#全网爆仓6.74亿美元
يَحْسِبُ الجميع كم من المال يُدخلون إلى صناديق الاستثمار المتداولة على شكل ETF، لكن الأهم حقًا هو: ما هي الطريقة التي تم بها نقل هذه الأموال إلى الداخل..
📢 进群蹲一手消息
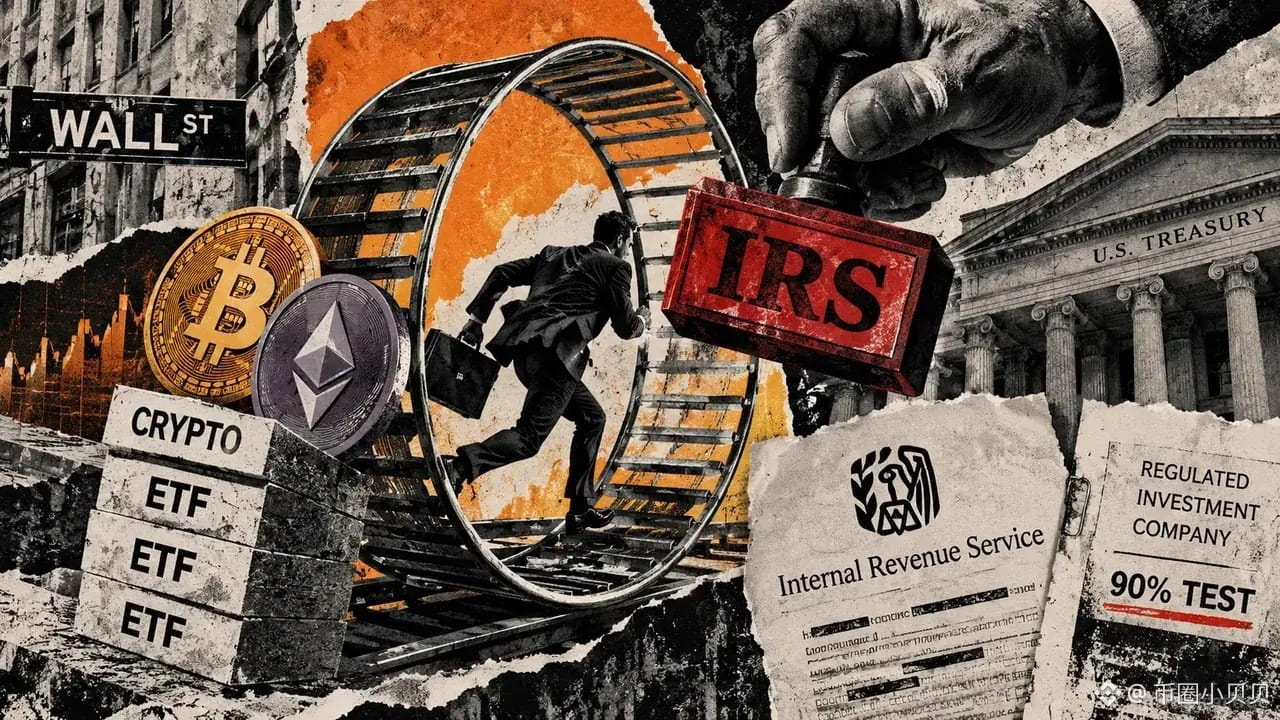
في هذه الأيام، توجّه وزارة الخزانة الأمريكية و«مصلحة الضرائب» (IRS) سهامهما إلى أحد الأنابيب المستخدَمة في صناديق الاستثمار المتداولة المشفرة: «الإيداع/الاسترداد العيني».. وباختصار، لا تحتاج الصناديق أولًا إلى بيع العملات وتحويلها إلى نقد ثم إرجاعها إلى صانع السوق، بل تنقل العملات مباشرة.. تم فتح هذا المسار قبل عام فقط، والسبب الرسمي هو خفض التكاليف وتقليل الانزلاق.
أين المشكلة.. لكي تحافظ الصناديق على المزايا الضريبية، توجد «خط أحمر» واحد: يجب أن يأتي أكثر من 90% من إجمالي الدخل الخام خلال العام من مصادر مؤهَّلة، حيث تُحسب الأرباح من التوزيعات والفوائد وعوائد الأسهم والأوراق المالية ضمن هذا الشرط، أما الأصول الأخرى فلا تُحسب.. الآن تدفع إحدى الجهات الفاعلة في السوق بحجة أن الزيادة غير المباعة وغير المحققة يمكن استبعادها بالكامل من هذا المقام، وبهذا بغض النظر عن مقدار الربح الفعلي، يمكن ضغط أنفسهم تحت خط الـ90%.. وقد أشارت وزارة الخزانة مباشرة إلى أن خوارزمية هذا الأساس غير متماسكة.
كم حجم هذا المسار الآن، والأرقام تجعله أكثر وضوحًا.. في أكبر صناديق بيتكوين ETF، تم نقل حوالي 5.49 مليار دولار من البيتكوين عبر الاسترداد العيني خلال النصف الأول من العام، منها حوالي 3.85 مليار في الربع الثاني؛ وفي نهاية يونيو، نقل صندوق إيثيريوم الخاص بالشركة نفسها أيضًا 1.72 مليار دولار.. وبجمع الصندوقين معًا خلال نصف عام نحصل على قرابة 7.2 مليار دولار، وفي الفترة نفسها كان البيتكوين الذي دخل إليهما عبر الإيداع العيني حوالي 9.36 مليار.
الأهم حقًا ليس الـ7.2 مليار، بل الكلمات الأربع: «عدم الاعتراف بالأرباح».. لطالما استخدمت صناديق استثمار تقليدية هذه الآلة لسنوات عديدة؛ أما صناديق الاستثمار المتداولة المشفرة فقد اكتملت لها هذه الإمكانية العام الماضي فقط.. آلة تسمح للصناديق بعدم تحريك الحسابات وعدم توليد حدث خاضع للضريبة؛ والالتفاف لا يتجاوز معدل الضريبة فقط، بل ويتجاوز أيضًا الحكم ذاته على سؤال: «هل حققّتَ ربحًا فعلاً أم لا».
يجب توضيح الأمر: هذا ليس حظرًا.. حاليًا، تطلب وزارة الخزانة فقط من جميع الأطراف تقديم المعلومات، ثم تقرر ما إذا كانت ستصدر قواعد رسمية.. لكن في الوثيقة نفسها، تم رفض الطريقة الثانية فورًا: يدفع المستثمرون أولًا بأصول ارتفعت كثيرًا داخل ETF، ثم يسحبونها بسرعة ويحوّلونها إلى مجموعة أخرى؛ كان بإمكانهم سابقًا عدم اعتبار ذلك حدثًا خاضعًا للضريبة، أما الآن فتم التأكيد على ضرورة إعادة تصنيف الأمر.. استهدفوا الأشد جرأة أولًا، ثم راجعوا الأهم، فالترتيب واضح.
بالنسبة لمجرى السوق، لن ينقص المال في الأسعار بسبب هذه الوثيقة بدرهم واحد، لكن تكلفة المسار ستتغير.. سواء استخدمت المؤسسات هذا المسار أم لا، فهذا يركز على الكفاءة لا على السرد.. إذا عادت التكاليف إلى الصندوق، فغالبًا ستُحمّل في النهاية على الرسوم وفارق التتبع؛ أي سيتم توزيعها على كل حساب يشتري ETF.
ما يستحق المراقبة فعلاً هو الخطوة التالية: هل ستصدر قواعد رسمية.. بمجرد أن تتضح القواعد نهائيًا، قد لا تكون الصناديق المشفرة هذه هي الأكثر حاجة للتعديل، بل المنتجات التقليدية الأكبر حجمًا التي استخدمت المسار نفسه لعقود.. وإذا انتهى الأمر دون نتيجة، فذلك يعني ضمنيًا الاعتراف بأن هذا المسار يمكن الاستمرار في استخدامه.. والنتيجتان مختلفتان تمامًا فيما يتعلق بتسعير الأموال السلبية.