

币圈小贝贝
152 منشورات

币圈小贝贝
إبلاغ
حظر المُستخدم
11 تتابع
1.7K+ المتابعون
899 إعجاب
منشورات
الكل
Live
·
--
اليوم هذه الأخبار تبدو غريبة قليلًا..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
انخفضت حصة البيتكوين في سوق العملات المشفّرة إلى أقل من 60%، والآن هي تقريبًا 58.5%.. كثيرون يرون في هذا الرقم أولًا عبارة: «موسم العملات البديلة (الـ Altcoins) قادم»، لأن هذا المؤشر خلال الدورتين السابقتين كان دائمًا بمثابة زر التشغيل الذي يطلق موجة الـ Altcoin..
لكن ما يستحق النظر إليه فعلًا، ربما ليس مجرد كونه هبط تحت خط معيّن، بل أن مؤشرين آخرين عند نفس التوقيت في حالة «اشتباك»..
مؤشر يقول «تم تجهيز البنية التحتية».. فهو يحصي شروط السلسلة، أي هل توجد جاهزية في البنية التحتية لهذا السوق لاستيعاب أموال الـ Altcoins، ففي 22 سبتمبر وصل إلى 81.25، قريبًا من الدرجة الكاملة..
ومؤشر آخر يقول «الأموال لم تصل بعد».. فهو يراقب الأداء الحقيقي للـ Altcoins مقارنة بالبيتكوين، وتكون القراءة بين 45 و53، وما زالت بعيدة عن علامة تأكيد «موسم Altcoins الشامل» عند 75..
هذا مؤشر يتحدث عن الاحتمالات، وآخر يتحدث عن ما حدث بالفعل.. حين يتحقق الأمرين معًا، فالمعنى ليس ما تعودنا عليه: ليس أن الـ Altcoins سترتفع، بل أن الأموال لم تقرر بعد ما إذا كانت ستأتي..
وهنا يبدأ الاختلاف..
لأن انخفاض الحصة بحد ذاته لا يعني أن هناك تدفقات أموال دخلت إلى الـ Altcoins.. كل ما يعنيه هو أن حصة البيتكوين من القيمة السوقية الإجمالية أصبحت أصغر، وهذا التراجع له مصدران تمامًا بعكس بعضهما: إما أن الـ Altcoins ترتفع فعلًا، أو أن البيتكوين نفسه هو الذي ينخفض.. في هذه الجولة، كلاهما يحدث بنسبة ما.
الأكثر إثارة للاهتمام هو أن ذلك السيناريو الذي كان يعمل دائمًا في السابق قد يكون هذه المرة مختلفًا فعلًا..
في الدورات بين 2017 و2021، هبطت نسبة البيتكوين من 60% إلى 70% ثم تراجعت حتى 40% إلى 50%، وكان ذلك يقابله تدفق الأموال إلى الـ Altcoins مثل الفيضانات.. أما هذه المرة، فعندما هبطت الحصة إلى 58.5%، لم يتجاوز إجمالي القيمة السوقية للـ Altcoins النهوض من الحفرة العميقة سوى 33%.. ومن حيث مستويات القمة التاريخية، فإن أغلب العملات ما زالت بعيدة عن مواقعها في ذلك الوقت..
33% ارتفعت من قاعدة منخفضة جدًا، وهذا يُسمى «تصحيح/إصلاح»، وليس «احتفالًا»..
لكن السؤال: لماذا قد لا تكون قراءة ذلك المؤشر الذي كان دقيقًا سابقًا صحيحة هذه المرة..
لأن طريقة دخول الأموال إلى هذا السوق تغيّرت.. أصبح ETF الخاص بالبيتكوين هو المسار الرئيسي لتخصيص المؤسسات للأموال، حيث تُسحب الأموال مباشرة من الباب الرئيسي إلى البيتكوين، وإلى جانبَه على عدد قليل من الأصول الأخرى.. أما تلك المؤسسات التي تشتري ETF، فغالبًا ليست هي نفسها المؤسسات التي تذهب لشراء الـ Altcoins في منصات العملات الصغيرة..
نفس الخط «انخفاض الحصة»، إذا تغيّر مجرى النهر، فطريقة القراءة تتغير.. سابقًا كان يعني أن الماء فاض خارج السد، أما الآن فقد يعني فقط أن منسوب الماء يتحرك..
لذلك الشيء الذي يستحق المتابعة فعلًا هو خط 60%.. البيتكوين حاول عدة مرات الصعود لكنه لم يستطع الثبات هناك، ما يعني وجود من يبيع عند تلك المنطقة.. إذا استمرت الحصة بالتحرك نحو منتصف الخمسينات، عندها فقط تصبح المناقشة حقيقة..
سأذكر انقلابين (احتمالين عكسيين) في النهاية..
الأول: هل الحصة فعلاً تتجه إلى الانخفاض أم لا، يتوقف على ما إذا كانت القيمة السوقية المطلقة للـ Altcoins ترتفع معها.. إن انخفضت الحصة وانخفضت القيمة السوقية للـ Altcoins أيضًا، فهذا يعني أنه ليس «دوران/تبديل مراكز» بل أن البيتكوين نفسه هو الذي يتراجع في موجة خروج سيولة..
الثاني، والأهم: إذا استمر توسيع قناة ETF، وفي يوم ما تم تحويل حتى احتياج المؤسسات للـ Altcoins ليتم استيعابه من الباب الرئيسي أيضًا، فستكون المياه التي ستصل إلى «ذيل» السوق أقل بكثير من كل مرة في الدورات السابقة..
عندما يفشل مؤشر قديم فجأة في القراءة، غالبًا ليس لأن السوق تغيّر، بل لأن الماء غيّر مجرى النهر..
اليوم هذه الأخبار تبدو غريبة قليلًا..
🔄 进群聊市场
انخفضت حصة البيتكوين في سوق العملات المشفّرة إلى أقل من 60%، والآن هي تقريبًا 58.5%.. كثيرون يرون في هذا الرقم أولًا عبارة: «موسم العملات البديلة (الـ Altcoins) قادم»، لأن هذا المؤشر خلال الدورتين السابقتين كان دائمًا بمثابة زر التشغيل الذي يطلق موجة الـ Altcoin..
لكن ما يستحق النظر إليه فعلًا، ربما ليس مجرد كونه هبط تحت خط معيّن، بل أن مؤشرين آخرين عند نفس التوقيت في حالة «اشتباك»..
مؤشر يقول «تم تجهيز البنية التحتية».. فهو يحصي شروط السلسلة، أي هل توجد جاهزية في البنية التحتية لهذا السوق لاستيعاب أموال الـ Altcoins، ففي 22 سبتمبر وصل إلى 81.25، قريبًا من الدرجة الكاملة..
ومؤشر آخر يقول «الأموال لم تصل بعد».. فهو يراقب الأداء الحقيقي للـ Altcoins مقارنة بالبيتكوين، وتكون القراءة بين 45 و53، وما زالت بعيدة عن علامة تأكيد «موسم Altcoins الشامل» عند 75..
هذا مؤشر يتحدث عن الاحتمالات، وآخر يتحدث عن ما حدث بالفعل.. حين يتحقق الأمرين معًا، فالمعنى ليس ما تعودنا عليه: ليس أن الـ Altcoins سترتفع، بل أن الأموال لم تقرر بعد ما إذا كانت ستأتي..
وهنا يبدأ الاختلاف..
لأن انخفاض الحصة بحد ذاته لا يعني أن هناك تدفقات أموال دخلت إلى الـ Altcoins.. كل ما يعنيه هو أن حصة البيتكوين من القيمة السوقية الإجمالية أصبحت أصغر، وهذا التراجع له مصدران تمامًا بعكس بعضهما: إما أن الـ Altcoins ترتفع فعلًا، أو أن البيتكوين نفسه هو الذي ينخفض.. في هذه الجولة، كلاهما يحدث بنسبة ما.
الأكثر إثارة للاهتمام هو أن ذلك السيناريو الذي كان يعمل دائمًا في السابق قد يكون هذه المرة مختلفًا فعلًا..
في الدورات بين 2017 و2021، هبطت نسبة البيتكوين من 60% إلى 70% ثم تراجعت حتى 40% إلى 50%، وكان ذلك يقابله تدفق الأموال إلى الـ Altcoins مثل الفيضانات.. أما هذه المرة، فعندما هبطت الحصة إلى 58.5%، لم يتجاوز إجمالي القيمة السوقية للـ Altcoins النهوض من الحفرة العميقة سوى 33%.. ومن حيث مستويات القمة التاريخية، فإن أغلب العملات ما زالت بعيدة عن مواقعها في ذلك الوقت..
33% ارتفعت من قاعدة منخفضة جدًا، وهذا يُسمى «تصحيح/إصلاح»، وليس «احتفالًا»..
لكن السؤال: لماذا قد لا تكون قراءة ذلك المؤشر الذي كان دقيقًا سابقًا صحيحة هذه المرة..
لأن طريقة دخول الأموال إلى هذا السوق تغيّرت.. أصبح ETF الخاص بالبيتكوين هو المسار الرئيسي لتخصيص المؤسسات للأموال، حيث تُسحب الأموال مباشرة من الباب الرئيسي إلى البيتكوين، وإلى جانبَه على عدد قليل من الأصول الأخرى.. أما تلك المؤسسات التي تشتري ETF، فغالبًا ليست هي نفسها المؤسسات التي تذهب لشراء الـ Altcoins في منصات العملات الصغيرة..
نفس الخط «انخفاض الحصة»، إذا تغيّر مجرى النهر، فطريقة القراءة تتغير.. سابقًا كان يعني أن الماء فاض خارج السد، أما الآن فقد يعني فقط أن منسوب الماء يتحرك..
لذلك الشيء الذي يستحق المتابعة فعلًا هو خط 60%.. البيتكوين حاول عدة مرات الصعود لكنه لم يستطع الثبات هناك، ما يعني وجود من يبيع عند تلك المنطقة.. إذا استمرت الحصة بالتحرك نحو منتصف الخمسينات، عندها فقط تصبح المناقشة حقيقة..
سأذكر انقلابين (احتمالين عكسيين) في النهاية..
الأول: هل الحصة فعلاً تتجه إلى الانخفاض أم لا، يتوقف على ما إذا كانت القيمة السوقية المطلقة للـ Altcoins ترتفع معها.. إن انخفضت الحصة وانخفضت القيمة السوقية للـ Altcoins أيضًا، فهذا يعني أنه ليس «دوران/تبديل مراكز» بل أن البيتكوين نفسه هو الذي يتراجع في موجة خروج سيولة..
الثاني، والأهم: إذا استمر توسيع قناة ETF، وفي يوم ما تم تحويل حتى احتياج المؤسسات للـ Altcoins ليتم استيعابه من الباب الرئيسي أيضًا، فستكون المياه التي ستصل إلى «ذيل» السوق أقل بكثير من كل مرة في الدورات السابقة..
عندما يفشل مؤشر قديم فجأة في القراءة، غالبًا ليس لأن السوق تغيّر، بل لأن الماء غيّر مجرى النهر..
515
·
--
اليوم تم تأجيل ترقية لمدة عشرة أيام، والسبب لم يكن… أن الكود غير مكتمل..\n\n[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)\n\nمتى يمكن إطلاق ميزة جديدة على سلسلة واحدة بعينها؟ من المفترض أن يكون قرار شركة التطوير.. لكن يبدو أن الأمر لا يحسمه منشئوها هذه المرة.. بل إنه «لم تُحتسب أصوات كافية»..\n\nعلى دفتر XRP توجد ترقية تُسمّى Batch، كان من المقرر تفعيلها في التاسع والعشرين من سبتمبر، والآن تم دفعها إلى أسبق موعد في التاسع من أكتوبر.. كثيرون عندما يرون كلمتَي «تأجيل» يأتون غالبًا بردة فعل أولى مثل: «تأجيل آخر..» ثم يمرّون على الفور..\n\nلكن ما يستحق النظر حقًا هو: لماذا تم تأجيلها بالضبط..\n\nقواعد سلسلة XRPL جامدة جدًا: لكي تُفعَّل ترقية ما، يجب أن تحصل على دعمٍ من أكثر من 80% من المدققين الموثوقين، وأن تحافظ على ذلك دون انقطاع لمدة أسبوعين متواصلين.. يكفي أن ينخفض الدعم للحظة واحدة، حتى تُلغى كل «المدة المُجمّعة» من قبل، ويُعاد احتساب العدّ من الصفر..\n\nوهذا ما حدث هذه المرة.. بدأت العدّ التنازلي لميزة Batch في الخامس عشر من سبتمبر، ثم هبطت نسبة الدعم مؤقتًا تحت العتبة في منتصف الطريق، ولم تعُد إلا في الخامس والعشرين من سبتمبر إلى 30 من أصل 35 مدققًا موثوقًا.. عندها أعيد بدء العدّ التنازلي، ولم يمكن تفعيلها في أسبق موعد إلا بعد ظهر التاسع من أكتوبر..\n\nترقية أخرى كذلك.. تلك الميزة تسمح لشركةٍ بتفويض حسابٍ آخر لتنفيذ إجراءٍ محدد، دون أن تضطر إلى تسليم مفتاح التوقيع السري الذي يتحكم بالأموال.. سقطت نسبة الدعم في الثالث والعشرين من سبتمبر، وعادت إلى ما كانت عليه في الرابع والعشرين، وتم نقل وقت التفعيل من الخامس من أكتوبر إلى الثامن منه..\n\nهنا بدأ الأمر يختلف.. في سلسلة تم رصدها وأموالها تراقَب من مؤسسات، ليس قرار الشركة المُصدِّرة هو الذي يحدد متى يمكن استخدام الميزات الجديدة، بل قرار تصويت «عدد من المدققين»..\n\nوما يزيد الأمر إثارة: هاتان الميزتان اللتان تم تأخّرُهما هذه المرة، هما بالضبط من النوع الذي تستخدمه المؤسسات عادةً..\n\nقلب Batch هو القدرة على تجميع ما يصل إلى ثماني معاملات وإرسالها معًا، وخيار «الكل أو لا شيء» يسمح للمشتري بدفع الأموال واستلام الأصول المُمثَّلة/المُرقمنة ضمن نفس العملية.. باختصار: هذه لغة «التسوية»، وليست لغة المتداولين الأفراد..\n\nأما تفويض الصلاحيات فهو أكثر مباشرة.. يمكن لمرسل/مُصدِر العملات أن يُجزّئ الدفع والامتثال إلى حسابين تشغيليين منفصلين: الحساب الذي تتم مقارنة الفواتير/المطابقة معه لا يرى الأموال، والحساب الذي يستلم المال لا يرى الصلاحيات.. هذه أشياء تُحضَّر لمن يحتاج إلى اجتياز التدقيق (الـAudit)..\n\nلذا فالتأجيل لا يخدم ما يريده المتداولون الأفراد، بل يخدم قطعتي اللغز اللتين تحتاجهما المؤسسات للدخول.. ووفقًا لقول مسؤول هندسة لدى RippleX، توجد بالفعل مشاريع تقوم بتركيب البنية مسبقًا وفقًا لـ Batch، بحيث بمجرد تفعيلها يمكنها الاقتراب أكثر من بيئة الإنتاج..\n\nلكن المشكلة.. هذه ليست المرة الأولى التي تتعثر فيها Batch.. النسخة السابقة تم اكتشاف ثغرة خطيرة في التحقق من التوقيع قبل التفعيل، فسحب المطورون نسختهم بأنفسهم؛ ثم نُشر الإصدار المُصحح في أواخر أغسطس مع البرنامج الجديد.. والآن تتكرر المشكلة بسبب هبوط نسبة الدعم، وإعادة العدّ من جديد..\n\nنظام يُحبَس مرارًا بسبب عتباته الخاصة.. فهل هذا حذر، أم احتكاك؟\n\nلذلك ما يستحق أن تراقبه حقًا، ليس هل سيتم تفعيلها في التاسع من أكتوبر في موعدها..\n\nبل: إذا نزلت هاتان الميزتان على الأرض جنبًا إلى جنب (في توالي زمني)، فهل سيظهر على السلسلة لأول مرة حجم تسويات من مستوى «التسوية/الاستلام التعاقدي».. بمجرد حدوث ذلك، عندها فقط تكون تلك الفئة من الناس الذين ينتظرون في الخارج قد حصلوا فعلاً على شيء يمكنهم استخدامه عمليًا..\n\nوالعكس صحيح أيضًا.. إذا تم التأجيل مرة أخرى هذه المرة، فهذا يعني أن احتكاك الحوكمة على هذه السلسلة يجري اختباره من خلال صبر المؤسسات.. الصبر محدود، والاختبار يتم كل يوم..\n\nاتركها بنقطة انعكاس.. ما إذا كانت السلسلة قادرة على حمل الأموال الكبيرة، لم يُقِسْه يومًا مدى سرعة تشغيلها، بل ما إذا كانت «تجرؤ» على السماح لمجموعة من الغرباء تمامًا أن يقرروا متى يمكنها أن تتغير..
اليوم تم تأجيل ترقية لمدة عشرة أيام، والسبب لم يكن… أن الكود غير مكتمل..\n\n📢 最新消息群里说\n\nمتى يمكن إطلاق ميزة جديدة على سلسلة واحدة بعينها؟ من المفترض أن يكون قرار شركة التطوير.. لكن يبدو أن الأمر لا يحسمه منشئوها هذه المرة.. بل إنه «لم تُحتسب أصوات كافية»..\n\nعلى دفتر XRP توجد ترقية تُسمّى Batch، كان من المقرر تفعيلها في التاسع والعشرين من سبتمبر، والآن تم دفعها إلى أسبق موعد في التاسع من أكتوبر.. كثيرون عندما يرون كلمتَي «تأجيل» يأتون غالبًا بردة فعل أولى مثل: «تأجيل آخر..» ثم يمرّون على الفور..\n\nلكن ما يستحق النظر حقًا هو: لماذا تم تأجيلها بالضبط..\n\nقواعد سلسلة XRPL جامدة جدًا: لكي تُفعَّل ترقية ما، يجب أن تحصل على دعمٍ من أكثر من 80% من المدققين الموثوقين، وأن تحافظ على ذلك دون انقطاع لمدة أسبوعين متواصلين.. يكفي أن ينخفض الدعم للحظة واحدة، حتى تُلغى كل «المدة المُجمّعة» من قبل، ويُعاد احتساب العدّ من الصفر..\n\nوهذا ما حدث هذه المرة.. بدأت العدّ التنازلي لميزة Batch في الخامس عشر من سبتمبر، ثم هبطت نسبة الدعم مؤقتًا تحت العتبة في منتصف الطريق، ولم تعُد إلا في الخامس والعشرين من سبتمبر إلى 30 من أصل 35 مدققًا موثوقًا.. عندها أعيد بدء العدّ التنازلي، ولم يمكن تفعيلها في أسبق موعد إلا بعد ظهر التاسع من أكتوبر..\n\nترقية أخرى كذلك.. تلك الميزة تسمح لشركةٍ بتفويض حسابٍ آخر لتنفيذ إجراءٍ محدد، دون أن تضطر إلى تسليم مفتاح التوقيع السري الذي يتحكم بالأموال.. سقطت نسبة الدعم في الثالث والعشرين من سبتمبر، وعادت إلى ما كانت عليه في الرابع والعشرين، وتم نقل وقت التفعيل من الخامس من أكتوبر إلى الثامن منه..\n\nهنا بدأ الأمر يختلف.. في سلسلة تم رصدها وأموالها تراقَب من مؤسسات، ليس قرار الشركة المُصدِّرة هو الذي يحدد متى يمكن استخدام الميزات الجديدة، بل قرار تصويت «عدد من المدققين»..\n\nوما يزيد الأمر إثارة: هاتان الميزتان اللتان تم تأخّرُهما هذه المرة، هما بالضبط من النوع الذي تستخدمه المؤسسات عادةً..\n\nقلب Batch هو القدرة على تجميع ما يصل إلى ثماني معاملات وإرسالها معًا، وخيار «الكل أو لا شيء» يسمح للمشتري بدفع الأموال واستلام الأصول المُمثَّلة/المُرقمنة ضمن نفس العملية.. باختصار: هذه لغة «التسوية»، وليست لغة المتداولين الأفراد..\n\nأما تفويض الصلاحيات فهو أكثر مباشرة.. يمكن لمرسل/مُصدِر العملات أن يُجزّئ الدفع والامتثال إلى حسابين تشغيليين منفصلين: الحساب الذي تتم مقارنة الفواتير/المطابقة معه لا يرى الأموال، والحساب الذي يستلم المال لا يرى الصلاحيات.. هذه أشياء تُحضَّر لمن يحتاج إلى اجتياز التدقيق (الـAudit)..\n\nلذا فالتأجيل لا يخدم ما يريده المتداولون الأفراد، بل يخدم قطعتي اللغز اللتين تحتاجهما المؤسسات للدخول.. ووفقًا لقول مسؤول هندسة لدى RippleX، توجد بالفعل مشاريع تقوم بتركيب البنية مسبقًا وفقًا لـ Batch، بحيث بمجرد تفعيلها يمكنها الاقتراب أكثر من بيئة الإنتاج..\n\nلكن المشكلة.. هذه ليست المرة الأولى التي تتعثر فيها Batch.. النسخة السابقة تم اكتشاف ثغرة خطيرة في التحقق من التوقيع قبل التفعيل، فسحب المطورون نسختهم بأنفسهم؛ ثم نُشر الإصدار المُصحح في أواخر أغسطس مع البرنامج الجديد.. والآن تتكرر المشكلة بسبب هبوط نسبة الدعم، وإعادة العدّ من جديد..\n\nنظام يُحبَس مرارًا بسبب عتباته الخاصة.. فهل هذا حذر، أم احتكاك؟\n\nلذلك ما يستحق أن تراقبه حقًا، ليس هل سيتم تفعيلها في التاسع من أكتوبر في موعدها..\n\nبل: إذا نزلت هاتان الميزتان على الأرض جنبًا إلى جنب (في توالي زمني)، فهل سيظهر على السلسلة لأول مرة حجم تسويات من مستوى «التسوية/الاستلام التعاقدي».. بمجرد حدوث ذلك، عندها فقط تكون تلك الفئة من الناس الذين ينتظرون في الخارج قد حصلوا فعلاً على شيء يمكنهم استخدامه عمليًا..\n\nوالعكس صحيح أيضًا.. إذا تم التأجيل مرة أخرى هذه المرة، فهذا يعني أن احتكاك الحوكمة على هذه السلسلة يجري اختباره من خلال صبر المؤسسات.. الصبر محدود، والاختبار يتم كل يوم..\n\nاتركها بنقطة انعكاس.. ما إذا كانت السلسلة قادرة على حمل الأموال الكبيرة، لم يُقِسْه يومًا مدى سرعة تشغيلها، بل ما إذا كانت «تجرؤ» على السماح لمجموعة من الغرباء تمامًا أن يقرروا متى يمكنها أن تتغير..
17
·
--
اليوم هذه الأخبار غريبة بعض الشيء..
[💬 想听真话的进群](https://app.binance.com/uni-qr/6d5gRrvm)
ورقة بحثية صدرت للتو تقول إن البيتكوين قريبًا سيكون بإمكانه استخدام ميزة الخصوصية الخاصة بـ Zcash مثل «إخفاء/حجب التحويلات».. كثيرون يرون هذا العنوان أول رد فعل لديهم أن سرد الخصوصية سيشتعل مرة أخرى، فبعد كل شيء سلسلة خصوصية أخرى قفزت مؤخرًا لتتجاوز 1600 دولار..
لكن ما يستحق الاهتمام فعلاً، قد لا يكون ما إذا كان البيتكوين سيتحول إلى خصوصية، بل أن هذه الورقة نفسها لا تخطط لتغيير أي شيء في البيتكوين على الإطلاق..
اسمها Shielded Bitcoin، وقد استعار المؤلف تصميم التحويلات المشفرة من Zcash، بينما طبقة البيتكوين تكتفي فقط بتخزين البيانات؛ أما ما إذا كانت الدفعة الخاصة بالخصوصية ستنجح فعلاً، وهل سيكون هناك أحد يطبع أموالاً بشكل زائد، فيتم تسليمه إلى مجموعة أخرى من البرامج التي يستطيع أي شخص تشغيلها للتحقق..
هناك جملة قرأتها مرتين قبل أن أستوعبها.. يمكن تأكيد نجاح معاملة البيتكوين، لكن الدفعة الخاصة بالخصوصية التي وضعت بداخلها قد تكون أصلاً لم تمرّ بفحص التحقق..
هذه هي تكلفة «عدم تغيير القواعد».. البيتكوين وقّع واستلم الظرف فقط، وما كُتب داخل الظرف—فهو لا يهتم..
والأكثر إثارة للاهتمام هو: لماذا يقوم بهذه المهمة تحديدًا أحد ما الآن..
لأن الأموال على خط الخصوصية قد عادت فعلاً.. في حوض الإخفاء توجد قرابة 4,900,000 ZEC، أي أكثر بنسبة 14% عمّا كان عليه في نهاية يوليو، بما يعادل قرابة 30% من إجمالي المعروض—وبالسعر الحالي تساوي حوالي 7.8 مليارات دولار.. خلال الأسبوع الماضي بلغ إجمالي معاملات الخصوصية على مستوى الشبكة حوالي 63,000 معاملة، وهي أكثر أسبوع ازدحامًا منذ 2022، وبلغ حجم التحويلات على الشبكة بالكامل أكثر من 23 مليار دولار—الأعلى منذ 2021..
هذه الأموال ليست للمقامرة على ارتفاع/انخفاض ليوم واحد، بل من أجل «عدم أن تُرى».. بل والطلب نفسه في تغيّر، من ادخار الأموال في السنوات الأولى، إلى دفع الرواتب، ومدفوعات الشركات، وإدارة الخزائن، والتبرعات.. هذه السيناريوهات لا تريد إخفاءً كاملاً، بل تريد أن يراها المحاسبون والمراجعون، لكن ألا يراها العالم كله.. وحتى في الورقة توجد مفاتيح للعرض، يمكن منحها للمراجعة فقط دون صلاحية الإنفاق..
هنا تبدأ الأمور في أن تكون مختلفة.. فالخصوصية التي كانت تدريجيًا نوعًا من «المواجهة» أصبحت شيئًا أقرب إلى «متطلب للتدوين/القيود المحاسبية»..
لكن المشكلة ظهرت.. فمواصفات هذه الورقة البالغ عدد صفحاتها 56 مفصلة للغاية، لكنها لم تشرح بوضوح كيف تدخل الـ BTC الفعلية وكيف تخرج..
المؤلف ترك آلية الإيداع والسحب في ورقة أخرى، بل وذكر صراحة أن عبارة «المستخدم يملك أصوله بنفسه» لا تشمل التحويلات الداخلية للنظام فقط، ولا تشمل الإيداع والسحب.. وبعد أن أنهى أحد المطورين قراءتها قال مباشرة: هذه «دفتر أستاذ مُركّب/اصطناعي»، لا يمكنك الدخول إليه ولا الخروج منه، وكأن ما بين يديك هو منتج مُركّب..
بالإضافة إلى ذلك توجد عدة مشكلات واقعية.. إعدادات موثوقة، ورسوم غير مجهولة (عنوان محفظة الـ BTC التي نُشرت في تلك المعاملة يظهر)، وبالنسبة لكل عملية حوالي 700 بايت افتراضي؛ وبحساب تكلفة على نفس معدل الرسوم، تكون التكلفة تقريبًا أربعة أضعاف المعاملات العادية..
لذلك ما يستحق المتابعة حقًا ليس هذه الورقة، بل متى ستأتي الورقة الثانية..
وإلى أن تصل، كل هذا الحماس على هذه السلسلة هو متعلق بفاتورة/إثبات لم يمكن تحويله بعد.. إذا نزلت ورقة «الـ BTC الفعلي يدخل ويخرج» إلى أرض الواقع، فحينها فقط تصبح الخصوصية جزءًا حقيقيًا من البيتكوين؛ وإذا لم تأتِ أبدًا، فهي ستكون مجرد دفتر معلّق بجانب البيتكوين—وتُلعب مع نفسها بنفسها..
دعني أترك مفاجأة.. غالبًا ما لا يعتمد ما إذا كان بإمكان نظام ما أن يُوثق على ما الذي يخفيه، بل على ما إذا كان يجرؤ على أن يسمح لك بأخذ الأشياء خارجه..
اليوم هذه الأخبار غريبة بعض الشيء..
💬 想听真话的进群
ورقة بحثية صدرت للتو تقول إن البيتكوين قريبًا سيكون بإمكانه استخدام ميزة الخصوصية الخاصة بـ Zcash مثل «إخفاء/حجب التحويلات».. كثيرون يرون هذا العنوان أول رد فعل لديهم أن سرد الخصوصية سيشتعل مرة أخرى، فبعد كل شيء سلسلة خصوصية أخرى قفزت مؤخرًا لتتجاوز 1600 دولار..
لكن ما يستحق الاهتمام فعلاً، قد لا يكون ما إذا كان البيتكوين سيتحول إلى خصوصية، بل أن هذه الورقة نفسها لا تخطط لتغيير أي شيء في البيتكوين على الإطلاق..
اسمها Shielded Bitcoin، وقد استعار المؤلف تصميم التحويلات المشفرة من Zcash، بينما طبقة البيتكوين تكتفي فقط بتخزين البيانات؛ أما ما إذا كانت الدفعة الخاصة بالخصوصية ستنجح فعلاً، وهل سيكون هناك أحد يطبع أموالاً بشكل زائد، فيتم تسليمه إلى مجموعة أخرى من البرامج التي يستطيع أي شخص تشغيلها للتحقق..
هناك جملة قرأتها مرتين قبل أن أستوعبها.. يمكن تأكيد نجاح معاملة البيتكوين، لكن الدفعة الخاصة بالخصوصية التي وضعت بداخلها قد تكون أصلاً لم تمرّ بفحص التحقق..
هذه هي تكلفة «عدم تغيير القواعد».. البيتكوين وقّع واستلم الظرف فقط، وما كُتب داخل الظرف—فهو لا يهتم..
والأكثر إثارة للاهتمام هو: لماذا يقوم بهذه المهمة تحديدًا أحد ما الآن..
لأن الأموال على خط الخصوصية قد عادت فعلاً.. في حوض الإخفاء توجد قرابة 4,900,000 ZEC، أي أكثر بنسبة 14% عمّا كان عليه في نهاية يوليو، بما يعادل قرابة 30% من إجمالي المعروض—وبالسعر الحالي تساوي حوالي 7.8 مليارات دولار.. خلال الأسبوع الماضي بلغ إجمالي معاملات الخصوصية على مستوى الشبكة حوالي 63,000 معاملة، وهي أكثر أسبوع ازدحامًا منذ 2022، وبلغ حجم التحويلات على الشبكة بالكامل أكثر من 23 مليار دولار—الأعلى منذ 2021..
هذه الأموال ليست للمقامرة على ارتفاع/انخفاض ليوم واحد، بل من أجل «عدم أن تُرى».. بل والطلب نفسه في تغيّر، من ادخار الأموال في السنوات الأولى، إلى دفع الرواتب، ومدفوعات الشركات، وإدارة الخزائن، والتبرعات.. هذه السيناريوهات لا تريد إخفاءً كاملاً، بل تريد أن يراها المحاسبون والمراجعون، لكن ألا يراها العالم كله.. وحتى في الورقة توجد مفاتيح للعرض، يمكن منحها للمراجعة فقط دون صلاحية الإنفاق..
هنا تبدأ الأمور في أن تكون مختلفة.. فالخصوصية التي كانت تدريجيًا نوعًا من «المواجهة» أصبحت شيئًا أقرب إلى «متطلب للتدوين/القيود المحاسبية»..
لكن المشكلة ظهرت.. فمواصفات هذه الورقة البالغ عدد صفحاتها 56 مفصلة للغاية، لكنها لم تشرح بوضوح كيف تدخل الـ BTC الفعلية وكيف تخرج..
المؤلف ترك آلية الإيداع والسحب في ورقة أخرى، بل وذكر صراحة أن عبارة «المستخدم يملك أصوله بنفسه» لا تشمل التحويلات الداخلية للنظام فقط، ولا تشمل الإيداع والسحب.. وبعد أن أنهى أحد المطورين قراءتها قال مباشرة: هذه «دفتر أستاذ مُركّب/اصطناعي»، لا يمكنك الدخول إليه ولا الخروج منه، وكأن ما بين يديك هو منتج مُركّب..
بالإضافة إلى ذلك توجد عدة مشكلات واقعية.. إعدادات موثوقة، ورسوم غير مجهولة (عنوان محفظة الـ BTC التي نُشرت في تلك المعاملة يظهر)، وبالنسبة لكل عملية حوالي 700 بايت افتراضي؛ وبحساب تكلفة على نفس معدل الرسوم، تكون التكلفة تقريبًا أربعة أضعاف المعاملات العادية..
لذلك ما يستحق المتابعة حقًا ليس هذه الورقة، بل متى ستأتي الورقة الثانية..
وإلى أن تصل، كل هذا الحماس على هذه السلسلة هو متعلق بفاتورة/إثبات لم يمكن تحويله بعد.. إذا نزلت ورقة «الـ BTC الفعلي يدخل ويخرج» إلى أرض الواقع، فحينها فقط تصبح الخصوصية جزءًا حقيقيًا من البيتكوين؛ وإذا لم تأتِ أبدًا، فهي ستكون مجرد دفتر معلّق بجانب البيتكوين—وتُلعب مع نفسها بنفسها..
دعني أترك مفاجأة.. غالبًا ما لا يعتمد ما إذا كان بإمكان نظام ما أن يُوثق على ما الذي يخفيه، بل على ما إذا كان يجرؤ على أن يسمح لك بأخذ الأشياء خارجه..
435
·
--
اليوم هذه الأخبار تبدو غريبة قليلًا..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
شركة أصول رقمية مُدرجة في سوق الأسهم الأمريكية وضعت 100 مليون دولار في حساب شركتها.. عندما يرى معظم الناس مثل هذا العنوان، تكون أول ردّة فعل لديهم: «شركة أخرى بدأت تجميع العملات»، لأننا رأينا خلال العام الماضي هذا السيناريو كثيرًا..
لكن هذه المرة لم تَشترِ عملات..
بل وضعت بدلًا منها «ستابل كوين (عملة مستقرة) تحمل فائدة»، وهو أصل ادخاري يتراكم تلقائيًا عليه الربح.. وفي الوقت نفسه أدرجت هذا الشيء ضمن قائمة الضمانات المؤهلة لأعمالها المؤسسية الخاصة، ما يسمح للعملاء باستخدامه للاقتراض بالدولار، واحتساب الفائدة خلال مدة القرض كما هي..
وهذا أمر مثير للاهتمام.. نفس المبلغ من المال، من ناحية تَحصُل الفائدة عنه، ومن ناحية أخرى يُستخدم كضمان لإخراج/اقتراض المزيد من المال، فالمال نفسه لا يتحرك، وعدد طرق العمل يصبح اثنتين.. لدى هذه المؤسسة أكثر من 1600 طرف مقابل في التداول، ومتوسط الرصيد المقرِض يبلغ عشرات المليارات من الدولارات.. هذا التعديل ليس رمزيًا..
والأهم الذي يستحق المشاهدة فعلًا ليس حجم الـ100 مليون دولار بحد ذاته، بل أن «شكل المال» قد تغيّر..
في الماضي كانت لدى شركة مدرجة في حساباتها النقد خياران فقط: الجلوس دون حركة، دون عائد؛ أو استخدامه لشراء عملات، مع قبول التذبذب.. الآن يظهر خيار ثالث: دولار واحد لا يتحرك، يعتمد على آلية الادخار داخل البروتوكول ليَكبر ويجلب فائدة لنفسه.. هذا لا يُسمّى استثمارًا، بل إدارة سيولة/نقدية، وباختصار إدارة الخزينة..
والأكثر إثارة هو أنها اختارت توقيتًا مناسبًا.. حجم هذا الأصل الادخاري في نهاية الربع الثاني تجاوز 5.5 مليار دولار، ونما خلال عام بنحو مرة ونصف تقريبًا، بينما البروتوكول المُصدر له قد حقق أرباحًا متتالية لخمسة أرباع.. وفي الربع الثاني وحده وصلت الإيرادات إلى أكثر من 100 مليون دولار، وبعد خصم كل شيء بقي فائض بأكثر من 30 مليون دولار..
أي أن سعر الفائدة ليس قائمًا بالكامل على الإعانات والدعم، بل هناك دخل حقيقي في الأسفل يغطيه.. وهذه نقطة حاسمة، لأن أي شيء يَعِد بعائد في النهاية يجب أن يجيب عن سؤال واحد: من يدفع هذا المال؟
هنا يبدأ الأمر مختلفًا.. عندما كنا نتحدث عن الستابل كوين من قبل، كنا نتحدث عن مدى قدرته على تثبيت المرساة، وعلى ما إذا كان يمكن استخدامه للدفع، ومن تم تجميد محفظته؛ أما الآن فأصبح الحديث عن كم فائدة يمكن أن يقدّمها للسيولة النقدية للشركات..
لا يزال الدولار هو الدولار نفسه، لكن دوره انتقل تدريجيًا من «مسار للدفع» إلى «محطة انتظار/توقّف لسيولة الشركات».. والمال النقدي الموجود في حسابات الشركات هو من أقل الأموال تعلقًا بتتبع الصعود والهبوط في السوق، وهو الأكثر اهتمامًا بالفائدة والموثوقية.. من يستطيع أن يوقف هذه الدفعة من المال في مكانها، فستكون لديه كتلة من التمويل شبه لا تتحرك..
لكن توجد مشكلة.. عندما تضع شركة مُدرجة سيولتها التشغيلية في الادخار على السلسلة، فإن سعر سهمها يرتبط تلقائيًا بائتمان تلك السلسلة.. وهذه ليست فقط وسيلة تأييد/تبرير، بل أيضًا كشف للخطر.. ففي يوم ما إن حدثت مشكلة في البروتوكول، فليس فردًا بعينه هو من سيتحمل الضربة، بل كامل قائمة الميزانية العمومية..
ما يستحق المتابعة فعلًا أمران.. أولهما: من هي الشركة التالية التي ستتبع الخطوة؟ وإذا انتشرت هذه السلسلة من شركة واحدة إلى عدة شركات، فلن تعود «تحويل سيولة الشركات إلى دخل» مجرد مفهوم؛ ثانيهما: هل سينخفض معدل الادخار مع ازدياد الأموال الداخلة؟ فكلما زاد المال، كلما اتجهت الفائدة إلى الانخفاض.. وهذه هي النبوءة/القدر المشترك لكل من يطعم لقمة «العيش على العائد»..
سأترك ملاحظة انعكاس.. إذا حدث يومًا أن بدأت الشركات المُدرجة في تقاريرها المالية بتعداد سطر مستقل «عائد الادخار على السلسلة»، فذلك هو الوقت الذي تُصبح فيه هذه الخطوة مكتوبة فعلًا ضمن معايير المحاسبة.. وقبل ذلك، كل ما سبق لا يزال مجرد أموال تلك الدفعة التي بدأت أولًا في التحرك..
اليوم هذه الأخبار تبدو غريبة قليلًا..
🏛️ 消息第一时间
شركة أصول رقمية مُدرجة في سوق الأسهم الأمريكية وضعت 100 مليون دولار في حساب شركتها.. عندما يرى معظم الناس مثل هذا العنوان، تكون أول ردّة فعل لديهم: «شركة أخرى بدأت تجميع العملات»، لأننا رأينا خلال العام الماضي هذا السيناريو كثيرًا..
لكن هذه المرة لم تَشترِ عملات..
بل وضعت بدلًا منها «ستابل كوين (عملة مستقرة) تحمل فائدة»، وهو أصل ادخاري يتراكم تلقائيًا عليه الربح.. وفي الوقت نفسه أدرجت هذا الشيء ضمن قائمة الضمانات المؤهلة لأعمالها المؤسسية الخاصة، ما يسمح للعملاء باستخدامه للاقتراض بالدولار، واحتساب الفائدة خلال مدة القرض كما هي..
وهذا أمر مثير للاهتمام.. نفس المبلغ من المال، من ناحية تَحصُل الفائدة عنه، ومن ناحية أخرى يُستخدم كضمان لإخراج/اقتراض المزيد من المال، فالمال نفسه لا يتحرك، وعدد طرق العمل يصبح اثنتين.. لدى هذه المؤسسة أكثر من 1600 طرف مقابل في التداول، ومتوسط الرصيد المقرِض يبلغ عشرات المليارات من الدولارات.. هذا التعديل ليس رمزيًا..
والأهم الذي يستحق المشاهدة فعلًا ليس حجم الـ100 مليون دولار بحد ذاته، بل أن «شكل المال» قد تغيّر..
في الماضي كانت لدى شركة مدرجة في حساباتها النقد خياران فقط: الجلوس دون حركة، دون عائد؛ أو استخدامه لشراء عملات، مع قبول التذبذب.. الآن يظهر خيار ثالث: دولار واحد لا يتحرك، يعتمد على آلية الادخار داخل البروتوكول ليَكبر ويجلب فائدة لنفسه.. هذا لا يُسمّى استثمارًا، بل إدارة سيولة/نقدية، وباختصار إدارة الخزينة..
والأكثر إثارة هو أنها اختارت توقيتًا مناسبًا.. حجم هذا الأصل الادخاري في نهاية الربع الثاني تجاوز 5.5 مليار دولار، ونما خلال عام بنحو مرة ونصف تقريبًا، بينما البروتوكول المُصدر له قد حقق أرباحًا متتالية لخمسة أرباع.. وفي الربع الثاني وحده وصلت الإيرادات إلى أكثر من 100 مليون دولار، وبعد خصم كل شيء بقي فائض بأكثر من 30 مليون دولار..
أي أن سعر الفائدة ليس قائمًا بالكامل على الإعانات والدعم، بل هناك دخل حقيقي في الأسفل يغطيه.. وهذه نقطة حاسمة، لأن أي شيء يَعِد بعائد في النهاية يجب أن يجيب عن سؤال واحد: من يدفع هذا المال؟
هنا يبدأ الأمر مختلفًا.. عندما كنا نتحدث عن الستابل كوين من قبل، كنا نتحدث عن مدى قدرته على تثبيت المرساة، وعلى ما إذا كان يمكن استخدامه للدفع، ومن تم تجميد محفظته؛ أما الآن فأصبح الحديث عن كم فائدة يمكن أن يقدّمها للسيولة النقدية للشركات..
لا يزال الدولار هو الدولار نفسه، لكن دوره انتقل تدريجيًا من «مسار للدفع» إلى «محطة انتظار/توقّف لسيولة الشركات».. والمال النقدي الموجود في حسابات الشركات هو من أقل الأموال تعلقًا بتتبع الصعود والهبوط في السوق، وهو الأكثر اهتمامًا بالفائدة والموثوقية.. من يستطيع أن يوقف هذه الدفعة من المال في مكانها، فستكون لديه كتلة من التمويل شبه لا تتحرك..
لكن توجد مشكلة.. عندما تضع شركة مُدرجة سيولتها التشغيلية في الادخار على السلسلة، فإن سعر سهمها يرتبط تلقائيًا بائتمان تلك السلسلة.. وهذه ليست فقط وسيلة تأييد/تبرير، بل أيضًا كشف للخطر.. ففي يوم ما إن حدثت مشكلة في البروتوكول، فليس فردًا بعينه هو من سيتحمل الضربة، بل كامل قائمة الميزانية العمومية..
ما يستحق المتابعة فعلًا أمران.. أولهما: من هي الشركة التالية التي ستتبع الخطوة؟ وإذا انتشرت هذه السلسلة من شركة واحدة إلى عدة شركات، فلن تعود «تحويل سيولة الشركات إلى دخل» مجرد مفهوم؛ ثانيهما: هل سينخفض معدل الادخار مع ازدياد الأموال الداخلة؟ فكلما زاد المال، كلما اتجهت الفائدة إلى الانخفاض.. وهذه هي النبوءة/القدر المشترك لكل من يطعم لقمة «العيش على العائد»..
سأترك ملاحظة انعكاس.. إذا حدث يومًا أن بدأت الشركات المُدرجة في تقاريرها المالية بتعداد سطر مستقل «عائد الادخار على السلسلة»، فذلك هو الوقت الذي تُصبح فيه هذه الخطوة مكتوبة فعلًا ضمن معايير المحاسبة.. وقبل ذلك، كل ما سبق لا يزال مجرد أموال تلك الدفعة التي بدأت أولًا في التحرك..
1
1.6k
·
--
صحيح جزئيًا
اليوم هذه الأخبار غريبة إلى حدّ ما..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
الجميع يراقب ما إذا كان بإمكان الإيثيريوم الصمود عند 2700، ويراقب تدفّق أموال الـ ETF إلى أي مدى، ويراقب إلى أين ذهبت تلك المئات من الملايين التي تم اختراقها… لكن الشيء الذي تغيّر فعليًا في الإيثيريوم لا علاقة له بالسعر إطلاقًا..
يتحدث عن رقمين مملّين جدًا: نصف يوم، و 0.5TB..
معظم الناس يرون «تحسينًا وتطويرًا في مزامنة العقد»، تحديث تقني يمرّ مرور الكرام.. لكنني أرى شيئًا آخر: هذه البوابة كانت في السابق شبه مغلقة أمام عامة الناس..
قبل أن يتم قصّ البيانات التاريخية القديمة، تشغيل عقدة إيثيريوم كاملة كان يحتاج قرصًا صلبًا بسعة تزيد عن 400GB، وهذا الرقم سيستمر في الزيادة فقط؛ ومع دخول أجهزة جديدة، لا يزال وقت المزامنة وحده يحتاج إلى صبر عدة أيام.. الآن، يمكن لعملاء طبقة التنفيذ حذف البيانات القديمة قبل الدمج، مع الاحتفاظ بنحو عام واحد من التاريخ فقط، فتقل متطلبات التخزين فجأة بمقدار 300 إلى 500GB؛ والعقدة الجديدة تتمكن من اللحاق برأس السلسلة خلال نصف يوم، ليصبح استهلاك القرص أقل من 0.5TB..
بالعربي الدارج: جهاز كمبيوتر منزلي عادي، مع قرص SSD جيد نسبيًا، يمكنه الآن أن يمسك السلسلة كاملة بنفسه بيده..
هنا تصبح الأمور أكثر إثارة للاهتمام.. العتبة لم تكن يومًا مجرد مواصفات تقنية، العتبة هي توزيع الصلاحيات.. من يستطيع التحقق بنفسه، فقط هو يملك الحق في ألا يصدق الأرقام التي يقدمها الآخرون.. وعندما تنخفض تكلفة التحقق من «مركز بيانات احترافي» إلى «جهاز منزلي واحد»، كان من الممكن أن يزداد عدد الأشخاص الذين «يرون دفتر الحسابات بأنفسهم»؛ وفي الوقت نفسه، الأعمال التي تربح من تشغيل العقد نيابةً عن الآخرين، يتوجب أيضًا إعادة حساب هيكل تكلفتها من جديد..
والأكثر إثارة هو ما قاله بعد ذلك.. يقول إن بإمكانك توجيه RPC في محفظتك إلى عقدتك المحلية، لكن يجب أن تعدّها بنفسك؛ المشكلة أن بعض DApps داخل المتصفح لا يمكنها استخدام العقد المحلية أصلًا، وبعضها الآخر يثبت RPC بشكل صريح على خوادمهم.. بمعنى آخر: يمكنك أن تأخذ دفتر الحسابات بيدك، لكن بوابة الويب التي تستخدمها عادةً لفتح الصفحات تكون افتراضيًا ما تزال بيد الآخرين..
وهنا تبدأ الاختلافات الحقيقية.. الجميع يظن أن «اللامركزية» تتنافس على قوة الحوسبة والكمية المحجوزة، لكنها في الواقع تتنافس على أي طرف تقف فيه المسار الافتراضي للمستخدم..
ما يستحق المتابعة فعلًا هو أمران.. الأول: بعد الترقية القادمة، إلى أي حد يمكن أن تنخفض المزامنة أكثر؛ والثاني: عندما تتحول البيانات التاريخية من «أن يحتفظ بها كل شخص نسخة» إلى «أن تُخزَّن بشكل موزع»، هل يمكن لتلك البيانات القديمة أن تُستعلم عنها دائمًا عند الحاجة… لا تزال حلول الاستبدال لهذه النقطة غير مكتملة بعد..
إذا استمرت العتبة في الانخفاض، وتحول تشغيل العقد من شيء له إيمان إلى شيء يُنجز بسهولة باليد، فالحاجز الحصين لهذه السلسلة لن يكون في قوة الحوسبة ولا في كمية الحجز، بل في عدد الأشخاص الذين يملكون دفتر الحسابات فعلًا بأنفسهم..
وبالعكس: إذا انتهى الأمر بأن بقي عدد قليل من المؤسسات فقط يشغل العقد، فـ «نصف اليوم» اليوم لن يكون سوى تحسينًا تقنيًا، ولا شيء غير ذلك.
اليوم هذه الأخبار غريبة إلى حدّ ما..
🤖 进群聊仓位
الجميع يراقب ما إذا كان بإمكان الإيثيريوم الصمود عند 2700، ويراقب تدفّق أموال الـ ETF إلى أي مدى، ويراقب إلى أين ذهبت تلك المئات من الملايين التي تم اختراقها… لكن الشيء الذي تغيّر فعليًا في الإيثيريوم لا علاقة له بالسعر إطلاقًا..
يتحدث عن رقمين مملّين جدًا: نصف يوم، و 0.5TB..
معظم الناس يرون «تحسينًا وتطويرًا في مزامنة العقد»، تحديث تقني يمرّ مرور الكرام.. لكنني أرى شيئًا آخر: هذه البوابة كانت في السابق شبه مغلقة أمام عامة الناس..
قبل أن يتم قصّ البيانات التاريخية القديمة، تشغيل عقدة إيثيريوم كاملة كان يحتاج قرصًا صلبًا بسعة تزيد عن 400GB، وهذا الرقم سيستمر في الزيادة فقط؛ ومع دخول أجهزة جديدة، لا يزال وقت المزامنة وحده يحتاج إلى صبر عدة أيام.. الآن، يمكن لعملاء طبقة التنفيذ حذف البيانات القديمة قبل الدمج، مع الاحتفاظ بنحو عام واحد من التاريخ فقط، فتقل متطلبات التخزين فجأة بمقدار 300 إلى 500GB؛ والعقدة الجديدة تتمكن من اللحاق برأس السلسلة خلال نصف يوم، ليصبح استهلاك القرص أقل من 0.5TB..
بالعربي الدارج: جهاز كمبيوتر منزلي عادي، مع قرص SSD جيد نسبيًا، يمكنه الآن أن يمسك السلسلة كاملة بنفسه بيده..
هنا تصبح الأمور أكثر إثارة للاهتمام.. العتبة لم تكن يومًا مجرد مواصفات تقنية، العتبة هي توزيع الصلاحيات.. من يستطيع التحقق بنفسه، فقط هو يملك الحق في ألا يصدق الأرقام التي يقدمها الآخرون.. وعندما تنخفض تكلفة التحقق من «مركز بيانات احترافي» إلى «جهاز منزلي واحد»، كان من الممكن أن يزداد عدد الأشخاص الذين «يرون دفتر الحسابات بأنفسهم»؛ وفي الوقت نفسه، الأعمال التي تربح من تشغيل العقد نيابةً عن الآخرين، يتوجب أيضًا إعادة حساب هيكل تكلفتها من جديد..
والأكثر إثارة هو ما قاله بعد ذلك.. يقول إن بإمكانك توجيه RPC في محفظتك إلى عقدتك المحلية، لكن يجب أن تعدّها بنفسك؛ المشكلة أن بعض DApps داخل المتصفح لا يمكنها استخدام العقد المحلية أصلًا، وبعضها الآخر يثبت RPC بشكل صريح على خوادمهم.. بمعنى آخر: يمكنك أن تأخذ دفتر الحسابات بيدك، لكن بوابة الويب التي تستخدمها عادةً لفتح الصفحات تكون افتراضيًا ما تزال بيد الآخرين..
وهنا تبدأ الاختلافات الحقيقية.. الجميع يظن أن «اللامركزية» تتنافس على قوة الحوسبة والكمية المحجوزة، لكنها في الواقع تتنافس على أي طرف تقف فيه المسار الافتراضي للمستخدم..
ما يستحق المتابعة فعلًا هو أمران.. الأول: بعد الترقية القادمة، إلى أي حد يمكن أن تنخفض المزامنة أكثر؛ والثاني: عندما تتحول البيانات التاريخية من «أن يحتفظ بها كل شخص نسخة» إلى «أن تُخزَّن بشكل موزع»، هل يمكن لتلك البيانات القديمة أن تُستعلم عنها دائمًا عند الحاجة… لا تزال حلول الاستبدال لهذه النقطة غير مكتملة بعد..
إذا استمرت العتبة في الانخفاض، وتحول تشغيل العقد من شيء له إيمان إلى شيء يُنجز بسهولة باليد، فالحاجز الحصين لهذه السلسلة لن يكون في قوة الحوسبة ولا في كمية الحجز، بل في عدد الأشخاص الذين يملكون دفتر الحسابات فعلًا بأنفسهم..
وبالعكس: إذا انتهى الأمر بأن بقي عدد قليل من المؤسسات فقط يشغل العقد، فـ «نصف اليوم» اليوم لن يكون سوى تحسينًا تقنيًا، ولا شيء غير ذلك.
2.2k
·
--
هذه الأخبار غريبة بعض الشيء..
[📈 进群看我盯的点](https://app.binance.com/uni-qr/6d5gRrvm)
لقد شاهد الجميع في الأيام القليلة الماضية HYPE، وهم ينظرون إلى الشيء نفسه—متى ستقوم المزيد من بورصات التداول بابتلاعها.. لكن ما يستحق الاهتمام حقًا قد يكون المشهد الآخر الذي حدث على السلسلة أمس: شركة أدرجت HYPE ضمن أصولها الرئيسية، وفي غضون 16 ساعة فقط اشترت 494,200 قطعة..
وبحسب تعميمات مزوّدي بيانات السلسلة، فإن هذا العنوان خلال الشهر الماضي فقط راكم إجمالي 5.51 مليون قطعة HYPE، ما يعادل نحو 476 مليون دولار؛ والآن في حوزته 35.10 مليون قطعة، بقيمة سوقية تقارب 3.2 مليار دولار.. ومتوسط مشترياته اليومية 183,600 قطعة، بسعر متوسط 93.7 دولارًا..
واللافت أنها اشترت عندما كانت HYPE قد تجاوزت القمة التاريخية.. 97.99 كانت قد سُجّلت في 23 سبتمبر، والآن يدور السعر حول 91.5، مع تراجع يقارب 6.6%.. أي أنها ليست عملية “شراء قاع”، بل إضافة شراء عند مستويات مرتفعة..
إذن السؤال هو.. من يبيع له..
الإجابة التي قدمتها بيانات السلسلة واضحة: في 24 سبتمبر، بدأ خمسة عناوين كبيرة في الوقت نفسه سحب العملات المقفلة داخل الشبكة، بإجمالي 983,600 قطعة، أي نحو 90.44 مليون دولار؛ أكبرها سحب 391,800 قطعة.. وفي الأسبوع نفسه، نقلت مؤسسة استثمارية 130 ألف قطعة أخرى إلى منصة حفظ أصول لإحدى البورصات، ومنذ 28 يوليو تراكمت عمليات النقل إلى نحو 4.23 مليون قطعة، أي 285 مليون دولار..
هنا تصبح الأمور مثيرة للاهتمام.. من جهة، شركة تشتري يومًا بعد يوم؛ ومن جهة أخرى، صناديق وكيانات كبيرة تنقل العملات إلى الخارج—ولا أحد على الطرفين يبرر للآخر أنه على خطأ..
لكن ما فاته معظم الناس، هو وجود بنية أعمق..
هذا الرمز لديه مشتٍ لا يتوفر لدى عملات أخرى، وهو البروتوكول نفسه.. 97% من إيراداته من الرسوم تُستخدم في إعادة شراء مستمرة.. وهذا يعني أنه طالما البروتوكول ما زال يعمل وما دام يوجد تداول بداخله، فإن طلب الشراء سيظل موجودًا دائمًا، دون الحاجة إلى أن يعلن أحد موقفه..
وهنا تبدأ الأمور بالاختلاف..
خط الشركة المالية (خزينة الشركة) يتوسع من البيتكوين إلى رموز تتداول على السلسلة إلى منصات تداول.. ما تشتريه في الحقيقة ليس “مرونة السعر”، بل حلقة مغلقة من “الإيراد—إعادة الشراء—الرمز”.. وبعبارة أخرى، تم تغيير لغة التقييم بالكامل: سابقًا كان التركيز على سعر العملة مضروبًا في حجم الحيازات؛ الآن يُنظر إلى التدفقات النقدية مضروبة في نسبة إعادة الشراء..
أما اللاعبون القدامى على السلسلة فيحسبون حسابًا آخر.. الحزمة التي أُفرج عنها في 24 سبتمبر—بحسب القواعد لا يمكن بيعها ولا تحويلها ولا إعادة قفلها خلال سبعة أيام، ولذا يتعين تقريبًا انتظار 1 أكتوبر حتى تصبح فعليًا قابلة للحركة.. كما أن نقلها إلى منصة الحفظ لا يعني أنها بُيعت، لأن ما سيحدث بعد ذلك على منصة الحفظ لا يُرى على السلسلة..
لكن التاريخ مكتوب هناك..
الأهم حقًا لمتابعته هو رقمان: أحدهما بعد 1 أكتوبر، هل ستخرج فعلًا العملات التي تم تحريرها؛ والآخر هو ما إذا كان حجم شراء الشركة بمتوسط 183,600 قطعة يوميًا سيتراجع أيضًا..
إذا ظل حجم كل طرف بعيدًا بهذه المسافة، فستظل سلطة التسعير على الهامش بيد الشركة.. بمجرد أن ينخفض حجم الشراء وتأتي حصة الإطلاق لتملأ الفجوة، ستبدأ أول “برغي” في سلسلة الأحداث بالارتخاء من هناك..
دعني أترك نقطة انعكاس: شركة مستعدة لتضخ 476 مليون دولار في رمز واحد خلال شهر، وليس ذلك كله مجرد إيمان—فهي على الأقل في هذه الحصة حققت بالفعل أرباحًا دفترية قدرها 305.5 مليون دولار.. عندما تصبح الأرباح نفسها سببًا لمواصلة زيادة المراكز، تتغير طبيعة الأمر..
إذا استمر هذا الاتجاه، فلن يكون المهم في النهاية من يتكلم بصوت أعلى، بل من يشتري يومًا بعد يوم، ومن ينقل يومًا بعد يوم..
هذه الأخبار غريبة بعض الشيء..
📈 进群看我盯的点
لقد شاهد الجميع في الأيام القليلة الماضية HYPE، وهم ينظرون إلى الشيء نفسه—متى ستقوم المزيد من بورصات التداول بابتلاعها.. لكن ما يستحق الاهتمام حقًا قد يكون المشهد الآخر الذي حدث على السلسلة أمس: شركة أدرجت HYPE ضمن أصولها الرئيسية، وفي غضون 16 ساعة فقط اشترت 494,200 قطعة..
وبحسب تعميمات مزوّدي بيانات السلسلة، فإن هذا العنوان خلال الشهر الماضي فقط راكم إجمالي 5.51 مليون قطعة HYPE، ما يعادل نحو 476 مليون دولار؛ والآن في حوزته 35.10 مليون قطعة، بقيمة سوقية تقارب 3.2 مليار دولار.. ومتوسط مشترياته اليومية 183,600 قطعة، بسعر متوسط 93.7 دولارًا..
واللافت أنها اشترت عندما كانت HYPE قد تجاوزت القمة التاريخية.. 97.99 كانت قد سُجّلت في 23 سبتمبر، والآن يدور السعر حول 91.5، مع تراجع يقارب 6.6%.. أي أنها ليست عملية “شراء قاع”، بل إضافة شراء عند مستويات مرتفعة..
إذن السؤال هو.. من يبيع له..
الإجابة التي قدمتها بيانات السلسلة واضحة: في 24 سبتمبر، بدأ خمسة عناوين كبيرة في الوقت نفسه سحب العملات المقفلة داخل الشبكة، بإجمالي 983,600 قطعة، أي نحو 90.44 مليون دولار؛ أكبرها سحب 391,800 قطعة.. وفي الأسبوع نفسه، نقلت مؤسسة استثمارية 130 ألف قطعة أخرى إلى منصة حفظ أصول لإحدى البورصات، ومنذ 28 يوليو تراكمت عمليات النقل إلى نحو 4.23 مليون قطعة، أي 285 مليون دولار..
هنا تصبح الأمور مثيرة للاهتمام.. من جهة، شركة تشتري يومًا بعد يوم؛ ومن جهة أخرى، صناديق وكيانات كبيرة تنقل العملات إلى الخارج—ولا أحد على الطرفين يبرر للآخر أنه على خطأ..
لكن ما فاته معظم الناس، هو وجود بنية أعمق..
هذا الرمز لديه مشتٍ لا يتوفر لدى عملات أخرى، وهو البروتوكول نفسه.. 97% من إيراداته من الرسوم تُستخدم في إعادة شراء مستمرة.. وهذا يعني أنه طالما البروتوكول ما زال يعمل وما دام يوجد تداول بداخله، فإن طلب الشراء سيظل موجودًا دائمًا، دون الحاجة إلى أن يعلن أحد موقفه..
وهنا تبدأ الأمور بالاختلاف..
خط الشركة المالية (خزينة الشركة) يتوسع من البيتكوين إلى رموز تتداول على السلسلة إلى منصات تداول.. ما تشتريه في الحقيقة ليس “مرونة السعر”، بل حلقة مغلقة من “الإيراد—إعادة الشراء—الرمز”.. وبعبارة أخرى، تم تغيير لغة التقييم بالكامل: سابقًا كان التركيز على سعر العملة مضروبًا في حجم الحيازات؛ الآن يُنظر إلى التدفقات النقدية مضروبة في نسبة إعادة الشراء..
أما اللاعبون القدامى على السلسلة فيحسبون حسابًا آخر.. الحزمة التي أُفرج عنها في 24 سبتمبر—بحسب القواعد لا يمكن بيعها ولا تحويلها ولا إعادة قفلها خلال سبعة أيام، ولذا يتعين تقريبًا انتظار 1 أكتوبر حتى تصبح فعليًا قابلة للحركة.. كما أن نقلها إلى منصة الحفظ لا يعني أنها بُيعت، لأن ما سيحدث بعد ذلك على منصة الحفظ لا يُرى على السلسلة..
لكن التاريخ مكتوب هناك..
الأهم حقًا لمتابعته هو رقمان: أحدهما بعد 1 أكتوبر، هل ستخرج فعلًا العملات التي تم تحريرها؛ والآخر هو ما إذا كان حجم شراء الشركة بمتوسط 183,600 قطعة يوميًا سيتراجع أيضًا..
إذا ظل حجم كل طرف بعيدًا بهذه المسافة، فستظل سلطة التسعير على الهامش بيد الشركة.. بمجرد أن ينخفض حجم الشراء وتأتي حصة الإطلاق لتملأ الفجوة، ستبدأ أول “برغي” في سلسلة الأحداث بالارتخاء من هناك..
دعني أترك نقطة انعكاس: شركة مستعدة لتضخ 476 مليون دولار في رمز واحد خلال شهر، وليس ذلك كله مجرد إيمان—فهي على الأقل في هذه الحصة حققت بالفعل أرباحًا دفترية قدرها 305.5 مليون دولار.. عندما تصبح الأرباح نفسها سببًا لمواصلة زيادة المراكز، تتغير طبيعة الأمر..
إذا استمر هذا الاتجاه، فلن يكون المهم في النهاية من يتكلم بصوت أعلى، بل من يشتري يومًا بعد يوم، ومن ينقل يومًا بعد يوم..
462
·
--
هذه الأخبار تبدو في الحقيقة غريبة بعض الشيء..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
شركة لتعدين البيتكوين مدرجة في الولايات المتحدة، حصلت للتو على قرض بقيمة 2.276 مليار دولار.. أكثر رقم يلفت الانتباه في الخبر هو بالطبع هذا الرقم؛ ففي التمويلات المرتبطة ببنية البيتكوين التحتية هذا العام، يُعد من أكبرها..
لكن ما يستحق النظر حقًا ليس الرقم.. بل كلمتان أخريان: 7.875% و«غير مسجَّلة في الولايات المتحدة»..
لنبدأ بـ 7.875%.. هذه هي الفائدة الثابتة على هذا الدين، وتنتهي في عام 2031.. هذه النسبة ليست رخيصة، وليست غالية جدًا أيضًا؛ أقرب إلى أنها «وسم» يضعه السوق على مثل هذه الشركات: لديك تقلبات في سعر العملة، ولديك أيضًا تدفقات نقدية من الكهرباء ورفوف/خزانات السيرفرات.. عند جمع الأمرين معًا، تكون تكلفة الاقتراض في هذا النطاق تقريبًا..
والأكثر إثارة للاهتمام هو «عدم التسجيل».. هذا الدين لم يتم تسجيله في الولايات المتحدة، ولا يمكن بيعه إلا للمؤسسات بموجب إعفاءات.. وترجمة ذلك هي: يجب أن تأتي هذه الأموال من سيولة يمكن تثبيتها، وليست أموالًا يمكن سحبها متى ما أرادت..
وهنا يبدأ الأمر بالاختلاف.. لأن المقترض تغيّر، وبالتالي تعاريفه أيضًا تتغير..
في السابق، كان الجميع يعتادون النظر إلى هذا النوع من الشركات باعتبارها «أسهمًا بديلة لسعر البيتكوين»، أي أن شراءها يعني عمليًا شراء البيتكوين بصورة مُضخَّمة.. لكن في هذه المرة، عندما تقترض مبلغًا كبيرًا كهذا، فإنها توسّع مركز بيانات وليس معدات التعدين..
بمجرد أن يصبح جزء أكبر من إيراداتها قادمًا من الكهرباء ورفوف/خزانات السيرفرات، لن يعود سعر العملة بالنسبة لها هو «الذي يحدد الحياة أو الموت»، بل سيصبح أكثر من مجرد «عامل يؤثر في الأرباح».. نفس الأصل، لكن لغة التسعير تبدلت بالكامل..
السردية الأكبر هنا.. شهية الذكاء الاصطناعي للطاقة ومراكز البيانات «تُعيد تسعير» كل الشركات التي تمتلك «كهرباء وأرضًا».. وشركات التعدين هذه هي من القلة القادرة على الوقوف على جانبي البيتكوين والطاقة معًا؛ يمكنها أن تجني المال من الجهتين—من ناحية باعتباره بديلًا للعملة، ومن ناحية أخرى باعتباره بنية تحتية..
لكن المشكلة جاءت..
7.875% هي تكلفة ثابتة، بغض النظر عن تحرك سعر العملة.. بعد النصف، تكون العوائد الحدّية للتعدين أصلًا أرقّ، وإذا هدأت نفقات رأس المال في قطاع الذكاء الاصطناعي، أو إذا شهد البيتكوين مرة أخرى قطعًا حادًا إلى النصف، فإن هذه الفائدة الثابتة ستتحول إلى أول ما يُؤلم..
ما يستحق المتابعة فعلًا هو: متى تتجاوز في تقريرها المالي «الجزء من الإيرادات غير المرتبط بالعملة» الجزء الخاص بالتعدين.. في اليوم الذي يظهر فيه ذلك الرقم، ستتغير بالكامل منطقية التقييم التي يستخدمها السوق لها..
لذا، ما ينبغي مراقبته في هذه الشركات في المرحلة المقبلة ليس «كم تملك من عملات»، بل «كم لديها من تدفقات نقدية لا علاقة لها بسعر العملة».. هنا الأمر يصبح مثيرًا قليلًا للتأمل..
هذه الأخبار تبدو في الحقيقة غريبة بعض الشيء..
🏛️ 今日盘面群里聊
شركة لتعدين البيتكوين مدرجة في الولايات المتحدة، حصلت للتو على قرض بقيمة 2.276 مليار دولار.. أكثر رقم يلفت الانتباه في الخبر هو بالطبع هذا الرقم؛ ففي التمويلات المرتبطة ببنية البيتكوين التحتية هذا العام، يُعد من أكبرها..
لكن ما يستحق النظر حقًا ليس الرقم.. بل كلمتان أخريان: 7.875% و«غير مسجَّلة في الولايات المتحدة»..
لنبدأ بـ 7.875%.. هذه هي الفائدة الثابتة على هذا الدين، وتنتهي في عام 2031.. هذه النسبة ليست رخيصة، وليست غالية جدًا أيضًا؛ أقرب إلى أنها «وسم» يضعه السوق على مثل هذه الشركات: لديك تقلبات في سعر العملة، ولديك أيضًا تدفقات نقدية من الكهرباء ورفوف/خزانات السيرفرات.. عند جمع الأمرين معًا، تكون تكلفة الاقتراض في هذا النطاق تقريبًا..
والأكثر إثارة للاهتمام هو «عدم التسجيل».. هذا الدين لم يتم تسجيله في الولايات المتحدة، ولا يمكن بيعه إلا للمؤسسات بموجب إعفاءات.. وترجمة ذلك هي: يجب أن تأتي هذه الأموال من سيولة يمكن تثبيتها، وليست أموالًا يمكن سحبها متى ما أرادت..
وهنا يبدأ الأمر بالاختلاف.. لأن المقترض تغيّر، وبالتالي تعاريفه أيضًا تتغير..
في السابق، كان الجميع يعتادون النظر إلى هذا النوع من الشركات باعتبارها «أسهمًا بديلة لسعر البيتكوين»، أي أن شراءها يعني عمليًا شراء البيتكوين بصورة مُضخَّمة.. لكن في هذه المرة، عندما تقترض مبلغًا كبيرًا كهذا، فإنها توسّع مركز بيانات وليس معدات التعدين..
بمجرد أن يصبح جزء أكبر من إيراداتها قادمًا من الكهرباء ورفوف/خزانات السيرفرات، لن يعود سعر العملة بالنسبة لها هو «الذي يحدد الحياة أو الموت»، بل سيصبح أكثر من مجرد «عامل يؤثر في الأرباح».. نفس الأصل، لكن لغة التسعير تبدلت بالكامل..
السردية الأكبر هنا.. شهية الذكاء الاصطناعي للطاقة ومراكز البيانات «تُعيد تسعير» كل الشركات التي تمتلك «كهرباء وأرضًا».. وشركات التعدين هذه هي من القلة القادرة على الوقوف على جانبي البيتكوين والطاقة معًا؛ يمكنها أن تجني المال من الجهتين—من ناحية باعتباره بديلًا للعملة، ومن ناحية أخرى باعتباره بنية تحتية..
لكن المشكلة جاءت..
7.875% هي تكلفة ثابتة، بغض النظر عن تحرك سعر العملة.. بعد النصف، تكون العوائد الحدّية للتعدين أصلًا أرقّ، وإذا هدأت نفقات رأس المال في قطاع الذكاء الاصطناعي، أو إذا شهد البيتكوين مرة أخرى قطعًا حادًا إلى النصف، فإن هذه الفائدة الثابتة ستتحول إلى أول ما يُؤلم..
ما يستحق المتابعة فعلًا هو: متى تتجاوز في تقريرها المالي «الجزء من الإيرادات غير المرتبط بالعملة» الجزء الخاص بالتعدين.. في اليوم الذي يظهر فيه ذلك الرقم، ستتغير بالكامل منطقية التقييم التي يستخدمها السوق لها..
لذا، ما ينبغي مراقبته في هذه الشركات في المرحلة المقبلة ليس «كم تملك من عملات»، بل «كم لديها من تدفقات نقدية لا علاقة لها بسعر العملة».. هنا الأمر يصبح مثيرًا قليلًا للتأمل..
354
·
--
سلسلة صُمّمت خصيصًا ليعجز الآخرون عن رؤية تفاصيل المعاملات بوضوح، والآن يستعدّون لحذف سجلّ 24 ساعة بالكامل.. هذا الأمر مثير للاهتمام فعلًا..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
النسخة التي يراها الجميع هي: «هناك ثغرة، لذلك سنستعيد/نرجع (Rollback)».. صحيح أن الأمر هو كذلك، لكن إذا قرأت حتى هنا فقط فستفوت أكثر نقطة مُزعجة—الباب الذي أصيب بالمشكلة كان في الأساس قد فُتح عمدًا كي تُتاح السلسلة لعدد أكبر من المستخدمين..
هذه السلسلة التي تسلك مسار الخصوصية أبلغت المستخدمين خلال اليومين الماضيين بإيقاف كل الأنشطة الاقتصادية لكل رموزها المملوكة والأنشطة المرتبطة بالأصول السرّية.. والسبب هو ثغرة تضخّم مرتبطة بـ «عنوان البوابة (Gateway Address)»، وقال الفريق إن لا خيار سوى إجراء الاستعادة/الرجوع، والاستعداد لمحو معاملات جرى تأكيدها بالفعل خلال قرابة 24 ساعة..
لم يأتِ هذا التخدم منذ وقت طويل.. ففي 26 أغسطس من هذا العام، تم إطلاقه عبر هارد فورك عند الكتلة رقم 3,833,000 تقريبًا، استغرق تطويره أكثر من سنة كاملة من البداية إلى النهاية.. والهدف واضح جدًا: تسهيل اتصال منصّات التبادل (البورصات)، وجسور السلاسل (cross-chain bridges)، والتبادلات اللامركزية (DEX) بها—فبدلًا من أن تضطر هذه الجهات إلى التكيّف من الصفر مع نظام الدفاتر الخاص بها، أصبحت هناك الآن نقطة أرصدة يمكن قراءتها مباشرة..
والآن المشكلة تكمن في هذه النقطة.. هناك احتمال أن تكون أموال/عملات غير موجودة قد تم توليدها، ولم يوضح المسؤولون بالتحديد آلية التوليد.. والأمر الأكثر إزعاجًا أن الأشخاص من الخارج وجّهوا الاتهام إلى جزء الكود الخاص بالتعاملات عبر الأنواع (cross-type trades).. والأصعب هو قائمة ما بعد الحادث: لا توجد عتبة/ارتفاع للـ rollback، ولا ترقيع (patch)، ولا إجراءات تعويض، ولا حتى ذكر لكم عدد العملات الإضافية التي تم توليدها.. يتم أولًا تقديم خطة للإسعاف، ثم إجراء التشخيص..
هنا يبدأ الأمر بالتغير.. لطالما اعتبرنا «عدم القابلية للتلاعب» سمة افتراضية للسلسلة، لكنها في الواقع لم تكن افتراضيًا أبدًا؛ فقط لم يحن يومٌ يلزم فيه تغييرها بشكل لا يمكن تجنبه.. وعندما يحين ذلك اليوم، فإن من يقرر كيفية كتابة التاريخ إلى الأبد هم عمال التعدين، والـ validators، وما إذا كانت العقد ترغب في اتباع النسخة الجديدة.. والحدود بين المركزية واللامركزية غالبًا لا تظهر للعلن إلا في يوم وقوع الحادث لأول مرة..
لكن ردّ فعل المال كان صريحًا إلى حدّ ما.. بعد انتشار الخبر هبطت قيمة السلسلة بنحو 20% تقريبًا، مسجلةً ما يزيد قليلًا عن 6 دولارات، أي أن السوق أعاد تسعير «علاوة الأمان» الخاصة بهذه السلسلة من جديد..
أما الخلفية الأكبر فهي أن خط العملات ذات الخصوصية (privacy coins) كان مؤخرًا شديد السخونة، حتى إن صافي أصول ETF لنسخة فورية من عملة خصوصية لامس مليار دولار.. لكن هذه المشاريع ظلت دائمًا محشورة بين قوتين: من الخارج توجد ضوابط تنظيمية أكثر صرامة في خطابها، ومن الداخل—ولكي تُقبَل في البورصات ويتم قبولها من ناحية التمويل—تُفتح باستمرار شقوق صغيرة في الخصوصية.. والقدرة على تمكين استخدام عدد أكبر من الناس، والقدرة على إخفاء التفاصيل، هما أصلًا وجهان لعملة واحدة يتأثر كل منهما بالآخر..
الشيء الذي يستحق المراقبة حقًا هو الأسبوعان القادمان.. أولًا: مدى سرعة استكمال ارتفاع الـ rollback (ومقداره)، والـ patch، وإجراءات التعويض—وكلما طال التأخير أكثر دلّ ذلك على أن ما حدث أكثر تعقيدًا مما كُتب في البيان.. ثانيًا: خطوة التعويض نفسها—فإذا بدأت تظهر خلافات حول «من خسر وكم بالضبط»، فهذه عندها ستكون حقًا اختبار الثقة لهذه السلسلة، لأنه على دفتر لا يُرى فيه حتى تفاصيل المعاملات، سيكون إثبات ما فُقد في تلك الفترة التي تم فيها المسح أمرًا صعبًا جدًا بذاته..
الانعكاس/الالتفاف يظل هنا.. إذا حصل في النهاية على التعويض أغلب الناس، فإن تسعير السوق لحوادث مثل هذه السلاسل الصغيرة سيكون أقل فقط—أقل لدرجة أنه قد يأتي يوم لا يعود أحد ينظر إليها.. وغالبًا ما لا تُصلَح هذه الأمور؛ بل تُنسى.
سلسلة صُمّمت خصيصًا ليعجز الآخرون عن رؤية تفاصيل المعاملات بوضوح، والآن يستعدّون لحذف سجلّ 24 ساعة بالكامل.. هذا الأمر مثير للاهتمام فعلًا..
📢 盘面异动群里说
النسخة التي يراها الجميع هي: «هناك ثغرة، لذلك سنستعيد/نرجع (Rollback)».. صحيح أن الأمر هو كذلك، لكن إذا قرأت حتى هنا فقط فستفوت أكثر نقطة مُزعجة—الباب الذي أصيب بالمشكلة كان في الأساس قد فُتح عمدًا كي تُتاح السلسلة لعدد أكبر من المستخدمين..
هذه السلسلة التي تسلك مسار الخصوصية أبلغت المستخدمين خلال اليومين الماضيين بإيقاف كل الأنشطة الاقتصادية لكل رموزها المملوكة والأنشطة المرتبطة بالأصول السرّية.. والسبب هو ثغرة تضخّم مرتبطة بـ «عنوان البوابة (Gateway Address)»، وقال الفريق إن لا خيار سوى إجراء الاستعادة/الرجوع، والاستعداد لمحو معاملات جرى تأكيدها بالفعل خلال قرابة 24 ساعة..
لم يأتِ هذا التخدم منذ وقت طويل.. ففي 26 أغسطس من هذا العام، تم إطلاقه عبر هارد فورك عند الكتلة رقم 3,833,000 تقريبًا، استغرق تطويره أكثر من سنة كاملة من البداية إلى النهاية.. والهدف واضح جدًا: تسهيل اتصال منصّات التبادل (البورصات)، وجسور السلاسل (cross-chain bridges)، والتبادلات اللامركزية (DEX) بها—فبدلًا من أن تضطر هذه الجهات إلى التكيّف من الصفر مع نظام الدفاتر الخاص بها، أصبحت هناك الآن نقطة أرصدة يمكن قراءتها مباشرة..
والآن المشكلة تكمن في هذه النقطة.. هناك احتمال أن تكون أموال/عملات غير موجودة قد تم توليدها، ولم يوضح المسؤولون بالتحديد آلية التوليد.. والأمر الأكثر إزعاجًا أن الأشخاص من الخارج وجّهوا الاتهام إلى جزء الكود الخاص بالتعاملات عبر الأنواع (cross-type trades).. والأصعب هو قائمة ما بعد الحادث: لا توجد عتبة/ارتفاع للـ rollback، ولا ترقيع (patch)، ولا إجراءات تعويض، ولا حتى ذكر لكم عدد العملات الإضافية التي تم توليدها.. يتم أولًا تقديم خطة للإسعاف، ثم إجراء التشخيص..
هنا يبدأ الأمر بالتغير.. لطالما اعتبرنا «عدم القابلية للتلاعب» سمة افتراضية للسلسلة، لكنها في الواقع لم تكن افتراضيًا أبدًا؛ فقط لم يحن يومٌ يلزم فيه تغييرها بشكل لا يمكن تجنبه.. وعندما يحين ذلك اليوم، فإن من يقرر كيفية كتابة التاريخ إلى الأبد هم عمال التعدين، والـ validators، وما إذا كانت العقد ترغب في اتباع النسخة الجديدة.. والحدود بين المركزية واللامركزية غالبًا لا تظهر للعلن إلا في يوم وقوع الحادث لأول مرة..
لكن ردّ فعل المال كان صريحًا إلى حدّ ما.. بعد انتشار الخبر هبطت قيمة السلسلة بنحو 20% تقريبًا، مسجلةً ما يزيد قليلًا عن 6 دولارات، أي أن السوق أعاد تسعير «علاوة الأمان» الخاصة بهذه السلسلة من جديد..
أما الخلفية الأكبر فهي أن خط العملات ذات الخصوصية (privacy coins) كان مؤخرًا شديد السخونة، حتى إن صافي أصول ETF لنسخة فورية من عملة خصوصية لامس مليار دولار.. لكن هذه المشاريع ظلت دائمًا محشورة بين قوتين: من الخارج توجد ضوابط تنظيمية أكثر صرامة في خطابها، ومن الداخل—ولكي تُقبَل في البورصات ويتم قبولها من ناحية التمويل—تُفتح باستمرار شقوق صغيرة في الخصوصية.. والقدرة على تمكين استخدام عدد أكبر من الناس، والقدرة على إخفاء التفاصيل، هما أصلًا وجهان لعملة واحدة يتأثر كل منهما بالآخر..
الشيء الذي يستحق المراقبة حقًا هو الأسبوعان القادمان.. أولًا: مدى سرعة استكمال ارتفاع الـ rollback (ومقداره)، والـ patch، وإجراءات التعويض—وكلما طال التأخير أكثر دلّ ذلك على أن ما حدث أكثر تعقيدًا مما كُتب في البيان.. ثانيًا: خطوة التعويض نفسها—فإذا بدأت تظهر خلافات حول «من خسر وكم بالضبط»، فهذه عندها ستكون حقًا اختبار الثقة لهذه السلسلة، لأنه على دفتر لا يُرى فيه حتى تفاصيل المعاملات، سيكون إثبات ما فُقد في تلك الفترة التي تم فيها المسح أمرًا صعبًا جدًا بذاته..
الانعكاس/الالتفاف يظل هنا.. إذا حصل في النهاية على التعويض أغلب الناس، فإن تسعير السوق لحوادث مثل هذه السلاسل الصغيرة سيكون أقل فقط—أقل لدرجة أنه قد يأتي يوم لا يعود أحد ينظر إليها.. وغالبًا ما لا تُصلَح هذه الأمور؛ بل تُنسى.
1
455
·
--
تبدو هذه الأخبار كأنها خبر عن شؤون الموظفين.. لكن ما قد يُذكر حقًا ليس من سيغادر..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
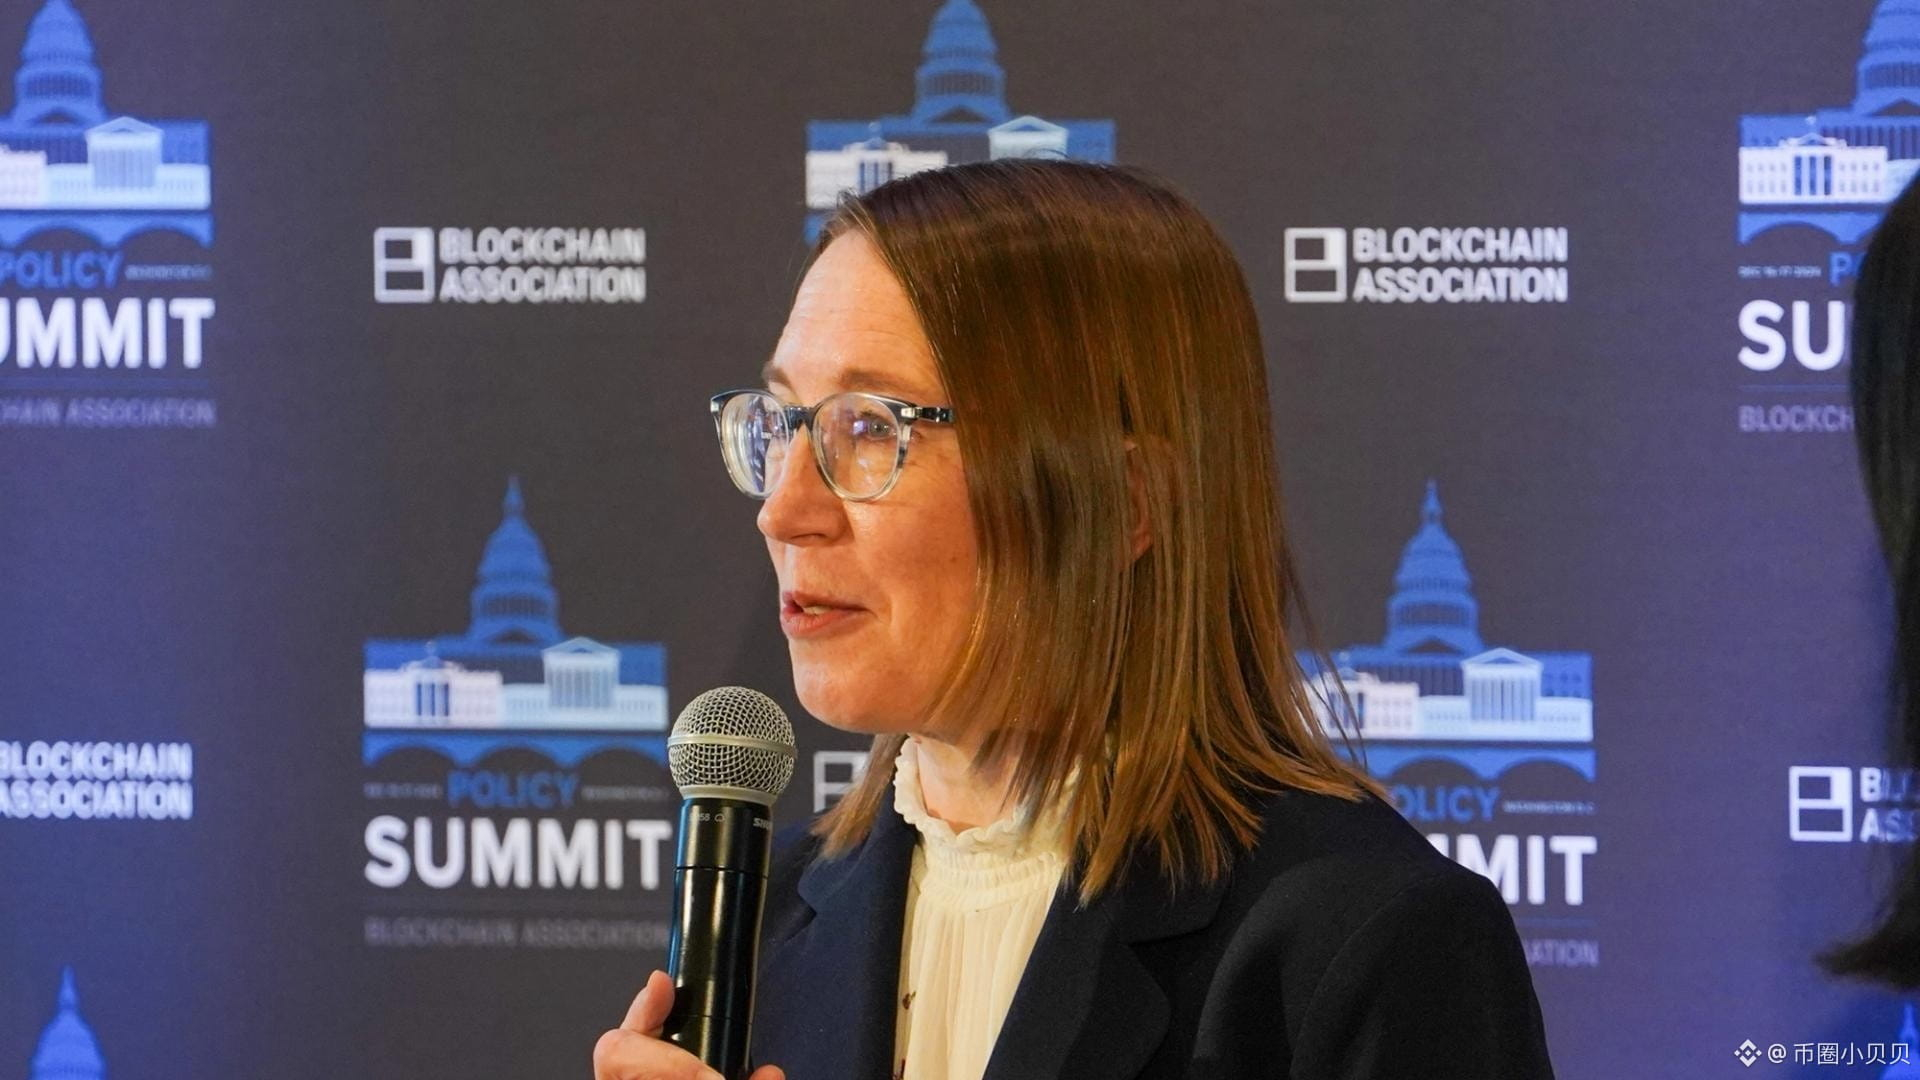
الجميع يرى في هيئة الأوراق المالية والبورصات الأمريكية تلك المفوضة الأكثر ودًا للعملات المشفرة.. ومن المقرر أن تغادر رسميًا يوم الجمعة المقبل.. وفي الوسط المهني، يُطلق عليها منذ سنوات طويلة لقب «أمّ التشفير»، لأنها في كل فترة عمل تقريبًا لرؤساء الهيئة، كانت تتحدث لصالح هذه الصناعة، حتى في السنوات التي لم تكن فيها المؤسسات حتى مستعدة لبحث سؤال: «هل يجب وضع قواعد للـتشفير أم لا»..
لكن في اليوم نفسه، ما يستحق الانتباه حقًا هو أمر آخر—فالهيئة أصدرت من جديد مجموعة من أسئلة وأجوبة حول الأصول المشفرة، تشرح تحديدًا كيف تُحسب إجراءات مطوري المشاريع عند الترويج للتوكنات، وترقية البرمجيات، والقيام بالـستاكينغ (التعهد/الرهان)، أي كيف يُعتبر ذلك ضمن معيار «الجهد الإداري الضروري».. من جهة شخص يغادر، ومن جهة أخرى النص يتكاثف..
هنا تبدأ الأمور بالاختلاف.. خلال السنوات الماضية، لم يكن خوف هذا القطاع هو «هل يوجد من يدافع عنه»، بل كان الخوف أن تكون «القواعد مكتوبة داخل كل مرة تُمارَس فيها إنفاذات قانونية».. لا يمكنك معرفة الحدود إلا عبر الاستدلال من الأحكام، وكل خطوة ستكون معرفة لاحقة إن كنت قد تعدّيت الخط أم لا..
والأكثر إثارة للاهتمام هو ما تركته خلفها.. من التعدين والـستاكينغ، إلى تصنيف الأصول المشفرة من أنواع مختلفة، وتحديد أي جهة تنظّم أي جزء، وصولًا إلى مسودة مقترح قواعد رسمية، وحتى نافذة تجريبية مدتها خمس سنوات تُسمّى «الإعفاء الابتكاري».. هذه الأشياء لن تختفي لمجرد أنها استقالت؛ بل تحولت إلى وثائق..
ومن زاوية النظر إلى المال، فهذا ليس مجرد قضية شؤون موظفين.. خلال العامين الماضيين، كان السوق يشتري في الواقع شيئًا واحدًا: «أن اليقين سيأتي».. واليقين له مصدران: أحدهما تشريعات—تصدر عبر التصويت وتُكتب على ورق؛ والآخر تراكُم من جهة التنفيذ—سؤال وجواب، إعفاء، وتجربة تجريبية.. الساق التشريعية انقطعت مؤخرًا، وبات اليقين المتبقي يُجمع فقط تدريجيًا من المصدر الثاني..
هنا يصبح الأمر ذا نكهة مثيرة للتأمل قليلًا.. غادرت، ولم يبقَ في اللجنة سوى اثنين من المفوضين.. من ناحية القواعد، تقول إن اثنين يمكنهما تشكيل النصاب القانوني، وبالتالي يمكن مواصلة العمل.. لكن شخصين يحمّلان عمل ثلاثة، والوتيرة ستتراجع قطعًا، خصوصًا في الأعمال المتعلقة بالتعريفات التي تحتاج إلى نقاشات متكررة..
أما الانعطاف ففي ذلك.. قرأ الجميع الخبر على أنه «العملات المشفرة فقدت صديقًا في جهة التنظيم»، لكنه أقرب إلى «العملات المشفرة غيّرت طريقة وجودها لدى جهة التنظيم»—بدل أن تعتمد على شخص واحد يصرخ وينادي، ستعتمد على منظومة إجراءات مكتوبة مسبقًا تمضي وحدها للأمام.. إذا كان هذا هو الحال حقًا، فالمراقبة القادمة لا ينبغي أن تتركز على من يغادر أو يبقى، بل على تلك الأسئلة والأجوبة وهذا التجريب لخمس سنوات: هل ستستمر في إصدار التفاصيل التفصيلية أم لا..
هناك إشارتان.. الأولى: عدد القواعد الرسمية التي ستُصدر خلال الشهور المقبلة—هل سيتباطأ أم سيستمر بوتيرة عادية.. والثانية: الدفعة الأولى من طلبات التجربة لخمس سنوات—هل تم قبولها فعلًا أم لا.. أخبار شؤون الموظفين تمر بسرعة خلال أسبوع، أما أثر الوثائق فيُحسب بالسنة..
تبدو هذه الأخبار كأنها خبر عن شؤون الموظفين.. لكن ما قد يُذكر حقًا ليس من سيغادر..
⚖️ 进群蹲一手消息
الجميع يرى في هيئة الأوراق المالية والبورصات الأمريكية تلك المفوضة الأكثر ودًا للعملات المشفرة.. ومن المقرر أن تغادر رسميًا يوم الجمعة المقبل.. وفي الوسط المهني، يُطلق عليها منذ سنوات طويلة لقب «أمّ التشفير»، لأنها في كل فترة عمل تقريبًا لرؤساء الهيئة، كانت تتحدث لصالح هذه الصناعة، حتى في السنوات التي لم تكن فيها المؤسسات حتى مستعدة لبحث سؤال: «هل يجب وضع قواعد للـتشفير أم لا»..
لكن في اليوم نفسه، ما يستحق الانتباه حقًا هو أمر آخر—فالهيئة أصدرت من جديد مجموعة من أسئلة وأجوبة حول الأصول المشفرة، تشرح تحديدًا كيف تُحسب إجراءات مطوري المشاريع عند الترويج للتوكنات، وترقية البرمجيات، والقيام بالـستاكينغ (التعهد/الرهان)، أي كيف يُعتبر ذلك ضمن معيار «الجهد الإداري الضروري».. من جهة شخص يغادر، ومن جهة أخرى النص يتكاثف..
هنا تبدأ الأمور بالاختلاف.. خلال السنوات الماضية، لم يكن خوف هذا القطاع هو «هل يوجد من يدافع عنه»، بل كان الخوف أن تكون «القواعد مكتوبة داخل كل مرة تُمارَس فيها إنفاذات قانونية».. لا يمكنك معرفة الحدود إلا عبر الاستدلال من الأحكام، وكل خطوة ستكون معرفة لاحقة إن كنت قد تعدّيت الخط أم لا..
والأكثر إثارة للاهتمام هو ما تركته خلفها.. من التعدين والـستاكينغ، إلى تصنيف الأصول المشفرة من أنواع مختلفة، وتحديد أي جهة تنظّم أي جزء، وصولًا إلى مسودة مقترح قواعد رسمية، وحتى نافذة تجريبية مدتها خمس سنوات تُسمّى «الإعفاء الابتكاري».. هذه الأشياء لن تختفي لمجرد أنها استقالت؛ بل تحولت إلى وثائق..
ومن زاوية النظر إلى المال، فهذا ليس مجرد قضية شؤون موظفين.. خلال العامين الماضيين، كان السوق يشتري في الواقع شيئًا واحدًا: «أن اليقين سيأتي».. واليقين له مصدران: أحدهما تشريعات—تصدر عبر التصويت وتُكتب على ورق؛ والآخر تراكُم من جهة التنفيذ—سؤال وجواب، إعفاء، وتجربة تجريبية.. الساق التشريعية انقطعت مؤخرًا، وبات اليقين المتبقي يُجمع فقط تدريجيًا من المصدر الثاني..
هنا يصبح الأمر ذا نكهة مثيرة للتأمل قليلًا.. غادرت، ولم يبقَ في اللجنة سوى اثنين من المفوضين.. من ناحية القواعد، تقول إن اثنين يمكنهما تشكيل النصاب القانوني، وبالتالي يمكن مواصلة العمل.. لكن شخصين يحمّلان عمل ثلاثة، والوتيرة ستتراجع قطعًا، خصوصًا في الأعمال المتعلقة بالتعريفات التي تحتاج إلى نقاشات متكررة..
أما الانعطاف ففي ذلك.. قرأ الجميع الخبر على أنه «العملات المشفرة فقدت صديقًا في جهة التنظيم»، لكنه أقرب إلى «العملات المشفرة غيّرت طريقة وجودها لدى جهة التنظيم»—بدل أن تعتمد على شخص واحد يصرخ وينادي، ستعتمد على منظومة إجراءات مكتوبة مسبقًا تمضي وحدها للأمام.. إذا كان هذا هو الحال حقًا، فالمراقبة القادمة لا ينبغي أن تتركز على من يغادر أو يبقى، بل على تلك الأسئلة والأجوبة وهذا التجريب لخمس سنوات: هل ستستمر في إصدار التفاصيل التفصيلية أم لا..
هناك إشارتان.. الأولى: عدد القواعد الرسمية التي ستُصدر خلال الشهور المقبلة—هل سيتباطأ أم سيستمر بوتيرة عادية.. والثانية: الدفعة الأولى من طلبات التجربة لخمس سنوات—هل تم قبولها فعلًا أم لا.. أخبار شؤون الموظفين تمر بسرعة خلال أسبوع، أما أثر الوثائق فيُحسب بالسنة..
421
·
--
هذه الأخبار تبدو في الواقع غريبة بعض الشيء.. الجميع يركّز على: «العقود الخاصة بمجال الرياضة ستصل مرة أخرى إلى المحكمة العليا»، لكن ما قد يتم إعادة ترسيمه فعليًا، ربما ليس هذا النوع من العقود نفسه..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
في يوم الجمعة، أصدر محكمة الاستئناف للدائرة السادسة حكمًا، قالت فيه إن عقود الأحداث الرياضية على منصة ما لا تُعد «مقايضات» (سواب)، وبالتالي لا تقع ضمن اختصاص لجنة تداول السلع الآجلة CFTC، ويجب أن تعود إلى مجموعة القواعد الخاصة بكل ولاية.. وهذه المرة هي المرة الثالثة التي تتخذ فيها محاكم استئناف موقفًا، إذ كان تفسيران سابقان متعاكسيْن تمامًا: واحد يقول إن القانون الاتحادي له ولاية قضائية، وآخر يقول إن العقود الرياضية ليست مقايضات.. القواعد الآن تتصارع فيما بينها مع نفسها..
على السطح تبدو معركة حول الاختصاص القضائي، لكن في العمق هي نزاع أبسط من ذلك بكثير—هل صفقة عقود الأحداث الرياضية هذه تُعد منتجًا ماليًا، أم تُعد شيئًا آخر..
وهنا تبدأ الأمور بالتغير.. إذا اعتُبرت منتجًا ماليًا، تُدار اتحاديًا تحت قواعد واحدة على مستوى البلاد، ولا داعي لدفع تلك الضريبة على مستوى الولاية.. وإذا اعتُبرت نوعًا آخر، فستُترك لـخمسين ولاية، خمسون مجموعة من القواعد، وستُفرض الضريبة، كما ترتفع عتبة المشاركة من 18 إلى 21.. العقد نفسه، بمجرد تغيير التصنيف، تصبح وحدة الاقتصاد مختلفة تمامًا..
والأكثر إثارة للاهتمام هو اتجاه تدفّق الأموال.. الجميع يظن أن هذه المنصات «شيء جديد»، في الحقيقة هي تقتات على تلك الحصة التي كانت موجودة لدى الآخرين منذ زمن—ذلك النوع من التشغيل الذي كانت الولايات تلتزم به بالفعل.. تكاليف المنصة الاتحادية أقل من منصة مرخّصة داخل الولاية، والسبب في انخفاضها يتمحور حول تلك الضريبة، لذلك تريد الولاية سحبها إلى الداخل؛ وبالجوهر فهذا نزاع على قاعدة الضريبة، لا على التقنية..
وإذا نظرنا إلى ذلك من زاوية التشفير، فالمسألة لا تتعلق بمنصة واحدة فقط.. السوق الخاص بعقود الأحداث على مدى السنوات الماضية تمكن من الانطلاق بفضل التسوية على السلسلة والسيولة التي توفرها محافظ الأموال المشفرة؛ وكثير من أبواب المشاركة أصلاً هي لمستخدمين تشفيريين.. لكن بمجرد تصنيف عقود الرياضة على جانب الولايات، ستصبح الأبواب التي تتصل بها هي الترخيص والتحقق من الهوية وقنوات العملات الورقية، وليس تلك التي على السلسلة..
هنا تصبح الأمور مثيرة للتأمل قليلًا.. انقسام تفسيرات ثلاث محاكم استئناف، ومن المرجح أن تتولى المحكمة العليا الاتصال.. وعندما تفعل ذلك، لن يكون الحكم خاصًا بمنصة واحدة، بل سيكون بشأن الخط الفاصل: «هل أي شيء يتم تغليفه بعقد يُعد منتجًا ماليًا؟» إلى أي جهة يميل هذا الخط، سيحدد مباشرة ما إذا كانت الدفعة التالية من المشتقات على السلسلة يمكن أن تجد طريقها إلى أرض الواقع داخل الولايات المتحدة..
والانعطاف هنا.. يظن الجميع أنها خبر هامشي، لكنه في الواقع أقرب إلى تجربة حرارة لسوابق تتعلق بـ«المشتقات المشفرة».. إذا جرى سحب عقود الأحداث الرياضية إلى جانب الولايات، فغالبًا ما يتم التعامل مع العقود على السلسلة التي تم «تغليفها» على أنها «أحداث» بالطريقة نفسها، أي تُعامَل أولًا وفق الجانب نفسه.. والعكس صحيح: إذا انتصرت جهة الاتحاد، فسيتم الاعتراف رسميًا بهذه المنظومة التي «تستخدم العقود للقيام بأي شيء»، وستتدفق الأموال فورًا في ذلك الاتجاه..
وهناك تفصيل قد يُتخطّى بسهولة.. ولاية نيويورك والمنصة نفسها لعقود الأحداث على السلسلة تخوضان بالفعل نزاعًا متبادلًا، حيث تتنافس الولاية والمنصة على موقع «من سيُعرّف هذه القضية أولًا».. من يُعرّف أولًا هو من يفوز، ومن يأتي بعده لن يكون أمامه سوى اتباع تغيير القواعد.. لذلك، في الفترة المقبلة، لن يكون ما يجب مراقبته هو السعر، بل أي محكمة استئناف سيتم اختيارها أولًا من طرف المحكمة العليا..
هذه الأخبار تبدو في الواقع غريبة بعض الشيء.. الجميع يركّز على: «العقود الخاصة بمجال الرياضة ستصل مرة أخرى إلى المحكمة العليا»، لكن ما قد يتم إعادة ترسيمه فعليًا، ربما ليس هذا النوع من العقود نفسه..
⚖️ 最新消息群里说
في يوم الجمعة، أصدر محكمة الاستئناف للدائرة السادسة حكمًا، قالت فيه إن عقود الأحداث الرياضية على منصة ما لا تُعد «مقايضات» (سواب)، وبالتالي لا تقع ضمن اختصاص لجنة تداول السلع الآجلة CFTC، ويجب أن تعود إلى مجموعة القواعد الخاصة بكل ولاية.. وهذه المرة هي المرة الثالثة التي تتخذ فيها محاكم استئناف موقفًا، إذ كان تفسيران سابقان متعاكسيْن تمامًا: واحد يقول إن القانون الاتحادي له ولاية قضائية، وآخر يقول إن العقود الرياضية ليست مقايضات.. القواعد الآن تتصارع فيما بينها مع نفسها..
على السطح تبدو معركة حول الاختصاص القضائي، لكن في العمق هي نزاع أبسط من ذلك بكثير—هل صفقة عقود الأحداث الرياضية هذه تُعد منتجًا ماليًا، أم تُعد شيئًا آخر..
وهنا تبدأ الأمور بالتغير.. إذا اعتُبرت منتجًا ماليًا، تُدار اتحاديًا تحت قواعد واحدة على مستوى البلاد، ولا داعي لدفع تلك الضريبة على مستوى الولاية.. وإذا اعتُبرت نوعًا آخر، فستُترك لـخمسين ولاية، خمسون مجموعة من القواعد، وستُفرض الضريبة، كما ترتفع عتبة المشاركة من 18 إلى 21.. العقد نفسه، بمجرد تغيير التصنيف، تصبح وحدة الاقتصاد مختلفة تمامًا..
والأكثر إثارة للاهتمام هو اتجاه تدفّق الأموال.. الجميع يظن أن هذه المنصات «شيء جديد»، في الحقيقة هي تقتات على تلك الحصة التي كانت موجودة لدى الآخرين منذ زمن—ذلك النوع من التشغيل الذي كانت الولايات تلتزم به بالفعل.. تكاليف المنصة الاتحادية أقل من منصة مرخّصة داخل الولاية، والسبب في انخفاضها يتمحور حول تلك الضريبة، لذلك تريد الولاية سحبها إلى الداخل؛ وبالجوهر فهذا نزاع على قاعدة الضريبة، لا على التقنية..
وإذا نظرنا إلى ذلك من زاوية التشفير، فالمسألة لا تتعلق بمنصة واحدة فقط.. السوق الخاص بعقود الأحداث على مدى السنوات الماضية تمكن من الانطلاق بفضل التسوية على السلسلة والسيولة التي توفرها محافظ الأموال المشفرة؛ وكثير من أبواب المشاركة أصلاً هي لمستخدمين تشفيريين.. لكن بمجرد تصنيف عقود الرياضة على جانب الولايات، ستصبح الأبواب التي تتصل بها هي الترخيص والتحقق من الهوية وقنوات العملات الورقية، وليس تلك التي على السلسلة..
هنا تصبح الأمور مثيرة للتأمل قليلًا.. انقسام تفسيرات ثلاث محاكم استئناف، ومن المرجح أن تتولى المحكمة العليا الاتصال.. وعندما تفعل ذلك، لن يكون الحكم خاصًا بمنصة واحدة، بل سيكون بشأن الخط الفاصل: «هل أي شيء يتم تغليفه بعقد يُعد منتجًا ماليًا؟» إلى أي جهة يميل هذا الخط، سيحدد مباشرة ما إذا كانت الدفعة التالية من المشتقات على السلسلة يمكن أن تجد طريقها إلى أرض الواقع داخل الولايات المتحدة..
والانعطاف هنا.. يظن الجميع أنها خبر هامشي، لكنه في الواقع أقرب إلى تجربة حرارة لسوابق تتعلق بـ«المشتقات المشفرة».. إذا جرى سحب عقود الأحداث الرياضية إلى جانب الولايات، فغالبًا ما يتم التعامل مع العقود على السلسلة التي تم «تغليفها» على أنها «أحداث» بالطريقة نفسها، أي تُعامَل أولًا وفق الجانب نفسه.. والعكس صحيح: إذا انتصرت جهة الاتحاد، فسيتم الاعتراف رسميًا بهذه المنظومة التي «تستخدم العقود للقيام بأي شيء»، وستتدفق الأموال فورًا في ذلك الاتجاه..
وهناك تفصيل قد يُتخطّى بسهولة.. ولاية نيويورك والمنصة نفسها لعقود الأحداث على السلسلة تخوضان بالفعل نزاعًا متبادلًا، حيث تتنافس الولاية والمنصة على موقع «من سيُعرّف هذه القضية أولًا».. من يُعرّف أولًا هو من يفوز، ومن يأتي بعده لن يكون أمامه سوى اتباع تغيير القواعد.. لذلك، في الفترة المقبلة، لن يكون ما يجب مراقبته هو السعر، بل أي محكمة استئناف سيتم اختيارها أولًا من طرف المحكمة العليا..
178
·
--
يبدو أن هذا الخبر مجرد إعلان توظيف عادي.. لكن توقيته، في الحقيقة، أكثر إثارة للاهتمام من محتواه..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
ما يراه الجميع هو أن أكبر جهة ضغط في القطاع تبدّل مديرها التنفيذي.. سيغادر Mersinger الشهر المقبل، وستعود Kristin Smith المؤسِّسة لتتولى المسؤولية بشكل مؤقت.. خبر يبدو، للوهلة الأولى، غير مرتبط تمامًا بالحالة السوقية..
لكن الأهم حقًا هو متى نشره.. قبل أيام قليلة من رفض «قانون الوضوح» في مجلس الشيوخ.. كانت تلك التصويتة سيئة جدًا؛ صوّت الديمقراطيون جميعًا ضده، وبعض الجمهوريين أيضًا لم يؤيدوه.. ومشروع تشريع بنية السوق الذي نادى به القطاع لمدة عامين تقريبًا، انتهت تلك «الرجل» أساسًا..
ومن هنا يبدأ الأمر مختلفًا.. العائد التنظيمي للعملات المشفرة خلال العامين الماضيين كان يتم تسعيره بالاعتماد على «الانتظار حتى إقرار القانون».. عندما تم إطلاق GENIUS Act، وتليين لهجة SEC وCFTC، كان ذلك يسير على نفس الخط.. لكن بعد أن انقطعت رجل التشريع، لم يعد العائد يمكن أن يخرج إلا من الرجل الأخرى—على مستوى التنفيذ، طلبًا بعد طلب تتم الموافقة..
والأكثر إثارة للاهتمام هو الشخص الذي تولّى المسؤولية.. Smith ليست فقط مؤسِّسة هذه الجمعية، بل تشغل أيضًا منصب رئيس مؤسسة سياسة أخرى.. عندما تدير الجهتين معًا، فهذا يعني أن المسار ليس «تغييرًا» بل «تقدم متعدد المسارات».. ترك ملف التشريع معلقًا مؤقتًا، والتمضي في ملف العلاقات المؤسسية والإعفاءات عبر الحالات أولًا..
وعند النظر إليه داخل السوق يصبح أوضح.. البيتكوين ما يزال يتراوح قرب 84 ألفًا، وخط صناديق ETF يدخل أموالًا باستمرار حتى خلال أسبوع كامل، تتحرك الأسعار على أساس ماكرو، بينما تتحرك الأموال عبر قنوات المؤسسات—وهذا في الواقع وجهان لقصّة واحدة.. عندما لا يوفر التشريع يقينًا، يصبح مصدر اليقين ورقة «اعتماد/موافقة» معينة..
لذا الخطوة التالية ليست أن نراقب من يرفع صوته أكثر.. سابقًا كان الجميع يترقب متى سيُصوَّت على النسخة المقبلة من القانون، أما الآن فعليهم أن يراقبوا الإعفاء التالي، والموافقة التالية، واللوائح التنظيمية التالية.. هذه أمور لا تُكتب على العناوين، لكنها تحدد مباشرة من يستطيع أن يتحرك أولًا..
والانعكاس هنا.. فشل مشروع القانون لا يعني اختفاء العائد، فقط تحولت سلطة الحديث من الكونغرس إلى الهيئات التنظيمية.. وبمجرد ظهور سلسلة من «الموافقات السريعة وكذلك القدرة على الاستيعاب»، سيعيد السوق تسعير هذه الخطوط بنفسه.. لكن في المقابل، إذا كانت خلال عدة أشهر هناك تعيينات فقط دون وثائق موافقة، فهذا يعني أن القطاع نفسه لم يحسم بعد اتجاهه التالي..
يبدو أن هذا الخبر مجرد إعلان توظيف عادي.. لكن توقيته، في الحقيقة، أكثر إثارة للاهتمام من محتواه..
📢 盘面异动群里说
ما يراه الجميع هو أن أكبر جهة ضغط في القطاع تبدّل مديرها التنفيذي.. سيغادر Mersinger الشهر المقبل، وستعود Kristin Smith المؤسِّسة لتتولى المسؤولية بشكل مؤقت.. خبر يبدو، للوهلة الأولى، غير مرتبط تمامًا بالحالة السوقية..
لكن الأهم حقًا هو متى نشره.. قبل أيام قليلة من رفض «قانون الوضوح» في مجلس الشيوخ.. كانت تلك التصويتة سيئة جدًا؛ صوّت الديمقراطيون جميعًا ضده، وبعض الجمهوريين أيضًا لم يؤيدوه.. ومشروع تشريع بنية السوق الذي نادى به القطاع لمدة عامين تقريبًا، انتهت تلك «الرجل» أساسًا..
ومن هنا يبدأ الأمر مختلفًا.. العائد التنظيمي للعملات المشفرة خلال العامين الماضيين كان يتم تسعيره بالاعتماد على «الانتظار حتى إقرار القانون».. عندما تم إطلاق GENIUS Act، وتليين لهجة SEC وCFTC، كان ذلك يسير على نفس الخط.. لكن بعد أن انقطعت رجل التشريع، لم يعد العائد يمكن أن يخرج إلا من الرجل الأخرى—على مستوى التنفيذ، طلبًا بعد طلب تتم الموافقة..
والأكثر إثارة للاهتمام هو الشخص الذي تولّى المسؤولية.. Smith ليست فقط مؤسِّسة هذه الجمعية، بل تشغل أيضًا منصب رئيس مؤسسة سياسة أخرى.. عندما تدير الجهتين معًا، فهذا يعني أن المسار ليس «تغييرًا» بل «تقدم متعدد المسارات».. ترك ملف التشريع معلقًا مؤقتًا، والتمضي في ملف العلاقات المؤسسية والإعفاءات عبر الحالات أولًا..
وعند النظر إليه داخل السوق يصبح أوضح.. البيتكوين ما يزال يتراوح قرب 84 ألفًا، وخط صناديق ETF يدخل أموالًا باستمرار حتى خلال أسبوع كامل، تتحرك الأسعار على أساس ماكرو، بينما تتحرك الأموال عبر قنوات المؤسسات—وهذا في الواقع وجهان لقصّة واحدة.. عندما لا يوفر التشريع يقينًا، يصبح مصدر اليقين ورقة «اعتماد/موافقة» معينة..
لذا الخطوة التالية ليست أن نراقب من يرفع صوته أكثر.. سابقًا كان الجميع يترقب متى سيُصوَّت على النسخة المقبلة من القانون، أما الآن فعليهم أن يراقبوا الإعفاء التالي، والموافقة التالية، واللوائح التنظيمية التالية.. هذه أمور لا تُكتب على العناوين، لكنها تحدد مباشرة من يستطيع أن يتحرك أولًا..
والانعكاس هنا.. فشل مشروع القانون لا يعني اختفاء العائد، فقط تحولت سلطة الحديث من الكونغرس إلى الهيئات التنظيمية.. وبمجرد ظهور سلسلة من «الموافقات السريعة وكذلك القدرة على الاستيعاب»، سيعيد السوق تسعير هذه الخطوط بنفسه.. لكن في المقابل، إذا كانت خلال عدة أشهر هناك تعيينات فقط دون وثائق موافقة، فهذا يعني أن القطاع نفسه لم يحسم بعد اتجاهه التالي..
1
177
·
--
عند رؤية عبارة «احتيال استثمار مالي بقيمة 9.5 مليار دولار»، تكون ردّة فعل الكثيرين الأولى: «العملات الرقمية حصل معها شيء جديد».. لكن في هذه الأخبار، يصعب اعتبار العملة المشفرة هي البطل الرئيسي فعليًا..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
هيئة تداول السلع الآجلة الأمريكية (CFTC) رفعت في 25 سبتمبر دعوى قضائية ضد منصة صرف أجنبية بدأت منذ 2019.. من يونيو 2019 حتى ديسمبر 2023، فتحت المنصة أكثر من 400 ألف حساب، وجمعت أكثر من 9.5 مليار دولار؛ ومن بين ذلك، يوجد أكثر من 6000 حساب أمريكي، بإجمالي لا يقل عن 27 مليون دولار..
معظم الناس يرون «احتيال عائد مرتفع آخر».. ولا شيء جديد في الأسلوب: يُقال للمشاركين إن 70% من الأموال ستُسلَّم لمتداولين محترفين، وروبوتات تداول، وذكاء اصطناعي للمراهنة على الفوركس، بينما تُستخدم الـ30% المتبقية لما يُسمّى بدورات أكاديمية.. ويمكن للمشاركين أيضًا الحصول على مكافآت عبر جلب عملاء جدد؛ وإذا لم تكن الأموال كافية، فسيتم ببساطة استخدام أموال القادمين الجدد لدفع مبالغ لمن سبقوهم..
لكن ما يستحق الانتباه حقًا هو «كاشير» هذه المنصة.. إذ تشير لائحة الاتهام إلى أن المنصة كانت تستخدم محافظ رقمية لاستلام المدفوعات وسدادها؛ وجزء من الأموال لا يمر عبر البنوك، بل يتدفق عبر السلسلة وفي نطاقات قضائية مختلفة.. وفي الاتصالات الداخلية، حتى تمت مناقشة ما إذا كان ينبغي استبدال محفظة الاستلام..
هنا تصبح الأمور أكثر إثارة للاهتمام.. فالعملات المشفرة في هذه القضايا لا تؤدي دور الشخص الذي تم خداعه، بل دور «القناة».. والسبب وراء اختيارها بسيط جدًا: عبورها عبر الحدود سريع، والتسوية سريعة، ولا يتطلب فتح حسابات بنكية واحدة تلو الأخرى..
لكن إذا نظرنا من زاوية مختلفة، فالأمر يصبح مختلفًا تمامًا.. التحويلات على السلسلة تترك مسارًا دائمًا؛ ومن يحوّل إلى من، ومتى، وكم المبلغ—كل ذلك مكتوب هناك.. وفي زمن كانت فيه التحويلات البنكية فقط هي السائدة، كان إنفاذ القانون يتطلب سحب السجلات من كل جهة على حدة؛ أما الآن، فكثير من المراحل نفسها هي دفتر أستاذ علني يمكن التحقق منه..
لذلك فإن مقولة «العملات المشفرة مناسبة لإخفاء الأموال» يتم تقليصها تدريجيًا بندًا بندًا من خلال ممارسات إنفاذ القانون في قضية بعد أخرى.. بالنسبة لهذه المنصات، فإن السلسلة هي في الوقت نفسه «كاشير» أسرع وأيضًا «سلسلة أدلة» أوضح—وهذا في الواقع وجهان لعملة واحدة..
لكن المشكلة هي: الإبلاغ عن المسار يلتقط الطريق، لكنه لا يلتقط الأشخاص والأموال.. من تقف خلف المحفظة؟ وكم عدد النطاقات القضائية التي تم عبورها؟ ومتى تم تحويلها إلى عملة ورقية (قانونية)؟—هذه هي النقاط التي يُفترض أن تتعثر عند ملاحقة العائدات.. علاوة على ذلك، لم تمر هذه لائحة الاتهام بعد بالمحاكمة، وما يُقدَّم من اتهامات هو مجرد رواية طرف واحد..
لذا ما يستحق المتابعة حقًا ليس مدى سخونة هذه الأخبار، بل إلى أي مدى سيتمكن إنفاذ القانون من استخدام السجلات على السلسلة بشكل تفصيلي.. فإذا بدأت مثل هذه القضايا بشكل ثابت في اعتبار السلسلة «المسرح الأول» للتحقيق، فسنحتاج إلى إعادة حساب من تستفيد ومن تتضرر من مسألة «الشفافية»..
عند رؤية عبارة «احتيال استثمار مالي بقيمة 9.5 مليار دولار»، تكون ردّة فعل الكثيرين الأولى: «العملات الرقمية حصل معها شيء جديد».. لكن في هذه الأخبار، يصعب اعتبار العملة المشفرة هي البطل الرئيسي فعليًا..
⚖️ 进群蹲一手消息
هيئة تداول السلع الآجلة الأمريكية (CFTC) رفعت في 25 سبتمبر دعوى قضائية ضد منصة صرف أجنبية بدأت منذ 2019.. من يونيو 2019 حتى ديسمبر 2023، فتحت المنصة أكثر من 400 ألف حساب، وجمعت أكثر من 9.5 مليار دولار؛ ومن بين ذلك، يوجد أكثر من 6000 حساب أمريكي، بإجمالي لا يقل عن 27 مليون دولار..
معظم الناس يرون «احتيال عائد مرتفع آخر».. ولا شيء جديد في الأسلوب: يُقال للمشاركين إن 70% من الأموال ستُسلَّم لمتداولين محترفين، وروبوتات تداول، وذكاء اصطناعي للمراهنة على الفوركس، بينما تُستخدم الـ30% المتبقية لما يُسمّى بدورات أكاديمية.. ويمكن للمشاركين أيضًا الحصول على مكافآت عبر جلب عملاء جدد؛ وإذا لم تكن الأموال كافية، فسيتم ببساطة استخدام أموال القادمين الجدد لدفع مبالغ لمن سبقوهم..
لكن ما يستحق الانتباه حقًا هو «كاشير» هذه المنصة.. إذ تشير لائحة الاتهام إلى أن المنصة كانت تستخدم محافظ رقمية لاستلام المدفوعات وسدادها؛ وجزء من الأموال لا يمر عبر البنوك، بل يتدفق عبر السلسلة وفي نطاقات قضائية مختلفة.. وفي الاتصالات الداخلية، حتى تمت مناقشة ما إذا كان ينبغي استبدال محفظة الاستلام..
هنا تصبح الأمور أكثر إثارة للاهتمام.. فالعملات المشفرة في هذه القضايا لا تؤدي دور الشخص الذي تم خداعه، بل دور «القناة».. والسبب وراء اختيارها بسيط جدًا: عبورها عبر الحدود سريع، والتسوية سريعة، ولا يتطلب فتح حسابات بنكية واحدة تلو الأخرى..
لكن إذا نظرنا من زاوية مختلفة، فالأمر يصبح مختلفًا تمامًا.. التحويلات على السلسلة تترك مسارًا دائمًا؛ ومن يحوّل إلى من، ومتى، وكم المبلغ—كل ذلك مكتوب هناك.. وفي زمن كانت فيه التحويلات البنكية فقط هي السائدة، كان إنفاذ القانون يتطلب سحب السجلات من كل جهة على حدة؛ أما الآن، فكثير من المراحل نفسها هي دفتر أستاذ علني يمكن التحقق منه..
لذلك فإن مقولة «العملات المشفرة مناسبة لإخفاء الأموال» يتم تقليصها تدريجيًا بندًا بندًا من خلال ممارسات إنفاذ القانون في قضية بعد أخرى.. بالنسبة لهذه المنصات، فإن السلسلة هي في الوقت نفسه «كاشير» أسرع وأيضًا «سلسلة أدلة» أوضح—وهذا في الواقع وجهان لعملة واحدة..
لكن المشكلة هي: الإبلاغ عن المسار يلتقط الطريق، لكنه لا يلتقط الأشخاص والأموال.. من تقف خلف المحفظة؟ وكم عدد النطاقات القضائية التي تم عبورها؟ ومتى تم تحويلها إلى عملة ورقية (قانونية)؟—هذه هي النقاط التي يُفترض أن تتعثر عند ملاحقة العائدات.. علاوة على ذلك، لم تمر هذه لائحة الاتهام بعد بالمحاكمة، وما يُقدَّم من اتهامات هو مجرد رواية طرف واحد..
لذا ما يستحق المتابعة حقًا ليس مدى سخونة هذه الأخبار، بل إلى أي مدى سيتمكن إنفاذ القانون من استخدام السجلات على السلسلة بشكل تفصيلي.. فإذا بدأت مثل هذه القضايا بشكل ثابت في اعتبار السلسلة «المسرح الأول» للتحقيق، فسنحتاج إلى إعادة حساب من تستفيد ومن تتضرر من مسألة «الشفافية»..
505
·
--
هذه الأخبار في الواقع غريبة بعض الشيء.. منصة كانت قد توقفت منذ زمن عن التعامل مع الإيثيريوم، وأغلقت حتى السوق، وبعدها بالأمس رجعت وصاحت بصوت عالٍ، فقط لأن المستخدمين قبل سنتين ضغطوا على ذلك «موافقة»، وما زال حتى اليوم معلقًا..
[💬 你的看法呢?进群说](https://app.binance.com/uni-qr/6d5gRrvm)
رد فعل أغلب الناس عندما تصادف هذا الخبر لأول مرة هو: NFT ماتت ونمضي قدماً نتحدث عن هذا؟ انسحب.. لكن الشيء الذي يستحق النظر فيه فعلًا ليس ما تم سرقته، بل شيء أكثر عادية—التفويض، لا يوجد له «فترة صلاحية» على السلسلة..
في ذلك الوقت، عندما أردت تعليق NFT للبيع، ستقوم بشكل تلقائي بمنح صلاحية لعقد (كونتراك) ما، تسمح له بالتحرك بنطاق أصولك بالكامل من تلك الفئة.. وهذه الصلاحية ليست مرة واحدة؛ بمجرد توقيعها تصبح فعّالة لفترة طويلة.. لاحقًا تغيّرت المنصة إلى عقود مختلفة، لم تعد تستخدمه، وغادرت تلك السلسلة، لكن هذه السلسلة من الصلاحيات بقيت هناك على السلسلة، في هدوء، تنتظر..
هذه المرة، المشكلة حتى ليست في العقد الخاص بالسوق نفسه، بل في عقد معالجة الدفع التابع لجهة خارجية الذي كان يستخدمه من قبل.. تم العثور على ثغرة وتمكن شخص ما من أخذ ما مجموعه عشرة Meebits تقريبًا، وخمسون Otherdeeds، وأكثر من مئتي عنصر آخر.. والأكثر إثارة للاهتمام هو الجزء اللاحق: قاطعون للشفرات (white hats) سبقوا المهاجمين، فنقلوا أكثر من 23000 NFT محفوفة بالمخاطر إلى عنوان آمن، بقيمة تتجاوز 5.7 مليون دولار..
هنا يصبح الأمر مثيرًا للتأمل بعض الشيء.. في السلسلة، تبدو عمليات «الإنقاذ» التي قام بها الـ white hats وعمليات «السرقة» التي قام بها المهاجمون متطابقة تمامًا: كلاهما ينقل أشياء لا تعود إلى محفظته.. والفرق فقط هو هل يعيدها لاحقًا أم لا، ولمن يعيدها.. وفي هذه المرة، ما زال هناك أكثر من ستمئة WETH لم يتم استردادها..
إذا نظرنا إلى الأمر خلال هذين اليومين، يتضح أنه وأيضًا تلك القضية التي سُرقت فيها 380 مليونًا تقريبًا… هما في الحقيقة وجهان لنفس القصة: أحدهما منح الصلاحية لعقدٍ خاطئ، والآخر منح الصلاحية لعقدٍ صحيح لكن النظام الذي تم اختراقه.. الجميع يركز على لحظة سحب المال، لكن الفتحة الحقيقية كانت أبكر: في اللحظة التي ضغطت فيها «موافقة» قبل ذلك.. على السلسلة لا يوجد شيء اسمه «انتهاء»، فقط يوجد شيء اسمه «لم تسحبها»..
لذلك، ما يستحق الترقب فعلاً ليس كم تعويض خسروا هذه المرة، بل هل ستتحول «فحوصات التفويض» من عمل تقني إلى إجراء إلزامي يحتاجه الجميع.. مثلما لم يكن أحد يغيّر كلمة المرور بانتظام في السابق، ثم مع الوقت صار عادة.. وبمجرد أن تصبح هذه العادة، تصبح تجارة من يراقب لك هذه الصلاحيات—في حد ذاتها—منصبًا..
بالطبع، هناك انعطافة أيضًا.. إذا كانت أغلبية كبيرة في النهاية ستعيد كل شيء، فإن تسعير المنصات للثغرات الصغيرة سيصبح أقل، أقل لدرجة أنه في يوم من الأيام لن يعود أحد يراقبها، ثم تنشأ مرة أخرى مشكلة كبيرة.. نادرًا ما تُصلح هذه الأشياء، وغالبًا ما يتم نسيانها..
هذه الأخبار في الواقع غريبة بعض الشيء.. منصة كانت قد توقفت منذ زمن عن التعامل مع الإيثيريوم، وأغلقت حتى السوق، وبعدها بالأمس رجعت وصاحت بصوت عالٍ، فقط لأن المستخدمين قبل سنتين ضغطوا على ذلك «موافقة»، وما زال حتى اليوم معلقًا..
💬 你的看法呢?进群说
رد فعل أغلب الناس عندما تصادف هذا الخبر لأول مرة هو: NFT ماتت ونمضي قدماً نتحدث عن هذا؟ انسحب.. لكن الشيء الذي يستحق النظر فيه فعلًا ليس ما تم سرقته، بل شيء أكثر عادية—التفويض، لا يوجد له «فترة صلاحية» على السلسلة..
في ذلك الوقت، عندما أردت تعليق NFT للبيع، ستقوم بشكل تلقائي بمنح صلاحية لعقد (كونتراك) ما، تسمح له بالتحرك بنطاق أصولك بالكامل من تلك الفئة.. وهذه الصلاحية ليست مرة واحدة؛ بمجرد توقيعها تصبح فعّالة لفترة طويلة.. لاحقًا تغيّرت المنصة إلى عقود مختلفة، لم تعد تستخدمه، وغادرت تلك السلسلة، لكن هذه السلسلة من الصلاحيات بقيت هناك على السلسلة، في هدوء، تنتظر..
هذه المرة، المشكلة حتى ليست في العقد الخاص بالسوق نفسه، بل في عقد معالجة الدفع التابع لجهة خارجية الذي كان يستخدمه من قبل.. تم العثور على ثغرة وتمكن شخص ما من أخذ ما مجموعه عشرة Meebits تقريبًا، وخمسون Otherdeeds، وأكثر من مئتي عنصر آخر.. والأكثر إثارة للاهتمام هو الجزء اللاحق: قاطعون للشفرات (white hats) سبقوا المهاجمين، فنقلوا أكثر من 23000 NFT محفوفة بالمخاطر إلى عنوان آمن، بقيمة تتجاوز 5.7 مليون دولار..
هنا يصبح الأمر مثيرًا للتأمل بعض الشيء.. في السلسلة، تبدو عمليات «الإنقاذ» التي قام بها الـ white hats وعمليات «السرقة» التي قام بها المهاجمون متطابقة تمامًا: كلاهما ينقل أشياء لا تعود إلى محفظته.. والفرق فقط هو هل يعيدها لاحقًا أم لا، ولمن يعيدها.. وفي هذه المرة، ما زال هناك أكثر من ستمئة WETH لم يتم استردادها..
إذا نظرنا إلى الأمر خلال هذين اليومين، يتضح أنه وأيضًا تلك القضية التي سُرقت فيها 380 مليونًا تقريبًا… هما في الحقيقة وجهان لنفس القصة: أحدهما منح الصلاحية لعقدٍ خاطئ، والآخر منح الصلاحية لعقدٍ صحيح لكن النظام الذي تم اختراقه.. الجميع يركز على لحظة سحب المال، لكن الفتحة الحقيقية كانت أبكر: في اللحظة التي ضغطت فيها «موافقة» قبل ذلك.. على السلسلة لا يوجد شيء اسمه «انتهاء»، فقط يوجد شيء اسمه «لم تسحبها»..
لذلك، ما يستحق الترقب فعلاً ليس كم تعويض خسروا هذه المرة، بل هل ستتحول «فحوصات التفويض» من عمل تقني إلى إجراء إلزامي يحتاجه الجميع.. مثلما لم يكن أحد يغيّر كلمة المرور بانتظام في السابق، ثم مع الوقت صار عادة.. وبمجرد أن تصبح هذه العادة، تصبح تجارة من يراقب لك هذه الصلاحيات—في حد ذاتها—منصبًا..
بالطبع، هناك انعطافة أيضًا.. إذا كانت أغلبية كبيرة في النهاية ستعيد كل شيء، فإن تسعير المنصات للثغرات الصغيرة سيصبح أقل، أقل لدرجة أنه في يوم من الأيام لن يعود أحد يراقبها، ثم تنشأ مرة أخرى مشكلة كبيرة.. نادرًا ما تُصلح هذه الأشياء، وغالبًا ما يتم نسيانها..
1.1k
·
--
تمّ التحقق
这条新闻其实有点奇怪.. 它跟价格没关系,跟监管也没关系,吵的是一串「标签」——一家公司手里的比特币,到底算不算它的「业务」..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
这条新闻其实有点奇怪.. 它跟价格没关系,跟监管也没关系,吵的是一串「标签」——一家公司手里的比特币,到底算不算它的「业务」..
📢 最新消息群里说
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
1
702
·
--
تمّ التحقق
有件事我一直觉得挺反常识.. 大家聊稳定币,聊的永远是它锚得稳不稳、规模有多大、谁的钱包又被冻结了.. 但这两天有条消息,问的是完全另一个问题:它能不能被拿去发救命钱。
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
有件事我一直觉得挺反常识.. 大家聊稳定币,聊的永远是它锚得稳不稳、规模有多大、谁的钱包又被冻结了.. 但这两天有条消息,问的是完全另一个问题:它能不能被拿去发救命钱。
⚖️ 消息第一时间
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
1
531
·
--
اليوم وصلت رسالة لا يكاد أحد ينقلها، لكنها تتحدث عن أمرٍ كبير..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
في اليومين الماضيين، كان السوق يتحدث عن قضية السطو التي تجاوزت قيمتها 300 مليون دولار، ولا يزال كثيرون ينتظرون متى يمكن أن يعود السعر إلى 87 ألفًا.. لكن في اليوم نفسه ظهرت رسالة أخرى نادرًا ما تم تداولها: بنك رقمي صغير حصل على ترخيص في منطقة الكاريبي، يقول إنه قد يُصفّى، لأن الولايات المتحدة قامت بمصادرة الأموال الموضوعة لدى معالج مدفوعات.
أغلب الناس كانت ردة فعلهم الأولى هي: «إنهم يستهدفون مرة أخرى العملات المستقرة».. لكن ما يستحق النظر فيه ليس هذا.
لننظر إلى الأرقام أولاً. البنك يعالج عمليات شراء واسترداد USDT، أي التحويل البنكي الذي يحدث عندما تشتري العملات بالمال أو تستبدل العملات بالنقد. يقول إن الأموال التي سُحبت منه تبلغ نحو 89 مليون دولار، أي ما يعادل 80% من أصوله المالية من العملات.. بهذه النسبة، لم يعد الأمر مجرد «تأثير بسيط»، بل إن البنك تقريبًا تم تفريغه بالكامل.
ثم انظروا إلى الجهة الأخرى. رد المُصدر لـ USDT هو: الأموال الموجودة لدى هذا البنك تمثل أقل من 0.034% من إجمالي أصول المجموعة.. وبناءً على ما كشفته في يونيو عن أصول تزيد عن 18 مليار دولار، فهذا يعادل حوالي 64 مليون دولار. كما قال إنه لم يكن على علم بالتصرفات المزعومة ضد معالج المدفوعات.
الأرقام بين الطرفين لا تتطابق (قائمة إجمالية تقارب 84 مليون دولار مذكورة في أمر محكمة)، لكن المثير للاهتمام ليس الفارق.. بل أن الجملتين لا تتحدثان أصلًا عن الشيء نفسه. أحدهما يقول: «لقد نقصت عندي 80%»، والآخر يقول: «لقد نقصت فقط 0.03% من الألف».
وهنا يبدأ الاختلاف..
عملة مستقرة بقيمة 1 دولار الموجودة في يدك، ونسبة 1:1 الخاصة بها ليست رقمًا واحدًا على السلسلة، بل هي كومة من الأوراق موزعة بين حسابات بنكية عديدة وسندات حكومية قصيرة الأجل. نصفها على السلسلة خلال 24 ساعة من دون توقف، والنصف الآخر خارج السلسلة يحتاج إلى وقت عمل البنك، والإجراءات الخاصة بالتصفية والمراجعة.. وكلما أضفنا طبقة وسيطة، زاد عدد الأماكن التي يمكن أن تنقطع عندها.
وهذه المرة كانت نقطة الانقطاع في أضعف حلقة. لذلك فإن الفصل الحقيقي في هذه القضية ليس «هل هي مستقرة أم لا»، بل «من يوسع نطاق احتياطيه أكثر».. كلما كان المُصدر أكبر، كان من الصعب أن يتم اختراق حلقة واحدة بالكامل؛ ولهذا كان ردّه الأول «ما نسبة ذلك» بدل «كم المبلغ تحديدًا»—لأن تلك الجملة لا تتحدث عن المال، بل عن مدى التوزع.
والطبقة الأكبر هي: أنبوب التحويل الذي يحول العملة الورقية إلى دولارات على السلسلة، وهي الحلقة الأكثر عدم وضوحًا داخل السلسلة، والأكثر قابلية للتشديد. خلال العامين الماضيين، كان السوق يبني تركيزًا على «ساق الأصول»: أسهم، ذهب، صناديق.. لكن هذه المرة كانت التذكير بـ «ساق النقد»—الأموال يجب أن تدخل وتخرج، ومع ذلك تمر عبر أنظمة الآخرين.
هناك تفصيل قانوني يستحق التفكير.. فهو يدعي أنه حامل بريء، أي أن عبء الإثبات يقع عليه هو بعد سحب الأموال. لا يزال النزاع مستمرًا، كما أن الاتهامات هي ادعاءات لم تُقرّها المحكمة بعد، ولا يعني ذلك أن أحدًا مخطئ بالضرورة. لكن طالما لم يتم تنفيذ المصادرة بشكل نهائي، فإن عودة الأموال أم لا تعتمد على قدرته على إثبات أنه «لم يكن يعلم».
الخطوة التالية يمكن مراقبة أمرين.. أولاً: مع انتهاء فترة الإعلان، كيف ستحدد المحكمة وضع هذه الأموال؛ وثانيًا: إذا حدثت المصادرة فعلاً، فليس المهم ما إذا كانت هذه الستة ملايين فقط، بل الأهم هو: من الذي ما يزال يوفر تدفقات الدخول والخروج للبنك الصغير الذي يصنع العملات المستقرة—عندما تتعطل هذه الحلقة، عادة لن ينقل المُصدرون الكبار أموالهم بعيدًا، لكن سيغادر مزودو القنوات الأصغر وحدهم.
لكن هنا يصبح الأمر مدهشًا بعض الشيء.. في هذا النظام، الجهة التي تبدأ بها المشكلة دائمًا هي الزوايا غير اللافتة. واليوم الذي يثير القلق الحقيقي في السوق ليس عندما يتم «عصر» قناة صغيرة، بل عندما يتبين أن القناة الكبيرة أيضًا لم تعد تستطيع الحركة.
اليوم وصلت رسالة لا يكاد أحد ينقلها، لكنها تتحدث عن أمرٍ كبير..
📢 今日盘面群里聊
في اليومين الماضيين، كان السوق يتحدث عن قضية السطو التي تجاوزت قيمتها 300 مليون دولار، ولا يزال كثيرون ينتظرون متى يمكن أن يعود السعر إلى 87 ألفًا.. لكن في اليوم نفسه ظهرت رسالة أخرى نادرًا ما تم تداولها: بنك رقمي صغير حصل على ترخيص في منطقة الكاريبي، يقول إنه قد يُصفّى، لأن الولايات المتحدة قامت بمصادرة الأموال الموضوعة لدى معالج مدفوعات.
أغلب الناس كانت ردة فعلهم الأولى هي: «إنهم يستهدفون مرة أخرى العملات المستقرة».. لكن ما يستحق النظر فيه ليس هذا.
لننظر إلى الأرقام أولاً. البنك يعالج عمليات شراء واسترداد USDT، أي التحويل البنكي الذي يحدث عندما تشتري العملات بالمال أو تستبدل العملات بالنقد. يقول إن الأموال التي سُحبت منه تبلغ نحو 89 مليون دولار، أي ما يعادل 80% من أصوله المالية من العملات.. بهذه النسبة، لم يعد الأمر مجرد «تأثير بسيط»، بل إن البنك تقريبًا تم تفريغه بالكامل.
ثم انظروا إلى الجهة الأخرى. رد المُصدر لـ USDT هو: الأموال الموجودة لدى هذا البنك تمثل أقل من 0.034% من إجمالي أصول المجموعة.. وبناءً على ما كشفته في يونيو عن أصول تزيد عن 18 مليار دولار، فهذا يعادل حوالي 64 مليون دولار. كما قال إنه لم يكن على علم بالتصرفات المزعومة ضد معالج المدفوعات.
الأرقام بين الطرفين لا تتطابق (قائمة إجمالية تقارب 84 مليون دولار مذكورة في أمر محكمة)، لكن المثير للاهتمام ليس الفارق.. بل أن الجملتين لا تتحدثان أصلًا عن الشيء نفسه. أحدهما يقول: «لقد نقصت عندي 80%»، والآخر يقول: «لقد نقصت فقط 0.03% من الألف».
وهنا يبدأ الاختلاف..
عملة مستقرة بقيمة 1 دولار الموجودة في يدك، ونسبة 1:1 الخاصة بها ليست رقمًا واحدًا على السلسلة، بل هي كومة من الأوراق موزعة بين حسابات بنكية عديدة وسندات حكومية قصيرة الأجل. نصفها على السلسلة خلال 24 ساعة من دون توقف، والنصف الآخر خارج السلسلة يحتاج إلى وقت عمل البنك، والإجراءات الخاصة بالتصفية والمراجعة.. وكلما أضفنا طبقة وسيطة، زاد عدد الأماكن التي يمكن أن تنقطع عندها.
وهذه المرة كانت نقطة الانقطاع في أضعف حلقة. لذلك فإن الفصل الحقيقي في هذه القضية ليس «هل هي مستقرة أم لا»، بل «من يوسع نطاق احتياطيه أكثر».. كلما كان المُصدر أكبر، كان من الصعب أن يتم اختراق حلقة واحدة بالكامل؛ ولهذا كان ردّه الأول «ما نسبة ذلك» بدل «كم المبلغ تحديدًا»—لأن تلك الجملة لا تتحدث عن المال، بل عن مدى التوزع.
والطبقة الأكبر هي: أنبوب التحويل الذي يحول العملة الورقية إلى دولارات على السلسلة، وهي الحلقة الأكثر عدم وضوحًا داخل السلسلة، والأكثر قابلية للتشديد. خلال العامين الماضيين، كان السوق يبني تركيزًا على «ساق الأصول»: أسهم، ذهب، صناديق.. لكن هذه المرة كانت التذكير بـ «ساق النقد»—الأموال يجب أن تدخل وتخرج، ومع ذلك تمر عبر أنظمة الآخرين.
هناك تفصيل قانوني يستحق التفكير.. فهو يدعي أنه حامل بريء، أي أن عبء الإثبات يقع عليه هو بعد سحب الأموال. لا يزال النزاع مستمرًا، كما أن الاتهامات هي ادعاءات لم تُقرّها المحكمة بعد، ولا يعني ذلك أن أحدًا مخطئ بالضرورة. لكن طالما لم يتم تنفيذ المصادرة بشكل نهائي، فإن عودة الأموال أم لا تعتمد على قدرته على إثبات أنه «لم يكن يعلم».
الخطوة التالية يمكن مراقبة أمرين.. أولاً: مع انتهاء فترة الإعلان، كيف ستحدد المحكمة وضع هذه الأموال؛ وثانيًا: إذا حدثت المصادرة فعلاً، فليس المهم ما إذا كانت هذه الستة ملايين فقط، بل الأهم هو: من الذي ما يزال يوفر تدفقات الدخول والخروج للبنك الصغير الذي يصنع العملات المستقرة—عندما تتعطل هذه الحلقة، عادة لن ينقل المُصدرون الكبار أموالهم بعيدًا، لكن سيغادر مزودو القنوات الأصغر وحدهم.
لكن هنا يصبح الأمر مدهشًا بعض الشيء.. في هذا النظام، الجهة التي تبدأ بها المشكلة دائمًا هي الزوايا غير اللافتة. واليوم الذي يثير القلق الحقيقي في السوق ليس عندما يتم «عصر» قناة صغيرة، بل عندما يتبين أن القناة الكبيرة أيضًا لم تعد تستطيع الحركة.
1.7k
·
--
هذه الأخبار تبدو في الحقيقة غريبة بعض الشيء..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
وصلت أمريكا مجدداً إلى موسم دفع الضرائب، والجميع في السوق يتحدث عن أن «الجهات التنظيمية أخيراً يمكنها رؤية حسابات العملات المشفرة».. على الوسطاء الآن أن يبلّغوا دائرة الضرائب عن مبالغ بيع الأصول الرقمية.. لكن ما يستحق النظر حقاً ليس فقط مقدار ما يراه، بل إن ما يراه هو نصف الصورة فقط.
في السنة الأولى من تطبيق النظام الجديد، فإن الجداول التي يقدّمها الوسطاء غالباً ما تكتب فقط «المبلغ الذي تم بيعه»، دون أن تذكر «كم كلفه الشراء في الأصل».. هذا الجزء الناقص يُسمّى «الأساس التكلفي»، وعلى دافعي الضرائب أن يملؤوه بأنفسهم. وبالنسبة لشخص يتداول كثيراً، تُسجَّل كل عملية بيع بالمبلغ الكامل، دون خصم التكاليف.. قد تكون الأرقام الموجودة في تلك الورقة عدة أضعاف أرباحه الحقيقية.
هناك دراسة توضّح الأمر: من بين ألف مستثمر أمريكي في مجال العملات المشفرة، قال خُمسهم إن الورقة التي تلقوها كانت إما غير مكتملة أو غير مؤكدة فيما إذا كانت صحيحة.. كذلك هناك خُمس آخر ينتظر حتى فترة الإقرار لتقوم المنصة بتزويده بمواد إضافية. وذكر مستشار ضريبي حالةً: قام العميل خلال السنة بإجراء تداولات في منصة ما تزيد عن ثلاثمئة ألف دولار في العملات المستقرة «الستابل كوين»، لكن الإجمالي في الورقة لم يتجاوز مئة ألف.. كما أن بعض المنصات أخّرت إرسال الورقة حتى قبل أسبوعين من الموعد النهائي.
معظم الناس يرون «أن الإقرار صار أكثر تعقيداً».. لكن ما يستحق النظر إليه فعلاً هو: قوة ورقة واحدة تعتمد على من يمتلك الأساس التكلفي.
الأساس التكلفي يتبع الأصول.. فأنت تشتري في مكان ما، ثم تنقلها إلى محفظة ذاتية الحفظ (self-custody)، ثم تنقلها لاحقاً إلى مكان آخر لتبيعها، والجهة التي تستلم الأصول لا تملك أساسك التكلفي لسعر الشراء الأصلي. لذلك فجوة النقص تكون باتجاهين: جهة فيها سعر من دون تكاليف، وجهة عندها أصول من دون سجل.. النقص ليس في خانة واحدة فقط.
هنا تبدأ الأمور بالاختلاف.. ستتجه الأموال نحو المواضع التي تُدار فيها عملية المحاسبة بشكل أكثر اكتمالاً. فمن يملك بوابة قادرة على حمل «تكلفتك» و«نفقاتك» و«تاريخ التحويلات» طوال الطريق، سيقلّل خطوة الاحتكاك.. أما من اعتاد نقل أمواله بين منصات متعددة، فسيُجبر لاحقاً على دفع تكلفة إضافية بعنوان «تكلفة لا يمكن توضيحها». الاحتكاك لا يظهر عادةً إلا عند لحظة التسوية، حين يتم تسعيره.
والطبقة الأعمق هي: أن التنظيم يعتبر «أنها تُرى» = «أنها تُحسب بدقة».. الفجوة بينهما في النهاية تجعل حامل الأصول هو من يملأها بسجلاته الخاصة. تصبح السجلات بحد ذاتها نوعاً من تكلفة الحيازة—وهذه المسألة لا علاقة لها بارتفاع نسبة الضريبة أو انخفاضها، بل بمدى إمكانية نقل هذه الأموال بسلاسة.
ما الخطوة التالية التي قد تحدث.. بدءاً من العام القادم، ستبدأ الأصول الخاضعة للتغطية في الإبلاغ عن الأساس التكلفي، مما يوحي بأن الفجوة أخيراً ستُسدّ.
لكن هنا يصبح الأمر مثيراً للتأمل قليلاً.. الأصول التي تم نقلها من مكان آخر لا تزال يمكن ألا تُبلَّغ. الفجوة لا تختفي، بل تنكمش من «كل شيء» إلى «الجزء الذي يمكن نقله خارج النظام».. ما يتم تقييده فعلاً هو دائماً تلك الأموال التي تبقى داخل المنظومة.
هل يمكن حسابها بدقة مسألة تقنية، أما هل ستترك المال في المكان الذي يمكن حسابه بدقة، فهي مسألة اختيار.
هذه الأخبار تبدو في الحقيقة غريبة بعض الشيء..
⚖️ 盘面异动群里说
وصلت أمريكا مجدداً إلى موسم دفع الضرائب، والجميع في السوق يتحدث عن أن «الجهات التنظيمية أخيراً يمكنها رؤية حسابات العملات المشفرة».. على الوسطاء الآن أن يبلّغوا دائرة الضرائب عن مبالغ بيع الأصول الرقمية.. لكن ما يستحق النظر حقاً ليس فقط مقدار ما يراه، بل إن ما يراه هو نصف الصورة فقط.
في السنة الأولى من تطبيق النظام الجديد، فإن الجداول التي يقدّمها الوسطاء غالباً ما تكتب فقط «المبلغ الذي تم بيعه»، دون أن تذكر «كم كلفه الشراء في الأصل».. هذا الجزء الناقص يُسمّى «الأساس التكلفي»، وعلى دافعي الضرائب أن يملؤوه بأنفسهم. وبالنسبة لشخص يتداول كثيراً، تُسجَّل كل عملية بيع بالمبلغ الكامل، دون خصم التكاليف.. قد تكون الأرقام الموجودة في تلك الورقة عدة أضعاف أرباحه الحقيقية.
هناك دراسة توضّح الأمر: من بين ألف مستثمر أمريكي في مجال العملات المشفرة، قال خُمسهم إن الورقة التي تلقوها كانت إما غير مكتملة أو غير مؤكدة فيما إذا كانت صحيحة.. كذلك هناك خُمس آخر ينتظر حتى فترة الإقرار لتقوم المنصة بتزويده بمواد إضافية. وذكر مستشار ضريبي حالةً: قام العميل خلال السنة بإجراء تداولات في منصة ما تزيد عن ثلاثمئة ألف دولار في العملات المستقرة «الستابل كوين»، لكن الإجمالي في الورقة لم يتجاوز مئة ألف.. كما أن بعض المنصات أخّرت إرسال الورقة حتى قبل أسبوعين من الموعد النهائي.
معظم الناس يرون «أن الإقرار صار أكثر تعقيداً».. لكن ما يستحق النظر إليه فعلاً هو: قوة ورقة واحدة تعتمد على من يمتلك الأساس التكلفي.
الأساس التكلفي يتبع الأصول.. فأنت تشتري في مكان ما، ثم تنقلها إلى محفظة ذاتية الحفظ (self-custody)، ثم تنقلها لاحقاً إلى مكان آخر لتبيعها، والجهة التي تستلم الأصول لا تملك أساسك التكلفي لسعر الشراء الأصلي. لذلك فجوة النقص تكون باتجاهين: جهة فيها سعر من دون تكاليف، وجهة عندها أصول من دون سجل.. النقص ليس في خانة واحدة فقط.
هنا تبدأ الأمور بالاختلاف.. ستتجه الأموال نحو المواضع التي تُدار فيها عملية المحاسبة بشكل أكثر اكتمالاً. فمن يملك بوابة قادرة على حمل «تكلفتك» و«نفقاتك» و«تاريخ التحويلات» طوال الطريق، سيقلّل خطوة الاحتكاك.. أما من اعتاد نقل أمواله بين منصات متعددة، فسيُجبر لاحقاً على دفع تكلفة إضافية بعنوان «تكلفة لا يمكن توضيحها». الاحتكاك لا يظهر عادةً إلا عند لحظة التسوية، حين يتم تسعيره.
والطبقة الأعمق هي: أن التنظيم يعتبر «أنها تُرى» = «أنها تُحسب بدقة».. الفجوة بينهما في النهاية تجعل حامل الأصول هو من يملأها بسجلاته الخاصة. تصبح السجلات بحد ذاتها نوعاً من تكلفة الحيازة—وهذه المسألة لا علاقة لها بارتفاع نسبة الضريبة أو انخفاضها، بل بمدى إمكانية نقل هذه الأموال بسلاسة.
ما الخطوة التالية التي قد تحدث.. بدءاً من العام القادم، ستبدأ الأصول الخاضعة للتغطية في الإبلاغ عن الأساس التكلفي، مما يوحي بأن الفجوة أخيراً ستُسدّ.
لكن هنا يصبح الأمر مثيراً للتأمل قليلاً.. الأصول التي تم نقلها من مكان آخر لا تزال يمكن ألا تُبلَّغ. الفجوة لا تختفي، بل تنكمش من «كل شيء» إلى «الجزء الذي يمكن نقله خارج النظام».. ما يتم تقييده فعلاً هو دائماً تلك الأموال التي تبقى داخل المنظومة.
هل يمكن حسابها بدقة مسألة تقنية، أما هل ستترك المال في المكان الذي يمكن حسابه بدقة، فهي مسألة اختيار.
1
315
·
--
تتخطّى أغلب الناس هذه الأخبار بنظرة سريعة، لكن ما يستحق الاهتمام الحقيقي قد لا يكون في جهة توزيع الأرباح..
[👉 来了就进群](https://app.binance.com/uni-qr/6d5gRrvm)
ما يراه الجميع هو أن شركة “خزينة” تجعل من البيتكوين نشاطها الرئيسي، ستحوّل توزيع أرباح أسهمها الممتازة الأربعة من حسابها على أساس ربع سنوي إلى حسابها يوميًا—تحسب أيضًا في عطلات نهاية الأسبوع والأعياد، ثم تُدفع في يوم العمل التالي.. يبدو الأمر كأنه مجرد تعديل لتكرار الدفع بدرجة واحدة أكثر تفصيلًا..
لكن هنا يبدأ الاختلاف..
كانت في السابق لديها فقط 24 يومًا من أيام احتساب الفوائد خلال السنة، وبعد التعديل أصبحت 365 يومًا.. وهذه الثلاثة التي كانت تُدفع على أساس ربع سنوي تعني أن وتيرة الاحتساب ارتفعت بتسعين ضعفًا.. والأكثر إثارة للاهتمام أنها تذكر سببًا هو: تقصير مدة أداة ما، وجعل التركيز على الجدارة الائتمانية أشد، بحيث تكون تقلبات السعر أصغر، وبالتالي يصبح الدخول والخروج أسهل..
هنا تصبح الأمور ذات دلالة..
البيانات التي تستشهد بها تقول ذلك بهذه الطريقة: عندما كانت تُدفع شهريًا، كان سعر السهم ينخفض في اليوم السابق ليوم الاستحقاق بحوالي 49 نقطة أساس؛ وبعد أن تغيّر الجدول في يونيو إلى دفع مرة كل نصف شهر، انخفض الرقم إلى حوالي 36 نقطة أساس.. أي أن تغيير وتيرة احتساب الفوائد لم يكن بهدف دفع المزيد أو التقليل، بل بهدف جعل هذه الورقة تبدو أكثر كشيء يعمل يوميًا..
والشيء الذي يستحق المشاهدة حقًا هو المبلغ الذي تريده..
ليس المال الداخل بهدف “المقامرة على الاتجاه”، بل النقد الراكد في حسابات المؤسسات.. وقواعد هذا النوع من الأموال شديدة الصرامة: يجب احتساب الفائدة يوميًا، وأن يكون التقييم في نهاية الشهر مستقرًا، والأفضل أن يكون ضمن مؤشر منخفض التذبذب، وأن يمكن استخدامه كضمان مع خصم أفضل.. شركة جانب أصولها كله أصول متذبذبة، تعمل الآن على تعديل جانب التزاماتها ليصبح متوافقًا مع هذه القواعد.. وبعبارة واضحة: تريد أن تُعامل أوراقها كـ“محطة توقف” لا كـ“قطعة رهان”..
والأكثر إثارة للاهتمام هو الوجه الآخر في التوقيت نفسه..
هذا الشهر، توقفت من ناحية عن شراء العملات، وفي الوقت نفسه دفعت أكثر من مئة مليون دولار لشراء أسهمها الممتازة مرة أخرى.. وفي إطارها المكتوب مسبقًا، يمكنها بيع ما يصل إلى 1.25 مليار دولار من البيتكوين لتلبية هذه الالتزامات الخاصة باحتساب الفوائد بشكل دوري.. وترتيب دفع الفوائد، في الحقيقة، كان مُرتبًا منذ وقت طويل..
لكن المشكلة هنا..
كانت تكرر مرارًا عبارة: «الشروط الاقتصادية دون تغيير»—إجمالي المبلغ المطلوب دفعه لم يتغير، الذي يتغير هو من تتوقع أن يحتفظ بها.. عندما يتحول المساهمون من فئة “المقامرة على الاتجاه” إلى من يُفترض أن يرى الفائدة يوميًا، لن تختفي المخاطر، بل ستنتقل فقط إلى مكان آخر.. تقلبات الأصول في جانب، والنقد في جانب الالتزامات.. وما إن اتسعت تلك الفجوة، فإن أول شيء سيُعامل كـ“مصدر سحب” هو هذا النوع من الأشياء التي يبدو أنها مستقرة جدًا..
هناك إشارَتان تستحقان المتابعة الحقيقيّة.. أولًا: أدوات احتساب الفائدة يوميًا من هذا النوع، متى يتم فعليًا إدراجها في مؤشر منخفض التذبذب—عندها فقط تتغير طبيعة الأموال.. ثانيًا: إذا ما بدأ جانب البيتكوين في التباطؤ، فهذه الخط المتوازي مع احتساب الفائدة في الوقت المحدد: هل سيتم تمويلها بالمال الجديد، أم أنها ستكون المرة الأولى التي تُمسّ فيها أصل المبلغ..
إذا حدثت تلك الأخيرة، فسيحتاج السوق إلى إعادة كتابة تسعير المعنى لكلمتي «الاستقرار»..
تتخطّى أغلب الناس هذه الأخبار بنظرة سريعة، لكن ما يستحق الاهتمام الحقيقي قد لا يكون في جهة توزيع الأرباح..
👉 来了就进群
ما يراه الجميع هو أن شركة “خزينة” تجعل من البيتكوين نشاطها الرئيسي، ستحوّل توزيع أرباح أسهمها الممتازة الأربعة من حسابها على أساس ربع سنوي إلى حسابها يوميًا—تحسب أيضًا في عطلات نهاية الأسبوع والأعياد، ثم تُدفع في يوم العمل التالي.. يبدو الأمر كأنه مجرد تعديل لتكرار الدفع بدرجة واحدة أكثر تفصيلًا..
لكن هنا يبدأ الاختلاف..
كانت في السابق لديها فقط 24 يومًا من أيام احتساب الفوائد خلال السنة، وبعد التعديل أصبحت 365 يومًا.. وهذه الثلاثة التي كانت تُدفع على أساس ربع سنوي تعني أن وتيرة الاحتساب ارتفعت بتسعين ضعفًا.. والأكثر إثارة للاهتمام أنها تذكر سببًا هو: تقصير مدة أداة ما، وجعل التركيز على الجدارة الائتمانية أشد، بحيث تكون تقلبات السعر أصغر، وبالتالي يصبح الدخول والخروج أسهل..
هنا تصبح الأمور ذات دلالة..
البيانات التي تستشهد بها تقول ذلك بهذه الطريقة: عندما كانت تُدفع شهريًا، كان سعر السهم ينخفض في اليوم السابق ليوم الاستحقاق بحوالي 49 نقطة أساس؛ وبعد أن تغيّر الجدول في يونيو إلى دفع مرة كل نصف شهر، انخفض الرقم إلى حوالي 36 نقطة أساس.. أي أن تغيير وتيرة احتساب الفوائد لم يكن بهدف دفع المزيد أو التقليل، بل بهدف جعل هذه الورقة تبدو أكثر كشيء يعمل يوميًا..
والشيء الذي يستحق المشاهدة حقًا هو المبلغ الذي تريده..
ليس المال الداخل بهدف “المقامرة على الاتجاه”، بل النقد الراكد في حسابات المؤسسات.. وقواعد هذا النوع من الأموال شديدة الصرامة: يجب احتساب الفائدة يوميًا، وأن يكون التقييم في نهاية الشهر مستقرًا، والأفضل أن يكون ضمن مؤشر منخفض التذبذب، وأن يمكن استخدامه كضمان مع خصم أفضل.. شركة جانب أصولها كله أصول متذبذبة، تعمل الآن على تعديل جانب التزاماتها ليصبح متوافقًا مع هذه القواعد.. وبعبارة واضحة: تريد أن تُعامل أوراقها كـ“محطة توقف” لا كـ“قطعة رهان”..
والأكثر إثارة للاهتمام هو الوجه الآخر في التوقيت نفسه..
هذا الشهر، توقفت من ناحية عن شراء العملات، وفي الوقت نفسه دفعت أكثر من مئة مليون دولار لشراء أسهمها الممتازة مرة أخرى.. وفي إطارها المكتوب مسبقًا، يمكنها بيع ما يصل إلى 1.25 مليار دولار من البيتكوين لتلبية هذه الالتزامات الخاصة باحتساب الفوائد بشكل دوري.. وترتيب دفع الفوائد، في الحقيقة، كان مُرتبًا منذ وقت طويل..
لكن المشكلة هنا..
كانت تكرر مرارًا عبارة: «الشروط الاقتصادية دون تغيير»—إجمالي المبلغ المطلوب دفعه لم يتغير، الذي يتغير هو من تتوقع أن يحتفظ بها.. عندما يتحول المساهمون من فئة “المقامرة على الاتجاه” إلى من يُفترض أن يرى الفائدة يوميًا، لن تختفي المخاطر، بل ستنتقل فقط إلى مكان آخر.. تقلبات الأصول في جانب، والنقد في جانب الالتزامات.. وما إن اتسعت تلك الفجوة، فإن أول شيء سيُعامل كـ“مصدر سحب” هو هذا النوع من الأشياء التي يبدو أنها مستقرة جدًا..
هناك إشارَتان تستحقان المتابعة الحقيقيّة.. أولًا: أدوات احتساب الفائدة يوميًا من هذا النوع، متى يتم فعليًا إدراجها في مؤشر منخفض التذبذب—عندها فقط تتغير طبيعة الأموال.. ثانيًا: إذا ما بدأ جانب البيتكوين في التباطؤ، فهذه الخط المتوازي مع احتساب الفائدة في الوقت المحدد: هل سيتم تمويلها بالمال الجديد، أم أنها ستكون المرة الأولى التي تُمسّ فيها أصل المبلغ..
إذا حدثت تلك الأخيرة، فسيحتاج السوق إلى إعادة كتابة تسعير المعنى لكلمتي «الاستقرار»..
188
·
--
有一条关于稳定币的消息几乎没什么人转,但真正值得看的东西可能不在价格那一端..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是山寨全面反弹、以太从交易所离开,热闹都在行情里.. 很少有人注意到:一个发行合成美元的项目,把它用储备金赚钱的路径,从加密市场的基差,搬到了股票上..
于是从这里开始,事情就不一样了..
它以前靠什么赚钱?一边拿着现货,另一边开着等量的空头——不管方向涨跌,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬过去了:现货那一头换成代币化的美股,而空头那一头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在3.5%左右..
到这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模被收益牵着走:谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,转向了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金——这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人承担方向、你收结构.. 它看起来像固定收益,风险却全压在「能不能平得掉」这件事上.. 一旦股票永续那边的流动性被抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上到两位数.. 二是下一次传统市场大跌时,这条新的收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
有一条关于稳定币的消息几乎没什么人转,但真正值得看的东西可能不在价格那一端..
🔄 进群看风向
大家看到的是山寨全面反弹、以太从交易所离开,热闹都在行情里.. 很少有人注意到:一个发行合成美元的项目,把它用储备金赚钱的路径,从加密市场的基差,搬到了股票上..
于是从这里开始,事情就不一样了..
它以前靠什么赚钱?一边拿着现货,另一边开着等量的空头——不管方向涨跌,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬过去了:现货那一头换成代币化的美股,而空头那一头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在3.5%左右..
到这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模被收益牵着走:谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,转向了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金——这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人承担方向、你收结构.. 它看起来像固定收益,风险却全压在「能不能平得掉」这件事上.. 一旦股票永续那边的流动性被抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上到两位数.. 二是下一次传统市场大跌时,这条新的收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
57
·
--
#比特币现货etf净流入1.91亿美元
هذه البيانات في الحقيقة غريبة بعض الشيء.. ففي نفس الأسبوع قفز عائد سندات الخزانة الأميركية إلى أعلى مستوى في تسعة عشر عاماً، والسوق كان يضع تسعيراً لاحتمال قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر، كما تم اختراق بورصة وسرقة أكثر من 300 مليون.. من المنطقي في مثل هذا الوقت أن ترتفع الأسعار، بل والأهم تحديداً «التأمين».. لكن خيار صندوق بيتكوين الفوري لدى بلاك روك، بدل أن يعكس تزايد التقلبات في المستقبل، انخفض تسعيره إلى أدنى مستوى خلال سنة..
[💰 进群看下一步](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون أن البيتكوين لامست 87 ألفاً ثم عادت إلى 84 ألفاً، وما يظهر على الشاشة لا يبدو فيه شيء يستحق الحديث.. لكن ما يستحق النظر فعلاً هو رقمَان: التقلب الضمني 37.4، والتقلب المحقق 45.5.. وترجمة ذلك هي أن التقلبات العنيفة خلال آخر 20 يوماً تداولياً قد اعتبرها السوق شيئاً من الماضي، وأن الفترة المقبلة ستكون أكثر هدوءاً..
هنا تصبح الأمور مثيرة للاهتمام.. إن بيع التقلب لم يكن يوماً مقابل السعر، بل مقابل «الأشياء التي لا نعرفها».. حين يعتقد الجميع أنه لا بأس، يصبح هذا التأمين هو الأرخص، ويقل عدد من يشترونه.. أما الإيجار الذي يُجنى من بيع التأمين، فيقع تماماً في أفضل تجارة هذا العام—لا تخمين للاتجاه، فقط تحصيل الوقت..
والأكثر إثارة هو أن السوق نفسه قد رسم الحدود بالفعل.. فوق 87 ألفاً هو الموضع الذي ظل عالقاً عنده في 21 سبتمبر، وتحت 76-77 ألفاً هي الدعم الذي يعترف به.. تسعير هادئ مع خطّين واضحين للحدود—هذا ليس لأن أحداً لا يملك وجهة نظر، بل لأن وجهات النظر قد توحّدت: ضمن النطاق، تحرك ذهاباً وإياباً، ولا تخرج عن السِياج..
لكن المشكلة هي.. التسعير الهادئ والحقيقة الهادئة أمران مختلفان.. بمجرد أن يتقدم التقلب المحقق عدة أيام متتالية على التقلب الضمني، فهذا يعني أن هذا التأمين تم بيعه بأقل من قيمته بشكل منهجي، وأول من سيتألم هم أولئك الذين يجنون أرباح «بيع التقلب»..
لذلك في هذه الجولة، لست أكثر ما يهمني هو أن السعر ارتفع بضع مئات من النقاط، بل إلى متى يمكن أن تُباع هذه «الهدوء».. فكرة مثيرة..
#比特币现货etf净流入1.91亿美元
هذه البيانات في الحقيقة غريبة بعض الشيء.. ففي نفس الأسبوع قفز عائد سندات الخزانة الأميركية إلى أعلى مستوى في تسعة عشر عاماً، والسوق كان يضع تسعيراً لاحتمال قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر، كما تم اختراق بورصة وسرقة أكثر من 300 مليون.. من المنطقي في مثل هذا الوقت أن ترتفع الأسعار، بل والأهم تحديداً «التأمين».. لكن خيار صندوق بيتكوين الفوري لدى بلاك روك، بدل أن يعكس تزايد التقلبات في المستقبل، انخفض تسعيره إلى أدنى مستوى خلال سنة..
💰 进群看下一步
معظم الناس يرون أن البيتكوين لامست 87 ألفاً ثم عادت إلى 84 ألفاً، وما يظهر على الشاشة لا يبدو فيه شيء يستحق الحديث.. لكن ما يستحق النظر فعلاً هو رقمَان: التقلب الضمني 37.4، والتقلب المحقق 45.5.. وترجمة ذلك هي أن التقلبات العنيفة خلال آخر 20 يوماً تداولياً قد اعتبرها السوق شيئاً من الماضي، وأن الفترة المقبلة ستكون أكثر هدوءاً..
هنا تصبح الأمور مثيرة للاهتمام.. إن بيع التقلب لم يكن يوماً مقابل السعر، بل مقابل «الأشياء التي لا نعرفها».. حين يعتقد الجميع أنه لا بأس، يصبح هذا التأمين هو الأرخص، ويقل عدد من يشترونه.. أما الإيجار الذي يُجنى من بيع التأمين، فيقع تماماً في أفضل تجارة هذا العام—لا تخمين للاتجاه، فقط تحصيل الوقت..
والأكثر إثارة هو أن السوق نفسه قد رسم الحدود بالفعل.. فوق 87 ألفاً هو الموضع الذي ظل عالقاً عنده في 21 سبتمبر، وتحت 76-77 ألفاً هي الدعم الذي يعترف به.. تسعير هادئ مع خطّين واضحين للحدود—هذا ليس لأن أحداً لا يملك وجهة نظر، بل لأن وجهات النظر قد توحّدت: ضمن النطاق، تحرك ذهاباً وإياباً، ولا تخرج عن السِياج..
لكن المشكلة هي.. التسعير الهادئ والحقيقة الهادئة أمران مختلفان.. بمجرد أن يتقدم التقلب المحقق عدة أيام متتالية على التقلب الضمني، فهذا يعني أن هذا التأمين تم بيعه بأقل من قيمته بشكل منهجي، وأول من سيتألم هم أولئك الذين يجنون أرباح «بيع التقلب»..
لذلك في هذه الجولة، لست أكثر ما يهمني هو أن السعر ارتفع بضع مئات من النقاط، بل إلى متى يمكن أن تُباع هذه «الهدوء».. فكرة مثيرة..
42
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
StrategyStriveAdd2305BitcoinThisWeek
135 مشاهدات
24 يقومون بالنقاش
#StrategyStriveAdd2305BitcoinThisWeek التراكم المؤسسي لا يبطئ! رؤية السعي واللاعبين الاستراتيجيين في الخزينة يواصلون تجميع $BTC يثبت أن القناعة لا تزال راسخة حتى مع ضجيج السوق قصير الأجل.
الإضافات المستمرة للاحتياطيات تشير إلى قوة طويلة الأمد بالنسبة للبيتكوين. هل تقوم بالتجميع إلى جانب الحيتان أم تنتظر على الهامش؟ 👇
$BTC #Bitcoin❗ n #Crypto #BinanceSquareFamily #TreasuryStrategy
Marget Argudo xtm7
·0 إعجاب
·8 مشاهدات
TrumpRejectsIranHormuzReopening
3,973 مشاهدات
169 يقومون بالنقاش
CircleTetherFreezeBitgetHackerWallet
27,834 مشاهدات
371 يقومون بالنقاش