
#spotify
spotify
9,949 مشاهدات
31 يقومون بالنقاش
رائج
جديد

·
--
#earningsseason
🚀 Spotify تصل إلى 788 مليون مستخدم مع ارتفاع الإيرادات بنسبة 16%
حققت Spotify ($SPOT.US ) نتائج قوية في تقرير الربع الثالث من عام 2026، إذ ارتفعت الإيرادات بنسبة 16% على أساس سنوي لتصل إلى 5 مليارات يورو، وبلغ الدخل التشغيلي 672 مليون يورو.
زادت شركة البث العملاقة قاعدة مشتركي Premium بنسبة 9% لتصل إلى 306 ملايين، فيما ارتفع عدد المستخدمين النشطين شهريًا بنسبة 11% ليبلغ 788 مليونًا حول العالم. كما تحسن هامش الربح الإجمالي إلى 33%، بزيادة قدرها 1.36 نقطة مئوية مقارنة بالعام السابق.
وبالإضافة إلى نمو عدد المشتركين، تعمل Spotify على توسيع أعمالها من خلال الكتب الصوتية وعضويات صنّاع المحتوى وفرص جديدة لتحقيق الدخل لمبدعي البودكاست. وتخطط الشركة لإتاحة الكتب الصوتية في أكثر من 180 سوقًا بحلول نهاية عام 2026.
وبالنظر إلى الفترة المقبلة، تتوقع Spotify أن تبلغ إيرادات الربع الرابع نحو 5.2 مليارات يورو، وأن يصل الدخل التشغيلي إلى 820 مليون يورو. وستختبر هذه الأهداف قدرة الشركة على تحويل جمهورها المتنامي إلى ربحية مستدامة.
الخلاصة الرئيسية: تعمل Spotify على توسيع انتشارها العالمي وتحسين هوامشها، ما يجعل توجيهاتها للربع المقبل مؤشرًا مهمًا على متانة أعمال الاشتراكات لديها.
#Spotify #TechStocks #streaming
#earningsseason
🚀 Spotify تصل إلى 788 مليون مستخدم مع ارتفاع الإيرادات بنسبة 16%
حققت Spotify ($SPOT.US ) نتائج قوية في تقرير الربع الثالث من عام 2026، إذ ارتفعت الإيرادات بنسبة 16% على أساس سنوي لتصل إلى 5 مليارات يورو، وبلغ الدخل التشغيلي 672 مليون يورو.
زادت شركة البث العملاقة قاعدة مشتركي Premium بنسبة 9% لتصل إلى 306 ملايين، فيما ارتفع عدد المستخدمين النشطين شهريًا بنسبة 11% ليبلغ 788 مليونًا حول العالم. كما تحسن هامش الربح الإجمالي إلى 33%، بزيادة قدرها 1.36 نقطة مئوية مقارنة بالعام السابق.
وبالإضافة إلى نمو عدد المشتركين، تعمل Spotify على توسيع أعمالها من خلال الكتب الصوتية وعضويات صنّاع المحتوى وفرص جديدة لتحقيق الدخل لمبدعي البودكاست. وتخطط الشركة لإتاحة الكتب الصوتية في أكثر من 180 سوقًا بحلول نهاية عام 2026.
وبالنظر إلى الفترة المقبلة، تتوقع Spotify أن تبلغ إيرادات الربع الرابع نحو 5.2 مليارات يورو، وأن يصل الدخل التشغيلي إلى 820 مليون يورو. وستختبر هذه الأهداف قدرة الشركة على تحويل جمهورها المتنامي إلى ربحية مستدامة.
الخلاصة الرئيسية: تعمل Spotify على توسيع انتشارها العالمي وتحسين هوامشها، ما يجعل توجيهاتها للربع المقبل مؤشرًا مهمًا على متانة أعمال الاشتراكات لديها.
#Spotify #TechStocks #streaming
🚀 Spotify تصل إلى 788 مليون مستخدم مع ارتفاع الإيرادات بنسبة 16%
حققت Spotify ($SPOT.US ) نتائج قوية في تقرير الربع الثالث من عام 2026، إذ ارتفعت الإيرادات بنسبة 16% على أساس سنوي لتصل إلى 5 مليارات يورو، وبلغ الدخل التشغيلي 672 مليون يورو.
زادت شركة البث العملاقة قاعدة مشتركي Premium بنسبة 9% لتصل إلى 306 ملايين، فيما ارتفع عدد المستخدمين النشطين شهريًا بنسبة 11% ليبلغ 788 مليونًا حول العالم. كما تحسن هامش الربح الإجمالي إلى 33%، بزيادة قدرها 1.36 نقطة مئوية مقارنة بالعام السابق.
وبالإضافة إلى نمو عدد المشتركين، تعمل Spotify على توسيع أعمالها من خلال الكتب الصوتية وعضويات صنّاع المحتوى وفرص جديدة لتحقيق الدخل لمبدعي البودكاست. وتخطط الشركة لإتاحة الكتب الصوتية في أكثر من 180 سوقًا بحلول نهاية عام 2026.
وبالنظر إلى الفترة المقبلة، تتوقع Spotify أن تبلغ إيرادات الربع الرابع نحو 5.2 مليارات يورو، وأن يصل الدخل التشغيلي إلى 820 مليون يورو. وستختبر هذه الأهداف قدرة الشركة على تحويل جمهورها المتنامي إلى ربحية مستدامة.
الخلاصة الرئيسية: تعمل Spotify على توسيع انتشارها العالمي وتحسين هوامشها، ما يجعل توجيهاتها للربع المقبل مؤشرًا مهمًا على متانة أعمال الاشتراكات لديها.
#Spotify #TechStocks #streaming
SPOTUS-1.74%
1.7k
·
--
الليلة، قبل افتتاح السوق الأمريكي، تكشف Spotify عن نتائج الربع الثالث.
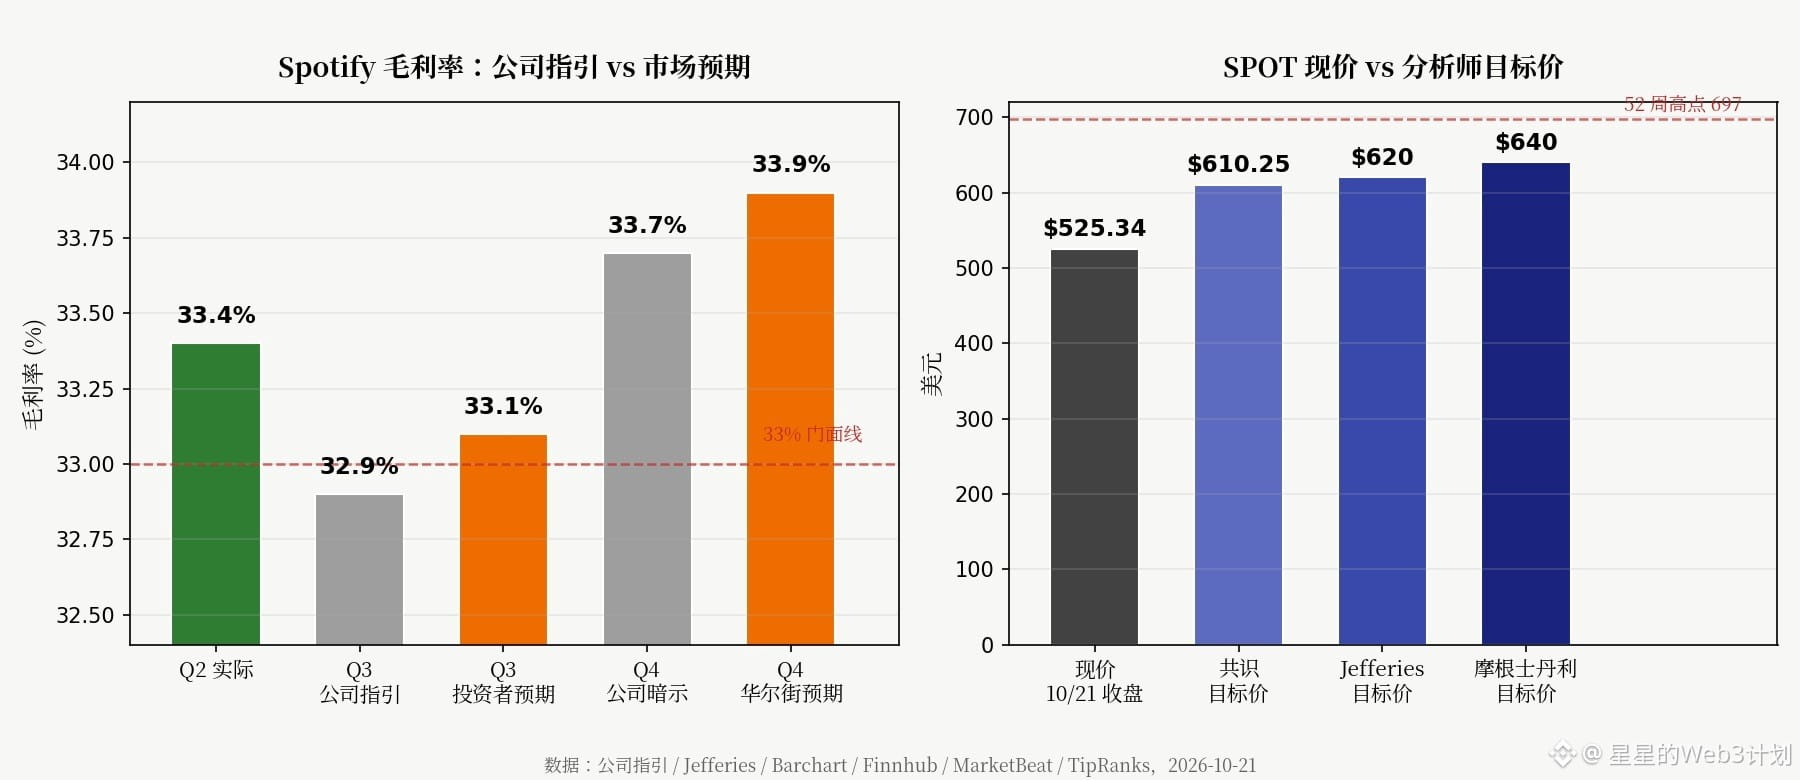
بلغ هامش الربح الإجمالي في الربع الثاني مستوى قياسيًا قدره 33.4%، لكن توجيهات الربع الثالث تراجعت فجأة إلى 32.9%، والفارق واضح للعيان.
لكن شهية المستثمرين أكبر: يتوقعون 33.1% للربع الثالث و33.7% لتوجيهات الربع الرابع، في حين أن التوقعات الفعلية لوول ستريت للربع الرابع تبلغ 33.9%، أي إن الأرقام الثلاثة لا تتطابق.
ولا يزال النشاط الأساسي للاشتراكات صامدًا: بلغ عدد مشتركي Premium ثلاثة مليارات في الربع الماضي، بزيادة سنوية قدرها 9%، وتستهدف الشركة 305 ملايين هذا الربع، إلى جانب 788 مليون مستخدم نشط شهريًا. قاعدة المستخدمين لم تتقلص.
بدأ المحللون بإطلاق التوقعات: رفعت Jefferies السعر المستهدف إلى 620 دولارًا، وقالت إن الشركة «مقاومة بشدة لتأثير الذكاء الاصطناعي». كما ستُطلق أداة المزج الموسيقي بالذكاء الاصطناعي، المطوّرة بالتعاون مع Warner، بحلول نهاية العام. أما Morgan Stanley فرفع السعر المستهدف مباشرة إلى 640 دولارًا.
لكن السهم يتداول حاليًا عند 525 دولارًا، ولا يزال أقل بأكثر من 20% من أعلى مستوى له خلال 52 أسبوعًا، كما تراجع 22% خلال العام الماضي. كلما علت التوقعات، ازداد التردد في التحرك.
برأيي، لا تكمن نقطة التركيز الليلة في الاشتراكات، بل في قدرة هامش الربح الإجمالي على الحفاظ على مستوى 33%؛ فإذا عجز عن ذلك، فـ«قصة الأرباح» ليست سوى عرض على PowerPoint.
نقطة إبطال هذا التوقع: إذا لم يقل هامش الربح الإجمالي للربع الثالث عن 33.1%، وارتفعت توجيهات الربع الرابع إلى ما فوق 33.9%، فسأتراجع عن كلامي.
هل تراهن على تحقيق هامش الربح الإجمالي المستهدف الليلة، أم على تجاوز عدد الاشتراكات للتوقعات؟
$SPOT $WMG
#美股财报 #Spotify
ما سبق لا يشكل نصيحة استثمارية. أجرِ بحثك الخاص (DYOR)، فالتداول ينطوي على مخاطر.
الليلة، قبل افتتاح السوق الأمريكي، تكشف Spotify عن نتائج الربع الثالث.
بلغ هامش الربح الإجمالي في الربع الثاني مستوى قياسيًا قدره 33.4%، لكن توجيهات الربع الثالث تراجعت فجأة إلى 32.9%، والفارق واضح للعيان.
لكن شهية المستثمرين أكبر: يتوقعون 33.1% للربع الثالث و33.7% لتوجيهات الربع الرابع، في حين أن التوقعات الفعلية لوول ستريت للربع الرابع تبلغ 33.9%، أي إن الأرقام الثلاثة لا تتطابق.
ولا يزال النشاط الأساسي للاشتراكات صامدًا: بلغ عدد مشتركي Premium ثلاثة مليارات في الربع الماضي، بزيادة سنوية قدرها 9%، وتستهدف الشركة 305 ملايين هذا الربع، إلى جانب 788 مليون مستخدم نشط شهريًا. قاعدة المستخدمين لم تتقلص.
بدأ المحللون بإطلاق التوقعات: رفعت Jefferies السعر المستهدف إلى 620 دولارًا، وقالت إن الشركة «مقاومة بشدة لتأثير الذكاء الاصطناعي». كما ستُطلق أداة المزج الموسيقي بالذكاء الاصطناعي، المطوّرة بالتعاون مع Warner، بحلول نهاية العام. أما Morgan Stanley فرفع السعر المستهدف مباشرة إلى 640 دولارًا.
لكن السهم يتداول حاليًا عند 525 دولارًا، ولا يزال أقل بأكثر من 20% من أعلى مستوى له خلال 52 أسبوعًا، كما تراجع 22% خلال العام الماضي. كلما علت التوقعات، ازداد التردد في التحرك.
برأيي، لا تكمن نقطة التركيز الليلة في الاشتراكات، بل في قدرة هامش الربح الإجمالي على الحفاظ على مستوى 33%؛ فإذا عجز عن ذلك، فـ«قصة الأرباح» ليست سوى عرض على PowerPoint.
نقطة إبطال هذا التوقع: إذا لم يقل هامش الربح الإجمالي للربع الثالث عن 33.1%، وارتفعت توجيهات الربع الرابع إلى ما فوق 33.9%، فسأتراجع عن كلامي.
هل تراهن على تحقيق هامش الربح الإجمالي المستهدف الليلة، أم على تجاوز عدد الاشتراكات للتوقعات؟
$SPOT $WMG
#美股财报 #Spotify
ما سبق لا يشكل نصيحة استثمارية. أجرِ بحثك الخاص (DYOR)، فالتداول ينطوي على مخاطر.
بلغ هامش الربح الإجمالي في الربع الثاني مستوى قياسيًا قدره 33.4%، لكن توجيهات الربع الثالث تراجعت فجأة إلى 32.9%، والفارق واضح للعيان.
لكن شهية المستثمرين أكبر: يتوقعون 33.1% للربع الثالث و33.7% لتوجيهات الربع الرابع، في حين أن التوقعات الفعلية لوول ستريت للربع الرابع تبلغ 33.9%، أي إن الأرقام الثلاثة لا تتطابق.
ولا يزال النشاط الأساسي للاشتراكات صامدًا: بلغ عدد مشتركي Premium ثلاثة مليارات في الربع الماضي، بزيادة سنوية قدرها 9%، وتستهدف الشركة 305 ملايين هذا الربع، إلى جانب 788 مليون مستخدم نشط شهريًا. قاعدة المستخدمين لم تتقلص.
بدأ المحللون بإطلاق التوقعات: رفعت Jefferies السعر المستهدف إلى 620 دولارًا، وقالت إن الشركة «مقاومة بشدة لتأثير الذكاء الاصطناعي». كما ستُطلق أداة المزج الموسيقي بالذكاء الاصطناعي، المطوّرة بالتعاون مع Warner، بحلول نهاية العام. أما Morgan Stanley فرفع السعر المستهدف مباشرة إلى 640 دولارًا.
لكن السهم يتداول حاليًا عند 525 دولارًا، ولا يزال أقل بأكثر من 20% من أعلى مستوى له خلال 52 أسبوعًا، كما تراجع 22% خلال العام الماضي. كلما علت التوقعات، ازداد التردد في التحرك.
برأيي، لا تكمن نقطة التركيز الليلة في الاشتراكات، بل في قدرة هامش الربح الإجمالي على الحفاظ على مستوى 33%؛ فإذا عجز عن ذلك، فـ«قصة الأرباح» ليست سوى عرض على PowerPoint.
نقطة إبطال هذا التوقع: إذا لم يقل هامش الربح الإجمالي للربع الثالث عن 33.1%، وارتفعت توجيهات الربع الرابع إلى ما فوق 33.9%، فسأتراجع عن كلامي.
هل تراهن على تحقيق هامش الربح الإجمالي المستهدف الليلة، أم على تجاوز عدد الاشتراكات للتوقعات؟
$SPOT $WMG
#美股财报 #Spotify
ما سبق لا يشكل نصيحة استثمارية. أجرِ بحثك الخاص (DYOR)، فالتداول ينطوي على مخاطر.
64
·
--
#SanDiskSeagateMicronSlide
🚨 صدمة تلاعب بترتيبات سبوتيفاي! 🎵📉
حذفَت 500,000+ تشغيلات مزيفة مرتبطة بأغنيته الفيروسية ** بعد نشاط مشبوه دفعها إلى القمة في قوائم الولايات المتحدة.
🔎 كشفت التحقيقات أن التشغيلات كانت مرتبطة بالتلاعب في المقامرة بسوق التوقعات.
💸 في ، قام المتداولون بوضع رهانات على أي أغنية ستكون أكثر أغاني سبوتيفاي استماعًا في يونيو — مما أدى إلى خلق حجم تداول يتجاوز 3 ملايين دولار
.
⚠️ تعمّق الجدل عندما قامت Kalshi بتسوية الرهانات مبكرًا، قبل أن تُكمل سبوتيفاي تحقيقها في الاحتيال.
🚫 ثم طالبت سبوتيفاي Kalshi و بحذف شعار سبوتيفاي والتأكيد على عدم وجود أي شراكة.
🤯 هذا يطرح سؤالًا كبيرًا للمستقبل:
هل بدأت أسواق المراهنات بالتأثير في المنصات الرقمية الواقعية؟
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
#SanDiskSeagateMicronSlide
🚨 صدمة تلاعب بترتيبات سبوتيفاي! 🎵📉
حذفَت 500,000+ تشغيلات مزيفة مرتبطة بأغنيته الفيروسية ** بعد نشاط مشبوه دفعها إلى القمة في قوائم الولايات المتحدة.
🔎 كشفت التحقيقات أن التشغيلات كانت مرتبطة بالتلاعب في المقامرة بسوق التوقعات.
💸 في ، قام المتداولون بوضع رهانات على أي أغنية ستكون أكثر أغاني سبوتيفاي استماعًا في يونيو — مما أدى إلى خلق حجم تداول يتجاوز 3 ملايين دولار
.
⚠️ تعمّق الجدل عندما قامت Kalshi بتسوية الرهانات مبكرًا، قبل أن تُكمل سبوتيفاي تحقيقها في الاحتيال.
🚫 ثم طالبت سبوتيفاي Kalshi و بحذف شعار سبوتيفاي والتأكيد على عدم وجود أي شراكة.
🤯 هذا يطرح سؤالًا كبيرًا للمستقبل:
هل بدأت أسواق المراهنات بالتأثير في المنصات الرقمية الواقعية؟
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
🚨 صدمة تلاعب بترتيبات سبوتيفاي! 🎵📉
حذفَت 500,000+ تشغيلات مزيفة مرتبطة بأغنيته الفيروسية ** بعد نشاط مشبوه دفعها إلى القمة في قوائم الولايات المتحدة.
🔎 كشفت التحقيقات أن التشغيلات كانت مرتبطة بالتلاعب في المقامرة بسوق التوقعات.
💸 في ، قام المتداولون بوضع رهانات على أي أغنية ستكون أكثر أغاني سبوتيفاي استماعًا في يونيو — مما أدى إلى خلق حجم تداول يتجاوز 3 ملايين دولار
.
⚠️ تعمّق الجدل عندما قامت Kalshi بتسوية الرهانات مبكرًا، قبل أن تُكمل سبوتيفاي تحقيقها في الاحتيال.
🚫 ثم طالبت سبوتيفاي Kalshi و بحذف شعار سبوتيفاي والتأكيد على عدم وجود أي شراكة.
🤯 هذا يطرح سؤالًا كبيرًا للمستقبل:
هل بدأت أسواق المراهنات بالتأثير في المنصات الرقمية الواقعية؟
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
100

·
--
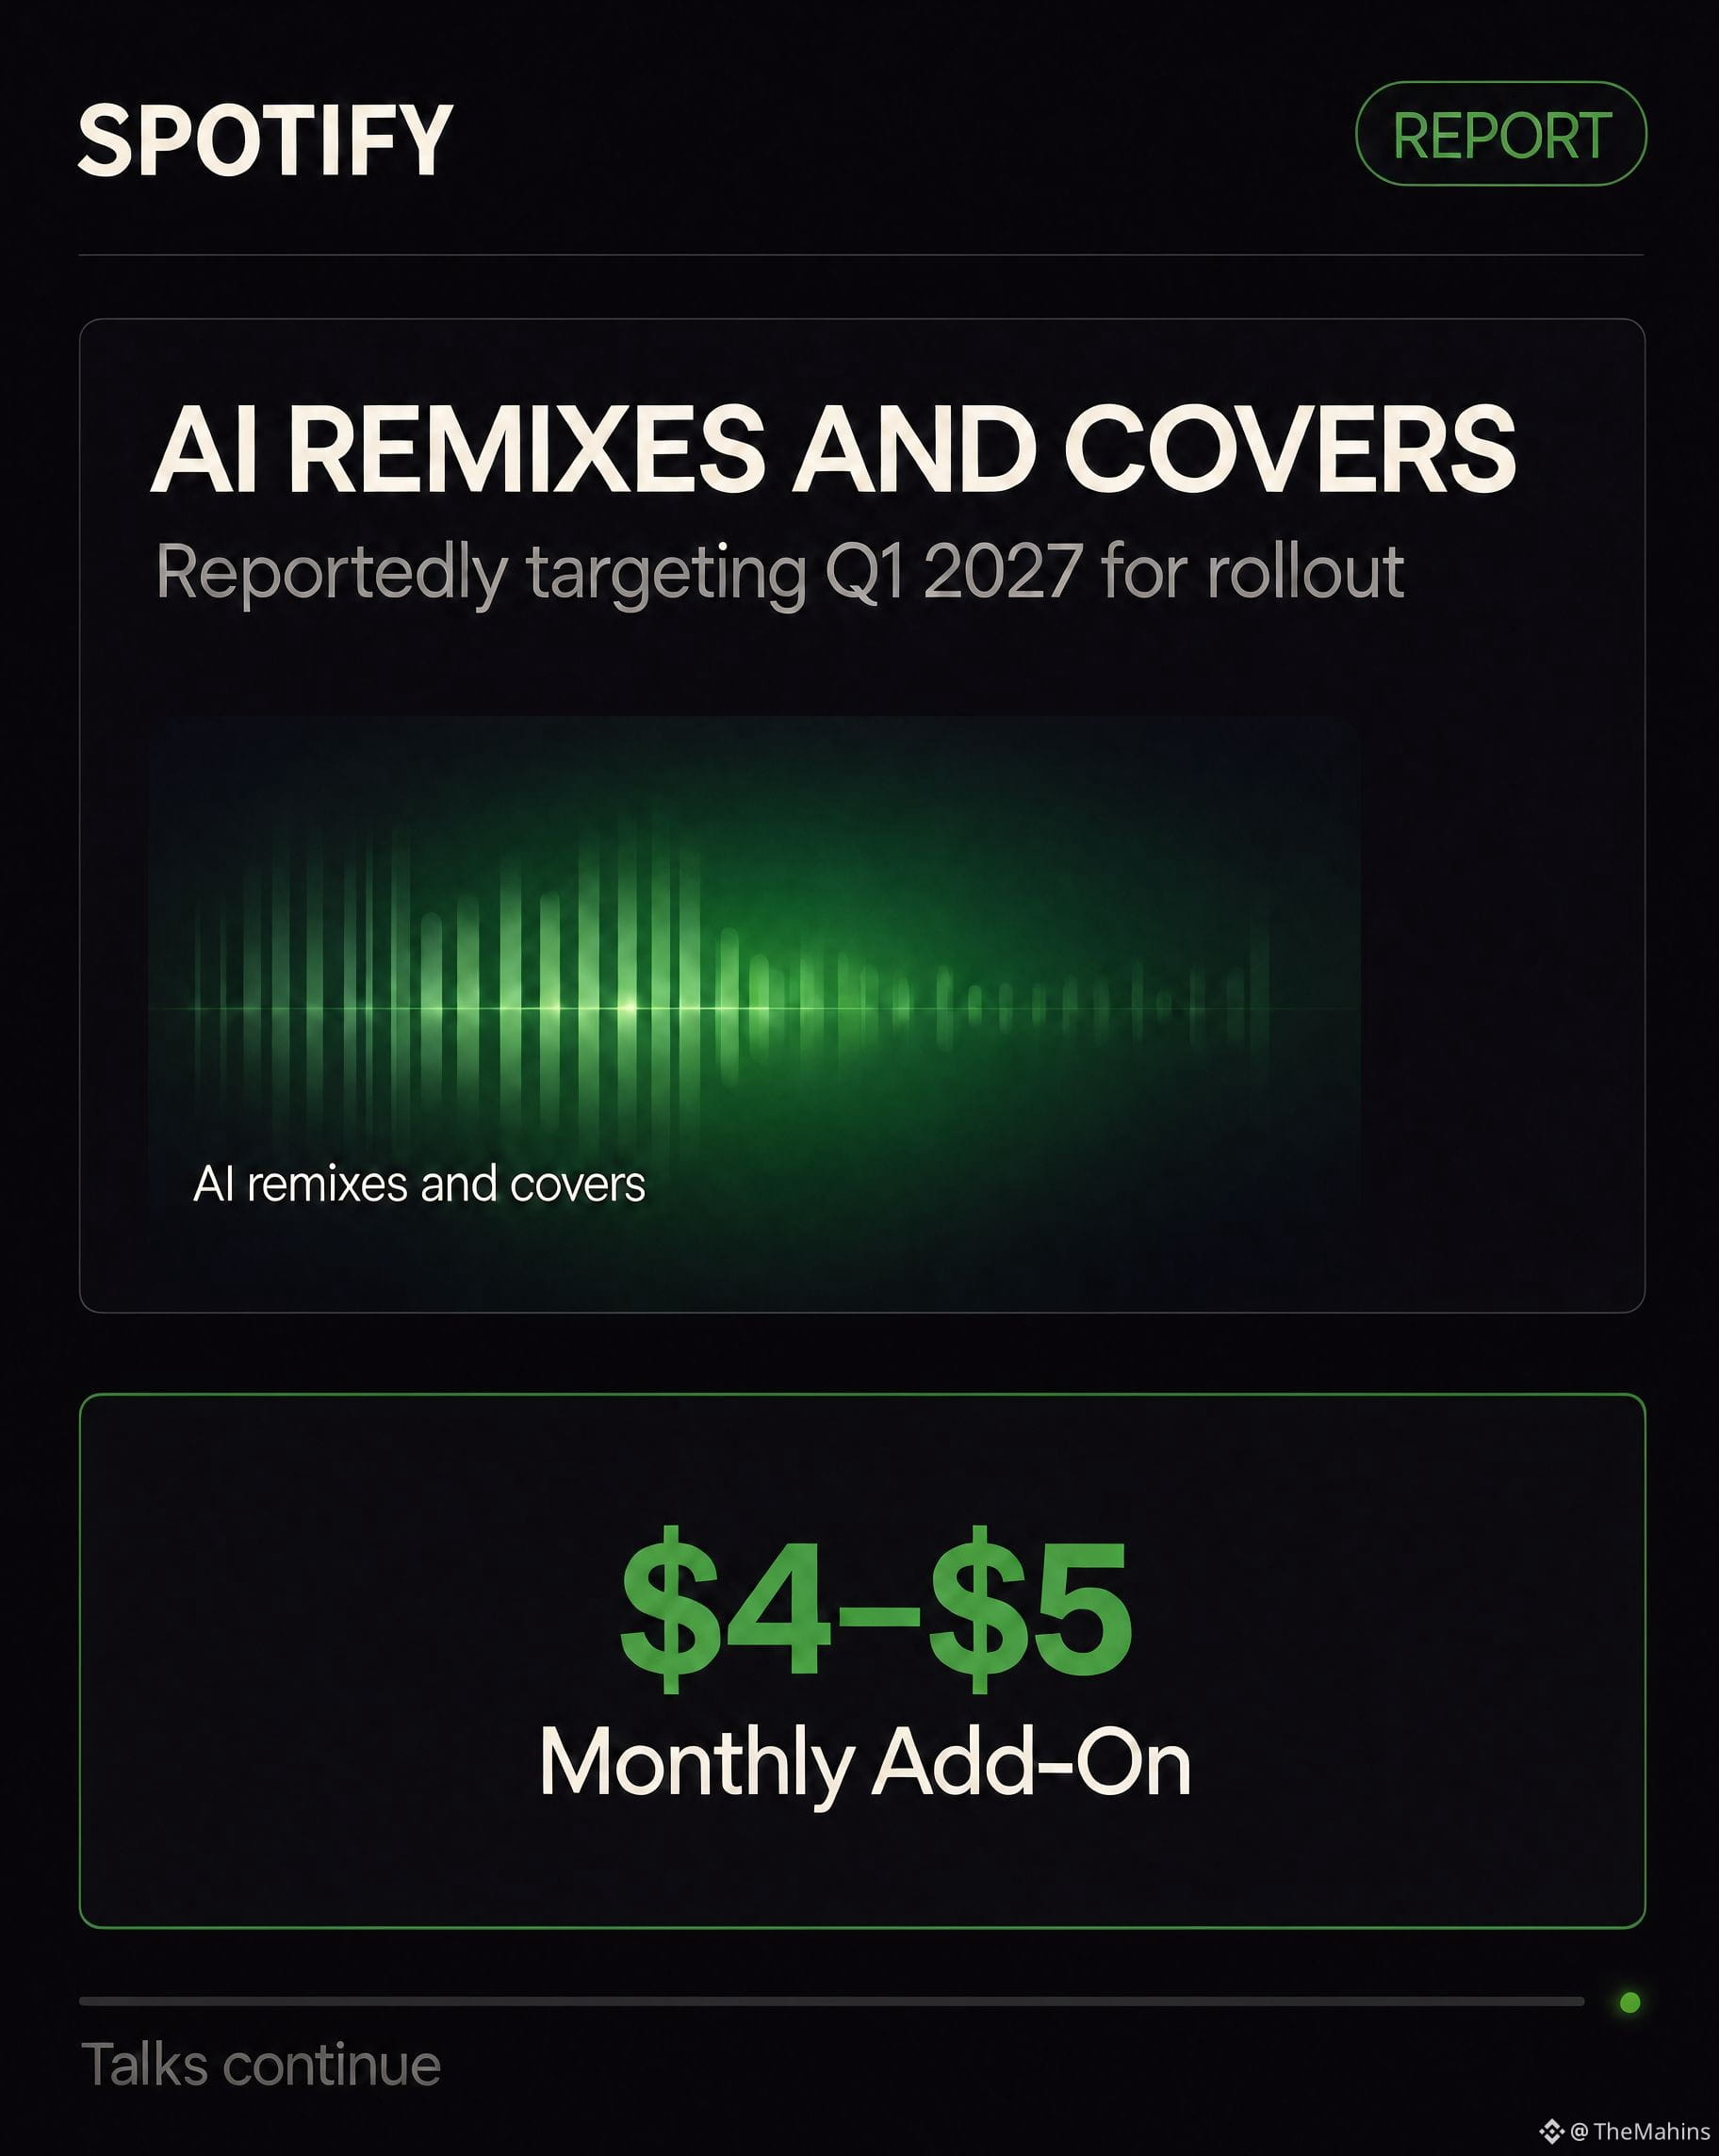
يُقال إن سبوتيفاي تستهدف الربع الأول من عام 2027 لإطلاق ريمكسات وأغنيات مُعاد أداؤها بالذكاء الاصطناعي، مع إضافة شهرية محتملة تتراوح بين 4 و5 دولارات. والمحادثات مستمرة. #Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
يُقال إن سبوتيفاي تستهدف الربع الأول من عام 2027 لإطلاق ريمكسات وأغنيات مُعاد أداؤها بالذكاء الاصطناعي، مع إضافة شهرية محتملة تتراوح بين 4 و5 دولارات. والمحادثات مستمرة. #Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
270

·
--
أمس قلت: «إذا لم يصمد هامش الربح الإجمالي عند 33.1%، فسأراقب من دون أن ألاحق السهم». واليوم ظهرت النتائج.
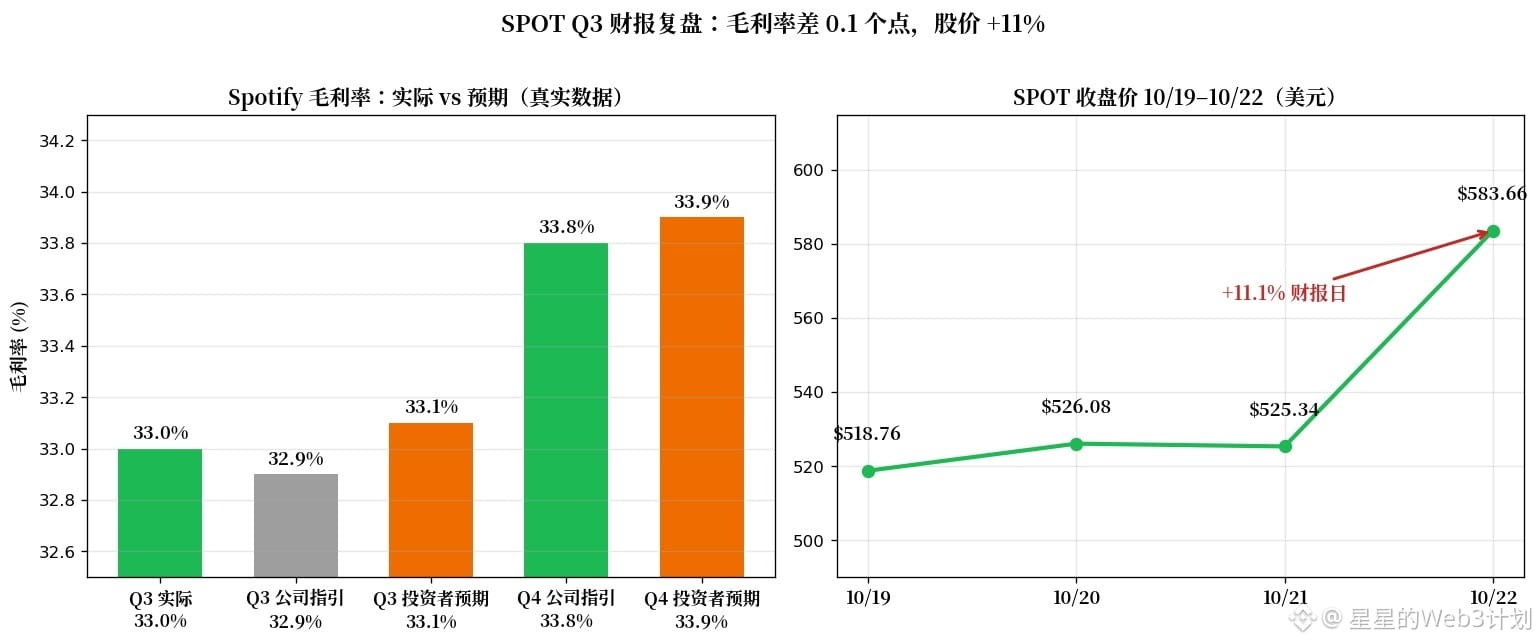
صدرت نتائج الربع الثالث قبل افتتاح السوق، بتوقيت شرق الولايات المتحدة، في 10/22. بلغ هامش الربح الإجمالي 33.0%، وهو مستوى قياسي، لكنه أقل بـ0.1 نقطة من توقعات المستثمرين البالغة 33.1%.
وكانت توقعات الربع الرابع أقل بـ0.1 نقطة أيضًا: الشركة تتوقع 33.8%، بينما كان المستثمرون يتوقعون 33.9%.
لكن السهم ارتفع 11%، وأغلق في 10/22 عند 583.66 دولارًا. كافأ السوق رقمين آخرين.
بلغ عدد المشتركين المدفوعين 306 ملايين، مع إضافة صافية قدرها 6 ملايين، أي أكثر بمليون من توقعات الشركة نفسها — ما يشير إلى تعافي قاعدة الاشتراكات.
وتتوقع الشركة أن يبلغ الربح التشغيلي في الربع الرابع 820 مليون يورو، متجاوزًا توقعات المحللين. وقد تجرأت الشركة على تضمين تعهد مسبق بالأرباح في توجيهاتها.
جاءت ربحية السهم عند 2.48 يورو، أقل من المتوقع بـ0.33 يورو، ويُعزى ذلك أساسًا إلى تجاوز المصروفات الاجتماعية (ضرائب الرواتب الناجمة عن تقلب سعر السهم) التوقعات بأكثر من 13 مليون يورو؛ وهو تشويش لمرة واحدة.
أرى أن ما كافأه موسم النتائج هو «عودة اليقين بشأن النمو»، لا الرقم بعد الفاصلة العشرية: تجاوزت الاشتراكات وتوجيهات الأرباح التوقعات، فتجاهل السوق فجوة الـ0.1 نقطة في هامش الربح الإجمالي.
مستوى إبطال هذا الرأي: إذا تراجع هامش الربح الإجمالي الفعلي في الربع الرابع إلى أقل من 33.5%، أو انخفضت الإضافات الصافية للمشتركين إلى أقل من 8 ملايين، فسيصبح هذا التقييم لاغيًا.
في قطاع البث، أي الفريقين تؤيد: نمو المستخدمين أم هامش الربح؟
$SPOT $NFLX
#财报季 #Spotify
ما سبق لا يشكّل نصيحة استثمارية. أجرِ بحثك بنفسك، فالتداول ينطوي على مخاطر.
أمس قلت: «إذا لم يصمد هامش الربح الإجمالي عند 33.1%، فسأراقب من دون أن ألاحق السهم». واليوم ظهرت النتائج.
صدرت نتائج الربع الثالث قبل افتتاح السوق، بتوقيت شرق الولايات المتحدة، في 10/22. بلغ هامش الربح الإجمالي 33.0%، وهو مستوى قياسي، لكنه أقل بـ0.1 نقطة من توقعات المستثمرين البالغة 33.1%.
وكانت توقعات الربع الرابع أقل بـ0.1 نقطة أيضًا: الشركة تتوقع 33.8%، بينما كان المستثمرون يتوقعون 33.9%.
لكن السهم ارتفع 11%، وأغلق في 10/22 عند 583.66 دولارًا. كافأ السوق رقمين آخرين.
بلغ عدد المشتركين المدفوعين 306 ملايين، مع إضافة صافية قدرها 6 ملايين، أي أكثر بمليون من توقعات الشركة نفسها — ما يشير إلى تعافي قاعدة الاشتراكات.
وتتوقع الشركة أن يبلغ الربح التشغيلي في الربع الرابع 820 مليون يورو، متجاوزًا توقعات المحللين. وقد تجرأت الشركة على تضمين تعهد مسبق بالأرباح في توجيهاتها.
جاءت ربحية السهم عند 2.48 يورو، أقل من المتوقع بـ0.33 يورو، ويُعزى ذلك أساسًا إلى تجاوز المصروفات الاجتماعية (ضرائب الرواتب الناجمة عن تقلب سعر السهم) التوقعات بأكثر من 13 مليون يورو؛ وهو تشويش لمرة واحدة.
أرى أن ما كافأه موسم النتائج هو «عودة اليقين بشأن النمو»، لا الرقم بعد الفاصلة العشرية: تجاوزت الاشتراكات وتوجيهات الأرباح التوقعات، فتجاهل السوق فجوة الـ0.1 نقطة في هامش الربح الإجمالي.
مستوى إبطال هذا الرأي: إذا تراجع هامش الربح الإجمالي الفعلي في الربع الرابع إلى أقل من 33.5%، أو انخفضت الإضافات الصافية للمشتركين إلى أقل من 8 ملايين، فسيصبح هذا التقييم لاغيًا.
في قطاع البث، أي الفريقين تؤيد: نمو المستخدمين أم هامش الربح؟
$SPOT $NFLX
#财报季 #Spotify
ما سبق لا يشكّل نصيحة استثمارية. أجرِ بحثك بنفسك، فالتداول ينطوي على مخاطر.
صدرت نتائج الربع الثالث قبل افتتاح السوق، بتوقيت شرق الولايات المتحدة، في 10/22. بلغ هامش الربح الإجمالي 33.0%، وهو مستوى قياسي، لكنه أقل بـ0.1 نقطة من توقعات المستثمرين البالغة 33.1%.
وكانت توقعات الربع الرابع أقل بـ0.1 نقطة أيضًا: الشركة تتوقع 33.8%، بينما كان المستثمرون يتوقعون 33.9%.
لكن السهم ارتفع 11%، وأغلق في 10/22 عند 583.66 دولارًا. كافأ السوق رقمين آخرين.
بلغ عدد المشتركين المدفوعين 306 ملايين، مع إضافة صافية قدرها 6 ملايين، أي أكثر بمليون من توقعات الشركة نفسها — ما يشير إلى تعافي قاعدة الاشتراكات.
وتتوقع الشركة أن يبلغ الربح التشغيلي في الربع الرابع 820 مليون يورو، متجاوزًا توقعات المحللين. وقد تجرأت الشركة على تضمين تعهد مسبق بالأرباح في توجيهاتها.
جاءت ربحية السهم عند 2.48 يورو، أقل من المتوقع بـ0.33 يورو، ويُعزى ذلك أساسًا إلى تجاوز المصروفات الاجتماعية (ضرائب الرواتب الناجمة عن تقلب سعر السهم) التوقعات بأكثر من 13 مليون يورو؛ وهو تشويش لمرة واحدة.
أرى أن ما كافأه موسم النتائج هو «عودة اليقين بشأن النمو»، لا الرقم بعد الفاصلة العشرية: تجاوزت الاشتراكات وتوجيهات الأرباح التوقعات، فتجاهل السوق فجوة الـ0.1 نقطة في هامش الربح الإجمالي.
مستوى إبطال هذا الرأي: إذا تراجع هامش الربح الإجمالي الفعلي في الربع الرابع إلى أقل من 33.5%، أو انخفضت الإضافات الصافية للمشتركين إلى أقل من 8 ملايين، فسيصبح هذا التقييم لاغيًا.
في قطاع البث، أي الفريقين تؤيد: نمو المستخدمين أم هامش الربح؟
$SPOT $NFLX
#财报季 #Spotify
ما سبق لا يشكّل نصيحة استثمارية. أجرِ بحثك بنفسك، فالتداول ينطوي على مخاطر.
46
·
--
🔥 إذا كنت تصرف أكثر من 500 دولار شهريًا - يمكنك الحصول على اشتراكات متميزة مجانًا
تخيل: كل شهر نتفليكس، سبوتيفاي، أوبن إيه آي (تشات جي بي تي)، كلود، تريدينغ فيو، فاينانشال تايمز، آي قاي، إم بي سي شاهد، تكلفتك 0 دولار.
كيف يعمل هذا؟
بفضل 100% كاش باك على الاشتراكات المختارة. أنت تدفع كالمعتاد، والخدمة تعيد لك المبلغ بالكامل. في الواقع - مجانًا.
مربح، عندما تكون لديك نفقات منتظمة من 500 دولار فأكثر (منتجات، تقنيات، بنزين، سفر إلخ).
الآن اشتراكاتك لا "تأكل" الميزانية، بل تدخل في المكافآت من نفقاتك العادية.
من الذي يستفيد من هذه العروض بالفعل؟
من يهتم، اكتب "أريد" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
🔥 إذا كنت تصرف أكثر من 500 دولار شهريًا - يمكنك الحصول على اشتراكات متميزة مجانًا
تخيل: كل شهر نتفليكس، سبوتيفاي، أوبن إيه آي (تشات جي بي تي)، كلود، تريدينغ فيو، فاينانشال تايمز، آي قاي، إم بي سي شاهد، تكلفتك 0 دولار.
كيف يعمل هذا؟
بفضل 100% كاش باك على الاشتراكات المختارة. أنت تدفع كالمعتاد، والخدمة تعيد لك المبلغ بالكامل. في الواقع - مجانًا.
مربح، عندما تكون لديك نفقات منتظمة من 500 دولار فأكثر (منتجات، تقنيات، بنزين، سفر إلخ).
الآن اشتراكاتك لا "تأكل" الميزانية، بل تدخل في المكافآت من نفقاتك العادية.
من الذي يستفيد من هذه العروض بالفعل؟
من يهتم، اكتب "أريد" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
تخيل: كل شهر نتفليكس، سبوتيفاي، أوبن إيه آي (تشات جي بي تي)، كلود، تريدينغ فيو، فاينانشال تايمز، آي قاي، إم بي سي شاهد، تكلفتك 0 دولار.
كيف يعمل هذا؟
بفضل 100% كاش باك على الاشتراكات المختارة. أنت تدفع كالمعتاد، والخدمة تعيد لك المبلغ بالكامل. في الواقع - مجانًا.
مربح، عندما تكون لديك نفقات منتظمة من 500 دولار فأكثر (منتجات، تقنيات، بنزين، سفر إلخ).
الآن اشتراكاتك لا "تأكل" الميزانية، بل تدخل في المكافآت من نفقاتك العادية.
من الذي يستفيد من هذه العروض بالفعل؟
من يهتم، اكتب "أريد" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
54
·
--
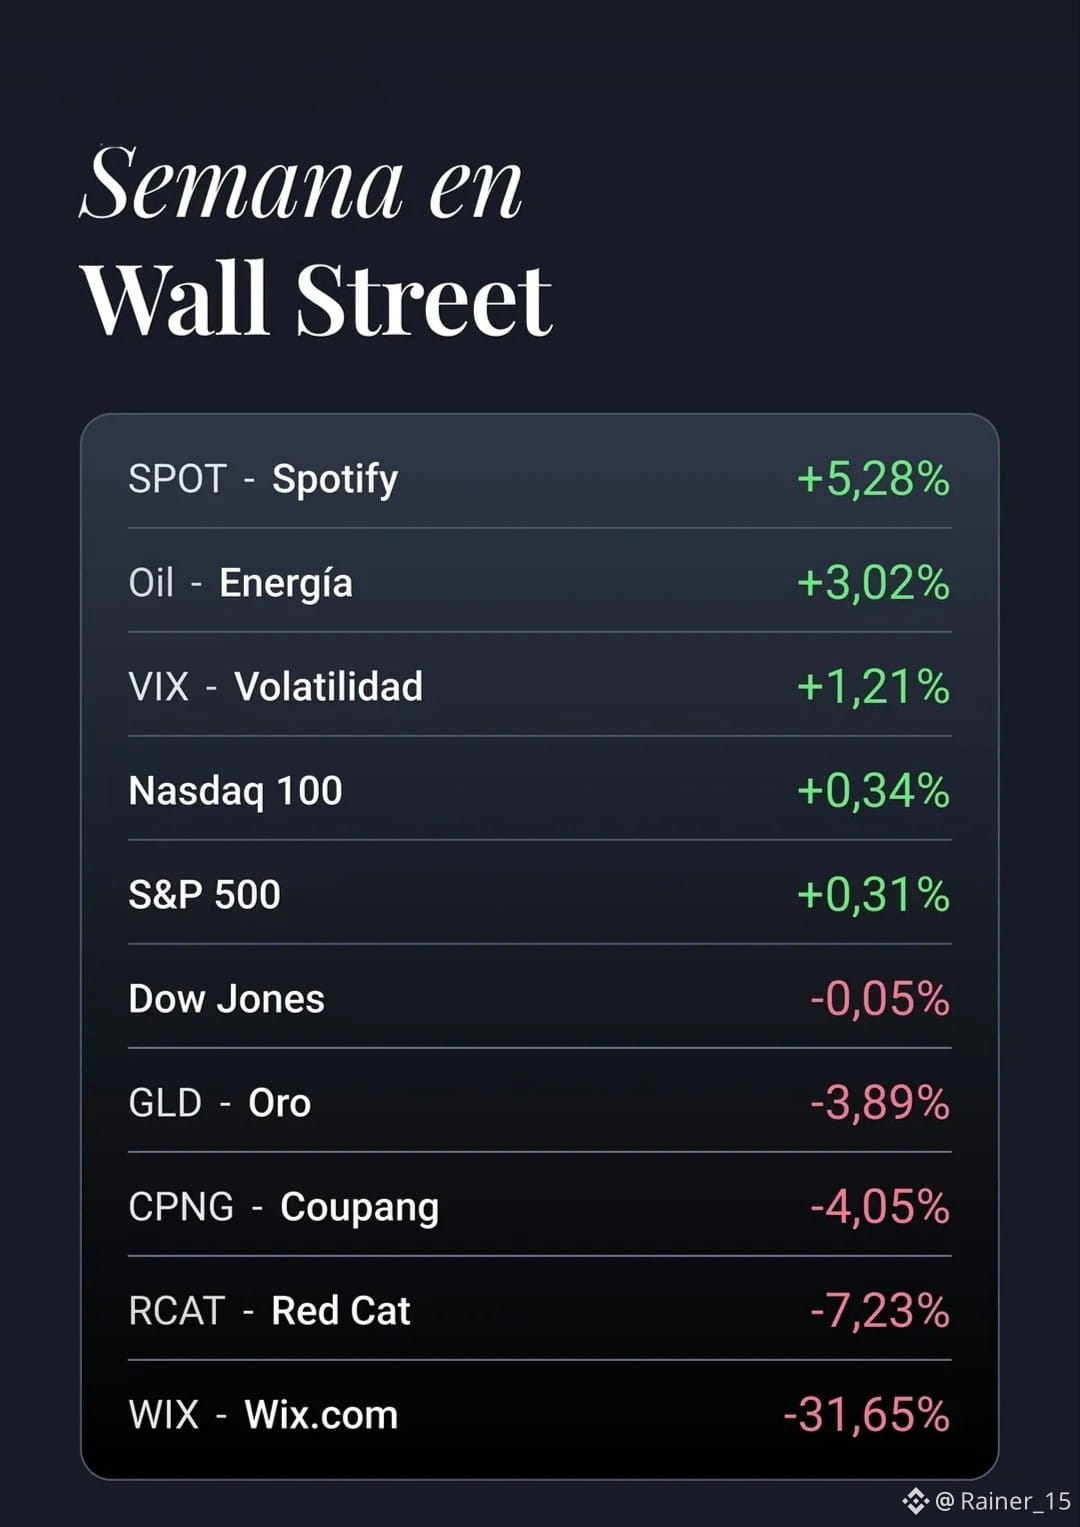
#accionestokenizadas أداء أسبوعي للأسهم المختارة عشوائيًا من 11/05/2026 حتى 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas أداء أسبوعي للأسهم المختارة عشوائيًا من 11/05/2026 حتى 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
275
·
--
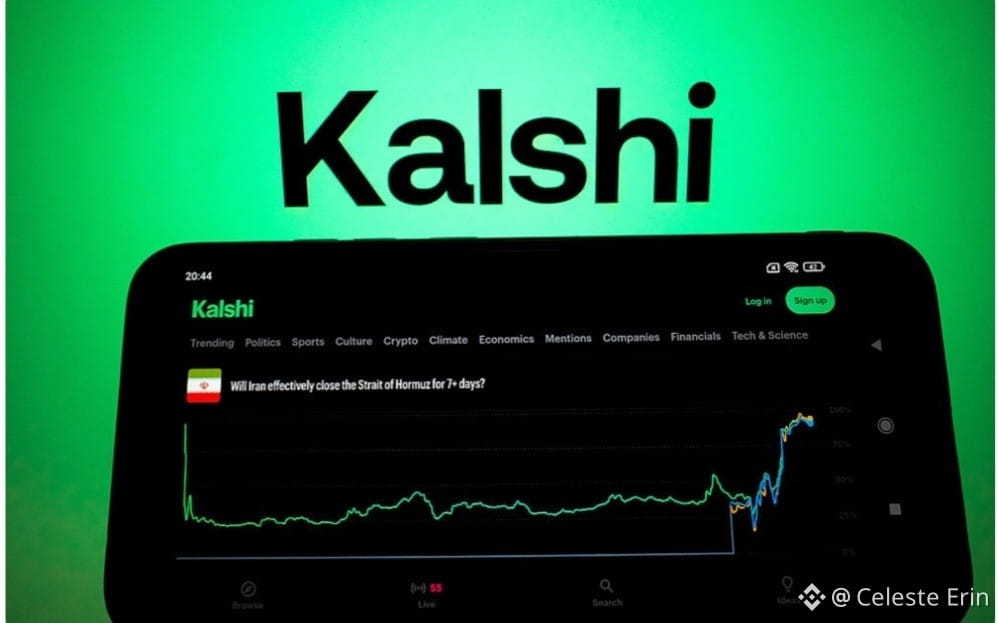
🎵📉 التلاعب بالسوق: سبوتيفاي تكشف احتيالًا مرتبطًا بالمراهنات في كالشي 🏛️
أدى التقاطع بين أسواق التنبؤ والمنصات الرقمية إلى ظهور حالة غير مسبوقة.
أزالت سبوتيفاي أكثر من 500,000 عملية تشغيل مزيفة لأغنية "Earrings" للمغني مالكولم، بعد دفع المقطع بشكل اصطناعي إلى قمة قوائمها في الولايات المتحدة 📊.
كشف تحقيق المنصة أن هذا التلاعب الضخم كان مرتبطًا مباشرة بالنشاط المضاربي في سوق مراهنات 🎯.
كان المتداولون على منصة كالشي يراهنون حول الأغنية الأكثر تشغيلًا في يونيو، وهو سوق تنبؤات بلغت قيمة حجم تداولاته 3 ملايين دولار 💸.
أعلنت كالشي فوز تود وصَفَّت الأموال استنادًا إلى البيانات المُعَدَّلة قبل أن تُنهي سبوتيفاي تدقيقها 🛑.
تسلط هذه الواقعة الضوء على مخاطر تشجيع التلاعب بالبيانات في العالم الواقعي عبر الحوافز المالية.
هل تعتقدون أن أسواق التنبؤ تحتاج إلى تنظيم أكثر صرامة لمصادر بياناتها؟ 🤔 سأقرأ تعليقاتكم أدناه 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 التلاعب بالسوق: سبوتيفاي تكشف احتيالًا مرتبطًا بالمراهنات في كالشي 🏛️
أدى التقاطع بين أسواق التنبؤ والمنصات الرقمية إلى ظهور حالة غير مسبوقة.
أزالت سبوتيفاي أكثر من 500,000 عملية تشغيل مزيفة لأغنية "Earrings" للمغني مالكولم، بعد دفع المقطع بشكل اصطناعي إلى قمة قوائمها في الولايات المتحدة 📊.
كشف تحقيق المنصة أن هذا التلاعب الضخم كان مرتبطًا مباشرة بالنشاط المضاربي في سوق مراهنات 🎯.
كان المتداولون على منصة كالشي يراهنون حول الأغنية الأكثر تشغيلًا في يونيو، وهو سوق تنبؤات بلغت قيمة حجم تداولاته 3 ملايين دولار 💸.
أعلنت كالشي فوز تود وصَفَّت الأموال استنادًا إلى البيانات المُعَدَّلة قبل أن تُنهي سبوتيفاي تدقيقها 🛑.
تسلط هذه الواقعة الضوء على مخاطر تشجيع التلاعب بالبيانات في العالم الواقعي عبر الحوافز المالية.
هل تعتقدون أن أسواق التنبؤ تحتاج إلى تنظيم أكثر صرامة لمصادر بياناتها؟ 🤔 سأقرأ تعليقاتكم أدناه 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
أدى التقاطع بين أسواق التنبؤ والمنصات الرقمية إلى ظهور حالة غير مسبوقة.
أزالت سبوتيفاي أكثر من 500,000 عملية تشغيل مزيفة لأغنية "Earrings" للمغني مالكولم، بعد دفع المقطع بشكل اصطناعي إلى قمة قوائمها في الولايات المتحدة 📊.
كشف تحقيق المنصة أن هذا التلاعب الضخم كان مرتبطًا مباشرة بالنشاط المضاربي في سوق مراهنات 🎯.
كان المتداولون على منصة كالشي يراهنون حول الأغنية الأكثر تشغيلًا في يونيو، وهو سوق تنبؤات بلغت قيمة حجم تداولاته 3 ملايين دولار 💸.
أعلنت كالشي فوز تود وصَفَّت الأموال استنادًا إلى البيانات المُعَدَّلة قبل أن تُنهي سبوتيفاي تدقيقها 🛑.
تسلط هذه الواقعة الضوء على مخاطر تشجيع التلاعب بالبيانات في العالم الواقعي عبر الحوافز المالية.
هل تعتقدون أن أسواق التنبؤ تحتاج إلى تنظيم أكثر صرامة لمصادر بياناتها؟ 🤔 سأقرأ تعليقاتكم أدناه 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161

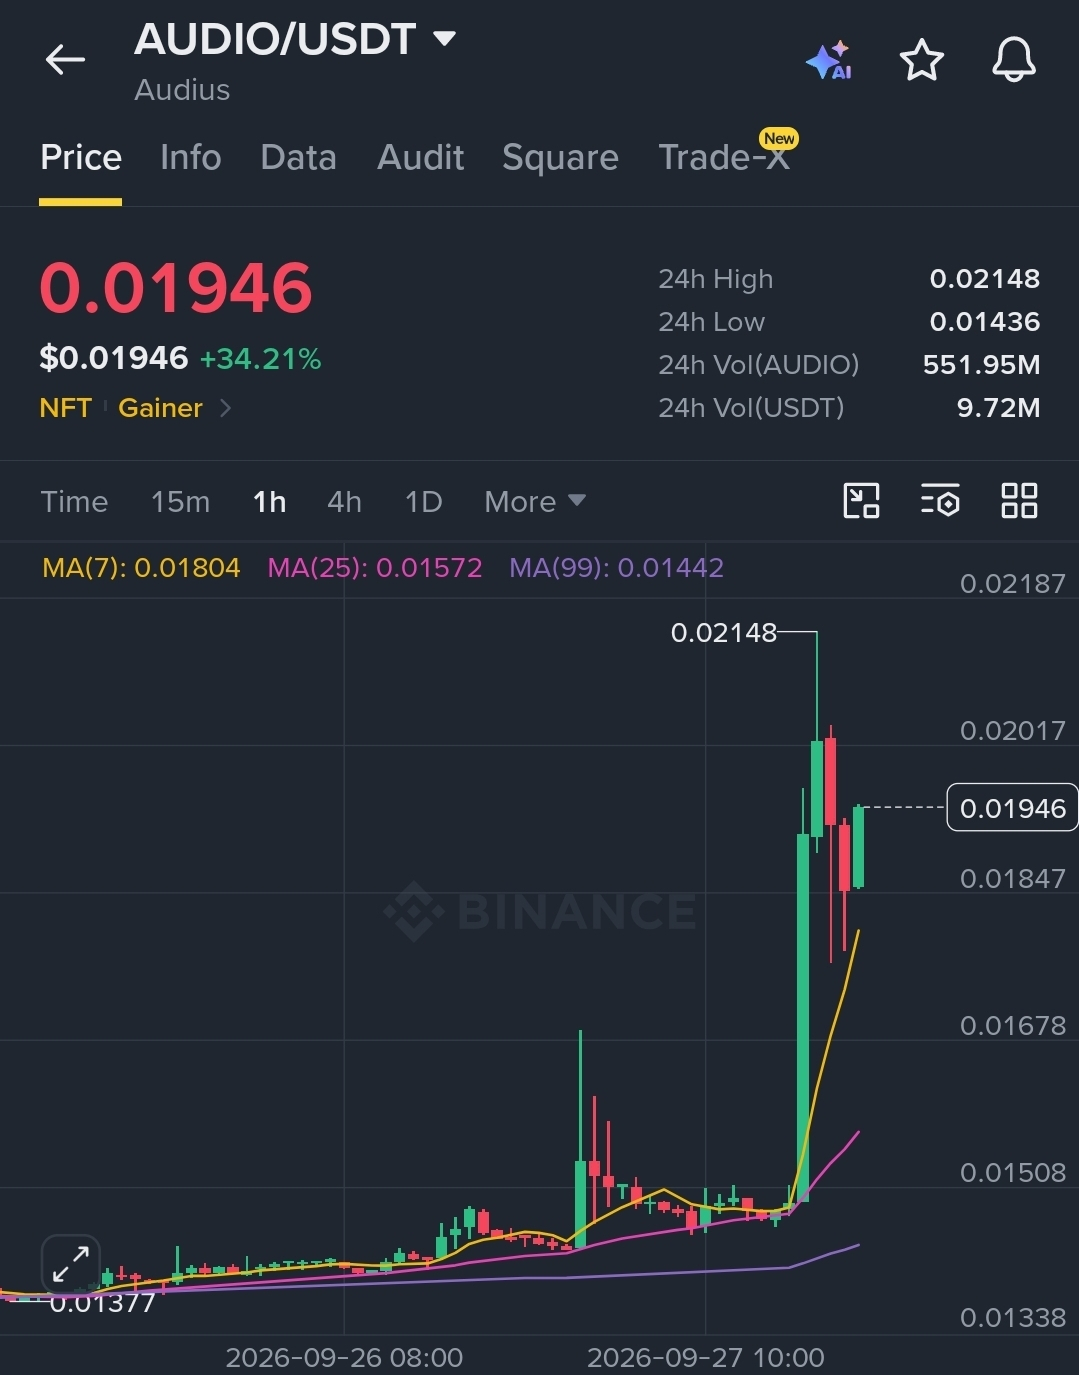
$AUDIO /USDT — 🟢 LONG · تأكيد 75%
📍 الدخول: 0.0194 – 0.0195
🛑 وقف الخسارة: 0.0147
🎯 الهدف 1: 0.0204
✅ الهدف 2: 0.0212
🏆 الهدف 3: 0.0224
+34% خلال 24H مع ظهور السعر أعلى من جميع المتوسطات المتحركة (MAs) — MA7 (0.01804) يتجه نحو اللحاق لكن السعر يسبقها، ما يشير إلى استمرار زخم قوي على إطار 1H.
$AUDIO : Audius هو بروتوكول بث موسيقى لا مركزي حيث يكسب الفنانون مباشرةً من المعجبين دون وسطاء من شركات التسجيل؛ لديه أكثر من 8M مستخدم شهريًا — والمخاطرة هي أن حجم USDT منخفض ($9.72M) يعني دفاتر أوامر رقيقة وانعكاسات حادة.
هل يمكن لمنصة موسيقى لا مركزية أن تنافس بشكل واقعي خوارزمية توصيات Spotify ووصولها إلى كتالوج شركات التسجيل، أم أن Audius محدود بشكل دائم ضمن شريحة الفنانين المستقلين؟
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 LONG · تأكيد 75%
📍 الدخول: 0.0194 – 0.0195
🛑 وقف الخسارة: 0.0147
🎯 الهدف 1: 0.0204
✅ الهدف 2: 0.0212
🏆 الهدف 3: 0.0224
+34% خلال 24H مع ظهور السعر أعلى من جميع المتوسطات المتحركة (MAs) — MA7 (0.01804) يتجه نحو اللحاق لكن السعر يسبقها، ما يشير إلى استمرار زخم قوي على إطار 1H.
$AUDIO : Audius هو بروتوكول بث موسيقى لا مركزي حيث يكسب الفنانون مباشرةً من المعجبين دون وسطاء من شركات التسجيل؛ لديه أكثر من 8M مستخدم شهريًا — والمخاطرة هي أن حجم USDT منخفض ($9.72M) يعني دفاتر أوامر رقيقة وانعكاسات حادة.
هل يمكن لمنصة موسيقى لا مركزية أن تنافس بشكل واقعي خوارزمية توصيات Spotify ووصولها إلى كتالوج شركات التسجيل، أم أن Audius محدود بشكل دائم ضمن شريحة الفنانين المستقلين؟
#AUDIO #Audius #Music #Spotify #Catalog
📍 الدخول: 0.0194 – 0.0195
🛑 وقف الخسارة: 0.0147
🎯 الهدف 1: 0.0204
✅ الهدف 2: 0.0212
🏆 الهدف 3: 0.0224
+34% خلال 24H مع ظهور السعر أعلى من جميع المتوسطات المتحركة (MAs) — MA7 (0.01804) يتجه نحو اللحاق لكن السعر يسبقها، ما يشير إلى استمرار زخم قوي على إطار 1H.
$AUDIO : Audius هو بروتوكول بث موسيقى لا مركزي حيث يكسب الفنانون مباشرةً من المعجبين دون وسطاء من شركات التسجيل؛ لديه أكثر من 8M مستخدم شهريًا — والمخاطرة هي أن حجم USDT منخفض ($9.72M) يعني دفاتر أوامر رقيقة وانعكاسات حادة.
هل يمكن لمنصة موسيقى لا مركزية أن تنافس بشكل واقعي خوارزمية توصيات Spotify ووصولها إلى كتالوج شركات التسجيل، أم أن Audius محدود بشكل دائم ضمن شريحة الفنانين المستقلين؟
#AUDIO #Audius #Music #Spotify #Catalog
1
275
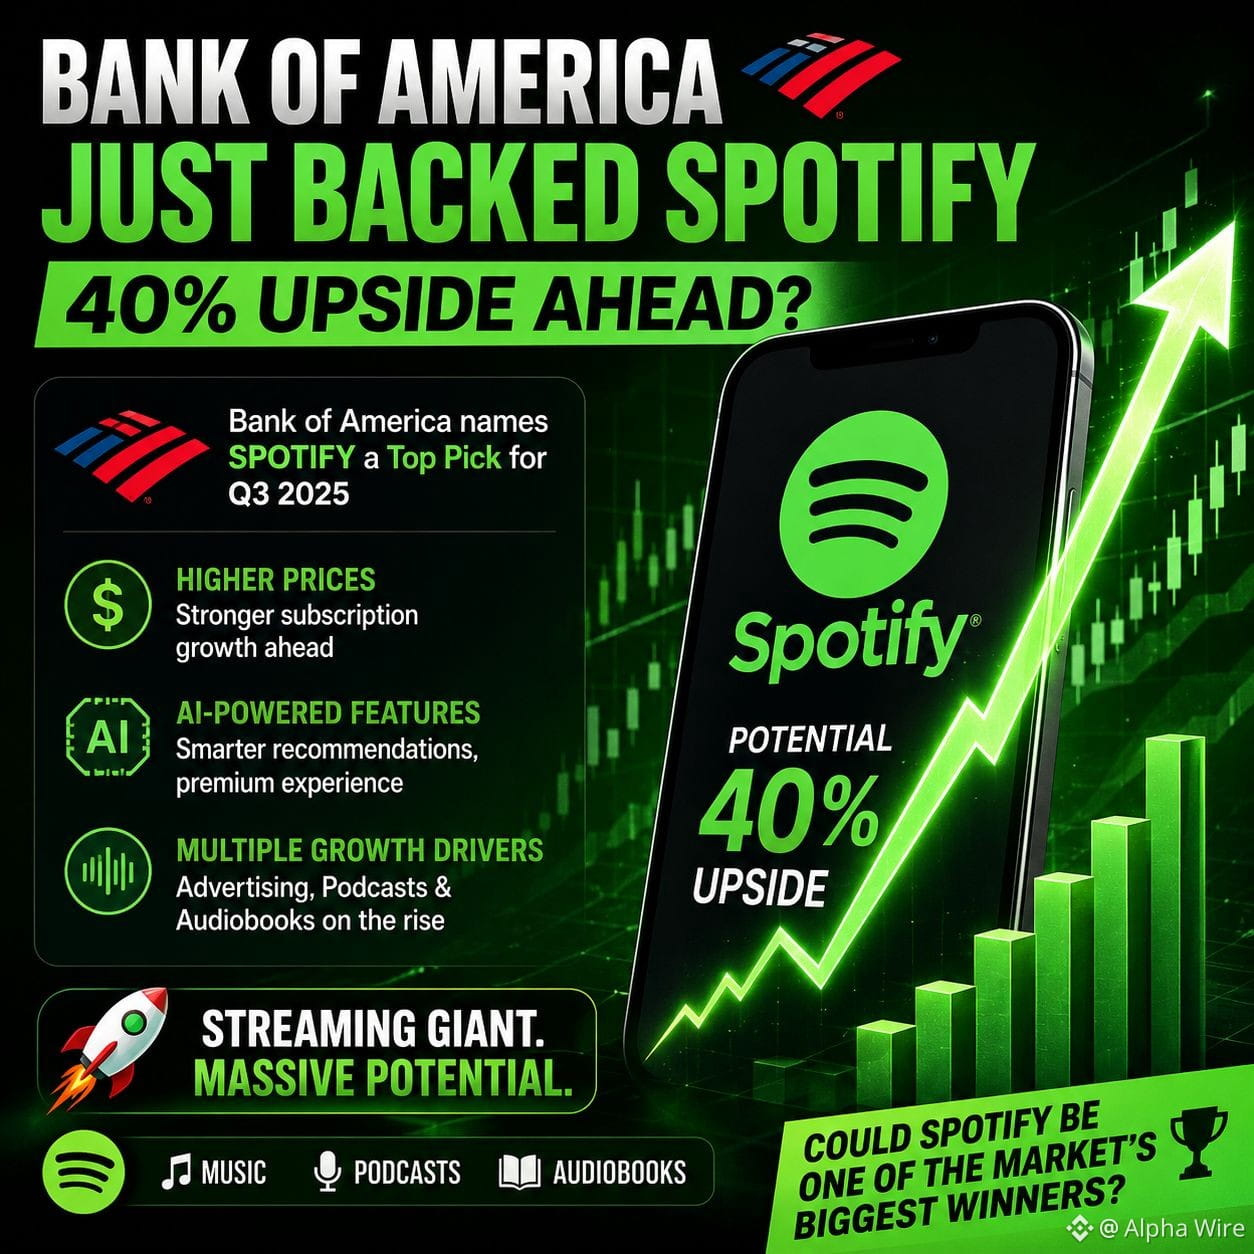
🚀 بنك أوف أميركا يؤيد للتو سهمًا بعائد محتمل يصل إلى 40%.
الأحدث: قام بنك أوف أميركا بتسمية سبوتيفاي ضمن أفضل اختياراته للأسهم للربع الثالث، مشيرًا إلى أن عملاق البث قد يوفر حوالي 40% عائدًا صعوديًا من المستويات الحالية.
ويتوقع البنك ارتفاع أسعار الاشتراكات، وميزات مميزة مدعومة بالذكاء الاصطناعي، واستمرار النمو عبر الإعلانات والبودكاست والكتب الصوتية لدفع المرحلة التالية من توسع الشركة.
👀 هل يمكن أن تصبح سبوتيفاي واحدة من أكبر الرابحين في السوق خلال النصف الثاني من العام؟
#Spotify #Stocks #AI #Investing #BinanceSquare
🚀 بنك أوف أميركا يؤيد للتو سهمًا بعائد محتمل يصل إلى 40%.
الأحدث: قام بنك أوف أميركا بتسمية سبوتيفاي ضمن أفضل اختياراته للأسهم للربع الثالث، مشيرًا إلى أن عملاق البث قد يوفر حوالي 40% عائدًا صعوديًا من المستويات الحالية.
ويتوقع البنك ارتفاع أسعار الاشتراكات، وميزات مميزة مدعومة بالذكاء الاصطناعي، واستمرار النمو عبر الإعلانات والبودكاست والكتب الصوتية لدفع المرحلة التالية من توسع الشركة.
👀 هل يمكن أن تصبح سبوتيفاي واحدة من أكبر الرابحين في السوق خلال النصف الثاني من العام؟
#Spotify #Stocks #AI #Investing #BinanceSquare
الأحدث: قام بنك أوف أميركا بتسمية سبوتيفاي ضمن أفضل اختياراته للأسهم للربع الثالث، مشيرًا إلى أن عملاق البث قد يوفر حوالي 40% عائدًا صعوديًا من المستويات الحالية.
ويتوقع البنك ارتفاع أسعار الاشتراكات، وميزات مميزة مدعومة بالذكاء الاصطناعي، واستمرار النمو عبر الإعلانات والبودكاست والكتب الصوتية لدفع المرحلة التالية من توسع الشركة.
👀 هل يمكن أن تصبح سبوتيفاي واحدة من أكبر الرابحين في السوق خلال النصف الثاني من العام؟
#Spotify #Stocks #AI #Investing #BinanceSquare
SPOTUS-1.74%
1
362

·
--
$تعرّضت مستوطنة كالشي لضربات من خلال عروض/تشغيلات مزيفة بينما سحبت سبوتيفاي الشعار 🔥
قامت سبوتيفاي بالإبلاغ عن إزالة أكثر من 500,000 مشاهدة/تشغيلات مزيفة عززت بشكل اصطناعي أغنية لتصل إلى #1 على مخطط الولايات المتحدة. ثم تم استخدام بيانات ذلك المخطط لتسوية سوق تنبؤات بقيمة 3 ملايين دولار من كالشي حول "أفضل أغنية سبوتيفاي في الولايات المتحدة في يونيو". والآن تطالب سبوتيفاي من كالشي وPolymarket إزالة شعارها والاعتراف بعدم وجود شراكة.
هذا ليس مجرد مشكلة علاقات عامة — بل يُظهر مدى سهولة التلاعب بالبيانات خارج السلسلة (off-chain) للتأثير على التسوية داخل السلسلة (on-chain). إذا كان سوق التنبؤات يعتمد على مصدر واحد لا يمكن العبث به، فإن العقد بالكامل يفقد نزاهته. كيف تتحقق من البيانات خلف الأسواق التي تتداولها؟
ليست نصيحة مالية. دائمًا أدرِك/ادِر مخاطرَك.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
$تعرّضت مستوطنة كالشي لضربات من خلال عروض/تشغيلات مزيفة بينما سحبت سبوتيفاي الشعار 🔥
قامت سبوتيفاي بالإبلاغ عن إزالة أكثر من 500,000 مشاهدة/تشغيلات مزيفة عززت بشكل اصطناعي أغنية لتصل إلى #1 على مخطط الولايات المتحدة. ثم تم استخدام بيانات ذلك المخطط لتسوية سوق تنبؤات بقيمة 3 ملايين دولار من كالشي حول "أفضل أغنية سبوتيفاي في الولايات المتحدة في يونيو". والآن تطالب سبوتيفاي من كالشي وPolymarket إزالة شعارها والاعتراف بعدم وجود شراكة.
هذا ليس مجرد مشكلة علاقات عامة — بل يُظهر مدى سهولة التلاعب بالبيانات خارج السلسلة (off-chain) للتأثير على التسوية داخل السلسلة (on-chain). إذا كان سوق التنبؤات يعتمد على مصدر واحد لا يمكن العبث به، فإن العقد بالكامل يفقد نزاهته. كيف تتحقق من البيانات خلف الأسواق التي تتداولها؟
ليست نصيحة مالية. دائمًا أدرِك/ادِر مخاطرَك.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
قامت سبوتيفاي بالإبلاغ عن إزالة أكثر من 500,000 مشاهدة/تشغيلات مزيفة عززت بشكل اصطناعي أغنية لتصل إلى #1 على مخطط الولايات المتحدة. ثم تم استخدام بيانات ذلك المخطط لتسوية سوق تنبؤات بقيمة 3 ملايين دولار من كالشي حول "أفضل أغنية سبوتيفاي في الولايات المتحدة في يونيو". والآن تطالب سبوتيفاي من كالشي وPolymarket إزالة شعارها والاعتراف بعدم وجود شراكة.
هذا ليس مجرد مشكلة علاقات عامة — بل يُظهر مدى سهولة التلاعب بالبيانات خارج السلسلة (off-chain) للتأثير على التسوية داخل السلسلة (on-chain). إذا كان سوق التنبؤات يعتمد على مصدر واحد لا يمكن العبث به، فإن العقد بالكامل يفقد نزاهته. كيف تتحقق من البيانات خلف الأسواق التي تتداولها؟
ليست نصيحة مالية. دائمًا أدرِك/ادِر مخاطرَك.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
9
هل واجهت مشاكل في تفعيل/ربط بطاقة Binance الخاصة بك في منصات مثل #Spotify من داخل فنزويلا؟
هل واجهت مشاكل في تفعيل/ربط بطاقة Binance الخاصة بك في منصات مثل #Spotify من داخل فنزويلا؟
68
🚨 مذهل: يُزعم أن المتداولين قاموا بالتلاعب بـ 500,000+ بثّ مزيف على Spotify للتأثير على رهانات سوق التنبؤ. 🎵📈
وفقًا للتقارير، عززت الروبوتات بشكل مصطنع أغنية Malcolm Todd بعنوان "Earrings"، ما أدى إلى ارتفاع احتمالات أن تصبح الأغنية الأكثر بثًا في الشهر من أقل من 3% إلى 70%.
ثم تغيّر كل شيء.
اكتشف Spotify النشاط المشبوه، وأزال أكثر من 500,000 بثّ مزيف، وسحب الأغنية مرة أخرى إلى أسفل التصنيفات.
الأمر لم يعد يتعلق بالموسيقى فقط.
تقوم أسواق التنبؤ بخلق حوافز مالية جديدة... ويُزعم أن بعض المشاركين يحاولون الآن التلاعب بالنتائج في العالم الحقيقي للفوز بالرهانات.
ومع تدفق الأموال إلى هذه الأسواق، توقّع أن تواجه المنصات ضغوطًا متزايدة لاكتشاف التلاعب المنسق وإيقافه.
الخط الفاصل بين الترفيه والأسواق المالية يزداد رِقّة كل يوم.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
🚨 مذهل: يُزعم أن المتداولين قاموا بالتلاعب بـ 500,000+ بثّ مزيف على Spotify للتأثير على رهانات سوق التنبؤ. 🎵📈
وفقًا للتقارير، عززت الروبوتات بشكل مصطنع أغنية Malcolm Todd بعنوان "Earrings"، ما أدى إلى ارتفاع احتمالات أن تصبح الأغنية الأكثر بثًا في الشهر من أقل من 3% إلى 70%.
ثم تغيّر كل شيء.
اكتشف Spotify النشاط المشبوه، وأزال أكثر من 500,000 بثّ مزيف، وسحب الأغنية مرة أخرى إلى أسفل التصنيفات.
الأمر لم يعد يتعلق بالموسيقى فقط.
تقوم أسواق التنبؤ بخلق حوافز مالية جديدة... ويُزعم أن بعض المشاركين يحاولون الآن التلاعب بالنتائج في العالم الحقيقي للفوز بالرهانات.
ومع تدفق الأموال إلى هذه الأسواق، توقّع أن تواجه المنصات ضغوطًا متزايدة لاكتشاف التلاعب المنسق وإيقافه.
الخط الفاصل بين الترفيه والأسواق المالية يزداد رِقّة كل يوم.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
وفقًا للتقارير، عززت الروبوتات بشكل مصطنع أغنية Malcolm Todd بعنوان "Earrings"، ما أدى إلى ارتفاع احتمالات أن تصبح الأغنية الأكثر بثًا في الشهر من أقل من 3% إلى 70%.
ثم تغيّر كل شيء.
اكتشف Spotify النشاط المشبوه، وأزال أكثر من 500,000 بثّ مزيف، وسحب الأغنية مرة أخرى إلى أسفل التصنيفات.
الأمر لم يعد يتعلق بالموسيقى فقط.
تقوم أسواق التنبؤ بخلق حوافز مالية جديدة... ويُزعم أن بعض المشاركين يحاولون الآن التلاعب بالنتائج في العالم الحقيقي للفوز بالرهانات.
ومع تدفق الأموال إلى هذه الأسواق، توقّع أن تواجه المنصات ضغوطًا متزايدة لاكتشاف التلاعب المنسق وإيقافه.
الخط الفاصل بين الترفيه والأسواق المالية يزداد رِقّة كل يوم.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#HuangExitNvidiaStrategyInFocus
110,479 مشاهدات
1,192 يقومون بالنقاش
2
#AnthropicRejectsIPODelayValuationinQuestion
719,466 مشاهدات
5,406 يقومون بالنقاش
3
#HedgeFundsCMEBitcoinNetShortsFall89%
1,617 مشاهدات
50 يقومون بالنقاش
4
#BitMineReports$6.3BNetLossForFiscal2026
14,082 مشاهدات
136 يقومون بالنقاش
5
#AnthropicIPOAboutSixTimesOversubscribed
600 مشاهدات
36 يقومون بالنقاش
6
#SoFiExpandsSoFiUSDStablecoinToPolygon
2,836 مشاهدات
66 يقومون بالنقاش
7
#TetherGoldXAUTCompletesKPMGAudit
3,097 مشاهدات
70 يقومون بالنقاش
8
#ChipStocksExtendLossesAfterNvidiaCEOChange
43,579 مشاهدات
496 يقومون بالنقاش
9
#TrezorConfirmsMaliciousImplantsIn3Safe5Devices
1,145 مشاهدات
31 يقومون بالنقاش
10
#TradFiForBeginners
540,145 مشاهدات
3,760 يقومون بالنقاش