
#anthropicipoprospectuscouldvalueitover
anthropicipoprospectuscouldvalueitover
2,743 مشاهدات
21 يقومون بالنقاش
رائج
جديد
مقالة
هل تستطيع أنثروبيك الحفاظ على تقييم قدره تريليون دولار بعد طرحها للاكتتاب العام؟#AnthropicIPO
تتجه شركة أنثروبيك نحو أحد أكبر الطروحات العامة في التاريخ. ومن المتوقع أن يبدأ تداول أسهمها في بورصة ناسداك تحت الرمز «ANT» في نحو 19 نوفمبر، بسعر طرح يتراوح بين 70 و78 دولارًا للسهم، لعدد 825 مليون سهم من الفئة A، ما قد يجمع ما يصل إلى 64.4 مليار دولار. وقد ترفع عملية طرح خاص متزامنة بقيمة 26 مليار دولار، بمشاركة غوغل وإنفيديا ومايكروسوفت وAMD وTSMC، إجمالي الأموال المجموعة إلى ما يقارب 90 مليار دولار. وتُقدّر الصفقة قيمة الشركة بنحو تريليون دولار قبل التخفيف، وبما يصل إلى 1.4 تريليون دولار بعد التخفيف الكامل، متجاوزةً تقييم جولة التمويل H البالغ 965 مليار دولار، والذي حُدد في مايو.
هل تستطيع أنثروبيك الحفاظ على تقييم قدره تريليون دولار بعد طرحها للاكتتاب العام؟
#AnthropicIPO
تتجه شركة أنثروبيك نحو أحد أكبر الطروحات العامة في التاريخ. ومن المتوقع أن يبدأ تداول أسهمها في بورصة ناسداك تحت الرمز «ANT» في نحو 19 نوفمبر، بسعر طرح يتراوح بين 70 و78 دولارًا للسهم، لعدد 825 مليون سهم من الفئة A، ما قد يجمع ما يصل إلى 64.4 مليار دولار. وقد ترفع عملية طرح خاص متزامنة بقيمة 26 مليار دولار، بمشاركة غوغل وإنفيديا ومايكروسوفت وAMD وTSMC، إجمالي الأموال المجموعة إلى ما يقارب 90 مليار دولار. وتُقدّر الصفقة قيمة الشركة بنحو تريليون دولار قبل التخفيف، وبما يصل إلى 1.4 تريليون دولار بعد التخفيف الكامل، متجاوزةً تقييم جولة التمويل H البالغ 965 مليار دولار، والذي حُدد في مايو.
تتجه شركة أنثروبيك نحو أحد أكبر الطروحات العامة في التاريخ. ومن المتوقع أن يبدأ تداول أسهمها في بورصة ناسداك تحت الرمز «ANT» في نحو 19 نوفمبر، بسعر طرح يتراوح بين 70 و78 دولارًا للسهم، لعدد 825 مليون سهم من الفئة A، ما قد يجمع ما يصل إلى 64.4 مليار دولار. وقد ترفع عملية طرح خاص متزامنة بقيمة 26 مليار دولار، بمشاركة غوغل وإنفيديا ومايكروسوفت وAMD وTSMC، إجمالي الأموال المجموعة إلى ما يقارب 90 مليار دولار. وتُقدّر الصفقة قيمة الشركة بنحو تريليون دولار قبل التخفيف، وبما يصل إلى 1.4 تريليون دولار بعد التخفيف الكامل، متجاوزةً تقييم جولة التمويل H البالغ 965 مليار دولار، والذي حُدد في مايو.
1
276
·
--
هابط
#AnthropicIPOProspectusCouldValueItOver $2T
يبدو أن الطرح الأولي المحتمل لشركة أنثروبي (Anthropic) يتحول إلى اختبار كبير لكيفية تقييم الأسواق العامة لشركات الذكاء الاصطناعي الرائدة في “الحدود”.
وبحسب نشرتها الأحدث، قد تسعى أنثروبي إلى تقييم يتجاوز 2 تريليون دولار، أي أكثر من الضعف مقارنة بتقييمها البالغ 965 مليار دولار كما ورد في مايو. وارتفعت الإيرادات بشكل هائل لتصل إلى ما يقرب من 4.6 مليار دولار في 2025، لكن الشركة سجلت أيضًا خسارة صافية تقارب 42 مليار دولار، جاء جزء كبير منها من قيود محاسبية.
أبرز نقاط النقاش هي:
نمو ضخم في مجال الذكاء الاصطناعي: تراهن أنثروبي على أن “كلود” والذكاء الاصطناعي المتقدم سيصبحان بنية تحتية رئيسية للشركات.
إنفاق ضخم: تتوقع الشركة التزامًا مستقبليًا بنحو 518 مليار دولار في الخدمات السحابية والحوسبة والبنية التحتية، ما يبرز مدى كثافة رأس المال في الذكاء الاصطناعي المتقدم.
تركيز العملاء: جاءت قرابة ربع إيرادات 2025 من عميلين فقط، وهو ما يخلق مخاطرة عملًا مهمة إذا تغيرت مستويات الإنفاق.
المنافسة: تنافس أنثروبي كلًا من OpenAI وGoogle وMeta وxAI على العملاء وموارد الحوسبة والموهبة في مجال الذكاء الاصطناعي.
أهمية الطرح الأولي: من شأن تقييم بقيمة 2 تريليون دولار أو أكثر أن يجعل الطرح واحدًا من أكبر عمليات الطرح التكنولوجي الأولي في التاريخ، وقد يؤثر في كيفية تقييم المستثمرين لباقي الشركات الرائدة في مجال الذكاء الاصطناعي.
وأقرت أنثروبي نفسها في يونيو أنها قدمت إلى هيئة الأوراق المالية والبورصات (SEC) بشكل سري مسودة نموذج S-1، مشيرةً إلى أن الطرح يعتمد على ظروف السوق وعوامل أخرى.
الخلاصة: يدور النقاش في المجمل حول ما إذا كانت القصة—بغض النظر عن رقم 2 تريليون دولار نفسه—تتمكن أنثروبي من تحويل نمو إيرادات الذكاء الاصطناعي غير العادي إلى اقتصاديات مستدامة، مع إدارة تكاليف الحوسبة الضخمة والمنافسة الشديدة.
#AnthropicIPOProspectusCouldValueItOver $2T
يبدو أن الطرح الأولي المحتمل لشركة أنثروبي (Anthropic) يتحول إلى اختبار كبير لكيفية تقييم الأسواق العامة لشركات الذكاء الاصطناعي الرائدة في “الحدود”.
وبحسب نشرتها الأحدث، قد تسعى أنثروبي إلى تقييم يتجاوز 2 تريليون دولار، أي أكثر من الضعف مقارنة بتقييمها البالغ 965 مليار دولار كما ورد في مايو. وارتفعت الإيرادات بشكل هائل لتصل إلى ما يقرب من 4.6 مليار دولار في 2025، لكن الشركة سجلت أيضًا خسارة صافية تقارب 42 مليار دولار، جاء جزء كبير منها من قيود محاسبية.
أبرز نقاط النقاش هي:
نمو ضخم في مجال الذكاء الاصطناعي: تراهن أنثروبي على أن “كلود” والذكاء الاصطناعي المتقدم سيصبحان بنية تحتية رئيسية للشركات.
إنفاق ضخم: تتوقع الشركة التزامًا مستقبليًا بنحو 518 مليار دولار في الخدمات السحابية والحوسبة والبنية التحتية، ما يبرز مدى كثافة رأس المال في الذكاء الاصطناعي المتقدم.
تركيز العملاء: جاءت قرابة ربع إيرادات 2025 من عميلين فقط، وهو ما يخلق مخاطرة عملًا مهمة إذا تغيرت مستويات الإنفاق.
المنافسة: تنافس أنثروبي كلًا من OpenAI وGoogle وMeta وxAI على العملاء وموارد الحوسبة والموهبة في مجال الذكاء الاصطناعي.
أهمية الطرح الأولي: من شأن تقييم بقيمة 2 تريليون دولار أو أكثر أن يجعل الطرح واحدًا من أكبر عمليات الطرح التكنولوجي الأولي في التاريخ، وقد يؤثر في كيفية تقييم المستثمرين لباقي الشركات الرائدة في مجال الذكاء الاصطناعي.
وأقرت أنثروبي نفسها في يونيو أنها قدمت إلى هيئة الأوراق المالية والبورصات (SEC) بشكل سري مسودة نموذج S-1، مشيرةً إلى أن الطرح يعتمد على ظروف السوق وعوامل أخرى.
الخلاصة: يدور النقاش في المجمل حول ما إذا كانت القصة—بغض النظر عن رقم 2 تريليون دولار نفسه—تتمكن أنثروبي من تحويل نمو إيرادات الذكاء الاصطناعي غير العادي إلى اقتصاديات مستدامة، مع إدارة تكاليف الحوسبة الضخمة والمنافسة الشديدة.
يبدو أن الطرح الأولي المحتمل لشركة أنثروبي (Anthropic) يتحول إلى اختبار كبير لكيفية تقييم الأسواق العامة لشركات الذكاء الاصطناعي الرائدة في “الحدود”.
وبحسب نشرتها الأحدث، قد تسعى أنثروبي إلى تقييم يتجاوز 2 تريليون دولار، أي أكثر من الضعف مقارنة بتقييمها البالغ 965 مليار دولار كما ورد في مايو. وارتفعت الإيرادات بشكل هائل لتصل إلى ما يقرب من 4.6 مليار دولار في 2025، لكن الشركة سجلت أيضًا خسارة صافية تقارب 42 مليار دولار، جاء جزء كبير منها من قيود محاسبية.
أبرز نقاط النقاش هي:
نمو ضخم في مجال الذكاء الاصطناعي: تراهن أنثروبي على أن “كلود” والذكاء الاصطناعي المتقدم سيصبحان بنية تحتية رئيسية للشركات.
إنفاق ضخم: تتوقع الشركة التزامًا مستقبليًا بنحو 518 مليار دولار في الخدمات السحابية والحوسبة والبنية التحتية، ما يبرز مدى كثافة رأس المال في الذكاء الاصطناعي المتقدم.
تركيز العملاء: جاءت قرابة ربع إيرادات 2025 من عميلين فقط، وهو ما يخلق مخاطرة عملًا مهمة إذا تغيرت مستويات الإنفاق.
المنافسة: تنافس أنثروبي كلًا من OpenAI وGoogle وMeta وxAI على العملاء وموارد الحوسبة والموهبة في مجال الذكاء الاصطناعي.
أهمية الطرح الأولي: من شأن تقييم بقيمة 2 تريليون دولار أو أكثر أن يجعل الطرح واحدًا من أكبر عمليات الطرح التكنولوجي الأولي في التاريخ، وقد يؤثر في كيفية تقييم المستثمرين لباقي الشركات الرائدة في مجال الذكاء الاصطناعي.
وأقرت أنثروبي نفسها في يونيو أنها قدمت إلى هيئة الأوراق المالية والبورصات (SEC) بشكل سري مسودة نموذج S-1، مشيرةً إلى أن الطرح يعتمد على ظروف السوق وعوامل أخرى.
الخلاصة: يدور النقاش في المجمل حول ما إذا كانت القصة—بغض النظر عن رقم 2 تريليون دولار نفسه—تتمكن أنثروبي من تحويل نمو إيرادات الذكاء الاصطناعي غير العادي إلى اقتصاديات مستدامة، مع إدارة تكاليف الحوسبة الضخمة والمنافسة الشديدة.
1
382

تتطلع شركة «أنثروبيك» (مبتكرة «كلود») إلى طرح عام ضخم في السوق العامة، عبر نشرة الطرح الأولي (IPO) تستهدف تقييمًا يتجاوز 2 تريليون دولار.
إذا تم إنجاز ذلك بهذا المستوى، فسيُعدّ ظهور «أنثروبيك» واحدًا من أكبر الإدراجات العامة في تاريخ سوق الأسهم، ما يضع معيارًا ملموسًا لكيفية تقييم «وول ستريت» لتطوير الذكاء الاصطناعي في المراحل المتقدمة.
#AnthropicIPOProspectusCouldValueItOver
تتطلع شركة «أنثروبيك» (مبتكرة «كلود») إلى طرح عام ضخم في السوق العامة، عبر نشرة الطرح الأولي (IPO) تستهدف تقييمًا يتجاوز 2 تريليون دولار.
إذا تم إنجاز ذلك بهذا المستوى، فسيُعدّ ظهور «أنثروبيك» واحدًا من أكبر الإدراجات العامة في تاريخ سوق الأسهم، ما يضع معيارًا ملموسًا لكيفية تقييم «وول ستريت» لتطوير الذكاء الاصطناعي في المراحل المتقدمة.
#AnthropicIPOProspectusCouldValueItOver
إذا تم إنجاز ذلك بهذا المستوى، فسيُعدّ ظهور «أنثروبيك» واحدًا من أكبر الإدراجات العامة في تاريخ سوق الأسهم، ما يضع معيارًا ملموسًا لكيفية تقييم «وول ستريت» لتطوير الذكاء الاصطناعي في المراحل المتقدمة.
#AnthropicIPOProspectusCouldValueItOver
184
·
--
صاعد
#AnthropicIPOProspectusCouldValueItOver :
🚀 شائعات طرح شركة أنثروبيك للاكتتاب: تقييم يستهدف 100 مليار دولار+؟
تشير إشارات قوية إلى أن مستندات الاكتتاب الأولي القادمة لشركة أنثروبيك قد تُسعّر عملاق الذكاء الاصطناعي بتقييم يتجاوز 100 مليار دولار.
* المقياس: يسلط الضوء على دعمًا مؤسسيًا هائلًا لنماذج الذكاء الاصطناعي الأساسية.
* أثر التموج في السوق: قد يضع معيار تقييم ضخمًا لقطاع التكنولوجيا والذكاء الاصطناعي بأكمله.
هل سيُشعل هذا موجة جديدة من mega-IPOs (الاكتتابات الضخمة)، أم أن التقييمات تتقدم على نفسها؟ اترك رأيك بالأسفل! 👇
#AI #TechMarkets #Web3 $AI
{alpha}(46630x2e8c31162b855a2ffa90f6f8634643ad6f111e18)
#AnthropicIPOProspectusCouldValueItOver :
🚀 شائعات طرح شركة أنثروبيك للاكتتاب: تقييم يستهدف 100 مليار دولار+؟
تشير إشارات قوية إلى أن مستندات الاكتتاب الأولي القادمة لشركة أنثروبيك قد تُسعّر عملاق الذكاء الاصطناعي بتقييم يتجاوز 100 مليار دولار.
* المقياس: يسلط الضوء على دعمًا مؤسسيًا هائلًا لنماذج الذكاء الاصطناعي الأساسية.
* أثر التموج في السوق: قد يضع معيار تقييم ضخمًا لقطاع التكنولوجيا والذكاء الاصطناعي بأكمله.
هل سيُشعل هذا موجة جديدة من mega-IPOs (الاكتتابات الضخمة)، أم أن التقييمات تتقدم على نفسها؟ اترك رأيك بالأسفل! 👇
#AI #TechMarkets #Web3 $AI
🚀 شائعات طرح شركة أنثروبيك للاكتتاب: تقييم يستهدف 100 مليار دولار+؟
تشير إشارات قوية إلى أن مستندات الاكتتاب الأولي القادمة لشركة أنثروبيك قد تُسعّر عملاق الذكاء الاصطناعي بتقييم يتجاوز 100 مليار دولار.
* المقياس: يسلط الضوء على دعمًا مؤسسيًا هائلًا لنماذج الذكاء الاصطناعي الأساسية.
* أثر التموج في السوق: قد يضع معيار تقييم ضخمًا لقطاع التكنولوجيا والذكاء الاصطناعي بأكمله.
هل سيُشعل هذا موجة جديدة من mega-IPOs (الاكتتابات الضخمة)، أم أن التقييمات تتقدم على نفسها؟ اترك رأيك بالأسفل! 👇
#AI #TechMarkets #Web3 $AI
318
·
--
يشير أحدث طلب للاكتتاب العام (IPO) من شركة أنثروبيك (Anthropic) إلى أن تقييمها قد يتجاوز 2000 مليار دولار، ويستند هذا الرقم إلى نماذجها المتقدمة للذكاء الاصطناعي والقيمة السوقية المحتملة. وأعتقد أن هذا التقييم معقول، لأن أنثروبيك تتمتع بمكانة رائدة في مجال تقنيات أمان الذكاء الاصطناعي، كما أن توسعها السريع بين العملاء من الشركات يعكس إمكانات نمو كبيرة. وعلى الرغم من تقلبات تقييمات شركات الذكاء الاصطناعي في السوق، فإن قدرات أنثروبيك الابتكارية ووجود سيناريوهات تطبيق عملية يجعلها من أبرز الشركات في هذا المجال. #AnthropicIPOProspectusCouldValueItOver$2T
يشير أحدث طلب للاكتتاب العام (IPO) من شركة أنثروبيك (Anthropic) إلى أن تقييمها قد يتجاوز 2000 مليار دولار، ويستند هذا الرقم إلى نماذجها المتقدمة للذكاء الاصطناعي والقيمة السوقية المحتملة. وأعتقد أن هذا التقييم معقول، لأن أنثروبيك تتمتع بمكانة رائدة في مجال تقنيات أمان الذكاء الاصطناعي، كما أن توسعها السريع بين العملاء من الشركات يعكس إمكانات نمو كبيرة. وعلى الرغم من تقلبات تقييمات شركات الذكاء الاصطناعي في السوق، فإن قدرات أنثروبيك الابتكارية ووجود سيناريوهات تطبيق عملية يجعلها من أبرز الشركات في هذا المجال. #AnthropicIPOProspectusCouldValueItOver$2T
12

·
--
لماذا يُعامِل الجميع التقييمات الخاصة الضخمة للذكاء الاصطناعي على أنها وقود صعودي للعملات المشفرة، رغم أنها قد تُحدث فعلاً الأثر المعاكس؟
يستمر المستثمرون الأفراد في مطاردة رموز الذكاء الاصطناعي متوقعين سيولة بين ليلة وضحاها، فقط ليشاهدوا رأس المال المؤسسي يتدفق مباشرة إلى نشـرات/إصدارات الأسهم التقليدية بدلًا من البروتوكولات على السلسلة.
تقارير تقييم شركة «أنثروبيك» المتداولة في السوق تُعد مثالًا رئيسيًا يوضح أين يتموضع المال على نطاق واسع فعليًا. بينما يطغى التفاؤل على المزاج العام، ويقوم المتداولون بالتنقل بين أصول البنية التحتية مثل $BTC وبين صفقات الحوسبة مثل $FIL، فإن السيولة المؤسسية العميقة ليست في مطاردة أغلفة الحوسبة اللامركزية. إنهم يريدون ميزانيات مدققة، وحوكمة شركات مباشرة، وملكية فكرية محمية.
إذا استوعبت أسواق التكنولوجيا التقليدية الحصة الأكبر من رأس مال الذكاء الاصطناعي عبر اكتتابات عامة عملاقة (IPOs)، فستواجه بروتوكولات كريبتو للذكاء الاصطناعي واقعًا قاسيًا. وبدون منفعة حقيقية وآلية واضحة لالتقاط القيمة على السلسلة، ستجد الرموز المضاربية صعوبة في تبرير مضاعفاتها إلى جانب التكنولوجيا المعتمدة من الشركات بشكل جدي. وحتى البنية التحتية الموثوقة مثل $LINK تعتمد على تكامل فعلي مع العقود الذكية، وليس مجرد دورات ضجيج.
إلى أين تعتقد أن رأس مال الذكاء الاصطناعي سيتحول بمجرد أن تضغط هذه الشركات التقنية العملاقة أخيرًا على قوائم الطلبات العامة؟
#AnthropicIPOProspectusCouldValueItOver #ChainlinkLaunchesCCIP2WithEnterpriseVerification
لماذا يُعامِل الجميع التقييمات الخاصة الضخمة للذكاء الاصطناعي على أنها وقود صعودي للعملات المشفرة، رغم أنها قد تُحدث فعلاً الأثر المعاكس؟
يستمر المستثمرون الأفراد في مطاردة رموز الذكاء الاصطناعي متوقعين سيولة بين ليلة وضحاها، فقط ليشاهدوا رأس المال المؤسسي يتدفق مباشرة إلى نشـرات/إصدارات الأسهم التقليدية بدلًا من البروتوكولات على السلسلة.
تقارير تقييم شركة «أنثروبيك» المتداولة في السوق تُعد مثالًا رئيسيًا يوضح أين يتموضع المال على نطاق واسع فعليًا. بينما يطغى التفاؤل على المزاج العام، ويقوم المتداولون بالتنقل بين أصول البنية التحتية مثل $BTC وبين صفقات الحوسبة مثل $FIL ، فإن السيولة المؤسسية العميقة ليست في مطاردة أغلفة الحوسبة اللامركزية. إنهم يريدون ميزانيات مدققة، وحوكمة شركات مباشرة، وملكية فكرية محمية.
إذا استوعبت أسواق التكنولوجيا التقليدية الحصة الأكبر من رأس مال الذكاء الاصطناعي عبر اكتتابات عامة عملاقة (IPOs)، فستواجه بروتوكولات كريبتو للذكاء الاصطناعي واقعًا قاسيًا. وبدون منفعة حقيقية وآلية واضحة لالتقاط القيمة على السلسلة، ستجد الرموز المضاربية صعوبة في تبرير مضاعفاتها إلى جانب التكنولوجيا المعتمدة من الشركات بشكل جدي. وحتى البنية التحتية الموثوقة مثل $LINK تعتمد على تكامل فعلي مع العقود الذكية، وليس مجرد دورات ضجيج.
إلى أين تعتقد أن رأس مال الذكاء الاصطناعي سيتحول بمجرد أن تضغط هذه الشركات التقنية العملاقة أخيرًا على قوائم الطلبات العامة؟
#AnthropicIPOProspectusCouldValueItOver #ChainlinkLaunchesCCIP2WithEnterpriseVerification
يستمر المستثمرون الأفراد في مطاردة رموز الذكاء الاصطناعي متوقعين سيولة بين ليلة وضحاها، فقط ليشاهدوا رأس المال المؤسسي يتدفق مباشرة إلى نشـرات/إصدارات الأسهم التقليدية بدلًا من البروتوكولات على السلسلة.
تقارير تقييم شركة «أنثروبيك» المتداولة في السوق تُعد مثالًا رئيسيًا يوضح أين يتموضع المال على نطاق واسع فعليًا. بينما يطغى التفاؤل على المزاج العام، ويقوم المتداولون بالتنقل بين أصول البنية التحتية مثل $BTC وبين صفقات الحوسبة مثل $FIL ، فإن السيولة المؤسسية العميقة ليست في مطاردة أغلفة الحوسبة اللامركزية. إنهم يريدون ميزانيات مدققة، وحوكمة شركات مباشرة، وملكية فكرية محمية.
إذا استوعبت أسواق التكنولوجيا التقليدية الحصة الأكبر من رأس مال الذكاء الاصطناعي عبر اكتتابات عامة عملاقة (IPOs)، فستواجه بروتوكولات كريبتو للذكاء الاصطناعي واقعًا قاسيًا. وبدون منفعة حقيقية وآلية واضحة لالتقاط القيمة على السلسلة، ستجد الرموز المضاربية صعوبة في تبرير مضاعفاتها إلى جانب التكنولوجيا المعتمدة من الشركات بشكل جدي. وحتى البنية التحتية الموثوقة مثل $LINK تعتمد على تكامل فعلي مع العقود الذكية، وليس مجرد دورات ضجيج.
إلى أين تعتقد أن رأس مال الذكاء الاصطناعي سيتحول بمجرد أن تضغط هذه الشركات التقنية العملاقة أخيرًا على قوائم الطلبات العامة؟
#AnthropicIPOProspectusCouldValueItOver #ChainlinkLaunchesCCIP2WithEnterpriseVerification
246
أنثروبيك على وشك طرحها للاكتتاب الأولي بتقييم قد يتجاوز تريليونين دولارين، موجة رسملة عمالقة الذكاء الاصطناعي تلوح في الأفق
أولاً: عمالقة الذكاء الاصطناعي «وحيدو القرن» يندفعون نحو أسواق رأس المال
وفقاً لأحدث المواضيع الساخنة المعروضة في ساحة بينانس، فإن نشرة اكتتاب أنثروبيك الأولي (IPO) قد ترفع تقييمها إلى ما يزيد عن تريليونين دولار. وقد أشعلت هذه الأخبار بسرعة نقاشات واسعة داخل المجتمع. وبوصف أنثروبيك أقوى منافس لدى OpenAI، فقد أصبحت بفضل تراكمها العميق في مجال أمن الذكاء الاصطناعي والتقدم المستمر في تقنيات النماذج الكبيرة، واحدة من أكثر شركات الذكاء الاصطناعي لفتاً للأنظار في العالم. وإذا تحققت قيمة التقييم هذه في النهاية، فستدخل أنثروبيك ضمن قائمة الشركات التكنولوجية الأعلى قيمةً في السوق على مستوى العالم، بل وربما تتجاوز العديد من عمالقة التكنولوجيا التقليديين.
تأتي أهمية هذه الأخبار لأنها تشير إلى أن قطاع الذكاء الاصطناعي ينتقل بالفعل من مرحلة تطوير قائم على حرق الأموال إلى مرحلة رسملة واسعة النطاق. خلال العامين الماضيين، أدى النمو الانفجاري للذكاء الاصطناعي التوليدي إلى زيادة ثقة السوق في مسار الذكاء الاصطناعي باستمرار، وسيصبح طرح أنثروبيك الأولي (IPO) علامة فارقة مهمة لاختبار قدرة السوق على تسعير الأصول.
ثانياً: أسهم أميركا المُرمّزة (Tokenized) ومسار RWA يسخنان معاً
في الوقت نفسه، تتسارع وتيرة اندماج التمويل التقليدي مع تقنية البلوك تشين. منصة تداول الأسهم التابعة لبينانس أضافت للتو خمسة أصول أسهم مُرمّزة، بما يوسع نطاق أصولها التقليدية على السلسلة. وتتوافق هذه الخطوة بشكل كبير مع الاتجاه العام الحالي لتوريق/ترميز الأصول في العالم الحقيقي (RWA).
الجدير بالمتابعة هو أن رمز Quant (QNT) شهد قفزة حادة بنحو 30% خلال الأسبوع الماضي، وذلك لأن الرمز حصل على دور محوري في مشروع الودائع المرمّزة لدى المقاصة الأميركية وبنوك سبعة كبرى في بريطانيا (بما في ذلك باركليز وHSBC). ثم بدأت الأموال تتحرك بالتناوب بسرعة نحو عملات رمزية لمفاهيم مؤسسية مثل HBAR (ارتفاع بنسبة 35%) وALGO (ارتفاع بنسبة 25%). ويشهد قطاع RWA بأكمله موجة غير مسبوقة من «المأسسة» (الاستهداف المؤسسي).
ثالثاً: البيئة الكلية تضغط على الأصول عالية المخاطر
ومع ذلك، فإن الصورة على المستوى الكلي ليست كلها إيجابية. فقد تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات نسبة 5%، مسجلاً أعلى مستوى جديد منذ قرابة 25 عاماً. وهذه هي المرة الأولى منذ 25 عاماً التي تتجاوز فيها عوائد السندات عائد الأرباح في مؤشر ستاندرد آند بورز 500. وهذا يعني أن عائد الأصول الخالية من المخاطر بدأ يضاهي العائدات في سوق الأسهم بل وقد يتجاوزها، ما يفرض ضغطاً ملحوظاً على الأصول عالية المخاطر، بما في ذلك العملات المشفرة.
لا يزال التضخم الأساسي متشبثاً قرب 3.3%. وتزداد توقعات السوق بشأن المزيد من رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي. في ظل هذه الخلفية، وعلى الرغم من أن البيتكوين تحافظ على مستواها قرب 83 ألف دولار، إلا أنها تراجعت من أعلى مستوى سابق عند 87 ألف دولار، ما يشير إلى أن الطلب المؤسسي وإن كان مستقراً، إلا أنه يظل في الأجل القصير يواجه رياحاً معاكسة على مستوى الاقتصاد الكلي.
رابعاً: تدفق مستمر لرؤوس الأموال المؤسسية إلى سوق العملات المشفرة
رغم التحديات التي تفرضها البيئة الكلية، لم تتراجع شهية المؤسسات للأصول المشفرة. فقد سجلت صناديق بيتكوين الفورية الأميركية (ETF) الأسبوع الماضي تدفقاً صافياً بلغ 2.3 مليار دولار، وهو أفضل أداء أسبوعي منذ أكتوبر 2025. وفي الوقت نفسه، سجلت صناديق الإيثريوم تدفقاً داخلياً بلغ 689 مليون دولار، كما حصلت صناديق سولانا على ضخ نقدي بلغ 188 مليون دولار. وأشار محللون من بلومبرغ إلى أن صناديق بيتكوين فتحت نحو 400 مليار دولار من مسار الأصول الاستشارية (advisory assets)، وأن العديد من المستشارين يخصصون بين 2% و3% من هذه التخصيصات للبيتكوين.
خامساً: ملخص وتطلع إلى المستقبل
يُظهر السوق حالياً نمطاً معقداً من التداخل بين عدة مسارات. من جهة، يكشف الاكتتاب الأولي المرتفع القيمة لأنثروبيك وتسريع ترميز/رسملة مسار RWA عن الإمكانات الهائلة لتكامل الذكاء الاصطناعي والبلوك تشين. ومن جهة أخرى، يواصل ارتفاع عوائد سندات الولايات المتحدة واستمرار لزوجة التضخم فرض ضغط مستمر على الأصول عالية المخاطر. وبالنسبة للمستثمرين، فإن التركيز على مسار رسملة قطاع الذكاء الاصطناعي واتجاهات توسيع أسهم أميركا المرمّزة، مع الانتباه في الوقت نفسه إلى المخاطر النظامية الناجمة عن تغيرات البيئة الكلية، سيكون الاستراتيجية الأساسية خلال الأسابيع المقبلة.
#AnthropicIPOProspectusCouldValueItOver$2T #HackersDrainOver12.4MXRPFromDCENTWallets #TokenizedStocks
أنثروبيك على وشك طرحها للاكتتاب الأولي بتقييم قد يتجاوز تريليونين دولارين، موجة رسملة عمالقة الذكاء الاصطناعي تلوح في الأفق
أولاً: عمالقة الذكاء الاصطناعي «وحيدو القرن» يندفعون نحو أسواق رأس المال
وفقاً لأحدث المواضيع الساخنة المعروضة في ساحة بينانس، فإن نشرة اكتتاب أنثروبيك الأولي (IPO) قد ترفع تقييمها إلى ما يزيد عن تريليونين دولار. وقد أشعلت هذه الأخبار بسرعة نقاشات واسعة داخل المجتمع. وبوصف أنثروبيك أقوى منافس لدى OpenAI، فقد أصبحت بفضل تراكمها العميق في مجال أمن الذكاء الاصطناعي والتقدم المستمر في تقنيات النماذج الكبيرة، واحدة من أكثر شركات الذكاء الاصطناعي لفتاً للأنظار في العالم. وإذا تحققت قيمة التقييم هذه في النهاية، فستدخل أنثروبيك ضمن قائمة الشركات التكنولوجية الأعلى قيمةً في السوق على مستوى العالم، بل وربما تتجاوز العديد من عمالقة التكنولوجيا التقليديين.
تأتي أهمية هذه الأخبار لأنها تشير إلى أن قطاع الذكاء الاصطناعي ينتقل بالفعل من مرحلة تطوير قائم على حرق الأموال إلى مرحلة رسملة واسعة النطاق. خلال العامين الماضيين، أدى النمو الانفجاري للذكاء الاصطناعي التوليدي إلى زيادة ثقة السوق في مسار الذكاء الاصطناعي باستمرار، وسيصبح طرح أنثروبيك الأولي (IPO) علامة فارقة مهمة لاختبار قدرة السوق على تسعير الأصول.
ثانياً: أسهم أميركا المُرمّزة (Tokenized) ومسار RWA يسخنان معاً
في الوقت نفسه، تتسارع وتيرة اندماج التمويل التقليدي مع تقنية البلوك تشين. منصة تداول الأسهم التابعة لبينانس أضافت للتو خمسة أصول أسهم مُرمّزة، بما يوسع نطاق أصولها التقليدية على السلسلة. وتتوافق هذه الخطوة بشكل كبير مع الاتجاه العام الحالي لتوريق/ترميز الأصول في العالم الحقيقي (RWA).
الجدير بالمتابعة هو أن رمز Quant (QNT) شهد قفزة حادة بنحو 30% خلال الأسبوع الماضي، وذلك لأن الرمز حصل على دور محوري في مشروع الودائع المرمّزة لدى المقاصة الأميركية وبنوك سبعة كبرى في بريطانيا (بما في ذلك باركليز وHSBC). ثم بدأت الأموال تتحرك بالتناوب بسرعة نحو عملات رمزية لمفاهيم مؤسسية مثل HBAR (ارتفاع بنسبة 35%) وALGO (ارتفاع بنسبة 25%). ويشهد قطاع RWA بأكمله موجة غير مسبوقة من «المأسسة» (الاستهداف المؤسسي).
ثالثاً: البيئة الكلية تضغط على الأصول عالية المخاطر
ومع ذلك، فإن الصورة على المستوى الكلي ليست كلها إيجابية. فقد تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات نسبة 5%، مسجلاً أعلى مستوى جديد منذ قرابة 25 عاماً. وهذه هي المرة الأولى منذ 25 عاماً التي تتجاوز فيها عوائد السندات عائد الأرباح في مؤشر ستاندرد آند بورز 500. وهذا يعني أن عائد الأصول الخالية من المخاطر بدأ يضاهي العائدات في سوق الأسهم بل وقد يتجاوزها، ما يفرض ضغطاً ملحوظاً على الأصول عالية المخاطر، بما في ذلك العملات المشفرة.
لا يزال التضخم الأساسي متشبثاً قرب 3.3%. وتزداد توقعات السوق بشأن المزيد من رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي. في ظل هذه الخلفية، وعلى الرغم من أن البيتكوين تحافظ على مستواها قرب 83 ألف دولار، إلا أنها تراجعت من أعلى مستوى سابق عند 87 ألف دولار، ما يشير إلى أن الطلب المؤسسي وإن كان مستقراً، إلا أنه يظل في الأجل القصير يواجه رياحاً معاكسة على مستوى الاقتصاد الكلي.
رابعاً: تدفق مستمر لرؤوس الأموال المؤسسية إلى سوق العملات المشفرة
رغم التحديات التي تفرضها البيئة الكلية، لم تتراجع شهية المؤسسات للأصول المشفرة. فقد سجلت صناديق بيتكوين الفورية الأميركية (ETF) الأسبوع الماضي تدفقاً صافياً بلغ 2.3 مليار دولار، وهو أفضل أداء أسبوعي منذ أكتوبر 2025. وفي الوقت نفسه، سجلت صناديق الإيثريوم تدفقاً داخلياً بلغ 689 مليون دولار، كما حصلت صناديق سولانا على ضخ نقدي بلغ 188 مليون دولار. وأشار محللون من بلومبرغ إلى أن صناديق بيتكوين فتحت نحو 400 مليار دولار من مسار الأصول الاستشارية (advisory assets)، وأن العديد من المستشارين يخصصون بين 2% و3% من هذه التخصيصات للبيتكوين.
خامساً: ملخص وتطلع إلى المستقبل
يُظهر السوق حالياً نمطاً معقداً من التداخل بين عدة مسارات. من جهة، يكشف الاكتتاب الأولي المرتفع القيمة لأنثروبيك وتسريع ترميز/رسملة مسار RWA عن الإمكانات الهائلة لتكامل الذكاء الاصطناعي والبلوك تشين. ومن جهة أخرى، يواصل ارتفاع عوائد سندات الولايات المتحدة واستمرار لزوجة التضخم فرض ضغط مستمر على الأصول عالية المخاطر. وبالنسبة للمستثمرين، فإن التركيز على مسار رسملة قطاع الذكاء الاصطناعي واتجاهات توسيع أسهم أميركا المرمّزة، مع الانتباه في الوقت نفسه إلى المخاطر النظامية الناجمة عن تغيرات البيئة الكلية، سيكون الاستراتيجية الأساسية خلال الأسابيع المقبلة.
#AnthropicIPOProspectusCouldValueItOver$2T #HackersDrainOver12.4MXRPFromDCENTWallets #TokenizedStocks
أولاً: عمالقة الذكاء الاصطناعي «وحيدو القرن» يندفعون نحو أسواق رأس المال
وفقاً لأحدث المواضيع الساخنة المعروضة في ساحة بينانس، فإن نشرة اكتتاب أنثروبيك الأولي (IPO) قد ترفع تقييمها إلى ما يزيد عن تريليونين دولار. وقد أشعلت هذه الأخبار بسرعة نقاشات واسعة داخل المجتمع. وبوصف أنثروبيك أقوى منافس لدى OpenAI، فقد أصبحت بفضل تراكمها العميق في مجال أمن الذكاء الاصطناعي والتقدم المستمر في تقنيات النماذج الكبيرة، واحدة من أكثر شركات الذكاء الاصطناعي لفتاً للأنظار في العالم. وإذا تحققت قيمة التقييم هذه في النهاية، فستدخل أنثروبيك ضمن قائمة الشركات التكنولوجية الأعلى قيمةً في السوق على مستوى العالم، بل وربما تتجاوز العديد من عمالقة التكنولوجيا التقليديين.
تأتي أهمية هذه الأخبار لأنها تشير إلى أن قطاع الذكاء الاصطناعي ينتقل بالفعل من مرحلة تطوير قائم على حرق الأموال إلى مرحلة رسملة واسعة النطاق. خلال العامين الماضيين، أدى النمو الانفجاري للذكاء الاصطناعي التوليدي إلى زيادة ثقة السوق في مسار الذكاء الاصطناعي باستمرار، وسيصبح طرح أنثروبيك الأولي (IPO) علامة فارقة مهمة لاختبار قدرة السوق على تسعير الأصول.
ثانياً: أسهم أميركا المُرمّزة (Tokenized) ومسار RWA يسخنان معاً
في الوقت نفسه، تتسارع وتيرة اندماج التمويل التقليدي مع تقنية البلوك تشين. منصة تداول الأسهم التابعة لبينانس أضافت للتو خمسة أصول أسهم مُرمّزة، بما يوسع نطاق أصولها التقليدية على السلسلة. وتتوافق هذه الخطوة بشكل كبير مع الاتجاه العام الحالي لتوريق/ترميز الأصول في العالم الحقيقي (RWA).
الجدير بالمتابعة هو أن رمز Quant (QNT) شهد قفزة حادة بنحو 30% خلال الأسبوع الماضي، وذلك لأن الرمز حصل على دور محوري في مشروع الودائع المرمّزة لدى المقاصة الأميركية وبنوك سبعة كبرى في بريطانيا (بما في ذلك باركليز وHSBC). ثم بدأت الأموال تتحرك بالتناوب بسرعة نحو عملات رمزية لمفاهيم مؤسسية مثل HBAR (ارتفاع بنسبة 35%) وALGO (ارتفاع بنسبة 25%). ويشهد قطاع RWA بأكمله موجة غير مسبوقة من «المأسسة» (الاستهداف المؤسسي).
ثالثاً: البيئة الكلية تضغط على الأصول عالية المخاطر
ومع ذلك، فإن الصورة على المستوى الكلي ليست كلها إيجابية. فقد تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات نسبة 5%، مسجلاً أعلى مستوى جديد منذ قرابة 25 عاماً. وهذه هي المرة الأولى منذ 25 عاماً التي تتجاوز فيها عوائد السندات عائد الأرباح في مؤشر ستاندرد آند بورز 500. وهذا يعني أن عائد الأصول الخالية من المخاطر بدأ يضاهي العائدات في سوق الأسهم بل وقد يتجاوزها، ما يفرض ضغطاً ملحوظاً على الأصول عالية المخاطر، بما في ذلك العملات المشفرة.
لا يزال التضخم الأساسي متشبثاً قرب 3.3%. وتزداد توقعات السوق بشأن المزيد من رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي. في ظل هذه الخلفية، وعلى الرغم من أن البيتكوين تحافظ على مستواها قرب 83 ألف دولار، إلا أنها تراجعت من أعلى مستوى سابق عند 87 ألف دولار، ما يشير إلى أن الطلب المؤسسي وإن كان مستقراً، إلا أنه يظل في الأجل القصير يواجه رياحاً معاكسة على مستوى الاقتصاد الكلي.
رابعاً: تدفق مستمر لرؤوس الأموال المؤسسية إلى سوق العملات المشفرة
رغم التحديات التي تفرضها البيئة الكلية، لم تتراجع شهية المؤسسات للأصول المشفرة. فقد سجلت صناديق بيتكوين الفورية الأميركية (ETF) الأسبوع الماضي تدفقاً صافياً بلغ 2.3 مليار دولار، وهو أفضل أداء أسبوعي منذ أكتوبر 2025. وفي الوقت نفسه، سجلت صناديق الإيثريوم تدفقاً داخلياً بلغ 689 مليون دولار، كما حصلت صناديق سولانا على ضخ نقدي بلغ 188 مليون دولار. وأشار محللون من بلومبرغ إلى أن صناديق بيتكوين فتحت نحو 400 مليار دولار من مسار الأصول الاستشارية (advisory assets)، وأن العديد من المستشارين يخصصون بين 2% و3% من هذه التخصيصات للبيتكوين.
خامساً: ملخص وتطلع إلى المستقبل
يُظهر السوق حالياً نمطاً معقداً من التداخل بين عدة مسارات. من جهة، يكشف الاكتتاب الأولي المرتفع القيمة لأنثروبيك وتسريع ترميز/رسملة مسار RWA عن الإمكانات الهائلة لتكامل الذكاء الاصطناعي والبلوك تشين. ومن جهة أخرى، يواصل ارتفاع عوائد سندات الولايات المتحدة واستمرار لزوجة التضخم فرض ضغط مستمر على الأصول عالية المخاطر. وبالنسبة للمستثمرين، فإن التركيز على مسار رسملة قطاع الذكاء الاصطناعي واتجاهات توسيع أسهم أميركا المرمّزة، مع الانتباه في الوقت نفسه إلى المخاطر النظامية الناجمة عن تغيرات البيئة الكلية، سيكون الاستراتيجية الأساسية خلال الأسابيع المقبلة.
#AnthropicIPOProspectusCouldValueItOver$2T #HackersDrainOver12.4MXRPFromDCENTWallets #TokenizedStocks
759
تخيّل هذا: تقوم شركة Anthropic بإيداع نشرة الطرح الأولي للاكتتاب، وتدفع محادثات التقييم فورًا إلى أرقام تجعل حتى أكبر أسماء الذكاء الاصطناعي تبدو محافظة.
المعاناة لدى معظم متداولي الكريبتو هي الفخّ القديم نفسه: الاندفاع وراء الشراء بدافع الخوف من فوات الفرصة (FOMO) لكل توكن مرتبط بمجرد ظهور مثل هذه الأخبار، ثم الجلوس هناك دون مخرج واضح بينما تنزف “الأكياس”.
يبدو هذا كدراسة حالة على كيفية أن الذكاء الاصطناعي التقليدي يجذب رأس مالًا حقيقيًا، بينما الكريبتو يطارد السردية المتبقية فقط. شركة Anthropic، الفريق خلف Claude، تُحضّر لتقييم يضعها في منافسة مباشرة مع OpenAI—تمامًا مثل دورات الشائعات السابقة التي حرّكت الأسواق دون أي ملف فعلي. الفرق هذه المرة أن هناك أوراقًا، والسوق الأوسع أصلًا جالس في حالة جشع عند 67، لذا تبدو عملية التحوّل (rotation) متعثّرة.
قارن ذلك بـ $QNT التي تتحرك عبر أكثر من 40% في نفس النافذة، أو $LINK التي تقوم فعلًا بإطلاق CCIP 2 مع تحقق مؤسسي قد تحتاجه شركات الذكاء الاصطناعي إذا أرادت يومًا قابلية تشغيل متبادل حقيقية. $BTC ما زالت تمسك بدور “المرساة”، لكن العبرة من موجات الحماس السابقة هي أن التقييمات التقليدية المرتفعة لا تتدفق غالبًا بسلاسة إلى ضخّ التوكنات. يفوّت أغلب الناس التوقيت وينتهي بهم الأمر وهم يمسكون القصة بدل الجوهر.
إلى أين تعتقد أن أخبار Anthropic هذه تأخذ بقية تداولات قطاع الذكاء الاصطناعي من هنا؟
#AnthropicIPOProspectusCouldValueItOver #QNTFallsOver40 #ChainlinkLaunchesCCIP2WithEnterpriseVerification
تخيّل هذا: تقوم شركة Anthropic بإيداع نشرة الطرح الأولي للاكتتاب، وتدفع محادثات التقييم فورًا إلى أرقام تجعل حتى أكبر أسماء الذكاء الاصطناعي تبدو محافظة.
المعاناة لدى معظم متداولي الكريبتو هي الفخّ القديم نفسه: الاندفاع وراء الشراء بدافع الخوف من فوات الفرصة (FOMO) لكل توكن مرتبط بمجرد ظهور مثل هذه الأخبار، ثم الجلوس هناك دون مخرج واضح بينما تنزف “الأكياس”.
يبدو هذا كدراسة حالة على كيفية أن الذكاء الاصطناعي التقليدي يجذب رأس مالًا حقيقيًا، بينما الكريبتو يطارد السردية المتبقية فقط. شركة Anthropic، الفريق خلف Claude، تُحضّر لتقييم يضعها في منافسة مباشرة مع OpenAI—تمامًا مثل دورات الشائعات السابقة التي حرّكت الأسواق دون أي ملف فعلي. الفرق هذه المرة أن هناك أوراقًا، والسوق الأوسع أصلًا جالس في حالة جشع عند 67، لذا تبدو عملية التحوّل (rotation) متعثّرة.
قارن ذلك بـ $QNT التي تتحرك عبر أكثر من 40% في نفس النافذة، أو $LINK التي تقوم فعلًا بإطلاق CCIP 2 مع تحقق مؤسسي قد تحتاجه شركات الذكاء الاصطناعي إذا أرادت يومًا قابلية تشغيل متبادل حقيقية. $BTC ما زالت تمسك بدور “المرساة”، لكن العبرة من موجات الحماس السابقة هي أن التقييمات التقليدية المرتفعة لا تتدفق غالبًا بسلاسة إلى ضخّ التوكنات. يفوّت أغلب الناس التوقيت وينتهي بهم الأمر وهم يمسكون القصة بدل الجوهر.
إلى أين تعتقد أن أخبار Anthropic هذه تأخذ بقية تداولات قطاع الذكاء الاصطناعي من هنا؟
#AnthropicIPOProspectusCouldValueItOver #QNTFallsOver40 #ChainlinkLaunchesCCIP2WithEnterpriseVerification
المعاناة لدى معظم متداولي الكريبتو هي الفخّ القديم نفسه: الاندفاع وراء الشراء بدافع الخوف من فوات الفرصة (FOMO) لكل توكن مرتبط بمجرد ظهور مثل هذه الأخبار، ثم الجلوس هناك دون مخرج واضح بينما تنزف “الأكياس”.
يبدو هذا كدراسة حالة على كيفية أن الذكاء الاصطناعي التقليدي يجذب رأس مالًا حقيقيًا، بينما الكريبتو يطارد السردية المتبقية فقط. شركة Anthropic، الفريق خلف Claude، تُحضّر لتقييم يضعها في منافسة مباشرة مع OpenAI—تمامًا مثل دورات الشائعات السابقة التي حرّكت الأسواق دون أي ملف فعلي. الفرق هذه المرة أن هناك أوراقًا، والسوق الأوسع أصلًا جالس في حالة جشع عند 67، لذا تبدو عملية التحوّل (rotation) متعثّرة.
قارن ذلك بـ $QNT التي تتحرك عبر أكثر من 40% في نفس النافذة، أو $LINK التي تقوم فعلًا بإطلاق CCIP 2 مع تحقق مؤسسي قد تحتاجه شركات الذكاء الاصطناعي إذا أرادت يومًا قابلية تشغيل متبادل حقيقية. $BTC ما زالت تمسك بدور “المرساة”، لكن العبرة من موجات الحماس السابقة هي أن التقييمات التقليدية المرتفعة لا تتدفق غالبًا بسلاسة إلى ضخّ التوكنات. يفوّت أغلب الناس التوقيت وينتهي بهم الأمر وهم يمسكون القصة بدل الجوهر.
إلى أين تعتقد أن أخبار Anthropic هذه تأخذ بقية تداولات قطاع الذكاء الاصطناعي من هنا؟
#AnthropicIPOProspectusCouldValueItOver #QNTFallsOver40 #ChainlinkLaunchesCCIP2WithEnterpriseVerification
269
·
--


Binance Square Official
·
--
شاركنا آراءك: هل تستطيع أنثروبيك الحفاظ على تقييم يتجاوز تريليون دولار؟
بعد فوز الديمقراطيين بمجلسي النواب والشيوخ في انتخابات التجديد النصفي لعام 2026، ارتفعت الأسهم الأمريكية ثم تراجعت. وفي 5 نوفمبر، هبط مؤشر ناسداك نحو 5.5% في يوم واحد، وكانت أسهم الذكاء الاصطناعي من بين الأكثر تراجعًا، وسط تزايد المخاوف بشأن تنظيم مراكز البيانات وتباطؤ التوسع في البنية التحتية للذكاء الاصطناعي. في غضون ذلك، يقترب الطرح العام الأولي لشركة أنثروبيك من مرحلتي الترويج للمستثمرين وتحديد السعر. وقد تجمع الشركة ما يصل إلى 100 مليار دولار، لتصبح أكبر طرح عام أولي في التاريخ، لكن التوقعات بشأن تقييمها انخفضت من تريليوني دولار. هل لا يزال الذكاء الاصطناعي فقاعة؟ وهل ستطغى آثار التنظيم على الأساسيات؟
9
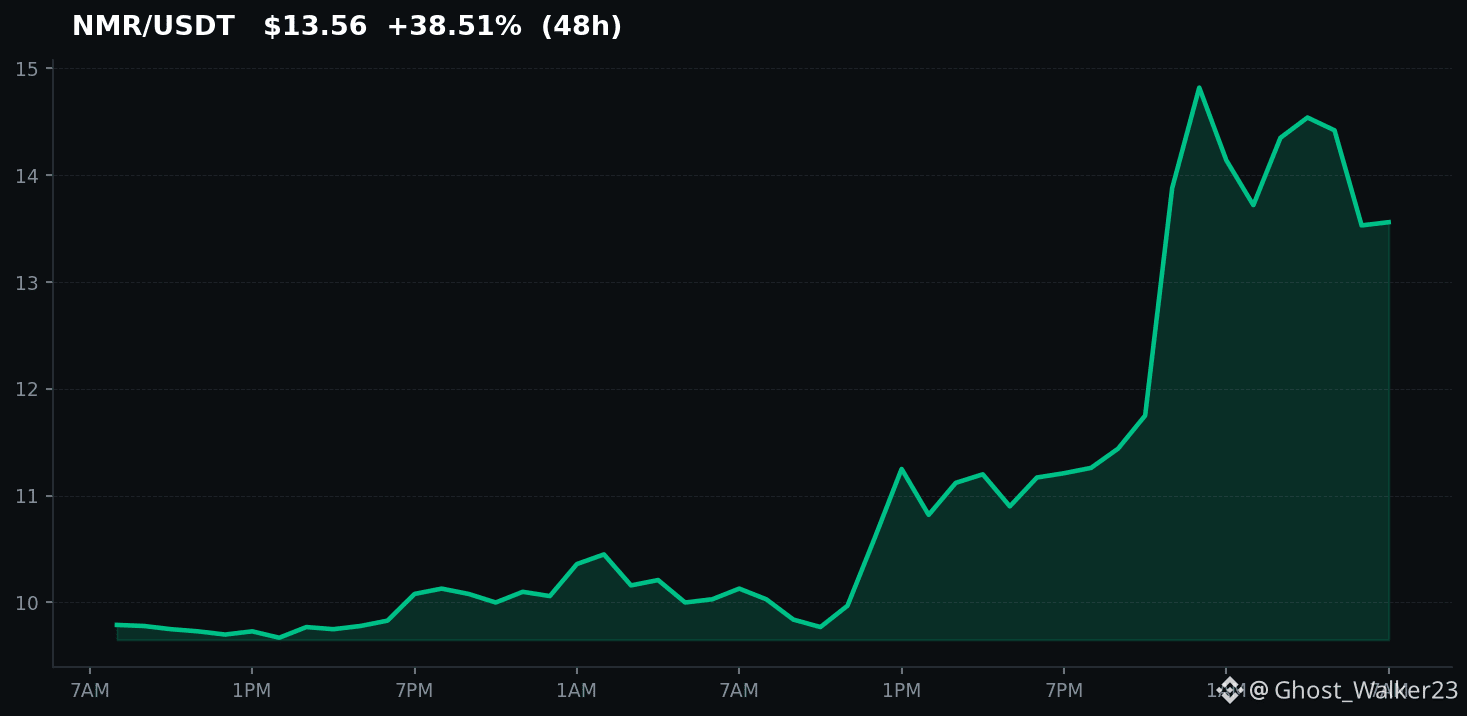
بينما نتعمّق في المشهد التشفيري، لِنقارن بين $HBAR و NEAR Protocol. يتصاعد HBAR محققًا مكسبًا قدره +26.4% خلال 24 ساعة، بينما ينخفض NEAR بنسبة -12.1%. ومع وجود إمكانية لتحقيق نمو هائل في قطاع الذكاء الاصطناعي، خصوصًا مع #AnthropicIPOProspectusCouldValueItOver$2T، أي عملة برأيك لديها إمكانات أكبر؟
📈💰 راجع الرسم البياني بالأسفل! #crypto
👀 تابعنا لتكون على اطلاع بآخر الفرص.
بينما نتعمّق في المشهد التشفيري، لِنقارن بين $HBAR و NEAR Protocol. يتصاعد HBAR محققًا مكسبًا قدره +26.4% خلال 24 ساعة، بينما ينخفض NEAR بنسبة -12.1%. ومع وجود إمكانية لتحقيق نمو هائل في قطاع الذكاء الاصطناعي، خصوصًا مع #AnthropicIPOProspectusCouldValueItOver$2T، أي عملة برأيك لديها إمكانات أكبر؟
📈💰 راجع الرسم البياني بالأسفل! #crypto
👀 تابعنا لتكون على اطلاع بآخر الفرص.
📈💰 راجع الرسم البياني بالأسفل! #crypto
👀 تابعنا لتكون على اطلاع بآخر الفرص.
81
·
--
#AnthropicIPOProspectusCouldValueItOver $2T🚨 الطرح العام الأولي (IPO) لشركة أنثروبي: تقييم بقيمة 2 تريليون دولار في دائرة الضوء!
تدخل صناعة الذكاء الاصطناعي مرحلة جديدة، حيث تشير التقارير إلى أن @Anthropic تدرس طرحًا عامًا أوليًا قد يقيّم الشركة بأكثر من 2 تريليون دولار. 🤖
ومع نمو سريع في الإيرادات وتزايد الطلب على تقنيات الذكاء الاصطناعي، تزداد أنظار المستثمرين. ومع ذلك، تظل الخسائر الكبيرة وتكاليف البنية التحتية تحديات رئيسية.
هل سيعيد هذا الطرح العام تشكيل سوق الذكاء الاصطناعي؟ 👀
#Anthropic #AI #IPO #TechNews #CryptoNews
#AnthropicIPOProspectusCouldValueItOver $2T🚨 الطرح العام الأولي (IPO) لشركة أنثروبي: تقييم بقيمة 2 تريليون دولار في دائرة الضوء!
تدخل صناعة الذكاء الاصطناعي مرحلة جديدة، حيث تشير التقارير إلى أن @Anthropic تدرس طرحًا عامًا أوليًا قد يقيّم الشركة بأكثر من 2 تريليون دولار. 🤖
ومع نمو سريع في الإيرادات وتزايد الطلب على تقنيات الذكاء الاصطناعي، تزداد أنظار المستثمرين. ومع ذلك، تظل الخسائر الكبيرة وتكاليف البنية التحتية تحديات رئيسية.
هل سيعيد هذا الطرح العام تشكيل سوق الذكاء الاصطناعي؟ 👀
#Anthropic #AI #IPO #TechNews #CryptoNews
تدخل صناعة الذكاء الاصطناعي مرحلة جديدة، حيث تشير التقارير إلى أن @Anthropic تدرس طرحًا عامًا أوليًا قد يقيّم الشركة بأكثر من 2 تريليون دولار. 🤖
ومع نمو سريع في الإيرادات وتزايد الطلب على تقنيات الذكاء الاصطناعي، تزداد أنظار المستثمرين. ومع ذلك، تظل الخسائر الكبيرة وتكاليف البنية التحتية تحديات رئيسية.
هل سيعيد هذا الطرح العام تشكيل سوق الذكاء الاصطناعي؟ 👀
#Anthropic #AI #IPO #TechNews #CryptoNews
171
إليك ما حدث عندما قامت OpenAI بتأخير GPT-6 دون ضجة كبيرة.
تجار العملات المشفرة الذين يلاحقون سردية الذكاء الاصطناعي تلقّوا للتو تذكيرًا بمدى سرعة تعثّر هذه القصص. إنها نفس تلك الوجعة المألوفة: تحميل كل شيء قبيل مُحفّز ثم مشاهدة خطّ الزمن ينزلق وتصبح الأكياس أثقل.
يبدو أن التأخير نفسه مزيج من أعمال أمان إضافية وبوابات حوسبة متعثرة. لا تتسرع OpenAI في هذه الجولة، وهذه الحيطة نادرًا ما تظهر في تحرّكات السعر قبل فوات الأوان. وفي سوقٍ يميل أصلًا إلى الجشع، يميل الناس إلى تجاهل هذه الإشارات.
التوكنات المبنية حول بنية تحتية للذكاء الاصطناعي تشعر بذلك أولًا. طبقة الحوسبة لدى $ICP وأدوات المطورين لدى $NEAR تسعّرت كلتاها بتقدم أسرع. $LINK موجودة في الوسط كطبقة البيانات، لكن حتى هناك يمكن أن تصل تأثيرات التموج إذا تدهورت المعنويات.
هذه هي النقطة التي يُساء فهمها أكثر من غيرها: التأخيرات مثل هذه لا تؤجل فقط الحماس، بل تكشف أيضًا مقدار ما بُني عليه هذا الصعود الحالي من جداول زمنية لا تصمد. تُحاصر المراكز عندما لا يأتي المُحفّز التالي في موعده.
كيف تعتقد أن هذا يترك تداول الذكاء الاصطناعي من هنا؟
#OpenAIDelaysGPT6 #NvidiaApproves #AnthropicIPOProspectusCouldValueItOver
إليك ما حدث عندما قامت OpenAI بتأخير GPT-6 دون ضجة كبيرة.
تجار العملات المشفرة الذين يلاحقون سردية الذكاء الاصطناعي تلقّوا للتو تذكيرًا بمدى سرعة تعثّر هذه القصص. إنها نفس تلك الوجعة المألوفة: تحميل كل شيء قبيل مُحفّز ثم مشاهدة خطّ الزمن ينزلق وتصبح الأكياس أثقل.
يبدو أن التأخير نفسه مزيج من أعمال أمان إضافية وبوابات حوسبة متعثرة. لا تتسرع OpenAI في هذه الجولة، وهذه الحيطة نادرًا ما تظهر في تحرّكات السعر قبل فوات الأوان. وفي سوقٍ يميل أصلًا إلى الجشع، يميل الناس إلى تجاهل هذه الإشارات.
التوكنات المبنية حول بنية تحتية للذكاء الاصطناعي تشعر بذلك أولًا. طبقة الحوسبة لدى $ICP وأدوات المطورين لدى $NEAR تسعّرت كلتاها بتقدم أسرع. $LINK موجودة في الوسط كطبقة البيانات، لكن حتى هناك يمكن أن تصل تأثيرات التموج إذا تدهورت المعنويات.
هذه هي النقطة التي يُساء فهمها أكثر من غيرها: التأخيرات مثل هذه لا تؤجل فقط الحماس، بل تكشف أيضًا مقدار ما بُني عليه هذا الصعود الحالي من جداول زمنية لا تصمد. تُحاصر المراكز عندما لا يأتي المُحفّز التالي في موعده.
كيف تعتقد أن هذا يترك تداول الذكاء الاصطناعي من هنا؟
#OpenAIDelaysGPT6 #NvidiaApproves #AnthropicIPOProspectusCouldValueItOver
تجار العملات المشفرة الذين يلاحقون سردية الذكاء الاصطناعي تلقّوا للتو تذكيرًا بمدى سرعة تعثّر هذه القصص. إنها نفس تلك الوجعة المألوفة: تحميل كل شيء قبيل مُحفّز ثم مشاهدة خطّ الزمن ينزلق وتصبح الأكياس أثقل.
يبدو أن التأخير نفسه مزيج من أعمال أمان إضافية وبوابات حوسبة متعثرة. لا تتسرع OpenAI في هذه الجولة، وهذه الحيطة نادرًا ما تظهر في تحرّكات السعر قبل فوات الأوان. وفي سوقٍ يميل أصلًا إلى الجشع، يميل الناس إلى تجاهل هذه الإشارات.
التوكنات المبنية حول بنية تحتية للذكاء الاصطناعي تشعر بذلك أولًا. طبقة الحوسبة لدى $ICP وأدوات المطورين لدى $NEAR تسعّرت كلتاها بتقدم أسرع. $LINK موجودة في الوسط كطبقة البيانات، لكن حتى هناك يمكن أن تصل تأثيرات التموج إذا تدهورت المعنويات.
هذه هي النقطة التي يُساء فهمها أكثر من غيرها: التأخيرات مثل هذه لا تؤجل فقط الحماس، بل تكشف أيضًا مقدار ما بُني عليه هذا الصعود الحالي من جداول زمنية لا تصمد. تُحاصر المراكز عندما لا يأتي المُحفّز التالي في موعده.
كيف تعتقد أن هذا يترك تداول الذكاء الاصطناعي من هنا؟
#OpenAIDelaysGPT6 #NvidiaApproves #AnthropicIPOProspectusCouldValueItOver
156
·
--
هل لاحظت كيف يستمر الجميع في مطاردة ضخّ “توكَن” الذكاء الاصطناعي التالي بينما تقوم OpenAI بهدوء بدفع جداول إطلاقها الرئيسية للخلف؟
يواصل معظم المتداولين ضخّ السيولة في دورات الهوس مباشرة قبل أن يبرد السوق، ثم يجدون أنفسهم على خسائر كبيرة (drawdowns) عندما تفشل الاختراقات التقنية الموعودة في التحقق في الموعد المحدد.
هذه هي الحقيقة التي غالبًا يفتقدها صغار المستثمرين. عندما تتعثر النماذج المتقدمة، يتحول السرد حول بنية الذكاء الاصطناعي من المضاربة الجامحة إلى متطلبات الحوسبة الفعلية والمنفعة القابلة للتحقق. بدلًا من البيع المذعور كلما خفت ضجة العناوين، يقوم “المال الذكي” بالانتقال إلى بروتوكولات مُثبتة مثل $NEAR وشبكات حوسبة لا مركزية مثل $ICP لا تعتمد على إطلاق منتج واحد من وادي السيليكون للحفاظ على أهميتها.
إذا كنت تريد اجتياز هذا التحول بفعالية، أوقف تداول دورة الأخبار عند القمة. ركّز على تجميع أسهم البنية التحتية التي تمتلك نشاطًا حقيقيًا على السلسلة خلال فترات تراجع المعنويات، وراقب تغذيات الأوراكل اللامركزية مثل $LINK لمعرفة أين تستقر السيولة فعليًا.
إلى أين تعتقد أن قطاع الذكاء الاصطناعي سيتجه بمجرد أن تبدأ مرحلة التعب بعد الإطلاق الأولي؟
#OpenAIDelaysGPT6 #النشرة_الاكتتابية_لشركة_Anthropicقد_تُسعّر_قيمتها
هل لاحظت كيف يستمر الجميع في مطاردة ضخّ “توكَن” الذكاء الاصطناعي التالي بينما تقوم OpenAI بهدوء بدفع جداول إطلاقها الرئيسية للخلف؟
يواصل معظم المتداولين ضخّ السيولة في دورات الهوس مباشرة قبل أن يبرد السوق، ثم يجدون أنفسهم على خسائر كبيرة (drawdowns) عندما تفشل الاختراقات التقنية الموعودة في التحقق في الموعد المحدد.
هذه هي الحقيقة التي غالبًا يفتقدها صغار المستثمرين. عندما تتعثر النماذج المتقدمة، يتحول السرد حول بنية الذكاء الاصطناعي من المضاربة الجامحة إلى متطلبات الحوسبة الفعلية والمنفعة القابلة للتحقق. بدلًا من البيع المذعور كلما خفت ضجة العناوين، يقوم “المال الذكي” بالانتقال إلى بروتوكولات مُثبتة مثل $NEAR وشبكات حوسبة لا مركزية مثل $ICP لا تعتمد على إطلاق منتج واحد من وادي السيليكون للحفاظ على أهميتها.
إذا كنت تريد اجتياز هذا التحول بفعالية، أوقف تداول دورة الأخبار عند القمة. ركّز على تجميع أسهم البنية التحتية التي تمتلك نشاطًا حقيقيًا على السلسلة خلال فترات تراجع المعنويات، وراقب تغذيات الأوراكل اللامركزية مثل $LINK لمعرفة أين تستقر السيولة فعليًا.
إلى أين تعتقد أن قطاع الذكاء الاصطناعي سيتجه بمجرد أن تبدأ مرحلة التعب بعد الإطلاق الأولي؟
#OpenAIDelaysGPT6 #النشرة_الاكتتابية_لشركة_Anthropicقد_تُسعّر_قيمتها
يواصل معظم المتداولين ضخّ السيولة في دورات الهوس مباشرة قبل أن يبرد السوق، ثم يجدون أنفسهم على خسائر كبيرة (drawdowns) عندما تفشل الاختراقات التقنية الموعودة في التحقق في الموعد المحدد.
هذه هي الحقيقة التي غالبًا يفتقدها صغار المستثمرين. عندما تتعثر النماذج المتقدمة، يتحول السرد حول بنية الذكاء الاصطناعي من المضاربة الجامحة إلى متطلبات الحوسبة الفعلية والمنفعة القابلة للتحقق. بدلًا من البيع المذعور كلما خفت ضجة العناوين، يقوم “المال الذكي” بالانتقال إلى بروتوكولات مُثبتة مثل $NEAR وشبكات حوسبة لا مركزية مثل $ICP لا تعتمد على إطلاق منتج واحد من وادي السيليكون للحفاظ على أهميتها.
إذا كنت تريد اجتياز هذا التحول بفعالية، أوقف تداول دورة الأخبار عند القمة. ركّز على تجميع أسهم البنية التحتية التي تمتلك نشاطًا حقيقيًا على السلسلة خلال فترات تراجع المعنويات، وراقب تغذيات الأوراكل اللامركزية مثل $LINK لمعرفة أين تستقر السيولة فعليًا.
إلى أين تعتقد أن قطاع الذكاء الاصطناعي سيتجه بمجرد أن تبدأ مرحلة التعب بعد الإطلاق الأولي؟
#OpenAIDelaysGPT6 #النشرة_الاكتتابية_لشركة_Anthropicقد_تُسعّر_قيمتها
143

🚨 $XRP — 12.4 مليون XRP اختفت للتو من آلاف المحافظ.
استهدف اختراقٌ مستخدمي محفظة D’CENT App Wallet، حيث سُحبت تقريبًا 12.4M XRP من 7,393 محفظة بين 15 و25 سبتمبر. يُظهر تتبّع السلسلة على السلسلة أن حوالي 6.3M XRP تم بالفعل تحويلها إلى Ethereum، بينما بقي حوالي 1.4M XRP في عناوين يسيطر عليها المهاجم حتى 25 سبتمبر.
والجزء المقلق؟
يبدو أن الهجوم مرتبط بمفاتيح خاصة مخترقة في إصدارات أقدم من تطبيق المحفظة، وليس بسلسلة XRP Ledger نفسها. ويُفاد أن محافظ D’CENT للأجهزة لم تتأثر، إلا إذا قام المستخدمون باستيراد عبارات الاسترداد الخاصة بهم إلى التطبيق المخترق.
ولم تقتصر الأضرار على XRP — إذ تشير التقارير إلى أن المستخدمين فقدوا أيضًا أصولًا على Bitcoin وEthereum وTron وStellar.
لذلك، هذه ليست قصة “تم اختراق XRP”.
إنها تذكير بأقذر نقطة فشل واحدة في عالم العملات المشفرة:
يمكن أن تكون بلوكتشينك آمنة… بينما ليست مفاتيحك كذلك.
بالنسبة لتجار $XRP ، السؤال الأهم الآن هو ما إذا كانت العملات المسروقة التي تتحرك عبر عمليات التبادل والبورصات ستخلق ضغوط بيع إضافية على المدى القصير.
متابعة من فضلكم
#hackersdrainover12.4mxrpfromdcentwallets #AnthropicIPOProspectusCouldValueItOver $2T #SECSaysDecentralizedTokenBuybacksNotInvestmentContracts #UKFCAWinsCourtOrderToRecover851400Pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification
🚨 $XRP — 12.4 مليون XRP اختفت للتو من آلاف المحافظ.
استهدف اختراقٌ مستخدمي محفظة D’CENT App Wallet، حيث سُحبت تقريبًا 12.4M XRP من 7,393 محفظة بين 15 و25 سبتمبر. يُظهر تتبّع السلسلة على السلسلة أن حوالي 6.3M XRP تم بالفعل تحويلها إلى Ethereum، بينما بقي حوالي 1.4M XRP في عناوين يسيطر عليها المهاجم حتى 25 سبتمبر.
والجزء المقلق؟
يبدو أن الهجوم مرتبط بمفاتيح خاصة مخترقة في إصدارات أقدم من تطبيق المحفظة، وليس بسلسلة XRP Ledger نفسها. ويُفاد أن محافظ D’CENT للأجهزة لم تتأثر، إلا إذا قام المستخدمون باستيراد عبارات الاسترداد الخاصة بهم إلى التطبيق المخترق.
ولم تقتصر الأضرار على XRP — إذ تشير التقارير إلى أن المستخدمين فقدوا أيضًا أصولًا على Bitcoin وEthereum وTron وStellar.
لذلك، هذه ليست قصة “تم اختراق XRP”.
إنها تذكير بأقذر نقطة فشل واحدة في عالم العملات المشفرة:
يمكن أن تكون بلوكتشينك آمنة… بينما ليست مفاتيحك كذلك.
بالنسبة لتجار $XRP ، السؤال الأهم الآن هو ما إذا كانت العملات المسروقة التي تتحرك عبر عمليات التبادل والبورصات ستخلق ضغوط بيع إضافية على المدى القصير.
متابعة من فضلكم
#hackersdrainover12.4mxrpfromdcentwallets #AnthropicIPOProspectusCouldValueItOver $2T #SECSaysDecentralizedTokenBuybacksNotInvestmentContracts #UKFCAWinsCourtOrderToRecover851400Pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification
استهدف اختراقٌ مستخدمي محفظة D’CENT App Wallet، حيث سُحبت تقريبًا 12.4M XRP من 7,393 محفظة بين 15 و25 سبتمبر. يُظهر تتبّع السلسلة على السلسلة أن حوالي 6.3M XRP تم بالفعل تحويلها إلى Ethereum، بينما بقي حوالي 1.4M XRP في عناوين يسيطر عليها المهاجم حتى 25 سبتمبر.
والجزء المقلق؟
يبدو أن الهجوم مرتبط بمفاتيح خاصة مخترقة في إصدارات أقدم من تطبيق المحفظة، وليس بسلسلة XRP Ledger نفسها. ويُفاد أن محافظ D’CENT للأجهزة لم تتأثر، إلا إذا قام المستخدمون باستيراد عبارات الاسترداد الخاصة بهم إلى التطبيق المخترق.
ولم تقتصر الأضرار على XRP — إذ تشير التقارير إلى أن المستخدمين فقدوا أيضًا أصولًا على Bitcoin وEthereum وTron وStellar.
لذلك، هذه ليست قصة “تم اختراق XRP”.
إنها تذكير بأقذر نقطة فشل واحدة في عالم العملات المشفرة:
يمكن أن تكون بلوكتشينك آمنة… بينما ليست مفاتيحك كذلك.
بالنسبة لتجار $XRP ، السؤال الأهم الآن هو ما إذا كانت العملات المسروقة التي تتحرك عبر عمليات التبادل والبورصات ستخلق ضغوط بيع إضافية على المدى القصير.
متابعة من فضلكم
#hackersdrainover12.4mxrpfromdcentwallets #AnthropicIPOProspectusCouldValueItOver $2T #SECSaysDecentralizedTokenBuybacksNotInvestmentContracts #UKFCAWinsCourtOrderToRecover851400Pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification
1
1
1
2.9k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
27,881 مشاهدات
184 يقومون بالنقاش
2
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
15,898 مشاهدات
105 يقومون بالنقاش
3
#AnthropicRejectsIPODelayValuationinQuestion
393,438 مشاهدات
3,348 يقومون بالنقاش
4
#HotCPIDecemberHikePriced
391,676 مشاهدات
3,466 يقومون بالنقاش
5
#TradFiForBeginners
469,589 مشاهدات
3,067 يقومون بالنقاش
6
#BitcoinETFsLose$1.6BInNovember
12,952 مشاهدات
68 يقومون بالنقاش
7
#AnthropicDisclosesOver$10BNewComputeDeals
2,611 مشاهدات
35 يقومون بالنقاش
8
#CoreWeaveJumps10%On168%RevenueGrowth
32,925 مشاهدات
542 يقومون بالنقاش
9
#CanNvidiaEarningsEaseMarketConcerns?
126,106 مشاهدات
1,472 يقومون بالنقاش
10
#BarclaysRaisesBlackRockBitcoinETFStake48%
27,711 مشاهدات
404 يقومون بالنقاش