
SKATS
846 منشورات
SKATS
إبلاغ
حظر المُستخدم
Spot Lead Trader Strategy
فتح تداول

حائز على AUCTION
مُتداول بمُعدّل مرتفع
1.6 سنوات
5 تتابع
272 المتابعون
1.2K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
2021هذا أكثر من مجرد ملف تعريفي. إنها رحلة بُنيت على البحث، والصبر، والتعلّم المستمر. 📊
2021
هذا أكثر من مجرد ملف تعريفي. إنها رحلة بُنيت على البحث، والصبر، والتعلّم المستمر. 📊
1
9
3.3k
·
--
مقالة
عرض الترجمة
What Institutional Money TrustsWhen institutional interest in crypto comes up, most people tend to look at the same thing: How much money is coming in?
Lately, I’ve been looking one step further back.
What does that money need to trust before it can make a decision?
That’s why S&P Global leading a strategic investment that extended Kaiko’s Series B to $110 million caught my attention. Kaiko provides data infrastructure for crypto and on-chain markets.
And this isn’t an isolated development. S&P Dow Jones Indices and Kaiko have also brought their digital asset indices together under a shared framework.
I don’t just see this as another sign of traditional finance moving closer to crypto. I see something more fundamental.
Before large pools of capital move deeper into crypto, they are starting to take seriously how crypto itself is measured.
Because millions of people trading the same asset doesn’t necessarily mean its price carries the same meaning for everyone.
Which market is the price coming from? How deep is the liquidity? Which reference price can actually be trusted?
And among prices formed across different platforms, which one is reliable enough to make a decision on?
A retail investor can move past most of these questions in seconds. Large capital can’t.
And I think this is one of the overlooked parts of crypto becoming institutional.
A market doesn’t mature simply because it gets bigger.
Scale that cannot be measured reliably is still uncertainty for institutions.
If tokenized stocks, bonds, funds and other assets really do move toward 24-hour on-chain markets, some of the most valuable infrastructure may not only be the systems that execute transactions.
The systems that can tell us which price deserves to be trusted may become just as important.
So from now on, I won’t measure institutional interest in crypto only through ETF flows, investments or market caps.
I’ll also be watching which data institutions are beginning to trust.
Because maybe institutionalization doesn’t truly begin on the day large capital enters the market.
Maybe it begins on the day that capital develops a common language for deciding which price is “real.”
#Crypto #DigitalAssets #Binance
What Institutional Money Trusts
When institutional interest in crypto comes up, most people tend to look at the same thing: How much money is coming in?
Lately, I’ve been looking one step further back.
What does that money need to trust before it can make a decision?
That’s why S&P Global leading a strategic investment that extended Kaiko’s Series B to $110 million caught my attention. Kaiko provides data infrastructure for crypto and on-chain markets.
And this isn’t an isolated development. S&P Dow Jones Indices and Kaiko have also brought their digital asset indices together under a shared framework.
I don’t just see this as another sign of traditional finance moving closer to crypto. I see something more fundamental.
Before large pools of capital move deeper into crypto, they are starting to take seriously how crypto itself is measured.
Because millions of people trading the same asset doesn’t necessarily mean its price carries the same meaning for everyone.
Which market is the price coming from? How deep is the liquidity? Which reference price can actually be trusted?
And among prices formed across different platforms, which one is reliable enough to make a decision on?
A retail investor can move past most of these questions in seconds. Large capital can’t.
And I think this is one of the overlooked parts of crypto becoming institutional.
A market doesn’t mature simply because it gets bigger.
Scale that cannot be measured reliably is still uncertainty for institutions.
If tokenized stocks, bonds, funds and other assets really do move toward 24-hour on-chain markets, some of the most valuable infrastructure may not only be the systems that execute transactions.
The systems that can tell us which price deserves to be trusted may become just as important.
So from now on, I won’t measure institutional interest in crypto only through ETF flows, investments or market caps.
I’ll also be watching which data institutions are beginning to trust.
Because maybe institutionalization doesn’t truly begin on the day large capital enters the market.
Maybe it begins on the day that capital develops a common language for deciding which price is “real.”
#Crypto #DigitalAssets #Binance
Lately, I’ve been looking one step further back.
What does that money need to trust before it can make a decision?
That’s why S&P Global leading a strategic investment that extended Kaiko’s Series B to $110 million caught my attention. Kaiko provides data infrastructure for crypto and on-chain markets.
And this isn’t an isolated development. S&P Dow Jones Indices and Kaiko have also brought their digital asset indices together under a shared framework.
I don’t just see this as another sign of traditional finance moving closer to crypto. I see something more fundamental.
Before large pools of capital move deeper into crypto, they are starting to take seriously how crypto itself is measured.
Because millions of people trading the same asset doesn’t necessarily mean its price carries the same meaning for everyone.
Which market is the price coming from? How deep is the liquidity? Which reference price can actually be trusted?
And among prices formed across different platforms, which one is reliable enough to make a decision on?
A retail investor can move past most of these questions in seconds. Large capital can’t.
And I think this is one of the overlooked parts of crypto becoming institutional.
A market doesn’t mature simply because it gets bigger.
Scale that cannot be measured reliably is still uncertainty for institutions.
If tokenized stocks, bonds, funds and other assets really do move toward 24-hour on-chain markets, some of the most valuable infrastructure may not only be the systems that execute transactions.
The systems that can tell us which price deserves to be trusted may become just as important.
So from now on, I won’t measure institutional interest in crypto only through ETF flows, investments or market caps.
I’ll also be watching which data institutions are beginning to trust.
Because maybe institutionalization doesn’t truly begin on the day large capital enters the market.
Maybe it begins on the day that capital develops a common language for deciding which price is “real.”
#Crypto #DigitalAssets #Binance
1
2
·
--
عرض الترجمة
What has been making me think most about stablecoins lately isn’t their market cap.
It’s the behavior of banks.
In the U.S., the banking industry is increasingly concerned that stablecoins could compete directly with bank deposits. The discussion is no longer just about regulation or whether crypto is safe.
It’s becoming a question of where money will be held.
That’s why even the yields and rewards offered to stablecoin holders have become part of a serious debate.
But at the same time, something else is happening.
A group of 21 major financial institutions, including Bank of America, Citi, Goldman Sachs and Deutsche Bank, is preparing to launch its own dollar-based stablecoin solution in the first half of 2027.
I see an interesting contradiction here.
On one side, we have a banking system concerned about stablecoins competing with deposits. On the other, some of the biggest players in that same system are preparing to enter stablecoin infrastructure themselves.
Maybe measuring the importance of stablecoins in finance only by the number of dollars in circulation misses something bigger.
I’m watching something else.
Has the existing system started changing its own behavior?
Because real competition doesn’t always begin when a new product replaces the old system.
Sometimes it begins when the old system starts changing its position because of the new one.
So in the period ahead, I won’t only be watching how much the stablecoin market grows.
I’ll also be watching the distance between what banks say about stablecoins and what they are building for their own customers.
Because that may be where the real signal is.
Sometimes the clearest sign of how powerful a financial innovation has become isn’t who is investing in it, but who is being forced to change their behavior because of it.
#Stablecoins #Crypto #Binance #TufanSalur
What has been making me think most about stablecoins lately isn’t their market cap.
It’s the behavior of banks.
In the U.S., the banking industry is increasingly concerned that stablecoins could compete directly with bank deposits. The discussion is no longer just about regulation or whether crypto is safe.
It’s becoming a question of where money will be held.
That’s why even the yields and rewards offered to stablecoin holders have become part of a serious debate.
But at the same time, something else is happening.
A group of 21 major financial institutions, including Bank of America, Citi, Goldman Sachs and Deutsche Bank, is preparing to launch its own dollar-based stablecoin solution in the first half of 2027.
I see an interesting contradiction here.
On one side, we have a banking system concerned about stablecoins competing with deposits. On the other, some of the biggest players in that same system are preparing to enter stablecoin infrastructure themselves.
Maybe measuring the importance of stablecoins in finance only by the number of dollars in circulation misses something bigger.
I’m watching something else.
Has the existing system started changing its own behavior?
Because real competition doesn’t always begin when a new product replaces the old system.
Sometimes it begins when the old system starts changing its position because of the new one.
So in the period ahead, I won’t only be watching how much the stablecoin market grows.
I’ll also be watching the distance between what banks say about stablecoins and what they are building for their own customers.
Because that may be where the real signal is.
Sometimes the clearest sign of how powerful a financial innovation has become isn’t who is investing in it, but who is being forced to change their behavior because of it.
#Stablecoins #Crypto #Binance #TufanSalur
It’s the behavior of banks.
In the U.S., the banking industry is increasingly concerned that stablecoins could compete directly with bank deposits. The discussion is no longer just about regulation or whether crypto is safe.
It’s becoming a question of where money will be held.
That’s why even the yields and rewards offered to stablecoin holders have become part of a serious debate.
But at the same time, something else is happening.
A group of 21 major financial institutions, including Bank of America, Citi, Goldman Sachs and Deutsche Bank, is preparing to launch its own dollar-based stablecoin solution in the first half of 2027.
I see an interesting contradiction here.
On one side, we have a banking system concerned about stablecoins competing with deposits. On the other, some of the biggest players in that same system are preparing to enter stablecoin infrastructure themselves.
Maybe measuring the importance of stablecoins in finance only by the number of dollars in circulation misses something bigger.
I’m watching something else.
Has the existing system started changing its own behavior?
Because real competition doesn’t always begin when a new product replaces the old system.
Sometimes it begins when the old system starts changing its position because of the new one.
So in the period ahead, I won’t only be watching how much the stablecoin market grows.
I’ll also be watching the distance between what banks say about stablecoins and what they are building for their own customers.
Because that may be where the real signal is.
Sometimes the clearest sign of how powerful a financial innovation has become isn’t who is investing in it, but who is being forced to change their behavior because of it.
#Stablecoins #Crypto #Binance #TufanSalur
2
2
114
·
--
هل سيظل جرس الافتتاح في بورصة الأوراق المالية علامةً على بدء اكتشاف الأسعار في المستقبل؟
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
هل سيظل جرس الافتتاح في بورصة الأوراق المالية علامةً على بدء اكتشاف الأسعار في المستقبل؟
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
1
948
·
--
صاعد
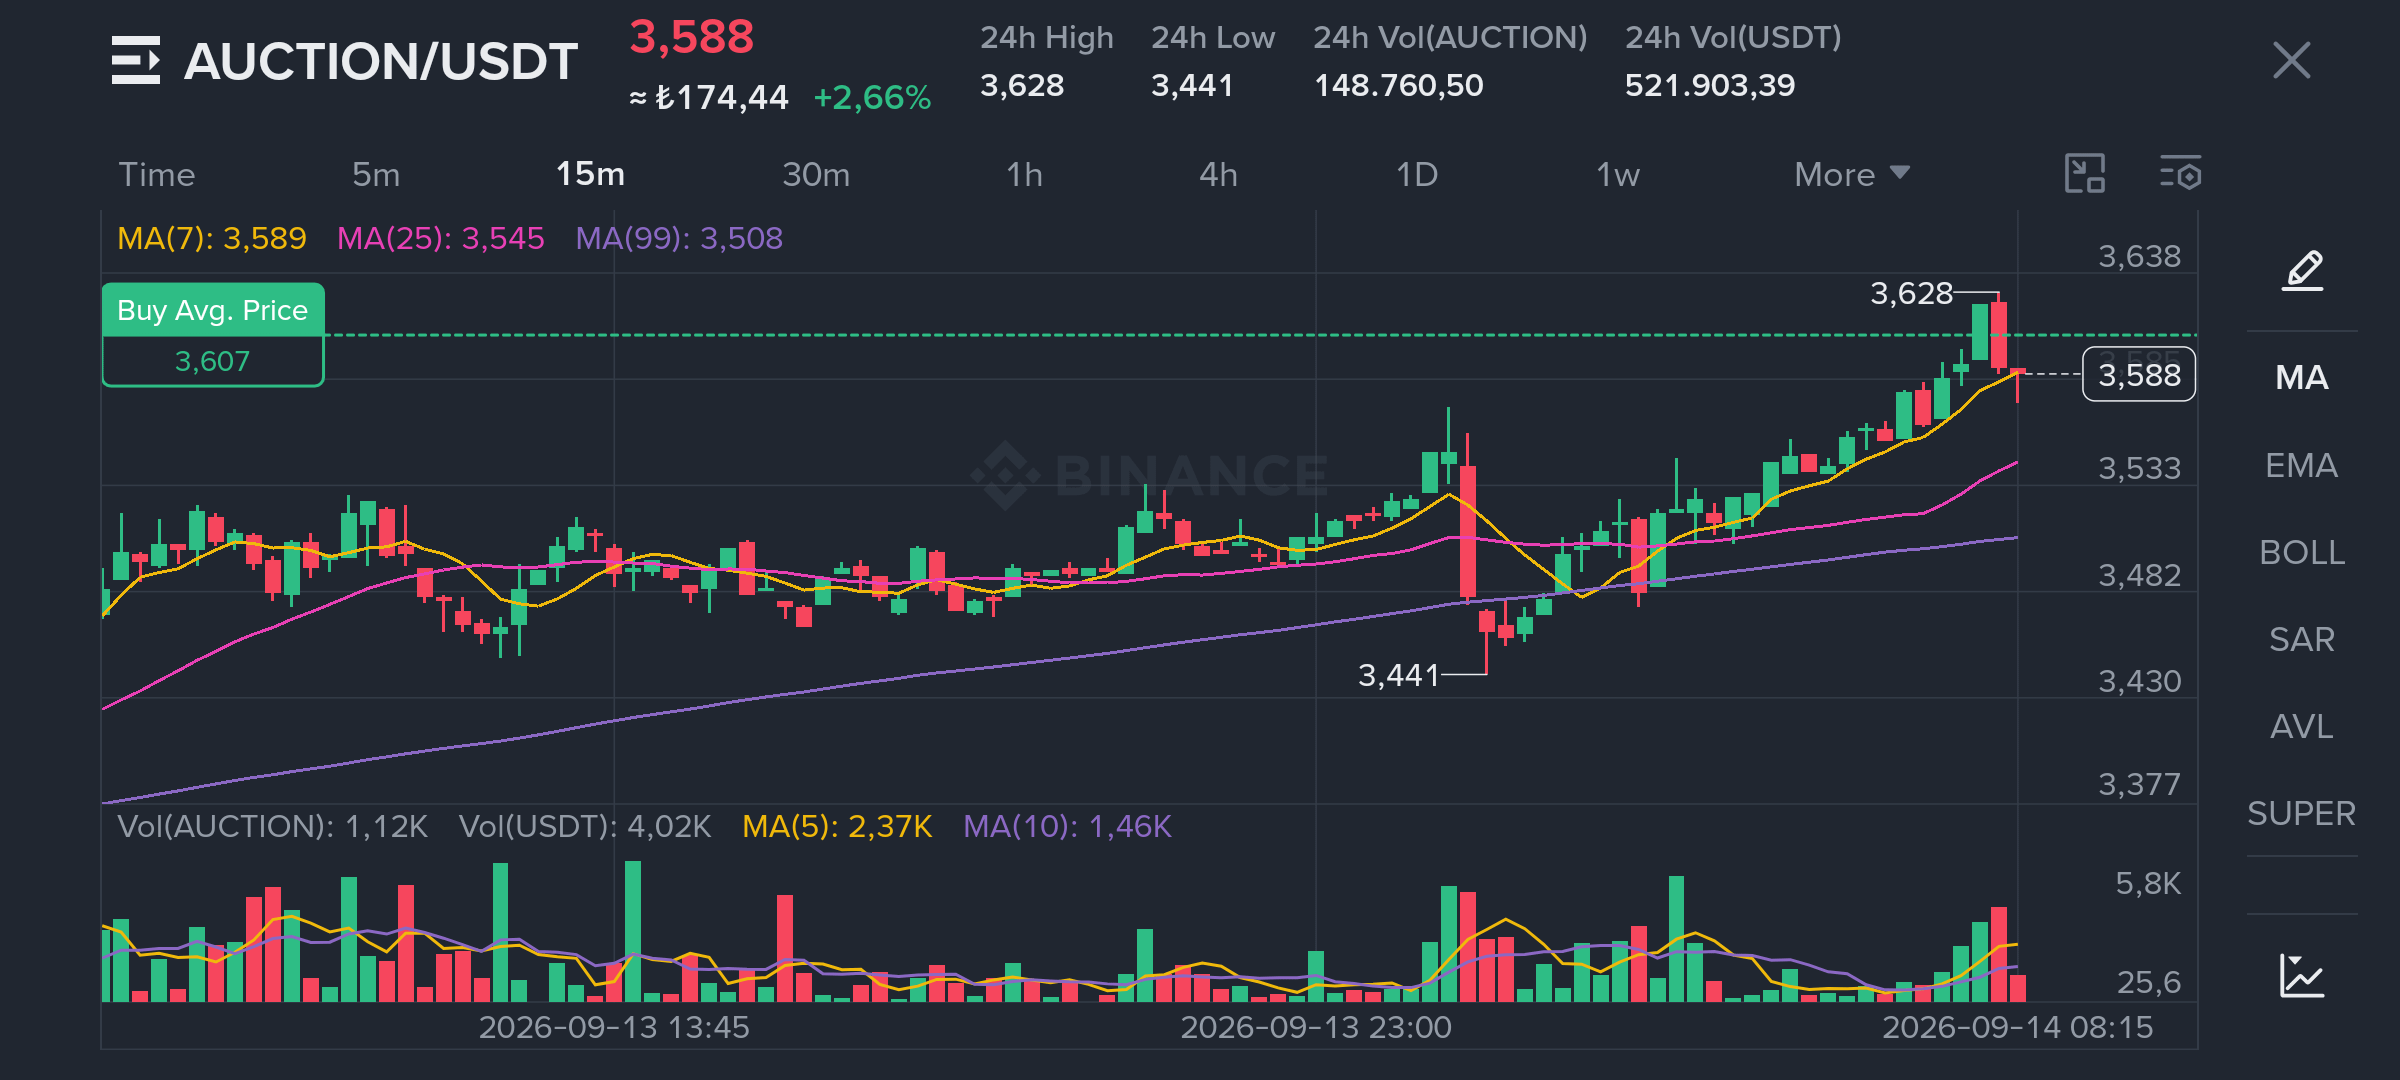
ما يثير اهتمامي حول AUCΤION اليوم ليس فقط أن السعر عاد فوق 3.50 دولار.
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
ما يثير اهتمامي حول AUCΤION اليوم ليس فقط أن السعر عاد فوق 3.50 دولار.
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
1
599
·
--
تمّ التحقق
عرض الترجمة
This CPI report didn’t give the Fed a clear escape route.
Headline inflation came in exactly where expectations were, at 0.4% month over month and 3.4% year over year.
But I’m paying more attention to what happened underneath it.
Core CPI accelerated to 0.3% monthly, after 0% in June and 0.2% in July.
Then look at the rest of the picture.
Payrolls increased by 162,000 in August, unemployment stayed at 4.1%, and PPI is running at 5.4% year over year.
The market now puts the probability of a September rate hike around 82%.
I’m bearish on risk assets in the short term.
But I don’t think the most interesting part is the possibility of a hike.
It’s that the Fed may be responding to an inflation problem that monetary policy cannot fully solve.
The Fed can suppress demand. It cannot manufacture supply.
That distinction matters.
If energy supply improves in the months ahead, especially as more Venezuelan oil potentially returns to global markets, today’s inflation pressure could look very different later.
But the Fed has to make its decision with today’s numbers.
That creates an uncomfortable situation.
The Fed may have to tighten financial conditions because inflation is still too persistent, even while part of that inflation is coming from forces that higher rates cannot directly fix.
That’s why I’m not treating this CPI as a simple “hawkish” signal.
For me, the bigger question is whether this becomes the beginning of a new tightening cycle — or simply a policy response to an inflation problem that may eventually ease from the supply side.
That difference could matter far more for markets than today’s 0.4%.
#CPIWatch #Fed #Crypto #Binance
This CPI report didn’t give the Fed a clear escape route.
Headline inflation came in exactly where expectations were, at 0.4% month over month and 3.4% year over year.
But I’m paying more attention to what happened underneath it.
Core CPI accelerated to 0.3% monthly, after 0% in June and 0.2% in July.
Then look at the rest of the picture.
Payrolls increased by 162,000 in August, unemployment stayed at 4.1%, and PPI is running at 5.4% year over year.
The market now puts the probability of a September rate hike around 82%.
I’m bearish on risk assets in the short term.
But I don’t think the most interesting part is the possibility of a hike.
It’s that the Fed may be responding to an inflation problem that monetary policy cannot fully solve.
The Fed can suppress demand. It cannot manufacture supply.
That distinction matters.
If energy supply improves in the months ahead, especially as more Venezuelan oil potentially returns to global markets, today’s inflation pressure could look very different later.
But the Fed has to make its decision with today’s numbers.
That creates an uncomfortable situation.
The Fed may have to tighten financial conditions because inflation is still too persistent, even while part of that inflation is coming from forces that higher rates cannot directly fix.
That’s why I’m not treating this CPI as a simple “hawkish” signal.
For me, the bigger question is whether this becomes the beginning of a new tightening cycle — or simply a policy response to an inflation problem that may eventually ease from the supply side.
That difference could matter far more for markets than today’s 0.4%.
#CPIWatch #Fed #Crypto #Binance
Headline inflation came in exactly where expectations were, at 0.4% month over month and 3.4% year over year.
But I’m paying more attention to what happened underneath it.
Core CPI accelerated to 0.3% monthly, after 0% in June and 0.2% in July.
Then look at the rest of the picture.
Payrolls increased by 162,000 in August, unemployment stayed at 4.1%, and PPI is running at 5.4% year over year.
The market now puts the probability of a September rate hike around 82%.
I’m bearish on risk assets in the short term.
But I don’t think the most interesting part is the possibility of a hike.
It’s that the Fed may be responding to an inflation problem that monetary policy cannot fully solve.
The Fed can suppress demand. It cannot manufacture supply.
That distinction matters.
If energy supply improves in the months ahead, especially as more Venezuelan oil potentially returns to global markets, today’s inflation pressure could look very different later.
But the Fed has to make its decision with today’s numbers.
That creates an uncomfortable situation.
The Fed may have to tighten financial conditions because inflation is still too persistent, even while part of that inflation is coming from forces that higher rates cannot directly fix.
That’s why I’m not treating this CPI as a simple “hawkish” signal.
For me, the bigger question is whether this becomes the beginning of a new tightening cycle — or simply a policy response to an inflation problem that may eventually ease from the supply side.
That difference could matter far more for markets than today’s 0.4%.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
إن إضافة HIMS وSalesforce إلى bStocks ليست مجرد مسألة وجود اسمين جديدين متاحين للتداول بالنسبة لي.
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول إليه ليست كافية وحدها لتغيير نظرتي إليه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى يتغير فعليًا منظور المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فحسب، تصبح المسافة بينك وبين اتخاذ القرار أقصر.
وهذا بالضبط ما سأتابعه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن أيًا من ذلك لا يغير أطروحة الاستثمار بحد ذاته.
بالنسبة لي، القيمة الحقيقية ليست أنهم أصبحوا الآن معروضين على الشاشة. بل هو ما إذا كان بإمكاني، بعد وصولهم إلى هناك، ما زلت أن أشرح لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تظهر فيه بالفعل الفروقات بين الاستثمار الجيد والوصول السهل
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
إن إضافة HIMS وSalesforce إلى bStocks ليست مجرد مسألة وجود اسمين جديدين متاحين للتداول بالنسبة لي.
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول إليه ليست كافية وحدها لتغيير نظرتي إليه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى يتغير فعليًا منظور المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فحسب، تصبح المسافة بينك وبين اتخاذ القرار أقصر.
وهذا بالضبط ما سأتابعه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن أيًا من ذلك لا يغير أطروحة الاستثمار بحد ذاته.
بالنسبة لي، القيمة الحقيقية ليست أنهم أصبحوا الآن معروضين على الشاشة. بل هو ما إذا كان بإمكاني، بعد وصولهم إلى هناك، ما زلت أن أشرح لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تظهر فيه بالفعل الفروقات بين الاستثمار الجيد والوصول السهل
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول إليه ليست كافية وحدها لتغيير نظرتي إليه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى يتغير فعليًا منظور المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فحسب، تصبح المسافة بينك وبين اتخاذ القرار أقصر.
وهذا بالضبط ما سأتابعه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن أيًا من ذلك لا يغير أطروحة الاستثمار بحد ذاته.
بالنسبة لي، القيمة الحقيقية ليست أنهم أصبحوا الآن معروضين على الشاشة. بل هو ما إذا كان بإمكاني، بعد وصولهم إلى هناك، ما زلت أن أشرح لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تظهر فيه بالفعل الفروقات بين الاستثمار الجيد والوصول السهل
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
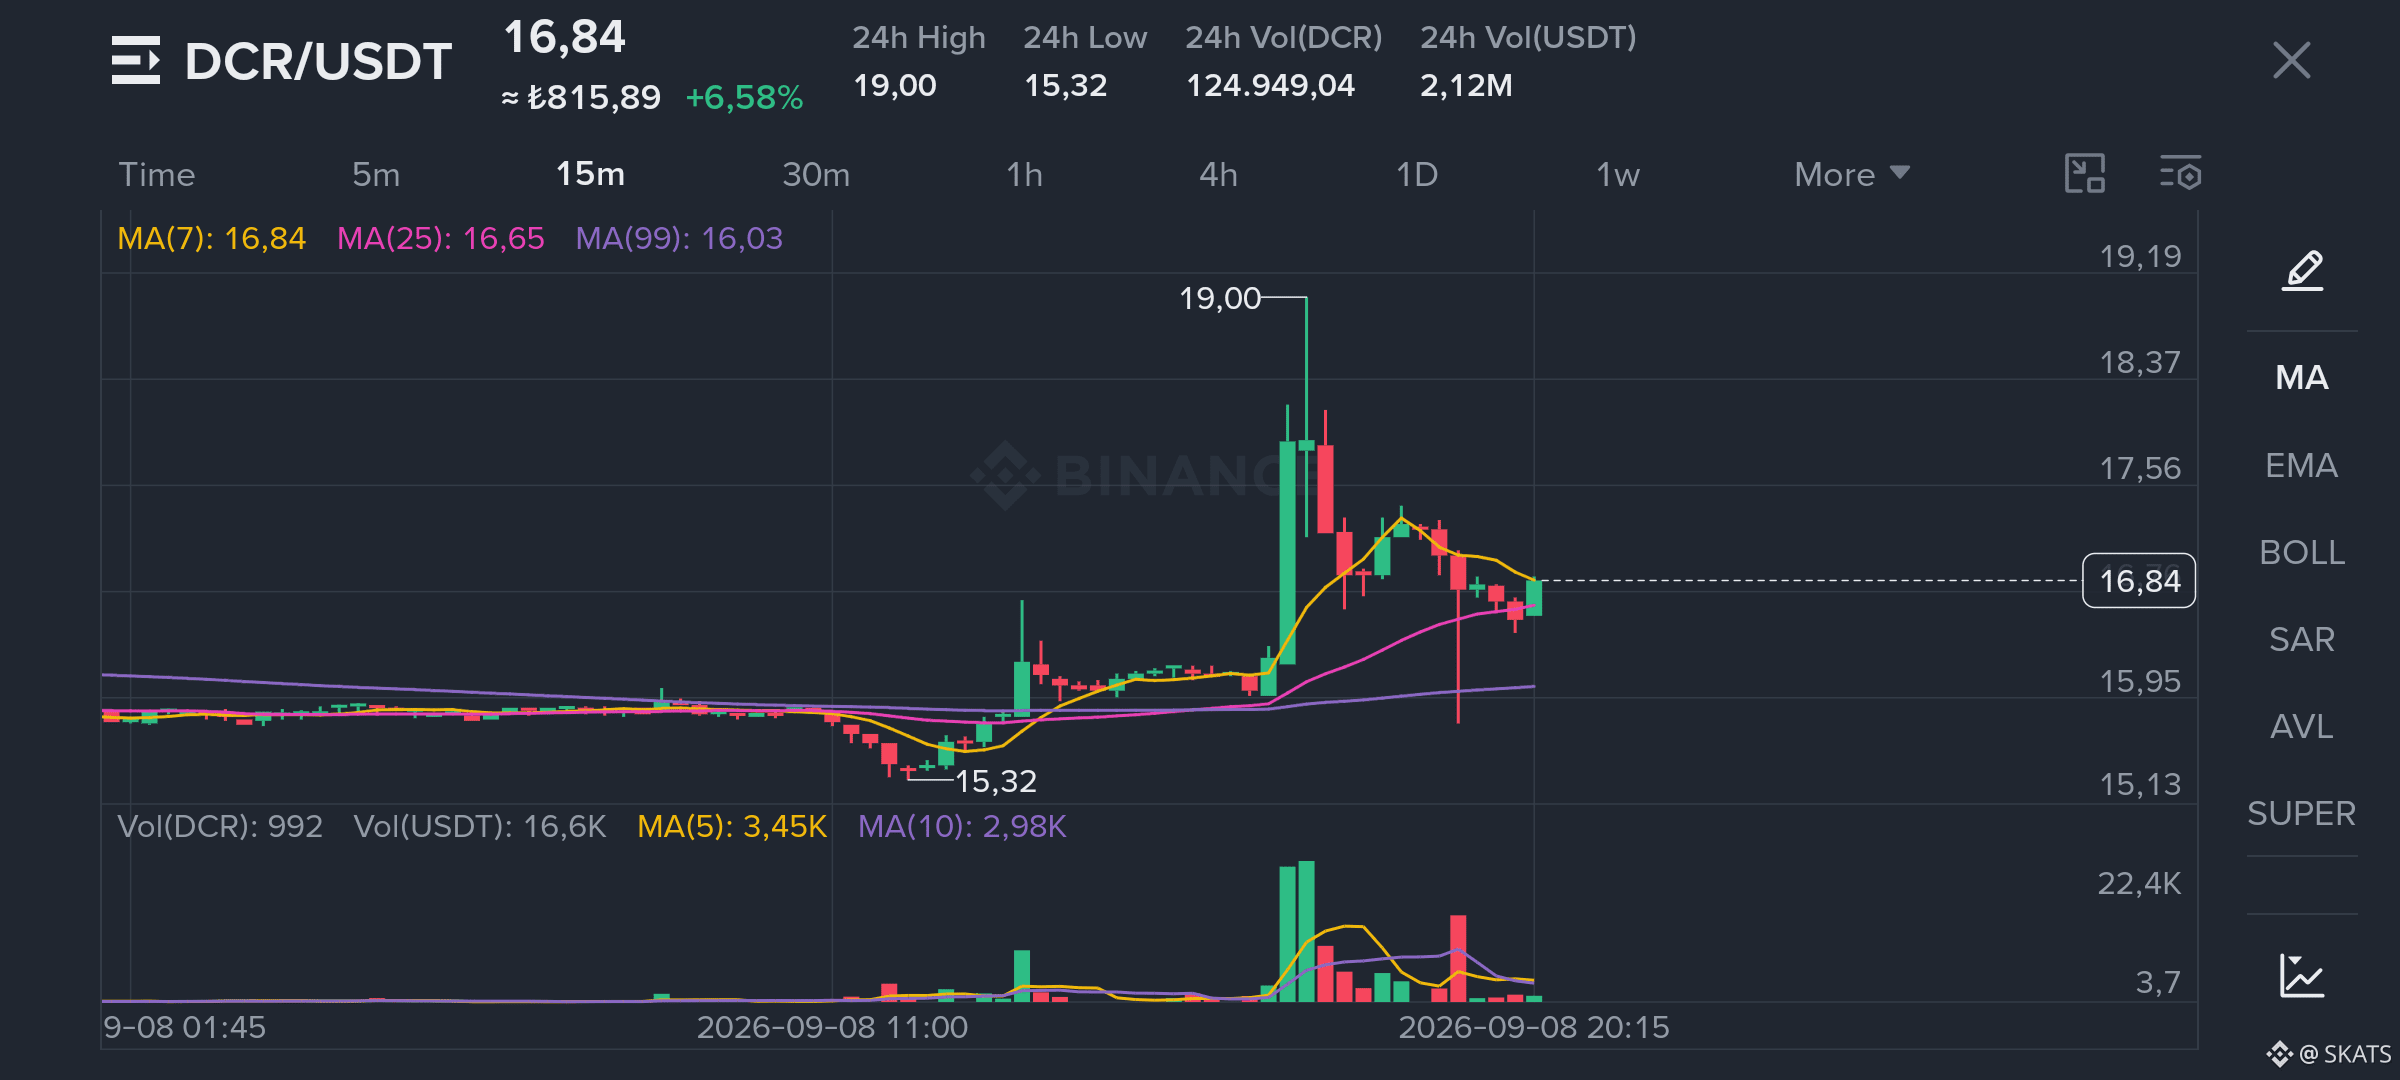
عندما أنظر إلى الحركة من 15.32 دولار إلى 19 دولار، لا يهمني فقط أن السعر وصل إلى 19.
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
عندما أنظر إلى الحركة من 15.32 دولار إلى 19 دولار، لا يهمني فقط أن السعر وصل إلى 19.
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
2
1.5k
·
--
عندما تدخل تقنيةٌ مجالًا جديدًا، لا يهمني كثيرًا معرفة من يبدو الأقوى اليوم.
ما يهمني أكثر هو من يصبح غير قابل للاستغناء عنه عندما ينمو ذلك المجال.
هذا ما يثير اهتمامي أكثر عند تقاطع البلوك تشين والذكاء الاصطناعي.
اليوم، يختار الناس عادةً البلوك تشين. ننظر إلى النظام البيئي، وندرس أدوات المطورين، ونقارن التكاليف، ثم نتخذ قرارًا.
لكنني أعتقد أن هذا السلوك قد يتغير بمجرد أن تبدأ الوكلاء (Agents) بتنفيذ معاملاتهم بأنفسهم.
بالنسبة إلى الوكيل، لن يكون كون البلوك تشين شائعًا كافيًا. سيهم مدى سرعة تسوية الشبكة للمعاملات، وكم تكلف العملية، وما الأصول التي يمكنه الوصول إليها، ومدى قدرته على التنفيذ بشكل موثوق.
لهذا لا أعتقد أن المنافسة الحقيقية بين البلوك تشين والذكاء الاصطناعي قد بدأت أصلًا بعد.
لأن الأمر في المستقبل لن يقتصر فقط على معرفة السلاسل التي يختارها البشر.
سيهم أيضًا أي سلاسل ستختارها الآلات مرارًا وتكرارًا.
وعندما تبدأ شبكةٌ ما في أن تُستخدم باستمرار من قِبل عدد كبير من الوكلاء، لا أظن أن ذلك سيكون مجرد إنجازٍ تقني.
قد تصبح طريقة الاستخدام نفسها في النهاية ميزة اقتصادية.
عندما أنظر إلى المشاريع في هذا المجال، فهذا هو السؤال الذي يثير اهتمامي أكثر:
عندما تنمو هذه التقنية، ما هي البنية التحتية التي سيكون عليها أن تستخدمها دون خيار؟
أعتقد أن بعض الفرص التي لم تُسعَّر بالكامل بعد قد تكون مخبأة في الإجابة عن هذا السؤال.
$BTC
#AI #Blockchain #Crypto #Binance
عندما تدخل تقنيةٌ مجالًا جديدًا، لا يهمني كثيرًا معرفة من يبدو الأقوى اليوم.
ما يهمني أكثر هو من يصبح غير قابل للاستغناء عنه عندما ينمو ذلك المجال.
هذا ما يثير اهتمامي أكثر عند تقاطع البلوك تشين والذكاء الاصطناعي.
اليوم، يختار الناس عادةً البلوك تشين. ننظر إلى النظام البيئي، وندرس أدوات المطورين، ونقارن التكاليف، ثم نتخذ قرارًا.
لكنني أعتقد أن هذا السلوك قد يتغير بمجرد أن تبدأ الوكلاء (Agents) بتنفيذ معاملاتهم بأنفسهم.
بالنسبة إلى الوكيل، لن يكون كون البلوك تشين شائعًا كافيًا. سيهم مدى سرعة تسوية الشبكة للمعاملات، وكم تكلف العملية، وما الأصول التي يمكنه الوصول إليها، ومدى قدرته على التنفيذ بشكل موثوق.
لهذا لا أعتقد أن المنافسة الحقيقية بين البلوك تشين والذكاء الاصطناعي قد بدأت أصلًا بعد.
لأن الأمر في المستقبل لن يقتصر فقط على معرفة السلاسل التي يختارها البشر.
سيهم أيضًا أي سلاسل ستختارها الآلات مرارًا وتكرارًا.
وعندما تبدأ شبكةٌ ما في أن تُستخدم باستمرار من قِبل عدد كبير من الوكلاء، لا أظن أن ذلك سيكون مجرد إنجازٍ تقني.
قد تصبح طريقة الاستخدام نفسها في النهاية ميزة اقتصادية.
عندما أنظر إلى المشاريع في هذا المجال، فهذا هو السؤال الذي يثير اهتمامي أكثر:
عندما تنمو هذه التقنية، ما هي البنية التحتية التي سيكون عليها أن تستخدمها دون خيار؟
أعتقد أن بعض الفرص التي لم تُسعَّر بالكامل بعد قد تكون مخبأة في الإجابة عن هذا السؤال.
$BTC
#AI #Blockchain #Crypto #Binance
ما يهمني أكثر هو من يصبح غير قابل للاستغناء عنه عندما ينمو ذلك المجال.
هذا ما يثير اهتمامي أكثر عند تقاطع البلوك تشين والذكاء الاصطناعي.
اليوم، يختار الناس عادةً البلوك تشين. ننظر إلى النظام البيئي، وندرس أدوات المطورين، ونقارن التكاليف، ثم نتخذ قرارًا.
لكنني أعتقد أن هذا السلوك قد يتغير بمجرد أن تبدأ الوكلاء (Agents) بتنفيذ معاملاتهم بأنفسهم.
بالنسبة إلى الوكيل، لن يكون كون البلوك تشين شائعًا كافيًا. سيهم مدى سرعة تسوية الشبكة للمعاملات، وكم تكلف العملية، وما الأصول التي يمكنه الوصول إليها، ومدى قدرته على التنفيذ بشكل موثوق.
لهذا لا أعتقد أن المنافسة الحقيقية بين البلوك تشين والذكاء الاصطناعي قد بدأت أصلًا بعد.
لأن الأمر في المستقبل لن يقتصر فقط على معرفة السلاسل التي يختارها البشر.
سيهم أيضًا أي سلاسل ستختارها الآلات مرارًا وتكرارًا.
وعندما تبدأ شبكةٌ ما في أن تُستخدم باستمرار من قِبل عدد كبير من الوكلاء، لا أظن أن ذلك سيكون مجرد إنجازٍ تقني.
قد تصبح طريقة الاستخدام نفسها في النهاية ميزة اقتصادية.
عندما أنظر إلى المشاريع في هذا المجال، فهذا هو السؤال الذي يثير اهتمامي أكثر:
عندما تنمو هذه التقنية، ما هي البنية التحتية التي سيكون عليها أن تستخدمها دون خيار؟
أعتقد أن بعض الفرص التي لم تُسعَّر بالكامل بعد قد تكون مخبأة في الإجابة عن هذا السؤال.
$BTC
#AI #Blockchain #Crypto #Binance
2
1.9k
·
--
أكثر ما يثير اهتمامي في وجهة نظر أكاديمية بينانس هنا هو أنه لا توجد سلسلة بلوكشين واحدة يمكن ببساطة وصفها بأنها “الأفضل” للذكاء الاصطناعي.
لأنني أعتقد أن المنافسة على وشك أن تنتقل إلى سؤال مختلف تمامًا.
مع تطور الذكاء الاصطناعي، لن تحتاج كل شبكة إلى أداء المهمة نفسها. قد تصبح بنية ما أقوى في الحوسبة، وأخرى في بنية الوكلاء، وثالثة في المعاملات عالية التردد.
والذي يهمني حقًا هو هذا:
مع نمو اقتصاد الذكاء الاصطناعي، هل سيتدفق تَدفُّق القيمة نحو العلامات التجارية لسلاسل البلوكشين، أم نحو طبقات البنية التحتية المحددة التي لن يتمكن هذا الاقتصاد في النهاية من العمل بدونها؟
لا أعتقد أن هذا التمييز واضح بدرجة كافية حتى الآن.
في الوقت الحالي، يتم تجميع العديد من المشاريع تحت سردية “الذكاء الاصطناعي + البلوكشين”. لكن على المدى الطويل، أعتقد أن الفائزين سيأتون من البنية التحتية التي تحل المشكلات التي يحتاجها الذكاء الاصطناعي فعليًا.
لهذا السبب أفكر بشكل أقل في أي مشروع يحمل وسم “الذكاء الاصطناعي”، وأكثر في أي بنية تحتية سيصبح الذكاء الاصطناعي مضطرًا في نهاية المطاف إلى استخدامها.
أعتقد أن هنا قد تظهر فجوة التقييم الحقيقية
$BTC
#AI #Crypto #Blockchain #Binance
@Binance_Academy @CZ
أكثر ما يثير اهتمامي في وجهة نظر أكاديمية بينانس هنا هو أنه لا توجد سلسلة بلوكشين واحدة يمكن ببساطة وصفها بأنها “الأفضل” للذكاء الاصطناعي.
لأنني أعتقد أن المنافسة على وشك أن تنتقل إلى سؤال مختلف تمامًا.
مع تطور الذكاء الاصطناعي، لن تحتاج كل شبكة إلى أداء المهمة نفسها. قد تصبح بنية ما أقوى في الحوسبة، وأخرى في بنية الوكلاء، وثالثة في المعاملات عالية التردد.
والذي يهمني حقًا هو هذا:
مع نمو اقتصاد الذكاء الاصطناعي، هل سيتدفق تَدفُّق القيمة نحو العلامات التجارية لسلاسل البلوكشين، أم نحو طبقات البنية التحتية المحددة التي لن يتمكن هذا الاقتصاد في النهاية من العمل بدونها؟
لا أعتقد أن هذا التمييز واضح بدرجة كافية حتى الآن.
في الوقت الحالي، يتم تجميع العديد من المشاريع تحت سردية “الذكاء الاصطناعي + البلوكشين”. لكن على المدى الطويل، أعتقد أن الفائزين سيأتون من البنية التحتية التي تحل المشكلات التي يحتاجها الذكاء الاصطناعي فعليًا.
لهذا السبب أفكر بشكل أقل في أي مشروع يحمل وسم “الذكاء الاصطناعي”، وأكثر في أي بنية تحتية سيصبح الذكاء الاصطناعي مضطرًا في نهاية المطاف إلى استخدامها.
أعتقد أن هنا قد تظهر فجوة التقييم الحقيقية
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
لأنني أعتقد أن المنافسة على وشك أن تنتقل إلى سؤال مختلف تمامًا.
مع تطور الذكاء الاصطناعي، لن تحتاج كل شبكة إلى أداء المهمة نفسها. قد تصبح بنية ما أقوى في الحوسبة، وأخرى في بنية الوكلاء، وثالثة في المعاملات عالية التردد.
والذي يهمني حقًا هو هذا:
مع نمو اقتصاد الذكاء الاصطناعي، هل سيتدفق تَدفُّق القيمة نحو العلامات التجارية لسلاسل البلوكشين، أم نحو طبقات البنية التحتية المحددة التي لن يتمكن هذا الاقتصاد في النهاية من العمل بدونها؟
لا أعتقد أن هذا التمييز واضح بدرجة كافية حتى الآن.
في الوقت الحالي، يتم تجميع العديد من المشاريع تحت سردية “الذكاء الاصطناعي + البلوكشين”. لكن على المدى الطويل، أعتقد أن الفائزين سيأتون من البنية التحتية التي تحل المشكلات التي يحتاجها الذكاء الاصطناعي فعليًا.
لهذا السبب أفكر بشكل أقل في أي مشروع يحمل وسم “الذكاء الاصطناعي”، وأكثر في أي بنية تحتية سيصبح الذكاء الاصطناعي مضطرًا في نهاية المطاف إلى استخدامها.
أعتقد أن هنا قد تظهر فجوة التقييم الحقيقية
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
2
1.2k
·
--
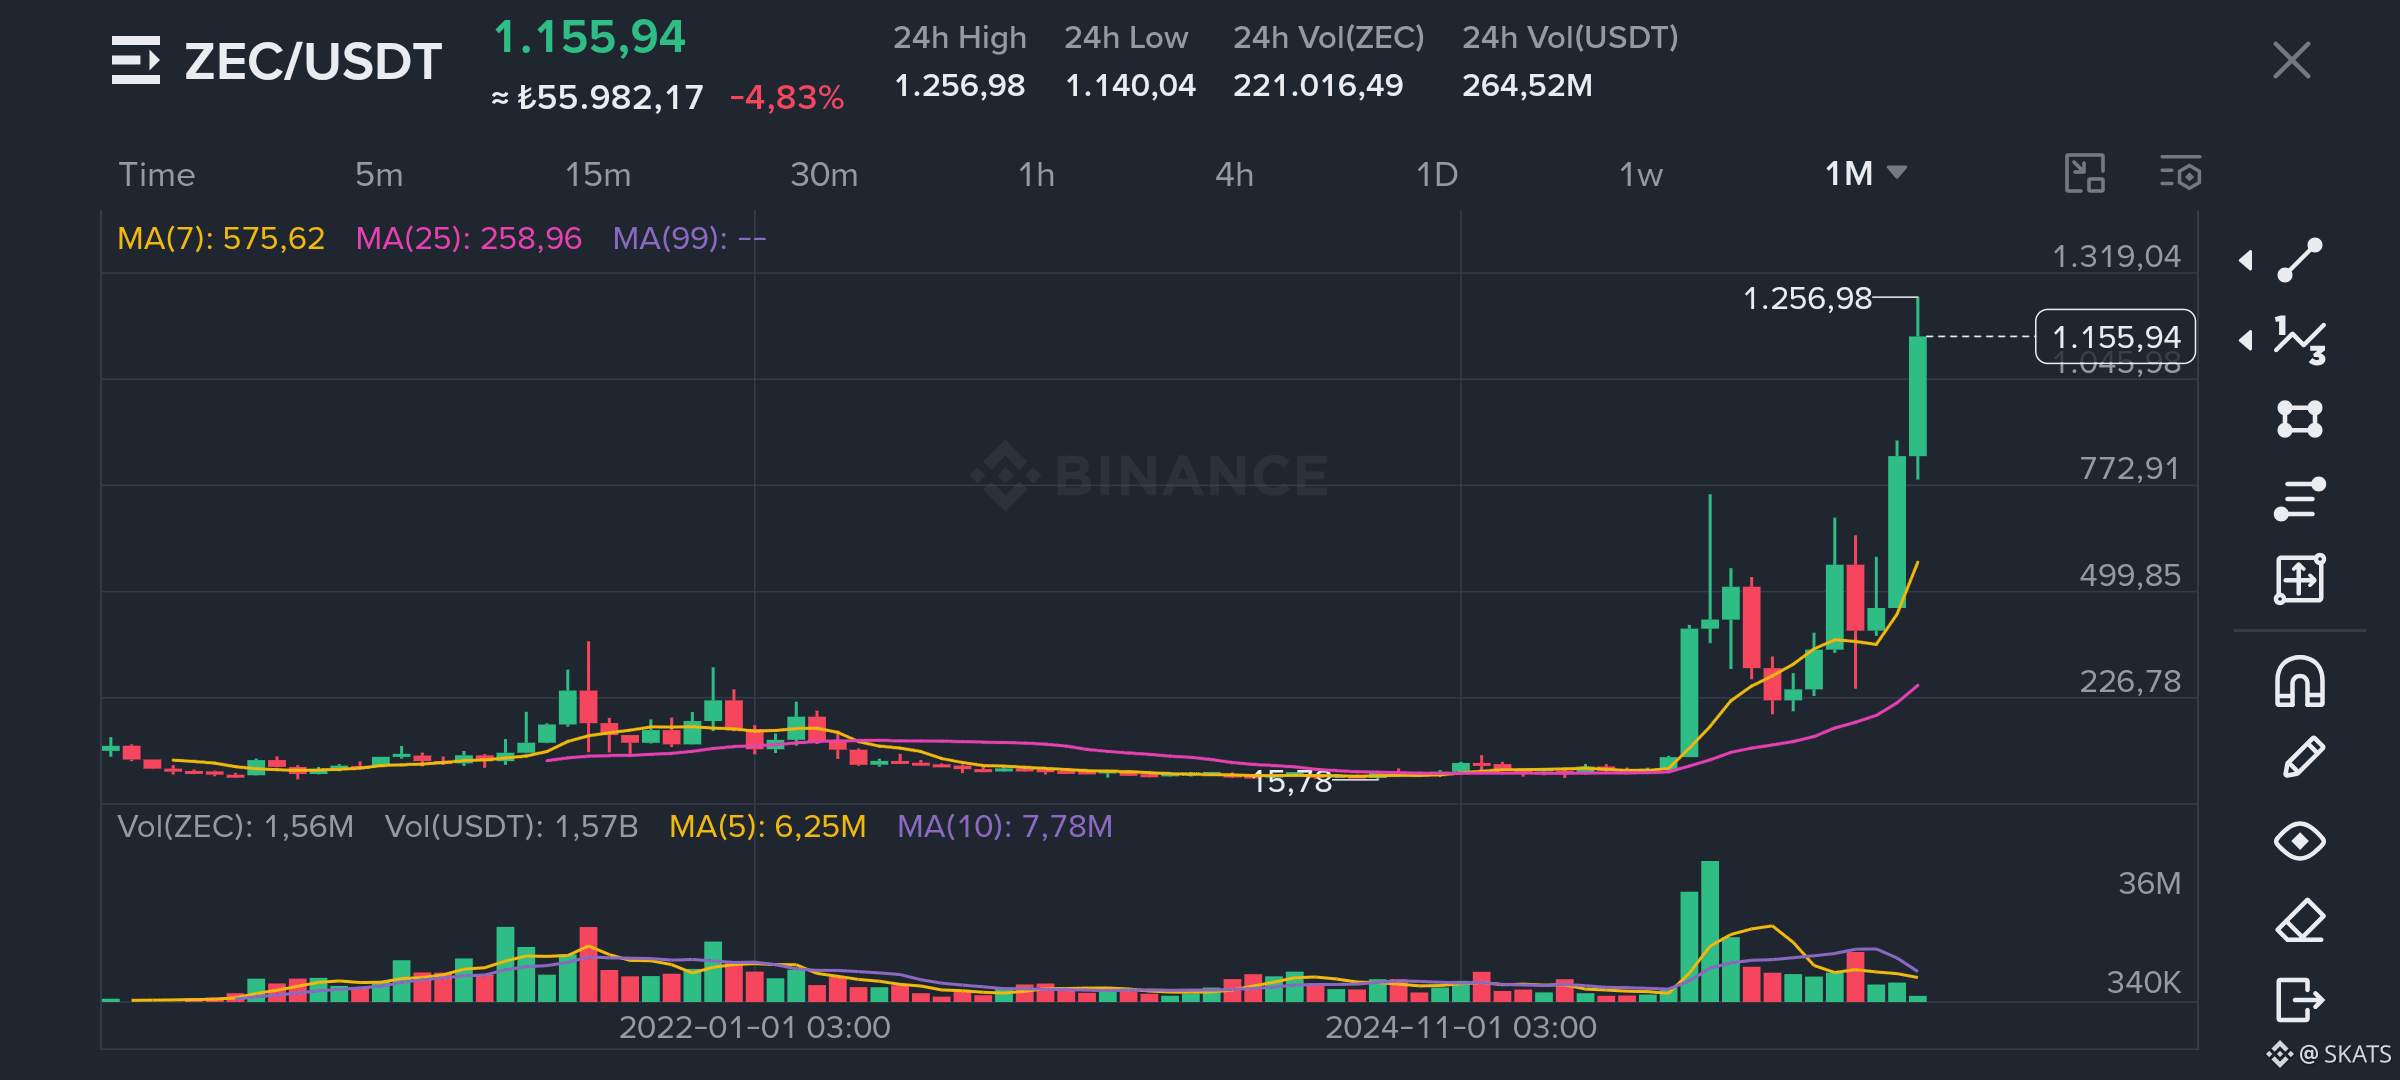
هل سبق لك أن تساءلت عمّا الذي تغيّر في هيكل رأس المال الأساسي الخاص بـ ZEC؟
إن انتقال السعر من نحو 15.78 دولارًا إلى ما يزيد على 1,000 دولار لا يبدو بسيطًا إلى درجة يمكن تفسيره من خلال الرسم البياني وحده.
على هذا النطاق تحديدًا، يهمّني بشكل خاص معرفة ما الذي تمثّله إعادة التسعير هذه من منظور جانب رأس المال المؤسسي.
ما هي الهياكل المؤسسية التي بدأت تنخرط؟
ما هي قنوات رأس المال التي تُسعّر ZEC الآن بهذا الحجم؟
وربما أهم سؤال:
لماذا الآن بالضبط؟
من السهل رؤية السعر.
لكن ما يهمني أكثر هو فهم حركة رأس المال الكامنة وراء هذا السعر.
$ZEC
#ZEC #Crypto #Binance
{spot}(ZECUSDT)
هل سبق لك أن تساءلت عمّا الذي تغيّر في هيكل رأس المال الأساسي الخاص بـ ZEC؟
إن انتقال السعر من نحو 15.78 دولارًا إلى ما يزيد على 1,000 دولار لا يبدو بسيطًا إلى درجة يمكن تفسيره من خلال الرسم البياني وحده.
على هذا النطاق تحديدًا، يهمّني بشكل خاص معرفة ما الذي تمثّله إعادة التسعير هذه من منظور جانب رأس المال المؤسسي.
ما هي الهياكل المؤسسية التي بدأت تنخرط؟
ما هي قنوات رأس المال التي تُسعّر ZEC الآن بهذا الحجم؟
وربما أهم سؤال:
لماذا الآن بالضبط؟
من السهل رؤية السعر.
لكن ما يهمني أكثر هو فهم حركة رأس المال الكامنة وراء هذا السعر.
$ZEC
#ZEC #Crypto #Binance
إن انتقال السعر من نحو 15.78 دولارًا إلى ما يزيد على 1,000 دولار لا يبدو بسيطًا إلى درجة يمكن تفسيره من خلال الرسم البياني وحده.
على هذا النطاق تحديدًا، يهمّني بشكل خاص معرفة ما الذي تمثّله إعادة التسعير هذه من منظور جانب رأس المال المؤسسي.
ما هي الهياكل المؤسسية التي بدأت تنخرط؟
ما هي قنوات رأس المال التي تُسعّر ZEC الآن بهذا الحجم؟
وربما أهم سؤال:
لماذا الآن بالضبط؟
من السهل رؤية السعر.
لكن ما يهمني أكثر هو فهم حركة رأس المال الكامنة وراء هذا السعر.
$ZEC
#ZEC #Crypto #Binance
2
2.1k
·
--
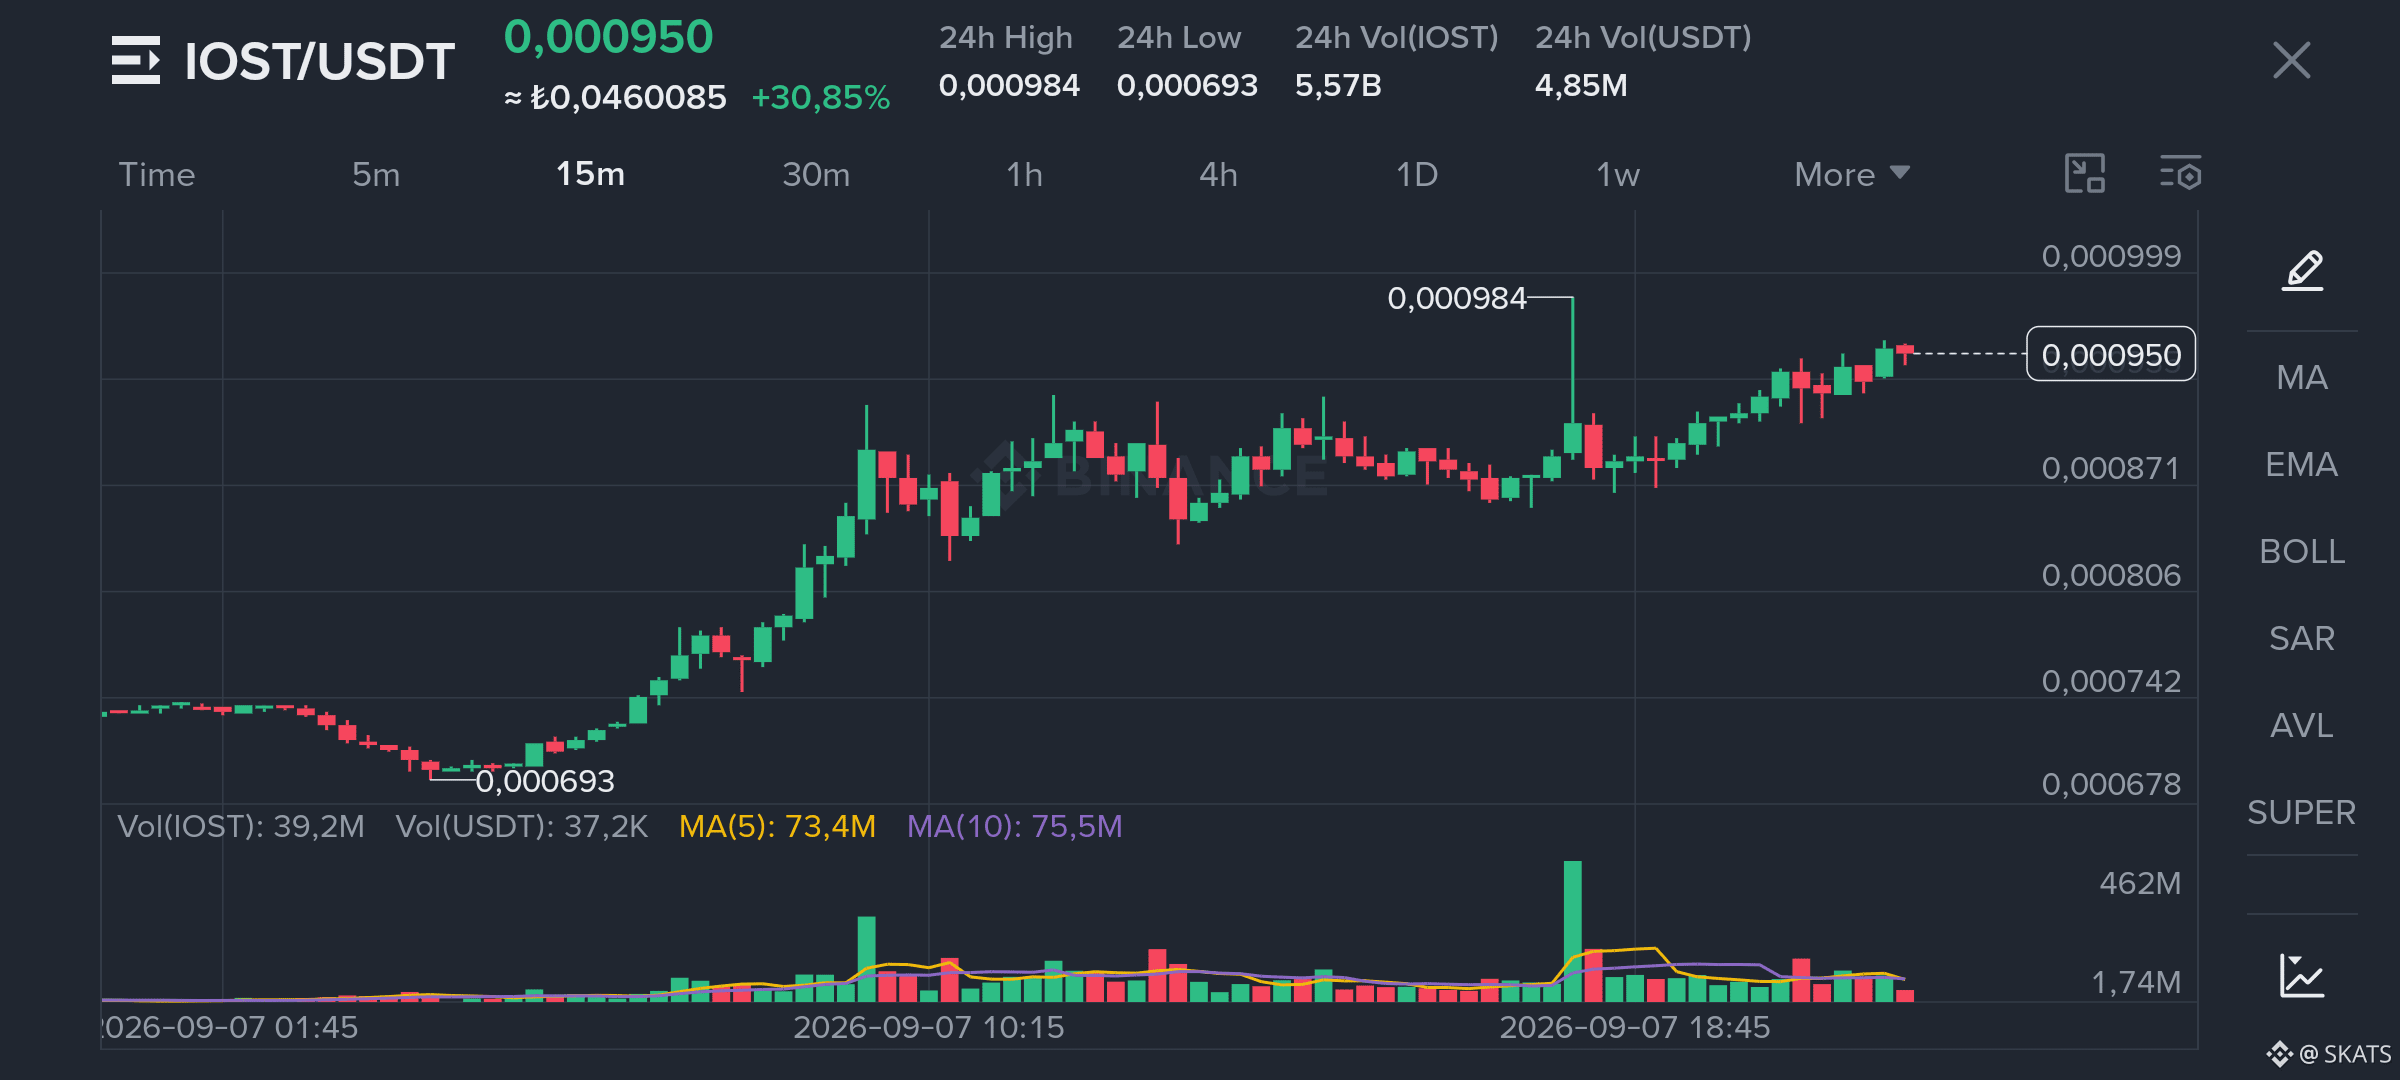
عندما أنظر إلى الحركة من $0.000693 إلى $0.000984، لا أراها فقط كمسافة كبيرة تم قطعها.
ما يهمني أكثر هو هذا:
بعد تغطية تلك المسافة، لم يعد السعر إلى سلوكه القديم. بل بدأ في ترسيخ نقطة مرجعية مختلفة.
أعتقد أن هذه هي النقطة التي يبدأ عندها التغيير الأكثر قيمة في الرسم البياني.
لأن أحيانًا لا يصل السعر فقط إلى مستوى جديد.
إنه يجعل القياسات التي جاءت قبله أقل أهمية.
هذا ما يجعلني أفكر في البنية حول $0.00095 الآن. كما أن الزيادة الحادة في حجم التداول تخبرني أن هذه الحركة ليست مجرد عدة شموع على الرسم البياني.
$0.001 أصبحت الآن موجودة هناك كرقم نفسي.
لكن ما يهمني ليس هذا الرقم بحد ذاته.
ما أريد معرفته هو ما إذا كان، بمجرد أن تتطور هذه الحركة أكثر، سيظل الرسم البياني يطرح علينا نفس الأسئلة التي كان يطرحها من قبل.
لأن بعض الرسوم البيانية لا تنشئ مستوى جديدًا.
بل تُظهر لك لماذا لم تعد المستويات القديمة كافية.
هذا بالضبط ما أراقبه الآن على IOST
$IOST
#IOST #Crypto #Binance
{spot}(IOSTUSDT)
عندما أنظر إلى الحركة من $0.000693 إلى $0.000984، لا أراها فقط كمسافة كبيرة تم قطعها.
ما يهمني أكثر هو هذا:
بعد تغطية تلك المسافة، لم يعد السعر إلى سلوكه القديم. بل بدأ في ترسيخ نقطة مرجعية مختلفة.
أعتقد أن هذه هي النقطة التي يبدأ عندها التغيير الأكثر قيمة في الرسم البياني.
لأن أحيانًا لا يصل السعر فقط إلى مستوى جديد.
إنه يجعل القياسات التي جاءت قبله أقل أهمية.
هذا ما يجعلني أفكر في البنية حول $0.00095 الآن. كما أن الزيادة الحادة في حجم التداول تخبرني أن هذه الحركة ليست مجرد عدة شموع على الرسم البياني.
$0.001 أصبحت الآن موجودة هناك كرقم نفسي.
لكن ما يهمني ليس هذا الرقم بحد ذاته.
ما أريد معرفته هو ما إذا كان، بمجرد أن تتطور هذه الحركة أكثر، سيظل الرسم البياني يطرح علينا نفس الأسئلة التي كان يطرحها من قبل.
لأن بعض الرسوم البيانية لا تنشئ مستوى جديدًا.
بل تُظهر لك لماذا لم تعد المستويات القديمة كافية.
هذا بالضبط ما أراقبه الآن على IOST
$IOST
#IOST #Crypto #Binance
ما يهمني أكثر هو هذا:
بعد تغطية تلك المسافة، لم يعد السعر إلى سلوكه القديم. بل بدأ في ترسيخ نقطة مرجعية مختلفة.
أعتقد أن هذه هي النقطة التي يبدأ عندها التغيير الأكثر قيمة في الرسم البياني.
لأن أحيانًا لا يصل السعر فقط إلى مستوى جديد.
إنه يجعل القياسات التي جاءت قبله أقل أهمية.
هذا ما يجعلني أفكر في البنية حول $0.00095 الآن. كما أن الزيادة الحادة في حجم التداول تخبرني أن هذه الحركة ليست مجرد عدة شموع على الرسم البياني.
$0.001 أصبحت الآن موجودة هناك كرقم نفسي.
لكن ما يهمني ليس هذا الرقم بحد ذاته.
ما أريد معرفته هو ما إذا كان، بمجرد أن تتطور هذه الحركة أكثر، سيظل الرسم البياني يطرح علينا نفس الأسئلة التي كان يطرحها من قبل.
لأن بعض الرسوم البيانية لا تنشئ مستوى جديدًا.
بل تُظهر لك لماذا لم تعد المستويات القديمة كافية.
هذا بالضبط ما أراقبه الآن على IOST
$IOST
#IOST #Crypto #Binance
1
506
·
--
إذا كان لدى الجميع المعلومات نفسها أمامهم، فإن تلك المعلومات لم تعد ميزة.
ومن تلك اللحظة فصاعدًا، أُولي اهتمامًا أقل للمعلومة نفسها وأكثر بالصلة التي تربط الناس بها.
لأن ما يجعل الفكرة قيّمة ليس عدد الأشخاص الذين يعرفونها. بل عدد الأشخاص الذين يغيّرون سلوكهم بسببها.
والأكثر إثارة للاهتمام أن هذا التغيير نادرًا ما يبدأ بصوت عالٍ بما يكفي ليلاحظه الجميع.
فشخص ما يغيّر توقعاته بهدوء. وآخر يتخلى عن خطة قديمة. شخص ثالث يبقى في المكان نفسه، لكنه لم يعد واثقًا كما كان من قبل.
السعر لا يخبرك بأي شيء من ذلك مباشرةً.
لكن الآثار التي تظهر مع مرور الوقت تفعل.
أنا أحاول الآن أن أفهم أقل عن الحركة نفسها وأكثر بشأن أي معتقدات بدأت تتداعى بهدوء قبل حدوث الحركة.
لأن أحيانًا لا تولد فكرة جديدة.
فكرة قديمة ببساطة تتوقف عن العمل لدى عدد كافٍ من الناس.
أعتقد أن هذا هو المكان الذي يُترك فيه أول أثر لتغيير كبير
$BTC
#Crypto #Trading #Binance
إذا كان لدى الجميع المعلومات نفسها أمامهم، فإن تلك المعلومات لم تعد ميزة.
ومن تلك اللحظة فصاعدًا، أُولي اهتمامًا أقل للمعلومة نفسها وأكثر بالصلة التي تربط الناس بها.
لأن ما يجعل الفكرة قيّمة ليس عدد الأشخاص الذين يعرفونها. بل عدد الأشخاص الذين يغيّرون سلوكهم بسببها.
والأكثر إثارة للاهتمام أن هذا التغيير نادرًا ما يبدأ بصوت عالٍ بما يكفي ليلاحظه الجميع.
فشخص ما يغيّر توقعاته بهدوء. وآخر يتخلى عن خطة قديمة. شخص ثالث يبقى في المكان نفسه، لكنه لم يعد واثقًا كما كان من قبل.
السعر لا يخبرك بأي شيء من ذلك مباشرةً.
لكن الآثار التي تظهر مع مرور الوقت تفعل.
أنا أحاول الآن أن أفهم أقل عن الحركة نفسها وأكثر بشأن أي معتقدات بدأت تتداعى بهدوء قبل حدوث الحركة.
لأن أحيانًا لا تولد فكرة جديدة.
فكرة قديمة ببساطة تتوقف عن العمل لدى عدد كافٍ من الناس.
أعتقد أن هذا هو المكان الذي يُترك فيه أول أثر لتغيير كبير
$BTC
#Crypto #Trading #Binance
ومن تلك اللحظة فصاعدًا، أُولي اهتمامًا أقل للمعلومة نفسها وأكثر بالصلة التي تربط الناس بها.
لأن ما يجعل الفكرة قيّمة ليس عدد الأشخاص الذين يعرفونها. بل عدد الأشخاص الذين يغيّرون سلوكهم بسببها.
والأكثر إثارة للاهتمام أن هذا التغيير نادرًا ما يبدأ بصوت عالٍ بما يكفي ليلاحظه الجميع.
فشخص ما يغيّر توقعاته بهدوء. وآخر يتخلى عن خطة قديمة. شخص ثالث يبقى في المكان نفسه، لكنه لم يعد واثقًا كما كان من قبل.
السعر لا يخبرك بأي شيء من ذلك مباشرةً.
لكن الآثار التي تظهر مع مرور الوقت تفعل.
أنا أحاول الآن أن أفهم أقل عن الحركة نفسها وأكثر بشأن أي معتقدات بدأت تتداعى بهدوء قبل حدوث الحركة.
لأن أحيانًا لا تولد فكرة جديدة.
فكرة قديمة ببساطة تتوقف عن العمل لدى عدد كافٍ من الناس.
أعتقد أن هذا هو المكان الذي يُترك فيه أول أثر لتغيير كبير
$BTC
#Crypto #Trading #Binance
1
933
·
--
صاعد
لا يثير اهتمامي الوصول بسعر إلى منطقة جديدة بقدر ما يثير اهتمامي مقدار ما قد تقوله تلك المنطقة في نهاية المطاف للسوق.
هذا ما أشعر به مع AUCTION اليوم.
وبينما تستمر الحدود حول السعر في التحرك إلى الماضي، تبدأ كذلك نقاط مرجعية السوق في التغير. المناطق التي كنا ننظر إليها سابقًا لاتخاذ القرارات يمكن أن تصبح ببطء مجرد آثار لما كان عليه السوق في السابق.
أولي اهتمامًا وثيقًا بلحظات مثل هذه.
لأن أحيانًا، قبل أن يتحرك السعر فعلًا، تبدأ قياسات السوق نفسها بالتغير.
وهذا ما يجعلني أفكر فيه في البنية الحالية.
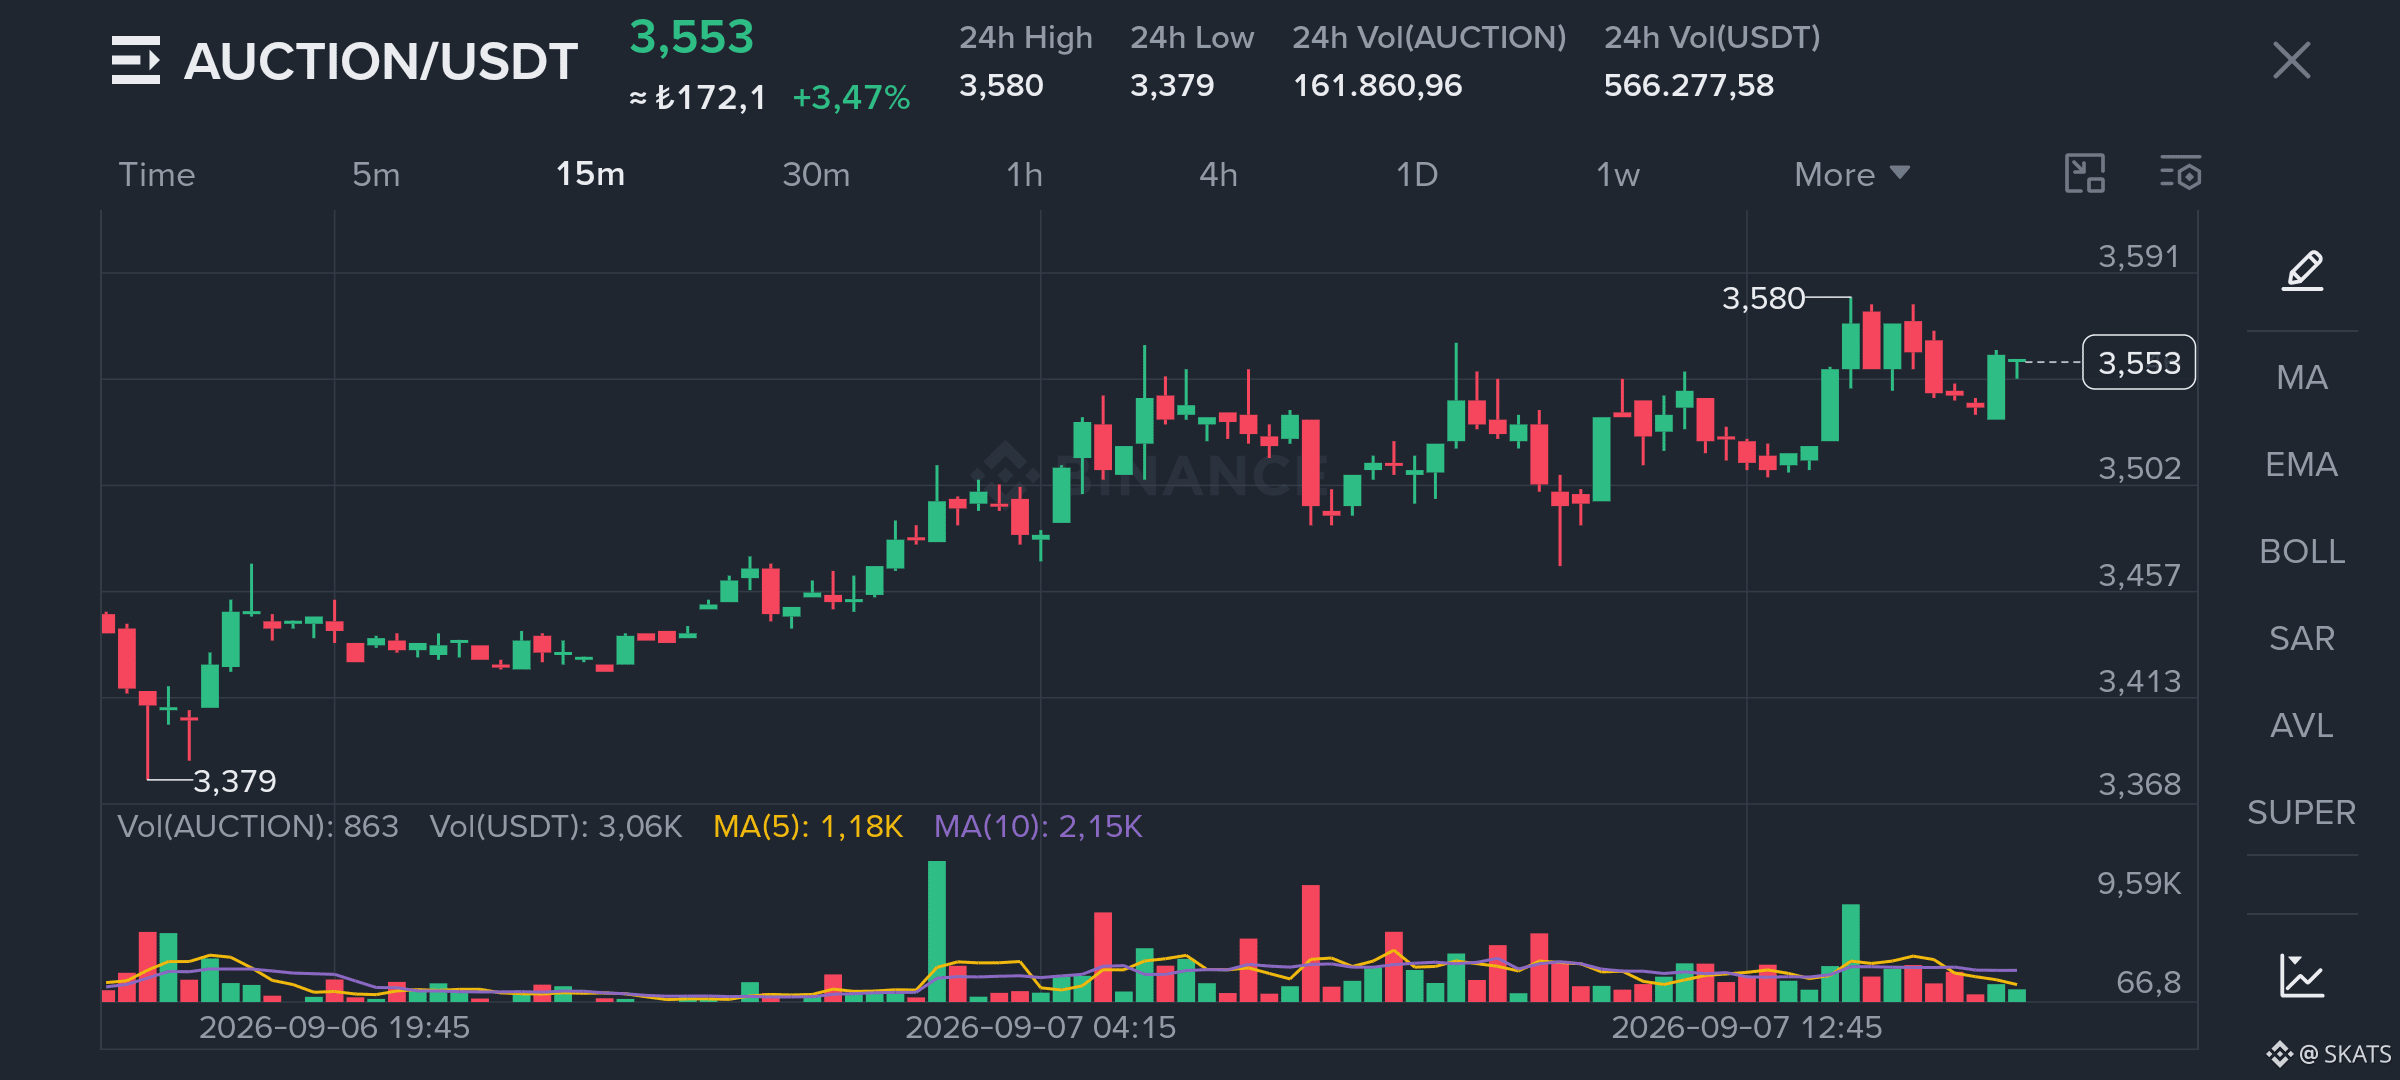
إن الإبقاء فوق منطقة 3.50 دولار واختبار منطقة 3.58–3.60 مرة أخرى لا يوضح لي فقط مسارًا نحو 4 دولارات.
بل يشير أيضًا إلى أن السوق بدأ يتقبل نطاقًا أوسع من القيمة.
لذلك موقفي واضح: أنا متفائل (Bullish).
لم يعد وصول 4 دولارات يبدو غير معتادًا بالنسبة لي. لكن الأهم هو ما إذا كان السوق سيظل يفكر بقياساته القديمة بمجرد بلوغ هذه المستويات.
لأن بعض التحركات لا تكتفي بمجرد الوصول إلى هدف.
بعد فترة، تجعل فكرة ذلك الهدف بلا معنى.
هذا بالضبط ما أراقبه هنا.$AUCTION
#Crypto #Binance
لا يثير اهتمامي الوصول بسعر إلى منطقة جديدة بقدر ما يثير اهتمامي مقدار ما قد تقوله تلك المنطقة في نهاية المطاف للسوق.
هذا ما أشعر به مع AUCTION اليوم.
وبينما تستمر الحدود حول السعر في التحرك إلى الماضي، تبدأ كذلك نقاط مرجعية السوق في التغير. المناطق التي كنا ننظر إليها سابقًا لاتخاذ القرارات يمكن أن تصبح ببطء مجرد آثار لما كان عليه السوق في السابق.
أولي اهتمامًا وثيقًا بلحظات مثل هذه.
لأن أحيانًا، قبل أن يتحرك السعر فعلًا، تبدأ قياسات السوق نفسها بالتغير.
وهذا ما يجعلني أفكر فيه في البنية الحالية.
إن الإبقاء فوق منطقة 3.50 دولار واختبار منطقة 3.58–3.60 مرة أخرى لا يوضح لي فقط مسارًا نحو 4 دولارات.
بل يشير أيضًا إلى أن السوق بدأ يتقبل نطاقًا أوسع من القيمة.
لذلك موقفي واضح: أنا متفائل (Bullish).
لم يعد وصول 4 دولارات يبدو غير معتادًا بالنسبة لي. لكن الأهم هو ما إذا كان السوق سيظل يفكر بقياساته القديمة بمجرد بلوغ هذه المستويات.
لأن بعض التحركات لا تكتفي بمجرد الوصول إلى هدف.
بعد فترة، تجعل فكرة ذلك الهدف بلا معنى.
هذا بالضبط ما أراقبه هنا.$AUCTION
#Crypto #Binance
هذا ما أشعر به مع AUCTION اليوم.
وبينما تستمر الحدود حول السعر في التحرك إلى الماضي، تبدأ كذلك نقاط مرجعية السوق في التغير. المناطق التي كنا ننظر إليها سابقًا لاتخاذ القرارات يمكن أن تصبح ببطء مجرد آثار لما كان عليه السوق في السابق.
أولي اهتمامًا وثيقًا بلحظات مثل هذه.
لأن أحيانًا، قبل أن يتحرك السعر فعلًا، تبدأ قياسات السوق نفسها بالتغير.
وهذا ما يجعلني أفكر فيه في البنية الحالية.
إن الإبقاء فوق منطقة 3.50 دولار واختبار منطقة 3.58–3.60 مرة أخرى لا يوضح لي فقط مسارًا نحو 4 دولارات.
بل يشير أيضًا إلى أن السوق بدأ يتقبل نطاقًا أوسع من القيمة.
لذلك موقفي واضح: أنا متفائل (Bullish).
لم يعد وصول 4 دولارات يبدو غير معتادًا بالنسبة لي. لكن الأهم هو ما إذا كان السوق سيظل يفكر بقياساته القديمة بمجرد بلوغ هذه المستويات.
لأن بعض التحركات لا تكتفي بمجرد الوصول إلى هدف.
بعد فترة، تجعل فكرة ذلك الهدف بلا معنى.
هذا بالضبط ما أراقبه هنا.$AUCTION
#Crypto #Binance
1
661
·
--
هابط
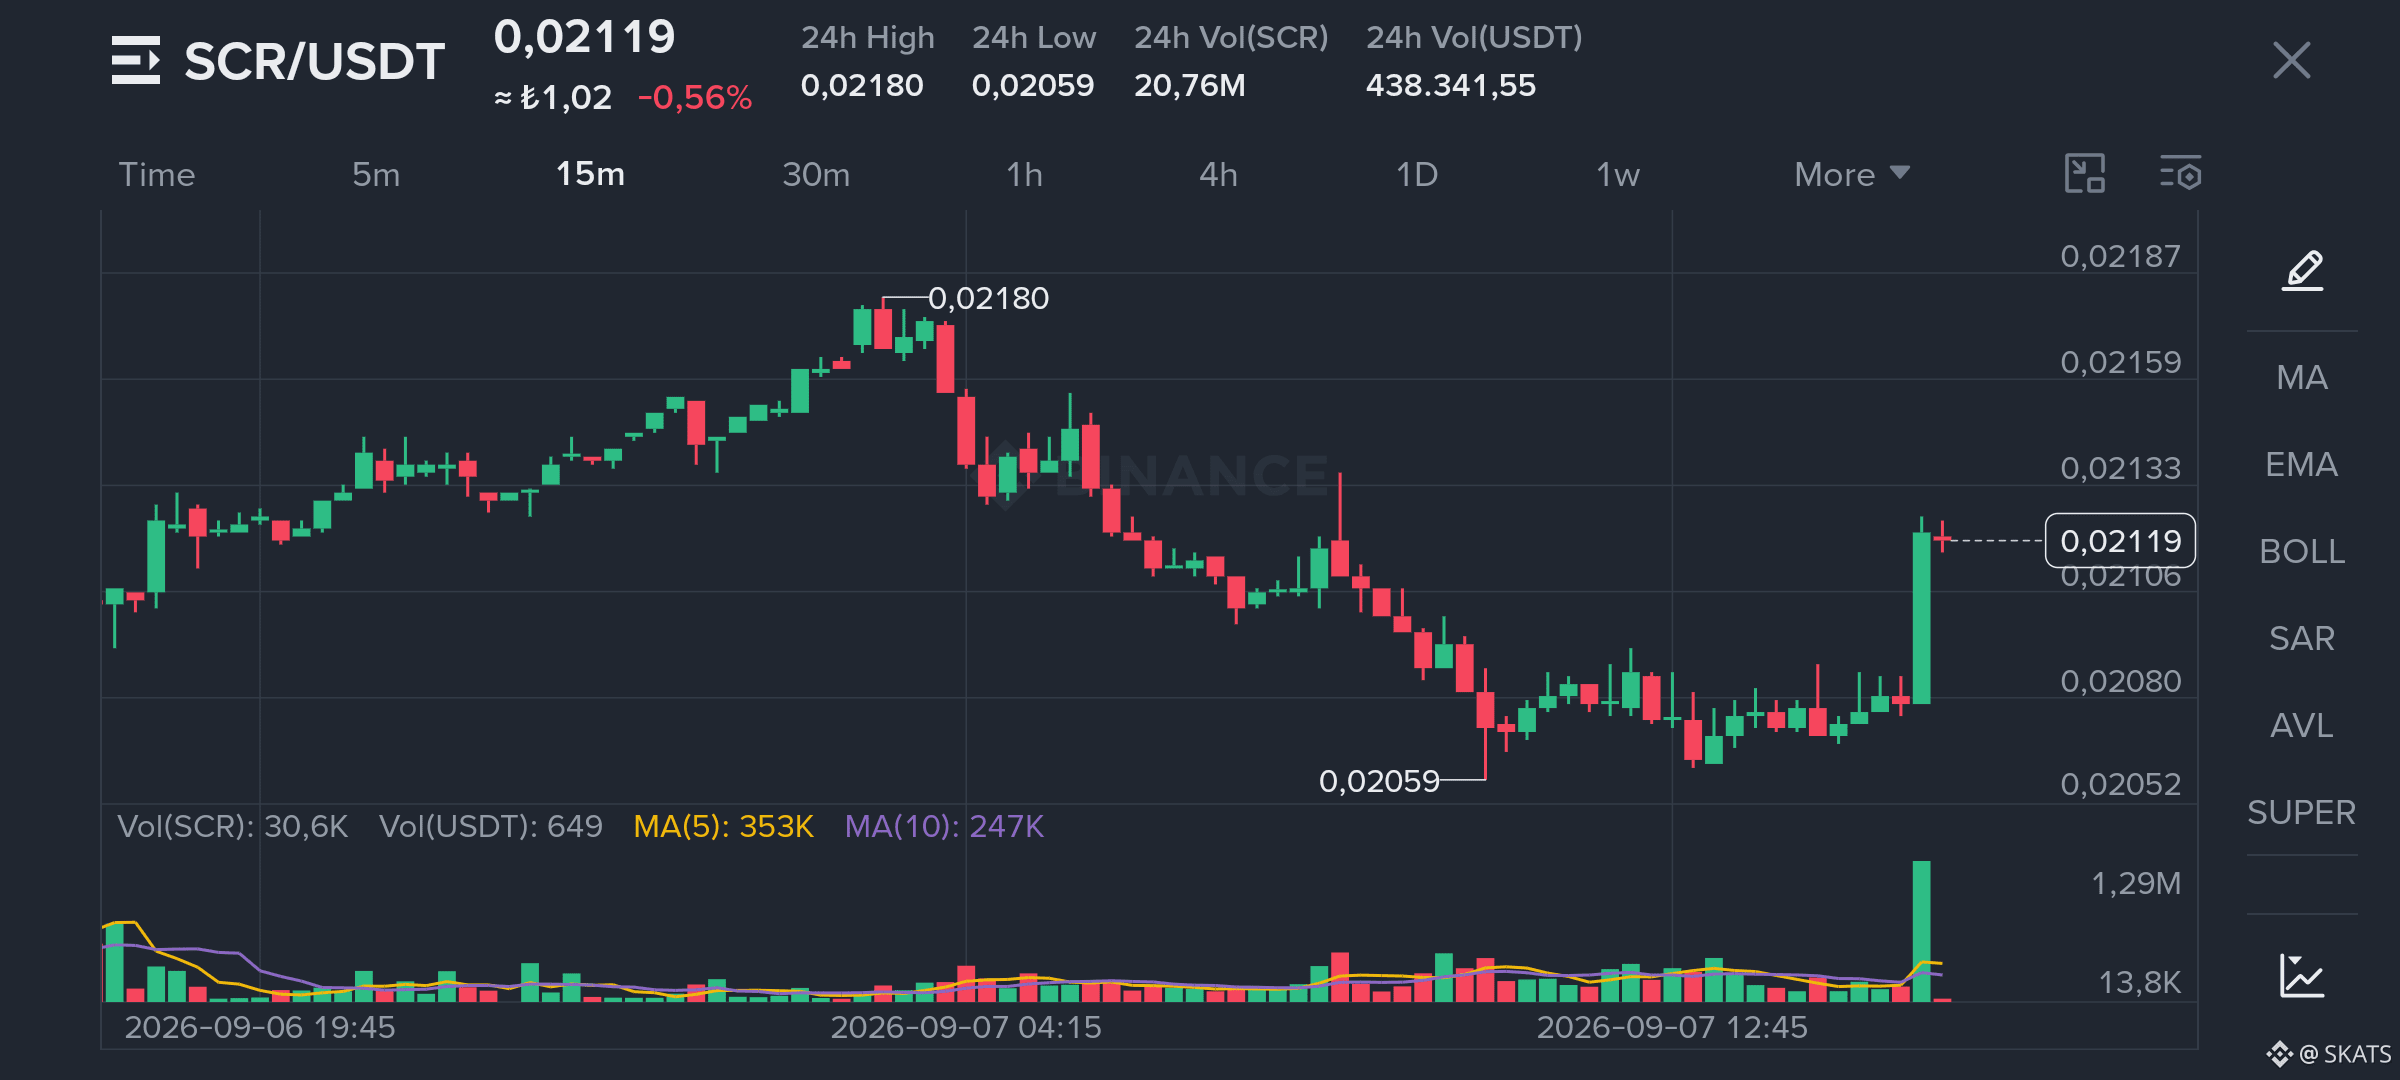
يجعلني "SCR" أفكر في خطأ نرتكبه في هذا السوق أكثر مما ندرك.
عندما نتبع شيئًا لفترة طويلة، نبدأ بالاعتقاد أننا نفهمه بشكل أفضل.
لكن أحيانًا، يجعلنا معرفة ماضيه أقل قدرة على رؤية حاضره.
نبني عنه نسخة في عقولنا. نتذكر كيف بدأ، وما الذي وعد به، ولماذا صدّقنا فيه من البداية. ثم، دون أن نلاحظ، نتوقف عن تقييم ما أمامنا ونبدأ بتقييم النسخة التي نتذكرها.
أعتقد أن ذلك قد يكون واحدًا من أخطر الأشياء في السوق.
المعنى الذي أعطيناه لشيءٍ بالأمس قد يصبح أقوى من الشيء الذي يمكننا رؤيته فعليًا اليوم.
لقد بدأت أولي اهتمامًا أكبر بذلك.
فقط لأنني كنت على صواب بشأن شيءٍ ما في السابق لا يعني أن عليّ أن أكون على صواب بشأنه مرة أخرى. لا تصبح القناعة أكثر قيمة لمجرد أننا حملناها لفترة طويلة.
أحيانًا نحتاج إلى الاعتراف بأن الفكرة التي ندافع عنها لم تعد ملكًا لنا.
ومن هنا تأتي نظرتي السلبية في الوقت الحالي.
ليست من خلال ما يفعله السعر، بل من خلال التساؤل عما إذا كانت الأسباب التي ما زلت أحملها في ذهني لا تزال صحيحة اليوم.
لأننا في بعض الأحيان، ما نحتاج إلى التخلي عنه في السوق ليس مركزًا.
بل هو المعنى الذي أعطيناه لهذا المركز مع مرور الوقت.
وربما تكون أصعب خسارة ليست خسارة المال.
ربما هي إدراك أن الشخص الذي كان يؤمن بشيء بهذه القوة كان نسخةً أقدم منك. $SCR
#SCR #Crypto #Mindset
{future}(SCRUSDT)
يجعلني "SCR" أفكر في خطأ نرتكبه في هذا السوق أكثر مما ندرك.
عندما نتبع شيئًا لفترة طويلة، نبدأ بالاعتقاد أننا نفهمه بشكل أفضل.
لكن أحيانًا، يجعلنا معرفة ماضيه أقل قدرة على رؤية حاضره.
نبني عنه نسخة في عقولنا. نتذكر كيف بدأ، وما الذي وعد به، ولماذا صدّقنا فيه من البداية. ثم، دون أن نلاحظ، نتوقف عن تقييم ما أمامنا ونبدأ بتقييم النسخة التي نتذكرها.
أعتقد أن ذلك قد يكون واحدًا من أخطر الأشياء في السوق.
المعنى الذي أعطيناه لشيءٍ بالأمس قد يصبح أقوى من الشيء الذي يمكننا رؤيته فعليًا اليوم.
لقد بدأت أولي اهتمامًا أكبر بذلك.
فقط لأنني كنت على صواب بشأن شيءٍ ما في السابق لا يعني أن عليّ أن أكون على صواب بشأنه مرة أخرى. لا تصبح القناعة أكثر قيمة لمجرد أننا حملناها لفترة طويلة.
أحيانًا نحتاج إلى الاعتراف بأن الفكرة التي ندافع عنها لم تعد ملكًا لنا.
ومن هنا تأتي نظرتي السلبية في الوقت الحالي.
ليست من خلال ما يفعله السعر، بل من خلال التساؤل عما إذا كانت الأسباب التي ما زلت أحملها في ذهني لا تزال صحيحة اليوم.
لأننا في بعض الأحيان، ما نحتاج إلى التخلي عنه في السوق ليس مركزًا.
بل هو المعنى الذي أعطيناه لهذا المركز مع مرور الوقت.
وربما تكون أصعب خسارة ليست خسارة المال.
ربما هي إدراك أن الشخص الذي كان يؤمن بشيء بهذه القوة كان نسخةً أقدم منك. $SCR
#SCR #Crypto #Mindset
عندما نتبع شيئًا لفترة طويلة، نبدأ بالاعتقاد أننا نفهمه بشكل أفضل.
لكن أحيانًا، يجعلنا معرفة ماضيه أقل قدرة على رؤية حاضره.
نبني عنه نسخة في عقولنا. نتذكر كيف بدأ، وما الذي وعد به، ولماذا صدّقنا فيه من البداية. ثم، دون أن نلاحظ، نتوقف عن تقييم ما أمامنا ونبدأ بتقييم النسخة التي نتذكرها.
أعتقد أن ذلك قد يكون واحدًا من أخطر الأشياء في السوق.
المعنى الذي أعطيناه لشيءٍ بالأمس قد يصبح أقوى من الشيء الذي يمكننا رؤيته فعليًا اليوم.
لقد بدأت أولي اهتمامًا أكبر بذلك.
فقط لأنني كنت على صواب بشأن شيءٍ ما في السابق لا يعني أن عليّ أن أكون على صواب بشأنه مرة أخرى. لا تصبح القناعة أكثر قيمة لمجرد أننا حملناها لفترة طويلة.
أحيانًا نحتاج إلى الاعتراف بأن الفكرة التي ندافع عنها لم تعد ملكًا لنا.
ومن هنا تأتي نظرتي السلبية في الوقت الحالي.
ليست من خلال ما يفعله السعر، بل من خلال التساؤل عما إذا كانت الأسباب التي ما زلت أحملها في ذهني لا تزال صحيحة اليوم.
لأننا في بعض الأحيان، ما نحتاج إلى التخلي عنه في السوق ليس مركزًا.
بل هو المعنى الذي أعطيناه لهذا المركز مع مرور الوقت.
وربما تكون أصعب خسارة ليست خسارة المال.
ربما هي إدراك أن الشخص الذي كان يؤمن بشيء بهذه القوة كان نسخةً أقدم منك. $SCR
#SCR #Crypto #Mindset
1
1.1k
·
--
أحيانًا في السوق، لا نخاف من الخسارة. نخاف من التأخر.
لا أعتقد أن هذين الأمرين هما الشيء نفسه. إذا فاتتك حركة، فلست قد خسرت المال. تلك الحركة ببساطة لم تكن لك
الضرر الحقيقي يبدأ عندما تتسرّع في قرارك الخاص فقط لأن الجميع يبدو أنهم يسيرون في الاتجاه نفسه.
لأن السوق يعرض لك ساعة باستمرار. “الآن.” قرّر الآن. خذ المركز الآن. واصل الآن.
وأعتقد أن هذا من أكثر الأشياء خطورة فيه. يجعلَك تشعر وكأن وقتك ينفد.
لكن أحيانًا ما تحتاجه لاتخاذ قرار جيد ليس معلومات أكثر. بل وقتًا أكثر.
لم أعد أتوتر كثيرًا تجاه الحركات التي أفلتت مني.
لأن تفويت حركة قد يكون أرخص بكثير من اتخاذ قرار يبدو صحيحًا فقط لأنني كنت خائفًا من التأخر.
يمكن للسوق أن يفتح بابًا آخر غدًا.
لكن عندما تتخذ قرارًا بسرعة شخص آخر، يمكنك أن تعبر من خلال ذلك الباب وتنسى لماذا دخلت من الأساس.
بالنسبة لي، هنا يبدأ التحرر الحقيقي في السوق. عندما تتوقف عن الشعور بأنك بحاجة إلى أن تكون جزءًا من كل حركة، يمكنك أخيرًا أن تبتعد عن سرعة السوق وتبدأ التفكير بالوقت الذي يناسبك. $BTC
#Crypto #Trading #Mindset
أحيانًا في السوق، لا نخاف من الخسارة. نخاف من التأخر.
لا أعتقد أن هذين الأمرين هما الشيء نفسه. إذا فاتتك حركة، فلست قد خسرت المال. تلك الحركة ببساطة لم تكن لك
الضرر الحقيقي يبدأ عندما تتسرّع في قرارك الخاص فقط لأن الجميع يبدو أنهم يسيرون في الاتجاه نفسه.
لأن السوق يعرض لك ساعة باستمرار. “الآن.” قرّر الآن. خذ المركز الآن. واصل الآن.
وأعتقد أن هذا من أكثر الأشياء خطورة فيه. يجعلَك تشعر وكأن وقتك ينفد.
لكن أحيانًا ما تحتاجه لاتخاذ قرار جيد ليس معلومات أكثر. بل وقتًا أكثر.
لم أعد أتوتر كثيرًا تجاه الحركات التي أفلتت مني.
لأن تفويت حركة قد يكون أرخص بكثير من اتخاذ قرار يبدو صحيحًا فقط لأنني كنت خائفًا من التأخر.
يمكن للسوق أن يفتح بابًا آخر غدًا.
لكن عندما تتخذ قرارًا بسرعة شخص آخر، يمكنك أن تعبر من خلال ذلك الباب وتنسى لماذا دخلت من الأساس.
بالنسبة لي، هنا يبدأ التحرر الحقيقي في السوق. عندما تتوقف عن الشعور بأنك بحاجة إلى أن تكون جزءًا من كل حركة، يمكنك أخيرًا أن تبتعد عن سرعة السوق وتبدأ التفكير بالوقت الذي يناسبك. $BTC
#Crypto #Trading #Mindset
لا أعتقد أن هذين الأمرين هما الشيء نفسه. إذا فاتتك حركة، فلست قد خسرت المال. تلك الحركة ببساطة لم تكن لك
الضرر الحقيقي يبدأ عندما تتسرّع في قرارك الخاص فقط لأن الجميع يبدو أنهم يسيرون في الاتجاه نفسه.
لأن السوق يعرض لك ساعة باستمرار. “الآن.” قرّر الآن. خذ المركز الآن. واصل الآن.
وأعتقد أن هذا من أكثر الأشياء خطورة فيه. يجعلَك تشعر وكأن وقتك ينفد.
لكن أحيانًا ما تحتاجه لاتخاذ قرار جيد ليس معلومات أكثر. بل وقتًا أكثر.
لم أعد أتوتر كثيرًا تجاه الحركات التي أفلتت مني.
لأن تفويت حركة قد يكون أرخص بكثير من اتخاذ قرار يبدو صحيحًا فقط لأنني كنت خائفًا من التأخر.
يمكن للسوق أن يفتح بابًا آخر غدًا.
لكن عندما تتخذ قرارًا بسرعة شخص آخر، يمكنك أن تعبر من خلال ذلك الباب وتنسى لماذا دخلت من الأساس.
بالنسبة لي، هنا يبدأ التحرر الحقيقي في السوق. عندما تتوقف عن الشعور بأنك بحاجة إلى أن تكون جزءًا من كل حركة، يمكنك أخيرًا أن تبتعد عن سرعة السوق وتبدأ التفكير بالوقت الذي يناسبك. $BTC
#Crypto #Trading #Mindset
1
1.3k
·
--
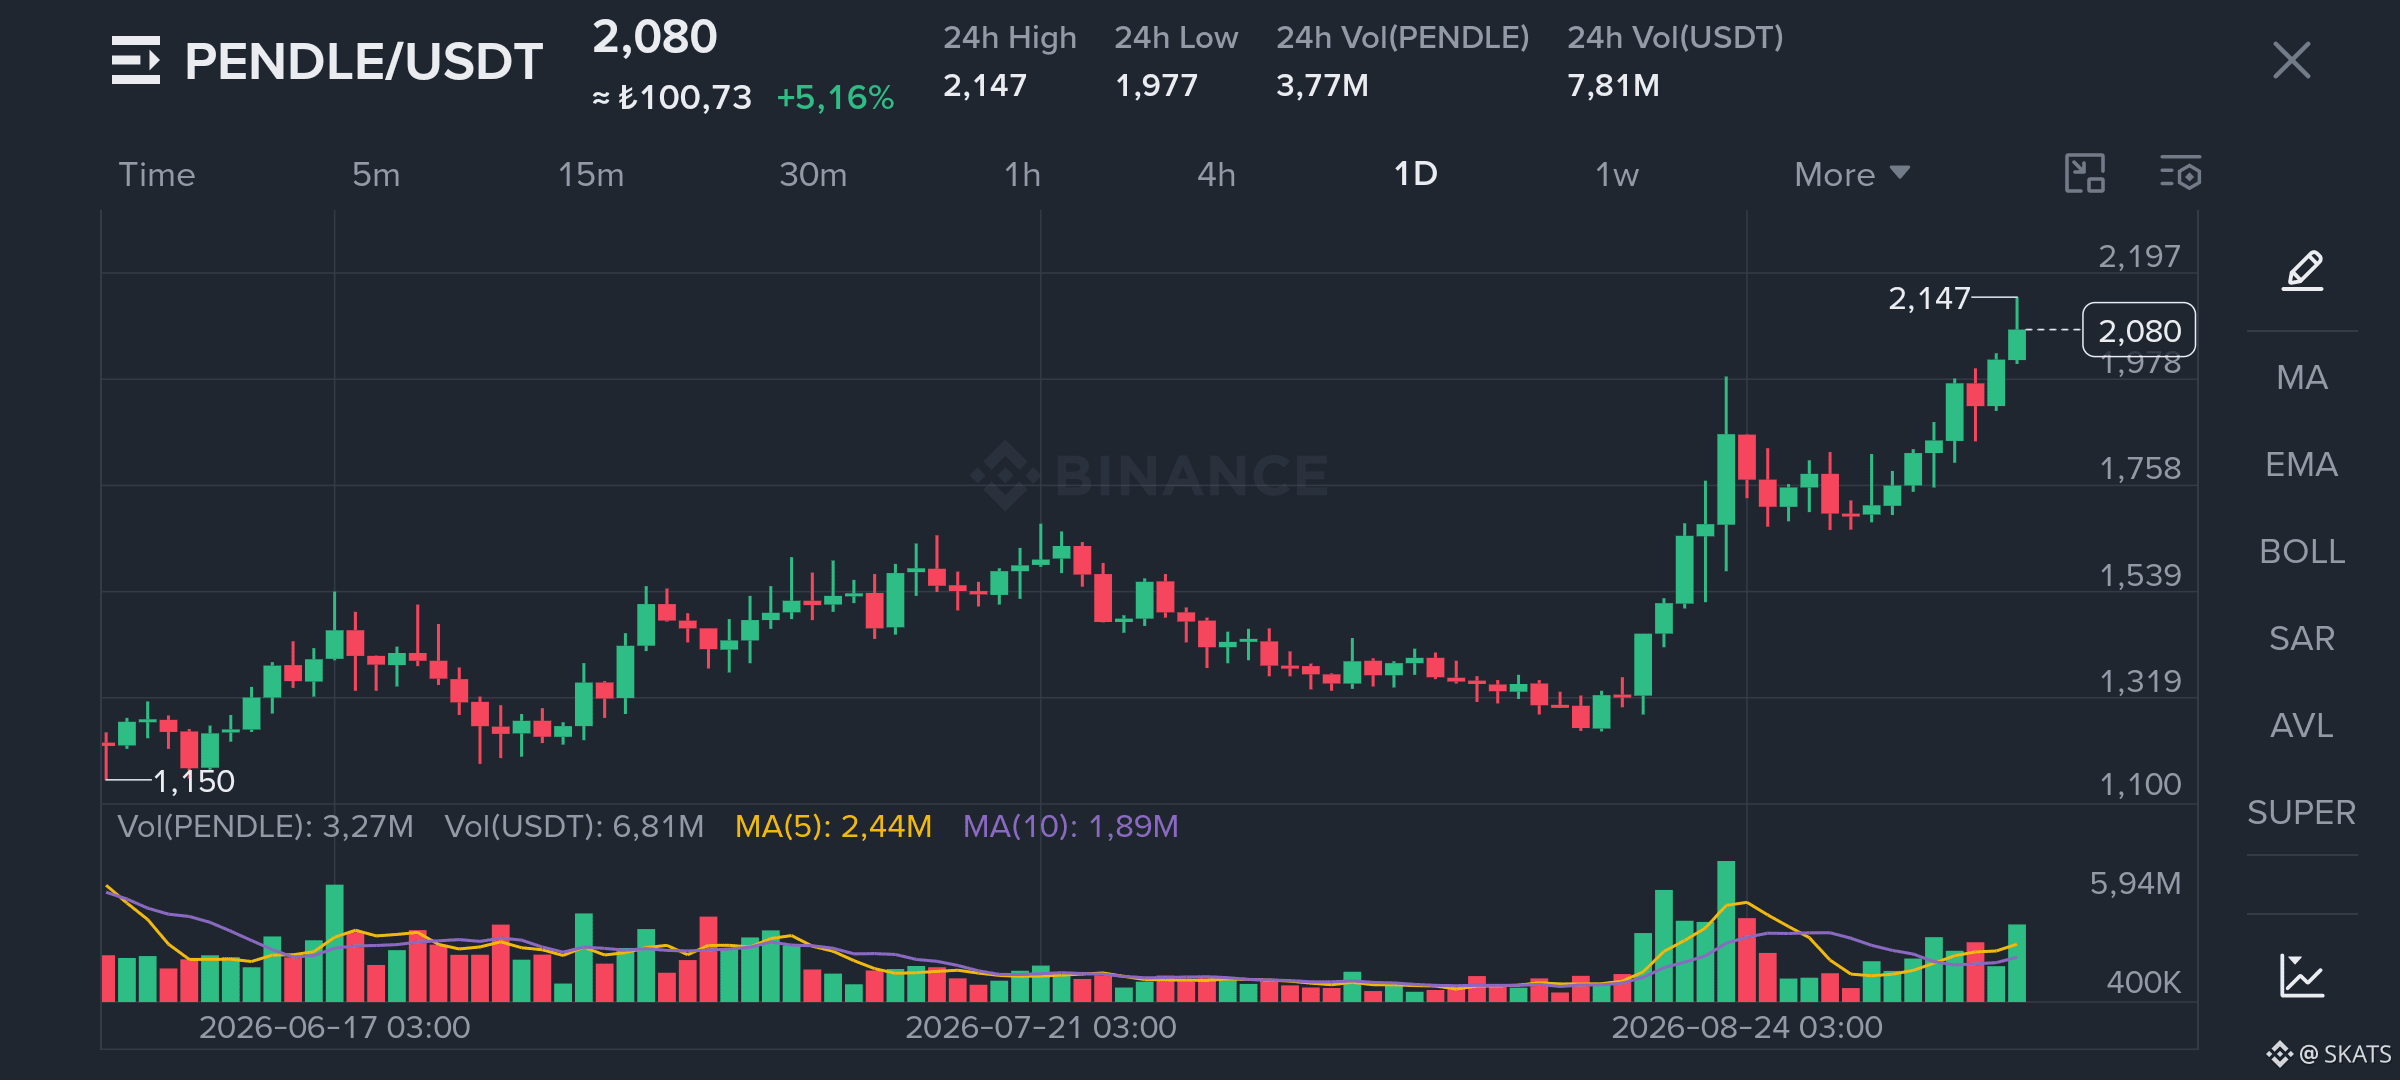
هناك شيء في PENDLE يثير اهتمامي أكثر من سعره البالغ 2 دولار.
إنه الفجوة بين النطاق الاقتصادي الكامن وراء الرمز والقيمة السوقية المخصصة له.
تبلغ القيمة السوقية للرمز حوالي 349 مليون دولار، بينما تتجاوز القيمة المقفلة الكلية (TVL) للبروتوكول 1.2 مليار دولار.
هذا لا يخبرني تلقائيًا أنه رخيص.
إنه يخبرني بشيء أكثر إثارة للاهتمام.
أحيانًا لا يقيّم السوق نمو البروتوكول بالسرعة نفسها التي ينمو بها البروتوكول نفسه.
وهذا التأخر هو ما أراقبه هنا.
لأن هذا ليس مجرد منتج DeFi يزداد حجمًا. فالبنية الاقتصادية أيضًا أصبحت أكثر ارتباطًا بالرمز، مع استخدام إيرادات البروتوكول لإعادة شراء الرموز، وآلية sPENDLE التي تربط تلك القيمة مجددًا بحامليها.
لذا فإن نظرتي الإيجابية هنا لا تستند إلى الفكرة البسيطة القائلة إن "DeFi سيصبح شائعًا مرة أخرى".
أنا أنظر إلى شيء أكثر تحديدًا.
إذا واصل البروتوكول النمو، فكم من هذا النمو سيترك في النهاية أثرًا اقتصاديًا على الرمز؟
ليس من الضروري أن يحدث هذا الارتباط فورًا.
لكن إذا أصبح أقوى مع مرور الوقت، فقد يبدأ الأسلوب الذي نُقيّم به هذا الأصل اليوم بالظهور وكأنه غير مكتمل.
بالنسبة لي، هذا هو الجزء الأكثر إثارة للاهتمام.
ليس أين يقع السعر عند 2 دولار.
بل كم من البنية الاقتصادية التي تُبنى خلفه لم يُسعّرها السوق بالكامل بعد.$PENDLE
{future}(PENDLEUSDT)
هناك شيء في PENDLE يثير اهتمامي أكثر من سعره البالغ 2 دولار.
إنه الفجوة بين النطاق الاقتصادي الكامن وراء الرمز والقيمة السوقية المخصصة له.
تبلغ القيمة السوقية للرمز حوالي 349 مليون دولار، بينما تتجاوز القيمة المقفلة الكلية (TVL) للبروتوكول 1.2 مليار دولار.
هذا لا يخبرني تلقائيًا أنه رخيص.
إنه يخبرني بشيء أكثر إثارة للاهتمام.
أحيانًا لا يقيّم السوق نمو البروتوكول بالسرعة نفسها التي ينمو بها البروتوكول نفسه.
وهذا التأخر هو ما أراقبه هنا.
لأن هذا ليس مجرد منتج DeFi يزداد حجمًا. فالبنية الاقتصادية أيضًا أصبحت أكثر ارتباطًا بالرمز، مع استخدام إيرادات البروتوكول لإعادة شراء الرموز، وآلية sPENDLE التي تربط تلك القيمة مجددًا بحامليها.
لذا فإن نظرتي الإيجابية هنا لا تستند إلى الفكرة البسيطة القائلة إن "DeFi سيصبح شائعًا مرة أخرى".
أنا أنظر إلى شيء أكثر تحديدًا.
إذا واصل البروتوكول النمو، فكم من هذا النمو سيترك في النهاية أثرًا اقتصاديًا على الرمز؟
ليس من الضروري أن يحدث هذا الارتباط فورًا.
لكن إذا أصبح أقوى مع مرور الوقت، فقد يبدأ الأسلوب الذي نُقيّم به هذا الأصل اليوم بالظهور وكأنه غير مكتمل.
بالنسبة لي، هذا هو الجزء الأكثر إثارة للاهتمام.
ليس أين يقع السعر عند 2 دولار.
بل كم من البنية الاقتصادية التي تُبنى خلفه لم يُسعّرها السوق بالكامل بعد.$PENDLE
إنه الفجوة بين النطاق الاقتصادي الكامن وراء الرمز والقيمة السوقية المخصصة له.
تبلغ القيمة السوقية للرمز حوالي 349 مليون دولار، بينما تتجاوز القيمة المقفلة الكلية (TVL) للبروتوكول 1.2 مليار دولار.
هذا لا يخبرني تلقائيًا أنه رخيص.
إنه يخبرني بشيء أكثر إثارة للاهتمام.
أحيانًا لا يقيّم السوق نمو البروتوكول بالسرعة نفسها التي ينمو بها البروتوكول نفسه.
وهذا التأخر هو ما أراقبه هنا.
لأن هذا ليس مجرد منتج DeFi يزداد حجمًا. فالبنية الاقتصادية أيضًا أصبحت أكثر ارتباطًا بالرمز، مع استخدام إيرادات البروتوكول لإعادة شراء الرموز، وآلية sPENDLE التي تربط تلك القيمة مجددًا بحامليها.
لذا فإن نظرتي الإيجابية هنا لا تستند إلى الفكرة البسيطة القائلة إن "DeFi سيصبح شائعًا مرة أخرى".
أنا أنظر إلى شيء أكثر تحديدًا.
إذا واصل البروتوكول النمو، فكم من هذا النمو سيترك في النهاية أثرًا اقتصاديًا على الرمز؟
ليس من الضروري أن يحدث هذا الارتباط فورًا.
لكن إذا أصبح أقوى مع مرور الوقت، فقد يبدأ الأسلوب الذي نُقيّم به هذا الأصل اليوم بالظهور وكأنه غير مكتمل.
بالنسبة لي، هذا هو الجزء الأكثر إثارة للاهتمام.
ليس أين يقع السعر عند 2 دولار.
بل كم من البنية الاقتصادية التي تُبنى خلفه لم يُسعّرها السوق بالكامل بعد.$PENDLE
1
869
·
--
صاعد
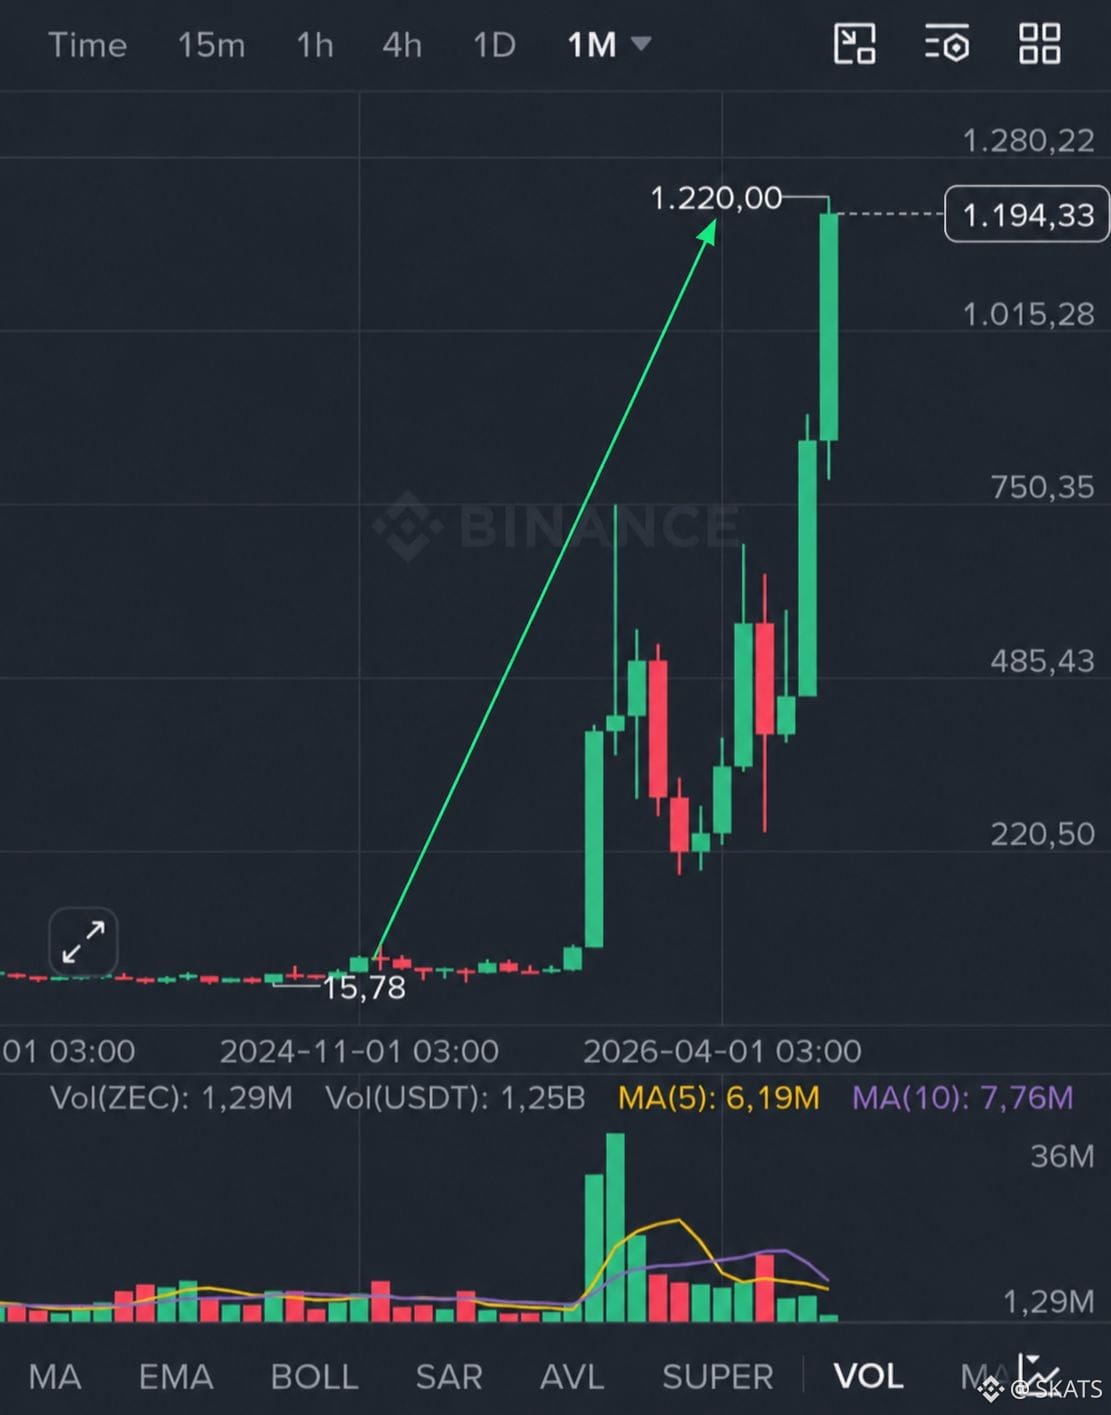
ما يلفت انتباهي في مخطط ZEC ليس 1,220 دولارًا.
بل إنّ السعر الذي بدأ من 15.78 دولارًا وصل إلى 1,220 دولارًا خلال حوالي 26 شهرًا.
وهذا يعني حركة تقارب 77x.
لكن في مخطط مثل هذا، لا أعتقد أن السؤال الحقيقي ينبغي أن يكون: «إلى أين يمكن أن يذهب أكثر؟»
لأن السعر وحده يُظهر المسافة فقط. ما يهمني أكثر هو كيف يتم عكس هذه المسافة في السوق.
والحجم مثير للاهتمام بشكل خاص بالنسبة لي هنا. في المخطط الشهري على Binance، وصل حجم التداول إلى حوالي 1.25 مليار USDT.
لذا فنحن لا ننظر فقط إلى مخطط تغيّر فيه السعر. بل نرى أيضًا أن السوق حول ZEC أصبح أكبر بكثير.
قد يكون ZEC عند 15 دولارًا وZEC عند حوالي 1,200 دولار هو نفس الرمز.
لكنني لا أعتقد أننا نتحدث عن نفس سلوك السوق.
بعد حركة تبلغ 77x، عادةً يتحول انتباه معظم الناس إلى الرقم التالي. ما يهمني هو ما يحدث من هنا.
لأن التحركات الكبيرة تجعل الرمز مرئيًا.
لكن سلوك الحجم والسعر الذي يتبع ذلك يمكن أن يبدأ في إخبارنا بما الذي يكون السوق فعليًا على استعداد لتقييمه.
لهذا، بالنسبة لي، فإن السؤال حول ZEC ليس ما هو الرقم الذي يأتي بعد 1,220.
بل ما نوع السوق الذي أنشأته هذه الحركة من 15.78 دولارًا حول منطقة الـ 1,200.
أعتقد أن هنا يبدأ الجزء الحقيقي من هذا المخطط. $ZEC #TufanSalur #ZEC1220K
ما يلفت انتباهي في مخطط ZEC ليس 1,220 دولارًا.
بل إنّ السعر الذي بدأ من 15.78 دولارًا وصل إلى 1,220 دولارًا خلال حوالي 26 شهرًا.
وهذا يعني حركة تقارب 77x.
لكن في مخطط مثل هذا، لا أعتقد أن السؤال الحقيقي ينبغي أن يكون: «إلى أين يمكن أن يذهب أكثر؟»
لأن السعر وحده يُظهر المسافة فقط. ما يهمني أكثر هو كيف يتم عكس هذه المسافة في السوق.
والحجم مثير للاهتمام بشكل خاص بالنسبة لي هنا. في المخطط الشهري على Binance، وصل حجم التداول إلى حوالي 1.25 مليار USDT.
لذا فنحن لا ننظر فقط إلى مخطط تغيّر فيه السعر. بل نرى أيضًا أن السوق حول ZEC أصبح أكبر بكثير.
قد يكون ZEC عند 15 دولارًا وZEC عند حوالي 1,200 دولار هو نفس الرمز.
لكنني لا أعتقد أننا نتحدث عن نفس سلوك السوق.
بعد حركة تبلغ 77x، عادةً يتحول انتباه معظم الناس إلى الرقم التالي. ما يهمني هو ما يحدث من هنا.
لأن التحركات الكبيرة تجعل الرمز مرئيًا.
لكن سلوك الحجم والسعر الذي يتبع ذلك يمكن أن يبدأ في إخبارنا بما الذي يكون السوق فعليًا على استعداد لتقييمه.
لهذا، بالنسبة لي، فإن السؤال حول ZEC ليس ما هو الرقم الذي يأتي بعد 1,220.
بل ما نوع السوق الذي أنشأته هذه الحركة من 15.78 دولارًا حول منطقة الـ 1,200.
أعتقد أن هنا يبدأ الجزء الحقيقي من هذا المخطط. $ZEC #TufanSalur #ZEC1220K
بل إنّ السعر الذي بدأ من 15.78 دولارًا وصل إلى 1,220 دولارًا خلال حوالي 26 شهرًا.
وهذا يعني حركة تقارب 77x.
لكن في مخطط مثل هذا، لا أعتقد أن السؤال الحقيقي ينبغي أن يكون: «إلى أين يمكن أن يذهب أكثر؟»
لأن السعر وحده يُظهر المسافة فقط. ما يهمني أكثر هو كيف يتم عكس هذه المسافة في السوق.
والحجم مثير للاهتمام بشكل خاص بالنسبة لي هنا. في المخطط الشهري على Binance، وصل حجم التداول إلى حوالي 1.25 مليار USDT.
لذا فنحن لا ننظر فقط إلى مخطط تغيّر فيه السعر. بل نرى أيضًا أن السوق حول ZEC أصبح أكبر بكثير.
قد يكون ZEC عند 15 دولارًا وZEC عند حوالي 1,200 دولار هو نفس الرمز.
لكنني لا أعتقد أننا نتحدث عن نفس سلوك السوق.
بعد حركة تبلغ 77x، عادةً يتحول انتباه معظم الناس إلى الرقم التالي. ما يهمني هو ما يحدث من هنا.
لأن التحركات الكبيرة تجعل الرمز مرئيًا.
لكن سلوك الحجم والسعر الذي يتبع ذلك يمكن أن يبدأ في إخبارنا بما الذي يكون السوق فعليًا على استعداد لتقييمه.
لهذا، بالنسبة لي، فإن السؤال حول ZEC ليس ما هو الرقم الذي يأتي بعد 1,220.
بل ما نوع السوق الذي أنشأته هذه الحركة من 15.78 دولارًا حول منطقة الـ 1,200.
أعتقد أن هنا يبدأ الجزء الحقيقي من هذا المخطط. $ZEC #TufanSalur #ZEC1220K
2
1
269
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinReboundsTo$79K
5,120 مشاهدات
73 يقومون بالنقاش
$TRUMP
$XAU
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #AvalancheIntegratesIntoUAEPassDigitalVault #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown النطاق عند gog 79,093
تحذير من فخ الثور: تحديث فوري
+2.66% BTC/SAR
سعر Bitcoin في إطار 5 ساعات وصل إلى 79,093.16 بعد اختراق واضح لنطاق التذبذب، لكن الزخم ما زال هشًا مع بروز مخاطر "فخ الثور" عند مستوى 80,000 النفسي. هذه الحركة تشير لقوة شرائية آنيّة، لكن مؤشرات الإجهاد وإشارات ضعف الاتجاه تفرض الحذر في اتخاذ قرار الدخول الآن.
rami nasr11
·0 إعجاب
·122 مشاهدات
FedHikeOddsRiseTo89%
64,576 مشاهدات
948 يقومون بالنقاش
RLUSDSupplyHitsRecord$2.442B
3,560 مشاهدات
56 يقومون بالنقاش