

#institutionaladoption
institutionaladoption
1.3M 次瀏覽
7,656 討論中
熱門
最新

Injective 首席執行官 Eric Chen 預計,美國本土的 INJ ETF 將在 2027 年之前問世。隨着 21Shares 和 Canary 已提交申請,機構投資者接觸 Injective 的道路看起來比預期短得多。
#InjectiveETF #InstitutionalAdoption
Injective 首席執行官 Eric Chen 預計,美國本土的 INJ ETF 將在 2027 年之前問世。隨着 21Shares 和 Canary 已提交申請,機構投資者接觸 Injective 的道路看起來比預期短得多。
#InjectiveETF #InstitutionalAdoption
#InjectiveETF #InstitutionalAdoption
27

{spot}(BTCUSDT)
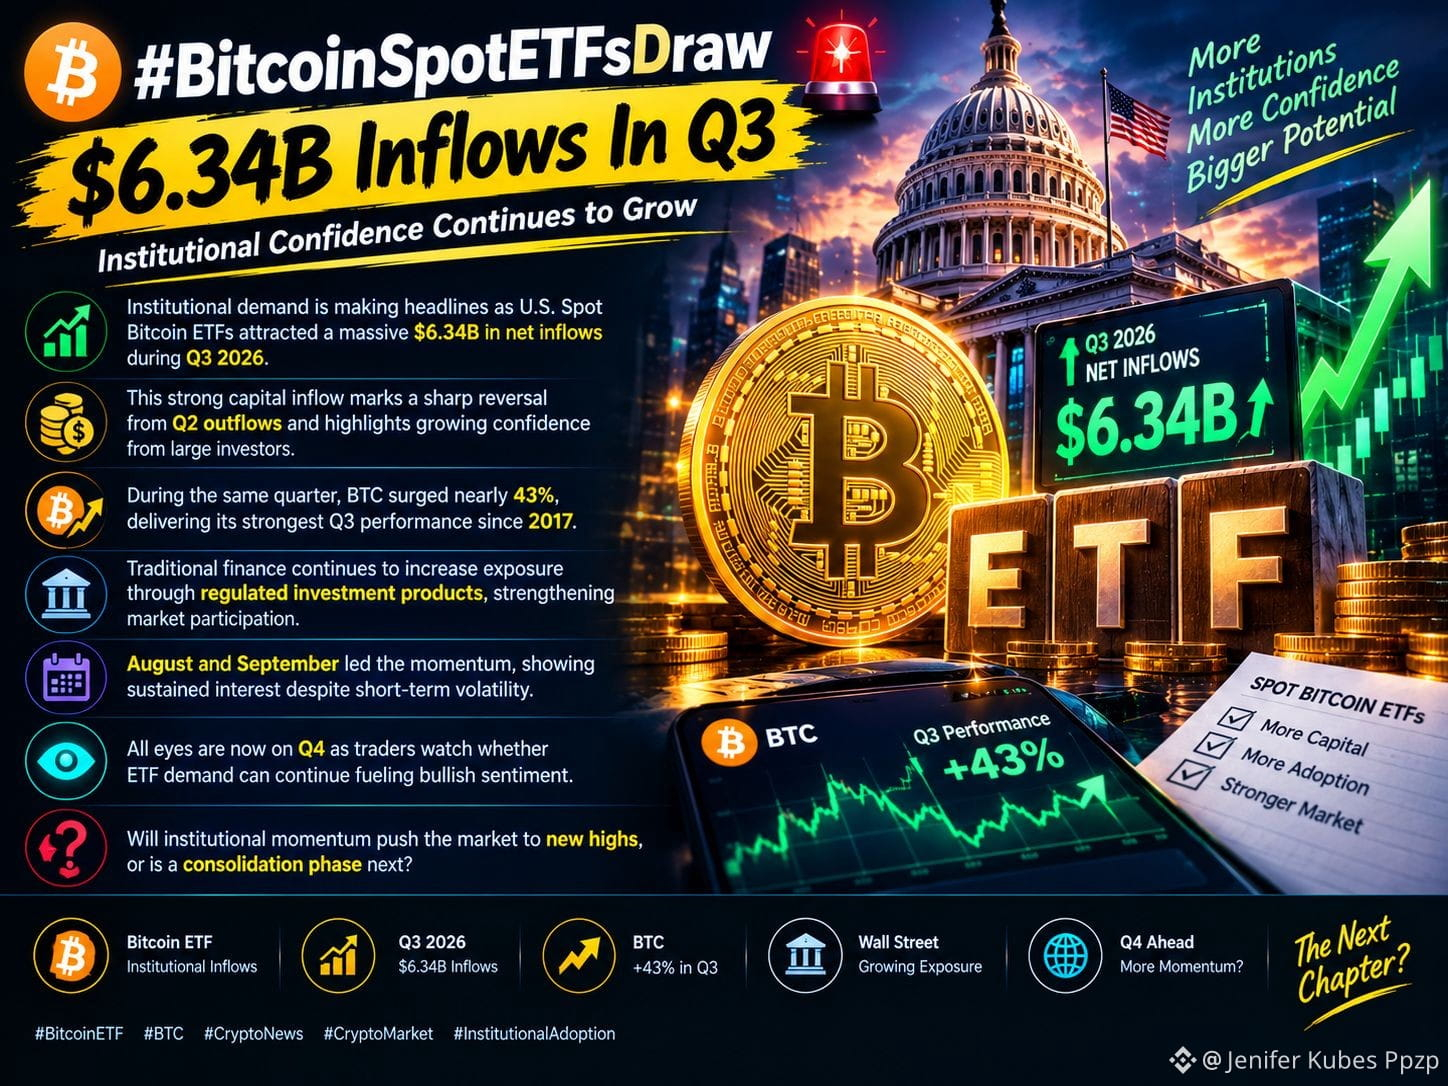
🚨 #比特幣現貨ETF第三季度吸金63.4億美元 🚨
📈 隨着美國現貨比特幣ETF在2026年第三季度實現鉅額淨流入63.4億美元,機構需求正成爲頭條新聞。
💰 這股強勁的資金流入標誌着從第二季度流出情況的急劇反轉,也凸顯大型投資者信心不斷增強。
🔥 同一季度,BTC上漲近43%,自2017年以來創下最強的第三季度表現。
🏦 傳統金融機構繼續通過受監管的投資產品擴大敞口,強化了市場參與度。
📊 8月和9月引領了這一勢頭,儘管短期波動仍存在,但興趣持續。
👀 現在所有目光都聚焦在第四季度:交易者正關注ETF需求能否繼續點燃看漲情緒。
⚡ 機構動能會把市場推向新高,還是接下來將進入盤整階段?
#BitcoinETF #BTC☀️ #CryptoNews #CryptoMarkets #InstitutionalAdoption
69
·
--
文章
🚨 SEC 在加密資產託管領域做出了重大舉措——這就是爲什麼重要美國證券交易委員會(SEC)已提出一項新的框架,說明投資顧問和受監管基金如何託管加密資產。
這可能成爲機構加密市場的一項重要發展。
🔐 SEC 正在提議什麼?
根據該提案,某些投資顧問和受監管基金在特定情況下或可對加密資產進行自我託管。
該提案還將允許符合條件的州信託公司作爲加密資產的託管方。
🚨 SEC 在加密資產託管領域做出了重大舉措——這就是爲什麼重要
美國證券交易委員會(SEC)已提出一項新的框架,說明投資顧問和受監管基金如何託管加密資產。
這可能成爲機構加密市場的一項重要發展。
🔐 SEC 正在提議什麼?
根據該提案,某些投資顧問和受監管基金在特定情況下或可對加密資產進行自我託管。
該提案還將允許符合條件的州信託公司作爲加密資產的託管方。
這可能成爲機構加密市場的一項重要發展。
🔐 SEC 正在提議什麼?
根據該提案,某些投資顧問和受監管基金在特定情況下或可對加密資產進行自我託管。
該提案還將允許符合條件的州信託公司作爲加密資產的託管方。
62

·
--
機構託管是大多數散戶投資者忽視的“無聲解鎖”。
當大型資產管理機構配置加密貨幣時,價格發現往往佔據了大部分頭條。但真正的瓶頸一直是託管基礎設施——隔離式冷存儲、MPC 錢包、保險承保,以及滿足合規團隊需求的可審計報告。
在過去 18 個月裏,這一基礎設施已經顯著成熟。主經紀商如今提供達到機構級別的託管服務,並獲得 SOC 2 認證、實時儲備證明,以及能夠滿足養老金基金監管要求的分託管框架。這並非小幅進展——它是讓 100M+ 規模的配置從董事會批准走向鏈上執行的“管道”。
$BTC 的直接受益點在於:這是最容易被批准的任務、最簡單的託管方式,以及最容易退出的流動性安排。但託管成熟度會對 $ETH (再質押抵押品計劃)和 $SOL (高吞吐量的機構結算)產生連鎖影響。
觀察託管 AUM 的增長,並對照 ETF 的資金流入。當兩者同步上升時,這意味着機構層面的信心——而不只是戰術性佈局。託管層纔是那筆“真正的錢”在價格反映之前悄然流動的地方。
爲機構打造的基礎設施,也將爲整個市場服務。
#Crypto #Bitcoin #Ethereum #InstitutionalAdoption #CryptoInfrastructure
77

·
--
你有沒有注意到,幾乎每一條美國 SEC 的頭條都仍然會先推動 $BTC ,而大多數交易者早就已經在看山寨幣了?
真正的痛點在於:看着人們只是在監管新聞上“見風就倒”,卻錯過反彈;或者太早涌入一些毫無章法的代幣,被直接砍掉。這些頭條持續讓散戶付出代價,因爲他們把每一項提案都當成“攻擊”,而不是更大資金的潛在上車通道。
美國監管機構剛剛又拋出了另一項託管方案,涵蓋誰可以持有客戶資產、這些持有的資產如何不進入公司的自有賬本,以及所需的監督力度。這正是多年來讓養老金和銀行一直觀望的那一處空白。明確的規則能給他們一條合法路徑,讓他們能夠真正持有 $BTC 並替代方案 $ETH ,而不只是討論資產配置而已。$BTC 已經在本週把這條新聞的影響定價掉了——就像它總是那樣。像 $ETH 和 $SOL 這樣的山寨幣往往會滯後,直到細節看起來對機構來說“可操作”。
如果這些規則以他們能用的形式落地,預計會出現更慢但規模更大的資金流入。把 $BTC 當作晴雨表,忽略第一波反應,等噪音散去、它站穩之後再加倉。機構會等到法律上的“方框打勾”完成。
那麼,當託管問題真正被澄清之後,你認爲接下來會往哪裏發展?
#Bitcoin #CryptoRegulation #InstitutionalAdoption
15

爲什麼沒人安靜地談論那座正在建設中的巨型機構級“地面樓層”,同時散戶還在追逐光鮮亮麗的迷因幣?
大多數投資者虧錢,是因爲他們被短期的 SEC 標題牢牢黏住,卻錯過了幕後真正正在發生的資本投放。他們等待散戶熱度迴歸,結果才意識到真正的大玩家早已在地面層鎖定了自己的倉位。
把 Evernorth 的動作當作一個典型案例。就在散戶還在爭論監管噪音時,Evernorth 已經專門籌措了超過 10 億美元,用於提供針對 $XRP 的公開市場敞口。這不是在槓桿上做投機的散戶資金交易。像 $BTC giant Pantera、SBI、Arrington 以及 Ripple 這類重量級支持者本人就爲這個結構出資了,因爲機構需求的運作週期完全是另一套時間尺度。
當超過十億美元的資金在幕後與某個結構化產品悄然對齊時,市場敘事通常會落後於“聰明資本”。散戶交易者往往會在資金已經通過專門的載體累計敞口數月之後,纔去追買突破。
你覺得像這種公開市場載具完全上線之後,機構資本接下來會輪轉到哪裏?
#Crypto #XRP #InstitutionalAdoption
22
·
--
🚨 Evernorth在納斯達克首次公開募股(IPO)前,使用代碼XRPN清除了股東投票;其持有473M XRP作爲庫藏。
這表明機構對XRP的關注度正在超越現貨交易,可能在長期需求層面帶來更強的壓力。
聰明資金可能會將與SPAC關聯的XRP儲備視爲推動生態系統採用的結構性看漲催化劑。
這能否在某種程度上架起傳統金融與XRP效用之間的橋樑,從而重塑市場認知?
#InstitutionalAdoption
$XRP #TradingSignal #CryptoAnalysis
🚨 Evernorth在納斯達克首次公開募股(IPO)前,使用代碼XRPN清除了股東投票;其持有473M XRP作爲庫藏。
這表明機構對XRP的關注度正在超越現貨交易,可能在長期需求層面帶來更強的壓力。
聰明資金可能會將與SPAC關聯的XRP儲備視爲推動生態系統採用的結構性看漲催化劑。
這能否在某種程度上架起傳統金融與XRP效用之間的橋樑,從而重塑市場認知?
#InstitutionalAdoption
$XRP #TradingSignal #CryptoAnalysis
這表明機構對XRP的關注度正在超越現貨交易,可能在長期需求層面帶來更強的壓力。
聰明資金可能會將與SPAC關聯的XRP儲備視爲推動生態系統採用的結構性看漲催化劑。
這能否在某種程度上架起傳統金融與XRP效用之間的橋樑,從而重塑市場認知?
#InstitutionalAdoption
$XRP #TradingSignal #CryptoAnalysis
30

·
--
看漲
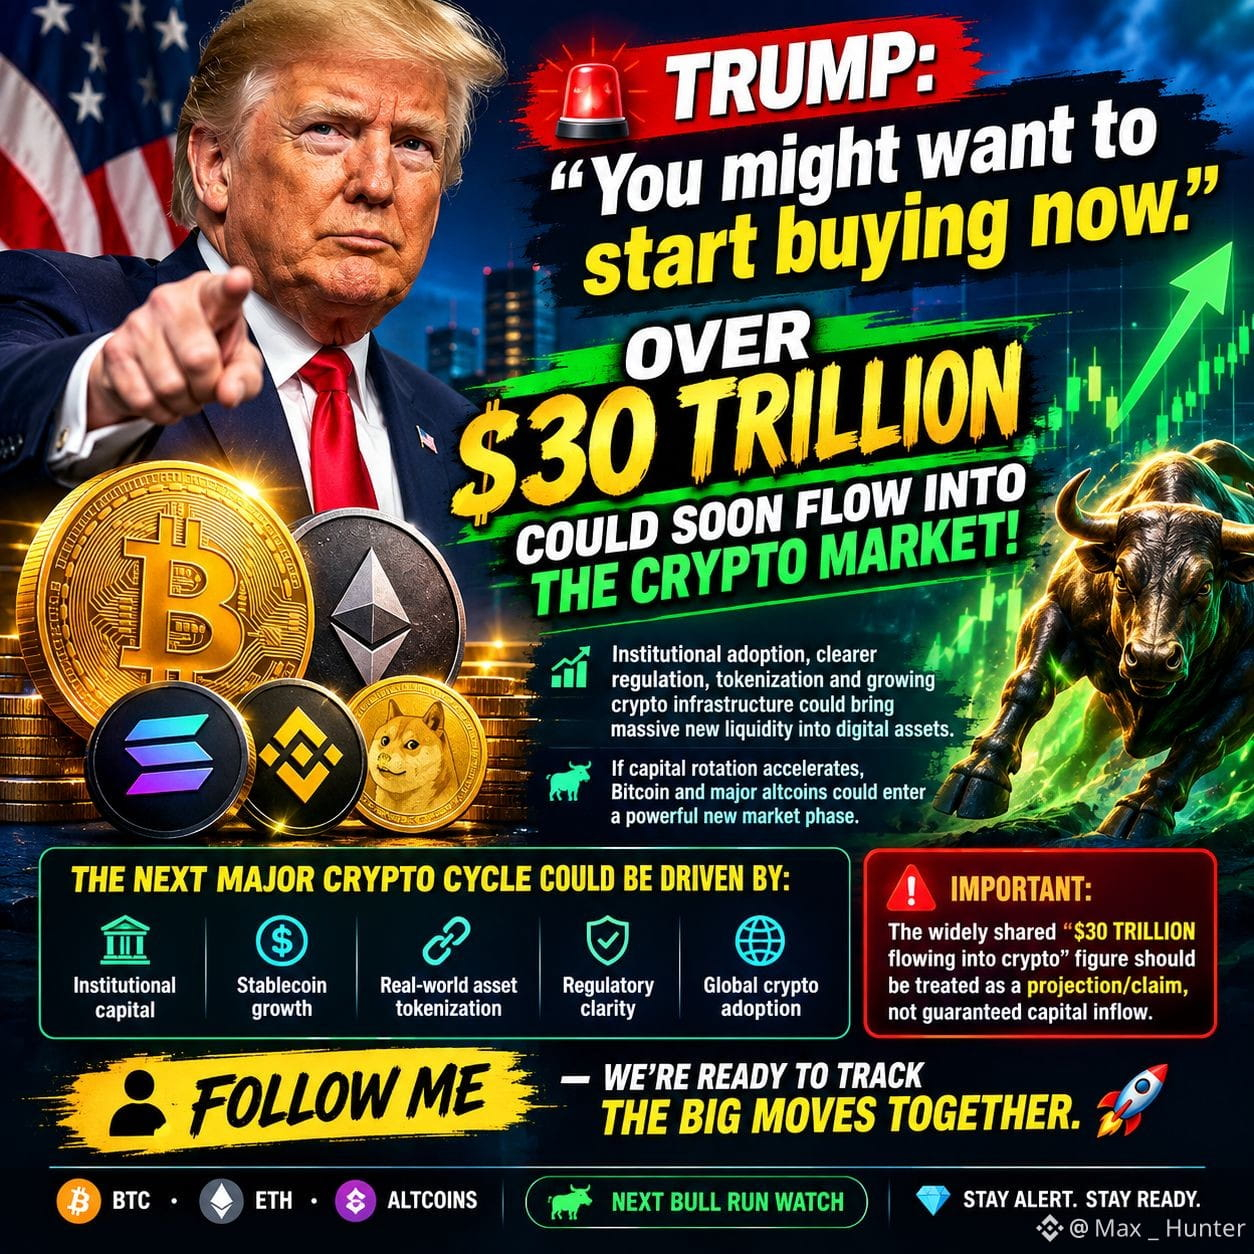
🚨 特朗普 你可能想現在就開始買入
💰 數萬億美元的資本正在關注加密貨幣
🔥 機構採用、更清晰的監管、代幣化以及不斷增長的加密基礎設施,可能會爲數字資產帶來巨大的新流動性。
🐂 如果資金輪動加速,比特幣和主要山寨幣可能進入一個強勁的全新市場階段
📈 下一輪重大的加密週期可能由以下因素推動:
• 🏦 機構資本
• 💵 穩定幣增長
• 🔗 現實世界資產代幣化
• ⚖️ 監管清晰
• 🌐 全球加密採用
🚨 重要提示:廣泛流傳的 30 萬億美元流入加密貨幣這一說法,應被視爲預測/宣稱,而不是保證的資金流入
🔥 關注我——我們已經準備好一起追蹤那些重大的動向
🚀 $BTC • $ETH • 山寨幣
🐂 $NEXT.US 牛市觀察
💎 保持警惕。保持準備。
#比特幣 #BTC #加密貨幣 #以太坊 #ETH #山寨幣 #牛市 #加密市場 #特朗普 #InstitutionalAdoption #CryptoNews #Blockchain #Web3 #trading
{spot}(ETHUSDT)
🚨 特朗普 你可能想現在就開始買入
💰 數萬億美元的資本正在關注加密貨幣
🔥 機構採用、更清晰的監管、代幣化以及不斷增長的加密基礎設施,可能會爲數字資產帶來巨大的新流動性。
🐂 如果資金輪動加速,比特幣和主要山寨幣可能進入一個強勁的全新市場階段
📈 下一輪重大的加密週期可能由以下因素推動:
• 🏦 機構資本
• 💵 穩定幣增長
• 🔗 現實世界資產代幣化
• ⚖️ 監管清晰
• 🌐 全球加密採用
🚨 重要提示:廣泛流傳的 30 萬億美元流入加密貨幣這一說法,應被視爲預測/宣稱,而不是保證的資金流入
🔥 關注我——我們已經準備好一起追蹤那些重大的動向
🚀 $BTC • $ETH • 山寨幣
🐂 $NEXT.US 牛市觀察
💎 保持警惕。保持準備。
#比特幣 #BTC #加密貨幣 #以太坊 #ETH #山寨幣 #牛市 #加密市場 #特朗普 #InstitutionalAdoption #CryptoNews #Blockchain #Web3 #trading
183

🇸🇦 主權財富基金根據 Bitwise 報告出售黃金以購買比特幣
據資產管理公司 Bitwise 稱,至少有一個主權財富基金出售了部分黃金持倉,並將其轉換爲比特幣。這一轉變表明機構對比特幣作爲其投資組合中潛在儲備資產的興趣日益增加,反映出機構對數字貨幣的看法正在演變。
━━━━━━━━━━━━━━
📊 影響:📈 高
🏷️ 比特幣
#Bitcoin #InstitutionalAdoption #SovereignWealth #CryptoNews #DigitalAssets
📰 來源:cryptobriefing.com
🇸🇦 主權財富基金根據 Bitwise 報告出售黃金以購買比特幣
據資產管理公司 Bitwise 稱,至少有一個主權財富基金出售了部分黃金持倉,並將其轉換爲比特幣。這一轉變表明機構對比特幣作爲其投資組合中潛在儲備資產的興趣日益增加,反映出機構對數字貨幣的看法正在演變。
━━━━━━━━━━━━━━
📊 影響:📈 高
🏷️ 比特幣
#Bitcoin #InstitutionalAdoption #SovereignWealth #CryptoNews #DigitalAssets
📰 來源:cryptobriefing.com
據資產管理公司 Bitwise 稱,至少有一個主權財富基金出售了部分黃金持倉,並將其轉換爲比特幣。這一轉變表明機構對比特幣作爲其投資組合中潛在儲備資產的興趣日益增加,反映出機構對數字貨幣的看法正在演變。
━━━━━━━━━━━━━━
📊 影響:📈 高
🏷️ 比特幣
#Bitcoin #InstitutionalAdoption #SovereignWealth #CryptoNews #DigitalAssets
📰 來源:cryptobriefing.com
110
·
--
機構的採用通常通過新聞標題來衡量:最大的ETF資金流入日、最新的一筆公司庫藏買入。但更有用的衡量標準,是進入的資金類型——因爲並非所有機構資本的行爲都一樣。
“快錢”通過ETF、自營交易臺(prop desks)和基差交易(basis trades)進入。這是真實資本,但其特徵是動量型:它追逐強勢、對衝迅速,且退出速度幾乎可以與進入同樣快。它放大週期,而不是將週期錨定。
“慢錢”則不同。它通過投資政策聲明進入:例如養老金委員會對1% $BTC 配額進行投票,捐贈基金增加一個投資分檔(sleeve),保險公司起草託管標準 $ETH 和 $SOL ,這些標準更像是債券交割流程,而不是零售券商的交易方式。它進入得很慢,常常分批(tranches)完成——一旦嵌入了治理框架,就非常難以移除。批准了配額的委員會不會因爲某個不理想的季度就立刻反轉;相反,它會在走弱時進行再平衡。
這也是爲什麼同一輪迴撤在採用的不同階段可能意味着相反的事情。當地某項資產主要由“快錢”持有時,回調會層層傳導;當“結構性資金”達到臨界規模,回調會被吸收——因爲買入走弱的人有任務/授權(mandates),而不是憑看法行事(opinions)。
值得關注的信號並不是任何單筆資金流入的規模。關鍵在於構成:持有者基礎中,有多少是由政策所約束,而不是由價格所驅動。
快錢推動市場。慢錢形成地板。相較於浪潮,地板的分量更重時,採用纔算成熟。
#Crypto #InstitutionalAdoption #Bitcoin #Ethereum #市場結構
87
·
--
加密貨幣最早的承諾是激進的透明:每一筆交易都對所有人可見。它聽起來像是自由。結果卻成了我們希望接入的那些企業的一個漏洞。
在完全公開的賬本上,公司無法在不向競爭對手交出採購地圖的情況下向供應商付款。基金也無法在整個市場都盯着的情況下輪換持倉。工資發放、金庫管理、B2B 結算——這些都需要保密性,不是作爲奢侈品,而是作爲前置條件。
因此,下一波機構級採用取決於選擇性披露,而不是最大化透明。零知識證明讓一方能夠證明一個陳述——例如“這個錢包是合規的”“這筆儲備有支撐”“這筆轉賬在限額內”——同時不暴露底層數據。查看密鑰讓審計師和監管機構看到他們被授權看到的內容,而且僅限於此。
市場正在開始爲這種轉變定價。注重隱私的傳輸通道、加密的內存池,以及基於 ZK 的合規能力,正從研究論文走向生產級基礎設施。擺錘正在從“透明是特性”轉向“隱私是產品,可驗證性是保證”。
$BTC 向世界展示了一個透明的貨幣賬本。$ETH 的 ZK 生態正在構建那個保密的版本。機構最終採用的傳輸通道將是這樣一種:默認情況下你既能證明所有事情,又能不暴露任何信息。
隱私並不是採用的敵人。它只是缺失的那種基礎原語。
#Privacy #ZeroKnowledge #InstitutionalAdoption #CryptoInfrastructure
Ahmed_Nawaz804:
Nice
4
4
3.4k
文章
華爾街全力押注加密:Citi、 高盛 & ETF 熱潮預示新紀元 🚀$BTC 比特幣在本月早些時候觸及接近 87,000 美元的高點後,正在圍繞 83,000–83,500 美元區間盤整,但真正的故事並不在於價格走勢——而在於大量傳統金融資金與基礎設施正涌入加密領域。
本週大型銀行動態
Citi × Coinbase:這家銀行巨頭擴展其合作伙伴關係,使機構客戶能夠通過 Spring by Citi 在結賬時接受穩定幣支付。商戶從不接觸加密貨幣——Coinbase 負責通道並會自動轉換爲法幣。反過來,Coinbase 虛擬賬戶(由 Citi 提供支持)現在可自動將流入的法幣轉換爲穩定幣,並賺取約 3.75% 的獎勵。這就是爲 1.5 億潛在穩定幣用戶搭建的純傳統金融—DeFi 基礎設施管道。
華爾街全力押注加密:Citi、 高盛 & ETF 熱潮預示新紀元 🚀
$BTC 比特幣在本月早些時候觸及接近 87,000 美元的高點後,正在圍繞 83,000–83,500 美元區間盤整,但真正的故事並不在於價格走勢——而在於大量傳統金融資金與基礎設施正涌入加密領域。
本週大型銀行動態
Citi × Coinbase:這家銀行巨頭擴展其合作伙伴關係,使機構客戶能夠通過 Spring by Citi 在結賬時接受穩定幣支付。商戶從不接觸加密貨幣——Coinbase 負責通道並會自動轉換爲法幣。反過來,Coinbase 虛擬賬戶(由 Citi 提供支持)現在可自動將流入的法幣轉換爲穩定幣,並賺取約 3.75% 的獎勵。這就是爲 1.5 億潛在穩定幣用戶搭建的純傳統金融—DeFi 基礎設施管道。
本週大型銀行動態
Citi × Coinbase:這家銀行巨頭擴展其合作伙伴關係,使機構客戶能夠通過 Spring by Citi 在結賬時接受穩定幣支付。商戶從不接觸加密貨幣——Coinbase 負責通道並會自動轉換爲法幣。反過來,Coinbase 虛擬賬戶(由 Citi 提供支持)現在可自動將流入的法幣轉換爲穩定幣,並賺取約 3.75% 的獎勵。這就是爲 1.5 億潛在穩定幣用戶搭建的純傳統金融—DeFi 基礎設施管道。
BTC+0.81%
ETFTETF-0.35%
1
179

·
--
主權國家正在賣黃金買比特幣!Bitwise研究主管Ryan Rasmussen透露,機構投資者和養老基金已經在比特幣從12.5萬跌至6萬美元期間大舉買入。這波機構入場可能改變遊戲規則!$BTC #比特币 #機構採用
Countries are selling gold to buy Bitcoin! Bitwise's Head of Research Ryan Rasmussen reveals sovereign funds and institutions loaded up on Bitcoin during the dip from $125K to $60K. Institutional adoption could change everything! $BTC #Bitcoin #InstitutionalAdoption
Countries are selling gold to buy Bitcoin! Bitwise's Head of Research Ryan Rasmussen reveals sovereign funds and institutions loaded up on Bitcoin during the dip from $125K to $60K. Institutional adoption could change everything! $BTC #Bitcoin #InstitutionalAdoption
102
·
--
爲什麼沒人在談:散戶在試圖把握頂部時一次次被打趴,而機構卻能直接執行一套系統化的藍圖?
大多數投資者會在“日內波動的短線操作”上把自己的投資組合磨到見底,反覆爲回撤而焦慮,而不是建立一個有結構的持續累積框架。
當市場因短期噪音而恐慌時,MicroStrategy卻悄悄又買入了另一筆1,666 $BTC ,總計約1.38億美元。與其去賭小幅的盤中波動,把$BTC 當作機構資產負債表中的一種配置資產處理,才能讓情緒恐慌在整個過程中被徹底排除。你會發現,當資金從投機性操作中撤出,再流回諸如$ETH 或作爲主要價值儲存的基礎資產時,這套策略就變得一目瞭然。
不要追逐上漲的綠燈泡,而是先定義固定的累積區間;自動化你的分批定投;讓機構資產負債表來驗證你的宏觀判斷,而不是被社交媒體熱度牽着走。
你認爲到年底,這種機構式的持續買入趨勢會走向哪裏?
#Bitcoin #CryptoStrategy #InstitutionalAdoption
18
·
--
高盛搞波大的!1000億美金國債基金直接接入加密機構,還不用代幣化!傳統金融巨頭終於坐不住了,這可是千億美元級別的擁抱信號!#Crypto #InstitutionalAdoption $BTC $ETH
Goldman's going big! $100B Treasury fund to crypto firms, no token needed. Traditional finance's finally all in - this is a billion-dollar embrace! #Crypto #InstitutionalAdoption $BTC $ETH
高盛搞波大的!1000億美金國債基金直接接入加密機構,還不用代幣化!傳統金融巨頭終於坐不住了,這可是千億美元級別的擁抱信號!#Crypto #InstitutionalAdoption $BTC $ETH
Goldman's going big! $100B Treasury fund to crypto firms, no token needed. Traditional finance's finally all in - this is a billion-dollar embrace! #Crypto #InstitutionalAdoption $BTC $ETH
Goldman's going big! $100B Treasury fund to crypto firms, no token needed. Traditional finance's finally all in - this is a billion-dollar embrace! #Crypto #InstitutionalAdoption $BTC $ETH
195
·
--
中文版:
Strategy又加倉了!1,665個比特幣花了1.43億美元,持倉總量已達847,666個BTC。他們賣掉MSTR股票換來更多比特幣,這波操作看漲啊!大佬們還在繼續囤幣,你跟不跟?$BTC #比特币 #機構增持
English version:
Strategy's stacking more Bitcoin! Just picked up 1,665 BTC for $143M, bringing total holdings to 847,666 BTC. They're selling MSTR shares to accumulate more Bitcoin - the smart money keeps buying! Are you stacking too? $BTC #Bitcoin #InstitutionalAdoption
1
146
·
--
⚡ 隨着行情發展,Solana 的 ETF 故事越來越難用“不過又是一次山寨幣交易”來概括。...
#SOLSpotETFWeeklyInflow$188M
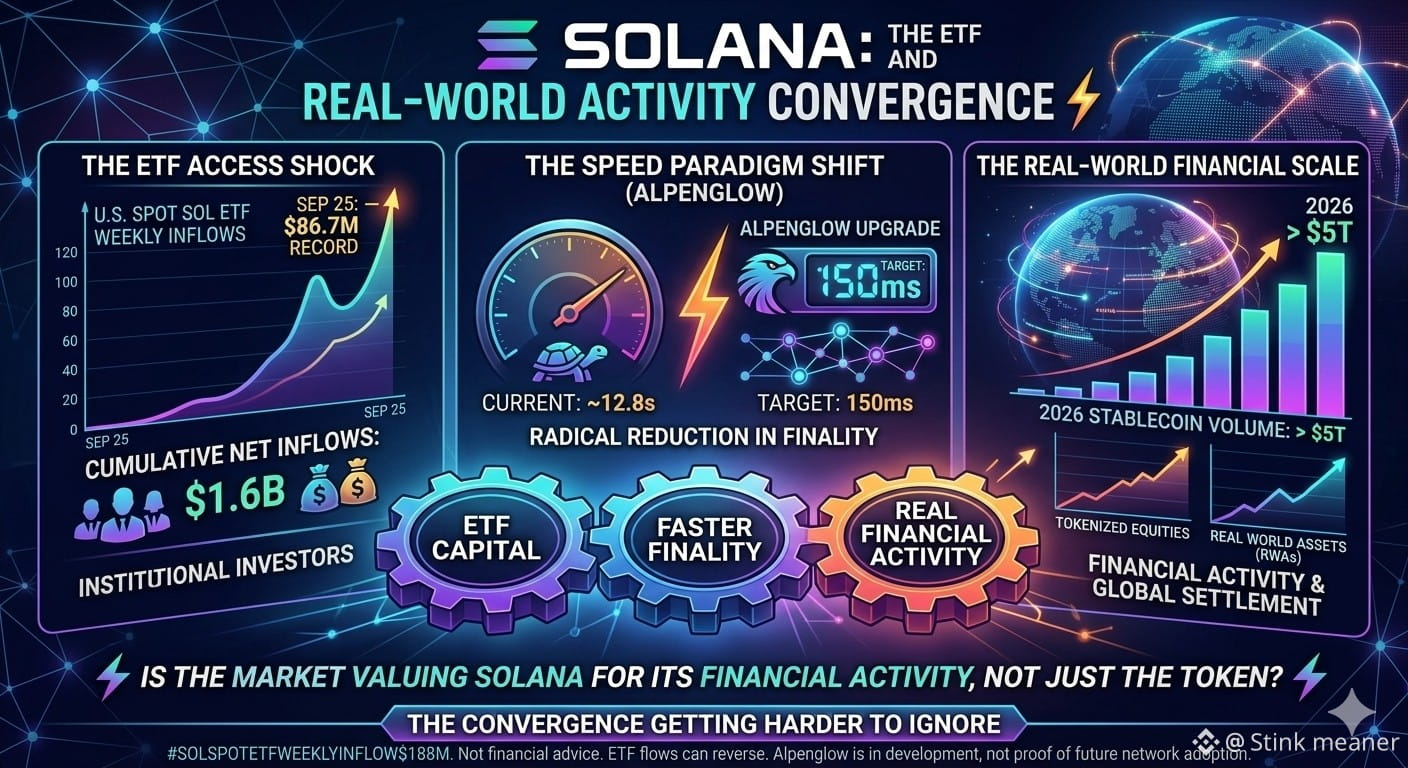
美國現貨 SOL ETF 上週合計吸金約 1.88 億美元,其中 9 月 25 日創紀錄吸入 8600 萬美元。累計淨流入目前約爲 16 億美元。
但看看 ETF 資金流動之下正在發生什麼。
Solana 下一次共識升級 Alpenglow 目標將最終性時間控制在約 150ms,而當前系統下約爲 12.8 秒。
與此同時,Solana 表示 2026 年穩定幣的交易量已超過 5 萬億美元,代幣化股票和現實世界資產(RWAs)也已經進入了具有意義的規模。
把這些放在一起:
ETF 訪問 → 機構資本
Alpenglow → 更快的最終性
穩定幣 / RWAs → 金融活動
有意思的問題並不只是投資者是否想要 SOL。
市場是否開始根據其網絡能夠結算的“金融活動”,而不僅僅是代幣本身,對 Solana 進行定價?
僅靠 ETF 流入並不能回答這個問題。
但這種趨同越來越難以忽視。
非投資建議。ETF 流入可能會反轉,而 Alpenglow 仍是開發中的升級,並非對未來網絡採用的證明。
$SOL $SUPER $W
{future}(WUSDT)
{future}(SUPERUSDT)
{future}(SOLUSDT)
#InstitutionalAdoption #solana #Alpenglow #CryptoNews
⚡ 隨着行情發展,Solana 的 ETF 故事越來越難用“不過又是一次山寨幣交易”來概括。...
#SOLSpotETFWeeklyInflow$188M
美國現貨 SOL ETF 上週合計吸金約 1.88 億美元,其中 9 月 25 日創紀錄吸入 8600 萬美元。累計淨流入目前約爲 16 億美元。
但看看 ETF 資金流動之下正在發生什麼。
Solana 下一次共識升級 Alpenglow 目標將最終性時間控制在約 150ms,而當前系統下約爲 12.8 秒。
與此同時,Solana 表示 2026 年穩定幣的交易量已超過 5 萬億美元,代幣化股票和現實世界資產(RWAs)也已經進入了具有意義的規模。
把這些放在一起:
ETF 訪問 → 機構資本
Alpenglow → 更快的最終性
穩定幣 / RWAs → 金融活動
有意思的問題並不只是投資者是否想要 SOL。
市場是否開始根據其網絡能夠結算的“金融活動”,而不僅僅是代幣本身,對 Solana 進行定價?
僅靠 ETF 流入並不能回答這個問題。
但這種趨同越來越難以忽視。
非投資建議。ETF 流入可能會反轉,而 Alpenglow 仍是開發中的升級,並非對未來網絡採用的證明。
$SOL $SUPER $W
#InstitutionalAdoption #solana #Alpenglow #CryptoNews
2
527
·
--
🟢 看漲
🚨 大型銀行推出機構級 DeFi 基金
華爾街巨頭、Global Capital Bank 剛剛宣佈其新的數十億美元級別 DeFi 投資基金,爲大量機構資本流入去中心化金融協議打開了大門。
📊 市場影響:對成熟 DeFi 代幣以及更廣泛的加密市場極度看漲。預計將有一波資金跟隨這一舉措。密切關注藍籌 DeFi 資產!
#DeFi #機構採用
🟢 看漲
🚨 大型銀行推出機構級 DeFi 基金
華爾街巨頭、Global Capital Bank 剛剛宣佈其新的數十億美元級別 DeFi 投資基金,爲大量機構資本流入去中心化金融協議打開了大門。
📊 市場影響:對成熟 DeFi 代幣以及更廣泛的加密市場極度看漲。預計將有一波資金跟隨這一舉措。密切關注藍籌 DeFi 資產!
#DeFi #機構採用
🚨 大型銀行推出機構級 DeFi 基金
華爾街巨頭、Global Capital Bank 剛剛宣佈其新的數十億美元級別 DeFi 投資基金,爲大量機構資本流入去中心化金融協議打開了大門。
📊 市場影響:對成熟 DeFi 代幣以及更廣泛的加密市場極度看漲。預計將有一波資金跟隨這一舉措。密切關注藍籌 DeFi 資產!
#DeFi #機構採用
63
文章
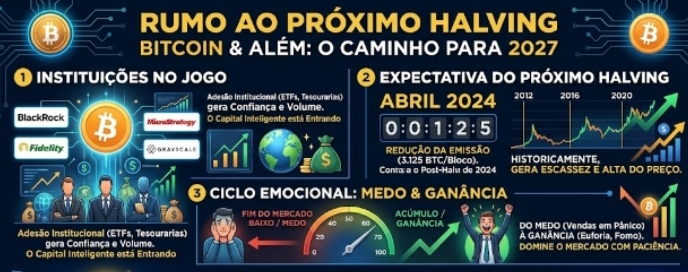
下一次減半。機構預期、減半倒計時、恐懼與貪婪,以及通往 2027 年的道路
比特幣的減半已完成61%:當機構開始“贏得貪婪”時,你是害怕,還是隨波逐流?
一、下一次減半:時間已經很清楚
根據鏈上分析平臺 OKLink 的數據,下一次比特幣減半預計將於 2028 年 4 月 13 日發生。目前,進度已達到 61%,距離減半還差 109.012 個區塊。
下一次減半。
機構預期、減半倒計時、恐懼與貪婪,以及通往 2027 年的道路
比特幣的減半已完成61%:當機構開始“贏得貪婪”時,你是害怕,還是隨波逐流?
一、下一次減半:時間已經很清楚
根據鏈上分析平臺 OKLink 的數據,下一次比特幣減半預計將於 2028 年 4 月 13 日發生。目前,進度已達到 61%,距離減半還差 109.012 個區塊。
比特幣的減半已完成61%:當機構開始“贏得貪婪”時,你是害怕,還是隨波逐流?
一、下一次減半:時間已經很清楚
根據鏈上分析平臺 OKLink 的數據,下一次比特幣減半預計將於 2028 年 4 月 13 日發生。目前,進度已達到 61%,距離減半還差 109.012 個區塊。
1
1.1k
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#日经225涨2.5%创三月新高
896 次瀏覽
28 討論中
2
#Drift黑客受害者启动索赔
99,807 次瀏覽
239 討論中
3
#Solana代币化股票9月交易量破44亿美元
123,786 次瀏覽
206 討論中
4
#比特币现货ETF三季度净流入63.4亿美元
300,831 次瀏覽
613 討論中
5
#以太坊验证者退出队列增392%
151,343 次瀏覽
321 討論中
6
#IMF拨款萨尔瓦多并豁免超额购BTC
209,910 次瀏覽
182 討論中
7
#SEC因拨款中断暂停加密ETF审查
199,014 次瀏覽
300 討論中
8
#Zcash现货ETF首现周度净流出9360万美元
468,753 次瀏覽
570 討論中
9
#比特币冲击8.7万美元遇阻回落
678,579 次瀏覽
969 討論中
10
#美联储10月加息概率降至17%
454,990 次瀏覽
653 討論中