
倔犟的小土豆
713 Bài đăng

倔犟的小土豆
Báo cáo
Chặn người dùng
希望有一天我也会变得很优秀!
60 Đang theo dõi
4.2K+ Người theo dõi
491 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
PINNED
·
--
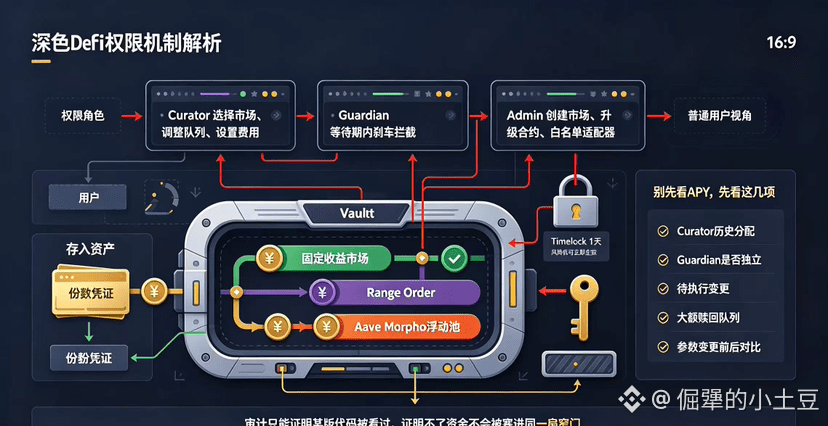
Sau khi đọc xong tài liệu quyền truy cập Vault của TermMax, tôi phát hiện câu “thu nhập thụ động cố định” đáng được in đậm không phải là “thu nhập cố định”, mà là “ai đang thay bạn làm”.
Bản thân Vault tuân theo chuẩn ERC-4626: người dùng nạp tài sản và nhận lấy phần (shares). Curator chịu trách nhiệm chọn thị trường, xây dựng Range Order, điều phối hàng đợi phân bổ vốn và định giá theo đường cong. Tiền nhàn rỗi còn có thể triển khai vào các pool biến động như Aave, Morpho. Với người dùng phổ thông thì rất tiện, quản lý kỳ hạn phức tạp được gói gọn trong một lối vào. Lớp “đóng gói sản phẩm” này thật sự mượt hơn việc tự mình đi bốc vác từng thị trường.
Nhưng tiện thao tác không đồng nghĩa với tiết kiệm niềm tin. Curator có thể quyết định vốn sẽ đi đâu, đồng thời cũng có thể đề xuất điều chỉnh market whitelist, phí hiệu suất và timelock. Guardian có thể hủy các thay đổi làm tăng rủi ro trong giai đoạn chờ. Thời gian chờ mặc định là 1 ngày, còn các hành động giảm rủi ro có thể có hiệu lực ngay. Cách thiết kế này giống như ngồi cạnh người quản lý quỹ có ai đó “đạp phanh”, tay lái vẫn không nằm trong tay người gửi tiền.
Đi thêm một lớp nữa, giao thức còn có các vai trò như DEFAULT_ADMIN, PAUSER, CONFIGURATOR: tạo thị trường, nâng cấp hợp đồng, thích ứng các whitelist adapter, cập nhật một phần cấu hình. Oracle nhạy cảm hơn, cơ chế chờ riêng cho nguồn thay đổi giá và có nguồn dự phòng. Việc công bố quyền hạn và các cổng multisig là một điểm cộng. Quyền công khai không có nghĩa là quyền biến mất—chỉ là cho bạn biết chìa khóa đang được treo ở bức tường nào.
Vì vậy, tôi không xem Vault trước tiên dựa vào APY trên trang, mà xem lịch sử phân bổ của Curator, Guardian có độc lập hay không, và các thay đổi chờ thực thi có để người dùng phổ thông hiểu được không; rồi mới xem khi nào người dùng muốn rút số tiền lớn, hàng đợi sẽ được xếp thế nào. Tốt nhất là mỗi lần thay đổi tham số đều có thêm một bảng so sánh trước/sau. Việc audit chỉ có thể chứng minh một phiên bản mã đã được xem qua, không thể chứng minh rằng người quản lý sẽ không nhét thanh khoản vào đúng “một cánh cửa hẹp” như nhau.
TermMax thực sự muốn bán không phải “tiết kiệm cho bạn số lần bấm”, mà là “thay bạn đưa ra phán đoán đồng thời vẫn ràng buộc quyền lực”. Vế đầu đã có nhờ sản phẩm, vế sau phải dựa vào lịch sử ghi chép on-chain lâu dài, chứ không dựa vào tên của các vai trò.
#termmax @TermMax
Sau khi đọc xong tài liệu quyền truy cập Vault của TermMax, tôi phát hiện câu “thu nhập thụ động cố định” đáng được in đậm không phải là “thu nhập cố định”, mà là “ai đang thay bạn làm”.
Bản thân Vault tuân theo chuẩn ERC-4626: người dùng nạp tài sản và nhận lấy phần (shares). Curator chịu trách nhiệm chọn thị trường, xây dựng Range Order, điều phối hàng đợi phân bổ vốn và định giá theo đường cong. Tiền nhàn rỗi còn có thể triển khai vào các pool biến động như Aave, Morpho. Với người dùng phổ thông thì rất tiện, quản lý kỳ hạn phức tạp được gói gọn trong một lối vào. Lớp “đóng gói sản phẩm” này thật sự mượt hơn việc tự mình đi bốc vác từng thị trường.
Nhưng tiện thao tác không đồng nghĩa với tiết kiệm niềm tin. Curator có thể quyết định vốn sẽ đi đâu, đồng thời cũng có thể đề xuất điều chỉnh market whitelist, phí hiệu suất và timelock. Guardian có thể hủy các thay đổi làm tăng rủi ro trong giai đoạn chờ. Thời gian chờ mặc định là 1 ngày, còn các hành động giảm rủi ro có thể có hiệu lực ngay. Cách thiết kế này giống như ngồi cạnh người quản lý quỹ có ai đó “đạp phanh”, tay lái vẫn không nằm trong tay người gửi tiền.
Đi thêm một lớp nữa, giao thức còn có các vai trò như DEFAULT_ADMIN, PAUSER, CONFIGURATOR: tạo thị trường, nâng cấp hợp đồng, thích ứng các whitelist adapter, cập nhật một phần cấu hình. Oracle nhạy cảm hơn, cơ chế chờ riêng cho nguồn thay đổi giá và có nguồn dự phòng. Việc công bố quyền hạn và các cổng multisig là một điểm cộng. Quyền công khai không có nghĩa là quyền biến mất—chỉ là cho bạn biết chìa khóa đang được treo ở bức tường nào.
Vì vậy, tôi không xem Vault trước tiên dựa vào APY trên trang, mà xem lịch sử phân bổ của Curator, Guardian có độc lập hay không, và các thay đổi chờ thực thi có để người dùng phổ thông hiểu được không; rồi mới xem khi nào người dùng muốn rút số tiền lớn, hàng đợi sẽ được xếp thế nào. Tốt nhất là mỗi lần thay đổi tham số đều có thêm một bảng so sánh trước/sau. Việc audit chỉ có thể chứng minh một phiên bản mã đã được xem qua, không thể chứng minh rằng người quản lý sẽ không nhét thanh khoản vào đúng “một cánh cửa hẹp” như nhau.
TermMax thực sự muốn bán không phải “tiết kiệm cho bạn số lần bấm”, mà là “thay bạn đưa ra phán đoán đồng thời vẫn ràng buộc quyền lực”. Vế đầu đã có nhờ sản phẩm, vế sau phải dựa vào lịch sử ghi chép on-chain lâu dài, chứ không dựa vào tên của các vai trò.
#termmax @TermMax
Bản thân Vault tuân theo chuẩn ERC-4626: người dùng nạp tài sản và nhận lấy phần (shares). Curator chịu trách nhiệm chọn thị trường, xây dựng Range Order, điều phối hàng đợi phân bổ vốn và định giá theo đường cong. Tiền nhàn rỗi còn có thể triển khai vào các pool biến động như Aave, Morpho. Với người dùng phổ thông thì rất tiện, quản lý kỳ hạn phức tạp được gói gọn trong một lối vào. Lớp “đóng gói sản phẩm” này thật sự mượt hơn việc tự mình đi bốc vác từng thị trường.
Nhưng tiện thao tác không đồng nghĩa với tiết kiệm niềm tin. Curator có thể quyết định vốn sẽ đi đâu, đồng thời cũng có thể đề xuất điều chỉnh market whitelist, phí hiệu suất và timelock. Guardian có thể hủy các thay đổi làm tăng rủi ro trong giai đoạn chờ. Thời gian chờ mặc định là 1 ngày, còn các hành động giảm rủi ro có thể có hiệu lực ngay. Cách thiết kế này giống như ngồi cạnh người quản lý quỹ có ai đó “đạp phanh”, tay lái vẫn không nằm trong tay người gửi tiền.
Đi thêm một lớp nữa, giao thức còn có các vai trò như DEFAULT_ADMIN, PAUSER, CONFIGURATOR: tạo thị trường, nâng cấp hợp đồng, thích ứng các whitelist adapter, cập nhật một phần cấu hình. Oracle nhạy cảm hơn, cơ chế chờ riêng cho nguồn thay đổi giá và có nguồn dự phòng. Việc công bố quyền hạn và các cổng multisig là một điểm cộng. Quyền công khai không có nghĩa là quyền biến mất—chỉ là cho bạn biết chìa khóa đang được treo ở bức tường nào.
Vì vậy, tôi không xem Vault trước tiên dựa vào APY trên trang, mà xem lịch sử phân bổ của Curator, Guardian có độc lập hay không, và các thay đổi chờ thực thi có để người dùng phổ thông hiểu được không; rồi mới xem khi nào người dùng muốn rút số tiền lớn, hàng đợi sẽ được xếp thế nào. Tốt nhất là mỗi lần thay đổi tham số đều có thêm một bảng so sánh trước/sau. Việc audit chỉ có thể chứng minh một phiên bản mã đã được xem qua, không thể chứng minh rằng người quản lý sẽ không nhét thanh khoản vào đúng “một cánh cửa hẹp” như nhau.
TermMax thực sự muốn bán không phải “tiết kiệm cho bạn số lần bấm”, mà là “thay bạn đưa ra phán đoán đồng thời vẫn ràng buộc quyền lực”. Vế đầu đã có nhờ sản phẩm, vế sau phải dựa vào lịch sử ghi chép on-chain lâu dài, chứ không dựa vào tên của các vai trò.
#termmax @TermMax
4
1
2
97
·
--
Hôm nay rảnh rỗi nên tôi lục thử trang hệ sinh thái của Dusk.
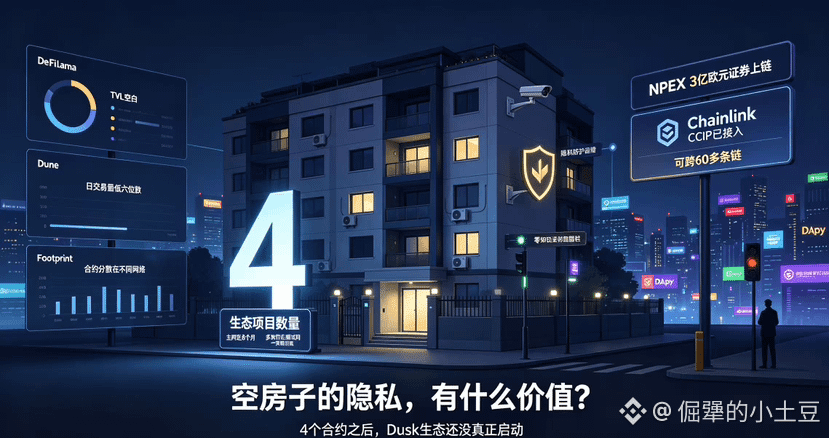
Trang dữ liệu chính thức liệt kê các dự án trong hệ sinh thái. Tôi đếm thì có 4 dự án. Một Layer 1 đã lên mainnet gần 8 tháng mà trong hệ sinh thái chỉ có 4 dự án. Tôi lục từ Dune, DeFiLlama đến Footprint, kết quả hoặc là trống trơn, hoặc chỉ lặp đi lặp lại đúng 4 hợp đồng đó. 4 hợp đồng này còn nằm rải rác ở các mạng khác nhau, và đa số vẫn đang ở giai đoạn testnet.
So với các L1 khác cùng thời điểm lên mainnet, bên họ hệ sinh thái ít nhất cũng phải có vài chục đến vài trăm dự án; danh sách DApp lật mãi không hết, lật tràn cả vài trang. Còn phía Dusk, lật một trang là đến đáy.
Có người có thể nói “Dusk tập trung vào tổ chức, không cần nhiều DApp”. Nhưng con số 4 hợp đồng này, ngay cả “giai đoạn khởi động” cũng không tính nổi. Một blockchain không có hệ sinh thái thì giống như một khu chung cư sang trọng được trang bị đầy đủ nhưng không ai ở. Bạn lắp khóa cửa tốt nhất, hệ thống giám sát đắt nhất, nhưng bảo vệ cho những căn phòng trống. Quyền riêng tư của phòng trống thì có giá trị gì?
Rồi tôi xem lại dữ liệu TVL. DeFiLlama hiển thị TVL trống, khối lượng giao dịch hằng ngày chỉ ở mức thấp đến hàng chục nghìn. Việc NPEX hợp tác đúng là điểm bán hàng lớn nhất của Dusk—nghe thì ghê gớm: chứng khoán được token hóa 300 triệu euro. Nhưng một thương vụ hợp tác thì không thể chống đỡ cả một chuỗi. Tôi lượn trong cộng đồng một vòng, ngoài NPEX ra thì không tìm được hợp tác doanh nghiệp cấp bậc xứng đáng nào khác. Hơn nữa, “quy mô tài sản hiện hữu” không đồng nghĩa với “thanh toán/hoạt động tích cực on-chain”; có phân tích cho rằng “khoảng chênh lệch giữa con số công bố và việc triển khai thực tế là rất lớn”.
Đầu tháng 1/2026, Dusk và Chainlink đã tích hợp CCIP toàn bộ. Về lý thuyết, các token chứng khoán NPEX do Dusk phát hành có thể chuyển sang hơn 60 chuỗi. Nhưng hạ tầng đã trải sẵn rồi mà không ai dùng—tương đương với việc trải đường xong để đó.
Nếu đến cuối năm nay, số lượng hợp đồng của Dusk vẫn dưới hai chữ số, thì tôi thật sự không thể tự lừa mình nữa. Một blockchain quyền riêng tư mà không có người dùng thì quyền riêng tư chẳng còn ý nghĩa—bạn phải có người đến dùng thì mới nảy sinh nhu cầu cần bảo vệ quyền riêng tư. Hiện tại ngay cả con người cũng chưa có, nên quyền riêng tư chỉ còn là tự cảm động.
Tình trạng hiện tại của 4 hợp đồng khiến tôi nhận ra rất rõ rằng—hệ sinh thái này vẫn chưa thực sự khởi động. Mainnet ổn định chỉ là bước đầu tiên; điều quan trọng tiếp theo là nhà phát triển đã đến chưa, có thể ở lại được không. Giá trị của một blockchain cuối cùng phụ thuộc vào thứ gì đang chạy trên đó.
#dusk $DUSK @Dusk
Hôm nay rảnh rỗi nên tôi lục thử trang hệ sinh thái của Dusk.
Trang dữ liệu chính thức liệt kê các dự án trong hệ sinh thái. Tôi đếm thì có 4 dự án. Một Layer 1 đã lên mainnet gần 8 tháng mà trong hệ sinh thái chỉ có 4 dự án. Tôi lục từ Dune, DeFiLlama đến Footprint, kết quả hoặc là trống trơn, hoặc chỉ lặp đi lặp lại đúng 4 hợp đồng đó. 4 hợp đồng này còn nằm rải rác ở các mạng khác nhau, và đa số vẫn đang ở giai đoạn testnet.
So với các L1 khác cùng thời điểm lên mainnet, bên họ hệ sinh thái ít nhất cũng phải có vài chục đến vài trăm dự án; danh sách DApp lật mãi không hết, lật tràn cả vài trang. Còn phía Dusk, lật một trang là đến đáy.
Có người có thể nói “Dusk tập trung vào tổ chức, không cần nhiều DApp”. Nhưng con số 4 hợp đồng này, ngay cả “giai đoạn khởi động” cũng không tính nổi. Một blockchain không có hệ sinh thái thì giống như một khu chung cư sang trọng được trang bị đầy đủ nhưng không ai ở. Bạn lắp khóa cửa tốt nhất, hệ thống giám sát đắt nhất, nhưng bảo vệ cho những căn phòng trống. Quyền riêng tư của phòng trống thì có giá trị gì?
Rồi tôi xem lại dữ liệu TVL. DeFiLlama hiển thị TVL trống, khối lượng giao dịch hằng ngày chỉ ở mức thấp đến hàng chục nghìn. Việc NPEX hợp tác đúng là điểm bán hàng lớn nhất của Dusk—nghe thì ghê gớm: chứng khoán được token hóa 300 triệu euro. Nhưng một thương vụ hợp tác thì không thể chống đỡ cả một chuỗi. Tôi lượn trong cộng đồng một vòng, ngoài NPEX ra thì không tìm được hợp tác doanh nghiệp cấp bậc xứng đáng nào khác. Hơn nữa, “quy mô tài sản hiện hữu” không đồng nghĩa với “thanh toán/hoạt động tích cực on-chain”; có phân tích cho rằng “khoảng chênh lệch giữa con số công bố và việc triển khai thực tế là rất lớn”.
Đầu tháng 1/2026, Dusk và Chainlink đã tích hợp CCIP toàn bộ. Về lý thuyết, các token chứng khoán NPEX do Dusk phát hành có thể chuyển sang hơn 60 chuỗi. Nhưng hạ tầng đã trải sẵn rồi mà không ai dùng—tương đương với việc trải đường xong để đó.
Nếu đến cuối năm nay, số lượng hợp đồng của Dusk vẫn dưới hai chữ số, thì tôi thật sự không thể tự lừa mình nữa. Một blockchain quyền riêng tư mà không có người dùng thì quyền riêng tư chẳng còn ý nghĩa—bạn phải có người đến dùng thì mới nảy sinh nhu cầu cần bảo vệ quyền riêng tư. Hiện tại ngay cả con người cũng chưa có, nên quyền riêng tư chỉ còn là tự cảm động.
Tình trạng hiện tại của 4 hợp đồng khiến tôi nhận ra rất rõ rằng—hệ sinh thái này vẫn chưa thực sự khởi động. Mainnet ổn định chỉ là bước đầu tiên; điều quan trọng tiếp theo là nhà phát triển đã đến chưa, có thể ở lại được không. Giá trị của một blockchain cuối cùng phụ thuộc vào thứ gì đang chạy trên đó.
#dusk $DUSK @Dusk
Trang dữ liệu chính thức liệt kê các dự án trong hệ sinh thái. Tôi đếm thì có 4 dự án. Một Layer 1 đã lên mainnet gần 8 tháng mà trong hệ sinh thái chỉ có 4 dự án. Tôi lục từ Dune, DeFiLlama đến Footprint, kết quả hoặc là trống trơn, hoặc chỉ lặp đi lặp lại đúng 4 hợp đồng đó. 4 hợp đồng này còn nằm rải rác ở các mạng khác nhau, và đa số vẫn đang ở giai đoạn testnet.
So với các L1 khác cùng thời điểm lên mainnet, bên họ hệ sinh thái ít nhất cũng phải có vài chục đến vài trăm dự án; danh sách DApp lật mãi không hết, lật tràn cả vài trang. Còn phía Dusk, lật một trang là đến đáy.
Có người có thể nói “Dusk tập trung vào tổ chức, không cần nhiều DApp”. Nhưng con số 4 hợp đồng này, ngay cả “giai đoạn khởi động” cũng không tính nổi. Một blockchain không có hệ sinh thái thì giống như một khu chung cư sang trọng được trang bị đầy đủ nhưng không ai ở. Bạn lắp khóa cửa tốt nhất, hệ thống giám sát đắt nhất, nhưng bảo vệ cho những căn phòng trống. Quyền riêng tư của phòng trống thì có giá trị gì?
Rồi tôi xem lại dữ liệu TVL. DeFiLlama hiển thị TVL trống, khối lượng giao dịch hằng ngày chỉ ở mức thấp đến hàng chục nghìn. Việc NPEX hợp tác đúng là điểm bán hàng lớn nhất của Dusk—nghe thì ghê gớm: chứng khoán được token hóa 300 triệu euro. Nhưng một thương vụ hợp tác thì không thể chống đỡ cả một chuỗi. Tôi lượn trong cộng đồng một vòng, ngoài NPEX ra thì không tìm được hợp tác doanh nghiệp cấp bậc xứng đáng nào khác. Hơn nữa, “quy mô tài sản hiện hữu” không đồng nghĩa với “thanh toán/hoạt động tích cực on-chain”; có phân tích cho rằng “khoảng chênh lệch giữa con số công bố và việc triển khai thực tế là rất lớn”.
Đầu tháng 1/2026, Dusk và Chainlink đã tích hợp CCIP toàn bộ. Về lý thuyết, các token chứng khoán NPEX do Dusk phát hành có thể chuyển sang hơn 60 chuỗi. Nhưng hạ tầng đã trải sẵn rồi mà không ai dùng—tương đương với việc trải đường xong để đó.
Nếu đến cuối năm nay, số lượng hợp đồng của Dusk vẫn dưới hai chữ số, thì tôi thật sự không thể tự lừa mình nữa. Một blockchain quyền riêng tư mà không có người dùng thì quyền riêng tư chẳng còn ý nghĩa—bạn phải có người đến dùng thì mới nảy sinh nhu cầu cần bảo vệ quyền riêng tư. Hiện tại ngay cả con người cũng chưa có, nên quyền riêng tư chỉ còn là tự cảm động.
Tình trạng hiện tại của 4 hợp đồng khiến tôi nhận ra rất rõ rằng—hệ sinh thái này vẫn chưa thực sự khởi động. Mainnet ổn định chỉ là bước đầu tiên; điều quan trọng tiếp theo là nhà phát triển đã đến chưa, có thể ở lại được không. Giá trị của một blockchain cuối cùng phụ thuộc vào thứ gì đang chạy trên đó.
#dusk $DUSK @Dusk
86
·
--
Nói về dự án Dusk, mình đã để ý khá lâu.
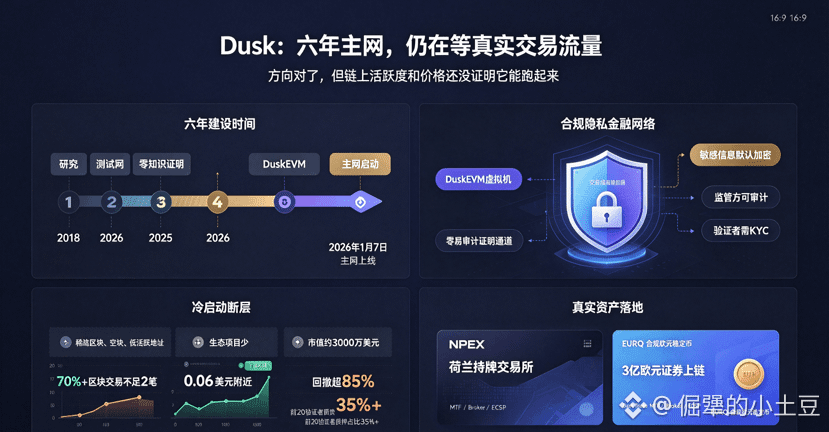
Nó bắt đầu vào năm 2018, đến tận tháng 1 năm nay thì mạng chính mới đi vào hoạt động, và suốt chặng đường đó đã mất sáu năm để mài giũa. Khác với các dự án quyền riêng tư kiểu “mã hóa tất cả” ngoài thị trường, Dusk đi theo một hướng khác—đan quyền riêng tư với yêu cầu tuân thủ, chuyên phục vụ các kịch bản tài chính chịu quản lý. Ngày 7/1/2026 mạng chính sẽ chính thức khởi động, DuskEVM cũng đồng thời ra mắt, tương thích hoàn toàn với Solidity; nhà phát triển từ Ethereum chuyển qua gần như không cần đổi code. Thành phần cốt lõi Hedger dùng bằng chứng không kiến thức để thêm một lớp quyền riêng tư cho giao dịch trên EVM—thông tin nhạy cảm theo mặc định được mã hóa, nhưng vẫn giữ một kênh có thể kiểm toán cho bên quản lý. Người xác thực cần hoàn tất KYC—điều này bị nhiều người chỉ trích là “chưa đủ phi tập trung”, nhưng mình nghĩ đó là lời đáp trung thực với bản chất của tài chính: hệ thống tài chính ngoài đời dựa vào chuỗi trách nhiệm rõ ràng; có vấn đề thì biết phải tìm ai.
Điều thật sự khiến mình thấy khác biệt, chính là khả năng triển khai. Dusk đã có hợp tác chính thức với sàn giao dịch được cấp phép tại Hà Lan là NPEX; trên nền tảng NPEX có hơn 300 triệu euro tài sản chứng khoán sẽ được đưa lên chuỗi. DuskTrade nhận các giấy phép của EU như MTF, Broker và ECSP. Quantoz cũng thông qua Dusk để phát hành stablecoin EUR được tuân thủ—EURQ. Đây là tài sản thật đang chạy, không phải demo trên testnet.
Nhưng đồng xu nào cũng có mặt trái. Mạng chính ra mắt đã gần 8 tháng, trên trang hệ sinh thái chính thức chỉ có vài dự án. Hơn 70% các khối có số giao dịch không đủ 2, thỉnh thoảng còn liên tiếp rỗng khối. Đầu tháng 8 giá dao động quanh 0,06 USD, vốn hóa khoảng hơn 30 triệu USD. Từ đỉnh đầu năm, mức sụt giảm hơn 85%; vào tháng 6, sàn Binance còn hủy niêm yết cặp DUSK/BTC. Trong cộng đồng cũng đang tranh cãi—có 200 trình xác thực, nhưng 20 người đứng đầu kiểm soát hơn 35% lượng stake.
Về hướng kỹ thuật thì mình công nhận—giữa quyền riêng tư và tuân thủ lâu nay vẫn chẳng tìm được điểm cân bằng, và Dusk đúng là đã tìm được một vị trí có thể triển khai được. Hợp tác với NPEX cũng chứng minh bộ logic này không phải chỉ là quay vòng cho có. Nhưng giá thì đã trải qua một đợt kéo theo cảm xúc; liệu nó có chuyển hóa thành tăng trưởng người dùng bền vững và hoạt động trên chuỗi hay không, hiện mình vẫn chưa nhìn rõ. Mình sẽ tiếp tục theo dõi xem tài sản 300 triệu euro của NPEX có thực sự tạo ra dòng giao dịch liên tục hay không, và trên DuskEVM có ứng dụng nào thực sự hữu dụng “mọc” ra không. Trước thời điểm đó, cứ nhìn thôi, chưa hành động.
#dusk $DUSK @Dusk
Nói về dự án Dusk, mình đã để ý khá lâu.
Nó bắt đầu vào năm 2018, đến tận tháng 1 năm nay thì mạng chính mới đi vào hoạt động, và suốt chặng đường đó đã mất sáu năm để mài giũa. Khác với các dự án quyền riêng tư kiểu “mã hóa tất cả” ngoài thị trường, Dusk đi theo một hướng khác—đan quyền riêng tư với yêu cầu tuân thủ, chuyên phục vụ các kịch bản tài chính chịu quản lý. Ngày 7/1/2026 mạng chính sẽ chính thức khởi động, DuskEVM cũng đồng thời ra mắt, tương thích hoàn toàn với Solidity; nhà phát triển từ Ethereum chuyển qua gần như không cần đổi code. Thành phần cốt lõi Hedger dùng bằng chứng không kiến thức để thêm một lớp quyền riêng tư cho giao dịch trên EVM—thông tin nhạy cảm theo mặc định được mã hóa, nhưng vẫn giữ một kênh có thể kiểm toán cho bên quản lý. Người xác thực cần hoàn tất KYC—điều này bị nhiều người chỉ trích là “chưa đủ phi tập trung”, nhưng mình nghĩ đó là lời đáp trung thực với bản chất của tài chính: hệ thống tài chính ngoài đời dựa vào chuỗi trách nhiệm rõ ràng; có vấn đề thì biết phải tìm ai.
Điều thật sự khiến mình thấy khác biệt, chính là khả năng triển khai. Dusk đã có hợp tác chính thức với sàn giao dịch được cấp phép tại Hà Lan là NPEX; trên nền tảng NPEX có hơn 300 triệu euro tài sản chứng khoán sẽ được đưa lên chuỗi. DuskTrade nhận các giấy phép của EU như MTF, Broker và ECSP. Quantoz cũng thông qua Dusk để phát hành stablecoin EUR được tuân thủ—EURQ. Đây là tài sản thật đang chạy, không phải demo trên testnet.
Nhưng đồng xu nào cũng có mặt trái. Mạng chính ra mắt đã gần 8 tháng, trên trang hệ sinh thái chính thức chỉ có vài dự án. Hơn 70% các khối có số giao dịch không đủ 2, thỉnh thoảng còn liên tiếp rỗng khối. Đầu tháng 8 giá dao động quanh 0,06 USD, vốn hóa khoảng hơn 30 triệu USD. Từ đỉnh đầu năm, mức sụt giảm hơn 85%; vào tháng 6, sàn Binance còn hủy niêm yết cặp DUSK/BTC. Trong cộng đồng cũng đang tranh cãi—có 200 trình xác thực, nhưng 20 người đứng đầu kiểm soát hơn 35% lượng stake.
Về hướng kỹ thuật thì mình công nhận—giữa quyền riêng tư và tuân thủ lâu nay vẫn chẳng tìm được điểm cân bằng, và Dusk đúng là đã tìm được một vị trí có thể triển khai được. Hợp tác với NPEX cũng chứng minh bộ logic này không phải chỉ là quay vòng cho có. Nhưng giá thì đã trải qua một đợt kéo theo cảm xúc; liệu nó có chuyển hóa thành tăng trưởng người dùng bền vững và hoạt động trên chuỗi hay không, hiện mình vẫn chưa nhìn rõ. Mình sẽ tiếp tục theo dõi xem tài sản 300 triệu euro của NPEX có thực sự tạo ra dòng giao dịch liên tục hay không, và trên DuskEVM có ứng dụng nào thực sự hữu dụng “mọc” ra không. Trước thời điểm đó, cứ nhìn thôi, chưa hành động.
#dusk $DUSK @Dusk
Nó bắt đầu vào năm 2018, đến tận tháng 1 năm nay thì mạng chính mới đi vào hoạt động, và suốt chặng đường đó đã mất sáu năm để mài giũa. Khác với các dự án quyền riêng tư kiểu “mã hóa tất cả” ngoài thị trường, Dusk đi theo một hướng khác—đan quyền riêng tư với yêu cầu tuân thủ, chuyên phục vụ các kịch bản tài chính chịu quản lý. Ngày 7/1/2026 mạng chính sẽ chính thức khởi động, DuskEVM cũng đồng thời ra mắt, tương thích hoàn toàn với Solidity; nhà phát triển từ Ethereum chuyển qua gần như không cần đổi code. Thành phần cốt lõi Hedger dùng bằng chứng không kiến thức để thêm một lớp quyền riêng tư cho giao dịch trên EVM—thông tin nhạy cảm theo mặc định được mã hóa, nhưng vẫn giữ một kênh có thể kiểm toán cho bên quản lý. Người xác thực cần hoàn tất KYC—điều này bị nhiều người chỉ trích là “chưa đủ phi tập trung”, nhưng mình nghĩ đó là lời đáp trung thực với bản chất của tài chính: hệ thống tài chính ngoài đời dựa vào chuỗi trách nhiệm rõ ràng; có vấn đề thì biết phải tìm ai.
Điều thật sự khiến mình thấy khác biệt, chính là khả năng triển khai. Dusk đã có hợp tác chính thức với sàn giao dịch được cấp phép tại Hà Lan là NPEX; trên nền tảng NPEX có hơn 300 triệu euro tài sản chứng khoán sẽ được đưa lên chuỗi. DuskTrade nhận các giấy phép của EU như MTF, Broker và ECSP. Quantoz cũng thông qua Dusk để phát hành stablecoin EUR được tuân thủ—EURQ. Đây là tài sản thật đang chạy, không phải demo trên testnet.
Nhưng đồng xu nào cũng có mặt trái. Mạng chính ra mắt đã gần 8 tháng, trên trang hệ sinh thái chính thức chỉ có vài dự án. Hơn 70% các khối có số giao dịch không đủ 2, thỉnh thoảng còn liên tiếp rỗng khối. Đầu tháng 8 giá dao động quanh 0,06 USD, vốn hóa khoảng hơn 30 triệu USD. Từ đỉnh đầu năm, mức sụt giảm hơn 85%; vào tháng 6, sàn Binance còn hủy niêm yết cặp DUSK/BTC. Trong cộng đồng cũng đang tranh cãi—có 200 trình xác thực, nhưng 20 người đứng đầu kiểm soát hơn 35% lượng stake.
Về hướng kỹ thuật thì mình công nhận—giữa quyền riêng tư và tuân thủ lâu nay vẫn chẳng tìm được điểm cân bằng, và Dusk đúng là đã tìm được một vị trí có thể triển khai được. Hợp tác với NPEX cũng chứng minh bộ logic này không phải chỉ là quay vòng cho có. Nhưng giá thì đã trải qua một đợt kéo theo cảm xúc; liệu nó có chuyển hóa thành tăng trưởng người dùng bền vững và hoạt động trên chuỗi hay không, hiện mình vẫn chưa nhìn rõ. Mình sẽ tiếp tục theo dõi xem tài sản 300 triệu euro của NPEX có thực sự tạo ra dòng giao dịch liên tục hay không, và trên DuskEVM có ứng dụng nào thực sự hữu dụng “mọc” ra không. Trước thời điểm đó, cứ nhìn thôi, chưa hành động.
#dusk $DUSK @Dusk
115
·
--
Hyperstaking chuyện này, thoạt nhìn đúng là khá “ngon”.
Những nhà đầu tư lẻ không biết chạy node cũng có thể tham gia staking.
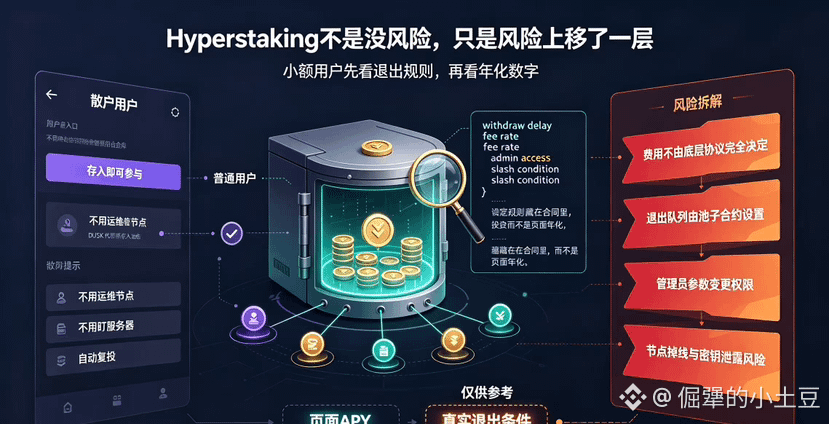
Trong tài liệu Stake Abstraction của Dusk có viết rõ: hợp đồng thông minh sẽ giúp bạn thu tiền, giúp bạn stake và giúp bạn tự động tái stake (compounding). Người dùng quy mô nhỏ không cần phải tự theo dõi trạng thái online của máy chủ, cũng không cần phải lo lắng về việc bị phạt. Ngưỡng tham gia từ kiểu “tự vận hành” đã được hạ xuống thành “chỉ cần gửi vào là được”.
Nhưng rủi ro ở tầng nền tảng không hề biến mất, chỉ là được xếp chồng thêm một lớp.
Hợp đồng của từng pool có bộ quy tắc riêng—phí được thu như thế nào, phần thưởng khi nào được phát, việc thoát cần chờ bao lâu, quản trị viên có thể sửa tham số hay không—những thứ này sẽ không còn do tầng nền Dusk quyết định nữa. Cho dù bản thân giao thức không có thời gian chờ khi redeem, pool vẫn có thể tự đặt một hàng đợi. Mức độ “tự do” khi thoát của bạn, thực chất phụ thuộc vào pool đã viết hợp đồng gì, chứ không phải Dusk đã viết cái gì.
Còn một vấn đề dễ bị bỏ qua: nguồn lợi nhuận của pool về bản chất vẫn là từ một hoặc vài node thực tế. Node bị ngắt kết nối, rò rỉ khóa, lỗi ở callback hợp đồng—những rủi ro này sẽ không biến mất chỉ vì pool giúp bạn quản lý. Nó chỉ chuyển từ “một chỗ bạn tự gánh” sang “một chỗ khác, nhiều người cùng gánh”.
Chênh lệch APR trên trang chỉ vài phần trăm, có thể không quan trọng bằng điều kiện thoát của pool và thiết kế quyền hạn.
Tôi không phản đối pool staking. Không có chúng thì người dùng nhỏ gần như không thể tham gia vào việc bảo mật mạng. Nhưng “không cần tự chạy node” và “không cần quan tâm ai đang chạy node” là hai chuyện khác nhau. Đợi khi các pool trên Dusk công khai việc kiểm toán hợp đồng, quyền hạn của quản trị viên, công thức phí và quy trình thoát, tôi sẽ xem tiếp các con số lợi nhuận. Cho đến lúc đó, nếu pool nào có APR cao nhất, tôi lại càng muốn xem kỹ trong hợp đồng của nó có giấu hạn chế nào mà tôi chưa thấy hay không.
Với Hyperstaking trên $DUSK, thứ đáng để nhìn trước hết không phải là pool nào có con số cao nhất, mà là pool nào viết rõ rủi ro và cách thoát hơn.
#dusk $DUSK @Dusk
Hyperstaking chuyện này, thoạt nhìn đúng là khá “ngon”.
Những nhà đầu tư lẻ không biết chạy node cũng có thể tham gia staking.
Trong tài liệu Stake Abstraction của Dusk có viết rõ: hợp đồng thông minh sẽ giúp bạn thu tiền, giúp bạn stake và giúp bạn tự động tái stake (compounding). Người dùng quy mô nhỏ không cần phải tự theo dõi trạng thái online của máy chủ, cũng không cần phải lo lắng về việc bị phạt. Ngưỡng tham gia từ kiểu “tự vận hành” đã được hạ xuống thành “chỉ cần gửi vào là được”.
Nhưng rủi ro ở tầng nền tảng không hề biến mất, chỉ là được xếp chồng thêm một lớp.
Hợp đồng của từng pool có bộ quy tắc riêng—phí được thu như thế nào, phần thưởng khi nào được phát, việc thoát cần chờ bao lâu, quản trị viên có thể sửa tham số hay không—những thứ này sẽ không còn do tầng nền Dusk quyết định nữa. Cho dù bản thân giao thức không có thời gian chờ khi redeem, pool vẫn có thể tự đặt một hàng đợi. Mức độ “tự do” khi thoát của bạn, thực chất phụ thuộc vào pool đã viết hợp đồng gì, chứ không phải Dusk đã viết cái gì.
Còn một vấn đề dễ bị bỏ qua: nguồn lợi nhuận của pool về bản chất vẫn là từ một hoặc vài node thực tế. Node bị ngắt kết nối, rò rỉ khóa, lỗi ở callback hợp đồng—những rủi ro này sẽ không biến mất chỉ vì pool giúp bạn quản lý. Nó chỉ chuyển từ “một chỗ bạn tự gánh” sang “một chỗ khác, nhiều người cùng gánh”.
Chênh lệch APR trên trang chỉ vài phần trăm, có thể không quan trọng bằng điều kiện thoát của pool và thiết kế quyền hạn.
Tôi không phản đối pool staking. Không có chúng thì người dùng nhỏ gần như không thể tham gia vào việc bảo mật mạng. Nhưng “không cần tự chạy node” và “không cần quan tâm ai đang chạy node” là hai chuyện khác nhau. Đợi khi các pool trên Dusk công khai việc kiểm toán hợp đồng, quyền hạn của quản trị viên, công thức phí và quy trình thoát, tôi sẽ xem tiếp các con số lợi nhuận. Cho đến lúc đó, nếu pool nào có APR cao nhất, tôi lại càng muốn xem kỹ trong hợp đồng của nó có giấu hạn chế nào mà tôi chưa thấy hay không.
Với Hyperstaking trên $DUSK , thứ đáng để nhìn trước hết không phải là pool nào có con số cao nhất, mà là pool nào viết rõ rủi ro và cách thoát hơn.
#dusk $DUSK @Dusk
Những nhà đầu tư lẻ không biết chạy node cũng có thể tham gia staking.
Trong tài liệu Stake Abstraction của Dusk có viết rõ: hợp đồng thông minh sẽ giúp bạn thu tiền, giúp bạn stake và giúp bạn tự động tái stake (compounding). Người dùng quy mô nhỏ không cần phải tự theo dõi trạng thái online của máy chủ, cũng không cần phải lo lắng về việc bị phạt. Ngưỡng tham gia từ kiểu “tự vận hành” đã được hạ xuống thành “chỉ cần gửi vào là được”.
Nhưng rủi ro ở tầng nền tảng không hề biến mất, chỉ là được xếp chồng thêm một lớp.
Hợp đồng của từng pool có bộ quy tắc riêng—phí được thu như thế nào, phần thưởng khi nào được phát, việc thoát cần chờ bao lâu, quản trị viên có thể sửa tham số hay không—những thứ này sẽ không còn do tầng nền Dusk quyết định nữa. Cho dù bản thân giao thức không có thời gian chờ khi redeem, pool vẫn có thể tự đặt một hàng đợi. Mức độ “tự do” khi thoát của bạn, thực chất phụ thuộc vào pool đã viết hợp đồng gì, chứ không phải Dusk đã viết cái gì.
Còn một vấn đề dễ bị bỏ qua: nguồn lợi nhuận của pool về bản chất vẫn là từ một hoặc vài node thực tế. Node bị ngắt kết nối, rò rỉ khóa, lỗi ở callback hợp đồng—những rủi ro này sẽ không biến mất chỉ vì pool giúp bạn quản lý. Nó chỉ chuyển từ “một chỗ bạn tự gánh” sang “một chỗ khác, nhiều người cùng gánh”.
Chênh lệch APR trên trang chỉ vài phần trăm, có thể không quan trọng bằng điều kiện thoát của pool và thiết kế quyền hạn.
Tôi không phản đối pool staking. Không có chúng thì người dùng nhỏ gần như không thể tham gia vào việc bảo mật mạng. Nhưng “không cần tự chạy node” và “không cần quan tâm ai đang chạy node” là hai chuyện khác nhau. Đợi khi các pool trên Dusk công khai việc kiểm toán hợp đồng, quyền hạn của quản trị viên, công thức phí và quy trình thoát, tôi sẽ xem tiếp các con số lợi nhuận. Cho đến lúc đó, nếu pool nào có APR cao nhất, tôi lại càng muốn xem kỹ trong hợp đồng của nó có giấu hạn chế nào mà tôi chưa thấy hay không.
Với Hyperstaking trên $DUSK , thứ đáng để nhìn trước hết không phải là pool nào có con số cao nhất, mà là pool nào viết rõ rủi ro và cách thoát hơn.
#dusk $DUSK @Dusk
115
·
--
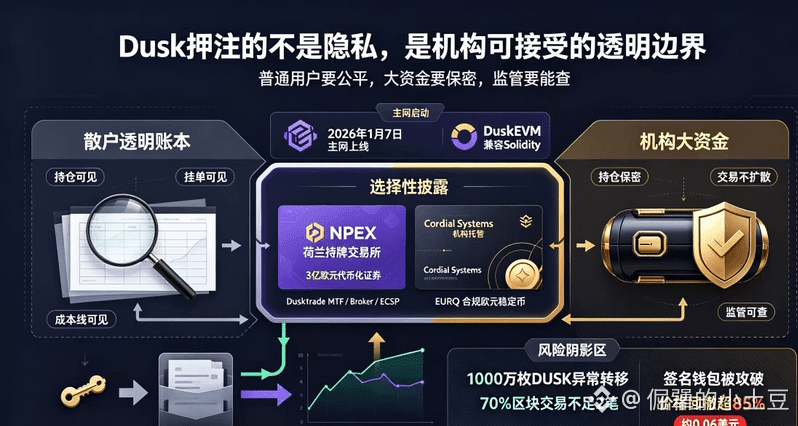
Minh bạch trên chuỗi là lợi ích cho nhà đầu tư nhỏ lẻ, nhưng lại là cơn ác mộng của các tổ chức. Tất cả về nắm giữ, lệnh đặt và đường giá vốn đều được công khai: với người bình thường thì công bằng, còn với dòng vốn lớn thì là cực hình. Dusk nhắm đúng vào mâu thuẫn đó. Không giống các dự án “mã hoá mọi thứ, ai cũng đừng xem”, Dusk đi theo hướng “tiết lộ có chọn lọc” — giao dịch hằng ngày của người khác không thể nhìn thấy, nhưng khi cơ quan quản lý cần điều tra thì vẫn có đường để truy vết. Nó đánh cược rằng trong tương lai các tổ chức sẽ tham gia, nhưng các tổ chức thì không thể chấp nhận một sổ cái hoàn toàn minh bạch.
Ngày 7/1/2026, mainnet chính thức khởi động; DuskEVM đồng thời được ra mắt, tương thích hoàn toàn với Solidity. Lập trình viên chuyển từ Ethereum sang gần như không cần sửa code. Điều khiến tôi cảm thấy khác biệt thực sự, là ở phần triển khai. Dusk hợp tác chính thức với sàn giao dịch được cấp phép NPEX tại Hà Lan; các chứng khoán được token hoá trị giá hơn 300 triệu EUR đã được phát hành và giao dịch trên chuỗi. DuskTrade định vị như một mô hình broker mới: đưa toàn bộ khâu mua bán, giám sát và thanh toán của chứng khoán truyền thống lên chuỗi, đồng thời còn có các giấy phép EU MTF, Broker và ECSP. Cordial Systems giải quyết vấn đề quản lý private key (khó chịu nhất) mà các tổ chức gặp phải. Quantoz cũng phát hành stablecoin Euro tuân thủ EURQ thông qua Dusk. Đây là tài sản thực đang vận hành, không phải PPT.
Nhưng mặt trái của đồng tiền luôn có. Sự cố an ninh ngày 16/1: kẻ tấn công đã lấy được quyền đối với ví ký cầu (bridge signing), hơn 10 triệu token DUSK đã bị chuyển đi. Sau sự việc, đội ngũ đã cô lập kiến trúc xử lý sự kiện và chữ ký. Khối lượng giao dịch thực sự trên chuỗi hiện vẫn chưa cao: hơn 70% các khối có số lượng giao dịch ít hơn 2. Giá từ đỉnh đầu năm đã rút lui hơn 85%, hiện đang loanh quanh quanh 0,06 USD.
Tôi hiểu định hướng — lâu nay vẫn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Dusk thực sự tìm được một vị trí có thể triển khai. Nhưng đúng về mặt logic kỹ thuật và thị trường có công nhận hay không là hai chuyện khác nhau. Việc đưa tài sản lên chuỗi có tạo ra được dòng thanh khoản/giao dịch liên tục hay không mới là bài kiểm tra “đo đếm được”.
Trên đây là quan sát cá nhân, không cấu thành lời khuyên đầu tư.
#dusk $DUSK @Dusk
Minh bạch trên chuỗi là lợi ích cho nhà đầu tư nhỏ lẻ, nhưng lại là cơn ác mộng của các tổ chức. Tất cả về nắm giữ, lệnh đặt và đường giá vốn đều được công khai: với người bình thường thì công bằng, còn với dòng vốn lớn thì là cực hình. Dusk nhắm đúng vào mâu thuẫn đó. Không giống các dự án “mã hoá mọi thứ, ai cũng đừng xem”, Dusk đi theo hướng “tiết lộ có chọn lọc” — giao dịch hằng ngày của người khác không thể nhìn thấy, nhưng khi cơ quan quản lý cần điều tra thì vẫn có đường để truy vết. Nó đánh cược rằng trong tương lai các tổ chức sẽ tham gia, nhưng các tổ chức thì không thể chấp nhận một sổ cái hoàn toàn minh bạch.
Ngày 7/1/2026, mainnet chính thức khởi động; DuskEVM đồng thời được ra mắt, tương thích hoàn toàn với Solidity. Lập trình viên chuyển từ Ethereum sang gần như không cần sửa code. Điều khiến tôi cảm thấy khác biệt thực sự, là ở phần triển khai. Dusk hợp tác chính thức với sàn giao dịch được cấp phép NPEX tại Hà Lan; các chứng khoán được token hoá trị giá hơn 300 triệu EUR đã được phát hành và giao dịch trên chuỗi. DuskTrade định vị như một mô hình broker mới: đưa toàn bộ khâu mua bán, giám sát và thanh toán của chứng khoán truyền thống lên chuỗi, đồng thời còn có các giấy phép EU MTF, Broker và ECSP. Cordial Systems giải quyết vấn đề quản lý private key (khó chịu nhất) mà các tổ chức gặp phải. Quantoz cũng phát hành stablecoin Euro tuân thủ EURQ thông qua Dusk. Đây là tài sản thực đang vận hành, không phải PPT.
Nhưng mặt trái của đồng tiền luôn có. Sự cố an ninh ngày 16/1: kẻ tấn công đã lấy được quyền đối với ví ký cầu (bridge signing), hơn 10 triệu token DUSK đã bị chuyển đi. Sau sự việc, đội ngũ đã cô lập kiến trúc xử lý sự kiện và chữ ký. Khối lượng giao dịch thực sự trên chuỗi hiện vẫn chưa cao: hơn 70% các khối có số lượng giao dịch ít hơn 2. Giá từ đỉnh đầu năm đã rút lui hơn 85%, hiện đang loanh quanh quanh 0,06 USD.
Tôi hiểu định hướng — lâu nay vẫn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Dusk thực sự tìm được một vị trí có thể triển khai. Nhưng đúng về mặt logic kỹ thuật và thị trường có công nhận hay không là hai chuyện khác nhau. Việc đưa tài sản lên chuỗi có tạo ra được dòng thanh khoản/giao dịch liên tục hay không mới là bài kiểm tra “đo đếm được”.
Trên đây là quan sát cá nhân, không cấu thành lời khuyên đầu tư.
#dusk $DUSK @Dusk
Ngày 7/1/2026, mainnet chính thức khởi động; DuskEVM đồng thời được ra mắt, tương thích hoàn toàn với Solidity. Lập trình viên chuyển từ Ethereum sang gần như không cần sửa code. Điều khiến tôi cảm thấy khác biệt thực sự, là ở phần triển khai. Dusk hợp tác chính thức với sàn giao dịch được cấp phép NPEX tại Hà Lan; các chứng khoán được token hoá trị giá hơn 300 triệu EUR đã được phát hành và giao dịch trên chuỗi. DuskTrade định vị như một mô hình broker mới: đưa toàn bộ khâu mua bán, giám sát và thanh toán của chứng khoán truyền thống lên chuỗi, đồng thời còn có các giấy phép EU MTF, Broker và ECSP. Cordial Systems giải quyết vấn đề quản lý private key (khó chịu nhất) mà các tổ chức gặp phải. Quantoz cũng phát hành stablecoin Euro tuân thủ EURQ thông qua Dusk. Đây là tài sản thực đang vận hành, không phải PPT.
Nhưng mặt trái của đồng tiền luôn có. Sự cố an ninh ngày 16/1: kẻ tấn công đã lấy được quyền đối với ví ký cầu (bridge signing), hơn 10 triệu token DUSK đã bị chuyển đi. Sau sự việc, đội ngũ đã cô lập kiến trúc xử lý sự kiện và chữ ký. Khối lượng giao dịch thực sự trên chuỗi hiện vẫn chưa cao: hơn 70% các khối có số lượng giao dịch ít hơn 2. Giá từ đỉnh đầu năm đã rút lui hơn 85%, hiện đang loanh quanh quanh 0,06 USD.
Tôi hiểu định hướng — lâu nay vẫn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Dusk thực sự tìm được một vị trí có thể triển khai. Nhưng đúng về mặt logic kỹ thuật và thị trường có công nhận hay không là hai chuyện khác nhau. Việc đưa tài sản lên chuỗi có tạo ra được dòng thanh khoản/giao dịch liên tục hay không mới là bài kiểm tra “đo đếm được”.
Trên đây là quan sát cá nhân, không cấu thành lời khuyên đầu tư.
#dusk $DUSK @Dusk
80
·
--
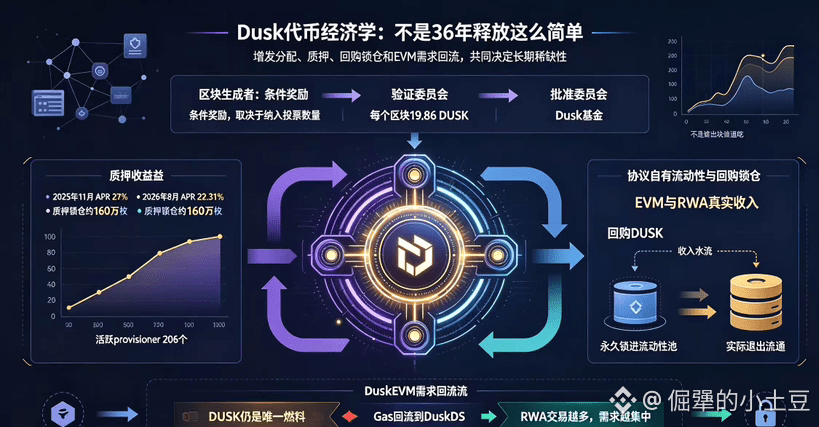
Kinh tế token của Dusk, thực ra điều đáng để nghiền ngẫm nhất không phải là nhãn “phát hành trong 36 năm”, mà là phần thưởng khối rốt cuộc được chia như thế nào.
Mỗi khối cố định tạo ra 19.86 DUSK — bản thân con số này không có gì đặc biệt; điều đáng nói nằm ở tỷ lệ phân bổ. Phần lớn sản lượng thuộc về người tạo khối, nhưng lưu ý rằng trong đó có một phần là phần thưởng theo điều kiện, phụ thuộc vào việc có thể đưa vào bỏ phiếu nhiều nhất có thể hay không. Nói cách khác, không phải cứ xuất khối là nhận đủ, mà phải làm việc nghiêm túc thì mới đạt mức tối đa. Ủy ban xác minh và ủy ban phê duyệt mỗi bên nhận một phần, còn Quỹ Dusk cũng nhận một phần. Cách phân bổ này tách động lực thành ba mảng — người làm việc, người xác nhận, và quỹ dự trữ dài hạn của giao thức — chứ không phải đơn giản là “ai xuất khối thì ăn hết”.
Tiếp theo là nói về lợi nhuận khi staking. Tháng 11/2025 APR vẫn ở khoảng 27%, đến tháng 8/2026 đã giảm xuống 22.31%. Trong pool staking có khoảng 1.6 triệu DUSK bị khóa, và có 206 provisioner đang hoạt động. APR giảm mang ý nghĩa kép: một là nhiều người hơn tham gia nên phải chia cùng một “nồi”; hai là mạng lưới có thể thực sự đang tiến tới giai đoạn trưởng thành. Thời kỳ kiểu “staking là nằm hưởng 27%” đang dần đi qua.
Sau khi DuskEVM ra mắt, còn có một chi tiết dễ bị bỏ qua: không đưa vào một token Gas riêng. Nhiều chain khi tương thích EVM thường phát hành một tài sản Gas mới, nhưng Dusk không làm vậy. DUSK vẫn là nhiên liệu duy nhất, và chi phí thực thi cuối cùng sẽ quay về DuskDS. Mọi hoạt động được chạy trên DuskEVM tạo ra nhu cầu thì đều funnel về cùng một token — thay vì bị tách nhỏ.
Logic của thiết kế này khá rõ ràng. Phần thưởng do phát hành thêm hấp dẫn giai đoạn đầu tham gia, nhưng bản thân việc phát hành thêm có sự suy giảm theo cấp số nhân. Đồng thời sử dụng doanh thu thực để mua lại và khóa, kéo ngược hiệu ứng pha loãng do lạm phát về phía sau. Thêm nữa là nhu cầu “token capture” toàn bộ hệ sinh thái: RWA càng nhiều thì phát hành và giao dịch càng nhiều, kéo theo Gas và nhu cầu xác thực tăng hơn, phần thưởng staking cho node nhiều hơn, lượng khóa nhiều hơn, và lượng lưu thông ít đi.
Tất nhiên, những thứ này có chạy được thật hay không còn phụ thuộc vào việc DuskEVM có thể tạo ra đủ lượng giao dịch thực sự hay không. Nếu trên chuỗi cứ mãi không có ai dùng, thì việc mua lại không có cơ sở, và giảm phát chỉ là một giả định tốt đẹp. Nhưng ít nhất xét về mặt thiết kế, nó không phải kiểu mô hình “chỉ lo phát mà không lo thu”.
#dusk $DUSK @Dusk
Kinh tế token của Dusk, thực ra điều đáng để nghiền ngẫm nhất không phải là nhãn “phát hành trong 36 năm”, mà là phần thưởng khối rốt cuộc được chia như thế nào.
Mỗi khối cố định tạo ra 19.86 DUSK — bản thân con số này không có gì đặc biệt; điều đáng nói nằm ở tỷ lệ phân bổ. Phần lớn sản lượng thuộc về người tạo khối, nhưng lưu ý rằng trong đó có một phần là phần thưởng theo điều kiện, phụ thuộc vào việc có thể đưa vào bỏ phiếu nhiều nhất có thể hay không. Nói cách khác, không phải cứ xuất khối là nhận đủ, mà phải làm việc nghiêm túc thì mới đạt mức tối đa. Ủy ban xác minh và ủy ban phê duyệt mỗi bên nhận một phần, còn Quỹ Dusk cũng nhận một phần. Cách phân bổ này tách động lực thành ba mảng — người làm việc, người xác nhận, và quỹ dự trữ dài hạn của giao thức — chứ không phải đơn giản là “ai xuất khối thì ăn hết”.
Tiếp theo là nói về lợi nhuận khi staking. Tháng 11/2025 APR vẫn ở khoảng 27%, đến tháng 8/2026 đã giảm xuống 22.31%. Trong pool staking có khoảng 1.6 triệu DUSK bị khóa, và có 206 provisioner đang hoạt động. APR giảm mang ý nghĩa kép: một là nhiều người hơn tham gia nên phải chia cùng một “nồi”; hai là mạng lưới có thể thực sự đang tiến tới giai đoạn trưởng thành. Thời kỳ kiểu “staking là nằm hưởng 27%” đang dần đi qua.
Sau khi DuskEVM ra mắt, còn có một chi tiết dễ bị bỏ qua: không đưa vào một token Gas riêng. Nhiều chain khi tương thích EVM thường phát hành một tài sản Gas mới, nhưng Dusk không làm vậy. DUSK vẫn là nhiên liệu duy nhất, và chi phí thực thi cuối cùng sẽ quay về DuskDS. Mọi hoạt động được chạy trên DuskEVM tạo ra nhu cầu thì đều funnel về cùng một token — thay vì bị tách nhỏ.
Logic của thiết kế này khá rõ ràng. Phần thưởng do phát hành thêm hấp dẫn giai đoạn đầu tham gia, nhưng bản thân việc phát hành thêm có sự suy giảm theo cấp số nhân. Đồng thời sử dụng doanh thu thực để mua lại và khóa, kéo ngược hiệu ứng pha loãng do lạm phát về phía sau. Thêm nữa là nhu cầu “token capture” toàn bộ hệ sinh thái: RWA càng nhiều thì phát hành và giao dịch càng nhiều, kéo theo Gas và nhu cầu xác thực tăng hơn, phần thưởng staking cho node nhiều hơn, lượng khóa nhiều hơn, và lượng lưu thông ít đi.
Tất nhiên, những thứ này có chạy được thật hay không còn phụ thuộc vào việc DuskEVM có thể tạo ra đủ lượng giao dịch thực sự hay không. Nếu trên chuỗi cứ mãi không có ai dùng, thì việc mua lại không có cơ sở, và giảm phát chỉ là một giả định tốt đẹp. Nhưng ít nhất xét về mặt thiết kế, nó không phải kiểu mô hình “chỉ lo phát mà không lo thu”.
#dusk $DUSK @Dusk
Mỗi khối cố định tạo ra 19.86 DUSK — bản thân con số này không có gì đặc biệt; điều đáng nói nằm ở tỷ lệ phân bổ. Phần lớn sản lượng thuộc về người tạo khối, nhưng lưu ý rằng trong đó có một phần là phần thưởng theo điều kiện, phụ thuộc vào việc có thể đưa vào bỏ phiếu nhiều nhất có thể hay không. Nói cách khác, không phải cứ xuất khối là nhận đủ, mà phải làm việc nghiêm túc thì mới đạt mức tối đa. Ủy ban xác minh và ủy ban phê duyệt mỗi bên nhận một phần, còn Quỹ Dusk cũng nhận một phần. Cách phân bổ này tách động lực thành ba mảng — người làm việc, người xác nhận, và quỹ dự trữ dài hạn của giao thức — chứ không phải đơn giản là “ai xuất khối thì ăn hết”.
Tiếp theo là nói về lợi nhuận khi staking. Tháng 11/2025 APR vẫn ở khoảng 27%, đến tháng 8/2026 đã giảm xuống 22.31%. Trong pool staking có khoảng 1.6 triệu DUSK bị khóa, và có 206 provisioner đang hoạt động. APR giảm mang ý nghĩa kép: một là nhiều người hơn tham gia nên phải chia cùng một “nồi”; hai là mạng lưới có thể thực sự đang tiến tới giai đoạn trưởng thành. Thời kỳ kiểu “staking là nằm hưởng 27%” đang dần đi qua.
Sau khi DuskEVM ra mắt, còn có một chi tiết dễ bị bỏ qua: không đưa vào một token Gas riêng. Nhiều chain khi tương thích EVM thường phát hành một tài sản Gas mới, nhưng Dusk không làm vậy. DUSK vẫn là nhiên liệu duy nhất, và chi phí thực thi cuối cùng sẽ quay về DuskDS. Mọi hoạt động được chạy trên DuskEVM tạo ra nhu cầu thì đều funnel về cùng một token — thay vì bị tách nhỏ.
Logic của thiết kế này khá rõ ràng. Phần thưởng do phát hành thêm hấp dẫn giai đoạn đầu tham gia, nhưng bản thân việc phát hành thêm có sự suy giảm theo cấp số nhân. Đồng thời sử dụng doanh thu thực để mua lại và khóa, kéo ngược hiệu ứng pha loãng do lạm phát về phía sau. Thêm nữa là nhu cầu “token capture” toàn bộ hệ sinh thái: RWA càng nhiều thì phát hành và giao dịch càng nhiều, kéo theo Gas và nhu cầu xác thực tăng hơn, phần thưởng staking cho node nhiều hơn, lượng khóa nhiều hơn, và lượng lưu thông ít đi.
Tất nhiên, những thứ này có chạy được thật hay không còn phụ thuộc vào việc DuskEVM có thể tạo ra đủ lượng giao dịch thực sự hay không. Nếu trên chuỗi cứ mãi không có ai dùng, thì việc mua lại không có cơ sở, và giảm phát chỉ là một giả định tốt đẹp. Nhưng ít nhất xét về mặt thiết kế, nó không phải kiểu mô hình “chỉ lo phát mà không lo thu”.
#dusk $DUSK @Dusk
1
111
·
--
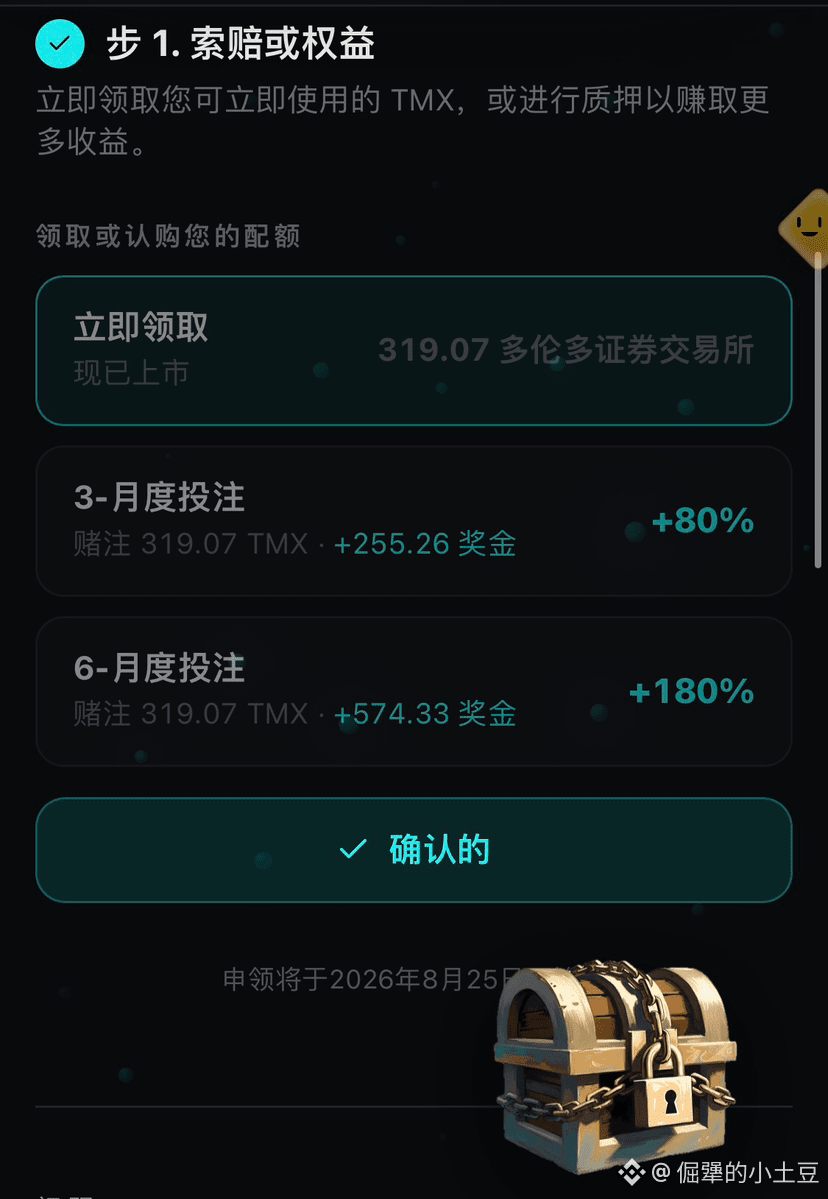
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@termmax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
3
1
249
·
--
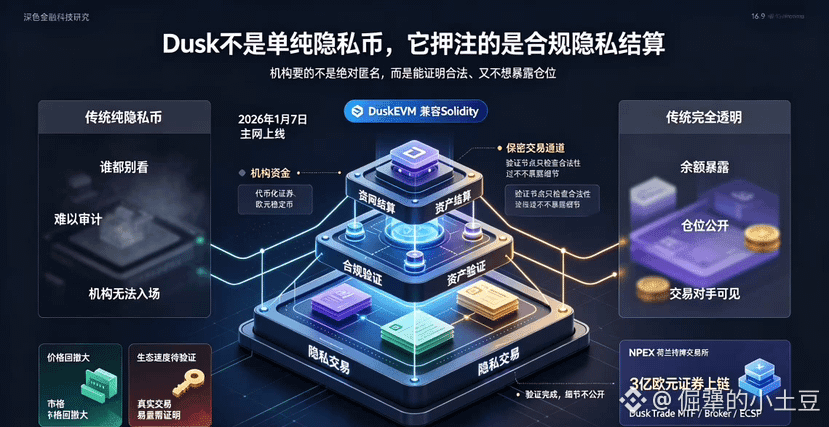
Nói thật nhé, khi bắt đầu xem Dusk, tôi cũng tưởng đó chỉ là một đồng privacy (tính riêng tư).
Thực ra tôi không mấy khi đụng đến mảng privacy. Monero, Zcash đều là gương mặt cũ rồi, lộ trình kỹ thuật cũng khá trưởng thành. Nhưng vấn đề là—chúng “quá thuần”. Thuần đến mức tổ chức thậm chí còn không dám đụng.
Vượt qua rào cản tuân thủ là rất khó. Dù kỹ thuật có tốt đến đâu thì cũng chỉ có thể tự “tự sướng” trong một nhóm nhỏ.
Nhưng Dusk thì khác.
Nó không phải kiểu đem privacy nhét thêm vào như một tính năng. Mà là ngay từ đầu đã hàn liền ba thứ “privacy + tuân thủ + thanh toán/settlement” vào với nhau. Thiếu một trong ba thì hệ thống không chạy được.
Tổ chức tài chính cần privacy, nhưng không phải loại privacy kiểu “ai cũng đừng nhìn”. Nó cần chứng minh rằng một giao dịch là hợp pháp, đáp ứng yêu cầu quản lý, nhưng lại không muốn công khai số dư, vị thế và đối tác giao dịch cho tất cả mọi người.
Dusk giải quyết đúng mâu thuẫn đó—có thể hoàn tất việc xác thực, còn chi tiết thì không cần công khai.
Ngày 7/1/2026 mainnet khởi động, DuskEVM lên sóng, tương thích Solidity nên chi phí di chuyển của nhà phát triển rất thấp. Hợp tác với sàn giao dịch NPEX của Hà Lan đã được triển khai: hơn 300 triệu euro tài sản chứng khoán được phát hành và giao dịch trên chuỗi. DuskTrade đã nhận các giấy phép MTF, Broker và ECSP của Liên minh châu Âu. Đây là tài sản thật đang vận hành, không phải “PPT”.
Nhưng giá thì đúng là không mạnh. Từ đỉnh đầu năm đã giảm rút rất nhiều, trong cộng đồng cũng bắt đầu có người nghi ngờ tốc độ phát triển hệ sinh thái. Logic kỹ thuật đúng và việc thị trường có công nhận hay không là hai chuyện khác nhau.
Điều tôi thực sự quan tâm là: trong tương lai, nếu thật sự có nhiều tài sản tài chính được quản lý hơn bước vào chuỗi, liệu Dusk có thể trở thành hạ tầng thanh toán/settlement mà chúng thực sự dựa vào không? Chưa có dữ liệu thì tôi không tăng tỷ trọng mạnh, nhưng cũng sẽ không tắt danh sách theo dõi.
#dusk $DUSK @Dusk
Nói thật nhé, khi bắt đầu xem Dusk, tôi cũng tưởng đó chỉ là một đồng privacy (tính riêng tư).
Thực ra tôi không mấy khi đụng đến mảng privacy. Monero, Zcash đều là gương mặt cũ rồi, lộ trình kỹ thuật cũng khá trưởng thành. Nhưng vấn đề là—chúng “quá thuần”. Thuần đến mức tổ chức thậm chí còn không dám đụng.
Vượt qua rào cản tuân thủ là rất khó. Dù kỹ thuật có tốt đến đâu thì cũng chỉ có thể tự “tự sướng” trong một nhóm nhỏ.
Nhưng Dusk thì khác.
Nó không phải kiểu đem privacy nhét thêm vào như một tính năng. Mà là ngay từ đầu đã hàn liền ba thứ “privacy + tuân thủ + thanh toán/settlement” vào với nhau. Thiếu một trong ba thì hệ thống không chạy được.
Tổ chức tài chính cần privacy, nhưng không phải loại privacy kiểu “ai cũng đừng nhìn”. Nó cần chứng minh rằng một giao dịch là hợp pháp, đáp ứng yêu cầu quản lý, nhưng lại không muốn công khai số dư, vị thế và đối tác giao dịch cho tất cả mọi người.
Dusk giải quyết đúng mâu thuẫn đó—có thể hoàn tất việc xác thực, còn chi tiết thì không cần công khai.
Ngày 7/1/2026 mainnet khởi động, DuskEVM lên sóng, tương thích Solidity nên chi phí di chuyển của nhà phát triển rất thấp. Hợp tác với sàn giao dịch NPEX của Hà Lan đã được triển khai: hơn 300 triệu euro tài sản chứng khoán được phát hành và giao dịch trên chuỗi. DuskTrade đã nhận các giấy phép MTF, Broker và ECSP của Liên minh châu Âu. Đây là tài sản thật đang vận hành, không phải “PPT”.
Nhưng giá thì đúng là không mạnh. Từ đỉnh đầu năm đã giảm rút rất nhiều, trong cộng đồng cũng bắt đầu có người nghi ngờ tốc độ phát triển hệ sinh thái. Logic kỹ thuật đúng và việc thị trường có công nhận hay không là hai chuyện khác nhau.
Điều tôi thực sự quan tâm là: trong tương lai, nếu thật sự có nhiều tài sản tài chính được quản lý hơn bước vào chuỗi, liệu Dusk có thể trở thành hạ tầng thanh toán/settlement mà chúng thực sự dựa vào không? Chưa có dữ liệu thì tôi không tăng tỷ trọng mạnh, nhưng cũng sẽ không tắt danh sách theo dõi.
#dusk $DUSK @Dusk
Thực ra tôi không mấy khi đụng đến mảng privacy. Monero, Zcash đều là gương mặt cũ rồi, lộ trình kỹ thuật cũng khá trưởng thành. Nhưng vấn đề là—chúng “quá thuần”. Thuần đến mức tổ chức thậm chí còn không dám đụng.
Vượt qua rào cản tuân thủ là rất khó. Dù kỹ thuật có tốt đến đâu thì cũng chỉ có thể tự “tự sướng” trong một nhóm nhỏ.
Nhưng Dusk thì khác.
Nó không phải kiểu đem privacy nhét thêm vào như một tính năng. Mà là ngay từ đầu đã hàn liền ba thứ “privacy + tuân thủ + thanh toán/settlement” vào với nhau. Thiếu một trong ba thì hệ thống không chạy được.
Tổ chức tài chính cần privacy, nhưng không phải loại privacy kiểu “ai cũng đừng nhìn”. Nó cần chứng minh rằng một giao dịch là hợp pháp, đáp ứng yêu cầu quản lý, nhưng lại không muốn công khai số dư, vị thế và đối tác giao dịch cho tất cả mọi người.
Dusk giải quyết đúng mâu thuẫn đó—có thể hoàn tất việc xác thực, còn chi tiết thì không cần công khai.
Ngày 7/1/2026 mainnet khởi động, DuskEVM lên sóng, tương thích Solidity nên chi phí di chuyển của nhà phát triển rất thấp. Hợp tác với sàn giao dịch NPEX của Hà Lan đã được triển khai: hơn 300 triệu euro tài sản chứng khoán được phát hành và giao dịch trên chuỗi. DuskTrade đã nhận các giấy phép MTF, Broker và ECSP của Liên minh châu Âu. Đây là tài sản thật đang vận hành, không phải “PPT”.
Nhưng giá thì đúng là không mạnh. Từ đỉnh đầu năm đã giảm rút rất nhiều, trong cộng đồng cũng bắt đầu có người nghi ngờ tốc độ phát triển hệ sinh thái. Logic kỹ thuật đúng và việc thị trường có công nhận hay không là hai chuyện khác nhau.
Điều tôi thực sự quan tâm là: trong tương lai, nếu thật sự có nhiều tài sản tài chính được quản lý hơn bước vào chuỗi, liệu Dusk có thể trở thành hạ tầng thanh toán/settlement mà chúng thực sự dựa vào không? Chưa có dữ liệu thì tôi không tăng tỷ trọng mạnh, nhưng cũng sẽ không tắt danh sách theo dõi.
#dusk $DUSK @Dusk
99
·
--
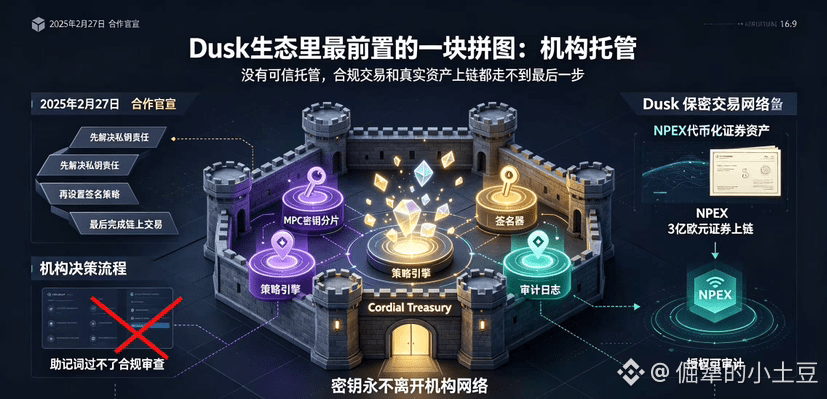
Khi nhắc tới hệ sinh thái Dusk, nhánh Cordial Systems lại rất ít khi được đề cập. Nhưng trong quy trình ra quyết định của các tổ chức, đây có thể là mắt xích được đặt lên hàng đầu.
Với một tổ chức được quản lý khi muốn nắm giữ tài sản trên chuỗi, câu hỏi đầu tiên không phải là lợi nhuận bao nhiêu, mà là chìa khóa riêng do ai quản lý. Một cụm ghi nhớ tồn tại trong tiện ích mở rộng trình duyệt thì về căn bản không thể qua được thẩm định tuân thủ.
Cordial Systems là nhà cung cấp phần mềm tự lưu trữ cấp tổ chức sử dụng mô hình bảo mật zero-trust. Sản phẩm đầu tiên, Cordial Treasury, là hạ tầng ví MPC, hỗ trợ tự triển khai hoàn toàn: việc chia sẻ khóa, quy trình ký và nhật ký kiểm toán đều nằm trong tay chính tổ chức. Nếu không muốn tự vận hành, có thể chọn dịch vụ lưu trữ (cloud) do bên thứ ba cung cấp—khi đó khóa vẫn chạy trong môi trường phần cứng được cô lập của AWS.
Hợp tác giữa Dusk và Cordial Systems đã được công bố chính thức từ ngày 27/02/2025. NPEX, với tư cách là sàn giao dịch chứng khoán được cấp phép tại Hà Lan (MTF), cần đưa lên chuỗi các tài sản chứng khoán trị giá hơn 300 triệu EUR trên nền tảng; NPEX chọn triển khai Cordial Treasury trong môi trường nội bộ của mình.
Các node của Cordial Treasury bao gồm một bộ công cụ chiến lược (strategy engine) và một bộ ký (signer). Chìa khóa không bao giờ rời khỏi mạng. Khi số tiền vượt ngưỡng nhất định phải ký chung, chỉ cho phép vốn chuyển tới các địa chỉ trong danh sách trắng, mọi thao tác bất thường sẽ tự động bị chặn và để lại dấu vết. Những quy tắc này trong hệ thống truyền thống dựa vào quy trình và ràng buộc theo vị trí công việc; còn trên chuỗi, chúng phải được viết thành mã.
Kết hợp với mô hình giao dịch bảo mật của Dusk, còn có một lợi ích không mấy trực quan: bên lưu trữ có thể hoàn tất phê duyệt thao tác và ghi nhận, đồng thời không cần để thông tin nắm giữ lan tỏa ra sổ cái công khai. Người xác minh cần hoàn thành KYC; dù bị chỉ trích là “chưa đủ phi tập trung”, nhưng đó lại chính là câu trả lời trung thực đối với bản chất của tài chính—hệ thống tài chính ngoài đời dựa vào chuỗi trách nhiệm rõ ràng, có sự cố thì biết phải tìm ai.
Tuy nhiên, rủi ro ở khâu lưu trữ cũng là điều có thật. Hệ thống càng phức tạp, bề mặt sai sót càng lớn. Bất kỳ điểm yếu nào trong quy trình khôi phục phân mảnh khóa, năng lực vận hành liên tục của chính bên dịch vụ, phạm vi kiểm toán và bảo hiểm từ bên thứ ba… đều có thể trở thành lý do để tổ chức từ chối. Niềm tin vào loại hạ tầng này được tích lũy theo thời gian.
Tôi sẽ không coi việc lưu trữ như một động lực định giá của DUSK, nhưng nếu nó thiếu vắng thì toàn bộ các thiết kế tuân thủ ở phía trước sẽ không thể đi đến bước cuối cùng. Đây là điều kiện cần, không phải điểm cộng.
#dusk $DUSK @Dusk
Khi nhắc tới hệ sinh thái Dusk, nhánh Cordial Systems lại rất ít khi được đề cập. Nhưng trong quy trình ra quyết định của các tổ chức, đây có thể là mắt xích được đặt lên hàng đầu.
Với một tổ chức được quản lý khi muốn nắm giữ tài sản trên chuỗi, câu hỏi đầu tiên không phải là lợi nhuận bao nhiêu, mà là chìa khóa riêng do ai quản lý. Một cụm ghi nhớ tồn tại trong tiện ích mở rộng trình duyệt thì về căn bản không thể qua được thẩm định tuân thủ.
Cordial Systems là nhà cung cấp phần mềm tự lưu trữ cấp tổ chức sử dụng mô hình bảo mật zero-trust. Sản phẩm đầu tiên, Cordial Treasury, là hạ tầng ví MPC, hỗ trợ tự triển khai hoàn toàn: việc chia sẻ khóa, quy trình ký và nhật ký kiểm toán đều nằm trong tay chính tổ chức. Nếu không muốn tự vận hành, có thể chọn dịch vụ lưu trữ (cloud) do bên thứ ba cung cấp—khi đó khóa vẫn chạy trong môi trường phần cứng được cô lập của AWS.
Hợp tác giữa Dusk và Cordial Systems đã được công bố chính thức từ ngày 27/02/2025. NPEX, với tư cách là sàn giao dịch chứng khoán được cấp phép tại Hà Lan (MTF), cần đưa lên chuỗi các tài sản chứng khoán trị giá hơn 300 triệu EUR trên nền tảng; NPEX chọn triển khai Cordial Treasury trong môi trường nội bộ của mình.
Các node của Cordial Treasury bao gồm một bộ công cụ chiến lược (strategy engine) và một bộ ký (signer). Chìa khóa không bao giờ rời khỏi mạng. Khi số tiền vượt ngưỡng nhất định phải ký chung, chỉ cho phép vốn chuyển tới các địa chỉ trong danh sách trắng, mọi thao tác bất thường sẽ tự động bị chặn và để lại dấu vết. Những quy tắc này trong hệ thống truyền thống dựa vào quy trình và ràng buộc theo vị trí công việc; còn trên chuỗi, chúng phải được viết thành mã.
Kết hợp với mô hình giao dịch bảo mật của Dusk, còn có một lợi ích không mấy trực quan: bên lưu trữ có thể hoàn tất phê duyệt thao tác và ghi nhận, đồng thời không cần để thông tin nắm giữ lan tỏa ra sổ cái công khai. Người xác minh cần hoàn thành KYC; dù bị chỉ trích là “chưa đủ phi tập trung”, nhưng đó lại chính là câu trả lời trung thực đối với bản chất của tài chính—hệ thống tài chính ngoài đời dựa vào chuỗi trách nhiệm rõ ràng, có sự cố thì biết phải tìm ai.
Tuy nhiên, rủi ro ở khâu lưu trữ cũng là điều có thật. Hệ thống càng phức tạp, bề mặt sai sót càng lớn. Bất kỳ điểm yếu nào trong quy trình khôi phục phân mảnh khóa, năng lực vận hành liên tục của chính bên dịch vụ, phạm vi kiểm toán và bảo hiểm từ bên thứ ba… đều có thể trở thành lý do để tổ chức từ chối. Niềm tin vào loại hạ tầng này được tích lũy theo thời gian.
Tôi sẽ không coi việc lưu trữ như một động lực định giá của DUSK, nhưng nếu nó thiếu vắng thì toàn bộ các thiết kế tuân thủ ở phía trước sẽ không thể đi đến bước cuối cùng. Đây là điều kiện cần, không phải điểm cộng.
#dusk $DUSK @Dusk
Với một tổ chức được quản lý khi muốn nắm giữ tài sản trên chuỗi, câu hỏi đầu tiên không phải là lợi nhuận bao nhiêu, mà là chìa khóa riêng do ai quản lý. Một cụm ghi nhớ tồn tại trong tiện ích mở rộng trình duyệt thì về căn bản không thể qua được thẩm định tuân thủ.
Cordial Systems là nhà cung cấp phần mềm tự lưu trữ cấp tổ chức sử dụng mô hình bảo mật zero-trust. Sản phẩm đầu tiên, Cordial Treasury, là hạ tầng ví MPC, hỗ trợ tự triển khai hoàn toàn: việc chia sẻ khóa, quy trình ký và nhật ký kiểm toán đều nằm trong tay chính tổ chức. Nếu không muốn tự vận hành, có thể chọn dịch vụ lưu trữ (cloud) do bên thứ ba cung cấp—khi đó khóa vẫn chạy trong môi trường phần cứng được cô lập của AWS.
Hợp tác giữa Dusk và Cordial Systems đã được công bố chính thức từ ngày 27/02/2025. NPEX, với tư cách là sàn giao dịch chứng khoán được cấp phép tại Hà Lan (MTF), cần đưa lên chuỗi các tài sản chứng khoán trị giá hơn 300 triệu EUR trên nền tảng; NPEX chọn triển khai Cordial Treasury trong môi trường nội bộ của mình.
Các node của Cordial Treasury bao gồm một bộ công cụ chiến lược (strategy engine) và một bộ ký (signer). Chìa khóa không bao giờ rời khỏi mạng. Khi số tiền vượt ngưỡng nhất định phải ký chung, chỉ cho phép vốn chuyển tới các địa chỉ trong danh sách trắng, mọi thao tác bất thường sẽ tự động bị chặn và để lại dấu vết. Những quy tắc này trong hệ thống truyền thống dựa vào quy trình và ràng buộc theo vị trí công việc; còn trên chuỗi, chúng phải được viết thành mã.
Kết hợp với mô hình giao dịch bảo mật của Dusk, còn có một lợi ích không mấy trực quan: bên lưu trữ có thể hoàn tất phê duyệt thao tác và ghi nhận, đồng thời không cần để thông tin nắm giữ lan tỏa ra sổ cái công khai. Người xác minh cần hoàn thành KYC; dù bị chỉ trích là “chưa đủ phi tập trung”, nhưng đó lại chính là câu trả lời trung thực đối với bản chất của tài chính—hệ thống tài chính ngoài đời dựa vào chuỗi trách nhiệm rõ ràng, có sự cố thì biết phải tìm ai.
Tuy nhiên, rủi ro ở khâu lưu trữ cũng là điều có thật. Hệ thống càng phức tạp, bề mặt sai sót càng lớn. Bất kỳ điểm yếu nào trong quy trình khôi phục phân mảnh khóa, năng lực vận hành liên tục của chính bên dịch vụ, phạm vi kiểm toán và bảo hiểm từ bên thứ ba… đều có thể trở thành lý do để tổ chức từ chối. Niềm tin vào loại hạ tầng này được tích lũy theo thời gian.
Tôi sẽ không coi việc lưu trữ như một động lực định giá của DUSK, nhưng nếu nó thiếu vắng thì toàn bộ các thiết kế tuân thủ ở phía trước sẽ không thể đi đến bước cuối cùng. Đây là điều kiện cần, không phải điểm cộng.
#dusk $DUSK @Dusk
1
81
·
--
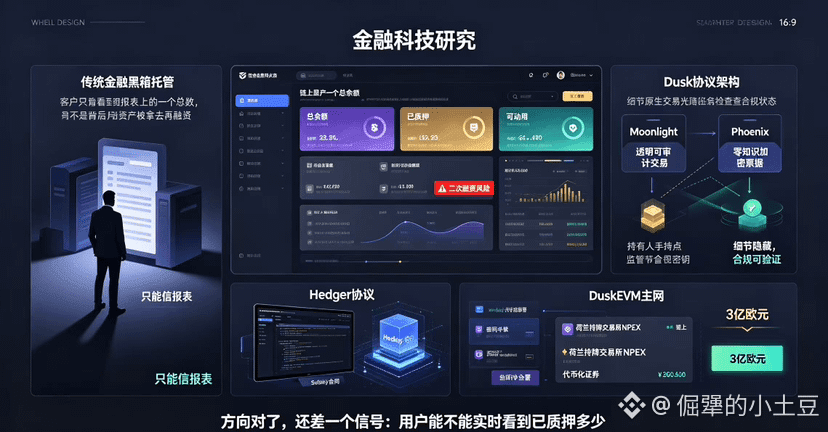
Trong tài chính truyền thống, bên lưu ký đem chứng khoán của khách hàng đi tái tài trợ, lợi nhuận thuộc về họ, rủi ro để lại cho khách hàng—những chuyện như vậy có thể xảy ra vì về căn bản khách hàng chỉ có thể nhìn thấy một con số tổng trên báo cáo, không thấy được “trong đó có bao nhiêu đã được đem đi thế chấp, bao nhiêu bị phong tỏa, và còn lại bao nhiêu là tự do”.
Nếu trên chuỗi chỉ hiển thị một số dư tổng, thì vấn đề này sẽ không biến mất, mà có thể còn bị che giấu sâu hơn. Khi sổ sách nội bộ được mã hóa, khách hàng thậm chí không có công cụ để nghi ngờ.
Cách Dusk giải quyết vấn đề này là tách “có thể giấu” và “có thể nhìn thấy” thành hai việc khác nhau. Họ xây dựng hai mô hình giao dịch gốc—Moonlight dùng các giao dịch minh bạch, có thể kiểm toán; Phoenix dùng bằng chứng không kiến thức để mã hóa số dư và chuyển khoản thành những “phiếu” không thể nhìn thấy. Giao dịch hằng ngày người khác không thấy được, nhưng người nắm giữ và cơ quan quản lý có thể chọn lọc tiết lộ thông tin cần thiết bằng cách kiểm tra khóa. Đây không phải là tính năng bổ sung sau này, mà là thiết kế đã được viết vào giao thức ngay từ khi thành lập năm 2018.
Giá trị cốt lõi của kiến trúc này nằm ở chỗ nó cho phép tách biệt “trạng thái bị ràng buộc” và “số dư khả dụng”. Số dư tài sản không chỉ là “còn bao nhiêu”, mà còn bao gồm “đã thế chấp bao nhiêu, hạn mức có thể thế chấp lại tối đa là bao nhiêu”—nếu các trường này để người nắm giữ tự mình xem được, thì việc bên trung gian đem chứng khoán đi tài trợ thứ cấp sẽ không dễ bị che giấu như trước.
Dusk cũng phát triển một giao thức có tên Hedger, dùng bằng chứng không kiến thức kết hợp mã hóa đồng cấu: chi tiết giao dịch được ẩn với bên ngoài, nhưng các nút giám sát có thể kiểm tra tuân thủ bất cứ lúc nào. Sau khi DuskEVM ra mắt mainnet vào tháng 1/2026, nhà phát triển có thể trực tiếp triển khai hợp đồng Solidity. Việc hợp tác với sàn giao dịch được cấp phép NPEX của Hà Lan đã được triển khai, hơn 300 triệu euro chứng khoán được số hóa đã được đưa lên chuỗi.
Nhận định của tôi là: hướng đi đúng, nhưng vẫn cần một tín hiệu cụ thể—liệu người dùng có thể xem rõ trên ví hoặc trình duyệt khối của mình rằng trong tài sản của họ có “đã bị thế chấp bao nhiêu” và “còn bao nhiêu có thể sử dụng”. Cho đến khi tín hiệu đó xuất hiện, tôi sẽ tiếp tục quan sát. Nếu trạng thái tài sản chỉ có “còn bao nhiêu”, mà không có “trong đó bao nhiêu đã bị đặt hạn chế”, thì hãy coi việc thế chấp lại mặc định là điều có thể xảy ra.
#dusk $DUSK @Dusk
Trong tài chính truyền thống, bên lưu ký đem chứng khoán của khách hàng đi tái tài trợ, lợi nhuận thuộc về họ, rủi ro để lại cho khách hàng—những chuyện như vậy có thể xảy ra vì về căn bản khách hàng chỉ có thể nhìn thấy một con số tổng trên báo cáo, không thấy được “trong đó có bao nhiêu đã được đem đi thế chấp, bao nhiêu bị phong tỏa, và còn lại bao nhiêu là tự do”.
Nếu trên chuỗi chỉ hiển thị một số dư tổng, thì vấn đề này sẽ không biến mất, mà có thể còn bị che giấu sâu hơn. Khi sổ sách nội bộ được mã hóa, khách hàng thậm chí không có công cụ để nghi ngờ.
Cách Dusk giải quyết vấn đề này là tách “có thể giấu” và “có thể nhìn thấy” thành hai việc khác nhau. Họ xây dựng hai mô hình giao dịch gốc—Moonlight dùng các giao dịch minh bạch, có thể kiểm toán; Phoenix dùng bằng chứng không kiến thức để mã hóa số dư và chuyển khoản thành những “phiếu” không thể nhìn thấy. Giao dịch hằng ngày người khác không thấy được, nhưng người nắm giữ và cơ quan quản lý có thể chọn lọc tiết lộ thông tin cần thiết bằng cách kiểm tra khóa. Đây không phải là tính năng bổ sung sau này, mà là thiết kế đã được viết vào giao thức ngay từ khi thành lập năm 2018.
Giá trị cốt lõi của kiến trúc này nằm ở chỗ nó cho phép tách biệt “trạng thái bị ràng buộc” và “số dư khả dụng”. Số dư tài sản không chỉ là “còn bao nhiêu”, mà còn bao gồm “đã thế chấp bao nhiêu, hạn mức có thể thế chấp lại tối đa là bao nhiêu”—nếu các trường này để người nắm giữ tự mình xem được, thì việc bên trung gian đem chứng khoán đi tài trợ thứ cấp sẽ không dễ bị che giấu như trước.
Dusk cũng phát triển một giao thức có tên Hedger, dùng bằng chứng không kiến thức kết hợp mã hóa đồng cấu: chi tiết giao dịch được ẩn với bên ngoài, nhưng các nút giám sát có thể kiểm tra tuân thủ bất cứ lúc nào. Sau khi DuskEVM ra mắt mainnet vào tháng 1/2026, nhà phát triển có thể trực tiếp triển khai hợp đồng Solidity. Việc hợp tác với sàn giao dịch được cấp phép NPEX của Hà Lan đã được triển khai, hơn 300 triệu euro chứng khoán được số hóa đã được đưa lên chuỗi.
Nhận định của tôi là: hướng đi đúng, nhưng vẫn cần một tín hiệu cụ thể—liệu người dùng có thể xem rõ trên ví hoặc trình duyệt khối của mình rằng trong tài sản của họ có “đã bị thế chấp bao nhiêu” và “còn bao nhiêu có thể sử dụng”. Cho đến khi tín hiệu đó xuất hiện, tôi sẽ tiếp tục quan sát. Nếu trạng thái tài sản chỉ có “còn bao nhiêu”, mà không có “trong đó bao nhiêu đã bị đặt hạn chế”, thì hãy coi việc thế chấp lại mặc định là điều có thể xảy ra.
#dusk $DUSK @Dusk
Nếu trên chuỗi chỉ hiển thị một số dư tổng, thì vấn đề này sẽ không biến mất, mà có thể còn bị che giấu sâu hơn. Khi sổ sách nội bộ được mã hóa, khách hàng thậm chí không có công cụ để nghi ngờ.
Cách Dusk giải quyết vấn đề này là tách “có thể giấu” và “có thể nhìn thấy” thành hai việc khác nhau. Họ xây dựng hai mô hình giao dịch gốc—Moonlight dùng các giao dịch minh bạch, có thể kiểm toán; Phoenix dùng bằng chứng không kiến thức để mã hóa số dư và chuyển khoản thành những “phiếu” không thể nhìn thấy. Giao dịch hằng ngày người khác không thấy được, nhưng người nắm giữ và cơ quan quản lý có thể chọn lọc tiết lộ thông tin cần thiết bằng cách kiểm tra khóa. Đây không phải là tính năng bổ sung sau này, mà là thiết kế đã được viết vào giao thức ngay từ khi thành lập năm 2018.
Giá trị cốt lõi của kiến trúc này nằm ở chỗ nó cho phép tách biệt “trạng thái bị ràng buộc” và “số dư khả dụng”. Số dư tài sản không chỉ là “còn bao nhiêu”, mà còn bao gồm “đã thế chấp bao nhiêu, hạn mức có thể thế chấp lại tối đa là bao nhiêu”—nếu các trường này để người nắm giữ tự mình xem được, thì việc bên trung gian đem chứng khoán đi tài trợ thứ cấp sẽ không dễ bị che giấu như trước.
Dusk cũng phát triển một giao thức có tên Hedger, dùng bằng chứng không kiến thức kết hợp mã hóa đồng cấu: chi tiết giao dịch được ẩn với bên ngoài, nhưng các nút giám sát có thể kiểm tra tuân thủ bất cứ lúc nào. Sau khi DuskEVM ra mắt mainnet vào tháng 1/2026, nhà phát triển có thể trực tiếp triển khai hợp đồng Solidity. Việc hợp tác với sàn giao dịch được cấp phép NPEX của Hà Lan đã được triển khai, hơn 300 triệu euro chứng khoán được số hóa đã được đưa lên chuỗi.
Nhận định của tôi là: hướng đi đúng, nhưng vẫn cần một tín hiệu cụ thể—liệu người dùng có thể xem rõ trên ví hoặc trình duyệt khối của mình rằng trong tài sản của họ có “đã bị thế chấp bao nhiêu” và “còn bao nhiêu có thể sử dụng”. Cho đến khi tín hiệu đó xuất hiện, tôi sẽ tiếp tục quan sát. Nếu trạng thái tài sản chỉ có “còn bao nhiêu”, mà không có “trong đó bao nhiêu đã bị đặt hạn chế”, thì hãy coi việc thế chấp lại mặc định là điều có thể xảy ra.
#dusk $DUSK @Dusk
3
86
·
--
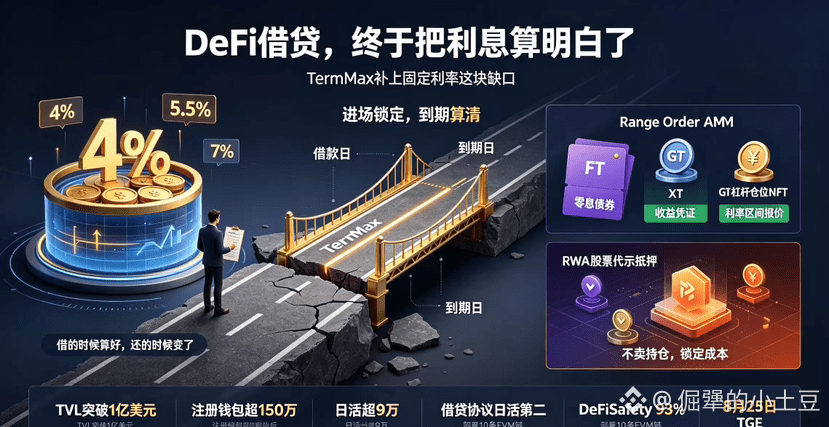
Khi nhắc tới TermMax, phản ứng đầu tiên của tôi là: Sau nhiều năm DeFi, cuối cùng cũng có người bắt đầu nghiêm túc vá khoảng trống của lãi suất cố định.
Năm ngoái tôi mượn USDC trên Aave. Lúc vào thì lãi suất hơn 4%, đến lúc trả thì đã lên hơn 7%. Nói là lãi cao đi nữa thì cũng chỉ vậy; nhưng cảm giác “lúc vay thì tính được ổn, lúc trả thì hoàn toàn không phải như kế hoạch” khiến khá khó chịu. Lãi suất thả nổi cũng có cái hay: linh hoạt, hiệu quả sử dụng vốn cao. Nhưng với những người thật sự cần lập kế hoạch dòng tiền, thì sự không chắc chắn đó bản thân đã là một chi phí.
Thứ TermMax làm thực ra rất thẳng thắn—biến lãi suất thả nổi thành lãi suất cố định. Ngay khoảnh khắc bạn tham gia, lãi suất được khóa cứng; đến kỳ hạn trả bao nhiêu thì ngay từ đầu đã tính rõ ràng. Người đi vay có thể tính trước chi phí tài trợ, còn người cho vay cũng biết trước đến hạn có thể kiếm được bao nhiêu. Trong tài chính truyền thống, điều này là điều hiển nhiên, nhưng trong DeFi thì dự án làm được như vậy thì hiếm đến mức đếm được trên đầu ngón tay.
Cơ chế cốt lõi của nó là mô hình ba token. FT tương đương trái phiếu không lãi (zero-coupon bond): mua chiết khấu, đến hạn chuộc theo mệnh giá để kiếm chênh lệch. XT là chứng chỉ lợi suất: 1 FT cộng 1 XT bằng 1 token nợ. GT là vị thế đòn bẩy NFT, gói cùng lúc tài sản thế chấp và khoản nợ. Không phải kiểu thiết kế phức tạp được “chế tác” ra cho khó hiểu, mà giống như tách cùng một thứ thành ba công cụ: mỗi công cụ phục vụ một nhu cầu khác nhau. Ngoài ra còn có một thiết kế khá thú vị là Range Order AMM—nhà tạo lập có thể báo giá trong một khoảng lãi suất nhất định, còn người dùng sẽ tự động khớp với mức lãi suất tối ưu.
Về dữ liệu thì đúng là có thể thấy người ta sẵn sàng “mua” sự chắc chắn. Từ lúc mainnet ra mắt vào tháng 4/2025 đến nay, TVL đã vượt 100 triệu USD, số ví đăng ký hơn 1,5 triệu, DAU vượt 90.000. Theo dữ liệu của Token Terminal vào ngày 25/3, địa chỉ DAU của TermMax đứng thứ hai trong các giao thức cho vay mượn DeFi, chỉ sau Aave. Dự án triển khai trên 10 mạng EVM như Ethereum, BNB Chain, Arbitrum, Base, Berachain,... Các giao thức hàng đầu như Morpho, Aave, Venus, Pendle... đã được tích hợp.
Tháng 1 có một việc khiến tôi ấn tượng—TermMax ra mắt trên BNB Chain thị trường vay mượn lãi suất cố định có thế chấp cổ phiếu được token hóa, tích hợp chứng khoán token hóa của Ondo. Thế chấp token cổ phiếu để đổi lấy thanh khoản dạng stablecoin: không cần bán số cổ phiếu đang nắm giữ, lại còn có thể khóa chặt chi phí lãi suất.
#termmax @TermMax
Khi nhắc tới TermMax, phản ứng đầu tiên của tôi là: Sau nhiều năm DeFi, cuối cùng cũng có người bắt đầu nghiêm túc vá khoảng trống của lãi suất cố định.
Năm ngoái tôi mượn USDC trên Aave. Lúc vào thì lãi suất hơn 4%, đến lúc trả thì đã lên hơn 7%. Nói là lãi cao đi nữa thì cũng chỉ vậy; nhưng cảm giác “lúc vay thì tính được ổn, lúc trả thì hoàn toàn không phải như kế hoạch” khiến khá khó chịu. Lãi suất thả nổi cũng có cái hay: linh hoạt, hiệu quả sử dụng vốn cao. Nhưng với những người thật sự cần lập kế hoạch dòng tiền, thì sự không chắc chắn đó bản thân đã là một chi phí.
Thứ TermMax làm thực ra rất thẳng thắn—biến lãi suất thả nổi thành lãi suất cố định. Ngay khoảnh khắc bạn tham gia, lãi suất được khóa cứng; đến kỳ hạn trả bao nhiêu thì ngay từ đầu đã tính rõ ràng. Người đi vay có thể tính trước chi phí tài trợ, còn người cho vay cũng biết trước đến hạn có thể kiếm được bao nhiêu. Trong tài chính truyền thống, điều này là điều hiển nhiên, nhưng trong DeFi thì dự án làm được như vậy thì hiếm đến mức đếm được trên đầu ngón tay.
Cơ chế cốt lõi của nó là mô hình ba token. FT tương đương trái phiếu không lãi (zero-coupon bond): mua chiết khấu, đến hạn chuộc theo mệnh giá để kiếm chênh lệch. XT là chứng chỉ lợi suất: 1 FT cộng 1 XT bằng 1 token nợ. GT là vị thế đòn bẩy NFT, gói cùng lúc tài sản thế chấp và khoản nợ. Không phải kiểu thiết kế phức tạp được “chế tác” ra cho khó hiểu, mà giống như tách cùng một thứ thành ba công cụ: mỗi công cụ phục vụ một nhu cầu khác nhau. Ngoài ra còn có một thiết kế khá thú vị là Range Order AMM—nhà tạo lập có thể báo giá trong một khoảng lãi suất nhất định, còn người dùng sẽ tự động khớp với mức lãi suất tối ưu.
Về dữ liệu thì đúng là có thể thấy người ta sẵn sàng “mua” sự chắc chắn. Từ lúc mainnet ra mắt vào tháng 4/2025 đến nay, TVL đã vượt 100 triệu USD, số ví đăng ký hơn 1,5 triệu, DAU vượt 90.000. Theo dữ liệu của Token Terminal vào ngày 25/3, địa chỉ DAU của TermMax đứng thứ hai trong các giao thức cho vay mượn DeFi, chỉ sau Aave. Dự án triển khai trên 10 mạng EVM như Ethereum, BNB Chain, Arbitrum, Base, Berachain,... Các giao thức hàng đầu như Morpho, Aave, Venus, Pendle... đã được tích hợp.
Tháng 1 có một việc khiến tôi ấn tượng—TermMax ra mắt trên BNB Chain thị trường vay mượn lãi suất cố định có thế chấp cổ phiếu được token hóa, tích hợp chứng khoán token hóa của Ondo. Thế chấp token cổ phiếu để đổi lấy thanh khoản dạng stablecoin: không cần bán số cổ phiếu đang nắm giữ, lại còn có thể khóa chặt chi phí lãi suất.
#termmax @TermMax
Năm ngoái tôi mượn USDC trên Aave. Lúc vào thì lãi suất hơn 4%, đến lúc trả thì đã lên hơn 7%. Nói là lãi cao đi nữa thì cũng chỉ vậy; nhưng cảm giác “lúc vay thì tính được ổn, lúc trả thì hoàn toàn không phải như kế hoạch” khiến khá khó chịu. Lãi suất thả nổi cũng có cái hay: linh hoạt, hiệu quả sử dụng vốn cao. Nhưng với những người thật sự cần lập kế hoạch dòng tiền, thì sự không chắc chắn đó bản thân đã là một chi phí.
Thứ TermMax làm thực ra rất thẳng thắn—biến lãi suất thả nổi thành lãi suất cố định. Ngay khoảnh khắc bạn tham gia, lãi suất được khóa cứng; đến kỳ hạn trả bao nhiêu thì ngay từ đầu đã tính rõ ràng. Người đi vay có thể tính trước chi phí tài trợ, còn người cho vay cũng biết trước đến hạn có thể kiếm được bao nhiêu. Trong tài chính truyền thống, điều này là điều hiển nhiên, nhưng trong DeFi thì dự án làm được như vậy thì hiếm đến mức đếm được trên đầu ngón tay.
Cơ chế cốt lõi của nó là mô hình ba token. FT tương đương trái phiếu không lãi (zero-coupon bond): mua chiết khấu, đến hạn chuộc theo mệnh giá để kiếm chênh lệch. XT là chứng chỉ lợi suất: 1 FT cộng 1 XT bằng 1 token nợ. GT là vị thế đòn bẩy NFT, gói cùng lúc tài sản thế chấp và khoản nợ. Không phải kiểu thiết kế phức tạp được “chế tác” ra cho khó hiểu, mà giống như tách cùng một thứ thành ba công cụ: mỗi công cụ phục vụ một nhu cầu khác nhau. Ngoài ra còn có một thiết kế khá thú vị là Range Order AMM—nhà tạo lập có thể báo giá trong một khoảng lãi suất nhất định, còn người dùng sẽ tự động khớp với mức lãi suất tối ưu.
Về dữ liệu thì đúng là có thể thấy người ta sẵn sàng “mua” sự chắc chắn. Từ lúc mainnet ra mắt vào tháng 4/2025 đến nay, TVL đã vượt 100 triệu USD, số ví đăng ký hơn 1,5 triệu, DAU vượt 90.000. Theo dữ liệu của Token Terminal vào ngày 25/3, địa chỉ DAU của TermMax đứng thứ hai trong các giao thức cho vay mượn DeFi, chỉ sau Aave. Dự án triển khai trên 10 mạng EVM như Ethereum, BNB Chain, Arbitrum, Base, Berachain,... Các giao thức hàng đầu như Morpho, Aave, Venus, Pendle... đã được tích hợp.
Tháng 1 có một việc khiến tôi ấn tượng—TermMax ra mắt trên BNB Chain thị trường vay mượn lãi suất cố định có thế chấp cổ phiếu được token hóa, tích hợp chứng khoán token hóa của Ondo. Thế chấp token cổ phiếu để đổi lấy thanh khoản dạng stablecoin: không cần bán số cổ phiếu đang nắm giữ, lại còn có thể khóa chặt chi phí lãi suất.
#termmax @TermMax
3
281
·
--
Tôi đã đọc đi đọc lại bản bạch thư Dusk ba lần.
Lần thứ ba lướt xuống tiếp, trong lòng bắt đầu thấy nghi ngờ.
Vấn đề đầu tiên không thể bỏ qua là “khóa kiểm toán”. Bạch thư nói nghe rất hay—“quyền riêng tư có thể được kiểm toán”: cơ quan quản lý có thể xem, còn người bình thường thì không. Nhưng “có thể xem” và “ai được xem” là hai chuyện khác nhau.
Nếu khóa này nằm trong tay chính người dùng, và người dùng tự quyết định tiết lộ chi tiết giao dịch cho ai, thì đó là quyền riêng tư thực sự. Tuy nhiên trong kiến trúc của Dusk, cơ chế tiết lộ chọn lọc được thiết kế cho “bên phát hành, sàn giao dịch, kiểm toán viên hoặc cơ quan quản lý”. Cụ thể với phía Hà Lan ở NPEX, đúng là cơ quan quản lý có thể kiểm toán thời gian thực thông qua khóa được ủy quyền. Vấn đề là người dùng có quyền phủ quyết hay không? Khi người dùng muốn giữ bí mật nhưng cơ quan quản lý yêu cầu phải công bố, thì nghe theo ai? Phần mô tả về việc ai nắm quyền kiểm soát và điều kiện kích hoạt trong tài liệu, rõ ràng xa không bằng bốn chữ “mặc định là riêng tư”.
Vấn đề thứ hai còn “đâm” đúng nỗi đau của tôi hơn. Dusk đang đặt cược điều gì? Là sự cần thiết của tính bảo mật ở tầng giao thức đối với các ứng dụng tài chính trong tương lai—những ứng dụng cuối cùng sẽ chịu sự quản lý. Câu nói nghe rất đẹp, nhưng có một tiền đề: bạn phải cược rằng quy định sẽ không ngày càng nghiêm.
Giả sử có một ngày một khu vực pháp lý nào đó ra phán quyết rằng mọi giao dịch đều phải hoàn toàn minh bạch—chế độ Moonlight thì có thể xoay xở được, nhưng bên Phoenix liệu có bị coi thẳng là trở ngại tuân thủ hay không? Đây không phải là “khoảng trống” mà code có thể lấp được. Yêu cầu quản lý giữa các quốc gia vốn đã khác nhau: MiCA công nhận, SEC có thể không công nhận. Dusk chọn một lối đi “đường vòng” để vừa lòng người dùng ở cả hai phía—hai bên đều muốn, nhưng cuối cùng có thể cả hai đều không đủ mức “cực đoan”.
Ba trăm triệu EUR tài sản ở NPEX đã được đưa lên chuỗi, và stablecoin EURQ cũng đang chạy—những điều đó là thật. Tôi cũng đồng ý với định hướng: quyền riêng tư và tuân thủ cần có một điểm cân bằng, không phải chọn một trong hai. Nhưng mối lo lớn nhất của tôi không phải là công nghệ làm không được, mà là việc quy định đang thay đổi dữ dội, còn họ lại chọn đúng con đường hẹp nhất.
Tôi sẽ tiếp tục theo dõi một tín hiệu: Dusk có công khai đầy đủ điều kiện kích hoạt và phần mô tả về việc ai nắm quyền kiểm soát đối với tiết lộ chọn lọc hay không. Nếu có, thì “quyền riêng tư có thể kiểm chứng” mới thực sự là sự cân bằng. Nếu không, thì chìa khóa của cánh cửa ấy nằm trong tay ai, người dùng sẽ không bao giờ biết.
Cảnh báo rủi ro: Đây là quan sát cá nhân, không cấu thành lời khuyên đầu tư. DYOR.
#dusk $DUSK @Dusk
Tôi đã đọc đi đọc lại bản bạch thư Dusk ba lần.
Lần thứ ba lướt xuống tiếp, trong lòng bắt đầu thấy nghi ngờ.
Vấn đề đầu tiên không thể bỏ qua là “khóa kiểm toán”. Bạch thư nói nghe rất hay—“quyền riêng tư có thể được kiểm toán”: cơ quan quản lý có thể xem, còn người bình thường thì không. Nhưng “có thể xem” và “ai được xem” là hai chuyện khác nhau.
Nếu khóa này nằm trong tay chính người dùng, và người dùng tự quyết định tiết lộ chi tiết giao dịch cho ai, thì đó là quyền riêng tư thực sự. Tuy nhiên trong kiến trúc của Dusk, cơ chế tiết lộ chọn lọc được thiết kế cho “bên phát hành, sàn giao dịch, kiểm toán viên hoặc cơ quan quản lý”. Cụ thể với phía Hà Lan ở NPEX, đúng là cơ quan quản lý có thể kiểm toán thời gian thực thông qua khóa được ủy quyền. Vấn đề là người dùng có quyền phủ quyết hay không? Khi người dùng muốn giữ bí mật nhưng cơ quan quản lý yêu cầu phải công bố, thì nghe theo ai? Phần mô tả về việc ai nắm quyền kiểm soát và điều kiện kích hoạt trong tài liệu, rõ ràng xa không bằng bốn chữ “mặc định là riêng tư”.
Vấn đề thứ hai còn “đâm” đúng nỗi đau của tôi hơn. Dusk đang đặt cược điều gì? Là sự cần thiết của tính bảo mật ở tầng giao thức đối với các ứng dụng tài chính trong tương lai—những ứng dụng cuối cùng sẽ chịu sự quản lý. Câu nói nghe rất đẹp, nhưng có một tiền đề: bạn phải cược rằng quy định sẽ không ngày càng nghiêm.
Giả sử có một ngày một khu vực pháp lý nào đó ra phán quyết rằng mọi giao dịch đều phải hoàn toàn minh bạch—chế độ Moonlight thì có thể xoay xở được, nhưng bên Phoenix liệu có bị coi thẳng là trở ngại tuân thủ hay không? Đây không phải là “khoảng trống” mà code có thể lấp được. Yêu cầu quản lý giữa các quốc gia vốn đã khác nhau: MiCA công nhận, SEC có thể không công nhận. Dusk chọn một lối đi “đường vòng” để vừa lòng người dùng ở cả hai phía—hai bên đều muốn, nhưng cuối cùng có thể cả hai đều không đủ mức “cực đoan”.
Ba trăm triệu EUR tài sản ở NPEX đã được đưa lên chuỗi, và stablecoin EURQ cũng đang chạy—những điều đó là thật. Tôi cũng đồng ý với định hướng: quyền riêng tư và tuân thủ cần có một điểm cân bằng, không phải chọn một trong hai. Nhưng mối lo lớn nhất của tôi không phải là công nghệ làm không được, mà là việc quy định đang thay đổi dữ dội, còn họ lại chọn đúng con đường hẹp nhất.
Tôi sẽ tiếp tục theo dõi một tín hiệu: Dusk có công khai đầy đủ điều kiện kích hoạt và phần mô tả về việc ai nắm quyền kiểm soát đối với tiết lộ chọn lọc hay không. Nếu có, thì “quyền riêng tư có thể kiểm chứng” mới thực sự là sự cân bằng. Nếu không, thì chìa khóa của cánh cửa ấy nằm trong tay ai, người dùng sẽ không bao giờ biết.
Cảnh báo rủi ro: Đây là quan sát cá nhân, không cấu thành lời khuyên đầu tư. DYOR.
#dusk $DUSK @Dusk
Lần thứ ba lướt xuống tiếp, trong lòng bắt đầu thấy nghi ngờ.
Vấn đề đầu tiên không thể bỏ qua là “khóa kiểm toán”. Bạch thư nói nghe rất hay—“quyền riêng tư có thể được kiểm toán”: cơ quan quản lý có thể xem, còn người bình thường thì không. Nhưng “có thể xem” và “ai được xem” là hai chuyện khác nhau.
Nếu khóa này nằm trong tay chính người dùng, và người dùng tự quyết định tiết lộ chi tiết giao dịch cho ai, thì đó là quyền riêng tư thực sự. Tuy nhiên trong kiến trúc của Dusk, cơ chế tiết lộ chọn lọc được thiết kế cho “bên phát hành, sàn giao dịch, kiểm toán viên hoặc cơ quan quản lý”. Cụ thể với phía Hà Lan ở NPEX, đúng là cơ quan quản lý có thể kiểm toán thời gian thực thông qua khóa được ủy quyền. Vấn đề là người dùng có quyền phủ quyết hay không? Khi người dùng muốn giữ bí mật nhưng cơ quan quản lý yêu cầu phải công bố, thì nghe theo ai? Phần mô tả về việc ai nắm quyền kiểm soát và điều kiện kích hoạt trong tài liệu, rõ ràng xa không bằng bốn chữ “mặc định là riêng tư”.
Vấn đề thứ hai còn “đâm” đúng nỗi đau của tôi hơn. Dusk đang đặt cược điều gì? Là sự cần thiết của tính bảo mật ở tầng giao thức đối với các ứng dụng tài chính trong tương lai—những ứng dụng cuối cùng sẽ chịu sự quản lý. Câu nói nghe rất đẹp, nhưng có một tiền đề: bạn phải cược rằng quy định sẽ không ngày càng nghiêm.
Giả sử có một ngày một khu vực pháp lý nào đó ra phán quyết rằng mọi giao dịch đều phải hoàn toàn minh bạch—chế độ Moonlight thì có thể xoay xở được, nhưng bên Phoenix liệu có bị coi thẳng là trở ngại tuân thủ hay không? Đây không phải là “khoảng trống” mà code có thể lấp được. Yêu cầu quản lý giữa các quốc gia vốn đã khác nhau: MiCA công nhận, SEC có thể không công nhận. Dusk chọn một lối đi “đường vòng” để vừa lòng người dùng ở cả hai phía—hai bên đều muốn, nhưng cuối cùng có thể cả hai đều không đủ mức “cực đoan”.
Ba trăm triệu EUR tài sản ở NPEX đã được đưa lên chuỗi, và stablecoin EURQ cũng đang chạy—những điều đó là thật. Tôi cũng đồng ý với định hướng: quyền riêng tư và tuân thủ cần có một điểm cân bằng, không phải chọn một trong hai. Nhưng mối lo lớn nhất của tôi không phải là công nghệ làm không được, mà là việc quy định đang thay đổi dữ dội, còn họ lại chọn đúng con đường hẹp nhất.
Tôi sẽ tiếp tục theo dõi một tín hiệu: Dusk có công khai đầy đủ điều kiện kích hoạt và phần mô tả về việc ai nắm quyền kiểm soát đối với tiết lộ chọn lọc hay không. Nếu có, thì “quyền riêng tư có thể kiểm chứng” mới thực sự là sự cân bằng. Nếu không, thì chìa khóa của cánh cửa ấy nằm trong tay ai, người dùng sẽ không bao giờ biết.
Cảnh báo rủi ro: Đây là quan sát cá nhân, không cấu thành lời khuyên đầu tư. DYOR.
#dusk $DUSK @Dusk
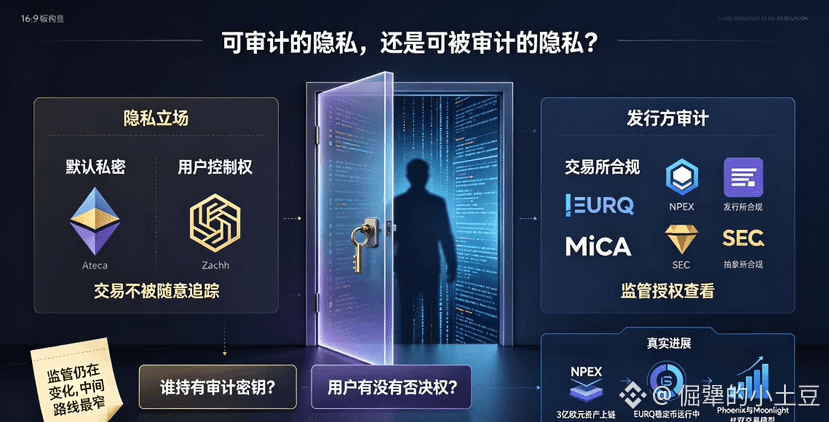
140
·
--
Cuối tuần trong nhóm chat với mọi người về cho vay mượn DeFi, cuối cùng phát hiện chuyện khiến ai cũng đau đầu lại trùng khớp đến lạ lùng—không phải là không tìm được pool, mà là lãi suất biến động quá đáng sợ. Giá trị tài sản thế chấp đã đủ làm người ta bực rồi, tiền lãi lại còn thay đổi theo tâm lý thị trường, ngày ba lần. Vay một khoản tiền về rồi đến lúc trả rốt cuộc phải trả bao nhiêu, trong lòng hoàn toàn không nắm chắc.
TermMax làm điều đó: loại bỏ hẳn biến số này. Khi tham gia, lãi suất được “khóa cứng”; vay ba tháng thì tính lãi đúng ba tháng, vay một năm thì tính lãi đúng một năm. Đến hạn thì không nhiều hơn không ít hơn một phân. Tính trước chi phí cho rõ ràng, trong lòng mới yên.
Nó không phải đối thủ cạnh tranh với các giao thức lãi suất thả nổi như Morpho hay Aave. Nói đúng hơn, TermMax giống như khoác lên chúng một lớp vỏ lãi suất cố định: thanh khoản tầng dưới vẫn đi qua các giao thức đó, còn phía trên cho bạn một mức báo giá mang tính xác định.
Về dữ liệu, đúng là có thể thấy người ta sẵn sàng “mua sự chắc chắn”. TVL đã vượt 90 triệu USD, số ví đăng ký trên 1,5 triệu, DAU khoảng 90.000, và từng đạt đỉnh 170.000. Hệ thống triển khai trên Ethereum, BNB Chain, Arbitrum, Base, Berachain; Morpho, Aave, Venus, Pendle đã được tích hợp. Ngày 25 tháng 3, địa chỉ DAU từng xếp thứ hai trong các giao thức cho vay mượn, chỉ sau Aave.
Điều khiến tôi bất ngờ hơn nữa là chuyện vào tháng 1—TermMax ra mắt trên BNB Chain một thị trường cho vay mượn lãi suất cố định có thế chấp bằng chứng khoán được token hóa, tích hợp chứng khoán token hóa của Ondo. Thế chấp bằng token cổ phiếu để đổi lấy tính thanh khoản bằng stablecoin: không cần bán đi vị thế nắm giữ, vẫn có thể khóa chi phí lãi suất. Tổ hợp “lãi suất cố định + RWA” này có thể xem là một bước nữa cây cầu giữa tài chính truyền thống và on-chain tiến lên phía trước.
Phần huy động vốn đã nhận tiền từ Cumberland DRW, HashKey Capital và Decima Fund. EASY Residency của YZi Labs ở quý 3 cũng đã tốt nghiệp. Điểm DeFiSafety đạt 93%, cùng hạng với Aave V3; có audit và phần thưởng lỗ hổng trên Immunefi. Tổng cung TMX là 1 tỷ; TGE ngày 25 tháng 8.
Nói thật, lãi suất cố định trong tài chính truyền thống vốn đã là trang bị tiêu chuẩn. Đến mức DeFi ngày hôm nay, thứ còn thiếu chính là những công cụ kiểu “tính toán rõ ràng trước khi làm”. TermMax có thể thành công hay không thì chưa chắc, nhưng ít nhất nó đã chứng minh một điều: vay tiền trên chuỗi không cần mỗi lần đều phải “đặt cược” vào biến động lãi suất nữa. Cảm giác khoản chi phí được tính trước, rõ ràng, yên tâm hơn nhiều so với việc cứ đuổi theo APY cao.
#termmax @TermMax
Cuối tuần trong nhóm chat với mọi người về cho vay mượn DeFi, cuối cùng phát hiện chuyện khiến ai cũng đau đầu lại trùng khớp đến lạ lùng—không phải là không tìm được pool, mà là lãi suất biến động quá đáng sợ. Giá trị tài sản thế chấp đã đủ làm người ta bực rồi, tiền lãi lại còn thay đổi theo tâm lý thị trường, ngày ba lần. Vay một khoản tiền về rồi đến lúc trả rốt cuộc phải trả bao nhiêu, trong lòng hoàn toàn không nắm chắc.
TermMax làm điều đó: loại bỏ hẳn biến số này. Khi tham gia, lãi suất được “khóa cứng”; vay ba tháng thì tính lãi đúng ba tháng, vay một năm thì tính lãi đúng một năm. Đến hạn thì không nhiều hơn không ít hơn một phân. Tính trước chi phí cho rõ ràng, trong lòng mới yên.
Nó không phải đối thủ cạnh tranh với các giao thức lãi suất thả nổi như Morpho hay Aave. Nói đúng hơn, TermMax giống như khoác lên chúng một lớp vỏ lãi suất cố định: thanh khoản tầng dưới vẫn đi qua các giao thức đó, còn phía trên cho bạn một mức báo giá mang tính xác định.
Về dữ liệu, đúng là có thể thấy người ta sẵn sàng “mua sự chắc chắn”. TVL đã vượt 90 triệu USD, số ví đăng ký trên 1,5 triệu, DAU khoảng 90.000, và từng đạt đỉnh 170.000. Hệ thống triển khai trên Ethereum, BNB Chain, Arbitrum, Base, Berachain; Morpho, Aave, Venus, Pendle đã được tích hợp. Ngày 25 tháng 3, địa chỉ DAU từng xếp thứ hai trong các giao thức cho vay mượn, chỉ sau Aave.
Điều khiến tôi bất ngờ hơn nữa là chuyện vào tháng 1—TermMax ra mắt trên BNB Chain một thị trường cho vay mượn lãi suất cố định có thế chấp bằng chứng khoán được token hóa, tích hợp chứng khoán token hóa của Ondo. Thế chấp bằng token cổ phiếu để đổi lấy tính thanh khoản bằng stablecoin: không cần bán đi vị thế nắm giữ, vẫn có thể khóa chi phí lãi suất. Tổ hợp “lãi suất cố định + RWA” này có thể xem là một bước nữa cây cầu giữa tài chính truyền thống và on-chain tiến lên phía trước.
Phần huy động vốn đã nhận tiền từ Cumberland DRW, HashKey Capital và Decima Fund. EASY Residency của YZi Labs ở quý 3 cũng đã tốt nghiệp. Điểm DeFiSafety đạt 93%, cùng hạng với Aave V3; có audit và phần thưởng lỗ hổng trên Immunefi. Tổng cung TMX là 1 tỷ; TGE ngày 25 tháng 8.
Nói thật, lãi suất cố định trong tài chính truyền thống vốn đã là trang bị tiêu chuẩn. Đến mức DeFi ngày hôm nay, thứ còn thiếu chính là những công cụ kiểu “tính toán rõ ràng trước khi làm”. TermMax có thể thành công hay không thì chưa chắc, nhưng ít nhất nó đã chứng minh một điều: vay tiền trên chuỗi không cần mỗi lần đều phải “đặt cược” vào biến động lãi suất nữa. Cảm giác khoản chi phí được tính trước, rõ ràng, yên tâm hơn nhiều so với việc cứ đuổi theo APY cao.
#termmax @TermMax
TermMax làm điều đó: loại bỏ hẳn biến số này. Khi tham gia, lãi suất được “khóa cứng”; vay ba tháng thì tính lãi đúng ba tháng, vay một năm thì tính lãi đúng một năm. Đến hạn thì không nhiều hơn không ít hơn một phân. Tính trước chi phí cho rõ ràng, trong lòng mới yên.
Nó không phải đối thủ cạnh tranh với các giao thức lãi suất thả nổi như Morpho hay Aave. Nói đúng hơn, TermMax giống như khoác lên chúng một lớp vỏ lãi suất cố định: thanh khoản tầng dưới vẫn đi qua các giao thức đó, còn phía trên cho bạn một mức báo giá mang tính xác định.
Về dữ liệu, đúng là có thể thấy người ta sẵn sàng “mua sự chắc chắn”. TVL đã vượt 90 triệu USD, số ví đăng ký trên 1,5 triệu, DAU khoảng 90.000, và từng đạt đỉnh 170.000. Hệ thống triển khai trên Ethereum, BNB Chain, Arbitrum, Base, Berachain; Morpho, Aave, Venus, Pendle đã được tích hợp. Ngày 25 tháng 3, địa chỉ DAU từng xếp thứ hai trong các giao thức cho vay mượn, chỉ sau Aave.
Điều khiến tôi bất ngờ hơn nữa là chuyện vào tháng 1—TermMax ra mắt trên BNB Chain một thị trường cho vay mượn lãi suất cố định có thế chấp bằng chứng khoán được token hóa, tích hợp chứng khoán token hóa của Ondo. Thế chấp bằng token cổ phiếu để đổi lấy tính thanh khoản bằng stablecoin: không cần bán đi vị thế nắm giữ, vẫn có thể khóa chi phí lãi suất. Tổ hợp “lãi suất cố định + RWA” này có thể xem là một bước nữa cây cầu giữa tài chính truyền thống và on-chain tiến lên phía trước.
Phần huy động vốn đã nhận tiền từ Cumberland DRW, HashKey Capital và Decima Fund. EASY Residency của YZi Labs ở quý 3 cũng đã tốt nghiệp. Điểm DeFiSafety đạt 93%, cùng hạng với Aave V3; có audit và phần thưởng lỗ hổng trên Immunefi. Tổng cung TMX là 1 tỷ; TGE ngày 25 tháng 8.
Nói thật, lãi suất cố định trong tài chính truyền thống vốn đã là trang bị tiêu chuẩn. Đến mức DeFi ngày hôm nay, thứ còn thiếu chính là những công cụ kiểu “tính toán rõ ràng trước khi làm”. TermMax có thể thành công hay không thì chưa chắc, nhưng ít nhất nó đã chứng minh một điều: vay tiền trên chuỗi không cần mỗi lần đều phải “đặt cược” vào biến động lãi suất nữa. Cảm giác khoản chi phí được tính trước, rõ ràng, yên tâm hơn nhiều so với việc cứ đuổi theo APY cao.
#termmax @TermMax
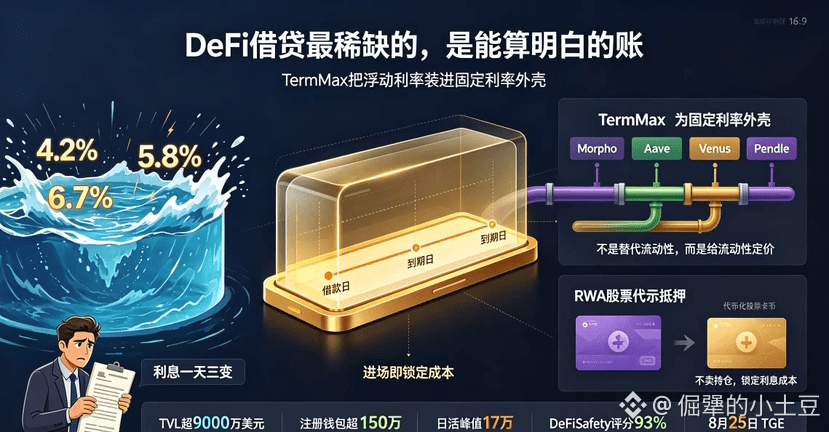
89
·
--
Khi đặt cọc cho chuỗi công khai (public chain), tôi dần dần cảm thấy rằng nhiều người thực sự đã hiểu sai theo hướng khác.
Nhiều người mới nghĩ rằng việc đặt cọc của DUSK chỉ đơn giản là khóa đồng và nằm hưởng lợi nhuận. Thực ra không phải vậy. Nếu bạn chọn đặt cọc trực tiếp, bạn phải tự chạy node, cần duy trì trạng thái online liên tục và cấu hình phải làm cho đúng. Kích hoạt node cần chờ khoảng 4320 khối, tương đương gần 12 giờ. Việc bổ sung đặt cọc cũng có quy tắc—khi bạn thêm vốn vào phần đặt cọc hiện có, chỉ 90% sẽ có hiệu lực ngay lập tức, 10% còn lại sẽ ở trạng thái không hoạt động, trừ khi bạn hủy hoàn toàn việc đặt cọc thì mới có thể sử dụng được. Phần thưởng cũng không phải cố định, mà phụ thuộc vào mức độ tham gia đồng thuận của bạn và tỷ lệ đặt cọc hiệu lực. Logic lợi nhuận giống như việc bạn được trả tiền cho những đóng góp mà bạn mang lại cho mạng lưới, chứ không phải là bong bóng được “bơm” lên bằng việc phát thêm trợ cấp liên tục từ phía dự án.
Điều đáng chú ý hơn là cơ chế trừng phạt. Dusk sử dụng hình phạt mềm (soft slashing), không phải đốt trực tiếp đồng của bạn, nhưng nếu lặp lại sai phạm hoặc offline trong thời gian dài thì sẽ bị tạm dừng phần thưởng, đồng thời giảm mức đặt cọc hiệu lực. Nếu tỷ lệ online thấp hơn 95%, sẽ bị trừ thẳng 10% phần thưởng. Nếu vi phạm liên tiếp, mỗi lần sẽ loại bỏ 10% số tiền đặt cọc của node, chuyển sang quỹ phần thưởng.
Tuy nhiên, vẫn có một lớp nghi vấn vẫn luôn nằm trong suy nghĩ của tôi. Hệ thống node nhìn có vẻ đang được hoàn thiện từng bước, nhưng một kiến trúc hoàn chỉnh không đồng nghĩa trực tiếp với việc phi tập trung thực sự. Cuối cùng vẫn phải xem sự phân bố node có đủ phân tán hay không, và chi phí phần cứng lẫn vận hành mà một người tham gia bình thường chạy node trong dài hạn có gánh nổi không. Khi ngưỡng dần dần được nâng lên, rồi từ từ tập trung vào tay một số ít “cá mập”, thì dù cơ chế tốt đến đâu cũng sẽ dần bị biến chất.
Tôi ngày càng cảm thấy rằng, thứ tạo ra khoảng cách giữa các public chain trong tương lai có lẽ không hẳn là ai đó trong ngắn hạn có thể đẩy lợi nhuận từ việc đặt cọc cao hơn. Lợi suất cao đúng là có thể thu hút nhanh dòng tiền vào, nhưng đa phần là những người đến chỉ để chênh lệch/套利 (arbitrage) trong thời gian ngắn. Thứ thực sự giữ chân được người dùng lâu dài chắc chắn phải là một cơ chế tham gia đồng thuận có quyền và trách nhiệm tương xứng, đủ đáng tin cậy. Thứ mà Dusk đang dần xây dựng bây giờ chính là một bộ như vậy—danh tính node được ẩn trong quá trình đồng thuận; để trở thành Provisioner tối thiểu chỉ cần 1000 DUSK, hiện đã có hơn 270 nhà vận hành node hoạt động. Còn việc liệu có thể vận hành trơn tru hay không, tôi sẽ tiếp tục theo dõi sự phân bố node và diễn biến thực sự của hệ sinh thái đặt cọc.
#dusk $DUSK @Dusk
Khi đặt cọc cho chuỗi công khai (public chain), tôi dần dần cảm thấy rằng nhiều người thực sự đã hiểu sai theo hướng khác.
Nhiều người mới nghĩ rằng việc đặt cọc của DUSK chỉ đơn giản là khóa đồng và nằm hưởng lợi nhuận. Thực ra không phải vậy. Nếu bạn chọn đặt cọc trực tiếp, bạn phải tự chạy node, cần duy trì trạng thái online liên tục và cấu hình phải làm cho đúng. Kích hoạt node cần chờ khoảng 4320 khối, tương đương gần 12 giờ. Việc bổ sung đặt cọc cũng có quy tắc—khi bạn thêm vốn vào phần đặt cọc hiện có, chỉ 90% sẽ có hiệu lực ngay lập tức, 10% còn lại sẽ ở trạng thái không hoạt động, trừ khi bạn hủy hoàn toàn việc đặt cọc thì mới có thể sử dụng được. Phần thưởng cũng không phải cố định, mà phụ thuộc vào mức độ tham gia đồng thuận của bạn và tỷ lệ đặt cọc hiệu lực. Logic lợi nhuận giống như việc bạn được trả tiền cho những đóng góp mà bạn mang lại cho mạng lưới, chứ không phải là bong bóng được “bơm” lên bằng việc phát thêm trợ cấp liên tục từ phía dự án.
Điều đáng chú ý hơn là cơ chế trừng phạt. Dusk sử dụng hình phạt mềm (soft slashing), không phải đốt trực tiếp đồng của bạn, nhưng nếu lặp lại sai phạm hoặc offline trong thời gian dài thì sẽ bị tạm dừng phần thưởng, đồng thời giảm mức đặt cọc hiệu lực. Nếu tỷ lệ online thấp hơn 95%, sẽ bị trừ thẳng 10% phần thưởng. Nếu vi phạm liên tiếp, mỗi lần sẽ loại bỏ 10% số tiền đặt cọc của node, chuyển sang quỹ phần thưởng.
Tuy nhiên, vẫn có một lớp nghi vấn vẫn luôn nằm trong suy nghĩ của tôi. Hệ thống node nhìn có vẻ đang được hoàn thiện từng bước, nhưng một kiến trúc hoàn chỉnh không đồng nghĩa trực tiếp với việc phi tập trung thực sự. Cuối cùng vẫn phải xem sự phân bố node có đủ phân tán hay không, và chi phí phần cứng lẫn vận hành mà một người tham gia bình thường chạy node trong dài hạn có gánh nổi không. Khi ngưỡng dần dần được nâng lên, rồi từ từ tập trung vào tay một số ít “cá mập”, thì dù cơ chế tốt đến đâu cũng sẽ dần bị biến chất.
Tôi ngày càng cảm thấy rằng, thứ tạo ra khoảng cách giữa các public chain trong tương lai có lẽ không hẳn là ai đó trong ngắn hạn có thể đẩy lợi nhuận từ việc đặt cọc cao hơn. Lợi suất cao đúng là có thể thu hút nhanh dòng tiền vào, nhưng đa phần là những người đến chỉ để chênh lệch/套利 (arbitrage) trong thời gian ngắn. Thứ thực sự giữ chân được người dùng lâu dài chắc chắn phải là một cơ chế tham gia đồng thuận có quyền và trách nhiệm tương xứng, đủ đáng tin cậy. Thứ mà Dusk đang dần xây dựng bây giờ chính là một bộ như vậy—danh tính node được ẩn trong quá trình đồng thuận; để trở thành Provisioner tối thiểu chỉ cần 1000 DUSK, hiện đã có hơn 270 nhà vận hành node hoạt động. Còn việc liệu có thể vận hành trơn tru hay không, tôi sẽ tiếp tục theo dõi sự phân bố node và diễn biến thực sự của hệ sinh thái đặt cọc.
#dusk $DUSK @Dusk
Nhiều người mới nghĩ rằng việc đặt cọc của DUSK chỉ đơn giản là khóa đồng và nằm hưởng lợi nhuận. Thực ra không phải vậy. Nếu bạn chọn đặt cọc trực tiếp, bạn phải tự chạy node, cần duy trì trạng thái online liên tục và cấu hình phải làm cho đúng. Kích hoạt node cần chờ khoảng 4320 khối, tương đương gần 12 giờ. Việc bổ sung đặt cọc cũng có quy tắc—khi bạn thêm vốn vào phần đặt cọc hiện có, chỉ 90% sẽ có hiệu lực ngay lập tức, 10% còn lại sẽ ở trạng thái không hoạt động, trừ khi bạn hủy hoàn toàn việc đặt cọc thì mới có thể sử dụng được. Phần thưởng cũng không phải cố định, mà phụ thuộc vào mức độ tham gia đồng thuận của bạn và tỷ lệ đặt cọc hiệu lực. Logic lợi nhuận giống như việc bạn được trả tiền cho những đóng góp mà bạn mang lại cho mạng lưới, chứ không phải là bong bóng được “bơm” lên bằng việc phát thêm trợ cấp liên tục từ phía dự án.
Điều đáng chú ý hơn là cơ chế trừng phạt. Dusk sử dụng hình phạt mềm (soft slashing), không phải đốt trực tiếp đồng của bạn, nhưng nếu lặp lại sai phạm hoặc offline trong thời gian dài thì sẽ bị tạm dừng phần thưởng, đồng thời giảm mức đặt cọc hiệu lực. Nếu tỷ lệ online thấp hơn 95%, sẽ bị trừ thẳng 10% phần thưởng. Nếu vi phạm liên tiếp, mỗi lần sẽ loại bỏ 10% số tiền đặt cọc của node, chuyển sang quỹ phần thưởng.
Tuy nhiên, vẫn có một lớp nghi vấn vẫn luôn nằm trong suy nghĩ của tôi. Hệ thống node nhìn có vẻ đang được hoàn thiện từng bước, nhưng một kiến trúc hoàn chỉnh không đồng nghĩa trực tiếp với việc phi tập trung thực sự. Cuối cùng vẫn phải xem sự phân bố node có đủ phân tán hay không, và chi phí phần cứng lẫn vận hành mà một người tham gia bình thường chạy node trong dài hạn có gánh nổi không. Khi ngưỡng dần dần được nâng lên, rồi từ từ tập trung vào tay một số ít “cá mập”, thì dù cơ chế tốt đến đâu cũng sẽ dần bị biến chất.
Tôi ngày càng cảm thấy rằng, thứ tạo ra khoảng cách giữa các public chain trong tương lai có lẽ không hẳn là ai đó trong ngắn hạn có thể đẩy lợi nhuận từ việc đặt cọc cao hơn. Lợi suất cao đúng là có thể thu hút nhanh dòng tiền vào, nhưng đa phần là những người đến chỉ để chênh lệch/套利 (arbitrage) trong thời gian ngắn. Thứ thực sự giữ chân được người dùng lâu dài chắc chắn phải là một cơ chế tham gia đồng thuận có quyền và trách nhiệm tương xứng, đủ đáng tin cậy. Thứ mà Dusk đang dần xây dựng bây giờ chính là một bộ như vậy—danh tính node được ẩn trong quá trình đồng thuận; để trở thành Provisioner tối thiểu chỉ cần 1000 DUSK, hiện đã có hơn 270 nhà vận hành node hoạt động. Còn việc liệu có thể vận hành trơn tru hay không, tôi sẽ tiếp tục theo dõi sự phân bố node và diễn biến thực sự của hệ sinh thái đặt cọc.
#dusk $DUSK @Dusk
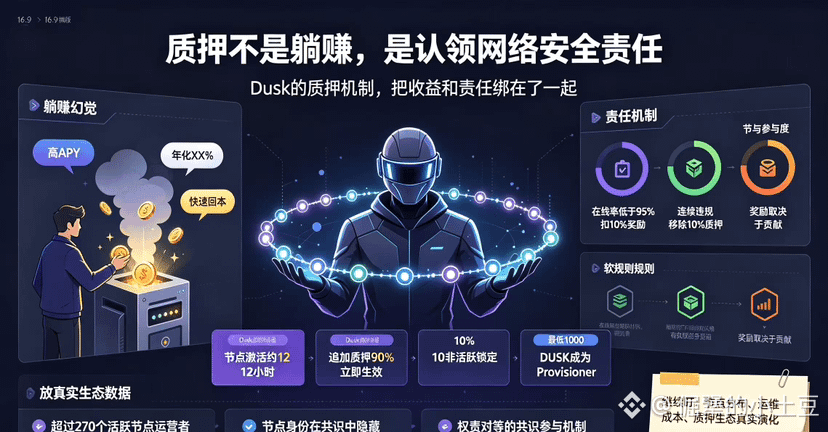
104
·
--
CTO của Dusk gần đây đã xác nhận một điều: mặc định chuyển khoản của DUSK là riêng tư. Trong giao thức có một cơ chế tiết lộ có chọn lọc, bên ủy quyền có thể xem chi tiết giao dịch.
Khi tôi đọc câu này, phản ứng đầu tiên trong đầu tôi không phải là “quyền riêng tư tốt”, mà là một vấn đề khác—bên ủy quyền là ai?
Đây không phải là câu hỏi có thể trả lời qua loa.
Nếu người dùng tự kiểm soát quyền tiết lộ thì thiết kế đó không có gì sai. Bạn muốn ai xem thì cho xem, không muốn thì khóa lại—đó mới là bảo vệ quyền riêng tư thực sự. Nhưng nếu “bên ủy quyền” nằm ở lớp giao thức hoặc cơ quan quản lý, thì trong một số điều kiện nào đó họ có thể tự ý mở cửa. Khi đó, “mặc định là riêng tư” chỉ là một thiết lập có thể bị ghi đè, chứ không phải là quyền riêng tư đúng nghĩa.
Dusk ngay từ ngày đầu đã đưa yêu cầu tuân thủ MiCA vào kiến trúc của mình. Khách hàng mục tiêu của họ là thị trường tài chính thể chế ở châu Âu. Tuân thủ là điểm bán hàng cốt lõi của họ, không có gì phải bàn. Nhưng ranh giới giữa tuân thủ và quyền riêng tư—hẹp hơn nhiều so với phần lớn người ta nghĩ. Tuân thủ quy định yêu cầu “trong trường hợp cần thiết” phải có thể xem giao dịch; còn quyền riêng tư của người dùng yêu cầu “chỉ mình tôi mới quyết định ai được xem”. Dusk tuyên bố cả hai đều đạt được, nhưng rốt cuộc “trường hợp cần thiết” do ai phán định? Điều kiện kích hoạt là gì? Người dùng có quyền phủ quyết không?
Tôi lục tài liệu, không thấy giải thích cụ thể.
Khi cơ chế tiết lộ có chọn lọc không bị kích hoạt thì quyền riêng tư đúng là toàn vẹn. Vấn đề là điều kiện kích hoạt được ghi ở đâu, ai là người thực thi, và người dùng có biết hay không. Nếu chìa khóa của cánh cửa nằm trong tay người dùng thì đó là “privacy có thể kiểm toán” (auditable privacy); còn nếu chìa khóa nằm trong tay người khác, thì đó là một công cụ quản lý khoác áo quyền riêng tư. Không phải là chuyện giống nhau.
Hiện tại DUSK có vốn hóa 2663 vạn, giảm hơn 90% so với đỉnh. DuskEVM vừa ra mắt, tiến độ phát triển là có thật. Nhưng về việc ai sở hữu quyền kiểm soát cơ chế tiết lộ có chọn lọc, tôi chỉ thấy một tín hiệu: hoặc là Dusk công khai đầy đủ điều kiện kích hoạt và phần giải thích về quyền kiểm soát, hoặc là người dùng sẽ mãi không biết chìa khóa của cánh cửa ấy nằm trong tay ai.
Bạn đứng về phe A hay phe B? Bình luận ở bên dưới nhé.
#dusk $DUSK @Dusk
CTO của Dusk gần đây đã xác nhận một điều: mặc định chuyển khoản của DUSK là riêng tư. Trong giao thức có một cơ chế tiết lộ có chọn lọc, bên ủy quyền có thể xem chi tiết giao dịch.
Khi tôi đọc câu này, phản ứng đầu tiên trong đầu tôi không phải là “quyền riêng tư tốt”, mà là một vấn đề khác—bên ủy quyền là ai?
Đây không phải là câu hỏi có thể trả lời qua loa.
Nếu người dùng tự kiểm soát quyền tiết lộ thì thiết kế đó không có gì sai. Bạn muốn ai xem thì cho xem, không muốn thì khóa lại—đó mới là bảo vệ quyền riêng tư thực sự. Nhưng nếu “bên ủy quyền” nằm ở lớp giao thức hoặc cơ quan quản lý, thì trong một số điều kiện nào đó họ có thể tự ý mở cửa. Khi đó, “mặc định là riêng tư” chỉ là một thiết lập có thể bị ghi đè, chứ không phải là quyền riêng tư đúng nghĩa.
Dusk ngay từ ngày đầu đã đưa yêu cầu tuân thủ MiCA vào kiến trúc của mình. Khách hàng mục tiêu của họ là thị trường tài chính thể chế ở châu Âu. Tuân thủ là điểm bán hàng cốt lõi của họ, không có gì phải bàn. Nhưng ranh giới giữa tuân thủ và quyền riêng tư—hẹp hơn nhiều so với phần lớn người ta nghĩ. Tuân thủ quy định yêu cầu “trong trường hợp cần thiết” phải có thể xem giao dịch; còn quyền riêng tư của người dùng yêu cầu “chỉ mình tôi mới quyết định ai được xem”. Dusk tuyên bố cả hai đều đạt được, nhưng rốt cuộc “trường hợp cần thiết” do ai phán định? Điều kiện kích hoạt là gì? Người dùng có quyền phủ quyết không?
Tôi lục tài liệu, không thấy giải thích cụ thể.
Khi cơ chế tiết lộ có chọn lọc không bị kích hoạt thì quyền riêng tư đúng là toàn vẹn. Vấn đề là điều kiện kích hoạt được ghi ở đâu, ai là người thực thi, và người dùng có biết hay không. Nếu chìa khóa của cánh cửa nằm trong tay người dùng thì đó là “privacy có thể kiểm toán” (auditable privacy); còn nếu chìa khóa nằm trong tay người khác, thì đó là một công cụ quản lý khoác áo quyền riêng tư. Không phải là chuyện giống nhau.
Hiện tại DUSK có vốn hóa 2663 vạn, giảm hơn 90% so với đỉnh. DuskEVM vừa ra mắt, tiến độ phát triển là có thật. Nhưng về việc ai sở hữu quyền kiểm soát cơ chế tiết lộ có chọn lọc, tôi chỉ thấy một tín hiệu: hoặc là Dusk công khai đầy đủ điều kiện kích hoạt và phần giải thích về quyền kiểm soát, hoặc là người dùng sẽ mãi không biết chìa khóa của cánh cửa ấy nằm trong tay ai.
Bạn đứng về phe A hay phe B? Bình luận ở bên dưới nhé.
#dusk $DUSK @Dusk
Khi tôi đọc câu này, phản ứng đầu tiên trong đầu tôi không phải là “quyền riêng tư tốt”, mà là một vấn đề khác—bên ủy quyền là ai?
Đây không phải là câu hỏi có thể trả lời qua loa.
Nếu người dùng tự kiểm soát quyền tiết lộ thì thiết kế đó không có gì sai. Bạn muốn ai xem thì cho xem, không muốn thì khóa lại—đó mới là bảo vệ quyền riêng tư thực sự. Nhưng nếu “bên ủy quyền” nằm ở lớp giao thức hoặc cơ quan quản lý, thì trong một số điều kiện nào đó họ có thể tự ý mở cửa. Khi đó, “mặc định là riêng tư” chỉ là một thiết lập có thể bị ghi đè, chứ không phải là quyền riêng tư đúng nghĩa.
Dusk ngay từ ngày đầu đã đưa yêu cầu tuân thủ MiCA vào kiến trúc của mình. Khách hàng mục tiêu của họ là thị trường tài chính thể chế ở châu Âu. Tuân thủ là điểm bán hàng cốt lõi của họ, không có gì phải bàn. Nhưng ranh giới giữa tuân thủ và quyền riêng tư—hẹp hơn nhiều so với phần lớn người ta nghĩ. Tuân thủ quy định yêu cầu “trong trường hợp cần thiết” phải có thể xem giao dịch; còn quyền riêng tư của người dùng yêu cầu “chỉ mình tôi mới quyết định ai được xem”. Dusk tuyên bố cả hai đều đạt được, nhưng rốt cuộc “trường hợp cần thiết” do ai phán định? Điều kiện kích hoạt là gì? Người dùng có quyền phủ quyết không?
Tôi lục tài liệu, không thấy giải thích cụ thể.
Khi cơ chế tiết lộ có chọn lọc không bị kích hoạt thì quyền riêng tư đúng là toàn vẹn. Vấn đề là điều kiện kích hoạt được ghi ở đâu, ai là người thực thi, và người dùng có biết hay không. Nếu chìa khóa của cánh cửa nằm trong tay người dùng thì đó là “privacy có thể kiểm toán” (auditable privacy); còn nếu chìa khóa nằm trong tay người khác, thì đó là một công cụ quản lý khoác áo quyền riêng tư. Không phải là chuyện giống nhau.
Hiện tại DUSK có vốn hóa 2663 vạn, giảm hơn 90% so với đỉnh. DuskEVM vừa ra mắt, tiến độ phát triển là có thật. Nhưng về việc ai sở hữu quyền kiểm soát cơ chế tiết lộ có chọn lọc, tôi chỉ thấy một tín hiệu: hoặc là Dusk công khai đầy đủ điều kiện kích hoạt và phần giải thích về quyền kiểm soát, hoặc là người dùng sẽ mãi không biết chìa khóa của cánh cửa ấy nằm trong tay ai.
Bạn đứng về phe A hay phe B? Bình luận ở bên dưới nhé.
#dusk $DUSK @Dusk
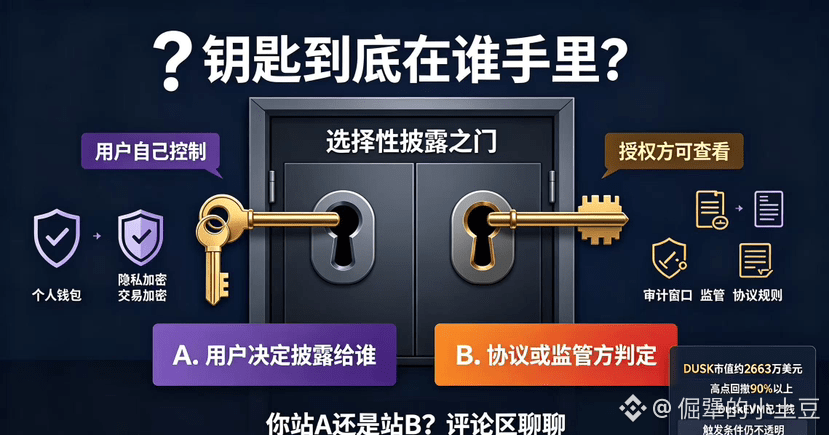
95
·
--
Dusk là dự án mà tôi biết đến như thế nào? Đầu năm, tin tức về việc mainnet của nó ra mắt đã “lướt” qua trang chủ của tôi vài ngày liền. Lúc đó DUSK kéo lên 240% trong một tuần—nghe thật ấn tượng. Nhưng thời điểm ấy tôi không theo, vì đã quá nhiều lần chứng kiến kịch bản “mainnet ra mắt thì kéo một đợt rồi về 0”.
Sau đó, lý do thật sự khiến tôi quay lại lục hồ sơ của nó là việc Dusk hợp tác với sàn NPEX ở Hà Lan. NPEX là sàn được cấp phép, không phải kiểu sàn “gà mờ”. Dusk trực tiếp nắm cổ phần của NPEX, và lượng tài sản chứng khoán hơn 300 triệu euro trên nền tảng sẽ được chuyển lên chuỗi. Việc này khiến tôi cảm thấy nó không giống các dự án bảo mật/ẩn danh khác—nó không phải kiểu “thổi công nghệ rồi mới đi tìm bối cảnh”, mà là trước tiên khóa chặt một bối cảnh thực tế, rồi mới xây công nghệ xung quanh bối cảnh đó.
Tôi lật qua whitepaper của Dusk, và cốt lõi thực ra chỉ là một câu: giao dịch hằng ngày thì người khác không nhìn thấy, nhưng khi cơ quan quản lý cần kiểm tra thì bạn có lối đi để họ kiểm tra. Không phải chống lại cơ quan quản lý, mà là biến năng lực kiểm toán thành một tính năng tùy chọn trong dạng một giao thức. Cách định vị này khá chuẩn xác—các chain ẩn danh hoàn toàn như Monero thì tổ chức không dám đụng; còn các chain minh bạch hoàn toàn như Ethereum thì các “cá voi” lại không muốn dùng. Dusk nằm đúng giữa hai điểm đó.
Về mặt kỹ thuật, họ làm một DuskEVM tương thích Solidity, và mainnet chính thức khởi động vào ngày 7/1/2026. Các nhà phát triển chuyển từ Ethereum sang gần như không cần sửa code. Sau đó còn thêm mô-đun Hedger để bảo vệ quyền riêng tư cho các giao dịch trên EVM, mặc định được mã hóa.
Tuy nhiên, giá thì đúng là rơi khá mạnh. Từ đỉnh đầu năm đến nay đã giảm hơn 85%, hiện quanh mức 0,06 USD, vốn hóa dưới 30 triệu. Sau khi mainnet lên, khối lượng giao dịch on-chain cũng không cao; các ứng dụng hệ sinh thái vẫn còn một khoảng trống rất lớn.
Nhận định của tôi hiện tại là: hướng đi đúng, việc triển khai kỹ thuật cũng có các ví dụ thực tế, nhưng giá đã trải qua một đợt kéo theo cảm xúc. Bước tiếp theo là xem liệu tài sản 300 triệu euro của NPEX có thực sự tạo ra dòng giao dịch liên tục hay không, và liệu trên mainnet có mọc ra những ứng dụng thật sự dùng được không. Những dữ liệu đó chưa xuất hiện thì tôi cứ nhìn thôi, không hành động.
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
Dusk là dự án mà tôi biết đến như thế nào? Đầu năm, tin tức về việc mainnet của nó ra mắt đã “lướt” qua trang chủ của tôi vài ngày liền. Lúc đó DUSK kéo lên 240% trong một tuần—nghe thật ấn tượng. Nhưng thời điểm ấy tôi không theo, vì đã quá nhiều lần chứng kiến kịch bản “mainnet ra mắt thì kéo một đợt rồi về 0”.
Sau đó, lý do thật sự khiến tôi quay lại lục hồ sơ của nó là việc Dusk hợp tác với sàn NPEX ở Hà Lan. NPEX là sàn được cấp phép, không phải kiểu sàn “gà mờ”. Dusk trực tiếp nắm cổ phần của NPEX, và lượng tài sản chứng khoán hơn 300 triệu euro trên nền tảng sẽ được chuyển lên chuỗi. Việc này khiến tôi cảm thấy nó không giống các dự án bảo mật/ẩn danh khác—nó không phải kiểu “thổi công nghệ rồi mới đi tìm bối cảnh”, mà là trước tiên khóa chặt một bối cảnh thực tế, rồi mới xây công nghệ xung quanh bối cảnh đó.
Tôi lật qua whitepaper của Dusk, và cốt lõi thực ra chỉ là một câu: giao dịch hằng ngày thì người khác không nhìn thấy, nhưng khi cơ quan quản lý cần kiểm tra thì bạn có lối đi để họ kiểm tra. Không phải chống lại cơ quan quản lý, mà là biến năng lực kiểm toán thành một tính năng tùy chọn trong dạng một giao thức. Cách định vị này khá chuẩn xác—các chain ẩn danh hoàn toàn như Monero thì tổ chức không dám đụng; còn các chain minh bạch hoàn toàn như Ethereum thì các “cá voi” lại không muốn dùng. Dusk nằm đúng giữa hai điểm đó.
Về mặt kỹ thuật, họ làm một DuskEVM tương thích Solidity, và mainnet chính thức khởi động vào ngày 7/1/2026. Các nhà phát triển chuyển từ Ethereum sang gần như không cần sửa code. Sau đó còn thêm mô-đun Hedger để bảo vệ quyền riêng tư cho các giao dịch trên EVM, mặc định được mã hóa.
Tuy nhiên, giá thì đúng là rơi khá mạnh. Từ đỉnh đầu năm đến nay đã giảm hơn 85%, hiện quanh mức 0,06 USD, vốn hóa dưới 30 triệu. Sau khi mainnet lên, khối lượng giao dịch on-chain cũng không cao; các ứng dụng hệ sinh thái vẫn còn một khoảng trống rất lớn.
Nhận định của tôi hiện tại là: hướng đi đúng, việc triển khai kỹ thuật cũng có các ví dụ thực tế, nhưng giá đã trải qua một đợt kéo theo cảm xúc. Bước tiếp theo là xem liệu tài sản 300 triệu euro của NPEX có thực sự tạo ra dòng giao dịch liên tục hay không, và liệu trên mainnet có mọc ra những ứng dụng thật sự dùng được không. Những dữ liệu đó chưa xuất hiện thì tôi cứ nhìn thôi, không hành động.
#dusk $DUSK @Dusk @Dusk
Sau đó, lý do thật sự khiến tôi quay lại lục hồ sơ của nó là việc Dusk hợp tác với sàn NPEX ở Hà Lan. NPEX là sàn được cấp phép, không phải kiểu sàn “gà mờ”. Dusk trực tiếp nắm cổ phần của NPEX, và lượng tài sản chứng khoán hơn 300 triệu euro trên nền tảng sẽ được chuyển lên chuỗi. Việc này khiến tôi cảm thấy nó không giống các dự án bảo mật/ẩn danh khác—nó không phải kiểu “thổi công nghệ rồi mới đi tìm bối cảnh”, mà là trước tiên khóa chặt một bối cảnh thực tế, rồi mới xây công nghệ xung quanh bối cảnh đó.
Tôi lật qua whitepaper của Dusk, và cốt lõi thực ra chỉ là một câu: giao dịch hằng ngày thì người khác không nhìn thấy, nhưng khi cơ quan quản lý cần kiểm tra thì bạn có lối đi để họ kiểm tra. Không phải chống lại cơ quan quản lý, mà là biến năng lực kiểm toán thành một tính năng tùy chọn trong dạng một giao thức. Cách định vị này khá chuẩn xác—các chain ẩn danh hoàn toàn như Monero thì tổ chức không dám đụng; còn các chain minh bạch hoàn toàn như Ethereum thì các “cá voi” lại không muốn dùng. Dusk nằm đúng giữa hai điểm đó.
Về mặt kỹ thuật, họ làm một DuskEVM tương thích Solidity, và mainnet chính thức khởi động vào ngày 7/1/2026. Các nhà phát triển chuyển từ Ethereum sang gần như không cần sửa code. Sau đó còn thêm mô-đun Hedger để bảo vệ quyền riêng tư cho các giao dịch trên EVM, mặc định được mã hóa.
Tuy nhiên, giá thì đúng là rơi khá mạnh. Từ đỉnh đầu năm đến nay đã giảm hơn 85%, hiện quanh mức 0,06 USD, vốn hóa dưới 30 triệu. Sau khi mainnet lên, khối lượng giao dịch on-chain cũng không cao; các ứng dụng hệ sinh thái vẫn còn một khoảng trống rất lớn.
Nhận định của tôi hiện tại là: hướng đi đúng, việc triển khai kỹ thuật cũng có các ví dụ thực tế, nhưng giá đã trải qua một đợt kéo theo cảm xúc. Bước tiếp theo là xem liệu tài sản 300 triệu euro của NPEX có thực sự tạo ra dòng giao dịch liên tục hay không, và liệu trên mainnet có mọc ra những ứng dụng thật sự dùng được không. Những dữ liệu đó chưa xuất hiện thì tôi cứ nhìn thôi, không hành động.
#dusk $DUSK @Dusk @Dusk
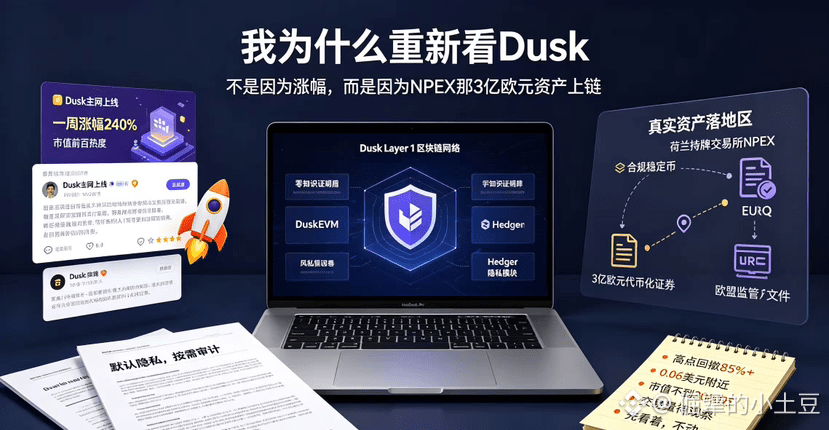
1
133
·
--
Dusk dự án này, trước đây tôi vẫn không mấy để tâm. Cho đến đầu năm, đợt tăng vọt khi mainnet lên sóng thực sự rất mạnh, tôi mới quay lại đọc kỹ tài liệu kỹ thuật của nó.
Nói xem, rốt cuộc nó khác gì so với các đồng tiền riêng tư (privacy coin) khác.
Phần lớn privacy coin trên thị trường đều đi theo logic “mã hóa tất cả, ai cũng không được xem”. Dusk không phải con đường đó. Thiết kế cốt lõi của nó là “quyền riêng tư có thể kiểm toán” — dùng zero-knowledge proof để mã hóa chi tiết giao dịch, nhưng đồng thời để lại cho cơ quan quản lý một “chìa khóa” kiểm toán tuân thủ. Trong whitepaper, họ gọi khái niệm này là “quyền riêng tư mặc định, kiểm toán khi cần”. Nói theo kiểu dễ hiểu: giao dịch hằng ngày thì người khác không nhìn thấy, nhưng khi cơ quan quản lý cần kiểm tra, bạn có thể cung cấp bằng chứng tuân thủ, chứ không phải đối đầu.
Để đạt được sự cân bằng này, Dusk triển khai mô hình hai tài khoản. Moonlight quản lý tài khoản minh bạch, Phoenix quản lý tài khoản riêng tư. Bạn có thể chuyển đổi một chạm, tài sản hai bên có thể chuyển qua lại. Thiết kế này khá thực dụng — các sàn/ứng dụng on-chain mà hoàn toàn ẩn danh thì không dám lên, các tổ chức muốn dùng chain hoàn toàn minh bạch cũng không dám dùng, Dusk “kẹt” ở vị trí trung gian đó.
Ngày 7/1/2026, mainnet chính thức được khởi động và DuskEVM đồng bộ ra mắt. Lập trình viên có thể trực tiếp triển khai smart contract Solidity, tương thích với các công cụ phổ biến như MetaMask và Hardhat. Module Hedger chịu trách nhiệm gắn
Tổng cung DUSK là 1 tỷ (10亿枚) và hiện lượng lưu thông khoảng 496 triệu枚. Lợi suất staking hằng năm từ khoảng 27% của tháng 11/2025 đã giảm xuống còn khoảng 22,31% gần đây. Sau khi mainnet ra mắt vào tháng 1/2026, DUSK trong vòng một tuần đã bứt phá hơn 240%, mức tăng theo tháng gần 470%, và khối lượng giao dịch trong ngày có lúc vượt 200 triệu đô la Mỹ. Tính đến đầu tháng 8, giá dao động quanh 0,06 USD, vốn hóa dưới 30 triệu USD. Mức rút lại từ đỉnh là khá lớn, và lợi nhuận của người mua sớm đang được hiện thực hóa liên tục.
Cũng phải nói rõ rủi ro.
Sau khi mainnet lên sóng, mảng ứng dụng hệ sinh thái đúng là có chút “lạnh”. Lượng giao dịch trong chuỗi không cao. Áp lực bán do token tiếp tục được giải khóa theo lộ trình là có thật. Ngoài ra, mảng privacy đang cạnh tranh rất gắt, các kỳ phùng địch thủ như Monero, Zcash đã có sẵn quy mô lớn.
Dusk giải quyết một vấn đề thực tế — tài chính truyền thống muốn đưa lên chuỗi, nhưng vẫn chưa tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Bằng chứng hợp tác của NPEX cho thấy bộ logic này không phải “đi vòng”. Nhưng với vị trí hiện tại, nói là bắt đáy thì còn sớm, mà nói từ bỏ cũng còn quá sớm. Tôi sẽ tiếp tục theo dõi lượng giao dịch thực tế và dữ liệu giữ chân người dùng sau khi mainnet vận hành ổn định.
#dusk $DUSK @Dusk
Dusk dự án này, trước đây tôi vẫn không mấy để tâm. Cho đến đầu năm, đợt tăng vọt khi mainnet lên sóng thực sự rất mạnh, tôi mới quay lại đọc kỹ tài liệu kỹ thuật của nó.
Nói xem, rốt cuộc nó khác gì so với các đồng tiền riêng tư (privacy coin) khác.
Phần lớn privacy coin trên thị trường đều đi theo logic “mã hóa tất cả, ai cũng không được xem”. Dusk không phải con đường đó. Thiết kế cốt lõi của nó là “quyền riêng tư có thể kiểm toán” — dùng zero-knowledge proof để mã hóa chi tiết giao dịch, nhưng đồng thời để lại cho cơ quan quản lý một “chìa khóa” kiểm toán tuân thủ. Trong whitepaper, họ gọi khái niệm này là “quyền riêng tư mặc định, kiểm toán khi cần”. Nói theo kiểu dễ hiểu: giao dịch hằng ngày thì người khác không nhìn thấy, nhưng khi cơ quan quản lý cần kiểm tra, bạn có thể cung cấp bằng chứng tuân thủ, chứ không phải đối đầu.
Để đạt được sự cân bằng này, Dusk triển khai mô hình hai tài khoản. Moonlight quản lý tài khoản minh bạch, Phoenix quản lý tài khoản riêng tư. Bạn có thể chuyển đổi một chạm, tài sản hai bên có thể chuyển qua lại. Thiết kế này khá thực dụng — các sàn/ứng dụng on-chain mà hoàn toàn ẩn danh thì không dám lên, các tổ chức muốn dùng chain hoàn toàn minh bạch cũng không dám dùng, Dusk “kẹt” ở vị trí trung gian đó.
Ngày 7/1/2026, mainnet chính thức được khởi động và DuskEVM đồng bộ ra mắt. Lập trình viên có thể trực tiếp triển khai smart contract Solidity, tương thích với các công cụ phổ biến như MetaMask và Hardhat. Module Hedger chịu trách nhiệm gắn
Tổng cung DUSK là 1 tỷ (10亿枚) và hiện lượng lưu thông khoảng 496 triệu枚. Lợi suất staking hằng năm từ khoảng 27% của tháng 11/2025 đã giảm xuống còn khoảng 22,31% gần đây. Sau khi mainnet ra mắt vào tháng 1/2026, DUSK trong vòng một tuần đã bứt phá hơn 240%, mức tăng theo tháng gần 470%, và khối lượng giao dịch trong ngày có lúc vượt 200 triệu đô la Mỹ. Tính đến đầu tháng 8, giá dao động quanh 0,06 USD, vốn hóa dưới 30 triệu USD. Mức rút lại từ đỉnh là khá lớn, và lợi nhuận của người mua sớm đang được hiện thực hóa liên tục.
Cũng phải nói rõ rủi ro.
Sau khi mainnet lên sóng, mảng ứng dụng hệ sinh thái đúng là có chút “lạnh”. Lượng giao dịch trong chuỗi không cao. Áp lực bán do token tiếp tục được giải khóa theo lộ trình là có thật. Ngoài ra, mảng privacy đang cạnh tranh rất gắt, các kỳ phùng địch thủ như Monero, Zcash đã có sẵn quy mô lớn.
Dusk giải quyết một vấn đề thực tế — tài chính truyền thống muốn đưa lên chuỗi, nhưng vẫn chưa tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Bằng chứng hợp tác của NPEX cho thấy bộ logic này không phải “đi vòng”. Nhưng với vị trí hiện tại, nói là bắt đáy thì còn sớm, mà nói từ bỏ cũng còn quá sớm. Tôi sẽ tiếp tục theo dõi lượng giao dịch thực tế và dữ liệu giữ chân người dùng sau khi mainnet vận hành ổn định.
#dusk $DUSK @Dusk
Nói xem, rốt cuộc nó khác gì so với các đồng tiền riêng tư (privacy coin) khác.
Phần lớn privacy coin trên thị trường đều đi theo logic “mã hóa tất cả, ai cũng không được xem”. Dusk không phải con đường đó. Thiết kế cốt lõi của nó là “quyền riêng tư có thể kiểm toán” — dùng zero-knowledge proof để mã hóa chi tiết giao dịch, nhưng đồng thời để lại cho cơ quan quản lý một “chìa khóa” kiểm toán tuân thủ. Trong whitepaper, họ gọi khái niệm này là “quyền riêng tư mặc định, kiểm toán khi cần”. Nói theo kiểu dễ hiểu: giao dịch hằng ngày thì người khác không nhìn thấy, nhưng khi cơ quan quản lý cần kiểm tra, bạn có thể cung cấp bằng chứng tuân thủ, chứ không phải đối đầu.
Để đạt được sự cân bằng này, Dusk triển khai mô hình hai tài khoản. Moonlight quản lý tài khoản minh bạch, Phoenix quản lý tài khoản riêng tư. Bạn có thể chuyển đổi một chạm, tài sản hai bên có thể chuyển qua lại. Thiết kế này khá thực dụng — các sàn/ứng dụng on-chain mà hoàn toàn ẩn danh thì không dám lên, các tổ chức muốn dùng chain hoàn toàn minh bạch cũng không dám dùng, Dusk “kẹt” ở vị trí trung gian đó.
Ngày 7/1/2026, mainnet chính thức được khởi động và DuskEVM đồng bộ ra mắt. Lập trình viên có thể trực tiếp triển khai smart contract Solidity, tương thích với các công cụ phổ biến như MetaMask và Hardhat. Module Hedger chịu trách nhiệm gắn
Tổng cung DUSK là 1 tỷ (10亿枚) và hiện lượng lưu thông khoảng 496 triệu枚. Lợi suất staking hằng năm từ khoảng 27% của tháng 11/2025 đã giảm xuống còn khoảng 22,31% gần đây. Sau khi mainnet ra mắt vào tháng 1/2026, DUSK trong vòng một tuần đã bứt phá hơn 240%, mức tăng theo tháng gần 470%, và khối lượng giao dịch trong ngày có lúc vượt 200 triệu đô la Mỹ. Tính đến đầu tháng 8, giá dao động quanh 0,06 USD, vốn hóa dưới 30 triệu USD. Mức rút lại từ đỉnh là khá lớn, và lợi nhuận của người mua sớm đang được hiện thực hóa liên tục.
Cũng phải nói rõ rủi ro.
Sau khi mainnet lên sóng, mảng ứng dụng hệ sinh thái đúng là có chút “lạnh”. Lượng giao dịch trong chuỗi không cao. Áp lực bán do token tiếp tục được giải khóa theo lộ trình là có thật. Ngoài ra, mảng privacy đang cạnh tranh rất gắt, các kỳ phùng địch thủ như Monero, Zcash đã có sẵn quy mô lớn.
Dusk giải quyết một vấn đề thực tế — tài chính truyền thống muốn đưa lên chuỗi, nhưng vẫn chưa tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Bằng chứng hợp tác của NPEX cho thấy bộ logic này không phải “đi vòng”. Nhưng với vị trí hiện tại, nói là bắt đáy thì còn sớm, mà nói từ bỏ cũng còn quá sớm. Tôi sẽ tiếp tục theo dõi lượng giao dịch thực tế và dữ liệu giữ chân người dùng sau khi mainnet vận hành ổn định.
#dusk $DUSK @Dusk
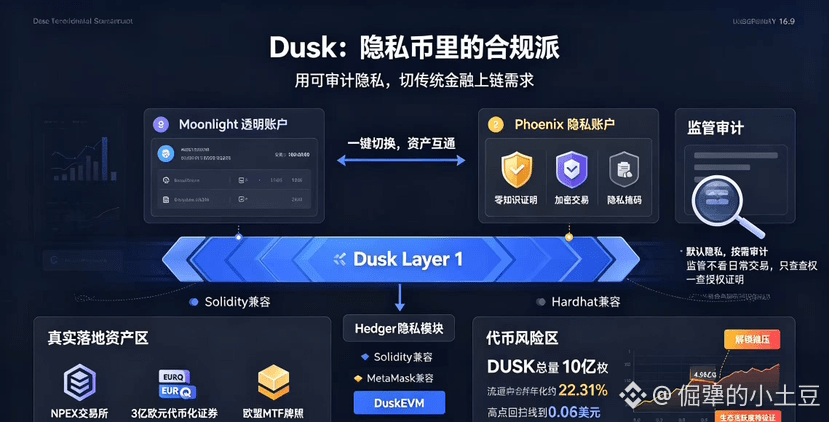
100
·
--
ĐỒNG DUSK này, nói thật là mình đã để ý nó một thời gian rồi. Khác với những coin bảo mật ngoài thị trường chỉ biết hô “ẩn danh là trên hết, không cần giám sát”, DUSK đi theo một hướng khác—nó cố gắng ghép quyền riêng tư và tuân thủ pháp lý lại với nhau.
Nói trước về công nghệ.
Dusk là một blockchain Layer 1 được thiết kế riêng cho tài chính được quản lý. Ngày 7/1/2026, mainnet sẽ chính thức khởi động. “Vũ khí” cốt lõi là DuskEVM—một máy ảo quyền riêng tư tương thích với Solidity. Nhà phát triển chuyển từ Ethereum sang gần như không cần sửa nhiều code. Ngoài ra còn có module Hedger về quyền riêng tư: dùng zero-knowledge proofs để che giấu các thông tin nhạy cảm như số dư tài khoản và giá trị giao dịch; chỉ bên được ủy quyền mới có thể xem. Thiết kế “quyền riêng tư mặc định, kiểm toán theo nhu cầu” này vừa khít nhịp với khung giám sát của EU MiCA.
Điểm khiến mình thấy khác biệt thật sự là khả năng triển khai.
Dusk hợp tác sâu với sàn giao dịch được cấp phép tại Hà Lan NPEX. Các tài sản chứng khoán hóa trị giá hàng trăm triệu euro đã được phát hành và giao dịch trực tiếp trên chuỗi. Quantoz cũng phát hành stablecoin tuân thủ EURQ thông qua Dusk. Đây không phải demo trên testnet—mà là tài sản được quản lý “đang chạy thật”, với tiền thật.
Còn về phần token, dữ liệu không mấy đẹp.
Tổng cung DUSK là 1 tỷ, hiện đang lưu hành khoảng 500 triệu token. Sau khi lên mainnet tháng 1/2026, trong một tháng đã bùng nổ hơn 583%: từ 0,039 USD vọt lên 0,216 USD. Nhưng “cơn sốt” hạ nhiệt cũng nhanh. Tính đến đầu tháng 8/2026, giá quanh mức 0,06 USD. Từ đỉnh đã rút hơn 85%. Tính thanh khoản cũng không cao: khối lượng giao dịch mỗi ngày chỉ hơn một triệu USD, cho thấy lượng người chốt lời ban đầu đang được hiện thực hóa liên tục, người tiếp theo không nhiều.
Quan điểm của mình.
Mình công nhận hướng đi của Dusk—tài chính truyền thống muốn đưa lên blockchain, nhưng lâu nay vẫn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Dusk thật sự đã tìm được một vị trí có thể triển khai. Hợp tác với NPEX cũng chứng minh logic này không phải “chạy cho có”. Tuy nhiên, giá đã được thổi lên một vòng rồi lại rơi về. Việc 300 triệu euro tài sản lên chuỗi có kịp triển khai đúng tiến độ hay không, có tạo ra dòng giao dịch liên tục hay không, và áp lực bán do token tiếp tục mở khóa—tất cả đều là bài kiểm tra rất thực tế.
Mình sẽ tiếp tục theo dõi lượng giao dịch thật sự sau khi mainnet vận hành ổn định và dữ liệu giữ chân người dùng. Ở vị trí hiện tại, nói “bắt đáy” thì còn sớm; nói “bỏ cuộc” cũng còn quá sớm. Cứ quan sát trước, đừng vội.
#dusk $DUSK @Dusk
ĐỒNG DUSK này, nói thật là mình đã để ý nó một thời gian rồi. Khác với những coin bảo mật ngoài thị trường chỉ biết hô “ẩn danh là trên hết, không cần giám sát”, DUSK đi theo một hướng khác—nó cố gắng ghép quyền riêng tư và tuân thủ pháp lý lại với nhau.
Nói trước về công nghệ.
Dusk là một blockchain Layer 1 được thiết kế riêng cho tài chính được quản lý. Ngày 7/1/2026, mainnet sẽ chính thức khởi động. “Vũ khí” cốt lõi là DuskEVM—một máy ảo quyền riêng tư tương thích với Solidity. Nhà phát triển chuyển từ Ethereum sang gần như không cần sửa nhiều code. Ngoài ra còn có module Hedger về quyền riêng tư: dùng zero-knowledge proofs để che giấu các thông tin nhạy cảm như số dư tài khoản và giá trị giao dịch; chỉ bên được ủy quyền mới có thể xem. Thiết kế “quyền riêng tư mặc định, kiểm toán theo nhu cầu” này vừa khít nhịp với khung giám sát của EU MiCA.
Điểm khiến mình thấy khác biệt thật sự là khả năng triển khai.
Dusk hợp tác sâu với sàn giao dịch được cấp phép tại Hà Lan NPEX. Các tài sản chứng khoán hóa trị giá hàng trăm triệu euro đã được phát hành và giao dịch trực tiếp trên chuỗi. Quantoz cũng phát hành stablecoin tuân thủ EURQ thông qua Dusk. Đây không phải demo trên testnet—mà là tài sản được quản lý “đang chạy thật”, với tiền thật.
Còn về phần token, dữ liệu không mấy đẹp.
Tổng cung DUSK là 1 tỷ, hiện đang lưu hành khoảng 500 triệu token. Sau khi lên mainnet tháng 1/2026, trong một tháng đã bùng nổ hơn 583%: từ 0,039 USD vọt lên 0,216 USD. Nhưng “cơn sốt” hạ nhiệt cũng nhanh. Tính đến đầu tháng 8/2026, giá quanh mức 0,06 USD. Từ đỉnh đã rút hơn 85%. Tính thanh khoản cũng không cao: khối lượng giao dịch mỗi ngày chỉ hơn một triệu USD, cho thấy lượng người chốt lời ban đầu đang được hiện thực hóa liên tục, người tiếp theo không nhiều.
Quan điểm của mình.
Mình công nhận hướng đi của Dusk—tài chính truyền thống muốn đưa lên blockchain, nhưng lâu nay vẫn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Dusk thật sự đã tìm được một vị trí có thể triển khai. Hợp tác với NPEX cũng chứng minh logic này không phải “chạy cho có”. Tuy nhiên, giá đã được thổi lên một vòng rồi lại rơi về. Việc 300 triệu euro tài sản lên chuỗi có kịp triển khai đúng tiến độ hay không, có tạo ra dòng giao dịch liên tục hay không, và áp lực bán do token tiếp tục mở khóa—tất cả đều là bài kiểm tra rất thực tế.
Mình sẽ tiếp tục theo dõi lượng giao dịch thật sự sau khi mainnet vận hành ổn định và dữ liệu giữ chân người dùng. Ở vị trí hiện tại, nói “bắt đáy” thì còn sớm; nói “bỏ cuộc” cũng còn quá sớm. Cứ quan sát trước, đừng vội.
#dusk $DUSK @Dusk
Nói trước về công nghệ.
Dusk là một blockchain Layer 1 được thiết kế riêng cho tài chính được quản lý. Ngày 7/1/2026, mainnet sẽ chính thức khởi động. “Vũ khí” cốt lõi là DuskEVM—một máy ảo quyền riêng tư tương thích với Solidity. Nhà phát triển chuyển từ Ethereum sang gần như không cần sửa nhiều code. Ngoài ra còn có module Hedger về quyền riêng tư: dùng zero-knowledge proofs để che giấu các thông tin nhạy cảm như số dư tài khoản và giá trị giao dịch; chỉ bên được ủy quyền mới có thể xem. Thiết kế “quyền riêng tư mặc định, kiểm toán theo nhu cầu” này vừa khít nhịp với khung giám sát của EU MiCA.
Điểm khiến mình thấy khác biệt thật sự là khả năng triển khai.
Dusk hợp tác sâu với sàn giao dịch được cấp phép tại Hà Lan NPEX. Các tài sản chứng khoán hóa trị giá hàng trăm triệu euro đã được phát hành và giao dịch trực tiếp trên chuỗi. Quantoz cũng phát hành stablecoin tuân thủ EURQ thông qua Dusk. Đây không phải demo trên testnet—mà là tài sản được quản lý “đang chạy thật”, với tiền thật.
Còn về phần token, dữ liệu không mấy đẹp.
Tổng cung DUSK là 1 tỷ, hiện đang lưu hành khoảng 500 triệu token. Sau khi lên mainnet tháng 1/2026, trong một tháng đã bùng nổ hơn 583%: từ 0,039 USD vọt lên 0,216 USD. Nhưng “cơn sốt” hạ nhiệt cũng nhanh. Tính đến đầu tháng 8/2026, giá quanh mức 0,06 USD. Từ đỉnh đã rút hơn 85%. Tính thanh khoản cũng không cao: khối lượng giao dịch mỗi ngày chỉ hơn một triệu USD, cho thấy lượng người chốt lời ban đầu đang được hiện thực hóa liên tục, người tiếp theo không nhiều.
Quan điểm của mình.
Mình công nhận hướng đi của Dusk—tài chính truyền thống muốn đưa lên blockchain, nhưng lâu nay vẫn không tìm được điểm cân bằng giữa quyền riêng tư và tuân thủ. Dusk thật sự đã tìm được một vị trí có thể triển khai. Hợp tác với NPEX cũng chứng minh logic này không phải “chạy cho có”. Tuy nhiên, giá đã được thổi lên một vòng rồi lại rơi về. Việc 300 triệu euro tài sản lên chuỗi có kịp triển khai đúng tiến độ hay không, có tạo ra dòng giao dịch liên tục hay không, và áp lực bán do token tiếp tục mở khóa—tất cả đều là bài kiểm tra rất thực tế.
Mình sẽ tiếp tục theo dõi lượng giao dịch thật sự sau khi mainnet vận hành ổn định và dữ liệu giữ chân người dùng. Ở vị trí hiện tại, nói “bắt đáy” thì còn sớm; nói “bỏ cuộc” cũng còn quá sớm. Cứ quan sát trước, đừng vội.
#dusk $DUSK @Dusk
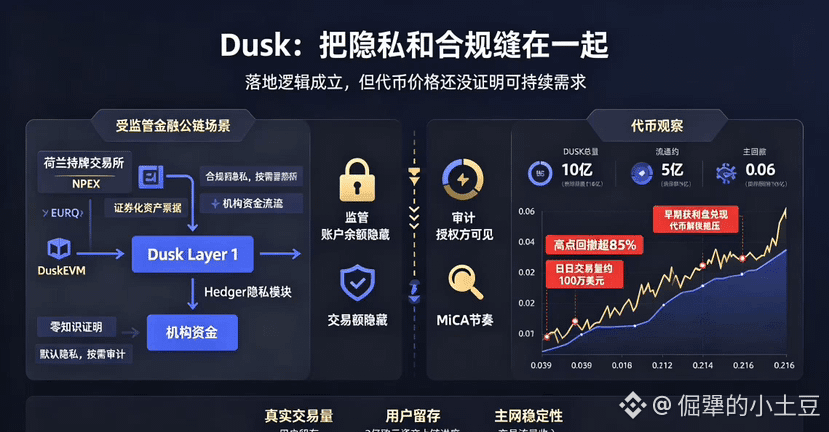
113
·
--
Dịch Babylon tài liệu, khi tôi nhìn thấy đoạn về Covenant Committee, phản ứng đầu tiên của tôi là “Lại thêm một cái ủy ban nữa”. Nói thật, bây giờ hễ dự án trên chuỗi mà làm ra một “ủy ban đa chữ ký”, tôi sẽ tự động bật cơ chế phòng thủ—thứ này rất dễ bị ngụy trang thành phi tập trung nhưng thực chất là một cánh cửa hậu. Nhưng sau đó tôi rà soát toàn bộ quy trình thế chấp và rút khỏi, và phát hiện có thể tôi chưa hiểu rõ rốt cuộc nó bị “kẹt” ở chỗ nào. @babylonlabs_io
Khi đến hạn mua lại/chuộc lại thông thường thì không cần chữ ký của ủy ban; bạn chỉ cần đến thời điểm khóa là tự rời đi được. Ủy ban bị vướng ở hai việc: tháo ràng buộc sớm và phạt tịch thu khi làm điều xấu. Tức là chỉ những con đường bất thường mới đi qua họ. Việc chuộc BTC bình thường thì ủy ban hoàn toàn không đụng tới.
Vì sao cần có thiết kế này? Vì script của Bitcoin quá “ngu”. Bạn khóa một khoản BTC, muốn rút sớm, thì mạng chính Bitcoin căn bản không hiểu khái niệm “sớm”. Nó chỉ biết rằng đến thời điểm thì mới có thể mở khóa. Việc ủy ban làm thực ra rất đơn giản—bằng cách dùng đa chữ ký để tạo thêm một lớp đường ủy quyền cho “rút sớm”. Nó không phải là quyền lực, mà là một bộ thực thi điều kiện. Đương nhiên, ở đây cũng có rủi ro. Nếu cơ chế ký của ủy ban bị xâm phạm, về lý thuyết có thể ký giao dịch “tháo ràng buộc” giả. Trong tài liệu ghi là đa chữ ký 3/5, các thành viên công khai. Nhưng ngưỡng này có đủ hay không, và thành viên được thay như thế nào—hiện không có dữ liệu vận hành để kiểm chứng.
Vì vậy, Covenant Committee không phải là một cánh cửa hậu. Nhưng cũng đừng coi nó như một thiết kế phi tập trung hoàn hảo. Nó giống như một thỏa hiệp kỹ thuật dưới thực tế rằng script Bitcoin quá ngu—có thể dùng được, nhưng chưa thật sự thanh lịch.
Quan điểm của tôi là thứ thực sự đáng xem có ba điều: ranh giới quyền hạn có mở rộng theo các lần nâng cấp hay không; cơ cấu thành viên có ngày càng tập trung hơn không; và khi năng lực script Bitcoin được tăng cường trong tương lai, liệu thứ này có thể bị thay thế hay không. Trước khi ba câu hỏi đó có câu trả lời, nói nó “hoàn toàn phi tập trung” và nói nó là “cánh cửa hậu tập trung” đều còn quá sớm. #baby $BABY
Dịch Babylon tài liệu, khi tôi nhìn thấy đoạn về Covenant Committee, phản ứng đầu tiên của tôi là “Lại thêm một cái ủy ban nữa”. Nói thật, bây giờ hễ dự án trên chuỗi mà làm ra một “ủy ban đa chữ ký”, tôi sẽ tự động bật cơ chế phòng thủ—thứ này rất dễ bị ngụy trang thành phi tập trung nhưng thực chất là một cánh cửa hậu. Nhưng sau đó tôi rà soát toàn bộ quy trình thế chấp và rút khỏi, và phát hiện có thể tôi chưa hiểu rõ rốt cuộc nó bị “kẹt” ở chỗ nào. @BabylonLabs_io
Khi đến hạn mua lại/chuộc lại thông thường thì không cần chữ ký của ủy ban; bạn chỉ cần đến thời điểm khóa là tự rời đi được. Ủy ban bị vướng ở hai việc: tháo ràng buộc sớm và phạt tịch thu khi làm điều xấu. Tức là chỉ những con đường bất thường mới đi qua họ. Việc chuộc BTC bình thường thì ủy ban hoàn toàn không đụng tới.
Vì sao cần có thiết kế này? Vì script của Bitcoin quá “ngu”. Bạn khóa một khoản BTC, muốn rút sớm, thì mạng chính Bitcoin căn bản không hiểu khái niệm “sớm”. Nó chỉ biết rằng đến thời điểm thì mới có thể mở khóa. Việc ủy ban làm thực ra rất đơn giản—bằng cách dùng đa chữ ký để tạo thêm một lớp đường ủy quyền cho “rút sớm”. Nó không phải là quyền lực, mà là một bộ thực thi điều kiện. Đương nhiên, ở đây cũng có rủi ro. Nếu cơ chế ký của ủy ban bị xâm phạm, về lý thuyết có thể ký giao dịch “tháo ràng buộc” giả. Trong tài liệu ghi là đa chữ ký 3/5, các thành viên công khai. Nhưng ngưỡng này có đủ hay không, và thành viên được thay như thế nào—hiện không có dữ liệu vận hành để kiểm chứng.
Vì vậy, Covenant Committee không phải là một cánh cửa hậu. Nhưng cũng đừng coi nó như một thiết kế phi tập trung hoàn hảo. Nó giống như một thỏa hiệp kỹ thuật dưới thực tế rằng script Bitcoin quá ngu—có thể dùng được, nhưng chưa thật sự thanh lịch.
Quan điểm của tôi là thứ thực sự đáng xem có ba điều: ranh giới quyền hạn có mở rộng theo các lần nâng cấp hay không; cơ cấu thành viên có ngày càng tập trung hơn không; và khi năng lực script Bitcoin được tăng cường trong tương lai, liệu thứ này có thể bị thay thế hay không. Trước khi ba câu hỏi đó có câu trả lời, nói nó “hoàn toàn phi tập trung” và nói nó là “cánh cửa hậu tập trung” đều còn quá sớm. #baby $BABY
Khi đến hạn mua lại/chuộc lại thông thường thì không cần chữ ký của ủy ban; bạn chỉ cần đến thời điểm khóa là tự rời đi được. Ủy ban bị vướng ở hai việc: tháo ràng buộc sớm và phạt tịch thu khi làm điều xấu. Tức là chỉ những con đường bất thường mới đi qua họ. Việc chuộc BTC bình thường thì ủy ban hoàn toàn không đụng tới.
Vì sao cần có thiết kế này? Vì script của Bitcoin quá “ngu”. Bạn khóa một khoản BTC, muốn rút sớm, thì mạng chính Bitcoin căn bản không hiểu khái niệm “sớm”. Nó chỉ biết rằng đến thời điểm thì mới có thể mở khóa. Việc ủy ban làm thực ra rất đơn giản—bằng cách dùng đa chữ ký để tạo thêm một lớp đường ủy quyền cho “rút sớm”. Nó không phải là quyền lực, mà là một bộ thực thi điều kiện. Đương nhiên, ở đây cũng có rủi ro. Nếu cơ chế ký của ủy ban bị xâm phạm, về lý thuyết có thể ký giao dịch “tháo ràng buộc” giả. Trong tài liệu ghi là đa chữ ký 3/5, các thành viên công khai. Nhưng ngưỡng này có đủ hay không, và thành viên được thay như thế nào—hiện không có dữ liệu vận hành để kiểm chứng.
Vì vậy, Covenant Committee không phải là một cánh cửa hậu. Nhưng cũng đừng coi nó như một thiết kế phi tập trung hoàn hảo. Nó giống như một thỏa hiệp kỹ thuật dưới thực tế rằng script Bitcoin quá ngu—có thể dùng được, nhưng chưa thật sự thanh lịch.
Quan điểm của tôi là thứ thực sự đáng xem có ba điều: ranh giới quyền hạn có mở rộng theo các lần nâng cấp hay không; cơ cấu thành viên có ngày càng tập trung hơn không; và khi năng lực script Bitcoin được tăng cường trong tương lai, liệu thứ này có thể bị thay thế hay không. Trước khi ba câu hỏi đó có câu trả lời, nói nó “hoàn toàn phi tập trung” và nói nó là “cánh cửa hậu tập trung” đều còn quá sớm. #baby $BABY
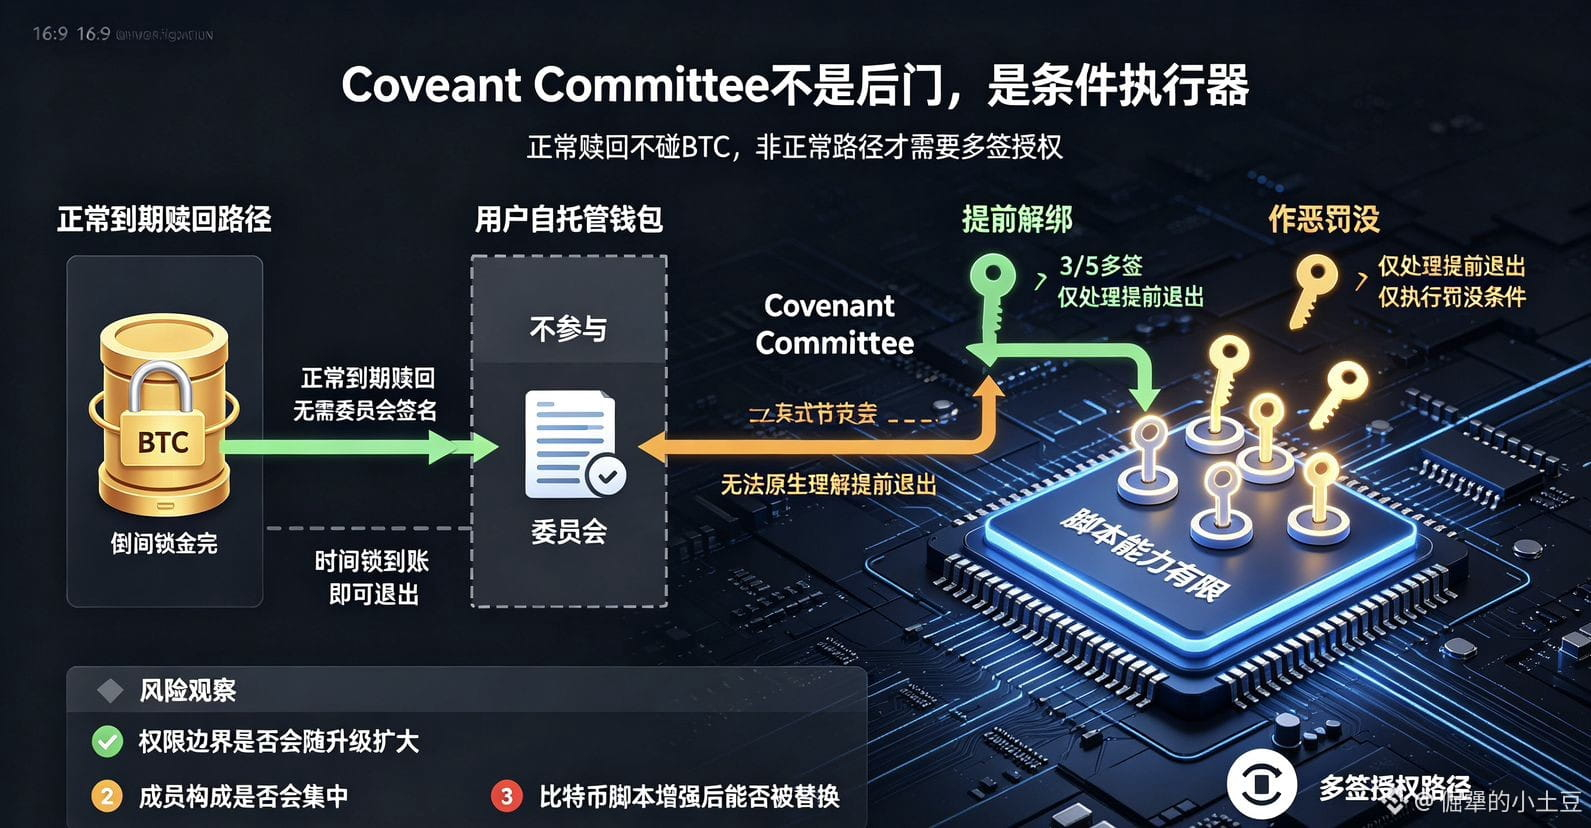
86
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
76,457 lượt xem
362 đang thảo luận
Bối cảnh FED quyết định tăng lãi suất thêm 0.25 điểm tháng 10
Lạm phát Mỹ: CPI toàn phần tháng 8 đạt khoảng 3,7%, PCE lõi 3,4%, cao hơn dự báo trước đó. FED dự báo lạm phát chỉ quay về mức mục tiêu 2% vào năm 2029.
Thị trường lao động: Tỷ lệ thất nghiệp duy trì ở mức 4,1%, số việc làm mới tăng mạnh, cho thấy nền kinh tế đủ sức chịu đựng lãi suất cao hơn.
Áp lực năng lượng: Giá dầu và năng lượng leo thang do xung đột Trung Đông và chiến sự với Iran, làm gia tăng nguy cơ “hiệu ứng vòng hai” lên chi phí vận tải, hàng hóa, dịch vụ.
#TinFed
quangng2311
·1 lượt thích
·253 lượt xem
TheoDõiFOMC
84,131 lượt xem
554 đang thảo luận
45NgayTuDoTaiChinh
909,251 lượt xem
3,130 đang thảo luận