Kinh tế token của Dusk, thực ra điều đáng để nghiền ngẫm nhất không phải là nhãn “phát hành trong 36 năm”, mà là phần thưởng khối rốt cuộc được chia như thế nào.
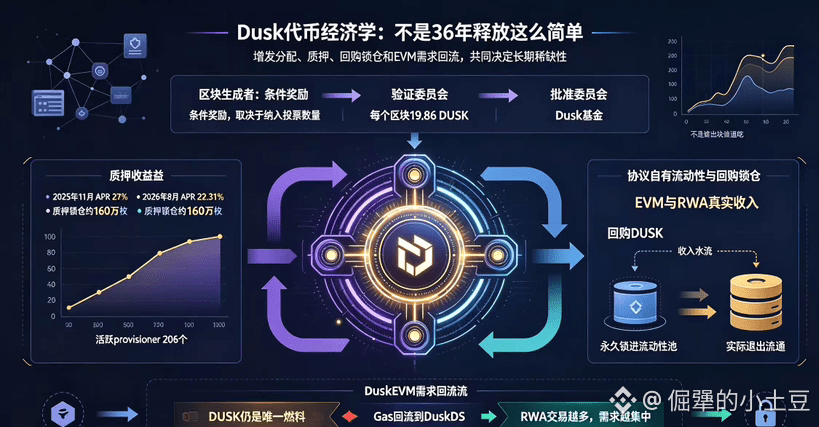
Mỗi khối cố định tạo ra 19.86 DUSK — bản thân con số này không có gì đặc biệt; điều đáng nói nằm ở tỷ lệ phân bổ. Phần lớn sản lượng thuộc về người tạo khối, nhưng lưu ý rằng trong đó có một phần là phần thưởng theo điều kiện, phụ thuộc vào việc có thể đưa vào bỏ phiếu nhiều nhất có thể hay không. Nói cách khác, không phải cứ xuất khối là nhận đủ, mà phải làm việc nghiêm túc thì mới đạt mức tối đa. Ủy ban xác minh và ủy ban phê duyệt mỗi bên nhận một phần, còn Quỹ Dusk cũng nhận một phần. Cách phân bổ này tách động lực thành ba mảng — người làm việc, người xác nhận, và quỹ dự trữ dài hạn của giao thức — chứ không phải đơn giản là “ai xuất khối thì ăn hết”.
Tiếp theo là nói về lợi nhuận khi staking. Tháng 11/2025 APR vẫn ở khoảng 27%, đến tháng 8/2026 đã giảm xuống 22.31%. Trong pool staking có khoảng 1.6 triệu DUSK bị khóa, và có 206 provisioner đang hoạt động. APR giảm mang ý nghĩa kép: một là nhiều người hơn tham gia nên phải chia cùng một “nồi”; hai là mạng lưới có thể thực sự đang tiến tới giai đoạn trưởng thành. Thời kỳ kiểu “staking là nằm hưởng 27%” đang dần đi qua.
Sau khi DuskEVM ra mắt, còn có một chi tiết dễ bị bỏ qua: không đưa vào một token Gas riêng. Nhiều chain khi tương thích EVM thường phát hành một tài sản Gas mới, nhưng Dusk không làm vậy. DUSK vẫn là nhiên liệu duy nhất, và chi phí thực thi cuối cùng sẽ quay về DuskDS. Mọi hoạt động được chạy trên DuskEVM tạo ra nhu cầu thì đều funnel về cùng một token — thay vì bị tách nhỏ.
Logic của thiết kế này khá rõ ràng. Phần thưởng do phát hành thêm hấp dẫn giai đoạn đầu tham gia, nhưng bản thân việc phát hành thêm có sự suy giảm theo cấp số nhân. Đồng thời sử dụng doanh thu thực để mua lại và khóa, kéo ngược hiệu ứng pha loãng do lạm phát về phía sau. Thêm nữa là nhu cầu “token capture” toàn bộ hệ sinh thái: RWA càng nhiều thì phát hành và giao dịch càng nhiều, kéo theo Gas và nhu cầu xác thực tăng hơn, phần thưởng staking cho node nhiều hơn, lượng khóa nhiều hơn, và lượng lưu thông ít đi.
Tất nhiên, những thứ này có chạy được thật hay không còn phụ thuộc vào việc DuskEVM có thể tạo ra đủ lượng giao dịch thực sự hay không. Nếu trên chuỗi cứ mãi không có ai dùng, thì việc mua lại không có cơ sở, và giảm phát chỉ là một giả định tốt đẹp. Nhưng ít nhất xét về mặt thiết kế, nó không phải kiểu mô hình “chỉ lo phát mà không lo thu”.
#dusk $DUSK @Dusk
Mỗi khối cố định tạo ra 19.86 DUSK — bản thân con số này không có gì đặc biệt; điều đáng nói nằm ở tỷ lệ phân bổ. Phần lớn sản lượng thuộc về người tạo khối, nhưng lưu ý rằng trong đó có một phần là phần thưởng theo điều kiện, phụ thuộc vào việc có thể đưa vào bỏ phiếu nhiều nhất có thể hay không. Nói cách khác, không phải cứ xuất khối là nhận đủ, mà phải làm việc nghiêm túc thì mới đạt mức tối đa. Ủy ban xác minh và ủy ban phê duyệt mỗi bên nhận một phần, còn Quỹ Dusk cũng nhận một phần. Cách phân bổ này tách động lực thành ba mảng — người làm việc, người xác nhận, và quỹ dự trữ dài hạn của giao thức — chứ không phải đơn giản là “ai xuất khối thì ăn hết”.
Tiếp theo là nói về lợi nhuận khi staking. Tháng 11/2025 APR vẫn ở khoảng 27%, đến tháng 8/2026 đã giảm xuống 22.31%. Trong pool staking có khoảng 1.6 triệu DUSK bị khóa, và có 206 provisioner đang hoạt động. APR giảm mang ý nghĩa kép: một là nhiều người hơn tham gia nên phải chia cùng một “nồi”; hai là mạng lưới có thể thực sự đang tiến tới giai đoạn trưởng thành. Thời kỳ kiểu “staking là nằm hưởng 27%” đang dần đi qua.
Sau khi DuskEVM ra mắt, còn có một chi tiết dễ bị bỏ qua: không đưa vào một token Gas riêng. Nhiều chain khi tương thích EVM thường phát hành một tài sản Gas mới, nhưng Dusk không làm vậy. DUSK vẫn là nhiên liệu duy nhất, và chi phí thực thi cuối cùng sẽ quay về DuskDS. Mọi hoạt động được chạy trên DuskEVM tạo ra nhu cầu thì đều funnel về cùng một token — thay vì bị tách nhỏ.
Logic của thiết kế này khá rõ ràng. Phần thưởng do phát hành thêm hấp dẫn giai đoạn đầu tham gia, nhưng bản thân việc phát hành thêm có sự suy giảm theo cấp số nhân. Đồng thời sử dụng doanh thu thực để mua lại và khóa, kéo ngược hiệu ứng pha loãng do lạm phát về phía sau. Thêm nữa là nhu cầu “token capture” toàn bộ hệ sinh thái: RWA càng nhiều thì phát hành và giao dịch càng nhiều, kéo theo Gas và nhu cầu xác thực tăng hơn, phần thưởng staking cho node nhiều hơn, lượng khóa nhiều hơn, và lượng lưu thông ít đi.
Tất nhiên, những thứ này có chạy được thật hay không còn phụ thuộc vào việc DuskEVM có thể tạo ra đủ lượng giao dịch thực sự hay không. Nếu trên chuỗi cứ mãi không có ai dùng, thì việc mua lại không có cơ sở, và giảm phát chỉ là một giả định tốt đẹp. Nhưng ít nhất xét về mặt thiết kế, nó không phải kiểu mô hình “chỉ lo phát mà không lo thu”.
#dusk $DUSK @Dusk