
wiki002
4.3k Bài đăng
wiki002
Báo cáo
Chặn người dùng
Allah is greatest
Trader thường xuyên
{thời gian} năm
1.0K+ Đang theo dõi
6.2K+ Người theo dõi
16.3K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Điểm yếu lớn nhất của Bitcoin lúc này có thể không phải là áp lực bán. Mà là khoảng cách giữa thanh khoản hiển thị và nhu cầu mua thực sự.
Thành thật mà nói, sau khi đọc báo cáo ngày 11 tháng 11 của Glassnode, “Running on Empty”, tôi nghĩ thị trường đang đánh giá thấp sự khác biệt này.
Ba con số đáng chú ý:
14,2 tỷ USD: Nguồn cung stablecoin giảm trong 30 ngày, mức giảm nhanh nhất kể từ tháng 6 năm 2022.
1,6 tỷ USD: Các quỹ ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra trong 20 phiên giao dịch.
75.600 USD: Giá vốn của người nắm giữ Bitcoin ngắn hạn, và giá đã giảm xuống dưới mức này.
Nhưng tín hiệu thú vị nhất không phải là đà giảm. Mà là sự mâu thuẫn giữa người mua và thanh khoản.
Glassnode phát hiện các ví nắm giữ 100–1.000 BTC và 1.000–10.000 BTC đã bắt đầu tích lũy. Tuy nhiên, tất cả các nhóm ví có quy mô khác vẫn đang giảm lượng nắm giữ.
Điều này cho tôi biết một điều quan trọng: Cá voi tích lũy không có nghĩa là toàn thị trường đã sẵn sàng phục hồi.
Một chi tiết khác mà các nhà giao dịch không nên bỏ qua: Kể từ ngày 5 tháng 11, các lệnh mua trong phạm vi 5% so với giá Bitcoin đã vượt các lệnh bán trên Binance và Coinbase. Đây có vẻ là tín hiệu tích cực, nhưng các lệnh chờ có thể bị hủy. Độ sâu sổ lệnh hiển thị không đồng nghĩa với nguồn vốn đã cam kết.
Trong khi đó, việc thanh lý các vị thế mua sử dụng đòn bẩy đã làm giảm áp lực bán cưỡng bức trong ngắn hạn. Điều đó có thể giúp Bitcoin phục hồi, nhưng một đợt ép bán khống không phải là nhu cầu giao ngay bền vững.
Tôi chưa thấy đủ bằng chứng để kết luận thị trường tăng giá đã kết thúc. Glassnode cũng lưu ý rằng xu hướng rộng hơn từ tháng 8 vẫn còn nguyên vẹn, miễn là giá nằm trên mức đáy tháng 6 là 58.500 USD.
Với tôi, xác nhận thực sự sẽ là nguồn cung stablecoin mở rộng, dòng vốn ETF quay trở lại, Coinbase Premium dương và hoạt động tích lũy lan rộng hơn ở các nhóm ví.
Một chỉ báo không thể kể hết toàn bộ câu chuyện.
Điều tôi tâm đắc nhất: Bitcoin không chỉ cần người mua. Bitcoin cần những người mua có đủ vốn và niềm tin để hấp thụ nguồn cung mà không phải dựa vào đòn bẩy.
Chúng ta đang chứng kiến một đợt tái cân bằng thanh khoản lành mạnh, hay thị trường đang bước vào giai đoạn rút vốn kéo dài hơn? 📊
#Bitcoin #BTC #CryptoMarket #MarketLiquidity
$BTC $SOL $ETH
Điểm yếu lớn nhất của Bitcoin lúc này có thể không phải là áp lực bán. Mà là khoảng cách giữa thanh khoản hiển thị và nhu cầu mua thực sự.
Thành thật mà nói, sau khi đọc báo cáo ngày 11 tháng 11 của Glassnode, “Running on Empty”, tôi nghĩ thị trường đang đánh giá thấp sự khác biệt này.
Ba con số đáng chú ý:
14,2 tỷ USD: Nguồn cung stablecoin giảm trong 30 ngày, mức giảm nhanh nhất kể từ tháng 6 năm 2022.
1,6 tỷ USD: Các quỹ ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra trong 20 phiên giao dịch.
75.600 USD: Giá vốn của người nắm giữ Bitcoin ngắn hạn, và giá đã giảm xuống dưới mức này.
Nhưng tín hiệu thú vị nhất không phải là đà giảm. Mà là sự mâu thuẫn giữa người mua và thanh khoản.
Glassnode phát hiện các ví nắm giữ 100–1.000 BTC và 1.000–10.000 BTC đã bắt đầu tích lũy. Tuy nhiên, tất cả các nhóm ví có quy mô khác vẫn đang giảm lượng nắm giữ.
Điều này cho tôi biết một điều quan trọng: Cá voi tích lũy không có nghĩa là toàn thị trường đã sẵn sàng phục hồi.
Một chi tiết khác mà các nhà giao dịch không nên bỏ qua: Kể từ ngày 5 tháng 11, các lệnh mua trong phạm vi 5% so với giá Bitcoin đã vượt các lệnh bán trên Binance và Coinbase. Đây có vẻ là tín hiệu tích cực, nhưng các lệnh chờ có thể bị hủy. Độ sâu sổ lệnh hiển thị không đồng nghĩa với nguồn vốn đã cam kết.
Trong khi đó, việc thanh lý các vị thế mua sử dụng đòn bẩy đã làm giảm áp lực bán cưỡng bức trong ngắn hạn. Điều đó có thể giúp Bitcoin phục hồi, nhưng một đợt ép bán khống không phải là nhu cầu giao ngay bền vững.
Tôi chưa thấy đủ bằng chứng để kết luận thị trường tăng giá đã kết thúc. Glassnode cũng lưu ý rằng xu hướng rộng hơn từ tháng 8 vẫn còn nguyên vẹn, miễn là giá nằm trên mức đáy tháng 6 là 58.500 USD.
Với tôi, xác nhận thực sự sẽ là nguồn cung stablecoin mở rộng, dòng vốn ETF quay trở lại, Coinbase Premium dương và hoạt động tích lũy lan rộng hơn ở các nhóm ví.
Một chỉ báo không thể kể hết toàn bộ câu chuyện.
Điều tôi tâm đắc nhất: Bitcoin không chỉ cần người mua. Bitcoin cần những người mua có đủ vốn và niềm tin để hấp thụ nguồn cung mà không phải dựa vào đòn bẩy.
Chúng ta đang chứng kiến một đợt tái cân bằng thanh khoản lành mạnh, hay thị trường đang bước vào giai đoạn rút vốn kéo dài hơn? 📊
#Bitcoin #BTC #CryptoMarket #MarketLiquidity
$BTC $SOL $ETH
Thành thật mà nói, sau khi đọc báo cáo ngày 11 tháng 11 của Glassnode, “Running on Empty”, tôi nghĩ thị trường đang đánh giá thấp sự khác biệt này.
Ba con số đáng chú ý:
14,2 tỷ USD: Nguồn cung stablecoin giảm trong 30 ngày, mức giảm nhanh nhất kể từ tháng 6 năm 2022.
1,6 tỷ USD: Các quỹ ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra trong 20 phiên giao dịch.
75.600 USD: Giá vốn của người nắm giữ Bitcoin ngắn hạn, và giá đã giảm xuống dưới mức này.
Nhưng tín hiệu thú vị nhất không phải là đà giảm. Mà là sự mâu thuẫn giữa người mua và thanh khoản.
Glassnode phát hiện các ví nắm giữ 100–1.000 BTC và 1.000–10.000 BTC đã bắt đầu tích lũy. Tuy nhiên, tất cả các nhóm ví có quy mô khác vẫn đang giảm lượng nắm giữ.
Điều này cho tôi biết một điều quan trọng: Cá voi tích lũy không có nghĩa là toàn thị trường đã sẵn sàng phục hồi.
Một chi tiết khác mà các nhà giao dịch không nên bỏ qua: Kể từ ngày 5 tháng 11, các lệnh mua trong phạm vi 5% so với giá Bitcoin đã vượt các lệnh bán trên Binance và Coinbase. Đây có vẻ là tín hiệu tích cực, nhưng các lệnh chờ có thể bị hủy. Độ sâu sổ lệnh hiển thị không đồng nghĩa với nguồn vốn đã cam kết.
Trong khi đó, việc thanh lý các vị thế mua sử dụng đòn bẩy đã làm giảm áp lực bán cưỡng bức trong ngắn hạn. Điều đó có thể giúp Bitcoin phục hồi, nhưng một đợt ép bán khống không phải là nhu cầu giao ngay bền vững.
Tôi chưa thấy đủ bằng chứng để kết luận thị trường tăng giá đã kết thúc. Glassnode cũng lưu ý rằng xu hướng rộng hơn từ tháng 8 vẫn còn nguyên vẹn, miễn là giá nằm trên mức đáy tháng 6 là 58.500 USD.
Với tôi, xác nhận thực sự sẽ là nguồn cung stablecoin mở rộng, dòng vốn ETF quay trở lại, Coinbase Premium dương và hoạt động tích lũy lan rộng hơn ở các nhóm ví.
Một chỉ báo không thể kể hết toàn bộ câu chuyện.
Điều tôi tâm đắc nhất: Bitcoin không chỉ cần người mua. Bitcoin cần những người mua có đủ vốn và niềm tin để hấp thụ nguồn cung mà không phải dựa vào đòn bẩy.
Chúng ta đang chứng kiến một đợt tái cân bằng thanh khoản lành mạnh, hay thị trường đang bước vào giai đoạn rút vốn kéo dài hơn? 📊
#Bitcoin #BTC #CryptoMarket #MarketLiquidity
$BTC $SOL $ETH
1
2
372
·
--
Những lựa chọn tốt đến từ việc nghiên cứu, không phải sự thổi phồng. Tôi tập trung vào tính hữu dụng thực tế, nền tảng vững chắc và tiềm năng dài hạn. #BinancePick
Những lựa chọn tốt đến từ việc nghiên cứu, không phải sự thổi phồng. Tôi tập trung vào tính hữu dụng thực tế, nền tảng vững chắc và tiềm năng dài hạn. #BinancePick
2
62
·
--
Bitcoin có người mua. Câu hỏi lớn hơn là liệu có đủ nhiều nhóm người mua khác nhau để duy trì đà tăng hay không. 📊
Báo cáo ngày 23 tháng 10 của Coinbase Institutional cho thấy sự mất cân đối bất thường. Kể từ ngày 1 tháng 8, IBIT của BlackRock thu hút khoảng 6 tỷ USD dòng vốn ròng, trong khi tất cả các quỹ Bitcoin giao ngay khác tại Mỹ cộng lại chỉ thu hút khoảng 500 triệu USD. Các kho bạc doanh nghiệp đóng góp thêm 1,5 tỷ USD, thấp hơn nhiều so với tổng 6,4 tỷ USD của các ETF.
Đây không chỉ là một số liệu về dòng vốn. Nó làm thay đổi cách tôi nhìn nhận sức mạnh của Bitcoin.
Khi một quỹ chiếm ưu thế trong nhu cầu mới, tổng dòng vốn vào ETF có thể khiến thị trường trông khỏe mạnh hơn so với nhu cầu thực tế bên dưới. Dòng vốn ETF không đồng nghĩa với việc mọi nhà đầu tư đều đang đặt cược tăng giá một cách rõ ràng.
Bức tranh thanh khoản còn làm dấy lên một mối lo khác. Nguồn cung stablecoin đã giảm 12,7 tỷ USD so với mức đỉnh hồi tháng 5, trong khi mức chênh lệch giá Coinbase trong bảy ngày duy trì ở vùng âm suốt tháng 10. Coinbase Institutional cho rằng mức chênh lệch này cho thấy những người mua tại Mỹ bên ngoài các ETF ít sẵn lòng trả giá cao để mua BTC hơn các nhà giao dịch ở nước ngoài.
Giờ hãy xem xét cấu trúc giá. Khoảng 2,1 triệu BTC được giao dịch lần gần nhất trong khoảng từ 87,5 nghìn USD đến 91,7 nghìn USD. Lượng cung này có thể tạo ra lực cản khi giá quay lại vùng đó.
Nhận định của tôi rất đơn giản. Bitcoin không chỉ cần thêm dòng vốn. Nó cần nhu cầu rộng khắp hơn và bền vững hơn.
Tôi sẽ theo dõi ba điều: liệu hoạt động mua ETF có lan rộng ra ngoài IBIT hay không, liệu nguồn cung stablecoin có bắt đầu phục hồi hay không, và liệu BTC có thể lấy lại mốc 90 nghìn USD với giá đóng cửa ngày duy trì trên mức đó hay không.
Nếu những tín hiệu này cùng xuất hiện, đà bứt phá sẽ có nền tảng vững chắc hơn. Nếu không, chỉ riêng sức mạnh giá có thể chưa kể hết câu chuyện.
#Bitcoin #BTC #CryptoMarket #InstitutionalInvesting $BTC $ETH $BNB
Bitcoin có người mua. Câu hỏi lớn hơn là liệu có đủ nhiều nhóm người mua khác nhau để duy trì đà tăng hay không. 📊
Báo cáo ngày 23 tháng 10 của Coinbase Institutional cho thấy sự mất cân đối bất thường. Kể từ ngày 1 tháng 8, IBIT của BlackRock thu hút khoảng 6 tỷ USD dòng vốn ròng, trong khi tất cả các quỹ Bitcoin giao ngay khác tại Mỹ cộng lại chỉ thu hút khoảng 500 triệu USD. Các kho bạc doanh nghiệp đóng góp thêm 1,5 tỷ USD, thấp hơn nhiều so với tổng 6,4 tỷ USD của các ETF.
Đây không chỉ là một số liệu về dòng vốn. Nó làm thay đổi cách tôi nhìn nhận sức mạnh của Bitcoin.
Khi một quỹ chiếm ưu thế trong nhu cầu mới, tổng dòng vốn vào ETF có thể khiến thị trường trông khỏe mạnh hơn so với nhu cầu thực tế bên dưới. Dòng vốn ETF không đồng nghĩa với việc mọi nhà đầu tư đều đang đặt cược tăng giá một cách rõ ràng.
Bức tranh thanh khoản còn làm dấy lên một mối lo khác. Nguồn cung stablecoin đã giảm 12,7 tỷ USD so với mức đỉnh hồi tháng 5, trong khi mức chênh lệch giá Coinbase trong bảy ngày duy trì ở vùng âm suốt tháng 10. Coinbase Institutional cho rằng mức chênh lệch này cho thấy những người mua tại Mỹ bên ngoài các ETF ít sẵn lòng trả giá cao để mua BTC hơn các nhà giao dịch ở nước ngoài.
Giờ hãy xem xét cấu trúc giá. Khoảng 2,1 triệu BTC được giao dịch lần gần nhất trong khoảng từ 87,5 nghìn USD đến 91,7 nghìn USD. Lượng cung này có thể tạo ra lực cản khi giá quay lại vùng đó.
Nhận định của tôi rất đơn giản. Bitcoin không chỉ cần thêm dòng vốn. Nó cần nhu cầu rộng khắp hơn và bền vững hơn.
Tôi sẽ theo dõi ba điều: liệu hoạt động mua ETF có lan rộng ra ngoài IBIT hay không, liệu nguồn cung stablecoin có bắt đầu phục hồi hay không, và liệu BTC có thể lấy lại mốc 90 nghìn USD với giá đóng cửa ngày duy trì trên mức đó hay không.
Nếu những tín hiệu này cùng xuất hiện, đà bứt phá sẽ có nền tảng vững chắc hơn. Nếu không, chỉ riêng sức mạnh giá có thể chưa kể hết câu chuyện.
#Bitcoin #BTC #CryptoMarket #InstitutionalInvesting $BTC $ETH $BNB
Báo cáo ngày 23 tháng 10 của Coinbase Institutional cho thấy sự mất cân đối bất thường. Kể từ ngày 1 tháng 8, IBIT của BlackRock thu hút khoảng 6 tỷ USD dòng vốn ròng, trong khi tất cả các quỹ Bitcoin giao ngay khác tại Mỹ cộng lại chỉ thu hút khoảng 500 triệu USD. Các kho bạc doanh nghiệp đóng góp thêm 1,5 tỷ USD, thấp hơn nhiều so với tổng 6,4 tỷ USD của các ETF.
Đây không chỉ là một số liệu về dòng vốn. Nó làm thay đổi cách tôi nhìn nhận sức mạnh của Bitcoin.
Khi một quỹ chiếm ưu thế trong nhu cầu mới, tổng dòng vốn vào ETF có thể khiến thị trường trông khỏe mạnh hơn so với nhu cầu thực tế bên dưới. Dòng vốn ETF không đồng nghĩa với việc mọi nhà đầu tư đều đang đặt cược tăng giá một cách rõ ràng.
Bức tranh thanh khoản còn làm dấy lên một mối lo khác. Nguồn cung stablecoin đã giảm 12,7 tỷ USD so với mức đỉnh hồi tháng 5, trong khi mức chênh lệch giá Coinbase trong bảy ngày duy trì ở vùng âm suốt tháng 10. Coinbase Institutional cho rằng mức chênh lệch này cho thấy những người mua tại Mỹ bên ngoài các ETF ít sẵn lòng trả giá cao để mua BTC hơn các nhà giao dịch ở nước ngoài.
Giờ hãy xem xét cấu trúc giá. Khoảng 2,1 triệu BTC được giao dịch lần gần nhất trong khoảng từ 87,5 nghìn USD đến 91,7 nghìn USD. Lượng cung này có thể tạo ra lực cản khi giá quay lại vùng đó.
Nhận định của tôi rất đơn giản. Bitcoin không chỉ cần thêm dòng vốn. Nó cần nhu cầu rộng khắp hơn và bền vững hơn.
Tôi sẽ theo dõi ba điều: liệu hoạt động mua ETF có lan rộng ra ngoài IBIT hay không, liệu nguồn cung stablecoin có bắt đầu phục hồi hay không, và liệu BTC có thể lấy lại mốc 90 nghìn USD với giá đóng cửa ngày duy trì trên mức đó hay không.
Nếu những tín hiệu này cùng xuất hiện, đà bứt phá sẽ có nền tảng vững chắc hơn. Nếu không, chỉ riêng sức mạnh giá có thể chưa kể hết câu chuyện.
#Bitcoin #BTC #CryptoMarket #InstitutionalInvesting $BTC $ETH $BNB
3
168
·
--
Những lựa chọn sáng suốt đến từ việc nghiên cứu, kiên nhẫn và hiểu rõ rủi ro trước khi theo đuổi tiềm năng. #BinancePick
Những lựa chọn sáng suốt đến từ việc nghiên cứu, kiên nhẫn và hiểu rõ rủi ro trước khi theo đuổi tiềm năng. #BinancePick
1
47
·
--
#BinancePick Giá trị thực sự đến từ những lựa chọn sáng suốt, nền tảng vững chắc và tầm nhìn dài hạn. 🚀
#BinancePick Giá trị thực sự đến từ những lựa chọn sáng suốt, nền tảng vững chắc và tầm nhìn dài hạn. 🚀
1
46
·
--
Thành thật mà nói, Binance Pick khiến việc dự đoán thị trường trở nên thú vị hơn. Tôi tập trung vào nghiên cứu, những quyết định sáng suốt và sự nhất quán thay vì may mắn.
#BinancePick
Thành thật mà nói, Binance Pick khiến việc dự đoán thị trường trở nên thú vị hơn. Tôi tập trung vào nghiên cứu, những quyết định sáng suốt và sự nhất quán thay vì may mắn.
#BinancePick
#BinancePick
4
168
·
--
Một thị trường có thể giao dịch 24/7 mà vẫn khó trả lời một câu hỏi cơ bản: tài sản này thực sự đáng giá bao nhiêu?
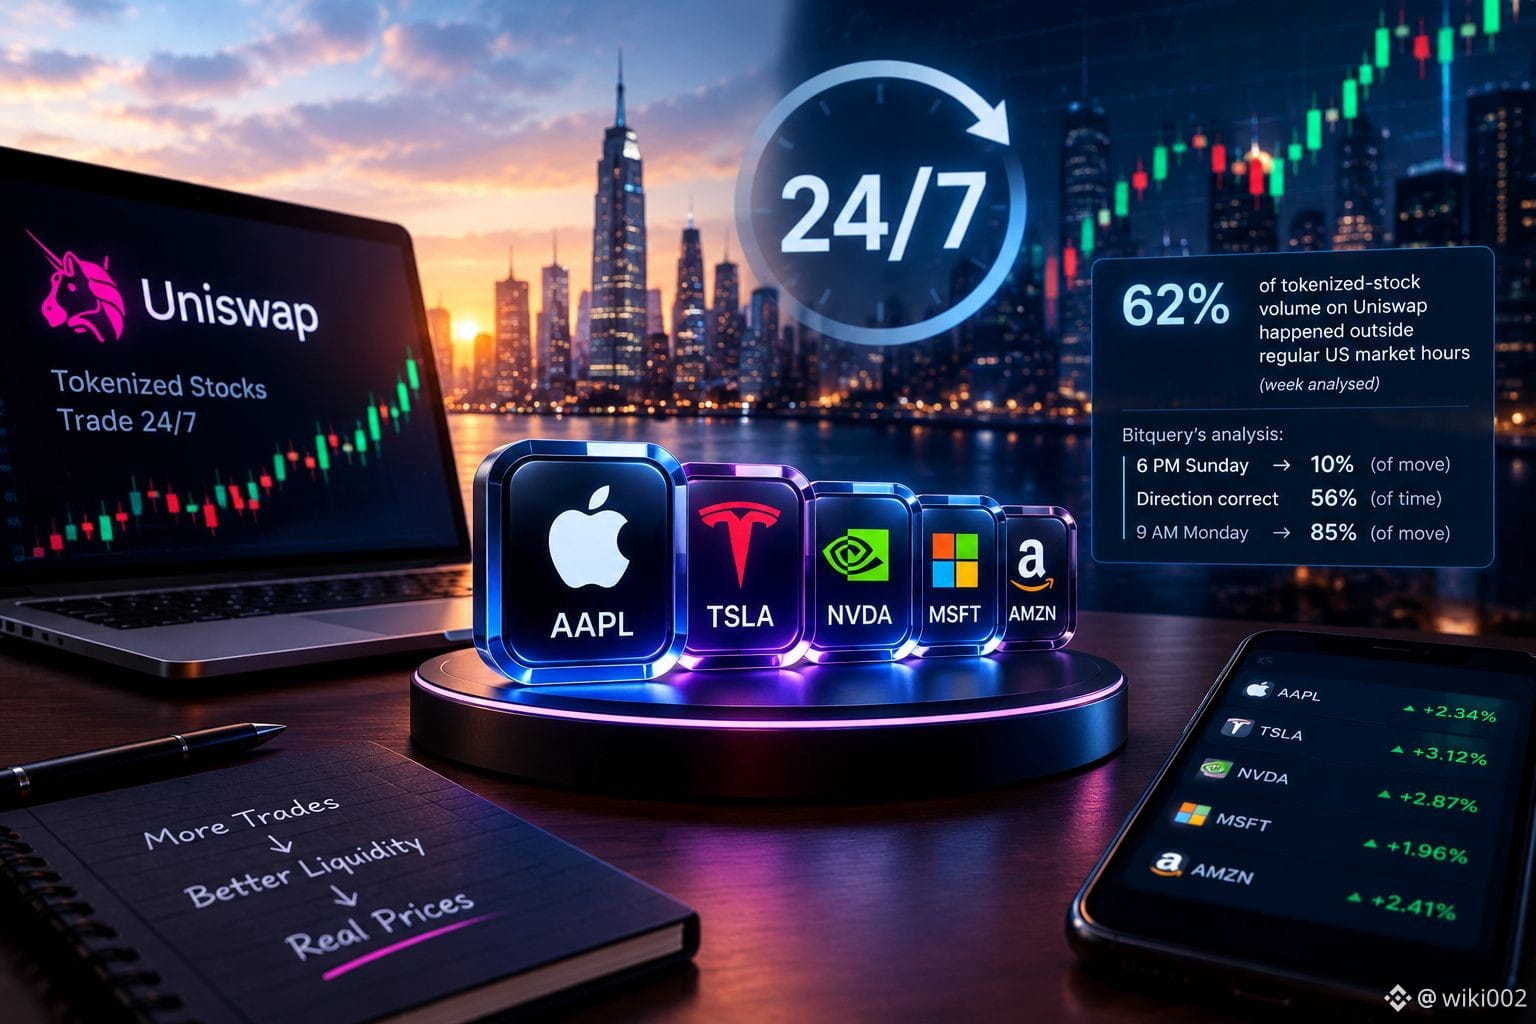
Theo một báo cáo gần đây về hoạt động giao dịch cổ phiếu được token hóa trên Uniswap, 62% khối lượng giao dịch trong tuần được phân tích diễn ra ngoài giờ giao dịch thông thường của thị trường Mỹ. Điều đó cho thấy nhu cầu tiếp cận thị trường suốt ngày đêm. Nhưng chỉ riêng khối lượng giao dịch không cho chúng ta biết liệu những giao dịch đó có tạo ra mức giá đáng tin cậy hay không.
Đây là vấn đề kỹ thuật:
Khi thị trường chứng khoán cơ sở đóng cửa, các nhà kinh doanh chênh lệch giá có thể không còn tiếp cận được những phương thức phòng hộ quen thuộc. Nếu token cổ phiếu giao dịch thấp hơn giá trị hợp lý, việc mua token và bán cổ phiếu thật không còn là một giao dịch đơn giản. Các nhà tạo lập thị trường có thể phải gánh chịu rủi ro theo hướng giá lớn hơn, trong khi thanh khoản mỏng hơn có thể khiến ngay cả những lệnh có quy mô vừa phải cũng làm giá biến động mạnh.
Phân tích của Bitquery về 13 cuối tuần, trên sáu đơn vị phát hành, cho thấy đến 6 giờ tối Chủ nhật theo giờ New York, token điển hình chỉ phản ánh 10% mức biến động cho đến giá mở cửa thị trường chứng khoán vào thứ Hai. Hướng biến động của token chỉ trùng với mức biến động thực tế sau đó trong 56% trường hợp. Đến 9 giờ sáng thứ Hai, sau khi hợp đồng tương lai chứng khoán mở cửa trở lại, token đã phản ánh 85% mức biến động đó.
Các con số này đo lường mức độ token phản ánh biến động giá cuối cùng — chứ không phải độ chính xác tuyệt đối của giá token.
Sự khác biệt đó rất quan trọng đối với @Uniswap và toàn bộ thị trường RWA. Bước tiếp theo không chỉ đơn giản là thu hút thêm giao dịch. Đó là xây dựng thanh khoản có thể khớp lệnh sâu hơn, giảm trượt giá đối với các lệnh có quy mô đáng kể và cải thiện quá trình hình thành giá khi các thị trường phòng hộ truyền thống không hoạt động.
Khả năng tiếp cận 24/7 mở ra cơ hội. Giá đáng tin cậy tạo nên thị trường. 👍
$UNI $AVAX $LINK #Uniswap #RWA #TokenizedStocks
{future}(UNIUSDT)
Một thị trường có thể giao dịch 24/7 mà vẫn khó trả lời một câu hỏi cơ bản: tài sản này thực sự đáng giá bao nhiêu?
Theo một báo cáo gần đây về hoạt động giao dịch cổ phiếu được token hóa trên Uniswap, 62% khối lượng giao dịch trong tuần được phân tích diễn ra ngoài giờ giao dịch thông thường của thị trường Mỹ. Điều đó cho thấy nhu cầu tiếp cận thị trường suốt ngày đêm. Nhưng chỉ riêng khối lượng giao dịch không cho chúng ta biết liệu những giao dịch đó có tạo ra mức giá đáng tin cậy hay không.
Đây là vấn đề kỹ thuật:
Khi thị trường chứng khoán cơ sở đóng cửa, các nhà kinh doanh chênh lệch giá có thể không còn tiếp cận được những phương thức phòng hộ quen thuộc. Nếu token cổ phiếu giao dịch thấp hơn giá trị hợp lý, việc mua token và bán cổ phiếu thật không còn là một giao dịch đơn giản. Các nhà tạo lập thị trường có thể phải gánh chịu rủi ro theo hướng giá lớn hơn, trong khi thanh khoản mỏng hơn có thể khiến ngay cả những lệnh có quy mô vừa phải cũng làm giá biến động mạnh.
Phân tích của Bitquery về 13 cuối tuần, trên sáu đơn vị phát hành, cho thấy đến 6 giờ tối Chủ nhật theo giờ New York, token điển hình chỉ phản ánh 10% mức biến động cho đến giá mở cửa thị trường chứng khoán vào thứ Hai. Hướng biến động của token chỉ trùng với mức biến động thực tế sau đó trong 56% trường hợp. Đến 9 giờ sáng thứ Hai, sau khi hợp đồng tương lai chứng khoán mở cửa trở lại, token đã phản ánh 85% mức biến động đó.
Các con số này đo lường mức độ token phản ánh biến động giá cuối cùng — chứ không phải độ chính xác tuyệt đối của giá token.
Sự khác biệt đó rất quan trọng đối với @Uniswap Protocol và toàn bộ thị trường RWA. Bước tiếp theo không chỉ đơn giản là thu hút thêm giao dịch. Đó là xây dựng thanh khoản có thể khớp lệnh sâu hơn, giảm trượt giá đối với các lệnh có quy mô đáng kể và cải thiện quá trình hình thành giá khi các thị trường phòng hộ truyền thống không hoạt động.
Khả năng tiếp cận 24/7 mở ra cơ hội. Giá đáng tin cậy tạo nên thị trường. 👍
$UNI $AVAX $LINK #Uniswap #RWA #TokenizedStocks
Theo một báo cáo gần đây về hoạt động giao dịch cổ phiếu được token hóa trên Uniswap, 62% khối lượng giao dịch trong tuần được phân tích diễn ra ngoài giờ giao dịch thông thường của thị trường Mỹ. Điều đó cho thấy nhu cầu tiếp cận thị trường suốt ngày đêm. Nhưng chỉ riêng khối lượng giao dịch không cho chúng ta biết liệu những giao dịch đó có tạo ra mức giá đáng tin cậy hay không.
Đây là vấn đề kỹ thuật:
Khi thị trường chứng khoán cơ sở đóng cửa, các nhà kinh doanh chênh lệch giá có thể không còn tiếp cận được những phương thức phòng hộ quen thuộc. Nếu token cổ phiếu giao dịch thấp hơn giá trị hợp lý, việc mua token và bán cổ phiếu thật không còn là một giao dịch đơn giản. Các nhà tạo lập thị trường có thể phải gánh chịu rủi ro theo hướng giá lớn hơn, trong khi thanh khoản mỏng hơn có thể khiến ngay cả những lệnh có quy mô vừa phải cũng làm giá biến động mạnh.
Phân tích của Bitquery về 13 cuối tuần, trên sáu đơn vị phát hành, cho thấy đến 6 giờ tối Chủ nhật theo giờ New York, token điển hình chỉ phản ánh 10% mức biến động cho đến giá mở cửa thị trường chứng khoán vào thứ Hai. Hướng biến động của token chỉ trùng với mức biến động thực tế sau đó trong 56% trường hợp. Đến 9 giờ sáng thứ Hai, sau khi hợp đồng tương lai chứng khoán mở cửa trở lại, token đã phản ánh 85% mức biến động đó.
Các con số này đo lường mức độ token phản ánh biến động giá cuối cùng — chứ không phải độ chính xác tuyệt đối của giá token.
Sự khác biệt đó rất quan trọng đối với @Uniswap Protocol và toàn bộ thị trường RWA. Bước tiếp theo không chỉ đơn giản là thu hút thêm giao dịch. Đó là xây dựng thanh khoản có thể khớp lệnh sâu hơn, giảm trượt giá đối với các lệnh có quy mô đáng kể và cải thiện quá trình hình thành giá khi các thị trường phòng hộ truyền thống không hoạt động.
Khả năng tiếp cận 24/7 mở ra cơ hội. Giá đáng tin cậy tạo nên thị trường. 👍
$UNI $AVAX $LINK #Uniswap #RWA #TokenizedStocks
2
4
437
·
--
Tăng giá
🔍 Một khối được chấp nhận trên Dusk không nhất thiết là khối cuối cùng. Sự khác biệt này rất quan trọng khi ứng dụng quyết định liệu một giao dịch có an toàn để quyết toán hay không.
Dusk sử dụng Succinct Attestation, một giao thức đồng thuận hoạt động qua nhiều vòng lặp. Nếu một vòng lặp trước đó vẫn chưa được giải quyết, khối được chấp nhận ở vòng lặp sau có thể bị thay thế nếu vòng lặp trước đó cuối cùng thành công.
Sách trắng quy định quy tắc 2n, trong đó n là số vòng lặp trước đó chưa được chứng thực. Một khối được chấp nhận cần có 2n khối liên tiếp đã được chứng thực hoặc xác nhận để trở thành khối được xác nhận. Khi n bằng 2, điều đó có nghĩa là cần bốn khối đáp ứng điều kiện. Chỉ được xác nhận thôi chưa đồng nghĩa với việc đã đạt tính cuối cùng. Khối cha của khối đó cũng phải đạt tính cuối cùng.
Các ứng dụng thanh toán nên kiểm tra trạng thái cuối cùng của mạng trước khi giải ngân. Việc một giao dịch xuất hiện trên màn hình tự nó không có nghĩa là khoản thanh toán đã đạt tính cuối cùng.
#DUSK $DUSK $AMP $GTC @Dusk_Foundation
{spot}(DUSKUSDT)
🔍 Một khối được chấp nhận trên Dusk không nhất thiết là khối cuối cùng. Sự khác biệt này rất quan trọng khi ứng dụng quyết định liệu một giao dịch có an toàn để quyết toán hay không.
Dusk sử dụng Succinct Attestation, một giao thức đồng thuận hoạt động qua nhiều vòng lặp. Nếu một vòng lặp trước đó vẫn chưa được giải quyết, khối được chấp nhận ở vòng lặp sau có thể bị thay thế nếu vòng lặp trước đó cuối cùng thành công.
Sách trắng quy định quy tắc 2n, trong đó n là số vòng lặp trước đó chưa được chứng thực. Một khối được chấp nhận cần có 2n khối liên tiếp đã được chứng thực hoặc xác nhận để trở thành khối được xác nhận. Khi n bằng 2, điều đó có nghĩa là cần bốn khối đáp ứng điều kiện. Chỉ được xác nhận thôi chưa đồng nghĩa với việc đã đạt tính cuối cùng. Khối cha của khối đó cũng phải đạt tính cuối cùng.
Các ứng dụng thanh toán nên kiểm tra trạng thái cuối cùng của mạng trước khi giải ngân. Việc một giao dịch xuất hiện trên màn hình tự nó không có nghĩa là khoản thanh toán đã đạt tính cuối cùng.
#DUSK $DUSK $AMP $GTC @Dusk
Dusk sử dụng Succinct Attestation, một giao thức đồng thuận hoạt động qua nhiều vòng lặp. Nếu một vòng lặp trước đó vẫn chưa được giải quyết, khối được chấp nhận ở vòng lặp sau có thể bị thay thế nếu vòng lặp trước đó cuối cùng thành công.
Sách trắng quy định quy tắc 2n, trong đó n là số vòng lặp trước đó chưa được chứng thực. Một khối được chấp nhận cần có 2n khối liên tiếp đã được chứng thực hoặc xác nhận để trở thành khối được xác nhận. Khi n bằng 2, điều đó có nghĩa là cần bốn khối đáp ứng điều kiện. Chỉ được xác nhận thôi chưa đồng nghĩa với việc đã đạt tính cuối cùng. Khối cha của khối đó cũng phải đạt tính cuối cùng.
Các ứng dụng thanh toán nên kiểm tra trạng thái cuối cùng của mạng trước khi giải ngân. Việc một giao dịch xuất hiện trên màn hình tự nó không có nghĩa là khoản thanh toán đã đạt tính cuối cùng.
#DUSK $DUSK $AMP $GTC @Dusk
4
295
·
--
Đã xác minh
Cho phép một tác nhân AI chi tiền thì dễ. Thách thức thực sự là đảm bảo nó không bao giờ chi vượt quá số tiền bạn đã cho phép. 🔐
Đây là điều quan trọng. Trường nhiệm vụ mô tả những gì tác nhân được giao thực hiện, nhưng đó không phải là ranh giới bảo mật. “Chính sách thanh toán” quy định các giới hạn chi tiêu có thể thực thi, trong khi “ràng buộc thực thi” tùy chọn có thể hạn chế thêm cách thức thực hiện thanh toán.
Ví dụ, hãy tưởng tượng tôi cho phép một tác nhân mua dữ liệu thời tiết, với giới hạn 2 USD cho mỗi giao dịch và tổng ngân sách là 10 USD. Nếu tác nhân quyết định cần mua một món hàng trị giá 15 USD, quyết định đó không nên được phép ghi đè chính sách đã duyệt. Khoản thanh toán phải bị từ chối nếu vượt quá các giới hạn được thực thi.
Tôi cũng kiểm tra một vấn đề ít hiển nhiên hơn: các khoản thanh toán chồng lấn. Hệ thống không thể chỉ tính số tiền đã chi; hệ thống còn phải tính đến khoản tiền được dành riêng cho các khoản thanh toán đang xử lý. Tài liệu của Kite mô tả cách theo dõi cả “tổng đã chi” và “tổng đã dành riêng”, cùng với cơ chế ghi nhận khoản tiền dành riêng bằng cách khóa hàng dữ liệu để ngăn các yêu cầu đồng thời vượt qua cùng một giới hạn ngân sách.
Đó là điểm khác biệt quan trọng đối với thanh toán tự động. Tác nhân có thể quyết định nó muốn làm gì, nhưng lớp thực thi mới xác định nó thực sự được phép chi bao nhiêu. Chúng ta càng trao nhiều quyền tự chủ cho các tác nhân, ranh giới đó càng trở nên quan trọng.
Bạn có tin tưởng giao tiền của mình cho một tác nhân AI nếu giới hạn chi tiêu của nó không được chính hệ thống thanh toán thực thi không? 🤔
@GoKiteAI $KITE #KiteBBW
{spot}(KITEUSDT)
Cho phép một tác nhân AI chi tiền thì dễ. Thách thức thực sự là đảm bảo nó không bao giờ chi vượt quá số tiền bạn đã cho phép. 🔐
Đây là điều quan trọng. Trường nhiệm vụ mô tả những gì tác nhân được giao thực hiện, nhưng đó không phải là ranh giới bảo mật. “Chính sách thanh toán” quy định các giới hạn chi tiêu có thể thực thi, trong khi “ràng buộc thực thi” tùy chọn có thể hạn chế thêm cách thức thực hiện thanh toán.
Ví dụ, hãy tưởng tượng tôi cho phép một tác nhân mua dữ liệu thời tiết, với giới hạn 2 USD cho mỗi giao dịch và tổng ngân sách là 10 USD. Nếu tác nhân quyết định cần mua một món hàng trị giá 15 USD, quyết định đó không nên được phép ghi đè chính sách đã duyệt. Khoản thanh toán phải bị từ chối nếu vượt quá các giới hạn được thực thi.
Tôi cũng kiểm tra một vấn đề ít hiển nhiên hơn: các khoản thanh toán chồng lấn. Hệ thống không thể chỉ tính số tiền đã chi; hệ thống còn phải tính đến khoản tiền được dành riêng cho các khoản thanh toán đang xử lý. Tài liệu của Kite mô tả cách theo dõi cả “tổng đã chi” và “tổng đã dành riêng”, cùng với cơ chế ghi nhận khoản tiền dành riêng bằng cách khóa hàng dữ liệu để ngăn các yêu cầu đồng thời vượt qua cùng một giới hạn ngân sách.
Đó là điểm khác biệt quan trọng đối với thanh toán tự động. Tác nhân có thể quyết định nó muốn làm gì, nhưng lớp thực thi mới xác định nó thực sự được phép chi bao nhiêu. Chúng ta càng trao nhiều quyền tự chủ cho các tác nhân, ranh giới đó càng trở nên quan trọng.
Bạn có tin tưởng giao tiền của mình cho một tác nhân AI nếu giới hạn chi tiêu của nó không được chính hệ thống thanh toán thực thi không? 🤔
@KITE AI 中文 $KITE #KiteBBW
Đây là điều quan trọng. Trường nhiệm vụ mô tả những gì tác nhân được giao thực hiện, nhưng đó không phải là ranh giới bảo mật. “Chính sách thanh toán” quy định các giới hạn chi tiêu có thể thực thi, trong khi “ràng buộc thực thi” tùy chọn có thể hạn chế thêm cách thức thực hiện thanh toán.
Ví dụ, hãy tưởng tượng tôi cho phép một tác nhân mua dữ liệu thời tiết, với giới hạn 2 USD cho mỗi giao dịch và tổng ngân sách là 10 USD. Nếu tác nhân quyết định cần mua một món hàng trị giá 15 USD, quyết định đó không nên được phép ghi đè chính sách đã duyệt. Khoản thanh toán phải bị từ chối nếu vượt quá các giới hạn được thực thi.
Tôi cũng kiểm tra một vấn đề ít hiển nhiên hơn: các khoản thanh toán chồng lấn. Hệ thống không thể chỉ tính số tiền đã chi; hệ thống còn phải tính đến khoản tiền được dành riêng cho các khoản thanh toán đang xử lý. Tài liệu của Kite mô tả cách theo dõi cả “tổng đã chi” và “tổng đã dành riêng”, cùng với cơ chế ghi nhận khoản tiền dành riêng bằng cách khóa hàng dữ liệu để ngăn các yêu cầu đồng thời vượt qua cùng một giới hạn ngân sách.
Đó là điểm khác biệt quan trọng đối với thanh toán tự động. Tác nhân có thể quyết định nó muốn làm gì, nhưng lớp thực thi mới xác định nó thực sự được phép chi bao nhiêu. Chúng ta càng trao nhiều quyền tự chủ cho các tác nhân, ranh giới đó càng trở nên quan trọng.
Bạn có tin tưởng giao tiền của mình cho một tác nhân AI nếu giới hạn chi tiêu của nó không được chính hệ thống thanh toán thực thi không? 🤔
@KITE AI 中文 $KITE #KiteBBW
4
241
·
--
Tăng giá
Đã xác minh
#nil $NIL @nillionnetwork
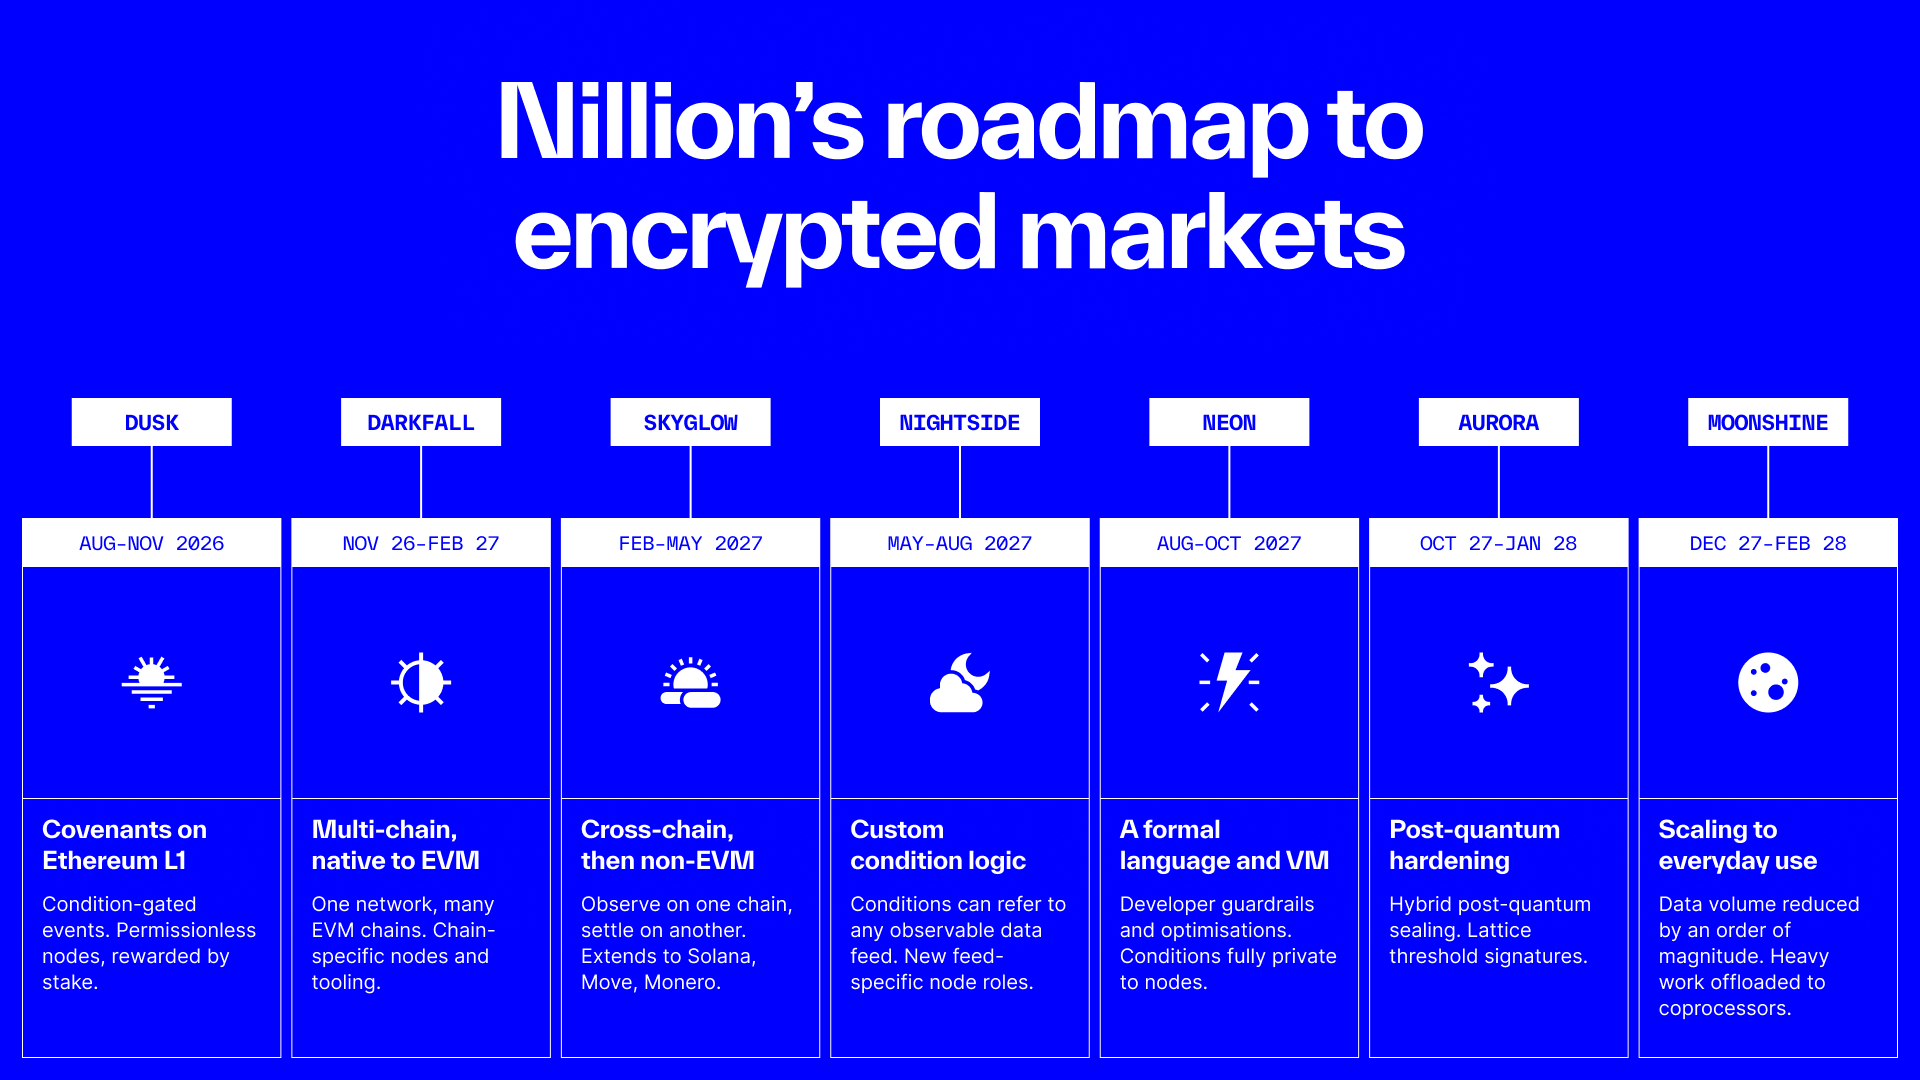
Khi xem các Covenant của Nillion, có một chi tiết cụ thể đã thay đổi cách tôi nhìn nhận thiết kế này: chỉ thị có thể vẫn được niêm phong, trong khi điều kiện mở khóa nó vẫn hiển thị.
Sự khác biệt đó rất quan trọng. Tính minh bạch trên chuỗi giúp mọi người xác minh điều gì đã xảy ra, nhưng cũng có thể tiết lộ manh mối về những gì có thể xảy ra tiếp theo. Đó là hai việc rất khác nhau.
Trong Dusk, Nillion mã hóa phần dữ liệu của chỉ thị rồi chia nó thành các phần được phân phối cho một hội đồng. Không nút nào có thể tự mình tái tạo toàn bộ dữ liệu.
Khi điều kiện được đáp ứng, đủ số phần
sẽ được giải phóng để tái tạo dữ liệu đó và xác minh trên Ethereum.
Tuy nhiên, trong giai đoạn này, các nút vẫn có thể nhìn thấy điều kiện. Tùy vào những gì điều kiện tiết lộ, ai đó vẫn có thể suy luận hành động mà ứng dụng dự định thực hiện. Vì vậy, thiết kế này giảm một dạng phơi lộ thông tin nhưng không loại bỏ mọi nguy cơ rò rỉ thông tin.
Với $NIL , tôi sẽ tách biệt tiềm năng kỹ thuật với luận điểm đầu tư. Những câu hỏi then chốt là liệu các nhà phát triển có thường xuyên sử dụng Covenant hay không, và phí kích hoạt có tạo ra nhu cầu đáng kể so với các ưu đãi bằng token hay không. Chỉ riêng việc tham gia staking không chứng minh được nhu cầu bền vững.
Với tôi, phép thử thực sự không phải là công nghệ nghe có vẻ thông minh đến đâu. Mà là liệu nó có giải quyết tốt một vấn đề thường xuyên xuất hiện, đủ để các nhà phát triển tiếp tục sử dụng hay không. 🔍
#NIL #Ethereum #DeFi
#nil $NIL @Nillion
Khi xem các Covenant của Nillion, có một chi tiết cụ thể đã thay đổi cách tôi nhìn nhận thiết kế này: chỉ thị có thể vẫn được niêm phong, trong khi điều kiện mở khóa nó vẫn hiển thị.
Sự khác biệt đó rất quan trọng. Tính minh bạch trên chuỗi giúp mọi người xác minh điều gì đã xảy ra, nhưng cũng có thể tiết lộ manh mối về những gì có thể xảy ra tiếp theo. Đó là hai việc rất khác nhau.
Trong Dusk, Nillion mã hóa phần dữ liệu của chỉ thị rồi chia nó thành các phần được phân phối cho một hội đồng. Không nút nào có thể tự mình tái tạo toàn bộ dữ liệu.
Khi điều kiện được đáp ứng, đủ số phần
sẽ được giải phóng để tái tạo dữ liệu đó và xác minh trên Ethereum.
Tuy nhiên, trong giai đoạn này, các nút vẫn có thể nhìn thấy điều kiện. Tùy vào những gì điều kiện tiết lộ, ai đó vẫn có thể suy luận hành động mà ứng dụng dự định thực hiện. Vì vậy, thiết kế này giảm một dạng phơi lộ thông tin nhưng không loại bỏ mọi nguy cơ rò rỉ thông tin.
Với $NIL , tôi sẽ tách biệt tiềm năng kỹ thuật với luận điểm đầu tư. Những câu hỏi then chốt là liệu các nhà phát triển có thường xuyên sử dụng Covenant hay không, và phí kích hoạt có tạo ra nhu cầu đáng kể so với các ưu đãi bằng token hay không. Chỉ riêng việc tham gia staking không chứng minh được nhu cầu bền vững.
Với tôi, phép thử thực sự không phải là công nghệ nghe có vẻ thông minh đến đâu. Mà là liệu nó có giải quyết tốt một vấn đề thường xuyên xuất hiện, đủ để các nhà phát triển tiếp tục sử dụng hay không. 🔍
#NIL #Ethereum #DeFi
Khi xem các Covenant của Nillion, có một chi tiết cụ thể đã thay đổi cách tôi nhìn nhận thiết kế này: chỉ thị có thể vẫn được niêm phong, trong khi điều kiện mở khóa nó vẫn hiển thị.
Sự khác biệt đó rất quan trọng. Tính minh bạch trên chuỗi giúp mọi người xác minh điều gì đã xảy ra, nhưng cũng có thể tiết lộ manh mối về những gì có thể xảy ra tiếp theo. Đó là hai việc rất khác nhau.
Trong Dusk, Nillion mã hóa phần dữ liệu của chỉ thị rồi chia nó thành các phần được phân phối cho một hội đồng. Không nút nào có thể tự mình tái tạo toàn bộ dữ liệu.
Khi điều kiện được đáp ứng, đủ số phần
sẽ được giải phóng để tái tạo dữ liệu đó và xác minh trên Ethereum.
Tuy nhiên, trong giai đoạn này, các nút vẫn có thể nhìn thấy điều kiện. Tùy vào những gì điều kiện tiết lộ, ai đó vẫn có thể suy luận hành động mà ứng dụng dự định thực hiện. Vì vậy, thiết kế này giảm một dạng phơi lộ thông tin nhưng không loại bỏ mọi nguy cơ rò rỉ thông tin.
Với $NIL , tôi sẽ tách biệt tiềm năng kỹ thuật với luận điểm đầu tư. Những câu hỏi then chốt là liệu các nhà phát triển có thường xuyên sử dụng Covenant hay không, và phí kích hoạt có tạo ra nhu cầu đáng kể so với các ưu đãi bằng token hay không. Chỉ riêng việc tham gia staking không chứng minh được nhu cầu bền vững.
Với tôi, phép thử thực sự không phải là công nghệ nghe có vẻ thông minh đến đâu. Mà là liệu nó có giải quyết tốt một vấn đề thường xuyên xuất hiện, đủ để các nhà phát triển tiếp tục sử dụng hay không. 🔍
#NIL #Ethereum #DeFi
4
162
·
--
Hầu hết mọi người chứng kiến một đợt thanh lý dây chuyền BTC
và hỏi: Bao nhiêu đòn bẩy
vừa biến mất? 📉
Tôi nghĩ có một câu hỏi hay hơn:
Giá đã diễn biến thế nào sau khi làn sóng bán tháo bắt buộc kết thúc?
Một sự kiện thanh lý quan trọng vì nó loại bỏ những vị thế quá mong manh, không thể trụ vững trước biến động. Nhưng thông tin thực sự nằm ở những gì xảy ra sau đó.
Nếu BTC bị quét sạch, đòn bẩy được thiết lập lại, nhưng áp lực bán tiếp diễn vẫn không thể đẩy giá xuống thấp hơn đáng kể, thì điều đó cho tôi biết một điều quan trọng: lực cầu đang hấp thụ lượng cung còn lại, chứ không phải đợt thanh lý chỉ đơn thuần kích hoạt một nhịp giảm tiếp theo.
Điều đó rất khác với một đợt phá vỡ xu hướng, nơi mỗi lần giá hồi phục lại trở thành một cơ hội bán ra.
Đó là lý do tôi không mặc định xem một sự kiện thanh lý lớn là tín hiệu giảm giá.
Đôi khi, cú quét thanh lý là quá trình dọn dẹp, chứ không phải đảo chiều xu hướng.
Điểm khác biệt tôi theo dõi rất đơn giản:
Bán tháo bắt buộc + hồi phục yếu = có thể là phân phối.
Bán tháo bắt buộc + hồi phục mạnh = có thể là hấp thụ.
Và ở đây còn có một hàm ý bậc hai.
Một thị trường vượt qua được đợt thiết lập lại đòn bẩy của chính nó có thể trở nên lành mạnh hơn về cấu trúc, vì nhịp biến động tiếp theo khởi đầu với ít vị thế mong manh nằm bên dưới hơn.
Thành thật mà nói, tôi ít quan tâm đến việc dự đoán cây nến tiếp theo của BTC hơn là theo dõi những gì xảy ra sau khi đòn bẩy đã biến mất.
Bản thân đợt thanh lý là sự kiện.
Phản ứng của thị trường mới là tín hiệu.
$BTC $ETH $BNB #Bitcoin #Crypto #MarketStructure
Hầu hết mọi người chứng kiến một đợt thanh lý dây chuyền BTC
và hỏi: Bao nhiêu đòn bẩy
vừa biến mất? 📉
Tôi nghĩ có một câu hỏi hay hơn:
Giá đã diễn biến thế nào sau khi làn sóng bán tháo bắt buộc kết thúc?
Một sự kiện thanh lý quan trọng vì nó loại bỏ những vị thế quá mong manh, không thể trụ vững trước biến động. Nhưng thông tin thực sự nằm ở những gì xảy ra sau đó.
Nếu BTC bị quét sạch, đòn bẩy được thiết lập lại, nhưng áp lực bán tiếp diễn vẫn không thể đẩy giá xuống thấp hơn đáng kể, thì điều đó cho tôi biết một điều quan trọng: lực cầu đang hấp thụ lượng cung còn lại, chứ không phải đợt thanh lý chỉ đơn thuần kích hoạt một nhịp giảm tiếp theo.
Điều đó rất khác với một đợt phá vỡ xu hướng, nơi mỗi lần giá hồi phục lại trở thành một cơ hội bán ra.
Đó là lý do tôi không mặc định xem một sự kiện thanh lý lớn là tín hiệu giảm giá.
Đôi khi, cú quét thanh lý là quá trình dọn dẹp, chứ không phải đảo chiều xu hướng.
Điểm khác biệt tôi theo dõi rất đơn giản:
Bán tháo bắt buộc + hồi phục yếu = có thể là phân phối.
Bán tháo bắt buộc + hồi phục mạnh = có thể là hấp thụ.
Và ở đây còn có một hàm ý bậc hai.
Một thị trường vượt qua được đợt thiết lập lại đòn bẩy của chính nó có thể trở nên lành mạnh hơn về cấu trúc, vì nhịp biến động tiếp theo khởi đầu với ít vị thế mong manh nằm bên dưới hơn.
Thành thật mà nói, tôi ít quan tâm đến việc dự đoán cây nến tiếp theo của BTC hơn là theo dõi những gì xảy ra sau khi đòn bẩy đã biến mất.
Bản thân đợt thanh lý là sự kiện.
Phản ứng của thị trường mới là tín hiệu.
$BTC $ETH $BNB #Bitcoin #Crypto #MarketStructure
và hỏi: Bao nhiêu đòn bẩy
vừa biến mất? 📉
Tôi nghĩ có một câu hỏi hay hơn:
Giá đã diễn biến thế nào sau khi làn sóng bán tháo bắt buộc kết thúc?
Một sự kiện thanh lý quan trọng vì nó loại bỏ những vị thế quá mong manh, không thể trụ vững trước biến động. Nhưng thông tin thực sự nằm ở những gì xảy ra sau đó.
Nếu BTC bị quét sạch, đòn bẩy được thiết lập lại, nhưng áp lực bán tiếp diễn vẫn không thể đẩy giá xuống thấp hơn đáng kể, thì điều đó cho tôi biết một điều quan trọng: lực cầu đang hấp thụ lượng cung còn lại, chứ không phải đợt thanh lý chỉ đơn thuần kích hoạt một nhịp giảm tiếp theo.
Điều đó rất khác với một đợt phá vỡ xu hướng, nơi mỗi lần giá hồi phục lại trở thành một cơ hội bán ra.
Đó là lý do tôi không mặc định xem một sự kiện thanh lý lớn là tín hiệu giảm giá.
Đôi khi, cú quét thanh lý là quá trình dọn dẹp, chứ không phải đảo chiều xu hướng.
Điểm khác biệt tôi theo dõi rất đơn giản:
Bán tháo bắt buộc + hồi phục yếu = có thể là phân phối.
Bán tháo bắt buộc + hồi phục mạnh = có thể là hấp thụ.
Và ở đây còn có một hàm ý bậc hai.
Một thị trường vượt qua được đợt thiết lập lại đòn bẩy của chính nó có thể trở nên lành mạnh hơn về cấu trúc, vì nhịp biến động tiếp theo khởi đầu với ít vị thế mong manh nằm bên dưới hơn.
Thành thật mà nói, tôi ít quan tâm đến việc dự đoán cây nến tiếp theo của BTC hơn là theo dõi những gì xảy ra sau khi đòn bẩy đã biến mất.
Bản thân đợt thanh lý là sự kiện.
Phản ứng của thị trường mới là tín hiệu.
$BTC $ETH $BNB #Bitcoin #Crypto #MarketStructure
4
213
·
--
Tín hiệu quan trọng nhất của $FET hiện tại có thể không nằm ở hướng của giá. Mà nằm ở chất lượng của lực cầu bên dưới nó.
Điểm tôi thích ở thiết lập này là cấu trúc. Giá vẫn nằm trên các đường trung bình động quan trọng của nó, vì vậy thị trường vẫn đang duy trì một nền tảng kỹ thuật mang tính tích cực.
Nhưng có một điểm yếu ít được nhận ra hơn.
Lượng tham gia chưa mở rộng với cường độ tương tự như cấu trúc của giá, trong khi động lượng lại đang trở nên kém quyết đoán hơn. Điều đó tạo ra một sự “lệch pha” thú vị. Biểu đồ trông có vẻ mạnh hơn, nhưng bằng chứng cho sức mạnh đó lại không đang mở rộng với cùng tốc độ.
Với tôi, điều này thay đổi cách tôi đọc thiết lập.
Câu hỏi không chỉ đơn giản là liệu người mua còn hiện diện hay không. Rõ ràng là họ vẫn có.
Câu hỏi tốt hơn là liệu giá cao hơn đang tạo ra lực cầu mới, hay chỉ là kéo dài lực cầu hiện có. 🔎
Sự khác biệt này quan trọng vì một đợt tăng vẫn có thể “khỏe” về mặt kỹ thuật, trong khi lại ngày càng phụ thuộc vào một nhóm người mua đang hoạt động có quy mô nhỏ hơn.
Đó là lý do tôi theo dõi mức độ tham gia như một thước đo độ bền của lực cầu, không chỉ như một công cụ xác nhận bứt phá.
Nếu mức độ tham gia tăng lên, thì cấu trúc sẽ trở nên có ý nghĩa hơn vì lực cầu đang bắt kịp với giá.
Nếu không, cấu trúc tăng giá vẫn có thể được giữ nguyên, trong khi mức độ tin tưởng cho việc tiếp diễn vẫn còn đáng nghi.
Thành thật mà nói, đó là phần mà tôi thấy có giá trị nhất về $FET. Biểu đồ đang thể hiện sức mạnh; lớp tiếp theo là việc khám phá xem sức mạnh đó có “độ sâu” hay không.
$FET $ONDO $OP
#FET #ASI #Crypto #Altcoins
Tín hiệu quan trọng nhất của $FET hiện tại có thể không nằm ở hướng của giá. Mà nằm ở chất lượng của lực cầu bên dưới nó.
Điểm tôi thích ở thiết lập này là cấu trúc. Giá vẫn nằm trên các đường trung bình động quan trọng của nó, vì vậy thị trường vẫn đang duy trì một nền tảng kỹ thuật mang tính tích cực.
Nhưng có một điểm yếu ít được nhận ra hơn.
Lượng tham gia chưa mở rộng với cường độ tương tự như cấu trúc của giá, trong khi động lượng lại đang trở nên kém quyết đoán hơn. Điều đó tạo ra một sự “lệch pha” thú vị. Biểu đồ trông có vẻ mạnh hơn, nhưng bằng chứng cho sức mạnh đó lại không đang mở rộng với cùng tốc độ.
Với tôi, điều này thay đổi cách tôi đọc thiết lập.
Câu hỏi không chỉ đơn giản là liệu người mua còn hiện diện hay không. Rõ ràng là họ vẫn có.
Câu hỏi tốt hơn là liệu giá cao hơn đang tạo ra lực cầu mới, hay chỉ là kéo dài lực cầu hiện có. 🔎
Sự khác biệt này quan trọng vì một đợt tăng vẫn có thể “khỏe” về mặt kỹ thuật, trong khi lại ngày càng phụ thuộc vào một nhóm người mua đang hoạt động có quy mô nhỏ hơn.
Đó là lý do tôi theo dõi mức độ tham gia như một thước đo độ bền của lực cầu, không chỉ như một công cụ xác nhận bứt phá.
Nếu mức độ tham gia tăng lên, thì cấu trúc sẽ trở nên có ý nghĩa hơn vì lực cầu đang bắt kịp với giá.
Nếu không, cấu trúc tăng giá vẫn có thể được giữ nguyên, trong khi mức độ tin tưởng cho việc tiếp diễn vẫn còn đáng nghi.
Thành thật mà nói, đó là phần mà tôi thấy có giá trị nhất về $FET . Biểu đồ đang thể hiện sức mạnh; lớp tiếp theo là việc khám phá xem sức mạnh đó có “độ sâu” hay không.
$FET $ONDO $OP
#FET #ASI #Crypto #Altcoins
Điểm tôi thích ở thiết lập này là cấu trúc. Giá vẫn nằm trên các đường trung bình động quan trọng của nó, vì vậy thị trường vẫn đang duy trì một nền tảng kỹ thuật mang tính tích cực.
Nhưng có một điểm yếu ít được nhận ra hơn.
Lượng tham gia chưa mở rộng với cường độ tương tự như cấu trúc của giá, trong khi động lượng lại đang trở nên kém quyết đoán hơn. Điều đó tạo ra một sự “lệch pha” thú vị. Biểu đồ trông có vẻ mạnh hơn, nhưng bằng chứng cho sức mạnh đó lại không đang mở rộng với cùng tốc độ.
Với tôi, điều này thay đổi cách tôi đọc thiết lập.
Câu hỏi không chỉ đơn giản là liệu người mua còn hiện diện hay không. Rõ ràng là họ vẫn có.
Câu hỏi tốt hơn là liệu giá cao hơn đang tạo ra lực cầu mới, hay chỉ là kéo dài lực cầu hiện có. 🔎
Sự khác biệt này quan trọng vì một đợt tăng vẫn có thể “khỏe” về mặt kỹ thuật, trong khi lại ngày càng phụ thuộc vào một nhóm người mua đang hoạt động có quy mô nhỏ hơn.
Đó là lý do tôi theo dõi mức độ tham gia như một thước đo độ bền của lực cầu, không chỉ như một công cụ xác nhận bứt phá.
Nếu mức độ tham gia tăng lên, thì cấu trúc sẽ trở nên có ý nghĩa hơn vì lực cầu đang bắt kịp với giá.
Nếu không, cấu trúc tăng giá vẫn có thể được giữ nguyên, trong khi mức độ tin tưởng cho việc tiếp diễn vẫn còn đáng nghi.
Thành thật mà nói, đó là phần mà tôi thấy có giá trị nhất về $FET . Biểu đồ đang thể hiện sức mạnh; lớp tiếp theo là việc khám phá xem sức mạnh đó có “độ sâu” hay không.
$FET $ONDO $OP
#FET #ASI #Crypto #Altcoins
5
724
·
--
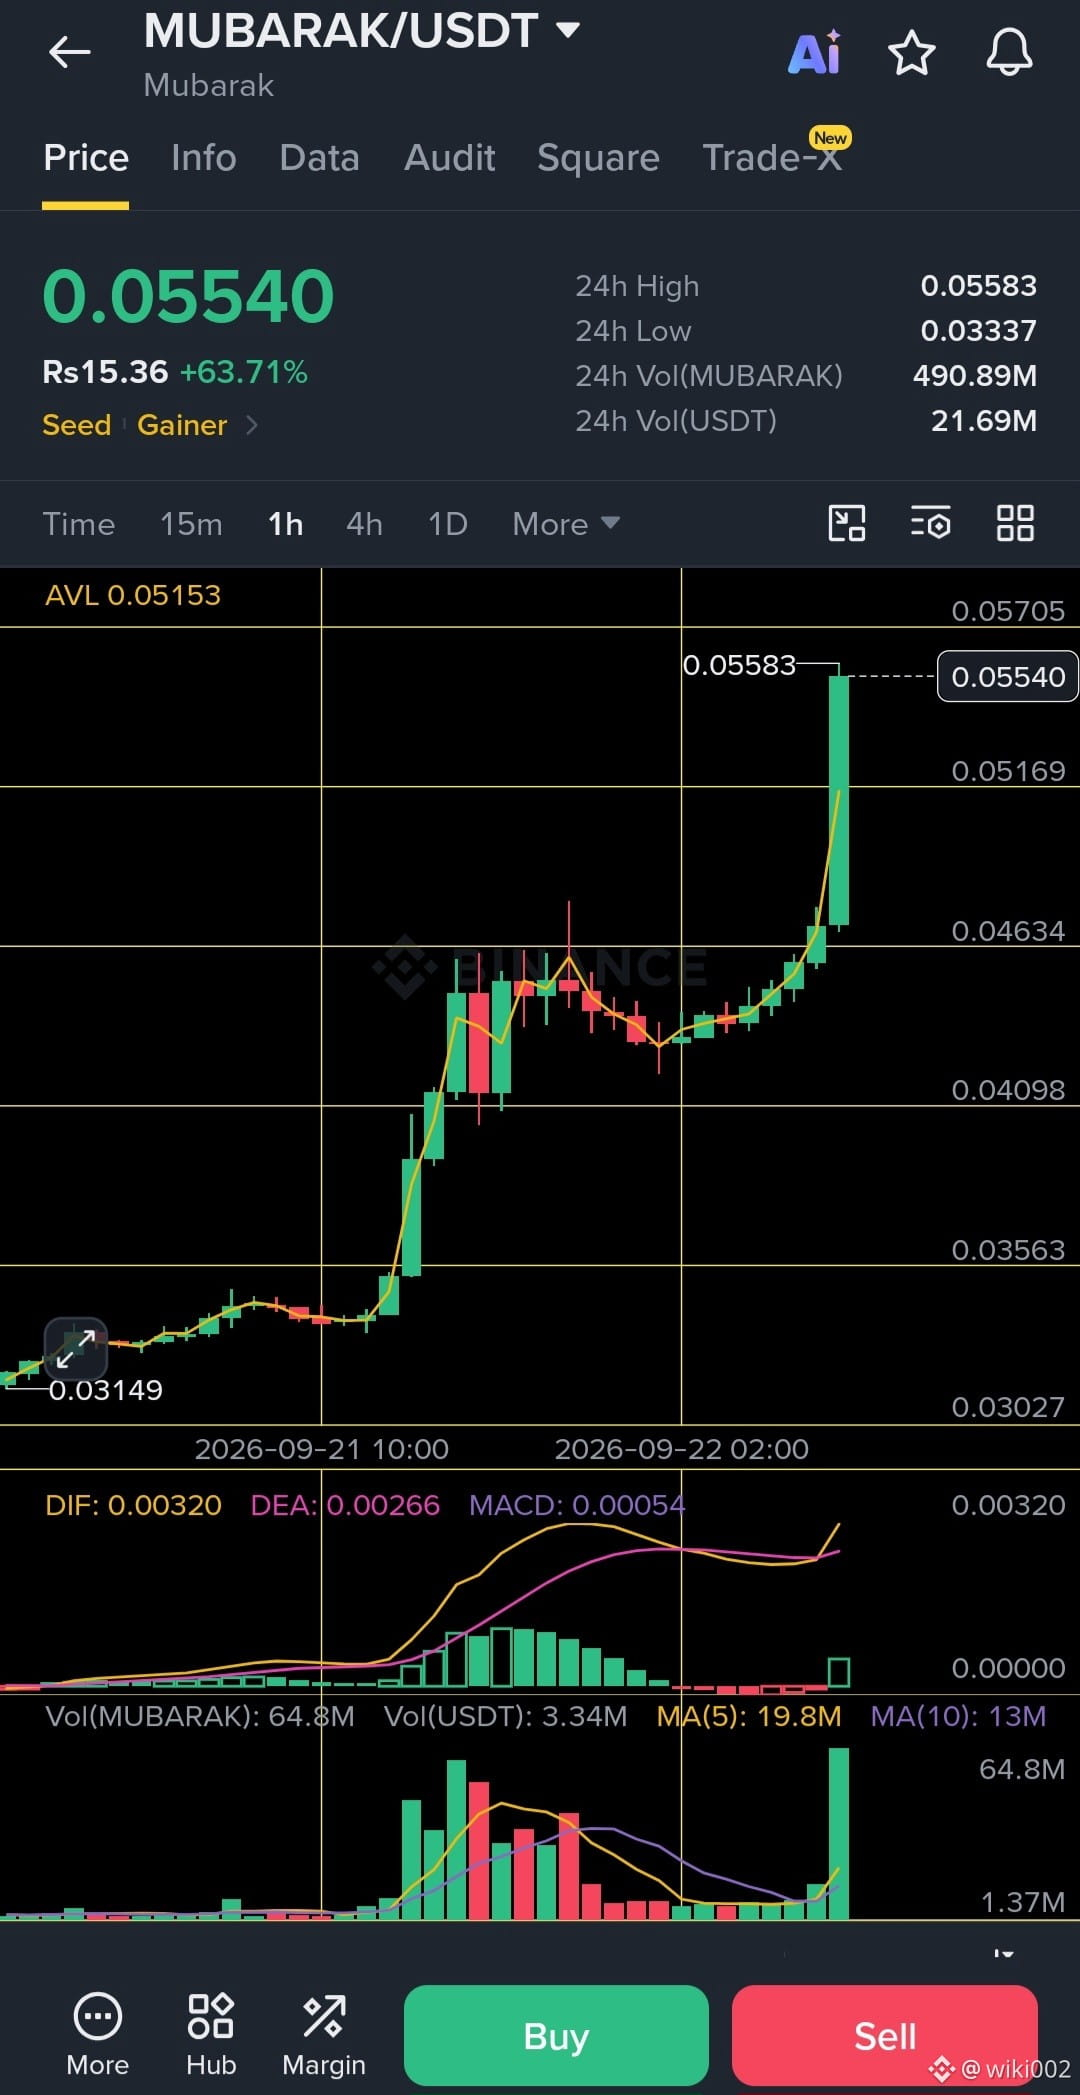
$MUBARAK /USDT
Vào lệnh: $0.0517–$0.0530
TP1: $0.0570
TP2: $0.0610
TP3: $0.0660
SL: $0.0462
Mức quan trọng là $0.0517. Nếu giá giữ vững phía trên mức này, cấu trúc phá vỡ vẫn được duy trì. Nếu đẩy lên rõ ràng qua $0.0570 với khối lượng mạnh, có thể mở ra nhịp tăng tiếp theo. Nếu $0.0517 thất bại, tôi sẽ tránh ép giao dịch.
#MUBARAK #Binance #Crypto #Trading
$MUBARAK /USDT
Vào lệnh: $0.0517–$0.0530
TP1: $0.0570
TP2: $0.0610
TP3: $0.0660
SL: $0.0462
Mức quan trọng là $0.0517. Nếu giá giữ vững phía trên mức này, cấu trúc phá vỡ vẫn được duy trì. Nếu đẩy lên rõ ràng qua $0.0570 với khối lượng mạnh, có thể mở ra nhịp tăng tiếp theo. Nếu $0.0517 thất bại, tôi sẽ tránh ép giao dịch.
#MUBARAK #Binance #Crypto #Trading
Vào lệnh: $0.0517–$0.0530
TP1: $0.0570
TP2: $0.0610
TP3: $0.0660
SL: $0.0462
Mức quan trọng là $0.0517. Nếu giá giữ vững phía trên mức này, cấu trúc phá vỡ vẫn được duy trì. Nếu đẩy lên rõ ràng qua $0.0570 với khối lượng mạnh, có thể mở ra nhịp tăng tiếp theo. Nếu $0.0517 thất bại, tôi sẽ tránh ép giao dịch.
#MUBARAK #Binance #Crypto #Trading
27
6
150
·
--
Tôi xem xét $AKE kỹ hơn, và tôi nghĩ câu hỏi thú vị không phải là liệu trò chơi AI có phải là một câu chuyện lớn hay không.
Vấn đề là liệu AKE có thể nắm bắt được hoạt động kinh tế được tạo ra bởi nền tảng hay không.
Tokenomics của AKEDO mang lại cho AKE một vai trò trực tiếp trong quá trình tạo ra: người dùng cần AKE cho các prompt AI và để xuất bản game. Sau đó, phí giao thức được chia đều giữa doanh thu nền tảng, người stake AKE và hoạt động đốt.
Các token mới được phát hành thông qua AKEDO cũng được thiết kế để sử dụng AKE nhằm tạo thanh khoản.
Điều đó tạo ra một cơ chế mà tôi thấy thú vị hơn nhiều so với cái tiêu đề giật gân:
tạo ra → hoạt động → phí → stake/đốt → khả năng nắm bắt giá trị tiềm năng.
Nhưng có một điểm “bắt buộc” khác quan trọng không kém.
AKE có tổng cung tối đa 100B, trong khi dữ liệu được trích dẫn cho thấy lượng cung lưu hành vào khoảng 22,8B. Vì vậy, lịch phân bổ (vesting) vẫn là một biến số lớn đối với những người nắm giữ.
Và đây là lúc luận điểm của tôi trở nên ít tập trung vào “AI sẽ tăng trưởng” hơn, mà chuyển sang kinh tế.
Nếu hoạt động của nền tảng tạo ra đủ nhu cầu dựa trên phí và đủ lượng đốt để hấp thụ tác động của các đợt mở khóa trong tương lai, thì tiện ích (utility) của AKE có thể trở nên có ý nghĩa về mặt kinh tế. Nếu nguồn cung tăng nhanh hơn so với mức sử dụng thực tế, thì cùng một tokenomics đó có thể quay lưng lại với người nắm giữ.
Vì thế, tôi đang theo dõi một mối quan hệ trên hết mọi thứ:
Hoạt động kinh tế của AKE có tăng nhanh hơn so với nguồn cung lưu hành của nó không? 🤔
Đối với tôi, đó mới là luận điểm AKE thực sự.
#AKE #AKEDO #GameFi #Crypto
Tôi xem xét $AKE kỹ hơn, và tôi nghĩ câu hỏi thú vị không phải là liệu trò chơi AI có phải là một câu chuyện lớn hay không.
Vấn đề là liệu AKE có thể nắm bắt được hoạt động kinh tế được tạo ra bởi nền tảng hay không.
Tokenomics của AKEDO mang lại cho AKE một vai trò trực tiếp trong quá trình tạo ra: người dùng cần AKE cho các prompt AI và để xuất bản game. Sau đó, phí giao thức được chia đều giữa doanh thu nền tảng, người stake AKE và hoạt động đốt.
Các token mới được phát hành thông qua AKEDO cũng được thiết kế để sử dụng AKE nhằm tạo thanh khoản.
Điều đó tạo ra một cơ chế mà tôi thấy thú vị hơn nhiều so với cái tiêu đề giật gân:
tạo ra → hoạt động → phí → stake/đốt → khả năng nắm bắt giá trị tiềm năng.
Nhưng có một điểm “bắt buộc” khác quan trọng không kém.
AKE có tổng cung tối đa 100B, trong khi dữ liệu được trích dẫn cho thấy lượng cung lưu hành vào khoảng 22,8B. Vì vậy, lịch phân bổ (vesting) vẫn là một biến số lớn đối với những người nắm giữ.
Và đây là lúc luận điểm của tôi trở nên ít tập trung vào “AI sẽ tăng trưởng” hơn, mà chuyển sang kinh tế.
Nếu hoạt động của nền tảng tạo ra đủ nhu cầu dựa trên phí và đủ lượng đốt để hấp thụ tác động của các đợt mở khóa trong tương lai, thì tiện ích (utility) của AKE có thể trở nên có ý nghĩa về mặt kinh tế. Nếu nguồn cung tăng nhanh hơn so với mức sử dụng thực tế, thì cùng một tokenomics đó có thể quay lưng lại với người nắm giữ.
Vì thế, tôi đang theo dõi một mối quan hệ trên hết mọi thứ:
Hoạt động kinh tế của AKE có tăng nhanh hơn so với nguồn cung lưu hành của nó không? 🤔
Đối với tôi, đó mới là luận điểm AKE thực sự.
#AKE #AKEDO #GameFi #Crypto
Vấn đề là liệu AKE có thể nắm bắt được hoạt động kinh tế được tạo ra bởi nền tảng hay không.
Tokenomics của AKEDO mang lại cho AKE một vai trò trực tiếp trong quá trình tạo ra: người dùng cần AKE cho các prompt AI và để xuất bản game. Sau đó, phí giao thức được chia đều giữa doanh thu nền tảng, người stake AKE và hoạt động đốt.
Các token mới được phát hành thông qua AKEDO cũng được thiết kế để sử dụng AKE nhằm tạo thanh khoản.
Điều đó tạo ra một cơ chế mà tôi thấy thú vị hơn nhiều so với cái tiêu đề giật gân:
tạo ra → hoạt động → phí → stake/đốt → khả năng nắm bắt giá trị tiềm năng.
Nhưng có một điểm “bắt buộc” khác quan trọng không kém.
AKE có tổng cung tối đa 100B, trong khi dữ liệu được trích dẫn cho thấy lượng cung lưu hành vào khoảng 22,8B. Vì vậy, lịch phân bổ (vesting) vẫn là một biến số lớn đối với những người nắm giữ.
Và đây là lúc luận điểm của tôi trở nên ít tập trung vào “AI sẽ tăng trưởng” hơn, mà chuyển sang kinh tế.
Nếu hoạt động của nền tảng tạo ra đủ nhu cầu dựa trên phí và đủ lượng đốt để hấp thụ tác động của các đợt mở khóa trong tương lai, thì tiện ích (utility) của AKE có thể trở nên có ý nghĩa về mặt kinh tế. Nếu nguồn cung tăng nhanh hơn so với mức sử dụng thực tế, thì cùng một tokenomics đó có thể quay lưng lại với người nắm giữ.
Vì thế, tôi đang theo dõi một mối quan hệ trên hết mọi thứ:
Hoạt động kinh tế của AKE có tăng nhanh hơn so với nguồn cung lưu hành của nó không? 🤔
Đối với tôi, đó mới là luận điểm AKE thực sự.
#AKE #AKEDO #GameFi #Crypto
245
1
14
311
·
--
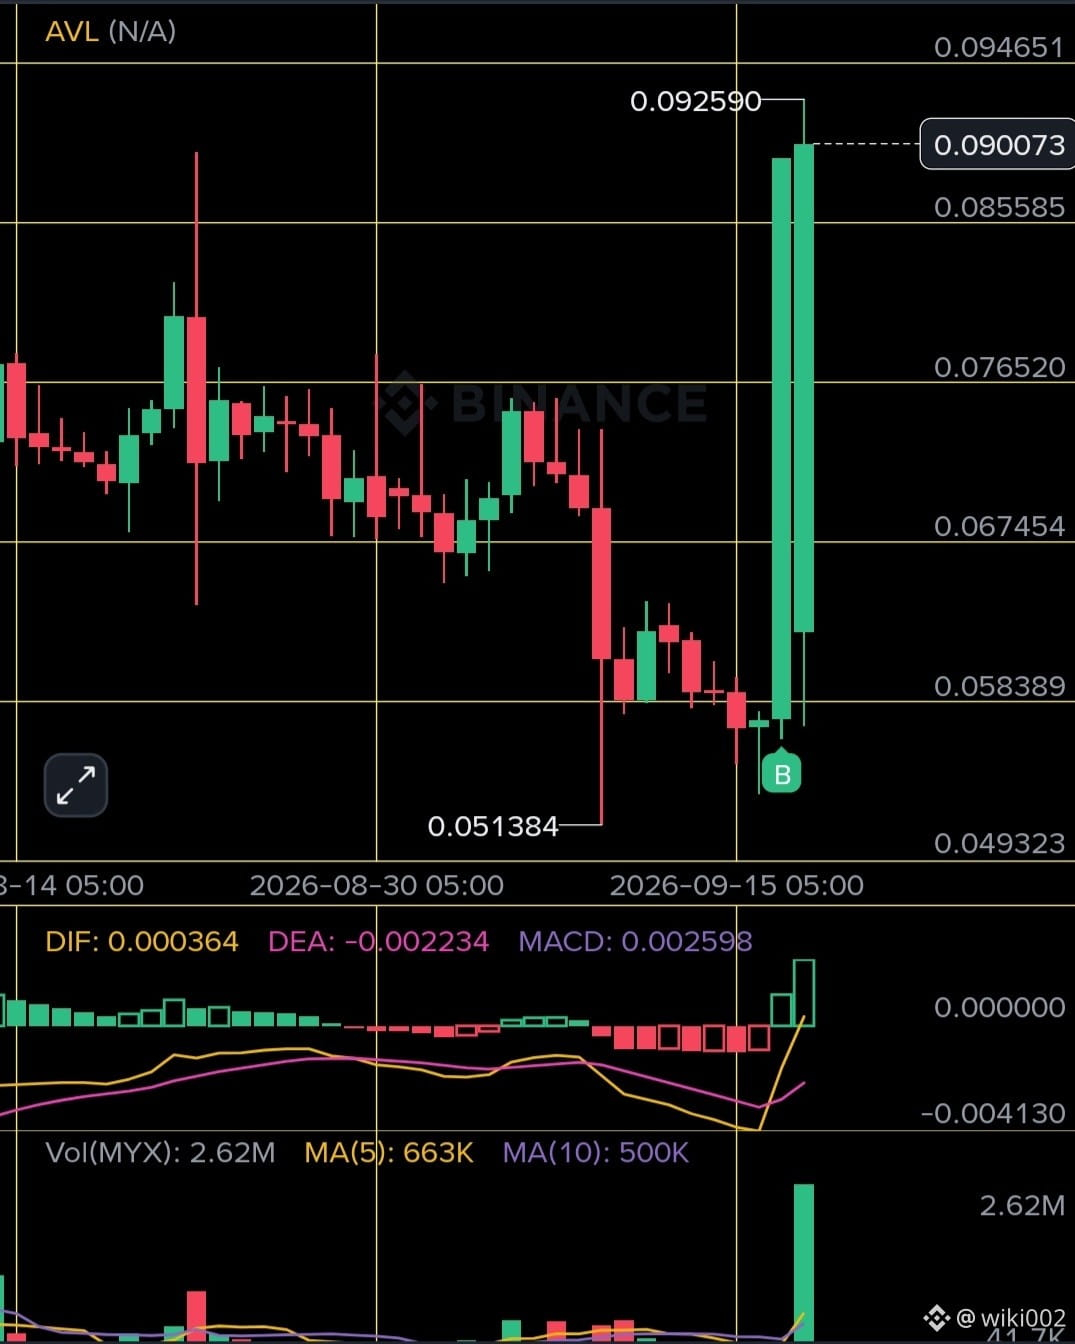
MYX/USDT 🚨
$MYX đã bứt phá mạnh mẽ khỏi vùng $0.05–$0.06 với sự gia tăng khối lượng đáng kể và tín hiệu đảo chiều MACD tăng.
Vào lệnh: $0.0860–$0.0900
Mục tiêu: $0.0945 → $0.1050 → $0.1200
Hỗ trợ: $0.0855 / $0.0765
Vô hiệu: giá duy trì dưới $0.0765
Mức quan trọng hiện tại là $0.0926. Nếu phá vỡ rõ ràng và giữ vững trên mức này có thể mở ra nhịp tăng tiếp theo, trong khi bị từ chối tại đây có thể kéo giá về kiểm tra lại hướng tới $0.0855.
Quản lý rủi ro rất quan trọng sau khi tăng +50%—việc đuổi theo một cây nến tăng thẳng đứng rủi ro hơn so với chờ xác nhận hoặc chờ một nhịp điều chỉnh có kiểm soát.
#MYX #MYXFinance #CryptoTrading #Binance
$MYX $G
MYX/USDT 🚨
$MYX đã bứt phá mạnh mẽ khỏi vùng $0.05–$0.06 với sự gia tăng khối lượng đáng kể và tín hiệu đảo chiều MACD tăng.
Vào lệnh: $0.0860–$0.0900
Mục tiêu: $0.0945 → $0.1050 → $0.1200
Hỗ trợ: $0.0855 / $0.0765
Vô hiệu: giá duy trì dưới $0.0765
Mức quan trọng hiện tại là $0.0926. Nếu phá vỡ rõ ràng và giữ vững trên mức này có thể mở ra nhịp tăng tiếp theo, trong khi bị từ chối tại đây có thể kéo giá về kiểm tra lại hướng tới $0.0855.
Quản lý rủi ro rất quan trọng sau khi tăng +50%—việc đuổi theo một cây nến tăng thẳng đứng rủi ro hơn so với chờ xác nhận hoặc chờ một nhịp điều chỉnh có kiểm soát.
#MYX #MYXFinance #CryptoTrading #Binance
$MYX $G
$MYX đã bứt phá mạnh mẽ khỏi vùng $0.05–$0.06 với sự gia tăng khối lượng đáng kể và tín hiệu đảo chiều MACD tăng.
Vào lệnh: $0.0860–$0.0900
Mục tiêu: $0.0945 → $0.1050 → $0.1200
Hỗ trợ: $0.0855 / $0.0765
Vô hiệu: giá duy trì dưới $0.0765
Mức quan trọng hiện tại là $0.0926. Nếu phá vỡ rõ ràng và giữ vững trên mức này có thể mở ra nhịp tăng tiếp theo, trong khi bị từ chối tại đây có thể kéo giá về kiểm tra lại hướng tới $0.0855.
Quản lý rủi ro rất quan trọng sau khi tăng +50%—việc đuổi theo một cây nến tăng thẳng đứng rủi ro hơn so với chờ xác nhận hoặc chờ một nhịp điều chỉnh có kiểm soát.
#MYX #MYXFinance #CryptoTrading #Binance
$MYX $G
1
6
1.6k
·
--
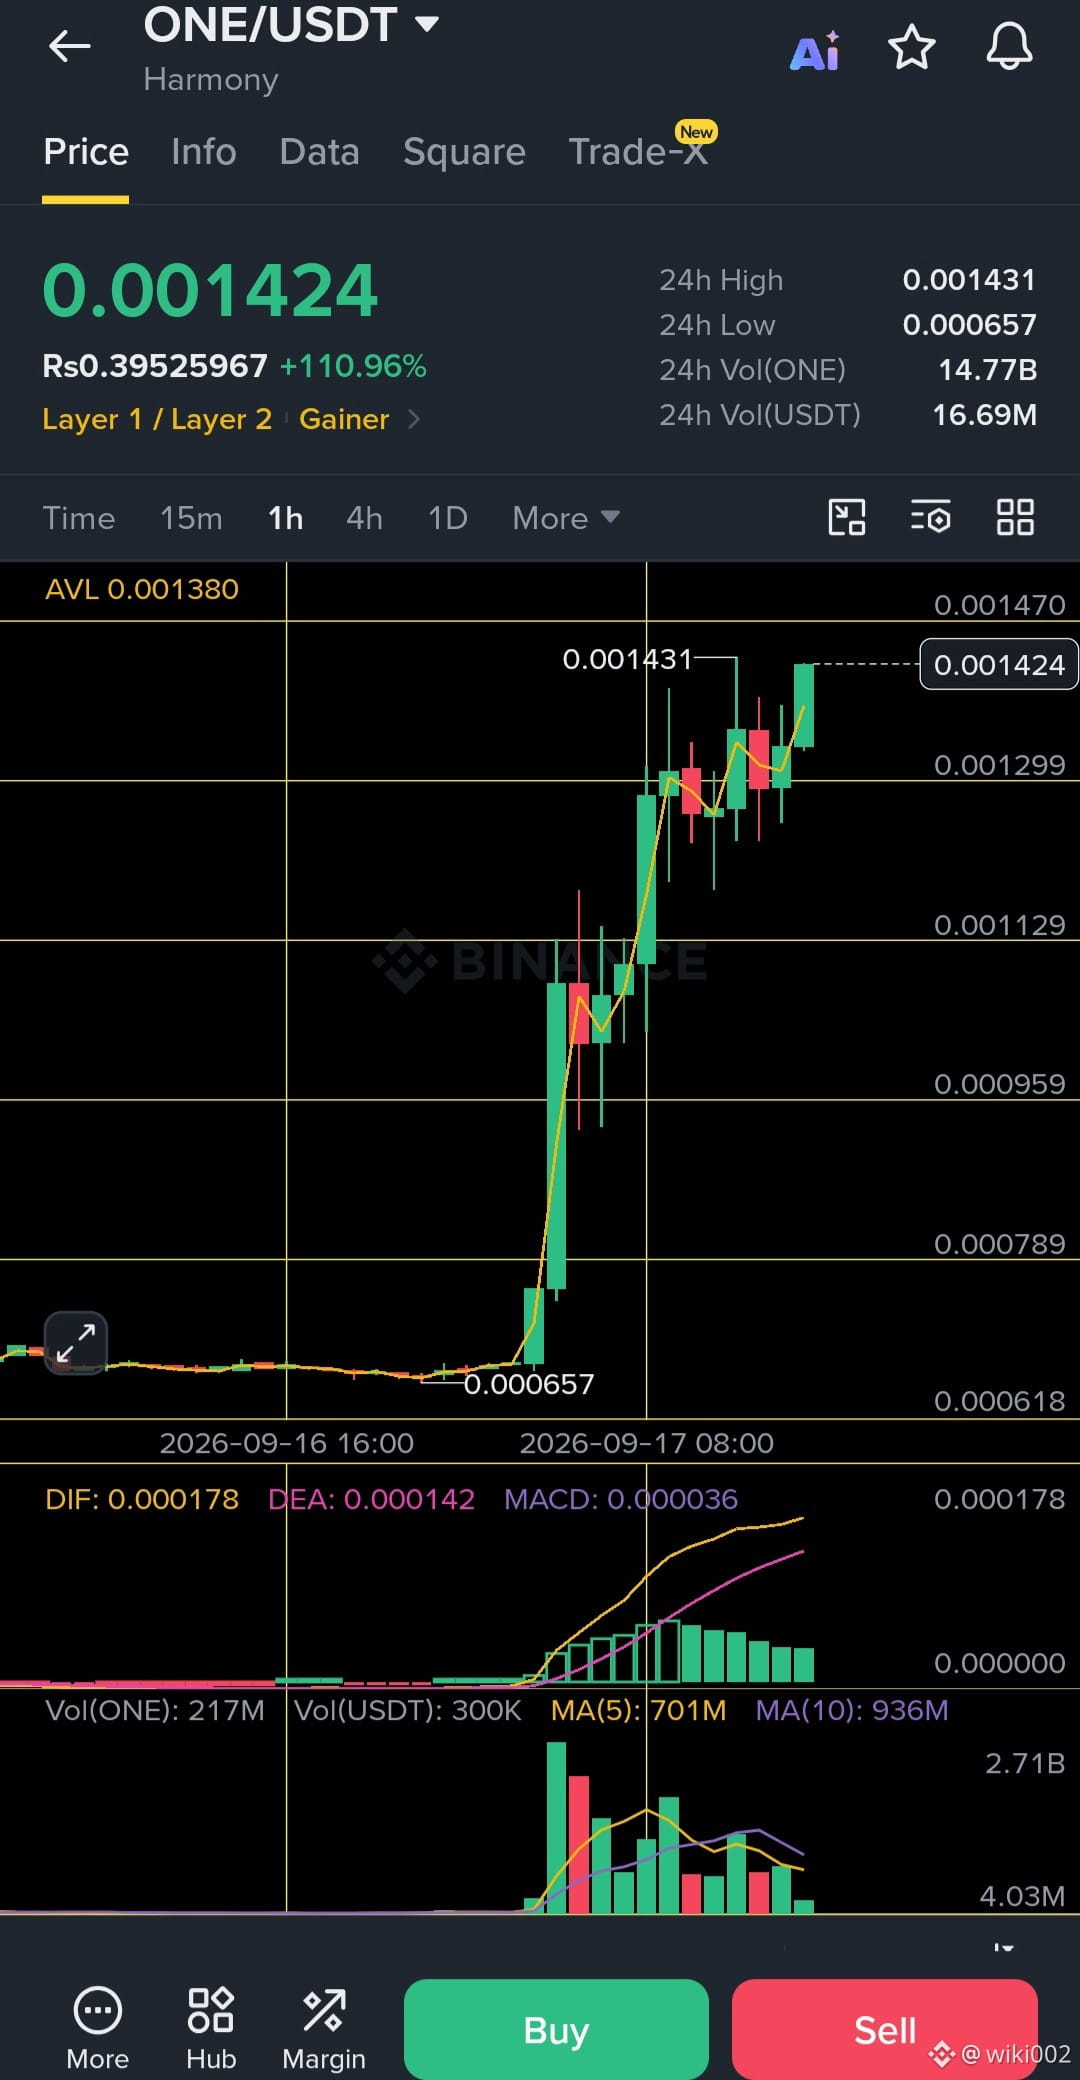
ONE/USDT 📈
$ONE đã bứt phá mạnh khỏi vùng 0.000657 và hiện đang giao dịch quanh 0.001424, với động lượng mạnh.
Vùng vào lệnh: 0.00135 – 0.00140
Chốt lời: 0.00147 / 0.00160 / 0.00175
Cắt lỗ: 0.00129
MACD vẫn mang xu hướng tăng, nhưng khối lượng đang hạ nhiệt sau cú bứt phá mạnh, vì vậy việc đuổi theo nến hiện tại sẽ có rủi ro cao hơn. Một nhịp điều chỉnh giữ được 0.00135–0.00140 sẽ tạo ra cấu hình rủi ro/lợi nhuận sạch hơn.
Mốc quan trọng: 0.00129. Mất vùng này sẽ làm suy yếu cấu trúc của cú bứt phá.
$ONE $AVA #Harmony #ONE #CryptoTrading
ONE/USDT 📈
$ONE đã bứt phá mạnh khỏi vùng 0.000657 và hiện đang giao dịch quanh 0.001424, với động lượng mạnh.
Vùng vào lệnh: 0.00135 – 0.00140
Chốt lời: 0.00147 / 0.00160 / 0.00175
Cắt lỗ: 0.00129
MACD vẫn mang xu hướng tăng, nhưng khối lượng đang hạ nhiệt sau cú bứt phá mạnh, vì vậy việc đuổi theo nến hiện tại sẽ có rủi ro cao hơn. Một nhịp điều chỉnh giữ được 0.00135–0.00140 sẽ tạo ra cấu hình rủi ro/lợi nhuận sạch hơn.
Mốc quan trọng: 0.00129. Mất vùng này sẽ làm suy yếu cấu trúc của cú bứt phá.
$ONE $AVA #Harmony #ONE #CryptoTrading
$ONE đã bứt phá mạnh khỏi vùng 0.000657 và hiện đang giao dịch quanh 0.001424, với động lượng mạnh.
Vùng vào lệnh: 0.00135 – 0.00140
Chốt lời: 0.00147 / 0.00160 / 0.00175
Cắt lỗ: 0.00129
MACD vẫn mang xu hướng tăng, nhưng khối lượng đang hạ nhiệt sau cú bứt phá mạnh, vì vậy việc đuổi theo nến hiện tại sẽ có rủi ro cao hơn. Một nhịp điều chỉnh giữ được 0.00135–0.00140 sẽ tạo ra cấu hình rủi ro/lợi nhuận sạch hơn.
Mốc quan trọng: 0.00129. Mất vùng này sẽ làm suy yếu cấu trúc của cú bứt phá.
$ONE $AVA #Harmony #ONE #CryptoTrading
7
1.2k
·
--
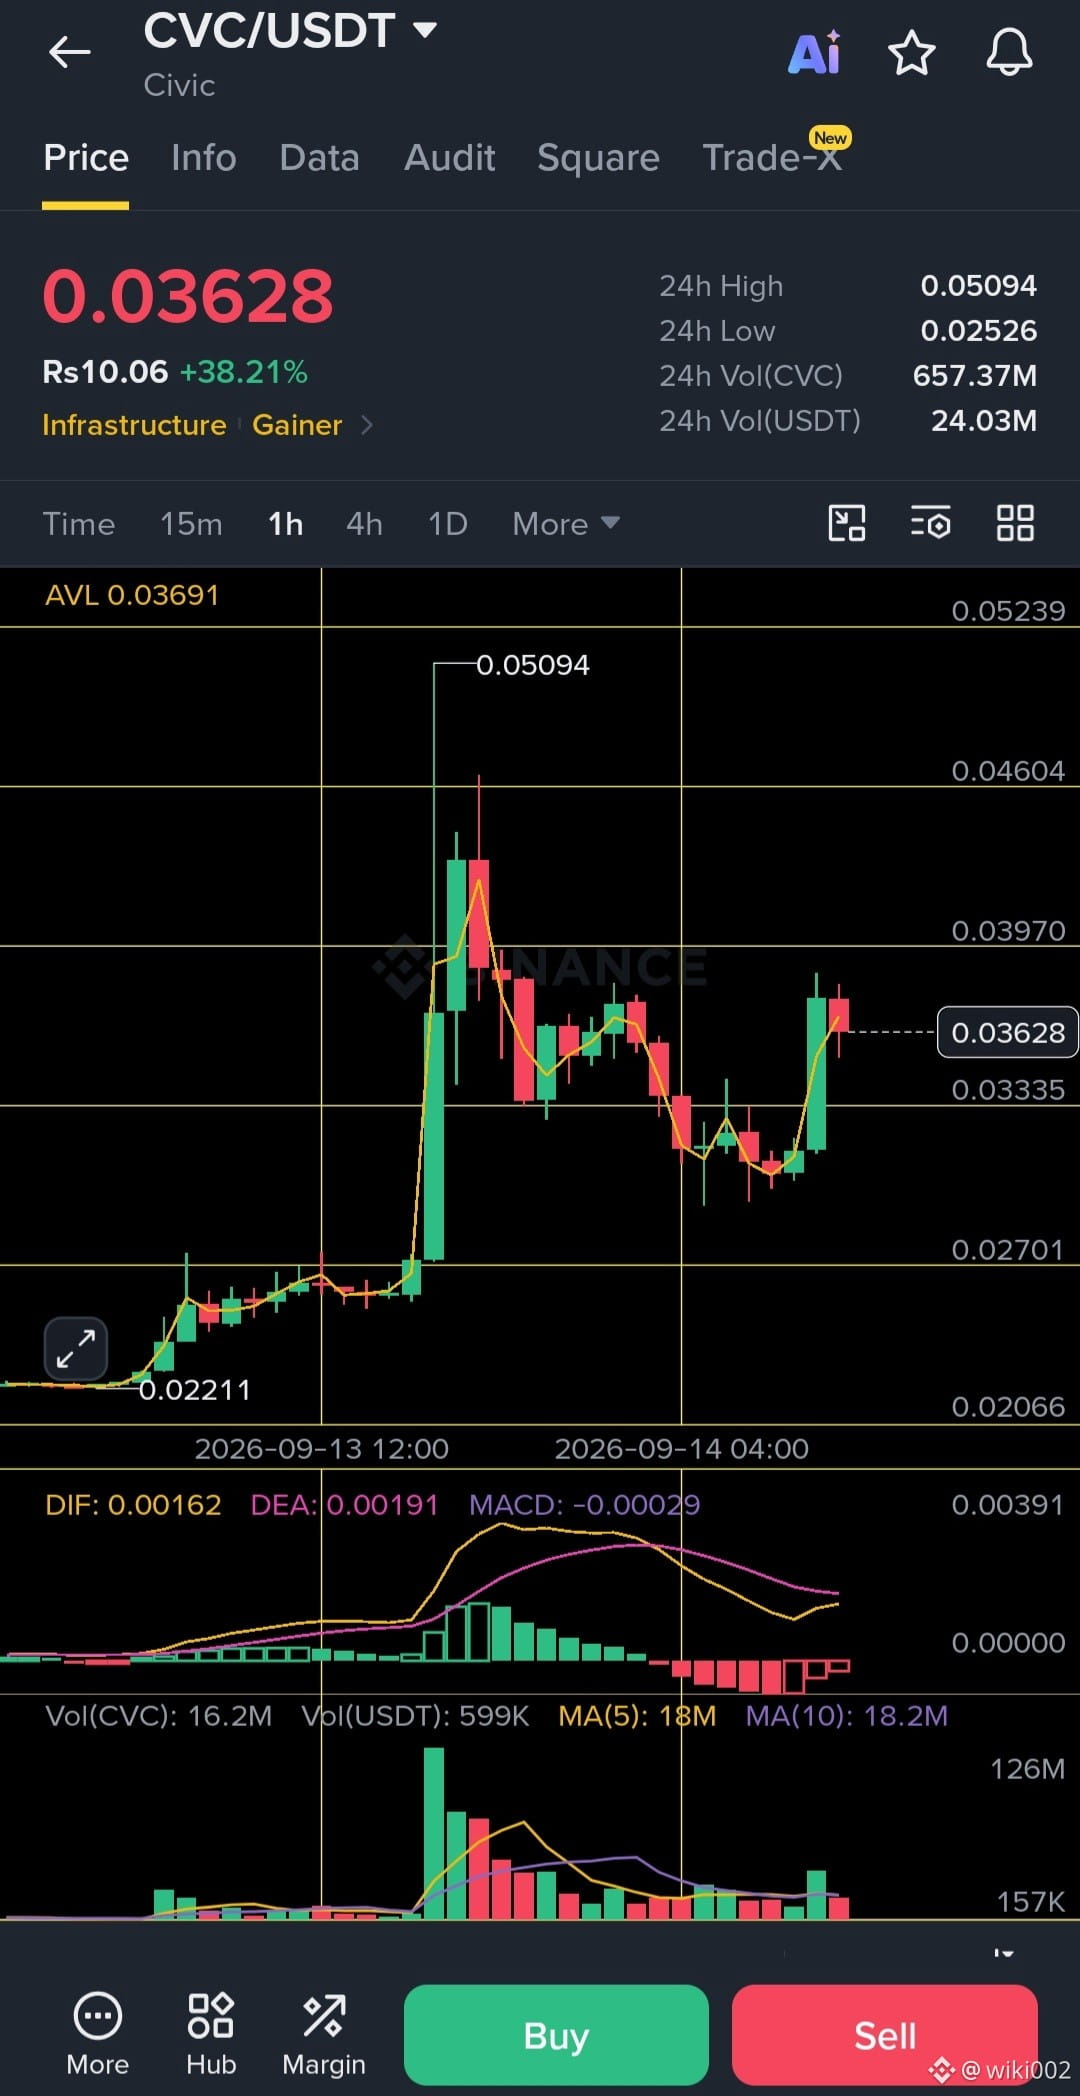
$CVC /USDT 📊
CVC đã giành lại đà sau khi bảo vệ thành công vùng 0.0270–0.0300 và hiện đang giao dịch quanh mức 0.0363. Phần hồi là tích cực, nhưng giá đang tiến gần ngưỡng kháng cự lớn đầu tiên tại 0.0397.
Vào lệnh: 0.0340–0.0365
Mục tiêu: 0.0397 → 0.0460 → 0.0509
Cắt lỗ: 0.0325
Mốc quan trọng là 0.0397. Nếu có sự phá vỡ rõ ràng và giữ vững trên mức này, xu hướng tiếp diễn tăng sẽ được củng cố về 0.0460–0.0509. Nếu $CVC mất 0.0333, thiết lập sẽ yếu đi và khả năng sẽ có một đợt kiểm tra lại sâu hơn hướng về 0.0270.
MACD vẫn đang dưới đường tín hiệu, nên tôi chưa xem đợt tăng hiện tại là động lượng phá vỡ đã được xác nhận. Quản lý rủi ro rất quan trọng ở đây vì đồng coin đã trải qua sự mở rộng mạnh về biến động.
#CVC #Civic #CryptoTrading #Binance
$CVC /USDT 📊
CVC đã giành lại đà sau khi bảo vệ thành công vùng 0.0270–0.0300 và hiện đang giao dịch quanh mức 0.0363. Phần hồi là tích cực, nhưng giá đang tiến gần ngưỡng kháng cự lớn đầu tiên tại 0.0397.
Vào lệnh: 0.0340–0.0365
Mục tiêu: 0.0397 → 0.0460 → 0.0509
Cắt lỗ: 0.0325
Mốc quan trọng là 0.0397. Nếu có sự phá vỡ rõ ràng và giữ vững trên mức này, xu hướng tiếp diễn tăng sẽ được củng cố về 0.0460–0.0509. Nếu $CVC mất 0.0333, thiết lập sẽ yếu đi và khả năng sẽ có một đợt kiểm tra lại sâu hơn hướng về 0.0270.
MACD vẫn đang dưới đường tín hiệu, nên tôi chưa xem đợt tăng hiện tại là động lượng phá vỡ đã được xác nhận. Quản lý rủi ro rất quan trọng ở đây vì đồng coin đã trải qua sự mở rộng mạnh về biến động.
#CVC #Civic #CryptoTrading #Binance
CVC đã giành lại đà sau khi bảo vệ thành công vùng 0.0270–0.0300 và hiện đang giao dịch quanh mức 0.0363. Phần hồi là tích cực, nhưng giá đang tiến gần ngưỡng kháng cự lớn đầu tiên tại 0.0397.
Vào lệnh: 0.0340–0.0365
Mục tiêu: 0.0397 → 0.0460 → 0.0509
Cắt lỗ: 0.0325
Mốc quan trọng là 0.0397. Nếu có sự phá vỡ rõ ràng và giữ vững trên mức này, xu hướng tiếp diễn tăng sẽ được củng cố về 0.0460–0.0509. Nếu $CVC mất 0.0333, thiết lập sẽ yếu đi và khả năng sẽ có một đợt kiểm tra lại sâu hơn hướng về 0.0270.
MACD vẫn đang dưới đường tín hiệu, nên tôi chưa xem đợt tăng hiện tại là động lượng phá vỡ đã được xác nhận. Quản lý rủi ro rất quan trọng ở đây vì đồng coin đã trải qua sự mở rộng mạnh về biến động.
#CVC #Civic #CryptoTrading #Binance
4
317
·
--
Vài năm trước, tôi đã có thể đánh giá ETC chỉ bằng một câu hỏi: Nó có thể thu hút bao nhiêu hoạt động? Nhìn kỹ hơn vào kiến trúc của nó, tôi nghĩ rằng đó là một chuẩn so sánh sai.
Sự phát triển của ETC diễn ra thận trọng và dựa trên sự đồng thuận. Không có một nhóm trung tâm ép buộc lộ trình; các bản nâng cấp phải thông qua ECIP và quá trình xem xét từ cộng đồng. Điều này có thể làm chậm đổi mới, nhưng sự đánh đổi lại quan trọng: tính liên tục của giao thức trở thành một phần của giá trị.
Sau đó, tôi bắt đầu suy nghĩ về hướng đi của kiến trúc blockchain.
Nếu nhiều hoạt động thực thi chuyển sang Layer 2, thì vai trò của lớp nền có thể thay đổi từ việc xử lý mọi thứ sang cung cấp việc thanh toán (settlement), bảo mật và trạng thái bền vững. Khả năng tương thích EVM của ETC cũng có thể giúp nó tận dụng các công cụ mã nguồn mở và những đổi mới đã được chứng minh trong hệ sinh thái EVM rộng hơn, mà không cần tự xây dựng lại mọi thành phần.
Nhưng chỉ tương thích thôi thì không tạo ra một nền kinh tế. Ethereum vẫn có tính thanh khoản sâu hơn, hoạt động của nhà phát triển nhiều hơn và nhiều ứng dụng hơn; và ETC phải chứng minh rằng kiến trúc của mình có thể chuyển hóa thành việc sử dụng thực tế bền vững.
Vì vậy, tôi sẽ không gọi ETC là “phiên bản Ethereum tiếp theo”.
Luận điểm của tôi hẹp hơn. Nếu crypto ngày càng tách biệt giữa thực thi và thanh toán, thì kiến trúc PoW thận trọng của ETC có thể trở nên hữu ích—chính vì nó ưu tiên tính liên tục hơn là thay đổi giao thức liên tục.
Điều đó không phải là một sự trở lại được đảm bảo. Đây là một Cược cược hạ tầng dài hạn. 📊
$ETC $ETH $SOL
#ETC #EthereumClassic #Crypto
Vài năm trước, tôi đã có thể đánh giá ETC chỉ bằng một câu hỏi: Nó có thể thu hút bao nhiêu hoạt động? Nhìn kỹ hơn vào kiến trúc của nó, tôi nghĩ rằng đó là một chuẩn so sánh sai.
Sự phát triển của ETC diễn ra thận trọng và dựa trên sự đồng thuận. Không có một nhóm trung tâm ép buộc lộ trình; các bản nâng cấp phải thông qua ECIP và quá trình xem xét từ cộng đồng. Điều này có thể làm chậm đổi mới, nhưng sự đánh đổi lại quan trọng: tính liên tục của giao thức trở thành một phần của giá trị.
Sau đó, tôi bắt đầu suy nghĩ về hướng đi của kiến trúc blockchain.
Nếu nhiều hoạt động thực thi chuyển sang Layer 2, thì vai trò của lớp nền có thể thay đổi từ việc xử lý mọi thứ sang cung cấp việc thanh toán (settlement), bảo mật và trạng thái bền vững. Khả năng tương thích EVM của ETC cũng có thể giúp nó tận dụng các công cụ mã nguồn mở và những đổi mới đã được chứng minh trong hệ sinh thái EVM rộng hơn, mà không cần tự xây dựng lại mọi thành phần.
Nhưng chỉ tương thích thôi thì không tạo ra một nền kinh tế. Ethereum vẫn có tính thanh khoản sâu hơn, hoạt động của nhà phát triển nhiều hơn và nhiều ứng dụng hơn; và ETC phải chứng minh rằng kiến trúc của mình có thể chuyển hóa thành việc sử dụng thực tế bền vững.
Vì vậy, tôi sẽ không gọi ETC là “phiên bản Ethereum tiếp theo”.
Luận điểm của tôi hẹp hơn. Nếu crypto ngày càng tách biệt giữa thực thi và thanh toán, thì kiến trúc PoW thận trọng của ETC có thể trở nên hữu ích—chính vì nó ưu tiên tính liên tục hơn là thay đổi giao thức liên tục.
Điều đó không phải là một sự trở lại được đảm bảo. Đây là một Cược cược hạ tầng dài hạn. 📊
$ETC $ETH $SOL
#ETC #EthereumClassic #Crypto
Sự phát triển của ETC diễn ra thận trọng và dựa trên sự đồng thuận. Không có một nhóm trung tâm ép buộc lộ trình; các bản nâng cấp phải thông qua ECIP và quá trình xem xét từ cộng đồng. Điều này có thể làm chậm đổi mới, nhưng sự đánh đổi lại quan trọng: tính liên tục của giao thức trở thành một phần của giá trị.
Sau đó, tôi bắt đầu suy nghĩ về hướng đi của kiến trúc blockchain.
Nếu nhiều hoạt động thực thi chuyển sang Layer 2, thì vai trò của lớp nền có thể thay đổi từ việc xử lý mọi thứ sang cung cấp việc thanh toán (settlement), bảo mật và trạng thái bền vững. Khả năng tương thích EVM của ETC cũng có thể giúp nó tận dụng các công cụ mã nguồn mở và những đổi mới đã được chứng minh trong hệ sinh thái EVM rộng hơn, mà không cần tự xây dựng lại mọi thành phần.
Nhưng chỉ tương thích thôi thì không tạo ra một nền kinh tế. Ethereum vẫn có tính thanh khoản sâu hơn, hoạt động của nhà phát triển nhiều hơn và nhiều ứng dụng hơn; và ETC phải chứng minh rằng kiến trúc của mình có thể chuyển hóa thành việc sử dụng thực tế bền vững.
Vì vậy, tôi sẽ không gọi ETC là “phiên bản Ethereum tiếp theo”.
Luận điểm của tôi hẹp hơn. Nếu crypto ngày càng tách biệt giữa thực thi và thanh toán, thì kiến trúc PoW thận trọng của ETC có thể trở nên hữu ích—chính vì nó ưu tiên tính liên tục hơn là thay đổi giao thức liên tục.
Điều đó không phải là một sự trở lại được đảm bảo. Đây là một Cược cược hạ tầng dài hạn. 📊
$ETC $ETH $SOL
#ETC #EthereumClassic #Crypto

5
606
·
--
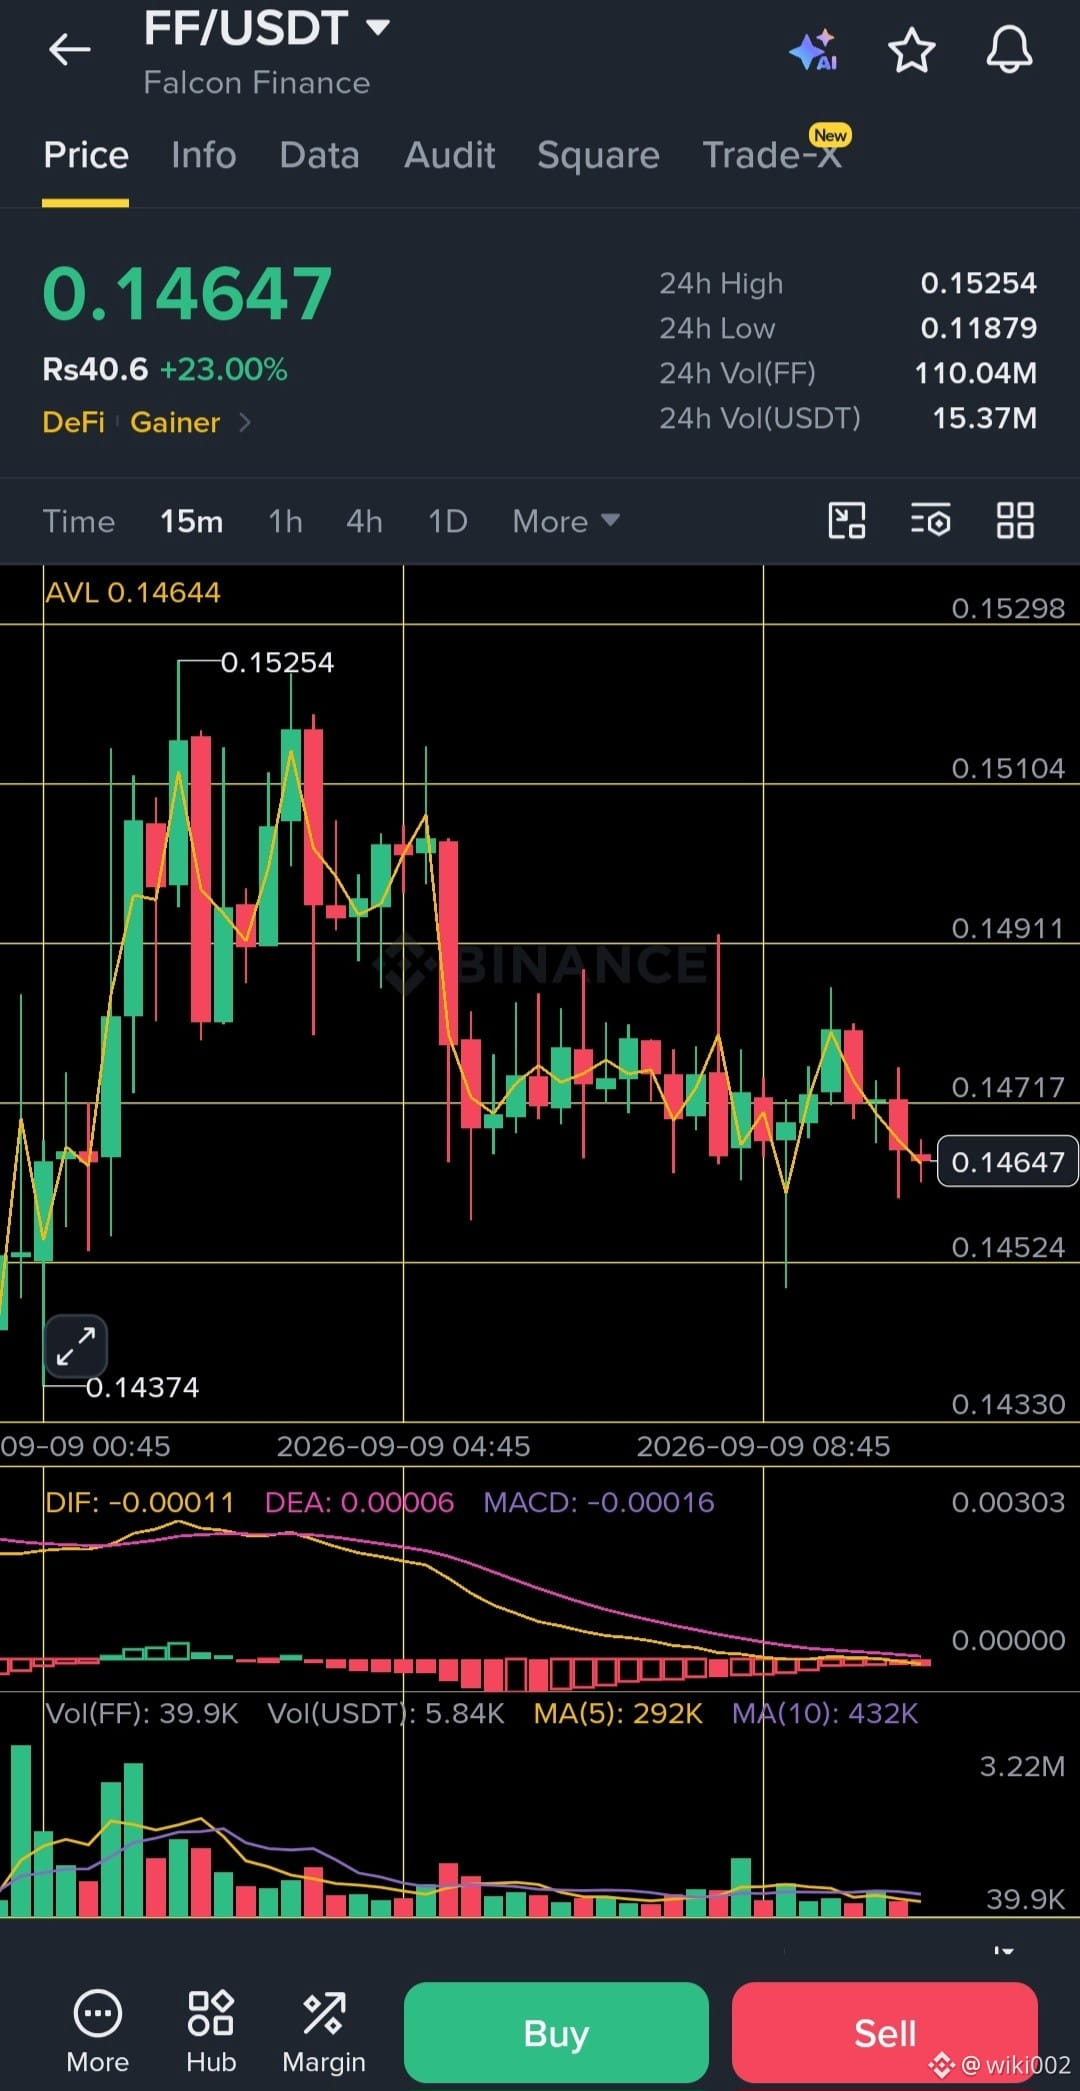
$FF/USDT 📈
Điểm vào: 0.14730–0.14800
Dừng lỗ: 0.14520
TP1: 0.14910
TP2: 0.15100
TP3: 0.15250
Xác nhận: Chỉ vào lệnh khi FF giữ/giành lại được 0.14730 kèm khối lượng. Nếu giá mất 0.14520, hủy thiết lập.
FF đang giao dịch quanh $0.1466–0.1470 và có động lượng 24h mạnh, nhưng Binance gắn cho nó thẻ Seed Tag, nên biến động có thể vẫn cao.
Rủi ro nhỏ. Không có xác nhận = không giao dịch.
$FF $KAT $RAY #FF #CryptoTrading #Binance
$FF /USDT 📈
Điểm vào: 0.14730–0.14800
Dừng lỗ: 0.14520
TP1: 0.14910
TP2: 0.15100
TP3: 0.15250
Xác nhận: Chỉ vào lệnh khi FF giữ/giành lại được 0.14730 kèm khối lượng. Nếu giá mất 0.14520, hủy thiết lập.
FF đang giao dịch quanh $0.1466–0.1470 và có động lượng 24h mạnh, nhưng Binance gắn cho nó thẻ Seed Tag, nên biến động có thể vẫn cao.
Rủi ro nhỏ. Không có xác nhận = không giao dịch.
$FF $KAT $RAY #FF #CryptoTrading #Binance
Điểm vào: 0.14730–0.14800
Dừng lỗ: 0.14520
TP1: 0.14910
TP2: 0.15100
TP3: 0.15250
Xác nhận: Chỉ vào lệnh khi FF giữ/giành lại được 0.14730 kèm khối lượng. Nếu giá mất 0.14520, hủy thiết lập.
FF đang giao dịch quanh $0.1466–0.1470 và có động lượng 24h mạnh, nhưng Binance gắn cho nó thẻ Seed Tag, nên biến động có thể vẫn cao.
Rủi ro nhỏ. Không có xác nhận = không giao dịch.
$FF $KAT $RAY #FF #CryptoTrading #Binance
6
386
·
--
Đã xác minh
Robinhood đưa $INJ in ra trước một lượng khán giả bán lẻ rộng lớn hơn rất nhiều, nhưng cơ hội lớn hơn nằm ở việc quyền truy cập đó có thể kết nối tới điều gì trên Injective.
Injective đang xây dựng dựa trên một ý tưởng đơn giản: tài sản được token hóa không nên dừng lại ở việc chỉ là các token.
Trên Injective, việc token hóa kết nối trực tiếp với giao dịch, cho vay và thanh toán, trong khi hạ tầng RWA của họ có thể hỗ trợ các quy tắc truy cập, yêu cầu KYC và tuân thủ theo từng khu vực pháp lý ở cấp độ giao thức.
Điều đó thay đổi cách tôi nhìn nhận việc niêm yết của Robinhood.
Bước đầu tiên rất đơn giản: một nhóm người dùng mới có thể truy cập INJ thông qua một nền tảng quen thuộc.
Bước thứ hai quan trọng hơn: liệu một phần phân phối đó, theo thời gian, có đi đến các thị trường tài sản được token hóa của Injective hay không và tạo ra sự tham gia thực sự trên chuỗi (onchain).
Một niêm yết tạo ra khả năng tiếp cận. Nó không tự động tạo ra nhu cầu onchain.
Nếu về sau các chủ sở hữu INJ mới trở thành những người tham gia vào các thị trường tài sản được token hóa của Injective, thì tác động sẽ vượt ra khỏi việc chỉ “lộ diện token” và đi vào hoạt động tài chính thực sự.
Đó là phần tôi sẽ theo dõi.
Không chỉ là có bao nhiêu người có thể mua INJ, mà liệu Robinhood có trở thành bước đầu tiên để đi vào “ngăn xếp tài chính onchain” của Injective hay không.
@Injective $INJ #INJ 🚀
Robinhood đưa $INJ in ra trước một lượng khán giả bán lẻ rộng lớn hơn rất nhiều, nhưng cơ hội lớn hơn nằm ở việc quyền truy cập đó có thể kết nối tới điều gì trên Injective.
Injective đang xây dựng dựa trên một ý tưởng đơn giản: tài sản được token hóa không nên dừng lại ở việc chỉ là các token.
Trên Injective, việc token hóa kết nối trực tiếp với giao dịch, cho vay và thanh toán, trong khi hạ tầng RWA của họ có thể hỗ trợ các quy tắc truy cập, yêu cầu KYC và tuân thủ theo từng khu vực pháp lý ở cấp độ giao thức.
Điều đó thay đổi cách tôi nhìn nhận việc niêm yết của Robinhood.
Bước đầu tiên rất đơn giản: một nhóm người dùng mới có thể truy cập INJ thông qua một nền tảng quen thuộc.
Bước thứ hai quan trọng hơn: liệu một phần phân phối đó, theo thời gian, có đi đến các thị trường tài sản được token hóa của Injective hay không và tạo ra sự tham gia thực sự trên chuỗi (onchain).
Một niêm yết tạo ra khả năng tiếp cận. Nó không tự động tạo ra nhu cầu onchain.
Nếu về sau các chủ sở hữu INJ mới trở thành những người tham gia vào các thị trường tài sản được token hóa của Injective, thì tác động sẽ vượt ra khỏi việc chỉ “lộ diện token” và đi vào hoạt động tài chính thực sự.
Đó là phần tôi sẽ theo dõi.
Không chỉ là có bao nhiêu người có thể mua INJ, mà liệu Robinhood có trở thành bước đầu tiên để đi vào “ngăn xếp tài chính onchain” của Injective hay không.
@Injective $INJ #INJ 🚀
Injective đang xây dựng dựa trên một ý tưởng đơn giản: tài sản được token hóa không nên dừng lại ở việc chỉ là các token.
Trên Injective, việc token hóa kết nối trực tiếp với giao dịch, cho vay và thanh toán, trong khi hạ tầng RWA của họ có thể hỗ trợ các quy tắc truy cập, yêu cầu KYC và tuân thủ theo từng khu vực pháp lý ở cấp độ giao thức.
Điều đó thay đổi cách tôi nhìn nhận việc niêm yết của Robinhood.
Bước đầu tiên rất đơn giản: một nhóm người dùng mới có thể truy cập INJ thông qua một nền tảng quen thuộc.
Bước thứ hai quan trọng hơn: liệu một phần phân phối đó, theo thời gian, có đi đến các thị trường tài sản được token hóa của Injective hay không và tạo ra sự tham gia thực sự trên chuỗi (onchain).
Một niêm yết tạo ra khả năng tiếp cận. Nó không tự động tạo ra nhu cầu onchain.
Nếu về sau các chủ sở hữu INJ mới trở thành những người tham gia vào các thị trường tài sản được token hóa của Injective, thì tác động sẽ vượt ra khỏi việc chỉ “lộ diện token” và đi vào hoạt động tài chính thực sự.
Đó là phần tôi sẽ theo dõi.
Không chỉ là có bao nhiêu người có thể mua INJ, mà liệu Robinhood có trở thành bước đầu tiên để đi vào “ngăn xếp tài chính onchain” của Injective hay không.
@Injective $INJ #INJ 🚀
512
5
32
512
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
359,166 lượt xem
1,535 đang thảo luận
ĐỢT TĂNG LÃI SUẤT THÁNG 12 CỦA FED ĐÃ ĐƯỢC TÍNH VÀO GIÁ, VÌ VẬY BIÊN BẢN CUỘC HỌP HÔM THỨ TƯ QUAN TRỌNG VÌ MỘT LÝ DO KHÁC
Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75% đến 4%, một tháng sau đợt tăng 0,25 điểm phần trăm vào tháng 9
Kết quả bỏ phiếu là 10-2, và cả hai người bất đồng, Lisa Cook và Beth Hammack, đều muốn tăng lãi suất thêm ngay lập tức
📅 Biên bản cuộc họp đó dự kiến được công bố vào thứ Tư, ngày 18 tháng 11, lúc 2:00 PM ET, tức 02:00 thứ Năm tại Việt Nam
🔍 Các dự báo dựa trên hợp đồng tương lai đã xem việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, vì vậy xác nhận điều đó cũng không bổ sung nhiều thông tin
Tín hiệu thực sự là có bao nhiêu quan chức khác nghiêng về phía tăng lãi suất, và liệu họ có đề cập đến nhiều hơn một lần tăng nữa hay không
Một danh sách dài những người tham gia ủng hộ việc thắt chặt hơn nữa sẽ đẩy lộ trình lãi suất lên cao hơn, chứ không chỉ riêng tháng 12
⚠️ Với các nhà giao dịch tiền mã hóa, thời điểm công bố mới là rủi ro
Thông tin được công bố vào khung giờ đêm khuya ít giao dịch ở châu Á, khi các vị thế sử dụng đòn bẩy có thể nhanh chóng bị thanh lý
Thay vào đó, nếu biên bản cho thấy nhiều người không muốn tiếp tục tăng lãi suất, áp lực có thể dịu bớt $ $BTC
#TheoDõiFOMC #TinFed
5phútcryto
·0 lượt thích
·320 lượt xem
TinFed
422,881 lượt xem
1,295 đang thảo luận
NvidiaBeatsEstimatesWith$130BQ4Outlook
1,919 lượt xem
42 đang thảo luận