

web3亭姐
368 Bài đăng
web3亭姐
Báo cáo
Chặn người dùng
亭姐:资深职业经理人,币圈小菜鸟
25 Đang theo dõi
12 Người theo dõi
127 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Xem bản dịch
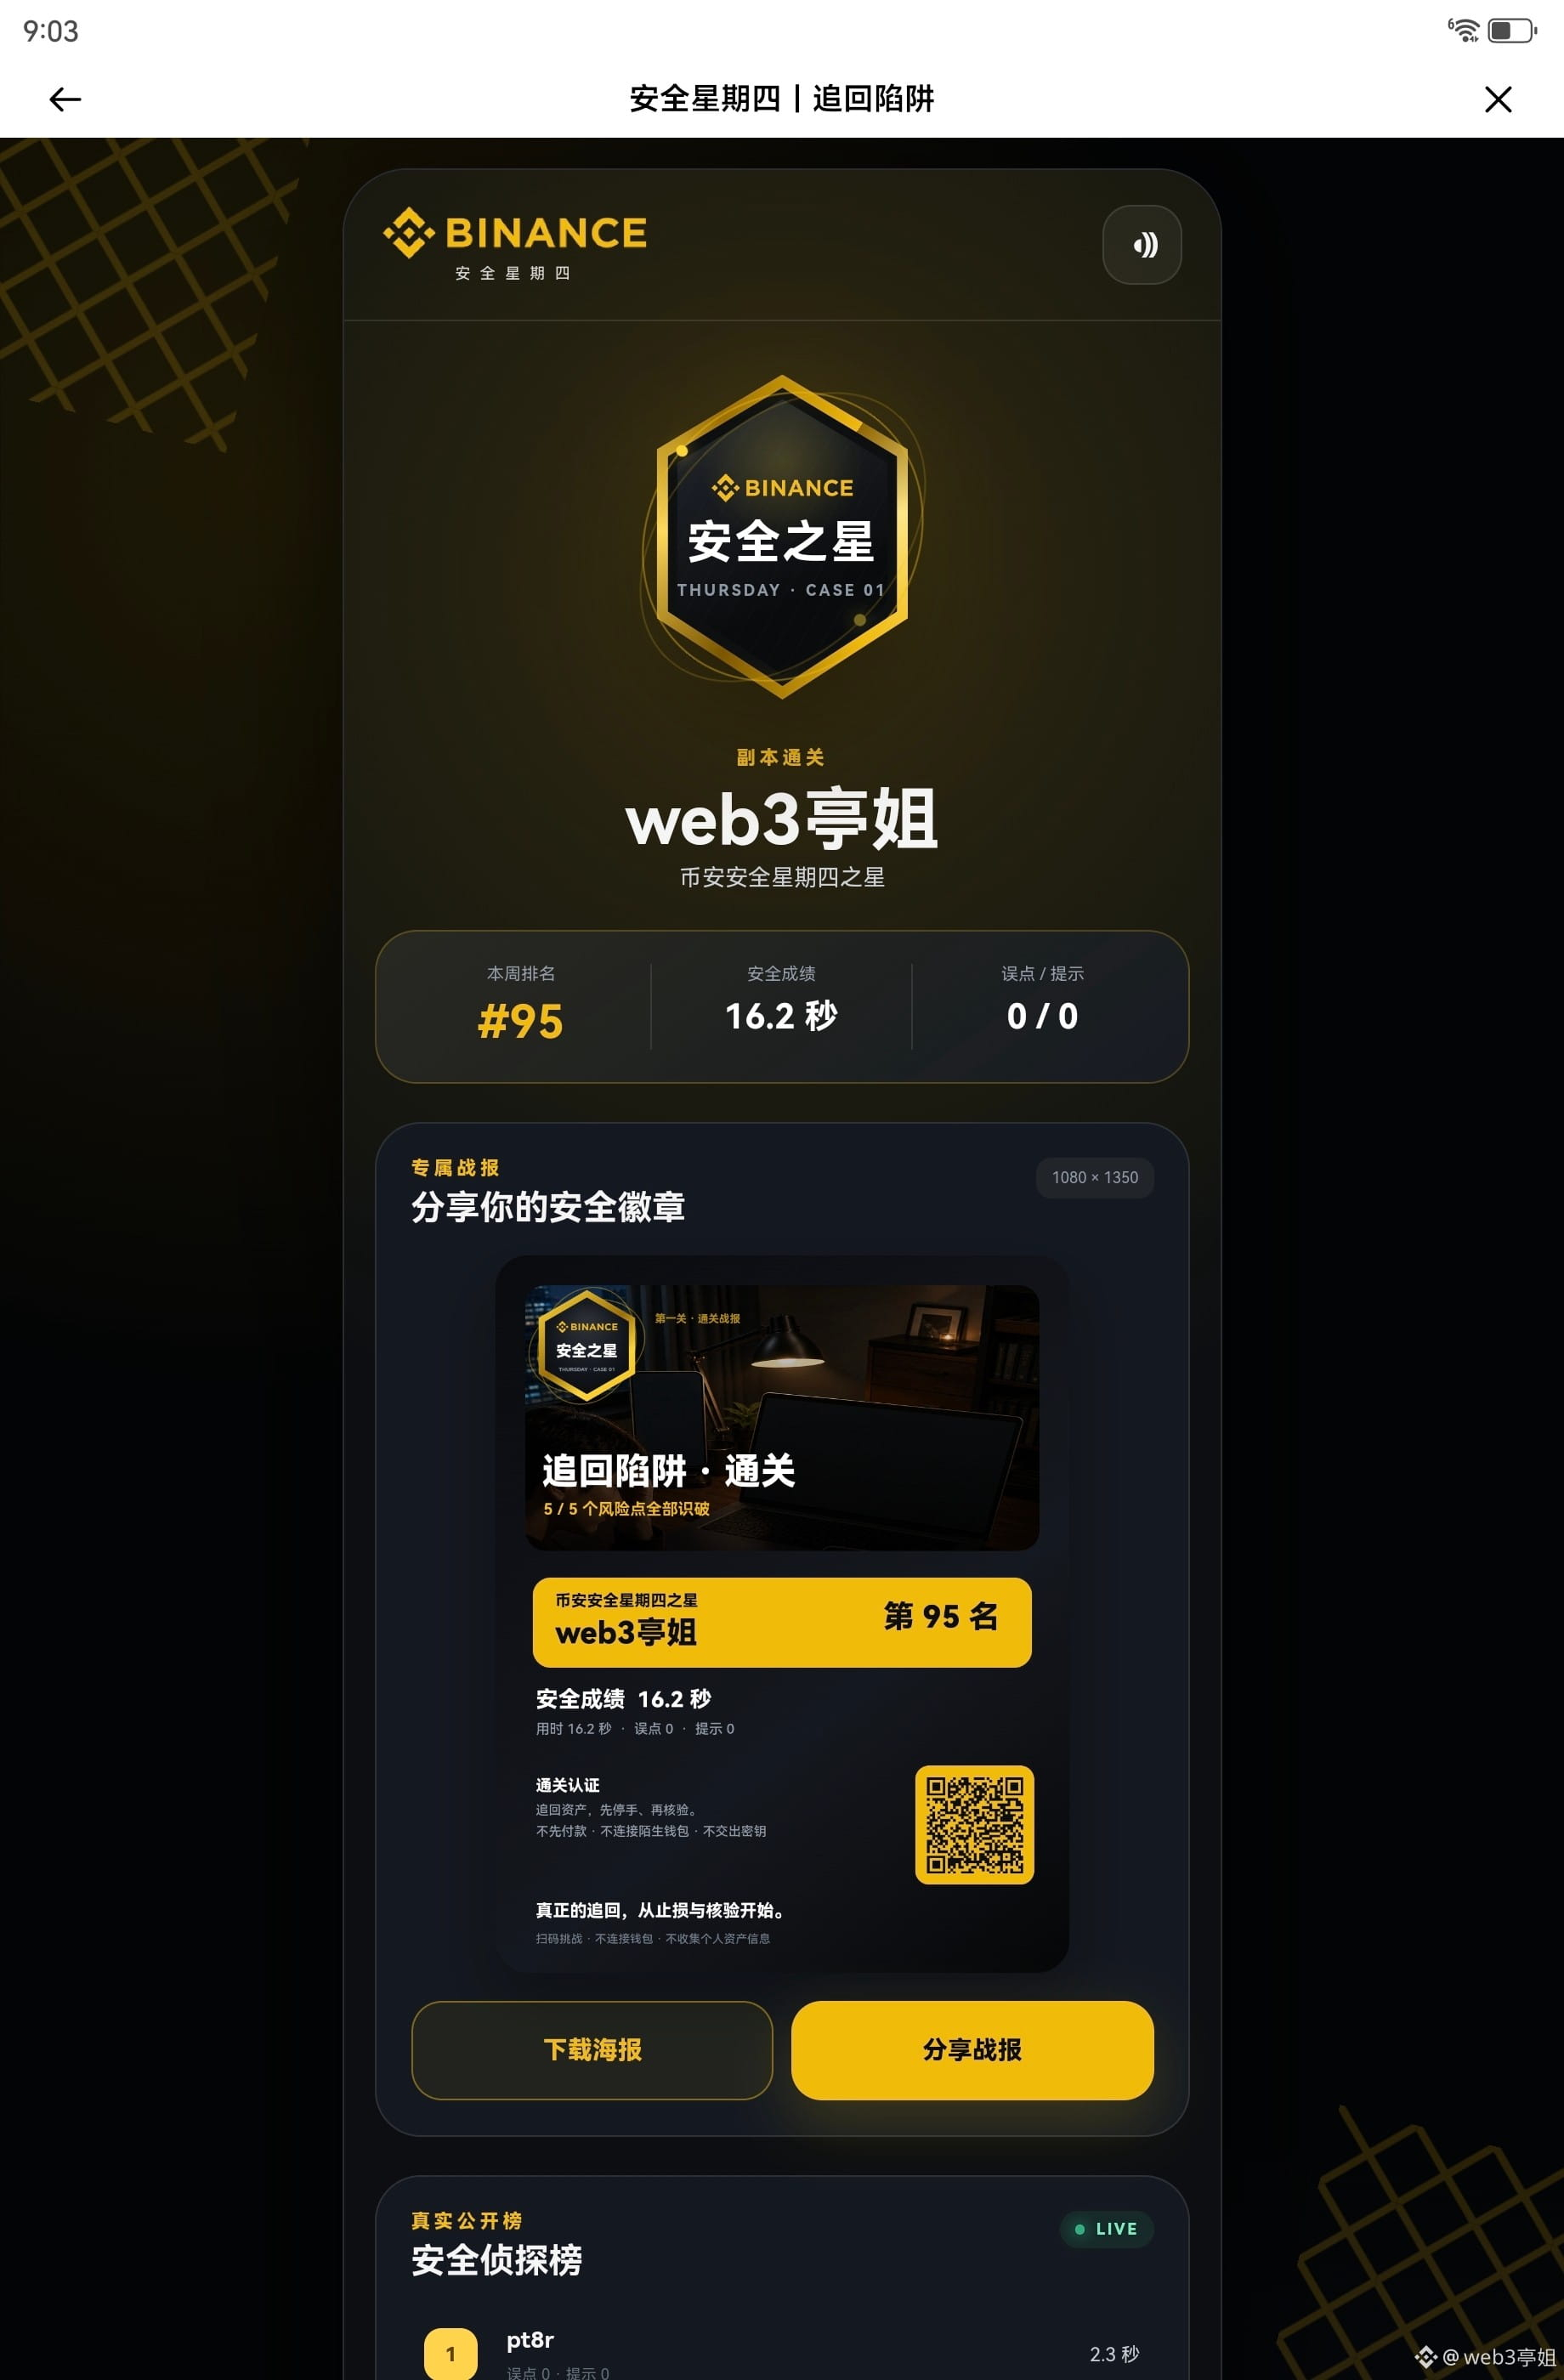
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!

币安Binance华语
·
--
“Đừng cười, bạn cũng không tìm ra cái thứ 4 😨”
🪤 Người ta nói đây là thử thách #币安安全星期四 khó nhất trong lịch sử: Trong thời gian ngắn nhất, bạn có thể tìm ra hết tất cả các bẫy không?
👉 点击参与实景陷阱追踪挑战, giành vị trí trên bảng 🏆
Top 10 trên bảng sẽ nhận thưởng thám tử 100U, và 3 vị trí đầu sẽ được thêm hộp quà đồ lưu niệm!
Chia sẻ và đăng ảnh vượt ải trong phần bình luận, rồi rút thăm 15 người nhận 44U 🧧
🪤 Người ta nói đây là thử thách #币安安全星期四 khó nhất trong lịch sử: Trong thời gian ngắn nhất, bạn có thể tìm ra hết tất cả các bẫy không?
👉 点击参与实景陷阱追踪挑战, giành vị trí trên bảng 🏆
Top 10 trên bảng sẽ nhận thưởng thám tử 100U, và 3 vị trí đầu sẽ được thêm hộp quà đồ lưu niệm!
Chia sẻ và đăng ảnh vượt ải trong phần bình luận, rồi rút thăm 15 người nhận 44U 🧧
60
·
--
Đã xác minh
Ôi chao, $FIL đã im lìm từ lâu mà tối qua “sống dậy” rồi, tăng ngược dòng tới 15%! Đây là tín hiệu gì vậy? Sắp còn một đợt tăng nữa chăng? Fil giảm một nửa sắp diễn ra (tháng tới), liệu sẽ xảy ra “mèo chết nhảy” rồi bật lại một nhịp phản công để tuyệt địa sao? Cùng ngồi bàn tán.
Trước hết, nói thẳng ý kiến chính: đợt tăng hôm qua chủ yếu là do động lực kỹ thuật, chứ không phải do định giá lại giá trị từ động lực cơ bản. Nói cách khác, vì rớt nhiều nên bật lại. Khi BTC và ETH giảm do diễn biến địa chính trị, FIL lại dẫn đầu với mức tăng khoảng 15%. Về bản chất, giá đã đi trước và vượt qua các mốc kháng cự quan trọng; đòn bẩy và hoạt động đóng vị thế short sau đó làm khuếch đại thêm động năng, còn câu chuyện “AI lưu trữ” chỉ là “thêm củi vào lửa”.
Thứ đáng để chú ý thật sự là sự chuyển đổi sâu bên trong dự án. Nâng cấp “Firehorse” của NV28 (NV28 “火马升级”) đã được đưa lên mainnet, tái cấu trúc cơ chế Gas và cho phép hợp đồng thông minh có thể kiểm tra trạng thái lưu trữ theo thời gian thực. Onchain Cloud (chuỗi Onchain Cloud) chính thức thương mại hoá trên nền tảng đám mây, kết nối giao diện AWS-S3 và tích hợp cơ chế thanh toán bằng stablecoin USDFC. Quan trọng nhất là đề xuất Solstice (FIP-0118): đây là cuộc cải cách mô hình kinh tế lớn nhất kể từ khi Filecoin ra mắt, dự kiến sẽ chuyển hoàn toàn động lực từ “cung cấp dung lượng” sang “nhu cầu dịch vụ trả phí”. Ở giai đoạn đầu, 5% phần thưởng khối sẽ được chuyển vào cho các nhà cung cấp dịch vụ đưa khách hàng trả phí vào mạng.
Trong tương lai cần theo sát ba điểm: (1) tiến độ triển khai đề xuất Solstice và phản hồi của cộng đồng; (2) liệu tỷ lệ sử dụng lưu trữ có thể tiếp tục tăng bền vững từ mức 36% hiện tại; (3) cuộc giằng co của thị trường trước và sau thời điểm giảm một nửa phần thưởng khối vào tháng 10. Filecoin đang chuyển từ “mạng cung cấp lưu trữ” sang “nền kinh tế dịch vụ thực sự”—định hướng chiến lược là đúng, nhưng tốc độ triển khai thương mại hoá mới là biến số cốt lõi quyết định giá trị dài hạn.
Ôi chao, $FIL đã im lìm từ lâu mà tối qua “sống dậy” rồi, tăng ngược dòng tới 15%! Đây là tín hiệu gì vậy? Sắp còn một đợt tăng nữa chăng? Fil giảm một nửa sắp diễn ra (tháng tới), liệu sẽ xảy ra “mèo chết nhảy” rồi bật lại một nhịp phản công để tuyệt địa sao? Cùng ngồi bàn tán.
Trước hết, nói thẳng ý kiến chính: đợt tăng hôm qua chủ yếu là do động lực kỹ thuật, chứ không phải do định giá lại giá trị từ động lực cơ bản. Nói cách khác, vì rớt nhiều nên bật lại. Khi BTC và ETH giảm do diễn biến địa chính trị, FIL lại dẫn đầu với mức tăng khoảng 15%. Về bản chất, giá đã đi trước và vượt qua các mốc kháng cự quan trọng; đòn bẩy và hoạt động đóng vị thế short sau đó làm khuếch đại thêm động năng, còn câu chuyện “AI lưu trữ” chỉ là “thêm củi vào lửa”.
Thứ đáng để chú ý thật sự là sự chuyển đổi sâu bên trong dự án. Nâng cấp “Firehorse” của NV28 (NV28 “火马升级”) đã được đưa lên mainnet, tái cấu trúc cơ chế Gas và cho phép hợp đồng thông minh có thể kiểm tra trạng thái lưu trữ theo thời gian thực. Onchain Cloud (chuỗi Onchain Cloud) chính thức thương mại hoá trên nền tảng đám mây, kết nối giao diện AWS-S3 và tích hợp cơ chế thanh toán bằng stablecoin USDFC. Quan trọng nhất là đề xuất Solstice (FIP-0118): đây là cuộc cải cách mô hình kinh tế lớn nhất kể từ khi Filecoin ra mắt, dự kiến sẽ chuyển hoàn toàn động lực từ “cung cấp dung lượng” sang “nhu cầu dịch vụ trả phí”. Ở giai đoạn đầu, 5% phần thưởng khối sẽ được chuyển vào cho các nhà cung cấp dịch vụ đưa khách hàng trả phí vào mạng.
Trong tương lai cần theo sát ba điểm: (1) tiến độ triển khai đề xuất Solstice và phản hồi của cộng đồng; (2) liệu tỷ lệ sử dụng lưu trữ có thể tiếp tục tăng bền vững từ mức 36% hiện tại; (3) cuộc giằng co của thị trường trước và sau thời điểm giảm một nửa phần thưởng khối vào tháng 10. Filecoin đang chuyển từ “mạng cung cấp lưu trữ” sang “nền kinh tế dịch vụ thực sự”—định hướng chiến lược là đúng, nhưng tốc độ triển khai thương mại hoá mới là biến số cốt lõi quyết định giá trị dài hạn.
Trước hết, nói thẳng ý kiến chính: đợt tăng hôm qua chủ yếu là do động lực kỹ thuật, chứ không phải do định giá lại giá trị từ động lực cơ bản. Nói cách khác, vì rớt nhiều nên bật lại. Khi BTC và ETH giảm do diễn biến địa chính trị, FIL lại dẫn đầu với mức tăng khoảng 15%. Về bản chất, giá đã đi trước và vượt qua các mốc kháng cự quan trọng; đòn bẩy và hoạt động đóng vị thế short sau đó làm khuếch đại thêm động năng, còn câu chuyện “AI lưu trữ” chỉ là “thêm củi vào lửa”.
Thứ đáng để chú ý thật sự là sự chuyển đổi sâu bên trong dự án. Nâng cấp “Firehorse” của NV28 (NV28 “火马升级”) đã được đưa lên mainnet, tái cấu trúc cơ chế Gas và cho phép hợp đồng thông minh có thể kiểm tra trạng thái lưu trữ theo thời gian thực. Onchain Cloud (chuỗi Onchain Cloud) chính thức thương mại hoá trên nền tảng đám mây, kết nối giao diện AWS-S3 và tích hợp cơ chế thanh toán bằng stablecoin USDFC. Quan trọng nhất là đề xuất Solstice (FIP-0118): đây là cuộc cải cách mô hình kinh tế lớn nhất kể từ khi Filecoin ra mắt, dự kiến sẽ chuyển hoàn toàn động lực từ “cung cấp dung lượng” sang “nhu cầu dịch vụ trả phí”. Ở giai đoạn đầu, 5% phần thưởng khối sẽ được chuyển vào cho các nhà cung cấp dịch vụ đưa khách hàng trả phí vào mạng.
Trong tương lai cần theo sát ba điểm: (1) tiến độ triển khai đề xuất Solstice và phản hồi của cộng đồng; (2) liệu tỷ lệ sử dụng lưu trữ có thể tiếp tục tăng bền vững từ mức 36% hiện tại; (3) cuộc giằng co của thị trường trước và sau thời điểm giảm một nửa phần thưởng khối vào tháng 10. Filecoin đang chuyển từ “mạng cung cấp lưu trữ” sang “nền kinh tế dịch vụ thực sự”—định hướng chiến lược là đúng, nhưng tốc độ triển khai thương mại hoá mới là biến số cốt lõi quyết định giá trị dài hạn.
1
1.1k
·
--
$BTC từ đỉnh đã sụt giảm 3000 USD, nhiều bạn bè đang kêu gọi bắt đáy. Tôi cảm thấy hiện tại hướng đi vẫn chưa rõ ràng: BTC có khả năng lại giảm về mức bắt đầu bằng số 6, và hầu hết altcoin đã lại rơi về điểm xuất phát.
Chúng ta cùng điểm lại:
Tính đến ngày 1/9/2026, Bitcoin đang dao động quanh mức 78.000 USD. Mức tăng khoảng 24% trong tháng 8 chủ yếu được thúc đẩy bởi lực mua trên thị trường giao ngay. Tuy nhiên trong ngắn hạn, cuộc giằng co giữa phe tăng và phe giảm rất quyết liệt, nên hướng đi tiếp theo vẫn chưa rõ ràng.
Yếu tố lạc quan nằm ở chỗ nhu cầu của các tổ chức vẫn mạnh. Tuần trước, ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng gần 1 tỷ USD. Về mặt kỹ thuật, nếu có thể đứng vững hiệu quả ở mức 78.340 USD, thì có thể tiếp tục kiểm tra vùng kháng cự 80.000-81.000 USD.
Các yếu tố rủi ro cũng rất đáng kể: xác suất Fed tăng lãi suất trong tháng 9 đã lên tới 57%, và các kỳ vọng theo hướng “diều hâu” đang hạn chế không gian tăng. Trên thị trường phái sinh, điểm “đau” lớn nhất của quyền chọn đáo hạn ngày 25/9 tập trung ở 70.000-73.000 USD—thấp hơn giá giao ngay hiện tại—và khối lượng giao dịch quyền chọn mua đã chiếm ưu thế, cho thấy rủi ro giảm điểm.
Xu hướng ngắn hạn phụ thuộc vào việc cuộc họp của Fed tháng 9 (ngày 15/9) và mốc 80.000 USD có thể bứt phá một cách hiệu quả hay không.
$BTC từ đỉnh đã sụt giảm 3000 USD, nhiều bạn bè đang kêu gọi bắt đáy. Tôi cảm thấy hiện tại hướng đi vẫn chưa rõ ràng: BTC có khả năng lại giảm về mức bắt đầu bằng số 6, và hầu hết altcoin đã lại rơi về điểm xuất phát.
Chúng ta cùng điểm lại:
Tính đến ngày 1/9/2026, Bitcoin đang dao động quanh mức 78.000 USD. Mức tăng khoảng 24% trong tháng 8 chủ yếu được thúc đẩy bởi lực mua trên thị trường giao ngay. Tuy nhiên trong ngắn hạn, cuộc giằng co giữa phe tăng và phe giảm rất quyết liệt, nên hướng đi tiếp theo vẫn chưa rõ ràng.
Yếu tố lạc quan nằm ở chỗ nhu cầu của các tổ chức vẫn mạnh. Tuần trước, ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng gần 1 tỷ USD. Về mặt kỹ thuật, nếu có thể đứng vững hiệu quả ở mức 78.340 USD, thì có thể tiếp tục kiểm tra vùng kháng cự 80.000-81.000 USD.
Các yếu tố rủi ro cũng rất đáng kể: xác suất Fed tăng lãi suất trong tháng 9 đã lên tới 57%, và các kỳ vọng theo hướng “diều hâu” đang hạn chế không gian tăng. Trên thị trường phái sinh, điểm “đau” lớn nhất của quyền chọn đáo hạn ngày 25/9 tập trung ở 70.000-73.000 USD—thấp hơn giá giao ngay hiện tại—và khối lượng giao dịch quyền chọn mua đã chiếm ưu thế, cho thấy rủi ro giảm điểm.
Xu hướng ngắn hạn phụ thuộc vào việc cuộc họp của Fed tháng 9 (ngày 15/9) và mốc 80.000 USD có thể bứt phá một cách hiệu quả hay không.
Chúng ta cùng điểm lại:
Tính đến ngày 1/9/2026, Bitcoin đang dao động quanh mức 78.000 USD. Mức tăng khoảng 24% trong tháng 8 chủ yếu được thúc đẩy bởi lực mua trên thị trường giao ngay. Tuy nhiên trong ngắn hạn, cuộc giằng co giữa phe tăng và phe giảm rất quyết liệt, nên hướng đi tiếp theo vẫn chưa rõ ràng.
Yếu tố lạc quan nằm ở chỗ nhu cầu của các tổ chức vẫn mạnh. Tuần trước, ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng gần 1 tỷ USD. Về mặt kỹ thuật, nếu có thể đứng vững hiệu quả ở mức 78.340 USD, thì có thể tiếp tục kiểm tra vùng kháng cự 80.000-81.000 USD.
Các yếu tố rủi ro cũng rất đáng kể: xác suất Fed tăng lãi suất trong tháng 9 đã lên tới 57%, và các kỳ vọng theo hướng “diều hâu” đang hạn chế không gian tăng. Trên thị trường phái sinh, điểm “đau” lớn nhất của quyền chọn đáo hạn ngày 25/9 tập trung ở 70.000-73.000 USD—thấp hơn giá giao ngay hiện tại—và khối lượng giao dịch quyền chọn mua đã chiếm ưu thế, cho thấy rủi ro giảm điểm.
Xu hướng ngắn hạn phụ thuộc vào việc cuộc họp của Fed tháng 9 (ngày 15/9) và mốc 80.000 USD có thể bứt phá một cách hiệu quả hay không.
101
·
--
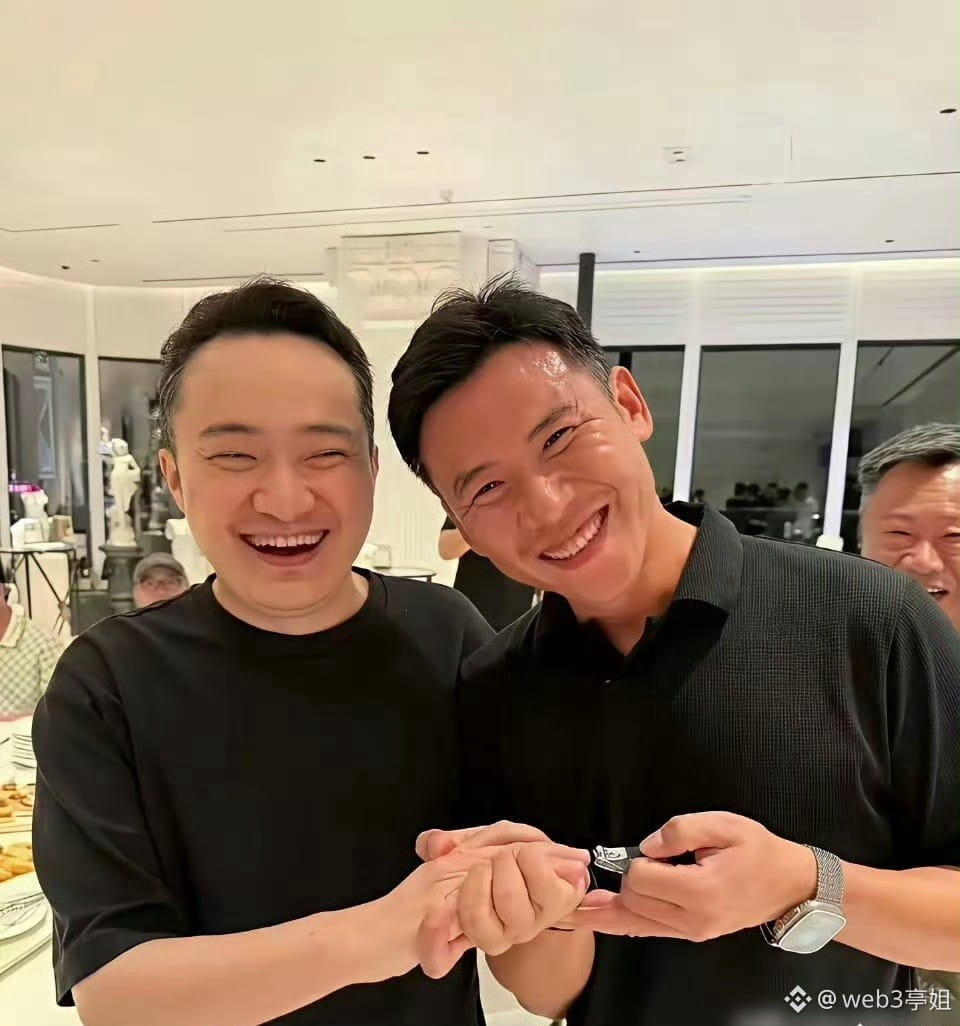
Nhìn thấy bức ảnh anh Sun cắt móng tay, mọi người cảm thấy thế nào? Tức giận không! Thật sự có thể vì lượng xem mà làm như vậy, không còn ranh giới đạo đức sao? Vài ngày trước, bài văn của bạn cùng phòng của tôi cơ bản đã phá hỏng sự nghiệp của bạn gái cũ, giờ còn muốn chà đạp nhân phẩm của người ta xuống đất, lần này đến lần khác cọ xát. Đòi tiền sính lễ chẳng phải đã kiện cả người ta lẫn bố mẹ của người ta rồi sao? Sao vẫn phải giày xéo như thế? Chưa nói ai đúng ai sai, là con gái với nhau, tôi chỉ cảm thấy sống lưng lạnh toát. Cảm giác của tôi là một vở kịch hoàn toàn không nhân tính, mang tính trò đùa. Hỏi rồi về sau ai còn dám đến gần anh Sun?
Nhìn thấy bức ảnh anh Sun cắt móng tay, mọi người cảm thấy thế nào? Tức giận không! Thật sự có thể vì lượng xem mà làm như vậy, không còn ranh giới đạo đức sao? Vài ngày trước, bài văn của bạn cùng phòng của tôi cơ bản đã phá hỏng sự nghiệp của bạn gái cũ, giờ còn muốn chà đạp nhân phẩm của người ta xuống đất, lần này đến lần khác cọ xát. Đòi tiền sính lễ chẳng phải đã kiện cả người ta lẫn bố mẹ của người ta rồi sao? Sao vẫn phải giày xéo như thế? Chưa nói ai đúng ai sai, là con gái với nhau, tôi chỉ cảm thấy sống lưng lạnh toát. Cảm giác của tôi là một vở kịch hoàn toàn không nhân tính, mang tính trò đùa. Hỏi rồi về sau ai còn dám đến gần anh Sun?
8
1
5.4k
·
--
Chọn C
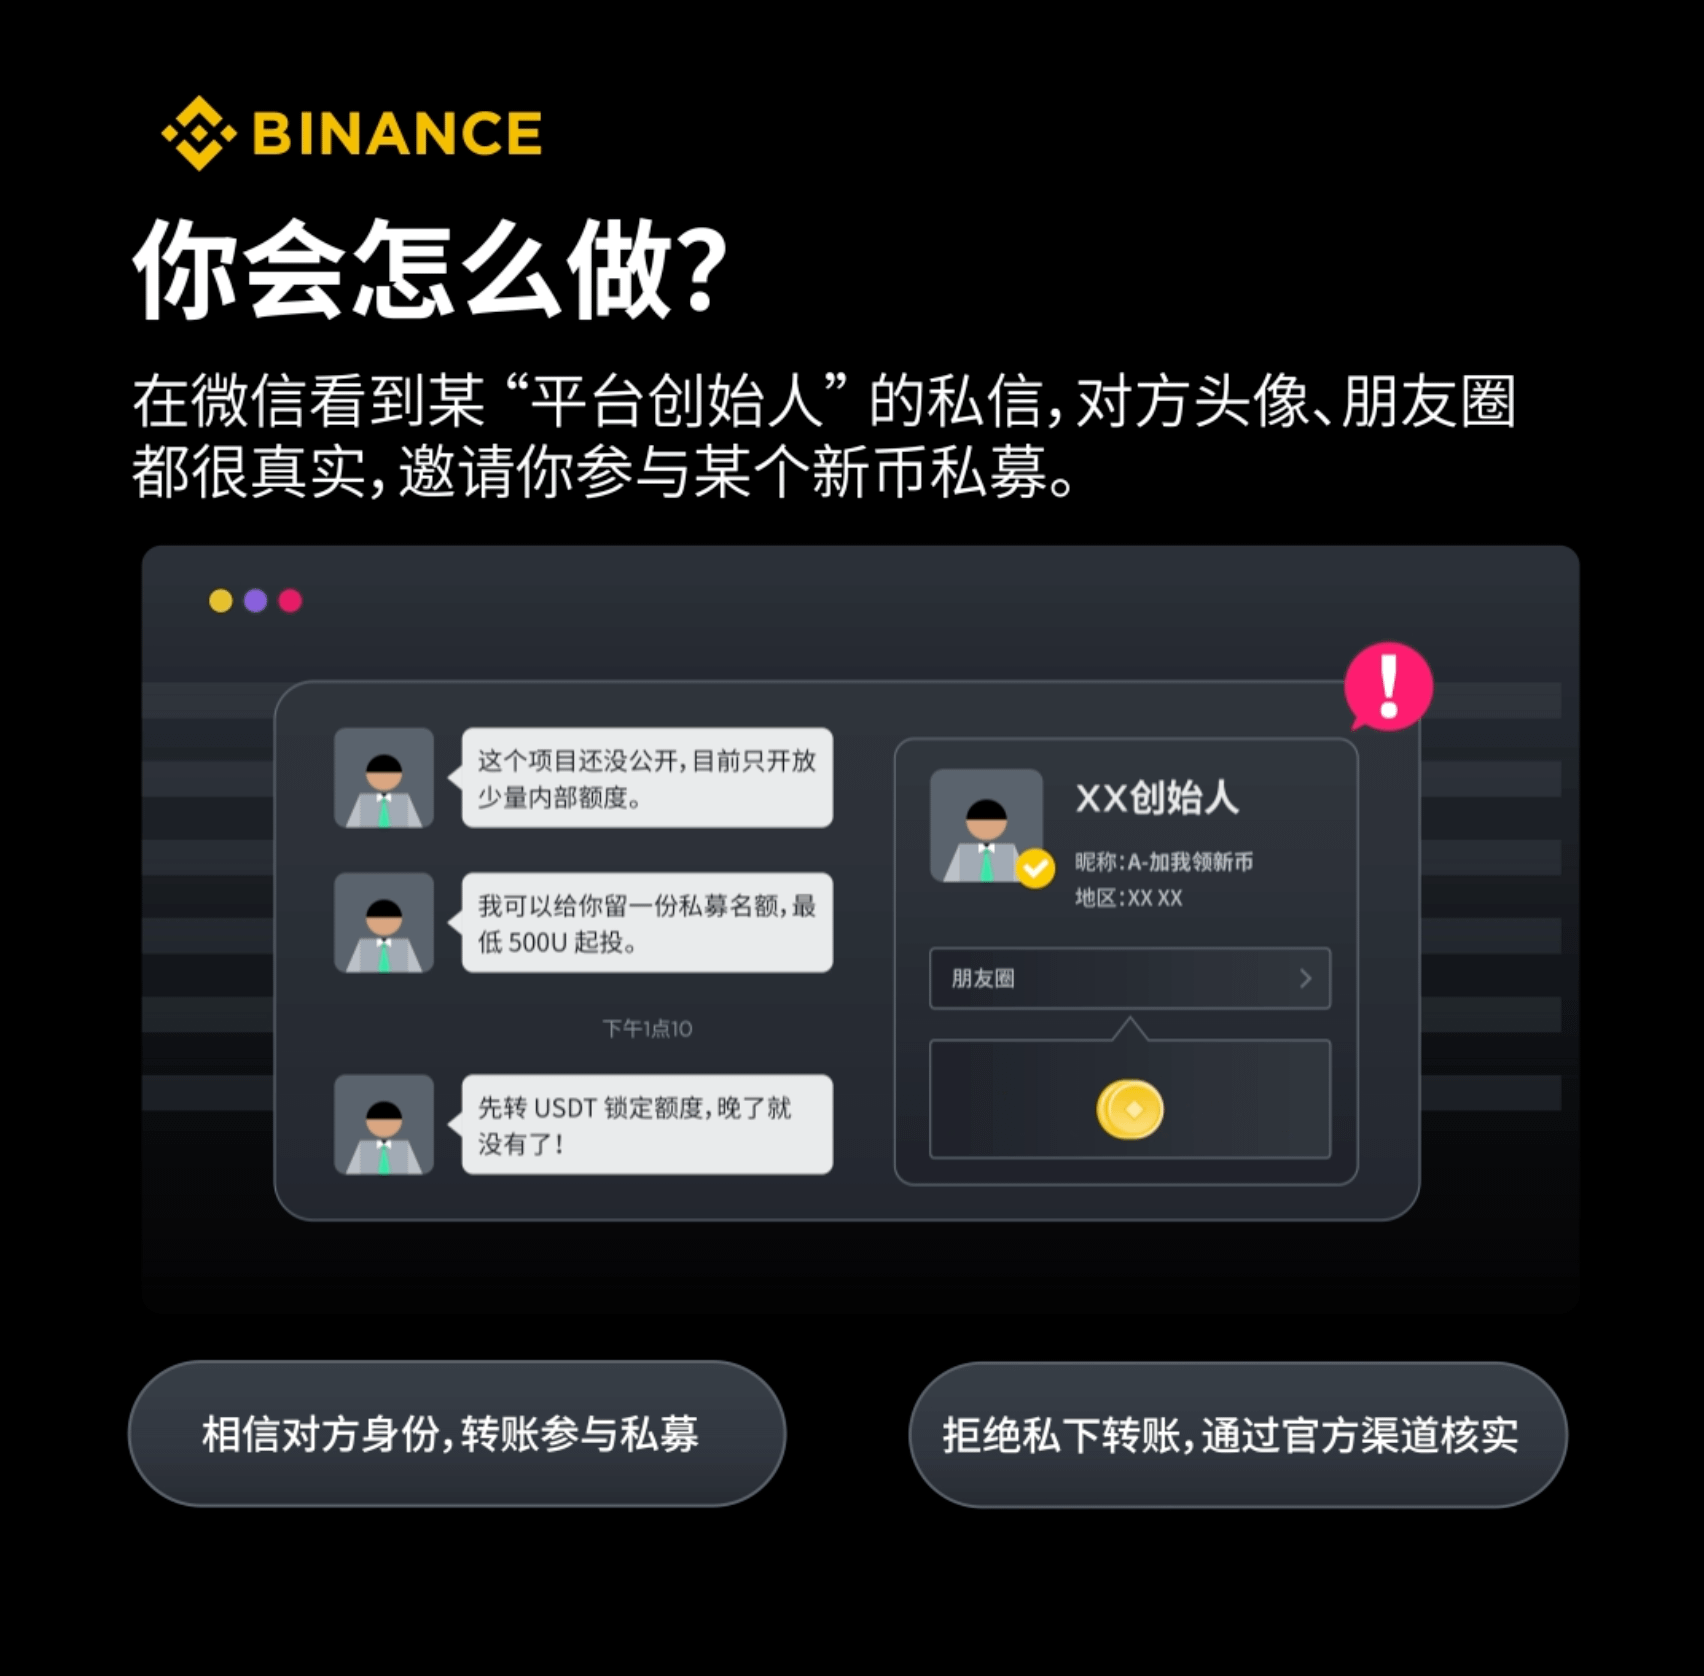
Binance chính thức không bao giờ liên hệ riêng tư với người dùng, thông tin trên mạng xã hội rất dễ bị giả mạo; hạn mức nội bộ không được rao bán qua tin nhắn riêng, mà việc lợi dụng cảm giác cấp bách là dấu hiệu lừa đảo điển hình. Hãy chắc chắn xác minh thông qua kênh chính thức, tuyệt đối không chuyển khoản.
Chọn C
Binance chính thức không bao giờ liên hệ riêng tư với người dùng, thông tin trên mạng xã hội rất dễ bị giả mạo; hạn mức nội bộ không được rao bán qua tin nhắn riêng, mà việc lợi dụng cảm giác cấp bách là dấu hiệu lừa đảo điển hình. Hãy chắc chắn xác minh thông qua kênh chính thức, tuyệt đối không chuyển khoản.
Binance chính thức không bao giờ liên hệ riêng tư với người dùng, thông tin trên mạng xã hội rất dễ bị giả mạo; hạn mức nội bộ không được rao bán qua tin nhắn riêng, mà việc lợi dụng cảm giác cấp bách là dấu hiệu lừa đảo điển hình. Hãy chắc chắn xác minh thông qua kênh chính thức, tuyệt đối không chuyển khoản.
币安Binance华语
·
--
😈“Tôi là người sáng lập nền tảng, suất cuối cùng của đợt huy động vốn token mới, 500U lên xe ngay!”
Bạn sẽ làm gì❓
A. Cơ hội giàu sang cuối cùng cũng đến lượt tôi, lao vào ngay 🤑
B. Nhóm bạn bè ai cũng khớp, gói danh tính thật sự 😎
C. Phước này không nhận cũng được! Không chuyển khoản, trước tiên hãy đi kiểm tra với kênh chính thức 🔍
⬇️ RT và để lại lựa chọn kèm lý do, rút thăm 3 người, mỗi người tặng 40U #币安安全星期四
Bạn sẽ làm gì❓
A. Cơ hội giàu sang cuối cùng cũng đến lượt tôi, lao vào ngay 🤑
B. Nhóm bạn bè ai cũng khớp, gói danh tính thật sự 😎
C. Phước này không nhận cũng được! Không chuyển khoản, trước tiên hãy đi kiểm tra với kênh chính thức 🔍
⬇️ RT và để lại lựa chọn kèm lý do, rút thăm 3 người, mỗi người tặng 40U #币安安全星期四
86
·
--
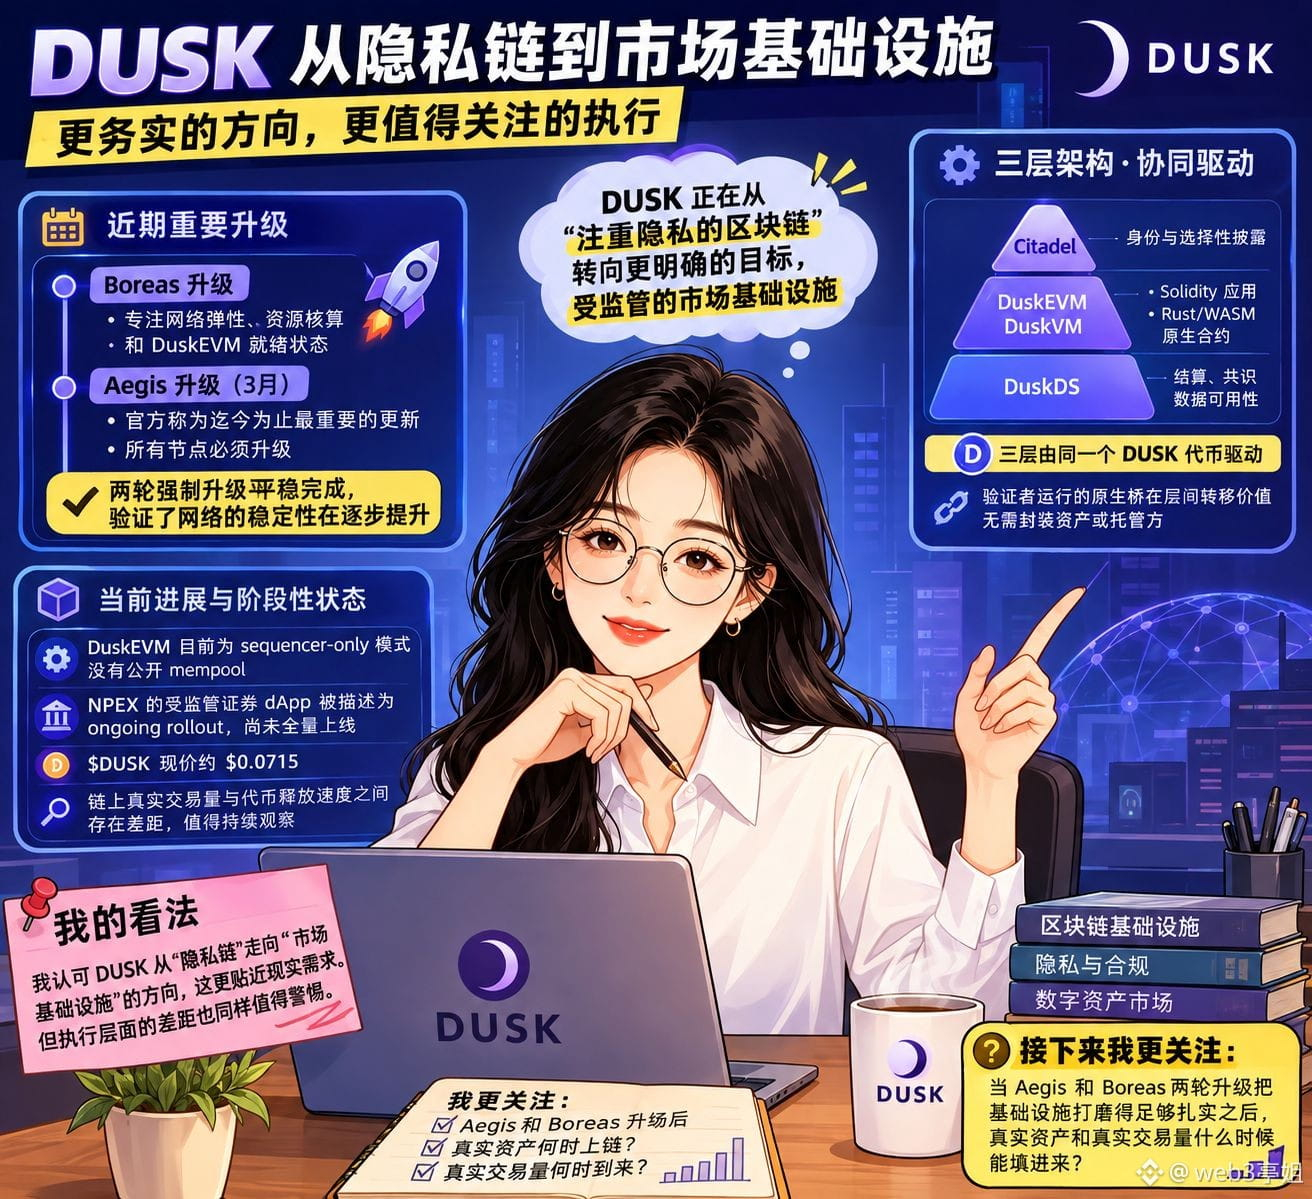
Gần đây tôi đã đọc lại tài liệu của @Dusk_Foundation và có một chi tiết khiến tôi chú ý lặp đi lặp lại: dường như dự án này đang chuyển từ “blockchain chú trọng quyền riêng tư” sang một mục tiêu rõ ràng hơn—hạ tầng thị trường có sự quản lý.
Đây không phải là một sự thay đổi mang tính gây chú ý, mà là một loạt điều chỉnh ở cấp độ kỹ thuật. Bản nâng cấp Boreas gần đây tập trung vào khả năng phục hồi của mạng, quản lý/tính toán nguồn lực và trạng thái sẵn sàng của DuskEVM. Tháng 3 còn có một vòng nâng cấp Aegis nữa—được phía chính thức mô tả là bản cập nhật quan trọng nhất cho đến nay, và tất cả các node đều phải nâng cấp. Hai lần nâng cấp bắt buộc không gặp sự cố lớn nào—điều đó tự nó đã cho thấy độ ổn định của mạng đang dần được kiểm chứng. Nghe có vẻ hơi khô khan, nhưng với hạ tầng, sự “khô khan” có lẽ chính là điểm mấu chốt.
Hiện tại, kiến trúc ba lớp của Dusk đã khá rõ ràng: lớp nền DuskDS chịu trách nhiệm thanh toán, đồng thuận và tính sẵn có dữ liệu; lớp trung gian DuskEVM chạy các ứng dụng Solidity, trong khi DuskVM chạy các hợp đồng gốc Rust/WASM; lớp trên cùng Citadel xử lý danh tính và việc tiết lộ chọn lọc. Ba lớp này được vận hành bằng cùng một token DUSK; các cầu nối gốc do trình xác thực vận hành chuyển giá trị giữa các lớp mà không cần bọc tài sản hay bên lưu ký.
Nhưng tôi phải nói rằng đây vẫn là một hệ thống đang trong quá trình tiến hóa, chứ chưa phải một sản phẩm đã hoàn thiện. DuskEVM hiện chạy ở chế độ sequencer-only và chưa công bố mempool. Các dApp chứng khoán được quản lý của NPEX được mô tả là “ongoing rollout” (triển khai đang diễn ra), tức là vẫn chưa đạt trạng thái triển khai toàn diện. Giá thị trường hiện tại của $DUSK vào khoảng 0,0715 USD; khoảng chênh giữa khối lượng giao dịch thực trên chuỗi và tốc độ phát hành token cũng đáng được tiếp tục theo dõi. Tôi đồng ý với hướng chuyển đổi từ “chuỗi quyền riêng tư” sang “hạ tầng thị trường”, nhưng khoảng cách ở lớp thực thi cũng đáng phải cảnh giác.
Điều tôi quan tâm hơn lúc này là: khi Aegis và Boreas sau hai vòng nâng cấp đã mài giũa hạ tầng đủ vững chắc, thì khi nào các tài sản thực và khối lượng giao dịch thực sự mới có thể được đưa vào? #dusk
Gần đây tôi đã đọc lại tài liệu của @Dusk và có một chi tiết khiến tôi chú ý lặp đi lặp lại: dường như dự án này đang chuyển từ “blockchain chú trọng quyền riêng tư” sang một mục tiêu rõ ràng hơn—hạ tầng thị trường có sự quản lý.
Đây không phải là một sự thay đổi mang tính gây chú ý, mà là một loạt điều chỉnh ở cấp độ kỹ thuật. Bản nâng cấp Boreas gần đây tập trung vào khả năng phục hồi của mạng, quản lý/tính toán nguồn lực và trạng thái sẵn sàng của DuskEVM. Tháng 3 còn có một vòng nâng cấp Aegis nữa—được phía chính thức mô tả là bản cập nhật quan trọng nhất cho đến nay, và tất cả các node đều phải nâng cấp. Hai lần nâng cấp bắt buộc không gặp sự cố lớn nào—điều đó tự nó đã cho thấy độ ổn định của mạng đang dần được kiểm chứng. Nghe có vẻ hơi khô khan, nhưng với hạ tầng, sự “khô khan” có lẽ chính là điểm mấu chốt.
Hiện tại, kiến trúc ba lớp của Dusk đã khá rõ ràng: lớp nền DuskDS chịu trách nhiệm thanh toán, đồng thuận và tính sẵn có dữ liệu; lớp trung gian DuskEVM chạy các ứng dụng Solidity, trong khi DuskVM chạy các hợp đồng gốc Rust/WASM; lớp trên cùng Citadel xử lý danh tính và việc tiết lộ chọn lọc. Ba lớp này được vận hành bằng cùng một token DUSK; các cầu nối gốc do trình xác thực vận hành chuyển giá trị giữa các lớp mà không cần bọc tài sản hay bên lưu ký.
Nhưng tôi phải nói rằng đây vẫn là một hệ thống đang trong quá trình tiến hóa, chứ chưa phải một sản phẩm đã hoàn thiện. DuskEVM hiện chạy ở chế độ sequencer-only và chưa công bố mempool. Các dApp chứng khoán được quản lý của NPEX được mô tả là “ongoing rollout” (triển khai đang diễn ra), tức là vẫn chưa đạt trạng thái triển khai toàn diện. Giá thị trường hiện tại của $DUSK vào khoảng 0,0715 USD; khoảng chênh giữa khối lượng giao dịch thực trên chuỗi và tốc độ phát hành token cũng đáng được tiếp tục theo dõi. Tôi đồng ý với hướng chuyển đổi từ “chuỗi quyền riêng tư” sang “hạ tầng thị trường”, nhưng khoảng cách ở lớp thực thi cũng đáng phải cảnh giác.
Điều tôi quan tâm hơn lúc này là: khi Aegis và Boreas sau hai vòng nâng cấp đã mài giũa hạ tầng đủ vững chắc, thì khi nào các tài sản thực và khối lượng giao dịch thực sự mới có thể được đưa vào? #dusk
Đây không phải là một sự thay đổi mang tính gây chú ý, mà là một loạt điều chỉnh ở cấp độ kỹ thuật. Bản nâng cấp Boreas gần đây tập trung vào khả năng phục hồi của mạng, quản lý/tính toán nguồn lực và trạng thái sẵn sàng của DuskEVM. Tháng 3 còn có một vòng nâng cấp Aegis nữa—được phía chính thức mô tả là bản cập nhật quan trọng nhất cho đến nay, và tất cả các node đều phải nâng cấp. Hai lần nâng cấp bắt buộc không gặp sự cố lớn nào—điều đó tự nó đã cho thấy độ ổn định của mạng đang dần được kiểm chứng. Nghe có vẻ hơi khô khan, nhưng với hạ tầng, sự “khô khan” có lẽ chính là điểm mấu chốt.
Hiện tại, kiến trúc ba lớp của Dusk đã khá rõ ràng: lớp nền DuskDS chịu trách nhiệm thanh toán, đồng thuận và tính sẵn có dữ liệu; lớp trung gian DuskEVM chạy các ứng dụng Solidity, trong khi DuskVM chạy các hợp đồng gốc Rust/WASM; lớp trên cùng Citadel xử lý danh tính và việc tiết lộ chọn lọc. Ba lớp này được vận hành bằng cùng một token DUSK; các cầu nối gốc do trình xác thực vận hành chuyển giá trị giữa các lớp mà không cần bọc tài sản hay bên lưu ký.
Nhưng tôi phải nói rằng đây vẫn là một hệ thống đang trong quá trình tiến hóa, chứ chưa phải một sản phẩm đã hoàn thiện. DuskEVM hiện chạy ở chế độ sequencer-only và chưa công bố mempool. Các dApp chứng khoán được quản lý của NPEX được mô tả là “ongoing rollout” (triển khai đang diễn ra), tức là vẫn chưa đạt trạng thái triển khai toàn diện. Giá thị trường hiện tại của $DUSK vào khoảng 0,0715 USD; khoảng chênh giữa khối lượng giao dịch thực trên chuỗi và tốc độ phát hành token cũng đáng được tiếp tục theo dõi. Tôi đồng ý với hướng chuyển đổi từ “chuỗi quyền riêng tư” sang “hạ tầng thị trường”, nhưng khoảng cách ở lớp thực thi cũng đáng phải cảnh giác.
Điều tôi quan tâm hơn lúc này là: khi Aegis và Boreas sau hai vòng nâng cấp đã mài giũa hạ tầng đủ vững chắc, thì khi nào các tài sản thực và khối lượng giao dịch thực sự mới có thể được đưa vào? #dusk
1
1
102
·
--
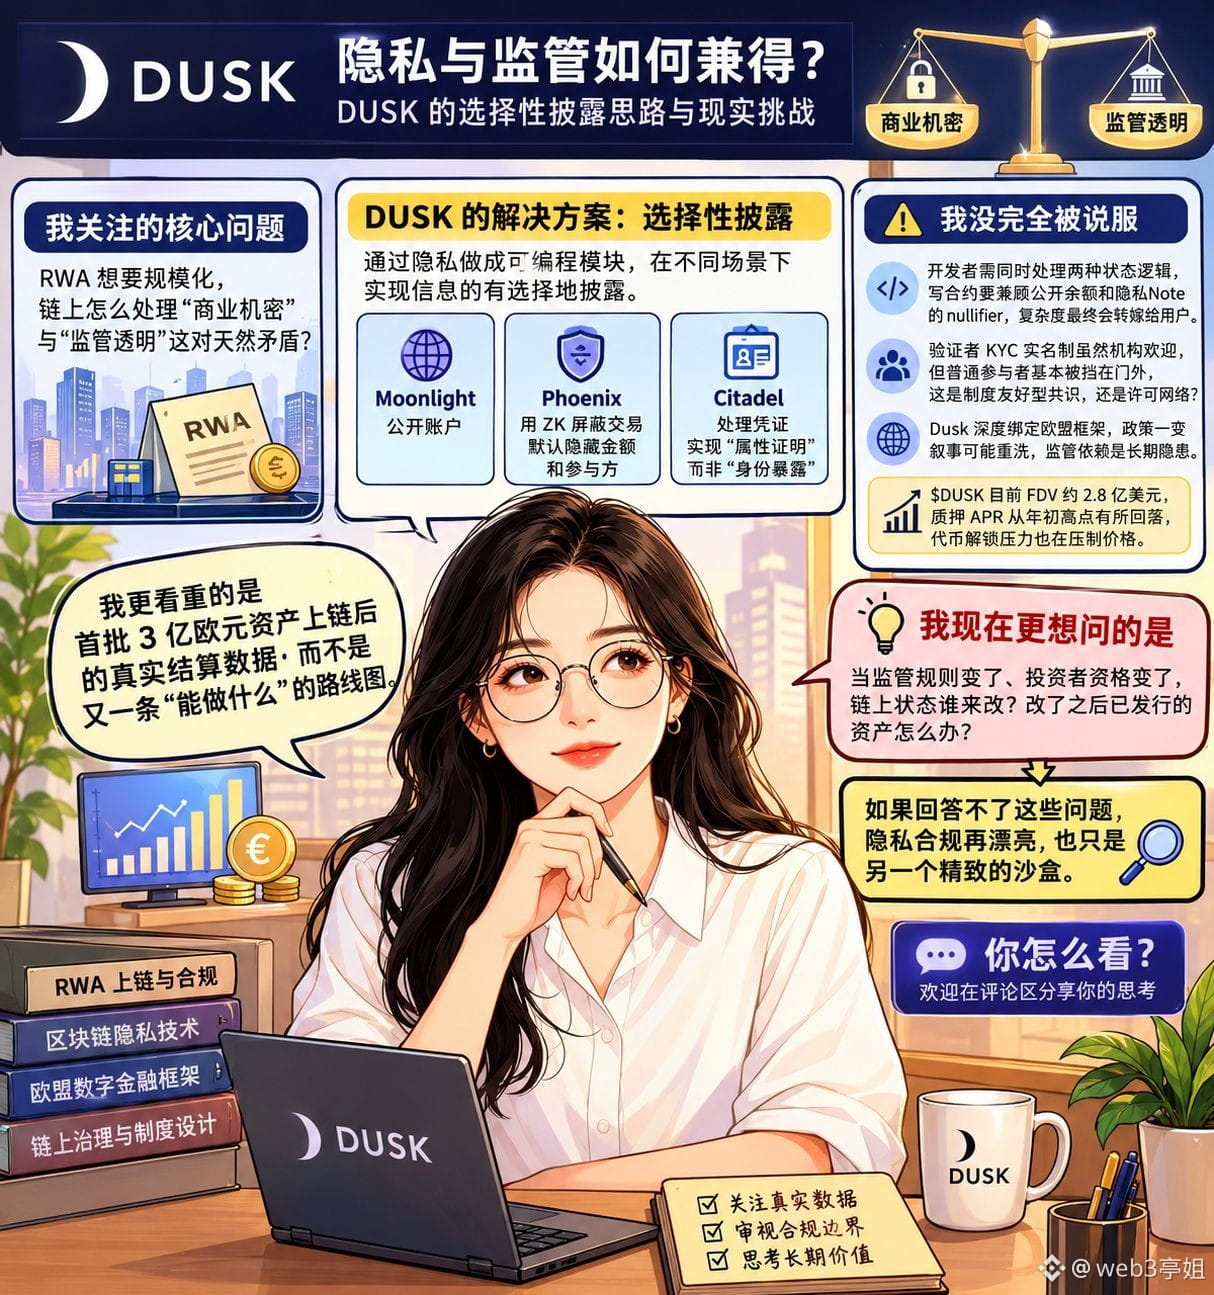
Tôi đã xem đi xem lại vài lần kiến trúc của @Dusk_Foundation . Điều thực sự khiến tôi dừng lại suy nghĩ không phải là công nghệ Zero-Knowledge (bằng chứng không tri thức) “ngầu” đến mức nào. Tôi quan tâm hơn là: nếu RWA muốn mở rộng quy mô, thì trên chuỗi sẽ xử lý mâu thuẫn cố hữu giữa “bí mật kinh doanh” và “minh bạch trước cơ quan quản lý” như thế nào? Hầu hết các blockchain hoặc minh bạch đến mức khiến tổ chức bị lộ hoàn toàn, hoặc ẩn danh đến mức cơ quan quản lý không thể vào cuộc.
Câu trả lời mà Dusk đưa ra là “tiết lộ có chọn lọc”. Ở tầng nền, họ biến quyền riêng tư thành các module có thể lập trình; Moonlight quản lý tài khoản công khai; Phoenix dùng ZK để che chắn giao dịch, mặc định ẩn số tiền và các bên tham gia. Sang tầng ứng dụng, Citadel xử lý chứng từ để hiện thực “chứng minh thuộc tính” thay vì “lộ danh tính”. Cách tiếp cận này—xuất phát từ quy tắc quản lý để thiết kế kỹ thuật—đáng để chú ý.
Nhưng tôi vẫn chưa hoàn toàn bị thuyết phục. Một vài vấn đề thực tế khiến tôi do dự: nhà phát triển phải đồng thời xử lý hai luồng logic trạng thái; khi viết hợp đồng cho vay/cho thuê, vừa phải tính số dư công khai, vừa phải xử lý nullifier của Note riêng tư—độ phức tạp này cuối cùng chắc chắn sẽ bị “đổ” sang người dùng. Ngoài ra, cơ chế xác thực KYC định danh người thật dù được các tổ chức hoan nghênh, nhưng với đa số người tham gia bình thường thì gần như bị chặn ngoài cửa. Đây là “đồng thuận thân thiện với thể chế” hay chỉ là mạng lưới được khoác áo blockchain? Còn vấn đề phụ thuộc vào quản lý: Dusk gắn sâu với khung pháp lý của EU, nếu chính sách thay đổi thì cốt truyện có thể bị viết lại hoàn toàn. $DUSK hiện có FDV khoảng 280 triệu USD, APR thế chấp đã giảm so với đỉnh đầu năm, và áp lực giải phóng token cũng đang đè lên giá.
Điều tôi quan tâm hơn là dữ liệu thanh toán thực tế sau khi 300 triệu euro tài sản của đợt đầu được đưa lên chuỗi, chứ không phải thêm một lộ trình nữa về “làm được những gì”. Ngưỡng của RWA từ trước đến nay không phải là chuyển tài sản lên chuỗi, mà là sau khi chuyển lên rồi, liệu những quy tắc rườm rà ngoài thế giới—các quy định phiền phức đó—có còn tiếp tục được thực thi hay không.
Vì vậy, lúc này khi xem Dusk, tôi muốn hỏi một câu cụ thể hơn: khi quy định quản lý thay đổi và điều kiện tư cách nhà đầu tư thay đổi, thì ai sẽ chỉnh sửa trạng thái trên chuỗi? Sau khi chỉnh sửa, những tài sản đã phát hành thì xử lý ra sao? Nếu không trả lời được, thì dù tuân thủ quyền riêng tư có đẹp đến đâu, cũng chỉ là một sandbox tinh xảo. Bạn nghĩ sao?#dusk
Tôi đã xem đi xem lại vài lần kiến trúc của @Dusk . Điều thực sự khiến tôi dừng lại suy nghĩ không phải là công nghệ Zero-Knowledge (bằng chứng không tri thức) “ngầu” đến mức nào. Tôi quan tâm hơn là: nếu RWA muốn mở rộng quy mô, thì trên chuỗi sẽ xử lý mâu thuẫn cố hữu giữa “bí mật kinh doanh” và “minh bạch trước cơ quan quản lý” như thế nào? Hầu hết các blockchain hoặc minh bạch đến mức khiến tổ chức bị lộ hoàn toàn, hoặc ẩn danh đến mức cơ quan quản lý không thể vào cuộc.
Câu trả lời mà Dusk đưa ra là “tiết lộ có chọn lọc”. Ở tầng nền, họ biến quyền riêng tư thành các module có thể lập trình; Moonlight quản lý tài khoản công khai; Phoenix dùng ZK để che chắn giao dịch, mặc định ẩn số tiền và các bên tham gia. Sang tầng ứng dụng, Citadel xử lý chứng từ để hiện thực “chứng minh thuộc tính” thay vì “lộ danh tính”. Cách tiếp cận này—xuất phát từ quy tắc quản lý để thiết kế kỹ thuật—đáng để chú ý.
Nhưng tôi vẫn chưa hoàn toàn bị thuyết phục. Một vài vấn đề thực tế khiến tôi do dự: nhà phát triển phải đồng thời xử lý hai luồng logic trạng thái; khi viết hợp đồng cho vay/cho thuê, vừa phải tính số dư công khai, vừa phải xử lý nullifier của Note riêng tư—độ phức tạp này cuối cùng chắc chắn sẽ bị “đổ” sang người dùng. Ngoài ra, cơ chế xác thực KYC định danh người thật dù được các tổ chức hoan nghênh, nhưng với đa số người tham gia bình thường thì gần như bị chặn ngoài cửa. Đây là “đồng thuận thân thiện với thể chế” hay chỉ là mạng lưới được khoác áo blockchain? Còn vấn đề phụ thuộc vào quản lý: Dusk gắn sâu với khung pháp lý của EU, nếu chính sách thay đổi thì cốt truyện có thể bị viết lại hoàn toàn. $DUSK hiện có FDV khoảng 280 triệu USD, APR thế chấp đã giảm so với đỉnh đầu năm, và áp lực giải phóng token cũng đang đè lên giá.
Điều tôi quan tâm hơn là dữ liệu thanh toán thực tế sau khi 300 triệu euro tài sản của đợt đầu được đưa lên chuỗi, chứ không phải thêm một lộ trình nữa về “làm được những gì”. Ngưỡng của RWA từ trước đến nay không phải là chuyển tài sản lên chuỗi, mà là sau khi chuyển lên rồi, liệu những quy tắc rườm rà ngoài thế giới—các quy định phiền phức đó—có còn tiếp tục được thực thi hay không.
Vì vậy, lúc này khi xem Dusk, tôi muốn hỏi một câu cụ thể hơn: khi quy định quản lý thay đổi và điều kiện tư cách nhà đầu tư thay đổi, thì ai sẽ chỉnh sửa trạng thái trên chuỗi? Sau khi chỉnh sửa, những tài sản đã phát hành thì xử lý ra sao? Nếu không trả lời được, thì dù tuân thủ quyền riêng tư có đẹp đến đâu, cũng chỉ là một sandbox tinh xảo. Bạn nghĩ sao?#dusk
Câu trả lời mà Dusk đưa ra là “tiết lộ có chọn lọc”. Ở tầng nền, họ biến quyền riêng tư thành các module có thể lập trình; Moonlight quản lý tài khoản công khai; Phoenix dùng ZK để che chắn giao dịch, mặc định ẩn số tiền và các bên tham gia. Sang tầng ứng dụng, Citadel xử lý chứng từ để hiện thực “chứng minh thuộc tính” thay vì “lộ danh tính”. Cách tiếp cận này—xuất phát từ quy tắc quản lý để thiết kế kỹ thuật—đáng để chú ý.
Nhưng tôi vẫn chưa hoàn toàn bị thuyết phục. Một vài vấn đề thực tế khiến tôi do dự: nhà phát triển phải đồng thời xử lý hai luồng logic trạng thái; khi viết hợp đồng cho vay/cho thuê, vừa phải tính số dư công khai, vừa phải xử lý nullifier của Note riêng tư—độ phức tạp này cuối cùng chắc chắn sẽ bị “đổ” sang người dùng. Ngoài ra, cơ chế xác thực KYC định danh người thật dù được các tổ chức hoan nghênh, nhưng với đa số người tham gia bình thường thì gần như bị chặn ngoài cửa. Đây là “đồng thuận thân thiện với thể chế” hay chỉ là mạng lưới được khoác áo blockchain? Còn vấn đề phụ thuộc vào quản lý: Dusk gắn sâu với khung pháp lý của EU, nếu chính sách thay đổi thì cốt truyện có thể bị viết lại hoàn toàn. $DUSK hiện có FDV khoảng 280 triệu USD, APR thế chấp đã giảm so với đỉnh đầu năm, và áp lực giải phóng token cũng đang đè lên giá.
Điều tôi quan tâm hơn là dữ liệu thanh toán thực tế sau khi 300 triệu euro tài sản của đợt đầu được đưa lên chuỗi, chứ không phải thêm một lộ trình nữa về “làm được những gì”. Ngưỡng của RWA từ trước đến nay không phải là chuyển tài sản lên chuỗi, mà là sau khi chuyển lên rồi, liệu những quy tắc rườm rà ngoài thế giới—các quy định phiền phức đó—có còn tiếp tục được thực thi hay không.
Vì vậy, lúc này khi xem Dusk, tôi muốn hỏi một câu cụ thể hơn: khi quy định quản lý thay đổi và điều kiện tư cách nhà đầu tư thay đổi, thì ai sẽ chỉnh sửa trạng thái trên chuỗi? Sau khi chỉnh sửa, những tài sản đã phát hành thì xử lý ra sao? Nếu không trả lời được, thì dù tuân thủ quyền riêng tư có đẹp đến đâu, cũng chỉ là một sandbox tinh xảo. Bạn nghĩ sao?#dusk
2
1
108
·
--
Gần đây tôi đã nghiên cứu lại @Dusk_Foundation và nhận thấy một vấn đề cụ thể hơn giao dịch ẩn danh: tài sản tài chính trên chuỗi sẽ được xác định như thế nào để biết một người có đáp ứng điều kiện nắm giữ hay không, mà vẫn không công khai thông tin danh tính của họ cho tất cả mọi người?
Citadel của Dusk đã mang đến cho tôi một góc nhìn khá rõ ràng. Người dùng trước tiên nhận một chứng chỉ từ License Provider, sau đó chứng minh rằng mình sở hữu chứng chỉ hợp lệ thông qua bằng chứng không kiến thức (zero-knowledge proof), thay vì đưa trực tiếp tên, địa chỉ hoặc toàn bộ thông tin định danh lên chuỗi. Hợp đồng Citadel chịu trách nhiệm xác thực bằng chứng; còn việc dịch vụ cụ thể có chấp nhận chứng chỉ đó hay không sẽ do Service Provider quyết định theo các quy tắc của riêng họ.
Tôi đồng tình với cách phân lớp này. Nó tách việc “chứng minh mình đủ điều kiện” khỏi việc “công khai mình là ai”. Với các tài sản được quản lý như chứng khoán, tư cách nhà đầu tư, các giới hạn về khu vực và quyền sở hữu vốn dĩ không nhất thiết cần phải để tất cả người tham gia trên chuỗi nhìn thấy.
Nhưng vấn đề cũng nằm ngay ở đây. Citadel có thể chứng minh chứng chỉ có giá trị về mặt mật mã, nhưng không thể giúp thị trường đánh giá bên phát hành nào đáng tin cậy, những thuộc tính nào nên được chấp nhận, hoặc phải xử lý ra sao khi chứng chỉ hết hạn hay bị thu hồi. Ngay cả chuẩn mực chính thức cũng giao việc lựa chọn mức độ tin cậy của License Provider, việc chấp nhận thuộc tính và quản lý phiên cho từng dịch vụ cụ thể. Nói cách khác, mật mã có thể giảm nhu cầu tin cậy trong quá trình xác thực, nhưng không loại bỏ “cửa ngõ tin cậy” trong hệ thống danh tính.
Xét tiếp đến $DUSK : nó đảm nhiệm vai trò Gas và thế chấp, tổng cung tối đa là 1 tỷ token, trong đó một phần token được giải phóng thông qua cơ chế phát hành dài hạn. Điều tôi quan tâm không phải là biến động giá ngắn hạn, mà là liệu khi hoạt động kinh doanh thực sự tăng lên trong tương lai, phí giao dịch mạng và nhu cầu thế chấp có tạo được động lực sử dụng bền vững hơn hay không.
Vì vậy hiện tại tôi nhìn vào Dusk: công nghệ ẩn danh chỉ là cánh cửa đầu tiên. Thứ thực sự quyết định nó có bước vào nhiều kịch bản tài chính hơn hay không là ai sẽ cấp “danh tính đáng tin cậy” và liệu các tổ chức khác nhau có sẵn sàng chấp nhận cùng một bộ tiêu chuẩn chứng minh hay không. Quy tắc kỹ thuật có thể viết vào trong giao thức, còn niềm tin về danh tính thì rất khó giải quyết chỉ bằng code. Tôi nghĩ, bài toán này thậm chí còn đáng theo dõi lâu dài hơn cả TPS.#dusk
Gần đây tôi đã nghiên cứu lại @Dusk và nhận thấy một vấn đề cụ thể hơn giao dịch ẩn danh: tài sản tài chính trên chuỗi sẽ được xác định như thế nào để biết một người có đáp ứng điều kiện nắm giữ hay không, mà vẫn không công khai thông tin danh tính của họ cho tất cả mọi người?
Citadel của Dusk đã mang đến cho tôi một góc nhìn khá rõ ràng. Người dùng trước tiên nhận một chứng chỉ từ License Provider, sau đó chứng minh rằng mình sở hữu chứng chỉ hợp lệ thông qua bằng chứng không kiến thức (zero-knowledge proof), thay vì đưa trực tiếp tên, địa chỉ hoặc toàn bộ thông tin định danh lên chuỗi. Hợp đồng Citadel chịu trách nhiệm xác thực bằng chứng; còn việc dịch vụ cụ thể có chấp nhận chứng chỉ đó hay không sẽ do Service Provider quyết định theo các quy tắc của riêng họ.
Tôi đồng tình với cách phân lớp này. Nó tách việc “chứng minh mình đủ điều kiện” khỏi việc “công khai mình là ai”. Với các tài sản được quản lý như chứng khoán, tư cách nhà đầu tư, các giới hạn về khu vực và quyền sở hữu vốn dĩ không nhất thiết cần phải để tất cả người tham gia trên chuỗi nhìn thấy.
Nhưng vấn đề cũng nằm ngay ở đây. Citadel có thể chứng minh chứng chỉ có giá trị về mặt mật mã, nhưng không thể giúp thị trường đánh giá bên phát hành nào đáng tin cậy, những thuộc tính nào nên được chấp nhận, hoặc phải xử lý ra sao khi chứng chỉ hết hạn hay bị thu hồi. Ngay cả chuẩn mực chính thức cũng giao việc lựa chọn mức độ tin cậy của License Provider, việc chấp nhận thuộc tính và quản lý phiên cho từng dịch vụ cụ thể. Nói cách khác, mật mã có thể giảm nhu cầu tin cậy trong quá trình xác thực, nhưng không loại bỏ “cửa ngõ tin cậy” trong hệ thống danh tính.
Xét tiếp đến $DUSK : nó đảm nhiệm vai trò Gas và thế chấp, tổng cung tối đa là 1 tỷ token, trong đó một phần token được giải phóng thông qua cơ chế phát hành dài hạn. Điều tôi quan tâm không phải là biến động giá ngắn hạn, mà là liệu khi hoạt động kinh doanh thực sự tăng lên trong tương lai, phí giao dịch mạng và nhu cầu thế chấp có tạo được động lực sử dụng bền vững hơn hay không.
Vì vậy hiện tại tôi nhìn vào Dusk: công nghệ ẩn danh chỉ là cánh cửa đầu tiên. Thứ thực sự quyết định nó có bước vào nhiều kịch bản tài chính hơn hay không là ai sẽ cấp “danh tính đáng tin cậy” và liệu các tổ chức khác nhau có sẵn sàng chấp nhận cùng một bộ tiêu chuẩn chứng minh hay không. Quy tắc kỹ thuật có thể viết vào trong giao thức, còn niềm tin về danh tính thì rất khó giải quyết chỉ bằng code. Tôi nghĩ, bài toán này thậm chí còn đáng theo dõi lâu dài hơn cả TPS.#dusk
Citadel của Dusk đã mang đến cho tôi một góc nhìn khá rõ ràng. Người dùng trước tiên nhận một chứng chỉ từ License Provider, sau đó chứng minh rằng mình sở hữu chứng chỉ hợp lệ thông qua bằng chứng không kiến thức (zero-knowledge proof), thay vì đưa trực tiếp tên, địa chỉ hoặc toàn bộ thông tin định danh lên chuỗi. Hợp đồng Citadel chịu trách nhiệm xác thực bằng chứng; còn việc dịch vụ cụ thể có chấp nhận chứng chỉ đó hay không sẽ do Service Provider quyết định theo các quy tắc của riêng họ.
Tôi đồng tình với cách phân lớp này. Nó tách việc “chứng minh mình đủ điều kiện” khỏi việc “công khai mình là ai”. Với các tài sản được quản lý như chứng khoán, tư cách nhà đầu tư, các giới hạn về khu vực và quyền sở hữu vốn dĩ không nhất thiết cần phải để tất cả người tham gia trên chuỗi nhìn thấy.
Nhưng vấn đề cũng nằm ngay ở đây. Citadel có thể chứng minh chứng chỉ có giá trị về mặt mật mã, nhưng không thể giúp thị trường đánh giá bên phát hành nào đáng tin cậy, những thuộc tính nào nên được chấp nhận, hoặc phải xử lý ra sao khi chứng chỉ hết hạn hay bị thu hồi. Ngay cả chuẩn mực chính thức cũng giao việc lựa chọn mức độ tin cậy của License Provider, việc chấp nhận thuộc tính và quản lý phiên cho từng dịch vụ cụ thể. Nói cách khác, mật mã có thể giảm nhu cầu tin cậy trong quá trình xác thực, nhưng không loại bỏ “cửa ngõ tin cậy” trong hệ thống danh tính.
Xét tiếp đến $DUSK : nó đảm nhiệm vai trò Gas và thế chấp, tổng cung tối đa là 1 tỷ token, trong đó một phần token được giải phóng thông qua cơ chế phát hành dài hạn. Điều tôi quan tâm không phải là biến động giá ngắn hạn, mà là liệu khi hoạt động kinh doanh thực sự tăng lên trong tương lai, phí giao dịch mạng và nhu cầu thế chấp có tạo được động lực sử dụng bền vững hơn hay không.
Vì vậy hiện tại tôi nhìn vào Dusk: công nghệ ẩn danh chỉ là cánh cửa đầu tiên. Thứ thực sự quyết định nó có bước vào nhiều kịch bản tài chính hơn hay không là ai sẽ cấp “danh tính đáng tin cậy” và liệu các tổ chức khác nhau có sẵn sàng chấp nhận cùng một bộ tiêu chuẩn chứng minh hay không. Quy tắc kỹ thuật có thể viết vào trong giao thức, còn niềm tin về danh tính thì rất khó giải quyết chỉ bằng code. Tôi nghĩ, bài toán này thậm chí còn đáng theo dõi lâu dài hơn cả TPS.#dusk
1
2
95
·
--
Khi tôi xem lại @Dusk_Foundation lần này, điều thực sự khiến tôi dừng lại không phải là công nghệ bảo mật riêng tư, mà là một vấn đề thực tế hơn: sau khi những tài sản như chứng khoán được đưa lên chuỗi, các điều kiện tư cách nhà đầu tư, các hạn chế chuyển nhượng và việc công bố thông tin—liệu chúng có thể được chuyển trực tiếp thành các quy tắc trên chuỗi không?
Mô hình Phoenix của Dusk cho tôi một câu trả lời khá thú vị. Giao dịch có thể ẩn các bên tham gia và số tiền, đồng thời thực hiện công bố có định hướng thông qua viewing key. Với tài sản tài chính, điều này thực dụng hơn nhiều so với việc chỉ theo đuổi kiểu “ai cũng không xem được”, vì cơ quan quản lý thường không cần toàn bộ dữ liệu, mà cần xác minh một dữ liệu cụ thể trong các điều kiện nhất định. Moonlight thì vẫn giữ mô hình tài khoản công khai, còn DuskDS phụ trách thanh toán lớp nền. Hai mô hình này có thể phục vụ các nhu cầu nghiệp vụ khác nhau.
Nhưng tôi cũng nghĩ rằng, ưu điểm lớn nhất của thiết kế này—đồng thời có thể trở thành rào cản hệ sinh thái. DuskVM hướng tới Rust và WASM, phù hợp với các ứng dụng quyền riêng tư gốc và zero-knowledge. DuskEVM lại tương thích với Solidity và các công cụ EVM hiện có. Việc có thêm lựa chọn không nhất thiết đồng nghĩa với việc phát triển sẽ dễ hơn; nếu cuối cùng đội ngũ chủ yếu dùng EVM, thì khác biệt kỹ thuật của bản thân Dusk có thể bị suy giảm. Vấn đề thực tế hơn là chi phí tính toán của bằng chứng zero-knowledge, cũng như yêu cầu của Prover đối với tài nguyên phần cứng, sẽ là bài toán kỹ thuật cần giải quyết để mở rộng ứng dụng ở quy mô lớn.
Ở lớp token, tôi quan tâm nhiều hơn đến nhu cầu sử dụng thực tế của $DUSK , thay vì chỉ nhìn riêng lượng cung. Là một tài sản gốc của mạng, DUSK gắn trực tiếp với các chức năng của mạng như phí giao dịch, thế chấp, v.v. Điều này có nghĩa là cuối cùng nó có thể “gánh” được bao nhiêu giá trị, phần lớn vẫn phụ thuộc vào việc mạng có tiếp tục tăng thêm hoạt động thực sự hay không. Thiết kế cung chính thức áp dụng cơ chế phát hành dài hạn, với giới hạn tổng cung là 1 tỷ token. Với tôi, bản thân bộ số liệu này không phải trọng điểm; điều đáng theo dõi thực sự là liệu lượng sử dụng mạng trong tương lai có khớp được với nhu cầu chức năng mà token cung cấp hay không.
Bây giờ nhìn lại Dusk, điều tôi quan tâm hơn là liệu nó có thể đưa quyền riêng tư, danh tính và các quy tắc đối với tài sản vào đúng quy trình vận hành hằng ngày của nghiệp vụ tài chính hay không. Năng lực kỹ thuật giải quyết câu hỏi “có làm được không”; còn việc ứng dụng thực sự giải quyết “có cần phải làm không”. Với Dusk, điều đáng quan sát nhất phía sau có lẽ không phải là thêm bao nhiêu module kỹ thuật nữa, mà là liệu ngày càng nhiều tài sản thực sự có sẵn sàng ở lại hay không. #dusk
Khi tôi xem lại @Dusk lần này, điều thực sự khiến tôi dừng lại không phải là công nghệ bảo mật riêng tư, mà là một vấn đề thực tế hơn: sau khi những tài sản như chứng khoán được đưa lên chuỗi, các điều kiện tư cách nhà đầu tư, các hạn chế chuyển nhượng và việc công bố thông tin—liệu chúng có thể được chuyển trực tiếp thành các quy tắc trên chuỗi không?
Mô hình Phoenix của Dusk cho tôi một câu trả lời khá thú vị. Giao dịch có thể ẩn các bên tham gia và số tiền, đồng thời thực hiện công bố có định hướng thông qua viewing key. Với tài sản tài chính, điều này thực dụng hơn nhiều so với việc chỉ theo đuổi kiểu “ai cũng không xem được”, vì cơ quan quản lý thường không cần toàn bộ dữ liệu, mà cần xác minh một dữ liệu cụ thể trong các điều kiện nhất định. Moonlight thì vẫn giữ mô hình tài khoản công khai, còn DuskDS phụ trách thanh toán lớp nền. Hai mô hình này có thể phục vụ các nhu cầu nghiệp vụ khác nhau.
Nhưng tôi cũng nghĩ rằng, ưu điểm lớn nhất của thiết kế này—đồng thời có thể trở thành rào cản hệ sinh thái. DuskVM hướng tới Rust và WASM, phù hợp với các ứng dụng quyền riêng tư gốc và zero-knowledge. DuskEVM lại tương thích với Solidity và các công cụ EVM hiện có. Việc có thêm lựa chọn không nhất thiết đồng nghĩa với việc phát triển sẽ dễ hơn; nếu cuối cùng đội ngũ chủ yếu dùng EVM, thì khác biệt kỹ thuật của bản thân Dusk có thể bị suy giảm. Vấn đề thực tế hơn là chi phí tính toán của bằng chứng zero-knowledge, cũng như yêu cầu của Prover đối với tài nguyên phần cứng, sẽ là bài toán kỹ thuật cần giải quyết để mở rộng ứng dụng ở quy mô lớn.
Ở lớp token, tôi quan tâm nhiều hơn đến nhu cầu sử dụng thực tế của $DUSK , thay vì chỉ nhìn riêng lượng cung. Là một tài sản gốc của mạng, DUSK gắn trực tiếp với các chức năng của mạng như phí giao dịch, thế chấp, v.v. Điều này có nghĩa là cuối cùng nó có thể “gánh” được bao nhiêu giá trị, phần lớn vẫn phụ thuộc vào việc mạng có tiếp tục tăng thêm hoạt động thực sự hay không. Thiết kế cung chính thức áp dụng cơ chế phát hành dài hạn, với giới hạn tổng cung là 1 tỷ token. Với tôi, bản thân bộ số liệu này không phải trọng điểm; điều đáng theo dõi thực sự là liệu lượng sử dụng mạng trong tương lai có khớp được với nhu cầu chức năng mà token cung cấp hay không.
Bây giờ nhìn lại Dusk, điều tôi quan tâm hơn là liệu nó có thể đưa quyền riêng tư, danh tính và các quy tắc đối với tài sản vào đúng quy trình vận hành hằng ngày của nghiệp vụ tài chính hay không. Năng lực kỹ thuật giải quyết câu hỏi “có làm được không”; còn việc ứng dụng thực sự giải quyết “có cần phải làm không”. Với Dusk, điều đáng quan sát nhất phía sau có lẽ không phải là thêm bao nhiêu module kỹ thuật nữa, mà là liệu ngày càng nhiều tài sản thực sự có sẵn sàng ở lại hay không. #dusk
Mô hình Phoenix của Dusk cho tôi một câu trả lời khá thú vị. Giao dịch có thể ẩn các bên tham gia và số tiền, đồng thời thực hiện công bố có định hướng thông qua viewing key. Với tài sản tài chính, điều này thực dụng hơn nhiều so với việc chỉ theo đuổi kiểu “ai cũng không xem được”, vì cơ quan quản lý thường không cần toàn bộ dữ liệu, mà cần xác minh một dữ liệu cụ thể trong các điều kiện nhất định. Moonlight thì vẫn giữ mô hình tài khoản công khai, còn DuskDS phụ trách thanh toán lớp nền. Hai mô hình này có thể phục vụ các nhu cầu nghiệp vụ khác nhau.
Nhưng tôi cũng nghĩ rằng, ưu điểm lớn nhất của thiết kế này—đồng thời có thể trở thành rào cản hệ sinh thái. DuskVM hướng tới Rust và WASM, phù hợp với các ứng dụng quyền riêng tư gốc và zero-knowledge. DuskEVM lại tương thích với Solidity và các công cụ EVM hiện có. Việc có thêm lựa chọn không nhất thiết đồng nghĩa với việc phát triển sẽ dễ hơn; nếu cuối cùng đội ngũ chủ yếu dùng EVM, thì khác biệt kỹ thuật của bản thân Dusk có thể bị suy giảm. Vấn đề thực tế hơn là chi phí tính toán của bằng chứng zero-knowledge, cũng như yêu cầu của Prover đối với tài nguyên phần cứng, sẽ là bài toán kỹ thuật cần giải quyết để mở rộng ứng dụng ở quy mô lớn.
Ở lớp token, tôi quan tâm nhiều hơn đến nhu cầu sử dụng thực tế của $DUSK , thay vì chỉ nhìn riêng lượng cung. Là một tài sản gốc của mạng, DUSK gắn trực tiếp với các chức năng của mạng như phí giao dịch, thế chấp, v.v. Điều này có nghĩa là cuối cùng nó có thể “gánh” được bao nhiêu giá trị, phần lớn vẫn phụ thuộc vào việc mạng có tiếp tục tăng thêm hoạt động thực sự hay không. Thiết kế cung chính thức áp dụng cơ chế phát hành dài hạn, với giới hạn tổng cung là 1 tỷ token. Với tôi, bản thân bộ số liệu này không phải trọng điểm; điều đáng theo dõi thực sự là liệu lượng sử dụng mạng trong tương lai có khớp được với nhu cầu chức năng mà token cung cấp hay không.
Bây giờ nhìn lại Dusk, điều tôi quan tâm hơn là liệu nó có thể đưa quyền riêng tư, danh tính và các quy tắc đối với tài sản vào đúng quy trình vận hành hằng ngày của nghiệp vụ tài chính hay không. Năng lực kỹ thuật giải quyết câu hỏi “có làm được không”; còn việc ứng dụng thực sự giải quyết “có cần phải làm không”. Với Dusk, điều đáng quan sát nhất phía sau có lẽ không phải là thêm bao nhiêu module kỹ thuật nữa, mà là liệu ngày càng nhiều tài sản thực sự có sẵn sàng ở lại hay không. #dusk
86
·
--
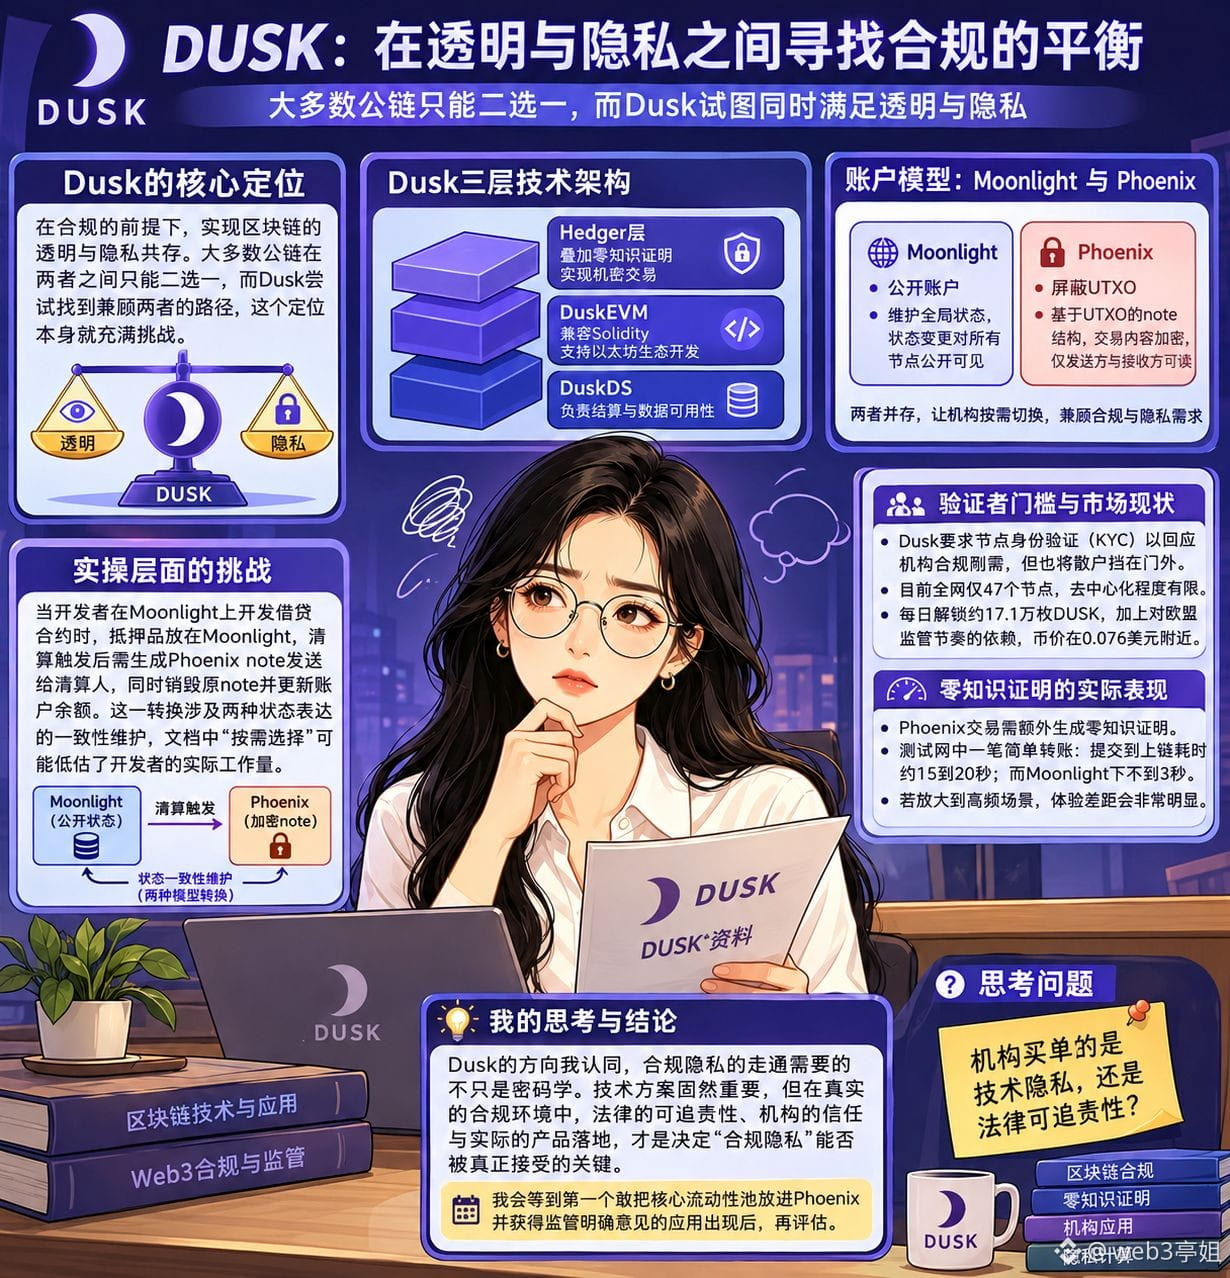
Xem lại tài liệu về Dusk, điều khiến tôi chú ý là cách họ xử lý sự mâu thuẫn giữa “quyền riêng tư tuân thủ”. Hầu hết các blockchain phải chọn một trong hai: minh bạch hoặc riêng tư, còn Dusk lại cố gắng đáp ứng cả hai cùng lúc. Ngay bản thân định vị này đã rất “xoắn”.
Về kiến trúc kỹ thuật, thiết kế 3 lớp của @Dusk_Foundation có điểm sáng: DuskDS chịu trách nhiệm thanh toán và tính sẵn có dữ liệu; DuskEVM tương thích với Solidity; và lớp Hedger chồng thêm bằng chứng không kiến thức để hiện thực giao dịch bí mật. Moonlight công khai tài khoản, còn Phoenix ẩn UTXO cùng tồn tại, cho phép các tổ chức chuyển đổi theo nhu cầu. $DUSK có vốn hóa khoảng 28 triệu USD, tổng cung 500 triệu DUSK, đảm nhiệm chức năng gas, staking và quản trị.
Nhưng khi đi sâu vào khâu vận hành thực tế, tôi lại bắt đầu bất an. Mô hình tài khoản của Moonlight duy trì trạng thái toàn cục, nên mọi thay đổi trạng thái đều có thể nhìn thấy công khai với tất cả các node. Trong khi đó Phoenix dựa trên cấu trúc note theo UTXO: mỗi giao dịch tiêu thụ một note cũ và tạo ra note mới, nội dung note được mã hóa và chỉ người gửi lẫn người nhận đọc được. Khi nhà phát triển viết một smart contract cho vay/cho mượn, tài sản thế chấp đặt ở Moonlight; đến lúc kích hoạt thanh lý thì phải tạo Phoenix note gửi cho bên thanh lý, đồng thời hủy note gốc và cập nhật số dư tài khoản. Logic chuyển đổi này liên quan đến việc đảm bảo nhất quán giữa hai cách biểu diễn trạng thái khác nhau. Câu trong tài liệu “chọn tùy nhu cầu” có lẽ đã đánh giá thấp khối lượng công việc thực sự mà nhà phát triển phải làm.
Ngưỡng KYC cho người xác thực là một vấn đề khác. Dusk yêu cầu xác thực danh tính node, đáp ứng nhu cầu tuân thủ của các tổ chức, nhưng lại chặn ngoài những nhà đầu tư lẻ. Hiện tại toàn mạng chỉ có 47 node. Mỗi ngày mở khóa khoảng 171.000 DUSK; cộng thêm việc phụ thuộc vào nhịp độ quản lý của Liên minh châu Âu, giá coin quanh mức 0,076 USD. Điều khiến tôi đặc biệt bận tâm là hiệu năng thực tế của zero-knowledge proof trong môi trường WASM: mỗi giao dịch Phoenix cần sinh thêm bằng chứng. Tôi đã thử trên testnet một giao dịch chuyển đơn giản, từ lúc nộp đến khi lên chuỗi mất khoảng 15–20 giây, trong khi Moonlight dưới 3 giây. Khoảng chênh này nếu được phóng đại trong kịch bản tần suất cao thì trải nghiệm sẽ rất rõ rệt.
Tôi đồng ý với hướng đi của Dusk, nhưng để “đi đến đúng con đường” cho “quyền riêng tư tuân thủ” thì không chỉ cần mật mã. Tôi sẽ đợi cho đến khi xuất hiện ứng dụng đầu tiên dám đưa pool thanh khoản cốt lõi vào Phoenix và nhận được ý kiến quản lý rõ ràng, rồi mới đánh giá lại. Theo bạn, tổ chức chi tiền vì “quyền riêng tư kỹ thuật” hay vì “khả năng truy cứu trách nhiệm pháp lý”? #dusk
Xem lại tài liệu về Dusk, điều khiến tôi chú ý là cách họ xử lý sự mâu thuẫn giữa “quyền riêng tư tuân thủ”. Hầu hết các blockchain phải chọn một trong hai: minh bạch hoặc riêng tư, còn Dusk lại cố gắng đáp ứng cả hai cùng lúc. Ngay bản thân định vị này đã rất “xoắn”.
Về kiến trúc kỹ thuật, thiết kế 3 lớp của @Dusk có điểm sáng: DuskDS chịu trách nhiệm thanh toán và tính sẵn có dữ liệu; DuskEVM tương thích với Solidity; và lớp Hedger chồng thêm bằng chứng không kiến thức để hiện thực giao dịch bí mật. Moonlight công khai tài khoản, còn Phoenix ẩn UTXO cùng tồn tại, cho phép các tổ chức chuyển đổi theo nhu cầu. $DUSK có vốn hóa khoảng 28 triệu USD, tổng cung 500 triệu DUSK, đảm nhiệm chức năng gas, staking và quản trị.
Nhưng khi đi sâu vào khâu vận hành thực tế, tôi lại bắt đầu bất an. Mô hình tài khoản của Moonlight duy trì trạng thái toàn cục, nên mọi thay đổi trạng thái đều có thể nhìn thấy công khai với tất cả các node. Trong khi đó Phoenix dựa trên cấu trúc note theo UTXO: mỗi giao dịch tiêu thụ một note cũ và tạo ra note mới, nội dung note được mã hóa và chỉ người gửi lẫn người nhận đọc được. Khi nhà phát triển viết một smart contract cho vay/cho mượn, tài sản thế chấp đặt ở Moonlight; đến lúc kích hoạt thanh lý thì phải tạo Phoenix note gửi cho bên thanh lý, đồng thời hủy note gốc và cập nhật số dư tài khoản. Logic chuyển đổi này liên quan đến việc đảm bảo nhất quán giữa hai cách biểu diễn trạng thái khác nhau. Câu trong tài liệu “chọn tùy nhu cầu” có lẽ đã đánh giá thấp khối lượng công việc thực sự mà nhà phát triển phải làm.
Ngưỡng KYC cho người xác thực là một vấn đề khác. Dusk yêu cầu xác thực danh tính node, đáp ứng nhu cầu tuân thủ của các tổ chức, nhưng lại chặn ngoài những nhà đầu tư lẻ. Hiện tại toàn mạng chỉ có 47 node. Mỗi ngày mở khóa khoảng 171.000 DUSK; cộng thêm việc phụ thuộc vào nhịp độ quản lý của Liên minh châu Âu, giá coin quanh mức 0,076 USD. Điều khiến tôi đặc biệt bận tâm là hiệu năng thực tế của zero-knowledge proof trong môi trường WASM: mỗi giao dịch Phoenix cần sinh thêm bằng chứng. Tôi đã thử trên testnet một giao dịch chuyển đơn giản, từ lúc nộp đến khi lên chuỗi mất khoảng 15–20 giây, trong khi Moonlight dưới 3 giây. Khoảng chênh này nếu được phóng đại trong kịch bản tần suất cao thì trải nghiệm sẽ rất rõ rệt.
Tôi đồng ý với hướng đi của Dusk, nhưng để “đi đến đúng con đường” cho “quyền riêng tư tuân thủ” thì không chỉ cần mật mã. Tôi sẽ đợi cho đến khi xuất hiện ứng dụng đầu tiên dám đưa pool thanh khoản cốt lõi vào Phoenix và nhận được ý kiến quản lý rõ ràng, rồi mới đánh giá lại. Theo bạn, tổ chức chi tiền vì “quyền riêng tư kỹ thuật” hay vì “khả năng truy cứu trách nhiệm pháp lý”? #dusk
Về kiến trúc kỹ thuật, thiết kế 3 lớp của @Dusk có điểm sáng: DuskDS chịu trách nhiệm thanh toán và tính sẵn có dữ liệu; DuskEVM tương thích với Solidity; và lớp Hedger chồng thêm bằng chứng không kiến thức để hiện thực giao dịch bí mật. Moonlight công khai tài khoản, còn Phoenix ẩn UTXO cùng tồn tại, cho phép các tổ chức chuyển đổi theo nhu cầu. $DUSK có vốn hóa khoảng 28 triệu USD, tổng cung 500 triệu DUSK, đảm nhiệm chức năng gas, staking và quản trị.
Nhưng khi đi sâu vào khâu vận hành thực tế, tôi lại bắt đầu bất an. Mô hình tài khoản của Moonlight duy trì trạng thái toàn cục, nên mọi thay đổi trạng thái đều có thể nhìn thấy công khai với tất cả các node. Trong khi đó Phoenix dựa trên cấu trúc note theo UTXO: mỗi giao dịch tiêu thụ một note cũ và tạo ra note mới, nội dung note được mã hóa và chỉ người gửi lẫn người nhận đọc được. Khi nhà phát triển viết một smart contract cho vay/cho mượn, tài sản thế chấp đặt ở Moonlight; đến lúc kích hoạt thanh lý thì phải tạo Phoenix note gửi cho bên thanh lý, đồng thời hủy note gốc và cập nhật số dư tài khoản. Logic chuyển đổi này liên quan đến việc đảm bảo nhất quán giữa hai cách biểu diễn trạng thái khác nhau. Câu trong tài liệu “chọn tùy nhu cầu” có lẽ đã đánh giá thấp khối lượng công việc thực sự mà nhà phát triển phải làm.
Ngưỡng KYC cho người xác thực là một vấn đề khác. Dusk yêu cầu xác thực danh tính node, đáp ứng nhu cầu tuân thủ của các tổ chức, nhưng lại chặn ngoài những nhà đầu tư lẻ. Hiện tại toàn mạng chỉ có 47 node. Mỗi ngày mở khóa khoảng 171.000 DUSK; cộng thêm việc phụ thuộc vào nhịp độ quản lý của Liên minh châu Âu, giá coin quanh mức 0,076 USD. Điều khiến tôi đặc biệt bận tâm là hiệu năng thực tế của zero-knowledge proof trong môi trường WASM: mỗi giao dịch Phoenix cần sinh thêm bằng chứng. Tôi đã thử trên testnet một giao dịch chuyển đơn giản, từ lúc nộp đến khi lên chuỗi mất khoảng 15–20 giây, trong khi Moonlight dưới 3 giây. Khoảng chênh này nếu được phóng đại trong kịch bản tần suất cao thì trải nghiệm sẽ rất rõ rệt.
Tôi đồng ý với hướng đi của Dusk, nhưng để “đi đến đúng con đường” cho “quyền riêng tư tuân thủ” thì không chỉ cần mật mã. Tôi sẽ đợi cho đến khi xuất hiện ứng dụng đầu tiên dám đưa pool thanh khoản cốt lõi vào Phoenix và nhận được ý kiến quản lý rõ ràng, rồi mới đánh giá lại. Theo bạn, tổ chức chi tiền vì “quyền riêng tư kỹ thuật” hay vì “khả năng truy cứu trách nhiệm pháp lý”? #dusk
2
1
117
·
--
Trước đây tôi luôn nghĩ rằng, để một blockchain phục vụ tài chính truyền thống thì trước hết phải trả lời được một câu hỏi. Bên giao dịch không muốn lộ bài tẩy, còn phía cơ quan quản lý lại cần nhìn cho rõ ràng—mâu thuẫn này giải thế nào? Phần lớn dự án hoặc là chỉ thiên về quyền riêng tư, hoặc là minh bạch hoàn toàn, làm chẳng được lòng cả hai phía. Mãi đến khi tôi đào sâu tìm hiểu <a>@Dusk_Foundation </a>, tôi mới nhận ra họ tách vấn đề này thành hai mô hình rồi ghép nối lại.
Trước hết, những điểm khiến tôi thấy đáng tin. Dusk giữ lại hai mô hình tài khoản: Phoenix và Moonlight. Mô hình đầu dựa trên UTXO, dùng chứng minh không tri thức để bảo mật số tiền và các bên tham gia; mô hình sau thì hoàn toàn minh bạch. Càng xem tôi càng đồng tình với thiết kế này. Còn nắm giữ doanh nghiệp và báo giá thì phải được che giấu, nếu không sẽ bị đối thủ nhắm tới; nhưng các khâu như thế chấp và bỏ phiếu quản trị thì công khai lại chính là tiền đề của sự tin cậy. Cố ép mọi thứ thống nhất vào một mô hình duy nhất, rốt cuộc chỉ khiến cả hai bên đều không hài lòng.
Điều khiến tôi đặc biệt quan tâm là họ không biến việc tuân thủ thành khẩu hiệu. Với Quantoz Payments, Dusk cho ra mắt EURQ—chịu sự quản lý của Ngân hàng Trung ương Hà Lan và tuân thủ các quy định MiCA. Điều này có nghĩa là từ lúc phát hành tài sản, đến giao dịch rồi cuối cùng là thanh toán, toàn bộ chuỗi liên kết có thể khép kín thực sự—đáng tin hơn nhiều so với stablecoin do công ty thương mại phát hành. Thêm nữa, DuskEVM tương thích với bộ công cụ Solidity, nên chi phí di chuyển của tổ chức được nén xuống mức đủ để họ có thể ra quyết định.
Nhưng nếu nhìn ngược lại, vấn đề cũng rất thực tế. EURQ không phải là tài nguyên độc quyền của Dusk—nó cũng được triển khai trên các chuỗi khác. Lợi thế khác biệt về thanh toán tuân thủ có thể được duy trì bao lâu? Mạng chính vừa mới khởi động vào tháng 1/2026, việc di chuyển các tài sản liên quan và mức độ áp dụng thực tế cho các dịch vụ thanh toán vẫn cần thời gian để kiểm chứng. Chi phí tính toán của cơ chế tính toán ẩn danh cũng không hề nhỏ; trải nghiệm chuyển khoản bảo mật có thể gần được với chuyển khoản thông thường hay không sẽ quyết định trực tiếp việc nó có được dùng hay không.
Nói ngắn gọn, Dusk đang làm bài toán về việc để quyền riêng tư, tuân thủ và quy tắc tài sản có thể cùng tồn tại lâu dài—họ làm như một dự án kỹ thuật chứ không phải màn trình diễn. Hướng đi này đáng được theo dõi liên tục. Nhưng liệu tỷ lệ áp dụng thực sự có chạy được không thì tôi vẫn đang vừa đi vừa quan sát. Bạn nghĩ sao? #dusk $DUSK
Trước đây tôi luôn nghĩ rằng, để một blockchain phục vụ tài chính truyền thống thì trước hết phải trả lời được một câu hỏi. Bên giao dịch không muốn lộ bài tẩy, còn phía cơ quan quản lý lại cần nhìn cho rõ ràng—mâu thuẫn này giải thế nào? Phần lớn dự án hoặc là chỉ thiên về quyền riêng tư, hoặc là minh bạch hoàn toàn, làm chẳng được lòng cả hai phía. Mãi đến khi tôi đào sâu tìm hiểu <a>@Dusk </a>, tôi mới nhận ra họ tách vấn đề này thành hai mô hình rồi ghép nối lại.
Trước hết, những điểm khiến tôi thấy đáng tin. Dusk giữ lại hai mô hình tài khoản: Phoenix và Moonlight. Mô hình đầu dựa trên UTXO, dùng chứng minh không tri thức để bảo mật số tiền và các bên tham gia; mô hình sau thì hoàn toàn minh bạch. Càng xem tôi càng đồng tình với thiết kế này. Còn nắm giữ doanh nghiệp và báo giá thì phải được che giấu, nếu không sẽ bị đối thủ nhắm tới; nhưng các khâu như thế chấp và bỏ phiếu quản trị thì công khai lại chính là tiền đề của sự tin cậy. Cố ép mọi thứ thống nhất vào một mô hình duy nhất, rốt cuộc chỉ khiến cả hai bên đều không hài lòng.
Điều khiến tôi đặc biệt quan tâm là họ không biến việc tuân thủ thành khẩu hiệu. Với Quantoz Payments, Dusk cho ra mắt EURQ—chịu sự quản lý của Ngân hàng Trung ương Hà Lan và tuân thủ các quy định MiCA. Điều này có nghĩa là từ lúc phát hành tài sản, đến giao dịch rồi cuối cùng là thanh toán, toàn bộ chuỗi liên kết có thể khép kín thực sự—đáng tin hơn nhiều so với stablecoin do công ty thương mại phát hành. Thêm nữa, DuskEVM tương thích với bộ công cụ Solidity, nên chi phí di chuyển của tổ chức được nén xuống mức đủ để họ có thể ra quyết định.
Nhưng nếu nhìn ngược lại, vấn đề cũng rất thực tế. EURQ không phải là tài nguyên độc quyền của Dusk—nó cũng được triển khai trên các chuỗi khác. Lợi thế khác biệt về thanh toán tuân thủ có thể được duy trì bao lâu? Mạng chính vừa mới khởi động vào tháng 1/2026, việc di chuyển các tài sản liên quan và mức độ áp dụng thực tế cho các dịch vụ thanh toán vẫn cần thời gian để kiểm chứng. Chi phí tính toán của cơ chế tính toán ẩn danh cũng không hề nhỏ; trải nghiệm chuyển khoản bảo mật có thể gần được với chuyển khoản thông thường hay không sẽ quyết định trực tiếp việc nó có được dùng hay không.
Nói ngắn gọn, Dusk đang làm bài toán về việc để quyền riêng tư, tuân thủ và quy tắc tài sản có thể cùng tồn tại lâu dài—họ làm như một dự án kỹ thuật chứ không phải màn trình diễn. Hướng đi này đáng được theo dõi liên tục. Nhưng liệu tỷ lệ áp dụng thực sự có chạy được không thì tôi vẫn đang vừa đi vừa quan sát. Bạn nghĩ sao? #dusk $DUSK
Trước hết, những điểm khiến tôi thấy đáng tin. Dusk giữ lại hai mô hình tài khoản: Phoenix và Moonlight. Mô hình đầu dựa trên UTXO, dùng chứng minh không tri thức để bảo mật số tiền và các bên tham gia; mô hình sau thì hoàn toàn minh bạch. Càng xem tôi càng đồng tình với thiết kế này. Còn nắm giữ doanh nghiệp và báo giá thì phải được che giấu, nếu không sẽ bị đối thủ nhắm tới; nhưng các khâu như thế chấp và bỏ phiếu quản trị thì công khai lại chính là tiền đề của sự tin cậy. Cố ép mọi thứ thống nhất vào một mô hình duy nhất, rốt cuộc chỉ khiến cả hai bên đều không hài lòng.
Điều khiến tôi đặc biệt quan tâm là họ không biến việc tuân thủ thành khẩu hiệu. Với Quantoz Payments, Dusk cho ra mắt EURQ—chịu sự quản lý của Ngân hàng Trung ương Hà Lan và tuân thủ các quy định MiCA. Điều này có nghĩa là từ lúc phát hành tài sản, đến giao dịch rồi cuối cùng là thanh toán, toàn bộ chuỗi liên kết có thể khép kín thực sự—đáng tin hơn nhiều so với stablecoin do công ty thương mại phát hành. Thêm nữa, DuskEVM tương thích với bộ công cụ Solidity, nên chi phí di chuyển của tổ chức được nén xuống mức đủ để họ có thể ra quyết định.
Nhưng nếu nhìn ngược lại, vấn đề cũng rất thực tế. EURQ không phải là tài nguyên độc quyền của Dusk—nó cũng được triển khai trên các chuỗi khác. Lợi thế khác biệt về thanh toán tuân thủ có thể được duy trì bao lâu? Mạng chính vừa mới khởi động vào tháng 1/2026, việc di chuyển các tài sản liên quan và mức độ áp dụng thực tế cho các dịch vụ thanh toán vẫn cần thời gian để kiểm chứng. Chi phí tính toán của cơ chế tính toán ẩn danh cũng không hề nhỏ; trải nghiệm chuyển khoản bảo mật có thể gần được với chuyển khoản thông thường hay không sẽ quyết định trực tiếp việc nó có được dùng hay không.
Nói ngắn gọn, Dusk đang làm bài toán về việc để quyền riêng tư, tuân thủ và quy tắc tài sản có thể cùng tồn tại lâu dài—họ làm như một dự án kỹ thuật chứ không phải màn trình diễn. Hướng đi này đáng được theo dõi liên tục. Nhưng liệu tỷ lệ áp dụng thực sự có chạy được không thì tôi vẫn đang vừa đi vừa quan sát. Bạn nghĩ sao? #dusk $DUSK
1
1
103
·
--
Mấy ngày nay mình cứ nghĩ một câu hỏi: Mình đã tham gia khá nhiều giao thức DeFi, điều khó chịu nhất không phải là giá tăng hay giảm, mà là “tư cách tham gia” mà bên dự án phát cho cuối cùng lại chẳng ai quan tâm nữa—điểm, hạng, huy hiệu; ngoài việc chụp ảnh ra thì không có bất kỳ giá trị sử dụng thực tế. Vì vậy khi mình xem lại quy tắc Pre-mine của @termmax , điều mình quan tâm không phải là họ cho có thể nhận được bao nhiêu airdrop, mà là rốt cuộc họ muốn dùng token để làm gì.
Hệ FT, XT, GT là phần thật sự đáng để bàn của TermMax. FT đem dòng tiền lãi suất cố định “tài chính hóa” trước: nhà đầu tư mua vào với mức chiết khấu, đến kỳ thì hoàn trả theo mệnh giá; lãi suất và giá cả về bản chất là hai mặt của cùng một vấn đề. GT đóng gói vị thế dùng đòn bẩy thành một “chứng chỉ” trên chuỗi: tài sản thế chấp, điều kiện nợ, trạng thái vị thế được gom thành một đối tượng có thể quản lý. Range Order dùng các đường cong theo từng đoạn để biểu đạt nhu cầu lãi suất ở các quy mô khác nhau; nó không mô tả giá coin, mà mô tả mối quan hệ giữa lãi suất và quy mô có thể giao dịch. TermMax không chỉ đang phát hành nợ—nó đang thiết kế lại cách thể hiện sản phẩm thu nhập cố định trên blockchain.
Nhưng vẫn có một số điều đến bây giờ mình vẫn còn do dự. Vai trò Curator khiến mình giật mình: DeFi nói là loại bỏ trung gian, vậy mà cuối cùng lại tạo ra một sự tồn tại giống như người quản lý quỹ. Dù quyền hạn bị giới hạn bởi thời gian khóa và Guardian, nguồn tiền nhàn rỗi chỉ có thể được đưa vào các thị trường đã được phê duyệt; nhưng khi Depositor giao tiền đi, về bản chất là đang đặt cược rằng Curator có năng lực phán đoán tốt hơn chính mình. Trong bối cảnh cực đoan, “cửa sổ” thanh lý trong vài phút, thời gian khóa cũng không cứu được bạn. Ngoài ra, phía quản trị cũng có điểm đáng lo. TMX là token quản trị, trong đó nhóm “cá voi” dễ tác động hơn đến việc điều chỉnh tham số—kiếm lợi từ quy tắc rồi tăng số phiếu bầu bằng cách gom thêm. Nếu vòng lặp này hình thành, quản trị là phân quyền, hay là đang tái tập trung quyền định giá.
Mình sẽ không dễ dàng nói TermMax thành công hay không; thứ nó khiến mình nhìn thấy không phải là một giao thức đã chạy trơn tru, mà là một phòng thí nghiệm đang thử xây dựng một kết nối mới giữa tài sản, thời gian và tín dụng. Thứ thực sự kiểm chứng cơ chế này không phải là giá vào ngày TGE, mà là liệu những người nhận được TMX có tiếp tục ở lại thị trường và giao dịch hay không.
Curator khiến mình nghĩ lại một vấn đề: phi tập trung là để xóa sổ toàn bộ trung gian, hay chỉ xóa các trung gian không thể kiểm toán. Hiện tại mình vẫn chưa có câu trả lời, nhưng TermMax khiến mình bắt đầu nghiêm túc suy nghĩ. #termmax
Mấy ngày nay mình cứ nghĩ một câu hỏi: Mình đã tham gia khá nhiều giao thức DeFi, điều khó chịu nhất không phải là giá tăng hay giảm, mà là “tư cách tham gia” mà bên dự án phát cho cuối cùng lại chẳng ai quan tâm nữa—điểm, hạng, huy hiệu; ngoài việc chụp ảnh ra thì không có bất kỳ giá trị sử dụng thực tế. Vì vậy khi mình xem lại quy tắc Pre-mine của @TermMax , điều mình quan tâm không phải là họ cho có thể nhận được bao nhiêu airdrop, mà là rốt cuộc họ muốn dùng token để làm gì.
Hệ FT, XT, GT là phần thật sự đáng để bàn của TermMax. FT đem dòng tiền lãi suất cố định “tài chính hóa” trước: nhà đầu tư mua vào với mức chiết khấu, đến kỳ thì hoàn trả theo mệnh giá; lãi suất và giá cả về bản chất là hai mặt của cùng một vấn đề. GT đóng gói vị thế dùng đòn bẩy thành một “chứng chỉ” trên chuỗi: tài sản thế chấp, điều kiện nợ, trạng thái vị thế được gom thành một đối tượng có thể quản lý. Range Order dùng các đường cong theo từng đoạn để biểu đạt nhu cầu lãi suất ở các quy mô khác nhau; nó không mô tả giá coin, mà mô tả mối quan hệ giữa lãi suất và quy mô có thể giao dịch. TermMax không chỉ đang phát hành nợ—nó đang thiết kế lại cách thể hiện sản phẩm thu nhập cố định trên blockchain.
Nhưng vẫn có một số điều đến bây giờ mình vẫn còn do dự. Vai trò Curator khiến mình giật mình: DeFi nói là loại bỏ trung gian, vậy mà cuối cùng lại tạo ra một sự tồn tại giống như người quản lý quỹ. Dù quyền hạn bị giới hạn bởi thời gian khóa và Guardian, nguồn tiền nhàn rỗi chỉ có thể được đưa vào các thị trường đã được phê duyệt; nhưng khi Depositor giao tiền đi, về bản chất là đang đặt cược rằng Curator có năng lực phán đoán tốt hơn chính mình. Trong bối cảnh cực đoan, “cửa sổ” thanh lý trong vài phút, thời gian khóa cũng không cứu được bạn. Ngoài ra, phía quản trị cũng có điểm đáng lo. TMX là token quản trị, trong đó nhóm “cá voi” dễ tác động hơn đến việc điều chỉnh tham số—kiếm lợi từ quy tắc rồi tăng số phiếu bầu bằng cách gom thêm. Nếu vòng lặp này hình thành, quản trị là phân quyền, hay là đang tái tập trung quyền định giá.
Mình sẽ không dễ dàng nói TermMax thành công hay không; thứ nó khiến mình nhìn thấy không phải là một giao thức đã chạy trơn tru, mà là một phòng thí nghiệm đang thử xây dựng một kết nối mới giữa tài sản, thời gian và tín dụng. Thứ thực sự kiểm chứng cơ chế này không phải là giá vào ngày TGE, mà là liệu những người nhận được TMX có tiếp tục ở lại thị trường và giao dịch hay không.
Curator khiến mình nghĩ lại một vấn đề: phi tập trung là để xóa sổ toàn bộ trung gian, hay chỉ xóa các trung gian không thể kiểm toán. Hiện tại mình vẫn chưa có câu trả lời, nhưng TermMax khiến mình bắt đầu nghiêm túc suy nghĩ. #termmax
Hệ FT, XT, GT là phần thật sự đáng để bàn của TermMax. FT đem dòng tiền lãi suất cố định “tài chính hóa” trước: nhà đầu tư mua vào với mức chiết khấu, đến kỳ thì hoàn trả theo mệnh giá; lãi suất và giá cả về bản chất là hai mặt của cùng một vấn đề. GT đóng gói vị thế dùng đòn bẩy thành một “chứng chỉ” trên chuỗi: tài sản thế chấp, điều kiện nợ, trạng thái vị thế được gom thành một đối tượng có thể quản lý. Range Order dùng các đường cong theo từng đoạn để biểu đạt nhu cầu lãi suất ở các quy mô khác nhau; nó không mô tả giá coin, mà mô tả mối quan hệ giữa lãi suất và quy mô có thể giao dịch. TermMax không chỉ đang phát hành nợ—nó đang thiết kế lại cách thể hiện sản phẩm thu nhập cố định trên blockchain.
Nhưng vẫn có một số điều đến bây giờ mình vẫn còn do dự. Vai trò Curator khiến mình giật mình: DeFi nói là loại bỏ trung gian, vậy mà cuối cùng lại tạo ra một sự tồn tại giống như người quản lý quỹ. Dù quyền hạn bị giới hạn bởi thời gian khóa và Guardian, nguồn tiền nhàn rỗi chỉ có thể được đưa vào các thị trường đã được phê duyệt; nhưng khi Depositor giao tiền đi, về bản chất là đang đặt cược rằng Curator có năng lực phán đoán tốt hơn chính mình. Trong bối cảnh cực đoan, “cửa sổ” thanh lý trong vài phút, thời gian khóa cũng không cứu được bạn. Ngoài ra, phía quản trị cũng có điểm đáng lo. TMX là token quản trị, trong đó nhóm “cá voi” dễ tác động hơn đến việc điều chỉnh tham số—kiếm lợi từ quy tắc rồi tăng số phiếu bầu bằng cách gom thêm. Nếu vòng lặp này hình thành, quản trị là phân quyền, hay là đang tái tập trung quyền định giá.
Mình sẽ không dễ dàng nói TermMax thành công hay không; thứ nó khiến mình nhìn thấy không phải là một giao thức đã chạy trơn tru, mà là một phòng thí nghiệm đang thử xây dựng một kết nối mới giữa tài sản, thời gian và tín dụng. Thứ thực sự kiểm chứng cơ chế này không phải là giá vào ngày TGE, mà là liệu những người nhận được TMX có tiếp tục ở lại thị trường và giao dịch hay không.
Curator khiến mình nghĩ lại một vấn đề: phi tập trung là để xóa sổ toàn bộ trung gian, hay chỉ xóa các trung gian không thể kiểm toán. Hiện tại mình vẫn chưa có câu trả lời, nhưng TermMax khiến mình bắt đầu nghiêm túc suy nghĩ. #termmax
2
81
·
--
Tôi đã tính một khoản rồi: năm ngoái tôi vay bằng lãi suất thả nổi trong 3 tháng, đến hạn thì lãi suất thực tế lại gấp đôi so với mức ban đầu tôi nhìn thấy. Sau lần đó, tôi mới nhận ra rằng chi phí của biến động lãi suất đôi khi còn đáng sợ hơn cả phí và trượt giá. Sau này khi xem các dự án cho vay, hạng mục đầu tiên phải làm rõ là: lãi suất rốt cuộc có thể khóa được hay không.
Theo nhu cầu đó, tôi lật @termmax để lần ra logic GT, FT, XT, phải mất mấy đêm liền. GT gói tài sản thế chấp và nghĩa vụ nợ thành vị thế NFT—điều này tôi đồng ý, vì nó cho phép chuyển nhượng vị thế đòn bẩy như một khối, không cần đóng vị thế rồi mở lại. FT giống trái phiếu không lãi suất: đến hạn thì được thanh toán theo mệnh giá. XT mang phần lãi suất: đến hạn thì tự động về 0. Range Order là chỗ khiến tôi dễ “lên cơn” nhất. Lãi suất không được ấn định cứng, mà được tạo thành một đường cong từng đoạn bằng sổ lệnh. Khi quy mô vay tăng, lãi suất vay giảm theo từng bậc, còn lãi suất cho vay lại tăng theo từng bậc. Tôi thấy thiết kế này linh hoạt hơn nhiều so với việc chỉ khóa một APR.
Nhưng mặt trái là sự linh hoạt cũng có cái giá. Range Order có nghĩa là giá bạn khớp sẽ phụ thuộc vào tình trạng lấp đầy đơn của thị trường, và trượt giá có thể lớn hơn nhiều so với bạn tưởng. Tôi xem ví dụ chính thức: lãi suất vay có thể giảm theo từng đoạn, nhưng nếu đơn của bạn được khớp sang tới bậc tiếp theo, lãi suất thực tế có thể chênh khá nhiều so với mức APR hiển thị trên trang báo giá. Điểm này khiến tôi hơi lo.
Ngoài ra, FT thường được giao dịch với mức chiết khấu. Lợi suất năm ngầm hàm trong mức chiết khấu nhìn thì hấp dẫn, nhưng nếu sau khi bạn mua mà thị trường biến động đột ngột, đến hạn lúc hoàn trả theo mệnh giá liệu có lấy lại được hay không lại phụ thuộc vào việc bên vay có trả nợ bình thường hay không. Cơ chế thanh lý phụ thuộc vào oracle; nếu giá biến động dữ dội, việc giao dịch/nhận hàng hóa hiện vật có được thực thi kịp thời hay không, trong lòng tôi chưa thật sự yên.
Tính thanh khoản cũng là điểm tôi cân nhắc đi cân nhắc lại. TVL từng có lúc đạt 71 triệu, nhưng bị phân tán sang nhiều ngày đáo hạn khác nhau, trên các blockchain khác nhau. Độ sâu từng thị trường có thể không đủ. Nền tảng khả năng tạo lợi nhuận tổng hợp (composable) mà V2 bổ sung đúng là giúp bù lại phần thiếu, nhưng liệu nó có đủ sức gánh cho giao dịch dài hạn hay không thì tôi vẫn giữ quan điểm quan sát.
Vì vậy, phán đoán hiện tại của tôi là: cơ chế TermMax đáng để nghiên cứu, nhưng nó phù hợp hơn với người hiểu được đường cong định giá và sẵn sàng quản lý trượt giá. Người bình thường nếu chỉ nhìn vào con số APR rồi lao vào, có thể bỏ qua sự phức tạp nằm bên trong.
Thứ tôi muốn hỏi hơn là: bạn sẽ xem sản phẩm lãi suất cố định như một lựa chọn thay thế cho tiền gửi tiết kiệm, hay như một công cụ để arbitrage? Lựa chọn đó sẽ quyết định cách bạn dùng TermMax. #termmax
Tôi đã tính một khoản rồi: năm ngoái tôi vay bằng lãi suất thả nổi trong 3 tháng, đến hạn thì lãi suất thực tế lại gấp đôi so với mức ban đầu tôi nhìn thấy. Sau lần đó, tôi mới nhận ra rằng chi phí của biến động lãi suất đôi khi còn đáng sợ hơn cả phí và trượt giá. Sau này khi xem các dự án cho vay, hạng mục đầu tiên phải làm rõ là: lãi suất rốt cuộc có thể khóa được hay không.
Theo nhu cầu đó, tôi lật @TermMax để lần ra logic GT, FT, XT, phải mất mấy đêm liền. GT gói tài sản thế chấp và nghĩa vụ nợ thành vị thế NFT—điều này tôi đồng ý, vì nó cho phép chuyển nhượng vị thế đòn bẩy như một khối, không cần đóng vị thế rồi mở lại. FT giống trái phiếu không lãi suất: đến hạn thì được thanh toán theo mệnh giá. XT mang phần lãi suất: đến hạn thì tự động về 0. Range Order là chỗ khiến tôi dễ “lên cơn” nhất. Lãi suất không được ấn định cứng, mà được tạo thành một đường cong từng đoạn bằng sổ lệnh. Khi quy mô vay tăng, lãi suất vay giảm theo từng bậc, còn lãi suất cho vay lại tăng theo từng bậc. Tôi thấy thiết kế này linh hoạt hơn nhiều so với việc chỉ khóa một APR.
Nhưng mặt trái là sự linh hoạt cũng có cái giá. Range Order có nghĩa là giá bạn khớp sẽ phụ thuộc vào tình trạng lấp đầy đơn của thị trường, và trượt giá có thể lớn hơn nhiều so với bạn tưởng. Tôi xem ví dụ chính thức: lãi suất vay có thể giảm theo từng đoạn, nhưng nếu đơn của bạn được khớp sang tới bậc tiếp theo, lãi suất thực tế có thể chênh khá nhiều so với mức APR hiển thị trên trang báo giá. Điểm này khiến tôi hơi lo.
Ngoài ra, FT thường được giao dịch với mức chiết khấu. Lợi suất năm ngầm hàm trong mức chiết khấu nhìn thì hấp dẫn, nhưng nếu sau khi bạn mua mà thị trường biến động đột ngột, đến hạn lúc hoàn trả theo mệnh giá liệu có lấy lại được hay không lại phụ thuộc vào việc bên vay có trả nợ bình thường hay không. Cơ chế thanh lý phụ thuộc vào oracle; nếu giá biến động dữ dội, việc giao dịch/nhận hàng hóa hiện vật có được thực thi kịp thời hay không, trong lòng tôi chưa thật sự yên.
Tính thanh khoản cũng là điểm tôi cân nhắc đi cân nhắc lại. TVL từng có lúc đạt 71 triệu, nhưng bị phân tán sang nhiều ngày đáo hạn khác nhau, trên các blockchain khác nhau. Độ sâu từng thị trường có thể không đủ. Nền tảng khả năng tạo lợi nhuận tổng hợp (composable) mà V2 bổ sung đúng là giúp bù lại phần thiếu, nhưng liệu nó có đủ sức gánh cho giao dịch dài hạn hay không thì tôi vẫn giữ quan điểm quan sát.
Vì vậy, phán đoán hiện tại của tôi là: cơ chế TermMax đáng để nghiên cứu, nhưng nó phù hợp hơn với người hiểu được đường cong định giá và sẵn sàng quản lý trượt giá. Người bình thường nếu chỉ nhìn vào con số APR rồi lao vào, có thể bỏ qua sự phức tạp nằm bên trong.
Thứ tôi muốn hỏi hơn là: bạn sẽ xem sản phẩm lãi suất cố định như một lựa chọn thay thế cho tiền gửi tiết kiệm, hay như một công cụ để arbitrage? Lựa chọn đó sẽ quyết định cách bạn dùng TermMax. #termmax
Theo nhu cầu đó, tôi lật @TermMax để lần ra logic GT, FT, XT, phải mất mấy đêm liền. GT gói tài sản thế chấp và nghĩa vụ nợ thành vị thế NFT—điều này tôi đồng ý, vì nó cho phép chuyển nhượng vị thế đòn bẩy như một khối, không cần đóng vị thế rồi mở lại. FT giống trái phiếu không lãi suất: đến hạn thì được thanh toán theo mệnh giá. XT mang phần lãi suất: đến hạn thì tự động về 0. Range Order là chỗ khiến tôi dễ “lên cơn” nhất. Lãi suất không được ấn định cứng, mà được tạo thành một đường cong từng đoạn bằng sổ lệnh. Khi quy mô vay tăng, lãi suất vay giảm theo từng bậc, còn lãi suất cho vay lại tăng theo từng bậc. Tôi thấy thiết kế này linh hoạt hơn nhiều so với việc chỉ khóa một APR.
Nhưng mặt trái là sự linh hoạt cũng có cái giá. Range Order có nghĩa là giá bạn khớp sẽ phụ thuộc vào tình trạng lấp đầy đơn của thị trường, và trượt giá có thể lớn hơn nhiều so với bạn tưởng. Tôi xem ví dụ chính thức: lãi suất vay có thể giảm theo từng đoạn, nhưng nếu đơn của bạn được khớp sang tới bậc tiếp theo, lãi suất thực tế có thể chênh khá nhiều so với mức APR hiển thị trên trang báo giá. Điểm này khiến tôi hơi lo.
Ngoài ra, FT thường được giao dịch với mức chiết khấu. Lợi suất năm ngầm hàm trong mức chiết khấu nhìn thì hấp dẫn, nhưng nếu sau khi bạn mua mà thị trường biến động đột ngột, đến hạn lúc hoàn trả theo mệnh giá liệu có lấy lại được hay không lại phụ thuộc vào việc bên vay có trả nợ bình thường hay không. Cơ chế thanh lý phụ thuộc vào oracle; nếu giá biến động dữ dội, việc giao dịch/nhận hàng hóa hiện vật có được thực thi kịp thời hay không, trong lòng tôi chưa thật sự yên.
Tính thanh khoản cũng là điểm tôi cân nhắc đi cân nhắc lại. TVL từng có lúc đạt 71 triệu, nhưng bị phân tán sang nhiều ngày đáo hạn khác nhau, trên các blockchain khác nhau. Độ sâu từng thị trường có thể không đủ. Nền tảng khả năng tạo lợi nhuận tổng hợp (composable) mà V2 bổ sung đúng là giúp bù lại phần thiếu, nhưng liệu nó có đủ sức gánh cho giao dịch dài hạn hay không thì tôi vẫn giữ quan điểm quan sát.
Vì vậy, phán đoán hiện tại của tôi là: cơ chế TermMax đáng để nghiên cứu, nhưng nó phù hợp hơn với người hiểu được đường cong định giá và sẵn sàng quản lý trượt giá. Người bình thường nếu chỉ nhìn vào con số APR rồi lao vào, có thể bỏ qua sự phức tạp nằm bên trong.
Thứ tôi muốn hỏi hơn là: bạn sẽ xem sản phẩm lãi suất cố định như một lựa chọn thay thế cho tiền gửi tiết kiệm, hay như một công cụ để arbitrage? Lựa chọn đó sẽ quyết định cách bạn dùng TermMax. #termmax
1
1
80
·
--
Chọn C.
Sau khi tài sản trên chuỗi bị đánh cắp, cái gọi là “chuyên gia đòi lại” trong chín trường hợp là lừa đảo lần hai; an toàn nhất là chặn thẳng. Nếu thật sự có thể đòi lại được, đội ngũ kỹ thuật sẽ không chủ động nhắn tin riêng, càng không thu phí trước. Thà bỏ lỡ còn hơn mạo hiểm—bảo vệ phần tài sản còn lại quan trọng hơn việc nuôi hy vọng đòi lại.
Chọn C.
Sau khi tài sản trên chuỗi bị đánh cắp, cái gọi là “chuyên gia đòi lại” trong chín trường hợp là lừa đảo lần hai; an toàn nhất là chặn thẳng. Nếu thật sự có thể đòi lại được, đội ngũ kỹ thuật sẽ không chủ động nhắn tin riêng, càng không thu phí trước. Thà bỏ lỡ còn hơn mạo hiểm—bảo vệ phần tài sản còn lại quan trọng hơn việc nuôi hy vọng đòi lại.
Sau khi tài sản trên chuỗi bị đánh cắp, cái gọi là “chuyên gia đòi lại” trong chín trường hợp là lừa đảo lần hai; an toàn nhất là chặn thẳng. Nếu thật sự có thể đòi lại được, đội ngũ kỹ thuật sẽ không chủ động nhắn tin riêng, càng không thu phí trước. Thà bỏ lỡ còn hơn mạo hiểm—bảo vệ phần tài sản còn lại quan trọng hơn việc nuôi hy vọng đòi lại.
币安Binance华语
·
--
😈 “Anh em, ví của mày bị trộm rồi hả? Tao quen mấy đại cao thủ trên chuỗi, tài sản vẫn có thể đòi lại!”
Mày sẽ làm gì❓
A. Quá tốt rồi, là đại cao thủ, ví được cứu rồi, cứ gửi thẳng cụm từ ghi nhớ 🤝
B. Khoan đã, để tao kiểm tra thẻ: Mày là ai? Từ đâu tới? Làm sao đòi lại? 👀
C. ❌ Không tin bất kỳ kênh đòi lại tài sản nào, cứ chặn thẳng!
⬇️ Theo dõi tài khoản, chia sẻ và để lại lựa chọn kèm lý do của mày, rút 3 người nhận thưởng an toàn 40U #币安安全星期四
Mày sẽ làm gì❓
A. Quá tốt rồi, là đại cao thủ, ví được cứu rồi, cứ gửi thẳng cụm từ ghi nhớ 🤝
B. Khoan đã, để tao kiểm tra thẻ: Mày là ai? Từ đâu tới? Làm sao đòi lại? 👀
C. ❌ Không tin bất kỳ kênh đòi lại tài sản nào, cứ chặn thẳng!
⬇️ Theo dõi tài khoản, chia sẻ và để lại lựa chọn kèm lý do của mày, rút 3 người nhận thưởng an toàn 40U #币安安全星期四
1
59
·
--
Trước đây khi làm fintech, hai chuyện “quyền riêng tư” và “tuân thủ” luôn là bài toán không thể né tránh, và chúng thường mâu thuẫn nhau. Muốn bảo vệ dữ liệu giao dịch của khách hàng thì quy định lại bảo rằng mọi thứ phải “nhìn thấy được”. Trên thị trường, các dự án blockchain thì hoặc là công khai hoàn toàn khiến các tổ chức bị dọa sợ, hoặc là ẩn danh hoàn toàn khiến cơ quan quản lý bị “phật ý” — tôi vẫn luôn tự hỏi, chẳng lẽ không có con đường thứ ba?
Sau đó tôi thấy @Dusk_Foundation , điều khiến tôi chú ý là họ thật sự dám nghĩ lại vấn đề từ tận lớp nền. Họ tách chuỗi thành lớp quyết toán DuskDS và lớp thực thi DuskEVM: phần nào phải được xác minh thì xác minh, phần nào cần bảo mật thì bảo mật, không trộn lẫn với nhau. Cơ chế đồng thuận dùng Succinct Attestation, PoS theo mô hình hội đồng; việc sản sinh khối và việc xác minh được tách riêng, và cuối cùng là tính xác định về tính cuối cùng (finality). Mô hình “hai tài khoản” cũng khá thú vị: Moonlight minh bạch, còn Phoenix dùng UTXO kết hợp bằng chứng không tri thức để cất giấu. Nói cách khác, trên cùng một chuỗi, phần công khai và phần bảo mật đi theo con đường riêng, nhưng cuối cùng đều quy về cùng một sổ cái. Thêm Citadel hỗ trợ “công bố chọn lọc” — người dùng chỉ cần chứng minh rằng mình đáp ứng một điều kiện nào đó, không cần đem toàn bộ danh tính ra phơi bày.
Nhưng ngoài kỹ thuật, vẫn có vài khía cạnh thực tế đáng để cân nhắc. Hiện tại DuskEVM đang được điều khiển bởi một bộ sắp xếp (single sorter), đi theo hướng giống centralized sequencer của Ethereum L2: rẻ thì có rẻ, nhưng công tắc sắp xếp lại nằm trong tay chính bên dự án. Với tổ chức, “finality” có thể kiểm soát được sổ cái nhưng không chắc kiểm soát được bộ sắp xếp. Thêm nữa, tháng 5/2026 OtterSec cũng từng phát hiện lỗ hổng trong phần hiện thực PLONK: bộ xác minh không kiểm tra các cam kết đa thức mà prover cung cấp, về mặt lý thuyết có thể “đúc” DUSK một cách tùy ý. Tuy sau đó đã được khắc phục, nhưng việc lỗi nghiêm trọng như vậy nằm ở mô-đun mật mã lõi khiến người ta buộc phải tiếp tục theo dõi. Ngoài ra áp lực phát hành liên tục và việc khóa token $DUSK cũng vẫn hiện hữu.
Vì vậy, nhận định hiện tại của tôi là: hướng kỹ thuật của Dusk đáng được đưa vào vị trí rất sớm trong “khoang quan sát”, nhưng trong ngắn hạn tôi sẽ không tham gia chỉ vì hai chữ “quyền riêng tư”. Điều then chốt là liệu con “đường một chiều tránh cả hai bên” mà họ sửa — thực sự có xe chạy hay không.
Nếu hệ thống thanh toán của Wall Street thật sự đưa lên chuỗi, họ sẽ chọn mô hình hoàn toàn minh bạch hay kiểu có phân cấp quyền riêng tư như thế này? Hãy để lại bình luận để cùng thảo luận. #dusk
Trước đây khi làm fintech, hai chuyện “quyền riêng tư” và “tuân thủ” luôn là bài toán không thể né tránh, và chúng thường mâu thuẫn nhau. Muốn bảo vệ dữ liệu giao dịch của khách hàng thì quy định lại bảo rằng mọi thứ phải “nhìn thấy được”. Trên thị trường, các dự án blockchain thì hoặc là công khai hoàn toàn khiến các tổ chức bị dọa sợ, hoặc là ẩn danh hoàn toàn khiến cơ quan quản lý bị “phật ý” — tôi vẫn luôn tự hỏi, chẳng lẽ không có con đường thứ ba?
Sau đó tôi thấy @Dusk , điều khiến tôi chú ý là họ thật sự dám nghĩ lại vấn đề từ tận lớp nền. Họ tách chuỗi thành lớp quyết toán DuskDS và lớp thực thi DuskEVM: phần nào phải được xác minh thì xác minh, phần nào cần bảo mật thì bảo mật, không trộn lẫn với nhau. Cơ chế đồng thuận dùng Succinct Attestation, PoS theo mô hình hội đồng; việc sản sinh khối và việc xác minh được tách riêng, và cuối cùng là tính xác định về tính cuối cùng (finality). Mô hình “hai tài khoản” cũng khá thú vị: Moonlight minh bạch, còn Phoenix dùng UTXO kết hợp bằng chứng không tri thức để cất giấu. Nói cách khác, trên cùng một chuỗi, phần công khai và phần bảo mật đi theo con đường riêng, nhưng cuối cùng đều quy về cùng một sổ cái. Thêm Citadel hỗ trợ “công bố chọn lọc” — người dùng chỉ cần chứng minh rằng mình đáp ứng một điều kiện nào đó, không cần đem toàn bộ danh tính ra phơi bày.
Nhưng ngoài kỹ thuật, vẫn có vài khía cạnh thực tế đáng để cân nhắc. Hiện tại DuskEVM đang được điều khiển bởi một bộ sắp xếp (single sorter), đi theo hướng giống centralized sequencer của Ethereum L2: rẻ thì có rẻ, nhưng công tắc sắp xếp lại nằm trong tay chính bên dự án. Với tổ chức, “finality” có thể kiểm soát được sổ cái nhưng không chắc kiểm soát được bộ sắp xếp. Thêm nữa, tháng 5/2026 OtterSec cũng từng phát hiện lỗ hổng trong phần hiện thực PLONK: bộ xác minh không kiểm tra các cam kết đa thức mà prover cung cấp, về mặt lý thuyết có thể “đúc” DUSK một cách tùy ý. Tuy sau đó đã được khắc phục, nhưng việc lỗi nghiêm trọng như vậy nằm ở mô-đun mật mã lõi khiến người ta buộc phải tiếp tục theo dõi. Ngoài ra áp lực phát hành liên tục và việc khóa token $DUSK cũng vẫn hiện hữu.
Vì vậy, nhận định hiện tại của tôi là: hướng kỹ thuật của Dusk đáng được đưa vào vị trí rất sớm trong “khoang quan sát”, nhưng trong ngắn hạn tôi sẽ không tham gia chỉ vì hai chữ “quyền riêng tư”. Điều then chốt là liệu con “đường một chiều tránh cả hai bên” mà họ sửa — thực sự có xe chạy hay không.
Nếu hệ thống thanh toán của Wall Street thật sự đưa lên chuỗi, họ sẽ chọn mô hình hoàn toàn minh bạch hay kiểu có phân cấp quyền riêng tư như thế này? Hãy để lại bình luận để cùng thảo luận. #dusk
Sau đó tôi thấy @Dusk , điều khiến tôi chú ý là họ thật sự dám nghĩ lại vấn đề từ tận lớp nền. Họ tách chuỗi thành lớp quyết toán DuskDS và lớp thực thi DuskEVM: phần nào phải được xác minh thì xác minh, phần nào cần bảo mật thì bảo mật, không trộn lẫn với nhau. Cơ chế đồng thuận dùng Succinct Attestation, PoS theo mô hình hội đồng; việc sản sinh khối và việc xác minh được tách riêng, và cuối cùng là tính xác định về tính cuối cùng (finality). Mô hình “hai tài khoản” cũng khá thú vị: Moonlight minh bạch, còn Phoenix dùng UTXO kết hợp bằng chứng không tri thức để cất giấu. Nói cách khác, trên cùng một chuỗi, phần công khai và phần bảo mật đi theo con đường riêng, nhưng cuối cùng đều quy về cùng một sổ cái. Thêm Citadel hỗ trợ “công bố chọn lọc” — người dùng chỉ cần chứng minh rằng mình đáp ứng một điều kiện nào đó, không cần đem toàn bộ danh tính ra phơi bày.
Nhưng ngoài kỹ thuật, vẫn có vài khía cạnh thực tế đáng để cân nhắc. Hiện tại DuskEVM đang được điều khiển bởi một bộ sắp xếp (single sorter), đi theo hướng giống centralized sequencer của Ethereum L2: rẻ thì có rẻ, nhưng công tắc sắp xếp lại nằm trong tay chính bên dự án. Với tổ chức, “finality” có thể kiểm soát được sổ cái nhưng không chắc kiểm soát được bộ sắp xếp. Thêm nữa, tháng 5/2026 OtterSec cũng từng phát hiện lỗ hổng trong phần hiện thực PLONK: bộ xác minh không kiểm tra các cam kết đa thức mà prover cung cấp, về mặt lý thuyết có thể “đúc” DUSK một cách tùy ý. Tuy sau đó đã được khắc phục, nhưng việc lỗi nghiêm trọng như vậy nằm ở mô-đun mật mã lõi khiến người ta buộc phải tiếp tục theo dõi. Ngoài ra áp lực phát hành liên tục và việc khóa token $DUSK cũng vẫn hiện hữu.
Vì vậy, nhận định hiện tại của tôi là: hướng kỹ thuật của Dusk đáng được đưa vào vị trí rất sớm trong “khoang quan sát”, nhưng trong ngắn hạn tôi sẽ không tham gia chỉ vì hai chữ “quyền riêng tư”. Điều then chốt là liệu con “đường một chiều tránh cả hai bên” mà họ sửa — thực sự có xe chạy hay không.
Nếu hệ thống thanh toán của Wall Street thật sự đưa lên chuỗi, họ sẽ chọn mô hình hoàn toàn minh bạch hay kiểu có phân cấp quyền riêng tư như thế này? Hãy để lại bình luận để cùng thảo luận. #dusk
1
1
97
·
--
Khi tôi bước vào ngành này, điều khiến blockchain hấp dẫn nhất chính là sự minh bạch. Cho đến khi tôi trò chuyện với một người bạn làm quản lý tài sản, anh ấy nói: “Trong ngành các bạn, mọi giao dịch đều phơi dưới ánh nắng—vậy tổ chức làm sao bước vào? Tài sản nắm giữ và chiến lược đều lộ hết, chẳng khác gì để đối thủ lúc nào cũng có thể lật lá bài tẩy của bạn.” Từ đó tôi bắt đầu nghi ngờ về cụm từ “toàn minh bạch”.
Vì vậy khi nhìn Dusk, điều tôi quan tâm nhất là cách nó xử lý “quyền riêng tư có thể kiểm toán”. Kiến trúc phân lớp của DuskDS và DuskEVM tách riêng khâu thanh toán và khâu thực thi; chế độ kép Moonlight và Phoenix cho phép chuyển đổi giữa công khai và riêng tư theo nhu cầu. Hợp tác với NPEX để token hóa chứng khoán trị giá 300 triệu euro lên chuỗi, cùng với khả năng tương thích EVM để thu hút các nhà phát triển Solidity—tất cả đều không phải là lời hứa suông. @Dusk_Foundation
Nhưng vị trí của đồng $DUSK lại khiến tôi phải tốn thời gian cân nhắc kỹ hơn. Nó không chỉ dùng để trả Gas; việc stake 100.000 có thể tăng 1,2 lần phần chia phí; trên 500.000 sẽ có thêm trợ cấp hệ sinh thái; mỗi khối phát hành 19,86 đồng, 80% dành cho người tạo khối. Giao thức dùng doanh thu thực để mua lại và bơm thanh khoản vào hệ thống, tương đương với một cách “đốt” gián tiếp. Bộ thiết kế này đúng là đã nhúng token vào logic vận hành của mạng.
Tuy vậy, tôi cũng có những điểm khiến mình chưa yên tâm. Sự kiện cầu nối vào tháng 1/2026: kẻ tấn công đã đánh cắp quyền truy cập từ ví ký chữ ký, dẫn đến việc bị mất hàng triệu DUSK. Sau đó OtterSec phát hiện ra có lỗ hổng nghiêm trọng trong phần hiện thực của chứng minh không kiến thức PLONK. Và cuối cùng, “chìa khóa đặc biệt” có thể mở khóa toàn bộ quyền riêng tư sẽ thuộc quyền quản lý của ai? Nếu không nói rõ được thì ranh giới giữa “có thể kiểm toán” và “có thể dò xem” sẽ trở nên mờ nhạt.
Quan điểm của tôi là hướng đi đáng được chú ý, tokenomics có quy củ—nhưng mainnet vẫn cần thời gian để xác minh bằng dữ liệu ứng dụng thực tế. Các bạn nghĩ những lỗ hổng này có thể được giải quyết nhờ các bản sửa chữa về sau không? #dusk
Khi tôi bước vào ngành này, điều khiến blockchain hấp dẫn nhất chính là sự minh bạch. Cho đến khi tôi trò chuyện với một người bạn làm quản lý tài sản, anh ấy nói: “Trong ngành các bạn, mọi giao dịch đều phơi dưới ánh nắng—vậy tổ chức làm sao bước vào? Tài sản nắm giữ và chiến lược đều lộ hết, chẳng khác gì để đối thủ lúc nào cũng có thể lật lá bài tẩy của bạn.” Từ đó tôi bắt đầu nghi ngờ về cụm từ “toàn minh bạch”.
Vì vậy khi nhìn Dusk, điều tôi quan tâm nhất là cách nó xử lý “quyền riêng tư có thể kiểm toán”. Kiến trúc phân lớp của DuskDS và DuskEVM tách riêng khâu thanh toán và khâu thực thi; chế độ kép Moonlight và Phoenix cho phép chuyển đổi giữa công khai và riêng tư theo nhu cầu. Hợp tác với NPEX để token hóa chứng khoán trị giá 300 triệu euro lên chuỗi, cùng với khả năng tương thích EVM để thu hút các nhà phát triển Solidity—tất cả đều không phải là lời hứa suông. @Dusk
Nhưng vị trí của đồng $DUSK lại khiến tôi phải tốn thời gian cân nhắc kỹ hơn. Nó không chỉ dùng để trả Gas; việc stake 100.000 có thể tăng 1,2 lần phần chia phí; trên 500.000 sẽ có thêm trợ cấp hệ sinh thái; mỗi khối phát hành 19,86 đồng, 80% dành cho người tạo khối. Giao thức dùng doanh thu thực để mua lại và bơm thanh khoản vào hệ thống, tương đương với một cách “đốt” gián tiếp. Bộ thiết kế này đúng là đã nhúng token vào logic vận hành của mạng.
Tuy vậy, tôi cũng có những điểm khiến mình chưa yên tâm. Sự kiện cầu nối vào tháng 1/2026: kẻ tấn công đã đánh cắp quyền truy cập từ ví ký chữ ký, dẫn đến việc bị mất hàng triệu DUSK. Sau đó OtterSec phát hiện ra có lỗ hổng nghiêm trọng trong phần hiện thực của chứng minh không kiến thức PLONK. Và cuối cùng, “chìa khóa đặc biệt” có thể mở khóa toàn bộ quyền riêng tư sẽ thuộc quyền quản lý của ai? Nếu không nói rõ được thì ranh giới giữa “có thể kiểm toán” và “có thể dò xem” sẽ trở nên mờ nhạt.
Quan điểm của tôi là hướng đi đáng được chú ý, tokenomics có quy củ—nhưng mainnet vẫn cần thời gian để xác minh bằng dữ liệu ứng dụng thực tế. Các bạn nghĩ những lỗ hổng này có thể được giải quyết nhờ các bản sửa chữa về sau không? #dusk
Vì vậy khi nhìn Dusk, điều tôi quan tâm nhất là cách nó xử lý “quyền riêng tư có thể kiểm toán”. Kiến trúc phân lớp của DuskDS và DuskEVM tách riêng khâu thanh toán và khâu thực thi; chế độ kép Moonlight và Phoenix cho phép chuyển đổi giữa công khai và riêng tư theo nhu cầu. Hợp tác với NPEX để token hóa chứng khoán trị giá 300 triệu euro lên chuỗi, cùng với khả năng tương thích EVM để thu hút các nhà phát triển Solidity—tất cả đều không phải là lời hứa suông. @Dusk
Nhưng vị trí của đồng $DUSK lại khiến tôi phải tốn thời gian cân nhắc kỹ hơn. Nó không chỉ dùng để trả Gas; việc stake 100.000 có thể tăng 1,2 lần phần chia phí; trên 500.000 sẽ có thêm trợ cấp hệ sinh thái; mỗi khối phát hành 19,86 đồng, 80% dành cho người tạo khối. Giao thức dùng doanh thu thực để mua lại và bơm thanh khoản vào hệ thống, tương đương với một cách “đốt” gián tiếp. Bộ thiết kế này đúng là đã nhúng token vào logic vận hành của mạng.
Tuy vậy, tôi cũng có những điểm khiến mình chưa yên tâm. Sự kiện cầu nối vào tháng 1/2026: kẻ tấn công đã đánh cắp quyền truy cập từ ví ký chữ ký, dẫn đến việc bị mất hàng triệu DUSK. Sau đó OtterSec phát hiện ra có lỗ hổng nghiêm trọng trong phần hiện thực của chứng minh không kiến thức PLONK. Và cuối cùng, “chìa khóa đặc biệt” có thể mở khóa toàn bộ quyền riêng tư sẽ thuộc quyền quản lý của ai? Nếu không nói rõ được thì ranh giới giữa “có thể kiểm toán” và “có thể dò xem” sẽ trở nên mờ nhạt.
Quan điểm của tôi là hướng đi đáng được chú ý, tokenomics có quy củ—nhưng mainnet vẫn cần thời gian để xác minh bằng dữ liệu ứng dụng thực tế. Các bạn nghĩ những lỗ hổng này có thể được giải quyết nhờ các bản sửa chữa về sau không? #dusk
2
1
80
·
--
Tôi đã tham gia vài thỏa thuận được quảng cáo là “lãi suất cố định”, nhưng cuối cùng phát hiện lớp bên dưới vẫn là một “bể” thả nổi được khoác thêm vỏ bọc; lợi suất đến hạn hoàn toàn không thể khóa được. Sau vài lần lãi suất thực tế không được cố định, tôi đặc biệt kén chữ “cố định”.
Vì vậy khi xem TermMax, điều đầu tiên tôi lật là: họ đảm bảo lãi suất thực sự có thể cố định bằng cách nào. Range Order làm tôi thấy khá thú vị. Nó không chỉ báo một APR rồi bảo bạn chọn, mà là chia quy mô vốn và lãi suất thành nhiều “khoảng” khác nhau, hình thành một đường cong định giá. Bạn đặt lệnh vào, lãi suất thực tế sẽ đi theo đường cong, cho đến khi lệnh được khớp. Thiết kế này tương đương với việc để thị trường tự ghép kỳ hạn và giá, thay vì một bên “tự nghĩ” rồi chốt một con số theo hợp đồng.@termmax
Nhưng nói thật, tôi cũng để ý một điểm. Nếu FT muốn thoát trước khi đến hạn thì chỉ có thể bán trên thị trường thứ cấp, mà giá sẽ chịu ảnh hưởng bởi thời gian còn lại và lãi suất thị trường. Điều này có nghĩa là khi bạn muốn chuyển đổi thành tiền giữa chừng, phần “thu nhập cố định” bạn khóa có thể bị bán chiết khấu. Đây không phải nhược điểm; mà là cái giá bạn cần biết trước.
Một điểm khác khiến tôi phải cân nhắc lặp đi lặp lại là thanh lý. Giao nhận vật chất nghe có vẻ “lịch sự” hơn việc tập trung bán tháo, nhưng nếu bạn là người cho vay và nhận được tài sản thế chấp chứ không phải stablecoin, liệu bạn có sẵn sàng không? Nếu tài sản thế chấp là những đồng alt coin biến động mạnh, thì phần thu nhập cố định đó có thể không đủ để bù cho dao động tiềm ẩn. Vì vậy cá nhân tôi sẽ nghiêng về việc chọn các pool dùng tài sản thế chấp phổ biến, tỷ lệ thế chấp thận trọng.
TermMax thật sự khiến tôi thấy đáng theo dõi không phải vì nó “cố định” được kết quả đó, mà vì bản thân việc biến kỳ hạn thành một biến số có thể giao dịch. Nó mang thêm một chiều cho thị trường lãi suất, nhưng đồng thời trao nhiều quyền lựa chọn hơn cho người dùng.
Tôi sẽ không đổ hết toàn bộ vốn vào, nhưng sẽ lấy một phần nhỏ để thử, với điều kiện là phải hiểu rõ tài sản thế chấp là gì.
Còn bạn thì sao—bạn sẵn sàng chấp nhận chiết khấu thanh khoản bao nhiêu để đổi lấy sự chắc chắn?#termmax
Tôi đã tham gia vài thỏa thuận được quảng cáo là “lãi suất cố định”, nhưng cuối cùng phát hiện lớp bên dưới vẫn là một “bể” thả nổi được khoác thêm vỏ bọc; lợi suất đến hạn hoàn toàn không thể khóa được. Sau vài lần lãi suất thực tế không được cố định, tôi đặc biệt kén chữ “cố định”.
Vì vậy khi xem TermMax, điều đầu tiên tôi lật là: họ đảm bảo lãi suất thực sự có thể cố định bằng cách nào. Range Order làm tôi thấy khá thú vị. Nó không chỉ báo một APR rồi bảo bạn chọn, mà là chia quy mô vốn và lãi suất thành nhiều “khoảng” khác nhau, hình thành một đường cong định giá. Bạn đặt lệnh vào, lãi suất thực tế sẽ đi theo đường cong, cho đến khi lệnh được khớp. Thiết kế này tương đương với việc để thị trường tự ghép kỳ hạn và giá, thay vì một bên “tự nghĩ” rồi chốt một con số theo hợp đồng.@TermMax
Nhưng nói thật, tôi cũng để ý một điểm. Nếu FT muốn thoát trước khi đến hạn thì chỉ có thể bán trên thị trường thứ cấp, mà giá sẽ chịu ảnh hưởng bởi thời gian còn lại và lãi suất thị trường. Điều này có nghĩa là khi bạn muốn chuyển đổi thành tiền giữa chừng, phần “thu nhập cố định” bạn khóa có thể bị bán chiết khấu. Đây không phải nhược điểm; mà là cái giá bạn cần biết trước.
Một điểm khác khiến tôi phải cân nhắc lặp đi lặp lại là thanh lý. Giao nhận vật chất nghe có vẻ “lịch sự” hơn việc tập trung bán tháo, nhưng nếu bạn là người cho vay và nhận được tài sản thế chấp chứ không phải stablecoin, liệu bạn có sẵn sàng không? Nếu tài sản thế chấp là những đồng alt coin biến động mạnh, thì phần thu nhập cố định đó có thể không đủ để bù cho dao động tiềm ẩn. Vì vậy cá nhân tôi sẽ nghiêng về việc chọn các pool dùng tài sản thế chấp phổ biến, tỷ lệ thế chấp thận trọng.
TermMax thật sự khiến tôi thấy đáng theo dõi không phải vì nó “cố định” được kết quả đó, mà vì bản thân việc biến kỳ hạn thành một biến số có thể giao dịch. Nó mang thêm một chiều cho thị trường lãi suất, nhưng đồng thời trao nhiều quyền lựa chọn hơn cho người dùng.
Tôi sẽ không đổ hết toàn bộ vốn vào, nhưng sẽ lấy một phần nhỏ để thử, với điều kiện là phải hiểu rõ tài sản thế chấp là gì.
Còn bạn thì sao—bạn sẵn sàng chấp nhận chiết khấu thanh khoản bao nhiêu để đổi lấy sự chắc chắn?#termmax
Vì vậy khi xem TermMax, điều đầu tiên tôi lật là: họ đảm bảo lãi suất thực sự có thể cố định bằng cách nào. Range Order làm tôi thấy khá thú vị. Nó không chỉ báo một APR rồi bảo bạn chọn, mà là chia quy mô vốn và lãi suất thành nhiều “khoảng” khác nhau, hình thành một đường cong định giá. Bạn đặt lệnh vào, lãi suất thực tế sẽ đi theo đường cong, cho đến khi lệnh được khớp. Thiết kế này tương đương với việc để thị trường tự ghép kỳ hạn và giá, thay vì một bên “tự nghĩ” rồi chốt một con số theo hợp đồng.@TermMax
Nhưng nói thật, tôi cũng để ý một điểm. Nếu FT muốn thoát trước khi đến hạn thì chỉ có thể bán trên thị trường thứ cấp, mà giá sẽ chịu ảnh hưởng bởi thời gian còn lại và lãi suất thị trường. Điều này có nghĩa là khi bạn muốn chuyển đổi thành tiền giữa chừng, phần “thu nhập cố định” bạn khóa có thể bị bán chiết khấu. Đây không phải nhược điểm; mà là cái giá bạn cần biết trước.
Một điểm khác khiến tôi phải cân nhắc lặp đi lặp lại là thanh lý. Giao nhận vật chất nghe có vẻ “lịch sự” hơn việc tập trung bán tháo, nhưng nếu bạn là người cho vay và nhận được tài sản thế chấp chứ không phải stablecoin, liệu bạn có sẵn sàng không? Nếu tài sản thế chấp là những đồng alt coin biến động mạnh, thì phần thu nhập cố định đó có thể không đủ để bù cho dao động tiềm ẩn. Vì vậy cá nhân tôi sẽ nghiêng về việc chọn các pool dùng tài sản thế chấp phổ biến, tỷ lệ thế chấp thận trọng.
TermMax thật sự khiến tôi thấy đáng theo dõi không phải vì nó “cố định” được kết quả đó, mà vì bản thân việc biến kỳ hạn thành một biến số có thể giao dịch. Nó mang thêm một chiều cho thị trường lãi suất, nhưng đồng thời trao nhiều quyền lựa chọn hơn cho người dùng.
Tôi sẽ không đổ hết toàn bộ vốn vào, nhưng sẽ lấy một phần nhỏ để thử, với điều kiện là phải hiểu rõ tài sản thế chấp là gì.
Còn bạn thì sao—bạn sẵn sàng chấp nhận chiết khấu thanh khoản bao nhiêu để đổi lấy sự chắc chắn?#termmax
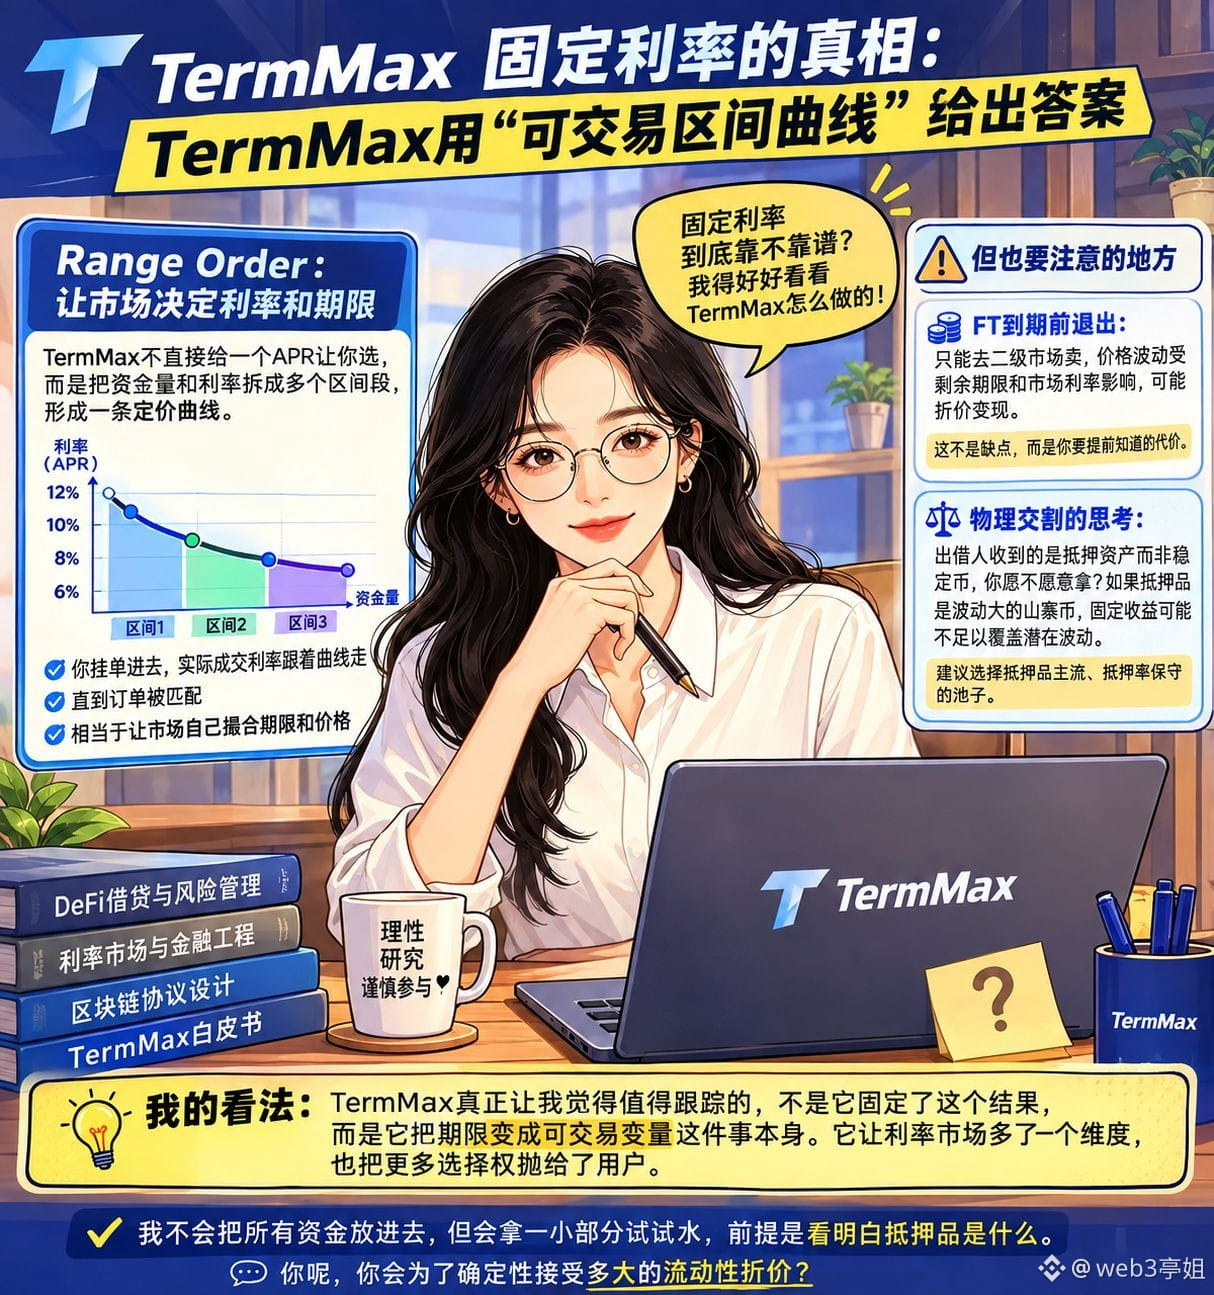
2
1
117
·
--
Năm ngoái tôi Long ETH, mượn USDC, lãi suất từ 5% cứ tăng dần lên 28%, lợi nhuận đều bị lãi suất ăn sạch. Lúc đó tôi mới hiểu, lãi suất thả nổi đối với người đi vay chính là một quả bom hẹn giờ. Bạn không biết tháng sau chi phí sẽ tăng thành bao nhiêu. Vì vậy tôi nghiên cứu TermMax: điểm tôi quan tâm không phải lợi nhuận phía bên cho vay, mà là liệu người đi vay có thực sự khóa được chi phí hay không.@termmax
Trước hết, hãy nói TermMax xử lý việc khóa lãi suất như thế nào. Khi đi vay thì đúc FT và XT: FT đại diện cho khoản nợ gốc, còn XT là phần lãi. Bạn có thể bán XT để khóa trước chi phí lãi suất—tương đương chuyển rủi ro lãi suất thả nổi trong tương lai sang người mua XT. Thiết kế này khiến tôi khá ấn tượng, vì trong các pool lãi suất thả nổi truyền thống bạn chỉ có thể thụ động chấp nhận biến động lãi suất; ở đây lại có thêm một công cụ quản lý chủ động. Nhưng đi kèm là vấn đề: thanh khoản thị trường của XT có đủ sâu không? Trong tình huống cực đoan, mức chiết khấu của XT có thể còn “gắt” hơn cả lãi suất mà bạn đã khóa—thế nên cái gọi là “lãi suất cố định” bị giảm giá.
Tiếp theo, nói về ảnh hưởng của Range Order đối với phía đi vay. Nó dùng cơ chế khớp lệnh theo giá bậc thang; bạn vay càng nhiều thì lãi suất cận biên có thể càng cao. So với một mức lãi suất thống nhất thì công bằng hơn, nhưng bạn cần tính trước hiệu quả sử dụng vốn của mình: vay nhiều quá thì không đáng, vay ít quá thì không đủ dùng. Tôi thấy điều này làm tăng ngưỡng thao tác, nhưng ngược lại cũng buộc bạn phải lý trí hơn.
Xét theo chiều tích cực, thiết kế cấu trúc thực sự tách bạch rõ ràng kỳ hạn và lãi suất; còn nếu nhìn mặt trái, biến động thị trường của XT trên thứ cấp, và tính cứng nhắc khi đến hạn không thể gia hạn—đều là những rủi ro mới mà người đi vay phải gánh. Cơ chế thanh lý dùng giao nhận vật lý: tài sản thế chấp của người đi vay trực tiếp giao cho bên cho vay. Điều này tránh được việc bán tháo dây chuyền, nhưng với người đi vay thì có thể đồng nghĩa bạn mất đi cơ hội bật tăng.
Với tôi, cơ chế này đúng là đã giải quyết nỗi lo về sự không chắc chắn của chi phí. Nhưng việc định giá của XT trong giai đoạn áp lực, cũng như tính cứng nhắc không thể quay vòng để vay lại khi đến hạn, khiến tôi cảm thấy vẫn cần quan sát thêm vài lần hoạt động thực tế mới đưa ra kết luận. Còn bạn thì sao? Nếu lãi suất thả nổi rõ ràng thấp hơn lãi suất cố định mà bạn đã khóa, bạn có hối hận với lựa chọn lúc ban đầu không?#termmax
Năm ngoái tôi Long ETH, mượn USDC, lãi suất từ 5% cứ tăng dần lên 28%, lợi nhuận đều bị lãi suất ăn sạch. Lúc đó tôi mới hiểu, lãi suất thả nổi đối với người đi vay chính là một quả bom hẹn giờ. Bạn không biết tháng sau chi phí sẽ tăng thành bao nhiêu. Vì vậy tôi nghiên cứu TermMax: điểm tôi quan tâm không phải lợi nhuận phía bên cho vay, mà là liệu người đi vay có thực sự khóa được chi phí hay không.@TermMax
Trước hết, hãy nói TermMax xử lý việc khóa lãi suất như thế nào. Khi đi vay thì đúc FT và XT: FT đại diện cho khoản nợ gốc, còn XT là phần lãi. Bạn có thể bán XT để khóa trước chi phí lãi suất—tương đương chuyển rủi ro lãi suất thả nổi trong tương lai sang người mua XT. Thiết kế này khiến tôi khá ấn tượng, vì trong các pool lãi suất thả nổi truyền thống bạn chỉ có thể thụ động chấp nhận biến động lãi suất; ở đây lại có thêm một công cụ quản lý chủ động. Nhưng đi kèm là vấn đề: thanh khoản thị trường của XT có đủ sâu không? Trong tình huống cực đoan, mức chiết khấu của XT có thể còn “gắt” hơn cả lãi suất mà bạn đã khóa—thế nên cái gọi là “lãi suất cố định” bị giảm giá.
Tiếp theo, nói về ảnh hưởng của Range Order đối với phía đi vay. Nó dùng cơ chế khớp lệnh theo giá bậc thang; bạn vay càng nhiều thì lãi suất cận biên có thể càng cao. So với một mức lãi suất thống nhất thì công bằng hơn, nhưng bạn cần tính trước hiệu quả sử dụng vốn của mình: vay nhiều quá thì không đáng, vay ít quá thì không đủ dùng. Tôi thấy điều này làm tăng ngưỡng thao tác, nhưng ngược lại cũng buộc bạn phải lý trí hơn.
Xét theo chiều tích cực, thiết kế cấu trúc thực sự tách bạch rõ ràng kỳ hạn và lãi suất; còn nếu nhìn mặt trái, biến động thị trường của XT trên thứ cấp, và tính cứng nhắc khi đến hạn không thể gia hạn—đều là những rủi ro mới mà người đi vay phải gánh. Cơ chế thanh lý dùng giao nhận vật lý: tài sản thế chấp của người đi vay trực tiếp giao cho bên cho vay. Điều này tránh được việc bán tháo dây chuyền, nhưng với người đi vay thì có thể đồng nghĩa bạn mất đi cơ hội bật tăng.
Với tôi, cơ chế này đúng là đã giải quyết nỗi lo về sự không chắc chắn của chi phí. Nhưng việc định giá của XT trong giai đoạn áp lực, cũng như tính cứng nhắc không thể quay vòng để vay lại khi đến hạn, khiến tôi cảm thấy vẫn cần quan sát thêm vài lần hoạt động thực tế mới đưa ra kết luận. Còn bạn thì sao? Nếu lãi suất thả nổi rõ ràng thấp hơn lãi suất cố định mà bạn đã khóa, bạn có hối hận với lựa chọn lúc ban đầu không?#termmax
Trước hết, hãy nói TermMax xử lý việc khóa lãi suất như thế nào. Khi đi vay thì đúc FT và XT: FT đại diện cho khoản nợ gốc, còn XT là phần lãi. Bạn có thể bán XT để khóa trước chi phí lãi suất—tương đương chuyển rủi ro lãi suất thả nổi trong tương lai sang người mua XT. Thiết kế này khiến tôi khá ấn tượng, vì trong các pool lãi suất thả nổi truyền thống bạn chỉ có thể thụ động chấp nhận biến động lãi suất; ở đây lại có thêm một công cụ quản lý chủ động. Nhưng đi kèm là vấn đề: thanh khoản thị trường của XT có đủ sâu không? Trong tình huống cực đoan, mức chiết khấu của XT có thể còn “gắt” hơn cả lãi suất mà bạn đã khóa—thế nên cái gọi là “lãi suất cố định” bị giảm giá.
Tiếp theo, nói về ảnh hưởng của Range Order đối với phía đi vay. Nó dùng cơ chế khớp lệnh theo giá bậc thang; bạn vay càng nhiều thì lãi suất cận biên có thể càng cao. So với một mức lãi suất thống nhất thì công bằng hơn, nhưng bạn cần tính trước hiệu quả sử dụng vốn của mình: vay nhiều quá thì không đáng, vay ít quá thì không đủ dùng. Tôi thấy điều này làm tăng ngưỡng thao tác, nhưng ngược lại cũng buộc bạn phải lý trí hơn.
Xét theo chiều tích cực, thiết kế cấu trúc thực sự tách bạch rõ ràng kỳ hạn và lãi suất; còn nếu nhìn mặt trái, biến động thị trường của XT trên thứ cấp, và tính cứng nhắc khi đến hạn không thể gia hạn—đều là những rủi ro mới mà người đi vay phải gánh. Cơ chế thanh lý dùng giao nhận vật lý: tài sản thế chấp của người đi vay trực tiếp giao cho bên cho vay. Điều này tránh được việc bán tháo dây chuyền, nhưng với người đi vay thì có thể đồng nghĩa bạn mất đi cơ hội bật tăng.
Với tôi, cơ chế này đúng là đã giải quyết nỗi lo về sự không chắc chắn của chi phí. Nhưng việc định giá của XT trong giai đoạn áp lực, cũng như tính cứng nhắc không thể quay vòng để vay lại khi đến hạn, khiến tôi cảm thấy vẫn cần quan sát thêm vài lần hoạt động thực tế mới đưa ra kết luận. Còn bạn thì sao? Nếu lãi suất thả nổi rõ ràng thấp hơn lãi suất cố định mà bạn đã khóa, bạn có hối hận với lựa chọn lúc ban đầu không?#termmax
2
1
101
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
102,503 lượt xem
601 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·191 lượt xem
TinFed
85,694 lượt xem
411 đang thảo luận
CircleMints500MUSDCOnSolana
127,154 lượt xem
2,477 đang thảo luận