
vat1kan
55 Bài đăng
vat1kan
Báo cáo
Chặn người dùng
31 Đang theo dõi
35 Người theo dõi
85 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Trong tháng 8, khối lượng giao dịch các tài sản được token hóa trên BNB Chain đã tăng 529% theo tháng, và gần 60% dòng tiền này chảy thẳng qua PancakeSwap, chứ không phải trực tiếp qua Binance.
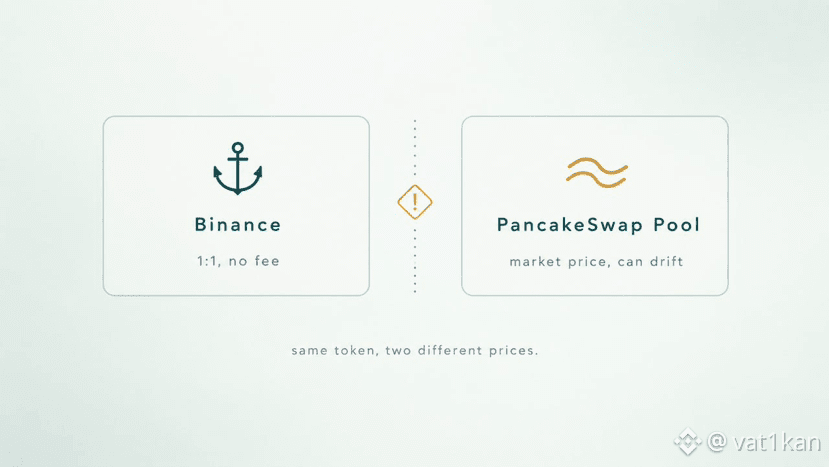
Ở đây có một điểm khác biệt dễ bị bỏ qua. Trên Binance, việc chuyển đổi #bstock thành cổ phiếu thực và quay lại diễn ra theo tỷ lệ 1:1 tuyệt đối, không tính phí; tỷ giá được gắn với tài sản cơ sở. Trên PancakeSwap, token được giao dịch trong một pool AMM thông thường, giá được hình thành bởi cung và cầu chứ không phải theo cơ chế neo; vì vậy, nó có thể tạm thời lệch khỏi giá trị thực của cổ phiếu, đặc biệt là ở các cặp thanh khoản mỏng hoặc khi sàn giao dịch “cổ điển” đang đóng cửa.
Điều này không làm phiên bản DeFi tệ hơn—nó bổ sung những thứ mà thị trường truyền thống không có: thanh khoản, cho vay và staking token 24/7. Nhưng giá trên biểu đồ của pool và “giá chính thức” của cổ phiếu không phải lúc nào cũng là cùng một con số tại cùng một thời điểm.
Ai chỉ nhìn vào mức giá trong pool #BinanceBStocks sẽ có nguy cơ nhầm giá thị trường với giá thực.
Cộng đồng @Binance_Ukraine : những ai đã từng giao dịch bStocks thông qua PancakeSwap, thay vì trực tiếp trên sàn?
Trong tháng 8, khối lượng giao dịch các tài sản được token hóa trên BNB Chain đã tăng 529% theo tháng, và gần 60% dòng tiền này chảy thẳng qua PancakeSwap, chứ không phải trực tiếp qua Binance.
Ở đây có một điểm khác biệt dễ bị bỏ qua. Trên Binance, việc chuyển đổi #bstock thành cổ phiếu thực và quay lại diễn ra theo tỷ lệ 1:1 tuyệt đối, không tính phí; tỷ giá được gắn với tài sản cơ sở. Trên PancakeSwap, token được giao dịch trong một pool AMM thông thường, giá được hình thành bởi cung và cầu chứ không phải theo cơ chế neo; vì vậy, nó có thể tạm thời lệch khỏi giá trị thực của cổ phiếu, đặc biệt là ở các cặp thanh khoản mỏng hoặc khi sàn giao dịch “cổ điển” đang đóng cửa.
Điều này không làm phiên bản DeFi tệ hơn—nó bổ sung những thứ mà thị trường truyền thống không có: thanh khoản, cho vay và staking token 24/7. Nhưng giá trên biểu đồ của pool và “giá chính thức” của cổ phiếu không phải lúc nào cũng là cùng một con số tại cùng một thời điểm.
Ai chỉ nhìn vào mức giá trong pool #BinanceBStocks sẽ có nguy cơ nhầm giá thị trường với giá thực.
Cộng đồng @Binance_Ukraine : những ai đã từng giao dịch bStocks thông qua PancakeSwap, thay vì trực tiếp trên sàn?
Ở đây có một điểm khác biệt dễ bị bỏ qua. Trên Binance, việc chuyển đổi #bstock thành cổ phiếu thực và quay lại diễn ra theo tỷ lệ 1:1 tuyệt đối, không tính phí; tỷ giá được gắn với tài sản cơ sở. Trên PancakeSwap, token được giao dịch trong một pool AMM thông thường, giá được hình thành bởi cung và cầu chứ không phải theo cơ chế neo; vì vậy, nó có thể tạm thời lệch khỏi giá trị thực của cổ phiếu, đặc biệt là ở các cặp thanh khoản mỏng hoặc khi sàn giao dịch “cổ điển” đang đóng cửa.
Điều này không làm phiên bản DeFi tệ hơn—nó bổ sung những thứ mà thị trường truyền thống không có: thanh khoản, cho vay và staking token 24/7. Nhưng giá trên biểu đồ của pool và “giá chính thức” của cổ phiếu không phải lúc nào cũng là cùng một con số tại cùng một thời điểm.
Ai chỉ nhìn vào mức giá trong pool #BinanceBStocks sẽ có nguy cơ nhầm giá thị trường với giá thực.
Cộng đồng @Binance_Ukraine : những ai đã từng giao dịch bStocks thông qua PancakeSwap, thay vì trực tiếp trên sàn?
1
85
·
--
Ít ai chú ý đến trang Proof of Collateral, và thật đáng tiếc, vì chính ở đó bạn mới thấy liệu token có thực sự xứng đáng với những gì nó hứa hay không.
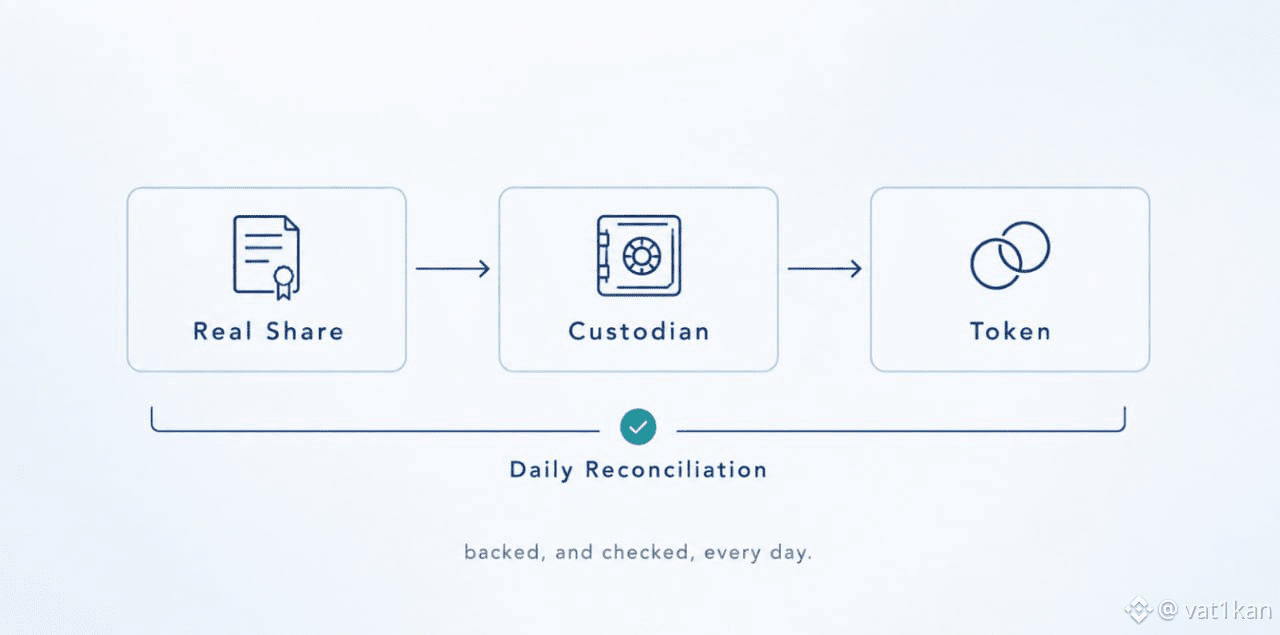
Mỗi #bstock phát hành ra một cấu trúc riêng, SPV, cấu trúc này mua một cổ phiếu thật và nắm giữ nó tại một bên lưu ký được quản lý. Việc cân đối giữa số token đã phát hành và tài sản trong kho được đối chiếu hằng ngày, và kết quả được công bố công khai, chứ không phải mỗi quý một lần trong đợt kiểm toán.
Về mặt kỹ thuật, đây không phải là “mức độ tin cậy” giống như khi bạn sở hữu trực tiếp cổ phiếu. Token là quyền hưởng lợi kinh tế, không phải là phần sở hữu pháp lý trong công ty, vì vậy việc bạn có tin tưởng SPV và bên lưu ký hay không vẫn là một câu hỏi riêng cần tự đặt ra trước, chứ không phải sau khi mua.
Minh bạch ở đây là có thật—việc đối chiếu hằng ngày còn hơn cả phần lớn các sản phẩm tập trung trong #BinanceBStocks . Nhưng minh bạch và không rủi ro không phải là một.
Cộng đồng @Binance_Ukraine ơi, ai trong số các bạn từng mở trang này ít nhất một lần trước khi mua—vậy niềm tin có phải mặc định mà có không?
$BNB
Ít ai chú ý đến trang Proof of Collateral, và thật đáng tiếc, vì chính ở đó bạn mới thấy liệu token có thực sự xứng đáng với những gì nó hứa hay không.
Mỗi #bstock phát hành ra một cấu trúc riêng, SPV, cấu trúc này mua một cổ phiếu thật và nắm giữ nó tại một bên lưu ký được quản lý. Việc cân đối giữa số token đã phát hành và tài sản trong kho được đối chiếu hằng ngày, và kết quả được công bố công khai, chứ không phải mỗi quý một lần trong đợt kiểm toán.
Về mặt kỹ thuật, đây không phải là “mức độ tin cậy” giống như khi bạn sở hữu trực tiếp cổ phiếu. Token là quyền hưởng lợi kinh tế, không phải là phần sở hữu pháp lý trong công ty, vì vậy việc bạn có tin tưởng SPV và bên lưu ký hay không vẫn là một câu hỏi riêng cần tự đặt ra trước, chứ không phải sau khi mua.
Minh bạch ở đây là có thật—việc đối chiếu hằng ngày còn hơn cả phần lớn các sản phẩm tập trung trong #BinanceBStocks . Nhưng minh bạch và không rủi ro không phải là một.
Cộng đồng @Binance_Ukraine ơi, ai trong số các bạn từng mở trang này ít nhất một lần trước khi mua—vậy niềm tin có phải mặc định mà có không?
$BNB
Mỗi #bstock phát hành ra một cấu trúc riêng, SPV, cấu trúc này mua một cổ phiếu thật và nắm giữ nó tại một bên lưu ký được quản lý. Việc cân đối giữa số token đã phát hành và tài sản trong kho được đối chiếu hằng ngày, và kết quả được công bố công khai, chứ không phải mỗi quý một lần trong đợt kiểm toán.
Về mặt kỹ thuật, đây không phải là “mức độ tin cậy” giống như khi bạn sở hữu trực tiếp cổ phiếu. Token là quyền hưởng lợi kinh tế, không phải là phần sở hữu pháp lý trong công ty, vì vậy việc bạn có tin tưởng SPV và bên lưu ký hay không vẫn là một câu hỏi riêng cần tự đặt ra trước, chứ không phải sau khi mua.
Minh bạch ở đây là có thật—việc đối chiếu hằng ngày còn hơn cả phần lớn các sản phẩm tập trung trong #BinanceBStocks . Nhưng minh bạch và không rủi ro không phải là một.
Cộng đồng @Binance_Ukraine ơi, ai trong số các bạn từng mở trang này ít nhất một lần trước khi mua—vậy niềm tin có phải mặc định mà có không?
$BNB
1
107
·
--
Tôi đã mua cùng một cổ phiếu đó nhưng không hiểu ngay hai cách khác nhau trên Binance.
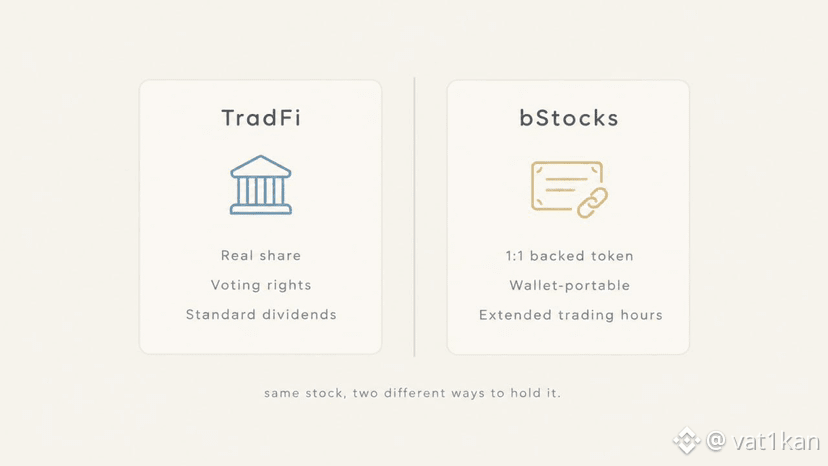
Thông qua TradFi, bạn mua cổ phiếu thật, nó được lưu giữ tại công ty môi giới, có quyền biểu quyết, và cổ tức được chi trả như một khoản thanh toán thông thường. Còn thông qua #BinanceBStocks , bạn mua một token được hỗ trợ 1:1 bởi chính cổ phiếu đó thông qua bên giám hộ, token này được giao dịch lâu hơn so với phiên giao dịch thông thường và có thể dễ dàng chuyển giữa các ví.
Sự khác biệt không nằm ở giá, mà ở việc bạn đang nắm giữ cái gì. Một trường hợp là quyền sở hữu pháp lý thông qua công ty môi giới; trường hợp còn lại là một tài sản kỹ thuật số được gắn với cổ phiếu thật, nhưng với một cấu trúc quyền khác.
Để vào nhanh bằng một khoản tiền nhỏ và có sự linh hoạt thì bStocks sẽ tiện hơn. Với danh mục dài hạn có quyền biểu quyết và cổ tức cổ điển thì #BinanceTradFi cảm thấy tự nhiên hơn.
Tôi muốn nghe từ cộng đồng @Binance_Ukraine : bạn chọn hình thức token hóa để tiện lợi, hay bạn vẫn giữ hình thức sở hữu cổ điển?
$BNB
Tôi đã mua cùng một cổ phiếu đó nhưng không hiểu ngay hai cách khác nhau trên Binance.
Thông qua TradFi, bạn mua cổ phiếu thật, nó được lưu giữ tại công ty môi giới, có quyền biểu quyết, và cổ tức được chi trả như một khoản thanh toán thông thường. Còn thông qua #BinanceBStocks , bạn mua một token được hỗ trợ 1:1 bởi chính cổ phiếu đó thông qua bên giám hộ, token này được giao dịch lâu hơn so với phiên giao dịch thông thường và có thể dễ dàng chuyển giữa các ví.
Sự khác biệt không nằm ở giá, mà ở việc bạn đang nắm giữ cái gì. Một trường hợp là quyền sở hữu pháp lý thông qua công ty môi giới; trường hợp còn lại là một tài sản kỹ thuật số được gắn với cổ phiếu thật, nhưng với một cấu trúc quyền khác.
Để vào nhanh bằng một khoản tiền nhỏ và có sự linh hoạt thì bStocks sẽ tiện hơn. Với danh mục dài hạn có quyền biểu quyết và cổ tức cổ điển thì #BinanceTradFi cảm thấy tự nhiên hơn.
Tôi muốn nghe từ cộng đồng @Binance_Ukraine : bạn chọn hình thức token hóa để tiện lợi, hay bạn vẫn giữ hình thức sở hữu cổ điển?
$BNB
Thông qua TradFi, bạn mua cổ phiếu thật, nó được lưu giữ tại công ty môi giới, có quyền biểu quyết, và cổ tức được chi trả như một khoản thanh toán thông thường. Còn thông qua #BinanceBStocks , bạn mua một token được hỗ trợ 1:1 bởi chính cổ phiếu đó thông qua bên giám hộ, token này được giao dịch lâu hơn so với phiên giao dịch thông thường và có thể dễ dàng chuyển giữa các ví.
Sự khác biệt không nằm ở giá, mà ở việc bạn đang nắm giữ cái gì. Một trường hợp là quyền sở hữu pháp lý thông qua công ty môi giới; trường hợp còn lại là một tài sản kỹ thuật số được gắn với cổ phiếu thật, nhưng với một cấu trúc quyền khác.
Để vào nhanh bằng một khoản tiền nhỏ và có sự linh hoạt thì bStocks sẽ tiện hơn. Với danh mục dài hạn có quyền biểu quyết và cổ tức cổ điển thì #BinanceTradFi cảm thấy tự nhiên hơn.
Tôi muốn nghe từ cộng đồng @Binance_Ukraine : bạn chọn hình thức token hóa để tiện lợi, hay bạn vẫn giữ hình thức sở hữu cổ điển?
$BNB
1
243
·
--
Tôi đã giữ vài cổ phiếu trên Binance chỉ để đó, cho đến khi thấy tùy chọn Fully Paid Securities Lending và tự hỏi: sao không kiếm tiền từ những thứ đang nằm không.
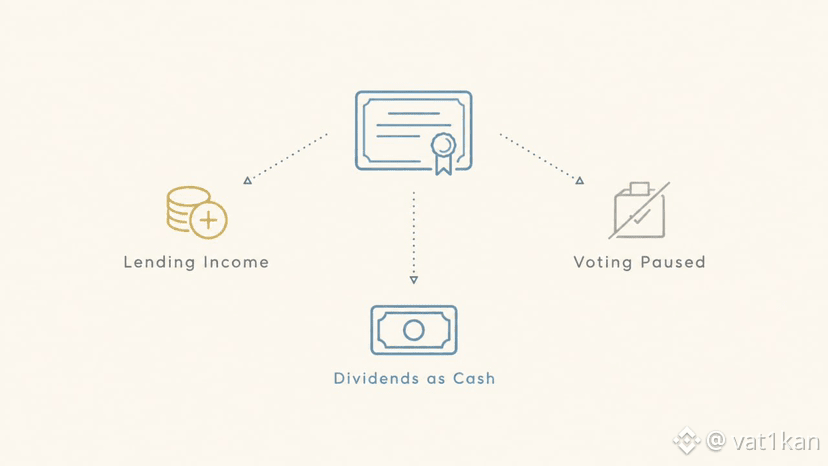
Cốt lõi rất đơn giản: các cổ phiếu được mua và thanh toán đầy đủ thông qua #Tradefi có thể được cho các thành viên khác trong thị trường vay, thường là các nhà giao dịch mang tính tổ chức hoặc những người mở vị thế bán khống. Việc này sẽ được tính phí, và chính khoản phí đó trở thành nguồn thu bổ sung bên cạnh khả năng giá tăng.
Bạn có thể bán vị thế bất cứ lúc nào, ngay cả khi về mặt kỹ thuật nó vẫn đang ở trong trạng thái cho vay—không có chuyện bị tước đi sự linh hoạt. Nhưng có hai điều mà ban đầu tôi chưa đánh giá hết.
Trong thời gian cổ phiếu đang được cho vay, quyền biểu quyết tại các cuộc họp cổ đông sẽ tạm thời bị mất. Với một số người thì đó chỉ là chuyện nhỏ, nhưng với người khác thì lại cực kỳ quan trọng—tùy vào mức độ họ theo dõi sát sao các quyết định của công ty.
Thứ hai: cổ tức trong thời gian cho vay không đến như một khoản chi trả thông thường, mà ở dạng bồi hoàn bằng tiền mặt, cash-in-lieu, và về mặt thuế đôi khi được hiểu theo cách khác. Tốt nhất nên tìm hiểu trước, thay vì đợi đến lúc nộp tờ khai.
Kết luận thì đơn giản: thu nhập là có thật, nhưng đây không phải kiểu “tiền thưởng không có gì đổi lại”, mà là sự đánh đổi một phần quyền để lấy dòng tiền chi trả.
Tôi đã giữ vài cổ phiếu trên Binance chỉ để đó, cho đến khi thấy tùy chọn Fully Paid Securities Lending và tự hỏi: sao không kiếm tiền từ những thứ đang nằm không.
Cốt lõi rất đơn giản: các cổ phiếu được mua và thanh toán đầy đủ thông qua #Tradefi có thể được cho các thành viên khác trong thị trường vay, thường là các nhà giao dịch mang tính tổ chức hoặc những người mở vị thế bán khống. Việc này sẽ được tính phí, và chính khoản phí đó trở thành nguồn thu bổ sung bên cạnh khả năng giá tăng.
Bạn có thể bán vị thế bất cứ lúc nào, ngay cả khi về mặt kỹ thuật nó vẫn đang ở trong trạng thái cho vay—không có chuyện bị tước đi sự linh hoạt. Nhưng có hai điều mà ban đầu tôi chưa đánh giá hết.
Trong thời gian cổ phiếu đang được cho vay, quyền biểu quyết tại các cuộc họp cổ đông sẽ tạm thời bị mất. Với một số người thì đó chỉ là chuyện nhỏ, nhưng với người khác thì lại cực kỳ quan trọng—tùy vào mức độ họ theo dõi sát sao các quyết định của công ty.
Thứ hai: cổ tức trong thời gian cho vay không đến như một khoản chi trả thông thường, mà ở dạng bồi hoàn bằng tiền mặt, cash-in-lieu, và về mặt thuế đôi khi được hiểu theo cách khác. Tốt nhất nên tìm hiểu trước, thay vì đợi đến lúc nộp tờ khai.
Kết luận thì đơn giản: thu nhập là có thật, nhưng đây không phải kiểu “tiền thưởng không có gì đổi lại”, mà là sự đánh đổi một phần quyền để lấy dòng tiền chi trả.
Cốt lõi rất đơn giản: các cổ phiếu được mua và thanh toán đầy đủ thông qua #Tradefi có thể được cho các thành viên khác trong thị trường vay, thường là các nhà giao dịch mang tính tổ chức hoặc những người mở vị thế bán khống. Việc này sẽ được tính phí, và chính khoản phí đó trở thành nguồn thu bổ sung bên cạnh khả năng giá tăng.
Bạn có thể bán vị thế bất cứ lúc nào, ngay cả khi về mặt kỹ thuật nó vẫn đang ở trong trạng thái cho vay—không có chuyện bị tước đi sự linh hoạt. Nhưng có hai điều mà ban đầu tôi chưa đánh giá hết.
Trong thời gian cổ phiếu đang được cho vay, quyền biểu quyết tại các cuộc họp cổ đông sẽ tạm thời bị mất. Với một số người thì đó chỉ là chuyện nhỏ, nhưng với người khác thì lại cực kỳ quan trọng—tùy vào mức độ họ theo dõi sát sao các quyết định của công ty.
Thứ hai: cổ tức trong thời gian cho vay không đến như một khoản chi trả thông thường, mà ở dạng bồi hoàn bằng tiền mặt, cash-in-lieu, và về mặt thuế đôi khi được hiểu theo cách khác. Tốt nhất nên tìm hiểu trước, thay vì đợi đến lúc nộp tờ khai.
Kết luận thì đơn giản: thu nhập là có thật, nhưng đây không phải kiểu “tiền thưởng không có gì đổi lại”, mà là sự đánh đổi một phần quyền để lấy dòng tiền chi trả.
1
97
·
--
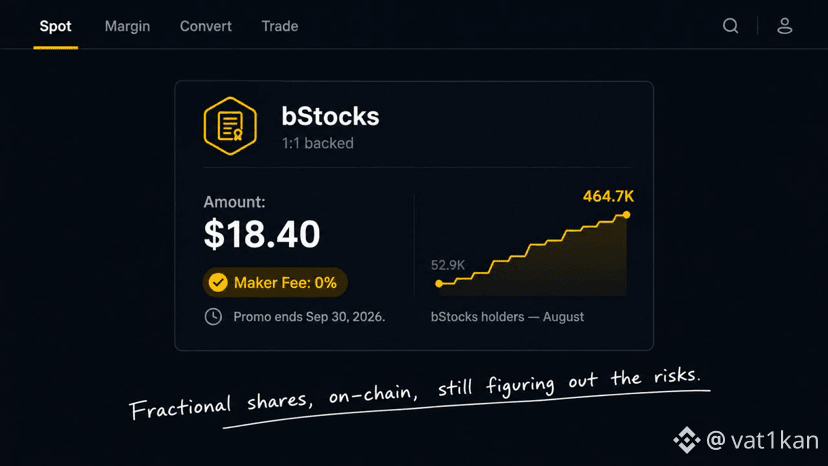
Tôi đã nhìn chằm chằm vào bStocks từ bên cạnh trong một thời gian dài cho đến khi thấy tin tức rằng khoản phí đã được gia hạn đến ngày 30 tháng 9. Chính điều đó đã thôi thúc tôi thử tự mình làm, thay vì chỉ đọc về nó trên các bài tin.
Tôi đã mua một phần nhỏ cổ phiếu được token hóa ngay trong ví spot của Binance, bằng một lệnh thông thường, không cần thêm bất kỳ bước nào. Tài sản được backed 1:1 bằng một cổ phiếu thật đang được lưu giữ bởi một bên giám hộ được quản lý, chứ không chỉ là con số hiển thị trên màn hình. Phần lẻ có giá chưa tới hai mươi đô la, và chính tại đây có thể thấy sự khác biệt so với một công ty môi giới truyền thống, nơi thường có ngưỡng tham gia cao hơn.
Bối cảnh thị trường cũng rất thú vị. Trong tháng 8, số lượng ví có bStocks đã tăng từ 52,9 nghìn lên hơn 464 nghìn — đây là mức nhảy theo tháng lớn nhất mà từng được ghi nhận đối với các cổ phiếu được token hóa. Phí maker bằng 0 rõ ràng đã đóng vai trò, và bây giờ khi họ tiếp tục gia hạn thêm một tháng nữa, cuộc kiểm tra thực sự sẽ đến muộn hơn, khi các ưu đãi kết thúc và chỉ còn lại những người thực sự cần đến sản phẩm.
Tôi không giấu giếm: rủi ro ở đây không hề nhỏ như thoạt nhìn tưởng tượng. Đây là chứng chỉ đối với cổ phiếu, chứ không phải quyền sở hữu trực tiếp nó, và Binance cũng viết thẳng về rủi ro thanh khoản, rủi ro của bên phát hành, rủi ro giám hộ.
Bạn đã có gì đó rồi — #bStock — hay vẫn chưa?
Tôi đã nhìn chằm chằm vào bStocks từ bên cạnh trong một thời gian dài cho đến khi thấy tin tức rằng khoản phí đã được gia hạn đến ngày 30 tháng 9. Chính điều đó đã thôi thúc tôi thử tự mình làm, thay vì chỉ đọc về nó trên các bài tin.
Tôi đã mua một phần nhỏ cổ phiếu được token hóa ngay trong ví spot của Binance, bằng một lệnh thông thường, không cần thêm bất kỳ bước nào. Tài sản được backed 1:1 bằng một cổ phiếu thật đang được lưu giữ bởi một bên giám hộ được quản lý, chứ không chỉ là con số hiển thị trên màn hình. Phần lẻ có giá chưa tới hai mươi đô la, và chính tại đây có thể thấy sự khác biệt so với một công ty môi giới truyền thống, nơi thường có ngưỡng tham gia cao hơn.
Bối cảnh thị trường cũng rất thú vị. Trong tháng 8, số lượng ví có bStocks đã tăng từ 52,9 nghìn lên hơn 464 nghìn — đây là mức nhảy theo tháng lớn nhất mà từng được ghi nhận đối với các cổ phiếu được token hóa. Phí maker bằng 0 rõ ràng đã đóng vai trò, và bây giờ khi họ tiếp tục gia hạn thêm một tháng nữa, cuộc kiểm tra thực sự sẽ đến muộn hơn, khi các ưu đãi kết thúc và chỉ còn lại những người thực sự cần đến sản phẩm.
Tôi không giấu giếm: rủi ro ở đây không hề nhỏ như thoạt nhìn tưởng tượng. Đây là chứng chỉ đối với cổ phiếu, chứ không phải quyền sở hữu trực tiếp nó, và Binance cũng viết thẳng về rủi ro thanh khoản, rủi ro của bên phát hành, rủi ro giám hộ.
Bạn đã có gì đó rồi — #bStock — hay vẫn chưa?
Tôi đã mua một phần nhỏ cổ phiếu được token hóa ngay trong ví spot của Binance, bằng một lệnh thông thường, không cần thêm bất kỳ bước nào. Tài sản được backed 1:1 bằng một cổ phiếu thật đang được lưu giữ bởi một bên giám hộ được quản lý, chứ không chỉ là con số hiển thị trên màn hình. Phần lẻ có giá chưa tới hai mươi đô la, và chính tại đây có thể thấy sự khác biệt so với một công ty môi giới truyền thống, nơi thường có ngưỡng tham gia cao hơn.
Bối cảnh thị trường cũng rất thú vị. Trong tháng 8, số lượng ví có bStocks đã tăng từ 52,9 nghìn lên hơn 464 nghìn — đây là mức nhảy theo tháng lớn nhất mà từng được ghi nhận đối với các cổ phiếu được token hóa. Phí maker bằng 0 rõ ràng đã đóng vai trò, và bây giờ khi họ tiếp tục gia hạn thêm một tháng nữa, cuộc kiểm tra thực sự sẽ đến muộn hơn, khi các ưu đãi kết thúc và chỉ còn lại những người thực sự cần đến sản phẩm.
Tôi không giấu giếm: rủi ro ở đây không hề nhỏ như thoạt nhìn tưởng tượng. Đây là chứng chỉ đối với cổ phiếu, chứ không phải quyền sở hữu trực tiếp nó, và Binance cũng viết thẳng về rủi ro thanh khoản, rủi ro của bên phát hành, rủi ro giám hộ.
Bạn đã có gì đó rồi — #bStock — hay vẫn chưa?
2
449
·
--
TVL của TermMax giảm 7,2% trong 30 ngày qua. Cảm giác đầu tiên của tôi là coi đó như một dấu hiệu cảnh báo. Sau đó, tôi kiểm tra con số nằm ngay cạnh nó, và câu chuyện trở nên phức tạp hơn nhiều so với một sự sụt giảm đơn giản.
Các khoản vay đang hoạt động trên giao thức hiện ở mức 27,28 triệu USD so với tổng TVL là 31,22 triệu USD. Con số này xấp xỉ 87% mức sử dụng, nghĩa là phần lớn những gì còn lại thực ra đang được đem đi vay, chứ không bị để đó nhàn rỗi. Khi TVL co lại nhưng sổ vay gần như không thay đổi, thường điều đó cho thấy những nhà cho vay nhàn rỗi mới là nhóm đã rời đi, chứ không phải các người dùng cốt lõi đang thực sự vận hành hoạt động kinh doanh qua nền tảng #TermMax platform.
Tôi cũng trích dữ liệu phí, chỉ vì tò mò nhiều hơn bất cứ điều gì. Trong năm gần nhất, giao thức đang tạo ra khoảng 312.759 USD doanh thu hằng năm trên nền tảng TVL đó, từ mức khiêm tốn 19.930 USD thu được chỉ trong 30 ngày gần nhất. Chia hai con số đó lại, bạn sẽ có khoảng 1% TVL quay trở lại dưới dạng doanh thu của giao thức mỗi năm. Nhỏ nếu xét riêng lẻ, nhưng đó là khoản thu được trên vốn thực sự đang vận hành, chứ không phải một khoản tiền được để trong “ao” chỉ để trông cho ấn tượng trên dashboard.
Đây là mâu thuẫn tôi không thể lý giải trọn vẹn. TVL giảm đi trong khi mức sử dụng ổn định có thể nghĩa là giao thức đã lặng lẽ trở nên hiệu quả sử dụng vốn hơn, giảm bớt phần “nặng nề” và tăng tỷ lệ phần còn lại tạo ra giá trị hữu ích. Hoặc cũng có thể là các nhà cho vay rời đi nhanh hơn so với việc nhà mới xuất hiện, và sổ vay chỉ đơn giản là chưa kịp “bắt” lại để phản ánh điều đó.
@termmax không quyết định câu chuyện nào là đúng chỉ bằng việc công bố con số. Thời gian sẽ làm phần đó.
Nếu mức sử dụng vẫn cao như vậy trong khi TVL tiếp tục trượt thêm một tháng nữa, điều đó với bạn là sức mạnh, hay là độ trễ trước khi phía đi vay cuối cùng cũng theo chân các nhà cho vay rời đi?
TVL của TermMax giảm 7,2% trong 30 ngày qua. Cảm giác đầu tiên của tôi là coi đó như một dấu hiệu cảnh báo. Sau đó, tôi kiểm tra con số nằm ngay cạnh nó, và câu chuyện trở nên phức tạp hơn nhiều so với một sự sụt giảm đơn giản.
Các khoản vay đang hoạt động trên giao thức hiện ở mức 27,28 triệu USD so với tổng TVL là 31,22 triệu USD. Con số này xấp xỉ 87% mức sử dụng, nghĩa là phần lớn những gì còn lại thực ra đang được đem đi vay, chứ không bị để đó nhàn rỗi. Khi TVL co lại nhưng sổ vay gần như không thay đổi, thường điều đó cho thấy những nhà cho vay nhàn rỗi mới là nhóm đã rời đi, chứ không phải các người dùng cốt lõi đang thực sự vận hành hoạt động kinh doanh qua nền tảng #TermMax platform.
Tôi cũng trích dữ liệu phí, chỉ vì tò mò nhiều hơn bất cứ điều gì. Trong năm gần nhất, giao thức đang tạo ra khoảng 312.759 USD doanh thu hằng năm trên nền tảng TVL đó, từ mức khiêm tốn 19.930 USD thu được chỉ trong 30 ngày gần nhất. Chia hai con số đó lại, bạn sẽ có khoảng 1% TVL quay trở lại dưới dạng doanh thu của giao thức mỗi năm. Nhỏ nếu xét riêng lẻ, nhưng đó là khoản thu được trên vốn thực sự đang vận hành, chứ không phải một khoản tiền được để trong “ao” chỉ để trông cho ấn tượng trên dashboard.
Đây là mâu thuẫn tôi không thể lý giải trọn vẹn. TVL giảm đi trong khi mức sử dụng ổn định có thể nghĩa là giao thức đã lặng lẽ trở nên hiệu quả sử dụng vốn hơn, giảm bớt phần “nặng nề” và tăng tỷ lệ phần còn lại tạo ra giá trị hữu ích. Hoặc cũng có thể là các nhà cho vay rời đi nhanh hơn so với việc nhà mới xuất hiện, và sổ vay chỉ đơn giản là chưa kịp “bắt” lại để phản ánh điều đó.
@TermMax không quyết định câu chuyện nào là đúng chỉ bằng việc công bố con số. Thời gian sẽ làm phần đó.
Nếu mức sử dụng vẫn cao như vậy trong khi TVL tiếp tục trượt thêm một tháng nữa, điều đó với bạn là sức mạnh, hay là độ trễ trước khi phía đi vay cuối cùng cũng theo chân các nhà cho vay rời đi?
Các khoản vay đang hoạt động trên giao thức hiện ở mức 27,28 triệu USD so với tổng TVL là 31,22 triệu USD. Con số này xấp xỉ 87% mức sử dụng, nghĩa là phần lớn những gì còn lại thực ra đang được đem đi vay, chứ không bị để đó nhàn rỗi. Khi TVL co lại nhưng sổ vay gần như không thay đổi, thường điều đó cho thấy những nhà cho vay nhàn rỗi mới là nhóm đã rời đi, chứ không phải các người dùng cốt lõi đang thực sự vận hành hoạt động kinh doanh qua nền tảng #TermMax platform.
Tôi cũng trích dữ liệu phí, chỉ vì tò mò nhiều hơn bất cứ điều gì. Trong năm gần nhất, giao thức đang tạo ra khoảng 312.759 USD doanh thu hằng năm trên nền tảng TVL đó, từ mức khiêm tốn 19.930 USD thu được chỉ trong 30 ngày gần nhất. Chia hai con số đó lại, bạn sẽ có khoảng 1% TVL quay trở lại dưới dạng doanh thu của giao thức mỗi năm. Nhỏ nếu xét riêng lẻ, nhưng đó là khoản thu được trên vốn thực sự đang vận hành, chứ không phải một khoản tiền được để trong “ao” chỉ để trông cho ấn tượng trên dashboard.
Đây là mâu thuẫn tôi không thể lý giải trọn vẹn. TVL giảm đi trong khi mức sử dụng ổn định có thể nghĩa là giao thức đã lặng lẽ trở nên hiệu quả sử dụng vốn hơn, giảm bớt phần “nặng nề” và tăng tỷ lệ phần còn lại tạo ra giá trị hữu ích. Hoặc cũng có thể là các nhà cho vay rời đi nhanh hơn so với việc nhà mới xuất hiện, và sổ vay chỉ đơn giản là chưa kịp “bắt” lại để phản ánh điều đó.
@TermMax không quyết định câu chuyện nào là đúng chỉ bằng việc công bố con số. Thời gian sẽ làm phần đó.
Nếu mức sử dụng vẫn cao như vậy trong khi TVL tiếp tục trượt thêm một tháng nữa, điều đó với bạn là sức mạnh, hay là độ trễ trước khi phía đi vay cuối cùng cũng theo chân các nhà cho vay rời đi?

85
·
--
Lãi suất vay theo APR được niêm yết trên TermMax cứ làm tôi bận tâm mãi cho đến khi tôi tự tính toán theo vị thế của mình, chứ không chỉ đọc con số hiện trên màn hình.
Tôi vay 1.101 USDT thế chấp trên NVDA (trên thị trường USDT/NVDA), đáo hạn sau 11 ngày. APR vay được niêm yết là cố định 3,50%. Nhưng con số thực sự áp dụng cho tôi, Effective Borrow APR (APR vay hiệu dụng), lại là 4,40%. Cao hơn đúng 1 điểm phần trăm và khoảng chênh lệch này hoàn toàn đến từ khoản phí cố định 0,33 USD.
Đây là chỗ thú vị. Tiền lãi trên 1.100 USD ở mức 3,50% trong 11 ngày vào khoảng 1,16 USD. Một khoản phí 0,33 USD cộng thêm trên 1,16 USD lãi thực tế tương đương gần 28% số tiền tôi thực sự phải trả để vay, chứ không phải mức gọn gàng 0,90% như dòng phí gợi ý khi so với vốn gốc.
Vì vậy, khoản phí không phải là “thuế” tính theo quy mô khoản vay của bạn. Nó hoạt động giống như một khoản thuế đánh trực tiếp lên lớp “tiền lãi” đó, và lớp này giảm rất nhanh trong các vị thế thời hạn ngắn. Nếu kéo cùng khoản vay đó sang 90 ngày thay vì 11 ngày, thì khoản phí 0,33 USD kia hầu như sẽ không còn đáng kể so với số tiền lãi phải trả.
Điều này không có nghĩa là vay lãi suất cố định cho thời hạn ngắn là một thỏa thuận tệ trên #TermMax . Tính dự đoán vẫn có giá trị thật, kể cả trong khung thời gian 11 ngày. Nhưng nó cũng có nghĩa là con số 3,50% được quảng cáo chỉ nói đúng “câu chuyện thật” khi bạn biết thời hạn đáo hạn của riêng mình, chứ không phải trước khi bạn biết.
Tôi vẫn đang xem xét điểm “hòa vốn” nằm ở đâu—tức là mốc mà khoản phí ngừng làm méo mó đáng kể lãi suất hiệu dụng. @termmax clearly định giá theo từng vị thế thay vì giấu nó đi, và đó là lý do duy nhất tôi có thể tự chạy các con số này.
Có ai khác đã đối chiếu lãi suất hiệu dụng của mình với con số niêm yết chưa, hay APR được liệt kê thường khớp với số tiền bạn thực sự phải trả?
Lãi suất vay theo APR được niêm yết trên TermMax cứ làm tôi bận tâm mãi cho đến khi tôi tự tính toán theo vị thế của mình, chứ không chỉ đọc con số hiện trên màn hình.
Tôi vay 1.101 USDT thế chấp trên NVDA (trên thị trường USDT/NVDA), đáo hạn sau 11 ngày. APR vay được niêm yết là cố định 3,50%. Nhưng con số thực sự áp dụng cho tôi, Effective Borrow APR (APR vay hiệu dụng), lại là 4,40%. Cao hơn đúng 1 điểm phần trăm và khoảng chênh lệch này hoàn toàn đến từ khoản phí cố định 0,33 USD.
Đây là chỗ thú vị. Tiền lãi trên 1.100 USD ở mức 3,50% trong 11 ngày vào khoảng 1,16 USD. Một khoản phí 0,33 USD cộng thêm trên 1,16 USD lãi thực tế tương đương gần 28% số tiền tôi thực sự phải trả để vay, chứ không phải mức gọn gàng 0,90% như dòng phí gợi ý khi so với vốn gốc.
Vì vậy, khoản phí không phải là “thuế” tính theo quy mô khoản vay của bạn. Nó hoạt động giống như một khoản thuế đánh trực tiếp lên lớp “tiền lãi” đó, và lớp này giảm rất nhanh trong các vị thế thời hạn ngắn. Nếu kéo cùng khoản vay đó sang 90 ngày thay vì 11 ngày, thì khoản phí 0,33 USD kia hầu như sẽ không còn đáng kể so với số tiền lãi phải trả.
Điều này không có nghĩa là vay lãi suất cố định cho thời hạn ngắn là một thỏa thuận tệ trên #TermMax . Tính dự đoán vẫn có giá trị thật, kể cả trong khung thời gian 11 ngày. Nhưng nó cũng có nghĩa là con số 3,50% được quảng cáo chỉ nói đúng “câu chuyện thật” khi bạn biết thời hạn đáo hạn của riêng mình, chứ không phải trước khi bạn biết.
Tôi vẫn đang xem xét điểm “hòa vốn” nằm ở đâu—tức là mốc mà khoản phí ngừng làm méo mó đáng kể lãi suất hiệu dụng. @TermMax clearly định giá theo từng vị thế thay vì giấu nó đi, và đó là lý do duy nhất tôi có thể tự chạy các con số này.
Có ai khác đã đối chiếu lãi suất hiệu dụng của mình với con số niêm yết chưa, hay APR được liệt kê thường khớp với số tiền bạn thực sự phải trả?
Tôi vay 1.101 USDT thế chấp trên NVDA (trên thị trường USDT/NVDA), đáo hạn sau 11 ngày. APR vay được niêm yết là cố định 3,50%. Nhưng con số thực sự áp dụng cho tôi, Effective Borrow APR (APR vay hiệu dụng), lại là 4,40%. Cao hơn đúng 1 điểm phần trăm và khoảng chênh lệch này hoàn toàn đến từ khoản phí cố định 0,33 USD.
Đây là chỗ thú vị. Tiền lãi trên 1.100 USD ở mức 3,50% trong 11 ngày vào khoảng 1,16 USD. Một khoản phí 0,33 USD cộng thêm trên 1,16 USD lãi thực tế tương đương gần 28% số tiền tôi thực sự phải trả để vay, chứ không phải mức gọn gàng 0,90% như dòng phí gợi ý khi so với vốn gốc.
Vì vậy, khoản phí không phải là “thuế” tính theo quy mô khoản vay của bạn. Nó hoạt động giống như một khoản thuế đánh trực tiếp lên lớp “tiền lãi” đó, và lớp này giảm rất nhanh trong các vị thế thời hạn ngắn. Nếu kéo cùng khoản vay đó sang 90 ngày thay vì 11 ngày, thì khoản phí 0,33 USD kia hầu như sẽ không còn đáng kể so với số tiền lãi phải trả.
Điều này không có nghĩa là vay lãi suất cố định cho thời hạn ngắn là một thỏa thuận tệ trên #TermMax . Tính dự đoán vẫn có giá trị thật, kể cả trong khung thời gian 11 ngày. Nhưng nó cũng có nghĩa là con số 3,50% được quảng cáo chỉ nói đúng “câu chuyện thật” khi bạn biết thời hạn đáo hạn của riêng mình, chứ không phải trước khi bạn biết.
Tôi vẫn đang xem xét điểm “hòa vốn” nằm ở đâu—tức là mốc mà khoản phí ngừng làm méo mó đáng kể lãi suất hiệu dụng. @TermMax clearly định giá theo từng vị thế thay vì giấu nó đi, và đó là lý do duy nhất tôi có thể tự chạy các con số này.
Có ai khác đã đối chiếu lãi suất hiệu dụng của mình với con số niêm yết chưa, hay APR được liệt kê thường khớp với số tiền bạn thực sự phải trả?

1
85
·
--
Tôi đã thế chấp bằng chính vị thế cổ phiếu của mình thay vì bán nó, và TermMax đã hiện cho tôi mọi con số trước khi tôi xác nhận bất cứ điều gì.
Tôi dùng 10 NVDAon làm tài sản thế chấp, được định giá 2.203,45 USD, trên thị trường USDT/NVDAon.
Đây là phép tính thực tế. Với LTV ở mức 0,5 — đúng là mức tối đa được phép trên thị trường này — thì tài sản thế chấp đó sẽ được giải phóng 1.101,1069 USDT, xấp xỉ 1.100 USD. Lãi suất vay (borrow APR) được cố định ở 3,50%, nhưng khi tính thêm các khoản phí, APR vay hiệu quả của tôi ra 4,40% — vẫn cố định, vẫn biết trước ngay từ đầu. Không cần đoán xem đến hạn ngày 31 tháng 8 tôi sẽ phải trả bao nhiêu.
Tuy nhiên, việc đẩy LTV sát mức trần không phải là không có rủi ro. Chỉ số Health Factor của tôi ở mức 1,4, được gắn nhãn “Caution” ngay trên giao diện, và ngưỡng thanh lý được đặt theo giá NVDAon là 157,529. Nếu giá giảm tiến gần đến mức đó, vị thế của tôi sẽ bị thanh lý. TermMax không giấu con số này trong phần chữ nhỏ—nó nằm ngay bên cạnh nút vay.
Tại sao lại làm việc này thay vì chỉ đơn giản bán NVDAon? Vì bán đồng nghĩa từ bỏ tiềm năng tăng giá nếu giá đi theo đúng kỳ vọng của tôi. Vay dựa trên vị thế đó giúp tôi giữ cho vị thế vẫn còn tồn tại và vẫn nhận được USDT để tái đầu tư nơi khác. Tôi không phải chọn giữa việc nắm giữ và có tính thanh khoản—tôi nhận được cả hai, chỉ là với một health factor mà tôi cần theo dõi.
Điều khiến cách này khả thi chính là lãi suất cố định. Một chi phí vay thả nổi trên nền LTV vốn đã sát ngưỡng sẽ khó quản lý hơn rất nhiều. Và sự dự đoán đó chính là thứ mà #TermMax mang lại cho nhà đầu tư muốn đòn bẩy mà không phải đối mặt thêm một biến số chưa biết.
@termmax về cơ bản đã biến cổ phiếu được token hóa của tôi thành vốn lưu động, với rủi ro được định giá rõ ràng thay vì bị che giấu.
Bạn sẽ đẩy LTV gần mức tối đa để có thêm vốn, hay giữ thận trọng và ngủ yên hơn?
Tôi đã thế chấp bằng chính vị thế cổ phiếu của mình thay vì bán nó, và TermMax đã hiện cho tôi mọi con số trước khi tôi xác nhận bất cứ điều gì.
Tôi dùng 10 NVDAon làm tài sản thế chấp, được định giá 2.203,45 USD, trên thị trường USDT/NVDAon.
Đây là phép tính thực tế. Với LTV ở mức 0,5 — đúng là mức tối đa được phép trên thị trường này — thì tài sản thế chấp đó sẽ được giải phóng 1.101,1069 USDT, xấp xỉ 1.100 USD. Lãi suất vay (borrow APR) được cố định ở 3,50%, nhưng khi tính thêm các khoản phí, APR vay hiệu quả của tôi ra 4,40% — vẫn cố định, vẫn biết trước ngay từ đầu. Không cần đoán xem đến hạn ngày 31 tháng 8 tôi sẽ phải trả bao nhiêu.
Tuy nhiên, việc đẩy LTV sát mức trần không phải là không có rủi ro. Chỉ số Health Factor của tôi ở mức 1,4, được gắn nhãn “Caution” ngay trên giao diện, và ngưỡng thanh lý được đặt theo giá NVDAon là 157,529. Nếu giá giảm tiến gần đến mức đó, vị thế của tôi sẽ bị thanh lý. TermMax không giấu con số này trong phần chữ nhỏ—nó nằm ngay bên cạnh nút vay.
Tại sao lại làm việc này thay vì chỉ đơn giản bán NVDAon? Vì bán đồng nghĩa từ bỏ tiềm năng tăng giá nếu giá đi theo đúng kỳ vọng của tôi. Vay dựa trên vị thế đó giúp tôi giữ cho vị thế vẫn còn tồn tại và vẫn nhận được USDT để tái đầu tư nơi khác. Tôi không phải chọn giữa việc nắm giữ và có tính thanh khoản—tôi nhận được cả hai, chỉ là với một health factor mà tôi cần theo dõi.
Điều khiến cách này khả thi chính là lãi suất cố định. Một chi phí vay thả nổi trên nền LTV vốn đã sát ngưỡng sẽ khó quản lý hơn rất nhiều. Và sự dự đoán đó chính là thứ mà #TermMax mang lại cho nhà đầu tư muốn đòn bẩy mà không phải đối mặt thêm một biến số chưa biết.
@TermMax về cơ bản đã biến cổ phiếu được token hóa của tôi thành vốn lưu động, với rủi ro được định giá rõ ràng thay vì bị che giấu.
Bạn sẽ đẩy LTV gần mức tối đa để có thêm vốn, hay giữ thận trọng và ngủ yên hơn?
Tôi dùng 10 NVDAon làm tài sản thế chấp, được định giá 2.203,45 USD, trên thị trường USDT/NVDAon.
Đây là phép tính thực tế. Với LTV ở mức 0,5 — đúng là mức tối đa được phép trên thị trường này — thì tài sản thế chấp đó sẽ được giải phóng 1.101,1069 USDT, xấp xỉ 1.100 USD. Lãi suất vay (borrow APR) được cố định ở 3,50%, nhưng khi tính thêm các khoản phí, APR vay hiệu quả của tôi ra 4,40% — vẫn cố định, vẫn biết trước ngay từ đầu. Không cần đoán xem đến hạn ngày 31 tháng 8 tôi sẽ phải trả bao nhiêu.
Tuy nhiên, việc đẩy LTV sát mức trần không phải là không có rủi ro. Chỉ số Health Factor của tôi ở mức 1,4, được gắn nhãn “Caution” ngay trên giao diện, và ngưỡng thanh lý được đặt theo giá NVDAon là 157,529. Nếu giá giảm tiến gần đến mức đó, vị thế của tôi sẽ bị thanh lý. TermMax không giấu con số này trong phần chữ nhỏ—nó nằm ngay bên cạnh nút vay.
Tại sao lại làm việc này thay vì chỉ đơn giản bán NVDAon? Vì bán đồng nghĩa từ bỏ tiềm năng tăng giá nếu giá đi theo đúng kỳ vọng của tôi. Vay dựa trên vị thế đó giúp tôi giữ cho vị thế vẫn còn tồn tại và vẫn nhận được USDT để tái đầu tư nơi khác. Tôi không phải chọn giữa việc nắm giữ và có tính thanh khoản—tôi nhận được cả hai, chỉ là với một health factor mà tôi cần theo dõi.
Điều khiến cách này khả thi chính là lãi suất cố định. Một chi phí vay thả nổi trên nền LTV vốn đã sát ngưỡng sẽ khó quản lý hơn rất nhiều. Và sự dự đoán đó chính là thứ mà #TermMax mang lại cho nhà đầu tư muốn đòn bẩy mà không phải đối mặt thêm một biến số chưa biết.
@TermMax về cơ bản đã biến cổ phiếu được token hóa của tôi thành vốn lưu động, với rủi ro được định giá rõ ràng thay vì bị che giấu.
Bạn sẽ đẩy LTV gần mức tối đa để có thêm vốn, hay giữ thận trọng và ngủ yên hơn?

1
74
·
--
Tôi đã kiểm tra chênh lệch (spreads) trên sản phẩm token hóa cổ phiếu bStock của Robinhood so với một phiên bản tương tự từ bên thứ ba. Sự khác biệt làm tôi khá bất ngờ.
Sản phẩm token hóa cổ phiếu của Binance chỉ mới ra mắt vào tháng 6, nhưng đến tháng 8 thì nó đã vượt mặt xStocks để trở thành tổ chức phát hành lớn thứ hai trong lĩnh vực này, dựa trên dữ liệu thị trường gần đây. Thị trường cổ phiếu token hóa nói chung đã tăng lên khoảng 2,7 tỷ USD, nhiều hơn hơn 30 lần so với quy mô của một năm trước đó. Đây là tốc độ tăng trưởng rất nhanh cho một sản phẩm mới chỉ hơn hai tháng tuổi.
Tôi muốn xem liệu mức tăng trưởng đó có thể hiện ở các khía cạnh thực dụng nào không, chứ không chỉ nằm ở các con số AUM (tài sản được quản lý) trên tiêu đề. Vì vậy, tôi đã so sánh độ sâu sổ lệnh của $HOODB với một token do Robinhood niêm yết ở nơi khác. Bản của Binance có chênh lệch rõ rệt là hẹp hơn và thanh khoản “đặt chờ” ở phần đầu sổ lệnh nhiều hơn, ngay cả trong khung giao dịch yên ắng. HOODB khớp một lệnh cỡ trung với gần như không có trượt giá. Bản đối chiếu thì không.
Điều này phù hợp với một điểm trong cùng báo cáo: 93% người dùng giao dịch cổ phiếu của Binance được cho là đến từ các thị trường mới nổi. Một cơ sở người dùng tập trung ở đó thường ưu tiên các “làn” thanh khoản dễ tiếp cận hơn là lòng trung thành với bất kỳ một tổ chức phát hành riêng lẻ, và thanh khoản có xu hướng chảy theo nơi mà khối lượng giao dịch đã hiện hữu. Nó hơi vòng lặp, nhưng nó giải thích vì sao một tổ chức phát hành có thể vươn lên nhanh chóng so với một “đám đông” chỉ sau khi đạt được lực kéo ban đầu đủ lớn.
Tôi không giả định rằng khoảng cách thanh khoản này áp dụng cho mọi mã giao dịch trên mọi tổ chức phát hành. HOODB là trường hợp tôi thử nghiệm, và kết quả có thể khác ở nơi khác. Vẫn nên kiểm tra theo từng trường hợp trước khi coi một sự so sánh là quy tắc—chẳng hạn như #bStocksCIS threads sẽ hữu ích để xác minh ở quy mô lớn.
Có ai đã so sánh chênh lệch giữa các tổ chức phát hành cho cùng một cổ phiếu cơ sở chưa? Tôi tò mò liệu @BinanceCIS có dữ liệu tổng hợp ngoài một ảnh chụp duy nhất của sổ lệnh hay không.
Tôi đã kiểm tra chênh lệch (spreads) trên sản phẩm token hóa cổ phiếu bStock của Robinhood so với một phiên bản tương tự từ bên thứ ba. Sự khác biệt làm tôi khá bất ngờ.
Sản phẩm token hóa cổ phiếu của Binance chỉ mới ra mắt vào tháng 6, nhưng đến tháng 8 thì nó đã vượt mặt xStocks để trở thành tổ chức phát hành lớn thứ hai trong lĩnh vực này, dựa trên dữ liệu thị trường gần đây. Thị trường cổ phiếu token hóa nói chung đã tăng lên khoảng 2,7 tỷ USD, nhiều hơn hơn 30 lần so với quy mô của một năm trước đó. Đây là tốc độ tăng trưởng rất nhanh cho một sản phẩm mới chỉ hơn hai tháng tuổi.
Tôi muốn xem liệu mức tăng trưởng đó có thể hiện ở các khía cạnh thực dụng nào không, chứ không chỉ nằm ở các con số AUM (tài sản được quản lý) trên tiêu đề. Vì vậy, tôi đã so sánh độ sâu sổ lệnh của $HOODB với một token do Robinhood niêm yết ở nơi khác. Bản của Binance có chênh lệch rõ rệt là hẹp hơn và thanh khoản “đặt chờ” ở phần đầu sổ lệnh nhiều hơn, ngay cả trong khung giao dịch yên ắng. HOODB khớp một lệnh cỡ trung với gần như không có trượt giá. Bản đối chiếu thì không.
Điều này phù hợp với một điểm trong cùng báo cáo: 93% người dùng giao dịch cổ phiếu của Binance được cho là đến từ các thị trường mới nổi. Một cơ sở người dùng tập trung ở đó thường ưu tiên các “làn” thanh khoản dễ tiếp cận hơn là lòng trung thành với bất kỳ một tổ chức phát hành riêng lẻ, và thanh khoản có xu hướng chảy theo nơi mà khối lượng giao dịch đã hiện hữu. Nó hơi vòng lặp, nhưng nó giải thích vì sao một tổ chức phát hành có thể vươn lên nhanh chóng so với một “đám đông” chỉ sau khi đạt được lực kéo ban đầu đủ lớn.
Tôi không giả định rằng khoảng cách thanh khoản này áp dụng cho mọi mã giao dịch trên mọi tổ chức phát hành. HOODB là trường hợp tôi thử nghiệm, và kết quả có thể khác ở nơi khác. Vẫn nên kiểm tra theo từng trường hợp trước khi coi một sự so sánh là quy tắc—chẳng hạn như #bStocksCIS threads sẽ hữu ích để xác minh ở quy mô lớn.
Có ai đã so sánh chênh lệch giữa các tổ chức phát hành cho cùng một cổ phiếu cơ sở chưa? Tôi tò mò liệu @BinanceCIS có dữ liệu tổng hợp ngoài một ảnh chụp duy nhất của sổ lệnh hay không.
Sản phẩm token hóa cổ phiếu của Binance chỉ mới ra mắt vào tháng 6, nhưng đến tháng 8 thì nó đã vượt mặt xStocks để trở thành tổ chức phát hành lớn thứ hai trong lĩnh vực này, dựa trên dữ liệu thị trường gần đây. Thị trường cổ phiếu token hóa nói chung đã tăng lên khoảng 2,7 tỷ USD, nhiều hơn hơn 30 lần so với quy mô của một năm trước đó. Đây là tốc độ tăng trưởng rất nhanh cho một sản phẩm mới chỉ hơn hai tháng tuổi.
Tôi muốn xem liệu mức tăng trưởng đó có thể hiện ở các khía cạnh thực dụng nào không, chứ không chỉ nằm ở các con số AUM (tài sản được quản lý) trên tiêu đề. Vì vậy, tôi đã so sánh độ sâu sổ lệnh của $HOODB với một token do Robinhood niêm yết ở nơi khác. Bản của Binance có chênh lệch rõ rệt là hẹp hơn và thanh khoản “đặt chờ” ở phần đầu sổ lệnh nhiều hơn, ngay cả trong khung giao dịch yên ắng. HOODB khớp một lệnh cỡ trung với gần như không có trượt giá. Bản đối chiếu thì không.
Điều này phù hợp với một điểm trong cùng báo cáo: 93% người dùng giao dịch cổ phiếu của Binance được cho là đến từ các thị trường mới nổi. Một cơ sở người dùng tập trung ở đó thường ưu tiên các “làn” thanh khoản dễ tiếp cận hơn là lòng trung thành với bất kỳ một tổ chức phát hành riêng lẻ, và thanh khoản có xu hướng chảy theo nơi mà khối lượng giao dịch đã hiện hữu. Nó hơi vòng lặp, nhưng nó giải thích vì sao một tổ chức phát hành có thể vươn lên nhanh chóng so với một “đám đông” chỉ sau khi đạt được lực kéo ban đầu đủ lớn.
Tôi không giả định rằng khoảng cách thanh khoản này áp dụng cho mọi mã giao dịch trên mọi tổ chức phát hành. HOODB là trường hợp tôi thử nghiệm, và kết quả có thể khác ở nơi khác. Vẫn nên kiểm tra theo từng trường hợp trước khi coi một sự so sánh là quy tắc—chẳng hạn như #bStocksCIS threads sẽ hữu ích để xác minh ở quy mô lớn.
Có ai đã so sánh chênh lệch giữa các tổ chức phát hành cho cùng một cổ phiếu cơ sở chưa? Tôi tò mò liệu @BinanceCIS có dữ liệu tổng hợp ngoài một ảnh chụp duy nhất của sổ lệnh hay không.

2
4
77
·
--
Từ 7% lên 16% rồi quay lại trong ba tháng. Đây là lý do tôi ngừng đoán lợi suất của mình trên TermMax.
Tối qua, tôi mở biểu đồ lãi suất lịch sử của một trong các thị trường USDC trên TermMax và nó khiến tôi đánh giá “APR cố định” nhiều hơn so với dự kiến. Thị trường USDC/ynRWAx trên Ethereum cho thấy lãi suất vay thả nổi tăng vọt từ khoảng 7% lên gần 16% vào cuối tháng 6, rồi trượt xuống trở lại trong những tuần sau đó. Chỉ trong vài ngày mà tăng hơn gấp đôi, không hề có cảnh báo.
Nếu tôi có một vị thế cho vay gắn với lãi suất thả nổi trong suốt thời gian đó, thì lợi nhuận thực tế trong ba tháng gần như không thể dự đoán trước. TermMax giải quyết đúng vấn đề này thông qua các token FT.
Tôi đã tự thử nghiệm. Tôi nạp 10.000 USDC vào chính thị trường đó với lãi suất cho vay hiện tại là APR 7,58%. Nền tảng hiển thị chính xác các con số trước khi tôi xác nhận: tôi sẽ nhận khoảng 10.120 token FT, với APR hiệu quả là 7,42% sau khoản phí nhỏ 0,16%, và ngày đáo hạn được cố định vào ngày 16/10/2026. Không bất ngờ, không có mức lãi suất nào “lật kèo” ngay khi tôi chờ.
Điều gây ấn tượng với tôi là lãi suất gần như không thay đổi ngay cả sau khi tôi nạp, vẫn giữ ở 7,58% trước và sau. Với hơn 257K USD đã được đặt sẵn trong thanh khoản cho vay trên thị trường này, quy mô của tôi thậm chí không thể làm dịch chuyển bất cứ thứ gì—và đó chính xác là loại ổn định tôi cần trước khi khóa vốn trong gần hai tháng.
Đó là sự khác biệt giữa đoán lợi suất và thực sự biết trước con số đó trên #TermMax . @termmax keeps expanding các thị trường cố định này sang nhiều tài sản hơn nữa, giúp việc lên kế hoạch trước dễ dàng hơn rất nhiều.
Bạn muốn theo đuổi một lãi suất thả nổi có thể tăng gấp đôi chỉ qua một đêm, hay khóa chốt một con số đã biết rồi cứ thế chờ nó trôi qua?
Từ 7% lên 16% rồi quay lại trong ba tháng. Đây là lý do tôi ngừng đoán lợi suất của mình trên TermMax.
Tối qua, tôi mở biểu đồ lãi suất lịch sử của một trong các thị trường USDC trên TermMax và nó khiến tôi đánh giá “APR cố định” nhiều hơn so với dự kiến. Thị trường USDC/ynRWAx trên Ethereum cho thấy lãi suất vay thả nổi tăng vọt từ khoảng 7% lên gần 16% vào cuối tháng 6, rồi trượt xuống trở lại trong những tuần sau đó. Chỉ trong vài ngày mà tăng hơn gấp đôi, không hề có cảnh báo.
Nếu tôi có một vị thế cho vay gắn với lãi suất thả nổi trong suốt thời gian đó, thì lợi nhuận thực tế trong ba tháng gần như không thể dự đoán trước. TermMax giải quyết đúng vấn đề này thông qua các token FT.
Tôi đã tự thử nghiệm. Tôi nạp 10.000 USDC vào chính thị trường đó với lãi suất cho vay hiện tại là APR 7,58%. Nền tảng hiển thị chính xác các con số trước khi tôi xác nhận: tôi sẽ nhận khoảng 10.120 token FT, với APR hiệu quả là 7,42% sau khoản phí nhỏ 0,16%, và ngày đáo hạn được cố định vào ngày 16/10/2026. Không bất ngờ, không có mức lãi suất nào “lật kèo” ngay khi tôi chờ.
Điều gây ấn tượng với tôi là lãi suất gần như không thay đổi ngay cả sau khi tôi nạp, vẫn giữ ở 7,58% trước và sau. Với hơn 257K USD đã được đặt sẵn trong thanh khoản cho vay trên thị trường này, quy mô của tôi thậm chí không thể làm dịch chuyển bất cứ thứ gì—và đó chính xác là loại ổn định tôi cần trước khi khóa vốn trong gần hai tháng.
Đó là sự khác biệt giữa đoán lợi suất và thực sự biết trước con số đó trên #TermMax . @TermMax keeps expanding các thị trường cố định này sang nhiều tài sản hơn nữa, giúp việc lên kế hoạch trước dễ dàng hơn rất nhiều.
Bạn muốn theo đuổi một lãi suất thả nổi có thể tăng gấp đôi chỉ qua một đêm, hay khóa chốt một con số đã biết rồi cứ thế chờ nó trôi qua?
Tối qua, tôi mở biểu đồ lãi suất lịch sử của một trong các thị trường USDC trên TermMax và nó khiến tôi đánh giá “APR cố định” nhiều hơn so với dự kiến. Thị trường USDC/ynRWAx trên Ethereum cho thấy lãi suất vay thả nổi tăng vọt từ khoảng 7% lên gần 16% vào cuối tháng 6, rồi trượt xuống trở lại trong những tuần sau đó. Chỉ trong vài ngày mà tăng hơn gấp đôi, không hề có cảnh báo.
Nếu tôi có một vị thế cho vay gắn với lãi suất thả nổi trong suốt thời gian đó, thì lợi nhuận thực tế trong ba tháng gần như không thể dự đoán trước. TermMax giải quyết đúng vấn đề này thông qua các token FT.
Tôi đã tự thử nghiệm. Tôi nạp 10.000 USDC vào chính thị trường đó với lãi suất cho vay hiện tại là APR 7,58%. Nền tảng hiển thị chính xác các con số trước khi tôi xác nhận: tôi sẽ nhận khoảng 10.120 token FT, với APR hiệu quả là 7,42% sau khoản phí nhỏ 0,16%, và ngày đáo hạn được cố định vào ngày 16/10/2026. Không bất ngờ, không có mức lãi suất nào “lật kèo” ngay khi tôi chờ.
Điều gây ấn tượng với tôi là lãi suất gần như không thay đổi ngay cả sau khi tôi nạp, vẫn giữ ở 7,58% trước và sau. Với hơn 257K USD đã được đặt sẵn trong thanh khoản cho vay trên thị trường này, quy mô của tôi thậm chí không thể làm dịch chuyển bất cứ thứ gì—và đó chính xác là loại ổn định tôi cần trước khi khóa vốn trong gần hai tháng.
Đó là sự khác biệt giữa đoán lợi suất và thực sự biết trước con số đó trên #TermMax . @TermMax keeps expanding các thị trường cố định này sang nhiều tài sản hơn nữa, giúp việc lên kế hoạch trước dễ dàng hơn rất nhiều.
Bạn muốn theo đuổi một lãi suất thả nổi có thể tăng gấp đôi chỉ qua một đêm, hay khóa chốt một con số đã biết rồi cứ thế chờ nó trôi qua?

2
83
·
--
Đã xác minh
Dạo gần đây tôi tìm hiểu các giao thức cho vay lãi suất cố định, và TermMax là thứ thực sự khiến tôi phải suy nghĩ lại cách quản lý vị thế DeFi của mình. Vấn đề tôi liên tục gặp với cho vay lãi suất thả nổi thì rất đơn giản: tôi không bao giờ biết lợi suất thực hay chi phí vay thực tế của mình sẽ trông như thế nào trong một tuần nữa. Lãi suất thay đổi qua đêm và toàn bộ chiến lược của tôi cần phải được thiết kế lại.
TermMax giải quyết điều đó bằng cách chốt cả lãi suất lẫn kỳ hạn ngay từ đầu. Khi tôi mở một vị thế thông qua cơ chế Gearing Token của họ, tôi có thể thấy chính xác mình sẽ phải trả hoặc nhận được gì cho đến thời điểm đáo hạn, không cần đoán mò. Tôi cũng thử công cụ đặt lệnh theo biên (range order), cho phép nhà tạo lập thị trường tự thiết lập đường cong giá của riêng họ thay vì bị “khóa” vào một mức lãi suất AMM chung chung. Điều này thay đổi cách các nhà cung cấp thanh khoản đánh giá rủi ro.
Điều khiến tôi chú ý trong tháng này là quy mô mà giao thức đã đạt được. TermMax hiện chạy trên hơn mười chuỗi EVM, bao gồm Ethereum, BNB Chain, Arbitrum, Base và Berachain, đồng thời đã tích hợp với Morpho, Aave, Venus và Pendle. TVL đã vượt 90 triệu USD, với hơn 1,5 triệu ví đã đăng ký và người dùng hoạt động hằng ngày trên 90.000.
Tin lớn hơn cho những ai đang farm points: sự kiện tạo token của $TMX được ấn định vào ngày 25 tháng 8. Nguồn cung cố định 1 tỷ token, trong đó 4% được dành cho người dùng sớm thông qua pre-mine. Bây giờ tôi hiểu vì sao đội ngũ đã thúc đẩy mạnh hệ thống XP và MP trong suốt vài tháng qua. @termmax đã biến giai đoạn tích lũy trở nên thật sự đáng giá, thay vì chỉ là một kịch bản farm-and-dump khác.
Tôi tò mò không biết cộng đồng này nhìn nhận việc nắm giữ DeFi lãi suất cố định sẽ diễn ra thế nào khi TGE đến. Bạn đang lên vị thế trước, hay chờ xem thị trường phản ứng ra sao? #TermMax
Dạo gần đây tôi tìm hiểu các giao thức cho vay lãi suất cố định, và TermMax là thứ thực sự khiến tôi phải suy nghĩ lại cách quản lý vị thế DeFi của mình. Vấn đề tôi liên tục gặp với cho vay lãi suất thả nổi thì rất đơn giản: tôi không bao giờ biết lợi suất thực hay chi phí vay thực tế của mình sẽ trông như thế nào trong một tuần nữa. Lãi suất thay đổi qua đêm và toàn bộ chiến lược của tôi cần phải được thiết kế lại.
TermMax giải quyết điều đó bằng cách chốt cả lãi suất lẫn kỳ hạn ngay từ đầu. Khi tôi mở một vị thế thông qua cơ chế Gearing Token của họ, tôi có thể thấy chính xác mình sẽ phải trả hoặc nhận được gì cho đến thời điểm đáo hạn, không cần đoán mò. Tôi cũng thử công cụ đặt lệnh theo biên (range order), cho phép nhà tạo lập thị trường tự thiết lập đường cong giá của riêng họ thay vì bị “khóa” vào một mức lãi suất AMM chung chung. Điều này thay đổi cách các nhà cung cấp thanh khoản đánh giá rủi ro.
Điều khiến tôi chú ý trong tháng này là quy mô mà giao thức đã đạt được. TermMax hiện chạy trên hơn mười chuỗi EVM, bao gồm Ethereum, BNB Chain, Arbitrum, Base và Berachain, đồng thời đã tích hợp với Morpho, Aave, Venus và Pendle. TVL đã vượt 90 triệu USD, với hơn 1,5 triệu ví đã đăng ký và người dùng hoạt động hằng ngày trên 90.000.
Tin lớn hơn cho những ai đang farm points: sự kiện tạo token của $TMX được ấn định vào ngày 25 tháng 8. Nguồn cung cố định 1 tỷ token, trong đó 4% được dành cho người dùng sớm thông qua pre-mine. Bây giờ tôi hiểu vì sao đội ngũ đã thúc đẩy mạnh hệ thống XP và MP trong suốt vài tháng qua. @TermMax đã biến giai đoạn tích lũy trở nên thật sự đáng giá, thay vì chỉ là một kịch bản farm-and-dump khác.
Tôi tò mò không biết cộng đồng này nhìn nhận việc nắm giữ DeFi lãi suất cố định sẽ diễn ra thế nào khi TGE đến. Bạn đang lên vị thế trước, hay chờ xem thị trường phản ứng ra sao? #TermMax
TermMax giải quyết điều đó bằng cách chốt cả lãi suất lẫn kỳ hạn ngay từ đầu. Khi tôi mở một vị thế thông qua cơ chế Gearing Token của họ, tôi có thể thấy chính xác mình sẽ phải trả hoặc nhận được gì cho đến thời điểm đáo hạn, không cần đoán mò. Tôi cũng thử công cụ đặt lệnh theo biên (range order), cho phép nhà tạo lập thị trường tự thiết lập đường cong giá của riêng họ thay vì bị “khóa” vào một mức lãi suất AMM chung chung. Điều này thay đổi cách các nhà cung cấp thanh khoản đánh giá rủi ro.
Điều khiến tôi chú ý trong tháng này là quy mô mà giao thức đã đạt được. TermMax hiện chạy trên hơn mười chuỗi EVM, bao gồm Ethereum, BNB Chain, Arbitrum, Base và Berachain, đồng thời đã tích hợp với Morpho, Aave, Venus và Pendle. TVL đã vượt 90 triệu USD, với hơn 1,5 triệu ví đã đăng ký và người dùng hoạt động hằng ngày trên 90.000.
Tin lớn hơn cho những ai đang farm points: sự kiện tạo token của $TMX được ấn định vào ngày 25 tháng 8. Nguồn cung cố định 1 tỷ token, trong đó 4% được dành cho người dùng sớm thông qua pre-mine. Bây giờ tôi hiểu vì sao đội ngũ đã thúc đẩy mạnh hệ thống XP và MP trong suốt vài tháng qua. @TermMax đã biến giai đoạn tích lũy trở nên thật sự đáng giá, thay vì chỉ là một kịch bản farm-and-dump khác.
Tôi tò mò không biết cộng đồng này nhìn nhận việc nắm giữ DeFi lãi suất cố định sẽ diễn ra thế nào khi TGE đến. Bạn đang lên vị thế trước, hay chờ xem thị trường phản ứng ra sao? #TermMax

1
56
·
--
PYPL trở thành $PYPLB . Phí maker thì không.
Binance đã niêm yết PayPal dưới dạng một bStock vào cuối tháng Bảy, thuộc một đợt cũng thêm Apple, Amazon, Goldman Sachs và một vài mã khác. Điều khiến tôi chú ý không phải là mã ticker đó, mà là phần chữ nhỏ bên dưới nó. Phí maker cho các cặp bStock mới được miễn hoàn toàn cho đến ngày 31/8, 23:59 UTC.
Tôi đã thử vài lệnh maker nhỏ trên $PYPLB chỉ để xem dòng phí thực tế có hiện là số 0 hay không. Có. Không có “mẹo” hoàn phí, không có rào cản theo ngưỡng khối lượng tối thiểu mà tôi tìm được và đơn giản là không có phí maker ở phía giao dịch đó trong lúc này. Phí taker vẫn được áp dụng, nên đây không phải là “giao dịch miễn phí”; nó cụ thể là về cách bạn đặt lệnh.
Sự khác biệt này quan trọng hơn bạn nghĩ. Hầu hết các công ty môi giới bán lẻ không có ngay cấu trúc maker/taker - bạn hoặc trả một mức hoa hồng cố định, hoặc không, bất kể lệnh khớp thế nào. Việc đưa cấu trúc đó vào các cổ phiếu được token hóa có vẻ chỉ là một thay đổi nhỏ trên giấy, nhưng nó làm thay đổi cách tính cho bất kỳ ai giao dịch theo khối lượng hoặc tái cân bằng thường xuyên, vì chi phí phía maker cộng dồn rất nhanh qua các lần giao dịch lặp lại.
Thứ tôi chưa biết là điều gì sẽ xảy ra vào ngày 1/9. Không có gì trong thông báo nói rằng phí sẽ quay về một con số cụ thể, chỉ nói rằng thời gian khuyến mãi kết thúc. Tôi không muốn đoán kết quả đó - nên xác nhận thay vì giả định sự liên tục hoặc cho rằng nó sẽ bật trở lại đúng mức phí tiêu chuẩn ở nơi khác trên sàn.
Đây chính là kiểu chi tiết rất dễ bị bỏ sót dưới những tiêu đề về việc niêm yết ticker. Là khu vực tốt để #bStocksCIS theo dõi cho đúng cách, và là điều tôi muốn @BinanceCIS làm rõ trực tiếp ngay khi thời hạn thực sự đến - thay vì ai cũng phải tự “thử” theo cách khó vào ngày 1/9.
Có ai đã xác nhận mức phí maker sẽ quay về bao nhiêu sau ngày 31 chưa?
PYPL trở thành $PYPLB . Phí maker thì không.
Binance đã niêm yết PayPal dưới dạng một bStock vào cuối tháng Bảy, thuộc một đợt cũng thêm Apple, Amazon, Goldman Sachs và một vài mã khác. Điều khiến tôi chú ý không phải là mã ticker đó, mà là phần chữ nhỏ bên dưới nó. Phí maker cho các cặp bStock mới được miễn hoàn toàn cho đến ngày 31/8, 23:59 UTC.
Tôi đã thử vài lệnh maker nhỏ trên $PYPLB chỉ để xem dòng phí thực tế có hiện là số 0 hay không. Có. Không có “mẹo” hoàn phí, không có rào cản theo ngưỡng khối lượng tối thiểu mà tôi tìm được và đơn giản là không có phí maker ở phía giao dịch đó trong lúc này. Phí taker vẫn được áp dụng, nên đây không phải là “giao dịch miễn phí”; nó cụ thể là về cách bạn đặt lệnh.
Sự khác biệt này quan trọng hơn bạn nghĩ. Hầu hết các công ty môi giới bán lẻ không có ngay cấu trúc maker/taker - bạn hoặc trả một mức hoa hồng cố định, hoặc không, bất kể lệnh khớp thế nào. Việc đưa cấu trúc đó vào các cổ phiếu được token hóa có vẻ chỉ là một thay đổi nhỏ trên giấy, nhưng nó làm thay đổi cách tính cho bất kỳ ai giao dịch theo khối lượng hoặc tái cân bằng thường xuyên, vì chi phí phía maker cộng dồn rất nhanh qua các lần giao dịch lặp lại.
Thứ tôi chưa biết là điều gì sẽ xảy ra vào ngày 1/9. Không có gì trong thông báo nói rằng phí sẽ quay về một con số cụ thể, chỉ nói rằng thời gian khuyến mãi kết thúc. Tôi không muốn đoán kết quả đó - nên xác nhận thay vì giả định sự liên tục hoặc cho rằng nó sẽ bật trở lại đúng mức phí tiêu chuẩn ở nơi khác trên sàn.
Đây chính là kiểu chi tiết rất dễ bị bỏ sót dưới những tiêu đề về việc niêm yết ticker. Là khu vực tốt để #bStocksCIS theo dõi cho đúng cách, và là điều tôi muốn @BinanceCIS làm rõ trực tiếp ngay khi thời hạn thực sự đến - thay vì ai cũng phải tự “thử” theo cách khó vào ngày 1/9.
Có ai đã xác nhận mức phí maker sẽ quay về bao nhiêu sau ngày 31 chưa?
Binance đã niêm yết PayPal dưới dạng một bStock vào cuối tháng Bảy, thuộc một đợt cũng thêm Apple, Amazon, Goldman Sachs và một vài mã khác. Điều khiến tôi chú ý không phải là mã ticker đó, mà là phần chữ nhỏ bên dưới nó. Phí maker cho các cặp bStock mới được miễn hoàn toàn cho đến ngày 31/8, 23:59 UTC.
Tôi đã thử vài lệnh maker nhỏ trên $PYPLB chỉ để xem dòng phí thực tế có hiện là số 0 hay không. Có. Không có “mẹo” hoàn phí, không có rào cản theo ngưỡng khối lượng tối thiểu mà tôi tìm được và đơn giản là không có phí maker ở phía giao dịch đó trong lúc này. Phí taker vẫn được áp dụng, nên đây không phải là “giao dịch miễn phí”; nó cụ thể là về cách bạn đặt lệnh.
Sự khác biệt này quan trọng hơn bạn nghĩ. Hầu hết các công ty môi giới bán lẻ không có ngay cấu trúc maker/taker - bạn hoặc trả một mức hoa hồng cố định, hoặc không, bất kể lệnh khớp thế nào. Việc đưa cấu trúc đó vào các cổ phiếu được token hóa có vẻ chỉ là một thay đổi nhỏ trên giấy, nhưng nó làm thay đổi cách tính cho bất kỳ ai giao dịch theo khối lượng hoặc tái cân bằng thường xuyên, vì chi phí phía maker cộng dồn rất nhanh qua các lần giao dịch lặp lại.
Thứ tôi chưa biết là điều gì sẽ xảy ra vào ngày 1/9. Không có gì trong thông báo nói rằng phí sẽ quay về một con số cụ thể, chỉ nói rằng thời gian khuyến mãi kết thúc. Tôi không muốn đoán kết quả đó - nên xác nhận thay vì giả định sự liên tục hoặc cho rằng nó sẽ bật trở lại đúng mức phí tiêu chuẩn ở nơi khác trên sàn.
Đây chính là kiểu chi tiết rất dễ bị bỏ sót dưới những tiêu đề về việc niêm yết ticker. Là khu vực tốt để #bStocksCIS theo dõi cho đúng cách, và là điều tôi muốn @BinanceCIS làm rõ trực tiếp ngay khi thời hạn thực sự đến - thay vì ai cũng phải tự “thử” theo cách khó vào ngày 1/9.
Có ai đã xác nhận mức phí maker sẽ quay về bao nhiêu sau ngày 31 chưa?

1
1
94
·
--
Đã giữ $MUB ra ngoài sàn trong một tuần và không có gì hỏng.
Tôi rút $MUB thẳng vào một ví tự lưu trữ chỉ để xem nó có thực sự hoạt động đúng như những gì tài liệu nói không. Đây là một token BEP-20 trên BNB Smart Chain, nên về mặt kỹ thuật nó phải hoạt động giống như bất kỳ token nào khác sau khi rời Binance. Và nó đã hoạt động.
Điều đáng để suy ngẫm nằm ở chỗ đó. Phần lớn mọi người coi bStocks là thứ bạn mua và nắm giữ bên trong sàn. Nhưng một khi $MUB đã nằm trong ví của chính bạn, thì nó không còn “ở trên Binance” nữa—nó chỉ là một tài sản on-chain đại diện cho một cổ phiếu Micron thật, trong khi bên được ủy thác vẫn nắm giữ quyền sở hữu cơ sở bất kể token đang nằm ở đâu.
Lần này tôi không đẩy nó vào một giao thức DeFi, nhưng tùy chọn đó vẫn sẵn. Token này được thiết kế để có thể triển khai trong các giao thức tương thích sau khi được tự lưu trữ, chứ không bị khóa vào hạ tầng riêng của Binance. Việc chuộc lại để đổi sang cổ phiếu thật vẫn được thanh toán trong giờ giao dịch, vì vậy phía token hoạt động 24/7 nhưng “lối thoát” thì không. Đáng nhớ trước khi cho rằng mọi thứ liên tục hoàn toàn.
Đây là chi tiết bị bỏ sót khi mọi người mô tả bStocks như chỉ là “cổ phiếu nhưng trên Binance”. Khi đã tự lưu trữ, nó giống bất kỳ tài sản on-chain nào khác hơn—và chính là loại câu hỏi về tính kết hợp mà tôi muốn @BinanceCIS cân nhắc, vì tài liệu không nói rõ nhiều hơn “các giao thức tương thích”.
Có ai thực sự đã triển khai một #bStocksCIS đã được tự lưu trữ ở đâu đó chưa? Tôi tò mò xem điều gì đã hoạt động.
Đã giữ $MUB ra ngoài sàn trong một tuần và không có gì hỏng.
Tôi rút $MUB thẳng vào một ví tự lưu trữ chỉ để xem nó có thực sự hoạt động đúng như những gì tài liệu nói không. Đây là một token BEP-20 trên BNB Smart Chain, nên về mặt kỹ thuật nó phải hoạt động giống như bất kỳ token nào khác sau khi rời Binance. Và nó đã hoạt động.
Điều đáng để suy ngẫm nằm ở chỗ đó. Phần lớn mọi người coi bStocks là thứ bạn mua và nắm giữ bên trong sàn. Nhưng một khi $MUB đã nằm trong ví của chính bạn, thì nó không còn “ở trên Binance” nữa—nó chỉ là một tài sản on-chain đại diện cho một cổ phiếu Micron thật, trong khi bên được ủy thác vẫn nắm giữ quyền sở hữu cơ sở bất kể token đang nằm ở đâu.
Lần này tôi không đẩy nó vào một giao thức DeFi, nhưng tùy chọn đó vẫn sẵn. Token này được thiết kế để có thể triển khai trong các giao thức tương thích sau khi được tự lưu trữ, chứ không bị khóa vào hạ tầng riêng của Binance. Việc chuộc lại để đổi sang cổ phiếu thật vẫn được thanh toán trong giờ giao dịch, vì vậy phía token hoạt động 24/7 nhưng “lối thoát” thì không. Đáng nhớ trước khi cho rằng mọi thứ liên tục hoàn toàn.
Đây là chi tiết bị bỏ sót khi mọi người mô tả bStocks như chỉ là “cổ phiếu nhưng trên Binance”. Khi đã tự lưu trữ, nó giống bất kỳ tài sản on-chain nào khác hơn—và chính là loại câu hỏi về tính kết hợp mà tôi muốn @BinanceCIS cân nhắc, vì tài liệu không nói rõ nhiều hơn “các giao thức tương thích”.
Có ai thực sự đã triển khai một #bStocksCIS đã được tự lưu trữ ở đâu đó chưa? Tôi tò mò xem điều gì đã hoạt động.
Tôi rút $MUB thẳng vào một ví tự lưu trữ chỉ để xem nó có thực sự hoạt động đúng như những gì tài liệu nói không. Đây là một token BEP-20 trên BNB Smart Chain, nên về mặt kỹ thuật nó phải hoạt động giống như bất kỳ token nào khác sau khi rời Binance. Và nó đã hoạt động.
Điều đáng để suy ngẫm nằm ở chỗ đó. Phần lớn mọi người coi bStocks là thứ bạn mua và nắm giữ bên trong sàn. Nhưng một khi $MUB đã nằm trong ví của chính bạn, thì nó không còn “ở trên Binance” nữa—nó chỉ là một tài sản on-chain đại diện cho một cổ phiếu Micron thật, trong khi bên được ủy thác vẫn nắm giữ quyền sở hữu cơ sở bất kể token đang nằm ở đâu.
Lần này tôi không đẩy nó vào một giao thức DeFi, nhưng tùy chọn đó vẫn sẵn. Token này được thiết kế để có thể triển khai trong các giao thức tương thích sau khi được tự lưu trữ, chứ không bị khóa vào hạ tầng riêng của Binance. Việc chuộc lại để đổi sang cổ phiếu thật vẫn được thanh toán trong giờ giao dịch, vì vậy phía token hoạt động 24/7 nhưng “lối thoát” thì không. Đáng nhớ trước khi cho rằng mọi thứ liên tục hoàn toàn.
Đây là chi tiết bị bỏ sót khi mọi người mô tả bStocks như chỉ là “cổ phiếu nhưng trên Binance”. Khi đã tự lưu trữ, nó giống bất kỳ tài sản on-chain nào khác hơn—và chính là loại câu hỏi về tính kết hợp mà tôi muốn @BinanceCIS cân nhắc, vì tài liệu không nói rõ nhiều hơn “các giao thức tương thích”.
Có ai thực sự đã triển khai một #bStocksCIS đã được tự lưu trữ ở đâu đó chưa? Tôi tò mò xem điều gì đã hoạt động.

2
3
85
·
--
Một mã bStock mới không chỉ là một token hóa cổ phiếu nữa. Nó giờ đây là tài sản thế chấp.
Binance đã thêm $GMEB , một cổ phiếu GameStop, vào bStocks vào ngày 12 tháng 8, và chi tiết thực sự bị “chôn” trong thông báo: GMEB trở thành tài sản thế chấp hợp lệ cho giao dịch ký quỹ chéo và ký quỹ theo danh mục. Không chỉ là một token để giữ — mà là một token giờ có thể đứng ra bảo đảm cho các vị thế khác.
Tôi đã thử ngay trong ngày. Chuyển một phần tài sản thế chấp từ stablecoins sang $GMEB , rồi mở một vị thế đòn bẩy nhỏ để xem hệ thống xử lý thế nào. Nó hoạt động như bất kỳ tài sản thế chấp đã được phê duyệt nào — tỷ lệ ký quỹ được tính dựa trên giá trực tiếp, không có bước phê duyệt bổ sung. Tổ chức lưu ký vẫn nắm giữ đúng cổ phiếu GME thật theo tỷ lệ 1:1, nên không có gì thay đổi trong phần “đứng sau”. Token bây giờ chỉ đảm nhận được hai công việc.
Tuy vậy, GameStop không phải nhóm cổ phiếu biến động thấp. Dùng một “meme stock” làm tài sản thế chấp mang rủi ro khác so với bStock blue-chip — giá trị tài sản thế chấp có thể dao động mạnh trong một ngày, khiến tỷ lệ ký quỹ của bạn bị ảnh hưởng 24/7, không chỉ trong giờ giao dịch. Tôi cố tình giữ vị thế ở quy mô nhỏ.
Điều này khớp với một xu hướng lớn hơn. Kho bStocks đã vượt 46 đầu listing, AUM đạt hơn 500 triệu USD trong vòng bảy tuần, và khối lượng giao dịch tháng 7 đạt 8,8 tỷ USD — hơn 85% khối lượng giao dịch của DEX đối với equity được token hóa. GMEB-as-collateral là sản phẩm chuyển từ “giữ một token cổ phiếu” sang “dùng token đó như vốn có chức năng”.
Đây chính là lúc <t-2/>@BinanceCIS <t-2/> trở nên hữu ích — một nơi thảo luận về cơ chế tài sản thế chấp, không chỉ là biểu đồ giá. GMEB có lẽ không phải là tài sản thế chấp phù hợp với đa số người, nhưng việc tùy chọn này tồn tại trên một cổ phiếu biến động mạnh đến vậy nói lên điều gì đó. Đó là sự thay đổi mà #bStocksCIS cần được mổ xẻ.
Ai đã thử dùng một bStock làm tài sản thế chấp ký quỹ chưa? Mình tò mò ngưỡng thanh lý sẽ khác thế nào khi dùng các mã bình ổn hơn.
Một mã bStock mới không chỉ là một token hóa cổ phiếu nữa. Nó giờ đây là tài sản thế chấp.
Binance đã thêm $GMEB , một cổ phiếu GameStop, vào bStocks vào ngày 12 tháng 8, và chi tiết thực sự bị “chôn” trong thông báo: GMEB trở thành tài sản thế chấp hợp lệ cho giao dịch ký quỹ chéo và ký quỹ theo danh mục. Không chỉ là một token để giữ — mà là một token giờ có thể đứng ra bảo đảm cho các vị thế khác.
Tôi đã thử ngay trong ngày. Chuyển một phần tài sản thế chấp từ stablecoins sang $GMEB , rồi mở một vị thế đòn bẩy nhỏ để xem hệ thống xử lý thế nào. Nó hoạt động như bất kỳ tài sản thế chấp đã được phê duyệt nào — tỷ lệ ký quỹ được tính dựa trên giá trực tiếp, không có bước phê duyệt bổ sung. Tổ chức lưu ký vẫn nắm giữ đúng cổ phiếu GME thật theo tỷ lệ 1:1, nên không có gì thay đổi trong phần “đứng sau”. Token bây giờ chỉ đảm nhận được hai công việc.
Tuy vậy, GameStop không phải nhóm cổ phiếu biến động thấp. Dùng một “meme stock” làm tài sản thế chấp mang rủi ro khác so với bStock blue-chip — giá trị tài sản thế chấp có thể dao động mạnh trong một ngày, khiến tỷ lệ ký quỹ của bạn bị ảnh hưởng 24/7, không chỉ trong giờ giao dịch. Tôi cố tình giữ vị thế ở quy mô nhỏ.
Điều này khớp với một xu hướng lớn hơn. Kho bStocks đã vượt 46 đầu listing, AUM đạt hơn 500 triệu USD trong vòng bảy tuần, và khối lượng giao dịch tháng 7 đạt 8,8 tỷ USD — hơn 85% khối lượng giao dịch của DEX đối với equity được token hóa. GMEB-as-collateral là sản phẩm chuyển từ “giữ một token cổ phiếu” sang “dùng token đó như vốn có chức năng”.
Đây chính là lúc <t-2/>@BinanceCIS <t-2/> trở nên hữu ích — một nơi thảo luận về cơ chế tài sản thế chấp, không chỉ là biểu đồ giá. GMEB có lẽ không phải là tài sản thế chấp phù hợp với đa số người, nhưng việc tùy chọn này tồn tại trên một cổ phiếu biến động mạnh đến vậy nói lên điều gì đó. Đó là sự thay đổi mà #bStocksCIS cần được mổ xẻ.
Ai đã thử dùng một bStock làm tài sản thế chấp ký quỹ chưa? Mình tò mò ngưỡng thanh lý sẽ khác thế nào khi dùng các mã bình ổn hơn.
Binance đã thêm $GMEB , một cổ phiếu GameStop, vào bStocks vào ngày 12 tháng 8, và chi tiết thực sự bị “chôn” trong thông báo: GMEB trở thành tài sản thế chấp hợp lệ cho giao dịch ký quỹ chéo và ký quỹ theo danh mục. Không chỉ là một token để giữ — mà là một token giờ có thể đứng ra bảo đảm cho các vị thế khác.
Tôi đã thử ngay trong ngày. Chuyển một phần tài sản thế chấp từ stablecoins sang $GMEB , rồi mở một vị thế đòn bẩy nhỏ để xem hệ thống xử lý thế nào. Nó hoạt động như bất kỳ tài sản thế chấp đã được phê duyệt nào — tỷ lệ ký quỹ được tính dựa trên giá trực tiếp, không có bước phê duyệt bổ sung. Tổ chức lưu ký vẫn nắm giữ đúng cổ phiếu GME thật theo tỷ lệ 1:1, nên không có gì thay đổi trong phần “đứng sau”. Token bây giờ chỉ đảm nhận được hai công việc.
Tuy vậy, GameStop không phải nhóm cổ phiếu biến động thấp. Dùng một “meme stock” làm tài sản thế chấp mang rủi ro khác so với bStock blue-chip — giá trị tài sản thế chấp có thể dao động mạnh trong một ngày, khiến tỷ lệ ký quỹ của bạn bị ảnh hưởng 24/7, không chỉ trong giờ giao dịch. Tôi cố tình giữ vị thế ở quy mô nhỏ.
Điều này khớp với một xu hướng lớn hơn. Kho bStocks đã vượt 46 đầu listing, AUM đạt hơn 500 triệu USD trong vòng bảy tuần, và khối lượng giao dịch tháng 7 đạt 8,8 tỷ USD — hơn 85% khối lượng giao dịch của DEX đối với equity được token hóa. GMEB-as-collateral là sản phẩm chuyển từ “giữ một token cổ phiếu” sang “dùng token đó như vốn có chức năng”.
Đây chính là lúc <t-2/>@BinanceCIS <t-2/> trở nên hữu ích — một nơi thảo luận về cơ chế tài sản thế chấp, không chỉ là biểu đồ giá. GMEB có lẽ không phải là tài sản thế chấp phù hợp với đa số người, nhưng việc tùy chọn này tồn tại trên một cổ phiếu biến động mạnh đến vậy nói lên điều gì đó. Đó là sự thay đổi mà #bStocksCIS cần được mổ xẻ.
Ai đã thử dùng một bStock làm tài sản thế chấp ký quỹ chưa? Mình tò mò ngưỡng thanh lý sẽ khác thế nào khi dùng các mã bình ổn hơn.

1
3
165
·
--
Cửa sổ thưởng bStocks mới trên Binance Wallet đã thay đổi cách tôi giao dịch $CRCLB
Tôi suýt bỏ lỡ thay đổi này. Binance Wallet âm thầm cập nhật lại hệ thống thưởng theo khối lượng bStocks vào ngày 8/8, và chia tuần thành hai chế độ hoàn toàn khác nhau để cộng điểm theo khối lượng Alpha.
Từ Thứ Hai 9:00 đến Thứ Bảy 8:59 sáng (giờ Hàn Quốc), giao dịch trong các bStocks được chỉ định sẽ được tính tối đa 4x khối lượng. Từ Thứ Bảy 9:00 cho đến Chủ Nhật, toàn bộ giao dịch bStocks sẽ giảm về mức phẳng 1x, bất kể mã niêm yết nào. Tôi không để ý điều này cho đến khi nhận ra khối lượng CRCLB của cuối tuần không làm các con số Alpha của tôi tăng như kỳ vọng.
Vì vậy, tôi thực hiện cùng một quy mô lệnh vào một ngày trong tuần so với một ngày Thứ Bảy để thấy rõ sự khác biệt. Giữ nguyên vị thế CRCLB, xấp xỉ cùng giá trị danh nghĩa. Khối lượng trong ngày trong tuần được tính 4x vào Alpha. Khối lượng cuối tuần được tính phẳng, dừng ở đó. Đây không phải là chênh lệch do làm tròn - đó là Binance đang chủ động khuyến khích hành vi giao dịch, không chỉ là thứ bạn giao dịch.
Điều này khớp với một phát hiện lớn hơn mà tôi đào sâu từ các con số gần đây. Tính đến đầu tháng 8, bStocks đã thu về 8,8 tỷ USD khối lượng giao dịch hằng tháng, chiếm hơn 85% khối lượng DEX vốn hóa theo tokenized equity, tăng từ 2,9 tỷ USD của tháng trước. Một bộ nhân thưởng mang tính cấu trúc gắn với hoạt động trong ngày thường không phải là chi tiết phụ trong đà tăng trưởng đó; rất có thể chính là một phần lý do khiến khối lượng trong ngày thường bị kéo lên mạnh đến vậy.
Tôi không nghĩ điều này khiến $CRCLB trở nên khác biệt như một tài sản - vẫn là hỗ trợ 1:1, cùng cấu trúc bên lưu ký như mọi bStock khác. Thay đổi nằm ở lớp ưu đãi đặt phía trên, và điều này rất dễ bỏ sót nếu bạn chỉ nhìn biểu đồ giá. Đây đúng là kiểu chi tiết ở cấp cơ chế mà #bStocksCIS cần theo dõi, chứ không chỉ hiệu suất theo từng mã niêm yết.
Có ai khác đã điều chỉnh lịch giao dịch của mình theo “cửa sổ 4x” này chưa, hay $CRCLB vẫn chủ yếu mang tính hữu cơ bất kể bộ nhân? Sẽ rất hữu ích nếu @BinanceCIS có dữ liệu về phần chia này.
Cửa sổ thưởng bStocks mới trên Binance Wallet đã thay đổi cách tôi giao dịch $CRCLB
Tôi suýt bỏ lỡ thay đổi này. Binance Wallet âm thầm cập nhật lại hệ thống thưởng theo khối lượng bStocks vào ngày 8/8, và chia tuần thành hai chế độ hoàn toàn khác nhau để cộng điểm theo khối lượng Alpha.
Từ Thứ Hai 9:00 đến Thứ Bảy 8:59 sáng (giờ Hàn Quốc), giao dịch trong các bStocks được chỉ định sẽ được tính tối đa 4x khối lượng. Từ Thứ Bảy 9:00 cho đến Chủ Nhật, toàn bộ giao dịch bStocks sẽ giảm về mức phẳng 1x, bất kể mã niêm yết nào. Tôi không để ý điều này cho đến khi nhận ra khối lượng CRCLB của cuối tuần không làm các con số Alpha của tôi tăng như kỳ vọng.
Vì vậy, tôi thực hiện cùng một quy mô lệnh vào một ngày trong tuần so với một ngày Thứ Bảy để thấy rõ sự khác biệt. Giữ nguyên vị thế CRCLB, xấp xỉ cùng giá trị danh nghĩa. Khối lượng trong ngày trong tuần được tính 4x vào Alpha. Khối lượng cuối tuần được tính phẳng, dừng ở đó. Đây không phải là chênh lệch do làm tròn - đó là Binance đang chủ động khuyến khích hành vi giao dịch, không chỉ là thứ bạn giao dịch.
Điều này khớp với một phát hiện lớn hơn mà tôi đào sâu từ các con số gần đây. Tính đến đầu tháng 8, bStocks đã thu về 8,8 tỷ USD khối lượng giao dịch hằng tháng, chiếm hơn 85% khối lượng DEX vốn hóa theo tokenized equity, tăng từ 2,9 tỷ USD của tháng trước. Một bộ nhân thưởng mang tính cấu trúc gắn với hoạt động trong ngày thường không phải là chi tiết phụ trong đà tăng trưởng đó; rất có thể chính là một phần lý do khiến khối lượng trong ngày thường bị kéo lên mạnh đến vậy.
Tôi không nghĩ điều này khiến $CRCLB trở nên khác biệt như một tài sản - vẫn là hỗ trợ 1:1, cùng cấu trúc bên lưu ký như mọi bStock khác. Thay đổi nằm ở lớp ưu đãi đặt phía trên, và điều này rất dễ bỏ sót nếu bạn chỉ nhìn biểu đồ giá. Đây đúng là kiểu chi tiết ở cấp cơ chế mà #bStocksCIS cần theo dõi, chứ không chỉ hiệu suất theo từng mã niêm yết.
Có ai khác đã điều chỉnh lịch giao dịch của mình theo “cửa sổ 4x” này chưa, hay $CRCLB vẫn chủ yếu mang tính hữu cơ bất kể bộ nhân? Sẽ rất hữu ích nếu @BinanceCIS có dữ liệu về phần chia này.
Tôi suýt bỏ lỡ thay đổi này. Binance Wallet âm thầm cập nhật lại hệ thống thưởng theo khối lượng bStocks vào ngày 8/8, và chia tuần thành hai chế độ hoàn toàn khác nhau để cộng điểm theo khối lượng Alpha.
Từ Thứ Hai 9:00 đến Thứ Bảy 8:59 sáng (giờ Hàn Quốc), giao dịch trong các bStocks được chỉ định sẽ được tính tối đa 4x khối lượng. Từ Thứ Bảy 9:00 cho đến Chủ Nhật, toàn bộ giao dịch bStocks sẽ giảm về mức phẳng 1x, bất kể mã niêm yết nào. Tôi không để ý điều này cho đến khi nhận ra khối lượng CRCLB của cuối tuần không làm các con số Alpha của tôi tăng như kỳ vọng.
Vì vậy, tôi thực hiện cùng một quy mô lệnh vào một ngày trong tuần so với một ngày Thứ Bảy để thấy rõ sự khác biệt. Giữ nguyên vị thế CRCLB, xấp xỉ cùng giá trị danh nghĩa. Khối lượng trong ngày trong tuần được tính 4x vào Alpha. Khối lượng cuối tuần được tính phẳng, dừng ở đó. Đây không phải là chênh lệch do làm tròn - đó là Binance đang chủ động khuyến khích hành vi giao dịch, không chỉ là thứ bạn giao dịch.
Điều này khớp với một phát hiện lớn hơn mà tôi đào sâu từ các con số gần đây. Tính đến đầu tháng 8, bStocks đã thu về 8,8 tỷ USD khối lượng giao dịch hằng tháng, chiếm hơn 85% khối lượng DEX vốn hóa theo tokenized equity, tăng từ 2,9 tỷ USD của tháng trước. Một bộ nhân thưởng mang tính cấu trúc gắn với hoạt động trong ngày thường không phải là chi tiết phụ trong đà tăng trưởng đó; rất có thể chính là một phần lý do khiến khối lượng trong ngày thường bị kéo lên mạnh đến vậy.
Tôi không nghĩ điều này khiến $CRCLB trở nên khác biệt như một tài sản - vẫn là hỗ trợ 1:1, cùng cấu trúc bên lưu ký như mọi bStock khác. Thay đổi nằm ở lớp ưu đãi đặt phía trên, và điều này rất dễ bỏ sót nếu bạn chỉ nhìn biểu đồ giá. Đây đúng là kiểu chi tiết ở cấp cơ chế mà #bStocksCIS cần theo dõi, chứ không chỉ hiệu suất theo từng mã niêm yết.
Có ai khác đã điều chỉnh lịch giao dịch của mình theo “cửa sổ 4x” này chưa, hay $CRCLB vẫn chủ yếu mang tính hữu cơ bất kể bộ nhân? Sẽ rất hữu ích nếu @BinanceCIS có dữ liệu về phần chia này.

1
2
104
·
--
Điều gì xảy ra với $MSFTB vào ngày giao dịch không hưởng quyền (ex-dividend) mà chẳng ai bàn đến
Tôi đã giữ $MSFTB qua một ngày giao dịch không hưởng quyền vào quý trước. Tò mò không biết điều gì sẽ xảy ra. Hóa ra giá token giảm đúng theo lịch, khớp với cách MSFT thường điều chỉnh giảm xấp xỉ bằng số tiền cổ tức vào ngày đó. Không có gì “vỡ” cả. Nhưng cũng chẳng có gì hiển thị trong tài khoản của tôi.
Chi tiết đáng để suy ngẫm nằm ở chỗ đó. Một cổ đông thực thụ sẽ chịu đúng mức giảm giá tương tự, đúng - nhưng lại nhận được khoản cổ tức được ghi có để bù đắp. Tôi nhận được phần giảm mà không có phần bù. Về mặt giấy tờ thì đây là một “khoảng trống” mang tính cơ học, không phải bê bối, nhưng là tiền thật nếu bạn đang nắm giữ số lượng lớn và không tính đến nó.
Tôi quay lại và kiểm tra cách phía bên lưu ký (custodian) vận hành thực tế ở đây. Cổ phiếu cơ sở được giữ theo tỷ lệ 1:1, và bên lưu ký thực sự nhận cổ tức trên chính cổ phiếu đó. Câu hỏi còn lại - và tôi thật lòng không có câu trả lời rõ ràng - là sau đó khoản tiền mặt này sẽ được xử lý ra sao. Liệu nó có được phản ánh ở đâu đó cho người nắm token, được gộp vào phần “đảm bảo” (backing), hay đơn giản là để nó nằm với bên lưu ký như một chi tiết mang tính cấu trúc mà không ai công khai ngay từ đầu.
Tôi không hề giả định điều tệ nhất ở đây. Tôi chỉ nói rằng đây chính là kiểu cơ chế quan trọng nếu bạn đang nắm giữ một cổ tức chi trả trong nhiều tháng thay vì giao dịch ngắn hạn. Nó thay đổi phép tính cho tổng lợi nhuận, không chỉ là lợi nhuận theo giá. Đây đúng là loại chi tiết #bStocksCIS cần đào sâu hơn, thay vì chỉ so sánh biểu đồ.
Có ai xác nhận trực tiếp cách dòng tiền cổ tức được xử lý cho $MSFTB hoặc các mã tương tự không? Thật sự muốn nghe xem @BinanceCIS có tài liệu nào về vấn đề này không, vì bản thân tôi không thể tìm được câu trả lời rõ ràng.
Điều gì xảy ra với $MSFTB vào ngày giao dịch không hưởng quyền (ex-dividend) mà chẳng ai bàn đến
Tôi đã giữ $MSFTB qua một ngày giao dịch không hưởng quyền vào quý trước. Tò mò không biết điều gì sẽ xảy ra. Hóa ra giá token giảm đúng theo lịch, khớp với cách MSFT thường điều chỉnh giảm xấp xỉ bằng số tiền cổ tức vào ngày đó. Không có gì “vỡ” cả. Nhưng cũng chẳng có gì hiển thị trong tài khoản của tôi.
Chi tiết đáng để suy ngẫm nằm ở chỗ đó. Một cổ đông thực thụ sẽ chịu đúng mức giảm giá tương tự, đúng - nhưng lại nhận được khoản cổ tức được ghi có để bù đắp. Tôi nhận được phần giảm mà không có phần bù. Về mặt giấy tờ thì đây là một “khoảng trống” mang tính cơ học, không phải bê bối, nhưng là tiền thật nếu bạn đang nắm giữ số lượng lớn và không tính đến nó.
Tôi quay lại và kiểm tra cách phía bên lưu ký (custodian) vận hành thực tế ở đây. Cổ phiếu cơ sở được giữ theo tỷ lệ 1:1, và bên lưu ký thực sự nhận cổ tức trên chính cổ phiếu đó. Câu hỏi còn lại - và tôi thật lòng không có câu trả lời rõ ràng - là sau đó khoản tiền mặt này sẽ được xử lý ra sao. Liệu nó có được phản ánh ở đâu đó cho người nắm token, được gộp vào phần “đảm bảo” (backing), hay đơn giản là để nó nằm với bên lưu ký như một chi tiết mang tính cấu trúc mà không ai công khai ngay từ đầu.
Tôi không hề giả định điều tệ nhất ở đây. Tôi chỉ nói rằng đây chính là kiểu cơ chế quan trọng nếu bạn đang nắm giữ một cổ tức chi trả trong nhiều tháng thay vì giao dịch ngắn hạn. Nó thay đổi phép tính cho tổng lợi nhuận, không chỉ là lợi nhuận theo giá. Đây đúng là loại chi tiết #bStocksCIS cần đào sâu hơn, thay vì chỉ so sánh biểu đồ.
Có ai xác nhận trực tiếp cách dòng tiền cổ tức được xử lý cho $MSFTB hoặc các mã tương tự không? Thật sự muốn nghe xem @BinanceCIS có tài liệu nào về vấn đề này không, vì bản thân tôi không thể tìm được câu trả lời rõ ràng.
Tôi đã giữ $MSFTB qua một ngày giao dịch không hưởng quyền vào quý trước. Tò mò không biết điều gì sẽ xảy ra. Hóa ra giá token giảm đúng theo lịch, khớp với cách MSFT thường điều chỉnh giảm xấp xỉ bằng số tiền cổ tức vào ngày đó. Không có gì “vỡ” cả. Nhưng cũng chẳng có gì hiển thị trong tài khoản của tôi.
Chi tiết đáng để suy ngẫm nằm ở chỗ đó. Một cổ đông thực thụ sẽ chịu đúng mức giảm giá tương tự, đúng - nhưng lại nhận được khoản cổ tức được ghi có để bù đắp. Tôi nhận được phần giảm mà không có phần bù. Về mặt giấy tờ thì đây là một “khoảng trống” mang tính cơ học, không phải bê bối, nhưng là tiền thật nếu bạn đang nắm giữ số lượng lớn và không tính đến nó.
Tôi quay lại và kiểm tra cách phía bên lưu ký (custodian) vận hành thực tế ở đây. Cổ phiếu cơ sở được giữ theo tỷ lệ 1:1, và bên lưu ký thực sự nhận cổ tức trên chính cổ phiếu đó. Câu hỏi còn lại - và tôi thật lòng không có câu trả lời rõ ràng - là sau đó khoản tiền mặt này sẽ được xử lý ra sao. Liệu nó có được phản ánh ở đâu đó cho người nắm token, được gộp vào phần “đảm bảo” (backing), hay đơn giản là để nó nằm với bên lưu ký như một chi tiết mang tính cấu trúc mà không ai công khai ngay từ đầu.
Tôi không hề giả định điều tệ nhất ở đây. Tôi chỉ nói rằng đây chính là kiểu cơ chế quan trọng nếu bạn đang nắm giữ một cổ tức chi trả trong nhiều tháng thay vì giao dịch ngắn hạn. Nó thay đổi phép tính cho tổng lợi nhuận, không chỉ là lợi nhuận theo giá. Đây đúng là loại chi tiết #bStocksCIS cần đào sâu hơn, thay vì chỉ so sánh biểu đồ.
Có ai xác nhận trực tiếp cách dòng tiền cổ tức được xử lý cho $MSFTB hoặc các mã tương tự không? Thật sự muốn nghe xem @BinanceCIS có tài liệu nào về vấn đề này không, vì bản thân tôi không thể tìm được câu trả lời rõ ràng.

1
3
69
·
--
Chúng ta cần nói về việc chuyển từ option của AAPL sang $AAPLB trước kỳ công bố kết quả
Trước đây tôi từng mua các lệnh call kỳ hạn ngắn trước thềm Apple earnings. Trên giấy tờ thì hợp lý. Nhưng thực tế, một nửa thời gian tôi đúng về hướng và vẫn mất tiền vì biến động đến trễ một ngày, còn theta thì “ăn” vị thế trước khi điều đó kịp phát huy.
Tôi đã thử $AAPLB thay cho hai kỳ earnings gần đây. Không có ngày đáo hạn, không có strike, không có sự suy giảm (decay) nằm đó ăn mòn vị thế trong lúc tôi chờ. Chỉ là một token theo dõi liên tục giá cổ phiếu thực tế, miễn là tôi muốn giữ.
Nghe thì hiển nhiên khi bạn nói ra thành lời. Nó không hiển nhiên với tôi trước khi tôi tự chạy thử. Options giống như một “cược” về thời điểm nhiều như là về hướng—bạn trả tiền cho khả năng biến động xảy ra trong một khung thời gian. $AAPLB loại bỏ hoàn toàn khung đó. Tôi không trả tiền cho thời gian; tôi chỉ giữ mức tiếp xúc cho đến khi tôi quyết định đóng lệnh.
Cái “đánh đổi” cũng là thật, và tôi muốn nói thẳng. Không có đòn bẩy. Một vị thế option trị giá 2.000 đô la mà kiểm soát lượng danh nghĩa (notional) lớn hơn nhiều không phải thứ AAPLB có thể sao chép—nó là 1:1, được hậu thuẫn bởi chính cổ phiếu thực thông qua một bên lưu ký được quản lý, không phải kiểu tổng hợp (synthetic) xếp chồng lên nhau. Vì vậy, đây không phải “options nhưng tốt hơn”; mà là một công cụ hoàn toàn khác dùng cho tình huống tương tự.
Tôi vẫn đang cân nhắc liệu việc thiếu đòn bẩy có đáng giá hơn việc loại bỏ decay hay không, hay điều đó chỉ phụ thuộc vào mức độ tin tưởng trước khi xem báo cáo. Cảm giác đây là chuyện theo từng trường hợp, chứ không phải một quy tắc. Đây là kiểu đánh đổi mà tôi không thấy được thảo luận đủ trong #bStocksCIS —đa số bài chỉ dừng ở “no expiry” mà không hỏi rằng bạn phải từ bỏ gì để có điều đó.
Có ai khác cũng chuyển từ options sang bStock cho các kịch bản theo sự kiện không? Mình tò mò liệu @BinanceCIS đã thấy mọi người định cỡ (size) các lệnh khác đi không, vì không có đòn bẩy.
Chúng ta cần nói về việc chuyển từ option của AAPL sang $AAPLB trước kỳ công bố kết quả
Trước đây tôi từng mua các lệnh call kỳ hạn ngắn trước thềm Apple earnings. Trên giấy tờ thì hợp lý. Nhưng thực tế, một nửa thời gian tôi đúng về hướng và vẫn mất tiền vì biến động đến trễ một ngày, còn theta thì “ăn” vị thế trước khi điều đó kịp phát huy.
Tôi đã thử $AAPLB thay cho hai kỳ earnings gần đây. Không có ngày đáo hạn, không có strike, không có sự suy giảm (decay) nằm đó ăn mòn vị thế trong lúc tôi chờ. Chỉ là một token theo dõi liên tục giá cổ phiếu thực tế, miễn là tôi muốn giữ.
Nghe thì hiển nhiên khi bạn nói ra thành lời. Nó không hiển nhiên với tôi trước khi tôi tự chạy thử. Options giống như một “cược” về thời điểm nhiều như là về hướng—bạn trả tiền cho khả năng biến động xảy ra trong một khung thời gian. $AAPLB loại bỏ hoàn toàn khung đó. Tôi không trả tiền cho thời gian; tôi chỉ giữ mức tiếp xúc cho đến khi tôi quyết định đóng lệnh.
Cái “đánh đổi” cũng là thật, và tôi muốn nói thẳng. Không có đòn bẩy. Một vị thế option trị giá 2.000 đô la mà kiểm soát lượng danh nghĩa (notional) lớn hơn nhiều không phải thứ AAPLB có thể sao chép—nó là 1:1, được hậu thuẫn bởi chính cổ phiếu thực thông qua một bên lưu ký được quản lý, không phải kiểu tổng hợp (synthetic) xếp chồng lên nhau. Vì vậy, đây không phải “options nhưng tốt hơn”; mà là một công cụ hoàn toàn khác dùng cho tình huống tương tự.
Tôi vẫn đang cân nhắc liệu việc thiếu đòn bẩy có đáng giá hơn việc loại bỏ decay hay không, hay điều đó chỉ phụ thuộc vào mức độ tin tưởng trước khi xem báo cáo. Cảm giác đây là chuyện theo từng trường hợp, chứ không phải một quy tắc. Đây là kiểu đánh đổi mà tôi không thấy được thảo luận đủ trong #bStocksCIS —đa số bài chỉ dừng ở “no expiry” mà không hỏi rằng bạn phải từ bỏ gì để có điều đó.
Có ai khác cũng chuyển từ options sang bStock cho các kịch bản theo sự kiện không? Mình tò mò liệu @BinanceCIS đã thấy mọi người định cỡ (size) các lệnh khác đi không, vì không có đòn bẩy.
Trước đây tôi từng mua các lệnh call kỳ hạn ngắn trước thềm Apple earnings. Trên giấy tờ thì hợp lý. Nhưng thực tế, một nửa thời gian tôi đúng về hướng và vẫn mất tiền vì biến động đến trễ một ngày, còn theta thì “ăn” vị thế trước khi điều đó kịp phát huy.
Tôi đã thử $AAPLB thay cho hai kỳ earnings gần đây. Không có ngày đáo hạn, không có strike, không có sự suy giảm (decay) nằm đó ăn mòn vị thế trong lúc tôi chờ. Chỉ là một token theo dõi liên tục giá cổ phiếu thực tế, miễn là tôi muốn giữ.
Nghe thì hiển nhiên khi bạn nói ra thành lời. Nó không hiển nhiên với tôi trước khi tôi tự chạy thử. Options giống như một “cược” về thời điểm nhiều như là về hướng—bạn trả tiền cho khả năng biến động xảy ra trong một khung thời gian. $AAPLB loại bỏ hoàn toàn khung đó. Tôi không trả tiền cho thời gian; tôi chỉ giữ mức tiếp xúc cho đến khi tôi quyết định đóng lệnh.
Cái “đánh đổi” cũng là thật, và tôi muốn nói thẳng. Không có đòn bẩy. Một vị thế option trị giá 2.000 đô la mà kiểm soát lượng danh nghĩa (notional) lớn hơn nhiều không phải thứ AAPLB có thể sao chép—nó là 1:1, được hậu thuẫn bởi chính cổ phiếu thực thông qua một bên lưu ký được quản lý, không phải kiểu tổng hợp (synthetic) xếp chồng lên nhau. Vì vậy, đây không phải “options nhưng tốt hơn”; mà là một công cụ hoàn toàn khác dùng cho tình huống tương tự.
Tôi vẫn đang cân nhắc liệu việc thiếu đòn bẩy có đáng giá hơn việc loại bỏ decay hay không, hay điều đó chỉ phụ thuộc vào mức độ tin tưởng trước khi xem báo cáo. Cảm giác đây là chuyện theo từng trường hợp, chứ không phải một quy tắc. Đây là kiểu đánh đổi mà tôi không thấy được thảo luận đủ trong #bStocksCIS —đa số bài chỉ dừng ở “no expiry” mà không hỏi rằng bạn phải từ bỏ gì để có điều đó.
Có ai khác cũng chuyển từ options sang bStock cho các kịch bản theo sự kiện không? Mình tò mò liệu @BinanceCIS đã thấy mọi người định cỡ (size) các lệnh khác đi không, vì không có đòn bẩy.

5
5
94
·
--
Bạn nên bắt đầu chạy $AMDB chống lại $NVDAB thay vì chỉ giữ một
Tôi đã đang giữ NVDAB từ một lần thử nghiệm trước đó, và tin tức về kiểm soát xuất khẩu đã đập vào AMD qua đêm. Thị trường thực sự đã đóng cửa. Tôi không có cách nào để tái cân bằng bất cứ thứ gì - trừ việc các token thì không quan tâm đó là 2 giờ sáng.
Các mã bán dẫn thường biến động cùng nhau phần lớn thời gian. Cùng chuỗi cung ứng, cùng mức độ phơi nhiễm với chính sách xuất khẩu, cùng luồng dòng tiền tổ chức. Nhưng chúng không đi bằng đúng lượng như nhau, và khoảng chênh đó là nơi chiến lược giao dịch theo cặp tồn tại. Thông thường, bạn cần mở cả hai vị thế trong cùng khung giờ giao dịch của thị trường để điều chỉnh tỷ lệ khi có gì đó thay đổi. Với AMDB và NVDAB, yêu cầu đó giờ không còn đúng nữa.
Tôi đã theo dõi mức chênh giữa chúng mở rộng suốt gần sáu giờ trước khi NYSE thậm chí mở cửa. Đến lúc cổ phiếu thực sự bắt đầu được giao dịch, việc định giá lại “bất ngờ” trong các token phần lớn đã diễn ra rồi. Tôi không hề dự đoán tin tức. Tôi chỉ có thể ngồi trước màn hình và làm gì đó ngay khi nó xảy ra, thay vì đặt chuông cho 9:30 sáng.
Điều thú vị không phải là các bStocks này bám theo các cổ phiếu cơ sở - phần đó là điều được kỳ vọng. Mà là việc hai tên (asset) tương quan có thể được điều chỉnh tương đối với nhau theo một timeline không hề liên quan đến chuông mở cửa của sàn giao dịch. Đó là một loại công cụ khác so với “mua một cổ phiếu ngoài giờ thị trường”. Nó giống hơn việc chạy một spread “sống”.
Tôi vẫn đang tìm cách xác định mức độ tương quan này giữ chặt trong những tuần yên ả hơn, so với một tuần có tin tức thực sự. Sáu giờ của một sự kiện không phải là một luận điểm hoàn chỉnh, chỉ là một điểm dữ liệu. Đáng để kiểm chứng thêm trước khi ai đó coi điều này là đáng tin cậy. Sự tinh tế kiểu đó có vẻ đúng là thứ mà #bStocksCIS threads đang đào sâu, thay vì chỉ lặp lại “giao dịch 24/7” như một tiêu đề.
Có ai khác ghép các bStocks tương quan theo ngành như vậy không? Mình tò mò liệu @BinanceCIS có ví dụ nào mà mức chênh đi theo hướng ngược lại với điều mà tin tức hàm ý không.
Bạn nên bắt đầu chạy $AMDB chống lại $NVDAB thay vì chỉ giữ một
Tôi đã đang giữ NVDAB từ một lần thử nghiệm trước đó, và tin tức về kiểm soát xuất khẩu đã đập vào AMD qua đêm. Thị trường thực sự đã đóng cửa. Tôi không có cách nào để tái cân bằng bất cứ thứ gì - trừ việc các token thì không quan tâm đó là 2 giờ sáng.
Các mã bán dẫn thường biến động cùng nhau phần lớn thời gian. Cùng chuỗi cung ứng, cùng mức độ phơi nhiễm với chính sách xuất khẩu, cùng luồng dòng tiền tổ chức. Nhưng chúng không đi bằng đúng lượng như nhau, và khoảng chênh đó là nơi chiến lược giao dịch theo cặp tồn tại. Thông thường, bạn cần mở cả hai vị thế trong cùng khung giờ giao dịch của thị trường để điều chỉnh tỷ lệ khi có gì đó thay đổi. Với AMDB và NVDAB, yêu cầu đó giờ không còn đúng nữa.
Tôi đã theo dõi mức chênh giữa chúng mở rộng suốt gần sáu giờ trước khi NYSE thậm chí mở cửa. Đến lúc cổ phiếu thực sự bắt đầu được giao dịch, việc định giá lại “bất ngờ” trong các token phần lớn đã diễn ra rồi. Tôi không hề dự đoán tin tức. Tôi chỉ có thể ngồi trước màn hình và làm gì đó ngay khi nó xảy ra, thay vì đặt chuông cho 9:30 sáng.
Điều thú vị không phải là các bStocks này bám theo các cổ phiếu cơ sở - phần đó là điều được kỳ vọng. Mà là việc hai tên (asset) tương quan có thể được điều chỉnh tương đối với nhau theo một timeline không hề liên quan đến chuông mở cửa của sàn giao dịch. Đó là một loại công cụ khác so với “mua một cổ phiếu ngoài giờ thị trường”. Nó giống hơn việc chạy một spread “sống”.
Tôi vẫn đang tìm cách xác định mức độ tương quan này giữ chặt trong những tuần yên ả hơn, so với một tuần có tin tức thực sự. Sáu giờ của một sự kiện không phải là một luận điểm hoàn chỉnh, chỉ là một điểm dữ liệu. Đáng để kiểm chứng thêm trước khi ai đó coi điều này là đáng tin cậy. Sự tinh tế kiểu đó có vẻ đúng là thứ mà #bStocksCIS threads đang đào sâu, thay vì chỉ lặp lại “giao dịch 24/7” như một tiêu đề.
Có ai khác ghép các bStocks tương quan theo ngành như vậy không? Mình tò mò liệu @BinanceCIS có ví dụ nào mà mức chênh đi theo hướng ngược lại với điều mà tin tức hàm ý không.
Tôi đã đang giữ NVDAB từ một lần thử nghiệm trước đó, và tin tức về kiểm soát xuất khẩu đã đập vào AMD qua đêm. Thị trường thực sự đã đóng cửa. Tôi không có cách nào để tái cân bằng bất cứ thứ gì - trừ việc các token thì không quan tâm đó là 2 giờ sáng.
Các mã bán dẫn thường biến động cùng nhau phần lớn thời gian. Cùng chuỗi cung ứng, cùng mức độ phơi nhiễm với chính sách xuất khẩu, cùng luồng dòng tiền tổ chức. Nhưng chúng không đi bằng đúng lượng như nhau, và khoảng chênh đó là nơi chiến lược giao dịch theo cặp tồn tại. Thông thường, bạn cần mở cả hai vị thế trong cùng khung giờ giao dịch của thị trường để điều chỉnh tỷ lệ khi có gì đó thay đổi. Với AMDB và NVDAB, yêu cầu đó giờ không còn đúng nữa.
Tôi đã theo dõi mức chênh giữa chúng mở rộng suốt gần sáu giờ trước khi NYSE thậm chí mở cửa. Đến lúc cổ phiếu thực sự bắt đầu được giao dịch, việc định giá lại “bất ngờ” trong các token phần lớn đã diễn ra rồi. Tôi không hề dự đoán tin tức. Tôi chỉ có thể ngồi trước màn hình và làm gì đó ngay khi nó xảy ra, thay vì đặt chuông cho 9:30 sáng.
Điều thú vị không phải là các bStocks này bám theo các cổ phiếu cơ sở - phần đó là điều được kỳ vọng. Mà là việc hai tên (asset) tương quan có thể được điều chỉnh tương đối với nhau theo một timeline không hề liên quan đến chuông mở cửa của sàn giao dịch. Đó là một loại công cụ khác so với “mua một cổ phiếu ngoài giờ thị trường”. Nó giống hơn việc chạy một spread “sống”.
Tôi vẫn đang tìm cách xác định mức độ tương quan này giữ chặt trong những tuần yên ả hơn, so với một tuần có tin tức thực sự. Sáu giờ của một sự kiện không phải là một luận điểm hoàn chỉnh, chỉ là một điểm dữ liệu. Đáng để kiểm chứng thêm trước khi ai đó coi điều này là đáng tin cậy. Sự tinh tế kiểu đó có vẻ đúng là thứ mà #bStocksCIS threads đang đào sâu, thay vì chỉ lặp lại “giao dịch 24/7” như một tiêu đề.
Có ai khác ghép các bStocks tương quan theo ngành như vậy không? Mình tò mò liệu @BinanceCIS có ví dụ nào mà mức chênh đi theo hướng ngược lại với điều mà tin tức hàm ý không.

2
4
77
·
--
Vì vậy $PLTRB chính là thứ tôi thực sự dùng để né rủi ro “khoảng trống” cuối tuần
Tôi bắt đầu thử nghiệm điều này sau khi bị “gap” vào thứ Hai trên một cổ phiếu khác làm cho đau. Không vui chút nào. Thế nên tôi chọn PLTRB cụ thể để xem liệu một bStock có thể giải quyết được vấn đề đó không.
Palantir phản ứng mạnh với tin tức cuối tuần. Lộ hợp đồng chính phủ, thông tin trước thềm earnings, mấy bài đăng ngẫu nhiên trên X—cổ phiếu phản ứng, nhưng sàn giao dịch thực tế lại đóng cửa cho đến tận 9:30am UTC thứ Hai.
Ai nắm giữ PLTR thật thì… cứ chờ. Chờ trong rủi ro, không thể điều chỉnh.
Tôi đã giữ $PLTRB qua hai cuối tuần để xem điều gì khác đi. Cả hai lần, token vẫn tiếp tục giao dịch xuyên suốt thứ Bảy và Chủ Nhật, bám theo tâm lý khi nó hình thành—không bị đóng băng, không phải đợi khi phiên mở cửa.
Đến thứ Hai, “gap bất ngờ” gần như không còn bất ngờ nữa. Phần lớn biến động đã xảy ra trong giá token ngay từ cuối tuần.
Đó là điều tôi không lường trước. Bên lưu ký vẫn nắm giữ cổ phiếu thật, nên không có gì thay đổi về quyền sở hữu. Nhưng quá trình hình thành giá không tự dừng chỉ vì NYSE đóng cửa.
Nếu có tin tức vỡ ra vào thứ Bảy, PLTRB sẽ đã biết trước khi chuông mở cửa của thứ Hai vang lên. Tôi không nói rằng điều này loại bỏ hoàn toàn rủi ro gap—cổ phiếu thật vào thứ Hai vẫn sẽ mở ở mức giá nơi nó mở, và vẫn có thể có độ lệch để cần đối chiếu. Nhưng nó cho bạn một “khoảng thời gian” để phản ứng, thay vì chỉ phải hấp thụ mọi thứ mà lúc mở cửa sắp xếp cho bạn. Đúng kiểu tình huống đặc biệt mà các cuộc trò chuyện #bStocksCIS thường thực sự hữu ích để bàn đến, thay vì cứ lặp lại những kiến thức cơ bản.
Có ai khác đã thử nghiệm $PLTRB riêng quanh các sự kiện tin tức vào cuối tuần chưa? Mình tò mò liệu @BinanceCIS có ghi nhận các khoảng gap lệch lớn hơn so với những gì mình gặp, hay chỉ là hai cuối tuần chưa đủ cỡ mẫu.
Vì vậy $PLTRB chính là thứ tôi thực sự dùng để né rủi ro “khoảng trống” cuối tuần
Tôi bắt đầu thử nghiệm điều này sau khi bị “gap” vào thứ Hai trên một cổ phiếu khác làm cho đau. Không vui chút nào. Thế nên tôi chọn PLTRB cụ thể để xem liệu một bStock có thể giải quyết được vấn đề đó không.
Palantir phản ứng mạnh với tin tức cuối tuần. Lộ hợp đồng chính phủ, thông tin trước thềm earnings, mấy bài đăng ngẫu nhiên trên X—cổ phiếu phản ứng, nhưng sàn giao dịch thực tế lại đóng cửa cho đến tận 9:30am UTC thứ Hai.
Ai nắm giữ PLTR thật thì… cứ chờ. Chờ trong rủi ro, không thể điều chỉnh.
Tôi đã giữ $PLTRB qua hai cuối tuần để xem điều gì khác đi. Cả hai lần, token vẫn tiếp tục giao dịch xuyên suốt thứ Bảy và Chủ Nhật, bám theo tâm lý khi nó hình thành—không bị đóng băng, không phải đợi khi phiên mở cửa.
Đến thứ Hai, “gap bất ngờ” gần như không còn bất ngờ nữa. Phần lớn biến động đã xảy ra trong giá token ngay từ cuối tuần.
Đó là điều tôi không lường trước. Bên lưu ký vẫn nắm giữ cổ phiếu thật, nên không có gì thay đổi về quyền sở hữu. Nhưng quá trình hình thành giá không tự dừng chỉ vì NYSE đóng cửa.
Nếu có tin tức vỡ ra vào thứ Bảy, PLTRB sẽ đã biết trước khi chuông mở cửa của thứ Hai vang lên. Tôi không nói rằng điều này loại bỏ hoàn toàn rủi ro gap—cổ phiếu thật vào thứ Hai vẫn sẽ mở ở mức giá nơi nó mở, và vẫn có thể có độ lệch để cần đối chiếu. Nhưng nó cho bạn một “khoảng thời gian” để phản ứng, thay vì chỉ phải hấp thụ mọi thứ mà lúc mở cửa sắp xếp cho bạn. Đúng kiểu tình huống đặc biệt mà các cuộc trò chuyện #bStocksCIS thường thực sự hữu ích để bàn đến, thay vì cứ lặp lại những kiến thức cơ bản.
Có ai khác đã thử nghiệm $PLTRB riêng quanh các sự kiện tin tức vào cuối tuần chưa? Mình tò mò liệu @BinanceCIS có ghi nhận các khoảng gap lệch lớn hơn so với những gì mình gặp, hay chỉ là hai cuối tuần chưa đủ cỡ mẫu.
Tôi bắt đầu thử nghiệm điều này sau khi bị “gap” vào thứ Hai trên một cổ phiếu khác làm cho đau. Không vui chút nào. Thế nên tôi chọn PLTRB cụ thể để xem liệu một bStock có thể giải quyết được vấn đề đó không.
Palantir phản ứng mạnh với tin tức cuối tuần. Lộ hợp đồng chính phủ, thông tin trước thềm earnings, mấy bài đăng ngẫu nhiên trên X—cổ phiếu phản ứng, nhưng sàn giao dịch thực tế lại đóng cửa cho đến tận 9:30am UTC thứ Hai.
Ai nắm giữ PLTR thật thì… cứ chờ. Chờ trong rủi ro, không thể điều chỉnh.
Tôi đã giữ $PLTRB qua hai cuối tuần để xem điều gì khác đi. Cả hai lần, token vẫn tiếp tục giao dịch xuyên suốt thứ Bảy và Chủ Nhật, bám theo tâm lý khi nó hình thành—không bị đóng băng, không phải đợi khi phiên mở cửa.
Đến thứ Hai, “gap bất ngờ” gần như không còn bất ngờ nữa. Phần lớn biến động đã xảy ra trong giá token ngay từ cuối tuần.
Đó là điều tôi không lường trước. Bên lưu ký vẫn nắm giữ cổ phiếu thật, nên không có gì thay đổi về quyền sở hữu. Nhưng quá trình hình thành giá không tự dừng chỉ vì NYSE đóng cửa.
Nếu có tin tức vỡ ra vào thứ Bảy, PLTRB sẽ đã biết trước khi chuông mở cửa của thứ Hai vang lên. Tôi không nói rằng điều này loại bỏ hoàn toàn rủi ro gap—cổ phiếu thật vào thứ Hai vẫn sẽ mở ở mức giá nơi nó mở, và vẫn có thể có độ lệch để cần đối chiếu. Nhưng nó cho bạn một “khoảng thời gian” để phản ứng, thay vì chỉ phải hấp thụ mọi thứ mà lúc mở cửa sắp xếp cho bạn. Đúng kiểu tình huống đặc biệt mà các cuộc trò chuyện #bStocksCIS thường thực sự hữu ích để bàn đến, thay vì cứ lặp lại những kiến thức cơ bản.
Có ai khác đã thử nghiệm $PLTRB riêng quanh các sự kiện tin tức vào cuối tuần chưa? Mình tò mò liệu @BinanceCIS có ghi nhận các khoảng gap lệch lớn hơn so với những gì mình gặp, hay chỉ là hai cuối tuần chưa đủ cỡ mẫu.

2
4
142
·
--
Đã xác minh
$COINB không giống “cổ phiếu yên tĩnh” của bStock
Tôi đã vào ra COINB vài lần trong vài tháng qua. Không phải cỡ vị thế lớn, chỉ là thử nghiệm hành vi. Và nó biến động khác với hầu hết các mã trong danh sách.
Coinbase với tư cách một công ty cơ bản là một “nhiệt kế” của thị trường crypto. Doanh thu của họ gắn với khối lượng giao dịch, mà khối lượng giao dịch lại gắn với tâm lý. Vì vậy, cổ phiếu khuếch đại bất cứ điều gì crypto đang làm sẵn, thay vì chỉ phản ánh nó. Tôi đã giao dịch mã này trong một nhịp BTC giảm và nhận thấy một điểm cụ thể: COINB không chỉ đi xuống theo Bitcoin, mà còn “quá đà”. Biến động gần gấp đôi % so với BTC vào đúng ngày hôm đó.
Điều này không phải ngẫu nhiên. Tôi tìm hiểu thêm một chút. Kết quả kinh doanh thực tế của Coinbase cực kỳ nhạy với các dao động về khối lượng—ít giao dịch hơn thì doanh thu phí mỏng hơn—và thị trường có xu hướng định giá điều đó nhanh, đôi khi thậm chí trước khi báo cáo lợi nhuận tiếp theo kịp xác nhận. Vì vậy, cổ phiếu vận hành giống như một chỉ báo tâm lý dùng đòn bẩy, không phải một cổ phiếu “ổn định”.
Điều tôi thấy thú vị từ góc nhìn bStock cụ thể: vì COINB giao dịch liên tục và phản ánh đúng nhịp “khuếch đại” đó theo thời gian thực, bạn có thể quan sát hiện tượng quá đà xảy ra ngay lập tức thay vì phải chờ phiên tiếp theo mở cửa để xem nó đã được định giá. Trong những giờ thanh khoản mỏng, tôi cũng nhận thấy spread nới rộng hơn bình thường một chút—đáng để lưu ý nếu bạn vào lệnh trong tốc độ nhanh.
Tôi không gọi mã này là “một sự phơi bày nhàm chán”. Nó giống như một bộ khuếch đại biến động được ngụy trang dưới dạng một cổ phiếu.
Chính kiểu hành vi này là lý do tôi cứ thấy COINB được nhắc đến trong #bStocksCIS threads mỗi khi crypto có một cú biến động mạnh.
Có ai khác đã từng giao dịch $COINB qua một tuần biến động không?
Tôi tò mò liệu @BinanceCIS mọi người có thấy đúng kiểu quá đà đó không, hay tháng 6 chỉ là một lần ngoại lệ với tôi.
$COINB không giống “cổ phiếu yên tĩnh” của bStock
Tôi đã vào ra COINB vài lần trong vài tháng qua. Không phải cỡ vị thế lớn, chỉ là thử nghiệm hành vi. Và nó biến động khác với hầu hết các mã trong danh sách.
Coinbase với tư cách một công ty cơ bản là một “nhiệt kế” của thị trường crypto. Doanh thu của họ gắn với khối lượng giao dịch, mà khối lượng giao dịch lại gắn với tâm lý. Vì vậy, cổ phiếu khuếch đại bất cứ điều gì crypto đang làm sẵn, thay vì chỉ phản ánh nó. Tôi đã giao dịch mã này trong một nhịp BTC giảm và nhận thấy một điểm cụ thể: COINB không chỉ đi xuống theo Bitcoin, mà còn “quá đà”. Biến động gần gấp đôi % so với BTC vào đúng ngày hôm đó.
Điều này không phải ngẫu nhiên. Tôi tìm hiểu thêm một chút. Kết quả kinh doanh thực tế của Coinbase cực kỳ nhạy với các dao động về khối lượng—ít giao dịch hơn thì doanh thu phí mỏng hơn—và thị trường có xu hướng định giá điều đó nhanh, đôi khi thậm chí trước khi báo cáo lợi nhuận tiếp theo kịp xác nhận. Vì vậy, cổ phiếu vận hành giống như một chỉ báo tâm lý dùng đòn bẩy, không phải một cổ phiếu “ổn định”.
Điều tôi thấy thú vị từ góc nhìn bStock cụ thể: vì COINB giao dịch liên tục và phản ánh đúng nhịp “khuếch đại” đó theo thời gian thực, bạn có thể quan sát hiện tượng quá đà xảy ra ngay lập tức thay vì phải chờ phiên tiếp theo mở cửa để xem nó đã được định giá. Trong những giờ thanh khoản mỏng, tôi cũng nhận thấy spread nới rộng hơn bình thường một chút—đáng để lưu ý nếu bạn vào lệnh trong tốc độ nhanh.
Tôi không gọi mã này là “một sự phơi bày nhàm chán”. Nó giống như một bộ khuếch đại biến động được ngụy trang dưới dạng một cổ phiếu.
Chính kiểu hành vi này là lý do tôi cứ thấy COINB được nhắc đến trong #bStocksCIS threads mỗi khi crypto có một cú biến động mạnh.
Có ai khác đã từng giao dịch $COINB qua một tuần biến động không?
Tôi tò mò liệu @BinanceCIS mọi người có thấy đúng kiểu quá đà đó không, hay tháng 6 chỉ là một lần ngoại lệ với tôi.
Tôi đã vào ra COINB vài lần trong vài tháng qua. Không phải cỡ vị thế lớn, chỉ là thử nghiệm hành vi. Và nó biến động khác với hầu hết các mã trong danh sách.
Coinbase với tư cách một công ty cơ bản là một “nhiệt kế” của thị trường crypto. Doanh thu của họ gắn với khối lượng giao dịch, mà khối lượng giao dịch lại gắn với tâm lý. Vì vậy, cổ phiếu khuếch đại bất cứ điều gì crypto đang làm sẵn, thay vì chỉ phản ánh nó. Tôi đã giao dịch mã này trong một nhịp BTC giảm và nhận thấy một điểm cụ thể: COINB không chỉ đi xuống theo Bitcoin, mà còn “quá đà”. Biến động gần gấp đôi % so với BTC vào đúng ngày hôm đó.
Điều này không phải ngẫu nhiên. Tôi tìm hiểu thêm một chút. Kết quả kinh doanh thực tế của Coinbase cực kỳ nhạy với các dao động về khối lượng—ít giao dịch hơn thì doanh thu phí mỏng hơn—và thị trường có xu hướng định giá điều đó nhanh, đôi khi thậm chí trước khi báo cáo lợi nhuận tiếp theo kịp xác nhận. Vì vậy, cổ phiếu vận hành giống như một chỉ báo tâm lý dùng đòn bẩy, không phải một cổ phiếu “ổn định”.
Điều tôi thấy thú vị từ góc nhìn bStock cụ thể: vì COINB giao dịch liên tục và phản ánh đúng nhịp “khuếch đại” đó theo thời gian thực, bạn có thể quan sát hiện tượng quá đà xảy ra ngay lập tức thay vì phải chờ phiên tiếp theo mở cửa để xem nó đã được định giá. Trong những giờ thanh khoản mỏng, tôi cũng nhận thấy spread nới rộng hơn bình thường một chút—đáng để lưu ý nếu bạn vào lệnh trong tốc độ nhanh.
Tôi không gọi mã này là “một sự phơi bày nhàm chán”. Nó giống như một bộ khuếch đại biến động được ngụy trang dưới dạng một cổ phiếu.
Chính kiểu hành vi này là lý do tôi cứ thấy COINB được nhắc đến trong #bStocksCIS threads mỗi khi crypto có một cú biến động mạnh.
Có ai khác đã từng giao dịch $COINB qua một tuần biến động không?
Tôi tò mò liệu @BinanceCIS mọi người có thấy đúng kiểu quá đà đó không, hay tháng 6 chỉ là một lần ngoại lệ với tôi.

2
88
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
FedRateWatch
1.3M lượt xem
5,996 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng truy cập trong Chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: FOMC tháng 9 — Kế tiếp Cục Dự trữ Liên bang sẽ làm gì?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết với hashtag #FedRateWatch
Tạo nội dung dựa trên các góc nhìn dưới đây:
- CPI lõi tháng 8 tăng 0,3% theo tháng và hiện xác suất Fed tăng lãi suất 25bp trong tuần này đã gần 90%. Bạn có dự đoán Fed sẽ tăng lãi suất trong tuần này không? Đó chỉ là một lần duy nhất hay là khởi đầu cho một chu kỳ tăng lãi suất dài hơn?
- Nếu đợt tăng lãi suất diễn ra, nó sẽ ảnh hưởng thế nào đến BTC, cổ phiếu công nghệ và vàng? Tăng giá hay giảm giá?
- Bạn dự định giao dịch như thế nào tiếp theo? Chia sẻ giao dịch/nắm giữ BTC, cổ phiếu hoặc vàng của bạn với tiện ích chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận được mức tăng lưu lượng truy cập ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký cấp nội dung trên nguồn cấp nếu bài đăng của bạn được chọn.
- Có cơ hội để bài viết của bạn được giới thiệu trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #FedRateWatch hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·614 lượt thích
·1.5M lượt xem
TinFed
71,029 lượt xem
330 đang thảo luận
45NgayTuDoTaiChinh
902,649 lượt xem
3,092 đang thảo luận