

talha-110
522 Bài đăng

talha-110
Báo cáo
Chặn người dùng
Trader thường xuyên
{thời gian} năm
84 Đang theo dõi
91 Người theo dõi
288 Đã thích
Bài đăng
Tất cả
Trích dẫn
PINNED
·
--
Tăng giá
Đúng một phần
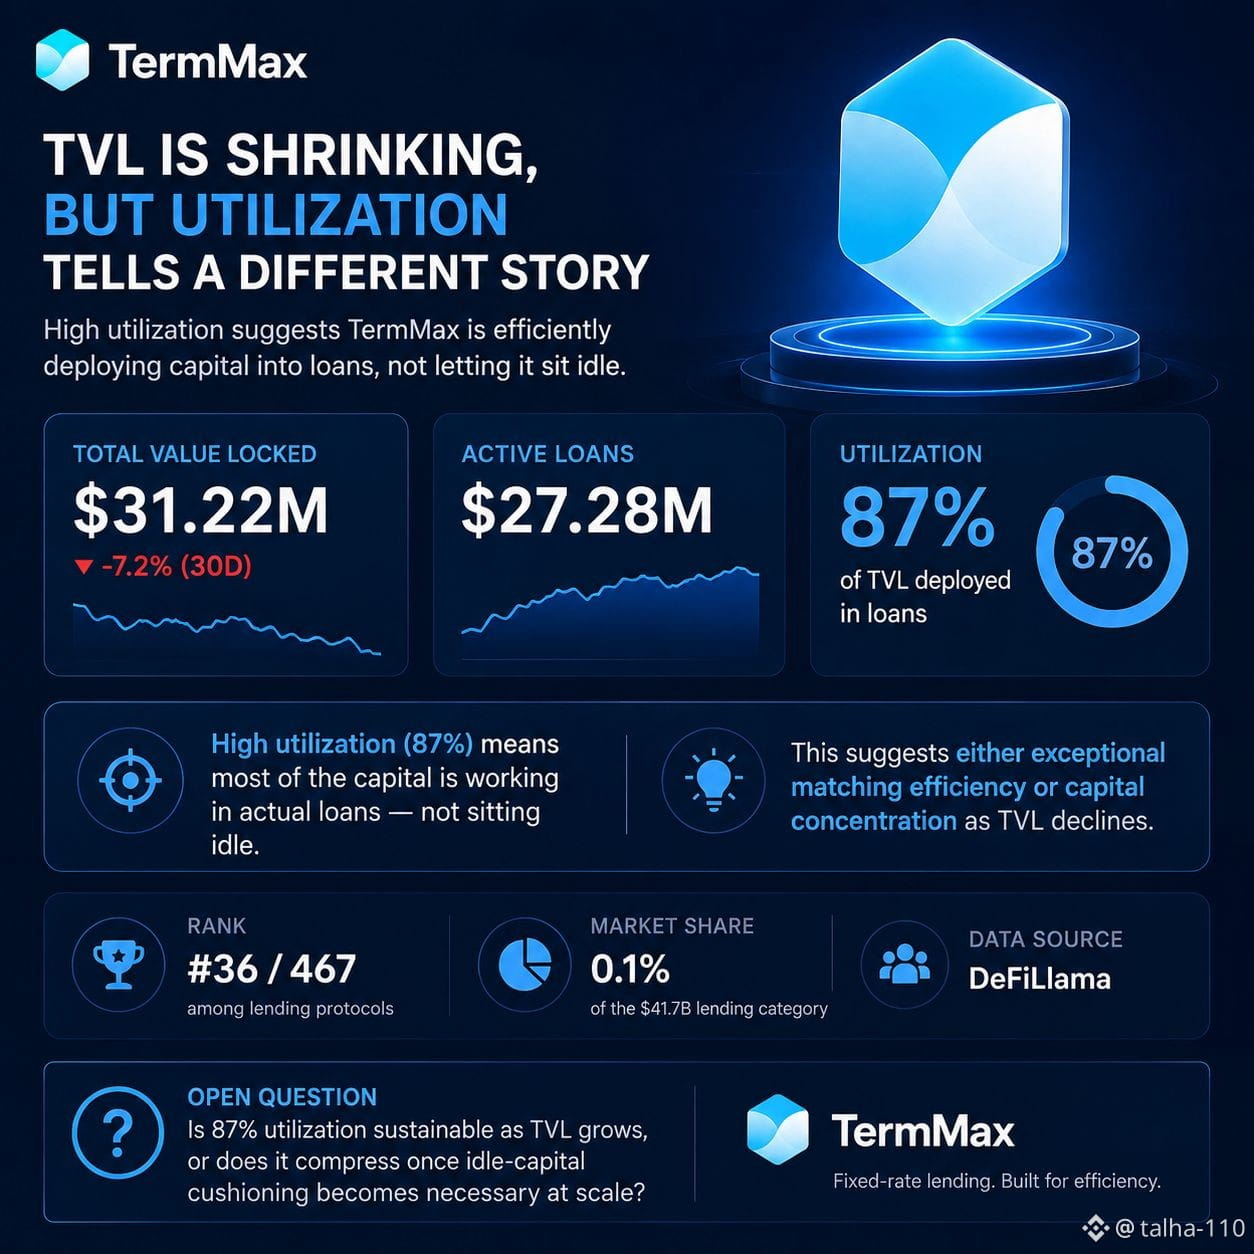
TermMax: TVL đang co lại, nhưng tỷ lệ sử dụng lại kể một câu chuyện khác
TVL của TermMax hiện ở mức 31,22 triệu USD — giảm 7,2% trong 30 ngày qua. Riêng điều đó nghe như một giao thức đang mất đà.
Nhưng nếu ghép với các khoản vay đang hoạt động trị giá 27,28 triệu USD, bức tranh sẽ đổi khác. Đó là khoảng 87% tổng vốn bị khóa hiện được triển khai dưới dạng các khoản vay thực sự — không phải ngồi đó chờ được ghép đôi.
Đó là một tỷ lệ sử dụng bất thường cao đối với một giao thức cho vay lãi suất cố định. Hầu hết các nền tảng cho vay đều mang một lượng vốn nhàn rỗi đáng kể vì cung và cầu hiếm khi khớp hoàn hảo tại mọi thời điểm. Tỷ lệ sử dụng 87% gợi ý một trong hai điều: hoặc hệ thống Range Order và cơ chế của TermMax thực sự hiệu quả trong việc ghép nhà cung cấp vốn với người đi vay, hoặc sự sụt giảm TVL đang dồn phần vốn còn lại vào các thị trường đã hoạt động — làm giảm mẫu số nhanh hơn tử số.
Bối cảnh cũng quan trọng: TermMax đứng thứ #36 trong số 467 giao thức cho vay được DefiLlama theo dõi, nắm giữ chỉ 0,1% của nhóm cho vay 41,7 tỷ USD. Quy mô nhỏ tuyệt đối, nhưng con số tỷ lệ sử dụng này là một chỉ số hiệu quả không tỷ lệ theo TVL — nó hoặc vận hành vững về mặt cấu trúc, hoặc không, bất kể quy mô giao thức.
Câu hỏi mở: liệu mức sử dụng 87% có bền vững khi TVL tăng lên hay nó sẽ bị nén lại khi cần có lớp đệm vốn nhàn rỗi ở quy mô lớn? #termmax @termmax
TermMax: TVL đang co lại, nhưng tỷ lệ sử dụng lại kể một câu chuyện khác
TVL của TermMax hiện ở mức 31,22 triệu USD — giảm 7,2% trong 30 ngày qua. Riêng điều đó nghe như một giao thức đang mất đà.
Nhưng nếu ghép với các khoản vay đang hoạt động trị giá 27,28 triệu USD, bức tranh sẽ đổi khác. Đó là khoảng 87% tổng vốn bị khóa hiện được triển khai dưới dạng các khoản vay thực sự — không phải ngồi đó chờ được ghép đôi.
Đó là một tỷ lệ sử dụng bất thường cao đối với một giao thức cho vay lãi suất cố định. Hầu hết các nền tảng cho vay đều mang một lượng vốn nhàn rỗi đáng kể vì cung và cầu hiếm khi khớp hoàn hảo tại mọi thời điểm. Tỷ lệ sử dụng 87% gợi ý một trong hai điều: hoặc hệ thống Range Order và cơ chế của TermMax thực sự hiệu quả trong việc ghép nhà cung cấp vốn với người đi vay, hoặc sự sụt giảm TVL đang dồn phần vốn còn lại vào các thị trường đã hoạt động — làm giảm mẫu số nhanh hơn tử số.
Bối cảnh cũng quan trọng: TermMax đứng thứ #36 trong số 467 giao thức cho vay được DefiLlama theo dõi, nắm giữ chỉ 0,1% của nhóm cho vay 41,7 tỷ USD. Quy mô nhỏ tuyệt đối, nhưng con số tỷ lệ sử dụng này là một chỉ số hiệu quả không tỷ lệ theo TVL — nó hoặc vận hành vững về mặt cấu trúc, hoặc không, bất kể quy mô giao thức.
Câu hỏi mở: liệu mức sử dụng 87% có bền vững khi TVL tăng lên hay nó sẽ bị nén lại khi cần có lớp đệm vốn nhàn rỗi ở quy mô lớn? #termmax @TermMax
39
3
32
234
·
--
Tăng giá
Xem bản dịch
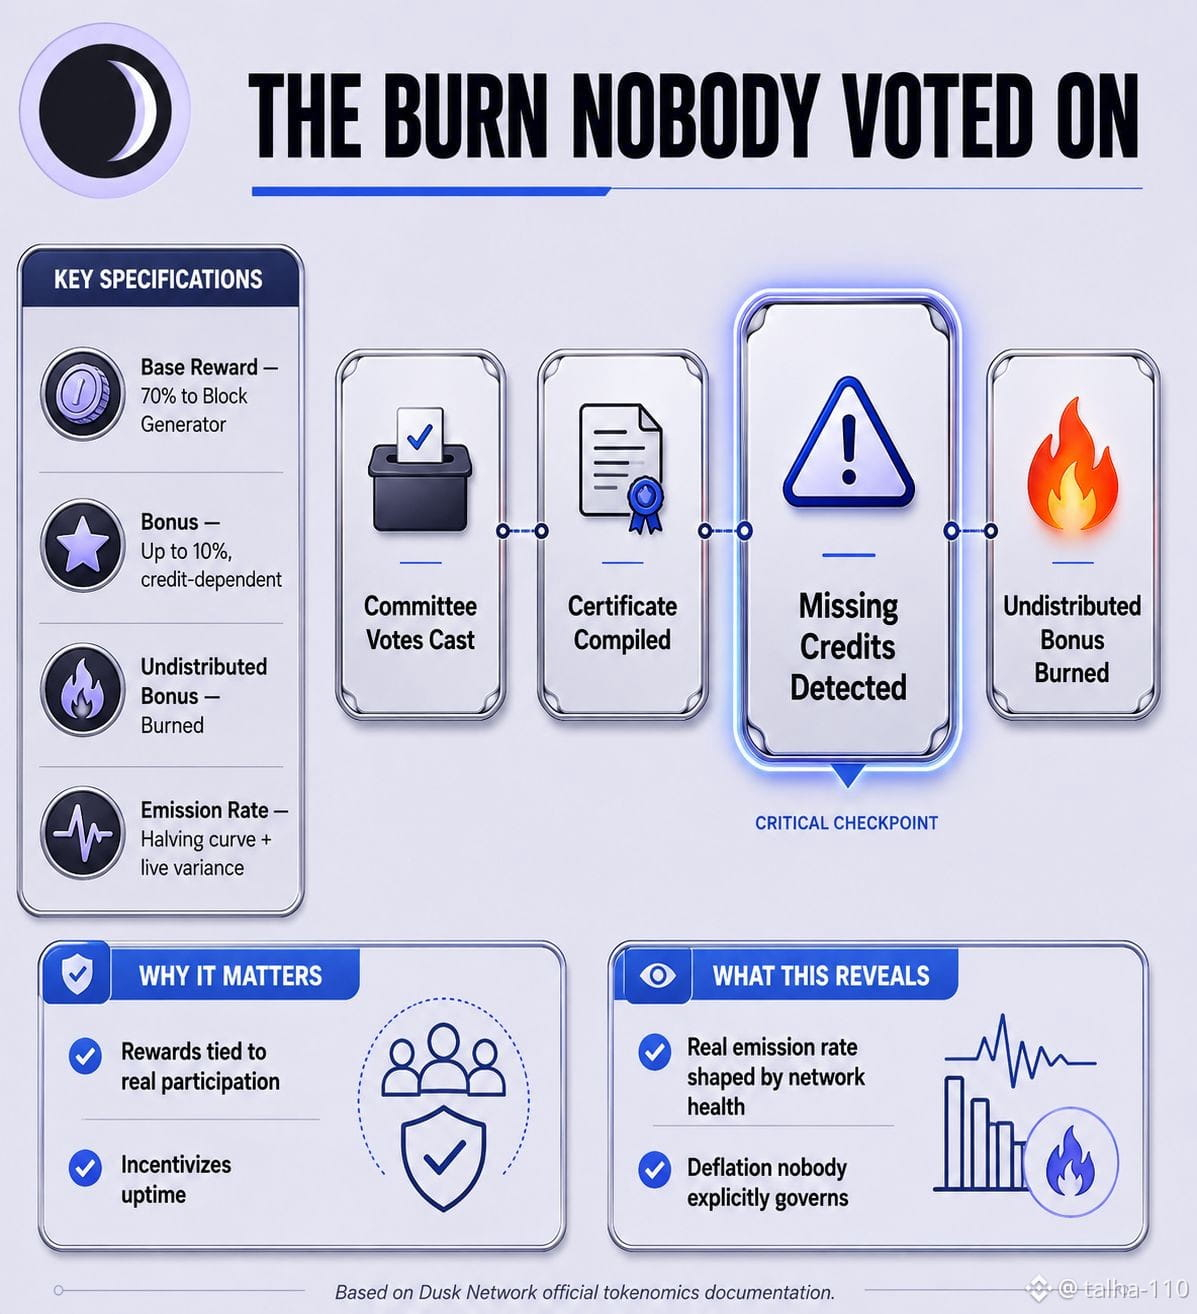
Every block on Dusk, the Block Generator earns a guaranteed 70% cut, plus up to an additional 10% bonus — but that bonus isn't fixed. It scales with how many committee credits (votes) actually got included in the certificate confirming the previous block. If some of those votes are missing — say, provisioners were offline or slow to respond — the undistributed portion of that bonus doesn't roll over to anyone. It gets burned outright.
What that quietly means is that Dusk's actual circulating emission isn't purely a function of the halving schedule everyone points to. It also depends, block by block, on how completely the network participates in its own consensus. A network with strong uptime and fast, well-synced provisioners burns less and pays out more; a network with sluggish or partially offline committees is silently burning DUSK it never even distributed. The halving curve tells you the ceiling. The actual emission rate underneath that ceiling is being shaped in real time by how healthy consensus participation is on any given block — a deflationary lever nobody voted on, running quietly in the background of every single block.
$DUSK #dusk @Dusk_Foundation
Every block on Dusk, the Block Generator earns a guaranteed 70% cut, plus up to an additional 10% bonus — but that bonus isn't fixed. It scales with how many committee credits (votes) actually got included in the certificate confirming the previous block. If some of those votes are missing — say, provisioners were offline or slow to respond — the undistributed portion of that bonus doesn't roll over to anyone. It gets burned outright.
What that quietly means is that Dusk's actual circulating emission isn't purely a function of the halving schedule everyone points to. It also depends, block by block, on how completely the network participates in its own consensus. A network with strong uptime and fast, well-synced provisioners burns less and pays out more; a network with sluggish or partially offline committees is silently burning DUSK it never even distributed. The halving curve tells you the ceiling. The actual emission rate underneath that ceiling is being shaped in real time by how healthy consensus participation is on any given block — a deflationary lever nobody voted on, running quietly in the background of every single block.
$DUSK #dusk @Dusk
1
432
·
--
Tăng giá
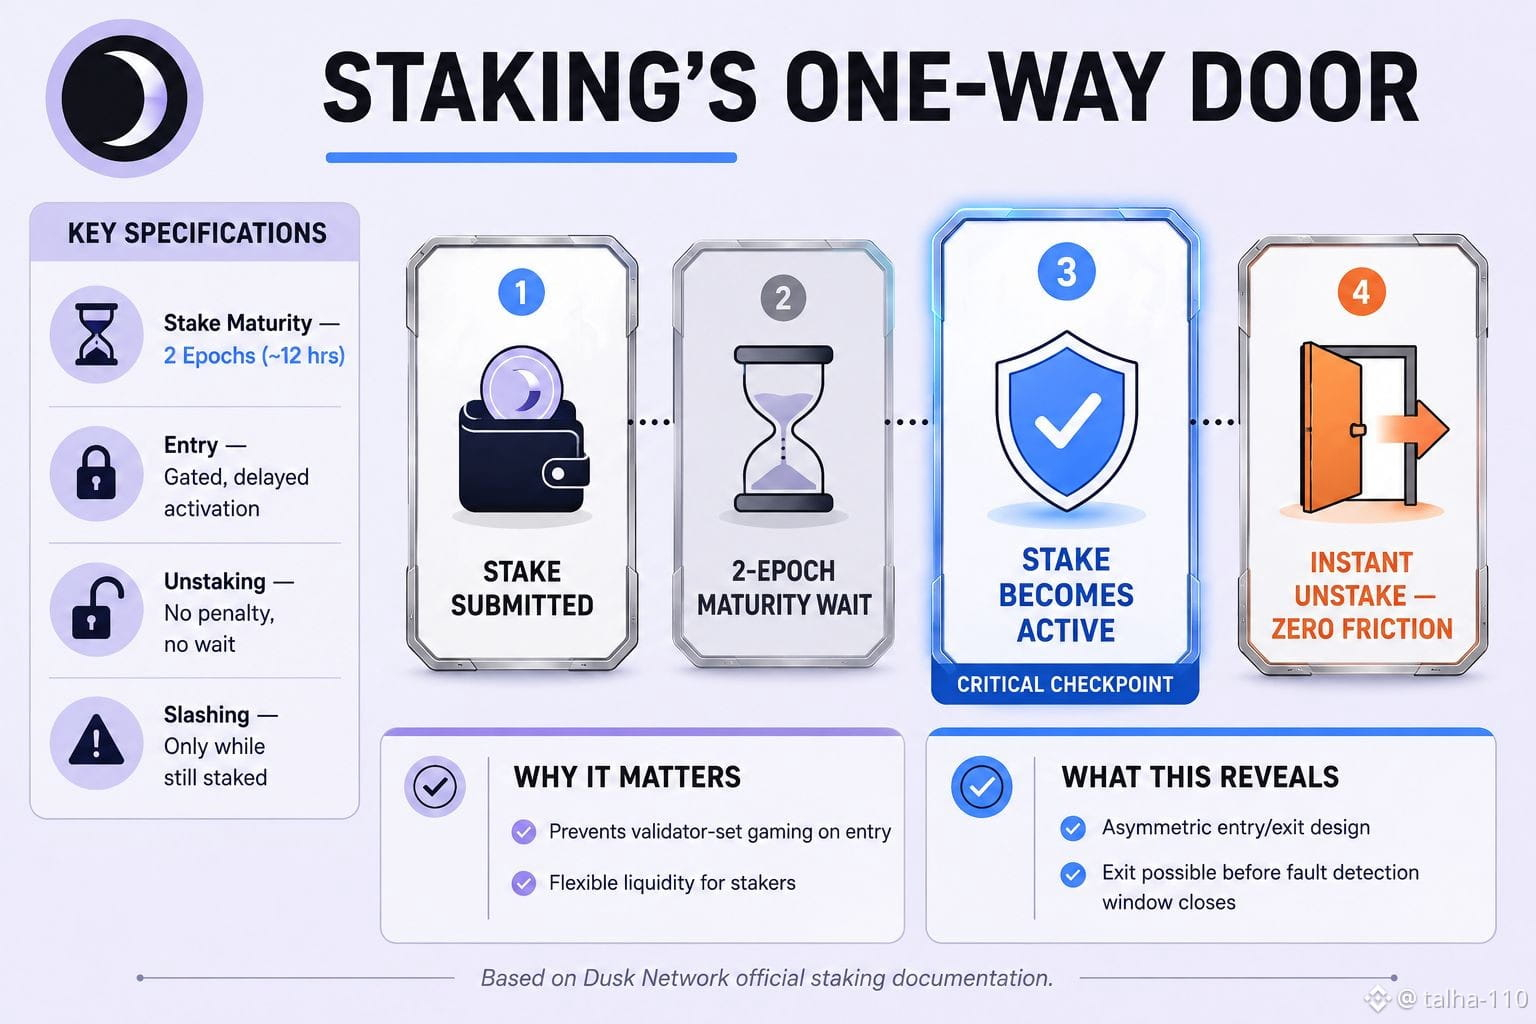
Dạo này tôi tìm hiểu kỹ về cơ chế staking của Dusk, và có một điều về thiết kế giữa lúc vào so với lúc ra cứ khiến tôi băn khoăn. Khi bạn stake DUSK, số vốn của bạn không bắt đầu hoạt động ngay — nó sẽ nằm trong giai đoạn trưởng thành (maturity) 2 epoch, xấp xỉ 4320 block, gần 12 giờ, trước khi phần stake đó thậm chí mới đủ điều kiện để bỏ phiếu hoặc tạo block và bắt đầu kiếm được bất kỳ phần thưởng nào. Thế cũng ổn thôi, hầu hết các mạng PoS đều có một phiên bản nào đó như vậy; nó giúp ngăn việc “cày” bộ validator ngay khi người ta vừa xuất hiện.
Điều làm tôi bất ngờ lại nằm ở phía ngược. Việc unstaking trên Dusk không có bất kỳ độ “ma sát” nào. Không cooldown, không bị phạt, không gì cả. Tài liệu chính thức nói rất thẳng thắn — bạn có thể rút toàn bộ stake của mình bất cứ lúc nào, ngay lập tức. So với các mạng như Ethereum hoặc các chuỗi dựa trên Cosmos, nơi việc unbonding có thể mất vài ngày hoặc vài tuần, cụ thể là để có một khoảng cửa cho slashing kịp bắt hành vi xấu trước khi ai đó kịp rút lui “sạch sẽ”.
Thế là bạn có một cấu hình lệch: muốn vào thì cần sự kiên nhẫn, còn muốn ra thì không tốn gì cả. Và vì slashing chỉ xảy ra khi một lỗi thực sự được phát hiện trên-chain khi bạn vẫn còn đang stake, nó mở ra một tình huống đáng để suy ngẫm — một provisioner đã âm thầm xây dựng được thành tích tốt, về mặt lý thuyết, có thể rút toàn bộ stake của mình ngay lập tức trước khi làm điều gì đó rủi ro, rồi biến mất trước khi bất kỳ cơ chế xử phạt nào kịp phản ứng.
Tôi không nói là điều này đang bị khai thác; tôi cũng không có bằng chứng. Nhưng khi cánh cửa rời đi lại rộng mở đến vậy, tôi tự hỏi lựa chọn thiết kế “không có ma sát khi thoát” đã thực sự được cân nhắc đến mức nào trong quá trình lập kế hoạch tokenomics, hay nó chỉ đơn thuần là một tính năng tiện lợi mà chưa ai stress-test với đúng góc nhìn này.
$DUSK #dusk @Dusk_Foundation
Dạo này tôi tìm hiểu kỹ về cơ chế staking của Dusk, và có một điều về thiết kế giữa lúc vào so với lúc ra cứ khiến tôi băn khoăn. Khi bạn stake DUSK, số vốn của bạn không bắt đầu hoạt động ngay — nó sẽ nằm trong giai đoạn trưởng thành (maturity) 2 epoch, xấp xỉ 4320 block, gần 12 giờ, trước khi phần stake đó thậm chí mới đủ điều kiện để bỏ phiếu hoặc tạo block và bắt đầu kiếm được bất kỳ phần thưởng nào. Thế cũng ổn thôi, hầu hết các mạng PoS đều có một phiên bản nào đó như vậy; nó giúp ngăn việc “cày” bộ validator ngay khi người ta vừa xuất hiện.
Điều làm tôi bất ngờ lại nằm ở phía ngược. Việc unstaking trên Dusk không có bất kỳ độ “ma sát” nào. Không cooldown, không bị phạt, không gì cả. Tài liệu chính thức nói rất thẳng thắn — bạn có thể rút toàn bộ stake của mình bất cứ lúc nào, ngay lập tức. So với các mạng như Ethereum hoặc các chuỗi dựa trên Cosmos, nơi việc unbonding có thể mất vài ngày hoặc vài tuần, cụ thể là để có một khoảng cửa cho slashing kịp bắt hành vi xấu trước khi ai đó kịp rút lui “sạch sẽ”.
Thế là bạn có một cấu hình lệch: muốn vào thì cần sự kiên nhẫn, còn muốn ra thì không tốn gì cả. Và vì slashing chỉ xảy ra khi một lỗi thực sự được phát hiện trên-chain khi bạn vẫn còn đang stake, nó mở ra một tình huống đáng để suy ngẫm — một provisioner đã âm thầm xây dựng được thành tích tốt, về mặt lý thuyết, có thể rút toàn bộ stake của mình ngay lập tức trước khi làm điều gì đó rủi ro, rồi biến mất trước khi bất kỳ cơ chế xử phạt nào kịp phản ứng.
Tôi không nói là điều này đang bị khai thác; tôi cũng không có bằng chứng. Nhưng khi cánh cửa rời đi lại rộng mở đến vậy, tôi tự hỏi lựa chọn thiết kế “không có ma sát khi thoát” đã thực sự được cân nhắc đến mức nào trong quá trình lập kế hoạch tokenomics, hay nó chỉ đơn thuần là một tính năng tiện lợi mà chưa ai stress-test với đúng góc nhìn này.
$DUSK #dusk @Dusk
1
1
51
·
--
Tăng giá
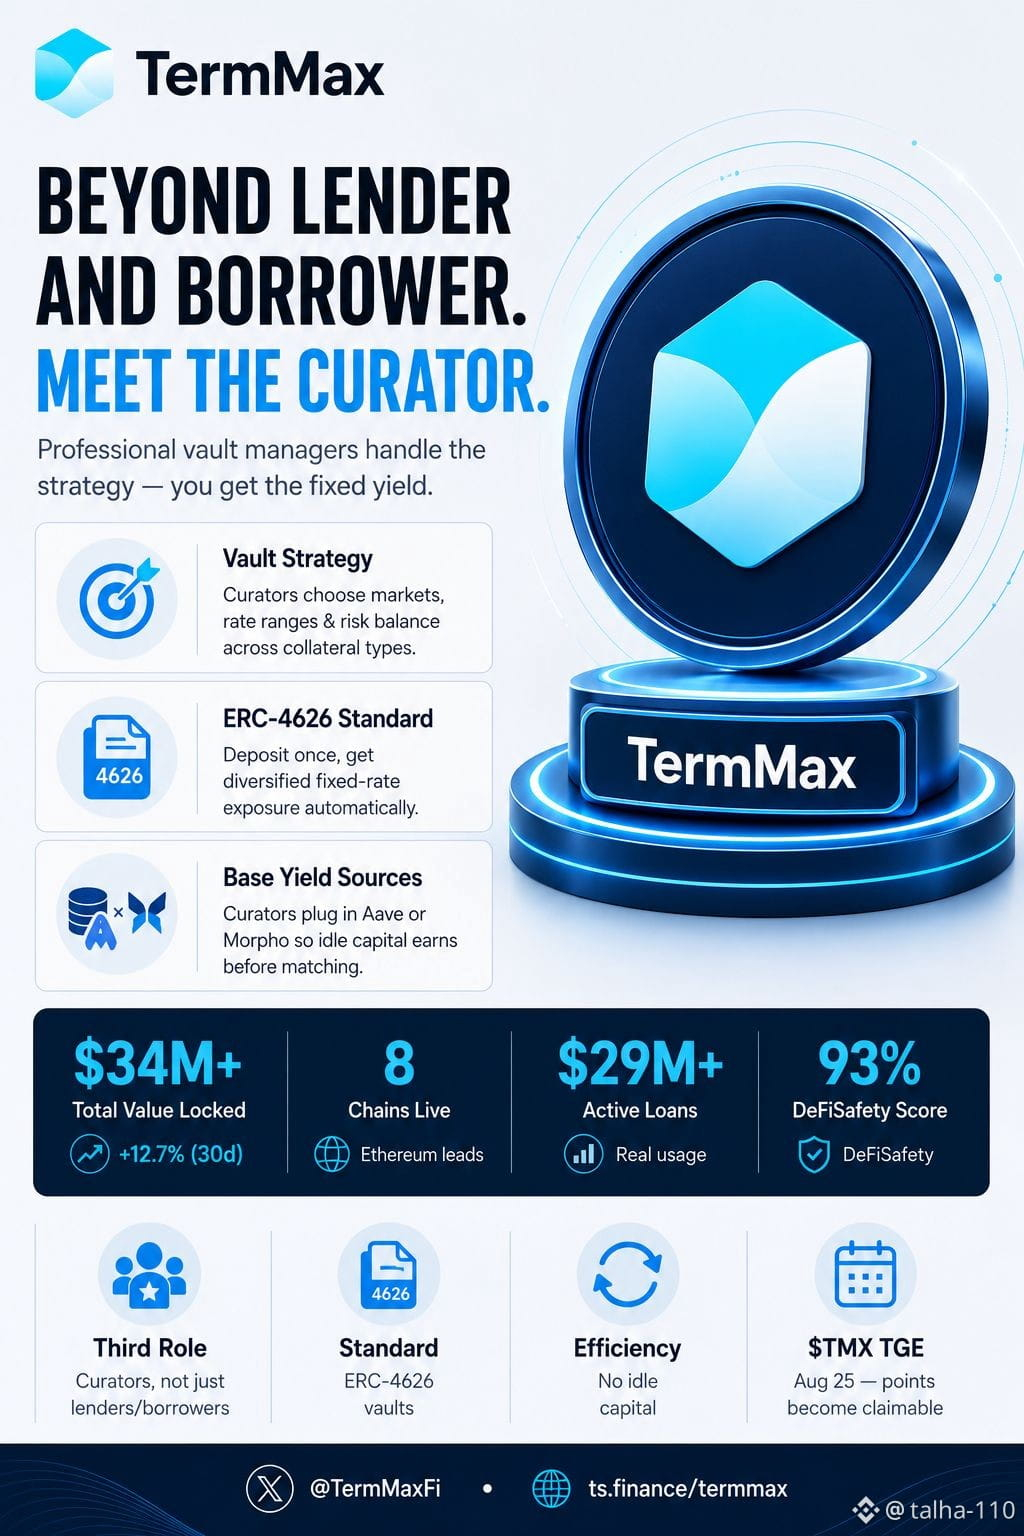
Hầu hết những người tương tác với TermMax đều xuất hiện với vai trò là bên cho vay hoặc bên đi vay. Có một vai trò thứ ba mà gần đây tôi mới thực sự để ý: Curators.
Curators là những nhà quản lý chuyên nghiệp vận hành các vault trên giao thức. Họ là người quyết định thị trường nào sẽ nhận được vốn, phạm vi lãi suất nào được đề xuất, và cách cân bằng rủi ro giữa các loại tài sản thế chấp khác nhau. Thay vì để mọi người dùng tự quản lý thủ công các lệnh đặt theo khoảng giá của mình, các curator sẽ đảm nhiệm chiến lược và công việc tối ưu hóa đó.
Với người gửi tiền, điều này làm mọi thứ trở nên đơn giản hơn rất nhiều. Bạn đưa vốn vào một vault, và curator sẽ phân bổ vốn đó trên nhiều thị trường lãi suất cố định cho bạn. Bạn vẫn nhận được mức tiếp xúc lợi suất cố định — bạn chỉ không phải ngồi đó để tự thiết lập, điều chỉnh và theo dõi từng lệnh riêng lẻ.
Đây là phần tôi thấy thực sự “khéo”: các vault của TermMax tuân theo chuẩn ERC-4626, và curator có thể tích hợp các giao thức bên ngoài như Aave hoặc Morpho làm nguồn tạo lợi suất cơ sở. Vì vậy, ngay cả trước khi vốn của bạn được khớp vào một vị thế lãi suất cố định, nó vẫn không chỉ “nằm yên” — mà đang kiếm lợi theo thời gian ở chế độ nền.
Nó nằm trong một vùng trung gian hữu ích: linh hoạt hơn so với cho vay thụ động hoàn toàn, nhưng lại ít công hơn rất nhiều so với việc tự vận hành các lệnh theo khoảng giá. Curator sẽ gánh chịu sự phức tạp, và người gửi tiền nhận được một cách dễ dàng hơn để bước vào “phía lãi suất cố định”.
Nó không phải là phần nổi bật nhất của TermMax, nhưng là một trong những mảnh ghép mang tính cấu trúc giúp giao thức có thể mở rộng quy mô vượt xa việc chỉ có từng người dùng tự đặt lệnh của riêng họ từng cái một.
#termmax @termmax
Hầu hết những người tương tác với TermMax đều xuất hiện với vai trò là bên cho vay hoặc bên đi vay. Có một vai trò thứ ba mà gần đây tôi mới thực sự để ý: Curators.
Curators là những nhà quản lý chuyên nghiệp vận hành các vault trên giao thức. Họ là người quyết định thị trường nào sẽ nhận được vốn, phạm vi lãi suất nào được đề xuất, và cách cân bằng rủi ro giữa các loại tài sản thế chấp khác nhau. Thay vì để mọi người dùng tự quản lý thủ công các lệnh đặt theo khoảng giá của mình, các curator sẽ đảm nhiệm chiến lược và công việc tối ưu hóa đó.
Với người gửi tiền, điều này làm mọi thứ trở nên đơn giản hơn rất nhiều. Bạn đưa vốn vào một vault, và curator sẽ phân bổ vốn đó trên nhiều thị trường lãi suất cố định cho bạn. Bạn vẫn nhận được mức tiếp xúc lợi suất cố định — bạn chỉ không phải ngồi đó để tự thiết lập, điều chỉnh và theo dõi từng lệnh riêng lẻ.
Đây là phần tôi thấy thực sự “khéo”: các vault của TermMax tuân theo chuẩn ERC-4626, và curator có thể tích hợp các giao thức bên ngoài như Aave hoặc Morpho làm nguồn tạo lợi suất cơ sở. Vì vậy, ngay cả trước khi vốn của bạn được khớp vào một vị thế lãi suất cố định, nó vẫn không chỉ “nằm yên” — mà đang kiếm lợi theo thời gian ở chế độ nền.
Nó nằm trong một vùng trung gian hữu ích: linh hoạt hơn so với cho vay thụ động hoàn toàn, nhưng lại ít công hơn rất nhiều so với việc tự vận hành các lệnh theo khoảng giá. Curator sẽ gánh chịu sự phức tạp, và người gửi tiền nhận được một cách dễ dàng hơn để bước vào “phía lãi suất cố định”.
Nó không phải là phần nổi bật nhất của TermMax, nhưng là một trong những mảnh ghép mang tính cấu trúc giúp giao thức có thể mở rộng quy mô vượt xa việc chỉ có từng người dùng tự đặt lệnh của riêng họ từng cái một.
#termmax @TermMax
10
6
134
·
--
Tăng giá
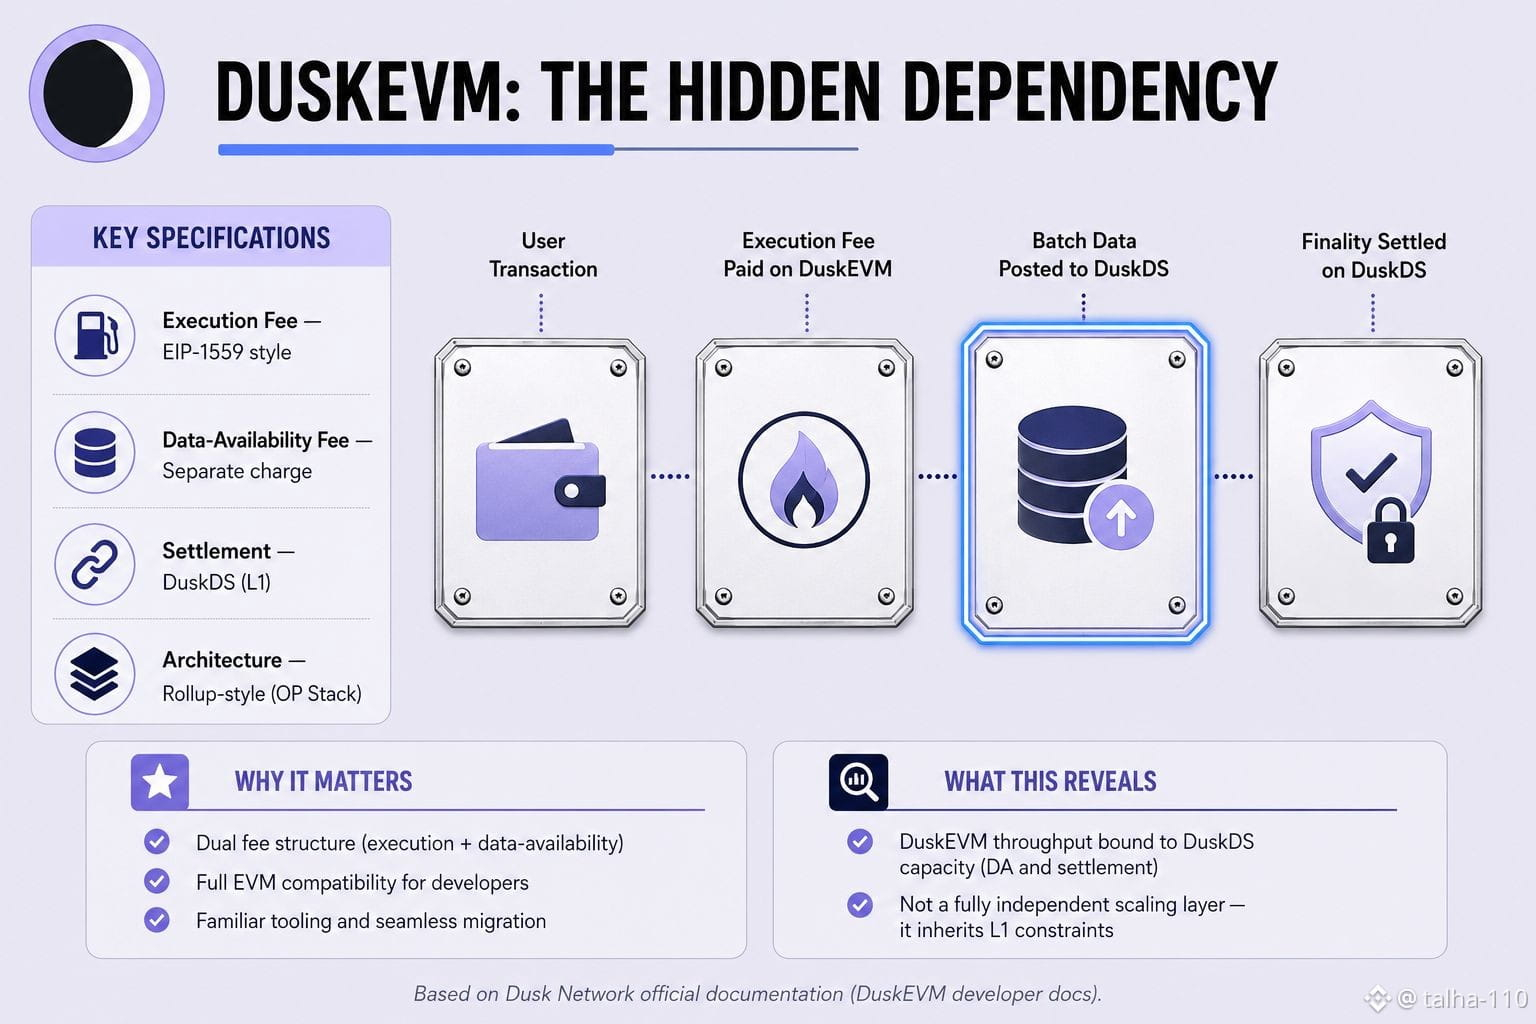
DuskEVM mỗi giao dịch lại có các khoản phí khác nhau — một khoản phí thực thi theo chuẩn EIP-1559 riêng biệt, và một khoản phí khả dụng dữ liệu (data-availability) tách rời, được tính để đăng dữ liệu batch lên DuskDS. Mô hình phí hai tầng này được ví/SDK tự động ước tính, vì vậy phần lớn người dùng thậm chí không biết rằng gas của họ thực ra là tổng chi phí cho hai phần khác nhau. Điều thú vị là DuskEVM được quảng bá như một "lớp mở rộng tương thích với EVM", nhưng sự phụ thuộc vào khả dụng dữ liệu lại cho thấy rằng DuskEVM thực sự không độc lập — tính cuối cùng (finality) và việc lưu trữ dữ liệu cho mỗi giao dịch vẫn được quyết toán trên DuskDS. Tức là DuskEVM không có năng lực thông lượng riêng, mà bị ràng buộc trực tiếp bởi năng lực của lớp nền (DuskDS), tương tự như kiến trúc rollup: L2 nhìn có vẻ "nhanh hơn" nhưng bảo mật và các cam kết về dữ liệu vẫn phụ thuộc vào L1. Vì vậy, khi DuskDS đang chịu tải, cả chi phí lẫn tốc độ của DuskEVM đều có thể bị ảnh hưởng tự động — dù DuskEVM có lớp thực thi riêng hay không.
$DUSK #dusk @Dusk_Foundation
DuskEVM mỗi giao dịch lại có các khoản phí khác nhau — một khoản phí thực thi theo chuẩn EIP-1559 riêng biệt, và một khoản phí khả dụng dữ liệu (data-availability) tách rời, được tính để đăng dữ liệu batch lên DuskDS. Mô hình phí hai tầng này được ví/SDK tự động ước tính, vì vậy phần lớn người dùng thậm chí không biết rằng gas của họ thực ra là tổng chi phí cho hai phần khác nhau. Điều thú vị là DuskEVM được quảng bá như một "lớp mở rộng tương thích với EVM", nhưng sự phụ thuộc vào khả dụng dữ liệu lại cho thấy rằng DuskEVM thực sự không độc lập — tính cuối cùng (finality) và việc lưu trữ dữ liệu cho mỗi giao dịch vẫn được quyết toán trên DuskDS. Tức là DuskEVM không có năng lực thông lượng riêng, mà bị ràng buộc trực tiếp bởi năng lực của lớp nền (DuskDS), tương tự như kiến trúc rollup: L2 nhìn có vẻ "nhanh hơn" nhưng bảo mật và các cam kết về dữ liệu vẫn phụ thuộc vào L1. Vì vậy, khi DuskDS đang chịu tải, cả chi phí lẫn tốc độ của DuskEVM đều có thể bị ảnh hưởng tự động — dù DuskEVM có lớp thực thi riêng hay không.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
2
59
·
--
Tăng giá
Đã xác minh
Một điều không được nhắc đến đủ trong cho vay lãi suất cố định là thời gian chờ.
Bạn chọn một mức lãi suất, nạp vốn của mình, rồi chờ để một người vay khớp với bạn. Cho đến khi việc khớp xảy ra, số tiền đó thường chỉ nằm yên và không làm gì. Khoảng trống này có thể âm thầm làm giảm lợi nhuận tổng thể của bạn, đặc biệt nếu thị trường diễn ra chậm.
TermMax xử lý vấn đề này theo cách khác.
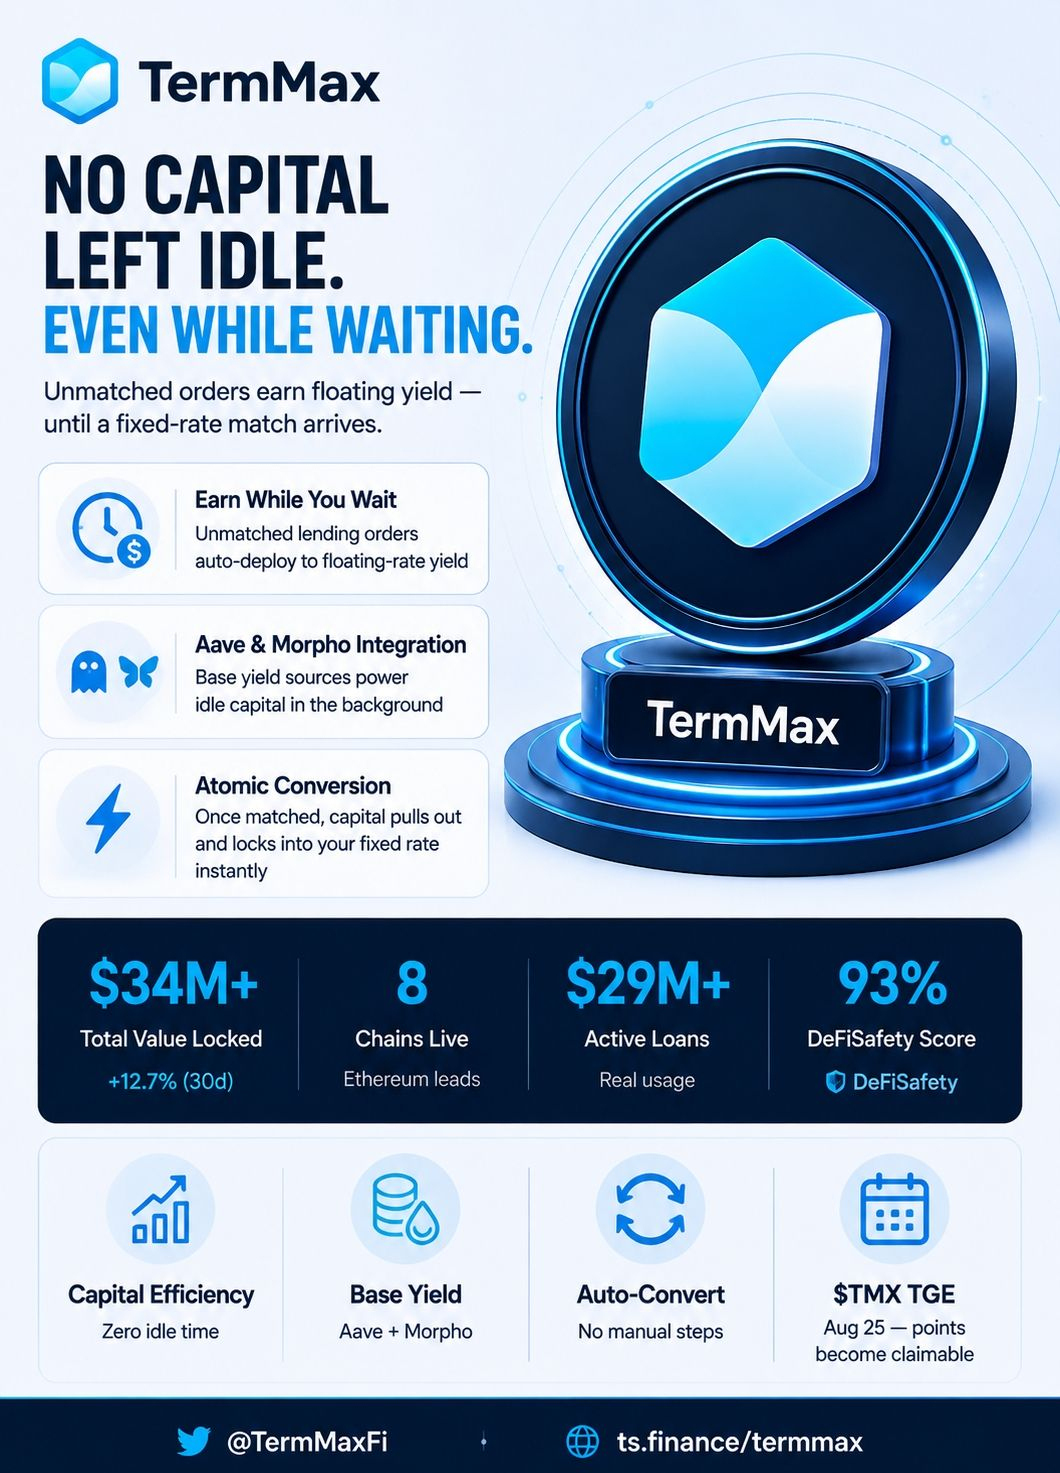
Nếu lệnh cho vay của bạn chưa được khớp hoàn toàn, phần chưa được khớp sẽ không bị bỏ trống. Nó có thể được tự động đưa vào hoạt động ở chế độ nền trên các giao thức lãi suất thả nổi như Aave và Morpho. Vì vậy, ngay cả khi bạn đang chờ ai đó nhận mức lãi suất cố định của mình, thì số vốn vẫn tạo ra lợi suất.
Khi người vay khớp với mức lãi suất bạn đã đưa ra, vị thế sẽ chuyển sang cấu hình lãi suất cố định thông thường. Số vốn được rút ra tự động — không cần thao tác thủ công.
Phần lớn các cuộc thảo luận về TermMax tập trung vào các mức lãi suất cố định hoặc cấu trúc thị trường tách biệt. Còn đoạn này — điều gì xảy ra với vốn trong khoảng thời gian chưa được khớp — thường bị bỏ qua. Nhưng đây là một lựa chọn thiết kế mang tính thực tiễn, giúp nâng cao hiệu quả sử dụng vốn mà không thay đổi lời hứa cốt lõi về lãi suất cố định.
Chỉ là một chi tiết nhỏ, nhưng tạo ra khác biệt thực sự.
#termmax @termmax
Một điều không được nhắc đến đủ trong cho vay lãi suất cố định là thời gian chờ.
Bạn chọn một mức lãi suất, nạp vốn của mình, rồi chờ để một người vay khớp với bạn. Cho đến khi việc khớp xảy ra, số tiền đó thường chỉ nằm yên và không làm gì. Khoảng trống này có thể âm thầm làm giảm lợi nhuận tổng thể của bạn, đặc biệt nếu thị trường diễn ra chậm.
TermMax xử lý vấn đề này theo cách khác.
Nếu lệnh cho vay của bạn chưa được khớp hoàn toàn, phần chưa được khớp sẽ không bị bỏ trống. Nó có thể được tự động đưa vào hoạt động ở chế độ nền trên các giao thức lãi suất thả nổi như Aave và Morpho. Vì vậy, ngay cả khi bạn đang chờ ai đó nhận mức lãi suất cố định của mình, thì số vốn vẫn tạo ra lợi suất.
Khi người vay khớp với mức lãi suất bạn đã đưa ra, vị thế sẽ chuyển sang cấu hình lãi suất cố định thông thường. Số vốn được rút ra tự động — không cần thao tác thủ công.
Phần lớn các cuộc thảo luận về TermMax tập trung vào các mức lãi suất cố định hoặc cấu trúc thị trường tách biệt. Còn đoạn này — điều gì xảy ra với vốn trong khoảng thời gian chưa được khớp — thường bị bỏ qua. Nhưng đây là một lựa chọn thiết kế mang tính thực tiễn, giúp nâng cao hiệu quả sử dụng vốn mà không thay đổi lời hứa cốt lõi về lãi suất cố định.
Chỉ là một chi tiết nhỏ, nhưng tạo ra khác biệt thực sự.
#termmax @TermMax
18
6
122
·
--
Tăng giá
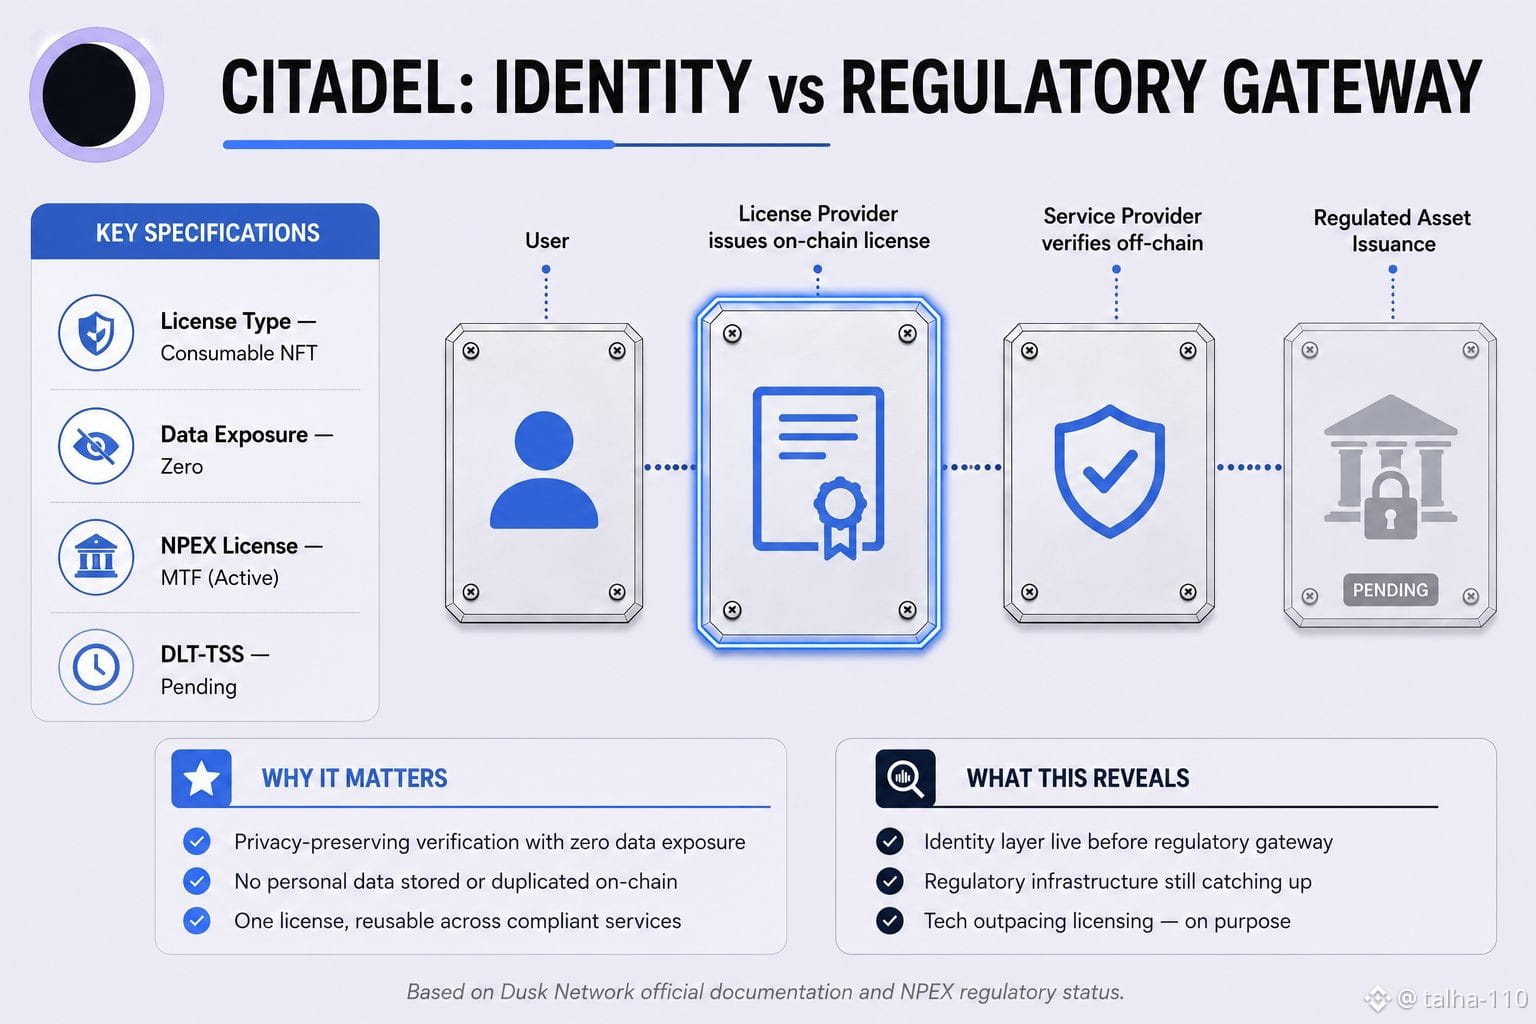
Hệ thống KYC của Dusk gặp vấn đề với “giấy phép” dựa trên NFT — một người dùng sẽ được xác thực một lần (ví dụ như độ tuổi hoặc nơi cư trú), Nhà Cung Cấp Giấy Phép sẽ phát hành một giấy phép dùng một lần lên chuỗi (on-chain), và Nhà Cung Cấp Dịch Vụ sau đó có thể xác minh giấy phép đó ngoài chuỗi (off-chain) mà không bao giờ phải xem dữ liệu cá nhân gốc. Toàn bộ lớp nhận diện đã sẵn sàng và hoạt động đầy đủ. Nhưng khi tôi tìm hiểu xem hạ tầng tuân thủ này thực sự được xây dựng để phục vụ mục đích gì, thì hóa ra đối tác pháp lý của Dusk là NPEX hiện chỉ đang nắm giữ giấy phép MTF (Multilateral Trading Facility) — giấy phép DLT-TSS, tức là giấy phép thực sự cần thiết để tự nhiên (natively) phát hành và token hóa các tài sản được quản lý ngay trên chuỗi — vẫn đang “trong tiến trình.” Vì vậy, lớp nhận diện bảo vệ quyền riêng tư đang nằm đó, sẵn sàng hoàn toàn, nhưng “cánh cổng” pháp lý cho việc phát hành tài sản được quản lý mà hệ thống này được thiết kế để hỗ trợ vẫn đang chờ phê duyệt.
Nếu lớp hạ tầng danh tính trưởng thành trước lớp phát hành tài sản, thì câu hỏi là: đâu mới là nút thắt cổ chai của đường ống RWA — công nghệ hay quy định?
@Dusk_Foundation $DUSK #dusk
$GPS
$ACE
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
Hệ thống KYC của Dusk gặp vấn đề với “giấy phép” dựa trên NFT — một người dùng sẽ được xác thực một lần (ví dụ như độ tuổi hoặc nơi cư trú), Nhà Cung Cấp Giấy Phép sẽ phát hành một giấy phép dùng một lần lên chuỗi (on-chain), và Nhà Cung Cấp Dịch Vụ sau đó có thể xác minh giấy phép đó ngoài chuỗi (off-chain) mà không bao giờ phải xem dữ liệu cá nhân gốc. Toàn bộ lớp nhận diện đã sẵn sàng và hoạt động đầy đủ. Nhưng khi tôi tìm hiểu xem hạ tầng tuân thủ này thực sự được xây dựng để phục vụ mục đích gì, thì hóa ra đối tác pháp lý của Dusk là NPEX hiện chỉ đang nắm giữ giấy phép MTF (Multilateral Trading Facility) — giấy phép DLT-TSS, tức là giấy phép thực sự cần thiết để tự nhiên (natively) phát hành và token hóa các tài sản được quản lý ngay trên chuỗi — vẫn đang “trong tiến trình.” Vì vậy, lớp nhận diện bảo vệ quyền riêng tư đang nằm đó, sẵn sàng hoàn toàn, nhưng “cánh cổng” pháp lý cho việc phát hành tài sản được quản lý mà hệ thống này được thiết kế để hỗ trợ vẫn đang chờ phê duyệt.
Nếu lớp hạ tầng danh tính trưởng thành trước lớp phát hành tài sản, thì câu hỏi là: đâu mới là nút thắt cổ chai của đường ống RWA — công nghệ hay quy định?
@Dusk $DUSK #dusk
$GPS
$ACE
Nếu lớp hạ tầng danh tính trưởng thành trước lớp phát hành tài sản, thì câu hỏi là: đâu mới là nút thắt cổ chai của đường ống RWA — công nghệ hay quy định?
@Dusk $DUSK #dusk
$GPS
$ACE
3
3
249
·
--
Tăng giá
Tôi từng nghĩ rằng “lãi suất cố định” trên TermMax về cơ bản có nghĩa là rủi ro đã biến mất — khóa một mức lãi suất, biết trước lợi nhuận của mình và thế là xong. Nhưng khi đào sâu cách giao thức thực sự cấu trúc các thị trường của nó, giả định đó không còn đúng như vậy.
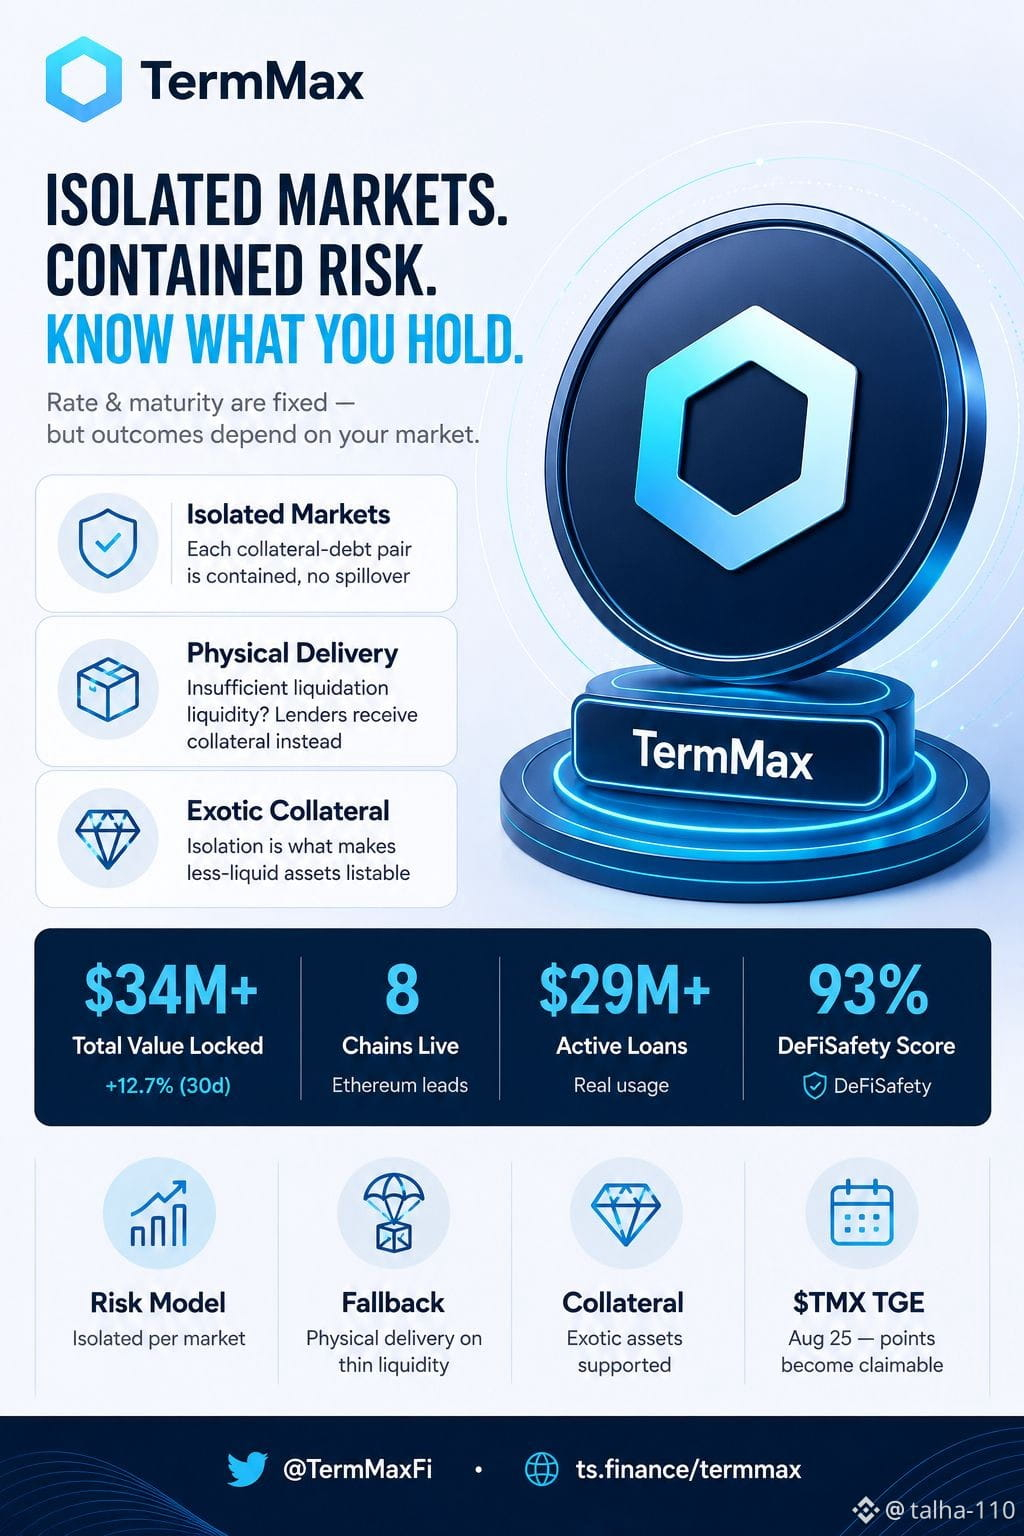
TermMax vận hành trên các thị trường tách biệt. Mỗi thị trường là một cặp tài sản thế chấp — nợ cụ thể, và mức độ phơi nhiễm của bạn được giữ nằm gọn trong chính cặp đó. Đây thực sự là điểm mấu chốt — nhờ vậy, giao thức có thể hỗ trợ các tài sản thế chấp “lạ” hoặc kém thanh khoản mà không cần lo một tài sản xấu làm cạn kiệt một quỹ dùng chung, như cách mà một số nền tảng cho vay khác có thể gặp phải.
Nhưng việc tách biệt cũng có hai mặt. Nếu tài sản thế chấp của một thị trường sụp đổ mạnh và không đủ thanh khoản để thanh lý nó một cách gọn gàng, TermMax có một phương án dự phòng ít được nhắc đến: giao dịch bằng giao hàng thực tế. Thay vì nhận lại token nợ của bạn, người cho vay có thể kết thúc việc nắm giữ chính tài sản thế chấp thực của bên đi vay.
Vậy nên đúng là — lãi suất được cố định, kỳ hạn cũng được cố định. Nhưng thứ mà bạn thực sự nhận được trong một kịch bản xấu nhất lại phụ thuộc vào việc bạn đã chọn thị trường tách biệt nào và thanh khoản của thị trường đó mỏng đến mức nào. Đây là một chi tiết rất dễ bị bỏ qua khi “lãi suất cố định” đang chiếm gần hết câu chuyện.
Tất cả điều này không có nghĩa là thiết kế bị tệ — chính sự tách biệt mới là thứ khiến các thị trường thế chấp kỳ lạ trở nên khả thi ngay từ đầu. Chỉ là rủi ro không biến mất. Nó chuyển từ “lãi suất của tôi có thay đổi không” sang “tôi đã chọn thị trường nào.”
#termmax @termmax
$GPS
$PIEVERSE
$ACE
{alpha}(560x0e63b9c287e32a05e6b9ab8ee8df88a2760225a9)
{spot}(GPSUSDT)
{spot}(ACEUSDT)
Tôi từng nghĩ rằng “lãi suất cố định” trên TermMax về cơ bản có nghĩa là rủi ro đã biến mất — khóa một mức lãi suất, biết trước lợi nhuận của mình và thế là xong. Nhưng khi đào sâu cách giao thức thực sự cấu trúc các thị trường của nó, giả định đó không còn đúng như vậy.
TermMax vận hành trên các thị trường tách biệt. Mỗi thị trường là một cặp tài sản thế chấp — nợ cụ thể, và mức độ phơi nhiễm của bạn được giữ nằm gọn trong chính cặp đó. Đây thực sự là điểm mấu chốt — nhờ vậy, giao thức có thể hỗ trợ các tài sản thế chấp “lạ” hoặc kém thanh khoản mà không cần lo một tài sản xấu làm cạn kiệt một quỹ dùng chung, như cách mà một số nền tảng cho vay khác có thể gặp phải.
Nhưng việc tách biệt cũng có hai mặt. Nếu tài sản thế chấp của một thị trường sụp đổ mạnh và không đủ thanh khoản để thanh lý nó một cách gọn gàng, TermMax có một phương án dự phòng ít được nhắc đến: giao dịch bằng giao hàng thực tế. Thay vì nhận lại token nợ của bạn, người cho vay có thể kết thúc việc nắm giữ chính tài sản thế chấp thực của bên đi vay.
Vậy nên đúng là — lãi suất được cố định, kỳ hạn cũng được cố định. Nhưng thứ mà bạn thực sự nhận được trong một kịch bản xấu nhất lại phụ thuộc vào việc bạn đã chọn thị trường tách biệt nào và thanh khoản của thị trường đó mỏng đến mức nào. Đây là một chi tiết rất dễ bị bỏ qua khi “lãi suất cố định” đang chiếm gần hết câu chuyện.
Tất cả điều này không có nghĩa là thiết kế bị tệ — chính sự tách biệt mới là thứ khiến các thị trường thế chấp kỳ lạ trở nên khả thi ngay từ đầu. Chỉ là rủi ro không biến mất. Nó chuyển từ “lãi suất của tôi có thay đổi không” sang “tôi đã chọn thị trường nào.”
#termmax @TermMax
$GPS
$PIEVERSE
$ACE
3
6
571
·
--
Tăng giá
Đã xác minh
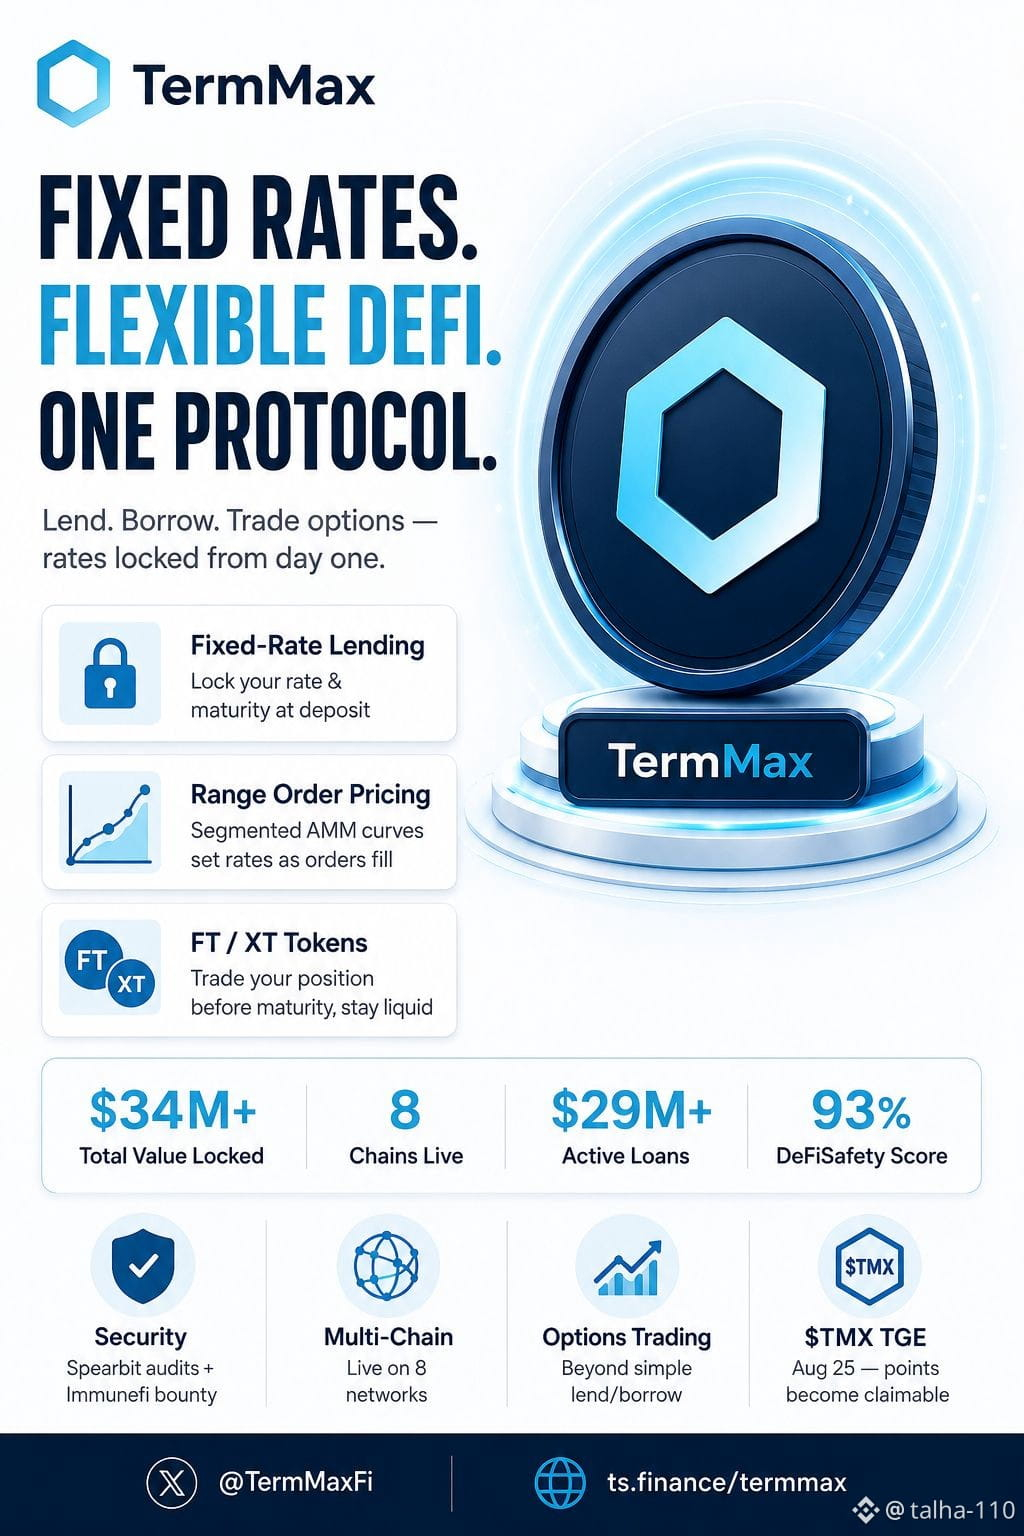
TermMax: Tổng quan giao thức & Phân tích cơ chế
Giả định ban đầu khi tiếp cận: một giao thức cho vay lãi suất cố định khác đang chạy theo xu hướng. Phân tích sâu hơn về cơ chế cho thấy đây là một thiết kế có chủ đích hơn.
Mục đích cốt lõi:
Cho vay DeFi truyền thống vận hành theo lãi suất thả nổi — phụ thuộc vào mức sử dụng, khó đoán và thay đổi giữa thời điểm gửi tiền và thời điểm rút. TermMax loại bỏ hoàn toàn biến số đó. Cả lãi suất và kỳ hạn được cố định ngay khi vào vị thế. Lợi suất được biết từ ngày đầu, không phải đến cuối mới phát hiện.
Cơ chế nền tảng:
Hệ thống được xây dựng dựa trên hai công cụ cốt lõi — FT (Fixed-rate Token) và XT. Hoạt động cho vay tạo ra FT, đại diện cho một cam kết ràng buộc: một token nợ được hoàn trả đúng hạn. Điểm quan trọng là FT vẫn có tính thanh khoản trước kỳ hạn — có thể được giao dịch trên thị trường mở, nghĩa là vốn không bị khóa trong suốt toàn bộ thời gian.
Việc thực thi định giá diễn ra thông qua Range Orders — các đường cong giá được phân đoạn, trong đó lãi suất áp dụng thay đổi khi một lệnh được khớp qua từng phân đoạn. Đây là kiến trúc dựa trên AMM (V1), là sự phát triển từ mô hình sàn đặt lệnh & đấu giá trước đó, được thiết kế riêng nhằm cải thiện việc gộp thanh khoản.
Các chỉ số đã được xác minh:
Giao thức đã hoạt động trên 8 chuỗi (Ethereum chiếm phần lớn), với $34M+ Total Value Locked và $29M+ khoản vay đang hoạt động — cho thấy vốn được triển khai và nhu cầu thực tế, không phải thanh khoản nhàn rỗi.
Luận điểm tổng quát:
Hạ tầng lãi suất cố định không chỉ là cải thiện UX — đó là điều kiện tiên quyết. Khi cổ phiếu token hóa và tài sản thế giới thực được đưa onchain, việc tài trợ có thể dự đoán trước trở nên quan trọng như chính việc tài sản đó được đưa onchain.
Câu hỏi mở: TermMax định vị như một thị trường cho vay, hay như hạ tầng tín dụng lãi suất cố định mà chu kỳ DeFi tiếp theo sẽ cần?
#TermMaxFi #termmax @termmax
$STAR
$BTW
$TUT
TermMax: Tổng quan giao thức & Phân tích cơ chế
Giả định ban đầu khi tiếp cận: một giao thức cho vay lãi suất cố định khác đang chạy theo xu hướng. Phân tích sâu hơn về cơ chế cho thấy đây là một thiết kế có chủ đích hơn.
Mục đích cốt lõi:
Cho vay DeFi truyền thống vận hành theo lãi suất thả nổi — phụ thuộc vào mức sử dụng, khó đoán và thay đổi giữa thời điểm gửi tiền và thời điểm rút. TermMax loại bỏ hoàn toàn biến số đó. Cả lãi suất và kỳ hạn được cố định ngay khi vào vị thế. Lợi suất được biết từ ngày đầu, không phải đến cuối mới phát hiện.
Cơ chế nền tảng:
Hệ thống được xây dựng dựa trên hai công cụ cốt lõi — FT (Fixed-rate Token) và XT. Hoạt động cho vay tạo ra FT, đại diện cho một cam kết ràng buộc: một token nợ được hoàn trả đúng hạn. Điểm quan trọng là FT vẫn có tính thanh khoản trước kỳ hạn — có thể được giao dịch trên thị trường mở, nghĩa là vốn không bị khóa trong suốt toàn bộ thời gian.
Việc thực thi định giá diễn ra thông qua Range Orders — các đường cong giá được phân đoạn, trong đó lãi suất áp dụng thay đổi khi một lệnh được khớp qua từng phân đoạn. Đây là kiến trúc dựa trên AMM (V1), là sự phát triển từ mô hình sàn đặt lệnh & đấu giá trước đó, được thiết kế riêng nhằm cải thiện việc gộp thanh khoản.
Các chỉ số đã được xác minh:
Giao thức đã hoạt động trên 8 chuỗi (Ethereum chiếm phần lớn), với $34M+ Total Value Locked và $29M+ khoản vay đang hoạt động — cho thấy vốn được triển khai và nhu cầu thực tế, không phải thanh khoản nhàn rỗi.
Luận điểm tổng quát:
Hạ tầng lãi suất cố định không chỉ là cải thiện UX — đó là điều kiện tiên quyết. Khi cổ phiếu token hóa và tài sản thế giới thực được đưa onchain, việc tài trợ có thể dự đoán trước trở nên quan trọng như chính việc tài sản đó được đưa onchain.
Câu hỏi mở: TermMax định vị như một thị trường cho vay, hay như hạ tầng tín dụng lãi suất cố định mà chu kỳ DeFi tiếp theo sẽ cần?
#TermMaxFi #termmax @TermMax
$STAR
$BTW
$TUT
3
4
142
·
--
Tăng giá
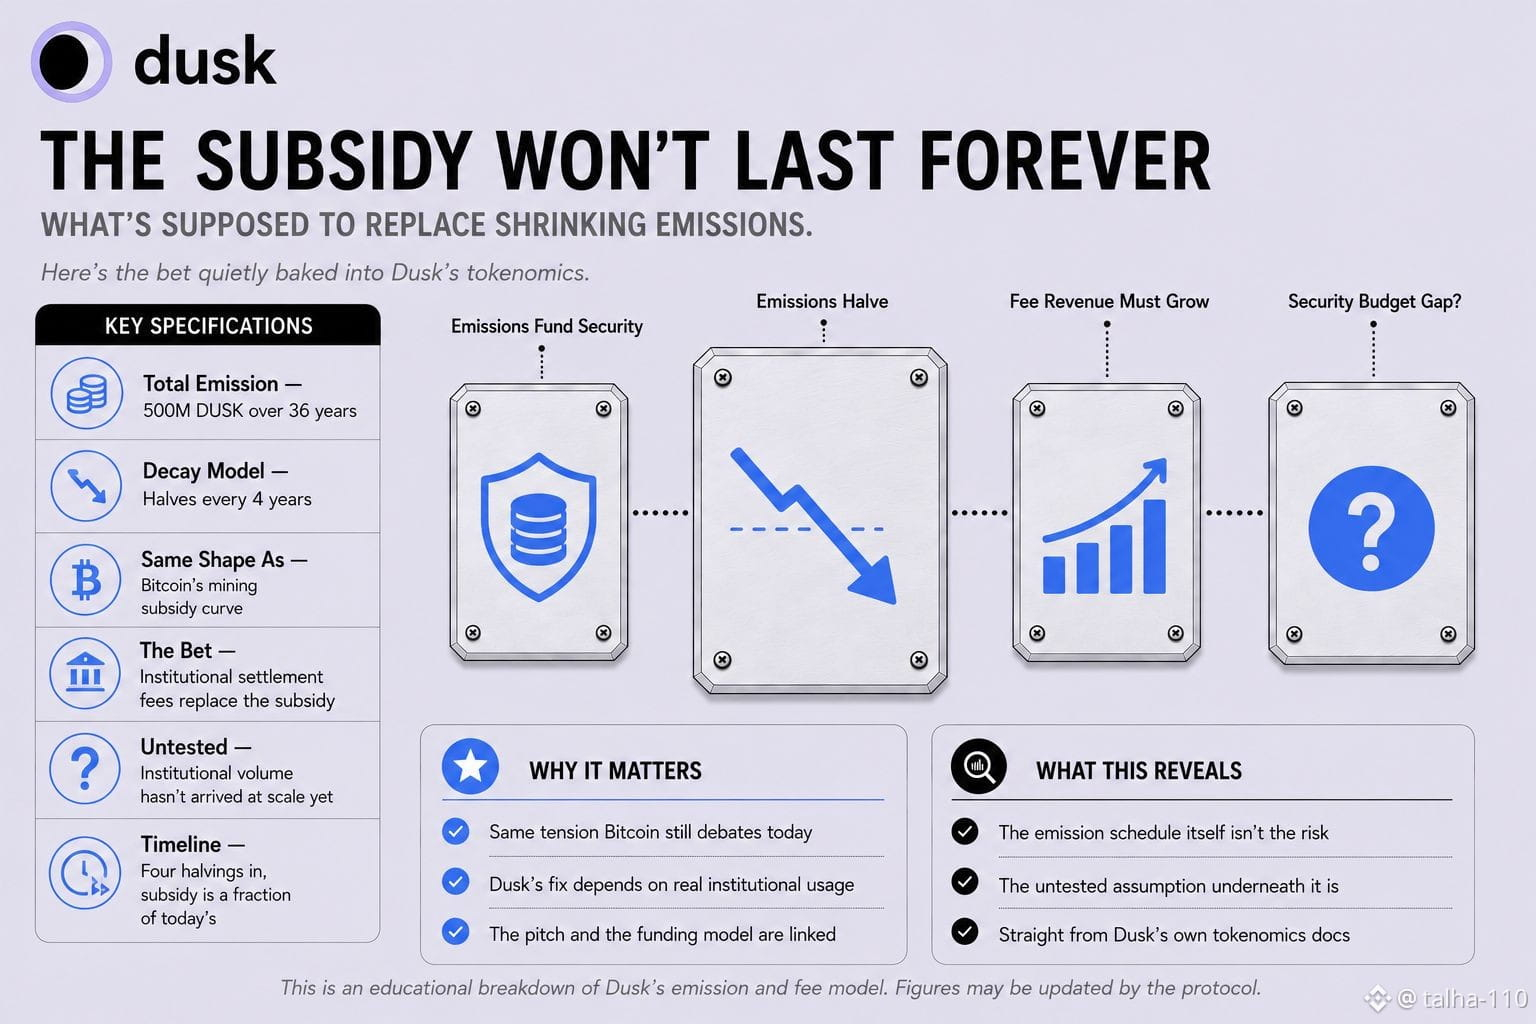
Phần thưởng staking của Dusk vận hành theo một đường cong suy giảm theo cấp số nhân, cắt giảm lượng phát thải một nửa mỗi bốn năm—hình dạng halving tương tự mà phần thưởng khai thác của Bitcoin tuân theo. Các đợt phát hành này được trải đều trong một ngân sách cố định 500 triệu DUSK, được phân bổ trong 36 năm, tính trên khoản 500 triệu đã tồn tại trước khi mainnet ra mắt. Chỉ riêng chi tiết đó không có gì quá bất ngờ—nhiều mạng cũng giảm dần phát thải. Điều đáng để suy nghĩ là: phần quỹ đó được cho là sẽ được thay thế như thế nào khi nó còn giảm đến mức đủ thấp. Phiên bản của vấn đề này ở Bitcoin luôn được tranh luận liên tục; cuối cùng các thợ đào cần phí giao dịch để thay thế hoàn toàn trợ cấp khối, và liệu doanh thu phí thuần túy có thể duy trì đủ mức bảo mật hay không vẫn là một lập luận mở kéo dài nhiều thập kỷ. Dusk đang bước vào một vị trí cấu trúc tương tự—nhưng toàn bộ lời chào của họ lại phụ thuộc vào việc trở thành hạ tầng cho việc thanh toán tài chính được quản lý, các chứng khoán được token hóa, dòng chảy RWA (tài sản thực) của tổ chức—loại nhu cầu được cho là sẽ tạo ra lượng doanh thu phí thực sự nhờ hoạt động tài chính có thật, chứ không phải giao dịch đầu cơ. Vì vậy, có một can cược ngầm được cài sẵn trong tokenomics.
Ban đầu, lượng phát thải mang phần lớn trọng lượng trong việc trả cho các bên cung cấp hạ tầng để bảo đảm mạng. Sau bốn lần halving, tức là sau 16 năm, khoản trợ cấp đó chỉ còn là một phần nhỏ so với lúc ban đầu, và phí gas từ hoạt động thanh toán thực tế được kỳ vọng đã tăng đủ để bù đắp phần chênh lệch. Hiện chưa ai biết chắc liệu khối lượng giao dịch đạt chuẩn tổ chức thực sự có tạo ra doanh thu phí ở quy mô đó hay không, vì các tổ chức mà mạng này hướng tới phần lớn vẫn chưa xuất hiện với khối lượng giao dịch đáng kể. Lịch phát thải không phải là rủi ro. Rủi ro nằm ở giả định được giữ kín bên dưới: việc thanh toán tài sản ngoài đời cuối cùng sẽ tạo ra đủ doanh thu phí để thay thế trợ cấp đang co lại—đó mới là phần chưa ai thực sự kiểm chứng.
$DUSK #dusk @Dusk_Foundation
$HEMI
$CYS
{future}(COWUSDT)
{spot}(HEMIUSDT)
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
Phần thưởng staking của Dusk vận hành theo một đường cong suy giảm theo cấp số nhân, cắt giảm lượng phát thải một nửa mỗi bốn năm—hình dạng halving tương tự mà phần thưởng khai thác của Bitcoin tuân theo. Các đợt phát hành này được trải đều trong một ngân sách cố định 500 triệu DUSK, được phân bổ trong 36 năm, tính trên khoản 500 triệu đã tồn tại trước khi mainnet ra mắt. Chỉ riêng chi tiết đó không có gì quá bất ngờ—nhiều mạng cũng giảm dần phát thải. Điều đáng để suy nghĩ là: phần quỹ đó được cho là sẽ được thay thế như thế nào khi nó còn giảm đến mức đủ thấp. Phiên bản của vấn đề này ở Bitcoin luôn được tranh luận liên tục; cuối cùng các thợ đào cần phí giao dịch để thay thế hoàn toàn trợ cấp khối, và liệu doanh thu phí thuần túy có thể duy trì đủ mức bảo mật hay không vẫn là một lập luận mở kéo dài nhiều thập kỷ. Dusk đang bước vào một vị trí cấu trúc tương tự—nhưng toàn bộ lời chào của họ lại phụ thuộc vào việc trở thành hạ tầng cho việc thanh toán tài chính được quản lý, các chứng khoán được token hóa, dòng chảy RWA (tài sản thực) của tổ chức—loại nhu cầu được cho là sẽ tạo ra lượng doanh thu phí thực sự nhờ hoạt động tài chính có thật, chứ không phải giao dịch đầu cơ. Vì vậy, có một can cược ngầm được cài sẵn trong tokenomics.
Ban đầu, lượng phát thải mang phần lớn trọng lượng trong việc trả cho các bên cung cấp hạ tầng để bảo đảm mạng. Sau bốn lần halving, tức là sau 16 năm, khoản trợ cấp đó chỉ còn là một phần nhỏ so với lúc ban đầu, và phí gas từ hoạt động thanh toán thực tế được kỳ vọng đã tăng đủ để bù đắp phần chênh lệch. Hiện chưa ai biết chắc liệu khối lượng giao dịch đạt chuẩn tổ chức thực sự có tạo ra doanh thu phí ở quy mô đó hay không, vì các tổ chức mà mạng này hướng tới phần lớn vẫn chưa xuất hiện với khối lượng giao dịch đáng kể. Lịch phát thải không phải là rủi ro. Rủi ro nằm ở giả định được giữ kín bên dưới: việc thanh toán tài sản ngoài đời cuối cùng sẽ tạo ra đủ doanh thu phí để thay thế trợ cấp đang co lại—đó mới là phần chưa ai thực sự kiểm chứng.
$DUSK #dusk @Dusk
$HEMI
$CYS
2
5
446
·
--
Tăng giá
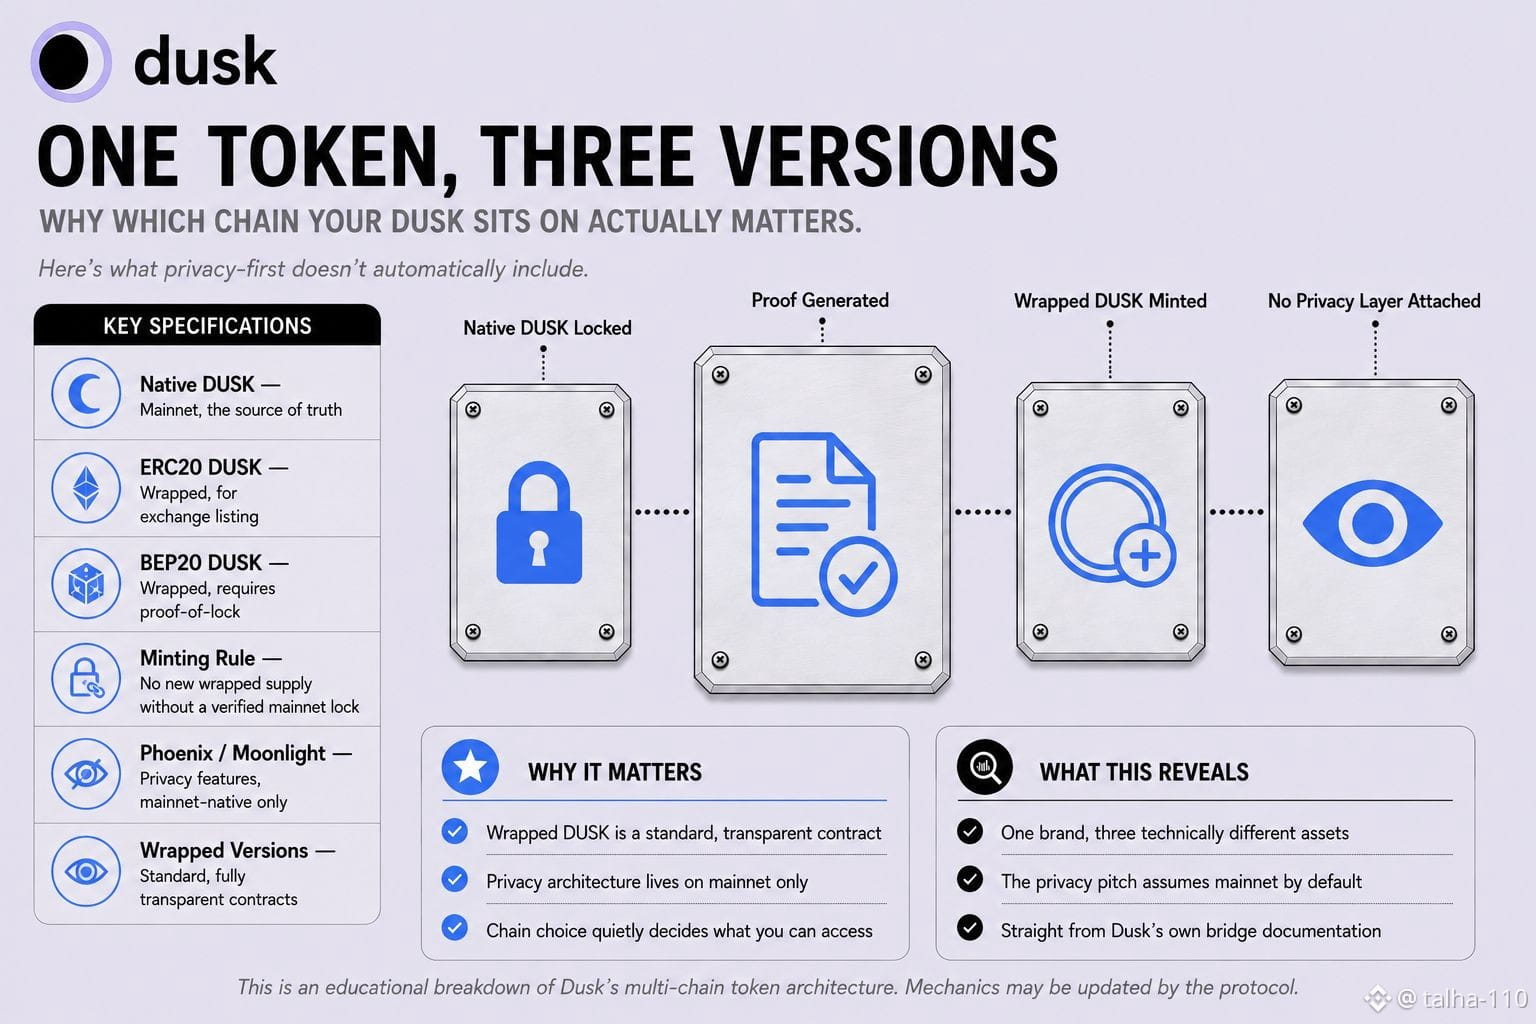
Ban đầu tôi cho rằng DUSK chỉ đơn giản là DUSK — một token, một sổ cái, bất kể bạn nắm giữ nó ở đâu. Nhưng khi đọc tài liệu cầu nối (bridge) do chính Dusk viết, giả định đó sụp đổ ngay khi bạn xem mạng đã cấu trúc sự hiện diện đa chuỗi của nó như thế nào. Hiện tại, DUSK tồn tại như ba tài sản riêng biệt: DUSK gốc trên mạng chính Dusk, và thêm các phiên bản ERC20 cũng như BEP20 trên Ethereum và BSC để phục vụ niêm yết sàn giao dịch và quá trình di chuyển (migration). Cây cầu kết nối chúng không đối xứng. BEP20 DUSK được xử lý rõ ràng như một tài sản được bọc (wrapped), và việc đúc thêm nguồn cung BEP20 chỉ được phép sau khi có bằng chứng mật mã rằng một lượng tương đương đã được khóa trước đó ở phía mainnet. Nhóm của Dusk mô tả DUSK mainnet gốc là nguồn sự thật (source of truth) chính xác vì lý do này: mọi thứ còn lại chỉ là dẫn xuất, tồn tại bởi vì có một cái gì đó thực sự đã được khóa ở nơi khác. Đây là một thiết kế bridge bình thường; nhiều mạng cũng vận hành theo cách đó. Nhưng nó va chạm với “chiêu bài” về quyền riêng tư theo một cách dễ bị bỏ sót. Phoenix và Moonlight — hai mô hình giao dịch thực sự cung cấp quyền riêng tư hoặc minh bạch công khai theo thiết kế — đều là những khái niệm “native” trên mainnet. ERC20 và BEP20 DUSK chỉ là các hợp đồng token tiêu chuẩn nằm trên Ethereum và BSC, hoàn toàn minh bạch theo đúng định nghĩa, và hoàn toàn không gắn bất kỳ kiến trúc quyền riêng tư nào của Dusk vào chúng. Vì vậy, tùy thuộc vào việc một người thực sự đang nắm giữ phiên bản DUSK nào — native mainnet hay một tài sản bọc qua cầu nối (wrapped bridge asset) — họ có thể không hề có quyền truy cập vào bất kỳ tính năng quyền riêng tư nào của Dusk, bất kể họ có chọn Phoenix hay Moonlight nếu như có. Thương hiệu đặt “quyền riêng tư lên trước”. Liệu DUSK của một người nắm giữ có thậm chí chạm tới lớp quyền riêng tư đó hay không lại phụ thuộc hoàn toàn vào chuỗi mà nó đang nằm trên, và chi tiết này không thực sự được làm lộ ra trong cách diễn đạt “privacy-first”.
$DUSK #dusk @Dusk_Foundation
$HEMI
$APR
{spot}(HEMIUSDT)
{alpha}(560x299ad4299da5b2b93fba4c96967b040c7f611099)
{spot}(DUSKUSDT)
Ban đầu tôi cho rằng DUSK chỉ đơn giản là DUSK — một token, một sổ cái, bất kể bạn nắm giữ nó ở đâu. Nhưng khi đọc tài liệu cầu nối (bridge) do chính Dusk viết, giả định đó sụp đổ ngay khi bạn xem mạng đã cấu trúc sự hiện diện đa chuỗi của nó như thế nào. Hiện tại, DUSK tồn tại như ba tài sản riêng biệt: DUSK gốc trên mạng chính Dusk, và thêm các phiên bản ERC20 cũng như BEP20 trên Ethereum và BSC để phục vụ niêm yết sàn giao dịch và quá trình di chuyển (migration). Cây cầu kết nối chúng không đối xứng. BEP20 DUSK được xử lý rõ ràng như một tài sản được bọc (wrapped), và việc đúc thêm nguồn cung BEP20 chỉ được phép sau khi có bằng chứng mật mã rằng một lượng tương đương đã được khóa trước đó ở phía mainnet. Nhóm của Dusk mô tả DUSK mainnet gốc là nguồn sự thật (source of truth) chính xác vì lý do này: mọi thứ còn lại chỉ là dẫn xuất, tồn tại bởi vì có một cái gì đó thực sự đã được khóa ở nơi khác. Đây là một thiết kế bridge bình thường; nhiều mạng cũng vận hành theo cách đó. Nhưng nó va chạm với “chiêu bài” về quyền riêng tư theo một cách dễ bị bỏ sót. Phoenix và Moonlight — hai mô hình giao dịch thực sự cung cấp quyền riêng tư hoặc minh bạch công khai theo thiết kế — đều là những khái niệm “native” trên mainnet. ERC20 và BEP20 DUSK chỉ là các hợp đồng token tiêu chuẩn nằm trên Ethereum và BSC, hoàn toàn minh bạch theo đúng định nghĩa, và hoàn toàn không gắn bất kỳ kiến trúc quyền riêng tư nào của Dusk vào chúng. Vì vậy, tùy thuộc vào việc một người thực sự đang nắm giữ phiên bản DUSK nào — native mainnet hay một tài sản bọc qua cầu nối (wrapped bridge asset) — họ có thể không hề có quyền truy cập vào bất kỳ tính năng quyền riêng tư nào của Dusk, bất kể họ có chọn Phoenix hay Moonlight nếu như có. Thương hiệu đặt “quyền riêng tư lên trước”. Liệu DUSK của một người nắm giữ có thậm chí chạm tới lớp quyền riêng tư đó hay không lại phụ thuộc hoàn toàn vào chuỗi mà nó đang nằm trên, và chi tiết này không thực sự được làm lộ ra trong cách diễn đạt “privacy-first”.
$DUSK #dusk @Dusk
$HEMI
$APR
$DUSK #dusk @Dusk
$HEMI
$APR
2
1
273
·
--
Tăng giá
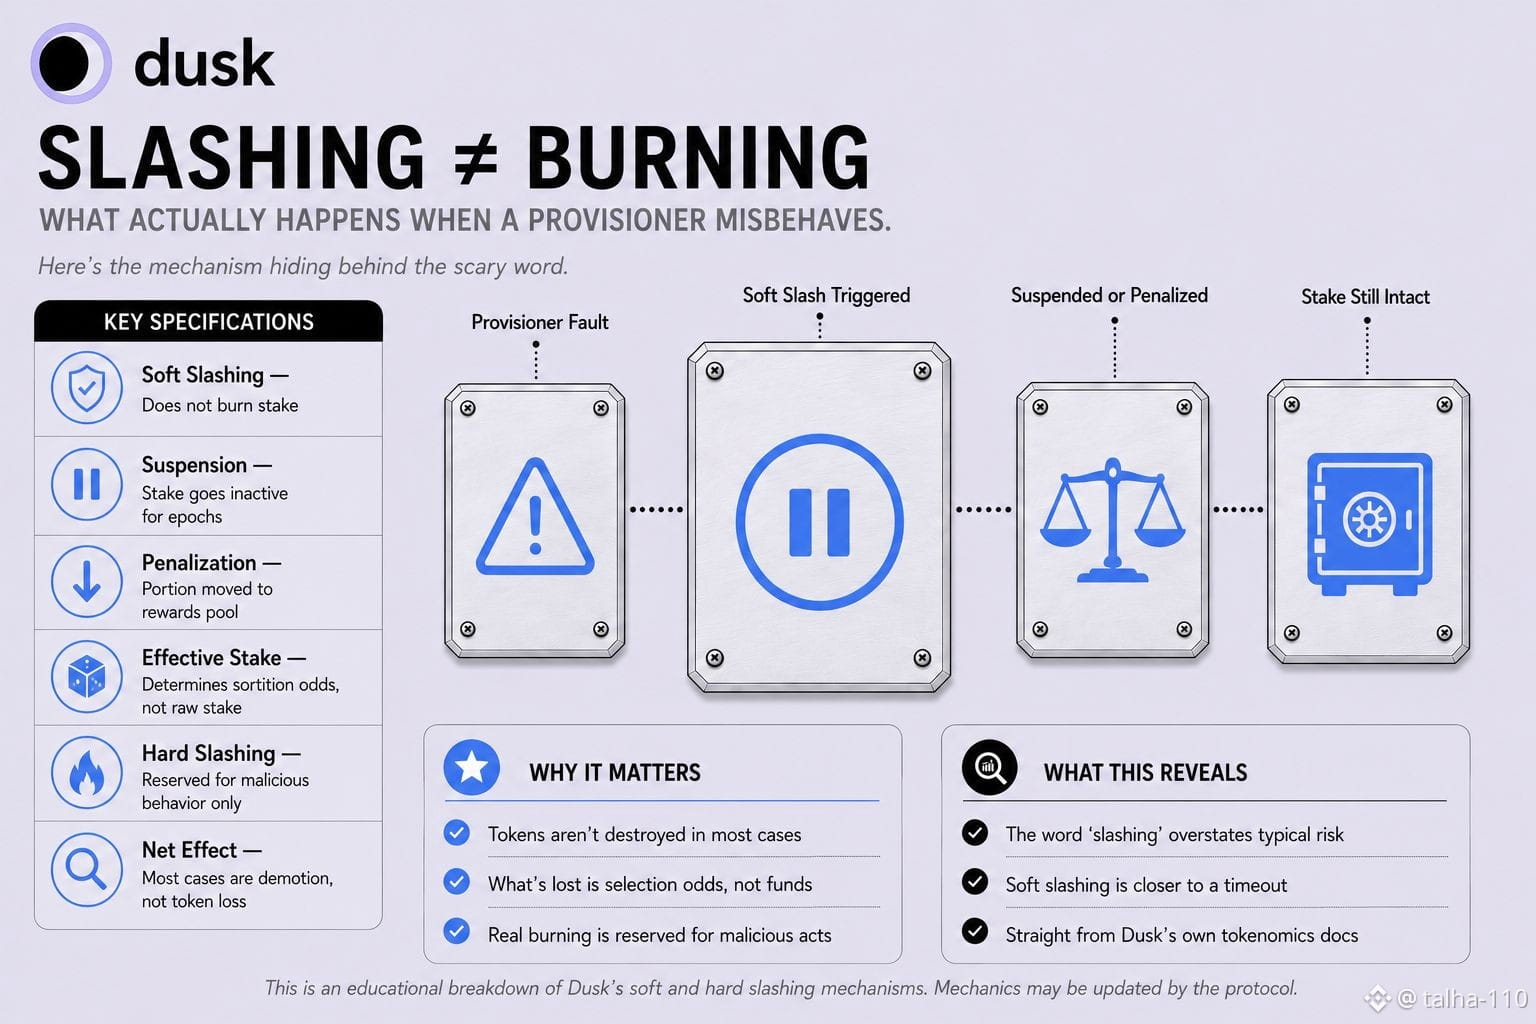
Ban đầu tôi cho rằng “chém” (slashing) trên Dusk hoạt động theo cách giống như hầu hết nơi khác: làm sai và một phần DUSK bạn đã đặt cược sẽ bị hủy, mất hẳn vĩnh viễn — đó là toàn bộ tác dụng răn đe. Đọc tài liệu tokenomics của chính Dusk, tôi nhận ra giả định đó là sai trong phần lớn các trường hợp thực tế. Dusk chạy cơ chế “slashing mềm” (soft slashing) như cơ chế chính, và slashing mềm một cách rõ ràng là không hề đốt cháy (burn) số stake. Thay vào đó, nó hoạt động theo hai hướng: đình chỉ, trong đó toàn bộ stake của một provisioner vi phạm sẽ bị đưa vào trạng thái không hoạt động trong một hoặc nhiều epoch, không đủ điều kiện để được chọn, không nhận được phần thưởng và cũng không bị phạt; hoặc phạt, trong đó một phần stake được chuyển vào nhóm phần thưởng có thể yêu cầu (claimable rewards pool), qua đó giảm stake hiệu dụng được dùng trong sortition mà không hủy bất kỳ token nào. Vì vậy, DUSK không bao giờ “biến mất”. Thứ biến mất là “ảnh hưởng” — khả năng được chọn làm voter hoặc block generator — bởi vì xác suất trong sortition tỉ lệ theo stake hiệu dụng, không phải stake thô. Một provisioner bỏ lỡ việc sản xuất block khi được chọn sẽ không mất tiền theo nghĩa mà đa số người hình dung về slashing. Họ mất “tư cách” (standing); cơ hội được chọn lại của họ sẽ giảm trong một số epoch nhất định. Slashing cứng (hard slashing), kiểu thực sự đốt stake, cũng tồn tại, nhưng nó chỉ được dành cho hành vi thực sự độc hại, chứ không phải tình trạng downtime hằng ngày và việc không thực hiện đúng nhiệm vụ — những thứ mà soft slashing được thiết kế để xử lý. Sự khác biệt này quan trọng trong cách bạn suy nghĩ về rủi ro khi vận hành hoặc ủy quyền cho một provisioner. Từ đáng sợ là “slashing”. Cơ chế thực tế, trong hầu hết trường hợp, lại gần với việc bị hạ bậc tạm thời hơn là một hình phạt khiến bạn mất token.
$DUSK #dusk @Dusk_Foundation
Ban đầu tôi cho rằng “chém” (slashing) trên Dusk hoạt động theo cách giống như hầu hết nơi khác: làm sai và một phần DUSK bạn đã đặt cược sẽ bị hủy, mất hẳn vĩnh viễn — đó là toàn bộ tác dụng răn đe. Đọc tài liệu tokenomics của chính Dusk, tôi nhận ra giả định đó là sai trong phần lớn các trường hợp thực tế. Dusk chạy cơ chế “slashing mềm” (soft slashing) như cơ chế chính, và slashing mềm một cách rõ ràng là không hề đốt cháy (burn) số stake. Thay vào đó, nó hoạt động theo hai hướng: đình chỉ, trong đó toàn bộ stake của một provisioner vi phạm sẽ bị đưa vào trạng thái không hoạt động trong một hoặc nhiều epoch, không đủ điều kiện để được chọn, không nhận được phần thưởng và cũng không bị phạt; hoặc phạt, trong đó một phần stake được chuyển vào nhóm phần thưởng có thể yêu cầu (claimable rewards pool), qua đó giảm stake hiệu dụng được dùng trong sortition mà không hủy bất kỳ token nào. Vì vậy, DUSK không bao giờ “biến mất”. Thứ biến mất là “ảnh hưởng” — khả năng được chọn làm voter hoặc block generator — bởi vì xác suất trong sortition tỉ lệ theo stake hiệu dụng, không phải stake thô. Một provisioner bỏ lỡ việc sản xuất block khi được chọn sẽ không mất tiền theo nghĩa mà đa số người hình dung về slashing. Họ mất “tư cách” (standing); cơ hội được chọn lại của họ sẽ giảm trong một số epoch nhất định. Slashing cứng (hard slashing), kiểu thực sự đốt stake, cũng tồn tại, nhưng nó chỉ được dành cho hành vi thực sự độc hại, chứ không phải tình trạng downtime hằng ngày và việc không thực hiện đúng nhiệm vụ — những thứ mà soft slashing được thiết kế để xử lý. Sự khác biệt này quan trọng trong cách bạn suy nghĩ về rủi ro khi vận hành hoặc ủy quyền cho một provisioner. Từ đáng sợ là “slashing”. Cơ chế thực tế, trong hầu hết trường hợp, lại gần với việc bị hạ bậc tạm thời hơn là một hình phạt khiến bạn mất token.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
4
2
78
·
--
Tăng giá
Xem bản dịch
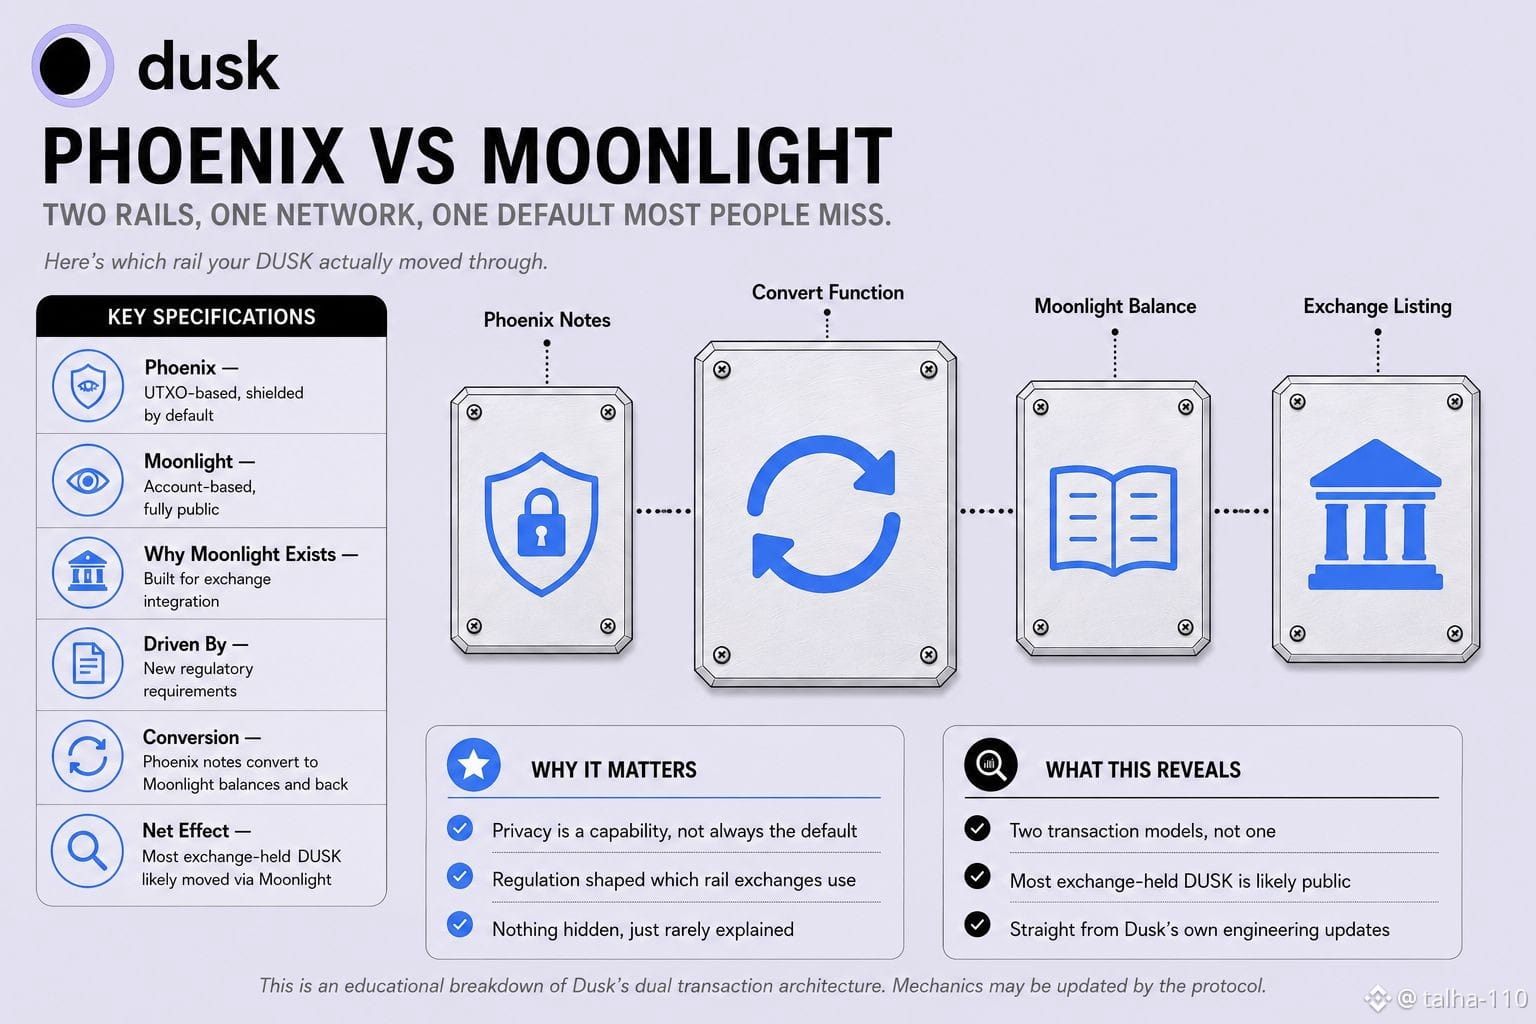
At first I assumed Dusk being a "privacy blockchain" meant every DUSK transaction runs through the same shielded rail by default, Phoenix, zero-knowledge proofs, hidden balances, that's just how the network works. Reading Dusk's own engineering updates, that's only half the picture. Dusk actually runs two separate transaction models side by side. Phoenix is UTXO-based and shielded, the private one everyone associates with the brand. Moonlight is account-based and fully transparent, addresses and balances publicly listed, functioning almost exactly like a normal Ethereum account. What's notable is why Moonlight exists at all. Dusk's own team has said directly that they needed it specifically to integrate mainnet with exchanges, because new regulations required a transparent, easily auditable rail for that kind of listing and compliance work. So the fully public transaction model wasn't a compromise bolted on as an afterthought, it was a requirement for getting DUSK onto exchanges in the first place. That means the DUSK sitting in most people's exchange balances right now most likely moved through Moonlight, the transparent side, not Phoenix, the private side the whole brand is built around. The two models do convert into each other, Phoenix notes can become Moonlight balances and back, so nothing here is broken or hidden. But it does mean "privacy-first" describes the protocol's capability, not necessarily the default path most DUSK actually travels once it touches a centralized exchange, and that's a meaningfully different claim than the one usually being pitched.
$DUSK #dusk @Dusk_Foundation
At first I assumed Dusk being a "privacy blockchain" meant every DUSK transaction runs through the same shielded rail by default, Phoenix, zero-knowledge proofs, hidden balances, that's just how the network works. Reading Dusk's own engineering updates, that's only half the picture. Dusk actually runs two separate transaction models side by side. Phoenix is UTXO-based and shielded, the private one everyone associates with the brand. Moonlight is account-based and fully transparent, addresses and balances publicly listed, functioning almost exactly like a normal Ethereum account. What's notable is why Moonlight exists at all. Dusk's own team has said directly that they needed it specifically to integrate mainnet with exchanges, because new regulations required a transparent, easily auditable rail for that kind of listing and compliance work. So the fully public transaction model wasn't a compromise bolted on as an afterthought, it was a requirement for getting DUSK onto exchanges in the first place. That means the DUSK sitting in most people's exchange balances right now most likely moved through Moonlight, the transparent side, not Phoenix, the private side the whole brand is built around. The two models do convert into each other, Phoenix notes can become Moonlight balances and back, so nothing here is broken or hidden. But it does mean "privacy-first" describes the protocol's capability, not necessarily the default path most DUSK actually travels once it touches a centralized exchange, and that's a meaningfully different claim than the one usually being pitched.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
1
1
82
·
--
Giảm giá
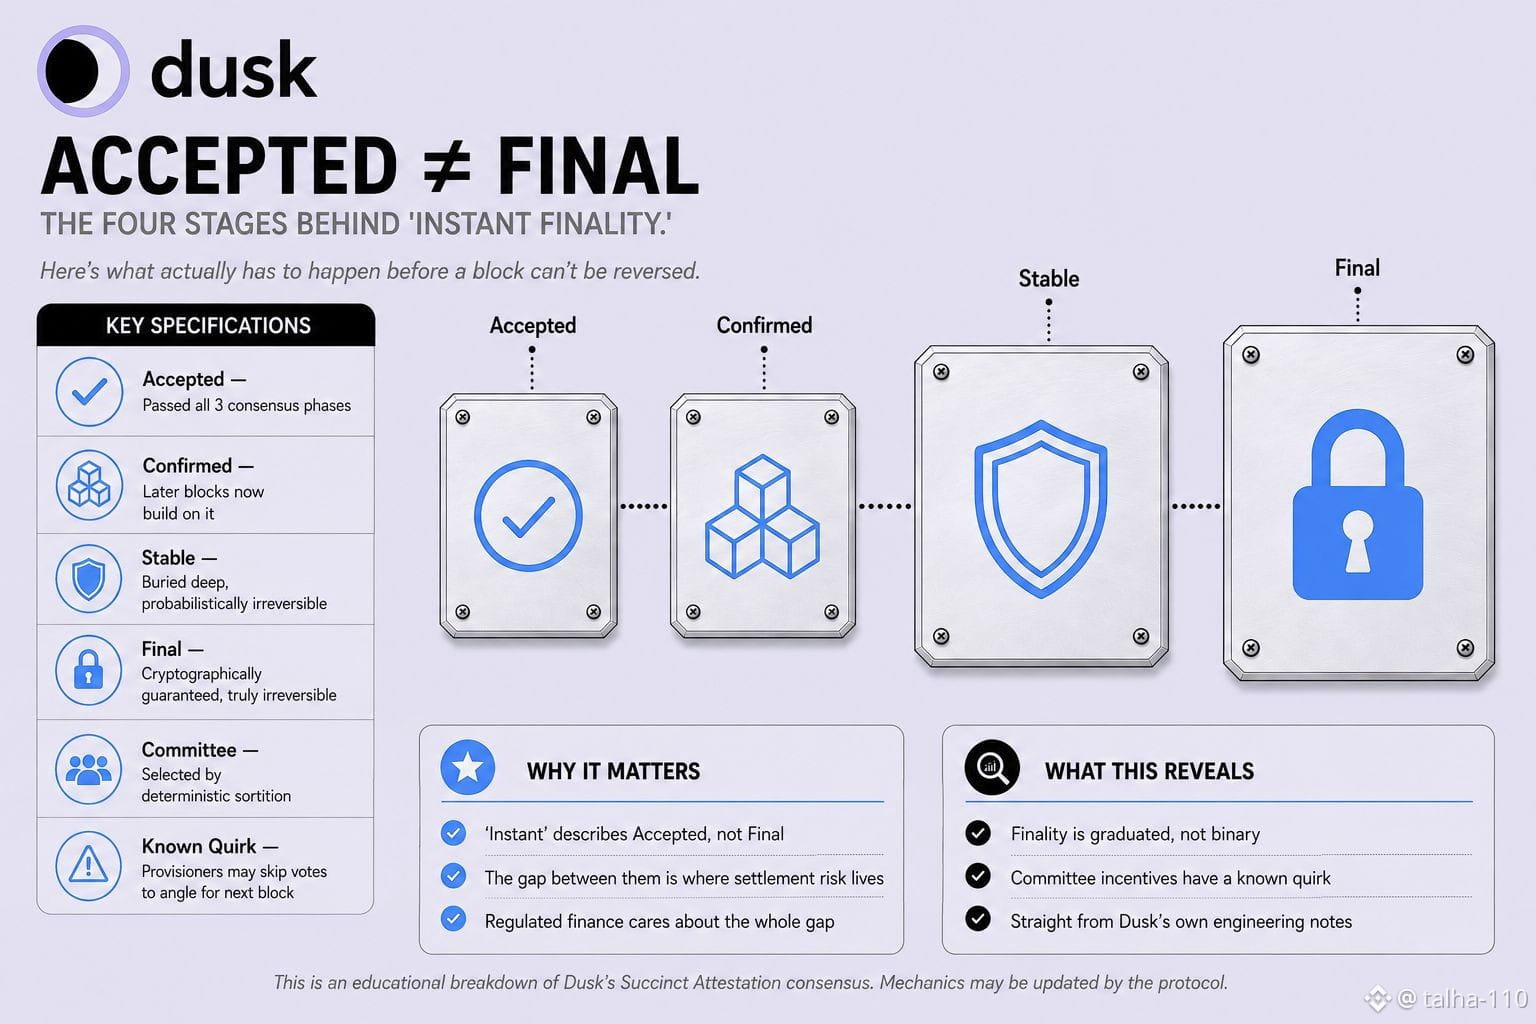
Ban đầu tôi cho rằng phần nói về “tính chung kết tất định” của Dusk nghĩa là một khối chỉ đơn giản là chung kết hay không, nhị phân, ngay khi nó được tạo ra. Nhưng khi đọc các trạng thái chung kết do chính mạng lưới nêu, cách hiểu đó đã đơn giản hóa quá mức những gì thực sự đang xảy ra. Một khối trên Dusk phải đi qua bốn giai đoạn riêng biệt trước khi thật sự được khóa chặt: Được chấp nhận một lần khi nó vượt qua ba pha đồng thuận của vòng hiện tại; Xác nhận khi các khối sau đó xây dựng tiếp lên nó; Ổn định khi nó được “chôn” đủ sâu để trở nên xác suất không thể đảo ngược; và chỉ khi đó mới là Chung kết, tức là điểm mà việc đảo ngược trở nên được đảm bảo không thể xảy ra về mặt mật mã, chứ không chỉ là “cực kỳ khó xảy ra”. Vậy nên cụm “chung kết tức thời” đang làm rất nhiều việc trong câu đó. Khối được Chấp nhận nhanh, thật sự nhanh—phần này đúng với nội dung pitch. Nhưng Chấp nhận và Chung kết không phải là cùng một cam kết, và khoảng cách giữa hai trạng thái đó chính là nơi mà một cơ chế thanh toán tài chính được quản lý sẽ quan tâm nhiều nhất. Còn có thêm một lớp nữa mà hầu hết mọi người bỏ qua. Đồng thuận vận hành qua các ủy ban được chọn bằng sortition tất định, và nếu một provisioner bị chọn vào ủy ban bỏ phiếu ở một vòng nhưng đồng thời cũng là trình tạo khối ở vòng kế tiếp, họ sẽ được khuyến khích bỏ phiếu luôn, hy vọng sẽ được chọn làm proposer ở lần sau. Bản mô tả kỹ thuật của chính Dusk coi đây là một hành vi kỳ vọng theo thực tế chứ không phải giả thuyết, và cách khắc phục là loại trừ khỏi ủy ban đó nếu chuyện này xảy ra. Vì vậy, lớp thanh toán được quảng bá là tất định và tức thời thực ra là một quá trình theo bậc, với một “điểm kỳ quirk” về động lực vốn đã được nhúng vào cách chọn ủy ban—cả hai đều đúng, nhưng lại lặng lẽ phức tạp hơn nhiều so với bản pitch chỉ trong một dòng.
$DUSK #dusk @Dusk_Foundation
Ban đầu tôi cho rằng phần nói về “tính chung kết tất định” của Dusk nghĩa là một khối chỉ đơn giản là chung kết hay không, nhị phân, ngay khi nó được tạo ra. Nhưng khi đọc các trạng thái chung kết do chính mạng lưới nêu, cách hiểu đó đã đơn giản hóa quá mức những gì thực sự đang xảy ra. Một khối trên Dusk phải đi qua bốn giai đoạn riêng biệt trước khi thật sự được khóa chặt: Được chấp nhận một lần khi nó vượt qua ba pha đồng thuận của vòng hiện tại; Xác nhận khi các khối sau đó xây dựng tiếp lên nó; Ổn định khi nó được “chôn” đủ sâu để trở nên xác suất không thể đảo ngược; và chỉ khi đó mới là Chung kết, tức là điểm mà việc đảo ngược trở nên được đảm bảo không thể xảy ra về mặt mật mã, chứ không chỉ là “cực kỳ khó xảy ra”. Vậy nên cụm “chung kết tức thời” đang làm rất nhiều việc trong câu đó. Khối được Chấp nhận nhanh, thật sự nhanh—phần này đúng với nội dung pitch. Nhưng Chấp nhận và Chung kết không phải là cùng một cam kết, và khoảng cách giữa hai trạng thái đó chính là nơi mà một cơ chế thanh toán tài chính được quản lý sẽ quan tâm nhiều nhất. Còn có thêm một lớp nữa mà hầu hết mọi người bỏ qua. Đồng thuận vận hành qua các ủy ban được chọn bằng sortition tất định, và nếu một provisioner bị chọn vào ủy ban bỏ phiếu ở một vòng nhưng đồng thời cũng là trình tạo khối ở vòng kế tiếp, họ sẽ được khuyến khích bỏ phiếu luôn, hy vọng sẽ được chọn làm proposer ở lần sau. Bản mô tả kỹ thuật của chính Dusk coi đây là một hành vi kỳ vọng theo thực tế chứ không phải giả thuyết, và cách khắc phục là loại trừ khỏi ủy ban đó nếu chuyện này xảy ra. Vì vậy, lớp thanh toán được quảng bá là tất định và tức thời thực ra là một quá trình theo bậc, với một “điểm kỳ quirk” về động lực vốn đã được nhúng vào cách chọn ủy ban—cả hai đều đúng, nhưng lại lặng lẽ phức tạp hơn nhiều so với bản pitch chỉ trong một dòng.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
1
1
83
·
--
Tăng giá
Xem bản dịch
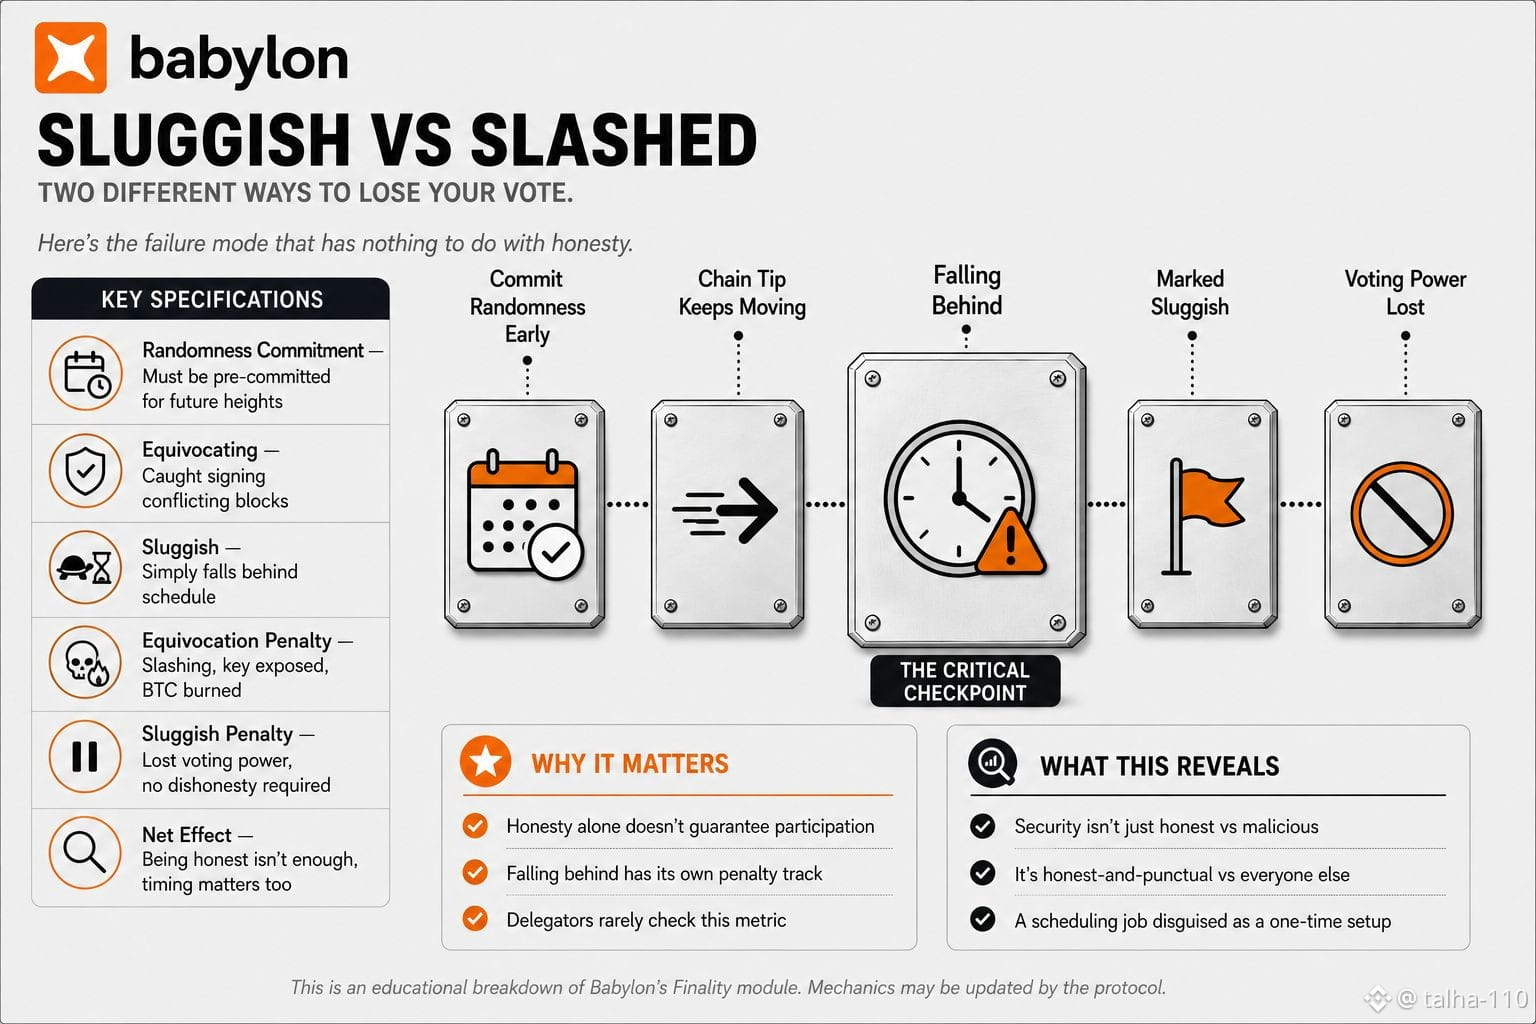
At first I assumed the only thing that could cost a Finality Provider their standing was outright malicious behavior, signing two conflicting blocks, getting caught, getting slashed, the classic honest-or-dishonest binary. Reading Babylon's own Finality module documentation, there's a second, quieter failure path that has nothing to do with honesty at all. Before a Finality Provider can even vote on a block, they have to proactively commit EOTS public randomness for that specific future height, in advance, before the block is even proposed. Babylon's system separately tracks two categories of problem providers, equivocating ones who get caught signing conflicting messages, and sluggish ones who simply fail to show up in time. Being slow isn't the same violation as being dishonest, but it still gets tracked and penalized as its own category. What that means in practice is a provider can be fully honest, never sign anything conflicting, never attempt anything adversarial, and still lose voting ability for a given height purely because their randomness commitment didn't keep pace with the chain's tip. Committing randomness isn't a one-time setup step, it's an ongoing forecasting job, staying ahead of a chain that keeps moving whether you're ready or not. So the actual security model being described isn't just honest versus malicious. It's honest-and-punctual versus everyone else, including honest providers who simply fell behind on a scheduling requirement most people staking to them probably never think to check.
@babylonlabs_io #baby $BABY
At first I assumed the only thing that could cost a Finality Provider their standing was outright malicious behavior, signing two conflicting blocks, getting caught, getting slashed, the classic honest-or-dishonest binary. Reading Babylon's own Finality module documentation, there's a second, quieter failure path that has nothing to do with honesty at all. Before a Finality Provider can even vote on a block, they have to proactively commit EOTS public randomness for that specific future height, in advance, before the block is even proposed. Babylon's system separately tracks two categories of problem providers, equivocating ones who get caught signing conflicting messages, and sluggish ones who simply fail to show up in time. Being slow isn't the same violation as being dishonest, but it still gets tracked and penalized as its own category. What that means in practice is a provider can be fully honest, never sign anything conflicting, never attempt anything adversarial, and still lose voting ability for a given height purely because their randomness commitment didn't keep pace with the chain's tip. Committing randomness isn't a one-time setup step, it's an ongoing forecasting job, staying ahead of a chain that keeps moving whether you're ready or not. So the actual security model being described isn't just honest versus malicious. It's honest-and-punctual versus everyone else, including honest providers who simply fell behind on a scheduling requirement most people staking to them probably never think to check.
@BabylonLabs_io #baby $BABY
@BabylonLabs_io #baby $BABY
2
2
77
·
--
Tăng giá
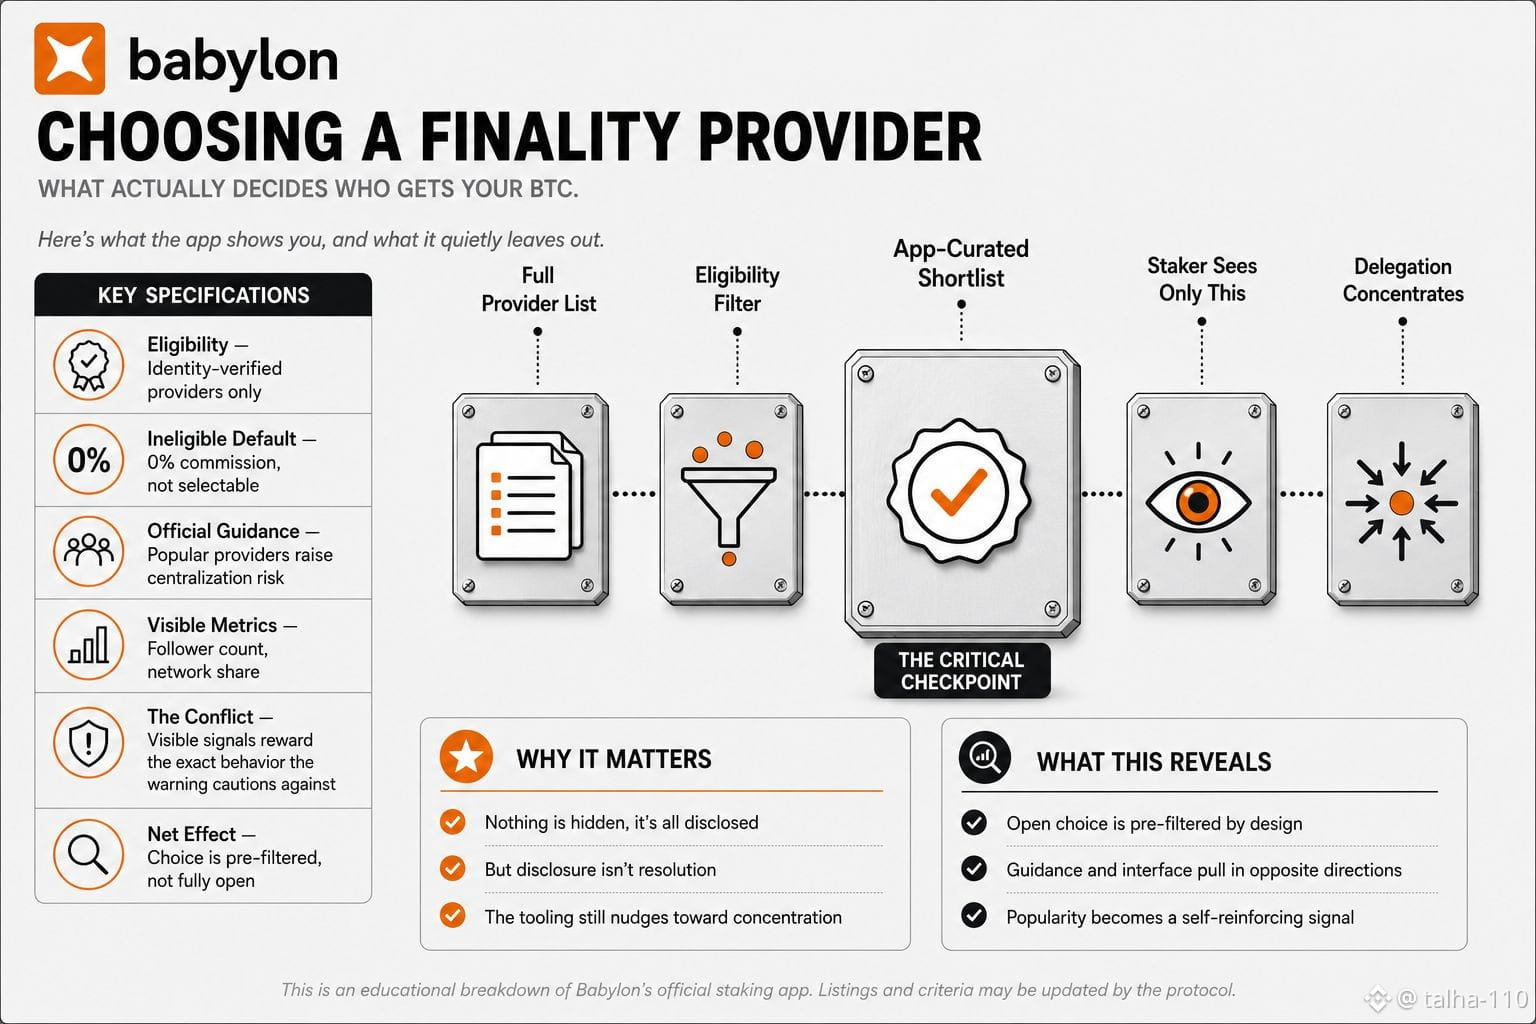
Ban đầu tôi cho rằng việc chọn một Nhà cung cấp Tính Chung (Finality Provider) cũng giống như chọn bất kỳ validator nào của Cosmos: mở danh sách, chọn bất kỳ ai bạn thích; mạng lưới tự nhiên vẫn phân tán vì mọi người phân bổ stake theo sở thích. Nhưng khi đọc các quy định về điều kiện tham gia của Babylon dành cho ứng dụng staking chính thức, quy trình lại có xu hướng dẫn tới sự tập trung theo cách mà giả định đó không tính đến. Chỉ những Finality Providers vượt qua các tiêu chí xác minh danh tính và đăng ký nghiêm ngặt mới được liệt kê trong ứng dụng kèm theo tỷ lệ hoa hồng, trang web và một dấu kiểm hiển thị. Những nhà cung cấp không đáp ứng mức đó về mặt kỹ thuật vẫn có thể nhận ủy thác BTC nếu ai đó ủy thác trực tiếp cho họ bên ngoài ứng dụng, nhưng mặc định họ bị giới hạn ở mức hoa hồng 0% và ứng dụng thậm chí không cho phép một staker thông thường chọn họ như một tùy chọn. Vì vậy, “lựa chọn mở” thực chất chỉ mở trong một danh sách rút gọn đã được lọc trước, được tuyển chọn chính thức; tất cả những đối tượng nằm ngoài danh sách đó về mặt chức năng là vô hình đối với bất kỳ ai sử dụng luồng tiêu chuẩn. Hướng dẫn staking của chính Babylon còn bổ sung một lớp nữa: công khai cảnh báo người staking rằng ủy thác cho các nhà cung cấp phổ biến nhất sẽ làm tăng rủi ro tập trung hóa, đồng thời cũng liệt kê số lượng người theo dõi và tỷ trọng mạng (network share) như các tín hiệu chính để đánh giá một nhà cung cấp. Hai mảng lời khuyên đó kéo theo hai hướng ngược nhau. Các tín hiệu hiển thị mà ứng dụng cung cấp đúng là những gì khiến các nhà cung cấp phổ biến trông đáng tin hơn—điều mà chính tài liệu cùng ghi rõ cần thận trọng. Không có gì ở đây bị che giấu hay lừa dối; mọi thứ đều được công bố. Nhưng việc công bố một mâu thuẫn không giống với việc giải quyết nó, và hiện tại, các công cụ đang âm thầm “thưởng” sự tập trung hóa—đi ngược lại với lời khuyên đang cảnh báo người dùng chống lại điều đó.
@babylonlabs_io $BABY #baby $BTC
Ban đầu tôi cho rằng việc chọn một Nhà cung cấp Tính Chung (Finality Provider) cũng giống như chọn bất kỳ validator nào của Cosmos: mở danh sách, chọn bất kỳ ai bạn thích; mạng lưới tự nhiên vẫn phân tán vì mọi người phân bổ stake theo sở thích. Nhưng khi đọc các quy định về điều kiện tham gia của Babylon dành cho ứng dụng staking chính thức, quy trình lại có xu hướng dẫn tới sự tập trung theo cách mà giả định đó không tính đến. Chỉ những Finality Providers vượt qua các tiêu chí xác minh danh tính và đăng ký nghiêm ngặt mới được liệt kê trong ứng dụng kèm theo tỷ lệ hoa hồng, trang web và một dấu kiểm hiển thị. Những nhà cung cấp không đáp ứng mức đó về mặt kỹ thuật vẫn có thể nhận ủy thác BTC nếu ai đó ủy thác trực tiếp cho họ bên ngoài ứng dụng, nhưng mặc định họ bị giới hạn ở mức hoa hồng 0% và ứng dụng thậm chí không cho phép một staker thông thường chọn họ như một tùy chọn. Vì vậy, “lựa chọn mở” thực chất chỉ mở trong một danh sách rút gọn đã được lọc trước, được tuyển chọn chính thức; tất cả những đối tượng nằm ngoài danh sách đó về mặt chức năng là vô hình đối với bất kỳ ai sử dụng luồng tiêu chuẩn. Hướng dẫn staking của chính Babylon còn bổ sung một lớp nữa: công khai cảnh báo người staking rằng ủy thác cho các nhà cung cấp phổ biến nhất sẽ làm tăng rủi ro tập trung hóa, đồng thời cũng liệt kê số lượng người theo dõi và tỷ trọng mạng (network share) như các tín hiệu chính để đánh giá một nhà cung cấp. Hai mảng lời khuyên đó kéo theo hai hướng ngược nhau. Các tín hiệu hiển thị mà ứng dụng cung cấp đúng là những gì khiến các nhà cung cấp phổ biến trông đáng tin hơn—điều mà chính tài liệu cùng ghi rõ cần thận trọng. Không có gì ở đây bị che giấu hay lừa dối; mọi thứ đều được công bố. Nhưng việc công bố một mâu thuẫn không giống với việc giải quyết nó, và hiện tại, các công cụ đang âm thầm “thưởng” sự tập trung hóa—đi ngược lại với lời khuyên đang cảnh báo người dùng chống lại điều đó.
@BabylonLabs_io $BABY #baby $BTC
@BabylonLabs_io $BABY #baby $BTC
2
97
·
--
Tăng giá
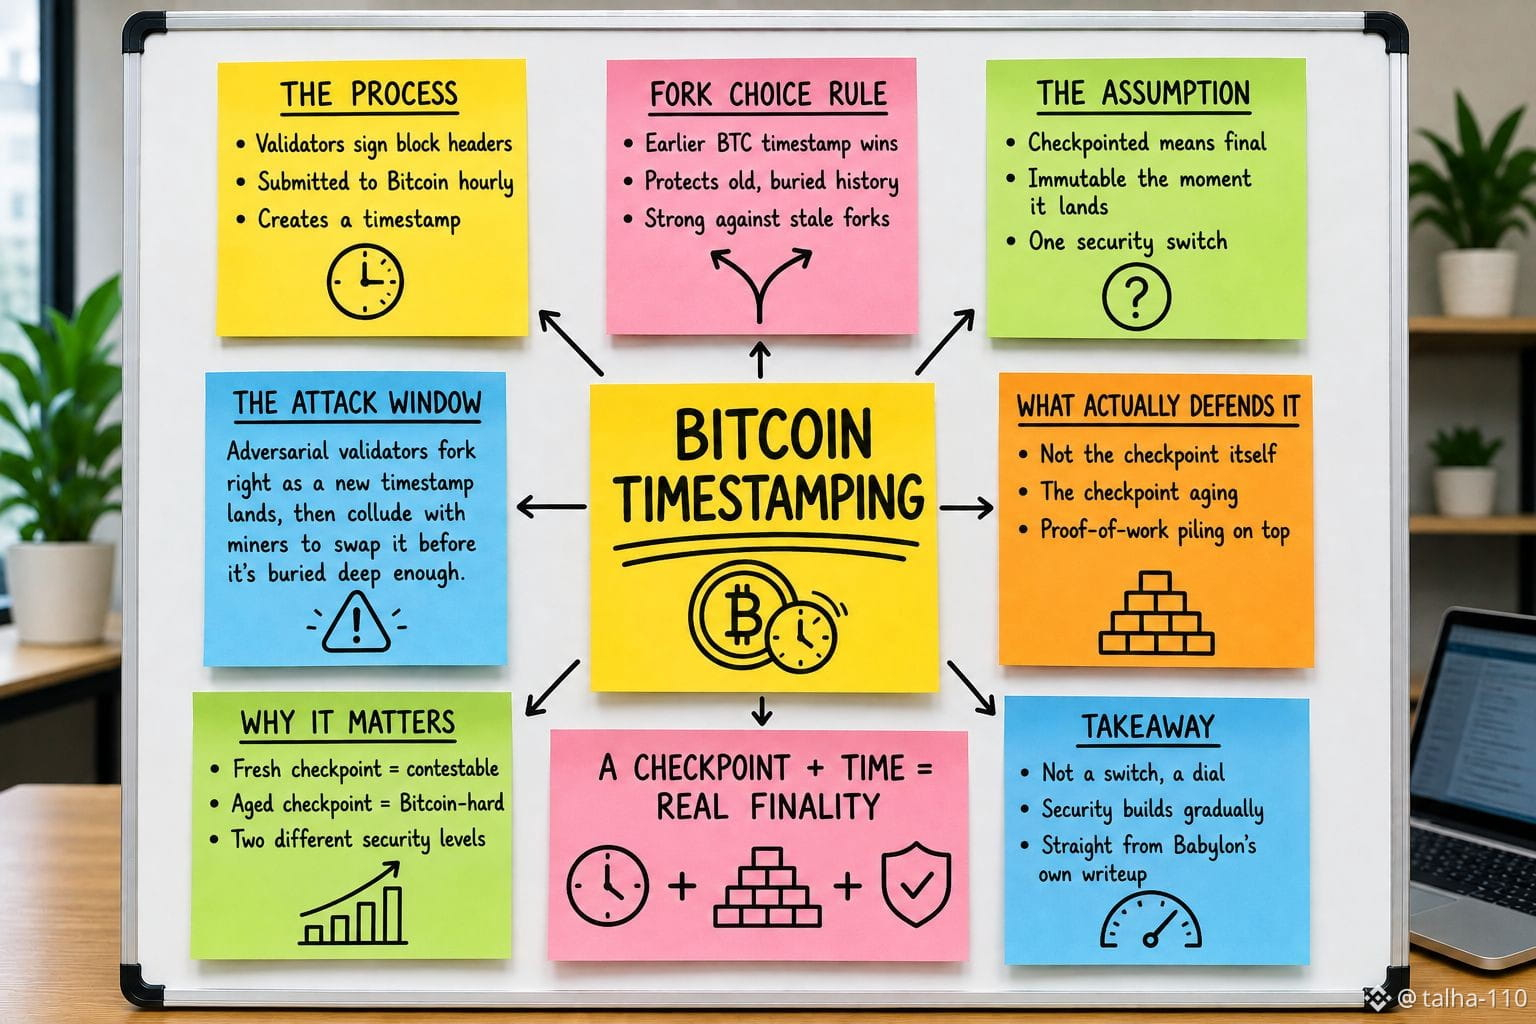
Ban đầu tôi cho rằng “checkpointed to Bitcoin” nghĩa là một block của Babylon trở nên gần như Bitcoin-hoàn tất ngay khi nó được gắn timestamp, và ngay lập tức bất biến khi nó được đưa lên chuỗi. Đọc phần viết riêng của Babylon về “fast unbonding”, mô hình bảo mật thực tế có “cửa sổ” hẹp hơn so với cách diễn giải đó. Các validator ký các header của Genesis block và gửi chúng lên Bitcoin vào khoảng mỗi giờ một lần, và quy tắc fork-choice nói rằng fork nào có timestamp Bitcoin sớm hơn sẽ thắng. Điều này thực sự là một cơ chế bảo vệ mạnh trước các cuộc tấn công bắt đầu từ dữ liệu cũ—đã bị chôn vùi. Nhưng tài liệu chính thức của Babylon lại mô tả một kịch bản cụ thể hơn: nếu các validator đối nghịch đợi đến khi yêu cầu rút (withdrawal) của họ được xử lý xong, rồi fork chuỗi đúng vào lúc các block của họ nhận một timestamp mới, sau đó bắt tay với các miner của Bitcoin để thay thế timestamp cụ thể đó bằng một timestamp muộn hơn trước khi nó bị “chôn sâu” đủ để trở nên không thể đảo ngược về mặt kinh tế, thì cuộc tấn công vẫn có thể hoạt động. Phòng thủ chống lại điều đó không phải nằm ở việc checkpoint có tồn tại hay không, mà nằm ở việc checkpoint “già đi”: tích lũy đủ proof-of-work phía trên nó để việc viết lại trở nên quá tốn kém nên không đáng làm. Vì vậy, thực chất có hai mức bảo mật khác nhau được mô tả dưới cùng một cụm từ. Một checkpoint vừa mới được đưa lên thì phụ thuộc vào đa số (honest-majority) và về mặt lý thuyết có thể bị tranh chấp. Một checkpoint đã nằm yên được một thời gian thì trở nên “hard” đối với Bitcoin và hiệu quả là cuối cùng (final). Bài thuyết trình nói về bảo mật của Bitcoin như thể đó là một công tắc đơn, bật lên tại mỗi lần commit theo từng giờ. Cam kết thực tế giống như một núm vặn: chỉ khi đã trôi qua đủ thời gian để Bitcoin tự sinh thêm proof-of-work khiến việc đảo ngược không còn đáng để thử nữa, thì nó mới “khóa” hoàn toàn.
@babylonlabs_io $BABY #baby
Ban đầu tôi cho rằng “checkpointed to Bitcoin” nghĩa là một block của Babylon trở nên gần như Bitcoin-hoàn tất ngay khi nó được gắn timestamp, và ngay lập tức bất biến khi nó được đưa lên chuỗi. Đọc phần viết riêng của Babylon về “fast unbonding”, mô hình bảo mật thực tế có “cửa sổ” hẹp hơn so với cách diễn giải đó. Các validator ký các header của Genesis block và gửi chúng lên Bitcoin vào khoảng mỗi giờ một lần, và quy tắc fork-choice nói rằng fork nào có timestamp Bitcoin sớm hơn sẽ thắng. Điều này thực sự là một cơ chế bảo vệ mạnh trước các cuộc tấn công bắt đầu từ dữ liệu cũ—đã bị chôn vùi. Nhưng tài liệu chính thức của Babylon lại mô tả một kịch bản cụ thể hơn: nếu các validator đối nghịch đợi đến khi yêu cầu rút (withdrawal) của họ được xử lý xong, rồi fork chuỗi đúng vào lúc các block của họ nhận một timestamp mới, sau đó bắt tay với các miner của Bitcoin để thay thế timestamp cụ thể đó bằng một timestamp muộn hơn trước khi nó bị “chôn sâu” đủ để trở nên không thể đảo ngược về mặt kinh tế, thì cuộc tấn công vẫn có thể hoạt động. Phòng thủ chống lại điều đó không phải nằm ở việc checkpoint có tồn tại hay không, mà nằm ở việc checkpoint “già đi”: tích lũy đủ proof-of-work phía trên nó để việc viết lại trở nên quá tốn kém nên không đáng làm. Vì vậy, thực chất có hai mức bảo mật khác nhau được mô tả dưới cùng một cụm từ. Một checkpoint vừa mới được đưa lên thì phụ thuộc vào đa số (honest-majority) và về mặt lý thuyết có thể bị tranh chấp. Một checkpoint đã nằm yên được một thời gian thì trở nên “hard” đối với Bitcoin và hiệu quả là cuối cùng (final). Bài thuyết trình nói về bảo mật của Bitcoin như thể đó là một công tắc đơn, bật lên tại mỗi lần commit theo từng giờ. Cam kết thực tế giống như một núm vặn: chỉ khi đã trôi qua đủ thời gian để Bitcoin tự sinh thêm proof-of-work khiến việc đảo ngược không còn đáng để thử nữa, thì nó mới “khóa” hoàn toàn.
@BabylonLabs_io $BABY #baby
@BabylonLabs_io $BABY #baby
3
3
107
·
--
Tăng giá
Đã xác minh
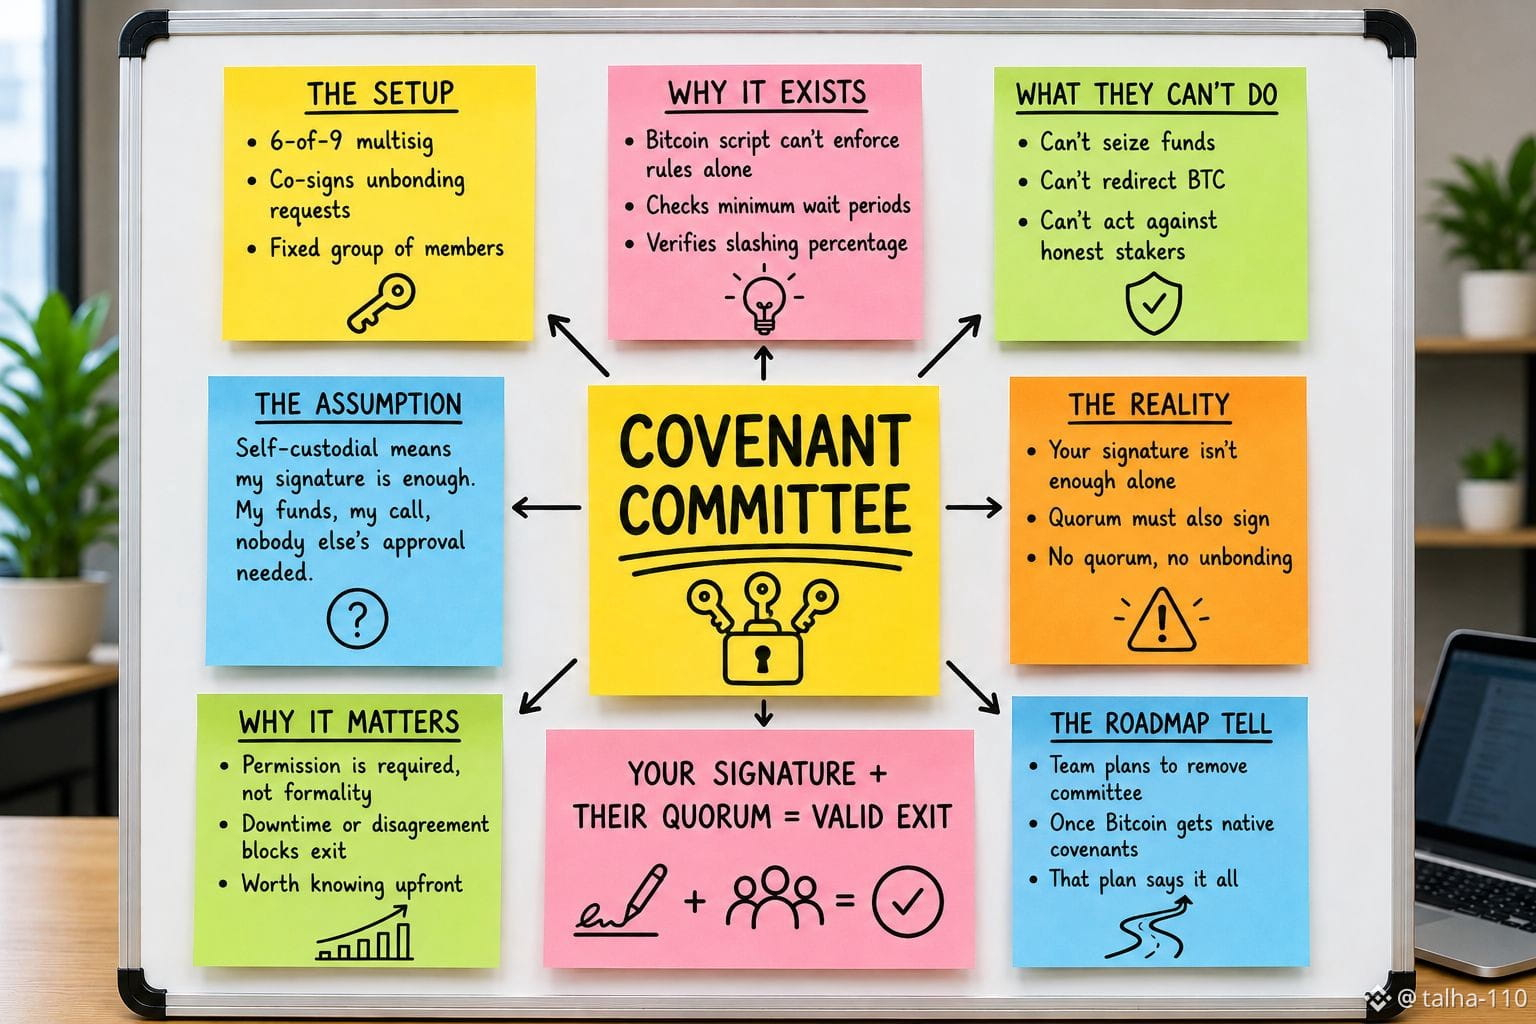
Ban đầu tôi cho rằng việc tự quản lý (self-custodial) có nghĩa chính xác như tên gọi: chữ ký của tôi, số tiền của tôi, không cần bất kỳ ai khác phê duyệt để chuyển chúng đi. Nhưng khi đọc kịch bản (script) staking thực tế mà Babylon sử dụng, thì điều đó chỉ đúng một phần. Mọi vị thế staking đều bị khóa bằng một script yêu cầu chữ ký của người stake, đúng vậy. Tuy nhiên, việc unbonding (rút/giải phong tỏa) trước khi thời gian timelock (thời gian khóa) hết hạn cũng cần chữ ký từ một nhóm gọi là covenant committee, theo cơ chế quorum của một nhóm cố định hoạt động trên thiết lập multi-signature 6 trên 9 (6-of-9). Ngôn ngữ scripting của Bitcoin không đủ biểu đạt để tự nó áp đặt các quy tắc unbonding như thời gian chờ tối thiểu hay các tỷ lệ slashing đúng, vì vậy ủy ban này tồn tại một cách đặc biệt để kiểm tra từng yêu cầu và đồng ký (co-sign) nếu nó tuân thủ đúng giao thức. Điều này có nghĩa là việc unbonding Bitcoin của chính bạn không chỉ là bạn ký một giao dịch. Mà là bạn ký, rồi chờ cho đến khi đủ chữ ký của chín người cụ thể đó thì giao dịch mới được coi là hợp lệ. Tài liệu nêu rõ rằng ủy ban này không thể hành động chống lại những người stake trung thực; họ không thể tịch thu quỹ hay chuyển hướng chúng đến bất kỳ nơi nào ngoài các quy định. Nhưng sự cho phép của họ vẫn là một thành phần bắt buộc, không phải là thủ tục hình thức. Nếu không đạt được quorum vì bất kỳ lý do nào—ngừng hoạt động (downtime), bất đồng, không sẵn sàng (unavailability)—thì đường dẫn unbonding sẽ không được thực thi, kết thúc. Nhóm phát triển của Babylon cũng đã nói rằng họ dự định sẽ rời bỏ ủy ban này khi Bitcoin có hỗ trợ covenant một cách native. Chỉ riêng chi tiết lộ trình đó cũng cho bạn thấy điều gì đó: nếu việc tự quản lý đã hoàn tất như cách mô tả, thì sẽ không còn gì để “di chuyển khỏi” nữa.
@babylonlabs_io #baby
$BABY
$KOMA
$AKE
Ban đầu tôi cho rằng việc tự quản lý (self-custodial) có nghĩa chính xác như tên gọi: chữ ký của tôi, số tiền của tôi, không cần bất kỳ ai khác phê duyệt để chuyển chúng đi. Nhưng khi đọc kịch bản (script) staking thực tế mà Babylon sử dụng, thì điều đó chỉ đúng một phần. Mọi vị thế staking đều bị khóa bằng một script yêu cầu chữ ký của người stake, đúng vậy. Tuy nhiên, việc unbonding (rút/giải phong tỏa) trước khi thời gian timelock (thời gian khóa) hết hạn cũng cần chữ ký từ một nhóm gọi là covenant committee, theo cơ chế quorum của một nhóm cố định hoạt động trên thiết lập multi-signature 6 trên 9 (6-of-9). Ngôn ngữ scripting của Bitcoin không đủ biểu đạt để tự nó áp đặt các quy tắc unbonding như thời gian chờ tối thiểu hay các tỷ lệ slashing đúng, vì vậy ủy ban này tồn tại một cách đặc biệt để kiểm tra từng yêu cầu và đồng ký (co-sign) nếu nó tuân thủ đúng giao thức. Điều này có nghĩa là việc unbonding Bitcoin của chính bạn không chỉ là bạn ký một giao dịch. Mà là bạn ký, rồi chờ cho đến khi đủ chữ ký của chín người cụ thể đó thì giao dịch mới được coi là hợp lệ. Tài liệu nêu rõ rằng ủy ban này không thể hành động chống lại những người stake trung thực; họ không thể tịch thu quỹ hay chuyển hướng chúng đến bất kỳ nơi nào ngoài các quy định. Nhưng sự cho phép của họ vẫn là một thành phần bắt buộc, không phải là thủ tục hình thức. Nếu không đạt được quorum vì bất kỳ lý do nào—ngừng hoạt động (downtime), bất đồng, không sẵn sàng (unavailability)—thì đường dẫn unbonding sẽ không được thực thi, kết thúc. Nhóm phát triển của Babylon cũng đã nói rằng họ dự định sẽ rời bỏ ủy ban này khi Bitcoin có hỗ trợ covenant một cách native. Chỉ riêng chi tiết lộ trình đó cũng cho bạn thấy điều gì đó: nếu việc tự quản lý đã hoàn tất như cách mô tả, thì sẽ không còn gì để “di chuyển khỏi” nữa.
@BabylonLabs_io #baby
$BABY
$KOMA
$AKE
@BabylonLabs_io #baby
$BABY
$KOMA
$AKE
16
6
679
·
--
Tăng giá
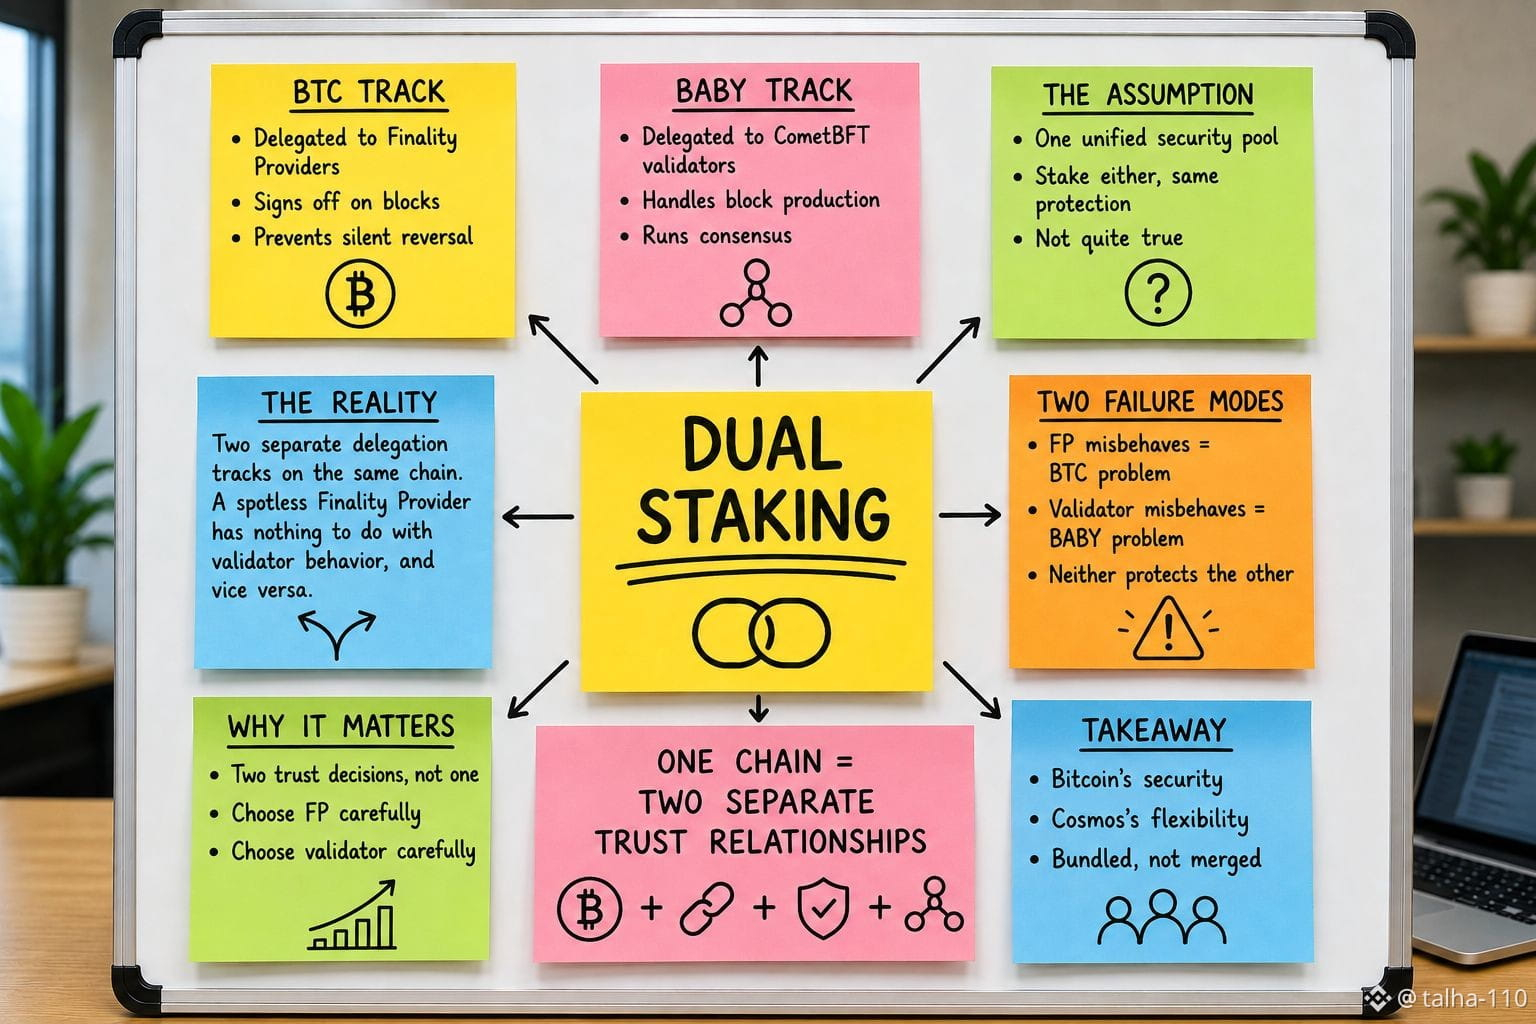
Ban đầu tôi cho rằng Babylon Genesis có một hệ thống staking thống nhất: stake một trong hai tài sản và bạn đang đóng góp vào cùng một nhóm bảo mật. Nhưng khi đọc cách mô hình dual staking (staking kép) được cấu trúc thực sự, giả định đó không đúng. BTC và BABY không đi vào một cơ chế chung; chúng chạy qua hai luồng ủy quyền (delegation) hoàn toàn tách biệt, dù cùng tồn tại trên một chuỗi. BTC được ủy quyền cho các Finality Providers, nhiệm vụ của họ là ký xác nhận các khối để sự cuối-cùng (finality) không thể bị đảo ngược lặng lẽ. BABY được ủy quyền cho các validator của CometBFT, những người chịu trách nhiệm tạo khối và đồng thuận thực tế. Vai trò khác nhau, trách nhiệm khác nhau, và tập người bạn đang tin tưởng khi ủy quyền cho từng bên cũng khác nhau. Điều đó có nghĩa trong thực tế là ai đó có thể vận hành một Finality Provider với hồ sơ ký kết “sạch sẽ” và vẫn không liên quan gì đến việc các khối có được sản xuất đúng cách hay không, còn một validator có thể rất xuất sắc trong việc sản xuất khối nhưng lại không có bất kỳ sự tiếp xúc nào với các điều kiện bị phạt (slashing) được hậu thuẫn bởi Bitcoin ở luồng còn lại. Lời chào là “Bảo mật của Bitcoin cộng với sự linh hoạt của Cosmos,” nghe như thể đó là một hệ thống được củng cố. Thực ra đó là hai mối quan hệ tin cậy tách biệt chạy song song, mỗi bên có cơ chế hỏng hóc riêng, được gói lại dưới một tên chuỗi. Nếu một Finality Provider làm sai, thì đó là vấn đề của ủy quyền BTC. Nếu một validator làm sai, thì đó là vấn đề của ủy quyền BABY. Không cái nào tự động bảo vệ bạn khỏi cái còn lại, nghĩa là việc chọn ai để ủy quyền BTC và việc chọn ai để ủy quyền BABY là hai quyết định riêng biệt mà mọi người đang lặng lẽ đối xử như thể chỉ là một.
@babylonlabs_io #baby $BABY
$GRVT $TRX
Ban đầu tôi cho rằng Babylon Genesis có một hệ thống staking thống nhất: stake một trong hai tài sản và bạn đang đóng góp vào cùng một nhóm bảo mật. Nhưng khi đọc cách mô hình dual staking (staking kép) được cấu trúc thực sự, giả định đó không đúng. BTC và BABY không đi vào một cơ chế chung; chúng chạy qua hai luồng ủy quyền (delegation) hoàn toàn tách biệt, dù cùng tồn tại trên một chuỗi. BTC được ủy quyền cho các Finality Providers, nhiệm vụ của họ là ký xác nhận các khối để sự cuối-cùng (finality) không thể bị đảo ngược lặng lẽ. BABY được ủy quyền cho các validator của CometBFT, những người chịu trách nhiệm tạo khối và đồng thuận thực tế. Vai trò khác nhau, trách nhiệm khác nhau, và tập người bạn đang tin tưởng khi ủy quyền cho từng bên cũng khác nhau. Điều đó có nghĩa trong thực tế là ai đó có thể vận hành một Finality Provider với hồ sơ ký kết “sạch sẽ” và vẫn không liên quan gì đến việc các khối có được sản xuất đúng cách hay không, còn một validator có thể rất xuất sắc trong việc sản xuất khối nhưng lại không có bất kỳ sự tiếp xúc nào với các điều kiện bị phạt (slashing) được hậu thuẫn bởi Bitcoin ở luồng còn lại. Lời chào là “Bảo mật của Bitcoin cộng với sự linh hoạt của Cosmos,” nghe như thể đó là một hệ thống được củng cố. Thực ra đó là hai mối quan hệ tin cậy tách biệt chạy song song, mỗi bên có cơ chế hỏng hóc riêng, được gói lại dưới một tên chuỗi. Nếu một Finality Provider làm sai, thì đó là vấn đề của ủy quyền BTC. Nếu một validator làm sai, thì đó là vấn đề của ủy quyền BABY. Không cái nào tự động bảo vệ bạn khỏi cái còn lại, nghĩa là việc chọn ai để ủy quyền BTC và việc chọn ai để ủy quyền BABY là hai quyết định riêng biệt mà mọi người đang lặng lẽ đối xử như thể chỉ là một.
@BabylonLabs_io #baby $BABY
$GRVT $TRX
@BabylonLabs_io #baby $BABY
$GRVT $TRX
12
4
292
·
--
Tăng giá
Đã xác minh
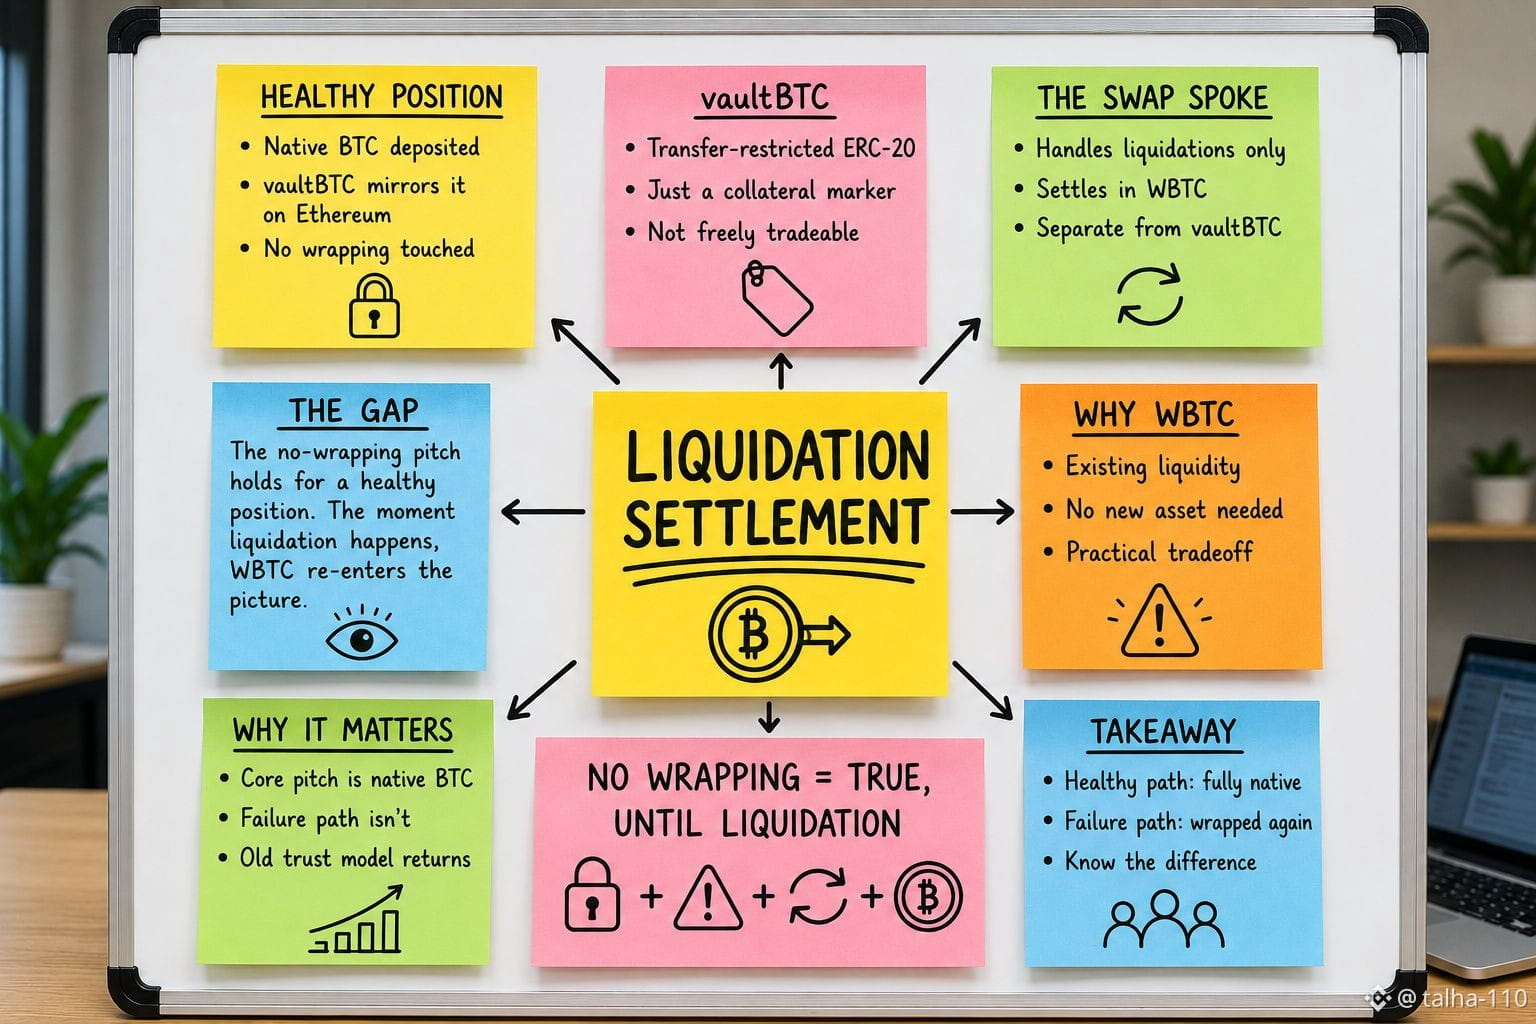
Ban đầu tôi cho rằng toàn bộ “bài pitch” của Trustless Bitcoin Vaults là việc bọc (wrapping) sẽ không bao giờ xuất hiện: BTC gốc vẫn là BTC gốc trong suốt quá trình, từ vay, tài sản thế chấp cho tới mọi thứ. Đọc đề xuất tích hợp Aave v4 thì đúng như vậy—cho đến khi có điều gì đó xảy ra sai sót. Khi BTC được khóa vào một vault, Ethereum sẽ nhìn nhận nó dưới dạng vaultBTC: một token bị giới hạn chuyển nhượng, phản ánh đúng vị thế đã khóa, không được giao dịch tự do, chỉ là một dấu nhận có thể kiểm chứng về trạng thái tài sản thế chấp. Phần này vẫn giữ lời hứa “không bọc”. Nhưng các đợt thanh lý không được giải quyết trong vaultBTC. Chúng được thanh toán thông qua một Swap Spoke riêng, được định danh bằng WBTC—chính là token Bitcoin đã bọc mà cả hệ thống được cho là được thiết kế để không phải phụ thuộc. Vì vậy, bài pitch đúng cho vị thế “khỏe”. Gửi BTC gốc, vay dựa trên nó, trả nợ, mở khóa—không wrapper nào chạm vào bất kỳ phần nào. Ngay khi một vị thế bị thanh lý, đường thoát sẽ chạy theo đúng mô hình tài sản đã bọc mà TBV tồn tại để dùng nhằm vòng tránh. Điều đó không hẳn là một lỗi: WBTC có tính thanh khoản mà một tài sản thanh toán hoàn toàn mới sẽ không có ngay từ ngày đầu. Nhưng nó cũng có nghĩa là tuyên bố “không bọc” thực ra là “không bọc, miễn là không có gì sai”. Con đường thất bại là nơi mô hình niềm tin cũ âm thầm quay trở lại.
@babylonlabs_io #baby
$BABY
$GRVT
$BTC
Ban đầu tôi cho rằng toàn bộ “bài pitch” của Trustless Bitcoin Vaults là việc bọc (wrapping) sẽ không bao giờ xuất hiện: BTC gốc vẫn là BTC gốc trong suốt quá trình, từ vay, tài sản thế chấp cho tới mọi thứ. Đọc đề xuất tích hợp Aave v4 thì đúng như vậy—cho đến khi có điều gì đó xảy ra sai sót. Khi BTC được khóa vào một vault, Ethereum sẽ nhìn nhận nó dưới dạng vaultBTC: một token bị giới hạn chuyển nhượng, phản ánh đúng vị thế đã khóa, không được giao dịch tự do, chỉ là một dấu nhận có thể kiểm chứng về trạng thái tài sản thế chấp. Phần này vẫn giữ lời hứa “không bọc”. Nhưng các đợt thanh lý không được giải quyết trong vaultBTC. Chúng được thanh toán thông qua một Swap Spoke riêng, được định danh bằng WBTC—chính là token Bitcoin đã bọc mà cả hệ thống được cho là được thiết kế để không phải phụ thuộc. Vì vậy, bài pitch đúng cho vị thế “khỏe”. Gửi BTC gốc, vay dựa trên nó, trả nợ, mở khóa—không wrapper nào chạm vào bất kỳ phần nào. Ngay khi một vị thế bị thanh lý, đường thoát sẽ chạy theo đúng mô hình tài sản đã bọc mà TBV tồn tại để dùng nhằm vòng tránh. Điều đó không hẳn là một lỗi: WBTC có tính thanh khoản mà một tài sản thanh toán hoàn toàn mới sẽ không có ngay từ ngày đầu. Nhưng nó cũng có nghĩa là tuyên bố “không bọc” thực ra là “không bọc, miễn là không có gì sai”. Con đường thất bại là nơi mô hình niềm tin cũ âm thầm quay trở lại.
@BabylonLabs_io #baby
$BABY
$GRVT
$BTC
@BabylonLabs_io #baby
$BABY
$GRVT
$BTC
17
3
92
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
108,100 lượt xem
635 đang thảo luận
#TheoDõiFOMC $BTC $ETH
FOMC không chỉ là một cuộc họp về lãi suất.
Đây là nơi mà hướng đi của “tiền lớn” có thể bắt đầu thay đổi.
Một câu nói từ Fed có thể trở thành tín hiệu cho thị trường.
Lãi suất có thể không đổi, nhưng kỳ vọng của nhà đầu tư có thể thay đổi trước.
Với Bitcoin, câu hỏi thực sự không phải lúc nào cũng là:
“Fed sẽ tăng hay cắt giảm lãi suất?”
Mà là:
“Fed muốn thị trường tin điều gì?”
Trong crypto, giá thường biến động trước cả tin tức.
Vì vậy, trước mỗi kỳ FOMC, đừng chỉ nhìn vào biểu đồ.
Hãy theo dõi kỳ vọng, thanh khoản và tâm lý thị trường.
🌊 Thị trường không chỉ phản ứng với những gì Fed làm.
Mà nó phản ứng với những gì thị trường tin rằng Fed sẽ làm.
#FOMC #Bitcoin #Crypto #Fed #BinanceSquare
Cristore-trading
·1 lượt thích
·111 lượt xem
TinFed
90,028 lượt xem
435 đang thảo luận
EarningsSeason
214,581 lượt xem
1,956 đang thảo luận