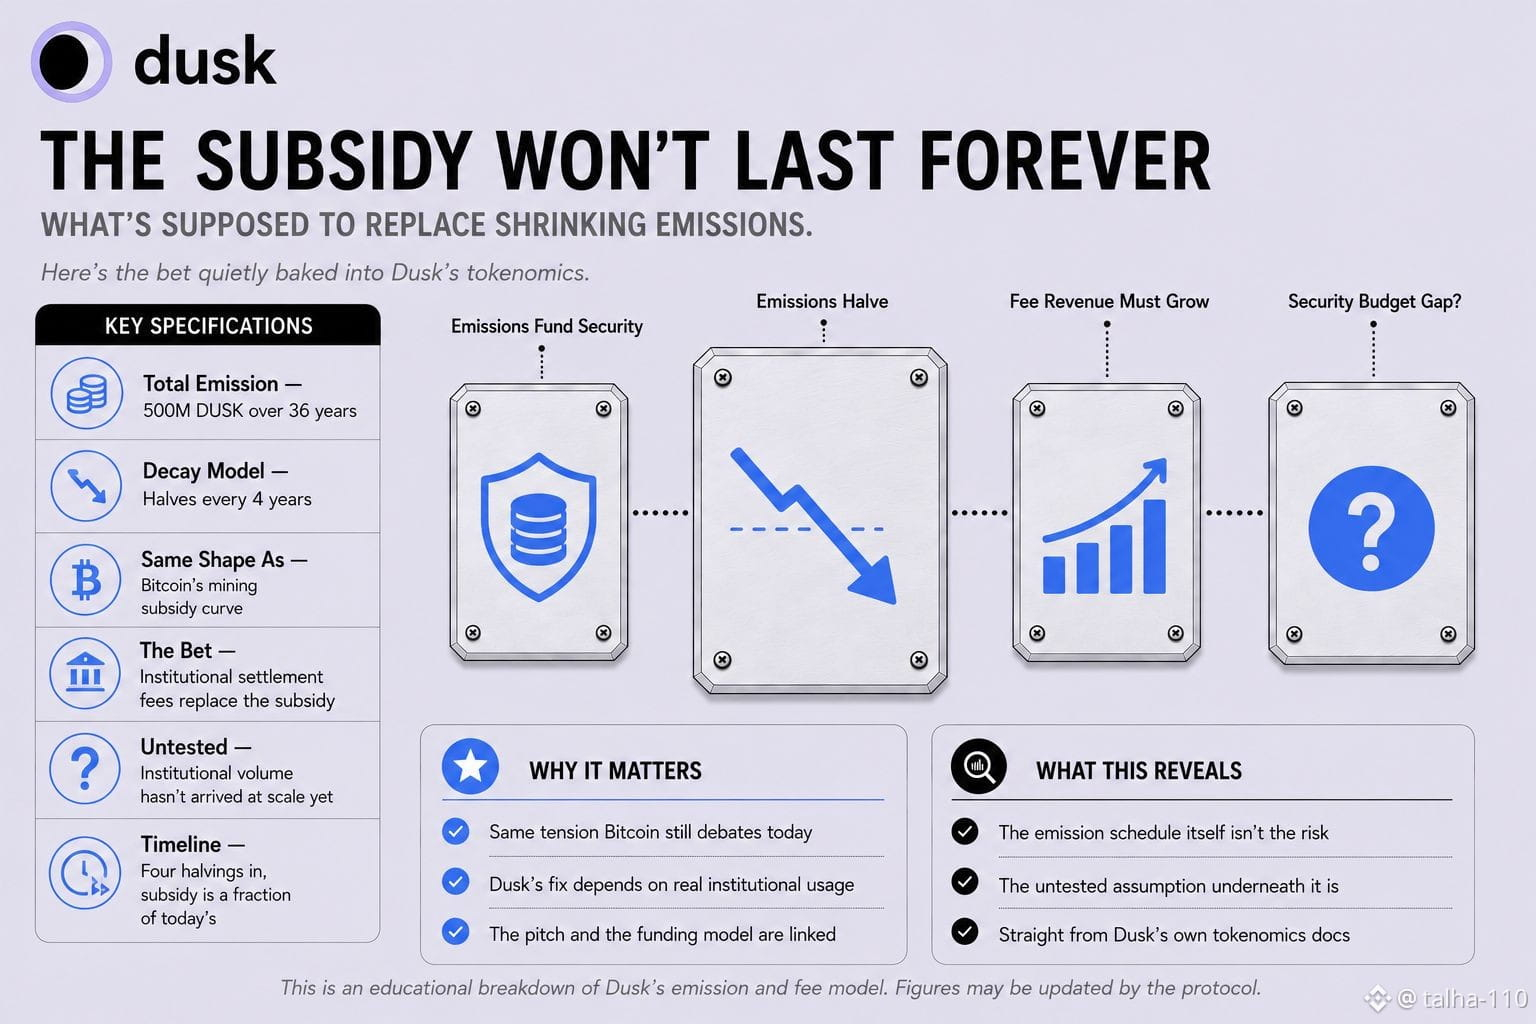
Phần thưởng staking của Dusk vận hành theo một đường cong suy giảm theo cấp số nhân, cắt giảm lượng phát thải một nửa mỗi bốn năm—hình dạng halving tương tự mà phần thưởng khai thác của Bitcoin tuân theo. Các đợt phát hành này được trải đều trong một ngân sách cố định 500 triệu DUSK, được phân bổ trong 36 năm, tính trên khoản 500 triệu đã tồn tại trước khi mainnet ra mắt. Chỉ riêng chi tiết đó không có gì quá bất ngờ—nhiều mạng cũng giảm dần phát thải. Điều đáng để suy nghĩ là: phần quỹ đó được cho là sẽ được thay thế như thế nào khi nó còn giảm đến mức đủ thấp. Phiên bản của vấn đề này ở Bitcoin luôn được tranh luận liên tục; cuối cùng các thợ đào cần phí giao dịch để thay thế hoàn toàn trợ cấp khối, và liệu doanh thu phí thuần túy có thể duy trì đủ mức bảo mật hay không vẫn là một lập luận mở kéo dài nhiều thập kỷ. Dusk đang bước vào một vị trí cấu trúc tương tự—nhưng toàn bộ lời chào của họ lại phụ thuộc vào việc trở thành hạ tầng cho việc thanh toán tài chính được quản lý, các chứng khoán được token hóa, dòng chảy RWA (tài sản thực) của tổ chức—loại nhu cầu được cho là sẽ tạo ra lượng doanh thu phí thực sự nhờ hoạt động tài chính có thật, chứ không phải giao dịch đầu cơ. Vì vậy, có một can cược ngầm được cài sẵn trong tokenomics.
Ban đầu, lượng phát thải mang phần lớn trọng lượng trong việc trả cho các bên cung cấp hạ tầng để bảo đảm mạng. Sau bốn lần halving, tức là sau 16 năm, khoản trợ cấp đó chỉ còn là một phần nhỏ so với lúc ban đầu, và phí gas từ hoạt động thanh toán thực tế được kỳ vọng đã tăng đủ để bù đắp phần chênh lệch. Hiện chưa ai biết chắc liệu khối lượng giao dịch đạt chuẩn tổ chức thực sự có tạo ra doanh thu phí ở quy mô đó hay không, vì các tổ chức mà mạng này hướng tới phần lớn vẫn chưa xuất hiện với khối lượng giao dịch đáng kể. Lịch phát thải không phải là rủi ro. Rủi ro nằm ở giả định được giữ kín bên dưới: việc thanh toán tài sản ngoài đời cuối cùng sẽ tạo ra đủ doanh thu phí để thay thế trợ cấp đang co lại—đó mới là phần chưa ai thực sự kiểm chứng.
$DUSK #dusk @Dusk
$HEMI
$CYS
Ban đầu, lượng phát thải mang phần lớn trọng lượng trong việc trả cho các bên cung cấp hạ tầng để bảo đảm mạng. Sau bốn lần halving, tức là sau 16 năm, khoản trợ cấp đó chỉ còn là một phần nhỏ so với lúc ban đầu, và phí gas từ hoạt động thanh toán thực tế được kỳ vọng đã tăng đủ để bù đắp phần chênh lệch. Hiện chưa ai biết chắc liệu khối lượng giao dịch đạt chuẩn tổ chức thực sự có tạo ra doanh thu phí ở quy mô đó hay không, vì các tổ chức mà mạng này hướng tới phần lớn vẫn chưa xuất hiện với khối lượng giao dịch đáng kể. Lịch phát thải không phải là rủi ro. Rủi ro nằm ở giả định được giữ kín bên dưới: việc thanh toán tài sản ngoài đời cuối cùng sẽ tạo ra đủ doanh thu phí để thay thế trợ cấp đang co lại—đó mới là phần chưa ai thực sự kiểm chứng.
$DUSK #dusk @Dusk
$HEMI
$CYS