
Prince ETH
2.7k Bài đăng
Prince ETH
Báo cáo
Chặn người dùng
206 Đang theo dõi
2.8K+ Người theo dõi
1.1K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
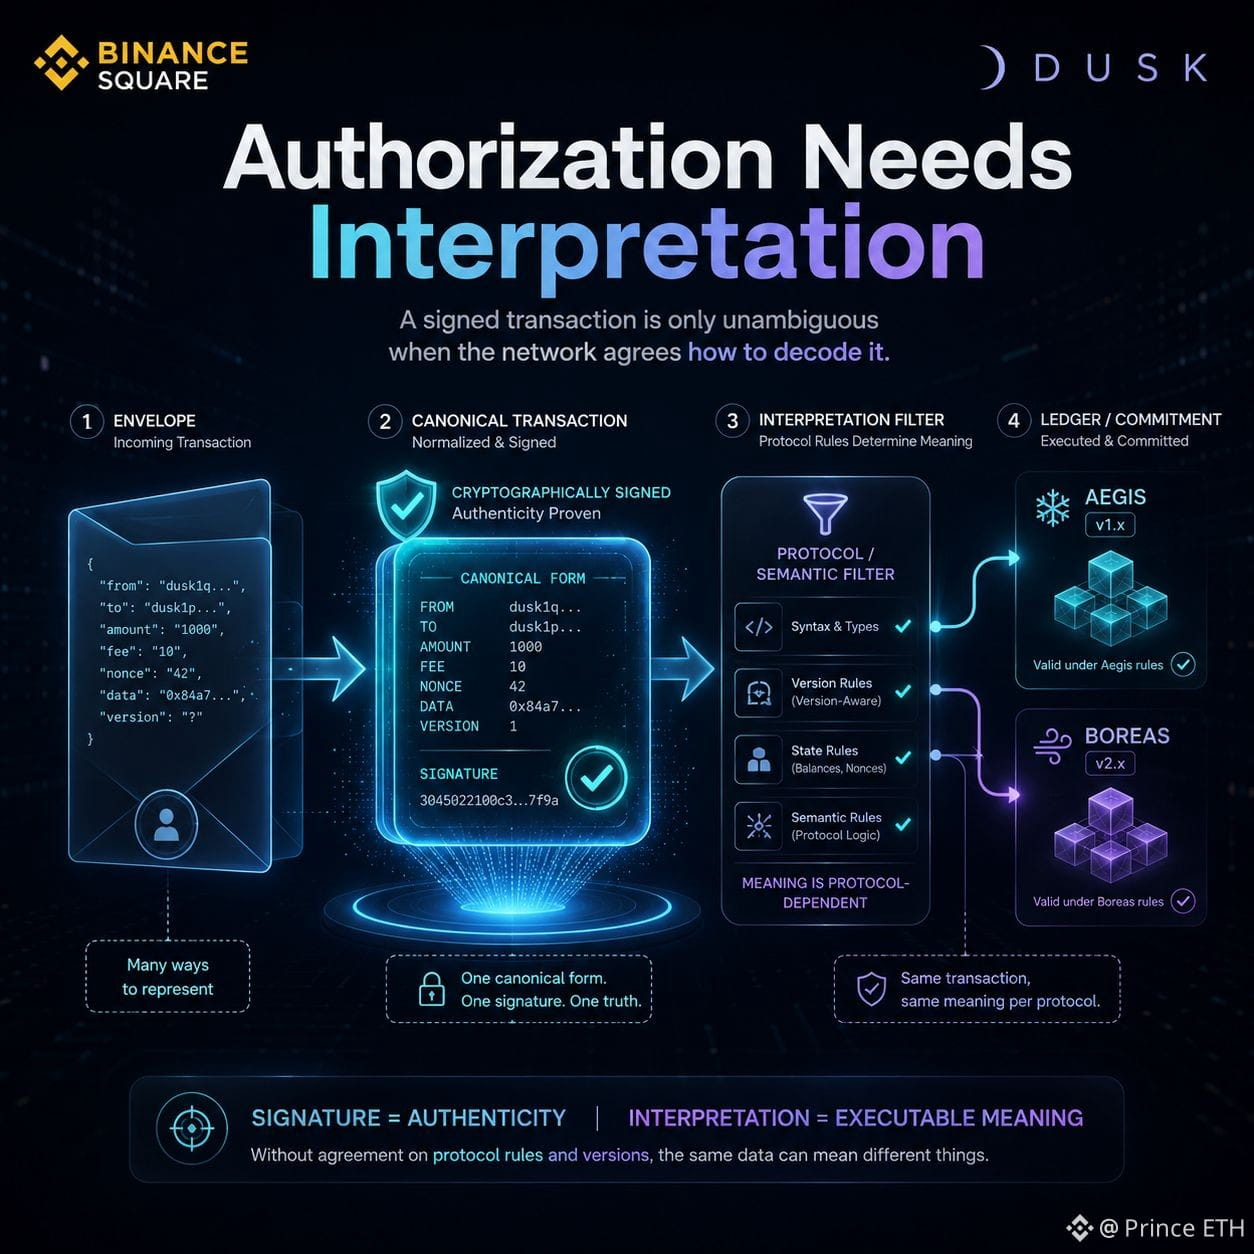
Bạn Thực Sự Đã Ủy Quyền Gì Khi Ký?
Nhấn “Ký” giống như khoảnh khắc một giao dịch blockchain trở nên được xác định hoàn toàn. Chữ ký chứng minh ai đã ủy quyền, nên thật dễ để cho rằng giao dịch giờ đây có một ý nghĩa rõ ràng ở mọi nơi và mãi mãi.
Nâng cấp Boreas của Dusk cho thấy giả định đó là chưa đầy đủ.
Khi Boreas được đưa vào hoạt động trên mainnet vào ngày 10 tháng 6 năm 2026 tại restart block 4,414,095, Rusk bắt đầu thực thi các ranh giới phiên bản rõ ràng xung quanh việc diễn giải giao dịch. Các giao dịch trực tiếp được giải mã theo các quy tắc của giao thức đang hoạt động. Các lớp bao Aegis được hỗ trợ được chuẩn hóa về biểu diễn hiện tại. Các giao dịch được niêm phong cục bộ được chuẩn hóa trước khi cam kết lên sổ cái. Các bộ giải mã cũ hơn vẫn được giữ để phát lại lịch sử.
Mục đích quan trọng hơn chi tiết triển khai: Dusk nêu rõ ràng rằng nó ngăn không cho mempool, nhà sản xuất khối, trình xác thực đồng thuận và đường dẫn phát lại diễn giải cùng một dữ liệu giao dịch theo các quy tắc khác nhau.
Một chữ ký có thể xác thực dữ liệu đang được ủy quyền. Nhưng nó không thể độc lập cho biết mỗi phiên bản giao thức tương lai cần hiểu các dữ liệu đó như thế nào.
Điều đó có nghĩa là an toàn giao dịch phụ thuộc vào hai thỏa thuận cùng lúc: ai đã ủy quyền hành động đó, và ngữ nghĩa của giao thức nào định nghĩa hành động đó.
Với ví, sàn giao dịch và thiết bị ký phần cứng, việc xử lý phiên bản giao thức vì vậy không chỉ là “đường ống” tương thích. Nó là một phần của việc bảo toàn ý nghĩa của những gì người dùng đã ký.
@Dusk_Foundation $DUSK #dusk
Bạn Thực Sự Đã Ủy Quyền Gì Khi Ký?
Nhấn “Ký” giống như khoảnh khắc một giao dịch blockchain trở nên được xác định hoàn toàn. Chữ ký chứng minh ai đã ủy quyền, nên thật dễ để cho rằng giao dịch giờ đây có một ý nghĩa rõ ràng ở mọi nơi và mãi mãi.
Nâng cấp Boreas của Dusk cho thấy giả định đó là chưa đầy đủ.
Khi Boreas được đưa vào hoạt động trên mainnet vào ngày 10 tháng 6 năm 2026 tại restart block 4,414,095, Rusk bắt đầu thực thi các ranh giới phiên bản rõ ràng xung quanh việc diễn giải giao dịch. Các giao dịch trực tiếp được giải mã theo các quy tắc của giao thức đang hoạt động. Các lớp bao Aegis được hỗ trợ được chuẩn hóa về biểu diễn hiện tại. Các giao dịch được niêm phong cục bộ được chuẩn hóa trước khi cam kết lên sổ cái. Các bộ giải mã cũ hơn vẫn được giữ để phát lại lịch sử.
Mục đích quan trọng hơn chi tiết triển khai: Dusk nêu rõ ràng rằng nó ngăn không cho mempool, nhà sản xuất khối, trình xác thực đồng thuận và đường dẫn phát lại diễn giải cùng một dữ liệu giao dịch theo các quy tắc khác nhau.
Một chữ ký có thể xác thực dữ liệu đang được ủy quyền. Nhưng nó không thể độc lập cho biết mỗi phiên bản giao thức tương lai cần hiểu các dữ liệu đó như thế nào.
Điều đó có nghĩa là an toàn giao dịch phụ thuộc vào hai thỏa thuận cùng lúc: ai đã ủy quyền hành động đó, và ngữ nghĩa của giao thức nào định nghĩa hành động đó.
Với ví, sàn giao dịch và thiết bị ký phần cứng, việc xử lý phiên bản giao thức vì vậy không chỉ là “đường ống” tương thích. Nó là một phần của việc bảo toàn ý nghĩa của những gì người dùng đã ký.
@Dusk $DUSK #dusk
Nhấn “Ký” giống như khoảnh khắc một giao dịch blockchain trở nên được xác định hoàn toàn. Chữ ký chứng minh ai đã ủy quyền, nên thật dễ để cho rằng giao dịch giờ đây có một ý nghĩa rõ ràng ở mọi nơi và mãi mãi.
Nâng cấp Boreas của Dusk cho thấy giả định đó là chưa đầy đủ.
Khi Boreas được đưa vào hoạt động trên mainnet vào ngày 10 tháng 6 năm 2026 tại restart block 4,414,095, Rusk bắt đầu thực thi các ranh giới phiên bản rõ ràng xung quanh việc diễn giải giao dịch. Các giao dịch trực tiếp được giải mã theo các quy tắc của giao thức đang hoạt động. Các lớp bao Aegis được hỗ trợ được chuẩn hóa về biểu diễn hiện tại. Các giao dịch được niêm phong cục bộ được chuẩn hóa trước khi cam kết lên sổ cái. Các bộ giải mã cũ hơn vẫn được giữ để phát lại lịch sử.
Mục đích quan trọng hơn chi tiết triển khai: Dusk nêu rõ ràng rằng nó ngăn không cho mempool, nhà sản xuất khối, trình xác thực đồng thuận và đường dẫn phát lại diễn giải cùng một dữ liệu giao dịch theo các quy tắc khác nhau.
Một chữ ký có thể xác thực dữ liệu đang được ủy quyền. Nhưng nó không thể độc lập cho biết mỗi phiên bản giao thức tương lai cần hiểu các dữ liệu đó như thế nào.
Điều đó có nghĩa là an toàn giao dịch phụ thuộc vào hai thỏa thuận cùng lúc: ai đã ủy quyền hành động đó, và ngữ nghĩa của giao thức nào định nghĩa hành động đó.
Với ví, sàn giao dịch và thiết bị ký phần cứng, việc xử lý phiên bản giao thức vì vậy không chỉ là “đường ống” tương thích. Nó là một phần của việc bảo toàn ý nghĩa của những gì người dùng đã ký.
@Dusk $DUSK #dusk
1
140
·
--
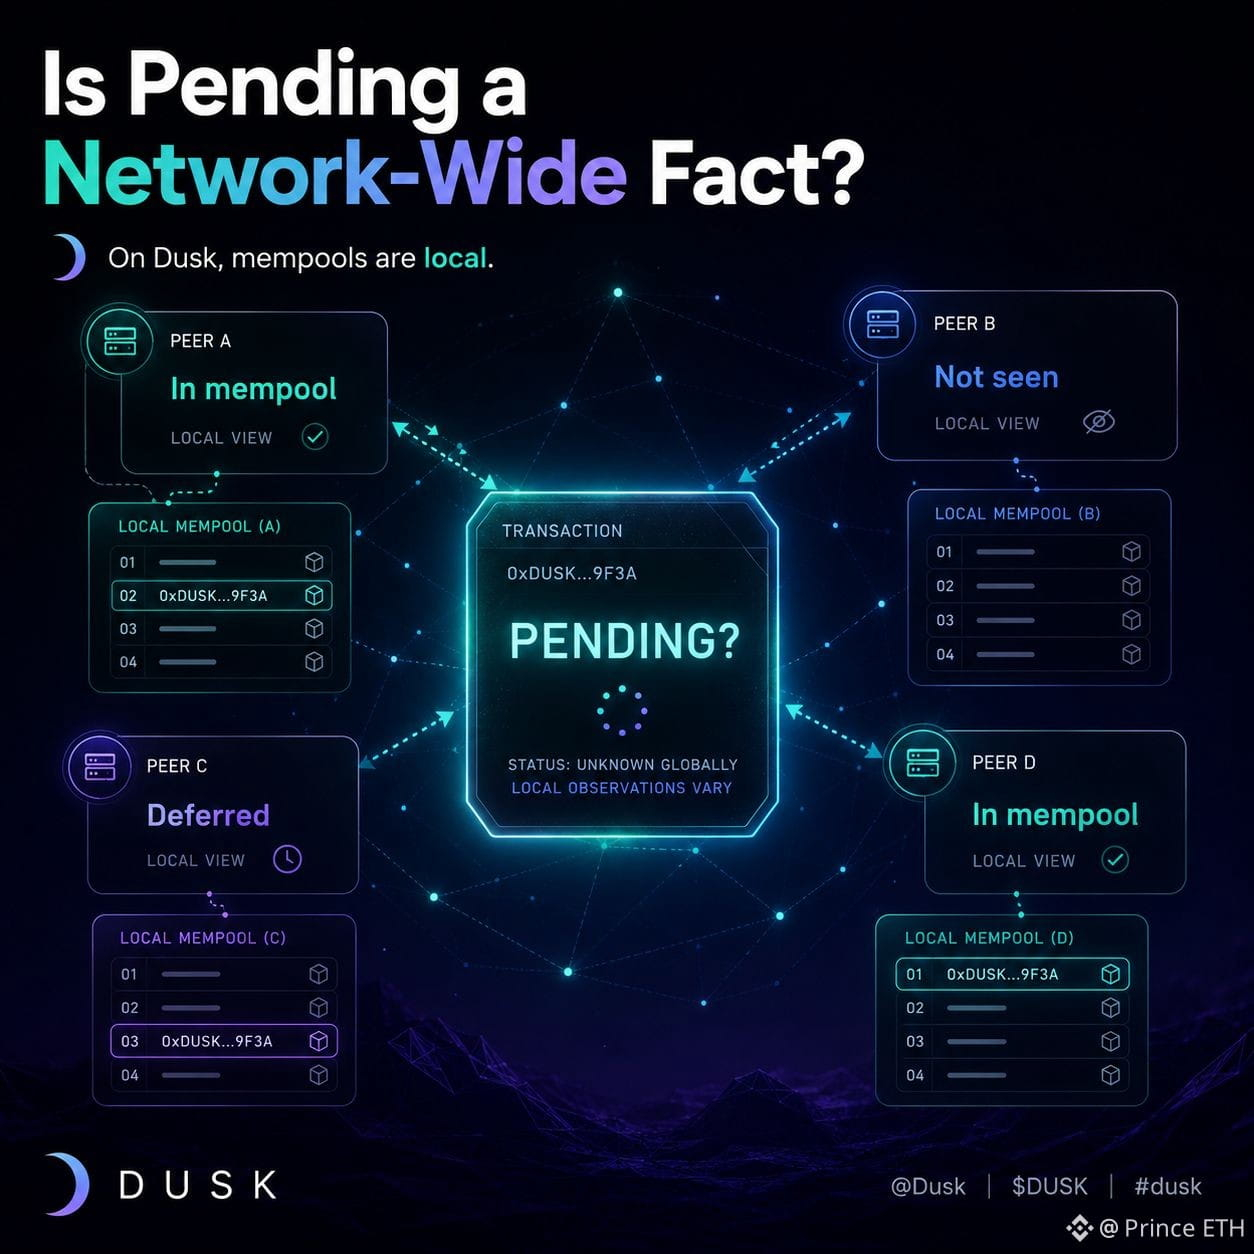
“Pending” có thực sự là một sự thật trên toàn mạng không?
Một ví có thể gắn nhãn cho một giao dịch Dusk là “pending” trong khi một node khác hoàn toàn không có mục nhập tương ứng trong mempool.
Điều đó không nhất thiết là mâu thuẫn. Nó xuất phát từ cách Dusk xử lý các giao dịch trước khi chúng trở thành trạng thái sổ cái.
Mỗi peer thực hiện các kiểm tra chấp nhận riêng và duy trì mempool riêng. Vì vậy, truy vấn mempoolTxs của Dusk sẽ hiển thị mempool thực của node đang được hỏi—không phải một hàng đợi dùng chung trên toàn mạng mà mọi peer đều chia sẻ.
Cách xử lý ở thời Boreas-era Moonlight còn khiến điều này kém trực quan hơn. Một giao dịch hợp lệ có nonce nằm phía trước chuỗi hiện tại của tài khoản có thể bị hoãn lại trong lúc các nonce bị thiếu chưa đến. Trong khoảng thời gian đó, nó nằm ngoài mempool “thực” mà node nhìn thấy. Vì thế, ngay cả node đã nhận được giao dịch cũng có thể chưa hiển thị giao dịch đó trong mempoolTxs.
Việc hết hạn lại là một chiều kích cục bộ khác: đó là chính sách của node, chứ không phải là một thời hạn được mã hóa trực tiếp trong chính giao dịch.
Điều này làm thay đổi cách tôi đọc từ “pending”. Trước khi đạt được đồng thuận, Dusk không cung cấp một trạng thái giao dịch toàn cầu duy nhất, mang tính “authoritative” để mọi người có thể quan sát. Các node khác nhau có thể hợp lệ khi nắm giữ những thông tin khác nhau về cùng một giao dịch.
Do đó, trạng thái của một ví là một báo cáo từ một điểm quan sát, chứ không phải là tuyên bố rằng mạng đã đồng ý về một dữ kiện trung gian dùng chung nào đó.
Đồng thuận là nơi những quan điểm cục bộ bị phân mảnh bắt đầu chuyển thành lịch sử sổ cái chung.
@Dusk_Foundation $DUSK #dusk
“Pending” có thực sự là một sự thật trên toàn mạng không?
Một ví có thể gắn nhãn cho một giao dịch Dusk là “pending” trong khi một node khác hoàn toàn không có mục nhập tương ứng trong mempool.
Điều đó không nhất thiết là mâu thuẫn. Nó xuất phát từ cách Dusk xử lý các giao dịch trước khi chúng trở thành trạng thái sổ cái.
Mỗi peer thực hiện các kiểm tra chấp nhận riêng và duy trì mempool riêng. Vì vậy, truy vấn mempoolTxs của Dusk sẽ hiển thị mempool thực của node đang được hỏi—không phải một hàng đợi dùng chung trên toàn mạng mà mọi peer đều chia sẻ.
Cách xử lý ở thời Boreas-era Moonlight còn khiến điều này kém trực quan hơn. Một giao dịch hợp lệ có nonce nằm phía trước chuỗi hiện tại của tài khoản có thể bị hoãn lại trong lúc các nonce bị thiếu chưa đến. Trong khoảng thời gian đó, nó nằm ngoài mempool “thực” mà node nhìn thấy. Vì thế, ngay cả node đã nhận được giao dịch cũng có thể chưa hiển thị giao dịch đó trong mempoolTxs.
Việc hết hạn lại là một chiều kích cục bộ khác: đó là chính sách của node, chứ không phải là một thời hạn được mã hóa trực tiếp trong chính giao dịch.
Điều này làm thay đổi cách tôi đọc từ “pending”. Trước khi đạt được đồng thuận, Dusk không cung cấp một trạng thái giao dịch toàn cầu duy nhất, mang tính “authoritative” để mọi người có thể quan sát. Các node khác nhau có thể hợp lệ khi nắm giữ những thông tin khác nhau về cùng một giao dịch.
Do đó, trạng thái của một ví là một báo cáo từ một điểm quan sát, chứ không phải là tuyên bố rằng mạng đã đồng ý về một dữ kiện trung gian dùng chung nào đó.
Đồng thuận là nơi những quan điểm cục bộ bị phân mảnh bắt đầu chuyển thành lịch sử sổ cái chung.
@Dusk $DUSK #dusk
Một ví có thể gắn nhãn cho một giao dịch Dusk là “pending” trong khi một node khác hoàn toàn không có mục nhập tương ứng trong mempool.
Điều đó không nhất thiết là mâu thuẫn. Nó xuất phát từ cách Dusk xử lý các giao dịch trước khi chúng trở thành trạng thái sổ cái.
Mỗi peer thực hiện các kiểm tra chấp nhận riêng và duy trì mempool riêng. Vì vậy, truy vấn mempoolTxs của Dusk sẽ hiển thị mempool thực của node đang được hỏi—không phải một hàng đợi dùng chung trên toàn mạng mà mọi peer đều chia sẻ.
Cách xử lý ở thời Boreas-era Moonlight còn khiến điều này kém trực quan hơn. Một giao dịch hợp lệ có nonce nằm phía trước chuỗi hiện tại của tài khoản có thể bị hoãn lại trong lúc các nonce bị thiếu chưa đến. Trong khoảng thời gian đó, nó nằm ngoài mempool “thực” mà node nhìn thấy. Vì thế, ngay cả node đã nhận được giao dịch cũng có thể chưa hiển thị giao dịch đó trong mempoolTxs.
Việc hết hạn lại là một chiều kích cục bộ khác: đó là chính sách của node, chứ không phải là một thời hạn được mã hóa trực tiếp trong chính giao dịch.
Điều này làm thay đổi cách tôi đọc từ “pending”. Trước khi đạt được đồng thuận, Dusk không cung cấp một trạng thái giao dịch toàn cầu duy nhất, mang tính “authoritative” để mọi người có thể quan sát. Các node khác nhau có thể hợp lệ khi nắm giữ những thông tin khác nhau về cùng một giao dịch.
Do đó, trạng thái của một ví là một báo cáo từ một điểm quan sát, chứ không phải là tuyên bố rằng mạng đã đồng ý về một dữ kiện trung gian dùng chung nào đó.
Đồng thuận là nơi những quan điểm cục bộ bị phân mảnh bắt đầu chuyển thành lịch sử sổ cái chung.
@Dusk $DUSK #dusk
3
1
126
·
--
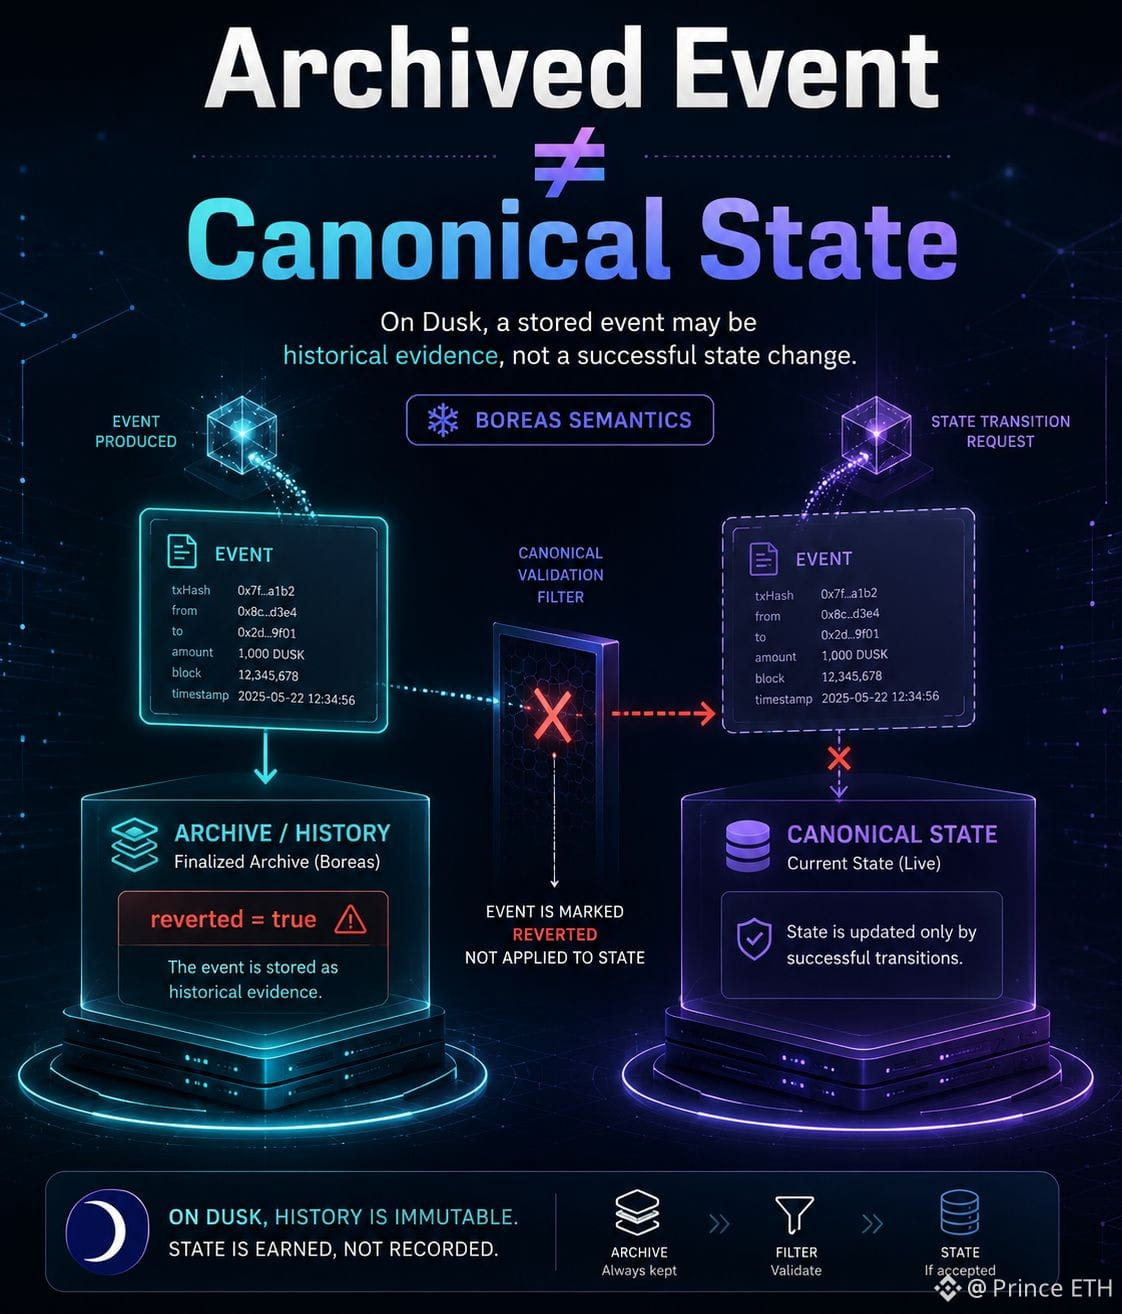
Một Sự Kiện Chiều Tàn Được Lưu Trữ Có Thể Mô Tả Một Sự Thay Đổi Trạng Thái Chưa Bao Giờ Xảy Ra
Một backend có thể đọc một sự kiện từ kho lưu trữ đã được chốt của Dusk và vẫn đưa ra quyết định tài chính sai.
Kể từ khi Boreas trở nên hoạt động trên mainnet ở block khởi động lại 4,414,095, Dusk cố tình lưu trữ các sự kiện hợp đồng đã bị hoàn tác trong dữ liệu lưu trữ kèm theo cờ (marker) đã bị revert. Những sự kiện đó là bằng chứng lịch sử rằng việc thực thi đã tạo ra chúng—không phải là bằng chứng rằng các hiệu ứng trạng thái của chúng đã tồn tại.
Sau Boreas, các sự kiện đã bị revert được loại trừ khỏi canonical block bloom, và các sự kiện stake bị revert không cập nhật trạng thái của provisioner.
Sự phân biệt này quan trọng ở mọi nơi mà sự kiện trở thành các thay đổi dữ liệu trong cơ sở dữ liệu. Một indexer coi “sự kiện tồn tại” là “thao tác đã thành công” có thể ghi nhận một khoản nạp, ghi nhận một khoản chi trả (payout), hoặc kích hoạt logic ở hạ nguồn cho trạng thái mà chuỗi đã hoàn tác.
Hướng dẫn gửi tiền (deposit) của Moonlight do Dusk tự đưa ra nêu rõ quy tắc: một khoản gửi trực tiếp chỉ được chấp nhận khi sự kiện chuyển (transfer) khớp với thao tác dự kiến và event.reverted === false.
Vì vậy, việc chốt (finalization) trả lời một câu hỏi: lịch sử được lưu trữ này đã được xác lập chưa? Nó không xóa đi nhu cầu phải diễn giải nội dung mà lịch sử đó nói.
Với các tích hợp của Dusk sau Boreas, reverted không phải là metadata để bỏ qua. Nó là một phần của điều kiện chấp nhận, tách bằng chứng thực thi lịch sử khỏi trạng thái canonical.
@Dusk_Foundation $DUSK #dusk
Một Sự Kiện Chiều Tàn Được Lưu Trữ Có Thể Mô Tả Một Sự Thay Đổi Trạng Thái Chưa Bao Giờ Xảy Ra
Một backend có thể đọc một sự kiện từ kho lưu trữ đã được chốt của Dusk và vẫn đưa ra quyết định tài chính sai.
Kể từ khi Boreas trở nên hoạt động trên mainnet ở block khởi động lại 4,414,095, Dusk cố tình lưu trữ các sự kiện hợp đồng đã bị hoàn tác trong dữ liệu lưu trữ kèm theo cờ (marker) đã bị revert. Những sự kiện đó là bằng chứng lịch sử rằng việc thực thi đã tạo ra chúng—không phải là bằng chứng rằng các hiệu ứng trạng thái của chúng đã tồn tại.
Sau Boreas, các sự kiện đã bị revert được loại trừ khỏi canonical block bloom, và các sự kiện stake bị revert không cập nhật trạng thái của provisioner.
Sự phân biệt này quan trọng ở mọi nơi mà sự kiện trở thành các thay đổi dữ liệu trong cơ sở dữ liệu. Một indexer coi “sự kiện tồn tại” là “thao tác đã thành công” có thể ghi nhận một khoản nạp, ghi nhận một khoản chi trả (payout), hoặc kích hoạt logic ở hạ nguồn cho trạng thái mà chuỗi đã hoàn tác.
Hướng dẫn gửi tiền (deposit) của Moonlight do Dusk tự đưa ra nêu rõ quy tắc: một khoản gửi trực tiếp chỉ được chấp nhận khi sự kiện chuyển (transfer) khớp với thao tác dự kiến và event.reverted === false.
Vì vậy, việc chốt (finalization) trả lời một câu hỏi: lịch sử được lưu trữ này đã được xác lập chưa? Nó không xóa đi nhu cầu phải diễn giải nội dung mà lịch sử đó nói.
Với các tích hợp của Dusk sau Boreas, reverted không phải là metadata để bỏ qua. Nó là một phần của điều kiện chấp nhận, tách bằng chứng thực thi lịch sử khỏi trạng thái canonical.
@Dusk $DUSK #dusk
Một backend có thể đọc một sự kiện từ kho lưu trữ đã được chốt của Dusk và vẫn đưa ra quyết định tài chính sai.
Kể từ khi Boreas trở nên hoạt động trên mainnet ở block khởi động lại 4,414,095, Dusk cố tình lưu trữ các sự kiện hợp đồng đã bị hoàn tác trong dữ liệu lưu trữ kèm theo cờ (marker) đã bị revert. Những sự kiện đó là bằng chứng lịch sử rằng việc thực thi đã tạo ra chúng—không phải là bằng chứng rằng các hiệu ứng trạng thái của chúng đã tồn tại.
Sau Boreas, các sự kiện đã bị revert được loại trừ khỏi canonical block bloom, và các sự kiện stake bị revert không cập nhật trạng thái của provisioner.
Sự phân biệt này quan trọng ở mọi nơi mà sự kiện trở thành các thay đổi dữ liệu trong cơ sở dữ liệu. Một indexer coi “sự kiện tồn tại” là “thao tác đã thành công” có thể ghi nhận một khoản nạp, ghi nhận một khoản chi trả (payout), hoặc kích hoạt logic ở hạ nguồn cho trạng thái mà chuỗi đã hoàn tác.
Hướng dẫn gửi tiền (deposit) của Moonlight do Dusk tự đưa ra nêu rõ quy tắc: một khoản gửi trực tiếp chỉ được chấp nhận khi sự kiện chuyển (transfer) khớp với thao tác dự kiến và event.reverted === false.
Vì vậy, việc chốt (finalization) trả lời một câu hỏi: lịch sử được lưu trữ này đã được xác lập chưa? Nó không xóa đi nhu cầu phải diễn giải nội dung mà lịch sử đó nói.
Với các tích hợp của Dusk sau Boreas, reverted không phải là metadata để bỏ qua. Nó là một phần của điều kiện chấp nhận, tách bằng chứng thực thi lịch sử khỏi trạng thái canonical.
@Dusk $DUSK #dusk
2
3
284
·
--
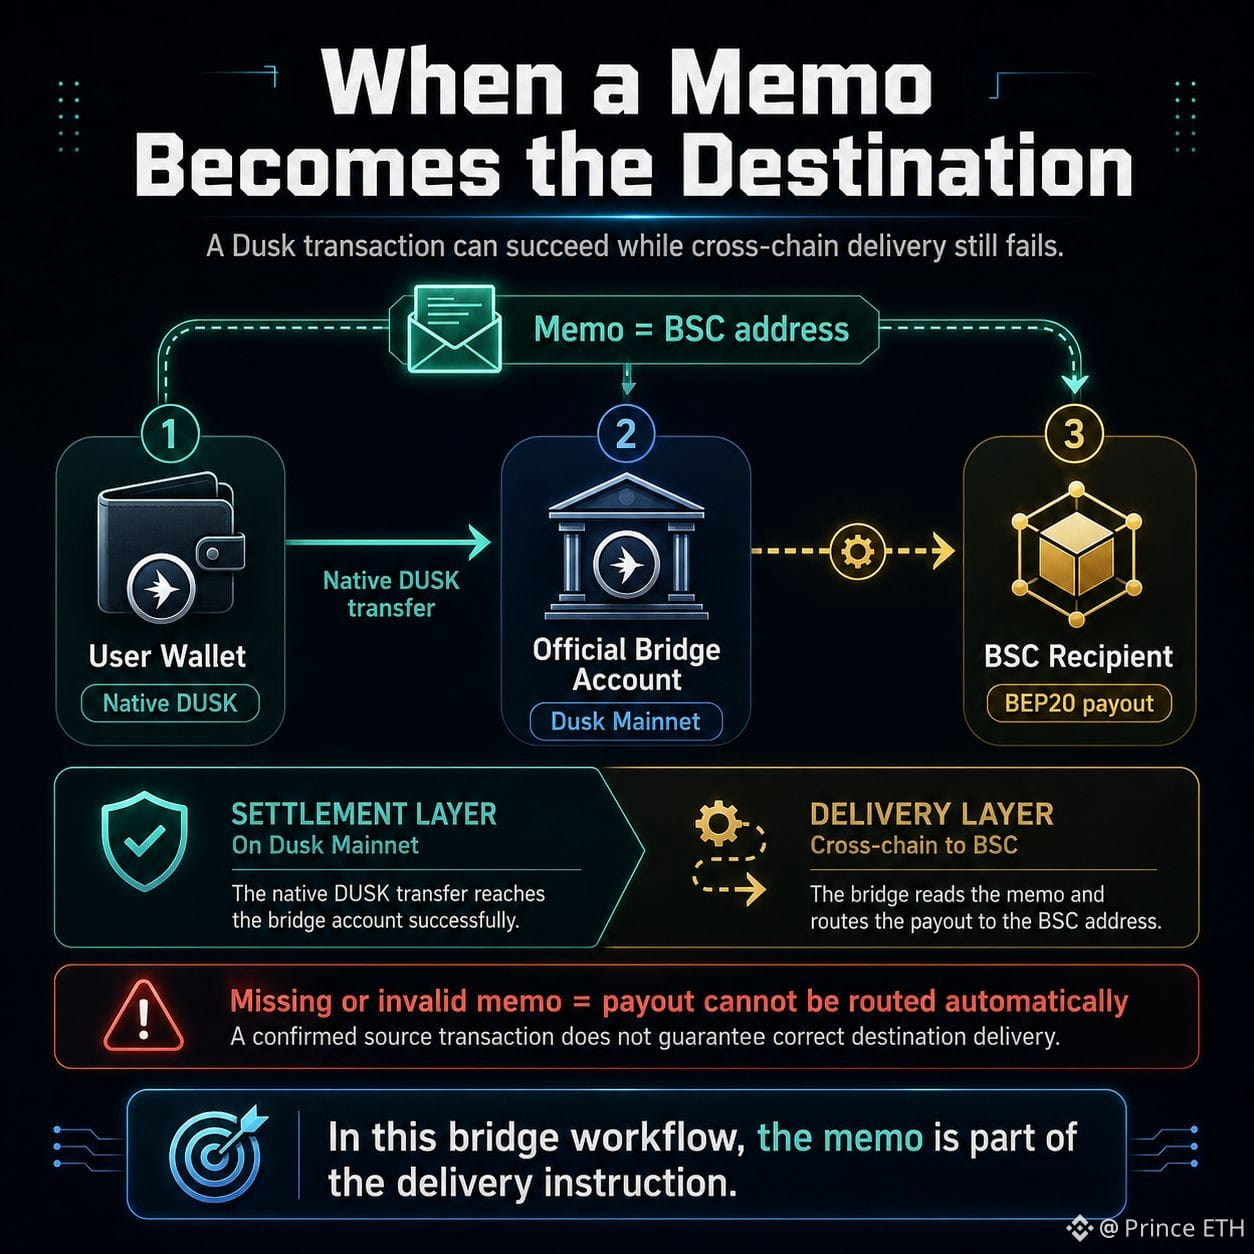
Giao dịch Dusk có thể thành công trên chuỗi mà vẫn thất bại trong việc chuyển DUSK đến địa chỉ BSC dự định không? Có, vì luồng cầu nối này có hai đích ẩn bên trong một hành động người dùng.
Trong quy trình mainnet hiện tại từ Dusk sang BSC, Web Wallet sẽ gửi native DUSK đến tài khoản bridge chính thức. Người nhận trên BSC không phải là trường recipient của giao dịch đó; nó được mang trong memo. Bridge sẽ đọc địa chỉ được định dạng theo EVM đó và dùng nó để định tuyến khoản chi trả BEP20.
Điều này làm thay đổi ý nghĩa của “thành công”. Một giao dịch Dusk đã được xác nhận chứng minh rằng bên gửi đã chuyển đến được tài khoản bridge. Tuy nhiên, tự nó không chứng minh rằng khoản chi trả bên đích đã được định tuyến đến đúng địa chỉ mà người dùng mong muốn. Tài liệu của Dusk cảnh báo rằng memo bị thiếu hoặc không hợp lệ không thể được xử lý tự động và có thể khiến việc chuyển tiền trở nên không thể khôi phục.
Vì vậy, memo làm được nhiều hơn việc chỉ mô tả giao dịch. Trong luồng này, nó là một phần của chỉ dẫn giao hàng.
Tôi nghĩ điều đó tạo ra một ranh giới hữu ích cho UX của ví và bridge: khi hạ tầng tiêu thụ siêu dữ liệu để quyết định giá trị sẽ đi đâu tiếp theo, thì siêu dữ liệu đó phải được coi như một đầu vào quan trọng như dữ liệu của giao dịch. Tài khoản bridge và địa chỉ trong memo xứng đáng được kiểm tra mức độ tương tự trước khi gửi.
Mã băm giao dịch có thể chứng minh việc thanh toán. Nó không thể sửa một chỉ dẫn định tuyến đã sai trước thời điểm thanh toán.
@Dusk_Foundation $DUSK #dusk $TRUMP $ZEC
Giao dịch Dusk có thể thành công trên chuỗi mà vẫn thất bại trong việc chuyển DUSK đến địa chỉ BSC dự định không? Có, vì luồng cầu nối này có hai đích ẩn bên trong một hành động người dùng.
Trong quy trình mainnet hiện tại từ Dusk sang BSC, Web Wallet sẽ gửi native DUSK đến tài khoản bridge chính thức. Người nhận trên BSC không phải là trường recipient của giao dịch đó; nó được mang trong memo. Bridge sẽ đọc địa chỉ được định dạng theo EVM đó và dùng nó để định tuyến khoản chi trả BEP20.
Điều này làm thay đổi ý nghĩa của “thành công”. Một giao dịch Dusk đã được xác nhận chứng minh rằng bên gửi đã chuyển đến được tài khoản bridge. Tuy nhiên, tự nó không chứng minh rằng khoản chi trả bên đích đã được định tuyến đến đúng địa chỉ mà người dùng mong muốn. Tài liệu của Dusk cảnh báo rằng memo bị thiếu hoặc không hợp lệ không thể được xử lý tự động và có thể khiến việc chuyển tiền trở nên không thể khôi phục.
Vì vậy, memo làm được nhiều hơn việc chỉ mô tả giao dịch. Trong luồng này, nó là một phần của chỉ dẫn giao hàng.
Tôi nghĩ điều đó tạo ra một ranh giới hữu ích cho UX của ví và bridge: khi hạ tầng tiêu thụ siêu dữ liệu để quyết định giá trị sẽ đi đâu tiếp theo, thì siêu dữ liệu đó phải được coi như một đầu vào quan trọng như dữ liệu của giao dịch. Tài khoản bridge và địa chỉ trong memo xứng đáng được kiểm tra mức độ tương tự trước khi gửi.
Mã băm giao dịch có thể chứng minh việc thanh toán. Nó không thể sửa một chỉ dẫn định tuyến đã sai trước thời điểm thanh toán.
@Dusk $DUSK #dusk $TRUMP $ZEC
Trong quy trình mainnet hiện tại từ Dusk sang BSC, Web Wallet sẽ gửi native DUSK đến tài khoản bridge chính thức. Người nhận trên BSC không phải là trường recipient của giao dịch đó; nó được mang trong memo. Bridge sẽ đọc địa chỉ được định dạng theo EVM đó và dùng nó để định tuyến khoản chi trả BEP20.
Điều này làm thay đổi ý nghĩa của “thành công”. Một giao dịch Dusk đã được xác nhận chứng minh rằng bên gửi đã chuyển đến được tài khoản bridge. Tuy nhiên, tự nó không chứng minh rằng khoản chi trả bên đích đã được định tuyến đến đúng địa chỉ mà người dùng mong muốn. Tài liệu của Dusk cảnh báo rằng memo bị thiếu hoặc không hợp lệ không thể được xử lý tự động và có thể khiến việc chuyển tiền trở nên không thể khôi phục.
Vì vậy, memo làm được nhiều hơn việc chỉ mô tả giao dịch. Trong luồng này, nó là một phần của chỉ dẫn giao hàng.
Tôi nghĩ điều đó tạo ra một ranh giới hữu ích cho UX của ví và bridge: khi hạ tầng tiêu thụ siêu dữ liệu để quyết định giá trị sẽ đi đâu tiếp theo, thì siêu dữ liệu đó phải được coi như một đầu vào quan trọng như dữ liệu của giao dịch. Tài khoản bridge và địa chỉ trong memo xứng đáng được kiểm tra mức độ tương tự trước khi gửi.
Mã băm giao dịch có thể chứng minh việc thanh toán. Nó không thể sửa một chỉ dẫn định tuyến đã sai trước thời điểm thanh toán.
@Dusk $DUSK #dusk $TRUMP $ZEC
1
2
275
·
--
“Không có rủi ro thanh lý” đọc lên là “Tôi luôn có thể quản lý vị thế một cách gọn gàng.” TermMax Alpha tách bạch hai ý tưởng đó.
Người mua Long hoặc Short sẽ thanh toán phí bảo hiểm ngay từ đầu, và khoản phí đó cũng chính là mức lỗ tối đa có thể xảy ra của vị thế. Biến động giá bất lợi không tạo ra lộ trình thanh lý tài sản thế chấp thông thường.
Nhưng việc đóng trước ngày đáo hạn lại là một vấn đề khác. Tài liệu của TermMax cảnh báo rằng việc đóng sớm vẫn cần một đối tác giao dịch. Nếu thanh khoản mỏng, vị thế có thể khó được thoát hoặc có thể phải chịu mức trượt giá đáng kể.
Sự phân biệt này quan trọng. Rủi ro thanh lý hỏi liệu giao thức có thể tự động đóng cưỡng bức bạn hay không vì tài sản thế chấp không đủ. Rủi ro thanh khoản để thoát hỏi liệu có ai sẵn sàng đứng ở phía bên kia khi bạn quyết định rời khỏi vị thế hay không.
Alpha có thể loại bỏ rủi ro thứ nhất mà không loại bỏ rủi ro thứ hai.
Vì vậy, “không thanh lý” không có nghĩa là “không có ma sát thị trường.” Nó mô tả mức giảm được giới hạn, chứ không phải mức độ thanh khoản của vị thế trước ngày đáo hạn. Với tôi, cách hiểu rủi ro này hữu ích hơn nhiều so với chỉ nhìn vào tiêu đề.
@termmax #TermMax $BTW $BLESS $BCH
“Không có rủi ro thanh lý” đọc lên là “Tôi luôn có thể quản lý vị thế một cách gọn gàng.” TermMax Alpha tách bạch hai ý tưởng đó.
Người mua Long hoặc Short sẽ thanh toán phí bảo hiểm ngay từ đầu, và khoản phí đó cũng chính là mức lỗ tối đa có thể xảy ra của vị thế. Biến động giá bất lợi không tạo ra lộ trình thanh lý tài sản thế chấp thông thường.
Nhưng việc đóng trước ngày đáo hạn lại là một vấn đề khác. Tài liệu của TermMax cảnh báo rằng việc đóng sớm vẫn cần một đối tác giao dịch. Nếu thanh khoản mỏng, vị thế có thể khó được thoát hoặc có thể phải chịu mức trượt giá đáng kể.
Sự phân biệt này quan trọng. Rủi ro thanh lý hỏi liệu giao thức có thể tự động đóng cưỡng bức bạn hay không vì tài sản thế chấp không đủ. Rủi ro thanh khoản để thoát hỏi liệu có ai sẵn sàng đứng ở phía bên kia khi bạn quyết định rời khỏi vị thế hay không.
Alpha có thể loại bỏ rủi ro thứ nhất mà không loại bỏ rủi ro thứ hai.
Vì vậy, “không thanh lý” không có nghĩa là “không có ma sát thị trường.” Nó mô tả mức giảm được giới hạn, chứ không phải mức độ thanh khoản của vị thế trước ngày đáo hạn. Với tôi, cách hiểu rủi ro này hữu ích hơn nhiều so với chỉ nhìn vào tiêu đề.
@TermMax #TermMax $BTW $BLESS $BCH
Người mua Long hoặc Short sẽ thanh toán phí bảo hiểm ngay từ đầu, và khoản phí đó cũng chính là mức lỗ tối đa có thể xảy ra của vị thế. Biến động giá bất lợi không tạo ra lộ trình thanh lý tài sản thế chấp thông thường.
Nhưng việc đóng trước ngày đáo hạn lại là một vấn đề khác. Tài liệu của TermMax cảnh báo rằng việc đóng sớm vẫn cần một đối tác giao dịch. Nếu thanh khoản mỏng, vị thế có thể khó được thoát hoặc có thể phải chịu mức trượt giá đáng kể.
Sự phân biệt này quan trọng. Rủi ro thanh lý hỏi liệu giao thức có thể tự động đóng cưỡng bức bạn hay không vì tài sản thế chấp không đủ. Rủi ro thanh khoản để thoát hỏi liệu có ai sẵn sàng đứng ở phía bên kia khi bạn quyết định rời khỏi vị thế hay không.
Alpha có thể loại bỏ rủi ro thứ nhất mà không loại bỏ rủi ro thứ hai.
Vì vậy, “không thanh lý” không có nghĩa là “không có ma sát thị trường.” Nó mô tả mức giảm được giới hạn, chứ không phải mức độ thanh khoản của vị thế trước ngày đáo hạn. Với tôi, cách hiểu rủi ro này hữu ích hơn nhiều so với chỉ nhìn vào tiêu đề.
@TermMax #TermMax $BTW $BLESS $BCH
337
·
--
Lãi suất cố định, báo giá linh hoạt
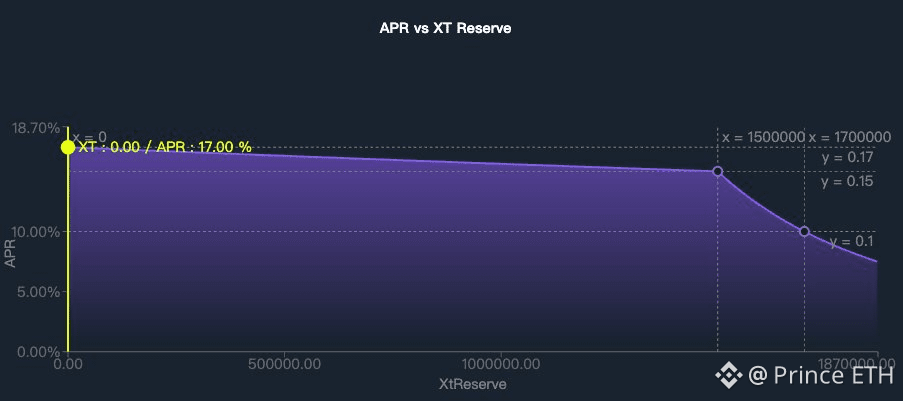
TermMax có thể cung cấp khoản vay lãi suất cố định và vẫn cho phép hai người dùng nhìn vào cùng một thị trường nhưng có các APR khác nhau.
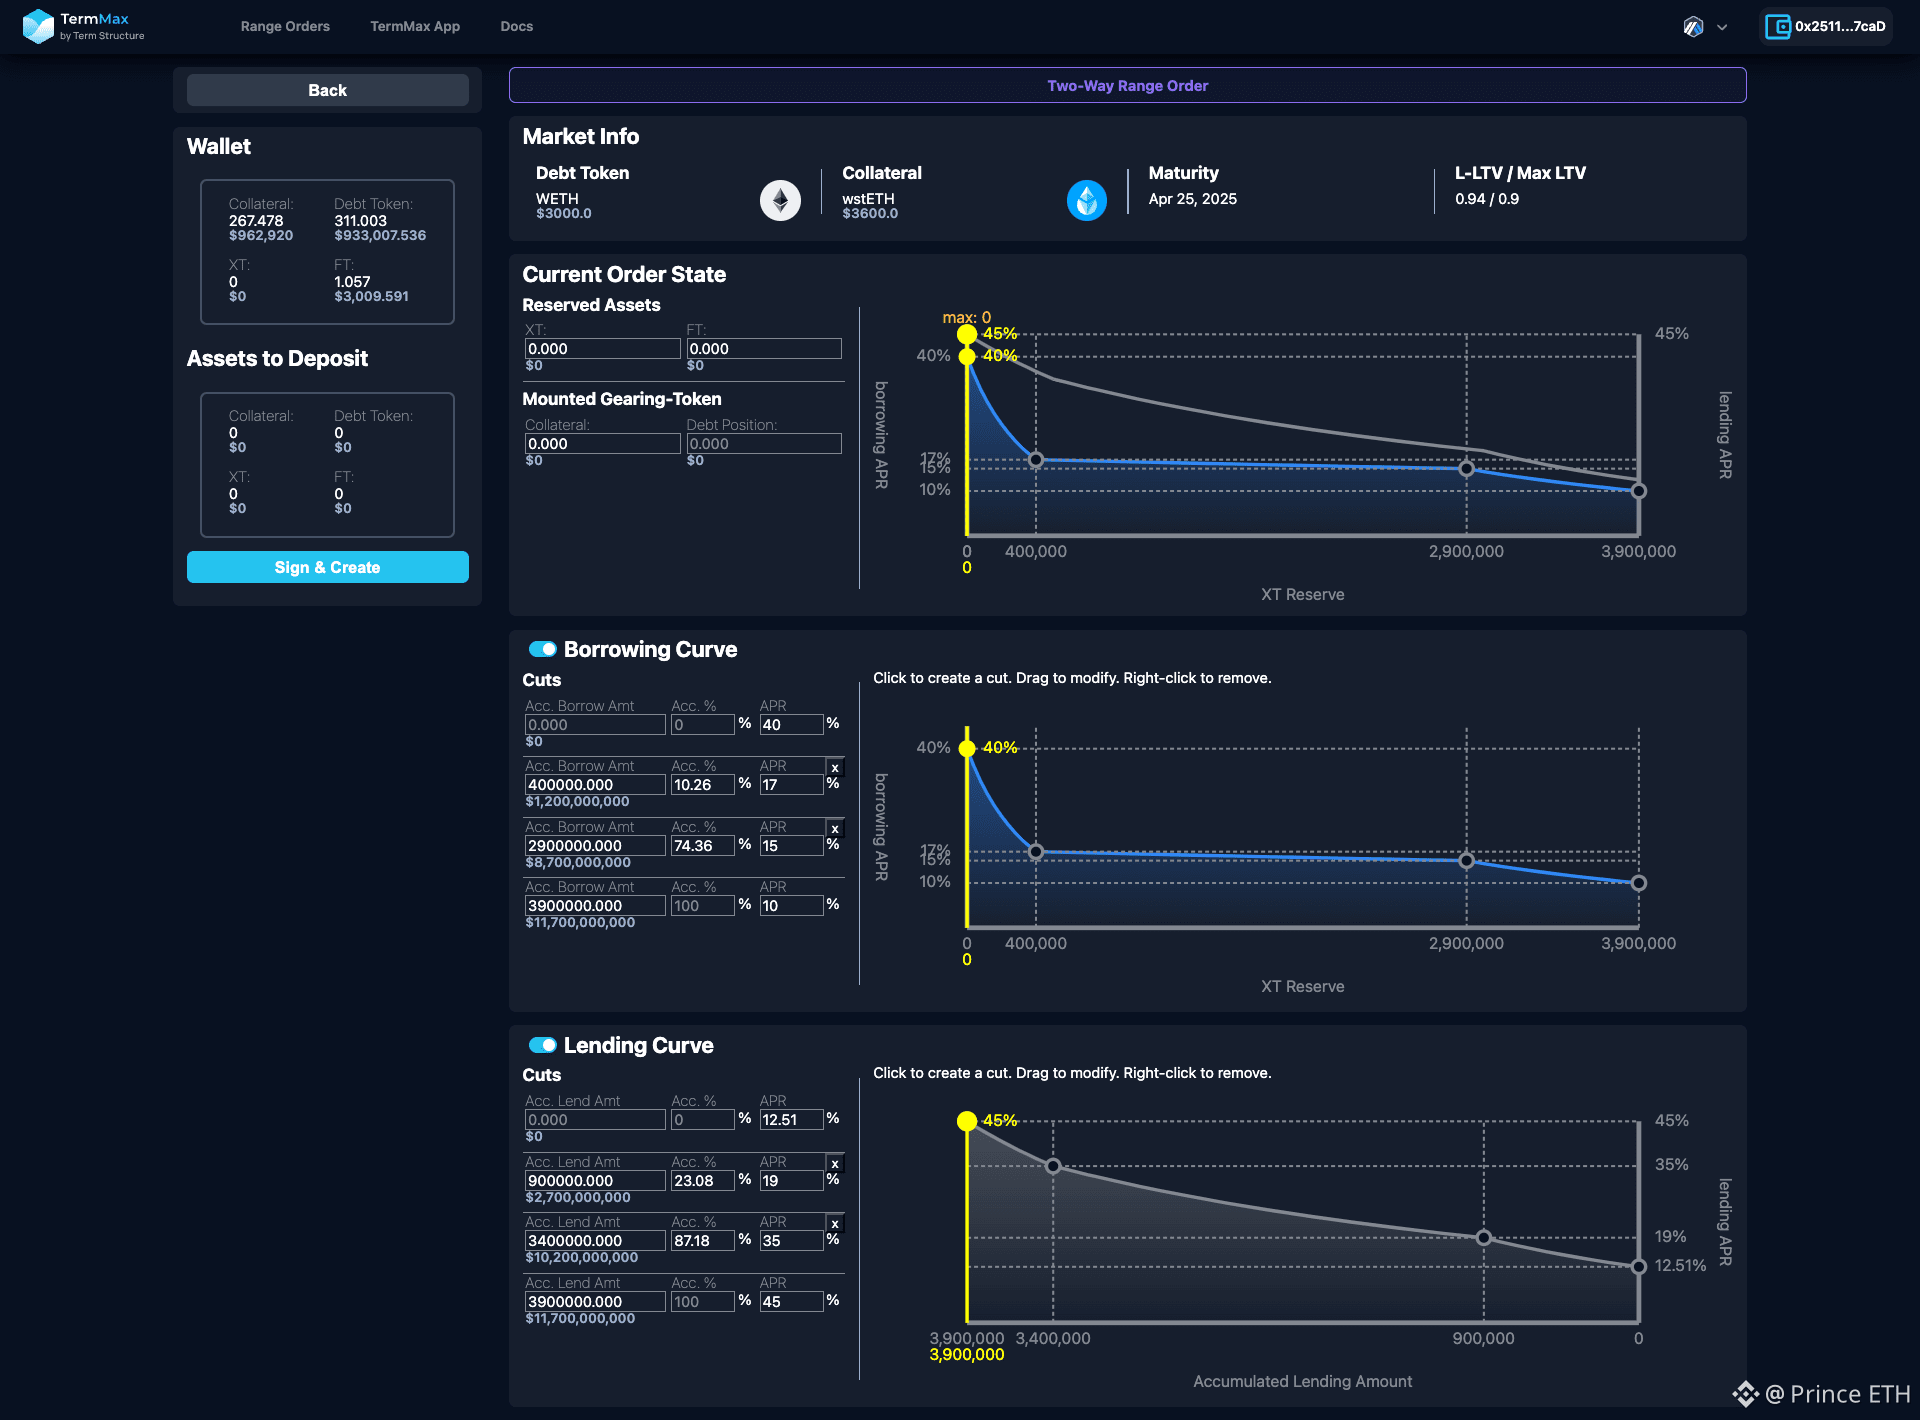
Điều đó nghe có vẻ mâu thuẫn chỉ khi “cố định” được xem như một báo giá tồn tại trước khi giao dịch. Lệnh giới hạn theo dải của TermMax hoạt động theo cách khác: thanh khoản được phân bổ dọc theo một đường cong giá, và APR thay đổi khi lấp đầy nhiều hơn phần đường cong đó. Một lệnh nhỏ có thể dừng lại gần một điểm; một lệnh lớn hơn có thể tiêu thụ thanh khoản sâu hơn và khóa một mức lãi suất hiệu quả khác.
Vì sao thiết kế như vậy? Bởi vì một thị trường thu nhập cố định vẫn cần cơ chế xác lập giá. Thay vì buộc một mức lãi suất cho mọi quy mô giao dịch, Range Orders cho phép người đặt lệnh thể hiện họ sẵn sàng cung cấp bao nhiêu thanh khoản ở các mức APR khác nhau. Lãi suất trở nên cố định sau khi thực hiện, chứ không phải trước đó.
Hệ quả kinh tế rất dễ bị bỏ sót: APR công bố và APR có thể thực hiện không phải lúc nào cũng là cùng một thứ. Quy mô là một phần của “giá” đối với thanh khoản lãi suất cố định.
Vì vậy, đường cong của TermMax không làm khoản vay “lãi suất thả nổi”. Nó quyết định mức lãi suất cố định mà giao dịch của bạn nhận được trước khi vị thế được khóa.
Lãi suất cố định ≠ báo giá cố định.
@termmax #TermMax $PEOPLE $MAGMA $BTW
Lãi suất cố định, báo giá linh hoạt
TermMax có thể cung cấp khoản vay lãi suất cố định và vẫn cho phép hai người dùng nhìn vào cùng một thị trường nhưng có các APR khác nhau.
Điều đó nghe có vẻ mâu thuẫn chỉ khi “cố định” được xem như một báo giá tồn tại trước khi giao dịch. Lệnh giới hạn theo dải của TermMax hoạt động theo cách khác: thanh khoản được phân bổ dọc theo một đường cong giá, và APR thay đổi khi lấp đầy nhiều hơn phần đường cong đó. Một lệnh nhỏ có thể dừng lại gần một điểm; một lệnh lớn hơn có thể tiêu thụ thanh khoản sâu hơn và khóa một mức lãi suất hiệu quả khác.
Vì sao thiết kế như vậy? Bởi vì một thị trường thu nhập cố định vẫn cần cơ chế xác lập giá. Thay vì buộc một mức lãi suất cho mọi quy mô giao dịch, Range Orders cho phép người đặt lệnh thể hiện họ sẵn sàng cung cấp bao nhiêu thanh khoản ở các mức APR khác nhau. Lãi suất trở nên cố định sau khi thực hiện, chứ không phải trước đó.
Hệ quả kinh tế rất dễ bị bỏ sót: APR công bố và APR có thể thực hiện không phải lúc nào cũng là cùng một thứ. Quy mô là một phần của “giá” đối với thanh khoản lãi suất cố định.
Vì vậy, đường cong của TermMax không làm khoản vay “lãi suất thả nổi”. Nó quyết định mức lãi suất cố định mà giao dịch của bạn nhận được trước khi vị thế được khóa.
Lãi suất cố định ≠ báo giá cố định.
@TermMax #TermMax $PEOPLE $MAGMA $BTW
TermMax có thể cung cấp khoản vay lãi suất cố định và vẫn cho phép hai người dùng nhìn vào cùng một thị trường nhưng có các APR khác nhau.
Điều đó nghe có vẻ mâu thuẫn chỉ khi “cố định” được xem như một báo giá tồn tại trước khi giao dịch. Lệnh giới hạn theo dải của TermMax hoạt động theo cách khác: thanh khoản được phân bổ dọc theo một đường cong giá, và APR thay đổi khi lấp đầy nhiều hơn phần đường cong đó. Một lệnh nhỏ có thể dừng lại gần một điểm; một lệnh lớn hơn có thể tiêu thụ thanh khoản sâu hơn và khóa một mức lãi suất hiệu quả khác.
Vì sao thiết kế như vậy? Bởi vì một thị trường thu nhập cố định vẫn cần cơ chế xác lập giá. Thay vì buộc một mức lãi suất cho mọi quy mô giao dịch, Range Orders cho phép người đặt lệnh thể hiện họ sẵn sàng cung cấp bao nhiêu thanh khoản ở các mức APR khác nhau. Lãi suất trở nên cố định sau khi thực hiện, chứ không phải trước đó.
Hệ quả kinh tế rất dễ bị bỏ sót: APR công bố và APR có thể thực hiện không phải lúc nào cũng là cùng một thứ. Quy mô là một phần của “giá” đối với thanh khoản lãi suất cố định.
Vì vậy, đường cong của TermMax không làm khoản vay “lãi suất thả nổi”. Nó quyết định mức lãi suất cố định mà giao dịch của bạn nhận được trước khi vị thế được khóa.
Lãi suất cố định ≠ báo giá cố định.
@TermMax #TermMax $PEOPLE $MAGMA $BTW
1
315
·
--
Việc mã hóa token không loại bỏ ma sát. Nó chuyển nó đi.
Mã hóa một tài sản thì dễ hơn nhiều so với việc khiến thị trường xung quanh nó ngừng tự “đối soát” lại với chính nó.
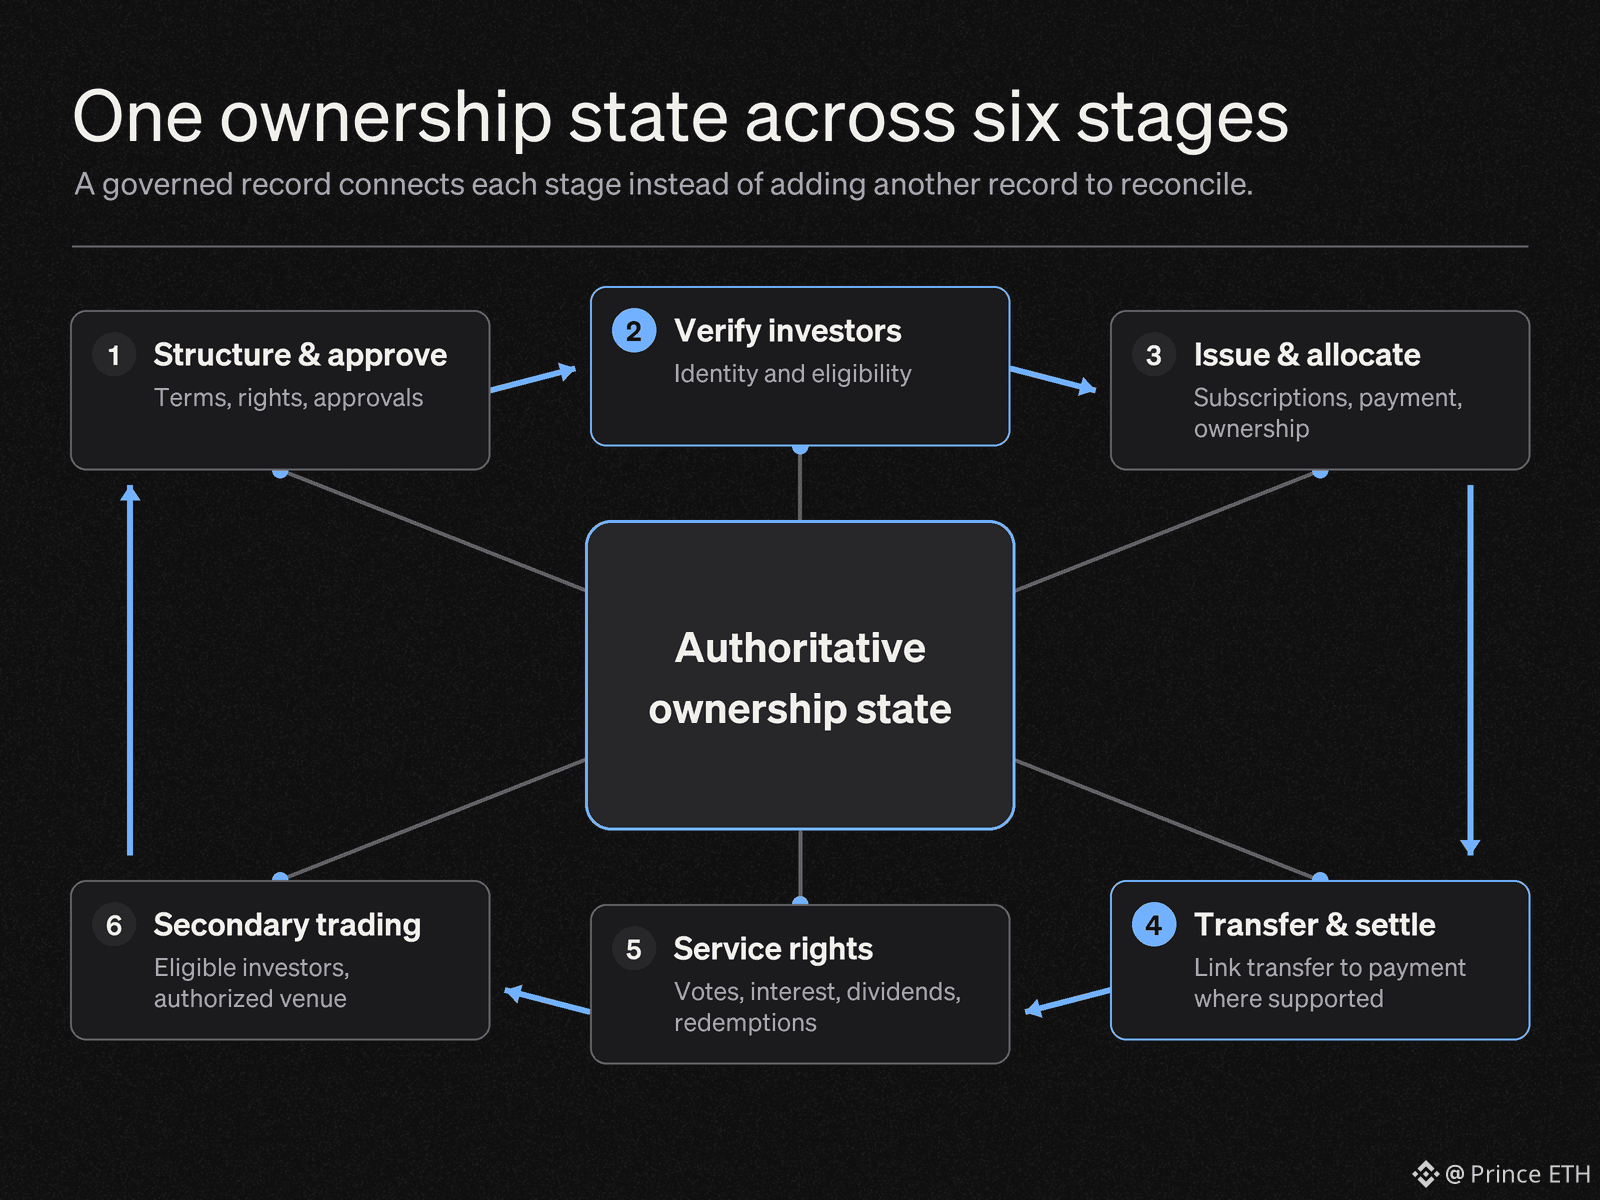
Đó là phần trong thiết kế hạ tầng thị trường hiện tại của Dusk mà tôi thấy quan trọng hơn bản thân token. Dusk Trade kết nối việc phát hiện tài sản, đăng ký nhà đầu tư, điều kiện tham gia (eligibility), phối hợp thanh toán, giao dịch và thanh toán bù trừ (settlement), trong khi bộ công cụ Dusk rộng hơn cung cấp các cơ chế kiểm soát và lớp thanh toán nằm bên dưới.
Luận điểm rất đơn giản: mã hóa token tạo ra hiệu quả thực sự chỉ khi nhiều bên tham gia có thể hành động trên cùng một trạng thái đã được kiểm soát. Nếu quyền sở hữu, điều kiện tham gia và thanh toán bù trừ vẫn tồn tại trong các hệ thống tách rời, thì token có thể trở thành thêm một “bản ghi” cần đối soát, thay vì là bản ghi giúp loại bỏ nhu cầu đối soát.
Nhưng việc tích hợp lại kéo theo một hệ quả ít “dễ chịu” hơn. Một quy trình làm việc dùng chung có thể thực thi chính sách xấu một cách nhất quán cũng như chính sách tốt. Dusk có thể áp dụng các quy tắc về điều kiện tham gia và phối hợp thanh toán; nhưng nó không thể quyết định quy tắc pháp lý nào là đúng, liệu có nhu cầu của thị trường hay không, hoặc liệu một bản ghi đang tranh chấp có nên bị ghi đè hay không.
Vì vậy, tôi sẽ không đánh giá việc mã hóa token dựa trên việc một chứng khoán có thể được phát hành (mint) nhanh đến đâu. Thử thách khó hơn là liệu hạ tầng có giảm số lần chuyển giao (handoffs) mà không giả vờ rằng mã lệnh thay thế các tổ chức chịu trách nhiệm cho những lần chuyển giao đó.
@Dusk_Foundation $DUSK #dusk $BOME $NEIRO
Việc mã hóa token không loại bỏ ma sát. Nó chuyển nó đi.
Mã hóa một tài sản thì dễ hơn nhiều so với việc khiến thị trường xung quanh nó ngừng tự “đối soát” lại với chính nó.
Đó là phần trong thiết kế hạ tầng thị trường hiện tại của Dusk mà tôi thấy quan trọng hơn bản thân token. Dusk Trade kết nối việc phát hiện tài sản, đăng ký nhà đầu tư, điều kiện tham gia (eligibility), phối hợp thanh toán, giao dịch và thanh toán bù trừ (settlement), trong khi bộ công cụ Dusk rộng hơn cung cấp các cơ chế kiểm soát và lớp thanh toán nằm bên dưới.
Luận điểm rất đơn giản: mã hóa token tạo ra hiệu quả thực sự chỉ khi nhiều bên tham gia có thể hành động trên cùng một trạng thái đã được kiểm soát. Nếu quyền sở hữu, điều kiện tham gia và thanh toán bù trừ vẫn tồn tại trong các hệ thống tách rời, thì token có thể trở thành thêm một “bản ghi” cần đối soát, thay vì là bản ghi giúp loại bỏ nhu cầu đối soát.
Nhưng việc tích hợp lại kéo theo một hệ quả ít “dễ chịu” hơn. Một quy trình làm việc dùng chung có thể thực thi chính sách xấu một cách nhất quán cũng như chính sách tốt. Dusk có thể áp dụng các quy tắc về điều kiện tham gia và phối hợp thanh toán; nhưng nó không thể quyết định quy tắc pháp lý nào là đúng, liệu có nhu cầu của thị trường hay không, hoặc liệu một bản ghi đang tranh chấp có nên bị ghi đè hay không.
Vì vậy, tôi sẽ không đánh giá việc mã hóa token dựa trên việc một chứng khoán có thể được phát hành (mint) nhanh đến đâu. Thử thách khó hơn là liệu hạ tầng có giảm số lần chuyển giao (handoffs) mà không giả vờ rằng mã lệnh thay thế các tổ chức chịu trách nhiệm cho những lần chuyển giao đó.
@Dusk $DUSK #dusk $BOME $NEIRO
Mã hóa một tài sản thì dễ hơn nhiều so với việc khiến thị trường xung quanh nó ngừng tự “đối soát” lại với chính nó.
Đó là phần trong thiết kế hạ tầng thị trường hiện tại của Dusk mà tôi thấy quan trọng hơn bản thân token. Dusk Trade kết nối việc phát hiện tài sản, đăng ký nhà đầu tư, điều kiện tham gia (eligibility), phối hợp thanh toán, giao dịch và thanh toán bù trừ (settlement), trong khi bộ công cụ Dusk rộng hơn cung cấp các cơ chế kiểm soát và lớp thanh toán nằm bên dưới.
Luận điểm rất đơn giản: mã hóa token tạo ra hiệu quả thực sự chỉ khi nhiều bên tham gia có thể hành động trên cùng một trạng thái đã được kiểm soát. Nếu quyền sở hữu, điều kiện tham gia và thanh toán bù trừ vẫn tồn tại trong các hệ thống tách rời, thì token có thể trở thành thêm một “bản ghi” cần đối soát, thay vì là bản ghi giúp loại bỏ nhu cầu đối soát.
Nhưng việc tích hợp lại kéo theo một hệ quả ít “dễ chịu” hơn. Một quy trình làm việc dùng chung có thể thực thi chính sách xấu một cách nhất quán cũng như chính sách tốt. Dusk có thể áp dụng các quy tắc về điều kiện tham gia và phối hợp thanh toán; nhưng nó không thể quyết định quy tắc pháp lý nào là đúng, liệu có nhu cầu của thị trường hay không, hoặc liệu một bản ghi đang tranh chấp có nên bị ghi đè hay không.
Vì vậy, tôi sẽ không đánh giá việc mã hóa token dựa trên việc một chứng khoán có thể được phát hành (mint) nhanh đến đâu. Thử thách khó hơn là liệu hạ tầng có giảm số lần chuyển giao (handoffs) mà không giả vờ rằng mã lệnh thay thế các tổ chức chịu trách nhiệm cho những lần chuyển giao đó.
@Dusk $DUSK #dusk $BOME $NEIRO
1
1
172
·
--
Đếm ngược P2P không phải là bằng chứng thanh toán
Việc đếm ngược có thể tạo cảm giác cấp bách mà không cung cấp thêm bất kỳ bằng chứng nào.
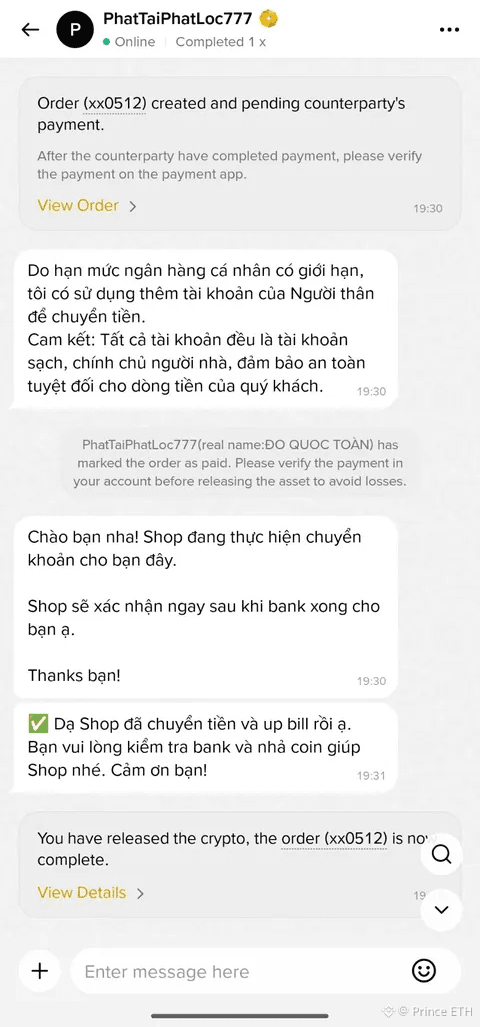
Trong mô hình đặt lệnh P2P hiện tại của Binance, một Lệnh ở trạng thái “Đã thanh toán (Chưa xác nhận)” có thể hiển thị hạn chót phát hành. Bộ đếm này hữu ích: nó cho bạn biết Lệnh đang ở giai đoạn nào trong quy trình và còn bao nhiêu thời gian. Nhưng nó không cho bạn biết người bán có nhận được khoản VND dự kiến hay không—tức là khoản tiền có thực sự đã đến tài khoản nhận hay chưa.
Sự khác biệt này làm thay đổi quyết định trước khi Xác nhận Phát hành.
Nếu bộ đếm thời gian đang chạy nhưng tài khoản ngân hàng vẫn chưa hiển thị khoản tiền dự kiến, hai tín hiệu sẽ mâu thuẫn. Bộ đếm không nên “đè” kiểm tra thanh toán. Hãy giữ crypto trong tài khoản ký quỹ và xử lý sự không khớp thông qua luồng Lệnh/Kháng nghị.
Nếu tiền đã hiện rõ, việc xác minh vẫn có thêm một lớp: khoản thanh toán có khớp với Lệnh này và thông tin người thanh toán mà Binance kỳ vọng hay không? Quy định dành cho bên bán của Binance đặc biệt coi việc không khớp tên người thanh toán là lý do không nên phát hành.
Vì vậy, bộ đếm thời gian chỉ trả lời một câu hỏi về thời điểm. Tài khoản nhận và chi tiết Lệnh sẽ trả lời câu hỏi về việc thanh toán.
Một mô hình tư duy đơn giản: hạn chót cho bạn biết lúc nào cần hành động; bằng chứng cho bạn biết hành động nào là an toàn.
@Binance_Vietnam #BinanceP2PAnToan $AVAAI $ACE $ONG
Đếm ngược P2P không phải là bằng chứng thanh toán
Việc đếm ngược có thể tạo cảm giác cấp bách mà không cung cấp thêm bất kỳ bằng chứng nào.
Trong mô hình đặt lệnh P2P hiện tại của Binance, một Lệnh ở trạng thái “Đã thanh toán (Chưa xác nhận)” có thể hiển thị hạn chót phát hành. Bộ đếm này hữu ích: nó cho bạn biết Lệnh đang ở giai đoạn nào trong quy trình và còn bao nhiêu thời gian. Nhưng nó không cho bạn biết người bán có nhận được khoản VND dự kiến hay không—tức là khoản tiền có thực sự đã đến tài khoản nhận hay chưa.
Sự khác biệt này làm thay đổi quyết định trước khi Xác nhận Phát hành.
Nếu bộ đếm thời gian đang chạy nhưng tài khoản ngân hàng vẫn chưa hiển thị khoản tiền dự kiến, hai tín hiệu sẽ mâu thuẫn. Bộ đếm không nên “đè” kiểm tra thanh toán. Hãy giữ crypto trong tài khoản ký quỹ và xử lý sự không khớp thông qua luồng Lệnh/Kháng nghị.
Nếu tiền đã hiện rõ, việc xác minh vẫn có thêm một lớp: khoản thanh toán có khớp với Lệnh này và thông tin người thanh toán mà Binance kỳ vọng hay không? Quy định dành cho bên bán của Binance đặc biệt coi việc không khớp tên người thanh toán là lý do không nên phát hành.
Vì vậy, bộ đếm thời gian chỉ trả lời một câu hỏi về thời điểm. Tài khoản nhận và chi tiết Lệnh sẽ trả lời câu hỏi về việc thanh toán.
Một mô hình tư duy đơn giản: hạn chót cho bạn biết lúc nào cần hành động; bằng chứng cho bạn biết hành động nào là an toàn.
@Binance Vietnam #BinanceP2PAnToan $AVAAI $ACE $ONG
Việc đếm ngược có thể tạo cảm giác cấp bách mà không cung cấp thêm bất kỳ bằng chứng nào.
Trong mô hình đặt lệnh P2P hiện tại của Binance, một Lệnh ở trạng thái “Đã thanh toán (Chưa xác nhận)” có thể hiển thị hạn chót phát hành. Bộ đếm này hữu ích: nó cho bạn biết Lệnh đang ở giai đoạn nào trong quy trình và còn bao nhiêu thời gian. Nhưng nó không cho bạn biết người bán có nhận được khoản VND dự kiến hay không—tức là khoản tiền có thực sự đã đến tài khoản nhận hay chưa.
Sự khác biệt này làm thay đổi quyết định trước khi Xác nhận Phát hành.
Nếu bộ đếm thời gian đang chạy nhưng tài khoản ngân hàng vẫn chưa hiển thị khoản tiền dự kiến, hai tín hiệu sẽ mâu thuẫn. Bộ đếm không nên “đè” kiểm tra thanh toán. Hãy giữ crypto trong tài khoản ký quỹ và xử lý sự không khớp thông qua luồng Lệnh/Kháng nghị.
Nếu tiền đã hiện rõ, việc xác minh vẫn có thêm một lớp: khoản thanh toán có khớp với Lệnh này và thông tin người thanh toán mà Binance kỳ vọng hay không? Quy định dành cho bên bán của Binance đặc biệt coi việc không khớp tên người thanh toán là lý do không nên phát hành.
Vì vậy, bộ đếm thời gian chỉ trả lời một câu hỏi về thời điểm. Tài khoản nhận và chi tiết Lệnh sẽ trả lời câu hỏi về việc thanh toán.
Một mô hình tư duy đơn giản: hạn chót cho bạn biết lúc nào cần hành động; bằng chứng cho bạn biết hành động nào là an toàn.
@Binance Vietnam #BinanceP2PAnToan $AVAAI $ACE $ONG
1
288
·
--
Lãi suất cố định vẫn cần được định giá
TermMax gọi việc vay/cho vay lãi suất cố định là “fixed-rate”, nhưng phần thú vị nhất diễn ra trước khi lãi suất trở nên cố định.
Trong một TermMax Market, Range Order Setters có thể đặt nhiều Range Orders với các đường cong giá được tùy chỉnh. Người nhận không nhận được lãi suất từ một công thức chung áp dụng cho toàn giao thức; việc khớp lệnh diễn ra dựa trên thanh khoản được sắp xếp dọc theo các đường cong đó. Điều này có nghĩa là quy mô giao dịch và độ sâu khả dụng có thể làm thay đổi lãi suất hiệu dụng mà bạn chốt.
Chuỗi nhân-quả rất đơn giản:
Thiết kế Range Order → phân bổ thanh khoản → giá thực thi → lãi suất suy ra → kinh tế vị thế cố định.
Điều này làm thay đổi cách tôi nghĩ về “DeFi lãi suất cố định”. TermMax loại bỏ một kiểu bất định sau khi giao dịch được thực hiện: chi phí vay hoặc lợi suất cho vay được khóa cho đến khi đáo hạn. Nhưng nó không loại bỏ quá trình hình thành giá trước khi giao dịch được thực hiện. Sự chắc chắn của vị thế được xây dựng dựa trên một quyết định tạo lập thị trường.
Điều đó cũng chuyển trọng tâm sang người kiểm soát đường cong. Một Range Order Setter có thể định hình nơi thanh khoản được cung cấp, trong khi chính giao thức lại cảnh báo rằng các đường cong được cấu hình kém có thể tạo ra kết quả thực thi không thuận lợi. Vì vậy rủi ro không chỉ là “lãi suất có biến động sau này không?” mà còn là “lãi suất này có được hình thành hiệu quả khi tôi vào lệnh không?”
Điểm bậc hai: thu nhập cố định onchain không loại bỏ cấu trúc vi mô của thị trường. Nó khiến cấu trúc vi mô trở nên quan trọng hơn tại thời điểm vào lệnh. Một lãi suất cố định có thể dự đoán được trong nhiều tháng—và vẫn là một mức lãi suất kém nếu đường cong và độ sâu kém khi bạn chốt nó.
@termmax #TermMax $BTW $RE $MAGMA
Lãi suất cố định vẫn cần được định giá
TermMax gọi việc vay/cho vay lãi suất cố định là “fixed-rate”, nhưng phần thú vị nhất diễn ra trước khi lãi suất trở nên cố định.
Trong một TermMax Market, Range Order Setters có thể đặt nhiều Range Orders với các đường cong giá được tùy chỉnh. Người nhận không nhận được lãi suất từ một công thức chung áp dụng cho toàn giao thức; việc khớp lệnh diễn ra dựa trên thanh khoản được sắp xếp dọc theo các đường cong đó. Điều này có nghĩa là quy mô giao dịch và độ sâu khả dụng có thể làm thay đổi lãi suất hiệu dụng mà bạn chốt.
Chuỗi nhân-quả rất đơn giản:
Thiết kế Range Order → phân bổ thanh khoản → giá thực thi → lãi suất suy ra → kinh tế vị thế cố định.
Điều này làm thay đổi cách tôi nghĩ về “DeFi lãi suất cố định”. TermMax loại bỏ một kiểu bất định sau khi giao dịch được thực hiện: chi phí vay hoặc lợi suất cho vay được khóa cho đến khi đáo hạn. Nhưng nó không loại bỏ quá trình hình thành giá trước khi giao dịch được thực hiện. Sự chắc chắn của vị thế được xây dựng dựa trên một quyết định tạo lập thị trường.
Điều đó cũng chuyển trọng tâm sang người kiểm soát đường cong. Một Range Order Setter có thể định hình nơi thanh khoản được cung cấp, trong khi chính giao thức lại cảnh báo rằng các đường cong được cấu hình kém có thể tạo ra kết quả thực thi không thuận lợi. Vì vậy rủi ro không chỉ là “lãi suất có biến động sau này không?” mà còn là “lãi suất này có được hình thành hiệu quả khi tôi vào lệnh không?”
Điểm bậc hai: thu nhập cố định onchain không loại bỏ cấu trúc vi mô của thị trường. Nó khiến cấu trúc vi mô trở nên quan trọng hơn tại thời điểm vào lệnh. Một lãi suất cố định có thể dự đoán được trong nhiều tháng—và vẫn là một mức lãi suất kém nếu đường cong và độ sâu kém khi bạn chốt nó.
@TermMax #TermMax $BTW $RE $MAGMA
TermMax gọi việc vay/cho vay lãi suất cố định là “fixed-rate”, nhưng phần thú vị nhất diễn ra trước khi lãi suất trở nên cố định.
Trong một TermMax Market, Range Order Setters có thể đặt nhiều Range Orders với các đường cong giá được tùy chỉnh. Người nhận không nhận được lãi suất từ một công thức chung áp dụng cho toàn giao thức; việc khớp lệnh diễn ra dựa trên thanh khoản được sắp xếp dọc theo các đường cong đó. Điều này có nghĩa là quy mô giao dịch và độ sâu khả dụng có thể làm thay đổi lãi suất hiệu dụng mà bạn chốt.
Chuỗi nhân-quả rất đơn giản:
Thiết kế Range Order → phân bổ thanh khoản → giá thực thi → lãi suất suy ra → kinh tế vị thế cố định.
Điều này làm thay đổi cách tôi nghĩ về “DeFi lãi suất cố định”. TermMax loại bỏ một kiểu bất định sau khi giao dịch được thực hiện: chi phí vay hoặc lợi suất cho vay được khóa cho đến khi đáo hạn. Nhưng nó không loại bỏ quá trình hình thành giá trước khi giao dịch được thực hiện. Sự chắc chắn của vị thế được xây dựng dựa trên một quyết định tạo lập thị trường.
Điều đó cũng chuyển trọng tâm sang người kiểm soát đường cong. Một Range Order Setter có thể định hình nơi thanh khoản được cung cấp, trong khi chính giao thức lại cảnh báo rằng các đường cong được cấu hình kém có thể tạo ra kết quả thực thi không thuận lợi. Vì vậy rủi ro không chỉ là “lãi suất có biến động sau này không?” mà còn là “lãi suất này có được hình thành hiệu quả khi tôi vào lệnh không?”
Điểm bậc hai: thu nhập cố định onchain không loại bỏ cấu trúc vi mô của thị trường. Nó khiến cấu trúc vi mô trở nên quan trọng hơn tại thời điểm vào lệnh. Một lãi suất cố định có thể dự đoán được trong nhiều tháng—và vẫn là một mức lãi suất kém nếu đường cong và độ sâu kém khi bạn chốt nó.
@TermMax #TermMax $BTW $RE $MAGMA
1
2
392
·
--
DuskEVM có tự động làm cho các hợp đồng Solidity trở nên riêng tư theo mặc định không?
DuskEVM tạo ra một giả định dễ hiểu: nếu một ứng dụng chạy trên Dusk, thì nó sẽ tự động kế thừa mô hình quyền riêng tư của Dusk.
Nhưng kiến trúc lại nói điều chính xác hơn.
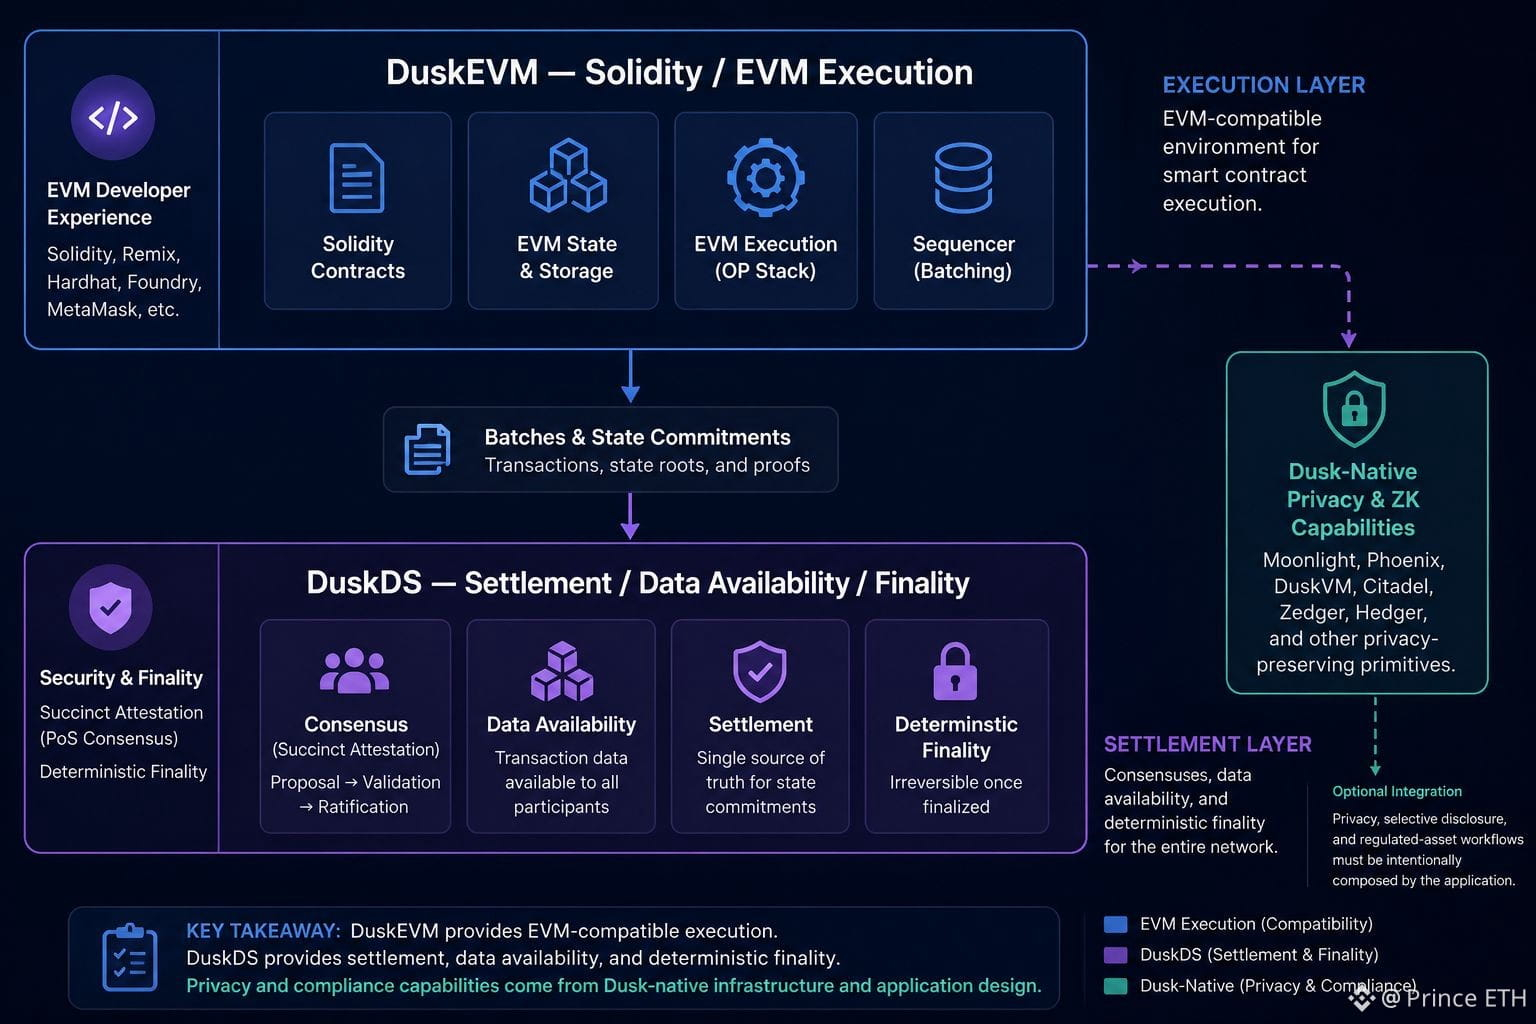
DuskEVM là một môi trường thực thi EVM dựa trên OP Stack. Các hợp đồng Solidity chạy tại đó với các công cụ quen thuộc của Ethereum, trong khi các lô giao dịch và cam kết trạng thái được đối soát thông qua DuskDS, cung cấp sự đồng thuận, tính hoàn tất tất định (deterministic finality) và tính sẵn có của dữ liệu.
Sự tách biệt này quan trọng vì khả năng tương thích khi thực thi và khả năng về quyền riêng tư không phải là cùng một cam kết.
Tài liệu chính thức của Dusk mô tả DuskVM là lộ trình dành cho các hợp đồng cần truy cập trực tiếp vào tài sản L1, các mô hình giao dịch, khả năng về quyền riêng tư hoặc năng lực zero-knowledge. DuskEVM, ngược lại, giải quyết một bài toán khác trước tiên: thực thi tương đương EVM và khả năng tương thích với nhà phát triển. Các quy trình định hướng quyền riêng tư có thể kết nối vào phần còn lại của hệ sinh thái Dusk rộng hơn, nhưng chúng vẫn phụ thuộc vào cách ứng dụng được thiết kế.
Vì vậy, câu hỏi hữu ích không phải là: “Các nhà phát triển Ethereum có thể triển khai trên Dusk không?” Họ có thể.
Câu hỏi khó hơn là: những cam kết nào đến từ lớp EVM, và những cam kết nào cần được chủ động ghép (composed) từ DuskDS hoặc các primitive gốc của Dusk?
Điều này thay đổi mô hình tư duy. Dusk không chỉ đơn giản là “bọc” quyền riêng tư quanh EVM. Nó tách biệt việc thực thi, đối soát và hạ tầng có khả năng hỗ trợ quyền riêng tư để các nhà phát triển có thể lựa chọn nguồn gốc của từng cam kết.
Đối với tài chính chịu quản lý, tính mô-đun này rất mạnh mẽ—nhưng nó cũng khiến các lựa chọn về kiến trúc trở thành một phần của mô hình tuân thủ và bảo mật thông tin.
@Dusk_Foundation $DUSK #dusk $HEMI $ACE
DuskEVM có tự động làm cho các hợp đồng Solidity trở nên riêng tư theo mặc định không?
DuskEVM tạo ra một giả định dễ hiểu: nếu một ứng dụng chạy trên Dusk, thì nó sẽ tự động kế thừa mô hình quyền riêng tư của Dusk.
Nhưng kiến trúc lại nói điều chính xác hơn.
DuskEVM là một môi trường thực thi EVM dựa trên OP Stack. Các hợp đồng Solidity chạy tại đó với các công cụ quen thuộc của Ethereum, trong khi các lô giao dịch và cam kết trạng thái được đối soát thông qua DuskDS, cung cấp sự đồng thuận, tính hoàn tất tất định (deterministic finality) và tính sẵn có của dữ liệu.
Sự tách biệt này quan trọng vì khả năng tương thích khi thực thi và khả năng về quyền riêng tư không phải là cùng một cam kết.
Tài liệu chính thức của Dusk mô tả DuskVM là lộ trình dành cho các hợp đồng cần truy cập trực tiếp vào tài sản L1, các mô hình giao dịch, khả năng về quyền riêng tư hoặc năng lực zero-knowledge. DuskEVM, ngược lại, giải quyết một bài toán khác trước tiên: thực thi tương đương EVM và khả năng tương thích với nhà phát triển. Các quy trình định hướng quyền riêng tư có thể kết nối vào phần còn lại của hệ sinh thái Dusk rộng hơn, nhưng chúng vẫn phụ thuộc vào cách ứng dụng được thiết kế.
Vì vậy, câu hỏi hữu ích không phải là: “Các nhà phát triển Ethereum có thể triển khai trên Dusk không?” Họ có thể.
Câu hỏi khó hơn là: những cam kết nào đến từ lớp EVM, và những cam kết nào cần được chủ động ghép (composed) từ DuskDS hoặc các primitive gốc của Dusk?
Điều này thay đổi mô hình tư duy. Dusk không chỉ đơn giản là “bọc” quyền riêng tư quanh EVM. Nó tách biệt việc thực thi, đối soát và hạ tầng có khả năng hỗ trợ quyền riêng tư để các nhà phát triển có thể lựa chọn nguồn gốc của từng cam kết.
Đối với tài chính chịu quản lý, tính mô-đun này rất mạnh mẽ—nhưng nó cũng khiến các lựa chọn về kiến trúc trở thành một phần của mô hình tuân thủ và bảo mật thông tin.
@Dusk $DUSK #dusk $HEMI $ACE
DuskEVM tạo ra một giả định dễ hiểu: nếu một ứng dụng chạy trên Dusk, thì nó sẽ tự động kế thừa mô hình quyền riêng tư của Dusk.
Nhưng kiến trúc lại nói điều chính xác hơn.
DuskEVM là một môi trường thực thi EVM dựa trên OP Stack. Các hợp đồng Solidity chạy tại đó với các công cụ quen thuộc của Ethereum, trong khi các lô giao dịch và cam kết trạng thái được đối soát thông qua DuskDS, cung cấp sự đồng thuận, tính hoàn tất tất định (deterministic finality) và tính sẵn có của dữ liệu.
Sự tách biệt này quan trọng vì khả năng tương thích khi thực thi và khả năng về quyền riêng tư không phải là cùng một cam kết.
Tài liệu chính thức của Dusk mô tả DuskVM là lộ trình dành cho các hợp đồng cần truy cập trực tiếp vào tài sản L1, các mô hình giao dịch, khả năng về quyền riêng tư hoặc năng lực zero-knowledge. DuskEVM, ngược lại, giải quyết một bài toán khác trước tiên: thực thi tương đương EVM và khả năng tương thích với nhà phát triển. Các quy trình định hướng quyền riêng tư có thể kết nối vào phần còn lại của hệ sinh thái Dusk rộng hơn, nhưng chúng vẫn phụ thuộc vào cách ứng dụng được thiết kế.
Vì vậy, câu hỏi hữu ích không phải là: “Các nhà phát triển Ethereum có thể triển khai trên Dusk không?” Họ có thể.
Câu hỏi khó hơn là: những cam kết nào đến từ lớp EVM, và những cam kết nào cần được chủ động ghép (composed) từ DuskDS hoặc các primitive gốc của Dusk?
Điều này thay đổi mô hình tư duy. Dusk không chỉ đơn giản là “bọc” quyền riêng tư quanh EVM. Nó tách biệt việc thực thi, đối soát và hạ tầng có khả năng hỗ trợ quyền riêng tư để các nhà phát triển có thể lựa chọn nguồn gốc của từng cam kết.
Đối với tài chính chịu quản lý, tính mô-đun này rất mạnh mẽ—nhưng nó cũng khiến các lựa chọn về kiến trúc trở thành một phần của mô hình tuân thủ và bảo mật thông tin.
@Dusk $DUSK #dusk $HEMI $ACE
2
3
102
·
--
Một quy tắc Binance P2P cần được chú ý hơn vì nó tách hai bước kiểm tra mà người bán đôi khi coi là cùng một việc: “Tiền đã đến chưa?” và “Tiền đến từ người mua đã được xác minh chưa?”
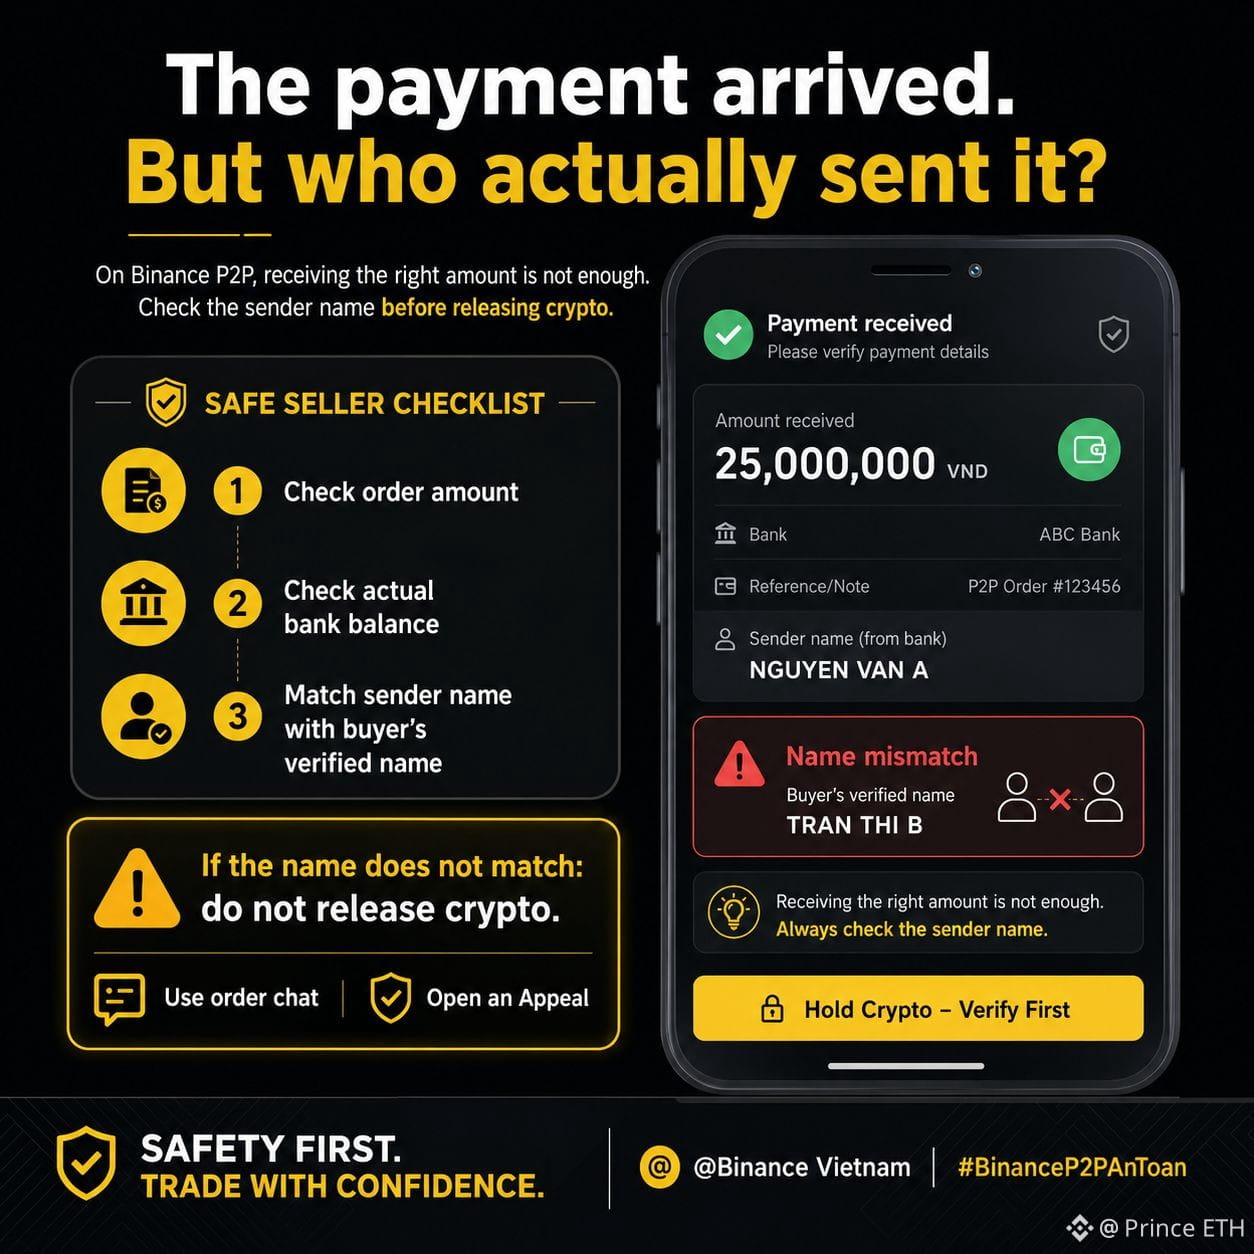
Với các giao dịch P2P không dùng CNY, quy tắc khiếu nại của Binance nêu rằng nếu tên trên tài khoản thanh toán của người mua không khớp với tên đã được xác minh trên Binance P2P thì tiền điện tử không được phép phát hành. Người bán được yêu cầu hoàn lại toàn bộ số tiền và đơn sẽ bị hủy sau khi nộp bằng chứng hoàn tiền, và người mua xác nhận đã nhận được.
Chi tiết đó quan trọng vì việc nhận đúng số tiền chỉ là bằng chứng rằng đã thanh toán. Nó không phải là bằng chứng rằng danh tính người chuyển tiền khớp với người trong đơn.
Không khớp tên không tự động chứng minh gian lận. Có thể có những giải thích vô tội: người mua có thể dùng tài khoản ngân hàng của người thân khác, tài khoản doanh nghiệp, hoặc đơn giản là bỏ qua yêu cầu về tên người thanh toán. Nhưng từ phía người bán, quyết định thực tế vẫn như nhau: đừng “giải quyết” tình huống không khớp bằng cách phát hành trước rồi hỏi sau.
Trước khi Xác nhận Phát hành, hãy so sánh ba điểm:
• số tiền trong đơn,
• số dư ngân hàng thực tế,
• và tên người gửi so với tên người mua đã được xác minh hiển thị trong đơn.
Nếu số tiền đúng nhưng tên không khớp, hãy giữ tiền điện tử bị khóa, sử dụng chat trong đơn và mở Khiếu nại cho chính đơn đó thay vì xử lý ngoài nền tảng.
Sự phân biệt hữu ích là đơn giản: kiểm tra xác minh thanh toán trả lời “đã nhận tiền chưa?” Xác minh danh tính trả lời “ai đã trả?” Trên Binance P2P, để phát hành an toàn thì cần cả hai câu hỏi được đặt đúng và khớp với nhau.
@Binance_Vietnam #BinanceP2PAnToan $BTC $ETH $SOL
Một quy tắc Binance P2P cần được chú ý hơn vì nó tách hai bước kiểm tra mà người bán đôi khi coi là cùng một việc: “Tiền đã đến chưa?” và “Tiền đến từ người mua đã được xác minh chưa?”
Với các giao dịch P2P không dùng CNY, quy tắc khiếu nại của Binance nêu rằng nếu tên trên tài khoản thanh toán của người mua không khớp với tên đã được xác minh trên Binance P2P thì tiền điện tử không được phép phát hành. Người bán được yêu cầu hoàn lại toàn bộ số tiền và đơn sẽ bị hủy sau khi nộp bằng chứng hoàn tiền, và người mua xác nhận đã nhận được.
Chi tiết đó quan trọng vì việc nhận đúng số tiền chỉ là bằng chứng rằng đã thanh toán. Nó không phải là bằng chứng rằng danh tính người chuyển tiền khớp với người trong đơn.
Không khớp tên không tự động chứng minh gian lận. Có thể có những giải thích vô tội: người mua có thể dùng tài khoản ngân hàng của người thân khác, tài khoản doanh nghiệp, hoặc đơn giản là bỏ qua yêu cầu về tên người thanh toán. Nhưng từ phía người bán, quyết định thực tế vẫn như nhau: đừng “giải quyết” tình huống không khớp bằng cách phát hành trước rồi hỏi sau.
Trước khi Xác nhận Phát hành, hãy so sánh ba điểm:
• số tiền trong đơn,
• số dư ngân hàng thực tế,
• và tên người gửi so với tên người mua đã được xác minh hiển thị trong đơn.
Nếu số tiền đúng nhưng tên không khớp, hãy giữ tiền điện tử bị khóa, sử dụng chat trong đơn và mở Khiếu nại cho chính đơn đó thay vì xử lý ngoài nền tảng.
Sự phân biệt hữu ích là đơn giản: kiểm tra xác minh thanh toán trả lời “đã nhận tiền chưa?” Xác minh danh tính trả lời “ai đã trả?” Trên Binance P2P, để phát hành an toàn thì cần cả hai câu hỏi được đặt đúng và khớp với nhau.
@Binance Vietnam #BinanceP2PAnToan $BTC $ETH $SOL
Với các giao dịch P2P không dùng CNY, quy tắc khiếu nại của Binance nêu rằng nếu tên trên tài khoản thanh toán của người mua không khớp với tên đã được xác minh trên Binance P2P thì tiền điện tử không được phép phát hành. Người bán được yêu cầu hoàn lại toàn bộ số tiền và đơn sẽ bị hủy sau khi nộp bằng chứng hoàn tiền, và người mua xác nhận đã nhận được.
Chi tiết đó quan trọng vì việc nhận đúng số tiền chỉ là bằng chứng rằng đã thanh toán. Nó không phải là bằng chứng rằng danh tính người chuyển tiền khớp với người trong đơn.
Không khớp tên không tự động chứng minh gian lận. Có thể có những giải thích vô tội: người mua có thể dùng tài khoản ngân hàng của người thân khác, tài khoản doanh nghiệp, hoặc đơn giản là bỏ qua yêu cầu về tên người thanh toán. Nhưng từ phía người bán, quyết định thực tế vẫn như nhau: đừng “giải quyết” tình huống không khớp bằng cách phát hành trước rồi hỏi sau.
Trước khi Xác nhận Phát hành, hãy so sánh ba điểm:
• số tiền trong đơn,
• số dư ngân hàng thực tế,
• và tên người gửi so với tên người mua đã được xác minh hiển thị trong đơn.
Nếu số tiền đúng nhưng tên không khớp, hãy giữ tiền điện tử bị khóa, sử dụng chat trong đơn và mở Khiếu nại cho chính đơn đó thay vì xử lý ngoài nền tảng.
Sự phân biệt hữu ích là đơn giản: kiểm tra xác minh thanh toán trả lời “đã nhận tiền chưa?” Xác minh danh tính trả lời “ai đã trả?” Trên Binance P2P, để phát hành an toàn thì cần cả hai câu hỏi được đặt đúng và khớp với nhau.
@Binance Vietnam #BinanceP2PAnToan $BTC $ETH $SOL
1
1
487
·
--
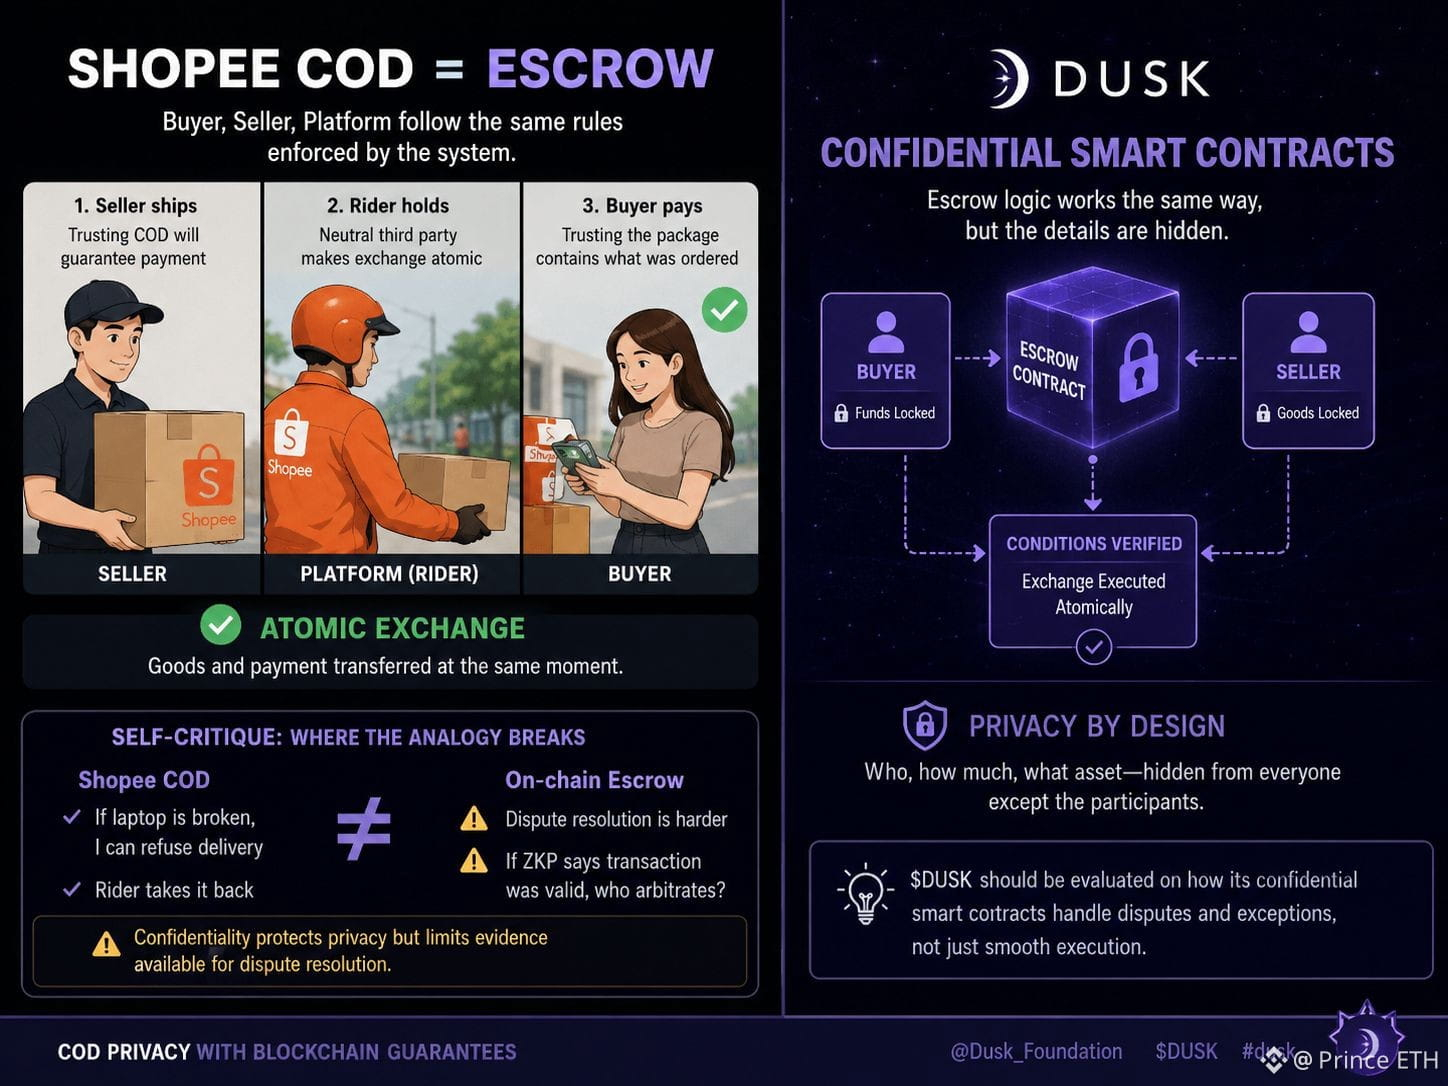
Tuần trước tôi đặt mua một chiếc laptop trên Shopee. Nhận hàng và thanh toán trực tiếp (COD). Người giao hàng mang kiện đến, tôi kiểm tra xem còn nguyên niêm phong và đúng với đơn hàng, thanh toán 18 triệu VND rồi nhận hàng. Đơn giản.
Nhưng nghĩ xem chuyện gì đã xảy ra: Shopee giữ đơn hàng ở trạng thái mà người bán không thể nhận tiền của tôi và tôi cũng không thể nhận sản phẩm cho đến khi cả hai điều kiện được đáp ứng. Người bán đã gửi hàng trước, tin rằng COD sẽ đảm bảo việc thanh toán. Tôi trả tiền khi nhận hàng, tin rằng trong kiện hàng có đúng thứ tôi đã đặt. Người giao hàng là bên thứ ba trung lập để việc trao đổi diễn ra “nguyên tử”: hàng hóa và thanh toán được chuyển giao cùng một lúc.
Đó là cơ chế ký quỹ (escrow). Nó hoạt động vì người mua, người bán và nền tảng đều tuân theo cùng một bộ quy tắc được hệ thống cưỡng chế.
Trên hầu hết các blockchain, smart contract cung cấp escrow, nhưng mọi chi tiết đều công khai. Ai cũng có thể thấy bạn đã mua gì, bạn trả bao nhiêu và bạn mua từ ai.
@Dusk_Foundation _Foundation chạy smart contract với cơ chế bảo mật tích hợp thông qua RUSK VM. Tiền được khóa, điều kiện được xác thực, và việc trao đổi vẫn diễn ra nguyên tử. Nhưng các chi tiết giao dịch, ai là người tham gia, trả bao nhiêu, đó là tài sản gì—được ẩn khỏi mọi người, trừ các bên liên quan. COD kèm bảo mật quyền riêng tư nhờ blockchain đảm bảo.
Tự phản biện: COD của Shopee hoạt động vì nếu chiếc laptop bị hỏng, tôi có thể từ chối nhận hàng và người giao hàng sẽ mang trả lại. Giao dịch trên chuỗi với tính riêng tư làm việc giải quyết tranh chấp trở nên khó hơn. Nếu tôi nói rằng “hàng hóa kỹ thuật số” không được giao nhưng ZKP cho thấy giao dịch là hợp lệ, thì ai sẽ là người trọng tài? Tính riêng tư cũng làm hạn chế bằng chứng sẵn có cho các tranh chấp. So sánh này đúng trên “đường đi suôn sẻ”, nhưng sẽ vỡ khi có sự cố.
$DUSK nên được đánh giá dựa trên cách các smart contract bảo mật xử lý tranh chấp và ngoại lệ—không chỉ dựa vào việc chúng chạy trơn tru khi mọi thứ đều suôn sẻ.
Có ai khác dùng COD vì bạn không tin vào thanh toán online không? Bạn đang nghĩ như một người dùng blockchain rồi đấy 😂 #dusk $BICO $HOME
Tuần trước tôi đặt mua một chiếc laptop trên Shopee. Nhận hàng và thanh toán trực tiếp (COD). Người giao hàng mang kiện đến, tôi kiểm tra xem còn nguyên niêm phong và đúng với đơn hàng, thanh toán 18 triệu VND rồi nhận hàng. Đơn giản.
Nhưng nghĩ xem chuyện gì đã xảy ra: Shopee giữ đơn hàng ở trạng thái mà người bán không thể nhận tiền của tôi và tôi cũng không thể nhận sản phẩm cho đến khi cả hai điều kiện được đáp ứng. Người bán đã gửi hàng trước, tin rằng COD sẽ đảm bảo việc thanh toán. Tôi trả tiền khi nhận hàng, tin rằng trong kiện hàng có đúng thứ tôi đã đặt. Người giao hàng là bên thứ ba trung lập để việc trao đổi diễn ra “nguyên tử”: hàng hóa và thanh toán được chuyển giao cùng một lúc.
Đó là cơ chế ký quỹ (escrow). Nó hoạt động vì người mua, người bán và nền tảng đều tuân theo cùng một bộ quy tắc được hệ thống cưỡng chế.
Trên hầu hết các blockchain, smart contract cung cấp escrow, nhưng mọi chi tiết đều công khai. Ai cũng có thể thấy bạn đã mua gì, bạn trả bao nhiêu và bạn mua từ ai.
@Dusk _Foundation chạy smart contract với cơ chế bảo mật tích hợp thông qua RUSK VM. Tiền được khóa, điều kiện được xác thực, và việc trao đổi vẫn diễn ra nguyên tử. Nhưng các chi tiết giao dịch, ai là người tham gia, trả bao nhiêu, đó là tài sản gì—được ẩn khỏi mọi người, trừ các bên liên quan. COD kèm bảo mật quyền riêng tư nhờ blockchain đảm bảo.
Tự phản biện: COD của Shopee hoạt động vì nếu chiếc laptop bị hỏng, tôi có thể từ chối nhận hàng và người giao hàng sẽ mang trả lại. Giao dịch trên chuỗi với tính riêng tư làm việc giải quyết tranh chấp trở nên khó hơn. Nếu tôi nói rằng “hàng hóa kỹ thuật số” không được giao nhưng ZKP cho thấy giao dịch là hợp lệ, thì ai sẽ là người trọng tài? Tính riêng tư cũng làm hạn chế bằng chứng sẵn có cho các tranh chấp. So sánh này đúng trên “đường đi suôn sẻ”, nhưng sẽ vỡ khi có sự cố.
$DUSK nên được đánh giá dựa trên cách các smart contract bảo mật xử lý tranh chấp và ngoại lệ—không chỉ dựa vào việc chúng chạy trơn tru khi mọi thứ đều suôn sẻ.
Có ai khác dùng COD vì bạn không tin vào thanh toán online không? Bạn đang nghĩ như một người dùng blockchain rồi đấy 😂 #dusk $BICO $HOME
Nhưng nghĩ xem chuyện gì đã xảy ra: Shopee giữ đơn hàng ở trạng thái mà người bán không thể nhận tiền của tôi và tôi cũng không thể nhận sản phẩm cho đến khi cả hai điều kiện được đáp ứng. Người bán đã gửi hàng trước, tin rằng COD sẽ đảm bảo việc thanh toán. Tôi trả tiền khi nhận hàng, tin rằng trong kiện hàng có đúng thứ tôi đã đặt. Người giao hàng là bên thứ ba trung lập để việc trao đổi diễn ra “nguyên tử”: hàng hóa và thanh toán được chuyển giao cùng một lúc.
Đó là cơ chế ký quỹ (escrow). Nó hoạt động vì người mua, người bán và nền tảng đều tuân theo cùng một bộ quy tắc được hệ thống cưỡng chế.
Trên hầu hết các blockchain, smart contract cung cấp escrow, nhưng mọi chi tiết đều công khai. Ai cũng có thể thấy bạn đã mua gì, bạn trả bao nhiêu và bạn mua từ ai.
@Dusk _Foundation chạy smart contract với cơ chế bảo mật tích hợp thông qua RUSK VM. Tiền được khóa, điều kiện được xác thực, và việc trao đổi vẫn diễn ra nguyên tử. Nhưng các chi tiết giao dịch, ai là người tham gia, trả bao nhiêu, đó là tài sản gì—được ẩn khỏi mọi người, trừ các bên liên quan. COD kèm bảo mật quyền riêng tư nhờ blockchain đảm bảo.
Tự phản biện: COD của Shopee hoạt động vì nếu chiếc laptop bị hỏng, tôi có thể từ chối nhận hàng và người giao hàng sẽ mang trả lại. Giao dịch trên chuỗi với tính riêng tư làm việc giải quyết tranh chấp trở nên khó hơn. Nếu tôi nói rằng “hàng hóa kỹ thuật số” không được giao nhưng ZKP cho thấy giao dịch là hợp lệ, thì ai sẽ là người trọng tài? Tính riêng tư cũng làm hạn chế bằng chứng sẵn có cho các tranh chấp. So sánh này đúng trên “đường đi suôn sẻ”, nhưng sẽ vỡ khi có sự cố.
$DUSK nên được đánh giá dựa trên cách các smart contract bảo mật xử lý tranh chấp và ngoại lệ—không chỉ dựa vào việc chúng chạy trơn tru khi mọi thứ đều suôn sẻ.
Có ai khác dùng COD vì bạn không tin vào thanh toán online không? Bạn đang nghĩ như một người dùng blockchain rồi đấy 😂 #dusk $BICO $HOME
2
2
286
·
--
Lãi suất được cố định, nhưng bên cho vay sẽ nhận được gì nếu người vay không trả được nợ?
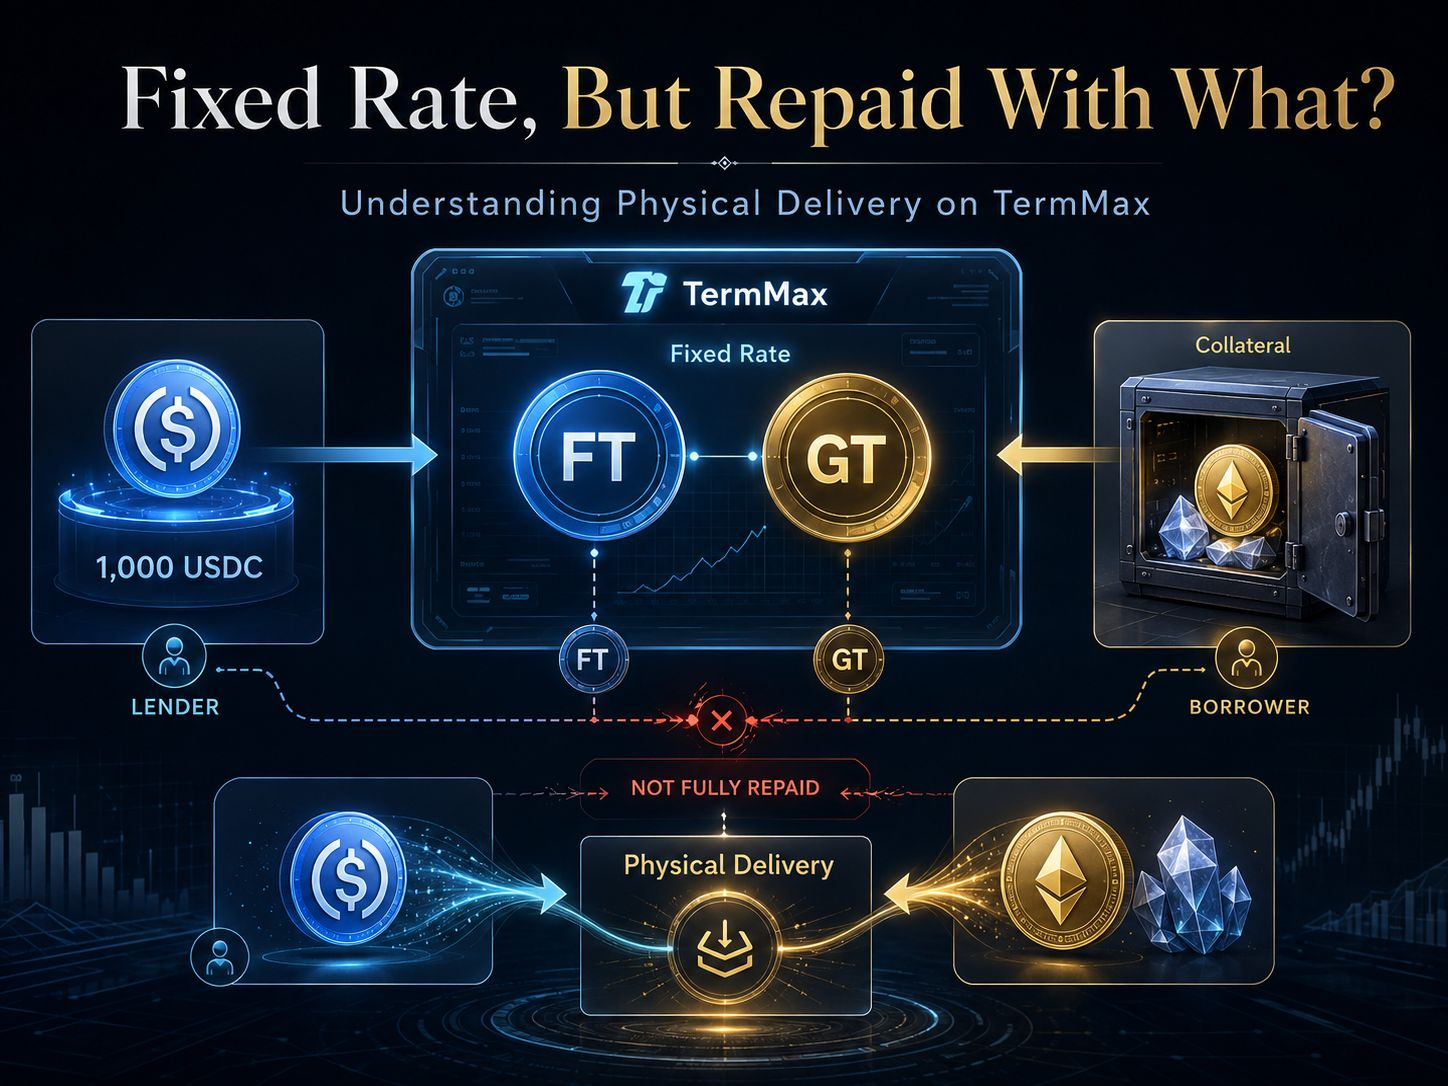
Giả sử bạn nạp 1.000 USDC vào một vị thế lãi suất cố định và bạn đã biết trước khoản thanh toán dự kiến khi đáo hạn. Nghe có vẻ đơn giản. Nhưng có một câu hỏi thường bị bỏ qua: nếu người vay không thể thanh toán đầy đủ khoản nợ, thì tài sản nào thực sự “đỡ” mức lợi nhuận “cố định” đó?
Trên TermMax, một khoản vay không chỉ là một con số APY. Mỗi thị trường lãi suất cố định có một token nợ, tài sản thế chấp, ngày đáo hạn và các ngưỡng LTV. Vị thế của người vay được biểu diễn bằng một GT, một ERC-721 ghi lại khoản nợ và tài sản thế chấp. Nếu LTV đạt đến ngưỡng LLTV, vị thế có thể bị thanh lý.
Phần thú vị hơn nằm ở phía sau. Nếu khoản nợ không thể được giải quyết đầy đủ, TermMax sử dụng cơ chế giao hàng thực (physical delivery). Khi các chủ sở hữu FT thực hiện quyền chuộc qua pool, họ có thể nhận được phân bổ theo tỷ lệ của cả token cơ sở và tài sản thế chấp, thay vì tự động nhận lại toàn bộ theo đúng tài sản ban đầu.
Theo tôi, chi tiết này quan trọng hơn cả con số lãi suất cố định. Giao hàng thực không làm cho khoản vay “không rủi ro”. Nó thay đổi cách giá trị còn lại được phân bổ khi việc thu hồi nợ không diễn ra theo kịch bản lý tưởng.
Lợi ích là hệ thống có một lối đi khác để xử lý các tình huống mà tài sản thế chấp không thể chuyển đổi gọn gàng thành đúng tài sản thanh toán dự kiến. Đổi lại, bên cho vay có thể sẽ phải giữ một cơ cấu tài sản khác với dự tính, trong khi vẫn phải đối mặt với rủi ro về giá tài sản thế chấp, thanh khoản, oracle và hợp đồng thông minh.
Vì vậy, trước khi nhìn vào một FT và hỏi, “Yield là gì?”, tôi sẽ hỏi thêm một câu nữa:
“Trong kịch bản xấu, tôi thực sự sẽ được hoàn trả bằng cái gì?”
@termmax #TermMax $ALPINE $CLO $ACE
Lãi suất được cố định, nhưng bên cho vay sẽ nhận được gì nếu người vay không trả được nợ?
Giả sử bạn nạp 1.000 USDC vào một vị thế lãi suất cố định và bạn đã biết trước khoản thanh toán dự kiến khi đáo hạn. Nghe có vẻ đơn giản. Nhưng có một câu hỏi thường bị bỏ qua: nếu người vay không thể thanh toán đầy đủ khoản nợ, thì tài sản nào thực sự “đỡ” mức lợi nhuận “cố định” đó?
Trên TermMax, một khoản vay không chỉ là một con số APY. Mỗi thị trường lãi suất cố định có một token nợ, tài sản thế chấp, ngày đáo hạn và các ngưỡng LTV. Vị thế của người vay được biểu diễn bằng một GT, một ERC-721 ghi lại khoản nợ và tài sản thế chấp. Nếu LTV đạt đến ngưỡng LLTV, vị thế có thể bị thanh lý.
Phần thú vị hơn nằm ở phía sau. Nếu khoản nợ không thể được giải quyết đầy đủ, TermMax sử dụng cơ chế giao hàng thực (physical delivery). Khi các chủ sở hữu FT thực hiện quyền chuộc qua pool, họ có thể nhận được phân bổ theo tỷ lệ của cả token cơ sở và tài sản thế chấp, thay vì tự động nhận lại toàn bộ theo đúng tài sản ban đầu.
Theo tôi, chi tiết này quan trọng hơn cả con số lãi suất cố định. Giao hàng thực không làm cho khoản vay “không rủi ro”. Nó thay đổi cách giá trị còn lại được phân bổ khi việc thu hồi nợ không diễn ra theo kịch bản lý tưởng.
Lợi ích là hệ thống có một lối đi khác để xử lý các tình huống mà tài sản thế chấp không thể chuyển đổi gọn gàng thành đúng tài sản thanh toán dự kiến. Đổi lại, bên cho vay có thể sẽ phải giữ một cơ cấu tài sản khác với dự tính, trong khi vẫn phải đối mặt với rủi ro về giá tài sản thế chấp, thanh khoản, oracle và hợp đồng thông minh.
Vì vậy, trước khi nhìn vào một FT và hỏi, “Yield là gì?”, tôi sẽ hỏi thêm một câu nữa:
“Trong kịch bản xấu, tôi thực sự sẽ được hoàn trả bằng cái gì?”
@TermMax #TermMax $ALPINE $CLO $ACE
Giả sử bạn nạp 1.000 USDC vào một vị thế lãi suất cố định và bạn đã biết trước khoản thanh toán dự kiến khi đáo hạn. Nghe có vẻ đơn giản. Nhưng có một câu hỏi thường bị bỏ qua: nếu người vay không thể thanh toán đầy đủ khoản nợ, thì tài sản nào thực sự “đỡ” mức lợi nhuận “cố định” đó?
Trên TermMax, một khoản vay không chỉ là một con số APY. Mỗi thị trường lãi suất cố định có một token nợ, tài sản thế chấp, ngày đáo hạn và các ngưỡng LTV. Vị thế của người vay được biểu diễn bằng một GT, một ERC-721 ghi lại khoản nợ và tài sản thế chấp. Nếu LTV đạt đến ngưỡng LLTV, vị thế có thể bị thanh lý.
Phần thú vị hơn nằm ở phía sau. Nếu khoản nợ không thể được giải quyết đầy đủ, TermMax sử dụng cơ chế giao hàng thực (physical delivery). Khi các chủ sở hữu FT thực hiện quyền chuộc qua pool, họ có thể nhận được phân bổ theo tỷ lệ của cả token cơ sở và tài sản thế chấp, thay vì tự động nhận lại toàn bộ theo đúng tài sản ban đầu.
Theo tôi, chi tiết này quan trọng hơn cả con số lãi suất cố định. Giao hàng thực không làm cho khoản vay “không rủi ro”. Nó thay đổi cách giá trị còn lại được phân bổ khi việc thu hồi nợ không diễn ra theo kịch bản lý tưởng.
Lợi ích là hệ thống có một lối đi khác để xử lý các tình huống mà tài sản thế chấp không thể chuyển đổi gọn gàng thành đúng tài sản thanh toán dự kiến. Đổi lại, bên cho vay có thể sẽ phải giữ một cơ cấu tài sản khác với dự tính, trong khi vẫn phải đối mặt với rủi ro về giá tài sản thế chấp, thanh khoản, oracle và hợp đồng thông minh.
Vì vậy, trước khi nhìn vào một FT và hỏi, “Yield là gì?”, tôi sẽ hỏi thêm một câu nữa:
“Trong kịch bản xấu, tôi thực sự sẽ được hoàn trả bằng cái gì?”
@TermMax #TermMax $ALPINE $CLO $ACE
1
1
228
·
--
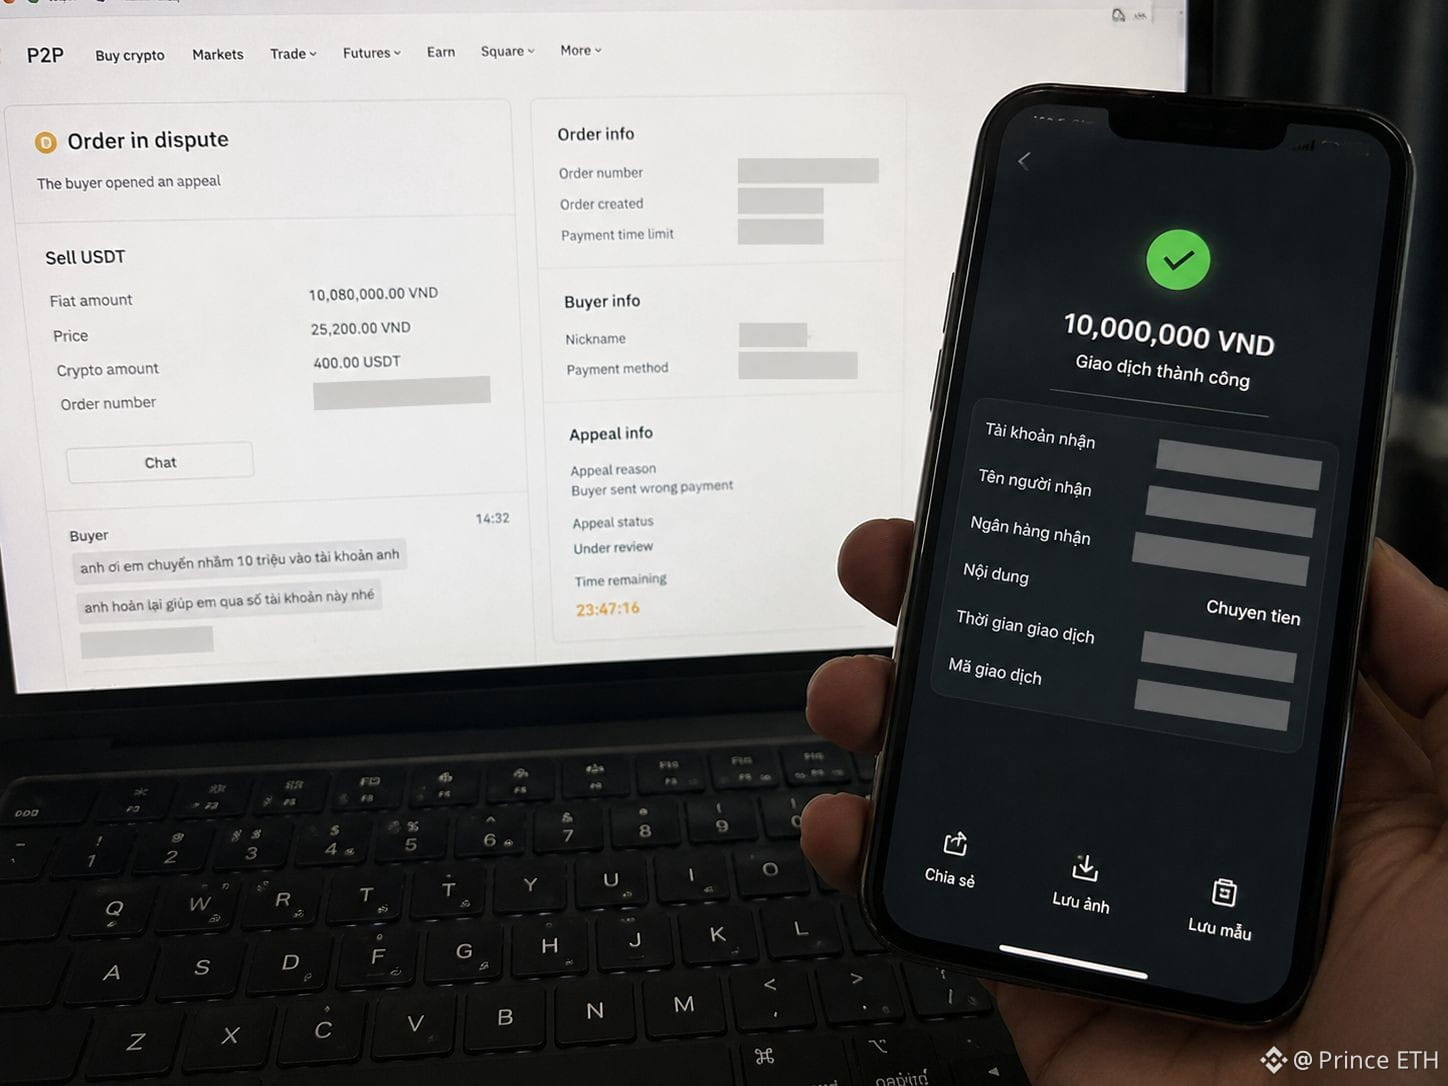
Một người bán hàng đã gửi đúng 10 triệu VND, rồi nhắn rằng: “Mình gửi nhầm, nhờ bạn hoàn tiền lại giúp mình.”
Mình đang bán 400 USDT trên P2P. Khi đơn được tạo xong, mình chỉ chờ người mua thực hiện thanh toán.
Rồi tài khoản Vietcombank của mình đột nhiên hiện một khoản chuyển tiền 10 triệu VND. Chưa kịp kiểm tra mọi thứ, người mua đã nhắn:
“Anh ơi, em lỡ chuyển 10 triệu VND vào tài khoản của anh. Nhờ anh gửi lại vào tài khoản ngân hàng này.”
Họ cung cấp một số tài khoản ngân hàng khác — KHÔNG phải tài khoản hiển thị trên đơn P2P.
Mình dừng lại 5 giây và nghĩ:
Khoan đã. Đơn 400 USDT của mình tương đương 10,08 triệu VND. Người mua gửi đúng 10 triệu, thiếu 80K, vậy mà giờ lại bảo là gửi nhầm?
Đây là trò lừa đảo kinh điển “chuyển nhầm”.
Nếu mình hoàn lại 10 triệu VND cho tài khoản không liên quan đó:
Mình có thể mất thật 10 triệu VND
USDT của mình vẫn bị khóa trong ký quỹ
Người mua có thể hủy đơn hoặc nộp Khiếu nại
Mình có thể mất trắng mọi thứ
Vì vậy mình KHÔNG gửi trả bất cứ khoản nào.
Mình chụp màn hình toàn bộ cuộc trò chuyện, lưu biên lai ngân hàng và ngay lập tức mở Khiếu nại.
Bộ phận Hỗ trợ Binance xử lý trong vòng 3 giờ. Trường hợp của người mua bị từ chối.
🔴 Ai đó nói “Mình gửi nhầm rồi, nhờ bạn hoàn tiền cho mình” → CỜ ĐỎ
🔴 TUYỆT ĐỐI không chuyển tiền ra ngoài luồng đơn P2P/quy trình thanh toán
🟢 Lưu toàn bộ bằng chứng → Khiếu nại → Để Binance xử lý
🟢 Giữ mọi hoạt động thanh toán trong Binance P2P
Nhìn lại thì, nếu lúc đó mình vội vàng hoàn tiền, có lẽ giờ mình đang khóc thật đấy 😂
Có ai ở đây từng gặp trò lừa đảo “chuyển nhầm” này chưa?
@Binance_Vietnam
#BinanceP2PAnToan
$GPS $RED $STAR
Một người bán hàng đã gửi đúng 10 triệu VND, rồi nhắn rằng: “Mình gửi nhầm, nhờ bạn hoàn tiền lại giúp mình.”
Mình đang bán 400 USDT trên P2P. Khi đơn được tạo xong, mình chỉ chờ người mua thực hiện thanh toán.
Rồi tài khoản Vietcombank của mình đột nhiên hiện một khoản chuyển tiền 10 triệu VND. Chưa kịp kiểm tra mọi thứ, người mua đã nhắn:
“Anh ơi, em lỡ chuyển 10 triệu VND vào tài khoản của anh. Nhờ anh gửi lại vào tài khoản ngân hàng này.”
Họ cung cấp một số tài khoản ngân hàng khác — KHÔNG phải tài khoản hiển thị trên đơn P2P.
Mình dừng lại 5 giây và nghĩ:
Khoan đã. Đơn 400 USDT của mình tương đương 10,08 triệu VND. Người mua gửi đúng 10 triệu, thiếu 80K, vậy mà giờ lại bảo là gửi nhầm?
Đây là trò lừa đảo kinh điển “chuyển nhầm”.
Nếu mình hoàn lại 10 triệu VND cho tài khoản không liên quan đó:
Mình có thể mất thật 10 triệu VND
USDT của mình vẫn bị khóa trong ký quỹ
Người mua có thể hủy đơn hoặc nộp Khiếu nại
Mình có thể mất trắng mọi thứ
Vì vậy mình KHÔNG gửi trả bất cứ khoản nào.
Mình chụp màn hình toàn bộ cuộc trò chuyện, lưu biên lai ngân hàng và ngay lập tức mở Khiếu nại.
Bộ phận Hỗ trợ Binance xử lý trong vòng 3 giờ. Trường hợp của người mua bị từ chối.
🔴 Ai đó nói “Mình gửi nhầm rồi, nhờ bạn hoàn tiền cho mình” → CỜ ĐỎ
🔴 TUYỆT ĐỐI không chuyển tiền ra ngoài luồng đơn P2P/quy trình thanh toán
🟢 Lưu toàn bộ bằng chứng → Khiếu nại → Để Binance xử lý
🟢 Giữ mọi hoạt động thanh toán trong Binance P2P
Nhìn lại thì, nếu lúc đó mình vội vàng hoàn tiền, có lẽ giờ mình đang khóc thật đấy 😂
Có ai ở đây từng gặp trò lừa đảo “chuyển nhầm” này chưa?
@Binance Vietnam
#BinanceP2PAnToan
$GPS $RED $STAR
Mình đang bán 400 USDT trên P2P. Khi đơn được tạo xong, mình chỉ chờ người mua thực hiện thanh toán.
Rồi tài khoản Vietcombank của mình đột nhiên hiện một khoản chuyển tiền 10 triệu VND. Chưa kịp kiểm tra mọi thứ, người mua đã nhắn:
“Anh ơi, em lỡ chuyển 10 triệu VND vào tài khoản của anh. Nhờ anh gửi lại vào tài khoản ngân hàng này.”
Họ cung cấp một số tài khoản ngân hàng khác — KHÔNG phải tài khoản hiển thị trên đơn P2P.
Mình dừng lại 5 giây và nghĩ:
Khoan đã. Đơn 400 USDT của mình tương đương 10,08 triệu VND. Người mua gửi đúng 10 triệu, thiếu 80K, vậy mà giờ lại bảo là gửi nhầm?
Đây là trò lừa đảo kinh điển “chuyển nhầm”.
Nếu mình hoàn lại 10 triệu VND cho tài khoản không liên quan đó:
Mình có thể mất thật 10 triệu VND
USDT của mình vẫn bị khóa trong ký quỹ
Người mua có thể hủy đơn hoặc nộp Khiếu nại
Mình có thể mất trắng mọi thứ
Vì vậy mình KHÔNG gửi trả bất cứ khoản nào.
Mình chụp màn hình toàn bộ cuộc trò chuyện, lưu biên lai ngân hàng và ngay lập tức mở Khiếu nại.
Bộ phận Hỗ trợ Binance xử lý trong vòng 3 giờ. Trường hợp của người mua bị từ chối.
🔴 Ai đó nói “Mình gửi nhầm rồi, nhờ bạn hoàn tiền cho mình” → CỜ ĐỎ
🔴 TUYỆT ĐỐI không chuyển tiền ra ngoài luồng đơn P2P/quy trình thanh toán
🟢 Lưu toàn bộ bằng chứng → Khiếu nại → Để Binance xử lý
🟢 Giữ mọi hoạt động thanh toán trong Binance P2P
Nhìn lại thì, nếu lúc đó mình vội vàng hoàn tiền, có lẽ giờ mình đang khóc thật đấy 😂
Có ai ở đây từng gặp trò lừa đảo “chuyển nhầm” này chưa?
@Binance Vietnam
#BinanceP2PAnToan
$GPS $RED $STAR
457
·
--
KHI THANH LÝ KHÔNG ĐỦ: CƠ CHẾ GIAO NHẬN THỰC TẾ CỦA TERMMAX HOẠT ĐỘNG NHƯ THẾ NÀO
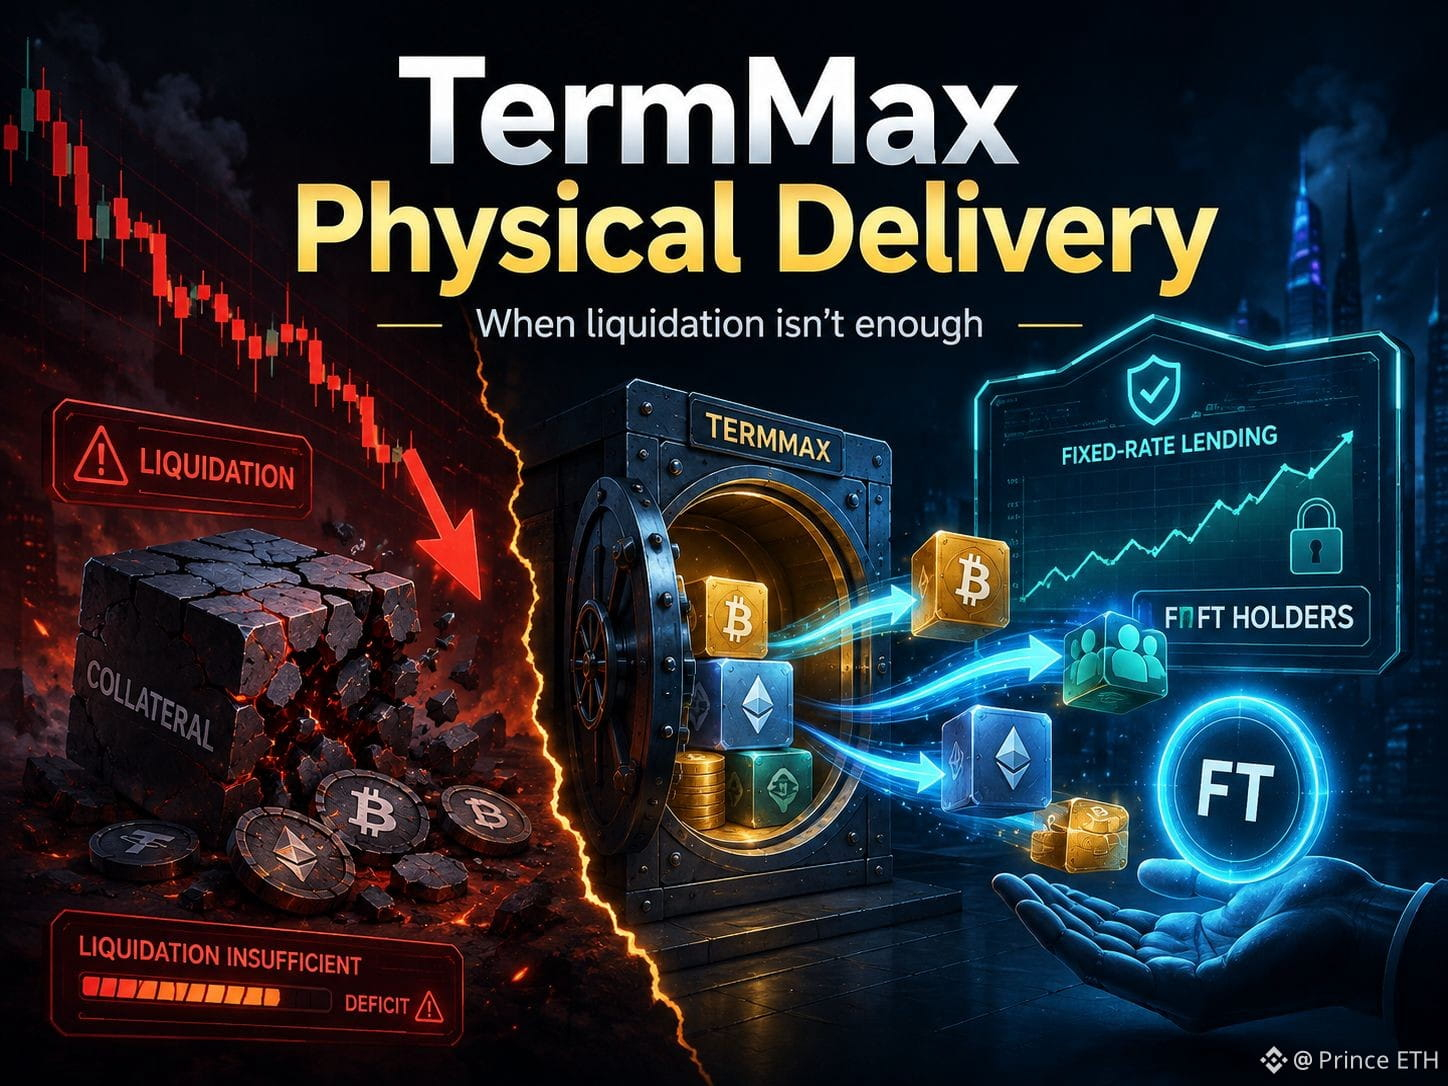
Một khoản vay có tài sản thế chấp nghe có vẻ đơn giản: nếu một vị thế trở nên rủi ro, giao thức sẽ thanh lý tài sản thế chấp để hoàn trả khoản nợ. Nhưng điều gì xảy ra khi biến động thị trường hoặc thanh khoản yếu khiến việc thanh lý toàn bộ là không thể?
Trong TermMax, mỗi thị trường có lãi suất cố định đều có ngưỡng LLTV. Khi LTV của một vị thế đạt đến mức đó, vị thế có thể bị thanh lý. Nếu bên vay vẫn chưa thể hoàn trả đầy đủ, việc cố định lãi suất không làm loại bỏ rủi ro tín dụng và rủi ro tài sản thế chấp còn lại.
Chính tại đây, giao nhận thực tế (physical delivery) trở nên quan trọng.
Thay vì giả định rằng tài sản thế chấp luôn có thể được bán nhanh với giá hợp lý, TermMax có thể phân phối các tài sản cơ sở và tài sản thế chấp còn lại cho các chủ FT khi khoản nợ chưa được giải quyết hoàn toàn.
Hãy tưởng tượng một khoản nợ trị giá 1.000 đơn vị. Trong điều kiện bình thường, tài sản thế chấp được bán để thu hồi giá trị cho các bên cho vay. Nhưng nếu chỉ một phần có thể được thanh lý hiệu quả, việc ép phần còn lại vào một thị trường kém thanh khoản có thể tạo ra hiệu quả thực thi còn tệ hơn. Giao nhận thực tế cho phép các tài sản còn lại được chuyển cho các chủ FT thay vào đó.
Lợi ích là rõ ràng: hệ thống không phụ thuộc hoàn toàn vào các điều kiện thanh lý hoàn hảo.
Tuy nhiên, vẫn có sự đánh đổi. Các chủ FT, những người kỳ vọng một khoản thanh toán theo lãi suất cố định có thể dự đoán trước, có thể nhận tài sản thế chấp thay vì chỉ nhận đúng tài sản mà họ ban đầu mong đợi. Sau đó, họ phải chịu rủi ro về giá, rủi ro về thanh khoản và có thể cả quy trình thoát dài hơn.
Vì vậy, lãi suất cố định và giao nhận thực tế giải quyết hai vấn đề khác nhau. Lãi suất cố định giúp chi phí vay hoặc lợi nhuận trở nên dự đoán được hơn. Giao nhận thực tế xử lý điều gì xảy ra khi việc thanh lý không thể đóng vị thế hoàn toàn.
Sự phân biệt này rất quan trọng, vì trong DeFi, rủi ro thường trở nên rõ ràng nhất khi thị trường ngừng vận hành bình thường.
@termmax #TermMax $CYS $ONG $BMT
KHI THANH LÝ KHÔNG ĐỦ: CƠ CHẾ GIAO NHẬN THỰC TẾ CỦA TERMMAX HOẠT ĐỘNG NHƯ THẾ NÀO
Một khoản vay có tài sản thế chấp nghe có vẻ đơn giản: nếu một vị thế trở nên rủi ro, giao thức sẽ thanh lý tài sản thế chấp để hoàn trả khoản nợ. Nhưng điều gì xảy ra khi biến động thị trường hoặc thanh khoản yếu khiến việc thanh lý toàn bộ là không thể?
Trong TermMax, mỗi thị trường có lãi suất cố định đều có ngưỡng LLTV. Khi LTV của một vị thế đạt đến mức đó, vị thế có thể bị thanh lý. Nếu bên vay vẫn chưa thể hoàn trả đầy đủ, việc cố định lãi suất không làm loại bỏ rủi ro tín dụng và rủi ro tài sản thế chấp còn lại.
Chính tại đây, giao nhận thực tế (physical delivery) trở nên quan trọng.
Thay vì giả định rằng tài sản thế chấp luôn có thể được bán nhanh với giá hợp lý, TermMax có thể phân phối các tài sản cơ sở và tài sản thế chấp còn lại cho các chủ FT khi khoản nợ chưa được giải quyết hoàn toàn.
Hãy tưởng tượng một khoản nợ trị giá 1.000 đơn vị. Trong điều kiện bình thường, tài sản thế chấp được bán để thu hồi giá trị cho các bên cho vay. Nhưng nếu chỉ một phần có thể được thanh lý hiệu quả, việc ép phần còn lại vào một thị trường kém thanh khoản có thể tạo ra hiệu quả thực thi còn tệ hơn. Giao nhận thực tế cho phép các tài sản còn lại được chuyển cho các chủ FT thay vào đó.
Lợi ích là rõ ràng: hệ thống không phụ thuộc hoàn toàn vào các điều kiện thanh lý hoàn hảo.
Tuy nhiên, vẫn có sự đánh đổi. Các chủ FT, những người kỳ vọng một khoản thanh toán theo lãi suất cố định có thể dự đoán trước, có thể nhận tài sản thế chấp thay vì chỉ nhận đúng tài sản mà họ ban đầu mong đợi. Sau đó, họ phải chịu rủi ro về giá, rủi ro về thanh khoản và có thể cả quy trình thoát dài hơn.
Vì vậy, lãi suất cố định và giao nhận thực tế giải quyết hai vấn đề khác nhau. Lãi suất cố định giúp chi phí vay hoặc lợi nhuận trở nên dự đoán được hơn. Giao nhận thực tế xử lý điều gì xảy ra khi việc thanh lý không thể đóng vị thế hoàn toàn.
Sự phân biệt này rất quan trọng, vì trong DeFi, rủi ro thường trở nên rõ ràng nhất khi thị trường ngừng vận hành bình thường.
@TermMax #TermMax $CYS $ONG $BMT
Một khoản vay có tài sản thế chấp nghe có vẻ đơn giản: nếu một vị thế trở nên rủi ro, giao thức sẽ thanh lý tài sản thế chấp để hoàn trả khoản nợ. Nhưng điều gì xảy ra khi biến động thị trường hoặc thanh khoản yếu khiến việc thanh lý toàn bộ là không thể?
Trong TermMax, mỗi thị trường có lãi suất cố định đều có ngưỡng LLTV. Khi LTV của một vị thế đạt đến mức đó, vị thế có thể bị thanh lý. Nếu bên vay vẫn chưa thể hoàn trả đầy đủ, việc cố định lãi suất không làm loại bỏ rủi ro tín dụng và rủi ro tài sản thế chấp còn lại.
Chính tại đây, giao nhận thực tế (physical delivery) trở nên quan trọng.
Thay vì giả định rằng tài sản thế chấp luôn có thể được bán nhanh với giá hợp lý, TermMax có thể phân phối các tài sản cơ sở và tài sản thế chấp còn lại cho các chủ FT khi khoản nợ chưa được giải quyết hoàn toàn.
Hãy tưởng tượng một khoản nợ trị giá 1.000 đơn vị. Trong điều kiện bình thường, tài sản thế chấp được bán để thu hồi giá trị cho các bên cho vay. Nhưng nếu chỉ một phần có thể được thanh lý hiệu quả, việc ép phần còn lại vào một thị trường kém thanh khoản có thể tạo ra hiệu quả thực thi còn tệ hơn. Giao nhận thực tế cho phép các tài sản còn lại được chuyển cho các chủ FT thay vào đó.
Lợi ích là rõ ràng: hệ thống không phụ thuộc hoàn toàn vào các điều kiện thanh lý hoàn hảo.
Tuy nhiên, vẫn có sự đánh đổi. Các chủ FT, những người kỳ vọng một khoản thanh toán theo lãi suất cố định có thể dự đoán trước, có thể nhận tài sản thế chấp thay vì chỉ nhận đúng tài sản mà họ ban đầu mong đợi. Sau đó, họ phải chịu rủi ro về giá, rủi ro về thanh khoản và có thể cả quy trình thoát dài hơn.
Vì vậy, lãi suất cố định và giao nhận thực tế giải quyết hai vấn đề khác nhau. Lãi suất cố định giúp chi phí vay hoặc lợi nhuận trở nên dự đoán được hơn. Giao nhận thực tế xử lý điều gì xảy ra khi việc thanh lý không thể đóng vị thế hoàn toàn.
Sự phân biệt này rất quan trọng, vì trong DeFi, rủi ro thường trở nên rõ ràng nhất khi thị trường ngừng vận hành bình thường.
@TermMax #TermMax $CYS $ONG $BMT
1
2
282
·
--
Tôi đã mất 2 giờ cho một giao dịch 200 USDT vì bên mua liên tục "vô tình" gửi sai số tiền
Giao dịch này đã thử lòng kiên nhẫn của tôi như chưa từng có.
Tôi đăng bán 200 USDT. Bên mua tạo lệnh. Tổng: 5,04 triệu VND.
Chuyển khoản lần 1: 504.000 VND. Thiếu một số 0. Bên mua nói "Xin lỗi, gõ nhầm, tôi sẽ gửi phần còn lại."
Chuyển khoản lần 2: 4.500.000 VND. Tổng nhận được: 5.004.000 VND. Vẫn thiếu 36.000 VND. Bên mua nói "Ô ngân hàng trừ phí rồi, cứ nhả lệnh giúp em."
Tôi không đồng ý. 5.004.000 không phải 5.040.000.
Tin nhắn thứ ba từ bên mua: "Nào, chỉ lệch có 36k thôi. Đừng làm khó."
Tôi giữ vững lập trường. Tôi gõ: "Số tiền của lệnh là 5.040.000. Tôi sẽ nhả lệnh khi tôi nhận đúng 5.040.000."
Bên mua im lặng 40 phút. Sau đó gửi chuyển khoản lần thứ ba 36.000 VND. Rồi ngay lập tức nhắn: "Xong rồi. Nhả ngay đi."
Tôi kiểm tra. Tổng nhận được: 5.040.000. Đúng. Tôi nhả lệnh.
Cả quá trình mất 2 giờ cho giao dịch 200 USDT.
Bên mua có thật sự đang cố lừa tôi không? Có thể, có thể không. Nhưng mẫu hình nhiều lần chuyển khoản nhỏ kèm "lỗi" là một thủ thuật quen thuộc để làm người bán mất bình tĩnh và nhả lệnh trước khi đủ tiền về.
ĐỪNG nhả lệnh cho đến khi NHẬN ĐÚNG SỐ TIỀN CHÍNH XÁC
"Chỉ lệch một chút" chưa bao giờ là lý do để nhả lệnh sớm
Hãy giữ bình tĩnh, nêu rõ đúng số tiền cần thiết, và chờ
Nếu lâu quá, hãy Khiếu nại thay vì thỏa hiệp
36.000 VND chẳng là gì. Nhưng nếu tôi nhả lệnh sau lần chuyển khoản thứ hai, tôi đã giao mất 200 USDT lấy 5.004.000 thay vì 5.040.000.
Và bên mua sẽ biết rằng việc trả thiếu kiểu "vô tình" là có thể hiệu quả.
Có ai khác từng gặp chiêu "nhiều lần chuyển khoản nhỏ" này không?
@Binance_Vietnam #BinanceP2PAnToan $STAR $HEMI $ACE
Tôi đã mất 2 giờ cho một giao dịch 200 USDT vì bên mua liên tục "vô tình" gửi sai số tiền
Giao dịch này đã thử lòng kiên nhẫn của tôi như chưa từng có.
Tôi đăng bán 200 USDT. Bên mua tạo lệnh. Tổng: 5,04 triệu VND.
Chuyển khoản lần 1: 504.000 VND. Thiếu một số 0. Bên mua nói "Xin lỗi, gõ nhầm, tôi sẽ gửi phần còn lại."
Chuyển khoản lần 2: 4.500.000 VND. Tổng nhận được: 5.004.000 VND. Vẫn thiếu 36.000 VND. Bên mua nói "Ô ngân hàng trừ phí rồi, cứ nhả lệnh giúp em."
Tôi không đồng ý. 5.004.000 không phải 5.040.000.
Tin nhắn thứ ba từ bên mua: "Nào, chỉ lệch có 36k thôi. Đừng làm khó."
Tôi giữ vững lập trường. Tôi gõ: "Số tiền của lệnh là 5.040.000. Tôi sẽ nhả lệnh khi tôi nhận đúng 5.040.000."
Bên mua im lặng 40 phút. Sau đó gửi chuyển khoản lần thứ ba 36.000 VND. Rồi ngay lập tức nhắn: "Xong rồi. Nhả ngay đi."
Tôi kiểm tra. Tổng nhận được: 5.040.000. Đúng. Tôi nhả lệnh.
Cả quá trình mất 2 giờ cho giao dịch 200 USDT.
Bên mua có thật sự đang cố lừa tôi không? Có thể, có thể không. Nhưng mẫu hình nhiều lần chuyển khoản nhỏ kèm "lỗi" là một thủ thuật quen thuộc để làm người bán mất bình tĩnh và nhả lệnh trước khi đủ tiền về.
ĐỪNG nhả lệnh cho đến khi NHẬN ĐÚNG SỐ TIỀN CHÍNH XÁC
"Chỉ lệch một chút" chưa bao giờ là lý do để nhả lệnh sớm
Hãy giữ bình tĩnh, nêu rõ đúng số tiền cần thiết, và chờ
Nếu lâu quá, hãy Khiếu nại thay vì thỏa hiệp
36.000 VND chẳng là gì. Nhưng nếu tôi nhả lệnh sau lần chuyển khoản thứ hai, tôi đã giao mất 200 USDT lấy 5.004.000 thay vì 5.040.000.
Và bên mua sẽ biết rằng việc trả thiếu kiểu "vô tình" là có thể hiệu quả.
Có ai khác từng gặp chiêu "nhiều lần chuyển khoản nhỏ" này không?
@Binance Vietnam #BinanceP2PAnToan $STAR $HEMI $ACE
Giao dịch này đã thử lòng kiên nhẫn của tôi như chưa từng có.
Tôi đăng bán 200 USDT. Bên mua tạo lệnh. Tổng: 5,04 triệu VND.
Chuyển khoản lần 1: 504.000 VND. Thiếu một số 0. Bên mua nói "Xin lỗi, gõ nhầm, tôi sẽ gửi phần còn lại."
Chuyển khoản lần 2: 4.500.000 VND. Tổng nhận được: 5.004.000 VND. Vẫn thiếu 36.000 VND. Bên mua nói "Ô ngân hàng trừ phí rồi, cứ nhả lệnh giúp em."
Tôi không đồng ý. 5.004.000 không phải 5.040.000.
Tin nhắn thứ ba từ bên mua: "Nào, chỉ lệch có 36k thôi. Đừng làm khó."
Tôi giữ vững lập trường. Tôi gõ: "Số tiền của lệnh là 5.040.000. Tôi sẽ nhả lệnh khi tôi nhận đúng 5.040.000."
Bên mua im lặng 40 phút. Sau đó gửi chuyển khoản lần thứ ba 36.000 VND. Rồi ngay lập tức nhắn: "Xong rồi. Nhả ngay đi."
Tôi kiểm tra. Tổng nhận được: 5.040.000. Đúng. Tôi nhả lệnh.
Cả quá trình mất 2 giờ cho giao dịch 200 USDT.
Bên mua có thật sự đang cố lừa tôi không? Có thể, có thể không. Nhưng mẫu hình nhiều lần chuyển khoản nhỏ kèm "lỗi" là một thủ thuật quen thuộc để làm người bán mất bình tĩnh và nhả lệnh trước khi đủ tiền về.
ĐỪNG nhả lệnh cho đến khi NHẬN ĐÚNG SỐ TIỀN CHÍNH XÁC
"Chỉ lệch một chút" chưa bao giờ là lý do để nhả lệnh sớm
Hãy giữ bình tĩnh, nêu rõ đúng số tiền cần thiết, và chờ
Nếu lâu quá, hãy Khiếu nại thay vì thỏa hiệp
36.000 VND chẳng là gì. Nhưng nếu tôi nhả lệnh sau lần chuyển khoản thứ hai, tôi đã giao mất 200 USDT lấy 5.004.000 thay vì 5.040.000.
Và bên mua sẽ biết rằng việc trả thiếu kiểu "vô tình" là có thể hiệu quả.
Có ai khác từng gặp chiêu "nhiều lần chuyển khoản nhỏ" này không?
@Binance Vietnam #BinanceP2PAnToan $STAR $HEMI $ACE
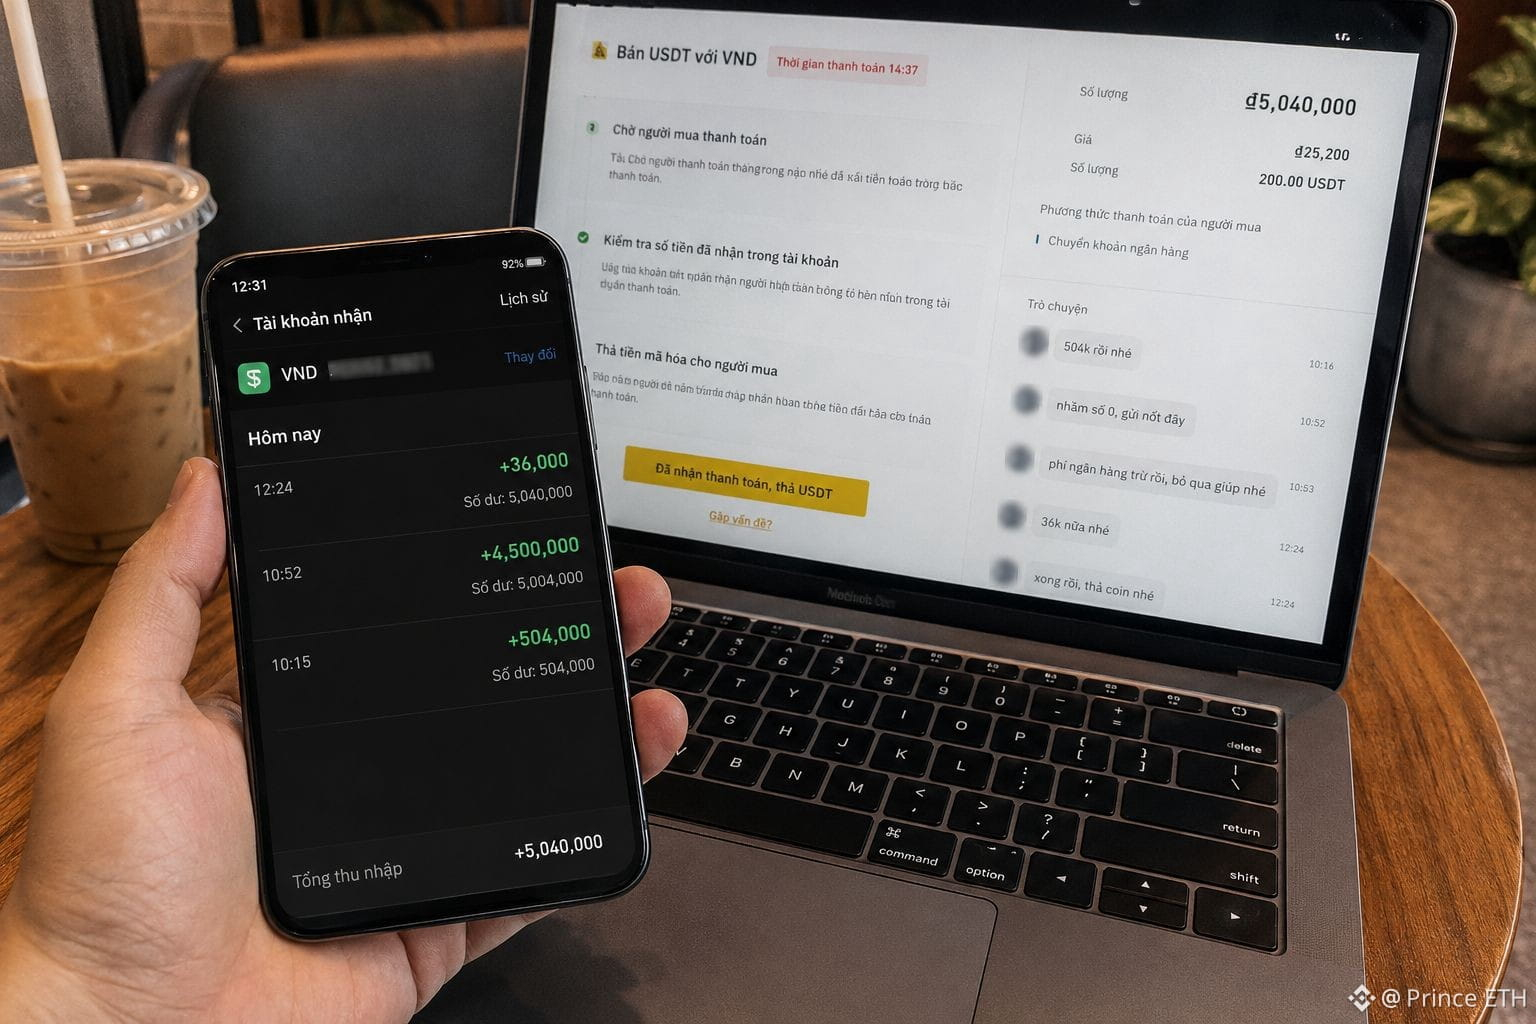
1
1
170
·
--
Công ty tôi thực hiện kiểm toán hằng quý. Cứ mỗi ba tháng, một nhóm kiểm toán bên ngoài sẽ đến, rà soát sổ sách của chúng tôi, kiểm tra mọi giao dịch và lập báo cáo. Việc đó mất 2 tuần và tốn kém vô cùng.
Nhưng có một điều luôn khiến tôi bận tâm: trong suốt 2 tuần đó, các kiểm toán viên được truy cập TẤT CẢ. Mọi khoản lương, mọi khoản thanh toán cho nhà cung cấp, mọi giá trị hợp đồng với khách hàng. Họ cần xem hết để có thể xác minh rằng các con số khớp đúng.
Nếu họ có thể xác minh “các con số khớp đúng” mà không cần thực sự nhìn thấy các con số thì sao?
Đây không còn là một câu hỏi giả định nữa. @Dusk_Foundation sử dụng Zero-Knowledge Proofs để cho phép đúng mô hình như vậy. Một giao dịch có thể chứng minh rằng nó là hợp lệ—rằng đầu vào bằng đầu ra, rằng các quy tắc tuân thủ đã được thực hiện—mà không tiết lộ các khoản tiền thực tế hay đối tác cho bên thẩm định. Kiểm toán viên có thể xác nhận “sổ sách của công ty này cân đối” mà không cần biết bất kỳ mức lương cụ thể của từng nhân viên nào.
Đó chính là điều Dusk gọi là “quyền riêng tư đi kèm khả năng kiểm toán”. Không phải quyền riêng tư để né tránh cơ quan quản lý. Mà là quyền riêng tư đáp ứng yêu cầu của cơ quan quản lý mà không phơi bày nhiều dữ liệu hơn mức cần thiết.
Tự phê bình: kiểm toán viên của công ty tôi không chỉ kiểm tra phép tính. Họ tìm các mẫu, dấu hiệu bất thường—những thứ đúng về mặt kỹ thuật nhưng đáng ngờ về mặt ngữ cảnh. Chẳng hạn, một nhà cung cấp được thanh toán đúng 9,999 USD lặp đi lặp lại, ngay sát ngưỡng báo cáo 10,000 USD.
Xác minh bằng công nghệ zero-knowledge có thể xác nhận tính đúng đắn nhưng có thể bỏ sót ngữ cảnh. ZKP có thể chứng minh “giao dịch này là hợp lệ” nhưng không thể chứng minh “chuỗi các giao dịch hợp lệ này có vẻ đáng ngờ”. Tuân thủ không chỉ là chuyện toán học.
$DUSK cần được đánh giá dựa trên việc các công cụ kiểm toán bảo toàn quyền riêng tư của họ có phát hiện được các mẫu đáng ngờ hay không, chứ không chỉ là xác minh tính đúng đắn của từng giao dịch.
Công ty bạn đã từng trải qua một cuộc kiểm toán mà bạn ước rằng họ có thể xác minh mà không cần nhìn thấy mọi thứ chưa?
#dusk $GPS $TUT
Công ty tôi thực hiện kiểm toán hằng quý. Cứ mỗi ba tháng, một nhóm kiểm toán bên ngoài sẽ đến, rà soát sổ sách của chúng tôi, kiểm tra mọi giao dịch và lập báo cáo. Việc đó mất 2 tuần và tốn kém vô cùng.
Nhưng có một điều luôn khiến tôi bận tâm: trong suốt 2 tuần đó, các kiểm toán viên được truy cập TẤT CẢ. Mọi khoản lương, mọi khoản thanh toán cho nhà cung cấp, mọi giá trị hợp đồng với khách hàng. Họ cần xem hết để có thể xác minh rằng các con số khớp đúng.
Nếu họ có thể xác minh “các con số khớp đúng” mà không cần thực sự nhìn thấy các con số thì sao?
Đây không còn là một câu hỏi giả định nữa. @Dusk sử dụng Zero-Knowledge Proofs để cho phép đúng mô hình như vậy. Một giao dịch có thể chứng minh rằng nó là hợp lệ—rằng đầu vào bằng đầu ra, rằng các quy tắc tuân thủ đã được thực hiện—mà không tiết lộ các khoản tiền thực tế hay đối tác cho bên thẩm định. Kiểm toán viên có thể xác nhận “sổ sách của công ty này cân đối” mà không cần biết bất kỳ mức lương cụ thể của từng nhân viên nào.
Đó chính là điều Dusk gọi là “quyền riêng tư đi kèm khả năng kiểm toán”. Không phải quyền riêng tư để né tránh cơ quan quản lý. Mà là quyền riêng tư đáp ứng yêu cầu của cơ quan quản lý mà không phơi bày nhiều dữ liệu hơn mức cần thiết.
Tự phê bình: kiểm toán viên của công ty tôi không chỉ kiểm tra phép tính. Họ tìm các mẫu, dấu hiệu bất thường—những thứ đúng về mặt kỹ thuật nhưng đáng ngờ về mặt ngữ cảnh. Chẳng hạn, một nhà cung cấp được thanh toán đúng 9,999 USD lặp đi lặp lại, ngay sát ngưỡng báo cáo 10,000 USD.
Xác minh bằng công nghệ zero-knowledge có thể xác nhận tính đúng đắn nhưng có thể bỏ sót ngữ cảnh. ZKP có thể chứng minh “giao dịch này là hợp lệ” nhưng không thể chứng minh “chuỗi các giao dịch hợp lệ này có vẻ đáng ngờ”. Tuân thủ không chỉ là chuyện toán học.
$DUSK cần được đánh giá dựa trên việc các công cụ kiểm toán bảo toàn quyền riêng tư của họ có phát hiện được các mẫu đáng ngờ hay không, chứ không chỉ là xác minh tính đúng đắn của từng giao dịch.
Công ty bạn đã từng trải qua một cuộc kiểm toán mà bạn ước rằng họ có thể xác minh mà không cần nhìn thấy mọi thứ chưa?
#dusk $GPS $TUT
Nhưng có một điều luôn khiến tôi bận tâm: trong suốt 2 tuần đó, các kiểm toán viên được truy cập TẤT CẢ. Mọi khoản lương, mọi khoản thanh toán cho nhà cung cấp, mọi giá trị hợp đồng với khách hàng. Họ cần xem hết để có thể xác minh rằng các con số khớp đúng.
Nếu họ có thể xác minh “các con số khớp đúng” mà không cần thực sự nhìn thấy các con số thì sao?
Đây không còn là một câu hỏi giả định nữa. @Dusk sử dụng Zero-Knowledge Proofs để cho phép đúng mô hình như vậy. Một giao dịch có thể chứng minh rằng nó là hợp lệ—rằng đầu vào bằng đầu ra, rằng các quy tắc tuân thủ đã được thực hiện—mà không tiết lộ các khoản tiền thực tế hay đối tác cho bên thẩm định. Kiểm toán viên có thể xác nhận “sổ sách của công ty này cân đối” mà không cần biết bất kỳ mức lương cụ thể của từng nhân viên nào.
Đó chính là điều Dusk gọi là “quyền riêng tư đi kèm khả năng kiểm toán”. Không phải quyền riêng tư để né tránh cơ quan quản lý. Mà là quyền riêng tư đáp ứng yêu cầu của cơ quan quản lý mà không phơi bày nhiều dữ liệu hơn mức cần thiết.
Tự phê bình: kiểm toán viên của công ty tôi không chỉ kiểm tra phép tính. Họ tìm các mẫu, dấu hiệu bất thường—những thứ đúng về mặt kỹ thuật nhưng đáng ngờ về mặt ngữ cảnh. Chẳng hạn, một nhà cung cấp được thanh toán đúng 9,999 USD lặp đi lặp lại, ngay sát ngưỡng báo cáo 10,000 USD.
Xác minh bằng công nghệ zero-knowledge có thể xác nhận tính đúng đắn nhưng có thể bỏ sót ngữ cảnh. ZKP có thể chứng minh “giao dịch này là hợp lệ” nhưng không thể chứng minh “chuỗi các giao dịch hợp lệ này có vẻ đáng ngờ”. Tuân thủ không chỉ là chuyện toán học.
$DUSK cần được đánh giá dựa trên việc các công cụ kiểm toán bảo toàn quyền riêng tư của họ có phát hiện được các mẫu đáng ngờ hay không, chứ không chỉ là xác minh tính đúng đắn của từng giao dịch.
Công ty bạn đã từng trải qua một cuộc kiểm toán mà bạn ước rằng họ có thể xác minh mà không cần nhìn thấy mọi thứ chưa?
#dusk $GPS $TUT
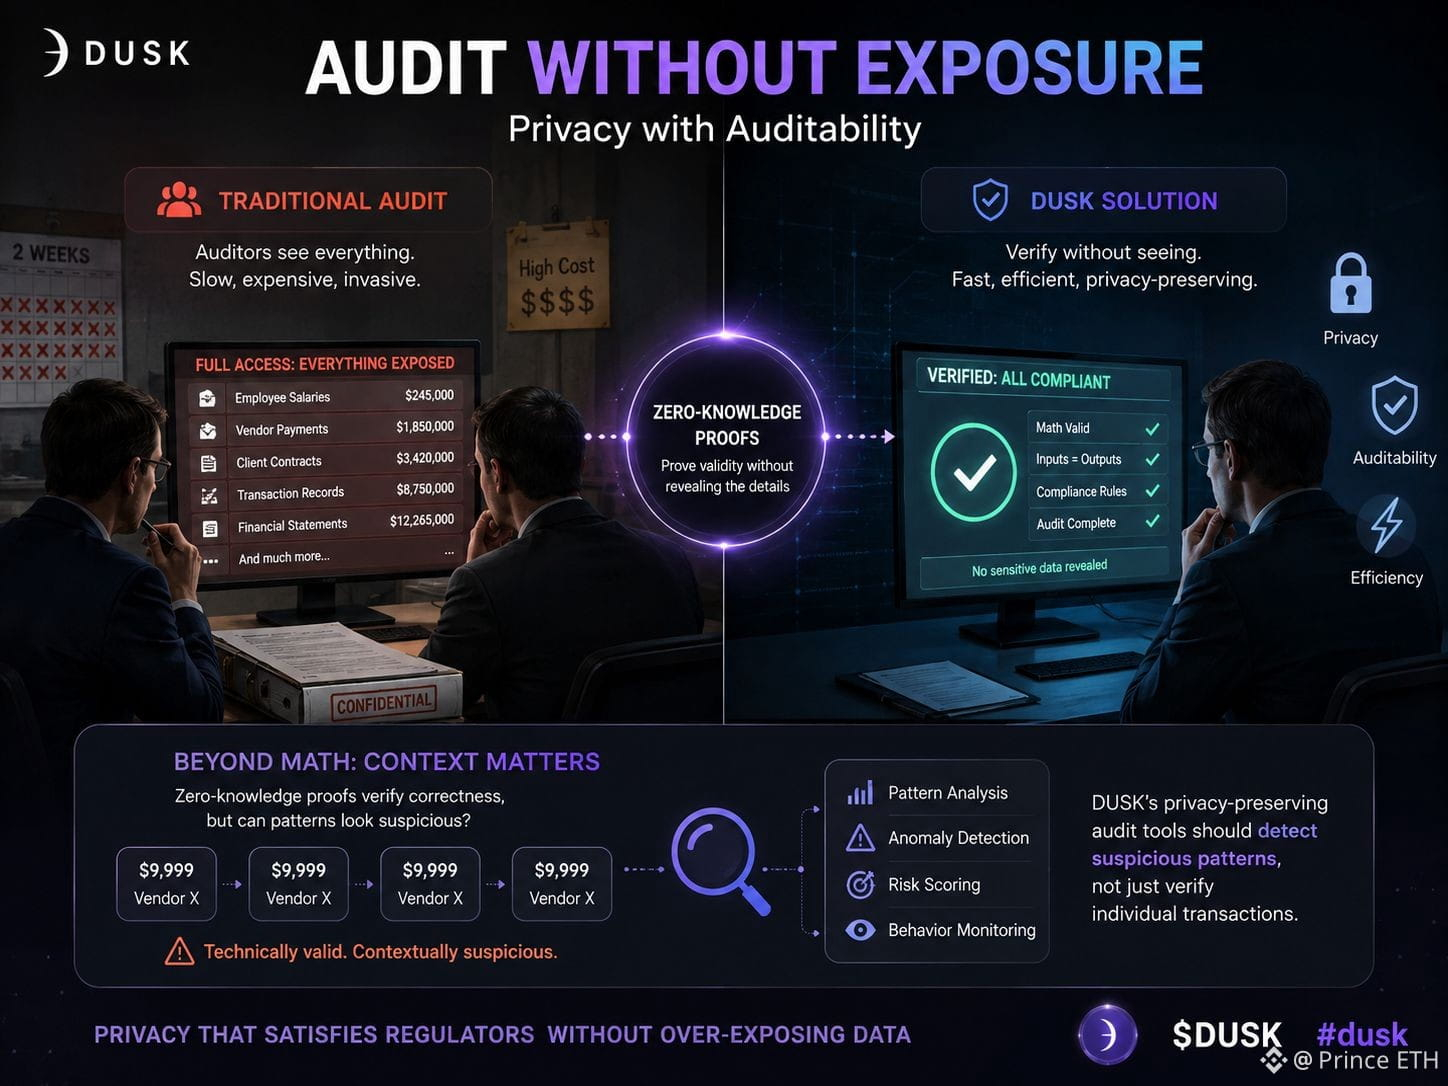
1
1
118
·
--
Bán 500 USDT và người mua chuyển tiền từ tài khoản ngân hàng của người khác 😳
Tuần trước tôi có một lệnh bán P2P 500 USDT. Người mua đánh dấu thanh toán đã hoàn tất, và khi tôi kiểm tra ứng dụng ngân hàng của mình thì đúng là đã có 12,6 triệu VND chuyển đến. Tiền thật, giao dịch thật.
Nhưng rồi tôi để ý đến tên người gửi. Nó không khớp với tên người mua trên đơn Binance. Thậm chí là không giống chút nào. Họ khác hoàn toàn, mọi thứ khác hoàn toàn.
Tôi ngồi đó khoảng năm phút, tự hỏi nên làm gì. Tiền thì thật. Số tiền thì đúng. Một phần trong tôi muốn cứ thả đồng rồi thôi.
Nhưng vấn đề là: nếu số tiền đó đến từ một tài khoản bị xâm phạm hoặc bị đánh cắp, sau này ngân hàng của tôi có thể đóng băng tài khoản khi chủ tài khoản thật nộp đơn báo cáo. Tôi sẽ có tiền, nhưng đồng thời cũng sẽ có một tài khoản bị khóa và một cuộc điều tra gian lận gắn với tên của tôi.
Vì vậy tôi không thả coin. Tôi mở một khiếu nại và giải thích sự không khớp tên với Bộ phận Hỗ trợ Binance. Họ đã điều tra và xử lý xong.
Những gì tôi rút ra:
🔴 Tiền về tài khoản KHÔNG đủ. Tên người gửi PHẢI khớp với tên KYC của người mua trên Binance. 🟢 Nếu không khớp tên, ĐỪNG thả. Khiếu nại ngay lập tức. 🟢 Chụp màn hình tất cả: giao dịch ngân hàng, chi tiết lệnh, đoạn chat. 🟡 Thanh toán qua bên thứ ba là một trong những rủi ro P2P phổ biến nhất mà người bán mới thường bỏ sót.
Việc tiền "thật" không có nghĩa là tiền "sạch". Hai điều đó hoàn toàn khác nhau.
Có ai khác từng gặp tình huống không khớp tên khi P2P không? Bạn đã xử lý thế nào?
@Binance_Vietnam #BinanceP2PAnToan $HEMI $APR $VELVET
Bán 500 USDT và người mua chuyển tiền từ tài khoản ngân hàng của người khác 😳
Tuần trước tôi có một lệnh bán P2P 500 USDT. Người mua đánh dấu thanh toán đã hoàn tất, và khi tôi kiểm tra ứng dụng ngân hàng của mình thì đúng là đã có 12,6 triệu VND chuyển đến. Tiền thật, giao dịch thật.
Nhưng rồi tôi để ý đến tên người gửi. Nó không khớp với tên người mua trên đơn Binance. Thậm chí là không giống chút nào. Họ khác hoàn toàn, mọi thứ khác hoàn toàn.
Tôi ngồi đó khoảng năm phút, tự hỏi nên làm gì. Tiền thì thật. Số tiền thì đúng. Một phần trong tôi muốn cứ thả đồng rồi thôi.
Nhưng vấn đề là: nếu số tiền đó đến từ một tài khoản bị xâm phạm hoặc bị đánh cắp, sau này ngân hàng của tôi có thể đóng băng tài khoản khi chủ tài khoản thật nộp đơn báo cáo. Tôi sẽ có tiền, nhưng đồng thời cũng sẽ có một tài khoản bị khóa và một cuộc điều tra gian lận gắn với tên của tôi.
Vì vậy tôi không thả coin. Tôi mở một khiếu nại và giải thích sự không khớp tên với Bộ phận Hỗ trợ Binance. Họ đã điều tra và xử lý xong.
Những gì tôi rút ra:
🔴 Tiền về tài khoản KHÔNG đủ. Tên người gửi PHẢI khớp với tên KYC của người mua trên Binance. 🟢 Nếu không khớp tên, ĐỪNG thả. Khiếu nại ngay lập tức. 🟢 Chụp màn hình tất cả: giao dịch ngân hàng, chi tiết lệnh, đoạn chat. 🟡 Thanh toán qua bên thứ ba là một trong những rủi ro P2P phổ biến nhất mà người bán mới thường bỏ sót.
Việc tiền "thật" không có nghĩa là tiền "sạch". Hai điều đó hoàn toàn khác nhau.
Có ai khác từng gặp tình huống không khớp tên khi P2P không? Bạn đã xử lý thế nào?
@Binance Vietnam #BinanceP2PAnToan $HEMI $APR $VELVET
Tuần trước tôi có một lệnh bán P2P 500 USDT. Người mua đánh dấu thanh toán đã hoàn tất, và khi tôi kiểm tra ứng dụng ngân hàng của mình thì đúng là đã có 12,6 triệu VND chuyển đến. Tiền thật, giao dịch thật.
Nhưng rồi tôi để ý đến tên người gửi. Nó không khớp với tên người mua trên đơn Binance. Thậm chí là không giống chút nào. Họ khác hoàn toàn, mọi thứ khác hoàn toàn.
Tôi ngồi đó khoảng năm phút, tự hỏi nên làm gì. Tiền thì thật. Số tiền thì đúng. Một phần trong tôi muốn cứ thả đồng rồi thôi.
Nhưng vấn đề là: nếu số tiền đó đến từ một tài khoản bị xâm phạm hoặc bị đánh cắp, sau này ngân hàng của tôi có thể đóng băng tài khoản khi chủ tài khoản thật nộp đơn báo cáo. Tôi sẽ có tiền, nhưng đồng thời cũng sẽ có một tài khoản bị khóa và một cuộc điều tra gian lận gắn với tên của tôi.
Vì vậy tôi không thả coin. Tôi mở một khiếu nại và giải thích sự không khớp tên với Bộ phận Hỗ trợ Binance. Họ đã điều tra và xử lý xong.
Những gì tôi rút ra:
🔴 Tiền về tài khoản KHÔNG đủ. Tên người gửi PHẢI khớp với tên KYC của người mua trên Binance. 🟢 Nếu không khớp tên, ĐỪNG thả. Khiếu nại ngay lập tức. 🟢 Chụp màn hình tất cả: giao dịch ngân hàng, chi tiết lệnh, đoạn chat. 🟡 Thanh toán qua bên thứ ba là một trong những rủi ro P2P phổ biến nhất mà người bán mới thường bỏ sót.
Việc tiền "thật" không có nghĩa là tiền "sạch". Hai điều đó hoàn toàn khác nhau.
Có ai khác từng gặp tình huống không khớp tên khi P2P không? Bạn đã xử lý thế nào?
@Binance Vietnam #BinanceP2PAnToan $HEMI $APR $VELVET
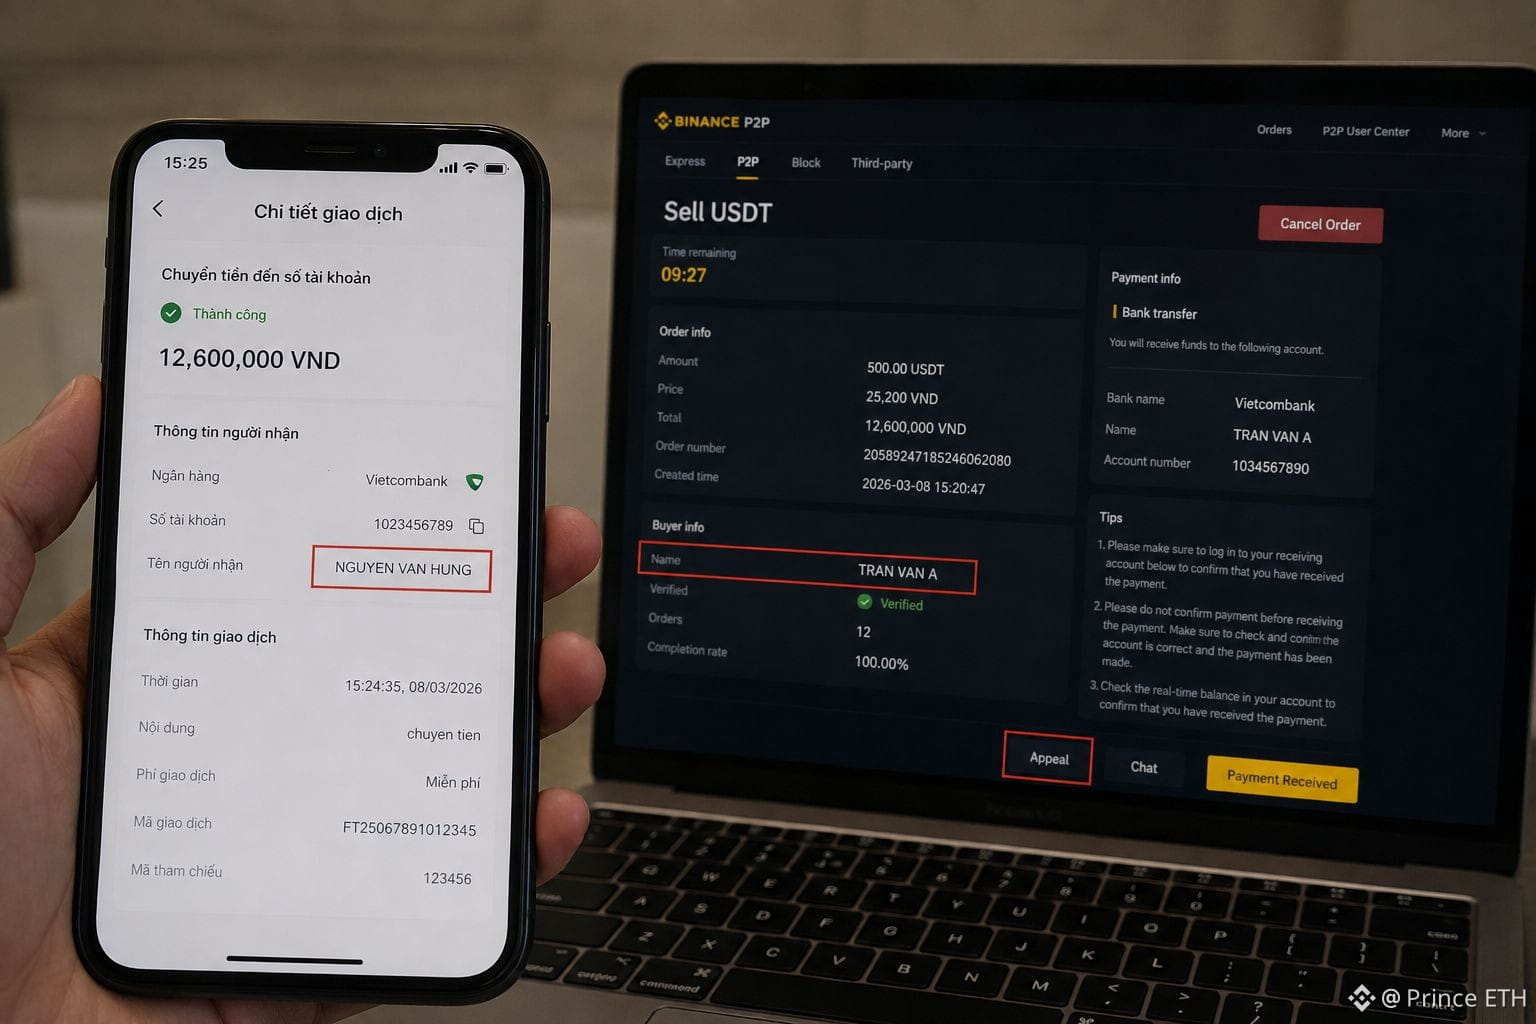
274
·
--
Tòa nhà căn hộ của tôi có ban quản trị nhà chung (hiệp hội chủ sở hữu). Mỗi tháng, mỗi căn hộ đóng một khoản phí bảo trì. Đổi lại, chúng tôi được quyền bỏ phiếu cho các quyết định của tòa nhà: có lắp thang máy mới hay không, có sơn lại sảnh hay không, có thuê công ty bảo vệ mới hay không. Bạn càng đóng góp đều đặn thì phiếu của bạn càng được coi trọng. Không ai không đóng góp thì có quyền quyết định cách sử dụng các nguồn lực dùng chung.
Cấu trúc đó gần như khớp trực tiếp với cách các mạng Proof-of-Stake (bằng chứng cổ phần) xử lý quản trị. Người nắm giữ token sẽ khóa (stake) token của mình, tương đương với việc trả khoản phí bảo trì. Đổi lại, họ giúp xác thực giao dịch, duy trì hoạt động của mạng, và họ có tiếng nói trong các quyết định giao thức thông qua bỏ phiếu quản trị.
@Dusk_Foundation use token gốc $DUSK đúng cho mục đích này. Người tham gia stake tham gia Succinct Attestation, cơ chế đồng thuận của mạng, và phần stake của họ đóng góp trực tiếp vào an ninh của mạng. Đây không phải là “canh tác lợi suất” thụ động. Người stake tham gia chủ động vào việc xác nhận các khối và duy trì tính tất định (deterministic finality). Phần thưởng đến từ việc làm công việc thực sự, chứ không phải chỉ khóa token và chờ.
Tự phê bình: trong tòa nhà của tôi, mỗi căn hộ có một phiếu bầu như nhau, bất kể họ trả bao nhiêu. Trên Dusk, quyền biểu quyết trong quản trị tỷ lệ thuận với stake. Điều đó có nghĩa là ai có một lượng stake lớn hơn đáng kể sẽ có tiếng nói lớn hơn tương ứng. Ẩn dụ về phí bảo trì vì thế bị vỡ ngay tại điểm này: trong tòa nhà, gia đình ở căn hộ penthouse và căn hộ studio có quyền ngang nhau. Trong mô hình quản trị theo trọng số token, penthouse luôn thắng. Việc điều đó tạo ra quyết định tốt hơn hay chỉ làm chúng tập trung hơn phụ thuộc hoàn toàn vào mức độ giao thức phân phối stake theo thời gian.
#dusk cần được đánh giá dựa trên việc cơ chế quản trị của nó ngăn chặn tập trung stake trở thành tập trung quyền quyết định hiệu quả đến đâu, chứ không chỉ dựa trên tổng giá trị stake được bao nhiêu.
$PORTAL $ACE
Tòa nhà căn hộ của tôi có ban quản trị nhà chung (hiệp hội chủ sở hữu). Mỗi tháng, mỗi căn hộ đóng một khoản phí bảo trì. Đổi lại, chúng tôi được quyền bỏ phiếu cho các quyết định của tòa nhà: có lắp thang máy mới hay không, có sơn lại sảnh hay không, có thuê công ty bảo vệ mới hay không. Bạn càng đóng góp đều đặn thì phiếu của bạn càng được coi trọng. Không ai không đóng góp thì có quyền quyết định cách sử dụng các nguồn lực dùng chung.
Cấu trúc đó gần như khớp trực tiếp với cách các mạng Proof-of-Stake (bằng chứng cổ phần) xử lý quản trị. Người nắm giữ token sẽ khóa (stake) token của mình, tương đương với việc trả khoản phí bảo trì. Đổi lại, họ giúp xác thực giao dịch, duy trì hoạt động của mạng, và họ có tiếng nói trong các quyết định giao thức thông qua bỏ phiếu quản trị.
@Dusk use token gốc $DUSK đúng cho mục đích này. Người tham gia stake tham gia Succinct Attestation, cơ chế đồng thuận của mạng, và phần stake của họ đóng góp trực tiếp vào an ninh của mạng. Đây không phải là “canh tác lợi suất” thụ động. Người stake tham gia chủ động vào việc xác nhận các khối và duy trì tính tất định (deterministic finality). Phần thưởng đến từ việc làm công việc thực sự, chứ không phải chỉ khóa token và chờ.
Tự phê bình: trong tòa nhà của tôi, mỗi căn hộ có một phiếu bầu như nhau, bất kể họ trả bao nhiêu. Trên Dusk, quyền biểu quyết trong quản trị tỷ lệ thuận với stake. Điều đó có nghĩa là ai có một lượng stake lớn hơn đáng kể sẽ có tiếng nói lớn hơn tương ứng. Ẩn dụ về phí bảo trì vì thế bị vỡ ngay tại điểm này: trong tòa nhà, gia đình ở căn hộ penthouse và căn hộ studio có quyền ngang nhau. Trong mô hình quản trị theo trọng số token, penthouse luôn thắng. Việc điều đó tạo ra quyết định tốt hơn hay chỉ làm chúng tập trung hơn phụ thuộc hoàn toàn vào mức độ giao thức phân phối stake theo thời gian.
#dusk cần được đánh giá dựa trên việc cơ chế quản trị của nó ngăn chặn tập trung stake trở thành tập trung quyền quyết định hiệu quả đến đâu, chứ không chỉ dựa trên tổng giá trị stake được bao nhiêu.
$PORTAL $ACE
Cấu trúc đó gần như khớp trực tiếp với cách các mạng Proof-of-Stake (bằng chứng cổ phần) xử lý quản trị. Người nắm giữ token sẽ khóa (stake) token của mình, tương đương với việc trả khoản phí bảo trì. Đổi lại, họ giúp xác thực giao dịch, duy trì hoạt động của mạng, và họ có tiếng nói trong các quyết định giao thức thông qua bỏ phiếu quản trị.
@Dusk use token gốc $DUSK đúng cho mục đích này. Người tham gia stake tham gia Succinct Attestation, cơ chế đồng thuận của mạng, và phần stake của họ đóng góp trực tiếp vào an ninh của mạng. Đây không phải là “canh tác lợi suất” thụ động. Người stake tham gia chủ động vào việc xác nhận các khối và duy trì tính tất định (deterministic finality). Phần thưởng đến từ việc làm công việc thực sự, chứ không phải chỉ khóa token và chờ.
Tự phê bình: trong tòa nhà của tôi, mỗi căn hộ có một phiếu bầu như nhau, bất kể họ trả bao nhiêu. Trên Dusk, quyền biểu quyết trong quản trị tỷ lệ thuận với stake. Điều đó có nghĩa là ai có một lượng stake lớn hơn đáng kể sẽ có tiếng nói lớn hơn tương ứng. Ẩn dụ về phí bảo trì vì thế bị vỡ ngay tại điểm này: trong tòa nhà, gia đình ở căn hộ penthouse và căn hộ studio có quyền ngang nhau. Trong mô hình quản trị theo trọng số token, penthouse luôn thắng. Việc điều đó tạo ra quyết định tốt hơn hay chỉ làm chúng tập trung hơn phụ thuộc hoàn toàn vào mức độ giao thức phân phối stake theo thời gian.
#dusk cần được đánh giá dựa trên việc cơ chế quản trị của nó ngăn chặn tập trung stake trở thành tập trung quyền quyết định hiệu quả đến đâu, chứ không chỉ dựa trên tổng giá trị stake được bao nhiêu.
$PORTAL $ACE
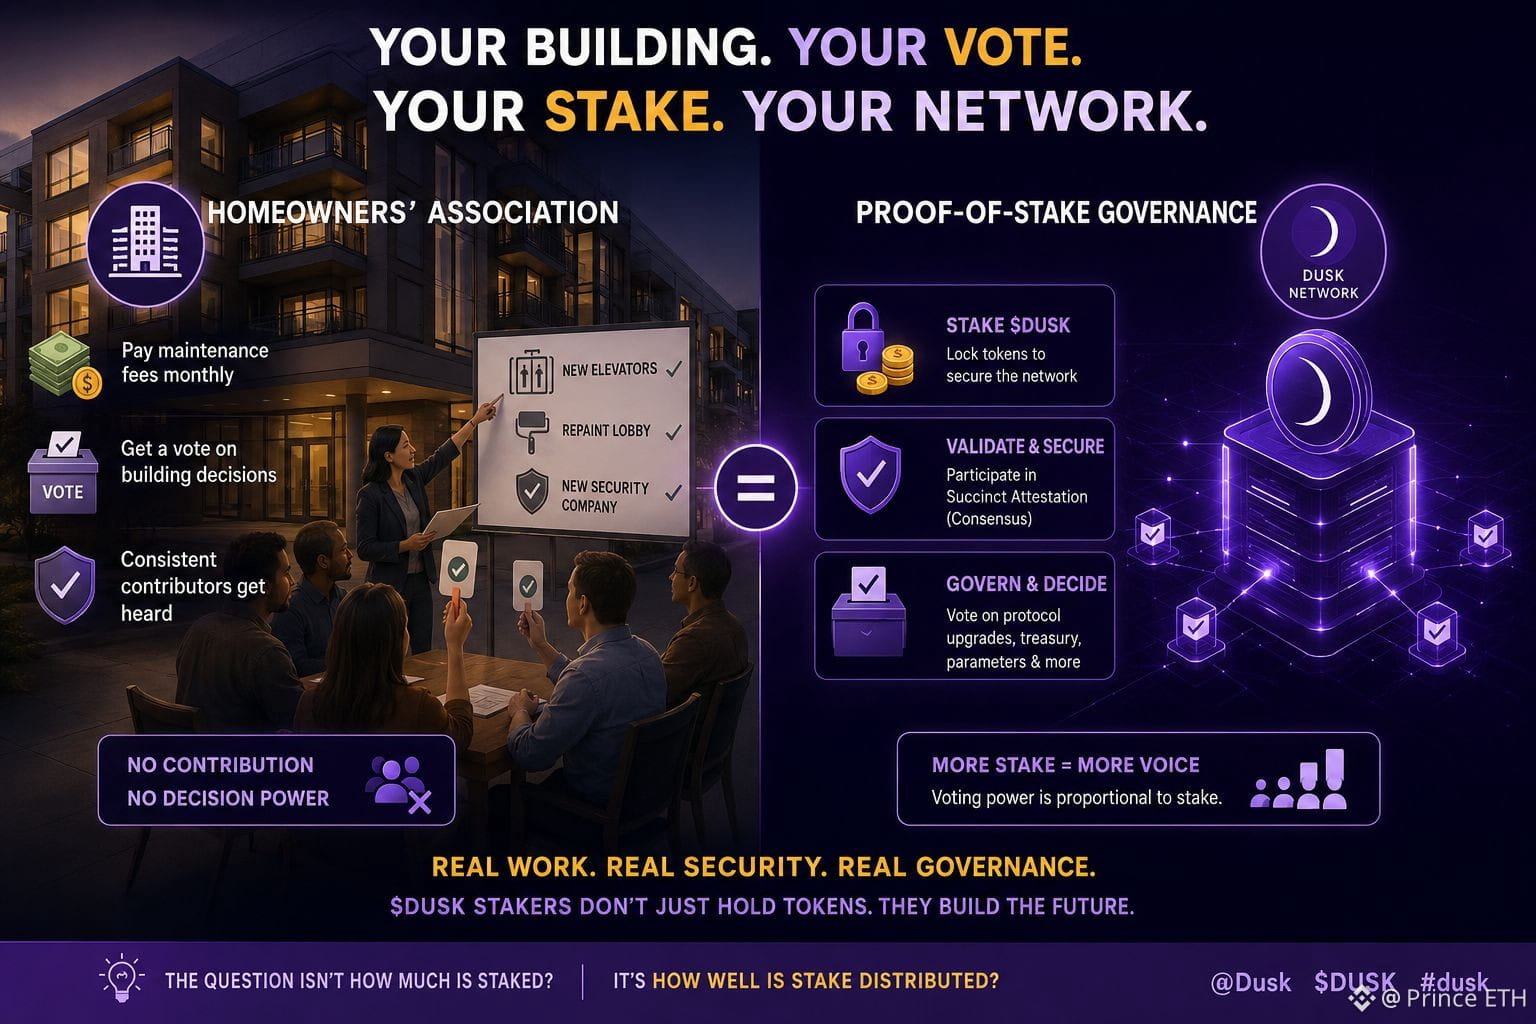
11
7
301
·
--
Đầu năm nay, tôi mở một tài khoản môi giới tại một công ty chứng khoán ở Quận 1. Tôi nghĩ rằng việc điền mẫu sẽ cho phép tôi mua cổ phiếu ngay lập tức. Thực tế, mất sáu ngày làm việc. Họ xác minh danh tính của tôi, đối chiếu địa chỉ, sàng lọc tôi khỏi danh sách đen, và chỉ sau đó mới kích hoạt tài khoản. Khi tôi hỏi vì sao phải mất nhiều thời gian như vậy, nhân viên nói: "Quy định của Ủy ban Chứng khoán. Ai cũng phải trải qua bước đó."
Trên một blockchain thông thường, bất kỳ ai có ví đều có thể mua token ngay lập tức. Không KYC, không sàng lọc. Việc đó tiện lợi, nhưng nó không thể hoạt động với chứng khoán thực sự, vì pháp luật yêu cầu chỉ những nhà đầu tư đã được xác minh mới được tham gia giao dịch.
@Dusk_Foundation embeds yêu cầu này trực tiếp vào smart contract thông qua chuẩn XSC, Confidential Security Contracts. Mỗi token chứng khoán được phát hành trên Dusk đều mang theo các điều kiện chuyển nhượng: ai được mua, ai được bán, các hạn chế về thẩm quyền, thời gian khóa. Tuân thủ có thể lập trình đồng nghĩa là những bước kiểm tra này không phải được xử lý bởi một con người ngồi tại bàn trong sáu ngày. Mã tự động chặn mọi giao dịch không tuân thủ trước khi nó được thực thi.
Tự phê bình: mã tự động nhanh hơn người duyệt, nhưng người duyệt linh hoạt hơn mã. Nhân viên môi giới có thể nhấc điện thoại và hỏi làm rõ khi tài liệu của tôi mơ hồ. Một smart contract chỉ biết là hợp lệ hay không hợp lệ. Một nhà đầu tư hợp pháp nhưng có lỗi gõ nhầm trong tên KYC của họ có thể bị chặn hoàn toàn, không ai xem xét trường hợp biên, trừ khi Dusk xây dựng cơ chế cho con người can thiệp (override) dựa trên các quy tắc tự động.
$DUSK cần được đánh giá dựa trên việc tuân thủ có thể lập trình của nó có bao gồm cơ chế con người can thiệp trong các trường hợp mơ hồ hay không, chứ không chỉ dựa vào việc nó có thể tự động hóa bao nhiêu quy tắc.
#dusk $H $HEMI
Đầu năm nay, tôi mở một tài khoản môi giới tại một công ty chứng khoán ở Quận 1. Tôi nghĩ rằng việc điền mẫu sẽ cho phép tôi mua cổ phiếu ngay lập tức. Thực tế, mất sáu ngày làm việc. Họ xác minh danh tính của tôi, đối chiếu địa chỉ, sàng lọc tôi khỏi danh sách đen, và chỉ sau đó mới kích hoạt tài khoản. Khi tôi hỏi vì sao phải mất nhiều thời gian như vậy, nhân viên nói: "Quy định của Ủy ban Chứng khoán. Ai cũng phải trải qua bước đó."
Trên một blockchain thông thường, bất kỳ ai có ví đều có thể mua token ngay lập tức. Không KYC, không sàng lọc. Việc đó tiện lợi, nhưng nó không thể hoạt động với chứng khoán thực sự, vì pháp luật yêu cầu chỉ những nhà đầu tư đã được xác minh mới được tham gia giao dịch.
@Dusk embeds yêu cầu này trực tiếp vào smart contract thông qua chuẩn XSC, Confidential Security Contracts. Mỗi token chứng khoán được phát hành trên Dusk đều mang theo các điều kiện chuyển nhượng: ai được mua, ai được bán, các hạn chế về thẩm quyền, thời gian khóa. Tuân thủ có thể lập trình đồng nghĩa là những bước kiểm tra này không phải được xử lý bởi một con người ngồi tại bàn trong sáu ngày. Mã tự động chặn mọi giao dịch không tuân thủ trước khi nó được thực thi.
Tự phê bình: mã tự động nhanh hơn người duyệt, nhưng người duyệt linh hoạt hơn mã. Nhân viên môi giới có thể nhấc điện thoại và hỏi làm rõ khi tài liệu của tôi mơ hồ. Một smart contract chỉ biết là hợp lệ hay không hợp lệ. Một nhà đầu tư hợp pháp nhưng có lỗi gõ nhầm trong tên KYC của họ có thể bị chặn hoàn toàn, không ai xem xét trường hợp biên, trừ khi Dusk xây dựng cơ chế cho con người can thiệp (override) dựa trên các quy tắc tự động.
$DUSK cần được đánh giá dựa trên việc tuân thủ có thể lập trình của nó có bao gồm cơ chế con người can thiệp trong các trường hợp mơ hồ hay không, chứ không chỉ dựa vào việc nó có thể tự động hóa bao nhiêu quy tắc.
#dusk $H $HEMI
Trên một blockchain thông thường, bất kỳ ai có ví đều có thể mua token ngay lập tức. Không KYC, không sàng lọc. Việc đó tiện lợi, nhưng nó không thể hoạt động với chứng khoán thực sự, vì pháp luật yêu cầu chỉ những nhà đầu tư đã được xác minh mới được tham gia giao dịch.
@Dusk embeds yêu cầu này trực tiếp vào smart contract thông qua chuẩn XSC, Confidential Security Contracts. Mỗi token chứng khoán được phát hành trên Dusk đều mang theo các điều kiện chuyển nhượng: ai được mua, ai được bán, các hạn chế về thẩm quyền, thời gian khóa. Tuân thủ có thể lập trình đồng nghĩa là những bước kiểm tra này không phải được xử lý bởi một con người ngồi tại bàn trong sáu ngày. Mã tự động chặn mọi giao dịch không tuân thủ trước khi nó được thực thi.
Tự phê bình: mã tự động nhanh hơn người duyệt, nhưng người duyệt linh hoạt hơn mã. Nhân viên môi giới có thể nhấc điện thoại và hỏi làm rõ khi tài liệu của tôi mơ hồ. Một smart contract chỉ biết là hợp lệ hay không hợp lệ. Một nhà đầu tư hợp pháp nhưng có lỗi gõ nhầm trong tên KYC của họ có thể bị chặn hoàn toàn, không ai xem xét trường hợp biên, trừ khi Dusk xây dựng cơ chế cho con người can thiệp (override) dựa trên các quy tắc tự động.
$DUSK cần được đánh giá dựa trên việc tuân thủ có thể lập trình của nó có bao gồm cơ chế con người can thiệp trong các trường hợp mơ hồ hay không, chứ không chỉ dựa vào việc nó có thể tự động hóa bao nhiêu quy tắc.
#dusk $H $HEMI
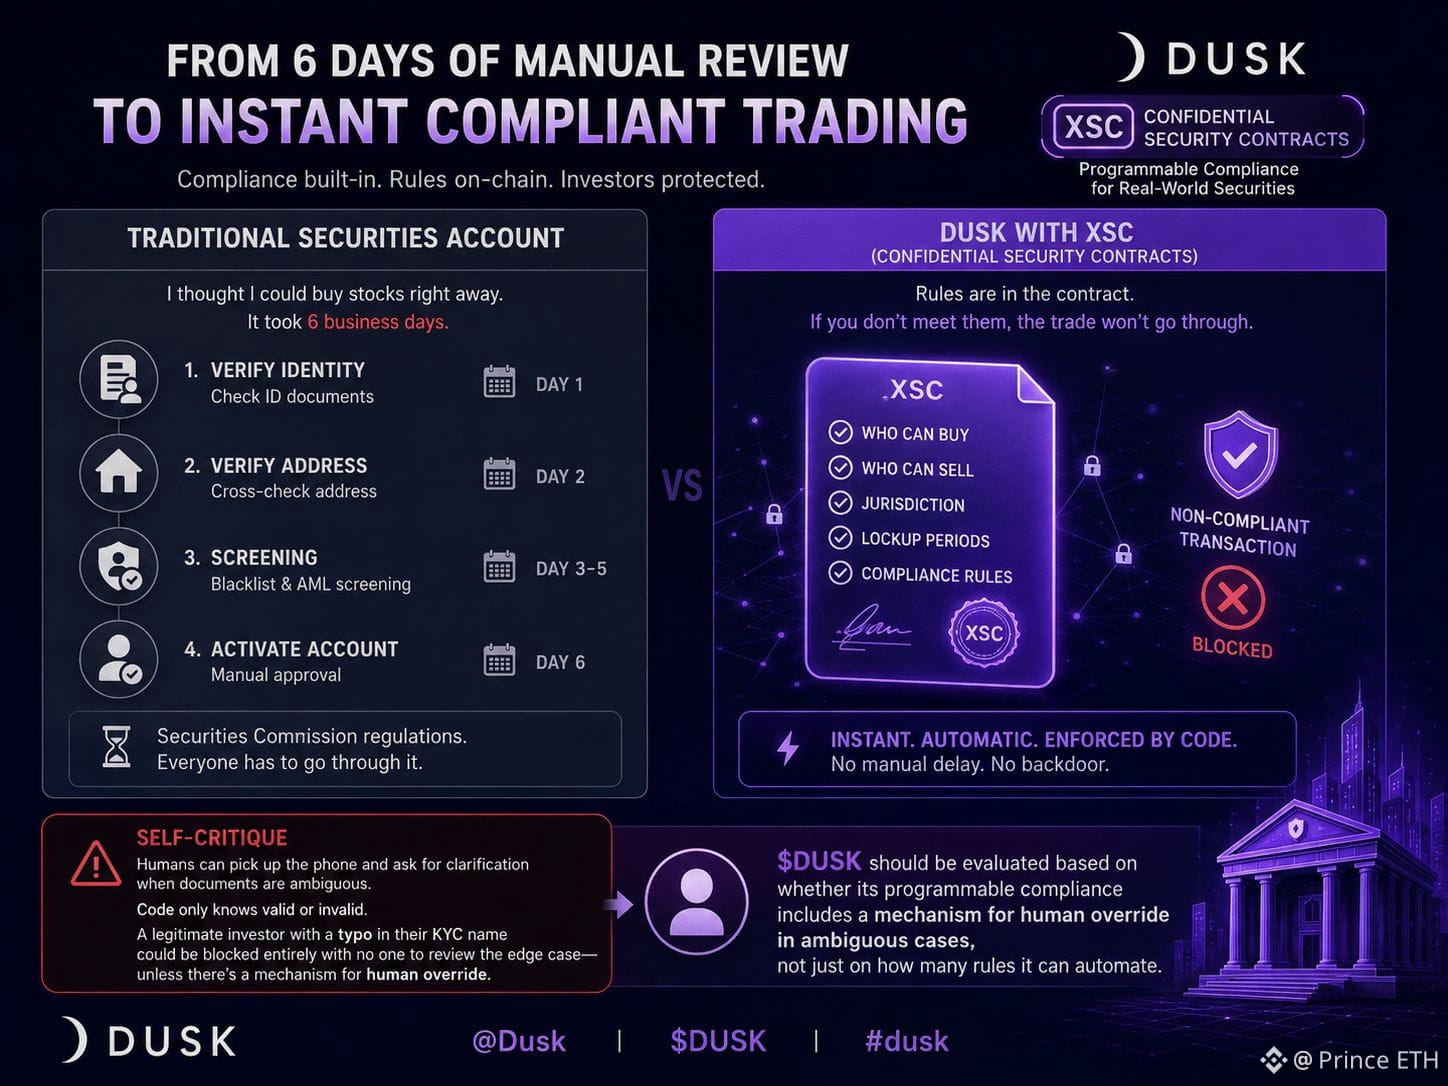
10
3
131
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại