

Miss coit
101 Bài đăng

Miss coit
Báo cáo
Chặn người dùng
8 Đang theo dõi
18 Người theo dõi
55 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Tăng giá
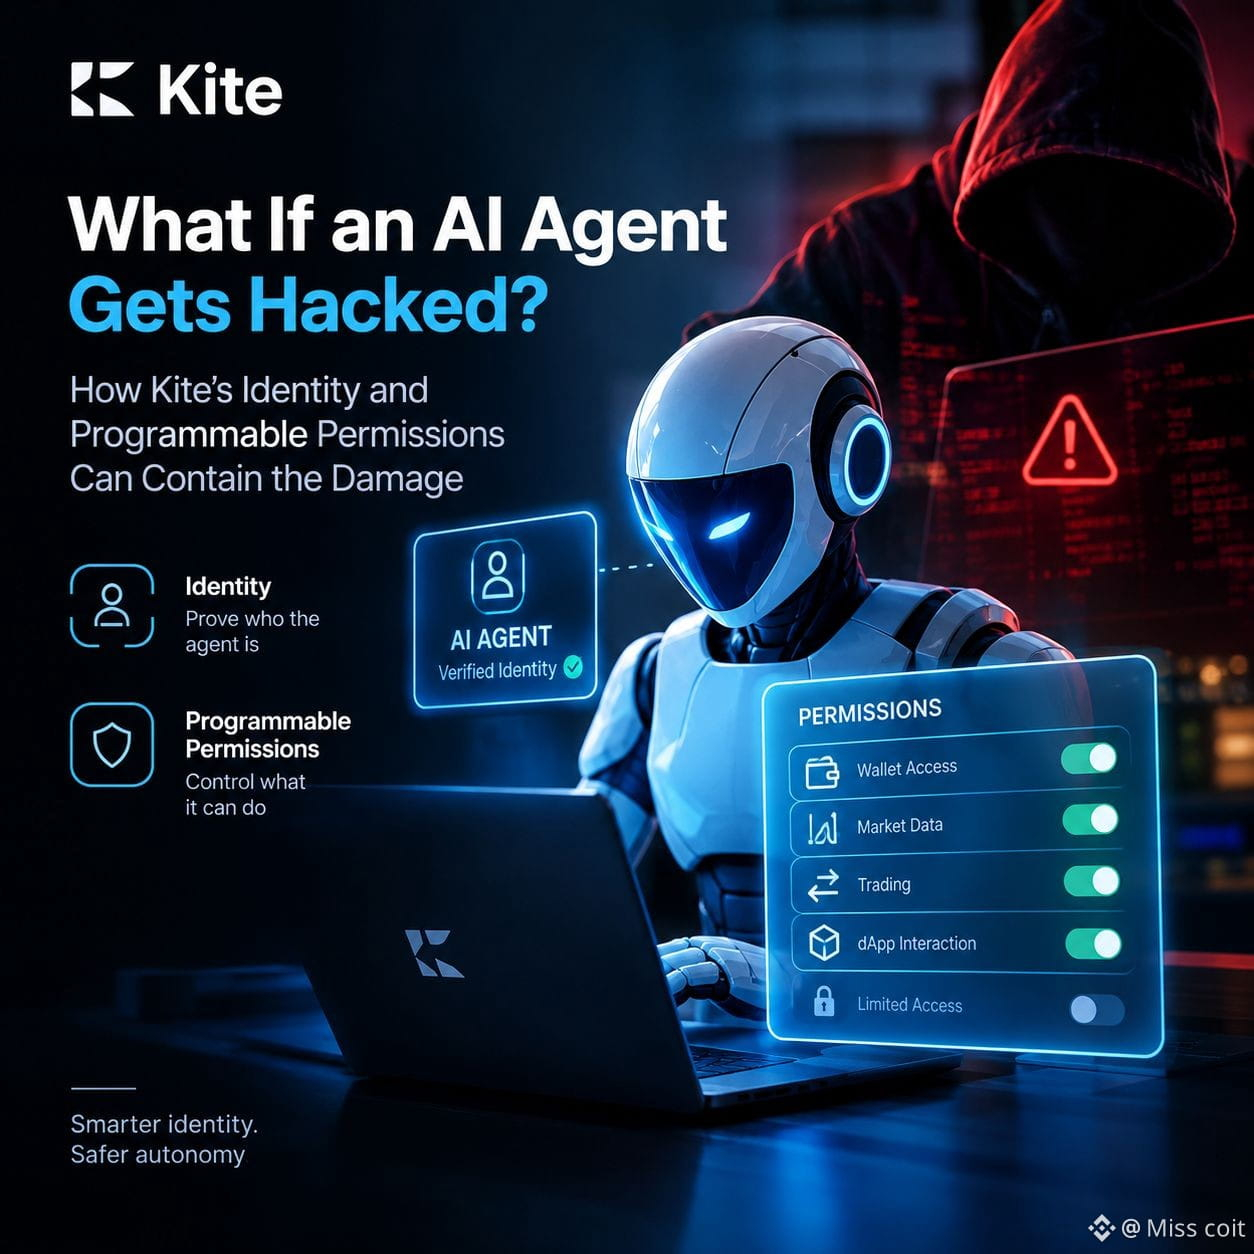
Trong một buổi nghiên cứu đêm khuya, tôi chợt nhận ra mình nghĩ ít hơn về việc các tác nhân AI đang trở nên thông minh đến mức nào, mà nghĩ nhiều hơn về điều gì sẽ xảy ra nếu một tác nhân đi chệch hướng.
Đó là lúc kiến trúc định danh và quyền hạn có thể lập trình của Kite thu hút sự chú ý của tôi.
Tôi cứ nghĩ mãi về một điểm: chứng minh danh tính của một tác nhân không đồng nghĩa với việc kiểm soát quyền hạn của nó. Một tác nhân có thể được cấp quyền hợp lệ để truy cập ví, hệ thống giao dịch hoặc ứng dụng phi tập trung, nhưng điều đó không có nghĩa là nó nên được tự do hành động không giới hạn.
Tôi xem cách tiếp cận của Kite là nỗ lực biến sự phân biệt đó thành điều có ý nghĩa thực tế. Bằng cách kết hợp hạ tầng định danh với các cơ chế kiểm soát quyền truy cập có thể lập trình, mục tiêu là xác định những gì một tác nhân được phép làm, thay vì chỉ đơn giản tin tưởng mọi việc nó thực hiện.
Điều đó rất quan trọng khi các tác nhân AI dần đảm nhận những hoạt động tài chính với ít sự giám sát của con người hơn.
Dù vậy, tôi sẽ không xem quyền hạn có thể lập trình là một giải pháp bảo mật toàn diện. Tôi muốn tìm hiểu các hạn chế được thực thi như thế nào, quyền truy cập có thể bị thu hồi nhanh đến đâu, và liệu thông tin xác thực bị xâm phạm có thể vượt qua những biện pháp kiểm soát đó hay không. Chất lượng triển khai quan trọng hơn bản thân ý tưởng.
Điều khiến tôi quan tâm nhất là ý tưởng hạn chế thiệt hại thay vì cho rằng có thể ngăn chặn mọi cuộc tấn công. Trong lĩnh vực tài chính tự động, sự khác biệt đó có thể trở thành yếu tố căn bản.
Tôi muốn xem Kite xử lý các tình huống có đối kháng như thế nào, chứ không chỉ trong những lần vận hành bình thường.
Nếu một tác nhân AI bị tin tặc xâm nhập vào ngày mai, liệu quyền hạn của nó có đủ chặt chẽ để khoanh vùng sự cố, hay hệ thống vẫn phụ thuộc quá nhiều vào việc tin tưởng tác nhân ngay từ đầu?#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
Trong một buổi nghiên cứu đêm khuya, tôi chợt nhận ra mình nghĩ ít hơn về việc các tác nhân AI đang trở nên thông minh đến mức nào, mà nghĩ nhiều hơn về điều gì sẽ xảy ra nếu một tác nhân đi chệch hướng.
Đó là lúc kiến trúc định danh và quyền hạn có thể lập trình của Kite thu hút sự chú ý của tôi.
Tôi cứ nghĩ mãi về một điểm: chứng minh danh tính của một tác nhân không đồng nghĩa với việc kiểm soát quyền hạn của nó. Một tác nhân có thể được cấp quyền hợp lệ để truy cập ví, hệ thống giao dịch hoặc ứng dụng phi tập trung, nhưng điều đó không có nghĩa là nó nên được tự do hành động không giới hạn.
Tôi xem cách tiếp cận của Kite là nỗ lực biến sự phân biệt đó thành điều có ý nghĩa thực tế. Bằng cách kết hợp hạ tầng định danh với các cơ chế kiểm soát quyền truy cập có thể lập trình, mục tiêu là xác định những gì một tác nhân được phép làm, thay vì chỉ đơn giản tin tưởng mọi việc nó thực hiện.
Điều đó rất quan trọng khi các tác nhân AI dần đảm nhận những hoạt động tài chính với ít sự giám sát của con người hơn.
Dù vậy, tôi sẽ không xem quyền hạn có thể lập trình là một giải pháp bảo mật toàn diện. Tôi muốn tìm hiểu các hạn chế được thực thi như thế nào, quyền truy cập có thể bị thu hồi nhanh đến đâu, và liệu thông tin xác thực bị xâm phạm có thể vượt qua những biện pháp kiểm soát đó hay không. Chất lượng triển khai quan trọng hơn bản thân ý tưởng.
Điều khiến tôi quan tâm nhất là ý tưởng hạn chế thiệt hại thay vì cho rằng có thể ngăn chặn mọi cuộc tấn công. Trong lĩnh vực tài chính tự động, sự khác biệt đó có thể trở thành yếu tố căn bản.
Tôi muốn xem Kite xử lý các tình huống có đối kháng như thế nào, chứ không chỉ trong những lần vận hành bình thường.
Nếu một tác nhân AI bị tin tặc xâm nhập vào ngày mai, liệu quyền hạn của nó có đủ chặt chẽ để khoanh vùng sự cố, hay hệ thống vẫn phụ thuộc quá nhiều vào việc tin tưởng tác nhân ngay từ đầu?#KiteBBW $KITE @KITE AI 中文
70
·
--
Xem bản dịch
$JCT USDT SHORT LIQUIDATION: $5.024K AT $0.00672
JCT is at a key level after short liquidations near $0.00672. Watch price action before entering a trade. A confirmed breakout may support further upside, while rejection could bring selling pressure.
Buy Zone: $0.00655–$0.00670
Target: $0.00690–$0.00715
Stop Loss: $0.00640
Wait for confirmation before entry and manage risk carefully. These are tentative levels, not guaranteed outcomes.#EarningsSeason
358
·
--
CẢNH BÁO THANH LÝ: THEO DÕI BA ĐỒNG COIN BINANCE NÀY
Các lệnh thanh lý vị thế mua chạm mức $TAO , $CAP và $ENA . Điều này cho thấy các nhà giao dịch dùng đòn bẩy để mua đang chịu áp lực, nhưng chưa có xác nhận đảo chiều.
TAO: Mức thanh lý $266.09
Vùng mua: $262–$266
Mục tiêu: $272 / $278
Cắt lỗ: $258
CAP: Mức thanh lý $0.07053
Vùng mua: $0.0695–$0.0710
Mục tiêu: $0.073 / $0.075
Cắt lỗ: $0.0680
ENA: Mức thanh lý $0.18652
Vùng mua: $0.184–$0.187
Mục tiêu: $0.191 / $0.196
Cắt lỗ: $0.181
Hãy chờ giá giữ vững vùng hỗ trợ và có xác nhận xu hướng tăng trước khi vào lệnh. Đây chỉ là các thiết lập mang tính dự kiến, không phải tín hiệu đảm bảo.#USPPIRises6.3%YearOverYear #CelestiaLaunchesEdenToTestAIAgentTrading
540
·
--
Tăng giá
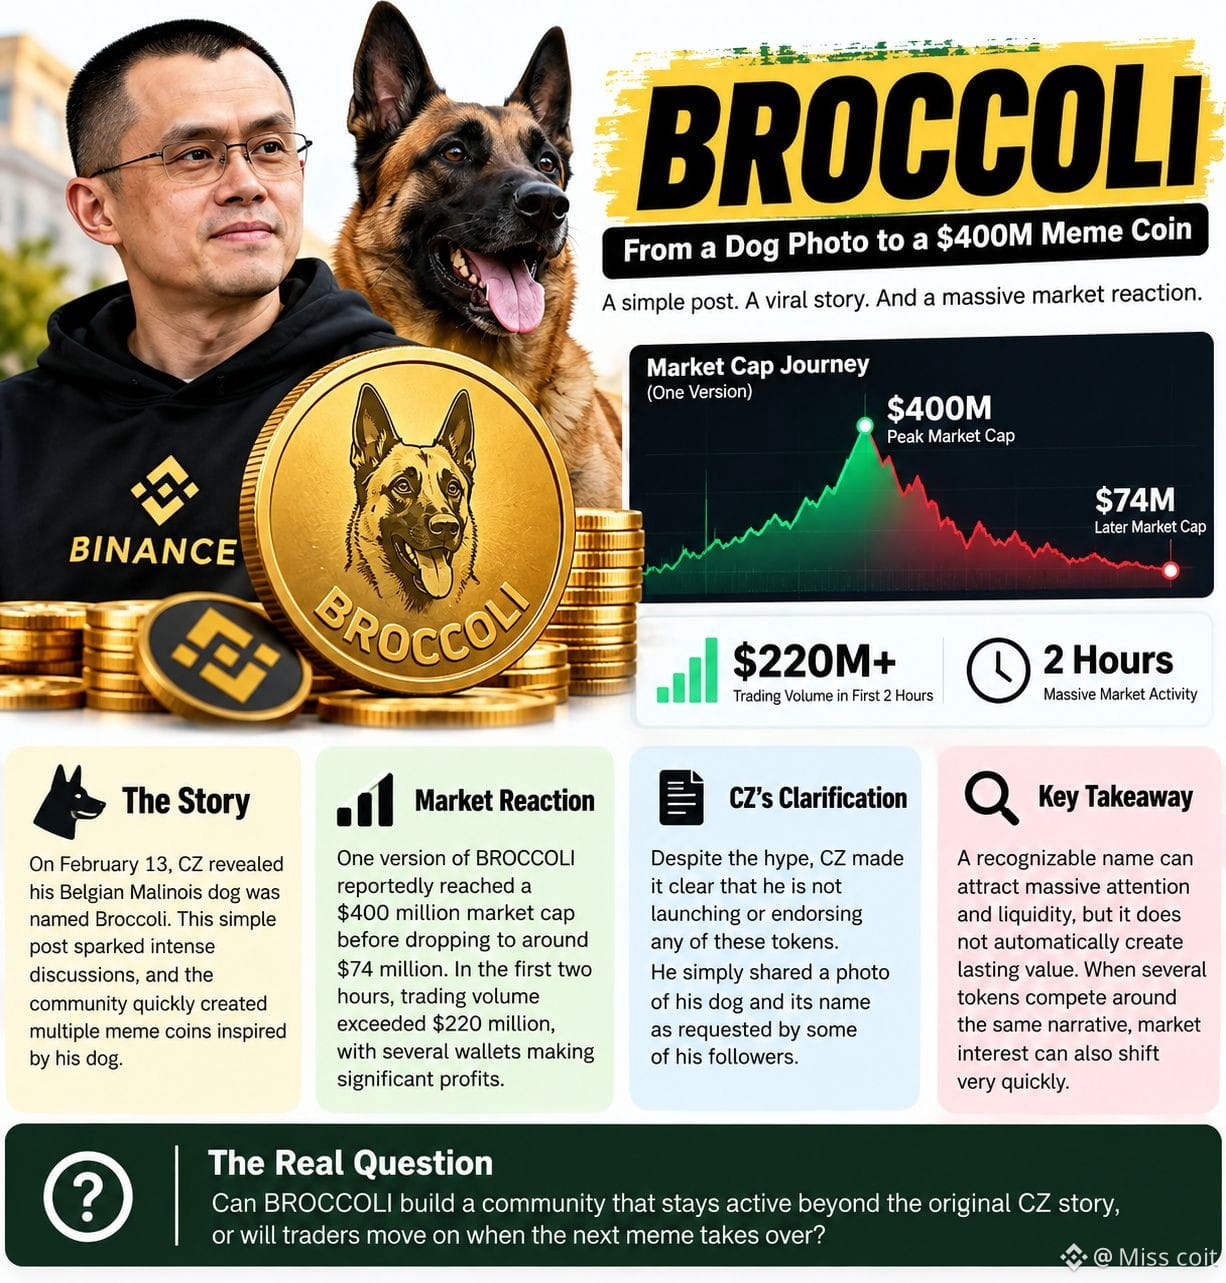
Tôi đang xem lịch sử thị trường của $BROCCOLI714 thì một chi tiết đã thu hút sự chú ý của tôi: một đồng meme coin lấy cảm hứng từ một chú chó được cho là đã từng đạt vốn hóa 400 triệu USD trước khi rơi xuống khoảng 74 triệu USD.
Điều đó khiến tôi phải dừng lại.
Tôi thấy câu chuyện đằng sau $BROCCOLI thú vị hơn chính phần “hype”. CZ tiết lộ chú chó Belgian Malinois của ông được đặt tên là Broccoli, và cộng đồng crypto ngay lập tức biến khoảnh khắc đó thành một làn sóng meme coins.
Trong hai giờ đầu tiên, khối lượng giao dịch được báo cáo đã vượt 220 triệu USD. Điều này cho thấy chỉ với một câu chuyện đơn giản, tiền có thể được hút vào nhanh chóng như thế nào khi các nhà giao dịch bắt đầu đuổi theo cùng một diễn biến.
Nhưng tôi nhận thấy có một khác biệt quan trọng giữa sự chú ý và giá trị thực.
CZ đã nói rõ rằng ông không hề tung ra hay ủng hộ các token này. Với tôi, điều đó làm thay đổi cách tôi nhìn nhận toàn bộ giao dịch. Cái tên tạo ra sự hào hứng, nhưng nó không đi kèm sự hậu thuẫn chính thức hay một cam kết rằng nhu cầu sẽ còn bền vững.
Tôi cũng chú ý đến việc có bao nhiêu token khác nhau có thể xuất hiện từ một khoảnh khắc lan truyền. Khi nhiều phiên bản cạnh tranh với nhau, thanh khoản và sự chú ý của cộng đồng có thể chuyển dịch rất nhanh.
Tôi không hề phủ nhận meme coins. Tôi chỉ đang theo dõi xem liệu sự quan tâm có tồn tại sau khi sự hưng phấn ban đầu biến mất hay không.
Câu hỏi lớn nhất của tôi: Liệu BROCCOLI có thể xây dựng được một cộng đồng vẫn hoạt động sau câu chuyện ban đầu của CZ, hay các nhà giao dịch sẽ rời đi khi meme tiếp theo lên ngôi?#CFTCUpdatesGuidanceOnTokenizedAssets
266
·
--
Tăng giá
Khi tôi đối chiếu diễn biến giá Bitcoin sau một vài lần công bố dữ liệu lạm phát trước đây, tôi nhận ra một chi tiết dễ bị bỏ qua: thị trường thường bắt đầu định giá theo hướng lãi suất ngay từ trước thời điểm dữ liệu được công bố.
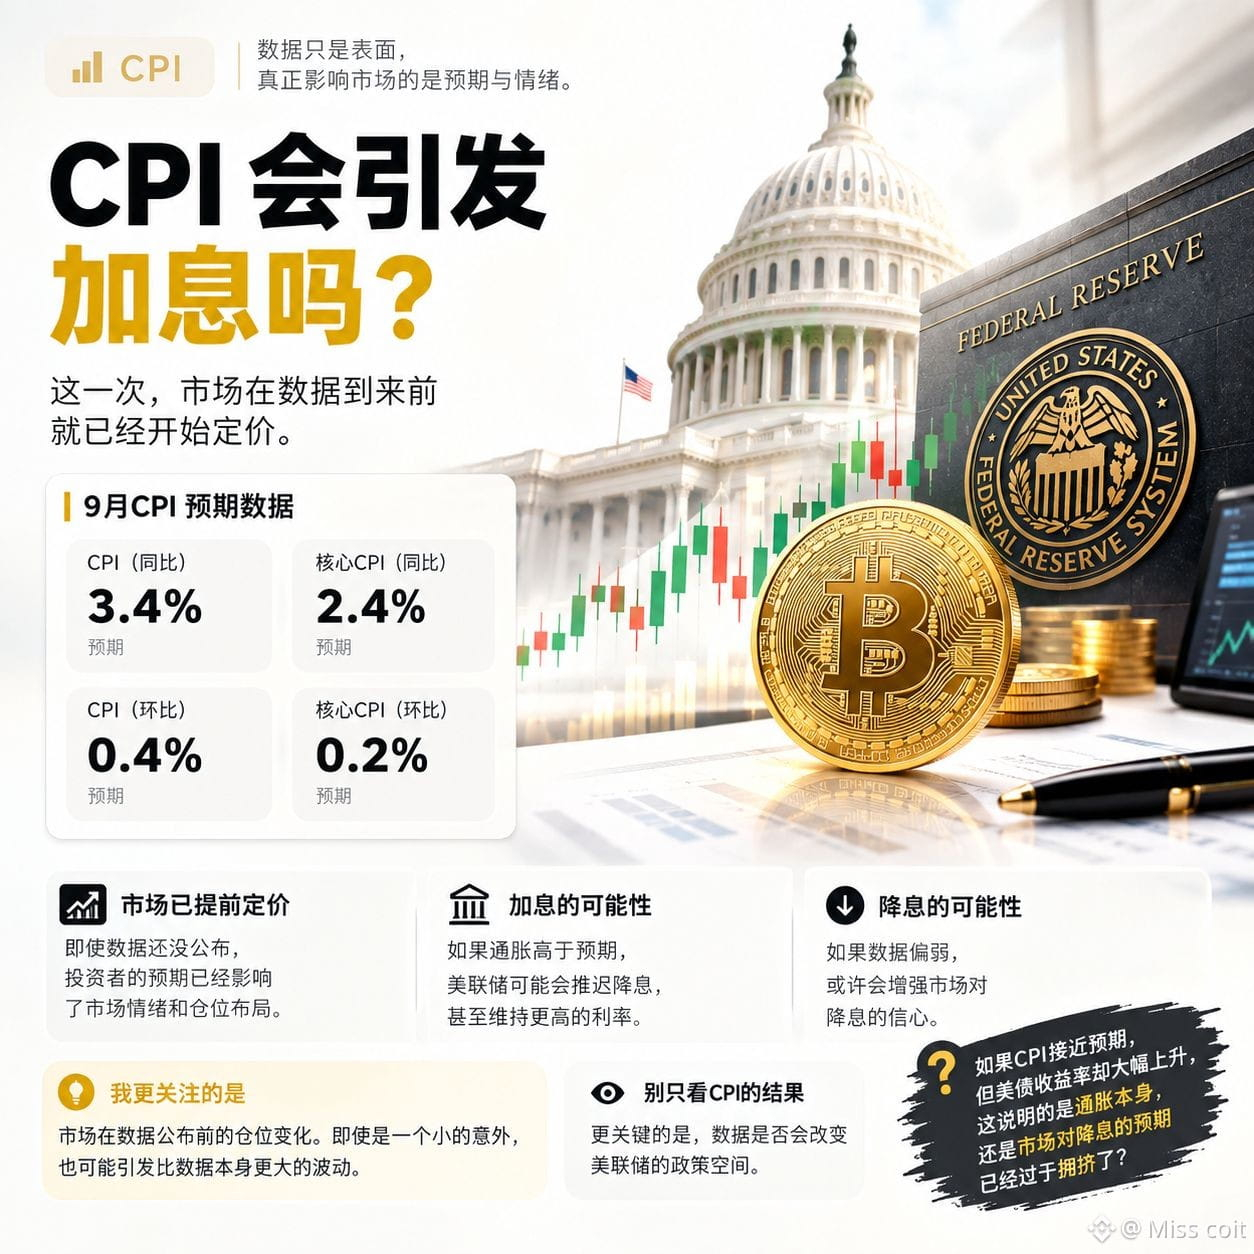
Dự báo CPI tháng 9 theo năm là 3,4%, CPI lõi là 2,4%; dự báo theo tháng lần lượt là 0,4% và 0,2%. Những con số này có vẻ không quá “mất kiểm soát”, nhưng tôi vẫn luôn chú ý đến khoảng chênh giữa dự báo và dữ liệu thực tế.
Nếu CPI cao hơn kỳ vọng, Cục Dự trữ Liên bang Mỹ (Fed) có thể cần thận trọng hơn khi xem xét nhịp độ cắt giảm lãi suất, thậm chí duy trì lãi suất ở mức cao lâu hơn. Ngược lại, nếu dữ liệu lạm phát yếu đi, niềm tin của thị trường vào các chính sách nới lỏng có thể được củng cố. Tuy nhiên, điều đó không đồng nghĩa với việc Bitcoin chắc chắn sẽ tăng hay giảm.
Điều tôi quan tâm hơn là sự thay đổi vị thế trước khi dữ liệu được công bố. Khi các nhà giao dịch đặt quá nhiều niềm tin vào một kịch bản nào đó, dù chỉ là một bất ngờ nhỏ, cũng có thể gây ra biến động lớn hơn nhiều so với bản thân dữ liệu.
Tôi cũng nhận thấy nhiều cuộc thảo luận trên thị trường crypto thường gộp dữ liệu vĩ mô một cách đơn giản thành “tích cực” hay “tiêu cực”. Nhưng thực tế phức tạp hơn. Bitcoin nhạy cảm với thanh khoản, trong khi đồng USD, lợi suất trái phiếu chính phủ Mỹ, khẩu vị rủi ro và đòn bẩy trên thị trường đều có thể ảnh hưởng đến phản ứng cuối cùng.
Với tôi, điều đáng theo dõi thực sự không phải là CPI có khớp kỳ vọng hay không, mà là liệu dữ liệu này có làm thay đổi “không gian chính sách” của Fed hay không.
Nếu CPI gần với kỳ vọng, nhưng lợi suất TPCP Mỹ vẫn tăng rõ rệt, thì điều đó cho thấy áp lực lạm phát vẫn còn, hay là thị trường trước đó đã định giá cho kỳ vọng cắt giảm lãi suất quá đông đúc rồi?
1
1
274
·
--
Cách tiếp cận của TermMax rất thú vị vì nó tập trung vào việc giảm các vòng lặp phản hồi do thanh lý gây ra, thay vì chỉ đơn giản là bán nhanh hơn. Quản lý rủi ro cần được kiểm tra trong điều kiện biến động, chứ không chỉ trong thị trường yên ả.
Cách tiếp cận của TermMax rất thú vị vì nó tập trung vào việc giảm các vòng lặp phản hồi do thanh lý gây ra, thay vì chỉ đơn giản là bán nhanh hơn. Quản lý rủi ro cần được kiểm tra trong điều kiện biến động, chứ không chỉ trong thị trường yên ả.

Sabrina 萨布丽娜
·
--
Tôi đã bị DeFi “quản lý rủi ro” làm cho thiệt hại đủ nhiều nên tôi trở nên nghi ngờ mỗi khi “cứu vãn” chỉ là một bot thanh lý khác.
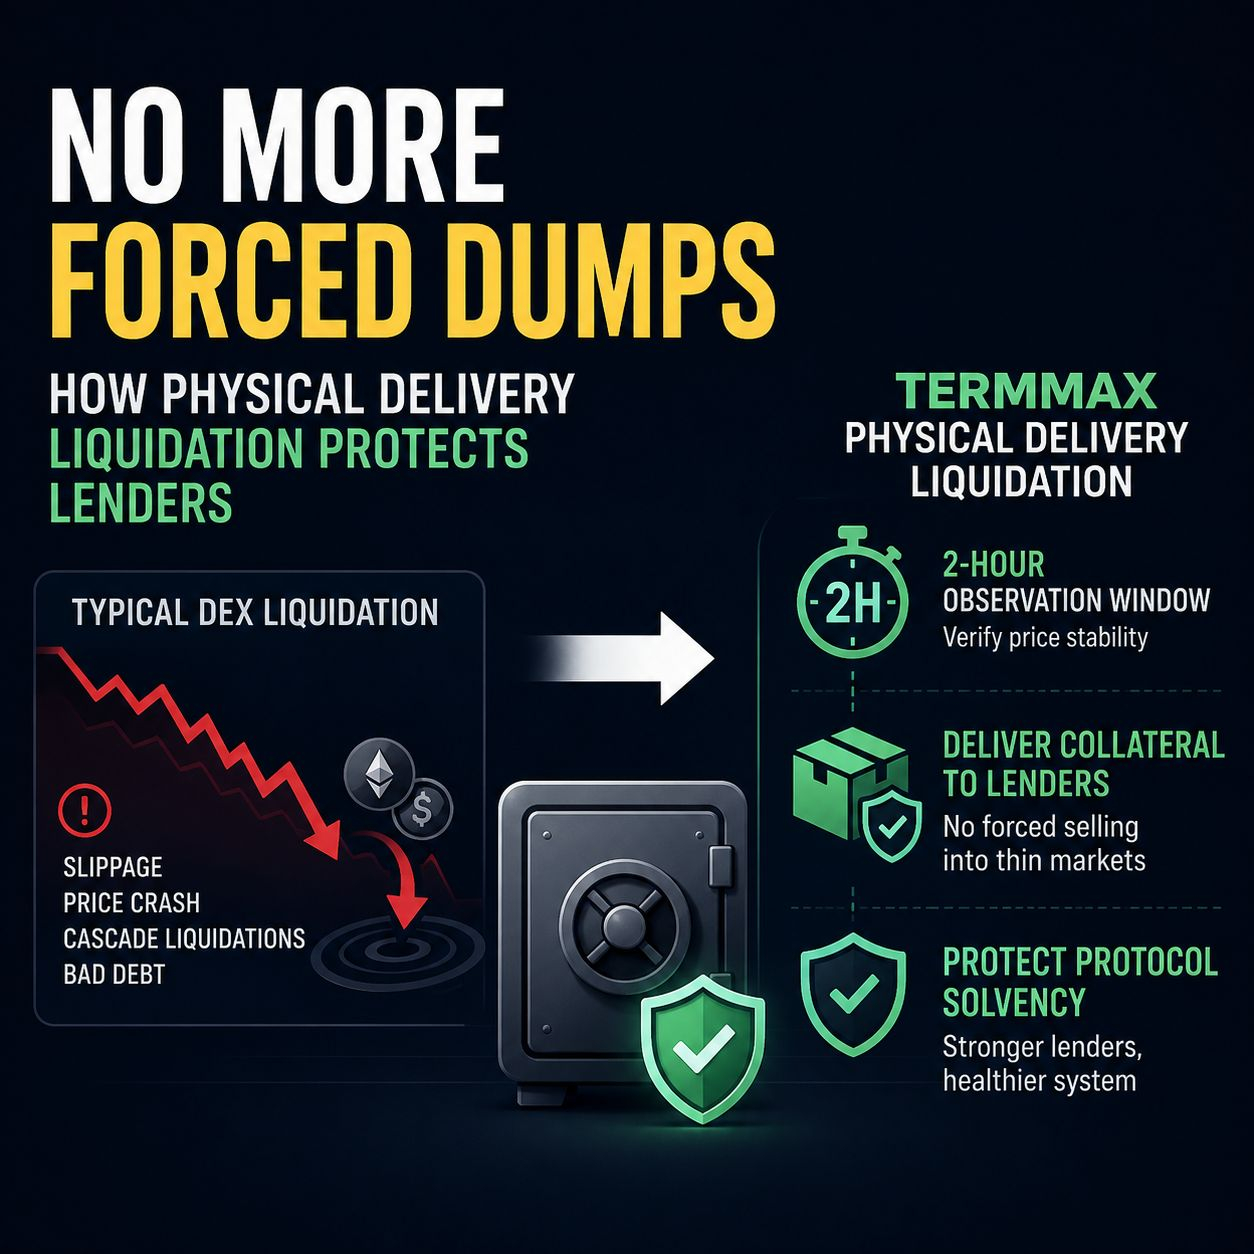
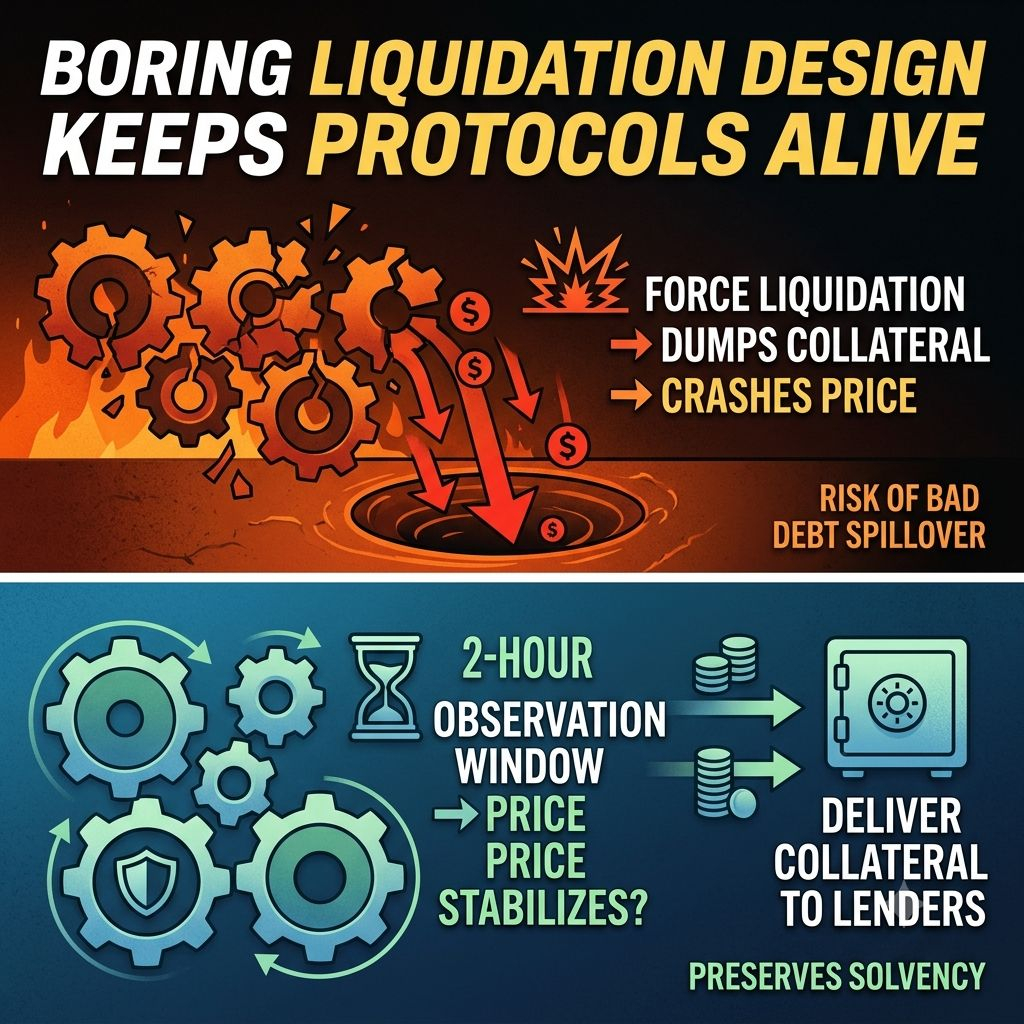
Phần xấu thì quá rõ: khi thị trường biến động mạnh, các thanh lý tự động trên DEX có thể dội tài sản thế chấp vào thanh khoản mỏng, nuốt slippage, đẩy giá xuống thấp hơn, kích hoạt thêm thanh lý, và biến một vị thế tệ hại thành nợ xấu lan rộng trên toàn giao thức.
@TermMax đi theo một lối ít “khoe mẽ” hơn.
Thay vì ngay lập tức ép bán trên thị trường, luồng thanh lý của nó dùng một cửa sổ quan sát 2 giờ để kiểm tra xem giá tài sản thực sự đã ổn định chưa. Và nếu việc thanh lý diễn ra, phần tài sản thế chấp cơ sở có thể được chuyển giao trực tiếp cho người cho vay thay vì bị “xóa sổ” vào một sổ lệnh đã tan hoang.
Những “đường ống” như vậy thật sự quan trọng.
Mục tiêu không phải là làm cho thanh lý biến mất. Mà là ngăn chính cơ chế thanh lý trở thành thứ làm gãy khả năng thanh toán.
Quan điểm trái chiều của tôi: DeFi cứ mãi chạy theo khối lượng, đòn bẩy và lợi suất hào nhoáng trong khi bỏ qua “cỗ máy nhàm chán” giữ cho người cho vay còn sống khi mọi thứ bắt đầu đi sai.
UX dành cho Degen thu hút sự chú ý.
Thiết kế thanh lý “nhàm” giúp các giao thức tồn tại.
#TermMax @TermMax #termmaxx
$NEIRO
$BOME
$ENA
1
73
·
--
Tăng giá
Mình gần đây đã nghiên cứu nghiêm túc về TermMax. Nói thật, so với sức nóng giai đoạn đầu của TGE của $TMX thì mình lại quan tâm hơn về điều gì sẽ xảy ra sau khi nó lên sàn.
Một điểm mình đánh giá cao là TermMax không chỉ dựa vào các chương trình hoạt động để thu hút sự chú ý. Thứ mà nó thực sự làm là cho vay và giao dịch quyền chọn với lãi suất cố định, điều này khiến mình cảm thấy ít nhất nó có những kịch bản sử dụng tài chính khá rõ ràng.
Mình cũng vẫn theo dõi mối liên hệ của nó với hệ sinh thái Binance. Mình sẽ không khẳng định chắc chắn trong tương lai sẽ niêm yết trên Binance, vì hiện tại chưa có xác nhận. Nhưng khi mức độ lộ diện của hệ sinh thái sàn giao dịch, việc phát hành token và các hoạt động của dự án dần dần giao nhau, thì mình nghĩ điều đó đáng để tiếp tục quan sát.
Tuy nhiên, hiện tại thứ mình quan tâm nhất thật sự lại là nguồn cung token.
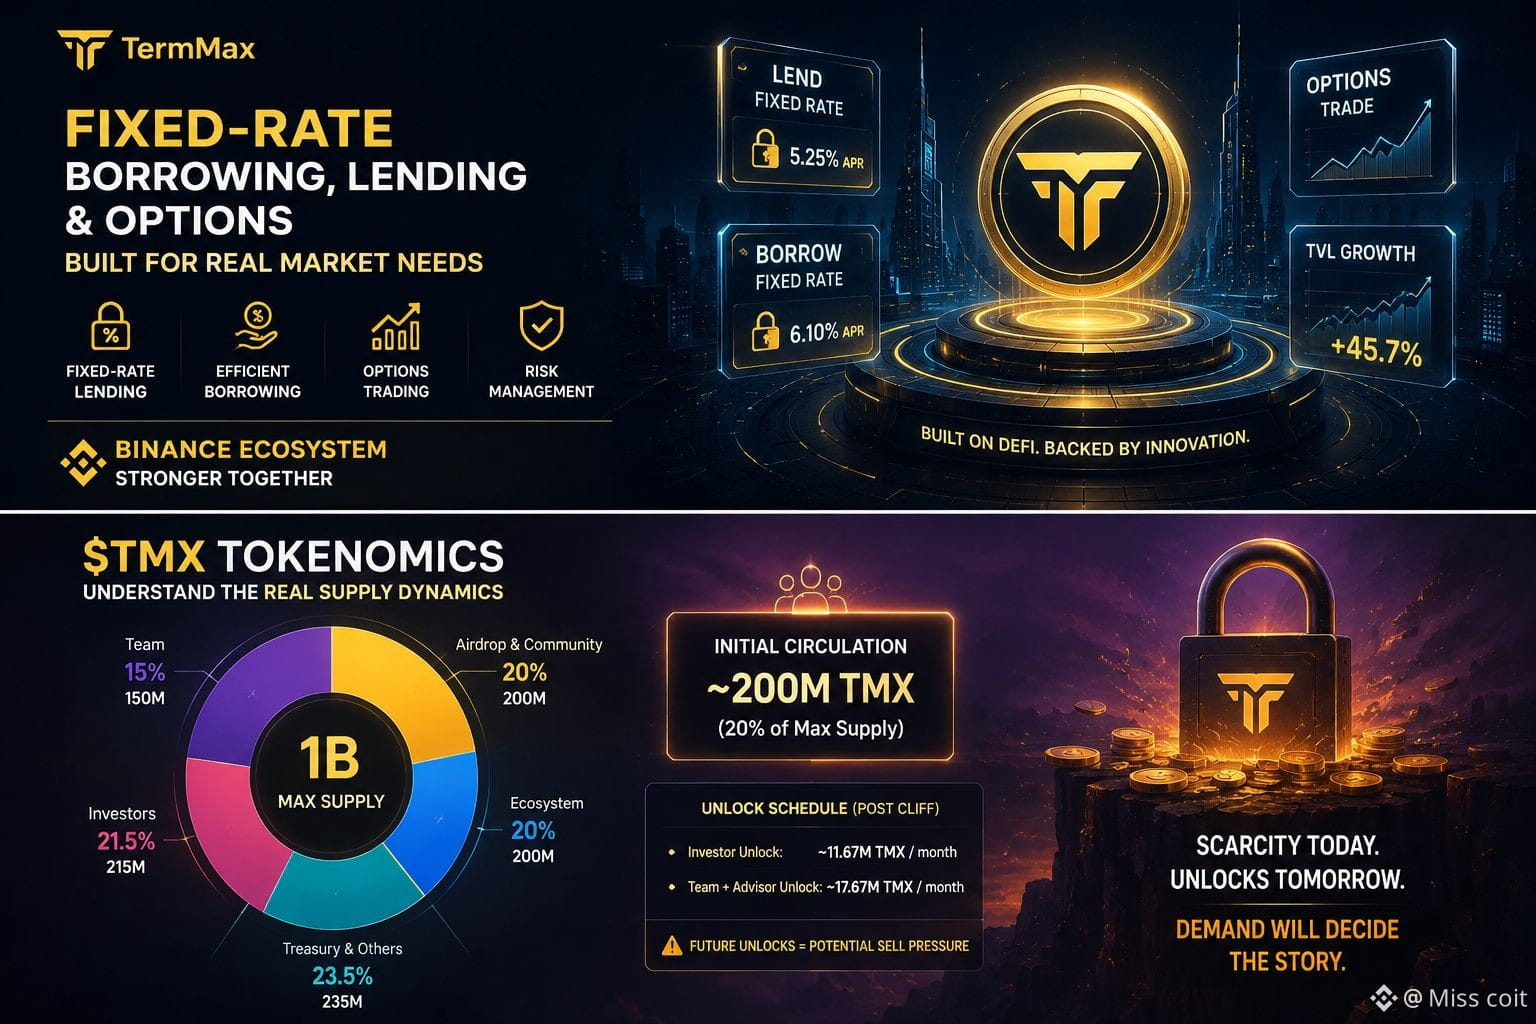
Tổng cung tối đa 1B nghe có vẻ rất lớn, nhưng với mình thì quan trọng hơn là khoảng 200 triệu token $TMX được lưu hành ban đầu tại TGE, và sau đó sẽ có bao nhiêu token tiếp tục đi vào thị trường.
Cơ cấu phân bổ cho đội ngũ 150M cũng khiến mình khá để tâm. Cộng thêm lượng token được mở khóa cho nhà đầu tư và các phần khác, thì áp lực bán tiềm ẩn mà thị trường trong tương lai cần hấp thụ là điều không thể xem nhẹ.
Vì vậy, mình sẽ không chỉ nhìn vào hiệu suất TGE của $TMX.
Mình muốn biết sau khi airdrop thì điều gì sẽ xảy ra:
Người dùng có ở lại không?
TVL có giữ được không?
Hoạt động giao dịch có duy trì được không?
Nhu cầu thực tế có tiêu hóa được phần mở khóa tiếp theo không?
Với mình, đây mới là chìa khóa để đánh giá $TMX rốt cuộc chỉ là “cơn sốt” ngắn hạn hay có thể phát triển thành một giao thức dài hạn.
Hiện tại mình vẫn giữ thái độ thận trọng nhưng thiên về lạc quan, tuy vậy mình cũng mong dữ liệu sẽ chứng minh cho nhận định của mình.
Bạn quan tâm chỉ số nào của $TMX nhất? $BNB
{future}(BNBUSDT)
#termmax @termmax
Mình gần đây đã nghiên cứu nghiêm túc về TermMax. Nói thật, so với sức nóng giai đoạn đầu của TGE của $TMX thì mình lại quan tâm hơn về điều gì sẽ xảy ra sau khi nó lên sàn.
Một điểm mình đánh giá cao là TermMax không chỉ dựa vào các chương trình hoạt động để thu hút sự chú ý. Thứ mà nó thực sự làm là cho vay và giao dịch quyền chọn với lãi suất cố định, điều này khiến mình cảm thấy ít nhất nó có những kịch bản sử dụng tài chính khá rõ ràng.
Mình cũng vẫn theo dõi mối liên hệ của nó với hệ sinh thái Binance. Mình sẽ không khẳng định chắc chắn trong tương lai sẽ niêm yết trên Binance, vì hiện tại chưa có xác nhận. Nhưng khi mức độ lộ diện của hệ sinh thái sàn giao dịch, việc phát hành token và các hoạt động của dự án dần dần giao nhau, thì mình nghĩ điều đó đáng để tiếp tục quan sát.
Tuy nhiên, hiện tại thứ mình quan tâm nhất thật sự lại là nguồn cung token.
Tổng cung tối đa 1B nghe có vẻ rất lớn, nhưng với mình thì quan trọng hơn là khoảng 200 triệu token $TMX được lưu hành ban đầu tại TGE, và sau đó sẽ có bao nhiêu token tiếp tục đi vào thị trường.
Cơ cấu phân bổ cho đội ngũ 150M cũng khiến mình khá để tâm. Cộng thêm lượng token được mở khóa cho nhà đầu tư và các phần khác, thì áp lực bán tiềm ẩn mà thị trường trong tương lai cần hấp thụ là điều không thể xem nhẹ.
Vì vậy, mình sẽ không chỉ nhìn vào hiệu suất TGE của $TMX.
Mình muốn biết sau khi airdrop thì điều gì sẽ xảy ra:
Người dùng có ở lại không?
TVL có giữ được không?
Hoạt động giao dịch có duy trì được không?
Nhu cầu thực tế có tiêu hóa được phần mở khóa tiếp theo không?
Với mình, đây mới là chìa khóa để đánh giá $TMX rốt cuộc chỉ là “cơn sốt” ngắn hạn hay có thể phát triển thành một giao thức dài hạn.
Hiện tại mình vẫn giữ thái độ thận trọng nhưng thiên về lạc quan, tuy vậy mình cũng mong dữ liệu sẽ chứng minh cho nhận định của mình.
Bạn quan tâm chỉ số nào của $TMX nhất? $BNB
#termmax @TermMax
1
8.9k
·
--
Tăng giá
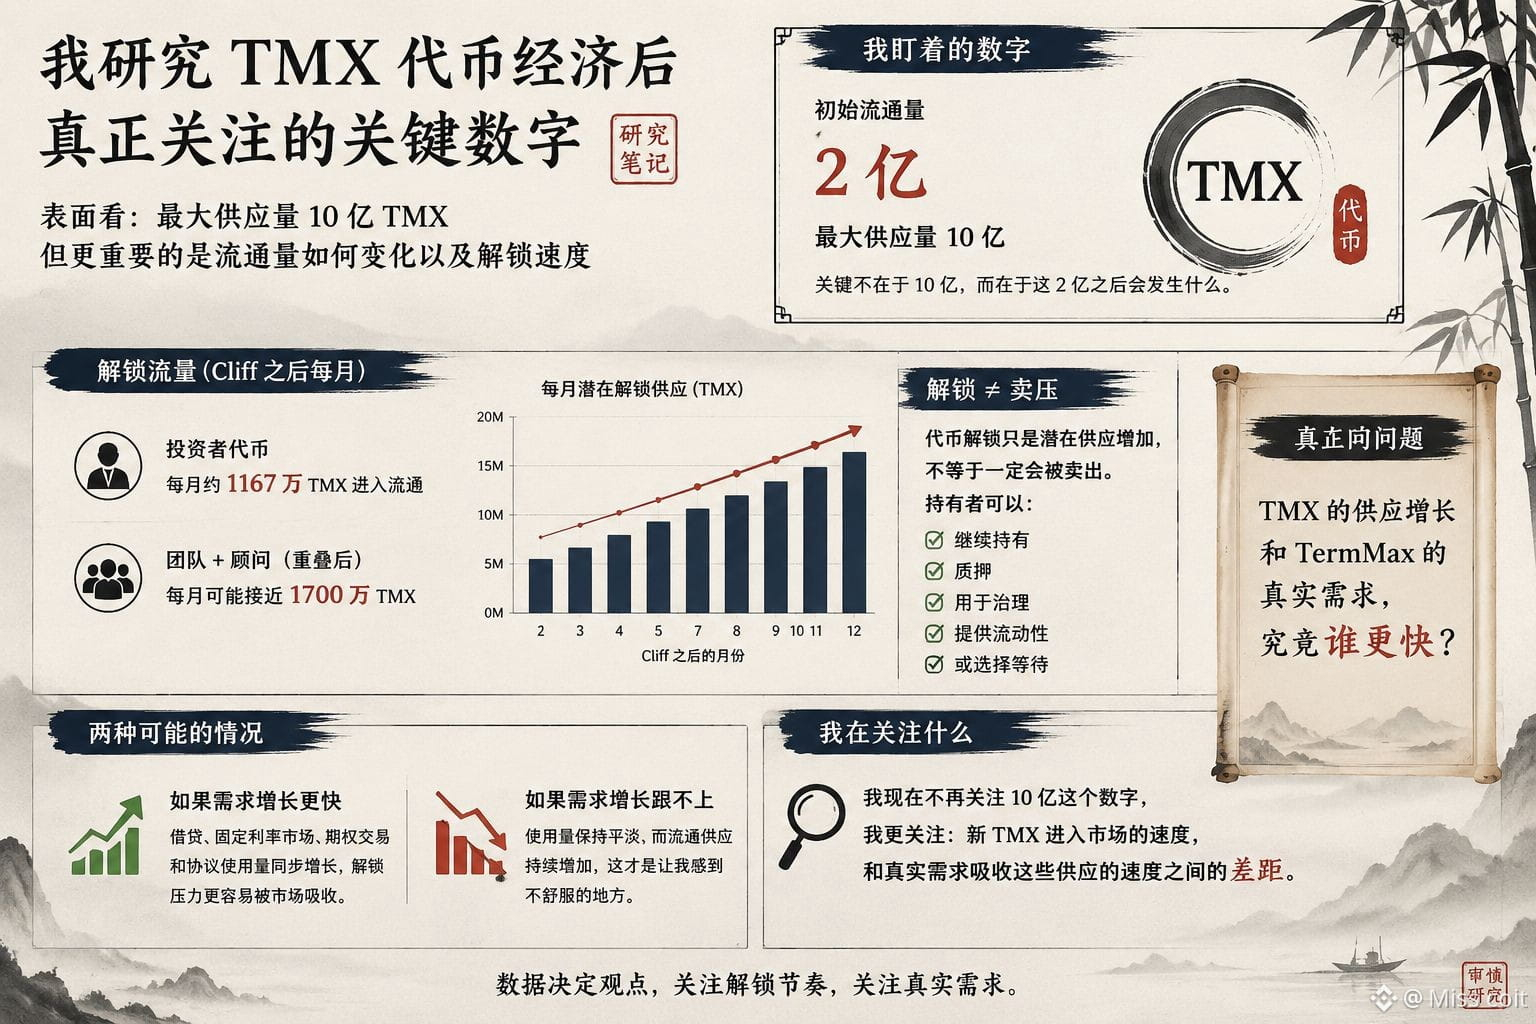
Nói thật, tôi vẫn luôn nhìn vào một con số của TMX: 200 triệu.
Đây là lượng lưu hành ban đầu được kỳ vọng, trong khi tổng cung tối đa là 1 tỷ. Nhìn qua thì có vẻ đơn giản, nhưng càng xem lịch mở khóa, tôi càng thấy “1 tỷ” không còn đáng tham chiếu nhiều.
Với tôi, điều quan trọng hơn là chuyện gì sẽ xảy ra sau 200 triệu ban đầu đó.
Chỉ riêng token dành cho nhà đầu tư thì, sau khi cliff kết thúc, mỗi tháng có thể tăng khoảng 11,67 triệu TMX. Nếu lịch mở khóa của team và cố vấn chồng lên nhau, thì lượng mở khóa tiềm năng mỗi tháng có thể gần 17 triệu TMX.
Đó mới là phần mà tôi thật sự quan tâm.
Bởi vì “tổng cung tối đa 1 tỷ” và “một tháng có thể có 17 triệu token đi vào lưu thông” thực ra đang kể hai câu chuyện hoàn toàn khác nhau.
Tôi cũng không muốn cứ thấy mở khóa là đã kết luận theo hướng giảm giá. Mở khóa đồng nghĩa với việc nguồn cung tiềm năng tăng lên, chứ không phải là những token đó chắc chắn sẽ bị bán. Người nắm giữ có thể tiếp tục nắm giữ, stake, sử dụng, hoặc chọn chờ đợi.
Vì vậy, với tôi, câu hỏi thực sự là: tăng trưởng cung của TMX, và nhu cầu thật sự của TermMax — cái nào sẽ tăng nhanh hơn?
Nếu hoạt động vay mượn, thị trường lãi suất cố định, giao dịch option, và mức sử dụng tổng thể của giao thức có thể tăng cùng với lượng lưu thông, thì các đợt mở khóa này có thể dễ được thị trường hấp thụ hơn.
Nhưng nếu mức sử dụng giữ nguyên, trong khi lượng cung có thể lưu hành tiếp tục tăng, thì đó mới là điều khiến tôi thực sự không thoải mái.
Tôi hiện tại đã không còn quá bận tâm đến con số 1 tỷ nữa.
Điều tôi quan tâm hơn là: khoảng cách thực sự giữa tốc độ token TMX mới được đưa ra thị trường, và tốc độ nhu cầu thật sự có thể hấp thụ lượng cung đó.$BNB
{future}(BNBUSDT)
#termmax @termmax
Nói thật, tôi vẫn luôn nhìn vào một con số của TMX: 200 triệu.
Đây là lượng lưu hành ban đầu được kỳ vọng, trong khi tổng cung tối đa là 1 tỷ. Nhìn qua thì có vẻ đơn giản, nhưng càng xem lịch mở khóa, tôi càng thấy “1 tỷ” không còn đáng tham chiếu nhiều.
Với tôi, điều quan trọng hơn là chuyện gì sẽ xảy ra sau 200 triệu ban đầu đó.
Chỉ riêng token dành cho nhà đầu tư thì, sau khi cliff kết thúc, mỗi tháng có thể tăng khoảng 11,67 triệu TMX. Nếu lịch mở khóa của team và cố vấn chồng lên nhau, thì lượng mở khóa tiềm năng mỗi tháng có thể gần 17 triệu TMX.
Đó mới là phần mà tôi thật sự quan tâm.
Bởi vì “tổng cung tối đa 1 tỷ” và “một tháng có thể có 17 triệu token đi vào lưu thông” thực ra đang kể hai câu chuyện hoàn toàn khác nhau.
Tôi cũng không muốn cứ thấy mở khóa là đã kết luận theo hướng giảm giá. Mở khóa đồng nghĩa với việc nguồn cung tiềm năng tăng lên, chứ không phải là những token đó chắc chắn sẽ bị bán. Người nắm giữ có thể tiếp tục nắm giữ, stake, sử dụng, hoặc chọn chờ đợi.
Vì vậy, với tôi, câu hỏi thực sự là: tăng trưởng cung của TMX, và nhu cầu thật sự của TermMax — cái nào sẽ tăng nhanh hơn?
Nếu hoạt động vay mượn, thị trường lãi suất cố định, giao dịch option, và mức sử dụng tổng thể của giao thức có thể tăng cùng với lượng lưu thông, thì các đợt mở khóa này có thể dễ được thị trường hấp thụ hơn.
Nhưng nếu mức sử dụng giữ nguyên, trong khi lượng cung có thể lưu hành tiếp tục tăng, thì đó mới là điều khiến tôi thực sự không thoải mái.
Tôi hiện tại đã không còn quá bận tâm đến con số 1 tỷ nữa.
Điều tôi quan tâm hơn là: khoảng cách thực sự giữa tốc độ token TMX mới được đưa ra thị trường, và tốc độ nhu cầu thật sự có thể hấp thụ lượng cung đó.$BNB
#termmax @TermMax
1
6.1k
·
--
Tăng giá
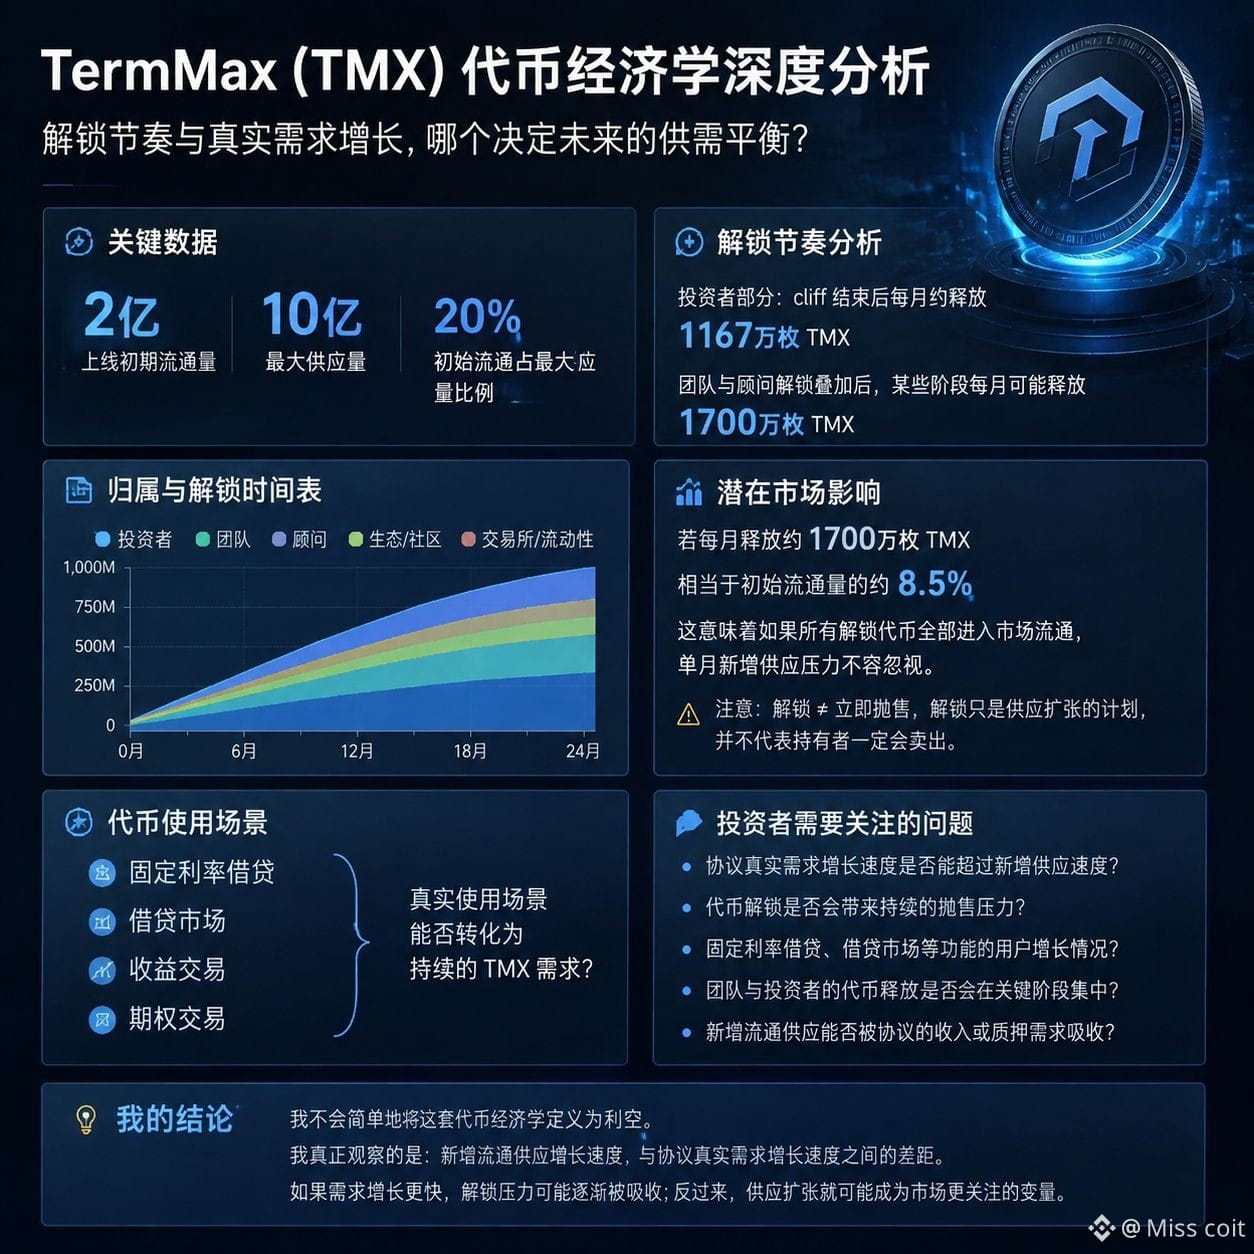
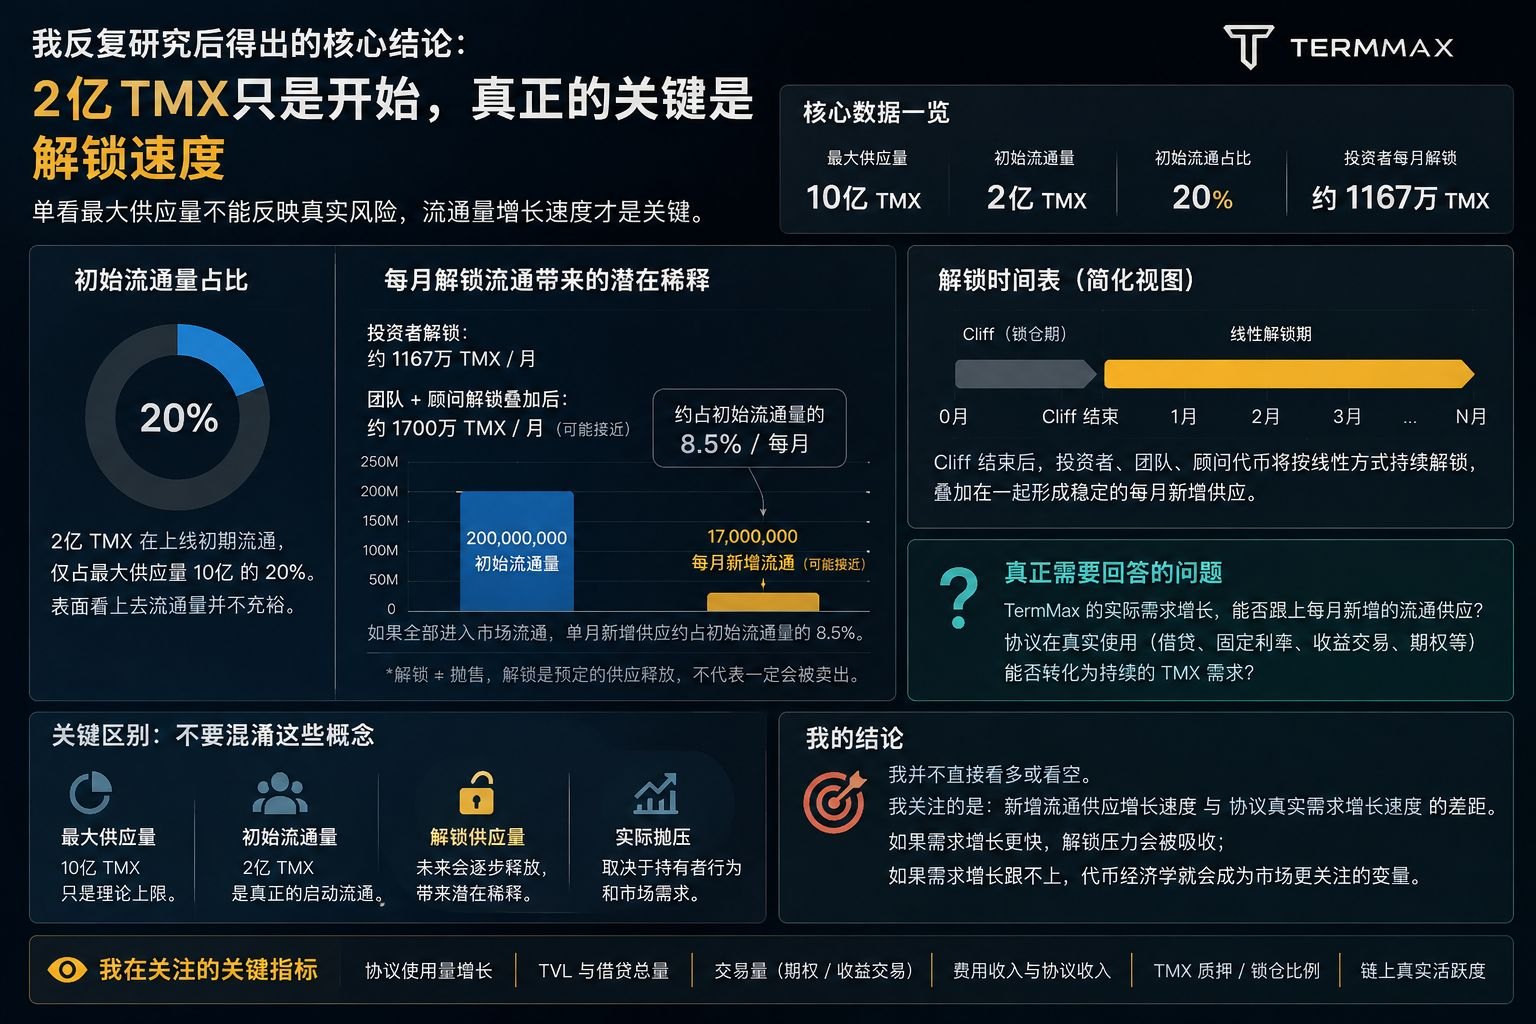
200 triệu TMX đã được đưa vào lưu thông trong giai đoạn đầu khi lên sàn—đây là một con số mà tôi đã xem đi xem lại nhiều lần.
So với nguồn cung tối đa 1 tỷ đồng, điều đó có nghĩa là lượng lưu thông ban đầu chỉ vào khoảng 20% của tổng nguồn cung cuối cùng. Chỉ nhìn riêng điểm này thì sự lưu thông trên thị trường của TMX dường như không đặc biệt dồi dào.
Nhưng điều đó cũng làm thay đổi cách tôi nhìn vào tokenomics của TermMax.
Điều đáng chú ý thực sự có lẽ không phải là nguồn cung tối đa 1 tỷ, mà là tốc độ lượng cung còn lại đi vào thị trường.
Chỉ tính phần dành cho nhà đầu tư, sau khi kết thúc cliff, theo lịch giải phóng tuyến tính, mỗi tháng sẽ có khoảng 11,67 triệu TMX được đưa vào lưu thông. Cộng thêm phần mở khóa của đội ngũ và cố vấn, ở một số giai đoạn, lượng lưu thông mới mỗi tháng có thể gần 17 triệu TMX.
Con số này bắt đầu trở nên thú vị.
17 triệu TMX tương đương khoảng 8,5% so với lượng lưu thông ban đầu 200 triệu. Nếu toàn bộ các token đó đều đi vào lưu thông, thì áp lực cung mới bổ sung trong một tháng là không hề nhỏ.
Tất nhiên, tôi sẽ không hiểu trực tiếp “mở khóa” đồng nghĩa với “bán tháo”. Mở khóa chỉ là việc giải phóng nguồn cung đã được lên kế hoạch sẵn, không có nghĩa là người nắm giữ chắc chắn sẽ bán.
Vấn đề thực sự khiến tôi quan tâm là:
Tăng trưởng nhu cầu thực tế của TermMax có thể theo kịp lượng cung mới được bổ sung này hay không?
Các tính năng cho vay với lãi suất cố định, thị trường cho vay, giao dịch lợi suất và quyền chọn đều có thể tạo ra các tình huống sử dụng thực sự, nhưng rốt cuộc vẫn phải xem các sản phẩm đó có chuyển hóa được thành nhu cầu TMX liên tục hay không.
Vì vậy, tôi sẽ không đơn giản gán toàn bộ bộ tokenomics này là yếu tố tiêu cực.
Điều tôi thực sự quan sát là: khoảng chênh lệch giữa tốc độ tăng của nguồn cung lưu thông mới và tốc độ tăng trưởng nhu cầu thực tế của giao thức.
Nếu tăng trưởng nhu cầu nhanh hơn, áp lực mở khóa có thể dần được hấp thụ; ngược lại, sự mở rộng của nguồn cung có thể trở thành biến số mà thị trường chú ý nhiều hơn.#termmax @termmax $BNB
{future}(BNBUSDT)
200 triệu TMX đã được đưa vào lưu thông trong giai đoạn đầu khi lên sàn—đây là một con số mà tôi đã xem đi xem lại nhiều lần.
So với nguồn cung tối đa 1 tỷ đồng, điều đó có nghĩa là lượng lưu thông ban đầu chỉ vào khoảng 20% của tổng nguồn cung cuối cùng. Chỉ nhìn riêng điểm này thì sự lưu thông trên thị trường của TMX dường như không đặc biệt dồi dào.
Nhưng điều đó cũng làm thay đổi cách tôi nhìn vào tokenomics của TermMax.
Điều đáng chú ý thực sự có lẽ không phải là nguồn cung tối đa 1 tỷ, mà là tốc độ lượng cung còn lại đi vào thị trường.
Chỉ tính phần dành cho nhà đầu tư, sau khi kết thúc cliff, theo lịch giải phóng tuyến tính, mỗi tháng sẽ có khoảng 11,67 triệu TMX được đưa vào lưu thông. Cộng thêm phần mở khóa của đội ngũ và cố vấn, ở một số giai đoạn, lượng lưu thông mới mỗi tháng có thể gần 17 triệu TMX.
Con số này bắt đầu trở nên thú vị.
17 triệu TMX tương đương khoảng 8,5% so với lượng lưu thông ban đầu 200 triệu. Nếu toàn bộ các token đó đều đi vào lưu thông, thì áp lực cung mới bổ sung trong một tháng là không hề nhỏ.
Tất nhiên, tôi sẽ không hiểu trực tiếp “mở khóa” đồng nghĩa với “bán tháo”. Mở khóa chỉ là việc giải phóng nguồn cung đã được lên kế hoạch sẵn, không có nghĩa là người nắm giữ chắc chắn sẽ bán.
Vấn đề thực sự khiến tôi quan tâm là:
Tăng trưởng nhu cầu thực tế của TermMax có thể theo kịp lượng cung mới được bổ sung này hay không?
Các tính năng cho vay với lãi suất cố định, thị trường cho vay, giao dịch lợi suất và quyền chọn đều có thể tạo ra các tình huống sử dụng thực sự, nhưng rốt cuộc vẫn phải xem các sản phẩm đó có chuyển hóa được thành nhu cầu TMX liên tục hay không.
Vì vậy, tôi sẽ không đơn giản gán toàn bộ bộ tokenomics này là yếu tố tiêu cực.
Điều tôi thực sự quan sát là: khoảng chênh lệch giữa tốc độ tăng của nguồn cung lưu thông mới và tốc độ tăng trưởng nhu cầu thực tế của giao thức.
Nếu tăng trưởng nhu cầu nhanh hơn, áp lực mở khóa có thể dần được hấp thụ; ngược lại, sự mở rộng của nguồn cung có thể trở thành biến số mà thị trường chú ý nhiều hơn.#termmax @TermMax $BNB
2
1
3.3k
·
--
Khi tôi nghiên cứu lại Dusk, ban đầu tôi cứ nghĩ rằng mình chỉ nhìn thấy một L1 theo hướng bảo mật, với phần tích hợp để tương thích với EVM.
Nhưng tôi nhận ra rằng điều thực sự thay đổi chính là kiến trúc.
Dusk đang dần tách bạch việc thực thi ứng dụng và thanh toán tài chính.
Hiện nay, DuskDS đóng vai trò là lớp thanh toán và tính khả dụng dữ liệu ở tầng nền, còn DuskEVM cung cấp môi trường tương đương EVM dựa trên OP Stack, cho phép Solidity và các công cụ Ethereum phổ biến có thể tiến vào Dusk. Đồng thời, DuskVM vẫn giữ lối đi bản địa Rust/WASM, hỗ trợ các ứng dụng cần truy cập trực tiếp vào L1, hoặc cần năng lực về quyền riêng tư hay ZK.
Sự thay đổi này đã làm tôi thay đổi cách hiểu về định vị ban đầu của Dusk.
Trước đây, câu chuyện cốt lõi thiên về: quyền riêng tư + tuân thủ + tài sản tài chính.
Giờ đây, hướng đi lại gần hơn với: giúp cho hạ tầng tài chính được quản lý tương thích với hệ sinh thái phát triển hiện có.
Điều này rất quan trọng, vì các tổ chức không chỉ cần công nghệ quyền riêng tư.
Họ còn cần các ví, công cụ phát triển, tính thanh khoản, ứng dụng, thanh toán và khả năng tương tác có thể phối hợp với nhau.
Hiện tại, Dusk đã xác định rõ DuskEVM hướng tới tài sản được mã hóa và DeFi, đồng thời Hedger đưa các tính năng liên quan đến quyền riêng tư vào môi trường EVM. Cùng lúc đó, tầng nền DuskDS vẫn giữ mô hình giao dịch của Phoenix và Moonlight.
Nhưng cũng có một thực tế không thể bỏ qua.
Vào ngày 16 tháng 1 năm 2026, Dusk đã gặp một sự cố an ninh: một ví chữ ký khi thực hiện cầu nối bị xâm nhập. Dusk cho biết đây không phải là sự thất bại của lớp đồng thuận hay giao thức lõi. Sau đó, kiến trúc cầu nối đã được thiết kế lại, bao gồm tách biệt chữ ký, tách biệt xử lý sự kiện, các ranh giới bảo mật chặt chẽ hơn và giảm thiểu khả năng bị lộ của ví nóng.
Tiếp theo, AEGIS lại phát hiện và xử lý 39 vấn đề bảo mật, trong đó có 7 vấn đề nghiêm trọng liên quan đến VM, cơ chế tuần tự hóa, cơ chế phí của Phoenix và mật mã học BLS.
Vì vậy, hiện giờ điều tôi thực sự quan tâm không còn là việc Dusk có thể “hỗ trợ EVM” hay không.
Mà là liệu kiến trúc module này có thể biến sự tương thích EVM thành các hoạt động tài chính được quản lý trong thực tế hay không.
Liệu DuskEVM cuối cùng có trở thành chiếc cầu nối then chốt giữa tính thanh khoản gốc mã hóa và lớp thanh toán tuân thủ của Dusk hay không?#dusk $DUSK @Dusk_Foundation
Khi tôi nghiên cứu lại Dusk, ban đầu tôi cứ nghĩ rằng mình chỉ nhìn thấy một L1 theo hướng bảo mật, với phần tích hợp để tương thích với EVM.
Nhưng tôi nhận ra rằng điều thực sự thay đổi chính là kiến trúc.
Dusk đang dần tách bạch việc thực thi ứng dụng và thanh toán tài chính.
Hiện nay, DuskDS đóng vai trò là lớp thanh toán và tính khả dụng dữ liệu ở tầng nền, còn DuskEVM cung cấp môi trường tương đương EVM dựa trên OP Stack, cho phép Solidity và các công cụ Ethereum phổ biến có thể tiến vào Dusk. Đồng thời, DuskVM vẫn giữ lối đi bản địa Rust/WASM, hỗ trợ các ứng dụng cần truy cập trực tiếp vào L1, hoặc cần năng lực về quyền riêng tư hay ZK.
Sự thay đổi này đã làm tôi thay đổi cách hiểu về định vị ban đầu của Dusk.
Trước đây, câu chuyện cốt lõi thiên về: quyền riêng tư + tuân thủ + tài sản tài chính.
Giờ đây, hướng đi lại gần hơn với: giúp cho hạ tầng tài chính được quản lý tương thích với hệ sinh thái phát triển hiện có.
Điều này rất quan trọng, vì các tổ chức không chỉ cần công nghệ quyền riêng tư.
Họ còn cần các ví, công cụ phát triển, tính thanh khoản, ứng dụng, thanh toán và khả năng tương tác có thể phối hợp với nhau.
Hiện tại, Dusk đã xác định rõ DuskEVM hướng tới tài sản được mã hóa và DeFi, đồng thời Hedger đưa các tính năng liên quan đến quyền riêng tư vào môi trường EVM. Cùng lúc đó, tầng nền DuskDS vẫn giữ mô hình giao dịch của Phoenix và Moonlight.
Nhưng cũng có một thực tế không thể bỏ qua.
Vào ngày 16 tháng 1 năm 2026, Dusk đã gặp một sự cố an ninh: một ví chữ ký khi thực hiện cầu nối bị xâm nhập. Dusk cho biết đây không phải là sự thất bại của lớp đồng thuận hay giao thức lõi. Sau đó, kiến trúc cầu nối đã được thiết kế lại, bao gồm tách biệt chữ ký, tách biệt xử lý sự kiện, các ranh giới bảo mật chặt chẽ hơn và giảm thiểu khả năng bị lộ của ví nóng.
Tiếp theo, AEGIS lại phát hiện và xử lý 39 vấn đề bảo mật, trong đó có 7 vấn đề nghiêm trọng liên quan đến VM, cơ chế tuần tự hóa, cơ chế phí của Phoenix và mật mã học BLS.
Vì vậy, hiện giờ điều tôi thực sự quan tâm không còn là việc Dusk có thể “hỗ trợ EVM” hay không.
Mà là liệu kiến trúc module này có thể biến sự tương thích EVM thành các hoạt động tài chính được quản lý trong thực tế hay không.
Liệu DuskEVM cuối cùng có trở thành chiếc cầu nối then chốt giữa tính thanh khoản gốc mã hóa và lớp thanh toán tuân thủ của Dusk hay không?#dusk $DUSK @Dusk
🚀 DuskEVM 会成功吗
0%
🔐 隐私+EVM 是优势吗?
0%
🏦 Dusk 能吸引机构吗
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
2
81
·
--
Tôi càng nghiên cứu sâu về Dusk, tôi càng nhận ra những thách thức mà nó thực sự đang đối mặt—không chỉ là làm cho các giao dịch tài chính trở nên riêng tư.
Khó khăn hơn nằm ở chỗ: làm sao để quyền riêng tư phát huy được vai trò của nó trong một hệ thống tài chính vẫn cần phải được xác minh.
Nghe có vẻ như rất đơn giản, nhưng thực tế sẽ dẫn đến một vấn đề thiết kế cực kỳ phức tạp.
Các ứng dụng tài chính không phải lúc nào cũng có thể công khai tất cả chi tiết của từng giao dịch. Vị thế, đối tác giao dịch, quyền sở hữu tài sản và các thông tin nhạy cảm khác có thể cần được giới hạn.
Nhưng làm hoàn toàn ngược lại cũng không được.
Nếu không ai có thể xác minh điều gì đã xảy ra, thì cái gọi là tính bảo mật cuối cùng có thể chỉ là một dạng khác của sự thiếu minh bạch thông tin.
Chính vì vậy mà tôi cho rằng kiến trúc của Dusk thực sự thú vị.
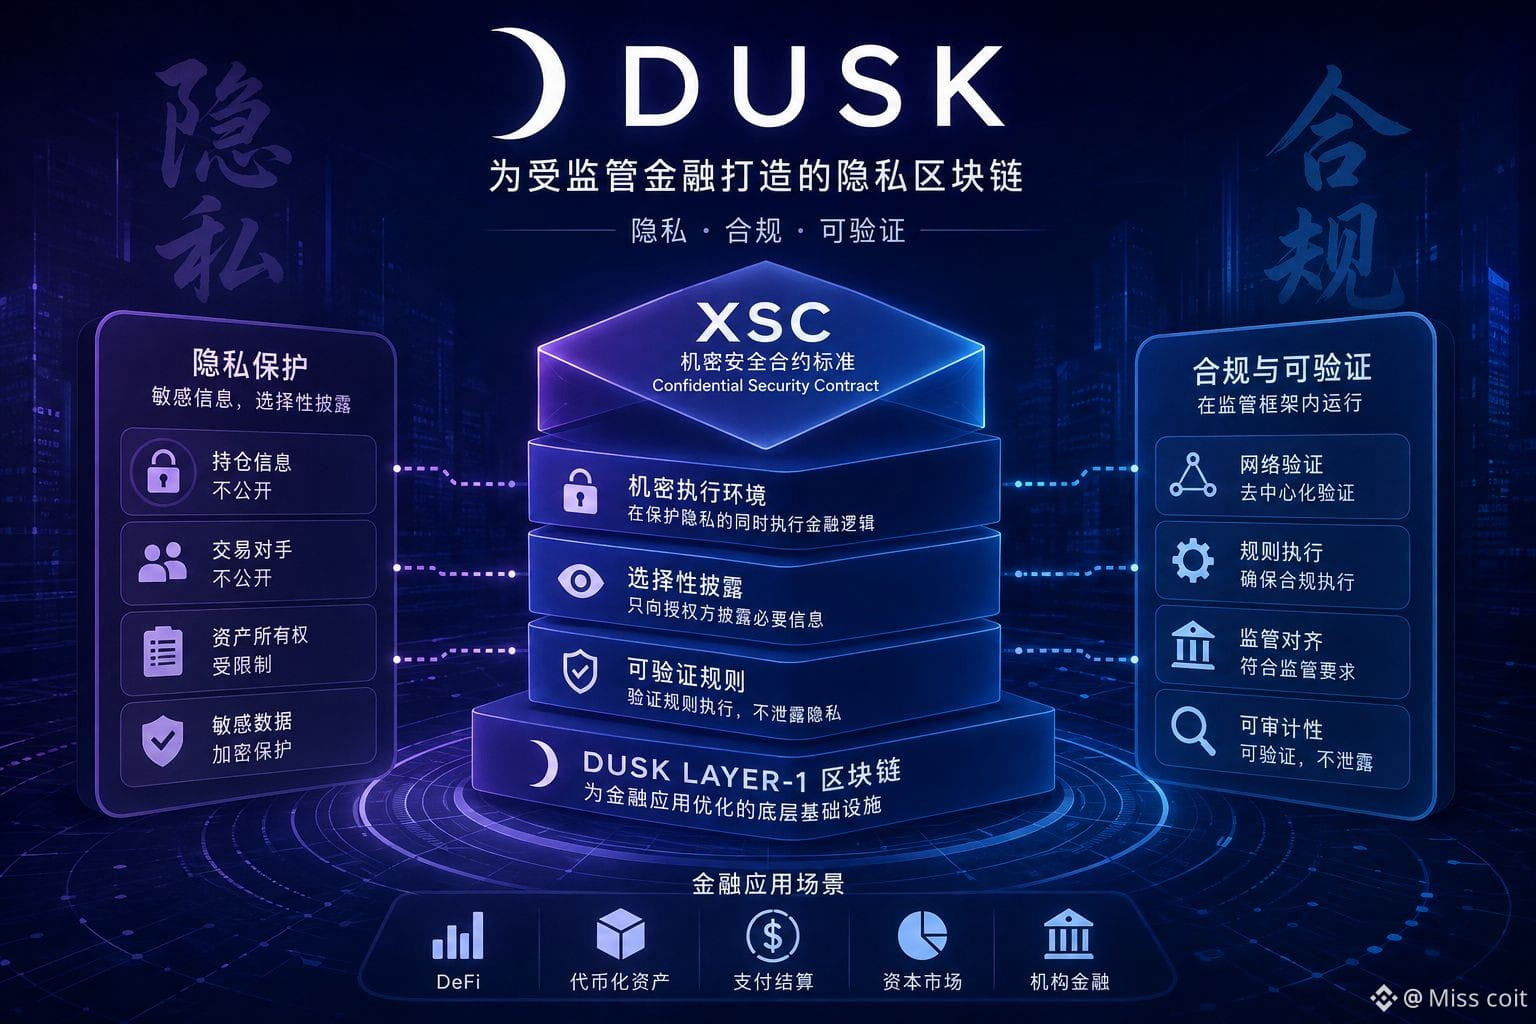
Nó hướng đến các ứng dụng tài chính ở tầng Layer-1, còn chuẩn Confidential Security Contract (XSC) cung cấp cho nhà phát triển một khung để xây dựng các hợp đồng thông minh bảo mật. Ý tưởng cốt lõi là: logic tài chính có thể được thực thi mà không bắt buộc phải công khai mọi hạng mục thông tin trong đó.
Nói cách khác, trọng tâm không chỉ là che giấu dữ liệu.
Mà là kiểm soát ai cần biết gì, đồng thời vẫn giữ đủ thông tin để mạng có thể thực thi và xác minh các quy tắc thật sự quan trọng.
Điều này khiến tôi cảm thấy cách Dusk nhìn nhận về quyền riêng tư trên blockchain thực tế hơn.
Tuy nhiên, thiết kế này cũng có những sự đánh đổi rõ ràng.
Việc thực thi bảo mật có thể làm tăng độ phức tạp về mặt kỹ thuật. Nhà phát triển cần các công cụ phù hợp, ứng dụng cần vận hành trong những giả định bảo mật phức tạp hơn, và các tổ chức—trước khi cân nhắc việc chuyển các hoạt động tài chính thực sang loại hạ tầng này—vẫn cần sự rõ ràng từ phía cơ quan quản lý.
Rồi còn có những vấn đề mà bản thân công nghệ không thể giải quyết: việc chấp nhận.
Dusk có thể xây dựng một kiến trúc hỗ trợ cho các ứng dụng tài chính bảo mật, nhưng nhà phát triển và các tổ chức vẫn cần một lý do đủ thuyết phục để sử dụng nó.
Vì vậy, hiện tại, tôi không còn quá quan tâm liệu Dusk có thể cung cấp quyền riêng tư hay không.
Tôi quan tâm hơn đến việc: liệu tương lai của tài chính được quản lý có thực sự cần đến mức độ riêng tư này hay không.
Nếu quyền riêng tư và khả năng xác minh cuối cùng trở thành những yêu cầu quan trọng ngang nhau đối với thị trường tài chính trên chuỗi, thì lựa chọn kiến trúc của Dusk có thể sẽ trở nên vô cùng ý nghĩa.
Nhưng nếu thị trường chưa tạo ra đủ nhu cầu, nó cũng có thể chỉ là một ý tưởng kỹ thuật hay, nhưng thiếu các tình huống sử dụng thực tế
#dusk $DUSK @Dusk_Foundation
Tôi càng nghiên cứu sâu về Dusk, tôi càng nhận ra những thách thức mà nó thực sự đang đối mặt—không chỉ là làm cho các giao dịch tài chính trở nên riêng tư.
Khó khăn hơn nằm ở chỗ: làm sao để quyền riêng tư phát huy được vai trò của nó trong một hệ thống tài chính vẫn cần phải được xác minh.
Nghe có vẻ như rất đơn giản, nhưng thực tế sẽ dẫn đến một vấn đề thiết kế cực kỳ phức tạp.
Các ứng dụng tài chính không phải lúc nào cũng có thể công khai tất cả chi tiết của từng giao dịch. Vị thế, đối tác giao dịch, quyền sở hữu tài sản và các thông tin nhạy cảm khác có thể cần được giới hạn.
Nhưng làm hoàn toàn ngược lại cũng không được.
Nếu không ai có thể xác minh điều gì đã xảy ra, thì cái gọi là tính bảo mật cuối cùng có thể chỉ là một dạng khác của sự thiếu minh bạch thông tin.
Chính vì vậy mà tôi cho rằng kiến trúc của Dusk thực sự thú vị.
Nó hướng đến các ứng dụng tài chính ở tầng Layer-1, còn chuẩn Confidential Security Contract (XSC) cung cấp cho nhà phát triển một khung để xây dựng các hợp đồng thông minh bảo mật. Ý tưởng cốt lõi là: logic tài chính có thể được thực thi mà không bắt buộc phải công khai mọi hạng mục thông tin trong đó.
Nói cách khác, trọng tâm không chỉ là che giấu dữ liệu.
Mà là kiểm soát ai cần biết gì, đồng thời vẫn giữ đủ thông tin để mạng có thể thực thi và xác minh các quy tắc thật sự quan trọng.
Điều này khiến tôi cảm thấy cách Dusk nhìn nhận về quyền riêng tư trên blockchain thực tế hơn.
Tuy nhiên, thiết kế này cũng có những sự đánh đổi rõ ràng.
Việc thực thi bảo mật có thể làm tăng độ phức tạp về mặt kỹ thuật. Nhà phát triển cần các công cụ phù hợp, ứng dụng cần vận hành trong những giả định bảo mật phức tạp hơn, và các tổ chức—trước khi cân nhắc việc chuyển các hoạt động tài chính thực sang loại hạ tầng này—vẫn cần sự rõ ràng từ phía cơ quan quản lý.
Rồi còn có những vấn đề mà bản thân công nghệ không thể giải quyết: việc chấp nhận.
Dusk có thể xây dựng một kiến trúc hỗ trợ cho các ứng dụng tài chính bảo mật, nhưng nhà phát triển và các tổ chức vẫn cần một lý do đủ thuyết phục để sử dụng nó.
Vì vậy, hiện tại, tôi không còn quá quan tâm liệu Dusk có thể cung cấp quyền riêng tư hay không.
Tôi quan tâm hơn đến việc: liệu tương lai của tài chính được quản lý có thực sự cần đến mức độ riêng tư này hay không.
Nếu quyền riêng tư và khả năng xác minh cuối cùng trở thành những yêu cầu quan trọng ngang nhau đối với thị trường tài chính trên chuỗi, thì lựa chọn kiến trúc của Dusk có thể sẽ trở nên vô cùng ý nghĩa.
Nhưng nếu thị trường chưa tạo ra đủ nhu cầu, nó cũng có thể chỉ là một ý tưởng kỹ thuật hay, nhưng thiếu các tình huống sử dụng thực tế
#dusk $DUSK @Dusk
1
1
51
·
--
Giảm giá
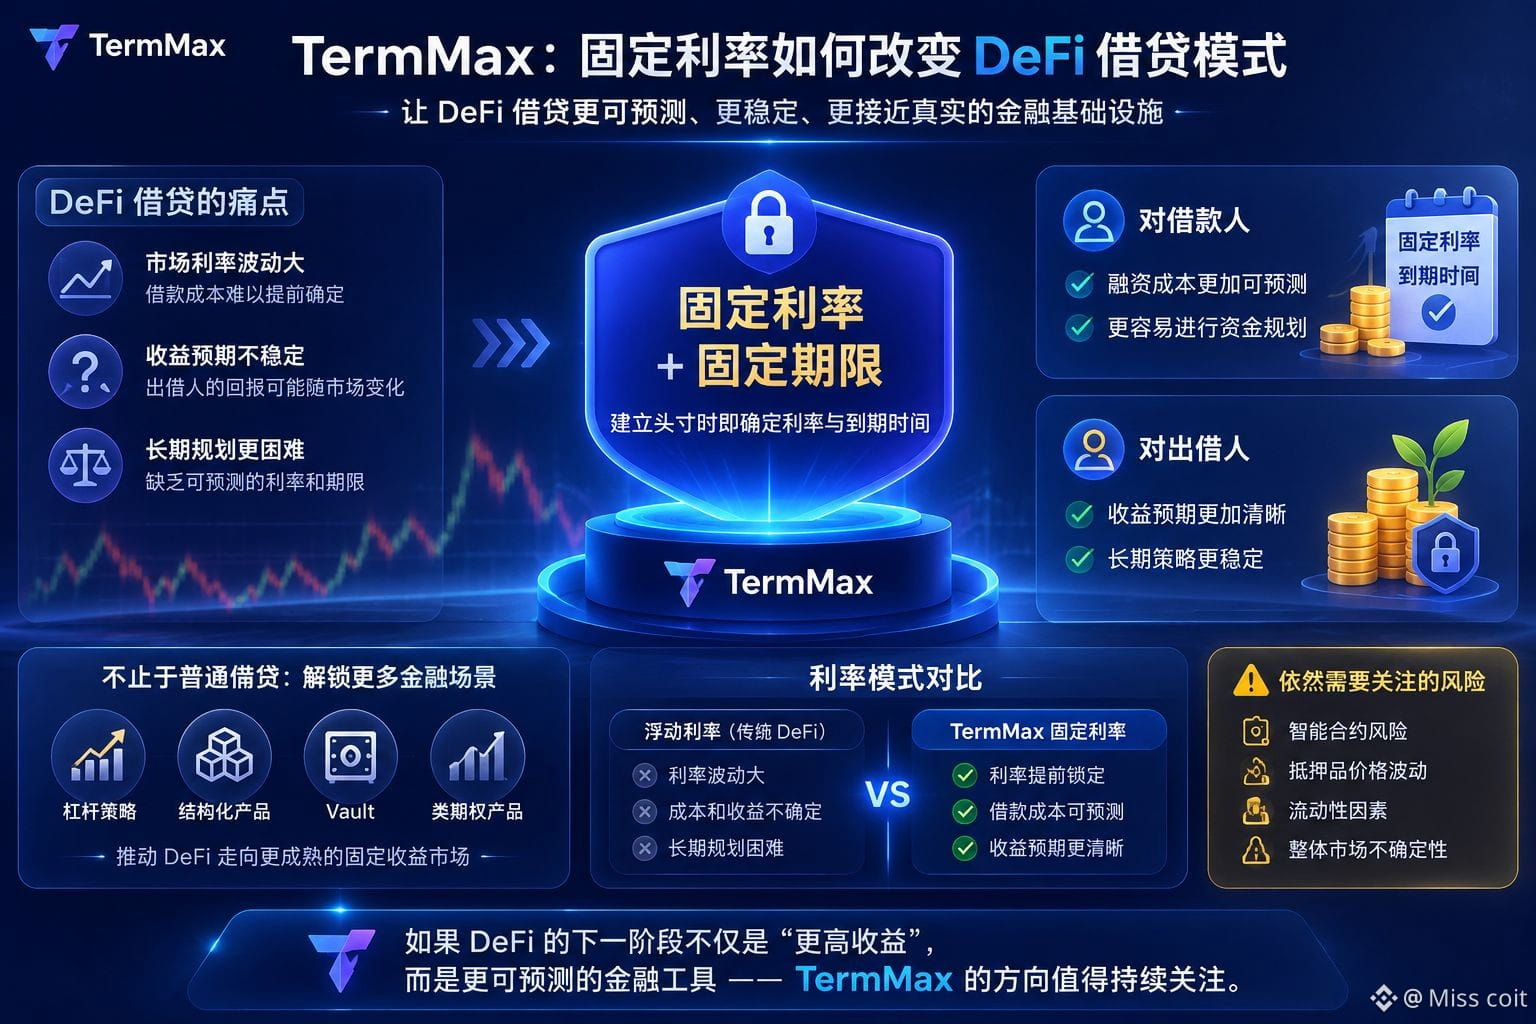
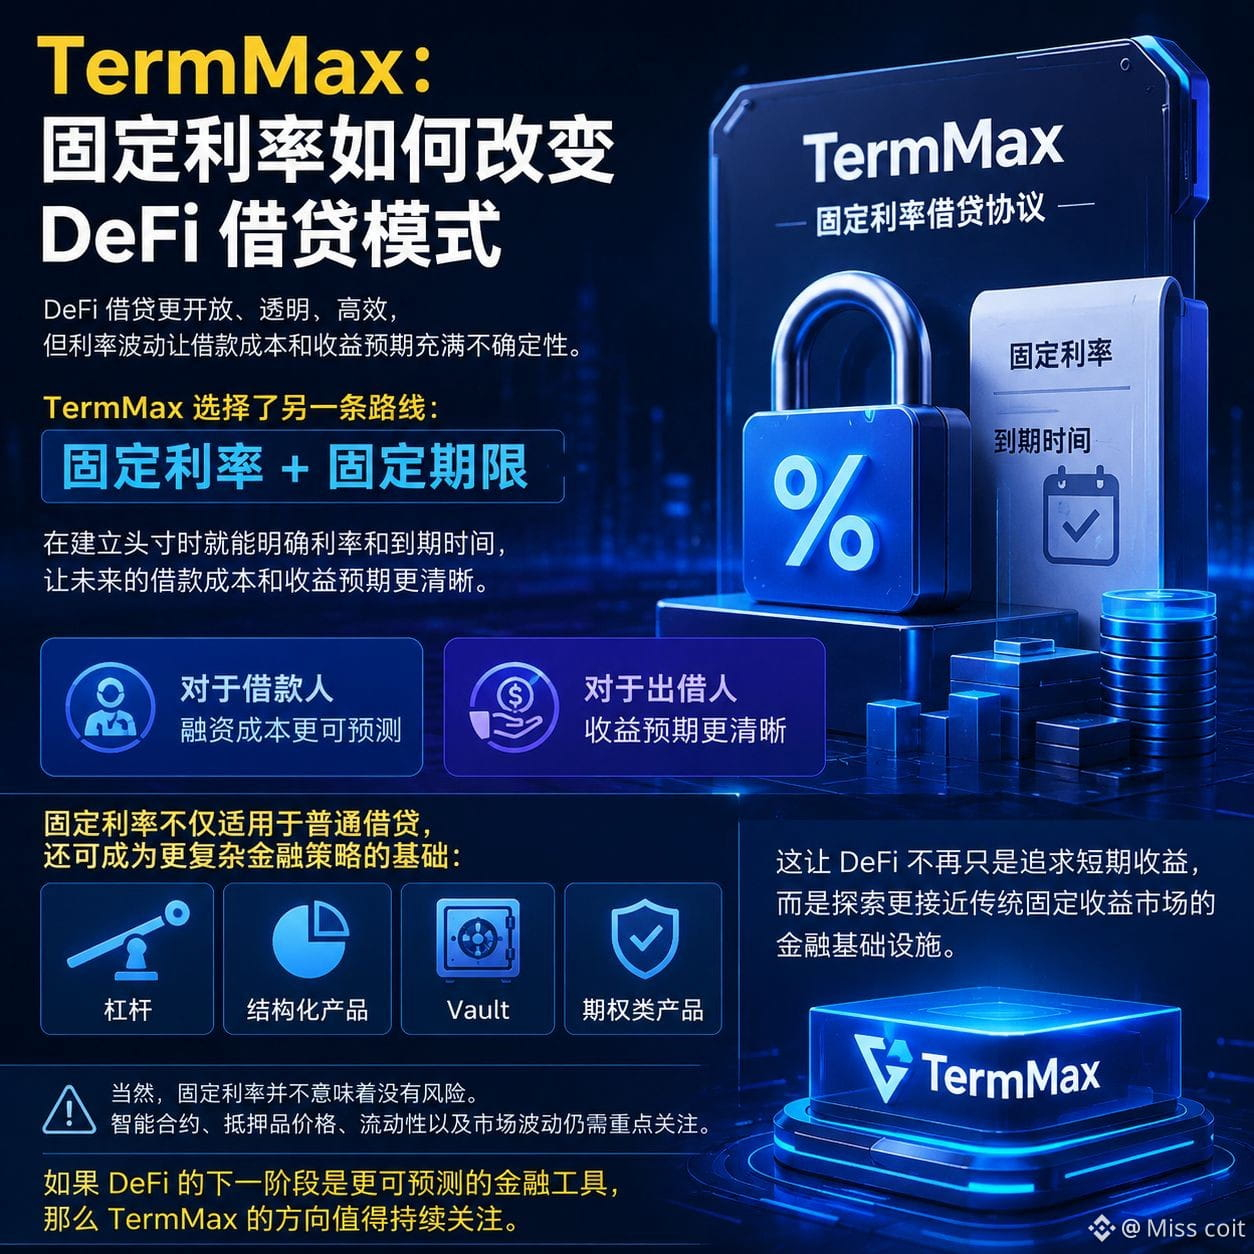
TermMax: Lãi suất cố định thay đổi mô hình cho vay mượn DeFi như thế nào
DeFi làm cho việc cho vay và đi vay trở nên cởi mở, minh bạch và hiệu quả hơn, nhưng biến động lãi suất luôn là một vấn đề quan trọng mà người dùng phải đối mặt.
Khi lãi suất thị trường liên tục thay đổi, chi phí tài trợ thực tế của người đi vay rất khó xác định trước, và lợi nhuận kỳ vọng của người cho vay cũng có thể thay đổi theo diễn biến thị trường.
TermMax đã chọn một hướng đi khác.
Cơ chế cốt lõi của nó là lãi suất cố định + kỳ hạn cố định. Khi người dùng thiết lập vị thế, họ có thể xác định rõ lãi suất và thời điểm đáo hạn, từ đó tính toán chi phí vay mượn trong tương lai hoặc lợi nhuận kỳ vọng một cách rõ ràng hơn.
Với người đi vay, điều này đồng nghĩa với chi phí tài trợ có thể dự đoán tốt hơn.
Với người cho vay, điều này đồng nghĩa với kỳ vọng lợi nhuận rõ ràng hơn.
Quan trọng hơn, lãi suất cố định không chỉ phù hợp với các khoản vay thông thường.
Nó còn có thể trở thành nền tảng cho các chiến lược tài chính phức tạp hơn, bao gồm đòn bẩy, sản phẩm cấu trúc, Vault và các sản phẩm tương tự quyền chọn.
Điều này khiến DeFi không còn chỉ chạy theo lợi nhuận ngắn hạn, mà bắt đầu khám phá cơ sở hạ tầng tài chính gần hơn với thị trường thu nhập cố định truyền thống.
Tất nhiên, lãi suất cố định không có nghĩa là không có rủi ro. Hợp đồng thông minh, giá tài sản thế chấp, thanh khoản và biến động thị trường vẫn cần được đặc biệt chú ý.
Nhưng nếu giai đoạn tiếp theo của DeFi không chỉ là “lợi nhuận cao hơn”, mà là các công cụ tài chính có thể dự đoán được nhiều hơn, thì hướng đi của TermMax xứng đáng để tiếp tục theo dõi.$BNB
{future}(BNBUSDT)
#termmax @termmax
TermMax: Lãi suất cố định thay đổi mô hình cho vay mượn DeFi như thế nào
DeFi làm cho việc cho vay và đi vay trở nên cởi mở, minh bạch và hiệu quả hơn, nhưng biến động lãi suất luôn là một vấn đề quan trọng mà người dùng phải đối mặt.
Khi lãi suất thị trường liên tục thay đổi, chi phí tài trợ thực tế của người đi vay rất khó xác định trước, và lợi nhuận kỳ vọng của người cho vay cũng có thể thay đổi theo diễn biến thị trường.
TermMax đã chọn một hướng đi khác.
Cơ chế cốt lõi của nó là lãi suất cố định + kỳ hạn cố định. Khi người dùng thiết lập vị thế, họ có thể xác định rõ lãi suất và thời điểm đáo hạn, từ đó tính toán chi phí vay mượn trong tương lai hoặc lợi nhuận kỳ vọng một cách rõ ràng hơn.
Với người đi vay, điều này đồng nghĩa với chi phí tài trợ có thể dự đoán tốt hơn.
Với người cho vay, điều này đồng nghĩa với kỳ vọng lợi nhuận rõ ràng hơn.
Quan trọng hơn, lãi suất cố định không chỉ phù hợp với các khoản vay thông thường.
Nó còn có thể trở thành nền tảng cho các chiến lược tài chính phức tạp hơn, bao gồm đòn bẩy, sản phẩm cấu trúc, Vault và các sản phẩm tương tự quyền chọn.
Điều này khiến DeFi không còn chỉ chạy theo lợi nhuận ngắn hạn, mà bắt đầu khám phá cơ sở hạ tầng tài chính gần hơn với thị trường thu nhập cố định truyền thống.
Tất nhiên, lãi suất cố định không có nghĩa là không có rủi ro. Hợp đồng thông minh, giá tài sản thế chấp, thanh khoản và biến động thị trường vẫn cần được đặc biệt chú ý.
Nhưng nếu giai đoạn tiếp theo của DeFi không chỉ là “lợi nhuận cao hơn”, mà là các công cụ tài chính có thể dự đoán được nhiều hơn, thì hướng đi của TermMax xứng đáng để tiếp tục theo dõi.$BNB
#termmax @TermMax
52
·
--
Giảm giá
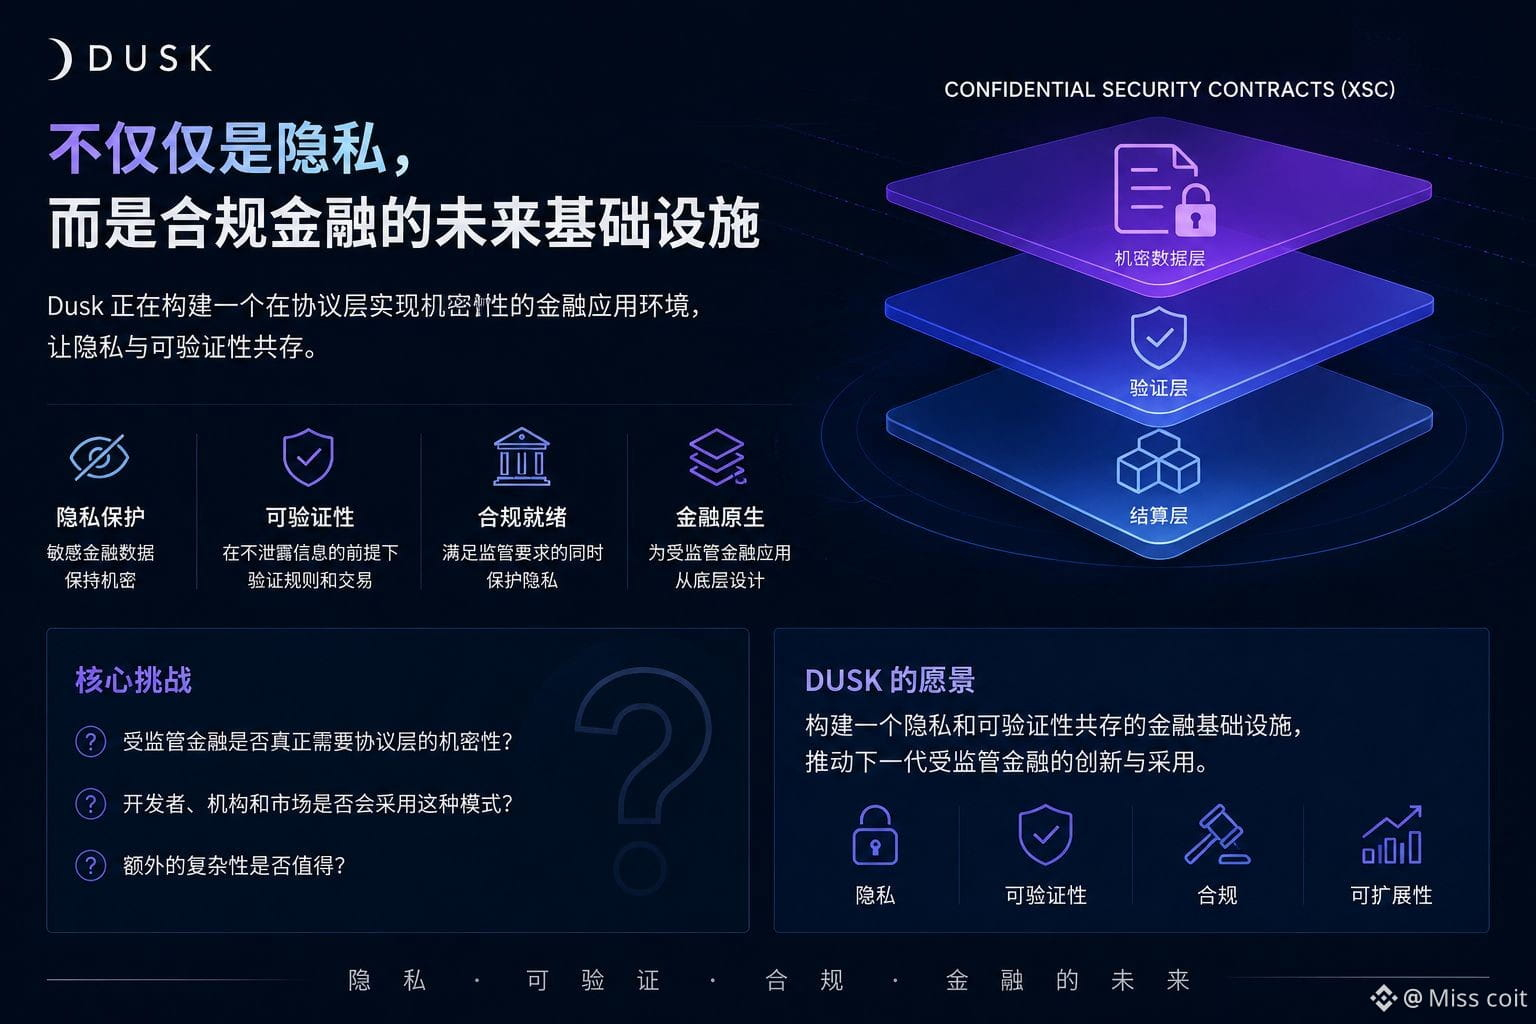
Tôi càng nghiên cứu sâu về Dusk, càng có một chi tiết khiến tôi ấn tượng: thứ mà nó thật sự đặt cược không chỉ là “quyền riêng tư”.
Nó đặt cược rằng, cuối cùng các ứng dụng tài chính sẽ chịu sự quản lý có thể cần phải triển khai tính bảo mật ở ngay tầng giao thức.
Điều này rất quan trọng.
Với hạ tầng tài chính, việc che giấu thông tin tự thân nó là chưa đủ. Các bên tham gia có thể cần các mức độ hiển thị khác nhau, trong khi mạng vẫn phải xác minh rằng giao dịch và các quy tắc hợp đồng được thực thi đúng.
Từ đó nảy sinh một bài toán thiết kế rất khó:
Làm sao vừa bảo vệ quyền riêng tư của các thông tin tài chính nhạy cảm, mà không khiến cả hệ thống trở thành một “hộp đen”?
Đây cũng là lý do khiến tôi quan tâm đến phương án Confidential Security Contract (XSC) của Dusk.
Dusk không xem tính bảo mật như một chức năng gắn thêm ở rìa, mà cố gắng xây dựng nó vào môi trường nền tảng nơi các ứng dụng tài chính và tài sản vận hành.
Nhưng bản thân kiến trúc không thể tự tạo ra nhu cầu.
Thử thách thực sự nằm ở chỗ liệu các nhà phát triển, các tổ chức và cả thị trường được quản lý có thật sự cho rằng mô hình này đủ hữu ích hay không, từ đó sẵn sàng áp dụng nó. Việc hệ sinh thái phát triển ra sao, thanh khoản, trải nghiệm của nhà phát triển, quy định, và liệu có đáng để “trả giá” cho sự phức tạp bổ sung hay không—tất cả vẫn là những thách thức thực tế cần phải đối mặt.
Đó cũng là phần mà hiện nay tôi đặc biệt chú ý hơn.
Bởi nếu tương lai của tài chính được quản lý thực sự đi theo hướng một thế giới nơi quyền riêng tư và khả năng xác minh bắt buộc phải cùng tồn tại, thì tính bảo mật ở tầng giao thức có thể sẽ còn quan trọng hơn rất nhiều so với một sở thích công nghệ.
Nhưng nếu cuối cùng nhu cầu đó không thực sự xuất hiện, thì dù kiến trúc bản thân có đủ xuất sắc, nó vẫn có thể chỉ là một giải pháp thú vị cho một vấn đề đủ lớn—mà vẫn đang đi tìm.
Với tôi, đây chính là vấn đề cốt lõi mà Dusk hiện vẫn chưa giải quyết:
Thị trường cuối cùng có thực sự cần đến thứ mà Dusk đang xây dựng không? Hay việc áp dụng nó còn khó hơn chính bản thân công nghệ?#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Tôi càng nghiên cứu sâu về Dusk, càng có một chi tiết khiến tôi ấn tượng: thứ mà nó thật sự đặt cược không chỉ là “quyền riêng tư”.
Nó đặt cược rằng, cuối cùng các ứng dụng tài chính sẽ chịu sự quản lý có thể cần phải triển khai tính bảo mật ở ngay tầng giao thức.
Điều này rất quan trọng.
Với hạ tầng tài chính, việc che giấu thông tin tự thân nó là chưa đủ. Các bên tham gia có thể cần các mức độ hiển thị khác nhau, trong khi mạng vẫn phải xác minh rằng giao dịch và các quy tắc hợp đồng được thực thi đúng.
Từ đó nảy sinh một bài toán thiết kế rất khó:
Làm sao vừa bảo vệ quyền riêng tư của các thông tin tài chính nhạy cảm, mà không khiến cả hệ thống trở thành một “hộp đen”?
Đây cũng là lý do khiến tôi quan tâm đến phương án Confidential Security Contract (XSC) của Dusk.
Dusk không xem tính bảo mật như một chức năng gắn thêm ở rìa, mà cố gắng xây dựng nó vào môi trường nền tảng nơi các ứng dụng tài chính và tài sản vận hành.
Nhưng bản thân kiến trúc không thể tự tạo ra nhu cầu.
Thử thách thực sự nằm ở chỗ liệu các nhà phát triển, các tổ chức và cả thị trường được quản lý có thật sự cho rằng mô hình này đủ hữu ích hay không, từ đó sẵn sàng áp dụng nó. Việc hệ sinh thái phát triển ra sao, thanh khoản, trải nghiệm của nhà phát triển, quy định, và liệu có đáng để “trả giá” cho sự phức tạp bổ sung hay không—tất cả vẫn là những thách thức thực tế cần phải đối mặt.
Đó cũng là phần mà hiện nay tôi đặc biệt chú ý hơn.
Bởi nếu tương lai của tài chính được quản lý thực sự đi theo hướng một thế giới nơi quyền riêng tư và khả năng xác minh bắt buộc phải cùng tồn tại, thì tính bảo mật ở tầng giao thức có thể sẽ còn quan trọng hơn rất nhiều so với một sở thích công nghệ.
Nhưng nếu cuối cùng nhu cầu đó không thực sự xuất hiện, thì dù kiến trúc bản thân có đủ xuất sắc, nó vẫn có thể chỉ là một giải pháp thú vị cho một vấn đề đủ lớn—mà vẫn đang đi tìm.
Với tôi, đây chính là vấn đề cốt lõi mà Dusk hiện vẫn chưa giải quyết:
Thị trường cuối cùng có thực sự cần đến thứ mà Dusk đang xây dựng không? Hay việc áp dụng nó còn khó hơn chính bản thân công nghệ?#dusk $DUSK @Dusk
75
·
--
Giảm giá
Ban đầu, tôi tưởng rằng GIGGLE chỉ là một token Meme vận hành dựa vào mức độ chú ý từ cộng đồng và tâm lý thị trường. Nhưng trong quá trình nghiên cứu nó cho các nhiệm vụ của CreatorPad, tôi lại bắt đầu quan tâm đến một thiết kế cụ thể hơn: cơ chế phí giao dịch của nó.
GIGGLE thiết lập mức thuế giao dịch 5%, phần giá trị thu được sẽ được chuyển đổi thành BNB và đi vào cơ chế hỗ trợ liên quan đến quỹ giáo dục. Điều thực sự khiến tôi hứng thú không phải bản thân khái niệm “từ thiện”, mà là cơ chế này được gắn trực tiếp với hoạt động giao dịch trên chuỗi. Giao dịch càng sôi động thì về mặt lý thuyết có thể tạo ra nhiều quỹ hơn, nhưng đồng thời, mỗi giao dịch cũng lại làm tăng chi phí giao dịch thực tế.
Nhiều người khi thấy GIGGLE có thể phản ứng đầu tiên với câu chuyện Meme. Nhưng sau khi đi sâu nghiên cứu, tôi nhận ra nó giống như đang cố gắng xây dựng một mối liên hệ: giao dịch trên thị trường, sự tham gia của cộng đồng và hoạt động hỗ trợ tài chính gắn kết với nhau. Thiết kế này trông có vẻ đơn giản, nhưng lại tạo ra một câu hỏi đáng suy ngẫm: liệu thuế giao dịch có thể duy trì được mức độ tham gia trong thời gian dài, hay cuối cùng sẽ làm giảm động lực của người giao dịch?
Quan sát của tôi là, thay vì chỉ coi GIGGLE như một token Meme, tôi muốn hiểu nó như một thí nghiệm về việc “hoạt động thị trường tạo ra nguồn lực thực tế như thế nào”.
Vậy thì, khi mức độ nóng của thị trường giảm xuống, cơ chế này liệu có còn giữ được vai trò ban đầu không?$BNB $GIGGLE $币安人生
{spot}(币安人生USDT)
{future}(GIGGLEUSDT)
{future}(BNBUSDT)
Ban đầu, tôi tưởng rằng GIGGLE chỉ là một token Meme vận hành dựa vào mức độ chú ý từ cộng đồng và tâm lý thị trường. Nhưng trong quá trình nghiên cứu nó cho các nhiệm vụ của CreatorPad, tôi lại bắt đầu quan tâm đến một thiết kế cụ thể hơn: cơ chế phí giao dịch của nó.
GIGGLE thiết lập mức thuế giao dịch 5%, phần giá trị thu được sẽ được chuyển đổi thành BNB và đi vào cơ chế hỗ trợ liên quan đến quỹ giáo dục. Điều thực sự khiến tôi hứng thú không phải bản thân khái niệm “từ thiện”, mà là cơ chế này được gắn trực tiếp với hoạt động giao dịch trên chuỗi. Giao dịch càng sôi động thì về mặt lý thuyết có thể tạo ra nhiều quỹ hơn, nhưng đồng thời, mỗi giao dịch cũng lại làm tăng chi phí giao dịch thực tế.
Nhiều người khi thấy GIGGLE có thể phản ứng đầu tiên với câu chuyện Meme. Nhưng sau khi đi sâu nghiên cứu, tôi nhận ra nó giống như đang cố gắng xây dựng một mối liên hệ: giao dịch trên thị trường, sự tham gia của cộng đồng và hoạt động hỗ trợ tài chính gắn kết với nhau. Thiết kế này trông có vẻ đơn giản, nhưng lại tạo ra một câu hỏi đáng suy ngẫm: liệu thuế giao dịch có thể duy trì được mức độ tham gia trong thời gian dài, hay cuối cùng sẽ làm giảm động lực của người giao dịch?
Quan sát của tôi là, thay vì chỉ coi GIGGLE như một token Meme, tôi muốn hiểu nó như một thí nghiệm về việc “hoạt động thị trường tạo ra nguồn lực thực tế như thế nào”.
Vậy thì, khi mức độ nóng của thị trường giảm xuống, cơ chế này liệu có còn giữ được vai trò ban đầu không?$BNB $GIGGLE $币安人生
321
·
--
Tăng giá
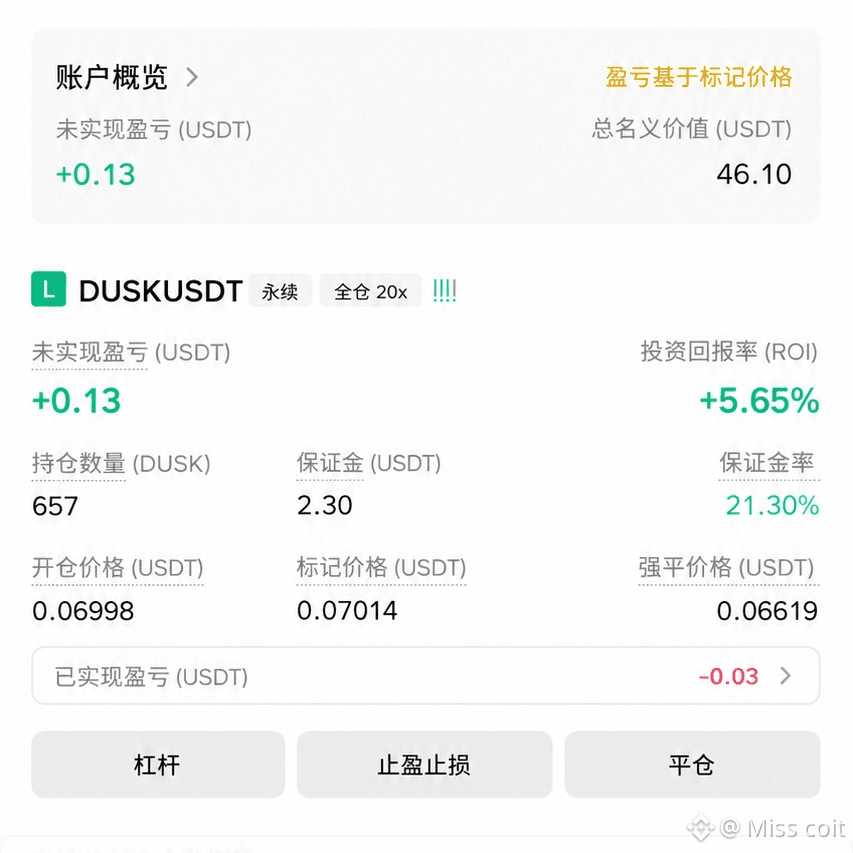
$DUSK đang thể hiện động lực mạnh mẽ, nhưng sau khi tăng hơn 8% trong thời gian ngắn, việc đuổi mua vẫn cần thận trọng.
Vùng mua vào: 0.06980–0.07010
Mục tiêu 1: 0.07150
Mục tiêu 2: 0.07300
Mục tiêu 3: 0.07500
Cắt lỗ: 0.06880
Hiện tại lệnh Long của bạn quanh 0.06998 đang có lãi. Nếu giá giảm và phá vỡ 0.06980 kèm xuất hiện áp lực bán rõ ràng, nên bảo vệ lợi nhuận, tránh tiếp tục tăng đòn bẩy. #
{spot}(DUSKUSDT)
$DUSK đang thể hiện động lực mạnh mẽ, nhưng sau khi tăng hơn 8% trong thời gian ngắn, việc đuổi mua vẫn cần thận trọng.
Vùng mua vào: 0.06980–0.07010
Mục tiêu 1: 0.07150
Mục tiêu 2: 0.07300
Mục tiêu 3: 0.07500
Cắt lỗ: 0.06880
Hiện tại lệnh Long của bạn quanh 0.06998 đang có lãi. Nếu giá giảm và phá vỡ 0.06980 kèm xuất hiện áp lực bán rõ ràng, nên bảo vệ lợi nhuận, tránh tiếp tục tăng đòn bẩy. #
Vùng mua vào: 0.06980–0.07010
Mục tiêu 1: 0.07150
Mục tiêu 2: 0.07300
Mục tiêu 3: 0.07500
Cắt lỗ: 0.06880
Hiện tại lệnh Long của bạn quanh 0.06998 đang có lãi. Nếu giá giảm và phá vỡ 0.06980 kèm xuất hiện áp lực bán rõ ràng, nên bảo vệ lợi nhuận, tránh tiếp tục tăng đòn bẩy. #
1
63
·
--
Tăng giá
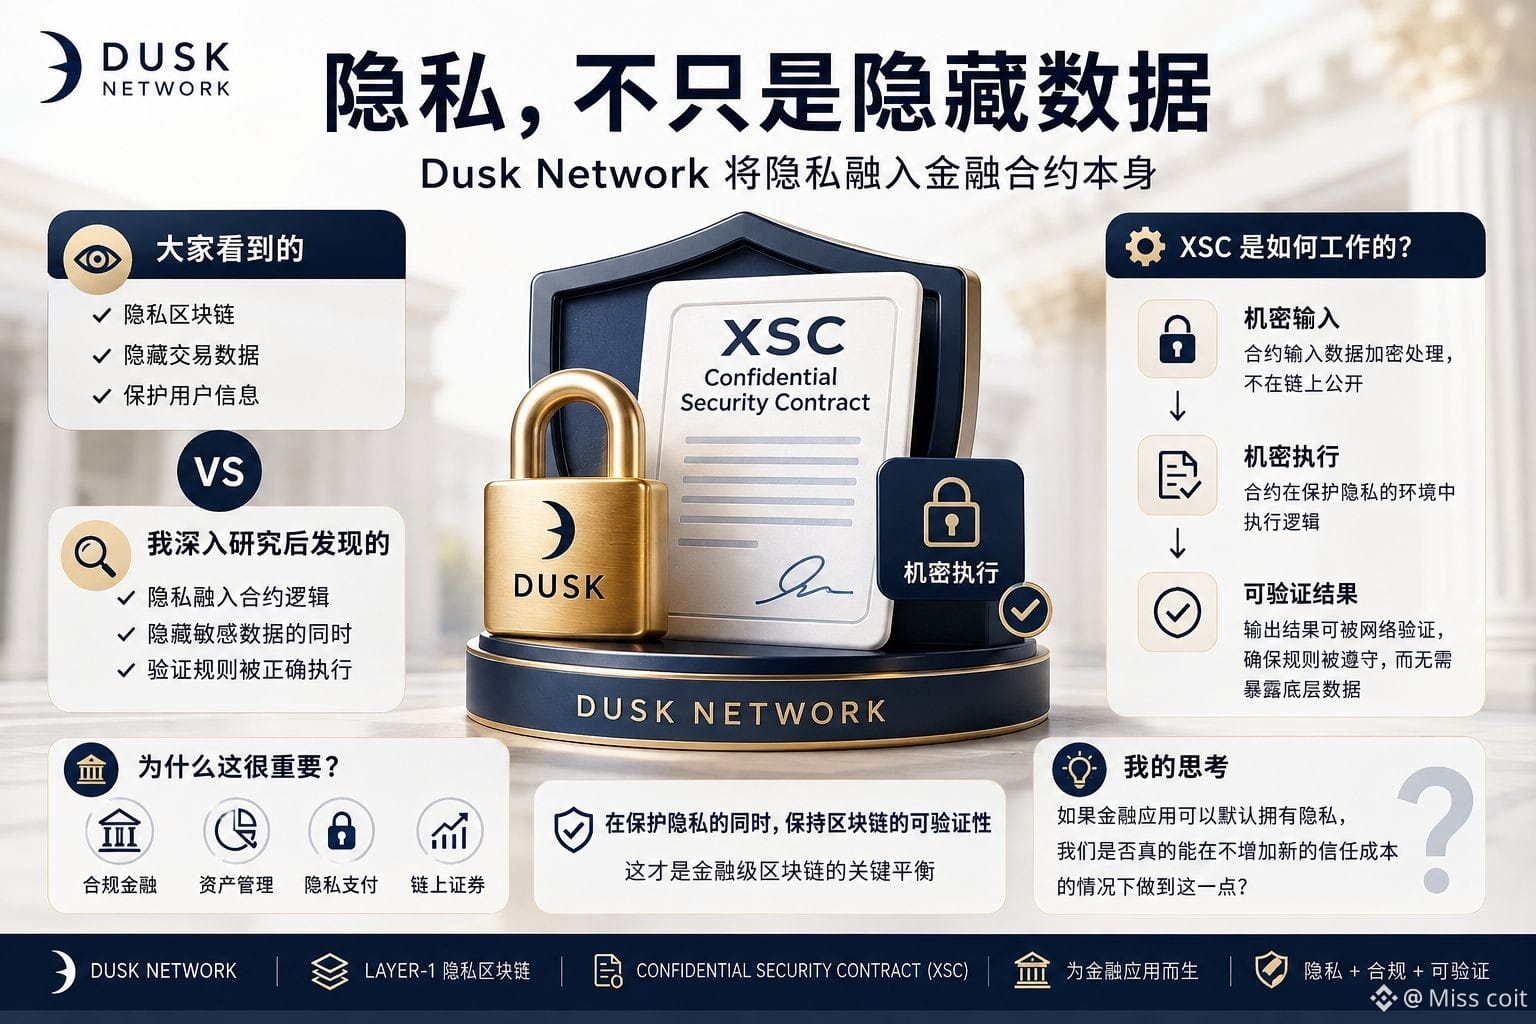
Ban đầu tôi nghĩ rằng năng lực quyền riêng tư của Dusk chủ yếu là để ẩn dữ liệu giao dịch. Nhưng khi đi sâu nghiên cứu, tôi phát hiện ra một lựa chọn thiết kế thú vị hơn: Dusk không chỉ muốn tăng quyền riêng tư cho các giao dịch, mà còn muốn tích hợp quyền riêng tư trực tiếp vào chính các hợp đồng tài chính.
Trong quá trình nghiên cứu Dusk cho nhiệm vụ CreatorPad, tôi tập trung xem xét mô hình Confidential Security Contract (XSC) của Dusk. Dusk là một Layer-1 hướng tới ứng dụng tài chính, cho phép các hợp đồng thông minh xử lý dữ liệu bí mật, đồng thời vẫn tạo ra các kết quả có thể được mạng blockchain xác thực. Sự khác biệt này thực sự rất quan trọng. Trong các bối cảnh tài chính chịu sự quản lý, nếu toàn bộ dữ liệu đều bị ẩn nhưng lại không thể chứng minh rằng các quy tắc đã được thực thi đúng, thì bản thân quyền riêng tư không có nhiều ý nghĩa.
Điều thật sự thu hút tôi là sự cân bằng giữa hai yếu tố đó. Các blockchain truyền thống đạt được khả năng xác minh thông qua trạng thái công khai, còn Dusk lại cố gắng bảo vệ dữ liệu nhạy cảm đồng thời vẫn giữ cho kết quả thực thi có thể được xác minh. Nói đơn giản, nó không chỉ giải quyết vấn đề “làm thế nào để ẩn dữ liệu”, mà là “làm thế nào để ẩn dữ liệu nhạy cảm, đồng thời chứng minh rằng các quy tắc thực sự đã được thực thi”.
Hầu hết mọi người khi nhìn thấy Dusk có lẽ sẽ chú ý đầu tiên đến định vị về quyền riêng tư của nó. Nhưng theo tôi, điều đáng nghiên cứu hơn là: liệu thực thi bí mật có thực sự trở thành một hạ tầng nền tảng cho tài chính hay không, mà không khiến cho việc xác minh, kiểm toán và phát triển trở nên phức tạp hơn.
Điều này cũng khiến tôi đặt ra một câu hỏi: nếu các ứng dụng tài chính có thể mặc định sở hữu quyền riêng tư, thì liệu chúng ta có thực sự làm được điều đó mà không phải gia tăng chi phí niềm tin mới hay không? #dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Ban đầu tôi nghĩ rằng năng lực quyền riêng tư của Dusk chủ yếu là để ẩn dữ liệu giao dịch. Nhưng khi đi sâu nghiên cứu, tôi phát hiện ra một lựa chọn thiết kế thú vị hơn: Dusk không chỉ muốn tăng quyền riêng tư cho các giao dịch, mà còn muốn tích hợp quyền riêng tư trực tiếp vào chính các hợp đồng tài chính.
Trong quá trình nghiên cứu Dusk cho nhiệm vụ CreatorPad, tôi tập trung xem xét mô hình Confidential Security Contract (XSC) của Dusk. Dusk là một Layer-1 hướng tới ứng dụng tài chính, cho phép các hợp đồng thông minh xử lý dữ liệu bí mật, đồng thời vẫn tạo ra các kết quả có thể được mạng blockchain xác thực. Sự khác biệt này thực sự rất quan trọng. Trong các bối cảnh tài chính chịu sự quản lý, nếu toàn bộ dữ liệu đều bị ẩn nhưng lại không thể chứng minh rằng các quy tắc đã được thực thi đúng, thì bản thân quyền riêng tư không có nhiều ý nghĩa.
Điều thật sự thu hút tôi là sự cân bằng giữa hai yếu tố đó. Các blockchain truyền thống đạt được khả năng xác minh thông qua trạng thái công khai, còn Dusk lại cố gắng bảo vệ dữ liệu nhạy cảm đồng thời vẫn giữ cho kết quả thực thi có thể được xác minh. Nói đơn giản, nó không chỉ giải quyết vấn đề “làm thế nào để ẩn dữ liệu”, mà là “làm thế nào để ẩn dữ liệu nhạy cảm, đồng thời chứng minh rằng các quy tắc thực sự đã được thực thi”.
Hầu hết mọi người khi nhìn thấy Dusk có lẽ sẽ chú ý đầu tiên đến định vị về quyền riêng tư của nó. Nhưng theo tôi, điều đáng nghiên cứu hơn là: liệu thực thi bí mật có thực sự trở thành một hạ tầng nền tảng cho tài chính hay không, mà không khiến cho việc xác minh, kiểm toán và phát triển trở nên phức tạp hơn.
Điều này cũng khiến tôi đặt ra một câu hỏi: nếu các ứng dụng tài chính có thể mặc định sở hữu quyền riêng tư, thì liệu chúng ta có thực sự làm được điều đó mà không phải gia tăng chi phí niềm tin mới hay không? #dusk $DUSK @Dusk
15
3
106
·
--
Tăng giá
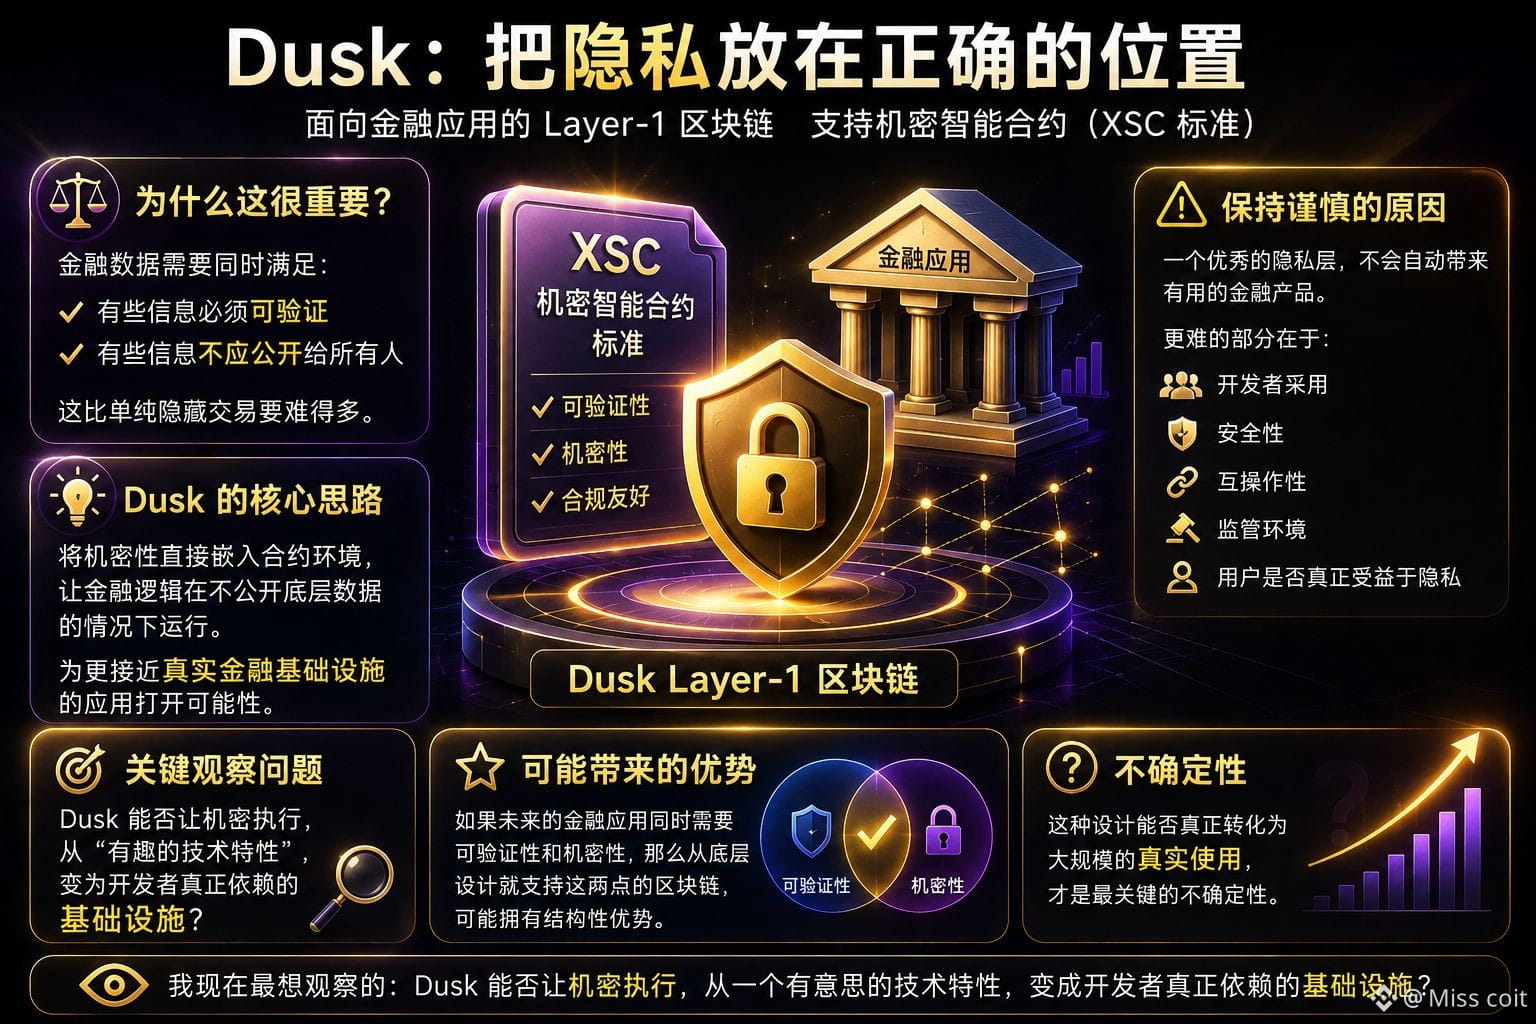
Tôi suýt bỏ qua một câu trong tài liệu Dusk, vì nghe giống như đang giới thiệu một blockchain quyền riêng tư khác. Sau đó tôi nhận ra điều thực sự thú vị không phải là từ “quyền riêng tư” đó, mà là Dusk đặt quyền riêng tư ở vị trí nào.
Dusk là một blockchain Layer-1 tập trung vào các ứng dụng tài chính, và hỗ trợ các smart contract (hợp đồng thông minh) mang tính bảo mật thông qua chuẩn Confidential Security Contract (XSC).
Điều này rất quan trọng.
Bởi dữ liệu tài chính có một nhu cầu rất đặc biệt: một số thông tin phải có thể được xác minh, nhưng một số thông tin khác lại không nên được công khai cho tất cả mọi người.
Việc này khó hơn nhiều so với chỉ đơn thuần ẩn các giao dịch.
Tôi cho rằng điểm đáng chú ý nhất của Dusk là họ đang cố gắng đưa tính bảo mật trực tiếp vào môi trường hợp đồng. Nếu logic tài chính có thể vận hành mà không cần công khai toàn bộ dữ liệu nền tảng, thì các nhà phát triển có thể có nhiều không gian hơn để xây dựng các ứng dụng gần với cơ sở hạ tầng tài chính trong thực tế, thay vì chỉ là những thử nghiệm DeFi mang tính minh bạch.
Nhưng đây cũng là chỗ tôi vẫn phải thận trọng.
Một lớp quyền riêng tư được thiết kế rất đẹp mắt không tự động tạo ra một sản phẩm tài chính thực sự hữu ích. Phần khó còn nằm ở phía sau: việc nhà phát triển có áp dụng hay không, mức độ an toàn, khả năng tương tác, bối cảnh quản lý, và liệu người dùng có thực sự nhận được giá trị từ quyền riêng tư dữ liệu hay không.
Vì vậy, tôi sẽ không đơn giản cho rằng “quyền riêng tư đồng nghĩa với tiềm năng tăng giá”.
Tôi quan tâm hơn đến một vấn đề cụ thể.
Nếu trong tương lai, các ứng dụng tài chính vừa cần tính xác minh vừa cần tính bảo mật, thì một blockchain ngay từ tầng nền đã đưa hai yếu tố này vào trong thiết kế, có thể sẽ có một số lợi thế.
Điều không chắc chắn thực sự là liệu thiết kế này có thể trở thành việc sử dụng trong thế giới thực hay không.
Hiện tại, điều tôi muốn quan sát nhất là liệu Dusk có thể biến việc thực thi bảo mật từ một đặc tính kỹ thuật thú vị thành cơ sở hạ tầng mà các nhà phát triển thật sự dựa vào?@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Tôi suýt bỏ qua một câu trong tài liệu Dusk, vì nghe giống như đang giới thiệu một blockchain quyền riêng tư khác. Sau đó tôi nhận ra điều thực sự thú vị không phải là từ “quyền riêng tư” đó, mà là Dusk đặt quyền riêng tư ở vị trí nào.
Dusk là một blockchain Layer-1 tập trung vào các ứng dụng tài chính, và hỗ trợ các smart contract (hợp đồng thông minh) mang tính bảo mật thông qua chuẩn Confidential Security Contract (XSC).
Điều này rất quan trọng.
Bởi dữ liệu tài chính có một nhu cầu rất đặc biệt: một số thông tin phải có thể được xác minh, nhưng một số thông tin khác lại không nên được công khai cho tất cả mọi người.
Việc này khó hơn nhiều so với chỉ đơn thuần ẩn các giao dịch.
Tôi cho rằng điểm đáng chú ý nhất của Dusk là họ đang cố gắng đưa tính bảo mật trực tiếp vào môi trường hợp đồng. Nếu logic tài chính có thể vận hành mà không cần công khai toàn bộ dữ liệu nền tảng, thì các nhà phát triển có thể có nhiều không gian hơn để xây dựng các ứng dụng gần với cơ sở hạ tầng tài chính trong thực tế, thay vì chỉ là những thử nghiệm DeFi mang tính minh bạch.
Nhưng đây cũng là chỗ tôi vẫn phải thận trọng.
Một lớp quyền riêng tư được thiết kế rất đẹp mắt không tự động tạo ra một sản phẩm tài chính thực sự hữu ích. Phần khó còn nằm ở phía sau: việc nhà phát triển có áp dụng hay không, mức độ an toàn, khả năng tương tác, bối cảnh quản lý, và liệu người dùng có thực sự nhận được giá trị từ quyền riêng tư dữ liệu hay không.
Vì vậy, tôi sẽ không đơn giản cho rằng “quyền riêng tư đồng nghĩa với tiềm năng tăng giá”.
Tôi quan tâm hơn đến một vấn đề cụ thể.
Nếu trong tương lai, các ứng dụng tài chính vừa cần tính xác minh vừa cần tính bảo mật, thì một blockchain ngay từ tầng nền đã đưa hai yếu tố này vào trong thiết kế, có thể sẽ có một số lợi thế.
Điều không chắc chắn thực sự là liệu thiết kế này có thể trở thành việc sử dụng trong thế giới thực hay không.
Hiện tại, điều tôi muốn quan sát nhất là liệu Dusk có thể biến việc thực thi bảo mật từ một đặc tính kỹ thuật thú vị thành cơ sở hạ tầng mà các nhà phát triển thật sự dựa vào?@Dusk #dusk $DUSK
2
1
79
·
--
Giảm giá
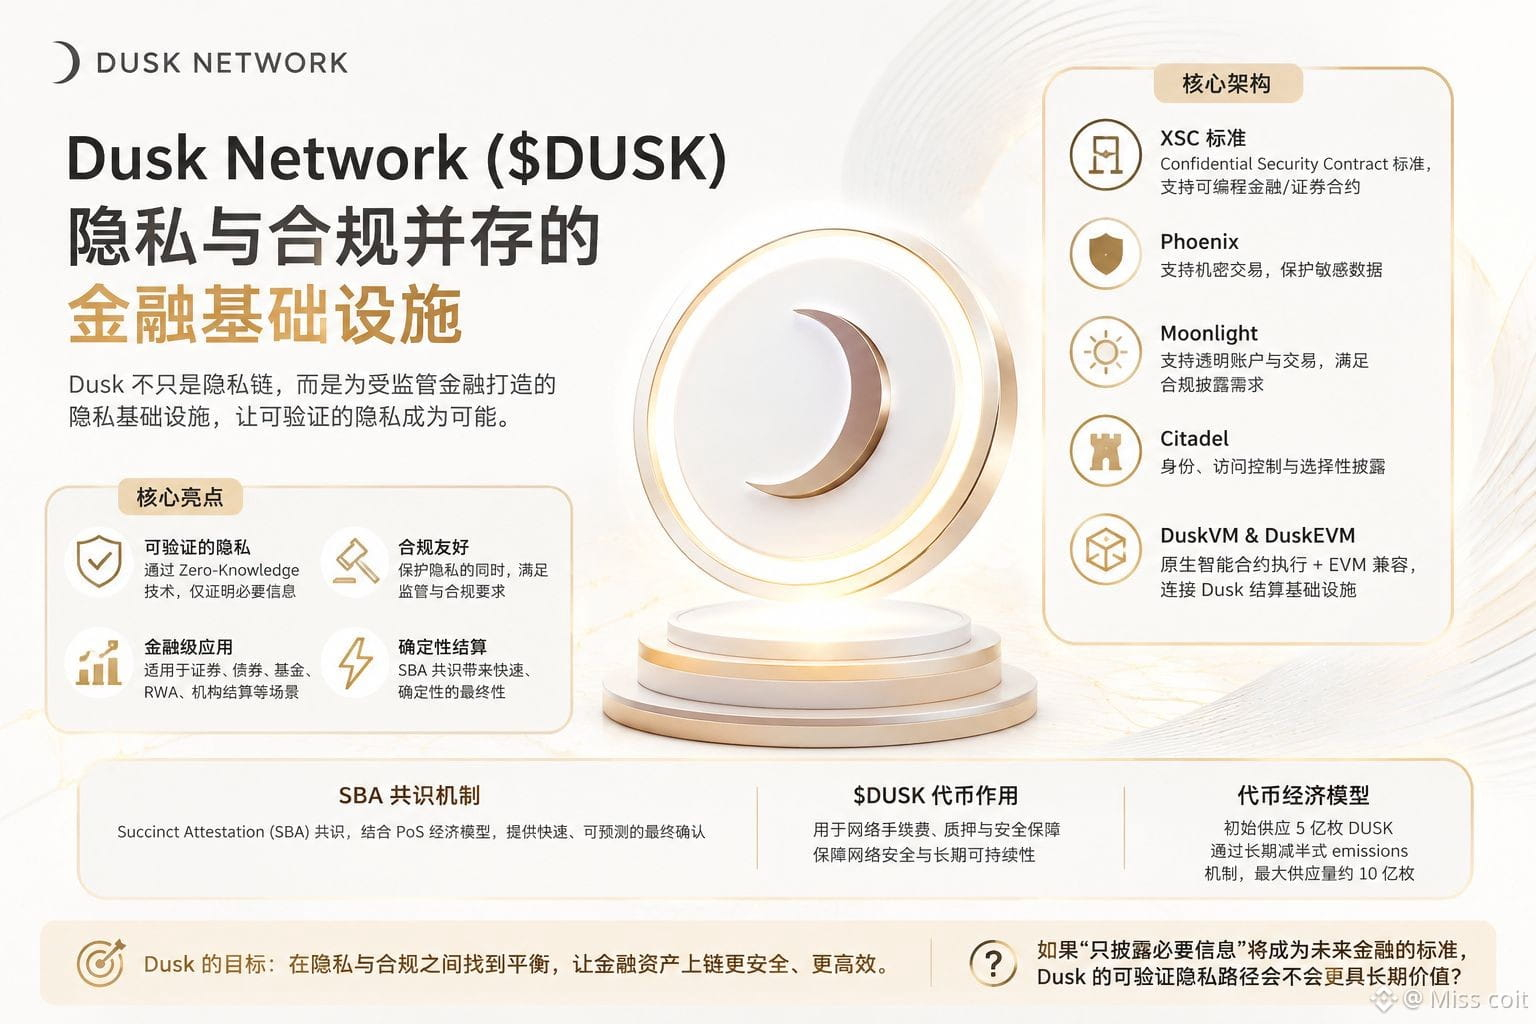
Sau khi tắt sơ đồ kiến trúc của Dusk, tôi lại bật lên một lần nữa. Điều thực sự khiến tôi dừng lại không phải là cách nó “che giấu giao dịch”, mà là cách XSC xử lý quyền riêng tư và tuân thủ.
Dần dần tôi càng thấy rằng giá trị cốt lõi của Dusk không phải là tạo ra thêm một chuỗi quyền riêng tư khác, mà là cố gắng giải quyết một vấn đề thực tế hơn: tài sản tài chính cần được bảo mật, nhưng cơ quan quản lý lại không thể bị loại hoàn toàn ra ngoài.
Xét XSC, Phoenix và Citadel đặt cạnh nhau thì thiết kế này càng thú vị. Người dùng có thể đáp ứng một số điều kiện thông qua các bằng chứng Zero-Knowledge mà không cần phải phơi bày toàn bộ thông tin nhạy cảm. Với các tài sản như chứng khoán token hóa, quỹ và trái phiếu, điều này còn gần với nhu cầu của thị trường tài chính thực tế hơn là chỉ đơn thuần theo đuổi ẩn danh.
Tôi cho rằng điểm mạnh nhất ở đây là quyền riêng tư không còn bị đối lập một cách đơn giản với tuân thủ, mà thay vào đó là thử tìm trạng thái trung gian thông qua công bố chọn lọc.
Nhưng câu hỏi cũng rất rõ ràng: về mặt kỹ thuật làm được không có nghĩa là các tổ chức chắc chắn sẽ áp dụng. Mối khó thực sự có thể không nằm ở hệ thống chứng minh, mà ở việc các quy định của cơ quan quản lý, thanh khoản, người tham gia thị trường và quy trình nghiệp vụ thực tế có thể cùng nhau di chuyển lên chuỗi hay không.
Vì vậy, hiện tại tôi quan tâm hơn không phải Dusk có thể che giấu được bao nhiêu dữ liệu, mà liệu nó có thể chứng minh “quyền riêng tư có thể xác minh” thực sự trở thành một phần của hạ tầng tài chính hay không.
Nếu cuối cùng các tổ chức không cần ẩn danh hoàn toàn mà là “chỉ công bố những thông tin cần thiết”, thì liệu lộ trình của Dusk lại có thể gần hơn với hình thái dài hạn của tài chính quyền riêng tư không? @Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Sau khi tắt sơ đồ kiến trúc của Dusk, tôi lại bật lên một lần nữa. Điều thực sự khiến tôi dừng lại không phải là cách nó “che giấu giao dịch”, mà là cách XSC xử lý quyền riêng tư và tuân thủ.
Dần dần tôi càng thấy rằng giá trị cốt lõi của Dusk không phải là tạo ra thêm một chuỗi quyền riêng tư khác, mà là cố gắng giải quyết một vấn đề thực tế hơn: tài sản tài chính cần được bảo mật, nhưng cơ quan quản lý lại không thể bị loại hoàn toàn ra ngoài.
Xét XSC, Phoenix và Citadel đặt cạnh nhau thì thiết kế này càng thú vị. Người dùng có thể đáp ứng một số điều kiện thông qua các bằng chứng Zero-Knowledge mà không cần phải phơi bày toàn bộ thông tin nhạy cảm. Với các tài sản như chứng khoán token hóa, quỹ và trái phiếu, điều này còn gần với nhu cầu của thị trường tài chính thực tế hơn là chỉ đơn thuần theo đuổi ẩn danh.
Tôi cho rằng điểm mạnh nhất ở đây là quyền riêng tư không còn bị đối lập một cách đơn giản với tuân thủ, mà thay vào đó là thử tìm trạng thái trung gian thông qua công bố chọn lọc.
Nhưng câu hỏi cũng rất rõ ràng: về mặt kỹ thuật làm được không có nghĩa là các tổ chức chắc chắn sẽ áp dụng. Mối khó thực sự có thể không nằm ở hệ thống chứng minh, mà ở việc các quy định của cơ quan quản lý, thanh khoản, người tham gia thị trường và quy trình nghiệp vụ thực tế có thể cùng nhau di chuyển lên chuỗi hay không.
Vì vậy, hiện tại tôi quan tâm hơn không phải Dusk có thể che giấu được bao nhiêu dữ liệu, mà liệu nó có thể chứng minh “quyền riêng tư có thể xác minh” thực sự trở thành một phần của hạ tầng tài chính hay không.
Nếu cuối cùng các tổ chức không cần ẩn danh hoàn toàn mà là “chỉ công bố những thông tin cần thiết”, thì liệu lộ trình của Dusk lại có thể gần hơn với hình thái dài hạn của tài chính quyền riêng tư không? @Dusk #dusk $DUSK
2
1
84
·
--
Giảm giá
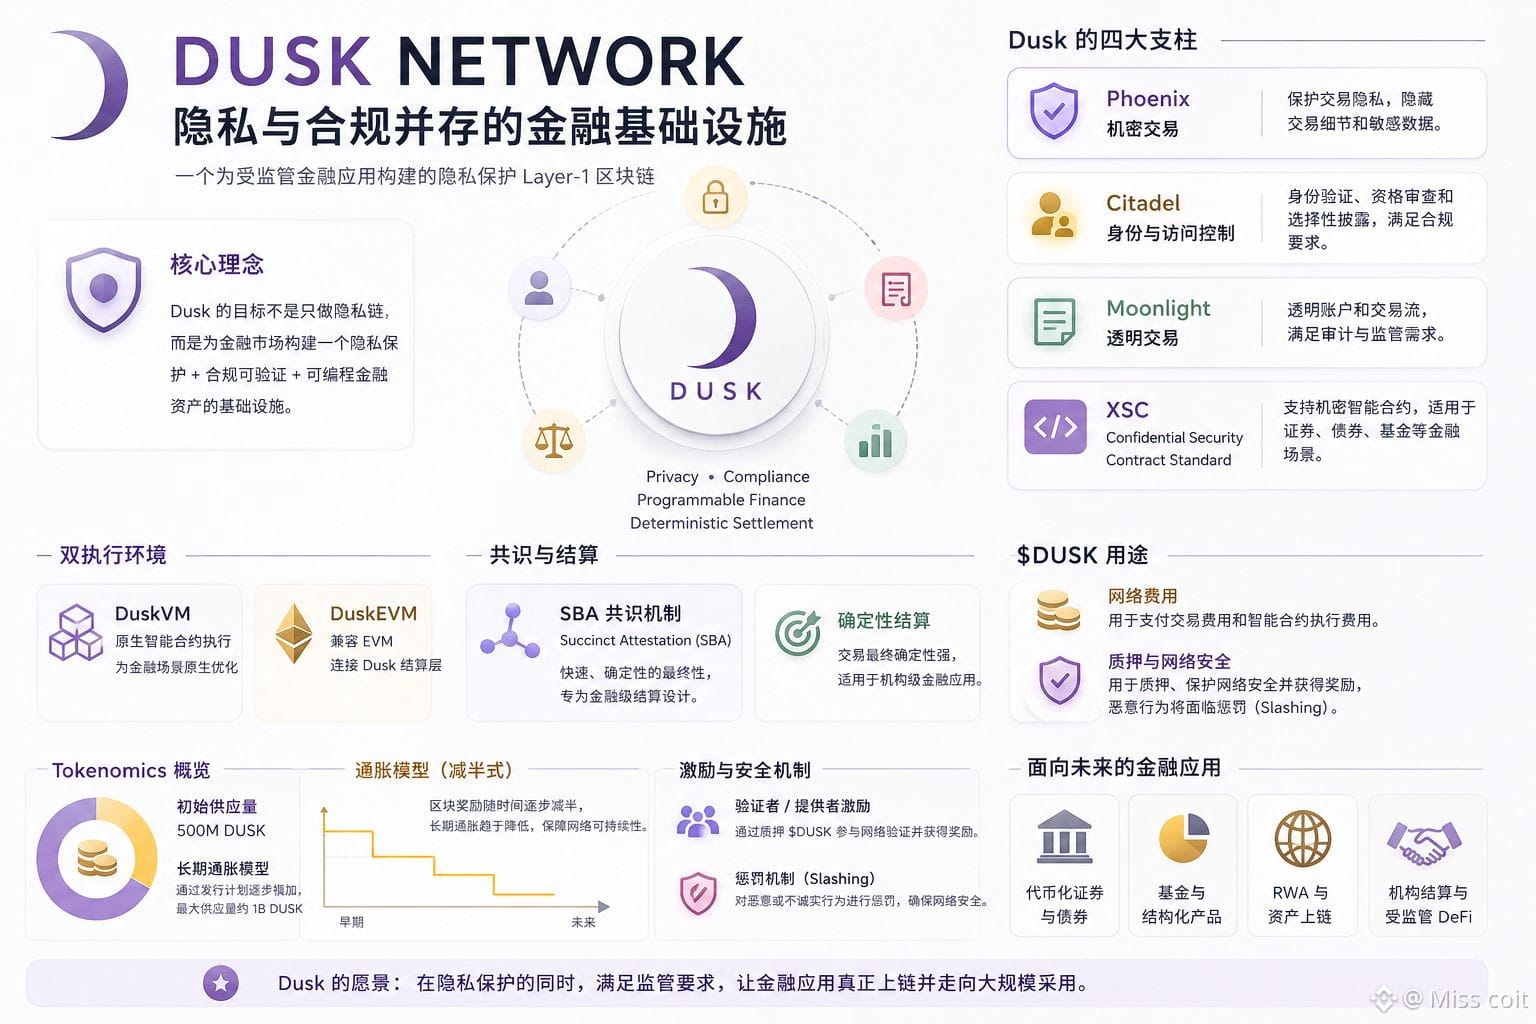
#dusk $DUSK Vào lúc nửa đêm tôi vẽ lại sơ đồ kiến trúc của Dusk, tôi lại bị thu hút bởi một thiết kế dường như mâu thuẫn: nó không đặt “quyền riêng tư” và “tuân thủ” vào thế chọn một trong hai.
Tôi nhìn rất lâu mối quan hệ giữa XSC và Citadel. Với thị trường tài chính, quyền riêng tư có giá trị thực sự không nhất thiết là “che giấu mọi thứ”, mà là để các bên tham gia chỉ tiết lộ những thông tin cần thiết, đồng thời vẫn giữ được tính xác thực về danh tính, tư cách và các quy tắc giao dịch. Ý nghĩa của Zero-Knowledge ở đây không chỉ là bảo vệ quyền riêng tư, mà còn là giảm việc phơi bày dữ liệu nhạy cảm.
Điều này khiến tôi hiểu lại định vị của Dusk. Nó giống như đang cố gắng giải quyết một vấn đề thực tế: nếu các tài sản kỹ thuật số như chứng khoán, quỹ, trái phiếu… muốn bước vào thị trường được quản lý, các tổ chức vừa cần bảo mật, vừa phải chứng minh rằng họ đáp ứng các quy định. Những thiết kế như XSC, Phoenix, Citadel… chính là xoay quanh sự mâu thuẫn đó.
Tôi nghĩ đây là điều thú vị nhất của Dusk.
Nhưng tôi cũng sẽ không bỏ qua mặt còn lại: dù kiến trúc có đẹp đến đâu, cuối cùng vẫn phải đối mặt với việc liệu các tổ chức có áp dụng hay không, thanh khoản và việc triển khai theo quy định. Quyền riêng tư và tuân thủ có thể cùng tồn tại, không đồng nghĩa là thị trường chắc chắn sẽ tự hình thành hiệu ứng mạng.
Với tôi, $DUSK điều thực sự đáng tiếp tục theo dõi không phải là nó “có làm được quyền riêng tư hay không”, mà là liệu cơ sở hạ tầng về quyền riêng tư và tuân thủ này cuối cùng có thể trở thành lớp thanh toán cho các hoạt động tài chính thực sự hay không?
Nếu các tổ chức thật sự cần mô hình này, Dusk liệu có thể có vòng đời dài hơn so với chỉ một blockchain về quyền riêng tư đơn thuần không?@Dusk_Foundation
{future}(DUSKUSDT)
#dusk $DUSK Vào lúc nửa đêm tôi vẽ lại sơ đồ kiến trúc của Dusk, tôi lại bị thu hút bởi một thiết kế dường như mâu thuẫn: nó không đặt “quyền riêng tư” và “tuân thủ” vào thế chọn một trong hai.
Tôi nhìn rất lâu mối quan hệ giữa XSC và Citadel. Với thị trường tài chính, quyền riêng tư có giá trị thực sự không nhất thiết là “che giấu mọi thứ”, mà là để các bên tham gia chỉ tiết lộ những thông tin cần thiết, đồng thời vẫn giữ được tính xác thực về danh tính, tư cách và các quy tắc giao dịch. Ý nghĩa của Zero-Knowledge ở đây không chỉ là bảo vệ quyền riêng tư, mà còn là giảm việc phơi bày dữ liệu nhạy cảm.
Điều này khiến tôi hiểu lại định vị của Dusk. Nó giống như đang cố gắng giải quyết một vấn đề thực tế: nếu các tài sản kỹ thuật số như chứng khoán, quỹ, trái phiếu… muốn bước vào thị trường được quản lý, các tổ chức vừa cần bảo mật, vừa phải chứng minh rằng họ đáp ứng các quy định. Những thiết kế như XSC, Phoenix, Citadel… chính là xoay quanh sự mâu thuẫn đó.
Tôi nghĩ đây là điều thú vị nhất của Dusk.
Nhưng tôi cũng sẽ không bỏ qua mặt còn lại: dù kiến trúc có đẹp đến đâu, cuối cùng vẫn phải đối mặt với việc liệu các tổ chức có áp dụng hay không, thanh khoản và việc triển khai theo quy định. Quyền riêng tư và tuân thủ có thể cùng tồn tại, không đồng nghĩa là thị trường chắc chắn sẽ tự hình thành hiệu ứng mạng.
Với tôi, $DUSK điều thực sự đáng tiếp tục theo dõi không phải là nó “có làm được quyền riêng tư hay không”, mà là liệu cơ sở hạ tầng về quyền riêng tư và tuân thủ này cuối cùng có thể trở thành lớp thanh toán cho các hoạt động tài chính thực sự hay không?
Nếu các tổ chức thật sự cần mô hình này, Dusk liệu có thể có vòng đời dài hơn so với chỉ một blockchain về quyền riêng tư đơn thuần không?@Dusk
2
1
90
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
3.1M lượt xem
153,244 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·413 lượt thích
·343.4k lượt xem
EarningsSeason
5.3M lượt xem
26,056 đang thảo luận
TheoDõiFOMC
292,958 lượt xem
1,230 đang thảo luận