

曼迪mandy
3.5k Bài đăng

曼迪mandy
Báo cáo
Chặn người dùng
主业是撸毛,偶尔玩合约,从未爆过仓。大钱没赚过,小钱凭运气。如果你也玩币圈,我们就是好朋友。
27 Đang theo dõi
15.3K+ Người theo dõi
7.5K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Năm ngoái đúng lúc này, tôi còn cãi qua cãi lại với người ta—“Xác minh logic chạy ngoài WASM sandbox? Không phải tự đào hố cho mình sao”. Hồi đó tôi vừa đọc xong một báo cáo tổng kết về một chuỗi bị rút ruột do lỗ hổng hợp đồng thông minh, trong đầu chỉ toàn ý nghĩ “code càng ít càng an toàn”.
Điểm hồi điều chỉnh tiềm năng, BTC còn dư địa tăng không?
Sau đó tôi thật sự vận hành chạy node Dusk, mới thấy chuyện không đơn giản như vậy.
Tôi xem qua bộ mã test của Piecrust bên họ, và cũng cố tình đi tìm bài nghiên cứu hiệu năng được trích dẫn nhiều lần—họ đo tổn hao của WASM so với code native dưới các tập lệnh khác nhau, và trong bối cảnh mã hóa có thể vọt tới 255%. Nghĩ mà xem: chữ ký BLS và các chứng minh ZK mà mỗi ngày Dusk xử lý, cái nào chẳng là “kẻ ăn tính toán” lớn? Mỗi giao dịch đều phải được diễn giải thực thi trong WASM, tương đương việc bạn lái xe tiêu xăng 25 lít/100 km—chủ cây xăng cười không khép được miệng, ví của bạn thì trước tiên chịu không nổi.
Vì vậy họ biến các thao tác mật mã tần suất cao thành host function, gọi thẳng phần hiện thực native. Nói trắng ra là: đường nào đi thường xuyên thì đừng để lắp rào cản, đường thỉnh thoảng đi thì mới soi xét kỹ.
Tất nhiên vẫn có rủi ro—bán kính tin cậy từ “toàn bộ WASM sandbox” thu lại thành “vài dòng code C có viết sao cho ổn không”. Cái đầu cho cảm giác an toàn kiểu cô lập ở mức vật lý, cái sau thì thuần túy xem tay nghề kỹ sư có vững hay không. Tôi đã lén lút lật góc trang web và lục ra báo cáo kiểm toán Q3 năm 2024 của họ—ít nhất thời điểm đó những tình huống biên họ đo thì chưa nổ. Nhưng nói đi thì cũng phải nói lại: những lỗ hổng dạng này từ trước tới nay không phải tự nhiên “test ra” được, mà là do người ta “nhồi dữ liệu” vào. Ngày nào đó có người nhét vào một bằng chứng được bịa công phu, kích hoạt một chỗ tràn số nguyên trong host function mà chẳng ai để ý—chậc, cảnh đó hiện tại tôi tạm thời không muốn tận mắt chứng kiến.
Nhưng nếu bạn muốn vạn vô một mất, thì thôi đừng làm public chain; quay về viết chương trình chạy offline còn yên tâm hơn. Nhóm Dusk tính bài toán theo cách khác: hiệu năng “nghẽn cổ chai” là chuyện của hôm nay, còn vấn đề an ninh ngày mai vẫn vá được. Tôi chạy node ba năm, đã thấy các chuỗi chết đi phần lớn cũng là do gas quá cao nên chẳng ai dùng; hoặc bị phá vỡ là về số không—dù sao tôi cũng chưa tự mình chứng kiến.
Vì vậy thái độ của tôi bây giờ mềm hơn trước. Trước đây lúc ăn cơm với bạn bè tôi còn cứng miệng nói “cứ quan sát thêm”, rồi về sau lặng lẽ đẩy phiên bản node lên bản mới nhất. Dự án dám đục lỗ trên sandbox không nhiều, và Dusk là một trong số đó. #dusk $DUSK @Dusk_Foundation
Năm ngoái đúng lúc này, tôi còn cãi qua cãi lại với người ta—“Xác minh logic chạy ngoài WASM sandbox? Không phải tự đào hố cho mình sao”. Hồi đó tôi vừa đọc xong một báo cáo tổng kết về một chuỗi bị rút ruột do lỗ hổng hợp đồng thông minh, trong đầu chỉ toàn ý nghĩ “code càng ít càng an toàn”.
Điểm hồi điều chỉnh tiềm năng, BTC còn dư địa tăng không?
Sau đó tôi thật sự vận hành chạy node Dusk, mới thấy chuyện không đơn giản như vậy.
Tôi xem qua bộ mã test của Piecrust bên họ, và cũng cố tình đi tìm bài nghiên cứu hiệu năng được trích dẫn nhiều lần—họ đo tổn hao của WASM so với code native dưới các tập lệnh khác nhau, và trong bối cảnh mã hóa có thể vọt tới 255%. Nghĩ mà xem: chữ ký BLS và các chứng minh ZK mà mỗi ngày Dusk xử lý, cái nào chẳng là “kẻ ăn tính toán” lớn? Mỗi giao dịch đều phải được diễn giải thực thi trong WASM, tương đương việc bạn lái xe tiêu xăng 25 lít/100 km—chủ cây xăng cười không khép được miệng, ví của bạn thì trước tiên chịu không nổi.
Vì vậy họ biến các thao tác mật mã tần suất cao thành host function, gọi thẳng phần hiện thực native. Nói trắng ra là: đường nào đi thường xuyên thì đừng để lắp rào cản, đường thỉnh thoảng đi thì mới soi xét kỹ.
Tất nhiên vẫn có rủi ro—bán kính tin cậy từ “toàn bộ WASM sandbox” thu lại thành “vài dòng code C có viết sao cho ổn không”. Cái đầu cho cảm giác an toàn kiểu cô lập ở mức vật lý, cái sau thì thuần túy xem tay nghề kỹ sư có vững hay không. Tôi đã lén lút lật góc trang web và lục ra báo cáo kiểm toán Q3 năm 2024 của họ—ít nhất thời điểm đó những tình huống biên họ đo thì chưa nổ. Nhưng nói đi thì cũng phải nói lại: những lỗ hổng dạng này từ trước tới nay không phải tự nhiên “test ra” được, mà là do người ta “nhồi dữ liệu” vào. Ngày nào đó có người nhét vào một bằng chứng được bịa công phu, kích hoạt một chỗ tràn số nguyên trong host function mà chẳng ai để ý—chậc, cảnh đó hiện tại tôi tạm thời không muốn tận mắt chứng kiến.
Nhưng nếu bạn muốn vạn vô một mất, thì thôi đừng làm public chain; quay về viết chương trình chạy offline còn yên tâm hơn. Nhóm Dusk tính bài toán theo cách khác: hiệu năng “nghẽn cổ chai” là chuyện của hôm nay, còn vấn đề an ninh ngày mai vẫn vá được. Tôi chạy node ba năm, đã thấy các chuỗi chết đi phần lớn cũng là do gas quá cao nên chẳng ai dùng; hoặc bị phá vỡ là về số không—dù sao tôi cũng chưa tự mình chứng kiến.
Vì vậy thái độ của tôi bây giờ mềm hơn trước. Trước đây lúc ăn cơm với bạn bè tôi còn cứng miệng nói “cứ quan sát thêm”, rồi về sau lặng lẽ đẩy phiên bản node lên bản mới nhất. Dự án dám đục lỗ trên sandbox không nhiều, và Dusk là một trong số đó. #dusk $DUSK @Dusk
154
·
--
Ai cũng biết nửa năm nay câu chuyện về quyền riêng tư và mảng RWA của Dusk được kể rôm rả, mạng test EVM thì chạy nhanh như bay. Nhưng anh em, các bạn có từng nghĩ tới một vấn đề không: khi Binance gỡ niêm yết cặp DUSK/BTC giao ngay vào tháng 6, và BITGP cũng tạm biệt luôn cặp giao ngay USDT vào tháng 7, thì “mỏ neo” của đồng này nằm ở đâu?
Bánh (BTC) thì vẫn được, BTC đã vượt mốc 80.000!
Mình lật qua mấy cuốn sổ lệnh giao ngay còn sót lại trên Coinglass, và bạn sẽ thấy một hiện tượng khá… vặn vẹo. Lệnh mua/bán xếp hàng nhìn như đội hình lễ duyệt, gọn gàng thẳng tắp, spread nhìn cũng tạm ổn. Nhưng đó chỉ là ảo giác. Chỉ cần bạn đổi số tiền của lệnh market từ 20.000 USD lên 50.000, rồi refresh lại, thì lượng “độ dày” của mấy bậc mua ban nãy sẽ biến mất nhanh như triều rút. Cảm giác như xem một trận bóng rổ không có cầu thủ dự bị: đội hình ra sân trông thì hoành tráng, nhưng chỉ cần một lỗi là rắc rối, ngoài sân là… trống trơn.
Điều đáng suy nghĩ hơn là phía bên kia của hợp đồng vĩnh viễn: khối lượng vị thế cứ đè lên tận hơn 30 lần doanh số giao dịch ngày của giao ngay. Anh em trong nghề đều hiểu câu này: “kéo trống thổi kèn cho sân khấu nhưng lại giấu cái cối xay mài ở sau” — thị trường phái sinh thì trống kèn náo nhiệt, nhưng “cái ao” giao ngay thực sự có thể nhận hàng lại hẹp đến mức chỉ đi được trên một cây cầu một nhịp.
Bạn có thể nói: có hợp đồng thì mới có thanh khoản, có biến động thì mới có cơ hội. Lý thì đúng. Nhưng vấn đề là khi nguồn chỉ số của giá được đánh dấu bị một sàn nhỏ nào đó xả một cục vài nghìn USD, khiến có độ lệch tức thời 1% tới 1,5%, thì với vị thế LONG DUSK có tỷ lệ duy trì ký quỹ gấp 3–4 lần so với đa số coin, lấy gì mà gồng? Đây không phải giao dịch, mà là bước xiếc trên tấm đá cuội trơn: có gió thổi cỏ lay là nhóm đầu tiên ngã xuống chính là những người treo lệnh cắt lỗ chờ “giải phóng quân”.
Mình còn cố tình xem bản đồ thanh lý của gần hai tháng qua, và phát hiện một quy luật: mỗi lần BTC vào khoảng 3 giờ sáng lại có một đợt rút 500 điểm, thì các điểm thanh lý bị dồn của bên LONG DUSK sẽ bị kích hoạt chính xác như domino. Ở đúng thời điểm đó, sổ lệnh giao ngay hoàn toàn không đỡ nổi áp lực bán tuôn ra từ phía hợp đồng. Kết quả cuối cùng thường là: bạn đóng vị thế trong hợp đồng bằng lệnh market, thì giá thực tế nhận được trượt ra tận hai điểm so với cái “giá đánh dấu” mà bạn nhìn thấy.
Cái trượt giá này không phải thị trường phạt bạn, mà là khoản “phí bảo hiểm” bạn phải trả cho “mực nước giao ngay vô hình”. @Dusk_Foundation $DUSK #dusk
Ai cũng biết nửa năm nay câu chuyện về quyền riêng tư và mảng RWA của Dusk được kể rôm rả, mạng test EVM thì chạy nhanh như bay. Nhưng anh em, các bạn có từng nghĩ tới một vấn đề không: khi Binance gỡ niêm yết cặp DUSK/BTC giao ngay vào tháng 6, và BITGP cũng tạm biệt luôn cặp giao ngay USDT vào tháng 7, thì “mỏ neo” của đồng này nằm ở đâu?
Bánh (BTC) thì vẫn được, BTC đã vượt mốc 80.000!
Mình lật qua mấy cuốn sổ lệnh giao ngay còn sót lại trên Coinglass, và bạn sẽ thấy một hiện tượng khá… vặn vẹo. Lệnh mua/bán xếp hàng nhìn như đội hình lễ duyệt, gọn gàng thẳng tắp, spread nhìn cũng tạm ổn. Nhưng đó chỉ là ảo giác. Chỉ cần bạn đổi số tiền của lệnh market từ 20.000 USD lên 50.000, rồi refresh lại, thì lượng “độ dày” của mấy bậc mua ban nãy sẽ biến mất nhanh như triều rút. Cảm giác như xem một trận bóng rổ không có cầu thủ dự bị: đội hình ra sân trông thì hoành tráng, nhưng chỉ cần một lỗi là rắc rối, ngoài sân là… trống trơn.
Điều đáng suy nghĩ hơn là phía bên kia của hợp đồng vĩnh viễn: khối lượng vị thế cứ đè lên tận hơn 30 lần doanh số giao dịch ngày của giao ngay. Anh em trong nghề đều hiểu câu này: “kéo trống thổi kèn cho sân khấu nhưng lại giấu cái cối xay mài ở sau” — thị trường phái sinh thì trống kèn náo nhiệt, nhưng “cái ao” giao ngay thực sự có thể nhận hàng lại hẹp đến mức chỉ đi được trên một cây cầu một nhịp.
Bạn có thể nói: có hợp đồng thì mới có thanh khoản, có biến động thì mới có cơ hội. Lý thì đúng. Nhưng vấn đề là khi nguồn chỉ số của giá được đánh dấu bị một sàn nhỏ nào đó xả một cục vài nghìn USD, khiến có độ lệch tức thời 1% tới 1,5%, thì với vị thế LONG DUSK có tỷ lệ duy trì ký quỹ gấp 3–4 lần so với đa số coin, lấy gì mà gồng? Đây không phải giao dịch, mà là bước xiếc trên tấm đá cuội trơn: có gió thổi cỏ lay là nhóm đầu tiên ngã xuống chính là những người treo lệnh cắt lỗ chờ “giải phóng quân”.
Mình còn cố tình xem bản đồ thanh lý của gần hai tháng qua, và phát hiện một quy luật: mỗi lần BTC vào khoảng 3 giờ sáng lại có một đợt rút 500 điểm, thì các điểm thanh lý bị dồn của bên LONG DUSK sẽ bị kích hoạt chính xác như domino. Ở đúng thời điểm đó, sổ lệnh giao ngay hoàn toàn không đỡ nổi áp lực bán tuôn ra từ phía hợp đồng. Kết quả cuối cùng thường là: bạn đóng vị thế trong hợp đồng bằng lệnh market, thì giá thực tế nhận được trượt ra tận hai điểm so với cái “giá đánh dấu” mà bạn nhìn thấy.
Cái trượt giá này không phải thị trường phạt bạn, mà là khoản “phí bảo hiểm” bạn phải trả cho “mực nước giao ngay vô hình”. @Dusk $DUSK #dusk
158
·
--
Kiểm toán viên cần kiểu “xuyên thấu”, còn quản trị rủi ro thì phải giấu vị thế — chìa khóa của Dusk vặn có được không?
Bò tơ vừa tăng một chút, BTC đúng là quá hung!
Ai từng làm ở mảng quản lý tài sản trong tổ chức đều hiểu cái cảm giác “lằng nhằng” đó.
Trước mỗi quý, khi vào cuộc kiểm toán, bộ phận tuân thủ lúc nào cũng phải kéo IT lên sàn từ trước ba ngày để còng lưng dẫn dữ liệu trên chuỗi. Không phải là trên chuỗi không có bản ghi, mà vì bản ghi đó quá “công khai” — đối tác là ai, mấy giờ mấy phút đã bấm mua/bán, giá bình quân bao nhiêu… tất cả đều lộ ra ngoài ánh sáng. Nhưng bạn bảo kiểm toán viên chỉ xem giá trị băm (hash) thôi á? Người ta vỗ bàn đòi giấy tờ gốc. Cuối cùng buộc phải duy trì thêm một bộ sổ “bóng” ngoài chuỗi, đối chiếu ở cả hai đầu đến mức gáy gáy tê rần. Riêng tư thì được giữ lại, nhưng chi phí đối soát có thể ăn sạch mọi lợi thế.
Lần này Dusk dùng mô hình Phoenix để đục thủng lớp “giấy” đó, và tôi gọi đó là “quyền riêng tư thân thiện với kiểm toán”.
Nó không trốn tránh cơ quan quản lý trò ú tim, ngược lại biến việc công bố thành hành động có thể lập trình — mặc định toàn cục là không nhìn thấy, nhưng chủ thể nắm giữ khóa xem cụ thể có thể kéo chi tiết theo từng khoảng thời gian, xuất báo cáo theo từng nhóm tài sản, thậm chí kiểm tra hàng loạt biến động tổng trạng thái trong một khung thời gian nhất định. Đây là một nhánh hoàn toàn khác với lựa chọn nhị phân kiểu mô hình tài khoản: hoặc phơi trần tất cả, hoặc bọc kín hết. Tổ hợp giữa UTXO và bằng chứng không tri thức (zero-knowledge proof) khiến mỗi giao dịch trở thành một tờ biên lai có thể kiểm chứng: bản thân biên lai không lộ số tiền và đối tác, nhưng logic kiểm chứng được nhúng ngay trong giao thức. Thứ kiểm toán viên cần không phải chứng tỏ “tò mò lén nhìn”, mà là bằng chứng toán học để đối chiếu chéo — và điểm này vừa khớp.
Thứ tôi thật sự quan tâm là “cục xương cứng” ở phía kỹ thuật: liệu mức độ chi tiết quyền xem khóa có làm được “cấp phát theo nhu cầu” không. Ví dụ: cho bộ phận quản trị rủi ro xem tổng trạng thái, cho kiểm toán xem luồng theo từng giao dịch nhưng ẩn tên đối tác, cho cơ quan quản lý xem toàn lượng — bộ RBAC (kiểm soát truy cập dựa trên vai trò) trong mật mã thì chạy được, nhưng khi đưa xuống giao diện sản phẩm, xuống mẫu xuất báo cáo, xuống chuẩn đối tiếp với hệ thống tài chính truyền thống… đó lại là một câu chuyện khác.
Nếu Dusk mài mòn được phần này đến mức hoàn hảo, dòng tiền tổ chức vào sẽ không cần phải gồng thêm hai bộ sổ. Với nhà đầu tư lẻ thì không nhìn thấy? Việc đó làm thuận tay thôi. Cái thứ khiến tổ chức thật sự mất ngủ để đề phòng, từ trước tới nay, luôn là “hàng xóm” theo sát nhịp xây kho của chính mình. Nói vậy có đúng không? @Dusk_Foundation $DUSK #dusk
Kiểm toán viên cần kiểu “xuyên thấu”, còn quản trị rủi ro thì phải giấu vị thế — chìa khóa của Dusk vặn có được không?
Bò tơ vừa tăng một chút, BTC đúng là quá hung!
Ai từng làm ở mảng quản lý tài sản trong tổ chức đều hiểu cái cảm giác “lằng nhằng” đó.
Trước mỗi quý, khi vào cuộc kiểm toán, bộ phận tuân thủ lúc nào cũng phải kéo IT lên sàn từ trước ba ngày để còng lưng dẫn dữ liệu trên chuỗi. Không phải là trên chuỗi không có bản ghi, mà vì bản ghi đó quá “công khai” — đối tác là ai, mấy giờ mấy phút đã bấm mua/bán, giá bình quân bao nhiêu… tất cả đều lộ ra ngoài ánh sáng. Nhưng bạn bảo kiểm toán viên chỉ xem giá trị băm (hash) thôi á? Người ta vỗ bàn đòi giấy tờ gốc. Cuối cùng buộc phải duy trì thêm một bộ sổ “bóng” ngoài chuỗi, đối chiếu ở cả hai đầu đến mức gáy gáy tê rần. Riêng tư thì được giữ lại, nhưng chi phí đối soát có thể ăn sạch mọi lợi thế.
Lần này Dusk dùng mô hình Phoenix để đục thủng lớp “giấy” đó, và tôi gọi đó là “quyền riêng tư thân thiện với kiểm toán”.
Nó không trốn tránh cơ quan quản lý trò ú tim, ngược lại biến việc công bố thành hành động có thể lập trình — mặc định toàn cục là không nhìn thấy, nhưng chủ thể nắm giữ khóa xem cụ thể có thể kéo chi tiết theo từng khoảng thời gian, xuất báo cáo theo từng nhóm tài sản, thậm chí kiểm tra hàng loạt biến động tổng trạng thái trong một khung thời gian nhất định. Đây là một nhánh hoàn toàn khác với lựa chọn nhị phân kiểu mô hình tài khoản: hoặc phơi trần tất cả, hoặc bọc kín hết. Tổ hợp giữa UTXO và bằng chứng không tri thức (zero-knowledge proof) khiến mỗi giao dịch trở thành một tờ biên lai có thể kiểm chứng: bản thân biên lai không lộ số tiền và đối tác, nhưng logic kiểm chứng được nhúng ngay trong giao thức. Thứ kiểm toán viên cần không phải chứng tỏ “tò mò lén nhìn”, mà là bằng chứng toán học để đối chiếu chéo — và điểm này vừa khớp.
Thứ tôi thật sự quan tâm là “cục xương cứng” ở phía kỹ thuật: liệu mức độ chi tiết quyền xem khóa có làm được “cấp phát theo nhu cầu” không. Ví dụ: cho bộ phận quản trị rủi ro xem tổng trạng thái, cho kiểm toán xem luồng theo từng giao dịch nhưng ẩn tên đối tác, cho cơ quan quản lý xem toàn lượng — bộ RBAC (kiểm soát truy cập dựa trên vai trò) trong mật mã thì chạy được, nhưng khi đưa xuống giao diện sản phẩm, xuống mẫu xuất báo cáo, xuống chuẩn đối tiếp với hệ thống tài chính truyền thống… đó lại là một câu chuyện khác.
Nếu Dusk mài mòn được phần này đến mức hoàn hảo, dòng tiền tổ chức vào sẽ không cần phải gồng thêm hai bộ sổ. Với nhà đầu tư lẻ thì không nhìn thấy? Việc đó làm thuận tay thôi. Cái thứ khiến tổ chức thật sự mất ngủ để đề phòng, từ trước tới nay, luôn là “hàng xóm” theo sát nhịp xây kho của chính mình. Nói vậy có đúng không? @Dusk $DUSK #dusk
189
·
--
看了 Ondo 和 DUSK 的底子,我才明白谁在认真做 RWA
大饼涨得太猛了,BTC休整下!
翻了翻美式代币化证券的法律架构,说实话越看越觉得不少项目是在走钢丝。
Ondo 那套玩法,底层是短期美债加银行活期存款,代币本身却不算证券,是一张代币化票据,由英属维尔京群岛的 SPV 发行,权益用瑞士法律治理。说白了就是花大钱请律师搭了个架构,拼命把代币从"证券"分类里摘出去,绕开 SEC 最严的注册要求。这种路子能跑,但本质上是在跟监管博弈,哪天法院一纸判决说持有人实际享有证券权益,整套东西就得推倒重来——这个风险,机构心里门儿清。
DUSK 的走法完全反着来。不绕,正面接。
证券型代币归 MiFID II 管,你是什么就是什么,不需要套壳。DUSK 跟荷兰持牌交易所 NPEX 的合作已经进入资产上链阶段,NPEX 手上握着 MTF、Broker、ECSP 全套牌照,DLT-TSS 也在推进中。那边 21X 拿了全欧洲第一张 DLT 试点制度牌照,DUSK 直接作为交易参与方接入。Quantoz 发的 MiCA 合规数字欧元 EURQ 跑在 DUSK 链上。代币本身就是证券,在持牌交易所上链上交易,不需要赌监管心情。
"唉,那隐私怎么办?"机构的顾虑我太懂了——私募证券要验资、要管控、要审计,但持仓和价格不能让外人看到。公链全透明等于裸奔,隐私链全黑盒监管进不去。
DUSK 给的办法是 ZK 做选择性透明。监管能审计,链上不公开,配上 eIDAS 数字身份完成 KYC。这就是"分级可见"——不同角色看不同数据,不用全公开,也不能全锁死。机构最怕的不是收益低,是合规出问题,DUSK 把这个顾虑从根上掐了。
说句实在话,欧洲 40 万亿 RWA 市场摆在那,MiCA 落地后合规通道打开,DUSK 是目前少数从牌照、交易所到结算层全部备齐的基建。 #dusk $DUSK @Dusk_Foundation
看了 Ondo 和 DUSK 的底子,我才明白谁在认真做 RWA
大饼涨得太猛了,BTC休整下!
翻了翻美式代币化证券的法律架构,说实话越看越觉得不少项目是在走钢丝。
Ondo 那套玩法,底层是短期美债加银行活期存款,代币本身却不算证券,是一张代币化票据,由英属维尔京群岛的 SPV 发行,权益用瑞士法律治理。说白了就是花大钱请律师搭了个架构,拼命把代币从"证券"分类里摘出去,绕开 SEC 最严的注册要求。这种路子能跑,但本质上是在跟监管博弈,哪天法院一纸判决说持有人实际享有证券权益,整套东西就得推倒重来——这个风险,机构心里门儿清。
DUSK 的走法完全反着来。不绕,正面接。
证券型代币归 MiFID II 管,你是什么就是什么,不需要套壳。DUSK 跟荷兰持牌交易所 NPEX 的合作已经进入资产上链阶段,NPEX 手上握着 MTF、Broker、ECSP 全套牌照,DLT-TSS 也在推进中。那边 21X 拿了全欧洲第一张 DLT 试点制度牌照,DUSK 直接作为交易参与方接入。Quantoz 发的 MiCA 合规数字欧元 EURQ 跑在 DUSK 链上。代币本身就是证券,在持牌交易所上链上交易,不需要赌监管心情。
"唉,那隐私怎么办?"机构的顾虑我太懂了——私募证券要验资、要管控、要审计,但持仓和价格不能让外人看到。公链全透明等于裸奔,隐私链全黑盒监管进不去。
DUSK 给的办法是 ZK 做选择性透明。监管能审计,链上不公开,配上 eIDAS 数字身份完成 KYC。这就是"分级可见"——不同角色看不同数据,不用全公开,也不能全锁死。机构最怕的不是收益低,是合规出问题,DUSK 把这个顾虑从根上掐了。
说句实在话,欧洲 40 万亿 RWA 市场摆在那,MiCA 落地后合规通道打开,DUSK 是目前少数从牌照、交易所到结算层全部备齐的基建。 #dusk $DUSK @Dusk
223
·
--
Tối qua mình lướt thấy một bạn trong nhóm phàn nàn rằng dùng ví ẩn danh giống như đang chơi “hard mode”: mỗi giao dịch đều phải chờ điện thoại nóng lên trong khoảng ba phút để tính ZK proof (bằng chứng ZK), mà pin còn tụt nhanh hơn cả khi chơi Genshin. Bên dưới có một loạt +1. Có người nói: “Thứ này chỉ hợp cho mấy anh geek vọc vạch, người bình thường cuối cùng cũng phải quay lại dùng blockchain minh bạch.”
Bánh (giá) tăng thật đấy, ngon quá—BTC vẫn ổn!
Lúc đó mình nhịn không phản hồi, nhưng trước khi ngủ càng nghĩ càng thấy không ổn. Bản thân lời phàn nàn không hề sai: tạo bằng chứng đúng là tốn sức máy, CPU điện thoại chạy tới mức bốc khói; ai dùng cũng dễ cáu. Nhưng ẩn ý đằng sau lời phàn nàn đó là: chuyện bảo vệ quyền riêng tư thì chi phí phải để chính người dùng “tự gánh”.
Vấn đề là, ai quy định “quyền tạo bằng chứng” và “quyền sở hữu” phải buộc chung làm một?
Mình lục lại ghi chú hồi năm ngoái lúc nghiên cứu ví Phoenix: cách tách khóa, nói thẳng ra là một câu—quét (scan) khóa thì tiêu tốn tài nguyên khóa, còn ký (sign) khóa thì tiêu tốn tài nguyên ký. Hai thứ tách riêng nhau: cái thứ nhất giúp bạn biết “khoản tiền này chuyển cho mình”, nhưng dù có thế nào cũng không tính ra được private key (khóa riêng), vì phần dữ liệu cần để ký thì nó không hề có. Điều này có nghĩa là công việc “quét giao dịch” hoàn toàn có thể thẳng tay giao cho node bên thứ ba làm—họ có thể xem bạn nhận bao nhiêu tiền, nhưng không thể động được lấy một xu nào từ bạn. Việc tạo ZK proof cũng tương tự: ủy thác cho server có sức tính toán dồi dào, điện thoại của bạn chỉ cần ký nốt ở bước cuối cùng.
Bạn xem, thực chất đây là cách tách “quyền riêng tư” thành hai việc: ai có quyền xem sổ cái, và ai có quyền di chuyển tài sản. Ví truyền thống dùng một private key cho tất cả—tương đương việc chìa khóa cửa nhà và chìa khóa két sắt là cùng một chiếc; mất là toang hết. Tách ra rồi, bạn có thể giao “chìa cửa” cho người khác giúp mình trông coi, còn “chìa két” thì tự mình nhét vào túi.
Nhưng nói thật, phương án này cũng không phải không có cái giá. Việc ủy thác quét có nghĩa là bạn chủ động mở một khe hở cho bên thứ ba—họ có thể thấy dòng tiền bạn nhận vào. Dù họ không lấy được tiền, thì việc “tiền vào” ngay bản thân nó vẫn bị lộ. Tin ai, giao cho ai—thì giao thức không thể kiểm soát được. Nó giống như bạn có thể giao camera giám sát cửa nhà cho ban quản lý trông giúp, đỡ việc thì đúng là đỡ, nhưng anh quản lý ngày nào cũng canh bạn đi mấy giờ về mấy giờ; trong lòng bạn phải vượt qua được cái ngưỡng đó.
#dusk $DUSK @Dusk_Foundation
Tối qua mình lướt thấy một bạn trong nhóm phàn nàn rằng dùng ví ẩn danh giống như đang chơi “hard mode”: mỗi giao dịch đều phải chờ điện thoại nóng lên trong khoảng ba phút để tính ZK proof (bằng chứng ZK), mà pin còn tụt nhanh hơn cả khi chơi Genshin. Bên dưới có một loạt +1. Có người nói: “Thứ này chỉ hợp cho mấy anh geek vọc vạch, người bình thường cuối cùng cũng phải quay lại dùng blockchain minh bạch.”
Bánh (giá) tăng thật đấy, ngon quá—BTC vẫn ổn!
Lúc đó mình nhịn không phản hồi, nhưng trước khi ngủ càng nghĩ càng thấy không ổn. Bản thân lời phàn nàn không hề sai: tạo bằng chứng đúng là tốn sức máy, CPU điện thoại chạy tới mức bốc khói; ai dùng cũng dễ cáu. Nhưng ẩn ý đằng sau lời phàn nàn đó là: chuyện bảo vệ quyền riêng tư thì chi phí phải để chính người dùng “tự gánh”.
Vấn đề là, ai quy định “quyền tạo bằng chứng” và “quyền sở hữu” phải buộc chung làm một?
Mình lục lại ghi chú hồi năm ngoái lúc nghiên cứu ví Phoenix: cách tách khóa, nói thẳng ra là một câu—quét (scan) khóa thì tiêu tốn tài nguyên khóa, còn ký (sign) khóa thì tiêu tốn tài nguyên ký. Hai thứ tách riêng nhau: cái thứ nhất giúp bạn biết “khoản tiền này chuyển cho mình”, nhưng dù có thế nào cũng không tính ra được private key (khóa riêng), vì phần dữ liệu cần để ký thì nó không hề có. Điều này có nghĩa là công việc “quét giao dịch” hoàn toàn có thể thẳng tay giao cho node bên thứ ba làm—họ có thể xem bạn nhận bao nhiêu tiền, nhưng không thể động được lấy một xu nào từ bạn. Việc tạo ZK proof cũng tương tự: ủy thác cho server có sức tính toán dồi dào, điện thoại của bạn chỉ cần ký nốt ở bước cuối cùng.
Bạn xem, thực chất đây là cách tách “quyền riêng tư” thành hai việc: ai có quyền xem sổ cái, và ai có quyền di chuyển tài sản. Ví truyền thống dùng một private key cho tất cả—tương đương việc chìa khóa cửa nhà và chìa khóa két sắt là cùng một chiếc; mất là toang hết. Tách ra rồi, bạn có thể giao “chìa cửa” cho người khác giúp mình trông coi, còn “chìa két” thì tự mình nhét vào túi.
Nhưng nói thật, phương án này cũng không phải không có cái giá. Việc ủy thác quét có nghĩa là bạn chủ động mở một khe hở cho bên thứ ba—họ có thể thấy dòng tiền bạn nhận vào. Dù họ không lấy được tiền, thì việc “tiền vào” ngay bản thân nó vẫn bị lộ. Tin ai, giao cho ai—thì giao thức không thể kiểm soát được. Nó giống như bạn có thể giao camera giám sát cửa nhà cho ban quản lý trông giúp, đỡ việc thì đúng là đỡ, nhưng anh quản lý ngày nào cũng canh bạn đi mấy giờ về mấy giờ; trong lòng bạn phải vượt qua được cái ngưỡng đó.
#dusk $DUSK @Dusk
183
·
--
Đừng coi “một lần bấm” là “bảo hiểm”, tôi đã tính một khoản tiền còn dang dở trên TermMax
Bánh lớn mà tăng là tăng, BTC đúng là ngon!
Tối qua tôi lại lật xem kỹ quy trình tương tác của đòn bẩy một lần bấm trên TermMax. Nói thật, khi vuốt qua giao diện thì đúng là mượt, mượt như cắt bơ. Nhưng tôi có một tật—thấy chữ “cố định” là không kìm được mà cứ muốn đào xuống dưới.
Lãi suất vay cố định, cái này thì không sao, chi phí tài trợ được khóa cứng trước, trong lòng có số. Nhưng vấn đề ở đây là: cố định là lãi suất của khoản vay tiền, chứ không cố định số tiền bạn kiếm được. Tôi thấy trong group có vài anh em đang bàn—mở vị thế xong mỗi ngày nhìn lãi suất không đổi là yên tâm đi ngủ. Tôi nghĩ, anh bạn ơi, tài sản bạn đem thế đó, giá của nó đâu có ký hợp đồng “cố định” với bạn.
Tài sản thế chấp mà có lợi suất biến động, ví dụ một số tài sản LSD, thì phía lợi suất cũng đang ngồi tàu lượn. Đòn bẩy phóng đại hai phía một phát là trộn lại, “kỳ vọng” bạn tính sớm từ trước sẽ không còn là con số ban đầu nữa.
TermMax nhét flash loan, gửi tài sản thế chấp, đổi tài sản, rồi xây lại vị thế tất cả vào làm một giao dịch—cái này làm đúng là đẹp, tiết kiệm Gas, lại không phải thao tác vòng qua vòng lại bằng tay nữa. Nhưng tiết kiệm là thao tác, không phải biến động. Tôi cố ý đi lục lại log trượt giá trong điều kiện thị trường cực đoan—không nói con số cụ thể thôi, nhưng nói chung còn “rộng” hơn cả tưởng tượng của tôi. Rộng đến mức nào? Tức là đường thanh lý bạn tính lúc mở vị thế, khi thị trường điên lên trong vài giây đó, có thể đã không còn là đúng đường bạn đã tính nữa rồi.
Tôi không nói mấy cái này không thể chơi. Tôi chỉ nói trước khi chơi thì phải tính sổ đến trang xấu nhất. Trên giao diện mở vị thế, đường thanh lý và ngày đáo hạn có thể cho tôi “chụp lên mặt” được không? Dữ liệu backtest cho kiểm tra áp lực có thể đừng giấu trong menu tầng ba được không? Nói thẳng—tôi dám bấm nút bằng tiền thật, không phải vì tôi tin cái giao diện mượt, mà vì tôi cần tin mình có thể hiểu được tệ nhất là hỏng đến mức nào.
Chi phí cố định mua lấy tính chắc chắn của thao tác, chứ không phải là giấy miễn trừ cho biến động thị trường. Cái sổ này phải tách ra mà tính.
Còn các bạn thì sao—đã lên tàu rồi, hay giống tôi, ngồi đó chờ chạy xong vài vòng dữ liệu cực đoan rồi hẵng nói? Bình luận với tôi nhé, tôi mời một ly ice Americano, với điều kiện là bạn thật sự đã tính giá thanh lý của mình rồi. @termmax #TermMax
Đừng coi “một lần bấm” là “bảo hiểm”, tôi đã tính một khoản tiền còn dang dở trên TermMax
Bánh lớn mà tăng là tăng, BTC đúng là ngon!
Tối qua tôi lại lật xem kỹ quy trình tương tác của đòn bẩy một lần bấm trên TermMax. Nói thật, khi vuốt qua giao diện thì đúng là mượt, mượt như cắt bơ. Nhưng tôi có một tật—thấy chữ “cố định” là không kìm được mà cứ muốn đào xuống dưới.
Lãi suất vay cố định, cái này thì không sao, chi phí tài trợ được khóa cứng trước, trong lòng có số. Nhưng vấn đề ở đây là: cố định là lãi suất của khoản vay tiền, chứ không cố định số tiền bạn kiếm được. Tôi thấy trong group có vài anh em đang bàn—mở vị thế xong mỗi ngày nhìn lãi suất không đổi là yên tâm đi ngủ. Tôi nghĩ, anh bạn ơi, tài sản bạn đem thế đó, giá của nó đâu có ký hợp đồng “cố định” với bạn.
Tài sản thế chấp mà có lợi suất biến động, ví dụ một số tài sản LSD, thì phía lợi suất cũng đang ngồi tàu lượn. Đòn bẩy phóng đại hai phía một phát là trộn lại, “kỳ vọng” bạn tính sớm từ trước sẽ không còn là con số ban đầu nữa.
TermMax nhét flash loan, gửi tài sản thế chấp, đổi tài sản, rồi xây lại vị thế tất cả vào làm một giao dịch—cái này làm đúng là đẹp, tiết kiệm Gas, lại không phải thao tác vòng qua vòng lại bằng tay nữa. Nhưng tiết kiệm là thao tác, không phải biến động. Tôi cố ý đi lục lại log trượt giá trong điều kiện thị trường cực đoan—không nói con số cụ thể thôi, nhưng nói chung còn “rộng” hơn cả tưởng tượng của tôi. Rộng đến mức nào? Tức là đường thanh lý bạn tính lúc mở vị thế, khi thị trường điên lên trong vài giây đó, có thể đã không còn là đúng đường bạn đã tính nữa rồi.
Tôi không nói mấy cái này không thể chơi. Tôi chỉ nói trước khi chơi thì phải tính sổ đến trang xấu nhất. Trên giao diện mở vị thế, đường thanh lý và ngày đáo hạn có thể cho tôi “chụp lên mặt” được không? Dữ liệu backtest cho kiểm tra áp lực có thể đừng giấu trong menu tầng ba được không? Nói thẳng—tôi dám bấm nút bằng tiền thật, không phải vì tôi tin cái giao diện mượt, mà vì tôi cần tin mình có thể hiểu được tệ nhất là hỏng đến mức nào.
Chi phí cố định mua lấy tính chắc chắn của thao tác, chứ không phải là giấy miễn trừ cho biến động thị trường. Cái sổ này phải tách ra mà tính.
Còn các bạn thì sao—đã lên tàu rồi, hay giống tôi, ngồi đó chờ chạy xong vài vòng dữ liệu cực đoan rồi hẵng nói? Bình luận với tôi nhé, tôi mời một ly ice Americano, với điều kiện là bạn thật sự đã tính giá thanh lý của mình rồi. @TermMax #TermMax
107
·
--
在Dusk群里蹲了三个月,我才搞明白隐私不是一层布
大饼涨到7万,BTC长的太快了!
讲真,这事儿挺丢人的。
之前在推特上看Dusk的分析,清一色都在吹Phoenix那套零知识证明,note、nullifier、隐蔽地址这些词儿背得比身份证号还熟。我也跟着起哄转发了好几篇,感觉自己已经站在了隐私赛道的智商高地。结果上周闲着没事翻白皮书,翻到网络层那一节直接愣住——Kadcast?啥玩意儿?我咋从来没人跟我提过这茬?
你们知道那种感觉吧,就像吃了仨月的外卖突然发现楼下就有菜市场。
Kadcast这玩意儿是基于Kademlia那套距离分层逻辑搞出来的广播协议。传统gossip是见人就喊,跟广场舞大喇叭似的,消息满天飞但谁也说不清谁先喊的。Kadcast不一样,消息沿着距离递增的路径一层层往外递,跟传话游戏似的,你只知道上家是谁,鬼知道源头在哪儿。白皮书里说这套设计本来是为了省带宽降陈旧区块率,具体数字我不背了免得像在念论文,但捎带手搞出来的副产品就挺耐人寻味——消息过了好几道手之后,想倒推源头节点,难度直接拉满。
但这里头有个坑,我得老老实实承认自己踩过。
Phoenix那套是密码学硬刚出来的隐私,数学证明摆在那儿,铁板一块。Kadcast带来的这点模糊性,说白了就是拓扑结构顺手送的小礼物,防防普通溯源还行,真遇到专门搞网络分析的老炮儿,扛不扛得住得打个问号。好多文章把这俩层搅一块儿讲,搞得好像Dusk从头到脚都裹着铁布衫,其实压根儿不是一码事。
我现在看项目的习惯改了,先问自己一句:这隐私是密码学撑着的还是网络结构顺带的?前者是防弹衣,后者是迷彩服,都能挡点东西,但用处不一样。
你们有没有被这种笼统说法带偏过?评论区唠唠。 #dusk $DUSK @Dusk_Foundation
在Dusk群里蹲了三个月,我才搞明白隐私不是一层布
大饼涨到7万,BTC长的太快了!
讲真,这事儿挺丢人的。
之前在推特上看Dusk的分析,清一色都在吹Phoenix那套零知识证明,note、nullifier、隐蔽地址这些词儿背得比身份证号还熟。我也跟着起哄转发了好几篇,感觉自己已经站在了隐私赛道的智商高地。结果上周闲着没事翻白皮书,翻到网络层那一节直接愣住——Kadcast?啥玩意儿?我咋从来没人跟我提过这茬?
你们知道那种感觉吧,就像吃了仨月的外卖突然发现楼下就有菜市场。
Kadcast这玩意儿是基于Kademlia那套距离分层逻辑搞出来的广播协议。传统gossip是见人就喊,跟广场舞大喇叭似的,消息满天飞但谁也说不清谁先喊的。Kadcast不一样,消息沿着距离递增的路径一层层往外递,跟传话游戏似的,你只知道上家是谁,鬼知道源头在哪儿。白皮书里说这套设计本来是为了省带宽降陈旧区块率,具体数字我不背了免得像在念论文,但捎带手搞出来的副产品就挺耐人寻味——消息过了好几道手之后,想倒推源头节点,难度直接拉满。
但这里头有个坑,我得老老实实承认自己踩过。
Phoenix那套是密码学硬刚出来的隐私,数学证明摆在那儿,铁板一块。Kadcast带来的这点模糊性,说白了就是拓扑结构顺手送的小礼物,防防普通溯源还行,真遇到专门搞网络分析的老炮儿,扛不扛得住得打个问号。好多文章把这俩层搅一块儿讲,搞得好像Dusk从头到脚都裹着铁布衫,其实压根儿不是一码事。
我现在看项目的习惯改了,先问自己一句:这隐私是密码学撑着的还是网络结构顺带的?前者是防弹衣,后者是迷彩服,都能挡点东西,但用处不一样。
你们有没有被这种笼统说法带偏过?评论区唠唠。 #dusk $DUSK @Dusk
1
1
465
·
--
Tôi theo dõi kho “TermMax BNB” trên chuỗi bằng mắt thường suốt hai tuần và phát hiện một chuyện kỳ lạ.
Cùng thời điểm đó, ở kỳ hạn USDC 90 ngày—do Keyrock quản—FT bị chiết khấu 0.9801. Bên cạnh, USDT 90 ngày do Origami quản—chiết khấu 0.9794. Chênh đúng 0.0007, nhưng mức “annual hóa” lại bị ăn mất 0.3 điểm.
Nếu bạn nghĩ đó chỉ là biến động ngẫu nhiên của thị trường, thì hãy nhìn thêm: dưới kho của Keyrock, tỉ lệ phân bổ idle→Morpho là 62%, còn Origami chỉ 48%. Tính ra là khớp. Origami nhét thêm một “tầng” nhàn rỗi để đưa vào Morpho ăn phí funding, hiệu suất sử dụng vốn tăng lên nên họ mới dám nhường cho người mua FT mức chiết khấu.
Ngược lại, ở kỳ của Keyrock: nếu lãi suất qua đêm đột nhiên “rút phong”, thì 62% vị thế của họ nằm trong Morpho sẽ bị đập cho te tua—cái mức giá FT đẹp đẽ mà bạn mua được, thực chất là Keyrock thay bạn gánh “thuế biến động phí funding” ở lớp phía sau.
Đi xuống tiếp vài kỳ lịch sử, chỗ chiết khấu trôi cũng thú vị hơn.
Keyrock quản phần ngắn hạn 30 ngày: từ lúc mở cửa đến khi chốt, mức chiết khấu FT trôi trong phạm vi 0.002, gọn gàng như vẽ bằng thước. Origami ở kỳ 90 ngày: giữa chừng có thể rung ra biên độ 0.005—không phải do họ kém, mà là bộ chiến lược “đường cong ổn định” của họ cho phép độ rộng trải lệnh của Range Order AMM lớn hơn; đường suy giảm được “đinh” không quá cứng, để lại không gian thở cho nhà tạo lập thị trường.
Vì vậy, khi bạn chọn kho, bạn không chỉ chọn con số APY—mà bạn chọn “đêm nay ai sẽ canh chừng giùm bạn”. Keyrock tay nhanh, thích xoay vòng ngắn hạn, tận dụng tối đa hiệu suất vốn, nhưng gặp tình huống cực đoan thì họ là người ra tay trước. Origami tay chắc, trải 90 ngày để ăn giá trị thời gian—trong thị trường rung lắc, bạn ngủ yên hơn.
Tôi tự bỏ 1500 U, tách ra làm đôi: một nửa ném vào Keyrock kỳ 30 ngày, một nửa cho Origami kỳ 90 ngày. Không phải để phòng thủ—tôi muốn xem tháng sau ai sẽ là người lỡ tay trước. Ảnh chụp tôi đã lưu, đến lúc đó quay lại đối soát.
Trước khi mua FT, hãy mở bảng kho xem tên curator một cái, rồi quét thêm tỉ lệ idle và lịch sử độ trôi. Ba dữ liệu này so với dòng chữ to đùng đùng APY thì thực tế hơn nhiều. Bạn tin vào giao thức TermMax thì không sao, nhưng bạn phải biết: mỗi sáng thức dậy nhìn vào cái báo giá đó, curator đã chỉnh tham số từ tận 3 giờ sáng rồi. @termmax #TermMax
Tôi theo dõi kho “TermMax BNB” trên chuỗi bằng mắt thường suốt hai tuần và phát hiện một chuyện kỳ lạ.
Cùng thời điểm đó, ở kỳ hạn USDC 90 ngày—do Keyrock quản—FT bị chiết khấu 0.9801. Bên cạnh, USDT 90 ngày do Origami quản—chiết khấu 0.9794. Chênh đúng 0.0007, nhưng mức “annual hóa” lại bị ăn mất 0.3 điểm.
Nếu bạn nghĩ đó chỉ là biến động ngẫu nhiên của thị trường, thì hãy nhìn thêm: dưới kho của Keyrock, tỉ lệ phân bổ idle→Morpho là 62%, còn Origami chỉ 48%. Tính ra là khớp. Origami nhét thêm một “tầng” nhàn rỗi để đưa vào Morpho ăn phí funding, hiệu suất sử dụng vốn tăng lên nên họ mới dám nhường cho người mua FT mức chiết khấu.
Ngược lại, ở kỳ của Keyrock: nếu lãi suất qua đêm đột nhiên “rút phong”, thì 62% vị thế của họ nằm trong Morpho sẽ bị đập cho te tua—cái mức giá FT đẹp đẽ mà bạn mua được, thực chất là Keyrock thay bạn gánh “thuế biến động phí funding” ở lớp phía sau.
Đi xuống tiếp vài kỳ lịch sử, chỗ chiết khấu trôi cũng thú vị hơn.
Keyrock quản phần ngắn hạn 30 ngày: từ lúc mở cửa đến khi chốt, mức chiết khấu FT trôi trong phạm vi 0.002, gọn gàng như vẽ bằng thước. Origami ở kỳ 90 ngày: giữa chừng có thể rung ra biên độ 0.005—không phải do họ kém, mà là bộ chiến lược “đường cong ổn định” của họ cho phép độ rộng trải lệnh của Range Order AMM lớn hơn; đường suy giảm được “đinh” không quá cứng, để lại không gian thở cho nhà tạo lập thị trường.
Vì vậy, khi bạn chọn kho, bạn không chỉ chọn con số APY—mà bạn chọn “đêm nay ai sẽ canh chừng giùm bạn”. Keyrock tay nhanh, thích xoay vòng ngắn hạn, tận dụng tối đa hiệu suất vốn, nhưng gặp tình huống cực đoan thì họ là người ra tay trước. Origami tay chắc, trải 90 ngày để ăn giá trị thời gian—trong thị trường rung lắc, bạn ngủ yên hơn.
Tôi tự bỏ 1500 U, tách ra làm đôi: một nửa ném vào Keyrock kỳ 30 ngày, một nửa cho Origami kỳ 90 ngày. Không phải để phòng thủ—tôi muốn xem tháng sau ai sẽ là người lỡ tay trước. Ảnh chụp tôi đã lưu, đến lúc đó quay lại đối soát.
Trước khi mua FT, hãy mở bảng kho xem tên curator một cái, rồi quét thêm tỉ lệ idle và lịch sử độ trôi. Ba dữ liệu này so với dòng chữ to đùng đùng APY thì thực tế hơn nhiều. Bạn tin vào giao thức TermMax thì không sao, nhưng bạn phải biết: mỗi sáng thức dậy nhìn vào cái báo giá đó, curator đã chỉnh tham số từ tận 3 giờ sáng rồi. @TermMax #TermMax
137
·
--
Bảng sổ DUSK của tôi, tôi bấm máy tính ba lần mới dám lên tiếng
Bánh (giá) tăng quá nhiều rồi, BTC đúng là được!
Chiều ngồi đợi người nên chán, tôi lại kéo thêm một lần bảng lịch phát hành của DUSK. Không phải lần đầu xem, nhưng trước giờ cứ bám theo khẩu hiệu “chu kỳ dài 36 năm”, chưa từng tự tay làm tính. Lần này nghiêm túc bấm máy tính, nói sao nhỉ… sống lưng hơi lạnh.
Trước hết là kết luận: bốn năm đầu tiên phát hành gần 470 triệu DUSK, chiếm gần một nửa tổng cung. Năm đầu tăng thêm 250 triệu, tỷ lệ lạm phát lên tới 25%. Năm thứ hai cắt nửa, còn 125 triệu; năm thứ ba lại cắt nửa.
Bạn nói nó là “phát hành dài hạn” cũng không sai, nhưng nói chính xác hơn thì là: “bốn năm đầu ăn một hơi hết bữa cơm của cả nửa đời người, còn ba mươi hai năm sau thì từ từ tiêu hóa”.
Tôi cố tình lục trình duyệt của Dusk, lần lượt xem đường đi phân bổ của từng block với 19.86 DUSK. 80% đúng là dành cho người tạo khối, nhưng trong 80% đó có 10% mang điều kiện — không phải cứ nằm im là ăn, mà phải có việc thật kiểm chứng giao dịch mới được. 5% còn lại cho ủy ban xác thực, 5% cho ủy ban phê duyệt, và 10% đưa vào quỹ.
Cách phân bổ này về mặt logic không có gì để bắt bẻ, nhưng điểm mấu chốt là: phần lớn lợi nhuận staking đến từ việc phát hành thêm, chứ không phải từ phí.
Con số hoạt động hằng ngày on-chain hiện tại, nói thật, không chống đỡ nổi mức 36%/năm. Đây không phải là giao thức kiếm tiền rồi chia cho người staking; mà là lấy lượng coin của các năm sau để bù cho người ở hiện tại. Suất lợi nhuận staking nhìn thì có dao động, nhưng phần do phát hành thêm thì cố định như “lương cứng”; còn phần dao động từ phí thì thậm chí không đáng kể, chưa tới một mảnh vụn.
Về quyền quản trị, hiện tại vẫn chưa thật sự giao cho người nắm giữ. Bạn cầm DUSK thì có thể trả Gas, có thể staking, nhưng giao thức đi theo hướng nào là do người khác quyết. Chuyện này ngắn hạn không ảnh hưởng nhiều tới ván bài giá cả, nhưng xét dài hạn: nếu nhu cầu thật sự trên on-chain không bật lên được, thì lượng lạm phát bơm vào ở giai đoạn đầu sẽ trở thành áp lực bán kéo dài.
Tôi không phải đang bôi đen. Ngược lại, tôi thấy cơ chế của DUSK thiết kế khá tự chặt chẽ — với điều kiện là khối lượng giao dịch phải theo kịp. Nếu không theo kịp, thì việc phát hành cao ở giai đoạn đầu giống như một thanh kiếm treo trên đầu những người nắm giữ ở giai đoạn giữa và cuối; khi nào nó rơi xuống thì phải xem dữ liệu on-chain nói thế nào. Tôi thì tạm ghi lại một lần, chờ nửa năm nữa lại kéo bảng xem tiếp. #dusk $DUSK @Dusk_Foundation
Bảng sổ DUSK của tôi, tôi bấm máy tính ba lần mới dám lên tiếng
Bánh (giá) tăng quá nhiều rồi, BTC đúng là được!
Chiều ngồi đợi người nên chán, tôi lại kéo thêm một lần bảng lịch phát hành của DUSK. Không phải lần đầu xem, nhưng trước giờ cứ bám theo khẩu hiệu “chu kỳ dài 36 năm”, chưa từng tự tay làm tính. Lần này nghiêm túc bấm máy tính, nói sao nhỉ… sống lưng hơi lạnh.
Trước hết là kết luận: bốn năm đầu tiên phát hành gần 470 triệu DUSK, chiếm gần một nửa tổng cung. Năm đầu tăng thêm 250 triệu, tỷ lệ lạm phát lên tới 25%. Năm thứ hai cắt nửa, còn 125 triệu; năm thứ ba lại cắt nửa.
Bạn nói nó là “phát hành dài hạn” cũng không sai, nhưng nói chính xác hơn thì là: “bốn năm đầu ăn một hơi hết bữa cơm của cả nửa đời người, còn ba mươi hai năm sau thì từ từ tiêu hóa”.
Tôi cố tình lục trình duyệt của Dusk, lần lượt xem đường đi phân bổ của từng block với 19.86 DUSK. 80% đúng là dành cho người tạo khối, nhưng trong 80% đó có 10% mang điều kiện — không phải cứ nằm im là ăn, mà phải có việc thật kiểm chứng giao dịch mới được. 5% còn lại cho ủy ban xác thực, 5% cho ủy ban phê duyệt, và 10% đưa vào quỹ.
Cách phân bổ này về mặt logic không có gì để bắt bẻ, nhưng điểm mấu chốt là: phần lớn lợi nhuận staking đến từ việc phát hành thêm, chứ không phải từ phí.
Con số hoạt động hằng ngày on-chain hiện tại, nói thật, không chống đỡ nổi mức 36%/năm. Đây không phải là giao thức kiếm tiền rồi chia cho người staking; mà là lấy lượng coin của các năm sau để bù cho người ở hiện tại. Suất lợi nhuận staking nhìn thì có dao động, nhưng phần do phát hành thêm thì cố định như “lương cứng”; còn phần dao động từ phí thì thậm chí không đáng kể, chưa tới một mảnh vụn.
Về quyền quản trị, hiện tại vẫn chưa thật sự giao cho người nắm giữ. Bạn cầm DUSK thì có thể trả Gas, có thể staking, nhưng giao thức đi theo hướng nào là do người khác quyết. Chuyện này ngắn hạn không ảnh hưởng nhiều tới ván bài giá cả, nhưng xét dài hạn: nếu nhu cầu thật sự trên on-chain không bật lên được, thì lượng lạm phát bơm vào ở giai đoạn đầu sẽ trở thành áp lực bán kéo dài.
Tôi không phải đang bôi đen. Ngược lại, tôi thấy cơ chế của DUSK thiết kế khá tự chặt chẽ — với điều kiện là khối lượng giao dịch phải theo kịp. Nếu không theo kịp, thì việc phát hành cao ở giai đoạn đầu giống như một thanh kiếm treo trên đầu những người nắm giữ ở giai đoạn giữa và cuối; khi nào nó rơi xuống thì phải xem dữ liệu on-chain nói thế nào. Tôi thì tạm ghi lại một lần, chờ nửa năm nữa lại kéo bảng xem tiếp. #dusk $DUSK @Dusk
225
·
--
Đừng chỉ chăm chăm vào con số APY, Range Order của TermMax đã biến lãi suất thành một dạng “cá nhân hóa theo nhu cầu riêng”
Bánh ngon hay không thì xem BTC tăng khá mạnh rồi!
Sau khi đọc tài liệu của TermMax, mình phát hiện phần lớn mọi người còn chẳng hiểu Range Order đang làm gì.
Họ chỉ dán nhãn kiểu “vay mượn lãi suất cố định” rồi thôi. Nhưng nếu lột cơ chế ghép khớp ra mà xem, bạn sẽ thấy thứ này “hàn” trực tiếp độ sâu vốn và đường cong lãi suất vào logic của lệnh—giống hệt việc bạn treo lệnh tạo lập thị trường trên Uniswap V3, chỉ khác là bên này định giá theo giá trị thời gian của tiền.
Phân tích sự luân chuyển của token FT mới thật sự thú vị. Bạn không chỉ đơn giản là gửi tiền rồi lấy lãi, mà là nhìn cách phần gốc và phần lãi được tách ra, từng phần sẽ đi tìm XT để trao đổi, cuối cùng lắp lại thành một token nợ. Cái “lãi suất cố định” đó không phải một thông số trên trang—nó chạy thật trong quá trình đúc, tách và đổi token. GT ghi lại vị thế của bạn, đến ngày đáo hạn thì giao nhận/thanh lý như thế nào—toàn bộ quy trình đi từ đầu tới cuối hoàn toàn khác với cho vay mượn DeFi thông thường.
Hiện nay, phần lớn các giao thức cho vay trên thị trường, lãi suất dao động theo mức sử dụng vốn—lên xuống thất thường. Bạn mở một vị thế thì tháng sau lợi nhuận/chi phí là bao nhiêu? Chủ yếu là đoán. Cách chơi của TermMax thì ngay từ lúc mở vị thế đã khóa lãi suất và thời gian đáo hạn, đồng thời còn có Vault và công cụ đòn bẩy để giúp bạn “ăn mòn theo kiểu quả bóng tuyết”.
Nhưng mình vẫn còn vài ý kiến bảo lưu.
Muốn vẽ cái “bánh lợi nhuận dự đoán được” thành hình tròn, điều kiện tiên quyết là cả hai phía vay và cho vay đều phải có nhu cầu thực sự. Chỉ dựa vào thiết kế cơ chế đẹp đẽ thôi là chưa đủ—cần xem người dùng thật có sẵn sàng bỏ tiền thật để mua hay không. Thu nhập cố định trên chuỗi có chạy được hay không: đừng nhìn giao thức thổi to thế nào, hãy xem độ sâu thanh khoản nói lên điều đó—lãi suất là giá, còn thanh khoản mới là câu trả lời liệu cái “giá” đó có liên quan đến bạn hay không.
Từ đó mình lại có một câu hỏi mình luôn trăn trở: Hướng đi tương lai của DeFi rốt cuộc sẽ nghiêng về loại thu nhập cố định có tính xác định cao như thế này, hay tiếp tục ưa thích sự linh hoạt của lãi suất thả nổi? Mình thấy vẫn còn bỏ ngỏ, nhưng TermMax ít nhất đã đặt câu hỏi trắc nghiệm lên bàn. @termmax #TermMax
Đừng chỉ chăm chăm vào con số APY, Range Order của TermMax đã biến lãi suất thành một dạng “cá nhân hóa theo nhu cầu riêng”
Bánh ngon hay không thì xem BTC tăng khá mạnh rồi!
Sau khi đọc tài liệu của TermMax, mình phát hiện phần lớn mọi người còn chẳng hiểu Range Order đang làm gì.
Họ chỉ dán nhãn kiểu “vay mượn lãi suất cố định” rồi thôi. Nhưng nếu lột cơ chế ghép khớp ra mà xem, bạn sẽ thấy thứ này “hàn” trực tiếp độ sâu vốn và đường cong lãi suất vào logic của lệnh—giống hệt việc bạn treo lệnh tạo lập thị trường trên Uniswap V3, chỉ khác là bên này định giá theo giá trị thời gian của tiền.
Phân tích sự luân chuyển của token FT mới thật sự thú vị. Bạn không chỉ đơn giản là gửi tiền rồi lấy lãi, mà là nhìn cách phần gốc và phần lãi được tách ra, từng phần sẽ đi tìm XT để trao đổi, cuối cùng lắp lại thành một token nợ. Cái “lãi suất cố định” đó không phải một thông số trên trang—nó chạy thật trong quá trình đúc, tách và đổi token. GT ghi lại vị thế của bạn, đến ngày đáo hạn thì giao nhận/thanh lý như thế nào—toàn bộ quy trình đi từ đầu tới cuối hoàn toàn khác với cho vay mượn DeFi thông thường.
Hiện nay, phần lớn các giao thức cho vay trên thị trường, lãi suất dao động theo mức sử dụng vốn—lên xuống thất thường. Bạn mở một vị thế thì tháng sau lợi nhuận/chi phí là bao nhiêu? Chủ yếu là đoán. Cách chơi của TermMax thì ngay từ lúc mở vị thế đã khóa lãi suất và thời gian đáo hạn, đồng thời còn có Vault và công cụ đòn bẩy để giúp bạn “ăn mòn theo kiểu quả bóng tuyết”.
Nhưng mình vẫn còn vài ý kiến bảo lưu.
Muốn vẽ cái “bánh lợi nhuận dự đoán được” thành hình tròn, điều kiện tiên quyết là cả hai phía vay và cho vay đều phải có nhu cầu thực sự. Chỉ dựa vào thiết kế cơ chế đẹp đẽ thôi là chưa đủ—cần xem người dùng thật có sẵn sàng bỏ tiền thật để mua hay không. Thu nhập cố định trên chuỗi có chạy được hay không: đừng nhìn giao thức thổi to thế nào, hãy xem độ sâu thanh khoản nói lên điều đó—lãi suất là giá, còn thanh khoản mới là câu trả lời liệu cái “giá” đó có liên quan đến bạn hay không.
Từ đó mình lại có một câu hỏi mình luôn trăn trở: Hướng đi tương lai của DeFi rốt cuộc sẽ nghiêng về loại thu nhập cố định có tính xác định cao như thế này, hay tiếp tục ưa thích sự linh hoạt của lãi suất thả nổi? Mình thấy vẫn còn bỏ ngỏ, nhưng TermMax ít nhất đã đặt câu hỏi trắc nghiệm lên bàn. @TermMax #TermMax
29
·
--
Đừng để “zero knowledge” bịt mắt, hợp đồng thông minh của Dusk rốt cuộc đang kẹt trong bộ nhớ của ai?
Bánh bao tăng một chút rồi, nhưng BTC vẫn ổn chứ!
Nhìn lâu sẽ biết thôi: nhiều chain ghi là “ZK privacy”, lúc chạy thử nghiệm lại chậm như kiểu kết nối internet quay số thập niên 80. Ai cũng khen chứng minh zero-knowledge tuyệt vời thế nào, bảo vệ quyền riêng tư triệt để ra sao, nhưng mỗi lần tôi nhìn vào các nút testnet, điều tôi lo không phải mạch có chạy đủ nhanh hay không—mà là sau khi ràng buộc mật mã làm kích thước chứng minh phình to, thì cái “lỡ nhịp” khi nút xử lý giao dịch sẽ xảy ra ngay lập tức.
Những người làm kiến trúc nền tảng đều biết: dù là ZK-SNARKs hay PLONK, chứng minh tạo ra rồi cũng phải có người xác minh. Trong kiến trúc, Dusk đưa vào Piecrust—một máy ảo WASM—bốc tính rất rõ ràng: vừa phải giúp trạng thái chuyển đổi zero-knowledge của hợp đồng riêng tư diễn ra trôi chảy, vừa không được làm bộ nhớ của nút thường bị “đè bẹp” trực tiếp. Lộ trình kỹ thuật do phía dự án thổi phồng nghe như thiên hoa loạn trụ, nói xác minh zero-knowledge có thể hoàn thành trong vài mili giây, nhưng khi tôi chạy stress test nút local, trong lòng vẫn còn nghi ngờ: đúng là xác minh đơn lẻ có thể nhanh, nhưng nếu gặp quyết toán tài sản tần suất cao, thì chỉ cần thời gian lưu giữ của chứng minh riêng tư trong bộ nhớ kéo dài thêm một chút, là cơ chế thu gom rác (GC) vừa chao đảo là phản hồi của nút sẽ lập tức bị trễ.
Cái “đứng hình” ẩn trong kỹ thuật này, bình thường trong whitepaper gần như không thấy nói tới. Chain riêng tư đáng sợ không phải vì công thức toán không chạy được, mà vì sự chênh lệch về phần cứng của các nút trong thực tế. Nếu chiến lược phân bổ năng lực tính toán của nút không được chỉnh chuẩn, hoặc hàng đợi xác minh bị dồn ứ, thì cái gọi là “quyết toán riêng tư theo giây” có thể ngay lập tức biến thành “chuyển khoản xin vui lòng đợi”. Thứ thật sự quyết định một mạng công khai riêng tư có gánh nổi tài sản cấp tổ chức hay không, không phải là nó tuyên bố mức độ an toàn cao đến đâu, mà là khi đối mặt với đột phát đồng thời, nó có thể giữ mức sử dụng bộ nhớ ổn định trên một đường thẳng rất mượt hay không.
Nói cho cùng, kỹ thuật không phải để đi lễ. Ai cũng đang đặt cược vào tương lai của privacy Layer1, nhưng tôi lại quan tâm hơn: khi năng lực tính toán dao động và phần cứng các nút không đồng đều, liệu máy ảo này có thực sự giữ vững “ngưỡng không nổ bộ nhớ” hay không. Bạn nghĩ cái đòn bẩy giữa quyền riêng tư và hiệu năng—ai sẽ cân bằng triệt để được nó trong chu kỳ tiếp theo? #dusk $DUSK @Dusk_Foundation
Đừng để “zero knowledge” bịt mắt, hợp đồng thông minh của Dusk rốt cuộc đang kẹt trong bộ nhớ của ai?
Bánh bao tăng một chút rồi, nhưng BTC vẫn ổn chứ!
Nhìn lâu sẽ biết thôi: nhiều chain ghi là “ZK privacy”, lúc chạy thử nghiệm lại chậm như kiểu kết nối internet quay số thập niên 80. Ai cũng khen chứng minh zero-knowledge tuyệt vời thế nào, bảo vệ quyền riêng tư triệt để ra sao, nhưng mỗi lần tôi nhìn vào các nút testnet, điều tôi lo không phải mạch có chạy đủ nhanh hay không—mà là sau khi ràng buộc mật mã làm kích thước chứng minh phình to, thì cái “lỡ nhịp” khi nút xử lý giao dịch sẽ xảy ra ngay lập tức.
Những người làm kiến trúc nền tảng đều biết: dù là ZK-SNARKs hay PLONK, chứng minh tạo ra rồi cũng phải có người xác minh. Trong kiến trúc, Dusk đưa vào Piecrust—một máy ảo WASM—bốc tính rất rõ ràng: vừa phải giúp trạng thái chuyển đổi zero-knowledge của hợp đồng riêng tư diễn ra trôi chảy, vừa không được làm bộ nhớ của nút thường bị “đè bẹp” trực tiếp. Lộ trình kỹ thuật do phía dự án thổi phồng nghe như thiên hoa loạn trụ, nói xác minh zero-knowledge có thể hoàn thành trong vài mili giây, nhưng khi tôi chạy stress test nút local, trong lòng vẫn còn nghi ngờ: đúng là xác minh đơn lẻ có thể nhanh, nhưng nếu gặp quyết toán tài sản tần suất cao, thì chỉ cần thời gian lưu giữ của chứng minh riêng tư trong bộ nhớ kéo dài thêm một chút, là cơ chế thu gom rác (GC) vừa chao đảo là phản hồi của nút sẽ lập tức bị trễ.
Cái “đứng hình” ẩn trong kỹ thuật này, bình thường trong whitepaper gần như không thấy nói tới. Chain riêng tư đáng sợ không phải vì công thức toán không chạy được, mà vì sự chênh lệch về phần cứng của các nút trong thực tế. Nếu chiến lược phân bổ năng lực tính toán của nút không được chỉnh chuẩn, hoặc hàng đợi xác minh bị dồn ứ, thì cái gọi là “quyết toán riêng tư theo giây” có thể ngay lập tức biến thành “chuyển khoản xin vui lòng đợi”. Thứ thật sự quyết định một mạng công khai riêng tư có gánh nổi tài sản cấp tổ chức hay không, không phải là nó tuyên bố mức độ an toàn cao đến đâu, mà là khi đối mặt với đột phát đồng thời, nó có thể giữ mức sử dụng bộ nhớ ổn định trên một đường thẳng rất mượt hay không.
Nói cho cùng, kỹ thuật không phải để đi lễ. Ai cũng đang đặt cược vào tương lai của privacy Layer1, nhưng tôi lại quan tâm hơn: khi năng lực tính toán dao động và phần cứng các nút không đồng đều, liệu máy ảo này có thực sự giữ vững “ngưỡng không nổ bộ nhớ” hay không. Bạn nghĩ cái đòn bẩy giữa quyền riêng tư và hiệu năng—ai sẽ cân bằng triệt để được nó trong chu kỳ tiếp theo? #dusk $DUSK @Dusk
1
112
·
--
Rất nhiều bạn chạy tới hỏi tôi: lần này TermMax rút ra 2 triệu TMX làm quỹ thưởng, có phải lại là một màn phát tiền thanh khoản “bình thường” nữa không? Sau khi nghiên cứu sâu logic thiết kế nhiệm vụ của họ, tôi lại thấy đây giống như một cuộc sàng lọc kiểu “cá cược” nhắm đúng chân dung người dùng Web3.
Bánh (kỳ vọng) bắt đầu tăng rồi, BTC vẫn rất mạnh!
Trước đây, hầu hết các dự án làm Airdrop hoặc khuyến khích hệ sinh thái đều đau đầu nhất với Sybil attack—lũ script “quân cờ” rút cạn quỹ, trong khi các người đóng góp thật sự cho hệ sinh thái lại không được chia phần nào. Điểm thông minh của TermMax lần này là họ tạo ra sự “cách ly vật lý” triệt để giữa “chứng minh tài sản” và “mức độ đóng góp”.
Chú ý cái ngưỡng tưởng như không đáng kể “2 ngưỡng điểm Alpha” đó không? Bản chất của điểm là phần “uy tín” được lắng đọng từ hành vi lịch sử on-chain. Thiết lập này trực tiếp chặn những tài khoản nhỏ tạo miễn phí hàng loạt đứng ngoài cổng. 1,7 triệu TMX phân bổ cho 80.000 suất đại chúng—trông như một cuộc bốc thăm phổ cập ai cũng có phần cho nhà đầu tư lẻ—nhưng thực chất dùng chi phí biên cực nhỏ trong ngắn hạn để xây dựng một mạng lưới các nút hoạt động on-chain thật sự khổng lồ.
Điều thật sự thú vị là 300.000 TMX còn lại cho đường đua nội dung. Chọn mốc thời gian 8.17–8.21, kết hợp với bước kiểm chứng thủ công vào ngày 24/8: thời gian gấp, nhiệm vụ nặng, rõ ràng là muốn ép ra trong thời gian ngắn một lượng “tiếng nói chuyên môn” dày đặc. Kỳ vọng lợi nhuận 300 TMX cho mỗi người thực ra là khoản “hoa hồng săn đầu người on-chain” trả cho các nhà sản xuất nội dung chất lượng. Bên phía dự án dùng chi phí thấp để “bẩy” sự chú ý thanh khoản; còn người sáng tạo chất lượng thì dùng Token để bù chi phí phát triển và nghiên cứu. Hai bên đều không thiệt.
Thành thật mà nói, khi làm kiểu cơ chế “chống nữ quỷ + khuyến khích hai đường ray” như vậy, phía dự án đúng là đã bỏ tâm sức. Nhưng liệu về sau có thể biến lớp “người dùng chất lượng” được lọc ra từ điểm Alpha thành thanh khoản dài hạn cho protocol hay không—chỉ dựa vào một lần phân phát Token e rằng là chưa đủ. Sau khi đổi mới cơ chế, cuối cùng vẫn phải nhìn vào đường cong lợi tức của sản phẩm cốt lõi và hiệu quả phòng ngừa rủi ro (hedging) liệu có đủ “cứng” và chắc chắn không.
Vậy câu hỏi đặt ra là: trước cuộc “trò chơi” được thiết kế công phu này, bạn định dành 2 phút để gom lấy khoản thu nhập bảo hiểm cơ bản, hay chuẩn bị dựng giá đỡ, dùng nội dung chuyên sâu để gặm phần chiếc bánh khó nhất? @termmax #TermMax
Rất nhiều bạn chạy tới hỏi tôi: lần này TermMax rút ra 2 triệu TMX làm quỹ thưởng, có phải lại là một màn phát tiền thanh khoản “bình thường” nữa không? Sau khi nghiên cứu sâu logic thiết kế nhiệm vụ của họ, tôi lại thấy đây giống như một cuộc sàng lọc kiểu “cá cược” nhắm đúng chân dung người dùng Web3.
Bánh (kỳ vọng) bắt đầu tăng rồi, BTC vẫn rất mạnh!
Trước đây, hầu hết các dự án làm Airdrop hoặc khuyến khích hệ sinh thái đều đau đầu nhất với Sybil attack—lũ script “quân cờ” rút cạn quỹ, trong khi các người đóng góp thật sự cho hệ sinh thái lại không được chia phần nào. Điểm thông minh của TermMax lần này là họ tạo ra sự “cách ly vật lý” triệt để giữa “chứng minh tài sản” và “mức độ đóng góp”.
Chú ý cái ngưỡng tưởng như không đáng kể “2 ngưỡng điểm Alpha” đó không? Bản chất của điểm là phần “uy tín” được lắng đọng từ hành vi lịch sử on-chain. Thiết lập này trực tiếp chặn những tài khoản nhỏ tạo miễn phí hàng loạt đứng ngoài cổng. 1,7 triệu TMX phân bổ cho 80.000 suất đại chúng—trông như một cuộc bốc thăm phổ cập ai cũng có phần cho nhà đầu tư lẻ—nhưng thực chất dùng chi phí biên cực nhỏ trong ngắn hạn để xây dựng một mạng lưới các nút hoạt động on-chain thật sự khổng lồ.
Điều thật sự thú vị là 300.000 TMX còn lại cho đường đua nội dung. Chọn mốc thời gian 8.17–8.21, kết hợp với bước kiểm chứng thủ công vào ngày 24/8: thời gian gấp, nhiệm vụ nặng, rõ ràng là muốn ép ra trong thời gian ngắn một lượng “tiếng nói chuyên môn” dày đặc. Kỳ vọng lợi nhuận 300 TMX cho mỗi người thực ra là khoản “hoa hồng săn đầu người on-chain” trả cho các nhà sản xuất nội dung chất lượng. Bên phía dự án dùng chi phí thấp để “bẩy” sự chú ý thanh khoản; còn người sáng tạo chất lượng thì dùng Token để bù chi phí phát triển và nghiên cứu. Hai bên đều không thiệt.
Thành thật mà nói, khi làm kiểu cơ chế “chống nữ quỷ + khuyến khích hai đường ray” như vậy, phía dự án đúng là đã bỏ tâm sức. Nhưng liệu về sau có thể biến lớp “người dùng chất lượng” được lọc ra từ điểm Alpha thành thanh khoản dài hạn cho protocol hay không—chỉ dựa vào một lần phân phát Token e rằng là chưa đủ. Sau khi đổi mới cơ chế, cuối cùng vẫn phải nhìn vào đường cong lợi tức của sản phẩm cốt lõi và hiệu quả phòng ngừa rủi ro (hedging) liệu có đủ “cứng” và chắc chắn không.
Vậy câu hỏi đặt ra là: trước cuộc “trò chơi” được thiết kế công phu này, bạn định dành 2 phút để gom lấy khoản thu nhập bảo hiểm cơ bản, hay chuẩn bị dựng giá đỡ, dùng nội dung chuyên sâu để gặm phần chiếc bánh khó nhất? @TermMax #TermMax
113
·
--
Nhiều người vẫn chưa kịp nhận ra, bộ “chuỗi tuân thủ danh tính” mà Dusk lén lút chạy trước trong mảng RWA quyền riêng tư này đáng gờm đến mức nào
Khi “bánh” đã vọt lên 64000, BTC vẫn còn thực lực!
Những ngày này, tôi đã cẩn thận soi xét lớp định danh và cơ chế kiểm soát truy cập của Dusk, và phải nói rằng: ở mảng “quyền riêng tư tuân thủ”, những ngõ ngách mà nó chạm tới sâu hơn rất nhiều so với hầu hết các dự án chỉ biết gửi token ở testnet.
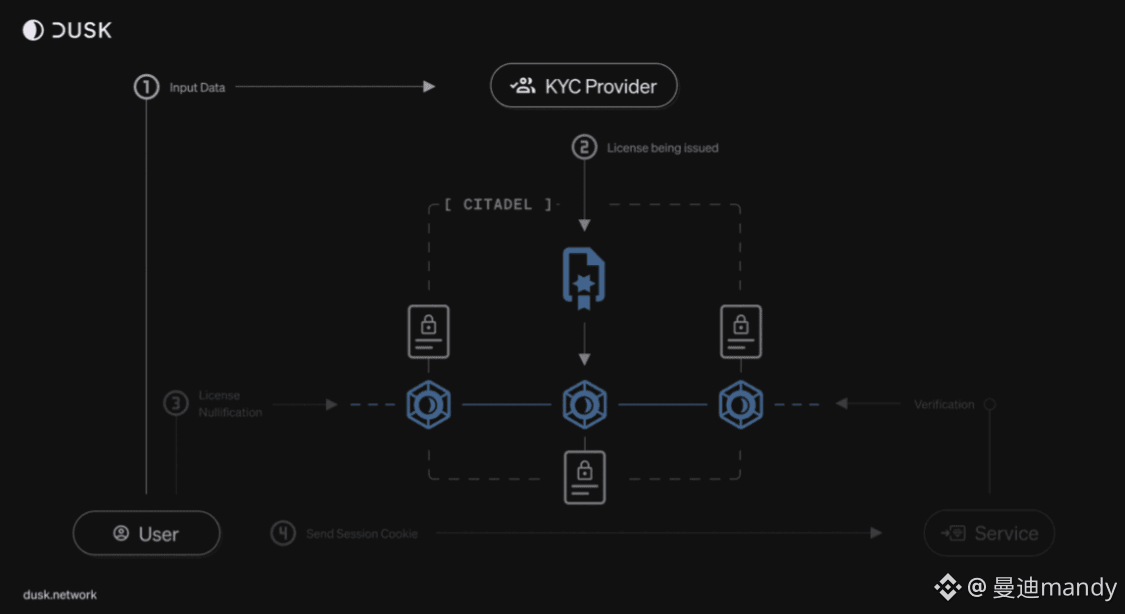
Khi mọi người bàn về RWA hay các chuỗi hóa tài sản quản lý của tổ chức, vấn đề khiến ai cũng đau đầu nhất chính là làm sao để KYC/AML tương thích với quyền riêng tư. Cách làm truyền thống hoặc là nhúng cứng dữ liệu danh tính nhạy cảm của người dùng vào một máy chủ ngoài chuỗi—lỡ bị hack là coi như “đổ sụp hết”; hoặc là làm ẩn danh một cách thô bạo, kết quả là bị cơ quan quản lý “bắn một phát là xong”. Điểm tinh tế trong giải pháp của Dusk nằm ở chỗ nó dùng trực tiếp chứng minh không kiến thức (ZKP) để tạo “chứng chỉ danh tính có thể tiết lộ chọn lọc”.
Trong các kịch bản quyết toán cụ thể, nhà đầu tư tổ chức hoàn toàn không cần phải công khai chi tiết danh tính cơ sở cho các node công khai; hệ thống chỉ cần xác thực ở tầng mật mã rằng “bạn thực sự có tư cách nhà đầu tư đủ điều kiện” là đủ. Thiết kế này trực tiếp phá vỡ rào cản tâm lý lớn nhất khi các tổ chức tài chính muốn bước vào—vừa đáp ứng yêu cầu truy vết cứng về chống rửa tiền của các cơ quan quản lý như FATF, vừa bảo vệ nhu cầu về quyền riêng tư đối với khách hàng giá trị ròng cao và vị thế của tổ chức.
Nói thẳng ra, thứ các tổ chức cần không phải là “ẩn danh thuần túy không giới hạn”, mà là “quyền riêng tư được kiểm soát: chỉ bên tuân thủ mới thấy, công chúng thì bị che giấu”. Trong khi mọi người vẫn còn tranh cãi về việc phí L2 của Ethereum giảm được bao nhiêu, thì Dusk đã ở tầng nền ghép nối hoàn chỉnh cơ sở hạ tầng tuân thủ cho toàn bộ quy trình phát hành chứng khoán. Cái “bộ ghép hình hard-core” được thiết kế riêng để bọc chuỗi theo kiểu tài chính truyền thống—mới chính là chiếc chìa khóa thực sự giúp xoay dòng tiền hiện thực quy mô hàng nghìn tỷ vào Web3. @Dusk_Foundation $DUSK #dusk
Nhiều người vẫn chưa kịp nhận ra, bộ “chuỗi tuân thủ danh tính” mà Dusk lén lút chạy trước trong mảng RWA quyền riêng tư này đáng gờm đến mức nào
Khi “bánh” đã vọt lên 64000, BTC vẫn còn thực lực!
Những ngày này, tôi đã cẩn thận soi xét lớp định danh và cơ chế kiểm soát truy cập của Dusk, và phải nói rằng: ở mảng “quyền riêng tư tuân thủ”, những ngõ ngách mà nó chạm tới sâu hơn rất nhiều so với hầu hết các dự án chỉ biết gửi token ở testnet.
Khi mọi người bàn về RWA hay các chuỗi hóa tài sản quản lý của tổ chức, vấn đề khiến ai cũng đau đầu nhất chính là làm sao để KYC/AML tương thích với quyền riêng tư. Cách làm truyền thống hoặc là nhúng cứng dữ liệu danh tính nhạy cảm của người dùng vào một máy chủ ngoài chuỗi—lỡ bị hack là coi như “đổ sụp hết”; hoặc là làm ẩn danh một cách thô bạo, kết quả là bị cơ quan quản lý “bắn một phát là xong”. Điểm tinh tế trong giải pháp của Dusk nằm ở chỗ nó dùng trực tiếp chứng minh không kiến thức (ZKP) để tạo “chứng chỉ danh tính có thể tiết lộ chọn lọc”.
Trong các kịch bản quyết toán cụ thể, nhà đầu tư tổ chức hoàn toàn không cần phải công khai chi tiết danh tính cơ sở cho các node công khai; hệ thống chỉ cần xác thực ở tầng mật mã rằng “bạn thực sự có tư cách nhà đầu tư đủ điều kiện” là đủ. Thiết kế này trực tiếp phá vỡ rào cản tâm lý lớn nhất khi các tổ chức tài chính muốn bước vào—vừa đáp ứng yêu cầu truy vết cứng về chống rửa tiền của các cơ quan quản lý như FATF, vừa bảo vệ nhu cầu về quyền riêng tư đối với khách hàng giá trị ròng cao và vị thế của tổ chức.
Nói thẳng ra, thứ các tổ chức cần không phải là “ẩn danh thuần túy không giới hạn”, mà là “quyền riêng tư được kiểm soát: chỉ bên tuân thủ mới thấy, công chúng thì bị che giấu”. Trong khi mọi người vẫn còn tranh cãi về việc phí L2 của Ethereum giảm được bao nhiêu, thì Dusk đã ở tầng nền ghép nối hoàn chỉnh cơ sở hạ tầng tuân thủ cho toàn bộ quy trình phát hành chứng khoán. Cái “bộ ghép hình hard-core” được thiết kế riêng để bọc chuỗi theo kiểu tài chính truyền thống—mới chính là chiếc chìa khóa thực sự giúp xoay dòng tiền hiện thực quy mô hàng nghìn tỷ vào Web3. @Dusk $DUSK #dusk
142
·
--
Tôi đang cược vào nguồn cung cố định của TMX, sao cứ phải nhìn vào cái đường “giải khóa” mà sống lưng lại lạnh toát vậy?
Bánh phồng có sụt rồi không, BTC đúng là vẫn vững!
Nói thật, vừa nghe đến câu chuyện “tối đa 1 tỷ token” kiểu hard currency, sợi dây trong đầu tôi lại căng chặt hơn. Thứ mà vòng này sợ nhất chính là việc mọi người đạt được mức độ đồng thuận cao đối với một logic định giá “rõ bài” như vậy—thường thì điều đó đồng nghĩa với việc quyền định giá đã không còn nằm trong tay các nhà đầu tư lẻ từ lâu rồi. TMX đã đạt tới mức “đủ chuẩn” về nguồn cung cố định, nhưng thứ thực sự khiến tôi sẵn sàng hàn luôn cái mông vào ghế, chính là cơ chế “giải phóng vốn theo kiểu thỏa mãn chậm”.
Bạn xem tỷ lệ phân bổ đi: đội ngũ và các tổ chức thống nhất nhịp nhàng với cliff 12 tháng—rõ ràng là đang dời một khối lượng áp lực bán khổng lồ ra sau đúng một chu kỳ kinh tế. Nói theo hướng tích cực: đó là thời gian để cộng đồng có đủ thời gian “ủ cảm xúc”. Còn nếu nghĩ theo hướng xấu: chẳng khác nào treo thanh gươm Đa-mô-clet lên tận Q3 năm sau. Dù sao thì ít nhất nó đàng hoàng hơn mấy dự án kiểu lên sàn là cao trào ngay, rồi sau đó xả ồ ạt—trader biết giữ luật, thì tụi mình mới ngồi xuống để bàn sâu được.
Phần mà tôi thật sự muốn đặt cược, kỳ thực là quyết tâm của TermMax tự trói mình vào con thuyền lợi suất thực. Trên thị trường, người ta khoe “lãi suất cố định” nhiều lắm, nhưng thật sự có ai nghiền nát phí vay FT/XT và phí thanh lý rồi hoàn lại cho người nắm giữ sTMX một cách tử tế đâu. Thứ này hơi giống kiểu “trái phiếu coupon cao” của thị trường crypto—điểm mấu chốt không phải là xem nó hô khẩu hiệu gì, mà phải moi TVL và dữ liệu hoạt động hàng ngày ra xem dòng phí có chảy đều như nước máy hay không. Pendle đã chiếm phần lớn “tư duy” về lãi suất biến động, còn TermMax kéo Cumberland và HashKey đi theo hướng tiền gửi/thu nhập cố định theo lối thể chế—động thái này rõ ràng là muốn “ăn” được mớ tiền ổn định còn chảy tràn từ TradFi sang.
Tất nhiên, rủi ro tôi cũng phải nói lời khó nghe trước. Ba tháng đầu sau TGE là cái gương soi yêu quái: đừng tưởng giờ mô hình chạy trơn tru, khi thác lũ giải khóa ập tới thì thanh khoản bé nhỏ của nhà đầu tư lẻ chẳng thể nào đỡ nổi “núi băng” của tổ chức. Chiến lược của tôi rất đơn giản: nhìn độ dốc của tỷ lệ staking và đường cong tăng trưởng của phí. Chỉ cần một trong hai con số quay đầu đi xuống, thì cái gọi là câu chuyện “khan hiếm” lập tức biến thành tấm khăn che xấu hổ. Giữ được—thì tôi nể mặt; không giữ nổi—xem như mua lấy bài học bằng tiền. @termmax #TermMax
Tôi đang cược vào nguồn cung cố định của TMX, sao cứ phải nhìn vào cái đường “giải khóa” mà sống lưng lại lạnh toát vậy?
Bánh phồng có sụt rồi không, BTC đúng là vẫn vững!
Nói thật, vừa nghe đến câu chuyện “tối đa 1 tỷ token” kiểu hard currency, sợi dây trong đầu tôi lại căng chặt hơn. Thứ mà vòng này sợ nhất chính là việc mọi người đạt được mức độ đồng thuận cao đối với một logic định giá “rõ bài” như vậy—thường thì điều đó đồng nghĩa với việc quyền định giá đã không còn nằm trong tay các nhà đầu tư lẻ từ lâu rồi. TMX đã đạt tới mức “đủ chuẩn” về nguồn cung cố định, nhưng thứ thực sự khiến tôi sẵn sàng hàn luôn cái mông vào ghế, chính là cơ chế “giải phóng vốn theo kiểu thỏa mãn chậm”.
Bạn xem tỷ lệ phân bổ đi: đội ngũ và các tổ chức thống nhất nhịp nhàng với cliff 12 tháng—rõ ràng là đang dời một khối lượng áp lực bán khổng lồ ra sau đúng một chu kỳ kinh tế. Nói theo hướng tích cực: đó là thời gian để cộng đồng có đủ thời gian “ủ cảm xúc”. Còn nếu nghĩ theo hướng xấu: chẳng khác nào treo thanh gươm Đa-mô-clet lên tận Q3 năm sau. Dù sao thì ít nhất nó đàng hoàng hơn mấy dự án kiểu lên sàn là cao trào ngay, rồi sau đó xả ồ ạt—trader biết giữ luật, thì tụi mình mới ngồi xuống để bàn sâu được.
Phần mà tôi thật sự muốn đặt cược, kỳ thực là quyết tâm của TermMax tự trói mình vào con thuyền lợi suất thực. Trên thị trường, người ta khoe “lãi suất cố định” nhiều lắm, nhưng thật sự có ai nghiền nát phí vay FT/XT và phí thanh lý rồi hoàn lại cho người nắm giữ sTMX một cách tử tế đâu. Thứ này hơi giống kiểu “trái phiếu coupon cao” của thị trường crypto—điểm mấu chốt không phải là xem nó hô khẩu hiệu gì, mà phải moi TVL và dữ liệu hoạt động hàng ngày ra xem dòng phí có chảy đều như nước máy hay không. Pendle đã chiếm phần lớn “tư duy” về lãi suất biến động, còn TermMax kéo Cumberland và HashKey đi theo hướng tiền gửi/thu nhập cố định theo lối thể chế—động thái này rõ ràng là muốn “ăn” được mớ tiền ổn định còn chảy tràn từ TradFi sang.
Tất nhiên, rủi ro tôi cũng phải nói lời khó nghe trước. Ba tháng đầu sau TGE là cái gương soi yêu quái: đừng tưởng giờ mô hình chạy trơn tru, khi thác lũ giải khóa ập tới thì thanh khoản bé nhỏ của nhà đầu tư lẻ chẳng thể nào đỡ nổi “núi băng” của tổ chức. Chiến lược của tôi rất đơn giản: nhìn độ dốc của tỷ lệ staking và đường cong tăng trưởng của phí. Chỉ cần một trong hai con số quay đầu đi xuống, thì cái gọi là câu chuyện “khan hiếm” lập tức biến thành tấm khăn che xấu hổ. Giữ được—thì tôi nể mặt; không giữ nổi—xem như mua lấy bài học bằng tiền. @TermMax #TermMax
138
·
--
Không có “khóa” trong quyền riêng tư, chỉ là mở đường lách cho vi phạm
Với những người hay làm phân tích on-chain, vừa nghe đến “privacy chain” (chuỗi quyền riêng tư), phản ứng đầu tiên thường là “hộp đen”, “rửa tiền” hoặc “che giấu việc theo dõi”. Trong thực tế, muốn đưa tài sản của tổ chức lên chuỗi, câu hỏi đầu tiên của pháp chế và quản trị rủi ro tuyệt không phải là “anh có thể giúp giấu sâu cỡ nào”, mà là “khi cơ quan quản lý yêu cầu xem bằng chứng, anh có thể cho ai xem? Và vì sao lại cho họ xem?”
Miếng bánh vẫn quanh quẩn ở 63000, BTC còn lên được không?
Biến quyền riêng tư thành thứ tuyệt đối không thể nhìn thấy—về mặt kỹ thuật thì khá ngầu, nhưng về mặt kinh doanh thực ra là một con đường bế tắc. Quyền riêng tư “cấp tổ chức” thật sự, từ trước đến nay không phải là tắt dữ liệu đi, mà là trả lại quyền kiểm soát cho bên phát hành tài sản—tiết lộ chọn lọc mới là “chiếc quần lót” của quyền riêng tư tuân thủ.
Lấy @Dusk làm ví dụ: họ làm theo hướng ZK (bằng chứng không tiết lộ). Cách này rất thực tế. Nó không phải để bạn biến mất hoàn toàn trên chuỗi, mà để việc xác thực danh tính, hạn mức giao dịch và giới hạn chuyển nhượng của bạn vẫn vượt qua được bài kiểm tra của các node, trong khi không làm lộ dữ liệu nhạy cảm nền tảng. Nói thẳng ra, giống như bạn vào quán bar và được kiểm tra giấy tờ: bên kia chỉ cần biết bạn đã đủ 21 tuổi chưa, chứ không cần biết bạn ở đâu, hay tên gì.
Một số dự án luôn thích dùng “ẩn danh hoàn toàn” làm chiêu trò, kiếm đủ sự chú ý trong bull market; nhưng khi giày tuân thủ rơi xuống, lập tức bị các sàn giao dịch và tổ chức thanh toán quét ra ngoài. Quyền riêng tư không có kênh kiểm toán chỉ là che giấu rủi ro tuân thủ; còn công nghệ có quyền chọn lọc theo hướng tuân thủ, mới thật sự là đang mở đường cho RWA (tài sản thế giới thực).
$DUSK đã nắm trúng “điểm chết” khó xử nhất khi đưa tài sản của tổ chức lên chuỗi. Không làm kiểu quyền riêng tư mù mờ, rỗng tuếch; mà nhúng khả năng được kiểm tra vào ngay khung quyền riêng tư ở lớp nền. Lộ trình này trông có vẻ đi chậm, nhưng đến lúc quân chính quy vào cuộc, mọi người sẽ nhận ra rằng chỉ khi có “cửa có khóa” thì người ta mới dám yên tâm mang tài sản vào. @Dusk_Foundation $DUSK #dusk
Không có “khóa” trong quyền riêng tư, chỉ là mở đường lách cho vi phạm
Với những người hay làm phân tích on-chain, vừa nghe đến “privacy chain” (chuỗi quyền riêng tư), phản ứng đầu tiên thường là “hộp đen”, “rửa tiền” hoặc “che giấu việc theo dõi”. Trong thực tế, muốn đưa tài sản của tổ chức lên chuỗi, câu hỏi đầu tiên của pháp chế và quản trị rủi ro tuyệt không phải là “anh có thể giúp giấu sâu cỡ nào”, mà là “khi cơ quan quản lý yêu cầu xem bằng chứng, anh có thể cho ai xem? Và vì sao lại cho họ xem?”
Miếng bánh vẫn quanh quẩn ở 63000, BTC còn lên được không?
Biến quyền riêng tư thành thứ tuyệt đối không thể nhìn thấy—về mặt kỹ thuật thì khá ngầu, nhưng về mặt kinh doanh thực ra là một con đường bế tắc. Quyền riêng tư “cấp tổ chức” thật sự, từ trước đến nay không phải là tắt dữ liệu đi, mà là trả lại quyền kiểm soát cho bên phát hành tài sản—tiết lộ chọn lọc mới là “chiếc quần lót” của quyền riêng tư tuân thủ.
Lấy @Dusk làm ví dụ: họ làm theo hướng ZK (bằng chứng không tiết lộ). Cách này rất thực tế. Nó không phải để bạn biến mất hoàn toàn trên chuỗi, mà để việc xác thực danh tính, hạn mức giao dịch và giới hạn chuyển nhượng của bạn vẫn vượt qua được bài kiểm tra của các node, trong khi không làm lộ dữ liệu nhạy cảm nền tảng. Nói thẳng ra, giống như bạn vào quán bar và được kiểm tra giấy tờ: bên kia chỉ cần biết bạn đã đủ 21 tuổi chưa, chứ không cần biết bạn ở đâu, hay tên gì.
Một số dự án luôn thích dùng “ẩn danh hoàn toàn” làm chiêu trò, kiếm đủ sự chú ý trong bull market; nhưng khi giày tuân thủ rơi xuống, lập tức bị các sàn giao dịch và tổ chức thanh toán quét ra ngoài. Quyền riêng tư không có kênh kiểm toán chỉ là che giấu rủi ro tuân thủ; còn công nghệ có quyền chọn lọc theo hướng tuân thủ, mới thật sự là đang mở đường cho RWA (tài sản thế giới thực).
$DUSK đã nắm trúng “điểm chết” khó xử nhất khi đưa tài sản của tổ chức lên chuỗi. Không làm kiểu quyền riêng tư mù mờ, rỗng tuếch; mà nhúng khả năng được kiểm tra vào ngay khung quyền riêng tư ở lớp nền. Lộ trình này trông có vẻ đi chậm, nhưng đến lúc quân chính quy vào cuộc, mọi người sẽ nhận ra rằng chỉ khi có “cửa có khóa” thì người ta mới dám yên tâm mang tài sản vào. @Dusk $DUSK #dusk
89
·
--
Khá “gắt” với Monero rồi—cái “lễ trưởng thành” thật sự của mảng quyền riêng tư là học cách mở cửa
Bánh vẫn còn ở 63000, BTC thì không đi lên nổi!
Nói thật lòng thì vài năm trước tôi cũng là một “tín đồ nguyên giáo” của quyền riêng tư. Khi nhìn vào cơ chế chữ ký vòng (ring signature) của Monero—cách gửi giao dịch, nhận giao dịch và số tiền được trộn lẫn như ném vào máy trộn với hàng loạt UTXO xa lạ—tôi lúc đó đúng là lạnh cả gáy. Thứ này vừa “hardcore”, vừa thuần túy, gần như viết thẳng ba chữ “chống kiểm duyệt” vào trong gien.
Nhưng sau đó tôi lại dồn tâm trí muốn làm ăn đàng hoàng với chain quyền riêng tư, và cuối cùng đâm đầu vào bức tường. Kiểu chơi ban đầu của Monero hay Zcash, nói thẳng ra, chính là xây kín bít hết cửa nhà mình, chẳng chừa lấy một khe hở nhỏ. Quyền riêng tư đạt mức tối đa, không ai nhìn được gì—nhưng vấn đề là trong nhà không có ánh sáng, không có gas; quản lý đến gõ cửa cũng chẳng mở được. Bạn muốn mang nó đi gọi vốn, qua kiểm toán, lên sàn? Các tổ chức lớn vừa nhìn thấy “tài sản ẩn danh không thể kiểm toán”, là lập tức loại ngay.
Đó cũng là lý do sau này tôi nhìn lại @Dusk. Nhóm này đi đường khá “gian” — không xây tường nữa, mà lắp “rèm cửa thông minh”. Lúc bình thường, mô hình Phoenix kéo rèm xuống, chứng minh không kiến thức che giao dịch kín mít; nhưng hễ cần cơ quan giám sát hay kiểm toán, cầm “chìa khóa” của mô hình Moonlight là có thể mở hé một phần để tự chứng minh trong sạch, thậm chí đối tác giao dịch cũng có thể kiểm tra bằng chìa khóa để xác nhận nguồn gốc. Cách này hoàn toàn không phải kiểu nhị phân như Zcash—hoặc là minh bạch trần trụi, hoặc là ẩn mình tuyệt đối.
Tất nhiên, trong lòng tôi cũng có chút lăn tăn. Chìa khóa nằm trong tay cơ quan quản lý thì rốt cuộc có thể kéo cách xa của KYC so với tài chính truyền thống đến đâu? Liệu đến cuối cùng chỉ là thay “đồng tiền ẩn danh” bằng một cái áo mới gọi là “đồng tiền có thể tra”, tự do thì không còn, mà rắc rối về tuân thủ cũng chẳng giảm đi bao nhiêu? Nhưng nói đi cũng phải nói lại, thứ các tổ chức cần không phải “tự do tuyệt đối”. Họ muốn là “vẫn có thể chứng minh mình trong sạch trước giám sát, đồng thời cất giữ bí mật kinh doanh”. Dusk ít nhất đã hiểu được lớp nhu cầu này.
Tôi đồng ý với hướng đi, nhưng vị thế thì tôi vẫn chưa dám xả ra. DYOR. Mọi người nghĩ sao: chuyện quyền riêng tư, cái gì quan trọng hơn—“không ai tra được” hay “chỉ cho những người cần xem được xem”? @Dusk_Foundation $DUSK #dusk
Khá “gắt” với Monero rồi—cái “lễ trưởng thành” thật sự của mảng quyền riêng tư là học cách mở cửa
Bánh vẫn còn ở 63000, BTC thì không đi lên nổi!
Nói thật lòng thì vài năm trước tôi cũng là một “tín đồ nguyên giáo” của quyền riêng tư. Khi nhìn vào cơ chế chữ ký vòng (ring signature) của Monero—cách gửi giao dịch, nhận giao dịch và số tiền được trộn lẫn như ném vào máy trộn với hàng loạt UTXO xa lạ—tôi lúc đó đúng là lạnh cả gáy. Thứ này vừa “hardcore”, vừa thuần túy, gần như viết thẳng ba chữ “chống kiểm duyệt” vào trong gien.
Nhưng sau đó tôi lại dồn tâm trí muốn làm ăn đàng hoàng với chain quyền riêng tư, và cuối cùng đâm đầu vào bức tường. Kiểu chơi ban đầu của Monero hay Zcash, nói thẳng ra, chính là xây kín bít hết cửa nhà mình, chẳng chừa lấy một khe hở nhỏ. Quyền riêng tư đạt mức tối đa, không ai nhìn được gì—nhưng vấn đề là trong nhà không có ánh sáng, không có gas; quản lý đến gõ cửa cũng chẳng mở được. Bạn muốn mang nó đi gọi vốn, qua kiểm toán, lên sàn? Các tổ chức lớn vừa nhìn thấy “tài sản ẩn danh không thể kiểm toán”, là lập tức loại ngay.
Đó cũng là lý do sau này tôi nhìn lại @Dusk. Nhóm này đi đường khá “gian” — không xây tường nữa, mà lắp “rèm cửa thông minh”. Lúc bình thường, mô hình Phoenix kéo rèm xuống, chứng minh không kiến thức che giao dịch kín mít; nhưng hễ cần cơ quan giám sát hay kiểm toán, cầm “chìa khóa” của mô hình Moonlight là có thể mở hé một phần để tự chứng minh trong sạch, thậm chí đối tác giao dịch cũng có thể kiểm tra bằng chìa khóa để xác nhận nguồn gốc. Cách này hoàn toàn không phải kiểu nhị phân như Zcash—hoặc là minh bạch trần trụi, hoặc là ẩn mình tuyệt đối.
Tất nhiên, trong lòng tôi cũng có chút lăn tăn. Chìa khóa nằm trong tay cơ quan quản lý thì rốt cuộc có thể kéo cách xa của KYC so với tài chính truyền thống đến đâu? Liệu đến cuối cùng chỉ là thay “đồng tiền ẩn danh” bằng một cái áo mới gọi là “đồng tiền có thể tra”, tự do thì không còn, mà rắc rối về tuân thủ cũng chẳng giảm đi bao nhiêu? Nhưng nói đi cũng phải nói lại, thứ các tổ chức cần không phải “tự do tuyệt đối”. Họ muốn là “vẫn có thể chứng minh mình trong sạch trước giám sát, đồng thời cất giữ bí mật kinh doanh”. Dusk ít nhất đã hiểu được lớp nhu cầu này.
Tôi đồng ý với hướng đi, nhưng vị thế thì tôi vẫn chưa dám xả ra. DYOR. Mọi người nghĩ sao: chuyện quyền riêng tư, cái gì quan trọng hơn—“không ai tra được” hay “chỉ cho những người cần xem được xem”? @Dusk $DUSK #dusk
120
·
--
Chiều bốn giờ, công ty chứng khoán của bạn tan ca rồi, nhưng tiền của bạn vẫn đang “tăng ca”.
Ý hay đó nha—BTC vẫn giữ được sự ổn định!
Nói một chuyện thật. Tháng trước tôi đang xem bảng báo cáo tài chính của một mã cổ phiếu Mỹ, chờ đến tận mười giờ tối dữ liệu mới ra. Tôi định điều chỉnh vị thế thì app bật lên thông báo: “Hiện không phải thời gian giao dịch”. Tôi cứ nhìn chằm chằm cái khung thông báo màu đỏ đó đúng ba giây rồi tắt màn hình ngủ luôn—không phải vì không muốn chửi, mà vì đã chửi quá nhiều lần rồi.
Chuyện Nasdaq đóng cửa lúc bốn giờ chiều, đặt trong bối cảnh năm 2026 thì còn “ảo” hơn cả việc ngân hàng không làm việc vào ngày Chủ nhật. Nghĩ xem: nhà đầu tư toàn cầu muốn mua bán cổ phiếu của một công ty Mỹ thì phải canh đúng khung giờ từ 9:30 tối đến 4:00 sáng theo giờ Bắc Kinh. Qua bốn giờ rồi? Xin lỗi, đợi đến ngày mai. Tổ chức thì có kênh giao dịch ngoài giờ, còn nhà đầu tư lẻ thì không—khoảng chênh đó không phải là “thiếu thông tin”, mà là luật ngay từ đầu đã nghiêng về một phía.
Vì vậy tôi hoàn toàn hiểu vì sao Binance lại đẩy bStocks. Nó trả lại quyền giao dịch cho bạn: muốn chuyển động 24/7 thì chuyển động, một giây là thanh toán. Nhưng sau khi tôi thử xong, câu hỏi trong đầu lại bật ra: giao diện thì 7x24, còn hậu trường thì sao?
Bộ khung thanh toán truyền thống—T+1, đối soát thủ công, ngân hàng lưu ký tan ca lúc năm giờ—phía trước chạy như marathon, còn phía sau vẫn đang tập nước rút trăm mét, chạy không nổi. Việc “token hóa cổ phiếu lên on-chain” chưa bao giờ là một thứ “khái niệm”. Nó cần giải quyết là tái cấu trúc cả hệ thống thanh toán. Giao dịch chính là thanh toán, xác nhận chính là kết cục—đó mới là nền tảng mà thị trường 24h cần.
Đó chính là điều Dusk đang làm. Lớp thanh toán DuskDS của họ đảm bảo tính tất định và tính cuối cùng (finality), không có chuyện “để ngày mai rồi tính”. Tính tuân thủ được ghi thẳng vào tầng giao thức. Kết hợp với NPEX của Hà Lan tương đương với việc đưa một thị trường được quản lý lên một vòng khép kín trên chuỗi. Tôi theo dõi tiến độ mainnet của Dusk được một thời gian rồi; khi DuskEVM ra mắt, các developer dùng bộ công cụ Foundry là có thể xây dựng các ứng dụng kiểu này, rào cản thấp hơn nhiều so với bạn tưởng.
bStocks chứng minh nhu cầu là có thật. Dusk đang sửa con đường để chạy được một thị trường hoạt động suốt 24 giờ. Một bên chạy phần giao diện, một bên sửa phần hậu trường—các quân cờ của bàn cờ RWA đều đã được đặt xuống.
Tất nhiên, trước khi mainnet chạy thực sự, những điều này vẫn là suy luận. Nhưng nói xem: bộ “giờ giấc” của các công ty chứng khoán truyền thống có nên được đưa vào bảo tàng không? Tôi thì chẳng tìm được lý do nào để biện hộ cho nó. @Dusk_Foundation $DUSK #dusk
Chiều bốn giờ, công ty chứng khoán của bạn tan ca rồi, nhưng tiền của bạn vẫn đang “tăng ca”.
Ý hay đó nha—BTC vẫn giữ được sự ổn định!
Nói một chuyện thật. Tháng trước tôi đang xem bảng báo cáo tài chính của một mã cổ phiếu Mỹ, chờ đến tận mười giờ tối dữ liệu mới ra. Tôi định điều chỉnh vị thế thì app bật lên thông báo: “Hiện không phải thời gian giao dịch”. Tôi cứ nhìn chằm chằm cái khung thông báo màu đỏ đó đúng ba giây rồi tắt màn hình ngủ luôn—không phải vì không muốn chửi, mà vì đã chửi quá nhiều lần rồi.
Chuyện Nasdaq đóng cửa lúc bốn giờ chiều, đặt trong bối cảnh năm 2026 thì còn “ảo” hơn cả việc ngân hàng không làm việc vào ngày Chủ nhật. Nghĩ xem: nhà đầu tư toàn cầu muốn mua bán cổ phiếu của một công ty Mỹ thì phải canh đúng khung giờ từ 9:30 tối đến 4:00 sáng theo giờ Bắc Kinh. Qua bốn giờ rồi? Xin lỗi, đợi đến ngày mai. Tổ chức thì có kênh giao dịch ngoài giờ, còn nhà đầu tư lẻ thì không—khoảng chênh đó không phải là “thiếu thông tin”, mà là luật ngay từ đầu đã nghiêng về một phía.
Vì vậy tôi hoàn toàn hiểu vì sao Binance lại đẩy bStocks. Nó trả lại quyền giao dịch cho bạn: muốn chuyển động 24/7 thì chuyển động, một giây là thanh toán. Nhưng sau khi tôi thử xong, câu hỏi trong đầu lại bật ra: giao diện thì 7x24, còn hậu trường thì sao?
Bộ khung thanh toán truyền thống—T+1, đối soát thủ công, ngân hàng lưu ký tan ca lúc năm giờ—phía trước chạy như marathon, còn phía sau vẫn đang tập nước rút trăm mét, chạy không nổi. Việc “token hóa cổ phiếu lên on-chain” chưa bao giờ là một thứ “khái niệm”. Nó cần giải quyết là tái cấu trúc cả hệ thống thanh toán. Giao dịch chính là thanh toán, xác nhận chính là kết cục—đó mới là nền tảng mà thị trường 24h cần.
Đó chính là điều Dusk đang làm. Lớp thanh toán DuskDS của họ đảm bảo tính tất định và tính cuối cùng (finality), không có chuyện “để ngày mai rồi tính”. Tính tuân thủ được ghi thẳng vào tầng giao thức. Kết hợp với NPEX của Hà Lan tương đương với việc đưa một thị trường được quản lý lên một vòng khép kín trên chuỗi. Tôi theo dõi tiến độ mainnet của Dusk được một thời gian rồi; khi DuskEVM ra mắt, các developer dùng bộ công cụ Foundry là có thể xây dựng các ứng dụng kiểu này, rào cản thấp hơn nhiều so với bạn tưởng.
bStocks chứng minh nhu cầu là có thật. Dusk đang sửa con đường để chạy được một thị trường hoạt động suốt 24 giờ. Một bên chạy phần giao diện, một bên sửa phần hậu trường—các quân cờ của bàn cờ RWA đều đã được đặt xuống.
Tất nhiên, trước khi mainnet chạy thực sự, những điều này vẫn là suy luận. Nhưng nói xem: bộ “giờ giấc” của các công ty chứng khoán truyền thống có nên được đưa vào bảo tàng không? Tôi thì chẳng tìm được lý do nào để biện hộ cho nó. @Dusk $DUSK #dusk
119
·
--
别只盯“隐私”了,Dusk真正的狠招,在链上资产的“生命周期”里
大饼还在涨,BTC有希望了!
大家聊 @Dusk,十有八九都在吵 Phoenix 隐私模型到底隐不隐私,或者赞叹 PLONK 证明有多快。但我翻完这套架构,最直观的感受其实是:大家都把劲儿使错地方了。
金融机构不敢轻易把 RWA 搬进 Web3,绝不仅仅是因为怕泄露持仓。真正的死穴,是传统金融资产从发行、派息、分红,到清算、追索的整套动态规则,在公共链上根本无处安放。
DuskDS 搞的“公开+隐私”双转账体系,技术上固然精致,但它最硬核的地方,其实是试图用智能合约把资产的“全生命周期”给标准化了。比如股权派息时,既要保证股东身份通过合规校验,又不能把整个持仓明细暴露给全网;甚至资产出纠纷需要司法冻结时,链上得有明确的规则回应,而不是靠去中心化节点的口头表决。
可话说回来,机制再漂亮,落地也是硬骨头。
如果资产发行的最终控制权还是死死拧在几家传统中介手里,那这套链上基础设施,说白了不就成了高级点的后台数据库?用户来玩,图的是结算效率和资产自负,可不是换个地方继续看机构脸色。
等 $DUSK 主网资产规模真正跑起来,我倒不关心又签了多少谅解备忘录,我只想盯死三个实打实的数据:RWA 资产的实际链上派息频次、智能合约处置纠纷的平均响应耗时,以及普通节点在验证网络中的真实收益占比。
技术名头再响,不上真刀真枪的真实金融场景跑一圈,终究只是白皮书上的空幻泡影。你觉得呢? @Dusk_Foundation $DUSK #dusk
别只盯“隐私”了,Dusk真正的狠招,在链上资产的“生命周期”里
大饼还在涨,BTC有希望了!
大家聊 @Dusk,十有八九都在吵 Phoenix 隐私模型到底隐不隐私,或者赞叹 PLONK 证明有多快。但我翻完这套架构,最直观的感受其实是:大家都把劲儿使错地方了。
金融机构不敢轻易把 RWA 搬进 Web3,绝不仅仅是因为怕泄露持仓。真正的死穴,是传统金融资产从发行、派息、分红,到清算、追索的整套动态规则,在公共链上根本无处安放。
DuskDS 搞的“公开+隐私”双转账体系,技术上固然精致,但它最硬核的地方,其实是试图用智能合约把资产的“全生命周期”给标准化了。比如股权派息时,既要保证股东身份通过合规校验,又不能把整个持仓明细暴露给全网;甚至资产出纠纷需要司法冻结时,链上得有明确的规则回应,而不是靠去中心化节点的口头表决。
可话说回来,机制再漂亮,落地也是硬骨头。
如果资产发行的最终控制权还是死死拧在几家传统中介手里,那这套链上基础设施,说白了不就成了高级点的后台数据库?用户来玩,图的是结算效率和资产自负,可不是换个地方继续看机构脸色。
等 $DUSK 主网资产规模真正跑起来,我倒不关心又签了多少谅解备忘录,我只想盯死三个实打实的数据:RWA 资产的实际链上派息频次、智能合约处置纠纷的平均响应耗时,以及普通节点在验证网络中的真实收益占比。
技术名头再响,不上真刀真枪的真实金融场景跑一圈,终究只是白皮书上的空幻泡影。你觉得呢? @Dusk $DUSK #dusk
172
·
--
Tưởng rằng giấu được vị thế thì sẽ tuân thủ được? Dusk còn thiếu một bước trong chuỗi thanh toán RWA của tổ chức
Gần đây tôi đã trò chuyện với vài người bạn là market maker ở châu Âu về việc token hóa tài sản tổ chức (RWA), và phát hiện khi bàn đến $DUSK , mọi người thường đặt trọng tâm sai chỗ.
Dòng lớn lên rồi đó, BTC quá tuyệt!
Thị trường hay xếp Dusk vào nhóm “ZK privacy L1 có thuộc tính tuân thủ”, nhưng với các công ty chứng khoán truyền thống thật sự muốn đưa cổ phiếu hoặc trái phiếu ngoài đời lên blockchain thì việc che địa chỉ nắm giữ và số tiền giao dịch là quan trọng. Tuy nhiên nếu cơ chế thanh toán (Settlement) trên chain và biện pháp phòng chống MEV chưa được xử lý, thì cơ chế riêng tư này lại có thể biến thành cơn ác mộng về thanh khoản.
Trên các chuỗi EVM tiêu chuẩn phát hành RWA, điều làm các tổ chức đau đầu nhất là ý định giao dịch bị lộ dẫn đến “chain chớp” (Front-running) trên blockchain. Giả sử một tổ chức tài chính dự định phát hành một lô trái phiếu doanh nghiệp trị giá 50 triệu EUR trên Dusk thông qua XSC và cần xử lý thường xuyên việc nhận cổ tức on-chain cũng như cơ chế mua lại/thu hồi linh hoạt theo trạng thái. Trong bối cảnh chi tiết giữa hai bên giao dịch đều được ZK che giấu, các node xác minh sẽ làm sao đảm bảo các thay đổi trạng thái thanh toán diễn ra ở tần suất cao không bị “nắm thóp” bởi chênh lệch thời gian vi mô ở lớp sequencer, mà không cần giải mã bản mật?
Whitepaper của Dusk nhấn mạnh Piecrust VM và cơ chế đồng thuận SCA có thể đạt xác nhận quyền sở hữu (quyền xác thực) tính xác định theo từng giây, nhưng thực tế còn phức tạp hơn nhiều so với việc chạy thử trong môi trường sandbox. Các quy định MiCA của châu Âu sắp có hiệu lực đầy đủ, yêu cầu của cơ quan quản lý về tính rốt ráo cuối cùng của thanh toán trên chuỗi (Settlement Finality) cực kỳ nghiêm ngặt. Khi nhiều nhà đầu tư tổ chức cùng kích hoạt các hợp đồng thông minh bí mật phức tạp, chi phí tính toán do chứng minh ZK mang lại rất có thể khiến độ trễ chuyển đổi trạng thái tăng theo kiểu phi tuyến. “Độ rung thanh toán” ẩn sau lớp riêng tư đó, thật ra còn chết người hơn việc chỉ bàn xem thuật toán có cao siêu hay không.
Riêng tư on-chain từ trước đến nay chưa bao giờ là rào cản “đi vào được hay không” đối với việc các tổ chức tài chính triển khai thật. Vấn đề là làm sao vừa bảo vệ bí mật kinh doanh, vừa đảm bảo các khoản thanh toán giá trị lớn diễn ra trơn tru và không tiêu hao MEV bằng không. Nếu XSC không chạy thông suốt cơ chế này trong các kịch bản thanh toán lớn, tần suất cao ngoài đời thực, thì $DUSK vẫn còn cách khá xa so với dòng tiền của các tổ chức ở châu Âu sắp thật sự bước vào. @Dusk_Foundation #dusk
Tưởng rằng giấu được vị thế thì sẽ tuân thủ được? Dusk còn thiếu một bước trong chuỗi thanh toán RWA của tổ chức
Gần đây tôi đã trò chuyện với vài người bạn là market maker ở châu Âu về việc token hóa tài sản tổ chức (RWA), và phát hiện khi bàn đến $DUSK , mọi người thường đặt trọng tâm sai chỗ.
Dòng lớn lên rồi đó, BTC quá tuyệt!
Thị trường hay xếp Dusk vào nhóm “ZK privacy L1 có thuộc tính tuân thủ”, nhưng với các công ty chứng khoán truyền thống thật sự muốn đưa cổ phiếu hoặc trái phiếu ngoài đời lên blockchain thì việc che địa chỉ nắm giữ và số tiền giao dịch là quan trọng. Tuy nhiên nếu cơ chế thanh toán (Settlement) trên chain và biện pháp phòng chống MEV chưa được xử lý, thì cơ chế riêng tư này lại có thể biến thành cơn ác mộng về thanh khoản.
Trên các chuỗi EVM tiêu chuẩn phát hành RWA, điều làm các tổ chức đau đầu nhất là ý định giao dịch bị lộ dẫn đến “chain chớp” (Front-running) trên blockchain. Giả sử một tổ chức tài chính dự định phát hành một lô trái phiếu doanh nghiệp trị giá 50 triệu EUR trên Dusk thông qua XSC và cần xử lý thường xuyên việc nhận cổ tức on-chain cũng như cơ chế mua lại/thu hồi linh hoạt theo trạng thái. Trong bối cảnh chi tiết giữa hai bên giao dịch đều được ZK che giấu, các node xác minh sẽ làm sao đảm bảo các thay đổi trạng thái thanh toán diễn ra ở tần suất cao không bị “nắm thóp” bởi chênh lệch thời gian vi mô ở lớp sequencer, mà không cần giải mã bản mật?
Whitepaper của Dusk nhấn mạnh Piecrust VM và cơ chế đồng thuận SCA có thể đạt xác nhận quyền sở hữu (quyền xác thực) tính xác định theo từng giây, nhưng thực tế còn phức tạp hơn nhiều so với việc chạy thử trong môi trường sandbox. Các quy định MiCA của châu Âu sắp có hiệu lực đầy đủ, yêu cầu của cơ quan quản lý về tính rốt ráo cuối cùng của thanh toán trên chuỗi (Settlement Finality) cực kỳ nghiêm ngặt. Khi nhiều nhà đầu tư tổ chức cùng kích hoạt các hợp đồng thông minh bí mật phức tạp, chi phí tính toán do chứng minh ZK mang lại rất có thể khiến độ trễ chuyển đổi trạng thái tăng theo kiểu phi tuyến. “Độ rung thanh toán” ẩn sau lớp riêng tư đó, thật ra còn chết người hơn việc chỉ bàn xem thuật toán có cao siêu hay không.
Riêng tư on-chain từ trước đến nay chưa bao giờ là rào cản “đi vào được hay không” đối với việc các tổ chức tài chính triển khai thật. Vấn đề là làm sao vừa bảo vệ bí mật kinh doanh, vừa đảm bảo các khoản thanh toán giá trị lớn diễn ra trơn tru và không tiêu hao MEV bằng không. Nếu XSC không chạy thông suốt cơ chế này trong các kịch bản thanh toán lớn, tần suất cao ngoài đời thực, thì $DUSK vẫn còn cách khá xa so với dòng tiền của các tổ chức ở châu Âu sắp thật sự bước vào. @Dusk #dusk
171
·
--
Luận điểm đầu tư vào Intel: vì sao hiện tại tôi lại đánh giá cao nóGần đây tôi đã tập trung lại sự chú ý vào Intel$INTC . Công ty từng bị thị trường gắn mác “gã khổng lồ tụt hậu” đang trải qua một vòng sửa chữa thực chất, chứ không phải chỉ là thổi phồng câu chuyện. Tôi đánh giá cao phần cốt lõi của họ ở chỗ mức độ chắc chắn về tỷ lệ đạt chuẩn quy trình, dư địa định giá lại mảng gia công, và việc chu kỳ khan hàng chất bán dẫn sẽ có lợi cho các công ty đang bám đuổi.
Trước hết, hãy xem cách tách định giá. Intel có thể được chia đơn giản thành hai mảng: kinh doanh CPU và Foundry (gia công). Giả sử doanh thu CPU năm tới đạt 15-20 tỷ USD, thì tương ứng với định giá khoảng 300-400 tỷ USD—điều này đã không hề thấp. Thứ thực sự tạo đòn bẩy nằm ở các nhà máy wafer: giá trị sổ sách khoảng 100 tỷ USD, hiện thị trường gần như chưa trả thêm phí bảo hiểm, còn trong tương lai có thể nâng lên mức tương đương 0-6 lần giá trị kỳ vọng. Mấu chốt nằm ở tỷ lệ đạt chuẩn. Tỷ lệ đạt chuẩn của quy trình tiên tiến hiện ở nội bộ khoảng 80%, còn đối ngoại khoảng 60%; mỗi tháng vẫn đang được cải thiện đều đặn với tốc độ 1-2%. Cải thiện tỷ lệ đạt chuẩn là một quá trình một chiều: giữa chừng có thể dao động, nhưng thời gian đứng về phía phe mua.
Luận điểm đầu tư vào Intel: vì sao hiện tại tôi lại đánh giá cao nó
Gần đây tôi đã tập trung lại sự chú ý vào Intel$INTC . Công ty từng bị thị trường gắn mác “gã khổng lồ tụt hậu” đang trải qua một vòng sửa chữa thực chất, chứ không phải chỉ là thổi phồng câu chuyện. Tôi đánh giá cao phần cốt lõi của họ ở chỗ mức độ chắc chắn về tỷ lệ đạt chuẩn quy trình, dư địa định giá lại mảng gia công, và việc chu kỳ khan hàng chất bán dẫn sẽ có lợi cho các công ty đang bám đuổi.
Trước hết, hãy xem cách tách định giá. Intel có thể được chia đơn giản thành hai mảng: kinh doanh CPU và Foundry (gia công). Giả sử doanh thu CPU năm tới đạt 15-20 tỷ USD, thì tương ứng với định giá khoảng 300-400 tỷ USD—điều này đã không hề thấp. Thứ thực sự tạo đòn bẩy nằm ở các nhà máy wafer: giá trị sổ sách khoảng 100 tỷ USD, hiện thị trường gần như chưa trả thêm phí bảo hiểm, còn trong tương lai có thể nâng lên mức tương đương 0-6 lần giá trị kỳ vọng. Mấu chốt nằm ở tỷ lệ đạt chuẩn. Tỷ lệ đạt chuẩn của quy trình tiên tiến hiện ở nội bộ khoảng 80%, còn đối ngoại khoảng 60%; mỗi tháng vẫn đang được cải thiện đều đặn với tốc độ 1-2%. Cải thiện tỷ lệ đạt chuẩn là một quá trình một chiều: giữa chừng có thể dao động, nhưng thời gian đứng về phía phe mua.
Trước hết, hãy xem cách tách định giá. Intel có thể được chia đơn giản thành hai mảng: kinh doanh CPU và Foundry (gia công). Giả sử doanh thu CPU năm tới đạt 15-20 tỷ USD, thì tương ứng với định giá khoảng 300-400 tỷ USD—điều này đã không hề thấp. Thứ thực sự tạo đòn bẩy nằm ở các nhà máy wafer: giá trị sổ sách khoảng 100 tỷ USD, hiện thị trường gần như chưa trả thêm phí bảo hiểm, còn trong tương lai có thể nâng lên mức tương đương 0-6 lần giá trị kỳ vọng. Mấu chốt nằm ở tỷ lệ đạt chuẩn. Tỷ lệ đạt chuẩn của quy trình tiên tiến hiện ở nội bộ khoảng 80%, còn đối ngoại khoảng 60%; mỗi tháng vẫn đang được cải thiện đều đặn với tốc độ 1-2%. Cải thiện tỷ lệ đạt chuẩn là một quá trình một chiều: giữa chừng có thể dao động, nhưng thời gian đứng về phía phe mua.
145
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
109,320 lượt xem
640 đang thảo luận
#TheoDõiFOMC $BTC $ETH
FOMC không chỉ là một cuộc họp về lãi suất.
Đây là nơi mà hướng đi của “tiền lớn” có thể bắt đầu thay đổi.
Một câu nói từ Fed có thể trở thành tín hiệu cho thị trường.
Lãi suất có thể không đổi, nhưng kỳ vọng của nhà đầu tư có thể thay đổi trước.
Với Bitcoin, câu hỏi thực sự không phải lúc nào cũng là:
“Fed sẽ tăng hay cắt giảm lãi suất?”
Mà là:
“Fed muốn thị trường tin điều gì?”
Trong crypto, giá thường biến động trước cả tin tức.
Vì vậy, trước mỗi kỳ FOMC, đừng chỉ nhìn vào biểu đồ.
Hãy theo dõi kỳ vọng, thanh khoản và tâm lý thị trường.
🌊 Thị trường không chỉ phản ứng với những gì Fed làm.
Mà nó phản ứng với những gì thị trường tin rằng Fed sẽ làm.
#FOMC #Bitcoin #Crypto #Fed #BinanceSquare
Cristore-trading
·1 lượt thích
·112 lượt xem
TinFed
90,992 lượt xem
439 đang thảo luận
BitcoinSlipsBelow$84000
0 lượt xem
21 đang thảo luận