
虾仁_
3.9k Bài đăng
虾仁_
Báo cáo
Chặn người dùng

Người nắm giữ BTC
Trader tần suất thấp
{thời gian} năm
37.3K+ Đang theo dõi
4.6K+ Người theo dõi
3.3K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
Live
PINNED
·
--
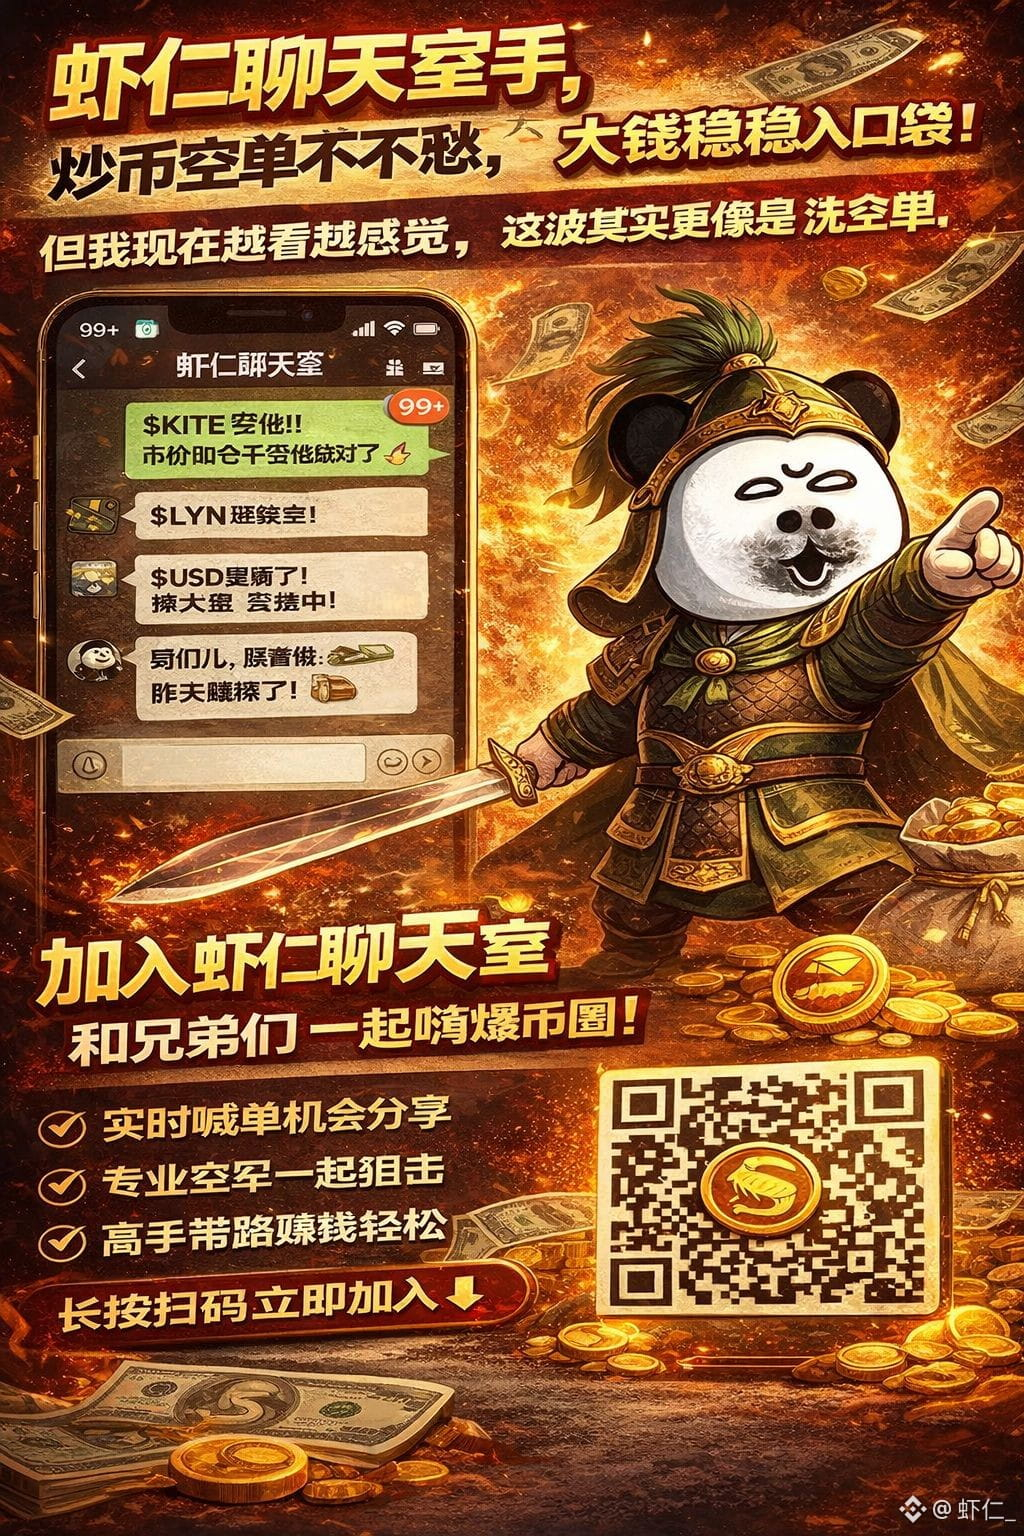
Tay cầm phòng chat tôm, không lo bán khống tiền điện tử, tiền lớn chắc chắn vào túi!
Tay cầm phòng chat tôm, không lo bán khống tiền điện tử, tiền lớn chắc chắn vào túi!
8
1
21
609
PINNED
·
--
$BTC
{spot}(BTCUSDT)
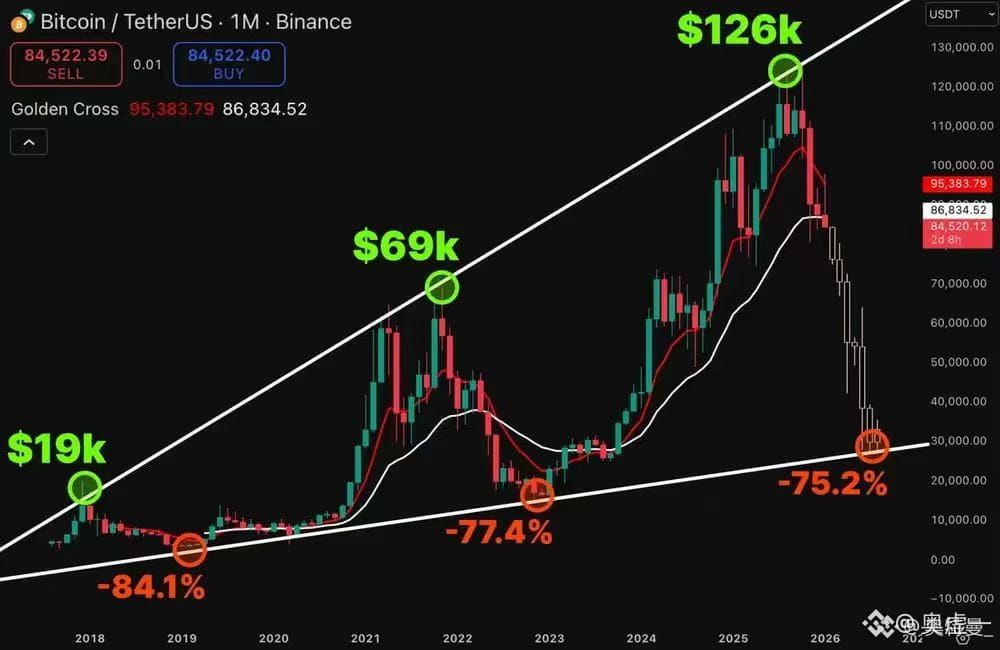
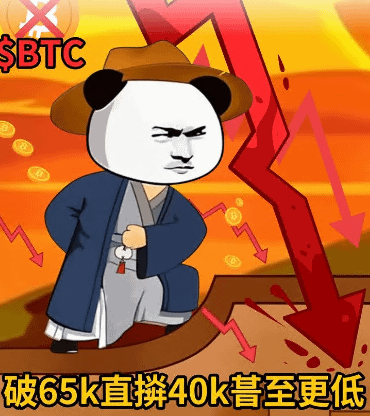
Tiếp tục trống rỗng!! Phá 65k lao xuống 40k thậm chí còn thấp hơn!!!
Các nhà đầu tư lớn từng phần bán ra, tỷ lệ vốn chuyển sang âm, short kiếm lời, bù đắp + giết chết cả vốn lẫn lời, hồi lại đúng chỗ là sẽ có đổ nước một chiều. Phá 65k lao xuống 40k thậm chí còn thấp hơn, đợt giảm lớn tiếp theo đang chờ đợi.
💥💥💥👇👇👇
$BTC
Tiếp tục trống rỗng!! Phá 65k lao xuống 40k thậm chí còn thấp hơn!!!
Các nhà đầu tư lớn từng phần bán ra, tỷ lệ vốn chuyển sang âm, short kiếm lời, bù đắp + giết chết cả vốn lẫn lời, hồi lại đúng chỗ là sẽ có đổ nước một chiều. Phá 65k lao xuống 40k thậm chí còn thấp hơn, đợt giảm lớn tiếp theo đang chờ đợi.
💥💥💥👇👇👇
Tiếp tục trống rỗng!! Phá 65k lao xuống 40k thậm chí còn thấp hơn!!!
Các nhà đầu tư lớn từng phần bán ra, tỷ lệ vốn chuyển sang âm, short kiếm lời, bù đắp + giết chết cả vốn lẫn lời, hồi lại đúng chỗ là sẽ có đổ nước một chiều. Phá 65k lao xuống 40k thậm chí còn thấp hơn, đợt giảm lớn tiếp theo đang chờ đợi.
💥💥💥👇👇👇
1
30
389
·
--
#绿色的泡泡 #muskgk #Theo dõi tôi, tôi chắc chắn sẽ theo dõi lại
Aethir, mạng lưới năng lực tính toán GPU phi tập trung, hôm nay chính thức công bố nâng cấp toàn diện mô hình kinh tế token ATH. Những thay đổi cốt lõi gồm: áp dụng cơ chế đốt ATH hằng ngày và thay phí nền tảng cố định hiện tại bằng phí mạng biến động. Mô hình đốt sẽ ra mắt vào tháng 11 năm 2026 và được thực hiện mỗi ngày kể từ đó.
Cơ chế đốt: gắn với hoạt động kinh doanh, có thể xác minh on-chain
Logic cốt lõi của bản cập nhật này là gắn trực tiếp việc giảm nguồn cung ATH với hoạt động thực tế của mạng lưới. Nguồn tiền duy nhất dùng để đốt hằng ngày là phí mạng mà nền tảng thu từ khách hàng. Quy mô đốt biến động theo thời gian thực dựa trên khối lượng đặt trước năng lực tính toán — mạng lưới càng sôi động, lượng đốt mỗi ngày càng lớn.
Mỗi giao dịch đốt đều được gửi đến địa chỉ đốt công khai:
0x000000000000000000000000000000000000dEaD
Ngay khi được gửi đi, token sẽ vĩnh viễn rời khỏi nguồn cung lưu hành và được phản ánh theo thời gian thực trong dữ liệu nguồn cung lưu hành trên các nền tảng theo dõi lớn. Dashboard đốt token sẽ ra mắt vào tháng 11, đồng thời với đợt đốt đầu tiên, hiển thị lượng ATH được đốt hằng ngày, hằng tháng và lũy kế, cùng toàn bộ lịch sử giao dịch để mọi người có thể công khai kiểm tra. Cơ chế này đã được CertiK kiểm toán.
Phí mạng biến động: cơ chế bảo vệ khi thị trường suy yếu
Phí nền tảng cố định hiện tại sẽ được thay bằng phí mạng biến động. Mức phí mới được xác định theo công thức công khai dựa trên giá thị trường được tính bằng giá trung bình gia quyền theo thời gian (TWAP), không có bất kỳ không gian nào cho sự can thiệp của con người.
Logic thiết kế then chốt là:
Khi thị trường suy yếu, mức phí giảm và tỷ lệ bị đốt tăng.
Phí cố định trong thị trường giá xuống sẽ liên tục làm giảm thu nhập thực tế của các đơn vị vận hành. Cơ chế biến động điều chỉnh theo hướng ngược lại, tạo lớp đệm bảo vệ cho toàn mạng lưới trong giai đoạn doanh thu chịu áp lực. Phí không có mức sàn và có thể giảm về 0 khi thị trường suy yếu cực độ.
Phần thưởng Cloud Host: mức trần bảo vệ được tích hợp vào công thức
Trong thông báo, Aethir nhấn mạnh rõ việc bảo vệ lợi ích của các nhà cung cấp năng lực tính toán GPU (Cloud Host). Phí mạng biến động có mức trần cứng, không bao giờ vượt quá giá trị phần thưởng của Cloud Host; mức trần này đã được tích hợp trực tiếp vào công thức công khai. Toàn bộ doanh thu vượt quá mức trần thuộc về Host.
Lịch phát hành ATH cho Cloud Host không chịu bất kỳ ảnh hưởng nào. Bản cập nhật lần này chỉ điều chỉnh cơ chế phí áp dụng lên các khoản thưởng được bảo vệ này; một phần phí sẽ được dùng để đốt token.
Phối hợp chiến lược với ACCELERATE
Trong thông báo, Aethir cho biết hoạt động mạng lưới sẽ tiếp tục gia tăng trong những tháng tới khi chương trình ACCELERATE không ngừng mở rộng công suất tính toán tại Mỹ và châu Âu. Doanh thu từ năng lực tính toán của mỗi địa điểm mới đi vào hoạt động sẽ được xử lý theo cùng một cơ chế thu phí và đốt token, nghĩa là việc mở rộng cơ sở hạ tầng thực tế sẽ trực tiếp chuyển thành lượng ATH được đốt on-chain lớn hơn.
Lộ trình
Tháng 11 năm 2026
: Mô hình đốt chính thức ra mắt, thực hiện đợt đốt hằng ngày đầu tiên
Tháng 11 năm 2026
: Dashboard đốt token ra mắt đồng thời, theo dõi theo thời gian thực mọi giao dịch đốt
Sau đó, việc đốt token được thực hiện hằng ngày và dữ liệu được cập nhật hằng tuần trong tài liệu kinh tế token chính thức
Tổng cung của hợp đồng ATH được cố định ở mức 42 tỷ token và điều này không thay đổi. Việc đốt token hằng ngày liên tục làm giảm lượng cung ròng mới từ phía nguồn cung.
#绿色的泡泡 #muskgk #Theo dõi tôi, tôi chắc chắn sẽ theo dõi lại
Aethir, mạng lưới năng lực tính toán GPU phi tập trung, hôm nay chính thức công bố nâng cấp toàn diện mô hình kinh tế token ATH. Những thay đổi cốt lõi gồm: áp dụng cơ chế đốt ATH hằng ngày và thay phí nền tảng cố định hiện tại bằng phí mạng biến động. Mô hình đốt sẽ ra mắt vào tháng 11 năm 2026 và được thực hiện mỗi ngày kể từ đó.
Cơ chế đốt: gắn với hoạt động kinh doanh, có thể xác minh on-chain
Logic cốt lõi của bản cập nhật này là gắn trực tiếp việc giảm nguồn cung ATH với hoạt động thực tế của mạng lưới. Nguồn tiền duy nhất dùng để đốt hằng ngày là phí mạng mà nền tảng thu từ khách hàng. Quy mô đốt biến động theo thời gian thực dựa trên khối lượng đặt trước năng lực tính toán — mạng lưới càng sôi động, lượng đốt mỗi ngày càng lớn.
Mỗi giao dịch đốt đều được gửi đến địa chỉ đốt công khai:
0x000000000000000000000000000000000000dEaD
Ngay khi được gửi đi, token sẽ vĩnh viễn rời khỏi nguồn cung lưu hành và được phản ánh theo thời gian thực trong dữ liệu nguồn cung lưu hành trên các nền tảng theo dõi lớn. Dashboard đốt token sẽ ra mắt vào tháng 11, đồng thời với đợt đốt đầu tiên, hiển thị lượng ATH được đốt hằng ngày, hằng tháng và lũy kế, cùng toàn bộ lịch sử giao dịch để mọi người có thể công khai kiểm tra. Cơ chế này đã được CertiK kiểm toán.
Phí mạng biến động: cơ chế bảo vệ khi thị trường suy yếu
Phí nền tảng cố định hiện tại sẽ được thay bằng phí mạng biến động. Mức phí mới được xác định theo công thức công khai dựa trên giá thị trường được tính bằng giá trung bình gia quyền theo thời gian (TWAP), không có bất kỳ không gian nào cho sự can thiệp của con người.
Logic thiết kế then chốt là:
Khi thị trường suy yếu, mức phí giảm và tỷ lệ bị đốt tăng.
Phí cố định trong thị trường giá xuống sẽ liên tục làm giảm thu nhập thực tế của các đơn vị vận hành. Cơ chế biến động điều chỉnh theo hướng ngược lại, tạo lớp đệm bảo vệ cho toàn mạng lưới trong giai đoạn doanh thu chịu áp lực. Phí không có mức sàn và có thể giảm về 0 khi thị trường suy yếu cực độ.
Phần thưởng Cloud Host: mức trần bảo vệ được tích hợp vào công thức
Trong thông báo, Aethir nhấn mạnh rõ việc bảo vệ lợi ích của các nhà cung cấp năng lực tính toán GPU (Cloud Host). Phí mạng biến động có mức trần cứng, không bao giờ vượt quá giá trị phần thưởng của Cloud Host; mức trần này đã được tích hợp trực tiếp vào công thức công khai. Toàn bộ doanh thu vượt quá mức trần thuộc về Host.
Lịch phát hành ATH cho Cloud Host không chịu bất kỳ ảnh hưởng nào. Bản cập nhật lần này chỉ điều chỉnh cơ chế phí áp dụng lên các khoản thưởng được bảo vệ này; một phần phí sẽ được dùng để đốt token.
Phối hợp chiến lược với ACCELERATE
Trong thông báo, Aethir cho biết hoạt động mạng lưới sẽ tiếp tục gia tăng trong những tháng tới khi chương trình ACCELERATE không ngừng mở rộng công suất tính toán tại Mỹ và châu Âu. Doanh thu từ năng lực tính toán của mỗi địa điểm mới đi vào hoạt động sẽ được xử lý theo cùng một cơ chế thu phí và đốt token, nghĩa là việc mở rộng cơ sở hạ tầng thực tế sẽ trực tiếp chuyển thành lượng ATH được đốt on-chain lớn hơn.
Lộ trình
Tháng 11 năm 2026
: Mô hình đốt chính thức ra mắt, thực hiện đợt đốt hằng ngày đầu tiên
Tháng 11 năm 2026
: Dashboard đốt token ra mắt đồng thời, theo dõi theo thời gian thực mọi giao dịch đốt
Sau đó, việc đốt token được thực hiện hằng ngày và dữ liệu được cập nhật hằng tuần trong tài liệu kinh tế token chính thức
Tổng cung của hợp đồng ATH được cố định ở mức 42 tỷ token và điều này không thay đổi. Việc đốt token hằng ngày liên tục làm giảm lượng cung ròng mới từ phía nguồn cung.
Aethir, mạng lưới năng lực tính toán GPU phi tập trung, hôm nay chính thức công bố nâng cấp toàn diện mô hình kinh tế token ATH. Những thay đổi cốt lõi gồm: áp dụng cơ chế đốt ATH hằng ngày và thay phí nền tảng cố định hiện tại bằng phí mạng biến động. Mô hình đốt sẽ ra mắt vào tháng 11 năm 2026 và được thực hiện mỗi ngày kể từ đó.
Cơ chế đốt: gắn với hoạt động kinh doanh, có thể xác minh on-chain
Logic cốt lõi của bản cập nhật này là gắn trực tiếp việc giảm nguồn cung ATH với hoạt động thực tế của mạng lưới. Nguồn tiền duy nhất dùng để đốt hằng ngày là phí mạng mà nền tảng thu từ khách hàng. Quy mô đốt biến động theo thời gian thực dựa trên khối lượng đặt trước năng lực tính toán — mạng lưới càng sôi động, lượng đốt mỗi ngày càng lớn.
Mỗi giao dịch đốt đều được gửi đến địa chỉ đốt công khai:
0x000000000000000000000000000000000000dEaD
Ngay khi được gửi đi, token sẽ vĩnh viễn rời khỏi nguồn cung lưu hành và được phản ánh theo thời gian thực trong dữ liệu nguồn cung lưu hành trên các nền tảng theo dõi lớn. Dashboard đốt token sẽ ra mắt vào tháng 11, đồng thời với đợt đốt đầu tiên, hiển thị lượng ATH được đốt hằng ngày, hằng tháng và lũy kế, cùng toàn bộ lịch sử giao dịch để mọi người có thể công khai kiểm tra. Cơ chế này đã được CertiK kiểm toán.
Phí mạng biến động: cơ chế bảo vệ khi thị trường suy yếu
Phí nền tảng cố định hiện tại sẽ được thay bằng phí mạng biến động. Mức phí mới được xác định theo công thức công khai dựa trên giá thị trường được tính bằng giá trung bình gia quyền theo thời gian (TWAP), không có bất kỳ không gian nào cho sự can thiệp của con người.
Logic thiết kế then chốt là:
Khi thị trường suy yếu, mức phí giảm và tỷ lệ bị đốt tăng.
Phí cố định trong thị trường giá xuống sẽ liên tục làm giảm thu nhập thực tế của các đơn vị vận hành. Cơ chế biến động điều chỉnh theo hướng ngược lại, tạo lớp đệm bảo vệ cho toàn mạng lưới trong giai đoạn doanh thu chịu áp lực. Phí không có mức sàn và có thể giảm về 0 khi thị trường suy yếu cực độ.
Phần thưởng Cloud Host: mức trần bảo vệ được tích hợp vào công thức
Trong thông báo, Aethir nhấn mạnh rõ việc bảo vệ lợi ích của các nhà cung cấp năng lực tính toán GPU (Cloud Host). Phí mạng biến động có mức trần cứng, không bao giờ vượt quá giá trị phần thưởng của Cloud Host; mức trần này đã được tích hợp trực tiếp vào công thức công khai. Toàn bộ doanh thu vượt quá mức trần thuộc về Host.
Lịch phát hành ATH cho Cloud Host không chịu bất kỳ ảnh hưởng nào. Bản cập nhật lần này chỉ điều chỉnh cơ chế phí áp dụng lên các khoản thưởng được bảo vệ này; một phần phí sẽ được dùng để đốt token.
Phối hợp chiến lược với ACCELERATE
Trong thông báo, Aethir cho biết hoạt động mạng lưới sẽ tiếp tục gia tăng trong những tháng tới khi chương trình ACCELERATE không ngừng mở rộng công suất tính toán tại Mỹ và châu Âu. Doanh thu từ năng lực tính toán của mỗi địa điểm mới đi vào hoạt động sẽ được xử lý theo cùng một cơ chế thu phí và đốt token, nghĩa là việc mở rộng cơ sở hạ tầng thực tế sẽ trực tiếp chuyển thành lượng ATH được đốt on-chain lớn hơn.
Lộ trình
Tháng 11 năm 2026
: Mô hình đốt chính thức ra mắt, thực hiện đợt đốt hằng ngày đầu tiên
Tháng 11 năm 2026
: Dashboard đốt token ra mắt đồng thời, theo dõi theo thời gian thực mọi giao dịch đốt
Sau đó, việc đốt token được thực hiện hằng ngày và dữ liệu được cập nhật hằng tuần trong tài liệu kinh tế token chính thức
Tổng cung của hợp đồng ATH được cố định ở mức 42 tỷ token và điều này không thay đổi. Việc đốt token hằng ngày liên tục làm giảm lượng cung ròng mới từ phía nguồn cung.
2
207
·
--
Nhờ tính năng có sẵn của bản đồ Amap, tôi đã hẹn gặp thành công một phụ nữ trẻ đã có chồng.
Nhờ tính năng có sẵn của bản đồ Amap, tôi đã hẹn gặp thành công một phụ nữ trẻ đã có chồng.
1
41
·
--
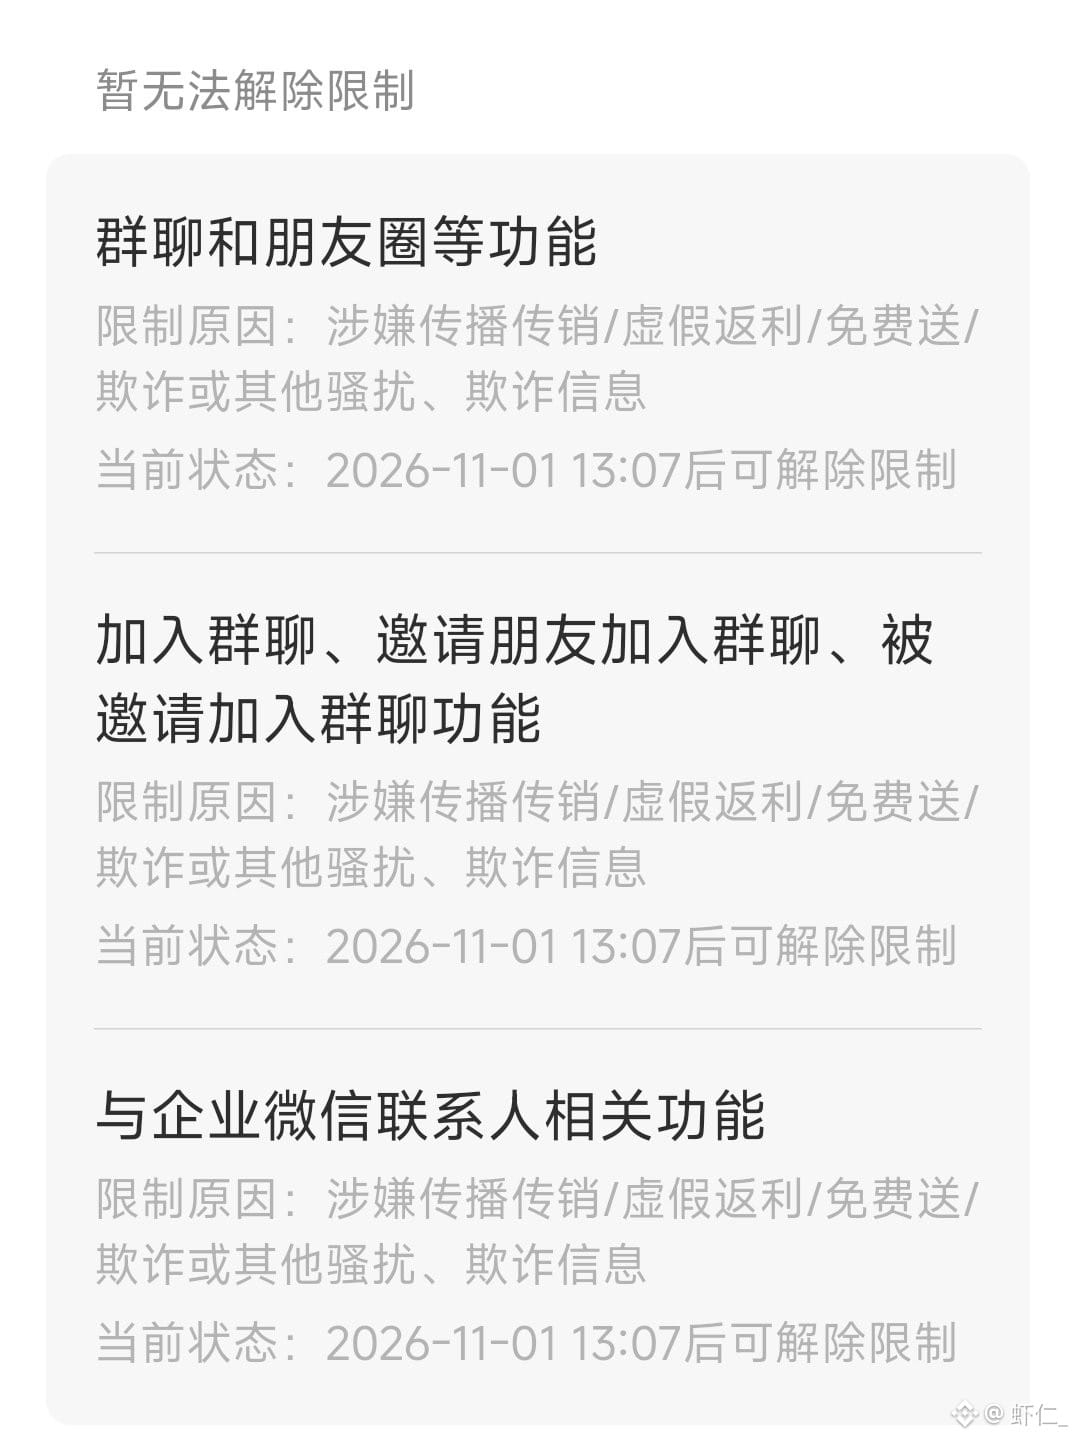
Quá vô lý, hết cách rồi, WeChat đúng là không dùng nổi nữa, đến trò chuyện như trước đây cũng không được
Mọi người ơi, đừng nhắc đến Poly trên WeChat nữa…
Dạo này bị làm sao vậy?#
Quá vô lý, hết cách rồi, WeChat đúng là không dùng nổi nữa, đến trò chuyện như trước đây cũng không được
Mọi người ơi, đừng nhắc đến Poly trên WeChat nữa…
Dạo này bị làm sao vậy?#
Mọi người ơi, đừng nhắc đến Poly trên WeChat nữa…
Dạo này bị làm sao vậy?#
1
205
·
--
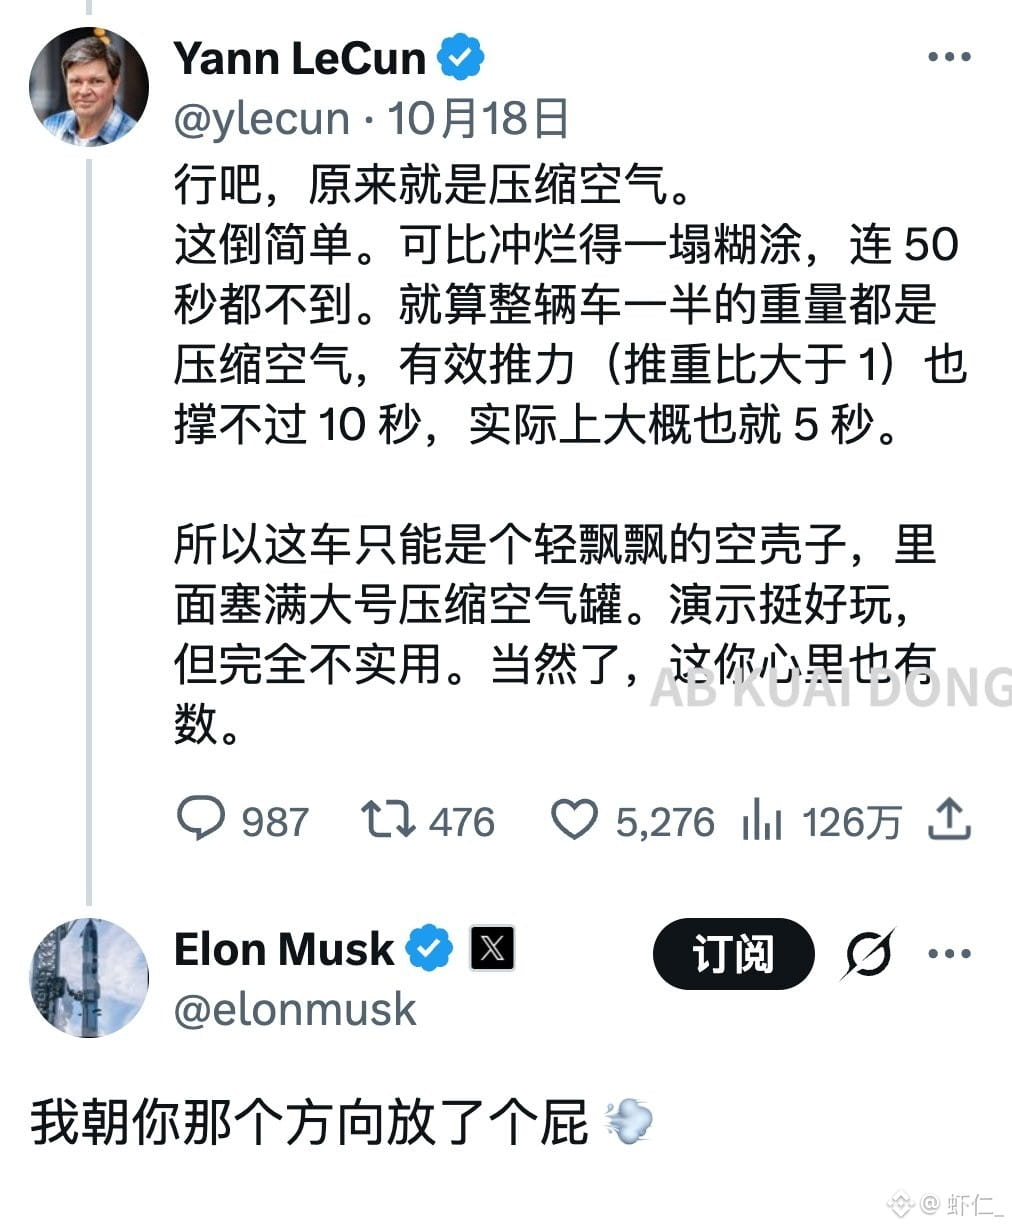
Trên X, bạn có thể thấy người giàu nhất thế giới Elon Musk khẩu chiến trực tuyến với LeCun, cha đỡ đầu của AI và chủ nhân giải Turing.
Ông bạn chê chiếc xe mới này của Tesla: lực đẩy quá yếu, chỉ trụ được vài giây, chẳng thực tế chút nào, đúng là màn trình diễn chẳng đáng tin. Musk đáp lại: “Tôi vừa xì hơi về phía ông đấy.”
Rồi ông bạn lại chê tiếp: “Xì mạnh quá là hất ông văng ra ngoài đấy 🤣”
Trên X, bạn có thể thấy người giàu nhất thế giới Elon Musk khẩu chiến trực tuyến với LeCun, cha đỡ đầu của AI và chủ nhân giải Turing.
Ông bạn chê chiếc xe mới này của Tesla: lực đẩy quá yếu, chỉ trụ được vài giây, chẳng thực tế chút nào, đúng là màn trình diễn chẳng đáng tin. Musk đáp lại: “Tôi vừa xì hơi về phía ông đấy.”
Rồi ông bạn lại chê tiếp: “Xì mạnh quá là hất ông văng ra ngoài đấy 🤣”
Ông bạn chê chiếc xe mới này của Tesla: lực đẩy quá yếu, chỉ trụ được vài giây, chẳng thực tế chút nào, đúng là màn trình diễn chẳng đáng tin. Musk đáp lại: “Tôi vừa xì hơi về phía ông đấy.”
Rồi ông bạn lại chê tiếp: “Xì mạnh quá là hất ông văng ra ngoài đấy 🤣”
2
3
4.3k
·
--
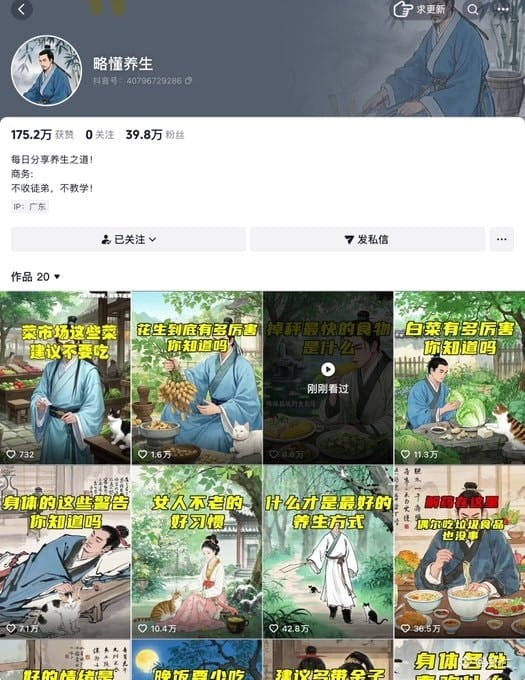
Dùng DeepSeek tăng 400.000 người theo dõi trong 20 ngày
Chưa đầy 20 ngày
Dùng DeepSeek tạo 20 video hoạt hình về dưỡng sinh
Tài khoản đã tăng thêm 400.000 người theo dõi
Làn sóng sáng tạo bằng AI này thực sự mở ra cơ hội mới cho việc phát triển nội dung
Dùng DeepSeek tăng 400.000 người theo dõi trong 20 ngày
Chưa đầy 20 ngày
Dùng DeepSeek tạo 20 video hoạt hình về dưỡng sinh
Tài khoản đã tăng thêm 400.000 người theo dõi
Làn sóng sáng tạo bằng AI này thực sự mở ra cơ hội mới cho việc phát triển nội dung
Chưa đầy 20 ngày
Dùng DeepSeek tạo 20 video hoạt hình về dưỡng sinh
Tài khoản đã tăng thêm 400.000 người theo dõi
Làn sóng sáng tạo bằng AI này thực sự mở ra cơ hội mới cho việc phát triển nội dung
1
160
·
--
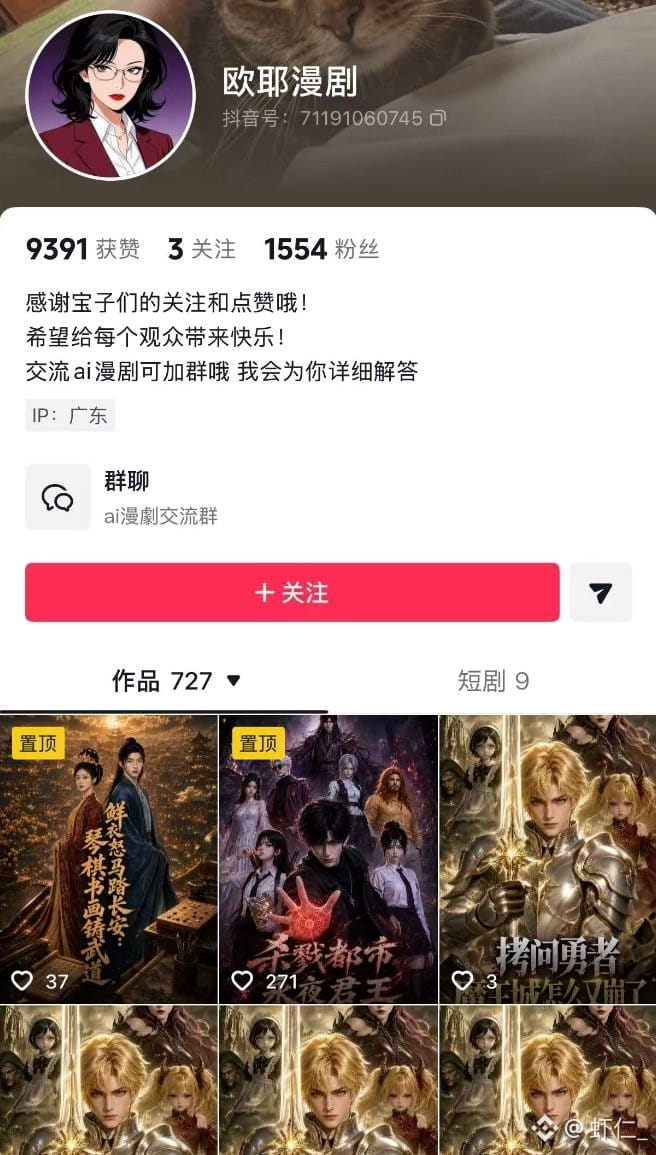
Trời đất! Phim hoạt hình truyện tranh AI lợi nhuận khủng đến vậy sao?
Douyin chỉ có 1.500 người theo dõi mà nửa năm kiếm được 940.000 á??
Thật hay giả vậy, nhìn mà phát ghen.
Trời đất! Phim hoạt hình truyện tranh AI lợi nhuận khủng đến vậy sao?
Douyin chỉ có 1.500 người theo dõi mà nửa năm kiếm được 940.000 á??
Thật hay giả vậy, nhìn mà phát ghen.
Douyin chỉ có 1.500 người theo dõi mà nửa năm kiếm được 940.000 á??
Thật hay giả vậy, nhìn mà phát ghen.
51
·
--
Trời ơi! Làm phim truyện tranh AI lãi khủng vậy sao?
Chỉ có 1.500 fan trên Douyin mà thu nhập nửa năm đã 940.000 tệ á??
Thật hay giả vậy, nhìn mà phát ghen.
Trời ơi! Làm phim truyện tranh AI lãi khủng vậy sao?
Chỉ có 1.500 fan trên Douyin mà thu nhập nửa năm đã 940.000 tệ á??
Thật hay giả vậy, nhìn mà phát ghen.
Chỉ có 1.500 fan trên Douyin mà thu nhập nửa năm đã 940.000 tệ á??
Thật hay giả vậy, nhìn mà phát ghen.
64
·
--
#绿色的泡泡 #muskgk #Theo dõi tôi, tôi sẽ theo dõi lại
Bài viết: Triều Hướng Nghiên Cứu
Ba chỉ số chứng khoán lớn của Mỹ đồng loạt tăng điểm trong phiên thứ Sáu. S&P 500 tăng 0.59% lên 7811.54 điểm, Nasdaq tăng 0.64% lên 27366.17 điểm, Dow Jones tăng 0.83% lên 51654.95 điểm. Trong tuần, các chỉ số lần lượt tăng 1.15%, 0.93% và 0.64%. Nhóm viễn thông biến động mạnh nhất hôm thứ Sáu: SpaceX đồng ý mua lại phổ tần băng thấp phủ sóng toàn nước Mỹ, khiến T-Mobile, AT&T và Verizon đồng loạt lao dốc, trong khi cổ phiếu các công ty tháp viễn thông tăng mạnh. Công ty truyền thông quang học Lumentum cho biết một phần công suất linh kiện quang học đã được đặt kín đến đầu năm 2029, cổ phiếu tăng hơn 5%. Cổ phiếu công nghệ phục hồi phần nào, nhưng chỉ số bán dẫn Philadelphia vẫn giảm điểm; dòng tiền tiếp tục tìm kiếm những lĩnh vực trong chuỗi ngành AI có tín hiệu nhu cầu rõ ràng hơn.
Ba chỉ số lớn đồng loạt tăng, chỉ số bán dẫn Philadelphia đi ngược xu hướng
S&P 500 tăng 0.59% lên 7811.54 điểm, Dow Jones tăng 0.83% lên 51654.95 điểm, Nasdaq tăng 0.64% lên 27366.17 điểm; cả ba chỉ số đều tăng trong tuần. VIX giảm 3.70% xuống 14.84.
Trong 11 nhóm ngành của S&P 500, có 9 nhóm tăng điểm: bất động sản tăng 1.88%, hàng tiêu dùng không thiết yếu tăng 1.69%, chăm sóc sức khỏe tăng 1.58%; dịch vụ truyền thông giảm 0.40%, năng lượng giảm 0.18%. Số mã tăng trên cả Sở Giao dịch Chứng khoán New York và Nasdaq đều nhiều hơn số mã giảm, cho thấy đợt phục hồi hôm thứ Sáu không chỉ dựa vào một vài công ty công nghệ lớn.
Diễn biến của nhóm Magnificent Seven phân hóa. Amazon tăng 3.29%, Microsoft tăng 2.38%, Tesla tăng 2.05%, Alphabet hạng A tăng 0.97%; Meta giảm 0.31%, Nvidia giảm 0.52%, Apple giảm 1.11%. Chỉ số bán dẫn Philadelphia giảm 0.41% xuống 12572.4 điểm. Chỉ số Nasdaq Golden Dragon China tăng 2.69% lên 5753.78 điểm.
Lợi suất trái phiếu kho bạc Mỹ nhích nhẹ trở lại; cuối phiên, lợi suất kỳ hạn 2 năm ở khoảng 4.79%, kỳ hạn 10 năm khoảng 5.24%. Giá thanh toán hợp đồng tương lai dầu thô WTI là 91.85 USD/thùng, tăng 0.39%; giá thanh toán hợp đồng tương lai dầu Brent là 104.72 USD/thùng, tăng 0.42%. Giá thanh toán hợp đồng vàng COMEX kỳ hạn tháng 12 là 4216.30 USD/ounce, tăng khoảng 1.4%.
SpaceX mua phổ tần, nhà mạng lao dốc, cổ phiếu tháp viễn thông tăng mạnh
SpaceX đồng ý mua lại giấy phép phổ tần băng thấp 800MHz phủ sóng toàn nước Mỹ từ Grain Management; thương vụ được cho là có giá trị khoảng 8 tỷ USD. So với các băng tần cao hơn, tín hiệu băng thấp truyền đi xa hơn và dễ xuyên qua các tòa nhà hơn. SpaceX dự định sử dụng phổ tần này cho Starlink Mobile, kết hợp kết nối vệ tinh với hạ tầng viễn thông mặt đất để phục vụ người dùng điện thoại di động.
Thị trường lập tức bắt đầu đánh giá lại mức độ áp lực cạnh tranh mà các nhà mạng truyền thống sẽ phải đối mặt. T-Mobile giảm khoảng 13.3%, AT&T giảm khoảng 9.8%, Verizon giảm khoảng 8.8%. Nhà đầu tư lo ngại rằng nếu SpaceX từng bước khắc phục hạn chế về vùng phủ sóng trong nhà, cuộc cạnh tranh trong tương lai sẽ không chỉ giới hạn ở người dùng tại các khu vực hẻo lánh mà còn bao gồm cả khách hàng dịch vụ di động của các nhà mạng truyền thống.
Cổ phiếu các công ty tháp viễn thông diễn biến hoàn toàn trái ngược. Crown Castle tăng khoảng 15.6%, American Tower tăng khoảng 9.3%, SBA Communications tăng khoảng 7.3%. Ngay cả khi SpaceX chủ yếu dựa vào mạng lưới vệ tinh, việc cải thiện vùng phủ sóng tại đô thị và trong nhà vẫn có thể đòi hỏi tháp viễn thông, ăng-ten trên mái nhà và các cơ sở hạ tầng mặt đất khác.
Thương vụ phổ tần này vẫn cần được cơ quan quản lý phê duyệt, còn việc xây dựng mạng lưới cũng cần thời gian. Biến động giá cổ phiếu hôm thứ Sáu phản ánh việc thị trường đánh giá lại cục diện cạnh tranh trong tương lai, chứ không có nghĩa SpaceX đã xây dựng xong mạng di động toàn quốc.
Công suất Lumentum đã kín đến năm 2029, truyền thông quang học vượt trội hơn chip
Giám đốc điều hành Lumentum cho biết một phần công suất linh kiện quang học của công ty đã được đặt kín đến đầu năm 2029; với một số sản phẩm, nhu cầu vẫn có thể vượt nguồn cung khoảng 70% cho đến năm sau. Các trung tâm dữ liệu AI tiếp tục mở rộng, kéo theo nhu cầu về thiết bị kết nối quang tốc độ cao tăng lên; vì vậy khách hàng đang đặt trước nguồn cung cho vài năm tới. Cổ phiếu Lumentum tăng 5.23% khi đóng cửa hôm thứ Sáu.
Tuy nhiên, đà tăng của lĩnh vực truyền thông quang học không kéo toàn bộ ngành bán dẫn đi lên. Chỉ số bán dẫn Philadelphia vẫn giảm 0.41% trong ngày, Nvidia cũng đóng cửa với mức giảm nhẹ. Microsoft và Amazon tăng điểm, cho thấy đợt phục hồi của cổ phiếu công nghệ cũng phân hóa. Thị trường đang phân biệt hai nhóm công ty: một nhóm đã nhìn thấy đơn hàng và áp lực công suất, còn nhóm kia vẫn phải chờ nhu cầu thực sự thành hiện thực.
Các số liệu doanh thu OpenAI gây biến động cho cổ phiếu AI hôm trước cũng được làm rõ thêm vào thứ Sáu. Theo tin đưa, doanh thu thường niên hóa của công ty tính đến cuối tháng 9 vào khoảng 50 tỷ USD; con số 70 tỷ USD được thị trường trích dẫn rộng rãi trước đó là mục tiêu công ty kỳ vọng đạt được hoặc vượt qua vào cuối năm nay. Hai con số tương ứng với hai mốc thời gian khác nhau, không thể xem mục tiêu cuối năm là doanh thu đã đạt được vào cuối tháng 9.
Niềm tin người tiêu dùng giảm, tin đồn về đơn hàng Apple vẫn còn trái chiều
Chỉ số niềm tin người tiêu dùng sơ bộ tháng 10 của Đại học Michigan giảm từ 48.1 trong tháng 9 xuống 46.3. Trong đó, chỉ số thành phần về tình hình kinh tế hiện tại giảm xuống 44.7; kỳ vọng lạm phát trong một năm tới tăng từ 4.6% lên 4.7%. Đánh giá của người tiêu dùng về tình hình kinh tế hiện tại tiếp tục suy yếu, trong khi lo ngại giá cả tiếp tục tăng cũng chưa dịu đi.
Apple giảm 1.11% hôm thứ Sáu. Có tin cho biết công ty yêu cầu một số nhà cung cấp cắt giảm sản lượng linh kiện cho dòng iPhone 18 Pro. Một người trong ngành chuỗi cung ứng cho biết đơn hàng Pro giảm, còn đơn hàng Pro Max tăng; hiện tại, tổng lượng đơn hàng dường như không thay đổi nhiều. Điều có thể xác nhận lúc này là một số đơn hàng đã được điều chỉnh; liệu nhu cầu của cả dòng sản phẩm có thực sự chậm lại hay không còn cần chờ thêm dữ liệu bán hàng.
#绿色的泡泡 #muskgk #Theo dõi tôi, tôi sẽ theo dõi lại
Bài viết: Triều Hướng Nghiên Cứu
Ba chỉ số chứng khoán lớn của Mỹ đồng loạt tăng điểm trong phiên thứ Sáu. S&P 500 tăng 0.59% lên 7811.54 điểm, Nasdaq tăng 0.64% lên 27366.17 điểm, Dow Jones tăng 0.83% lên 51654.95 điểm. Trong tuần, các chỉ số lần lượt tăng 1.15%, 0.93% và 0.64%. Nhóm viễn thông biến động mạnh nhất hôm thứ Sáu: SpaceX đồng ý mua lại phổ tần băng thấp phủ sóng toàn nước Mỹ, khiến T-Mobile, AT&T và Verizon đồng loạt lao dốc, trong khi cổ phiếu các công ty tháp viễn thông tăng mạnh. Công ty truyền thông quang học Lumentum cho biết một phần công suất linh kiện quang học đã được đặt kín đến đầu năm 2029, cổ phiếu tăng hơn 5%. Cổ phiếu công nghệ phục hồi phần nào, nhưng chỉ số bán dẫn Philadelphia vẫn giảm điểm; dòng tiền tiếp tục tìm kiếm những lĩnh vực trong chuỗi ngành AI có tín hiệu nhu cầu rõ ràng hơn.
Ba chỉ số lớn đồng loạt tăng, chỉ số bán dẫn Philadelphia đi ngược xu hướng
S&P 500 tăng 0.59% lên 7811.54 điểm, Dow Jones tăng 0.83% lên 51654.95 điểm, Nasdaq tăng 0.64% lên 27366.17 điểm; cả ba chỉ số đều tăng trong tuần. VIX giảm 3.70% xuống 14.84.
Trong 11 nhóm ngành của S&P 500, có 9 nhóm tăng điểm: bất động sản tăng 1.88%, hàng tiêu dùng không thiết yếu tăng 1.69%, chăm sóc sức khỏe tăng 1.58%; dịch vụ truyền thông giảm 0.40%, năng lượng giảm 0.18%. Số mã tăng trên cả Sở Giao dịch Chứng khoán New York và Nasdaq đều nhiều hơn số mã giảm, cho thấy đợt phục hồi hôm thứ Sáu không chỉ dựa vào một vài công ty công nghệ lớn.
Diễn biến của nhóm Magnificent Seven phân hóa. Amazon tăng 3.29%, Microsoft tăng 2.38%, Tesla tăng 2.05%, Alphabet hạng A tăng 0.97%; Meta giảm 0.31%, Nvidia giảm 0.52%, Apple giảm 1.11%. Chỉ số bán dẫn Philadelphia giảm 0.41% xuống 12572.4 điểm. Chỉ số Nasdaq Golden Dragon China tăng 2.69% lên 5753.78 điểm.
Lợi suất trái phiếu kho bạc Mỹ nhích nhẹ trở lại; cuối phiên, lợi suất kỳ hạn 2 năm ở khoảng 4.79%, kỳ hạn 10 năm khoảng 5.24%. Giá thanh toán hợp đồng tương lai dầu thô WTI là 91.85 USD/thùng, tăng 0.39%; giá thanh toán hợp đồng tương lai dầu Brent là 104.72 USD/thùng, tăng 0.42%. Giá thanh toán hợp đồng vàng COMEX kỳ hạn tháng 12 là 4216.30 USD/ounce, tăng khoảng 1.4%.
SpaceX mua phổ tần, nhà mạng lao dốc, cổ phiếu tháp viễn thông tăng mạnh
SpaceX đồng ý mua lại giấy phép phổ tần băng thấp 800MHz phủ sóng toàn nước Mỹ từ Grain Management; thương vụ được cho là có giá trị khoảng 8 tỷ USD. So với các băng tần cao hơn, tín hiệu băng thấp truyền đi xa hơn và dễ xuyên qua các tòa nhà hơn. SpaceX dự định sử dụng phổ tần này cho Starlink Mobile, kết hợp kết nối vệ tinh với hạ tầng viễn thông mặt đất để phục vụ người dùng điện thoại di động.
Thị trường lập tức bắt đầu đánh giá lại mức độ áp lực cạnh tranh mà các nhà mạng truyền thống sẽ phải đối mặt. T-Mobile giảm khoảng 13.3%, AT&T giảm khoảng 9.8%, Verizon giảm khoảng 8.8%. Nhà đầu tư lo ngại rằng nếu SpaceX từng bước khắc phục hạn chế về vùng phủ sóng trong nhà, cuộc cạnh tranh trong tương lai sẽ không chỉ giới hạn ở người dùng tại các khu vực hẻo lánh mà còn bao gồm cả khách hàng dịch vụ di động của các nhà mạng truyền thống.
Cổ phiếu các công ty tháp viễn thông diễn biến hoàn toàn trái ngược. Crown Castle tăng khoảng 15.6%, American Tower tăng khoảng 9.3%, SBA Communications tăng khoảng 7.3%. Ngay cả khi SpaceX chủ yếu dựa vào mạng lưới vệ tinh, việc cải thiện vùng phủ sóng tại đô thị và trong nhà vẫn có thể đòi hỏi tháp viễn thông, ăng-ten trên mái nhà và các cơ sở hạ tầng mặt đất khác.
Thương vụ phổ tần này vẫn cần được cơ quan quản lý phê duyệt, còn việc xây dựng mạng lưới cũng cần thời gian. Biến động giá cổ phiếu hôm thứ Sáu phản ánh việc thị trường đánh giá lại cục diện cạnh tranh trong tương lai, chứ không có nghĩa SpaceX đã xây dựng xong mạng di động toàn quốc.
Công suất Lumentum đã kín đến năm 2029, truyền thông quang học vượt trội hơn chip
Giám đốc điều hành Lumentum cho biết một phần công suất linh kiện quang học của công ty đã được đặt kín đến đầu năm 2029; với một số sản phẩm, nhu cầu vẫn có thể vượt nguồn cung khoảng 70% cho đến năm sau. Các trung tâm dữ liệu AI tiếp tục mở rộng, kéo theo nhu cầu về thiết bị kết nối quang tốc độ cao tăng lên; vì vậy khách hàng đang đặt trước nguồn cung cho vài năm tới. Cổ phiếu Lumentum tăng 5.23% khi đóng cửa hôm thứ Sáu.
Tuy nhiên, đà tăng của lĩnh vực truyền thông quang học không kéo toàn bộ ngành bán dẫn đi lên. Chỉ số bán dẫn Philadelphia vẫn giảm 0.41% trong ngày, Nvidia cũng đóng cửa với mức giảm nhẹ. Microsoft và Amazon tăng điểm, cho thấy đợt phục hồi của cổ phiếu công nghệ cũng phân hóa. Thị trường đang phân biệt hai nhóm công ty: một nhóm đã nhìn thấy đơn hàng và áp lực công suất, còn nhóm kia vẫn phải chờ nhu cầu thực sự thành hiện thực.
Các số liệu doanh thu OpenAI gây biến động cho cổ phiếu AI hôm trước cũng được làm rõ thêm vào thứ Sáu. Theo tin đưa, doanh thu thường niên hóa của công ty tính đến cuối tháng 9 vào khoảng 50 tỷ USD; con số 70 tỷ USD được thị trường trích dẫn rộng rãi trước đó là mục tiêu công ty kỳ vọng đạt được hoặc vượt qua vào cuối năm nay. Hai con số tương ứng với hai mốc thời gian khác nhau, không thể xem mục tiêu cuối năm là doanh thu đã đạt được vào cuối tháng 9.
Niềm tin người tiêu dùng giảm, tin đồn về đơn hàng Apple vẫn còn trái chiều
Chỉ số niềm tin người tiêu dùng sơ bộ tháng 10 của Đại học Michigan giảm từ 48.1 trong tháng 9 xuống 46.3. Trong đó, chỉ số thành phần về tình hình kinh tế hiện tại giảm xuống 44.7; kỳ vọng lạm phát trong một năm tới tăng từ 4.6% lên 4.7%. Đánh giá của người tiêu dùng về tình hình kinh tế hiện tại tiếp tục suy yếu, trong khi lo ngại giá cả tiếp tục tăng cũng chưa dịu đi.
Apple giảm 1.11% hôm thứ Sáu. Có tin cho biết công ty yêu cầu một số nhà cung cấp cắt giảm sản lượng linh kiện cho dòng iPhone 18 Pro. Một người trong ngành chuỗi cung ứng cho biết đơn hàng Pro giảm, còn đơn hàng Pro Max tăng; hiện tại, tổng lượng đơn hàng dường như không thay đổi nhiều. Điều có thể xác nhận lúc này là một số đơn hàng đã được điều chỉnh; liệu nhu cầu của cả dòng sản phẩm có thực sự chậm lại hay không còn cần chờ thêm dữ liệu bán hàng.
Bài viết: Triều Hướng Nghiên Cứu
Ba chỉ số chứng khoán lớn của Mỹ đồng loạt tăng điểm trong phiên thứ Sáu. S&P 500 tăng 0.59% lên 7811.54 điểm, Nasdaq tăng 0.64% lên 27366.17 điểm, Dow Jones tăng 0.83% lên 51654.95 điểm. Trong tuần, các chỉ số lần lượt tăng 1.15%, 0.93% và 0.64%. Nhóm viễn thông biến động mạnh nhất hôm thứ Sáu: SpaceX đồng ý mua lại phổ tần băng thấp phủ sóng toàn nước Mỹ, khiến T-Mobile, AT&T và Verizon đồng loạt lao dốc, trong khi cổ phiếu các công ty tháp viễn thông tăng mạnh. Công ty truyền thông quang học Lumentum cho biết một phần công suất linh kiện quang học đã được đặt kín đến đầu năm 2029, cổ phiếu tăng hơn 5%. Cổ phiếu công nghệ phục hồi phần nào, nhưng chỉ số bán dẫn Philadelphia vẫn giảm điểm; dòng tiền tiếp tục tìm kiếm những lĩnh vực trong chuỗi ngành AI có tín hiệu nhu cầu rõ ràng hơn.
Ba chỉ số lớn đồng loạt tăng, chỉ số bán dẫn Philadelphia đi ngược xu hướng
S&P 500 tăng 0.59% lên 7811.54 điểm, Dow Jones tăng 0.83% lên 51654.95 điểm, Nasdaq tăng 0.64% lên 27366.17 điểm; cả ba chỉ số đều tăng trong tuần. VIX giảm 3.70% xuống 14.84.
Trong 11 nhóm ngành của S&P 500, có 9 nhóm tăng điểm: bất động sản tăng 1.88%, hàng tiêu dùng không thiết yếu tăng 1.69%, chăm sóc sức khỏe tăng 1.58%; dịch vụ truyền thông giảm 0.40%, năng lượng giảm 0.18%. Số mã tăng trên cả Sở Giao dịch Chứng khoán New York và Nasdaq đều nhiều hơn số mã giảm, cho thấy đợt phục hồi hôm thứ Sáu không chỉ dựa vào một vài công ty công nghệ lớn.
Diễn biến của nhóm Magnificent Seven phân hóa. Amazon tăng 3.29%, Microsoft tăng 2.38%, Tesla tăng 2.05%, Alphabet hạng A tăng 0.97%; Meta giảm 0.31%, Nvidia giảm 0.52%, Apple giảm 1.11%. Chỉ số bán dẫn Philadelphia giảm 0.41% xuống 12572.4 điểm. Chỉ số Nasdaq Golden Dragon China tăng 2.69% lên 5753.78 điểm.
Lợi suất trái phiếu kho bạc Mỹ nhích nhẹ trở lại; cuối phiên, lợi suất kỳ hạn 2 năm ở khoảng 4.79%, kỳ hạn 10 năm khoảng 5.24%. Giá thanh toán hợp đồng tương lai dầu thô WTI là 91.85 USD/thùng, tăng 0.39%; giá thanh toán hợp đồng tương lai dầu Brent là 104.72 USD/thùng, tăng 0.42%. Giá thanh toán hợp đồng vàng COMEX kỳ hạn tháng 12 là 4216.30 USD/ounce, tăng khoảng 1.4%.
SpaceX mua phổ tần, nhà mạng lao dốc, cổ phiếu tháp viễn thông tăng mạnh
SpaceX đồng ý mua lại giấy phép phổ tần băng thấp 800MHz phủ sóng toàn nước Mỹ từ Grain Management; thương vụ được cho là có giá trị khoảng 8 tỷ USD. So với các băng tần cao hơn, tín hiệu băng thấp truyền đi xa hơn và dễ xuyên qua các tòa nhà hơn. SpaceX dự định sử dụng phổ tần này cho Starlink Mobile, kết hợp kết nối vệ tinh với hạ tầng viễn thông mặt đất để phục vụ người dùng điện thoại di động.
Thị trường lập tức bắt đầu đánh giá lại mức độ áp lực cạnh tranh mà các nhà mạng truyền thống sẽ phải đối mặt. T-Mobile giảm khoảng 13.3%, AT&T giảm khoảng 9.8%, Verizon giảm khoảng 8.8%. Nhà đầu tư lo ngại rằng nếu SpaceX từng bước khắc phục hạn chế về vùng phủ sóng trong nhà, cuộc cạnh tranh trong tương lai sẽ không chỉ giới hạn ở người dùng tại các khu vực hẻo lánh mà còn bao gồm cả khách hàng dịch vụ di động của các nhà mạng truyền thống.
Cổ phiếu các công ty tháp viễn thông diễn biến hoàn toàn trái ngược. Crown Castle tăng khoảng 15.6%, American Tower tăng khoảng 9.3%, SBA Communications tăng khoảng 7.3%. Ngay cả khi SpaceX chủ yếu dựa vào mạng lưới vệ tinh, việc cải thiện vùng phủ sóng tại đô thị và trong nhà vẫn có thể đòi hỏi tháp viễn thông, ăng-ten trên mái nhà và các cơ sở hạ tầng mặt đất khác.
Thương vụ phổ tần này vẫn cần được cơ quan quản lý phê duyệt, còn việc xây dựng mạng lưới cũng cần thời gian. Biến động giá cổ phiếu hôm thứ Sáu phản ánh việc thị trường đánh giá lại cục diện cạnh tranh trong tương lai, chứ không có nghĩa SpaceX đã xây dựng xong mạng di động toàn quốc.
Công suất Lumentum đã kín đến năm 2029, truyền thông quang học vượt trội hơn chip
Giám đốc điều hành Lumentum cho biết một phần công suất linh kiện quang học của công ty đã được đặt kín đến đầu năm 2029; với một số sản phẩm, nhu cầu vẫn có thể vượt nguồn cung khoảng 70% cho đến năm sau. Các trung tâm dữ liệu AI tiếp tục mở rộng, kéo theo nhu cầu về thiết bị kết nối quang tốc độ cao tăng lên; vì vậy khách hàng đang đặt trước nguồn cung cho vài năm tới. Cổ phiếu Lumentum tăng 5.23% khi đóng cửa hôm thứ Sáu.
Tuy nhiên, đà tăng của lĩnh vực truyền thông quang học không kéo toàn bộ ngành bán dẫn đi lên. Chỉ số bán dẫn Philadelphia vẫn giảm 0.41% trong ngày, Nvidia cũng đóng cửa với mức giảm nhẹ. Microsoft và Amazon tăng điểm, cho thấy đợt phục hồi của cổ phiếu công nghệ cũng phân hóa. Thị trường đang phân biệt hai nhóm công ty: một nhóm đã nhìn thấy đơn hàng và áp lực công suất, còn nhóm kia vẫn phải chờ nhu cầu thực sự thành hiện thực.
Các số liệu doanh thu OpenAI gây biến động cho cổ phiếu AI hôm trước cũng được làm rõ thêm vào thứ Sáu. Theo tin đưa, doanh thu thường niên hóa của công ty tính đến cuối tháng 9 vào khoảng 50 tỷ USD; con số 70 tỷ USD được thị trường trích dẫn rộng rãi trước đó là mục tiêu công ty kỳ vọng đạt được hoặc vượt qua vào cuối năm nay. Hai con số tương ứng với hai mốc thời gian khác nhau, không thể xem mục tiêu cuối năm là doanh thu đã đạt được vào cuối tháng 9.
Niềm tin người tiêu dùng giảm, tin đồn về đơn hàng Apple vẫn còn trái chiều
Chỉ số niềm tin người tiêu dùng sơ bộ tháng 10 của Đại học Michigan giảm từ 48.1 trong tháng 9 xuống 46.3. Trong đó, chỉ số thành phần về tình hình kinh tế hiện tại giảm xuống 44.7; kỳ vọng lạm phát trong một năm tới tăng từ 4.6% lên 4.7%. Đánh giá của người tiêu dùng về tình hình kinh tế hiện tại tiếp tục suy yếu, trong khi lo ngại giá cả tiếp tục tăng cũng chưa dịu đi.
Apple giảm 1.11% hôm thứ Sáu. Có tin cho biết công ty yêu cầu một số nhà cung cấp cắt giảm sản lượng linh kiện cho dòng iPhone 18 Pro. Một người trong ngành chuỗi cung ứng cho biết đơn hàng Pro giảm, còn đơn hàng Pro Max tăng; hiện tại, tổng lượng đơn hàng dường như không thay đổi nhiều. Điều có thể xác nhận lúc này là một số đơn hàng đã được điều chỉnh; liệu nhu cầu của cả dòng sản phẩm có thực sự chậm lại hay không còn cần chờ thêm dữ liệu bán hàng.
147
·
--
#绿色的泡泡 #muskgk #Hãy theo dõi tôi, tôi sẽ phản hồi
WasabiCard, nhà cung cấp dịch vụ hạ tầng thanh toán bằng stablecoin trên toàn cầu, vừa công bố sẽ tổ chức sự kiện theo chủ đề “Stablecoin & Payments: Funds Flow” vào ngày 6 tháng 10 năm 2026 tại Singapore.
Sự kiện sẽ diễn ra tại Raffles Singapore, dưới hình thức tiệc trà theo lời mời kết hợp diễn đàn theo chủ đề, quy tụ các đại diện trong lĩnh vực stablecoin (phát hành), hạ tầng thanh toán bằng thẻ, tài sản thế giới thực ở cấp độ tổ chức, dịch vụ tài sản số, an toàn thanh toán và công nghệ.
Stablecoin đang trở thành một hạ tầng quan trọng cho dòng chảy vốn toàn cầu. Việc kết nối nhanh hơn giữa thanh toán và quyết toán trên chuỗi với thanh toán thực tế cũng đang thay đổi cách doanh nghiệp quản lý vốn, triển khai kinh doanh xuyên biên giới và tiếp cận người dùng toàn cầu. Sự kiện lần này sẽ lấy “dòng chảy vốn” làm cốt lõi câu chuyện, tập trung thảo luận về thị trường vốn trên chuỗi và các ứng dụng thực tiễn của stablecoin, đồng thời chú trọng mối liên hệ phối hợp giữa tài sản số, các mạng lưới tài chính truyền thống và các bối cảnh kinh doanh toàn cầu.
Các nội dung thảo luận sẽ tập trung vào hai mạch chính của ngành. Mạch thứ nhất tập trung vào việc token hoá và đưa vốn lên chuỗi ở thị trường vốn, bao gồm tài sản được mã hoá, thanh khoản trên chuỗi, cấu trúc thị trường, sự tham gia của tổ chức và hệ thống quyết toán toàn cầu. Mạch thứ hai tập trung vào việc ứng dụng stablecoin ở quy mô lớn, thảo luận về năng lực sản phẩm, cơ chế hợp tác và nền tảng tuân thủ cần thiết cho các bối cảnh như thanh toán xuyên biên giới, chấp nhận của người bán, phát hành thẻ toàn cầu, quản lý dòng tiền của doanh nghiệp và thanh toán hằng ngày.
Phó Tổng Giám đốc phụ trách Quan hệ Đối tác Khu vực Châu Á - Thái Bình Dương kiêm Phát triển Kinh doanh tại Circle, ông Vidit Agrawal, sẽ tham gia sự kiện và trao đổi với các đại diện trong lĩnh vực thanh toán, tài sản số và fintech về hệ sinh thái stablecoin cùng các ứng dụng thanh toán trong thế giới thực. Trước đó, WasabiCard đã được liệt kê trong
Circle Alliance Program
Lần này, sự kiện sẽ tiếp tục quy tụ những người xây dựng hệ sinh thái stablecoin, các nhà cung cấp hạ tầng thanh toán và các bên thuộc lĩnh vực ứng dụng doanh nghiệp, qua đó thúc đẩy trao đổi giữa các mắt xích khác nhau trong ngành.
Hiện danh sách khách mời đã công bố còn có lãnh đạo phụ trách hợp tác mã hoá tại Visa (Mỹ) Komil Desai, CFO của Lotus Technology Dr. Daxue Wang, NIUM EVP APAC Yogesh Sangle, đồng sáng lập Plume Shukyee Ma, Giám đốc điều hành khu vực Nam Á Safeheron Yifan Zhang, đồng sáng lập & CEO WIDTH Chye Kit, và lãnh đạo chiến lược tài sản số của Mirae Asset Kelly Sohn, cùng đại diện AWS David Sung. Danh sách khách mời đầy đủ và thông tin liên quan đến sự kiện sẽ được WasabiCard lần lượt công bố qua kênh chính thức.
“Thanh toán bằng stablecoin đang bước vào giai đoạn ứng dụng theo quy mô, và ngành cần thảo luận trong cùng một ngữ cảnh: tài sản, quyết toán, mạng lưới thanh toán và nhu cầu kinh doanh thực tế.” Đồng sáng lập kiêm CEO của WasabiCard, ông Ray Yang, cho biết: “Chúng tôi mong muốn thông qua Funds Flow quy tụ các nhà thực hành từ nhiều lĩnh vực để hình thành quan điểm giúp triển khai sản phẩm và hợp tác trong ngành. Chúng tôi cũng chào đón các đồng nghiệp trong ngành khi tham gia TOKEN2049 tại Singapore đến dự sự kiện và trao đổi trực tiếp với chúng tôi.”
Với vai trò là đơn vị tổ chức, WasabiCard sẽ kết hợp các kinh nghiệm thực tiễn trong lĩnh vực phát hành thẻ toàn cầu, thanh toán toàn cầu và thanh toán nhúng, mang đến góc nhìn hạ tầng thanh toán cho thị trường vốn trên chuỗi và ứng dụng stablecoin trong thế giới thực. Công ty kỳ vọng thông qua sự kiện này sẽ thiết lập đối thoại liên tục trong ngành, đồng thời khám phá các phương thức kết nối giữa vốn stablecoin, mạng thanh toán toàn cầu và hoạt động kinh doanh thực tế theo hướng có khả năng mở rộng hơn.
Thông tin sự kiện
Tên sự kiện: Stablecoin & Payments: Funds Flow
Ngày: 6 tháng 10 năm 2026
Địa điểm: Raffles Singapore, 1 Beach Road, Singapore 189673
Đơn vị tổ chức: WasabiCard
Link sự kiện:
https://luma.com/gj0iv2kk
Về WasabiCard
WasabiCard
là một nền tảng hạ tầng thanh toán toàn cầu, cung cấp khả năng phát hành thẻ, thanh toán toàn cầu và thanh toán xuyên biên giới cho doanh nghiệp, công ty fintech và các doanh nghiệp gốc nền tảng internet nhờ hạ tầng tài chính được dẫn dắt bởi stablecoin. Nền tảng hỗ trợ phát hành thẻ toàn cầu, quyết toán đa loại tiền tệ, nạp stablecoin và khả năng thanh toán nhúng, được thiết kế cho các bối cảnh kinh doanh toàn cầu hiện đại. WasabiCard phục vụ rộng rãi cho các tình huống thanh toán như quảng cáo/đầu tư lưu lượng, công cụ AI và đăng ký SaaS, chi trả lương toàn cầu, quản lý vốn và các ứng dụng tài chính số.
Hãy theo dõi WasabiCard chính thức
X
và
LinkedIn
để cập nhật các diễn biến sản phẩm mới nhất, tiến độ hợp tác, cũng như những góc nhìn trong ngành về tương lai phát triển thanh toán bằng stablecoin.
#绿色的泡泡 #muskgk #Hãy theo dõi tôi, tôi sẽ phản hồi
WasabiCard, nhà cung cấp dịch vụ hạ tầng thanh toán bằng stablecoin trên toàn cầu, vừa công bố sẽ tổ chức sự kiện theo chủ đề “Stablecoin & Payments: Funds Flow” vào ngày 6 tháng 10 năm 2026 tại Singapore.
Sự kiện sẽ diễn ra tại Raffles Singapore, dưới hình thức tiệc trà theo lời mời kết hợp diễn đàn theo chủ đề, quy tụ các đại diện trong lĩnh vực stablecoin (phát hành), hạ tầng thanh toán bằng thẻ, tài sản thế giới thực ở cấp độ tổ chức, dịch vụ tài sản số, an toàn thanh toán và công nghệ.
Stablecoin đang trở thành một hạ tầng quan trọng cho dòng chảy vốn toàn cầu. Việc kết nối nhanh hơn giữa thanh toán và quyết toán trên chuỗi với thanh toán thực tế cũng đang thay đổi cách doanh nghiệp quản lý vốn, triển khai kinh doanh xuyên biên giới và tiếp cận người dùng toàn cầu. Sự kiện lần này sẽ lấy “dòng chảy vốn” làm cốt lõi câu chuyện, tập trung thảo luận về thị trường vốn trên chuỗi và các ứng dụng thực tiễn của stablecoin, đồng thời chú trọng mối liên hệ phối hợp giữa tài sản số, các mạng lưới tài chính truyền thống và các bối cảnh kinh doanh toàn cầu.
Các nội dung thảo luận sẽ tập trung vào hai mạch chính của ngành. Mạch thứ nhất tập trung vào việc token hoá và đưa vốn lên chuỗi ở thị trường vốn, bao gồm tài sản được mã hoá, thanh khoản trên chuỗi, cấu trúc thị trường, sự tham gia của tổ chức và hệ thống quyết toán toàn cầu. Mạch thứ hai tập trung vào việc ứng dụng stablecoin ở quy mô lớn, thảo luận về năng lực sản phẩm, cơ chế hợp tác và nền tảng tuân thủ cần thiết cho các bối cảnh như thanh toán xuyên biên giới, chấp nhận của người bán, phát hành thẻ toàn cầu, quản lý dòng tiền của doanh nghiệp và thanh toán hằng ngày.
Phó Tổng Giám đốc phụ trách Quan hệ Đối tác Khu vực Châu Á - Thái Bình Dương kiêm Phát triển Kinh doanh tại Circle, ông Vidit Agrawal, sẽ tham gia sự kiện và trao đổi với các đại diện trong lĩnh vực thanh toán, tài sản số và fintech về hệ sinh thái stablecoin cùng các ứng dụng thanh toán trong thế giới thực. Trước đó, WasabiCard đã được liệt kê trong
Circle Alliance Program
Lần này, sự kiện sẽ tiếp tục quy tụ những người xây dựng hệ sinh thái stablecoin, các nhà cung cấp hạ tầng thanh toán và các bên thuộc lĩnh vực ứng dụng doanh nghiệp, qua đó thúc đẩy trao đổi giữa các mắt xích khác nhau trong ngành.
Hiện danh sách khách mời đã công bố còn có lãnh đạo phụ trách hợp tác mã hoá tại Visa (Mỹ) Komil Desai, CFO của Lotus Technology Dr. Daxue Wang, NIUM EVP APAC Yogesh Sangle, đồng sáng lập Plume Shukyee Ma, Giám đốc điều hành khu vực Nam Á Safeheron Yifan Zhang, đồng sáng lập & CEO WIDTH Chye Kit, và lãnh đạo chiến lược tài sản số của Mirae Asset Kelly Sohn, cùng đại diện AWS David Sung. Danh sách khách mời đầy đủ và thông tin liên quan đến sự kiện sẽ được WasabiCard lần lượt công bố qua kênh chính thức.
“Thanh toán bằng stablecoin đang bước vào giai đoạn ứng dụng theo quy mô, và ngành cần thảo luận trong cùng một ngữ cảnh: tài sản, quyết toán, mạng lưới thanh toán và nhu cầu kinh doanh thực tế.” Đồng sáng lập kiêm CEO của WasabiCard, ông Ray Yang, cho biết: “Chúng tôi mong muốn thông qua Funds Flow quy tụ các nhà thực hành từ nhiều lĩnh vực để hình thành quan điểm giúp triển khai sản phẩm và hợp tác trong ngành. Chúng tôi cũng chào đón các đồng nghiệp trong ngành khi tham gia TOKEN2049 tại Singapore đến dự sự kiện và trao đổi trực tiếp với chúng tôi.”
Với vai trò là đơn vị tổ chức, WasabiCard sẽ kết hợp các kinh nghiệm thực tiễn trong lĩnh vực phát hành thẻ toàn cầu, thanh toán toàn cầu và thanh toán nhúng, mang đến góc nhìn hạ tầng thanh toán cho thị trường vốn trên chuỗi và ứng dụng stablecoin trong thế giới thực. Công ty kỳ vọng thông qua sự kiện này sẽ thiết lập đối thoại liên tục trong ngành, đồng thời khám phá các phương thức kết nối giữa vốn stablecoin, mạng thanh toán toàn cầu và hoạt động kinh doanh thực tế theo hướng có khả năng mở rộng hơn.
Thông tin sự kiện
Tên sự kiện: Stablecoin & Payments: Funds Flow
Ngày: 6 tháng 10 năm 2026
Địa điểm: Raffles Singapore, 1 Beach Road, Singapore 189673
Đơn vị tổ chức: WasabiCard
Link sự kiện:
https://luma.com/gj0iv2kk
Về WasabiCard
WasabiCard
là một nền tảng hạ tầng thanh toán toàn cầu, cung cấp khả năng phát hành thẻ, thanh toán toàn cầu và thanh toán xuyên biên giới cho doanh nghiệp, công ty fintech và các doanh nghiệp gốc nền tảng internet nhờ hạ tầng tài chính được dẫn dắt bởi stablecoin. Nền tảng hỗ trợ phát hành thẻ toàn cầu, quyết toán đa loại tiền tệ, nạp stablecoin và khả năng thanh toán nhúng, được thiết kế cho các bối cảnh kinh doanh toàn cầu hiện đại. WasabiCard phục vụ rộng rãi cho các tình huống thanh toán như quảng cáo/đầu tư lưu lượng, công cụ AI và đăng ký SaaS, chi trả lương toàn cầu, quản lý vốn và các ứng dụng tài chính số.
Hãy theo dõi WasabiCard chính thức
X
và
LinkedIn
để cập nhật các diễn biến sản phẩm mới nhất, tiến độ hợp tác, cũng như những góc nhìn trong ngành về tương lai phát triển thanh toán bằng stablecoin.
WasabiCard, nhà cung cấp dịch vụ hạ tầng thanh toán bằng stablecoin trên toàn cầu, vừa công bố sẽ tổ chức sự kiện theo chủ đề “Stablecoin & Payments: Funds Flow” vào ngày 6 tháng 10 năm 2026 tại Singapore.
Sự kiện sẽ diễn ra tại Raffles Singapore, dưới hình thức tiệc trà theo lời mời kết hợp diễn đàn theo chủ đề, quy tụ các đại diện trong lĩnh vực stablecoin (phát hành), hạ tầng thanh toán bằng thẻ, tài sản thế giới thực ở cấp độ tổ chức, dịch vụ tài sản số, an toàn thanh toán và công nghệ.
Stablecoin đang trở thành một hạ tầng quan trọng cho dòng chảy vốn toàn cầu. Việc kết nối nhanh hơn giữa thanh toán và quyết toán trên chuỗi với thanh toán thực tế cũng đang thay đổi cách doanh nghiệp quản lý vốn, triển khai kinh doanh xuyên biên giới và tiếp cận người dùng toàn cầu. Sự kiện lần này sẽ lấy “dòng chảy vốn” làm cốt lõi câu chuyện, tập trung thảo luận về thị trường vốn trên chuỗi và các ứng dụng thực tiễn của stablecoin, đồng thời chú trọng mối liên hệ phối hợp giữa tài sản số, các mạng lưới tài chính truyền thống và các bối cảnh kinh doanh toàn cầu.
Các nội dung thảo luận sẽ tập trung vào hai mạch chính của ngành. Mạch thứ nhất tập trung vào việc token hoá và đưa vốn lên chuỗi ở thị trường vốn, bao gồm tài sản được mã hoá, thanh khoản trên chuỗi, cấu trúc thị trường, sự tham gia của tổ chức và hệ thống quyết toán toàn cầu. Mạch thứ hai tập trung vào việc ứng dụng stablecoin ở quy mô lớn, thảo luận về năng lực sản phẩm, cơ chế hợp tác và nền tảng tuân thủ cần thiết cho các bối cảnh như thanh toán xuyên biên giới, chấp nhận của người bán, phát hành thẻ toàn cầu, quản lý dòng tiền của doanh nghiệp và thanh toán hằng ngày.
Phó Tổng Giám đốc phụ trách Quan hệ Đối tác Khu vực Châu Á - Thái Bình Dương kiêm Phát triển Kinh doanh tại Circle, ông Vidit Agrawal, sẽ tham gia sự kiện và trao đổi với các đại diện trong lĩnh vực thanh toán, tài sản số và fintech về hệ sinh thái stablecoin cùng các ứng dụng thanh toán trong thế giới thực. Trước đó, WasabiCard đã được liệt kê trong
Circle Alliance Program
Lần này, sự kiện sẽ tiếp tục quy tụ những người xây dựng hệ sinh thái stablecoin, các nhà cung cấp hạ tầng thanh toán và các bên thuộc lĩnh vực ứng dụng doanh nghiệp, qua đó thúc đẩy trao đổi giữa các mắt xích khác nhau trong ngành.
Hiện danh sách khách mời đã công bố còn có lãnh đạo phụ trách hợp tác mã hoá tại Visa (Mỹ) Komil Desai, CFO của Lotus Technology Dr. Daxue Wang, NIUM EVP APAC Yogesh Sangle, đồng sáng lập Plume Shukyee Ma, Giám đốc điều hành khu vực Nam Á Safeheron Yifan Zhang, đồng sáng lập & CEO WIDTH Chye Kit, và lãnh đạo chiến lược tài sản số của Mirae Asset Kelly Sohn, cùng đại diện AWS David Sung. Danh sách khách mời đầy đủ và thông tin liên quan đến sự kiện sẽ được WasabiCard lần lượt công bố qua kênh chính thức.
“Thanh toán bằng stablecoin đang bước vào giai đoạn ứng dụng theo quy mô, và ngành cần thảo luận trong cùng một ngữ cảnh: tài sản, quyết toán, mạng lưới thanh toán và nhu cầu kinh doanh thực tế.” Đồng sáng lập kiêm CEO của WasabiCard, ông Ray Yang, cho biết: “Chúng tôi mong muốn thông qua Funds Flow quy tụ các nhà thực hành từ nhiều lĩnh vực để hình thành quan điểm giúp triển khai sản phẩm và hợp tác trong ngành. Chúng tôi cũng chào đón các đồng nghiệp trong ngành khi tham gia TOKEN2049 tại Singapore đến dự sự kiện và trao đổi trực tiếp với chúng tôi.”
Với vai trò là đơn vị tổ chức, WasabiCard sẽ kết hợp các kinh nghiệm thực tiễn trong lĩnh vực phát hành thẻ toàn cầu, thanh toán toàn cầu và thanh toán nhúng, mang đến góc nhìn hạ tầng thanh toán cho thị trường vốn trên chuỗi và ứng dụng stablecoin trong thế giới thực. Công ty kỳ vọng thông qua sự kiện này sẽ thiết lập đối thoại liên tục trong ngành, đồng thời khám phá các phương thức kết nối giữa vốn stablecoin, mạng thanh toán toàn cầu và hoạt động kinh doanh thực tế theo hướng có khả năng mở rộng hơn.
Thông tin sự kiện
Tên sự kiện: Stablecoin & Payments: Funds Flow
Ngày: 6 tháng 10 năm 2026
Địa điểm: Raffles Singapore, 1 Beach Road, Singapore 189673
Đơn vị tổ chức: WasabiCard
Link sự kiện:
https://luma.com/gj0iv2kk
Về WasabiCard
WasabiCard
là một nền tảng hạ tầng thanh toán toàn cầu, cung cấp khả năng phát hành thẻ, thanh toán toàn cầu và thanh toán xuyên biên giới cho doanh nghiệp, công ty fintech và các doanh nghiệp gốc nền tảng internet nhờ hạ tầng tài chính được dẫn dắt bởi stablecoin. Nền tảng hỗ trợ phát hành thẻ toàn cầu, quyết toán đa loại tiền tệ, nạp stablecoin và khả năng thanh toán nhúng, được thiết kế cho các bối cảnh kinh doanh toàn cầu hiện đại. WasabiCard phục vụ rộng rãi cho các tình huống thanh toán như quảng cáo/đầu tư lưu lượng, công cụ AI và đăng ký SaaS, chi trả lương toàn cầu, quản lý vốn và các ứng dụng tài chính số.
Hãy theo dõi WasabiCard chính thức
X
và
để cập nhật các diễn biến sản phẩm mới nhất, tiến độ hợp tác, cũng như những góc nhìn trong ngành về tương lai phát triển thanh toán bằng stablecoin.
1
144
·
--
#绿色的泡泡 #muskgk #Hãy chú ý đến tôi, tôi sẽ phản hồi
Viết bởi: Tiểu Bánh
Ondo Finance vào ngày 24/9 đã ra mắt “Ondo Intelligent Portfolios”. Đồng thời niêm yết ba token danh mục: BLKHIon (lợi suất cao), BLKDIGon (tăng trưởng đa dạng) và BLKGRWon (tăng trưởng cao).
Mỗi token đều dựa trên chiến lược danh mục do BlackRock tùy chỉnh cho Ondo. Giữ một token đồng nghĩa với việc nắm giữ “một rổ” các tài sản theo mức độ phơi nhiễm được quản lý bởi logic phân bổ chuyên nghiệp. Tỷ trọng danh mục, cơ chế tái cân bằng và logic phí được thực hiện bằng hợp đồng thông minh, trong khi vị thế và tỷ lệ nắm giữ có thể nhìn thấy theo thời gian thực trên chuỗi.
Trưởng nhóm toàn cầu Giải pháp danh mục mô hình của BlackRock, bà Lisa O'Connor, cho biết trong thông cáo: “Token hóa tạo ra một cách thức mới để cung cấp các chiến lược danh mục thông qua hạ tầng số. Các chiến lược danh mục đa dạng có thể được tích hợp vào sản phẩm đầu tư token hóa, để nhà đầu tư đủ điều kiện nhận được phân bổ đa dạng thông qua một công cụ duy nhất.”
CEO kiêm người đại diện của Ondo, Ian De Bode, nói thẳng hơn: “Cho đến nay, kiểu danh mục như thế này chưa từng xuất hiện trên blockchain.”
Token ONDO tăng mạnh ngay sau đó, trong 24 giờ ghi nhận mức tăng khoảng 22%.
Vậy điều này khác gì việc mua một ETF?
Nhìn bề ngoài, nắm giữ BLKHIon giống như nắm giữ một ETF lợi suất cao: cùng là một mã, một rổ tài sản và quản lý chuyên nghiệp. Nhưng khác biệt cốt lõi nằm ở cấu trúc.
ETF giao dịch trong giờ hoạt động của sàn, thanh toán T+1; việc mua lại (redeem) cần thông qua nhà tạo lập/đối tác được ủy quyền; còn công bố danh mục nắm giữ thường bị trễ theo quý hoặc theo tháng.
Trong khi đó, token danh mục của Ondo có thể chuyển nhượng 24/7, thanh toán ngay trên chuỗi; việc đúc và mua lại trực tiếp hướng tới nhà đầu tư, và vị thế cùng tỷ trọng có thể tra cứu theo thời gian thực trên blockchain.
Quan trọng hơn, điểm khác biệt nằm ở tính “tổ hợp” (composability). Sau khi mua một ETF, nó nằm yên trong tài khoản của công ty chứng khoán, và bạn làm được rất ít việc.
Sau khi mua một token danh mục, có thể đưa vào các giao thức cho vay để thế chấp, có thể làm long/short trên các nền tảng hợp đồng vĩnh viễn, và cũng có thể kết hợp với các tài sản khác trên chuỗi để tạo ra các chiến lược phức tạp hơn.
Tóm lại bằng một câu: ETF là một sản phẩm khép kín, còn token danh mục là một khối Lego mở.
Lộ trình nâng cấp của Ondo
Lần ra mắt này đánh dấu việc Ondo hoàn tất bước nhảy từ “nhà phát hành tài sản” sang “nền tảng quản lý tài sản trên chuỗi”.
Bước 1 là OUSG và USDY: đưa một tầm nhìn phơi nhiễm duy nhất với trái phiếu kho bạc Mỹ lên blockchain, để người dùng trên chuỗi có thể nhận lợi suất từ trái phiếu.
Bước 2 là Ondo Global Markets: token hóa hàng trăm cổ phiếu Mỹ và ETF, xây dựng một nền tảng phát hành và giao dịch chứng khoán trên chuỗi. TVL vượt 1,5 tỷ USD, phủ 30 thị trường của Liên minh châu Âu, và có được giấy phép của SEC thông qua thương vụ mua lại Oasis Pro.
Bước 3 chính là Intelligent Portfolios hôm nay: không còn token hóa từng tài sản riêng lẻ, mà đóng gói các chiến lược phân bổ tài sản chuyên nghiệp thành một sản phẩm gốc “native” trên chuỗi, có thể giao dịch và có thể tổ hợp.
Sự tham gia của BlackRock không chỉ cung cấp “bảo chứng” chuyên môn cho tầng chiến lược của sản phẩm, mà còn phát đi một tín hiệu đến nền tảng phân phối của Ondo: công ty quản lý tài sản lớn nhất toàn cầu cho rằng kênh này xứng đáng để tùy biến nội dung.
Mỗi bước đều làm cùng một việc: giảm ngưỡng gia nhập đối với các công cụ đầu tư chuyên nghiệp.
Lợi suất trái phiếu từ đặc quyền của tổ chức trở thành hàng hóa công cộng trên chuỗi; cổ phiếu token hóa từ tài khoản công ty chứng khoán thành tài sản trong ví; và chiến lược danh mục từ phòng khách của ngân hàng tư nhân trở thành token mà bất kỳ ai cũng có thể đúc.
Vì sao chuyện này quan trọng?
Ngành crypto đã nói về “đưa Phố Wall lên chuỗi” trong nhiều năm. Phần lớn thời gian, điều đó có nghĩa là phát hành một sản phẩm token hóa trái phiếu, hoặc biến một cổ phiếu thành ERC-20.
Những gì Ondo làm hôm nay là khác.
Đó là đưa logic quản lý tài sản lên chuỗi, chứ không chỉ token hóa một tài sản đơn lẻ: chiến lược phân bổ, quy tắc tái cân bằng và cấu trúc phí đều được mã hóa thành hợp đồng thông minh. Với BlackRock là công ty quản lý hơn 10.000 tỷ USD tài sản toàn cầu, sẵn sàng tùy biến chiến lược cho một nền tảng trên chuỗi—bản thân điều đó đã là một “phiếu tín nhiệm” từ tài chính truyền thống dành cho hạ tầng blockchain.
Khi một nhà đầu tư bình thường có thể thực hiện một thao tác đúc (mint) trên chuỗi để nhận được mức phơi nhiễm danh mục đa dạng tầm BlackRock, đồng thời vẫn giữ quyền tự do mang vị thế đó vào các kịch bản như cho vay, phái sinh và các tình huống DeFi khác, thì đây không còn là câu chuyện “token hóa” nữa. Đây là cách tài chính trên chuỗi bắt đầu cung cấp những thứ mà tài chính truyền thống không làm được.
ETF đã mất ba thập kỷ để thay đổi ngành quản lý tài sản. Điểm khởi đầu của token danh mục trên chuỗi, chính là từ hôm nay.
#绿色的泡泡 #muskgk #Hãy chú ý đến tôi, tôi sẽ phản hồi
Viết bởi: Tiểu Bánh
Ondo Finance vào ngày 24/9 đã ra mắt “Ondo Intelligent Portfolios”. Đồng thời niêm yết ba token danh mục: BLKHIon (lợi suất cao), BLKDIGon (tăng trưởng đa dạng) và BLKGRWon (tăng trưởng cao).
Mỗi token đều dựa trên chiến lược danh mục do BlackRock tùy chỉnh cho Ondo. Giữ một token đồng nghĩa với việc nắm giữ “một rổ” các tài sản theo mức độ phơi nhiễm được quản lý bởi logic phân bổ chuyên nghiệp. Tỷ trọng danh mục, cơ chế tái cân bằng và logic phí được thực hiện bằng hợp đồng thông minh, trong khi vị thế và tỷ lệ nắm giữ có thể nhìn thấy theo thời gian thực trên chuỗi.
Trưởng nhóm toàn cầu Giải pháp danh mục mô hình của BlackRock, bà Lisa O'Connor, cho biết trong thông cáo: “Token hóa tạo ra một cách thức mới để cung cấp các chiến lược danh mục thông qua hạ tầng số. Các chiến lược danh mục đa dạng có thể được tích hợp vào sản phẩm đầu tư token hóa, để nhà đầu tư đủ điều kiện nhận được phân bổ đa dạng thông qua một công cụ duy nhất.”
CEO kiêm người đại diện của Ondo, Ian De Bode, nói thẳng hơn: “Cho đến nay, kiểu danh mục như thế này chưa từng xuất hiện trên blockchain.”
Token ONDO tăng mạnh ngay sau đó, trong 24 giờ ghi nhận mức tăng khoảng 22%.
Vậy điều này khác gì việc mua một ETF?
Nhìn bề ngoài, nắm giữ BLKHIon giống như nắm giữ một ETF lợi suất cao: cùng là một mã, một rổ tài sản và quản lý chuyên nghiệp. Nhưng khác biệt cốt lõi nằm ở cấu trúc.
ETF giao dịch trong giờ hoạt động của sàn, thanh toán T+1; việc mua lại (redeem) cần thông qua nhà tạo lập/đối tác được ủy quyền; còn công bố danh mục nắm giữ thường bị trễ theo quý hoặc theo tháng.
Trong khi đó, token danh mục của Ondo có thể chuyển nhượng 24/7, thanh toán ngay trên chuỗi; việc đúc và mua lại trực tiếp hướng tới nhà đầu tư, và vị thế cùng tỷ trọng có thể tra cứu theo thời gian thực trên blockchain.
Quan trọng hơn, điểm khác biệt nằm ở tính “tổ hợp” (composability). Sau khi mua một ETF, nó nằm yên trong tài khoản của công ty chứng khoán, và bạn làm được rất ít việc.
Sau khi mua một token danh mục, có thể đưa vào các giao thức cho vay để thế chấp, có thể làm long/short trên các nền tảng hợp đồng vĩnh viễn, và cũng có thể kết hợp với các tài sản khác trên chuỗi để tạo ra các chiến lược phức tạp hơn.
Tóm lại bằng một câu: ETF là một sản phẩm khép kín, còn token danh mục là một khối Lego mở.
Lộ trình nâng cấp của Ondo
Lần ra mắt này đánh dấu việc Ondo hoàn tất bước nhảy từ “nhà phát hành tài sản” sang “nền tảng quản lý tài sản trên chuỗi”.
Bước 1 là OUSG và USDY: đưa một tầm nhìn phơi nhiễm duy nhất với trái phiếu kho bạc Mỹ lên blockchain, để người dùng trên chuỗi có thể nhận lợi suất từ trái phiếu.
Bước 2 là Ondo Global Markets: token hóa hàng trăm cổ phiếu Mỹ và ETF, xây dựng một nền tảng phát hành và giao dịch chứng khoán trên chuỗi. TVL vượt 1,5 tỷ USD, phủ 30 thị trường của Liên minh châu Âu, và có được giấy phép của SEC thông qua thương vụ mua lại Oasis Pro.
Bước 3 chính là Intelligent Portfolios hôm nay: không còn token hóa từng tài sản riêng lẻ, mà đóng gói các chiến lược phân bổ tài sản chuyên nghiệp thành một sản phẩm gốc “native” trên chuỗi, có thể giao dịch và có thể tổ hợp.
Sự tham gia của BlackRock không chỉ cung cấp “bảo chứng” chuyên môn cho tầng chiến lược của sản phẩm, mà còn phát đi một tín hiệu đến nền tảng phân phối của Ondo: công ty quản lý tài sản lớn nhất toàn cầu cho rằng kênh này xứng đáng để tùy biến nội dung.
Mỗi bước đều làm cùng một việc: giảm ngưỡng gia nhập đối với các công cụ đầu tư chuyên nghiệp.
Lợi suất trái phiếu từ đặc quyền của tổ chức trở thành hàng hóa công cộng trên chuỗi; cổ phiếu token hóa từ tài khoản công ty chứng khoán thành tài sản trong ví; và chiến lược danh mục từ phòng khách của ngân hàng tư nhân trở thành token mà bất kỳ ai cũng có thể đúc.
Vì sao chuyện này quan trọng?
Ngành crypto đã nói về “đưa Phố Wall lên chuỗi” trong nhiều năm. Phần lớn thời gian, điều đó có nghĩa là phát hành một sản phẩm token hóa trái phiếu, hoặc biến một cổ phiếu thành ERC-20.
Những gì Ondo làm hôm nay là khác.
Đó là đưa logic quản lý tài sản lên chuỗi, chứ không chỉ token hóa một tài sản đơn lẻ: chiến lược phân bổ, quy tắc tái cân bằng và cấu trúc phí đều được mã hóa thành hợp đồng thông minh. Với BlackRock là công ty quản lý hơn 10.000 tỷ USD tài sản toàn cầu, sẵn sàng tùy biến chiến lược cho một nền tảng trên chuỗi—bản thân điều đó đã là một “phiếu tín nhiệm” từ tài chính truyền thống dành cho hạ tầng blockchain.
Khi một nhà đầu tư bình thường có thể thực hiện một thao tác đúc (mint) trên chuỗi để nhận được mức phơi nhiễm danh mục đa dạng tầm BlackRock, đồng thời vẫn giữ quyền tự do mang vị thế đó vào các kịch bản như cho vay, phái sinh và các tình huống DeFi khác, thì đây không còn là câu chuyện “token hóa” nữa. Đây là cách tài chính trên chuỗi bắt đầu cung cấp những thứ mà tài chính truyền thống không làm được.
ETF đã mất ba thập kỷ để thay đổi ngành quản lý tài sản. Điểm khởi đầu của token danh mục trên chuỗi, chính là từ hôm nay.
Viết bởi: Tiểu Bánh
Ondo Finance vào ngày 24/9 đã ra mắt “Ondo Intelligent Portfolios”. Đồng thời niêm yết ba token danh mục: BLKHIon (lợi suất cao), BLKDIGon (tăng trưởng đa dạng) và BLKGRWon (tăng trưởng cao).
Mỗi token đều dựa trên chiến lược danh mục do BlackRock tùy chỉnh cho Ondo. Giữ một token đồng nghĩa với việc nắm giữ “một rổ” các tài sản theo mức độ phơi nhiễm được quản lý bởi logic phân bổ chuyên nghiệp. Tỷ trọng danh mục, cơ chế tái cân bằng và logic phí được thực hiện bằng hợp đồng thông minh, trong khi vị thế và tỷ lệ nắm giữ có thể nhìn thấy theo thời gian thực trên chuỗi.
Trưởng nhóm toàn cầu Giải pháp danh mục mô hình của BlackRock, bà Lisa O'Connor, cho biết trong thông cáo: “Token hóa tạo ra một cách thức mới để cung cấp các chiến lược danh mục thông qua hạ tầng số. Các chiến lược danh mục đa dạng có thể được tích hợp vào sản phẩm đầu tư token hóa, để nhà đầu tư đủ điều kiện nhận được phân bổ đa dạng thông qua một công cụ duy nhất.”
CEO kiêm người đại diện của Ondo, Ian De Bode, nói thẳng hơn: “Cho đến nay, kiểu danh mục như thế này chưa từng xuất hiện trên blockchain.”
Token ONDO tăng mạnh ngay sau đó, trong 24 giờ ghi nhận mức tăng khoảng 22%.
Vậy điều này khác gì việc mua một ETF?
Nhìn bề ngoài, nắm giữ BLKHIon giống như nắm giữ một ETF lợi suất cao: cùng là một mã, một rổ tài sản và quản lý chuyên nghiệp. Nhưng khác biệt cốt lõi nằm ở cấu trúc.
ETF giao dịch trong giờ hoạt động của sàn, thanh toán T+1; việc mua lại (redeem) cần thông qua nhà tạo lập/đối tác được ủy quyền; còn công bố danh mục nắm giữ thường bị trễ theo quý hoặc theo tháng.
Trong khi đó, token danh mục của Ondo có thể chuyển nhượng 24/7, thanh toán ngay trên chuỗi; việc đúc và mua lại trực tiếp hướng tới nhà đầu tư, và vị thế cùng tỷ trọng có thể tra cứu theo thời gian thực trên blockchain.
Quan trọng hơn, điểm khác biệt nằm ở tính “tổ hợp” (composability). Sau khi mua một ETF, nó nằm yên trong tài khoản của công ty chứng khoán, và bạn làm được rất ít việc.
Sau khi mua một token danh mục, có thể đưa vào các giao thức cho vay để thế chấp, có thể làm long/short trên các nền tảng hợp đồng vĩnh viễn, và cũng có thể kết hợp với các tài sản khác trên chuỗi để tạo ra các chiến lược phức tạp hơn.
Tóm lại bằng một câu: ETF là một sản phẩm khép kín, còn token danh mục là một khối Lego mở.
Lộ trình nâng cấp của Ondo
Lần ra mắt này đánh dấu việc Ondo hoàn tất bước nhảy từ “nhà phát hành tài sản” sang “nền tảng quản lý tài sản trên chuỗi”.
Bước 1 là OUSG và USDY: đưa một tầm nhìn phơi nhiễm duy nhất với trái phiếu kho bạc Mỹ lên blockchain, để người dùng trên chuỗi có thể nhận lợi suất từ trái phiếu.
Bước 2 là Ondo Global Markets: token hóa hàng trăm cổ phiếu Mỹ và ETF, xây dựng một nền tảng phát hành và giao dịch chứng khoán trên chuỗi. TVL vượt 1,5 tỷ USD, phủ 30 thị trường của Liên minh châu Âu, và có được giấy phép của SEC thông qua thương vụ mua lại Oasis Pro.
Bước 3 chính là Intelligent Portfolios hôm nay: không còn token hóa từng tài sản riêng lẻ, mà đóng gói các chiến lược phân bổ tài sản chuyên nghiệp thành một sản phẩm gốc “native” trên chuỗi, có thể giao dịch và có thể tổ hợp.
Sự tham gia của BlackRock không chỉ cung cấp “bảo chứng” chuyên môn cho tầng chiến lược của sản phẩm, mà còn phát đi một tín hiệu đến nền tảng phân phối của Ondo: công ty quản lý tài sản lớn nhất toàn cầu cho rằng kênh này xứng đáng để tùy biến nội dung.
Mỗi bước đều làm cùng một việc: giảm ngưỡng gia nhập đối với các công cụ đầu tư chuyên nghiệp.
Lợi suất trái phiếu từ đặc quyền của tổ chức trở thành hàng hóa công cộng trên chuỗi; cổ phiếu token hóa từ tài khoản công ty chứng khoán thành tài sản trong ví; và chiến lược danh mục từ phòng khách của ngân hàng tư nhân trở thành token mà bất kỳ ai cũng có thể đúc.
Vì sao chuyện này quan trọng?
Ngành crypto đã nói về “đưa Phố Wall lên chuỗi” trong nhiều năm. Phần lớn thời gian, điều đó có nghĩa là phát hành một sản phẩm token hóa trái phiếu, hoặc biến một cổ phiếu thành ERC-20.
Những gì Ondo làm hôm nay là khác.
Đó là đưa logic quản lý tài sản lên chuỗi, chứ không chỉ token hóa một tài sản đơn lẻ: chiến lược phân bổ, quy tắc tái cân bằng và cấu trúc phí đều được mã hóa thành hợp đồng thông minh. Với BlackRock là công ty quản lý hơn 10.000 tỷ USD tài sản toàn cầu, sẵn sàng tùy biến chiến lược cho một nền tảng trên chuỗi—bản thân điều đó đã là một “phiếu tín nhiệm” từ tài chính truyền thống dành cho hạ tầng blockchain.
Khi một nhà đầu tư bình thường có thể thực hiện một thao tác đúc (mint) trên chuỗi để nhận được mức phơi nhiễm danh mục đa dạng tầm BlackRock, đồng thời vẫn giữ quyền tự do mang vị thế đó vào các kịch bản như cho vay, phái sinh và các tình huống DeFi khác, thì đây không còn là câu chuyện “token hóa” nữa. Đây là cách tài chính trên chuỗi bắt đầu cung cấp những thứ mà tài chính truyền thống không làm được.
ETF đã mất ba thập kỷ để thay đổi ngành quản lý tài sản. Điểm khởi đầu của token danh mục trên chuỗi, chính là từ hôm nay.
183
·
--
#绿色的泡泡 #muskgk #Theo dõi tôi nhất định sẽ phản hồi
Tác giả: Rita
Quy mô thị trường tiềm năng tổng thể của ngành bán dẫn đến năm 2030 sẽ đạt 3,2 nghìn tỷ USD. Trong báo cáo ngành bán dẫn Mỹ do Ngân hàng Mỹ công bố ngày 14/09/2026, dự báo quy mô thị trường tiềm năng tổng thể của ngành bán dẫn trong giai đoạn 2023-2030 đã được điều chỉnh tăng từ 2,7 nghìn tỷ USD lên 3,2 nghìn tỷ USD; tỷ lệ tăng trưởng kép giai đoạn 2026-2030 cũng được nâng từ 14% lên 18%. Bộ nhớ (chip lưu trữ) và trung tâm dữ liệu là động lực chính, trong khi mảng ô tô và công nghiệp phục hồi trở lại sẽ tạo thêm hỗ trợ. Ngành này mất 50 năm để đạt doanh thu 1 nghìn tỷ USD; nay quy mô thị trường tiềm năng được kỳ vọng sẽ tăng gấp đôi trong vòng bốn năm, từ 1,7 nghìn tỷ USD.
Các nhà phân tích của BofA là Vivek Arya cho biết trong báo cáo rằng ngành AI đang chuyển từ theo đuổi lợi nhuận đầu tư sang giải quyết các ràng buộc mang tính cấu trúc như chip và nguồn cung điện. Tình trạng thiếu chip nhớ và giá tăng vẫn là các yếu tố tăng trưởng quan trọng. Dù lo ngại về việc đầu tư cơ sở hạ tầng AI chậm lại đang gia tăng, các đơn đặt hàng của khách hàng, các thỏa thuận dài hạn, cam kết về công suất và định giá sản phẩm bán dẫn đều chưa có dấu hiệu giảm tốc.
TAM bán dẫn tăng gấp đôi trong bốn năm
BofA dự báo doanh số bán dẫn năm 2026 sẽ tăng 113% so với cùng kỳ năm trước, trong khi mảng bán dẫn cốt lõi tăng 30% so với cùng kỳ. Bộ nhớ chip hoạt động mạnh hơn, doanh thu tăng khoảng 327% so với cùng kỳ. DRAM tăng 328% so với cùng kỳ, NAND tăng 341% so với cùng kỳ. Doanh thu mảng tính toán và lưu trữ tăng hơn 50% so với cùng kỳ, nhu cầu máy chủ tiếp tục vững mạnh.
Theo phân khúc thị trường cuối, truyền thông không dây giảm 8% so với cùng kỳ do doanh số điện thoại thông minh suy yếu. Ô tô tăng 12%, công nghiệp tăng 32%, điện tử tiêu dùng giảm 7%, truyền thông hữu tuyến tăng 29%. Doanh thu bộ nhớ năm 2026 dự kiến đạt 937 tỷ USD, còn bán dẫn cốt lõi dự kiến đạt 739 tỷ USD.
WFE được điều chỉnh lên 270 tỷ
BofA nâng dự báo chi tiêu thiết bị sản xuất wafer của năm 2026 lên 156 tỷ USD, tăng 33% so với cùng kỳ. Dự báo năm 2027 tăng lên 210 tỷ USD, tăng 34%; năm 2028 tăng lên 272 tỷ USD, tăng 30%. DRAM là động lực tăng trưởng chính: dự báo năm 2027 được điều chỉnh tăng 21% lên 52 tỷ USD; năm 2028 được điều chỉnh tăng lên 81 tỷ USD. Dự báo NAND năm 2027 được điều chỉnh tăng 19% lên 20,5 tỷ USD.
BofA dự báo đến năm 2025-2030, tổng vốn chi cho chu kỳ mới sẽ đạt 360 tỷ USD, với CAGR 25%. Vốn chi DRAM 114 tỷ USD, NAND 30 tỷ USD, còn gia công wafer và chip logic 215 tỷ USD. Chi tiêu thiết bị của các nhà máy wafer tại Trung Quốc năm 2026 dự kiến 45 tỷ USD, chiếm 29% toàn cầu; đến năm 2030, tỷ trọng này giảm xuống khoảng 20%.
Giá cho thuê phản ánh nhu cầu vẫn mạnh
Giá cho thuê giao ngay GPU B200 của Nvidia hiện vào khoảng 5,72 USD/giờ, liên tục tăng trong hai tháng qua, chỉ thấp hơn không đến 10% so với đỉnh 6,10 USD vào tháng 3. Giá cho thuê A100 khoảng 1,60 USD, H100 khoảng 2,65 USD. BofA cho rằng việc giá thuê duy trì ở mức cao cho thấy nhu cầu của thị trường mạnh và trên phạm vi rộng, không có dấu hiệu chậm lại.
BofA nhận định năm 2027, đối với mọi nhà cung cấp trong mảng tính toán, mạng và bộ nhớ, vẫn là một năm đơn hàng dồi dào và hợp đồng đủ đầy. Năm 2028 thị trường dự kiến vẫn khan hiếm: nhờ nhu cầu gia tăng đối với công nghệ tích hợp CPU/XPU và mở rộng quang học, nhiều công ty ASIC và GPU đang đẩy nhanh mảng bộ tăng tốc AI.
Định giá hấp dẫn
Chỉ số bán dẫn từ đầu năm đến nay tăng 67%, nhưng P/E dự phóng kỳ hạn là 18 lần, thấp hơn mức 19 lần của S&P 500. EPS tăng 139% so với cùng kỳ, tương đương tốc độ nhanh gấp khoảng 7 lần so với toàn thị trường. BofA tỏ ra thận trọng trước kết thúc cuộc bầu cử giữa nhiệm kỳ và khi nỗi lo vĩ mô được giảm bớt. Chỉ số này gần đây đã điều chỉnh khoảng 17% do nhà đầu tư đánh giá lại tính bền vững của AI.
BofA dự báo chip tính toán, chip mạng và chip analog sẽ thể hiện sức bền tốt hơn. Nếu động lực thị trường quay trở lại, Micron, Lam Research, Applied Materials và Intel có thể dẫn dắt đà tăng. BofA có giá mục tiêu lần lượt: AMD 620 USD, Adreno 500 USD, Applied Materials 650 USD, Intel 145 USD, Lam Research 385 USD, Marvell 365 USD, Micron 1.550 USD, Nvidia 350 USD.
Về rủi ro, các rủi ro giảm gồm: mức giảm giá bán trung bình của bộ nhớ vượt kỳ vọng; cạnh tranh từ các tân binh tại Trung Quốc gia tăng; thị phần bị các đối thủ cạnh tranh lớn giành mất; và nhu cầu tại các thị trường cuối như trung tâm dữ liệu và điện thoại thông minh yếu đi. Các rủi ro tăng gồm: đột phá công nghệ, tăng thị phần trong thị trường flash và nâng cấp NAND.
TAM bán dẫn tăng gấp đôi trong bốn năm, chi tiêu thiết bị của các nhà máy wafer cũng được điều chỉnh tăng theo; BofA cho rằng nhu cầu do AI thúc đẩy vẫn chưa đạt đỉnh.
Miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải từ nghiên cứu của công ty chứng khoán bên thứ ba (Ngân hàng Mỹ, báo cáo ngày 14/09/2026) của Tình Triều Hướng Nghiên cứu, kết hợp với dữ liệu thông tin công khai trên thị trường. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và nhận định được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức tương ứng, không đại diện cho quan điểm của Tình Triều Hướng Nghiên cứu và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm căn cứ để mua bán bất kỳ chứng khoán nào.
#绿色的泡泡 #muskgk #Theo dõi tôi nhất định sẽ phản hồi
Tác giả: Rita
Quy mô thị trường tiềm năng tổng thể của ngành bán dẫn đến năm 2030 sẽ đạt 3,2 nghìn tỷ USD. Trong báo cáo ngành bán dẫn Mỹ do Ngân hàng Mỹ công bố ngày 14/09/2026, dự báo quy mô thị trường tiềm năng tổng thể của ngành bán dẫn trong giai đoạn 2023-2030 đã được điều chỉnh tăng từ 2,7 nghìn tỷ USD lên 3,2 nghìn tỷ USD; tỷ lệ tăng trưởng kép giai đoạn 2026-2030 cũng được nâng từ 14% lên 18%. Bộ nhớ (chip lưu trữ) và trung tâm dữ liệu là động lực chính, trong khi mảng ô tô và công nghiệp phục hồi trở lại sẽ tạo thêm hỗ trợ. Ngành này mất 50 năm để đạt doanh thu 1 nghìn tỷ USD; nay quy mô thị trường tiềm năng được kỳ vọng sẽ tăng gấp đôi trong vòng bốn năm, từ 1,7 nghìn tỷ USD.
Các nhà phân tích của BofA là Vivek Arya cho biết trong báo cáo rằng ngành AI đang chuyển từ theo đuổi lợi nhuận đầu tư sang giải quyết các ràng buộc mang tính cấu trúc như chip và nguồn cung điện. Tình trạng thiếu chip nhớ và giá tăng vẫn là các yếu tố tăng trưởng quan trọng. Dù lo ngại về việc đầu tư cơ sở hạ tầng AI chậm lại đang gia tăng, các đơn đặt hàng của khách hàng, các thỏa thuận dài hạn, cam kết về công suất và định giá sản phẩm bán dẫn đều chưa có dấu hiệu giảm tốc.
TAM bán dẫn tăng gấp đôi trong bốn năm
BofA dự báo doanh số bán dẫn năm 2026 sẽ tăng 113% so với cùng kỳ năm trước, trong khi mảng bán dẫn cốt lõi tăng 30% so với cùng kỳ. Bộ nhớ chip hoạt động mạnh hơn, doanh thu tăng khoảng 327% so với cùng kỳ. DRAM tăng 328% so với cùng kỳ, NAND tăng 341% so với cùng kỳ. Doanh thu mảng tính toán và lưu trữ tăng hơn 50% so với cùng kỳ, nhu cầu máy chủ tiếp tục vững mạnh.
Theo phân khúc thị trường cuối, truyền thông không dây giảm 8% so với cùng kỳ do doanh số điện thoại thông minh suy yếu. Ô tô tăng 12%, công nghiệp tăng 32%, điện tử tiêu dùng giảm 7%, truyền thông hữu tuyến tăng 29%. Doanh thu bộ nhớ năm 2026 dự kiến đạt 937 tỷ USD, còn bán dẫn cốt lõi dự kiến đạt 739 tỷ USD.
WFE được điều chỉnh lên 270 tỷ
BofA nâng dự báo chi tiêu thiết bị sản xuất wafer của năm 2026 lên 156 tỷ USD, tăng 33% so với cùng kỳ. Dự báo năm 2027 tăng lên 210 tỷ USD, tăng 34%; năm 2028 tăng lên 272 tỷ USD, tăng 30%. DRAM là động lực tăng trưởng chính: dự báo năm 2027 được điều chỉnh tăng 21% lên 52 tỷ USD; năm 2028 được điều chỉnh tăng lên 81 tỷ USD. Dự báo NAND năm 2027 được điều chỉnh tăng 19% lên 20,5 tỷ USD.
BofA dự báo đến năm 2025-2030, tổng vốn chi cho chu kỳ mới sẽ đạt 360 tỷ USD, với CAGR 25%. Vốn chi DRAM 114 tỷ USD, NAND 30 tỷ USD, còn gia công wafer và chip logic 215 tỷ USD. Chi tiêu thiết bị của các nhà máy wafer tại Trung Quốc năm 2026 dự kiến 45 tỷ USD, chiếm 29% toàn cầu; đến năm 2030, tỷ trọng này giảm xuống khoảng 20%.
Giá cho thuê phản ánh nhu cầu vẫn mạnh
Giá cho thuê giao ngay GPU B200 của Nvidia hiện vào khoảng 5,72 USD/giờ, liên tục tăng trong hai tháng qua, chỉ thấp hơn không đến 10% so với đỉnh 6,10 USD vào tháng 3. Giá cho thuê A100 khoảng 1,60 USD, H100 khoảng 2,65 USD. BofA cho rằng việc giá thuê duy trì ở mức cao cho thấy nhu cầu của thị trường mạnh và trên phạm vi rộng, không có dấu hiệu chậm lại.
BofA nhận định năm 2027, đối với mọi nhà cung cấp trong mảng tính toán, mạng và bộ nhớ, vẫn là một năm đơn hàng dồi dào và hợp đồng đủ đầy. Năm 2028 thị trường dự kiến vẫn khan hiếm: nhờ nhu cầu gia tăng đối với công nghệ tích hợp CPU/XPU và mở rộng quang học, nhiều công ty ASIC và GPU đang đẩy nhanh mảng bộ tăng tốc AI.
Định giá hấp dẫn
Chỉ số bán dẫn từ đầu năm đến nay tăng 67%, nhưng P/E dự phóng kỳ hạn là 18 lần, thấp hơn mức 19 lần của S&P 500. EPS tăng 139% so với cùng kỳ, tương đương tốc độ nhanh gấp khoảng 7 lần so với toàn thị trường. BofA tỏ ra thận trọng trước kết thúc cuộc bầu cử giữa nhiệm kỳ và khi nỗi lo vĩ mô được giảm bớt. Chỉ số này gần đây đã điều chỉnh khoảng 17% do nhà đầu tư đánh giá lại tính bền vững của AI.
BofA dự báo chip tính toán, chip mạng và chip analog sẽ thể hiện sức bền tốt hơn. Nếu động lực thị trường quay trở lại, Micron, Lam Research, Applied Materials và Intel có thể dẫn dắt đà tăng. BofA có giá mục tiêu lần lượt: AMD 620 USD, Adreno 500 USD, Applied Materials 650 USD, Intel 145 USD, Lam Research 385 USD, Marvell 365 USD, Micron 1.550 USD, Nvidia 350 USD.
Về rủi ro, các rủi ro giảm gồm: mức giảm giá bán trung bình của bộ nhớ vượt kỳ vọng; cạnh tranh từ các tân binh tại Trung Quốc gia tăng; thị phần bị các đối thủ cạnh tranh lớn giành mất; và nhu cầu tại các thị trường cuối như trung tâm dữ liệu và điện thoại thông minh yếu đi. Các rủi ro tăng gồm: đột phá công nghệ, tăng thị phần trong thị trường flash và nâng cấp NAND.
TAM bán dẫn tăng gấp đôi trong bốn năm, chi tiêu thiết bị của các nhà máy wafer cũng được điều chỉnh tăng theo; BofA cho rằng nhu cầu do AI thúc đẩy vẫn chưa đạt đỉnh.
Miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải từ nghiên cứu của công ty chứng khoán bên thứ ba (Ngân hàng Mỹ, báo cáo ngày 14/09/2026) của Tình Triều Hướng Nghiên cứu, kết hợp với dữ liệu thông tin công khai trên thị trường. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và nhận định được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức tương ứng, không đại diện cho quan điểm của Tình Triều Hướng Nghiên cứu và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm căn cứ để mua bán bất kỳ chứng khoán nào.
Tác giả: Rita
Quy mô thị trường tiềm năng tổng thể của ngành bán dẫn đến năm 2030 sẽ đạt 3,2 nghìn tỷ USD. Trong báo cáo ngành bán dẫn Mỹ do Ngân hàng Mỹ công bố ngày 14/09/2026, dự báo quy mô thị trường tiềm năng tổng thể của ngành bán dẫn trong giai đoạn 2023-2030 đã được điều chỉnh tăng từ 2,7 nghìn tỷ USD lên 3,2 nghìn tỷ USD; tỷ lệ tăng trưởng kép giai đoạn 2026-2030 cũng được nâng từ 14% lên 18%. Bộ nhớ (chip lưu trữ) và trung tâm dữ liệu là động lực chính, trong khi mảng ô tô và công nghiệp phục hồi trở lại sẽ tạo thêm hỗ trợ. Ngành này mất 50 năm để đạt doanh thu 1 nghìn tỷ USD; nay quy mô thị trường tiềm năng được kỳ vọng sẽ tăng gấp đôi trong vòng bốn năm, từ 1,7 nghìn tỷ USD.
Các nhà phân tích của BofA là Vivek Arya cho biết trong báo cáo rằng ngành AI đang chuyển từ theo đuổi lợi nhuận đầu tư sang giải quyết các ràng buộc mang tính cấu trúc như chip và nguồn cung điện. Tình trạng thiếu chip nhớ và giá tăng vẫn là các yếu tố tăng trưởng quan trọng. Dù lo ngại về việc đầu tư cơ sở hạ tầng AI chậm lại đang gia tăng, các đơn đặt hàng của khách hàng, các thỏa thuận dài hạn, cam kết về công suất và định giá sản phẩm bán dẫn đều chưa có dấu hiệu giảm tốc.
TAM bán dẫn tăng gấp đôi trong bốn năm
BofA dự báo doanh số bán dẫn năm 2026 sẽ tăng 113% so với cùng kỳ năm trước, trong khi mảng bán dẫn cốt lõi tăng 30% so với cùng kỳ. Bộ nhớ chip hoạt động mạnh hơn, doanh thu tăng khoảng 327% so với cùng kỳ. DRAM tăng 328% so với cùng kỳ, NAND tăng 341% so với cùng kỳ. Doanh thu mảng tính toán và lưu trữ tăng hơn 50% so với cùng kỳ, nhu cầu máy chủ tiếp tục vững mạnh.
Theo phân khúc thị trường cuối, truyền thông không dây giảm 8% so với cùng kỳ do doanh số điện thoại thông minh suy yếu. Ô tô tăng 12%, công nghiệp tăng 32%, điện tử tiêu dùng giảm 7%, truyền thông hữu tuyến tăng 29%. Doanh thu bộ nhớ năm 2026 dự kiến đạt 937 tỷ USD, còn bán dẫn cốt lõi dự kiến đạt 739 tỷ USD.
WFE được điều chỉnh lên 270 tỷ
BofA nâng dự báo chi tiêu thiết bị sản xuất wafer của năm 2026 lên 156 tỷ USD, tăng 33% so với cùng kỳ. Dự báo năm 2027 tăng lên 210 tỷ USD, tăng 34%; năm 2028 tăng lên 272 tỷ USD, tăng 30%. DRAM là động lực tăng trưởng chính: dự báo năm 2027 được điều chỉnh tăng 21% lên 52 tỷ USD; năm 2028 được điều chỉnh tăng lên 81 tỷ USD. Dự báo NAND năm 2027 được điều chỉnh tăng 19% lên 20,5 tỷ USD.
BofA dự báo đến năm 2025-2030, tổng vốn chi cho chu kỳ mới sẽ đạt 360 tỷ USD, với CAGR 25%. Vốn chi DRAM 114 tỷ USD, NAND 30 tỷ USD, còn gia công wafer và chip logic 215 tỷ USD. Chi tiêu thiết bị của các nhà máy wafer tại Trung Quốc năm 2026 dự kiến 45 tỷ USD, chiếm 29% toàn cầu; đến năm 2030, tỷ trọng này giảm xuống khoảng 20%.
Giá cho thuê phản ánh nhu cầu vẫn mạnh
Giá cho thuê giao ngay GPU B200 của Nvidia hiện vào khoảng 5,72 USD/giờ, liên tục tăng trong hai tháng qua, chỉ thấp hơn không đến 10% so với đỉnh 6,10 USD vào tháng 3. Giá cho thuê A100 khoảng 1,60 USD, H100 khoảng 2,65 USD. BofA cho rằng việc giá thuê duy trì ở mức cao cho thấy nhu cầu của thị trường mạnh và trên phạm vi rộng, không có dấu hiệu chậm lại.
BofA nhận định năm 2027, đối với mọi nhà cung cấp trong mảng tính toán, mạng và bộ nhớ, vẫn là một năm đơn hàng dồi dào và hợp đồng đủ đầy. Năm 2028 thị trường dự kiến vẫn khan hiếm: nhờ nhu cầu gia tăng đối với công nghệ tích hợp CPU/XPU và mở rộng quang học, nhiều công ty ASIC và GPU đang đẩy nhanh mảng bộ tăng tốc AI.
Định giá hấp dẫn
Chỉ số bán dẫn từ đầu năm đến nay tăng 67%, nhưng P/E dự phóng kỳ hạn là 18 lần, thấp hơn mức 19 lần của S&P 500. EPS tăng 139% so với cùng kỳ, tương đương tốc độ nhanh gấp khoảng 7 lần so với toàn thị trường. BofA tỏ ra thận trọng trước kết thúc cuộc bầu cử giữa nhiệm kỳ và khi nỗi lo vĩ mô được giảm bớt. Chỉ số này gần đây đã điều chỉnh khoảng 17% do nhà đầu tư đánh giá lại tính bền vững của AI.
BofA dự báo chip tính toán, chip mạng và chip analog sẽ thể hiện sức bền tốt hơn. Nếu động lực thị trường quay trở lại, Micron, Lam Research, Applied Materials và Intel có thể dẫn dắt đà tăng. BofA có giá mục tiêu lần lượt: AMD 620 USD, Adreno 500 USD, Applied Materials 650 USD, Intel 145 USD, Lam Research 385 USD, Marvell 365 USD, Micron 1.550 USD, Nvidia 350 USD.
Về rủi ro, các rủi ro giảm gồm: mức giảm giá bán trung bình của bộ nhớ vượt kỳ vọng; cạnh tranh từ các tân binh tại Trung Quốc gia tăng; thị phần bị các đối thủ cạnh tranh lớn giành mất; và nhu cầu tại các thị trường cuối như trung tâm dữ liệu và điện thoại thông minh yếu đi. Các rủi ro tăng gồm: đột phá công nghệ, tăng thị phần trong thị trường flash và nâng cấp NAND.
TAM bán dẫn tăng gấp đôi trong bốn năm, chi tiêu thiết bị của các nhà máy wafer cũng được điều chỉnh tăng theo; BofA cho rằng nhu cầu do AI thúc đẩy vẫn chưa đạt đỉnh.
Miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải từ nghiên cứu của công ty chứng khoán bên thứ ba (Ngân hàng Mỹ, báo cáo ngày 14/09/2026) của Tình Triều Hướng Nghiên cứu, kết hợp với dữ liệu thông tin công khai trên thị trường. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và nhận định được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức tương ứng, không đại diện cho quan điểm của Tình Triều Hướng Nghiên cứu và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm căn cứ để mua bán bất kỳ chứng khoán nào.
1
188
·
--
#绿色的泡泡 #muskgk #Theo dõi tôi nhất định sẽ hồi
Viết bài: Rita
Dòng tiền vào các ETP Bitcoin ngày càng tập trung, trong khi tổng thể lại tiếp tục ghi nhận dòng tiền chảy ra liên tục. Sự đối lập này đang định hình bức tranh dòng tiền của thị trường ETP crypto hiện tại.
Ngày 8/9, JPMorgan công bố báo cáo dòng tiền thị trường tiền mã hóa, cho biết trong ngày 4/9 (thứ Sáu), ETP Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 175 triệu USD; ETP Ethereum dòng tiền ròng vào 9 triệu USD; ETP Solana dòng tiền ròng chảy ra 5 triệu USD. Trong tuần đó (tính đến 4/9), tổng ba nhóm sản phẩm ghi nhận dòng tiền ròng chảy ra 1,126 tỷ USD, giảm tốc nhẹ so với hai tuần trước.
Bitcoin giảm 2,1% trong ngày, Ethereum cũng giảm 2,1%, Solana giảm khoảng 3%. Hướng dòng tiền và diễn biến giá nhìn chung đi cùng nhịp, nhưng mức độ tập trung dòng tiền vào lại vượt xa kỳ vọng của thị trường.
Dòng tiền vào tập trung vào BlackRock và Fidelity
ETP Bitcoin có mức độ tập trung dòng tiền cực cao. IBIT thuộc BlackRock ghi nhận dòng tiền vào 118 triệu USD trong một ngày, FBTC thuộc Fidelity ghi nhận 57 triệu USD, hai con số cộng lại đúng 175 triệu USD. Các sản phẩm ETP Bitcoin giao ngay khác do JPMorgan theo dõi trong ngày đều không có dòng tiền ròng vào.
Grayscale GBTC ghi nhận 0 dòng tiền vào trong ngày, quy mô tài sản quản lý giảm mạnh so với đỉnh lịch sử. Các sản phẩm như ARKB, BITB, HODL cũng không ghi nhận thêm dòng tiền mới. Sự tập trung này không phải lần đầu xuất hiện, nhưng trong bối cảnh tổng thể dòng tiền chảy ra lại càng nổi bật hơn.
Chênh lệch phí là nguyên nhân quan trọng khiến dòng tiền tập trung. Phí của IBIT và FBTC đều ở mức 0,25%, trong khi phí của Grayscale GBTC lên tới 1,50%, tức gấp 6 lần hai sản phẩm trên. Người nắm giữ dài hạn chuyển từ sản phẩm có phí cao sang sản phẩm có phí thấp, và điều này thể hiện rõ hơn trong giai đoạn dòng tiền chảy ra.
Tổng quy mô quản lý của ETP Bitcoin sau phiên đóng cửa ngày thứ Sáu đạt 101,25 tỷ USD; khối lượng giao dịch danh nghĩa trong ngày là 2,945 tỷ USD, gần như tương đương với mức bình quân ngày 3,229 tỷ USD kể từ khi ra mắt vào tháng 1/2024. Khối lượng không tăng vọt, cho thấy dòng tiền chủ yếu đến từ việc điều chỉnh cấu hình phân bổ, tác động từ giao dịch ngắn hạn là có giới hạn.
Dòng tiền ETP Ethereum: cơ chế đối ứng nội bộ
Dòng tiền của ETP Ethereum có cấu trúc khác. BlackRock ETHA ghi nhận dòng tiền ròng vào 58 triệu USD trong ngày, trong khi Fidelity FETH ghi nhận dòng tiền ròng chảy ra 48 triệu USD; hai bên gần như hoàn toàn triệt tiêu nhau. Các sản phẩm khác không có dòng tiền vào, nên tổng ETP Ethereum chỉ ghi nhận dòng tiền ròng vào 9 triệu USD.
Tổng quy mô quản lý của ETP Ethereum là 14,54 tỷ USD, khối lượng giao dịch trong ngày 806 triệu USD, thấp hơn nhẹ so với mức bình quân ngày 949 triệu USD kể từ khi ra mắt vào tháng 7/2024. Giá Ethereum giảm 2,1% trong phiên ngày thứ Sáu, và khi báo cáo được công bố thì gần như đi ngang.
Grayscale ETHE tiếp tục xu hướng chảy ra
Grayscale ETHE tiếp tục dòng tiền chảy ra, tích lũy dòng tiền ròng chảy ra vượt 5 tỷ USD. Grayscale mini trust Ethereum (ETH) duy trì 0 dòng tiền vào. Khi sản phẩm của BlackRock và Fidelity đứng đối nhau, điều này cho thấy nhà đầu tư đang có sự phân v歧 trong phân bổ Ethereum; dòng tiền mang tính xu hướng đi vào hoặc đi ra vẫn chưa hình thành.
Solana ETP ghi nhận dòng tiền ròng chảy ra
ETP Solana trong ngày ghi nhận dòng tiền ròng chảy ra 5 triệu USD. Bitwise BSOL chảy ra khoảng 3 triệu USD, Fidelity FSOL chảy ra 2 triệu USD, trở thành hai nguồn đóng góp duy nhất trong ngày. Tổng quy mô quản lý của ETP Solana là 1,351 tỷ USD, khối lượng giao dịch trong ngày 64 triệu USD, cao hơn mức bình quân ngày 48 triệu USD kể từ khi ra mắt vào tháng 10/2025.
Giá Solana giảm khoảng 3% trong ngày. Khối lượng giao dịch tăng lên đồng thời với việc giá giảm, cho thấy một phần nhà đầu tư đã chọn giảm tỷ trọng khi giá yếu đi. So với các nhóm sản phẩm khác, quy mô thị trường của ETP Solana nhỏ hơn, nên biến động dòng tiền của từng sản phẩm tác động trực tiếp hơn đến hướng đi tổng thể.
Tín hiệu giảm tốc dòng tiền chảy ra theo tuần
Trong tuần đó (tính đến 4/9), tổng ETP Bitcoin giao ngay, Ethereum và Solana tại Mỹ ghi nhận dòng tiền ròng chảy ra 1,126 tỷ USD. Con số này giảm tốc so với hai tuần trước, nhưng vẫn là tuần thứ ba liên tiếp ghi nhận dòng tiền ròng chảy ra.
Trong báo cáo, JPMorgan lưu ý rằng ngày 7/9 (thứ Hai) thị trường chứng khoán Mỹ nghỉ lễ Labor Day nên không có dữ liệu dòng tiền trong ngày. Khi giao dịch quay lại vào 8/9, dữ liệu dòng tiền sẽ là mốc quan trọng để đánh giá liệu xu hướng chảy ra có tiếp tục hay không.
Xét theo khung thời gian dài hơn, ETP Bitcoin ghi nhận tích lũy dòng tiền ròng vào khoảng 58,2 tỷ USD; ETP Ethereum tích lũy dòng tiền ròng vào khoảng 12,6 tỷ USD; ETP Solana tích lũy dòng tiền ròng vào khoảng 1,4 tỷ USD. Dù gần đây vẫn ghi nhận dòng tiền chảy ra liên tục, quy mô dòng tiền ròng tích lũy vẫn dương, cho thấy phần lớn dòng vốn cấu hình từ giai đoạn đầu vẫn chưa rút đi.
Dòng tiền phản ánh nhịp độ phân bổ
Dữ liệu dòng tiền ngày 4/9 cho thấy đặc điểm cốt lõi của thị trường ETP crypto hiện tại: các nhà phát hành ở nhóm đầu đã hấp thụ gần như toàn bộ lượng vốn mới, trong khi các sản phẩm khác bị “gạt ra bên lề”. Mức độ tập trung này xuất hiện đồng thời ở ETP Bitcoin và ETP Ethereum.
Dòng tiền ròng chảy ra theo tuần 1,126 tỷ USD, chậm lại so với hai tuần trước, nhưng xu hướng vẫn chưa đảo chiều. Trong bối cảnh thiếu chất xúc tác rõ ràng, dòng tiền của ETP crypto có thể tiếp tục duy trì cục diện “tập trung vào nhóm đầu, tổng thể vẫn chảy ra”.
Điểm đáng chú ý là, sau khi tốc độ dòng tiền chảy ra giảm xuống đến một mức nhất định, liệu có xuất hiện tín hiệu rằng các sản phẩm đầu bảng sẽ chuyển sang trạng thái dòng tiền ròng vào trước hay không. Nếu dòng tiền vào của BlackRock và Fidelity có thể tiếp tục được khuếch đại đủ lớn để bù đắp lượng chảy ra của các sản phẩm như Grayscale, thì hướng dòng tiền tổng thể mới có khả năng đảo ngược.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải của công ty triều hướng nghiên cứu đối với báo cáo nghiên cứu của bên thứ ba (JPMorgan, 8/9/2026). Nội dung được kết hợp từ việc tổng hợp thông tin thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các phán đoán liên quan được trích dẫn trong bài đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức của họ, không đại diện cho quan điểm của Triều Hướng Nghiên Cứu và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm căn cứ để mua bán bất kỳ chứng khoán nào.
#绿色的泡泡 #muskgk #Theo dõi tôi nhất định sẽ hồi
Viết bài: Rita
Dòng tiền vào các ETP Bitcoin ngày càng tập trung, trong khi tổng thể lại tiếp tục ghi nhận dòng tiền chảy ra liên tục. Sự đối lập này đang định hình bức tranh dòng tiền của thị trường ETP crypto hiện tại.
Ngày 8/9, JPMorgan công bố báo cáo dòng tiền thị trường tiền mã hóa, cho biết trong ngày 4/9 (thứ Sáu), ETP Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 175 triệu USD; ETP Ethereum dòng tiền ròng vào 9 triệu USD; ETP Solana dòng tiền ròng chảy ra 5 triệu USD. Trong tuần đó (tính đến 4/9), tổng ba nhóm sản phẩm ghi nhận dòng tiền ròng chảy ra 1,126 tỷ USD, giảm tốc nhẹ so với hai tuần trước.
Bitcoin giảm 2,1% trong ngày, Ethereum cũng giảm 2,1%, Solana giảm khoảng 3%. Hướng dòng tiền và diễn biến giá nhìn chung đi cùng nhịp, nhưng mức độ tập trung dòng tiền vào lại vượt xa kỳ vọng của thị trường.
Dòng tiền vào tập trung vào BlackRock và Fidelity
ETP Bitcoin có mức độ tập trung dòng tiền cực cao. IBIT thuộc BlackRock ghi nhận dòng tiền vào 118 triệu USD trong một ngày, FBTC thuộc Fidelity ghi nhận 57 triệu USD, hai con số cộng lại đúng 175 triệu USD. Các sản phẩm ETP Bitcoin giao ngay khác do JPMorgan theo dõi trong ngày đều không có dòng tiền ròng vào.
Grayscale GBTC ghi nhận 0 dòng tiền vào trong ngày, quy mô tài sản quản lý giảm mạnh so với đỉnh lịch sử. Các sản phẩm như ARKB, BITB, HODL cũng không ghi nhận thêm dòng tiền mới. Sự tập trung này không phải lần đầu xuất hiện, nhưng trong bối cảnh tổng thể dòng tiền chảy ra lại càng nổi bật hơn.
Chênh lệch phí là nguyên nhân quan trọng khiến dòng tiền tập trung. Phí của IBIT và FBTC đều ở mức 0,25%, trong khi phí của Grayscale GBTC lên tới 1,50%, tức gấp 6 lần hai sản phẩm trên. Người nắm giữ dài hạn chuyển từ sản phẩm có phí cao sang sản phẩm có phí thấp, và điều này thể hiện rõ hơn trong giai đoạn dòng tiền chảy ra.
Tổng quy mô quản lý của ETP Bitcoin sau phiên đóng cửa ngày thứ Sáu đạt 101,25 tỷ USD; khối lượng giao dịch danh nghĩa trong ngày là 2,945 tỷ USD, gần như tương đương với mức bình quân ngày 3,229 tỷ USD kể từ khi ra mắt vào tháng 1/2024. Khối lượng không tăng vọt, cho thấy dòng tiền chủ yếu đến từ việc điều chỉnh cấu hình phân bổ, tác động từ giao dịch ngắn hạn là có giới hạn.
Dòng tiền ETP Ethereum: cơ chế đối ứng nội bộ
Dòng tiền của ETP Ethereum có cấu trúc khác. BlackRock ETHA ghi nhận dòng tiền ròng vào 58 triệu USD trong ngày, trong khi Fidelity FETH ghi nhận dòng tiền ròng chảy ra 48 triệu USD; hai bên gần như hoàn toàn triệt tiêu nhau. Các sản phẩm khác không có dòng tiền vào, nên tổng ETP Ethereum chỉ ghi nhận dòng tiền ròng vào 9 triệu USD.
Tổng quy mô quản lý của ETP Ethereum là 14,54 tỷ USD, khối lượng giao dịch trong ngày 806 triệu USD, thấp hơn nhẹ so với mức bình quân ngày 949 triệu USD kể từ khi ra mắt vào tháng 7/2024. Giá Ethereum giảm 2,1% trong phiên ngày thứ Sáu, và khi báo cáo được công bố thì gần như đi ngang.
Grayscale ETHE tiếp tục xu hướng chảy ra
Grayscale ETHE tiếp tục dòng tiền chảy ra, tích lũy dòng tiền ròng chảy ra vượt 5 tỷ USD. Grayscale mini trust Ethereum (ETH) duy trì 0 dòng tiền vào. Khi sản phẩm của BlackRock và Fidelity đứng đối nhau, điều này cho thấy nhà đầu tư đang có sự phân v歧 trong phân bổ Ethereum; dòng tiền mang tính xu hướng đi vào hoặc đi ra vẫn chưa hình thành.
Solana ETP ghi nhận dòng tiền ròng chảy ra
ETP Solana trong ngày ghi nhận dòng tiền ròng chảy ra 5 triệu USD. Bitwise BSOL chảy ra khoảng 3 triệu USD, Fidelity FSOL chảy ra 2 triệu USD, trở thành hai nguồn đóng góp duy nhất trong ngày. Tổng quy mô quản lý của ETP Solana là 1,351 tỷ USD, khối lượng giao dịch trong ngày 64 triệu USD, cao hơn mức bình quân ngày 48 triệu USD kể từ khi ra mắt vào tháng 10/2025.
Giá Solana giảm khoảng 3% trong ngày. Khối lượng giao dịch tăng lên đồng thời với việc giá giảm, cho thấy một phần nhà đầu tư đã chọn giảm tỷ trọng khi giá yếu đi. So với các nhóm sản phẩm khác, quy mô thị trường của ETP Solana nhỏ hơn, nên biến động dòng tiền của từng sản phẩm tác động trực tiếp hơn đến hướng đi tổng thể.
Tín hiệu giảm tốc dòng tiền chảy ra theo tuần
Trong tuần đó (tính đến 4/9), tổng ETP Bitcoin giao ngay, Ethereum và Solana tại Mỹ ghi nhận dòng tiền ròng chảy ra 1,126 tỷ USD. Con số này giảm tốc so với hai tuần trước, nhưng vẫn là tuần thứ ba liên tiếp ghi nhận dòng tiền ròng chảy ra.
Trong báo cáo, JPMorgan lưu ý rằng ngày 7/9 (thứ Hai) thị trường chứng khoán Mỹ nghỉ lễ Labor Day nên không có dữ liệu dòng tiền trong ngày. Khi giao dịch quay lại vào 8/9, dữ liệu dòng tiền sẽ là mốc quan trọng để đánh giá liệu xu hướng chảy ra có tiếp tục hay không.
Xét theo khung thời gian dài hơn, ETP Bitcoin ghi nhận tích lũy dòng tiền ròng vào khoảng 58,2 tỷ USD; ETP Ethereum tích lũy dòng tiền ròng vào khoảng 12,6 tỷ USD; ETP Solana tích lũy dòng tiền ròng vào khoảng 1,4 tỷ USD. Dù gần đây vẫn ghi nhận dòng tiền chảy ra liên tục, quy mô dòng tiền ròng tích lũy vẫn dương, cho thấy phần lớn dòng vốn cấu hình từ giai đoạn đầu vẫn chưa rút đi.
Dòng tiền phản ánh nhịp độ phân bổ
Dữ liệu dòng tiền ngày 4/9 cho thấy đặc điểm cốt lõi của thị trường ETP crypto hiện tại: các nhà phát hành ở nhóm đầu đã hấp thụ gần như toàn bộ lượng vốn mới, trong khi các sản phẩm khác bị “gạt ra bên lề”. Mức độ tập trung này xuất hiện đồng thời ở ETP Bitcoin và ETP Ethereum.
Dòng tiền ròng chảy ra theo tuần 1,126 tỷ USD, chậm lại so với hai tuần trước, nhưng xu hướng vẫn chưa đảo chiều. Trong bối cảnh thiếu chất xúc tác rõ ràng, dòng tiền của ETP crypto có thể tiếp tục duy trì cục diện “tập trung vào nhóm đầu, tổng thể vẫn chảy ra”.
Điểm đáng chú ý là, sau khi tốc độ dòng tiền chảy ra giảm xuống đến một mức nhất định, liệu có xuất hiện tín hiệu rằng các sản phẩm đầu bảng sẽ chuyển sang trạng thái dòng tiền ròng vào trước hay không. Nếu dòng tiền vào của BlackRock và Fidelity có thể tiếp tục được khuếch đại đủ lớn để bù đắp lượng chảy ra của các sản phẩm như Grayscale, thì hướng dòng tiền tổng thể mới có khả năng đảo ngược.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải của công ty triều hướng nghiên cứu đối với báo cáo nghiên cứu của bên thứ ba (JPMorgan, 8/9/2026). Nội dung được kết hợp từ việc tổng hợp thông tin thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các phán đoán liên quan được trích dẫn trong bài đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức của họ, không đại diện cho quan điểm của Triều Hướng Nghiên Cứu và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm căn cứ để mua bán bất kỳ chứng khoán nào.
Viết bài: Rita
Dòng tiền vào các ETP Bitcoin ngày càng tập trung, trong khi tổng thể lại tiếp tục ghi nhận dòng tiền chảy ra liên tục. Sự đối lập này đang định hình bức tranh dòng tiền của thị trường ETP crypto hiện tại.
Ngày 8/9, JPMorgan công bố báo cáo dòng tiền thị trường tiền mã hóa, cho biết trong ngày 4/9 (thứ Sáu), ETP Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 175 triệu USD; ETP Ethereum dòng tiền ròng vào 9 triệu USD; ETP Solana dòng tiền ròng chảy ra 5 triệu USD. Trong tuần đó (tính đến 4/9), tổng ba nhóm sản phẩm ghi nhận dòng tiền ròng chảy ra 1,126 tỷ USD, giảm tốc nhẹ so với hai tuần trước.
Bitcoin giảm 2,1% trong ngày, Ethereum cũng giảm 2,1%, Solana giảm khoảng 3%. Hướng dòng tiền và diễn biến giá nhìn chung đi cùng nhịp, nhưng mức độ tập trung dòng tiền vào lại vượt xa kỳ vọng của thị trường.
Dòng tiền vào tập trung vào BlackRock và Fidelity
ETP Bitcoin có mức độ tập trung dòng tiền cực cao. IBIT thuộc BlackRock ghi nhận dòng tiền vào 118 triệu USD trong một ngày, FBTC thuộc Fidelity ghi nhận 57 triệu USD, hai con số cộng lại đúng 175 triệu USD. Các sản phẩm ETP Bitcoin giao ngay khác do JPMorgan theo dõi trong ngày đều không có dòng tiền ròng vào.
Grayscale GBTC ghi nhận 0 dòng tiền vào trong ngày, quy mô tài sản quản lý giảm mạnh so với đỉnh lịch sử. Các sản phẩm như ARKB, BITB, HODL cũng không ghi nhận thêm dòng tiền mới. Sự tập trung này không phải lần đầu xuất hiện, nhưng trong bối cảnh tổng thể dòng tiền chảy ra lại càng nổi bật hơn.
Chênh lệch phí là nguyên nhân quan trọng khiến dòng tiền tập trung. Phí của IBIT và FBTC đều ở mức 0,25%, trong khi phí của Grayscale GBTC lên tới 1,50%, tức gấp 6 lần hai sản phẩm trên. Người nắm giữ dài hạn chuyển từ sản phẩm có phí cao sang sản phẩm có phí thấp, và điều này thể hiện rõ hơn trong giai đoạn dòng tiền chảy ra.
Tổng quy mô quản lý của ETP Bitcoin sau phiên đóng cửa ngày thứ Sáu đạt 101,25 tỷ USD; khối lượng giao dịch danh nghĩa trong ngày là 2,945 tỷ USD, gần như tương đương với mức bình quân ngày 3,229 tỷ USD kể từ khi ra mắt vào tháng 1/2024. Khối lượng không tăng vọt, cho thấy dòng tiền chủ yếu đến từ việc điều chỉnh cấu hình phân bổ, tác động từ giao dịch ngắn hạn là có giới hạn.
Dòng tiền ETP Ethereum: cơ chế đối ứng nội bộ
Dòng tiền của ETP Ethereum có cấu trúc khác. BlackRock ETHA ghi nhận dòng tiền ròng vào 58 triệu USD trong ngày, trong khi Fidelity FETH ghi nhận dòng tiền ròng chảy ra 48 triệu USD; hai bên gần như hoàn toàn triệt tiêu nhau. Các sản phẩm khác không có dòng tiền vào, nên tổng ETP Ethereum chỉ ghi nhận dòng tiền ròng vào 9 triệu USD.
Tổng quy mô quản lý của ETP Ethereum là 14,54 tỷ USD, khối lượng giao dịch trong ngày 806 triệu USD, thấp hơn nhẹ so với mức bình quân ngày 949 triệu USD kể từ khi ra mắt vào tháng 7/2024. Giá Ethereum giảm 2,1% trong phiên ngày thứ Sáu, và khi báo cáo được công bố thì gần như đi ngang.
Grayscale ETHE tiếp tục xu hướng chảy ra
Grayscale ETHE tiếp tục dòng tiền chảy ra, tích lũy dòng tiền ròng chảy ra vượt 5 tỷ USD. Grayscale mini trust Ethereum (ETH) duy trì 0 dòng tiền vào. Khi sản phẩm của BlackRock và Fidelity đứng đối nhau, điều này cho thấy nhà đầu tư đang có sự phân v歧 trong phân bổ Ethereum; dòng tiền mang tính xu hướng đi vào hoặc đi ra vẫn chưa hình thành.
Solana ETP ghi nhận dòng tiền ròng chảy ra
ETP Solana trong ngày ghi nhận dòng tiền ròng chảy ra 5 triệu USD. Bitwise BSOL chảy ra khoảng 3 triệu USD, Fidelity FSOL chảy ra 2 triệu USD, trở thành hai nguồn đóng góp duy nhất trong ngày. Tổng quy mô quản lý của ETP Solana là 1,351 tỷ USD, khối lượng giao dịch trong ngày 64 triệu USD, cao hơn mức bình quân ngày 48 triệu USD kể từ khi ra mắt vào tháng 10/2025.
Giá Solana giảm khoảng 3% trong ngày. Khối lượng giao dịch tăng lên đồng thời với việc giá giảm, cho thấy một phần nhà đầu tư đã chọn giảm tỷ trọng khi giá yếu đi. So với các nhóm sản phẩm khác, quy mô thị trường của ETP Solana nhỏ hơn, nên biến động dòng tiền của từng sản phẩm tác động trực tiếp hơn đến hướng đi tổng thể.
Tín hiệu giảm tốc dòng tiền chảy ra theo tuần
Trong tuần đó (tính đến 4/9), tổng ETP Bitcoin giao ngay, Ethereum và Solana tại Mỹ ghi nhận dòng tiền ròng chảy ra 1,126 tỷ USD. Con số này giảm tốc so với hai tuần trước, nhưng vẫn là tuần thứ ba liên tiếp ghi nhận dòng tiền ròng chảy ra.
Trong báo cáo, JPMorgan lưu ý rằng ngày 7/9 (thứ Hai) thị trường chứng khoán Mỹ nghỉ lễ Labor Day nên không có dữ liệu dòng tiền trong ngày. Khi giao dịch quay lại vào 8/9, dữ liệu dòng tiền sẽ là mốc quan trọng để đánh giá liệu xu hướng chảy ra có tiếp tục hay không.
Xét theo khung thời gian dài hơn, ETP Bitcoin ghi nhận tích lũy dòng tiền ròng vào khoảng 58,2 tỷ USD; ETP Ethereum tích lũy dòng tiền ròng vào khoảng 12,6 tỷ USD; ETP Solana tích lũy dòng tiền ròng vào khoảng 1,4 tỷ USD. Dù gần đây vẫn ghi nhận dòng tiền chảy ra liên tục, quy mô dòng tiền ròng tích lũy vẫn dương, cho thấy phần lớn dòng vốn cấu hình từ giai đoạn đầu vẫn chưa rút đi.
Dòng tiền phản ánh nhịp độ phân bổ
Dữ liệu dòng tiền ngày 4/9 cho thấy đặc điểm cốt lõi của thị trường ETP crypto hiện tại: các nhà phát hành ở nhóm đầu đã hấp thụ gần như toàn bộ lượng vốn mới, trong khi các sản phẩm khác bị “gạt ra bên lề”. Mức độ tập trung này xuất hiện đồng thời ở ETP Bitcoin và ETP Ethereum.
Dòng tiền ròng chảy ra theo tuần 1,126 tỷ USD, chậm lại so với hai tuần trước, nhưng xu hướng vẫn chưa đảo chiều. Trong bối cảnh thiếu chất xúc tác rõ ràng, dòng tiền của ETP crypto có thể tiếp tục duy trì cục diện “tập trung vào nhóm đầu, tổng thể vẫn chảy ra”.
Điểm đáng chú ý là, sau khi tốc độ dòng tiền chảy ra giảm xuống đến một mức nhất định, liệu có xuất hiện tín hiệu rằng các sản phẩm đầu bảng sẽ chuyển sang trạng thái dòng tiền ròng vào trước hay không. Nếu dòng tiền vào của BlackRock và Fidelity có thể tiếp tục được khuếch đại đủ lớn để bù đắp lượng chảy ra của các sản phẩm như Grayscale, thì hướng dòng tiền tổng thể mới có khả năng đảo ngược.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải của công ty triều hướng nghiên cứu đối với báo cáo nghiên cứu của bên thứ ba (JPMorgan, 8/9/2026). Nội dung được kết hợp từ việc tổng hợp thông tin thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các phán đoán liên quan được trích dẫn trong bài đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ phản ánh lập trường của tổ chức của họ, không đại diện cho quan điểm của Triều Hướng Nghiên Cứu và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được dùng làm căn cứ để mua bán bất kỳ chứng khoán nào.
117
·
--
#绿色的泡泡 #muskgk #Hãy theo dõi tôi nhất định sẽ phản hồi
Tác giả: Rita
Tại hội nghị Communacopia, SanDisk (闪迪) cho biết các thỏa thuận dài hạn (NBM) đã chiếm lần lượt 50% và 67% kế hoạch sản lượng xuất hàng cho FY27 và FY28. Ngay cả trong kịch bản bi quan khi giá NAND đi xuống, giá sàn của các thỏa thuận này vẫn có thể hỗ trợ biên lợi nhuận gộp khoảng 80%. Trong báo cáo tóm tắt các điểm chính được Goldman Sachs công bố ngày 9 tháng 9, ngân hàng duy trì khuyến nghị Mua vào, với giá mục tiêu 2200 USD, tương ứng mức upside 26,6% so với giá cổ phiếu hiện tại là 1738 USD.
Goldman Sachs cho rằng “luận điểm cốt lõi” của SanDisk đang chuyển từ cuộc chiến theo chu kỳ sang nâng cấp theo cấu trúc. Thị trường NAND đang dịch chuyển từ định giá giao ngay ngắn hạn sang các thỏa thuận dài hạn, và nhu cầu từ trung tâm dữ liệu trở thành động lực chính. Tăng trưởng từ phía cung bị giới hạn, trong khi nhu cầu tiếp tục mở rộng nhờ AI suy luận; SanDisk nhờ nền tảng liên doanh với Kioxia (铠侠) và mức độ đầu tư vốn thấp, có khả năng hiển thị lợi nhuận mạnh hơn trong chu kỳ lần này.
NBM khóa biên lợi nhuận gộp 8 phần
Ban lãnh đạo SanDisk đã giải thích chi tiết các yếu tố tài chính của NBM tại hội nghị. Điều khoản giá sàn là trọng tâm: nó đảm bảo rằng trong các kịch bản cực đoan khi giá NAND giảm mạnh, biên lợi nhuận gộp của phần lớn hoạt động kinh doanh của công ty vẫn có thể duy trì ở mức khoảng 80%. Cơ chế bảo vệ này đã thay đổi cấu trúc lợi nhuận của SanDisk, khiến công ty không còn bị phơi bày hoàn toàn trước những biến động mạnh của giá giao ngay.
Xét theo tỷ lệ bao phủ, 50% kế hoạch sản lượng xuất hàng của FY27 đã được NBM bao phủ, và con số này được nâng lên 67% cho FY28. Goldman Sachs cho rằng mức bao phủ này sẽ giúp tính nhìn thấy về doanh thu trong hai năm tới của SanDisk được cải thiện đáng kể. Sự tự tin của ban lãnh đạo vào các mục tiêu tài chính dài hạn chính là nền tảng dựa trên tính chắc chắn mà các thỏa thuận này mang lại.
Cung bị hạn chế, năng lực sản xuất ở Trung Quốc tự tiêu
SanDisk đánh giá khá thận trọng về phía cung của NAND. Ban lãnh đạo cho rằng trong tương lai có thể nhìn thấy trước, tăng trưởng nguồn cung nội NAND sẽ tiếp tục ở mức thấp, trong khi mức độ phổ biến của AI suy luận đang thúc đẩy nhu cầu tăng liên tục. Cân bằng cung-cầu này tạo ra sự hỗ trợ cho giá.
Đối với kế hoạch mở rộng năng lực của các đối thủ cạnh tranh tại Trung Quốc, SanDisk cho rằng phần tăng cung mới chủ yếu được hấp thụ bởi thị trường nội địa, do đó tác động lên thị trường toàn cầu là có giới hạn. Báo cáo của Goldman Sachs cũng đề cập rằng việc lộ trình của YMTC có các lần cập nhật là một rủi ro tiềm ẩn, nhưng hiện tại đánh giá cho rằng tác động nằm trong tầm kiểm soát.
HBF mở ra không gian dài hạn
Ban lãnh đạo SanDisk thể hiện lạc quan về triển vọng dài hạn của HBF và KV Cache. HBF được xem như một phương án tiềm năng nhằm giải quyết vấn đề “tường bộ nhớ” trong AI; với mật độ cao hơn, HBF có thể đáp ứng đồng thời nhu cầu băng thông bộ nhớ và dung lượng bộ nhớ cho tính toán AI. KV Cache đóng vai trò quan trọng đối với AI suy luận; trước đây ban lãnh đạo từng mô tả nó là một thành phần then chốt trong TAM bộ nhớ của các trung tâm dữ liệu AI.
Goldman Sachs dẫn các tính toán của ban lãnh đạo: đến năm 2032, KV Cache sẽ chiếm khoảng 35% TAM bộ nhớ của trung tâm dữ liệu AI 1,2 ZB. Con số này cho thấy SanDisk trong lĩnh vực lưu trữ AI có không gian tăng trưởng dài hạn vượt xa NAND truyền thống.
Mức độ đầu tư vốn thấp hỗ trợ tăng trưởng bit
Thỏa thuận liên doanh giữa SanDisk và Kioxia đã được gia hạn đến năm 2034. Ban lãnh đạo nhấn mạnh rằng thỏa thuận này, kết hợp với quyền sở hữu IP và đầu tư R&D, giúp liên doanh có năng lực sản xuất hiệu quả; tỷ trọng tăng trưởng bit không tương xứng với chi tiêu vốn (CAPEX). Mức độ “capital intensity” của SanDisk vào khoảng 5%, thấp hơn đáng kể so với mức trung bình của ngành.
Ban lãnh đạo cũng cho biết thông qua nền tảng BiCS, công ty có thể thấy được lộ trình công nghệ trong vài năm tới, từ đó hỗ trợ tăng trưởng bit hơn nữa với cùng mức đầu tư vốn thấp. Goldman Sachs cho rằng lợi thế chi phí này là yếu tố khác biệt then chốt của SanDisk so với các đối thủ.
Thu hồi vốn nhờ hoạt động mua lại cổ phiếu là chính
SanDisk khẳng định việc mua lại cổ phiếu là cách chính để hoàn trả phần vốn dư thừa cho cổ đông. Công ty đã thực hiện khoảng 4,5 tỷ USD mua lại. Ban lãnh đạo mở ra khả năng đưa cổ tức trong tương lai, nhưng ở giai đoạn hiện tại, mua lại vẫn là công cụ cốt lõi.
Giá mục tiêu 2200 USD của Goldman Sachs dựa trên hệ số P/E 20 lần nhân với EPS chuẩn hóa là 110 USD/cổ phiếu. Với giá cổ phiếu hiện tại 1738 USD, mức ẩn chứa là upside 26,6%. Goldman Sachs cho rằng tính ổn định lợi nhuận do NBM mang lại, bối cảnh ngành bị hạn chế về nguồn cung và mức đầu tư vốn thấp, cùng nhau hỗ trợ cho định giá này.
Rủi ro đi xuống bao gồm: thay đổi cấu trúc dài hạn của định giá NAND không đạt được; YMTC tiếp tục cập nhật lộ trình công nghệ; SanDisk không giành được thị phần trên thị trường eSSD.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải nội dung từ báo cáo nghiên cứu của bên thứ ba (Goldman Sachs, ngày 9 tháng 9 năm 2026) do “Chao Xiang” thực hiện, kết hợp với việc tổng hợp thông tin từ thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và nhận định liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức mà họ thuộc về, không đại diện cho quan điểm của “Chao Xiang”, và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được sử dụng làm căn cứ để mua bán bất kỳ chứng khoán nào.
#绿色的泡泡 #muskgk #Hãy theo dõi tôi nhất định sẽ phản hồi
Tác giả: Rita
Tại hội nghị Communacopia, SanDisk (闪迪) cho biết các thỏa thuận dài hạn (NBM) đã chiếm lần lượt 50% và 67% kế hoạch sản lượng xuất hàng cho FY27 và FY28. Ngay cả trong kịch bản bi quan khi giá NAND đi xuống, giá sàn của các thỏa thuận này vẫn có thể hỗ trợ biên lợi nhuận gộp khoảng 80%. Trong báo cáo tóm tắt các điểm chính được Goldman Sachs công bố ngày 9 tháng 9, ngân hàng duy trì khuyến nghị Mua vào, với giá mục tiêu 2200 USD, tương ứng mức upside 26,6% so với giá cổ phiếu hiện tại là 1738 USD.
Goldman Sachs cho rằng “luận điểm cốt lõi” của SanDisk đang chuyển từ cuộc chiến theo chu kỳ sang nâng cấp theo cấu trúc. Thị trường NAND đang dịch chuyển từ định giá giao ngay ngắn hạn sang các thỏa thuận dài hạn, và nhu cầu từ trung tâm dữ liệu trở thành động lực chính. Tăng trưởng từ phía cung bị giới hạn, trong khi nhu cầu tiếp tục mở rộng nhờ AI suy luận; SanDisk nhờ nền tảng liên doanh với Kioxia (铠侠) và mức độ đầu tư vốn thấp, có khả năng hiển thị lợi nhuận mạnh hơn trong chu kỳ lần này.
NBM khóa biên lợi nhuận gộp 8 phần
Ban lãnh đạo SanDisk đã giải thích chi tiết các yếu tố tài chính của NBM tại hội nghị. Điều khoản giá sàn là trọng tâm: nó đảm bảo rằng trong các kịch bản cực đoan khi giá NAND giảm mạnh, biên lợi nhuận gộp của phần lớn hoạt động kinh doanh của công ty vẫn có thể duy trì ở mức khoảng 80%. Cơ chế bảo vệ này đã thay đổi cấu trúc lợi nhuận của SanDisk, khiến công ty không còn bị phơi bày hoàn toàn trước những biến động mạnh của giá giao ngay.
Xét theo tỷ lệ bao phủ, 50% kế hoạch sản lượng xuất hàng của FY27 đã được NBM bao phủ, và con số này được nâng lên 67% cho FY28. Goldman Sachs cho rằng mức bao phủ này sẽ giúp tính nhìn thấy về doanh thu trong hai năm tới của SanDisk được cải thiện đáng kể. Sự tự tin của ban lãnh đạo vào các mục tiêu tài chính dài hạn chính là nền tảng dựa trên tính chắc chắn mà các thỏa thuận này mang lại.
Cung bị hạn chế, năng lực sản xuất ở Trung Quốc tự tiêu
SanDisk đánh giá khá thận trọng về phía cung của NAND. Ban lãnh đạo cho rằng trong tương lai có thể nhìn thấy trước, tăng trưởng nguồn cung nội NAND sẽ tiếp tục ở mức thấp, trong khi mức độ phổ biến của AI suy luận đang thúc đẩy nhu cầu tăng liên tục. Cân bằng cung-cầu này tạo ra sự hỗ trợ cho giá.
Đối với kế hoạch mở rộng năng lực của các đối thủ cạnh tranh tại Trung Quốc, SanDisk cho rằng phần tăng cung mới chủ yếu được hấp thụ bởi thị trường nội địa, do đó tác động lên thị trường toàn cầu là có giới hạn. Báo cáo của Goldman Sachs cũng đề cập rằng việc lộ trình của YMTC có các lần cập nhật là một rủi ro tiềm ẩn, nhưng hiện tại đánh giá cho rằng tác động nằm trong tầm kiểm soát.
HBF mở ra không gian dài hạn
Ban lãnh đạo SanDisk thể hiện lạc quan về triển vọng dài hạn của HBF và KV Cache. HBF được xem như một phương án tiềm năng nhằm giải quyết vấn đề “tường bộ nhớ” trong AI; với mật độ cao hơn, HBF có thể đáp ứng đồng thời nhu cầu băng thông bộ nhớ và dung lượng bộ nhớ cho tính toán AI. KV Cache đóng vai trò quan trọng đối với AI suy luận; trước đây ban lãnh đạo từng mô tả nó là một thành phần then chốt trong TAM bộ nhớ của các trung tâm dữ liệu AI.
Goldman Sachs dẫn các tính toán của ban lãnh đạo: đến năm 2032, KV Cache sẽ chiếm khoảng 35% TAM bộ nhớ của trung tâm dữ liệu AI 1,2 ZB. Con số này cho thấy SanDisk trong lĩnh vực lưu trữ AI có không gian tăng trưởng dài hạn vượt xa NAND truyền thống.
Mức độ đầu tư vốn thấp hỗ trợ tăng trưởng bit
Thỏa thuận liên doanh giữa SanDisk và Kioxia đã được gia hạn đến năm 2034. Ban lãnh đạo nhấn mạnh rằng thỏa thuận này, kết hợp với quyền sở hữu IP và đầu tư R&D, giúp liên doanh có năng lực sản xuất hiệu quả; tỷ trọng tăng trưởng bit không tương xứng với chi tiêu vốn (CAPEX). Mức độ “capital intensity” của SanDisk vào khoảng 5%, thấp hơn đáng kể so với mức trung bình của ngành.
Ban lãnh đạo cũng cho biết thông qua nền tảng BiCS, công ty có thể thấy được lộ trình công nghệ trong vài năm tới, từ đó hỗ trợ tăng trưởng bit hơn nữa với cùng mức đầu tư vốn thấp. Goldman Sachs cho rằng lợi thế chi phí này là yếu tố khác biệt then chốt của SanDisk so với các đối thủ.
Thu hồi vốn nhờ hoạt động mua lại cổ phiếu là chính
SanDisk khẳng định việc mua lại cổ phiếu là cách chính để hoàn trả phần vốn dư thừa cho cổ đông. Công ty đã thực hiện khoảng 4,5 tỷ USD mua lại. Ban lãnh đạo mở ra khả năng đưa cổ tức trong tương lai, nhưng ở giai đoạn hiện tại, mua lại vẫn là công cụ cốt lõi.
Giá mục tiêu 2200 USD của Goldman Sachs dựa trên hệ số P/E 20 lần nhân với EPS chuẩn hóa là 110 USD/cổ phiếu. Với giá cổ phiếu hiện tại 1738 USD, mức ẩn chứa là upside 26,6%. Goldman Sachs cho rằng tính ổn định lợi nhuận do NBM mang lại, bối cảnh ngành bị hạn chế về nguồn cung và mức đầu tư vốn thấp, cùng nhau hỗ trợ cho định giá này.
Rủi ro đi xuống bao gồm: thay đổi cấu trúc dài hạn của định giá NAND không đạt được; YMTC tiếp tục cập nhật lộ trình công nghệ; SanDisk không giành được thị phần trên thị trường eSSD.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải nội dung từ báo cáo nghiên cứu của bên thứ ba (Goldman Sachs, ngày 9 tháng 9 năm 2026) do “Chao Xiang” thực hiện, kết hợp với việc tổng hợp thông tin từ thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và nhận định liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức mà họ thuộc về, không đại diện cho quan điểm của “Chao Xiang”, và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được sử dụng làm căn cứ để mua bán bất kỳ chứng khoán nào.
Tác giả: Rita
Tại hội nghị Communacopia, SanDisk (闪迪) cho biết các thỏa thuận dài hạn (NBM) đã chiếm lần lượt 50% và 67% kế hoạch sản lượng xuất hàng cho FY27 và FY28. Ngay cả trong kịch bản bi quan khi giá NAND đi xuống, giá sàn của các thỏa thuận này vẫn có thể hỗ trợ biên lợi nhuận gộp khoảng 80%. Trong báo cáo tóm tắt các điểm chính được Goldman Sachs công bố ngày 9 tháng 9, ngân hàng duy trì khuyến nghị Mua vào, với giá mục tiêu 2200 USD, tương ứng mức upside 26,6% so với giá cổ phiếu hiện tại là 1738 USD.
Goldman Sachs cho rằng “luận điểm cốt lõi” của SanDisk đang chuyển từ cuộc chiến theo chu kỳ sang nâng cấp theo cấu trúc. Thị trường NAND đang dịch chuyển từ định giá giao ngay ngắn hạn sang các thỏa thuận dài hạn, và nhu cầu từ trung tâm dữ liệu trở thành động lực chính. Tăng trưởng từ phía cung bị giới hạn, trong khi nhu cầu tiếp tục mở rộng nhờ AI suy luận; SanDisk nhờ nền tảng liên doanh với Kioxia (铠侠) và mức độ đầu tư vốn thấp, có khả năng hiển thị lợi nhuận mạnh hơn trong chu kỳ lần này.
NBM khóa biên lợi nhuận gộp 8 phần
Ban lãnh đạo SanDisk đã giải thích chi tiết các yếu tố tài chính của NBM tại hội nghị. Điều khoản giá sàn là trọng tâm: nó đảm bảo rằng trong các kịch bản cực đoan khi giá NAND giảm mạnh, biên lợi nhuận gộp của phần lớn hoạt động kinh doanh của công ty vẫn có thể duy trì ở mức khoảng 80%. Cơ chế bảo vệ này đã thay đổi cấu trúc lợi nhuận của SanDisk, khiến công ty không còn bị phơi bày hoàn toàn trước những biến động mạnh của giá giao ngay.
Xét theo tỷ lệ bao phủ, 50% kế hoạch sản lượng xuất hàng của FY27 đã được NBM bao phủ, và con số này được nâng lên 67% cho FY28. Goldman Sachs cho rằng mức bao phủ này sẽ giúp tính nhìn thấy về doanh thu trong hai năm tới của SanDisk được cải thiện đáng kể. Sự tự tin của ban lãnh đạo vào các mục tiêu tài chính dài hạn chính là nền tảng dựa trên tính chắc chắn mà các thỏa thuận này mang lại.
Cung bị hạn chế, năng lực sản xuất ở Trung Quốc tự tiêu
SanDisk đánh giá khá thận trọng về phía cung của NAND. Ban lãnh đạo cho rằng trong tương lai có thể nhìn thấy trước, tăng trưởng nguồn cung nội NAND sẽ tiếp tục ở mức thấp, trong khi mức độ phổ biến của AI suy luận đang thúc đẩy nhu cầu tăng liên tục. Cân bằng cung-cầu này tạo ra sự hỗ trợ cho giá.
Đối với kế hoạch mở rộng năng lực của các đối thủ cạnh tranh tại Trung Quốc, SanDisk cho rằng phần tăng cung mới chủ yếu được hấp thụ bởi thị trường nội địa, do đó tác động lên thị trường toàn cầu là có giới hạn. Báo cáo của Goldman Sachs cũng đề cập rằng việc lộ trình của YMTC có các lần cập nhật là một rủi ro tiềm ẩn, nhưng hiện tại đánh giá cho rằng tác động nằm trong tầm kiểm soát.
HBF mở ra không gian dài hạn
Ban lãnh đạo SanDisk thể hiện lạc quan về triển vọng dài hạn của HBF và KV Cache. HBF được xem như một phương án tiềm năng nhằm giải quyết vấn đề “tường bộ nhớ” trong AI; với mật độ cao hơn, HBF có thể đáp ứng đồng thời nhu cầu băng thông bộ nhớ và dung lượng bộ nhớ cho tính toán AI. KV Cache đóng vai trò quan trọng đối với AI suy luận; trước đây ban lãnh đạo từng mô tả nó là một thành phần then chốt trong TAM bộ nhớ của các trung tâm dữ liệu AI.
Goldman Sachs dẫn các tính toán của ban lãnh đạo: đến năm 2032, KV Cache sẽ chiếm khoảng 35% TAM bộ nhớ của trung tâm dữ liệu AI 1,2 ZB. Con số này cho thấy SanDisk trong lĩnh vực lưu trữ AI có không gian tăng trưởng dài hạn vượt xa NAND truyền thống.
Mức độ đầu tư vốn thấp hỗ trợ tăng trưởng bit
Thỏa thuận liên doanh giữa SanDisk và Kioxia đã được gia hạn đến năm 2034. Ban lãnh đạo nhấn mạnh rằng thỏa thuận này, kết hợp với quyền sở hữu IP và đầu tư R&D, giúp liên doanh có năng lực sản xuất hiệu quả; tỷ trọng tăng trưởng bit không tương xứng với chi tiêu vốn (CAPEX). Mức độ “capital intensity” của SanDisk vào khoảng 5%, thấp hơn đáng kể so với mức trung bình của ngành.
Ban lãnh đạo cũng cho biết thông qua nền tảng BiCS, công ty có thể thấy được lộ trình công nghệ trong vài năm tới, từ đó hỗ trợ tăng trưởng bit hơn nữa với cùng mức đầu tư vốn thấp. Goldman Sachs cho rằng lợi thế chi phí này là yếu tố khác biệt then chốt của SanDisk so với các đối thủ.
Thu hồi vốn nhờ hoạt động mua lại cổ phiếu là chính
SanDisk khẳng định việc mua lại cổ phiếu là cách chính để hoàn trả phần vốn dư thừa cho cổ đông. Công ty đã thực hiện khoảng 4,5 tỷ USD mua lại. Ban lãnh đạo mở ra khả năng đưa cổ tức trong tương lai, nhưng ở giai đoạn hiện tại, mua lại vẫn là công cụ cốt lõi.
Giá mục tiêu 2200 USD của Goldman Sachs dựa trên hệ số P/E 20 lần nhân với EPS chuẩn hóa là 110 USD/cổ phiếu. Với giá cổ phiếu hiện tại 1738 USD, mức ẩn chứa là upside 26,6%. Goldman Sachs cho rằng tính ổn định lợi nhuận do NBM mang lại, bối cảnh ngành bị hạn chế về nguồn cung và mức đầu tư vốn thấp, cùng nhau hỗ trợ cho định giá này.
Rủi ro đi xuống bao gồm: thay đổi cấu trúc dài hạn của định giá NAND không đạt được; YMTC tiếp tục cập nhật lộ trình công nghệ; SanDisk không giành được thị phần trên thị trường eSSD.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải nội dung từ báo cáo nghiên cứu của bên thứ ba (Goldman Sachs, ngày 9 tháng 9 năm 2026) do “Chao Xiang” thực hiện, kết hợp với việc tổng hợp thông tin từ thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và nhận định liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức mà họ thuộc về, không đại diện cho quan điểm của “Chao Xiang”, và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được sử dụng làm căn cứ để mua bán bất kỳ chứng khoán nào.
223
·
--
Viết: Rita
Doanh số bán hàng chất bán dẫn toàn cầu tháng 7 tăng 131% so với cùng kỳ năm trước, giảm 9,5% so với tháng trước, mức giảm này chỉ nhỉnh hơn một chút so với mức giảm trung bình lịch sử 8,5%. Ngày 8 tháng 9, Bernstein công bố báo cáo theo dõi của WSTS, cho biết bộ nhớ vẫn là động cơ cốt lõi cho đà tăng trưởng, tăng 452% so với cùng kỳ, đóng góp thêm khoảng 355 tỷ USD doanh thu mới trong năm nay, thúc đẩy ngành tăng 111% kể từ đầu năm. Loại trừ bộ nhớ, doanh số vẫn ghi nhận mức tăng 35% so với cùng kỳ.
Giá bộ nhớ tăng là yếu tố giải thích gần 70% mức tăng 111% của ngành trong năm nay. Ở dữ liệu so với tháng trước của tháng 7, hầu hết các nhóm sản phẩm có kết quả tốt hơn quy luật theo mùa, nhưng sự phân hóa theo khu vực lại rất rõ rệt: Trung Quốc giảm 28% so với tháng trước, trong khi châu Mỹ chỉ giảm 0,4%.
Bộ nhớ đóng góp gần 70% mức tăng, phi bộ nhớ vẫn tăng 35%
Doanh số bán hàng chất bán dẫn tổng thể tháng 7 tăng 131% so với cùng kỳ, tiếp nối mức 144% của tháng 6, vẫn ở vùng cao. Bộ nhớ với mức tăng 452% so với cùng kỳ tiếp tục dẫn dắt đà tăng; đến hết tháng 7, bộ nhớ đóng góp khoảng 3550 tỷ USD doanh thu mới cho toàn ngành, chiếm gần 70% trong mức tăng 111% của ngành kể từ đầu năm. Chỉ riêng yếu tố giá của bộ nhớ cũng đã “đỡ” phần lớn mức tăng của ngành.
Loại trừ bộ nhớ, doanh số ngành tăng 35% so với cùng kỳ; nhu cầu đối với các sản phẩm phi bộ nhớ cũng duy trì trạng thái lành mạnh. Xét theo dữ liệu luân chuyển 3 tháng, doanh số toàn ngành tăng 30,4%, cao hơn đáng kể mức trung bình lịch sử 5,5%. Trong đó, bộ nhớ tăng luân chuyển 48,3%, còn phi bộ nhớ cũng đạt 10,8%.
Kết quả theo tháng của từng nhóm sản phẩm tốt hơn quy luật theo mùa
Tổng doanh số tháng 7 giảm 9,5% so với tháng trước, thấp hơn một chút so với mức giảm trung bình lịch sử 8,5%. Tuy nhiên, hầu hết các nhóm sản phẩm đều có kết quả tốt hơn quy luật theo mùa.
Các linh kiện rời giảm 5,9% so với tháng trước, tốt hơn mức trung bình theo mùa giảm 10,2%. Đường analog tiêu chuẩn tăng 8,6% so với tháng trước, tốt hơn mức giảm 2,7%. Linh kiện logic tăng 2,2% so với tháng trước, tốt hơn mức giảm 0,9%. MCU giảm 1,5%, tốt hơn mức giảm 9,1%. DSP tăng 6,8%, tốt hơn mức giảm 5,1%. DRAM giảm 17,5%, tốt hơn mức giảm 25,7%. NAND giảm 14,7%, tốt hơn mức giảm 28,8%.
MPU giảm 8,2% so với tháng trước, thấp hơn mức trung bình theo mùa giảm 5,7%, là một trong số ít nhóm có diễn biến kém hơn xu hướng lịch sử. Các sản phẩm chuyên dụng cho quang điện, cảm biến và ứng dụng analog có mức gần như ngang bằng với trung bình lịch sử.
Sự phân hóa theo khu vực rõ rệt: Trung Quốc giảm 28% so với tháng trước
Xét theo tăng trưởng so với cùng kỳ, doanh số tổng của tất cả các khu vực đều tăng. Châu Mỹ tăng 172,6% so với cùng kỳ, châu Âu 89,8%, Nhật Bản 58,4%, Trung Quốc 97,5%, khu vực châu Á - Thái Bình Dương khác 140,3%.
Xét theo biến động so với tháng trước, sự phân hóa theo khu vực rất rõ rệt. Châu Mỹ chỉ giảm 0,4%, Nhật Bản tăng 1,6%, châu Âu giảm 4,4%, khu vực châu Á - Thái Bình Dương khác giảm 4,7%, Trung Quốc giảm 28,0%. Loại trừ bộ nhớ, biến động so với tháng trước của các khu vực lần lượt là: châu Mỹ +13,3%, châu Âu -5,9%, Nhật Bản +0,2%, Trung Quốc -5,9%, khu vực châu Á - Thái Bình Dương khác -0,9%. Mức suy giảm mạnh của Trung Quốc chủ yếu do biến động giá của bộ nhớ.
Lượng xuất hàng đi ngang, ASP được “đỡ” bởi giá bộ nhớ
Tháng 7, tổng lượng xuất hàng so với tháng trước gần như đi ngang (-0,3%), trong khi giá bán bình quân giảm 9,3% so với tháng trước. Xét theo cùng kỳ, lượng xuất hàng tăng 16,3%, giá bán bình quân tăng 98,8%; giá bộ nhớ vẫn là động lực chính khiến ASP tăng mạnh so với cùng kỳ.
Hiệu suất xuất hàng của từng nhóm cũng khác nhau. Lượng xuất của linh kiện rời, quang điện và DSP tăng so với tháng trước; cảm biến, đường analog tiêu chuẩn, logic, MPU, MCU, DRAM và NAND lại giảm so với tháng trước. Tính theo mức luân chuyển 3 tháng, tổng lượng xuất hàng tăng 10,2% và tất cả các nhóm đều ghi nhận tăng.
ASP của bộ nhớ tăng rõ rệt theo tháng: giá mỗi bit của DRAM tăng 6,5%, và NAND tăng 9,5%. Điều này trái ngược với dữ liệu cho thấy lượng xuất của bộ nhớ giảm hơn 20% theo tháng, cho thấy yếu tố giá của bộ nhớ vẫn là nhân tố chi phối đà tăng trưởng của ngành.
Ngành ô tô và máy tính tốt hơn quy luật theo mùa
Doanh số ASIC tăng 0,5% so với tháng trước, tốt hơn mức giảm 2,5% của trung bình lịch sử. Trong thị trường thiết bị đầu cuối, doanh số máy tính và thiết bị ngoại vi tăng 2,8% so với tháng trước, tốt hơn mức giảm theo mùa 3,0%; lĩnh vực ô tô giảm 0,5%, tốt hơn mức giảm theo mùa 5,3%; đa chức năng và các nhóm khác giảm 3,6%, tốt hơn mức giảm theo mùa 5,6%.
Thiết bị điện tử tiêu dùng giảm 8,2%, kém hơn mức giảm theo mùa 6,0%; truyền thông không dây giảm 6,1%, kém hơn mức giảm theo mùa 0,1%; truyền thông có dây tăng 1,2%, kém hơn mức tăng theo mùa 3,9%. Sự “bền bỉ” của ô tô và công nghiệp, cùng với kết quả vượt kỳ vọng của mảng máy tính, phản ánh sự hỗ trợ mang tính cấu trúc từ nhu cầu liên quan đến AI đối với thị trường thiết bị đầu cuối bán dẫn.
Dữ liệu của Bernstein cho thấy ngành bán dẫn trong tháng 7 có đặc điểm: tăng trưởng do giá dẫn dắt và sự phân hóa mang tính cấu trúc. Giá bộ nhớ tăng là động lực cốt lõi của tăng trưởng theo tổng lượng; trong khi đó, mức tăng trưởng lành mạnh ở mảng phi bộ nhớ cho thấy nền tảng ngành không bị tập trung quá mức vào chỉ một nhóm sản phẩm. Ở khía cạnh phân hóa theo khu vực, thị trường Trung Quốc giảm mạnh so với tháng trước, nhưng xét đến tính đặc thù của biến động giá bộ nhớ, hiện tượng này chưa đủ để làm thay đổi triển vọng tích cực tổng thể của ngành.
Miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải từ báo cáo nghiên cứu của công ty chứng khoán bên thứ ba (Bernstein, ngày 8 tháng 9 năm 2026) do tổ chức 潮向 nghiên cứu thực hiện, kết hợp với việc tổng hợp thông tin từ thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các nhận định liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó; chỉ đại diện cho lập trường của tổ chức tương ứng, không đại diện cho quan điểm của 潮向 nghiên cứu và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, việc ra quyết định cần độc lập. Bài viết này không nên được sử dụng làm cơ sở để mua bán bất kỳ loại chứng khoán nào.
Viết: Rita
Doanh số bán hàng chất bán dẫn toàn cầu tháng 7 tăng 131% so với cùng kỳ năm trước, giảm 9,5% so với tháng trước, mức giảm này chỉ nhỉnh hơn một chút so với mức giảm trung bình lịch sử 8,5%. Ngày 8 tháng 9, Bernstein công bố báo cáo theo dõi của WSTS, cho biết bộ nhớ vẫn là động cơ cốt lõi cho đà tăng trưởng, tăng 452% so với cùng kỳ, đóng góp thêm khoảng 355 tỷ USD doanh thu mới trong năm nay, thúc đẩy ngành tăng 111% kể từ đầu năm. Loại trừ bộ nhớ, doanh số vẫn ghi nhận mức tăng 35% so với cùng kỳ.
Giá bộ nhớ tăng là yếu tố giải thích gần 70% mức tăng 111% của ngành trong năm nay. Ở dữ liệu so với tháng trước của tháng 7, hầu hết các nhóm sản phẩm có kết quả tốt hơn quy luật theo mùa, nhưng sự phân hóa theo khu vực lại rất rõ rệt: Trung Quốc giảm 28% so với tháng trước, trong khi châu Mỹ chỉ giảm 0,4%.
Bộ nhớ đóng góp gần 70% mức tăng, phi bộ nhớ vẫn tăng 35%
Doanh số bán hàng chất bán dẫn tổng thể tháng 7 tăng 131% so với cùng kỳ, tiếp nối mức 144% của tháng 6, vẫn ở vùng cao. Bộ nhớ với mức tăng 452% so với cùng kỳ tiếp tục dẫn dắt đà tăng; đến hết tháng 7, bộ nhớ đóng góp khoảng 3550 tỷ USD doanh thu mới cho toàn ngành, chiếm gần 70% trong mức tăng 111% của ngành kể từ đầu năm. Chỉ riêng yếu tố giá của bộ nhớ cũng đã “đỡ” phần lớn mức tăng của ngành.
Loại trừ bộ nhớ, doanh số ngành tăng 35% so với cùng kỳ; nhu cầu đối với các sản phẩm phi bộ nhớ cũng duy trì trạng thái lành mạnh. Xét theo dữ liệu luân chuyển 3 tháng, doanh số toàn ngành tăng 30,4%, cao hơn đáng kể mức trung bình lịch sử 5,5%. Trong đó, bộ nhớ tăng luân chuyển 48,3%, còn phi bộ nhớ cũng đạt 10,8%.
Kết quả theo tháng của từng nhóm sản phẩm tốt hơn quy luật theo mùa
Tổng doanh số tháng 7 giảm 9,5% so với tháng trước, thấp hơn một chút so với mức giảm trung bình lịch sử 8,5%. Tuy nhiên, hầu hết các nhóm sản phẩm đều có kết quả tốt hơn quy luật theo mùa.
Các linh kiện rời giảm 5,9% so với tháng trước, tốt hơn mức trung bình theo mùa giảm 10,2%. Đường analog tiêu chuẩn tăng 8,6% so với tháng trước, tốt hơn mức giảm 2,7%. Linh kiện logic tăng 2,2% so với tháng trước, tốt hơn mức giảm 0,9%. MCU giảm 1,5%, tốt hơn mức giảm 9,1%. DSP tăng 6,8%, tốt hơn mức giảm 5,1%. DRAM giảm 17,5%, tốt hơn mức giảm 25,7%. NAND giảm 14,7%, tốt hơn mức giảm 28,8%.
MPU giảm 8,2% so với tháng trước, thấp hơn mức trung bình theo mùa giảm 5,7%, là một trong số ít nhóm có diễn biến kém hơn xu hướng lịch sử. Các sản phẩm chuyên dụng cho quang điện, cảm biến và ứng dụng analog có mức gần như ngang bằng với trung bình lịch sử.
Sự phân hóa theo khu vực rõ rệt: Trung Quốc giảm 28% so với tháng trước
Xét theo tăng trưởng so với cùng kỳ, doanh số tổng của tất cả các khu vực đều tăng. Châu Mỹ tăng 172,6% so với cùng kỳ, châu Âu 89,8%, Nhật Bản 58,4%, Trung Quốc 97,5%, khu vực châu Á - Thái Bình Dương khác 140,3%.
Xét theo biến động so với tháng trước, sự phân hóa theo khu vực rất rõ rệt. Châu Mỹ chỉ giảm 0,4%, Nhật Bản tăng 1,6%, châu Âu giảm 4,4%, khu vực châu Á - Thái Bình Dương khác giảm 4,7%, Trung Quốc giảm 28,0%. Loại trừ bộ nhớ, biến động so với tháng trước của các khu vực lần lượt là: châu Mỹ +13,3%, châu Âu -5,9%, Nhật Bản +0,2%, Trung Quốc -5,9%, khu vực châu Á - Thái Bình Dương khác -0,9%. Mức suy giảm mạnh của Trung Quốc chủ yếu do biến động giá của bộ nhớ.
Lượng xuất hàng đi ngang, ASP được “đỡ” bởi giá bộ nhớ
Tháng 7, tổng lượng xuất hàng so với tháng trước gần như đi ngang (-0,3%), trong khi giá bán bình quân giảm 9,3% so với tháng trước. Xét theo cùng kỳ, lượng xuất hàng tăng 16,3%, giá bán bình quân tăng 98,8%; giá bộ nhớ vẫn là động lực chính khiến ASP tăng mạnh so với cùng kỳ.
Hiệu suất xuất hàng của từng nhóm cũng khác nhau. Lượng xuất của linh kiện rời, quang điện và DSP tăng so với tháng trước; cảm biến, đường analog tiêu chuẩn, logic, MPU, MCU, DRAM và NAND lại giảm so với tháng trước. Tính theo mức luân chuyển 3 tháng, tổng lượng xuất hàng tăng 10,2% và tất cả các nhóm đều ghi nhận tăng.
ASP của bộ nhớ tăng rõ rệt theo tháng: giá mỗi bit của DRAM tăng 6,5%, và NAND tăng 9,5%. Điều này trái ngược với dữ liệu cho thấy lượng xuất của bộ nhớ giảm hơn 20% theo tháng, cho thấy yếu tố giá của bộ nhớ vẫn là nhân tố chi phối đà tăng trưởng của ngành.
Ngành ô tô và máy tính tốt hơn quy luật theo mùa
Doanh số ASIC tăng 0,5% so với tháng trước, tốt hơn mức giảm 2,5% của trung bình lịch sử. Trong thị trường thiết bị đầu cuối, doanh số máy tính và thiết bị ngoại vi tăng 2,8% so với tháng trước, tốt hơn mức giảm theo mùa 3,0%; lĩnh vực ô tô giảm 0,5%, tốt hơn mức giảm theo mùa 5,3%; đa chức năng và các nhóm khác giảm 3,6%, tốt hơn mức giảm theo mùa 5,6%.
Thiết bị điện tử tiêu dùng giảm 8,2%, kém hơn mức giảm theo mùa 6,0%; truyền thông không dây giảm 6,1%, kém hơn mức giảm theo mùa 0,1%; truyền thông có dây tăng 1,2%, kém hơn mức tăng theo mùa 3,9%. Sự “bền bỉ” của ô tô và công nghiệp, cùng với kết quả vượt kỳ vọng của mảng máy tính, phản ánh sự hỗ trợ mang tính cấu trúc từ nhu cầu liên quan đến AI đối với thị trường thiết bị đầu cuối bán dẫn.
Dữ liệu của Bernstein cho thấy ngành bán dẫn trong tháng 7 có đặc điểm: tăng trưởng do giá dẫn dắt và sự phân hóa mang tính cấu trúc. Giá bộ nhớ tăng là động lực cốt lõi của tăng trưởng theo tổng lượng; trong khi đó, mức tăng trưởng lành mạnh ở mảng phi bộ nhớ cho thấy nền tảng ngành không bị tập trung quá mức vào chỉ một nhóm sản phẩm. Ở khía cạnh phân hóa theo khu vực, thị trường Trung Quốc giảm mạnh so với tháng trước, nhưng xét đến tính đặc thù của biến động giá bộ nhớ, hiện tượng này chưa đủ để làm thay đổi triển vọng tích cực tổng thể của ngành.
Miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải từ báo cáo nghiên cứu của công ty chứng khoán bên thứ ba (Bernstein, ngày 8 tháng 9 năm 2026) do tổ chức 潮向 nghiên cứu thực hiện, kết hợp với việc tổng hợp thông tin từ thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các nhận định liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó; chỉ đại diện cho lập trường của tổ chức tương ứng, không đại diện cho quan điểm của 潮向 nghiên cứu và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, việc ra quyết định cần độc lập. Bài viết này không nên được sử dụng làm cơ sở để mua bán bất kỳ loại chứng khoán nào.
Doanh số bán hàng chất bán dẫn toàn cầu tháng 7 tăng 131% so với cùng kỳ năm trước, giảm 9,5% so với tháng trước, mức giảm này chỉ nhỉnh hơn một chút so với mức giảm trung bình lịch sử 8,5%. Ngày 8 tháng 9, Bernstein công bố báo cáo theo dõi của WSTS, cho biết bộ nhớ vẫn là động cơ cốt lõi cho đà tăng trưởng, tăng 452% so với cùng kỳ, đóng góp thêm khoảng 355 tỷ USD doanh thu mới trong năm nay, thúc đẩy ngành tăng 111% kể từ đầu năm. Loại trừ bộ nhớ, doanh số vẫn ghi nhận mức tăng 35% so với cùng kỳ.
Giá bộ nhớ tăng là yếu tố giải thích gần 70% mức tăng 111% của ngành trong năm nay. Ở dữ liệu so với tháng trước của tháng 7, hầu hết các nhóm sản phẩm có kết quả tốt hơn quy luật theo mùa, nhưng sự phân hóa theo khu vực lại rất rõ rệt: Trung Quốc giảm 28% so với tháng trước, trong khi châu Mỹ chỉ giảm 0,4%.
Bộ nhớ đóng góp gần 70% mức tăng, phi bộ nhớ vẫn tăng 35%
Doanh số bán hàng chất bán dẫn tổng thể tháng 7 tăng 131% so với cùng kỳ, tiếp nối mức 144% của tháng 6, vẫn ở vùng cao. Bộ nhớ với mức tăng 452% so với cùng kỳ tiếp tục dẫn dắt đà tăng; đến hết tháng 7, bộ nhớ đóng góp khoảng 3550 tỷ USD doanh thu mới cho toàn ngành, chiếm gần 70% trong mức tăng 111% của ngành kể từ đầu năm. Chỉ riêng yếu tố giá của bộ nhớ cũng đã “đỡ” phần lớn mức tăng của ngành.
Loại trừ bộ nhớ, doanh số ngành tăng 35% so với cùng kỳ; nhu cầu đối với các sản phẩm phi bộ nhớ cũng duy trì trạng thái lành mạnh. Xét theo dữ liệu luân chuyển 3 tháng, doanh số toàn ngành tăng 30,4%, cao hơn đáng kể mức trung bình lịch sử 5,5%. Trong đó, bộ nhớ tăng luân chuyển 48,3%, còn phi bộ nhớ cũng đạt 10,8%.
Kết quả theo tháng của từng nhóm sản phẩm tốt hơn quy luật theo mùa
Tổng doanh số tháng 7 giảm 9,5% so với tháng trước, thấp hơn một chút so với mức giảm trung bình lịch sử 8,5%. Tuy nhiên, hầu hết các nhóm sản phẩm đều có kết quả tốt hơn quy luật theo mùa.
Các linh kiện rời giảm 5,9% so với tháng trước, tốt hơn mức trung bình theo mùa giảm 10,2%. Đường analog tiêu chuẩn tăng 8,6% so với tháng trước, tốt hơn mức giảm 2,7%. Linh kiện logic tăng 2,2% so với tháng trước, tốt hơn mức giảm 0,9%. MCU giảm 1,5%, tốt hơn mức giảm 9,1%. DSP tăng 6,8%, tốt hơn mức giảm 5,1%. DRAM giảm 17,5%, tốt hơn mức giảm 25,7%. NAND giảm 14,7%, tốt hơn mức giảm 28,8%.
MPU giảm 8,2% so với tháng trước, thấp hơn mức trung bình theo mùa giảm 5,7%, là một trong số ít nhóm có diễn biến kém hơn xu hướng lịch sử. Các sản phẩm chuyên dụng cho quang điện, cảm biến và ứng dụng analog có mức gần như ngang bằng với trung bình lịch sử.
Sự phân hóa theo khu vực rõ rệt: Trung Quốc giảm 28% so với tháng trước
Xét theo tăng trưởng so với cùng kỳ, doanh số tổng của tất cả các khu vực đều tăng. Châu Mỹ tăng 172,6% so với cùng kỳ, châu Âu 89,8%, Nhật Bản 58,4%, Trung Quốc 97,5%, khu vực châu Á - Thái Bình Dương khác 140,3%.
Xét theo biến động so với tháng trước, sự phân hóa theo khu vực rất rõ rệt. Châu Mỹ chỉ giảm 0,4%, Nhật Bản tăng 1,6%, châu Âu giảm 4,4%, khu vực châu Á - Thái Bình Dương khác giảm 4,7%, Trung Quốc giảm 28,0%. Loại trừ bộ nhớ, biến động so với tháng trước của các khu vực lần lượt là: châu Mỹ +13,3%, châu Âu -5,9%, Nhật Bản +0,2%, Trung Quốc -5,9%, khu vực châu Á - Thái Bình Dương khác -0,9%. Mức suy giảm mạnh của Trung Quốc chủ yếu do biến động giá của bộ nhớ.
Lượng xuất hàng đi ngang, ASP được “đỡ” bởi giá bộ nhớ
Tháng 7, tổng lượng xuất hàng so với tháng trước gần như đi ngang (-0,3%), trong khi giá bán bình quân giảm 9,3% so với tháng trước. Xét theo cùng kỳ, lượng xuất hàng tăng 16,3%, giá bán bình quân tăng 98,8%; giá bộ nhớ vẫn là động lực chính khiến ASP tăng mạnh so với cùng kỳ.
Hiệu suất xuất hàng của từng nhóm cũng khác nhau. Lượng xuất của linh kiện rời, quang điện và DSP tăng so với tháng trước; cảm biến, đường analog tiêu chuẩn, logic, MPU, MCU, DRAM và NAND lại giảm so với tháng trước. Tính theo mức luân chuyển 3 tháng, tổng lượng xuất hàng tăng 10,2% và tất cả các nhóm đều ghi nhận tăng.
ASP của bộ nhớ tăng rõ rệt theo tháng: giá mỗi bit của DRAM tăng 6,5%, và NAND tăng 9,5%. Điều này trái ngược với dữ liệu cho thấy lượng xuất của bộ nhớ giảm hơn 20% theo tháng, cho thấy yếu tố giá của bộ nhớ vẫn là nhân tố chi phối đà tăng trưởng của ngành.
Ngành ô tô và máy tính tốt hơn quy luật theo mùa
Doanh số ASIC tăng 0,5% so với tháng trước, tốt hơn mức giảm 2,5% của trung bình lịch sử. Trong thị trường thiết bị đầu cuối, doanh số máy tính và thiết bị ngoại vi tăng 2,8% so với tháng trước, tốt hơn mức giảm theo mùa 3,0%; lĩnh vực ô tô giảm 0,5%, tốt hơn mức giảm theo mùa 5,3%; đa chức năng và các nhóm khác giảm 3,6%, tốt hơn mức giảm theo mùa 5,6%.
Thiết bị điện tử tiêu dùng giảm 8,2%, kém hơn mức giảm theo mùa 6,0%; truyền thông không dây giảm 6,1%, kém hơn mức giảm theo mùa 0,1%; truyền thông có dây tăng 1,2%, kém hơn mức tăng theo mùa 3,9%. Sự “bền bỉ” của ô tô và công nghiệp, cùng với kết quả vượt kỳ vọng của mảng máy tính, phản ánh sự hỗ trợ mang tính cấu trúc từ nhu cầu liên quan đến AI đối với thị trường thiết bị đầu cuối bán dẫn.
Dữ liệu của Bernstein cho thấy ngành bán dẫn trong tháng 7 có đặc điểm: tăng trưởng do giá dẫn dắt và sự phân hóa mang tính cấu trúc. Giá bộ nhớ tăng là động lực cốt lõi của tăng trưởng theo tổng lượng; trong khi đó, mức tăng trưởng lành mạnh ở mảng phi bộ nhớ cho thấy nền tảng ngành không bị tập trung quá mức vào chỉ một nhóm sản phẩm. Ở khía cạnh phân hóa theo khu vực, thị trường Trung Quốc giảm mạnh so với tháng trước, nhưng xét đến tính đặc thù của biến động giá bộ nhớ, hiện tượng này chưa đủ để làm thay đổi triển vọng tích cực tổng thể của ngành.
Miễn trừ trách nhiệm
Bài viết này là phần tổng hợp và diễn giải từ báo cáo nghiên cứu của công ty chứng khoán bên thứ ba (Bernstein, ngày 8 tháng 9 năm 2026) do tổ chức 潮向 nghiên cứu thực hiện, kết hợp với việc tổng hợp thông tin từ thị trường công khai. Các đánh giá, giá mục tiêu, dự báo lợi nhuận và các nhận định liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó; chỉ đại diện cho lập trường của tổ chức tương ứng, không đại diện cho quan điểm của 潮向 nghiên cứu và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, việc ra quyết định cần độc lập. Bài viết này không nên được sử dụng làm cơ sở để mua bán bất kỳ loại chứng khoán nào.
1
124
·
--
#虾仁 #关注我必回关 #Tin nóng, ngày 18 tháng 6, theo Laprovence báo cáo, cảnh sát Pháp đã bắt giữ bốn nghi phạm tại Marseille và các khu vực lân cận liên quan đến một vụ cướp có vũ trang chưa thành công nhằm vào tài sản tiền mã hóa. Vụ việc xảy ra vào lúc khoảng 3 giờ sáng ngày 13 tháng 6 năm 2026, khi nghi phạm xông vào một khu dân cư ở quận 13 của Marseille, cố gắng bắt giữ hai phụ nữ để lấy tài sản liên quan đến tiền mã hóa. Vào thời điểm vụ việc diễn ra, một gia đình đã bị đánh thức bởi tiếng ồn và ngay lập tức gọi điện báo cảnh sát, nghi phạm sau đó đã rời khỏi hiện trường, chỉ để lại manh mối là biển số xe.
Theo thông tin, hiện tượng bắt cóc liên quan đến tiền mã hóa đang có xu hướng gia tăng tại Pháp, từ năm 2026 đã ghi nhận khoảng 70 vụ việc liên quan đến bắt cóc hoặc cưỡng đoạt tài sản tiền mã hóa, cảnh sát cho biết loại vụ án này thường nhắm đến những người nắm giữ tài sản tiền mã hóa và các thành viên trong gia đình của họ, với đặc điểm có tính định hướng và bạo lực cao.
#虾仁 #关注我必回关 #Tin nóng, ngày 18 tháng 6, theo Laprovence báo cáo, cảnh sát Pháp đã bắt giữ bốn nghi phạm tại Marseille và các khu vực lân cận liên quan đến một vụ cướp có vũ trang chưa thành công nhằm vào tài sản tiền mã hóa. Vụ việc xảy ra vào lúc khoảng 3 giờ sáng ngày 13 tháng 6 năm 2026, khi nghi phạm xông vào một khu dân cư ở quận 13 của Marseille, cố gắng bắt giữ hai phụ nữ để lấy tài sản liên quan đến tiền mã hóa. Vào thời điểm vụ việc diễn ra, một gia đình đã bị đánh thức bởi tiếng ồn và ngay lập tức gọi điện báo cảnh sát, nghi phạm sau đó đã rời khỏi hiện trường, chỉ để lại manh mối là biển số xe.
Theo thông tin, hiện tượng bắt cóc liên quan đến tiền mã hóa đang có xu hướng gia tăng tại Pháp, từ năm 2026 đã ghi nhận khoảng 70 vụ việc liên quan đến bắt cóc hoặc cưỡng đoạt tài sản tiền mã hóa, cảnh sát cho biết loại vụ án này thường nhắm đến những người nắm giữ tài sản tiền mã hóa và các thành viên trong gia đình của họ, với đặc điểm có tính định hướng và bạo lực cao.
Theo thông tin, hiện tượng bắt cóc liên quan đến tiền mã hóa đang có xu hướng gia tăng tại Pháp, từ năm 2026 đã ghi nhận khoảng 70 vụ việc liên quan đến bắt cóc hoặc cưỡng đoạt tài sản tiền mã hóa, cảnh sát cho biết loại vụ án này thường nhắm đến những người nắm giữ tài sản tiền mã hóa và các thành viên trong gia đình của họ, với đặc điểm có tính định hướng và bạo lực cao.
1
164
·
--
#虾仁 #关注我必回关 #Tin tức mới nhất: Vào ngày 18 tháng 6, nhà phân tích CryptoQuant Axel Adler Jr. đã đăng bài cho biết rằng Cục Dự trữ Liên bang (Fed) giữ nguyên lãi suất quỹ liên bang ở mức 3,50%-3,75%, nhưng biểu đồ dự báo (dot plot) phát đi tín hiệu thiên về diều hâu, làm suy yếu sự hỗ trợ đối với tài sản rủi ro. Dưới tác động này, Bitcoin đã có lúc giảm khoảng 4% từ vùng 66.400 USD, xuống dưới 64.000 USD và hiện vẫn chưa xuất hiện lực mua bắt đáy rõ ràng; trong khi đó, vàng sau khi đi xuống đã nhanh chóng bật trở lại lên trên 4.300 USD. Ông cho rằng sự phân hóa này phản ánh khẩu vị rủi ro của thị trường hạ nhiệt, khiến dòng tiền có xu hướng chuyển sang phân bổ nhiều hơn cho các tài sản phòng thủ.
#虾仁 #关注我必回关 #Tin tức mới nhất: Vào ngày 18 tháng 6, nhà phân tích CryptoQuant Axel Adler Jr. đã đăng bài cho biết rằng Cục Dự trữ Liên bang (Fed) giữ nguyên lãi suất quỹ liên bang ở mức 3,50%-3,75%, nhưng biểu đồ dự báo (dot plot) phát đi tín hiệu thiên về diều hâu, làm suy yếu sự hỗ trợ đối với tài sản rủi ro. Dưới tác động này, Bitcoin đã có lúc giảm khoảng 4% từ vùng 66.400 USD, xuống dưới 64.000 USD và hiện vẫn chưa xuất hiện lực mua bắt đáy rõ ràng; trong khi đó, vàng sau khi đi xuống đã nhanh chóng bật trở lại lên trên 4.300 USD. Ông cho rằng sự phân hóa này phản ánh khẩu vị rủi ro của thị trường hạ nhiệt, khiến dòng tiền có xu hướng chuyển sang phân bổ nhiều hơn cho các tài sản phòng thủ.
113
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
426,700 lượt xem
1,327 đang thảo luận
🚨 BREAKING: 🇺🇸 Cục Dự trữ Liên bang Mỹ (FED) sẽ công bố biên bản cuộc họp FOMC vào lúc 2:00 chiều (giờ ET).
• Giọng điệu diều hâu hơn (Hawkish): Tín hiệu tiêu cực, có thể gây áp lực giảm giá lên thị trường.
• Không có bất ngờ lớn: Tác động trung lập đối với thị trường.
• Giọng điệu ôn hòa hơn (Dovish): Tín hiệu tích cực, có thể thúc đẩy thị trường tăng giá.
⚠️ Đây là sự kiện cực kỳ quan trọng mà các nhà đầu tư cần theo dõi, bởi nội dung biên bản FED có thể tác động mạnh đến tâm lý thị trường và biến động giá của các tài sản tài chính, đặc biệt là tiền điện tử. #TheoDõiFOMC #TinFed
blogtienso
·1 lượt thích
·842 lượt xem
TheoDõiFOMC
362,403 lượt xem
1,549 đang thảo luận
IsAnthropic’s$1.5TMarketCapJustified?
9,207 lượt xem
74 đang thảo luận