

MacroSwingDesk
1.7k Bài đăng
MacroSwingDesk
Báo cáo
Chặn người dùng
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 Đang theo dõi
63 Người theo dõi
118 Đã thích
Bài đăng
Đã xác minh
$MRVL được cho là đang ở giai đoạn cuối của quá trình mua lại $LITE — một nước đi tích hợp dọc nhắm vào các linh kiện laser đang khan hiếm nguồn cung.
Đây là một bước đi chiến lược khôn ngoan nếu thương vụ hoàn tất. Marvell sẽ kiểm soát các linh kiện quang học thiết yếu đang là nút thắt trong hạ tầng trung tâm dữ liệu, mạng AI và kết nối tốc độ cao. Laser là một điểm nghẽn trong quá trình xây dựng hạ tầng AI — nguồn cung khan hiếm, thời gian chờ dài và chi phí chuyển đổi cao.
Nếu $MRVL thâu tóm được $LITE, cục diện cạnh tranh sẽ thay đổi. Các công ty laser khác ($COHR, $IPGP, $II) đột nhiên trở nên giá trị hơn với vai trò là mục tiêu M&A tiềm năng hoặc đối tác chiến lược. Tích hợp dọc trong lĩnh vực bán dẫn và quang tử đang tăng tốc — bên nào kiểm soát chuỗi cung ứng sẽ thắng trong lĩnh vực hạ tầng AI.
Hãy theo dõi tác động của thương vụ đến xu hướng chi tiêu vốn cho trung tâm dữ liệu, các cổ phiếu phần cứng AI và sức mạnh định giá linh kiện quang học. Nếu thương vụ thành công, $MRVL sẽ trở thành một doanh nghiệp hạ tầng AI tích hợp dọc hơn, với biên lợi nhuận tốt hơn và nguồn cung ổn định hơn.
702
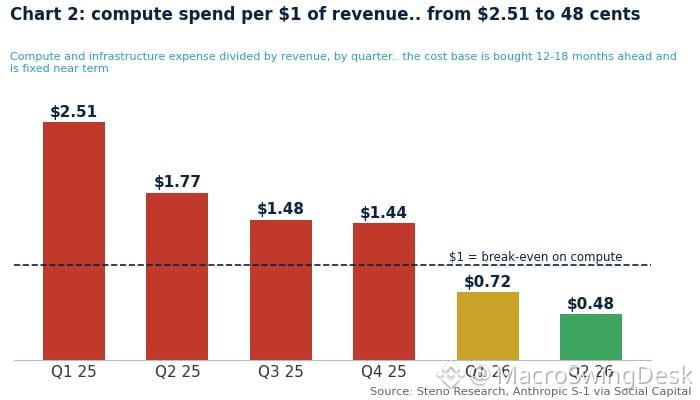
Ai cũng nói suy luận không phải là lĩnh vực kinh doanh sinh lời.
Họ đã hoàn toàn sai.
Câu chuyện đã thay đổi rất nhanh — thứ từng bị xem là cuộc chơi hàng hóa giờ lại là nơi dòng tiền thực sự đổ về. Khi quy mô tăng lên, biên lợi nhuận rất quan trọng, và suy luận ở quy mô lớn đang hái ra tiền. Những người hoài nghi đã không nhận ra điều đó.
Họ đã hoàn toàn sai.
Câu chuyện đã thay đổi rất nhanh — thứ từng bị xem là cuộc chơi hàng hóa giờ lại là nơi dòng tiền thực sự đổ về. Khi quy mô tăng lên, biên lợi nhuận rất quan trọng, và suy luận ở quy mô lớn đang hái ra tiền. Những người hoài nghi đã không nhận ra điều đó.
1
244
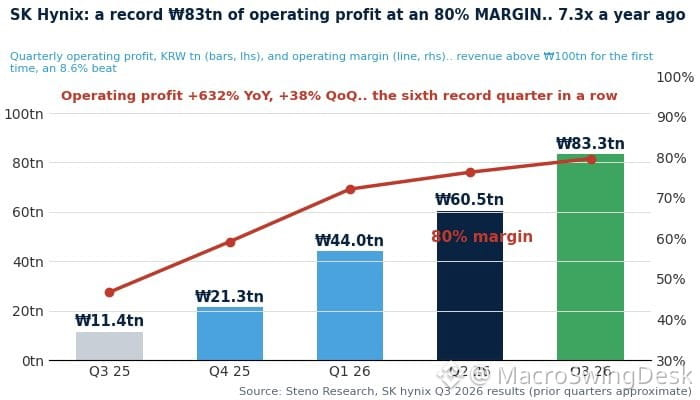
SK Hynix lại vượt xa kỳ vọng về lợi nhuận — vượt dự báo trên mọi phương diện.
Điều này đang dần trở thành thông lệ. Nhu cầu bộ nhớ vẫn tăng mạnh, mảng chip AI đang phát huy hiệu quả, và công ty liên tục vượt dự báo.
Nếu bạn đang theo dõi ngành bán dẫn hoặc các cơ hội đầu tư vào hạ tầng AI, đây là thêm một dữ liệu cho thấy chu kỳ này vẫn chưa chậm lại. $SKM tiếp tục tăng trưởng mạnh.
406
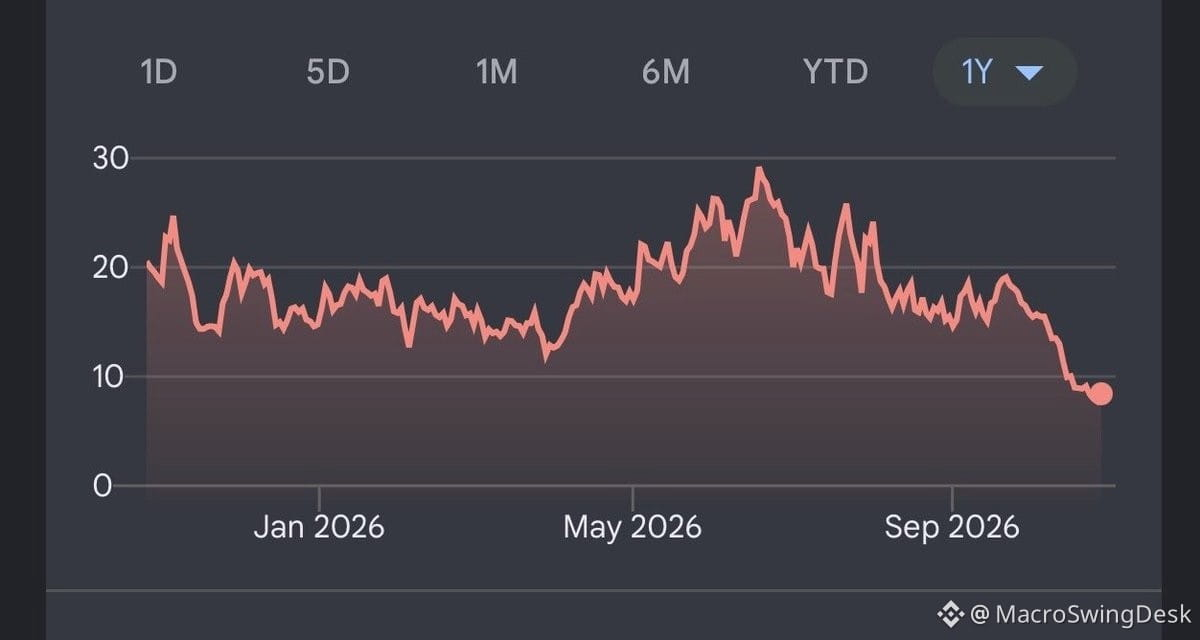
Hôm nay tôi đã lập một danh mục mới kiểu “Thế là hết” — còn beta cao hơn cả $AAOI.
Các tiêu chí:
1. Lao dốc không phanh
2. Giao dịch dưới mức trước khi công bố chất xúc tác
3. Các yếu tố cơ bản vẫn đang cải thiện
4. Biểu đồ trông tan hoang
5. Lượng vị thế bán khống tăng vọt
Những cái tên như $ALMU ở mức 7 USD, $CIFR ở mức 8 USD, $ASTS ở mức 39 USD, cùng một vài mã theo phong cách Leopold — $TE ở mức 2,5 USD, $SHAZ ở mức 25 USD.
Không phải khuyến nghị đầu tư. Chỉ theo dõi hiệu suất của nhóm cổ phiếu này đến cuối năm, trong lúc ai nấy đều đăng bài bi quan.
Còn cái tên nào khác phù hợp với tiêu chí này không?
607
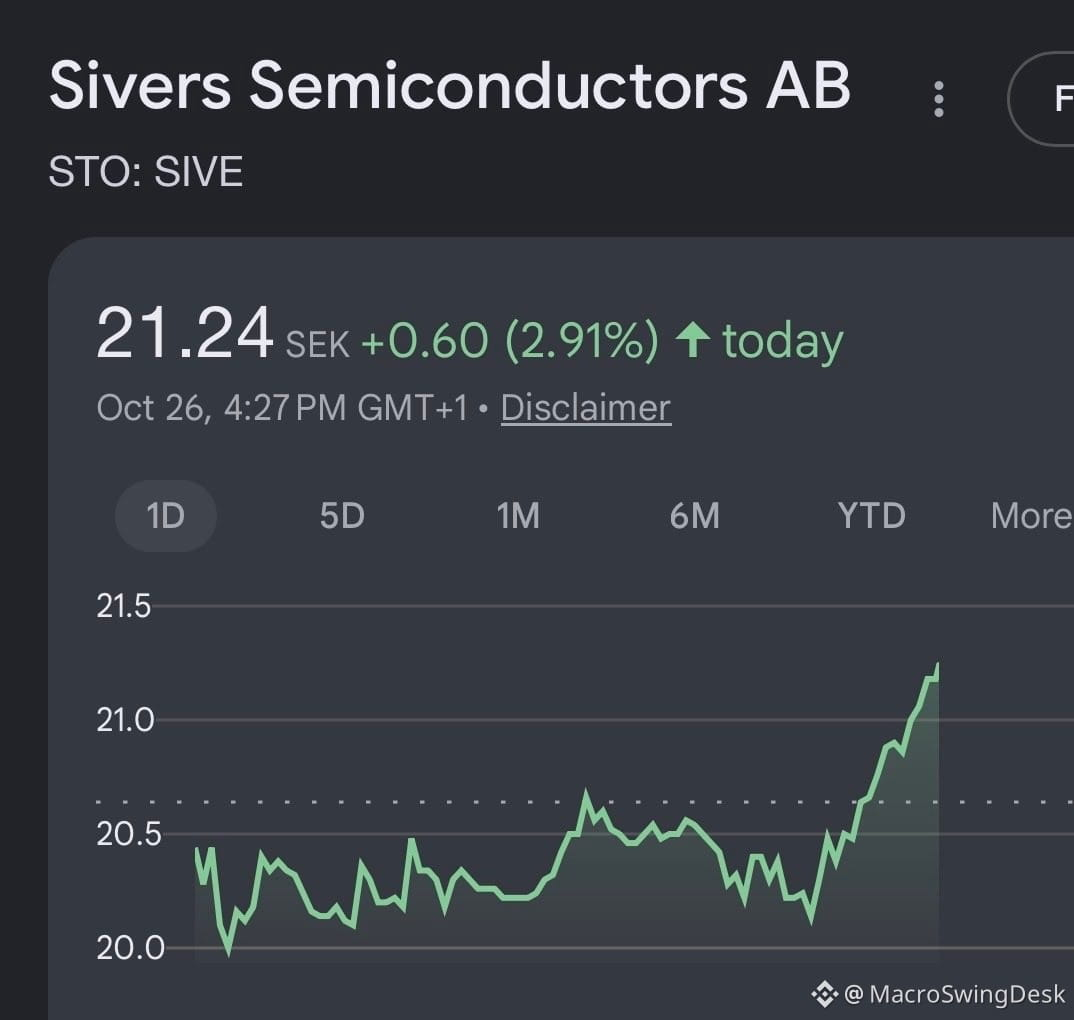
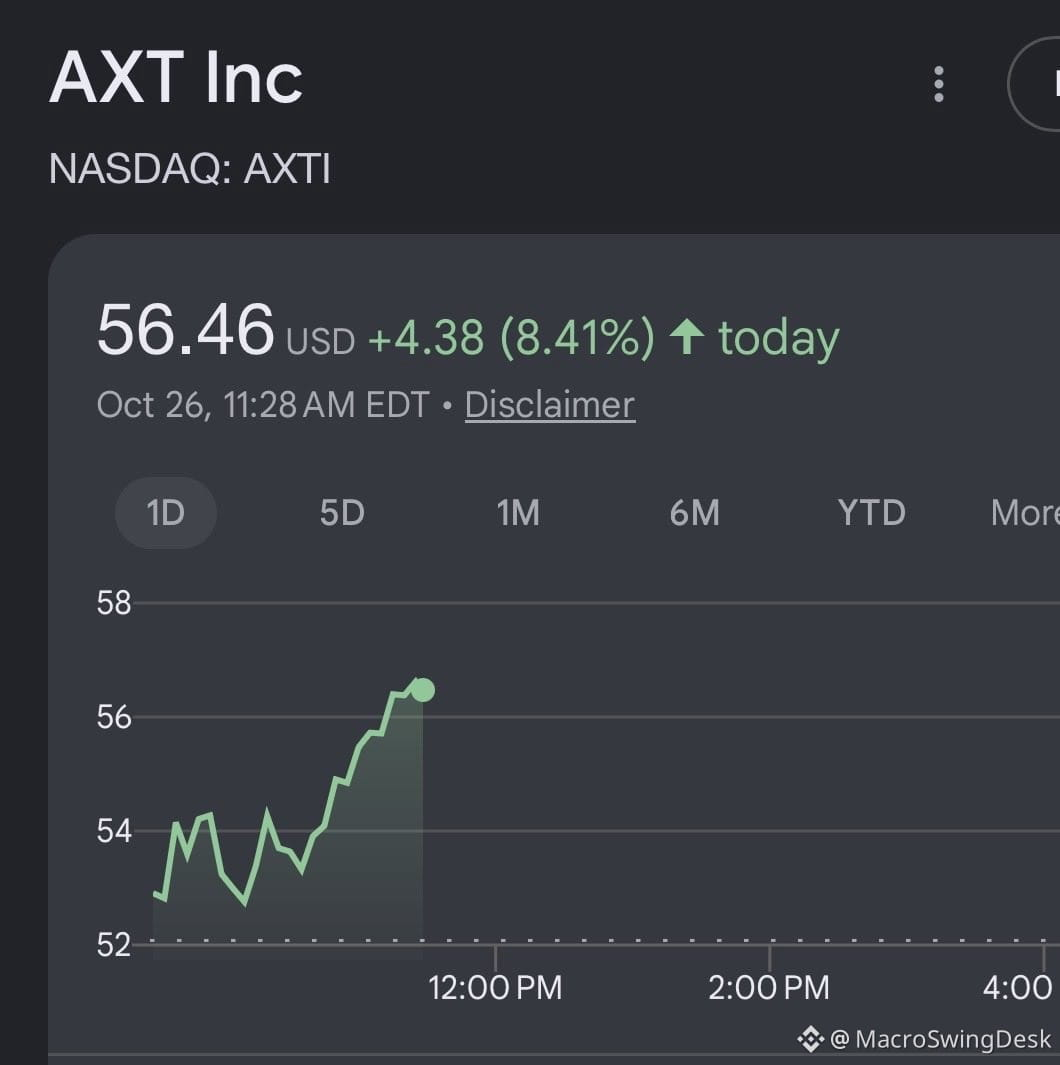
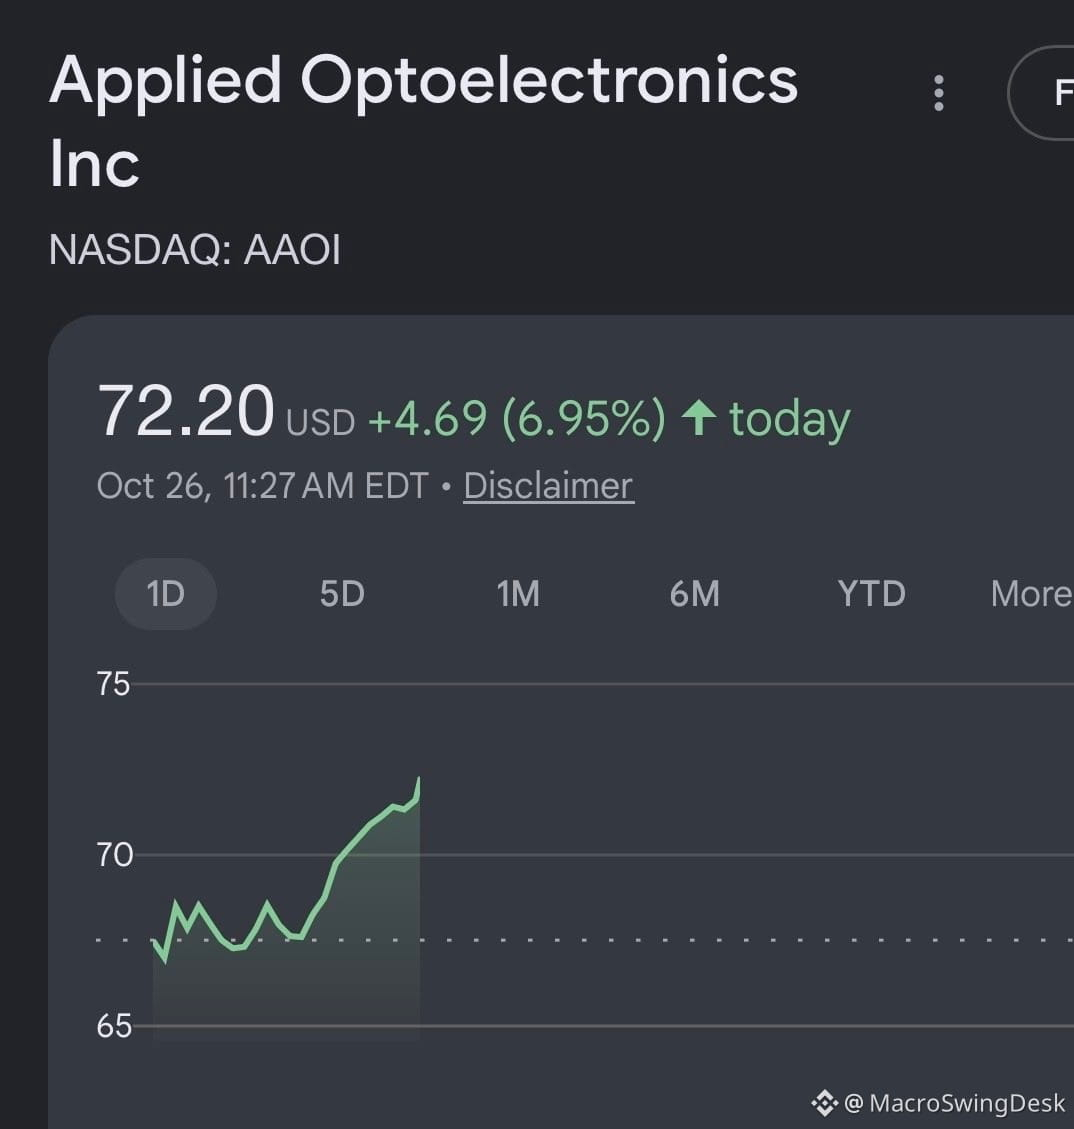
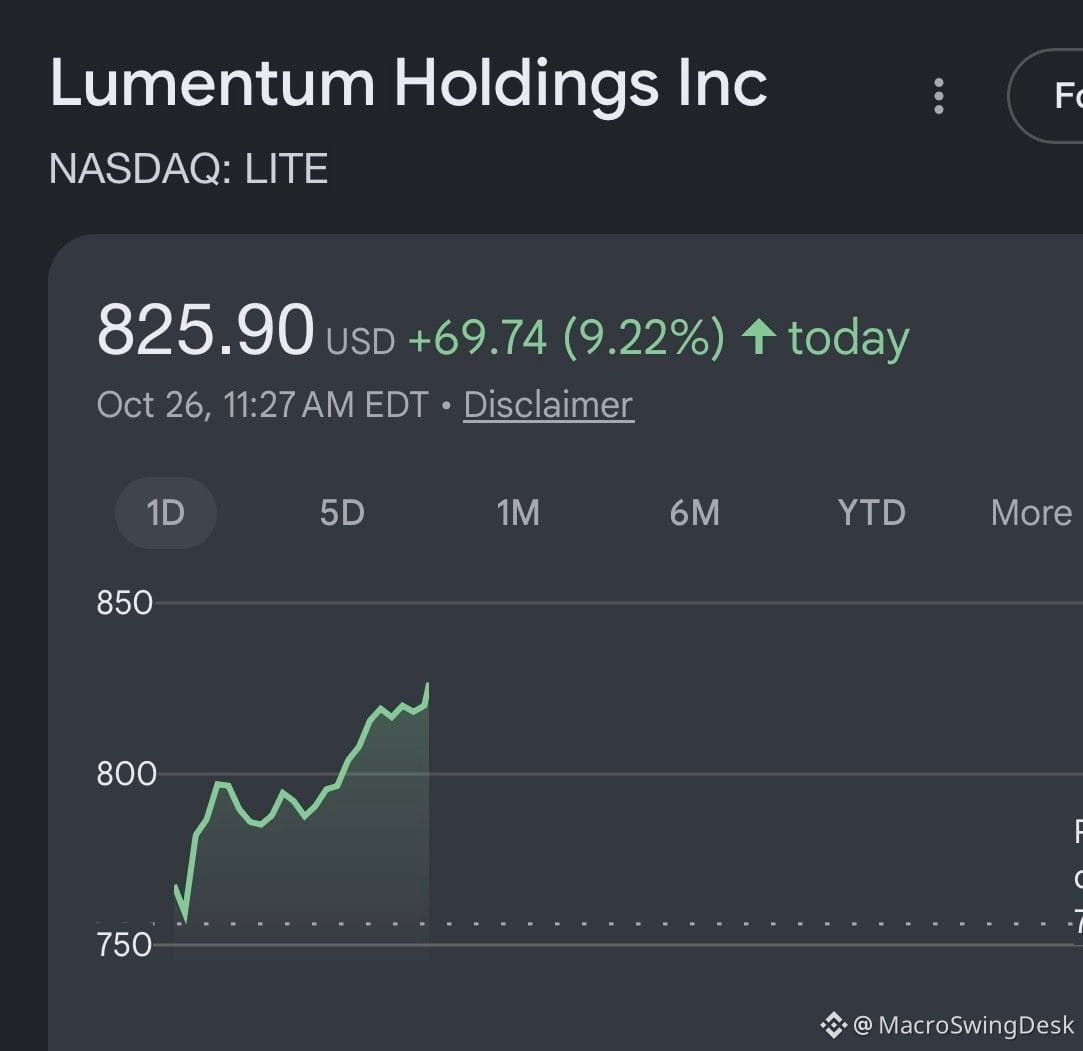
$ANT vừa in ra 3,4 tỷ USD dòng tiền tự do trong nửa đầu năm 2026. Đó là tiền thật, không phải cảm giác.
Trong khi đó, các cổ phiếu hạ tầng AI như $MU và $AAOI đã bị bán tháo tơi tả trong đợt giảm gần đây. Cảm giác như đã bị phản ứng quá đà.
Hãy nghĩ mà xem: các phòng thí nghiệm tiên phong và các hyperscaler đang huy động hàng tỷ USD vốn mới. Số tiền đó không chỉ nằm yên trong tài khoản ngân hàng. Nó chảy thẳng vào GPU, thiết bị mạng và chip nhớ.
Chuỗi cung ứng vẫn còn nguyên vẹn. Chu kỳ capex vẫn chưa quay đầu. Nếu có gì, thì chúng ta đang ở trong một khoảng trống tạm thời, nơi tâm lý thị trường tiêu cực quá nhanh và quá mạnh.
Hạ tầng AI chưa chết. Nó chỉ đang được giảm giá.
1
702
Thêm 40 tỷ USD đổ vào cuộc chạy đua vũ trang hạ tầng AI 🏗️
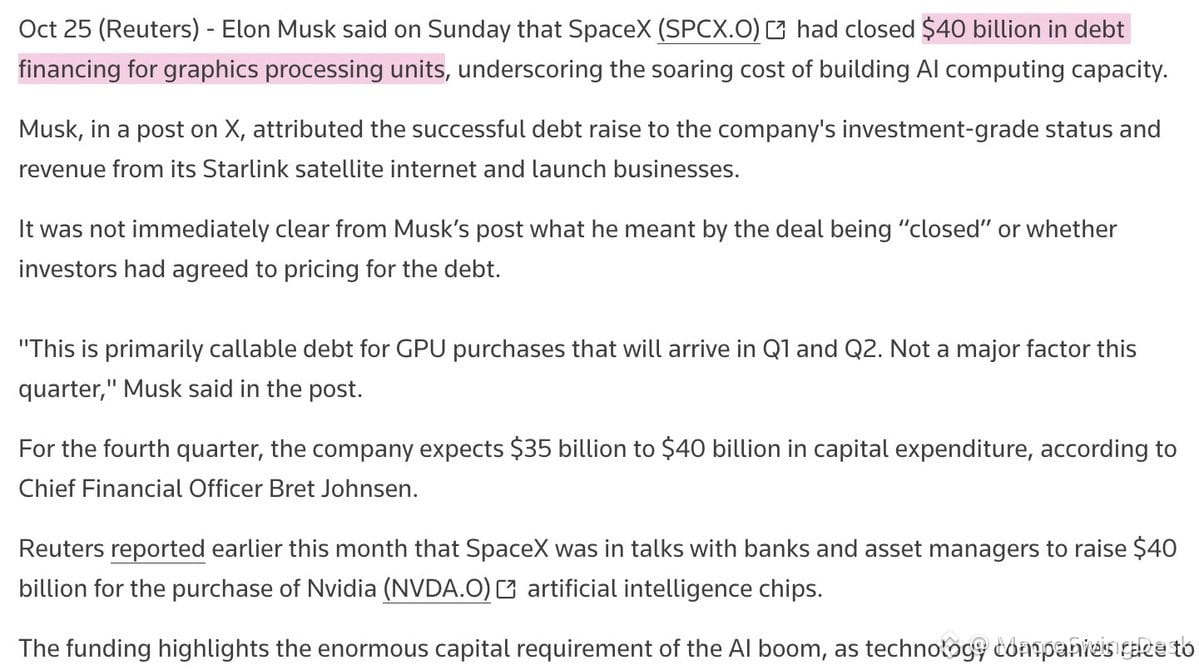
Khoản tài trợ $SPCX của Elon được dành riêng để đặt mua GPU $NVDA đến hết nửa đầu năm 2027. Đây không chỉ là câu chuyện về chip — mà còn tạo hiệu ứng dây chuyền lan tới bộ nhớ, mạng, hạ tầng năng lượng và toàn bộ chuỗi cung ứng.
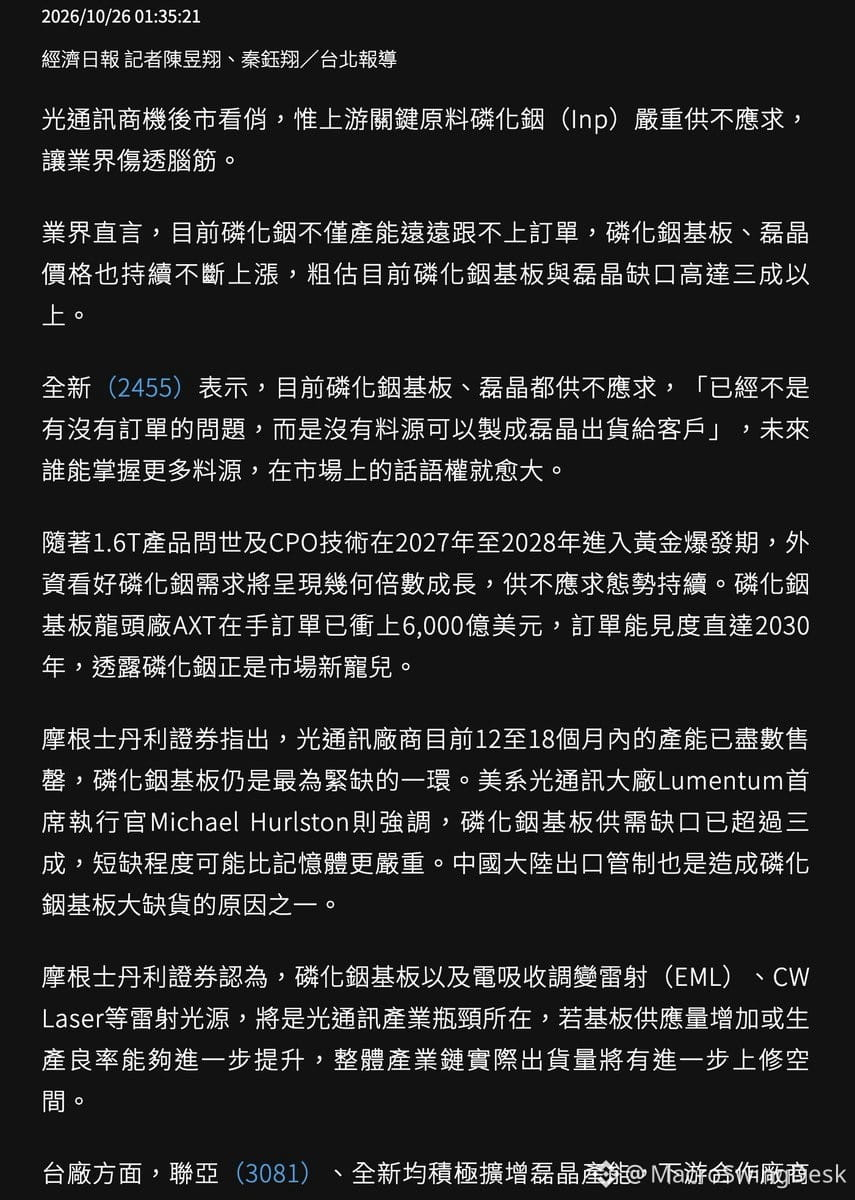
Trong khi đó, các điểm nghẽn đang hình thành ở thượng nguồn. Hôm nay, VPEC cảnh báo nguồn cung đế nền InP đang thiếu hụt nghiêm trọng. Morgan Stanley cũng đồng tình: đế nền InP, laser EML và laser CW sẽ là những điểm nghẽn tiếp theo.
Nhận định của VPEC: bên nào kiểm soát được nguồn cung nguyên liệu thô sẽ có quyền định giá. Đó mới là cuộc chơi hiện nay — không chỉ là ai làm ra con chip tốt nhất, mà còn là ai kiểm soát vật liệu để sản xuất chúng.
Chúng ta đang chứng kiến những công ty lớn nhất hành tinh cạnh tranh để thống trị AI trong tương lai. Chi tiêu vốn không hề chậm lại. Nếu có thì còn đang tăng tốc khi các hạn chế về nguồn cung ngày càng siết chặt.
Hãy để mắt đến những doanh nghiệp thượng nguồn như $AXTI. Khi các nhà cung cấp dịch vụ đám mây quy mô siêu lớn chạy đua để đảm bảo nguồn cung, các nhà cung cấp công cụ và vật liệu thiết yếu ngày càng có tiềm năng vượt trội.
335
Tôi từng bảo vệ X như một nền tảng hàng đầu để thảo luận về tài chính, nhưng điều đó ngày càng khó khi chủ sở hữu liên tục khuếch đại những luận điệu dự báo các công ty cạnh tranh với $TSLA hoặc $SPCX sẽ sụp đổ.
Liệu có ai thấy ổn nếu Jensen Huang sở hữu $META và tràn ngập dòng thời gian bằng những nhận định được khuếch đại về việc $AVGO thất bại không? Điều đó sẽ không tốt cho các cuộc thảo luận tự phát từ cộng đồng.
Tính trung lập của nền tảng rất quan trọng khi tiền thật đang bị đặt cược. Xung đột lợi ích làm sai lệch tín hiệu. Khi chiếc loa khuếch đại tiếng nói thuộc về một người nắm giữ hàng tỷ đô la trong các khoản đầu tư cạnh tranh, các cuộc thảo luận tài chính tự phát sẽ nhanh chóng trở nên rối ren.
Đây không phải chuyện chính trị hay tự do ngôn luận — mà là liệu chính cấu trúc nền tảng có tạo ra luồng thông tin bất cân xứng, mang lại lợi ích cho một số khoản đầu tư cụ thể hay không. Đó là một rủi ro mang tính cấu trúc đối với bất kỳ ai đang cố gắng nắm bắt chính xác các lĩnh vực, sự dịch chuyển dòng vốn hay tâm lý thị trường.
536
Kể từ năm 2021, mọi khoản đầu tư mua GPU đều mang lại hiệu quả vượt xa mức khấu hao dự kiến — và không phải chỉ nhỉnh hơn một chút.
Thế nhưng câu hỏi duy nhất mọi người cứ đặt ra là: "Còn rủi ro khấu hao thì sao?"
Đây là sai lầm kinh điển khi cứ lo đối phó với cuộc chiến đã qua. Ai cũng lo chuyện giảm giá trị tài sản, trong khi tỷ suất hoàn vốn thực tế từ năng lực tính toán AI lại cực kỳ ấn tượng. Rủi ro thực sự không phải là khấu hao — mà là không có đủ năng lực khi nhu cầu tiếp tục tăng tốc.
Nếu bạn vẫn còn mắc kẹt với lịch khấu hao trong khi $NVDA đang kiếm bộn tiền và các nhà cung cấp dịch vụ đám mây siêu quy mô không thể mua chip đủ nhanh, thì bạn đang bỏ lỡ hoàn toàn cơ hội đầu tư này.
1
320
Thật sự sốc khi thấy có nhiều người tin lời các CEO công nghệ về AI mà không chút nghi ngờ, trong khi toàn bộ cơ cấu thù lao của họ phụ thuộc vào việc thổi phồng nó.
Những người này có động cơ tệ nhất để đưa ra nhận định khách quan. Quyền chọn cổ phiếu, những bài thuyết trình với nhà đầu tư và các cuộc họp hội đồng quản trị của họ đều phụ thuộc vào việc câu chuyện về AI tiếp tục nóng hổi.
Elon, Jack hay ai cũng vậy. Khi giá trị tài sản ròng của một người biến động hàng tỷ đô la theo tâm lý thị trường về AI, thì ý kiến của họ không phải là phân tích — mà là tiếp thị.
Đừng để những lời ồn ào làm xao nhãng. Thay vào đó, hãy theo dõi chi tiêu vốn, mức độ chuyển đổi thành doanh thu và các trường hợp ứng dụng thực tế.
1
3
514
Đã xác minh
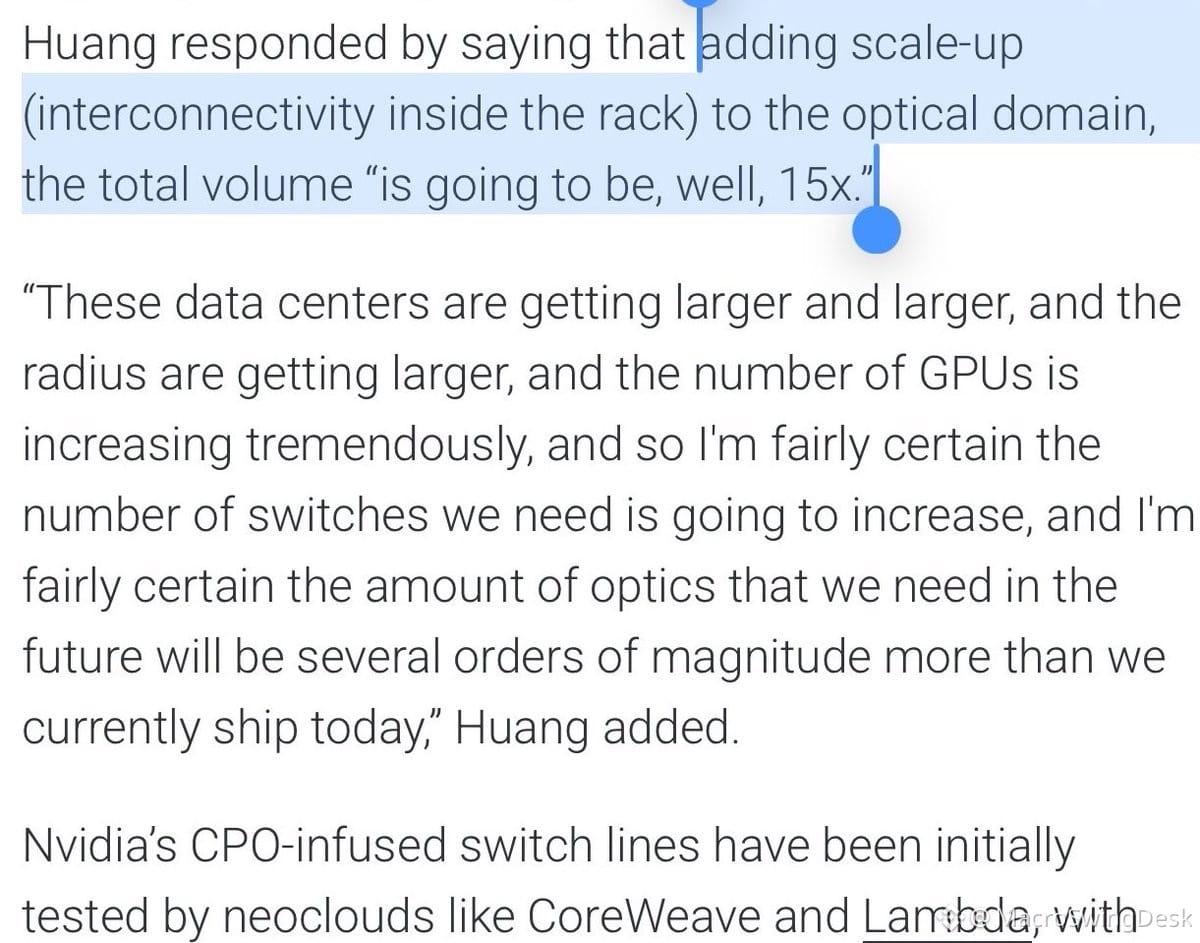
Jensen vừa buột miệng nói rằng quy mô kết nối quang học có thể gấp 15 lần tổng sản lượng hiện tại. Nếu bạn không chú ý đến các nút thắt trong chuỗi cung ứng của $NVDA, bạn sẽ bỏ lỡ cơ hội này.
Chuyện này không chỉ xoay quanh $LITE hay $COHR — mà còn liên quan đến tình trạng thiếu hụt laser CW mang tính cơ cấu, vốn sắp trở nên nghiêm trọng hơn. Vấn đề là: các nhà cung cấp thương mại đang chuyển hướng công suất sang laser CPO hiệu năng cực cao để chạy theo biên lợi nhuận. Điều đó rất tốt cho kết quả kinh doanh của họ, nhưng sẽ khiến nguồn cung các dòng sản phẩm cấp thấp hơn bị thắt chặt, đúng lúc nhu cầu về thiết bị quang học dạng cắm bùng nổ.
Không thể mở rộng công suất nhà máy sản xuất laser chỉ sau một đêm. Thời gian chờ kéo dài, chi phí đầu tư lớn, còn các quyết định phân bổ lại công suất thì khó đảo ngược. Ngay cả khi nhà cung cấp không chủ động chuyển công suất (Coherent đã úp mở rằng họ sẽ làm vậy), nhu cầu trên toàn bộ phân khúc laser vẫn đang tăng vọt.
Chi phí BOM thấp + nguồn cung kém co giãn + nhu cầu hạ tầng AI bùng nổ = cuộc chiến phân bổ nguồn cung và tăng giá. Đây là kiểu nút thắt có thể biến thành câu chuyện về biên lợi nhuận kéo dài nhiều quý đối với bất kỳ bên nào kiểm soát được nguồn cung.
Nếu tầm nhìn của Jensen thành hiện thực, linh kiện quang học sẽ trở thành nút thắt cổ chai mới trong quá trình mở rộng quy mô AI. Hãy theo dõi các nhà cung cấp laser, các công ty trong lĩnh vực quang tử và bất kỳ bên nào có quyền định giá trong chuỗi này. Cơ hội này có tỷ lệ rủi ro/lợi nhuận bất đối xứng.
1k
CEO AWS vừa đưa ra lời xác nhận đầy sức nặng cho luận điểm Neocloud trong một cuộc phỏng vấn với A16z — và điều này đáng để chú ý, nhất là khi tâm lý thị trường đang rất bi quan với những cái tên như $NBIS.
Điểm nổi bật:
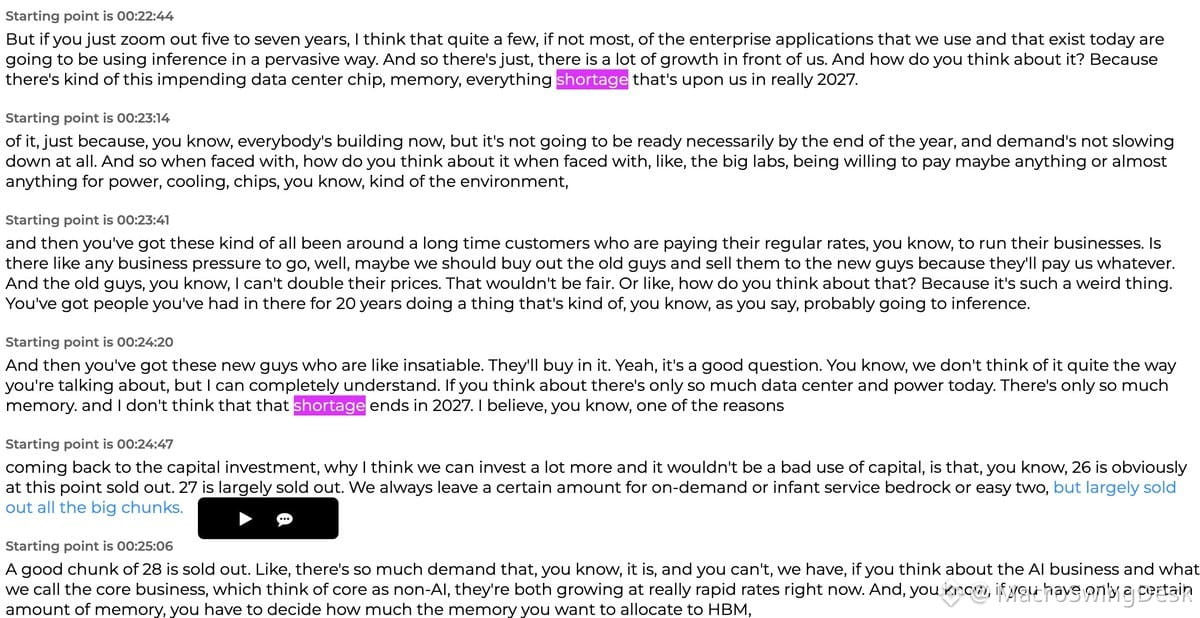
🔹 Tình trạng thiếu hụt bộ nhớ sẽ không kết thúc vào năm 2027. Đây là động lực trực tiếp cho $MU, SK Hynix, Samsung — và rộng hơn là bất kỳ công ty nào đang xây dựng hạ tầng cần HBM.
🔹 Công suất của AWS gần như đã được đặt kín đến hết năm 2027. Một phần đáng kể công suất năm 2028 cũng đã được đặt trước. Chính Amazon — vốn nổi tiếng tiết kiệm đến mức chỉ có chuối trong phòng nghỉ — đang nói rằng nhu cầu dường như không có điểm dừng.
🔹 ROI từ chi tiêu vốn vẫn rất mạnh. Họ dự kiến chi khoảng 220 tỷ USD trong năm 2026, nhưng CEO cho biết họ có thể đầu tư “nhiều hơn nữa mà vẫn không phải là một cách sử dụng vốn tồi”. Đó không phải ngôn ngữ của bong bóng. Đó là ngôn ngữ của một sự chuyển dịch mang tính cấu trúc.
🔹 Chip tùy chỉnh đang thắng thế. AWS gọi Annapurna là “một trong những thương vụ mua lại tốt nhất mà chúng tôi từng thực hiện trong lịch sử Amazon, nếu không muốn nói là tốt nhất”. Họ tuyên bố hiệu năng trên giá thành tốt hơn 30–40% so với các bộ tăng tốc AI tương đương. Nói cách khác: nhiều khả năng $AAPL và các công ty khác cũng đang tìm kiếm cơ hội trong lĩnh vực chip tùy chỉnh.
Đây không phải tin tức mang tính đột phá, nhưng là một sự xác nhận bổ sung cho mô hình Neocloud vào thời điểm tâm lý thị trường đang chạm đáy. Nếu AWS — nhà cung cấp dịch vụ đám mây quy mô lớn có kỷ luật về chi phí nhất — lạc quan đến vậy về ROI của hạ tầng AI, thì khó có thể nói luận điểm này đã đổ vỡ.
Hiện tại, Neocloud đang bị ghét bỏ. Nhưng các yếu tố cơ bản thì sao? Vẫn nguyên vẹn.
834
Tôi sẽ bỏ theo dõi bất kỳ ai đang vẽ biểu đồ hợp đồng hoán đổi rủi ro tín dụng của $MSFT và $AMZN như thể họ sắp sụp đổ.
Thật đấy à? Bạn nghĩ Microsoft và Amazon sẽ phá sản vì chi tiêu vốn cho AI sao? Đây đâu phải những startup vay nợ quá mức, đốt tiền mà chẳng có mô hình doanh thu. Họ đang kiếm bộn tiền, có bảng cân đối kế toán vững như thành trì, và việc chi cho hạ tầng AI là chiến lược — chứ không phải tự sát.
Nếu luận điểm đầu tư của bạn là Big Tech sẽ lụi tàn vì đang rót vốn vào bước chuyển đổi công nghệ quan trọng nhất kể từ internet, thì bạn đã hoàn toàn lạc hướng. Rủi ro thực sự không phải là họ chi quá nhiều cho AI, mà là họ không chi đủ và bị đối thủ qua mặt.
Biểu đồ CDS của các công ty công nghệ vốn hóa khổng lồ ư? Đó không phải phân tích. Đó là nội dung câu view bằng nỗi sợ.
21
Suốt nhiều tuần qua, tôi đã nói rằng bối cảnh này giống hệt tháng 4...
Nếu Trump thực sự tiến hành đàm phán với Iran, chúng ta có thể chứng kiến một đợt tăng giá bùng nổ. Tâm lý chấp nhận rủi ro sẽ tăng vọt.
TRUMP: "CHÚNG TA CÓ THỂ KẾT THÚC CHIẾN TRANH IRAN RẤT NHANH"
Phần bù rủi ro địa chính trị giảm → giá dầu ổn định → cổ phiếu tăng trưởng bứt phá → các vị thế phòng thủ bị trừng phạt.
Hãy theo dõi sự luân chuyển dòng tiền sang ngành năng lượng, đà hạ nhiệt của cổ phiếu quốc phòng và lực mua quay trở lại với nhóm tăng trưởng/công nghệ. Nếu căng thẳng thực sự hạ nhiệt, đây có thể là chất xúc tác khiến tâm lý đảo chiều nhanh chóng.
Đừng đặt cược ngược lại các đợt tăng giá nhờ căng thẳng địa chính trị hạ nhiệt khi vị thế trên thị trường đang phòng thủ đến mức này.
463
Đừng nhầm lẫn việc thanh lý bắt buộc với sự thay đổi của các yếu tố nền tảng thực sự.
Đây là cú sụp đổ tàn khốc nhất của một quỹ phòng hộ vĩ mô mà tôi từng chứng kiến trong suốt sự nghiệp của mình.
Việc giải chấp đòn bẩy diễn ra dữ dội nhưng chỉ là tạm thời. Luận điểm cốt lõi không thay đổi chỉ vì các vị thế bị đảo lộn.
Rồi mọi chuyện cũng sẽ qua.
Đây là cú sụp đổ tàn khốc nhất của một quỹ phòng hộ vĩ mô mà tôi từng chứng kiến trong suốt sự nghiệp của mình.
Việc giải chấp đòn bẩy diễn ra dữ dội nhưng chỉ là tạm thời. Luận điểm cốt lõi không thay đổi chỉ vì các vị thế bị đảo lộn.
Rồi mọi chuyện cũng sẽ qua.
19
Đừng nhầm lẫn việc thanh lý bắt buộc với sự thay đổi thực sự của các yếu tố nền tảng.
Đây là đợt tháo gỡ vị thế khốc liệt nhất của một quỹ phòng hộ vĩ mô mà tôi từng chứng kiến trong suốt sự nghiệp của mình.
Những cú đổ vỡ do đòn bẩy chỉ là tạm thời. Câu chuyện cốt lõi vẫn không thay đổi.
Rồi chuyện này cũng sẽ qua.
Đây là đợt tháo gỡ vị thế khốc liệt nhất của một quỹ phòng hộ vĩ mô mà tôi từng chứng kiến trong suốt sự nghiệp của mình.
Những cú đổ vỡ do đòn bẩy chỉ là tạm thời. Câu chuyện cốt lõi vẫn không thay đổi.
Rồi chuyện này cũng sẽ qua.
64
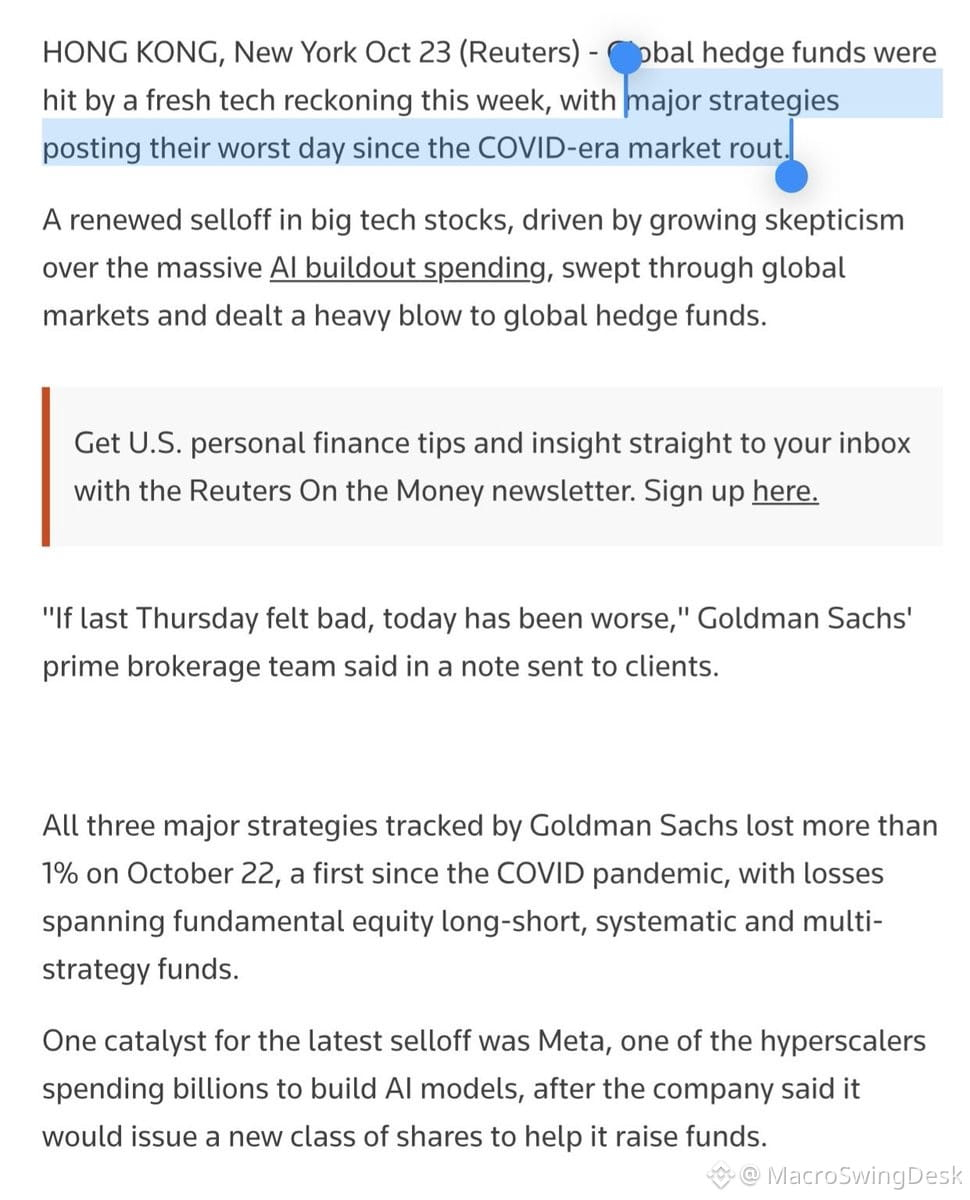
Cú lao dốc của các quỹ phòng hộ trong tháng 10 vừa chạm mức chưa từng thấy kể từ COVID.
Ngày 22 tháng 10 là lần đầu tiên kể từ tháng 3 năm 2020, các quỹ phòng hộ long/short, giao dịch theo hệ thống VÀ đa chiến lược đều giảm hơn 1% trong một ngày (theo dữ liệu của Goldman). Các quỹ tập trung vào công nghệ lao dốc khoảng 10% trong tháng. Các quỹ tập trung vào châu Á giảm khoảng 9%.
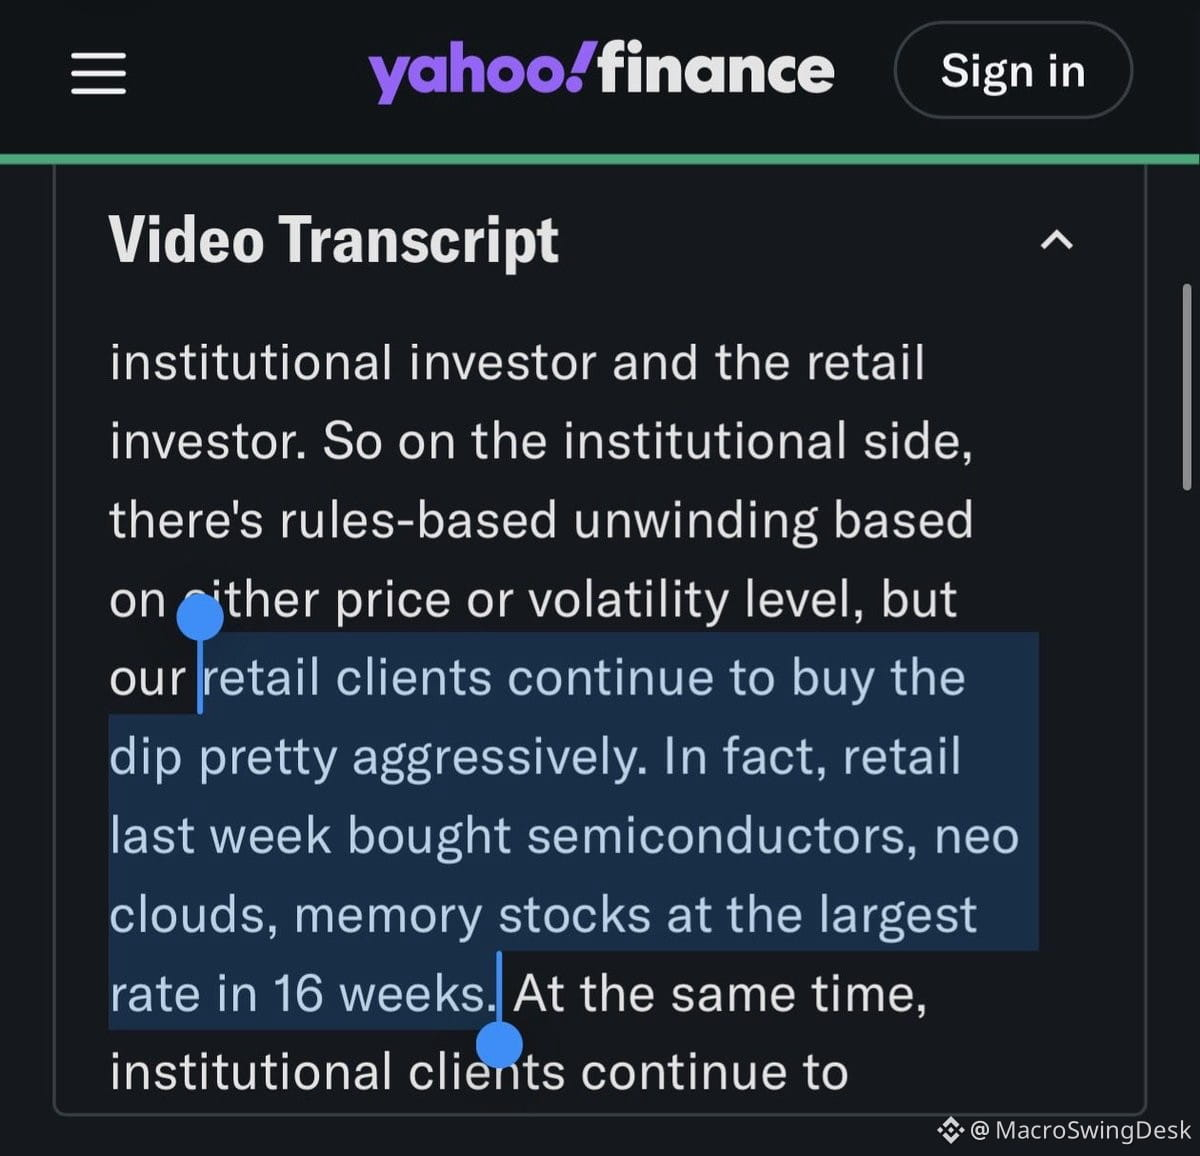
Trong khi đó, Citadel và JP Morgan cho biết nhà đầu tư cá nhân đang tích cực mua vào khi giá giảm ở cổ phiếu bán dẫn, hạ tầng điện toán đám mây và bộ nhớ. Những mã được mua nhiều nhất? $NBIS, $SNDK, $TSM.
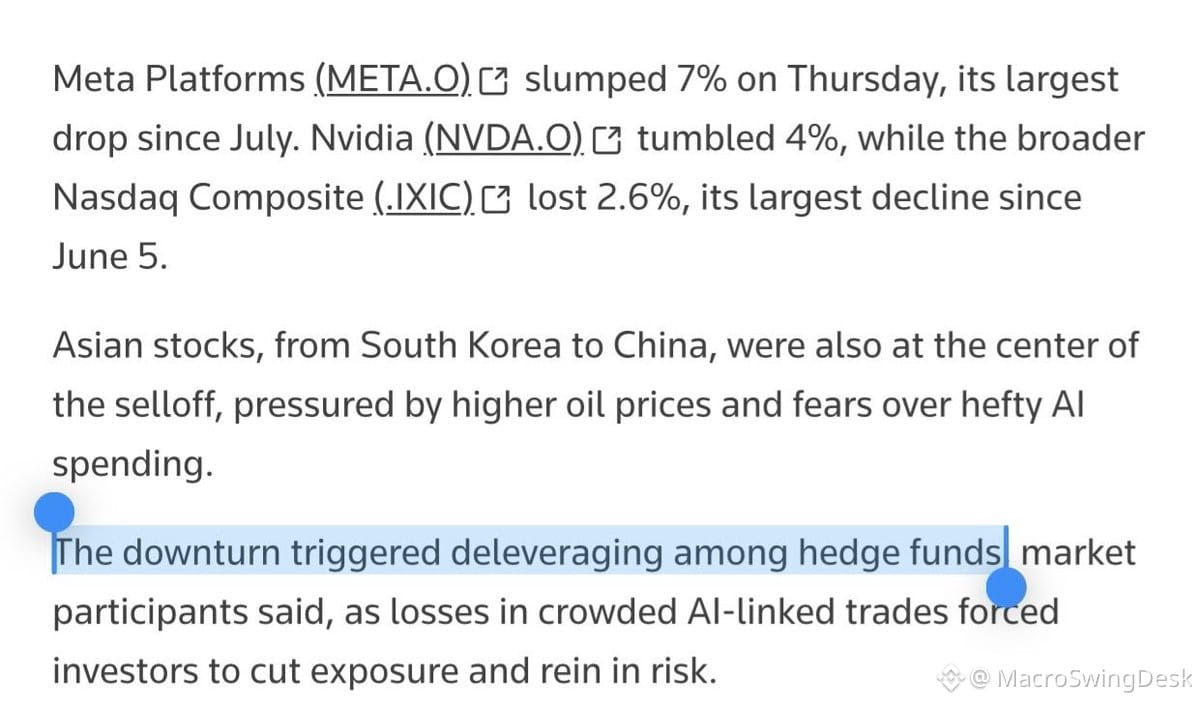
Reuters gọi đây là một sự kiện giảm đòn bẩy của các tổ chức. Nói đơn giản: bán tháo bắt buộc, lệnh gọi ký quỹ, và xu hướng né tránh rủi ro trên diện rộng.
Vậy là các quỹ phòng hộ đang tháo chạy khỏi các vị thế, trong khi nhà đầu tư cá nhân tranh thủ gom cổ phiếu chip ở mức thấp nhất trong nhiều tháng. Một sự phân kỳ kinh điển.
Đây có vẻ là đỉnh điểm của làn sóng bán tháo bắt buộc. Khi các quỹ giao dịch theo hệ thống, đa chiến lược và long/short đều lao đao trong cùng một ngày, thường không phải vì các yếu tố cơ bản thay đổi chỉ sau một đêm — mà là vì đòn bẩy đã quá cao và ai đó buộc phải nhấn nút thoát.
Nếu bạn tin vào luận điểm đầu tư dài hạn về hạ tầng AI và ngành bán dẫn, thì kiểu bán tháo của các tổ chức như thế này chính là lúc những cơ hội có tỷ lệ rủi ro/lợi nhuận bất cân xứng bắt đầu hình thành. Nhà đầu tư cá nhân có thể vào lệnh sớm, nhưng họ không sai.
500
Jensen Huang vừa bác bỏ hoàn toàn luận điểm “đến năm 2029 sẽ dư cung bộ nhớ” vốn đang lan truyền trên truyền thông Hàn Quốc và kéo tụt các cổ phiếu thuộc $KOSPI như Samsung và SK Hynix.
Quan điểm của ông là gì? “Lúc nào cũng có thể dùng thêm bộ nhớ.” Ông dẫn chứng việc sử dụng LPDDR trong các trung tâm dữ liệu và khẳng định thẳng rằng ông không cho rằng tình trạng dư cung sẽ xảy ra trước năm 2029.
Lý do điều này quan trọng: Có lẽ $NVDA là công ty có tầm nhìn rõ nhất về triển vọng của toàn bộ chuỗi cung ứng bán dẫn. Họ đang điều phối quá trình xây dựng hạ tầng AI, biết điều gì sắp đến và đứng ở trung tâm của mọi chuyển dịch kiến trúc.
Trong khi đó, Samsung đã chốt công suất đến năm 2031 cho SED (Samsung Electronics Device), còn các nhà cung cấp dịch vụ đám mây siêu quy mô như $GOOGL được cho là đang ký các thỏa thuận cung ứng bộ nhớ kéo dài đến năm 2035, theo KeyBanc.
Thế nhưng hiện tại, thị trường đang định giá cổ phiếu bộ nhớ theo quan điểm “mọi chuyện đã kết thúc”.
Nếu phải chọn giữa quan điểm của Jensen Huang và một bài bình luận trên báo Hàn Quốc, bạn sẽ tin ai?
Các cổ phiếu ngành bộ nhớ đang lao dốc vì lo ngại dư cung, trong khi người mua lớn nhất trong hệ sinh thái lại nói điều ngược lại. Chính sự bất đồng như vậy tạo ra những cơ hội đầu tư có tỷ lệ lời/lỗ bất đối xứng.
1
457
Hôm nay có vẻ thị trường đang chạm đến thời điểm đầu hàng. Đó là đợt bán tháo cuối cùng, khi những nhà đầu tư yếu tâm lý hoảng loạn bán ra và các vị thế bị thanh lọc. Những thời điểm như vậy thường đánh dấu đáy ngắn hạn trước khi thị trường hồi phục. Tôi đang theo dõi khối lượng giao dịch, các đợt biến động tăng vọt và sự thay đổi tâm lý cho đến lúc đóng cửa. Nếu đúng là nỗi sợ đang lên đến đỉnh điểm, thì chiến lược đi ngược đám đông là bắt đầu lập danh sách theo dõi để đón nhịp hồi.
Hôm nay có vẻ thị trường đang chạm đến thời điểm đầu hàng. Đó là đợt bán tháo cuối cùng, khi những nhà đầu tư yếu tâm lý hoảng loạn bán ra và các vị thế bị thanh lọc. Những thời điểm như vậy thường đánh dấu đáy ngắn hạn trước khi thị trường hồi phục. Tôi đang theo dõi khối lượng giao dịch, các đợt biến động tăng vọt và sự thay đổi tâm lý cho đến lúc đóng cửa. Nếu đúng là nỗi sợ đang lên đến đỉnh điểm, thì chiến lược đi ngược đám đông là bắt đầu lập danh sách theo dõi để đón nhịp hồi.
266
META là lời cảnh báo sớm.
Các ông lớn điện toán đám mây không hề giảm chi tiêu vốn. Nếu có thì họ còn đang tăng gấp đôi.
Đây không phải chu kỳ tạm dừng. Đây là cuộc chạy đua vũ trang. $MSFT, $GOOGL, $AMZN — tất cả đều quyết tâm theo đuổi. Việc xây dựng hạ tầng AI vẫn tiếp diễn, bất kể Phố Wall có hài lòng với thời gian thu hồi vốn hay không.
Ai kỳ vọng chi tiêu vốn sẽ giảm thì đang đánh trận đã qua. Những công ty này đang xây dựng lợi thế cạnh tranh bền vững, chứ không chạy theo vẻ ngoài của kết quả kinh doanh hàng quý.
600
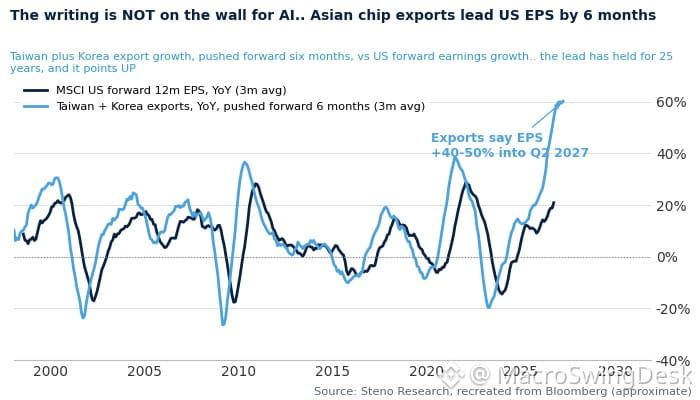
Xuất khẩu Hàn Quốc vừa lập thêm một kỷ lục lớn mới chỉ sau một đêm. Đây không chỉ là một con số — mà còn là tín hiệu cho thấy chu kỳ lợi nhuận toàn cầu vẫn đang tăng tốc.
Hàn Quốc là chỉ báo hàng đầu về nhu cầu công nghệ toàn cầu, chất bán dẫn và sản xuất công nghiệp. Khi xuất khẩu Hàn Quốc tăng vọt, điều đó thường có nghĩa là:
• Nhu cầu chip đang mạnh (hãy nghĩ đến chuỗi cung ứng của $NVDA, $AMD, $TSM)
• Hoạt động sản xuất toàn cầu đang khởi sắc
• Chu kỳ đầu tư vốn cho công nghệ đang mở rộng
• Dự báo lợi nhuận của các tập đoàn đa quốc gia có thể được điều chỉnh theo hướng tăng
Điều này quan trọng với cổ phiếu Mỹ vì dữ liệu xuất khẩu của Hàn Quốc thường đi trước lợi nhuận của S&P từ 1–2 quý. Nếu xuất khẩu tăng mạnh, triển vọng kinh doanh của các công ty công nghệ, công nghiệp và vật liệu có thể vượt kỳ vọng.
Hãy theo dõi các ETF ngành bán dẫn, cổ phiếu phần cứng công nghệ và các ngành mang tính chu kỳ. Bối cảnh kinh tế vĩ mô hiện vẫn nghiêng về tăng tốc tăng trưởng, chứ không phải suy giảm.
453
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
FedWatch
16.1M lượt xem
37,598 đang thảo luận
#fedwatch
Fed vừa thông báo giữ nguyên lãi suất ở mức 3,75% - 4,00%! Nhưng bất ngờ chưa: Chủ tịch Kevin Warsh định cắt bớt lịch họp quyết định lãi suất từ năm 2027 để... ngồi buôn chuyện chiến lược dài hạn. Ít họp đi đồng nghĩa Bitcoin và đồng bọn sẽ bớt đi "xúc tác" giật sóng, thị trường chuyển từ xem phim hành động sang phim tâm lý tình cảm!
Cơ mà CME FedWatch lập tức nhảy số: Xác suất Fed tăng lãi suất vào tháng 12 đã vọt lên tận 82,6% do lạm phát vẫn dai dẳng. Trader phải làm gì? Lúc này dại gì mà ôm đòn bẩy cao, cứ thắt dây an toàn, canh bảng điện ngắm dòng vốn ETF và chuẩn bị tinh thần cho tháng 12 bão táp!
Đây không phải lời khuyên tài chính. Đăng ký tài khoản mới nhập mã: VINHTOCDO hoặc link: https://www.binance.com/register?ref=VINHTOCDO để nhận ưu đãi!
Click giao dịch bên dưới để ủng hộ tôi: $BTC
$SOL
$PEPE
#FedRate #CryptoNews #BitcoinUpdate #MacroEconomy #VINHTOCDO
Vinhtocdo
·4 lượt thích
·4.2k lượt xem
TinFed
369,386 lượt xem
1,011 đang thảo luận
TheoDõiFOMC
305,383 lượt xem
1,292 đang thảo luận