
AnasOnChain
3.6k Bài đăng

AnasOnChain
Báo cáo
Chặn người dùng
Crypto Trader 📊 | Technical & Fundamental Analysis | Market Trends, Alpha & Insights
Giao dịch mở

Người nắm giữ INJ
Trader thường xuyên
{thời gian} năm
2.1K+ Đang theo dõi
11.3K+ Người theo dõi
7.5K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
·
--
Đôi khi tôi nghĩ rằng trong DeFi, điều quan trọng nhất chính là thứ được giấu dưới tiêu đề.
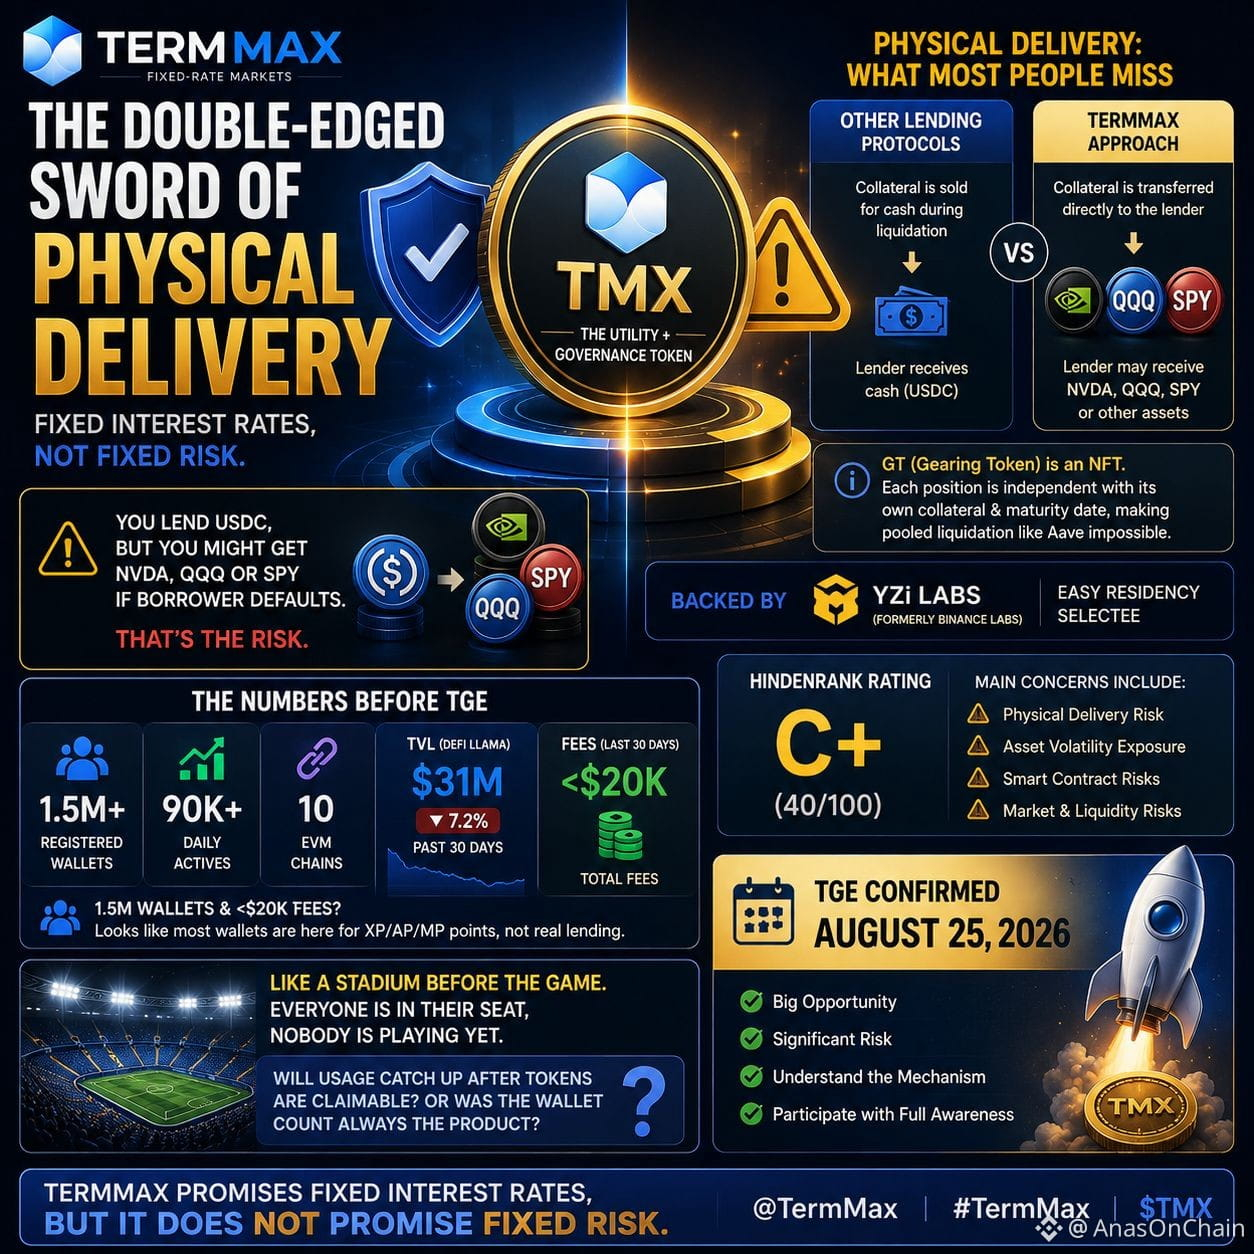
@termmax khi nhìn vào, ánh nhìn của tôi dừng lại ở phần giao hàng thực tế (physical delivery).
Trong TermMax, các vị thế GT được xây dựng trên NFT. Nếu người vay không trả được nợ, thay vì chỉ đơn giản là tài sản thế chấp bị bán trên thị trường, tài sản thế chấp có thể được giao trực tiếp cho bên cho vay.
Ở đây, tôi mới hiểu được mặt thứ hai của rủi ro.
Bạn đã cho vay USDC, kỳ vọng lãi suất cố định… nhưng trong trường hợp vỡ nợ, tài sản thế chấp có thể mang rủi ro tiếp xúc với NVDA, QQQ hoặc SPY.
Tức là lãi suất cố định không đồng nghĩa với rủi ro cố định.
Và điểm này càng trở nên thú vị khi tôi nhìn các con số chính thức cùng với hoạt động on-chain.
1,5M+ ví đã đăng ký
90K+ hoạt động mỗi ngày
10 chuỗi EVM
Nhưng trên DefiLlama, TVL vào khoảng $31M, trong 30 ngày qua giảm 7,2%, và phí còn dưới $20K.
Ở đây, câu hỏi quan trọng hơn số lượng ví đối với tôi là:
Có bao nhiêu người dùng thực sự đang dùng các vị thế GT và các vault, và có bao nhiêu người chỉ đang farm XP/AP/MP?
TGE diễn ra vào khoảng 25 tháng 8, nên với tôi thì đây không phải là bài test khi ra mắt token thực sự.
Bài test thực sự là sau khi các ưu đãi (incentives) được gỡ bỏ, hoạt động vay, cho vay và GT thực tế có tồn tại được bao lâu.
Cơ chế của TermMax thật sự rất thú vị.
Nhưng việc hiểu cơ chế và hiểu rủi ro của nó — đó là hai chuyện khác nhau.
#termmax @termmax #TermMax
Đôi khi tôi nghĩ rằng trong DeFi, điều quan trọng nhất chính là thứ được giấu dưới tiêu đề.
@TermMax khi nhìn vào, ánh nhìn của tôi dừng lại ở phần giao hàng thực tế (physical delivery).
Trong TermMax, các vị thế GT được xây dựng trên NFT. Nếu người vay không trả được nợ, thay vì chỉ đơn giản là tài sản thế chấp bị bán trên thị trường, tài sản thế chấp có thể được giao trực tiếp cho bên cho vay.
Ở đây, tôi mới hiểu được mặt thứ hai của rủi ro.
Bạn đã cho vay USDC, kỳ vọng lãi suất cố định… nhưng trong trường hợp vỡ nợ, tài sản thế chấp có thể mang rủi ro tiếp xúc với NVDA, QQQ hoặc SPY.
Tức là lãi suất cố định không đồng nghĩa với rủi ro cố định.
Và điểm này càng trở nên thú vị khi tôi nhìn các con số chính thức cùng với hoạt động on-chain.
1,5M+ ví đã đăng ký
90K+ hoạt động mỗi ngày
10 chuỗi EVM
Nhưng trên DefiLlama, TVL vào khoảng $31M, trong 30 ngày qua giảm 7,2%, và phí còn dưới $20K.
Ở đây, câu hỏi quan trọng hơn số lượng ví đối với tôi là:
Có bao nhiêu người dùng thực sự đang dùng các vị thế GT và các vault, và có bao nhiêu người chỉ đang farm XP/AP/MP?
TGE diễn ra vào khoảng 25 tháng 8, nên với tôi thì đây không phải là bài test khi ra mắt token thực sự.
Bài test thực sự là sau khi các ưu đãi (incentives) được gỡ bỏ, hoạt động vay, cho vay và GT thực tế có tồn tại được bao lâu.
Cơ chế của TermMax thật sự rất thú vị.
Nhưng việc hiểu cơ chế và hiểu rủi ro của nó — đó là hai chuyện khác nhau.
#termmax @TermMax #TermMax
@TermMax khi nhìn vào, ánh nhìn của tôi dừng lại ở phần giao hàng thực tế (physical delivery).
Trong TermMax, các vị thế GT được xây dựng trên NFT. Nếu người vay không trả được nợ, thay vì chỉ đơn giản là tài sản thế chấp bị bán trên thị trường, tài sản thế chấp có thể được giao trực tiếp cho bên cho vay.
Ở đây, tôi mới hiểu được mặt thứ hai của rủi ro.
Bạn đã cho vay USDC, kỳ vọng lãi suất cố định… nhưng trong trường hợp vỡ nợ, tài sản thế chấp có thể mang rủi ro tiếp xúc với NVDA, QQQ hoặc SPY.
Tức là lãi suất cố định không đồng nghĩa với rủi ro cố định.
Và điểm này càng trở nên thú vị khi tôi nhìn các con số chính thức cùng với hoạt động on-chain.
1,5M+ ví đã đăng ký
90K+ hoạt động mỗi ngày
10 chuỗi EVM
Nhưng trên DefiLlama, TVL vào khoảng $31M, trong 30 ngày qua giảm 7,2%, và phí còn dưới $20K.
Ở đây, câu hỏi quan trọng hơn số lượng ví đối với tôi là:
Có bao nhiêu người dùng thực sự đang dùng các vị thế GT và các vault, và có bao nhiêu người chỉ đang farm XP/AP/MP?
TGE diễn ra vào khoảng 25 tháng 8, nên với tôi thì đây không phải là bài test khi ra mắt token thực sự.
Bài test thực sự là sau khi các ưu đãi (incentives) được gỡ bỏ, hoạt động vay, cho vay và GT thực tế có tồn tại được bao lâu.
Cơ chế của TermMax thật sự rất thú vị.
Nhưng việc hiểu cơ chế và hiểu rủi ro của nó — đó là hai chuyện khác nhau.
#termmax @TermMax #TermMax
1
114
·
--
Đôi khi tôi cảm thấy việc nhìn con số TVL trong DeFi thì khá dễ, nhưng điều gì đang xảy ra bên trong số vốn đó mới là thứ thú vị hơn.
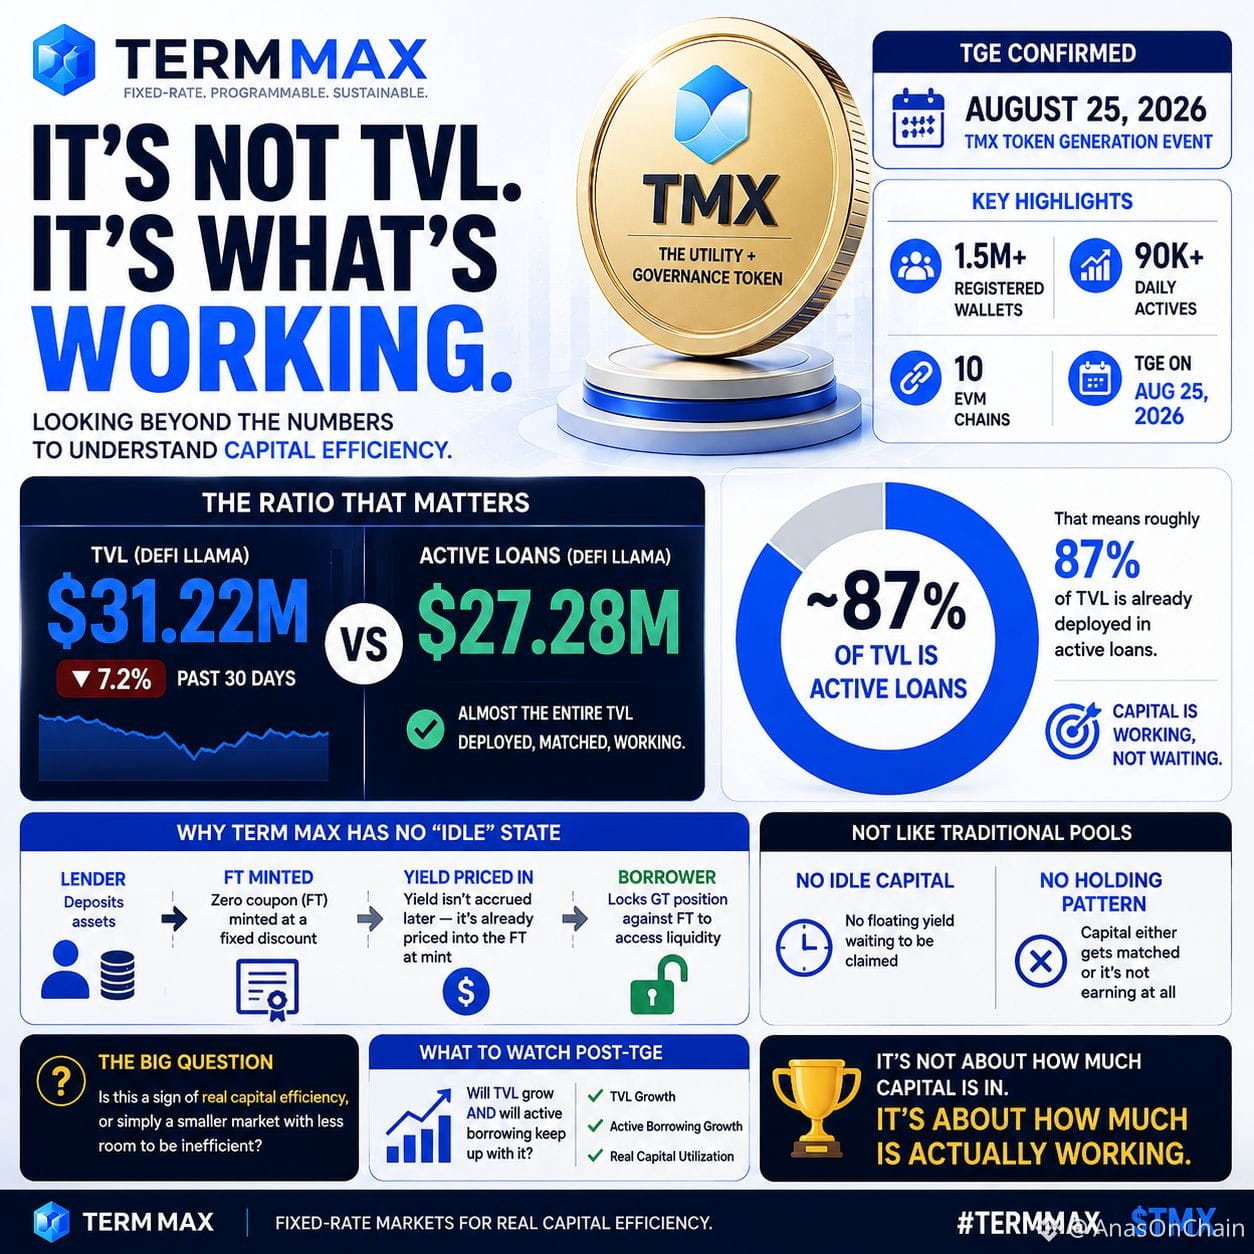
Khi tôi kiểm tra các con số @termmax , ánh mắt của tôi dừng lại ở một tỷ lệ.
TVL là 31.22M đô la, giảm 7.2% trong 30 ngày gần đây.
Nhưng các khoản vay đang hoạt động là 27.28M đô la.
Tức là khoảng 87% TVL đã được triển khai.
Tại đây, mô hình của TermMax lại khiến tôi thấy khác với các “lending pools” truyền thống.
Người cho vay gửi tiền, rồi FT được đúc, và giá sẽ được đưa vào ngay trong “khoản chiết khấu lợi suất cố định”.
Người đi vay khóa vị thế GT và truy cập thanh khoản dựa trên cấu trúc đó.
Vì vậy ở đây, ý tưởng về vốn không phải là kiểu đơn giản “gửi vào rồi để đó nhàn rỗi”.
Với tôi, câu hỏi thật sự bây giờ không phải là 31.22M đô la TVL:
Bao nhiêu vốn thực sự đang hoạt động?
27.28M đô la khoản vay đang hoạt động chắc chắn là rất đáng chú ý, nhưng tôi không coi nó tự động là một tín hiệu bullish.
Mức sử dụng cao có thể là hiệu quả thực sự, hoặc cũng có thể chỉ là kết quả của thanh khoản hữu hạn trong một thị trường nhỏ hơn.
Chính vì vậy, sau khi TGE, tôi sẽ theo dõi TVL so với active borrowing nhiều hơn là chỉ nhìn TVL.
Nếu cả hai cùng tăng trưởng, thì mô hình hiệu quả sử dụng vốn của TermMax sẽ thuyết phục hơn với tôi.
#TermMax #termmax @termmax
Đôi khi tôi cảm thấy việc nhìn con số TVL trong DeFi thì khá dễ, nhưng điều gì đang xảy ra bên trong số vốn đó mới là thứ thú vị hơn.
Khi tôi kiểm tra các con số @TermMax , ánh mắt của tôi dừng lại ở một tỷ lệ.
TVL là 31.22M đô la, giảm 7.2% trong 30 ngày gần đây.
Nhưng các khoản vay đang hoạt động là 27.28M đô la.
Tức là khoảng 87% TVL đã được triển khai.
Tại đây, mô hình của TermMax lại khiến tôi thấy khác với các “lending pools” truyền thống.
Người cho vay gửi tiền, rồi FT được đúc, và giá sẽ được đưa vào ngay trong “khoản chiết khấu lợi suất cố định”.
Người đi vay khóa vị thế GT và truy cập thanh khoản dựa trên cấu trúc đó.
Vì vậy ở đây, ý tưởng về vốn không phải là kiểu đơn giản “gửi vào rồi để đó nhàn rỗi”.
Với tôi, câu hỏi thật sự bây giờ không phải là 31.22M đô la TVL:
Bao nhiêu vốn thực sự đang hoạt động?
27.28M đô la khoản vay đang hoạt động chắc chắn là rất đáng chú ý, nhưng tôi không coi nó tự động là một tín hiệu bullish.
Mức sử dụng cao có thể là hiệu quả thực sự, hoặc cũng có thể chỉ là kết quả của thanh khoản hữu hạn trong một thị trường nhỏ hơn.
Chính vì vậy, sau khi TGE, tôi sẽ theo dõi TVL so với active borrowing nhiều hơn là chỉ nhìn TVL.
Nếu cả hai cùng tăng trưởng, thì mô hình hiệu quả sử dụng vốn của TermMax sẽ thuyết phục hơn với tôi.
#TermMax #termmax @TermMax
Khi tôi kiểm tra các con số @TermMax , ánh mắt của tôi dừng lại ở một tỷ lệ.
TVL là 31.22M đô la, giảm 7.2% trong 30 ngày gần đây.
Nhưng các khoản vay đang hoạt động là 27.28M đô la.
Tức là khoảng 87% TVL đã được triển khai.
Tại đây, mô hình của TermMax lại khiến tôi thấy khác với các “lending pools” truyền thống.
Người cho vay gửi tiền, rồi FT được đúc, và giá sẽ được đưa vào ngay trong “khoản chiết khấu lợi suất cố định”.
Người đi vay khóa vị thế GT và truy cập thanh khoản dựa trên cấu trúc đó.
Vì vậy ở đây, ý tưởng về vốn không phải là kiểu đơn giản “gửi vào rồi để đó nhàn rỗi”.
Với tôi, câu hỏi thật sự bây giờ không phải là 31.22M đô la TVL:
Bao nhiêu vốn thực sự đang hoạt động?
27.28M đô la khoản vay đang hoạt động chắc chắn là rất đáng chú ý, nhưng tôi không coi nó tự động là một tín hiệu bullish.
Mức sử dụng cao có thể là hiệu quả thực sự, hoặc cũng có thể chỉ là kết quả của thanh khoản hữu hạn trong một thị trường nhỏ hơn.
Chính vì vậy, sau khi TGE, tôi sẽ theo dõi TVL so với active borrowing nhiều hơn là chỉ nhìn TVL.
Nếu cả hai cùng tăng trưởng, thì mô hình hiệu quả sử dụng vốn của TermMax sẽ thuyết phục hơn với tôi.
#TermMax #termmax @TermMax
1
2
111
·
--
Mình hiện đang nhận ra một khoảng trống thú vị trong TermMax: tăng trưởng ví và mức sử dụng thực tế không phải là một.
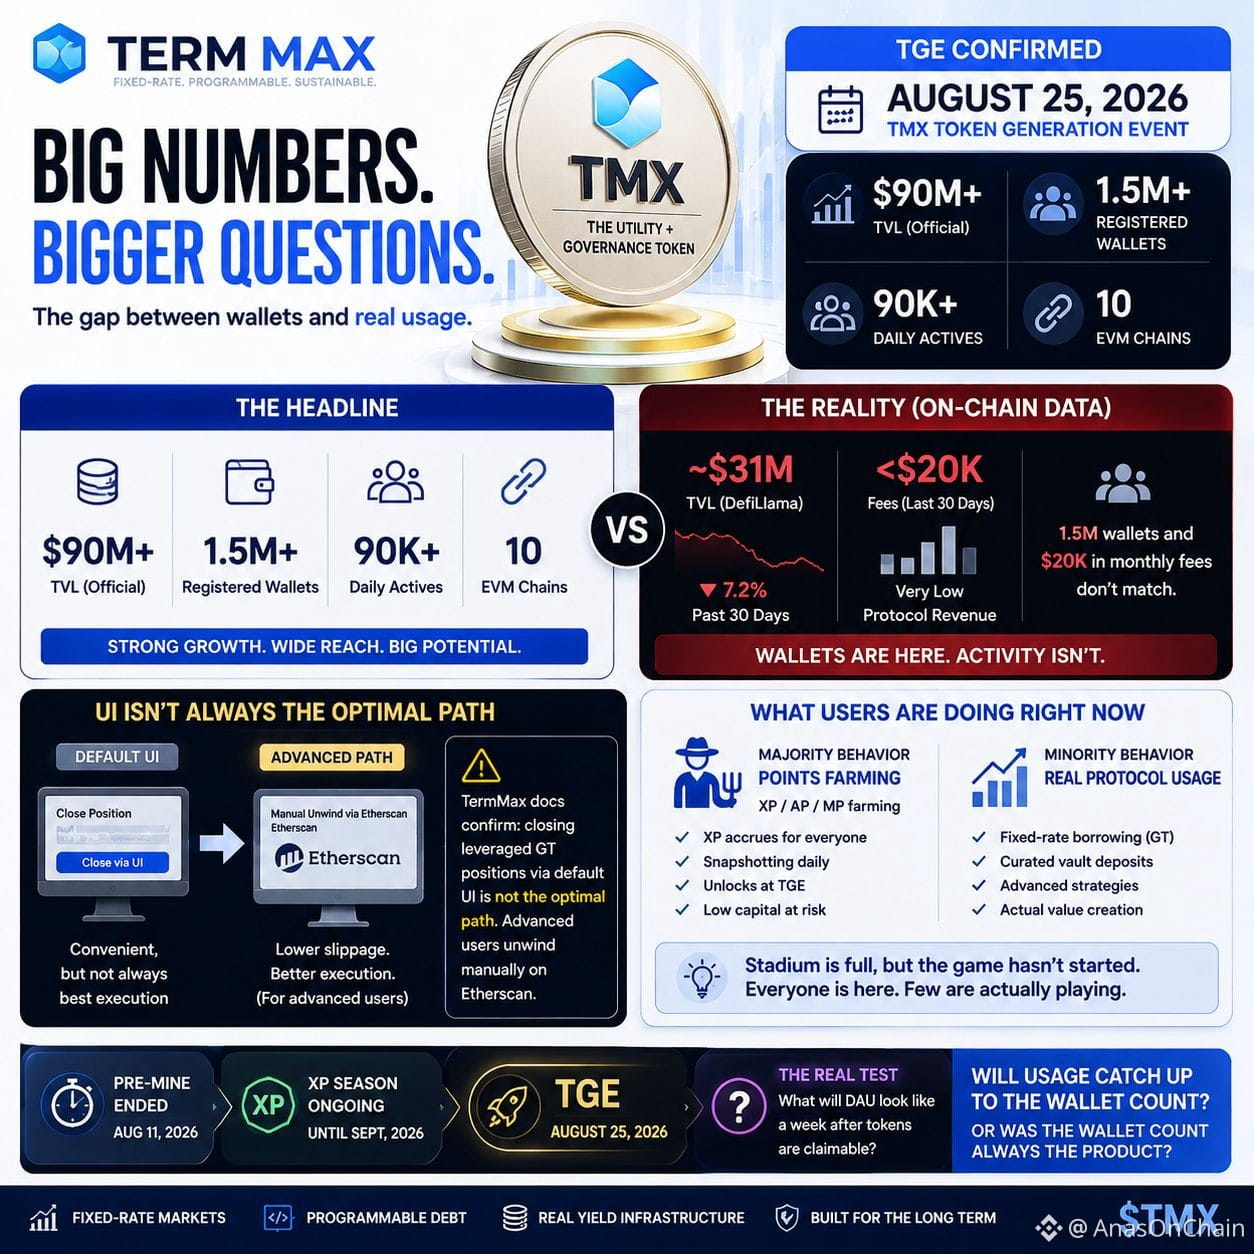
TGE của @termmax diễn ra vào ngày 25 tháng 8, và các số liệu chính thức trông khá ấn tượng — TVL $90M+, hơn 1.5M ví đã đăng ký, hơn 90K hoạt động hằng ngày và 10 chuỗi EVM.
Nhưng khi mình xem số liệu trên DefiLlama thì bức tranh có hơi khác.
TVL khoảng $31M, trong tháng qua giảm 7.2%, và phí trong 30 ngày gần nhất còn thấp hơn $20K.
Ở đây, câu hỏi thực sự của mình bắt đầu.
Việc có 1.5M ví không có nghĩa là 1.5M người dùng đang cho vay, vay hoặc sử dụng các vị thế lãi suất cố định thực sự.
Hoạt động farming XP/AP/MP cũng có thể tạo ra “activity”.
Và một chi tiết thú vị khác: để đóng các vị thế GT nâng cao, trong tài liệu TermMax có quy trình unwind thủ công riêng từ Etherscan, vì giao diện mặc định không mang lại hiệu suất thực thi tốt nhất trong mọi tình huống.
Tức là trong cùng một protocol, trải nghiệm cho người dùng phổ thông và cách thực thi cho người dùng nâng cao hiện vẫn chưa hoàn toàn ngang nhau.
Phần pre-mine kết thúc vào ngày 11 tháng 8, mùa XP kéo dài đến tháng 9, và TGE diễn ra vào ngày 25 tháng 8.
Giờ thì với mình, chỉ số quan trọng nhất có lẽ không phải là số lượng ví.
Sau TGE, có bao nhiêu ví thực sự chuyển đổi thành hoạt động trên protocol?
Nếu phí, TVL và mức sử dụng vay mượn thực sự bắt kịp cùng với tăng trưởng ví thì câu chuyện của TermMax sẽ thuyết phục hơn.
Nếu không…
thì 1.5M ví có lẽ là nhiều hơn mức người dùng thực sự.
@termmax #TermMax #termmax
Mình hiện đang nhận ra một khoảng trống thú vị trong TermMax: tăng trưởng ví và mức sử dụng thực tế không phải là một.
TGE của @TermMax diễn ra vào ngày 25 tháng 8, và các số liệu chính thức trông khá ấn tượng — TVL $90M+, hơn 1.5M ví đã đăng ký, hơn 90K hoạt động hằng ngày và 10 chuỗi EVM.
Nhưng khi mình xem số liệu trên DefiLlama thì bức tranh có hơi khác.
TVL khoảng $31M, trong tháng qua giảm 7.2%, và phí trong 30 ngày gần nhất còn thấp hơn $20K.
Ở đây, câu hỏi thực sự của mình bắt đầu.
Việc có 1.5M ví không có nghĩa là 1.5M người dùng đang cho vay, vay hoặc sử dụng các vị thế lãi suất cố định thực sự.
Hoạt động farming XP/AP/MP cũng có thể tạo ra “activity”.
Và một chi tiết thú vị khác: để đóng các vị thế GT nâng cao, trong tài liệu TermMax có quy trình unwind thủ công riêng từ Etherscan, vì giao diện mặc định không mang lại hiệu suất thực thi tốt nhất trong mọi tình huống.
Tức là trong cùng một protocol, trải nghiệm cho người dùng phổ thông và cách thực thi cho người dùng nâng cao hiện vẫn chưa hoàn toàn ngang nhau.
Phần pre-mine kết thúc vào ngày 11 tháng 8, mùa XP kéo dài đến tháng 9, và TGE diễn ra vào ngày 25 tháng 8.
Giờ thì với mình, chỉ số quan trọng nhất có lẽ không phải là số lượng ví.
Sau TGE, có bao nhiêu ví thực sự chuyển đổi thành hoạt động trên protocol?
Nếu phí, TVL và mức sử dụng vay mượn thực sự bắt kịp cùng với tăng trưởng ví thì câu chuyện của TermMax sẽ thuyết phục hơn.
Nếu không…
thì 1.5M ví có lẽ là nhiều hơn mức người dùng thực sự.
@TermMax #TermMax #termmax
TGE của @TermMax diễn ra vào ngày 25 tháng 8, và các số liệu chính thức trông khá ấn tượng — TVL $90M+, hơn 1.5M ví đã đăng ký, hơn 90K hoạt động hằng ngày và 10 chuỗi EVM.
Nhưng khi mình xem số liệu trên DefiLlama thì bức tranh có hơi khác.
TVL khoảng $31M, trong tháng qua giảm 7.2%, và phí trong 30 ngày gần nhất còn thấp hơn $20K.
Ở đây, câu hỏi thực sự của mình bắt đầu.
Việc có 1.5M ví không có nghĩa là 1.5M người dùng đang cho vay, vay hoặc sử dụng các vị thế lãi suất cố định thực sự.
Hoạt động farming XP/AP/MP cũng có thể tạo ra “activity”.
Và một chi tiết thú vị khác: để đóng các vị thế GT nâng cao, trong tài liệu TermMax có quy trình unwind thủ công riêng từ Etherscan, vì giao diện mặc định không mang lại hiệu suất thực thi tốt nhất trong mọi tình huống.
Tức là trong cùng một protocol, trải nghiệm cho người dùng phổ thông và cách thực thi cho người dùng nâng cao hiện vẫn chưa hoàn toàn ngang nhau.
Phần pre-mine kết thúc vào ngày 11 tháng 8, mùa XP kéo dài đến tháng 9, và TGE diễn ra vào ngày 25 tháng 8.
Giờ thì với mình, chỉ số quan trọng nhất có lẽ không phải là số lượng ví.
Sau TGE, có bao nhiêu ví thực sự chuyển đổi thành hoạt động trên protocol?
Nếu phí, TVL và mức sử dụng vay mượn thực sự bắt kịp cùng với tăng trưởng ví thì câu chuyện của TermMax sẽ thuyết phục hơn.
Nếu không…
thì 1.5M ví có lẽ là nhiều hơn mức người dùng thực sự.
@TermMax #TermMax #termmax
1
66
·
--
Đã xác minh
Sau khi hiểu một điều gì đó trong TermMax, tôi thấy vai trò của TMX có phần khác đi.
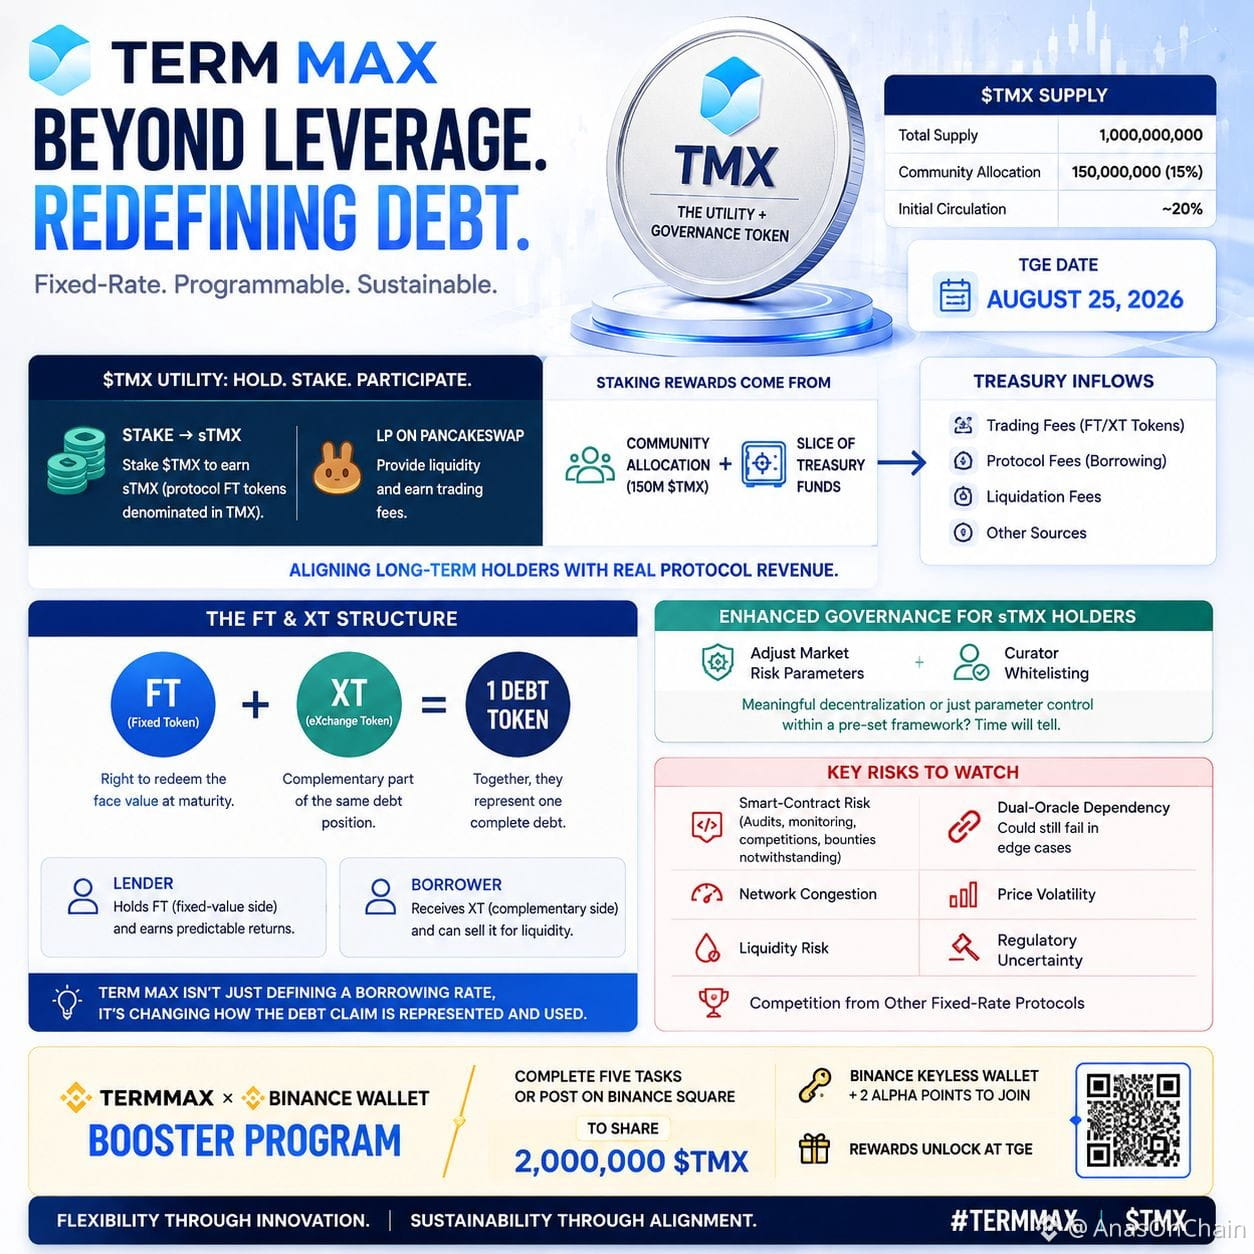
Có vẻ nó không chỉ là token quản trị. Với nguồn cung cố định 1B, có 150M $TMX (15%) dành cho cộng đồng, và người nắm giữ có thể nhận sTMX thông qua việc staking.
Phần thú vị nằm ở Treasury.
Phí giao dịch FT/XT, phí vay, phí thanh lý và các nguồn thu khác của giao thức có thể chảy vào Treasury, nơi mà một phần có thể được dùng để tài trợ cho phần thưởng staking.
Nhưng ở đây tôi cũng có câu hỏi: Bao nhiêu phần doanh thu Treasury thực sự sẽ đến với các staker?
Sau đó tôi xem mô hình FT/XT:
1 FT + 1 XT = 1 token nợ (debt token).
Người cho vay có thể nắm giữ phía giá trị cố định, trong khi người đi vay có thể dùng XT bổ sung để có thanh khoản.
Với tôi, đây là phần hấp dẫn của TermMax — giao thức không chỉ tạo ra các khoản vay, mà còn chia nợ thành những dạng tiếp xúc tài chính (financial exposures) khác nhau.
Tính linh hoạt tăng lên, nhưng đồng thời độ phức tạp cũng tăng.
Và những người nắm giữ sTMX sẽ nhận được quyền quản trị (governance) được nâng cường dựa trên các tham số rủi ro và việc đưa curator vào danh sách whitelisting. Vì vậy, bài kiểm tra thực tế không chỉ là giá token, mà còn là quản trị và cách phân phối từ Treasury.
Trong Binance WalletBooster có phần thưởng 2M $TMX, và phần thưởng sẽ được mở khóa tại TGE.
Giờ phải xem liệu người dùng trong chiến dịch chỉ claim phần thưởng...
Hay họ cũng stake, govern và tham gia trong nền kinh tế thực của TermMax.
@termmax #TermMax
Sau khi hiểu một điều gì đó trong TermMax, tôi thấy vai trò của TMX có phần khác đi.
Có vẻ nó không chỉ là token quản trị. Với nguồn cung cố định 1B, có 150M $TMX (15%) dành cho cộng đồng, và người nắm giữ có thể nhận sTMX thông qua việc staking.
Phần thú vị nằm ở Treasury.
Phí giao dịch FT/XT, phí vay, phí thanh lý và các nguồn thu khác của giao thức có thể chảy vào Treasury, nơi mà một phần có thể được dùng để tài trợ cho phần thưởng staking.
Nhưng ở đây tôi cũng có câu hỏi: Bao nhiêu phần doanh thu Treasury thực sự sẽ đến với các staker?
Sau đó tôi xem mô hình FT/XT:
1 FT + 1 XT = 1 token nợ (debt token).
Người cho vay có thể nắm giữ phía giá trị cố định, trong khi người đi vay có thể dùng XT bổ sung để có thanh khoản.
Với tôi, đây là phần hấp dẫn của TermMax — giao thức không chỉ tạo ra các khoản vay, mà còn chia nợ thành những dạng tiếp xúc tài chính (financial exposures) khác nhau.
Tính linh hoạt tăng lên, nhưng đồng thời độ phức tạp cũng tăng.
Và những người nắm giữ sTMX sẽ nhận được quyền quản trị (governance) được nâng cường dựa trên các tham số rủi ro và việc đưa curator vào danh sách whitelisting. Vì vậy, bài kiểm tra thực tế không chỉ là giá token, mà còn là quản trị và cách phân phối từ Treasury.
Trong Binance WalletBooster có phần thưởng 2M $TMX, và phần thưởng sẽ được mở khóa tại TGE.
Giờ phải xem liệu người dùng trong chiến dịch chỉ claim phần thưởng...
Hay họ cũng stake, govern và tham gia trong nền kinh tế thực của TermMax.
@TermMax #TermMax
Có vẻ nó không chỉ là token quản trị. Với nguồn cung cố định 1B, có 150M $TMX (15%) dành cho cộng đồng, và người nắm giữ có thể nhận sTMX thông qua việc staking.
Phần thú vị nằm ở Treasury.
Phí giao dịch FT/XT, phí vay, phí thanh lý và các nguồn thu khác của giao thức có thể chảy vào Treasury, nơi mà một phần có thể được dùng để tài trợ cho phần thưởng staking.
Nhưng ở đây tôi cũng có câu hỏi: Bao nhiêu phần doanh thu Treasury thực sự sẽ đến với các staker?
Sau đó tôi xem mô hình FT/XT:
1 FT + 1 XT = 1 token nợ (debt token).
Người cho vay có thể nắm giữ phía giá trị cố định, trong khi người đi vay có thể dùng XT bổ sung để có thanh khoản.
Với tôi, đây là phần hấp dẫn của TermMax — giao thức không chỉ tạo ra các khoản vay, mà còn chia nợ thành những dạng tiếp xúc tài chính (financial exposures) khác nhau.
Tính linh hoạt tăng lên, nhưng đồng thời độ phức tạp cũng tăng.
Và những người nắm giữ sTMX sẽ nhận được quyền quản trị (governance) được nâng cường dựa trên các tham số rủi ro và việc đưa curator vào danh sách whitelisting. Vì vậy, bài kiểm tra thực tế không chỉ là giá token, mà còn là quản trị và cách phân phối từ Treasury.
Trong Binance WalletBooster có phần thưởng 2M $TMX, và phần thưởng sẽ được mở khóa tại TGE.
Giờ phải xem liệu người dùng trong chiến dịch chỉ claim phần thưởng...
Hay họ cũng stake, govern và tham gia trong nền kinh tế thực của TermMax.
@TermMax #TermMax
1
1
160
·
--
Đã xác minh
Khi tôi xem TMX, tôi thấy một điều còn thú vị hơn cả những gì tôi kỳ vọng.
Tôi đến để xem câu chuyện đòn bẩy zero-liquidation, nhưng các con số đã giữ tôi lại ở phía lợi suất.
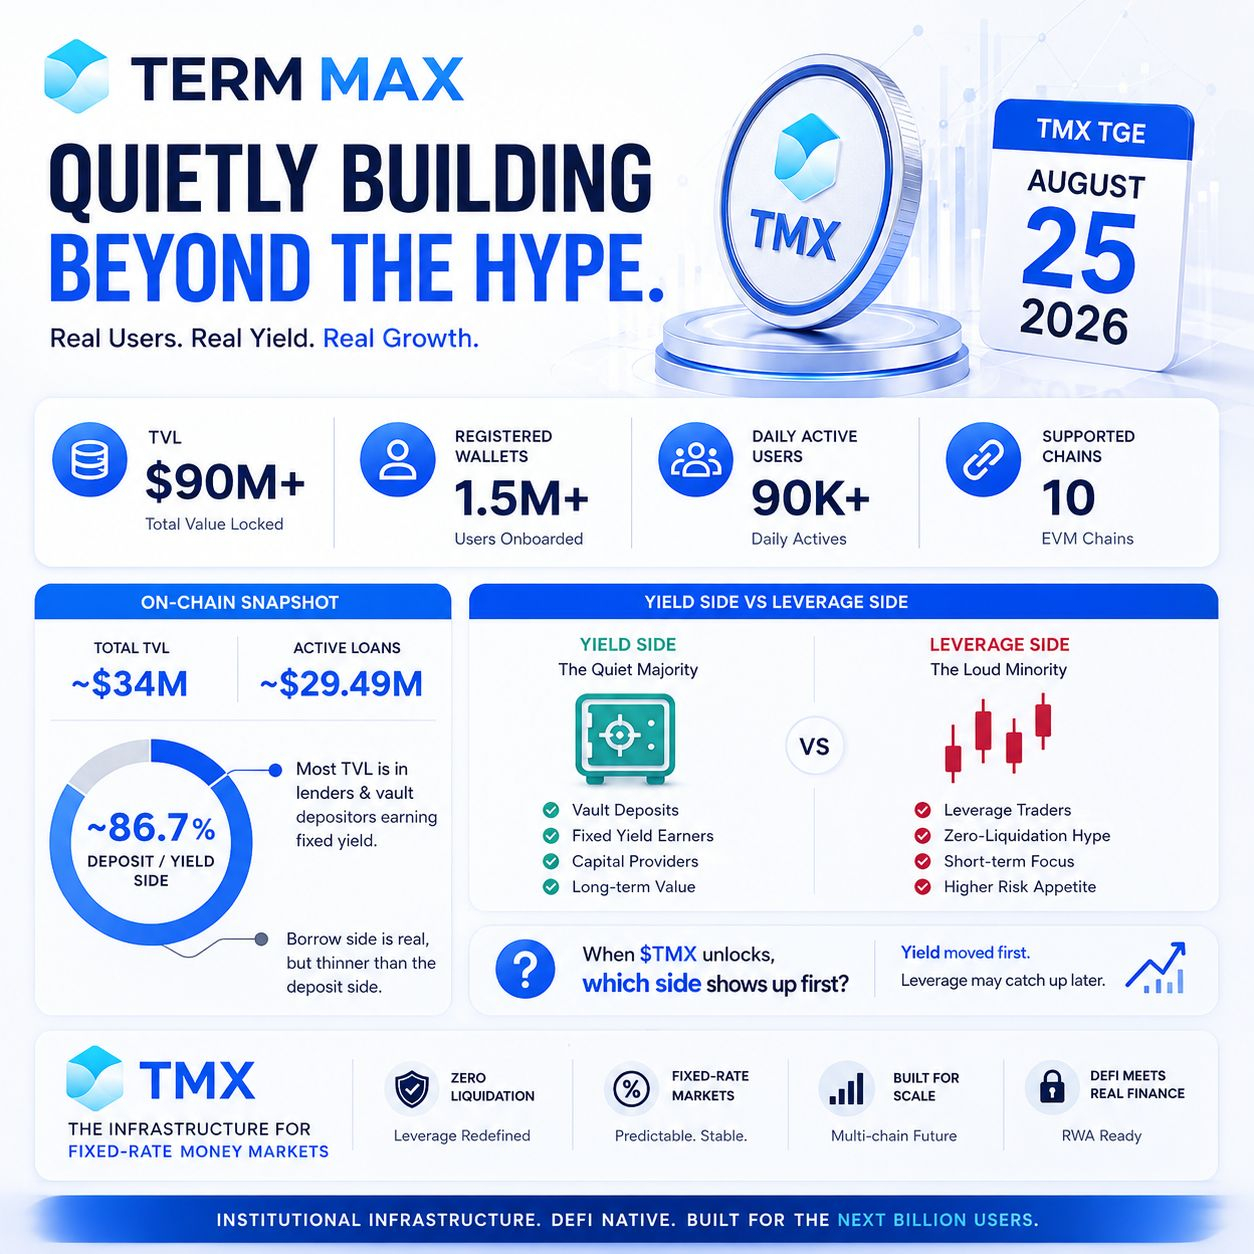
TermMax đã xác nhận TGE của $TMX là ngày 25 tháng 8 năm 2026. Đồng thời, họ cũng đưa ra thông tin về 1.5M+ ví đã đăng ký, 90K+ người dùng hoạt động hằng ngày và dấu ấn trên 10 chuỗi EVM.
Nhưng ở đây có một khác biệt quan trọng.
Câu chuyện gây chú ý lớn nhất là về đòn bẩy.
Điều khiến tôi thấy hứng thú hơn là hoạt động của các bên cho vay và người gửi tiền vào vault.
Trong dữ liệu tôi theo dõi, TVL của tôi vào khoảng $34M, trong khi các khoản vay đang hoạt động khoảng $29.49M. Các số liệu rộng hơn của hệ sinh thái đang được báo cáo lên tới $90M+ TVL.
Nói cách khác, phía đi vay là có thật, nhưng rất khó để bỏ qua phía tiền gửi/lợi suất.
Và thiết kế cốt lõi của TermMax cũng hỗ trợ đúng hướng này: cho vay và đi vay theo lãi suất cố định, nơi người dùng nhận được các điều khoản đã được xác định trước thay vì sự không chắc chắn của lãi suất biến động.
Với tôi, câu hỏi thực sự ở đây không phải là đòn bẩy.
Câu hỏi là: sau TGE, ai sẽ là động lực để đẩy TMX?
Là trader sử dụng đòn bẩy?
Hay là một nhóm người dùng lớn hơn nhiều đang gửi vốn để tạo ra lợi suất cố định?
Nếu phía lợi suất đã tăng trưởng trước, thì có khả năng thị trường đang chưa nhìn TMX qua lăng kính chỉ là “token đòn bẩy”.
Lợi suất đi trước. Đòn bẩy có thể sẽ bắt kịp sau.
@termmax #TermMax
Khi tôi xem TMX, tôi thấy một điều còn thú vị hơn cả những gì tôi kỳ vọng.
Tôi đến để xem câu chuyện đòn bẩy zero-liquidation, nhưng các con số đã giữ tôi lại ở phía lợi suất.
TermMax đã xác nhận TGE của $TMX là ngày 25 tháng 8 năm 2026. Đồng thời, họ cũng đưa ra thông tin về 1.5M+ ví đã đăng ký, 90K+ người dùng hoạt động hằng ngày và dấu ấn trên 10 chuỗi EVM.
Nhưng ở đây có một khác biệt quan trọng.
Câu chuyện gây chú ý lớn nhất là về đòn bẩy.
Điều khiến tôi thấy hứng thú hơn là hoạt động của các bên cho vay và người gửi tiền vào vault.
Trong dữ liệu tôi theo dõi, TVL của tôi vào khoảng $34M, trong khi các khoản vay đang hoạt động khoảng $29.49M. Các số liệu rộng hơn của hệ sinh thái đang được báo cáo lên tới $90M+ TVL.
Nói cách khác, phía đi vay là có thật, nhưng rất khó để bỏ qua phía tiền gửi/lợi suất.
Và thiết kế cốt lõi của TermMax cũng hỗ trợ đúng hướng này: cho vay và đi vay theo lãi suất cố định, nơi người dùng nhận được các điều khoản đã được xác định trước thay vì sự không chắc chắn của lãi suất biến động.
Với tôi, câu hỏi thực sự ở đây không phải là đòn bẩy.
Câu hỏi là: sau TGE, ai sẽ là động lực để đẩy TMX?
Là trader sử dụng đòn bẩy?
Hay là một nhóm người dùng lớn hơn nhiều đang gửi vốn để tạo ra lợi suất cố định?
Nếu phía lợi suất đã tăng trưởng trước, thì có khả năng thị trường đang chưa nhìn TMX qua lăng kính chỉ là “token đòn bẩy”.
Lợi suất đi trước. Đòn bẩy có thể sẽ bắt kịp sau.
@TermMax #TermMax
Tôi đến để xem câu chuyện đòn bẩy zero-liquidation, nhưng các con số đã giữ tôi lại ở phía lợi suất.
TermMax đã xác nhận TGE của $TMX là ngày 25 tháng 8 năm 2026. Đồng thời, họ cũng đưa ra thông tin về 1.5M+ ví đã đăng ký, 90K+ người dùng hoạt động hằng ngày và dấu ấn trên 10 chuỗi EVM.
Nhưng ở đây có một khác biệt quan trọng.
Câu chuyện gây chú ý lớn nhất là về đòn bẩy.
Điều khiến tôi thấy hứng thú hơn là hoạt động của các bên cho vay và người gửi tiền vào vault.
Trong dữ liệu tôi theo dõi, TVL của tôi vào khoảng $34M, trong khi các khoản vay đang hoạt động khoảng $29.49M. Các số liệu rộng hơn của hệ sinh thái đang được báo cáo lên tới $90M+ TVL.
Nói cách khác, phía đi vay là có thật, nhưng rất khó để bỏ qua phía tiền gửi/lợi suất.
Và thiết kế cốt lõi của TermMax cũng hỗ trợ đúng hướng này: cho vay và đi vay theo lãi suất cố định, nơi người dùng nhận được các điều khoản đã được xác định trước thay vì sự không chắc chắn của lãi suất biến động.
Với tôi, câu hỏi thực sự ở đây không phải là đòn bẩy.
Câu hỏi là: sau TGE, ai sẽ là động lực để đẩy TMX?
Là trader sử dụng đòn bẩy?
Hay là một nhóm người dùng lớn hơn nhiều đang gửi vốn để tạo ra lợi suất cố định?
Nếu phía lợi suất đã tăng trưởng trước, thì có khả năng thị trường đang chưa nhìn TMX qua lăng kính chỉ là “token đòn bẩy”.
Lợi suất đi trước. Đòn bẩy có thể sẽ bắt kịp sau.
@TermMax #TermMax
1
2
105
·
--
Hamein aaj DUSK ka price chart se nahi, security scorecard aur staking mechanics se samajh aata hai — aur yahan mujhe ek interesting gap nazar aya.
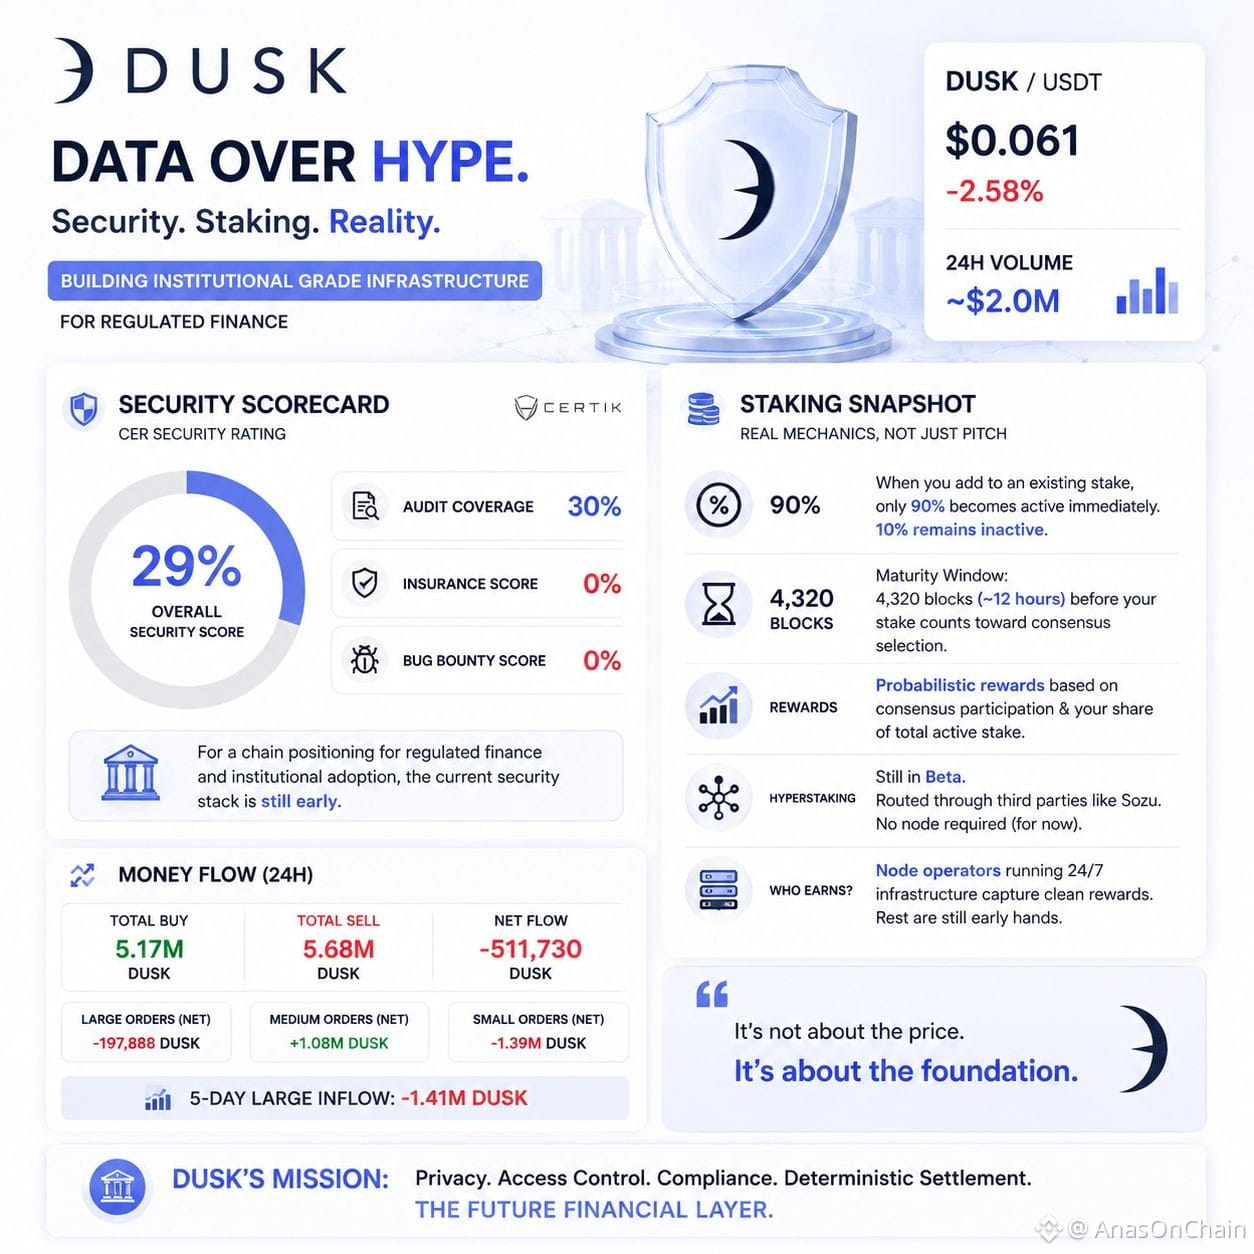
DUSK institutional-grade, MiCA-compliant financial infrastructure ki story build kar raha hai. Lekin jab security metrics dekhe to picture itni polished nahi thi.
CER scorecard par: Overall security: 29%
Audit coverage: 30%
Insurance: 0%
Bug bounty: 0%
Mere liye sabse interesting number 0% tha.
RWA aur regulated finance mein institutions sirf ye nahi dekhte ke protocol kya promise kar raha hai. Woh ye bhi dekhte hain ke worst-case mein protection kitni mature hai.
Phir maine staking khud test ki.
Stake ka sirf 90% ngay lập tức active hota hai. Phần còn lại 10% inactive rehta hai.
Và trong consensus selection count hone se pehle 4,320 blocks (~12 giờ) ka maturity window hai.
Rewards cũng không phải APR cố định. Chúng phụ thuộc vào stake của bạn so với mức tham gia consensus và tổng active stake.
Hyperstaking cũng hiện tại đang ở giai đoạn beta và thông qua hạ tầng của bên thứ ba.
Tức là câu chuyện của DUSK giờ không còn chỉ là “privacy + RWA” đối với tôi.
Thử thách thật sự là:
Liệu những gì đứng sau narrative mang tính thể chế có đang trưởng thành về bảo mật và hạ tầng staking với tốc độ tương tự không?
Giá quanh $0.061 và 24H volume khoảng ~$2M, nhưng thật lòng là tôi nhớ nhiều hơn đến mức 0% bảo hiểm và 0% bug bounty — chứ không phải giá.
Nếu DUSK muốn đưa các tài sản tài chính trong tương lai lên on-chain, thì chương tiếp theo không chỉ là adoption.
Niềm tin phải được chứng minh.
@Dusk_Foundation #dusk $DUSK
Hamein aaj DUSK ka price chart se nahi, security scorecard aur staking mechanics se samajh aata hai — aur yahan mujhe ek interesting gap nazar aya.
DUSK institutional-grade, MiCA-compliant financial infrastructure ki story build kar raha hai. Lekin jab security metrics dekhe to picture itni polished nahi thi.
CER scorecard par: Overall security: 29%
Audit coverage: 30%
Insurance: 0%
Bug bounty: 0%
Mere liye sabse interesting number 0% tha.
RWA aur regulated finance mein institutions sirf ye nahi dekhte ke protocol kya promise kar raha hai. Woh ye bhi dekhte hain ke worst-case mein protection kitni mature hai.
Phir maine staking khud test ki.
Stake ka sirf 90% ngay lập tức active hota hai. Phần còn lại 10% inactive rehta hai.
Và trong consensus selection count hone se pehle 4,320 blocks (~12 giờ) ka maturity window hai.
Rewards cũng không phải APR cố định. Chúng phụ thuộc vào stake của bạn so với mức tham gia consensus và tổng active stake.
Hyperstaking cũng hiện tại đang ở giai đoạn beta và thông qua hạ tầng của bên thứ ba.
Tức là câu chuyện của DUSK giờ không còn chỉ là “privacy + RWA” đối với tôi.
Thử thách thật sự là:
Liệu những gì đứng sau narrative mang tính thể chế có đang trưởng thành về bảo mật và hạ tầng staking với tốc độ tương tự không?
Giá quanh $0.061 và 24H volume khoảng ~$2M, nhưng thật lòng là tôi nhớ nhiều hơn đến mức 0% bảo hiểm và 0% bug bounty — chứ không phải giá.
Nếu DUSK muốn đưa các tài sản tài chính trong tương lai lên on-chain, thì chương tiếp theo không chỉ là adoption.
Niềm tin phải được chứng minh.
@Dusk #dusk $DUSK
DUSK institutional-grade, MiCA-compliant financial infrastructure ki story build kar raha hai. Lekin jab security metrics dekhe to picture itni polished nahi thi.
CER scorecard par: Overall security: 29%
Audit coverage: 30%
Insurance: 0%
Bug bounty: 0%
Mere liye sabse interesting number 0% tha.
RWA aur regulated finance mein institutions sirf ye nahi dekhte ke protocol kya promise kar raha hai. Woh ye bhi dekhte hain ke worst-case mein protection kitni mature hai.
Phir maine staking khud test ki.
Stake ka sirf 90% ngay lập tức active hota hai. Phần còn lại 10% inactive rehta hai.
Và trong consensus selection count hone se pehle 4,320 blocks (~12 giờ) ka maturity window hai.
Rewards cũng không phải APR cố định. Chúng phụ thuộc vào stake của bạn so với mức tham gia consensus và tổng active stake.
Hyperstaking cũng hiện tại đang ở giai đoạn beta và thông qua hạ tầng của bên thứ ba.
Tức là câu chuyện của DUSK giờ không còn chỉ là “privacy + RWA” đối với tôi.
Thử thách thật sự là:
Liệu những gì đứng sau narrative mang tính thể chế có đang trưởng thành về bảo mật và hạ tầng staking với tốc độ tương tự không?
Giá quanh $0.061 và 24H volume khoảng ~$2M, nhưng thật lòng là tôi nhớ nhiều hơn đến mức 0% bảo hiểm và 0% bug bounty — chứ không phải giá.
Nếu DUSK muốn đưa các tài sản tài chính trong tương lai lên on-chain, thì chương tiếp theo không chỉ là adoption.
Niềm tin phải được chứng minh.
@Dusk #dusk $DUSK
5
4
114
·
--
Đúng một phần
Hôm nay, khi xem dữ liệu dòng tiền của DUSK, tôi thấy một câu hỏi thú vị hơn cả biến động giá.
Nếu ngày mai các chủ sở hữu BTC cùng nhau bán, hoặc nếu một sàn giao dịch lớn bị hack làm lung lay niềm tin của thị trường… thì vấn đề sẽ không chỉ nằm ở giá.
Vấn đề là: hạ tầng tài chính có đủ bền vững không?
Chính vì vậy, tôi thấy DUSK rất thú vị.
DUSK không phải là một “cược” để thay thế BTC. Trọng tâm của nó là đưa các tài sản được quản lý lên một hạ tầng on-chain nơi quyền riêng tư, kiểm soát truy cập và thanh toán có thể hoạt động cùng lúc.
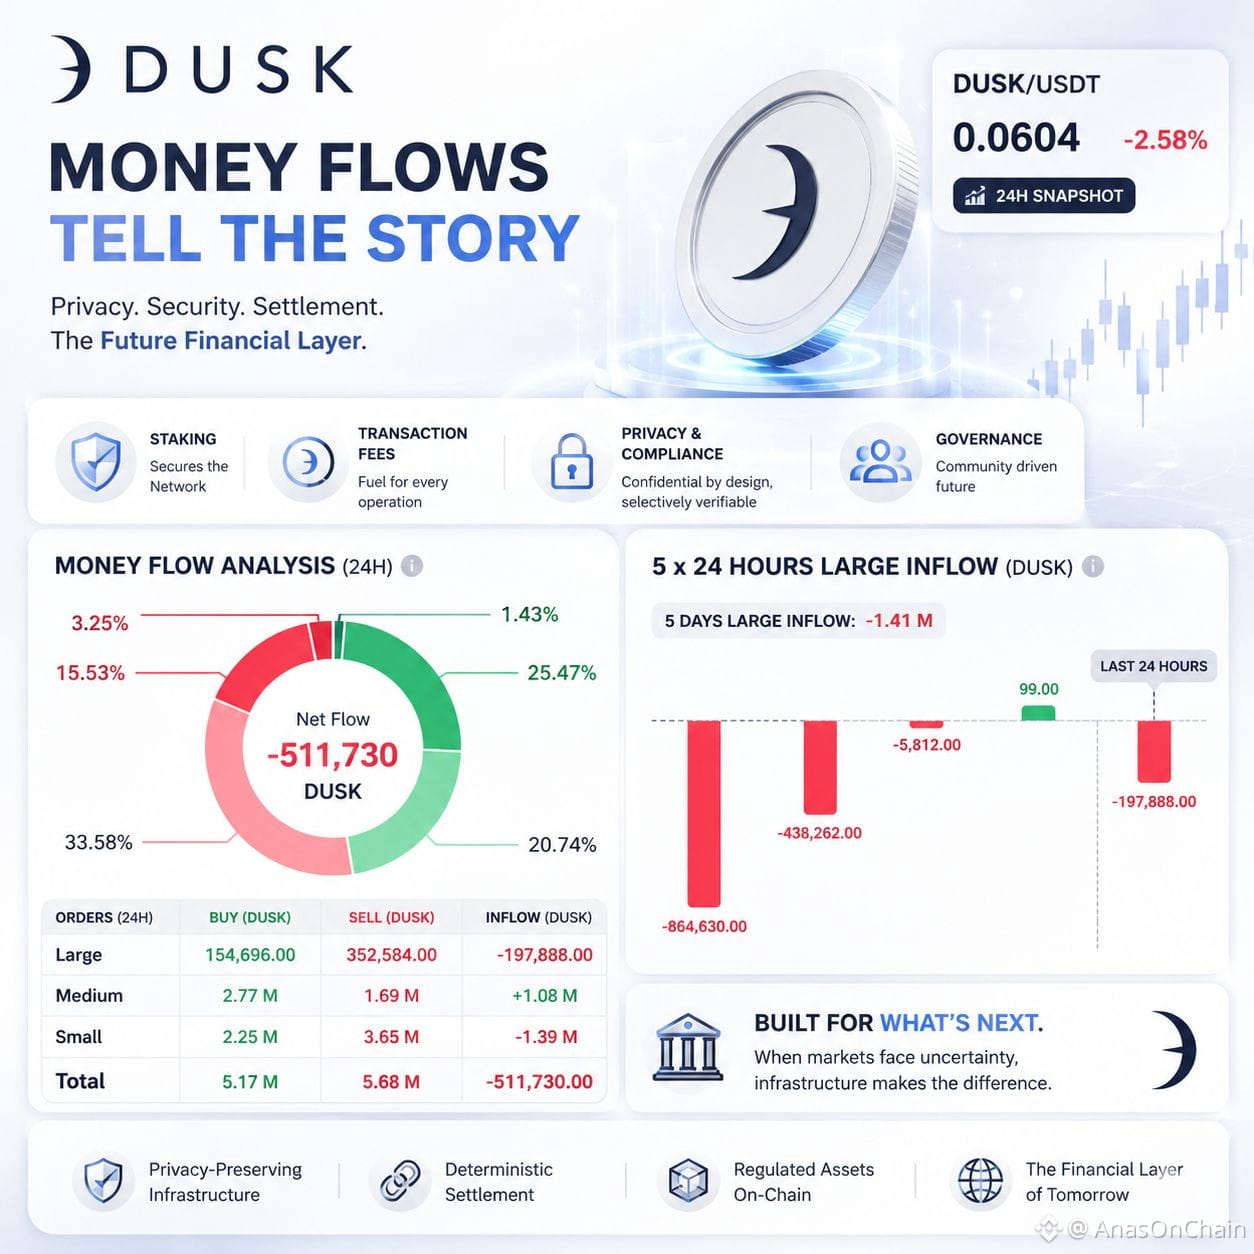
Trong dữ liệu 24H hôm nay:
• Mua: 5.17M DUSK
• Bán: 5.68M DUSK
• Ròng: -511,730 DUSK
• Lệnh lớn: -197,888
• Trung bình: +1.08M
• Nhỏ: -1.39M
• Dòng tiền lớn 5 ngày: -1.41M
• Giá: $0.0604 (-2.58%)
Áp lực thị trường ở đó, nhưng câu chuyện về tiện ích là khác.
DUSK staking, phí giao dịch và DuskEVM được “tiếp nhiên liệu” bởi DUSK. Trong các ứng dụng tài chính đặt nặng quyền riêng tư, việc tiết lộ có chọn lọc cũng đóng vai trò quan trọng.
Nếu BTC bị hack, DUSK sẽ không thể khôi phục BTC.
Nếu Binance bị hack, DUSK Foundation sẽ không “giải cứu” sàn giao dịch đó.
Nhưng nếu những sự kiện như vậy phơi bày điểm yếu của hạ tầng tài chính, thì tầm quan trọng của quyền riêng tư + tuân thủ + kiểm soát truy cập + thanh toán tất định có thể trở nên rõ ràng hơn.
Tương lai của BTC do các holder BTC quyết định.
Nhưng những “đường ray” tài chính thế hệ tiếp theo sẽ thuộc dạng nào?
Có lẽ cơ hội thực sự nằm ngay trong câu hỏi này: $DUSK .
@Dusk_Foundation #dusk $DUSK
Hôm nay, khi xem dữ liệu dòng tiền của DUSK, tôi thấy một câu hỏi thú vị hơn cả biến động giá.
Nếu ngày mai các chủ sở hữu BTC cùng nhau bán, hoặc nếu một sàn giao dịch lớn bị hack làm lung lay niềm tin của thị trường… thì vấn đề sẽ không chỉ nằm ở giá.
Vấn đề là: hạ tầng tài chính có đủ bền vững không?
Chính vì vậy, tôi thấy DUSK rất thú vị.
DUSK không phải là một “cược” để thay thế BTC. Trọng tâm của nó là đưa các tài sản được quản lý lên một hạ tầng on-chain nơi quyền riêng tư, kiểm soát truy cập và thanh toán có thể hoạt động cùng lúc.
Trong dữ liệu 24H hôm nay:
• Mua: 5.17M DUSK
• Bán: 5.68M DUSK
• Ròng: -511,730 DUSK
• Lệnh lớn: -197,888
• Trung bình: +1.08M
• Nhỏ: -1.39M
• Dòng tiền lớn 5 ngày: -1.41M
• Giá: $0.0604 (-2.58%)
Áp lực thị trường ở đó, nhưng câu chuyện về tiện ích là khác.
DUSK staking, phí giao dịch và DuskEVM được “tiếp nhiên liệu” bởi DUSK. Trong các ứng dụng tài chính đặt nặng quyền riêng tư, việc tiết lộ có chọn lọc cũng đóng vai trò quan trọng.
Nếu BTC bị hack, DUSK sẽ không thể khôi phục BTC.
Nếu Binance bị hack, DUSK Foundation sẽ không “giải cứu” sàn giao dịch đó.
Nhưng nếu những sự kiện như vậy phơi bày điểm yếu của hạ tầng tài chính, thì tầm quan trọng của quyền riêng tư + tuân thủ + kiểm soát truy cập + thanh toán tất định có thể trở nên rõ ràng hơn.
Tương lai của BTC do các holder BTC quyết định.
Nhưng những “đường ray” tài chính thế hệ tiếp theo sẽ thuộc dạng nào?
Có lẽ cơ hội thực sự nằm ngay trong câu hỏi này: $DUSK .
@Dusk #dusk $DUSK
Nếu ngày mai các chủ sở hữu BTC cùng nhau bán, hoặc nếu một sàn giao dịch lớn bị hack làm lung lay niềm tin của thị trường… thì vấn đề sẽ không chỉ nằm ở giá.
Vấn đề là: hạ tầng tài chính có đủ bền vững không?
Chính vì vậy, tôi thấy DUSK rất thú vị.
DUSK không phải là một “cược” để thay thế BTC. Trọng tâm của nó là đưa các tài sản được quản lý lên một hạ tầng on-chain nơi quyền riêng tư, kiểm soát truy cập và thanh toán có thể hoạt động cùng lúc.
Trong dữ liệu 24H hôm nay:
• Mua: 5.17M DUSK
• Bán: 5.68M DUSK
• Ròng: -511,730 DUSK
• Lệnh lớn: -197,888
• Trung bình: +1.08M
• Nhỏ: -1.39M
• Dòng tiền lớn 5 ngày: -1.41M
• Giá: $0.0604 (-2.58%)
Áp lực thị trường ở đó, nhưng câu chuyện về tiện ích là khác.
DUSK staking, phí giao dịch và DuskEVM được “tiếp nhiên liệu” bởi DUSK. Trong các ứng dụng tài chính đặt nặng quyền riêng tư, việc tiết lộ có chọn lọc cũng đóng vai trò quan trọng.
Nếu BTC bị hack, DUSK sẽ không thể khôi phục BTC.
Nếu Binance bị hack, DUSK Foundation sẽ không “giải cứu” sàn giao dịch đó.
Nhưng nếu những sự kiện như vậy phơi bày điểm yếu của hạ tầng tài chính, thì tầm quan trọng của quyền riêng tư + tuân thủ + kiểm soát truy cập + thanh toán tất định có thể trở nên rõ ràng hơn.
Tương lai của BTC do các holder BTC quyết định.
Nhưng những “đường ray” tài chính thế hệ tiếp theo sẽ thuộc dạng nào?
Có lẽ cơ hội thực sự nằm ngay trong câu hỏi này: $DUSK .
@Dusk #dusk $DUSK
3
3
249
·
--
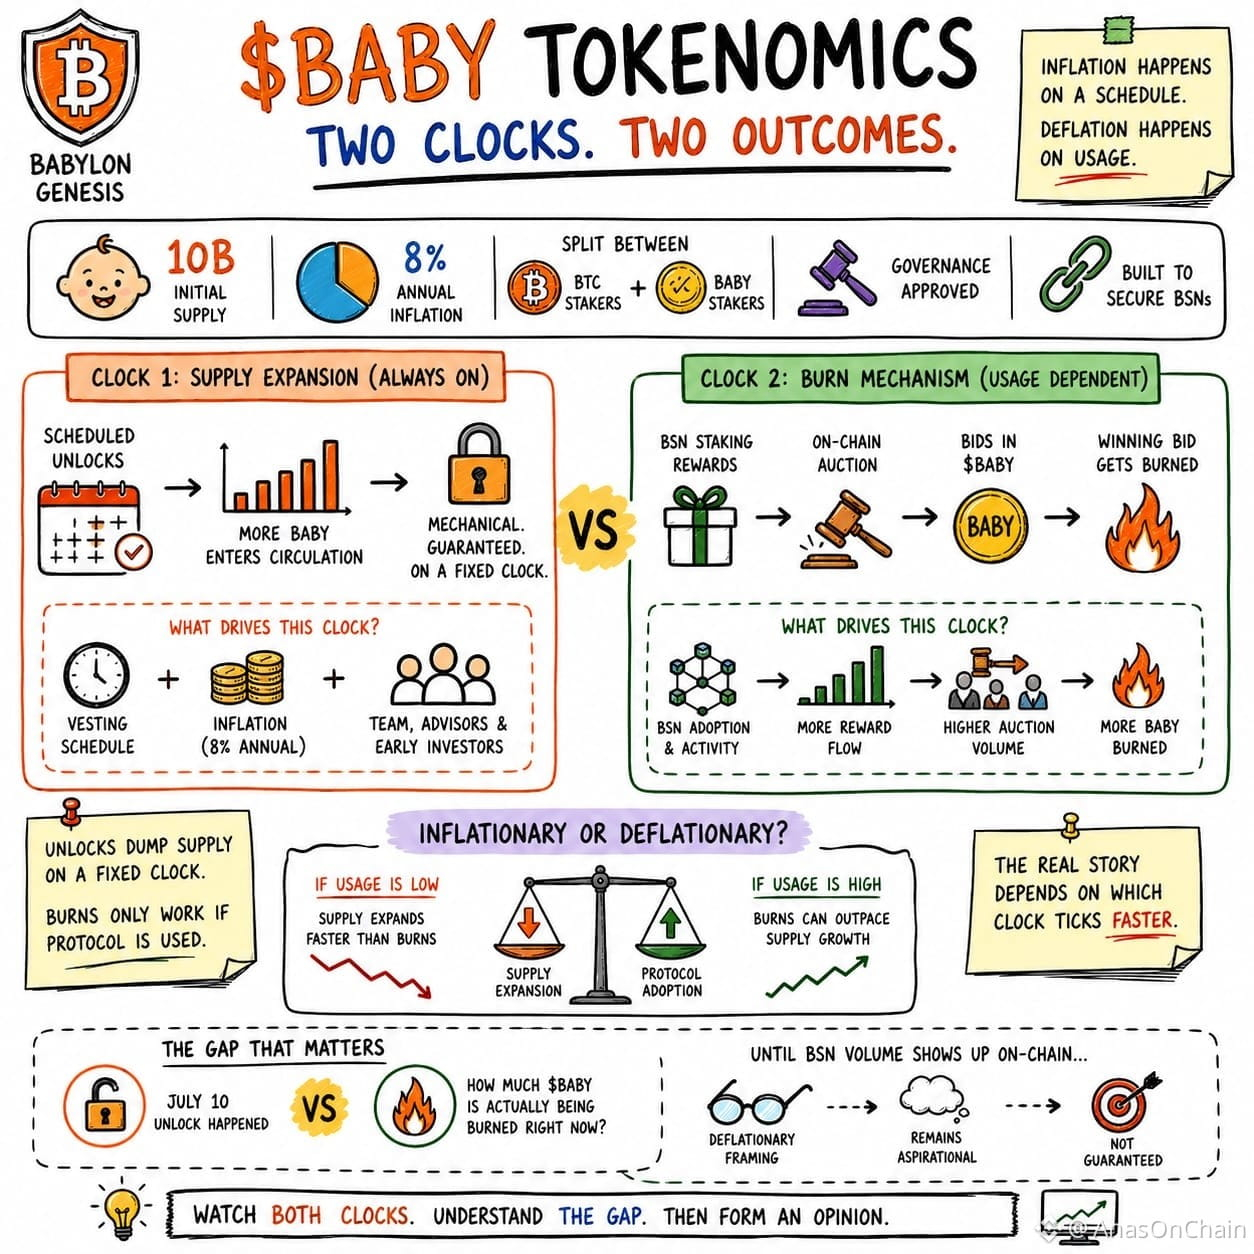
Anh ấy bây giờ mới chỉ nói về lạm phát với $BABY , nhưng tôi thấy tokenomics của Genesis còn một điều khác thú vị hơn.
BABY ban đầu có tổng cung 10B và giao thức phát phần thưởng cho người nắm giữ BTC và BABY với lạm phát hằng năm 8%. Phần này ai cũng biết.
Sau đó tôi xem cơ chế thưởng BSN. Các phần thưởng đến từ BSN sẽ được đưa vào một cuộc đấu giá trên-chain; các bid được đặt bằng BABY và giá thầu chiến thắng sẽ bị đốt. Ở đây, tôi nhận ra cốt lõi không phải là lạm phát hay đốt, mà nằm ở thời điểm (timing) trong mô hình.
Một phía là các lần mở khóa theo lịch và lạm phát chạy theo timeline của nó. Phía còn lại, việc đốt chỉ thực sự có ý nghĩa khi BSN tạo ra hoạt động thực sự và mang đủ dòng chảy BABY vào các cuộc đấu giá.
Với tôi, câu hỏi không phải là BABY là lạm phát hay giảm phát.
Câu hỏi là: chiếc đồng hồ nào sẽ chạy nhanh hơn? Đồng hồ mở rộng cung... hay đồng hồ mức độ sử dụng (adoption) của giao thức?
Nếu trong tương lai việc nhận dùng BSN tăng tốc thì tác động của cơ chế đốt cũng sẽ tự nhiên tăng theo. Nếu việc nhận dùng chậm lại, thị trường sẽ cảm nhận phía tăng cung trước.
Chính vì vậy, theo tôi, kinh tế học dài hạn của BABY sẽ không chỉ được quyết định bởi việc phát hành token, mà bởi hoạt động BSN được xây dựng trên Babylon Genesis.
@babylonlabs_io $BABY #baby
Anh ấy bây giờ mới chỉ nói về lạm phát với $BABY , nhưng tôi thấy tokenomics của Genesis còn một điều khác thú vị hơn.
BABY ban đầu có tổng cung 10B và giao thức phát phần thưởng cho người nắm giữ BTC và BABY với lạm phát hằng năm 8%. Phần này ai cũng biết.
Sau đó tôi xem cơ chế thưởng BSN. Các phần thưởng đến từ BSN sẽ được đưa vào một cuộc đấu giá trên-chain; các bid được đặt bằng BABY và giá thầu chiến thắng sẽ bị đốt. Ở đây, tôi nhận ra cốt lõi không phải là lạm phát hay đốt, mà nằm ở thời điểm (timing) trong mô hình.
Một phía là các lần mở khóa theo lịch và lạm phát chạy theo timeline của nó. Phía còn lại, việc đốt chỉ thực sự có ý nghĩa khi BSN tạo ra hoạt động thực sự và mang đủ dòng chảy BABY vào các cuộc đấu giá.
Với tôi, câu hỏi không phải là BABY là lạm phát hay giảm phát.
Câu hỏi là: chiếc đồng hồ nào sẽ chạy nhanh hơn? Đồng hồ mở rộng cung... hay đồng hồ mức độ sử dụng (adoption) của giao thức?
Nếu trong tương lai việc nhận dùng BSN tăng tốc thì tác động của cơ chế đốt cũng sẽ tự nhiên tăng theo. Nếu việc nhận dùng chậm lại, thị trường sẽ cảm nhận phía tăng cung trước.
Chính vì vậy, theo tôi, kinh tế học dài hạn của BABY sẽ không chỉ được quyết định bởi việc phát hành token, mà bởi hoạt động BSN được xây dựng trên Babylon Genesis.
@BabylonLabs_io $BABY #baby
BABY ban đầu có tổng cung 10B và giao thức phát phần thưởng cho người nắm giữ BTC và BABY với lạm phát hằng năm 8%. Phần này ai cũng biết.
Sau đó tôi xem cơ chế thưởng BSN. Các phần thưởng đến từ BSN sẽ được đưa vào một cuộc đấu giá trên-chain; các bid được đặt bằng BABY và giá thầu chiến thắng sẽ bị đốt. Ở đây, tôi nhận ra cốt lõi không phải là lạm phát hay đốt, mà nằm ở thời điểm (timing) trong mô hình.
Một phía là các lần mở khóa theo lịch và lạm phát chạy theo timeline của nó. Phía còn lại, việc đốt chỉ thực sự có ý nghĩa khi BSN tạo ra hoạt động thực sự và mang đủ dòng chảy BABY vào các cuộc đấu giá.
Với tôi, câu hỏi không phải là BABY là lạm phát hay giảm phát.
Câu hỏi là: chiếc đồng hồ nào sẽ chạy nhanh hơn? Đồng hồ mở rộng cung... hay đồng hồ mức độ sử dụng (adoption) của giao thức?
Nếu trong tương lai việc nhận dùng BSN tăng tốc thì tác động của cơ chế đốt cũng sẽ tự nhiên tăng theo. Nếu việc nhận dùng chậm lại, thị trường sẽ cảm nhận phía tăng cung trước.
Chính vì vậy, theo tôi, kinh tế học dài hạn của BABY sẽ không chỉ được quyết định bởi việc phát hành token, mà bởi hoạt động BSN được xây dựng trên Babylon Genesis.
@BabylonLabs_io $BABY #baby
3
2
92
·
--
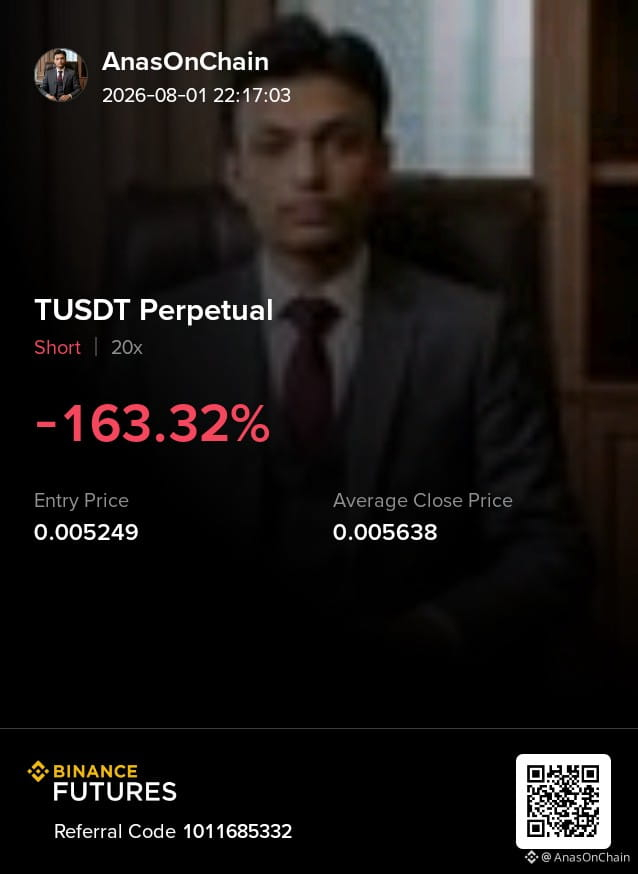
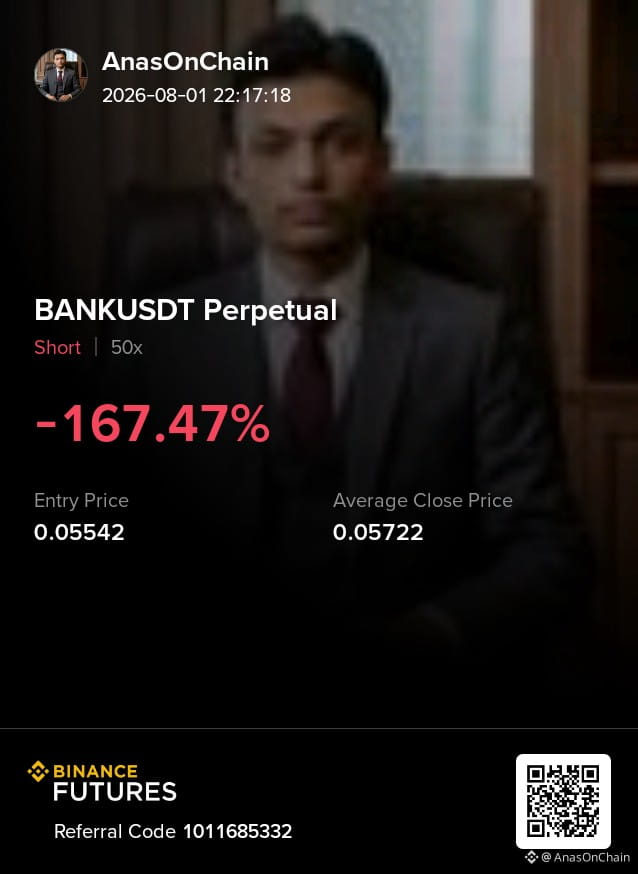
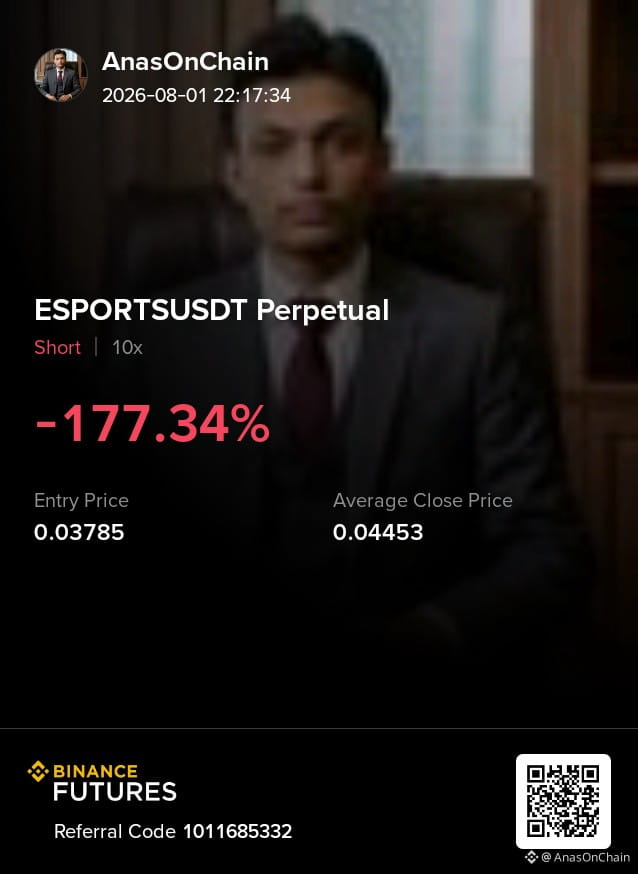
Bắt đầu bằng thua lỗ. 📉
Ba lệnh short. Ba sai lầm. Ba bài học.
Mỗi lệnh đỏ đều trả cho kinh nghiệm mà không một khóa học nào dạy được.
Tôi không chỉ đăng những chiến thắng. Tôi đăng hành trình.
Kỷ luật > Cảm xúc. Tính nhất quán > Hoàn hảo.
Mục tiêu không phải là tránh thua lỗ. Mục tiêu là trở thành một nhà giao dịch có thể sống sót sau chúng.
Bắt đầu bằng thua lỗ. 📉
Ba lệnh short. Ba sai lầm. Ba bài học.
Mỗi lệnh đỏ đều trả cho kinh nghiệm mà không một khóa học nào dạy được.
Tôi không chỉ đăng những chiến thắng. Tôi đăng hành trình.
Kỷ luật > Cảm xúc. Tính nhất quán > Hoàn hảo.
Mục tiêu không phải là tránh thua lỗ. Mục tiêu là trở thành một nhà giao dịch có thể sống sót sau chúng.
Ba lệnh short. Ba sai lầm. Ba bài học.
Mỗi lệnh đỏ đều trả cho kinh nghiệm mà không một khóa học nào dạy được.
Tôi không chỉ đăng những chiến thắng. Tôi đăng hành trình.
Kỷ luật > Cảm xúc. Tính nhất quán > Hoàn hảo.
Mục tiêu không phải là tránh thua lỗ. Mục tiêu là trở thành một nhà giao dịch có thể sống sót sau chúng.
1
384
·
--
Đúng một phần
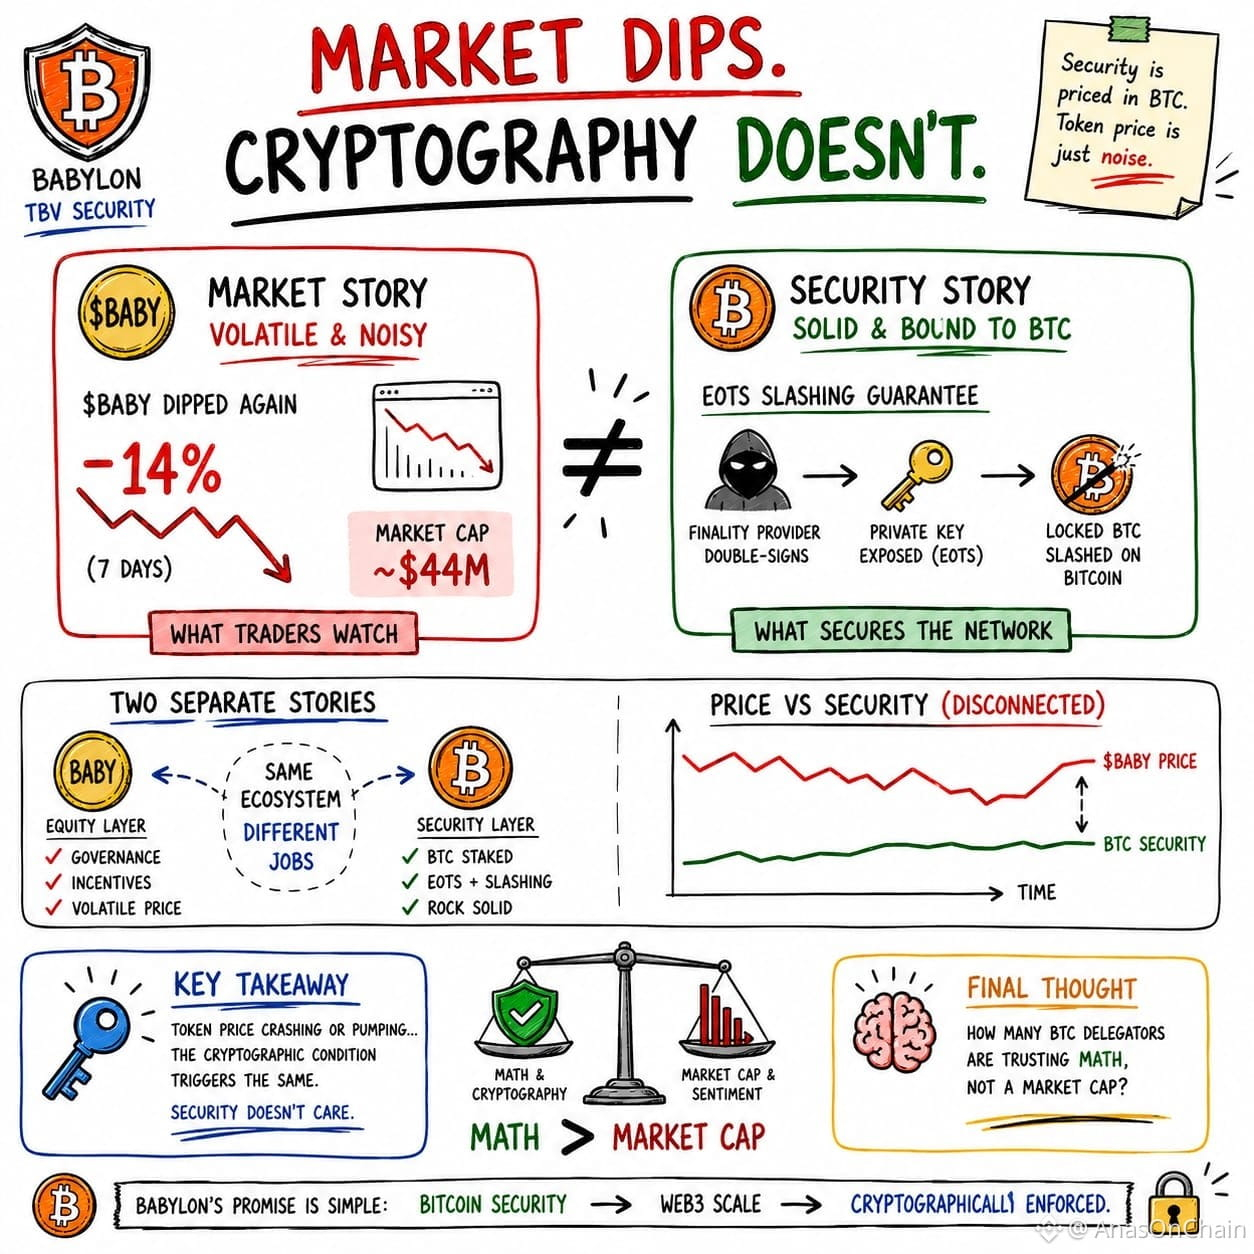
Haal hi mein @babylonlabs_io ko dobara study karte waqt ek cheez ne meri attention hold kar li.
$BABY is week lagbhag 14% dip hua, market cap kareeb $44M tak aa gaya. Dusri taraf protocol ke peeche billions of dollars worth of BTC economic security ke liye stake hai.
Yahan EOTS ka design interesting lagta hai.
Agar koi Finality Provider double-sign kare, to uska private key expose hota hai aur us se backed locked BTC Bitcoin layer par slash ho jata hai. Is cryptographic rule ko farq nahi padta ke $BABY pump kar raha hai ya dump.
Yani Babylon mein do alag layers chal rahi hain.
BTC protocol ki economic security enforce karta hai.
Baby governance, coordination aur incentives ko power karta hai.
Market sentiment dono ko ek hi story samajhta hai, lekin protocol architecture aisa nahi karta.
Maine bhi pehle assume kiya tha ke token dip shayad network security ka signal ho. Whitepaper dobara padhne ke baad realize hua ke security guarantees aur token price do mukhtalif systems hain jo sirf ecosystem share karte hain.
Isi liye BTC delegators asal mein market cap par nahi, cryptographic accountability par trust kar rahe hote hain.
Ye separation mujhe Babylon ke design ka sab se underrated part laga.
@babylonlabs_io #baby $BABY
Haal hi mein @BabylonLabs_io ko dobara study karte waqt ek cheez ne meri attention hold kar li.
$BABY is week lagbhag 14% dip hua, market cap kareeb $44M tak aa gaya. Dusri taraf protocol ke peeche billions of dollars worth of BTC economic security ke liye stake hai.
Yahan EOTS ka design interesting lagta hai.
Agar koi Finality Provider double-sign kare, to uska private key expose hota hai aur us se backed locked BTC Bitcoin layer par slash ho jata hai. Is cryptographic rule ko farq nahi padta ke $BABY pump kar raha hai ya dump.
Yani Babylon mein do alag layers chal rahi hain.
BTC protocol ki economic security enforce karta hai.
Baby governance, coordination aur incentives ko power karta hai.
Market sentiment dono ko ek hi story samajhta hai, lekin protocol architecture aisa nahi karta.
Maine bhi pehle assume kiya tha ke token dip shayad network security ka signal ho. Whitepaper dobara padhne ke baad realize hua ke security guarantees aur token price do mukhtalif systems hain jo sirf ecosystem share karte hain.
Isi liye BTC delegators asal mein market cap par nahi, cryptographic accountability par trust kar rahe hote hain.
Ye separation mujhe Babylon ke design ka sab se underrated part laga.
@BabylonLabs_io #baby $BABY
$BABY is week lagbhag 14% dip hua, market cap kareeb $44M tak aa gaya. Dusri taraf protocol ke peeche billions of dollars worth of BTC economic security ke liye stake hai.
Yahan EOTS ka design interesting lagta hai.
Agar koi Finality Provider double-sign kare, to uska private key expose hota hai aur us se backed locked BTC Bitcoin layer par slash ho jata hai. Is cryptographic rule ko farq nahi padta ke $BABY pump kar raha hai ya dump.
Yani Babylon mein do alag layers chal rahi hain.
BTC protocol ki economic security enforce karta hai.
Baby governance, coordination aur incentives ko power karta hai.
Market sentiment dono ko ek hi story samajhta hai, lekin protocol architecture aisa nahi karta.
Maine bhi pehle assume kiya tha ke token dip shayad network security ka signal ho. Whitepaper dobara padhne ke baad realize hua ke security guarantees aur token price do mukhtalif systems hain jo sirf ecosystem share karte hain.
Isi liye BTC delegators asal mein market cap par nahi, cryptographic accountability par trust kar rahe hote hain.
Ye separation mujhe Babylon ke design ka sab se underrated part laga.
@BabylonLabs_io #baby $BABY
6
1
159
·
--
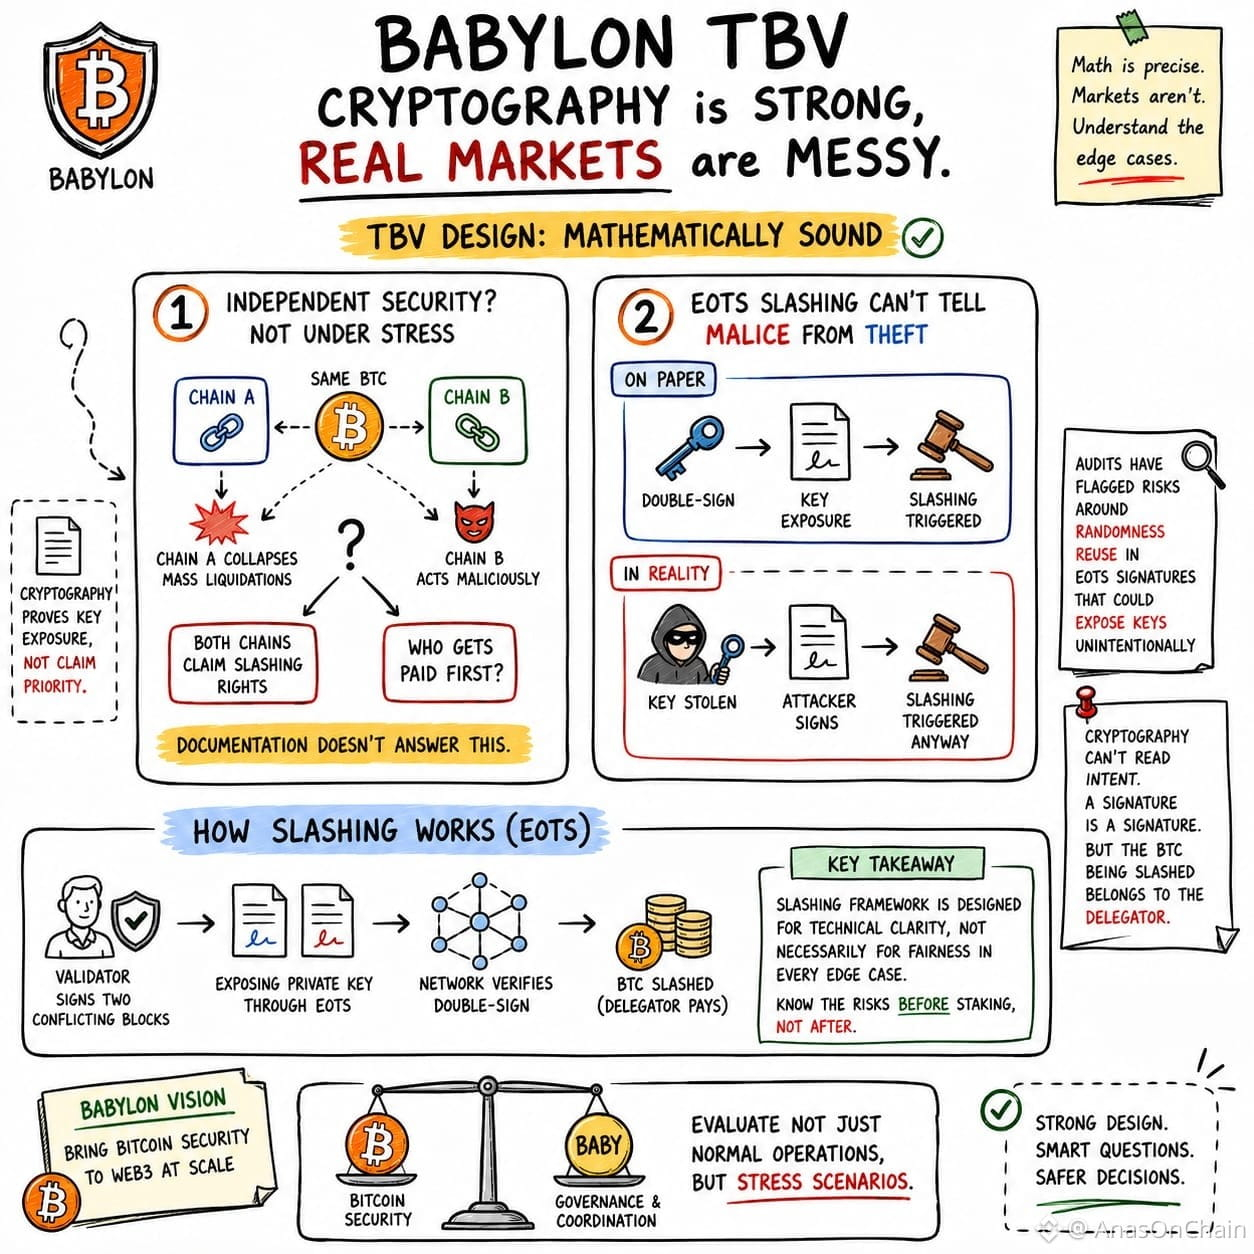
@babylonlabs_io ki TBV kiến trúc cho thấy tôi đã hiểu được một điều thú vị.
Trong whitepaper, các đảm bảo mật mã có vẻ rất mạnh mẽ, nhưng bảo mật trong thế giới thực không chỉ được kiểm chứng bằng toán học—nó còn được thử thách bởi các tình huống “edge cases”.
Mô hình của TBV cho phép một BTC duy nhất cung cấp bảo mật kinh tế cho nhiều Bitcoin Secured Networks cùng lúc. Đây là một thiết kế mạnh mẽ cho hiệu quả sử dụng vốn. Tuy nhiên, nếu trong lúc hai chuỗi gặp phải sự căng thẳng thị trường cực đoan, cùng tạo ra yêu cầu bồi (slashing) chống lại cùng một validator, thì việc ưu tiên sẽ được quyết định dựa trên cơ sở nào? Kịch bản này không được định nghĩa rõ ràng trong tài liệu.
Quan sát thứ hai của tôi là cơ chế slashing của EOTS.
EOTS buộc tính trung thực của validator vì việc double-signing làm lộ khóa private và khi đó slashing sẽ được kích hoạt. Nhưng blockchain chỉ có thể nhìn thấy chữ ký chứ không thể biết ý định. Nếu khóa bị xâm phạm và kẻ tấn công ký bằng chính khóa đó, thì kết quả on-chain vẫn sẽ trông như double-signing.
Vì vậy, các đánh giá an ninh độc lập cũng xem việc xử lý randomness và quản lý khóa là những khu vực quan trọng, bởi vì phần triển khai kỹ thuật là một phần quan trọng tương đương với thiết kế mật mã.
Đối với tôi, đây không phải là điểm yếu của giao thức...
Mà là để hiểu mô hình niềm tin.
Các delegators không chỉ chọn yield hay phần thưởng. Họ còn đang đặt niềm tin vào chính framework slashing—một framework cung cấp sự rõ ràng về mặt kỹ thuật, dù có thể không thể nhận diện intent trong mọi edge case.
Babylon đang mở rộng bảo mật của Bitcoin sang Web3, nhưng khi đánh giá mô hình bảo mật đó, không chỉ cần xem xét hoạt động bình thường mà còn phải nhìn vào các kịch bản trong điều kiện căng thẳng.
@babylonlabs_io $BABY #baby
@BabylonLabs_io ki TBV kiến trúc cho thấy tôi đã hiểu được một điều thú vị.
Trong whitepaper, các đảm bảo mật mã có vẻ rất mạnh mẽ, nhưng bảo mật trong thế giới thực không chỉ được kiểm chứng bằng toán học—nó còn được thử thách bởi các tình huống “edge cases”.
Mô hình của TBV cho phép một BTC duy nhất cung cấp bảo mật kinh tế cho nhiều Bitcoin Secured Networks cùng lúc. Đây là một thiết kế mạnh mẽ cho hiệu quả sử dụng vốn. Tuy nhiên, nếu trong lúc hai chuỗi gặp phải sự căng thẳng thị trường cực đoan, cùng tạo ra yêu cầu bồi (slashing) chống lại cùng một validator, thì việc ưu tiên sẽ được quyết định dựa trên cơ sở nào? Kịch bản này không được định nghĩa rõ ràng trong tài liệu.
Quan sát thứ hai của tôi là cơ chế slashing của EOTS.
EOTS buộc tính trung thực của validator vì việc double-signing làm lộ khóa private và khi đó slashing sẽ được kích hoạt. Nhưng blockchain chỉ có thể nhìn thấy chữ ký chứ không thể biết ý định. Nếu khóa bị xâm phạm và kẻ tấn công ký bằng chính khóa đó, thì kết quả on-chain vẫn sẽ trông như double-signing.
Vì vậy, các đánh giá an ninh độc lập cũng xem việc xử lý randomness và quản lý khóa là những khu vực quan trọng, bởi vì phần triển khai kỹ thuật là một phần quan trọng tương đương với thiết kế mật mã.
Đối với tôi, đây không phải là điểm yếu của giao thức...
Mà là để hiểu mô hình niềm tin.
Các delegators không chỉ chọn yield hay phần thưởng. Họ còn đang đặt niềm tin vào chính framework slashing—một framework cung cấp sự rõ ràng về mặt kỹ thuật, dù có thể không thể nhận diện intent trong mọi edge case.
Babylon đang mở rộng bảo mật của Bitcoin sang Web3, nhưng khi đánh giá mô hình bảo mật đó, không chỉ cần xem xét hoạt động bình thường mà còn phải nhìn vào các kịch bản trong điều kiện căng thẳng.
@BabylonLabs_io $BABY #baby
Trong whitepaper, các đảm bảo mật mã có vẻ rất mạnh mẽ, nhưng bảo mật trong thế giới thực không chỉ được kiểm chứng bằng toán học—nó còn được thử thách bởi các tình huống “edge cases”.
Mô hình của TBV cho phép một BTC duy nhất cung cấp bảo mật kinh tế cho nhiều Bitcoin Secured Networks cùng lúc. Đây là một thiết kế mạnh mẽ cho hiệu quả sử dụng vốn. Tuy nhiên, nếu trong lúc hai chuỗi gặp phải sự căng thẳng thị trường cực đoan, cùng tạo ra yêu cầu bồi (slashing) chống lại cùng một validator, thì việc ưu tiên sẽ được quyết định dựa trên cơ sở nào? Kịch bản này không được định nghĩa rõ ràng trong tài liệu.
Quan sát thứ hai của tôi là cơ chế slashing của EOTS.
EOTS buộc tính trung thực của validator vì việc double-signing làm lộ khóa private và khi đó slashing sẽ được kích hoạt. Nhưng blockchain chỉ có thể nhìn thấy chữ ký chứ không thể biết ý định. Nếu khóa bị xâm phạm và kẻ tấn công ký bằng chính khóa đó, thì kết quả on-chain vẫn sẽ trông như double-signing.
Vì vậy, các đánh giá an ninh độc lập cũng xem việc xử lý randomness và quản lý khóa là những khu vực quan trọng, bởi vì phần triển khai kỹ thuật là một phần quan trọng tương đương với thiết kế mật mã.
Đối với tôi, đây không phải là điểm yếu của giao thức...
Mà là để hiểu mô hình niềm tin.
Các delegators không chỉ chọn yield hay phần thưởng. Họ còn đang đặt niềm tin vào chính framework slashing—một framework cung cấp sự rõ ràng về mặt kỹ thuật, dù có thể không thể nhận diện intent trong mọi edge case.
Babylon đang mở rộng bảo mật của Bitcoin sang Web3, nhưng khi đánh giá mô hình bảo mật đó, không chỉ cần xem xét hoạt động bình thường mà còn phải nhìn vào các kịch bản trong điều kiện căng thẳng.
@BabylonLabs_io $BABY #baby
7
4
150
·
--
Đôi khi giá trị thật sự của một giao thức không nằm ở thứ được xác minh...
Mà nằm trong hệ thống khiến tất cả mọi người phải đồng ý về cùng một thực tại.
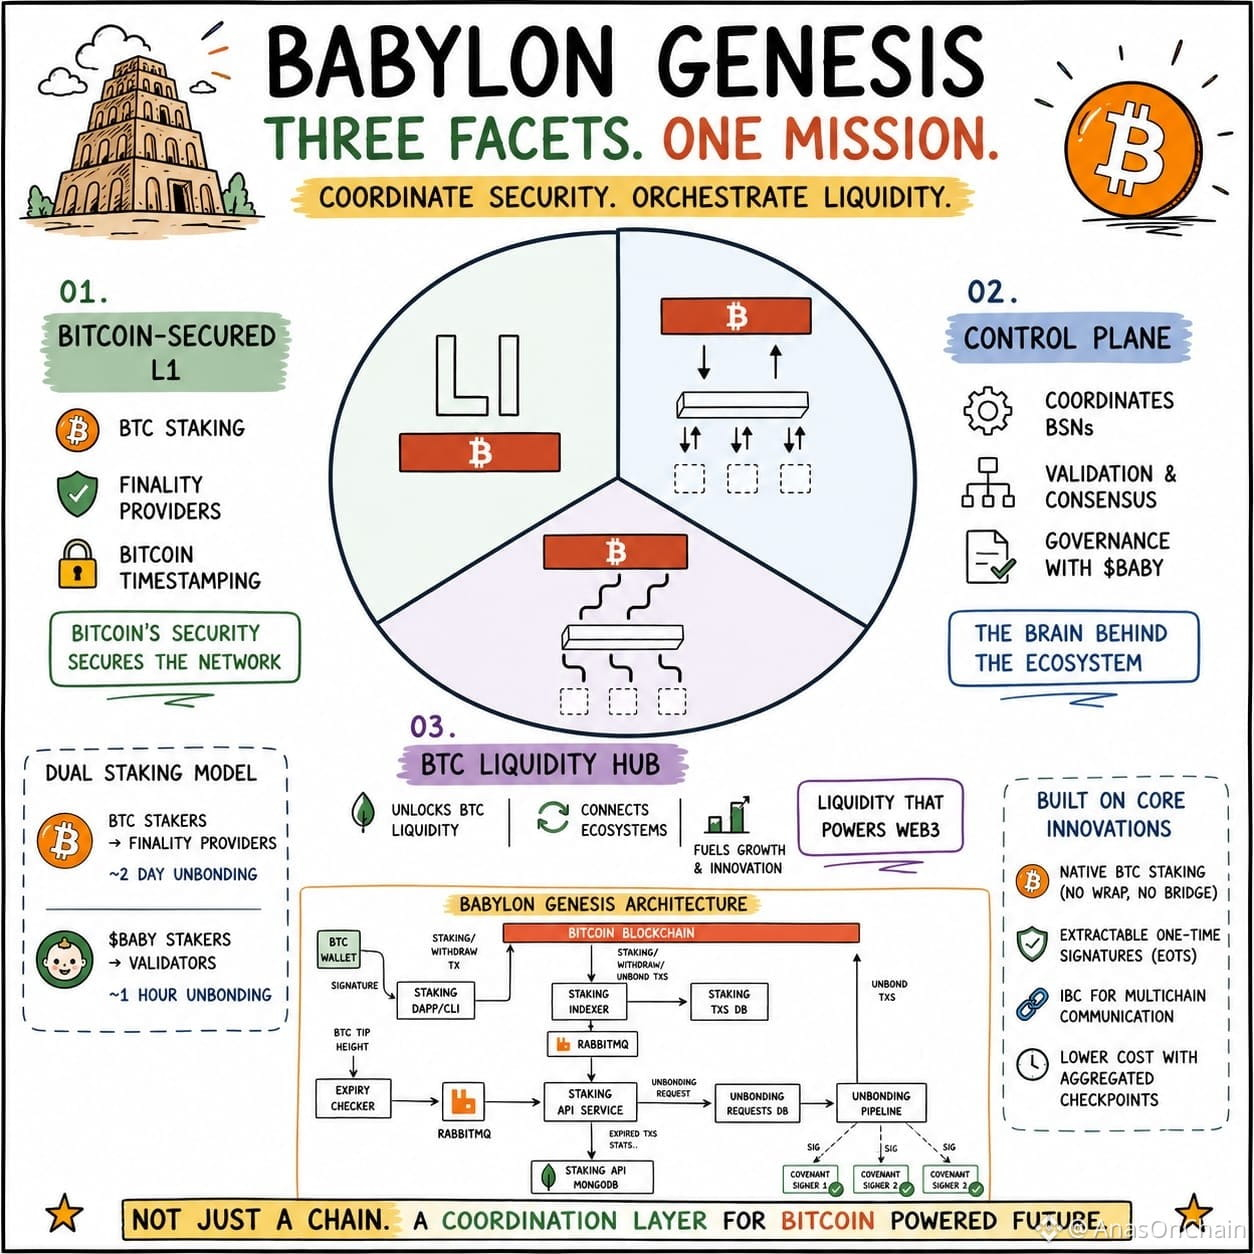
Nhìn Babylon Genesis thì điều này khá thú vị.
Khi xem sơ đồ, ban đầu tôi tưởng nó chỉ là một Layer 1 được BTC hậu thuẫn. Nhưng khi hiểu kỹ kiến trúc, tôi nhận ra Genesis thực hiện đồng thời ba vai trò khác nhau: L1 được Bitcoin bảo mật, Control Plane và BTC Liquidity Hub.
Nếu có một bằng chứng thanh toán lại hoặc một điều kiện on-chain cũng được hoàn tất, thì hệ thống vẫn chỉ hoạt động khi mọi validator đều diễn giải đúng y như nhau: cùng bằng chứng đó, cùng nguồn cấp dữ liệu giá đó và cùng các quy tắc đã định sẵn.
Ở đây, giao thức không chỉ bảo vệ bằng mật mã...
Nó đang bảo vệ sự thỏa thuận chung.
Vì vậy, BTC cung cấp bảo mật kinh tế, Finality Providers củng cố việc xác minh và BABY quản trị cùng điều phối các hoạt động mạng. Sự tách biệt này không chỉ làm cho hạ tầng an toàn mà còn khiến nó nhất quán.
Với tôi, phần thú vị nhất của Babylon không phải là staking Bitcoin...
Mà là việc giao thức xây dựng sự đồng thuận về thực tại trước khi giá trị được chuyển động.
Nếu game phối hợp Web3 trong tương lai trở thành một cuộc chơi, thì các lớp phối hợp liệu có trở nên quan trọng hơn cả các lớp thực thi không?
@babylonlabs_io $BABY #baby
Đôi khi giá trị thật sự của một giao thức không nằm ở thứ được xác minh...
Mà nằm trong hệ thống khiến tất cả mọi người phải đồng ý về cùng một thực tại.
Nhìn Babylon Genesis thì điều này khá thú vị.
Khi xem sơ đồ, ban đầu tôi tưởng nó chỉ là một Layer 1 được BTC hậu thuẫn. Nhưng khi hiểu kỹ kiến trúc, tôi nhận ra Genesis thực hiện đồng thời ba vai trò khác nhau: L1 được Bitcoin bảo mật, Control Plane và BTC Liquidity Hub.
Nếu có một bằng chứng thanh toán lại hoặc một điều kiện on-chain cũng được hoàn tất, thì hệ thống vẫn chỉ hoạt động khi mọi validator đều diễn giải đúng y như nhau: cùng bằng chứng đó, cùng nguồn cấp dữ liệu giá đó và cùng các quy tắc đã định sẵn.
Ở đây, giao thức không chỉ bảo vệ bằng mật mã...
Nó đang bảo vệ sự thỏa thuận chung.
Vì vậy, BTC cung cấp bảo mật kinh tế, Finality Providers củng cố việc xác minh và BABY quản trị cùng điều phối các hoạt động mạng. Sự tách biệt này không chỉ làm cho hạ tầng an toàn mà còn khiến nó nhất quán.
Với tôi, phần thú vị nhất của Babylon không phải là staking Bitcoin...
Mà là việc giao thức xây dựng sự đồng thuận về thực tại trước khi giá trị được chuyển động.
Nếu game phối hợp Web3 trong tương lai trở thành một cuộc chơi, thì các lớp phối hợp liệu có trở nên quan trọng hơn cả các lớp thực thi không?
@BabylonLabs_io $BABY #baby
Mà nằm trong hệ thống khiến tất cả mọi người phải đồng ý về cùng một thực tại.
Nhìn Babylon Genesis thì điều này khá thú vị.
Khi xem sơ đồ, ban đầu tôi tưởng nó chỉ là một Layer 1 được BTC hậu thuẫn. Nhưng khi hiểu kỹ kiến trúc, tôi nhận ra Genesis thực hiện đồng thời ba vai trò khác nhau: L1 được Bitcoin bảo mật, Control Plane và BTC Liquidity Hub.
Nếu có một bằng chứng thanh toán lại hoặc một điều kiện on-chain cũng được hoàn tất, thì hệ thống vẫn chỉ hoạt động khi mọi validator đều diễn giải đúng y như nhau: cùng bằng chứng đó, cùng nguồn cấp dữ liệu giá đó và cùng các quy tắc đã định sẵn.
Ở đây, giao thức không chỉ bảo vệ bằng mật mã...
Nó đang bảo vệ sự thỏa thuận chung.
Vì vậy, BTC cung cấp bảo mật kinh tế, Finality Providers củng cố việc xác minh và BABY quản trị cùng điều phối các hoạt động mạng. Sự tách biệt này không chỉ làm cho hạ tầng an toàn mà còn khiến nó nhất quán.
Với tôi, phần thú vị nhất của Babylon không phải là staking Bitcoin...
Mà là việc giao thức xây dựng sự đồng thuận về thực tại trước khi giá trị được chuyển động.
Nếu game phối hợp Web3 trong tương lai trở thành một cuộc chơi, thì các lớp phối hợp liệu có trở nên quan trọng hơn cả các lớp thực thi không?
@BabylonLabs_io $BABY #baby
6
7
140
·
--
Đã xác minh
Đôi khi, đổi mới lớn nhất của một giao thức nằm ở thứ mà nó loại bỏ... chứ không phải thứ mà nó thêm vào.
Khi xem xét chi tiết @babylonlabs_io , tôi có quan sát sau.
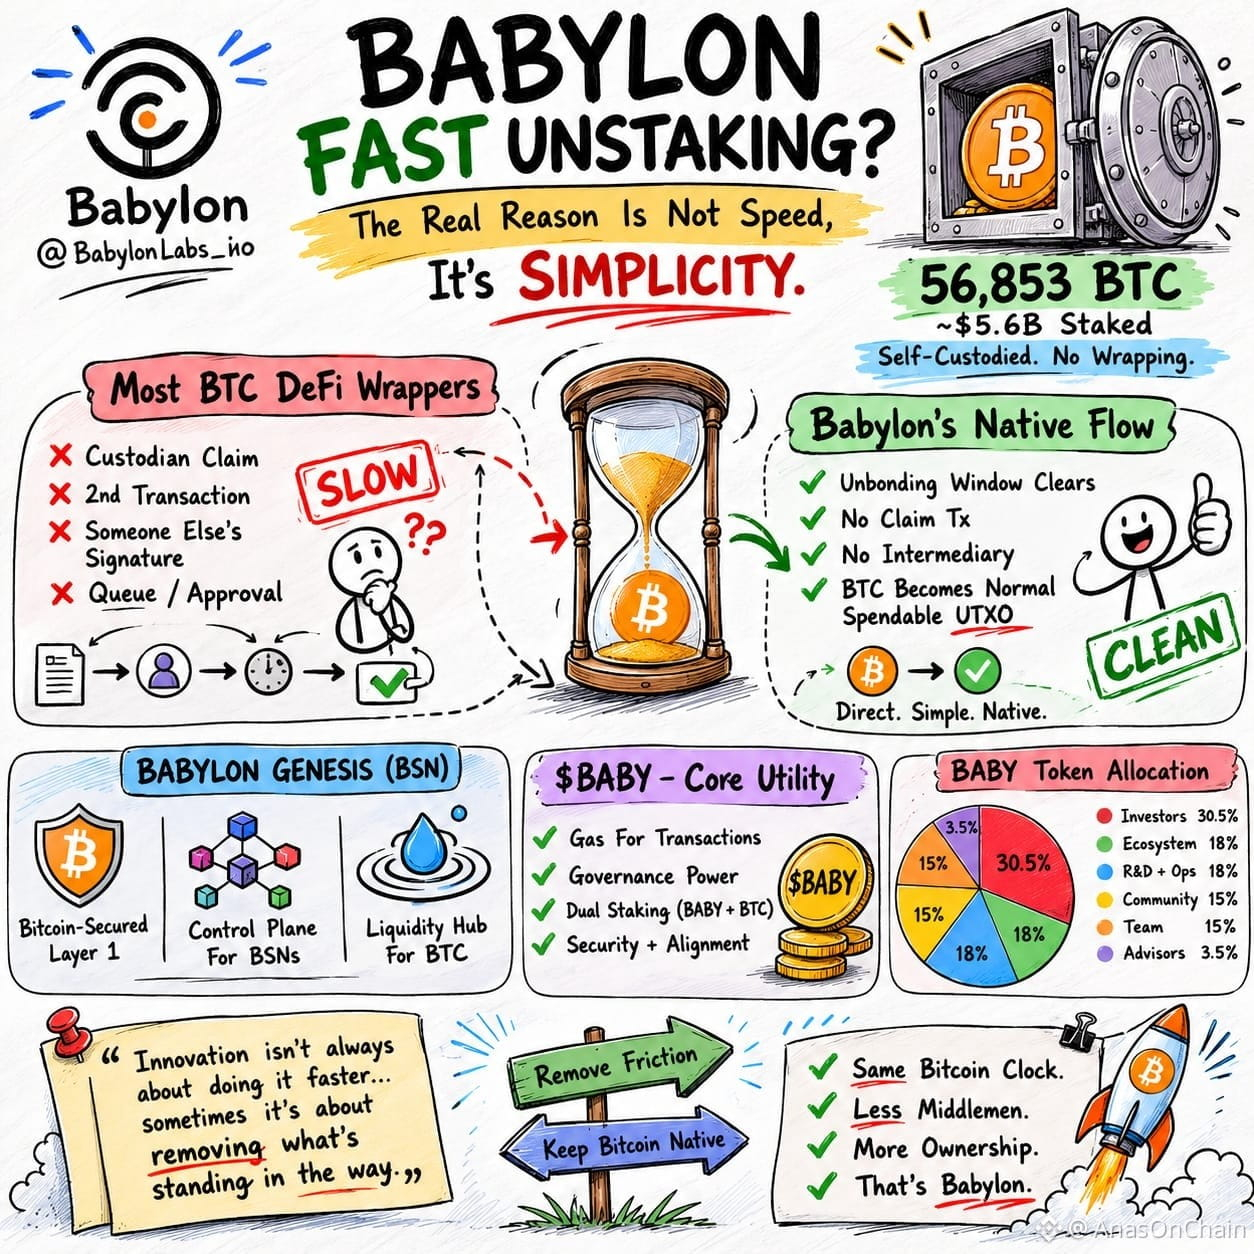
Hôm nay, Babylon có 56,853 BTC (~$5.6B) được stake theo hình thức tự quản (self-custodial). Nhìn thoáng qua, họ nói về "giải unstake nhanh" (fast unstaking), nhưng kiến trúc lại kể một câu chuyện khác.
Sự thật là Bitcoin hoàn tất quy trình native unbonding của nó. Sự khác biệt không phải là đồng hồ của Bitcoin chạy nhanh hơn.
Sự khác biệt là sau đó không còn cần bất kỳ yêu cầu nào như bên giám hộ (custodian) đứng ra nhận quyền, phê duyệt bridge hay xác nhận của bên trung gian. BTC trực tiếp trở thành một UTXO bình thường có thể dùng chi tiêu.
Tức là tốc độ không phải là của Bitcoin... mà là tối ưu hóa cho quy trình (workflow).
Cách tiếp cận này cũng phù hợp với thiết kế tổng thể của Babylon Genesis. Genesis không chỉ là một Layer 1, mà còn là một control plane được bảo mật bởi Bitcoin và một trung tâm thanh khoản, nơi tập trung loại bỏ các lớp tin cậy không cần thiết trong hạ tầng, chứ không phải thay thế chúng.
Với tôi, đó là câu chuyện về giảm thiểu niềm tin (trust minimization) nhiều hơn là "giải unstake nhanh".
Marketing nhấn mạnh tốc độ.
Loại bỏ ma sát (friction) của giao thức.
Cả hai nghe có vẻ giống nhau... nhưng dưới góc nhìn kỹ thuật thì hai khái niệm hoàn toàn khác nhau.
Theo bạn, giá trị thực của hạ tầng Bitcoin trong tương lai là các giao dịch nhanh hơn, hay dần dần loại bỏ các bên trung gian?
@babylonlabs_io $BABY #baby
Đôi khi, đổi mới lớn nhất của một giao thức nằm ở thứ mà nó loại bỏ... chứ không phải thứ mà nó thêm vào.
Khi xem xét chi tiết @BabylonLabs_io , tôi có quan sát sau.
Hôm nay, Babylon có 56,853 BTC (~$5.6B) được stake theo hình thức tự quản (self-custodial). Nhìn thoáng qua, họ nói về "giải unstake nhanh" (fast unstaking), nhưng kiến trúc lại kể một câu chuyện khác.
Sự thật là Bitcoin hoàn tất quy trình native unbonding của nó. Sự khác biệt không phải là đồng hồ của Bitcoin chạy nhanh hơn.
Sự khác biệt là sau đó không còn cần bất kỳ yêu cầu nào như bên giám hộ (custodian) đứng ra nhận quyền, phê duyệt bridge hay xác nhận của bên trung gian. BTC trực tiếp trở thành một UTXO bình thường có thể dùng chi tiêu.
Tức là tốc độ không phải là của Bitcoin... mà là tối ưu hóa cho quy trình (workflow).
Cách tiếp cận này cũng phù hợp với thiết kế tổng thể của Babylon Genesis. Genesis không chỉ là một Layer 1, mà còn là một control plane được bảo mật bởi Bitcoin và một trung tâm thanh khoản, nơi tập trung loại bỏ các lớp tin cậy không cần thiết trong hạ tầng, chứ không phải thay thế chúng.
Với tôi, đó là câu chuyện về giảm thiểu niềm tin (trust minimization) nhiều hơn là "giải unstake nhanh".
Marketing nhấn mạnh tốc độ.
Loại bỏ ma sát (friction) của giao thức.
Cả hai nghe có vẻ giống nhau... nhưng dưới góc nhìn kỹ thuật thì hai khái niệm hoàn toàn khác nhau.
Theo bạn, giá trị thực của hạ tầng Bitcoin trong tương lai là các giao dịch nhanh hơn, hay dần dần loại bỏ các bên trung gian?
@BabylonLabs_io $BABY #baby
Khi xem xét chi tiết @BabylonLabs_io , tôi có quan sát sau.
Hôm nay, Babylon có 56,853 BTC (~$5.6B) được stake theo hình thức tự quản (self-custodial). Nhìn thoáng qua, họ nói về "giải unstake nhanh" (fast unstaking), nhưng kiến trúc lại kể một câu chuyện khác.
Sự thật là Bitcoin hoàn tất quy trình native unbonding của nó. Sự khác biệt không phải là đồng hồ của Bitcoin chạy nhanh hơn.
Sự khác biệt là sau đó không còn cần bất kỳ yêu cầu nào như bên giám hộ (custodian) đứng ra nhận quyền, phê duyệt bridge hay xác nhận của bên trung gian. BTC trực tiếp trở thành một UTXO bình thường có thể dùng chi tiêu.
Tức là tốc độ không phải là của Bitcoin... mà là tối ưu hóa cho quy trình (workflow).
Cách tiếp cận này cũng phù hợp với thiết kế tổng thể của Babylon Genesis. Genesis không chỉ là một Layer 1, mà còn là một control plane được bảo mật bởi Bitcoin và một trung tâm thanh khoản, nơi tập trung loại bỏ các lớp tin cậy không cần thiết trong hạ tầng, chứ không phải thay thế chúng.
Với tôi, đó là câu chuyện về giảm thiểu niềm tin (trust minimization) nhiều hơn là "giải unstake nhanh".
Marketing nhấn mạnh tốc độ.
Loại bỏ ma sát (friction) của giao thức.
Cả hai nghe có vẻ giống nhau... nhưng dưới góc nhìn kỹ thuật thì hai khái niệm hoàn toàn khác nhau.
Theo bạn, giá trị thực của hạ tầng Bitcoin trong tương lai là các giao dịch nhanh hơn, hay dần dần loại bỏ các bên trung gian?
@BabylonLabs_io $BABY #baby
4
1
112
·
--
Đã xác minh
Đôi khi market và protocol đang kể những câu chuyện hoàn toàn khác nhau.
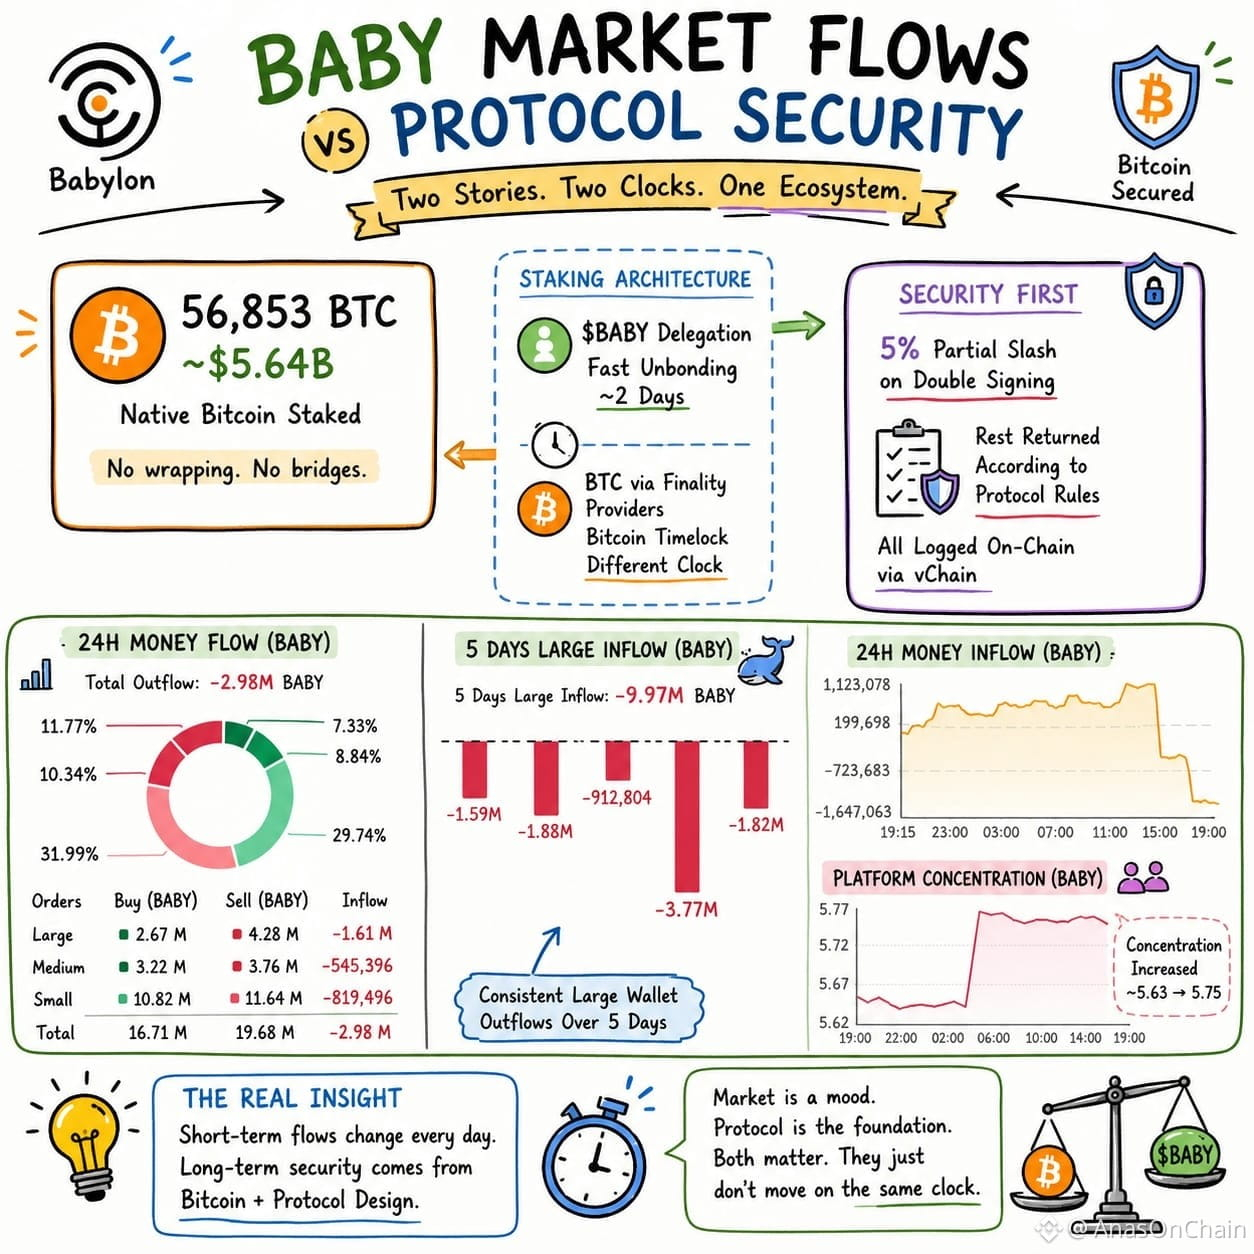
Hôm nay tôi đang xem dữ liệu sàn giao dịch. Tổng dòng tiền outflow trong 24h là -2,98M BABY, dòng net outflow của các ví lớn là -1,61M BABY và trong 5 ngày trước đó thì đã có -9,97M BABY dòng vào (inflow) từ các ví lớn. Cảm xúc ngắn hạn rõ ràng đang chịu áp lực.
Nhưng vào cùng lúc, ở phía protocol lại hiện ra một bức tranh hoàn toàn khác: @babylonlabs_io ke.
56,853 BTC (~$5.64B) đang cung cấp bảo mật kinh tế cho mạng thông qua Native Bitcoin Staking, không cần wrapping và cầu nối. Với tôi, insight thực sự là Babylon không coi hoạt động market và bảo mật protocol là một thứ.
Kiến trúc staking cũng đi theo đúng triết lý đó.
$BABY delegation có thời gian unbonding nhanh chỉ khoảng 2 ngày, trong khi các BTC Finality Providers và Bitcoin timelocks thì tuân theo nhịp settlement của riêng họ. Hai tài sản cùng tồn tại trong một hệ sinh thái, nhưng mục đích của chúng là khác nhau.
Tương tự, các dòng chảy giao dịch ngắn hạn cũng không định nghĩa được bảo mật dài hạn của protocol.
Hôm nay dòng tiền có thể âm, ngày mai có thể dương. Nhưng bảo mật được neo vào Bitcoin, trách nhiệm giải trình của validator và sự phối hợp protocol chính là những lớp đảm bảo hệ sinh thái được duy trì.
Với tôi, điều thú vị ở Babylon không phải là APY hay daily inflows...
Mà là việc nó thiết kế hành vi thị trường và hành vi hạ tầng như hai hệ thống khác nhau.
Trong Web3, liệu chúng ta vẫn đang coi exchange flows quan trọng hơn protocol fundamentals chứ?
@babylonlabs_io $BABY #baby
Đôi khi market và protocol đang kể những câu chuyện hoàn toàn khác nhau.
Hôm nay tôi đang xem dữ liệu sàn giao dịch. Tổng dòng tiền outflow trong 24h là -2,98M BABY, dòng net outflow của các ví lớn là -1,61M BABY và trong 5 ngày trước đó thì đã có -9,97M BABY dòng vào (inflow) từ các ví lớn. Cảm xúc ngắn hạn rõ ràng đang chịu áp lực.
Nhưng vào cùng lúc, ở phía protocol lại hiện ra một bức tranh hoàn toàn khác: @BabylonLabs_io ke.
56,853 BTC (~$5.64B) đang cung cấp bảo mật kinh tế cho mạng thông qua Native Bitcoin Staking, không cần wrapping và cầu nối. Với tôi, insight thực sự là Babylon không coi hoạt động market và bảo mật protocol là một thứ.
Kiến trúc staking cũng đi theo đúng triết lý đó.
$BABY delegation có thời gian unbonding nhanh chỉ khoảng 2 ngày, trong khi các BTC Finality Providers và Bitcoin timelocks thì tuân theo nhịp settlement của riêng họ. Hai tài sản cùng tồn tại trong một hệ sinh thái, nhưng mục đích của chúng là khác nhau.
Tương tự, các dòng chảy giao dịch ngắn hạn cũng không định nghĩa được bảo mật dài hạn của protocol.
Hôm nay dòng tiền có thể âm, ngày mai có thể dương. Nhưng bảo mật được neo vào Bitcoin, trách nhiệm giải trình của validator và sự phối hợp protocol chính là những lớp đảm bảo hệ sinh thái được duy trì.
Với tôi, điều thú vị ở Babylon không phải là APY hay daily inflows...
Mà là việc nó thiết kế hành vi thị trường và hành vi hạ tầng như hai hệ thống khác nhau.
Trong Web3, liệu chúng ta vẫn đang coi exchange flows quan trọng hơn protocol fundamentals chứ?
@BabylonLabs_io $BABY #baby
Hôm nay tôi đang xem dữ liệu sàn giao dịch. Tổng dòng tiền outflow trong 24h là -2,98M BABY, dòng net outflow của các ví lớn là -1,61M BABY và trong 5 ngày trước đó thì đã có -9,97M BABY dòng vào (inflow) từ các ví lớn. Cảm xúc ngắn hạn rõ ràng đang chịu áp lực.
Nhưng vào cùng lúc, ở phía protocol lại hiện ra một bức tranh hoàn toàn khác: @BabylonLabs_io ke.
56,853 BTC (~$5.64B) đang cung cấp bảo mật kinh tế cho mạng thông qua Native Bitcoin Staking, không cần wrapping và cầu nối. Với tôi, insight thực sự là Babylon không coi hoạt động market và bảo mật protocol là một thứ.
Kiến trúc staking cũng đi theo đúng triết lý đó.
$BABY delegation có thời gian unbonding nhanh chỉ khoảng 2 ngày, trong khi các BTC Finality Providers và Bitcoin timelocks thì tuân theo nhịp settlement của riêng họ. Hai tài sản cùng tồn tại trong một hệ sinh thái, nhưng mục đích của chúng là khác nhau.
Tương tự, các dòng chảy giao dịch ngắn hạn cũng không định nghĩa được bảo mật dài hạn của protocol.
Hôm nay dòng tiền có thể âm, ngày mai có thể dương. Nhưng bảo mật được neo vào Bitcoin, trách nhiệm giải trình của validator và sự phối hợp protocol chính là những lớp đảm bảo hệ sinh thái được duy trì.
Với tôi, điều thú vị ở Babylon không phải là APY hay daily inflows...
Mà là việc nó thiết kế hành vi thị trường và hành vi hạ tầng như hai hệ thống khác nhau.
Trong Web3, liệu chúng ta vẫn đang coi exchange flows quan trọng hơn protocol fundamentals chứ?
@BabylonLabs_io $BABY #baby
4
2
158
·
--
Đúng một phần
Đôi khi, để hiểu một hệ sinh thái nào đó, việc xem các ngày “unlock” cũng rất quan trọng... không chỉ vì có bao nhiêu token sẽ được phát hành, mà vì cách các cơ chế khuyến khích (incentives) của giao thức sẽ phát triển như thế nào.
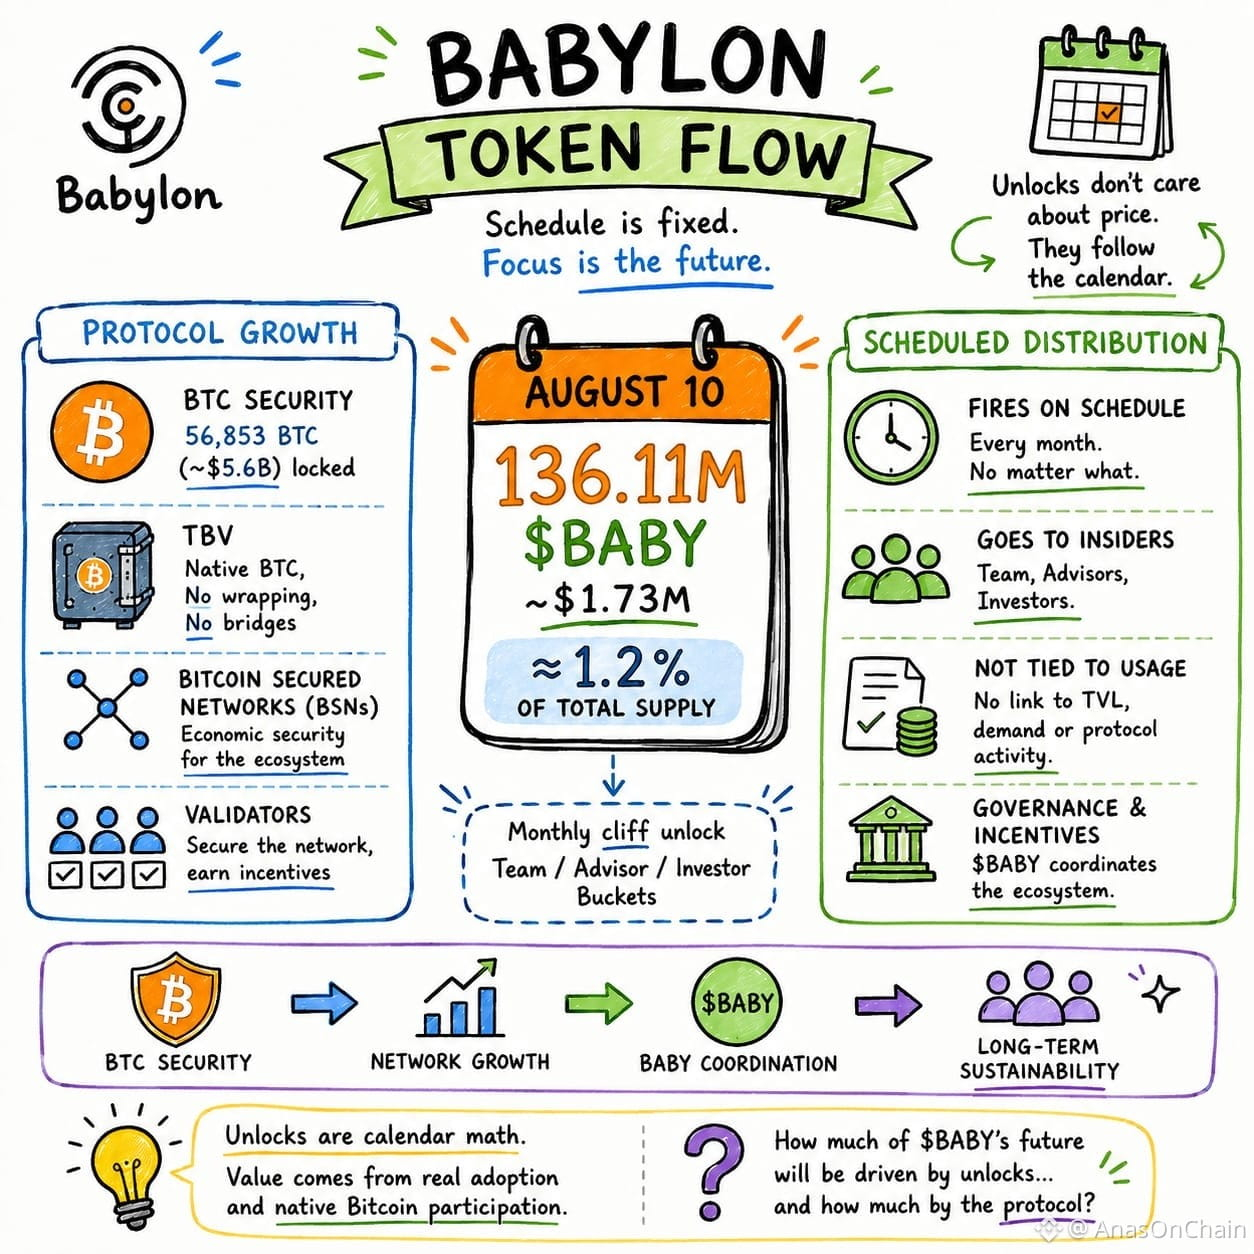
@babylonlabs_io ka lần unlock theo lịch tiếp theo là vào ngày 10 tháng 8, nơi 136.11M $BABY tokens sẽ được phát hành theo lịch phân bổ cho hệ sinh thái. Quy trình này không phụ thuộc vào điều kiện thị trường, mà gắn với khung phân phối được giao thức xác định sẵn.
Điều thú vị với tôi không phải là việc unlock...
Mà là việc giá trị dài hạn của Babylon sẽ không chỉ được định nghĩa bởi phân phối token.
Nếu Native Bitcoin Staking, Trustless Bitcoin Vaults (TBV) và Bitcoin Secured Networks nhận được mức độ ứng dụng nhiều hơn, thì sức mạnh thực sự của giao thức sẽ đến từ việc sử dụng hạ tầng và bảo mật kinh tế, chứ không chỉ từ nguồn cung đang lưu hành.
Vai trò của BABY cũng vì thế mà không chỉ dừng ở token phần thưởng. Quản trị, khuyến khích cho validator và điều phối hệ sinh thái là trách nhiệm cốt lõi của nó, trong khi nền tảng của bảo mật kinh tế mạng Bitcoin vẫn là yếu tố then chốt.
Hệ sinh thái mạnh không được tạo ra chỉ nhờ lịch unlock.
Hệ sinh thái mạnh được hình thành khi các incentives và tiện ích thực tế của giao thức đi cùng một hướng.
Câu hỏi thật sự với tôi không phải là unlock...
Mà là trong những tháng tới, mức tăng trưởng về mức độ áp dụng giao thức và sự tham gia Bitcoin bản địa sẽ nhanh đến đâu.
@babylonlabs_io $BABY #baby
Đôi khi, để hiểu một hệ sinh thái nào đó, việc xem các ngày “unlock” cũng rất quan trọng... không chỉ vì có bao nhiêu token sẽ được phát hành, mà vì cách các cơ chế khuyến khích (incentives) của giao thức sẽ phát triển như thế nào.
@BabylonLabs_io ka lần unlock theo lịch tiếp theo là vào ngày 10 tháng 8, nơi 136.11M $BABY tokens sẽ được phát hành theo lịch phân bổ cho hệ sinh thái. Quy trình này không phụ thuộc vào điều kiện thị trường, mà gắn với khung phân phối được giao thức xác định sẵn.
Điều thú vị với tôi không phải là việc unlock...
Mà là việc giá trị dài hạn của Babylon sẽ không chỉ được định nghĩa bởi phân phối token.
Nếu Native Bitcoin Staking, Trustless Bitcoin Vaults (TBV) và Bitcoin Secured Networks nhận được mức độ ứng dụng nhiều hơn, thì sức mạnh thực sự của giao thức sẽ đến từ việc sử dụng hạ tầng và bảo mật kinh tế, chứ không chỉ từ nguồn cung đang lưu hành.
Vai trò của BABY cũng vì thế mà không chỉ dừng ở token phần thưởng. Quản trị, khuyến khích cho validator và điều phối hệ sinh thái là trách nhiệm cốt lõi của nó, trong khi nền tảng của bảo mật kinh tế mạng Bitcoin vẫn là yếu tố then chốt.
Hệ sinh thái mạnh không được tạo ra chỉ nhờ lịch unlock.
Hệ sinh thái mạnh được hình thành khi các incentives và tiện ích thực tế của giao thức đi cùng một hướng.
Câu hỏi thật sự với tôi không phải là unlock...
Mà là trong những tháng tới, mức tăng trưởng về mức độ áp dụng giao thức và sự tham gia Bitcoin bản địa sẽ nhanh đến đâu.
@BabylonLabs_io $BABY #baby
@BabylonLabs_io ka lần unlock theo lịch tiếp theo là vào ngày 10 tháng 8, nơi 136.11M $BABY tokens sẽ được phát hành theo lịch phân bổ cho hệ sinh thái. Quy trình này không phụ thuộc vào điều kiện thị trường, mà gắn với khung phân phối được giao thức xác định sẵn.
Điều thú vị với tôi không phải là việc unlock...
Mà là việc giá trị dài hạn của Babylon sẽ không chỉ được định nghĩa bởi phân phối token.
Nếu Native Bitcoin Staking, Trustless Bitcoin Vaults (TBV) và Bitcoin Secured Networks nhận được mức độ ứng dụng nhiều hơn, thì sức mạnh thực sự của giao thức sẽ đến từ việc sử dụng hạ tầng và bảo mật kinh tế, chứ không chỉ từ nguồn cung đang lưu hành.
Vai trò của BABY cũng vì thế mà không chỉ dừng ở token phần thưởng. Quản trị, khuyến khích cho validator và điều phối hệ sinh thái là trách nhiệm cốt lõi của nó, trong khi nền tảng của bảo mật kinh tế mạng Bitcoin vẫn là yếu tố then chốt.
Hệ sinh thái mạnh không được tạo ra chỉ nhờ lịch unlock.
Hệ sinh thái mạnh được hình thành khi các incentives và tiện ích thực tế của giao thức đi cùng một hướng.
Câu hỏi thật sự với tôi không phải là unlock...
Mà là trong những tháng tới, mức tăng trưởng về mức độ áp dụng giao thức và sự tham gia Bitcoin bản địa sẽ nhanh đến đâu.
@BabylonLabs_io $BABY #baby
4
3
136
·
--
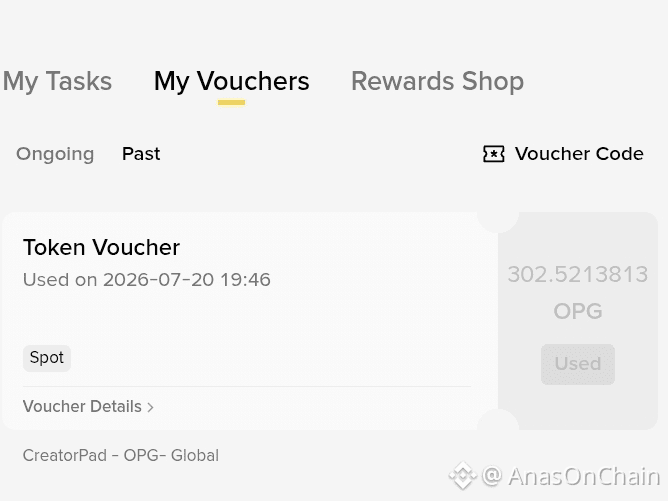
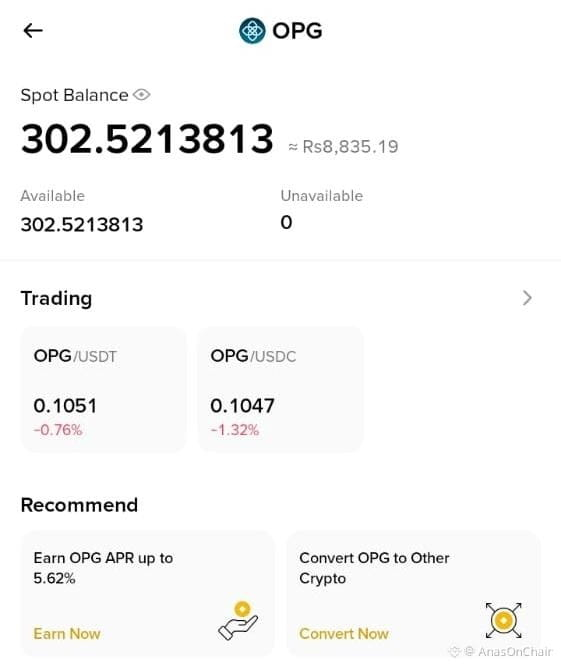
Cuối cùng tôi cũng nhận được phần thưởng OpenGradient CreatorPad của mình: 302.52 $OPG (khoảng 30 USD).
Thật lòng mà nói, tôi thất vọng. Tôi về khoảng Top 150, nên tôi kỳ vọng phần thưởng sẽ tốt hơn nhiều. 30 USD cảm thấy thấp hơn rất nhiều so với điều mà nhiều người tham gia đang mong chờ.
Tôi trân trọng cơ hội này, nhưng tôi hy vọng các chiến dịch CreatorPad trong tương lai sẽ có phần thưởng phản ánh tốt hơn công sức và thứ hạng của người tham gia.
#OpenGradient #CreatorPad $OPG
Cuối cùng tôi cũng nhận được phần thưởng OpenGradient CreatorPad của mình: 302.52 $OPG (khoảng 30 USD).
Thật lòng mà nói, tôi thất vọng. Tôi về khoảng Top 150, nên tôi kỳ vọng phần thưởng sẽ tốt hơn nhiều. 30 USD cảm thấy thấp hơn rất nhiều so với điều mà nhiều người tham gia đang mong chờ.
Tôi trân trọng cơ hội này, nhưng tôi hy vọng các chiến dịch CreatorPad trong tương lai sẽ có phần thưởng phản ánh tốt hơn công sức và thứ hạng của người tham gia.
#OpenGradient #CreatorPad $OPG
Thật lòng mà nói, tôi thất vọng. Tôi về khoảng Top 150, nên tôi kỳ vọng phần thưởng sẽ tốt hơn nhiều. 30 USD cảm thấy thấp hơn rất nhiều so với điều mà nhiều người tham gia đang mong chờ.
Tôi trân trọng cơ hội này, nhưng tôi hy vọng các chiến dịch CreatorPad trong tương lai sẽ có phần thưởng phản ánh tốt hơn công sức và thứ hạng của người tham gia.
#OpenGradient #CreatorPad $OPG
1
157
·
--
Bài viết
$NEWT AI Builders Không Có Tự Do, Đang Xây Dựng Niềm TinĐôi khi thị trường sẽ nhìn một dự án ở một góc độ sai.
Ban đầu tôi cũng nghĩ rằng Newton Protocol chỉ đang tạo thêm một marketplace khác dành cho các nhà phát triển AI. Rồi đọc lại whitepaper và các cập nhật gần đây, và bức tranh hóa ra hoàn toàn khác.
Ý tưởng Model Registry không chỉ là liệt kê các agent.
Điều cốt lõi là mỗi AI agent đều hoạt động trong một framework ủy quyền. Việc đăng ký, thực thi chính sách và các bằng chứng thực thi kết hợp lại tạo ra một môi trường nơi AI không chỉ làm việc mà còn xác minh mọi hành động của mình.
$NEWT AI Builders Không Có Tự Do, Đang Xây Dựng Niềm Tin
Đôi khi thị trường sẽ nhìn một dự án ở một góc độ sai.
Ban đầu tôi cũng nghĩ rằng Newton Protocol chỉ đang tạo thêm một marketplace khác dành cho các nhà phát triển AI. Rồi đọc lại whitepaper và các cập nhật gần đây, và bức tranh hóa ra hoàn toàn khác.
Ý tưởng Model Registry không chỉ là liệt kê các agent.
Điều cốt lõi là mỗi AI agent đều hoạt động trong một framework ủy quyền. Việc đăng ký, thực thi chính sách và các bằng chứng thực thi kết hợp lại tạo ra một môi trường nơi AI không chỉ làm việc mà còn xác minh mọi hành động của mình.
Ban đầu tôi cũng nghĩ rằng Newton Protocol chỉ đang tạo thêm một marketplace khác dành cho các nhà phát triển AI. Rồi đọc lại whitepaper và các cập nhật gần đây, và bức tranh hóa ra hoàn toàn khác.
Ý tưởng Model Registry không chỉ là liệt kê các agent.
Điều cốt lõi là mỗi AI agent đều hoạt động trong một framework ủy quyền. Việc đăng ký, thực thi chính sách và các bằng chứng thực thi kết hợp lại tạo ra một môi trường nơi AI không chỉ làm việc mà còn xác minh mọi hành động của mình.
2
3
104
·
--
Hôm nay, tôi @NewtonProtocol Explorer đang xem và một điều gì đó cứ lặp đi lặp lại trong đầu.
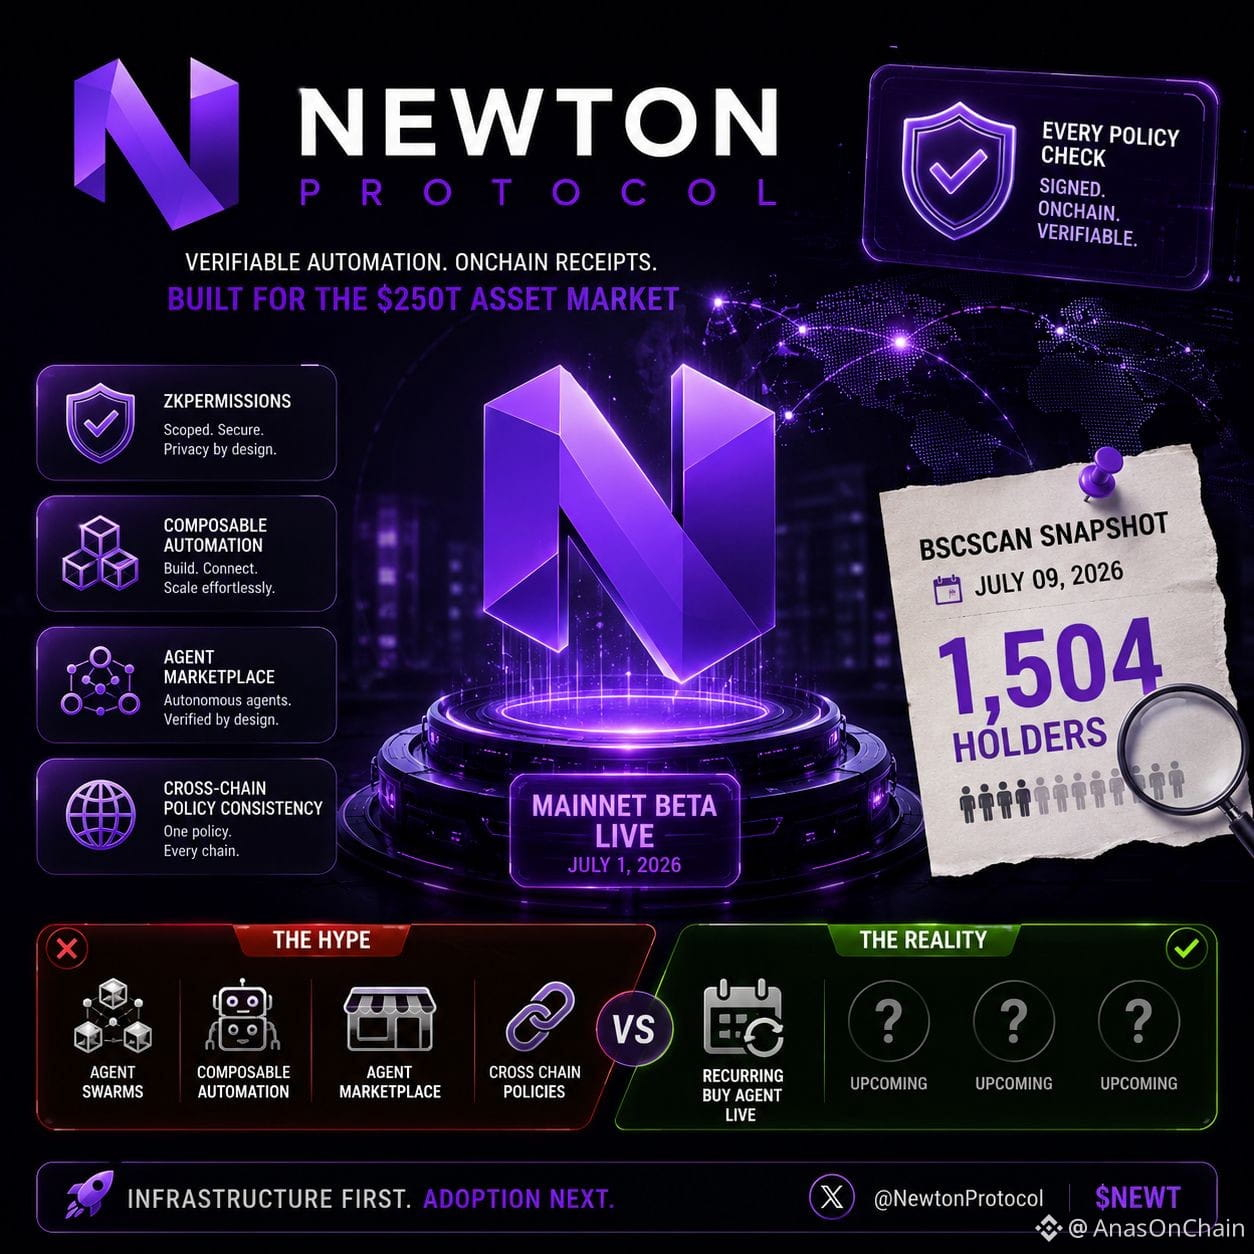
Mainnet Beta đã đi vào hoạt động vào ngày 1 tháng 7 trên Base và Ethereum. Mỗi chính sách kiểm tra sẽ tạo ra một biên nhận (signed) on-chain và về mặt lý thuyết bất kỳ ai cũng có thể xác minh nó. Ý tưởng cốt lõi của whitepaper cũng là thay vì tin tưởng, sử dụng bằng chứng mật mã.
Sau đó tôi đã kiểm tra trên BscScan.
Trong ảnh chụp nhanh ngày 9 tháng 7, chỉ có 1.504 người nắm giữ.
Lúc đó tôi nghĩ rằng công nghệ và mức độ áp dụng không phải lúc nào cũng phát triển cùng một tốc độ.
Whitepaper nói về marketplace cho agent, tự động hóa dạng composable, zkPermissions Rollup và tính nhất quán chính sách trên nhiều chuỗi.
Nhưng hiện thực thì Recurring Buy Agent đã đi vào hoạt động, trong khi các tính năng còn lại vẫn nằm trên roadmap.
Tôi không thấy điều gì tiêu cực trong chuyện đó.
Thông thường, hạ tầng được xây dựng trước khi lượng truy cập tăng.
Nhưng có một điểm khác biệt.
"Có thể xác minh bởi bất kỳ ai" và "thực sự được người dùng xác minh" là hai việc khác nhau.
Các biên nhận hiện có trên on-chain...
Nhưng có bao nhiêu người thực sự kiểm tra chúng?
Có lẽ hiện tại số lượng builders nhiều hơn, còn người dùng cuối thì ít hơn.
Với tôi, chỉ số quan trọng tiếp theo sẽ không chỉ là giá.
Tôi muốn xem sau các đợt unlock tiếp theo và sự tăng trưởng của hệ sinh thái, số lượng holder, mức độ áp dụng agent và hoạt động xuyên chuỗi sẽ trưởng thành với tốc độ như thế nào.
Nếu việc sử dụng tăng trưởng tự nhiên cùng với roadmap...
Thì Newton không chỉ là một câu chuyện AI, mà còn có thể trở thành cơ sở hạ tầng ủy quyền dài hạn.
@NewtonProtocol $NEWT #Newt
Hôm nay, tôi @NewtonProtocol Explorer đang xem và một điều gì đó cứ lặp đi lặp lại trong đầu.
Mainnet Beta đã đi vào hoạt động vào ngày 1 tháng 7 trên Base và Ethereum. Mỗi chính sách kiểm tra sẽ tạo ra một biên nhận (signed) on-chain và về mặt lý thuyết bất kỳ ai cũng có thể xác minh nó. Ý tưởng cốt lõi của whitepaper cũng là thay vì tin tưởng, sử dụng bằng chứng mật mã.
Sau đó tôi đã kiểm tra trên BscScan.
Trong ảnh chụp nhanh ngày 9 tháng 7, chỉ có 1.504 người nắm giữ.
Lúc đó tôi nghĩ rằng công nghệ và mức độ áp dụng không phải lúc nào cũng phát triển cùng một tốc độ.
Whitepaper nói về marketplace cho agent, tự động hóa dạng composable, zkPermissions Rollup và tính nhất quán chính sách trên nhiều chuỗi.
Nhưng hiện thực thì Recurring Buy Agent đã đi vào hoạt động, trong khi các tính năng còn lại vẫn nằm trên roadmap.
Tôi không thấy điều gì tiêu cực trong chuyện đó.
Thông thường, hạ tầng được xây dựng trước khi lượng truy cập tăng.
Nhưng có một điểm khác biệt.
"Có thể xác minh bởi bất kỳ ai" và "thực sự được người dùng xác minh" là hai việc khác nhau.
Các biên nhận hiện có trên on-chain...
Nhưng có bao nhiêu người thực sự kiểm tra chúng?
Có lẽ hiện tại số lượng builders nhiều hơn, còn người dùng cuối thì ít hơn.
Với tôi, chỉ số quan trọng tiếp theo sẽ không chỉ là giá.
Tôi muốn xem sau các đợt unlock tiếp theo và sự tăng trưởng của hệ sinh thái, số lượng holder, mức độ áp dụng agent và hoạt động xuyên chuỗi sẽ trưởng thành với tốc độ như thế nào.
Nếu việc sử dụng tăng trưởng tự nhiên cùng với roadmap...
Thì Newton không chỉ là một câu chuyện AI, mà còn có thể trở thành cơ sở hạ tầng ủy quyền dài hạn.
@NewtonProtocol $NEWT #Newt
Mainnet Beta đã đi vào hoạt động vào ngày 1 tháng 7 trên Base và Ethereum. Mỗi chính sách kiểm tra sẽ tạo ra một biên nhận (signed) on-chain và về mặt lý thuyết bất kỳ ai cũng có thể xác minh nó. Ý tưởng cốt lõi của whitepaper cũng là thay vì tin tưởng, sử dụng bằng chứng mật mã.
Sau đó tôi đã kiểm tra trên BscScan.
Trong ảnh chụp nhanh ngày 9 tháng 7, chỉ có 1.504 người nắm giữ.
Lúc đó tôi nghĩ rằng công nghệ và mức độ áp dụng không phải lúc nào cũng phát triển cùng một tốc độ.
Whitepaper nói về marketplace cho agent, tự động hóa dạng composable, zkPermissions Rollup và tính nhất quán chính sách trên nhiều chuỗi.
Nhưng hiện thực thì Recurring Buy Agent đã đi vào hoạt động, trong khi các tính năng còn lại vẫn nằm trên roadmap.
Tôi không thấy điều gì tiêu cực trong chuyện đó.
Thông thường, hạ tầng được xây dựng trước khi lượng truy cập tăng.
Nhưng có một điểm khác biệt.
"Có thể xác minh bởi bất kỳ ai" và "thực sự được người dùng xác minh" là hai việc khác nhau.
Các biên nhận hiện có trên on-chain...
Nhưng có bao nhiêu người thực sự kiểm tra chúng?
Có lẽ hiện tại số lượng builders nhiều hơn, còn người dùng cuối thì ít hơn.
Với tôi, chỉ số quan trọng tiếp theo sẽ không chỉ là giá.
Tôi muốn xem sau các đợt unlock tiếp theo và sự tăng trưởng của hệ sinh thái, số lượng holder, mức độ áp dụng agent và hoạt động xuyên chuỗi sẽ trưởng thành với tốc độ như thế nào.
Nếu việc sử dụng tăng trưởng tự nhiên cùng với roadmap...
Thì Newton không chỉ là một câu chuyện AI, mà còn có thể trở thành cơ sở hạ tầng ủy quyền dài hạn.
@NewtonProtocol $NEWT #Newt
1
105
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
404,378 lượt xem
1,133 đang thảo luận
Cập nhật cả 2 luôn, hôm nay 3/11/2026 thị trường bị kẹp giữa SOL yếu và FED diều hâu:
SOL hôm nay:
Giá: $91.85 - $93.29, đang quanh $91.5 - $92.3, giảm ∼0.4% - 1.8%, range 24h $91.39 - $94.51
7 ngày -8.5%, 30 ngày -23%
Tin xấu chính:
- ETF rút kỷ lục: 5 phiên gần nhất outflow $63.4M, tuần trước $71.47M là tuần rút lớn nhất từ khi có ETF, tháng 10 rút $143.7M
- Hậu Binance hack $6.3B: Binance bị rút ròng $3.64B sau khi mở lại rút tiền
- Liquidation $15.28M long SOL
Tin tốt đỡ lại:
- RWA trên Solana đạt ATH $5.12B - $5.19B, +17.65% trong 30 ngày
- Doanh thu app Q3 $299M, card spending kỷ lục $141.1M
- Nâng cấp Agave v4.4.0 và Firedancer mainnet v26.10.5 đã release 29/10, Alpenglow protocol giúp finality nhanh hơn
FED hôm nay - quan trọng hơn cho cả crypto:
Đã họp 28/10: FED giữ nguyên lãi suất 3.75% - 4.00%, vote 10-2, 2 người muốn tăng thêm 0.25%
Lãi suất thực tế tuần 26-30/10: Fed funds effective 3.88%, prime 7.00%, discount 4.00%
10-year yield biến động mạnh: từ 5.00% lên 5.05% rồi về 4.94% cuối 30/10
Chủ tịch FED Kevin Warsh phát tín hiệu diều hâu, nói lãi suất sẽ siết mạnh các ngành thâm dụng vốn, thị trường đang pricing khả năng cao tăng 0.25% vào tháng 12
BNY dự báo: thêm 1 lần tăng tháng 12 để giữ uy tín, 2027 thì mù mờ hơn
Hôm nay 3/11 là bầu cử giữa kỳ Mỹ: toàn bộ 435 ghế Hạ viện và 1/3 Thượng viện, market dự đoán Dân chủ có 74% cơ hội lấy Thượng viện, cái này cũng làm dollar và crypto rung lắc
=> Nói ngắn gọn: FED đang tạm pause nhưng không dovish, vẫn có thể tăng tiếp tháng 12 nên crypto bao gồm SOL, BTC đang bị đè risk. SOL đang oversold nhưng nếu FED tăng thì khó hồi mạnh ngay.
#TinFed $SOL
Frog princetrade
·0 lượt thích
·207 lượt xem
TheoDõiFOMC
324,628 lượt xem
1,397 đang thảo luận
BitcoinRebounds$75KAsChipsLead
10,563 lượt xem
147 đang thảo luận