
BTC_Chopsticks
3.9k Bài đăng
BTC_Chopsticks
Báo cáo
Chặn người dùng
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 Đang theo dõi
6.5K+ Người theo dõi
180.7K+ Đã thích
2 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
Video
Xem bản dịch
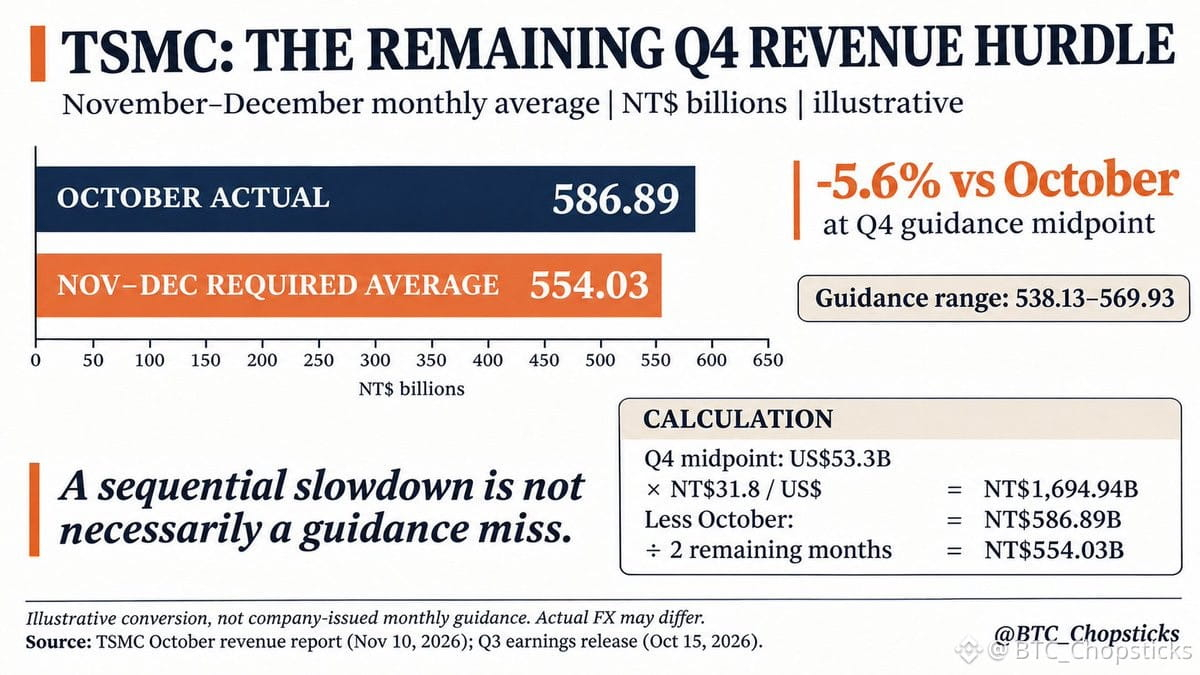
TSMC's October sales were so strong that November and December could average 5.6% lower and still meet the midpoint of Q4 revenue guidance.
October revenue reached NT$586.89B. Management's Q4 outlook is US$52.3B to US$54.3B.
At an illustrative NT$31.8 per US dollar, the US$53.3B midpoint translates to NT$1,694.94B. After October, that leaves an average of NT$554.03B per month for November and December.
This is an analytical conversion, not an official monthly target. Actual currency effects and revenue mix may change the comparison.
A sequential slowdown is not automatically a guidance miss. But meeting guidance is not the same as exceeding investors' expectations.
Sources: TSMC's October revenue report and Q3 earnings release.
TSMC's October sales were so strong that November and December could average 5.6% lower and still meet the midpoint of Q4 revenue guidance.
October revenue reached NT$586.89B. Management's Q4 outlook is US$52.3B to US$54.3B.
At an illustrative NT$31.8 per US dollar, the US$53.3B midpoint translates to NT$1,694.94B. After October, that leaves an average of NT$554.03B per month for November and December.
This is an analytical conversion, not an official monthly target. Actual currency effects and revenue mix may change the comparison.
A sequential slowdown is not automatically a guidance miss. But meeting guidance is not the same as exceeding investors' expectations.
Sources: TSMC's October revenue report and Q3 earnings release.
October revenue reached NT$586.89B. Management's Q4 outlook is US$52.3B to US$54.3B.
At an illustrative NT$31.8 per US dollar, the US$53.3B midpoint translates to NT$1,694.94B. After October, that leaves an average of NT$554.03B per month for November and December.
This is an analytical conversion, not an official monthly target. Actual currency effects and revenue mix may change the comparison.
A sequential slowdown is not automatically a guidance miss. But meeting guidance is not the same as exceeding investors' expectations.
Sources: TSMC's October revenue report and Q3 earnings release.
50
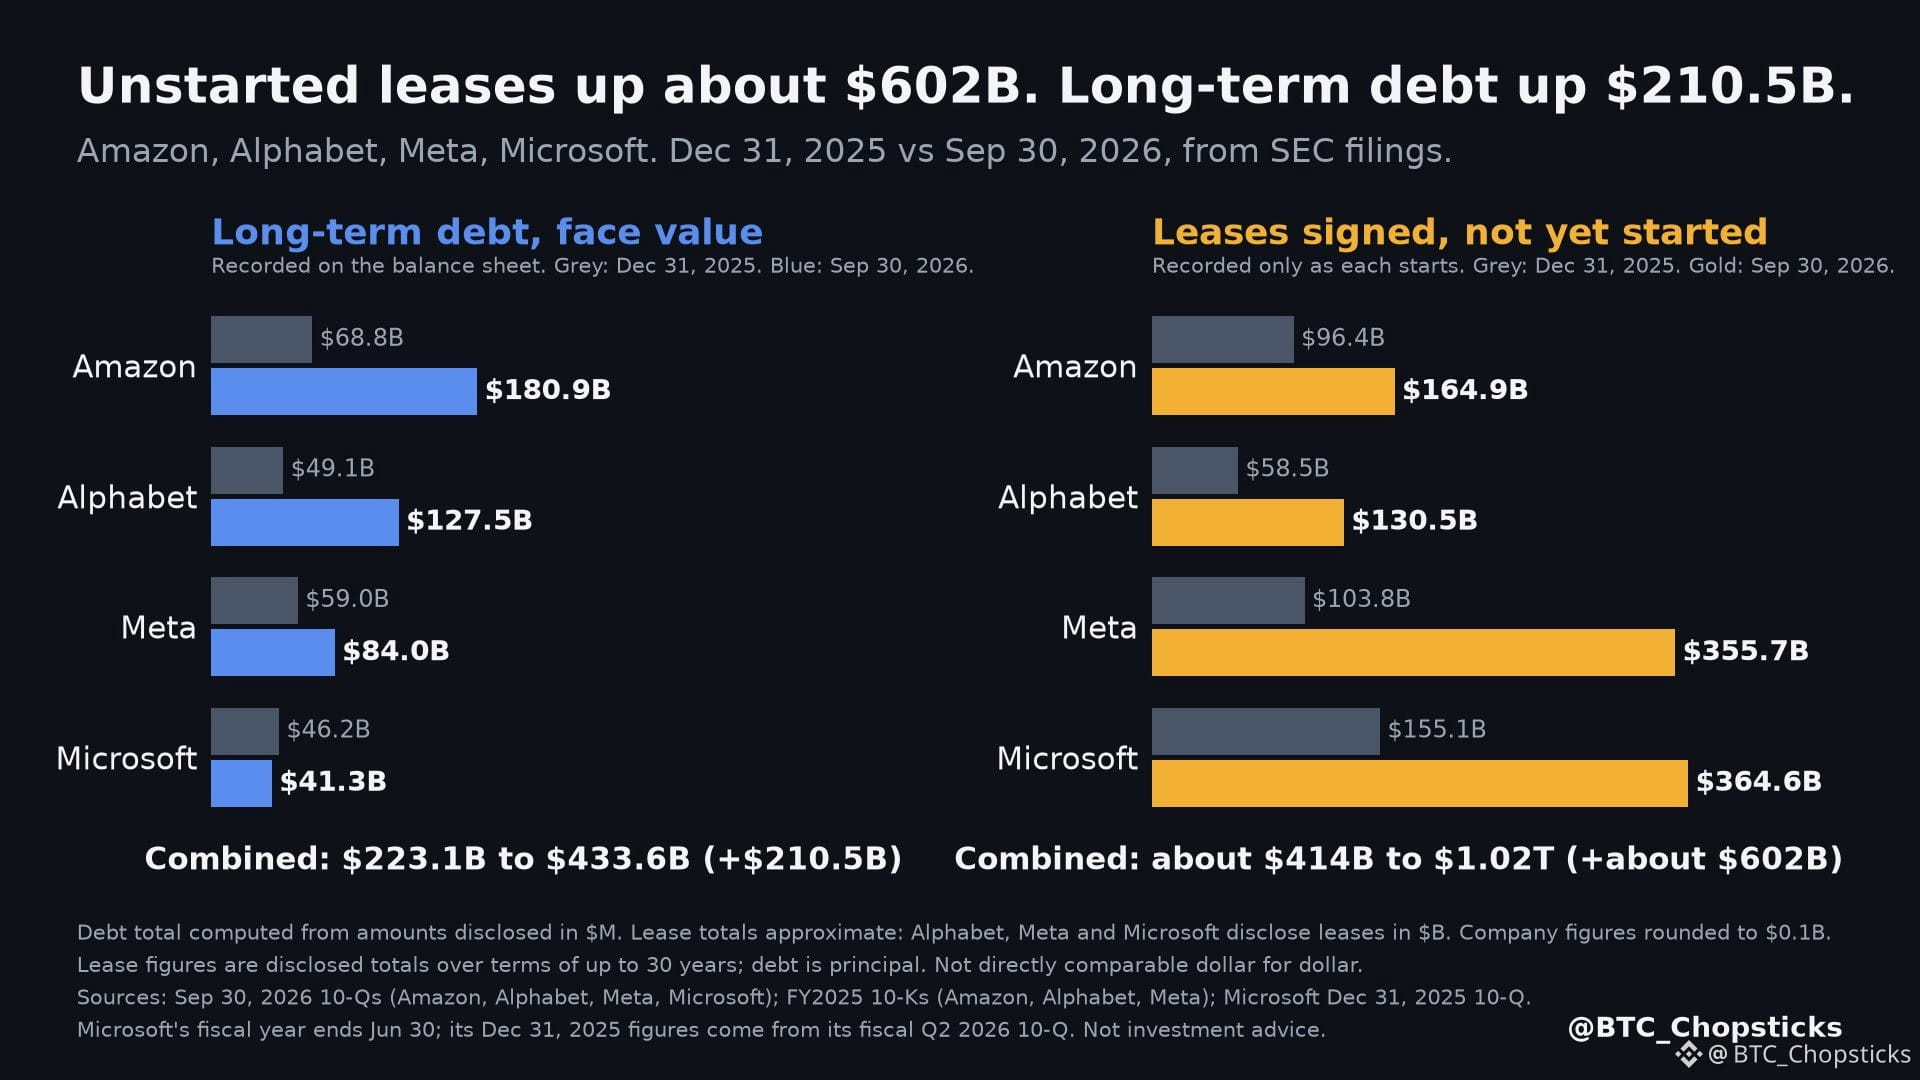
Các hợp đồng thuê mà Big Tech đã ký nhưng chưa bắt đầu tăng khoảng 602 tỷ USD trong chín tháng. Nợ dài hạn của họ tăng 210,5 tỷ USD.
Nợ và các hợp đồng thuê đã bắt đầu đều được ghi nhận trên bảng cân đối kế toán. Các hợp đồng thuê chưa bắt đầu thì chưa được ghi nhận.
Từ ngày 31 tháng 12 năm 2025 đến ngày 30 tháng 9 năm 2026, theo hồ sơ nộp cho SEC:
Nợ dài hạn, theo mệnh giá:
• Amazon: từ 68,8 tỷ USD lên 180,9 tỷ USD
• Alphabet: từ 49,1 tỷ USD lên 127,5 tỷ USD
• Meta: từ 59,0 tỷ USD lên 84,0 tỷ USD
• Microsoft: từ 46,2 tỷ USD xuống 41,3 tỷ USD
Hợp đồng thuê đã ký nhưng chưa bắt đầu:
• Meta: từ 103,8 tỷ USD lên 355,7 tỷ USD
• Microsoft: từ 155,1 tỷ USD lên 364,6 tỷ USD
• Alphabet: từ 58,5 tỷ USD lên 130,5 tỷ USD
• Amazon: từ 96,4 tỷ USD lên 164,9 tỷ USD
Tổng cộng: nợ tăng từ 223,1 tỷ USD lên 433,6 tỷ USD (+210,5 tỷ USD), tính từ các số liệu công bố theo đơn vị triệu; số liệu của từng công ty ở trên đã được làm tròn. Các hợp đồng thuê chưa bắt đầu tăng từ khoảng 414 tỷ USD lên khoảng 1,02 nghìn tỷ USD (tăng khoảng 602 tỷ USD); đây là số liệu ước tính vì Alphabet, Meta và Microsoft công bố theo đơn vị tỷ.
Mỗi hợp đồng thuê được ghi nhận là một khoản nợ phải trả khi bắt đầu, theo giá trị hiện tại của các khoản thanh toán cố định. Meta, Microsoft và Alphabet cho biết các hợp đồng thuê của họ sẽ bắt đầu trong khoảng thời gian từ năm 2026 đến năm 2036.
Số liệu về hợp đồng thuê là tổng các khoản thanh toán trong thời hạn hợp đồng lên đến 30 năm, nên không thể so sánh trực tiếp từng đô la với tiền gốc của khoản nợ. Một số hợp đồng thuê của Microsoft vẫn phụ thuộc vào các điều kiện trong hợp đồng.
Điều tôi sẽ theo dõi tiếp theo: các hợp đồng thuê này bắt đầu nhanh đến mức nào và bao nhiêu khoản thanh toán trong tương lai sẽ được ghi nhận thành nợ phải trả thuê.
Các hợp đồng thuê mà Big Tech đã ký nhưng chưa bắt đầu tăng khoảng 602 tỷ USD trong chín tháng. Nợ dài hạn của họ tăng 210,5 tỷ USD.
Nợ và các hợp đồng thuê đã bắt đầu đều được ghi nhận trên bảng cân đối kế toán. Các hợp đồng thuê chưa bắt đầu thì chưa được ghi nhận.
Từ ngày 31 tháng 12 năm 2025 đến ngày 30 tháng 9 năm 2026, theo hồ sơ nộp cho SEC:
Nợ dài hạn, theo mệnh giá:
• Amazon: từ 68,8 tỷ USD lên 180,9 tỷ USD
• Alphabet: từ 49,1 tỷ USD lên 127,5 tỷ USD
• Meta: từ 59,0 tỷ USD lên 84,0 tỷ USD
• Microsoft: từ 46,2 tỷ USD xuống 41,3 tỷ USD
Hợp đồng thuê đã ký nhưng chưa bắt đầu:
• Meta: từ 103,8 tỷ USD lên 355,7 tỷ USD
• Microsoft: từ 155,1 tỷ USD lên 364,6 tỷ USD
• Alphabet: từ 58,5 tỷ USD lên 130,5 tỷ USD
• Amazon: từ 96,4 tỷ USD lên 164,9 tỷ USD
Tổng cộng: nợ tăng từ 223,1 tỷ USD lên 433,6 tỷ USD (+210,5 tỷ USD), tính từ các số liệu công bố theo đơn vị triệu; số liệu của từng công ty ở trên đã được làm tròn. Các hợp đồng thuê chưa bắt đầu tăng từ khoảng 414 tỷ USD lên khoảng 1,02 nghìn tỷ USD (tăng khoảng 602 tỷ USD); đây là số liệu ước tính vì Alphabet, Meta và Microsoft công bố theo đơn vị tỷ.
Mỗi hợp đồng thuê được ghi nhận là một khoản nợ phải trả khi bắt đầu, theo giá trị hiện tại của các khoản thanh toán cố định. Meta, Microsoft và Alphabet cho biết các hợp đồng thuê của họ sẽ bắt đầu trong khoảng thời gian từ năm 2026 đến năm 2036.
Số liệu về hợp đồng thuê là tổng các khoản thanh toán trong thời hạn hợp đồng lên đến 30 năm, nên không thể so sánh trực tiếp từng đô la với tiền gốc của khoản nợ. Một số hợp đồng thuê của Microsoft vẫn phụ thuộc vào các điều kiện trong hợp đồng.
Điều tôi sẽ theo dõi tiếp theo: các hợp đồng thuê này bắt đầu nhanh đến mức nào và bao nhiêu khoản thanh toán trong tương lai sẽ được ghi nhận thành nợ phải trả thuê.
Nợ và các hợp đồng thuê đã bắt đầu đều được ghi nhận trên bảng cân đối kế toán. Các hợp đồng thuê chưa bắt đầu thì chưa được ghi nhận.
Từ ngày 31 tháng 12 năm 2025 đến ngày 30 tháng 9 năm 2026, theo hồ sơ nộp cho SEC:
Nợ dài hạn, theo mệnh giá:
• Amazon: từ 68,8 tỷ USD lên 180,9 tỷ USD
• Alphabet: từ 49,1 tỷ USD lên 127,5 tỷ USD
• Meta: từ 59,0 tỷ USD lên 84,0 tỷ USD
• Microsoft: từ 46,2 tỷ USD xuống 41,3 tỷ USD
Hợp đồng thuê đã ký nhưng chưa bắt đầu:
• Meta: từ 103,8 tỷ USD lên 355,7 tỷ USD
• Microsoft: từ 155,1 tỷ USD lên 364,6 tỷ USD
• Alphabet: từ 58,5 tỷ USD lên 130,5 tỷ USD
• Amazon: từ 96,4 tỷ USD lên 164,9 tỷ USD
Tổng cộng: nợ tăng từ 223,1 tỷ USD lên 433,6 tỷ USD (+210,5 tỷ USD), tính từ các số liệu công bố theo đơn vị triệu; số liệu của từng công ty ở trên đã được làm tròn. Các hợp đồng thuê chưa bắt đầu tăng từ khoảng 414 tỷ USD lên khoảng 1,02 nghìn tỷ USD (tăng khoảng 602 tỷ USD); đây là số liệu ước tính vì Alphabet, Meta và Microsoft công bố theo đơn vị tỷ.
Mỗi hợp đồng thuê được ghi nhận là một khoản nợ phải trả khi bắt đầu, theo giá trị hiện tại của các khoản thanh toán cố định. Meta, Microsoft và Alphabet cho biết các hợp đồng thuê của họ sẽ bắt đầu trong khoảng thời gian từ năm 2026 đến năm 2036.
Số liệu về hợp đồng thuê là tổng các khoản thanh toán trong thời hạn hợp đồng lên đến 30 năm, nên không thể so sánh trực tiếp từng đô la với tiền gốc của khoản nợ. Một số hợp đồng thuê của Microsoft vẫn phụ thuộc vào các điều kiện trong hợp đồng.
Điều tôi sẽ theo dõi tiếp theo: các hợp đồng thuê này bắt đầu nhanh đến mức nào và bao nhiêu khoản thanh toán trong tương lai sẽ được ghi nhận thành nợ phải trả thuê.
234
🎴✨ Khi Pokémon gặp Web3!
Một buổi tối tuyệt vời tại Chase Card Night của BINANCE TH Academy ở Bangkok! 🟡
🎴 Khám phá thẻ Pokémon và các món đồ sưu tầm
💡 Tìm hiểu mối liên hệ giữa blockchain và quyền sở hữu kỹ thuật số
🤝 Gặp gỡ những nhà sưu tầm và người đam mê tiền mã hóa
🎁 Những món quà cực chất từ BINANCE TH!
Điều tuyệt nhất? Những con người tuyệt vời, những kết nối mới và niềm đam mê chung! 💛
Cảm ơn BINANCE TH Academy đã kết nối mọi người! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Khi Pokémon gặp Web3!
Một buổi tối tuyệt vời tại Chase Card Night của BINANCE TH Academy ở Bangkok! 🟡
🎴 Khám phá thẻ Pokémon và các món đồ sưu tầm
💡 Tìm hiểu mối liên hệ giữa blockchain và quyền sở hữu kỹ thuật số
🤝 Gặp gỡ những nhà sưu tầm và người đam mê tiền mã hóa
🎁 Những món quà cực chất từ BINANCE TH!
Điều tuyệt nhất? Những con người tuyệt vời, những kết nối mới và niềm đam mê chung! 💛
Cảm ơn BINANCE TH Academy đã kết nối mọi người! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Một buổi tối tuyệt vời tại Chase Card Night của BINANCE TH Academy ở Bangkok! 🟡
🎴 Khám phá thẻ Pokémon và các món đồ sưu tầm
💡 Tìm hiểu mối liên hệ giữa blockchain và quyền sở hữu kỹ thuật số
🤝 Gặp gỡ những nhà sưu tầm và người đam mê tiền mã hóa
🎁 Những món quà cực chất từ BINANCE TH!
Điều tuyệt nhất? Những con người tuyệt vời, những kết nối mới và niềm đam mê chung! 💛
Cảm ơn BINANCE TH Academy đã kết nối mọi người! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Đã xác minh
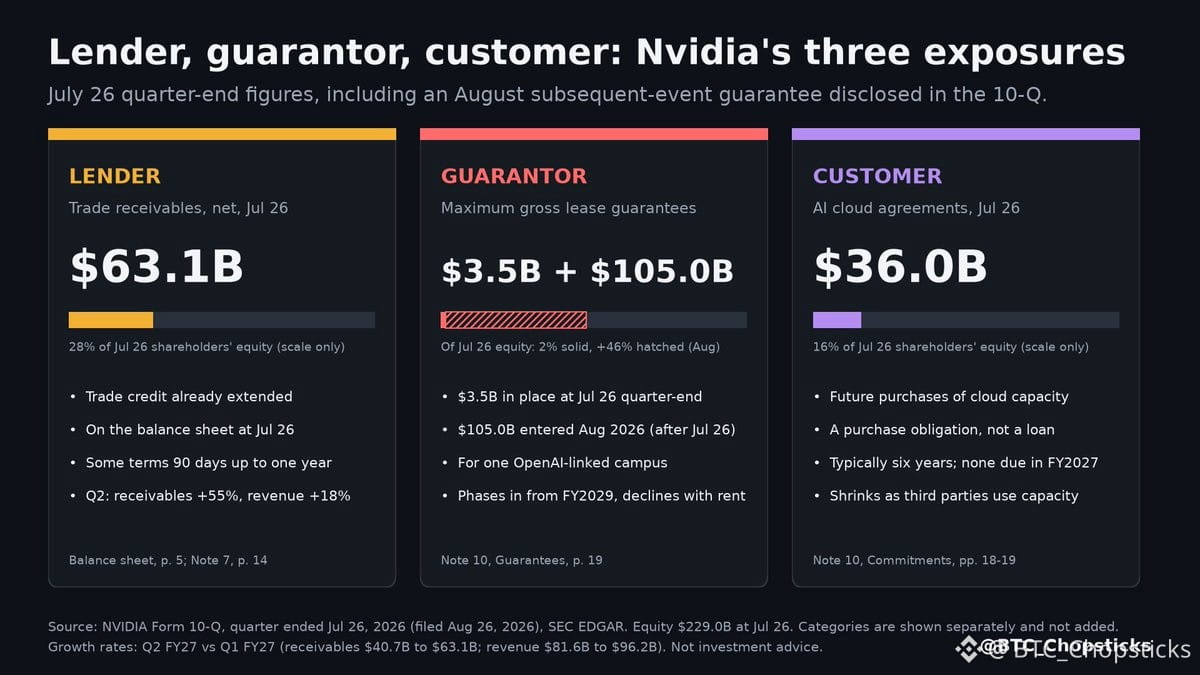
Các khoản bảo lãnh thuê tối đa của Nvidia tăng từ 3,5 tỷ USD lên 108,5 tỷ USD sau một thỏa thuận hồi tháng 8 được công bố trong báo cáo 10-Q.
Nhìn theo góc độ của một chủ ngân hàng, Nvidia hiện đảm nhiệm ba vai trò trong quá trình xây dựng hạ tầng AI:
• Bên cho vay: 63,1 tỷ USD khoản phải thu thương mại tính đến ngày 26 tháng 7. Tín dụng thương mại đã được cấp, một số khoản có thời hạn lên đến một năm, và được ghi nhận trên bảng cân đối kế toán.
• Bên bảo lãnh: 3,5 tỷ USD bảo lãnh thuê vào cuối quý, cộng thêm tối đa 105 tỷ USD được cam kết trong tháng 8 cho một khuôn viên gắn với OpenAI. Đây là nghĩa vụ tiềm tàng, bắt đầu phát sinh từ năm tài chính 2029 và giảm dần khi tiền thuê được thanh toán.
• Khách hàng: 36 tỷ USD cam kết mua năng lực điện toán đám mây từ các nhà cung cấp dịch vụ đám mây AI mua chip của Nvidia. Đây là nghĩa vụ mua hàng, không phải khoản vay.
Các khoản khách hàng ứng trước là 2,8 tỷ USD vào cuối quý.
Đây không phải câu chuyện về khả năng thanh toán của một công ty có vốn chủ sở hữu 229 tỷ USD. Vấn đề là Nvidia đang góp phần tài trợ cho bao nhiêu nhu cầu.
Colette Kress, giám đốc tài chính lâu năm của Nvidia, hiện là CEO lâm thời. Điều đó khiến các cam kết tài trợ này trở thành một phần trực tiếp trong chương trình nghị sự của bà.
Ngày 17 tháng 11, trước tiên tôi sẽ đối chiếu các khoản phải thu với doanh thu. Quý trước, khoản phải thu tăng 55%, còn doanh thu tăng 18%.
Các khoản bảo lãnh thuê tối đa của Nvidia tăng từ 3,5 tỷ USD lên 108,5 tỷ USD sau một thỏa thuận hồi tháng 8 được công bố trong báo cáo 10-Q.
Nhìn theo góc độ của một chủ ngân hàng, Nvidia hiện đảm nhiệm ba vai trò trong quá trình xây dựng hạ tầng AI:
• Bên cho vay: 63,1 tỷ USD khoản phải thu thương mại tính đến ngày 26 tháng 7. Tín dụng thương mại đã được cấp, một số khoản có thời hạn lên đến một năm, và được ghi nhận trên bảng cân đối kế toán.
• Bên bảo lãnh: 3,5 tỷ USD bảo lãnh thuê vào cuối quý, cộng thêm tối đa 105 tỷ USD được cam kết trong tháng 8 cho một khuôn viên gắn với OpenAI. Đây là nghĩa vụ tiềm tàng, bắt đầu phát sinh từ năm tài chính 2029 và giảm dần khi tiền thuê được thanh toán.
• Khách hàng: 36 tỷ USD cam kết mua năng lực điện toán đám mây từ các nhà cung cấp dịch vụ đám mây AI mua chip của Nvidia. Đây là nghĩa vụ mua hàng, không phải khoản vay.
Các khoản khách hàng ứng trước là 2,8 tỷ USD vào cuối quý.
Đây không phải câu chuyện về khả năng thanh toán của một công ty có vốn chủ sở hữu 229 tỷ USD. Vấn đề là Nvidia đang góp phần tài trợ cho bao nhiêu nhu cầu.
Colette Kress, giám đốc tài chính lâu năm của Nvidia, hiện là CEO lâm thời. Điều đó khiến các cam kết tài trợ này trở thành một phần trực tiếp trong chương trình nghị sự của bà.
Ngày 17 tháng 11, trước tiên tôi sẽ đối chiếu các khoản phải thu với doanh thu. Quý trước, khoản phải thu tăng 55%, còn doanh thu tăng 18%.
Nhìn theo góc độ của một chủ ngân hàng, Nvidia hiện đảm nhiệm ba vai trò trong quá trình xây dựng hạ tầng AI:
• Bên cho vay: 63,1 tỷ USD khoản phải thu thương mại tính đến ngày 26 tháng 7. Tín dụng thương mại đã được cấp, một số khoản có thời hạn lên đến một năm, và được ghi nhận trên bảng cân đối kế toán.
• Bên bảo lãnh: 3,5 tỷ USD bảo lãnh thuê vào cuối quý, cộng thêm tối đa 105 tỷ USD được cam kết trong tháng 8 cho một khuôn viên gắn với OpenAI. Đây là nghĩa vụ tiềm tàng, bắt đầu phát sinh từ năm tài chính 2029 và giảm dần khi tiền thuê được thanh toán.
• Khách hàng: 36 tỷ USD cam kết mua năng lực điện toán đám mây từ các nhà cung cấp dịch vụ đám mây AI mua chip của Nvidia. Đây là nghĩa vụ mua hàng, không phải khoản vay.
Các khoản khách hàng ứng trước là 2,8 tỷ USD vào cuối quý.
Đây không phải câu chuyện về khả năng thanh toán của một công ty có vốn chủ sở hữu 229 tỷ USD. Vấn đề là Nvidia đang góp phần tài trợ cho bao nhiêu nhu cầu.
Colette Kress, giám đốc tài chính lâu năm của Nvidia, hiện là CEO lâm thời. Điều đó khiến các cam kết tài trợ này trở thành một phần trực tiếp trong chương trình nghị sự của bà.
Ngày 17 tháng 11, trước tiên tôi sẽ đối chiếu các khoản phải thu với doanh thu. Quý trước, khoản phải thu tăng 55%, còn doanh thu tăng 18%.
367
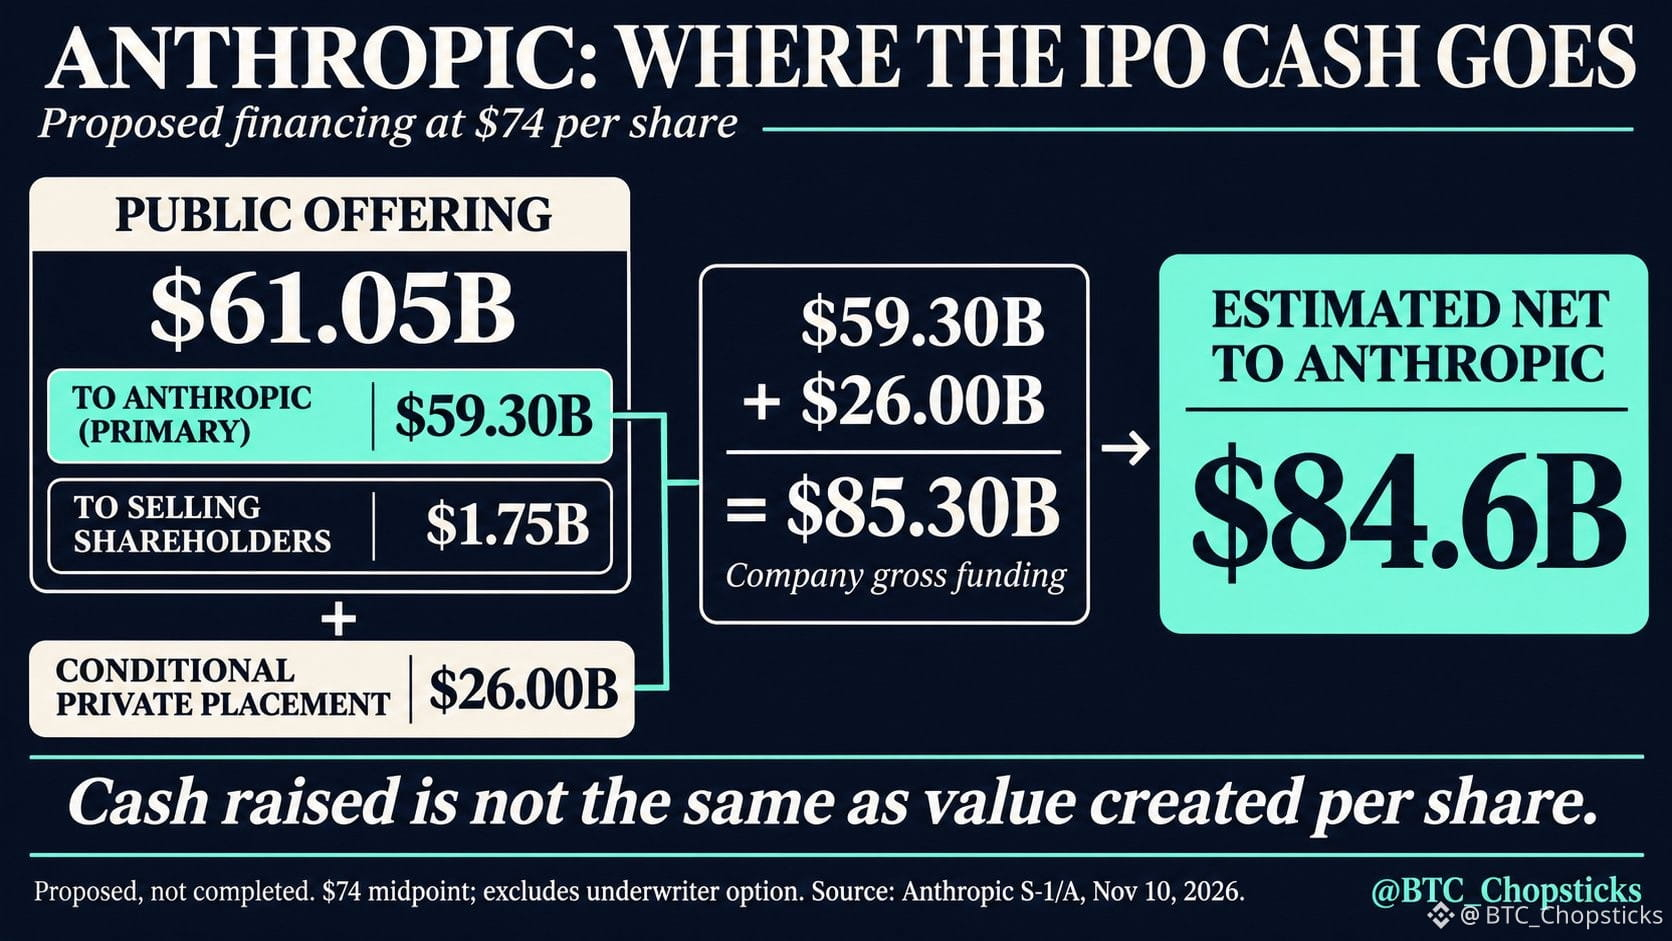
Gói IPO được Anthropic đề xuất có thể mang về cho công ty 84,6 tỷ USD tiền thuần.
Câu hỏi về khoản đầu tư là số vốn đó tạo ra bao nhiêu giá trị trên mỗi cổ phiếu.
Ở mức giá trung vị 74 USD, khoảng 59,3 tỷ USD từ đợt chào bán ra công chúng sẽ thuộc về Anthropic và 1,75 tỷ USD thuộc về các cổ đông bán cổ phiếu. Một đợt phát hành riêng lẻ có điều kiện trị giá 26 tỷ USD sẽ nâng tổng số tiền thu được trước chi phí của công ty lên khoảng 85,3 tỷ USD.
Ước tính 84,6 tỷ USD đã trừ chi phí chào bán và không bao gồm quyền chọn dành cho bên bảo lãnh phát hành. Đây là các điều khoản được đề xuất, không phải một giao dịch tài trợ đã hoàn tất.
Tiền mặt bổ sung có thể tài trợ cho năng lực tính toán và việc mở rộng. Số cổ phiếu mới cũng làm thay đổi cơ sở tính tỷ lệ sở hữu.
Bên cạnh mức định giá được chú ý, tôi sẽ theo dõi khả năng chuyển đổi doanh thu từ khách hàng thành tiền mặt, các nghĩa vụ về năng lực tính toán và mức pha loãng trong tương lai.
Nguồn: Hồ sơ S-1/A ngày 10 tháng 11 của Anthropic và thông báo về đợt giới thiệu với nhà đầu tư.
Gói IPO được Anthropic đề xuất có thể mang về cho công ty 84,6 tỷ USD tiền thuần.
Câu hỏi về khoản đầu tư là số vốn đó tạo ra bao nhiêu giá trị trên mỗi cổ phiếu.
Ở mức giá trung vị 74 USD, khoảng 59,3 tỷ USD từ đợt chào bán ra công chúng sẽ thuộc về Anthropic và 1,75 tỷ USD thuộc về các cổ đông bán cổ phiếu. Một đợt phát hành riêng lẻ có điều kiện trị giá 26 tỷ USD sẽ nâng tổng số tiền thu được trước chi phí của công ty lên khoảng 85,3 tỷ USD.
Ước tính 84,6 tỷ USD đã trừ chi phí chào bán và không bao gồm quyền chọn dành cho bên bảo lãnh phát hành. Đây là các điều khoản được đề xuất, không phải một giao dịch tài trợ đã hoàn tất.
Tiền mặt bổ sung có thể tài trợ cho năng lực tính toán và việc mở rộng. Số cổ phiếu mới cũng làm thay đổi cơ sở tính tỷ lệ sở hữu.
Bên cạnh mức định giá được chú ý, tôi sẽ theo dõi khả năng chuyển đổi doanh thu từ khách hàng thành tiền mặt, các nghĩa vụ về năng lực tính toán và mức pha loãng trong tương lai.
Nguồn: Hồ sơ S-1/A ngày 10 tháng 11 của Anthropic và thông báo về đợt giới thiệu với nhà đầu tư.
Câu hỏi về khoản đầu tư là số vốn đó tạo ra bao nhiêu giá trị trên mỗi cổ phiếu.
Ở mức giá trung vị 74 USD, khoảng 59,3 tỷ USD từ đợt chào bán ra công chúng sẽ thuộc về Anthropic và 1,75 tỷ USD thuộc về các cổ đông bán cổ phiếu. Một đợt phát hành riêng lẻ có điều kiện trị giá 26 tỷ USD sẽ nâng tổng số tiền thu được trước chi phí của công ty lên khoảng 85,3 tỷ USD.
Ước tính 84,6 tỷ USD đã trừ chi phí chào bán và không bao gồm quyền chọn dành cho bên bảo lãnh phát hành. Đây là các điều khoản được đề xuất, không phải một giao dịch tài trợ đã hoàn tất.
Tiền mặt bổ sung có thể tài trợ cho năng lực tính toán và việc mở rộng. Số cổ phiếu mới cũng làm thay đổi cơ sở tính tỷ lệ sở hữu.
Bên cạnh mức định giá được chú ý, tôi sẽ theo dõi khả năng chuyển đổi doanh thu từ khách hàng thành tiền mặt, các nghĩa vụ về năng lực tính toán và mức pha loãng trong tương lai.
Nguồn: Hồ sơ S-1/A ngày 10 tháng 11 của Anthropic và thông báo về đợt giới thiệu với nhà đầu tư.
269
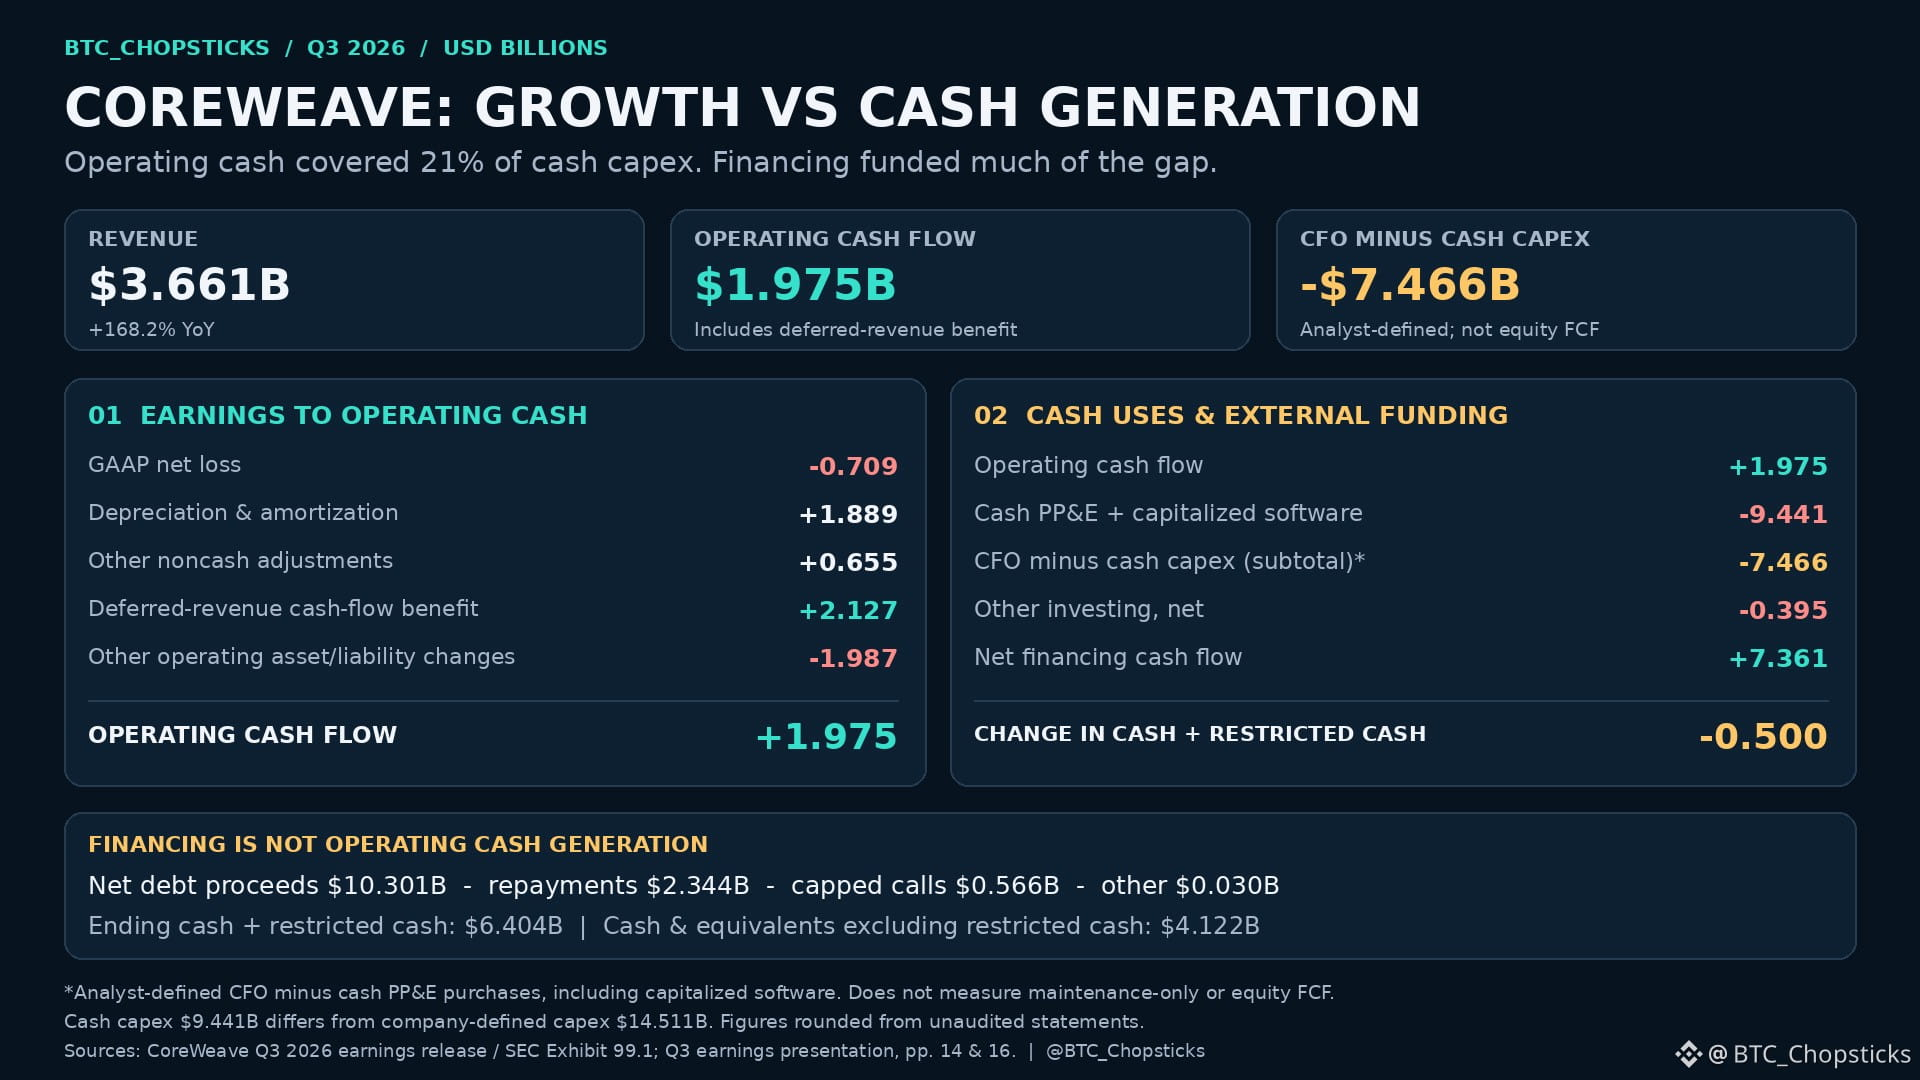
CoreWeave tạo ra 1,98 tỷ USD tiền mặt từ hoạt động kinh doanh trong quý 3, sau đó chi 9,44 tỷ USD cho chi phí đầu tư bằng tiền mặt.
Khoảng chênh lệch 7,47 tỷ USD là câu hỏi mà các cổ đông đặt ra về đằng sau đà tăng trưởng của công ty.
Doanh thu tăng 168% lên 3,66 tỷ USD. Lợi nhuận hoạt động theo GAAP chuyển sang dương, nhưng chi phí lãi vay ròng 846 triệu USD vượt lợi nhuận hoạt động 207 triệu USD.
Dòng tiền hoạt động cũng bao gồm khoản lợi ích 2,13 tỷ USD từ doanh thu chưa thực hiện. Khoản này hỗ trợ nguồn vốn, nhưng đi kèm nghĩa vụ cung cấp dịch vụ trong tương lai.
Hoạt động tài trợ ròng cung cấp 7,36 tỷ USD. Tiền mặt, kể cả số dư bị hạn chế sử dụng, vẫn giảm 500 triệu USD.
Luận điểm lạc quan là đầu tư sẽ tạo ra năng lực sản xuất, mang lại dòng tiền bền vững. Phép thử là liệu các khoản thu và dòng tiền tạo ra cuối cùng có vượt mức tái đầu tư và chi phí tài trợ hay không.
Tăng trưởng là có thật. Liệu khoản đầu tư đó cuối cùng có mang lại lợi nhuận bền vững cho cổ đông hay không lại là một câu hỏi riêng.
Chi phí đầu tư bằng tiền mặt bao gồm tài sản, nhà xưởng và thiết bị (PP&E), cùng phần mềm được vốn hóa. CFO trừ chi phí đầu tư bằng tiền mặt là chỉ số do nhà phân tích xác định, không phải dòng tiền tự do của vốn chủ sở hữu. Nguồn: Kết quả kinh doanh chính thức quý 3 năm 2026 của CoreWeave.
{future}(CRWVUSDT)
CoreWeave tạo ra 1,98 tỷ USD tiền mặt từ hoạt động kinh doanh trong quý 3, sau đó chi 9,44 tỷ USD cho chi phí đầu tư bằng tiền mặt.
Khoảng chênh lệch 7,47 tỷ USD là câu hỏi mà các cổ đông đặt ra về đằng sau đà tăng trưởng của công ty.
Doanh thu tăng 168% lên 3,66 tỷ USD. Lợi nhuận hoạt động theo GAAP chuyển sang dương, nhưng chi phí lãi vay ròng 846 triệu USD vượt lợi nhuận hoạt động 207 triệu USD.
Dòng tiền hoạt động cũng bao gồm khoản lợi ích 2,13 tỷ USD từ doanh thu chưa thực hiện. Khoản này hỗ trợ nguồn vốn, nhưng đi kèm nghĩa vụ cung cấp dịch vụ trong tương lai.
Hoạt động tài trợ ròng cung cấp 7,36 tỷ USD. Tiền mặt, kể cả số dư bị hạn chế sử dụng, vẫn giảm 500 triệu USD.
Luận điểm lạc quan là đầu tư sẽ tạo ra năng lực sản xuất, mang lại dòng tiền bền vững. Phép thử là liệu các khoản thu và dòng tiền tạo ra cuối cùng có vượt mức tái đầu tư và chi phí tài trợ hay không.
Tăng trưởng là có thật. Liệu khoản đầu tư đó cuối cùng có mang lại lợi nhuận bền vững cho cổ đông hay không lại là một câu hỏi riêng.
Chi phí đầu tư bằng tiền mặt bao gồm tài sản, nhà xưởng và thiết bị (PP&E), cùng phần mềm được vốn hóa. CFO trừ chi phí đầu tư bằng tiền mặt là chỉ số do nhà phân tích xác định, không phải dòng tiền tự do của vốn chủ sở hữu. Nguồn: Kết quả kinh doanh chính thức quý 3 năm 2026 của CoreWeave.
Khoảng chênh lệch 7,47 tỷ USD là câu hỏi mà các cổ đông đặt ra về đằng sau đà tăng trưởng của công ty.
Doanh thu tăng 168% lên 3,66 tỷ USD. Lợi nhuận hoạt động theo GAAP chuyển sang dương, nhưng chi phí lãi vay ròng 846 triệu USD vượt lợi nhuận hoạt động 207 triệu USD.
Dòng tiền hoạt động cũng bao gồm khoản lợi ích 2,13 tỷ USD từ doanh thu chưa thực hiện. Khoản này hỗ trợ nguồn vốn, nhưng đi kèm nghĩa vụ cung cấp dịch vụ trong tương lai.
Hoạt động tài trợ ròng cung cấp 7,36 tỷ USD. Tiền mặt, kể cả số dư bị hạn chế sử dụng, vẫn giảm 500 triệu USD.
Luận điểm lạc quan là đầu tư sẽ tạo ra năng lực sản xuất, mang lại dòng tiền bền vững. Phép thử là liệu các khoản thu và dòng tiền tạo ra cuối cùng có vượt mức tái đầu tư và chi phí tài trợ hay không.
Tăng trưởng là có thật. Liệu khoản đầu tư đó cuối cùng có mang lại lợi nhuận bền vững cho cổ đông hay không lại là một câu hỏi riêng.
Chi phí đầu tư bằng tiền mặt bao gồm tài sản, nhà xưởng và thiết bị (PP&E), cùng phần mềm được vốn hóa. CFO trừ chi phí đầu tư bằng tiền mặt là chỉ số do nhà phân tích xác định, không phải dòng tiền tự do của vốn chủ sở hữu. Nguồn: Kết quả kinh doanh chính thức quý 3 năm 2026 của CoreWeave.
205
🎮🔥 Bạn bè toàn cầu TRON tại Thái Lan #5: Đêm đại chiến súng laser!
Ai nói giao lưu cộng đồng Web3 chỉ có thể diễn ra trong phòng họp?
Lần này không bàn về biểu đồ nến, chúng ta cầm súng laser và bắt đầu chiến thôi! 🎯🐂
📅 Ngày 27 tháng 11 năm 2026
🕖 Bắt đầu lúc 7 giờ tối
📍 Bangkok, Thái Lan
⚡ Điểm nổi bật của sự kiện
🎯 Đấu súng laser, trải nghiệm niềm vui hợp tác nhóm
🤝 Gặp gỡ các KOL Web3 và thành viên cộng đồng TRON
🍽️ Cùng thưởng thức bữa tối và giao lưu thoải mái
🐂 Biết đâu TRON Bull sẽ trở thành MVP của cả sự kiện!
❤️ Ngoài blockchain, điều quan trọng hơn cả là những kết nối ngoài đời thực.
Web3 không chỉ có công nghệ và giao dịch, mà còn có những người bạn cùng chí hướng và những kỷ niệm chung đáng trân quý.
🎟️ Số lượng chỗ có hạn! Vui lòng đăng ký qua trang sự kiện Luma chính thức. Ban tổ chức sẽ xác nhận những người đủ điều kiện tham dự.
Hẹn gặp ở Bangkok! 🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 Bạn bè toàn cầu TRON tại Thái Lan #5: Đêm đại chiến súng laser!
Ai nói giao lưu cộng đồng Web3 chỉ có thể diễn ra trong phòng họp?
Lần này không bàn về biểu đồ nến, chúng ta cầm súng laser và bắt đầu chiến thôi! 🎯🐂
📅 Ngày 27 tháng 11 năm 2026
🕖 Bắt đầu lúc 7 giờ tối
📍 Bangkok, Thái Lan
⚡ Điểm nổi bật của sự kiện
🎯 Đấu súng laser, trải nghiệm niềm vui hợp tác nhóm
🤝 Gặp gỡ các KOL Web3 và thành viên cộng đồng TRON
🍽️ Cùng thưởng thức bữa tối và giao lưu thoải mái
🐂 Biết đâu TRON Bull sẽ trở thành MVP của cả sự kiện!
❤️ Ngoài blockchain, điều quan trọng hơn cả là những kết nối ngoài đời thực.
Web3 không chỉ có công nghệ và giao dịch, mà còn có những người bạn cùng chí hướng và những kỷ niệm chung đáng trân quý.
🎟️ Số lượng chỗ có hạn! Vui lòng đăng ký qua trang sự kiện Luma chính thức. Ban tổ chức sẽ xác nhận những người đủ điều kiện tham dự.
Hẹn gặp ở Bangkok! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Ai nói giao lưu cộng đồng Web3 chỉ có thể diễn ra trong phòng họp?
Lần này không bàn về biểu đồ nến, chúng ta cầm súng laser và bắt đầu chiến thôi! 🎯🐂
📅 Ngày 27 tháng 11 năm 2026
🕖 Bắt đầu lúc 7 giờ tối
📍 Bangkok, Thái Lan
⚡ Điểm nổi bật của sự kiện
🎯 Đấu súng laser, trải nghiệm niềm vui hợp tác nhóm
🤝 Gặp gỡ các KOL Web3 và thành viên cộng đồng TRON
🍽️ Cùng thưởng thức bữa tối và giao lưu thoải mái
🐂 Biết đâu TRON Bull sẽ trở thành MVP của cả sự kiện!
❤️ Ngoài blockchain, điều quan trọng hơn cả là những kết nối ngoài đời thực.
Web3 không chỉ có công nghệ và giao dịch, mà còn có những người bạn cùng chí hướng và những kỷ niệm chung đáng trân quý.
🎟️ Số lượng chỗ có hạn! Vui lòng đăng ký qua trang sự kiện Luma chính thức. Ban tổ chức sẽ xác nhận những người đủ điều kiện tham dự.
Hẹn gặp ở Bangkok! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 Xây dựng vault USDT trên TRON? Hãy cẩn thận với cái bẫy ẩn này!
OpenZeppelin ra mắt hướng dẫn phát triển mới, chỉ bạn cách sử dụng Hardhat và tiêu chuẩn TRC-4626 để xây dựng vault USDT trên TRON.
⚙️ Các điểm chính khi phát triển
🔹 Gửi USDT để nhận token phần vault
🔹 Quy đổi phần vault, xử lý phí gửi và rút tiền
🔹 Khắc phục vấn đề đặc biệt về giá trị trả về khi chuyển USDT
🔹 Xác minh hợp đồng thông qua mạng thử nghiệm Nile
💡 Vì sao điều này quan trọng?
Trên TRON, giao dịch chuyển USDT vẫn có thể trả về false ngay cả khi thành công, khiến các bước kiểm tra chuyển khoản thông thường đánh giá sai.
SafeTRC20.safeTransferChecked của OpenZeppelin giúp xử lý vấn đề này bằng cách kiểm tra thay đổi số dư.
🚀 Triển vọng tương lai
Các công cụ phát triển hoàn thiện hơn sẽ giúp thúc đẩy hệ sinh thái DeFi của TRON. Tuy nhiên, trước khi triển khai chính thức, vẫn cần kiểm thử toàn diện và rà soát bảo mật.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 Xây dựng vault USDT trên TRON? Hãy cẩn thận với cái bẫy ẩn này!
OpenZeppelin ra mắt hướng dẫn phát triển mới, chỉ bạn cách sử dụng Hardhat và tiêu chuẩn TRC-4626 để xây dựng vault USDT trên TRON.
⚙️ Các điểm chính khi phát triển
🔹 Gửi USDT để nhận token phần vault
🔹 Quy đổi phần vault, xử lý phí gửi và rút tiền
🔹 Khắc phục vấn đề đặc biệt về giá trị trả về khi chuyển USDT
🔹 Xác minh hợp đồng thông qua mạng thử nghiệm Nile
💡 Vì sao điều này quan trọng?
Trên TRON, giao dịch chuyển USDT vẫn có thể trả về false ngay cả khi thành công, khiến các bước kiểm tra chuyển khoản thông thường đánh giá sai.
SafeTRC20.safeTransferChecked của OpenZeppelin giúp xử lý vấn đề này bằng cách kiểm tra thay đổi số dư.
🚀 Triển vọng tương lai
Các công cụ phát triển hoàn thiện hơn sẽ giúp thúc đẩy hệ sinh thái DeFi của TRON. Tuy nhiên, trước khi triển khai chính thức, vẫn cần kiểm thử toàn diện và rà soát bảo mật.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
OpenZeppelin ra mắt hướng dẫn phát triển mới, chỉ bạn cách sử dụng Hardhat và tiêu chuẩn TRC-4626 để xây dựng vault USDT trên TRON.
⚙️ Các điểm chính khi phát triển
🔹 Gửi USDT để nhận token phần vault
🔹 Quy đổi phần vault, xử lý phí gửi và rút tiền
🔹 Khắc phục vấn đề đặc biệt về giá trị trả về khi chuyển USDT
🔹 Xác minh hợp đồng thông qua mạng thử nghiệm Nile
💡 Vì sao điều này quan trọng?
Trên TRON, giao dịch chuyển USDT vẫn có thể trả về false ngay cả khi thành công, khiến các bước kiểm tra chuyển khoản thông thường đánh giá sai.
SafeTRC20.safeTransferChecked của OpenZeppelin giúp xử lý vấn đề này bằng cách kiểm tra thay đổi số dư.
🚀 Triển vọng tương lai
Các công cụ phát triển hoàn thiện hơn sẽ giúp thúc đẩy hệ sinh thái DeFi của TRON. Tuy nhiên, trước khi triển khai chính thức, vẫn cần kiểm thử toàn diện và rà soát bảo mật.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
Thỏa thuận tài trợ AI trị giá 63 tỷ USD của Broadcom đặt ra một câu hỏi đáng quan tâm hơn việc nhu cầu AI có thực sự tồn tại hay không.
Ai là người gánh chịu rủi ro?
Thông báo ngày 26 tháng 10 cho biết một SPV sẽ mua các bộ tăng tốc và thiết bị mạng để cho Anthropic thuê. Broadcom hỗ trợ giá trị còn lại, tương đương với phần tài trợ có quyền ưu tiên thứ nhất.
Điều đó không phải là bảo lãnh cho toàn bộ giao dịch trị giá 63 tỷ USD.
Hồ sơ của Anthropic mô tả các hợp đồng thuê thiết bị thời hạn năm năm, được bảo đảm bằng cam kết của công ty và chính thiết bị đó. Nếu vỡ nợ, bên cho thuê có thể yêu cầu thanh toán ngay toàn bộ nghĩa vụ còn lại.
Những biện pháp bảo vệ này rất quan trọng. Nhưng chúng không đảm bảo các khoản thanh toán trong tương lai chắc chắn sẽ được thực hiện.
Luận điểm lạc quan là nguồn tài trợ giúp mở rộng năng lực tạo ra giá trị, còn dòng tiền từ khách hàng sẽ đủ trang trải các nghĩa vụ.
Kịch bản căng thẳng là khả năng thanh toán, tiến độ triển khai hoặc mức thu hồi giá trị thiết bị không đạt kỳ vọng.
Đối với cổ đông, câu hỏi là cấu trúc này tạo điều kiện cho bao nhiêu tăng trưởng có lợi nhuận, và nhà cung cấp vẫn phải gánh chịu bao nhiêu rủi ro giảm giá.
Khả năng tiếp cận vốn và việc chuyển giao rủi ro cần được phân tích riêng.
Thỏa thuận tài trợ AI trị giá 63 tỷ USD của Broadcom đặt ra một câu hỏi đáng quan tâm hơn việc nhu cầu AI có thực sự tồn tại hay không.
Ai là người gánh chịu rủi ro?
Thông báo ngày 26 tháng 10 cho biết một SPV sẽ mua các bộ tăng tốc và thiết bị mạng để cho Anthropic thuê. Broadcom hỗ trợ giá trị còn lại, tương đương với phần tài trợ có quyền ưu tiên thứ nhất.
Điều đó không phải là bảo lãnh cho toàn bộ giao dịch trị giá 63 tỷ USD.
Hồ sơ của Anthropic mô tả các hợp đồng thuê thiết bị thời hạn năm năm, được bảo đảm bằng cam kết của công ty và chính thiết bị đó. Nếu vỡ nợ, bên cho thuê có thể yêu cầu thanh toán ngay toàn bộ nghĩa vụ còn lại.
Những biện pháp bảo vệ này rất quan trọng. Nhưng chúng không đảm bảo các khoản thanh toán trong tương lai chắc chắn sẽ được thực hiện.
Luận điểm lạc quan là nguồn tài trợ giúp mở rộng năng lực tạo ra giá trị, còn dòng tiền từ khách hàng sẽ đủ trang trải các nghĩa vụ.
Kịch bản căng thẳng là khả năng thanh toán, tiến độ triển khai hoặc mức thu hồi giá trị thiết bị không đạt kỳ vọng.
Đối với cổ đông, câu hỏi là cấu trúc này tạo điều kiện cho bao nhiêu tăng trưởng có lợi nhuận, và nhà cung cấp vẫn phải gánh chịu bao nhiêu rủi ro giảm giá.
Khả năng tiếp cận vốn và việc chuyển giao rủi ro cần được phân tích riêng.
Ai là người gánh chịu rủi ro?
Thông báo ngày 26 tháng 10 cho biết một SPV sẽ mua các bộ tăng tốc và thiết bị mạng để cho Anthropic thuê. Broadcom hỗ trợ giá trị còn lại, tương đương với phần tài trợ có quyền ưu tiên thứ nhất.
Điều đó không phải là bảo lãnh cho toàn bộ giao dịch trị giá 63 tỷ USD.
Hồ sơ của Anthropic mô tả các hợp đồng thuê thiết bị thời hạn năm năm, được bảo đảm bằng cam kết của công ty và chính thiết bị đó. Nếu vỡ nợ, bên cho thuê có thể yêu cầu thanh toán ngay toàn bộ nghĩa vụ còn lại.
Những biện pháp bảo vệ này rất quan trọng. Nhưng chúng không đảm bảo các khoản thanh toán trong tương lai chắc chắn sẽ được thực hiện.
Luận điểm lạc quan là nguồn tài trợ giúp mở rộng năng lực tạo ra giá trị, còn dòng tiền từ khách hàng sẽ đủ trang trải các nghĩa vụ.
Kịch bản căng thẳng là khả năng thanh toán, tiến độ triển khai hoặc mức thu hồi giá trị thiết bị không đạt kỳ vọng.
Đối với cổ đông, câu hỏi là cấu trúc này tạo điều kiện cho bao nhiêu tăng trưởng có lợi nhuận, và nhà cung cấp vẫn phải gánh chịu bao nhiêu rủi ro giảm giá.
Khả năng tiếp cận vốn và việc chuyển giao rủi ro cần được phân tích riêng.
271
IREN cho biết mục tiêu ARR hơn 4 tỷ USD đã được cấp vốn đầy đủ.
Vậy tại sao công ty vẫn nhắm đến thêm 6 tỷ USD vốn tài trợ?
Câu trả lời là các nhà đầu tư đang xem xét hai kế hoạch mở rộng khác nhau.
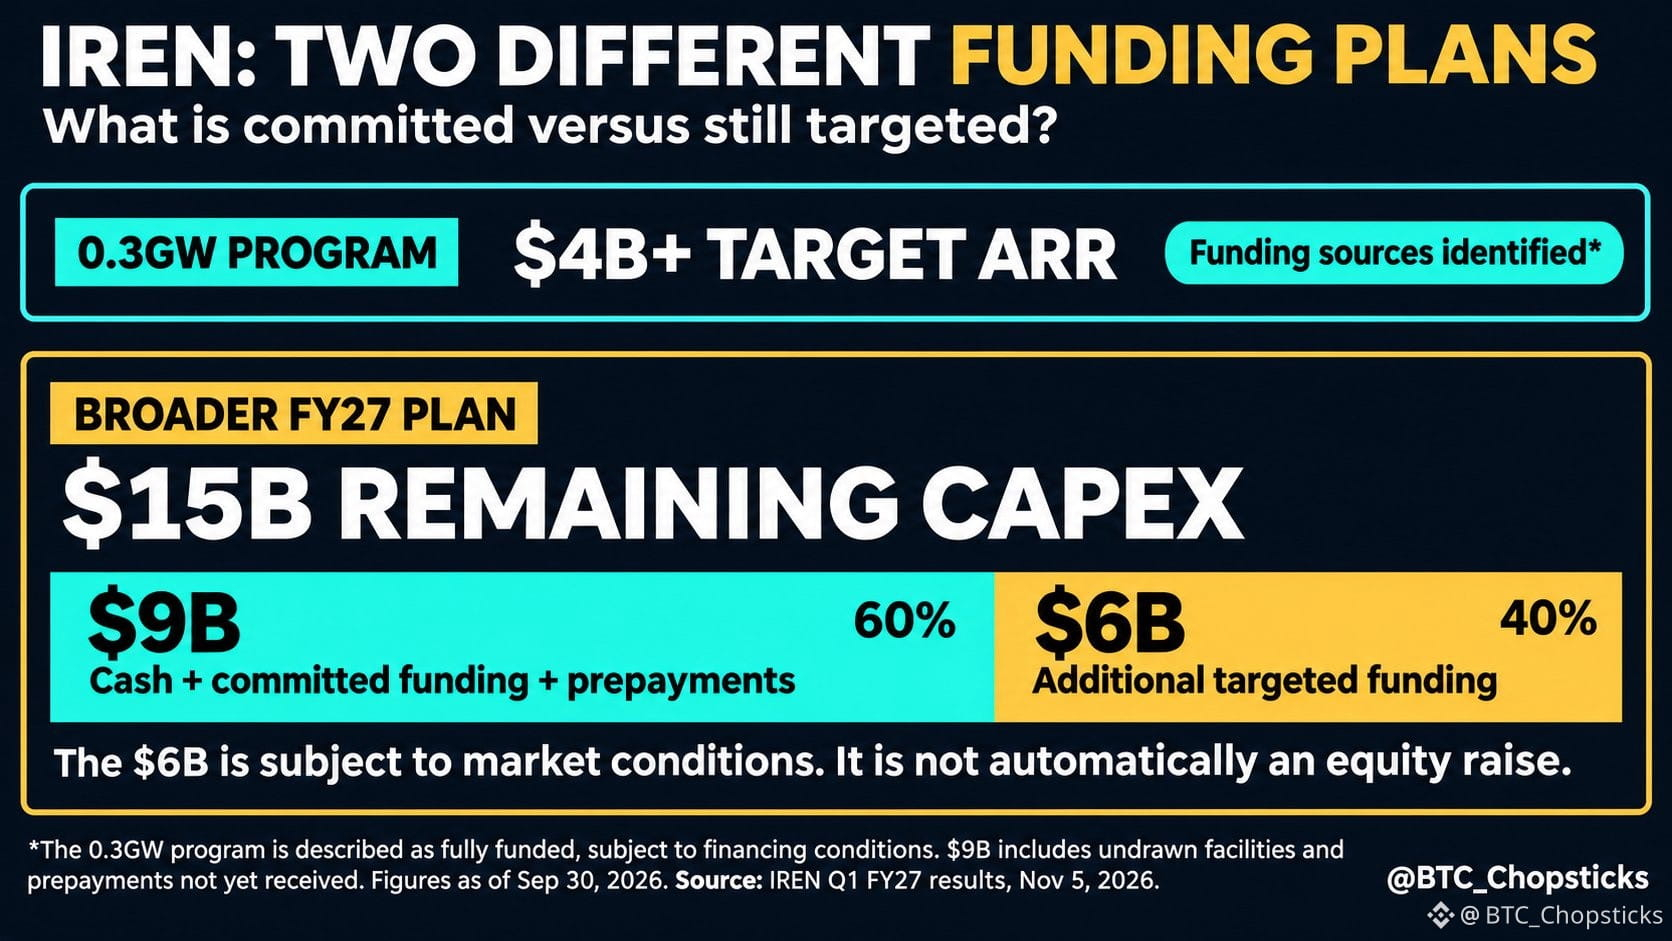
Mục tiêu ARR hơn 4 tỷ USD đã ký hợp đồng của IREN được hỗ trợ bởi chương trình 0,3 GW mà công ty xem là đã được cấp vốn, tùy thuộc vào các điều kiện tài trợ.
Nhưng kế hoạch mở rộng rộng hơn trong năm tài chính 2027 của công ty bao gồm khoảng 15 tỷ USD chi phí đầu tư theo kế hoạch còn lại:
• 9 tỷ USD từ tiền mặt, các khoản tài trợ đã cam kết và khoản thanh toán trước của khách hàng.
• 6 tỷ USD từ nguồn vốn bổ sung đang được nhắm đến, tùy thuộc vào điều kiện thị trường.
9 tỷ USD đó không phải toàn bộ đều là tiền mặt đang nằm trong ngân hàng. Con số này bao gồm các khoản tài trợ chưa được giải ngân và khoản thanh toán trước của khách hàng chưa nhận được.
Và 6 tỷ USD bổ sung đó không nhất thiết phải đến từ việc phát hành cổ phiếu.
Sự khác biệt này rất quan trọng.
Nhu cầu AI có thể rất lớn, nhưng lợi ích kinh tế dành cho cổ đông vẫn phụ thuộc vào chi phí tài trợ, mức độ pha loãng cổ phiếu và tốc độ tạo ra tiền mặt từ công suất đã ký hợp đồng.
Câu hỏi thực sự không chỉ là IREN có thể xây dựng bao nhiêu hạ tầng AI.
Mà là mỗi cổ phiếu sẽ nắm giữ được bao nhiêu giá trị sau khi tài trợ cho đà tăng trưởng đó.
IREN cho biết mục tiêu ARR hơn 4 tỷ USD đã được cấp vốn đầy đủ.
Vậy tại sao công ty vẫn nhắm đến thêm 6 tỷ USD vốn tài trợ?
Câu trả lời là các nhà đầu tư đang xem xét hai kế hoạch mở rộng khác nhau.
Mục tiêu ARR hơn 4 tỷ USD đã ký hợp đồng của IREN được hỗ trợ bởi chương trình 0,3 GW mà công ty xem là đã được cấp vốn, tùy thuộc vào các điều kiện tài trợ.
Nhưng kế hoạch mở rộng rộng hơn trong năm tài chính 2027 của công ty bao gồm khoảng 15 tỷ USD chi phí đầu tư theo kế hoạch còn lại:
• 9 tỷ USD từ tiền mặt, các khoản tài trợ đã cam kết và khoản thanh toán trước của khách hàng.
• 6 tỷ USD từ nguồn vốn bổ sung đang được nhắm đến, tùy thuộc vào điều kiện thị trường.
9 tỷ USD đó không phải toàn bộ đều là tiền mặt đang nằm trong ngân hàng. Con số này bao gồm các khoản tài trợ chưa được giải ngân và khoản thanh toán trước của khách hàng chưa nhận được.
Và 6 tỷ USD bổ sung đó không nhất thiết phải đến từ việc phát hành cổ phiếu.
Sự khác biệt này rất quan trọng.
Nhu cầu AI có thể rất lớn, nhưng lợi ích kinh tế dành cho cổ đông vẫn phụ thuộc vào chi phí tài trợ, mức độ pha loãng cổ phiếu và tốc độ tạo ra tiền mặt từ công suất đã ký hợp đồng.
Câu hỏi thực sự không chỉ là IREN có thể xây dựng bao nhiêu hạ tầng AI.
Mà là mỗi cổ phiếu sẽ nắm giữ được bao nhiêu giá trị sau khi tài trợ cho đà tăng trưởng đó.
Vậy tại sao công ty vẫn nhắm đến thêm 6 tỷ USD vốn tài trợ?
Câu trả lời là các nhà đầu tư đang xem xét hai kế hoạch mở rộng khác nhau.
Mục tiêu ARR hơn 4 tỷ USD đã ký hợp đồng của IREN được hỗ trợ bởi chương trình 0,3 GW mà công ty xem là đã được cấp vốn, tùy thuộc vào các điều kiện tài trợ.
Nhưng kế hoạch mở rộng rộng hơn trong năm tài chính 2027 của công ty bao gồm khoảng 15 tỷ USD chi phí đầu tư theo kế hoạch còn lại:
• 9 tỷ USD từ tiền mặt, các khoản tài trợ đã cam kết và khoản thanh toán trước của khách hàng.
• 6 tỷ USD từ nguồn vốn bổ sung đang được nhắm đến, tùy thuộc vào điều kiện thị trường.
9 tỷ USD đó không phải toàn bộ đều là tiền mặt đang nằm trong ngân hàng. Con số này bao gồm các khoản tài trợ chưa được giải ngân và khoản thanh toán trước của khách hàng chưa nhận được.
Và 6 tỷ USD bổ sung đó không nhất thiết phải đến từ việc phát hành cổ phiếu.
Sự khác biệt này rất quan trọng.
Nhu cầu AI có thể rất lớn, nhưng lợi ích kinh tế dành cho cổ đông vẫn phụ thuộc vào chi phí tài trợ, mức độ pha loãng cổ phiếu và tốc độ tạo ra tiền mặt từ công suất đã ký hợp đồng.
Câu hỏi thực sự không chỉ là IREN có thể xây dựng bao nhiêu hạ tầng AI.
Mà là mỗi cổ phiếu sẽ nắm giữ được bao nhiêu giá trị sau khi tài trợ cho đà tăng trưởng đó.
1
429
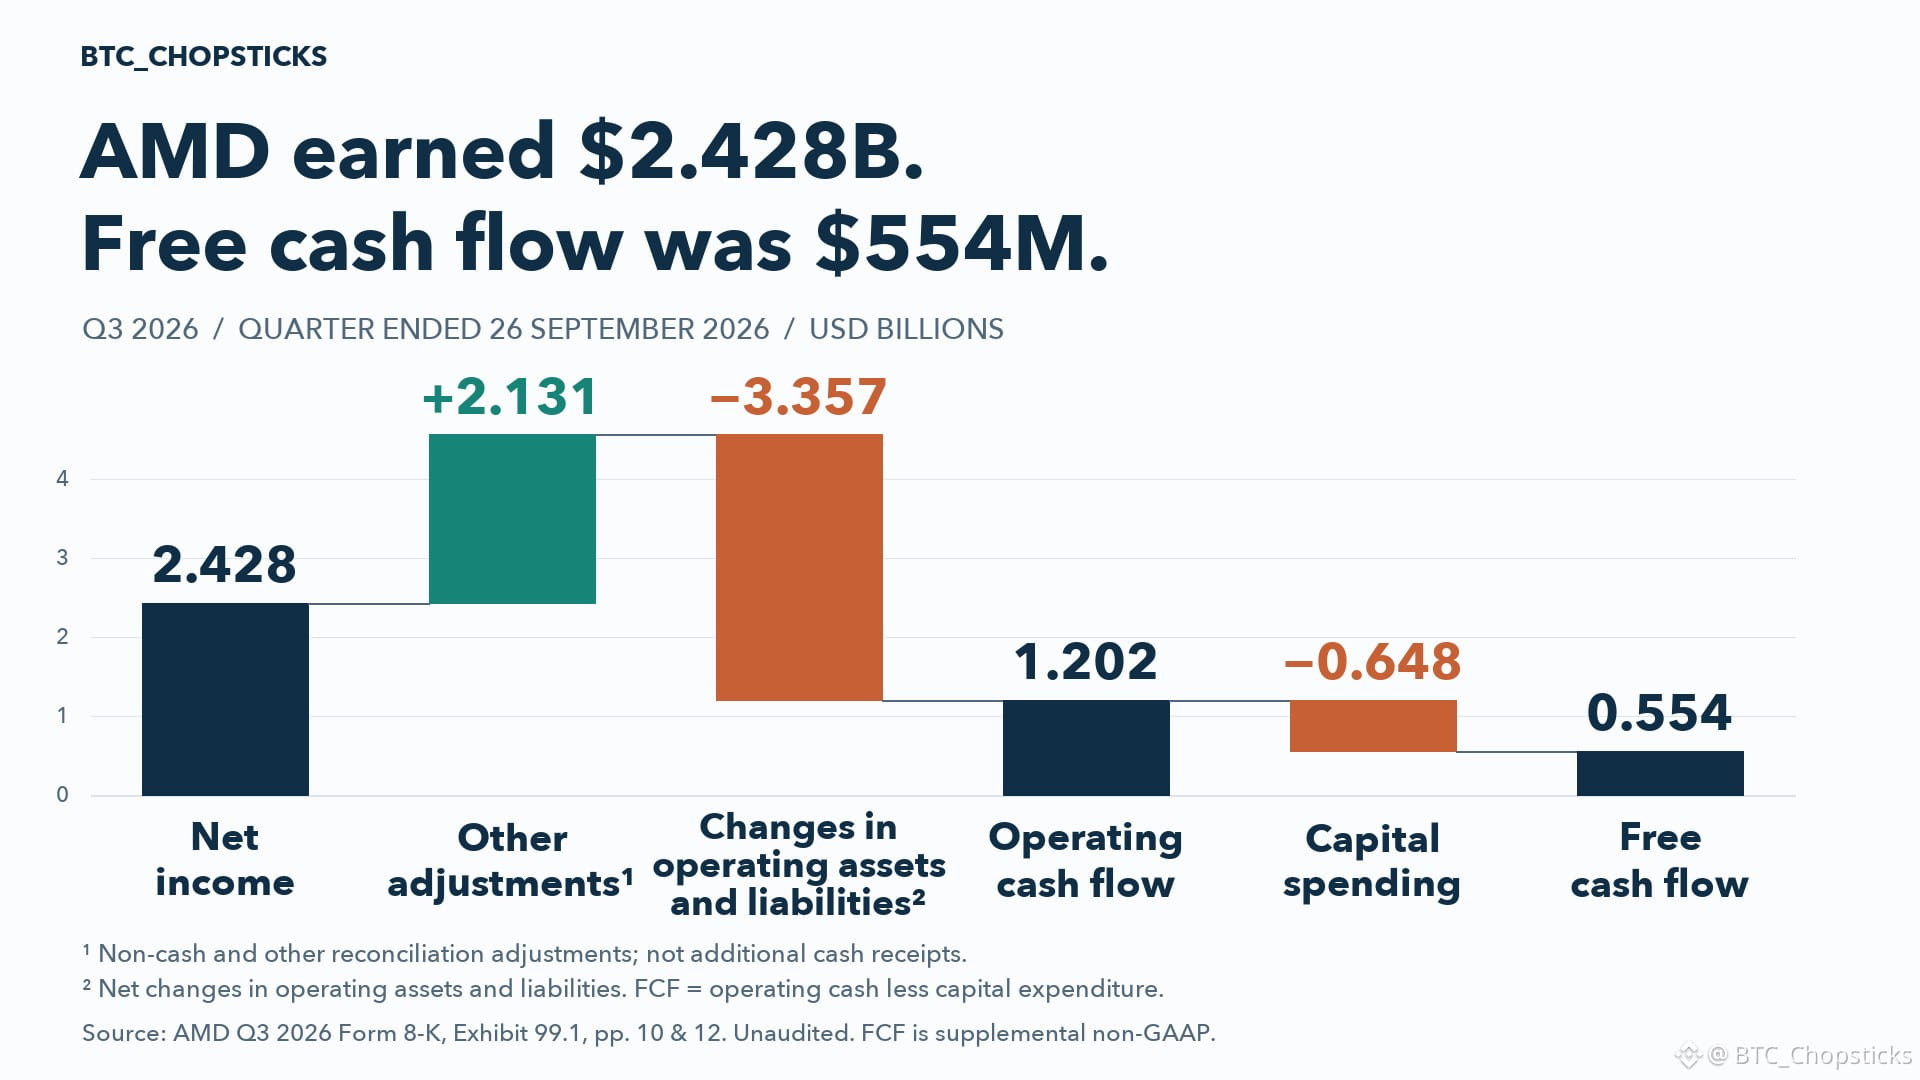
AMD báo cáo lợi nhuận quý đạt 2,428 tỷ USD.
Nhưng dòng tiền tự do chỉ đạt 554 triệu USD.
Khoản chênh lệch đã đi đâu?
Các khoản phải thu và hàng tồn kho đã hấp thụ 4,923 tỷ USD tiền mặt, được bù đắp một phần bởi các khoản phải trả và nợ phải trả khác.
Sau tất cả các điều chỉnh hoạt động và 648 triệu USD chi tiêu vốn, AMD tạo ra 554 triệu USD dòng tiền tự do.
Điều này không có nghĩa là nhu cầu đang sụp đổ. Mà là tăng trưởng đang tiêu tốn một lượng vốn lưu động đáng kể.
Thử thách tiếp theo không chỉ là tăng trưởng doanh thu, mà còn là liệu việc thu hồi công nợ và chuyển đổi hàng tồn kho có bắt kịp hay không.
Quý 3 năm 2026, chưa kiểm toán. FCF là chỉ số bổ sung ngoài GAAP.
AMD báo cáo lợi nhuận quý đạt 2,428 tỷ USD.
Nhưng dòng tiền tự do chỉ đạt 554 triệu USD.
Khoản chênh lệch đã đi đâu?
Các khoản phải thu và hàng tồn kho đã hấp thụ 4,923 tỷ USD tiền mặt, được bù đắp một phần bởi các khoản phải trả và nợ phải trả khác.
Sau tất cả các điều chỉnh hoạt động và 648 triệu USD chi tiêu vốn, AMD tạo ra 554 triệu USD dòng tiền tự do.
Điều này không có nghĩa là nhu cầu đang sụp đổ. Mà là tăng trưởng đang tiêu tốn một lượng vốn lưu động đáng kể.
Thử thách tiếp theo không chỉ là tăng trưởng doanh thu, mà còn là liệu việc thu hồi công nợ và chuyển đổi hàng tồn kho có bắt kịp hay không.
Quý 3 năm 2026, chưa kiểm toán. FCF là chỉ số bổ sung ngoài GAAP.
Nhưng dòng tiền tự do chỉ đạt 554 triệu USD.
Khoản chênh lệch đã đi đâu?
Các khoản phải thu và hàng tồn kho đã hấp thụ 4,923 tỷ USD tiền mặt, được bù đắp một phần bởi các khoản phải trả và nợ phải trả khác.
Sau tất cả các điều chỉnh hoạt động và 648 triệu USD chi tiêu vốn, AMD tạo ra 554 triệu USD dòng tiền tự do.
Điều này không có nghĩa là nhu cầu đang sụp đổ. Mà là tăng trưởng đang tiêu tốn một lượng vốn lưu động đáng kể.
Thử thách tiếp theo không chỉ là tăng trưởng doanh thu, mà còn là liệu việc thu hồi công nợ và chuyển đổi hàng tồn kho có bắt kịp hay không.
Quý 3 năm 2026, chưa kiểm toán. FCF là chỉ số bổ sung ngoài GAAP.
294
Mạng lưới thanh toán của Visa đang mở rộng. Khoản Visa hoàn lại cho khách hàng cũng vậy.
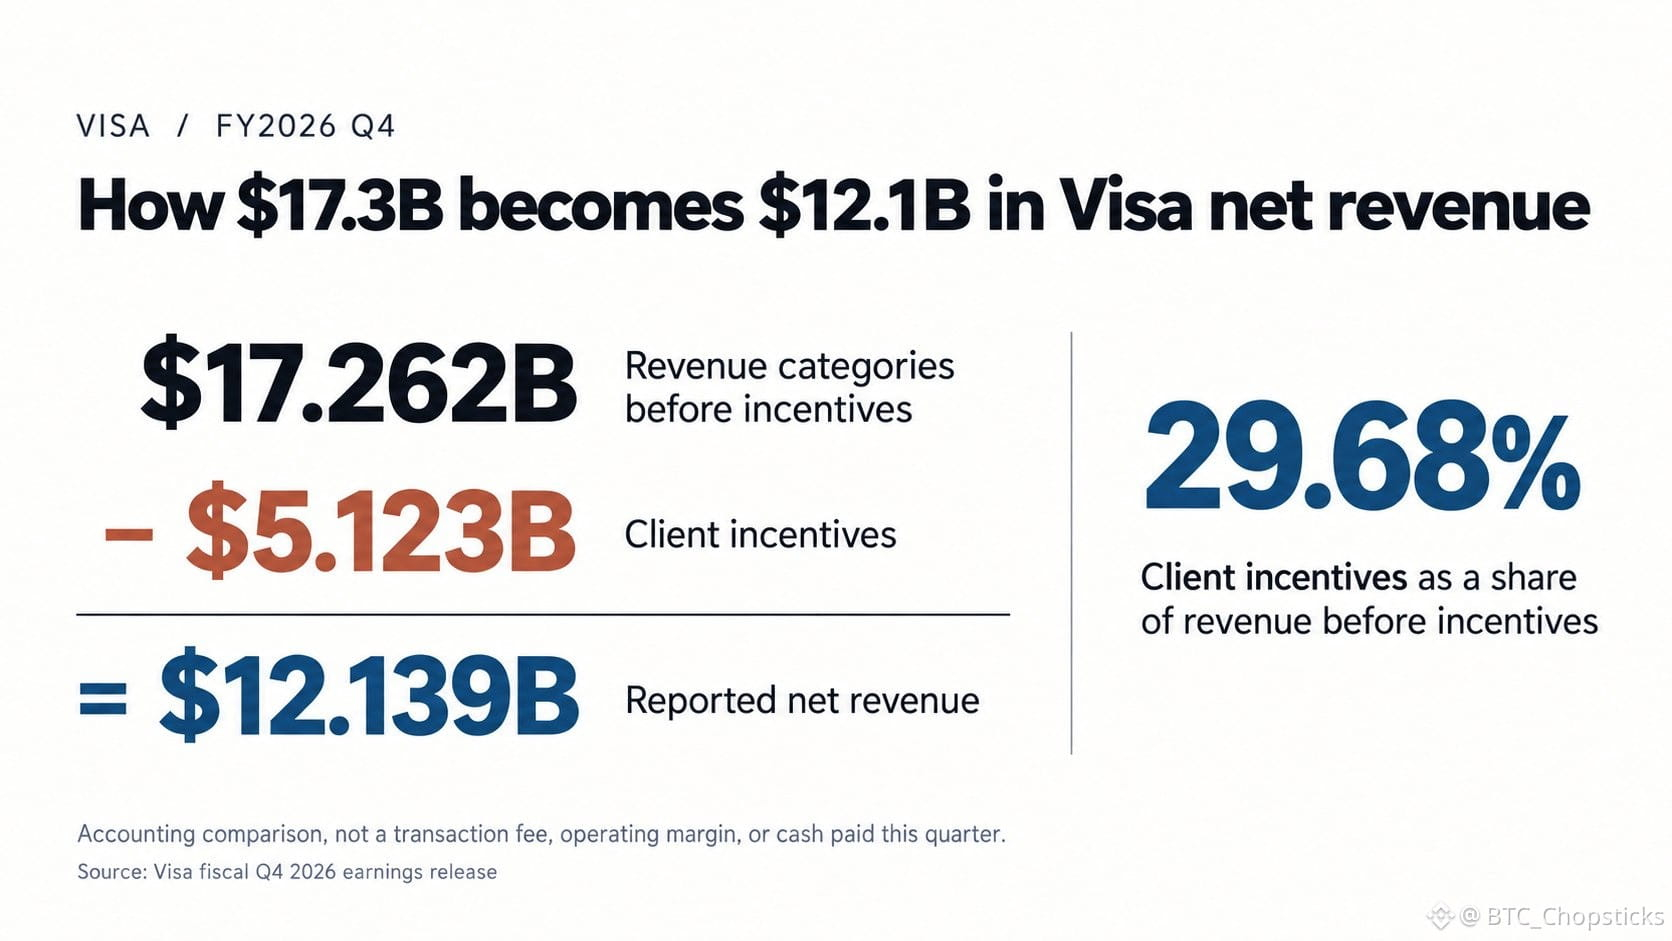
Trong quý kết thúc vào tháng 9 năm 2026, Visa báo cáo doanh thu thuần đạt 12,139 tỷ USD, tăng 13%. Các khoản ưu đãi dành cho khách hàng là 5,123 tỷ USD, tăng 21%.
Cộng bốn hạng mục doanh thu được báo cáo trước khi trừ ưu đãi, bạn sẽ có 17,262 tỷ USD. Trừ đi 5,123 tỷ USD, ta được doanh thu thuần được báo cáo.
Theo phép so sánh kế toán đó, các khoản ưu đãi chiếm khoảng 29,68 USD trên mỗi 100 USD trước khi trừ ưu đãi. Đây không phải là phí Visa thu trên chi tiêu của người tiêu dùng, biên lợi nhuận hoạt động hay thước đo lượng tiền mặt đã chi trong quý đó.
Các khoản ưu đãi có thể hỗ trợ những mối quan hệ khách hàng có giá trị. Việc các khoản này tăng trưởng tự nó không chứng minh rằng hiệu quả kinh tế của Visa đang suy giảm. Khối lượng thanh toán tăng 9% tính theo đồng đô la không đổi, trong khi doanh thu thuần tăng nhanh hơn.
Nhưng để định giá một mạng lưới, cần nhiều hơn là đếm số khoản thanh toán mà mạng lưới đó xử lý. Tôi sẽ xem xét liệu hoạt động kinh doanh tăng thêm có tiếp tục tạo ra doanh thu hấp dẫn sau khi tính đến các điều khoản dành cho khách hàng hay không.
Mạng lưới lớn hơn có thể củng cố hoạt động kinh doanh. Nhưng cái giá phải trả để duy trì mạng lưới đó cũng rất đáng lưu tâm.
Mạng lưới thanh toán của Visa đang mở rộng. Khoản Visa hoàn lại cho khách hàng cũng vậy.
Trong quý kết thúc vào tháng 9 năm 2026, Visa báo cáo doanh thu thuần đạt 12,139 tỷ USD, tăng 13%. Các khoản ưu đãi dành cho khách hàng là 5,123 tỷ USD, tăng 21%.
Cộng bốn hạng mục doanh thu được báo cáo trước khi trừ ưu đãi, bạn sẽ có 17,262 tỷ USD. Trừ đi 5,123 tỷ USD, ta được doanh thu thuần được báo cáo.
Theo phép so sánh kế toán đó, các khoản ưu đãi chiếm khoảng 29,68 USD trên mỗi 100 USD trước khi trừ ưu đãi. Đây không phải là phí Visa thu trên chi tiêu của người tiêu dùng, biên lợi nhuận hoạt động hay thước đo lượng tiền mặt đã chi trong quý đó.
Các khoản ưu đãi có thể hỗ trợ những mối quan hệ khách hàng có giá trị. Việc các khoản này tăng trưởng tự nó không chứng minh rằng hiệu quả kinh tế của Visa đang suy giảm. Khối lượng thanh toán tăng 9% tính theo đồng đô la không đổi, trong khi doanh thu thuần tăng nhanh hơn.
Nhưng để định giá một mạng lưới, cần nhiều hơn là đếm số khoản thanh toán mà mạng lưới đó xử lý. Tôi sẽ xem xét liệu hoạt động kinh doanh tăng thêm có tiếp tục tạo ra doanh thu hấp dẫn sau khi tính đến các điều khoản dành cho khách hàng hay không.
Mạng lưới lớn hơn có thể củng cố hoạt động kinh doanh. Nhưng cái giá phải trả để duy trì mạng lưới đó cũng rất đáng lưu tâm.
Trong quý kết thúc vào tháng 9 năm 2026, Visa báo cáo doanh thu thuần đạt 12,139 tỷ USD, tăng 13%. Các khoản ưu đãi dành cho khách hàng là 5,123 tỷ USD, tăng 21%.
Cộng bốn hạng mục doanh thu được báo cáo trước khi trừ ưu đãi, bạn sẽ có 17,262 tỷ USD. Trừ đi 5,123 tỷ USD, ta được doanh thu thuần được báo cáo.
Theo phép so sánh kế toán đó, các khoản ưu đãi chiếm khoảng 29,68 USD trên mỗi 100 USD trước khi trừ ưu đãi. Đây không phải là phí Visa thu trên chi tiêu của người tiêu dùng, biên lợi nhuận hoạt động hay thước đo lượng tiền mặt đã chi trong quý đó.
Các khoản ưu đãi có thể hỗ trợ những mối quan hệ khách hàng có giá trị. Việc các khoản này tăng trưởng tự nó không chứng minh rằng hiệu quả kinh tế của Visa đang suy giảm. Khối lượng thanh toán tăng 9% tính theo đồng đô la không đổi, trong khi doanh thu thuần tăng nhanh hơn.
Nhưng để định giá một mạng lưới, cần nhiều hơn là đếm số khoản thanh toán mà mạng lưới đó xử lý. Tôi sẽ xem xét liệu hoạt động kinh doanh tăng thêm có tiếp tục tạo ra doanh thu hấp dẫn sau khi tính đến các điều khoản dành cho khách hàng hay không.
Mạng lưới lớn hơn có thể củng cố hoạt động kinh doanh. Nhưng cái giá phải trả để duy trì mạng lưới đó cũng rất đáng lưu tâm.
300
Trước khi đánh giá một hợp đồng bộ nhớ, hãy hỏi ai sẽ gánh chịu rủi ro khi mọi chuyện xấu đi.
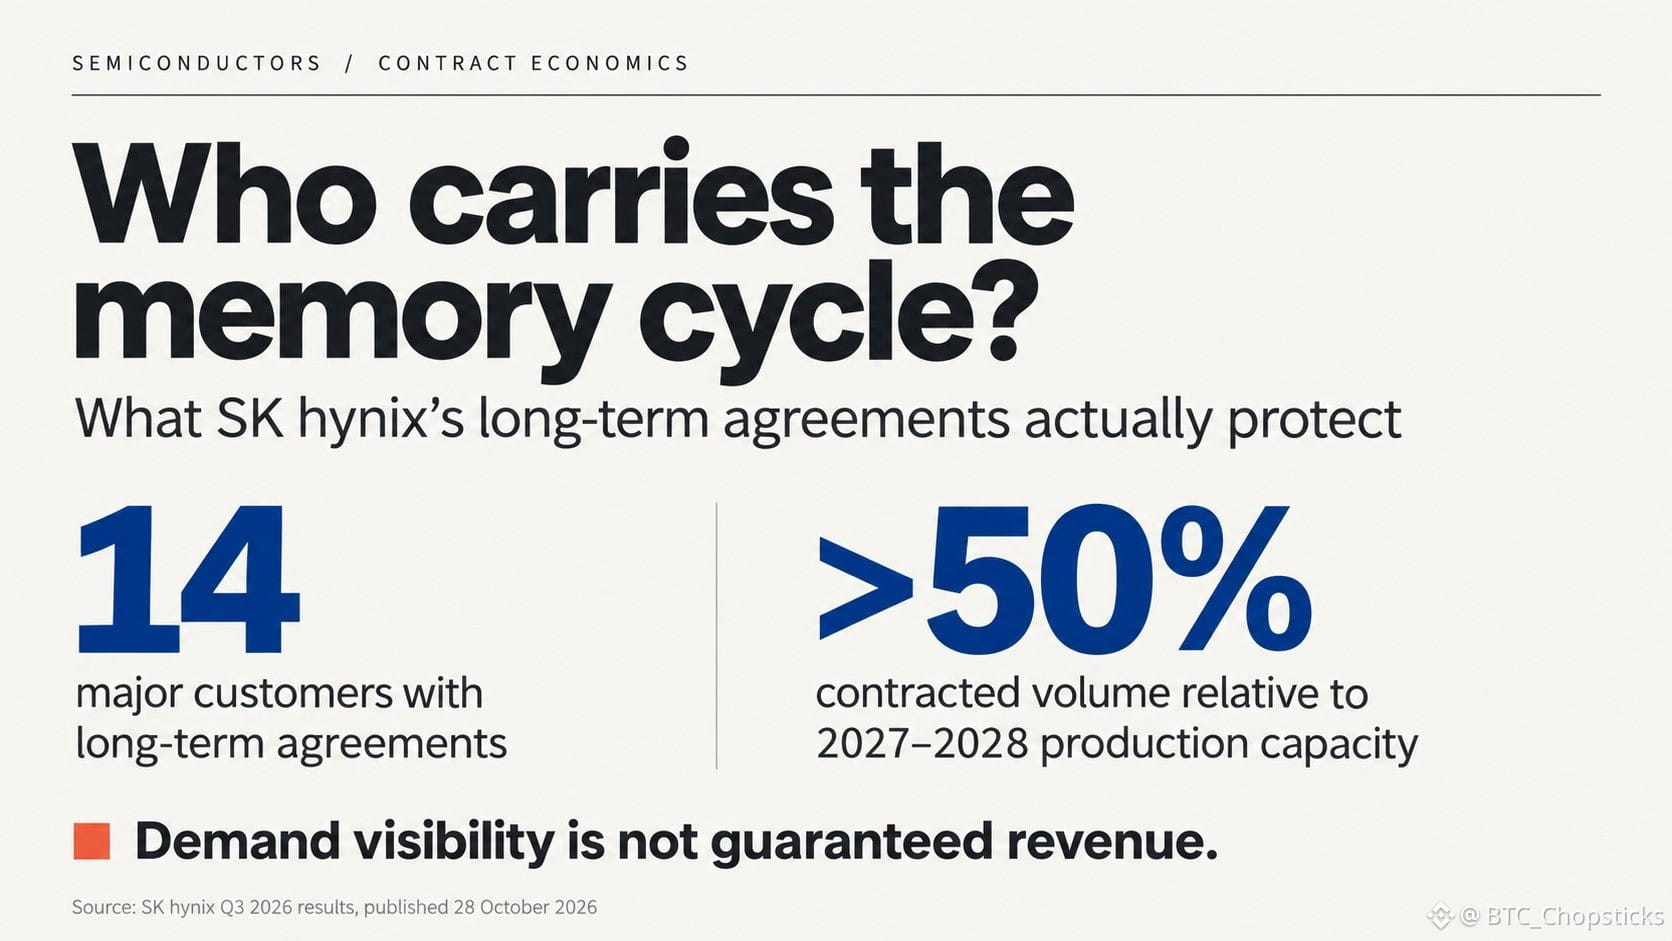
SK hynix cho biết các thỏa thuận với 14 khách hàng lớn bao phủ sản lượng tương đương hơn một nửa tổng công suất sản xuất của hãng trong giai đoạn 2027–2028. Giá có thể điều chỉnh theo điều kiện thị trường trong phạm vi đã thỏa thuận.
Điều đó không có nghĩa là hãng được bảo đảm một nửa doanh thu tương lai, cũng không phải con số chỉ dành riêng cho HBM. Thông cáo không tiết lộ biên độ giá cụ thể, phí phạt hủy hợp đồng hay điều khoản thanh toán tối thiểu.
Micron công bố thông tin chi tiết hơn: các thỏa thuận với khách hàng chiến lược của hãng có sản lượng theo điều khoản “nhận hàng hoặc thanh toán”, và nhiều thỏa thuận có mức giá sàn và giá trần. Không nên mặc định rằng SK hynix có cơ chế bảo vệ tương tự.
Theo cách tôi nhìn nhận, khách hàng đang cam kết sớm hơn để bảo đảm nguồn cung, giúp các nhà sản xuất có cơ sở vững chắc hơn để đầu tư. Nhưng sự tự tin lớn hơn cũng có thể khuyến khích mở rộng sản xuất, cuối cùng làm suy yếu giá bán.
Tôi sẽ đánh giá sự chuyển dịch này dựa trên mức độ lợi nhuận và dòng tiền vẫn được bảo vệ khi nguồn cung bắt kịp nhu cầu, chứ không chỉ dựa vào thời hạn hợp đồng. Các thỏa thuận dài hạn có thể làm thay đổi bên nào gánh chịu chu kỳ bộ nhớ, nhưng không khiến chu kỳ đó biến mất.
Trước khi đánh giá một hợp đồng bộ nhớ, hãy hỏi ai sẽ gánh chịu rủi ro khi mọi chuyện xấu đi.
SK hynix cho biết các thỏa thuận với 14 khách hàng lớn bao phủ sản lượng tương đương hơn một nửa tổng công suất sản xuất của hãng trong giai đoạn 2027–2028. Giá có thể điều chỉnh theo điều kiện thị trường trong phạm vi đã thỏa thuận.
Điều đó không có nghĩa là hãng được bảo đảm một nửa doanh thu tương lai, cũng không phải con số chỉ dành riêng cho HBM. Thông cáo không tiết lộ biên độ giá cụ thể, phí phạt hủy hợp đồng hay điều khoản thanh toán tối thiểu.
Micron công bố thông tin chi tiết hơn: các thỏa thuận với khách hàng chiến lược của hãng có sản lượng theo điều khoản “nhận hàng hoặc thanh toán”, và nhiều thỏa thuận có mức giá sàn và giá trần. Không nên mặc định rằng SK hynix có cơ chế bảo vệ tương tự.
Theo cách tôi nhìn nhận, khách hàng đang cam kết sớm hơn để bảo đảm nguồn cung, giúp các nhà sản xuất có cơ sở vững chắc hơn để đầu tư. Nhưng sự tự tin lớn hơn cũng có thể khuyến khích mở rộng sản xuất, cuối cùng làm suy yếu giá bán.
Tôi sẽ đánh giá sự chuyển dịch này dựa trên mức độ lợi nhuận và dòng tiền vẫn được bảo vệ khi nguồn cung bắt kịp nhu cầu, chứ không chỉ dựa vào thời hạn hợp đồng. Các thỏa thuận dài hạn có thể làm thay đổi bên nào gánh chịu chu kỳ bộ nhớ, nhưng không khiến chu kỳ đó biến mất.
SK hynix cho biết các thỏa thuận với 14 khách hàng lớn bao phủ sản lượng tương đương hơn một nửa tổng công suất sản xuất của hãng trong giai đoạn 2027–2028. Giá có thể điều chỉnh theo điều kiện thị trường trong phạm vi đã thỏa thuận.
Điều đó không có nghĩa là hãng được bảo đảm một nửa doanh thu tương lai, cũng không phải con số chỉ dành riêng cho HBM. Thông cáo không tiết lộ biên độ giá cụ thể, phí phạt hủy hợp đồng hay điều khoản thanh toán tối thiểu.
Micron công bố thông tin chi tiết hơn: các thỏa thuận với khách hàng chiến lược của hãng có sản lượng theo điều khoản “nhận hàng hoặc thanh toán”, và nhiều thỏa thuận có mức giá sàn và giá trần. Không nên mặc định rằng SK hynix có cơ chế bảo vệ tương tự.
Theo cách tôi nhìn nhận, khách hàng đang cam kết sớm hơn để bảo đảm nguồn cung, giúp các nhà sản xuất có cơ sở vững chắc hơn để đầu tư. Nhưng sự tự tin lớn hơn cũng có thể khuyến khích mở rộng sản xuất, cuối cùng làm suy yếu giá bán.
Tôi sẽ đánh giá sự chuyển dịch này dựa trên mức độ lợi nhuận và dòng tiền vẫn được bảo vệ khi nguồn cung bắt kịp nhu cầu, chứ không chỉ dựa vào thời hạn hợp đồng. Các thỏa thuận dài hạn có thể làm thay đổi bên nào gánh chịu chu kỳ bộ nhớ, nhưng không khiến chu kỳ đó biến mất.
258
🚀 Giao dịch quyền chọn TRX ra mắt! Bạn thực sự hiểu về quyền chọn chưa?
Quyền chọn TRX hiện đã mở cho người dùng đủ điều kiện thông qua Tài khoản giao dịch Blockchain.com, mang đến nhiều lựa chọn giao dịch hơn cho hệ sinh thái TRON!
📊 Giao dịch giao ngay và quyền chọn khác nhau thế nào?
🔴 Giao ngay: Mua và nắm giữ TRX trực tiếp.
📈 Quyền chọn mua (Call): Thông thường trao cho người mua quyền mua tài sản ở mức giá đã thỏa thuận.
📉 Quyền chọn bán (Put): Thông thường trao cho người mua quyền bán tài sản ở mức giá đã thỏa thuận.
⚠️ Dự đoán đúng xu hướng không có nghĩa là chắc chắn có lời!
⏳ Thời điểm đáo hạn
💰 Chi phí quyền chọn
📊 Giá thực hiện
⚡ Quy tắc hợp đồng và thanh toán
Tất cả những yếu tố này đều ảnh hưởng đến lãi lỗ cuối cùng. Người mua quyền chọn thậm chí có thể mất toàn bộ phí quyền chọn.
🌐 Quyền chọn $TRX mang đến cho nhà giao dịch nhiều lựa chọn hơn, nhưng công cụ càng phức tạp thì việc quản lý rủi ro càng quan trọng.
🎬 Hãy cùng tìm hiểu nhanh về quyền chọn TRX qua video ngắn lần này!
Quy tắc cụ thể và hạn chế theo khu vực tuân theo thông báo của nền tảng. Đây không phải là lời khuyên đầu tư.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 Giao dịch quyền chọn TRX ra mắt! Bạn thực sự hiểu về quyền chọn chưa?
Quyền chọn TRX hiện đã mở cho người dùng đủ điều kiện thông qua Tài khoản giao dịch Blockchain.com, mang đến nhiều lựa chọn giao dịch hơn cho hệ sinh thái TRON!
📊 Giao dịch giao ngay và quyền chọn khác nhau thế nào?
🔴 Giao ngay: Mua và nắm giữ TRX trực tiếp.
📈 Quyền chọn mua (Call): Thông thường trao cho người mua quyền mua tài sản ở mức giá đã thỏa thuận.
📉 Quyền chọn bán (Put): Thông thường trao cho người mua quyền bán tài sản ở mức giá đã thỏa thuận.
⚠️ Dự đoán đúng xu hướng không có nghĩa là chắc chắn có lời!
⏳ Thời điểm đáo hạn
💰 Chi phí quyền chọn
📊 Giá thực hiện
⚡ Quy tắc hợp đồng và thanh toán
Tất cả những yếu tố này đều ảnh hưởng đến lãi lỗ cuối cùng. Người mua quyền chọn thậm chí có thể mất toàn bộ phí quyền chọn.
🌐 Quyền chọn $TRX mang đến cho nhà giao dịch nhiều lựa chọn hơn, nhưng công cụ càng phức tạp thì việc quản lý rủi ro càng quan trọng.
🎬 Hãy cùng tìm hiểu nhanh về quyền chọn TRX qua video ngắn lần này!
Quy tắc cụ thể và hạn chế theo khu vực tuân theo thông báo của nền tảng. Đây không phải là lời khuyên đầu tư.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
Quyền chọn TRX hiện đã mở cho người dùng đủ điều kiện thông qua Tài khoản giao dịch Blockchain.com, mang đến nhiều lựa chọn giao dịch hơn cho hệ sinh thái TRON!
📊 Giao dịch giao ngay và quyền chọn khác nhau thế nào?
🔴 Giao ngay: Mua và nắm giữ TRX trực tiếp.
📈 Quyền chọn mua (Call): Thông thường trao cho người mua quyền mua tài sản ở mức giá đã thỏa thuận.
📉 Quyền chọn bán (Put): Thông thường trao cho người mua quyền bán tài sản ở mức giá đã thỏa thuận.
⚠️ Dự đoán đúng xu hướng không có nghĩa là chắc chắn có lời!
⏳ Thời điểm đáo hạn
💰 Chi phí quyền chọn
📊 Giá thực hiện
⚡ Quy tắc hợp đồng và thanh toán
Tất cả những yếu tố này đều ảnh hưởng đến lãi lỗ cuối cùng. Người mua quyền chọn thậm chí có thể mất toàn bộ phí quyền chọn.
🌐 Quyền chọn $TRX mang đến cho nhà giao dịch nhiều lựa chọn hơn, nhưng công cụ càng phức tạp thì việc quản lý rủi ro càng quan trọng.
🎬 Hãy cùng tìm hiểu nhanh về quyền chọn TRX qua video ngắn lần này!
Quy tắc cụ thể và hạn chế theo khu vực tuân theo thông báo của nền tảng. Đây không phải là lời khuyên đầu tư.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
Mức tăng trưởng lợi nhuận 32% của Microsoft ẩn chứa một bài học trong số liệu năm ngoái.
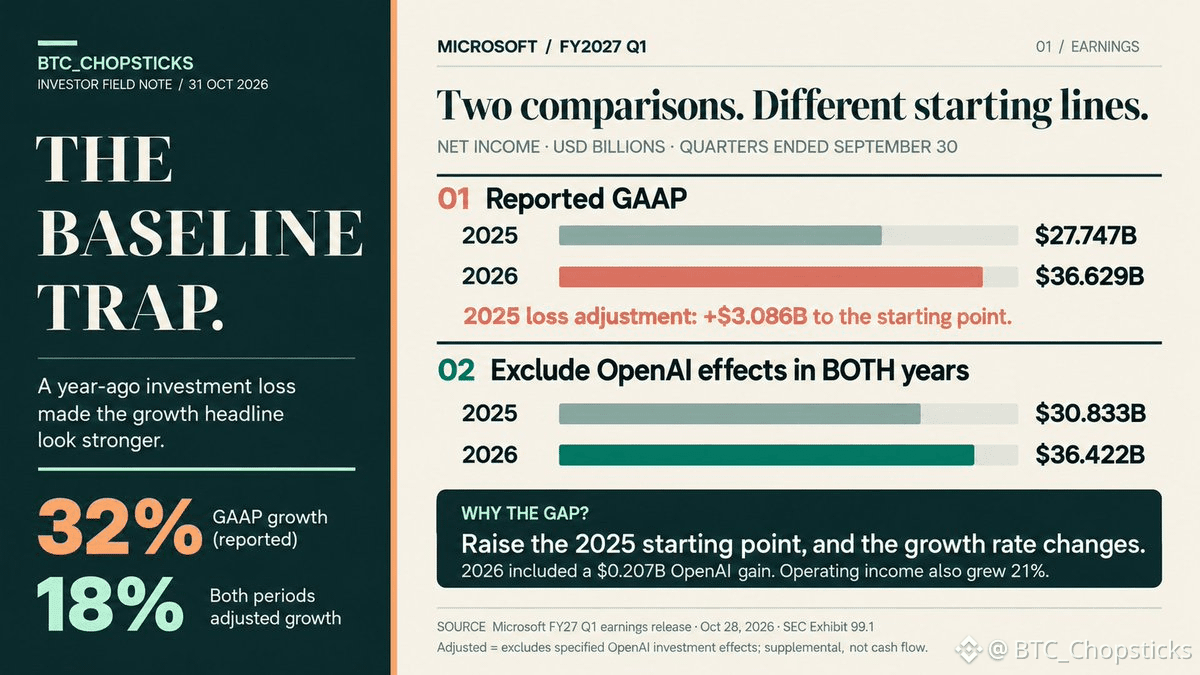
Điều này không chủ yếu đến từ khoản lãi lớn từ OpenAI trong quý này. Microsoft báo cáo khoản lợi ích ròng chỉ 207 triệu USD từ các khoản đầu tư vào OpenAI. Yếu tố tác động lớn hơn đến phép so sánh là khoản lỗ 3,086 tỷ USD vào một năm trước.
Trong quý kết thúc ngày 30 tháng 9 năm 2026, lợi nhuận ròng được báo cáo tăng từ 27,747 tỷ USD lên 36,629 tỷ USD.
Chỉ loại khoản lãi của năm nay ra thì mức tăng trưởng vẫn là 31,26%. Nhưng cách tính đó vẫn giữ khoản lỗ đầu tư của năm ngoái trong mức cơ sở.
Thay vào đó, hãy điều chỉnh cả hai kỳ. Lợi nhuận ròng năm ngoái sẽ là 30,833 tỷ USD; năm nay sẽ là 36,422 tỷ USD. Mức tăng trưởng là 18,13%, phù hợp với mức tăng trưởng 18% theo chỉ số non-GAAP mà Microsoft báo cáo.
Việc chuyển từ lỗ đầu tư sang lãi đã đóng góp 3,293 tỷ USD trong mức tăng 8,882 tỷ USD của lợi nhuận ròng được báo cáo. Đây là mức chênh lệch lợi nhuận so với cùng kỳ năm trước, chứ không phải khoản lãi 3,293 tỷ USD thu được trong quý này.
Hoạt động kinh doanh cốt lõi của Microsoft cũng cải thiện. Doanh thu tăng 19% và thu nhập từ hoạt động kinh doanh tăng 21%. Phép so sánh này không làm lu mờ tiến triển đó.
Khi định giá, tôi sẽ không đưa thẳng con số tăng trưởng 32% nổi bật này vào dự báo. Tôi cũng sẽ không giả định mức 18% sẽ duy trì. Trước tiên, hãy tách biệt những thay đổi trong hoạt động kinh doanh cốt lõi khỏi tác động đầu tư ở cả hai năm, rồi đánh giá điều gì có thể lặp lại.
Những điều chỉnh này không tính toán dòng tiền và cũng không chứng minh được hiệu quả của các khoản đầu tư vào AI của Microsoft. Chỉ số non-GAAP của Microsoft bổ sung cho GAAP, chứ không thay thế GAAP.
Trước khi dự báo năm tới của Microsoft, hãy tính toán lại số liệu năm ngoái.
Mức tăng trưởng lợi nhuận 32% của Microsoft ẩn chứa một bài học trong số liệu năm ngoái.
Điều này không chủ yếu đến từ khoản lãi lớn từ OpenAI trong quý này. Microsoft báo cáo khoản lợi ích ròng chỉ 207 triệu USD từ các khoản đầu tư vào OpenAI. Yếu tố tác động lớn hơn đến phép so sánh là khoản lỗ 3,086 tỷ USD vào một năm trước.
Trong quý kết thúc ngày 30 tháng 9 năm 2026, lợi nhuận ròng được báo cáo tăng từ 27,747 tỷ USD lên 36,629 tỷ USD.
Chỉ loại khoản lãi của năm nay ra thì mức tăng trưởng vẫn là 31,26%. Nhưng cách tính đó vẫn giữ khoản lỗ đầu tư của năm ngoái trong mức cơ sở.
Thay vào đó, hãy điều chỉnh cả hai kỳ. Lợi nhuận ròng năm ngoái sẽ là 30,833 tỷ USD; năm nay sẽ là 36,422 tỷ USD. Mức tăng trưởng là 18,13%, phù hợp với mức tăng trưởng 18% theo chỉ số non-GAAP mà Microsoft báo cáo.
Việc chuyển từ lỗ đầu tư sang lãi đã đóng góp 3,293 tỷ USD trong mức tăng 8,882 tỷ USD của lợi nhuận ròng được báo cáo. Đây là mức chênh lệch lợi nhuận so với cùng kỳ năm trước, chứ không phải khoản lãi 3,293 tỷ USD thu được trong quý này.
Hoạt động kinh doanh cốt lõi của Microsoft cũng cải thiện. Doanh thu tăng 19% và thu nhập từ hoạt động kinh doanh tăng 21%. Phép so sánh này không làm lu mờ tiến triển đó.
Khi định giá, tôi sẽ không đưa thẳng con số tăng trưởng 32% nổi bật này vào dự báo. Tôi cũng sẽ không giả định mức 18% sẽ duy trì. Trước tiên, hãy tách biệt những thay đổi trong hoạt động kinh doanh cốt lõi khỏi tác động đầu tư ở cả hai năm, rồi đánh giá điều gì có thể lặp lại.
Những điều chỉnh này không tính toán dòng tiền và cũng không chứng minh được hiệu quả của các khoản đầu tư vào AI của Microsoft. Chỉ số non-GAAP của Microsoft bổ sung cho GAAP, chứ không thay thế GAAP.
Trước khi dự báo năm tới của Microsoft, hãy tính toán lại số liệu năm ngoái.
Điều này không chủ yếu đến từ khoản lãi lớn từ OpenAI trong quý này. Microsoft báo cáo khoản lợi ích ròng chỉ 207 triệu USD từ các khoản đầu tư vào OpenAI. Yếu tố tác động lớn hơn đến phép so sánh là khoản lỗ 3,086 tỷ USD vào một năm trước.
Trong quý kết thúc ngày 30 tháng 9 năm 2026, lợi nhuận ròng được báo cáo tăng từ 27,747 tỷ USD lên 36,629 tỷ USD.
Chỉ loại khoản lãi của năm nay ra thì mức tăng trưởng vẫn là 31,26%. Nhưng cách tính đó vẫn giữ khoản lỗ đầu tư của năm ngoái trong mức cơ sở.
Thay vào đó, hãy điều chỉnh cả hai kỳ. Lợi nhuận ròng năm ngoái sẽ là 30,833 tỷ USD; năm nay sẽ là 36,422 tỷ USD. Mức tăng trưởng là 18,13%, phù hợp với mức tăng trưởng 18% theo chỉ số non-GAAP mà Microsoft báo cáo.
Việc chuyển từ lỗ đầu tư sang lãi đã đóng góp 3,293 tỷ USD trong mức tăng 8,882 tỷ USD của lợi nhuận ròng được báo cáo. Đây là mức chênh lệch lợi nhuận so với cùng kỳ năm trước, chứ không phải khoản lãi 3,293 tỷ USD thu được trong quý này.
Hoạt động kinh doanh cốt lõi của Microsoft cũng cải thiện. Doanh thu tăng 19% và thu nhập từ hoạt động kinh doanh tăng 21%. Phép so sánh này không làm lu mờ tiến triển đó.
Khi định giá, tôi sẽ không đưa thẳng con số tăng trưởng 32% nổi bật này vào dự báo. Tôi cũng sẽ không giả định mức 18% sẽ duy trì. Trước tiên, hãy tách biệt những thay đổi trong hoạt động kinh doanh cốt lõi khỏi tác động đầu tư ở cả hai năm, rồi đánh giá điều gì có thể lặp lại.
Những điều chỉnh này không tính toán dòng tiền và cũng không chứng minh được hiệu quả của các khoản đầu tư vào AI của Microsoft. Chỉ số non-GAAP của Microsoft bổ sung cho GAAP, chứ không thay thế GAAP.
Trước khi dự báo năm tới của Microsoft, hãy tính toán lại số liệu năm ngoái.
266
Một trung tâm dữ liệu AI có thể đã có chip nhưng vẫn phải chờ mới tạo ra doanh thu.
Để có điện sử dụng được, chỉ kết nối với lưới điện là chưa đủ. Nguồn cung, hệ thống điều khiển, làm mát và chạy thử phải phối hợp nhịp nhàng.
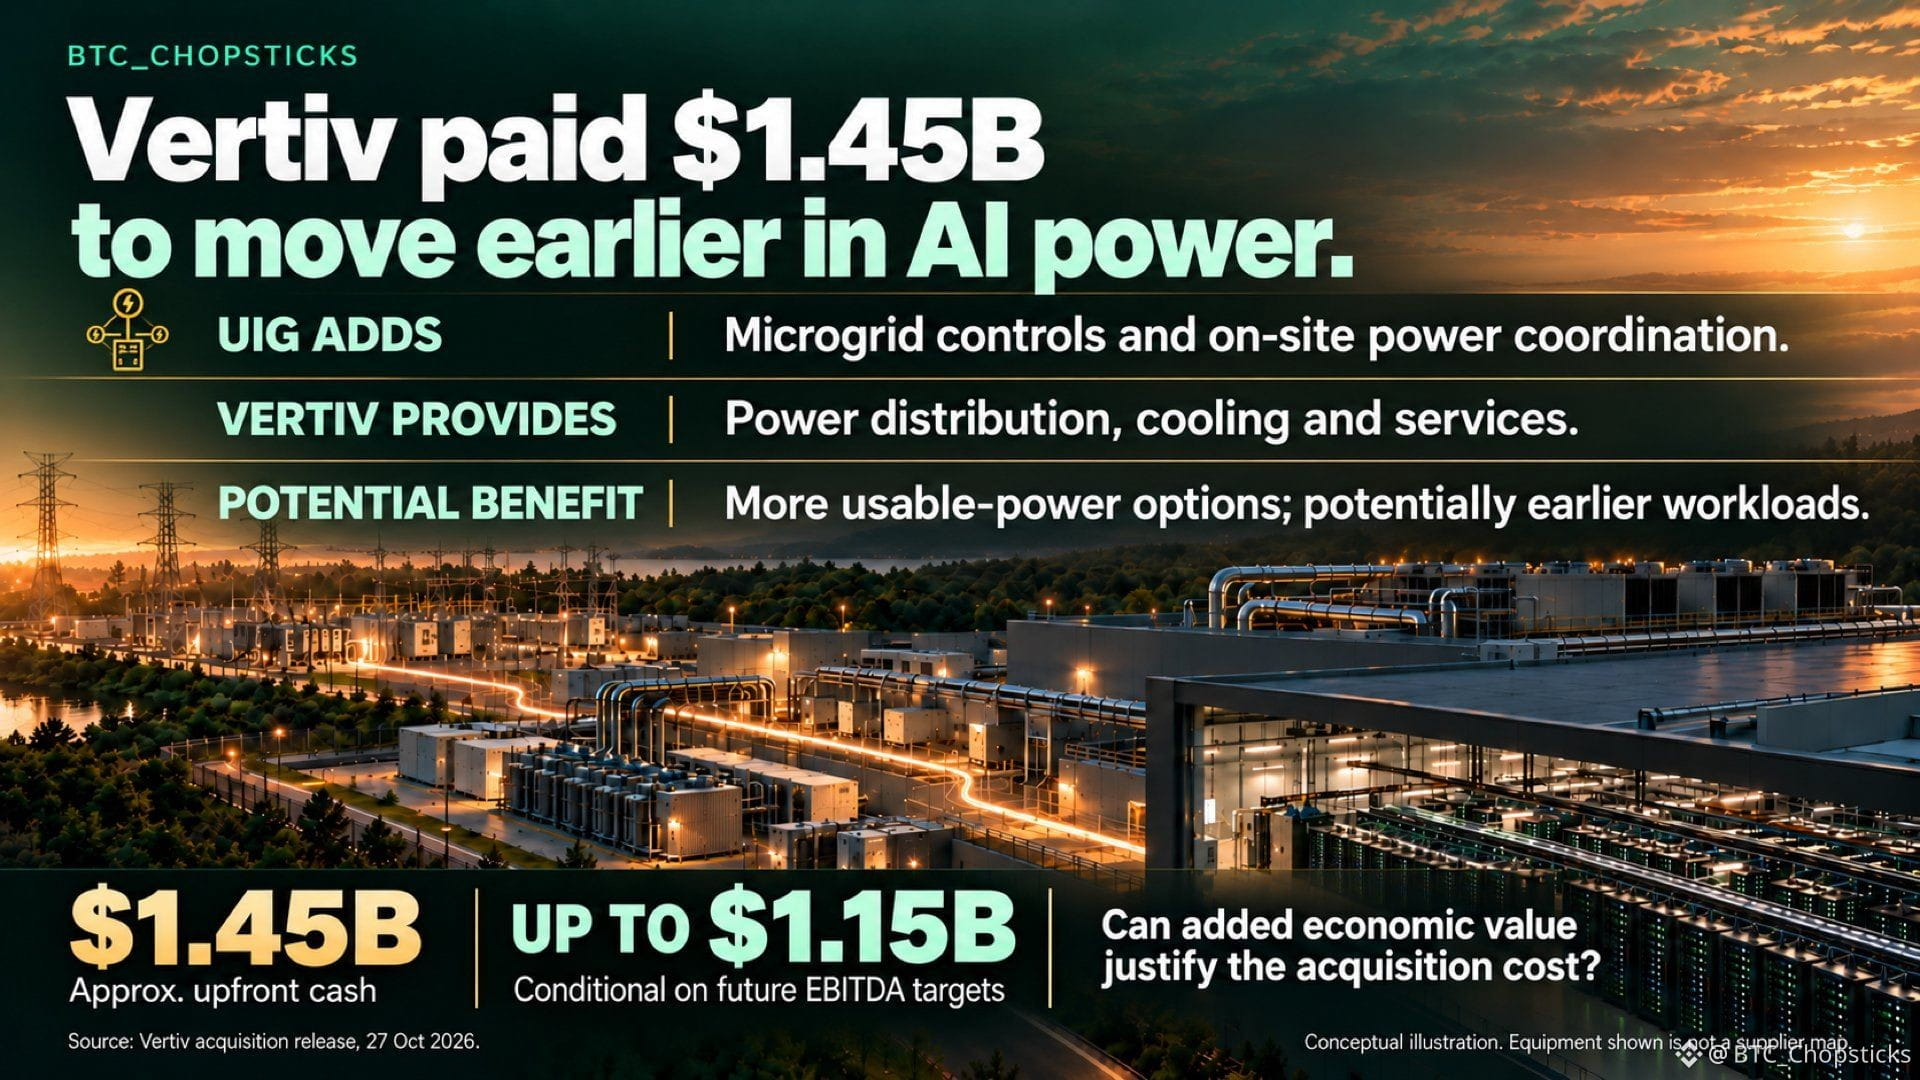
Thương vụ Vertiv mua lại UIG vào ngày 27 tháng 10 giúp công ty tham gia sớm hơn vào quá trình lập kế hoạch đó. UIG bổ sung các hệ thống điều khiển lưới điện vi mô và điều phối nguồn điện tại chỗ vào năng lực hiện có của Vertiv về điện, làm mát và dịch vụ.
Đối với khách hàng, vận hành sớm hơn có thể giúp đưa các khối lượng công việc tạo doanh thu vào hoạt động sớm hơn. Lợi ích đó phải lớn hơn chi phí phát điện bổ sung, chi phí tài chính và chi phí vận hành. Triển khai nhanh hơn là một cơ hội, chứ không phải điều được bảo đảm.
Vertiv trả trước khoảng 1,45 tỷ USD, cùng khoản thanh toán bổ sung tối đa 1,15 tỷ USD gắn với các mục tiêu EBITDA. Bội số khoảng 13x được trích dẫn dựa trên giá trả trước và EBITDA dự kiến của UIG năm 2027, chứ không phải lợi nhuận tiền mặt đã thực hiện.
Tôi sẽ theo dõi các dự án triển khai hoàn tất, dẫn đến những đơn hàng thiết bị và dịch vụ lặp lại, rồi xem xét lượng tiền mặt còn lại sau khi tích hợp và tái đầu tư. Thời gian tiết kiệm được cho khách hàng chỉ biến thương vụ mua lại thành một khoản đầu tư tốt nếu Vertiv thu được đủ giá trị để xứng đáng với chi phí bỏ ra.
Một trung tâm dữ liệu AI có thể đã có chip nhưng vẫn phải chờ mới tạo ra doanh thu.
Để có điện sử dụng được, chỉ kết nối với lưới điện là chưa đủ. Nguồn cung, hệ thống điều khiển, làm mát và chạy thử phải phối hợp nhịp nhàng.
Thương vụ Vertiv mua lại UIG vào ngày 27 tháng 10 giúp công ty tham gia sớm hơn vào quá trình lập kế hoạch đó. UIG bổ sung các hệ thống điều khiển lưới điện vi mô và điều phối nguồn điện tại chỗ vào năng lực hiện có của Vertiv về điện, làm mát và dịch vụ.
Đối với khách hàng, vận hành sớm hơn có thể giúp đưa các khối lượng công việc tạo doanh thu vào hoạt động sớm hơn. Lợi ích đó phải lớn hơn chi phí phát điện bổ sung, chi phí tài chính và chi phí vận hành. Triển khai nhanh hơn là một cơ hội, chứ không phải điều được bảo đảm.
Vertiv trả trước khoảng 1,45 tỷ USD, cùng khoản thanh toán bổ sung tối đa 1,15 tỷ USD gắn với các mục tiêu EBITDA. Bội số khoảng 13x được trích dẫn dựa trên giá trả trước và EBITDA dự kiến của UIG năm 2027, chứ không phải lợi nhuận tiền mặt đã thực hiện.
Tôi sẽ theo dõi các dự án triển khai hoàn tất, dẫn đến những đơn hàng thiết bị và dịch vụ lặp lại, rồi xem xét lượng tiền mặt còn lại sau khi tích hợp và tái đầu tư. Thời gian tiết kiệm được cho khách hàng chỉ biến thương vụ mua lại thành một khoản đầu tư tốt nếu Vertiv thu được đủ giá trị để xứng đáng với chi phí bỏ ra.
Để có điện sử dụng được, chỉ kết nối với lưới điện là chưa đủ. Nguồn cung, hệ thống điều khiển, làm mát và chạy thử phải phối hợp nhịp nhàng.
Thương vụ Vertiv mua lại UIG vào ngày 27 tháng 10 giúp công ty tham gia sớm hơn vào quá trình lập kế hoạch đó. UIG bổ sung các hệ thống điều khiển lưới điện vi mô và điều phối nguồn điện tại chỗ vào năng lực hiện có của Vertiv về điện, làm mát và dịch vụ.
Đối với khách hàng, vận hành sớm hơn có thể giúp đưa các khối lượng công việc tạo doanh thu vào hoạt động sớm hơn. Lợi ích đó phải lớn hơn chi phí phát điện bổ sung, chi phí tài chính và chi phí vận hành. Triển khai nhanh hơn là một cơ hội, chứ không phải điều được bảo đảm.
Vertiv trả trước khoảng 1,45 tỷ USD, cùng khoản thanh toán bổ sung tối đa 1,15 tỷ USD gắn với các mục tiêu EBITDA. Bội số khoảng 13x được trích dẫn dựa trên giá trả trước và EBITDA dự kiến của UIG năm 2027, chứ không phải lợi nhuận tiền mặt đã thực hiện.
Tôi sẽ theo dõi các dự án triển khai hoàn tất, dẫn đến những đơn hàng thiết bị và dịch vụ lặp lại, rồi xem xét lượng tiền mặt còn lại sau khi tích hợp và tái đầu tư. Thời gian tiết kiệm được cho khách hàng chỉ biến thương vụ mua lại thành một khoản đầu tư tốt nếu Vertiv thu được đủ giá trị để xứng đáng với chi phí bỏ ra.
2.5k
Đã xác minh
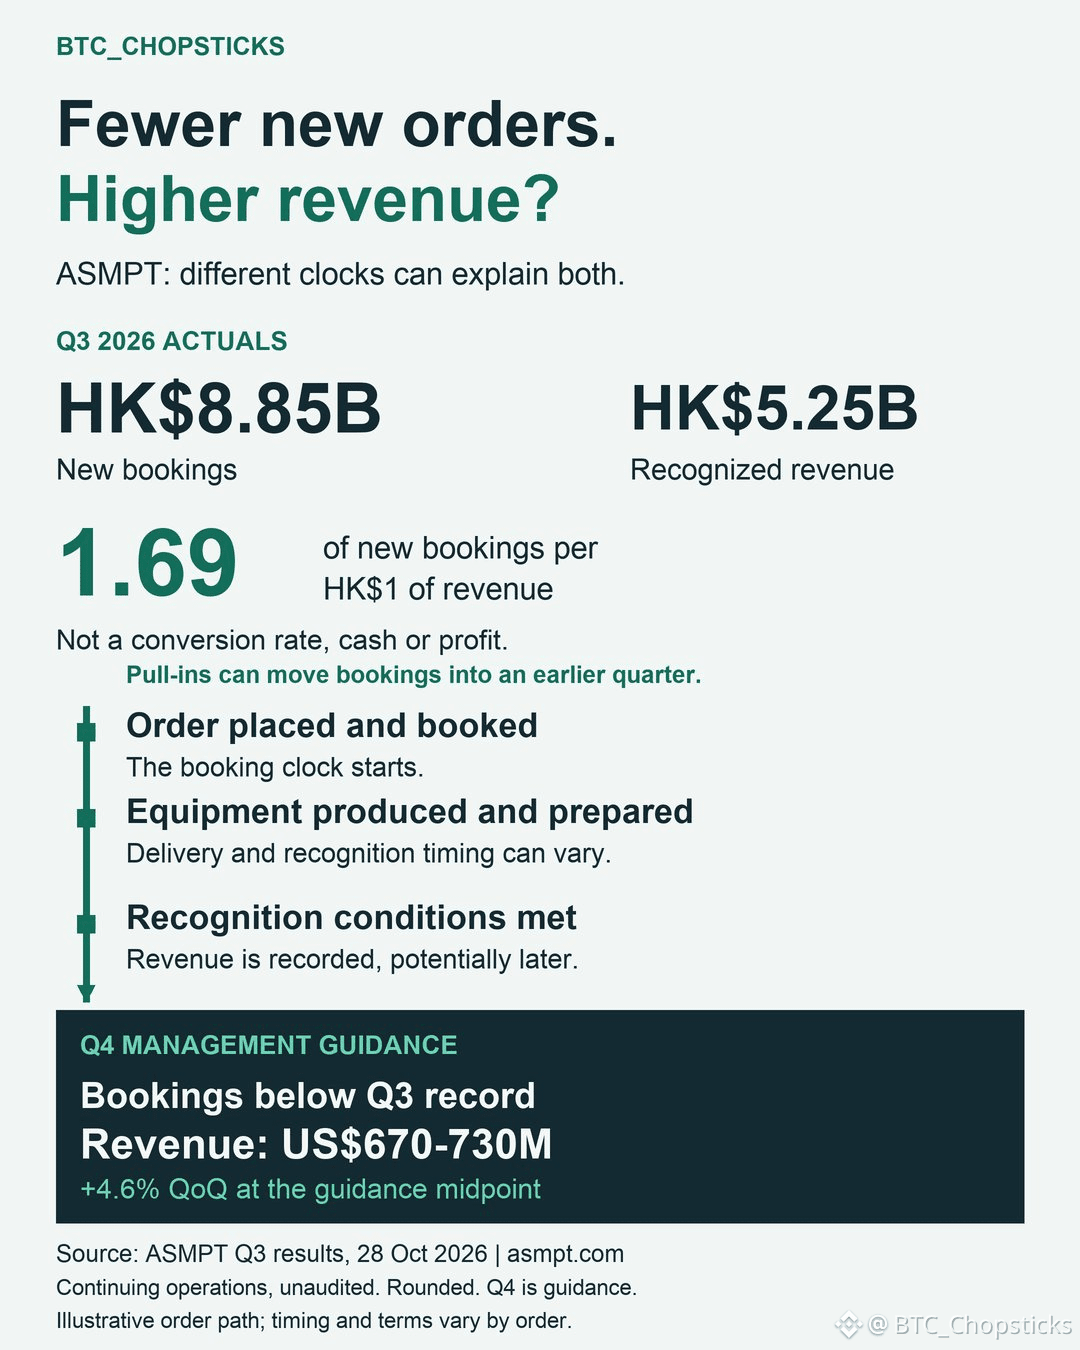
Một nhà cung cấp thiết bị có thể giúp lý giải vì sao số đơn hàng giảm nhưng doanh số lại tăng cùng lúc.
Kết quả quý 3 năm 2026 của ASMPT cho thấy điều đó như thế nào.
Hoạt động kinh doanh liên tục ghi nhận 8.845,1 triệu HK$ đơn hàng mới và doanh thu 5.247,0 triệu HK$. Chia số thứ nhất cho số thứ hai, ta có tỷ lệ đơn hàng trên doanh thu là 1,69.
Tức là có 1,69 HK$ đơn hàng mới trên mỗi HK$1 doanh thu được báo cáo. Con số này không cho biết bao nhiêu đơn hàng đã được giao, bao nhiêu tiền mặt đã về hoặc chúng sẽ mang lại bao nhiêu lợi nhuận.
Thời điểm rất quan trọng. Đơn hàng mảng SMT bao gồm tổng cộng hơn 100 triệu US$ đơn hàng số lượng lớn và đơn hàng được đẩy lên sớm. Giá trị riêng của phần đơn hàng được đẩy lên sớm không được công bố.
Ban lãnh đạo dự kiến số đơn hàng trong quý 4 sẽ thấp hơn mức kỷ lục của quý 3, một phần do các đơn hàng một lần và việc đẩy đơn hàng lên sớm. Tuy nhiên, dự báo doanh thu quý 4 là từ 670 triệu đến 730 triệu US$, tăng 4,6% ở mức trung bình so với quý 3.
Một đơn hàng được đẩy lên sớm giúp kết quả một quý mạnh hơn, nhưng khiến mức so sánh của quý tiếp theo yếu đi. Thiết bị đã đặt hàng trước đó vẫn có thể tiến tới khâu giao hàng và ghi nhận doanh thu.
Tôi sẽ so sánh doanh thu được báo cáo với dự báo, sau đó kiểm tra các đơn hàng mới khi giai đoạn đẩy đơn hàng lên sớm kết thúc. Nếu đơn hàng tiếp tục tăng, điều đó sẽ củng cố câu chuyện về nhu cầu; nếu tình trạng yếu kéo dài sau ảnh hưởng về thời điểm này, cần xem xét kỹ hơn.
Đây là các số liệu chưa được kiểm toán về hoạt động kinh doanh liên tục và dự báo của ban lãnh đạo, không phải bằng chứng cho thấy mọi đơn hàng đều sẽ chuyển thành tiền mặt hoặc lợi nhuận.
Một nhà cung cấp thiết bị có thể giúp lý giải vì sao số đơn hàng giảm nhưng doanh số lại tăng cùng lúc.
Kết quả quý 3 năm 2026 của ASMPT cho thấy điều đó như thế nào.
Hoạt động kinh doanh liên tục ghi nhận 8.845,1 triệu HK$ đơn hàng mới và doanh thu 5.247,0 triệu HK$. Chia số thứ nhất cho số thứ hai, ta có tỷ lệ đơn hàng trên doanh thu là 1,69.
Tức là có 1,69 HK$ đơn hàng mới trên mỗi HK$1 doanh thu được báo cáo. Con số này không cho biết bao nhiêu đơn hàng đã được giao, bao nhiêu tiền mặt đã về hoặc chúng sẽ mang lại bao nhiêu lợi nhuận.
Thời điểm rất quan trọng. Đơn hàng mảng SMT bao gồm tổng cộng hơn 100 triệu US$ đơn hàng số lượng lớn và đơn hàng được đẩy lên sớm. Giá trị riêng của phần đơn hàng được đẩy lên sớm không được công bố.
Ban lãnh đạo dự kiến số đơn hàng trong quý 4 sẽ thấp hơn mức kỷ lục của quý 3, một phần do các đơn hàng một lần và việc đẩy đơn hàng lên sớm. Tuy nhiên, dự báo doanh thu quý 4 là từ 670 triệu đến 730 triệu US$, tăng 4,6% ở mức trung bình so với quý 3.
Một đơn hàng được đẩy lên sớm giúp kết quả một quý mạnh hơn, nhưng khiến mức so sánh của quý tiếp theo yếu đi. Thiết bị đã đặt hàng trước đó vẫn có thể tiến tới khâu giao hàng và ghi nhận doanh thu.
Tôi sẽ so sánh doanh thu được báo cáo với dự báo, sau đó kiểm tra các đơn hàng mới khi giai đoạn đẩy đơn hàng lên sớm kết thúc. Nếu đơn hàng tiếp tục tăng, điều đó sẽ củng cố câu chuyện về nhu cầu; nếu tình trạng yếu kéo dài sau ảnh hưởng về thời điểm này, cần xem xét kỹ hơn.
Đây là các số liệu chưa được kiểm toán về hoạt động kinh doanh liên tục và dự báo của ban lãnh đạo, không phải bằng chứng cho thấy mọi đơn hàng đều sẽ chuyển thành tiền mặt hoặc lợi nhuận.
Kết quả quý 3 năm 2026 của ASMPT cho thấy điều đó như thế nào.
Hoạt động kinh doanh liên tục ghi nhận 8.845,1 triệu HK$ đơn hàng mới và doanh thu 5.247,0 triệu HK$. Chia số thứ nhất cho số thứ hai, ta có tỷ lệ đơn hàng trên doanh thu là 1,69.
Tức là có 1,69 HK$ đơn hàng mới trên mỗi HK$1 doanh thu được báo cáo. Con số này không cho biết bao nhiêu đơn hàng đã được giao, bao nhiêu tiền mặt đã về hoặc chúng sẽ mang lại bao nhiêu lợi nhuận.
Thời điểm rất quan trọng. Đơn hàng mảng SMT bao gồm tổng cộng hơn 100 triệu US$ đơn hàng số lượng lớn và đơn hàng được đẩy lên sớm. Giá trị riêng của phần đơn hàng được đẩy lên sớm không được công bố.
Ban lãnh đạo dự kiến số đơn hàng trong quý 4 sẽ thấp hơn mức kỷ lục của quý 3, một phần do các đơn hàng một lần và việc đẩy đơn hàng lên sớm. Tuy nhiên, dự báo doanh thu quý 4 là từ 670 triệu đến 730 triệu US$, tăng 4,6% ở mức trung bình so với quý 3.
Một đơn hàng được đẩy lên sớm giúp kết quả một quý mạnh hơn, nhưng khiến mức so sánh của quý tiếp theo yếu đi. Thiết bị đã đặt hàng trước đó vẫn có thể tiến tới khâu giao hàng và ghi nhận doanh thu.
Tôi sẽ so sánh doanh thu được báo cáo với dự báo, sau đó kiểm tra các đơn hàng mới khi giai đoạn đẩy đơn hàng lên sớm kết thúc. Nếu đơn hàng tiếp tục tăng, điều đó sẽ củng cố câu chuyện về nhu cầu; nếu tình trạng yếu kéo dài sau ảnh hưởng về thời điểm này, cần xem xét kỹ hơn.
Đây là các số liệu chưa được kiểm toán về hoạt động kinh doanh liên tục và dự báo của ban lãnh đạo, không phải bằng chứng cho thấy mọi đơn hàng đều sẽ chuyển thành tiền mặt hoặc lợi nhuận.
2
2.6k
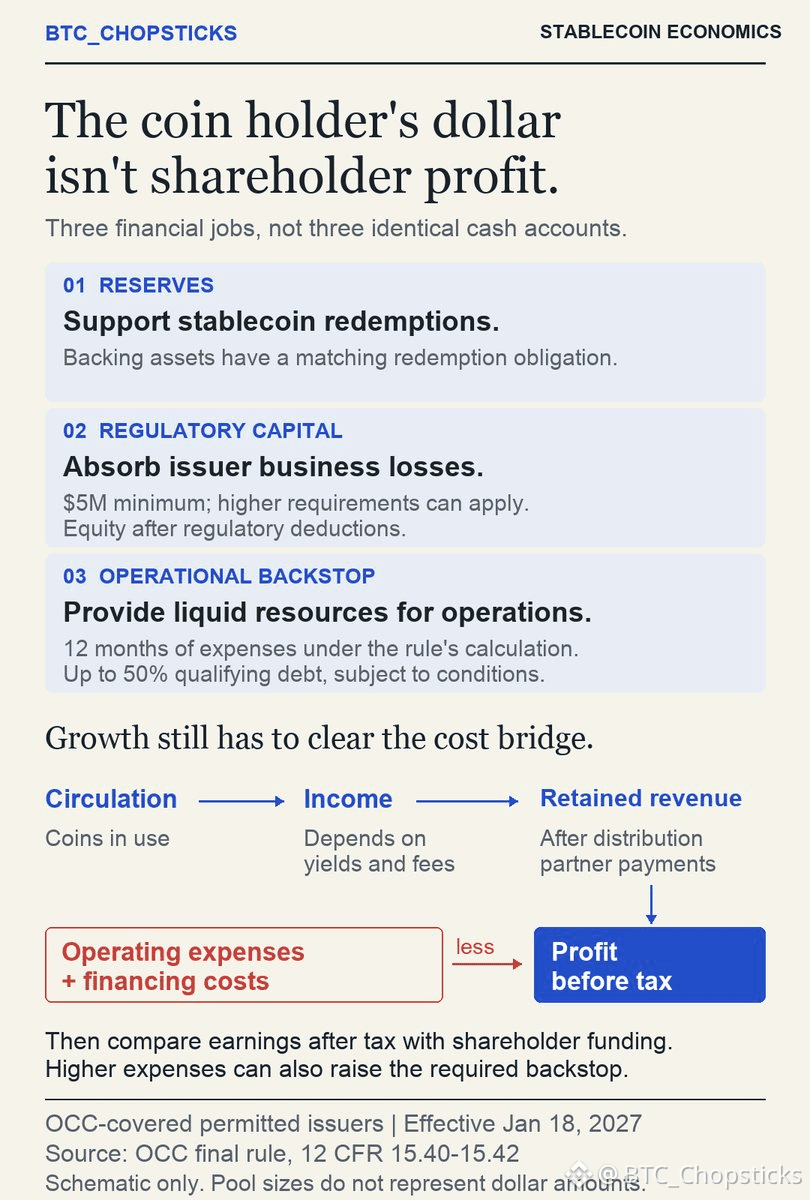
Số tiền bảo chứng cho một stablecoin không phải là tiền mà cổ đông đã kiếm được.
Phát hành một đồng tiền tạo ra nghĩa vụ mua lại. Tài sản bảo chứng giúp thực hiện nghĩa vụ đó; chúng không phải là vốn nhàn rỗi mà chủ sở hữu có thể dùng để phát triển doanh nghiệp.
Quy định cuối cùng của OCC, có hiệu lực từ ngày 18 tháng 1 năm 2027, quy định ba nguồn lực có vai trò khác nhau đối với các tổ chức phát hành stablecoin thanh toán được cấp phép, thuộc phạm vi yêu cầu về vốn và nguồn lực dự phòng của OCC. Khuôn khổ này không áp dụng cho mọi tổ chức phát hành trên toàn thế giới.
Dự trữ hỗ trợ việc mua lại đồng tiền. Vốn pháp định hấp thụ các khoản lỗ trong hoạt động kinh doanh, với mức tối thiểu là 5 triệu USD và có thể cao hơn. Nguồn lực dự phòng vận hành cung cấp lượng tài sản thanh khoản đủ điều kiện tương đương 12 tháng chi phí, theo cách tính trong quy định.
Hãy nghĩ xem điều gì xảy ra khi một tổ chức phát hành tuyển thêm nhân viên hoặc mở rộng hệ thống. Những khoản chi đó làm giảm lợi nhuận. Khi được tính vào chi phí, chúng cũng có thể làm tăng quy mô nguồn lực dự phòng mà tổ chức phải cấp vốn.
Nguồn lực dự phòng đó không nhất thiết phải hoàn toàn do cổ đông cấp vốn. Khoản nợ đủ điều kiện có thể tài trợ tối đa 50%, tùy thuộc vào các điều kiện, bao gồm thứ tự ưu tiên thanh toán thấp hơn và thời hạn đáo hạn ít nhất năm năm. Giá trị được ghi nhận sẽ giảm khi khoản nợ gần đến hạn. Vốn chủ sở hữu dùng để tài trợ nguồn lực dự phòng không thể đồng thời được tính vào vốn pháp định.
Phát hành thêm tiền có thể tạo ra thêm thu nhập, nhưng các đối tác phân phối có thể nhận phần lớn khoản tăng thêm đó. Chi phí vận hành và tài chính có thể ngốn phần còn lại.
Trước khi định giá một tổ chức phát hành, tôi sẽ yêu cầu xem xét thu nhập giữ lại sau các khoản thanh toán cho đối tác phân phối, chi phí hoạt động định kỳ, điều khoản tài chính và lượng vốn chủ sở hữu cần thiết để hỗ trợ tăng trưởng. Sau đó, tôi sẽ so sánh lợi nhuận tăng thêm với phần vốn bổ sung mà cổ đông phải cấp.
Lượng tiền đang lưu hành cho tôi biết sản phẩm được sử dụng đến mức nào. Phép so sánh đó cho biết việc mở rộng quy mô có tạo ra một doanh nghiệp tốt hơn cho chủ sở hữu hay không.
Số tiền bảo chứng cho một stablecoin không phải là tiền mà cổ đông đã kiếm được.
Phát hành một đồng tiền tạo ra nghĩa vụ mua lại. Tài sản bảo chứng giúp thực hiện nghĩa vụ đó; chúng không phải là vốn nhàn rỗi mà chủ sở hữu có thể dùng để phát triển doanh nghiệp.
Quy định cuối cùng của OCC, có hiệu lực từ ngày 18 tháng 1 năm 2027, quy định ba nguồn lực có vai trò khác nhau đối với các tổ chức phát hành stablecoin thanh toán được cấp phép, thuộc phạm vi yêu cầu về vốn và nguồn lực dự phòng của OCC. Khuôn khổ này không áp dụng cho mọi tổ chức phát hành trên toàn thế giới.
Dự trữ hỗ trợ việc mua lại đồng tiền. Vốn pháp định hấp thụ các khoản lỗ trong hoạt động kinh doanh, với mức tối thiểu là 5 triệu USD và có thể cao hơn. Nguồn lực dự phòng vận hành cung cấp lượng tài sản thanh khoản đủ điều kiện tương đương 12 tháng chi phí, theo cách tính trong quy định.
Hãy nghĩ xem điều gì xảy ra khi một tổ chức phát hành tuyển thêm nhân viên hoặc mở rộng hệ thống. Những khoản chi đó làm giảm lợi nhuận. Khi được tính vào chi phí, chúng cũng có thể làm tăng quy mô nguồn lực dự phòng mà tổ chức phải cấp vốn.
Nguồn lực dự phòng đó không nhất thiết phải hoàn toàn do cổ đông cấp vốn. Khoản nợ đủ điều kiện có thể tài trợ tối đa 50%, tùy thuộc vào các điều kiện, bao gồm thứ tự ưu tiên thanh toán thấp hơn và thời hạn đáo hạn ít nhất năm năm. Giá trị được ghi nhận sẽ giảm khi khoản nợ gần đến hạn. Vốn chủ sở hữu dùng để tài trợ nguồn lực dự phòng không thể đồng thời được tính vào vốn pháp định.
Phát hành thêm tiền có thể tạo ra thêm thu nhập, nhưng các đối tác phân phối có thể nhận phần lớn khoản tăng thêm đó. Chi phí vận hành và tài chính có thể ngốn phần còn lại.
Trước khi định giá một tổ chức phát hành, tôi sẽ yêu cầu xem xét thu nhập giữ lại sau các khoản thanh toán cho đối tác phân phối, chi phí hoạt động định kỳ, điều khoản tài chính và lượng vốn chủ sở hữu cần thiết để hỗ trợ tăng trưởng. Sau đó, tôi sẽ so sánh lợi nhuận tăng thêm với phần vốn bổ sung mà cổ đông phải cấp.
Lượng tiền đang lưu hành cho tôi biết sản phẩm được sử dụng đến mức nào. Phép so sánh đó cho biết việc mở rộng quy mô có tạo ra một doanh nghiệp tốt hơn cho chủ sở hữu hay không.
Phát hành một đồng tiền tạo ra nghĩa vụ mua lại. Tài sản bảo chứng giúp thực hiện nghĩa vụ đó; chúng không phải là vốn nhàn rỗi mà chủ sở hữu có thể dùng để phát triển doanh nghiệp.
Quy định cuối cùng của OCC, có hiệu lực từ ngày 18 tháng 1 năm 2027, quy định ba nguồn lực có vai trò khác nhau đối với các tổ chức phát hành stablecoin thanh toán được cấp phép, thuộc phạm vi yêu cầu về vốn và nguồn lực dự phòng của OCC. Khuôn khổ này không áp dụng cho mọi tổ chức phát hành trên toàn thế giới.
Dự trữ hỗ trợ việc mua lại đồng tiền. Vốn pháp định hấp thụ các khoản lỗ trong hoạt động kinh doanh, với mức tối thiểu là 5 triệu USD và có thể cao hơn. Nguồn lực dự phòng vận hành cung cấp lượng tài sản thanh khoản đủ điều kiện tương đương 12 tháng chi phí, theo cách tính trong quy định.
Hãy nghĩ xem điều gì xảy ra khi một tổ chức phát hành tuyển thêm nhân viên hoặc mở rộng hệ thống. Những khoản chi đó làm giảm lợi nhuận. Khi được tính vào chi phí, chúng cũng có thể làm tăng quy mô nguồn lực dự phòng mà tổ chức phải cấp vốn.
Nguồn lực dự phòng đó không nhất thiết phải hoàn toàn do cổ đông cấp vốn. Khoản nợ đủ điều kiện có thể tài trợ tối đa 50%, tùy thuộc vào các điều kiện, bao gồm thứ tự ưu tiên thanh toán thấp hơn và thời hạn đáo hạn ít nhất năm năm. Giá trị được ghi nhận sẽ giảm khi khoản nợ gần đến hạn. Vốn chủ sở hữu dùng để tài trợ nguồn lực dự phòng không thể đồng thời được tính vào vốn pháp định.
Phát hành thêm tiền có thể tạo ra thêm thu nhập, nhưng các đối tác phân phối có thể nhận phần lớn khoản tăng thêm đó. Chi phí vận hành và tài chính có thể ngốn phần còn lại.
Trước khi định giá một tổ chức phát hành, tôi sẽ yêu cầu xem xét thu nhập giữ lại sau các khoản thanh toán cho đối tác phân phối, chi phí hoạt động định kỳ, điều khoản tài chính và lượng vốn chủ sở hữu cần thiết để hỗ trợ tăng trưởng. Sau đó, tôi sẽ so sánh lợi nhuận tăng thêm với phần vốn bổ sung mà cổ đông phải cấp.
Lượng tiền đang lưu hành cho tôi biết sản phẩm được sử dụng đến mức nào. Phép so sánh đó cho biết việc mở rộng quy mô có tạo ra một doanh nghiệp tốt hơn cho chủ sở hữu hay không.
91
Hai nhà sản xuất chip AI cạnh tranh nhau đều có thể trả tiền cho cùng một nhà cung cấp công cụ thiết kế.
Đó là điều khiến Cadence Design Systems (NASDAQ:
$CDNS ) trở nên đáng chú ý với tôi. Nhiều công ty thiết kế chip AI hơn có thể đồng nghĩa với nhu cầu lớn hơn đối với phần mềm và IP dùng để tạo ra chúng, bất kể bộ xử lý nào giành chiến thắng.
Các mảng kinh doanh thiết kế rộng hơn của Cadence đang tăng trưởng. Doanh thu EDA cốt lõi tăng 20% và IP bán dẫn tăng 24% trong quý 3 năm 2026.
Nhưng có một điều khác khiến tôi chú ý.
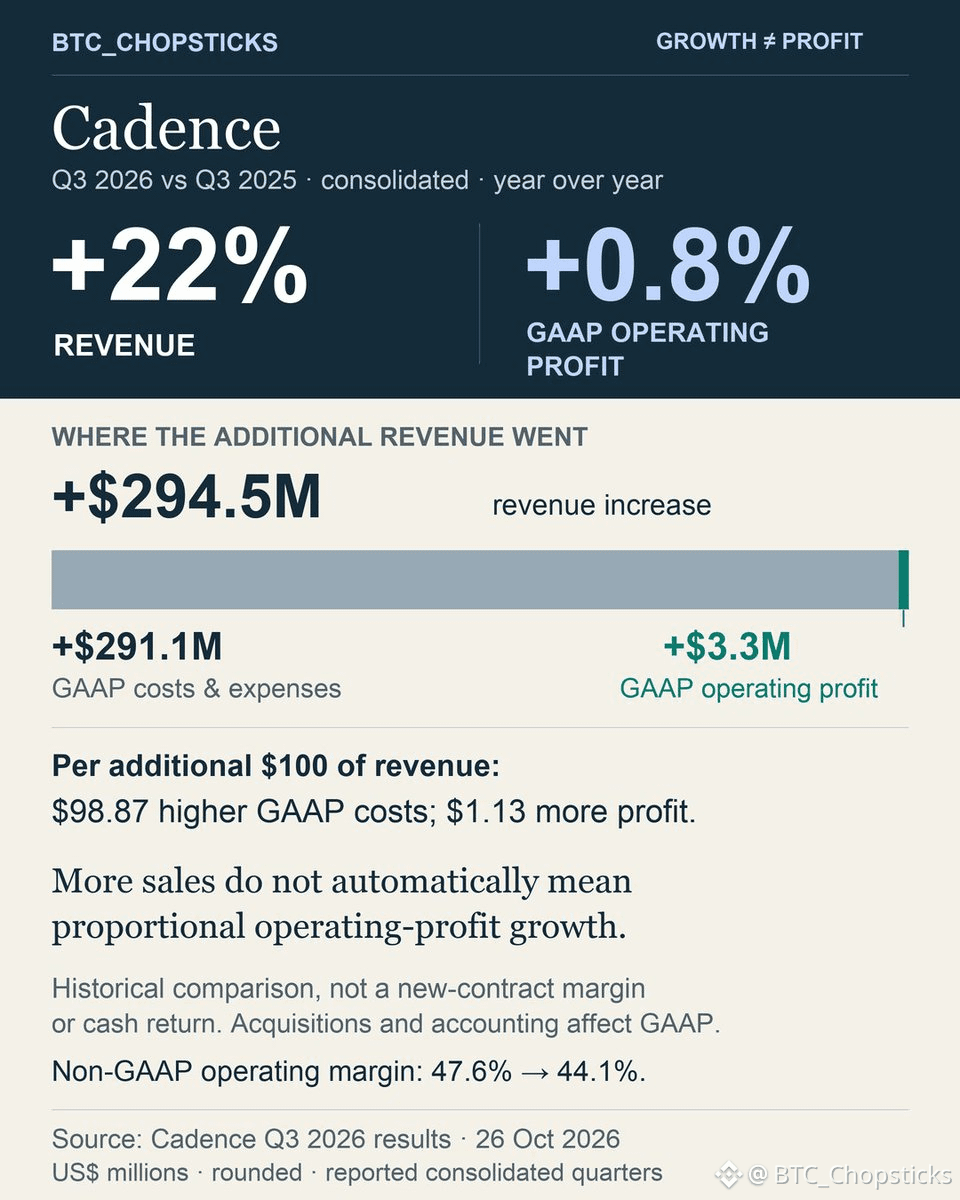
Trên toàn công ty hợp nhất, doanh thu hàng quý của Cadence tăng thêm 294,5 triệu USD so với cùng kỳ năm trước. Lợi nhuận hoạt động theo GAAP chỉ tăng 3,3 triệu USD.
Cứ mỗi 100 USD doanh thu báo cáo tăng thêm thì khoảng 98,87 USD được bù đắp bằng chi phí và khoản chi cao hơn theo GAAP. Chỉ 1,13 USD thể hiện thành lợi nhuận hoạt động tăng thêm.
Đó không phải là biên lợi nhuận của một hợp đồng mới, và những khoản chi phí đó không nhất thiết là chi phí bằng tiền mặt. Các thương vụ mua lại và điều chỉnh kế toán ảnh hưởng đến phép so sánh này. Dù vậy, biên lợi nhuận hoạt động phi GAAP cũng giảm, từ 47,6% xuống 44,1%.
Biểu đồ phân tích những gì đã xảy ra và đưa ra một phép tính bạn có thể áp dụng khi nghiên cứu các cổ phiếu khác.
Đây là điểm khác biệt mà tôi cho là quan trọng:
Chọn một công ty hưởng lợi từ làn sóng AI là một quyết định. Tìm hiểu xem công ty có thể giữ lại bao nhiêu lợi nhuận từ sự tăng trưởng đó lại là chuyện khác.
Hai nhà sản xuất chip AI cạnh tranh nhau đều có thể trả tiền cho cùng một nhà cung cấp công cụ thiết kế.
Đó là điều khiến Cadence Design Systems (NASDAQ:
$CDNS ) trở nên đáng chú ý với tôi. Nhiều công ty thiết kế chip AI hơn có thể đồng nghĩa với nhu cầu lớn hơn đối với phần mềm và IP dùng để tạo ra chúng, bất kể bộ xử lý nào giành chiến thắng.
Các mảng kinh doanh thiết kế rộng hơn của Cadence đang tăng trưởng. Doanh thu EDA cốt lõi tăng 20% và IP bán dẫn tăng 24% trong quý 3 năm 2026.
Nhưng có một điều khác khiến tôi chú ý.
Trên toàn công ty hợp nhất, doanh thu hàng quý của Cadence tăng thêm 294,5 triệu USD so với cùng kỳ năm trước. Lợi nhuận hoạt động theo GAAP chỉ tăng 3,3 triệu USD.
Cứ mỗi 100 USD doanh thu báo cáo tăng thêm thì khoảng 98,87 USD được bù đắp bằng chi phí và khoản chi cao hơn theo GAAP. Chỉ 1,13 USD thể hiện thành lợi nhuận hoạt động tăng thêm.
Đó không phải là biên lợi nhuận của một hợp đồng mới, và những khoản chi phí đó không nhất thiết là chi phí bằng tiền mặt. Các thương vụ mua lại và điều chỉnh kế toán ảnh hưởng đến phép so sánh này. Dù vậy, biên lợi nhuận hoạt động phi GAAP cũng giảm, từ 47,6% xuống 44,1%.
Biểu đồ phân tích những gì đã xảy ra và đưa ra một phép tính bạn có thể áp dụng khi nghiên cứu các cổ phiếu khác.
Đây là điểm khác biệt mà tôi cho là quan trọng:
Chọn một công ty hưởng lợi từ làn sóng AI là một quyết định. Tìm hiểu xem công ty có thể giữ lại bao nhiêu lợi nhuận từ sự tăng trưởng đó lại là chuyện khác.
Đó là điều khiến Cadence Design Systems (NASDAQ:
$CDNS ) trở nên đáng chú ý với tôi. Nhiều công ty thiết kế chip AI hơn có thể đồng nghĩa với nhu cầu lớn hơn đối với phần mềm và IP dùng để tạo ra chúng, bất kể bộ xử lý nào giành chiến thắng.
Các mảng kinh doanh thiết kế rộng hơn của Cadence đang tăng trưởng. Doanh thu EDA cốt lõi tăng 20% và IP bán dẫn tăng 24% trong quý 3 năm 2026.
Nhưng có một điều khác khiến tôi chú ý.
Trên toàn công ty hợp nhất, doanh thu hàng quý của Cadence tăng thêm 294,5 triệu USD so với cùng kỳ năm trước. Lợi nhuận hoạt động theo GAAP chỉ tăng 3,3 triệu USD.
Cứ mỗi 100 USD doanh thu báo cáo tăng thêm thì khoảng 98,87 USD được bù đắp bằng chi phí và khoản chi cao hơn theo GAAP. Chỉ 1,13 USD thể hiện thành lợi nhuận hoạt động tăng thêm.
Đó không phải là biên lợi nhuận của một hợp đồng mới, và những khoản chi phí đó không nhất thiết là chi phí bằng tiền mặt. Các thương vụ mua lại và điều chỉnh kế toán ảnh hưởng đến phép so sánh này. Dù vậy, biên lợi nhuận hoạt động phi GAAP cũng giảm, từ 47,6% xuống 44,1%.
Biểu đồ phân tích những gì đã xảy ra và đưa ra một phép tính bạn có thể áp dụng khi nghiên cứu các cổ phiếu khác.
Đây là điểm khác biệt mà tôi cho là quan trọng:
Chọn một công ty hưởng lợi từ làn sóng AI là một quyết định. Tìm hiểu xem công ty có thể giữ lại bao nhiêu lợi nhuận từ sự tăng trưởng đó lại là chuyện khác.
165
🌉 Đổi coin xuyên chuỗi mà vẫn phải chuyển qua nhiều nền tảng? Mercuryo Swaps giúp thao tác đơn giản hơn!
Giả sử bạn đang có ETH trên mạng Ethereum nhưng cần USDT trên mạng TRON, bạn sẽ làm gì?
Trước đây, có thể bạn phải trải qua nhiều bước như dùng sàn giao dịch, cầu nối xuyên chuỗi, đồng thời phải lưu ý phí giao dịch và lựa chọn mạng.
🔄 Mercuryo Swaps mang đến một lựa chọn mới!
Mercuryo_io thông báo dịch vụ Swaps hiện hỗ trợ 21 mạng blockchain, bao gồm TRON. Người dùng có thể chọn loại tiền mã hóa và mạng đích ngay trên cùng một giao diện, giảm bớt các thao tác phức tạp.
💵 Kiểm tra báo giá thực tế
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Trong quá trình kiểm tra, cả hai tuyến đều hiển thị báo giá và các khoản phí liên quan thành công, nhưng giao dịch chưa được thực hiện trên thực tế.
🌍 Điều này có ý nghĩa gì với TRON?
TRON hiện là một mạng lưới thanh toán stablecoin quan trọng trên toàn cầu. Việc được Mercuryo hỗ trợ mang đến cho người dùng thêm lựa chọn để nhận TRX và USDT TRC-20.
Tất nhiên, khi thực hiện giao dịch xuyên chuỗi, bạn vẫn cần lưu ý phí giao dịch, xác minh danh tính, hạn chế theo khu vực và rủi ro giao dịch.
Web3 nên ngày càng đơn giản, nhưng đừng bỏ qua các bước kiểm tra bảo mật! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Đổi coin xuyên chuỗi mà vẫn phải chuyển qua nhiều nền tảng? Mercuryo Swaps giúp thao tác đơn giản hơn!
Giả sử bạn đang có ETH trên mạng Ethereum nhưng cần USDT trên mạng TRON, bạn sẽ làm gì?
Trước đây, có thể bạn phải trải qua nhiều bước như dùng sàn giao dịch, cầu nối xuyên chuỗi, đồng thời phải lưu ý phí giao dịch và lựa chọn mạng.
🔄 Mercuryo Swaps mang đến một lựa chọn mới!
Mercuryo_io thông báo dịch vụ Swaps hiện hỗ trợ 21 mạng blockchain, bao gồm TRON. Người dùng có thể chọn loại tiền mã hóa và mạng đích ngay trên cùng một giao diện, giảm bớt các thao tác phức tạp.
💵 Kiểm tra báo giá thực tế
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Trong quá trình kiểm tra, cả hai tuyến đều hiển thị báo giá và các khoản phí liên quan thành công, nhưng giao dịch chưa được thực hiện trên thực tế.
🌍 Điều này có ý nghĩa gì với TRON?
TRON hiện là một mạng lưới thanh toán stablecoin quan trọng trên toàn cầu. Việc được Mercuryo hỗ trợ mang đến cho người dùng thêm lựa chọn để nhận TRX và USDT TRC-20.
Tất nhiên, khi thực hiện giao dịch xuyên chuỗi, bạn vẫn cần lưu ý phí giao dịch, xác minh danh tính, hạn chế theo khu vực và rủi ro giao dịch.
Web3 nên ngày càng đơn giản, nhưng đừng bỏ qua các bước kiểm tra bảo mật! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Giả sử bạn đang có ETH trên mạng Ethereum nhưng cần USDT trên mạng TRON, bạn sẽ làm gì?
Trước đây, có thể bạn phải trải qua nhiều bước như dùng sàn giao dịch, cầu nối xuyên chuỗi, đồng thời phải lưu ý phí giao dịch và lựa chọn mạng.
🔄 Mercuryo Swaps mang đến một lựa chọn mới!
Mercuryo_io thông báo dịch vụ Swaps hiện hỗ trợ 21 mạng blockchain, bao gồm TRON. Người dùng có thể chọn loại tiền mã hóa và mạng đích ngay trên cùng một giao diện, giảm bớt các thao tác phức tạp.
💵 Kiểm tra báo giá thực tế
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Trong quá trình kiểm tra, cả hai tuyến đều hiển thị báo giá và các khoản phí liên quan thành công, nhưng giao dịch chưa được thực hiện trên thực tế.
🌍 Điều này có ý nghĩa gì với TRON?
TRON hiện là một mạng lưới thanh toán stablecoin quan trọng trên toàn cầu. Việc được Mercuryo hỗ trợ mang đến cho người dùng thêm lựa chọn để nhận TRX và USDT TRC-20.
Tất nhiên, khi thực hiện giao dịch xuyên chuỗi, bạn vẫn cần lưu ý phí giao dịch, xác minh danh tính, hạn chế theo khu vực và rủi ro giao dịch.
Web3 nên ngày càng đơn giản, nhưng đừng bỏ qua các bước kiểm tra bảo mật! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
358,193 lượt xem
1,528 đang thảo luận
ĐỢT TĂNG LÃI SUẤT THÁNG 12 CỦA FED ĐÃ ĐƯỢC TÍNH VÀO GIÁ, VÌ VẬY BIÊN BẢN CUỘC HỌP HÔM THỨ TƯ QUAN TRỌNG VÌ MỘT LÝ DO KHÁC
Ngày 28 tháng 10, Fed giữ lãi suất ở mức 3,75% đến 4%, một tháng sau đợt tăng 0,25 điểm phần trăm vào tháng 9
Kết quả bỏ phiếu là 10-2, và cả hai người bất đồng, Lisa Cook và Beth Hammack, đều muốn tăng lãi suất thêm ngay lập tức
📅 Biên bản cuộc họp đó dự kiến được công bố vào thứ Tư, ngày 18 tháng 11, lúc 2:00 PM ET, tức 02:00 thứ Năm tại Việt Nam
$BTC
🔍 Các dự báo dựa trên hợp đồng tương lai đã xem việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, vì vậy xác nhận điều đó cũng không bổ sung nhiều thông tin
Tín hiệu thực sự là có bao nhiêu quan chức khác nghiêng về phía tăng lãi suất, và liệu họ có đề cập đến nhiều hơn một lần tăng nữa hay không
Một danh sách dài những người tham gia ủng hộ việc thắt chặt hơn nữa sẽ đẩy lộ trình lãi suất lên cao hơn, chứ không chỉ riêng tháng 12
⚠️ Với các nhà giao dịch tiền mã hóa, thời điểm công bố mới là rủi ro
Thông tin được công bố vào khung giờ đêm khuya ít giao dịch ở châu Á, khi các vị thế sử dụng đòn bẩy có thể nhanh chóng bị thanh lý
Thay vào đó, nếu biên bản cho thấy nhiều người không muốn tiếp tục tăng lãi suất, áp lực có thể dịu bớt
$BTC #TinFed #TheoDõiFOMC #fomc
SanjiHunter — Crypto Market Intelligence
·0 lượt thích
·38 lượt xem
TinFed
420,758 lượt xem
1,281 đang thảo luận
A Packed Week of Earnings and Data Tests Markets
54,395 lượt xem
363 đang thảo luận