
#spotify
spotify
9,949 lượt xem
31 đang thảo luận
Phổ biến
Mới nhất

·
--
#earningsseason
🚀 Spotify đạt 788 triệu người dùng khi doanh thu tăng 16%
Spotify ($SPOT.US ) công bố kết quả kinh doanh quý 3 năm 2026 đầy khả quan, với doanh thu tăng 16% so với cùng kỳ năm trước, lên 5 tỷ euro và thu nhập hoạt động đạt 672 triệu euro.
Lượng thuê bao Premium của gã khổng lồ phát trực tuyến tăng 9%, lên 306 triệu, trong khi số người dùng hoạt động hằng tháng trên toàn thế giới tăng 11%, đạt 788 triệu. Biên lợi nhuận gộp cũng cải thiện lên 33%, tăng 1,36 điểm phần trăm so với một năm trước.
Ngoài tăng trưởng thuê bao, Spotify đang mở rộng hoạt động kinh doanh thông qua sách nói, hội viên dành cho nhà sáng tạo và các cơ hội kiếm tiền mới cho nhà sáng tạo podcast. Công ty dự định mở rộng quyền truy cập sách nói đến hơn 180 thị trường vào cuối năm 2026.
Trong thời gian tới, Spotify dự kiến doanh thu quý 4 đạt khoảng 5,2 tỷ euro và thu nhập hoạt động đạt 820 triệu euro. Các mục tiêu này sẽ cho thấy liệu lượng khán giả ngày càng tăng có thể chuyển thành lợi nhuận bền vững hay không.
Điểm mấu chốt: Spotify đang mở rộng cả phạm vi tiếp cận toàn cầu lẫn biên lợi nhuận, khiến dự báo cho quý tới trở thành chỉ dấu quan trọng về sức mạnh của mảng kinh doanh thuê bao.
#Spotify #TechStocks #streaming
#earningsseason
🚀 Spotify đạt 788 triệu người dùng khi doanh thu tăng 16%
Spotify ($SPOT.US ) công bố kết quả kinh doanh quý 3 năm 2026 đầy khả quan, với doanh thu tăng 16% so với cùng kỳ năm trước, lên 5 tỷ euro và thu nhập hoạt động đạt 672 triệu euro.
Lượng thuê bao Premium của gã khổng lồ phát trực tuyến tăng 9%, lên 306 triệu, trong khi số người dùng hoạt động hằng tháng trên toàn thế giới tăng 11%, đạt 788 triệu. Biên lợi nhuận gộp cũng cải thiện lên 33%, tăng 1,36 điểm phần trăm so với một năm trước.
Ngoài tăng trưởng thuê bao, Spotify đang mở rộng hoạt động kinh doanh thông qua sách nói, hội viên dành cho nhà sáng tạo và các cơ hội kiếm tiền mới cho nhà sáng tạo podcast. Công ty dự định mở rộng quyền truy cập sách nói đến hơn 180 thị trường vào cuối năm 2026.
Trong thời gian tới, Spotify dự kiến doanh thu quý 4 đạt khoảng 5,2 tỷ euro và thu nhập hoạt động đạt 820 triệu euro. Các mục tiêu này sẽ cho thấy liệu lượng khán giả ngày càng tăng có thể chuyển thành lợi nhuận bền vững hay không.
Điểm mấu chốt: Spotify đang mở rộng cả phạm vi tiếp cận toàn cầu lẫn biên lợi nhuận, khiến dự báo cho quý tới trở thành chỉ dấu quan trọng về sức mạnh của mảng kinh doanh thuê bao.
#Spotify #TechStocks #streaming
🚀 Spotify đạt 788 triệu người dùng khi doanh thu tăng 16%
Spotify ($SPOT.US ) công bố kết quả kinh doanh quý 3 năm 2026 đầy khả quan, với doanh thu tăng 16% so với cùng kỳ năm trước, lên 5 tỷ euro và thu nhập hoạt động đạt 672 triệu euro.
Lượng thuê bao Premium của gã khổng lồ phát trực tuyến tăng 9%, lên 306 triệu, trong khi số người dùng hoạt động hằng tháng trên toàn thế giới tăng 11%, đạt 788 triệu. Biên lợi nhuận gộp cũng cải thiện lên 33%, tăng 1,36 điểm phần trăm so với một năm trước.
Ngoài tăng trưởng thuê bao, Spotify đang mở rộng hoạt động kinh doanh thông qua sách nói, hội viên dành cho nhà sáng tạo và các cơ hội kiếm tiền mới cho nhà sáng tạo podcast. Công ty dự định mở rộng quyền truy cập sách nói đến hơn 180 thị trường vào cuối năm 2026.
Trong thời gian tới, Spotify dự kiến doanh thu quý 4 đạt khoảng 5,2 tỷ euro và thu nhập hoạt động đạt 820 triệu euro. Các mục tiêu này sẽ cho thấy liệu lượng khán giả ngày càng tăng có thể chuyển thành lợi nhuận bền vững hay không.
Điểm mấu chốt: Spotify đang mở rộng cả phạm vi tiếp cận toàn cầu lẫn biên lợi nhuận, khiến dự báo cho quý tới trở thành chỉ dấu quan trọng về sức mạnh của mảng kinh doanh thuê bao.
#Spotify #TechStocks #streaming
SPOTUS-1,74%
1.7k
·
--
Tối nay, trước giờ mở cửa thị trường Mỹ, Spotify công bố kết quả Q3.
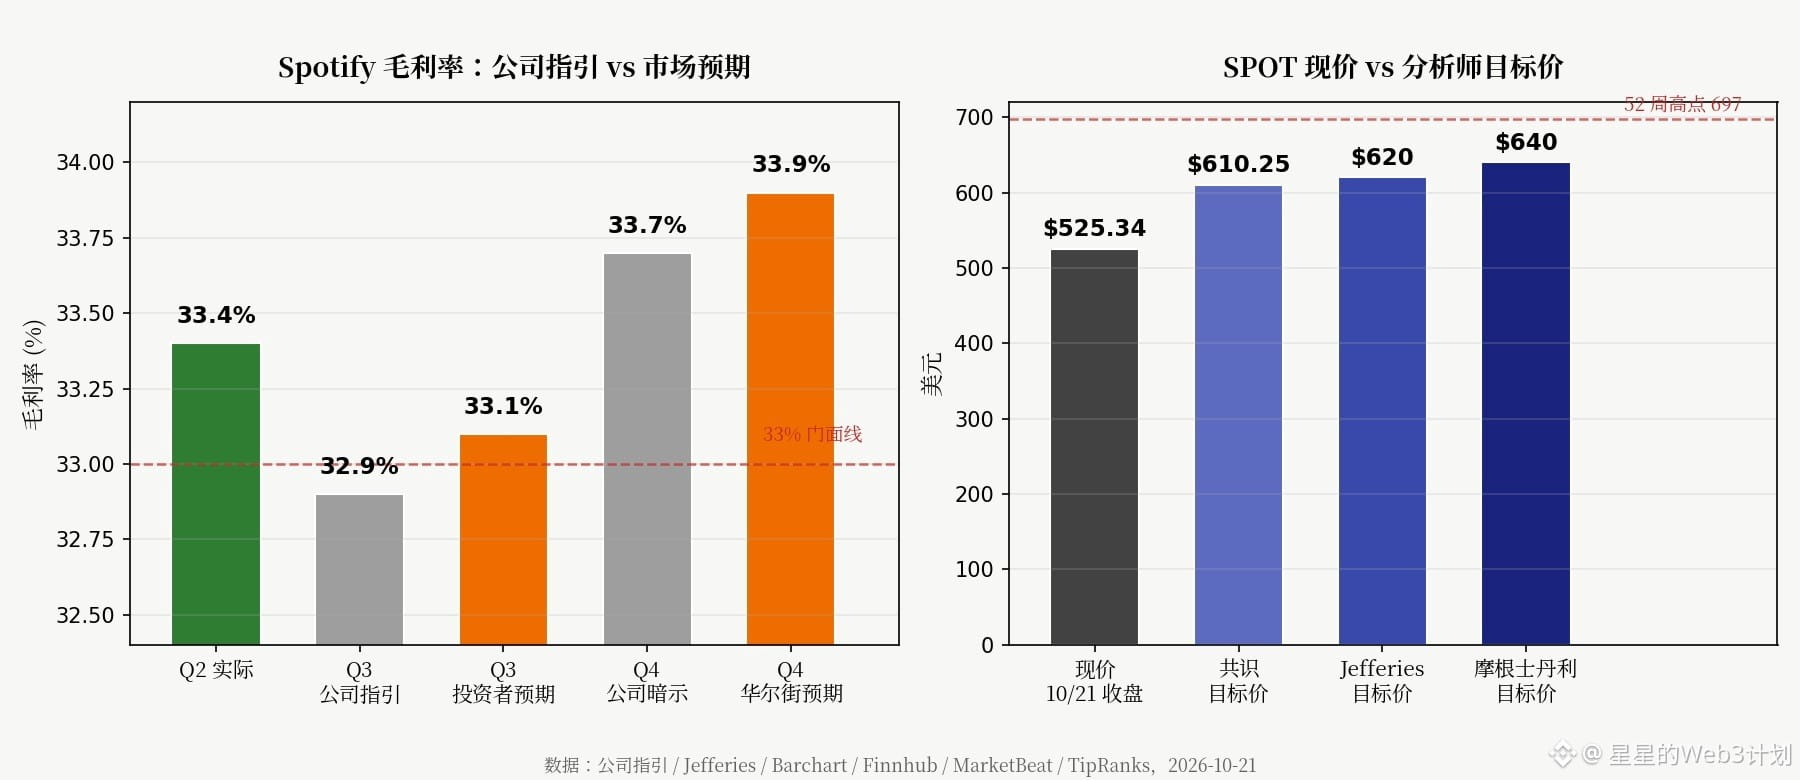
Biên lợi nhuận gộp Q2 vừa lập kỷ lục mới ở mức 33,4%, vậy mà hướng dẫn Q3 lại chỉ là 32,9% — khoảng cách quá rõ ràng.
Nhà đầu tư kỳ vọng cao hơn: họ muốn biên lợi nhuận Q3 đạt 33,1% và hướng dẫn Q4 ở mức 33,7%, trong khi kỳ vọng thực tế của Phố Wall về Q4 là 33,9%. Ba con số chẳng khớp nhau.
Nền tảng thuê bao vẫn đang trụ vững: Premium đạt 300 triệu thuê bao trong quý trước, tăng 9% so với cùng kỳ; hướng dẫn quý này nhắm tới 305 triệu, còn mục tiêu người dùng hoạt động hàng tháng là 788 triệu. Tệp người dùng chưa thu hẹp.
Các nhà phân tích đã lên tiếng: Jefferies nâng giá mục tiêu lên 620 USD, cho rằng Spotify “có khả năng miễn nhiễm cao trước tác động của AI”. Công cụ phối lại nhạc bằng AI hợp tác với Warner sẽ ra mắt vào cuối năm; Morgan Stanley thậm chí đưa giá mục tiêu lên 640 USD.
Nhưng cổ phiếu hiện ở mức 525 USD, vẫn thấp hơn đỉnh 52 tuần hơn 20%; trong năm qua đã giảm 22%. Càng nghe dự báo lạc quan, tôi càng không dám xuống tiền.
Theo tôi, điểm đáng chú ý tối nay không phải là số thuê bao, mà là liệu biên lợi nhuận gộp có giữ được mốc 33% hay không: nếu không giữ được, “câu chuyện lợi nhuận” cũng chỉ là một bản PowerPoint.
Mốc khiến nhận định này mất hiệu lực: biên lợi nhuận gộp Q3 đạt ít nhất 33,1%, đồng thời hướng dẫn Q4 được nâng lên trên 33,9% — khi đó tôi sẽ rút lại nhận định này.
Bạn cược biên lợi nhuận gộp tối nay đạt kỳ vọng, hay cược số thuê bao vượt dự báo?
$SPOT $WMG
#美股财报 #Spotify
Nội dung trên không cấu thành lời khuyên đầu tư. Hãy tự nghiên cứu (DYOR); giao dịch luôn có rủi ro.
Tối nay, trước giờ mở cửa thị trường Mỹ, Spotify công bố kết quả Q3.
Biên lợi nhuận gộp Q2 vừa lập kỷ lục mới ở mức 33,4%, vậy mà hướng dẫn Q3 lại chỉ là 32,9% — khoảng cách quá rõ ràng.
Nhà đầu tư kỳ vọng cao hơn: họ muốn biên lợi nhuận Q3 đạt 33,1% và hướng dẫn Q4 ở mức 33,7%, trong khi kỳ vọng thực tế của Phố Wall về Q4 là 33,9%. Ba con số chẳng khớp nhau.
Nền tảng thuê bao vẫn đang trụ vững: Premium đạt 300 triệu thuê bao trong quý trước, tăng 9% so với cùng kỳ; hướng dẫn quý này nhắm tới 305 triệu, còn mục tiêu người dùng hoạt động hàng tháng là 788 triệu. Tệp người dùng chưa thu hẹp.
Các nhà phân tích đã lên tiếng: Jefferies nâng giá mục tiêu lên 620 USD, cho rằng Spotify “có khả năng miễn nhiễm cao trước tác động của AI”. Công cụ phối lại nhạc bằng AI hợp tác với Warner sẽ ra mắt vào cuối năm; Morgan Stanley thậm chí đưa giá mục tiêu lên 640 USD.
Nhưng cổ phiếu hiện ở mức 525 USD, vẫn thấp hơn đỉnh 52 tuần hơn 20%; trong năm qua đã giảm 22%. Càng nghe dự báo lạc quan, tôi càng không dám xuống tiền.
Theo tôi, điểm đáng chú ý tối nay không phải là số thuê bao, mà là liệu biên lợi nhuận gộp có giữ được mốc 33% hay không: nếu không giữ được, “câu chuyện lợi nhuận” cũng chỉ là một bản PowerPoint.
Mốc khiến nhận định này mất hiệu lực: biên lợi nhuận gộp Q3 đạt ít nhất 33,1%, đồng thời hướng dẫn Q4 được nâng lên trên 33,9% — khi đó tôi sẽ rút lại nhận định này.
Bạn cược biên lợi nhuận gộp tối nay đạt kỳ vọng, hay cược số thuê bao vượt dự báo?
$SPOT $WMG
#美股财报 #Spotify
Nội dung trên không cấu thành lời khuyên đầu tư. Hãy tự nghiên cứu (DYOR); giao dịch luôn có rủi ro.
Biên lợi nhuận gộp Q2 vừa lập kỷ lục mới ở mức 33,4%, vậy mà hướng dẫn Q3 lại chỉ là 32,9% — khoảng cách quá rõ ràng.
Nhà đầu tư kỳ vọng cao hơn: họ muốn biên lợi nhuận Q3 đạt 33,1% và hướng dẫn Q4 ở mức 33,7%, trong khi kỳ vọng thực tế của Phố Wall về Q4 là 33,9%. Ba con số chẳng khớp nhau.
Nền tảng thuê bao vẫn đang trụ vững: Premium đạt 300 triệu thuê bao trong quý trước, tăng 9% so với cùng kỳ; hướng dẫn quý này nhắm tới 305 triệu, còn mục tiêu người dùng hoạt động hàng tháng là 788 triệu. Tệp người dùng chưa thu hẹp.
Các nhà phân tích đã lên tiếng: Jefferies nâng giá mục tiêu lên 620 USD, cho rằng Spotify “có khả năng miễn nhiễm cao trước tác động của AI”. Công cụ phối lại nhạc bằng AI hợp tác với Warner sẽ ra mắt vào cuối năm; Morgan Stanley thậm chí đưa giá mục tiêu lên 640 USD.
Nhưng cổ phiếu hiện ở mức 525 USD, vẫn thấp hơn đỉnh 52 tuần hơn 20%; trong năm qua đã giảm 22%. Càng nghe dự báo lạc quan, tôi càng không dám xuống tiền.
Theo tôi, điểm đáng chú ý tối nay không phải là số thuê bao, mà là liệu biên lợi nhuận gộp có giữ được mốc 33% hay không: nếu không giữ được, “câu chuyện lợi nhuận” cũng chỉ là một bản PowerPoint.
Mốc khiến nhận định này mất hiệu lực: biên lợi nhuận gộp Q3 đạt ít nhất 33,1%, đồng thời hướng dẫn Q4 được nâng lên trên 33,9% — khi đó tôi sẽ rút lại nhận định này.
Bạn cược biên lợi nhuận gộp tối nay đạt kỳ vọng, hay cược số thuê bao vượt dự báo?
$SPOT $WMG
#美股财报 #Spotify
Nội dung trên không cấu thành lời khuyên đầu tư. Hãy tự nghiên cứu (DYOR); giao dịch luôn có rủi ro.
64
·
--
#SanDiskSeagateMicronSlide
🚨 Sốc thao túng bảng xếp hạng Spotify! 🎵📉
đã xóa hơn 500.000 lượt stream giả liên quan đến ca khúc lan truyền ** của sau khi hoạt động đáng ngờ đẩy nó lên vị trí đầu bảng xếp hạng Mỹ.
🔎 Cuộc điều tra cho thấy các lượt stream này gắn với hành vi thao túng thông qua thị trường cá cược dự đoán.
💸 Vào , các nhà giao dịch đã đặt cược vào ca khúc nào sẽ trở thành bản nhạc được nghe nhiều nhất trên Spotify trong tháng 6 — tạo ra khối lượng giao dịch hơn 3 triệu USD
.
⚠️ Mức độ tranh cãi càng gia tăng khi Kalshi thanh toán/giải quyết các kèo sớm, trước khi Spotify hoàn tất cuộc điều tra gian lận của mình.
🚫 Sau đó, Spotify yêu cầu Kalshi và gỡ bỏ biểu trưng/branding của Spotify và xác nhận KHÔNG có quan hệ hợp tác.
🤯 Điều này đặt ra một câu hỏi lớn cho tương lai:
Liệu các thị trường cá cược đang bắt đầu ảnh hưởng đến các nền tảng kỹ thuật số ngoài đời thực?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
#SanDiskSeagateMicronSlide
🚨 Sốc thao túng bảng xếp hạng Spotify! 🎵📉
đã xóa hơn 500.000 lượt stream giả liên quan đến ca khúc lan truyền ** của sau khi hoạt động đáng ngờ đẩy nó lên vị trí đầu bảng xếp hạng Mỹ.
🔎 Cuộc điều tra cho thấy các lượt stream này gắn với hành vi thao túng thông qua thị trường cá cược dự đoán.
💸 Vào , các nhà giao dịch đã đặt cược vào ca khúc nào sẽ trở thành bản nhạc được nghe nhiều nhất trên Spotify trong tháng 6 — tạo ra khối lượng giao dịch hơn 3 triệu USD
.
⚠️ Mức độ tranh cãi càng gia tăng khi Kalshi thanh toán/giải quyết các kèo sớm, trước khi Spotify hoàn tất cuộc điều tra gian lận của mình.
🚫 Sau đó, Spotify yêu cầu Kalshi và gỡ bỏ biểu trưng/branding của Spotify và xác nhận KHÔNG có quan hệ hợp tác.
🤯 Điều này đặt ra một câu hỏi lớn cho tương lai:
Liệu các thị trường cá cược đang bắt đầu ảnh hưởng đến các nền tảng kỹ thuật số ngoài đời thực?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
🚨 Sốc thao túng bảng xếp hạng Spotify! 🎵📉
đã xóa hơn 500.000 lượt stream giả liên quan đến ca khúc lan truyền ** của sau khi hoạt động đáng ngờ đẩy nó lên vị trí đầu bảng xếp hạng Mỹ.
🔎 Cuộc điều tra cho thấy các lượt stream này gắn với hành vi thao túng thông qua thị trường cá cược dự đoán.
💸 Vào , các nhà giao dịch đã đặt cược vào ca khúc nào sẽ trở thành bản nhạc được nghe nhiều nhất trên Spotify trong tháng 6 — tạo ra khối lượng giao dịch hơn 3 triệu USD
.
⚠️ Mức độ tranh cãi càng gia tăng khi Kalshi thanh toán/giải quyết các kèo sớm, trước khi Spotify hoàn tất cuộc điều tra gian lận của mình.
🚫 Sau đó, Spotify yêu cầu Kalshi và gỡ bỏ biểu trưng/branding của Spotify và xác nhận KHÔNG có quan hệ hợp tác.
🤯 Điều này đặt ra một câu hỏi lớn cho tương lai:
Liệu các thị trường cá cược đang bắt đầu ảnh hưởng đến các nền tảng kỹ thuật số ngoài đời thực?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
100

·
--
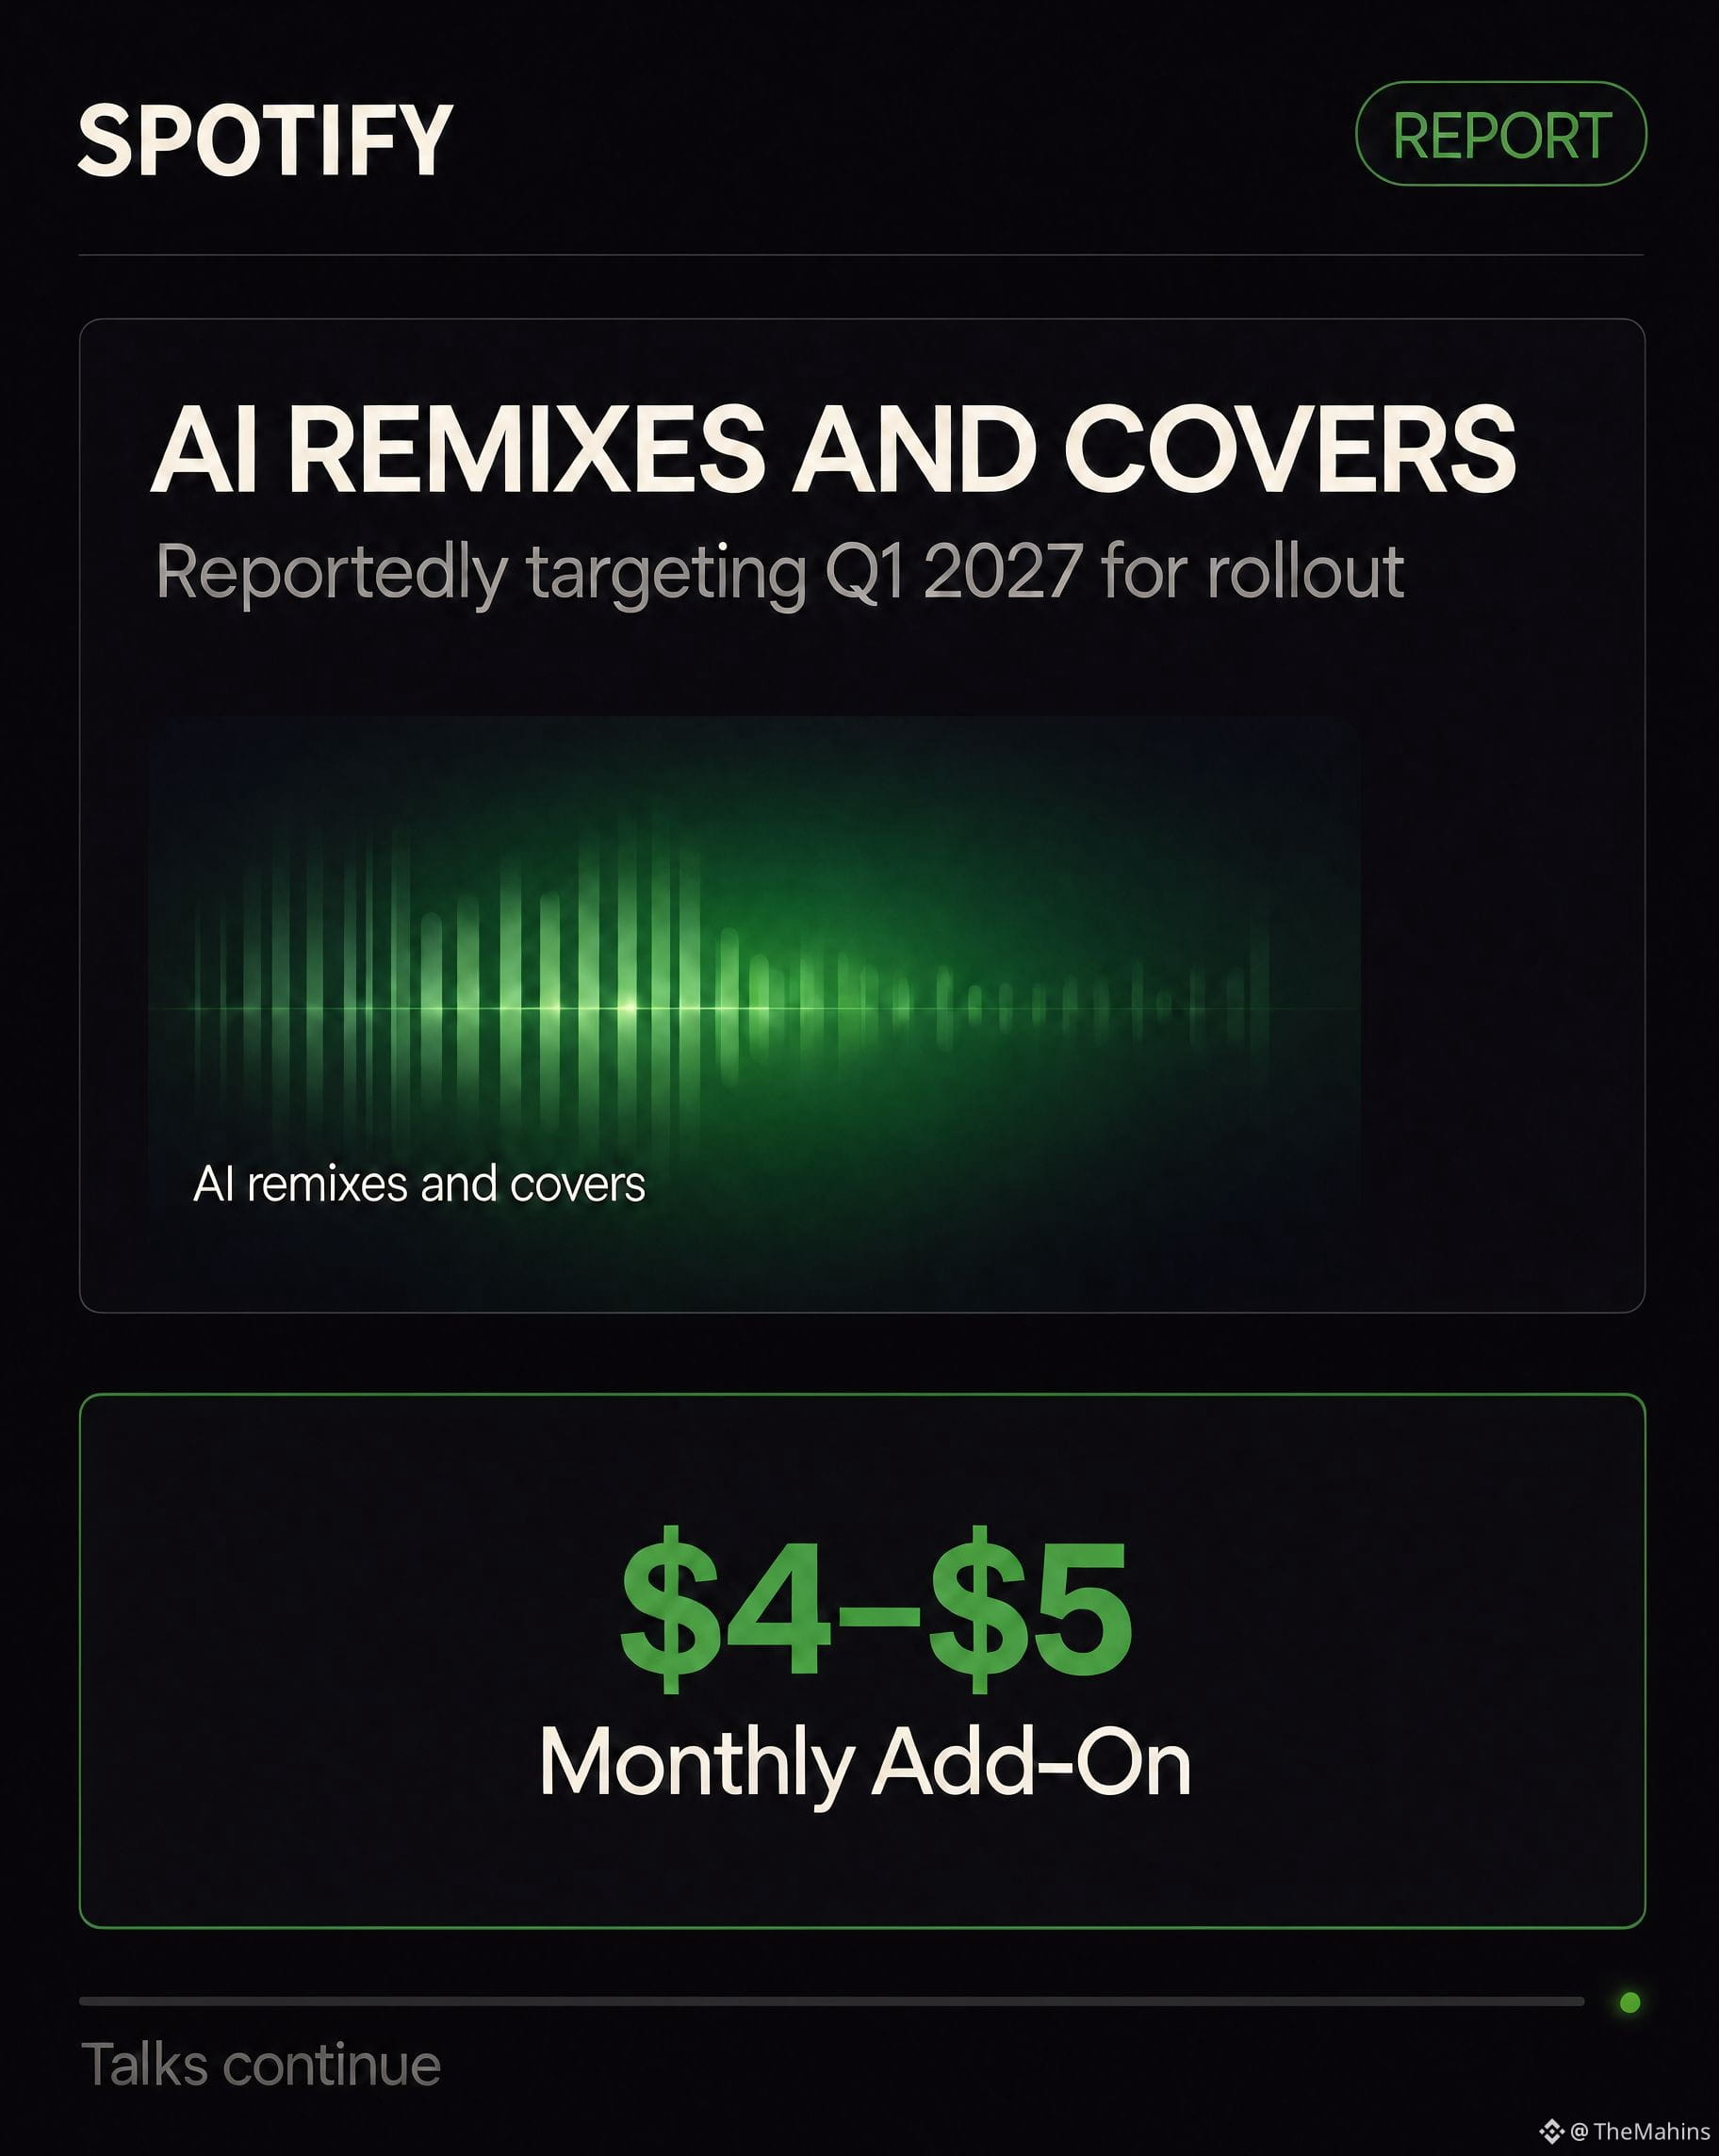
Spotify được cho là nhắm đến quý 1 năm 2027 để ra mắt các bản phối lại và bản hát lại bằng AI, với tùy chọn trả thêm 4–5 USD mỗi tháng. Các cuộc đàm phán vẫn đang tiếp diễn. #Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
Spotify được cho là nhắm đến quý 1 năm 2027 để ra mắt các bản phối lại và bản hát lại bằng AI, với tùy chọn trả thêm 4–5 USD mỗi tháng. Các cuộc đàm phán vẫn đang tiếp diễn. #Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
270

·
--
Tăng giá
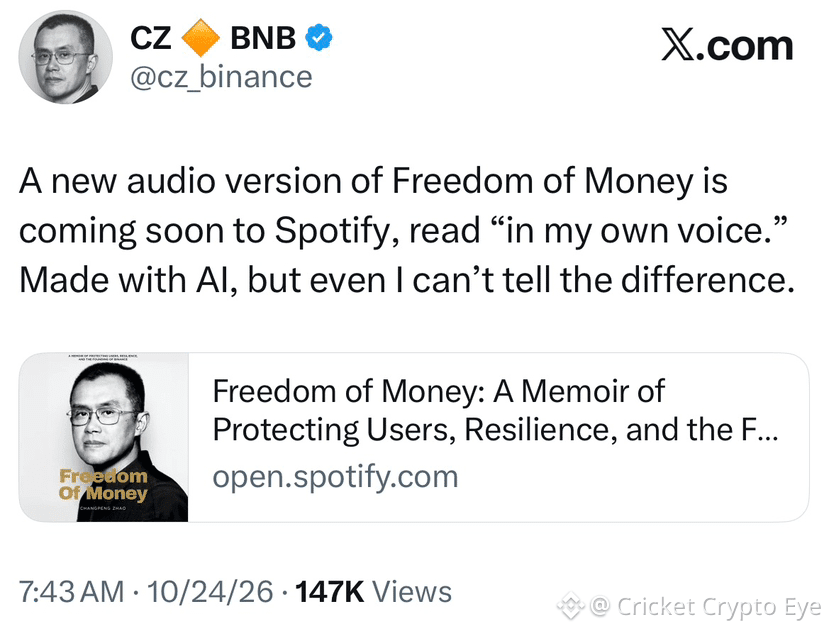
Phiên bản âm thanh mới của Freedom of Money sẽ sớm có mặt trên Spotify
#CZBinance #freedomofmoney #Spotify $BNB
{spot}(BNBUSDT)
Phiên bản âm thanh mới của Freedom of Money sẽ sớm có mặt trên Spotify
#CZBinance #freedomofmoney #Spotify $BNB
#CZBinance #freedomofmoney #Spotify $BNB
88
·
--
Hôm qua tôi nói: “Nếu biên lợi nhuận gộp không giữ được mức 33,1% thì chỉ theo dõi, không mua đuổi”. Hôm nay đã có kết quả.
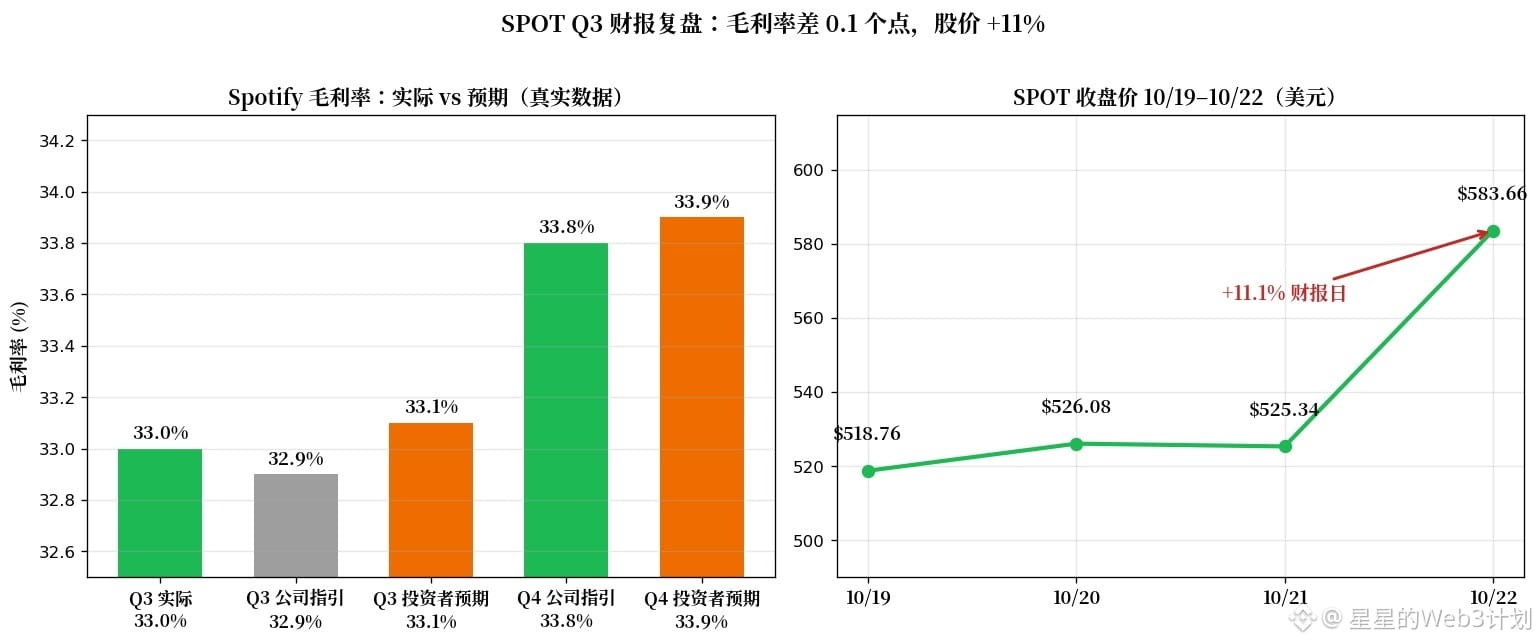
Báo cáo tài chính Q3 được công bố trước giờ giao dịch ngày 22/10 theo giờ miền Đông nước Mỹ. Biên lợi nhuận gộp đạt mức cao kỷ lục 33,0%, nhưng thấp hơn 0,1 điểm phần trăm so với kỳ vọng 33,1% của nhà đầu tư.
Dự báo Q4 cũng thấp hơn 0,1 điểm phần trăm: công ty đưa ra mức 33,8%, trong khi nhà đầu tư kỳ vọng 33,9%.
Thế nhưng giá cổ phiếu tăng 11%, đóng cửa ngày 22/10 ở mức 583,66 USD. Thị trường đang thưởng cho hai con số khác.
Số thuê bao trả phí đạt 306 triệu, tăng ròng 6 triệu, cao hơn 1 triệu so với dự báo của chính công ty — nền tảng thuê bao đang phục hồi.
Dự báo lợi nhuận hoạt động Q4 là 820 triệu euro, cao hơn kỳ vọng của các nhà phân tích. Công ty tự tin đưa cam kết lợi nhuận vào dự báo từ sớm.
EPS đạt 2,48 euro, thấp hơn kỳ vọng 0,33 euro. Nguyên nhân chính là chi phí an sinh xã hội (thuế tiền lương phát sinh từ biến động giá cổ phiếu) vượt 13 triệu euro — một khoản nhiễu phát sinh một lần.
Theo tôi, trong mùa báo cáo tài chính này, thị trường thưởng cho “sự chắc chắn về tăng trưởng đã quay trở lại”, chứ không phải chữ số ở hàng thập phân: cả thuê bao lẫn dự báo lợi nhuận đều vượt kỳ vọng, nên thị trường bỏ qua khoảng hụt 0,1 điểm phần trăm ở biên lợi nhuận gộp.
Mốc vô hiệu: nếu biên lợi nhuận gộp thực tế Q4 giảm xuống dưới 33,5%, hoặc số thuê bao tăng ròng tụt xuống dưới 8 triệu, thì nhận định này không còn hiệu lực.
Với dịch vụ streaming, bạn chọn bên nào: tăng trưởng người dùng hay biên lợi nhuận?
$SPOT $NFLX
#财报季 #Spotify
Nội dung trên không cấu thành lời khuyên đầu tư. Hãy tự nghiên cứu (DYOR); giao dịch có rủi ro.
Hôm qua tôi nói: “Nếu biên lợi nhuận gộp không giữ được mức 33,1% thì chỉ theo dõi, không mua đuổi”. Hôm nay đã có kết quả.
Báo cáo tài chính Q3 được công bố trước giờ giao dịch ngày 22/10 theo giờ miền Đông nước Mỹ. Biên lợi nhuận gộp đạt mức cao kỷ lục 33,0%, nhưng thấp hơn 0,1 điểm phần trăm so với kỳ vọng 33,1% của nhà đầu tư.
Dự báo Q4 cũng thấp hơn 0,1 điểm phần trăm: công ty đưa ra mức 33,8%, trong khi nhà đầu tư kỳ vọng 33,9%.
Thế nhưng giá cổ phiếu tăng 11%, đóng cửa ngày 22/10 ở mức 583,66 USD. Thị trường đang thưởng cho hai con số khác.
Số thuê bao trả phí đạt 306 triệu, tăng ròng 6 triệu, cao hơn 1 triệu so với dự báo của chính công ty — nền tảng thuê bao đang phục hồi.
Dự báo lợi nhuận hoạt động Q4 là 820 triệu euro, cao hơn kỳ vọng của các nhà phân tích. Công ty tự tin đưa cam kết lợi nhuận vào dự báo từ sớm.
EPS đạt 2,48 euro, thấp hơn kỳ vọng 0,33 euro. Nguyên nhân chính là chi phí an sinh xã hội (thuế tiền lương phát sinh từ biến động giá cổ phiếu) vượt 13 triệu euro — một khoản nhiễu phát sinh một lần.
Theo tôi, trong mùa báo cáo tài chính này, thị trường thưởng cho “sự chắc chắn về tăng trưởng đã quay trở lại”, chứ không phải chữ số ở hàng thập phân: cả thuê bao lẫn dự báo lợi nhuận đều vượt kỳ vọng, nên thị trường bỏ qua khoảng hụt 0,1 điểm phần trăm ở biên lợi nhuận gộp.
Mốc vô hiệu: nếu biên lợi nhuận gộp thực tế Q4 giảm xuống dưới 33,5%, hoặc số thuê bao tăng ròng tụt xuống dưới 8 triệu, thì nhận định này không còn hiệu lực.
Với dịch vụ streaming, bạn chọn bên nào: tăng trưởng người dùng hay biên lợi nhuận?
$SPOT $NFLX
#财报季 #Spotify
Nội dung trên không cấu thành lời khuyên đầu tư. Hãy tự nghiên cứu (DYOR); giao dịch có rủi ro.
Báo cáo tài chính Q3 được công bố trước giờ giao dịch ngày 22/10 theo giờ miền Đông nước Mỹ. Biên lợi nhuận gộp đạt mức cao kỷ lục 33,0%, nhưng thấp hơn 0,1 điểm phần trăm so với kỳ vọng 33,1% của nhà đầu tư.
Dự báo Q4 cũng thấp hơn 0,1 điểm phần trăm: công ty đưa ra mức 33,8%, trong khi nhà đầu tư kỳ vọng 33,9%.
Thế nhưng giá cổ phiếu tăng 11%, đóng cửa ngày 22/10 ở mức 583,66 USD. Thị trường đang thưởng cho hai con số khác.
Số thuê bao trả phí đạt 306 triệu, tăng ròng 6 triệu, cao hơn 1 triệu so với dự báo của chính công ty — nền tảng thuê bao đang phục hồi.
Dự báo lợi nhuận hoạt động Q4 là 820 triệu euro, cao hơn kỳ vọng của các nhà phân tích. Công ty tự tin đưa cam kết lợi nhuận vào dự báo từ sớm.
EPS đạt 2,48 euro, thấp hơn kỳ vọng 0,33 euro. Nguyên nhân chính là chi phí an sinh xã hội (thuế tiền lương phát sinh từ biến động giá cổ phiếu) vượt 13 triệu euro — một khoản nhiễu phát sinh một lần.
Theo tôi, trong mùa báo cáo tài chính này, thị trường thưởng cho “sự chắc chắn về tăng trưởng đã quay trở lại”, chứ không phải chữ số ở hàng thập phân: cả thuê bao lẫn dự báo lợi nhuận đều vượt kỳ vọng, nên thị trường bỏ qua khoảng hụt 0,1 điểm phần trăm ở biên lợi nhuận gộp.
Mốc vô hiệu: nếu biên lợi nhuận gộp thực tế Q4 giảm xuống dưới 33,5%, hoặc số thuê bao tăng ròng tụt xuống dưới 8 triệu, thì nhận định này không còn hiệu lực.
Với dịch vụ streaming, bạn chọn bên nào: tăng trưởng người dùng hay biên lợi nhuận?
$SPOT $NFLX
#财报季 #Spotify
Nội dung trên không cấu thành lời khuyên đầu tư. Hãy tự nghiên cứu (DYOR); giao dịch có rủi ro.
46
·
--
🔥 Nếu bạn chi tiêu hơn $500 mỗi tháng - bạn có thể nhận được các gói đăng ký hàng đầu miễn phí
Hãy tưởng tượng: mỗi tháng Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, chỉ tốn của bạn 0 đô la.
Cách nào mà điều này có thể xảy ra?
Nhờ vào chương trình hoàn tiền 100% cho các gói đăng ký bạn chọn. Bạn chi trả như thường lệ, và dịch vụ hoàn lại cho bạn toàn bộ số tiền. Thực chất - miễn phí.
Rất lợi khi bạn có các khoản chi tiêu định kỳ từ $500+ (thực phẩm, thiết bị, xăng, du lịch, v.v.).
Giờ đây, các gói đăng ký của bạn không "ngốn" ngân sách, mà trở thành phần thưởng từ những chi tiêu thường lệ của bạn.
Ai đang tận dụng những ưu đãi này?
Ai quan tâm thì viết "muốn" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
🔥 Nếu bạn chi tiêu hơn $500 mỗi tháng - bạn có thể nhận được các gói đăng ký hàng đầu miễn phí
Hãy tưởng tượng: mỗi tháng Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, chỉ tốn của bạn 0 đô la.
Cách nào mà điều này có thể xảy ra?
Nhờ vào chương trình hoàn tiền 100% cho các gói đăng ký bạn chọn. Bạn chi trả như thường lệ, và dịch vụ hoàn lại cho bạn toàn bộ số tiền. Thực chất - miễn phí.
Rất lợi khi bạn có các khoản chi tiêu định kỳ từ $500+ (thực phẩm, thiết bị, xăng, du lịch, v.v.).
Giờ đây, các gói đăng ký của bạn không "ngốn" ngân sách, mà trở thành phần thưởng từ những chi tiêu thường lệ của bạn.
Ai đang tận dụng những ưu đãi này?
Ai quan tâm thì viết "muốn" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
Hãy tưởng tượng: mỗi tháng Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, chỉ tốn của bạn 0 đô la.
Cách nào mà điều này có thể xảy ra?
Nhờ vào chương trình hoàn tiền 100% cho các gói đăng ký bạn chọn. Bạn chi trả như thường lệ, và dịch vụ hoàn lại cho bạn toàn bộ số tiền. Thực chất - miễn phí.
Rất lợi khi bạn có các khoản chi tiêu định kỳ từ $500+ (thực phẩm, thiết bị, xăng, du lịch, v.v.).
Giờ đây, các gói đăng ký của bạn không "ngốn" ngân sách, mà trở thành phần thưởng từ những chi tiêu thường lệ của bạn.
Ai đang tận dụng những ưu đãi này?
Ai quan tâm thì viết "muốn" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
54
·
--
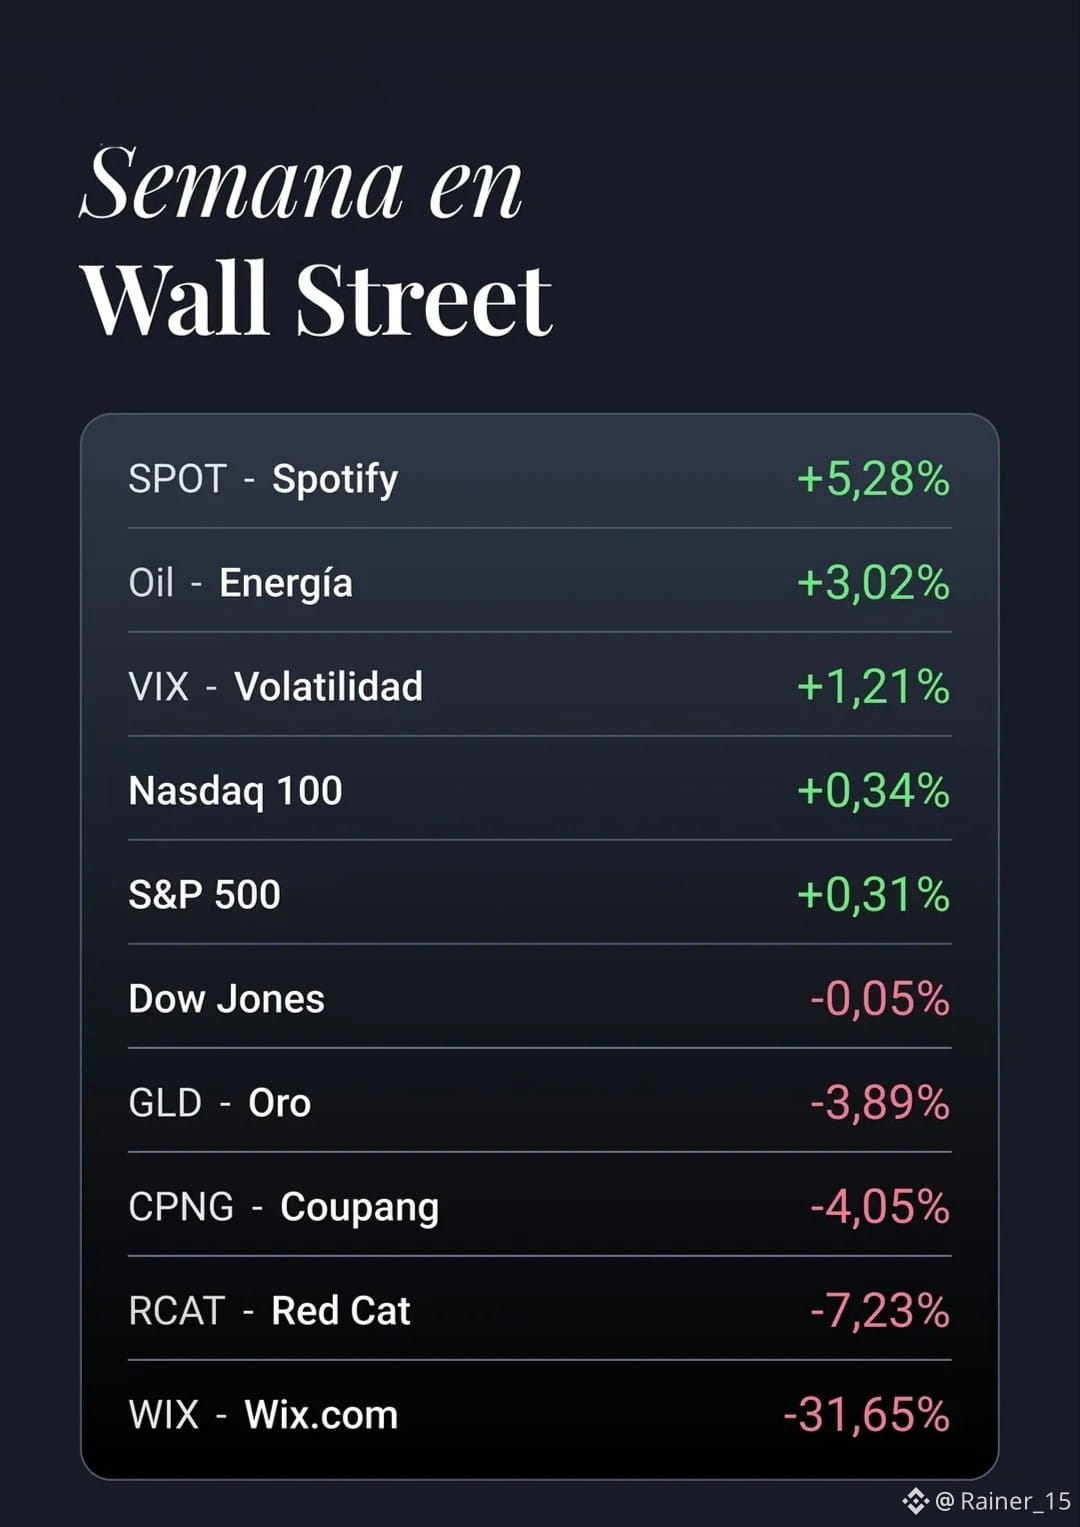
#accionestokenizadas Hiệu suất hàng tuần của các cổ phiếu được chọn ngẫu nhiên từ 11/05/2026 đến 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas Hiệu suất hàng tuần của các cổ phiếu được chọn ngẫu nhiên từ 11/05/2026 đến 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
275
·
--
🎵📉 Manipulación thị trường: Spotify phát hiện gian lận liên quan đến cá cược trên Kalshi 🏛️
Sự giao thoa giữa các thị trường dự đoán và các nền tảng kỹ thuật số đã tạo ra một vụ việc chưa từng có.
Spotify đã gỡ bỏ hơn 500.000 lượt phát nhạc giả của bài hát "Earrings" của Malcolm , sau khi ca khúc này được đẩy một cách nhân tạo lên vị trí số 1 trên các bảng xếp hạng tại Mỹ. 📊.
Một cuộc điều tra của nền tảng cho thấy hành vi thao túng quy mô lớn này có liên hệ trực tiếp với hoạt động đầu cơ trên một thị trường cá cược 🎯.
Các trader trên nền tảng Kalshi đặt cược xem ca khúc nào sẽ là bài hát được phát nhiều nhất của tháng 6, một thị trường dự đoán đã từng khiến khối lượng giao dịch đạt 3 triệu đô la 💸.
Kalshi tuyên bố Todd là người chiến thắng và giải ngân các quỹ dựa trên dữ liệu bị thao túng trước khi Spotify hoàn tất cuộc kiểm toán của mình 🛑.
Sự kiện này nhấn mạnh rủi ro của việc khuyến khích thao túng dữ liệu ngoài đời thực thông qua các động cơ tài chính.
Theo các bạn, các thị trường dự đoán có cần được siết chặt quy định hơn về nguồn dữ liệu không? 🤔 Mình đọc các bình luận của các bạn ở bên dưới 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 Manipulación thị trường: Spotify phát hiện gian lận liên quan đến cá cược trên Kalshi 🏛️
Sự giao thoa giữa các thị trường dự đoán và các nền tảng kỹ thuật số đã tạo ra một vụ việc chưa từng có.
Spotify đã gỡ bỏ hơn 500.000 lượt phát nhạc giả của bài hát "Earrings" của Malcolm , sau khi ca khúc này được đẩy một cách nhân tạo lên vị trí số 1 trên các bảng xếp hạng tại Mỹ. 📊.
Một cuộc điều tra của nền tảng cho thấy hành vi thao túng quy mô lớn này có liên hệ trực tiếp với hoạt động đầu cơ trên một thị trường cá cược 🎯.
Các trader trên nền tảng Kalshi đặt cược xem ca khúc nào sẽ là bài hát được phát nhiều nhất của tháng 6, một thị trường dự đoán đã từng khiến khối lượng giao dịch đạt 3 triệu đô la 💸.
Kalshi tuyên bố Todd là người chiến thắng và giải ngân các quỹ dựa trên dữ liệu bị thao túng trước khi Spotify hoàn tất cuộc kiểm toán của mình 🛑.
Sự kiện này nhấn mạnh rủi ro của việc khuyến khích thao túng dữ liệu ngoài đời thực thông qua các động cơ tài chính.
Theo các bạn, các thị trường dự đoán có cần được siết chặt quy định hơn về nguồn dữ liệu không? 🤔 Mình đọc các bình luận của các bạn ở bên dưới 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
Sự giao thoa giữa các thị trường dự đoán và các nền tảng kỹ thuật số đã tạo ra một vụ việc chưa từng có.
Spotify đã gỡ bỏ hơn 500.000 lượt phát nhạc giả của bài hát "Earrings" của Malcolm , sau khi ca khúc này được đẩy một cách nhân tạo lên vị trí số 1 trên các bảng xếp hạng tại Mỹ. 📊.
Một cuộc điều tra của nền tảng cho thấy hành vi thao túng quy mô lớn này có liên hệ trực tiếp với hoạt động đầu cơ trên một thị trường cá cược 🎯.
Các trader trên nền tảng Kalshi đặt cược xem ca khúc nào sẽ là bài hát được phát nhiều nhất của tháng 6, một thị trường dự đoán đã từng khiến khối lượng giao dịch đạt 3 triệu đô la 💸.
Kalshi tuyên bố Todd là người chiến thắng và giải ngân các quỹ dựa trên dữ liệu bị thao túng trước khi Spotify hoàn tất cuộc kiểm toán của mình 🛑.
Sự kiện này nhấn mạnh rủi ro của việc khuyến khích thao túng dữ liệu ngoài đời thực thông qua các động cơ tài chính.
Theo các bạn, các thị trường dự đoán có cần được siết chặt quy định hơn về nguồn dữ liệu không? 🤔 Mình đọc các bình luận của các bạn ở bên dưới 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161

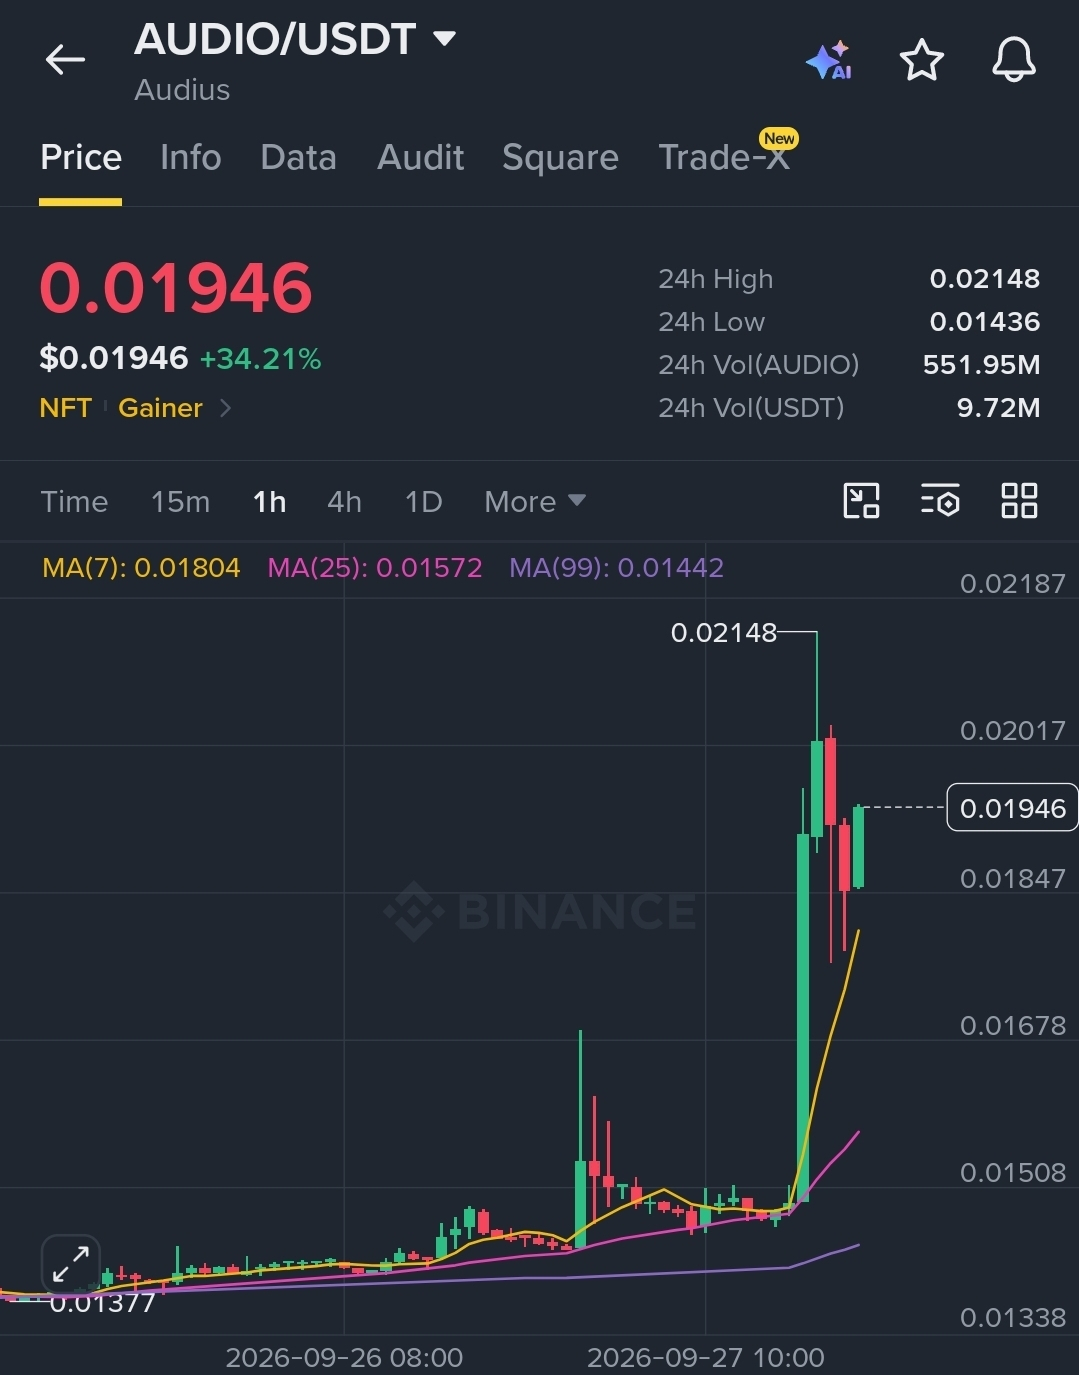
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Vào lệnh: 0.0194 – 0.0195
🛑 Cắt lỗ (SL): 0.0147
🎯 Chốt lời (TP1): 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% trong 24H khi giá in tốt hơn tất cả các MA — MA7 (0.01804) đang bắt kịp nhưng giá chạy trước, cho thấy động lượng tiếp diễn mạnh trên khung 1H.
$AUDIO : Audius là một giao thức phát nhạc phi tập trung, nơi nghệ sĩ kiếm tiền trực tiếp từ người hâm mộ mà không cần trung gian từ các hãng thu; nền tảng hiện có hơn 8M người dùng hằng tháng — rủi ro là khối lượng USDT thấp ($9.72M) đồng nghĩa sổ lệnh mỏng và các nhịp đảo chiều mạnh.
Liệu một nền tảng âm nhạc phi tập trung có thể cạnh tranh thực tế với thuật toán gợi ý của Spotify và khả năng tiếp cận catalog của các label, hay Audius mãi mãi bị giới hạn ở “ngách” nghệ sĩ độc lập?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Vào lệnh: 0.0194 – 0.0195
🛑 Cắt lỗ (SL): 0.0147
🎯 Chốt lời (TP1): 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% trong 24H khi giá in tốt hơn tất cả các MA — MA7 (0.01804) đang bắt kịp nhưng giá chạy trước, cho thấy động lượng tiếp diễn mạnh trên khung 1H.
$AUDIO : Audius là một giao thức phát nhạc phi tập trung, nơi nghệ sĩ kiếm tiền trực tiếp từ người hâm mộ mà không cần trung gian từ các hãng thu; nền tảng hiện có hơn 8M người dùng hằng tháng — rủi ro là khối lượng USDT thấp ($9.72M) đồng nghĩa sổ lệnh mỏng và các nhịp đảo chiều mạnh.
Liệu một nền tảng âm nhạc phi tập trung có thể cạnh tranh thực tế với thuật toán gợi ý của Spotify và khả năng tiếp cận catalog của các label, hay Audius mãi mãi bị giới hạn ở “ngách” nghệ sĩ độc lập?
#AUDIO #Audius #Music #Spotify #Catalog
📍 Vào lệnh: 0.0194 – 0.0195
🛑 Cắt lỗ (SL): 0.0147
🎯 Chốt lời (TP1): 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% trong 24H khi giá in tốt hơn tất cả các MA — MA7 (0.01804) đang bắt kịp nhưng giá chạy trước, cho thấy động lượng tiếp diễn mạnh trên khung 1H.
$AUDIO : Audius là một giao thức phát nhạc phi tập trung, nơi nghệ sĩ kiếm tiền trực tiếp từ người hâm mộ mà không cần trung gian từ các hãng thu; nền tảng hiện có hơn 8M người dùng hằng tháng — rủi ro là khối lượng USDT thấp ($9.72M) đồng nghĩa sổ lệnh mỏng và các nhịp đảo chiều mạnh.
Liệu một nền tảng âm nhạc phi tập trung có thể cạnh tranh thực tế với thuật toán gợi ý của Spotify và khả năng tiếp cận catalog của các label, hay Audius mãi mãi bị giới hạn ở “ngách” nghệ sĩ độc lập?
#AUDIO #Audius #Music #Spotify #Catalog
1
275
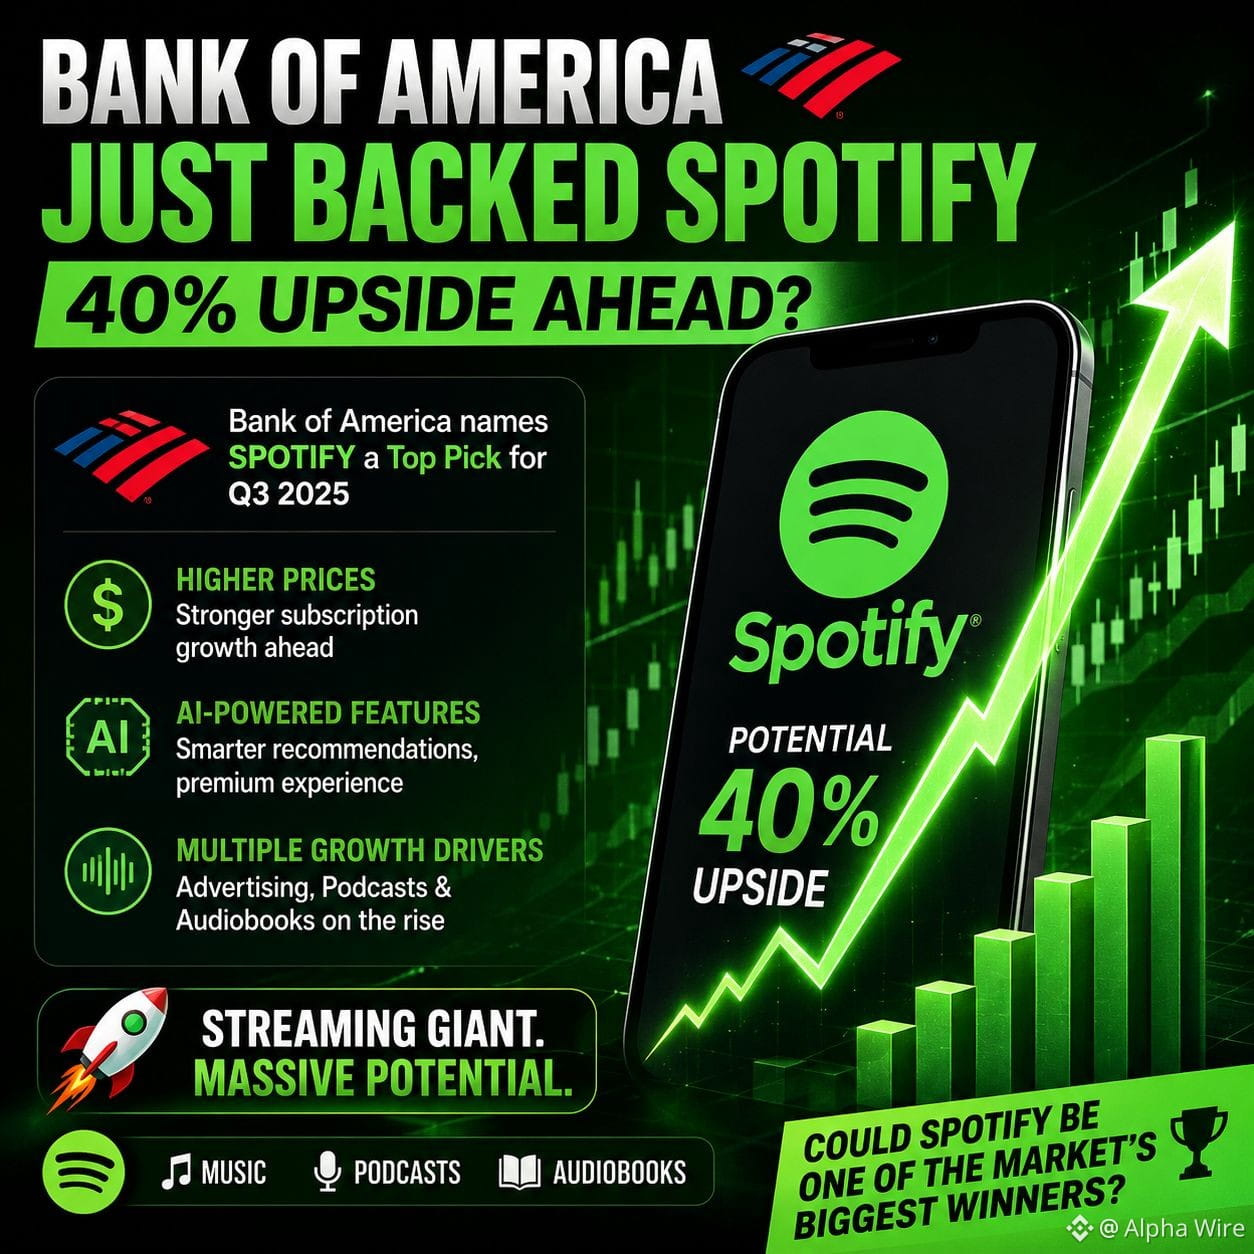
🚀 NGÂN HÀNG MỸ (BANK OF AMERICA) VỪA MỚI HẬU THUẪN MỘT CỔ PHIẾU VỚI TIỀM NĂNG TĂNG GIÁ 40%.
MỚI NHẤT: Bank of America đã gọi Spotify là một trong những lựa chọn cổ phiếu hàng đầu cho quý 3, cho rằng gã khổng lồ phát trực tuyến có thể mang lại khoảng 40% lợi thế tăng giá so với mức hiện tại.
Ngân hàng kỳ vọng mức giá đăng ký cao hơn, các tính năng cao cấp được hỗ trợ bởi AI và sự tăng trưởng tiếp diễn trên mảng quảng cáo, podcast và sách nói sẽ thúc đẩy giai đoạn mở rộng tiếp theo của công ty.
👀 Liệu Spotify có trở thành một trong những “cái tên” thắng lớn nhất của thị trường trong nửa cuối năm hay không?
#Spotify #Stocks #AI #Investing #BinanceSquare
🚀 NGÂN HÀNG MỸ (BANK OF AMERICA) VỪA MỚI HẬU THUẪN MỘT CỔ PHIẾU VỚI TIỀM NĂNG TĂNG GIÁ 40%.
MỚI NHẤT: Bank of America đã gọi Spotify là một trong những lựa chọn cổ phiếu hàng đầu cho quý 3, cho rằng gã khổng lồ phát trực tuyến có thể mang lại khoảng 40% lợi thế tăng giá so với mức hiện tại.
Ngân hàng kỳ vọng mức giá đăng ký cao hơn, các tính năng cao cấp được hỗ trợ bởi AI và sự tăng trưởng tiếp diễn trên mảng quảng cáo, podcast và sách nói sẽ thúc đẩy giai đoạn mở rộng tiếp theo của công ty.
👀 Liệu Spotify có trở thành một trong những “cái tên” thắng lớn nhất của thị trường trong nửa cuối năm hay không?
#Spotify #Stocks #AI #Investing #BinanceSquare
MỚI NHẤT: Bank of America đã gọi Spotify là một trong những lựa chọn cổ phiếu hàng đầu cho quý 3, cho rằng gã khổng lồ phát trực tuyến có thể mang lại khoảng 40% lợi thế tăng giá so với mức hiện tại.
Ngân hàng kỳ vọng mức giá đăng ký cao hơn, các tính năng cao cấp được hỗ trợ bởi AI và sự tăng trưởng tiếp diễn trên mảng quảng cáo, podcast và sách nói sẽ thúc đẩy giai đoạn mở rộng tiếp theo của công ty.
👀 Liệu Spotify có trở thành một trong những “cái tên” thắng lớn nhất của thị trường trong nửa cuối năm hay không?
#Spotify #Stocks #AI #Investing #BinanceSquare
SPOTUS-1,74%
1
362

·
--
$KALSHI SETTLEMENT BỊ CÔNG BẰNG CÁC VỤ “GIẢ” KHI SPOTIFY GỠ LOGO 🔥
Spotify đã gắn cờ và xóa hơn 500.000 lượt phát giả nhằm thổi phồng một bài hát lên vị trí trên bảng xếp hạng tại Mỹ với chuỗi dữ liệu #1 . Sau đó, dữ liệu bảng xếp hạng này được dùng để thanh toán một hợp đồng dự đoán trị giá 3 triệu USD của Kalshi cho "June US Spotify Top Song." Giờ đây, Spotify đang yêu cầu Kalshi và Polymarket gỡ bỏ logo và khẳng định không có quan hệ hợp tác.
Chuyện này không chỉ là vấn đề PR — nó cho thấy việc dữ liệu ngoài chuỗi có thể dễ dàng bị thao túng để làm thay đổi kết quả thanh toán on-chain. Nếu một thị trường dự đoán dựa vào một nguồn dữ liệu duy nhất không được đảm bảo chống giả mạo, thì toàn bộ hợp đồng sẽ mất tính toàn vẹn. Bạn xác minh dữ liệu đứng sau các thị trường mà bạn giao dịch bằng cách nào?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
$KALSHI SETTLEMENT BỊ CÔNG BẰNG CÁC VỤ “GIẢ” KHI SPOTIFY GỠ LOGO 🔥
Spotify đã gắn cờ và xóa hơn 500.000 lượt phát giả nhằm thổi phồng một bài hát lên vị trí trên bảng xếp hạng tại Mỹ với chuỗi dữ liệu #1 . Sau đó, dữ liệu bảng xếp hạng này được dùng để thanh toán một hợp đồng dự đoán trị giá 3 triệu USD của Kalshi cho "June US Spotify Top Song." Giờ đây, Spotify đang yêu cầu Kalshi và Polymarket gỡ bỏ logo và khẳng định không có quan hệ hợp tác.
Chuyện này không chỉ là vấn đề PR — nó cho thấy việc dữ liệu ngoài chuỗi có thể dễ dàng bị thao túng để làm thay đổi kết quả thanh toán on-chain. Nếu một thị trường dự đoán dựa vào một nguồn dữ liệu duy nhất không được đảm bảo chống giả mạo, thì toàn bộ hợp đồng sẽ mất tính toàn vẹn. Bạn xác minh dữ liệu đứng sau các thị trường mà bạn giao dịch bằng cách nào?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
Spotify đã gắn cờ và xóa hơn 500.000 lượt phát giả nhằm thổi phồng một bài hát lên vị trí trên bảng xếp hạng tại Mỹ với chuỗi dữ liệu #1 . Sau đó, dữ liệu bảng xếp hạng này được dùng để thanh toán một hợp đồng dự đoán trị giá 3 triệu USD của Kalshi cho "June US Spotify Top Song." Giờ đây, Spotify đang yêu cầu Kalshi và Polymarket gỡ bỏ logo và khẳng định không có quan hệ hợp tác.
Chuyện này không chỉ là vấn đề PR — nó cho thấy việc dữ liệu ngoài chuỗi có thể dễ dàng bị thao túng để làm thay đổi kết quả thanh toán on-chain. Nếu một thị trường dự đoán dựa vào một nguồn dữ liệu duy nhất không được đảm bảo chống giả mạo, thì toàn bộ hợp đồng sẽ mất tính toàn vẹn. Bạn xác minh dữ liệu đứng sau các thị trường mà bạn giao dịch bằng cách nào?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
9
Bạn đã gặp vấn đề khi đăng ký Binance Card của mình trên các nền tảng như #Spotify từ Venezuela chưa?
Bạn đã gặp vấn đề khi đăng ký Binance Card của mình trên các nền tảng như #Spotify từ Venezuela chưa?
68
🚨 ĐỈNH CAO: Các nhà giao dịch bị cáo buộc đã thao túng hơn 500.000 lượt stream giả trên Spotify để tác động đến các cược trên thị trường dự đoán. 🎵📈
Theo các báo cáo, bot đã tự động khuếch đại một cách nhân tạo ca khúc "Earrings" của Malcolm Todd, khiến tỷ lệ cược để trở thành bài hát được phát nhiều nhất trong tháng tăng từ dưới 3% lên 70%.
Rồi mọi thứ đã thay đổi.
Spotify phát hiện hoạt động đáng ngờ, gỡ bỏ hơn 500.000 lượt stream giả và đưa ca khúc trở lại bảng xếp hạng.
Chuyện này không còn chỉ là về âm nhạc.
Các thị trường dự đoán đang tạo ra những động lực tài chính mới... và một số người tham gia hiện được cho là đang cố gắng thao túng các kết quả ngoài đời thực để thắng cược.
Khi tiền đổ vào các thị trường này, hãy kỳ vọng các nền tảng sẽ chịu áp lực ngày càng lớn để phát hiện và ngăn chặn hành vi thao túng phối hợp.
Ranh giới giữa giải trí và thị trường tài chính đang ngày càng mờ nhạt.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
🚨 ĐỈNH CAO: Các nhà giao dịch bị cáo buộc đã thao túng hơn 500.000 lượt stream giả trên Spotify để tác động đến các cược trên thị trường dự đoán. 🎵📈
Theo các báo cáo, bot đã tự động khuếch đại một cách nhân tạo ca khúc "Earrings" của Malcolm Todd, khiến tỷ lệ cược để trở thành bài hát được phát nhiều nhất trong tháng tăng từ dưới 3% lên 70%.
Rồi mọi thứ đã thay đổi.
Spotify phát hiện hoạt động đáng ngờ, gỡ bỏ hơn 500.000 lượt stream giả và đưa ca khúc trở lại bảng xếp hạng.
Chuyện này không còn chỉ là về âm nhạc.
Các thị trường dự đoán đang tạo ra những động lực tài chính mới... và một số người tham gia hiện được cho là đang cố gắng thao túng các kết quả ngoài đời thực để thắng cược.
Khi tiền đổ vào các thị trường này, hãy kỳ vọng các nền tảng sẽ chịu áp lực ngày càng lớn để phát hiện và ngăn chặn hành vi thao túng phối hợp.
Ranh giới giữa giải trí và thị trường tài chính đang ngày càng mờ nhạt.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
Theo các báo cáo, bot đã tự động khuếch đại một cách nhân tạo ca khúc "Earrings" của Malcolm Todd, khiến tỷ lệ cược để trở thành bài hát được phát nhiều nhất trong tháng tăng từ dưới 3% lên 70%.
Rồi mọi thứ đã thay đổi.
Spotify phát hiện hoạt động đáng ngờ, gỡ bỏ hơn 500.000 lượt stream giả và đưa ca khúc trở lại bảng xếp hạng.
Chuyện này không còn chỉ là về âm nhạc.
Các thị trường dự đoán đang tạo ra những động lực tài chính mới... và một số người tham gia hiện được cho là đang cố gắng thao túng các kết quả ngoài đời thực để thắng cược.
Khi tiền đổ vào các thị trường này, hãy kỳ vọng các nền tảng sẽ chịu áp lực ngày càng lớn để phát hiện và ngăn chặn hành vi thao túng phối hợp.
Ranh giới giữa giải trí và thị trường tài chính đang ngày càng mờ nhạt.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
351,238 lượt xem
1,497 đang thảo luận
2
#TinFed
413,645 lượt xem
1,230 đang thảo luận
3
#HuangExitNvidiaStrategyInFocus
110,479 lượt xem
1,192 đang thảo luận
4
#AnthropicRejectsIPODelayValuationinQuestion
719,466 lượt xem
5,406 đang thảo luận
5
#HedgeFundsCMEBitcoinNetShortsFall89%
1,617 lượt xem
50 đang thảo luận
6
#BitMineReports$6.3BNetLossForFiscal2026
14,082 lượt xem
136 đang thảo luận
7
#AnthropicIPOAboutSixTimesOversubscribed
600 lượt xem
36 đang thảo luận
8
#SoFiExpandsSoFiUSDStablecoinToPolygon
2,836 lượt xem
66 đang thảo luận
9
#TetherGoldXAUTCompletesKPMGAudit
3,097 lượt xem
70 đang thảo luận
10
#ChipStocksExtendLossesAfterNvidiaCEOChange
43,579 lượt xem
496 đang thảo luận