

#cryptolending
cryptolending
139,701 lượt xem
563 đang thảo luận
Phổ biến
Mới nhất

Xem bản dịch
🚨 SAYLOR UNVEILS INSTITUTIONAL DEFI ARCHITECTURE TO UNLOCK LIQUIDITY IN $BTC CREDIT MARKETS! 🏦
The introduction of a dual-platform model leverages tokenized collateral and automated risk assessment to streamline institutional borrowing. 🔍 This structural shift targets untapped liquidity pools, bridging traditional credit rails with decentralized infrastructure.
While rapid credit expansion introduces counterparty default risks, the architecture could fundamentally re-price $BTC collateral efficiency. 🌊 Monitoring regulatory hurdles will be vital as institutional capital evaluates these emerging yield mechanisms.
💬 Do you see automated Bitcoin-backed lending driving the next institutional capital wave, or will risk management bottlenecks slow adoption? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BTC #DeFi #CryptoLending #InstitutionalFlows
🎯 🦈
22
Coinbase hiện cho phép người dùng vay $USDC stablecoin bằng cách thế chấp Bitcoin ($BTC).
Khoản vay có lãi suất cố định và ngày đáo hạn trả nợ được xác định trước, mang lại cho người vay sự chắc chắn về chi phí trong một thị trường vốn nổi tiếng với những biến động về lãi suất.
Sự bổ sung này mở rộng hơn nữa việc sử dụng Bitcoin theo cách thực tiễn, cho phép người nắm giữ có thể giải phóng tính thanh khoản mà không cần bán vị thế của mình. Đồng thời, đây cũng là tín hiệu cho thấy xu hướng ngày càng gia tăng của các sàn giao dịch phổ thông cung cấp các sản phẩm tín dụng được cấu trúc gắn với tài sản kỹ thuật số. Coinbase đã giới thiệu một sản phẩm mới cho phép người dùng vay stablecoin USDC bằng cách dùng Bitcoin của họ làm tài sản thế chấp.
#CryptoLending #Stablecoin #BitcoinCollateral #FixedRate #TinTucCoinbase
Coinbase hiện cho phép người dùng vay $USDC stablecoin bằng cách thế chấp Bitcoin ($BTC ).
Khoản vay có lãi suất cố định và ngày đáo hạn trả nợ được xác định trước, mang lại cho người vay sự chắc chắn về chi phí trong một thị trường vốn nổi tiếng với những biến động về lãi suất.
Sự bổ sung này mở rộng hơn nữa việc sử dụng Bitcoin theo cách thực tiễn, cho phép người nắm giữ có thể giải phóng tính thanh khoản mà không cần bán vị thế của mình. Đồng thời, đây cũng là tín hiệu cho thấy xu hướng ngày càng gia tăng của các sàn giao dịch phổ thông cung cấp các sản phẩm tín dụng được cấu trúc gắn với tài sản kỹ thuật số. Coinbase đã giới thiệu một sản phẩm mới cho phép người dùng vay stablecoin USDC bằng cách dùng Bitcoin của họ làm tài sản thế chấp.
#CryptoLending #Stablecoin #BitcoinCollateral #FixedRate #TinTucCoinbase
45

·
--
Có người mở Space để thảo luận “Crypto Lending liệu có thể trở thành xu hướng chủ đạo không?”, mời Arch Lending. Ở mảng cho vay, vòng trước đã bị Celsius, BlockFi nổ tung tan nát đến mức không còn gì để nói; giờ lại tiếp tục đem ra câu chuyện hướng tới sự phổ biến. Mấu chốt là xem tỷ lệ ký quỹ, cơ chế thanh lý và độ minh bạch trong việc lưu ký lần này có thật sự được cải thiện hay không—đừng lại chỉ là thay cái vỏ để chơi lại trò cũ. Liệu câu chuyện có được hiện thực hóa không, hãy để dữ liệu on-chain lên tiếng.
$BTC $ETH #CryptoLending #CHAINREACTION
$BTC $ETH #CryptoLending #CHAINREACTION
171
🔥 TRÒ CHƠI VAY VỐN VỪA TRỞ NÊN **KHÔNG BỊ “NGOẠI BIẾN”** – Jack Mallers đã phá tung sân khấu tại Bitcoin 2026, công bố sổ cái proof-of-reserves của Strike và một sản phẩm cho vay sẽ không “tan chảy” khi BTC tăng vọt lên 76.927 USD (+1,08%).
📊 Bằng chứng nằm trong con số: Strike hiện cung cấp khoản tín dụng tức thì, không cần tài sản đảm bảo, được hậu thuẫn bởi việc xác minh trực tuyến trên chuỗi (on-chain), trong khi Mallers công khai ủng hộ thương vụ sáp nhập sắp tới giữa Tether‑Strike—một động thái được phản ánh qua tâm lý lạc quan của #BTC và đà tăng của #Strike. Các ví thông minh trên Solana (WANG, PAID, ELON) đã bơm mạnh hơn 168% trên các tài sản liên quan, và BNB hiện đã tăng 2,33% lên 730 USD, xác nhận nhu cầu từ tổ chức. #DeFi
💡 Nếu điều này diễn ra, thị trường cho vay crypto có thể bùng nổ, hút hàng tỷ USD vào tín dụng rủi ro thấp và đẩy #CryptoLending vào dòng tài chính chính thống, trong khi làn sóng nhu cầu xuyên chuỗi có thể đưa BNB và SOL lên các đỉnh mới.
❓ Bạn đã sẵn sàng để cưỡi con sóng đầu tiên của các khoản vay “kháng biến động” thực sự, hay sẽ chỉ đứng ngoài theo dõi?
67

🏦 Công ty Canada ra mắt hạn mức tín dụng được hỗ trợ bởi Bitcoin và Ethereum trong 5 năm
Công ty APX Lending, một tổ chức cho vay được quản lý đối với tài sản kỹ thuật số tại Canada, đã công bố ra mắt một tiện ích tín dụng tái cấp vốn mới kéo dài 5 năm. Tiện ích này cho phép khách hàng vay bằng tài sản đảm bảo là Bitcoin, Ethereum hoặc cả hai, và nhắm mục tiêu kết nối tài sản kỹ thuật số với nguồn tài trợ truyền thống mà không phát sinh thêm phí.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ DEFI
#CryptoLending #Bitcoin #Ethereum #DigitalAssets #TradFi
📰 Nguồn: prnewswire.com
22

Hầu hết các trader cho rằng trạng thái VIP chỉ đến từ việc cày khối lượng giao dịch khổng lồ, nhưng thực ra chỉ cần gửi coin vào một sản phẩm cho vay 30 ngày cũng có thể tự mở khóa nó.
Việc chạy theo mức phí thấp hơn bằng cách khóa vốn là một cái bẫy phổ biến. Bạn sẽ bị kẹt khi $BTC lao dốc mạnh và bạn không thể thoát ra hay thậm chí phòng ngừa rủi ro, biến khoản tiết kiệm phí nhỏ thành một khoản lỗ thực sự.
Tôi đã tìm hiểu cách các thiết lập VIP này thường vận hành. Họ xem xét bốn tiêu chí độc lập: số dư trung bình, khối lượng spot, khối lượng futures, và việc bạn có đang chạy các gói vay crypto cố định 30 ngày trở lên hay không. Chỉ cần đạt một tiêu chí là bạn thành VIP. Nghe thì hiệu quả cho đến khi bạn nhận ra vốn của mình đã bị đóng băng.
Rủi ro xuất hiện khi thị trường đi xuống. $ETH của bạn cứ nằm đó trong khi nó bị bào mòn hoặc $USDT của bạn bị khóa, khiến bạn bỏ lỡ cơ hội mua khi giá giảm. Tính linh hoạt biến mất đúng vào lúc bạn cần nhất. Tôi đã thấy các trader tối ưu phí theo cách này rồi hối hận khi biến động tăng vọt.
Theo bạn, cơ chế VIP kiểu này thực sự khiến trader rơi vào đâu trong một đợt suy thoái thị trường thật sự?
#CryptoLending #TradingRisks #VIPStatus
22

·
--
DeFi được xây dựng dựa trên một giả định trong suốt năm năm: thế chấp quá mức mọi thứ.
Vay $100? Trước tiên hãy đặt $150 làm tài sản đảm bảo. Cách này hoạt động, nhưng nó làm “khóa” một lượng vốn khổng lồ và loại trừ những người đi vay không đủ khả năng chịu mức cản trở đó.
Bước phát triển tiếp theo là tín dụng trên chuỗi — cho vay không cần thế chấp quá mức, được vận hành bởi lịch sử ví có thể xác minh, danh tiếng trên chuỗi, và dữ liệu dòng tiền có thể lập trình.
Đây là lý do vì sao điều này quan trọng:
— DeFi thế chấp quá mức phục vụ những người đã có tài sản. Cho vay dưới mức thế chấp mở ra cánh cửa cho các doanh nghiệp, DAO và các bên đi vay ở thị trường mới nổi—những người cần vốn, chứ không phải thêm đòn bẩy.
— Dữ liệu trên chuỗi có sức mạnh đặc biệt cho chấm điểm tín dụng. Lịch sử ví, tương tác giao thức, đóng góp cho DAO và các dòng thanh toán đều có thể xác minh, minh bạch và chống giả mạo — là các dữ liệu đầu vào thô tốt hơn nhiều so với điểm FICO.
— Vốn tổ chức bắt đầu chú ý. Các “quỹ tín dụng” ngoài đời thực đã và đang chuyển hàng trăm triệu USD sang các khoản vay dưới mức thế chấp trên chuỗi. Đây không phải là một ca sử dụng trong tương lai. Nó đã diễn ra.
— $ETH cung cấp lớp hạ tầng tín dụng có thể lập trình. $BNB vận hành các “hành lang” thông lượng cao nơi người đi vay nhạy cảm với chi phí sinh sống. $ADA đang xây dựng các khung danh tính ưu tiên tuân thủ để giúp tín dụng trên chuỗi có thể xác minh được mở rộng quy mô.
Xây dựng hạ tầng tín dụng trên chuỗi — với khả năng kiểm toán đầy đủ, cơ chế cưỡng chế có thể lập trình và không thu lợi “tiền thuê trung gian” — là một cải tiến mang tính cấu trúc so với tài chính truyền thống.
Phần nghìn tỷ tiếp theo trong DeFi TVL sẽ không đến từ đầu cơ. Nó sẽ đến từ tín dụng.
#DeFi #CryptoLending #OnChainCredit #Web3
1
90

·
--
$XAUT UNLOCKS THANH KHOẢN LẠI ĐỐI VỚI NẮM GIỮ VÀNG VẬT CHẤT 🔥
Mỗi token XAUT được bảo chứng 1:1 bằng một ounce vàng troy trong các kho vàng ở Thụy Sĩ, với dự trữ của Tether hiện vào khoảng 23 tỷ USD. Ledn sẽ ra mắt dịch vụ cho vay được hỗ trợ bởi XAUT vào cuối năm nay, cho phép người nắm giữ vay mà không cần bán vàng của họ.
Đây là một thay đổi mang tính cấu trúc trong cách các hàng hóa được token hóa tích hợp với nền tảng cho vay DeFi. Mô hình tương tự đã giúp các khoản vay được bảo đảm bằng Bitcoin trở nên phổ biến hiện đang mở rộng sang vàng. Bạn đang nắm giữ XAUT vì sự linh hoạt hay chỉ đơn thuần như một phương tiện lưu trữ giá trị?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn.
#XAUT #GoldToken #CryptoLending #TokenizedAssets
⚡
42
·
--
Tăng giá
Block Earner Ra Mắt Các Khoản Vay Thế Chấp Nhà Được Hỗ Trợ Bằng Crypto Đầu Tiên Ở Australia Thông Qua Fireblocks!
Tin nóng cho các nhà đầu tư crypto tại Úc! Người Úc hiện có thể dùng Bitcoin để mua nhà mà không cần bán số coin của mình.
Công ty fintech Block Earner đã chính thức ra mắt sản phẩm vay mua nhà được hỗ trợ bằng Bitcoin đầu tiên tại Australia, cho phép người vay dùng BTC làm tài sản thế chấp cho các khoản đặt cọc bất động sản trị giá lên đến 50% giá trị của tài sản.
Các Điểm Nổi Bật:
HODL & Buy: Giữ lợi thế tăng giá của Bitcoin trong khi mở khóa tính thanh khoản cho bất động sản ngoài đời thực.
Bảo Mật Cấp Tổ Chức: Block Earner đã hợp tác với Fireblocks, sử dụng công nghệ ví Multi-Party Computation (MPC) tiên tiến của họ.
Không Có Điểm Hỏng Đơn Lẻ: Khóa riêng được chia cho nhiều bên, đảm bảo dịch vụ lưu ký (custody) và an toàn hàng đầu cho các tài sản bạn đã thế chấp.
Vay mượn được hỗ trợ bởi crypto có phải là tương lai của bất động sản không? Hãy cho chúng tôi biết suy nghĩ của bạn bên dưới! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
{future}(BTCUSDT)
Block Earner Ra Mắt Các Khoản Vay Thế Chấp Nhà Được Hỗ Trợ Bằng Crypto Đầu Tiên Ở Australia Thông Qua Fireblocks!
Tin nóng cho các nhà đầu tư crypto tại Úc! Người Úc hiện có thể dùng Bitcoin để mua nhà mà không cần bán số coin của mình.
Công ty fintech Block Earner đã chính thức ra mắt sản phẩm vay mua nhà được hỗ trợ bằng Bitcoin đầu tiên tại Australia, cho phép người vay dùng BTC làm tài sản thế chấp cho các khoản đặt cọc bất động sản trị giá lên đến 50% giá trị của tài sản.
Các Điểm Nổi Bật:
HODL & Buy: Giữ lợi thế tăng giá của Bitcoin trong khi mở khóa tính thanh khoản cho bất động sản ngoài đời thực.
Bảo Mật Cấp Tổ Chức: Block Earner đã hợp tác với Fireblocks, sử dụng công nghệ ví Multi-Party Computation (MPC) tiên tiến của họ.
Không Có Điểm Hỏng Đơn Lẻ: Khóa riêng được chia cho nhiều bên, đảm bảo dịch vụ lưu ký (custody) và an toàn hàng đầu cho các tài sản bạn đã thế chấp.
Vay mượn được hỗ trợ bởi crypto có phải là tương lai của bất động sản không? Hãy cho chúng tôi biết suy nghĩ của bạn bên dưới! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
1
126

·
--
MARA Đặt Cược Khổng Lồ vào BTC để Đảm Bảo Khoản Vay Mới Trị Giá 600 Triệu USDTrong khi hầu hết các trader bị ám ảnh bởi biến động giá mới nhất, MARA lặng lẽ thực hiện một nước đi táo bạo có thể tạo nên hoặc phá hỏng tương lai của mình. Công ty vừa cam kết một lượng khổng lồ 18.750 BTC, trị giá khoảng 1,2 tỷ USD, để đảm bảo một khoản vay lớn 600 triệu USD. Theo lời đồn, số tiền này sẽ được dùng cho nhu cầu doanh nghiệp, tài sản năng lượng và mở rộng AI. Nhưng điều chưa rõ là MARA dự định làm gì với khoản tiền vay khổng lồ như vậy.
Tín hiệu
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
Khoản cam kết 18.750 BTC để đảm bảo khoản vay trị giá 600 triệu USD là một động thái đáng kinh ngạc từ MARA, cho thấy khả năng thu hút đầu tư tổ chức lớn trong lĩnh vực crypto của công ty. Chúng tôi đã theo dõi dữ liệu on-chain và hành vi của các “cá voi” của MARA, và quyết định này có thể báo hiệu một giai đoạn mới của việc các tổ chức tham gia sử dụng BTC.
MARA Đặt Cược Khổng Lồ vào BTC để Đảm Bảo Khoản Vay Mới Trị Giá 600 Triệu USD
Trong khi hầu hết các trader bị ám ảnh bởi biến động giá mới nhất, MARA lặng lẽ thực hiện một nước đi táo bạo có thể tạo nên hoặc phá hỏng tương lai của mình. Công ty vừa cam kết một lượng khổng lồ 18.750 BTC, trị giá khoảng 1,2 tỷ USD, để đảm bảo một khoản vay lớn 600 triệu USD. Theo lời đồn, số tiền này sẽ được dùng cho nhu cầu doanh nghiệp, tài sản năng lượng và mở rộng AI. Nhưng điều chưa rõ là MARA dự định làm gì với khoản tiền vay khổng lồ như vậy.
Tín hiệu
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
Khoản cam kết 18.750 BTC để đảm bảo khoản vay trị giá 600 triệu USD là một động thái đáng kinh ngạc từ MARA, cho thấy khả năng thu hút đầu tư tổ chức lớn trong lĩnh vực crypto của công ty. Chúng tôi đã theo dõi dữ liệu on-chain và hành vi của các “cá voi” của MARA, và quyết định này có thể báo hiệu một giai đoạn mới của việc các tổ chức tham gia sử dụng BTC.
13
·
--
Đã xác minh
#termmax @termmax
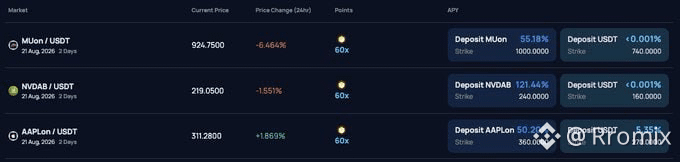
Trong khi đa số tranh luận về APY biến động, @termmax đang dần xây dựng xung quanh các kỳ hạn cố định một trung tâm (hub) đầy đủ cho các sản phẩm cấu trúc.
Ngoài hoạt động cho vay cơ bản theo một ngày đáo hạn cụ thể, giao thức bảo vệ tích hợp các công cụ Alpha:
Hồ sơ rủi ro tùy chỉnh (Call/Put & Dual Investment): khả năng tham gia các cơ chế quyền chọn và đầu tư hai loại tiền tệ trực tiếp on-chain, nắm rõ tỉ lệ rủi ro và lợi nhuận trước khi vào lệnh.
Sổ lệnh (Orderbook) minh bạch thay vì các công thức khó hiểu: mức lãi suất được hình thành từ sự cân bằng giữa cung và cầu giữa những bên tham gia thị trường thực, chứ không phải từ các hệ số ẩn của các pool.
Dành cho những ai đã mệt với việc liên tục theo dõi lãi suất biến động và muốn làm việc với “toán học” on-chain rõ ràng, các công cụ như @termmax trở thành một phần nền tảng của bộ $thiết lập vận hành.
#termmax #Web3 #Trading #CryptoLending
#termmax @TermMax
Trong khi đa số tranh luận về APY biến động, @TermMax đang dần xây dựng xung quanh các kỳ hạn cố định một trung tâm (hub) đầy đủ cho các sản phẩm cấu trúc.
Ngoài hoạt động cho vay cơ bản theo một ngày đáo hạn cụ thể, giao thức bảo vệ tích hợp các công cụ Alpha:
Hồ sơ rủi ro tùy chỉnh (Call/Put & Dual Investment): khả năng tham gia các cơ chế quyền chọn và đầu tư hai loại tiền tệ trực tiếp on-chain, nắm rõ tỉ lệ rủi ro và lợi nhuận trước khi vào lệnh.
Sổ lệnh (Orderbook) minh bạch thay vì các công thức khó hiểu: mức lãi suất được hình thành từ sự cân bằng giữa cung và cầu giữa những bên tham gia thị trường thực, chứ không phải từ các hệ số ẩn của các pool.
Dành cho những ai đã mệt với việc liên tục theo dõi lãi suất biến động và muốn làm việc với “toán học” on-chain rõ ràng, các công cụ như @TermMax trở thành một phần nền tảng của bộ $thiết lập vận hành.
#termmax #Web3 #Trading #CryptoLending
3
1
2
179

·
--
Tăng giá
#termmax @termmax Điều hướng biến động lợi suất trong các giao thức DeFi lãi suất thả nổi đôi khi giống như một trò đoán mò. APY biến động khiến gần như không thể để nhà cung cấp thanh khoản và người đi vay dự phóng lợi nhuận dài hạn hoặc quản lý chi phí nợ một cách tự tin. Chính tại đây, @TermMax xuất hiện để chuyển đổi DeFi phi tập trung.
Bằng cách giới thiệu hạ tầng cho vay và đi vay với lãi suất cố định theo cấu trúc, #TermMax mang đến khả năng dự đoán tài chính ở tầm tổ chức cho Web3. Không giống các pool lãi suất thả nổi, nơi lợi suất sụt giảm đáng kể khi thanh khoản tăng vọt, @TermMax cho phép người dùng khóa lãi suất đã được đảm bảo trong các khung thời gian xác định. Bên cho vay nhận được lợi nhuận ổn định, không bị pha loãng trên vốn của mình, trong khi bên đi vay loại bỏ rủi ro lãi suất và khóa chính xác chi phí vay để thực thi các chiến lược tạo lợi suất tinh vi.
Kiến trúc cấu trúc kỳ hạn phía sau #TermMax đảm bảo hiệu quả sử dụng vốn tối đa, khả năng thế chấp vững chắc và hoàn toàn minh bạch. Khi thị trường thu nhập cố định chiếm phần lớn nền tài chính truyền thống, các giao thức được xây dựng như #TermMax là điều thiết yếu để mang lại sự ổn định thực sự và vốn mang tính tổ chức vào Web3.
Nếu bạn đang muốn loại bỏ sự bất định về lãi suất và nắm toàn quyền kiểm soát danh mục crypto dài hạn của mình, hãy khám phá DeFi lãi suất cố định với @TermMax ngay hôm nay.
Thẻ: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
#termmax @TermMax Điều hướng biến động lợi suất trong các giao thức DeFi lãi suất thả nổi đôi khi giống như một trò đoán mò. APY biến động khiến gần như không thể để nhà cung cấp thanh khoản và người đi vay dự phóng lợi nhuận dài hạn hoặc quản lý chi phí nợ một cách tự tin. Chính tại đây, @TermMax xuất hiện để chuyển đổi DeFi phi tập trung.
Bằng cách giới thiệu hạ tầng cho vay và đi vay với lãi suất cố định theo cấu trúc, #TermMax mang đến khả năng dự đoán tài chính ở tầm tổ chức cho Web3. Không giống các pool lãi suất thả nổi, nơi lợi suất sụt giảm đáng kể khi thanh khoản tăng vọt, @TermMax cho phép người dùng khóa lãi suất đã được đảm bảo trong các khung thời gian xác định. Bên cho vay nhận được lợi nhuận ổn định, không bị pha loãng trên vốn của mình, trong khi bên đi vay loại bỏ rủi ro lãi suất và khóa chính xác chi phí vay để thực thi các chiến lược tạo lợi suất tinh vi.
Kiến trúc cấu trúc kỳ hạn phía sau #TermMax đảm bảo hiệu quả sử dụng vốn tối đa, khả năng thế chấp vững chắc và hoàn toàn minh bạch. Khi thị trường thu nhập cố định chiếm phần lớn nền tài chính truyền thống, các giao thức được xây dựng như #TermMax là điều thiết yếu để mang lại sự ổn định thực sự và vốn mang tính tổ chức vào Web3.
Nếu bạn đang muốn loại bỏ sự bất định về lãi suất và nắm toàn quyền kiểm soát danh mục crypto dài hạn của mình, hãy khám phá DeFi lãi suất cố định với @TermMax ngay hôm nay.
Thẻ: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
117
·
--
Các nghiên cứu gần đây của Ledn nêu bật “khoảng trống tài sản thế chấp” trong cho vay Bitcoin: lãi suất 88% nhưng chỉ có 14% đi vay. 📊
Khoảng trống này cho thấy nhiều người nắm giữ Bitcoin có xu hướng giữ tài sản hơn là sử dụng chúng làm tài sản thế chấp cho khoản vay, phản ánh hành vi thận trọng với rủi ro. 🧠
Hoạt động đi vay thấp hơn có thể hạn chế sự tăng trưởng của các sản phẩm tín dụng được hỗ trợ bằng Bitcoin, qua đó có thể làm chậm tốc độ mở rộng thị trường dự kiến lên tới 1 nghìn tỷ USD. 💡
Dữ liệu on-chain cho thấy hashrate của Bitcoin vẫn duy trì ở mức vững chắc, hỗ trợ an ninh mạng ngay cả khi việc cho vay gặp do dự. 🌐
Các cơ quan quản lý cũng đang rà soát định nghĩa về phái sinh, điều này có thể ảnh hưởng đến hợp đồng tương lai vĩnh viễn (perpetual futures) trên Bitcoin và động lực chung của thị trường. ⚡
Như mọi khi, hãy DYOR trước khi hình thành bất kỳ quan điểm nào về cách các xu hướng này có thể tác động đến hệ sinh thái. 🔍
#Bitcoin #CryptoLending #OnChain #Finance #GAMERXERO
6
·
--
Tether tận dụng dự trữ vàng trị giá 23B USD cho sản phẩm cho vay mới
Tether và Ledn vừa ra mắt hình thức vay XAUT₮, cho phép người dùng dùng vàng được token hóa làm tài sản thế chấp để vay crypto. Động thái này khai thác kho dự trữ vàng khổng lồ của Tether — trị giá 23 tỷ USD — và cho thấy nỗ lực sâu hơn nhằm thương mại hóa tài sản trong thế giới thực ngoài việc phát hành stablecoin.
Đây không chỉ là chuyện xác thực vàng. Mà là biến những dự trữ tĩnh thành hạ tầng tạo lợi suất. Tài chính truyền thống đã làm điều này trong nhiều thập kỷ với các hạn mức tín dụng được bảo đảm bằng kim loại quý. Crypto đang bắt kịp, và Tether đang dẫn đầu cây cầu đó.
Đối với các nhà phát triển DeFi quy mô tổ chức, kim loại quý được token hóa mang đến một công cụ quản lý rủi ro mới. Các khoản vay được bảo đảm bằng vàng có thể phòng hộ trước biến động giá trong khi vẫn giữ được sự tiếp xúc với thị trường tài sản số. Vấn đề là liệu mô hình này có mở rộng sang các nhóm hàng hóa khác hay không.
Liệu hàng hóa được token hóa sẽ trở thành tài sản thế chấp tiêu chuẩn trong cho vay crypto, hay vẫn chỉ là ngách? Hãy chia sẻ quan điểm của bạn bên dưới. 👇
#TetherGold #TokenizedAssets #CryptoLending
18

·
--
RA MẮT CHO VAY JPYSC CỦA SBI GROUP CÓ THỂ THÚC ĐẨY SỰ $XEC ADOPTION 🔥
SBI Group, một “ông lớn” Nhật Bản trị giá 214 tỷ USD, đang triển khai dịch vụ cho vay JPYSC với lợi suất hằng năm 3%, theo Nikkei. Động thái mang tính tổ chức này trực tiếp bơm vốn vào hệ sinh thái crypto — cụ thể là hoạt động cho vay dựa trên stablecoin gắn với đồng yên Nhật.
Lợi suất không quá cao nhưng vẫn đáng kể vì nó cho thấy mức độ thoải mái về mặt quản lý và khả năng tiếp cận của nhà đầu tư lẻ trong tập đoàn tài chính lớn thứ ba của Nhật Bản. Nếu việc áp dụng tăng lên, dòng thanh khoản có thể chảy vào các token như $XEC could được đẩy nhanh hơn. Cộng đồng đang chia rẽ giữa kỳ vọng tích cực về việc áp dụng và lo ngại về biến động ngắn hạn. Bạn đứng về phía nào trước chất xúc tác này?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn.
#XEC #CryptoLending #Adoption #JapanCrypto
⚡
101
·
--
Cho vay crypto lãi suất cố định vừa ra mắt trên Base! Morpho Midnight giới thiệu lãi suất cố định và kỳ hạn được ấn định trên blockchain Base. Đây là một bước tiến lớn vì hầu hết các giao thức cho vay crypto đều áp dụng lãi suất biến đổi, nghĩa là lãi của bạn có thể thay đổi bất ngờ. Với lãi suất cố định, bạn biết chính xác mình sẽ phải trả hoặc nhận được bao nhiêu trong một khoảng thời gian cụ thể. Điều này mang lại tính dự đoán cho không gian DeFi vốn thường biến động mạnh. Sự ổn định như vậy có thể thu hút nhiều nhà đầu tư truyền thống hơn và giúp việc vay/cho vay trở nên rõ ràng hơn cho mọi người. Động thái của Morpho trên Base có thể sẽ thúc đẩy đáng kể hệ sinh thái và đưa thêm nhiều người dùng phổ thông vào DeFi. Các điều khoản cho vay có thể dự đoán được là yếu tố then chốt cho việc lập kế hoạch tài chính. Hãy kỳ vọng sẽ có thêm nhiều giao thức làm theo để mang lại sự ổn định tương tự. Nhân tiện, thật thú vị khi thấy các dự án xây dựng những công cụ tài chính nền tảng, trong khi chúng ta cũng chứng kiến các token như $ERA jumping +64.56% hôm nay, cho thấy sự đa dạng của thị trường crypto. #DeFi #BaseChain #CryptoLending Bạn nghĩ lãi suất cố định có ý nghĩa gì đối với tương lai của việc vay mượn trong crypto? $ETH $MORPHO
Cho vay crypto lãi suất cố định vừa ra mắt trên Base! Morpho Midnight giới thiệu lãi suất cố định và kỳ hạn được ấn định trên blockchain Base. Đây là một bước tiến lớn vì hầu hết các giao thức cho vay crypto đều áp dụng lãi suất biến đổi, nghĩa là lãi của bạn có thể thay đổi bất ngờ. Với lãi suất cố định, bạn biết chính xác mình sẽ phải trả hoặc nhận được bao nhiêu trong một khoảng thời gian cụ thể. Điều này mang lại tính dự đoán cho không gian DeFi vốn thường biến động mạnh. Sự ổn định như vậy có thể thu hút nhiều nhà đầu tư truyền thống hơn và giúp việc vay/cho vay trở nên rõ ràng hơn cho mọi người. Động thái của Morpho trên Base có thể sẽ thúc đẩy đáng kể hệ sinh thái và đưa thêm nhiều người dùng phổ thông vào DeFi. Các điều khoản cho vay có thể dự đoán được là yếu tố then chốt cho việc lập kế hoạch tài chính. Hãy kỳ vọng sẽ có thêm nhiều giao thức làm theo để mang lại sự ổn định tương tự. Nhân tiện, thật thú vị khi thấy các dự án xây dựng những công cụ tài chính nền tảng, trong khi chúng ta cũng chứng kiến các token như $ERA jumping +64.56% hôm nay, cho thấy sự đa dạng của thị trường crypto. #DeFi #BaseChain #CryptoLending Bạn nghĩ lãi suất cố định có ý nghĩa gì đối với tương lai của việc vay mượn trong crypto? $ETH $MORPHO
91
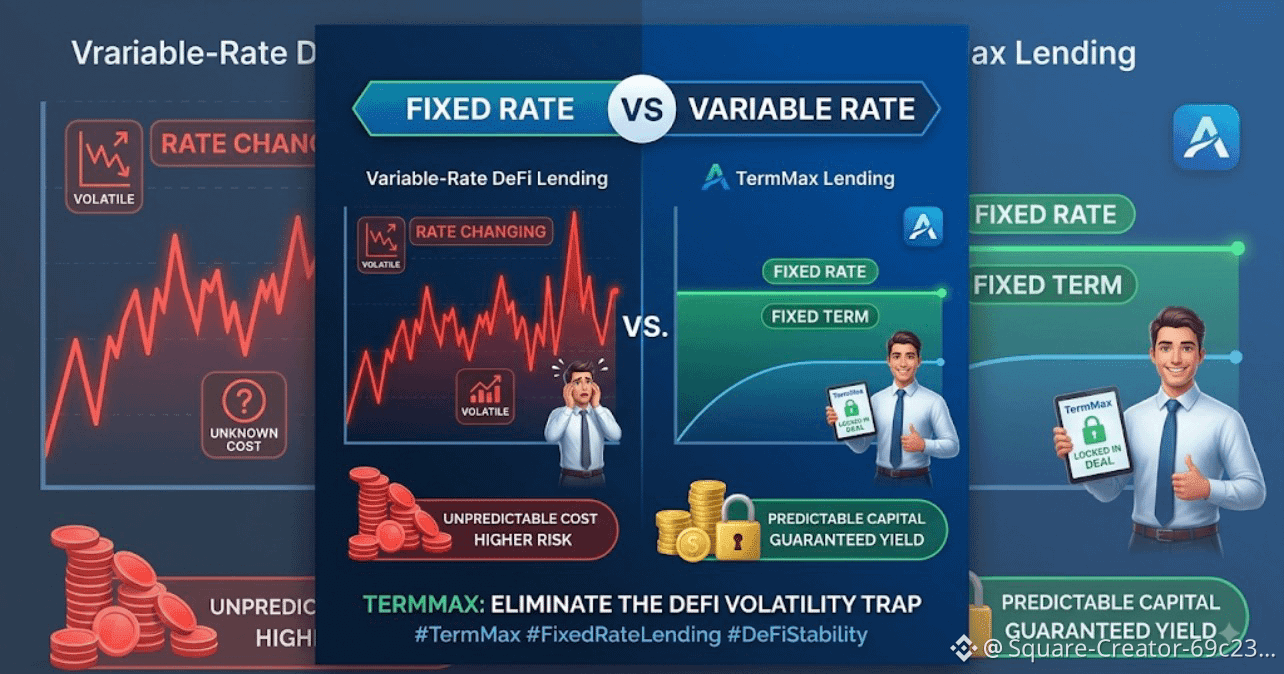
#termmax Lãi suất cố định so với biến động của thị trường
Hầu hết các giao thức cho vay DeFi đều dựa vào lãi suất biến đổi, khiến việc lập kế hoạch dài hạn và quản lý rủi ro trở thành cơn ác mộng đối với các nhà giao dịch. TermMax thay đổi cuộc chơi bằng cách giới thiệu cơ chế vay và cho vay với lãi suất cố định và thời hạn cố định. Biết chính xác chi phí vay hoặc lợi suất ngay từ đầu giúp phân bổ vốn dự đoán được hơn rất nhiều và được bảo vệ trước những cú tăng đột biến bất ngờ của thị trường.
#TermMax #DeFi #CryptoLending
68
·
--
Bitcoin của bạn sắp có thể chi trả cho một căn nhà — mà không cần bán bất kỳ Satoshi nào
Một tổ chức cho vay lớn tại Nhật Bản vừa mới ra mắt các khoản vay được bảo đảm bằng Bitcoin, cho phép người vay giải phóng tới 6,2 triệu USD tiền mặt trong khi vẫn giữ nguyên toàn bộ tài sản crypto. Thay vì bán ra và kích hoạt một sự kiện chịu thuế, người nắm giữ giờ đây có thể đem tiền mã hóa của mình thế chấp và nhận lại tính thanh khoản.
Đây là một thay đổi âm thầm nhưng có ý nghĩa. Trong nhiều năm, những người nắm giữ dài hạn phải đối mặt với một lựa chọn đau đớn: bán khi thị trường đang tăng để rồi mất đi phần tăng trưởng tiềm năng, hoặc tiếp tục nắm giữ nhưng bị kẹt thanh khoản. Cho vay có tài sản thế chấp xóa bỏ sự lưỡng lự đó, biến Bitcoin “đứng yên” thành một tài sản hoạt động, có thể tài trợ cho các nhu cầu thực tế hoặc cho các khoản đầu tư mới.
Câu chuyện lớn hơn là niềm tin mang tính thể chế. Khi một ngân hàng được quản lý tại một nền kinh tế lớn chấp nhận Bitcoin làm tài sản thế chấp cho khoản vay, điều đó cho thấy crypto đang trưởng thành từ một “cược” mang tính đầu cơ thành một hạ tầng tài chính được công nhận. Nhật Bản từ lâu là chỉ báo sớm cho mức độ chấp nhận tại châu Á, và những động thái như thế này thường lan tỏa sang nơi khác.
Hãy kỳ vọng nhiều tổ chức cho vay truyền thống hơn sẽ làm theo khi nhu cầu đối với các sản phẩm “vay dựa trên crypto” tăng lên.
Bạn có sẵn sàng vay dựa trên Bitcoin của mình thay vì bán nó không? 👇
#BitcoinLoans #CryptoCollateral #CryptoLending
50
·
--
Động thái mới nhất của Ripple đang tạo sóng trong lĩnh vực crypto, khi ra mắt một giao thức cho vay trên XRPL 🌊. Sự phát triển này nhằm mang tín dụng tổ chức và các khoản vay trên chuỗi đến sổ cái XRP, có khả năng mở rộng các trường hợp sử dụng của nó. Với XRP hiện đang được định giá 1,0420 USD, giảm 0,68% trong 24 giờ qua, các nhà đầu tư đang theo dõi sát sao 📊. Tâm lý thị trường nhìn chung vẫn thận trọng, với chỉ số sợ hãi và tham lam là 15 và BTC có giá 59.290,00 USD, giảm 1,34% 📉. Khi bối cảnh crypto tiếp tục phát triển, điều quan trọng là phải luôn cập nhật thông tin. Theo bạn, giao thức mới này có ý nghĩa gì đối với tương lai của XRP và thị trường crypto rộng hơn? 🚀📉💰 #cryptolending #XRP #blockchain.
Động thái mới nhất của Ripple đang tạo sóng trong lĩnh vực crypto, khi ra mắt một giao thức cho vay trên XRPL 🌊. Sự phát triển này nhằm mang tín dụng tổ chức và các khoản vay trên chuỗi đến sổ cái XRP, có khả năng mở rộng các trường hợp sử dụng của nó. Với XRP hiện đang được định giá 1,0420 USD, giảm 0,68% trong 24 giờ qua, các nhà đầu tư đang theo dõi sát sao 📊. Tâm lý thị trường nhìn chung vẫn thận trọng, với chỉ số sợ hãi và tham lam là 15 và BTC có giá 59.290,00 USD, giảm 1,34% 📉. Khi bối cảnh crypto tiếp tục phát triển, điều quan trọng là phải luôn cập nhật thông tin. Theo bạn, giao thức mới này có ý nghĩa gì đối với tương lai của XRP và thị trường crypto rộng hơn? 🚀📉💰 #cryptolending #XRP #blockchain.
53

·
--
🏦 KIPTO LENDING: CÁCH KIẾM TIỀN TỪ VIỆC CHO NHÀ GIAO DỊCH VAY
Khi bạn gửi stablecoin (USDT/USDC) vào Simple Earn Flexible, sàn không chỉ đơn giản là cất giữ chúng trong két. Sàn sẽ đem chúng cho các nhà giao dịch giao ngay có ký quỹ (margin) và giao dịch hợp đồng tương lai (futures) vay theo lãi suất. Đây chính là crypto lending.
❓ Câu hỏi quan trọng của người mới: “Nếu người vay không trả tiền thì sao?”
Trong crypto không có “lời hứa danh dự” hay các vụ kiện ở tòa. Mọi thứ vận hành dựa trên tài sản đảm bảo (Collateral):
Nhà giao dịch muốn vay 1000 USDT thì phải nộp tài sản thế chấp (ví dụ, 1500 USD tính theo BTC hoặc ETH).
Nếu thị trường đi ngược lại và tài sản thế chấp của nhà giao dịch bị giảm giá trị, hệ thống sẽ tự động thanh lý vị thế của họ (Liquidation).
Số tiền 1000 USD của bạn + % lãi suất sử dụng sẽ được hoàn trả đầy đủ (100% giá trị).
💡 Vì sao lãi suất đối với USDT liên tục thay đổi?
Khi thị trường tăng (bullrun), các nhà giao dịch tích cực vay để giao dịch với đòn bẩy → % APY tăng (đôi khi lên tới 15–20%).
Khi thị trường đi ngang hoặc yên ắng → nhu cầu giảm, và % APY hạ xuống (còn khoảng 2–4%).
Đây là cách đơn giản và an toàn nhất để buộc “quỹ dự trữ theo đô la” hoạt động cho bạn mà không gặp rủi ro sụt giá của chính đồng coin.
👇 Bạn ưu tiên stablecoin hay staking các đồng biến động (BTC/ETH/BNB)?
#CryptoLending #USDT #BinanceEarn #SimpleEarn #крипта
{future}(BTCUSDT)
{future}(ETHUSDT)
🏦 KIPTO LENDING: CÁCH KIẾM TIỀN TỪ VIỆC CHO NHÀ GIAO DỊCH VAY
Khi bạn gửi stablecoin (USDT/USDC) vào Simple Earn Flexible, sàn không chỉ đơn giản là cất giữ chúng trong két. Sàn sẽ đem chúng cho các nhà giao dịch giao ngay có ký quỹ (margin) và giao dịch hợp đồng tương lai (futures) vay theo lãi suất. Đây chính là crypto lending.
❓ Câu hỏi quan trọng của người mới: “Nếu người vay không trả tiền thì sao?”
Trong crypto không có “lời hứa danh dự” hay các vụ kiện ở tòa. Mọi thứ vận hành dựa trên tài sản đảm bảo (Collateral):
Nhà giao dịch muốn vay 1000 USDT thì phải nộp tài sản thế chấp (ví dụ, 1500 USD tính theo BTC hoặc ETH).
Nếu thị trường đi ngược lại và tài sản thế chấp của nhà giao dịch bị giảm giá trị, hệ thống sẽ tự động thanh lý vị thế của họ (Liquidation).
Số tiền 1000 USD của bạn + % lãi suất sử dụng sẽ được hoàn trả đầy đủ (100% giá trị).
💡 Vì sao lãi suất đối với USDT liên tục thay đổi?
Khi thị trường tăng (bullrun), các nhà giao dịch tích cực vay để giao dịch với đòn bẩy → % APY tăng (đôi khi lên tới 15–20%).
Khi thị trường đi ngang hoặc yên ắng → nhu cầu giảm, và % APY hạ xuống (còn khoảng 2–4%).
Đây là cách đơn giản và an toàn nhất để buộc “quỹ dự trữ theo đô la” hoạt động cho bạn mà không gặp rủi ro sụt giá của chính đồng coin.
👇 Bạn ưu tiên stablecoin hay staking các đồng biến động (BTC/ETH/BNB)?
#CryptoLending #USDT #BinanceEarn #SimpleEarn #крипта
86
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
91,515 lượt xem
442 đang thảo luận
2
#TheoDõiFOMC
110,174 lượt xem
644 đang thảo luận
3
#BitcoinClears$85200
3,900 lượt xem
124 đang thảo luận
4
#AltcoinSeasonIndexHoldsAbove60For5Days
24,533 lượt xem
813 đang thảo luận
5
#USADPAdds90000JobsInSeptember
9,673 lượt xem
460 đang thảo luận
6
#USCorePCEEasesTo3%InAugust
8,022 lượt xem
380 đang thảo luận
7
#KospiPostsWorstQuarterSince2020
6,234 lượt xem
394 đang thảo luận
8
#SECToClarifyOnChainFundraisingRules
16,209 lượt xem
564 đang thảo luận
9
#UKFCAOpensCryptoFirmAuthorization
18,298 lượt xem
489 đang thảo luận
10
#JapanMOFStudyGroupOnTokenizedGovtBonds
15,600 lượt xem
392 đang thảo luận