
#banco
banco
83,381 lượt xem
225 đang thảo luận
Phổ biến
Mới nhất

Bài viết
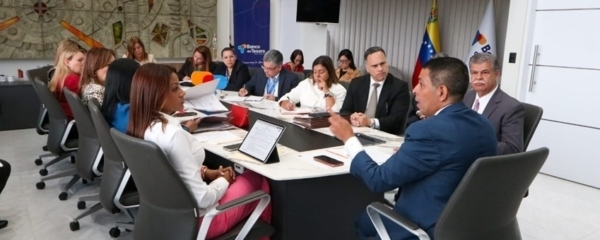
Theo dõi với ngân hàng tư nhân đối với Kế hoạch Tín dụng Venezuela RenaceHàng tuần, sẽ tổ chức các bàn làm việc để đánh giá tiến độ và đẩy nhanh việc tiếp nhận các yêu cầu.
Thứ trưởng Bộ Kinh tế Số, Ngân hàng, Bảo hiểm và Chứng khoán kiêm Chủ tịch Ngân hàng Tesoro, Jimmy Berríos, đã chủ trì một bàn làm việc, nơi có sự tham dự của Pedro Pacheco, chủ tịch Hiệp hội Ngân hàng Venezuela (ABV), và đại diện của ngân hàng tư nhân: Banesco, BNC, Provincial và Mercantil.
Mục tiêu của cuộc gặp này là thống nhất các tiêu chí thẩm định và phân tích tài chính giữa ngân hàng công và ngân hàng tư, đối với chương trình đặc biệt Tín dụng xã hội để tái chiếm và mua lại nhà ở, thông qua Kế hoạch Venezuela Renace—một sáng kiến được thiết kế nhằm hỗ trợ những người đã mất nơi ở của mình sau trận động đất kép xảy ra vào ngày 24 tháng 6 vừa qua.
Theo dõi với ngân hàng tư nhân đối với Kế hoạch Tín dụng Venezuela Renace
Hàng tuần, sẽ tổ chức các bàn làm việc để đánh giá tiến độ và đẩy nhanh việc tiếp nhận các yêu cầu.
Thứ trưởng Bộ Kinh tế Số, Ngân hàng, Bảo hiểm và Chứng khoán kiêm Chủ tịch Ngân hàng Tesoro, Jimmy Berríos, đã chủ trì một bàn làm việc, nơi có sự tham dự của Pedro Pacheco, chủ tịch Hiệp hội Ngân hàng Venezuela (ABV), và đại diện của ngân hàng tư nhân: Banesco, BNC, Provincial và Mercantil.
Mục tiêu của cuộc gặp này là thống nhất các tiêu chí thẩm định và phân tích tài chính giữa ngân hàng công và ngân hàng tư, đối với chương trình đặc biệt Tín dụng xã hội để tái chiếm và mua lại nhà ở, thông qua Kế hoạch Venezuela Renace—một sáng kiến được thiết kế nhằm hỗ trợ những người đã mất nơi ở của mình sau trận động đất kép xảy ra vào ngày 24 tháng 6 vừa qua.
Thứ trưởng Bộ Kinh tế Số, Ngân hàng, Bảo hiểm và Chứng khoán kiêm Chủ tịch Ngân hàng Tesoro, Jimmy Berríos, đã chủ trì một bàn làm việc, nơi có sự tham dự của Pedro Pacheco, chủ tịch Hiệp hội Ngân hàng Venezuela (ABV), và đại diện của ngân hàng tư nhân: Banesco, BNC, Provincial và Mercantil.
Mục tiêu của cuộc gặp này là thống nhất các tiêu chí thẩm định và phân tích tài chính giữa ngân hàng công và ngân hàng tư, đối với chương trình đặc biệt Tín dụng xã hội để tái chiếm và mua lại nhà ở, thông qua Kế hoạch Venezuela Renace—một sáng kiến được thiết kế nhằm hỗ trợ những người đã mất nơi ở của mình sau trận động đất kép xảy ra vào ngày 24 tháng 6 vừa qua.
56
·
--
Tăng giá
🏦 CÁC NGÂN HÀNG ĐANG ĐỔI Ý KIẾN… VÀ ĐIỀU NÀY QUAN TRỌNG HƠN NHỮNG GÌ BẠN NGHĨ
Trong nhiều năm, nhiều ngân hàng đã nhìn blockchain bằng sự thiếu tin tưởng. Giờ đây, một số muốn sử dụng nó.
Công nghệ đứng sau $BTC đang bắt đầu khơi dậy sự quan tâm đến điều lớn hơn nhiều so với các loại tiền kỹ thuật số: thanh toán, thanh toán bù trừ, token hóa và chuyển giao giá trị.
Cuộc cách mạng thực sự có thể không nằm ở việc ngân hàng biến mất.
Mà là việc các ngân hàng học cách vận hành trên những hạ tầng số mới.
Và từ đó, một giai đoạn mới bắt đầu.
Chúng ta có đang chứng kiến sự ra đời của một nền ngân hàng mới?
#crypto #xrp #banco
{spot}(BTCUSDT)
🏦 CÁC NGÂN HÀNG ĐANG ĐỔI Ý KIẾN… VÀ ĐIỀU NÀY QUAN TRỌNG HƠN NHỮNG GÌ BẠN NGHĨ
Trong nhiều năm, nhiều ngân hàng đã nhìn blockchain bằng sự thiếu tin tưởng. Giờ đây, một số muốn sử dụng nó.
Công nghệ đứng sau $BTC đang bắt đầu khơi dậy sự quan tâm đến điều lớn hơn nhiều so với các loại tiền kỹ thuật số: thanh toán, thanh toán bù trừ, token hóa và chuyển giao giá trị.
Cuộc cách mạng thực sự có thể không nằm ở việc ngân hàng biến mất.
Mà là việc các ngân hàng học cách vận hành trên những hạ tầng số mới.
Và từ đó, một giai đoạn mới bắt đầu.
Chúng ta có đang chứng kiến sự ra đời của một nền ngân hàng mới?
#crypto #xrp #banco
Trong nhiều năm, nhiều ngân hàng đã nhìn blockchain bằng sự thiếu tin tưởng. Giờ đây, một số muốn sử dụng nó.
Công nghệ đứng sau $BTC đang bắt đầu khơi dậy sự quan tâm đến điều lớn hơn nhiều so với các loại tiền kỹ thuật số: thanh toán, thanh toán bù trừ, token hóa và chuyển giao giá trị.
Cuộc cách mạng thực sự có thể không nằm ở việc ngân hàng biến mất.
Mà là việc các ngân hàng học cách vận hành trên những hạ tầng số mới.
Và từ đó, một giai đoạn mới bắt đầu.
Chúng ta có đang chứng kiến sự ra đời của một nền ngân hàng mới?
#crypto #xrp #banco
1
29
CriptoNoticias:
🔹 Các cựu thành viên của Ethereum Foundation đã ra mắt EthLab, một sáng kiến tập trung vào nghiên cứu và phát triển, với trọng tâm là phi tập trung hóa và khả năng mở rộng của hệ sinh thái.
🔹 Ethereum Foundation đã giảm nhân sự và điều chỉnh chi phí hoạt động, trong một đợt tái cơ cấu nhằm ưu tiên nguồn lực và các dự án chiến lược.
EDITORIAL | Ngân hàng Bitcoin: tiền của bạn, quy tắc của bạn.
🔑 “Bạn có phải là fan của sự minh bạch không? Vậy thì bạn đang ở đúng nơi! Ngân hàng Bitcoin là ngân hàng duy nhất trên thế giới có sổ sách kế toán được công khai cho công chúng.”
Một chủ đề vẫn tiếp tục tạo ra nhiều cuộc trò chuyện trong cộng đồng của chúng tôi. Chúng tôi chia sẻ suy ngẫm này dành cho những ai thích phân tích cách Bitcoin thách thức nhiều quy tắc mà chúng ta vẫn mặc định.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
CriptoNoticias:
🔹 Các cựu thành viên của Ethereum Foundation đã ra mắt EthLab, một sáng kiến tập trung vào nghiên cứu và phát triển, với trọng tâm là phi tập trung hóa và khả năng mở rộng của hệ sinh thái.
🔹 Ethereum Foundation đã giảm nhân sự và điều chỉnh chi phí hoạt động, trong một đợt tái cơ cấu nhằm ưu tiên nguồn lực và các dự án chiến lược.
EDITORIAL | Ngân hàng Bitcoin: tiền của bạn, quy tắc của bạn.
🔑 “Bạn có phải là fan của sự minh bạch không? Vậy thì bạn đang ở đúng nơi! Ngân hàng Bitcoin là ngân hàng duy nhất trên thế giới có sổ sách kế toán được công khai cho công chúng.”
Một chủ đề vẫn tiếp tục tạo ra nhiều cuộc trò chuyện trong cộng đồng của chúng tôi. Chúng tôi chia sẻ suy ngẫm này dành cho những ai thích phân tích cách Bitcoin thách thức nhiều quy tắc mà chúng ta vẫn mặc định.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
🔹 Các cựu thành viên của Ethereum Foundation đã ra mắt EthLab, một sáng kiến tập trung vào nghiên cứu và phát triển, với trọng tâm là phi tập trung hóa và khả năng mở rộng của hệ sinh thái.
🔹 Ethereum Foundation đã giảm nhân sự và điều chỉnh chi phí hoạt động, trong một đợt tái cơ cấu nhằm ưu tiên nguồn lực và các dự án chiến lược.
EDITORIAL | Ngân hàng Bitcoin: tiền của bạn, quy tắc của bạn.
🔑 “Bạn có phải là fan của sự minh bạch không? Vậy thì bạn đang ở đúng nơi! Ngân hàng Bitcoin là ngân hàng duy nhất trên thế giới có sổ sách kế toán được công khai cho công chúng.”
Một chủ đề vẫn tiếp tục tạo ra nhiều cuộc trò chuyện trong cộng đồng của chúng tôi. Chúng tôi chia sẻ suy ngẫm này dành cho những ai thích phân tích cách Bitcoin thách thức nhiều quy tắc mà chúng ta vẫn mặc định.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
3
47

Bài viết
Ngân hàng Phát triển Caribe phê duyệt 1 triệu đô la Mỹ để phục hồi cho VenezuelaChủ tịch Ngân hàng Phát triển Caribe CDB cho biết sự hợp tác với CAF cho thấy các tổ chức đa phương có thể «làm việc cùng nhau một cách sáng tạo để ứng phó hiệu quả với các cuộc khủng hoảng nhân đạo và hỗ trợ quá trình phục hồi lâu dài».
Ngân hàng Phát triển Caribe (CDB, theo tiếng Anh) hôm nay 10 tháng 8 đã công bố rằng đã phê duyệt một khoản đóng góp 1 triệu đô la Mỹ cho Quỹ Phục hồi và Tái thiết của Venezuela, được thành lập sau những trận động đất tàn khốc hồi tháng 6 vừa qua.
Ngân hàng Phát triển Caribe phê duyệt 1 triệu đô la Mỹ để phục hồi cho Venezuela
Chủ tịch Ngân hàng Phát triển Caribe CDB cho biết sự hợp tác với CAF cho thấy các tổ chức đa phương có thể «làm việc cùng nhau một cách sáng tạo để ứng phó hiệu quả với các cuộc khủng hoảng nhân đạo và hỗ trợ quá trình phục hồi lâu dài».
Ngân hàng Phát triển Caribe (CDB, theo tiếng Anh) hôm nay 10 tháng 8 đã công bố rằng đã phê duyệt một khoản đóng góp 1 triệu đô la Mỹ cho Quỹ Phục hồi và Tái thiết của Venezuela, được thành lập sau những trận động đất tàn khốc hồi tháng 6 vừa qua.
Ngân hàng Phát triển Caribe (CDB, theo tiếng Anh) hôm nay 10 tháng 8 đã công bố rằng đã phê duyệt một khoản đóng góp 1 triệu đô la Mỹ cho Quỹ Phục hồi và Tái thiết của Venezuela, được thành lập sau những trận động đất tàn khốc hồi tháng 6 vừa qua.
90

Bài viết
Các tài khoản lương bằng đô la đã đến: chúng sẽ hoạt động như thế nào và sẽ có chi phí gì đối với khách hàng ngân hàngCác tổ chức phải cung cấp việc mở tài khoản, duy trì, chuyển khoản và rút tiền.
Biện pháp này đi kèm với khả năng chi trả thù lao bằng đồng đô la Mỹ được dự kiến trong cải cách luật lao động.
Ngân hàng Trung ương Argentina (BCRA) đã ban hành quy định về các tài khoản lương bằng đô la cho các doanh nghiệp chi trả tiền lương bằng ngoại tệ.
Ngân hàng Trung ương đã ban hành quy định về hoạt động của các tài khoản lương bằng đồng đô la Mỹ, một biện pháp đi kèm với việc triển khai Luật 27.802 về Hiện đại hóa Lao động, cho phép chi trả thù lao bằng loại tiền này.
Các tài khoản lương bằng đô la đã đến: chúng sẽ hoạt động như thế nào và sẽ có chi phí gì đối với khách hàng ngân hàng
Các tổ chức phải cung cấp việc mở tài khoản, duy trì, chuyển khoản và rút tiền.
Biện pháp này đi kèm với khả năng chi trả thù lao bằng đồng đô la Mỹ được dự kiến trong cải cách luật lao động.
Ngân hàng Trung ương Argentina (BCRA) đã ban hành quy định về các tài khoản lương bằng đô la cho các doanh nghiệp chi trả tiền lương bằng ngoại tệ.
Ngân hàng Trung ương đã ban hành quy định về hoạt động của các tài khoản lương bằng đồng đô la Mỹ, một biện pháp đi kèm với việc triển khai Luật 27.802 về Hiện đại hóa Lao động, cho phép chi trả thù lao bằng loại tiền này.
Biện pháp này đi kèm với khả năng chi trả thù lao bằng đồng đô la Mỹ được dự kiến trong cải cách luật lao động.
Ngân hàng Trung ương Argentina (BCRA) đã ban hành quy định về các tài khoản lương bằng đô la cho các doanh nghiệp chi trả tiền lương bằng ngoại tệ.
Ngân hàng Trung ương đã ban hành quy định về hoạt động của các tài khoản lương bằng đồng đô la Mỹ, một biện pháp đi kèm với việc triển khai Luật 27.802 về Hiện đại hóa Lao động, cho phép chi trả thù lao bằng loại tiền này.
2
140
Đang nắm giữ $SOL 4.3 USDT
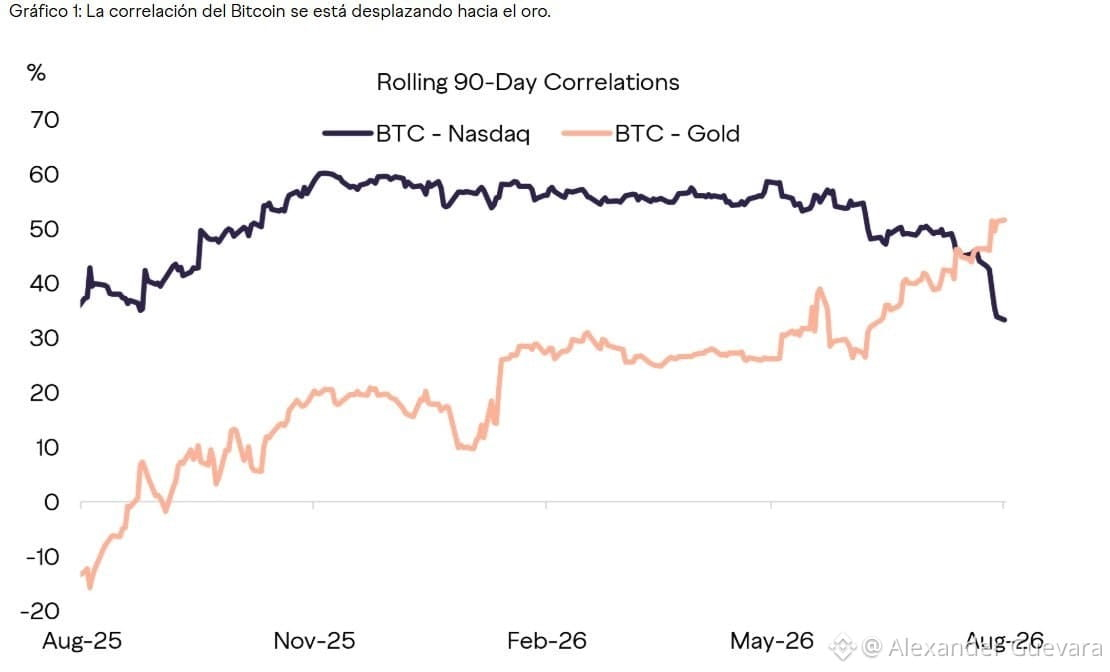
📉 Bitcoin tách khỏi Chỉ số Nasdaq và củng cố mối tương quan của nó với vàng.
🏛 California đã thông qua một luật cấm các quan chức phát hành memecoin. Biện pháp này dự kiến sẽ chờ chữ ký của thống đốc.
📈 Ripple đã ra mắt Delta One, một dịch vụ để giao dịch các phái sinh gắn với cổ phiếu của Mỹ.
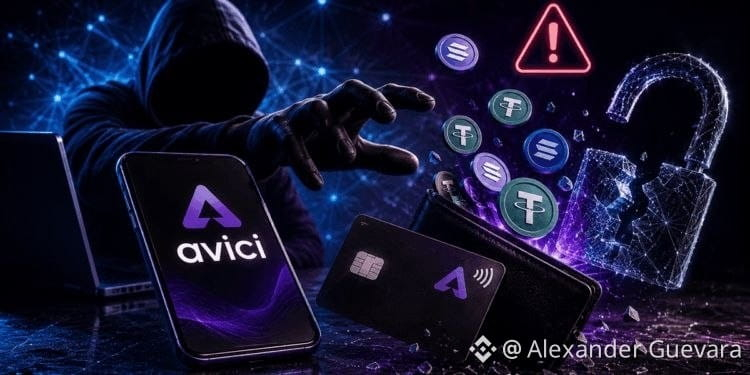
💸 Tin tặc đã tấn công Avici, ngân hàng số (neobanco) được xây dựng trên Solana. Một lỗ hổng đã cho phép rút tiền từ tài khoản của người dùng. Mức độ ảnh hưởng vượt quá 500.000 USD.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
{spot}(XRPUSDT)
📉 Bitcoin tách khỏi Chỉ số Nasdaq và củng cố mối tương quan của nó với vàng.
🏛 California đã thông qua một luật cấm các quan chức phát hành memecoin. Biện pháp này dự kiến sẽ chờ chữ ký của thống đốc.
📈 Ripple đã ra mắt Delta One, một dịch vụ để giao dịch các phái sinh gắn với cổ phiếu của Mỹ.
💸 Tin tặc đã tấn công Avici, ngân hàng số (neobanco) được xây dựng trên Solana. Một lỗ hổng đã cho phép rút tiền từ tài khoản của người dùng. Mức độ ảnh hưởng vượt quá 500.000 USD.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
🏛 California đã thông qua một luật cấm các quan chức phát hành memecoin. Biện pháp này dự kiến sẽ chờ chữ ký của thống đốc.
📈 Ripple đã ra mắt Delta One, một dịch vụ để giao dịch các phái sinh gắn với cổ phiếu của Mỹ.
💸 Tin tặc đã tấn công Avici, ngân hàng số (neobanco) được xây dựng trên Solana. Một lỗ hổng đã cho phép rút tiền từ tài khoản của người dùng. Mức độ ảnh hưởng vượt quá 500.000 USD.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
123
🏦 Ngân hàng Trung ương Anh giữ nguyên lãi suất ở mức 3,75 %, đúng như dự kiến.
🆕 $RE hiện đã có sẵn trên Binance Alpha.
🇺🇸📝 Mỹ - Chỉ số sản xuất của Fed Philadelphia (tháng 6) = (dự báo +9,8 / trước đó -0,4) #macro
🇺🇸🎁 Mỹ - Số đơn xin trợ cấp thất nghiệp ban đầu = 226.000 (dự báo: 225.000 / trước đó: 229.000)
Mỹ - Số đơn xin trợ cấp thất nghiệp tiếp tục = 1,81 triệu (dự báo: 1,80 triệu / trước đó: 1,795 triệu) #macro
🕵️ Đã chuyển 500.000.000 $USDT (499.467.499 USD) từ Tether Treasury sang Binance. lenlace
🤝 #ACH Alchemy đã nộp hồ sơ thẻ thanh toán ảo cho các đại lý AI, phối hợp với Visa.
🕵️ Đã chuyển 500.000.000 $USDT (499.475.000 USD) từ Binance sang Tether Treasury.
🕵️ Đã chuyển 500.000.000 $USDT (499.425.000 USD) từ Tether Treasury sang Binance.
🆕 $RE đang được niêm yết trên hợp đồng tương lai Binance.
🗳️ Hội đồng Dự trữ Liên bang đã công bố một đề xuất yêu cầu một số tổ chức phát hành stablecoin thanh toán nhất định phải thiết lập và duy trì một chương trình nhận diện khách hàng (CIP) hiệu quả.
🇺🇸📝 Mỹ - Chỉ số Dẫn dắt Kinh tế (tháng 5) = +0,1 % (dự báo: +0,1 % / trước đó: +0,1 %)
🗽 Cục Dự trữ Liên bang đề xuất chương trình nhận diện đối với tổ chức phát hành tiền ổn định.
Đây là quy định đầu tiên của Cục Dự trữ Liên bang trong khuôn khổ Đạo luật GENIUS.
🗣 Tổng thống Trump khẳng định rằng «dầu mỏ đang chảy» và «giá đang giảm».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
🏦 Ngân hàng Trung ương Anh giữ nguyên lãi suất ở mức 3,75 %, đúng như dự kiến.
🆕 $RE hiện đã có sẵn trên Binance Alpha.
🇺🇸📝 Mỹ - Chỉ số sản xuất của Fed Philadelphia (tháng 6) = (dự báo +9,8 / trước đó -0,4) #macro
🇺🇸🎁 Mỹ - Số đơn xin trợ cấp thất nghiệp ban đầu = 226.000 (dự báo: 225.000 / trước đó: 229.000)
Mỹ - Số đơn xin trợ cấp thất nghiệp tiếp tục = 1,81 triệu (dự báo: 1,80 triệu / trước đó: 1,795 triệu) #macro
🕵️ Đã chuyển 500.000.000 $USDT (499.467.499 USD) từ Tether Treasury sang Binance. lenlace
🤝 #ACH Alchemy đã nộp hồ sơ thẻ thanh toán ảo cho các đại lý AI, phối hợp với Visa.
🕵️ Đã chuyển 500.000.000 $USDT (499.475.000 USD) từ Binance sang Tether Treasury.
🕵️ Đã chuyển 500.000.000 $USDT (499.425.000 USD) từ Tether Treasury sang Binance.
🆕 $RE đang được niêm yết trên hợp đồng tương lai Binance.
🗳️ Hội đồng Dự trữ Liên bang đã công bố một đề xuất yêu cầu một số tổ chức phát hành stablecoin thanh toán nhất định phải thiết lập và duy trì một chương trình nhận diện khách hàng (CIP) hiệu quả.
🇺🇸📝 Mỹ - Chỉ số Dẫn dắt Kinh tế (tháng 5) = +0,1 % (dự báo: +0,1 % / trước đó: +0,1 %)
🗽 Cục Dự trữ Liên bang đề xuất chương trình nhận diện đối với tổ chức phát hành tiền ổn định.
Đây là quy định đầu tiên của Cục Dự trữ Liên bang trong khuôn khổ Đạo luật GENIUS.
🗣 Tổng thống Trump khẳng định rằng «dầu mỏ đang chảy» và «giá đang giảm».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
🆕 $RE hiện đã có sẵn trên Binance Alpha.
🇺🇸📝 Mỹ - Chỉ số sản xuất của Fed Philadelphia (tháng 6) = (dự báo +9,8 / trước đó -0,4) #macro
🇺🇸🎁 Mỹ - Số đơn xin trợ cấp thất nghiệp ban đầu = 226.000 (dự báo: 225.000 / trước đó: 229.000)
Mỹ - Số đơn xin trợ cấp thất nghiệp tiếp tục = 1,81 triệu (dự báo: 1,80 triệu / trước đó: 1,795 triệu) #macro
🕵️ Đã chuyển 500.000.000 $USDT (499.467.499 USD) từ Tether Treasury sang Binance. lenlace
🤝 #ACH Alchemy đã nộp hồ sơ thẻ thanh toán ảo cho các đại lý AI, phối hợp với Visa.
🕵️ Đã chuyển 500.000.000 $USDT (499.475.000 USD) từ Binance sang Tether Treasury.
🕵️ Đã chuyển 500.000.000 $USDT (499.425.000 USD) từ Tether Treasury sang Binance.
🆕 $RE đang được niêm yết trên hợp đồng tương lai Binance.
🗳️ Hội đồng Dự trữ Liên bang đã công bố một đề xuất yêu cầu một số tổ chức phát hành stablecoin thanh toán nhất định phải thiết lập và duy trì một chương trình nhận diện khách hàng (CIP) hiệu quả.
🇺🇸📝 Mỹ - Chỉ số Dẫn dắt Kinh tế (tháng 5) = +0,1 % (dự báo: +0,1 % / trước đó: +0,1 %)
🗽 Cục Dự trữ Liên bang đề xuất chương trình nhận diện đối với tổ chức phát hành tiền ổn định.
Đây là quy định đầu tiên của Cục Dự trữ Liên bang trong khuôn khổ Đạo luật GENIUS.
🗣 Tổng thống Trump khẳng định rằng «dầu mỏ đang chảy» và «giá đang giảm».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
3
148
Bài viết
Xem bản dịch
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones ala banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
Aristimuño: Aumento de tasas pasivas generará costo adicional anualizado cercano a US$800 millones a
la banca
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
El economista César Aristimuño señaló que el objetivo de una mayor restricción monetaria es reforzar el combate contra la inflación, por ello se toman medidas para contener el crédito y se remuneran los depósitos.
El economista César Aristimuño, director general de la consultora Aristimuño Herrera & Asociados, señaló que el ajuste de las tasas de interés pasivas establecido por el Banco Central de Venezuela (BCV), que ahora incluye una remuneración mínima de 10% aplicable a los depósitos a la vista, implicaría para la banca un costo adicional anualizado estimado en cerca de los 800 millones de dólares.
Este monto se basa en un cálculo lineal, el cual toma como referencia las captaciones del público de la banca nacional, correspondientes al mes de agosto. Es de destacar, que esta cifra puede ser mayor si buena parte de los depósitos a la vista se mueven a ahorro, dado el movimiento de las tasas.
Aristimuño, consultor y experto en gerencia bancaria, señala que el impacto financiero de la medida será importante, básicamente porque los depósitos en cuentas corrientes equivalen a 93% de las captaciones totales y los cuales se encontraban prácticamente sin remuneración.
El experto apunta que “los gastos por captaciones del público, en el mes de agosto, fueron a nivel de balance de unos 16,5 millones de dólares y con estas nuevas medidas esa cifra va a multiplicar más o menos por cuatro o cinco veces, en la partida gastos financieros por depósitos».
“El Banco Central, con esta decisión, está buscando, al remunerar los depósitos bancarios, que los clientes comiencen a dejar de adquirir dólares, en función de darle mayor poder de compra a la moneda nacional. Y es interesante destacar que la tasa establecida es sobre saldos diarios, lo que podría, eventualmente, acercar la remuneración de las captaciones a la variación mensual del tipo de cambio, en la medida que esta tienda a desacelerarse”, expresó.
Aristimuño señala que, aunque se ralentice en alguna medida la movilización de las captaciones con fines de adquirir divisas, sí se podría presentar un fenómeno de mayor movilidad de depósitos entre bancos, porque la tasa de 10% es un mínimo, “por lo que ahora los bancos van a competir por ofrecer mejores tasas y no perder captaciones”.
Además de remunerar las cuentas corrientes, el BCV incrementó de 32% a 42% anual la tasa aplicable a las cuentas de ahorro y de 36% a 46% la remuneración de los depósitos a plazos, los cuales, estas últimas, representan una proporción inferior a 1% de las captaciones totales.
«La proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios»: César Aristimuño, economista.
Impactos en la política monetaria
-¿Cómo impacta esta estrategia de remuneración de todas las cuentas bancarias en la política monetaria y cambiaria?
– Una de las razones por la que se toma esta decisión es buscar la manera para que los fondos realmente no tengan tanta volatilidad en el mercado y se queden por más tiempo en las cuentas, a partir del hecho de que hay que controlar la liquidez para intentar reducir el impacto de la inflación. Por supuesto, esto no va a ocurrir pronto, porque llegar a una inflación anual de 10% por ahora es imposible y pasará un buen tiempo para que eso sea así.
Sin embargo, la proporción en la que se deprecia el bolívar mensualmente puede llegar a ser inferior a la tasa mínima anual para las cuentas corrientes, lo que sería muy útil para comenzar a estabilizar los precios y hacer del bolívar “un instrumento de retención de valor marginalmente más atractivo, con la idea de reducir también la brecha cambiaria generada por la alta demanda de divisas”.
Y añade: “Creo que la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas. Eso depende del comportamiento de la inflación, porque ese es el gran reto, una estabilización en el alza de los precios en el país”.
Los cambios en las tasas pasivas: ¿Qué pasará con el crédito bancario?
El director general de Aristimuño Herrera & Asociados, César Aristimuño, considera que habrá menos estímulos para demandar créditos por la nueva estructura de tasas para los préstamos comerciales y microcréditos, que representan la mayor proporción de la cartera, ya que la tasa de 16% anual pasó de ser un costo máximo a uno mínimo.
En este punto, también entra la estrategia de política monetaria restrictiva. “El Banco Central está buscando medidas para contener la inflación y una es la contención del crédito de la banca, por el impacto que genera en la liquidez el efecto multiplicador de la actividad crediticia. Todos sabemos que, en la medida en que el crédito se dinamiza, hay más liquidez en el mercado y se hace mucho más acelerado al efecto multiplicador del dinero y por ende su incidencia en la inflación y la demanda de divisas”.
En opinión del economista y consultor la tendencia entre los bancos será tratar de mantener sus tasas activas en niveles mínimos para poder intermediar, porque la demanda, especialmente del sector corporativo, se moverá en función de la economía de costos para financiarse. El alza de las tasas para el crédito, también desestimula la demanda.
“Obviamente, el banco que cobra 16% por los créditos comerciales generará menos ingresos que otros con tasas mayores y tampoco es que pueda compensar con más volumen, porque el encaje legal sigue en 73% y además se endurecieron las penalizaciones por déficit de encaje”, señala el economista.
Aristimuño advierte que el riesgo crediticio por mayor morosidad de los bancos aumenta, como resultado del incremento de tasas de interés y, muy particularmente, se incrementan los gastos financieros por el reforzamiento de las penalizaciones por los déficits del encaje legal.
“Los bancos tienen que ser más cuidadosos en la evaluación para mantener baja la morosidad de la cartera, porque ahora enfrentan una estructura de costos mucho más exigente”, sostiene el economista
«El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía»: César Aristimuño.
El encaje: el costo de contener la liquidez
El economista César Aristimuño comienza por dejar claro que el establecimiento de un encaje de 50% para los depósitos a plazos no es un beneficio real para la banca, porque esta cartera apenas representa 0,20% de las captaciones del público, por lo que el efecto teóricamente positivo de este coeficiente inferior de encaje, para los depósitos a plazo, “es marginal”.
Aristimuño explica que la situación de la banca con el encaje legal es muy compleja, porque el mercado interbancario “está seco”; es decir, no hay suficientes fondos disponibles para que las entidades puedan prestarse entre sí para cubrir sus déficits de encaje.
“Y ahí viene el problema, porque en este caso solo queda acudir al Banco Central como prestamista de última instancia y aplica la tasa Cofide, la cual se elevó a 192%, a lo que se suma un costo adicional de dos puntos porcentuales si se incurre en déficit de encaje entre tres y siete jornadas hábiles en un lapso de 30 días y que sube a cuatro puntos si el déficit alcanza a más de ocho días por mes”, recuerda el experto.
El costo de disminuir la inflación y buscar la estabilización de la moneda, a través de las medidas que está tomando el BCV, tiene un efecto de freno en la economía, pero se percibe como el menor costo ante las circunstancias actuales del país.
En consecuencia, una de las opciones para los bancos es desacelerar el crédito y focalizarse en los servicios, especialmente en transacciones de pago. “Vamos a ver en cuánto se mantendrá la inyección de dólares en el mercado, porque este es uno de los mecanismos para sacar liquidez del sistema. Hasta ahora, el BCV ha vendido 12.000 millones en lo que de año”, advierte.
“El mercado de intervención cambiaria ha venido absorbiendo una parte muy importante de la liquidez de la banca; por lo que son recursos que dejaron de prestarse a los clientes”, apostilla el entrevistado.
¿Quién gana y quién pierde?
-¿En este cuadro qué opciones le quedan a la banca, que no puede prestar y que ahora tiene que remunerar todos sus depósitos, para mantener un equilibrio financiero?
– Cada banco debe buscar captar más clientes con mayor uso de innovación en servicios y tecnología, ya que por ejemplo las operaciones como el pago móvil generan ingresos, que, como mínimo, por cada transacción produce 14 bolívares y si cada operación excede los 5.000 bolívares se empieza a ingresar una cifra mayor a los 14 bolívares. El foco es centrarse en atención al cliente, fidelizarlo y ofrecerle una amplia gama de servicios. El momento actual de la banca es enfocarse en generar mayor transaccionalidad.
“Los bancos que tienen mayor número de clientes serán los más beneficiados. Por eso, el cliente, por muy pequeño que sea, hoy es importante para el sistema, ya que en términos de volumen adquieren un valor fundamental como fuentes generadoras de ingresos. En este tiempo, ningún cliente sobra”, puntualiza Aristimuño.
– Pareciera que estamos en una especie de juego perder-perder, porque se está aplicando una política que induce un férreo control monetario vía encaje y remuneración de depósitos, pero se restringe el crédito, que ya está bastante limitado, lo que frena el crecimiento. La pregunta es si esta es una lógica sensata.
– Hay que actuar con flexibilidad, porque la economía es como un cuero seco, por lo que toda decisión económica debe buscar el costo mínimo y más cuando se trata de política monetaria. Lo que se percibe que está buscando el Banco Central es bajar la inflación; que es su principal razón de ser, en otras palabras, que haya menos bolívares para demandar y, por lo tanto, presionar lo menos posible los precios y la demanda de dólares.
“Creo que tenemos un déficit de confianza y es indispensable alcanzar un orden monetario que permita a los actores económicos invertir y crecer en un entorno estable, donde el crédito fluya sin desatar la liquidez que impacte de manera severa la inflación y que tengamos una moneda confiable en todos sus atributos, donde los mercados funcionen, porque al final esos son los elementos que contribuyen a reducir la inflación y estabilizar los precios”, concluye el economista César Aristimuño.
#tasasdeinteres #BCV #venezuela #Bolivares #banco $BTC
26
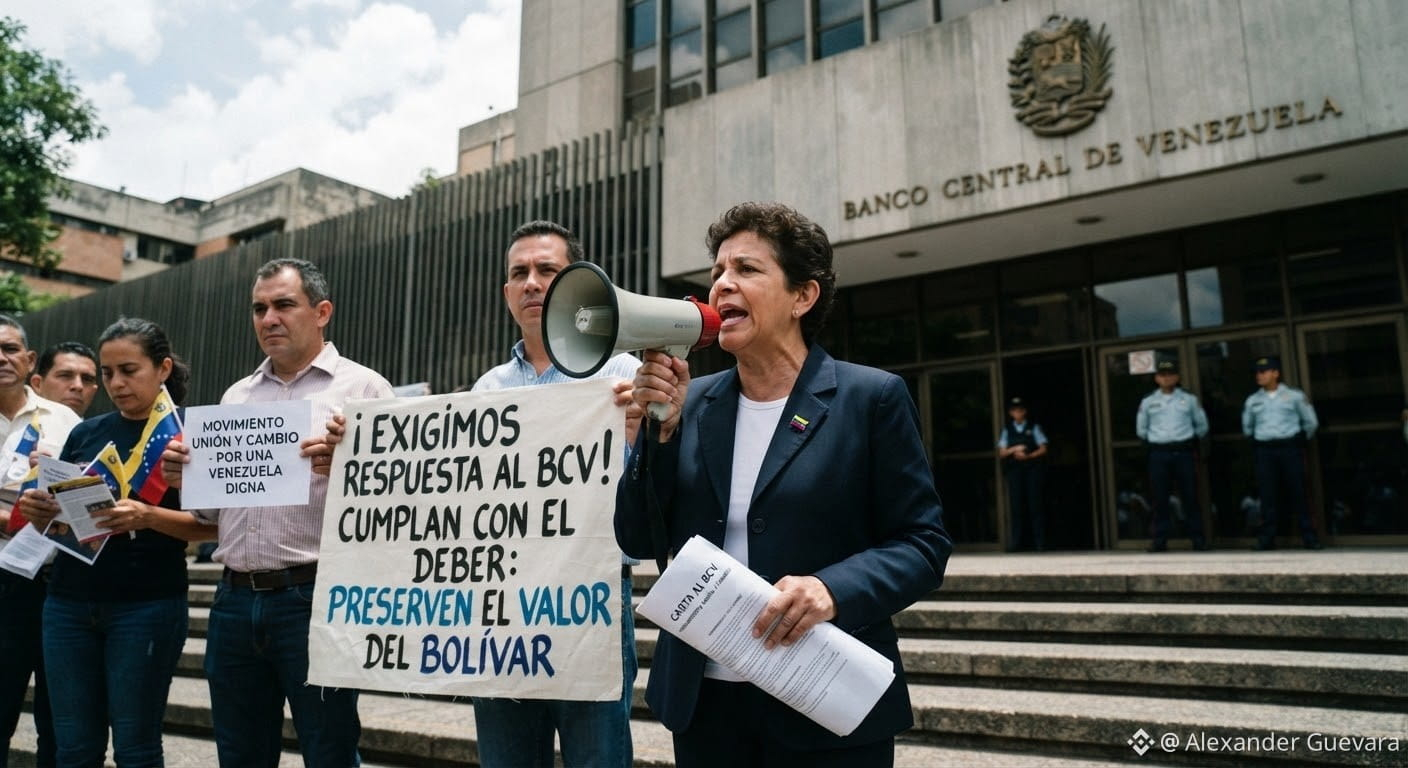
🇻🇪Phong trào Liên minh và Thay đổi yêu cầu Ngân hàng Trung ương Venezuela (BCV) phản hồi bức thư đã gửi và thực hiện “nghĩa vụ” của mình trong việc bảo toàn giá trị của đồng bolívar
15 tháng 9, 2026
Trong một bức thư gửi đến quyền chủ tịch của Ngân hàng Trung ương Venezuela (BCV), Luis Pérez, và các thành viên khác của ban giám đốc, Phong trào Liên minh và Thay đổi nhắc nhở họ rằng vào ngày 31 tháng 8 đã gửi một bức thư trong đó yêu cầu cơ quan phát hành “thực hiện nghĩa vụ hiến định của mình là bảo toàn giá trị của đồng tiền quốc gia, cùng với các yêu cầu khác”.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
🇻🇪Phong trào Liên minh và Thay đổi yêu cầu Ngân hàng Trung ương Venezuela (BCV) phản hồi bức thư đã gửi và thực hiện “nghĩa vụ” của mình trong việc bảo toàn giá trị của đồng bolívar
15 tháng 9, 2026
Trong một bức thư gửi đến quyền chủ tịch của Ngân hàng Trung ương Venezuela (BCV), Luis Pérez, và các thành viên khác của ban giám đốc, Phong trào Liên minh và Thay đổi nhắc nhở họ rằng vào ngày 31 tháng 8 đã gửi một bức thư trong đó yêu cầu cơ quan phát hành “thực hiện nghĩa vụ hiến định của mình là bảo toàn giá trị của đồng tiền quốc gia, cùng với các yêu cầu khác”.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
15 tháng 9, 2026
Trong một bức thư gửi đến quyền chủ tịch của Ngân hàng Trung ương Venezuela (BCV), Luis Pérez, và các thành viên khác của ban giám đốc, Phong trào Liên minh và Thay đổi nhắc nhở họ rằng vào ngày 31 tháng 8 đã gửi một bức thư trong đó yêu cầu cơ quan phát hành “thực hiện nghĩa vụ hiến định của mình là bảo toàn giá trị của đồng tiền quốc gia, cùng với các yêu cầu khác”.
#BCV #venezuela #Bolivares #banco #BANKCENTRAL $BTC
273
Bài viết
BCV phân biệt theo kỳ hạn của tiền gửi: yêu cầu dự phòng pháp lý và tăng cường hình phạtdo thâm hụt
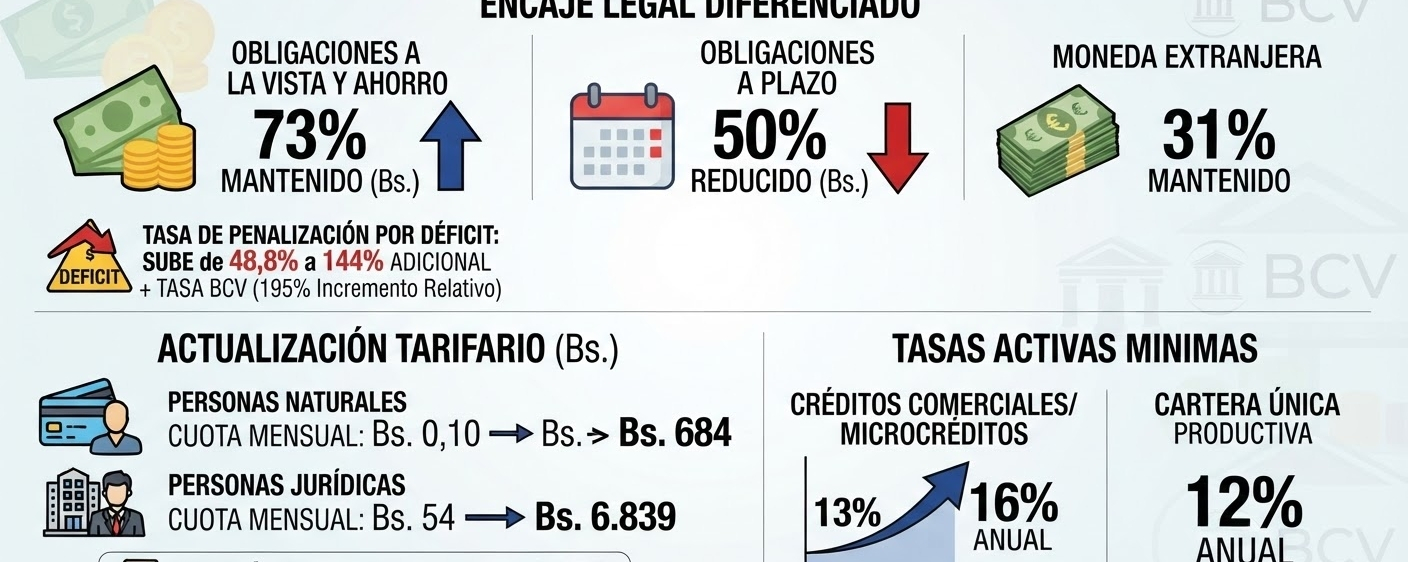
Khoản dự phòng pháp lý được duy trì ở mức 73%, nhưng tỷ lệ này sẽ được áp dụng cho tổng số nghĩa vụ ròng không kỳ hạn và tiền tiết kiệm, trong khi giảm xuống còn 50% đối với các nghĩa vụ ròng có kỳ hạn.
Ngân hàng Trung ương Venezuela (BCV) đã mạnh tay nâng chi phí đối với các ngân hàng phát sinh thâm hụt dự phòng pháp lý, bằng cách quy định rằng lãi suất cơ bản hằng năm để thu cho sự kiện này tăng từ 48,8 lên thêm 144 điểm phần trăm, ngoài mức lãi suất do tổ chức phát hành ấn định trong các hoạt động chiết khấu, tái chiết khấu và ứng trước thông thường của mình.
BCV phân biệt theo kỳ hạn của tiền gửi: yêu cầu dự phòng pháp lý và tăng cường hình phạt
do thâm hụt
Khoản dự phòng pháp lý được duy trì ở mức 73%, nhưng tỷ lệ này sẽ được áp dụng cho tổng số nghĩa vụ ròng không kỳ hạn và tiền tiết kiệm, trong khi giảm xuống còn 50% đối với các nghĩa vụ ròng có kỳ hạn.
Ngân hàng Trung ương Venezuela (BCV) đã mạnh tay nâng chi phí đối với các ngân hàng phát sinh thâm hụt dự phòng pháp lý, bằng cách quy định rằng lãi suất cơ bản hằng năm để thu cho sự kiện này tăng từ 48,8 lên thêm 144 điểm phần trăm, ngoài mức lãi suất do tổ chức phát hành ấn định trong các hoạt động chiết khấu, tái chiết khấu và ứng trước thông thường của mình.
Khoản dự phòng pháp lý được duy trì ở mức 73%, nhưng tỷ lệ này sẽ được áp dụng cho tổng số nghĩa vụ ròng không kỳ hạn và tiền tiết kiệm, trong khi giảm xuống còn 50% đối với các nghĩa vụ ròng có kỳ hạn.
Ngân hàng Trung ương Venezuela (BCV) đã mạnh tay nâng chi phí đối với các ngân hàng phát sinh thâm hụt dự phòng pháp lý, bằng cách quy định rằng lãi suất cơ bản hằng năm để thu cho sự kiện này tăng từ 48,8 lên thêm 144 điểm phần trăm, ngoài mức lãi suất do tổ chức phát hành ấn định trong các hoạt động chiết khấu, tái chiết khấu và ứng trước thông thường của mình.
32
▶️KHẨN CẤP: Chính quyền Trump đang nỗ lực hết sức để xoa dịu những lo ngại của các thượng nghị sĩ Đảng Cộng hòa về Dự luật về Minh bạch — Semafor
Mục tiêu là "đối phó" với các nhóm ngân hàng, cho thấy rằng tiền mã hóa không gây ra tình trạng rút tiền gửi.
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
▶️KHẨN CẤP: Chính quyền Trump đang nỗ lực hết sức để xoa dịu những lo ngại của các thượng nghị sĩ Đảng Cộng hòa về Dự luật về Minh bạch — Semafor
Mục tiêu là "đối phó" với các nhóm ngân hàng, cho thấy rằng tiền mã hóa không gây ra tình trạng rút tiền gửi.
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
Mục tiêu là "đối phó" với các nhóm ngân hàng, cho thấy rằng tiền mã hóa không gây ra tình trạng rút tiền gửi.
#CLARITYAct #TRUMP #DonaldTrump #banco #LeyCLARITY $BTC
1
67
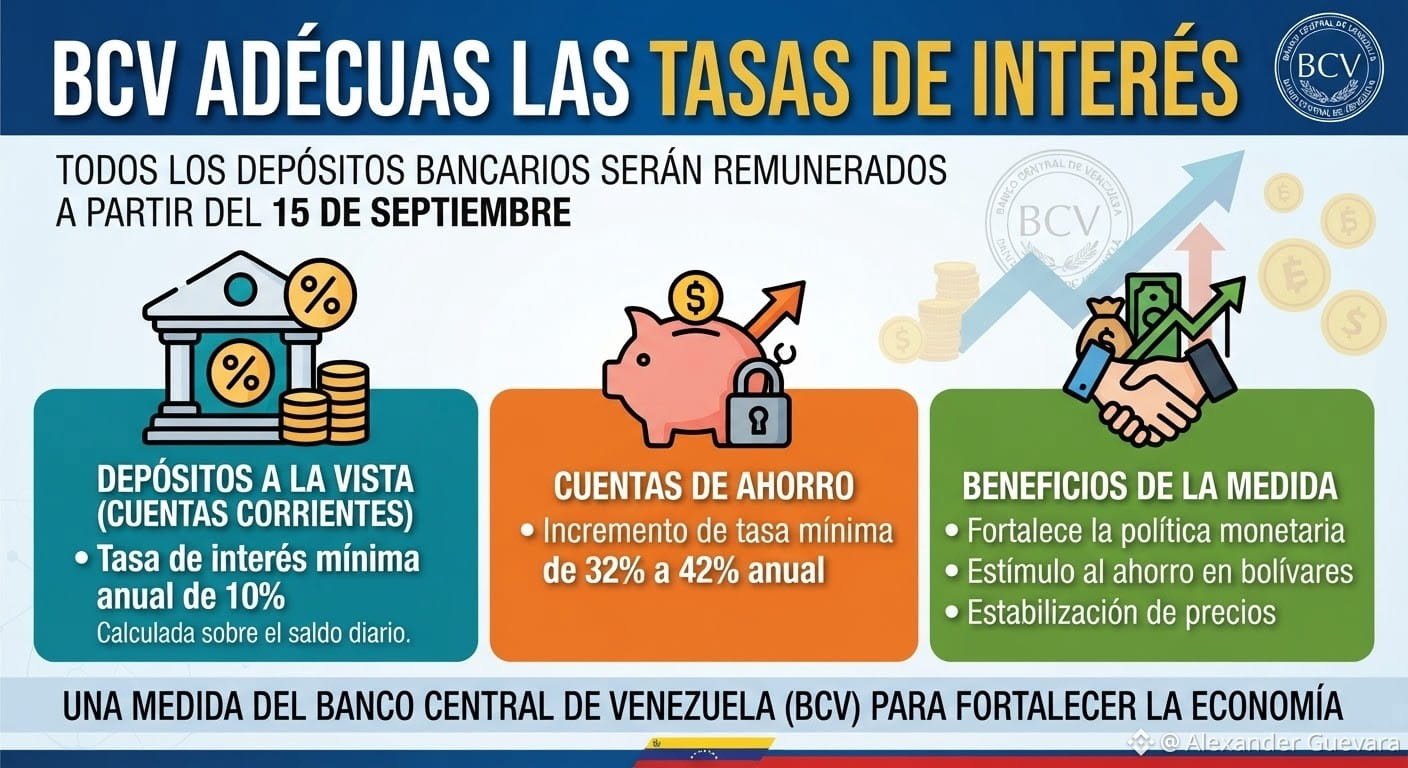
💸Một trong những điều chỉnh quan trọng nhất là từ ngày nêu trên, tất cả các khoản tiền gửi ngân hàng sẽ được trả lãi, bao gồm cả các khoản tiền gửi trong tài khoản vãng lai.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm là 10%, được tính trên số dư hằng ngày. Cần nhấn mạnh rằng các khoản huy động từ công chúng không kỳ hạn trong lịch sử hầu như không có khả năng sinh lời hoặc được trả lãi rất thấp. Các khoản tiền gửi này chiếm 93% tổng số nguồn lực mà ngân hàng huy động được.
Biện pháp này nhằm tăng cường hiệu quả của chính sách tiền tệ và khuyến khích, một cách dần dần, các cá nhân và tổ chức giữ tỷ lệ cao hơn số dư của mình bằng đồng bolívares, thay vì tìm nơi trú ẩn ở các lựa chọn khác.
BCV cho rằng lãi suất là một công cụ chủ động của chính sách tiền tệ, vì vậy sẽ có các hành động trong lĩnh vực này để củng cố vai trò của nó như một kênh chiến lược trong quá trình ổn định giá cả.
BCV điều chỉnh lãi suất: Tất cả các khoản tiền gửi sẽ được trả lãi kể từ ngày 15 tháng 9.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm 10%, trong khi lãi suất của các tài khoản tiết kiệm được tăng từ mức tối thiểu 32% lên 42% mỗi năm.
Một trong những điều chỉnh quan trọng nhất là từ ngày nêu trên, tất cả các khoản tiền gửi ngân hàng sẽ được trả lãi, bao gồm cả các khoản tiền gửi trong tài khoản vãng lai.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm 10%, được tính trên số dư hằng ngày.
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
💸Một trong những điều chỉnh quan trọng nhất là từ ngày nêu trên, tất cả các khoản tiền gửi ngân hàng sẽ được trả lãi, bao gồm cả các khoản tiền gửi trong tài khoản vãng lai.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm là 10%, được tính trên số dư hằng ngày. Cần nhấn mạnh rằng các khoản huy động từ công chúng không kỳ hạn trong lịch sử hầu như không có khả năng sinh lời hoặc được trả lãi rất thấp. Các khoản tiền gửi này chiếm 93% tổng số nguồn lực mà ngân hàng huy động được.
Biện pháp này nhằm tăng cường hiệu quả của chính sách tiền tệ và khuyến khích, một cách dần dần, các cá nhân và tổ chức giữ tỷ lệ cao hơn số dư của mình bằng đồng bolívares, thay vì tìm nơi trú ẩn ở các lựa chọn khác.
BCV cho rằng lãi suất là một công cụ chủ động của chính sách tiền tệ, vì vậy sẽ có các hành động trong lĩnh vực này để củng cố vai trò của nó như một kênh chiến lược trong quá trình ổn định giá cả.
BCV điều chỉnh lãi suất: Tất cả các khoản tiền gửi sẽ được trả lãi kể từ ngày 15 tháng 9.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm 10%, trong khi lãi suất của các tài khoản tiết kiệm được tăng từ mức tối thiểu 32% lên 42% mỗi năm.
Một trong những điều chỉnh quan trọng nhất là từ ngày nêu trên, tất cả các khoản tiền gửi ngân hàng sẽ được trả lãi, bao gồm cả các khoản tiền gửi trong tài khoản vãng lai.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm 10%, được tính trên số dư hằng ngày.
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm là 10%, được tính trên số dư hằng ngày. Cần nhấn mạnh rằng các khoản huy động từ công chúng không kỳ hạn trong lịch sử hầu như không có khả năng sinh lời hoặc được trả lãi rất thấp. Các khoản tiền gửi này chiếm 93% tổng số nguồn lực mà ngân hàng huy động được.
Biện pháp này nhằm tăng cường hiệu quả của chính sách tiền tệ và khuyến khích, một cách dần dần, các cá nhân và tổ chức giữ tỷ lệ cao hơn số dư của mình bằng đồng bolívares, thay vì tìm nơi trú ẩn ở các lựa chọn khác.
BCV cho rằng lãi suất là một công cụ chủ động của chính sách tiền tệ, vì vậy sẽ có các hành động trong lĩnh vực này để củng cố vai trò của nó như một kênh chiến lược trong quá trình ổn định giá cả.
BCV điều chỉnh lãi suất: Tất cả các khoản tiền gửi sẽ được trả lãi kể từ ngày 15 tháng 9.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm 10%, trong khi lãi suất của các tài khoản tiết kiệm được tăng từ mức tối thiểu 32% lên 42% mỗi năm.
Một trong những điều chỉnh quan trọng nhất là từ ngày nêu trên, tất cả các khoản tiền gửi ngân hàng sẽ được trả lãi, bao gồm cả các khoản tiền gửi trong tài khoản vãng lai.
Các khoản tiền gửi không kỳ hạn sẽ có lãi suất tối thiểu hàng năm 10%, được tính trên số dư hằng ngày.
#BCV #venezuela #banco #tasasdeinteres #Venezuela2026 $BTC $CL
84
Ngày: 94% người Venezuela đánh giá thanh toán di động là dịch vụ ngân hàng thiết yếu
Alexander Cabrera, nhà sáng lập và giám đốc điều hành của Atenas Grupo Consultor, cho biết thanh toán di động nằm trong top các dịch vụ được người Venezuela sử dụng nhiều nhất.
Nhà sáng lập và giám đốc điều hành của Atenas Grupo Consultor, Alexander Cabrera, cho biết tại Venezuela, giao dịch bằng bolívares ngày càng «mạnh mẽ hơn».
Theo đó, ông nêu rằng nghiên cứu gần đây nhất xác định 94% người Venezuela đánh giá thanh toán di động là một trong những dịch vụ quan trọng nhất của hệ thống ngân hàng Venezuela, trong khi 67% đánh giá cao việc chuyển tiền.
«Chủ đề thanh toán di động, được xem là một trong 5 dịch vụ quan trọng nhất của ngân hàng Venezuela, chắc chắn đang nằm trong top các lựa chọn của người tiêu dùng Venezuela», ông nói.
Alexander Cabrera cho biết đối với những người Venezuela sinh sống ngoài Caracas, ba mối quan tâm là nước, điện và Internet: «vấn đề điện và Internet ảnh hưởng nhanh chóng đến vấn đề các phương tiện thanh toán».
Ông khẳng định rằng trong mỗi 100 USD tại hộ gia đình ở Venezuela, hiện đang dành 7 USD cho kết nối: Internet tại nhà và điện thoại di động.
Tương tự, ông cho biết trên kênh Fedecámaras Radio rằng 53% người Venezuela đề nghị Ngân hàng mở rộng khả năng tiếp cận tín dụng, 9% yêu cầu một cơ chế thuận tiện để mua bán ngoại tệ và 5% yêu cầu tăng cường an toàn và niềm tin.
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC
Ngày: 94% người Venezuela đánh giá thanh toán di động là dịch vụ ngân hàng thiết yếu
Alexander Cabrera, nhà sáng lập và giám đốc điều hành của Atenas Grupo Consultor, cho biết thanh toán di động nằm trong top các dịch vụ được người Venezuela sử dụng nhiều nhất.
Nhà sáng lập và giám đốc điều hành của Atenas Grupo Consultor, Alexander Cabrera, cho biết tại Venezuela, giao dịch bằng bolívares ngày càng «mạnh mẽ hơn».
Theo đó, ông nêu rằng nghiên cứu gần đây nhất xác định 94% người Venezuela đánh giá thanh toán di động là một trong những dịch vụ quan trọng nhất của hệ thống ngân hàng Venezuela, trong khi 67% đánh giá cao việc chuyển tiền.
«Chủ đề thanh toán di động, được xem là một trong 5 dịch vụ quan trọng nhất của ngân hàng Venezuela, chắc chắn đang nằm trong top các lựa chọn của người tiêu dùng Venezuela», ông nói.
Alexander Cabrera cho biết đối với những người Venezuela sinh sống ngoài Caracas, ba mối quan tâm là nước, điện và Internet: «vấn đề điện và Internet ảnh hưởng nhanh chóng đến vấn đề các phương tiện thanh toán».
Ông khẳng định rằng trong mỗi 100 USD tại hộ gia đình ở Venezuela, hiện đang dành 7 USD cho kết nối: Internet tại nhà và điện thoại di động.
Tương tự, ông cho biết trên kênh Fedecámaras Radio rằng 53% người Venezuela đề nghị Ngân hàng mở rộng khả năng tiếp cận tín dụng, 9% yêu cầu một cơ chế thuận tiện để mua bán ngoại tệ và 5% yêu cầu tăng cường an toàn và niềm tin.
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC
Alexander Cabrera, nhà sáng lập và giám đốc điều hành của Atenas Grupo Consultor, cho biết thanh toán di động nằm trong top các dịch vụ được người Venezuela sử dụng nhiều nhất.
Nhà sáng lập và giám đốc điều hành của Atenas Grupo Consultor, Alexander Cabrera, cho biết tại Venezuela, giao dịch bằng bolívares ngày càng «mạnh mẽ hơn».
Theo đó, ông nêu rằng nghiên cứu gần đây nhất xác định 94% người Venezuela đánh giá thanh toán di động là một trong những dịch vụ quan trọng nhất của hệ thống ngân hàng Venezuela, trong khi 67% đánh giá cao việc chuyển tiền.
«Chủ đề thanh toán di động, được xem là một trong 5 dịch vụ quan trọng nhất của ngân hàng Venezuela, chắc chắn đang nằm trong top các lựa chọn của người tiêu dùng Venezuela», ông nói.
Alexander Cabrera cho biết đối với những người Venezuela sinh sống ngoài Caracas, ba mối quan tâm là nước, điện và Internet: «vấn đề điện và Internet ảnh hưởng nhanh chóng đến vấn đề các phương tiện thanh toán».
Ông khẳng định rằng trong mỗi 100 USD tại hộ gia đình ở Venezuela, hiện đang dành 7 USD cho kết nối: Internet tại nhà và điện thoại di động.
Tương tự, ông cho biết trên kênh Fedecámaras Radio rằng 53% người Venezuela đề nghị Ngân hàng mở rộng khả năng tiếp cận tín dụng, 9% yêu cầu một cơ chế thuận tiện để mua bán ngoại tệ và 5% yêu cầu tăng cường an toàn và niềm tin.
#venezuela #banco #pagomovil #P2P #P2PTrading $BTC

28

Bài viết
Hiệp hội Ngân hàng Venezuela tìm cách thể chế hóa tháng 9 là Tháng tuân thủTổ chức này có mục đích làm nổi bật không chỉ nhu cầu xây dựng một văn hóa tuân thủ, mà còn cả những cơ hội mà điều đó có thể tạo ra cho đất nước.
Những thay đổi trên các thị trường quốc tế, sự phát triển của các khuôn khổ pháp lý và mức độ tương tác ngày càng tăng giữa các doanh nghiệp thuộc nhiều quốc gia khác nhau đã làm gia tăng các yêu cầu về tuân thủ. Đối với các tổ chức tại Venezuela, việc nắm bắt và đáp ứng các tiêu chuẩn này ngày càng trở nên quan trọng để phát triển các mối quan hệ thương mại và tài chính trong những môi trường mà quản lý rủi ro, tính minh bạch, đạo đức và tuân thủ là những điều kiện để tiến hành kinh doanh.
Hiệp hội Ngân hàng Venezuela tìm cách thể chế hóa tháng 9 là Tháng tuân thủ
Tổ chức này có mục đích làm nổi bật không chỉ nhu cầu xây dựng một văn hóa tuân thủ, mà còn cả những cơ hội mà điều đó có thể tạo ra cho đất nước.
Những thay đổi trên các thị trường quốc tế, sự phát triển của các khuôn khổ pháp lý và mức độ tương tác ngày càng tăng giữa các doanh nghiệp thuộc nhiều quốc gia khác nhau đã làm gia tăng các yêu cầu về tuân thủ. Đối với các tổ chức tại Venezuela, việc nắm bắt và đáp ứng các tiêu chuẩn này ngày càng trở nên quan trọng để phát triển các mối quan hệ thương mại và tài chính trong những môi trường mà quản lý rủi ro, tính minh bạch, đạo đức và tuân thủ là những điều kiện để tiến hành kinh doanh.
Những thay đổi trên các thị trường quốc tế, sự phát triển của các khuôn khổ pháp lý và mức độ tương tác ngày càng tăng giữa các doanh nghiệp thuộc nhiều quốc gia khác nhau đã làm gia tăng các yêu cầu về tuân thủ. Đối với các tổ chức tại Venezuela, việc nắm bắt và đáp ứng các tiêu chuẩn này ngày càng trở nên quan trọng để phát triển các mối quan hệ thương mại và tài chính trong những môi trường mà quản lý rủi ro, tính minh bạch, đạo đức và tuân thủ là những điều kiện để tiến hành kinh doanh.
14
Bài viết
BCV: Lạm phát ở Venezuela giảm và ở mức 8,9% trong tháng 8Tổ chức tài chính này cho biết trong tháng thứ tám của năm, đã đạt được một mức lạm phát phù hợp với các biện pháp chính sách kinh tế vĩ mô được áp dụng nhằm đạt được sự ổn định giá cả.
Theo dữ liệu do Ngân hàng Trung ương Venezuela (BCV) cung cấp cho tháng 8 năm 2026, Chỉ số Giá tiêu dùng Quốc gia (INPC) ghi nhận mức biến động theo tháng là 8,9%.
Trong một bài đăng trên cổng thông tin web của mình, tổ chức tài chính này giải thích rằng trong tháng thứ tám của năm, đã ghi nhận sự phục hồi của các kênh thương mại và đồng thời áp lực trên thị trường ngoại hối cũng giảm bớt, «điều này được phản ánh qua mức biến động thấp hơn của tỷ giá hối đoái và giá cả hàng hóa, dịch vụ».
BCV: Lạm phát ở Venezuela giảm và ở mức 8,9% trong tháng 8
Tổ chức tài chính này cho biết trong tháng thứ tám của năm, đã đạt được một mức lạm phát phù hợp với các biện pháp chính sách kinh tế vĩ mô được áp dụng nhằm đạt được sự ổn định giá cả.
Theo dữ liệu do Ngân hàng Trung ương Venezuela (BCV) cung cấp cho tháng 8 năm 2026, Chỉ số Giá tiêu dùng Quốc gia (INPC) ghi nhận mức biến động theo tháng là 8,9%.
Trong một bài đăng trên cổng thông tin web của mình, tổ chức tài chính này giải thích rằng trong tháng thứ tám của năm, đã ghi nhận sự phục hồi của các kênh thương mại và đồng thời áp lực trên thị trường ngoại hối cũng giảm bớt, «điều này được phản ánh qua mức biến động thấp hơn của tỷ giá hối đoái và giá cả hàng hóa, dịch vụ».
Theo dữ liệu do Ngân hàng Trung ương Venezuela (BCV) cung cấp cho tháng 8 năm 2026, Chỉ số Giá tiêu dùng Quốc gia (INPC) ghi nhận mức biến động theo tháng là 8,9%.
Trong một bài đăng trên cổng thông tin web của mình, tổ chức tài chính này giải thích rằng trong tháng thứ tám của năm, đã ghi nhận sự phục hồi của các kênh thương mại và đồng thời áp lực trên thị trường ngoại hối cũng giảm bớt, «điều này được phản ánh qua mức biến động thấp hơn của tỷ giá hối đoái và giá cả hàng hóa, dịch vụ».
1
83
Bài viết
CAF, Venezuela Sin Límites và Unidos en Red hợp tác thúc đẩy Quỹ Phục hồi và Tái thiết Venezuela
Liên minh kết hợp năng lực thể chế của CAF, kinh nghiệm và sự phối hợp của Venezuela Sin Límites tại quốc gia này và mạng lưới quốc tế của Unidos en Red để huy động nguồn lực, thu hút thêm các đối tác và mở rộng tác động của Quỹ.
CAF -Ngân hàng Phát triển Mỹ Latinh và Caribe—, Quỹ Venezuela Sin Límites và Quỹ Unidos en Red đã chính thức hóa một liên minh nhằm quảng bá và mở rộng phạm vi tiếp cận của Quỹ Phục hồi và Tái thiết Venezuela (FORRV), do CAF tạo ra và quản lý.
CAF, Venezuela Sin Límites và Unidos en Red hợp tác thúc đẩy Quỹ Phục hồi
và Tái thiết Venezuela
Liên minh kết hợp năng lực thể chế của CAF, kinh nghiệm và sự phối hợp của Venezuela Sin Límites tại quốc gia này và mạng lưới quốc tế của Unidos en Red để huy động nguồn lực, thu hút thêm các đối tác và mở rộng tác động của Quỹ.
CAF -Ngân hàng Phát triển Mỹ Latinh và Caribe—, Quỹ Venezuela Sin Límites và Quỹ Unidos en Red đã chính thức hóa một liên minh nhằm quảng bá và mở rộng phạm vi tiếp cận của Quỹ Phục hồi và Tái thiết Venezuela (FORRV), do CAF tạo ra và quản lý.
Liên minh kết hợp năng lực thể chế của CAF, kinh nghiệm và sự phối hợp của Venezuela Sin Límites tại quốc gia này và mạng lưới quốc tế của Unidos en Red để huy động nguồn lực, thu hút thêm các đối tác và mở rộng tác động của Quỹ.
CAF -Ngân hàng Phát triển Mỹ Latinh và Caribe—, Quỹ Venezuela Sin Límites và Quỹ Unidos en Red đã chính thức hóa một liên minh nhằm quảng bá và mở rộng phạm vi tiếp cận của Quỹ Phục hồi và Tái thiết Venezuela (FORRV), do CAF tạo ra và quản lý.
153
💬 "Thông báo của EURR vào ngày 26 tháng 8 năm 2026 không xuất phát từ một sự mặc khải mang tính triết học. Nó xuất phát từ một quy định."
Khi MiCA đến châu Âu, Revolut cắt giảm tiền gửi bằng USDT và ra mắt EURR—một stablecoin mới theo đồng euro. Trong video này, chúng tôi trả lời ba câu hỏi then chốt về nhân tố mới này trên thị trường và nó ảnh hưởng như thế nào đến các “gã khổng lồ” đã có chỗ đứng như Circle.
🎥 ‼️ Ethereum sẽ chỉ có tính trừu tượng tài khoản vào năm 2027, trong khi L2 Base đang thử nghiệm một phiên bản riêng và được cho là không tương thích với phiên bản đầu tiên đó. Điều này sẽ dẫn đến việc mỗi ví phải duy trì hai hệ thống khác nhau, khiến mạng bị phân mảnh.
📈 PlanB khẳng định rằng bitcoin đã vượt qua mức tối thiểu của chu kỳ giảm và kỳ vọng giá sẽ cao hơn trong thời gian tới. Lập luận này dựa trên, trong số các yếu tố khác, việc giá đã vượt qua đường trung bình động 200 tuần.
🔹 21 ngân hàng đã công bố việc thành lập một công ty để phát hành stablecoin. Nhóm này bao gồm Bank of America, BBVA và Standard Bank.
🔹 Người dùng X nhận đợt sóng email rác, không được yêu cầu, nhằm thay đổi mật khẩu.
🔹 Guatemala bắt đầu từ tháng 9 việc kiểm soát chống rửa tiền đối với các sàn giao dịch tiền mã hóa.
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
{web3_wallet_create}(CT_501E3zV5geCYekQCkNCoUiRBq6EVN1ysSuBorHKEw6WyRqU)
{web3_wallet_create}(560xd615468088b19fb9d4f03cb3ce9e33876ff3db99)
💬 "Thông báo của EURR vào ngày 26 tháng 8 năm 2026 không xuất phát từ một sự mặc khải mang tính triết học. Nó xuất phát từ một quy định."
Khi MiCA đến châu Âu, Revolut cắt giảm tiền gửi bằng USDT và ra mắt EURR—một stablecoin mới theo đồng euro. Trong video này, chúng tôi trả lời ba câu hỏi then chốt về nhân tố mới này trên thị trường và nó ảnh hưởng như thế nào đến các “gã khổng lồ” đã có chỗ đứng như Circle.
🎥 ‼️ Ethereum sẽ chỉ có tính trừu tượng tài khoản vào năm 2027, trong khi L2 Base đang thử nghiệm một phiên bản riêng và được cho là không tương thích với phiên bản đầu tiên đó. Điều này sẽ dẫn đến việc mỗi ví phải duy trì hai hệ thống khác nhau, khiến mạng bị phân mảnh.
📈 PlanB khẳng định rằng bitcoin đã vượt qua mức tối thiểu của chu kỳ giảm và kỳ vọng giá sẽ cao hơn trong thời gian tới. Lập luận này dựa trên, trong số các yếu tố khác, việc giá đã vượt qua đường trung bình động 200 tuần.
🔹 21 ngân hàng đã công bố việc thành lập một công ty để phát hành stablecoin. Nhóm này bao gồm Bank of America, BBVA và Standard Bank.
🔹 Người dùng X nhận đợt sóng email rác, không được yêu cầu, nhằm thay đổi mật khẩu.
🔹 Guatemala bắt đầu từ tháng 9 việc kiểm soát chống rửa tiền đối với các sàn giao dịch tiền mã hóa.
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
Khi MiCA đến châu Âu, Revolut cắt giảm tiền gửi bằng USDT và ra mắt EURR—một stablecoin mới theo đồng euro. Trong video này, chúng tôi trả lời ba câu hỏi then chốt về nhân tố mới này trên thị trường và nó ảnh hưởng như thế nào đến các “gã khổng lồ” đã có chỗ đứng như Circle.
🎥 ‼️ Ethereum sẽ chỉ có tính trừu tượng tài khoản vào năm 2027, trong khi L2 Base đang thử nghiệm một phiên bản riêng và được cho là không tương thích với phiên bản đầu tiên đó. Điều này sẽ dẫn đến việc mỗi ví phải duy trì hai hệ thống khác nhau, khiến mạng bị phân mảnh.
📈 PlanB khẳng định rằng bitcoin đã vượt qua mức tối thiểu của chu kỳ giảm và kỳ vọng giá sẽ cao hơn trong thời gian tới. Lập luận này dựa trên, trong số các yếu tố khác, việc giá đã vượt qua đường trung bình động 200 tuần.
🔹 21 ngân hàng đã công bố việc thành lập một công ty để phát hành stablecoin. Nhóm này bao gồm Bank of America, BBVA và Standard Bank.
🔹 Người dùng X nhận đợt sóng email rác, không được yêu cầu, nhằm thay đổi mật khẩu.
🔹 Guatemala bắt đầu từ tháng 9 việc kiểm soát chống rửa tiền đối với các sàn giao dịch tiền mã hóa.
#ETH #EURR #BTC #banco #bitcoin $BTC $ETH $CRCL
113
Nhịp độ gia tăng nợ của Mỹ đã một lần nữa đưa sự ổn định tài khóa của quốc gia này trở thành tâm điểm chú ý trong bối cảnh kinh tế toàn cầu. Nợ công đã chính thức vượt qua ngưỡng 40 nghìn tỷ USD, tích lũy mức tăng gần 1 nghìn tỷ USD trong vòng chưa đầy năm tháng. Đà tăng nhanh này chủ yếu do thâm hụt ngân sách kéo dài và chi phí phục vụ nợ tăng nhanh vì lãi suất cao.
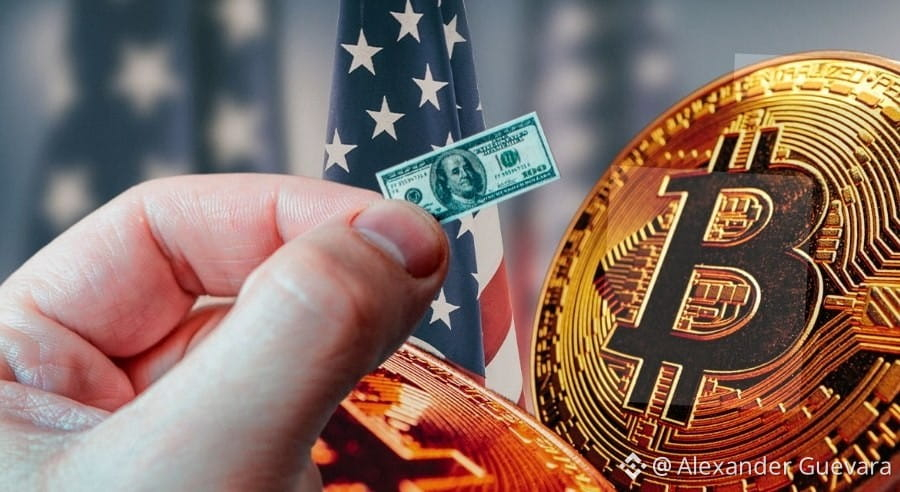
Khi cuộc tranh luận về tính bền vững của tiền tệ pháp định và lạm phát tiềm ẩn trong dài hạn ngày càng gia tăng, vai trò của Bitcoin lại được củng cố từ hai câu chuyện (narrative) khác nhau. Các nhà phân tích và các nhóm lập pháp ngày càng thúc đẩy quan điểm rằng Mỹ và các nền kinh tế khác nên đưa Bitcoin vào như một tài sản dự trữ chính thức. Đề xuất này nhằm giảm thiểu sự mất giá của đồng USD trong dài hạn và đa dạng hóa bảng cân đối của Nhà nước.
Khẩu hiệu cũ từ buổi đầu của hệ sinh thái crypto, “Long Bitcoin, Short the Bankers”, đã không còn phù hợp. Mối quan hệ giữa ngân hàng truyền thống và các tài sản kỹ thuật số đã không được giải quyết bằng việc triệt tiêu các ngân hàng, mà bằng một sự tích hợp mang tính thể chế quy mô lớn. Các định chế tài chính toàn cầu trước đây từng từ chối lĩnh vực này giờ đang quản lý các sản phẩm niêm yết, cung cấp dịch vụ lưu ký tuân thủ, mua bán và token hóa.
Các ngân hàng hàng đầu và các cơ quan quản lý cho phép sử dụng BTC làm tài sản thế chấp trong các thị trường tín dụng và phái sinh, xử lý tương tự như vàng hoặc các đồng tiền truyền thống. Bitcoin đã ngừng chỉ được xem như một canh bạc mang tính chiến thuật hay đầu cơ, để dần khẳng định vị thế là một tài sản tiền mặt (treasury) và dự trữ mang tính thể chế trong dài hạn.
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
Nhịp độ gia tăng nợ của Mỹ đã một lần nữa đưa sự ổn định tài khóa của quốc gia này trở thành tâm điểm chú ý trong bối cảnh kinh tế toàn cầu. Nợ công đã chính thức vượt qua ngưỡng 40 nghìn tỷ USD, tích lũy mức tăng gần 1 nghìn tỷ USD trong vòng chưa đầy năm tháng. Đà tăng nhanh này chủ yếu do thâm hụt ngân sách kéo dài và chi phí phục vụ nợ tăng nhanh vì lãi suất cao.
Khi cuộc tranh luận về tính bền vững của tiền tệ pháp định và lạm phát tiềm ẩn trong dài hạn ngày càng gia tăng, vai trò của Bitcoin lại được củng cố từ hai câu chuyện (narrative) khác nhau. Các nhà phân tích và các nhóm lập pháp ngày càng thúc đẩy quan điểm rằng Mỹ và các nền kinh tế khác nên đưa Bitcoin vào như một tài sản dự trữ chính thức. Đề xuất này nhằm giảm thiểu sự mất giá của đồng USD trong dài hạn và đa dạng hóa bảng cân đối của Nhà nước.
Khẩu hiệu cũ từ buổi đầu của hệ sinh thái crypto, “Long Bitcoin, Short the Bankers”, đã không còn phù hợp. Mối quan hệ giữa ngân hàng truyền thống và các tài sản kỹ thuật số đã không được giải quyết bằng việc triệt tiêu các ngân hàng, mà bằng một sự tích hợp mang tính thể chế quy mô lớn. Các định chế tài chính toàn cầu trước đây từng từ chối lĩnh vực này giờ đang quản lý các sản phẩm niêm yết, cung cấp dịch vụ lưu ký tuân thủ, mua bán và token hóa.
Các ngân hàng hàng đầu và các cơ quan quản lý cho phép sử dụng BTC làm tài sản thế chấp trong các thị trường tín dụng và phái sinh, xử lý tương tự như vàng hoặc các đồng tiền truyền thống. Bitcoin đã ngừng chỉ được xem như một canh bạc mang tính chiến thuật hay đầu cơ, để dần khẳng định vị thế là một tài sản tiền mặt (treasury) và dự trữ mang tính thể chế trong dài hạn.
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
Khi cuộc tranh luận về tính bền vững của tiền tệ pháp định và lạm phát tiềm ẩn trong dài hạn ngày càng gia tăng, vai trò của Bitcoin lại được củng cố từ hai câu chuyện (narrative) khác nhau. Các nhà phân tích và các nhóm lập pháp ngày càng thúc đẩy quan điểm rằng Mỹ và các nền kinh tế khác nên đưa Bitcoin vào như một tài sản dự trữ chính thức. Đề xuất này nhằm giảm thiểu sự mất giá của đồng USD trong dài hạn và đa dạng hóa bảng cân đối của Nhà nước.
Khẩu hiệu cũ từ buổi đầu của hệ sinh thái crypto, “Long Bitcoin, Short the Bankers”, đã không còn phù hợp. Mối quan hệ giữa ngân hàng truyền thống và các tài sản kỹ thuật số đã không được giải quyết bằng việc triệt tiêu các ngân hàng, mà bằng một sự tích hợp mang tính thể chế quy mô lớn. Các định chế tài chính toàn cầu trước đây từng từ chối lĩnh vực này giờ đang quản lý các sản phẩm niêm yết, cung cấp dịch vụ lưu ký tuân thủ, mua bán và token hóa.
Các ngân hàng hàng đầu và các cơ quan quản lý cho phép sử dụng BTC làm tài sản thế chấp trong các thị trường tín dụng và phái sinh, xử lý tương tự như vàng hoặc các đồng tiền truyền thống. Bitcoin đã ngừng chỉ được xem như một canh bạc mang tính chiến thuật hay đầu cơ, để dần khẳng định vị thế là một tài sản tiền mặt (treasury) và dự trữ mang tính thể chế trong dài hạn.
#EEUU #BTC #Tokenization #banco #regulacion $BTC $MSTR $STRC
207

Bài viết
Ngân hàng Trung ương Peru duy trì lãi suất tham chiếu ở mức 4,25% trong tháng thứ mười mộtPhiên họp tiếp theo của ban giám đốc nơi sẽ đánh giá Chương trình tiền tệ của Peru sẽ diễn ra vào ngày 10 tháng 9, Ngân hàng Trung ương Dự trữ Peru (BCRP) cho biết.
Ngân hàng Trung ương Dự trữ Peru (BCRP) giữ nguyên lãi suất tham chiếu ở mức 4,25% trong tháng thứ mười một liên tiếp, sau khi xem xét rằng lạm phát theo tháng ở nước này trong tháng 7 là 0,29% và lạm phát không bao gồm lương thực và năng lượng đạt 0,28%.
Tại phiên họp hàng tháng của ban giám đốc, BCRP cho biết kết quả này chủ yếu được lý giải bởi việc giá của một số mặt hàng thực phẩm và giá vé vận tải nội địa tăng lên do nhu cầu theo mùa cao hơn trong dịp lễ kỷ niệm Độc lập của đất nước, diễn ra vào ngày 28 và 29 tháng 7.
Ngân hàng Trung ương Peru duy trì lãi suất tham chiếu ở mức 4,25% trong tháng thứ mười một
Phiên họp tiếp theo của ban giám đốc nơi sẽ đánh giá Chương trình tiền tệ của Peru sẽ diễn ra vào ngày 10 tháng 9, Ngân hàng Trung ương Dự trữ Peru (BCRP) cho biết.
Ngân hàng Trung ương Dự trữ Peru (BCRP) giữ nguyên lãi suất tham chiếu ở mức 4,25% trong tháng thứ mười một liên tiếp, sau khi xem xét rằng lạm phát theo tháng ở nước này trong tháng 7 là 0,29% và lạm phát không bao gồm lương thực và năng lượng đạt 0,28%.
Tại phiên họp hàng tháng của ban giám đốc, BCRP cho biết kết quả này chủ yếu được lý giải bởi việc giá của một số mặt hàng thực phẩm và giá vé vận tải nội địa tăng lên do nhu cầu theo mùa cao hơn trong dịp lễ kỷ niệm Độc lập của đất nước, diễn ra vào ngày 28 và 29 tháng 7.
Ngân hàng Trung ương Dự trữ Peru (BCRP) giữ nguyên lãi suất tham chiếu ở mức 4,25% trong tháng thứ mười một liên tiếp, sau khi xem xét rằng lạm phát theo tháng ở nước này trong tháng 7 là 0,29% và lạm phát không bao gồm lương thực và năng lượng đạt 0,28%.
Tại phiên họp hàng tháng của ban giám đốc, BCRP cho biết kết quả này chủ yếu được lý giải bởi việc giá của một số mặt hàng thực phẩm và giá vé vận tải nội địa tăng lên do nhu cầu theo mùa cao hơn trong dịp lễ kỷ niệm Độc lập của đất nước, diễn ra vào ngày 28 và 29 tháng 7.
29
📢 Ngân hàng Trung ương Anh cảnh báo rằng AI làm gia tăng rủi ro đối với sự ổn định tài chính
Trí tuệ nhân tạo (AI) đã trở thành một trong những động lực đầu tư chính trên toàn cầu, nhưng đồng thời cũng là nguồn lo ngại ngày càng tăng đối với các cơ quan quản lý tài chính. Ngân hàng Trung ương Anh (BoE) đã cảnh báo vào hôm thứ Ba rằng sự tiến bộ nhanh chóng của công nghệ này đang tạo ra những rủi ro mới đối với sự ổn định tài chính, từ một…
🇺🇸 Cuộc đua lượng tử ngày càng nóng: Mỹ triệu tập chính phủ và ngành công nghiệp để củng cố chiến lược công nghệ của mình trước Trung Quốc.
⚡ Họ ra mắt một ứng dụng kết hợp nhắn tin mã hóa với các khoản thanh toán bitcoin tự lưu ký thông qua Lightning Network, không cần chuyển ứng dụng và cũng không phải sao chép địa chỉ từ một ví.
#blockchain #banco #AI #EEUU #china $BTC
📢 Ngân hàng Trung ương Anh cảnh báo rằng AI làm gia tăng rủi ro đối với sự ổn định tài chính
Trí tuệ nhân tạo (AI) đã trở thành một trong những động lực đầu tư chính trên toàn cầu, nhưng đồng thời cũng là nguồn lo ngại ngày càng tăng đối với các cơ quan quản lý tài chính. Ngân hàng Trung ương Anh (BoE) đã cảnh báo vào hôm thứ Ba rằng sự tiến bộ nhanh chóng của công nghệ này đang tạo ra những rủi ro mới đối với sự ổn định tài chính, từ một…
🇺🇸 Cuộc đua lượng tử ngày càng nóng: Mỹ triệu tập chính phủ và ngành công nghiệp để củng cố chiến lược công nghệ của mình trước Trung Quốc.
⚡ Họ ra mắt một ứng dụng kết hợp nhắn tin mã hóa với các khoản thanh toán bitcoin tự lưu ký thông qua Lightning Network, không cần chuyển ứng dụng và cũng không phải sao chép địa chỉ từ một ví.
#blockchain #banco #AI #EEUU #china $BTC
Trí tuệ nhân tạo (AI) đã trở thành một trong những động lực đầu tư chính trên toàn cầu, nhưng đồng thời cũng là nguồn lo ngại ngày càng tăng đối với các cơ quan quản lý tài chính. Ngân hàng Trung ương Anh (BoE) đã cảnh báo vào hôm thứ Ba rằng sự tiến bộ nhanh chóng của công nghệ này đang tạo ra những rủi ro mới đối với sự ổn định tài chính, từ một…
🇺🇸 Cuộc đua lượng tử ngày càng nóng: Mỹ triệu tập chính phủ và ngành công nghiệp để củng cố chiến lược công nghệ của mình trước Trung Quốc.
⚡ Họ ra mắt một ứng dụng kết hợp nhắn tin mã hóa với các khoản thanh toán bitcoin tự lưu ký thông qua Lightning Network, không cần chuyển ứng dụng và cũng không phải sao chép địa chỉ từ một ví.
#blockchain #banco #AI #EEUU #china $BTC
3
86
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#45NgayTuDoTaiChinh
903,491 lượt xem
3,098 đang thảo luận
2
#TinFed
71,742 lượt xem
335 đang thảo luận
3
#TheoDõiFOMC
81,606 lượt xem
535 đang thảo luận
4
#MemeLaunchpads82%OfArcDayOneVolume
5,144 lượt xem
204 đang thảo luận
5
#OstiumLoanDisputeHearingSetInNYFederalCourt
6,320 lượt xem
187 đang thảo luận
6
#HyperliquidUSDCSupplyOvertakesSolana
448 lượt xem
29 đang thảo luận
7
#SKPoliceRefer18PolymarketUsersToProsecutors
5,945 lượt xem
221 đang thảo luận
8
#FedSEPProjects2026RateAt4.1%
13,811 lượt xem
313 đang thảo luận
9
#USHouseAdvancesBitcoinReserveBill
7,693 lượt xem
219 đang thảo luận
10
#AmazonGetsWarrantsToBuyGeneracStock
8,079 lượt xem
212 đang thảo luận