
#swift
swift
1.3M lượt xem
1,115 đang thảo luận
Phổ biến
Mới nhất

Các hệ thống thanh toán nạp vốn trước được bảo chứng bằng stablecoin giúp giảm chi phí quản lý ngoại hối và ngân quỹ so với phương thức truyền thốngViệc so sánh các hệ thống thanh toán nạp vốn trước được bảo chứng bằng stablecoin (chẳng hạn như tích hợp USDC của Visa Direct) với các giao dịch chuyển tiền SWIFT truyền thống cho thấy những thay đổi mang tính cấu trúc trong công nghệ trực tiếp làm thay đổi hiệu quả kinh tế của việc quản lý thanh khoản và ngoại hối (FX).
Thanh toán xuyên biên giới truyền thống phụ thuộc vào mạng lưới ngân hàng đại lý, vốn gây ra tình trạng sử dụng vốn kém hiệu quả nghiêm trọng. Stablecoin định hình lại những động lực này thông qua một số cơ chế riêng biệt:
1. Loại bỏ vốn bị phân tán trong các tài khoản Nostro/Vostro
Vấn đề của SWIFT: Với các hệ thống thanh toán truyền thống, nhà cung cấp dịch vụ chi trả hoặc tổ chức tài chính phải «nạp vốn trước» vào nhiều tài khoản ngân hàng nước ngoài (tài khoản Nostro/Vostro) trên toàn cầu để đảm bảo có thể thanh toán ngay các khoản chi bằng đồng nội tệ. Điều này khiến hàng triệu đô la vốn bị đóng băng, nằm im tại nhiều múi giờ, khu vực pháp lý và loại tiền tệ khác nhau, chỉ để bù đắp những khoảng trống vào cuối tuần hoặc ngoài giờ làm việc.
Các hệ thống thanh toán nạp vốn trước được bảo chứng bằng stablecoin giúp giảm chi phí quản lý ngoại hối và ngân quỹ so với phương thức truyền thống
Việc so sánh các hệ thống thanh toán nạp vốn trước được bảo chứng bằng stablecoin (chẳng hạn như tích hợp USDC của Visa Direct) với các giao dịch chuyển tiền SWIFT truyền thống cho thấy những thay đổi mang tính cấu trúc trong công nghệ trực tiếp làm thay đổi hiệu quả kinh tế của việc quản lý thanh khoản và ngoại hối (FX).
Thanh toán xuyên biên giới truyền thống phụ thuộc vào mạng lưới ngân hàng đại lý, vốn gây ra tình trạng sử dụng vốn kém hiệu quả nghiêm trọng. Stablecoin định hình lại những động lực này thông qua một số cơ chế riêng biệt:
1. Loại bỏ vốn bị phân tán trong các tài khoản Nostro/Vostro
Vấn đề của SWIFT: Với các hệ thống thanh toán truyền thống, nhà cung cấp dịch vụ chi trả hoặc tổ chức tài chính phải «nạp vốn trước» vào nhiều tài khoản ngân hàng nước ngoài (tài khoản Nostro/Vostro) trên toàn cầu để đảm bảo có thể thanh toán ngay các khoản chi bằng đồng nội tệ. Điều này khiến hàng triệu đô la vốn bị đóng băng, nằm im tại nhiều múi giờ, khu vực pháp lý và loại tiền tệ khác nhau, chỉ để bù đắp những khoảng trống vào cuối tuần hoặc ngoài giờ làm việc.
Thanh toán xuyên biên giới truyền thống phụ thuộc vào mạng lưới ngân hàng đại lý, vốn gây ra tình trạng sử dụng vốn kém hiệu quả nghiêm trọng. Stablecoin định hình lại những động lực này thông qua một số cơ chế riêng biệt:
1. Loại bỏ vốn bị phân tán trong các tài khoản Nostro/Vostro
Vấn đề của SWIFT: Với các hệ thống thanh toán truyền thống, nhà cung cấp dịch vụ chi trả hoặc tổ chức tài chính phải «nạp vốn trước» vào nhiều tài khoản ngân hàng nước ngoài (tài khoản Nostro/Vostro) trên toàn cầu để đảm bảo có thể thanh toán ngay các khoản chi bằng đồng nội tệ. Điều này khiến hàng triệu đô la vốn bị đóng băng, nằm im tại nhiều múi giờ, khu vực pháp lý và loại tiền tệ khác nhau, chỉ để bù đắp những khoảng trống vào cuối tuần hoặc ngoài giờ làm việc.
4
Hồng Kông và Swift thử nghiệm tiền gửi được token hóa khi các ngân hàng chạy đua theo tốc độ của stablecoinNgân hàng Trung ương Hồng Kông và Swift, dịch vụ nhắn tin liên ngân hàng 53 năm tuổi, hợp tác với các ngân hàng lớn để thử nghiệm thanh toán quốc tế bằng tiền gửi được token hóa ở nhiều loại tiền tệ. Giải pháp này có thể mang đến cho các bên cho vay một lựa chọn dựa trên blockchain, vượt ra ngoài phạm vi stablecoin.
Hồng Kông và Swift thử nghiệm tiền gửi được token hóa khi các ngân hàng chạy đua theo tốc độ của stablecoin
Ngân hàng Trung ương Hồng Kông và Swift, dịch vụ nhắn tin liên ngân hàng 53 năm tuổi, hợp tác với các ngân hàng lớn để thử nghiệm thanh toán quốc tế bằng tiền gửi được token hóa ở nhiều loại tiền tệ. Giải pháp này có thể mang đến cho các bên cho vay một lựa chọn dựa trên blockchain, vượt ra ngoài phạm vi stablecoin.
JPM-1,48%
HSBCUS-2,56%
42

·
--
【Tin nhanh thị trường】Các ngân hàng Hong Kong hợp tác với SWIFT thăm dò thanh toán token hóa
Ngày 16/11, Cơ quan Tiền tệ Hong Kong thông báo khởi động hợp tác chiến lược với SWIFT nhằm đánh giá việc kết nối sổ cái SWIFT với hạ tầng thanh toán Project Ensemble, thúc đẩy thanh toán xuyên biên giới theo thời gian thực, hoạt động 24/7 và có thể lập trình. Ngân hàng Trung Quốc (Hong Kong), Standard Chartered Hong Kong và HSBC tham gia thử nghiệm. Chương trình thí điểm sổ cái SWIFT đã khởi động vào tháng 7, với sự tham gia của 17 ngân hàng, trong đó có HSBC và Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Nguồn: CryptoEconomy)
⚠️Cảnh báo rủi ro: Nội dung trên chỉ nhằm chia sẻ thông tin thị trường, không cấu thành khuyến nghị đầu tư; đầu tư có rủi ro, hãy thận trọng khi tham gia thị trường.
【Tin nhanh thị trường】Các ngân hàng Hong Kong hợp tác với SWIFT thăm dò thanh toán token hóa
Ngày 16/11, Cơ quan Tiền tệ Hong Kong thông báo khởi động hợp tác chiến lược với SWIFT nhằm đánh giá việc kết nối sổ cái SWIFT với hạ tầng thanh toán Project Ensemble, thúc đẩy thanh toán xuyên biên giới theo thời gian thực, hoạt động 24/7 và có thể lập trình. Ngân hàng Trung Quốc (Hong Kong), Standard Chartered Hong Kong và HSBC tham gia thử nghiệm. Chương trình thí điểm sổ cái SWIFT đã khởi động vào tháng 7, với sự tham gia của 17 ngân hàng, trong đó có HSBC và Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Nguồn: CryptoEconomy)
⚠️Cảnh báo rủi ro: Nội dung trên chỉ nhằm chia sẻ thông tin thị trường, không cấu thành khuyến nghị đầu tư; đầu tư có rủi ro, hãy thận trọng khi tham gia thị trường.
Ngày 16/11, Cơ quan Tiền tệ Hong Kong thông báo khởi động hợp tác chiến lược với SWIFT nhằm đánh giá việc kết nối sổ cái SWIFT với hạ tầng thanh toán Project Ensemble, thúc đẩy thanh toán xuyên biên giới theo thời gian thực, hoạt động 24/7 và có thể lập trình. Ngân hàng Trung Quốc (Hong Kong), Standard Chartered Hong Kong và HSBC tham gia thử nghiệm. Chương trình thí điểm sổ cái SWIFT đã khởi động vào tháng 7, với sự tham gia của 17 ngân hàng, trong đó có HSBC và Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Nguồn: CryptoEconomy)
⚠️Cảnh báo rủi ro: Nội dung trên chỉ nhằm chia sẻ thông tin thị trường, không cấu thành khuyến nghị đầu tư; đầu tư có rủi ro, hãy thận trọng khi tham gia thị trường.
3

HỒNG KÔNG VÀ SWIFT ĐANG THÚC ĐẨY NGÀNH NGÂN HÀNG HƯỚNG TỚI THANH TOÁN BLOCKCHAIN 24/7!
Tài chính truyền thống đang đẩy nhanh quá trình chuyển đổi sang token hóa!
⚡ Chuyện gì đang diễn ra?
- SWIFT và Hồng Kông đang nghiên cứu tiền gửi ngân hàng được token hóa.
- Mục tiêu là hỗ trợ thanh toán xuyên biên giới nhanh hơn, suốt ngày đêm.
- Các ngân hàng lớn đang thử nghiệm cơ sở hạ tầng tài chính dựa trên blockchain.
- Tiền gửi được token hóa có thể trở thành đối thủ mới của stablecoin trong lĩnh vực thanh toán số.
🔥 Vì sao điều này quan trọng:
Công nghệ blockchain ngày càng thu hút các tập đoàn ngân hàng truyền thống, chứ không chỉ các công ty tiền mã hóa.
Liệu tiền gửi ngân hàng được token hóa có thách thức stablecoin trên thị trường thanh toán toàn cầu?
#SWIFT #HongKong #Blockchain #Stablecoins
HỒNG KÔNG VÀ SWIFT ĐANG THÚC ĐẨY NGÀNH NGÂN HÀNG HƯỚNG TỚI THANH TOÁN BLOCKCHAIN 24/7!
Tài chính truyền thống đang đẩy nhanh quá trình chuyển đổi sang token hóa!
⚡ Chuyện gì đang diễn ra?
- SWIFT và Hồng Kông đang nghiên cứu tiền gửi ngân hàng được token hóa.
- Mục tiêu là hỗ trợ thanh toán xuyên biên giới nhanh hơn, suốt ngày đêm.
- Các ngân hàng lớn đang thử nghiệm cơ sở hạ tầng tài chính dựa trên blockchain.
- Tiền gửi được token hóa có thể trở thành đối thủ mới của stablecoin trong lĩnh vực thanh toán số.
🔥 Vì sao điều này quan trọng:
Công nghệ blockchain ngày càng thu hút các tập đoàn ngân hàng truyền thống, chứ không chỉ các công ty tiền mã hóa.
Liệu tiền gửi ngân hàng được token hóa có thách thức stablecoin trên thị trường thanh toán toàn cầu?
#SWIFT #HongKong #Blockchain #Stablecoins
Tài chính truyền thống đang đẩy nhanh quá trình chuyển đổi sang token hóa!
⚡ Chuyện gì đang diễn ra?
- SWIFT và Hồng Kông đang nghiên cứu tiền gửi ngân hàng được token hóa.
- Mục tiêu là hỗ trợ thanh toán xuyên biên giới nhanh hơn, suốt ngày đêm.
- Các ngân hàng lớn đang thử nghiệm cơ sở hạ tầng tài chính dựa trên blockchain.
- Tiền gửi được token hóa có thể trở thành đối thủ mới của stablecoin trong lĩnh vực thanh toán số.
🔥 Vì sao điều này quan trọng:
Công nghệ blockchain ngày càng thu hút các tập đoàn ngân hàng truyền thống, chứ không chỉ các công ty tiền mã hóa.
Liệu tiền gửi ngân hàng được token hóa có thách thức stablecoin trên thị trường thanh toán toàn cầu?
#SWIFT #HongKong #Blockchain #Stablecoins
10
Hồng Kông và Swift khảo sát tiền gửi được mã hóa token cho các khoản thanh toán ngân hàng 24/7
Cơ quan Tiền tệ Hồng Kông và Swift hợp tác với HSBC, Standard Chartered và Bank of China để thử nghiệm thanh toán xuyên biên giới bằng tiền gửi được mã hóa token bằng nhiều loại tiền tệ. Dự án này kết nối sổ cái blockchain của Swift với Project Ensemble của Hồng Kông. Khác với stablecoin, tiền gửi được mã hóa token vẫn duy trì mối quan hệ tiền gửi ngân hàng, đồng thời mang lại tốc độ liên tục cho các khoản thanh toán quốc tế.
$ENA $SOL $BTC
#HongKong #Swift #ThanhToan
Hồng Kông và Swift khảo sát tiền gửi được mã hóa token cho các khoản thanh toán ngân hàng 24/7
Cơ quan Tiền tệ Hồng Kông và Swift hợp tác với HSBC, Standard Chartered và Bank of China để thử nghiệm thanh toán xuyên biên giới bằng tiền gửi được mã hóa token bằng nhiều loại tiền tệ. Dự án này kết nối sổ cái blockchain của Swift với Project Ensemble của Hồng Kông. Khác với stablecoin, tiền gửi được mã hóa token vẫn duy trì mối quan hệ tiền gửi ngân hàng, đồng thời mang lại tốc độ liên tục cho các khoản thanh toán quốc tế.
$ENA $SOL $BTC
#HongKong #Swift #ThanhToan
Cơ quan Tiền tệ Hồng Kông và Swift hợp tác với HSBC, Standard Chartered và Bank of China để thử nghiệm thanh toán xuyên biên giới bằng tiền gửi được mã hóa token bằng nhiều loại tiền tệ. Dự án này kết nối sổ cái blockchain của Swift với Project Ensemble của Hồng Kông. Khác với stablecoin, tiền gửi được mã hóa token vẫn duy trì mối quan hệ tiền gửi ngân hàng, đồng thời mang lại tốc độ liên tục cho các khoản thanh toán quốc tế.
$ENA $SOL $BTC
#HongKong #Swift #ThanhToan
99
Hồng Kông và Swift tìm hiểu về tiền gửi được mã hóa token cho thanh toán ngân hàng 24/7
Cơ quan Tiền tệ Hồng Kông và Swift hợp tác với HSBC, Standard Chartered và Bank of China để thử nghiệm thanh toán xuyên biên giới bằng tiền gửi được mã hóa token bằng nhiều loại tiền tệ. Dự án này kết nối sổ cái blockchain của Swift với Project Ensemble của Hồng Kông. Khác với stablecoin, tiền gửi được mã hóa token vẫn duy trì mối quan hệ tiền gửi ngân hàng, đồng thời mang lại tốc độ liên tục cho các khoản thanh toán quốc tế.
$ENA $SOL $BTC
#HongKong #Swift #ThanhToán
Hồng Kông và Swift tìm hiểu về tiền gửi được mã hóa token cho thanh toán ngân hàng 24/7
Cơ quan Tiền tệ Hồng Kông và Swift hợp tác với HSBC, Standard Chartered và Bank of China để thử nghiệm thanh toán xuyên biên giới bằng tiền gửi được mã hóa token bằng nhiều loại tiền tệ. Dự án này kết nối sổ cái blockchain của Swift với Project Ensemble của Hồng Kông. Khác với stablecoin, tiền gửi được mã hóa token vẫn duy trì mối quan hệ tiền gửi ngân hàng, đồng thời mang lại tốc độ liên tục cho các khoản thanh toán quốc tế.
$ENA $SOL $BTC
#HongKong #Swift #ThanhToán
Cơ quan Tiền tệ Hồng Kông và Swift hợp tác với HSBC, Standard Chartered và Bank of China để thử nghiệm thanh toán xuyên biên giới bằng tiền gửi được mã hóa token bằng nhiều loại tiền tệ. Dự án này kết nối sổ cái blockchain của Swift với Project Ensemble của Hồng Kông. Khác với stablecoin, tiền gửi được mã hóa token vẫn duy trì mối quan hệ tiền gửi ngân hàng, đồng thời mang lại tốc độ liên tục cho các khoản thanh toán quốc tế.
$ENA $SOL $BTC
#HongKong #Swift #ThanhToán
106

HKMA và Swift nghiên cứu tiền gửi mã hóa cho thanh toán xuyên biên giới
- HKMA và Swift liên kết Dự án Ensemble với sổ cái Swift.
- Dùng tiền gửi mã hóa cho thanh toán ngân hàng xuyên biên giới.
- Hỗ trợ nhiều loại tiền tệ.
- RSS chưa cung cấp chi tiết thêm.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Nguồn: CoinTelegraph
HKMA và Swift nghiên cứu tiền gửi mã hóa cho thanh toán xuyên biên giới
- HKMA và Swift liên kết Dự án Ensemble với sổ cái Swift.
- Dùng tiền gửi mã hóa cho thanh toán ngân hàng xuyên biên giới.
- Hỗ trợ nhiều loại tiền tệ.
- RSS chưa cung cấp chi tiết thêm.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Nguồn: CoinTelegraph
- HKMA và Swift liên kết Dự án Ensemble với sổ cái Swift.
- Dùng tiền gửi mã hóa cho thanh toán ngân hàng xuyên biên giới.
- Hỗ trợ nhiều loại tiền tệ.
- RSS chưa cung cấp chi tiết thêm.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Nguồn: CoinTelegraph
142
·
--
Tăng giá
🚨 NGÂN HÀNG TRUYỀN THỐNG ĐANG TIẾN SÂU HƠN VÀO BLOCKCHAIN.
Hồng Kông đang tiến thêm một bước quan trọng hướng tới tương lai của tài chính số.
Cơ quan Tiền tệ Hồng Kông (HKMA) và SWIFT đã tăng cường hợp tác để nghiên cứu các khoản thanh toán xuyên biên giới bằng tiền gửi ngân hàng được token hóa.
Sáng kiến này sẽ nghiên cứu việc kết nối sổ cái dựa trên blockchain của SWIFT với cơ sở hạ tầng thanh toán Project Ensemble của Hồng Kông, hỗ trợ các khoản thanh toán đa tiền tệ.
Các tổ chức tài chính lớn, bao gồm HSBC, Standard Chartered và Bank of China (Hong Kong), đang tham gia.
Hiện nay, các khoản thanh toán quốc tế có thể phải qua nhiều bên trung gian, gặp chậm trễ trong khâu thanh toán và phát sinh chi phí vận hành. Tiền gửi được token hóa có thể giúp các giao dịch này nhanh hơn, hiệu quả hơn và có khả năng hoạt động suốt ngày đêm.
Thú vị hơn nữa là khả năng thực hiện thanh toán có thể lập trình, trong đó giao dịch tự động được thực hiện khi đáp ứng các điều kiện đã định trước.
Đây không chỉ đơn thuần là đưa tiền lên blockchain. Đây là việc kết nối cơ sở hạ tầng ngân hàng truyền thống với hệ thống tài chính token hóa đang hình thành.
Sự tham gia của SWIFT khiến điều này đặc biệt đáng chú ý, bởi mạng lưới này đã kết nối các tổ chức tài chính trên khắp thế giới.
Tài chính truyền thống không nhất thiết phải chống lại công nghệ blockchain. Một số tên tuổi lớn nhất trong ngành đang tìm cách tích hợp công nghệ này.
Liệu tiền gửi được token hóa có trở thành nền tảng cho thế hệ thanh toán toàn cầu tiếp theo?
#blockchain #Tokenization #Swift #DigitalFinance
🚨 NGÂN HÀNG TRUYỀN THỐNG ĐANG TIẾN SÂU HƠN VÀO BLOCKCHAIN.
Hồng Kông đang tiến thêm một bước quan trọng hướng tới tương lai của tài chính số.
Cơ quan Tiền tệ Hồng Kông (HKMA) và SWIFT đã tăng cường hợp tác để nghiên cứu các khoản thanh toán xuyên biên giới bằng tiền gửi ngân hàng được token hóa.
Sáng kiến này sẽ nghiên cứu việc kết nối sổ cái dựa trên blockchain của SWIFT với cơ sở hạ tầng thanh toán Project Ensemble của Hồng Kông, hỗ trợ các khoản thanh toán đa tiền tệ.
Các tổ chức tài chính lớn, bao gồm HSBC, Standard Chartered và Bank of China (Hong Kong), đang tham gia.
Hiện nay, các khoản thanh toán quốc tế có thể phải qua nhiều bên trung gian, gặp chậm trễ trong khâu thanh toán và phát sinh chi phí vận hành. Tiền gửi được token hóa có thể giúp các giao dịch này nhanh hơn, hiệu quả hơn và có khả năng hoạt động suốt ngày đêm.
Thú vị hơn nữa là khả năng thực hiện thanh toán có thể lập trình, trong đó giao dịch tự động được thực hiện khi đáp ứng các điều kiện đã định trước.
Đây không chỉ đơn thuần là đưa tiền lên blockchain. Đây là việc kết nối cơ sở hạ tầng ngân hàng truyền thống với hệ thống tài chính token hóa đang hình thành.
Sự tham gia của SWIFT khiến điều này đặc biệt đáng chú ý, bởi mạng lưới này đã kết nối các tổ chức tài chính trên khắp thế giới.
Tài chính truyền thống không nhất thiết phải chống lại công nghệ blockchain. Một số tên tuổi lớn nhất trong ngành đang tìm cách tích hợp công nghệ này.
Liệu tiền gửi được token hóa có trở thành nền tảng cho thế hệ thanh toán toàn cầu tiếp theo?
#blockchain #Tokenization #Swift #DigitalFinance
Hồng Kông đang tiến thêm một bước quan trọng hướng tới tương lai của tài chính số.
Cơ quan Tiền tệ Hồng Kông (HKMA) và SWIFT đã tăng cường hợp tác để nghiên cứu các khoản thanh toán xuyên biên giới bằng tiền gửi ngân hàng được token hóa.
Sáng kiến này sẽ nghiên cứu việc kết nối sổ cái dựa trên blockchain của SWIFT với cơ sở hạ tầng thanh toán Project Ensemble của Hồng Kông, hỗ trợ các khoản thanh toán đa tiền tệ.
Các tổ chức tài chính lớn, bao gồm HSBC, Standard Chartered và Bank of China (Hong Kong), đang tham gia.
Hiện nay, các khoản thanh toán quốc tế có thể phải qua nhiều bên trung gian, gặp chậm trễ trong khâu thanh toán và phát sinh chi phí vận hành. Tiền gửi được token hóa có thể giúp các giao dịch này nhanh hơn, hiệu quả hơn và có khả năng hoạt động suốt ngày đêm.
Thú vị hơn nữa là khả năng thực hiện thanh toán có thể lập trình, trong đó giao dịch tự động được thực hiện khi đáp ứng các điều kiện đã định trước.
Đây không chỉ đơn thuần là đưa tiền lên blockchain. Đây là việc kết nối cơ sở hạ tầng ngân hàng truyền thống với hệ thống tài chính token hóa đang hình thành.
Sự tham gia của SWIFT khiến điều này đặc biệt đáng chú ý, bởi mạng lưới này đã kết nối các tổ chức tài chính trên khắp thế giới.
Tài chính truyền thống không nhất thiết phải chống lại công nghệ blockchain. Một số tên tuổi lớn nhất trong ngành đang tìm cách tích hợp công nghệ này.
Liệu tiền gửi được token hóa có trở thành nền tảng cho thế hệ thanh toán toàn cầu tiếp theo?
#blockchain #Tokenization #Swift #DigitalFinance
HSBCUS-2,56%
4
219

·
--
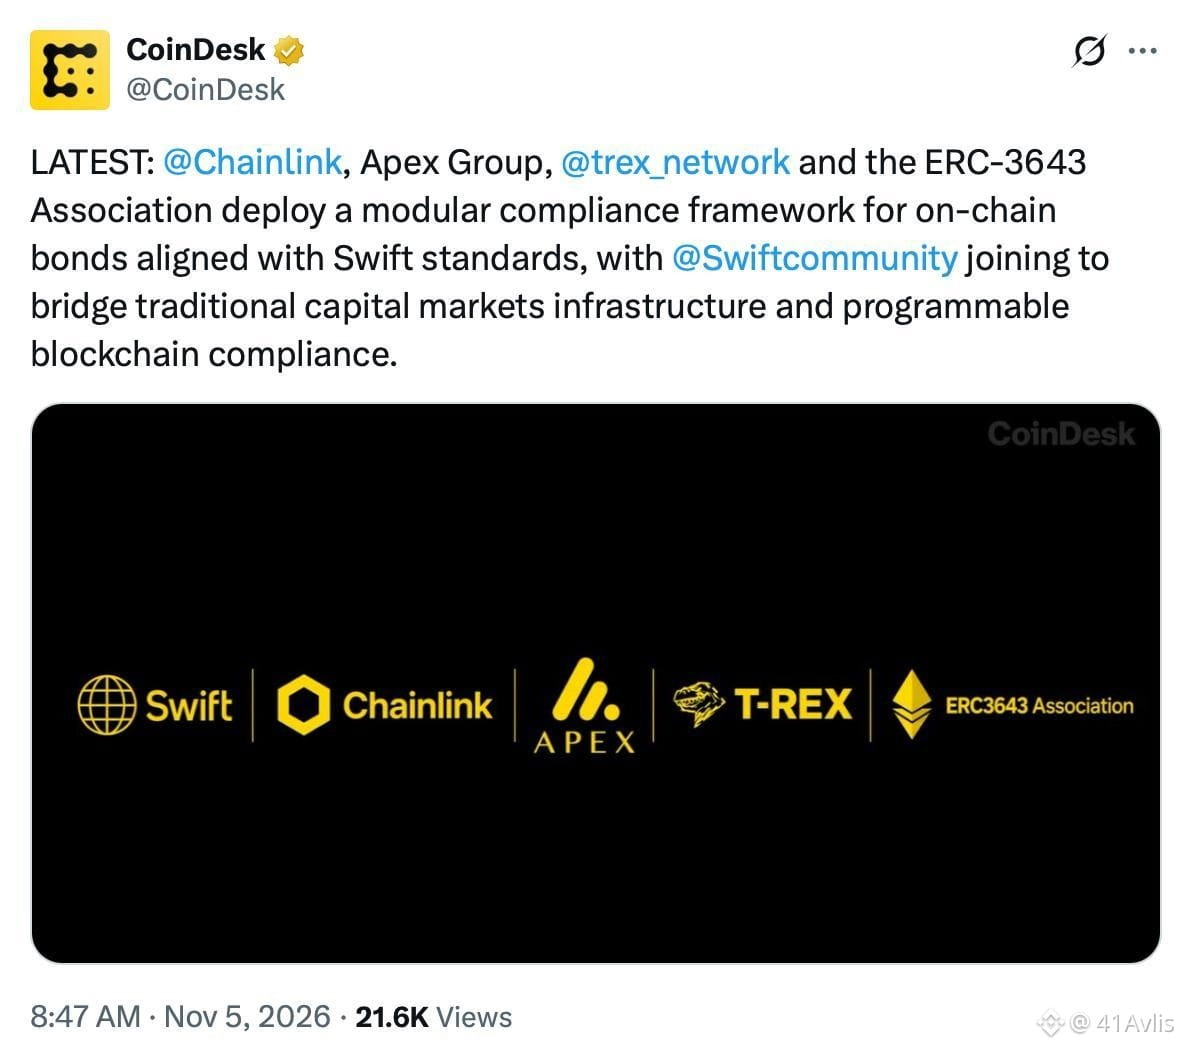
🌐 Chainlink và Swift: Kết nối tài chính truyền thống với blockchain
Việc áp dụng tài sản được token hóa vừa có một bước tiến lớn:
* Liên minh mới: Chainlink, Apex Group, T-REX Network và Hiệp hội ERC-3633 đã ra mắt một khuôn khổ tuân thủ quy định theo mô-đun.
* Tiêu chuẩn Swift: Dự án được phát triển để tuân theo các tiêu chuẩn của Swift.
* Tác động: Mục tiêu là kết nối các thị trường tài chính truyền thống với blockchain, thúc đẩy tài sản được token hóa.
💡 Bạn nghĩ gì về tin mới này đối với thị trường? Hãy để lại ý kiến trong phần bình luận!
#Chainlink #Swift #RWA
🌐 Chainlink và Swift: Kết nối tài chính truyền thống với blockchain
Việc áp dụng tài sản được token hóa vừa có một bước tiến lớn:
* Liên minh mới: Chainlink, Apex Group, T-REX Network và Hiệp hội ERC-3633 đã ra mắt một khuôn khổ tuân thủ quy định theo mô-đun.
* Tiêu chuẩn Swift: Dự án được phát triển để tuân theo các tiêu chuẩn của Swift.
* Tác động: Mục tiêu là kết nối các thị trường tài chính truyền thống với blockchain, thúc đẩy tài sản được token hóa.
💡 Bạn nghĩ gì về tin mới này đối với thị trường? Hãy để lại ý kiến trong phần bình luận!
#Chainlink #Swift #RWA
Việc áp dụng tài sản được token hóa vừa có một bước tiến lớn:
* Liên minh mới: Chainlink, Apex Group, T-REX Network và Hiệp hội ERC-3633 đã ra mắt một khuôn khổ tuân thủ quy định theo mô-đun.
* Tiêu chuẩn Swift: Dự án được phát triển để tuân theo các tiêu chuẩn của Swift.
* Tác động: Mục tiêu là kết nối các thị trường tài chính truyền thống với blockchain, thúc đẩy tài sản được token hóa.
💡 Bạn nghĩ gì về tin mới này đối với thị trường? Hãy để lại ý kiến trong phần bình luận!
#Chainlink #Swift #RWA
76
·
--
Bài viết
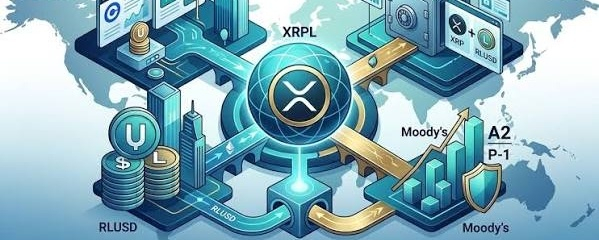
Xrp làm cầu nối hay độc lập ? Giả sử 10% hoạt động của SWIFT chuyển sang hệ sinh thái XRPL
🫱#Swift chủ yếu là mạng truyền thông điệp tài chính, không trực tiếp sở hữu hay chuyển toàn bộ số tiền trong các giao dịch.
SWIFT công bố trung bình 59,8 triệu thông điệp thanh toán mỗi ngày trong năm 2025. Con số 14.000 tỷ USD/ngày cần được xem là một ước tính về giá trị luân chuyển, không phải con số xác nhận được từ trang thống kê chính thức hiện tại. 👌
Giả sử tổng giá trị giao dịch là 14.000 tỷ USD/ngày
10% là 1,4000 tỷ/ngày
1.000.000$ >> 0.00001xrp
1,4000 tỷ>> 14 xrp
Ngay cả khi giả định 1,4 nghìn tỷ USD đi qua XRPL mỗi ngày, với mỗi giao dịch trung bình 1 triệu USD và phí 10 drops, lượng XRP bị đốt chỉ khoảng 14 XRP/ngày.
Điều đó không có nghĩa XRPL không cần $XRP . Nó có nghĩa là không thể lấy tổng giá trị giao dịch chia cho 100 tỷ XRP rồi kết luận giá XRP bắt buộc phải đạt 1.000 USD, 100.000 USD hay hơn nữa
🤩Vậy nếu #Xrp🔥🔥 phải làm tài sản cầu nối thì cần giá bao nhiêu?.
Bài sau mình bốc phét tiếp vậy🤪
#Write2Earn #Write2Earn!
Xrp làm cầu nối hay độc lập ?
Giả sử 10% hoạt động của SWIFT chuyển sang hệ sinh thái XRPL
🫱#Swift chủ yếu là mạng truyền thông điệp tài chính, không trực tiếp sở hữu hay chuyển toàn bộ số tiền trong các giao dịch.
SWIFT công bố trung bình 59,8 triệu thông điệp thanh toán mỗi ngày trong năm 2025. Con số 14.000 tỷ USD/ngày cần được xem là một ước tính về giá trị luân chuyển, không phải con số xác nhận được từ trang thống kê chính thức hiện tại. 👌
Giả sử tổng giá trị giao dịch là 14.000 tỷ USD/ngày
10% là 1,4000 tỷ/ngày
1.000.000$ >> 0.00001xrp
1,4000 tỷ>> 14 xrp
Ngay cả khi giả định 1,4 nghìn tỷ USD đi qua XRPL mỗi ngày, với mỗi giao dịch trung bình 1 triệu USD và phí 10 drops, lượng XRP bị đốt chỉ khoảng 14 XRP/ngày.
Điều đó không có nghĩa XRPL không cần $XRP . Nó có nghĩa là không thể lấy tổng giá trị giao dịch chia cho 100 tỷ XRP rồi kết luận giá XRP bắt buộc phải đạt 1.000 USD, 100.000 USD hay hơn nữa
🤩Vậy nếu #Xrp🔥🔥 phải làm tài sản cầu nối thì cần giá bao nhiêu?.
Bài sau mình bốc phét tiếp vậy🤪
#Write2Earn #Write2Earn!
🫱#Swift chủ yếu là mạng truyền thông điệp tài chính, không trực tiếp sở hữu hay chuyển toàn bộ số tiền trong các giao dịch.
SWIFT công bố trung bình 59,8 triệu thông điệp thanh toán mỗi ngày trong năm 2025. Con số 14.000 tỷ USD/ngày cần được xem là một ước tính về giá trị luân chuyển, không phải con số xác nhận được từ trang thống kê chính thức hiện tại. 👌
Giả sử tổng giá trị giao dịch là 14.000 tỷ USD/ngày
10% là 1,4000 tỷ/ngày
1.000.000$ >> 0.00001xrp
1,4000 tỷ>> 14 xrp
Ngay cả khi giả định 1,4 nghìn tỷ USD đi qua XRPL mỗi ngày, với mỗi giao dịch trung bình 1 triệu USD và phí 10 drops, lượng XRP bị đốt chỉ khoảng 14 XRP/ngày.
Điều đó không có nghĩa XRPL không cần $XRP . Nó có nghĩa là không thể lấy tổng giá trị giao dịch chia cho 100 tỷ XRP rồi kết luận giá XRP bắt buộc phải đạt 1.000 USD, 100.000 USD hay hơn nữa
🤩Vậy nếu #Xrp🔥🔥 phải làm tài sản cầu nối thì cần giá bao nhiêu?.
Bài sau mình bốc phét tiếp vậy🤪
#Write2Earn #Write2Earn!
4
4
3.8k

·
--
📰 Nhà nghiên cứu XRP: Toàn bộ cuộc trò chuyện của tôi với Tom Alaerts, người đã làm việc hơn 27 năm tại SWIFT
Tom Alaerts, cựu chuyên gia về tiêu chuẩn của SWIFT với hơn 27 năm kinh nghiệm tại mạng lưới nhắn tin tài chính toàn cầu, đã giải thích vì sao ISO 20022 có thể đóng vai trò quan trọng trong việc đưa tài sản kỹ thuật số vào cơ sở hạ tầng ngân hàng truyền thống. Trong cuộc trò chuyện dài trên X với nhà nghiên cứu tiền mã hóa SMQKE, Alaerts đã thảo luận về tương lai của SWIFT, mối quan hệ giữa […] Bài viết Nhà nghiên cứu XRP: Toàn bộ cuộc trò chuyện của tôi với Tom Alaerts, người đã làm việc hơn 27 năm tại SWIFT xuất hiện đầu tiên trên Times Tabloid.
Nguồn : Times Tabloid
Thời gian: 2026-11-01 13:00:46
Ghi nhận : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Hãy chia sẻ ý kiến của bạn trong phần bình luận bên dưới
📰 Nhà nghiên cứu XRP: Toàn bộ cuộc trò chuyện của tôi với Tom Alaerts, người đã làm việc hơn 27 năm tại SWIFT
Tom Alaerts, cựu chuyên gia về tiêu chuẩn của SWIFT với hơn 27 năm kinh nghiệm tại mạng lưới nhắn tin tài chính toàn cầu, đã giải thích vì sao ISO 20022 có thể đóng vai trò quan trọng trong việc đưa tài sản kỹ thuật số vào cơ sở hạ tầng ngân hàng truyền thống. Trong cuộc trò chuyện dài trên X với nhà nghiên cứu tiền mã hóa SMQKE, Alaerts đã thảo luận về tương lai của SWIFT, mối quan hệ giữa […] Bài viết Nhà nghiên cứu XRP: Toàn bộ cuộc trò chuyện của tôi với Tom Alaerts, người đã làm việc hơn 27 năm tại SWIFT xuất hiện đầu tiên trên Times Tabloid.
Nguồn : Times Tabloid
Thời gian: 2026-11-01 13:00:46
Ghi nhận : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Hãy chia sẻ ý kiến của bạn trong phần bình luận bên dưới
Tom Alaerts, cựu chuyên gia về tiêu chuẩn của SWIFT với hơn 27 năm kinh nghiệm tại mạng lưới nhắn tin tài chính toàn cầu, đã giải thích vì sao ISO 20022 có thể đóng vai trò quan trọng trong việc đưa tài sản kỹ thuật số vào cơ sở hạ tầng ngân hàng truyền thống. Trong cuộc trò chuyện dài trên X với nhà nghiên cứu tiền mã hóa SMQKE, Alaerts đã thảo luận về tương lai của SWIFT, mối quan hệ giữa […] Bài viết Nhà nghiên cứu XRP: Toàn bộ cuộc trò chuyện của tôi với Tom Alaerts, người đã làm việc hơn 27 năm tại SWIFT xuất hiện đầu tiên trên Times Tabloid.
Nguồn : Times Tabloid
Thời gian: 2026-11-01 13:00:46
Ghi nhận : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Hãy chia sẻ ý kiến của bạn trong phần bình luận bên dưới
151

·
--
🚨 SWIFT đang bàn về tương lai của ngành tài chính, và những người nắm giữ $XRP đang chú ý. 👀🔥
Thanh toán xuyên biên giới 24/7, tiền mặt kỹ thuật số có thể lập trình, chứng khoán được token hóa và thanh toán nguyên tử đang trở thành những phần quan trọng trong quá trình phát triển của ngành tài chính.
Ripple đang xây dựng trong bối cảnh rộng lớn hơn của lĩnh vực thanh toán bằng blockchain này, khiến sự giao thoa giữa hai bên đáng để theo dõi.
Nhưng đây là điểm mấu chốt: việc SWIFT thảo luận về cơ sở hạ tầng blockchain không đồng nghĩa với việc có quan hệ đối tác chính thức hay XRP được áp dụng trực tiếp.
Câu hỏi thực sự là liệu XRP và XRP Ledger có đảm nhận được vai trò đáng kể trong hệ thống tài chính đang thay đổi này hay không. 🌎
Đó là điều tôi sẽ theo dõi sát sao. 🚀
#XRP #Ripple #SWIFT
🚨 SWIFT đang bàn về tương lai của ngành tài chính, và những người nắm giữ $XRP đang chú ý. 👀🔥
Thanh toán xuyên biên giới 24/7, tiền mặt kỹ thuật số có thể lập trình, chứng khoán được token hóa và thanh toán nguyên tử đang trở thành những phần quan trọng trong quá trình phát triển của ngành tài chính.
Ripple đang xây dựng trong bối cảnh rộng lớn hơn của lĩnh vực thanh toán bằng blockchain này, khiến sự giao thoa giữa hai bên đáng để theo dõi.
Nhưng đây là điểm mấu chốt: việc SWIFT thảo luận về cơ sở hạ tầng blockchain không đồng nghĩa với việc có quan hệ đối tác chính thức hay XRP được áp dụng trực tiếp.
Câu hỏi thực sự là liệu XRP và XRP Ledger có đảm nhận được vai trò đáng kể trong hệ thống tài chính đang thay đổi này hay không. 🌎
Đó là điều tôi sẽ theo dõi sát sao. 🚀
#XRP #Ripple #SWIFT
Thanh toán xuyên biên giới 24/7, tiền mặt kỹ thuật số có thể lập trình, chứng khoán được token hóa và thanh toán nguyên tử đang trở thành những phần quan trọng trong quá trình phát triển của ngành tài chính.
Ripple đang xây dựng trong bối cảnh rộng lớn hơn của lĩnh vực thanh toán bằng blockchain này, khiến sự giao thoa giữa hai bên đáng để theo dõi.
Nhưng đây là điểm mấu chốt: việc SWIFT thảo luận về cơ sở hạ tầng blockchain không đồng nghĩa với việc có quan hệ đối tác chính thức hay XRP được áp dụng trực tiếp.
Câu hỏi thực sự là liệu XRP và XRP Ledger có đảm nhận được vai trò đáng kể trong hệ thống tài chính đang thay đổi này hay không. 🌎
Đó là điều tôi sẽ theo dõi sát sao. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
Hai ngân hàng khổng lồ vừa chuyển tiền thật dưới dạng token, và gần như chẳng ai đang nắm giữ tiền mã hóa tham gia giao dịch này.
Đó chính là cái bẫy. Mỗi khi có tiêu đề như thế này xuất hiện, mọi người lại FOMO lao vào bất kỳ mã nào nghe có vẻ liên quan đến thanh toán hay tài sản thế giới thực, rồi mới phát hiện ra sản phẩm đó chưa bao giờ cần đến đồng coin của họ. Bạn không bị rug pull bởi một hợp đồng. Bạn bị rug pull bởi một câu chuyện mà bạn chưa đọc kỹ.
Ngày 2 tháng 9, First Abu Dhabi Bank và Citi đã thanh toán một khoản bằng USD thực tế thông qua tiền gửi được token hóa trên sổ cái dùng chung của Swift. Tiền gửi được token hóa đơn giản là giấy ghi nợ của ngân hàng dưới một định dạng mới. Đó là quyền đòi nợ đối với bảng cân đối kế toán của ngân hàng ấy, được ghi lại để hai tổ chức có thể chuyển khoản trên một sổ ghi chép chung thay vì chờ chuỗi tin nhắn cũ. Đây không phải là $BTC. Bạn không thể chuyển nó vào ví rồi rời đi. Lời hứa vẫn là của ngân hàng, và Swift vẫn là bên nắm quyền điều phối.
Rủi ro nằm ở chỗ xem đây là chiến thắng cho bất cứ thứ gì bạn đang nắm giữ. Những token này có thể bị đóng băng hoặc thu hồi vì chúng do một ngân hàng chịu sự quản lý phát hành, chứ không phải một blockchain trung lập. Nếu ngân hàng gặp vấn đề, bạn sẽ phải xếp hàng cùng mọi người gửi tiền khác, dù có token hay không. Và nếu các giám đốc ngân quỹ thực sự ưa chuộng hệ thống này, phần lớn dòng tiền xuyên biên giới mà mọi người liên tục định giá vào $XRP hoặc các khoản đặt cược token hóa lỏng lẻo $ETH có thể sẽ chẳng bao giờ rời khỏi hệ thống ngân hàng. Tiền luân chuyển nhanh hơn cho ngân hàng không đồng nghĩa với việc tiền sẽ chảy vào các blockchain mà bạn giao dịch.
Nếu các ngân hàng có thể làm việc này mà không cần tiền mã hóa công khai, thì thực ra chúng ta đang định giá điều gì?
#Tokenization #RWA #Swift
Hai ngân hàng khổng lồ vừa chuyển tiền thật dưới dạng token, và gần như chẳng ai đang nắm giữ tiền mã hóa tham gia giao dịch này.
Đó chính là cái bẫy. Mỗi khi có tiêu đề như thế này xuất hiện, mọi người lại FOMO lao vào bất kỳ mã nào nghe có vẻ liên quan đến thanh toán hay tài sản thế giới thực, rồi mới phát hiện ra sản phẩm đó chưa bao giờ cần đến đồng coin của họ. Bạn không bị rug pull bởi một hợp đồng. Bạn bị rug pull bởi một câu chuyện mà bạn chưa đọc kỹ.
Ngày 2 tháng 9, First Abu Dhabi Bank và Citi đã thanh toán một khoản bằng USD thực tế thông qua tiền gửi được token hóa trên sổ cái dùng chung của Swift. Tiền gửi được token hóa đơn giản là giấy ghi nợ của ngân hàng dưới một định dạng mới. Đó là quyền đòi nợ đối với bảng cân đối kế toán của ngân hàng ấy, được ghi lại để hai tổ chức có thể chuyển khoản trên một sổ ghi chép chung thay vì chờ chuỗi tin nhắn cũ. Đây không phải là $BTC . Bạn không thể chuyển nó vào ví rồi rời đi. Lời hứa vẫn là của ngân hàng, và Swift vẫn là bên nắm quyền điều phối.
Rủi ro nằm ở chỗ xem đây là chiến thắng cho bất cứ thứ gì bạn đang nắm giữ. Những token này có thể bị đóng băng hoặc thu hồi vì chúng do một ngân hàng chịu sự quản lý phát hành, chứ không phải một blockchain trung lập. Nếu ngân hàng gặp vấn đề, bạn sẽ phải xếp hàng cùng mọi người gửi tiền khác, dù có token hay không. Và nếu các giám đốc ngân quỹ thực sự ưa chuộng hệ thống này, phần lớn dòng tiền xuyên biên giới mà mọi người liên tục định giá vào $XRP hoặc các khoản đặt cược token hóa lỏng lẻo $ETH có thể sẽ chẳng bao giờ rời khỏi hệ thống ngân hàng. Tiền luân chuyển nhanh hơn cho ngân hàng không đồng nghĩa với việc tiền sẽ chảy vào các blockchain mà bạn giao dịch.
Nếu các ngân hàng có thể làm việc này mà không cần tiền mã hóa công khai, thì thực ra chúng ta đang định giá điều gì?
#Tokenization #RWA #Swift
Đó chính là cái bẫy. Mỗi khi có tiêu đề như thế này xuất hiện, mọi người lại FOMO lao vào bất kỳ mã nào nghe có vẻ liên quan đến thanh toán hay tài sản thế giới thực, rồi mới phát hiện ra sản phẩm đó chưa bao giờ cần đến đồng coin của họ. Bạn không bị rug pull bởi một hợp đồng. Bạn bị rug pull bởi một câu chuyện mà bạn chưa đọc kỹ.
Ngày 2 tháng 9, First Abu Dhabi Bank và Citi đã thanh toán một khoản bằng USD thực tế thông qua tiền gửi được token hóa trên sổ cái dùng chung của Swift. Tiền gửi được token hóa đơn giản là giấy ghi nợ của ngân hàng dưới một định dạng mới. Đó là quyền đòi nợ đối với bảng cân đối kế toán của ngân hàng ấy, được ghi lại để hai tổ chức có thể chuyển khoản trên một sổ ghi chép chung thay vì chờ chuỗi tin nhắn cũ. Đây không phải là $BTC . Bạn không thể chuyển nó vào ví rồi rời đi. Lời hứa vẫn là của ngân hàng, và Swift vẫn là bên nắm quyền điều phối.
Rủi ro nằm ở chỗ xem đây là chiến thắng cho bất cứ thứ gì bạn đang nắm giữ. Những token này có thể bị đóng băng hoặc thu hồi vì chúng do một ngân hàng chịu sự quản lý phát hành, chứ không phải một blockchain trung lập. Nếu ngân hàng gặp vấn đề, bạn sẽ phải xếp hàng cùng mọi người gửi tiền khác, dù có token hay không. Và nếu các giám đốc ngân quỹ thực sự ưa chuộng hệ thống này, phần lớn dòng tiền xuyên biên giới mà mọi người liên tục định giá vào $XRP hoặc các khoản đặt cược token hóa lỏng lẻo $ETH có thể sẽ chẳng bao giờ rời khỏi hệ thống ngân hàng. Tiền luân chuyển nhanh hơn cho ngân hàng không đồng nghĩa với việc tiền sẽ chảy vào các blockchain mà bạn giao dịch.
Nếu các ngân hàng có thể làm việc này mà không cần tiền mã hóa công khai, thì thực ra chúng ta đang định giá điều gì?
#Tokenization #RWA #Swift
6

Nếu bạn vẫn xem SWIFT là tàn tích mà tiền mã hóa đã vượt qua từ lâu, hãy dừng lại ngay.
Các trader liên tục bị cuốn vào những vòng xoay khi chạy theo trào lưu mới nhất, trong khi dòng tiền thực sự lại luân chuyển âm thầm trong các thử nghiệm ngân hàng. Đó là cách bạn bỏ lỡ nguồn thanh khoản thực sự bền vững.
Ngày 2 tháng 9, First Abu Dhabi Bank và Citi đã tất toán một khoản thanh toán USD thực tế bằng tiền gửi được token hóa trên sổ cái dùng chung của SWIFT. Tôi chuyển tin này cho một đồng nghiệp phụ trách vận hành ngân quỹ, nghĩ rằng anh ấy sẽ hào hứng về blockchain. Anh ấy chỉ hỏi liệu việc này có giúp giảm công việc đối chiếu số dư hằng ngày và theo dõi các lệnh chuyển tiền thất bại hay không.
Điều này khác hẳn những năm tháng $XRP cố thay thế SWIFT, hay quá trình triển khai chậm chạp của doanh nghiệp khi đưa $USDC và $USDT lên các hệ thống mới. Những cách đó lúc nào cũng giống như thêm việc. Tiền gửi được token hóa cho phép chính các ngân hàng ấy giữ nguyên hệ thống hiện có, đồng thời sử dụng một sổ cái dùng chung. Hầu hết các PoC trước đây chưa từng rời khỏi phòng thí nghiệm. Còn lần này, tiền thật đã được luân chuyển.
Những người thực sự sẽ dùng công nghệ này chẳng quan tâm đến những câu chuyện chúng ta kể. Họ quan tâm đến việc giảm bớt email và có thông tin nhanh hơn. Khi những người làm vận hành bắt đầu đặt câu hỏi thực tế, quá trình chuyển đổi đã bắt đầu.
Theo bạn, điều này khiến câu chuyện cũ về sự đột phá ra sao, khi các ngân hàng chỉ đơn giản đang hoạt động hiệu quả hơn trên chuỗi?
#Tokenization #TradFi #SWIFT
Nếu bạn vẫn xem SWIFT là tàn tích mà tiền mã hóa đã vượt qua từ lâu, hãy dừng lại ngay.
Các trader liên tục bị cuốn vào những vòng xoay khi chạy theo trào lưu mới nhất, trong khi dòng tiền thực sự lại luân chuyển âm thầm trong các thử nghiệm ngân hàng. Đó là cách bạn bỏ lỡ nguồn thanh khoản thực sự bền vững.
Ngày 2 tháng 9, First Abu Dhabi Bank và Citi đã tất toán một khoản thanh toán USD thực tế bằng tiền gửi được token hóa trên sổ cái dùng chung của SWIFT. Tôi chuyển tin này cho một đồng nghiệp phụ trách vận hành ngân quỹ, nghĩ rằng anh ấy sẽ hào hứng về blockchain. Anh ấy chỉ hỏi liệu việc này có giúp giảm công việc đối chiếu số dư hằng ngày và theo dõi các lệnh chuyển tiền thất bại hay không.
Điều này khác hẳn những năm tháng $XRP cố thay thế SWIFT, hay quá trình triển khai chậm chạp của doanh nghiệp khi đưa $USDC và $USDT lên các hệ thống mới. Những cách đó lúc nào cũng giống như thêm việc. Tiền gửi được token hóa cho phép chính các ngân hàng ấy giữ nguyên hệ thống hiện có, đồng thời sử dụng một sổ cái dùng chung. Hầu hết các PoC trước đây chưa từng rời khỏi phòng thí nghiệm. Còn lần này, tiền thật đã được luân chuyển.
Những người thực sự sẽ dùng công nghệ này chẳng quan tâm đến những câu chuyện chúng ta kể. Họ quan tâm đến việc giảm bớt email và có thông tin nhanh hơn. Khi những người làm vận hành bắt đầu đặt câu hỏi thực tế, quá trình chuyển đổi đã bắt đầu.
Theo bạn, điều này khiến câu chuyện cũ về sự đột phá ra sao, khi các ngân hàng chỉ đơn giản đang hoạt động hiệu quả hơn trên chuỗi?
#Tokenization #TradFi #SWIFT
Các trader liên tục bị cuốn vào những vòng xoay khi chạy theo trào lưu mới nhất, trong khi dòng tiền thực sự lại luân chuyển âm thầm trong các thử nghiệm ngân hàng. Đó là cách bạn bỏ lỡ nguồn thanh khoản thực sự bền vững.
Ngày 2 tháng 9, First Abu Dhabi Bank và Citi đã tất toán một khoản thanh toán USD thực tế bằng tiền gửi được token hóa trên sổ cái dùng chung của SWIFT. Tôi chuyển tin này cho một đồng nghiệp phụ trách vận hành ngân quỹ, nghĩ rằng anh ấy sẽ hào hứng về blockchain. Anh ấy chỉ hỏi liệu việc này có giúp giảm công việc đối chiếu số dư hằng ngày và theo dõi các lệnh chuyển tiền thất bại hay không.
Điều này khác hẳn những năm tháng $XRP cố thay thế SWIFT, hay quá trình triển khai chậm chạp của doanh nghiệp khi đưa $USDC và $USDT lên các hệ thống mới. Những cách đó lúc nào cũng giống như thêm việc. Tiền gửi được token hóa cho phép chính các ngân hàng ấy giữ nguyên hệ thống hiện có, đồng thời sử dụng một sổ cái dùng chung. Hầu hết các PoC trước đây chưa từng rời khỏi phòng thí nghiệm. Còn lần này, tiền thật đã được luân chuyển.
Những người thực sự sẽ dùng công nghệ này chẳng quan tâm đến những câu chuyện chúng ta kể. Họ quan tâm đến việc giảm bớt email và có thông tin nhanh hơn. Khi những người làm vận hành bắt đầu đặt câu hỏi thực tế, quá trình chuyển đổi đã bắt đầu.
Theo bạn, điều này khiến câu chuyện cũ về sự đột phá ra sao, khi các ngân hàng chỉ đơn giản đang hoạt động hiệu quả hơn trên chuỗi?
#Tokenization #TradFi #SWIFT
19
·
--
Tăng giá
Đã xác minh
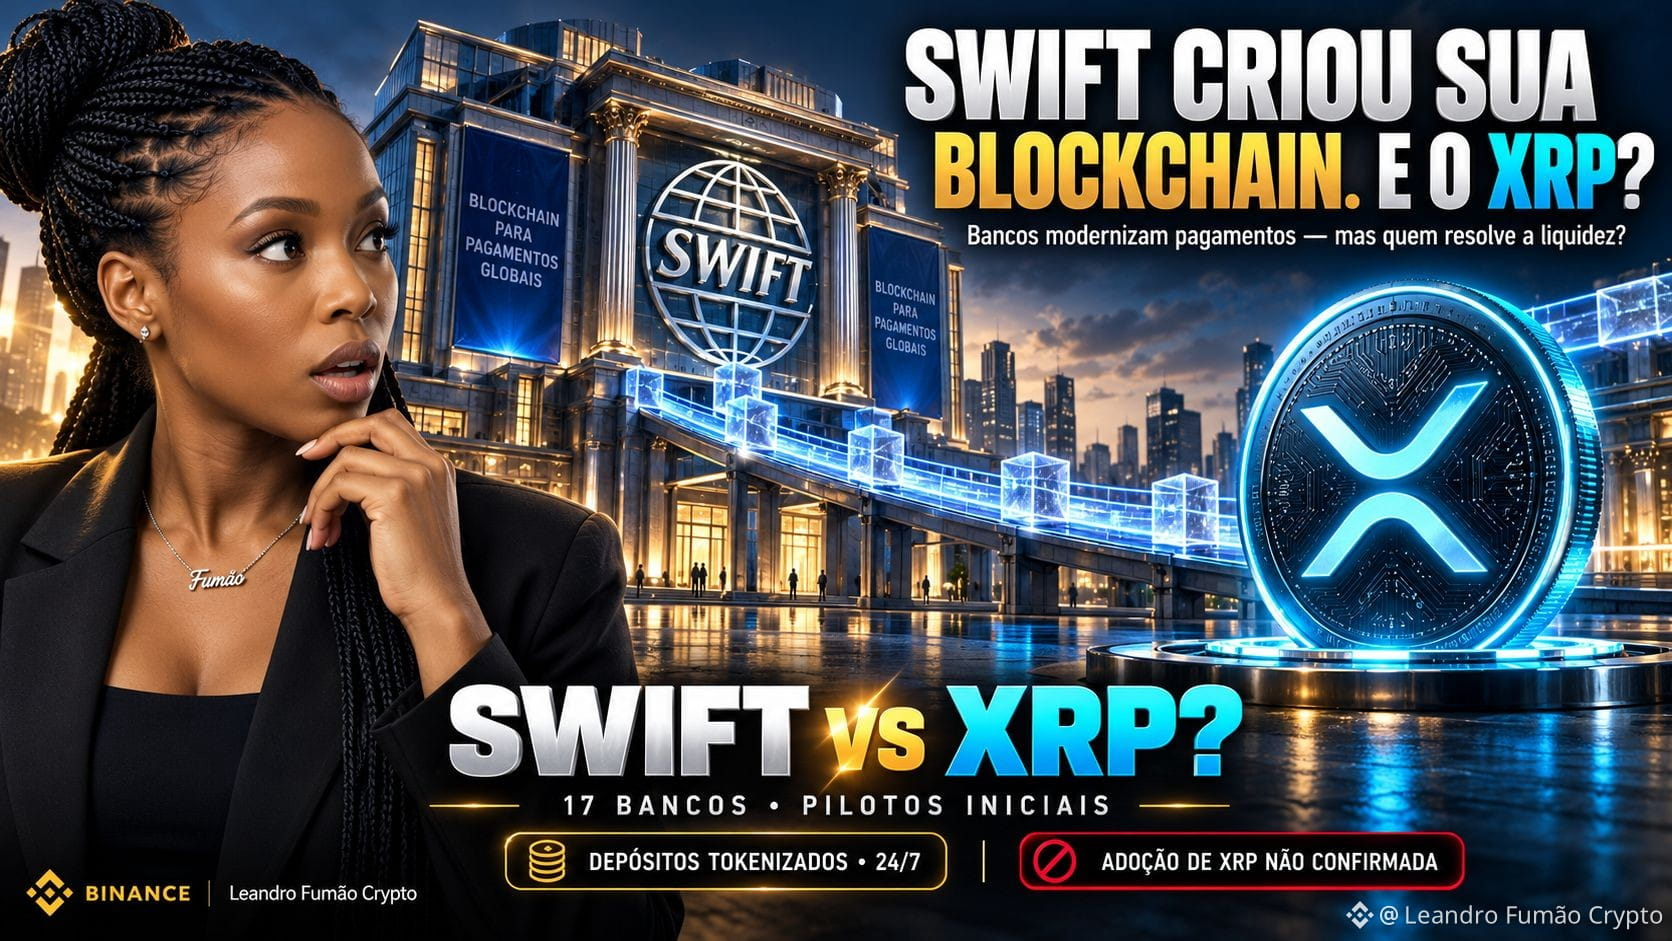
🚨જ⁀➴ SWIFT ĐÃ TẠO BLOCKCHAIN RIÊNG ⥱ VẬY CÒN $XRP ❓
✔️ Hệ thống tài chính quốc tế đang trải qua một cuộc chuyển đổi khổng lồ.
SWIFT, đơn vị kết nối hàng nghìn tổ chức tài chính, đã phát triển sổ cái blockchain của riêng mình để hiện đại hóa các khoản thanh toán quốc tế.
🔥 17 NGÂN HÀNG ĐÃ ĐƯỢC CÔNG BỐ THAM GIA CÁC DỰ ÁN THÍ ĐIỂM BAN ĐẦU.
Mục tiêu là cho phép thanh toán 24/7 bằng tiền gửi ngân hàng được token hóa.
Nhưng có một chi tiết hầu như không ai bàn đến.
BLOCKCHAIN KHÔNG TỰ ĐỘNG GIẢI QUYẾT ĐƯỢC VẤN ĐỀ THANH KHOẢN.
Ngay cả khi dùng chung cơ sở hạ tầng, các ngân hàng vẫn phải xử lý nhiều loại tiền tệ khác nhau, khả năng cung ứng vốn và cơ chế thanh toán quyết toán.
Chính tại đây, một câu hỏi được đặt ra⤵
$XRP ĐÓNG VAI TRÒ GÌ?
XRP có thể hoạt động như một tài sản trung gian để chuyển đổi giữa các loại tiền tệ, cho phép chuyển tiền mà không nhất thiết phải dựa vào số dư được duy trì sẵn ở từng thị trường.
Hãy hình dung sự khác biệt⤵
🏦 SWIFT » Điều phối thanh toán và kết nối các tổ chức.
⚡ XRP » Cầu nối thanh khoản tiềm năng giữa các loại tiền tệ và thị trường khác nhau.
Nhưng hãy lưu ý⤵
⚠️ SWIFT CHƯA CÔNG BỐ VIỆC ÁP DỤNG XRP TRONG SỔ CÁI MỚI CỦA MÌNH.
Cũng chưa có bằng chứng cho thấy cơ sở hạ tầng này sẽ cần XRP để vận hành.
Bước tiến của SWIFT có thể tạo ra sự cạnh tranh với một số giải pháp của Ripple, đồng thời cho thấy ngành ngân hàng đang áp dụng những công nghệ từng có vẻ chỉ thuộc về thế giới tiền mã hóa.
Thách thức thực sự hiện nay là kết nối các hệ thống, tiền tệ và thanh khoản một cách hiệu quả.
🔥 SWIFT ĐANG XÂY DỰNG NHỮNG TUYẾN ĐƯỜNG MỚI. NHƯNG AI SẼ TẠO RA NHỮNG CÂY CẦU?
BẠN CÓ TIN RẰNG $XRP VÀ SWIFT SẼ CẠNH TRANH HAY BỔ TRỢ CHO NHAU?
⚠️ Kênh @Fumao tại Binance Square 🗣️ Lưu ý » Đây là phân tích nhằm cung cấp thông tin và giáo dục » Đây không phải lời khuyên tài chính » Luôn tự tìm hiểu kỹ trước khi đầu tư. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT ĐÃ TẠO BLOCKCHAIN RIÊNG ⥱ VẬY CÒN $XRP ❓
✔️ Hệ thống tài chính quốc tế đang trải qua một cuộc chuyển đổi khổng lồ.
SWIFT, đơn vị kết nối hàng nghìn tổ chức tài chính, đã phát triển sổ cái blockchain của riêng mình để hiện đại hóa các khoản thanh toán quốc tế.
🔥 17 NGÂN HÀNG ĐÃ ĐƯỢC CÔNG BỐ THAM GIA CÁC DỰ ÁN THÍ ĐIỂM BAN ĐẦU.
Mục tiêu là cho phép thanh toán 24/7 bằng tiền gửi ngân hàng được token hóa.
Nhưng có một chi tiết hầu như không ai bàn đến.
BLOCKCHAIN KHÔNG TỰ ĐỘNG GIẢI QUYẾT ĐƯỢC VẤN ĐỀ THANH KHOẢN.
Ngay cả khi dùng chung cơ sở hạ tầng, các ngân hàng vẫn phải xử lý nhiều loại tiền tệ khác nhau, khả năng cung ứng vốn và cơ chế thanh toán quyết toán.
Chính tại đây, một câu hỏi được đặt ra⤵
$XRP ĐÓNG VAI TRÒ GÌ?
XRP có thể hoạt động như một tài sản trung gian để chuyển đổi giữa các loại tiền tệ, cho phép chuyển tiền mà không nhất thiết phải dựa vào số dư được duy trì sẵn ở từng thị trường.
Hãy hình dung sự khác biệt⤵
🏦 SWIFT » Điều phối thanh toán và kết nối các tổ chức.
⚡ XRP » Cầu nối thanh khoản tiềm năng giữa các loại tiền tệ và thị trường khác nhau.
Nhưng hãy lưu ý⤵
⚠️ SWIFT CHƯA CÔNG BỐ VIỆC ÁP DỤNG XRP TRONG SỔ CÁI MỚI CỦA MÌNH.
Cũng chưa có bằng chứng cho thấy cơ sở hạ tầng này sẽ cần XRP để vận hành.
Bước tiến của SWIFT có thể tạo ra sự cạnh tranh với một số giải pháp của Ripple, đồng thời cho thấy ngành ngân hàng đang áp dụng những công nghệ từng có vẻ chỉ thuộc về thế giới tiền mã hóa.
Thách thức thực sự hiện nay là kết nối các hệ thống, tiền tệ và thanh khoản một cách hiệu quả.
🔥 SWIFT ĐANG XÂY DỰNG NHỮNG TUYẾN ĐƯỜNG MỚI. NHƯNG AI SẼ TẠO RA NHỮNG CÂY CẦU?
BẠN CÓ TIN RẰNG $XRP VÀ SWIFT SẼ CẠNH TRANH HAY BỔ TRỢ CHO NHAU?
⚠️ Kênh @Leandro Fumão Crypto tại Binance Square 🗣️ Lưu ý » Đây là phân tích nhằm cung cấp thông tin và giáo dục » Đây không phải lời khuyên tài chính » Luôn tự tìm hiểu kỹ trước khi đầu tư. 👨🎓📚
#xrp #Swift #RippleXRP
✔️ Hệ thống tài chính quốc tế đang trải qua một cuộc chuyển đổi khổng lồ.
SWIFT, đơn vị kết nối hàng nghìn tổ chức tài chính, đã phát triển sổ cái blockchain của riêng mình để hiện đại hóa các khoản thanh toán quốc tế.
🔥 17 NGÂN HÀNG ĐÃ ĐƯỢC CÔNG BỐ THAM GIA CÁC DỰ ÁN THÍ ĐIỂM BAN ĐẦU.
Mục tiêu là cho phép thanh toán 24/7 bằng tiền gửi ngân hàng được token hóa.
Nhưng có một chi tiết hầu như không ai bàn đến.
BLOCKCHAIN KHÔNG TỰ ĐỘNG GIẢI QUYẾT ĐƯỢC VẤN ĐỀ THANH KHOẢN.
Ngay cả khi dùng chung cơ sở hạ tầng, các ngân hàng vẫn phải xử lý nhiều loại tiền tệ khác nhau, khả năng cung ứng vốn và cơ chế thanh toán quyết toán.
Chính tại đây, một câu hỏi được đặt ra⤵
$XRP ĐÓNG VAI TRÒ GÌ?
XRP có thể hoạt động như một tài sản trung gian để chuyển đổi giữa các loại tiền tệ, cho phép chuyển tiền mà không nhất thiết phải dựa vào số dư được duy trì sẵn ở từng thị trường.
Hãy hình dung sự khác biệt⤵
🏦 SWIFT » Điều phối thanh toán và kết nối các tổ chức.
⚡ XRP » Cầu nối thanh khoản tiềm năng giữa các loại tiền tệ và thị trường khác nhau.
Nhưng hãy lưu ý⤵
⚠️ SWIFT CHƯA CÔNG BỐ VIỆC ÁP DỤNG XRP TRONG SỔ CÁI MỚI CỦA MÌNH.
Cũng chưa có bằng chứng cho thấy cơ sở hạ tầng này sẽ cần XRP để vận hành.
Bước tiến của SWIFT có thể tạo ra sự cạnh tranh với một số giải pháp của Ripple, đồng thời cho thấy ngành ngân hàng đang áp dụng những công nghệ từng có vẻ chỉ thuộc về thế giới tiền mã hóa.
Thách thức thực sự hiện nay là kết nối các hệ thống, tiền tệ và thanh khoản một cách hiệu quả.
🔥 SWIFT ĐANG XÂY DỰNG NHỮNG TUYẾN ĐƯỜNG MỚI. NHƯNG AI SẼ TẠO RA NHỮNG CÂY CẦU?
BẠN CÓ TIN RẰNG $XRP VÀ SWIFT SẼ CẠNH TRANH HAY BỔ TRỢ CHO NHAU?
⚠️ Kênh @Leandro Fumão Crypto tại Binance Square 🗣️ Lưu ý » Đây là phân tích nhằm cung cấp thông tin và giáo dục » Đây không phải lời khuyên tài chính » Luôn tự tìm hiểu kỹ trước khi đầu tư. 👨🎓📚
#xrp #Swift #RippleXRP
3
138
·
--
Tăng giá
🏗️🛠️ SWIFT ĐANG XÂY DỰNG ĐIỀU GÌ ĐÓ LỚN HƠN NHIỀU SO VỚI CHỈ MỘT BẢN CẬP NHẬT THANH TOÁN NỮA✨🌱
Càng tìm hiểu sâu về hướng đi này, tôi càng lạc quan hơn về $HBAR ▸ 💲LINK ▸ $XRP ✔️
Tại HederaCon 2025, Alisa DiCaprio cảnh báo rằng khi stablecoin bùng nổ và các công cụ tài chính mới ngày càng nhiều, thách thức sẽ là duy trì dòng chảy giá trị trong một hệ thống ngày càng phân mảnh. Năm 2026, SWIFT đang xây dựng chính xác giải pháp đó.
📌 SWIFT: Sổ cái blockchain dùng chung của họ hiện có 17 ngân hàng trên sáu châu lục (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo và các ngân hàng khác) đang chuẩn bị giao dịch tiền gửi token hóa 24/7. Mạng lưới kết nối hơn 11.500 tổ chức tại hơn 200 quốc gia.
Thách thức hiện nay không phải là tạo ra tài sản số, mà là kết nối chúng và tìm thanh khoản giữa các tài sản. Ba vai trò riêng biệt:
🔗 LINK (Chainlink): Kết nối trực tiếp nhất với SWIFT. Đã thử nghiệm khả năng tương tác qua CCIP, trình diễn việc đăng ký mua và mua lại các quỹ token hóa cùng UBS AM, đồng thời chiến thắng hackathon SWIFT năm 2025. DTCC cũng sử dụng Chainlink trong Collateral AppChain (dự kiến: quý 4/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank và SCB TechX đã thử nghiệm chuyển tiền đa tiền tệ với thời gian quyết toán 3-5 giây. Australian Payments Plus đã sử dụng HashSphere trong Dự án Acacia của Ngân hàng Dự trữ Úc. CCIP hiện đã hoạt động trên mainnet của Hedera.
💱 XRP (XRPL): Khả năng kết nối kỹ thuật không tạo ra thanh khoản ngoại hối. XRPL cung cấp thanh toán xuyên tiền tệ, DEX on-chain, quyết toán nguyên tử và cơ chế tự động bắc cầu. Ripple và Bitso đưa MXNB và RLUSD lên XRPL — về mặt khái niệm, MXNB → XRP → RLUSD, nếu XRP là tuyến tối ưu.
💡 Luận điểm: Không phải HBAR so với $LINK so với XRP. Hedera lưu trữ giá trị được quản lý, Chainlink kết nối các mạng lưới và XRP giúp kết nối thanh khoản giữa các loại tiền tệ.
Sự phân mảnh đã trở thành hiện thực, và tài chính toàn cầu đang xây dựng giải pháp. Ai vẫn định giá những tài sản này như thể chẳng có chuyện gì đang diễn ra?
#hbar #LINK #xrp #Swift
🏗️🛠️ SWIFT ĐANG XÂY DỰNG ĐIỀU GÌ ĐÓ LỚN HƠN NHIỀU SO VỚI CHỈ MỘT BẢN CẬP NHẬT THANH TOÁN NỮA✨🌱
Càng tìm hiểu sâu về hướng đi này, tôi càng lạc quan hơn về $HBAR ▸ 💲LINK ▸ $XRP ✔️
Tại HederaCon 2025, Alisa DiCaprio cảnh báo rằng khi stablecoin bùng nổ và các công cụ tài chính mới ngày càng nhiều, thách thức sẽ là duy trì dòng chảy giá trị trong một hệ thống ngày càng phân mảnh. Năm 2026, SWIFT đang xây dựng chính xác giải pháp đó.
📌 SWIFT: Sổ cái blockchain dùng chung của họ hiện có 17 ngân hàng trên sáu châu lục (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo và các ngân hàng khác) đang chuẩn bị giao dịch tiền gửi token hóa 24/7. Mạng lưới kết nối hơn 11.500 tổ chức tại hơn 200 quốc gia.
Thách thức hiện nay không phải là tạo ra tài sản số, mà là kết nối chúng và tìm thanh khoản giữa các tài sản. Ba vai trò riêng biệt:
🔗 LINK (Chainlink): Kết nối trực tiếp nhất với SWIFT. Đã thử nghiệm khả năng tương tác qua CCIP, trình diễn việc đăng ký mua và mua lại các quỹ token hóa cùng UBS AM, đồng thời chiến thắng hackathon SWIFT năm 2025. DTCC cũng sử dụng Chainlink trong Collateral AppChain (dự kiến: quý 4/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank và SCB TechX đã thử nghiệm chuyển tiền đa tiền tệ với thời gian quyết toán 3-5 giây. Australian Payments Plus đã sử dụng HashSphere trong Dự án Acacia của Ngân hàng Dự trữ Úc. CCIP hiện đã hoạt động trên mainnet của Hedera.
💱 XRP (XRPL): Khả năng kết nối kỹ thuật không tạo ra thanh khoản ngoại hối. XRPL cung cấp thanh toán xuyên tiền tệ, DEX on-chain, quyết toán nguyên tử và cơ chế tự động bắc cầu. Ripple và Bitso đưa MXNB và RLUSD lên XRPL — về mặt khái niệm, MXNB → XRP → RLUSD, nếu XRP là tuyến tối ưu.
💡 Luận điểm: Không phải HBAR so với $LINK so với XRP. Hedera lưu trữ giá trị được quản lý, Chainlink kết nối các mạng lưới và XRP giúp kết nối thanh khoản giữa các loại tiền tệ.
Sự phân mảnh đã trở thành hiện thực, và tài chính toàn cầu đang xây dựng giải pháp. Ai vẫn định giá những tài sản này như thể chẳng có chuyện gì đang diễn ra?
#hbar #LINK #xrp #Swift
Càng tìm hiểu sâu về hướng đi này, tôi càng lạc quan hơn về $HBAR ▸ 💲LINK ▸ $XRP ✔️
Tại HederaCon 2025, Alisa DiCaprio cảnh báo rằng khi stablecoin bùng nổ và các công cụ tài chính mới ngày càng nhiều, thách thức sẽ là duy trì dòng chảy giá trị trong một hệ thống ngày càng phân mảnh. Năm 2026, SWIFT đang xây dựng chính xác giải pháp đó.
📌 SWIFT: Sổ cái blockchain dùng chung của họ hiện có 17 ngân hàng trên sáu châu lục (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo và các ngân hàng khác) đang chuẩn bị giao dịch tiền gửi token hóa 24/7. Mạng lưới kết nối hơn 11.500 tổ chức tại hơn 200 quốc gia.
Thách thức hiện nay không phải là tạo ra tài sản số, mà là kết nối chúng và tìm thanh khoản giữa các tài sản. Ba vai trò riêng biệt:
🔗 LINK (Chainlink): Kết nối trực tiếp nhất với SWIFT. Đã thử nghiệm khả năng tương tác qua CCIP, trình diễn việc đăng ký mua và mua lại các quỹ token hóa cùng UBS AM, đồng thời chiến thắng hackathon SWIFT năm 2025. DTCC cũng sử dụng Chainlink trong Collateral AppChain (dự kiến: quý 4/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank và SCB TechX đã thử nghiệm chuyển tiền đa tiền tệ với thời gian quyết toán 3-5 giây. Australian Payments Plus đã sử dụng HashSphere trong Dự án Acacia của Ngân hàng Dự trữ Úc. CCIP hiện đã hoạt động trên mainnet của Hedera.
💱 XRP (XRPL): Khả năng kết nối kỹ thuật không tạo ra thanh khoản ngoại hối. XRPL cung cấp thanh toán xuyên tiền tệ, DEX on-chain, quyết toán nguyên tử và cơ chế tự động bắc cầu. Ripple và Bitso đưa MXNB và RLUSD lên XRPL — về mặt khái niệm, MXNB → XRP → RLUSD, nếu XRP là tuyến tối ưu.
💡 Luận điểm: Không phải HBAR so với $LINK so với XRP. Hedera lưu trữ giá trị được quản lý, Chainlink kết nối các mạng lưới và XRP giúp kết nối thanh khoản giữa các loại tiền tệ.
Sự phân mảnh đã trở thành hiện thực, và tài chính toàn cầu đang xây dựng giải pháp. Ai vẫn định giá những tài sản này như thể chẳng có chuyện gì đang diễn ra?
#hbar #LINK #xrp #Swift
2
200

Sổ cái blockchain của Swift chính thức bước vào giai đoạn sử dụng ban đầu; chỉ mất 9 tháng để đi từ khái niệm đến triển khai, 17 ngân hàng toàn cầu phủ sáu châu lục trở thành nhóm thí điểm đầu tiên—Australasia, BNP Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, v.v. đều có mặt đầy đủ.
Trọng tâm của đợt thí điểm lần này là dùng tiền gửi được token hóa để kết nối thanh toán xuyên biên giới 24/7: trước khi hệ thống thanh toán truyền thống hoàn tất bù trừ cuối cùng, dòng tiền đã có thể lưu chuyển theo thời gian thực hoặc vào thời gian ngoài giờ làm việc, đồng thời vẫn duy trì các khung tuân thủ, tín dụng và quản trị rủi ro hiện có.
Điểm đáng chú ý là Swift đã xác định rõ cuốn sổ này đóng vai trò là “lớp điều phối (orchestration layer)”; trong tương lai, nó sẽ còn mở rộng sang hạ tầng nền tảng cho tiền tệ có thể lập trình (programmable money) và thương mại tác nhân (agentic commerce). Điều này cho thấy cơ sở hạ tầng tài chính xuyên biên giới truyền thống đang chủ động tiến lại gần thế giới on-chain, chứ không bị động bị thay thế.
Tín hiệu đối với thị trường cũng rất rõ ràng: token hóa cho cấp độ tổ chức không còn dừng lại ở các bản whitepaper; các câu chuyện dài hạn về stablecoin, RWA và các blockchain công khai phục vụ thanh toán sẽ vì thế được củng cố thêm một lần nữa.
#Swift #代币化 #跨境支付
Sổ cái blockchain của Swift chính thức bước vào giai đoạn sử dụng ban đầu; chỉ mất 9 tháng để đi từ khái niệm đến triển khai, 17 ngân hàng toàn cầu phủ sáu châu lục trở thành nhóm thí điểm đầu tiên—Australasia, BNP Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, v.v. đều có mặt đầy đủ.
Trọng tâm của đợt thí điểm lần này là dùng tiền gửi được token hóa để kết nối thanh toán xuyên biên giới 24/7: trước khi hệ thống thanh toán truyền thống hoàn tất bù trừ cuối cùng, dòng tiền đã có thể lưu chuyển theo thời gian thực hoặc vào thời gian ngoài giờ làm việc, đồng thời vẫn duy trì các khung tuân thủ, tín dụng và quản trị rủi ro hiện có.
Điểm đáng chú ý là Swift đã xác định rõ cuốn sổ này đóng vai trò là “lớp điều phối (orchestration layer)”; trong tương lai, nó sẽ còn mở rộng sang hạ tầng nền tảng cho tiền tệ có thể lập trình (programmable money) và thương mại tác nhân (agentic commerce). Điều này cho thấy cơ sở hạ tầng tài chính xuyên biên giới truyền thống đang chủ động tiến lại gần thế giới on-chain, chứ không bị động bị thay thế.
Tín hiệu đối với thị trường cũng rất rõ ràng: token hóa cho cấp độ tổ chức không còn dừng lại ở các bản whitepaper; các câu chuyện dài hạn về stablecoin, RWA và các blockchain công khai phục vụ thanh toán sẽ vì thế được củng cố thêm một lần nữa.
#Swift #代币化 #跨境支付
Trọng tâm của đợt thí điểm lần này là dùng tiền gửi được token hóa để kết nối thanh toán xuyên biên giới 24/7: trước khi hệ thống thanh toán truyền thống hoàn tất bù trừ cuối cùng, dòng tiền đã có thể lưu chuyển theo thời gian thực hoặc vào thời gian ngoài giờ làm việc, đồng thời vẫn duy trì các khung tuân thủ, tín dụng và quản trị rủi ro hiện có.
Điểm đáng chú ý là Swift đã xác định rõ cuốn sổ này đóng vai trò là “lớp điều phối (orchestration layer)”; trong tương lai, nó sẽ còn mở rộng sang hạ tầng nền tảng cho tiền tệ có thể lập trình (programmable money) và thương mại tác nhân (agentic commerce). Điều này cho thấy cơ sở hạ tầng tài chính xuyên biên giới truyền thống đang chủ động tiến lại gần thế giới on-chain, chứ không bị động bị thay thế.
Tín hiệu đối với thị trường cũng rất rõ ràng: token hóa cho cấp độ tổ chức không còn dừng lại ở các bản whitepaper; các câu chuyện dài hạn về stablecoin, RWA và các blockchain công khai phục vụ thanh toán sẽ vì thế được củng cố thêm một lần nữa.
#Swift #代币化 #跨境支付
26
·
--
Đầu cơ XRP của SWIFT vấp phải trở ngại
Cựu Giám đốc phụ trách đổi mới của SWIFT, Tom Zschach, đã bác bỏ các tuyên bố rằng SWIFT có kế hoạch hỗ trợ #XRP .
Phản hồi trên X, Zschach cho biết việc tích hợp được đồn đoán là "không xảy ra".
Những nhận xét này được đưa ra sau các bài đăng lan truyền cho rằng #Swift sẽ hỗ trợ $XRP thay vì tự ra mắt tài sản kỹ thuật số của mình, một tuyên bố không kèm bằng chứng.
Đầu cơ XRP của SWIFT vấp phải trở ngại
Cựu Giám đốc phụ trách đổi mới của SWIFT, Tom Zschach, đã bác bỏ các tuyên bố rằng SWIFT có kế hoạch hỗ trợ #XRP .
Phản hồi trên X, Zschach cho biết việc tích hợp được đồn đoán là "không xảy ra".
Những nhận xét này được đưa ra sau các bài đăng lan truyền cho rằng #Swift sẽ hỗ trợ $XRP thay vì tự ra mắt tài sản kỹ thuật số của mình, một tuyên bố không kèm bằng chứng.
Cựu Giám đốc phụ trách đổi mới của SWIFT, Tom Zschach, đã bác bỏ các tuyên bố rằng SWIFT có kế hoạch hỗ trợ #XRP .
Phản hồi trên X, Zschach cho biết việc tích hợp được đồn đoán là "không xảy ra".
Những nhận xét này được đưa ra sau các bài đăng lan truyền cho rằng #Swift sẽ hỗ trợ $XRP thay vì tự ra mắt tài sản kỹ thuật số của mình, một tuyên bố không kèm bằng chứng.
109

·
--
Swift vừa hoàn tất giao dịch ngân hàng thực đầu tiên của mình trong môi trường trực tiếp.
HSBC và Standard Chartered là những đơn vị thực hiện bước chuyển này.
Điểm thú vị là dự án thí điểm này nhằm mục tiêu đẩy nhanh các hoạt động thanh toán quốc tế.
Đây là một động thái rõ ràng để tiếp tục giữ được vị thế trong bối cảnh các stablecoins và tiền gửi được token hóa đang tăng trưởng.
Có vẻ như hệ thống tài chính truyền thống đang di chuyển nhanh chóng.
Bạn nghĩ liệu điều này có giúp họ cạnh tranh với các loại tiền điện tử không?
$BTC #Swift #Fintech
Swift vừa hoàn tất giao dịch ngân hàng thực đầu tiên của mình trong môi trường trực tiếp.
HSBC và Standard Chartered là những đơn vị thực hiện bước chuyển này.
Điểm thú vị là dự án thí điểm này nhằm mục tiêu đẩy nhanh các hoạt động thanh toán quốc tế.
Đây là một động thái rõ ràng để tiếp tục giữ được vị thế trong bối cảnh các stablecoins và tiền gửi được token hóa đang tăng trưởng.
Có vẻ như hệ thống tài chính truyền thống đang di chuyển nhanh chóng.
Bạn nghĩ liệu điều này có giúp họ cạnh tranh với các loại tiền điện tử không?
$BTC #Swift #Fintech
HSBC và Standard Chartered là những đơn vị thực hiện bước chuyển này.
Điểm thú vị là dự án thí điểm này nhằm mục tiêu đẩy nhanh các hoạt động thanh toán quốc tế.
Đây là một động thái rõ ràng để tiếp tục giữ được vị thế trong bối cảnh các stablecoins và tiền gửi được token hóa đang tăng trưởng.
Có vẻ như hệ thống tài chính truyền thống đang di chuyển nhanh chóng.
Bạn nghĩ liệu điều này có giúp họ cạnh tranh với các loại tiền điện tử không?
$BTC #Swift #Fintech
213
·
--
Swift tuyên bố phối hợp với 17 ngân hàng toàn cầu khởi động thí điểm sổ cái blockchain, thúc đẩy thanh toán xuyên biên giới 24/7. Các “ông lớn” tài chính truyền thống đang bước vào cuộc.
Ngân hàng tham gia: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo… trải rộng trên sáu châu lục.
Chức năng cốt lõi: thực hiện thanh toán xuyên biên giới 24/7 thông qua tiền gửi được mã hóa (token hóa), cho phép chuyển tiền ngay cả vào ban đêm và cuối tuần. Swift cho biết đây là giải pháp bổ sung chứ không thay thế các hệ thống hiện có.
Tín hiệu quan trọng: tài chính truyền thống không phải đang đối đầu với blockchain, mà đang theo cách riêng để “đón nhận” blockchain. Tiền gửi mã hóa chỉ luân chuyển trong hệ thống ngân hàng của Swift, chứ không sử dụng stablecoin như USDT/USDC.
Bạn nghĩ sao? Blockchain của Swift là đổi mới hay phòng thủ?
#Swift #区块链 #跨境支付 #传统金融 #代币化存款
Swift tuyên bố phối hợp với 17 ngân hàng toàn cầu khởi động thí điểm sổ cái blockchain, thúc đẩy thanh toán xuyên biên giới 24/7. Các “ông lớn” tài chính truyền thống đang bước vào cuộc.
Ngân hàng tham gia: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo… trải rộng trên sáu châu lục.
Chức năng cốt lõi: thực hiện thanh toán xuyên biên giới 24/7 thông qua tiền gửi được mã hóa (token hóa), cho phép chuyển tiền ngay cả vào ban đêm và cuối tuần. Swift cho biết đây là giải pháp bổ sung chứ không thay thế các hệ thống hiện có.
Tín hiệu quan trọng: tài chính truyền thống không phải đang đối đầu với blockchain, mà đang theo cách riêng để “đón nhận” blockchain. Tiền gửi mã hóa chỉ luân chuyển trong hệ thống ngân hàng của Swift, chứ không sử dụng stablecoin như USDT/USDC.
Bạn nghĩ sao? Blockchain của Swift là đổi mới hay phòng thủ?
#Swift #区块链 #跨境支付 #传统金融 #代币化存款
Ngân hàng tham gia: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo… trải rộng trên sáu châu lục.
Chức năng cốt lõi: thực hiện thanh toán xuyên biên giới 24/7 thông qua tiền gửi được mã hóa (token hóa), cho phép chuyển tiền ngay cả vào ban đêm và cuối tuần. Swift cho biết đây là giải pháp bổ sung chứ không thay thế các hệ thống hiện có.
Tín hiệu quan trọng: tài chính truyền thống không phải đang đối đầu với blockchain, mà đang theo cách riêng để “đón nhận” blockchain. Tiền gửi mã hóa chỉ luân chuyển trong hệ thống ngân hàng của Swift, chứ không sử dụng stablecoin như USDT/USDC.
Bạn nghĩ sao? Blockchain của Swift là đổi mới hay phòng thủ?
#Swift #区块链 #跨境支付 #传统金融 #代币化存款
86
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
425,676 lượt xem
1,316 đang thảo luận
2
#TheoDõiFOMC
361,616 lượt xem
1,544 đang thảo luận
3
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
23,283 lượt xem
348 đang thảo luận
4
#AnthropicToDebutAfter$83IPOPricing
8,072 lượt xem
42 đang thảo luận
5
#NvidiaBoardReportedlySplitOverHuang’sReturn
4,809 lượt xem
95 đang thảo luận
6
#CanGTA6'sLaunchLiftTTWOShares?
3,048 lượt xem
76 đang thảo luận
7
#FOMCMinutesHighlightAIDebtRisks
7,336 lượt xem
121 đang thảo luận
8
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
10,221 lượt xem
175 đang thảo luận
9
#TrumpAdministrationLaunchesProjectToCombatCybercrime
0 lượt xem
0 đang thảo luận
10
#FedMinutesShowAlmostAllOfficialsExpectMoreHikes
1,632 lượt xem
25 đang thảo luận