

#realyield
realyield
80,090 lượt xem
653 đang thảo luận
Phổ biến
Mới nhất

·
--
Lợi suất thực đã thay đổi cách định giá các giao thức DeFi — nhưng hầu hết mọi người vẫn chưa cập nhật mô hình tư duy của mình.
Trong nhiều năm, DeFi thu hút vốn thông qua việc phát hành token. Các giao thức tạo token quản trị, phân phối chúng dưới dạng ưu đãi thanh khoản và TVL tăng vọt. Nhưng đà tăng trưởng đó là nợ, không phải doanh thu. Lợi suất chỉ là sự pha loãng được ngụy trang thành khoản sinh lời. Khi tốc độ phát hành chậm lại hoặc thị trường đảo chiều, thanh khoản bốc hơi chỉ sau một đêm.
Lợi suất thực thay đổi cuộc chơi. Đó là doanh thu của giao thức — phí thu được từ hoạt động sử dụng thực tế — được phân phối trực tiếp cho người staking hoặc LP, tính bằng các tài sản blue-chip. Không cần lạm phát.
Vì sao điều này quan trọng lúc này:
• Các giao thức có lợi suất thực chứng minh được sự phù hợp giữa sản phẩm và thị trường. Doanh thu từ phí đòi hỏi phải có người dùng nhận thấy đủ giá trị để sẵn lòng trả phí.
• Lợi suất thực có thể tự duy trì. Nó không cần giá token tăng để tiếp tục hấp dẫn.
• Nó giúp phân biệt các giao thức nghiêm túc với những dự án chỉ dựa vào câu chuyện. Bạn có thể mô hình hóa nó như một doanh nghiệp, chứ không phải một khoản đầu cơ.
• Khi dòng vốn tổ chức đổ vào DeFi, lợi suất thực tạo ra một ngôn ngữ định giá mà TradFi đã quen thuộc: dòng tiền.
Các hệ sinh thái $ETH và $BNB đã chứng kiến mật độ phí thực tăng đều đặn. Các subnet $AVAX đang xử lý khối lượng giao dịch ở quy mô thương mại. Chu kỳ DeFi tiếp theo sẽ không thuộc về giao thức có mức phát hành token cao nhất — mà thuộc về giao thức tạo ra nhiều hoạt động kinh tế thực nhất.
Phát hành token đã giúp DeFi khởi đầu. Lợi suất thực sẽ giúp DeFi trường tồn.
#DeFi #RealYield #CryptoInvesting #Web3
80
🌾 DeFi Spring? Năng suất bền vững quay trở lại giao thức
Vào ngày 29 tháng 6 năm 2026, tài chính phi tập trung cho thấy dấu hiệu phục hồi. Mặc dù tổng giá trị vốn hóa đạt 2,14T USD, DeFi tạo ra lợi suất thực trở lại. Nhu cầu vay mượn, tích hợp RWA và hoạt động hữu cơ đang thúc đẩy kinh tế trên chuỗi. Ethereum $ETH đang chiếm ưu thế trong DeFi, nhưng các chuỗi khác cũng giành thêm thị phần. Làn sóng DeFi tiếp theo có thể yên ắng hơn nhưng bền vững hơn — tập trung vào doanh thu thực thay vì các chương trình khuyến khích token bị thổi phồng.
📌 Điểm mấu chốt:
Lợi suất thực trong DeFi cho thấy nhu cầu hữu cơ — làn sóng tiếp theo được xây dựng dựa trên nguồn doanh thu bền vững, không phải lạm phát token.
#DeFi #RealYield
#BinanceAlphaAlert
30
·
--
Tôi đã theo dõi một pool thanh khoản quảng cáo APY 40% trên Bitcoin wrapped tuần trước.
Trong crypto, chúng ta có xu hướng sinh học để theo đuổi tỷ lệ cao nhất. Chúng ta thấy một APY khổng lồ trên bảng điều khiển và ngay lập tức giả định rằng giao thức đó cực kỳ có lợi nhuận.
Chúng ta giả định rằng lợi suất là phần thưởng cho vốn của mình.
Nhưng khi tôi lần theo đường đi trên chuỗi thực tế, không có doanh thu bên ngoài nào cả.
Không có nhu cầu vay mượn.
Không có phí mạng.
Giao thức chỉ đang siêu lạm phát token nội bộ của nó để trả cho các nhà đầu tư.
Đó không phải là lãi suất.
Đó là tỷ lệ lạm phát cục bộ.
Họ thực chất đang hối lộ người dùng bằng một tài sản đang nhanh chóng mất giá chỉ để thổi phồng ảo số liệu của họ.
Chúng ta liên tục nhầm lẫn giữa pha loãng và lợi nhuận.
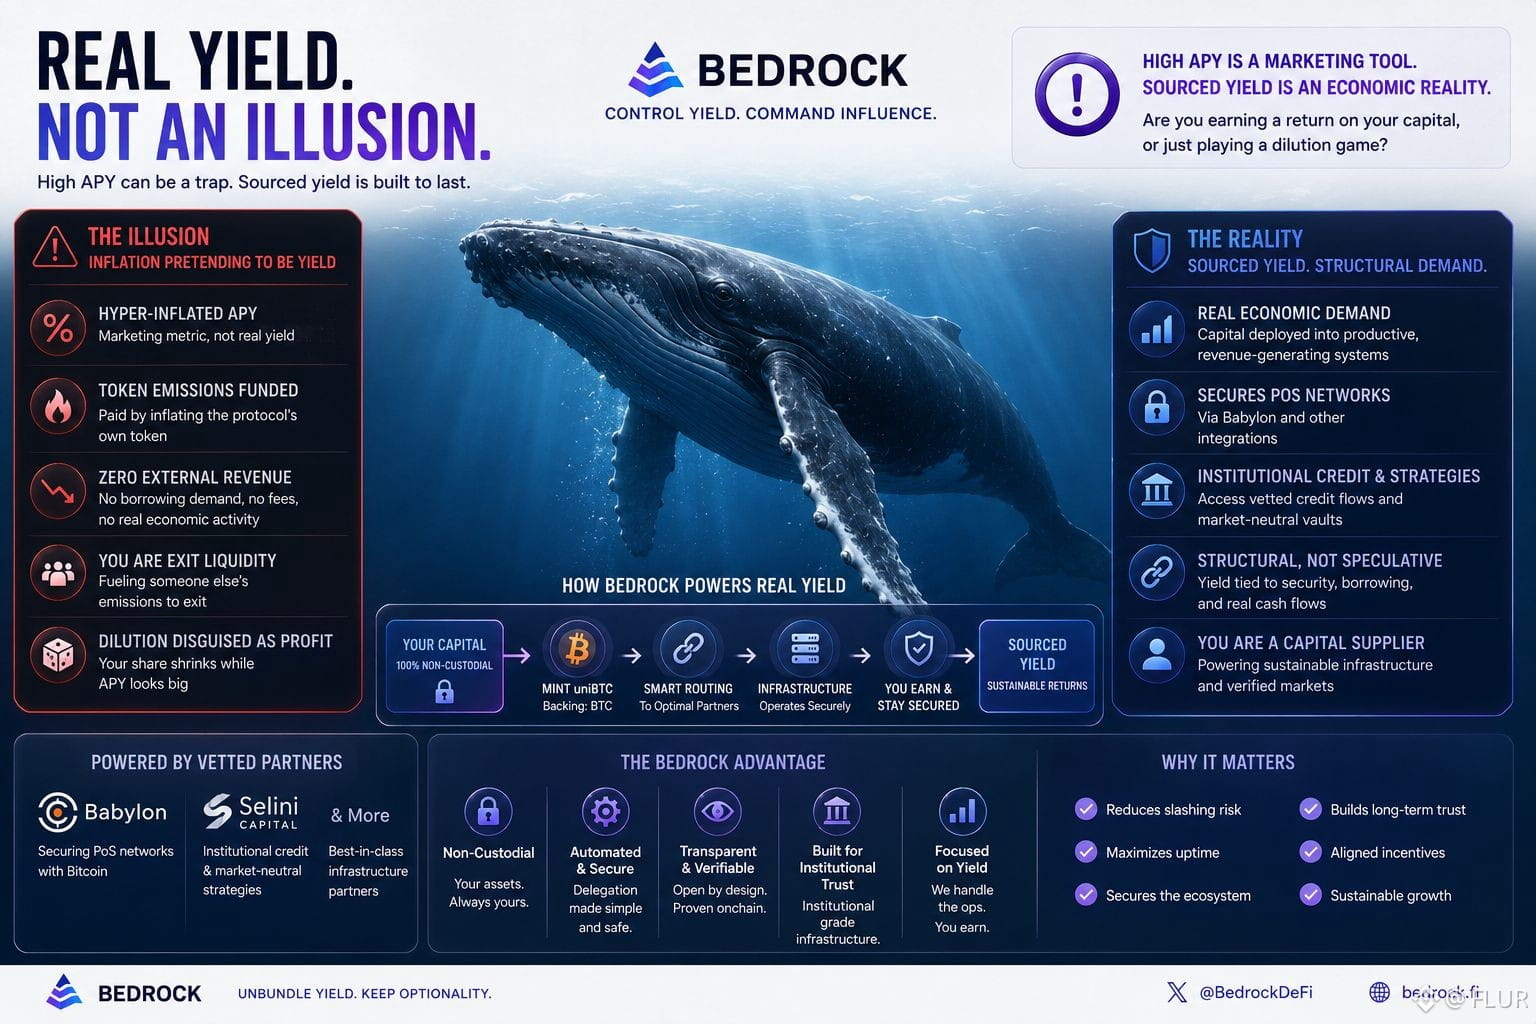
Cái bẫy hành vi này chính là lý do tại sao tôi đã chú ý nhiều đến nguồn gốc của cấu trúc lợi suất của Bedrock.
Bedrock không tạo ra APY tổng hợp từ không khí.
Khi bạn mint uniBTC, Bitcoin cơ sở được triển khai vào các môi trường được thúc đẩy bởi nhu cầu kinh tế thực tế.
Thay vì phụ thuộc vào một chu trình token lạm phát, vốn cung cấp sự bảo đảm kinh tế crypto cơ bản cho các mạng PoS thông qua Babylon, hoặc kết nối trực tiếp vào dòng tín dụng tổ chức và các chiến lược trung lập thị trường thông qua các vault được quản lý chuyên nghiệp (như sự tích hợp của họ với Selini Capital).
Lợi suất gắn liền với bảo mật mạng cấu trúc và vay mượn tổ chức, không phải in token nội bộ.
Nó thay đổi cơ bản vai trò của bạn trong hệ sinh thái.
Bạn ngừng hành động như là thanh khoản thoát cho một lịch trình phát hành tạm thời, và bắt đầu hành động như một nhà cung cấp cho một thị trường tín dụng được xác minh và bền vững.
APY cao là một công cụ tiếp thị.
Lợi suất có nguồn gốc là một thực tế kinh tế.
Bạn có thực sự kiếm được lợi nhuận từ vốn của mình, hay bạn chỉ tham gia vào một trò chơi pha loãng nhiều người chơi?
@Bedrock #Bedrock $BR
{future}(BRUSDT)
#BTCFi
$BTC
{future}(BTCUSDT)
$RIF
{future}(RIFUSDT)
#RealYield
Tôi đã theo dõi một pool thanh khoản quảng cáo APY 40% trên Bitcoin wrapped tuần trước.
Trong crypto, chúng ta có xu hướng sinh học để theo đuổi tỷ lệ cao nhất. Chúng ta thấy một APY khổng lồ trên bảng điều khiển và ngay lập tức giả định rằng giao thức đó cực kỳ có lợi nhuận.
Chúng ta giả định rằng lợi suất là phần thưởng cho vốn của mình.
Nhưng khi tôi lần theo đường đi trên chuỗi thực tế, không có doanh thu bên ngoài nào cả.
Không có nhu cầu vay mượn.
Không có phí mạng.
Giao thức chỉ đang siêu lạm phát token nội bộ của nó để trả cho các nhà đầu tư.
Đó không phải là lãi suất.
Đó là tỷ lệ lạm phát cục bộ.
Họ thực chất đang hối lộ người dùng bằng một tài sản đang nhanh chóng mất giá chỉ để thổi phồng ảo số liệu của họ.
Chúng ta liên tục nhầm lẫn giữa pha loãng và lợi nhuận.
Cái bẫy hành vi này chính là lý do tại sao tôi đã chú ý nhiều đến nguồn gốc của cấu trúc lợi suất của Bedrock.
Bedrock không tạo ra APY tổng hợp từ không khí.
Khi bạn mint uniBTC, Bitcoin cơ sở được triển khai vào các môi trường được thúc đẩy bởi nhu cầu kinh tế thực tế.
Thay vì phụ thuộc vào một chu trình token lạm phát, vốn cung cấp sự bảo đảm kinh tế crypto cơ bản cho các mạng PoS thông qua Babylon, hoặc kết nối trực tiếp vào dòng tín dụng tổ chức và các chiến lược trung lập thị trường thông qua các vault được quản lý chuyên nghiệp (như sự tích hợp của họ với Selini Capital).
Lợi suất gắn liền với bảo mật mạng cấu trúc và vay mượn tổ chức, không phải in token nội bộ.
Nó thay đổi cơ bản vai trò của bạn trong hệ sinh thái.
Bạn ngừng hành động như là thanh khoản thoát cho một lịch trình phát hành tạm thời, và bắt đầu hành động như một nhà cung cấp cho một thị trường tín dụng được xác minh và bền vững.
APY cao là một công cụ tiếp thị.
Lợi suất có nguồn gốc là một thực tế kinh tế.
Bạn có thực sự kiếm được lợi nhuận từ vốn của mình, hay bạn chỉ tham gia vào một trò chơi pha loãng nhiều người chơi?
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
1
239
Bài viết
💰 Kết thúc những “token ma” à? Năm 2026, DeFi bước vào kỷ nguyên doanh thu thựcTrong nhiều năm, phần lớn các token quản trị DeFi đều gặp phải cùng một vấn đề: chúng trao quyền biểu quyết... nhưng lại mang lại rất ít giá trị kinh tế trực tiếp cho người nắm giữ.
Đến năm 2026, mô hình này đang nhanh chóng phát triển.
Các nhà đầu tư giờ đây đặt nhiều tầm quan trọng hơn vào những giao thức có khả năng tạo ra doanh thu bền vững thay vì chỉ là những lời hứa tăng trưởng. Một xu hướng mới đang lên: chia sẻ doanh thu (Fee Switching) và Real Yield.
📊 1. Những token cuối cùng cũng nắm bắt được giá trị
💰 Kết thúc những “token ma” à? Năm 2026, DeFi bước vào kỷ nguyên doanh thu thực
Trong nhiều năm, phần lớn các token quản trị DeFi đều gặp phải cùng một vấn đề: chúng trao quyền biểu quyết... nhưng lại mang lại rất ít giá trị kinh tế trực tiếp cho người nắm giữ.
Đến năm 2026, mô hình này đang nhanh chóng phát triển.
Các nhà đầu tư giờ đây đặt nhiều tầm quan trọng hơn vào những giao thức có khả năng tạo ra doanh thu bền vững thay vì chỉ là những lời hứa tăng trưởng. Một xu hướng mới đang lên: chia sẻ doanh thu (Fee Switching) và Real Yield.
📊 1. Những token cuối cùng cũng nắm bắt được giá trị
53
·
--
Sự tiến hóa lợi suất của DeFi: Từ phát thải đến doanh thu
Giai đoạn đầu tiên của DeFi được xây dựng trên một lời dối trá mà tất cả chúng ta đều đồng ý tin. Các giao thức in ra token quản trị, phân phối chúng cho các nhà cung cấp thanh khoản, rồi gọi đó là “yield” (lợi suất). Thực ra không phải lợi suất — đó là sự pha loãng được khoác lên như một khoản thu nhập. Giao thức đang trả cho bạn bằng chính những token ngày càng kém giá trị của nó để bù đắp cho thực tế rằng kinh tế học chưa thực sự vận hành.
Giai đoạn đó đang kết thúc, và phần thay thế còn thú vị hơn nhiều.
Lợi suất thực sự thay đổi mọi thứ. Khi một giao thức phân phối doanh thu phí thực cho những người nắm giữ token, các phép tính buộc phải khớp. Bạn không thể “bơm” lạm phát để đạt được tính bền vững. Các giao thức hoặc tạo ra hoạt động kinh tế thật sự, hoặc là không. Thị trường giờ đây có thể phân biệt giữa một giao thức tạo ra 50 triệu USD phí và một giao thức phân phối 50 triệu USD token được in ra.
Sự tách bạch này tạo ra một khung định giá mới. Tỷ lệ phí trên FDV trở thành chỉ số P/E của crypto. Các giao thức có doanh thu thực sẽ được giao dịch với mức premium (cao hơn). Các giao thức tồn tại nhờ phát thải sẽ bị giao dịch với mức chiết khấu (discount). Cuối cùng, thị trường đang định giá đúng những gì quan trọng — năng lực tạo lợi nhuận, không phải tiềm năng chỉ nằm trong câu chuyện.
Hệ quả lan rộng. Những nhà phân bổ tổ chức trước đây không thể biện minh cho mức độ tiếp xúc với “canh tác lợi suất” có thể tài trợ cho các mô hình chia sẻ phí. Phân bổ ngân khố chuyển từ các canh bạc mang tính đầu cơ sang các vị thế tạo ra thu nhập. Toàn bộ phép tính lợi nhuận sau khi cân chỉnh rủi ro sẽ thay đổi khi lợi suất đến từ hoạt động kinh tế thay vì phát thải token.
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
133
·
--
Lợi suất vault trên các perp DEX KHÔNG phải là “tương đương nhau”. 🏦
Có hai nguồn rất khác nhau:
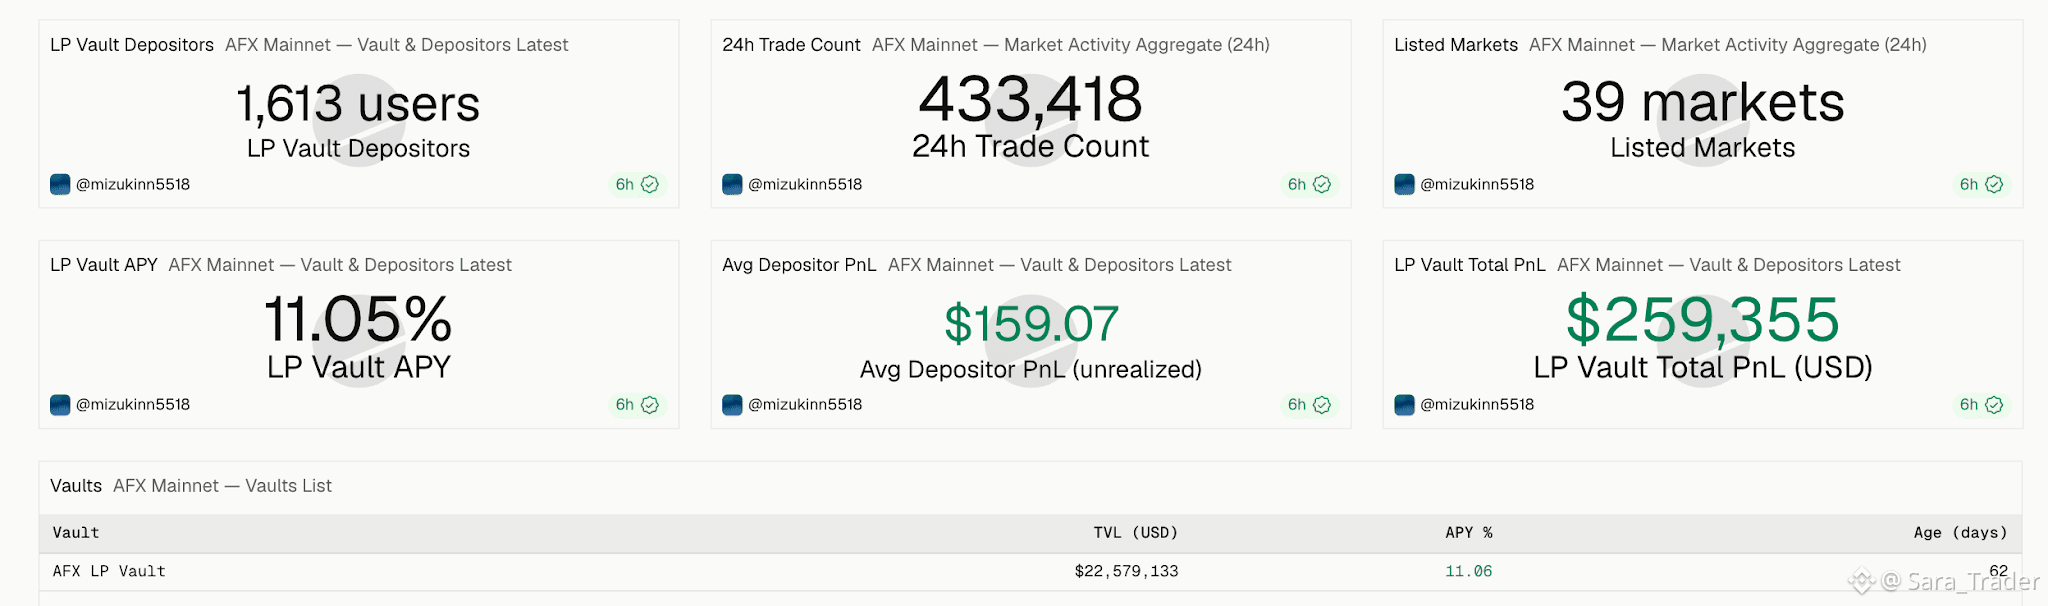
• Vault chỉ phát hành phần thưởng/điểm: APR tiêu đề 200–400%, nhưng giá trị = phần phát hành token. Phụ thuộc hoàn toàn vào việc giá TGE giữ vững. Biến động cao.
• Vault tạo lợi suất thực: được trả từ phí giao dịch thực. APR tiêu đề thấp hơn, nhưng không “bốc hơi”.
@AFX_XYZ Vault là loại tạo lợi suất thực: ~11,44% APY từ chia sẻ phí, cộng thêm điểm phía trên, không có hình phạt. Vậy nên phần bất lợi của bạn có “sàn” dựa trên phí trong khi bạn vẫn nhận thêm lợi ích tăng từ điểm.
Nguyên tắc: tách “APR thực” khỏi “APR nếu-token-giữ-giá” trước khi bạn tính quy mô.
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
1
136

$AFX TỔNG KHỐI LƯỢNG TIẾP CẬN MỐC 1 TỶ ĐÔ - MÁY TẠO LỢI NHUẬN THỰC 🔥
Khối lượng vừa chạm $946M với $20.71M được khóa và doanh thu giao thức hằng năm đạt $1.07M. Chương trình VIP hoàn trả 30-50% doanh thu phí đó dưới dạng lợi suất USDC “cứng” cho các nhà giao dịch đang hoạt động. Không có phát hành token gây lạm phát, không có APR giả — chỉ có lợi suất thực được hậu thuẫn bởi hoạt động trên chuỗi.
Đây không phải lời thổi phồng. Các con số đang tăng nhanh và động lượng là có thật. Một sovereign L1 cung cấp thực thi mang tính tổ chức trong khi chia sẻ một nửa doanh thu cho người dùng? Đó là một vòng đẩy đáng theo dõi.
Bạn đang tìm các cơ hội “lợi suất thực” hay vẫn đuổi theo các farm phát thải?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn.
#AFX #DeFi #RealYield #Derivatives
🔥
34

·
--
$GRVT ĐANG TÁI ĐỊNH HÌNH CÔNG DỤNG TOKEN THÀNH “HỘI VIÊN SỐNG” 🔥
Hầu hết token sàn giao dịch chỉ giống như vé vào cổng. Mua rồi cầu may. GRVT lật ngược hoàn toàn mô hình đó. Người nắm giữ token nhận phí thấp hơn, lợi suất cao hơn, chia sẻ doanh thu giao thức và quyền truy cập sớm vào các sản phẩm mới — tất cả nhờ việc chủ động sử dụng nền tảng.
100% phần thặng dư kinh tế quay trở lại cho người nắm giữ thông qua mua lại (buybacks) và tái đầu tư. Điều đó có nghĩa là mỗi đô la nền tảng kiếm được sẽ trực tiếp làm tăng giá trị nội tại của $GRVT . Không “hô hào”, chỉ là sự đồng bộ dòng tiền thực.
Khi TGE đang đến gần, đây là một trong số ít cấu trúc mà token của bạn thực sự hoạt động vì bạn, thay vì chỉ nằm yên không làm gì. Yếu tố nào theo bạn sẽ quan trọng nhất đối với giá trị dài hạn?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn.
#GRVT #Tokenomics #RealYield #Crypto
🔥
15
·
--
Làn sóng tháng Năm đã làm rõ điều mà hầu hết các danh mục đầu tư không muốn thừa nhận.
Các tài sản không sinh lợi đã chịu đựng tổn thất nặng nề nhất. Những tài sản có hiệu suất tốt hơn đã giữ vững hơn tương đối — và khoảng cách đó quan trọng khi bước vào tháng Sáu.
$ETH post-Pectra đang tạo ra lợi nhuận staking thực sự trong khi phí blob giảm chi phí. Đó là một cú siết cung và một bánh đà cầu đồng thời. $BNB việc đốt tiếp tục vượt xa việc phát hành ở mức hoạt động hiện tại — một cơ chế giảm phát diễn ra một cách êm đềm. $ADA phần thưởng staking vẫn tiếp tục trong khi mọi người đang hoảng loạn làm mới biểu đồ giá.
Trong khi đó, trái phiếu TradFi đang ngồi gần 5%. Bối cảnh đó không giết chết crypto — mà nâng cao tiêu chuẩn. Những tài sản sống sót trong một thế giới cạnh tranh lãi suất là những tài sản kiếm lời trong khi bạn giữ.
Dòng chảy BTC ETF đã chiếm ưu thế trong các tiêu đề tuần này. Chú ý những chuỗi không nằm trong danh sách dòng chảy. Sự phân kỳ không phải là tiếng ồn — đó là luận điểm danh mục đầu tư thực sự.
Tháng Năm là một bài kiểm tra căng thẳng. Tháng Sáu là lúc bạn phát hiện ra liệu các tài sản của bạn đã vượt qua nó hay chưa.
Giao dịch tài sản sinh lợi đã trở lại trong danh sách. Việc tiếp xúc chung không còn đủ nữa.
#Crypto #RealYield #DeFi #CryptoInvesting #Altcoins
108
·
--
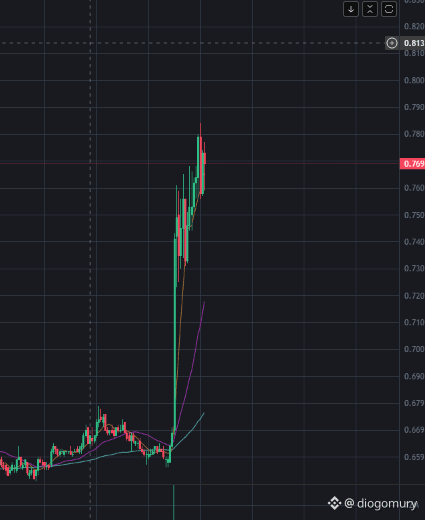
🚨 Alpha: Giảm phát mạnh mẽ và sức mạnh của "Real Yield" trên $ASTER
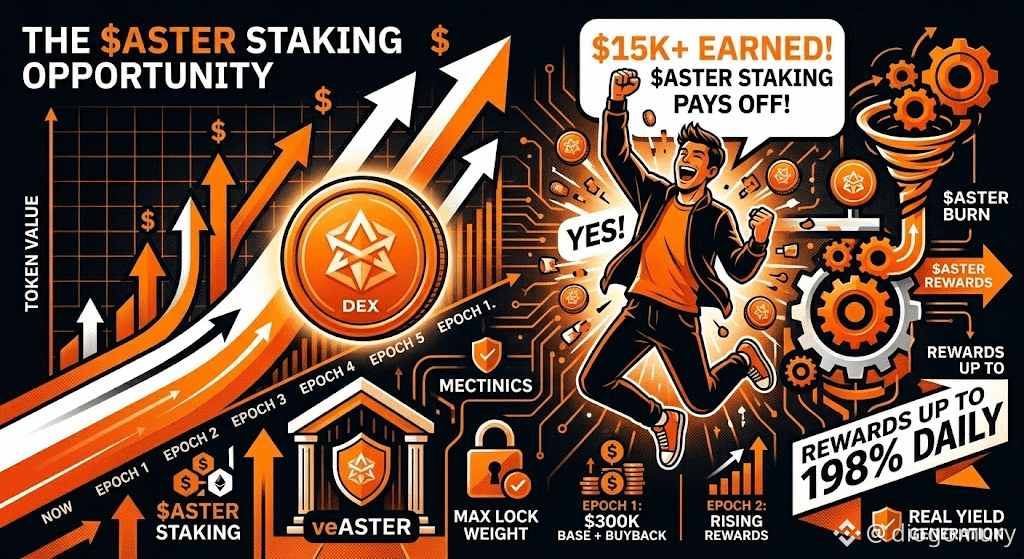
Mình đang nghiên cứu về bản cập nhật tokenomics mới của Aster và mô hình kinh tế mà họ xây dựng đã thu hút sự chú ý lớn của mình. Họ đã triển khai một hệ thống Buyback (mua lại) và Burn (đốt) có thể đạt tới 198%. Điều này có ý nghĩa gì trong thực tế?
🔥 Mua lại: 99% phí hàng ngày mà nền tảng tạo ra được sử dụng để mua lại $ASTER trên thị trường (áp lực mua liên tục). 🔥 Đốt: Một lượng tương đương (thêm 99%) sẽ bị đốt từ dự trữ của đội ngũ, giảm tổng cung (mục tiêu là giảm từ 8 tỷ xuống 3 tỷ token).
Nhưng điều khiến mọi thứ trở nên đặc biệt là: các token đã mua lại sẽ không biến mất, chúng sẽ được chuyển thẳng vào Loyalty Rewards. Nói cách khác, người dùng nào staking dài hạn và khóa token của họ (tạo ra veASTER) sẽ là người thu hoạch toàn bộ giá trị này từ phí của sàn giao dịch.
Các mô hình sử dụng chính doanh thu của giao thức để thưởng cho những ai duy trì mạng lưới (Real Yield) đang trở thành tiêu chuẩn vàng cho sự sống còn trong DeFi.
Có ai ở đây đã theo dõi hoặc farming trong hệ sinh thái này chưa? 👇
#ASTER $ASTER #RealYield #CryptoInsights
107
·
--
🦈 NHỮNG QUÁI THÚ DOANH THU THỰC SỰ NHƯ $HYPE VÀ $TRX ĐANG ÂM THẦM HÚT CẠN NGUỒN CUNG THỊ TRƯỜNG! ⚡
Dòng tiền thông minh không còn chạy theo những dự án phù phiếm nữa—vốn từ các tổ chức đang đổ vào những giao thức tạo doanh thu khổng lồ, chủ động tiêu hủy hoặc mua lại token. Những quái thú hàng đầu như $HYPE VÀ $TRX dẫn đầu cuộc chơi bằng cách dùng phí giao dịch cao để liên tục mua lại token và đốt vĩnh viễn nguồn cung. 📊
Dù là chia sẻ doanh thu trực tiếp hay mua lại quy mô lớn như các ông lớn $UNI , việc liên tục thu về lợi suất tạo nên một mức sàn vô hình có thể trụ vững qua các chu kỳ thị trường. 💡 Khi thanh khoản bị phân tán mỏng giữa vô số tài sản đầu cơ, các dự án có dòng tiền thực từ giao thức luôn là những nơi hấp thụ áp lực bán đầu tiên. 🌊
💬 Trong đợt tăng trưởng tiếp theo, bạn tin tưởng con đường nào hơn: đốt phí giao thức quyết liệt hay phân phối lại doanh thu ổn định? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
5
·
--
Lợi suất thực so với lợi suất lạm phát: Chỉ số DeFi thực sự quan trọng
Trong đợt tăng giá năm 2021, các giao thức đưa ra APY cao ngất ngưởng, hoàn toàn được tài trợ bằng lạm phát token. 300%, 1.000%, đôi khi còn cao hơn. Cảm giác như tiền miễn phí — và đúng là vậy, cho đến khi vòi phát hành token cạn khô, còn những người tham gia từ sớm đã bán token cho những người đến sau.
Cơn say hậu cuộc chơi đã dạy DeFi một bài học khắc nghiệt: lợi suất chỉ được bảo đảm bằng các token quản trị mới đúc không phải là thu nhập. Đó là sự pha loãng âm thầm được tô vẽ bằng những con số xanh.
Lợi suất thực làm thay đổi cuộc chơi. Đó là doanh thu tạo ra từ hoạt động thực tế của giao thức — phí giao dịch, lãi vay, tiền phạt thanh lý — được phân phối lại cho các nhà cung cấp thanh khoản hoặc người staking. Không cần phát hành thêm token.
Vì sao sự khác biệt này lại quan trọng ngay lúc này?
1. Các giao thức bền vững có thể vượt qua thị trường giá xuống. Các giao thức dựa vào lạm phát sẽ sụp đổ khi tâm lý thị trường đảo chiều.
2. Các tổ chức ngày càng sàng lọc lợi suất thực trước khi phân bổ vốn. Những khoản vốn đạt chuẩn quỹ hưu trí sẽ không đụng đến APY kiểu Ponzi.
3. Doanh thu phí là thước đo sức khỏe, giúp cho thấy mức độ phù hợp giữa giao thức và thị trường tốt hơn TVL — chỉ số có thể bị thổi phồng bởi dòng vốn cơ hội chạy theo lượng token phát hành.
Sự trưởng thành của các thị trường phí $ETH , khối lượng giao dịch DEX trên Chain $BNB và thông lượng giao dịch $SOL đang âm thầm xây dựng nền tảng lợi suất thực trên toàn hệ sinh thái. Những giao thức sống sót qua chu kỳ tiếp theo sẽ là những giao thức thực sự tạo ra lợi suất, chứ không phải in thêm token để trả lợi suất.
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
39
·
--
Lợi suất thực so với lạm phát token: Sự phân hóa trong định giá DeFi mà ít ai bàn đến
Không phải lợi suất DeFi nào cũng như nhau. Có sự khác biệt căn bản giữa các giao thức tạo doanh thu từ hoạt động kinh tế thực tế và những giao thức chỉ phát hành token để thu hút thanh khoản.
Lợi suất từ việc phát hành token thổi phồng TVL và tạo ảo tưởng về mức độ chấp nhận. Khi các khoản khuyến khích cạn dần, dòng vốn cơ hội sẽ tháo chạy dữ dội. Chúng ta đã chứng kiến điều này lặp lại trong chu kỳ 2021–2022: các giao thức không có doanh thu phí thực sự sụp đổ ngay khi tốc độ phát hành token chậm lại.
Lợi suất thực — từ phí giao dịch, cho vay, đi vay và phí quyền chọn — khác biệt về mặt cấu trúc. Lợi suất này tăng theo mức độ sử dụng, chứ không theo lượng token phát hành. Các giao thức thu được lợi suất thực tạo ra vòng lặp phản hồi bền vững: mức độ sử dụng cao hơn tạo ra nhiều phí hơn, từ đó thu hút những người tham gia có cùng lợi ích thay vì dòng thanh khoản cơ hội.
Các chỉ số cần theo dõi: doanh thu phí trên mỗi đô la TVL, tỷ lệ phát hành token so với phí và tỷ lệ lợi suất được trả bằng tài sản không phải token gốc. Những chỉ số này giúp phân biệt các giao thức bền vững với những ảo ảnh chỉ thuê thanh khoản.
$ETH sở hữu hệ sinh thái DeFi tạo lợi suất thực sâu rộng nhất — phí DEX, chênh lệch lãi suất cho vay và lợi suất staking thanh khoản, tất cả đều được thúc đẩy bởi hoạt động kinh tế thực sự. $BNB hưởng lợi từ môi trường thông lượng cao của BSC, tạo ra khối lượng giao dịch DEX thực. Cả hai chain đều đáng theo dõi khi đợt luân chuyển DeFi tiếp theo bắt đầu.
Chu kỳ tiếp theo sẽ tưởng thưởng cho các giao thức tồn tại nhờ doanh thu thực — chứ không phải những giao thức chỉ đơn thuần mua thanh khoản.
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
15
·
--
Lợi suất thực DeFi so với lợi suất lạm phát: Hãy biết bạn thực sự đang kiếm được gì
Một trong những khác biệt quan trọng nhất trong DeFi đang bị phần lớn nhà đầu tư cá nhân bỏ qua: sự khác biệt giữa lợi suất thực và lợi suất lạm phát.
Lợi suất lạm phát được tạo ra từ việc phát hành token. Các giao thức tạo token gốc của mình rồi phân phối dưới dạng APR. Con số trông rất hấp dẫn — đôi khi là 50%, 100%, thậm chí cao hơn — nhưng lợi suất này liên tục làm pha loãng giá trị của những người nắm giữ hiện tại. Bạn không kiếm được doanh thu; bạn đang nhận nguồn cung mới được tạo ra. Lợi nhuận ròng thường gần bằng không hoặc chuyển sang âm khi tính đến việc token mất giá.
Lợi suất thực thì khác. Lợi suất này đến từ doanh thu thực tế của giao thức — phí giao dịch, khoản thu từ thanh lý, chênh lệch lãi suất, biên lợi nhuận cho vay — được phân phối cho người staking hoặc LP bằng các tài sản đã được thiết lập. Đây là mô hình bền vững. Giao thức thực sự tạo ra dòng tiền.
Cách phân biệt:
→ Kiểm tra nguồn gốc lợi suất: phát hành token hay doanh thu từ phí?
→ Xem bảng điều khiển doanh thu của giao thức, đừng chỉ nhìn vào các con số APR
→ Đánh giá tỷ lệ lạm phát token so với APR — nếu lạm phát cao hơn APR, bạn đang mất giá trị thực
→ Ưu tiên các giao thức có tăng trưởng TVL tương quan với tăng trưởng doanh thu
Các hệ sinh thái $ETH L2 đang tạo ra doanh thu từ phí ở quy mô lớn. Các giao thức $BNB DeFi đang xây dựng những cấu trúc lợi suất bền vững. Các DEX dựa trên $SOL đang hoàn thiện lớp lợi suất thực. Những giao thức sống sót qua chu kỳ thị trường giá xuống tiếp theo sẽ là những giao thức tạo ra lợi suất bằng hoạt động thực, chứ không phải bằng cách in thêm token.
Hãy theo đuổi lợi suất thực. Bỏ qua những ồn ào do lạm phát gây ra.
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
27
·
--
Cuộc cách mạng lợi suất thực của DeFi: Vì sao dòng tiền của giao thức là hào lũy duy nhất bền vững
Cơn sốt DeFi năm 2021 phần lớn được xây dựng dựa trên một cơ chế: phát hành token. Các giao thức tạo token quản trị, phân phối chúng dưới dạng phần thưởng khai thác thanh khoản và chứng kiến TVL phình to chỉ sau một đêm. Vấn đề là gì? Dòng vốn đó luôn chỉ được thuê, chứ chưa bao giờ thuộc về giao thức.
Thanh khoản kiểu ăn xổi chạy theo lợi suất. Ngay khi lượng token phát hành giảm hoặc đối thủ đưa ra APR cao hơn, dòng vốn sẽ bốc hơi. TVL lao dốc. Giá token cũng giảm theo. Chu kỳ ấy lại tiếp diễn.
Lợi suất thực làm thay đổi cuộc chơi. Một giao thức tạo ra doanh thu bền vững — từ phí giao dịch, chênh lệch lãi suất cho vay hoặc phí thanh lý — rồi phân phối doanh thu đó cho người staking sẽ tạo nên sự đồng thuận lợi ích thực sự. Dòng vốn ở lại vì hoạt động kinh doanh cốt lõi tạo ra lợi nhuận, chứ không phải vì giao thức liên tục phát hành token để duy trì sức hút.
Phép thử rõ ràng nhất: giao thức có thể tồn tại khi không phát hành token không? Nếu có, đó là một hoạt động kinh doanh thực sự. Nếu không, đó là mô hình Ponzi được gắn thêm một token quản trị.
Cách nhìn này rất quan trọng khi xây dựng danh mục đầu tư. Đừng chỉ nhìn vào TVL. Thay vào đó, hãy hỏi: doanh thu của giao thức trên mỗi đô la TVL là bao nhiêu? Bao nhiêu phần trăm doanh thu được chuyển đến người nắm giữ token? Xu hướng doanh thu trong 3–6 tháng qua ra sao?
Những giao thức vượt qua thị trường giá xuống, với lượng token phát hành giảm nhưng doanh thu phí ổn định hoặc tăng trưởng, là những giao thức có khả năng dẫn đầu chu kỳ tiếp theo cao nhất. $ETH nắm giữ phần lớn cơ sở hạ tầng này. Hệ sinh thái $BNB đang tích cực phát triển theo hướng đó. Cả hai đều đang củng cố vòng tuần hoàn tăng trưởng từ lợi suất thực.
Lợi suất thực không phải là một câu chuyện để kể. Đó là một mô hình kinh doanh. Và các mô hình kinh doanh sẽ tăng trưởng theo thời gian.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
25
·
--
Cuộc cách mạng lợi suất thực: DeFi đang tách tín hiệu khỏi nhiễu như thế nào
Trong nhiều năm, các giao thức DeFi cạnh tranh bằng những con số APY chẳng có ý nghĩa gì — lợi suất được tính bằng token mới đúc, vốn không có nhu cầu thực tế bên ngoài. Cuối cùng, thị trường đã phản ánh đúng sự thật: dòng vốn cơ hội sẽ rút đi ngay khi tốc độ phát hành chậm lại, còn APY bị thổi phồng chỉ là sự pha loãng được ngụy trang.
Khuôn khổ “lợi suất thực” đã thay đổi cuộc đối thoại. Thay vì đo lợi nhuận bằng token quản trị gốc, khuôn khổ này đặt ra một câu hỏi khó hơn: giao thức tạo ra bao nhiêu doanh thu từ hoạt động thực tế của người dùng, và bao nhiêu trong số đó được phân phối lại cho những người tham gia?
Các giao thức như GMX tiên phong với mô hình này — 70% phí giao dịch được phân phối cho nhà cung cấp thanh khoản và người stake bằng ETH và USDC, chứ không phải token mới đúc. Kết quả là dòng vốn gắn bó lâu dài, vẫn ở lại trong thị trường giá xuống vì phần thưởng được tính bằng những tài sản mà mọi người thực sự muốn sở hữu.
Cùng logic đó đang lan rộng khắp hệ sinh thái. Các giao thức cho vay được đánh giá dựa trên thu nhập lãi so với độ sâu thanh khoản. DEX được đo lường bằng doanh thu phí trên mỗi đô la TVL thay vì khối lượng giao dịch thuần túy. Ngay cả tokenomics của $BNB — cơ chế đốt token hằng quý được tài trợ bằng doanh thu của Binance — cũng tuân theo logic lợi suất thực ở cấp độ blockchain.
Sự chuyển dịch này có ý nghĩa về mặt cấu trúc. Các giao thức tạo ra lợi suất thực xây dựng niềm tin ngày càng lớn: doanh thu cao hơn thu hút thêm thanh khoản, giúp giao dịch được thực hiện tốt hơn, thúc đẩy khối lượng giao dịch tăng lên và tạo ra thêm doanh thu phí. Một vòng tuần hoàn tích cực không cần lạm phát token liên tục để duy trì.
Trong các hệ sinh thái $ETH và $SOL , những giao thức DeFi đáng theo dõi về lâu dài là những giao thức mà bạn có thể mở một trình khám phá blockchain, xem thu nhập từ phí và hiểu được lợi suất đến từ đâu.
Nếu bạn không thể giải thích lợi suất đến từ đâu, thì có lẽ nó đến từ chính bạn.
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
21
·
--
Lợi suất thực đang giúp phân biệt tín hiệu với nhiễu trong DeFi.
Suốt nhiều năm, các giao thức cạnh tranh bằng cách phát hành token — xả token lạm phát dưới danh nghĩa “lợi suất” để thu hút TVL. Kỷ nguyên đó đang âm thầm khép lại. Chu kỳ DeFi tiếp theo sẽ thuộc về các giao thức tạo ra doanh thu thực từ hoạt động kinh tế thực và phân phối lại doanh thu đó cho các bên liên quan.
Lợi suất thực sự trông như thế nào:
🔹 Doanh thu phí từ khối lượng giao dịch hoặc hoạt động vay
🔹 Được phân phối bằng các tài sản có giá trị đã được khẳng định ($ETH, $BNB, stablecoin) — chứ không phải token quản trị vô giá trị
🔹 Lợi suất tăng theo mức độ sử dụng giao thức, không phải theo giá token
🔹 Bền vững ngay cả khi TVL thấp hơn, không phụ thuộc vào người tham gia tiếp theo để tài trợ cho người trước đó
APY dựa trên phát hành token có thể chạm mức 500% trong các đợt tăng giá và sụp về gần 0 khi giá token giảm. Các giao thức tạo lợi suất thực vẫn giữ được vị thế qua nhiều chu kỳ vì mô hình kinh tế của chúng vẫn hợp lý, bất kể tâm lý thị trường.
Câu hỏi then chốt cần đặt ra trước khi gửi tiền: lợi suất này thực sự đến từ đâu? Nếu câu trả lời là “phát hành token của giao thức”, hãy hiểu rằng có người khác đang trả cho lợi suất của bạn — và khi họ dừng lại, APY cũng sẽ biến mất.
Các dự án xây dựng trên cơ sở hạ tầng $ETH và $BNB ngày càng thiết kế tokenomics theo hướng chia sẻ doanh thu thay vì pha loãng giá trị. Các hệ sinh thái $SOL cũng đang làm theo.
Lợi suất thực không phải là câu chuyện hấp dẫn nhất trong crypto. Nhưng đó là câu chuyện bền vững nhất.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
Lợi suất thực đang giúp phân biệt tín hiệu với nhiễu trong DeFi.
Suốt nhiều năm, các giao thức cạnh tranh bằng cách phát hành token — xả token lạm phát dưới danh nghĩa “lợi suất” để thu hút TVL. Kỷ nguyên đó đang âm thầm khép lại. Chu kỳ DeFi tiếp theo sẽ thuộc về các giao thức tạo ra doanh thu thực từ hoạt động kinh tế thực và phân phối lại doanh thu đó cho các bên liên quan.
Lợi suất thực sự trông như thế nào:
🔹 Doanh thu phí từ khối lượng giao dịch hoặc hoạt động vay
🔹 Được phân phối bằng các tài sản có giá trị đã được khẳng định ($ETH , $BNB , stablecoin) — chứ không phải token quản trị vô giá trị
🔹 Lợi suất tăng theo mức độ sử dụng giao thức, không phải theo giá token
🔹 Bền vững ngay cả khi TVL thấp hơn, không phụ thuộc vào người tham gia tiếp theo để tài trợ cho người trước đó
APY dựa trên phát hành token có thể chạm mức 500% trong các đợt tăng giá và sụp về gần 0 khi giá token giảm. Các giao thức tạo lợi suất thực vẫn giữ được vị thế qua nhiều chu kỳ vì mô hình kinh tế của chúng vẫn hợp lý, bất kể tâm lý thị trường.
Câu hỏi then chốt cần đặt ra trước khi gửi tiền: lợi suất này thực sự đến từ đâu? Nếu câu trả lời là “phát hành token của giao thức”, hãy hiểu rằng có người khác đang trả cho lợi suất của bạn — và khi họ dừng lại, APY cũng sẽ biến mất.
Các dự án xây dựng trên cơ sở hạ tầng $ETH và $BNB ngày càng thiết kế tokenomics theo hướng chia sẻ doanh thu thay vì pha loãng giá trị. Các hệ sinh thái $SOL cũng đang làm theo.
Lợi suất thực không phải là câu chuyện hấp dẫn nhất trong crypto. Nhưng đó là câu chuyện bền vững nhất.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
26

🚨 $PAPER TẠO RA 42 TRIỆU USD DOANH THU GIAO THỨC TRONG SÁU NGÀY, VƯỢT MẶT CIRCLE! 🦈
Chỉ sáu ngày sau khi ra mắt, $PAPER đã thu về tổng cộng 42,24 triệu USD doanh thu, chỉ đứng sau Tether trên toàn mạng lưới xét theo chỉ số trong một ngày. 📊 Đằng sau tốc độ tăng trưởng đáng kinh ngạc đó, 41,58 triệu USD—tương đương 98,46% tổng phí giao thức tạo ra—đã được phân phối trực tiếp lại cho những người staking token.
Cơ chế vận hành bên dưới hé lộ một câu chuyện thú vị về dòng lệnh: cổ tức cho người staking chủ yếu đến từ việc thanh lý vị thế của trader và số dư LP vượt quá mức trần 5 triệu USD. 🌊 Trong vòng tuần hoàn khép kín này, nguồn thanh khoản thông minh thu lợi suất trực tiếp từ những người tham gia thị trường giao dịch quyết liệt.
💬 Vòng quay tái phân phối phí linh hoạt này có phải là bước tiến tiếp theo của lợi suất thực từ giao thức, hay cơ chế sẽ mất đà khi khối lượng giao dịch của trader giảm nhiệt? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
2
·
--
Doanh thu giao thức DeFi: Chỉ số phân biệt tín hiệu với nhiễu
Tổng giá trị khóa (TVL) từng là chỉ số định hình DeFi 1.0. Chỉ số này khiến các giao thức trông có vẻ khổng lồ mà không cho thấy liệu chúng có tạo ra giá trị kinh tế bền vững hay không. Kỷ nguyên đó đã qua.
Giờ đây, DeFi trưởng thành được đánh giá dựa trên doanh thu thực — các khoản phí giao thức thu được từ hoạt động thực sự của người dùng, chứ không phải từ dòng thanh khoản cơ hội chạy theo các chương trình phát hành token thiếu bền vững.
Sự chuyển dịch này quan trọng vì một số lý do:
Doanh thu từ phí khó bị thao túng. Không thể làm giả khối lượng giao dịch hoán đổi tự nhiên ở quy mô lớn mà không tốn chi phí khổng lồ.
Tỷ lệ doanh thu trên TVL cho thấy khoảng cách về hiệu quả sử dụng vốn giữa các chuỗi. Các giao thức cho vay dựa trên ETH luôn vượt trội theo thước đo này, trong khi các hệ sinh thái Layer 2 và BNB Chain đang bắt kịp nhờ thiết kế tập trung vào từng mảng chuyên biệt.
Các đợt mua lại token được tài trợ bằng doanh thu giao thức tạo ra áp lực cầu thực chất — một cải tiến mang tính cấu trúc so với các token quản trị không tạo ra dòng tiền. $BNB đã tiên phong áp dụng logic này ở cấp độ sàn giao dịch; giờ đây các giao thức DeFi đang áp dụng cùng mô hình.
Các giao thức có lợi thế cạnh tranh vững chắc về phí thu hút đối tác cung cấp thanh khoản từ các tổ chức, thúc đẩy khả năng kết hợp và tăng trưởng xuyên chuỗi.
Những giao thức sống sót qua thị trường giá xuống tiếp theo sẽ là những giao thức có mức doanh thu tối thiểu được đảm bảo, chứ không chỉ có mức TVL tối đa. Hãy bắt đầu đọc báo cáo lãi lỗ, thay vì chỉ xem bảng điều khiển TVL.
Lợi suất thực là cầu nối giữa DeFi và tài chính truyền thống.
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
45
·
--
TVL DeFi chỉ là chỉ số phù phiếm — lợi suất thực mới là thứ trụ vững qua thị trường giá xuống
Tổng giá trị bị khóa (TVL) đã trở thành bảng thành tích của DeFi. Các dự án cạnh tranh để đạt con số lớn nhất. Vấn đề là gì? Phần lớn TVL đó được thuê bằng cách phát hành token lạm phát — dòng vốn cơ hội sẽ biến mất ngay khi các khoản ưu đãi cạn kiệt.
Lợi suất thực làm thay đổi phép tính. Một giao thức tạo ra doanh thu từ hoạt động sử dụng thực tế — phí hoán đổi, lãi vay, biên lợi nhuận thanh lý — rồi phân phối doanh thu đó cho người nắm giữ token đang xây dựng thứ gì đó bền vững. APY lạm phát chỉ là ngân sách tiếp thị được ngụy trang thành lợi nhuận.
Sau đây là những điều cần xem xét:
— Doanh thu từ phí so với TVL (không phải lượng token phát hành)
— Tỷ lệ thanh khoản do giao thức sở hữu so với thanh khoản được khuyến khích
— Mức độ ổn định của TVL trong khoảng thời gian 90 ngày, khi không có các đợt tăng phát hành mới
— Thời gian hoạt động còn lại của ngân quỹ: giao thức có thể tồn tại 18 tháng nếu giá token không tăng hay không?
$ETH vẫn là lớp nền tảng sâu nhất để tạo doanh thu từ phí trong DeFi, với Uniswap, Aave và Maker cùng tạo ra hàng trăm triệu đô la doanh thu thực tính theo năm. $BNB chain cạnh tranh về thông lượng và giảm rào cản cho các giao dịch bán lẻ. $AVAX đang xây dựng một hệ sinh thái DeFi đáng tin cậy nhưng vẫn phụ thuộc nhiều vào các ưu đãi trong hệ sinh thái.
Chu kỳ tiếp theo sẽ phân định các giao thức tạo ra hoạt động kinh tế thực sự với những giao thức chỉ là công cụ khai thác thanh khoản. TVL vẫn sẽ chiếm các dòng tít. Doanh thu trên mỗi đô la TVL sẽ quyết định ai còn trụ lại vào năm 2028.
Hãy nghiên cứu báo cáo thu nhập, chứ đừng chỉ nhìn vào bảng cân đối kế toán.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
17
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
372,596 lượt xem
1,028 đang thảo luận
2
#TheoDõiFOMC
307,460 lượt xem
1,306 đang thảo luận
3
#$1.5BInLeveragedCryptoBetsLiquidated
4,301 lượt xem
66 đang thảo luận
4
#KOSPIFalls3.53%BackBelow6000
8,320 lượt xem
280 đang thảo luận
5
#USMidtermElections
124,332 lượt xem
1,556 đang thảo luận
6
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
2,298 lượt xem
64 đang thảo luận
7
#BinanceWillListPredictPREDICT
34,111 lượt xem
724 đang thảo luận
8
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,366 lượt xem
76 đang thảo luận
9
#StrategyReports$21BQ3OperatingProfit
1,398 lượt xem
43 đang thảo luận
10
#Strategy三季度营业利润210亿美元
19,525 lượt xem
75 đang thảo luận