
#micron
micron
80,477 lượt xem
544 đang thảo luận
Phổ biến
Mới nhất
·
--
Tăng giá
Xem bản dịch
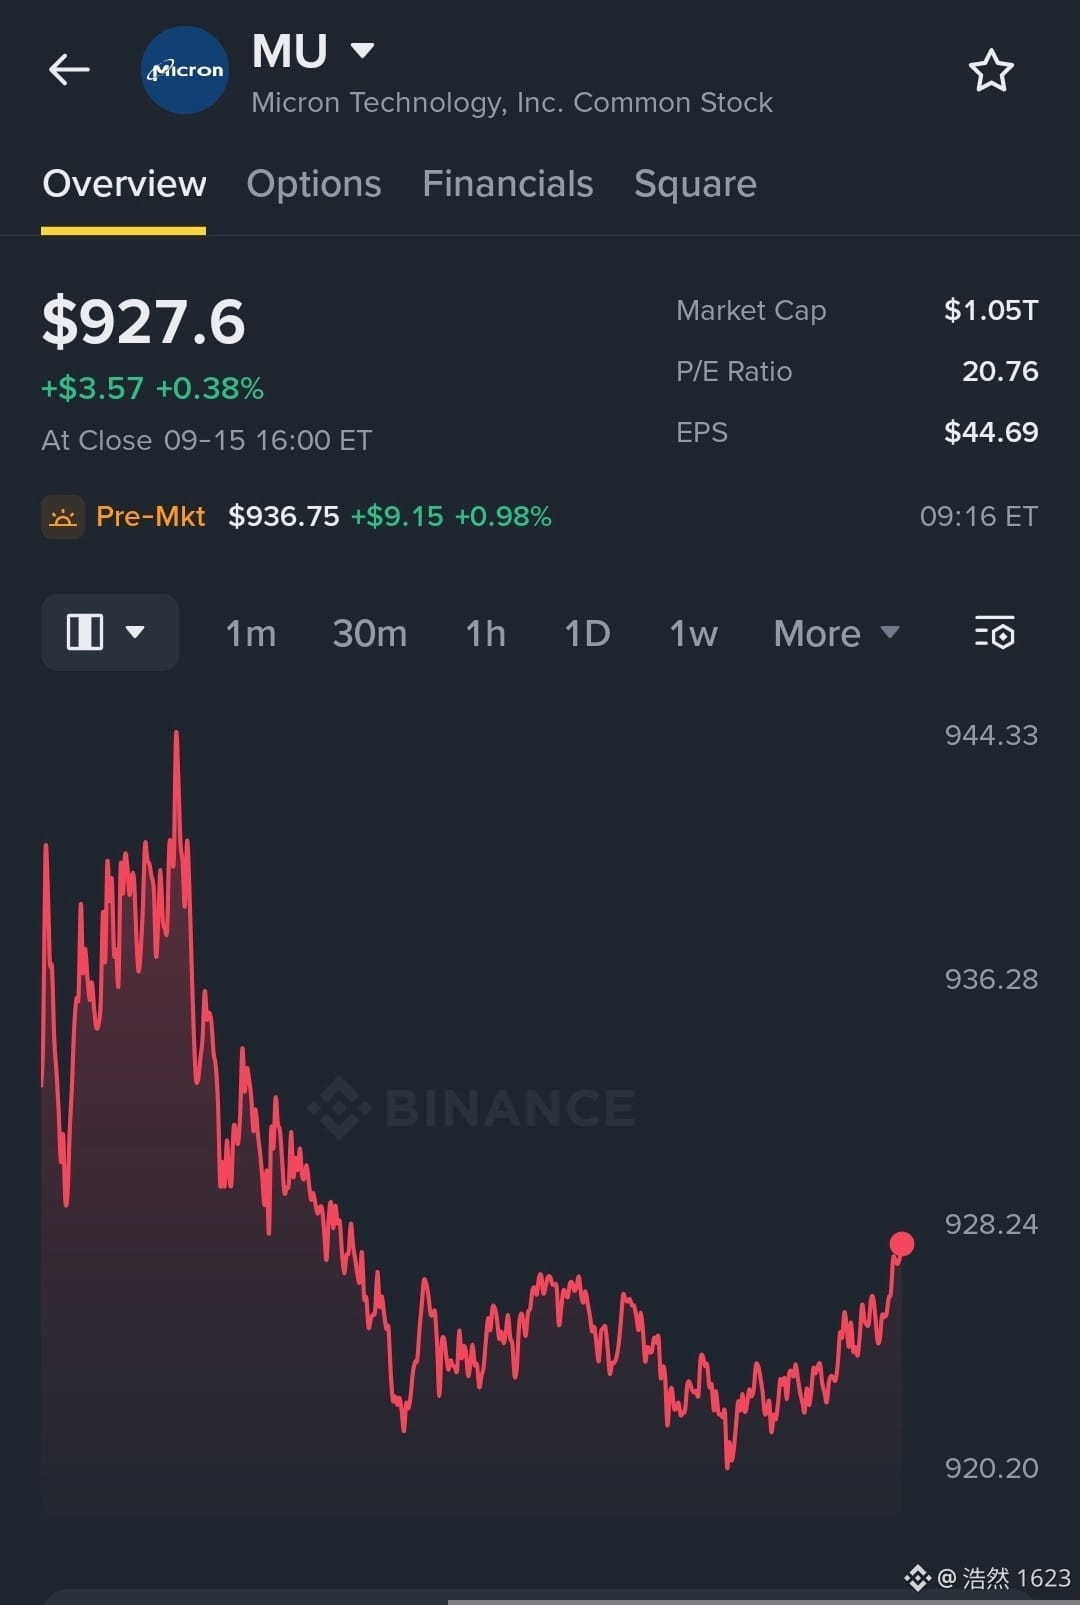
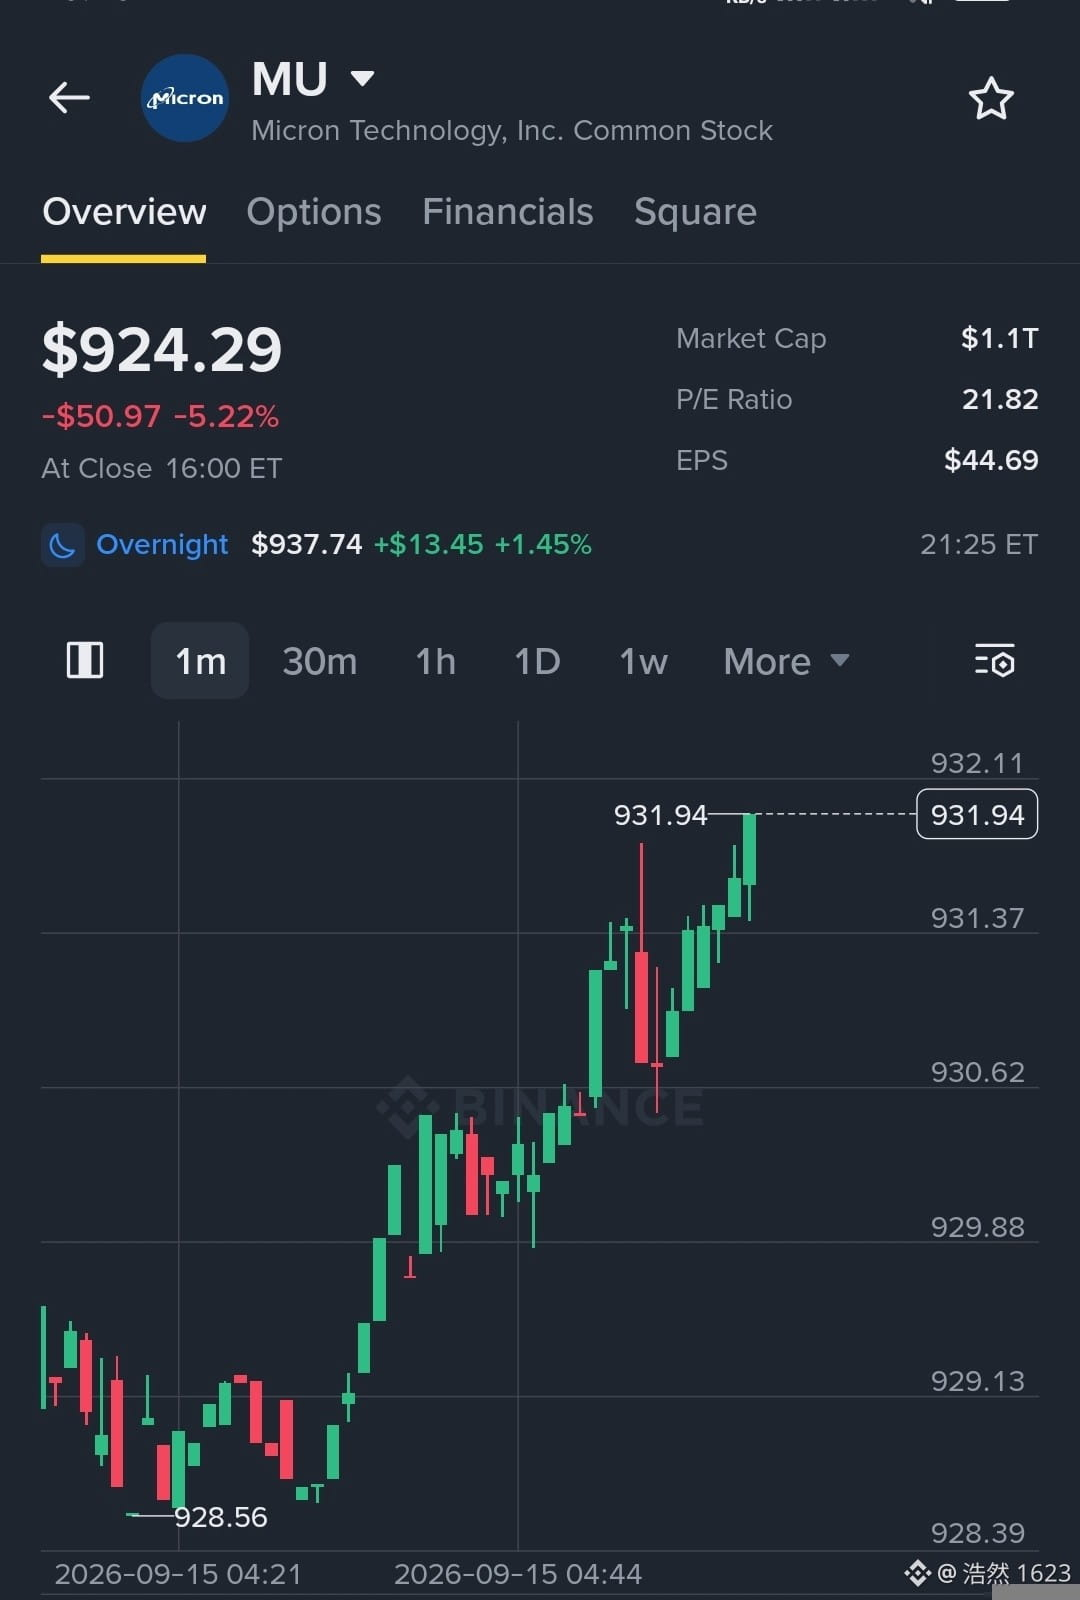
This $MU chart is setting up nicely after sweeping lower levels, and buyers are stepping in strong to push price higher.
LONG
Entry: 929.88 - 930.62
TP1: 932.11
TP2: 935.00
TP3: 937.74
SL: 885.00
Liquidity has already been swept from the recent swing low.
Market structure remains bullish with strong higher highs.
#MU #Micron #Trading
$LSK
{future}(LSKUSDT)
{future}(MUUSDT)
$ZEC
{future}(ZECUSDT)
This $MU chart is setting up nicely after sweeping lower levels, and buyers are stepping in strong to push price higher.
LONG
Entry: 929.88 - 930.62
TP1: 932.11
TP2: 935.00
TP3: 937.74
SL: 885.00
Liquidity has already been swept from the recent swing low.
Market structure remains bullish with strong higher highs.
#MU #Micron #Trading
$LSK
$ZEC
LONG
Entry: 929.88 - 930.62
TP1: 932.11
TP2: 935.00
TP3: 937.74
SL: 885.00
Liquidity has already been swept from the recent swing low.
Market structure remains bullish with strong higher highs.
#MU #Micron #Trading
$LSK
$ZEC
293
$MU.US
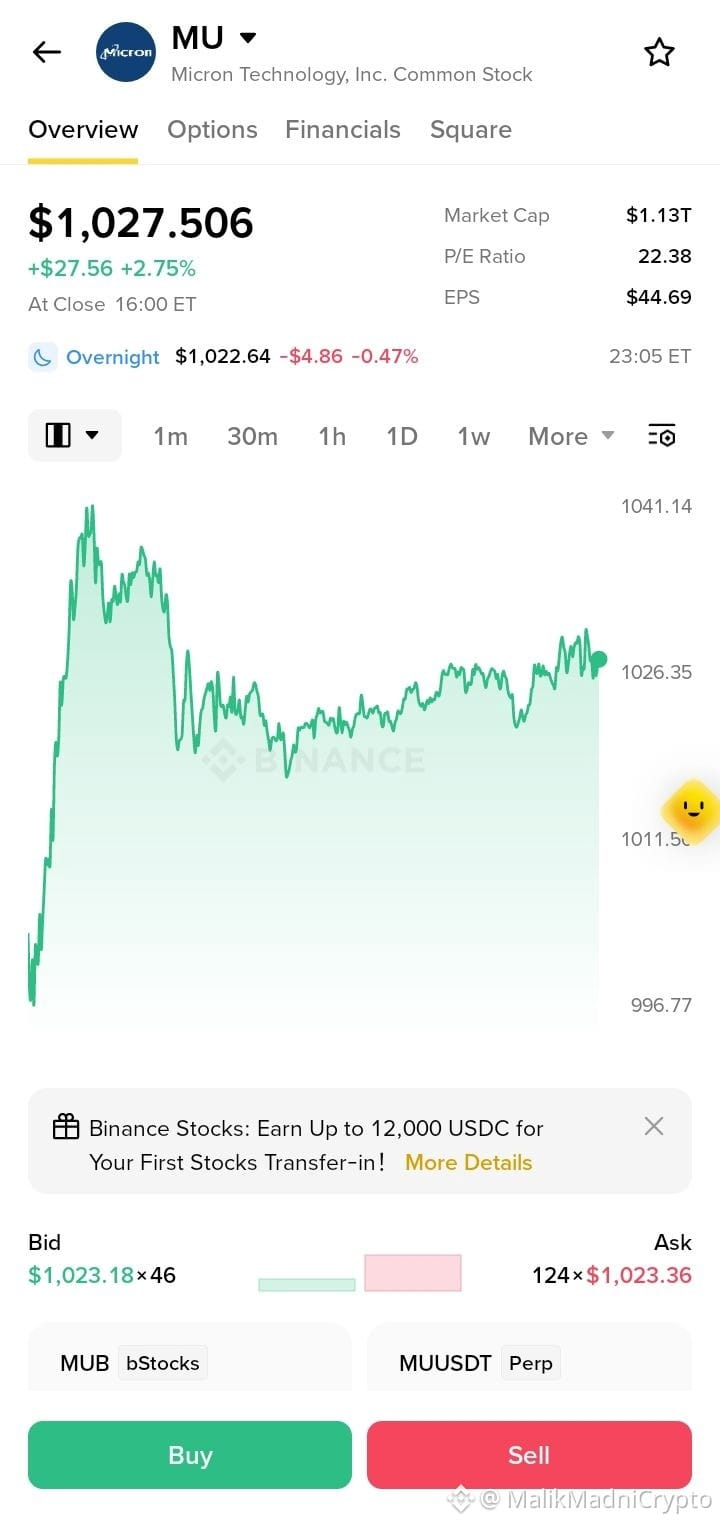
📊 Phân tích kỹ thuật MU (Micron)
MU đã cho thấy một đợt tăng giá mạnh và đóng cửa quanh $1,027.50, với mức tăng +2,75%. 📈
🔹 Vùng hiện tại: $1,023–$1,027
🔺 Kháng cự: $1,040–$1,041
🟢 Hỗ trợ: $1,011–$1,015
🔻 Hỗ trợ lớn: ~$997
Nếu MU phá vỡ lên trên vùng $1,040–$1,041, thì có thể xuất hiện đà tăng tiếp. Tuy nhiên, khi vùng hỗ trợ bị phá vỡ, có thể sẽ xảy ra nhịp điều chỉnh.
Xu hướng tổng thể: Tăng giá 📈 — nhưng hãy theo dõi kỹ vùng kháng cự.
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
#MU #Micron #MicronTechnology #StockMarket #Trading #TechnicalAnalysis #Stocks #Investing #PriceAction #NASDAQ
{stock_us}(MU.US)
$NVDAB $GOOGL.US #AppleDebutsFoldablePhone
$MU.US
📊 Phân tích kỹ thuật MU (Micron)
MU đã cho thấy một đợt tăng giá mạnh và đóng cửa quanh $1,027.50, với mức tăng +2,75%. 📈
🔹 Vùng hiện tại: $1,023–$1,027
🔺 Kháng cự: $1,040–$1,041
🟢 Hỗ trợ: $1,011–$1,015
🔻 Hỗ trợ lớn: ~$997
Nếu MU phá vỡ lên trên vùng $1,040–$1,041, thì có thể xuất hiện đà tăng tiếp. Tuy nhiên, khi vùng hỗ trợ bị phá vỡ, có thể sẽ xảy ra nhịp điều chỉnh.
Xu hướng tổng thể: Tăng giá 📈 — nhưng hãy theo dõi kỹ vùng kháng cự.
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
#MU #Micron #MicronTechnology #StockMarket #Trading #TechnicalAnalysis #Stocks #Investing #PriceAction #NASDAQ
$NVDAB $GOOGL.US #AppleDebutsFoldablePhone
📊 Phân tích kỹ thuật MU (Micron)
MU đã cho thấy một đợt tăng giá mạnh và đóng cửa quanh $1,027.50, với mức tăng +2,75%. 📈
🔹 Vùng hiện tại: $1,023–$1,027
🔺 Kháng cự: $1,040–$1,041
🟢 Hỗ trợ: $1,011–$1,015
🔻 Hỗ trợ lớn: ~$997
Nếu MU phá vỡ lên trên vùng $1,040–$1,041, thì có thể xuất hiện đà tăng tiếp. Tuy nhiên, khi vùng hỗ trợ bị phá vỡ, có thể sẽ xảy ra nhịp điều chỉnh.
Xu hướng tổng thể: Tăng giá 📈 — nhưng hãy theo dõi kỹ vùng kháng cự.
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
#MU #Micron #MicronTechnology #StockMarket #Trading #TechnicalAnalysis #Stocks #Investing #PriceAction #NASDAQ
$NVDAB $GOOGL.US #AppleDebutsFoldablePhone
65
·
--
Tăng giá
Xem bản dịch
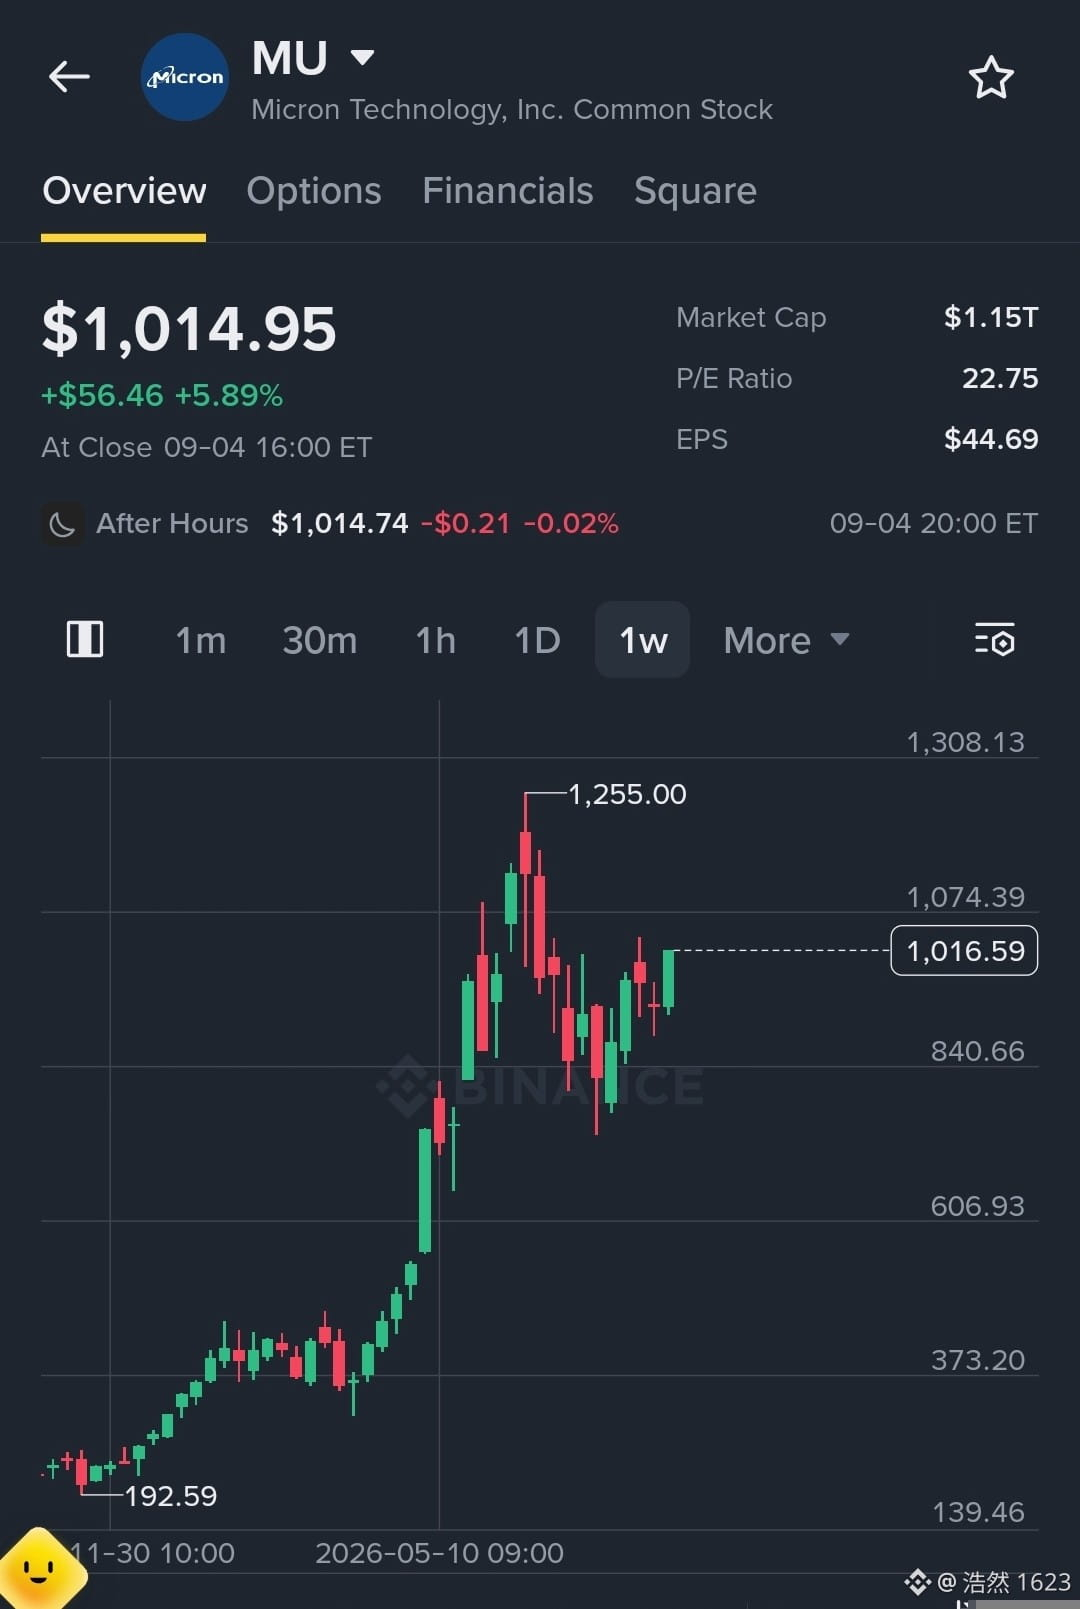
$MU is showing strong bullish momentum after holding above major support levels and forming a clean continuation pattern on the weekly chart. With buyers actively stepping in around current levels, price action indicates a potential push toward previous local highs and fresh resistance zones.
Target 1: 1,074 Target 2: 1,255 Target 3: 1,308
#MU #Micron #StockMarket
$TUT
{future}(TUTUSDT)
$ZEC
{future}(ZECUSDT)
{future}(MUUSDT)
$MU is showing strong bullish momentum after holding above major support levels and forming a clean continuation pattern on the weekly chart. With buyers actively stepping in around current levels, price action indicates a potential push toward previous local highs and fresh resistance zones.
Target 1: 1,074 Target 2: 1,255 Target 3: 1,308
#MU #Micron #StockMarket
$TUT
$ZEC
Target 1: 1,074 Target 2: 1,255 Target 3: 1,308
#MU #Micron #StockMarket
$TUT
$ZEC
85


Đã xác minh
Cuộc tăng 256% của Micron đang đặt ra một câu hỏi lớn hơn nhu cầu AI.
Micron đóng cửa vào thứ Sáu ở mức 1.016,59 USD, tăng khoảng 256% so với đầu năm. Đây là một mức định giá lại phi thường, đặc biệt khi S&P 500 nói chung chỉ tăng khoảng 13% trong cùng giai đoạn.
Điều khiến tôi quan tâm là thị trường thực sự đang trả giá cho điều gì.
Micron hiện không còn được định giá chỉ dựa trên lăng kính của một chu kỳ bộ nhớ truyền thống. Mức độ tiếp xúc của công ty với hạ tầng AI—đặc biệt là HBM—đã trở thành trọng tâm của câu chuyện. Micron cho biết HBM4 đã được xuất xưởng với khối lượng lớn cho một khách hàng dẫn đầu, trong khi triển vọng Q4 của hãng kêu gọi khoảng 50 tỷ USD doanh thu và biên lợi nhuận gộp 86%.
Điều này thay đổi cuộc tranh luận.
Kịch bản lạc quan không chỉ đơn giản là “AI cần nhiều bộ nhớ hơn”. Luận điểm là năng lực bộ nhớ cao cấp bị giới hạn có thể mang lại cho các nhà cung cấp sức mạnh định giá lớn hơn so với những chu kỳ bộ nhớ trước đây.
Nhưng luận điểm đó có điểm yếu: bộ nhớ vẫn mang tính chu kỳ.
Nếu công suất mở rộng nhanh hơn so với nhu cầu được thúc đẩy bởi AI, giá có thể cuối cùng sẽ bị nén. Và sau một mức tăng 256%, kỳ vọng bản thân cũng trở thành một phần của rủi ro.
Vì vậy, báo cáo lợi nhuận của Micron vào ngày 30 tháng 9 đặc biệt quan trọng.
Câu hỏi tôi đang theo dõi thật đơn giản:
Liệu AI đã thay đổi một cách cơ cấu các đặc tính kinh tế của bộ nhớ—hay thị trường đang định giá chu kỳ tiếp theo vượt xa xa các nền tảng?
#Write2Earn #micron
Cuộc tăng 256% của Micron đang đặt ra một câu hỏi lớn hơn nhu cầu AI.
Micron đóng cửa vào thứ Sáu ở mức 1.016,59 USD, tăng khoảng 256% so với đầu năm. Đây là một mức định giá lại phi thường, đặc biệt khi S&P 500 nói chung chỉ tăng khoảng 13% trong cùng giai đoạn.
Điều khiến tôi quan tâm là thị trường thực sự đang trả giá cho điều gì.
Micron hiện không còn được định giá chỉ dựa trên lăng kính của một chu kỳ bộ nhớ truyền thống. Mức độ tiếp xúc của công ty với hạ tầng AI—đặc biệt là HBM—đã trở thành trọng tâm của câu chuyện. Micron cho biết HBM4 đã được xuất xưởng với khối lượng lớn cho một khách hàng dẫn đầu, trong khi triển vọng Q4 của hãng kêu gọi khoảng 50 tỷ USD doanh thu và biên lợi nhuận gộp 86%.
Điều này thay đổi cuộc tranh luận.
Kịch bản lạc quan không chỉ đơn giản là “AI cần nhiều bộ nhớ hơn”. Luận điểm là năng lực bộ nhớ cao cấp bị giới hạn có thể mang lại cho các nhà cung cấp sức mạnh định giá lớn hơn so với những chu kỳ bộ nhớ trước đây.
Nhưng luận điểm đó có điểm yếu: bộ nhớ vẫn mang tính chu kỳ.
Nếu công suất mở rộng nhanh hơn so với nhu cầu được thúc đẩy bởi AI, giá có thể cuối cùng sẽ bị nén. Và sau một mức tăng 256%, kỳ vọng bản thân cũng trở thành một phần của rủi ro.
Vì vậy, báo cáo lợi nhuận của Micron vào ngày 30 tháng 9 đặc biệt quan trọng.
Câu hỏi tôi đang theo dõi thật đơn giản:
Liệu AI đã thay đổi một cách cơ cấu các đặc tính kinh tế của bộ nhớ—hay thị trường đang định giá chu kỳ tiếp theo vượt xa xa các nền tảng?
#Write2Earn #micron
Micron đóng cửa vào thứ Sáu ở mức 1.016,59 USD, tăng khoảng 256% so với đầu năm. Đây là một mức định giá lại phi thường, đặc biệt khi S&P 500 nói chung chỉ tăng khoảng 13% trong cùng giai đoạn.
Điều khiến tôi quan tâm là thị trường thực sự đang trả giá cho điều gì.
Micron hiện không còn được định giá chỉ dựa trên lăng kính của một chu kỳ bộ nhớ truyền thống. Mức độ tiếp xúc của công ty với hạ tầng AI—đặc biệt là HBM—đã trở thành trọng tâm của câu chuyện. Micron cho biết HBM4 đã được xuất xưởng với khối lượng lớn cho một khách hàng dẫn đầu, trong khi triển vọng Q4 của hãng kêu gọi khoảng 50 tỷ USD doanh thu và biên lợi nhuận gộp 86%.
Điều này thay đổi cuộc tranh luận.
Kịch bản lạc quan không chỉ đơn giản là “AI cần nhiều bộ nhớ hơn”. Luận điểm là năng lực bộ nhớ cao cấp bị giới hạn có thể mang lại cho các nhà cung cấp sức mạnh định giá lớn hơn so với những chu kỳ bộ nhớ trước đây.
Nhưng luận điểm đó có điểm yếu: bộ nhớ vẫn mang tính chu kỳ.
Nếu công suất mở rộng nhanh hơn so với nhu cầu được thúc đẩy bởi AI, giá có thể cuối cùng sẽ bị nén. Và sau một mức tăng 256%, kỳ vọng bản thân cũng trở thành một phần của rủi ro.
Vì vậy, báo cáo lợi nhuận của Micron vào ngày 30 tháng 9 đặc biệt quan trọng.
Câu hỏi tôi đang theo dõi thật đơn giản:
Liệu AI đã thay đổi một cách cơ cấu các đặc tính kinh tế của bộ nhớ—hay thị trường đang định giá chu kỳ tiếp theo vượt xa xa các nền tảng?
#Write2Earn #micron
3
632
·
--
Tăng giá
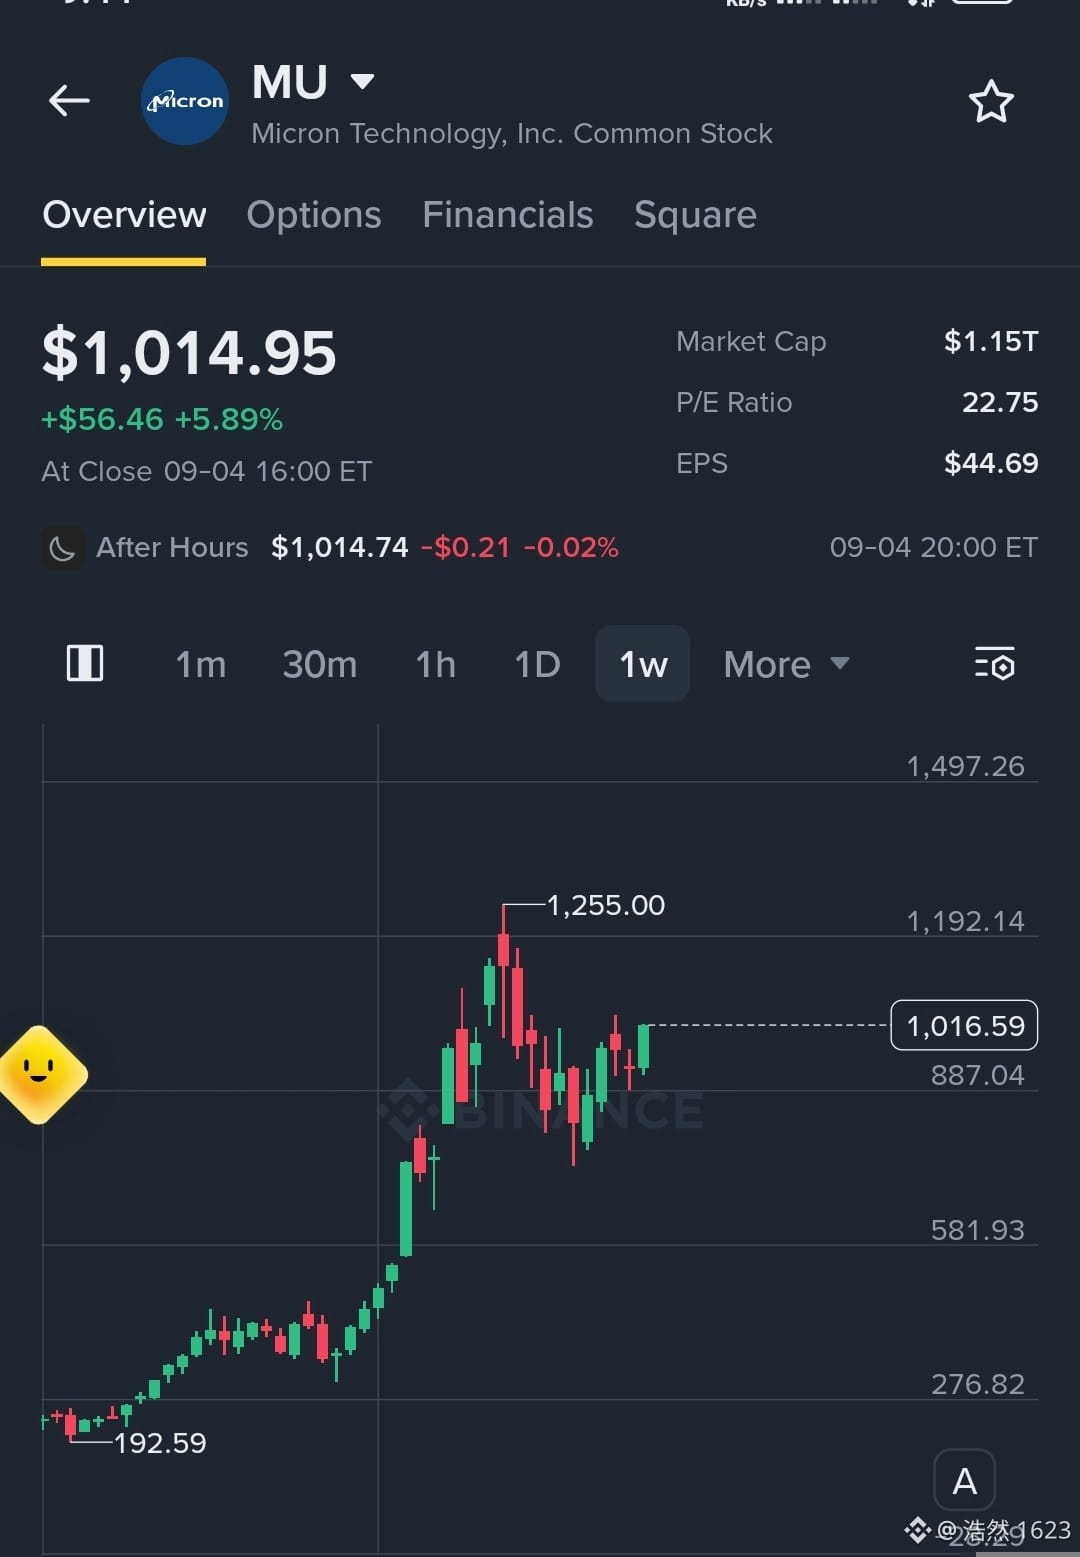
$MU đã thể hiện đà tăng giá mạnh mẽ, bật lên từ các mức hỗ trợ gần đây và tăng đều đặn hướng tới kháng cự cục bộ. Cấu trúc thị trường trên khung thời gian 1w cho thấy một giai đoạn tích lũy lành mạnh, sau đó là các đáy cao hơn, phản ánh sức mạnh tốt của bên mua và tiềm năng tăng giá khi khối lượng tiếp tục ủng hộ xu hướng mở rộng đi lên.
Mục tiêu 1: $1,192 Mục tiêu 2: $1,255 Mục tiêu 3: $1,497
#MU #Micron #Crypto #Trading #Binance
$MU
{future}(MUUSDT)
$MU đã thể hiện đà tăng giá mạnh mẽ, bật lên từ các mức hỗ trợ gần đây và tăng đều đặn hướng tới kháng cự cục bộ. Cấu trúc thị trường trên khung thời gian 1w cho thấy một giai đoạn tích lũy lành mạnh, sau đó là các đáy cao hơn, phản ánh sức mạnh tốt của bên mua và tiềm năng tăng giá khi khối lượng tiếp tục ủng hộ xu hướng mở rộng đi lên.
Mục tiêu 1: $1,192 Mục tiêu 2: $1,255 Mục tiêu 3: $1,497
#MU #Micron #Crypto #Trading #Binance
$MU
Mục tiêu 1: $1,192 Mục tiêu 2: $1,255 Mục tiêu 3: $1,497
#MU #Micron #Crypto #Trading #Binance
$MU
106
·
--
Tăng giá
Đã xác minh
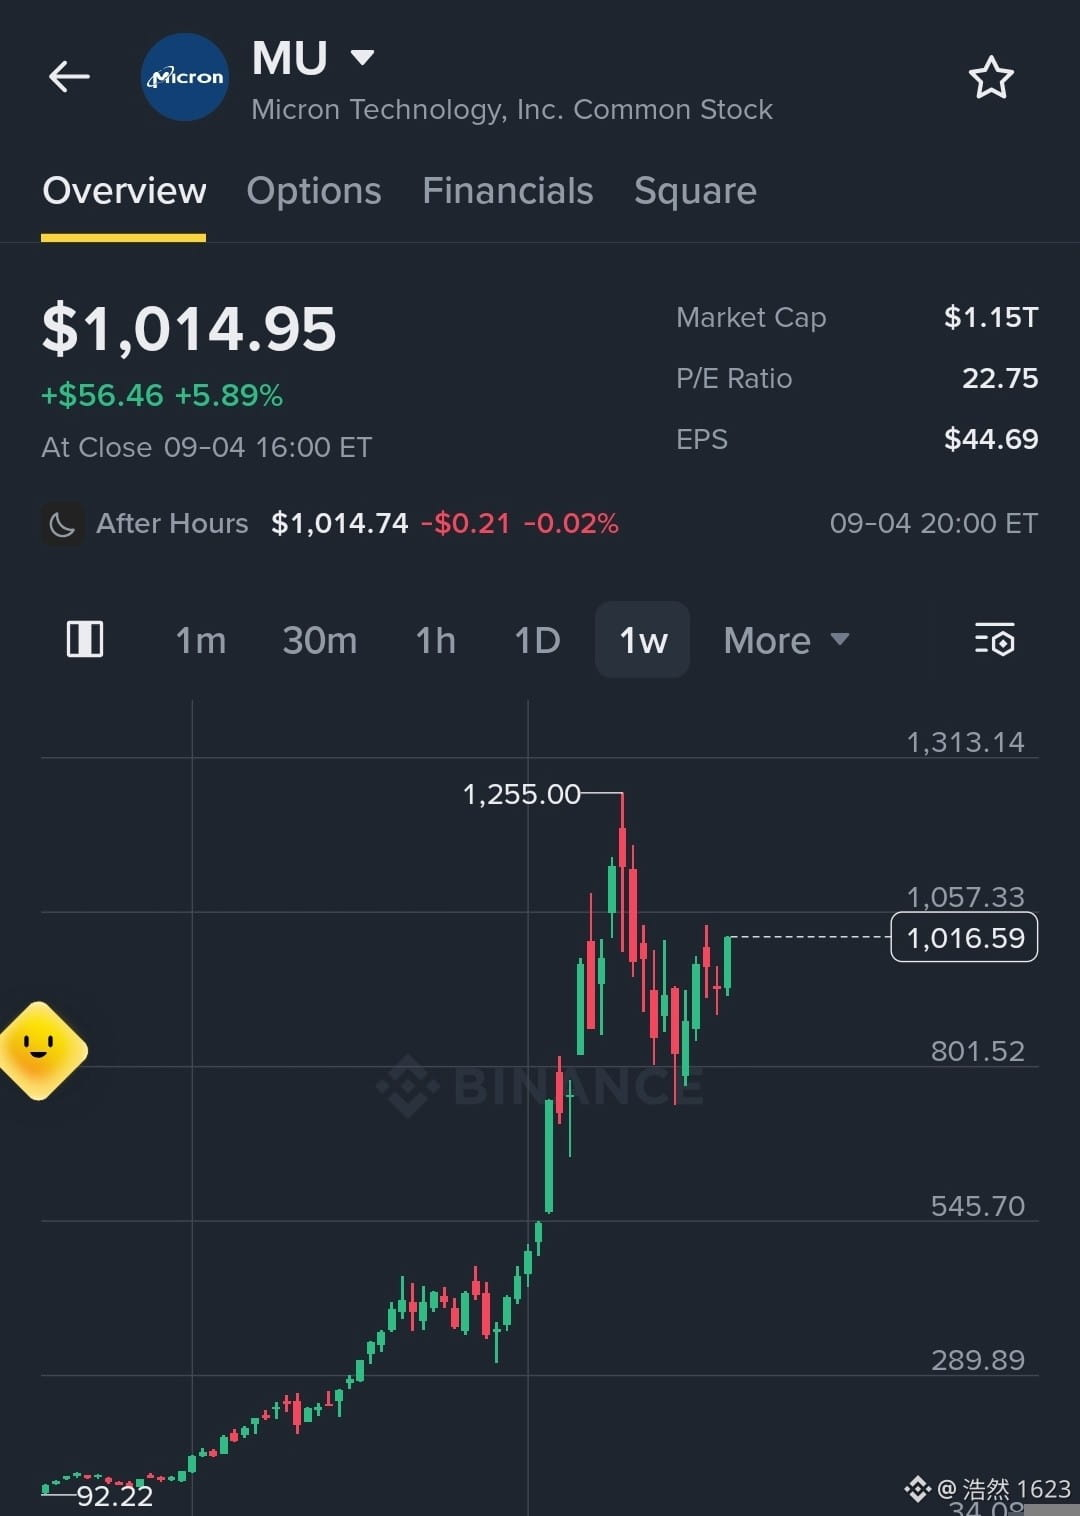
$MU hiện đang giao dịch quanh mức 1.014,95 sau khi ghi nhận mức tăng mạnh trong tuần là +5,89%, khi giá đang phục hồi từ đáy dao động gần 801,52. Cổ phiếu thể hiện động lượng tăng giá mạnh khi kiểm tra lại mức kháng cự ngay lập tức khoảng 1.057,33, với tầm nhìn rõ ràng hướng tới các vùng thanh khoản cao hơn về phía đỉnh trước đó.
Mục tiêu 1: 1.057,33 Mục tiêu 2: 1.255,00 Mục tiêu 3: 1.313,14
#MU #Micron #MicronTechnology
$TUT
{future}(TUTUSDT)
$ZEC
{future}(ZECUSDT)
{future}(MUUSDT)
$MU hiện đang giao dịch quanh mức 1.014,95 sau khi ghi nhận mức tăng mạnh trong tuần là +5,89%, khi giá đang phục hồi từ đáy dao động gần 801,52. Cổ phiếu thể hiện động lượng tăng giá mạnh khi kiểm tra lại mức kháng cự ngay lập tức khoảng 1.057,33, với tầm nhìn rõ ràng hướng tới các vùng thanh khoản cao hơn về phía đỉnh trước đó.
Mục tiêu 1: 1.057,33 Mục tiêu 2: 1.255,00 Mục tiêu 3: 1.313,14
#MU #Micron #MicronTechnology
$TUT
$ZEC
Mục tiêu 1: 1.057,33 Mục tiêu 2: 1.255,00 Mục tiêu 3: 1.313,14
#MU #Micron #MicronTechnology
$TUT
$ZEC
2
639
·
--
Tăng giá
Xem bản dịch
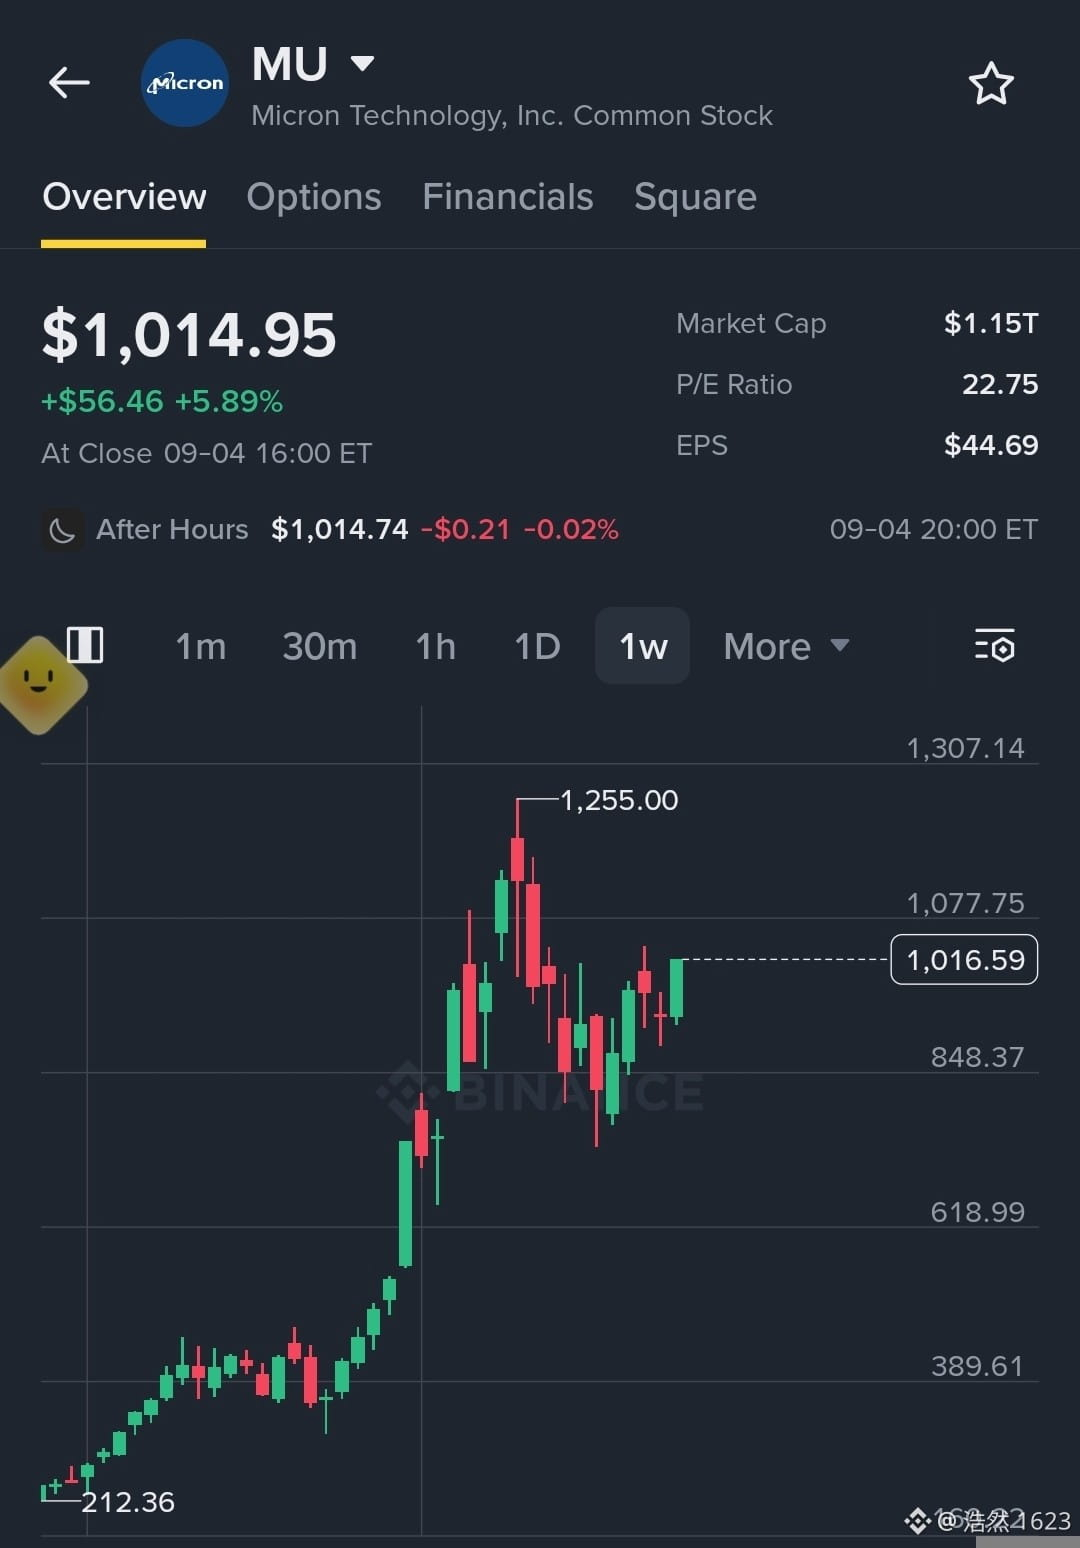
$MU is showcasing a solid recovery on the weekly chart after rebounding cleanly from the 848.37 support zone, trading up near 1,014.95. As price action pushes back toward local key levels, holding above current support keeps momentum tilted upward for a potential test of higher resistance regions.
Target 1: 1,077.75 Target 2: 1,180.00 Target 3: 1,255.00
#MU #Micron #StockMarket #Trading
$TUT
{future}(TUTUSDT)
$ZEC
{future}(ZECUSDT)
{future}(MUUSDT)
$MU is showcasing a solid recovery on the weekly chart after rebounding cleanly from the 848.37 support zone, trading up near 1,014.95. As price action pushes back toward local key levels, holding above current support keeps momentum tilted upward for a potential test of higher resistance regions.
Target 1: 1,077.75 Target 2: 1,180.00 Target 3: 1,255.00
#MU #Micron #StockMarket #Trading
$TUT
$ZEC
Target 1: 1,077.75 Target 2: 1,180.00 Target 3: 1,255.00
#MU #Micron #StockMarket #Trading
$TUT
$ZEC
1
436
·
--
Tăng giá
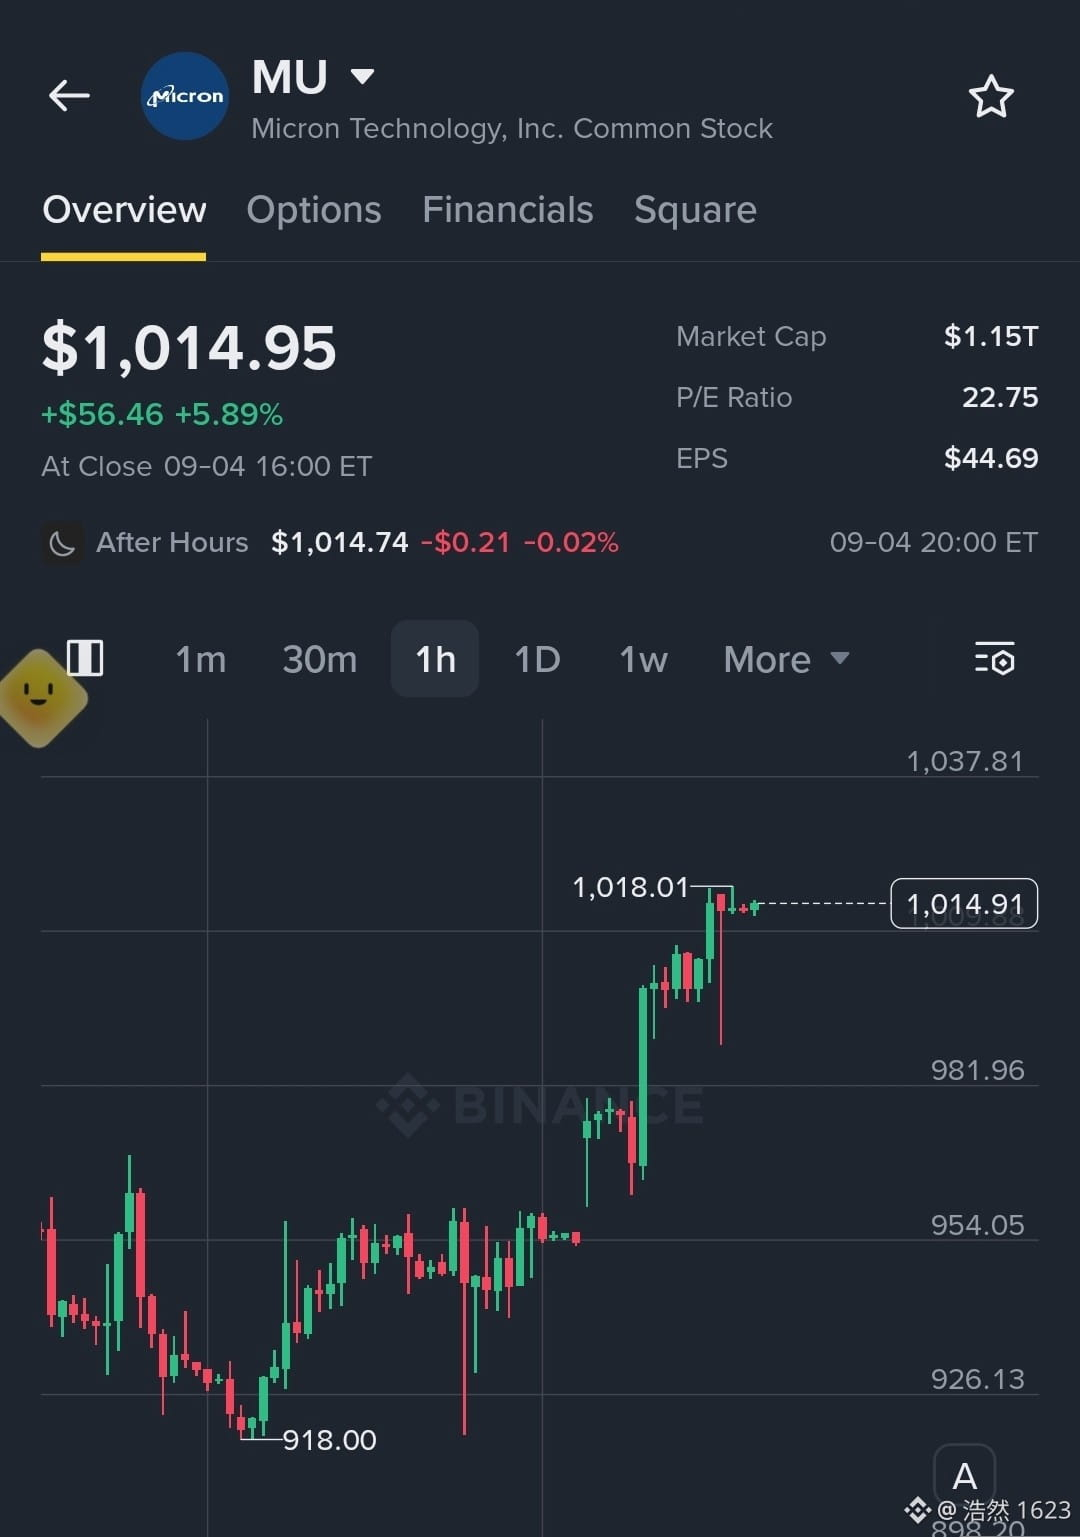
$MU đang thể hiện đà tăng mạnh mẽ sau khi bật lên mạnh từ vùng hỗ trợ $918.00 và đẩy lên mức cao mới gần $1,018.01. Với mức tăng lớn hơn +5.89% đẩy giá lên $1,014.95, biểu đồ phản ánh áp lực mua bền vững và cấu trúc tiếp diễn vững chắc phía trên các đường giá quan trọng. Nếu tài sản giữ vững trên vùng tâm lý $1,000, khả năng mở rộng đà tăng thêm được kỳ vọng rất cao.
Mục tiêu 1: $1,038 Mục tiêu 2: $1,065 Mục tiêu 3: $1,100
#MU #Micron #StockMarket
$TUT
{future}(TUTUSDT)
$ZEC
{future}(ZECUSDT)
{future}(MUUSDT)
$MU đang thể hiện đà tăng mạnh mẽ sau khi bật lên mạnh từ vùng hỗ trợ $918.00 và đẩy lên mức cao mới gần $1,018.01. Với mức tăng lớn hơn +5.89% đẩy giá lên $1,014.95, biểu đồ phản ánh áp lực mua bền vững và cấu trúc tiếp diễn vững chắc phía trên các đường giá quan trọng. Nếu tài sản giữ vững trên vùng tâm lý $1,000, khả năng mở rộng đà tăng thêm được kỳ vọng rất cao.
Mục tiêu 1: $1,038 Mục tiêu 2: $1,065 Mục tiêu 3: $1,100
#MU #Micron #StockMarket
$TUT
$ZEC
Mục tiêu 1: $1,038 Mục tiêu 2: $1,065 Mục tiêu 3: $1,100
#MU #Micron #StockMarket
$TUT
$ZEC
1
455
·
--
Micron đang có bước đi mạnh mẽ trên thị trường chip.
Công ty đã quyết định tăng năng lực sản xuất cho các dòng bộ nhớ mang lại lợi nhuận cao nhất của mình.
Đây là một động thái trực tiếp nhằm đáp ứng nhu cầu hiện tại gắn liền với trí tuệ nhân tạo.
Thật thú vị khi thấy họ điều chỉnh chiến lược theo hướng tập trung vào những sản phẩm đang mang lại biên lợi nhuận tốt nhất vào lúc này.
Bạn nghĩ sao về cách tiếp cận này của $MU?
#Micron #IA #Semiconductores
Micron đang có bước đi mạnh mẽ trên thị trường chip.
Công ty đã quyết định tăng năng lực sản xuất cho các dòng bộ nhớ mang lại lợi nhuận cao nhất của mình.
Đây là một động thái trực tiếp nhằm đáp ứng nhu cầu hiện tại gắn liền với trí tuệ nhân tạo.
Thật thú vị khi thấy họ điều chỉnh chiến lược theo hướng tập trung vào những sản phẩm đang mang lại biên lợi nhuận tốt nhất vào lúc này.
Bạn nghĩ sao về cách tiếp cận này của $MU ?
#Micron #IA #Semiconductores
Công ty đã quyết định tăng năng lực sản xuất cho các dòng bộ nhớ mang lại lợi nhuận cao nhất của mình.
Đây là một động thái trực tiếp nhằm đáp ứng nhu cầu hiện tại gắn liền với trí tuệ nhân tạo.
Thật thú vị khi thấy họ điều chỉnh chiến lược theo hướng tập trung vào những sản phẩm đang mang lại biên lợi nhuận tốt nhất vào lúc này.
Bạn nghĩ sao về cách tiếp cận này của $MU ?
#Micron #IA #Semiconductores
158
·
--
Tăng giá
🔥 $MU
{future}(MUUSDT)
— MUA KHI GIẢM? | HBM THEO DÕI TĂNG TRƯỞNG 🚀
Micron Technology được cho là đang lên kế hoạch đầu tư lớn vào thiết bị để mở rộng năng lực sản xuất HBM thế hệ mới, qua đó có thể củng cố vị thế trước Samsung và SK Hynix.
📈 Chất xúc tác tăng giá: Năng lực HBM cao hơn có thể hỗ trợ tăng thị phần khi nhu cầu AI tiếp tục gia tăng.
💡 Với $MU đang điều chỉnh, việc xác nhận giữ được vùng hỗ trợ có thể mở ra một cơ hội mua dài hạn tiềm năng.
⚠️ Hãy chờ xác nhận thay vì mua vào khi giá giảm một cách mù quáng. Quản lý rủi ro và kích thước vị thế cẩn thận.
DYOR • NFA
#MU #Micron #HBM #Aİ
🔥 $MU
— MUA KHI GIẢM? | HBM THEO DÕI TĂNG TRƯỞNG 🚀
Micron Technology được cho là đang lên kế hoạch đầu tư lớn vào thiết bị để mở rộng năng lực sản xuất HBM thế hệ mới, qua đó có thể củng cố vị thế trước Samsung và SK Hynix.
📈 Chất xúc tác tăng giá: Năng lực HBM cao hơn có thể hỗ trợ tăng thị phần khi nhu cầu AI tiếp tục gia tăng.
💡 Với $MU đang điều chỉnh, việc xác nhận giữ được vùng hỗ trợ có thể mở ra một cơ hội mua dài hạn tiềm năng.
⚠️ Hãy chờ xác nhận thay vì mua vào khi giá giảm một cách mù quáng. Quản lý rủi ro và kích thước vị thế cẩn thận.
DYOR • NFA
#MU #Micron #HBM #Aİ
— MUA KHI GIẢM? | HBM THEO DÕI TĂNG TRƯỞNG 🚀
Micron Technology được cho là đang lên kế hoạch đầu tư lớn vào thiết bị để mở rộng năng lực sản xuất HBM thế hệ mới, qua đó có thể củng cố vị thế trước Samsung và SK Hynix.
📈 Chất xúc tác tăng giá: Năng lực HBM cao hơn có thể hỗ trợ tăng thị phần khi nhu cầu AI tiếp tục gia tăng.
💡 Với $MU đang điều chỉnh, việc xác nhận giữ được vùng hỗ trợ có thể mở ra một cơ hội mua dài hạn tiềm năng.
⚠️ Hãy chờ xác nhận thay vì mua vào khi giá giảm một cách mù quáng. Quản lý rủi ro và kích thước vị thế cẩn thận.
DYOR • NFA
#MU #Micron #HBM #Aİ
350
·
--
Tăng giá
#AI cần bộ nhớ.
Bộ nhớ cần Micron.
#Micron vừa công bố doanh thu kỷ lục cho quý tài chính Q3, với doanh thu đạt 41,5 tỷ USD, và dự báo khoảng 50 tỷ USD doanh thu ở Q4. 😱
$MU CMP: 947 USD 🔥
👀 Xúc tác tiếp theo: 30/9 — Kết quả kinh doanh Q4
Nếu #MU lấy lại mốc 977 USD,
thì có thể sẽ có mức 1.000+ trên bàn. 🤩
#AI cần bộ nhớ.
Bộ nhớ cần Micron.
#Micron vừa công bố doanh thu kỷ lục cho quý tài chính Q3, với doanh thu đạt 41,5 tỷ USD, và dự báo khoảng 50 tỷ USD doanh thu ở Q4. 😱
$MU CMP: 947 USD 🔥
👀 Xúc tác tiếp theo: 30/9 — Kết quả kinh doanh Q4
Nếu #MU lấy lại mốc 977 USD,
thì có thể sẽ có mức 1.000+ trên bàn. 🤩
Bộ nhớ cần Micron.
#Micron vừa công bố doanh thu kỷ lục cho quý tài chính Q3, với doanh thu đạt 41,5 tỷ USD, và dự báo khoảng 50 tỷ USD doanh thu ở Q4. 😱
$MU CMP: 947 USD 🔥
👀 Xúc tác tiếp theo: 30/9 — Kết quả kinh doanh Q4
Nếu #MU lấy lại mốc 977 USD,
thì có thể sẽ có mức 1.000+ trên bàn. 🤩
426
·
--
Tăng giá
Đúng một phần
🚨 $MU + $SPCX — THỨ HAI CÓ THỂ SẼ LỚN 👀
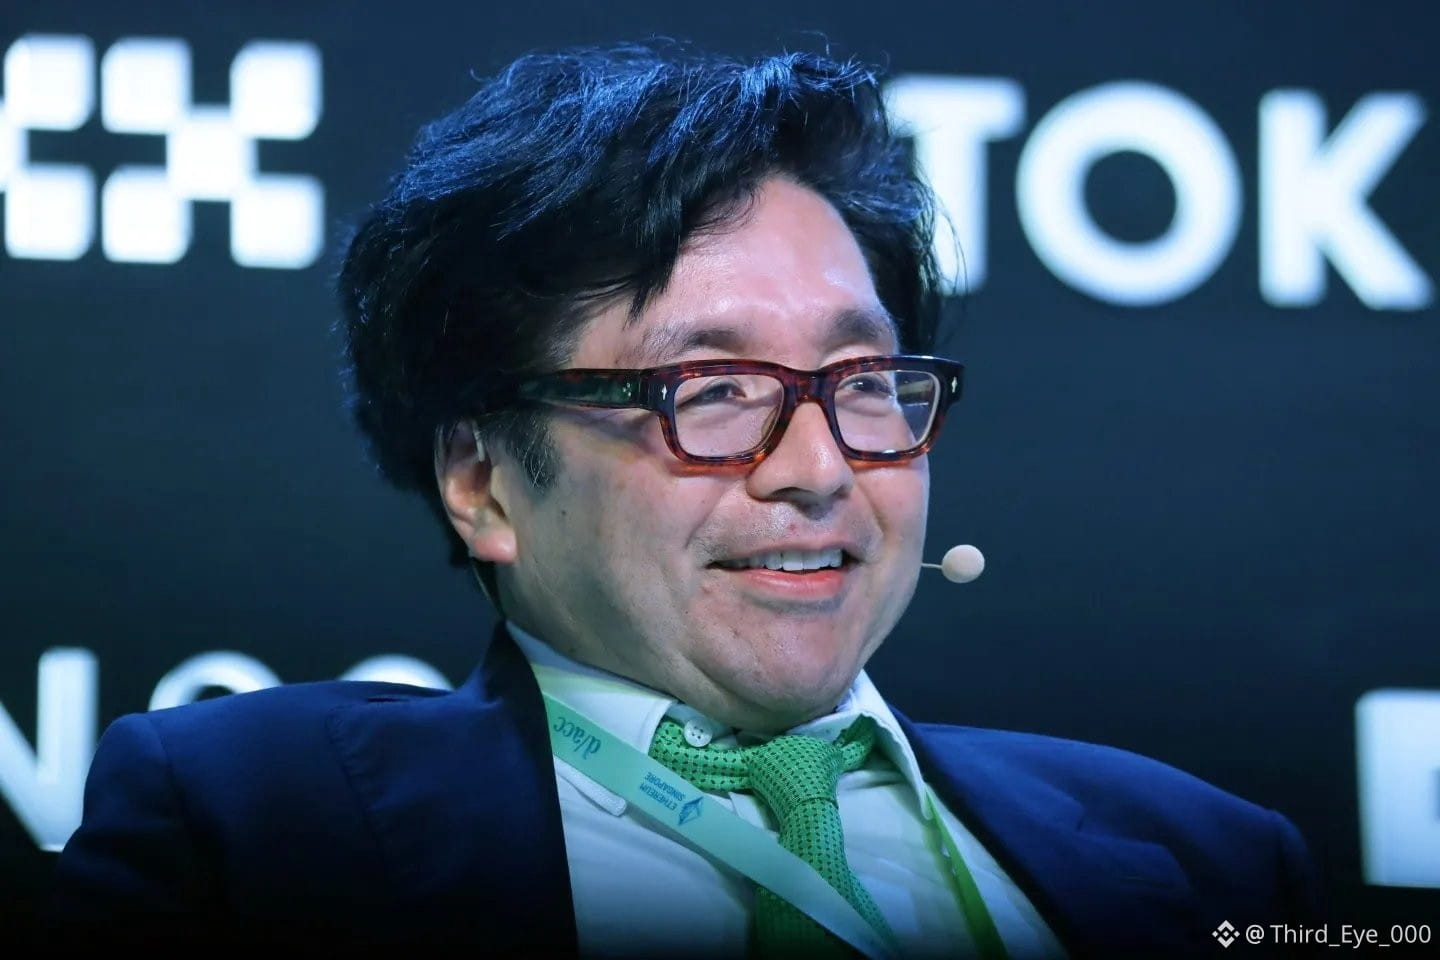
Theo tin đồn, Tom Lee đã bỏ 215M USD vào:
1️⃣ MU — #Micron
2️⃣ SPCX — #SpaceX
Đừng phán xét nước đi diễn ra ngay hôm nay. Thị trường chứng khoán Mỹ hiện đang đóng cửa cho cuối tuần.
#BStocks có thể giao dịch 24/7, vì vậy bạn có thể thực hiện nước đi ngay bây giờ — nhưng nhớ rằng:
🔥 Nước đi thật sự của thị trường chứng khoán bắt đầu khi thị trường Mỹ mở cửa vào thứ Hai.
AI + bán dẫn cho $MUB .
Không gian + Starlink cho SPCX.
Thứ Hai có thể sẽ rất thú vị. 🚀
🚨 $MU + $SPCX — THỨ HAI CÓ THỂ SẼ LỚN 👀
Theo tin đồn, Tom Lee đã bỏ 215M USD vào:
1️⃣ MU — #Micron
2️⃣ SPCX — #SpaceX
Đừng phán xét nước đi diễn ra ngay hôm nay. Thị trường chứng khoán Mỹ hiện đang đóng cửa cho cuối tuần.
#BStocks có thể giao dịch 24/7, vì vậy bạn có thể thực hiện nước đi ngay bây giờ — nhưng nhớ rằng:
🔥 Nước đi thật sự của thị trường chứng khoán bắt đầu khi thị trường Mỹ mở cửa vào thứ Hai.
AI + bán dẫn cho $MUB .
Không gian + Starlink cho SPCX.
Thứ Hai có thể sẽ rất thú vị. 🚀
Theo tin đồn, Tom Lee đã bỏ 215M USD vào:
1️⃣ MU — #Micron
2️⃣ SPCX — #SpaceX
Đừng phán xét nước đi diễn ra ngay hôm nay. Thị trường chứng khoán Mỹ hiện đang đóng cửa cho cuối tuần.
#BStocks có thể giao dịch 24/7, vì vậy bạn có thể thực hiện nước đi ngay bây giờ — nhưng nhớ rằng:
🔥 Nước đi thật sự của thị trường chứng khoán bắt đầu khi thị trường Mỹ mở cửa vào thứ Hai.
AI + bán dẫn cho $MUB .
Không gian + Starlink cho SPCX.
Thứ Hai có thể sẽ rất thú vị. 🚀
562
·
--
Micron ở mức $932.86 với RSI là 50,4 — cổ phiếu bán dẫn “yên bình” nhất trong một ngành biến động.
Tóm tắt Kỹ thuật:
- Giá: $932.86 (-0,27%) | Xu hướng: Tăng
- RSI: 50,4 — trung tính tuyệt đối
- SMA5: $930 | SMA20: $921 | SMA50: $955
- Khối lượng: 22,8M cổ phiếu (0,52x — giảm)
Các Mốc Quan Trọng:
Hỗ trợ: $921 (SMA20) > $861 (mức cấu trúc)
Kháng cự: $948 (SMA10) > $955 (SMA50) > $1,088
MU hiện thấp hơn 23% so với đỉnh 3 tháng là $1.214 nhưng cao hơn 26% so với đáy 3 tháng. Với khối lượng giảm và RSI trung tính, đây là giai đoạn tích lũy — không phải sự suy yếu. Luận điểm về chu kỳ bộ nhớ vẫn còn nguyên vẹn.
Ngành bán dẫn luân chuyển theo từng “làn sóng”. MU đang nằm ở điểm giữa với cấu trúc xu hướng tăng có thể đang siết chặt để chuẩn bị cho bước đi tiếp theo.
Giao dịch luân chuyển bán dẫn tiếp theo có phải là bộ nhớ không?
#Micron #Semiconductors #DYOR
Không phải lời khuyên tài chính. Hãy luôn tự nghiên cứu trước khi đầu tư.
Micron ở mức $932.86 với RSI là 50,4 — cổ phiếu bán dẫn “yên bình” nhất trong một ngành biến động.
Tóm tắt Kỹ thuật:
- Giá: $932.86 (-0,27%) | Xu hướng: Tăng
- RSI: 50,4 — trung tính tuyệt đối
- SMA5: $930 | SMA20: $921 | SMA50: $955
- Khối lượng: 22,8M cổ phiếu (0,52x — giảm)
Các Mốc Quan Trọng:
Hỗ trợ: $921 (SMA20) > $861 (mức cấu trúc)
Kháng cự: $948 (SMA10) > $955 (SMA50) > $1,088
MU hiện thấp hơn 23% so với đỉnh 3 tháng là $1.214 nhưng cao hơn 26% so với đáy 3 tháng. Với khối lượng giảm và RSI trung tính, đây là giai đoạn tích lũy — không phải sự suy yếu. Luận điểm về chu kỳ bộ nhớ vẫn còn nguyên vẹn.
Ngành bán dẫn luân chuyển theo từng “làn sóng”. MU đang nằm ở điểm giữa với cấu trúc xu hướng tăng có thể đang siết chặt để chuẩn bị cho bước đi tiếp theo.
Giao dịch luân chuyển bán dẫn tiếp theo có phải là bộ nhớ không?
#Micron #Semiconductors #DYOR
Không phải lời khuyên tài chính. Hãy luôn tự nghiên cứu trước khi đầu tư.
Tóm tắt Kỹ thuật:
- Giá: $932.86 (-0,27%) | Xu hướng: Tăng
- RSI: 50,4 — trung tính tuyệt đối
- SMA5: $930 | SMA20: $921 | SMA50: $955
- Khối lượng: 22,8M cổ phiếu (0,52x — giảm)
Các Mốc Quan Trọng:
Hỗ trợ: $921 (SMA20) > $861 (mức cấu trúc)
Kháng cự: $948 (SMA10) > $955 (SMA50) > $1,088
MU hiện thấp hơn 23% so với đỉnh 3 tháng là $1.214 nhưng cao hơn 26% so với đáy 3 tháng. Với khối lượng giảm và RSI trung tính, đây là giai đoạn tích lũy — không phải sự suy yếu. Luận điểm về chu kỳ bộ nhớ vẫn còn nguyên vẹn.
Ngành bán dẫn luân chuyển theo từng “làn sóng”. MU đang nằm ở điểm giữa với cấu trúc xu hướng tăng có thể đang siết chặt để chuẩn bị cho bước đi tiếp theo.
Giao dịch luân chuyển bán dẫn tiếp theo có phải là bộ nhớ không?
#Micron #Semiconductors #DYOR
Không phải lời khuyên tài chính. Hãy luôn tự nghiên cứu trước khi đầu tư.
24
·
--
🧠 Micron (MU) đang bị mắc kẹt trong biên độ $35 quanh vùng $920-$955, trong khi nhu cầu AI đối với chip HBM chưa bao giờ mạnh hơn. Kiên nhẫn sẽ có giá trị ở đây.
MU đóng cửa ở $929.38 (-0.64%) với khối lượng chỉ bằng 50% so với mức trung bình — thị trường đang trong chế độ chờ xem. RSI ở trạng thái trung lập hoàn toàn là 50.1, và MACD chỉ nhích dương ở mức 4.72. Giá đang lơ lửng gần SMA5 ($929.31) nhưng vẫn thấp hơn SMA10 ($947.73) và SMA50 ($954.93).
📊 Các mốc quan trọng:
• Hỗ trợ: $861 (khu vực đáy dao động 3 tháng)
• Kháng cự: $955 (SMA50) rồi $1,088 (vùng đỉnh 3 tháng)
• Biên độ 3 tháng: $739 - $1,214 (hiện đang thấp hơn đỉnh 23%)
💡 Vì sao điều này quan trọng:
MU là “chuông báo” của ngành bán dẫn. Khi nó phá vỡ vùng tích lũy này, đà biến động sẽ rất đáng kể. Làn gió AI/HBM là có thật — đây là tích lũy chứ không phải đình trệ.
🤔 MU sẽ phá lên trên $955 hay rơi về $861 trước? Bạn đang có ý tưởng giao dịch nào với nhóm bán dẫn? 💾
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ: Không phải lời khuyên tài chính. Hãy tự nghiên cứu. Chỉ giao dịch những gì bạn có thể chịu được rủi ro mất.
🧠 Micron (MU) đang bị mắc kẹt trong biên độ $35 quanh vùng $920-$955, trong khi nhu cầu AI đối với chip HBM chưa bao giờ mạnh hơn. Kiên nhẫn sẽ có giá trị ở đây.
MU đóng cửa ở $929.38 (-0.64%) với khối lượng chỉ bằng 50% so với mức trung bình — thị trường đang trong chế độ chờ xem. RSI ở trạng thái trung lập hoàn toàn là 50.1, và MACD chỉ nhích dương ở mức 4.72. Giá đang lơ lửng gần SMA5 ($929.31) nhưng vẫn thấp hơn SMA10 ($947.73) và SMA50 ($954.93).
📊 Các mốc quan trọng:
• Hỗ trợ: $861 (khu vực đáy dao động 3 tháng)
• Kháng cự: $955 (SMA50) rồi $1,088 (vùng đỉnh 3 tháng)
• Biên độ 3 tháng: $739 - $1,214 (hiện đang thấp hơn đỉnh 23%)
💡 Vì sao điều này quan trọng:
MU là “chuông báo” của ngành bán dẫn. Khi nó phá vỡ vùng tích lũy này, đà biến động sẽ rất đáng kể. Làn gió AI/HBM là có thật — đây là tích lũy chứ không phải đình trệ.
🤔 MU sẽ phá lên trên $955 hay rơi về $861 trước? Bạn đang có ý tưởng giao dịch nào với nhóm bán dẫn? 💾
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ: Không phải lời khuyên tài chính. Hãy tự nghiên cứu. Chỉ giao dịch những gì bạn có thể chịu được rủi ro mất.
MU đóng cửa ở $929.38 (-0.64%) với khối lượng chỉ bằng 50% so với mức trung bình — thị trường đang trong chế độ chờ xem. RSI ở trạng thái trung lập hoàn toàn là 50.1, và MACD chỉ nhích dương ở mức 4.72. Giá đang lơ lửng gần SMA5 ($929.31) nhưng vẫn thấp hơn SMA10 ($947.73) và SMA50 ($954.93).
📊 Các mốc quan trọng:
• Hỗ trợ: $861 (khu vực đáy dao động 3 tháng)
• Kháng cự: $955 (SMA50) rồi $1,088 (vùng đỉnh 3 tháng)
• Biên độ 3 tháng: $739 - $1,214 (hiện đang thấp hơn đỉnh 23%)
💡 Vì sao điều này quan trọng:
MU là “chuông báo” của ngành bán dẫn. Khi nó phá vỡ vùng tích lũy này, đà biến động sẽ rất đáng kể. Làn gió AI/HBM là có thật — đây là tích lũy chứ không phải đình trệ.
🤔 MU sẽ phá lên trên $955 hay rơi về $861 trước? Bạn đang có ý tưởng giao dịch nào với nhóm bán dẫn? 💾
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ: Không phải lời khuyên tài chính. Hãy tự nghiên cứu. Chỉ giao dịch những gì bạn có thể chịu được rủi ro mất.
22
·
--
Cổ phiếu chip nhớ đang nằm ở vùng mang tính “bẻ gãy” — và bước đi tiếp theo có thể quyết định cục diện của cả ngành trong nhiều tháng.
📊 Tóm tắt Micron (MU):
Giá: $919.25, giảm -1.73%. RSI ở mức 49 — trung tính. Xu hướng giảm mạnh trên biểu đồ, giá đang kiểm tra đường SMA 20 ngày tại $920.19. Khối lượng giao dịch rất thấp (0.48x so với bình thường).
Cổ phiếu đang thấp hơn 24.3% so với đỉnh 3 tháng ($1,213.56) nhưng cao hơn 24.4% so với đáy 3 tháng ($739). Đang đứng ở ngã rẽ.
💡 Vì sao điều này quan trọng:
Ngay bây giờ, MU đang kiểm tra SMA 20 ngày — đây là mức “sống còn”. Khối lượng thấp trong đà giảm cho thấy việc bán ra của các nhà đầu tư tổ chức vẫn chưa quá quyết liệt. Nếu bật lên từ $920 có thể là tín hiệu người mua bắt đầu vào cuộc.
📍 Các mốc quan trọng:
• Hỗ trợ: $861 / $739 (đáy 3 tháng)
• Kháng cự: $946.72 (SMA10) / $1,088 (vùng 3 tháng)
⚡ Toàn bộ nhóm cổ phiếu bộ nhớ đang trong pha điều chỉnh. Hãy chờ sự ổn định trước khi gia tăng mức tiếp xúc.
👇 Chip nhớ ở đây là cơ hội mua hay còn đi xuống? Hãy chia sẻ quan điểm của bạn.
#Micron #Semiconductors #DYOR
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu của bạn. Thị trường chứng khoán có rủi ro.
Cổ phiếu chip nhớ đang nằm ở vùng mang tính “bẻ gãy” — và bước đi tiếp theo có thể quyết định cục diện của cả ngành trong nhiều tháng.
📊 Tóm tắt Micron (MU):
Giá: $919.25, giảm -1.73%. RSI ở mức 49 — trung tính. Xu hướng giảm mạnh trên biểu đồ, giá đang kiểm tra đường SMA 20 ngày tại $920.19. Khối lượng giao dịch rất thấp (0.48x so với bình thường).
Cổ phiếu đang thấp hơn 24.3% so với đỉnh 3 tháng ($1,213.56) nhưng cao hơn 24.4% so với đáy 3 tháng ($739). Đang đứng ở ngã rẽ.
💡 Vì sao điều này quan trọng:
Ngay bây giờ, MU đang kiểm tra SMA 20 ngày — đây là mức “sống còn”. Khối lượng thấp trong đà giảm cho thấy việc bán ra của các nhà đầu tư tổ chức vẫn chưa quá quyết liệt. Nếu bật lên từ $920 có thể là tín hiệu người mua bắt đầu vào cuộc.
📍 Các mốc quan trọng:
• Hỗ trợ: $861 / $739 (đáy 3 tháng)
• Kháng cự: $946.72 (SMA10) / $1,088 (vùng 3 tháng)
⚡ Toàn bộ nhóm cổ phiếu bộ nhớ đang trong pha điều chỉnh. Hãy chờ sự ổn định trước khi gia tăng mức tiếp xúc.
👇 Chip nhớ ở đây là cơ hội mua hay còn đi xuống? Hãy chia sẻ quan điểm của bạn.
#Micron #Semiconductors #DYOR
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu của bạn. Thị trường chứng khoán có rủi ro.
📊 Tóm tắt Micron (MU):
Giá: $919.25, giảm -1.73%. RSI ở mức 49 — trung tính. Xu hướng giảm mạnh trên biểu đồ, giá đang kiểm tra đường SMA 20 ngày tại $920.19. Khối lượng giao dịch rất thấp (0.48x so với bình thường).
Cổ phiếu đang thấp hơn 24.3% so với đỉnh 3 tháng ($1,213.56) nhưng cao hơn 24.4% so với đáy 3 tháng ($739). Đang đứng ở ngã rẽ.
💡 Vì sao điều này quan trọng:
Ngay bây giờ, MU đang kiểm tra SMA 20 ngày — đây là mức “sống còn”. Khối lượng thấp trong đà giảm cho thấy việc bán ra của các nhà đầu tư tổ chức vẫn chưa quá quyết liệt. Nếu bật lên từ $920 có thể là tín hiệu người mua bắt đầu vào cuộc.
📍 Các mốc quan trọng:
• Hỗ trợ: $861 / $739 (đáy 3 tháng)
• Kháng cự: $946.72 (SMA10) / $1,088 (vùng 3 tháng)
⚡ Toàn bộ nhóm cổ phiếu bộ nhớ đang trong pha điều chỉnh. Hãy chờ sự ổn định trước khi gia tăng mức tiếp xúc.
👇 Chip nhớ ở đây là cơ hội mua hay còn đi xuống? Hãy chia sẻ quan điểm của bạn.
#Micron #Semiconductors #DYOR
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu của bạn. Thị trường chứng khoán có rủi ro.
25
·
--
Micron ở mức $935 — Tích lũy khi nhóm bán dẫn suy yếu 🧊
MU đi ngang ở -0.32% trong khi SK Hynix giảm 4.5%. RSI ở 50.9 là trạng thái trung tính “chết”. Hoặc đây là giai đoạn tích lũy trước khi bứt phá, hoặc là sự yên lặng trước cơn bão.
📊 Bức tranh thị trường:
Giá đang lơ lửng gần SMA5 ($937) và thấp hơn SMA10 ($952). Khối lượng đang giảm còn 0.51x so với bình thường — không có sự gấp gáp theo bất kỳ hướng nào. Giá thấp hơn 22.9% so với đỉnh 3 tháng là $1,214 nhưng cao hơn 26.6% so với đáy 3 tháng là $739. Điển hình cho nhịp “đi ngang ở vùng giữa”.
🎯 Vì sao điều này quan trọng:
Cổ phiếu chip nhớ mang tính chu kỳ. MU giữ được phong độ trong khi Hynix giảm 4.5% cho thấy sức mạnh tương đối. Khi nhóm quay lại, mã nào trụ tốt nhất thường sẽ dẫn dắt. RSI trung tính và khối lượng thấp nghĩa là không có hoảng loạn — chỉ cần kiên nhẫn.
📋 Các mốc quan trọng:
Hỗ trợ: $861 (mức mạnh — thấp hơn 7.9%)
Kháng cự: $1,088 (cao hơn 21.4% — mục tiêu cho nhịp bứt phá)
Theo dõi: Khi giá vượt $952 (SMA10) tín hiệu cho nhịp tăng tiếp theo
💾 Bạn đang tích lũy cổ phiếu bán dẫn khi giá yếu hay chờ xác nhận? Trigger của bạn là gì? 👇
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ: Đây là phân tích cá nhân, không phải lời khuyên tài chính. Giá cổ phiếu có thể biến động mạnh. Hãy luôn DYOR và cân nhắc mức chịu rủi ro của bạn.
Micron ở mức $935 — Tích lũy khi nhóm bán dẫn suy yếu 🧊
MU đi ngang ở -0.32% trong khi SK Hynix giảm 4.5%. RSI ở 50.9 là trạng thái trung tính “chết”. Hoặc đây là giai đoạn tích lũy trước khi bứt phá, hoặc là sự yên lặng trước cơn bão.
📊 Bức tranh thị trường:
Giá đang lơ lửng gần SMA5 ($937) và thấp hơn SMA10 ($952). Khối lượng đang giảm còn 0.51x so với bình thường — không có sự gấp gáp theo bất kỳ hướng nào. Giá thấp hơn 22.9% so với đỉnh 3 tháng là $1,214 nhưng cao hơn 26.6% so với đáy 3 tháng là $739. Điển hình cho nhịp “đi ngang ở vùng giữa”.
🎯 Vì sao điều này quan trọng:
Cổ phiếu chip nhớ mang tính chu kỳ. MU giữ được phong độ trong khi Hynix giảm 4.5% cho thấy sức mạnh tương đối. Khi nhóm quay lại, mã nào trụ tốt nhất thường sẽ dẫn dắt. RSI trung tính và khối lượng thấp nghĩa là không có hoảng loạn — chỉ cần kiên nhẫn.
📋 Các mốc quan trọng:
Hỗ trợ: $861 (mức mạnh — thấp hơn 7.9%)
Kháng cự: $1,088 (cao hơn 21.4% — mục tiêu cho nhịp bứt phá)
Theo dõi: Khi giá vượt $952 (SMA10) tín hiệu cho nhịp tăng tiếp theo
💾 Bạn đang tích lũy cổ phiếu bán dẫn khi giá yếu hay chờ xác nhận? Trigger của bạn là gì? 👇
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ: Đây là phân tích cá nhân, không phải lời khuyên tài chính. Giá cổ phiếu có thể biến động mạnh. Hãy luôn DYOR và cân nhắc mức chịu rủi ro của bạn.
MU đi ngang ở -0.32% trong khi SK Hynix giảm 4.5%. RSI ở 50.9 là trạng thái trung tính “chết”. Hoặc đây là giai đoạn tích lũy trước khi bứt phá, hoặc là sự yên lặng trước cơn bão.
📊 Bức tranh thị trường:
Giá đang lơ lửng gần SMA5 ($937) và thấp hơn SMA10 ($952). Khối lượng đang giảm còn 0.51x so với bình thường — không có sự gấp gáp theo bất kỳ hướng nào. Giá thấp hơn 22.9% so với đỉnh 3 tháng là $1,214 nhưng cao hơn 26.6% so với đáy 3 tháng là $739. Điển hình cho nhịp “đi ngang ở vùng giữa”.
🎯 Vì sao điều này quan trọng:
Cổ phiếu chip nhớ mang tính chu kỳ. MU giữ được phong độ trong khi Hynix giảm 4.5% cho thấy sức mạnh tương đối. Khi nhóm quay lại, mã nào trụ tốt nhất thường sẽ dẫn dắt. RSI trung tính và khối lượng thấp nghĩa là không có hoảng loạn — chỉ cần kiên nhẫn.
📋 Các mốc quan trọng:
Hỗ trợ: $861 (mức mạnh — thấp hơn 7.9%)
Kháng cự: $1,088 (cao hơn 21.4% — mục tiêu cho nhịp bứt phá)
Theo dõi: Khi giá vượt $952 (SMA10) tín hiệu cho nhịp tăng tiếp theo
💾 Bạn đang tích lũy cổ phiếu bán dẫn khi giá yếu hay chờ xác nhận? Trigger của bạn là gì? 👇
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ: Đây là phân tích cá nhân, không phải lời khuyên tài chính. Giá cổ phiếu có thể biến động mạnh. Hãy luôn DYOR và cân nhắc mức chịu rủi ro của bạn.
22
·
--
Micron (MU) đang ở mức $935 trong giai đoạn đi ngang “chết” — nhưng sự yên bình sẽ không kéo dài mãi 💾
📊 Tổng quan kỹ thuật:
Giá: $935.39 (-0.32%)
RSI: 50.9 (trung tính chết)
Xu hướng: Đi ngang
MACD: Chỉ hơi bullish (+5.55) nhưng vẫn phẳng
Khối lượng: Giảm còn 0.51x so với mức trung bình — thị trường đang co cụm
🎯 Vì sao điều này quan trọng:
MU đang thấp hơn 23% so với đỉnh 3 tháng ($1,213.56) và cao hơn 26.6% so với đáy ($739). Giá bị kẹt giữa hỗ trợ SMA20 ($915) và kháng cự SMA50 ($957). Khi khối lượng nén chặt đến vậy, bước tiếp theo thường sẽ bùng nổ.
📌 Các mốc quan trọng:
Hỗ trợ: $861
Kháng cự: $1,088
Ngưỡng kích hoạt phá vỡ: Trên $958 (SMA50) = bullish / Dưới $915 (SMA20) = bearish
💡 Chu kỳ ngành bán dẫn vẫn còn xa mới kết thúc. Cú đi ngang này chính là “con mắt bão”.
Bạn đang gom MU ở đây hay chờ đợi một nhịp phá vỡ? 👇
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ trách nhiệm: Đây không phải là lời khuyên tài chính. Hãy luôn DYOR và quản lý rủi ro của bạn.
Micron (MU) đang ở mức $935 trong giai đoạn đi ngang “chết” — nhưng sự yên bình sẽ không kéo dài mãi 💾
📊 Tổng quan kỹ thuật:
Giá: $935.39 (-0.32%)
RSI: 50.9 (trung tính chết)
Xu hướng: Đi ngang
MACD: Chỉ hơi bullish (+5.55) nhưng vẫn phẳng
Khối lượng: Giảm còn 0.51x so với mức trung bình — thị trường đang co cụm
🎯 Vì sao điều này quan trọng:
MU đang thấp hơn 23% so với đỉnh 3 tháng ($1,213.56) và cao hơn 26.6% so với đáy ($739). Giá bị kẹt giữa hỗ trợ SMA20 ($915) và kháng cự SMA50 ($957). Khi khối lượng nén chặt đến vậy, bước tiếp theo thường sẽ bùng nổ.
📌 Các mốc quan trọng:
Hỗ trợ: $861
Kháng cự: $1,088
Ngưỡng kích hoạt phá vỡ: Trên $958 (SMA50) = bullish / Dưới $915 (SMA20) = bearish
💡 Chu kỳ ngành bán dẫn vẫn còn xa mới kết thúc. Cú đi ngang này chính là “con mắt bão”.
Bạn đang gom MU ở đây hay chờ đợi một nhịp phá vỡ? 👇
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ trách nhiệm: Đây không phải là lời khuyên tài chính. Hãy luôn DYOR và quản lý rủi ro của bạn.
📊 Tổng quan kỹ thuật:
Giá: $935.39 (-0.32%)
RSI: 50.9 (trung tính chết)
Xu hướng: Đi ngang
MACD: Chỉ hơi bullish (+5.55) nhưng vẫn phẳng
Khối lượng: Giảm còn 0.51x so với mức trung bình — thị trường đang co cụm
🎯 Vì sao điều này quan trọng:
MU đang thấp hơn 23% so với đỉnh 3 tháng ($1,213.56) và cao hơn 26.6% so với đáy ($739). Giá bị kẹt giữa hỗ trợ SMA20 ($915) và kháng cự SMA50 ($957). Khi khối lượng nén chặt đến vậy, bước tiếp theo thường sẽ bùng nổ.
📌 Các mốc quan trọng:
Hỗ trợ: $861
Kháng cự: $1,088
Ngưỡng kích hoạt phá vỡ: Trên $958 (SMA50) = bullish / Dưới $915 (SMA20) = bearish
💡 Chu kỳ ngành bán dẫn vẫn còn xa mới kết thúc. Cú đi ngang này chính là “con mắt bão”.
Bạn đang gom MU ở đây hay chờ đợi một nhịp phá vỡ? 👇
#Micron #Semiconductors #DYOR
⚠️ Tuyên bố miễn trừ trách nhiệm: Đây không phải là lời khuyên tài chính. Hãy luôn DYOR và quản lý rủi ro của bạn.
25
·
--
🧠 Micron (MU) đang ở mức $935.39 trong chế độ tích lũy (consolidation). RSI ở trạng thái trung tính “chết” tại 50.9. Cơn yên lặng trước cơn bão?
📊 Tổng quan kỹ thuật:
MU đang giao dịch trong khoảng giữa đường trung bình động 5 ngày ($936.79) và 20 ngày ($915.38), với đường MA 50 ngày ở $957.21 đóng vai trò là kháng cự phía trên. Mức thay đổi -0.32% theo ngày cùng với khối lượng chỉ bằng 0.51x so với bình thường cho thấy thị trường đang chờ một chất xúc tác.
MACD đang hơi dương (+5.55) với biểu đồ (histogram) dương (+1.11), cho thấy pha tích lũy có thể sẽ phân kỳ theo hướng tăng.
📐 Các mốc quan trọng:
Hỗ trợ: $861 (gần vùng MA 20 ngày)
Kháng cự: $1,088 (mốc bứt phá theo MA 50 ngày)
Biên độ 3 tháng: $739–$1,214
Hiện tại giảm -22.9% so với đỉnh 3 tháng và tăng +26.6% so với đáy — nằm ngay giữa biên độ.
⚡ Vì sao điều này quan trọng: Nhu cầu bộ nhớ từ các tác vụ AI là “gió thuận” mang tính dài hạn. Tích lũy ở các mức này có thể là giai đoạn gom hàng trước nhịp tăng tiếp theo, hoặc là phân phối nếu chi tiêu capex cho AI thất vọng.
Bạn nghiêng về tăng hay giảm đối với cổ phiếu bộ nhớ cho đến cuối năm? 📦
#Micron #Semiconductors #DYOR
⚠️ Không phải lời khuyên tài chính. Thị trường chứng khoán có những rủi ro khác so với crypto. Hãy luôn tự mình thẩm định (due diligence) trước khi ra quyết định.
🧠 Micron (MU) đang ở mức $935.39 trong chế độ tích lũy (consolidation). RSI ở trạng thái trung tính “chết” tại 50.9. Cơn yên lặng trước cơn bão?
📊 Tổng quan kỹ thuật:
MU đang giao dịch trong khoảng giữa đường trung bình động 5 ngày ($936.79) và 20 ngày ($915.38), với đường MA 50 ngày ở $957.21 đóng vai trò là kháng cự phía trên. Mức thay đổi -0.32% theo ngày cùng với khối lượng chỉ bằng 0.51x so với bình thường cho thấy thị trường đang chờ một chất xúc tác.
MACD đang hơi dương (+5.55) với biểu đồ (histogram) dương (+1.11), cho thấy pha tích lũy có thể sẽ phân kỳ theo hướng tăng.
📐 Các mốc quan trọng:
Hỗ trợ: $861 (gần vùng MA 20 ngày)
Kháng cự: $1,088 (mốc bứt phá theo MA 50 ngày)
Biên độ 3 tháng: $739–$1,214
Hiện tại giảm -22.9% so với đỉnh 3 tháng và tăng +26.6% so với đáy — nằm ngay giữa biên độ.
⚡ Vì sao điều này quan trọng: Nhu cầu bộ nhớ từ các tác vụ AI là “gió thuận” mang tính dài hạn. Tích lũy ở các mức này có thể là giai đoạn gom hàng trước nhịp tăng tiếp theo, hoặc là phân phối nếu chi tiêu capex cho AI thất vọng.
Bạn nghiêng về tăng hay giảm đối với cổ phiếu bộ nhớ cho đến cuối năm? 📦
#Micron #Semiconductors #DYOR
⚠️ Không phải lời khuyên tài chính. Thị trường chứng khoán có những rủi ro khác so với crypto. Hãy luôn tự mình thẩm định (due diligence) trước khi ra quyết định.
📊 Tổng quan kỹ thuật:
MU đang giao dịch trong khoảng giữa đường trung bình động 5 ngày ($936.79) và 20 ngày ($915.38), với đường MA 50 ngày ở $957.21 đóng vai trò là kháng cự phía trên. Mức thay đổi -0.32% theo ngày cùng với khối lượng chỉ bằng 0.51x so với bình thường cho thấy thị trường đang chờ một chất xúc tác.
MACD đang hơi dương (+5.55) với biểu đồ (histogram) dương (+1.11), cho thấy pha tích lũy có thể sẽ phân kỳ theo hướng tăng.
📐 Các mốc quan trọng:
Hỗ trợ: $861 (gần vùng MA 20 ngày)
Kháng cự: $1,088 (mốc bứt phá theo MA 50 ngày)
Biên độ 3 tháng: $739–$1,214
Hiện tại giảm -22.9% so với đỉnh 3 tháng và tăng +26.6% so với đáy — nằm ngay giữa biên độ.
⚡ Vì sao điều này quan trọng: Nhu cầu bộ nhớ từ các tác vụ AI là “gió thuận” mang tính dài hạn. Tích lũy ở các mức này có thể là giai đoạn gom hàng trước nhịp tăng tiếp theo, hoặc là phân phối nếu chi tiêu capex cho AI thất vọng.
Bạn nghiêng về tăng hay giảm đối với cổ phiếu bộ nhớ cho đến cuối năm? 📦
#Micron #Semiconductors #DYOR
⚠️ Không phải lời khuyên tài chính. Thị trường chứng khoán có những rủi ro khác so với crypto. Hãy luôn tự mình thẩm định (due diligence) trước khi ra quyết định.
47

·
--
HẠ TẦNG CHO AI VÀ CÔNG NGHỆ Ở MỸ.
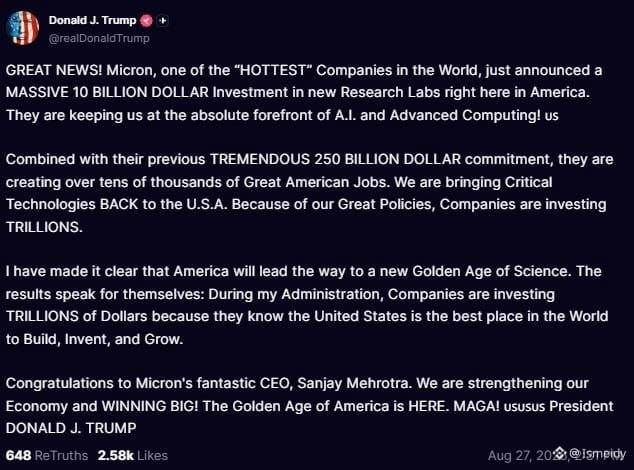
#TRUMP tự hào công bố khoản đầu tư siêu lớn trị giá 10.000M USD của #Micron và tuyên bố “Thời đại Hoàng kim” công nghệ
Tổng thống #DonaldTrump đã công khai chào mừng động thái mới của gã khổng lồ bán dẫn Micron Technology #MU , nhấn mạnh vai trò trung tâm của công ty trong việc thúc đẩy nền hạ tầng cần thiết cho trí tuệ nhân tạo và điện toán tiên tiến trong lãnh thổ Hoa Kỳ.
Đầu tư hàng triệu đô la cho R&D: Micron đã công bố cam kết 10.000 triệu đô la nhằm xây dựng các phòng thí nghiệm nghiên cứu và phát triển mới tại Hoa Kỳ.
Cược lớn tích lũy: Con số này được cộng thêm vào một kế hoạch tổng thể trước đó trị giá 250.000 triệu đô la, với mục tiêu đưa việc sản xuất các công nghệ quan trọng trở về nội địa để phục vụ chuỗi cung ứng phần cứng, lưu trữ và vi mạch tốc độ cao (then chốt cho các trang trại dữ liệu AI và khai thác).
Tác động lao động và kinh tế: Biện pháp này dự kiến sẽ tạo ra hàng chục nghìn việc làm trong lĩnh vực công nghệ tại Mỹ, củng cố câu chuyện về tính tự chủ trong ngành bán dẫn trước thị trường châu Á.
Sự ghi nhận của lãnh đạo: Trump đã trực tiếp chúc mừng CEO của Micron, Sanjay Mehrotra, cho rằng làn sóng đầu tư tư nhân này bắt nguồn từ các chính sách kinh tế của chính quyền ông nhằm đưa đất nước trở thành nhà dẫn đầu về khoa học và đổi mới.
$MU
{future}(MUUSDT)
$TRUMP
{future}(TRUMPUSDT)
$WLFI
{future}(WLFIUSDT)
HẠ TẦNG CHO AI VÀ CÔNG NGHỆ Ở MỸ.
#TRUMP tự hào công bố khoản đầu tư siêu lớn trị giá 10.000M USD của #Micron và tuyên bố “Thời đại Hoàng kim” công nghệ
Tổng thống #DonaldTrump đã công khai chào mừng động thái mới của gã khổng lồ bán dẫn Micron Technology #MU , nhấn mạnh vai trò trung tâm của công ty trong việc thúc đẩy nền hạ tầng cần thiết cho trí tuệ nhân tạo và điện toán tiên tiến trong lãnh thổ Hoa Kỳ.
Đầu tư hàng triệu đô la cho R&D: Micron đã công bố cam kết 10.000 triệu đô la nhằm xây dựng các phòng thí nghiệm nghiên cứu và phát triển mới tại Hoa Kỳ.
Cược lớn tích lũy: Con số này được cộng thêm vào một kế hoạch tổng thể trước đó trị giá 250.000 triệu đô la, với mục tiêu đưa việc sản xuất các công nghệ quan trọng trở về nội địa để phục vụ chuỗi cung ứng phần cứng, lưu trữ và vi mạch tốc độ cao (then chốt cho các trang trại dữ liệu AI và khai thác).
Tác động lao động và kinh tế: Biện pháp này dự kiến sẽ tạo ra hàng chục nghìn việc làm trong lĩnh vực công nghệ tại Mỹ, củng cố câu chuyện về tính tự chủ trong ngành bán dẫn trước thị trường châu Á.
Sự ghi nhận của lãnh đạo: Trump đã trực tiếp chúc mừng CEO của Micron, Sanjay Mehrotra, cho rằng làn sóng đầu tư tư nhân này bắt nguồn từ các chính sách kinh tế của chính quyền ông nhằm đưa đất nước trở thành nhà dẫn đầu về khoa học và đổi mới.
$MU
$TRUMP
$WLFI
#TRUMP tự hào công bố khoản đầu tư siêu lớn trị giá 10.000M USD của #Micron và tuyên bố “Thời đại Hoàng kim” công nghệ
Tổng thống #DonaldTrump đã công khai chào mừng động thái mới của gã khổng lồ bán dẫn Micron Technology #MU , nhấn mạnh vai trò trung tâm của công ty trong việc thúc đẩy nền hạ tầng cần thiết cho trí tuệ nhân tạo và điện toán tiên tiến trong lãnh thổ Hoa Kỳ.
Đầu tư hàng triệu đô la cho R&D: Micron đã công bố cam kết 10.000 triệu đô la nhằm xây dựng các phòng thí nghiệm nghiên cứu và phát triển mới tại Hoa Kỳ.
Cược lớn tích lũy: Con số này được cộng thêm vào một kế hoạch tổng thể trước đó trị giá 250.000 triệu đô la, với mục tiêu đưa việc sản xuất các công nghệ quan trọng trở về nội địa để phục vụ chuỗi cung ứng phần cứng, lưu trữ và vi mạch tốc độ cao (then chốt cho các trang trại dữ liệu AI và khai thác).
Tác động lao động và kinh tế: Biện pháp này dự kiến sẽ tạo ra hàng chục nghìn việc làm trong lĩnh vực công nghệ tại Mỹ, củng cố câu chuyện về tính tự chủ trong ngành bán dẫn trước thị trường châu Á.
Sự ghi nhận của lãnh đạo: Trump đã trực tiếp chúc mừng CEO của Micron, Sanjay Mehrotra, cho rằng làn sóng đầu tư tư nhân này bắt nguồn từ các chính sách kinh tế của chính quyền ông nhằm đưa đất nước trở thành nhà dẫn đầu về khoa học và đổi mới.
$MU
$TRUMP
$WLFI
1
9
15.8k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#FedRateWatch
1.3M lượt xem
6,226 đang thảo luận
2
#TinFed
71,140 lượt xem
331 đang thảo luận
3
#TheoDõiFOMC
80,610 lượt xem
529 đang thảo luận
4
#45NgayTuDoTaiChinh
902,701 lượt xem
3,092 đang thảo luận
5
#ZcashRises6%
27,248 lượt xem
453 đang thảo luận
6
#XRPSinks10%
17,572 lượt xem
297 đang thảo luận
7
#BitcoinETFsShed$450M
2,680 lượt xem
62 đang thảo luận
8
#CircleOpensArcMainnet
9,183 lượt xem
209 đang thảo luận
9
#ZcashHoldersBackNU7Upgrade
19,555 lượt xem
374 đang thảo luận
10
#MSTRTradingVolumeSurpassesMorganStanley
20,979 lượt xem
542 đang thảo luận