

OroCryptoTrends
8.9k Bài đăng

OroCryptoTrends
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Giao dịch mở
Trader thường xuyên
{thời gian} năm
3.2K+ Đang theo dõi
51.2K+ Người theo dõi
49.2K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
Đã xác minh
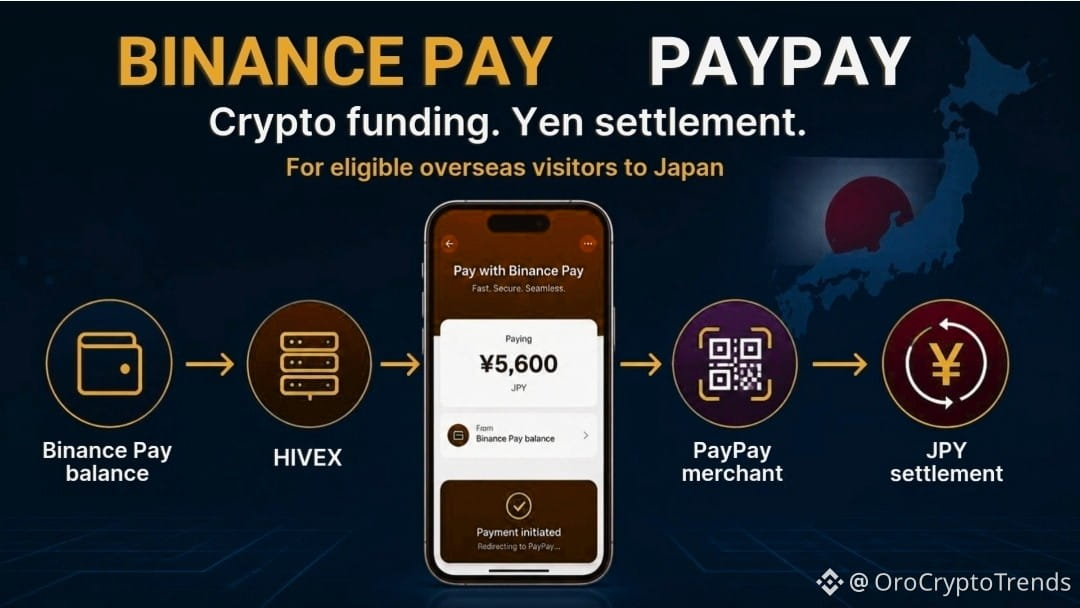
PayPay không chấp nhận crypto. Và đó thực sự là phần thú vị.
Người dùng Binance Pay khi đến Nhật Bản hiện có thể thanh toán tại các cửa hàng hỗ trợ PayPay, với kết nối được vận hành thông qua mạng HIVEX của TBCASoft. Cửa hàng vẫn nhận đồng Yên Nhật, trong khi du khách thanh toán qua Binance Pay.
Ban đầu, tôi nghĩ đây chỉ là một tiêu đề khác kiểu “thanh toán crypto đang mở rộng”.
Chờ đã — có lẽ đó không phải là cách nhìn đúng.
Điều đáng chú ý hơn nằm ở phần không thay đổi.
Cửa hàng không đột nhiên cần hiểu ví, token hay việc thanh toán/settlement trên blockchain. Không có hệ thống thanh toán crypto mới nào mà cửa hàng phải học. Cơ sở hạ tầng thanh toán ở phía cửa hàng vẫn quen thuộc, trong khi Binance Pay thực chất trở thành một “đường nạp tiền” khác nằm sau giao dịch.
Sự phân biệt này quan trọng.
Nó gợi ý một hướng đi khả thi cho thanh toán crypto: đừng yêu cầu các bên bán phải xây lại toàn bộ hệ thống thanh toán của họ. Hãy kết nối người dùng crypto với những hệ thống mà mọi người đã và đang sử dụng.
Nhưng vẫn có một giới hạn ở đây mà không nên bị chôn vùi. Đợt ra mắt này nhắm đến những du khách quốc tế đủ điều kiện khi đến Nhật Bản. Nó không áp dụng cho cư dân Nhật Bản. Vì vậy, hiện tại điều này liên quan nhiều hơn đến thanh toán cho chuyến du lịch xuyên biên giới hơn là việc áp dụng crypto trong nước.
Thử thách thực sự, theo tôi, là liệu kiến trúc này có tiếp tục được kết nối với các mạng thanh toán đã được thiết lập ở những thị trường khác hay không.
Đó là lúc mọi thứ có thể trở nên thú vị hơn.
Vẫn đang cố gắng hiểu điều này thực sự thay đổi ở điểm nào.
1
936
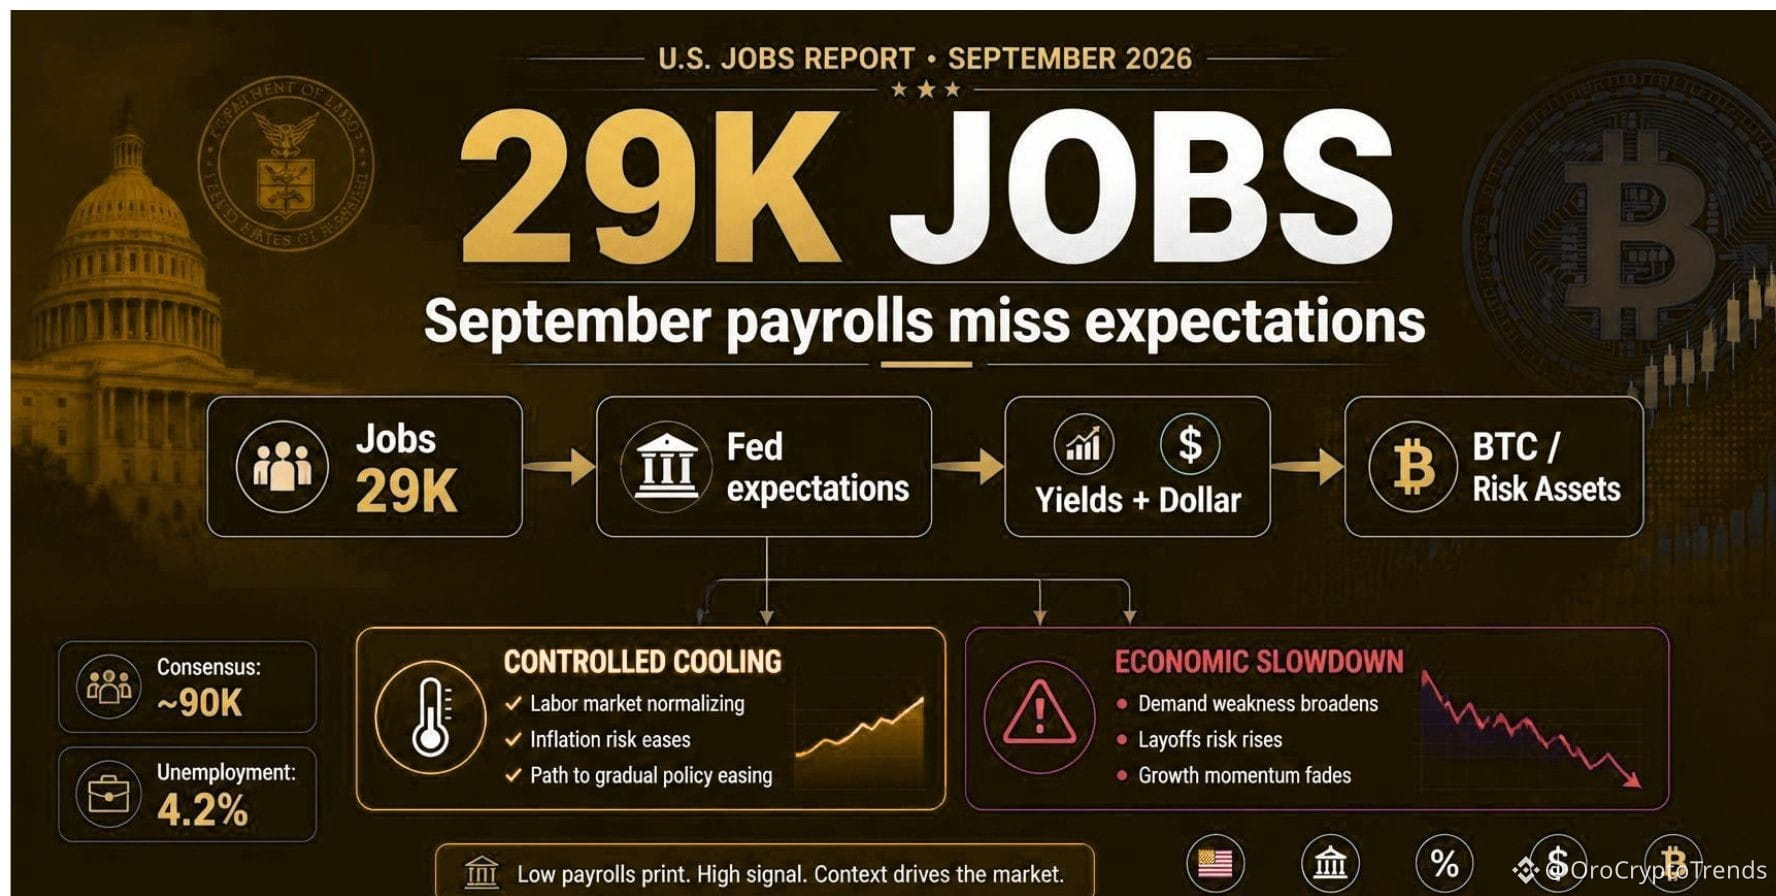
#NFPWatch 29K việc làm. Đó là con số làm thay đổi cuộc trò chuyện.
Báo cáo bảng lương Mỹ tháng 9 được công bố thấp hơn rất nhiều so với mức đồng thuận khoảng 90K, trong khi tỷ lệ thất nghiệp tăng lên 4,2% từ 4,1%.
Với crypto, tôi nghĩ phần quan trọng không chỉ là “việc làm yếu = Bitcoin tăng giá”. Cách hiểu đó quá đơn giản.
Cơ chế truyền dẫn lớn hơn nằm ở lãi suất.
Thị trường lao động hạ nhiệt hơn có thể làm giảm áp lực để Cục Dự trữ Liên bang tiếp tục thắt chặt, từ đó kéo lợi suất Kho bạc và đồng USD đi xuống, cải thiện bối cảnh tương đối cho các tài sản rủi ro. Reuters cho biết sau dữ liệu, thị trường đã chuyển dịch về xác suất thấp hơn nhiều cho đợt tăng lãi suất vào tháng 10, trong khi cổ phiếu tăng và lợi suất Trái phiếu Kho bạc giảm.
Nhưng ở đây có một mâu thuẫn.
Việc làm yếu chỉ có lợi cho các tài sản nhạy cảm với lãi suất nếu nhà đầu tư diễn giải đó là sự hạ nhiệt được kiểm soát. Nếu thị trường lao động bắt đầu suy yếu nhanh chóng, câu chuyện có thể chuyển từ “Fed ít thắt chặt hơn” sang “suy giảm kinh tế”.
Sự khác biệt đó quan trọng đối với Bitcoin.
Vì vậy, tôi đang theo dõi phản ứng của lợi suất, đồng USD và BTC, thay vì coi riêng dòng tiêu đề bảng lương như một tín hiệu giao dịch.
Vẫn đang cố gắng hiểu rốt cuộc điều này thực sự thay đổi điều gì.
3
1.9k
$NEAR $3.8M biến mất khỏi NEAR Intents — và phần thú vị là nơi xảy ra sự cố.
Hôm nay, NEAR Intents cho biết một lỗi liên quan đến hạ tầng gửi–rút tiền (deposit-and-withdrawal) Omni của họ và các hợp đồng thông minh đã dẫn đến những khoản lỗ ước tính khoảng 3,8 triệu USD. Nhóm cho biết lỗ hổng đã được vá và người dùng bị ảnh hưởng sẽ được bồi thường đầy đủ. Việc gửi và rút trên nhiều mạng khác nhau cũng đã bị tạm dừng trong khi hoàn tất việc khắc phục.
Điều khiến tôi chú ý là chuyện này không giống một câu chuyện đơn giản kiểu “chuỗi khối đã bị hack”. Điểm yếu được báo cáo nằm ở phần hạ tầng kết nối tài sản giữa các chuỗi.
Sự khác biệt đó quan trọng.
Hệ thống liên chuỗi thực chất là các “đường ống” dựa trên niềm tin. Mỗi lớp cầu (bridge), lớp lưu ký (custody), cơ chế thanh toán (settlement) hoặc tương tác hợp đồng bổ sung đều tạo thêm một nơi mà các giả định phải đúng. Bạn có thể giám sát tốt ở một phía nhưng vẫn bị tổn thương khi hai thành phần tương tác theo cách mà không ai ngờ tới.
Và thành thật mà nói, đó có lẽ là bài học lớn hơn ở đây.
NEAR Intents vừa mới chứng minh khả năng chặn phần lớn một luồng phi pháp lớn khác chỉ vài ngày trước. Giờ thì chính hạ tầng của họ lại bị “đánh” một đợt.
Nhóm cho biết người dùng sẽ được bù đắp đầy đủ, nhưng việc bồi thường vẫn là một lời hứa hơn là khoản hoàn trả đã hoàn tất.
Vì vậy, tôi đang theo dõi sát tiến trình phục hồi, gần như tương đương với chính bản thân vụ khai thác.
Vẫn đang cố gắng hiểu thực tế điều này thay đổi những gì.
2
993
$XLK.ETF
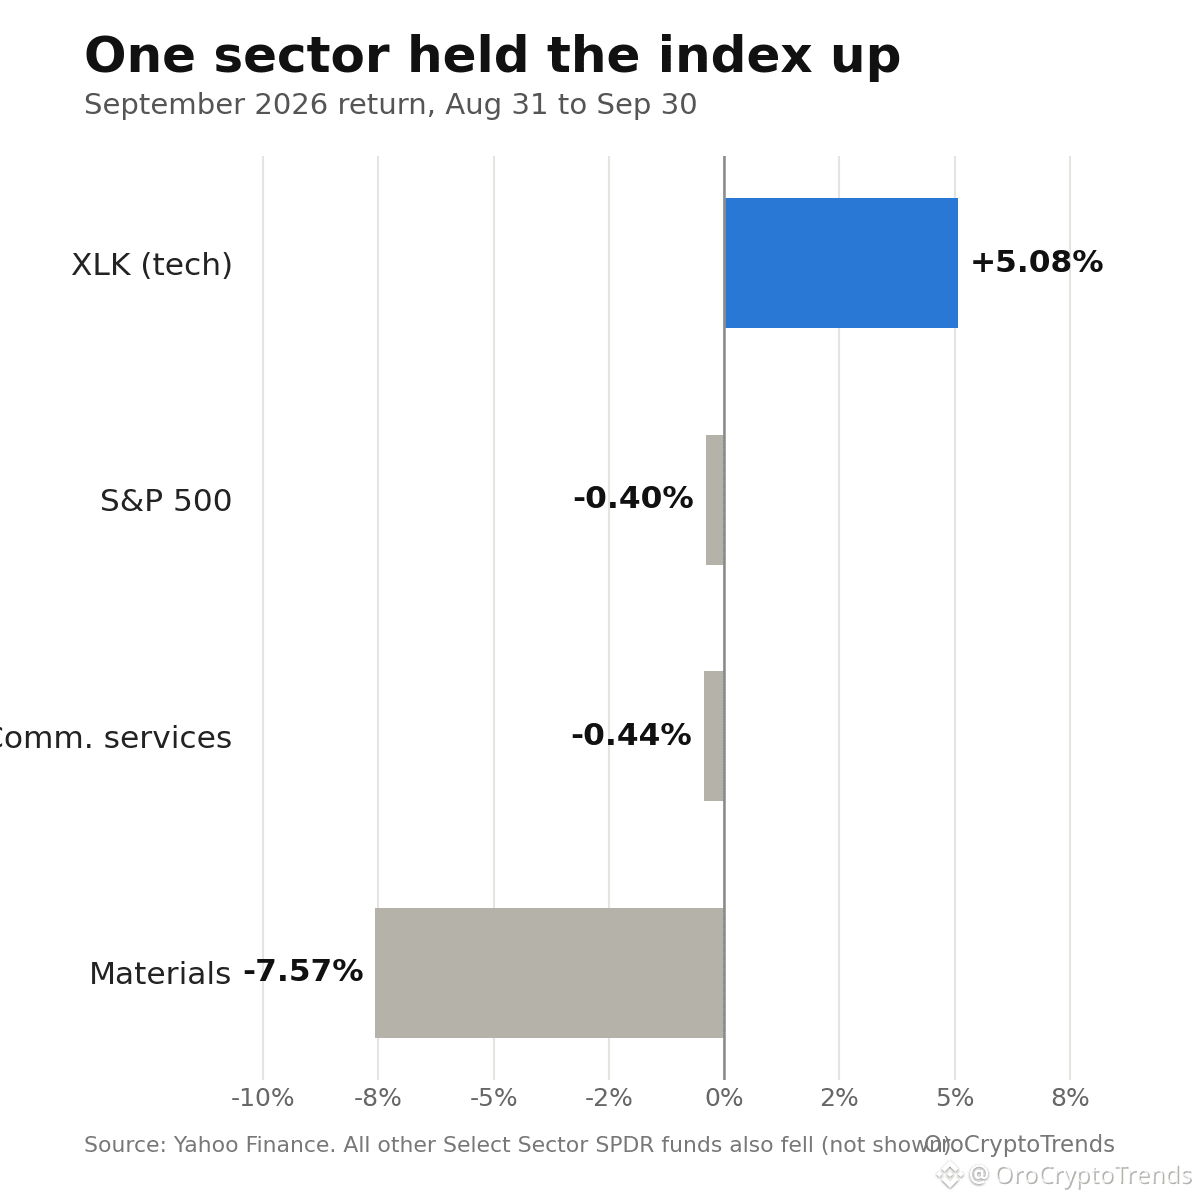
XLK đã quay về mức -5,08% trong tháng 9, trong khi mọi quỹ theo từng lĩnh vực khác của S&P đều đóng cửa trong sắc đỏ.
Đọc lại lần nữa. Vật liệu giảm 7,57%, dịch vụ truyền thông giảm 0,44%, và S&P 500 vẫn chỉ giảm 0,4%. Một ngành đã kéo toàn bộ chỉ số đi lên.
Tôi cứ thấy điều này được diễn giải như một dấu hiệu cho thấy công nghệ mạnh. Tôi lại đọc nó như một thị trường chỉ dựa vào một trụ cột. Nhu cầu AI, chi tiêu đám mây và động lượng chất bán dẫn là có thật, nhưng dầu và lợi suất Kho bạc lại đang “giáng đòn” vào các nhóm chu kỳ và những cổ phiếu nhạy với lãi suất cùng lúc.
Tiền không luân chuyển sang phần còn lại của thị trường. Nó dồn vào đúng một thương vụ đang hoạt động. Điều đó trông giống như sức mạnh trên biểu đồ chỉ số, nhưng thực ra là sự mong manh, vì con số tiêu đề che giấu việc có rất ít thứ đang tham gia.
Rủi ro rất đơn giản. Nếu lợi nhuận của nhóm vốn hóa lớn hoặc dự báo của chất bán dẫn bị chao đảo, thì sẽ chẳng có gì bên dưới để nâng đỡ chỉ số. Và nếu lợi suất vẫn cao, tăng trưởng kỳ hạn dài sẽ chịu áp lực định giá ngay cả khi nền tảng vẫn mạnh.
Với các nhà giao dịch crypto, điều này quan trọng. Khẩu vị rủi ro phụ thuộc vào một chủ đề cổ phiếu duy nhất thường sẽ lan ra, “rò rỉ” sang mọi thứ khác, nên tôi đang theo dõi độ rộng thị trường kỹ hơn so với mức của chính chỉ số.
Tôi đang hiểu sai chăng, hay mọi người đang ăn mừng một đợt tăng giá thực chất là vấn đề tập trung quá mức?
XLKETF+0,94%
SPYB+0,00%
2
332
8.065 ZEC long, gần như chìm 380 nghìn USD — nếu vị trí được báo cáo là chính xác, phần thú vị không nằm ở khoản lỗ. Nó nằm ở cấu trúc rủi ro phía sau.
Một nhà giao dịch được cho là đang nắm một lượng lớn ZEC long trên Hyperliquid, trong khi chịu khoản lỗ chưa thực hiện rất lớn, sau khi một vị thế ZEC khác trị giá nhiều triệu đô la từ cùng tài khoản đã bị thanh lý.
Đó là phần khiến tôi cứ quay lại.
Một vị thế đòn bẩy có thể trông vẫn “ổn” cho đến khi ngưỡng thanh lý trở thành thời hạn thực sự duy nhất của thị trường. Phí funding tiếp tục tích lũy, ký quỹ mỏng dần, và mọi đợt biến động bất lợi so với vị thế sẽ có tác động lớn hơn lên tài khoản.
Và ZEC dạo gần đây biến động đủ dữ dội đến mức đòn bẩy có thể biến một luận điểm mạnh thành một bài toán canh thời điểm vô cùng đắt đỏ.
Khoan — có lẽ “tăng giá hay giảm giá đối với ZEC” thậm chí không phải là khung đúng ở đây.
Câu hỏi hữu ích hơn là mức đòn bẩy thị trường có thể hấp thụ được bao nhiêu trước khi những đợt thanh lý bắt buộc bắt đầu trở thành chính câu chuyện.
Theo dõi gần đây của Onchain Lens cho thấy các vị thế ZEC trên Hyperliquid đã lớn đến mức nào, bao gồm cả các nhà giao dịch mang mức phơi nhiễm hàng triệu đô la ở cả hai hướng.
Tôi đang theo dõi sát hơn mức thanh lý và sự thay đổi vị thế hơn là phần PnL trên tiêu đề.
Dù sao vẫn đang cố hiểu điều này thực sự thay đổi gì.
1.3k
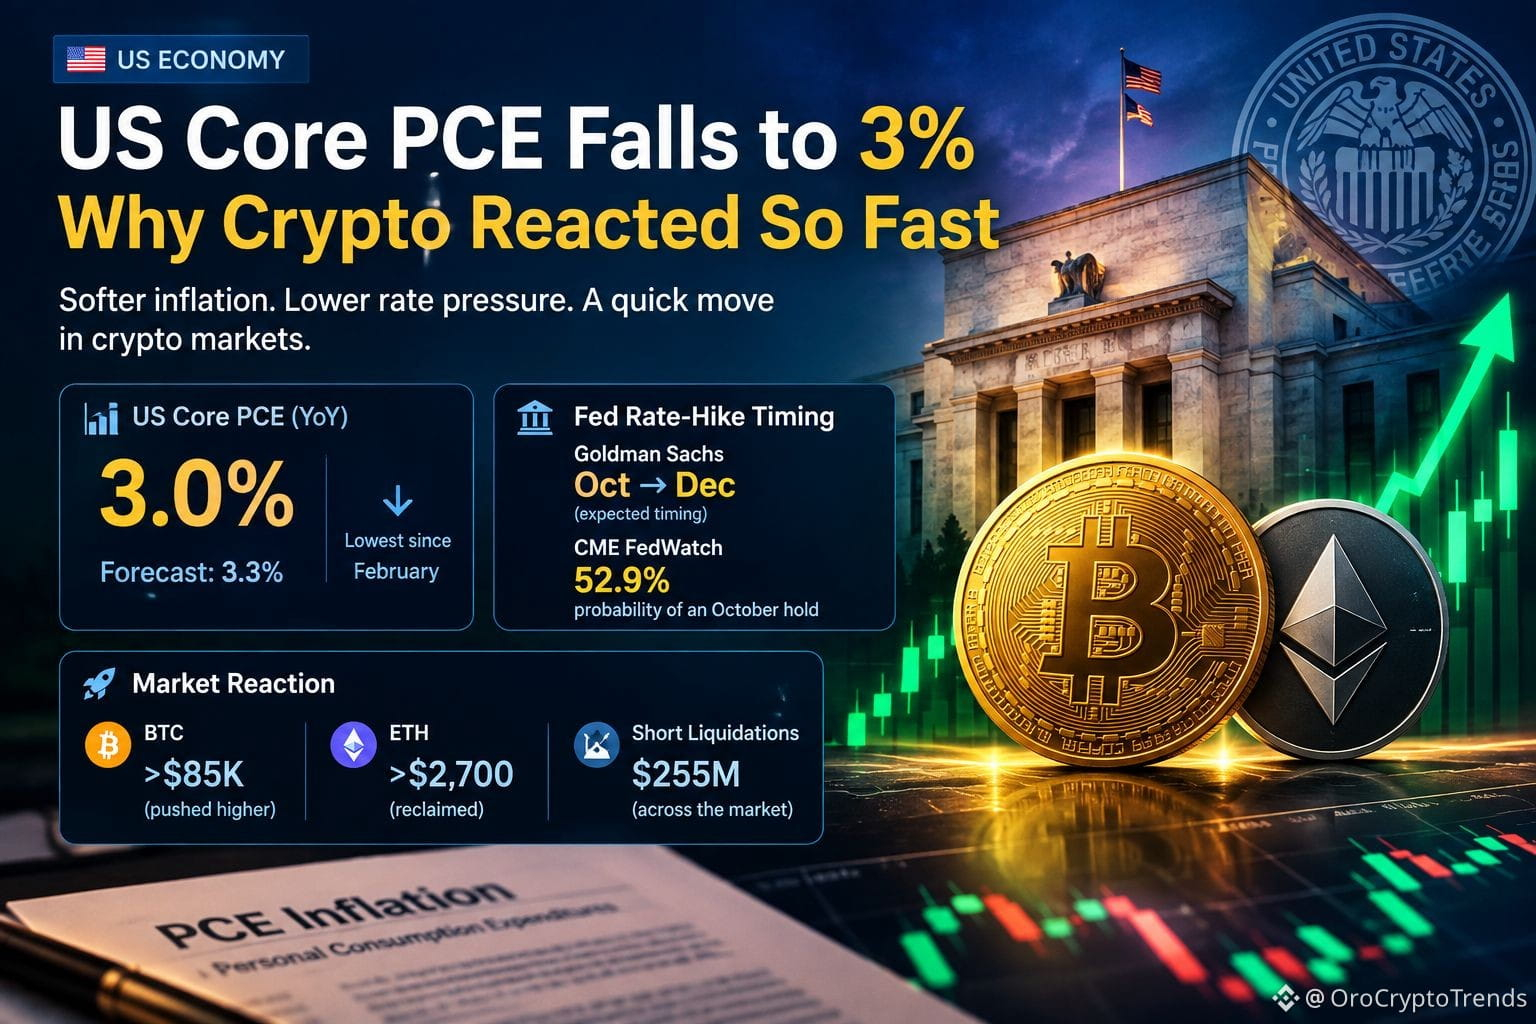
$BTC US cốt lõi PCE vừa giảm xuống còn 3,0% — và crypto phản ứng ngay lập tức.
Dự báo là 3,3%, nên chỉ số lạm phát mềm hơn lập tức làm thay đổi câu chuyện về lãi suất. Theo thông tin, Goldman Sachs đã lùi thời điểm dự kiến nâng lãi suất của Fed từ tháng 10 sang tháng 12, trong khi CME FedWatch cho thấy xác suất Fed giữ nguyên lãi suất trong tháng 10 là 52,9%.
Và BTC không chờ đợi. Nó vượt lên trên 85K USD, trong khi ETH lấy lại mốc 2.700 USD. Khoảng 255 triệu USD vị thế short crypto đã bị thanh lý.
Nhưng đây là phần tôi đang theo dõi.
Một bản tin PCE mềm hơn không tự động có nghĩa là Fed sắp chuyển sang lập trường ôn hòa một cách quyết liệt. Lạm phát vẫn cao hơn mục tiêu 2% của Fed, và một số liệu theo tháng không thể thay đổi toàn bộ bức tranh vĩ mô.
Dù vậy, thị trường giao dịch theo kỳ vọng, không chỉ theo những con số tuyệt đối. Nếu các nhà giao dịch bắt đầu định giá ít đợt tăng lãi suất gần hạn hơn, thì các tài sản nhạy với thanh khoản như crypto có thể phản ứng rất nhanh.
Chờ đã — có lẽ cách nhìn đúng hơn không phải là “lạm phát đã được giải quyết.”
Mà là câu chuyện về áp lực lãi suất trong ngắn hạn ngay lập tức đã yếu đi.
Phân biệt này rất quan trọng. Nếu dữ liệu lạm phát và thị trường lao động sắp tới xác nhận xu hướng, diễn biến này có thể còn nhiều dư địa để phát triển. Nếu không, phản ứng hôm nay có thể nhanh chóng phai nhạt y như vậy.
1.3k
$BTC $3.55B đã chảy vào các sản phẩm đầu tư tài sản số trong tuần trước. Đây là dòng tiền vào theo tuần lớn nhất của năm 2026 — và Bitcoin chiếm $2.52B trong số đó.
Thật lòng mà nói, điều này còn thú vị hơn vẻ như tiêu đề đang gợi ý.
Thứ tôi đang theo dõi không chỉ là quy mô của con số. Mà là tiền đang đi vào đâu. Bitcoin đã thu về khoảng 71% tổng dòng tiền theo tuần, trong khi Ethereum cũng hút thêm $702M. Tổng AUM trên các sản phẩm đầu tư tài sản số tăng lên khoảng $173B.
Điều đó cho tôi thấy nhu cầu từ tổ chức không biến mất khi thị trường crypto trở nên nhàm chán. Nhu cầu vẫn ở đó, nhưng nó thể hiện thông qua các sản phẩm đầu tư được quản lý theo quy định, thay vì kiểu “đám đông bán lẻ” mà chúng ta thường liên tưởng với các dòng tiền mạnh.
Nhưng khoan — tôi không nghĩ rằng $3.55B tự động đồng nghĩa với việc nhịp tăng tiếp theo được đảm bảo.
Dòng tiền theo tuần có thể là xác nhận mạnh mẽ, nhưng chúng vẫn chỉ là một “khoảnh khắc” ghi nhận. Câu hỏi lớn hơn là liệu mức phân bổ này có được duy trì sau khi đợt bùng nổ nhu cầu ban đầu lắng xuống hay không.
Đó là phần tôi sẽ theo dõi ngay lúc này: không phải liệu các tổ chức đã quay lại hay chưa, mà liệu họ có tiếp tục quay lại hay không.
Vẫn đang cố gắng xác định đây là khởi đầu của một xu hướng phân bổ rộng hơn hay chỉ là một tuần bùng nổ cực mạnh.
369
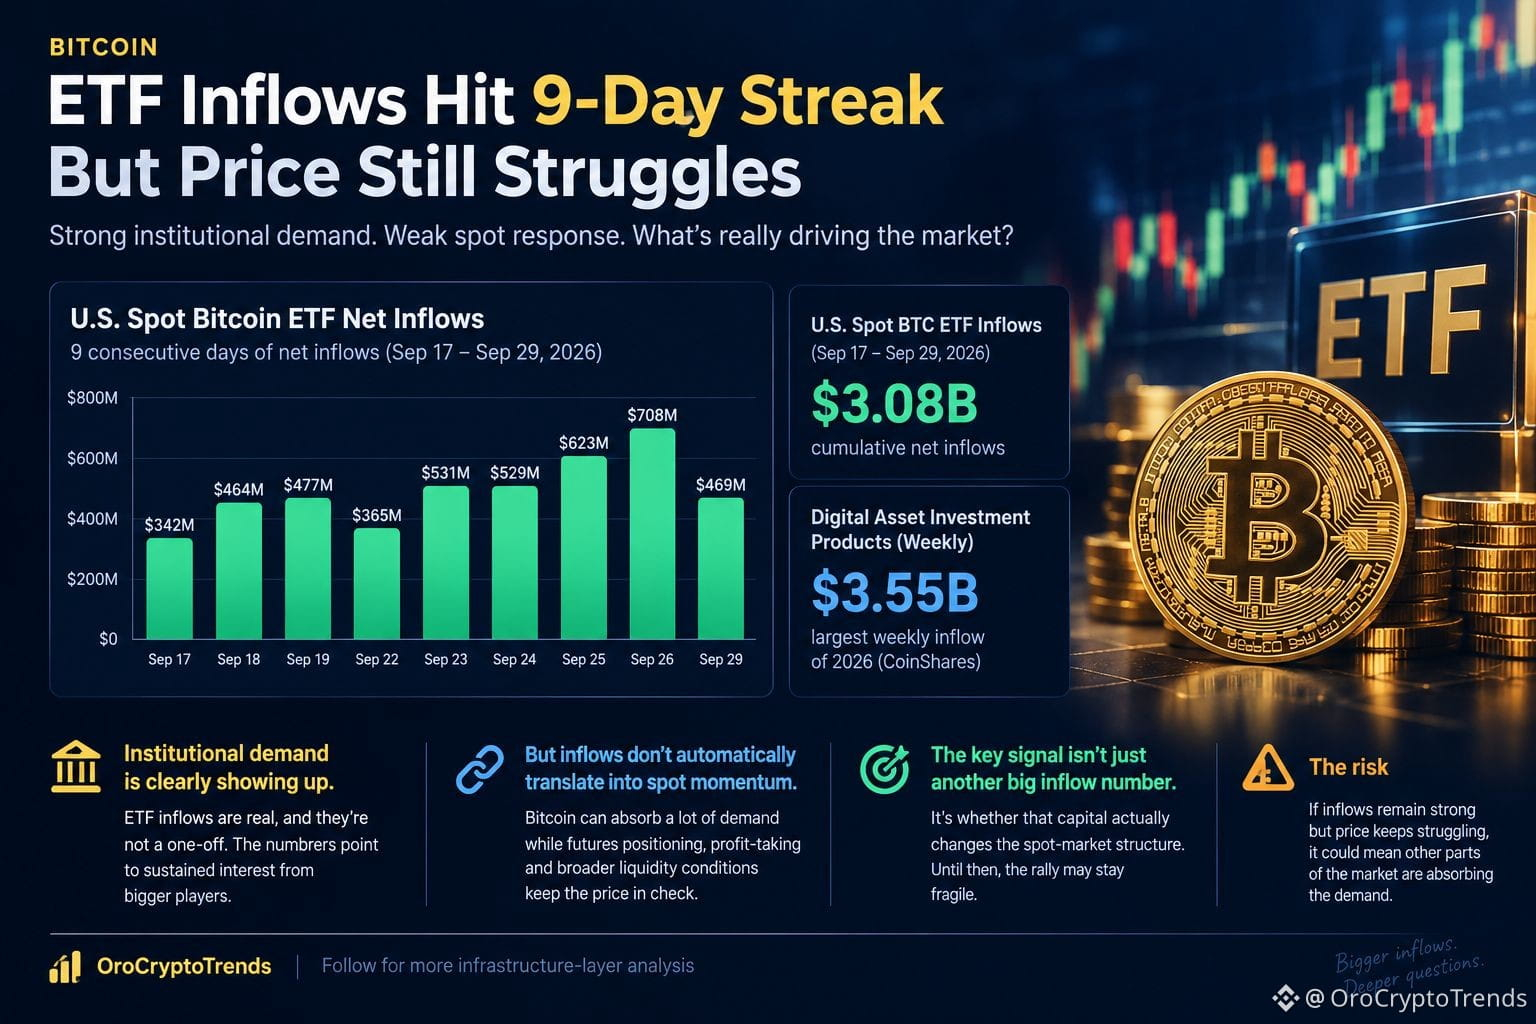
$BTC 9 phiên giao dịch thẳng liên tiếp dòng tiền vào BTC ETF — và Bitcoin vẫn không thể khiến mọi thứ trông có vẻ dễ dàng.
Đó là phần mà tôi cứ mãi quay lại.
Từ ngày 17/9 đến ngày 29/9, các ETF Bitcoin giao ngay tại Mỹ ghi nhận khoảng 3,08B USD dòng tiền ròng tích lũy theo dữ liệu của Farside. CoinShares cũng cho biết 3,55B USD đã chảy vào các sản phẩm đầu tư tài sản số trong tuần gần đây nhất—mức dòng tiền ròng hằng tuần lớn nhất của năm 2026 tính đến thời điểm hiện tại.
Vậy đúng là nhu cầu từ tổ chức đang thể hiện rõ.
Nhưng đây là điểm mà tôi chưa thật sự bị thuyết phục bởi cách diễn giải theo hướng lạc quan.
Tiền đi vào ETF không tự động đồng nghĩa với đà tăng ngay trên thị trường giao ngay. Bitcoin có thể hấp thụ một lượng cầu lớn, trong khi việc định vị trên hợp đồng tương lai, chốt lời và các điều kiện thanh khoản rộng hơn lại khiến giá không tăng tốc.
Sự khác biệt này là quan trọng.
Nếu dòng tiền vào ETF tiếp tục được xây dựng và nhu cầu giao ngay bắt đầu chuyển hóa thành quá trình hình thành giá mạnh hơn, thì cấu trúc sẽ trở nên thuyết phục hơn nhiều. Nếu dòng tiền vẫn mạnh nhưng giá vẫn gặp khó khăn, tôi sẽ xem đó như một dấu hiệu rằng các phần khác của thị trường đang hấp thụ lượng cầu đó.
Thành thật mà nói, tôi nghĩ tín hiệu tiếp theo không chỉ đơn giản là một con số dòng tiền vào lớn nữa. Mà là liệu lượng vốn đó thực sự có làm thay đổi cấu trúc của thị trường giao ngay hay không.
Vẫn đang cố gắng hiểu điều này thực sự thay đổi điều gì.
Theo dõi để biết thêm phân tích ở lớp hạ tầng
4
2.1k
Đã xác minh
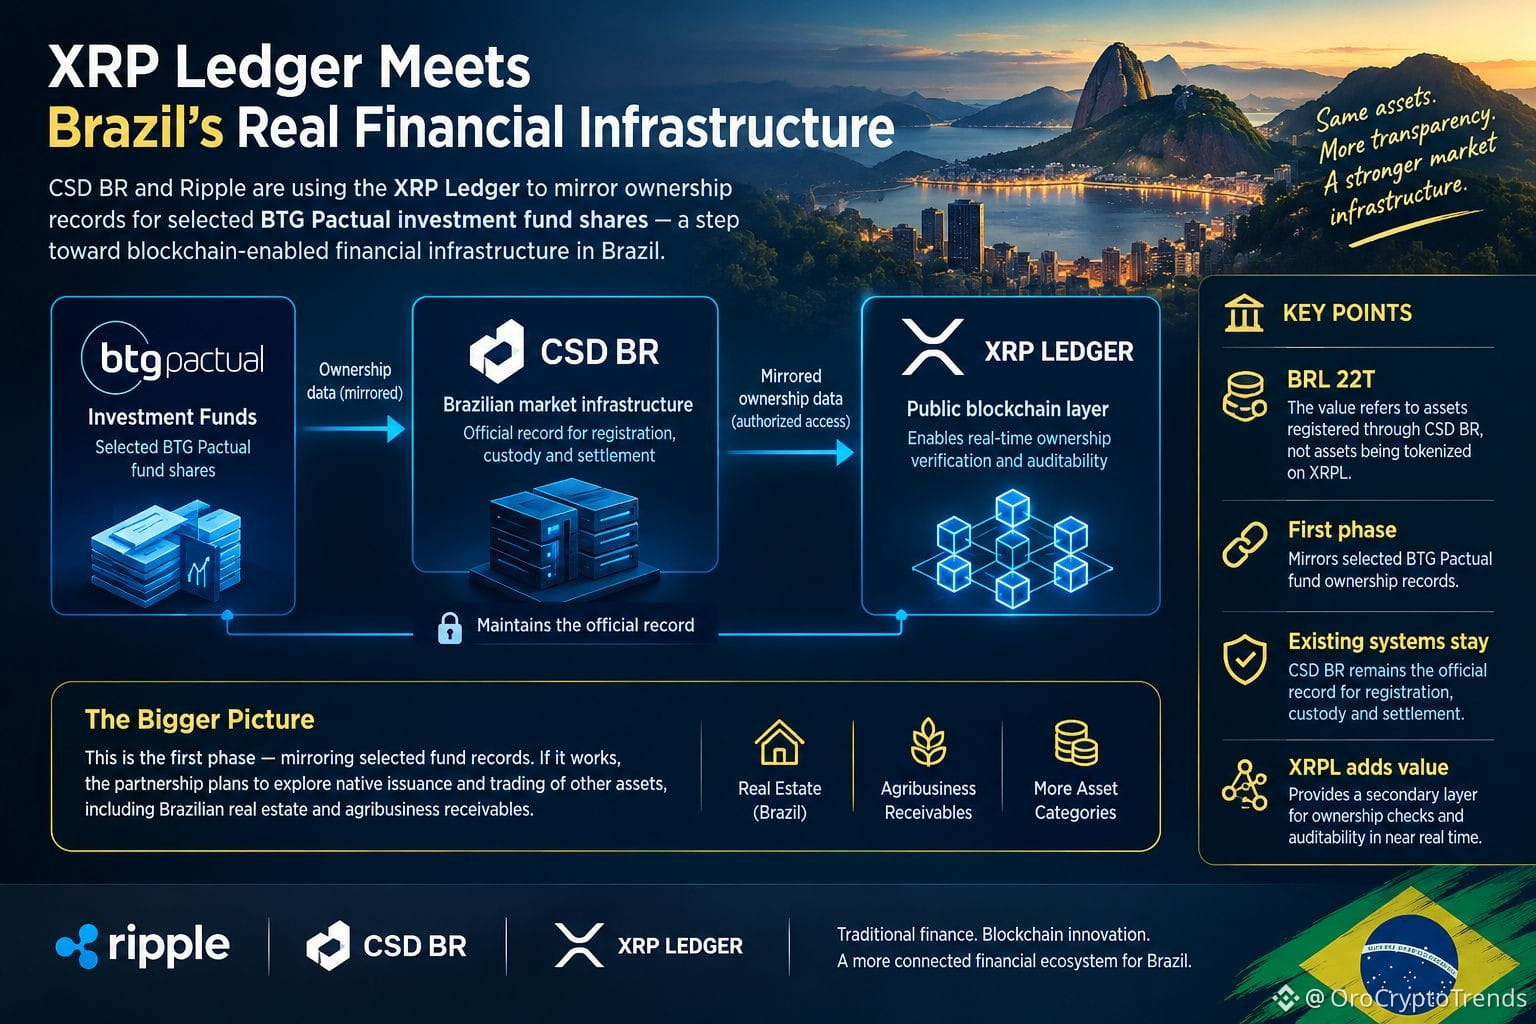
$XRP Brazil vừa mang đến cho Sổ cái XRP một trường hợp sử dụng thú vị hơn nhiều so với một bản demo token hóa khác.
CSD BR, một nhà vận hành hạ tầng thị trường của Brazil được quản lý, với hơn BRL 22 nghìn tỷ tài sản đã đăng ký, hiện đang sử dụng XRPL để phản chiếu các bản ghi sở hữu cho một số chứng chỉ quỹ đầu tư của BTG Pactual.
Nhưng khoan — con số 22 nghìn tỷ BRL đó cần được đặt trong bối cảnh. Toàn bộ số tiền này KHÔNG được chuyển lên XRPL.
Hệ thống hiện tại của CSD BR vẫn là sổ cái chính thức cho việc đăng ký, lưu ký và thanh toán. XRPL đang được bổ sung như một lớp thứ cấp, nơi các tổ chức được ủy quyền có thể kiểm tra dữ liệu sở hữu và đối chiếu các thay đổi gần như theo thời gian thực.
Thành thật mà nói, tôi nghĩ sự phân biệt này khiến câu chuyện trở nên thú vị hơn chứ không phải kém thú vị.
Thử nghiệm thực sự ở đây là liệu một blockchain công khai có thể đứng song song với hạ tầng tài chính quan trọng mà không buộc các tổ chức phải từ bỏ những hệ thống mà họ đã tin tưởng hay không.
Đó là một lộ trình áp dụng rất khác so với “đưa mọi thứ lên onchain.”
Và nếu giai đoạn phản chiếu hoạt động, theo quan hệ đối tác này, họ dự định sẽ khám phá việc phát hành và giao dịch theo dạng bản địa đối với các tài sản khác, bao gồm các khoản phải thu bất động sản tại Brazil và các khoản phải thu trong nông nghiệp.
Vì vậy tôi đang theo dõi lớp hạ tầng nhiều hơn là phần tiêu đề.
Câu hỏi lớn không phải là liệu XRPL có thể token hóa một tài sản hay không. Mà là liệu các tổ chức được quản lý có tìm thấy đủ giá trị vận hành để tiếp tục mở rộng vai trò của sổ cái hay không.
Vẫn đang cố gắng tìm ra thực sự điều này thay đổi được điều gì.
1
5
2k
Đã xác minh
$BNB CZ đăng “Soon....” rồi đột nhiên mọi người bắt đầu coi đó là màn khởi động của “BNB szn.”
Có thể. Nhưng mình nghĩ phần thú vị hơn nằm ở những gì đang diễn ra xung quanh meme đó.
CZ cũng đã chia sẻ nội dung lạc quan về BNB Chain, hướng tới việc các cổ phiếu vốn hóa hóa U.S. được token hóa đang chuyển sang on-chain. BNB Chain cho biết hệ sinh thái của họ đã có hơn 709 cổ phiếu và ETF được token hóa tính đến tháng 6, với tổng khối lượng cổ phiếu token hóa đạt hơn 5 tỷ USD. Đây là một xu hướng hạ tầng thực sự, chứ không chỉ là meme.
Rồi đến phía doanh nghiệp.
CEA Industries chính thức trở thành BNB Standard Corporation vào ngày 29 tháng 9, đồng thời vẫn giữ mã giao dịch trên Nasdaq là BNC. Công ty cho biết gần 5.800 phiếu bầu từ cộng đồng đã được bỏ cho tên mới, trong đó BNB Standard nhận được khoảng 47%.
Sự kết hợp đó là thứ thu hút sự chú ý của mình: mở rộng hệ sinh thái, tài sản được token hóa, và một công ty đại chúng đang công khai xây dựng xoay quanh kho bạc BNB.
Nhưng khoan — có lẽ mình đang gán cho meme quá nhiều trọng lượng.
“Soon....” không phải là tín hiệu đã được xác nhận từ CZ rằng BNB sắp sửa tăng giá. Bonk Guy đã diễn giải theo hướng đó; thị trường vẫn cần xác thực câu chuyện.
Với mình, câu hỏi thực sự là liệu những chất xúc tác này có chuyển hóa thành nhu cầu sử dụng bền vững và dòng vốn, thay vì chỉ là một câu chuyện thoáng qua khác hay không.
Vẫn đang cố tìm hiểu rốt cuộc điều này thay đổi điều gì.
3
3
4k
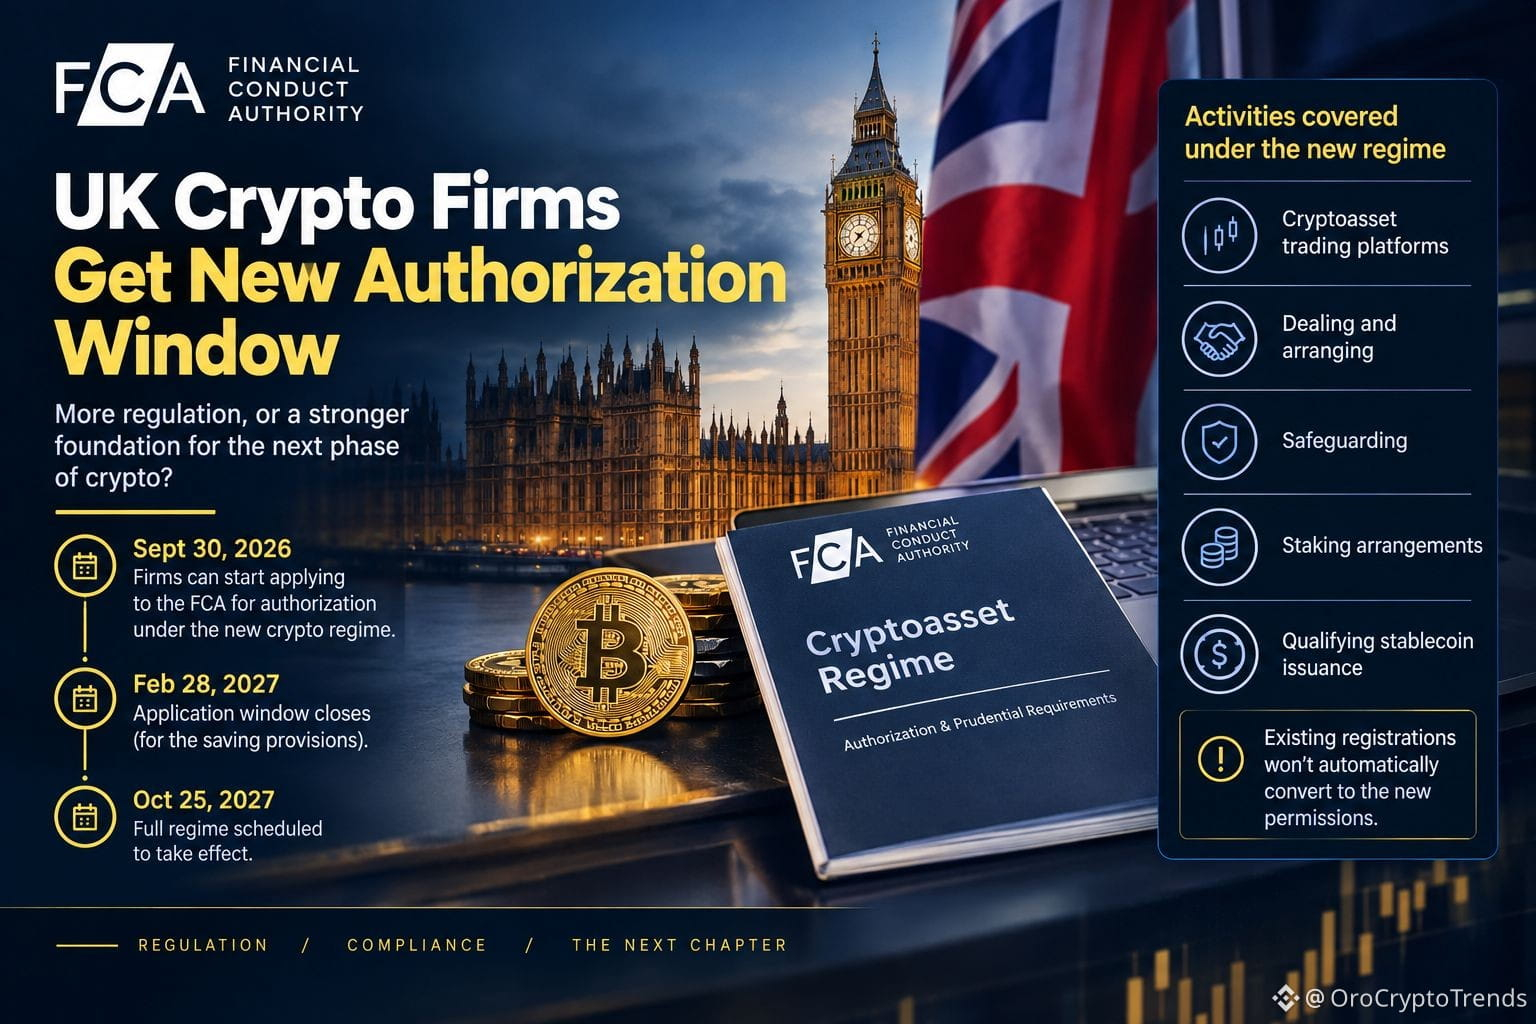
Ngày 30 tháng 9 là một mốc quan trọng hơn đối với crypto ở Anh so với cách mà tiêu đề gợi lên.
Cửa sổ phê duyệt (ủy quyền) mới của FCA mở ra từ hôm nay, và các công ty sẽ có đến ngày 28 tháng 2 năm 2027 để nộp đơn nếu họ muốn được sử dụng các điều khoản tiết kiệm liên quan. Còn chế độ tổng thể hơn dự kiến có hiệu lực từ ngày 25 tháng 10 năm 2027.
Điều thu hút sự chú ý của tôi không chỉ đơn giản là “quy định crypto nhiều hơn”.
Mà là việc ủy quyền đang trở thành một phần của hạ tầng vận hành thực tế.
Các nền tảng giao dịch, hoạt động môi giới và sắp xếp, lưu ký, staking và việc phát hành stablecoin đủ điều kiện nằm trong số những hoạt động sẽ đi vào khuôn khổ mới. Và các đăng ký hiện có sẽ không tự động chuyển thành các quyền hạn mới.
Điều này thay đổi nền kinh tế.
Một doanh nghiệp crypto hoạt động tại Anh ngày càng phải coi việc tuân thủ, kiểm soát, lưu ký và báo cáo là một phần của chính “sản phẩm” — chứ không phải thứ nằm ngoài rìa của hoạt động kinh doanh.
Và ở đây có một sự đánh đổi thực sự.
Các tiêu chuẩn cao hơn có thể tăng cường bảo vệ người tiêu dùng và tính toàn vẹn của thị trường. Nhưng chi phí để đáp ứng các tiêu chuẩn đó cũng có thể ảnh hưởng đến việc những công ty nào có thể phục vụ người dùng tại Anh một cách hiệu quả về mặt kinh tế.
Vì vậy, tôi ít quan tâm đến việc điều này “lạc quan” hay “bi quan” đối với crypto.
Câu hỏi thú vị hơn là mô hình kinh doanh nào vẫn vận hành được khi quy định trở thành một phần của tầng hạ tầng.
Vẫn đang cố gắng tìm ra thực chất điều này thay đổi điều gì.
1
2.4k
Vương quốc Anh vừa mở cánh cửa cho cơ chế ủy quyền crypto mới của mình.
Từ ngày 30/9, các công ty có thể bắt đầu nộp đơn xin Cơ quan Quản lý Tài chính (FCA) để được ủy quyền theo khuôn khổ tài sản crypto mới của Vương quốc Anh. Thời gian nộp đơn kéo dài đến ngày 28/2/2027, trong khi toàn bộ chế độ dự kiến có hiệu lực vào ngày 25/10/2027.
Điểm nổi bật đối với tôi không chỉ nằm ở khẩu hiệu “quy định về crypto”.
Mà là sự thay đổi về những gì việc vận hành một doanh nghiệp crypto tại Vương quốc Anh thực sự sẽ đòi hỏi.
FCA cho biết chế độ mới bao phủ các hoạt động bao gồm nền tảng giao dịch tài sản crypto, giao dịch và sắp xếp, lưu ký/bảo đảm an toàn, các thỏa thuận staking và việc phát hành stablecoin đủ điều kiện. Các đăng ký hiện có cũng sẽ không tự động chuyển đổi đơn giản sang các quyền hạn mới.
Điều này quan trọng vì việc quản lý đang chuyển từ thứ mà các công ty chuẩn bị trước sang thứ ngày càng được tích hợp vào hạ tầng của thị trường.
Nhưng ở đây vẫn có một đánh đổi.
Các tiêu chuẩn cao hơn có thể tăng cường bảo vệ người tiêu dùng và tính toàn vẹn của thị trường, tuy nhiên chi phí và mức độ phức tạp của việc ủy quyền cũng có thể làm thay đổi những công ty nào thực tế có thể phục vụ người dùng tại Vương quốc Anh.
Vì vậy, tôi ít quan tâm đến việc điều này “tích cực” hay “tiêu cực” đối với crypto.
Câu hỏi lớn hơn là những mô hình kinh doanh nào vẫn còn ý nghĩa về mặt kinh tế khi việc tuân thủ trở thành một phần của “ngăn xếp” vận hành.
Vẫn đang cố gắng xác định điều này thực sự thay đổi điều gì.
1
2.3k
$AMD.US
AMD đã vượt mốc 1 nghìn tỷ USD. Tôi nghĩ cột mốc định giá lại là phần ít thú vị hơn.
Điều quan trọng là hiện nhà đầu tư sẵn sàng trả gì cho AMD.
Thị trường ngày càng xem AMD không chỉ là một công ty bán CPU và GPU. Mảng AI của hãng giờ đây đã chạm tới các bộ tăng tốc, hệ thống trung tâm dữ liệu, nhu cầu suy luận, các mối quan hệ khách hàng lớn và ngày càng nhiều hơn là lớp phần mềm và trí tuệ xoay quanh những hệ thống đó.
Và đó là nơi luận điểm trở nên thú vị hơn.
AMD đang cố gắng nắm bắt nhiều hơn trong toàn bộ “ngăn xếp” hạ tầng AI, không chỉ đơn giản là bán thêm chip. Việc mở rộng sang các lĩnh vực như trí tuệ không gian (spatial intelligence) và AI vật lý (physical AI) cho thấy một chiến lược rộng hơn về nơi mà nhu cầu tính toán (compute) có thể phát triển tiếp theo.
Nhưng vẫn có một điểm “vướng”.
Định giá 1 nghìn tỷ USD đặt ra yêu cầu thực thi cao hơn. Nhu cầu AI mạnh mẽ một mình là chưa đủ. AMD vẫn cần tăng trưởng doanh thu bền vững, cải thiện biên lợi nhuận, mức độ áp dụng bộ tăng tốc và các mối quan hệ bền chặt với hyperscaler để đáp ứng kỳ vọng được “nhúng” trong mức định giá đó.
Vì vậy, tôi đang theo dõi các yếu tố nền tảng phía sau tiêu đề, chứ không phải bản thân tiêu đề.
Giai đoạn tiếp theo thực sự xoay quanh việc liệu AMD có thể chuyển nhu cầu AI thành giá trị kinh tế bền vững hay không.
Đó là phần của câu chuyện mà tôi nghĩ là quan trọng nhất.
AMD-0,08%
AMDUS+2,80%
445
Đã xác minh
$ACN Binance vừa thêm bảy hợp đồng phái sinh vĩnh viễn TradFi nữa. Câu chuyện lớn hơn không nằm ở mã — mà nằm ở cấu trúc thị trường.
Đợt triển khai hôm nay bao gồm CRML, BWET, ACN, MP, SECZ, UNH và NKE, tất cả đều là hợp đồng vĩnh viễn tính bằng USDT, giao dịch 24/7 và đòn bẩy lên tới 20x.
Điều này quan trọng vì Binance ngày càng coi các cổ phiếu truyền thống và các tài sản “ngoài đời thực” khác như những công cụ có thể cắm trực tiếp vào hạ tầng phái sinh gốc crypto.
Nhưng tôi sẽ cẩn trọng với cách diễn đạt “token hóa”.
Ví dụ, SECZ bám theo cổ phiếu phổ thông của Securitize Corp. Thông báo của Binance không nói rằng các hợp đồng này đại diện cho quyền sở hữu đã được token hóa đối với các cổ phiếu cơ sở. Chúng là các phái sinh vĩnh viễn tham chiếu đến những tài sản cơ sở đó.
Sự khác biệt này rất quan trọng. Điểm phát triển thực sự ở đây không nhất thiết là đưa quyền sở hữu cổ phiếu lên on-chain. Mà là đưa mức tiếp xúc của thị trường truyền thống vào một môi trường phái sinh được thanh toán bằng USDT, chạy 24/7.
Và Binance đang mở rộng hạng mục này rất nhanh, sau khi hôm qua vừa có thêm năm hợp đồng phái sinh TradFi khác.
Câu hỏi thú vị hiện nay là liệu điều này có trở thành một cây cầu thật sự giữa thanh khoản crypto và các thị trường truyền thống — hay chỉ tạo thêm một lớp phái sinh nữa xoay quanh những tài sản quen thuộc.
Tác động dài hạn sẽ phụ thuộc vào việc thanh khoản, chất lượng định giá và nhu cầu người dùng có được duy trì khi danh mục sản phẩm tiếp tục mở rộng hay không.
682
#EarningsSeason
Micron có thể đạt được biên lợi nhuận gộp 86% — và liệu như vậy có đủ để MU không?
Đó là phần mà tôi đang theo dõi sát nhất trước thềm báo cáo Q4 Tài chính FY2026 của Micron vào ngày 30 tháng 9.
Hướng dẫn của chính Micron đã rất ấn tượng: doanh thu 50B USD ± 1B USD, biên lợi nhuận gộp khoảng 86% và EPS không theo GAAP là 31 ± 1 USD.
Và thành thật mà nói, tôi nghĩ mức 86% là có thể đạt được.
Nhưng có lẽ đó không phải là câu hỏi thực sự.
Q3 đã mang về biên lợi nhuận gộp không theo GAAP 84,9%, nên bước tiến lên 86% không phải là một cú nhảy quá phi lý. Vấn đề lớn hơn là điều gì sẽ xảy ra sau đó. Micron cho biết triển vọng biên lợi nhuận Q4 của họ đã tính đến mức độ chậm lại đáng kể trong tốc độ tăng giá.
Vì vậy, dự báo cho FY2027 mới là điều thực sự quan trọng.
Nếu Micron vượt kỳ vọng ở Q4 nhưng lại tỏ ra thận trọng về giá bán trong tương lai, biên lợi nhuận hoặc năng lực, thì thị trường có thể sẽ tập trung vào nửa sau của câu — thay vì chỉ chú ý vào “headline beat”.
Và còn một điểm thú vị khác: Micron hiện đã giao hàng HBM4 với khối lượng lớn cho khách hàng dẫn đầu, trong khi sản xuất hàng loạt HBM4E dự kiến bắt đầu vào năm 2027. Công ty cũng kỳ vọng capex theo từng quý trong FY2027 sẽ cao hơn mức Q4 khi họ mở rộng năng lực phòng sạch để đáp ứng nhu cầu dài hạn.
Vì vậy, tôi lạc quan về các nền tảng, nhưng lại không thoải mái lắm khi giả định rằng cổ phiếu sẽ tự động đi theo.
Bài kiểm tra thực sự là liệu các biên lợi nhuận này đang dần trở thành một “cấu trúc lợi nhuận bền vững” — hay chỉ là một điểm ngoại lệ trong chu kỳ ghi nhớ.
Đó là điều tôi sẽ lắng nghe sau các con số.
Vẫn đang cố gắng tìm xem điều này thực sự thay đổi điều gì.
373
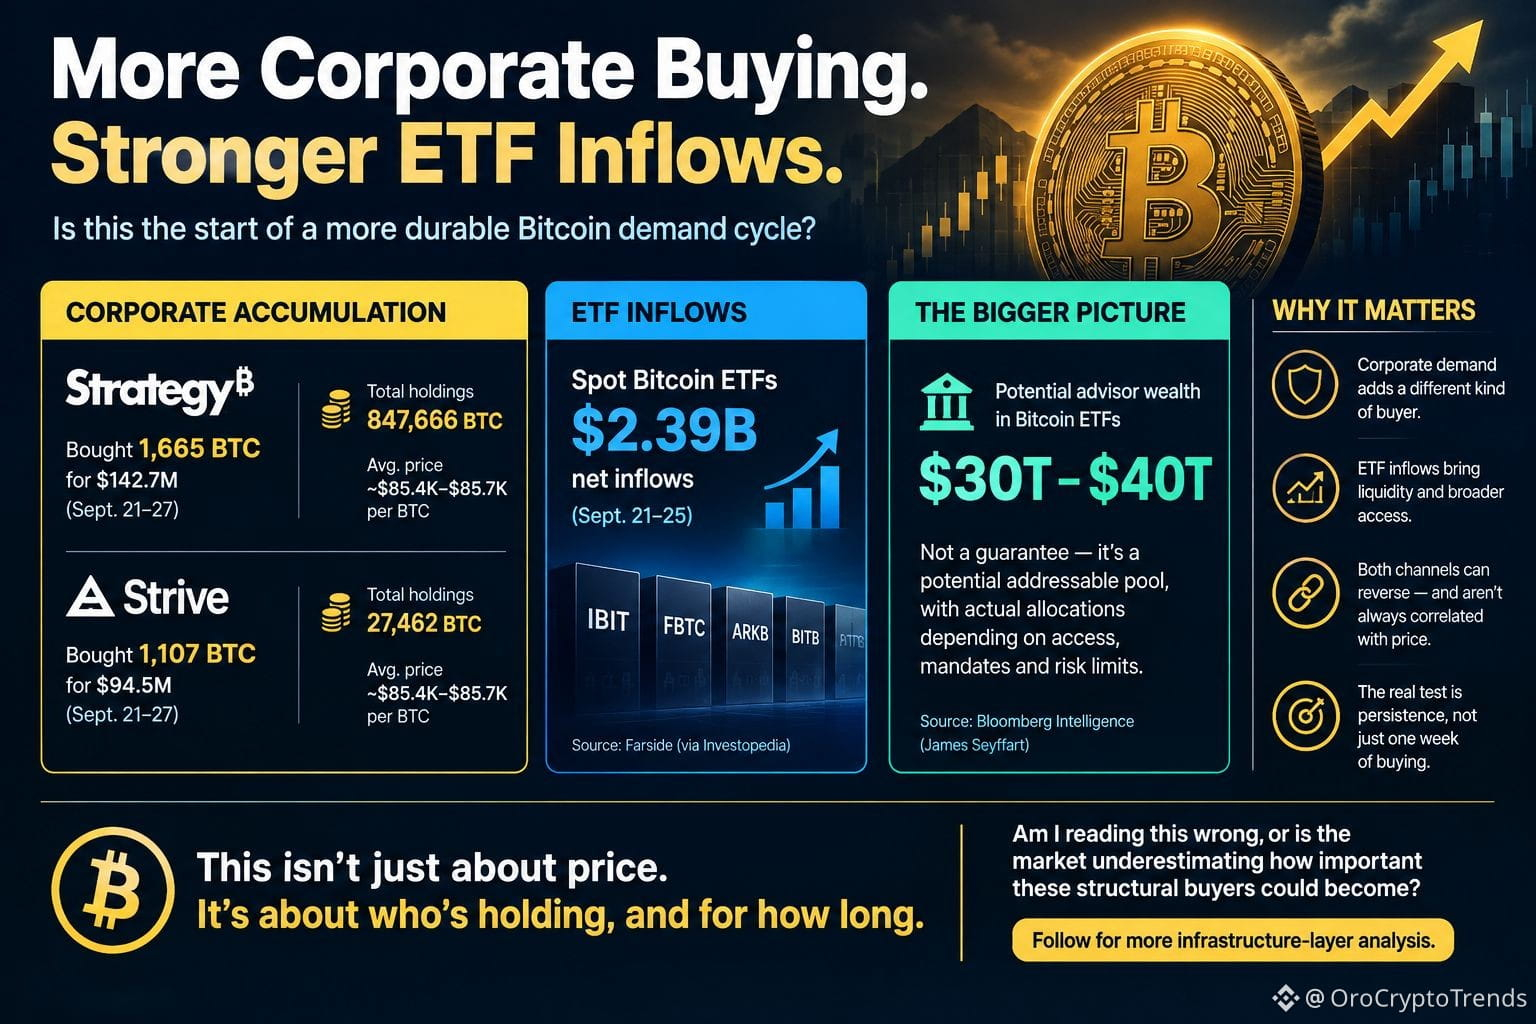
$BTC Strategy vừa mua thêm 1.665 BTC.
Đó là phần của câu chuyện này mà tôi đang chú ý.
Strategy đã chi 142,7 triệu USD trong giai đoạn 21–27/9, nâng lượng nắm giữ Bitcoin của mình lên 847.666 BTC. Strive bổ sung thêm 1.107 BTC với giá 94,5 triệu USD, đưa khối tài sản của họ lên 27.462 BTC. Cả hai lần mua đều diễn ra quanh mức 85,4K–85,7K USD cho mỗi BTC.
Nhưng tôi nghĩ tín hiệu quan trọng hơn nằm ở sự kết hợp giữa tích lũy của doanh nghiệp và nhu cầu từ ETF.
Các quỹ ETF Bitcoin giao ngay đã ghi nhận khoảng 2,4 tỷ USD dòng tiền ròng vào trong giai đoạn 21–25/9, theo dữ liệu Farside được Investopedia trích dẫn.
Trong khi đó, James Seyffart của Bloomberg Intelligence đã chỉ ra rằng có khoảng 30T–40T tài sản do các cố vấn quản lý vẫn phần lớn nằm ngoài các ETF Bitcoin. Điều này không phải là 40T “đang chờ” mua Bitcoin vào ngày mai — mà là một “nguồn có thể tiếp cận”, và mức phân bổ thực tế phụ thuộc vào khả năng tiếp cận, các điều khoản/văn bản ủy quyền và các giới hạn rủi ro.
Sự khác biệt này quan trọng.
Đây không chỉ đơn giản là “các tổ chức đang mua, vì thế BTC tăng.” Nhu cầu từ kho bạc doanh nghiệp có thể được tài trợ thông qua việc phát hành cổ phiếu, trong khi dòng tiền của ETF có thể đảo chiều nhanh như khi nó vừa đi vào. Phần thú vị là liệu các kênh này có tiếp tục hấp thụ nguồn cung khi điều kiện thị trường thay đổi hay không.
Đó là tín hiệu tôi đang theo dõi — sự bền bỉ, chứ không phải chỉ một tuần mua hàng.
Tôi đang hiểu sai, hay thị trường đang đánh giá thấp mức độ quan trọng mà các “người mua mang tính cấu trúc” này có thể trở thành?
$BTC
4
2.3k
Đã xác minh
$QNT QNT không còn “chạy theo” một câu chuyện crypto thông thường nữa. Đó là điều tôi đang theo dõi.
Điều thú vị không chỉ đơn giản là Quant đang được chú ý. Mà là chỗ hạ tầng đang xuất hiện.
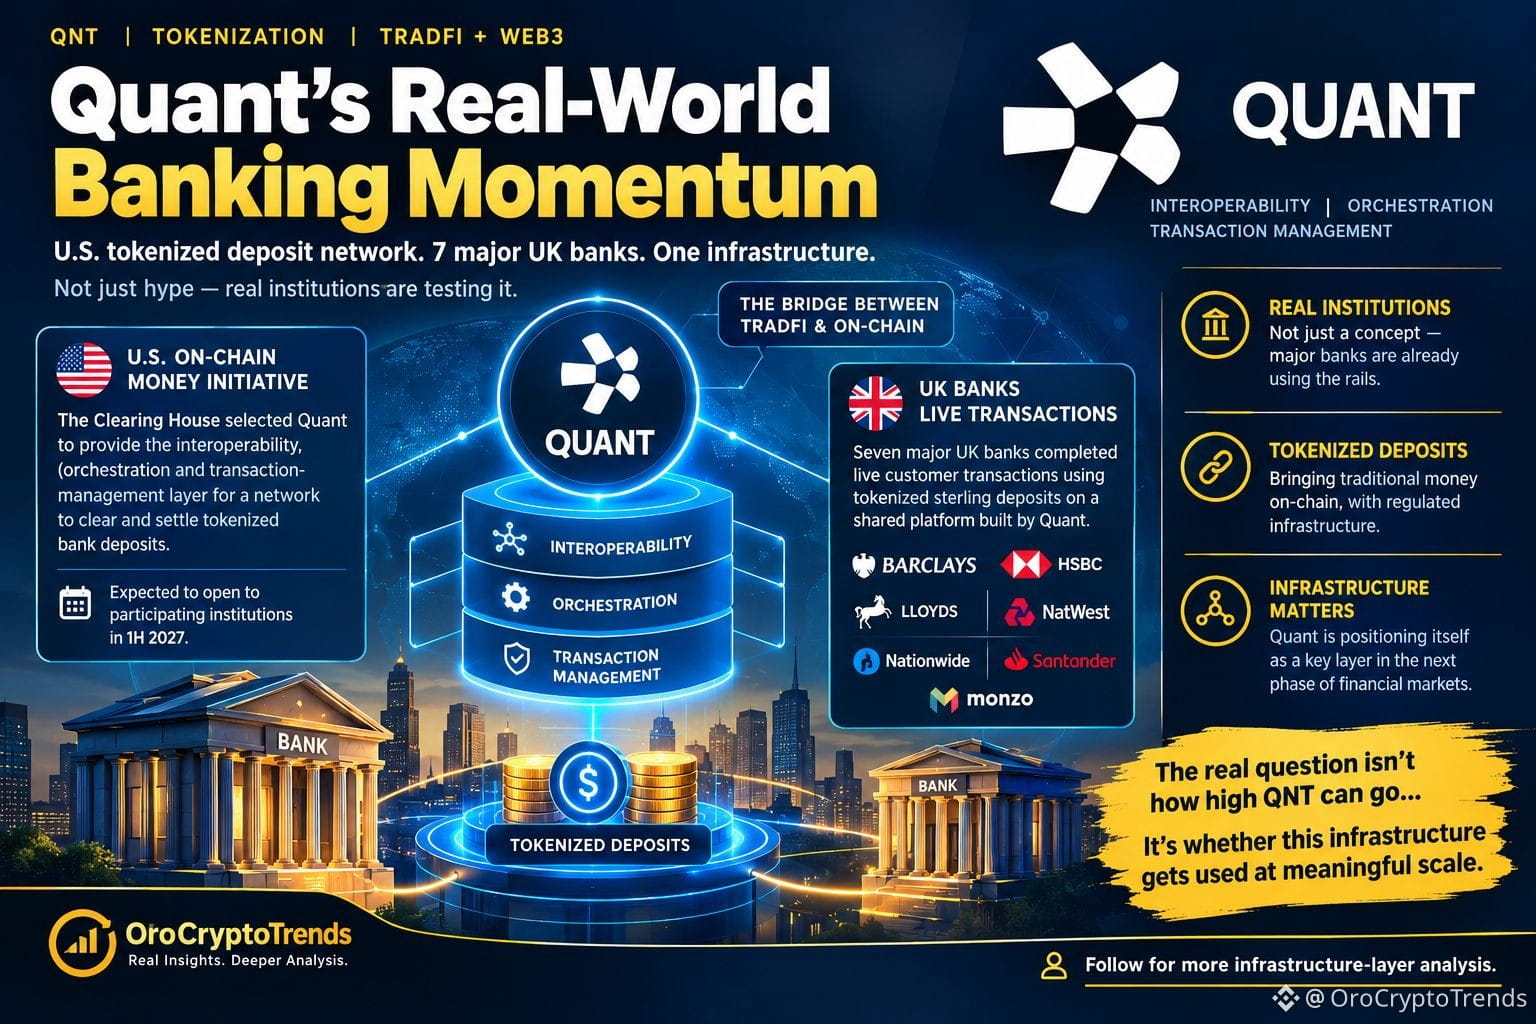
Vào ngày 24 tháng 9, The Clearing House đã chọn Quant để cung cấp lớp tương tác (interoperability), điều phối (orchestration) và quản lý giao dịch (transaction-management) cho Sáng kiến Tiền số Trên chuỗi Hoa Kỳ (U.S. On-Chain Money Initiative) — một mạng lưới được thiết kế để thanh toán bù trừ và quyết toán tiền gửi ngân hàng được token hóa.
Mạng lưới dự kiến sẽ mở cho các tổ chức tham gia trong nửa đầu năm 2027.
The Clearing House
Rồi còn phía Vương quốc Anh.
Bảy ngân hàng lớn — bao gồm Barclays, HSBC, Lloyds, NatWest, Nationwide, Santander và Monzo — đã hoàn tất các giao dịch trực tiếp với khách hàng bằng các khoản tiền gửi sterling được token hóa trên một nền tảng dùng chung do Quant xây dựng.
Điều này thay đổi cách tôi nhìn vào câu chuyện QNT.
Đây không phải là bằng chứng rằng giá trị token của QNT chắc chắn sẽ tiếp tục tăng.
Và càng không có nghĩa là mọi dự án token hóa đều tự động tạo ra nhu cầu đối với QNT.
Nhưng nó cho thấy một điều cụ thể hơn: Quant đang dần trở thành một phần của “hệ thống đường ống” đang được thử nghiệm để các dòng tiền được quản lý đi chuyển trên chuỗi.
Khoan — có lẽ đó mới là câu chuyện đúng hơn.
Câu hỏi không phải là “QNT có thể lên cao đến mức nào?”
Mà là liệu hạ tầng này có được sử dụng ở quy mô đủ lớn hay không.
Vẫn đang cố hiểu điều này thực sự thay đổi điều gì.
7
2.5k
$BTC Cục Dự trữ Liên bang (Fed) đã tăng lãi suất. Lợi suất trái phiếu kho bạc tăng vọt. Bitcoin đang hấp thụ cú sốc.
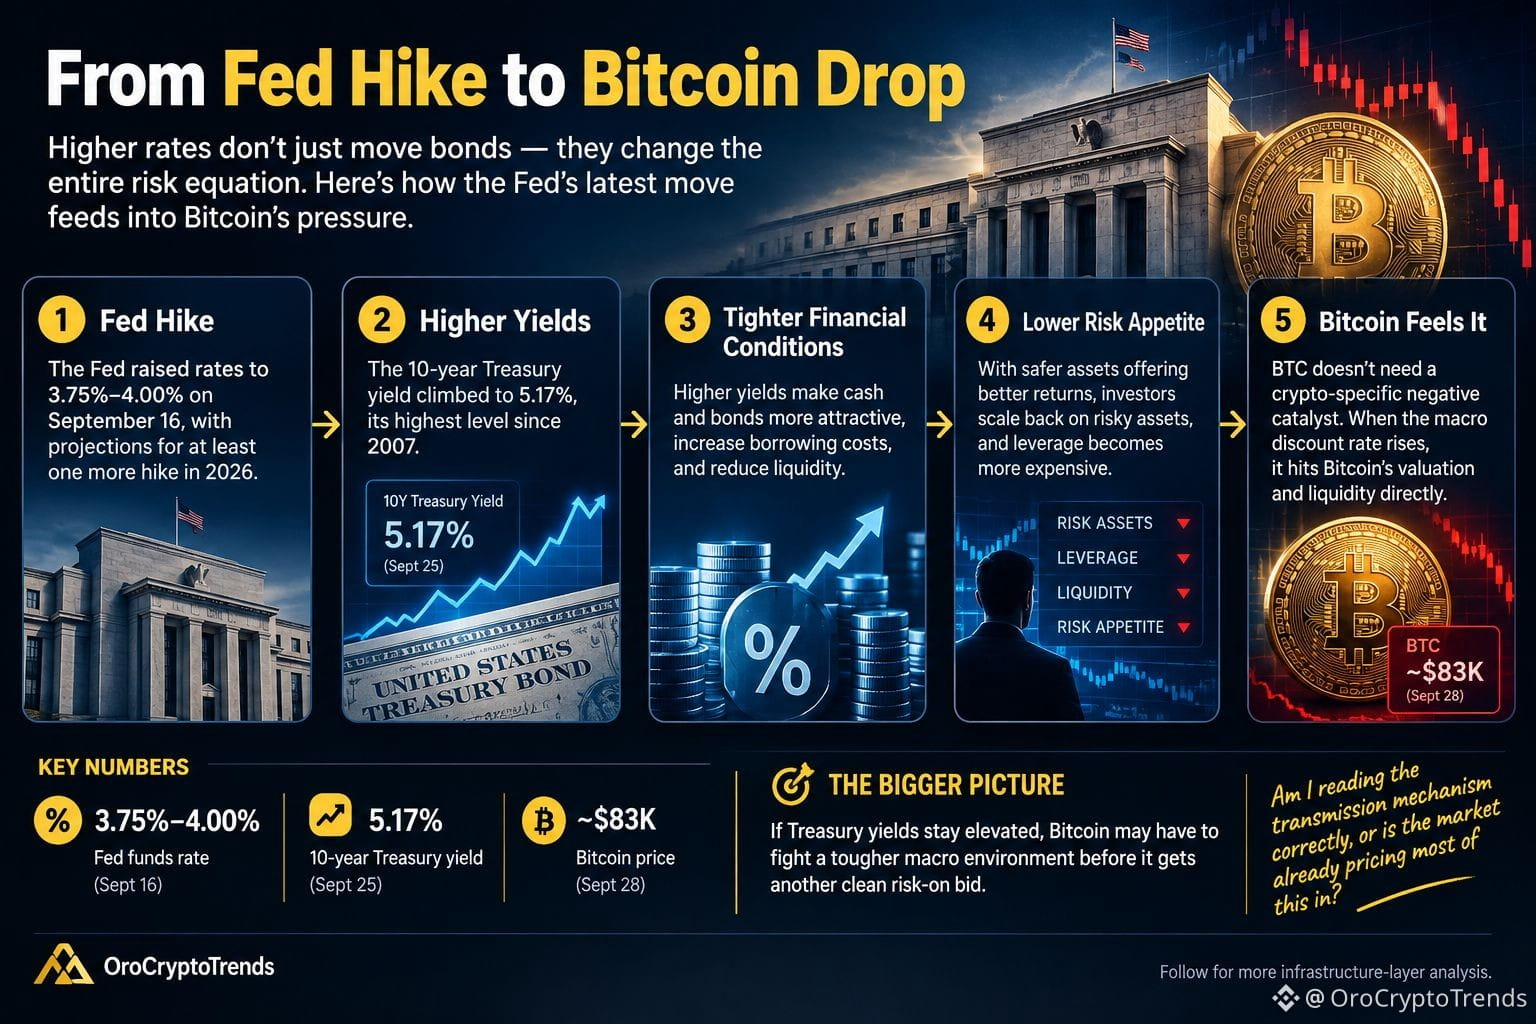
Vào ngày 16 tháng 9, Fed đã nâng lãi suất lên 3,75%–4,00%, trong khi các dự báo của họ vẫn cho thấy ít nhất một lần tăng lãi suất nữa trong năm 2026.
Sau đó, lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã leo lên mức 5,17%.
Đó là lúc mối liên hệ giữa Bitcoin trở nên thú vị.
Fed thắt chặt hơn sẽ làm chi phí tiền tệ tăng lên. Lợi suất Trái phiếu Kho bạc cao hơn sau đó tạo cho nhà đầu tư một lựa chọn thay thế hấp dẫn hơn so với các tài sản rủi ro biến động. Điều kiện tài chính thắt chặt, đòn bẩy trở nên đắt đỏ hơn, và thanh khoản khó tiếp cận hơn.
Bitcoin nằm trực tiếp trong “kênh” rủi ro-thanh khoản đó.
Vì vậy, khi lợi suất được định giá lại cao hơn, BTC không nhất thiết cần một chất xúc tác tiêu cực riêng cho ngành crypto để chịu áp lực. Bản thân lãi suất chiết khấu vĩ mô có thể trở thành chất xúc tác.
Đó là lý do vì sao tôi ít chú ý hơn đến thông tin tiêu đề về lần tăng lãi suất của Fed và tập trung nhiều hơn vào việc điều gì xảy ra với lợi suất, thanh khoản và vị thế sau đó.
Nếu lợi suất trái phiếu Kho bạc tiếp tục duy trì ở mức cao, Bitcoin có thể phải “đấu” với bối cảnh vĩ mô trước khi nhận được thêm một lệnh mua rủi ro (risk-on) rõ ràng.
Tôi có đang đọc đúng cơ chế truyền dẫn hay thị trường đã định giá gần như toàn bộ điều này rồi?
4
3
12
16.9k
Đã xác minh
Ví Binance Wallet vừa làm cho một phần khó chịu của crypto trở nên bớt khó chịu hơn rất nhiều.
Giờ đây, bạn có thể dùng USDT để thanh toán phí gas trực tiếp trên BNB Smart Chain, Ethereum, Solana và TRON. Vì vậy, thay vì nhận ra rằng bạn có USDT nhưng lại “không có gì” như BNB, ETH, SOL hay TRX để thực hiện giao dịch… thì bạn có thể dùng chính USDT để trả phí gas.
Thành thật mà nói, đây có vẻ là một tính năng nhỏ của ví. Nhưng tôi không nghĩ vậy.
Cảm giác vướng víu khi thiếu “token gas” là một trong những vấn đề UX nhàm chán khiến người dùng âm thầm ngừng sử dụng các ứng dụng trên chuỗi. Bạn có thể sở hữu đúng tài sản mà mình muốn chuyển đi, nhưng vẫn bị kẹt vì thiếu một lượng rất nhỏ token gốc của mạng.
Điều đó tạo ra các bước không cần thiết: mua token gas, chuyển token đó, chọn đúng mạng, chờ xong rồi thử lại giao dịch ban đầu.
Loại bỏ bước này khiến chiếc ví có cảm giác như một hệ thống liền mạch hơn thay vì một tập hợp các quy tắc riêng rẽ giữa những blockchain.
Điểm thú vị là điều gì sẽ xảy ra nếu cách tiếp cận này mở rộng sang nhiều mạng hơn. Thông báo hiện tại của Binance xác nhận bốn mạng được hỗ trợ, nhưng không cung cấp lịch triển khai cho các mạng bổ sung.
Đó là phần tôi sẽ theo dõi.
Đây chỉ là cải thiện UX của ví tốt hơn, hay là một bước chuyển lớn hơn theo hướng che giấu sự phức tạp của blockchain khỏi người dùng phổ thông?
2
629
$BTC $2,39B dòng tiền chảy vào các ETF Bitcoin giao ngay tại Mỹ tuần trước. Nhưng phần đáng chú ý không nằm ở tiêu đề.
Điều quan trọng là chuyện xảy ra sau khi tiền đến.
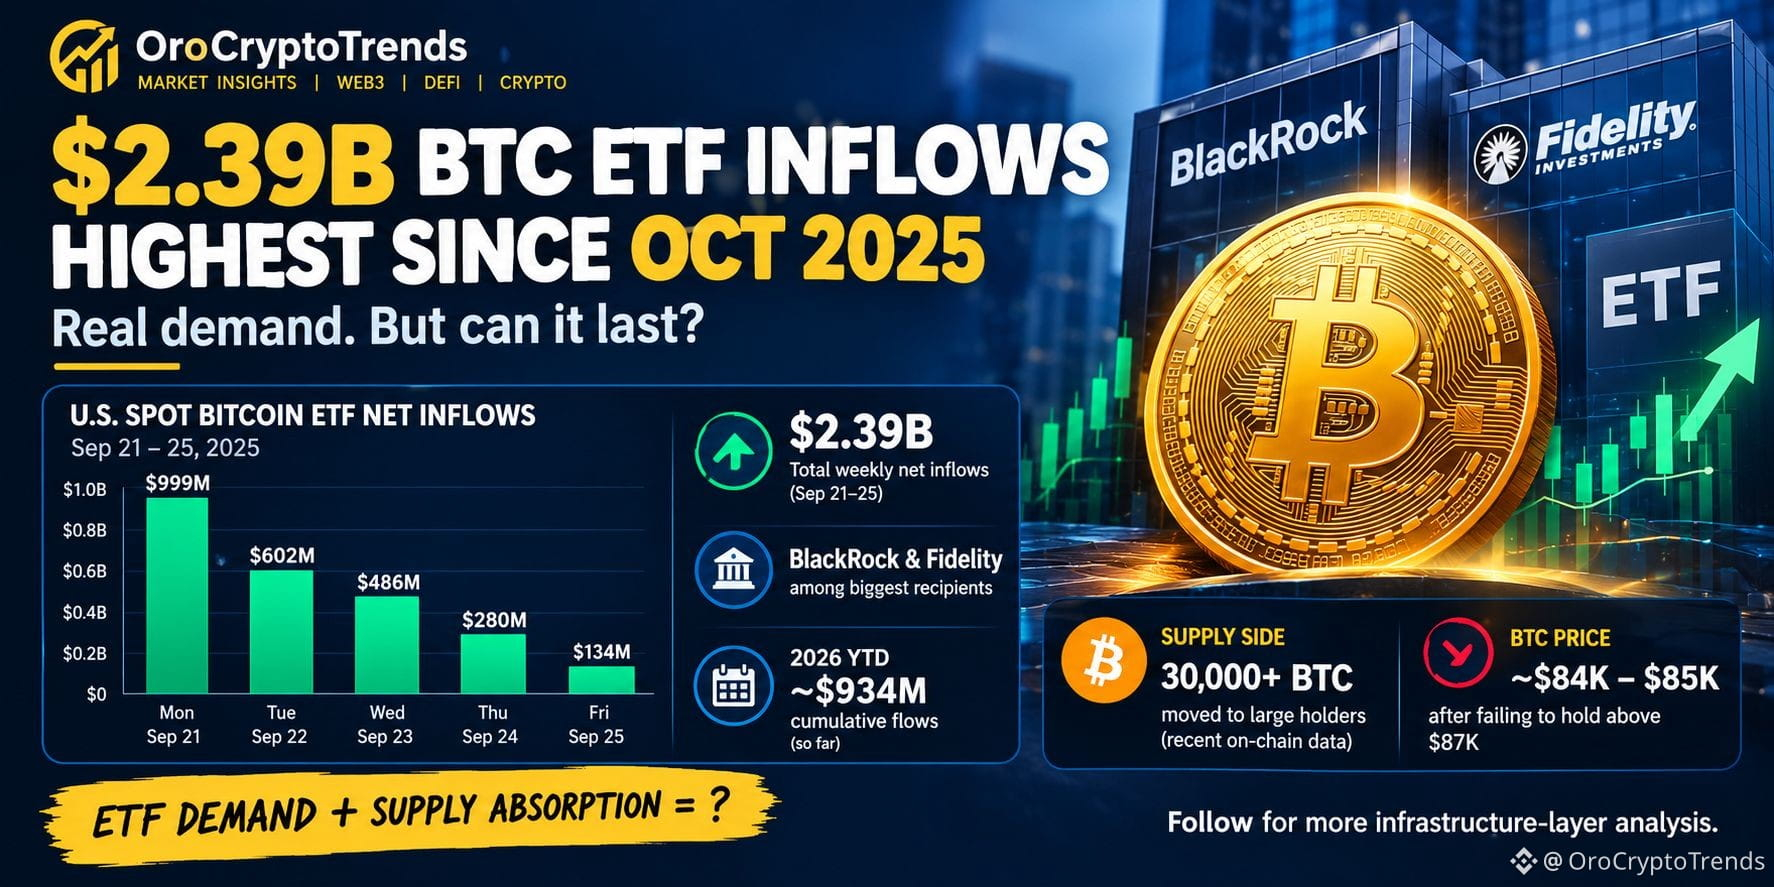
Tuần từ 21–25/9 ghi nhận khoảng $2,39B dòng tiền ròng vào, kết quả theo tuần mạnh nhất kể từ tháng 10/2025. IBIT của BlackRock và FBTC của Fidelity nằm trong số những quỹ nhận dòng tiền lớn nhất. Đây là nhu cầu thật thông qua các sản phẩm được quản lý, chứ không chỉ là việc Crypto Twitter trở nên phấn khích.
Tuy nhiên, tôi chưa sẵn sàng gọi đây là một xu hướng tích lũy mang tính tổ chức “sạch sẽ”.
Hãy nhìn chuỗi dòng tiền. Thứ Hai mang về gần $999M. Đến thứ Sáu, dòng vào theo ngày đã giảm xuống khoảng $134M. Vẫn có tiền tiếp tục chảy vào, đúng, nhưng mức độ đã hạ nhiệt mạnh trong suốt tuần.
Và đây là lúc câu chuyện về nguồn cung trở nên thú vị.
Các báo cáo on-chain tách riêng cho thấy hơn 30.000 BTC đã chuyển sang tay các nhà nắm giữ lớn trong giai đoạn giá yếu gần đây, trong khi BTC vẫn ở quanh vùng $84K giữa, sau khi không thể giữ được đà đi lên vượt qua $87K.
Vì vậy, kịch bản tôi đang theo dõi không đơn giản là “dòng tiền ETF = tăng giá”.
Mấu chốt là liệu nhu cầu từ ETF có tiếp tục hấp thụ nguồn cung trong khi BTC vẫn đang nằm dưới vùng kháng cự $86K–$87K hay không.
Nếu dòng tiền vẫn mạnh và nguồn cung tiếp tục bị hấp thụ, cấu trúc sẽ thay đổi.
Nếu dòng vào suy yếu trong khi người bán vẫn cố thủ trước các mức cao, thì đây có thể chỉ là một tuần định vị rất lớn—không phải là khởi đầu của điều gì đó lớn hơn.
Vẫn đang cố gắng hiểu thực sự điều này thay đổi điều gì.
2
3k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
119,687 lượt xem
674 đang thảo luận
#TheoDõiFOMC
🔥 FOMC lại bắt đầu trở thành tâm điểm của crypto
Bitcoin vừa bước vào tháng 10, nhưng câu chuyện lớn phía sau thị trường lúc này không chỉ là giá.
Các trader đang bắt đầu hướng sự chú ý về cuộc họp FOMC ngày 27–28/10. Sau một loạt phát biểu mới từ quan chức Fed, kỳ vọng về việc tăng lãi suất ngay trong tháng 10 đã giảm đáng kể.
Điều thú vị là trước đó thị trường từng đặt cược khá cao vào một đợt tăng tiếp theo.
Giờ thì mọi thứ lại quay sang chờ dữ liệu kinh tế và những phát biểu tiếp theo của Fed.
Với crypto, chỉ cần kỳ vọng lãi suất thay đổi mạnh là $BTC có thể lập tức biến động, rồi kéo theo cả thị trường altcoin.
Tháng 10 mới bắt đầu mà macro đã có chuyện để hóng rồi 👀
#Bitcoin #Crypto #Macro #Fed #BinanceSquare
X LEI
·0 lượt thích
·158 lượt xem
TinFed
103,792 lượt xem
478 đang thảo luận
BNBSurpasses$790
10,375 lượt xem
83 đang thảo luận