
KuProfit
74 Postlar
KuProfit
Shikoyat qilish
Foydalanuvchini bloklash
11 Kuzatilmoqda
27 Kuzatuvchilar
113 Yoqdi
Postlar
·
--
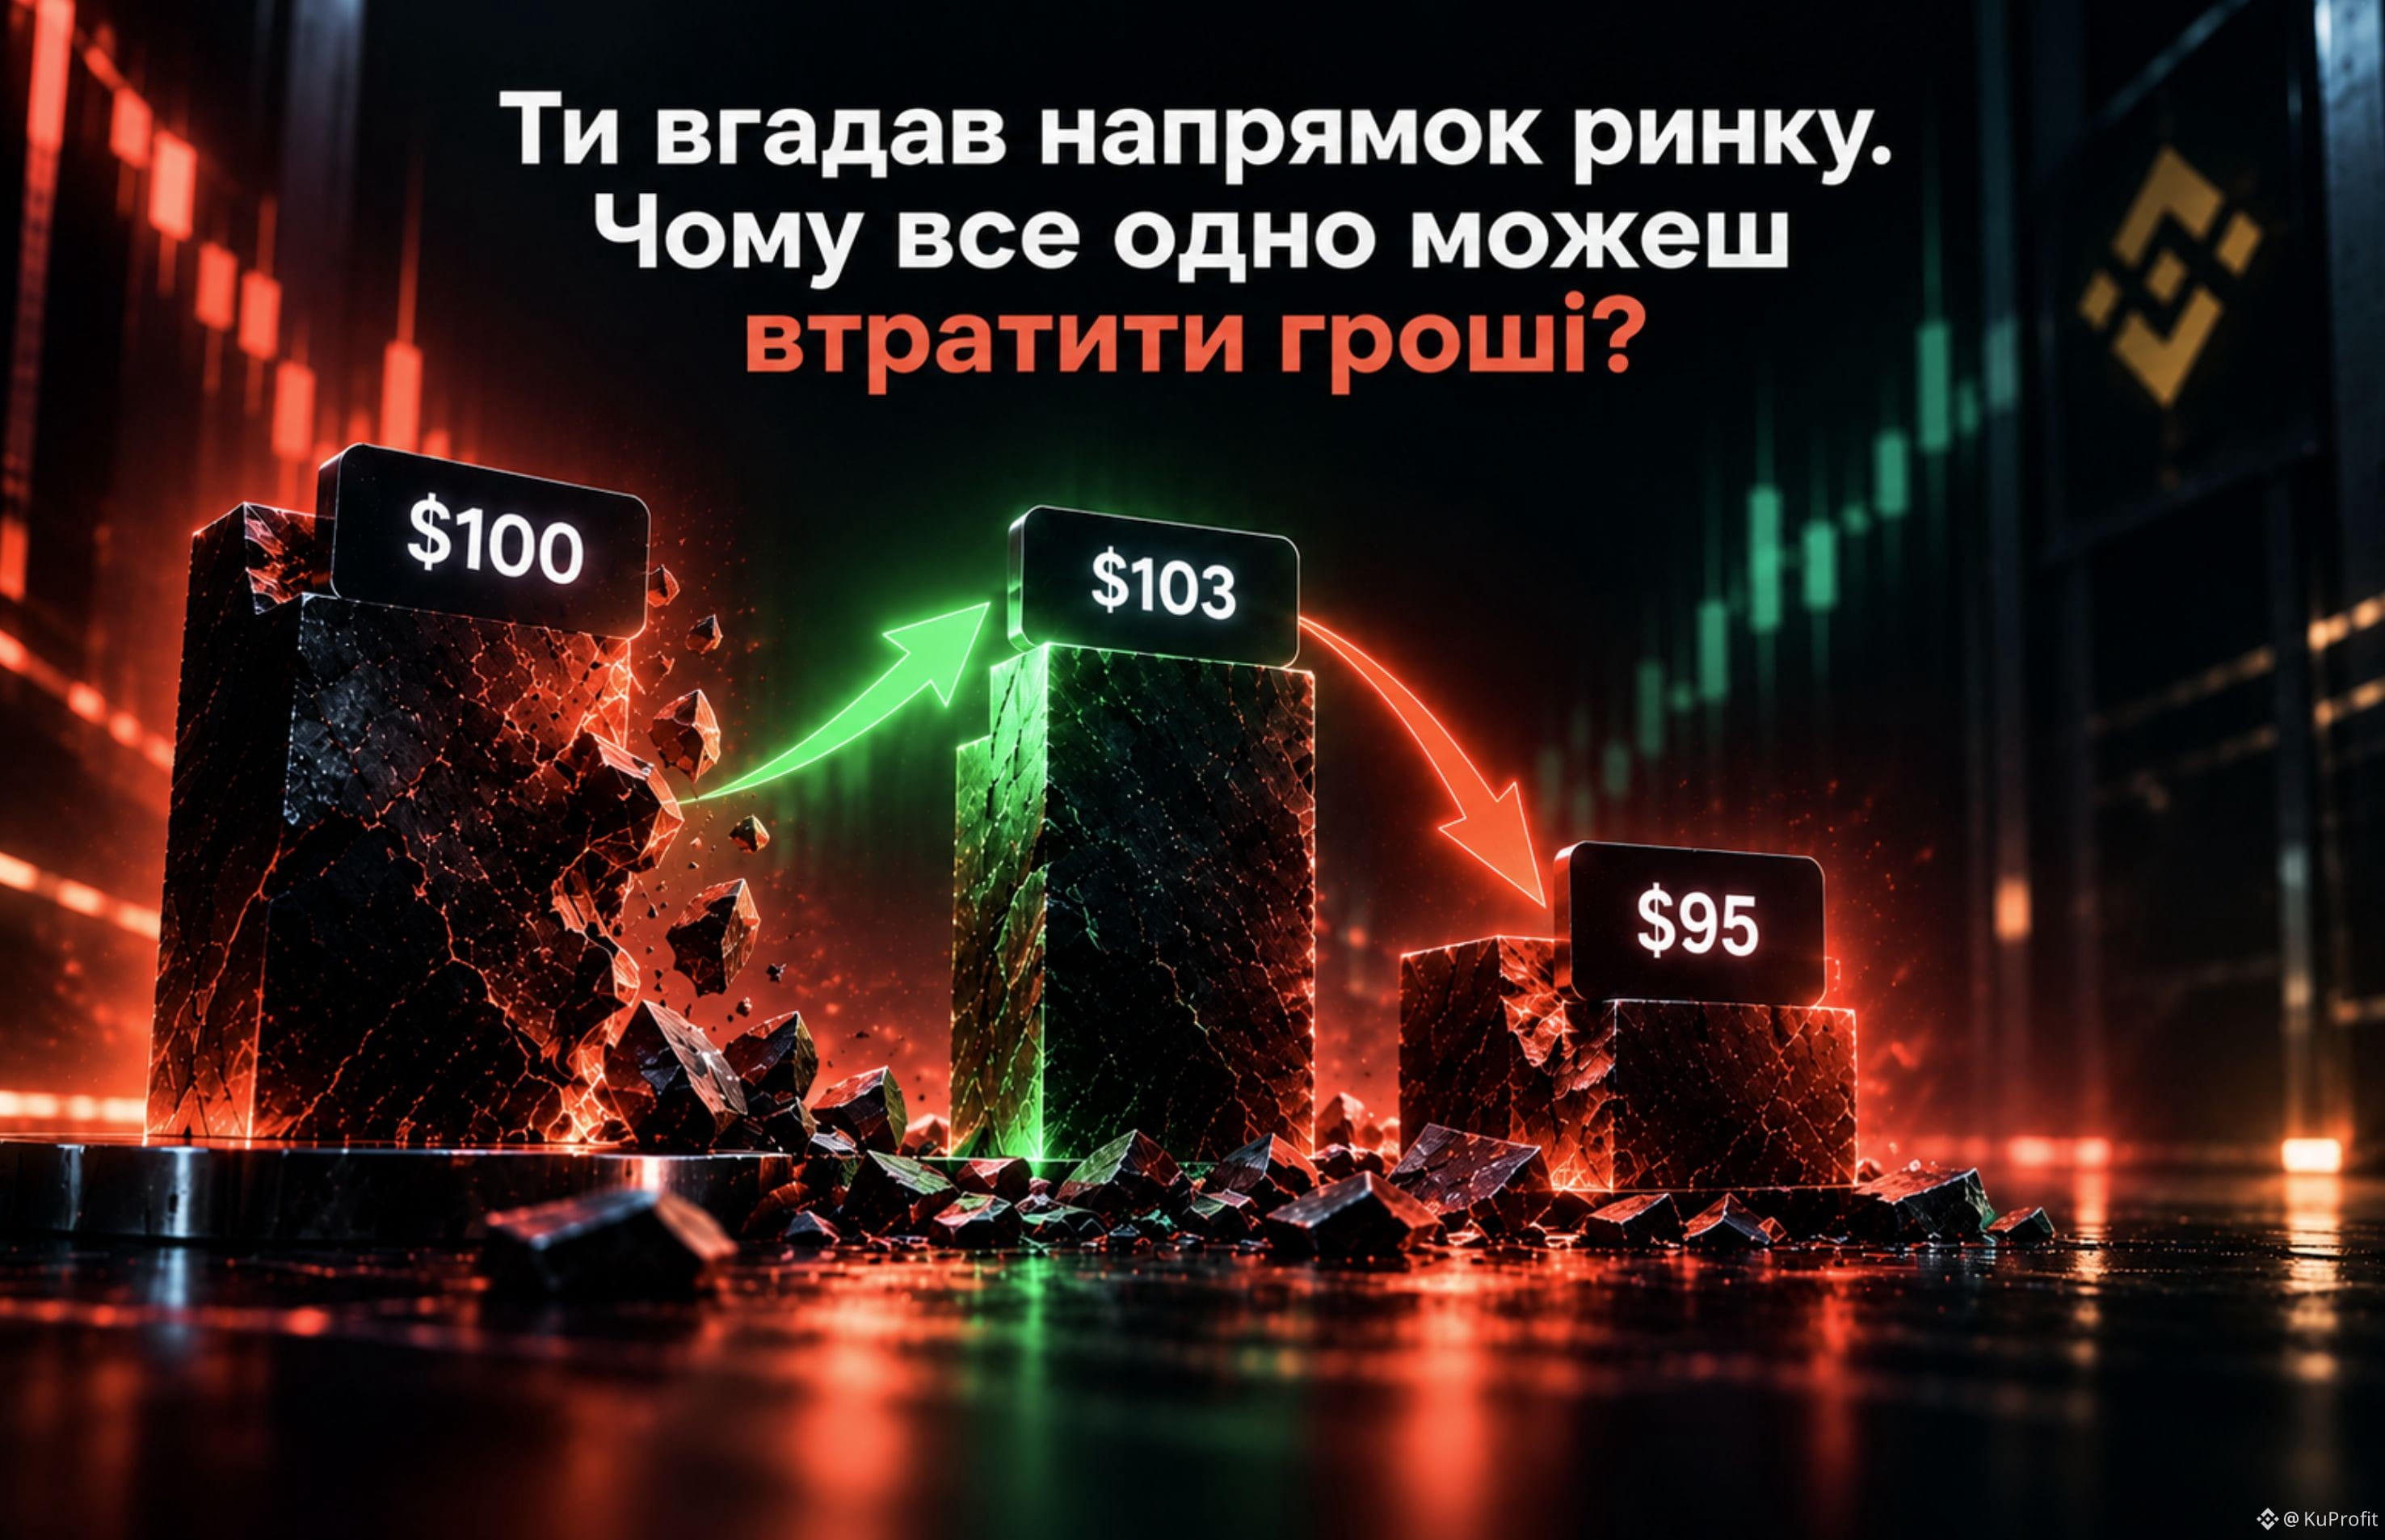
Siz bozor yo‘nalishini topdingiz. Nega hammasi bir xil bo‘lib, baribir pul yo‘qotishingiz mumkin?
Ko‘rinishidan mantiq oddiy:
siz aktiv o‘sadi deb o‘ylaysiz → sotib olasiz → u o‘sadi → siz daromad qilasiz.
Lekin to‘g‘ri prognoz daromad keltiradigan bitimni hali kafolatlamaydi.
Tasavvur qiling:
Siz aktivni 100$ ga sotib oldingiz, u 110$ gacha o‘sishini kutdingiz.
Aktiv darhaqiqat o‘sishni boshladi — lekin faqat 103$ gacha.
So‘ng teskari burilib, 95$ gacha tushib ketdi.
Siz yo‘nalishni to‘g‘ri aniqladingiz, ammo harakat sizning bitimingiz kerakli natija berishi uchun yetarli bo‘lmadi.
Yana bir nozik jihat — vaqt.
Siz aktiv o‘sishini to‘g‘ri bashorat qilishingiz mumkin, ammo u siz pozitsiyani yopganingizdan keyin yoki instrumentning amal qilish muddati tugagandan keyin o‘ssa, prognozingiz sizga yordam bermaydi.
Shuning uchun farq bor:
«Men narx qayerga ketishini to‘g‘ri aytdim»
va
«Mening bitimim pul topdi».
Natijaga nafaqat yo‘nalish, balki quyidagilar ham ta’sir qiladi:
harakat hajmi;
kirish va chiqish vaqti;
pozitsiya hajmi;
instrument shartlari;
komissiyalar va boshqa xarajatlar.
Yo‘nalishni topish — bitimning faqat bir qismi.
Bozorga nisbatan haq bo‘lishingiz mumkin, lekin o‘zi pozitsiyani noto‘g‘ri tuzib qo‘yishingiz ham mumkin.
#Trading #RiskManagement
Siz bozor yo‘nalishini topdingiz. Nega hammasi bir xil bo‘lib, baribir pul yo‘qotishingiz mumkin?
Ko‘rinishidan mantiq oddiy:
siz aktiv o‘sadi deb o‘ylaysiz → sotib olasiz → u o‘sadi → siz daromad qilasiz.
Lekin to‘g‘ri prognoz daromad keltiradigan bitimni hali kafolatlamaydi.
Tasavvur qiling:
Siz aktivni 100$ ga sotib oldingiz, u 110$ gacha o‘sishini kutdingiz.
Aktiv darhaqiqat o‘sishni boshladi — lekin faqat 103$ gacha.
So‘ng teskari burilib, 95$ gacha tushib ketdi.
Siz yo‘nalishni to‘g‘ri aniqladingiz, ammo harakat sizning bitimingiz kerakli natija berishi uchun yetarli bo‘lmadi.
Yana bir nozik jihat — vaqt.
Siz aktiv o‘sishini to‘g‘ri bashorat qilishingiz mumkin, ammo u siz pozitsiyani yopganingizdan keyin yoki instrumentning amal qilish muddati tugagandan keyin o‘ssa, prognozingiz sizga yordam bermaydi.
Shuning uchun farq bor:
«Men narx qayerga ketishini to‘g‘ri aytdim»
va
«Mening bitimim pul topdi».
Natijaga nafaqat yo‘nalish, balki quyidagilar ham ta’sir qiladi:
harakat hajmi;
kirish va chiqish vaqti;
pozitsiya hajmi;
instrument shartlari;
komissiyalar va boshqa xarajatlar.
Yo‘nalishni topish — bitimning faqat bir qismi.
Bozorga nisbatan haq bo‘lishingiz mumkin, lekin o‘zi pozitsiyani noto‘g‘ri tuzib qo‘yishingiz ham mumkin.
#Trading #RiskManagement
Ko‘rinishidan mantiq oddiy:
siz aktiv o‘sadi deb o‘ylaysiz → sotib olasiz → u o‘sadi → siz daromad qilasiz.
Lekin to‘g‘ri prognoz daromad keltiradigan bitimni hali kafolatlamaydi.
Tasavvur qiling:
Siz aktivni 100$ ga sotib oldingiz, u 110$ gacha o‘sishini kutdingiz.
Aktiv darhaqiqat o‘sishni boshladi — lekin faqat 103$ gacha.
So‘ng teskari burilib, 95$ gacha tushib ketdi.
Siz yo‘nalishni to‘g‘ri aniqladingiz, ammo harakat sizning bitimingiz kerakli natija berishi uchun yetarli bo‘lmadi.
Yana bir nozik jihat — vaqt.
Siz aktiv o‘sishini to‘g‘ri bashorat qilishingiz mumkin, ammo u siz pozitsiyani yopganingizdan keyin yoki instrumentning amal qilish muddati tugagandan keyin o‘ssa, prognozingiz sizga yordam bermaydi.
Shuning uchun farq bor:
«Men narx qayerga ketishini to‘g‘ri aytdim»
va
«Mening bitimim pul topdi».
Natijaga nafaqat yo‘nalish, balki quyidagilar ham ta’sir qiladi:
harakat hajmi;
kirish va chiqish vaqti;
pozitsiya hajmi;
instrument shartlari;
komissiyalar va boshqa xarajatlar.
Yo‘nalishni topish — bitimning faqat bir qismi.
Bozorga nisbatan haq bo‘lishingiz mumkin, lekin o‘zi pozitsiyani noto‘g‘ri tuzib qo‘yishingiz ham mumkin.
#Trading #RiskManagement
133
·
--
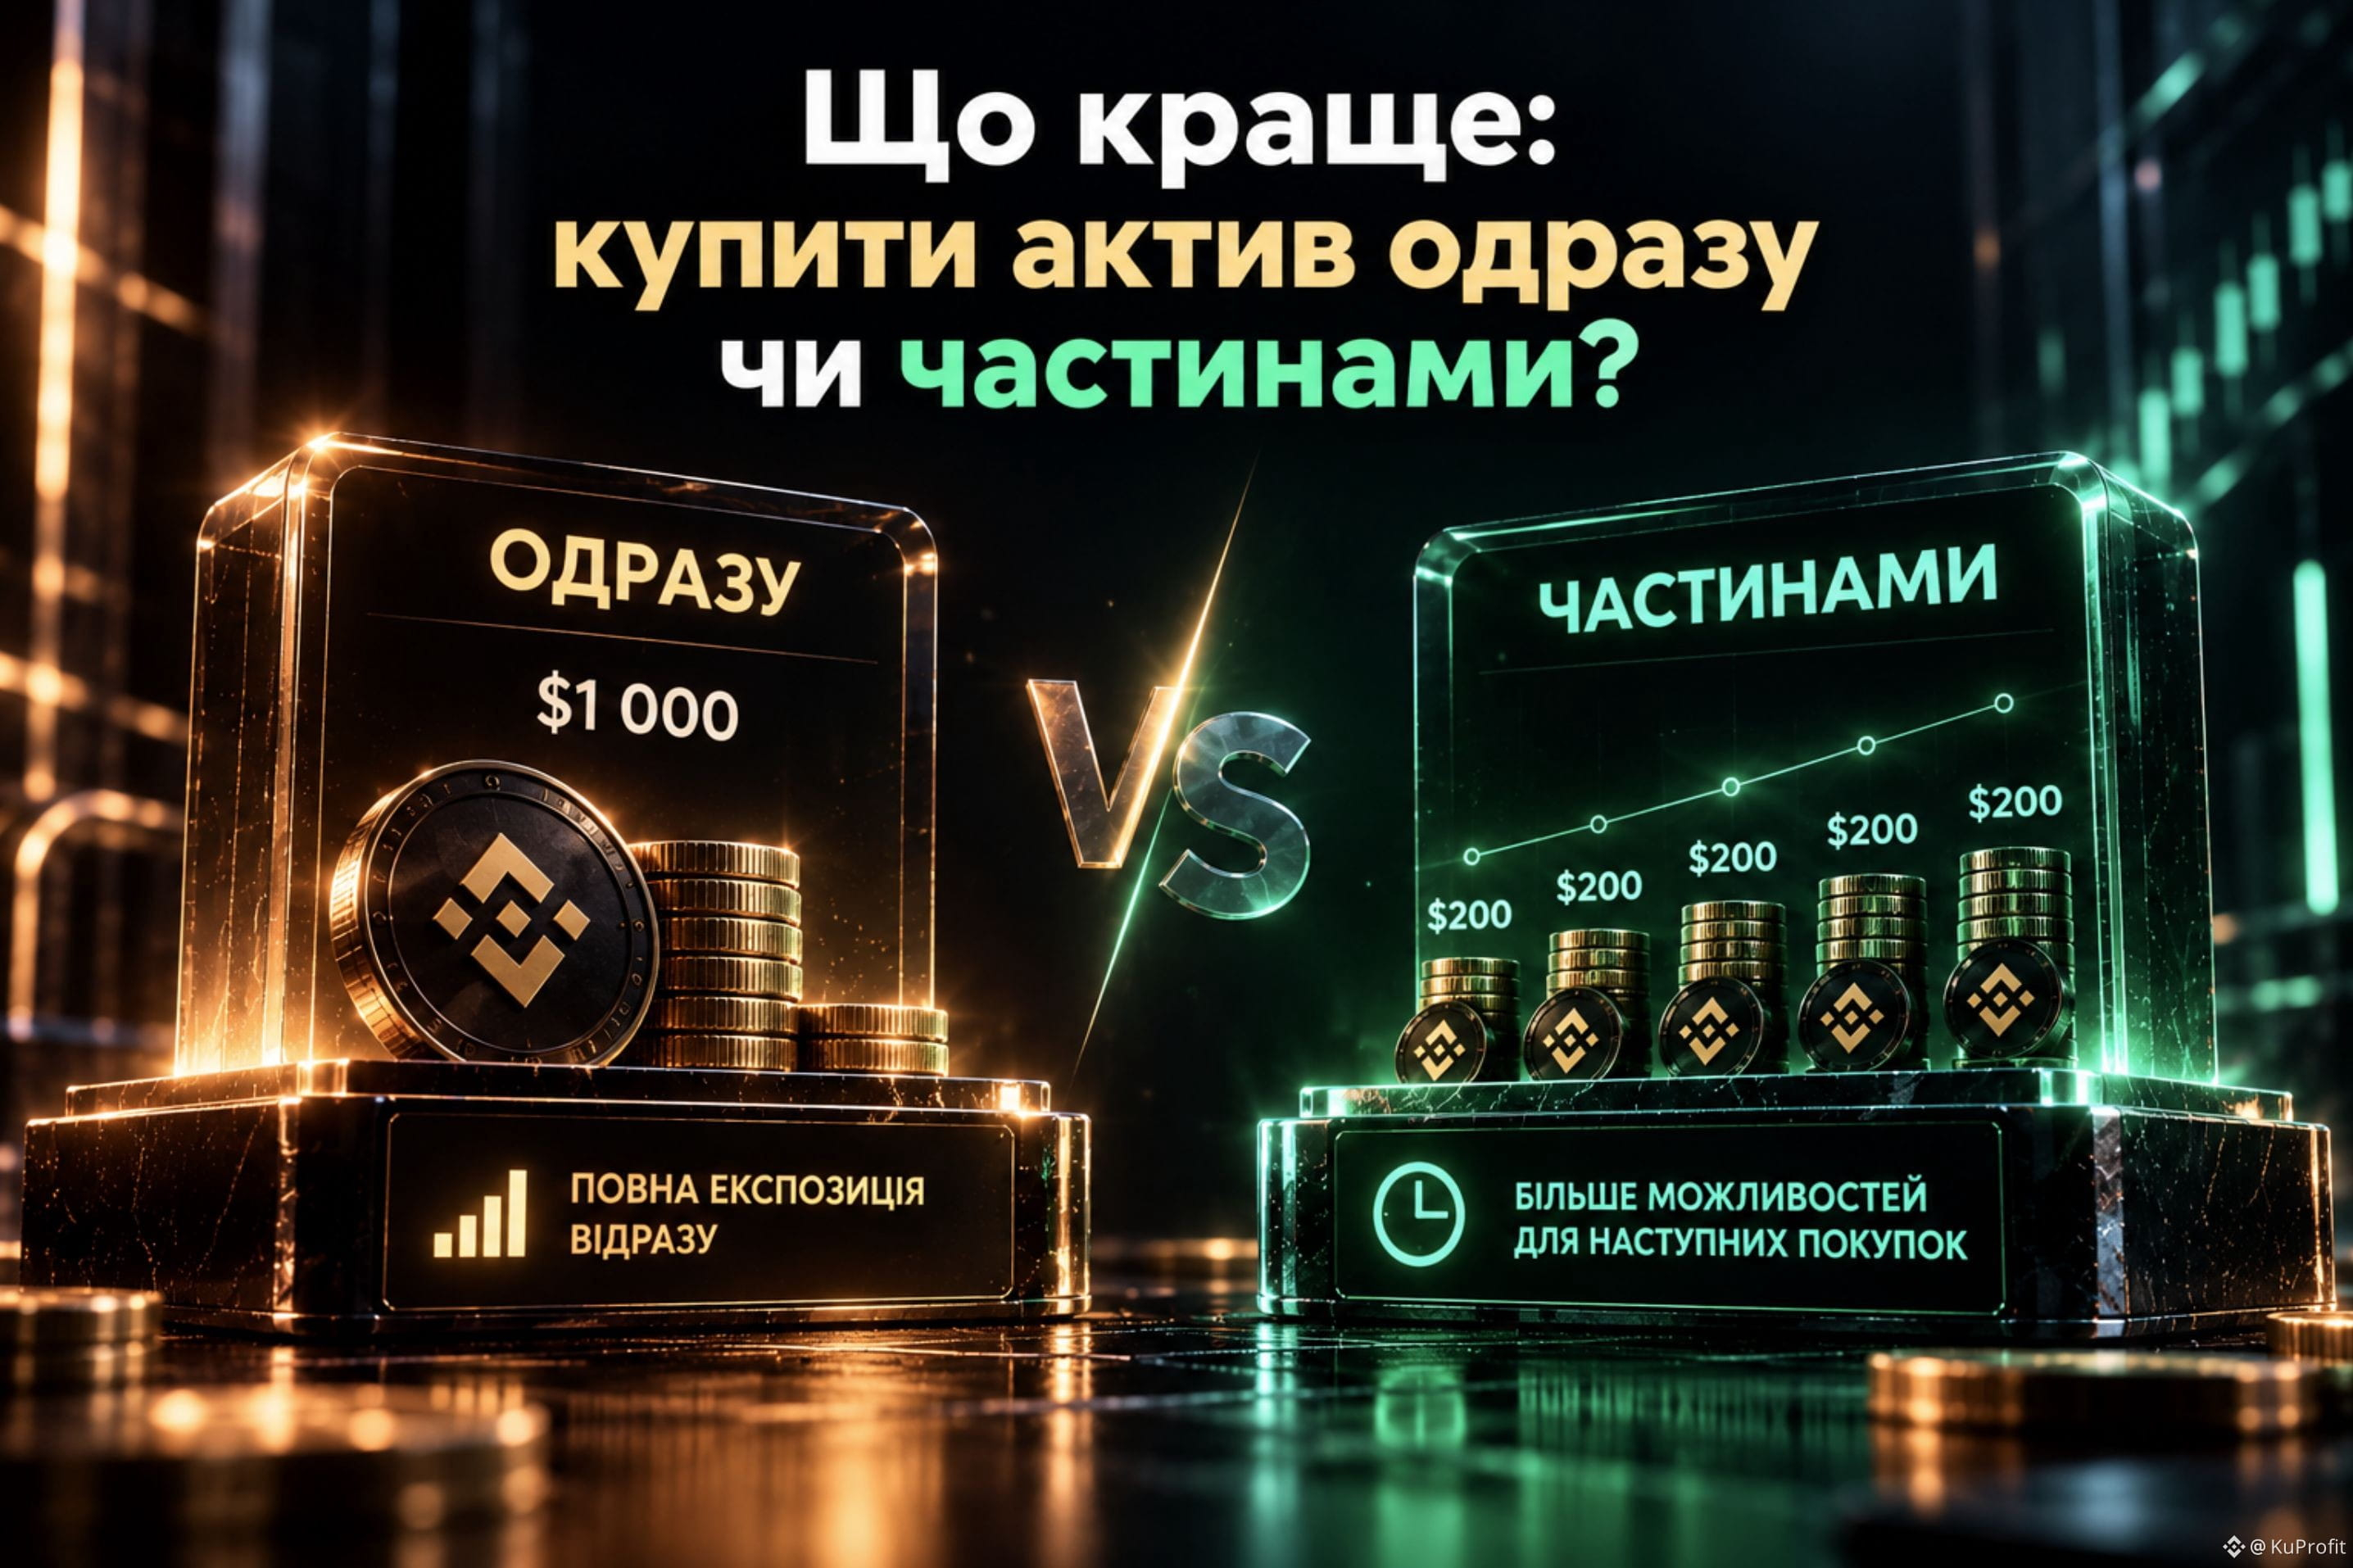
Nima yaxshiroq: aktivni darhol sotib olishmi yoki xaridni bir necha qismga bo‘lishmi?
Senda $1 000 bor va sen aktiv sotib olishga qaror qilding.
Ikki variant bor:
$1 000 darhol
yoki
$200 hozir + $200 keyinroq + yana $200 va hokazo.
📈 Agar aktiv darhol o‘sishni boshlasa, butun summani boshida sotib olish harakatgacha to‘liq ekspozitsiya beradi.
📉 Agar narx tushsa, taqsimlangan xarid keyingi — pastroq narxdagi — kirishlar uchun kapitalning bir qismini qoldiradi.
Lekin muhim:
xaridni bo‘lish investitsiyani avtomatik ravishda foydali qilib qo‘ymaydi.
Senda faqat pozitsiyaga kirish usuli o‘zgaradi.
Barcha summa darhol → hozir ko‘proq ekspozitsiya.
Qismlarga bo‘lib → hozir kamroq ekspozitsiya, lekin keyingi xaridlar uchun ko‘proq kapital.
Shuning uchun savol qaysi usul har doim yaxshiroqda emas.
Savol boshqa:
sen ekspozitsiyaning hammasini darhol olishni xohlaysanmi yoki keyingi kirish nuqtalari uchun kapitalni o‘zingda qoldirmoqchimisan?
Ana shu narsa ikki yondashuv o‘rtasidagi asosiy farq.
#Trading #Investing
Nima yaxshiroq: aktivni darhol sotib olishmi yoki xaridni bir necha qismga bo‘lishmi?
Senda $1 000 bor va sen aktiv sotib olishga qaror qilding.
Ikki variant bor:
$1 000 darhol
yoki
$200 hozir + $200 keyinroq + yana $200 va hokazo.
📈 Agar aktiv darhol o‘sishni boshlasa, butun summani boshida sotib olish harakatgacha to‘liq ekspozitsiya beradi.
📉 Agar narx tushsa, taqsimlangan xarid keyingi — pastroq narxdagi — kirishlar uchun kapitalning bir qismini qoldiradi.
Lekin muhim:
xaridni bo‘lish investitsiyani avtomatik ravishda foydali qilib qo‘ymaydi.
Senda faqat pozitsiyaga kirish usuli o‘zgaradi.
Barcha summa darhol → hozir ko‘proq ekspozitsiya.
Qismlarga bo‘lib → hozir kamroq ekspozitsiya, lekin keyingi xaridlar uchun ko‘proq kapital.
Shuning uchun savol qaysi usul har doim yaxshiroqda emas.
Savol boshqa:
sen ekspozitsiyaning hammasini darhol olishni xohlaysanmi yoki keyingi kirish nuqtalari uchun kapitalni o‘zingda qoldirmoqchimisan?
Ana shu narsa ikki yondashuv o‘rtasidagi asosiy farq.
#Trading #Investing
Senda $1 000 bor va sen aktiv sotib olishga qaror qilding.
Ikki variant bor:
$1 000 darhol
yoki
$200 hozir + $200 keyinroq + yana $200 va hokazo.
📈 Agar aktiv darhol o‘sishni boshlasa, butun summani boshida sotib olish harakatgacha to‘liq ekspozitsiya beradi.
📉 Agar narx tushsa, taqsimlangan xarid keyingi — pastroq narxdagi — kirishlar uchun kapitalning bir qismini qoldiradi.
Lekin muhim:
xaridni bo‘lish investitsiyani avtomatik ravishda foydali qilib qo‘ymaydi.
Senda faqat pozitsiyaga kirish usuli o‘zgaradi.
Barcha summa darhol → hozir ko‘proq ekspozitsiya.
Qismlarga bo‘lib → hozir kamroq ekspozitsiya, lekin keyingi xaridlar uchun ko‘proq kapital.
Shuning uchun savol qaysi usul har doim yaxshiroqda emas.
Savol boshqa:
sen ekspozitsiyaning hammasini darhol olishni xohlaysanmi yoki keyingi kirish nuqtalari uchun kapitalni o‘zingda qoldirmoqchimisan?
Ana shu narsa ikki yondashuv o‘rtasidagi asosiy farq.
#Trading #Investing
197
·
--
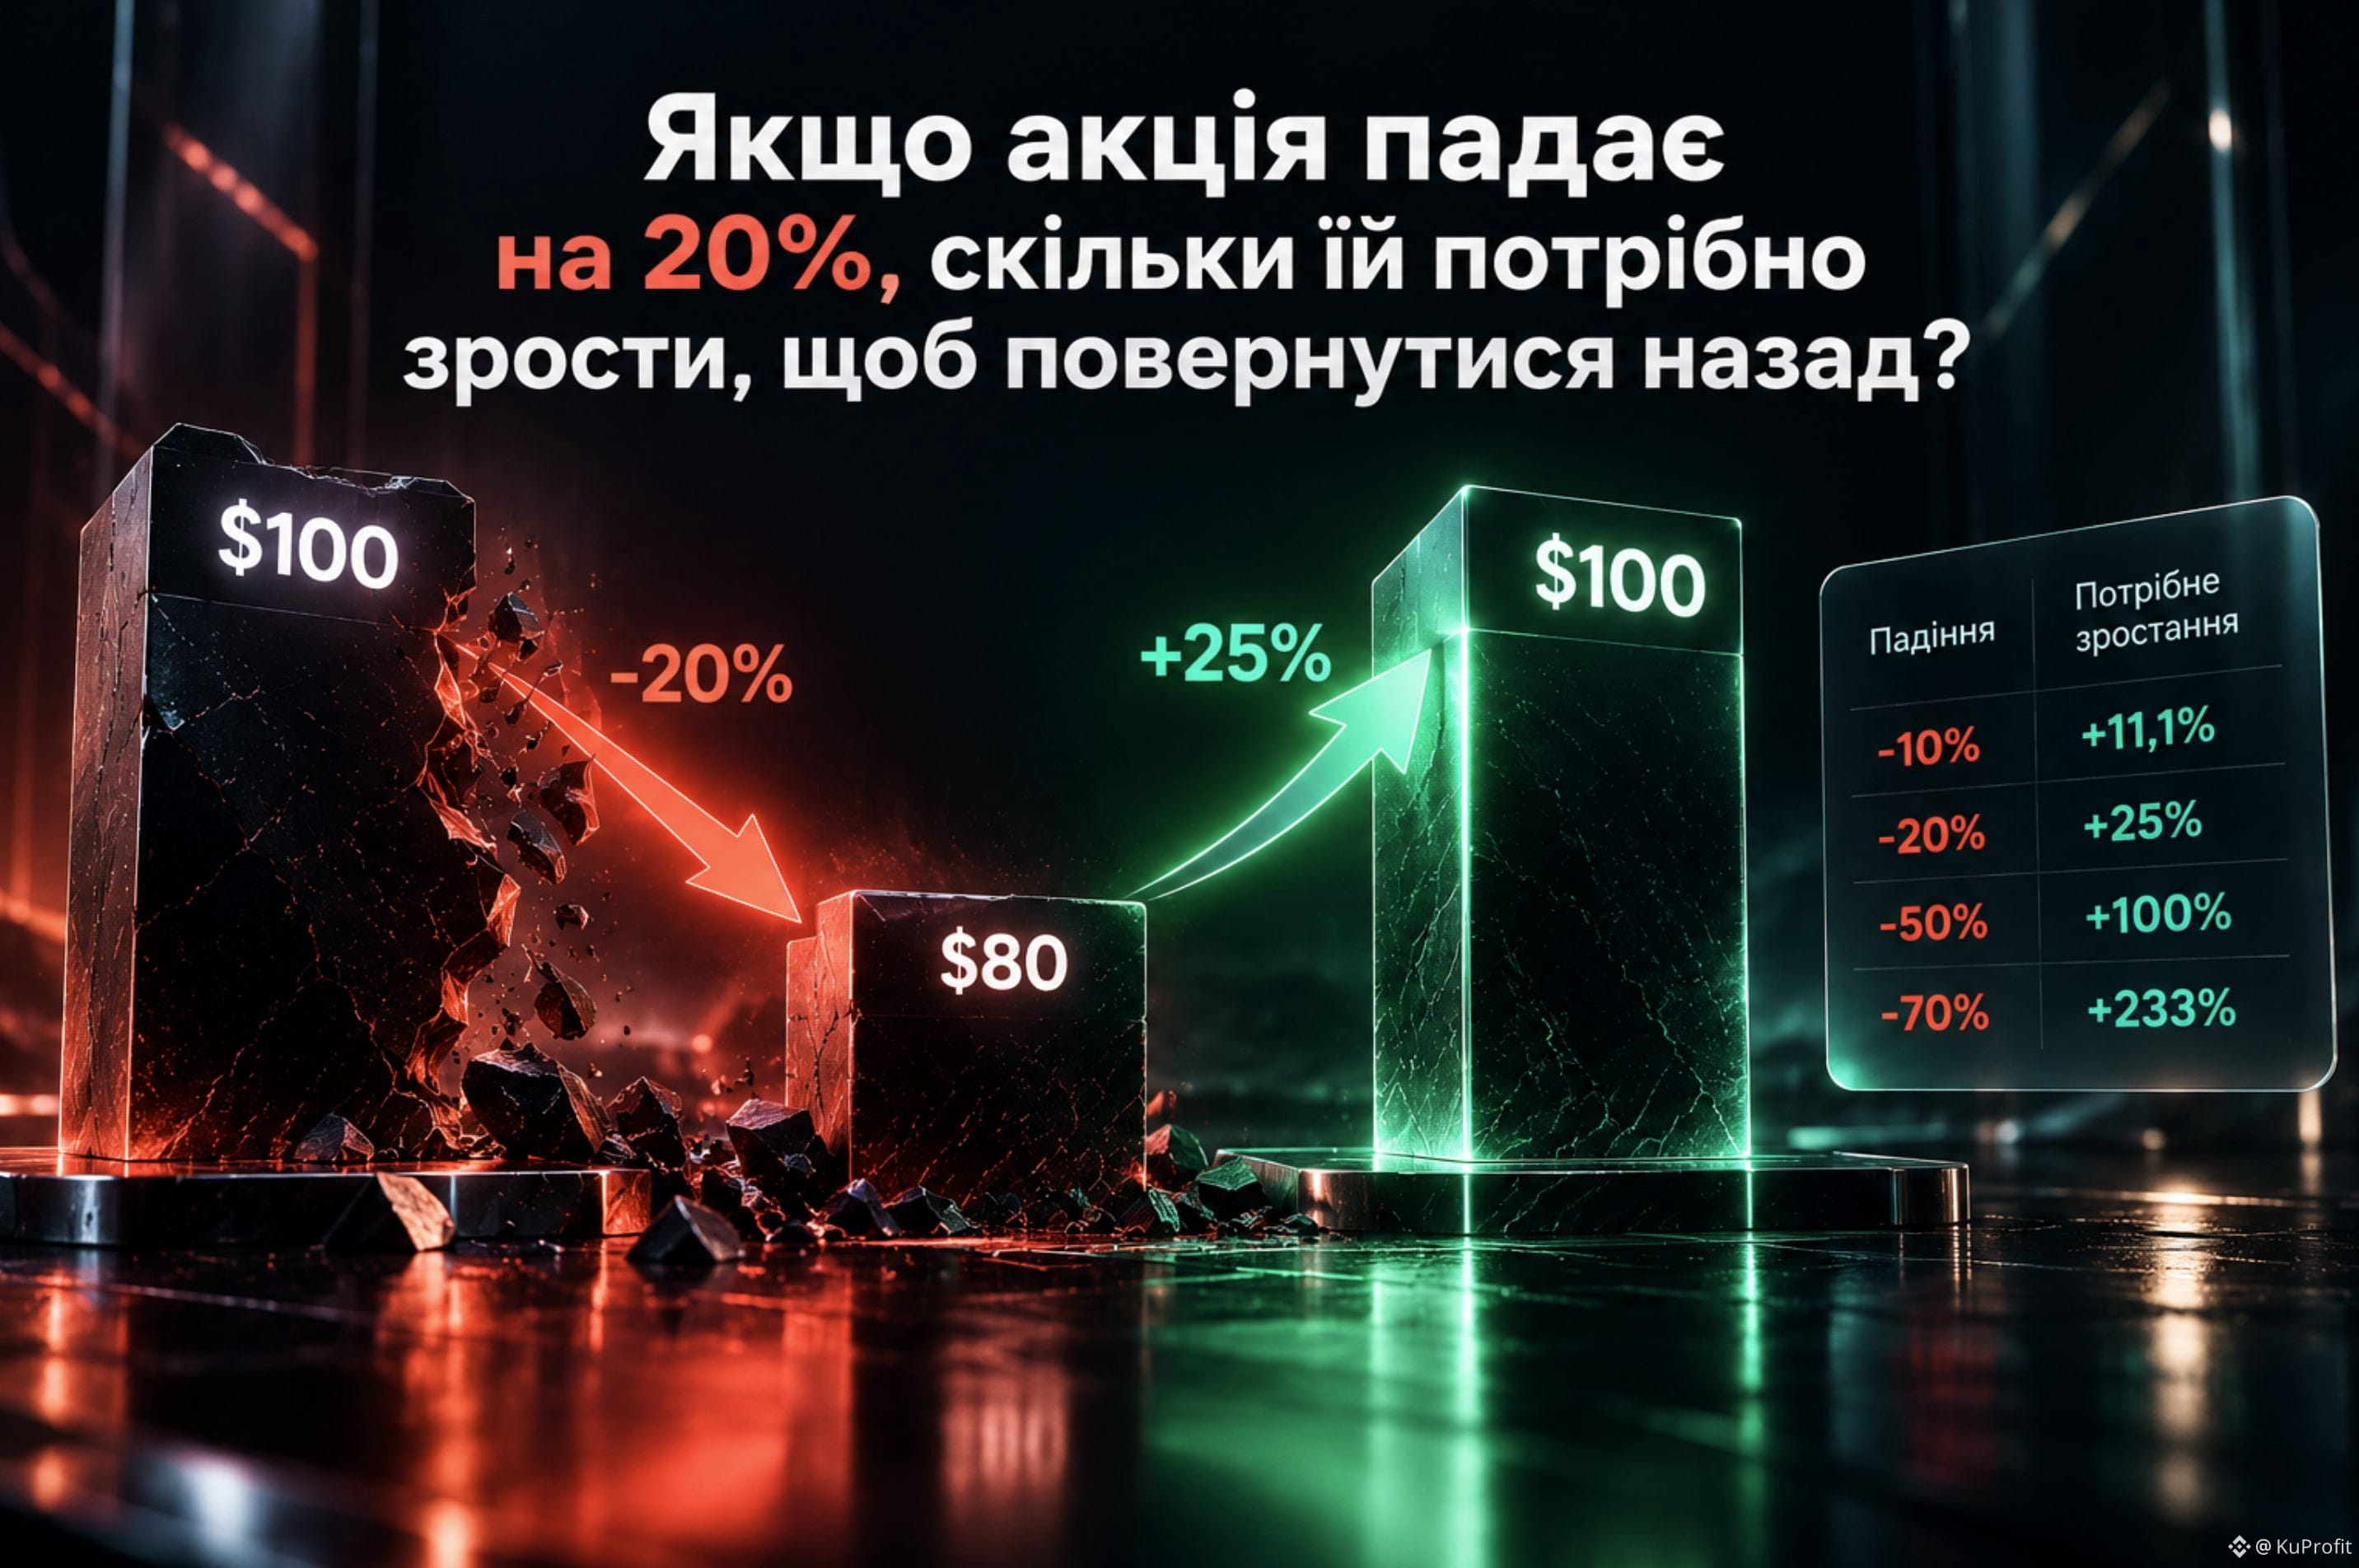
Agar aksiyа 20% ga tushsa, orqaga qaytish uchun u necha foizga o'sishi kerak?
Javob — 20% bo'lib tuyulishi mumkin.
Lekin unday emas.
Aytaylik, aksiyа $100 turardi.
U 20% ga tushdi → $80 qoldi.
$80 dan $100 ga qaytish uchun o'sish 25% bo'lishi kerak.
Ya'ni:
$100 → -20% → $80 → +25% → $100
Nega shunday?
Sababi foizlar yangi, ancha past qiymatdan hisoblanadi.
Va aktiv qanchalik kuchli tushsa, tiklanish uchun shunchalik ko'p o'sish talab qilinadi:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Shuning uchun 50% tushish — oddiygina 50% ga o'sish bilan tuzatib bo'ladigan holat emas.
Mening fikrimcha, bu riskni baholashda eslab qolish kerak bo'lgan eng muhim narsalardan biridir:
tushish va o'sish foizlari simmetrik emas.
#Trading #Investing
Agar aksiyа 20% ga tushsa, orqaga qaytish uchun u necha foizga o'sishi kerak?
Javob — 20% bo'lib tuyulishi mumkin.
Lekin unday emas.
Aytaylik, aksiyа $100 turardi.
U 20% ga tushdi → $80 qoldi.
$80 dan $100 ga qaytish uchun o'sish 25% bo'lishi kerak.
Ya'ni:
$100 → -20% → $80 → +25% → $100
Nega shunday?
Sababi foizlar yangi, ancha past qiymatdan hisoblanadi.
Va aktiv qanchalik kuchli tushsa, tiklanish uchun shunchalik ko'p o'sish talab qilinadi:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Shuning uchun 50% tushish — oddiygina 50% ga o'sish bilan tuzatib bo'ladigan holat emas.
Mening fikrimcha, bu riskni baholashda eslab qolish kerak bo'lgan eng muhim narsalardan biridir:
tushish va o'sish foizlari simmetrik emas.
#Trading #Investing
Javob — 20% bo'lib tuyulishi mumkin.
Lekin unday emas.
Aytaylik, aksiyа $100 turardi.
U 20% ga tushdi → $80 qoldi.
$80 dan $100 ga qaytish uchun o'sish 25% bo'lishi kerak.
Ya'ni:
$100 → -20% → $80 → +25% → $100
Nega shunday?
Sababi foizlar yangi, ancha past qiymatdan hisoblanadi.
Va aktiv qanchalik kuchli tushsa, tiklanish uchun shunchalik ko'p o'sish talab qilinadi:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Shuning uchun 50% tushish — oddiygina 50% ga o'sish bilan tuzatib bo'ladigan holat emas.
Mening fikrimcha, bu riskni baholashda eslab qolish kerak bo'lgan eng muhim narsalardan biridir:
tushish va o'sish foizlari simmetrik emas.
#Trading #Investing
86
·
--
Aktsiyalarni muntazam xarid qilish — haqiqatan ham “arzonroq sotib olish”mi?
Binance yaqinda Stock Recurring Buy — tanlangan aksiyalar va ETFni belgilangan jadval bo‘yicha avtomatik sotib olish imkonini beradigan funksiyani qo‘shdi.
Birinchi qarashda hammasi oddiy:
aktivni tanlaysiz → jadvalni belgilaysiz → tizim uni avtomatik xarid qiladi.
Lekin bu yerda osongina e’tibordan chetda qoladigan bir jihat bor.
Binance ogohlantiradi: har bir avtomatik bajarilish vaqtida narx reja tuzilgan paytdagi narxdan farq qilishi mumkin.
Ya’ni agar bugun men AAPLni har dushanba $100ga xarid qilishni sozlasam, bu keyingi dushanba uni bugungi narxda xarid qilaman degani emas.
Men rejalashtirilgan summa bo‘yicha xarid qilaman, lekin bajarilish paytidagi bozor narxida.
Shu nuqtada men uchun farq qiziq:
“men muntazam investitsiya qilyapman”
va
“men muntazam ravishda qulay narxda xarid qilyapman”.
Birinchisini Recurring Buy haqiqatan ham avtomatlashtira oladi.
Ikkinchisiga esa hech kim kafolat bera olmaydi.
Buyurtma keyingi xarid uchun narx o‘zgarishi mumkinligi sababli, qo‘shimcha tasdiqsiz avtomatik bajariladi.
Shuning uchun men Recurring Buy’ni to‘g‘ri narxni topish usuli deb emas, balki har safar shunday qaror qilmaslik usuli sifatida qabul qilaman:
“Hozir sotib olaymi yoki kutaman?”
Avtomatlashtirish qo‘lda bajariladigan ishlarning bir qismini kamaytiradi.
Lekin bozor riskini kamaytirmaydi.
#TradFi
Aktsiyalarni muntazam xarid qilish — haqiqatan ham “arzonroq sotib olish”mi?
Binance yaqinda Stock Recurring Buy — tanlangan aksiyalar va ETFni belgilangan jadval bo‘yicha avtomatik sotib olish imkonini beradigan funksiyani qo‘shdi.
Birinchi qarashda hammasi oddiy:
aktivni tanlaysiz → jadvalni belgilaysiz → tizim uni avtomatik xarid qiladi.
Lekin bu yerda osongina e’tibordan chetda qoladigan bir jihat bor.
Binance ogohlantiradi: har bir avtomatik bajarilish vaqtida narx reja tuzilgan paytdagi narxdan farq qilishi mumkin.
Ya’ni agar bugun men AAPLni har dushanba $100ga xarid qilishni sozlasam, bu keyingi dushanba uni bugungi narxda xarid qilaman degani emas.
Men rejalashtirilgan summa bo‘yicha xarid qilaman, lekin bajarilish paytidagi bozor narxida.
Shu nuqtada men uchun farq qiziq:
“men muntazam investitsiya qilyapman”
va
“men muntazam ravishda qulay narxda xarid qilyapman”.
Birinchisini Recurring Buy haqiqatan ham avtomatlashtira oladi.
Ikkinchisiga esa hech kim kafolat bera olmaydi.
Buyurtma keyingi xarid uchun narx o‘zgarishi mumkinligi sababli, qo‘shimcha tasdiqsiz avtomatik bajariladi.
Shuning uchun men Recurring Buy’ni to‘g‘ri narxni topish usuli deb emas, balki har safar shunday qaror qilmaslik usuli sifatida qabul qilaman:
“Hozir sotib olaymi yoki kutaman?”
Avtomatlashtirish qo‘lda bajariladigan ishlarning bir qismini kamaytiradi.
Lekin bozor riskini kamaytirmaydi.
#TradFi
Binance yaqinda Stock Recurring Buy — tanlangan aksiyalar va ETFni belgilangan jadval bo‘yicha avtomatik sotib olish imkonini beradigan funksiyani qo‘shdi.
Birinchi qarashda hammasi oddiy:
aktivni tanlaysiz → jadvalni belgilaysiz → tizim uni avtomatik xarid qiladi.
Lekin bu yerda osongina e’tibordan chetda qoladigan bir jihat bor.
Binance ogohlantiradi: har bir avtomatik bajarilish vaqtida narx reja tuzilgan paytdagi narxdan farq qilishi mumkin.
Ya’ni agar bugun men AAPLni har dushanba $100ga xarid qilishni sozlasam, bu keyingi dushanba uni bugungi narxda xarid qilaman degani emas.
Men rejalashtirilgan summa bo‘yicha xarid qilaman, lekin bajarilish paytidagi bozor narxida.
Shu nuqtada men uchun farq qiziq:
“men muntazam investitsiya qilyapman”
va
“men muntazam ravishda qulay narxda xarid qilyapman”.
Birinchisini Recurring Buy haqiqatan ham avtomatlashtira oladi.
Ikkinchisiga esa hech kim kafolat bera olmaydi.
Buyurtma keyingi xarid uchun narx o‘zgarishi mumkinligi sababli, qo‘shimcha tasdiqsiz avtomatik bajariladi.
Shuning uchun men Recurring Buy’ni to‘g‘ri narxni topish usuli deb emas, balki har safar shunday qaror qilmaslik usuli sifatida qabul qilaman:
“Hozir sotib olaymi yoki kutaman?”
Avtomatlashtirish qo‘lda bajariladigan ishlarning bir qismini kamaytiradi.
Lekin bozor riskini kamaytirmaydi.
#TradFi

1
312
·
--
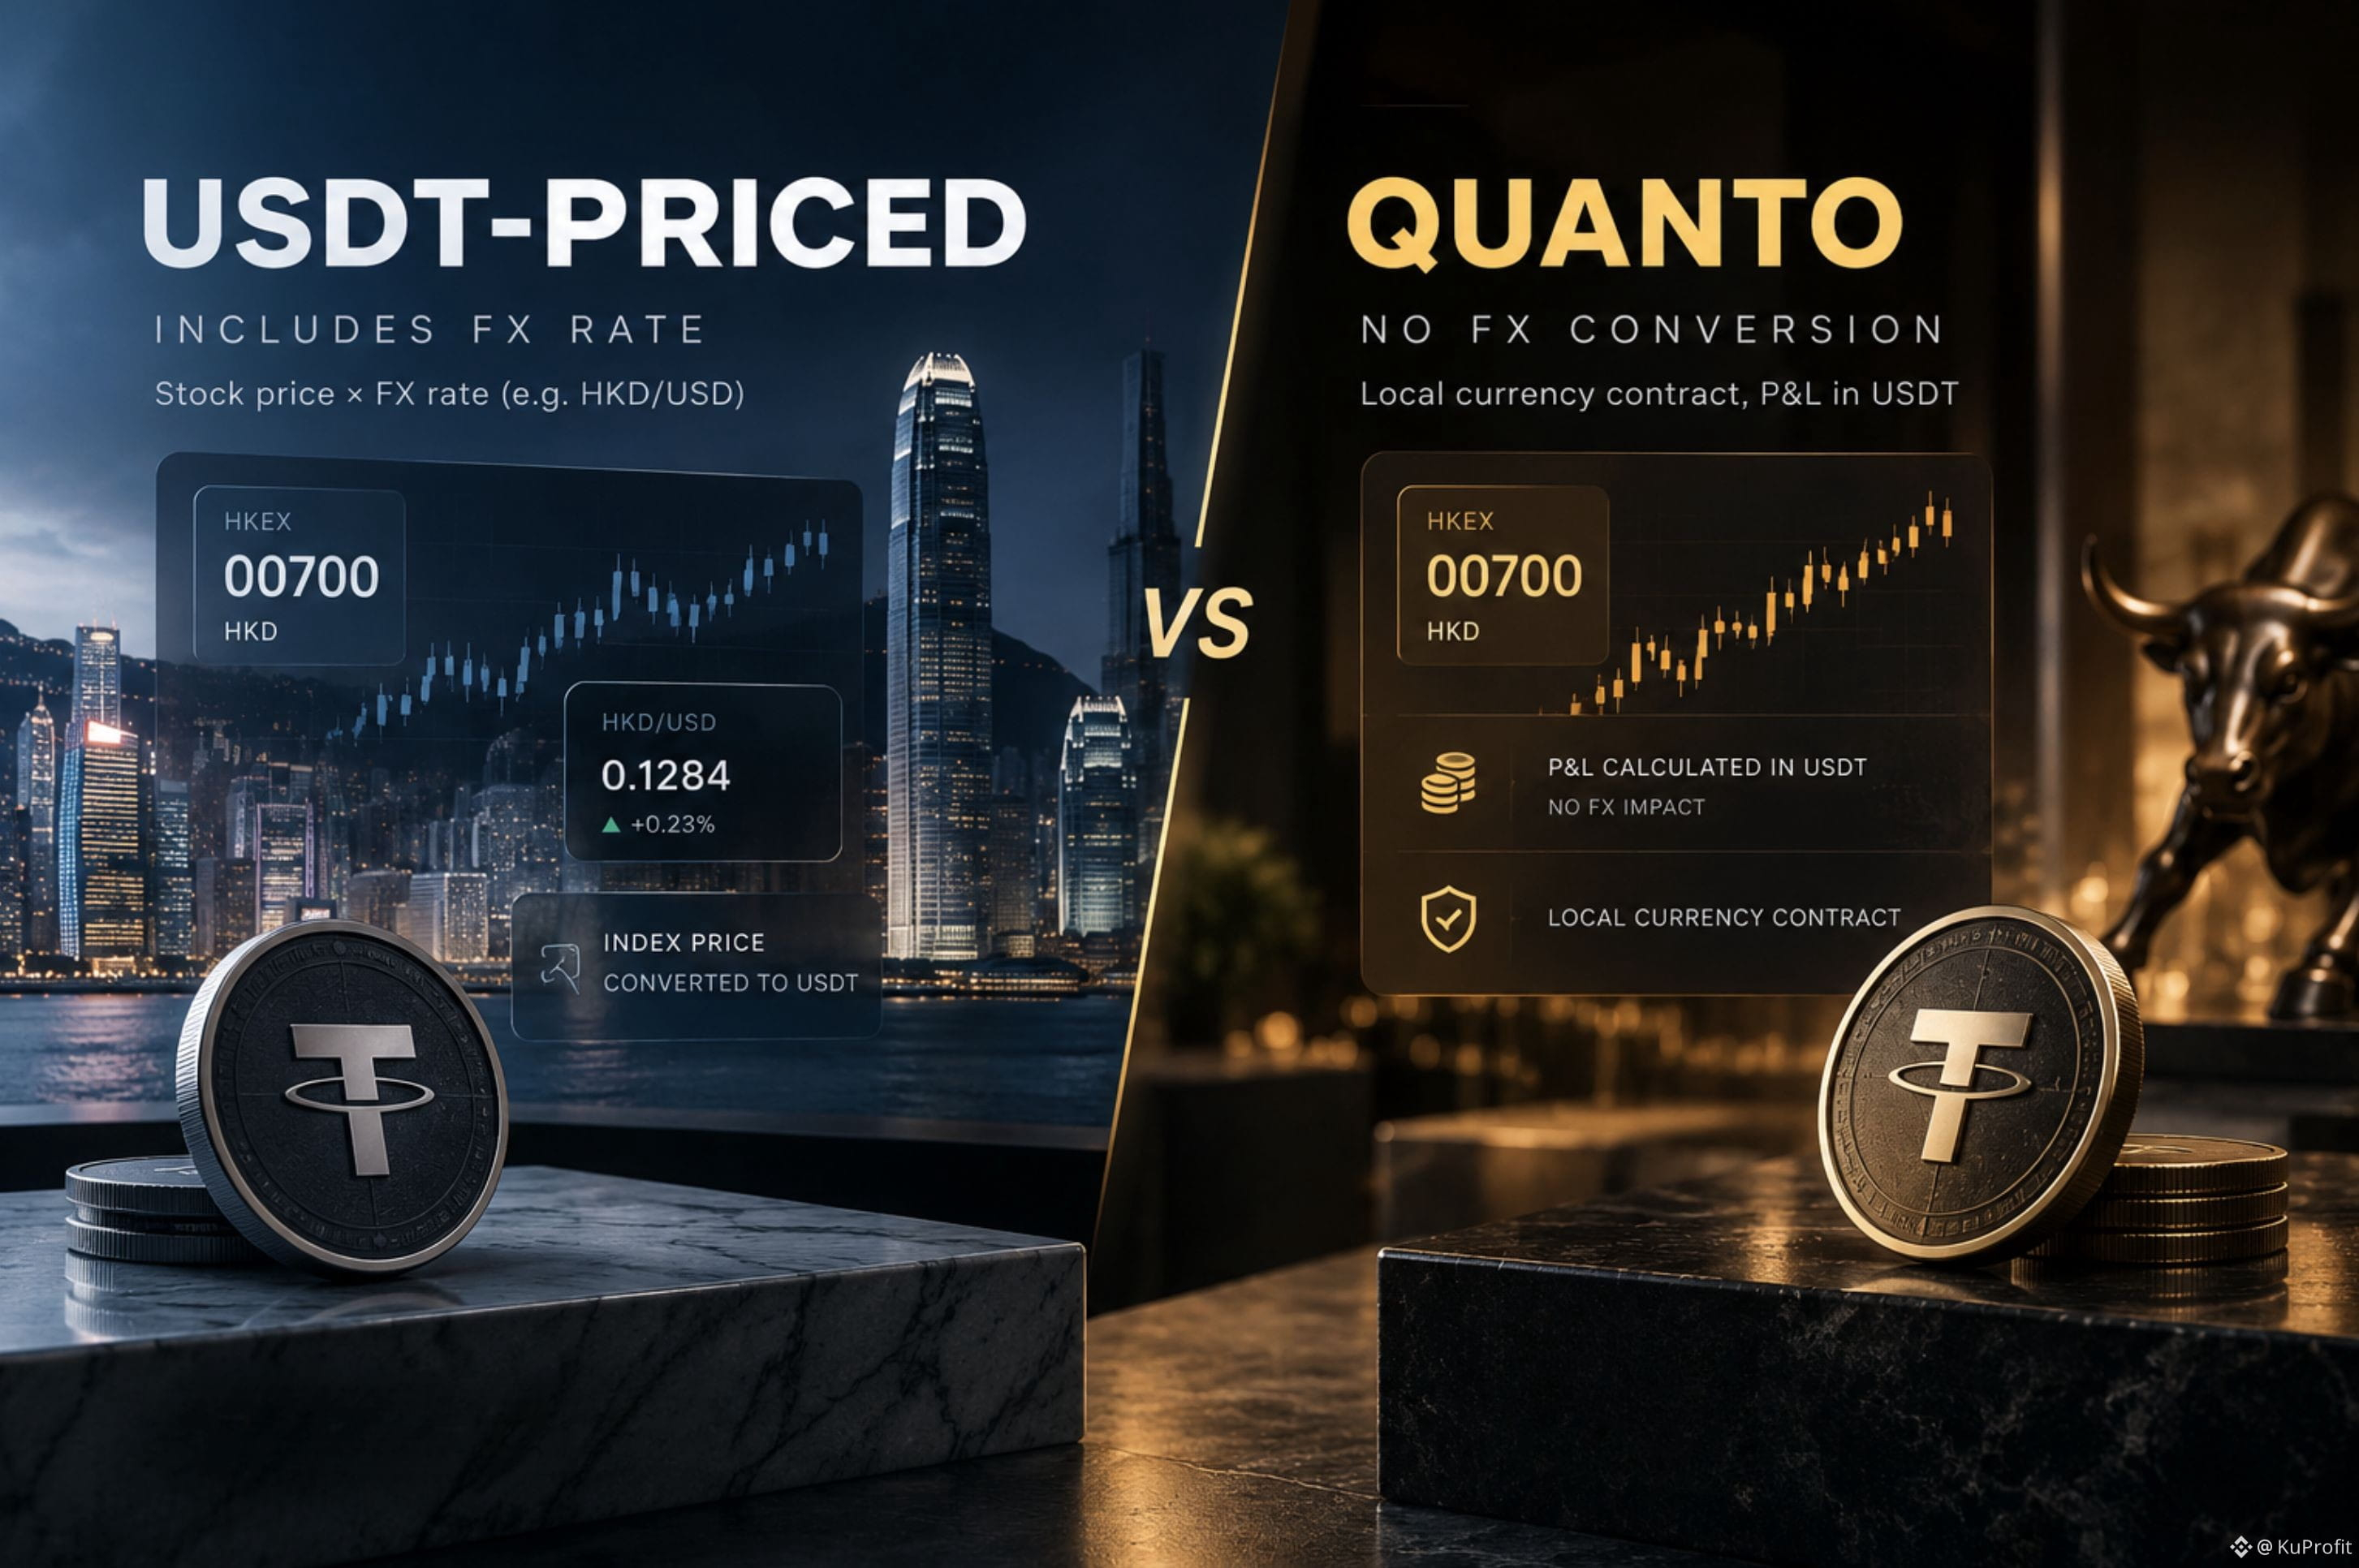
Nega bir aksiya uchun ikki xil kontrakt turli narx mexanikasiga ega bo‘lishi mumkin?
Men TradFi Perpetuals’da bir detallga e’tibor qaratdim.
Binance USDT-Priced va Quanto formatlarida kontraktlar taklif qiladi.
Birinchi qarashda, agar asosiy aktiv bir xil bo‘lsa, farq faqat nomdadir.
Ammo mexanika boshqacha.
USDT-Priced kontraktida indeks narxi valyuta kursini hisobga olgan holda, uning asosiy birjasidagi aksiya narxidan shakllanadi.
Gonkongdagi aksiya uchun bu shuni anglatadi: HKEX narxi + HKD/USD kurs.
Quanto’da esa yondashuv boshqacha: kontrakt mahalliy valyutada nominal qilingan, lekin marja va P&L USDT’da FX-kurs orqali konvertatsiyasiz hisoblanadi.
Shunda qiziq farq paydo bo‘ladi.
Agar aksiya o‘zgarmasa ham, HKD/USD harakat qilsa, USDT-Priced kontrakti uchun natija Quantodan farq qilishi mumkin.
Ya’ni, ikkala kontrakt ham o‘sha underlying’ni kuzatishi mumkin, ammo valyuta omiliga nisbatan sezgirligi turlicha bo‘ladi.
Mening uchun bu derivativ tanlashda faqat asosiy aktivga qarash yetarli emasligining yaxshi misoli.
Narx qanday shakllanishi va P&L qanday hisoblanishini ham ko‘rish kerak.
Ba’zan riskning muhim qismi aktivning o‘zida emas, kontrakt mexanikasida bo‘ladi.
#TradFi
Nega bir aksiya uchun ikki xil kontrakt turli narx mexanikasiga ega bo‘lishi mumkin?
Men TradFi Perpetuals’da bir detallga e’tibor qaratdim.
Binance USDT-Priced va Quanto formatlarida kontraktlar taklif qiladi.
Birinchi qarashda, agar asosiy aktiv bir xil bo‘lsa, farq faqat nomdadir.
Ammo mexanika boshqacha.
USDT-Priced kontraktida indeks narxi valyuta kursini hisobga olgan holda, uning asosiy birjasidagi aksiya narxidan shakllanadi.
Gonkongdagi aksiya uchun bu shuni anglatadi: HKEX narxi + HKD/USD kurs.
Quanto’da esa yondashuv boshqacha: kontrakt mahalliy valyutada nominal qilingan, lekin marja va P&L USDT’da FX-kurs orqali konvertatsiyasiz hisoblanadi.
Shunda qiziq farq paydo bo‘ladi.
Agar aksiya o‘zgarmasa ham, HKD/USD harakat qilsa, USDT-Priced kontrakti uchun natija Quantodan farq qilishi mumkin.
Ya’ni, ikkala kontrakt ham o‘sha underlying’ni kuzatishi mumkin, ammo valyuta omiliga nisbatan sezgirligi turlicha bo‘ladi.
Mening uchun bu derivativ tanlashda faqat asosiy aktivga qarash yetarli emasligining yaxshi misoli.
Narx qanday shakllanishi va P&L qanday hisoblanishini ham ko‘rish kerak.
Ba’zan riskning muhim qismi aktivning o‘zida emas, kontrakt mexanikasida bo‘ladi.
#TradFi
Men TradFi Perpetuals’da bir detallga e’tibor qaratdim.
Binance USDT-Priced va Quanto formatlarida kontraktlar taklif qiladi.
Birinchi qarashda, agar asosiy aktiv bir xil bo‘lsa, farq faqat nomdadir.
Ammo mexanika boshqacha.
USDT-Priced kontraktida indeks narxi valyuta kursini hisobga olgan holda, uning asosiy birjasidagi aksiya narxidan shakllanadi.
Gonkongdagi aksiya uchun bu shuni anglatadi: HKEX narxi + HKD/USD kurs.
Quanto’da esa yondashuv boshqacha: kontrakt mahalliy valyutada nominal qilingan, lekin marja va P&L USDT’da FX-kurs orqali konvertatsiyasiz hisoblanadi.
Shunda qiziq farq paydo bo‘ladi.
Agar aksiya o‘zgarmasa ham, HKD/USD harakat qilsa, USDT-Priced kontrakti uchun natija Quantodan farq qilishi mumkin.
Ya’ni, ikkala kontrakt ham o‘sha underlying’ni kuzatishi mumkin, ammo valyuta omiliga nisbatan sezgirligi turlicha bo‘ladi.
Mening uchun bu derivativ tanlashda faqat asosiy aktivga qarash yetarli emasligining yaxshi misoli.
Narx qanday shakllanishi va P&L qanday hisoblanishini ham ko‘rish kerak.
Ba’zan riskning muhim qismi aktivning o‘zida emas, kontrakt mexanikasida bo‘ladi.
#TradFi
69
·
--
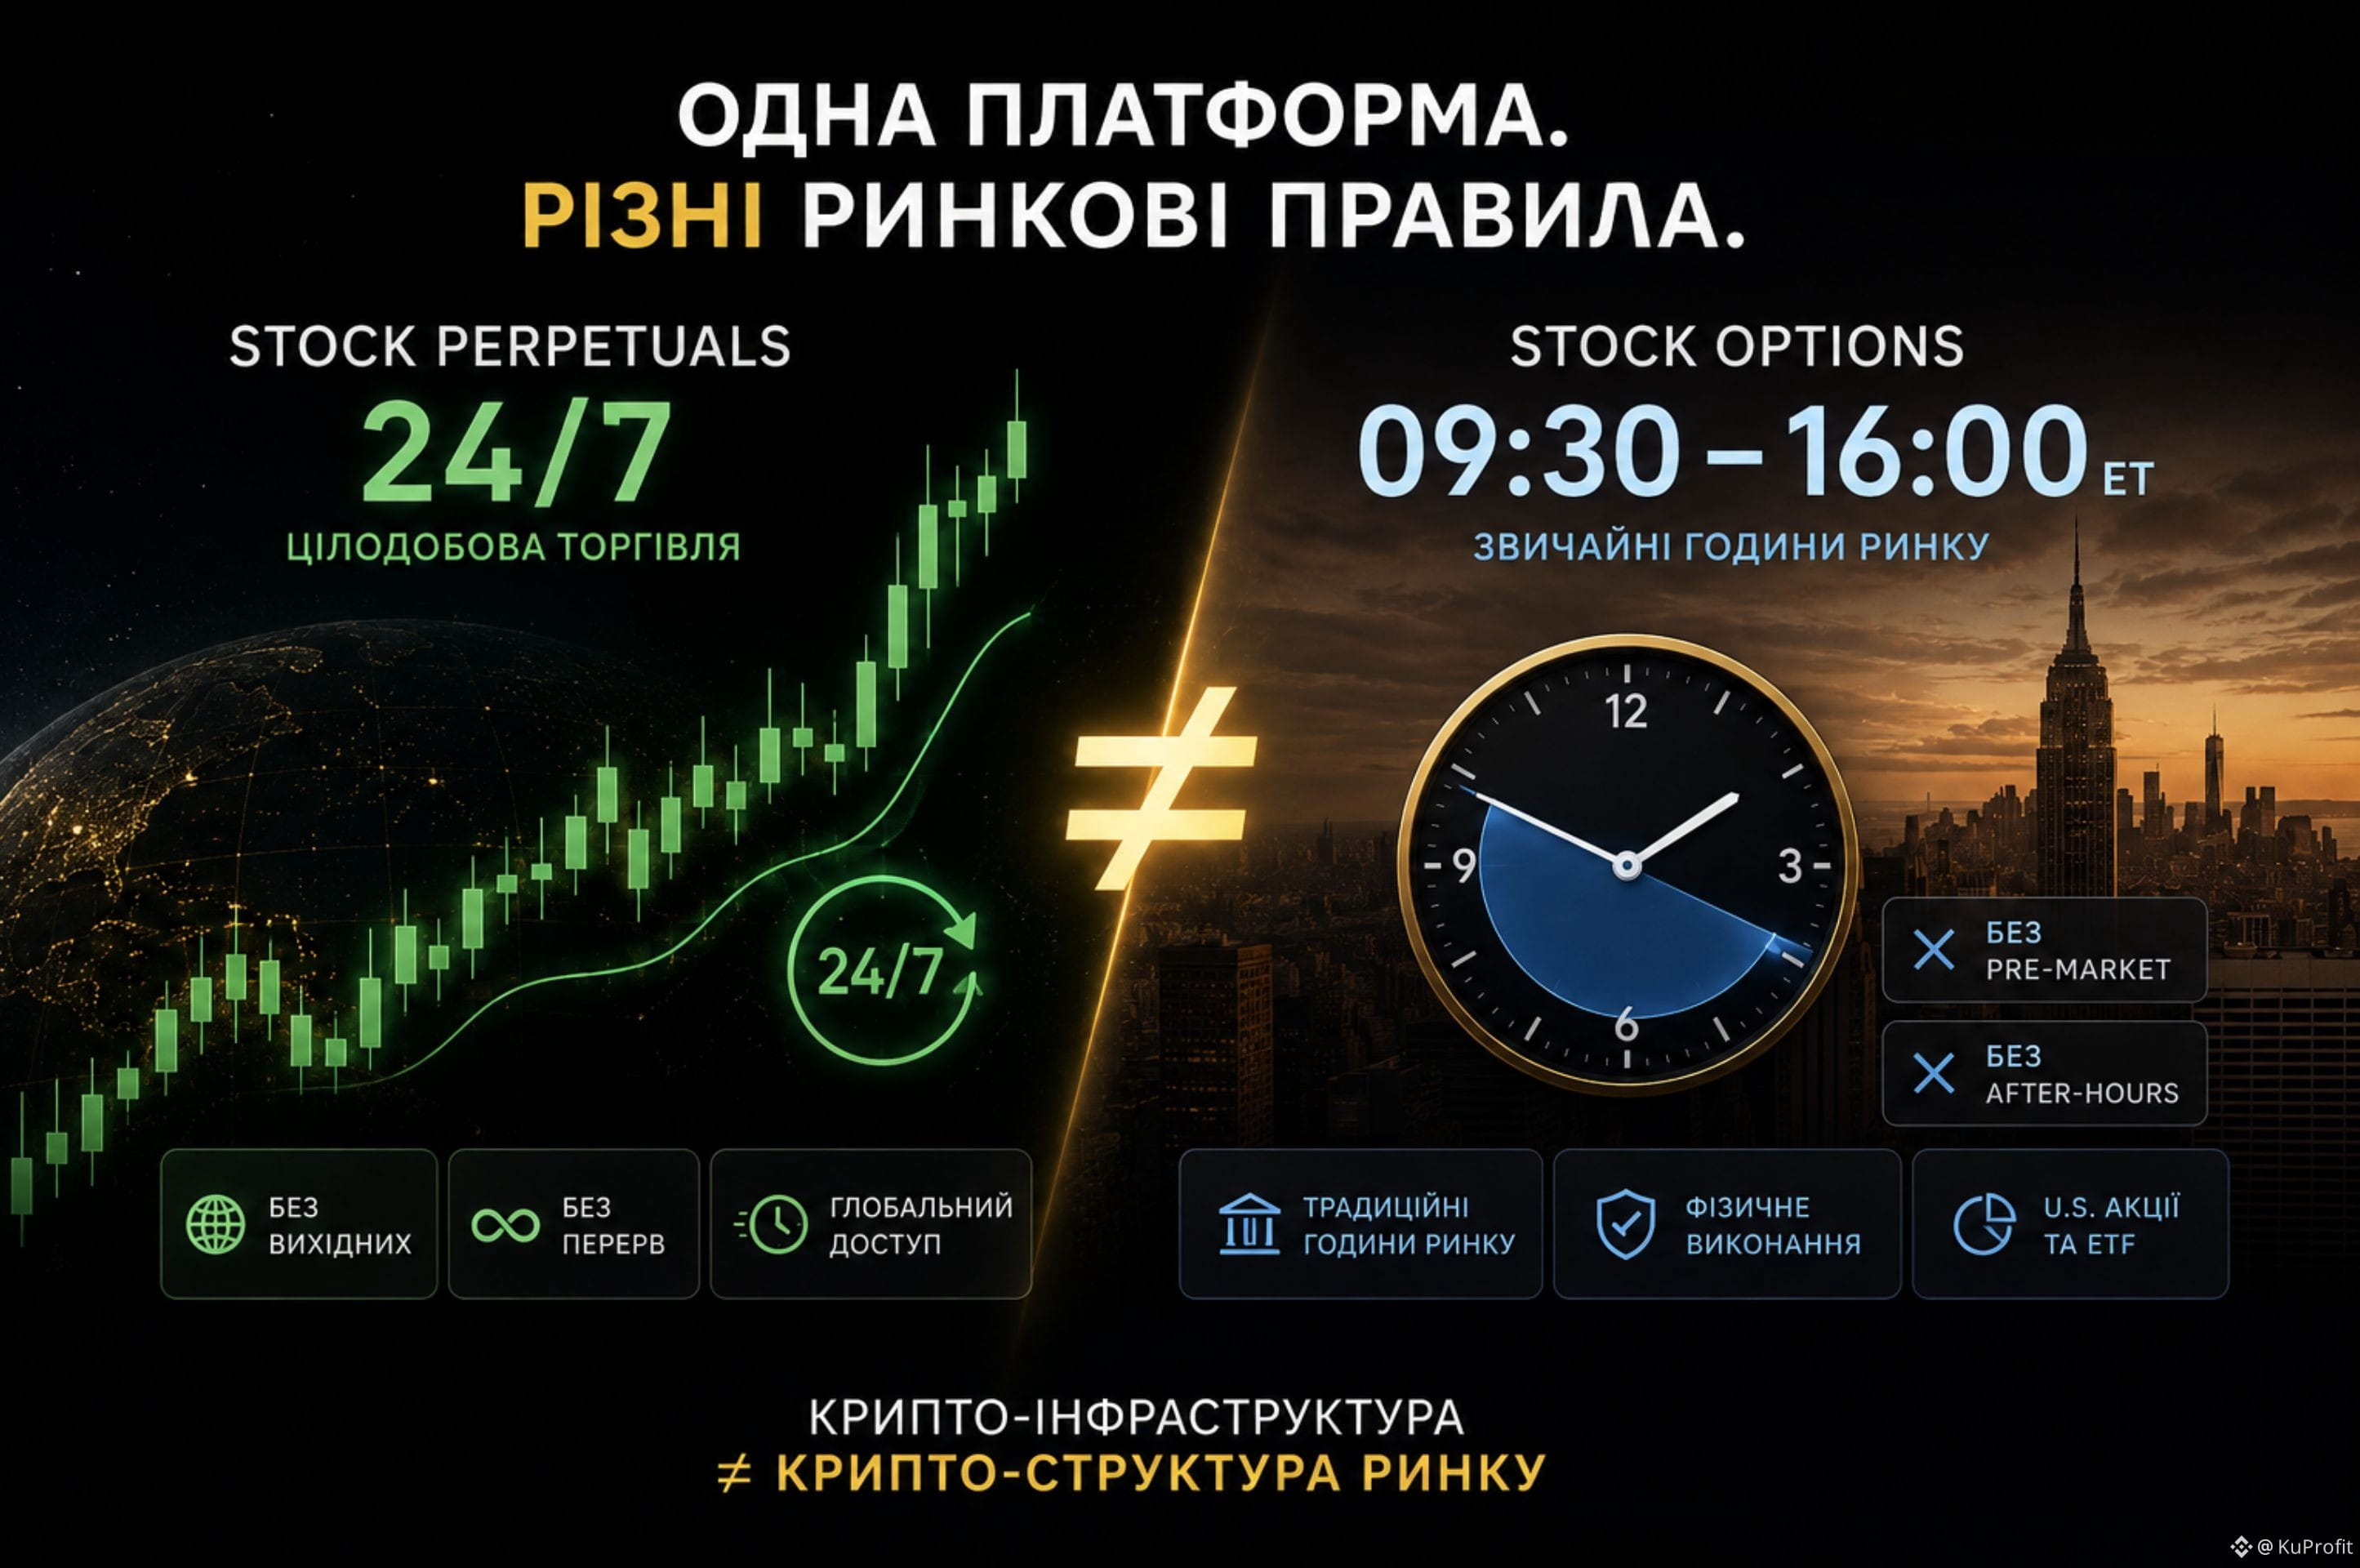
Agar Stock Perpetuals 24/7 savdo qilinsa, nega Stock Options faqat oddiy ish soatlarida?
Men esa Binance’da odatiy aktivlarni butunlay boshqa savdo modeli doirasida ko‘rish mumkinligiga o‘rganib qolganman.
Masalan, Stock Perpetuals 24/7 savdolanadi.
Shuning uchun menga Stock Options bilan nima bo‘layotgani qiziq bo‘ldi.
Binance amerika aksiyalari va ETF’lari bo‘yicha opsionlarni ishga tushiradi, lekin ular sutka davomida ishlash rejimiga o‘tmaydi. Bunday opsionlarning ko‘pchiligi bo‘yicha savdo oddiy amerika bozorining ish soatlarida amalga oshiriladi, pre-market va after-hours bo‘lmaydi.
Agar ikkita TradFi-instrument bitta platformada mavjud bo‘lsa, nega bittasini 24/7 savdolash mumkin, ikkinchisi esa hali ham an’anaviy bozor soatlariga bog‘langan?
Menga bu kripto-infratuzilma ≠ kripto-bozor strukturasi deganiga yaxshi misol.
Moliyaviy instrumentni yangi muhitga ko‘chirish uning barcha ishlash qoidalari avtomatik ravishda o‘zgarishini anglatmaydi.
Moliyaviy instrumentning o‘zi mantig‘i qisman an’anaviy bo‘lib qolishi ham mumkin.
Shu bois endi men Binance’da TradFi rivojini biroz boshqacha tarzda kuzatishga qiziqyapman:
traditsion moliyaviy instrumentlar crypto-native muhitga o‘tganda aynan nima o‘zgaradi — va yana nimalar esa eski bozor modeliga bog‘lanib qoladi?
#TradFi #StockOptions
Agar Stock Perpetuals 24/7 savdo qilinsa, nega Stock Options faqat oddiy ish soatlarida?
Men esa Binance’da odatiy aktivlarni butunlay boshqa savdo modeli doirasida ko‘rish mumkinligiga o‘rganib qolganman.
Masalan, Stock Perpetuals 24/7 savdolanadi.
Shuning uchun menga Stock Options bilan nima bo‘layotgani qiziq bo‘ldi.
Binance amerika aksiyalari va ETF’lari bo‘yicha opsionlarni ishga tushiradi, lekin ular sutka davomida ishlash rejimiga o‘tmaydi. Bunday opsionlarning ko‘pchiligi bo‘yicha savdo oddiy amerika bozorining ish soatlarida amalga oshiriladi, pre-market va after-hours bo‘lmaydi.
Agar ikkita TradFi-instrument bitta platformada mavjud bo‘lsa, nega bittasini 24/7 savdolash mumkin, ikkinchisi esa hali ham an’anaviy bozor soatlariga bog‘langan?
Menga bu kripto-infratuzilma ≠ kripto-bozor strukturasi deganiga yaxshi misol.
Moliyaviy instrumentni yangi muhitga ko‘chirish uning barcha ishlash qoidalari avtomatik ravishda o‘zgarishini anglatmaydi.
Moliyaviy instrumentning o‘zi mantig‘i qisman an’anaviy bo‘lib qolishi ham mumkin.
Shu bois endi men Binance’da TradFi rivojini biroz boshqacha tarzda kuzatishga qiziqyapman:
traditsion moliyaviy instrumentlar crypto-native muhitga o‘tganda aynan nima o‘zgaradi — va yana nimalar esa eski bozor modeliga bog‘lanib qoladi?
#TradFi #StockOptions
Men esa Binance’da odatiy aktivlarni butunlay boshqa savdo modeli doirasida ko‘rish mumkinligiga o‘rganib qolganman.
Masalan, Stock Perpetuals 24/7 savdolanadi.
Shuning uchun menga Stock Options bilan nima bo‘layotgani qiziq bo‘ldi.
Binance amerika aksiyalari va ETF’lari bo‘yicha opsionlarni ishga tushiradi, lekin ular sutka davomida ishlash rejimiga o‘tmaydi. Bunday opsionlarning ko‘pchiligi bo‘yicha savdo oddiy amerika bozorining ish soatlarida amalga oshiriladi, pre-market va after-hours bo‘lmaydi.
Agar ikkita TradFi-instrument bitta platformada mavjud bo‘lsa, nega bittasini 24/7 savdolash mumkin, ikkinchisi esa hali ham an’anaviy bozor soatlariga bog‘langan?
Menga bu kripto-infratuzilma ≠ kripto-bozor strukturasi deganiga yaxshi misol.
Moliyaviy instrumentni yangi muhitga ko‘chirish uning barcha ishlash qoidalari avtomatik ravishda o‘zgarishini anglatmaydi.
Moliyaviy instrumentning o‘zi mantig‘i qisman an’anaviy bo‘lib qolishi ham mumkin.
Shu bois endi men Binance’da TradFi rivojini biroz boshqacha tarzda kuzatishga qiziqyapman:
traditsion moliyaviy instrumentlar crypto-native muhitga o‘tganda aynan nima o‘zgaradi — va yana nimalar esa eski bozor modeliga bog‘lanib qoladi?
#TradFi #StockOptions
130
·
--
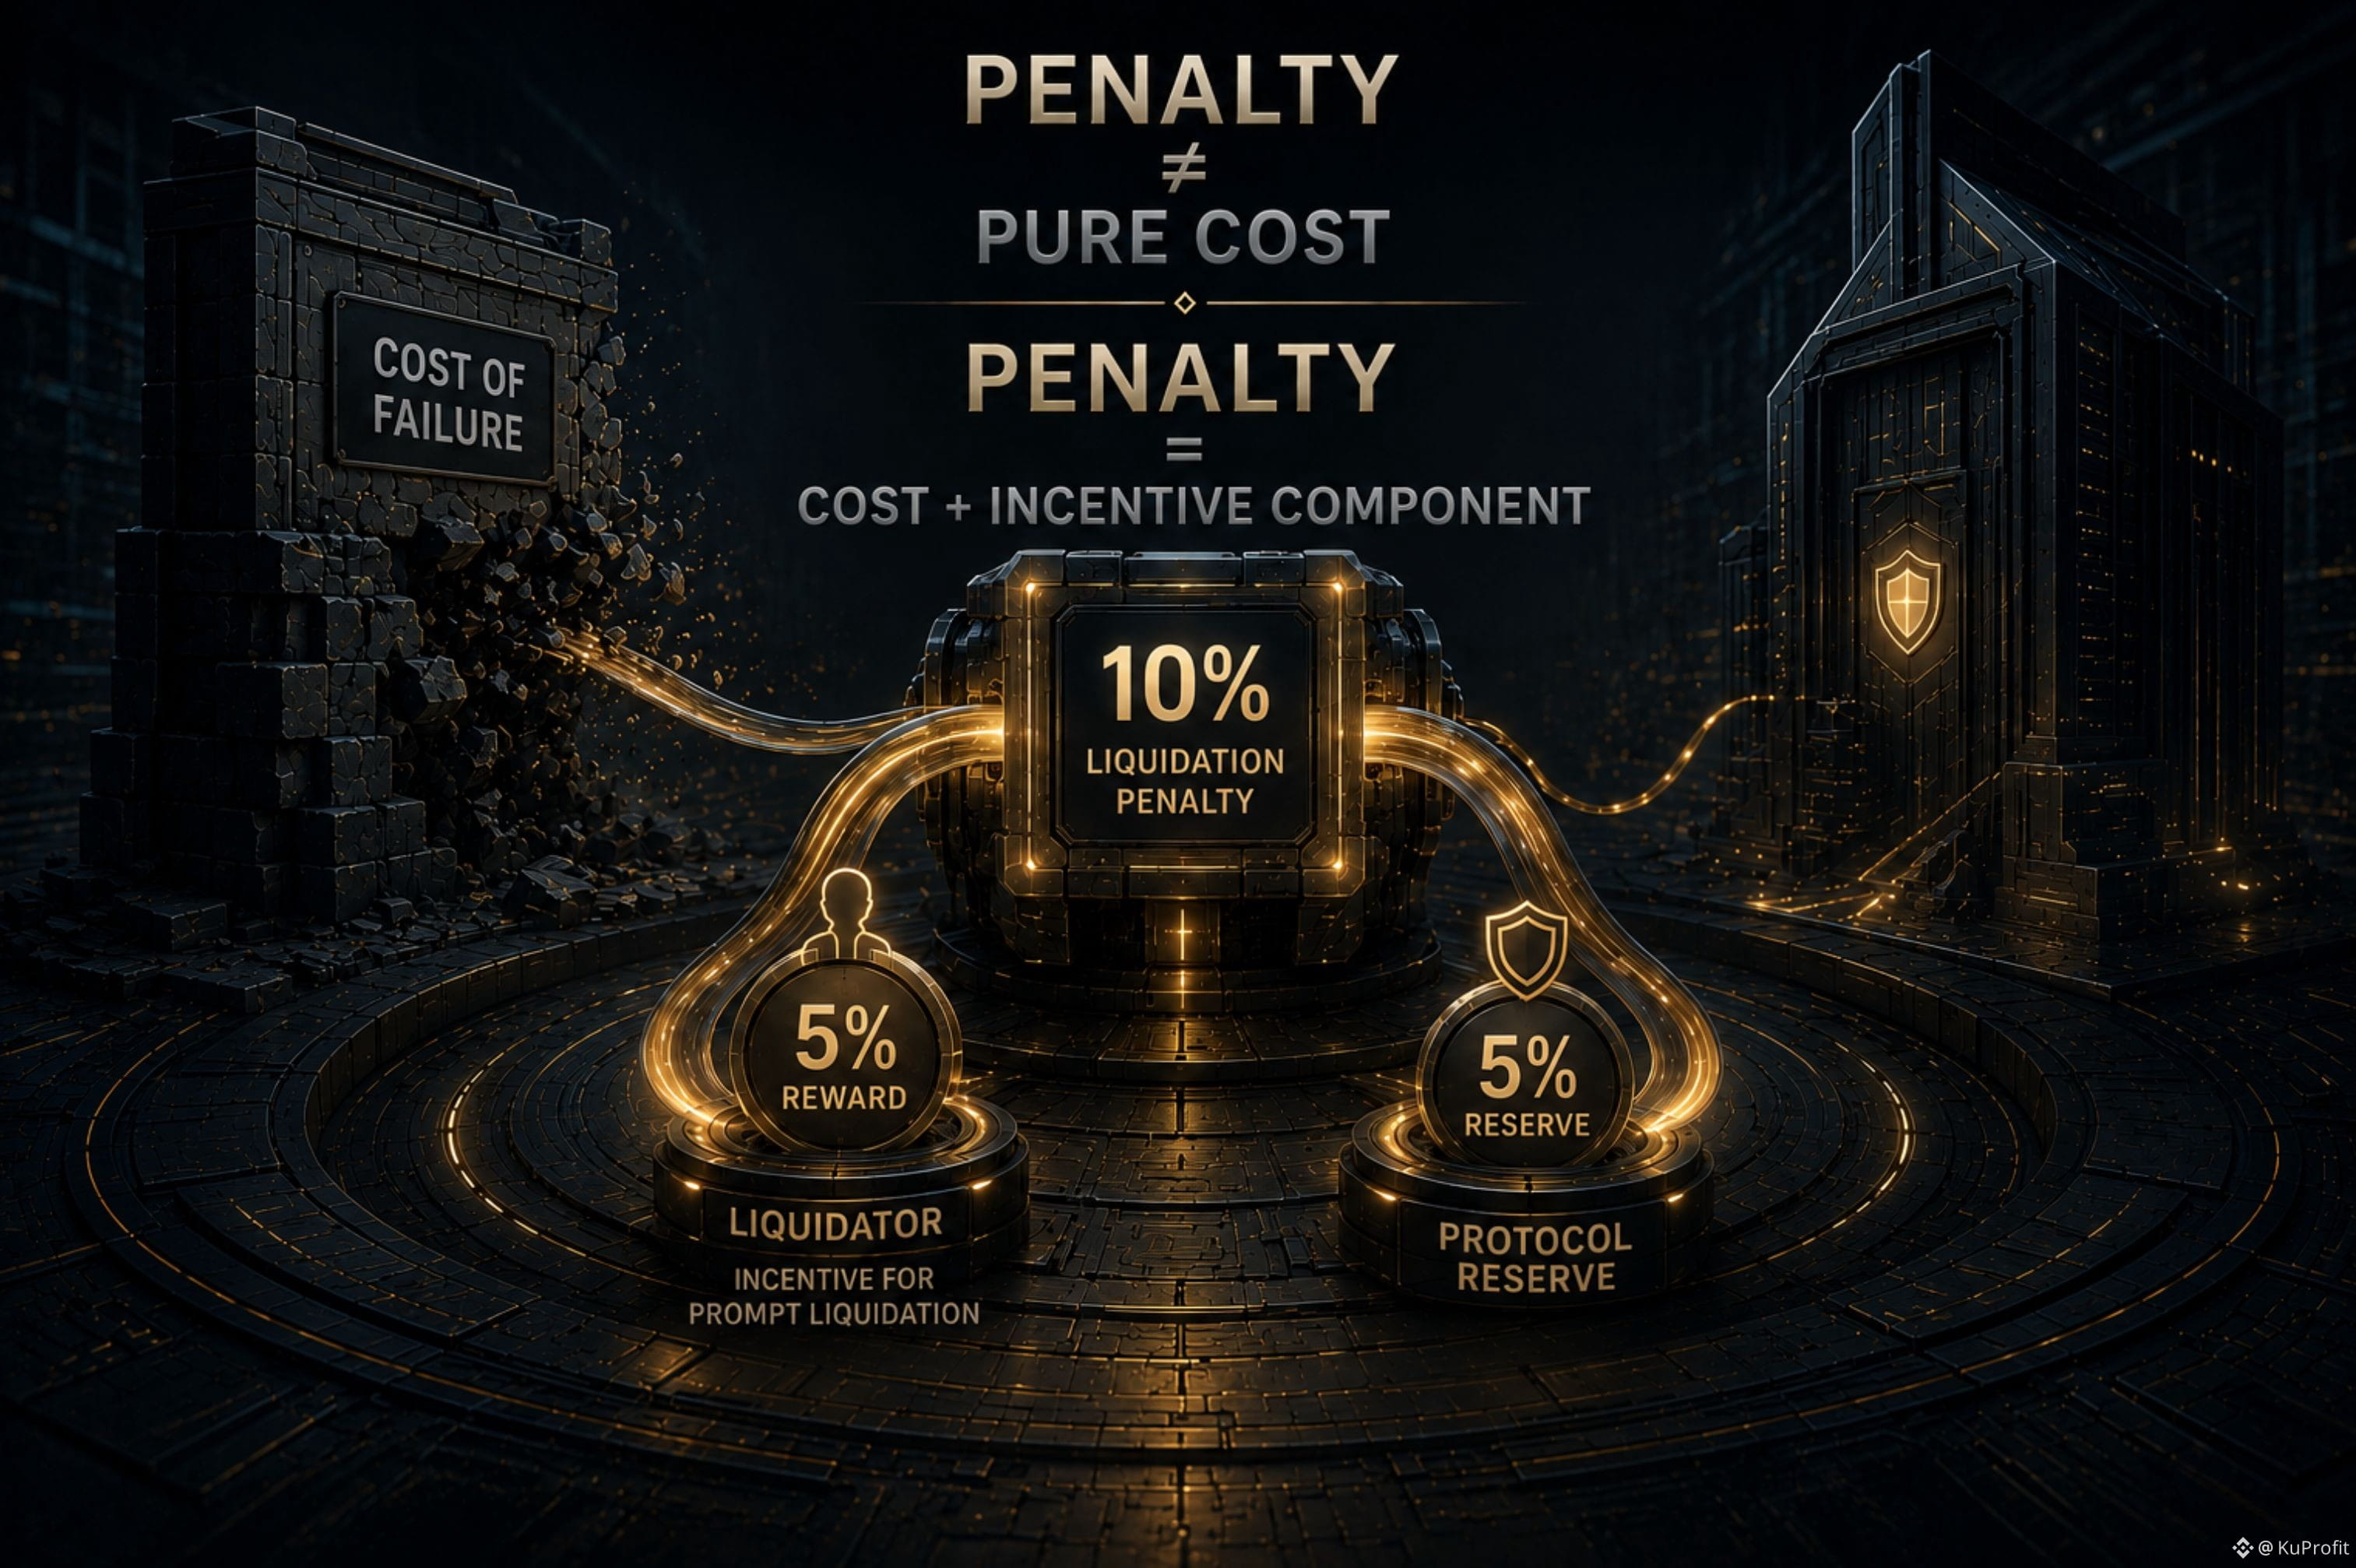
Jarima odatda muvaffaqiyatsizlik narxiga o‘xshaydi.
Lekin bu narxning bir qismi pozitsiyani hal qilayotgan aktivatorga tegsa, u haqiqatan ham shunchaki jarimami?
TermMax’da tugatish (likvidatsiya) tugatilgan qarz qiymatiga asoslanib 10% jarima qo‘llaydi. Bu jarima qarzdorning garovidan undiriladi.
Lekin u qayerga ketishi yanada qiziqroq qism.
5% likvidatorga mukofot sifatida ajratiladi.
5% protokol zaxirasiga ketadi.
TermMax likvidator mukofotini tezkor tugatish (prompt liquidation) uchun rag‘bat sifatida izohlaydi.
Demak, jarima faqat barbod bo‘lgan pozitsiyaga xarajat belgilashdan ko‘ra ko‘proq narsa qiladi.
U tugatishni (likvidatsiyani) amalga oshirayotgan aktivator uchun iqtisodiy rag‘bat yaratadi.
Bu esa ongdagi tasavvurni o‘zgartiradi:
likvidatsiya jarimasi ≠ faqat jazolovchi xarajat.
U, shuningdek, likvidatsiya ortidagi rag‘batlantirish mexanizmining bir qismi.
Shuning uchun likvidatsiya jarimasiga qaraganda, balki yaxshiroq savol faqat “u qancha turadi?” bo‘lmasin.
Savol shunday bo‘lsin:
Bu xarajat kimni rag‘batlantiradi — va u likvidatsiya jarayonida qanday rol o‘ynaydi?
#termmax @termmax
Jarima odatda muvaffaqiyatsizlik narxiga o‘xshaydi.
Lekin bu narxning bir qismi pozitsiyani hal qilayotgan aktivatorga tegsa, u haqiqatan ham shunchaki jarimami?
TermMax’da tugatish (likvidatsiya) tugatilgan qarz qiymatiga asoslanib 10% jarima qo‘llaydi. Bu jarima qarzdorning garovidan undiriladi.
Lekin u qayerga ketishi yanada qiziqroq qism.
5% likvidatorga mukofot sifatida ajratiladi.
5% protokol zaxirasiga ketadi.
TermMax likvidator mukofotini tezkor tugatish (prompt liquidation) uchun rag‘bat sifatida izohlaydi.
Demak, jarima faqat barbod bo‘lgan pozitsiyaga xarajat belgilashdan ko‘ra ko‘proq narsa qiladi.
U tugatishni (likvidatsiyani) amalga oshirayotgan aktivator uchun iqtisodiy rag‘bat yaratadi.
Bu esa ongdagi tasavvurni o‘zgartiradi:
likvidatsiya jarimasi ≠ faqat jazolovchi xarajat.
U, shuningdek, likvidatsiya ortidagi rag‘batlantirish mexanizmining bir qismi.
Shuning uchun likvidatsiya jarimasiga qaraganda, balki yaxshiroq savol faqat “u qancha turadi?” bo‘lmasin.
Savol shunday bo‘lsin:
Bu xarajat kimni rag‘batlantiradi — va u likvidatsiya jarayonida qanday rol o‘ynaydi?
#termmax @TermMax
Lekin bu narxning bir qismi pozitsiyani hal qilayotgan aktivatorga tegsa, u haqiqatan ham shunchaki jarimami?
TermMax’da tugatish (likvidatsiya) tugatilgan qarz qiymatiga asoslanib 10% jarima qo‘llaydi. Bu jarima qarzdorning garovidan undiriladi.
Lekin u qayerga ketishi yanada qiziqroq qism.
5% likvidatorga mukofot sifatida ajratiladi.
5% protokol zaxirasiga ketadi.
TermMax likvidator mukofotini tezkor tugatish (prompt liquidation) uchun rag‘bat sifatida izohlaydi.
Demak, jarima faqat barbod bo‘lgan pozitsiyaga xarajat belgilashdan ko‘ra ko‘proq narsa qiladi.
U tugatishni (likvidatsiyani) amalga oshirayotgan aktivator uchun iqtisodiy rag‘bat yaratadi.
Bu esa ongdagi tasavvurni o‘zgartiradi:
likvidatsiya jarimasi ≠ faqat jazolovchi xarajat.
U, shuningdek, likvidatsiya ortidagi rag‘batlantirish mexanizmining bir qismi.
Shuning uchun likvidatsiya jarimasiga qaraganda, balki yaxshiroq savol faqat “u qancha turadi?” bo‘lmasin.
Savol shunday bo‘lsin:
Bu xarajat kimni rag‘batlantiradi — va u likvidatsiya jarayonida qanday rol o‘ynaydi?
#termmax @TermMax
93
·
--
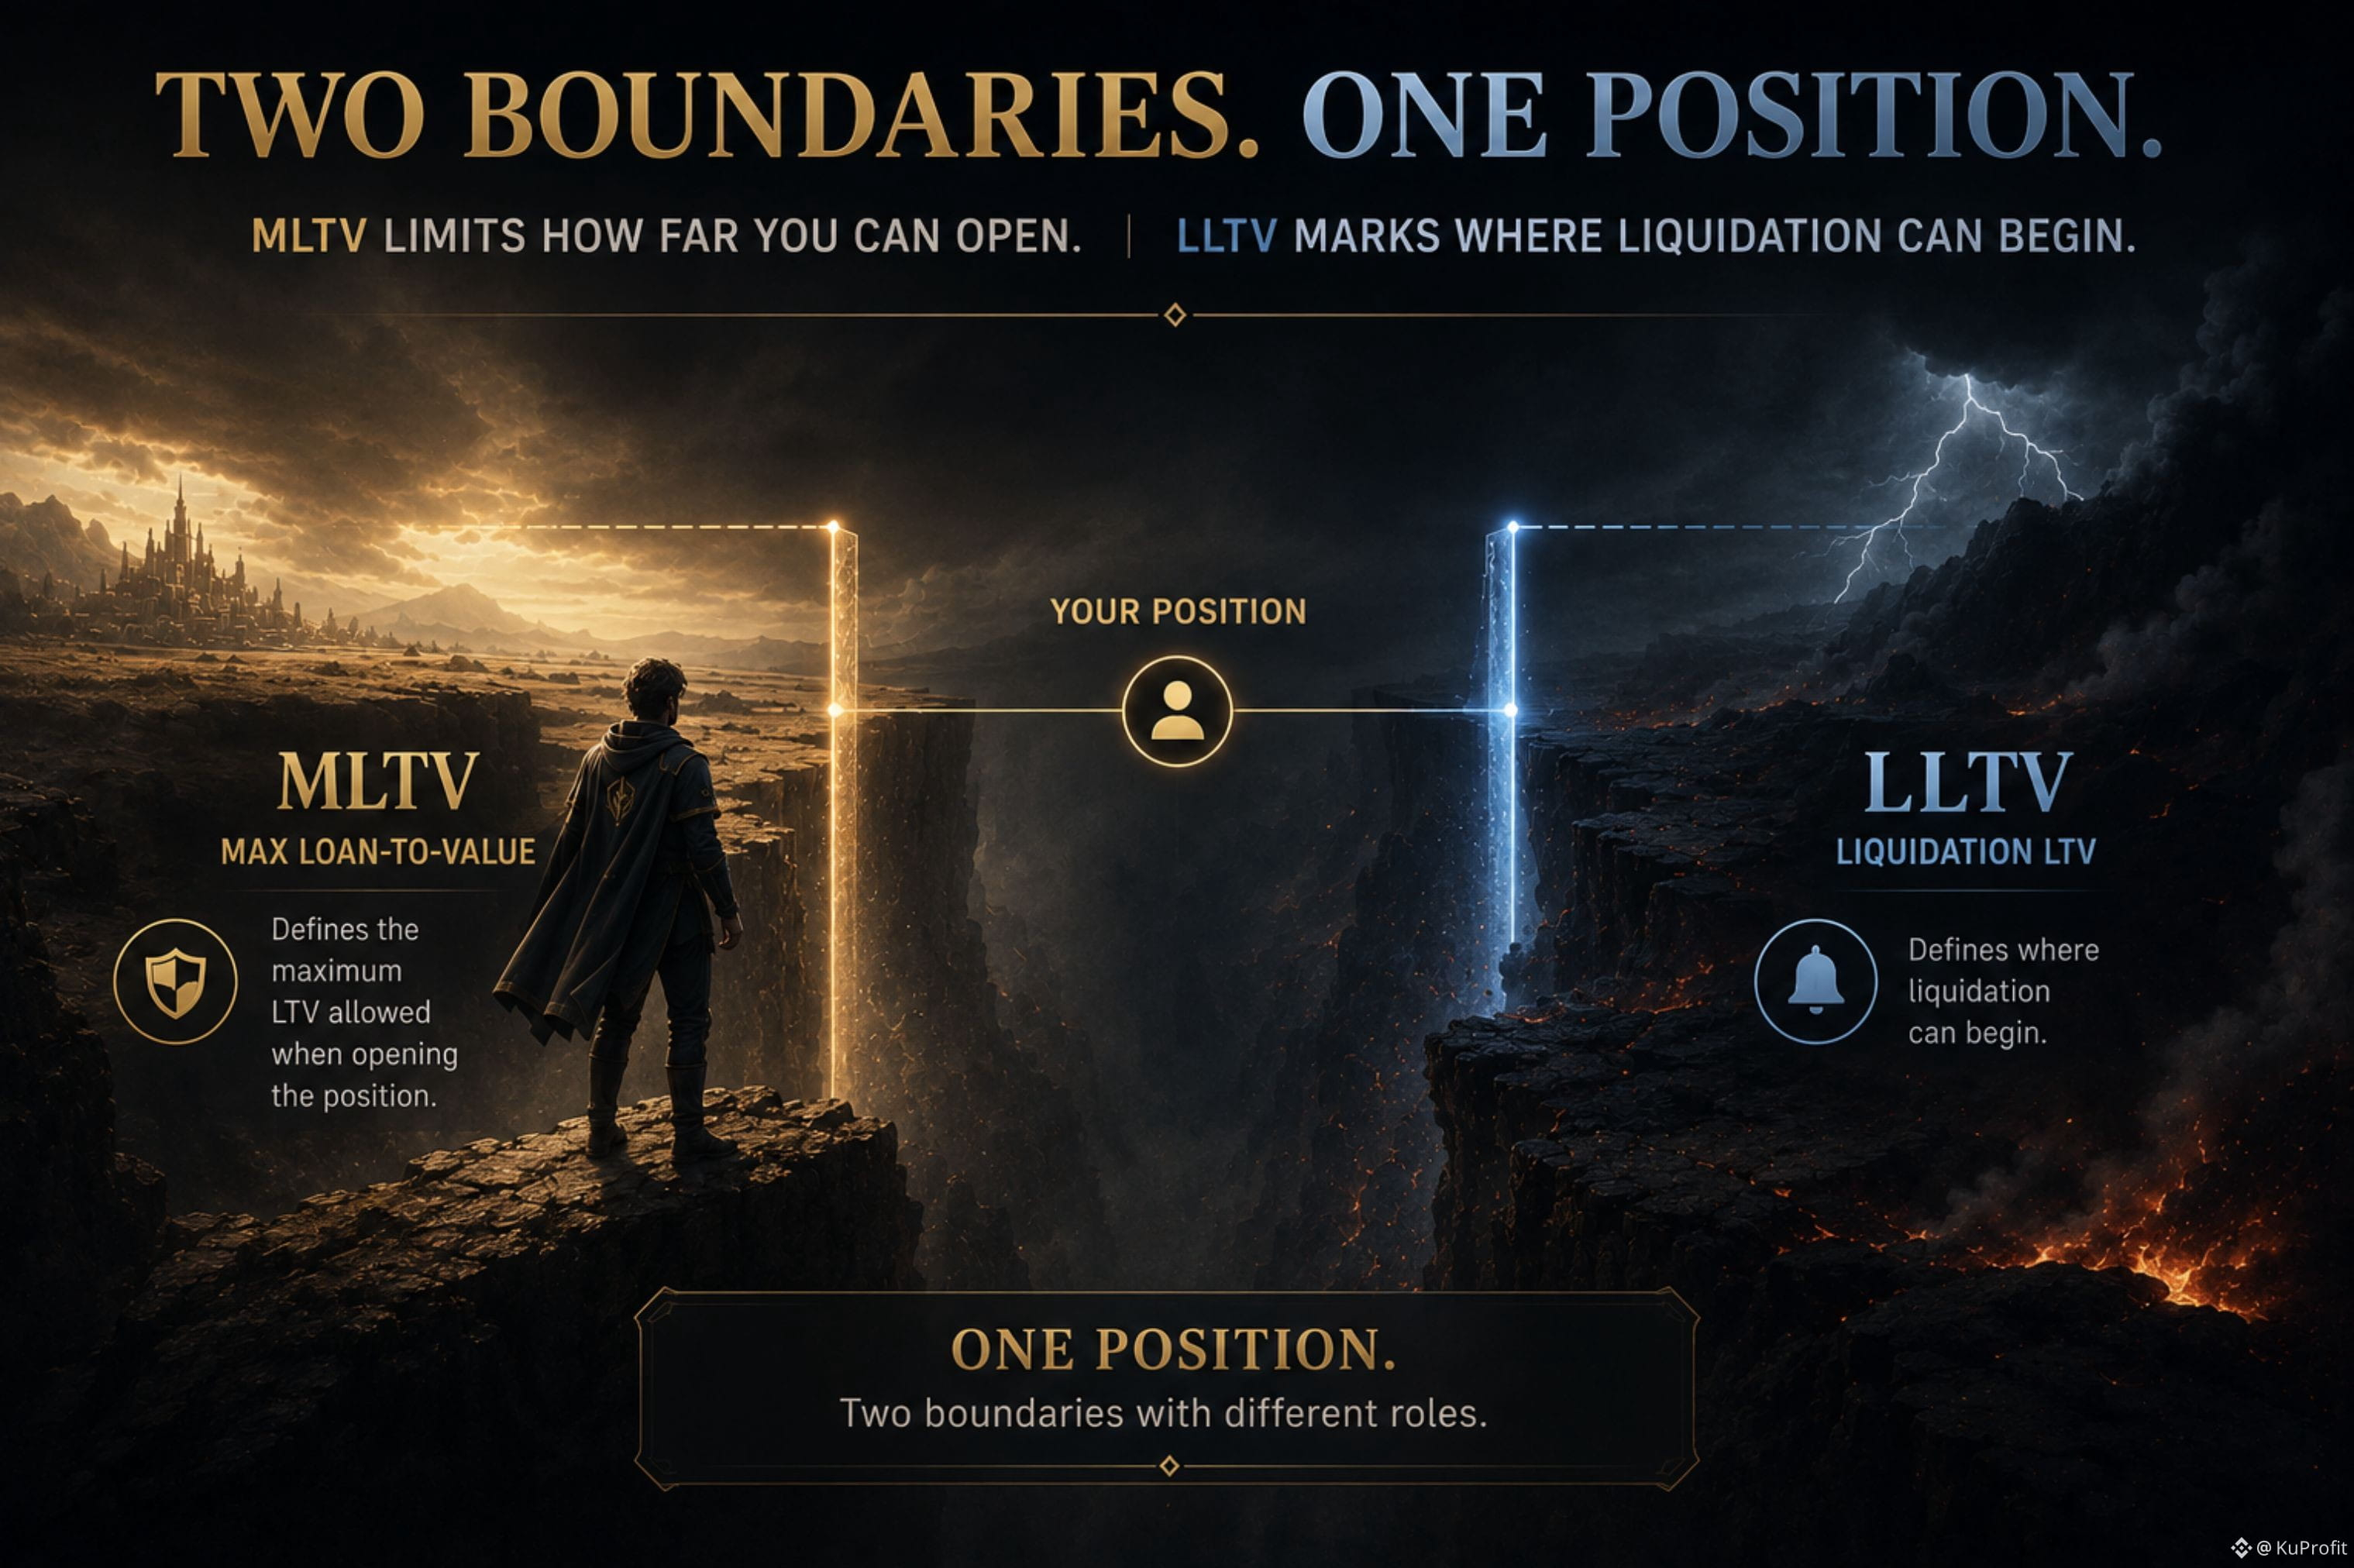
TermMax pozitsiyasida ikkita turli LTV chegarasi bor — buning sababi bor.
Birinchisi pozitsiyani qanchalik uzoq ochish mumkinligini cheklaydi.
Ikkinchisi esa tugatish (likvidatsiya) qachondan boshlanishini belgilaydi.
LTVni bitta raqam deb olib, pozitsiya qanchalik xavfli ekanini ko‘rish oson.
Lekin TermMax buni ikkita alohida chegara qilib ajratadi:
MLTV dastlabki pozitsiya uchun maksimal qarz olish imkoniyatini belgilaydi.
LLTV likvidatsiya boshlanishi mumkin bo‘lgan LTV chegarasini aniqlaydi.
Ularning orasidagi farq protokol dizaynining bir qismi: qarz olish limitidan tugatish chegarasigacha bo‘lgan bufer.
Bu kafolatlangan xavfsizlik marjasi yoki garov qancha foizgacha harakatni yuta olishini ko‘rsatadigan qat’iy foiz degani emas.
Bunga qarashning yanada foydali yo‘li shunaqa:
Pozitsiyaning ochilish masofasi uchun bitta chegara bor va likvidatsiya qachon boshlanishi uchun yana bir chegara.
Shuning uchun TermMax bozorlarini solishtirganda faqat “LTV”ga qarash muhim farqni berkitib qo‘yishi mumkin.
Yaxshiroq savol esa:
Pozitsiya qayerdan boshlanishi mumkin — va likvidatsiya chegarasi qayerda joylashgan?
Ikki xil LTV raqami.
Bitta pozitsiya.
Turli vazifalar.
#termmax @termmax
TermMax pozitsiyasida ikkita turli LTV chegarasi bor — buning sababi bor.
Birinchisi pozitsiyani qanchalik uzoq ochish mumkinligini cheklaydi.
Ikkinchisi esa tugatish (likvidatsiya) qachondan boshlanishini belgilaydi.
LTVni bitta raqam deb olib, pozitsiya qanchalik xavfli ekanini ko‘rish oson.
Lekin TermMax buni ikkita alohida chegara qilib ajratadi:
MLTV dastlabki pozitsiya uchun maksimal qarz olish imkoniyatini belgilaydi.
LLTV likvidatsiya boshlanishi mumkin bo‘lgan LTV chegarasini aniqlaydi.
Ularning orasidagi farq protokol dizaynining bir qismi: qarz olish limitidan tugatish chegarasigacha bo‘lgan bufer.
Bu kafolatlangan xavfsizlik marjasi yoki garov qancha foizgacha harakatni yuta olishini ko‘rsatadigan qat’iy foiz degani emas.
Bunga qarashning yanada foydali yo‘li shunaqa:
Pozitsiyaning ochilish masofasi uchun bitta chegara bor va likvidatsiya qachon boshlanishi uchun yana bir chegara.
Shuning uchun TermMax bozorlarini solishtirganda faqat “LTV”ga qarash muhim farqni berkitib qo‘yishi mumkin.
Yaxshiroq savol esa:
Pozitsiya qayerdan boshlanishi mumkin — va likvidatsiya chegarasi qayerda joylashgan?
Ikki xil LTV raqami.
Bitta pozitsiya.
Turli vazifalar.
#termmax @TermMax
Birinchisi pozitsiyani qanchalik uzoq ochish mumkinligini cheklaydi.
Ikkinchisi esa tugatish (likvidatsiya) qachondan boshlanishini belgilaydi.
LTVni bitta raqam deb olib, pozitsiya qanchalik xavfli ekanini ko‘rish oson.
Lekin TermMax buni ikkita alohida chegara qilib ajratadi:
MLTV dastlabki pozitsiya uchun maksimal qarz olish imkoniyatini belgilaydi.
LLTV likvidatsiya boshlanishi mumkin bo‘lgan LTV chegarasini aniqlaydi.
Ularning orasidagi farq protokol dizaynining bir qismi: qarz olish limitidan tugatish chegarasigacha bo‘lgan bufer.
Bu kafolatlangan xavfsizlik marjasi yoki garov qancha foizgacha harakatni yuta olishini ko‘rsatadigan qat’iy foiz degani emas.
Bunga qarashning yanada foydali yo‘li shunaqa:
Pozitsiyaning ochilish masofasi uchun bitta chegara bor va likvidatsiya qachon boshlanishi uchun yana bir chegara.
Shuning uchun TermMax bozorlarini solishtirganda faqat “LTV”ga qarash muhim farqni berkitib qo‘yishi mumkin.
Yaxshiroq savol esa:
Pozitsiya qayerdan boshlanishi mumkin — va likvidatsiya chegarasi qayerda joylashgan?
Ikki xil LTV raqami.
Bitta pozitsiya.
Turli vazifalar.
#termmax @TermMax
92
·
--
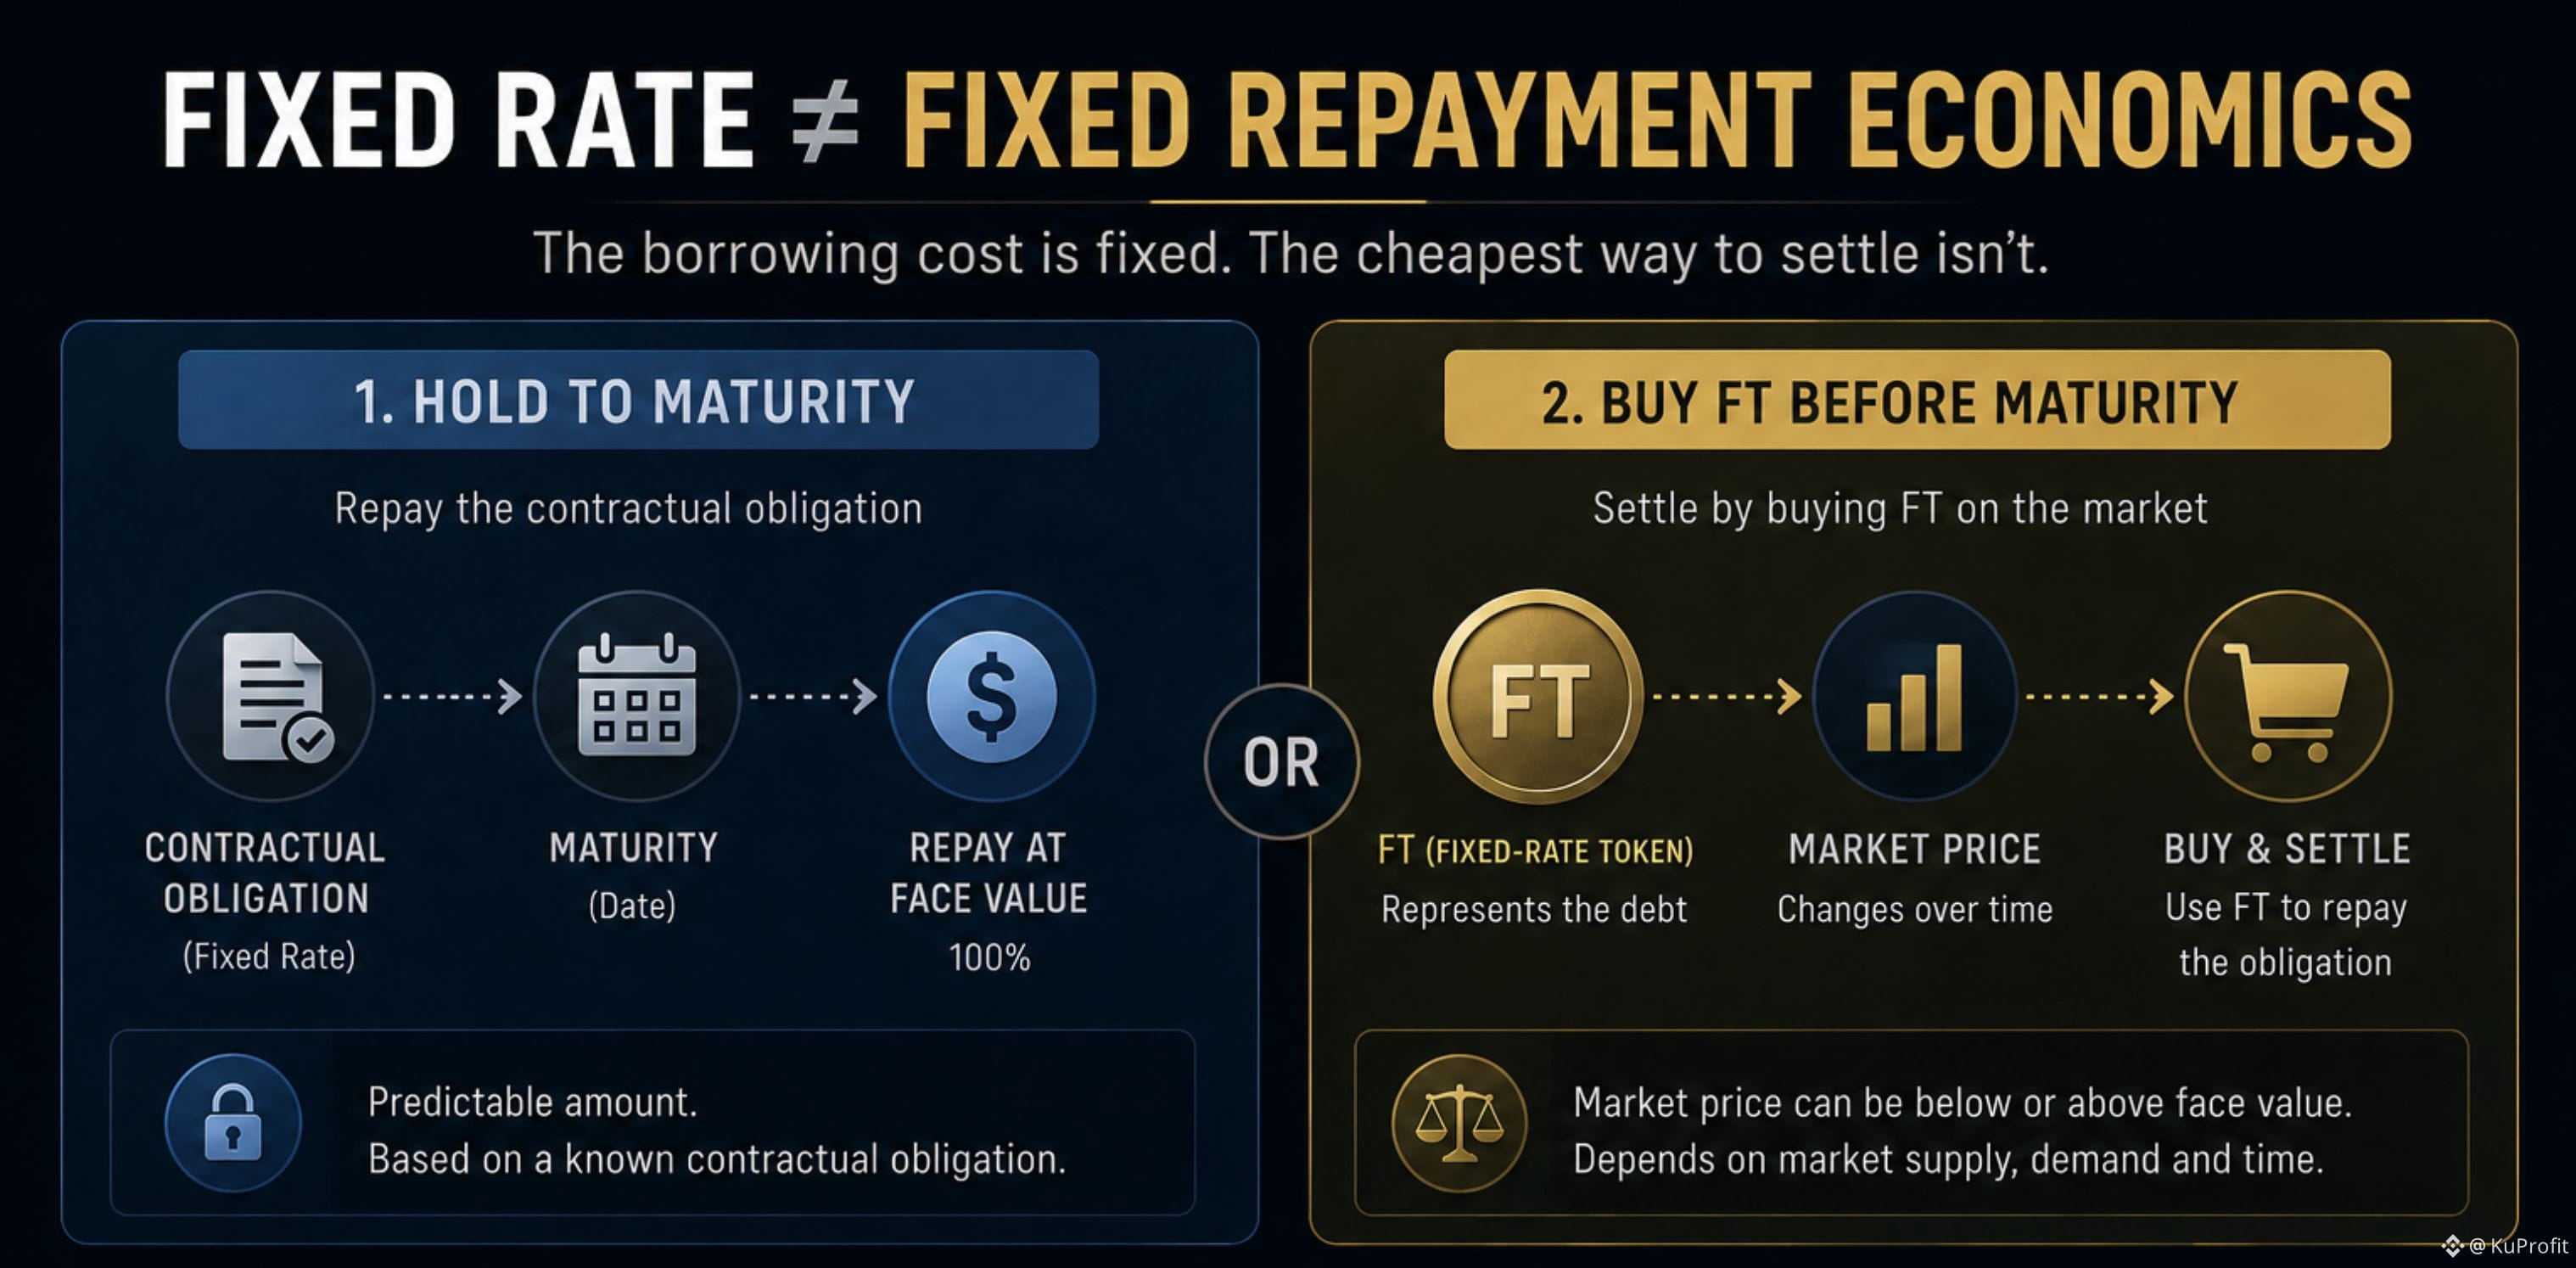
Qiziqarli qism garov to‘liq tugatilmagan (liquidation to‘liq hal qilinmagan) paytdan boshlanishi mumkin.
Odatdagi ruhiy model sodda:
qarov → tugatish (liquidation) → qarz hal bo‘ladi.
Lekin jarayon har doim ham shu yerda tugamaydi.
Agar ssuda muddati yetganda to‘lanmagan bo‘lsa, u ikki soatlik tugatish (liquidation) oynasiga kiradi. Agar shu oynadan keyin ham ssuda to‘lanmagan bo‘lsa yoki faqat qisman tugatilgan bo‘lsa, Physical Delivery boshlanadi.
Bu esa qayta tiklanish yo‘lini o‘zgartiradi.
Qolgan pozitsiyani shunchaki “garov” deb qabul qilish o‘rniga, TermMax asosiy aktiv va garov tokenlaridan iborat redemption pool (qaytarib olish jamg‘armasi) yaratadi.
FT egalari keyin o‘sha pool orqali qaytarib olishi va olganlarining FT ulushi bozordagi jami muomaladagi FT’ning ulushiga nisbatan mutanosib taqsimot olishi mumkin.
Bu kafolatlangan qaytish degani emas.
Shuningdek, bu kreditor shunchaki garovni olaverishini ham anglatmaydi.
Lekin bu boshqa savolni yuzaga keltiradi: tugatish pozitsiyani to‘liq hal qilmasa, qolgan aktiv qiymatiga nima bo‘ladi?
Physical Delivery bu riskni bartaraf etmaydi. U keyingi hal qilish mexanizmini belgilaydi.
#termmax @termmax
Qiziqarli qism garov to‘liq tugatilmagan (liquidation to‘liq hal qilinmagan) paytdan boshlanishi mumkin.
Odatdagi ruhiy model sodda:
qarov → tugatish (liquidation) → qarz hal bo‘ladi.
Lekin jarayon har doim ham shu yerda tugamaydi.
Agar ssuda muddati yetganda to‘lanmagan bo‘lsa, u ikki soatlik tugatish (liquidation) oynasiga kiradi. Agar shu oynadan keyin ham ssuda to‘lanmagan bo‘lsa yoki faqat qisman tugatilgan bo‘lsa, Physical Delivery boshlanadi.
Bu esa qayta tiklanish yo‘lini o‘zgartiradi.
Qolgan pozitsiyani shunchaki “garov” deb qabul qilish o‘rniga, TermMax asosiy aktiv va garov tokenlaridan iborat redemption pool (qaytarib olish jamg‘armasi) yaratadi.
FT egalari keyin o‘sha pool orqali qaytarib olishi va olganlarining FT ulushi bozordagi jami muomaladagi FT’ning ulushiga nisbatan mutanosib taqsimot olishi mumkin.
Bu kafolatlangan qaytish degani emas.
Shuningdek, bu kreditor shunchaki garovni olaverishini ham anglatmaydi.
Lekin bu boshqa savolni yuzaga keltiradi: tugatish pozitsiyani to‘liq hal qilmasa, qolgan aktiv qiymatiga nima bo‘ladi?
Physical Delivery bu riskni bartaraf etmaydi. U keyingi hal qilish mexanizmini belgilaydi.
#termmax @TermMax
Odatdagi ruhiy model sodda:
qarov → tugatish (liquidation) → qarz hal bo‘ladi.
Lekin jarayon har doim ham shu yerda tugamaydi.
Agar ssuda muddati yetganda to‘lanmagan bo‘lsa, u ikki soatlik tugatish (liquidation) oynasiga kiradi. Agar shu oynadan keyin ham ssuda to‘lanmagan bo‘lsa yoki faqat qisman tugatilgan bo‘lsa, Physical Delivery boshlanadi.
Bu esa qayta tiklanish yo‘lini o‘zgartiradi.
Qolgan pozitsiyani shunchaki “garov” deb qabul qilish o‘rniga, TermMax asosiy aktiv va garov tokenlaridan iborat redemption pool (qaytarib olish jamg‘armasi) yaratadi.
FT egalari keyin o‘sha pool orqali qaytarib olishi va olganlarining FT ulushi bozordagi jami muomaladagi FT’ning ulushiga nisbatan mutanosib taqsimot olishi mumkin.
Bu kafolatlangan qaytish degani emas.
Shuningdek, bu kreditor shunchaki garovni olaverishini ham anglatmaydi.
Lekin bu boshqa savolni yuzaga keltiradi: tugatish pozitsiyani to‘liq hal qilmasa, qolgan aktiv qiymatiga nima bo‘ladi?
Physical Delivery bu riskni bartaraf etmaydi. U keyingi hal qilish mexanizmini belgilaydi.
#termmax @TermMax
133
·
--
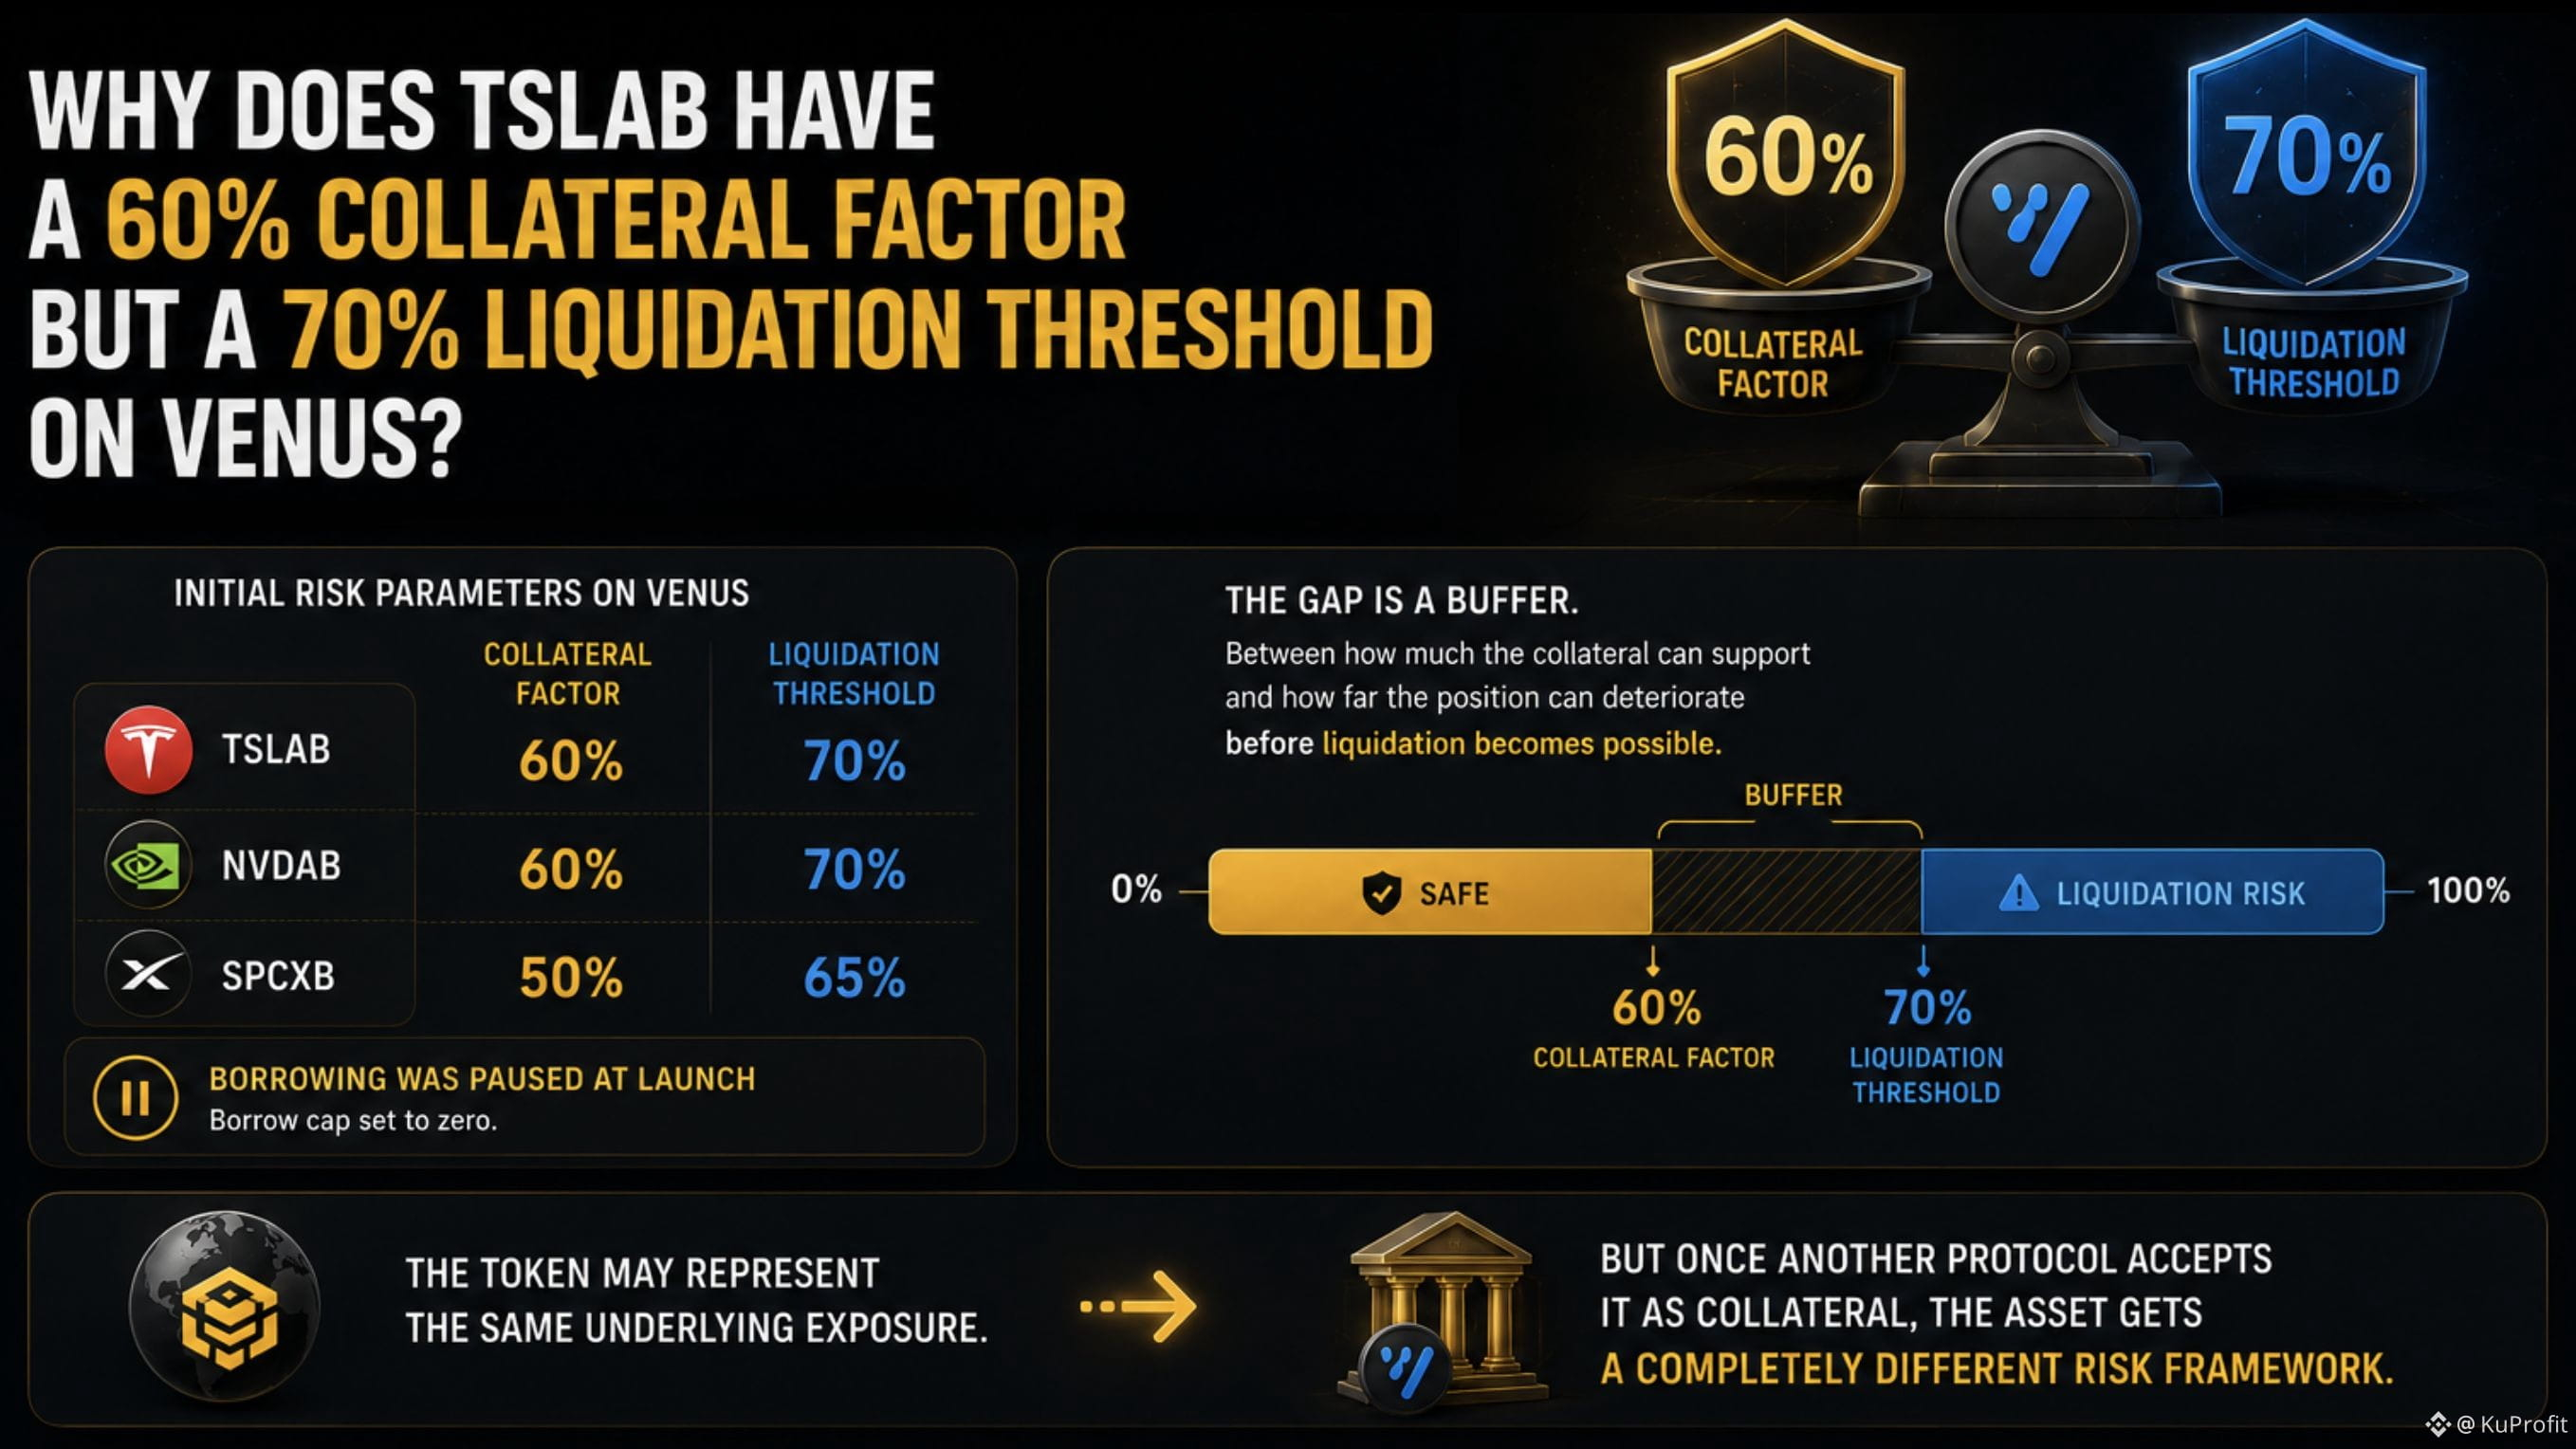
Nega TSLAB’da 60% ta’minot (collateral) koeffitsienti bor-u, Venus’da esa 70% likvidatsiya chegarasi o‘rnatilgan?
Avvaliga bu ikki raqam menga bir xil narsani aytayotgandek tuyuldi.
Agar Venus kredit olish uchun aktiv qiymatining 60%ini tan olsa, nega likvidatsiya chegarasi 70%?
Keyin men ikki xil risk parametrini aralashtirib yuborganimni angladim.
Ta’minot koeffitsienti bitta savolga javob beradi:
Kiritilgan aktiv qiymatining qancha qismi qarz olish qobiliyatiga hisoblanishi mumkin?
Likvidatsiya chegarasi esa boshqa savolga:
Qaysi nuqtada pozitsiya likvidatsiya uchun mos bo‘lib qoladi?
TSLAB va NVDAB uchun Venus avvaldan quyidagilarni belgilagan:
60% ta’minot koeffitsienti
70% likvidatsiya chegarasi
SPCXB uchun:
50% ta’minot koeffitsienti
65% likvidatsiya chegarasi.
Muhim bir tafsilot bor: ishga tushishda qarz olish (borrowing) to‘xtatilgan, borrow cap esa nolga teng qilib qo‘yilgan.
Demak, bu raqamlar foydalanuvchilar bStocks’ga qarshi tortib allaqachon qarz olayotganidan dalolat emas edi. Bu bozorlar qanday qabul qilinishi bo‘yicha dastlabki risk parametrlari edi.
Shundan keyin men ikki foizni boshqacha ko‘rib chiqa boshladim.
Ta’minot koeffitsienti garov qancha qarz olish qobiliyatini yaratishi mumkinligini cheklaydi.
Likvidatsiya chegarasi esa pozitsiya qachon likvidatsiya riskiga o‘tishini belgilaydi.
Ularning orasidagi farq ziddiyat emas.
Bu orasida bir “bufer” bor:
“Bu garov qanchaga yetib bera oladi?”
va
“Pozitsiya qanchalik yomonlashsa, likvidatsiya mumkin bo‘lishigacha boradi?”
Menga DeFi’ga tokenlashtirilgan aksiyalarni olib kirishdagi eng qiziq jihatlardan biri shudir.
Token bir xil asosiy ta’sirni (exposure) ifodalashi mumkin.
Lekin uni boshqa protokol garov sifatida qabul qilishi bilan, aktiv butunlay boshqa risk doirasiga tushib qoladi.
#bstockscis @BinanceCIS
Nega TSLAB’da 60% ta’minot (collateral) koeffitsienti bor-u, Venus’da esa 70% likvidatsiya chegarasi o‘rnatilgan?
Avvaliga bu ikki raqam menga bir xil narsani aytayotgandek tuyuldi.
Agar Venus kredit olish uchun aktiv qiymatining 60%ini tan olsa, nega likvidatsiya chegarasi 70%?
Keyin men ikki xil risk parametrini aralashtirib yuborganimni angladim.
Ta’minot koeffitsienti bitta savolga javob beradi:
Kiritilgan aktiv qiymatining qancha qismi qarz olish qobiliyatiga hisoblanishi mumkin?
Likvidatsiya chegarasi esa boshqa savolga:
Qaysi nuqtada pozitsiya likvidatsiya uchun mos bo‘lib qoladi?
TSLAB va NVDAB uchun Venus avvaldan quyidagilarni belgilagan:
60% ta’minot koeffitsienti
70% likvidatsiya chegarasi
SPCXB uchun:
50% ta’minot koeffitsienti
65% likvidatsiya chegarasi.
Muhim bir tafsilot bor: ishga tushishda qarz olish (borrowing) to‘xtatilgan, borrow cap esa nolga teng qilib qo‘yilgan.
Demak, bu raqamlar foydalanuvchilar bStocks’ga qarshi tortib allaqachon qarz olayotganidan dalolat emas edi. Bu bozorlar qanday qabul qilinishi bo‘yicha dastlabki risk parametrlari edi.
Shundan keyin men ikki foizni boshqacha ko‘rib chiqa boshladim.
Ta’minot koeffitsienti garov qancha qarz olish qobiliyatini yaratishi mumkinligini cheklaydi.
Likvidatsiya chegarasi esa pozitsiya qachon likvidatsiya riskiga o‘tishini belgilaydi.
Ularning orasidagi farq ziddiyat emas.
Bu orasida bir “bufer” bor:
“Bu garov qanchaga yetib bera oladi?”
va
“Pozitsiya qanchalik yomonlashsa, likvidatsiya mumkin bo‘lishigacha boradi?”
Menga DeFi’ga tokenlashtirilgan aksiyalarni olib kirishdagi eng qiziq jihatlardan biri shudir.
Token bir xil asosiy ta’sirni (exposure) ifodalashi mumkin.
Lekin uni boshqa protokol garov sifatida qabul qilishi bilan, aktiv butunlay boshqa risk doirasiga tushib qoladi.
#bstockscis @BinanceCIS
Avvaliga bu ikki raqam menga bir xil narsani aytayotgandek tuyuldi.
Agar Venus kredit olish uchun aktiv qiymatining 60%ini tan olsa, nega likvidatsiya chegarasi 70%?
Keyin men ikki xil risk parametrini aralashtirib yuborganimni angladim.
Ta’minot koeffitsienti bitta savolga javob beradi:
Kiritilgan aktiv qiymatining qancha qismi qarz olish qobiliyatiga hisoblanishi mumkin?
Likvidatsiya chegarasi esa boshqa savolga:
Qaysi nuqtada pozitsiya likvidatsiya uchun mos bo‘lib qoladi?
TSLAB va NVDAB uchun Venus avvaldan quyidagilarni belgilagan:
60% ta’minot koeffitsienti
70% likvidatsiya chegarasi
SPCXB uchun:
50% ta’minot koeffitsienti
65% likvidatsiya chegarasi.
Muhim bir tafsilot bor: ishga tushishda qarz olish (borrowing) to‘xtatilgan, borrow cap esa nolga teng qilib qo‘yilgan.
Demak, bu raqamlar foydalanuvchilar bStocks’ga qarshi tortib allaqachon qarz olayotganidan dalolat emas edi. Bu bozorlar qanday qabul qilinishi bo‘yicha dastlabki risk parametrlari edi.
Shundan keyin men ikki foizni boshqacha ko‘rib chiqa boshladim.
Ta’minot koeffitsienti garov qancha qarz olish qobiliyatini yaratishi mumkinligini cheklaydi.
Likvidatsiya chegarasi esa pozitsiya qachon likvidatsiya riskiga o‘tishini belgilaydi.
Ularning orasidagi farq ziddiyat emas.
Bu orasida bir “bufer” bor:
“Bu garov qanchaga yetib bera oladi?”
va
“Pozitsiya qanchalik yomonlashsa, likvidatsiya mumkin bo‘lishigacha boradi?”
Menga DeFi’ga tokenlashtirilgan aksiyalarni olib kirishdagi eng qiziq jihatlardan biri shudir.
Token bir xil asosiy ta’sirni (exposure) ifodalashi mumkin.
Lekin uni boshqa protokol garov sifatida qabul qilishi bilan, aktiv butunlay boshqa risk doirasiga tushib qoladi.
#bstockscis @BinanceCIS
118
·
--
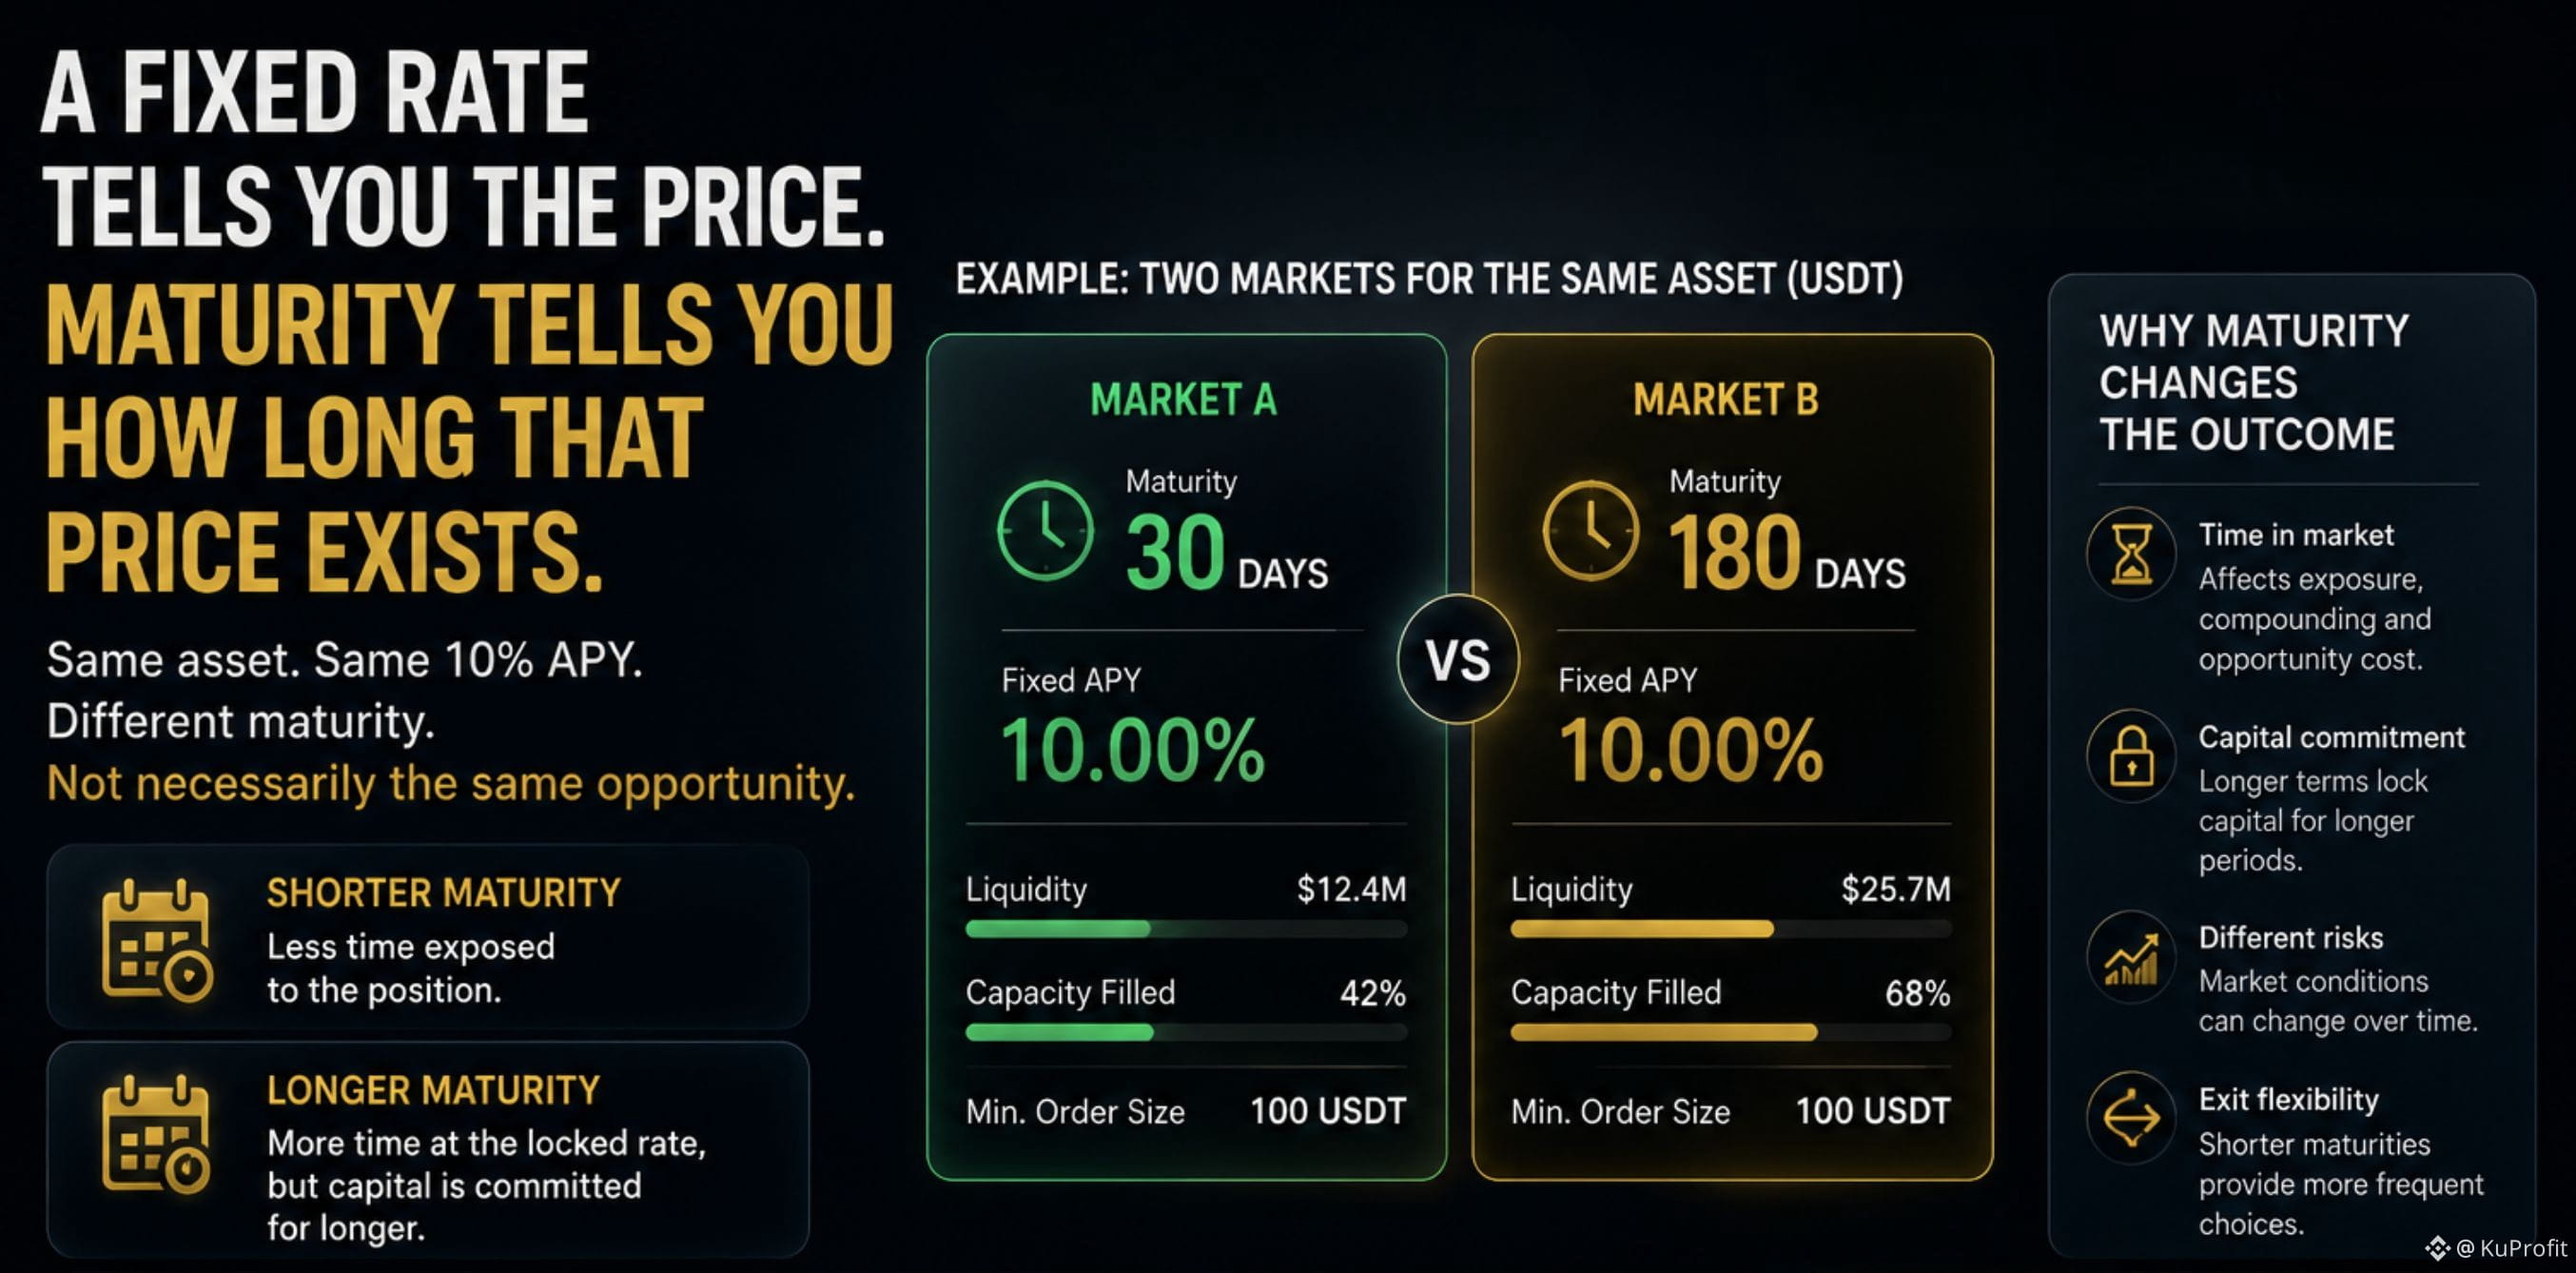
Belgilangan stavka sizga narxni aytadi.
Yetuklik (maturity) — bu o‘sha narx qancha vaqt amal qilishini bildiradi.
Bu farq TermMax bozoriga qaraganda osonlikcha e’tibordan chetda qoladi.
Hozir ilova turli yetuklik sanalariga ega bozorlarni ko‘rsatmoqda — ayrimlari atigi bir necha haftaga qolgan, boshqalari esa ancha uzoqqa cho‘zilgan.
Shunday ekan, ikkita bozorni tasavvur qiling:
Bir xil aktiv.
Bir xil 10% APY.
Boshqa yetuklik (maturity).
Ular har doim ham bir xil imkoniyat degani emas.
Qisqaroq muddat pozitsiya ta’sirida bo‘lish vaqtini kamroq anglatishi mumkin.
Uzoqroq muddat esa qulflangan stavkada ko‘proq vaqt beradi, lekin kapitalingizni uzoqroq muddatga band qilib qo‘yadi.
Shuning uchun men belgilangan-stavkali bozorlarni faqat APY bo‘yicha tartiblamagan bo‘lardim.
Men quyidagilarga qaragan bo‘lardim:
→ stavka
→ yetuklik
→ likvidlik
→ hajm
→ chiqish shartlari
Stavka — asosiy sarlavha.
Yetuklik — uning ortidagi vaqt chizig‘i.
#termmax @termmax
Belgilangan stavka sizga narxni aytadi.
Yetuklik (maturity) — bu o‘sha narx qancha vaqt amal qilishini bildiradi.
Bu farq TermMax bozoriga qaraganda osonlikcha e’tibordan chetda qoladi.
Hozir ilova turli yetuklik sanalariga ega bozorlarni ko‘rsatmoqda — ayrimlari atigi bir necha haftaga qolgan, boshqalari esa ancha uzoqqa cho‘zilgan.
Shunday ekan, ikkita bozorni tasavvur qiling:
Bir xil aktiv.
Bir xil 10% APY.
Boshqa yetuklik (maturity).
Ular har doim ham bir xil imkoniyat degani emas.
Qisqaroq muddat pozitsiya ta’sirida bo‘lish vaqtini kamroq anglatishi mumkin.
Uzoqroq muddat esa qulflangan stavkada ko‘proq vaqt beradi, lekin kapitalingizni uzoqroq muddatga band qilib qo‘yadi.
Shuning uchun men belgilangan-stavkali bozorlarni faqat APY bo‘yicha tartiblamagan bo‘lardim.
Men quyidagilarga qaragan bo‘lardim:
→ stavka
→ yetuklik
→ likvidlik
→ hajm
→ chiqish shartlari
Stavka — asosiy sarlavha.
Yetuklik — uning ortidagi vaqt chizig‘i.
#termmax @TermMax
Yetuklik (maturity) — bu o‘sha narx qancha vaqt amal qilishini bildiradi.
Bu farq TermMax bozoriga qaraganda osonlikcha e’tibordan chetda qoladi.
Hozir ilova turli yetuklik sanalariga ega bozorlarni ko‘rsatmoqda — ayrimlari atigi bir necha haftaga qolgan, boshqalari esa ancha uzoqqa cho‘zilgan.
Shunday ekan, ikkita bozorni tasavvur qiling:
Bir xil aktiv.
Bir xil 10% APY.
Boshqa yetuklik (maturity).
Ular har doim ham bir xil imkoniyat degani emas.
Qisqaroq muddat pozitsiya ta’sirida bo‘lish vaqtini kamroq anglatishi mumkin.
Uzoqroq muddat esa qulflangan stavkada ko‘proq vaqt beradi, lekin kapitalingizni uzoqroq muddatga band qilib qo‘yadi.
Shuning uchun men belgilangan-stavkali bozorlarni faqat APY bo‘yicha tartiblamagan bo‘lardim.
Men quyidagilarga qaragan bo‘lardim:
→ stavka
→ yetuklik
→ likvidlik
→ hajm
→ chiqish shartlari
Stavka — asosiy sarlavha.
Yetuklik — uning ortidagi vaqt chizig‘i.
#termmax @TermMax
87
·
--
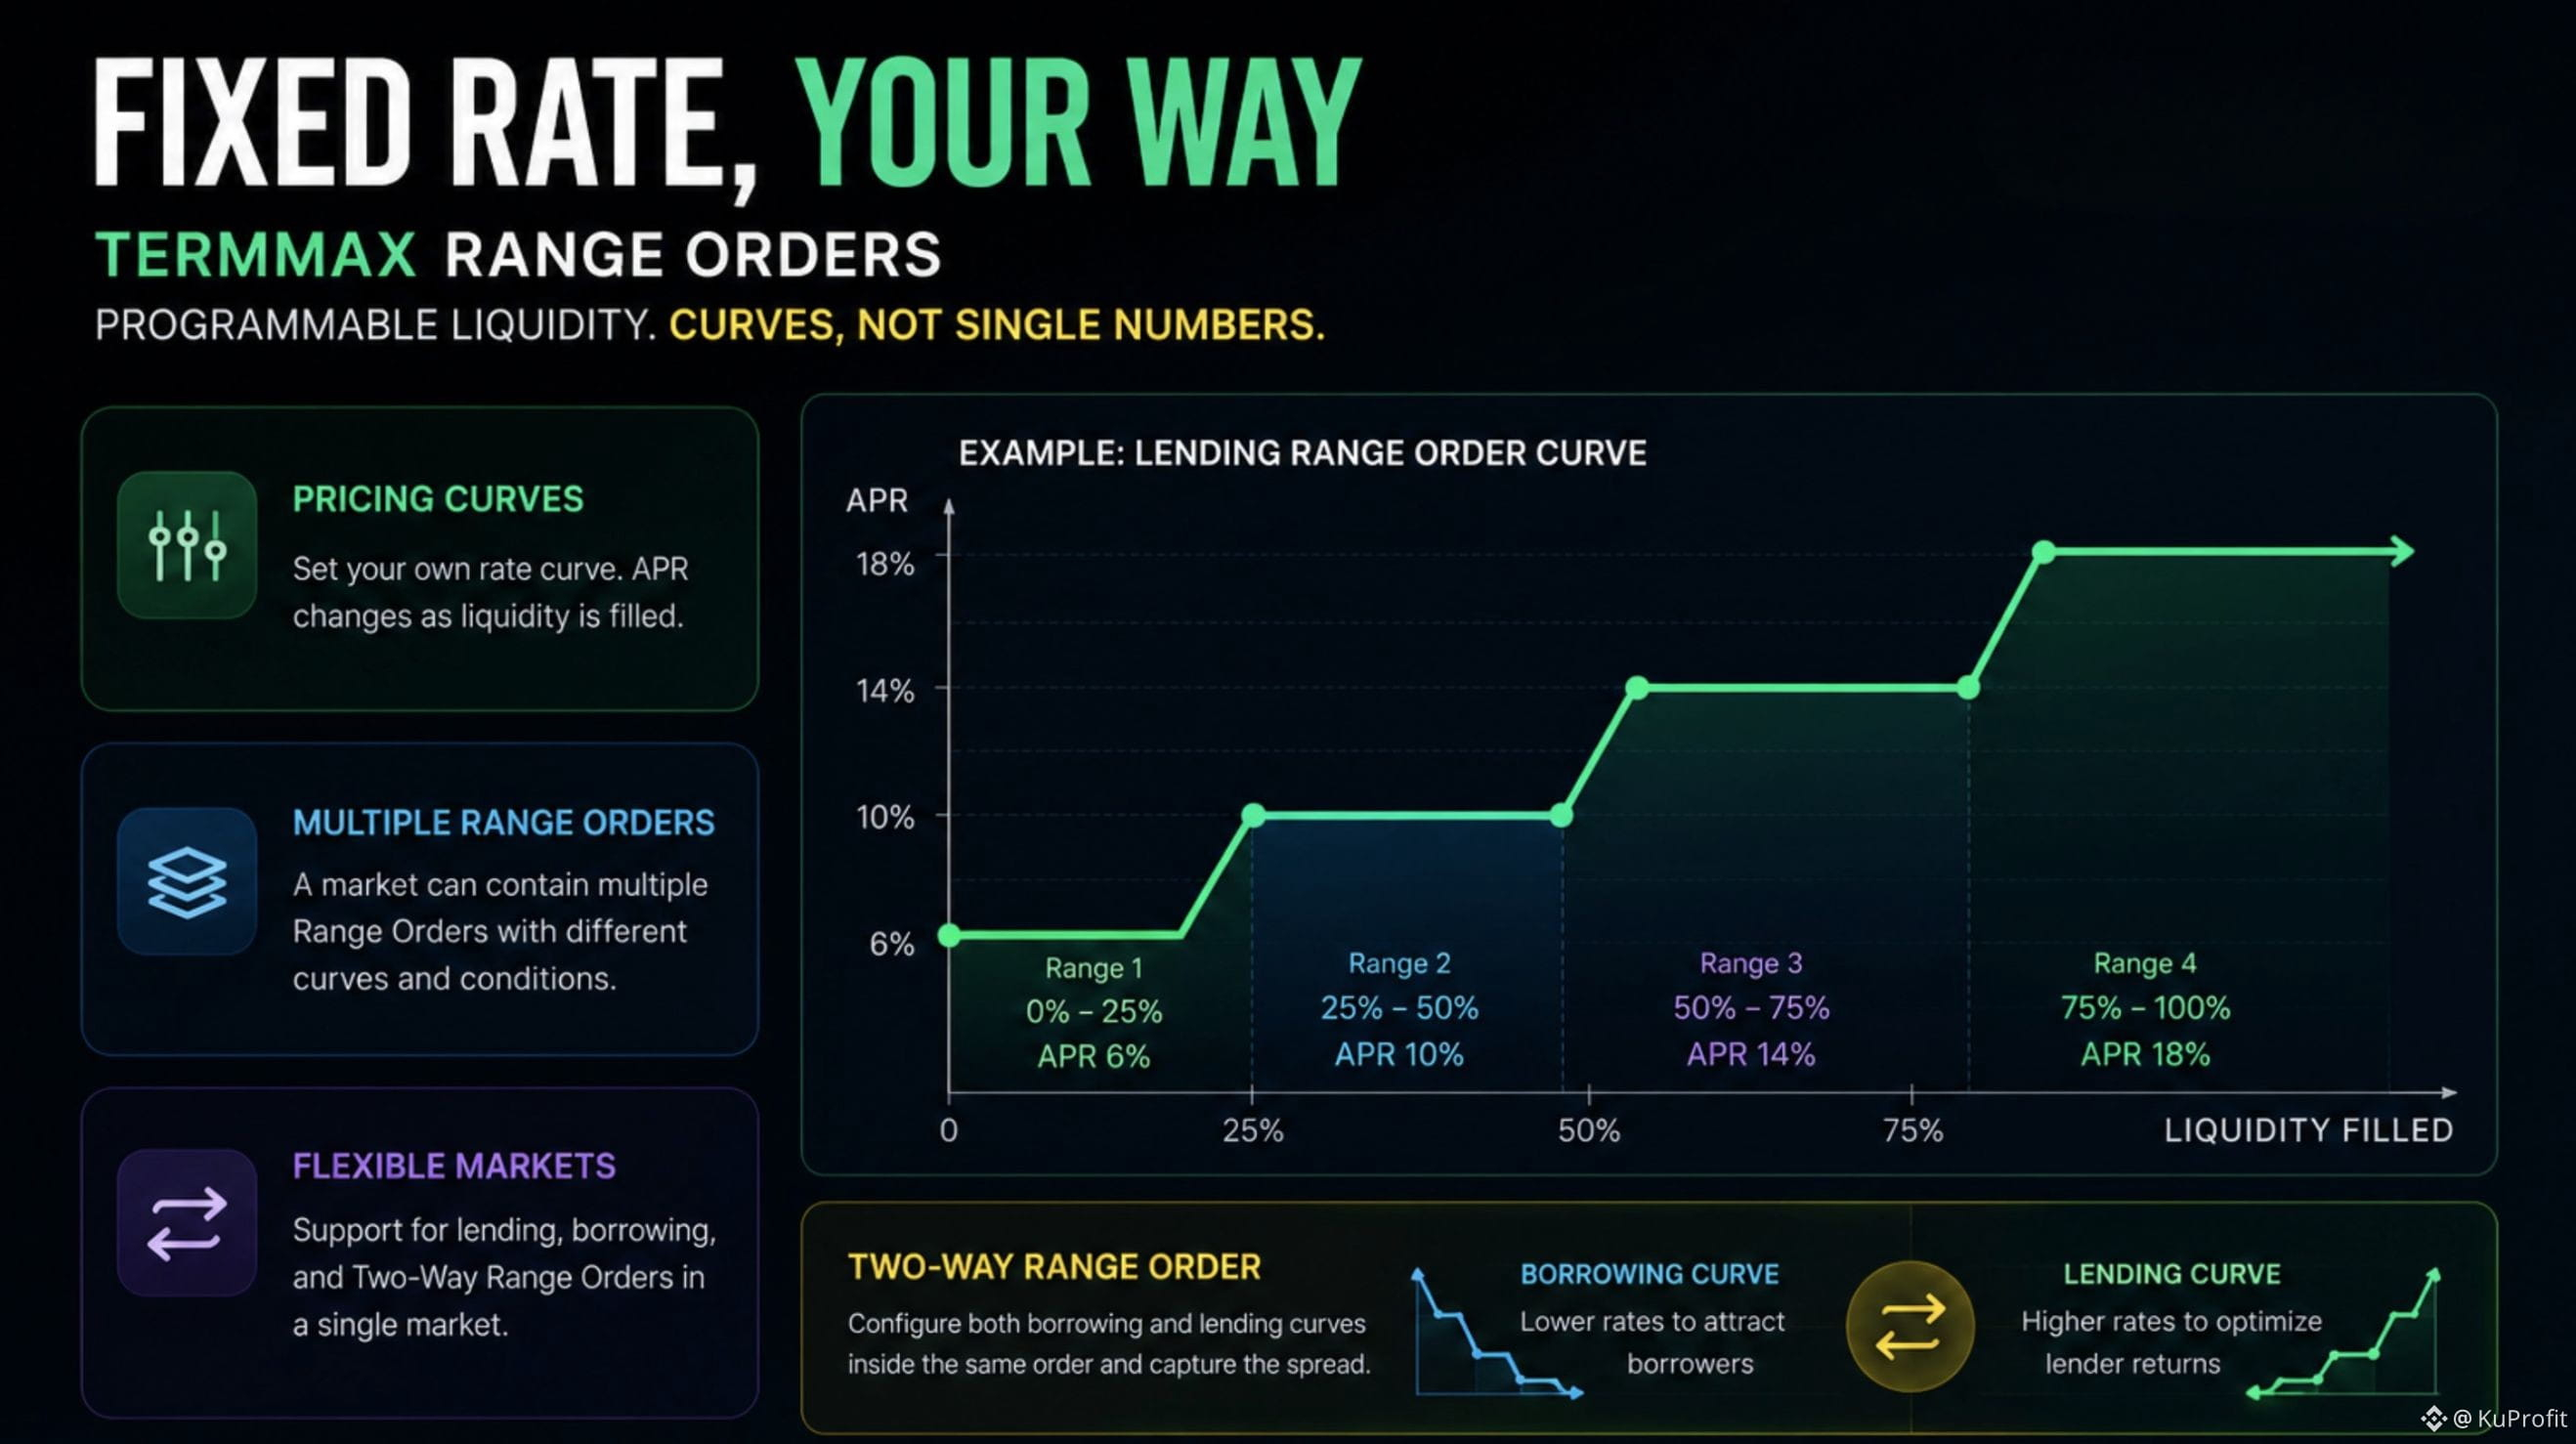
DeFida har bir belgilangan foiz stavkasi bitta son bo‘lishi shart emas.
TermMax likvidlikka boshqa yondashuvni qo‘llaydi.
Uning Range Orders (oraliq buyurtmalari) bozorni narx egri chizig‘idan foydalanishga imkon beradi: bunda likvidlik iste’mol qilingani sari stavka o‘zgaradi.
Shuning o‘rniga:
→ butun bozor uchun bitta stavka
sizda:
→ birinchi likvidlik oraliği uchun bitta stavka
→ keyingi oraliq uchun boshqa stavka
→ egri chiziqning chuqurroq qismida turli shartlar
bo‘lishi mumkin.
Bitta Market bir nechta Range Order’ni o‘z ichiga olishi mumkin, va TermMax ssudalanish (lending) hamda qarz olish (borrowing) egri chiziqlarini ham qo‘llab-quvvatlaydi.
Bundan tashqari, Two-Way Range Order ham mavjud: bunda ssudalanish va qarz olish likvidligi bitta buyurtma ichida sozlanishi mumkin.
Menga kelsak, bu TermMax’ning eng qiziqarli qismlaridan biri: belgilangan foiz stavkali bozorlar oddiy “fixed APR” mahsulotlari emas, balki dasturlashtiriladigan likvidlik bozorlariga aylanadi.
#termmax @termmax
DeFida har bir belgilangan foiz stavkasi bitta son bo‘lishi shart emas.
TermMax likvidlikka boshqa yondashuvni qo‘llaydi.
Uning Range Orders (oraliq buyurtmalari) bozorni narx egri chizig‘idan foydalanishga imkon beradi: bunda likvidlik iste’mol qilingani sari stavka o‘zgaradi.
Shuning o‘rniga:
→ butun bozor uchun bitta stavka
sizda:
→ birinchi likvidlik oraliği uchun bitta stavka
→ keyingi oraliq uchun boshqa stavka
→ egri chiziqning chuqurroq qismida turli shartlar
bo‘lishi mumkin.
Bitta Market bir nechta Range Order’ni o‘z ichiga olishi mumkin, va TermMax ssudalanish (lending) hamda qarz olish (borrowing) egri chiziqlarini ham qo‘llab-quvvatlaydi.
Bundan tashqari, Two-Way Range Order ham mavjud: bunda ssudalanish va qarz olish likvidligi bitta buyurtma ichida sozlanishi mumkin.
Menga kelsak, bu TermMax’ning eng qiziqarli qismlaridan biri: belgilangan foiz stavkali bozorlar oddiy “fixed APR” mahsulotlari emas, balki dasturlashtiriladigan likvidlik bozorlariga aylanadi.
#termmax @TermMax
TermMax likvidlikka boshqa yondashuvni qo‘llaydi.
Uning Range Orders (oraliq buyurtmalari) bozorni narx egri chizig‘idan foydalanishga imkon beradi: bunda likvidlik iste’mol qilingani sari stavka o‘zgaradi.
Shuning o‘rniga:
→ butun bozor uchun bitta stavka
sizda:
→ birinchi likvidlik oraliği uchun bitta stavka
→ keyingi oraliq uchun boshqa stavka
→ egri chiziqning chuqurroq qismida turli shartlar
bo‘lishi mumkin.
Bitta Market bir nechta Range Order’ni o‘z ichiga olishi mumkin, va TermMax ssudalanish (lending) hamda qarz olish (borrowing) egri chiziqlarini ham qo‘llab-quvvatlaydi.
Bundan tashqari, Two-Way Range Order ham mavjud: bunda ssudalanish va qarz olish likvidligi bitta buyurtma ichida sozlanishi mumkin.
Menga kelsak, bu TermMax’ning eng qiziqarli qismlaridan biri: belgilangan foiz stavkali bozorlar oddiy “fixed APR” mahsulotlari emas, balki dasturlashtiriladigan likvidlik bozorlariga aylanadi.
#termmax @TermMax
2
58
·
--
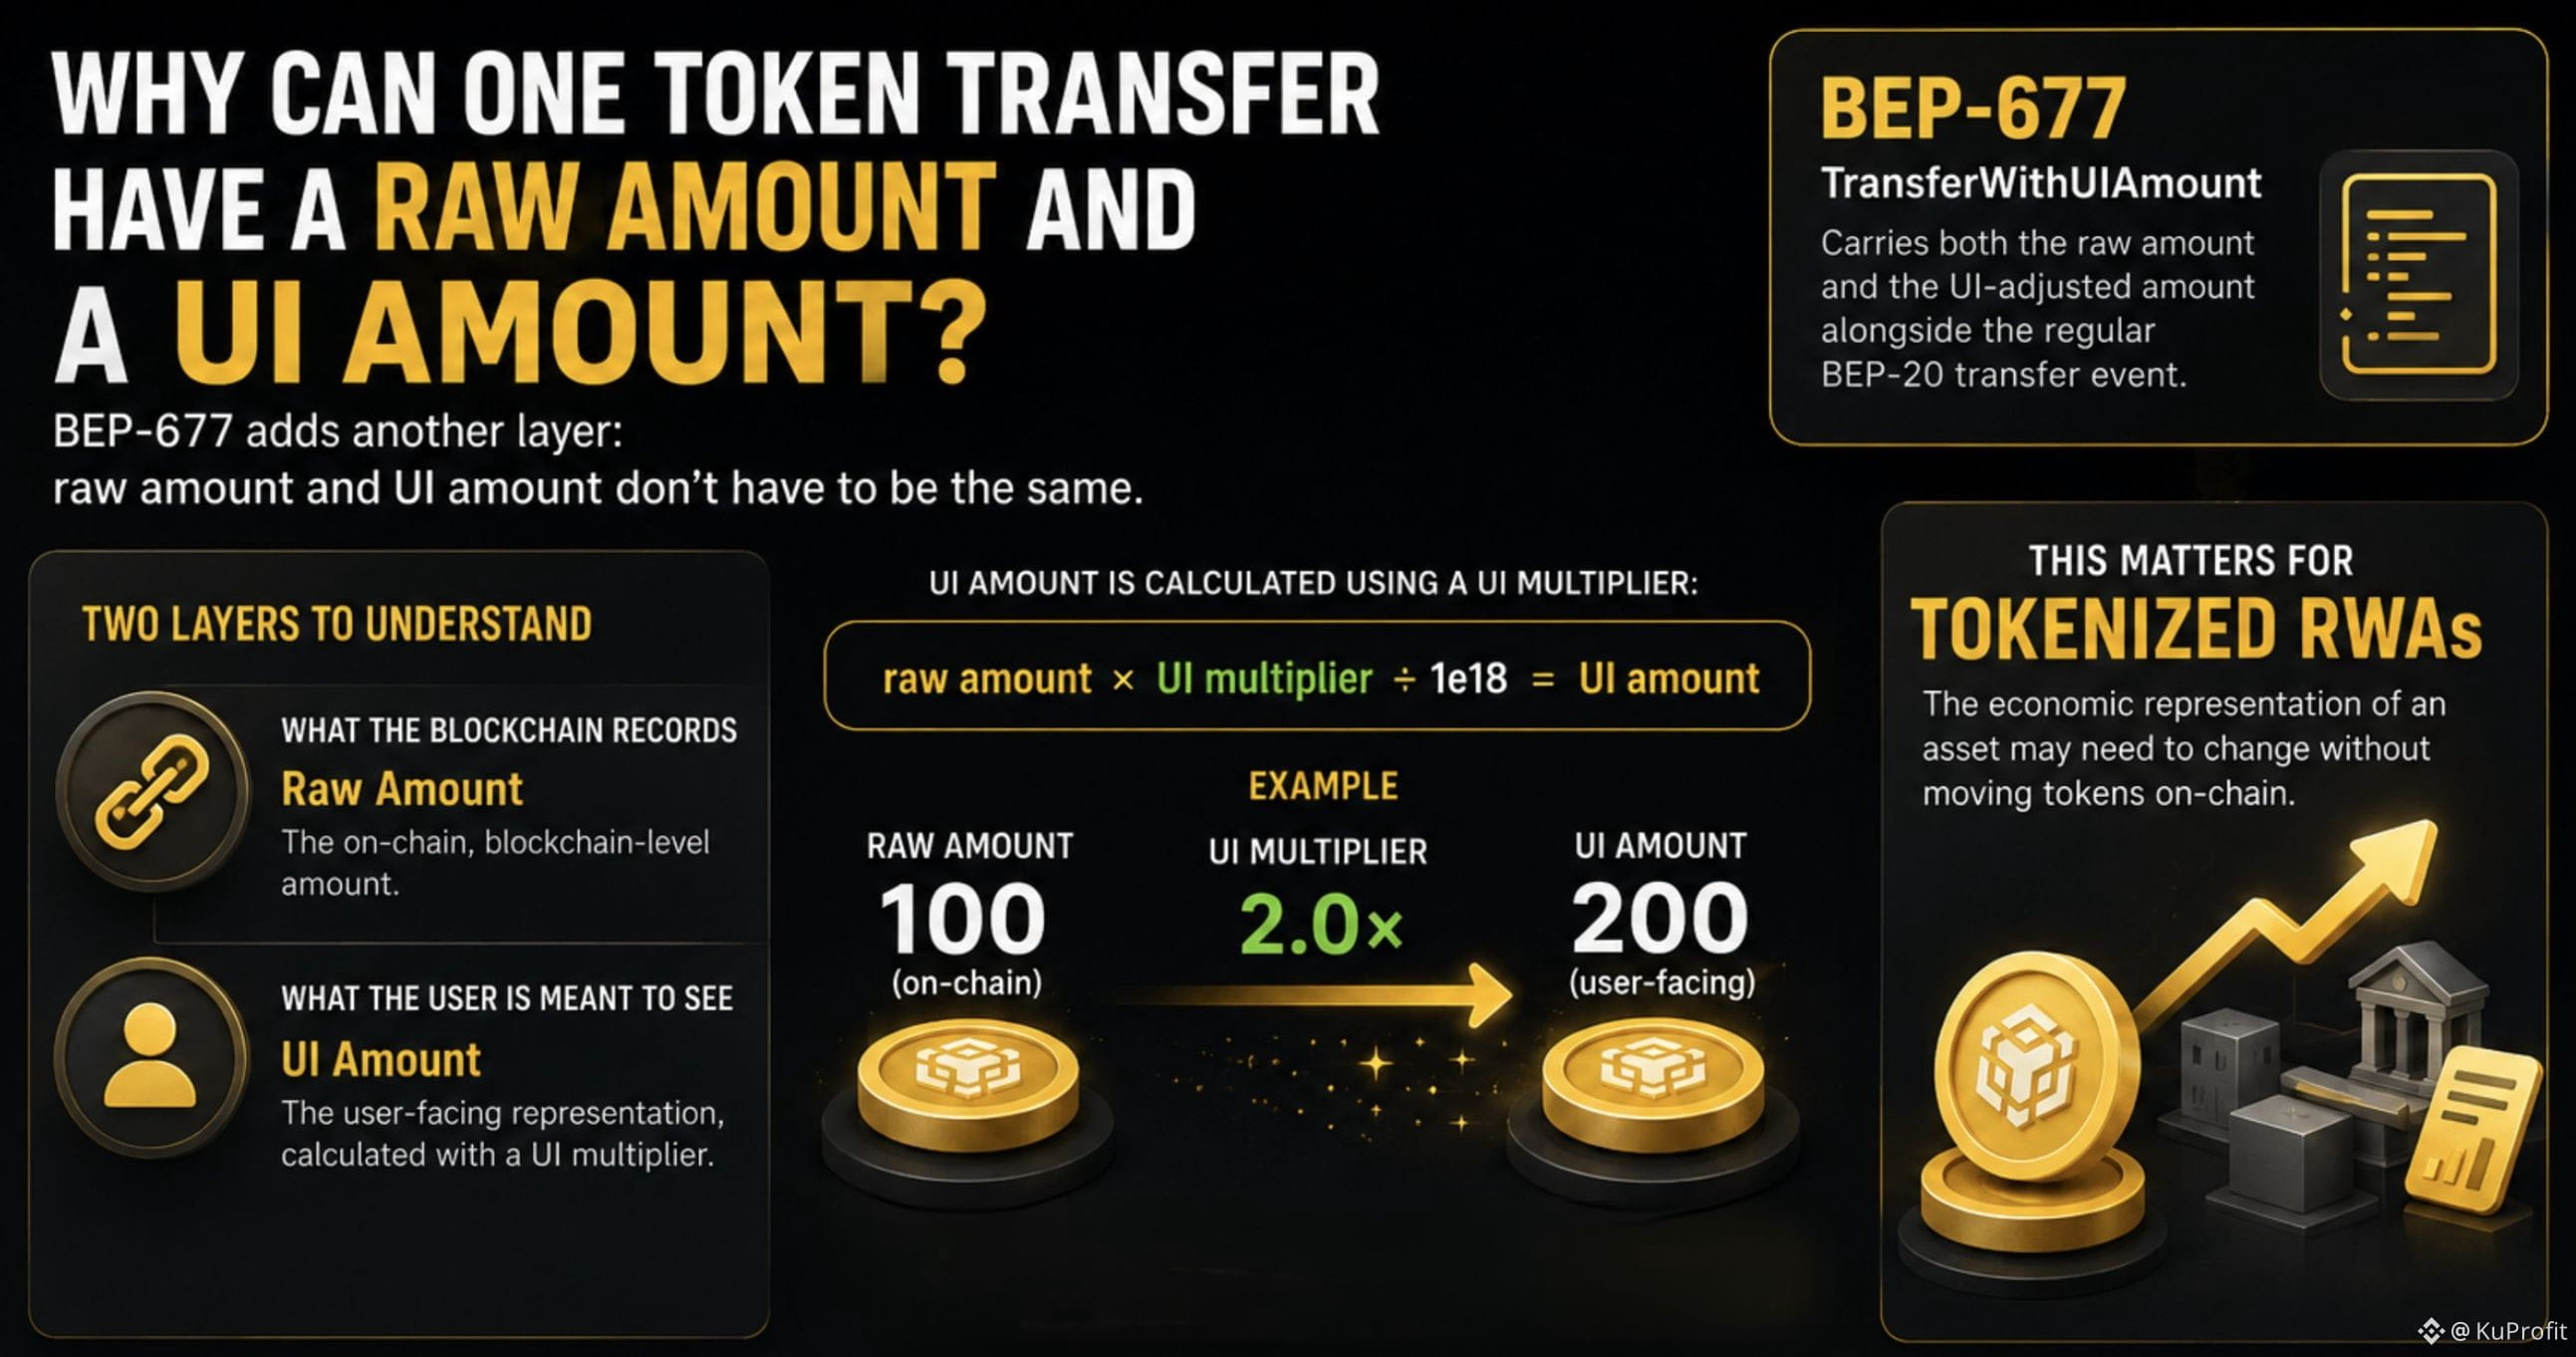
Nega bitta token transferida raw miqdor hamda UI miqdori bo‘lishi mumkin?
Avvaliga token transferida bitta miqdor bo‘ladi deb o‘ylardim: on-chain yozilgan raqam.
Lekin BEP-677 yana bir qatlam qo‘shadi: raw miqdor hamda UI miqdori bir xil bo‘lishi shart emas.
Unda men qarayotgan raqam qaysi?
Raw miqdor — blokcheyn darajasidagi miqdor.
UI miqdor esa UI multiplikator yordamida hisoblanadigan foydalanuvchiga ko‘rsatiladigan ko‘rinish:
raw miqdor × UI multiplikator ÷ 1e18 = UI miqdor
Masalan, 2.0× multiplikator 100 ta raw birlikni 200 ta UI birligidek ko‘rsatishi mumkin — raw balans o‘zgarmagan holda.
Va BEP-677 yana bir qadam oldinga boradi.
U TransferWithUIAmount’ni belgilaydi: u ham raw miqdorni, ham UI-ga moslashtirilgan miqdorni oddiy BEP-20 transfer eventi bilan birga olib yuradi.
Bu mayda texnik tafsilotdek tuyulishi mumkin.
Lekin bu tokenlashtirilgan RWA’lar uchun real muammoni hal qiladi: aktivning iqtisodiy ko‘rinishi on-chain da tokenlarni ko‘chirmasdan turib o‘zgarishi kerak bo‘lishi mumkin.
Shuning uchun men bStocks’ga qaraganimda buni aynan shu jihati meni e’tiborimni tortdi.
Binance bStocks’ni BNB Smart Chain’dagi BEP-20 tokenlari deb ta’riflaydi va RWA use case’lari uchun BEP-677 / Scaled UI Amount’ni integratsiya qilganini aytadi.
Demak, ko‘rishga arziydigan haqiqatan ham ikki qatlam bor:
blokcheyn nimani qayd etadi
vs.
foydalanuvchi nimani ko‘rishi kerak.
Siz token balansiga qaraganingizda qaysi qatlamni amalda ko‘ryapsiz?
#bstockscis @BinanceCIS
Nega bitta token transferida raw miqdor hamda UI miqdori bo‘lishi mumkin?
Avvaliga token transferida bitta miqdor bo‘ladi deb o‘ylardim: on-chain yozilgan raqam.
Lekin BEP-677 yana bir qatlam qo‘shadi: raw miqdor hamda UI miqdori bir xil bo‘lishi shart emas.
Unda men qarayotgan raqam qaysi?
Raw miqdor — blokcheyn darajasidagi miqdor.
UI miqdor esa UI multiplikator yordamida hisoblanadigan foydalanuvchiga ko‘rsatiladigan ko‘rinish:
raw miqdor × UI multiplikator ÷ 1e18 = UI miqdor
Masalan, 2.0× multiplikator 100 ta raw birlikni 200 ta UI birligidek ko‘rsatishi mumkin — raw balans o‘zgarmagan holda.
Va BEP-677 yana bir qadam oldinga boradi.
U TransferWithUIAmount’ni belgilaydi: u ham raw miqdorni, ham UI-ga moslashtirilgan miqdorni oddiy BEP-20 transfer eventi bilan birga olib yuradi.
Bu mayda texnik tafsilotdek tuyulishi mumkin.
Lekin bu tokenlashtirilgan RWA’lar uchun real muammoni hal qiladi: aktivning iqtisodiy ko‘rinishi on-chain da tokenlarni ko‘chirmasdan turib o‘zgarishi kerak bo‘lishi mumkin.
Shuning uchun men bStocks’ga qaraganimda buni aynan shu jihati meni e’tiborimni tortdi.
Binance bStocks’ni BNB Smart Chain’dagi BEP-20 tokenlari deb ta’riflaydi va RWA use case’lari uchun BEP-677 / Scaled UI Amount’ni integratsiya qilganini aytadi.
Demak, ko‘rishga arziydigan haqiqatan ham ikki qatlam bor:
blokcheyn nimani qayd etadi
vs.
foydalanuvchi nimani ko‘rishi kerak.
Siz token balansiga qaraganingizda qaysi qatlamni amalda ko‘ryapsiz?
#bstockscis @BinanceCIS
Avvaliga token transferida bitta miqdor bo‘ladi deb o‘ylardim: on-chain yozilgan raqam.
Lekin BEP-677 yana bir qatlam qo‘shadi: raw miqdor hamda UI miqdori bir xil bo‘lishi shart emas.
Unda men qarayotgan raqam qaysi?
Raw miqdor — blokcheyn darajasidagi miqdor.
UI miqdor esa UI multiplikator yordamida hisoblanadigan foydalanuvchiga ko‘rsatiladigan ko‘rinish:
raw miqdor × UI multiplikator ÷ 1e18 = UI miqdor
Masalan, 2.0× multiplikator 100 ta raw birlikni 200 ta UI birligidek ko‘rsatishi mumkin — raw balans o‘zgarmagan holda.
Va BEP-677 yana bir qadam oldinga boradi.
U TransferWithUIAmount’ni belgilaydi: u ham raw miqdorni, ham UI-ga moslashtirilgan miqdorni oddiy BEP-20 transfer eventi bilan birga olib yuradi.
Bu mayda texnik tafsilotdek tuyulishi mumkin.
Lekin bu tokenlashtirilgan RWA’lar uchun real muammoni hal qiladi: aktivning iqtisodiy ko‘rinishi on-chain da tokenlarni ko‘chirmasdan turib o‘zgarishi kerak bo‘lishi mumkin.
Shuning uchun men bStocks’ga qaraganimda buni aynan shu jihati meni e’tiborimni tortdi.
Binance bStocks’ni BNB Smart Chain’dagi BEP-20 tokenlari deb ta’riflaydi va RWA use case’lari uchun BEP-677 / Scaled UI Amount’ni integratsiya qilganini aytadi.
Demak, ko‘rishga arziydigan haqiqatan ham ikki qatlam bor:
blokcheyn nimani qayd etadi
vs.
foydalanuvchi nimani ko‘rishi kerak.
Siz token balansiga qaraganingizda qaysi qatlamni amalda ko‘ryapsiz?
#bstockscis @BinanceCIS
2
1
81
·
--
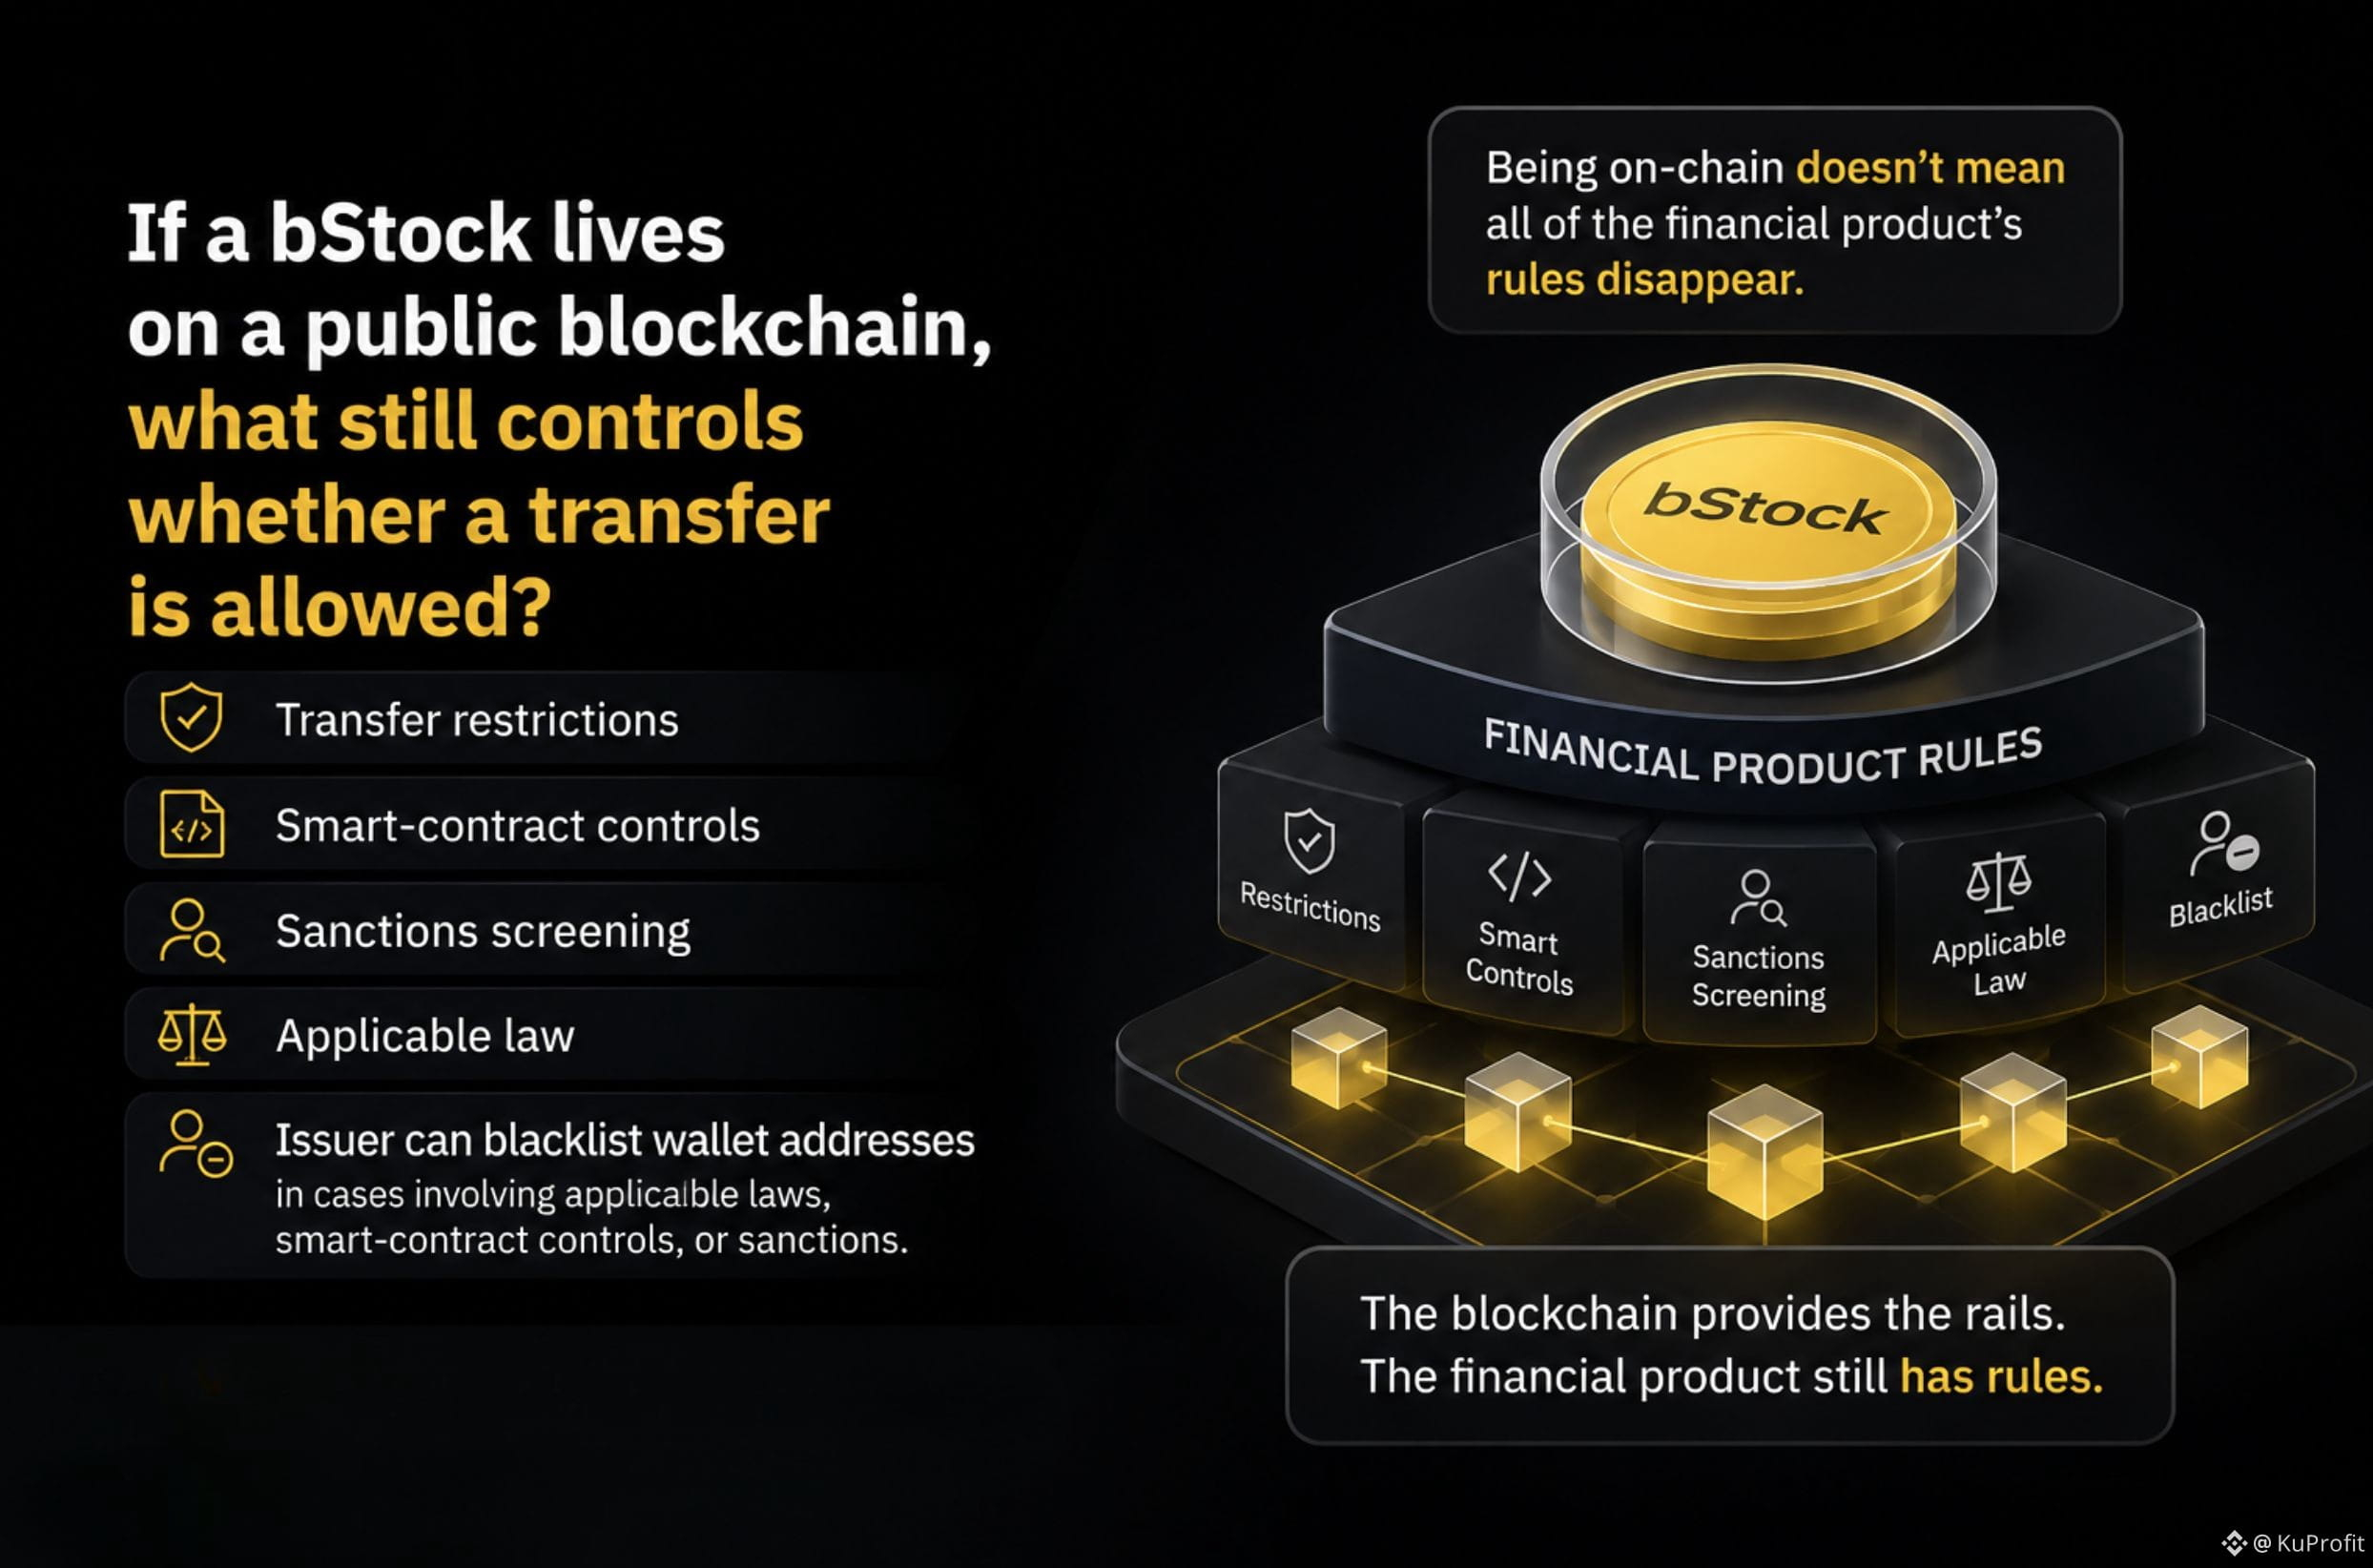
Agar bStock ommaviy blokcheynda yashasa, ko‘chirishga ruxsat berilishini yana nima boshqaradi?
Avvaliga, men BEP-20 tokeni BNB Smart Chain’da boshqa har qanday on-chain aktiv kabi ishlaydi, deb o‘ylagan edim:
hamyon → tranzaksiya → ko‘chirish.
Lekin bStocks yana bir qatlam qo‘shadi.
Siz bStock’ni o‘zingiz nazorat qilishingiz uchun mos BNB Smart Chain hamyoniga yechib olishingiz mumkin.
Biroq yechib olishlar baribir ko‘chirish cheklovlari, smart-kontrakt nazorati, sanksiyalarni tekshirish va amaldagi qonunchilikka bo‘ysunadi.
Yana ham qiziqarli bir tafsilot bor:
Emitent amaldagi qonunlar, smart-kontrakt nazorati yoki sanksiyalar bilan bog‘liq holatlarda hamyon manzillarini blacklisting qilish huquzini o‘zida saqlab qoladi.
Demak, on-chain bo‘lish moliyaviy mahsulotning barcha qoidalari yo‘qolishini anglatmaydi.
Blokcheyn relslarni taqdim etadi.
Moliyaviy mahsulot esa o‘z qoidalariga ega.
Self-custody tokenni qayerda ushlashimni o‘zgartiradi — lekin mahsulotga qaysi qoidalar qo‘llanishini emas.
Mana shu farq bStocks haqida o‘ylashimni o‘zgartirdi.
Faqat shuni so‘ramasdan:
“Bu token on-chainmi?”
men yana buni ham so‘rardim:
“Ko‘chirishga ruxsat berilishini nima hali ham belgilaydi?”
#bstockscis @BinanceCIS
Agar bStock ommaviy blokcheynda yashasa, ko‘chirishga ruxsat berilishini yana nima boshqaradi?
Avvaliga, men BEP-20 tokeni BNB Smart Chain’da boshqa har qanday on-chain aktiv kabi ishlaydi, deb o‘ylagan edim:
hamyon → tranzaksiya → ko‘chirish.
Lekin bStocks yana bir qatlam qo‘shadi.
Siz bStock’ni o‘zingiz nazorat qilishingiz uchun mos BNB Smart Chain hamyoniga yechib olishingiz mumkin.
Biroq yechib olishlar baribir ko‘chirish cheklovlari, smart-kontrakt nazorati, sanksiyalarni tekshirish va amaldagi qonunchilikka bo‘ysunadi.
Yana ham qiziqarli bir tafsilot bor:
Emitent amaldagi qonunlar, smart-kontrakt nazorati yoki sanksiyalar bilan bog‘liq holatlarda hamyon manzillarini blacklisting qilish huquzini o‘zida saqlab qoladi.
Demak, on-chain bo‘lish moliyaviy mahsulotning barcha qoidalari yo‘qolishini anglatmaydi.
Blokcheyn relslarni taqdim etadi.
Moliyaviy mahsulot esa o‘z qoidalariga ega.
Self-custody tokenni qayerda ushlashimni o‘zgartiradi — lekin mahsulotga qaysi qoidalar qo‘llanishini emas.
Mana shu farq bStocks haqida o‘ylashimni o‘zgartirdi.
Faqat shuni so‘ramasdan:
“Bu token on-chainmi?”
men yana buni ham so‘rardim:
“Ko‘chirishga ruxsat berilishini nima hali ham belgilaydi?”
#bstockscis @BinanceCIS
Avvaliga, men BEP-20 tokeni BNB Smart Chain’da boshqa har qanday on-chain aktiv kabi ishlaydi, deb o‘ylagan edim:
hamyon → tranzaksiya → ko‘chirish.
Lekin bStocks yana bir qatlam qo‘shadi.
Siz bStock’ni o‘zingiz nazorat qilishingiz uchun mos BNB Smart Chain hamyoniga yechib olishingiz mumkin.
Biroq yechib olishlar baribir ko‘chirish cheklovlari, smart-kontrakt nazorati, sanksiyalarni tekshirish va amaldagi qonunchilikka bo‘ysunadi.
Yana ham qiziqarli bir tafsilot bor:
Emitent amaldagi qonunlar, smart-kontrakt nazorati yoki sanksiyalar bilan bog‘liq holatlarda hamyon manzillarini blacklisting qilish huquzini o‘zida saqlab qoladi.
Demak, on-chain bo‘lish moliyaviy mahsulotning barcha qoidalari yo‘qolishini anglatmaydi.
Blokcheyn relslarni taqdim etadi.
Moliyaviy mahsulot esa o‘z qoidalariga ega.
Self-custody tokenni qayerda ushlashimni o‘zgartiradi — lekin mahsulotga qaysi qoidalar qo‘llanishini emas.
Mana shu farq bStocks haqida o‘ylashimni o‘zgartirdi.
Faqat shuni so‘ramasdan:
“Bu token on-chainmi?”
men yana buni ham so‘rardim:
“Ko‘chirishga ruxsat berilishini nima hali ham belgilaydi?”
#bstockscis @BinanceCIS
4
2
97
·
--
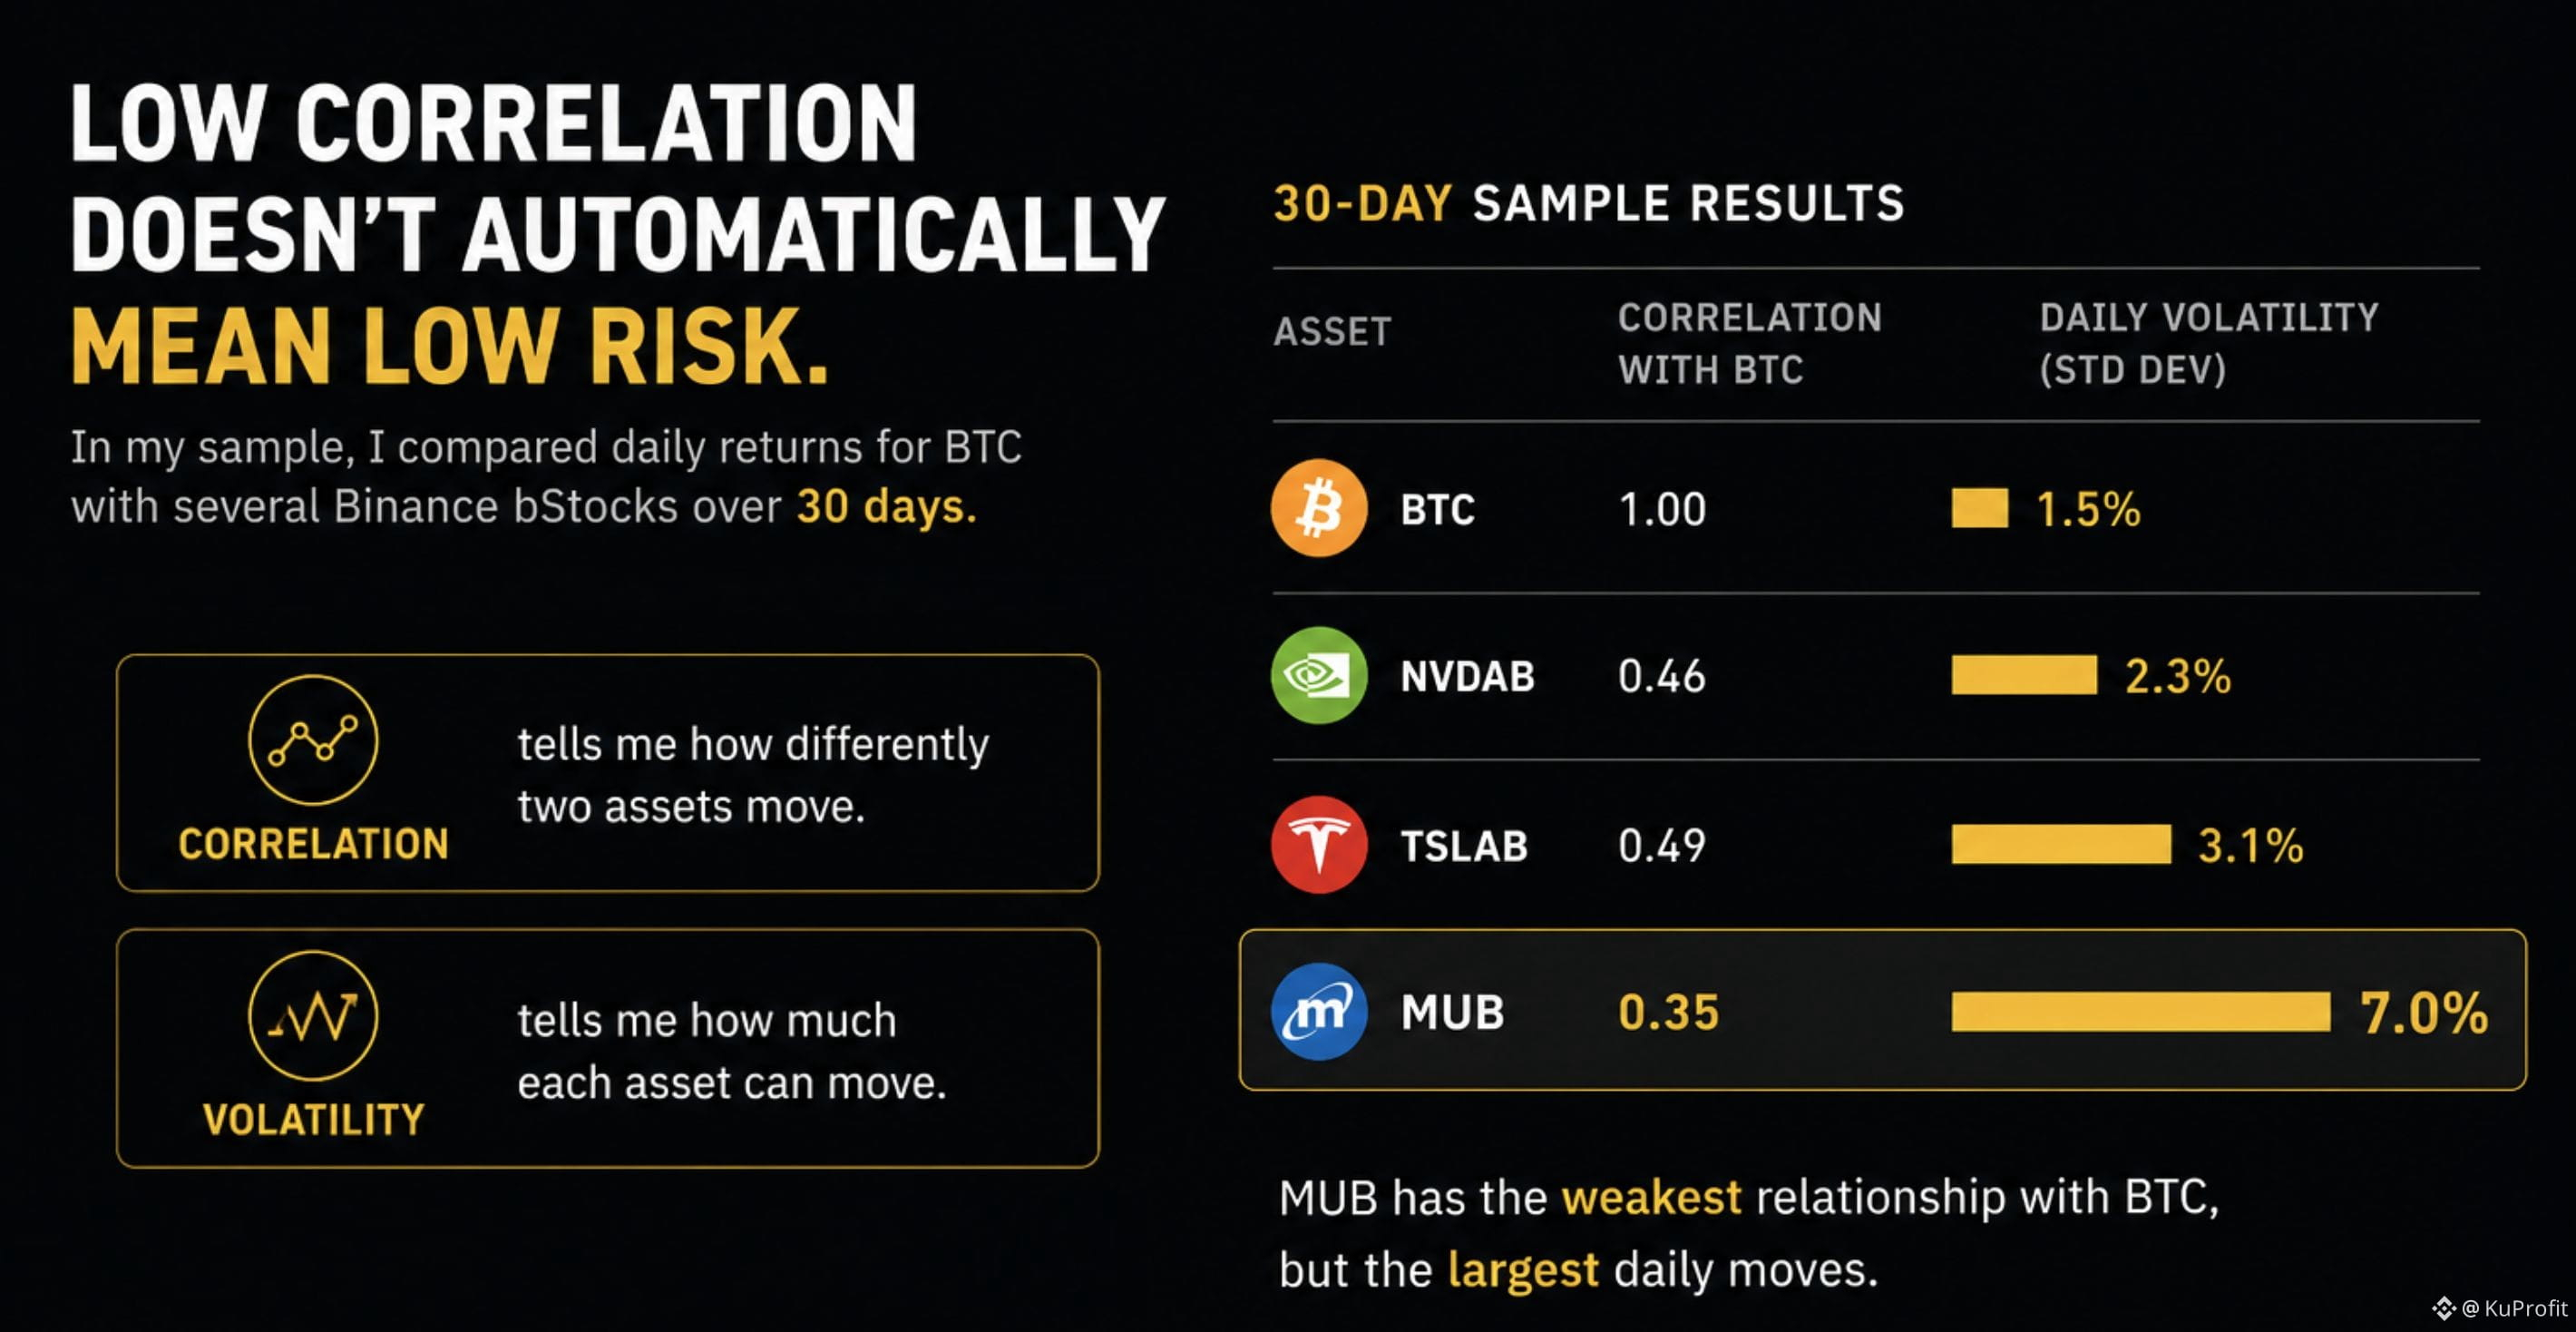
Past korrelyatsiya past risk degani emas.
Men ilgari kripto bo‘yicha og‘ir portfelga aksiyalar qo‘shish deyarli avtomatik ravishda diversifikatsiya degan fikrda edim.
Shuning uchun men oddiy 30 kunlik tekshiruv qildim.
BTC uchun kunlik daromadlarni bir nechta Binance bStocks bilan solishtirdim, jumladan NVDAB, TSLAB va MUB.
Natija kutilganidan ham qiziqroq bo‘ldi.
Mening tanlovimda MUB BTC bilan eng zaif bog‘liqlik ko‘rsatdi — taxminan 0.35 korrelyatsiya.
Lekin MUBning kunlik o‘zgarishlari ancha eng kattasi ham bo‘ldi: kunlik volatillik taxminan 7%, BTC uchun esa qariyb 1.5%.
Bu menga bStocks orqali diversifikatsiya haqida qanday fikrlashimni o‘zgartirdi.
Korrelyatsiya ikki aktiv bir-biridan qanchalik boshqacha harakat qilishini ko‘rsatadi.
Lekin u har bir aktiv qancha harakat qila olishini aytmaydi.
Shuning uchun BTC bilan aynan bir xil harakat qilmasa, aktivni “diversifikatsiya qiladigan” deb atamasdim.
Men ikkita alohida savol berardim:
U qanchalik boshqacha harakat qiladi?
Va u qanchalik ko‘p harakat qiladi?
Menga ko‘ra, portfel diversifikatsiyasi haqida o‘ylashning yaxshiroq yo‘li aynan shu.
#bstockscis @BinanceCIS
Past korrelyatsiya past risk degani emas.
Men ilgari kripto bo‘yicha og‘ir portfelga aksiyalar qo‘shish deyarli avtomatik ravishda diversifikatsiya degan fikrda edim.
Shuning uchun men oddiy 30 kunlik tekshiruv qildim.
BTC uchun kunlik daromadlarni bir nechta Binance bStocks bilan solishtirdim, jumladan NVDAB, TSLAB va MUB.
Natija kutilganidan ham qiziqroq bo‘ldi.
Mening tanlovimda MUB BTC bilan eng zaif bog‘liqlik ko‘rsatdi — taxminan 0.35 korrelyatsiya.
Lekin MUBning kunlik o‘zgarishlari ancha eng kattasi ham bo‘ldi: kunlik volatillik taxminan 7%, BTC uchun esa qariyb 1.5%.
Bu menga bStocks orqali diversifikatsiya haqida qanday fikrlashimni o‘zgartirdi.
Korrelyatsiya ikki aktiv bir-biridan qanchalik boshqacha harakat qilishini ko‘rsatadi.
Lekin u har bir aktiv qancha harakat qila olishini aytmaydi.
Shuning uchun BTC bilan aynan bir xil harakat qilmasa, aktivni “diversifikatsiya qiladigan” deb atamasdim.
Men ikkita alohida savol berardim:
U qanchalik boshqacha harakat qiladi?
Va u qanchalik ko‘p harakat qiladi?
Menga ko‘ra, portfel diversifikatsiyasi haqida o‘ylashning yaxshiroq yo‘li aynan shu.
#bstockscis @BinanceCIS
Men ilgari kripto bo‘yicha og‘ir portfelga aksiyalar qo‘shish deyarli avtomatik ravishda diversifikatsiya degan fikrda edim.
Shuning uchun men oddiy 30 kunlik tekshiruv qildim.
BTC uchun kunlik daromadlarni bir nechta Binance bStocks bilan solishtirdim, jumladan NVDAB, TSLAB va MUB.
Natija kutilganidan ham qiziqroq bo‘ldi.
Mening tanlovimda MUB BTC bilan eng zaif bog‘liqlik ko‘rsatdi — taxminan 0.35 korrelyatsiya.
Lekin MUBning kunlik o‘zgarishlari ancha eng kattasi ham bo‘ldi: kunlik volatillik taxminan 7%, BTC uchun esa qariyb 1.5%.
Bu menga bStocks orqali diversifikatsiya haqida qanday fikrlashimni o‘zgartirdi.
Korrelyatsiya ikki aktiv bir-biridan qanchalik boshqacha harakat qilishini ko‘rsatadi.
Lekin u har bir aktiv qancha harakat qila olishini aytmaydi.
Shuning uchun BTC bilan aynan bir xil harakat qilmasa, aktivni “diversifikatsiya qiladigan” deb atamasdim.
Men ikkita alohida savol berardim:
U qanchalik boshqacha harakat qiladi?
Va u qanchalik ko‘p harakat qiladi?
Menga ko‘ra, portfel diversifikatsiyasi haqida o‘ylashning yaxshiroq yo‘li aynan shu.
#bstockscis @BinanceCIS
2
1
115
·
--
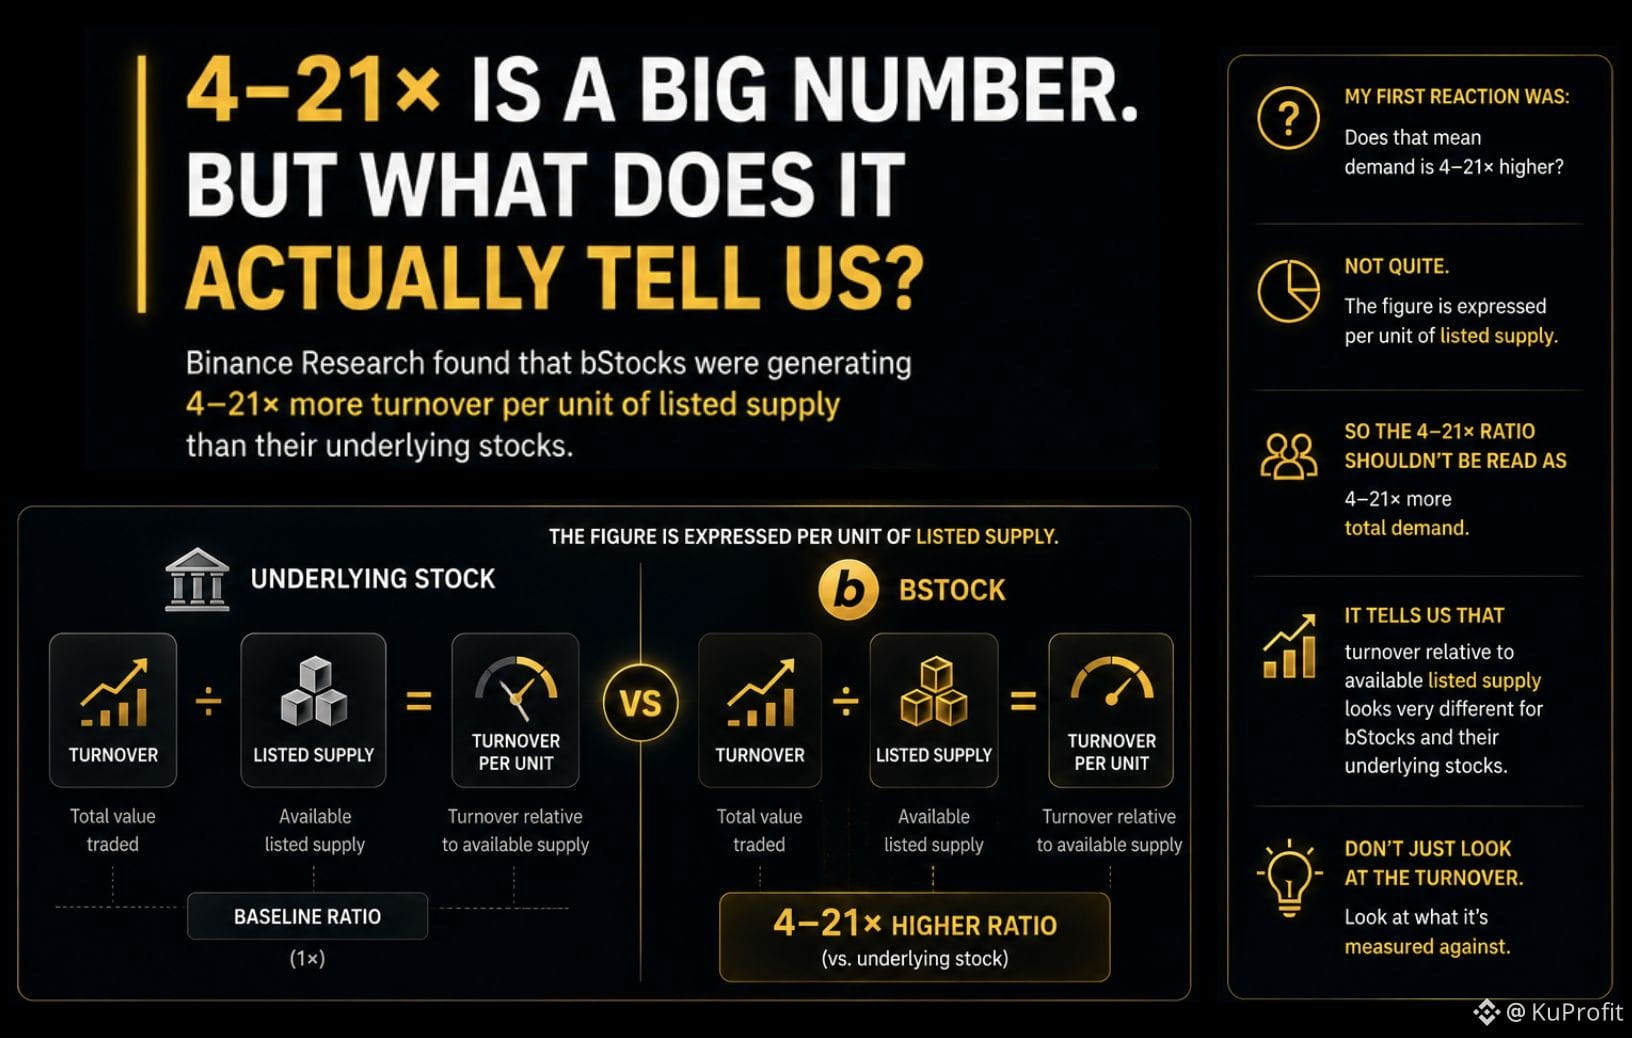
4–21× — katta raqam. Lekin u aslida nimani anglatadi?
Binance Research shuni aniqladiki, bStocks ro‘yxatga olingan taqdim etilgan supply (son/ulush) birligi uchun asosiy stocklarga nisbatan 4–21× ko‘proq aylanma (turnover) hosil qilgan.
Mening birinchi reksiyam:
Demak, talab 4–21× yuqorimi?
Unchalik emas.
Bu ko‘rsatkich ro‘yxatga olingan supply birligi uchun ifodalangan.
Shuning uchun 4–21× nisbatni 4–21× ko‘proq umumiy talab deb o‘qib bo‘lmaydi.
U bizga bStocks va ularning asosidagi stocklar uchun mavjud ro‘yxatga olingan supply ga nisbatan aylanma juda boshqacha ko‘rinishini ko‘rsatadi.
Raqamning menga qiziq tomoni ham shunda.
Sarlavhadagi raqam 4–21×.
Lekin yanada to‘g‘ri savol:
4–21× nimaga nisbatan?
Chunki bozor faolligini taqqoslaganda, maxraj (denominator) ham xuddi surat (numerator) kabi voqeani tubdan o‘zgartirib yuborishi mumkin.
Faqat aylanmani ko‘rmang. U nimaga nisbatan o‘lchanayotganini ko‘ring.
#bstockscis @BinanceCIS
4–21× — katta raqam. Lekin u aslida nimani anglatadi?
Binance Research shuni aniqladiki, bStocks ro‘yxatga olingan taqdim etilgan supply (son/ulush) birligi uchun asosiy stocklarga nisbatan 4–21× ko‘proq aylanma (turnover) hosil qilgan.
Mening birinchi reksiyam:
Demak, talab 4–21× yuqorimi?
Unchalik emas.
Bu ko‘rsatkich ro‘yxatga olingan supply birligi uchun ifodalangan.
Shuning uchun 4–21× nisbatni 4–21× ko‘proq umumiy talab deb o‘qib bo‘lmaydi.
U bizga bStocks va ularning asosidagi stocklar uchun mavjud ro‘yxatga olingan supply ga nisbatan aylanma juda boshqacha ko‘rinishini ko‘rsatadi.
Raqamning menga qiziq tomoni ham shunda.
Sarlavhadagi raqam 4–21×.
Lekin yanada to‘g‘ri savol:
4–21× nimaga nisbatan?
Chunki bozor faolligini taqqoslaganda, maxraj (denominator) ham xuddi surat (numerator) kabi voqeani tubdan o‘zgartirib yuborishi mumkin.
Faqat aylanmani ko‘rmang. U nimaga nisbatan o‘lchanayotganini ko‘ring.
#bstockscis @BinanceCIS
Binance Research shuni aniqladiki, bStocks ro‘yxatga olingan taqdim etilgan supply (son/ulush) birligi uchun asosiy stocklarga nisbatan 4–21× ko‘proq aylanma (turnover) hosil qilgan.
Mening birinchi reksiyam:
Demak, talab 4–21× yuqorimi?
Unchalik emas.
Bu ko‘rsatkich ro‘yxatga olingan supply birligi uchun ifodalangan.
Shuning uchun 4–21× nisbatni 4–21× ko‘proq umumiy talab deb o‘qib bo‘lmaydi.
U bizga bStocks va ularning asosidagi stocklar uchun mavjud ro‘yxatga olingan supply ga nisbatan aylanma juda boshqacha ko‘rinishini ko‘rsatadi.
Raqamning menga qiziq tomoni ham shunda.
Sarlavhadagi raqam 4–21×.
Lekin yanada to‘g‘ri savol:
4–21× nimaga nisbatan?
Chunki bozor faolligini taqqoslaganda, maxraj (denominator) ham xuddi surat (numerator) kabi voqeani tubdan o‘zgartirib yuborishi mumkin.
Faqat aylanmani ko‘rmang. U nimaga nisbatan o‘lchanayotganini ko‘ring.
#bstockscis @BinanceCIS
2
2
105
·
--
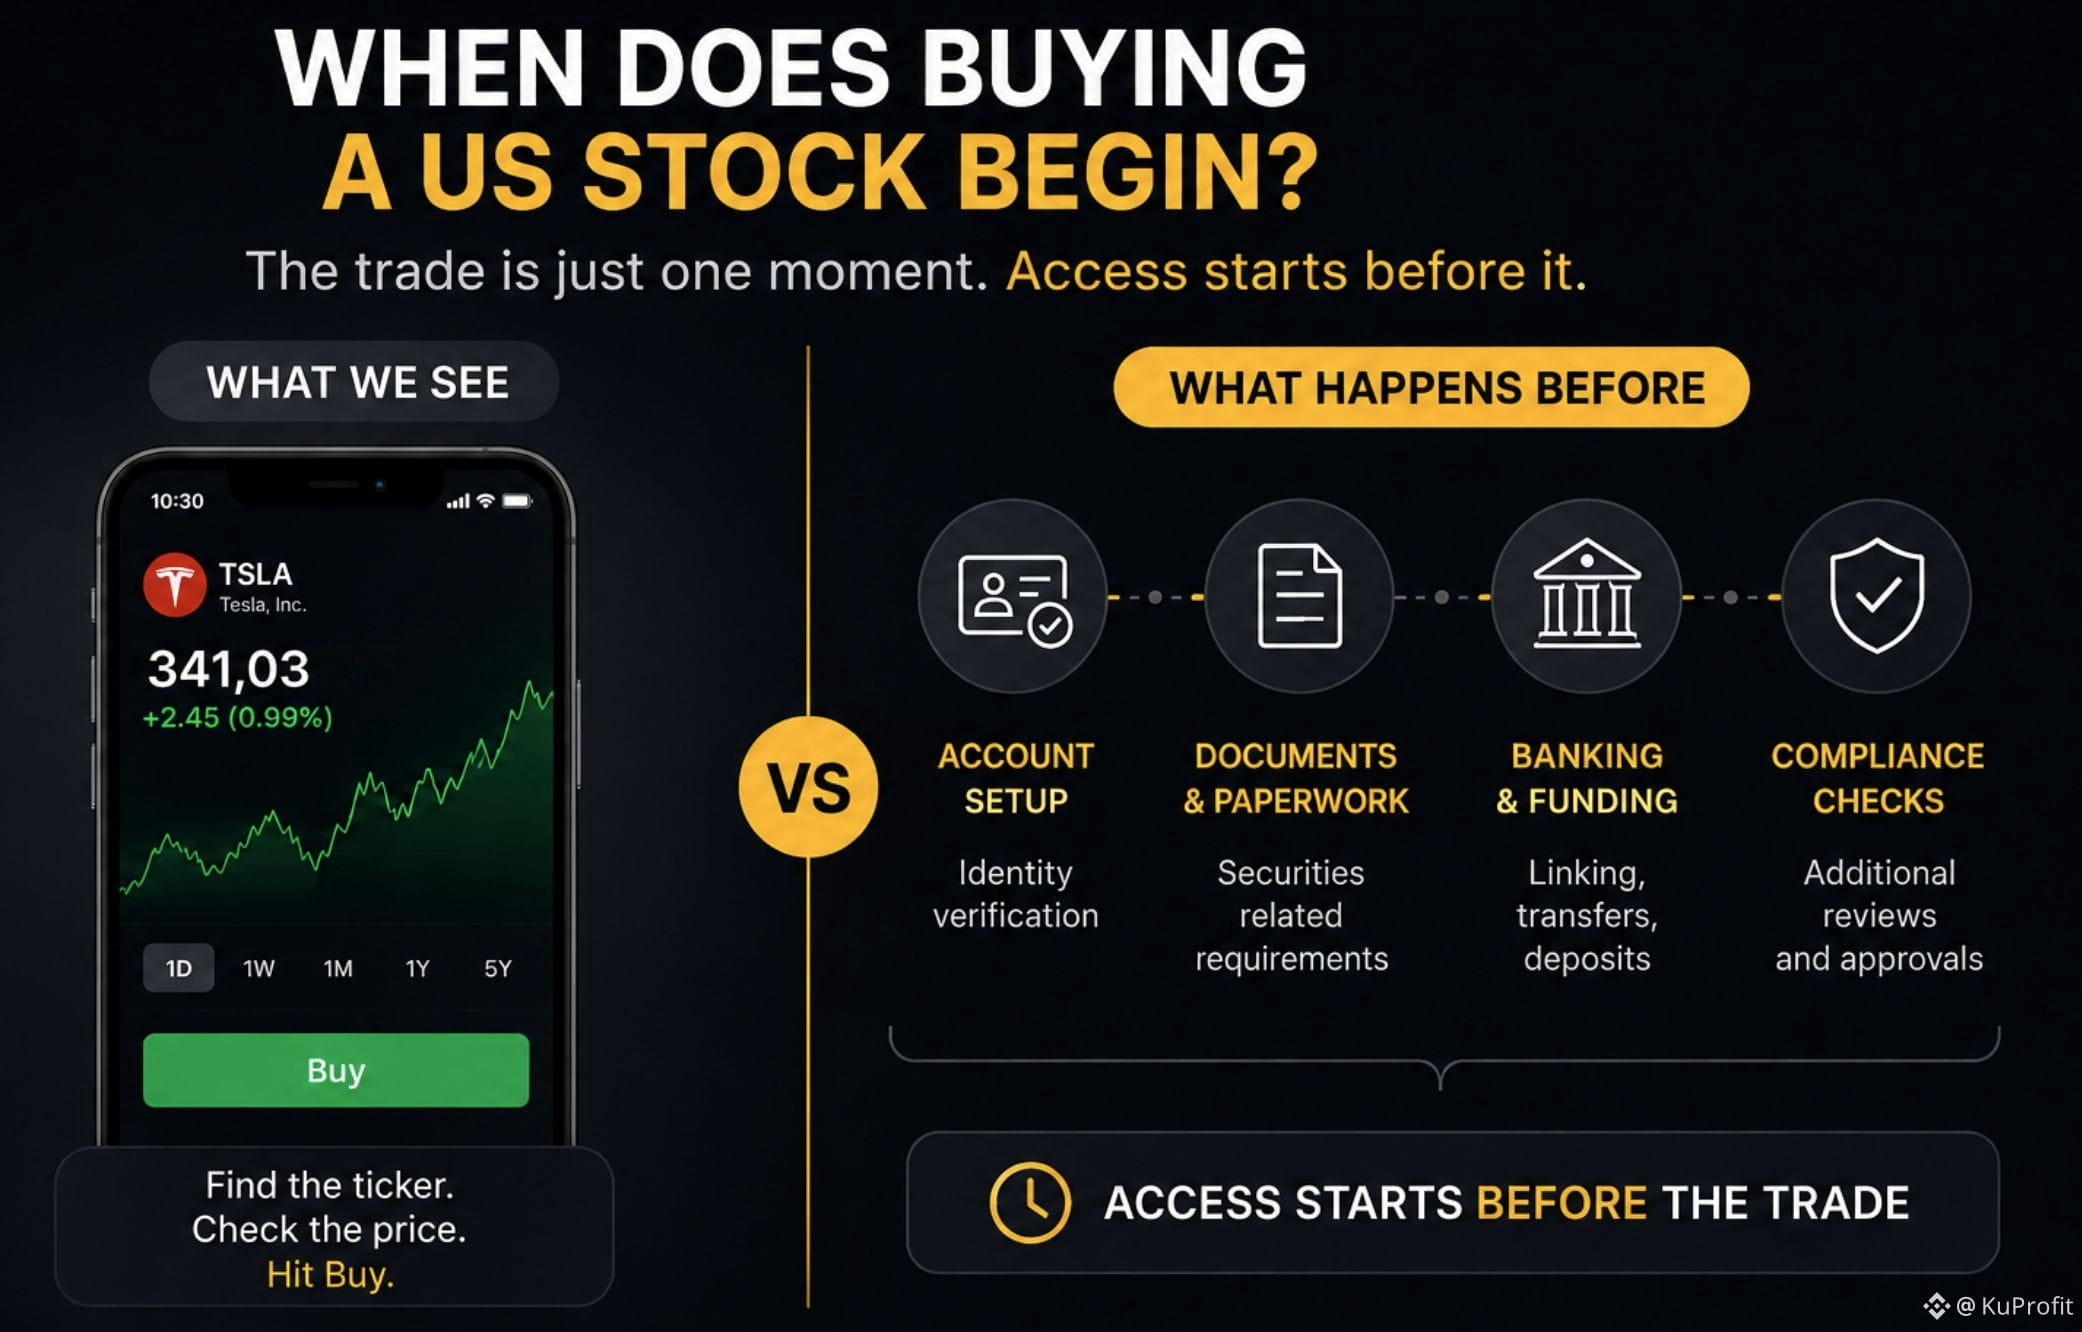
AQSh aksiyasini sotib olish amalda qachon boshlanadi?
Men AQSh aksiyasini sotib olishni tasavvur qilganimda, odatda ayni bir joydan boshlayman:
Ticker (belgi)ni topaman.
Narxni tekshiraman.
“Buy” (Sotib olish)ni bosaman.
Lekin bu jarayonning osongina e’tibordan chetda qoladigan bir qismini o'tkazib yuboradi.
Avvalo, aktivga kirish imkoniyatini olish.
Buning bir qismi siz aksiyaga kirishdan oldin talab qilinadigan qimmatli qog‘ozlar hujjatlari bo‘lishi mumkin.
Va bu meni “Men bu aksiyani sotib olmoqchiman” deganimda nimani nazarda tutayotganimni qayta o‘ylab ko‘rishga majbur qildi.
Buyurtmaning o‘zi jarayondagi faqat bitta lahza.
Buyurtma ekraniga umuman yetib bormasdan oldin ham talablar bo‘lishi mumkin.
Shu joyda bStocks menga jarayonni boshqacha ko‘rib chiqishga turtki berdi.
Asosiy aksiyaning o‘zi o‘zgarmagan.
Ammo unga ta’sir qilish (ekspozitsiya) yo‘li boshqacha ko‘rinishi mumkin.
Shuning uchun men quyidagini so‘ray boshladim:
“AQSh aksiyasini sotib olishda Buy tugmasiga yetib borguncha qanchasi bo‘ladi?”
Menga kelsak, bu investitsiya jarayonidagi oson e’tibordan chetda qoladigan qism.
Biz odatda savdoga e’tibor qaratamiz, chunki u ko‘rinadigan qism.
Lekin kirish imkoniyati savdodan oldin boshlanadi.
#bstockscis @BinanceCIS
AQSh aksiyasini sotib olish amalda qachon boshlanadi?
Men AQSh aksiyasini sotib olishni tasavvur qilganimda, odatda ayni bir joydan boshlayman:
Ticker (belgi)ni topaman.
Narxni tekshiraman.
“Buy” (Sotib olish)ni bosaman.
Lekin bu jarayonning osongina e’tibordan chetda qoladigan bir qismini o'tkazib yuboradi.
Avvalo, aktivga kirish imkoniyatini olish.
Buning bir qismi siz aksiyaga kirishdan oldin talab qilinadigan qimmatli qog‘ozlar hujjatlari bo‘lishi mumkin.
Va bu meni “Men bu aksiyani sotib olmoqchiman” deganimda nimani nazarda tutayotganimni qayta o‘ylab ko‘rishga majbur qildi.
Buyurtmaning o‘zi jarayondagi faqat bitta lahza.
Buyurtma ekraniga umuman yetib bormasdan oldin ham talablar bo‘lishi mumkin.
Shu joyda bStocks menga jarayonni boshqacha ko‘rib chiqishga turtki berdi.
Asosiy aksiyaning o‘zi o‘zgarmagan.
Ammo unga ta’sir qilish (ekspozitsiya) yo‘li boshqacha ko‘rinishi mumkin.
Shuning uchun men quyidagini so‘ray boshladim:
“AQSh aksiyasini sotib olishda Buy tugmasiga yetib borguncha qanchasi bo‘ladi?”
Menga kelsak, bu investitsiya jarayonidagi oson e’tibordan chetda qoladigan qism.
Biz odatda savdoga e’tibor qaratamiz, chunki u ko‘rinadigan qism.
Lekin kirish imkoniyati savdodan oldin boshlanadi.
#bstockscis @BinanceCIS
Men AQSh aksiyasini sotib olishni tasavvur qilganimda, odatda ayni bir joydan boshlayman:
Ticker (belgi)ni topaman.
Narxni tekshiraman.
“Buy” (Sotib olish)ni bosaman.
Lekin bu jarayonning osongina e’tibordan chetda qoladigan bir qismini o'tkazib yuboradi.
Avvalo, aktivga kirish imkoniyatini olish.
Buning bir qismi siz aksiyaga kirishdan oldin talab qilinadigan qimmatli qog‘ozlar hujjatlari bo‘lishi mumkin.
Va bu meni “Men bu aksiyani sotib olmoqchiman” deganimda nimani nazarda tutayotganimni qayta o‘ylab ko‘rishga majbur qildi.
Buyurtmaning o‘zi jarayondagi faqat bitta lahza.
Buyurtma ekraniga umuman yetib bormasdan oldin ham talablar bo‘lishi mumkin.
Shu joyda bStocks menga jarayonni boshqacha ko‘rib chiqishga turtki berdi.
Asosiy aksiyaning o‘zi o‘zgarmagan.
Ammo unga ta’sir qilish (ekspozitsiya) yo‘li boshqacha ko‘rinishi mumkin.
Shuning uchun men quyidagini so‘ray boshladim:
“AQSh aksiyasini sotib olishda Buy tugmasiga yetib borguncha qanchasi bo‘ladi?”
Menga kelsak, bu investitsiya jarayonidagi oson e’tibordan chetda qoladigan qism.
Biz odatda savdoga e’tibor qaratamiz, chunki u ko‘rinadigan qism.
Lekin kirish imkoniyati savdodan oldin boshlanadi.
#bstockscis @BinanceCIS
2
99
·
--
Nega konvertatsiya qilishning o‘zi bozor soatiga amal qilishi kerak?
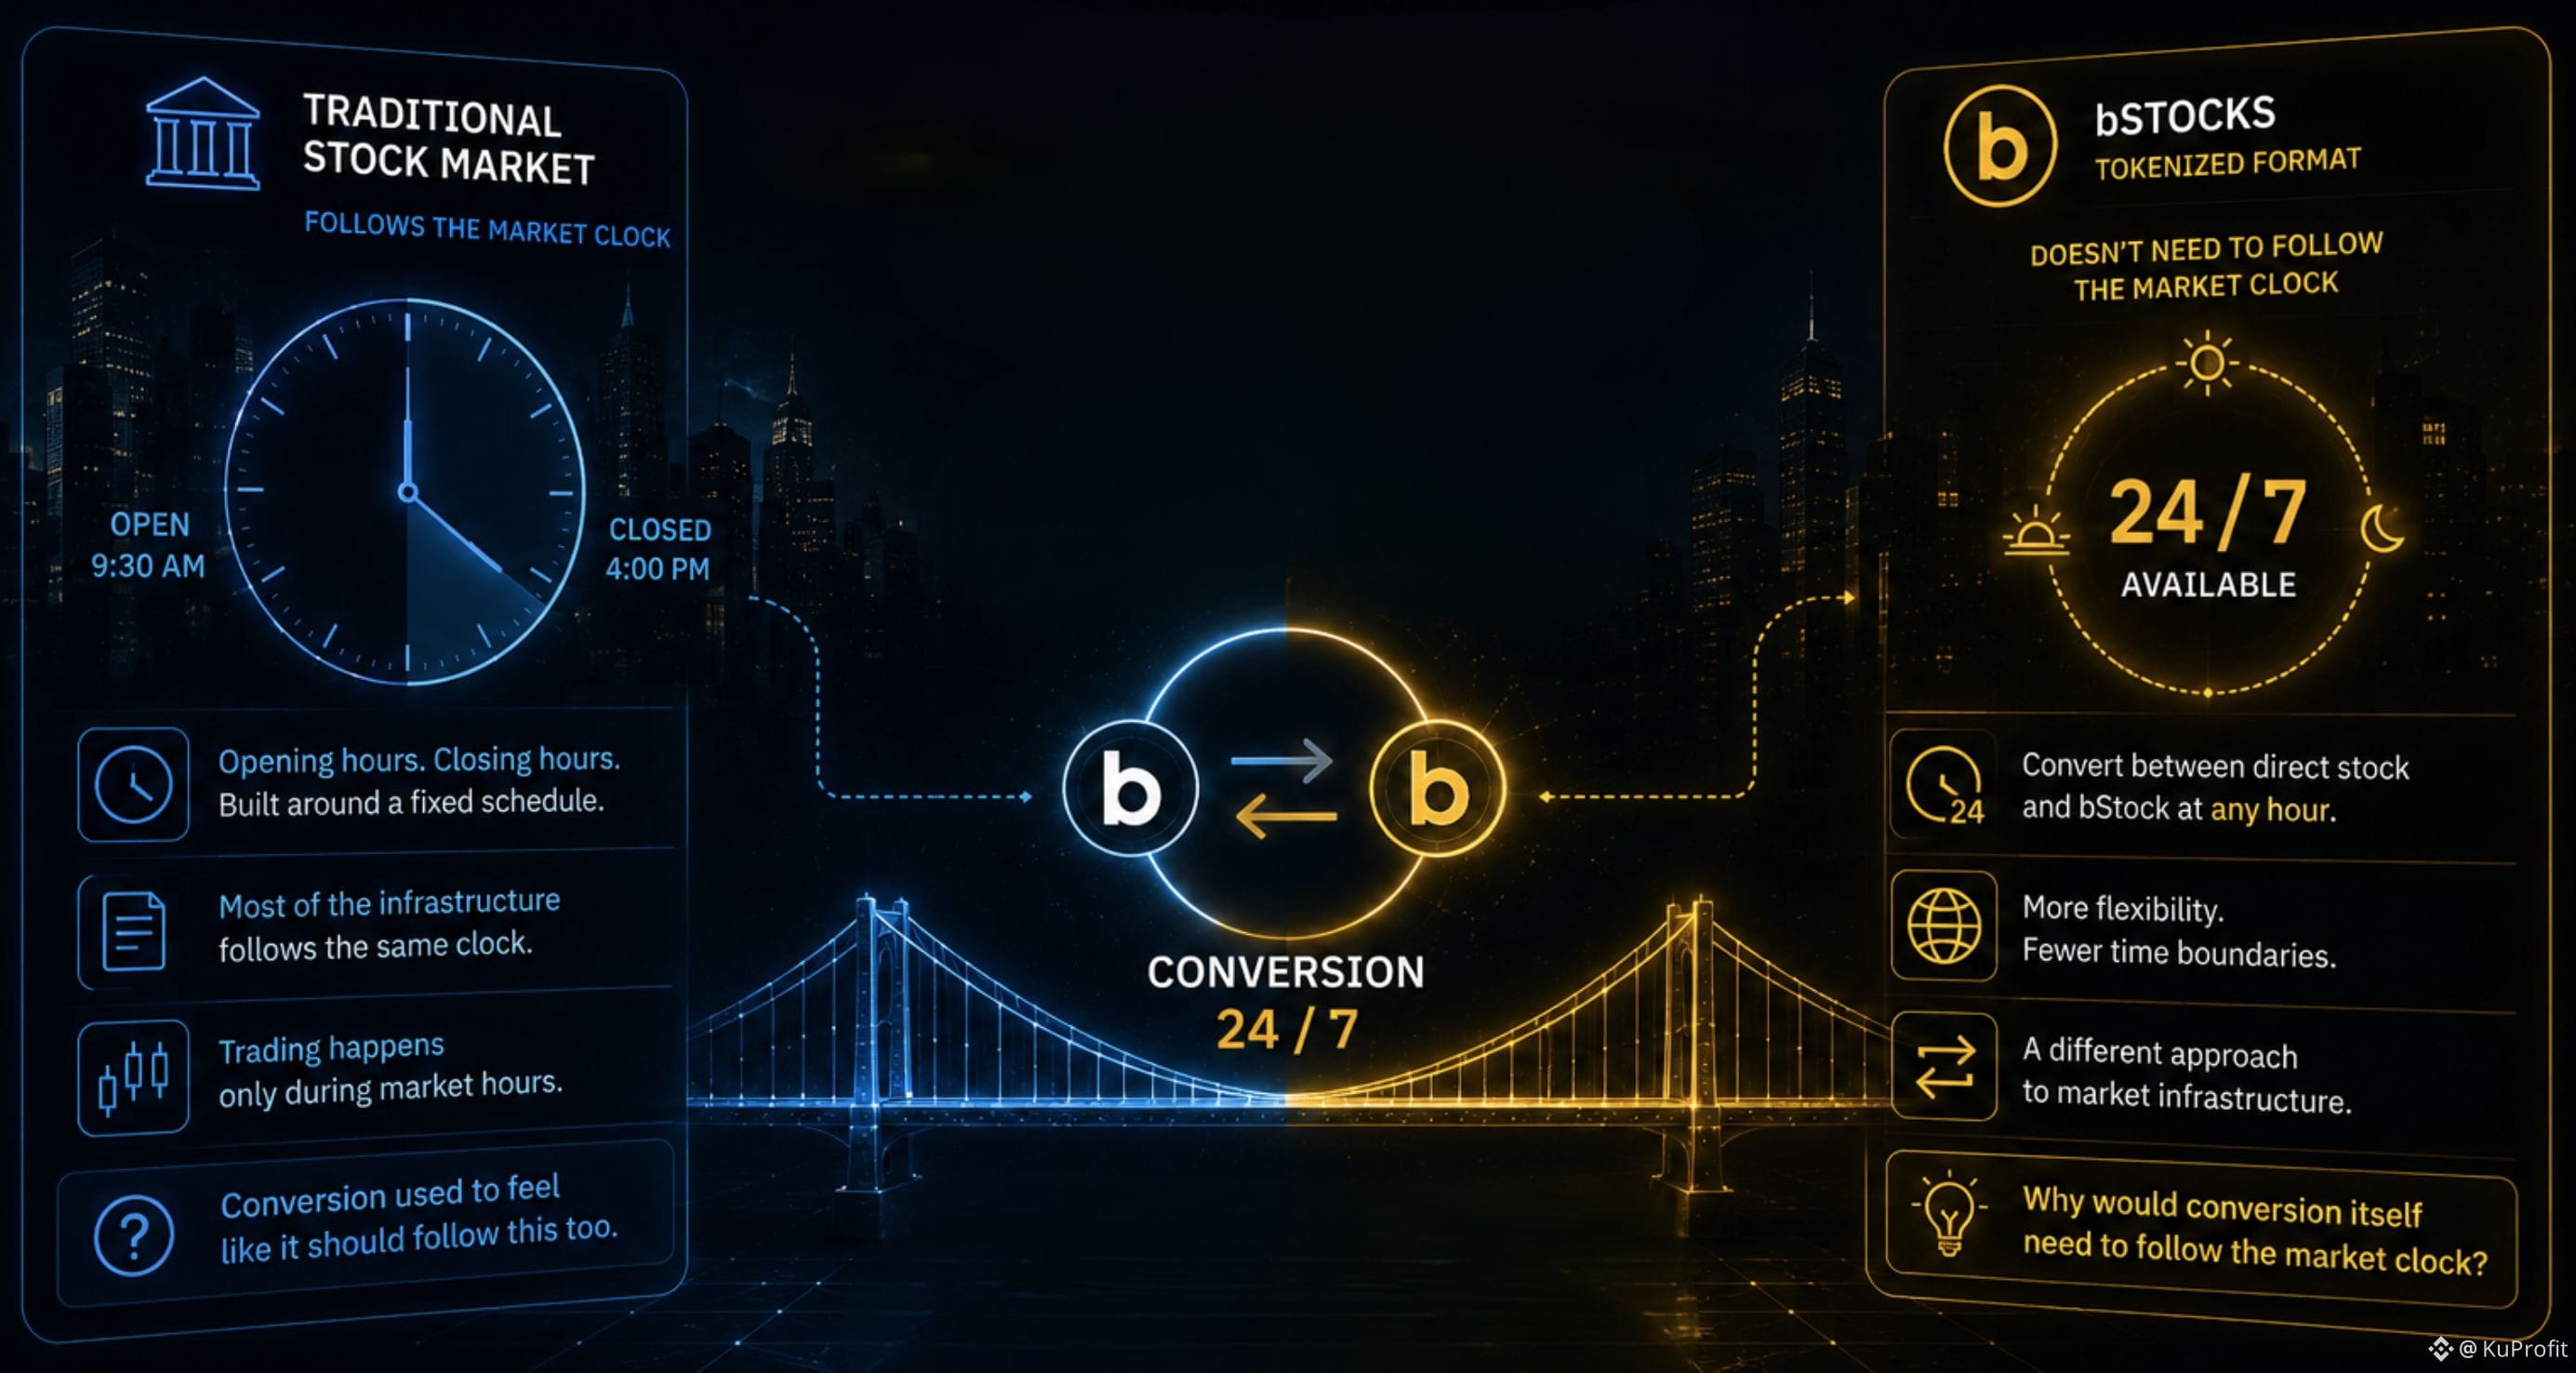
Men nega fond birjasida savdo odatda bozor ish vaqti bilan bog‘liq bo‘lib kelganini tushunaman.
Asosiy bozorning ochilish va yopilish soatlari bor.
Va aksiyalar atrofidagi infratuzilmaning aksariyati o‘sha jadval asosida qurilgan.
Lekin keyin men bStocks haqida bir narsa o‘qib, to‘xtab o‘ylab qoldim:
konvertatsiya istalgan soatda mavjud.
Avvaliga men konvertatsiyani tabiiy ravishda asosiy aksiyaga o‘xshash o‘sha soatga amal qiladigan narsa deb o‘yladim.
Ammo agar men an’anaviy bozor ish vaqtidan tashqarida oddiy aksiya va bStock o‘rtasida o‘ta olsam, bu taxmin unchalik ham mantiqli ko‘rinmay qoladi.
Qiziqarli jihat shunchaki konvertatsiya istalgan soatda mavjudligida emas.
Gap shundaki, bu narsa nimani o‘zgartiradi.
Asosiy bozor o‘zining savdo jadvaliga ega bo‘lishi mumkin, holbuki ikki format o‘rtasidagi konvertatsiya esa istalgan soatda mavjud bo‘la oladi.
Shundan keyin men quyidagini o‘ylab qoldim:
Nega konvertatsiyaning o‘zi bozor soatiga amal qilishi kerak?
Mening nazarimda, bu an’anaviy bozor infratuzilmasi va tokenlashtirilgan format o‘rtasidagi eng qiziqarli farqlardan biridir.
Bozoz hali ham o‘zining soatlariga ega bo‘lishi mumkin.
Lekin ikki format o‘rtasidagi ko‘prik esa shart emas o‘sha soatlarga majbur bo‘lishi.
#bstockscis @BinanceCIS
Nega konvertatsiya qilishning o‘zi bozor soatiga amal qilishi kerak?
Men nega fond birjasida savdo odatda bozor ish vaqti bilan bog‘liq bo‘lib kelganini tushunaman.
Asosiy bozorning ochilish va yopilish soatlari bor.
Va aksiyalar atrofidagi infratuzilmaning aksariyati o‘sha jadval asosida qurilgan.
Lekin keyin men bStocks haqida bir narsa o‘qib, to‘xtab o‘ylab qoldim:
konvertatsiya istalgan soatda mavjud.
Avvaliga men konvertatsiyani tabiiy ravishda asosiy aksiyaga o‘xshash o‘sha soatga amal qiladigan narsa deb o‘yladim.
Ammo agar men an’anaviy bozor ish vaqtidan tashqarida oddiy aksiya va bStock o‘rtasida o‘ta olsam, bu taxmin unchalik ham mantiqli ko‘rinmay qoladi.
Qiziqarli jihat shunchaki konvertatsiya istalgan soatda mavjudligida emas.
Gap shundaki, bu narsa nimani o‘zgartiradi.
Asosiy bozor o‘zining savdo jadvaliga ega bo‘lishi mumkin, holbuki ikki format o‘rtasidagi konvertatsiya esa istalgan soatda mavjud bo‘la oladi.
Shundan keyin men quyidagini o‘ylab qoldim:
Nega konvertatsiyaning o‘zi bozor soatiga amal qilishi kerak?
Mening nazarimda, bu an’anaviy bozor infratuzilmasi va tokenlashtirilgan format o‘rtasidagi eng qiziqarli farqlardan biridir.
Bozoz hali ham o‘zining soatlariga ega bo‘lishi mumkin.
Lekin ikki format o‘rtasidagi ko‘prik esa shart emas o‘sha soatlarga majbur bo‘lishi.
#bstockscis @BinanceCIS
Men nega fond birjasida savdo odatda bozor ish vaqti bilan bog‘liq bo‘lib kelganini tushunaman.
Asosiy bozorning ochilish va yopilish soatlari bor.
Va aksiyalar atrofidagi infratuzilmaning aksariyati o‘sha jadval asosida qurilgan.
Lekin keyin men bStocks haqida bir narsa o‘qib, to‘xtab o‘ylab qoldim:
konvertatsiya istalgan soatda mavjud.
Avvaliga men konvertatsiyani tabiiy ravishda asosiy aksiyaga o‘xshash o‘sha soatga amal qiladigan narsa deb o‘yladim.
Ammo agar men an’anaviy bozor ish vaqtidan tashqarida oddiy aksiya va bStock o‘rtasida o‘ta olsam, bu taxmin unchalik ham mantiqli ko‘rinmay qoladi.
Qiziqarli jihat shunchaki konvertatsiya istalgan soatda mavjudligida emas.
Gap shundaki, bu narsa nimani o‘zgartiradi.
Asosiy bozor o‘zining savdo jadvaliga ega bo‘lishi mumkin, holbuki ikki format o‘rtasidagi konvertatsiya esa istalgan soatda mavjud bo‘la oladi.
Shundan keyin men quyidagini o‘ylab qoldim:
Nega konvertatsiyaning o‘zi bozor soatiga amal qilishi kerak?
Mening nazarimda, bu an’anaviy bozor infratuzilmasi va tokenlashtirilgan format o‘rtasidagi eng qiziqarli farqlardan biridir.
Bozoz hali ham o‘zining soatlariga ega bo‘lishi mumkin.
Lekin ikki format o‘rtasidagi ko‘prik esa shart emas o‘sha soatlarga majbur bo‘lishi.
#bstockscis @BinanceCIS
93
·
--
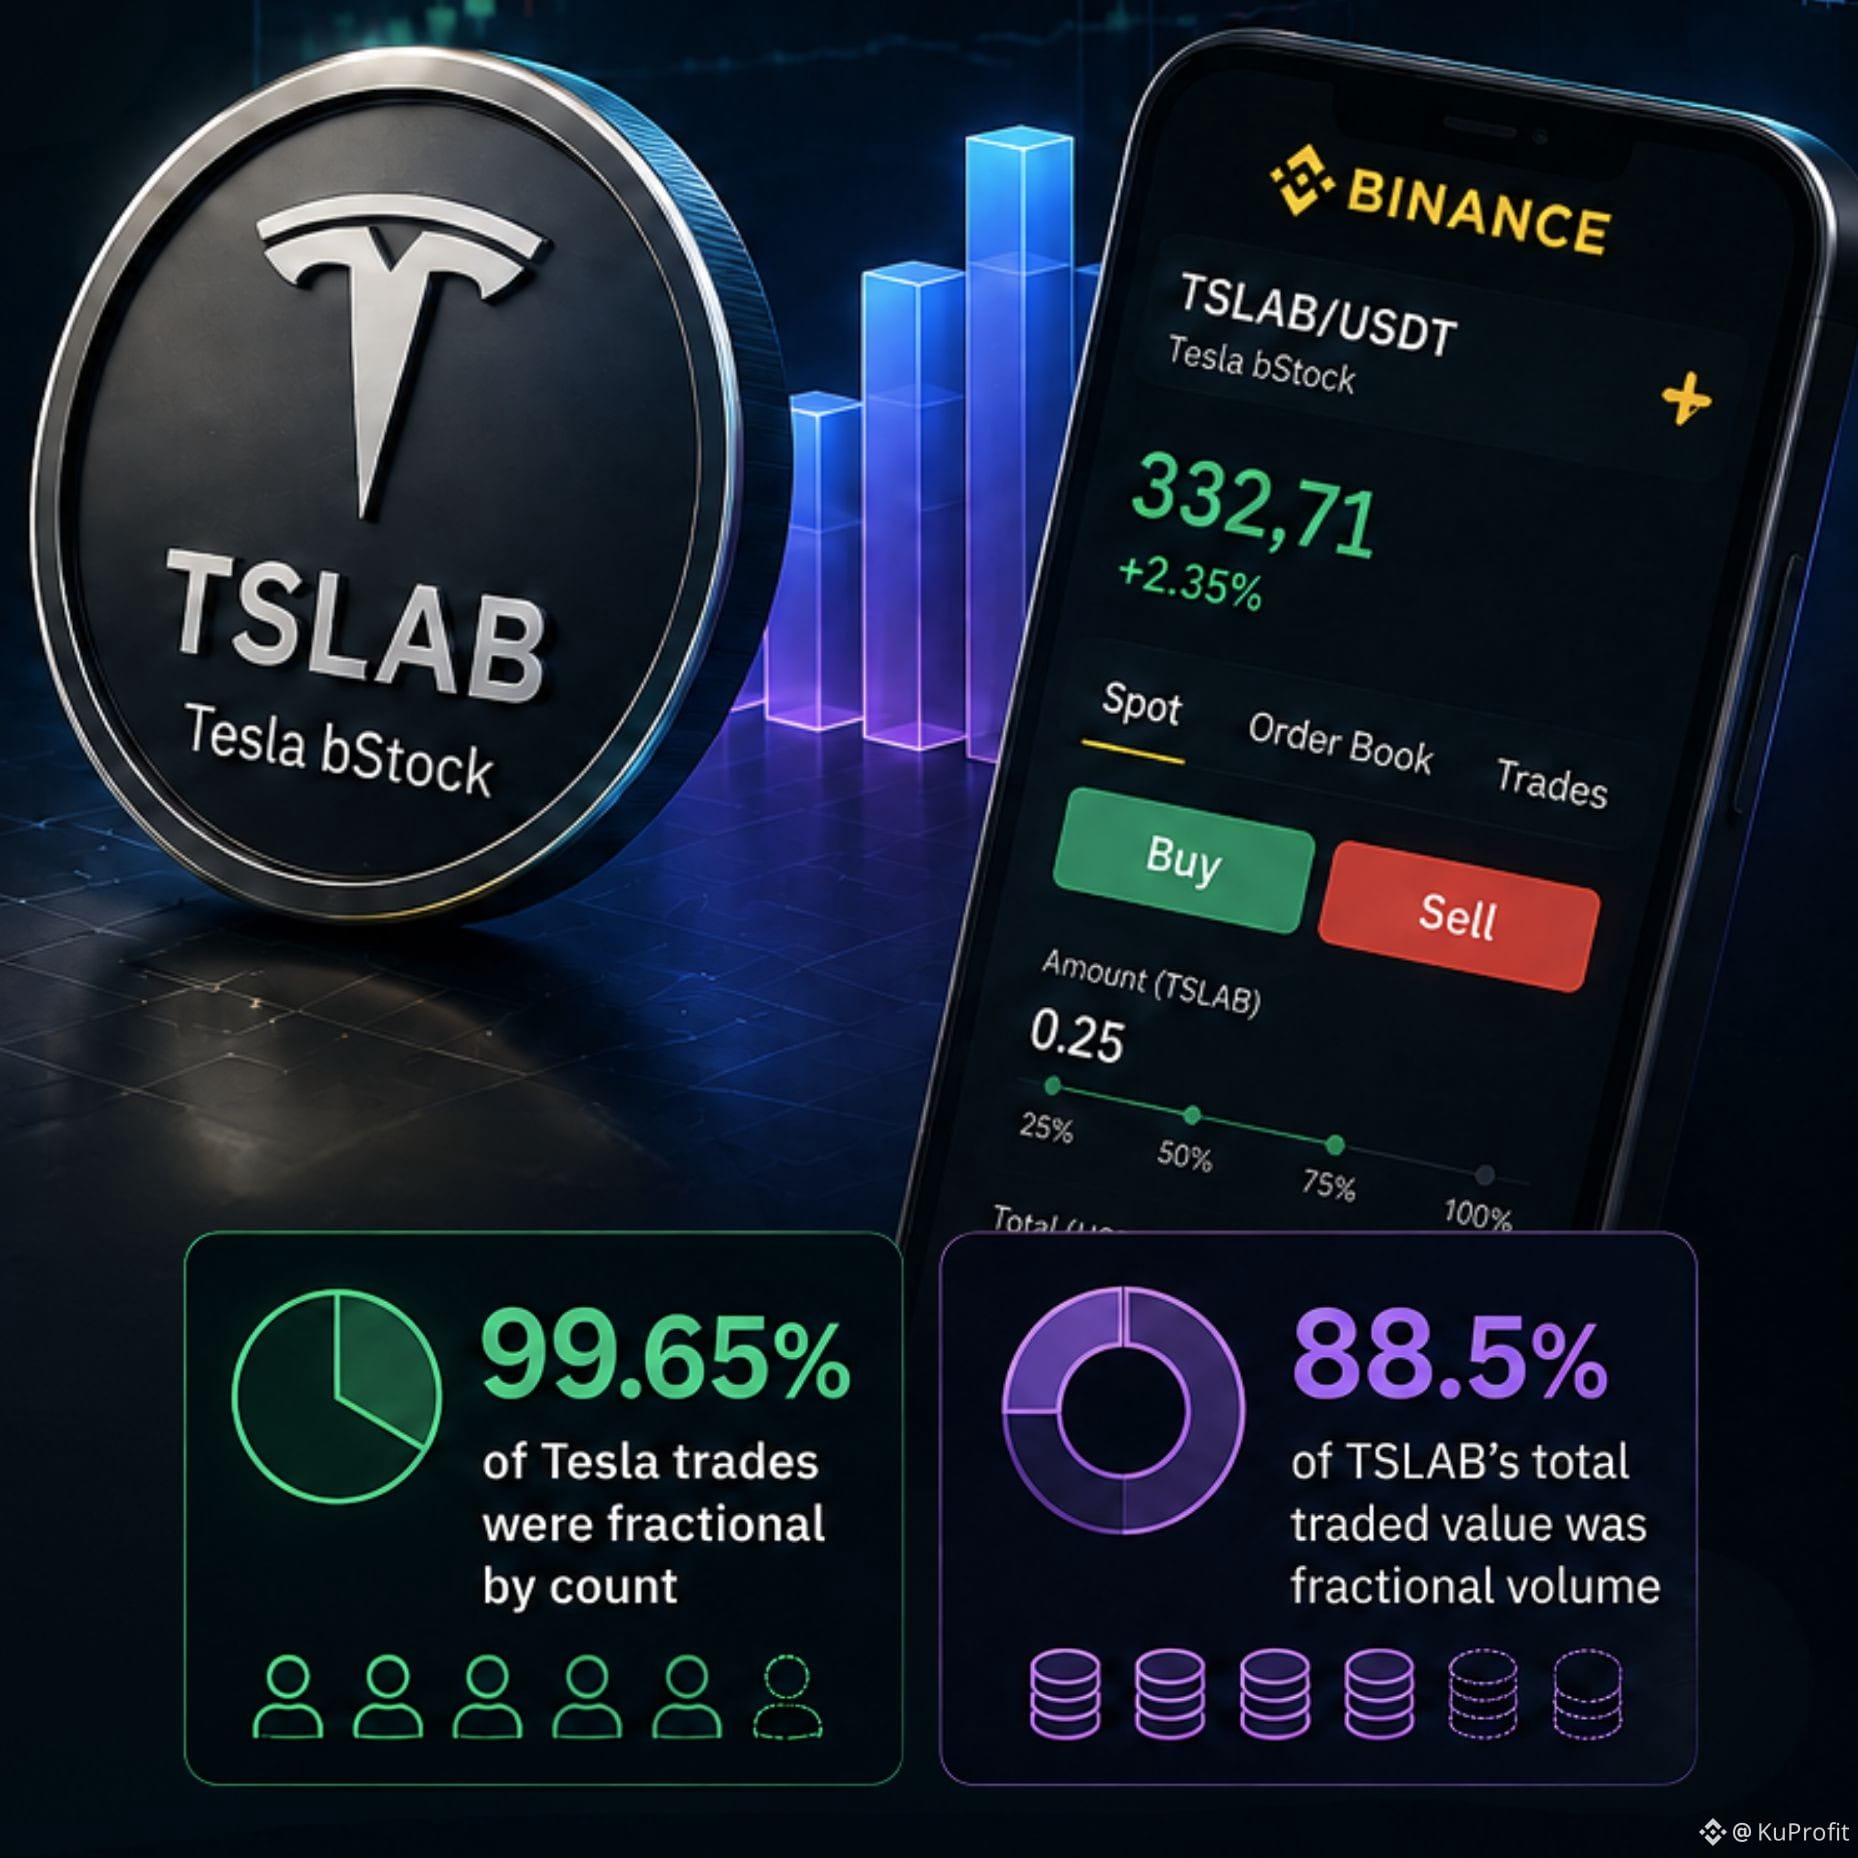
Agar Tesla’ning savdolari soni bo‘yicha 99.65% qismi fraksion bo‘lsa, fraksion egalik haqiqatan ham faqat “kirish imkoniyati” xususiyatimi?
Men fraksion egalik haqida birinchi marta o‘ylaganimda, buni asosan qulaylik (accessibility) xususiyati deb ko‘rgan edim.
Qimmat aksiyaga to‘liq bitta aksiyaga yetadigan kapital kerak bo‘lmasdan turib, uning ta’siriga (ekspozitsiyasiga) ega bo‘lish yo‘li.
Keyin esa TSLAB bo‘yicha dastlabki ma’lumotlarga duch keldim.
Tesla’ning savdolari soni bo‘yicha taxminan 99.65% fraksion bo‘lgan.
Fraksion hajm esa TSLAB’ning jami sotilgan qiymatining 88.5%ini tashkil etgan.
Bu meni fraksion egalikni boshqacha ko‘rib chiqishga majbur qildi.
Agar savdolar sonining deyarli barchasi fraksion bo‘lsa va baribir sotilgan qiymatning asosiy qismini ifodasa, u kichik investorlar uchun mo‘ljallangan oddiy xususiyatdan ko‘ra ko‘proq narsaga o‘xshay boshlaydi.
Menga shuni o‘ylatdi:
Agar fraksion egalik faqat kim aksiyaga kirishi mumkinligini o‘zgartirmasa, balki o‘sha aksiyaga bo‘lgan ekspozitsiya aslida qanday savdoga qo‘yilishini ham o‘zgartirsa-chi?
To‘liq ulush (whole-share) modeli investitsiya birligining qanchaligi aniq bo‘lib ko‘rinishini ta’minlaydi.
Fraksion savdo pozitsiya hajmini bitta butun aksiyaning narxidan ajratib qo‘yadi.
Avval bir dona aksiyani olishga yetadimi-yo‘qmi deb so‘ramasdan, qancha ekspozitsiya xohlayotganingizni belgilashingiz mumkin.
Menimcha, eng qiziq qismi aynan shu.
Savol faqat shunchaki emas:
“Tesla’ning bir qismini sotib olsam bo‘ladimi?”
Aslida savol:
“Kasr (fraksiya) savdoning oddiy birligiga aylansa, nima bo‘ladi?”
Men uchun bu fraksion egalik haqida uni faqat qulaylik xususiyati deb atashdan ko‘ra ancha qiziqroq savol.
#bstockscis @BinanceCIS
Agar Tesla’ning savdolari soni bo‘yicha 99.65% qismi fraksion bo‘lsa, fraksion egalik haqiqatan ham faqat “kirish imkoniyati” xususiyatimi?
Men fraksion egalik haqida birinchi marta o‘ylaganimda, buni asosan qulaylik (accessibility) xususiyati deb ko‘rgan edim.
Qimmat aksiyaga to‘liq bitta aksiyaga yetadigan kapital kerak bo‘lmasdan turib, uning ta’siriga (ekspozitsiyasiga) ega bo‘lish yo‘li.
Keyin esa TSLAB bo‘yicha dastlabki ma’lumotlarga duch keldim.
Tesla’ning savdolari soni bo‘yicha taxminan 99.65% fraksion bo‘lgan.
Fraksion hajm esa TSLAB’ning jami sotilgan qiymatining 88.5%ini tashkil etgan.
Bu meni fraksion egalikni boshqacha ko‘rib chiqishga majbur qildi.
Agar savdolar sonining deyarli barchasi fraksion bo‘lsa va baribir sotilgan qiymatning asosiy qismini ifodasa, u kichik investorlar uchun mo‘ljallangan oddiy xususiyatdan ko‘ra ko‘proq narsaga o‘xshay boshlaydi.
Menga shuni o‘ylatdi:
Agar fraksion egalik faqat kim aksiyaga kirishi mumkinligini o‘zgartirmasa, balki o‘sha aksiyaga bo‘lgan ekspozitsiya aslida qanday savdoga qo‘yilishini ham o‘zgartirsa-chi?
To‘liq ulush (whole-share) modeli investitsiya birligining qanchaligi aniq bo‘lib ko‘rinishini ta’minlaydi.
Fraksion savdo pozitsiya hajmini bitta butun aksiyaning narxidan ajratib qo‘yadi.
Avval bir dona aksiyani olishga yetadimi-yo‘qmi deb so‘ramasdan, qancha ekspozitsiya xohlayotganingizni belgilashingiz mumkin.
Menimcha, eng qiziq qismi aynan shu.
Savol faqat shunchaki emas:
“Tesla’ning bir qismini sotib olsam bo‘ladimi?”
Aslida savol:
“Kasr (fraksiya) savdoning oddiy birligiga aylansa, nima bo‘ladi?”
Men uchun bu fraksion egalik haqida uni faqat qulaylik xususiyati deb atashdan ko‘ra ancha qiziqroq savol.
#bstockscis @BinanceCIS
Men fraksion egalik haqida birinchi marta o‘ylaganimda, buni asosan qulaylik (accessibility) xususiyati deb ko‘rgan edim.
Qimmat aksiyaga to‘liq bitta aksiyaga yetadigan kapital kerak bo‘lmasdan turib, uning ta’siriga (ekspozitsiyasiga) ega bo‘lish yo‘li.
Keyin esa TSLAB bo‘yicha dastlabki ma’lumotlarga duch keldim.
Tesla’ning savdolari soni bo‘yicha taxminan 99.65% fraksion bo‘lgan.
Fraksion hajm esa TSLAB’ning jami sotilgan qiymatining 88.5%ini tashkil etgan.
Bu meni fraksion egalikni boshqacha ko‘rib chiqishga majbur qildi.
Agar savdolar sonining deyarli barchasi fraksion bo‘lsa va baribir sotilgan qiymatning asosiy qismini ifodasa, u kichik investorlar uchun mo‘ljallangan oddiy xususiyatdan ko‘ra ko‘proq narsaga o‘xshay boshlaydi.
Menga shuni o‘ylatdi:
Agar fraksion egalik faqat kim aksiyaga kirishi mumkinligini o‘zgartirmasa, balki o‘sha aksiyaga bo‘lgan ekspozitsiya aslida qanday savdoga qo‘yilishini ham o‘zgartirsa-chi?
To‘liq ulush (whole-share) modeli investitsiya birligining qanchaligi aniq bo‘lib ko‘rinishini ta’minlaydi.
Fraksion savdo pozitsiya hajmini bitta butun aksiyaning narxidan ajratib qo‘yadi.
Avval bir dona aksiyani olishga yetadimi-yo‘qmi deb so‘ramasdan, qancha ekspozitsiya xohlayotganingizni belgilashingiz mumkin.
Menimcha, eng qiziq qismi aynan shu.
Savol faqat shunchaki emas:
“Tesla’ning bir qismini sotib olsam bo‘ladimi?”
Aslida savol:
“Kasr (fraksiya) savdoning oddiy birligiga aylansa, nima bo‘ladi?”
Men uchun bu fraksion egalik haqida uni faqat qulaylik xususiyati deb atashdan ko‘ra ancha qiziqroq savol.
#bstockscis @BinanceCIS
102
·
--
Bir xil ommaviy kompaniyaga ta’sir (exposure) ikki xil bozor tuzilmasida mavjud bo‘lganda nima o‘zgaradi?
Men buni SPCXB’ni ko‘rib chiqqanimda o‘ylab qoldim.
SpaceX hozir ommaviy kompaniya, lekin uning kapitaliga (equity) ta’sir bStocks orqali tokenlashtirilgan shaklda ham mavjud.
Bu qiziqarli vaziyatni keltirib chiqaradi.
Asosiy kompaniya bir xil.
Lekin o‘sha ta’sirga kirish qilinadigan bozor boshqa.
Bir tomonda an’anaviy fond bozori bor.
Boshqa tomonda esa kripto-native muhitida ta’sirning tokenlashtirilgan ko‘rinishi savdo qilinadi.
Shuning uchun men shuni o‘ylay boshladim:
Agar bir xil asosiy ta’sir ikki xil bozor tuzilmasi orqali mavjud bo‘lsa, narx kashfiyoti (price discovery) bilan nima sodir bo‘ladi?
Asosiy aksiyaning o‘z bozordagi narxi bor, tokenlashtirilgan versiya esa o‘z buyurtmalar kitobi (order book) va savdo mexanikasiga ega bo‘lgan alohida bozor muhitida savdo qiladi.
Menga qiziq bo‘ladigani aynan shu qism.
Tokenlashtirish SpaceX’ning o‘zini o‘zgartirmaydi.
U kompaniyaga bo‘lgan ta’sirning mavjud bo‘lishi va savdoga qo‘yilishi mumkin bo‘lgan formatini o‘zgartiradi.
Shuning uchun men SPCXB’ga qaraganimda faqat shuni so‘ramayman:
“Men SpaceX haqida nima deb o‘ylayman?”
Men yana shuni ham so‘rayman:
“Aynan bir xil asosiy ta’sir ikki xil bozor tuzilmasi orqali mavjud bo‘lganda, undan nimani o‘rganishimiz mumkin?”
Men uchun bu shunchaki aksiyani token’ga aylantirish mumkinmi-yo‘qmi degan savolga qaraganda tokenizatsiya haqida ancha qiziqarliroq savol.
#bstockscis @BinanceCIS
Bir xil ommaviy kompaniyaga ta’sir (exposure) ikki xil bozor tuzilmasida mavjud bo‘lganda nima o‘zgaradi?
Men buni SPCXB’ni ko‘rib chiqqanimda o‘ylab qoldim.
SpaceX hozir ommaviy kompaniya, lekin uning kapitaliga (equity) ta’sir bStocks orqali tokenlashtirilgan shaklda ham mavjud.
Bu qiziqarli vaziyatni keltirib chiqaradi.
Asosiy kompaniya bir xil.
Lekin o‘sha ta’sirga kirish qilinadigan bozor boshqa.
Bir tomonda an’anaviy fond bozori bor.
Boshqa tomonda esa kripto-native muhitida ta’sirning tokenlashtirilgan ko‘rinishi savdo qilinadi.
Shuning uchun men shuni o‘ylay boshladim:
Agar bir xil asosiy ta’sir ikki xil bozor tuzilmasi orqali mavjud bo‘lsa, narx kashfiyoti (price discovery) bilan nima sodir bo‘ladi?
Asosiy aksiyaning o‘z bozordagi narxi bor, tokenlashtirilgan versiya esa o‘z buyurtmalar kitobi (order book) va savdo mexanikasiga ega bo‘lgan alohida bozor muhitida savdo qiladi.
Menga qiziq bo‘ladigani aynan shu qism.
Tokenlashtirish SpaceX’ning o‘zini o‘zgartirmaydi.
U kompaniyaga bo‘lgan ta’sirning mavjud bo‘lishi va savdoga qo‘yilishi mumkin bo‘lgan formatini o‘zgartiradi.
Shuning uchun men SPCXB’ga qaraganimda faqat shuni so‘ramayman:
“Men SpaceX haqida nima deb o‘ylayman?”
Men yana shuni ham so‘rayman:
“Aynan bir xil asosiy ta’sir ikki xil bozor tuzilmasi orqali mavjud bo‘lganda, undan nimani o‘rganishimiz mumkin?”
Men uchun bu shunchaki aksiyani token’ga aylantirish mumkinmi-yo‘qmi degan savolga qaraganda tokenizatsiya haqida ancha qiziqarliroq savol.
#bstockscis @BinanceCIS
Men buni SPCXB’ni ko‘rib chiqqanimda o‘ylab qoldim.
SpaceX hozir ommaviy kompaniya, lekin uning kapitaliga (equity) ta’sir bStocks orqali tokenlashtirilgan shaklda ham mavjud.
Bu qiziqarli vaziyatni keltirib chiqaradi.
Asosiy kompaniya bir xil.
Lekin o‘sha ta’sirga kirish qilinadigan bozor boshqa.
Bir tomonda an’anaviy fond bozori bor.
Boshqa tomonda esa kripto-native muhitida ta’sirning tokenlashtirilgan ko‘rinishi savdo qilinadi.
Shuning uchun men shuni o‘ylay boshladim:
Agar bir xil asosiy ta’sir ikki xil bozor tuzilmasi orqali mavjud bo‘lsa, narx kashfiyoti (price discovery) bilan nima sodir bo‘ladi?
Asosiy aksiyaning o‘z bozordagi narxi bor, tokenlashtirilgan versiya esa o‘z buyurtmalar kitobi (order book) va savdo mexanikasiga ega bo‘lgan alohida bozor muhitida savdo qiladi.
Menga qiziq bo‘ladigani aynan shu qism.
Tokenlashtirish SpaceX’ning o‘zini o‘zgartirmaydi.
U kompaniyaga bo‘lgan ta’sirning mavjud bo‘lishi va savdoga qo‘yilishi mumkin bo‘lgan formatini o‘zgartiradi.
Shuning uchun men SPCXB’ga qaraganimda faqat shuni so‘ramayman:
“Men SpaceX haqida nima deb o‘ylayman?”
Men yana shuni ham so‘rayman:
“Aynan bir xil asosiy ta’sir ikki xil bozor tuzilmasi orqali mavjud bo‘lganda, undan nimani o‘rganishimiz mumkin?”
Men uchun bu shunchaki aksiyani token’ga aylantirish mumkinmi-yo‘qmi degan savolga qaraganda tokenizatsiya haqida ancha qiziqarliroq savol.
#bstockscis @BinanceCIS
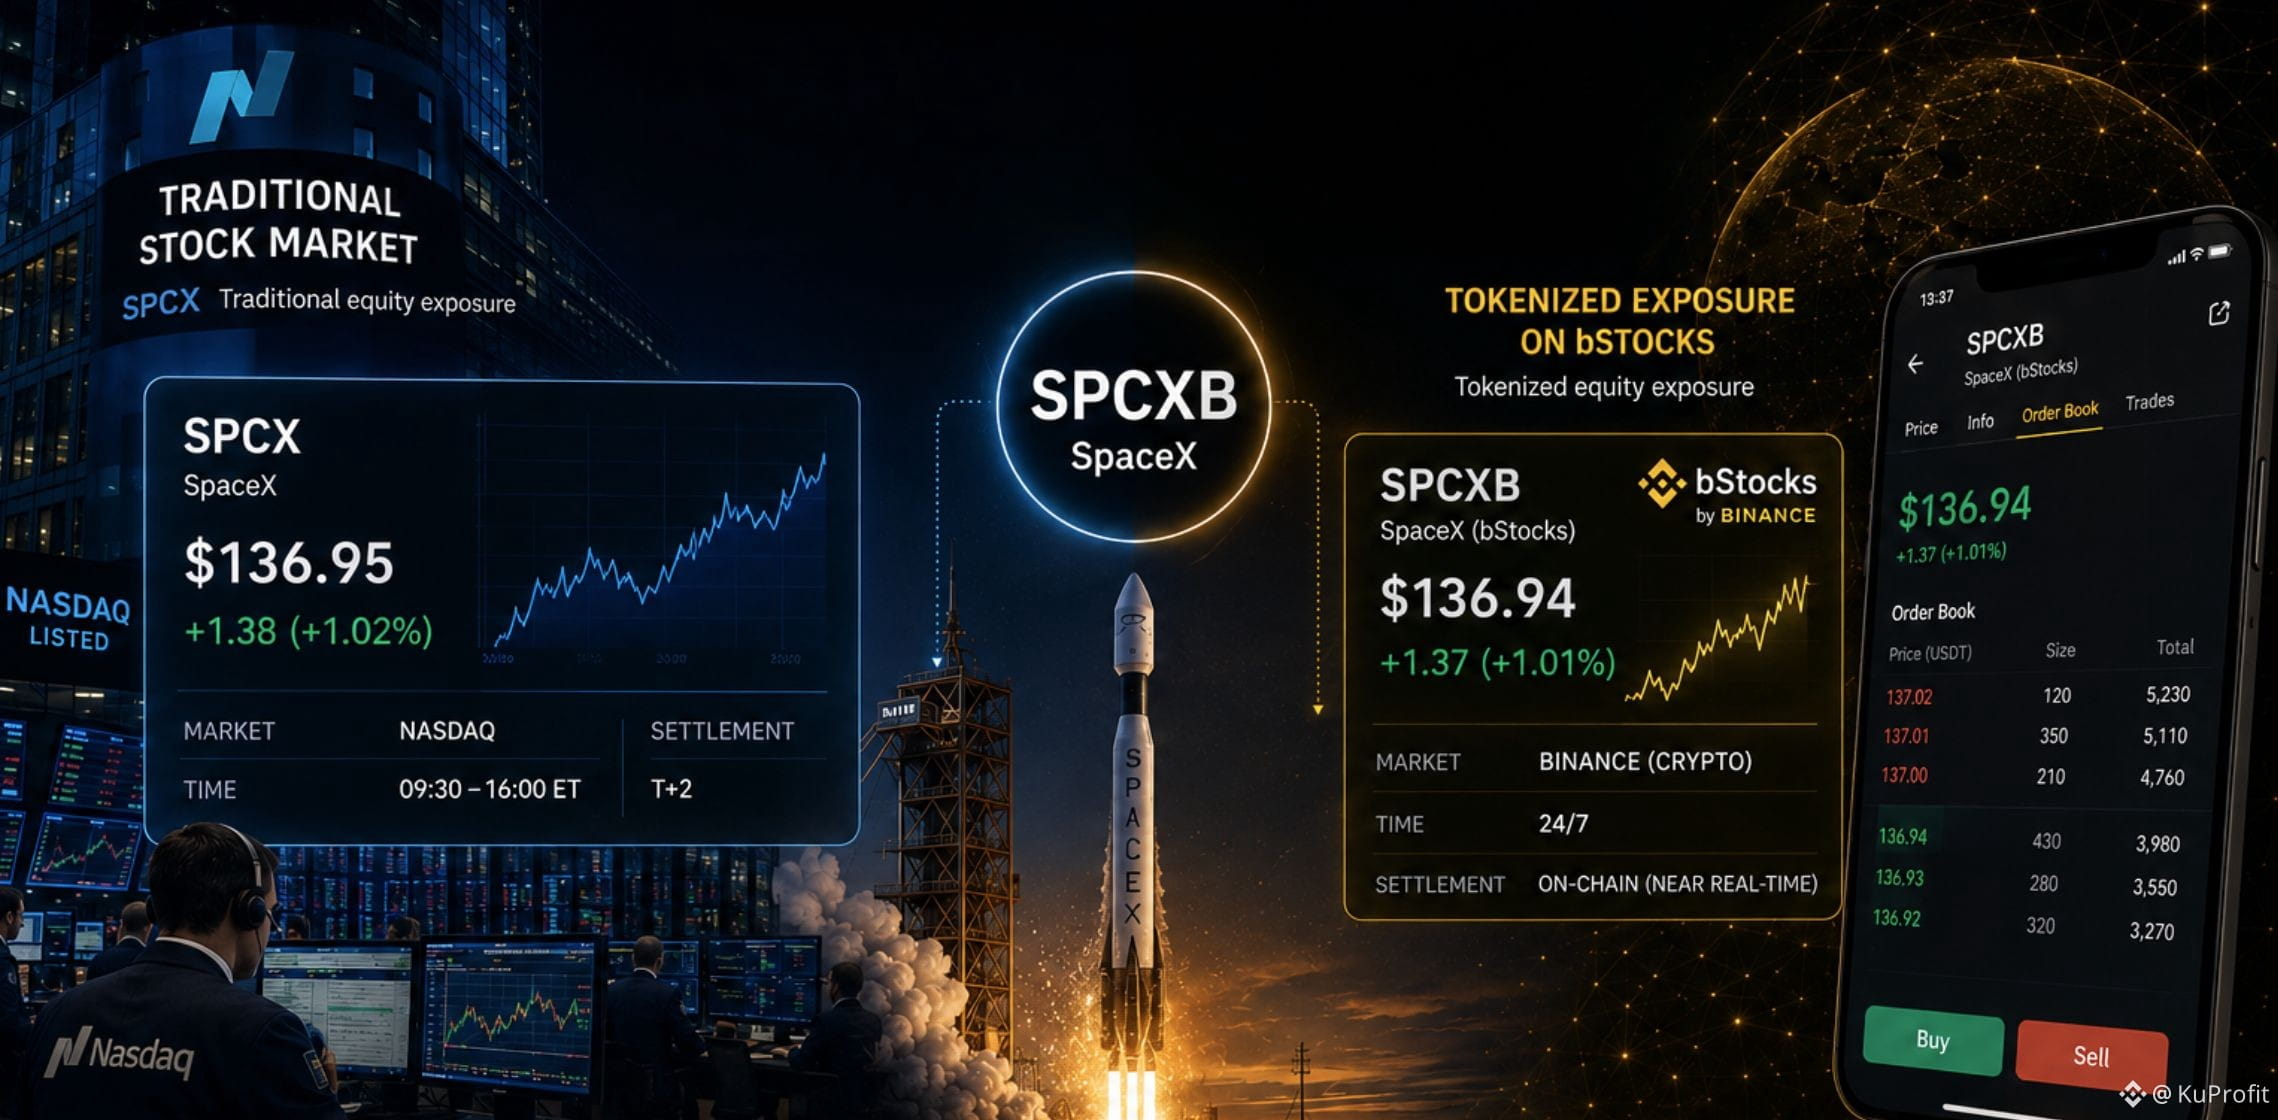
128
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
SaylorHintsStrategyBitcoinBuy
2.2M marta koʻrilgan
11,695 muhokama qilmoqda
#SaylorHintsStrategyBitcoinBuy
Maykl Saylor yana bir bor Bitcoin Strategy strategiyasiga nisbatan ijobiy signal berdi.
Biroq, so‘nggi ma’lumotlar Strategy so‘nggi bir necha hafta ichida hali Bitcoin sotib olmaganini ko‘rsatmoqda. 2026-yil 13-sentabr holatiga kompaniya hali ham 845.050 BTC hamda taxminan 6,4 mlrd AQSh dollari miqdoridagi USDga asoslangan aktivlarga ega.
BTC sotib olish o‘rniga, Strategy taxminan 139 mln AQSh dollari STRC preferensial aksiyalarini qayta sotib olishga ajratmoqda.
Bozor uchun bu nimani anglatadi?
🔹 Strategy Bitcoin borasida uzoq muddatli ishonchini saqlab qolmoqda
🔹 USD zaxiralari keyingi BTC xaridi uchun imkoniyat yaratadi
🔹 Yangi xaridlar institutsional kayfiyat uchun bullish katalizator bo‘lishi mumkin
🔹 Ammo bu “hint” hali tasdiqlangan xarid degani emas
Hozircha bozor akkumulyatsiya haqidagi mish-mish bilan rasmiy hujjat topshirilishini farqlashi kerak.
Tasdiqni kuting—faqat sarlavha sababli xarid qilmang.
#Bitcoin #BTC #Strategy #MichaelSaylor
$BTC
XaliCoin
·1 ta layk
·189 marta koʻrilgan
BOJRaisesRatesTo31YearHigh
192,983 marta koʻrilgan
2,852 muhokama qilmoqda
BuffettStepsDownAsBerkshireChairman
93,748 marta koʻrilgan
1,498 muhokama qilmoqda