Nega TSLAB’da 60% ta’minot (collateral) koeffitsienti bor-u, Venus’da esa 70% likvidatsiya chegarasi o‘rnatilgan?
Avvaliga bu ikki raqam menga bir xil narsani aytayotgandek tuyuldi.
Agar Venus kredit olish uchun aktiv qiymatining 60%ini tan olsa, nega likvidatsiya chegarasi 70%?
Keyin men ikki xil risk parametrini aralashtirib yuborganimni angladim.
Ta’minot koeffitsienti bitta savolga javob beradi:
Kiritilgan aktiv qiymatining qancha qismi qarz olish qobiliyatiga hisoblanishi mumkin?
Likvidatsiya chegarasi esa boshqa savolga:
Qaysi nuqtada pozitsiya likvidatsiya uchun mos bo‘lib qoladi?
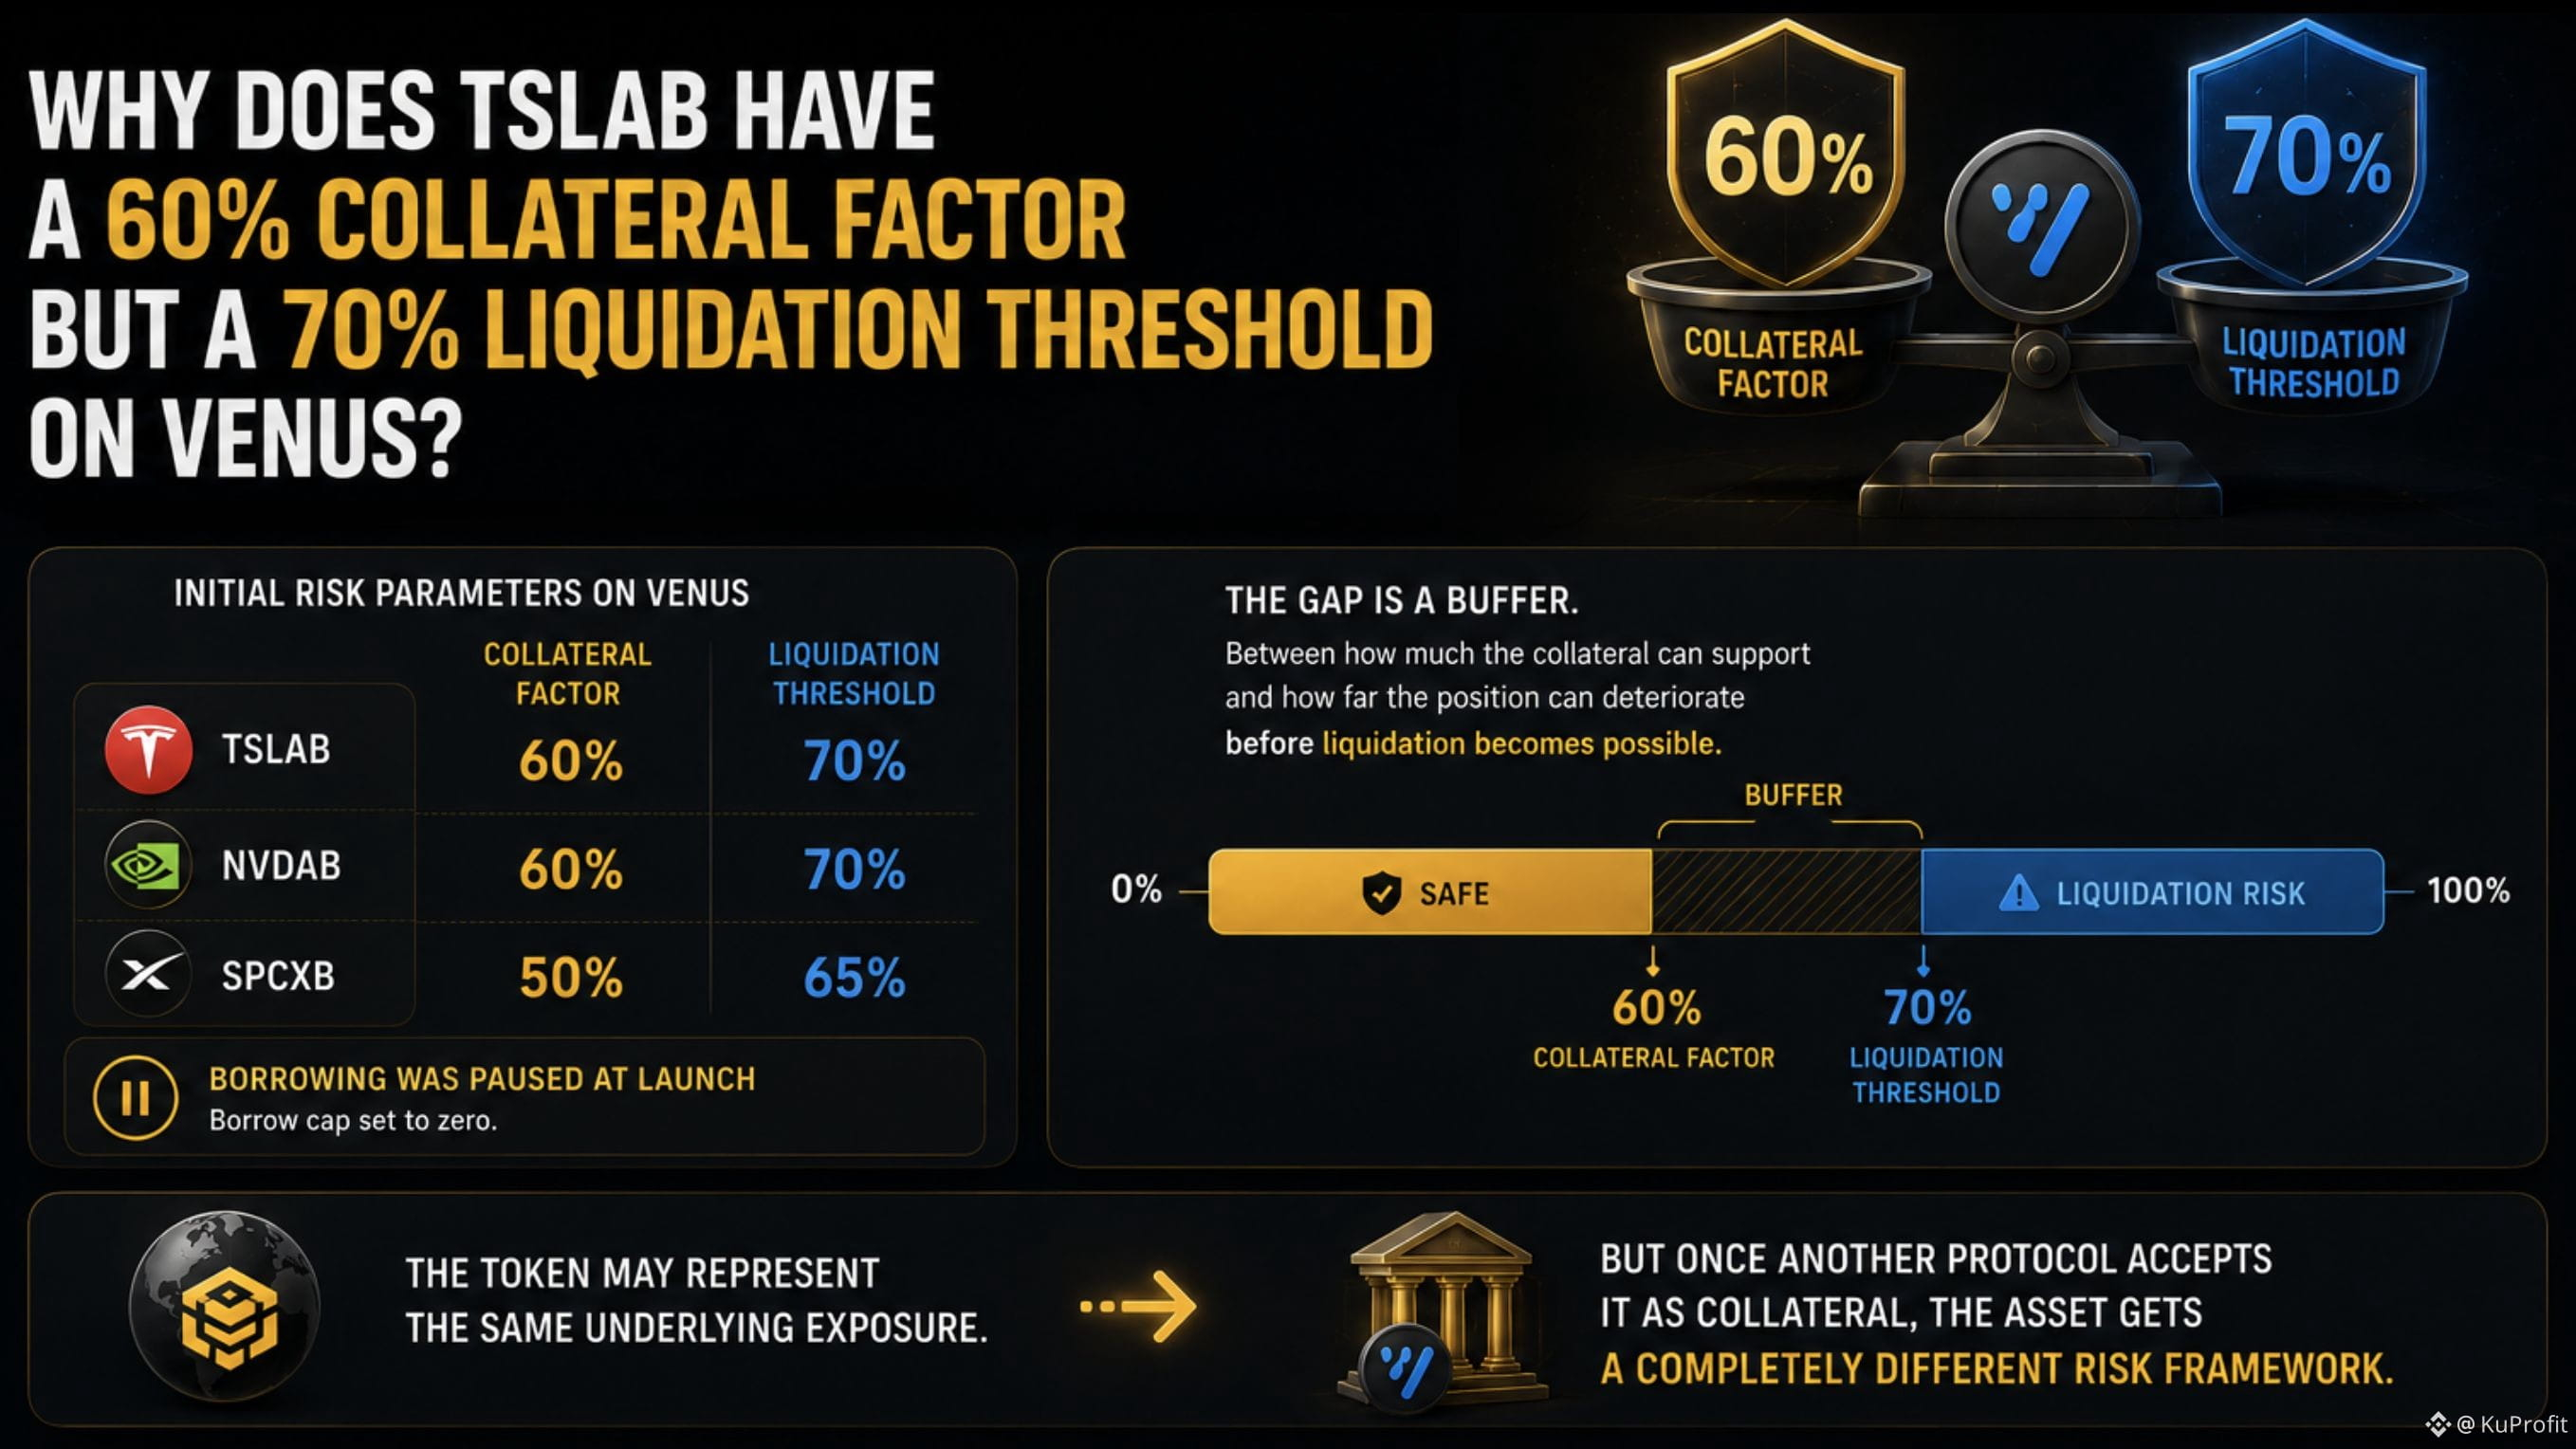
TSLAB va NVDAB uchun Venus avvaldan quyidagilarni belgilagan:
60% ta’minot koeffitsienti
70% likvidatsiya chegarasi
SPCXB uchun:
50% ta’minot koeffitsienti
65% likvidatsiya chegarasi.
Muhim bir tafsilot bor: ishga tushishda qarz olish (borrowing) to‘xtatilgan, borrow cap esa nolga teng qilib qo‘yilgan.
Demak, bu raqamlar foydalanuvchilar bStocks’ga qarshi tortib allaqachon qarz olayotganidan dalolat emas edi. Bu bozorlar qanday qabul qilinishi bo‘yicha dastlabki risk parametrlari edi.
Shundan keyin men ikki foizni boshqacha ko‘rib chiqa boshladim.
Ta’minot koeffitsienti garov qancha qarz olish qobiliyatini yaratishi mumkinligini cheklaydi.
Likvidatsiya chegarasi esa pozitsiya qachon likvidatsiya riskiga o‘tishini belgilaydi.
Ularning orasidagi farq ziddiyat emas.
Bu orasida bir “bufer” bor:
“Bu garov qanchaga yetib bera oladi?”
va
“Pozitsiya qanchalik yomonlashsa, likvidatsiya mumkin bo‘lishigacha boradi?”
Menga DeFi’ga tokenlashtirilgan aksiyalarni olib kirishdagi eng qiziq jihatlardan biri shudir.
Token bir xil asosiy ta’sirni (exposure) ifodalashi mumkin.
Lekin uni boshqa protokol garov sifatida qabul qilishi bilan, aktiv butunlay boshqa risk doirasiga tushib qoladi.
#bstockscis @BinanceCIS
Avvaliga bu ikki raqam menga bir xil narsani aytayotgandek tuyuldi.
Agar Venus kredit olish uchun aktiv qiymatining 60%ini tan olsa, nega likvidatsiya chegarasi 70%?
Keyin men ikki xil risk parametrini aralashtirib yuborganimni angladim.
Ta’minot koeffitsienti bitta savolga javob beradi:
Kiritilgan aktiv qiymatining qancha qismi qarz olish qobiliyatiga hisoblanishi mumkin?
Likvidatsiya chegarasi esa boshqa savolga:
Qaysi nuqtada pozitsiya likvidatsiya uchun mos bo‘lib qoladi?
TSLAB va NVDAB uchun Venus avvaldan quyidagilarni belgilagan:
60% ta’minot koeffitsienti
70% likvidatsiya chegarasi
SPCXB uchun:
50% ta’minot koeffitsienti
65% likvidatsiya chegarasi.
Muhim bir tafsilot bor: ishga tushishda qarz olish (borrowing) to‘xtatilgan, borrow cap esa nolga teng qilib qo‘yilgan.
Demak, bu raqamlar foydalanuvchilar bStocks’ga qarshi tortib allaqachon qarz olayotganidan dalolat emas edi. Bu bozorlar qanday qabul qilinishi bo‘yicha dastlabki risk parametrlari edi.
Shundan keyin men ikki foizni boshqacha ko‘rib chiqa boshladim.
Ta’minot koeffitsienti garov qancha qarz olish qobiliyatini yaratishi mumkinligini cheklaydi.
Likvidatsiya chegarasi esa pozitsiya qachon likvidatsiya riskiga o‘tishini belgilaydi.
Ularning orasidagi farq ziddiyat emas.
Bu orasida bir “bufer” bor:
“Bu garov qanchaga yetib bera oladi?”
va
“Pozitsiya qanchalik yomonlashsa, likvidatsiya mumkin bo‘lishigacha boradi?”
Menga DeFi’ga tokenlashtirilgan aksiyalarni olib kirishdagi eng qiziq jihatlardan biri shudir.
Token bir xil asosiy ta’sirni (exposure) ifodalashi mumkin.
Lekin uni boshqa protokol garov sifatida qabul qilishi bilan, aktiv butunlay boshqa risk doirasiga tushib qoladi.
#bstockscis @BinanceCIS