

BTC running
780 Публикации
BTC running
Отправить жалобу
Заблокировать пользователя
Трейдер с частыми сделками
5.4 г
37 подписок(и/а)
7.5K+ подписчиков(а)
468 понравилось
Посты
Все
Цитирования
Активно
·
--
Проверено
Акции Google обвалились на 13%: становится ли бум ИИ риском для инвесторов?
Рынок вновь напомнил, что даже крупнейшие технологические компании не застрахованы от внезапных распродаж.
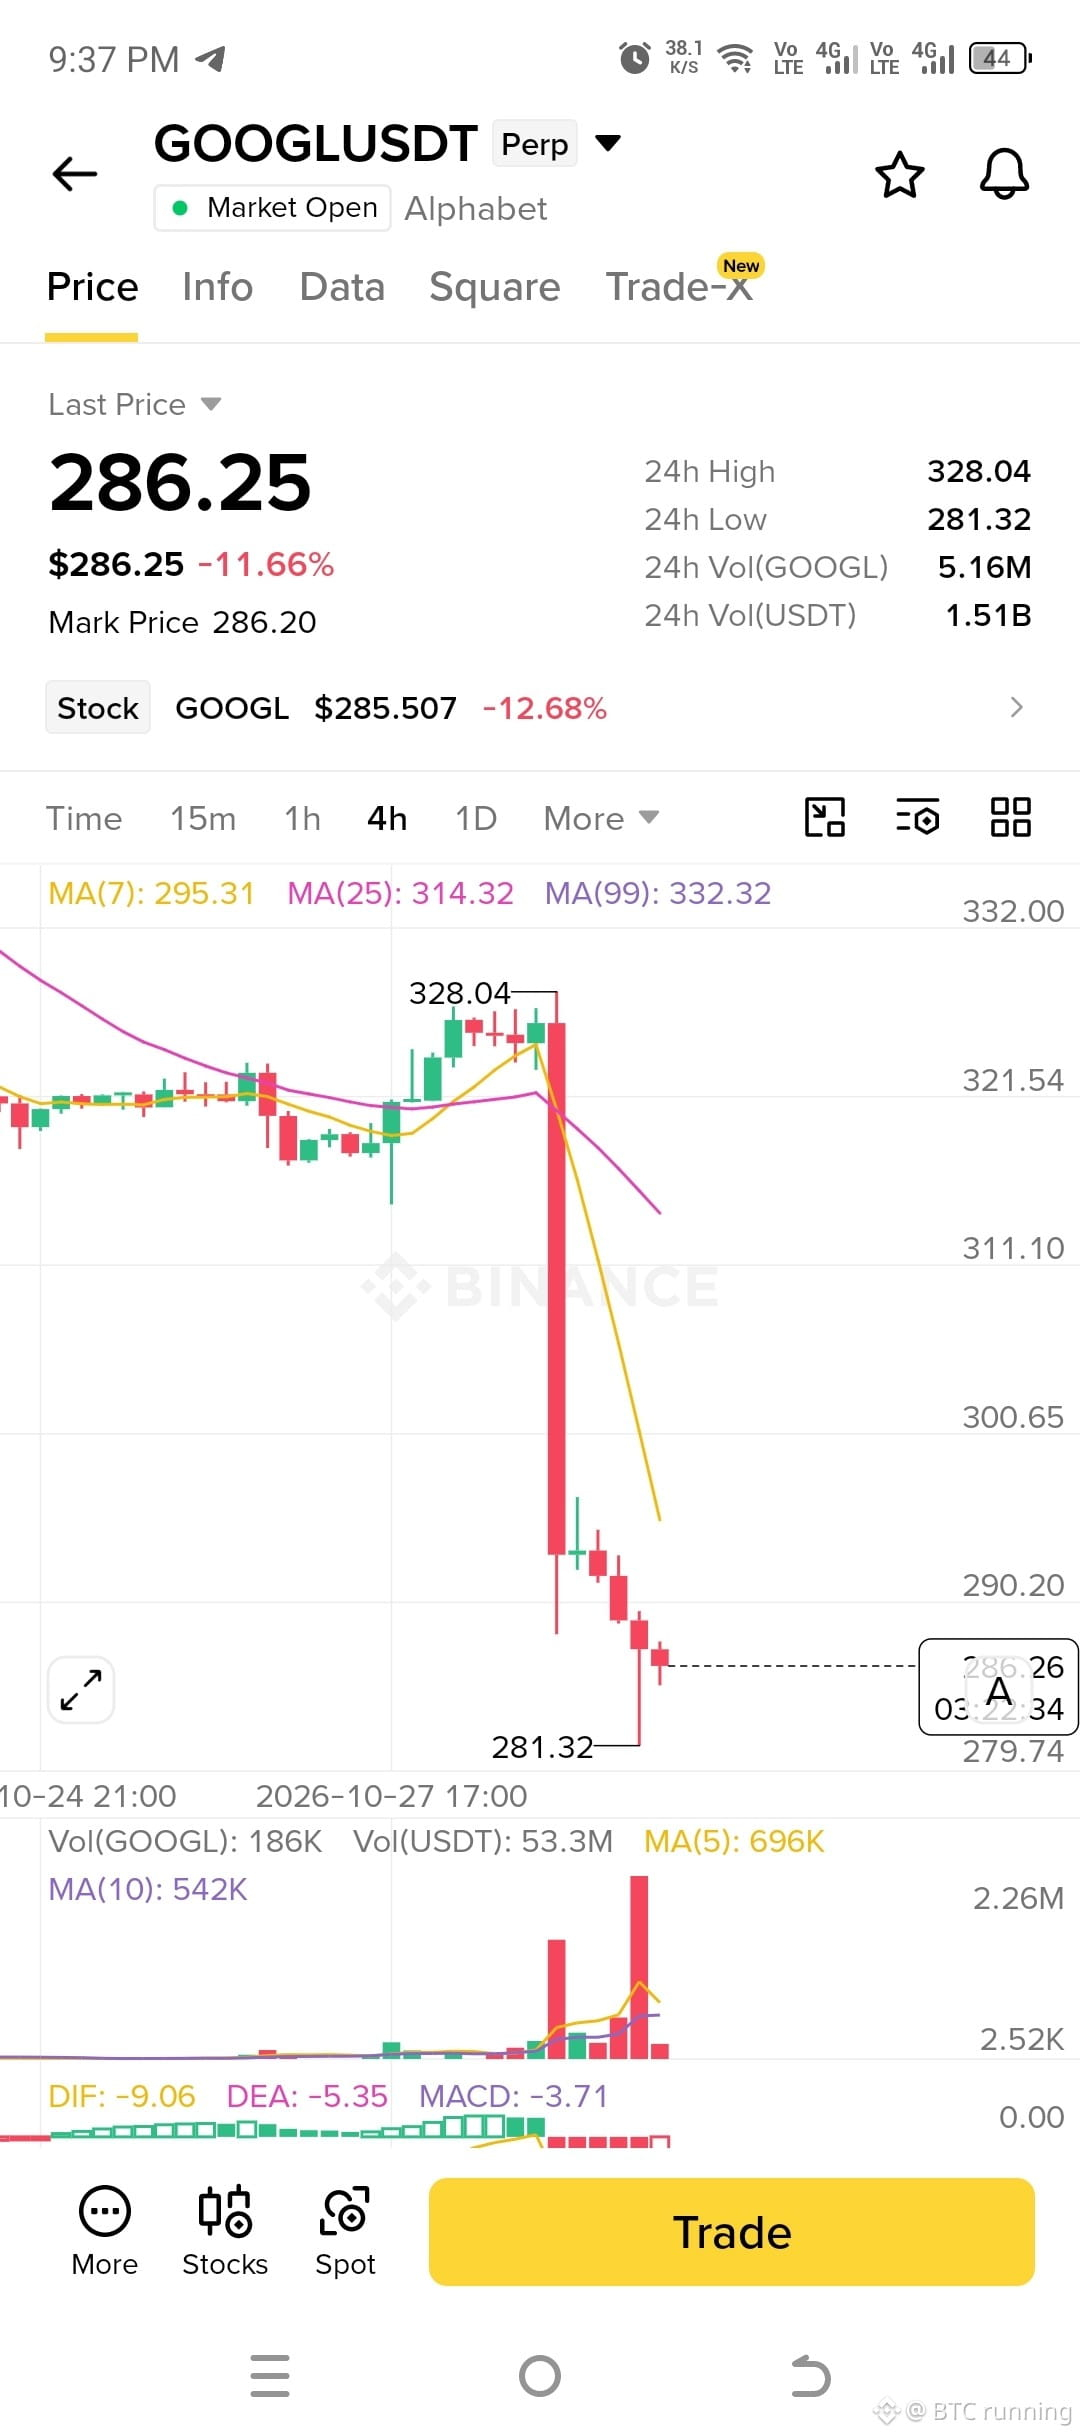
29 октября 2026 года акции Alphabet, материнской компании Google, упали примерно на 13% после публикации последнего квартального отчёта. Это произошло несмотря на уверенный рост Google Cloud и показало, что инвесторы смотрят не только на рост выручки, но и всё пристальнее оценивают прибыльность и будущую доходность.
Один из главных поводов для беспокойства — огромные расходы Google на инфраструктуру искусственного интеллекта. В то же время доходы от поисковой рекламы оказались ниже ожиданий, а отрицательный свободный денежный поток вызвал вопросы о том, принесут ли эти инвестиции достаточную отдачу.
Эффект быстро распространился и на рынки, где торгуются акции Alphabet. Бессрочный контракт GOOGLUSDT на Binance также резко подешевел: на графике видны сильное давление продавцов и стремительное падение цены.
Интересно, что бизнес Google в сфере ИИ продолжает расти. Главный вопрос в том, сможет ли этот рост обеспечить устойчивую прибыль, не создавая чрезмерной нагрузки на денежный поток.
Трейдерам стоит помнить, что публикация финансовых результатов может вызвать экстремальную волатильность, особенно на рынках бессрочных контрактов с кредитным плечом. Резкое падение не означает, что цена обязательно продолжит снижаться, как и временное восстановление не гарантирует разворота тренда.
Главная история здесь — не просто обвал акций. Крупные технологические компании испытывают всё большее давление: им нужно доказать, что инвестиции в ИИ способны принести реальную финансовую отдачу.
#Google #Alphabet #StockMarket #Binance
GOOGL-4,98%
GOOGUS-0,52%
731
·
--
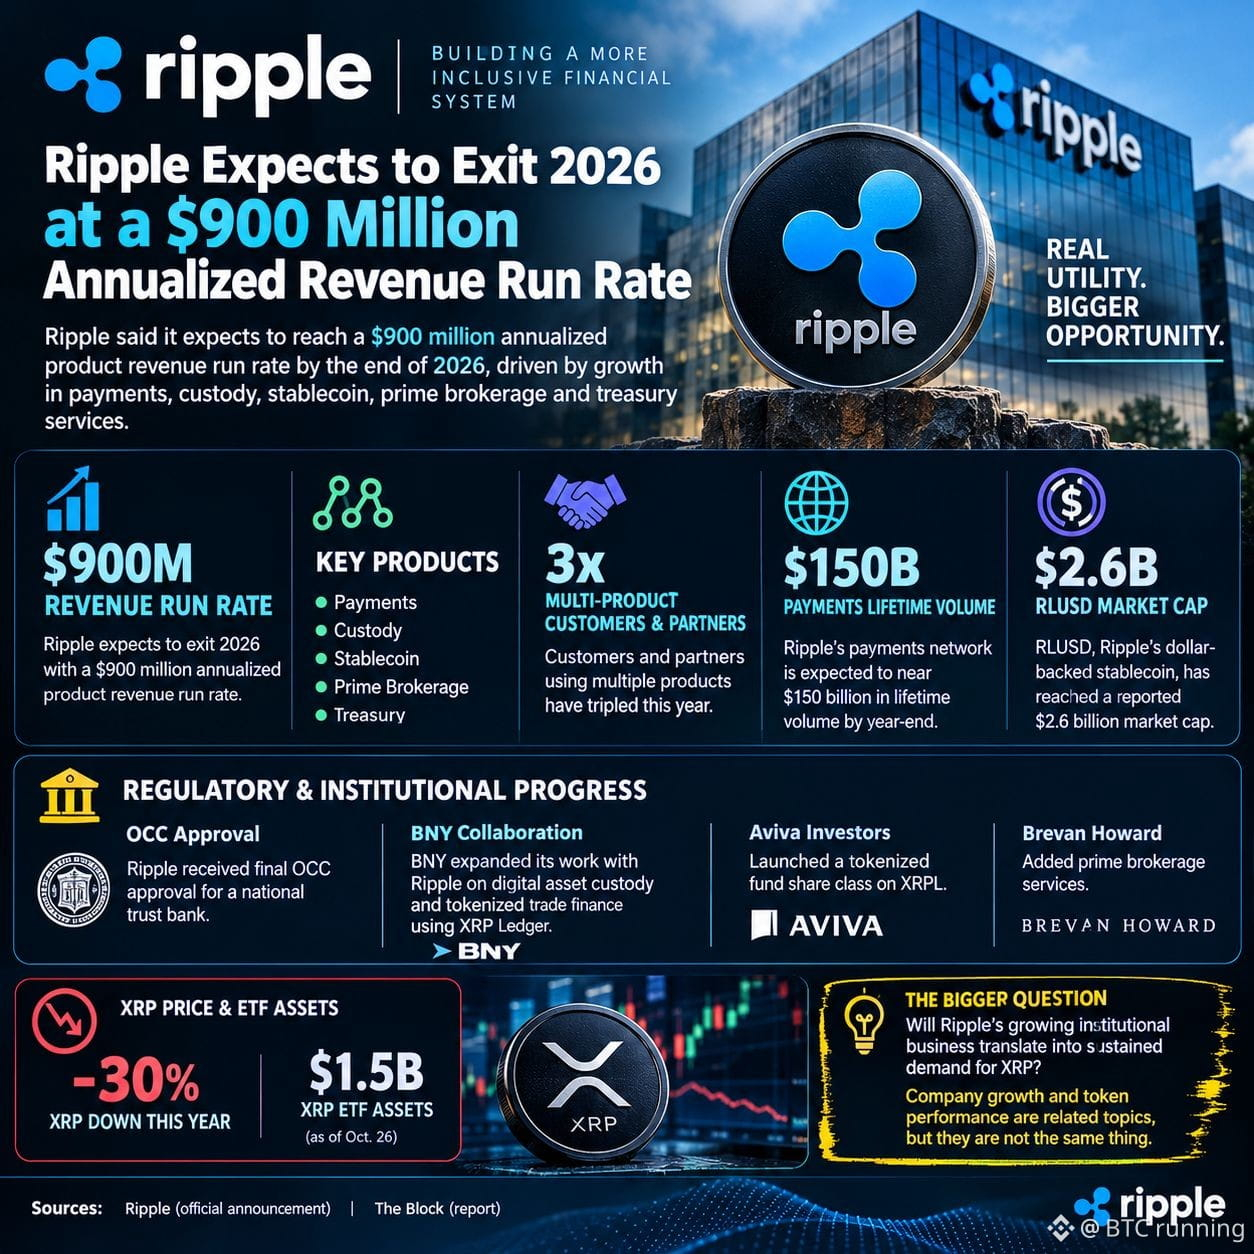
Цель Ripple — $900 млн выручки: институциональное внедрение растёт
Ripple приближается к важному рубежу: согласно объявлению от 28 октября, компания рассчитывает завершить 2026 год с годовым темпом выручки от продуктов в размере $900 млн.
Рост охватывает платежи, кастодиальные услуги, стейблкоины, прайм-брокеридж и управление казначейством. Ripple сообщает, что в этом году число клиентов и партнёров, использующих несколько продуктов компании, утроилось, а совокупный объём транзакций в её платёжной сети приближается к $150 млрд.
Ещё одно важное событие — RLUSD, стейблкоин Ripple, обеспеченный долларом: по имеющимся данным, его рыночная капитализация достигла $2,6 млрд.
Продолжается и прогресс в регулировании и взаимодействии с институциональными организациями. Ripple получила окончательное одобрение OCC на создание национального трастового банка, а BNY расширила сотрудничество с Ripple в сфере кастодиального хранения цифровых активов и токенизированного торгового финансирования на базе XRP Ledger. Aviva Investors также запустила класс токенизированных паёв фонда на XRPL.
Однако здесь есть интересный контраст: несмотря на расширение бизнеса Ripple, XRP в этом году подешевел почти на 30%, тогда как объём активов XRP ETF по состоянию на 26 октября достиг примерно $1,5 млрд.
Главный вопрос заключается в том, приведёт ли расширение институционального бизнеса Ripple к устойчивому спросу на XRP. Рост компании и динамика токена связаны, но это не одно и то же.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
Цель Ripple — $900 млн выручки: институциональное внедрение растёт
Ripple приближается к важному рубежу: согласно объявлению от 28 октября, компания рассчитывает завершить 2026 год с годовым темпом выручки от продуктов в размере $900 млн.
Рост охватывает платежи, кастодиальные услуги, стейблкоины, прайм-брокеридж и управление казначейством. Ripple сообщает, что в этом году число клиентов и партнёров, использующих несколько продуктов компании, утроилось, а совокупный объём транзакций в её платёжной сети приближается к $150 млрд.
Ещё одно важное событие — RLUSD, стейблкоин Ripple, обеспеченный долларом: по имеющимся данным, его рыночная капитализация достигла $2,6 млрд.
Продолжается и прогресс в регулировании и взаимодействии с институциональными организациями. Ripple получила окончательное одобрение OCC на создание национального трастового банка, а BNY расширила сотрудничество с Ripple в сфере кастодиального хранения цифровых активов и токенизированного торгового финансирования на базе XRP Ledger. Aviva Investors также запустила класс токенизированных паёв фонда на XRPL.
Однако здесь есть интересный контраст: несмотря на расширение бизнеса Ripple, XRP в этом году подешевел почти на 30%, тогда как объём активов XRP ETF по состоянию на 26 октября достиг примерно $1,5 млрд.
Главный вопрос заключается в том, приведёт ли расширение институционального бизнеса Ripple к устойчивому спросу на XRP. Рост компании и динамика токена связаны, но это не одно и то же.
145
·
--
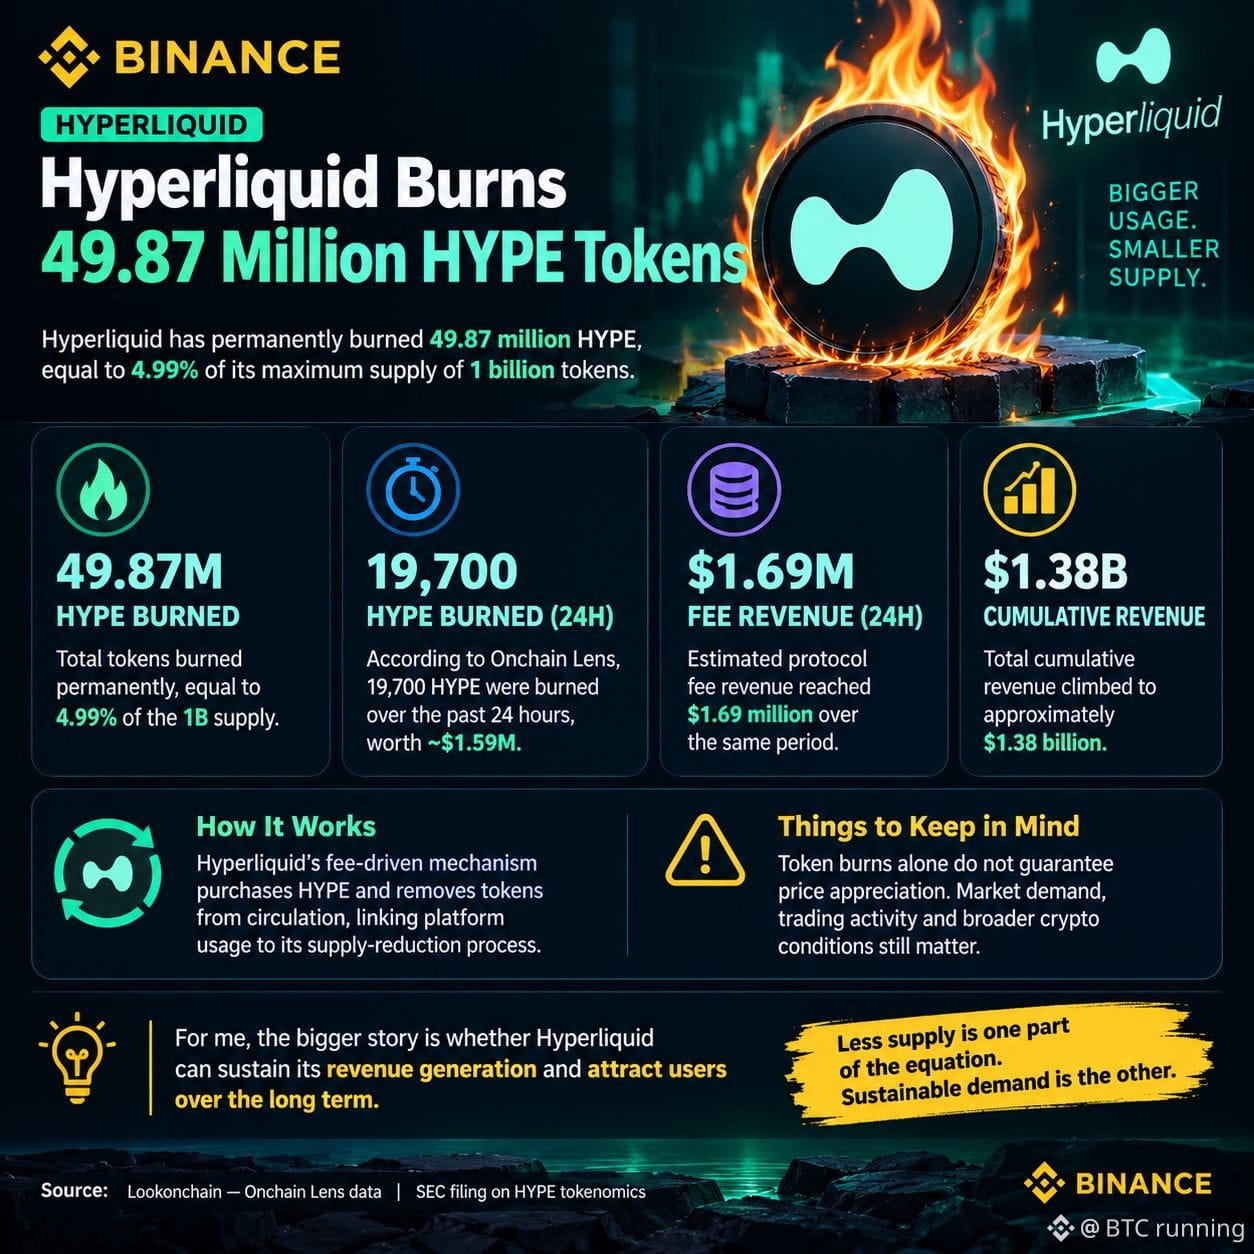
Hyperliquid сжигает 49,87 млн токенов HYPE 🔥
Hyperliquid продолжает выкупать и сжигать токены: всего было навсегда сожжено 49,87 млн HYPE, что составляет 4,99% от максимального предложения в 1 млрд токенов.
По данным Onchain Lens, за последние 24 часа было сожжено ещё 19 700 токенов HYPE стоимостью около 1,59 млн долларов США по текущим рыночным ценам.
За тот же период расчётная выручка протокола от комиссий достигла 1,69 млн долларов США, а совокупная выручка выросла примерно до 1,38 млрд долларов США.
За этим стоит понаблюдать из-за связи между активностью платформы и предложением токенов. Механизм Hyperliquid, основанный на комиссиях, выкупает HYPE и изымает токены из обращения, связывая использование протокола с сокращением предложения.
Однако одно лишь сжигание токенов не гарантирует роста цены. Важны также рыночный спрос, торговая активность и общая ситуация на крипторынке.
На мой взгляд, главный вопрос — сможет ли Hyperliquid поддерживать выручку и привлекать пользователей в долгосрочной перспективе.
Сокращение предложения — лишь одна сторона уравнения. Устойчивый спрос — другая.
#Hyperliquid #HYPE #DeFi
{spot}(HYPEUSDT)
{future}(GTCUSDT)
{stock_us}(PZZA.US)
Hyperliquid сжигает 49,87 млн токенов HYPE 🔥
Hyperliquid продолжает выкупать и сжигать токены: всего было навсегда сожжено 49,87 млн HYPE, что составляет 4,99% от максимального предложения в 1 млрд токенов.
По данным Onchain Lens, за последние 24 часа было сожжено ещё 19 700 токенов HYPE стоимостью около 1,59 млн долларов США по текущим рыночным ценам.
За тот же период расчётная выручка протокола от комиссий достигла 1,69 млн долларов США, а совокупная выручка выросла примерно до 1,38 млрд долларов США.
За этим стоит понаблюдать из-за связи между активностью платформы и предложением токенов. Механизм Hyperliquid, основанный на комиссиях, выкупает HYPE и изымает токены из обращения, связывая использование протокола с сокращением предложения.
Однако одно лишь сжигание токенов не гарантирует роста цены. Важны также рыночный спрос, торговая активность и общая ситуация на крипторынке.
На мой взгляд, главный вопрос — сможет ли Hyperliquid поддерживать выручку и привлекать пользователей в долгосрочной перспективе.
Сокращение предложения — лишь одна сторона уравнения. Устойчивый спрос — другая.
#Hyperliquid #HYPE #DeFi
HYPE+16,05%
PZZAUS-0,35%
118
·
--
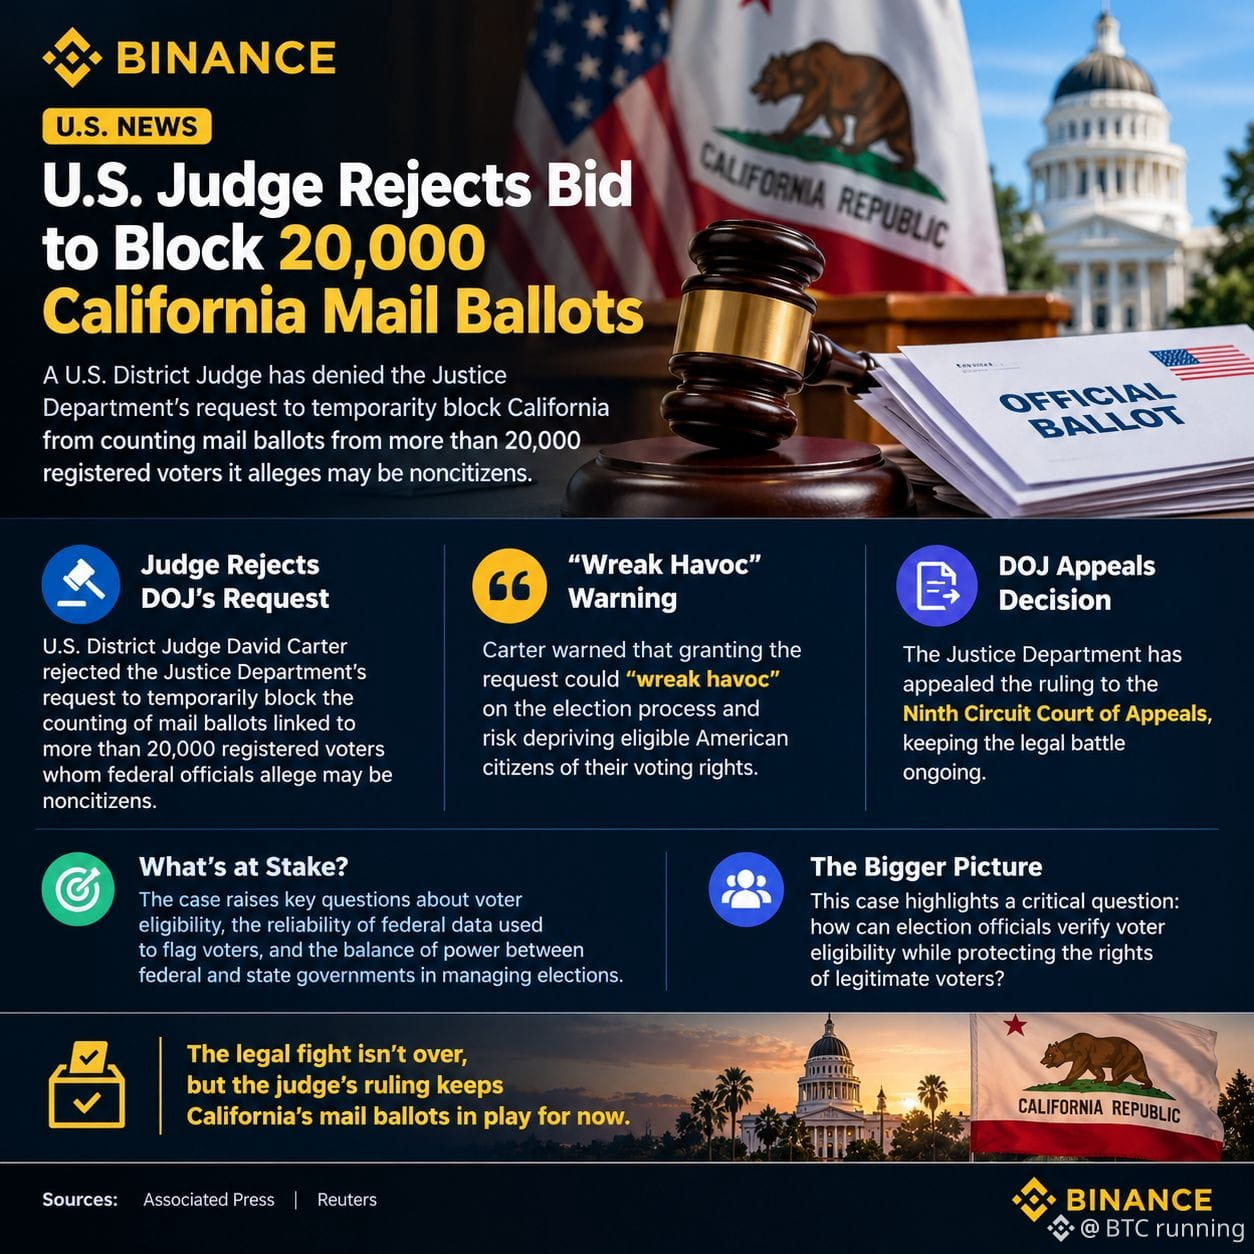
Федеральный судья США отклонил требование заблокировать 20 000 почтовых бюллетеней в Калифорнии
В преддверии промежуточных выборов 3 ноября 2026 года в Калифорнии разворачивается крупный судебный спор о праве голоса.
Окружной судья США Дэвид Картер отклонил просьбу Министерства юстиции временно запретить подсчёт почтовых бюллетеней, связанных с более чем 20 000 зарегистрированных избирателей, которые, по утверждению федеральных чиновников, могут не быть гражданами США.
Картер предупредил, что удовлетворение этой просьбы может «вызвать хаос» в избирательном процессе и поставить под угрозу право американских граждан, имеющих право голоса, участвовать в выборах.
Спор касается права избирателей на голосование, надёжности федеральных данных, используемых для выявления избирателей, а также распределения полномочий между федеральными властями и властями штатов при проведении выборов.
Министерство юстиции обжаловало решение в Апелляционном суде девятого округа, поэтому судебное разбирательство продолжается.
Это дело поднимает важный вопрос: как избирательные органы могут проверять право граждан на голосование, одновременно защищая права законных избирателей?
#USNews #Politics #California
$QUID $BLESS $UAI
393
·
--
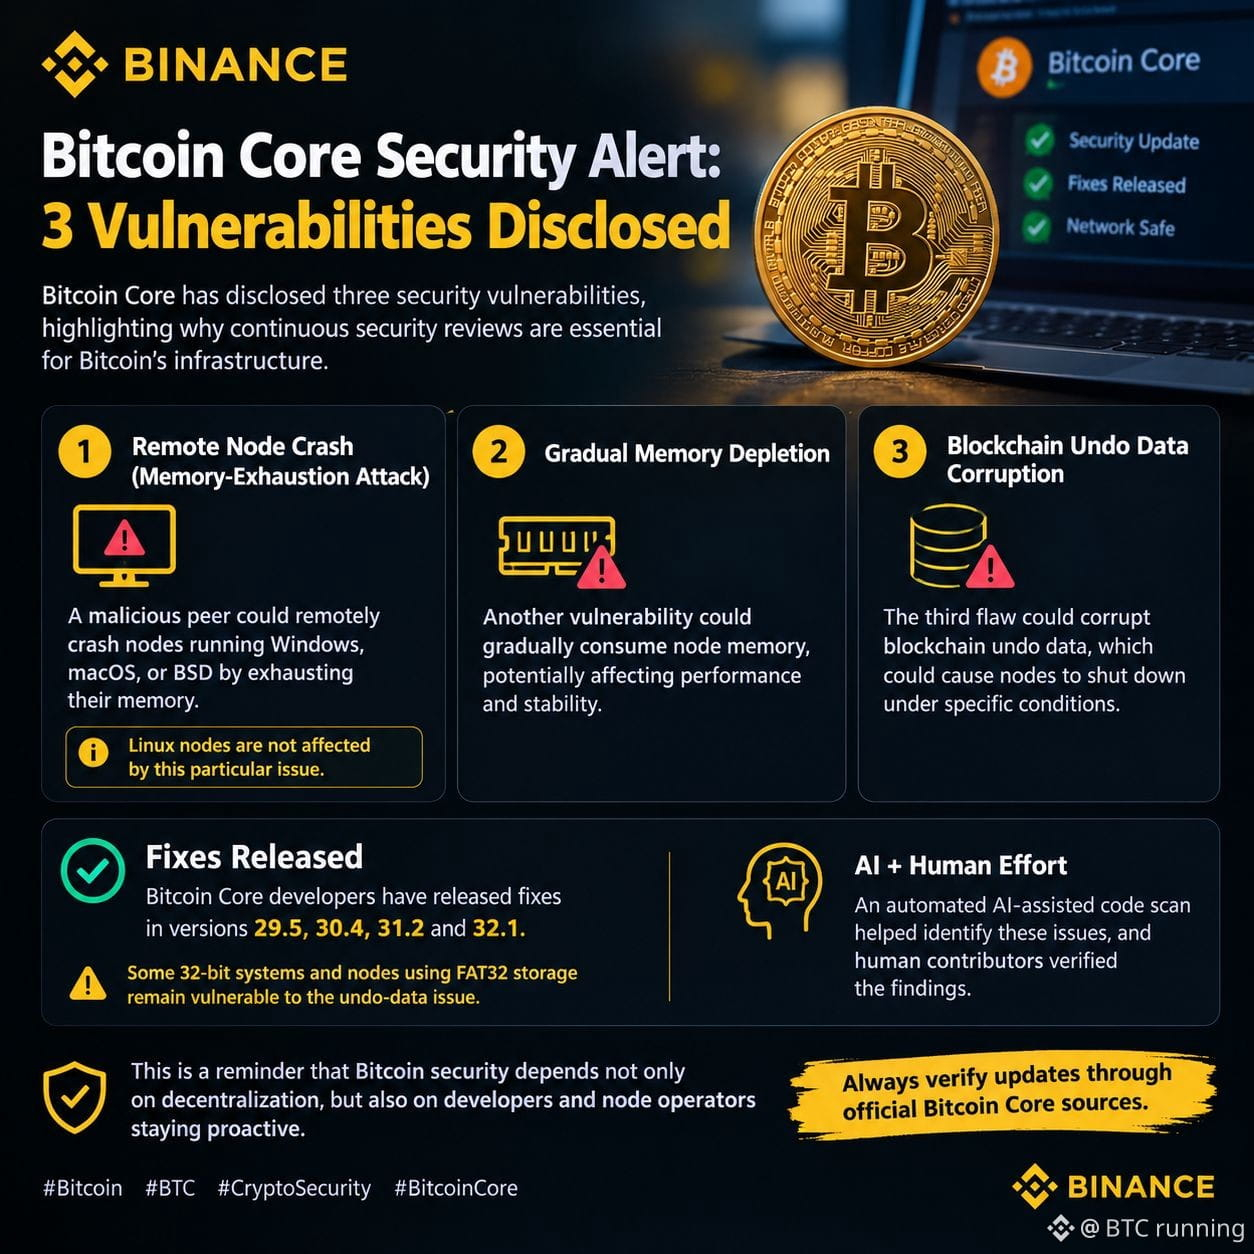
Предупреждение безопасности Bitcoin Core: раскрыты 3 уязвимости
В Bitcoin Core раскрыли три уязвимости системы безопасности, что подчёркивает важность постоянных проверок безопасности для инфраструктуры Bitcoin.
Первая уязвимость позволяла злоумышленнику удалённо выводить из строя узлы под управлением Windows, macOS или BSD, исчерпывая их память. Узлы Linux этой проблемой не затронуты.
Вторая уязвимость могла постепенно расходовать память узла, потенциально влияя на его производительность и стабильность. Третья связана с повреждением данных для отмены операций в блокчейне, из-за чего при определённых условиях узлы могли завершать работу.
Примечательно, что эти проблемы помог обнаружить автоматизированный анализ кода с применением ИИ, а результаты проверили разработчики-волонтёры.
Хорошая новость: разработчики Bitcoin Core выпустили исправления в версиях 29.5, 30.4, 31.2 и 32.1. Однако некоторые 32-разрядные системы и узлы, использующие хранилище FAT32, по-прежнему уязвимы к проблеме с данными для отмены операций.
Это напоминание о том, что безопасность Bitcoin зависит не только от децентрализации, но и от бдительности разработчиков и операторов узлов.
Всегда проверяйте обновления по официальным источникам Bitcoin Core.
$IDOL $LDO
#bitcoin #CryptoSecurity #BitcoinCore
132
·
--
#termmax @termmax
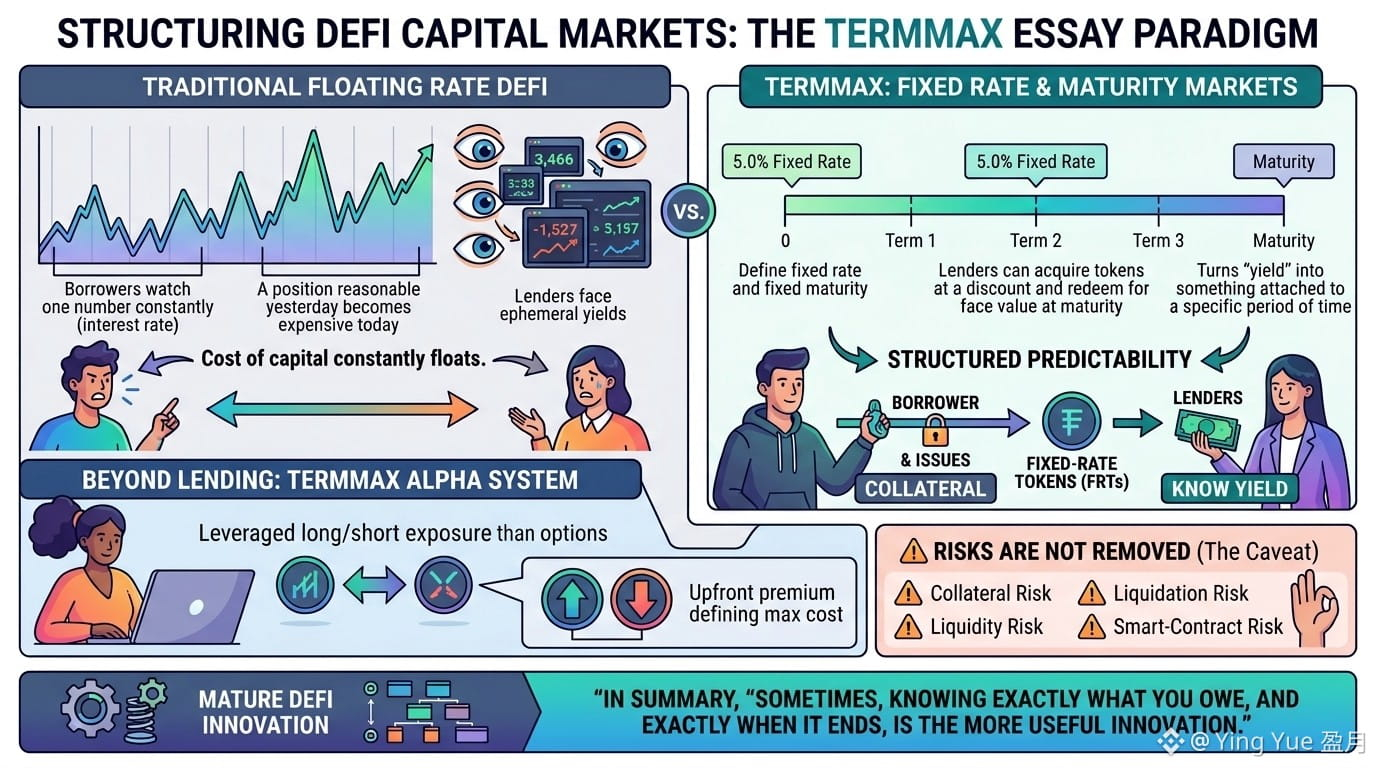
В течение многих лет DeFi-кредитование приучало пользователей следить за одной цифрой постоянно: за процентной ставкой.
Она колеблется, иногда быстро. Кредитная позиция, которая вчера казалась разумной, сегодня может стать дорогой. А кредиторам приходится сталкиваться с противоположной проблемой — привлекательные доходности редко остаются привлекательными надолго.
Это всегда заставляло меня задуматься: почему мы построили финансовые рынки onchain, но продолжаем относиться к стоимости капитала как к чему-то, что постоянно “плавает”?
TermMax предлагает другой подход.
Его рынки задают фиксированную ставку и фиксированный срок. Заемщики блокируют залог, а их обязательство по погашению структурируется через токены с фиксированной ставкой. При этом кредиторы могут приобретать эти токены со скидкой и погашать их по номиналу на дату погашения.
Технический дизайн важен, потому что он превращает «доходность» из постоянно меняющейся величины в показатель, привязанный к конкретному периоду времени.
И TermMax выходит за рамки заимствований и кредитования. Его система Alpha использует опционы для получения плечевого лонг/шорт-экспозиции, при этом авансовая премия определяет максимальную стоимость позиции.
Я бы не называл это автоматически безопаснее. Фиксированные ставки не устраняют риск залога, риск ликвидации, риск ликвидности или риск смарт-контрактов.
Но, возможно, дело не в этом.
Возможно, зрелый DeFi — это не про то, чтобы сделать гибкими все финансовые переменные.
Иногда, чтобы быть полезнее, инновацией оказывается точно знать, сколько ты должен, и точно знать, когда это закончится.
$ONT $ONG $ENA
#termmax @TermMax
В течение многих лет DeFi-кредитование приучало пользователей следить за одной цифрой постоянно: за процентной ставкой.
Она колеблется, иногда быстро. Кредитная позиция, которая вчера казалась разумной, сегодня может стать дорогой. А кредиторам приходится сталкиваться с противоположной проблемой — привлекательные доходности редко остаются привлекательными надолго.
Это всегда заставляло меня задуматься: почему мы построили финансовые рынки onchain, но продолжаем относиться к стоимости капитала как к чему-то, что постоянно “плавает”?
TermMax предлагает другой подход.
Его рынки задают фиксированную ставку и фиксированный срок. Заемщики блокируют залог, а их обязательство по погашению структурируется через токены с фиксированной ставкой. При этом кредиторы могут приобретать эти токены со скидкой и погашать их по номиналу на дату погашения.
Технический дизайн важен, потому что он превращает «доходность» из постоянно меняющейся величины в показатель, привязанный к конкретному периоду времени.
И TermMax выходит за рамки заимствований и кредитования. Его система Alpha использует опционы для получения плечевого лонг/шорт-экспозиции, при этом авансовая премия определяет максимальную стоимость позиции.
Я бы не называл это автоматически безопаснее. Фиксированные ставки не устраняют риск залога, риск ликвидации, риск ликвидности или риск смарт-контрактов.
Но, возможно, дело не в этом.
Возможно, зрелый DeFi — это не про то, чтобы сделать гибкими все финансовые переменные.
Иногда, чтобы быть полезнее, инновацией оказывается точно знать, сколько ты должен, и точно знать, когда это закончится.
$ONT $ONG $ENA
275
·
--
#termmax @termmax
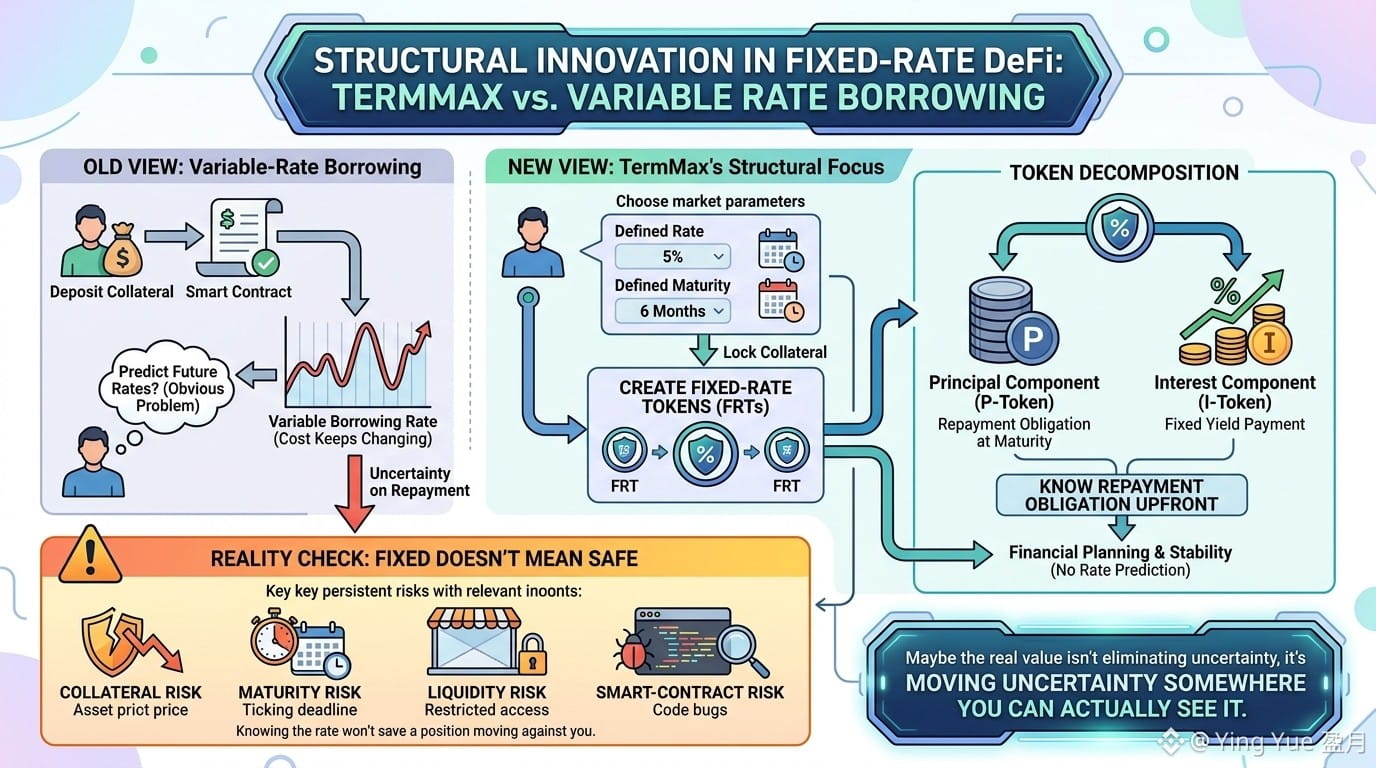
Раньше я думал, что фиксированное кредитование в DeFi в основном сводится к устранению одной очевидной проблемы: когда ставки внезапно начинают играть против вас.
После более внимательного изучения TermMax я думаю, что более интересная часть заключается в том, как именно устроен сам долг.
На типичном рынке с плавающей ставкой вы вносите залог, берёте актив в заём, и стоимость этого долга может продолжать меняться. TermMax выбирает иной путь: заёмщик выбирает рынок с заданной ставкой и сроком, блокирует залог и создаёт Fixed-Rate Tokens, которые представляют обязательство погасить долг на дату погашения. Затем эти токены можно разделить на компоненты основной суммы и процентов.
Звучит технически, но реальное значение довольно простое.
Представьте, что вы берёте деньги в долг на шесть месяцев. Если вы заранее знаете обязательство по погашению, когда входите в позицию, вы можете реально спланировать всё заранее. Вам не нужно пытаться угадать, куда через три месяца пойдёт плавающая ставка по заимствованию.
Вероятно, именно это в TermMax мне кажется более интересным, чем обычное обещание «фиксированной доходности».
Но фиксированное не означает безопасное.
Всё равно есть риски по залогу, риски по сроку погашения, риски ликвидности и риски смарт-контрактов. И если ваш залог или стратегия начнут работать против вас, знание процентной ставки не спасёт позицию.
Возможно, реальная ценность фиксированного DeFi заключается не в том, чтобы убрать неопределённость.
А в том, чтобы перенести её туда, где её можно увидеть.
#termmax @TermMax
Раньше я думал, что фиксированное кредитование в DeFi в основном сводится к устранению одной очевидной проблемы: когда ставки внезапно начинают играть против вас.
После более внимательного изучения TermMax я думаю, что более интересная часть заключается в том, как именно устроен сам долг.
На типичном рынке с плавающей ставкой вы вносите залог, берёте актив в заём, и стоимость этого долга может продолжать меняться. TermMax выбирает иной путь: заёмщик выбирает рынок с заданной ставкой и сроком, блокирует залог и создаёт Fixed-Rate Tokens, которые представляют обязательство погасить долг на дату погашения. Затем эти токены можно разделить на компоненты основной суммы и процентов.
Звучит технически, но реальное значение довольно простое.
Представьте, что вы берёте деньги в долг на шесть месяцев. Если вы заранее знаете обязательство по погашению, когда входите в позицию, вы можете реально спланировать всё заранее. Вам не нужно пытаться угадать, куда через три месяца пойдёт плавающая ставка по заимствованию.
Вероятно, именно это в TermMax мне кажется более интересным, чем обычное обещание «фиксированной доходности».
Но фиксированное не означает безопасное.
Всё равно есть риски по залогу, риски по сроку погашения, риски ликвидности и риски смарт-контрактов. И если ваш залог или стратегия начнут работать против вас, знание процентной ставки не спасёт позицию.
Возможно, реальная ценность фиксированного DeFi заключается не в том, чтобы убрать неопределённость.
А в том, чтобы перенести её туда, где её можно увидеть.
104
·
--
#termmax @termmax
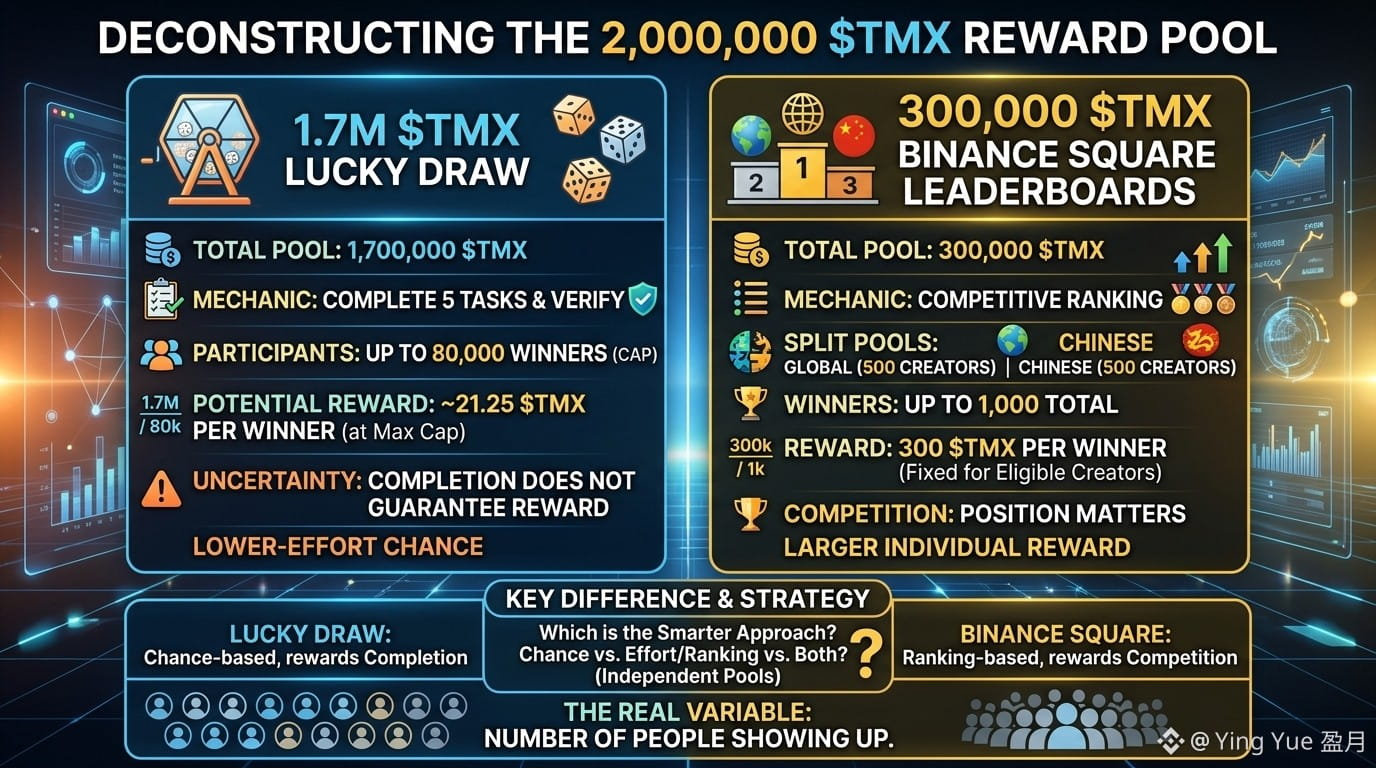
Сначала 2 000 000 $TMX звучат как одна большая награда. Но когда я присмотрелся внимательнее, понял, что это на самом деле две совершенно разные игры.
Первая — это Lucky Draw: 1,7 млн $TMX распределяются между до 80 000 победителей. Нужно выполнить все пять заданий и подтвердить их, но завершение всего не гарантирует награду. При указанном лимите это выходит примерно 21,25 $TMX на одного победителя.
Вторая часть привлекла мое внимание сильнее.
Еще 300 000 $TMX выделяются для Binance Square — они делятся между глобальной и китайской таблицами лидеров. До 500 подходящих создателей из каждой могут выиграть, то есть до 1 000 победителей — по 300 $TMX каждому.
Так что механики здесь полностью разные.
Lucky Draw награждает за выполнение, но добавляет неопределенность в том, реально ли ты выиграешь. Путь через Square награждает за соревнование и место в рейтинге — где важна именно твоя позиция.
Из-за этого мне интересно, что же умнее. Взять меньшую по усилиям шанс-выигрыш в Lucky Draw, побороться за более крупную индивидуальную награду на Square или поучаствовать в обоих, ведь пулы независимы?
Единого гарантированного ответа нет. И, возможно, именно поэтому эта кампания интересна: реальная переменная — не только размер призового пула, но и то, сколько людей придут.
#termmax @TermMax
Сначала 2 000 000 $TMX звучат как одна большая награда. Но когда я присмотрелся внимательнее, понял, что это на самом деле две совершенно разные игры.
Первая — это Lucky Draw: 1,7 млн $TMX распределяются между до 80 000 победителей. Нужно выполнить все пять заданий и подтвердить их, но завершение всего не гарантирует награду. При указанном лимите это выходит примерно 21,25 $TMX на одного победителя.
Вторая часть привлекла мое внимание сильнее.
Еще 300 000 $TMX выделяются для Binance Square — они делятся между глобальной и китайской таблицами лидеров. До 500 подходящих создателей из каждой могут выиграть, то есть до 1 000 победителей — по 300 $TMX каждому.
Так что механики здесь полностью разные.
Lucky Draw награждает за выполнение, но добавляет неопределенность в том, реально ли ты выиграешь. Путь через Square награждает за соревнование и место в рейтинге — где важна именно твоя позиция.
Из-за этого мне интересно, что же умнее. Взять меньшую по усилиям шанс-выигрыш в Lucky Draw, побороться за более крупную индивидуальную награду на Square или поучаствовать в обоих, ведь пулы независимы?
Единого гарантированного ответа нет. И, возможно, именно поэтому эта кампания интересна: реальная переменная — не только размер призового пула, но и то, сколько людей придут.
86
·
--
#termmax @termmax
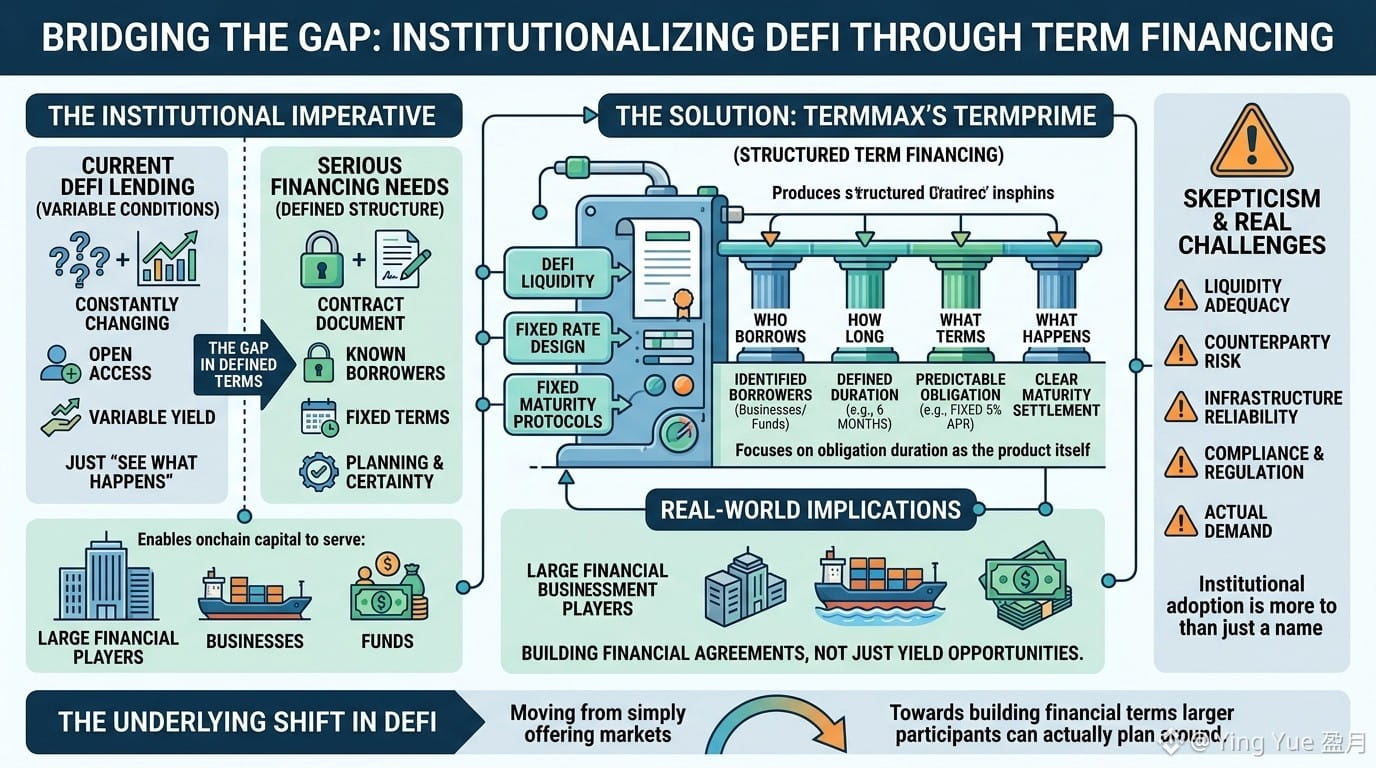
Институциональным деньгам обычно не доступна роскошь говорить: «давайте просто посмотрим, что будет дальше».
Об этом я задумался, наблюдая, как растет DeFi. Многие протоколы построены на открытом доступе и переменных условиях, но для серьезного финансирования часто требуется нечто более определенное: кто берет в долг, на какой срок, на каких условиях и что происходит, когда срок заканчивается.
Именно этот разрыв делает для меня интересной TermMax’s TermPrime.
Вместо того чтобы рассматривать институциональное финансирование как еще одну версию краткосрочного кредитования в DeFi, TermPrime фокусируется на структурированном срочном финансировании. Он вписывается в более широкий дизайн TermMax вокруг фиксированных ставок и фиксированных дат погашения, где длительность финансового обязательства является частью самого продукта.
Реальный эффект выходит за рамки просто еще одного рынка кредитования.
Если ончейн-капитал в конечном итоге будет обслуживать фонды, бизнес или более крупных финансовых игроков, им, вероятно, нужны инструменты, которые ведут себя больше как кредитные соглашения, чем как постоянно меняющиеся возможности по доходности.
При этом я все же настроен скептически.
Институциональное внедрение не решается тем, что слово «институциональный» появляется в названии продукта. Ликвидность, риск контрагента, инфраструктура, комплаенс и реальный спрос по-прежнему имеют решающее значение.
Но, возможно, интересный сдвиг происходит незаметно: DeFi может переходить от простого предложения рынков к созданию финансовых условий, вокруг которых крупные участники действительно могут планировать.
$XPIN $RED $AEON
#termmax @TermMax
Институциональным деньгам обычно не доступна роскошь говорить: «давайте просто посмотрим, что будет дальше».
Об этом я задумался, наблюдая, как растет DeFi. Многие протоколы построены на открытом доступе и переменных условиях, но для серьезного финансирования часто требуется нечто более определенное: кто берет в долг, на какой срок, на каких условиях и что происходит, когда срок заканчивается.
Именно этот разрыв делает для меня интересной TermMax’s TermPrime.
Вместо того чтобы рассматривать институциональное финансирование как еще одну версию краткосрочного кредитования в DeFi, TermPrime фокусируется на структурированном срочном финансировании. Он вписывается в более широкий дизайн TermMax вокруг фиксированных ставок и фиксированных дат погашения, где длительность финансового обязательства является частью самого продукта.
Реальный эффект выходит за рамки просто еще одного рынка кредитования.
Если ончейн-капитал в конечном итоге будет обслуживать фонды, бизнес или более крупных финансовых игроков, им, вероятно, нужны инструменты, которые ведут себя больше как кредитные соглашения, чем как постоянно меняющиеся возможности по доходности.
При этом я все же настроен скептически.
Институциональное внедрение не решается тем, что слово «институциональный» появляется в названии продукта. Ликвидность, риск контрагента, инфраструктура, комплаенс и реальный спрос по-прежнему имеют решающее значение.
Но, возможно, интересный сдвиг происходит незаметно: DeFi может переходить от простого предложения рынков к созданию финансовых условий, вокруг которых крупные участники действительно могут планировать.
$XPIN $RED $AEON
1
390
·
--
#termmax @termmax
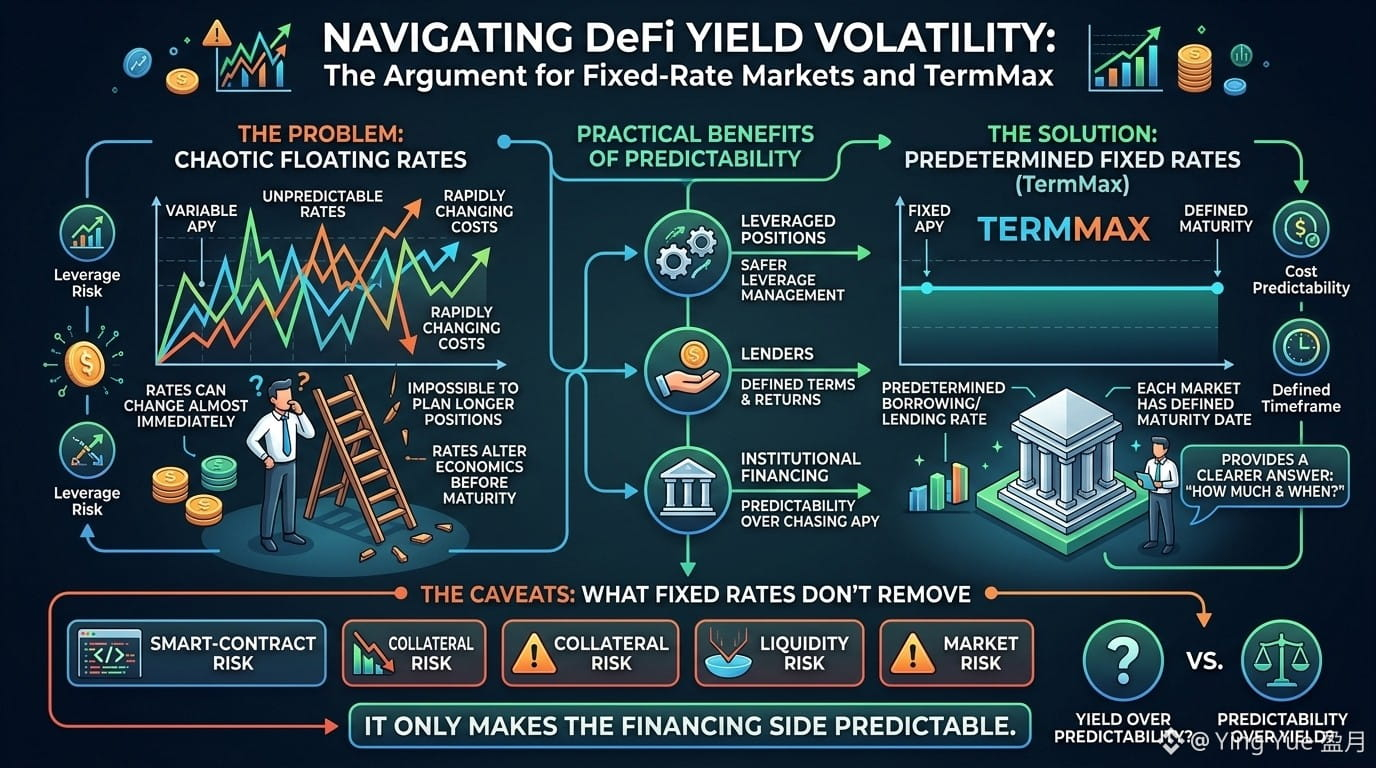
Я всегда находил одну вещь странной в DeFi: мы говорим о ставках так, будто это цифры, на которые можно полагаться, хотя эти цифры могут меняться почти сразу.
Наблюдая за рынками с плавающей ставкой со временем, я начал задаваться вопросом, как вообще можно планировать более долгую позицию, если стоимость заимствования продолжает двигаться под ней.
Это становится реальной проблемой с плечом/левереджем. Позиция может выглядеть разумной, когда вы входите, но изменение ставок незаметно меняет экономику сделки еще до наступления срока.
Именно поэтому меня заинтересовала модель TermMax с фиксированной ставкой и фиксированным сроком.
Техническая идея проста: вместо ставки, которая непрерывно пересчитывается, в каждом рынке есть заранее определенная ставка заимствования/кредитования и установленная дата погашения.
На практике это дает то, чего часто не хватает DeFi: более ясный ответ на вопрос «во сколько это обойдется и когда это закончится?»
Это может быть важно для позиций с левереджем, для кредиторов, которым нужны определенные сроки, а также даже для институционального финансирования, где предсказуемость оказывается полезнее, чем погоня за тем, какая APY сегодня максимальная.
Но я все еще скептически настроен.
Фиксированная ставка не устраняет риски смарт-контрактов, риски залога, риски ликвидности или рыночные риски. Она лишь делает сторону финансирования более предсказуемой.
Может быть, этого достаточно. Или, возможно, DeFi еще предстоит пройти долгий путь, прежде чем предсказуемость станет такой же ценной, как доходность.
$GPS $TAG $ACE
#termmax @TermMax
Я всегда находил одну вещь странной в DeFi: мы говорим о ставках так, будто это цифры, на которые можно полагаться, хотя эти цифры могут меняться почти сразу.
Наблюдая за рынками с плавающей ставкой со временем, я начал задаваться вопросом, как вообще можно планировать более долгую позицию, если стоимость заимствования продолжает двигаться под ней.
Это становится реальной проблемой с плечом/левереджем. Позиция может выглядеть разумной, когда вы входите, но изменение ставок незаметно меняет экономику сделки еще до наступления срока.
Именно поэтому меня заинтересовала модель TermMax с фиксированной ставкой и фиксированным сроком.
Техническая идея проста: вместо ставки, которая непрерывно пересчитывается, в каждом рынке есть заранее определенная ставка заимствования/кредитования и установленная дата погашения.
На практике это дает то, чего часто не хватает DeFi: более ясный ответ на вопрос «во сколько это обойдется и когда это закончится?»
Это может быть важно для позиций с левереджем, для кредиторов, которым нужны определенные сроки, а также даже для институционального финансирования, где предсказуемость оказывается полезнее, чем погоня за тем, какая APY сегодня максимальная.
Но я все еще скептически настроен.
Фиксированная ставка не устраняет риски смарт-контрактов, риски залога, риски ликвидности или рыночные риски. Она лишь делает сторону финансирования более предсказуемой.
Может быть, этого достаточно. Или, возможно, DeFi еще предстоит пройти долгий путь, прежде чем предсказуемость станет такой же ценной, как доходность.
$GPS $TAG $ACE
1
263
·
--
Проверено
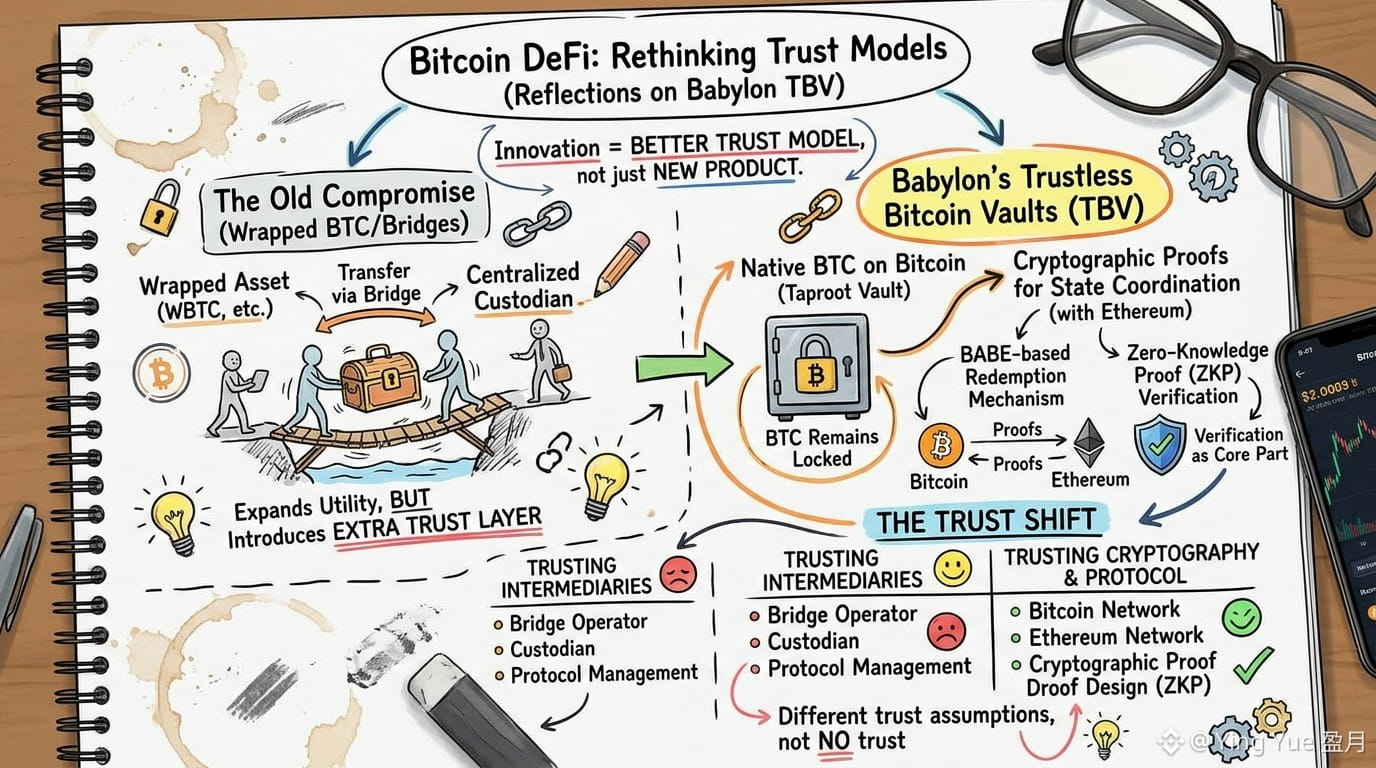
А что если крупнейшая инновация в Bitcoin DeFi — это вообще не новый финансовый продукт?
Чем больше я читаю про Bitcoin DeFi, тем больше понимаю, что реальный прорыв может заключаться в более удачной модели доверия.
Эта точка зрения изменилась, когда я изучал Trustless Bitcoin Vaults (TBV) от Babylon.
Большинство решений, которые я видел, требуют от держателей биткоинов пойти на компромисс, прежде чем они смогут получить доступ к DeFi. BTC оборачивается в другой актив, который затем переводится через мост, или же помещается под контроль кастодиана. Каждый из этих подходов расширяет функциональность, но при этом добавляет ещё один слой доверия.
TBV предлагает другой путь. Вместо того чтобы уводить биткоин с его родной сети, он остается заблокирован внутри vault’а Taproot в Bitcoin. Затем протокол опирается на криптографические доказательства, чтобы согласовывать изменения состояния с Ethereum, а не зависеть от посредника. Особенно заметным для меня оказалось использование механизма погашения на основе BABE вместе с верификацией доказательств с нулевым разглашением. Вместо того чтобы рассматривать верификацию доказательств как второстепенную деталь, архитектура делает её ключевой частью того, как доверие устанавливается между цепочками.
Это не означает, что доверие исчезает полностью. Пользователи всё равно полагаются на Bitcoin, Ethereum и криптографический дизайн протокола. Но эти допущения о доверии ощущаются принципиально иначе по сравнению с тем, когда приходится доверять оператору моста или централизованному кастодиану, который должен сохранить лежащие в основе BTC.
Станет ли эта модель стандартом для Bitcoin DeFi — пока неясно, и реальное принятие в конечном итоге будет зависеть и от безопасности, и от пользовательского опыта. Тем не менее я считаю, что TBV демонстрирует важный сдвиг в мышлении. Вместо того чтобы просить людей доверять большему числу участников, он задаёт вопрос: может ли сильная криптография заменить часть этих допущений? Это идея, на которую определенно стоит обратить внимание.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
А что если крупнейшая инновация в Bitcoin DeFi — это вообще не новый финансовый продукт?
Чем больше я читаю про Bitcoin DeFi, тем больше понимаю, что реальный прорыв может заключаться в более удачной модели доверия.
Эта точка зрения изменилась, когда я изучал Trustless Bitcoin Vaults (TBV) от Babylon.
Большинство решений, которые я видел, требуют от держателей биткоинов пойти на компромисс, прежде чем они смогут получить доступ к DeFi. BTC оборачивается в другой актив, который затем переводится через мост, или же помещается под контроль кастодиана. Каждый из этих подходов расширяет функциональность, но при этом добавляет ещё один слой доверия.
TBV предлагает другой путь. Вместо того чтобы уводить биткоин с его родной сети, он остается заблокирован внутри vault’а Taproot в Bitcoin. Затем протокол опирается на криптографические доказательства, чтобы согласовывать изменения состояния с Ethereum, а не зависеть от посредника. Особенно заметным для меня оказалось использование механизма погашения на основе BABE вместе с верификацией доказательств с нулевым разглашением. Вместо того чтобы рассматривать верификацию доказательств как второстепенную деталь, архитектура делает её ключевой частью того, как доверие устанавливается между цепочками.
Это не означает, что доверие исчезает полностью. Пользователи всё равно полагаются на Bitcoin, Ethereum и криптографический дизайн протокола. Но эти допущения о доверии ощущаются принципиально иначе по сравнению с тем, когда приходится доверять оператору моста или централизованному кастодиану, который должен сохранить лежащие в основе BTC.
Станет ли эта модель стандартом для Bitcoin DeFi — пока неясно, и реальное принятие в конечном итоге будет зависеть и от безопасности, и от пользовательского опыта. Тем не менее я считаю, что TBV демонстрирует важный сдвиг в мышлении. Вместо того чтобы просить людей доверять большему числу участников, он задаёт вопрос: может ли сильная криптография заменить часть этих допущений? Это идея, на которую определенно стоит обратить внимание.
#baby @BabylonLabs_io $BABY
5
192
·
--
Одна и та же мысль продолжала возвращаться ко мне, пока я изучал бездоверительные биткоин-артинства Babylon и их BTC-«Vaults»: возможно, будущее Биткоина в DeFi — это вообще не про перемещение Биткоина.
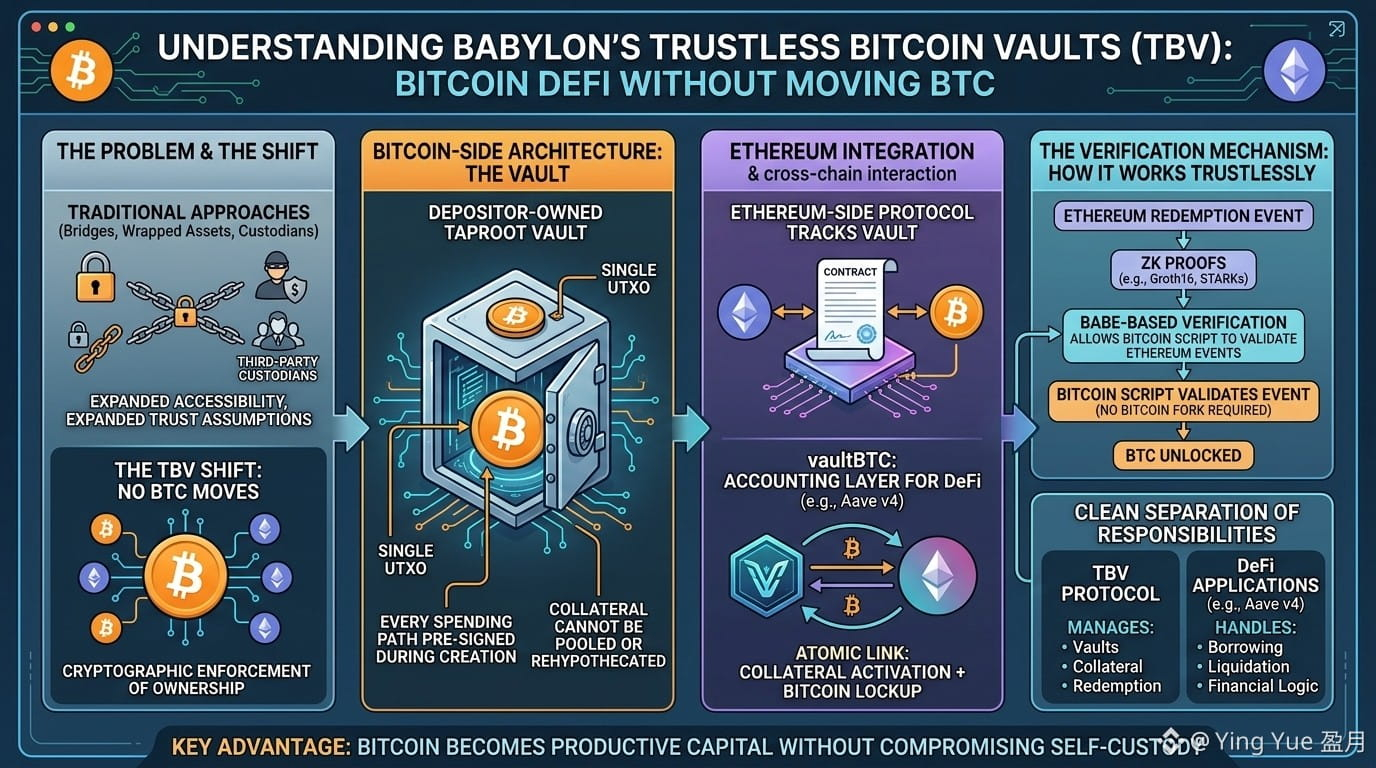
Годами индустрия пыталась решить ту же проблему с мостами, обернутыми активами и кастодианами. Эти решения расширяли доступность, но одновременно раздували предположения о доверии. TBV выбирает заметно другой путь.
Протокол сохраняет BTC в сети Bitcoin: он заперт внутри тапрутового хранилища (Taproot vault), принадлежащего вкладчику, и представлен одним-единственным UTXO. Каждый сценарий расходования заранее подписывается во время создания хранилища, а обеспечение нельзя объединять в пулы или повторно закладывать (rehypothecated). Такой дизайн переносит фокус разговора с того, кто держит Биткоин, на то, как криптография принуждает к владению.
Особенно интересно мне показалось то, как Ethereum участвует, не принимая на себя хранение. Параллельный протокол Ethereum отслеживает хранилище, в то время как vaultBTC работает только как учетный слой для DeFi-приложений вроде Aave v4. Активация обеспечения атомарно связана с биткоин-локапом, а погашение (redeemption) опирается на zk-доказательства вместе с верификационным механизмом на основе BABE, который позволяет Bitcoin Script валидировать события погашения Ethereum без необходимости в форке Bitcoin.
Эта архитектура также аккуратно разделяет обязанности. TBV управляет хранилищами, обеспечением и погашением, а приложения занимаются заимствованиями, ликвидацией и пользовательской финансовой логикой.
Я не уверен, что каждый держатель Биткоина сразу примет DeFi. Но если Биткоин когда-нибудь станет продуктивным капиталом, не жертвуя самокастоди, то подобные архитектуры заслуживают внимательного рассмотрения.
@babylonlabs_io #baby $BABY
$MMT $CAP
Одна и та же мысль продолжала возвращаться ко мне, пока я изучал бездоверительные биткоин-артинства Babylon и их BTC-«Vaults»: возможно, будущее Биткоина в DeFi — это вообще не про перемещение Биткоина.
Годами индустрия пыталась решить ту же проблему с мостами, обернутыми активами и кастодианами. Эти решения расширяли доступность, но одновременно раздували предположения о доверии. TBV выбирает заметно другой путь.
Протокол сохраняет BTC в сети Bitcoin: он заперт внутри тапрутового хранилища (Taproot vault), принадлежащего вкладчику, и представлен одним-единственным UTXO. Каждый сценарий расходования заранее подписывается во время создания хранилища, а обеспечение нельзя объединять в пулы или повторно закладывать (rehypothecated). Такой дизайн переносит фокус разговора с того, кто держит Биткоин, на то, как криптография принуждает к владению.
Особенно интересно мне показалось то, как Ethereum участвует, не принимая на себя хранение. Параллельный протокол Ethereum отслеживает хранилище, в то время как vaultBTC работает только как учетный слой для DeFi-приложений вроде Aave v4. Активация обеспечения атомарно связана с биткоин-локапом, а погашение (redeemption) опирается на zk-доказательства вместе с верификационным механизмом на основе BABE, который позволяет Bitcoin Script валидировать события погашения Ethereum без необходимости в форке Bitcoin.
Эта архитектура также аккуратно разделяет обязанности. TBV управляет хранилищами, обеспечением и погашением, а приложения занимаются заимствованиями, ликвидацией и пользовательской финансовой логикой.
Я не уверен, что каждый держатель Биткоина сразу примет DeFi. Но если Биткоин когда-нибудь станет продуктивным капиталом, не жертвуя самокастоди, то подобные архитектуры заслуживают внимательного рассмотрения.
@BabylonLabs_io #baby $BABY
$MMT $CAP
1
132
·
--
#baby $BABY @babylonlabs_io
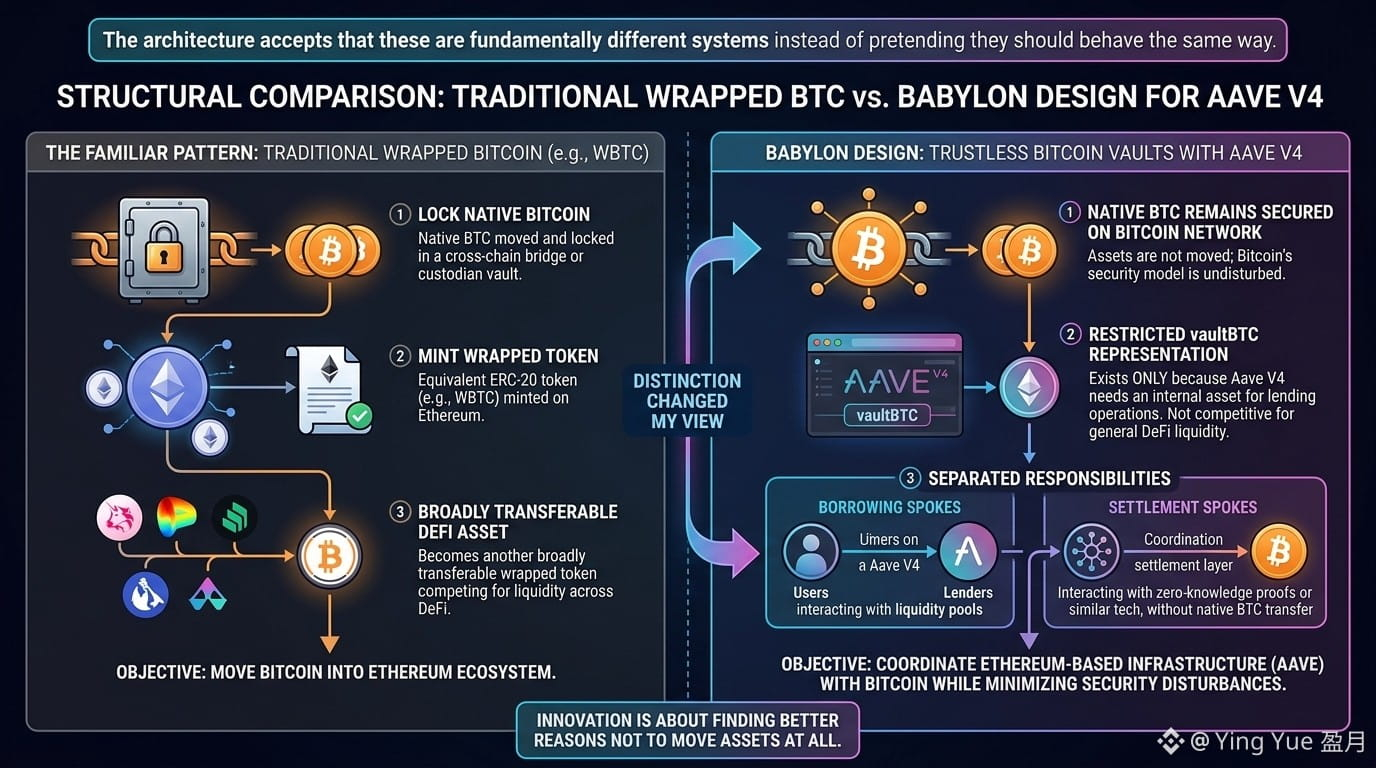
В первый раз, когда я прочитал о предложении Babylon интегрировать доверительные биткоин-кошельки (Trustless Bitcoin Vaults) с Aave V4, я ожидал привычный сценарий.
Заблокировать биткоин где-то, отчеканить его обёрнутую версию в Ethereum и назвать это интероперабельностью.
Но то, что я нашёл, было другим.
В этом дизайне ответственность разделяется на заимствующие (Borrowing Spokes) и расчетные (Settlement Spokes) звенья, при этом нативный BTC остаётся защищённым непосредственно в сети Bitcoin. Представление vaultBTC с ограничениями существует только потому, что Aave V4 нужен актив, который он может понимать для операций кредитования. Оно не предназначено стать ещё одним широко передаваемым обёрнутым биткоином, конкурирующим за ликвидность по всему DeFi.
Именно это различие изменило моё восприятие всего предложения.
Цель, похоже, не в том, чтобы переносить биткоин в Ethereum.
Цель — позволить инфраструктуре кредитования на базе Ethereum координироваться с Bitcoin, нарушая модель безопасности Bitcoin по возможности минимально.
Архитектура исходит из того, что это принципиально разные системы, и вместо того чтобы притворяться, будто они должны вести себя одинаково.
Чем дольше я изучаю криптоинфраструктуру, тем больше ценю решения, которые уменьшают предположения, а не наращивают гибкость любой ценой.
Иногда инновации — это не поиск новых мест, куда можно переместить активы.
Речь о том, чтобы найти лучшие причины вообще не перемещать их.
$ON
{spot}(BABYUSDT)
#baby $BABY @BabylonLabs_io
В первый раз, когда я прочитал о предложении Babylon интегрировать доверительные биткоин-кошельки (Trustless Bitcoin Vaults) с Aave V4, я ожидал привычный сценарий.
Заблокировать биткоин где-то, отчеканить его обёрнутую версию в Ethereum и назвать это интероперабельностью.
Но то, что я нашёл, было другим.
В этом дизайне ответственность разделяется на заимствующие (Borrowing Spokes) и расчетные (Settlement Spokes) звенья, при этом нативный BTC остаётся защищённым непосредственно в сети Bitcoin. Представление vaultBTC с ограничениями существует только потому, что Aave V4 нужен актив, который он может понимать для операций кредитования. Оно не предназначено стать ещё одним широко передаваемым обёрнутым биткоином, конкурирующим за ликвидность по всему DeFi.
Именно это различие изменило моё восприятие всего предложения.
Цель, похоже, не в том, чтобы переносить биткоин в Ethereum.
Цель — позволить инфраструктуре кредитования на базе Ethereum координироваться с Bitcoin, нарушая модель безопасности Bitcoin по возможности минимально.
Архитектура исходит из того, что это принципиально разные системы, и вместо того чтобы притворяться, будто они должны вести себя одинаково.
Чем дольше я изучаю криптоинфраструктуру, тем больше ценю решения, которые уменьшают предположения, а не наращивают гибкость любой ценой.
Иногда инновации — это не поиск новых мест, куда можно переместить активы.
Речь о том, чтобы найти лучшие причины вообще не перемещать их.
$ON
1
1
264
·
--
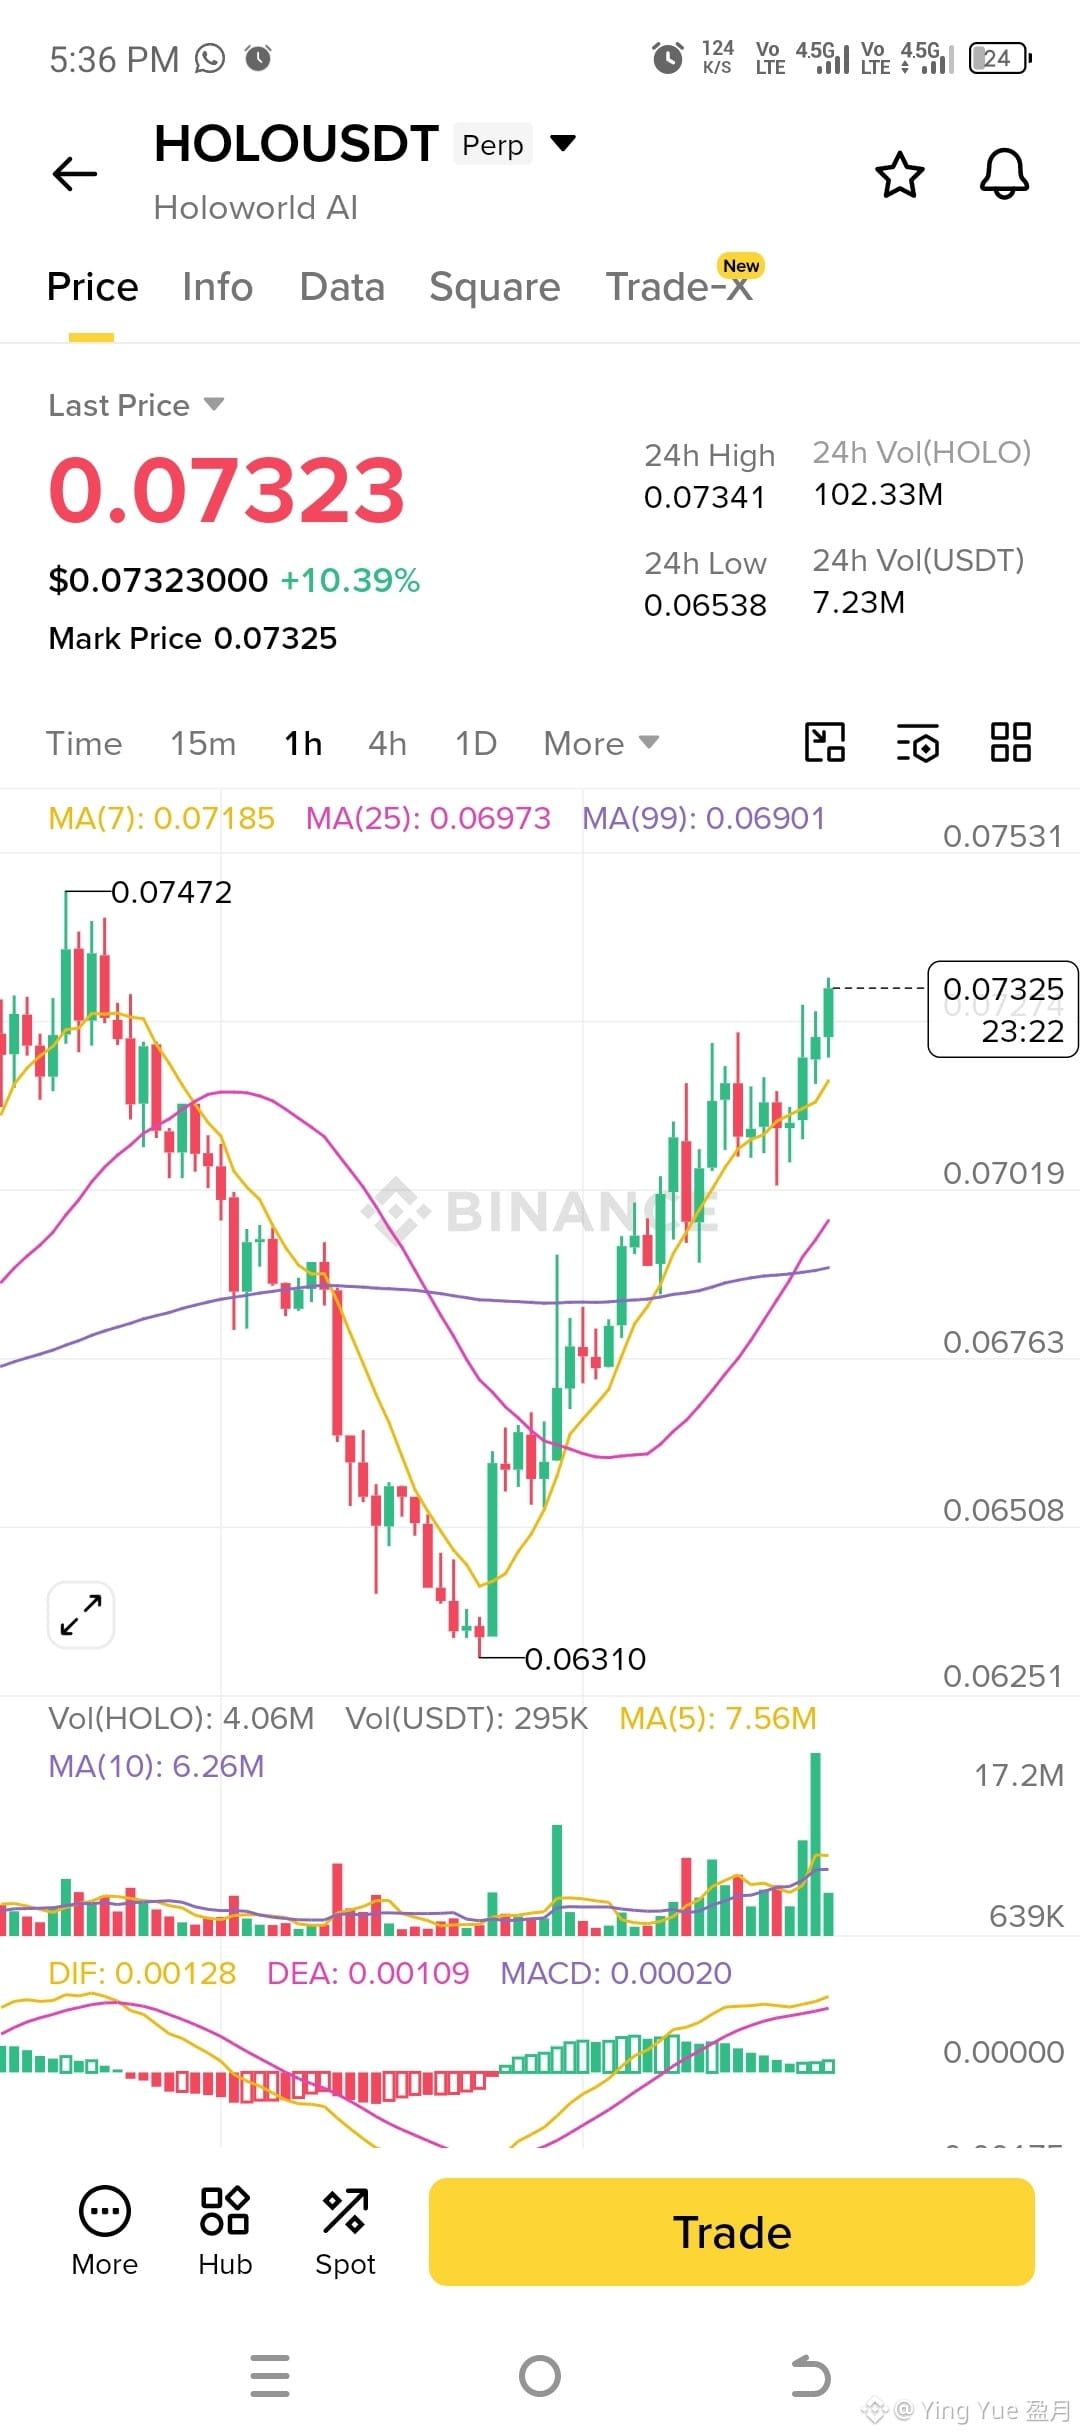
$HOLO LONG
Вход: 0.0720 – 0.0725 (покупка при небольшом откате)
Стоп Лосс: 0.0695
Тейк Профит 1: 0.0748
Тейк Профит 2: 0.0775
Тейк Профит 3: 0.0800
Аннулирование: выход, если 1-часовая свеча закрывается ниже 0.0695.
{future}(HOLOUSDT)
$HOLO LONG
Вход: 0.0720 – 0.0725 (покупка при небольшом откате)
Стоп Лосс: 0.0695
Тейк Профит 1: 0.0748
Тейк Профит 2: 0.0775
Тейк Профит 3: 0.0800
Аннулирование: выход, если 1-часовая свеча закрывается ниже 0.0695.
Вход: 0.0720 – 0.0725 (покупка при небольшом откате)
Стоп Лосс: 0.0695
Тейк Профит 1: 0.0748
Тейк Профит 2: 0.0775
Тейк Профит 3: 0.0800
Аннулирование: выход, если 1-часовая свеча закрывается ниже 0.0695.
1
148
·
--
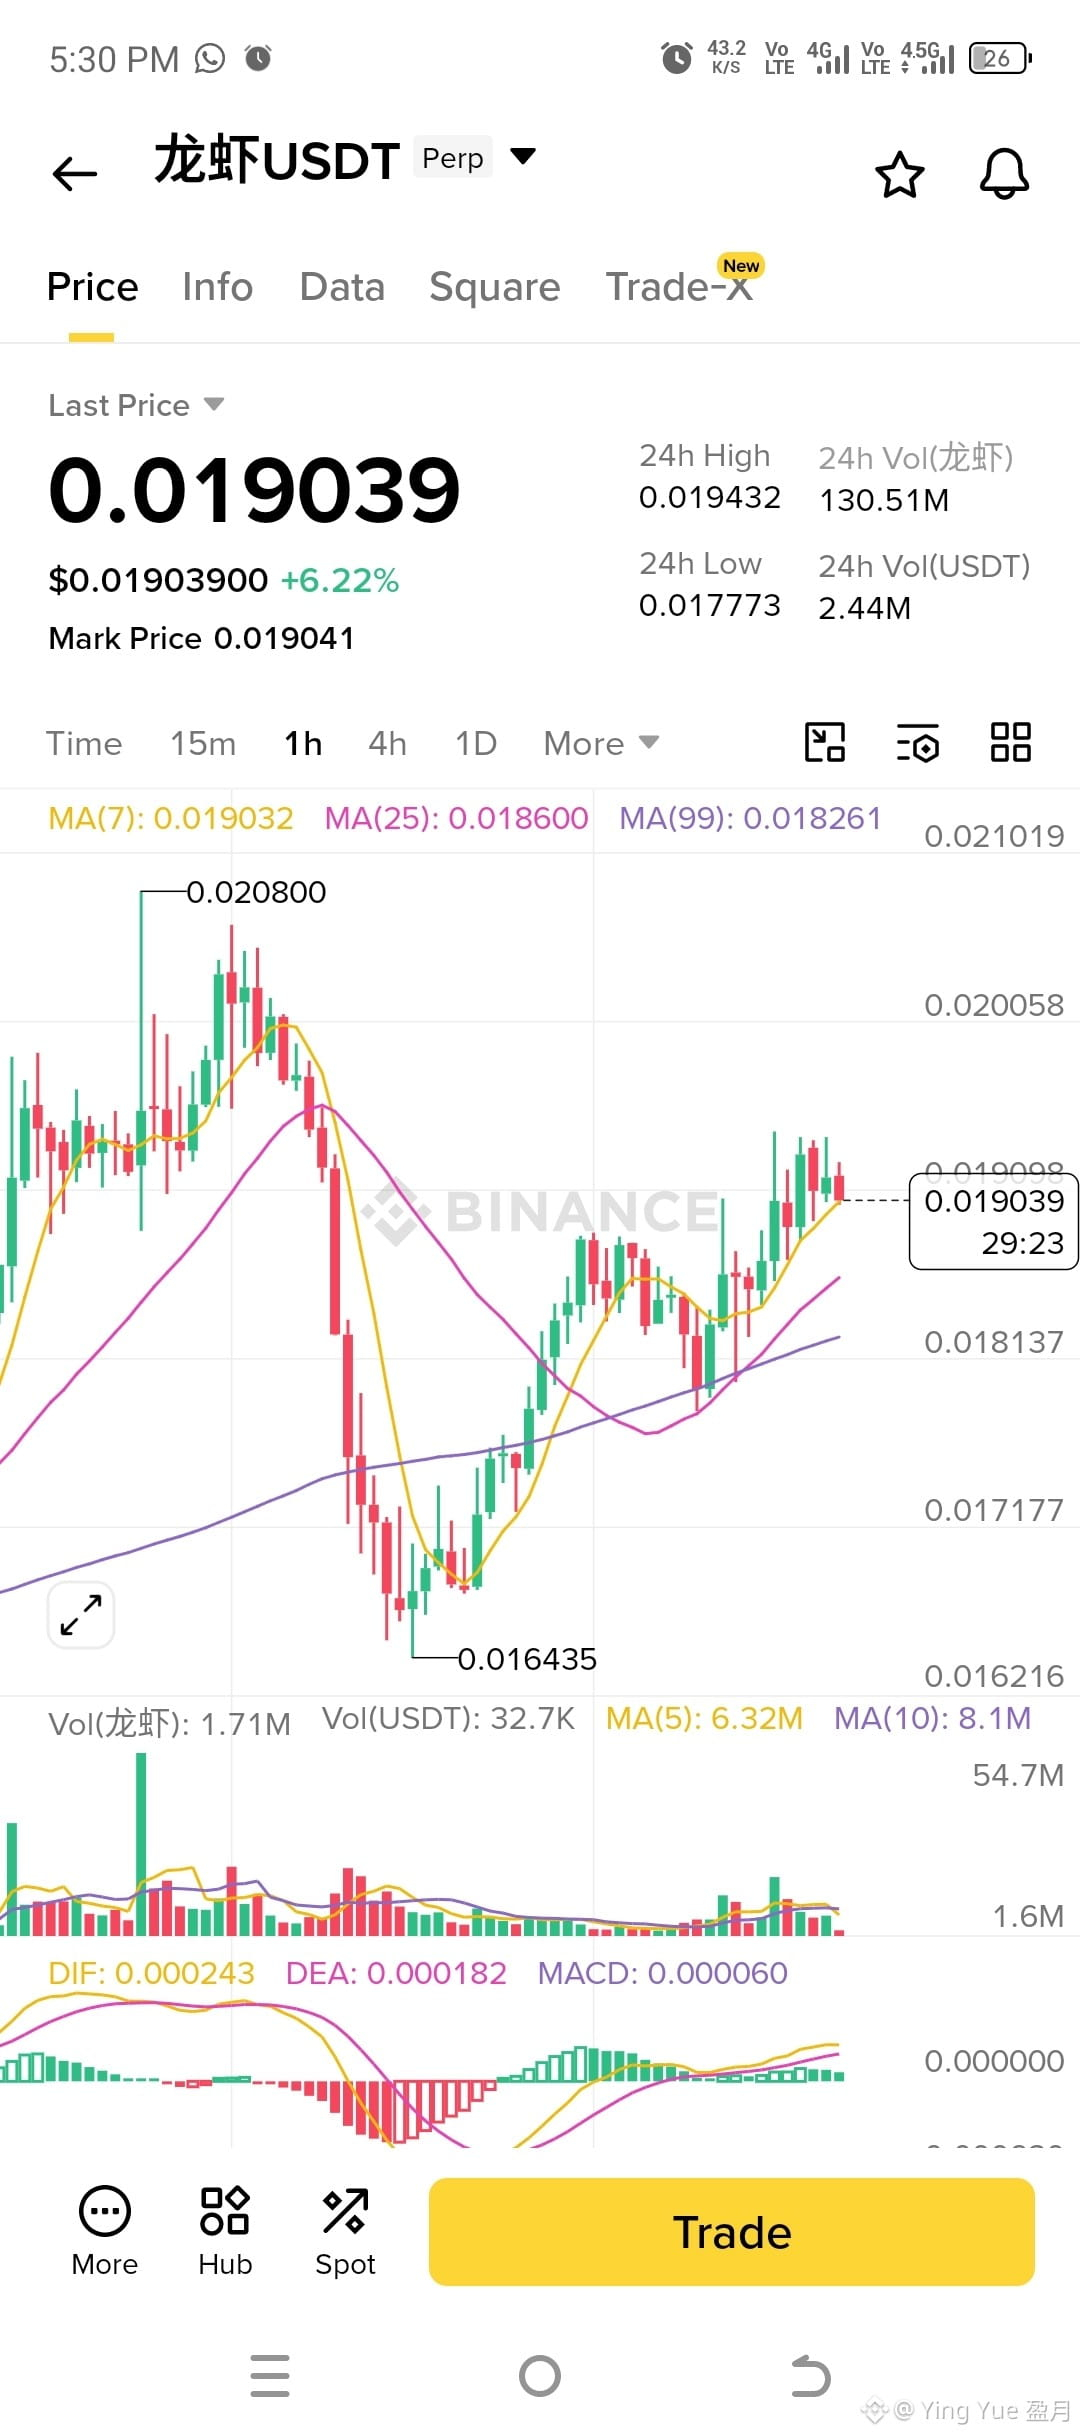
$龙虾 ДЛИННЫЙ
Вход: 0.01880 – 0.01895 (покупка на небольшом откате)
Стоп Лосс: 0.01820
Тейк Профит 1: 0.01950
Тейк Профит 2: 0.02020
Тейк Профит 3: 0.02080
Ликвидация: выходить, если 1-часовая свеча закроется ниже 0.01820.
Причина: Цена торгуется выше MA(7), MA(25) и MA(99), при этом рыночная структура бычья. MACD остается положительным, указывая на то, что импульс по-прежнему на стороне покупателей. Вход на откате обеспечивает более выгодное соотношение риска к прибыли, чем погоня за текущей ценой.
{future}(龙虾USDT)
$龙虾 ДЛИННЫЙ
Вход: 0.01880 – 0.01895 (покупка на небольшом откате)
Стоп Лосс: 0.01820
Тейк Профит 1: 0.01950
Тейк Профит 2: 0.02020
Тейк Профит 3: 0.02080
Ликвидация: выходить, если 1-часовая свеча закроется ниже 0.01820.
Причина: Цена торгуется выше MA(7), MA(25) и MA(99), при этом рыночная структура бычья. MACD остается положительным, указывая на то, что импульс по-прежнему на стороне покупателей. Вход на откате обеспечивает более выгодное соотношение риска к прибыли, чем погоня за текущей ценой.
250
·
--
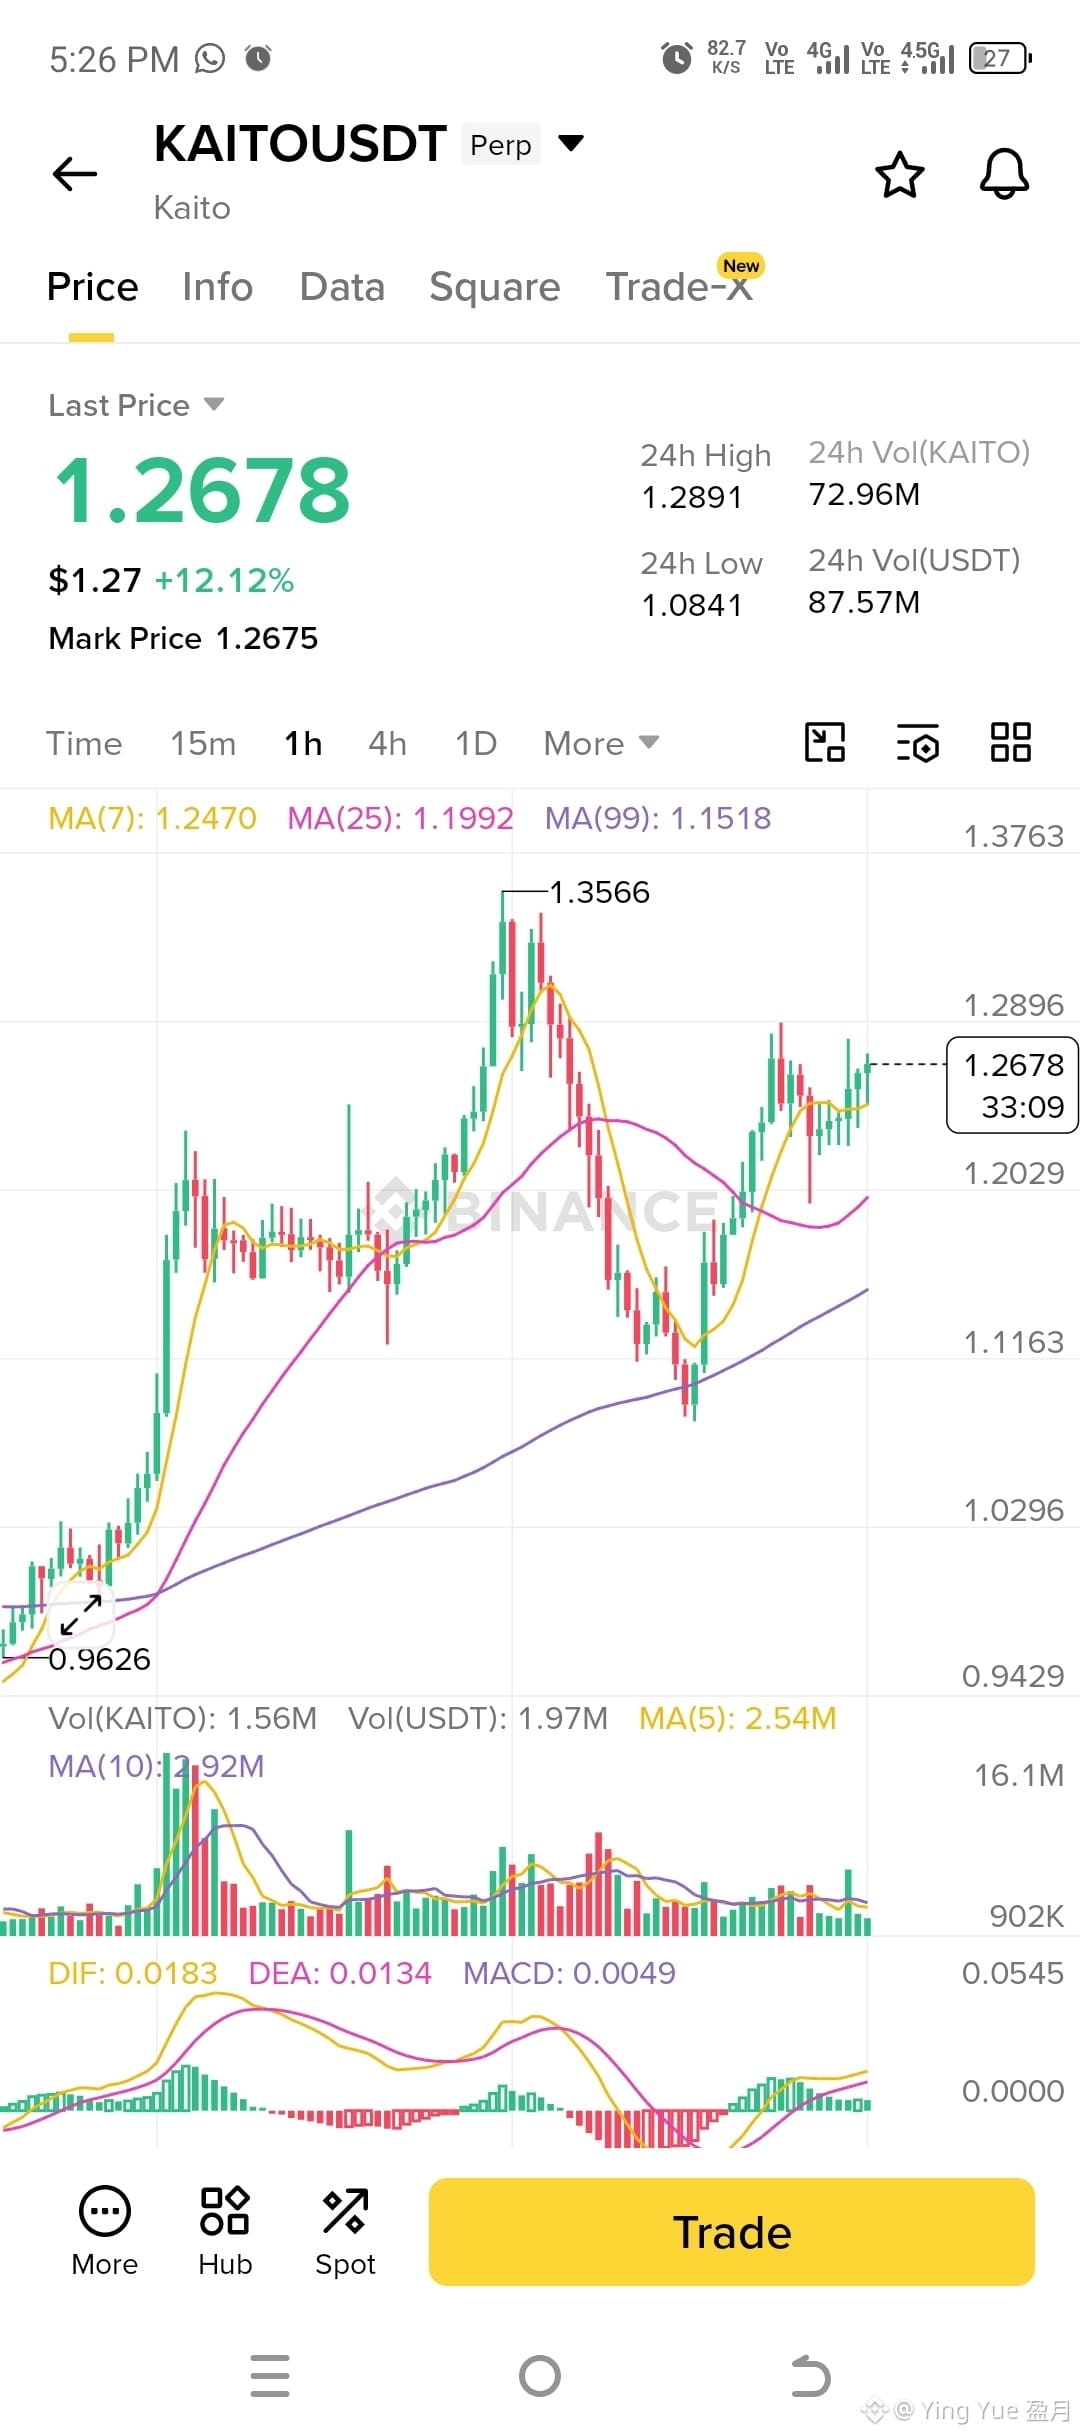
$KAITO ДЛИННAЯ
Вход: 1.245 – 1.255 (покупка на откате)
Стоп Лосс: 1.190
Тейк Профит 1: 1.290
Тейк Профит 2: 1.355
Тейк Профит 3: 1.420
Аннулирование: выход, если 1-часовая свеча закрывается ниже 1.190.
{future}(KAITOUSDT)
$KAITO ДЛИННAЯ
Вход: 1.245 – 1.255 (покупка на откате)
Стоп Лосс: 1.190
Тейк Профит 1: 1.290
Тейк Профит 2: 1.355
Тейк Профит 3: 1.420
Аннулирование: выход, если 1-часовая свеча закрывается ниже 1.190.
Вход: 1.245 – 1.255 (покупка на откате)
Стоп Лосс: 1.190
Тейк Профит 1: 1.290
Тейк Профит 2: 1.355
Тейк Профит 3: 1.420
Аннулирование: выход, если 1-часовая свеча закрывается ниже 1.190.
1
131
·
--
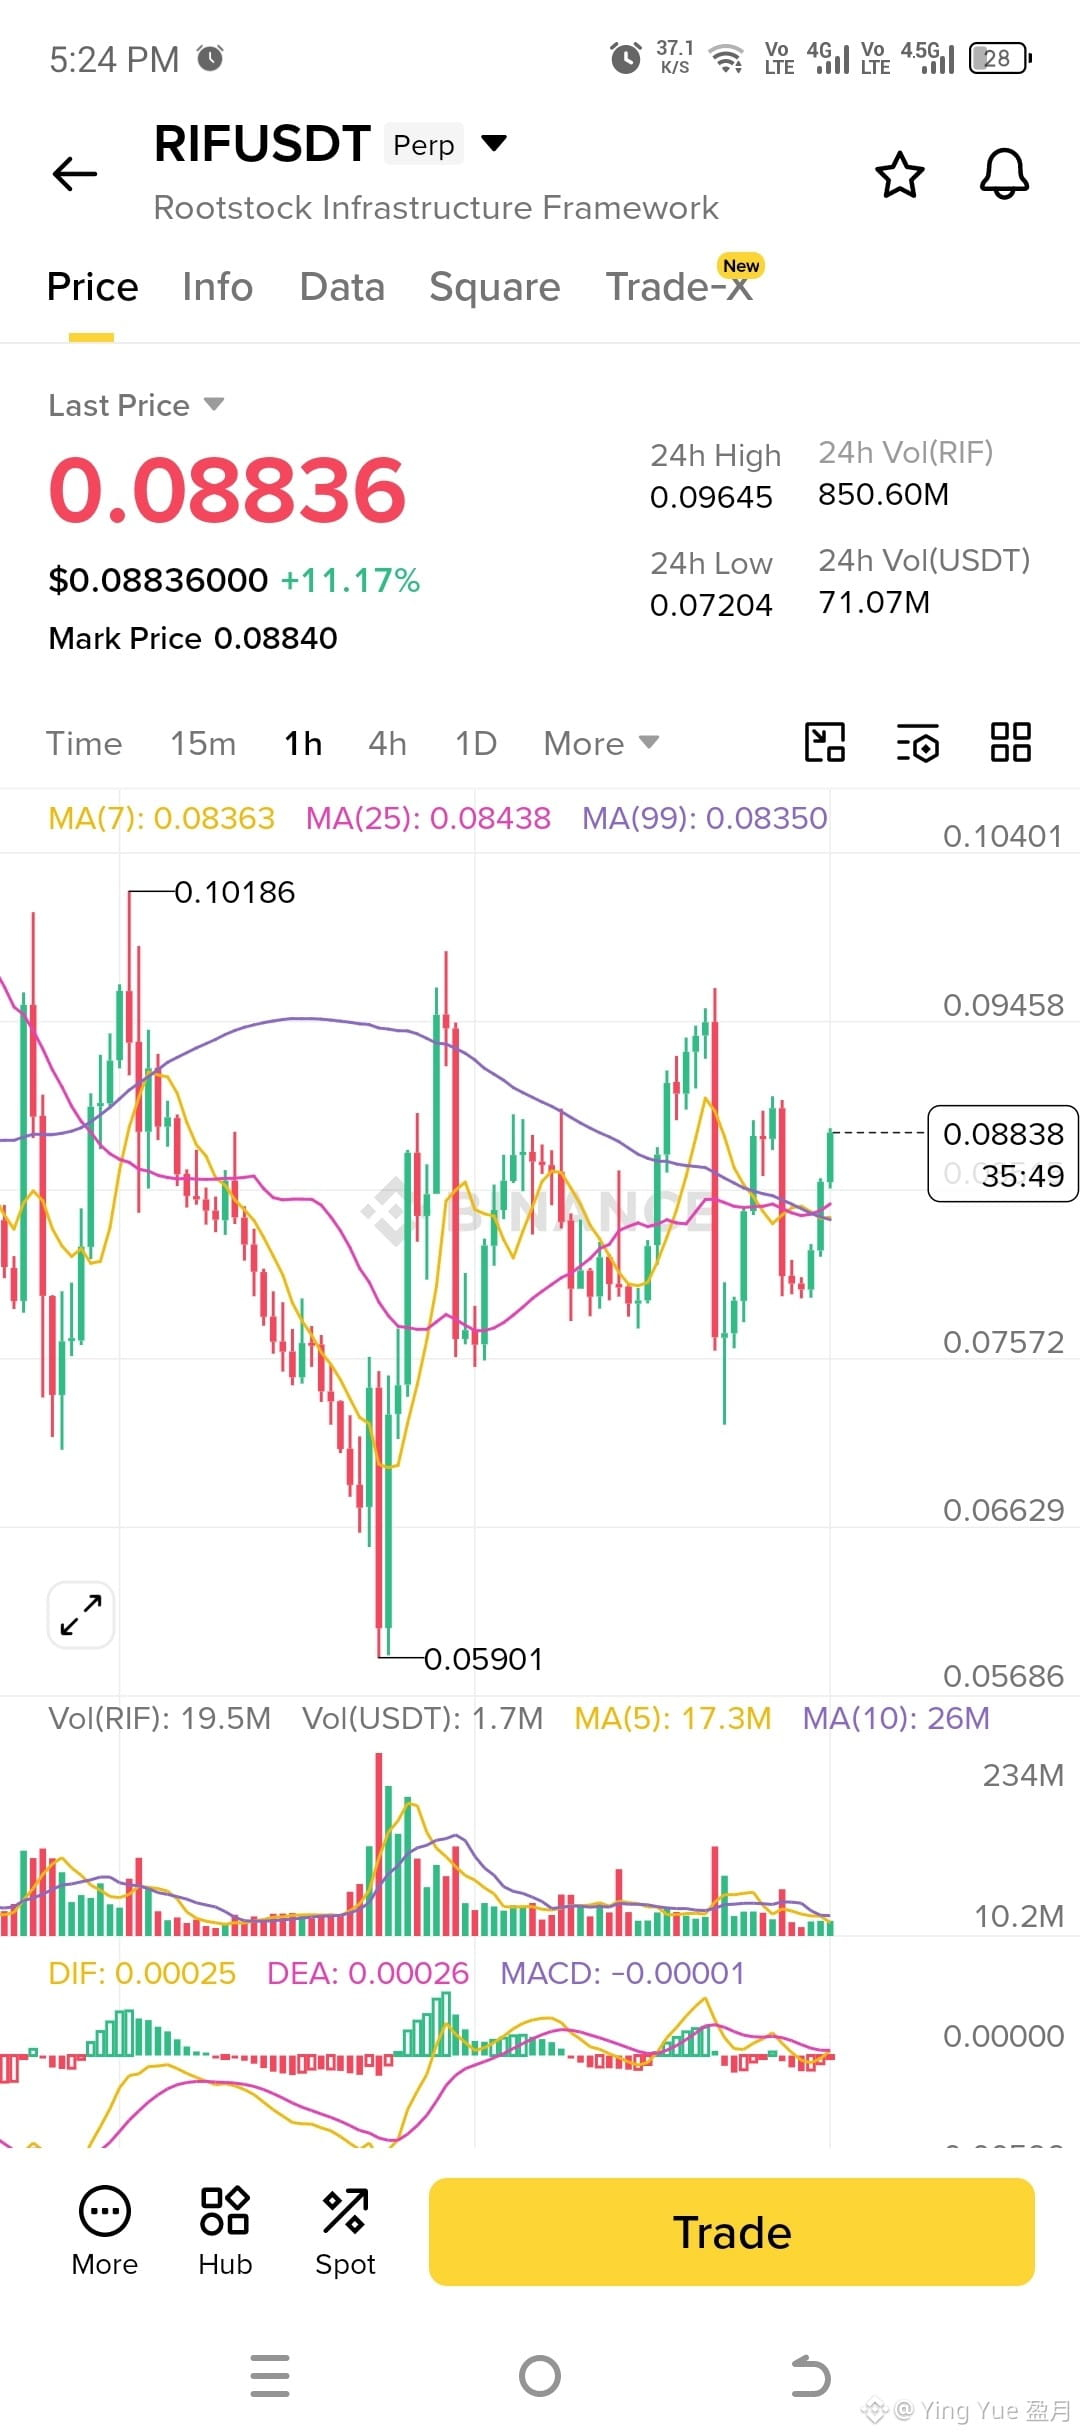
$RIF ДЛИННЫЙ
Вход: 0.0865 – 0.0875 (покупать при небольшом откате)
Стоп-Лосс: 0.0825
Тейк Профит 1: 0.0925
Тейк Профит 2: 0.0965
Тейк Профит 3: 0.1015
Ликвидация: выйти, если 1-часовая свеча закроется ниже 0.0825.
Причина: Цена торгуется выше основных скользящих средних и пытается совершить восходящий пробой после консолидации. Импульс улучшается, но пробой все еще требует подтверждения, поэтому покупка при небольшом откате дает более выгодное соотношение риск/прибыль.
{future}(RIFUSDT)
$RIF ДЛИННЫЙ
Вход: 0.0865 – 0.0875 (покупать при небольшом откате)
Стоп-Лосс: 0.0825
Тейк Профит 1: 0.0925
Тейк Профит 2: 0.0965
Тейк Профит 3: 0.1015
Ликвидация: выйти, если 1-часовая свеча закроется ниже 0.0825.
Причина: Цена торгуется выше основных скользящих средних и пытается совершить восходящий пробой после консолидации. Импульс улучшается, но пробой все еще требует подтверждения, поэтому покупка при небольшом откате дает более выгодное соотношение риск/прибыль.
1
211
·
--
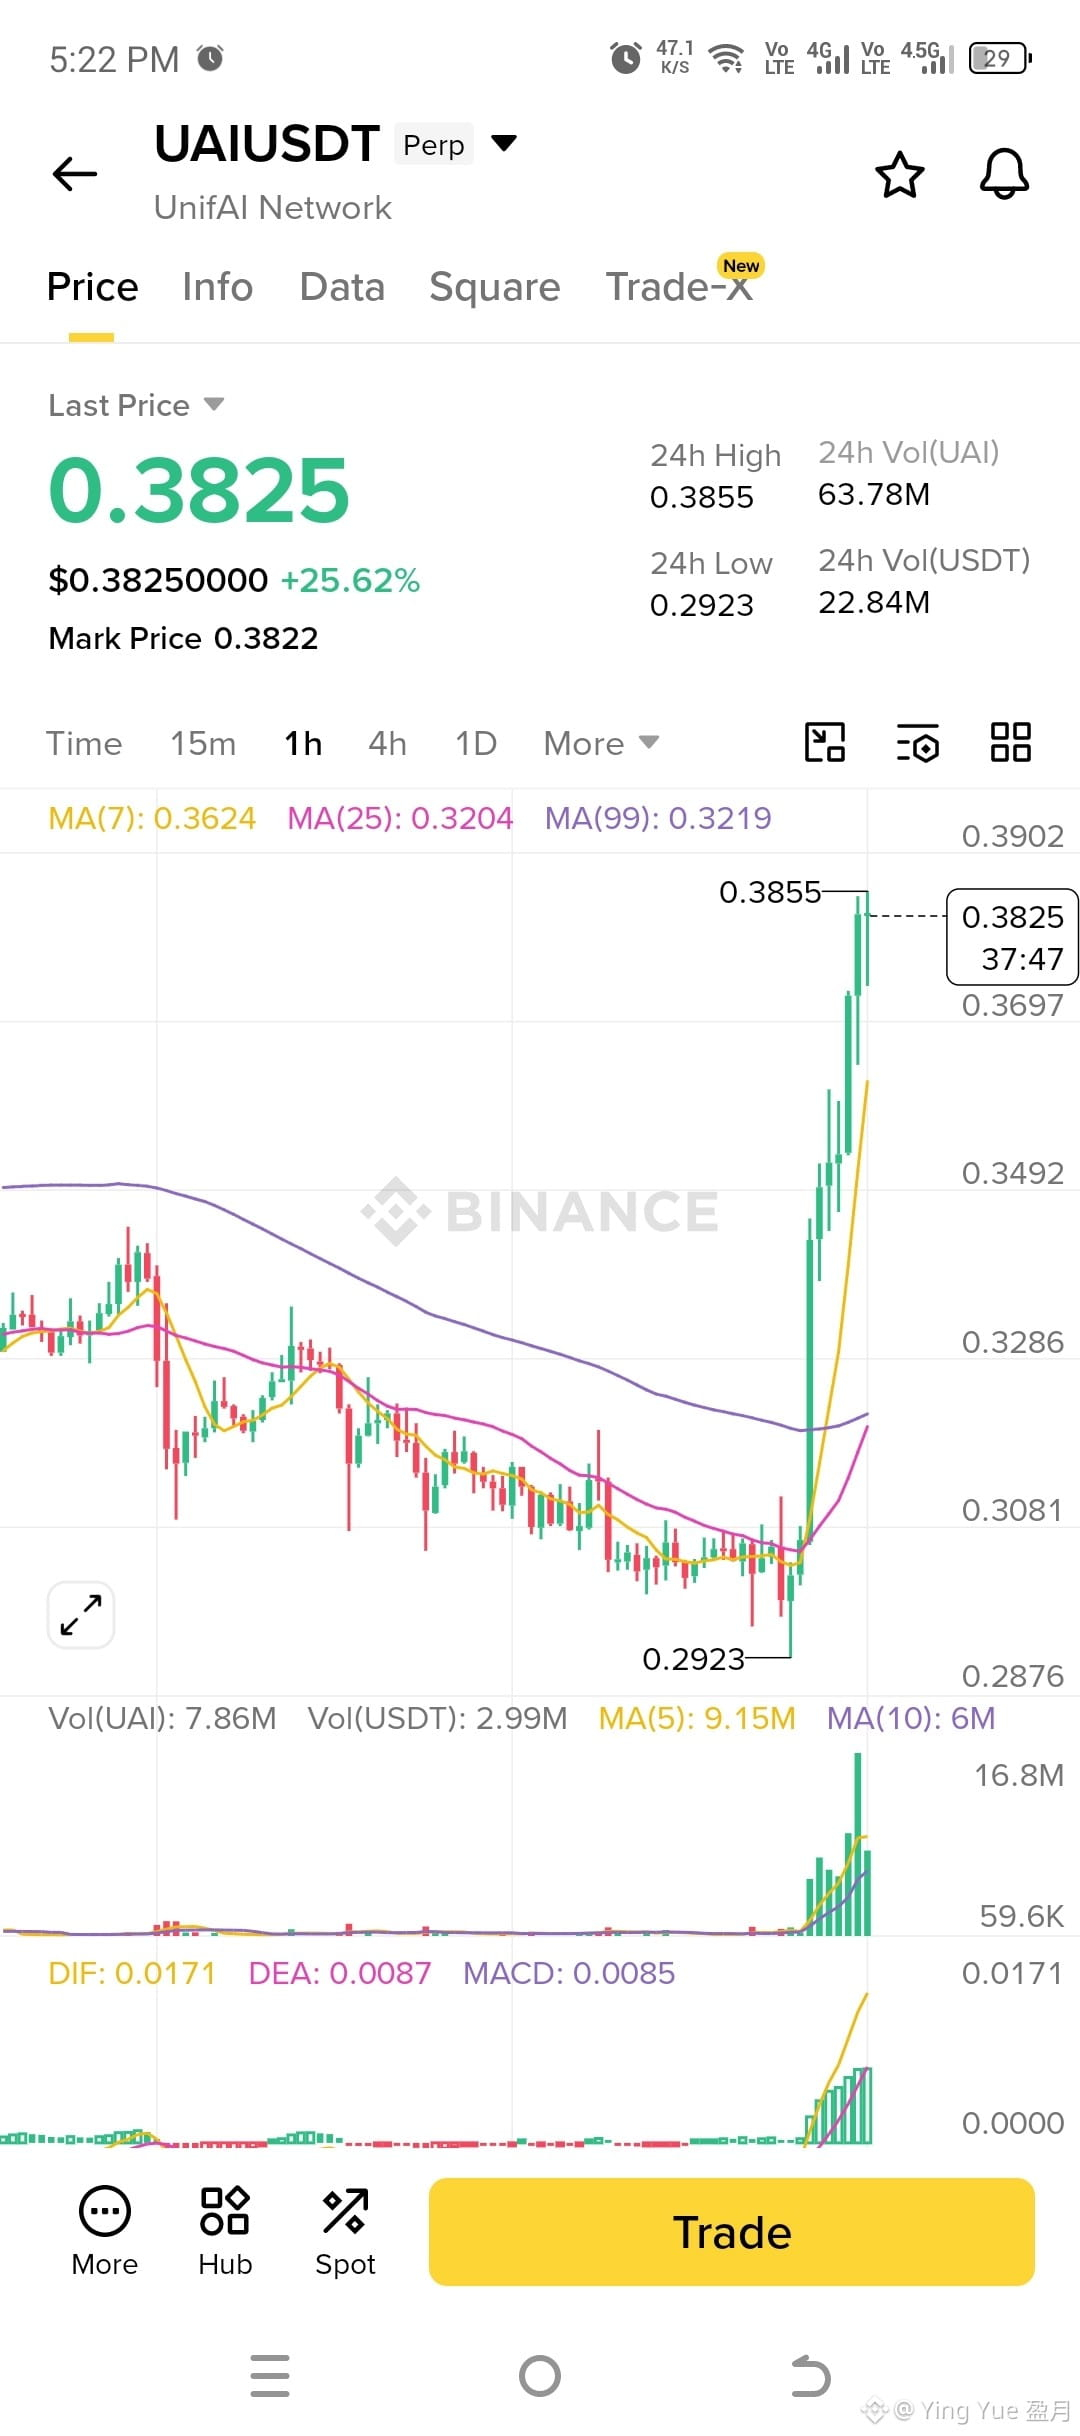
$UAI Long
Вход: 0.3700 – 0.3750 (покупайте на откате, не гонитесь за скачком)
Стоп Лосс: 0.3550
Тейк Профит 1: 0.3900
Тейк Профит 2: 0.4100
Тейк Профит 3: 0.4350
Аннулирование: выйти, если 1-часовая свеча закроется ниже 0.3550.
Причина: График показывает очень сильный пробой вверх с высоким объёмом, и цена торгуется выше всех ключевых скользящих средних. Однако после такого резкого роста ожидание небольшого отката в диапазон 0.3700–0.3750 даёт более выгодную точку входа по соотношению риск/прибыль, чем покупка по текущей цене.
{future}(UAIUSDT)
$UAI Long
Вход: 0.3700 – 0.3750 (покупайте на откате, не гонитесь за скачком)
Стоп Лосс: 0.3550
Тейк Профит 1: 0.3900
Тейк Профит 2: 0.4100
Тейк Профит 3: 0.4350
Аннулирование: выйти, если 1-часовая свеча закроется ниже 0.3550.
Причина: График показывает очень сильный пробой вверх с высоким объёмом, и цена торгуется выше всех ключевых скользящих средних. Однако после такого резкого роста ожидание небольшого отката в диапазон 0.3700–0.3750 даёт более выгодную точку входа по соотношению риск/прибыль, чем покупка по текущей цене.
1
114
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона