
gen1us
103 Публикации
gen1us
Отправить жалобу
Заблокировать пользователя
Follow me on X: https://x.com/t0u5en 🚀
Трейдер с регулярными сделками
2.6 г
12 подписок(и/а)
62 подписчиков(а)
104 понравилось
Посты
·
--
Рост
#dusk @Dusk_Foundation $DUSK
Вечерний питч — это приватность там, где нужно, и прозрачность там, где полезно. Любой может написать это предложение. Поэтому я сделал скучное дело и каталогизировал ровно какие поля основной проводник блокчейна (explorer) отдаёт и где заканчивается.
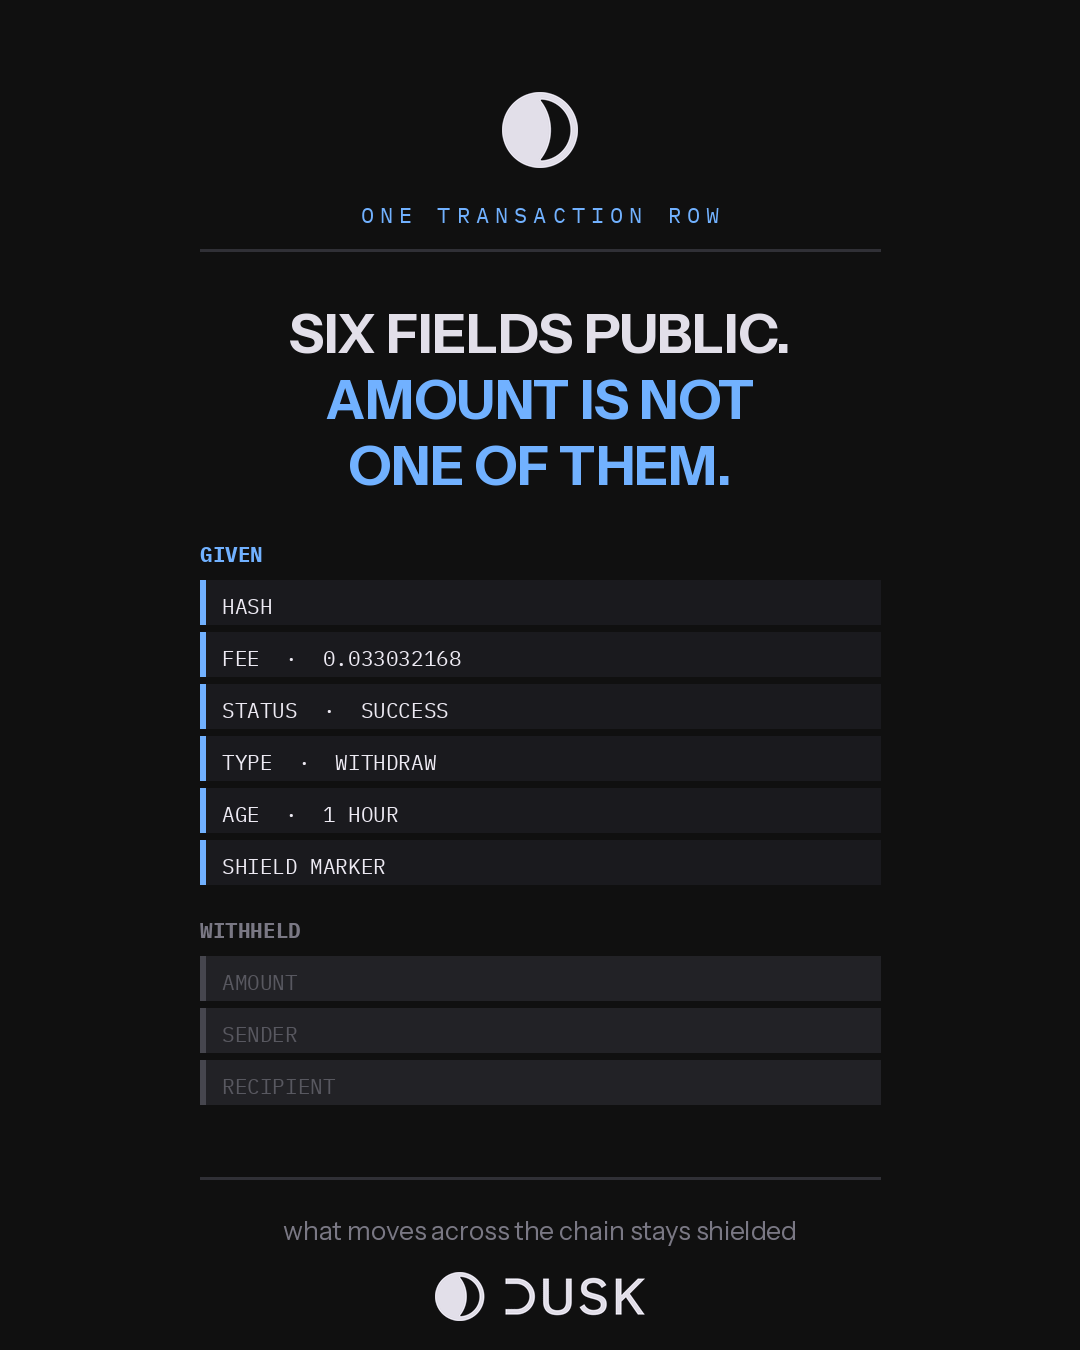
Строка транзакции даёт шесть вещей: хэш, комиссия до девяти знаков после запятой, успешность или отказ, тип операции, возраст и маркер щита. Это полный список. Нет колонки суммы. Нет отправителя и нет получателя. Я могу сказать вам, что WITHDRAW стоит 0.033032168 DUSK, прошло успешно и было подтверждено примерно за час до того, как я посмотрел. Я не могу сказать, на какую сумму, или чью.
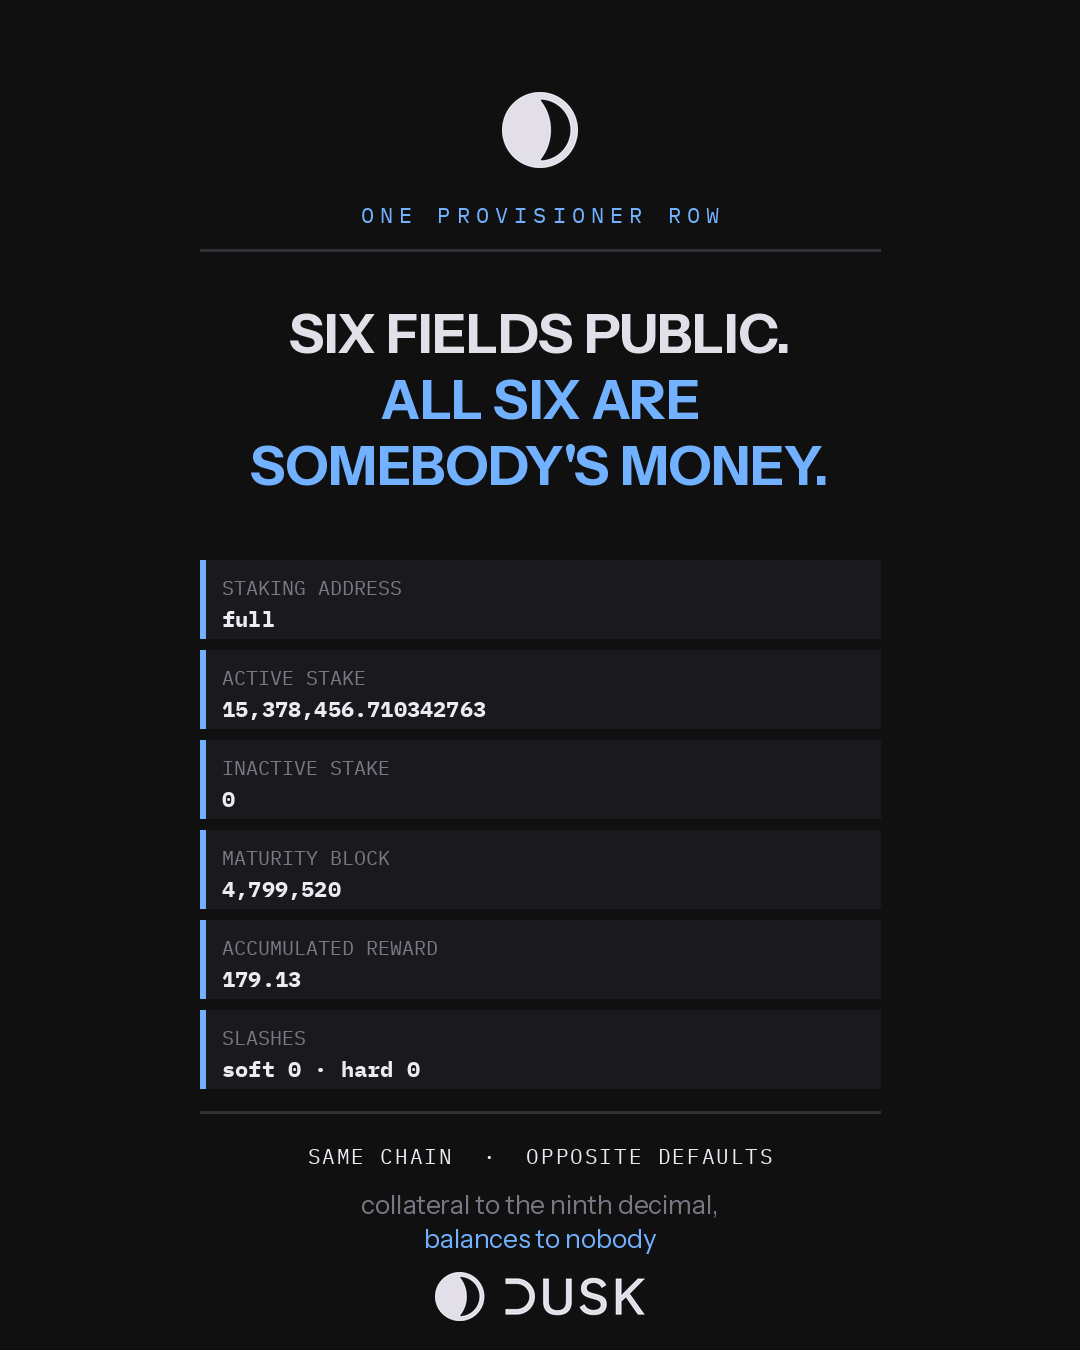
Теперь список провиженеров (provisioner) на том же эксплорере — одна вкладка в сторону. Он показывает адрес стейкинга, активный стейк до девяти знаков после запятой: 15,378,456.710342763 (это самое большое, когда я читал на этой неделе), неактивный стейк, блок зрелости, накопленное вознаграждение, а также счётчики софт- и хард-слашей. Снова шесть полей, и на этот раз каждое из них — число о чьих-то деньгах.
Та же цепочка, тот же день, противоположные настройки по умолчанию. Так выглядит дизайн: он умещается в двух вкладках.
То, что защищает сеть, раскрывается до девятого знака после запятой, потому что контрагент должен иметь возможность проверить это, не спрашивая разрешения. То, что перемещается по сети, скрыто, потому что размер сделки — никого не касается, кроме сторон и тех, кому положено её просматривать.
Стоит назвать и цену этого. Публикация залога на адрес делает поведение оператора читаемым для конкурентов, и Dusk с этим согласен: слой расчётов, безопасность которого вы вынуждены принимать на веру, — это не то, что учреждение сможет положить в основу доверенного финансирования.
Честный предел: я каталогизировал эксплорер, а не протокол. То, что показывает блок-эксплорер, частично является решением про UI. А выборочное раскрытие означает, что авторизованному проверяющему видна информация больше, чем мне — и в этом весь смысл, и это та часть, которую я не могу проверить со страницы в публичном доступе.
Если бы вы были регулятором, какую из этих колонок вы бы в первую очередь потребовали?
#dusk @Dusk $DUSK
Вечерний питч — это приватность там, где нужно, и прозрачность там, где полезно. Любой может написать это предложение. Поэтому я сделал скучное дело и каталогизировал ровно какие поля основной проводник блокчейна (explorer) отдаёт и где заканчивается.
Строка транзакции даёт шесть вещей: хэш, комиссия до девяти знаков после запятой, успешность или отказ, тип операции, возраст и маркер щита. Это полный список. Нет колонки суммы. Нет отправителя и нет получателя. Я могу сказать вам, что WITHDRAW стоит 0.033032168 DUSK, прошло успешно и было подтверждено примерно за час до того, как я посмотрел. Я не могу сказать, на какую сумму, или чью.
Теперь список провиженеров (provisioner) на том же эксплорере — одна вкладка в сторону. Он показывает адрес стейкинга, активный стейк до девяти знаков после запятой: 15,378,456.710342763 (это самое большое, когда я читал на этой неделе), неактивный стейк, блок зрелости, накопленное вознаграждение, а также счётчики софт- и хард-слашей. Снова шесть полей, и на этот раз каждое из них — число о чьих-то деньгах.
Та же цепочка, тот же день, противоположные настройки по умолчанию. Так выглядит дизайн: он умещается в двух вкладках.
То, что защищает сеть, раскрывается до девятого знака после запятой, потому что контрагент должен иметь возможность проверить это, не спрашивая разрешения. То, что перемещается по сети, скрыто, потому что размер сделки — никого не касается, кроме сторон и тех, кому положено её просматривать.
Стоит назвать и цену этого. Публикация залога на адрес делает поведение оператора читаемым для конкурентов, и Dusk с этим согласен: слой расчётов, безопасность которого вы вынуждены принимать на веру, — это не то, что учреждение сможет положить в основу доверенного финансирования.
Честный предел: я каталогизировал эксплорер, а не протокол. То, что показывает блок-эксплорер, частично является решением про UI. А выборочное раскрытие означает, что авторизованному проверяющему видна информация больше, чем мне — и в этом весь смысл, и это та часть, которую я не могу проверить со страницы в публичном доступе.
Если бы вы были регулятором, какую из этих колонок вы бы в первую очередь потребовали?
Вечерний питч — это приватность там, где нужно, и прозрачность там, где полезно. Любой может написать это предложение. Поэтому я сделал скучное дело и каталогизировал ровно какие поля основной проводник блокчейна (explorer) отдаёт и где заканчивается.
Строка транзакции даёт шесть вещей: хэш, комиссия до девяти знаков после запятой, успешность или отказ, тип операции, возраст и маркер щита. Это полный список. Нет колонки суммы. Нет отправителя и нет получателя. Я могу сказать вам, что WITHDRAW стоит 0.033032168 DUSK, прошло успешно и было подтверждено примерно за час до того, как я посмотрел. Я не могу сказать, на какую сумму, или чью.
Теперь список провиженеров (provisioner) на том же эксплорере — одна вкладка в сторону. Он показывает адрес стейкинга, активный стейк до девяти знаков после запятой: 15,378,456.710342763 (это самое большое, когда я читал на этой неделе), неактивный стейк, блок зрелости, накопленное вознаграждение, а также счётчики софт- и хард-слашей. Снова шесть полей, и на этот раз каждое из них — число о чьих-то деньгах.
Та же цепочка, тот же день, противоположные настройки по умолчанию. Так выглядит дизайн: он умещается в двух вкладках.
То, что защищает сеть, раскрывается до девятого знака после запятой, потому что контрагент должен иметь возможность проверить это, не спрашивая разрешения. То, что перемещается по сети, скрыто, потому что размер сделки — никого не касается, кроме сторон и тех, кому положено её просматривать.
Стоит назвать и цену этого. Публикация залога на адрес делает поведение оператора читаемым для конкурентов, и Dusk с этим согласен: слой расчётов, безопасность которого вы вынуждены принимать на веру, — это не то, что учреждение сможет положить в основу доверенного финансирования.
Честный предел: я каталогизировал эксплорер, а не протокол. То, что показывает блок-эксплорер, частично является решением про UI. А выборочное раскрытие означает, что авторизованному проверяющему видна информация больше, чем мне — и в этом весь смысл, и это та часть, которую я не могу проверить со страницы в публичном доступе.
Если бы вы были регулятором, какую из этих колонок вы бы в первую очередь потребовали?
69
·
--
#dusk @Dusk_Foundation $DUSK
Сумерки описывает себя как предлагающий детерминированное расчетное урегулирование. Это слово выполняет много работы в предложении, поэтому за последние несколько дней я попытался выяснить, действительно ли часы под ним держат точность.
Два образца, взятые с интервалом в три дня, оба из списка блоков основного сетевого обозревателя.
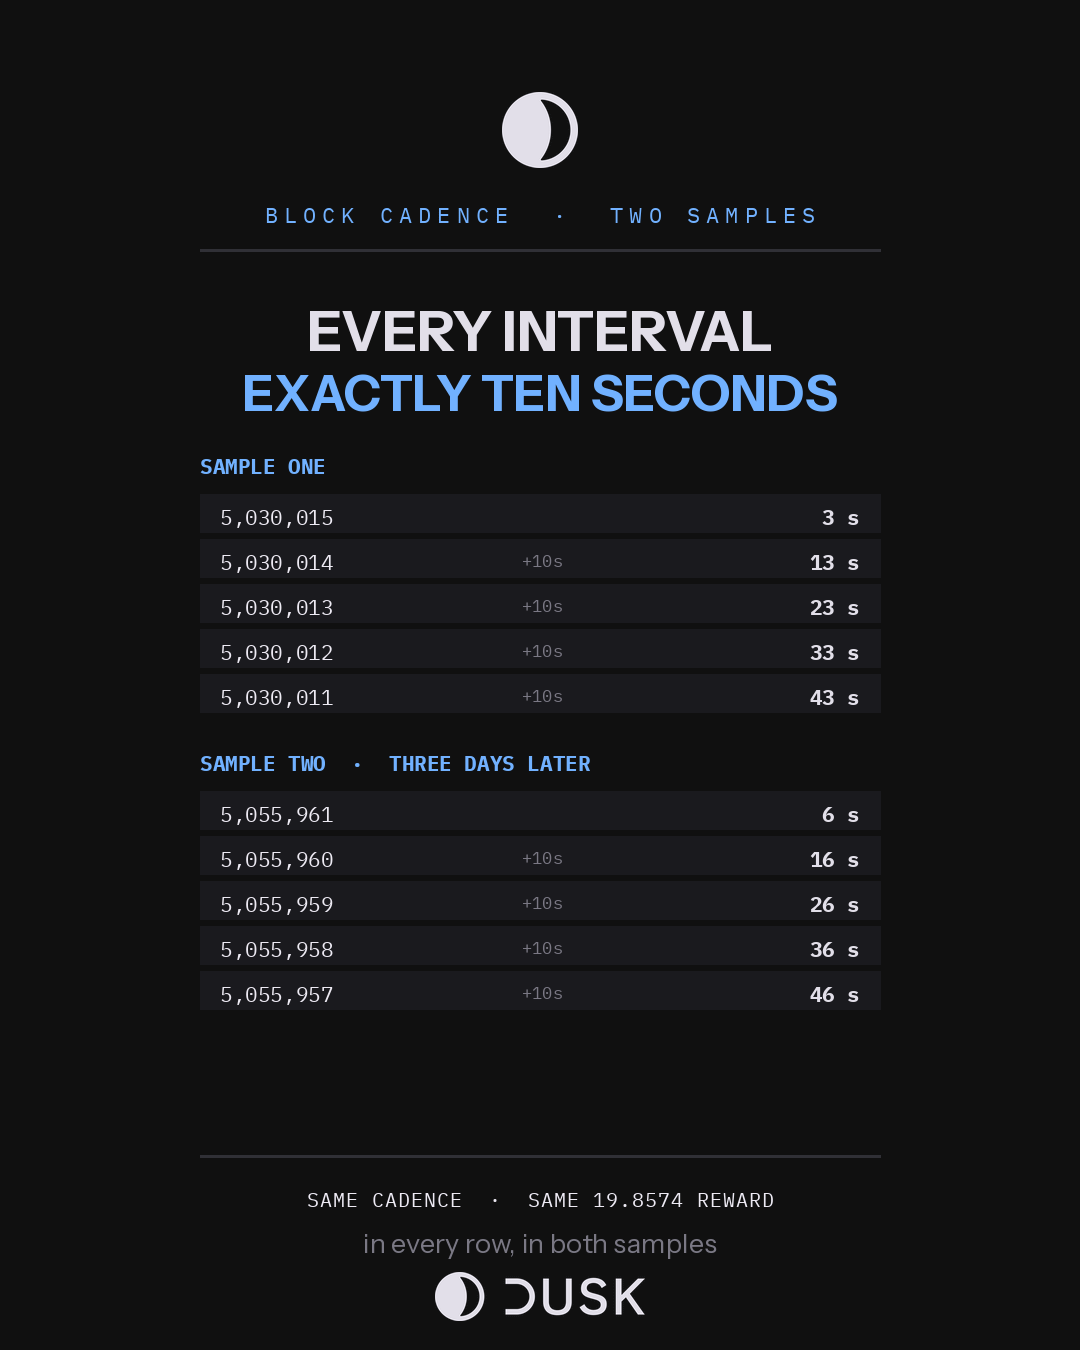
Первый образец: шесть последовательных блоков. Обозреватель показал их как 3, 13, 23, 33, 43 и 53 секунды «возраста». Каждый интервал ровно десять секунд. Второй образец, три дня спустя: пять последовательных блоков — 6, 16, 26, 36 и 46 секунд. Каждый интервал снова ровно десять секунд.
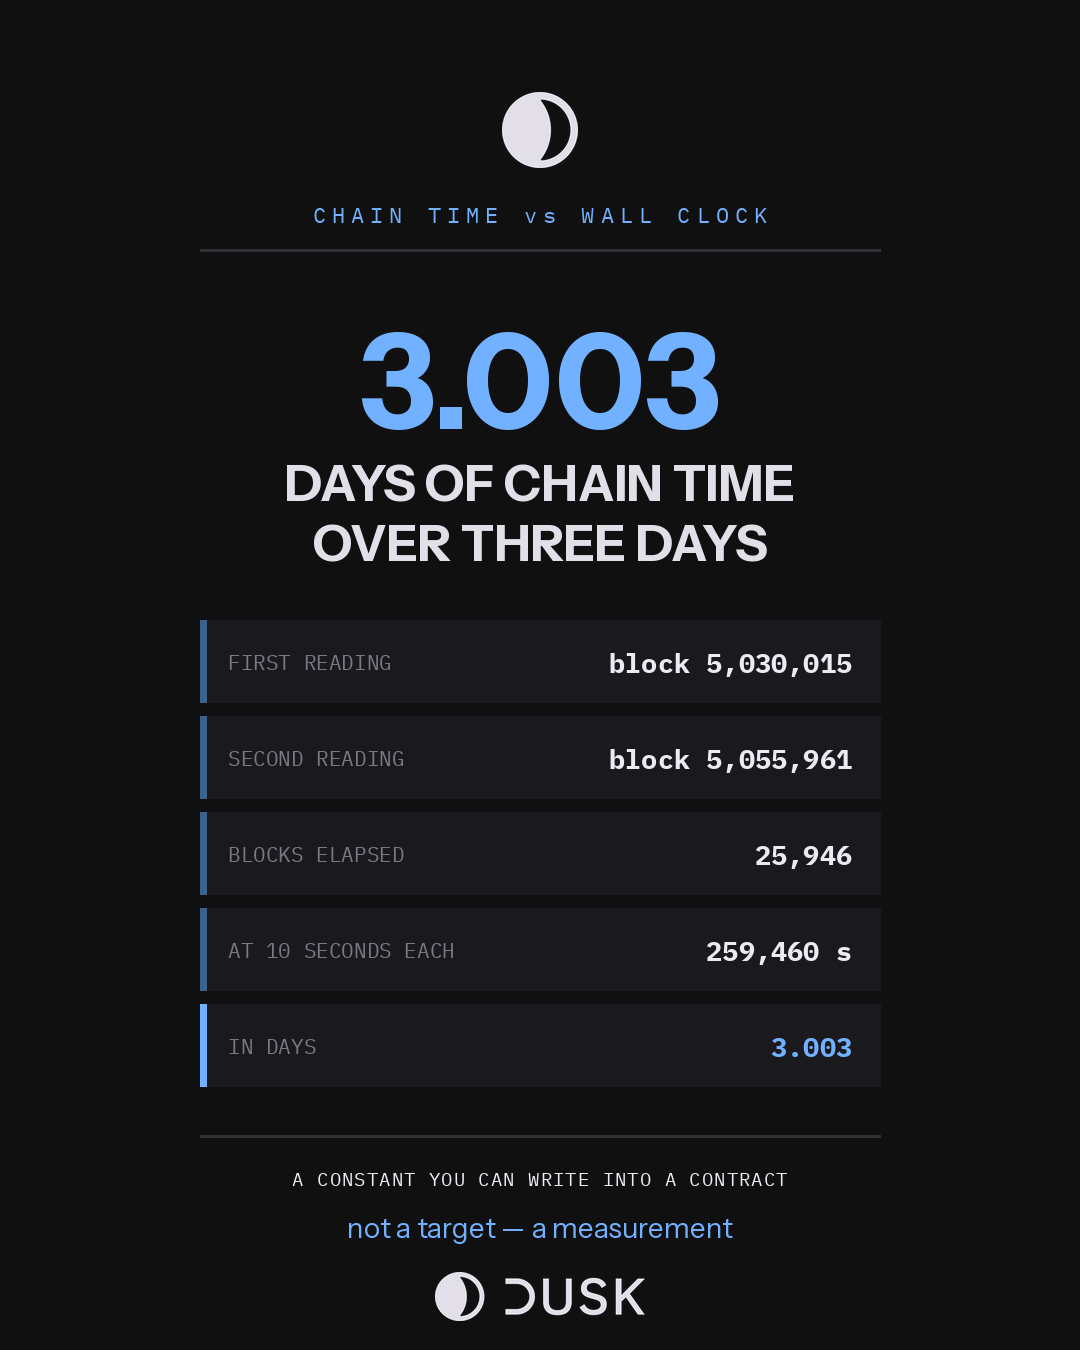
Затем тот же вопрос в масштабе трёх дней. Первое мое измерение — блок 5 030 015, а второе — 5 055 961; разница составила 25 946 блоков. При десяти секундах на блок это 259 460 секунд, или 3.003 дня времени цепочки против трёх дней настенных часов. Дрейф за четверть миллиона секунд достаточно мал, и я не могу отделить его от собственной неточности в том, когда я загружал страницы.
Каждый блок в обоих образцах оплачивался ровно 19.8574 DUSK. Не приблизительно, не «в среднем» по окну — одни и те же четыре знака после запятой в каждой строке, с разницей в три дня.
Это наименее драматичная вещь из того, что я измерял в этой цепочке, и, вероятно, самая значимая. T+2 на традиционных рынках никогда не означало «две дня вычислений». Это были «два дня институционального запаса», и каждое последующее обещание приходилось формулировать достаточно расплывчато, чтобы оно пережило этот запас. Когда интервал каждый раз один и тот же, гарантия перестаёт нуждаться в том самом запасе. Окно урегулирования можно прописать в контракте вместо оценки.
Ограничение честно: я измерил два окна по пять или шесть блоков. Это свидетельство устойчивого ритма при обычных условиях, а не доказательство его при враждебных. Но что это показывает — так это то, что константа достаточно реальна, чтобы на неё можно было опираться уже сегодня.
Если бы вы писали пункт об урегулировании, вы бы предпочли сослаться на целевое значение или на измерение?
#dusk @Dusk $DUSK
Сумерки описывает себя как предлагающий детерминированное расчетное урегулирование. Это слово выполняет много работы в предложении, поэтому за последние несколько дней я попытался выяснить, действительно ли часы под ним держат точность.
Два образца, взятые с интервалом в три дня, оба из списка блоков основного сетевого обозревателя.
Первый образец: шесть последовательных блоков. Обозреватель показал их как 3, 13, 23, 33, 43 и 53 секунды «возраста». Каждый интервал ровно десять секунд. Второй образец, три дня спустя: пять последовательных блоков — 6, 16, 26, 36 и 46 секунд. Каждый интервал снова ровно десять секунд.
Затем тот же вопрос в масштабе трёх дней. Первое мое измерение — блок 5 030 015, а второе — 5 055 961; разница составила 25 946 блоков. При десяти секундах на блок это 259 460 секунд, или 3.003 дня времени цепочки против трёх дней настенных часов. Дрейф за четверть миллиона секунд достаточно мал, и я не могу отделить его от собственной неточности в том, когда я загружал страницы.
Каждый блок в обоих образцах оплачивался ровно 19.8574 DUSK. Не приблизительно, не «в среднем» по окну — одни и те же четыре знака после запятой в каждой строке, с разницей в три дня.
Это наименее драматичная вещь из того, что я измерял в этой цепочке, и, вероятно, самая значимая. T+2 на традиционных рынках никогда не означало «две дня вычислений». Это были «два дня институционального запаса», и каждое последующее обещание приходилось формулировать достаточно расплывчато, чтобы оно пережило этот запас. Когда интервал каждый раз один и тот же, гарантия перестаёт нуждаться в том самом запасе. Окно урегулирования можно прописать в контракте вместо оценки.
Ограничение честно: я измерил два окна по пять или шесть блоков. Это свидетельство устойчивого ритма при обычных условиях, а не доказательство его при враждебных. Но что это показывает — так это то, что константа достаточно реальна, чтобы на неё можно было опираться уже сегодня.
Если бы вы писали пункт об урегулировании, вы бы предпочли сослаться на целевое значение или на измерение?
Сумерки описывает себя как предлагающий детерминированное расчетное урегулирование. Это слово выполняет много работы в предложении, поэтому за последние несколько дней я попытался выяснить, действительно ли часы под ним держат точность.
Два образца, взятые с интервалом в три дня, оба из списка блоков основного сетевого обозревателя.
Первый образец: шесть последовательных блоков. Обозреватель показал их как 3, 13, 23, 33, 43 и 53 секунды «возраста». Каждый интервал ровно десять секунд. Второй образец, три дня спустя: пять последовательных блоков — 6, 16, 26, 36 и 46 секунд. Каждый интервал снова ровно десять секунд.
Затем тот же вопрос в масштабе трёх дней. Первое мое измерение — блок 5 030 015, а второе — 5 055 961; разница составила 25 946 блоков. При десяти секундах на блок это 259 460 секунд, или 3.003 дня времени цепочки против трёх дней настенных часов. Дрейф за четверть миллиона секунд достаточно мал, и я не могу отделить его от собственной неточности в том, когда я загружал страницы.
Каждый блок в обоих образцах оплачивался ровно 19.8574 DUSK. Не приблизительно, не «в среднем» по окну — одни и те же четыре знака после запятой в каждой строке, с разницей в три дня.
Это наименее драматичная вещь из того, что я измерял в этой цепочке, и, вероятно, самая значимая. T+2 на традиционных рынках никогда не означало «две дня вычислений». Это были «два дня институционального запаса», и каждое последующее обещание приходилось формулировать достаточно расплывчато, чтобы оно пережило этот запас. Когда интервал каждый раз один и тот же, гарантия перестаёт нуждаться в том самом запасе. Окно урегулирования можно прописать в контракте вместо оценки.
Ограничение честно: я измерил два окна по пять или шесть блоков. Это свидетельство устойчивого ритма при обычных условиях, а не доказательство его при враждебных. Но что это показывает — так это то, что константа достаточно реальна, чтобы на неё можно было опираться уже сегодня.
Если бы вы писали пункт об урегулировании, вы бы предпочли сослаться на целевое значение или на измерение?
95
·
--
#dusk @Dusk_Foundation $DUSK
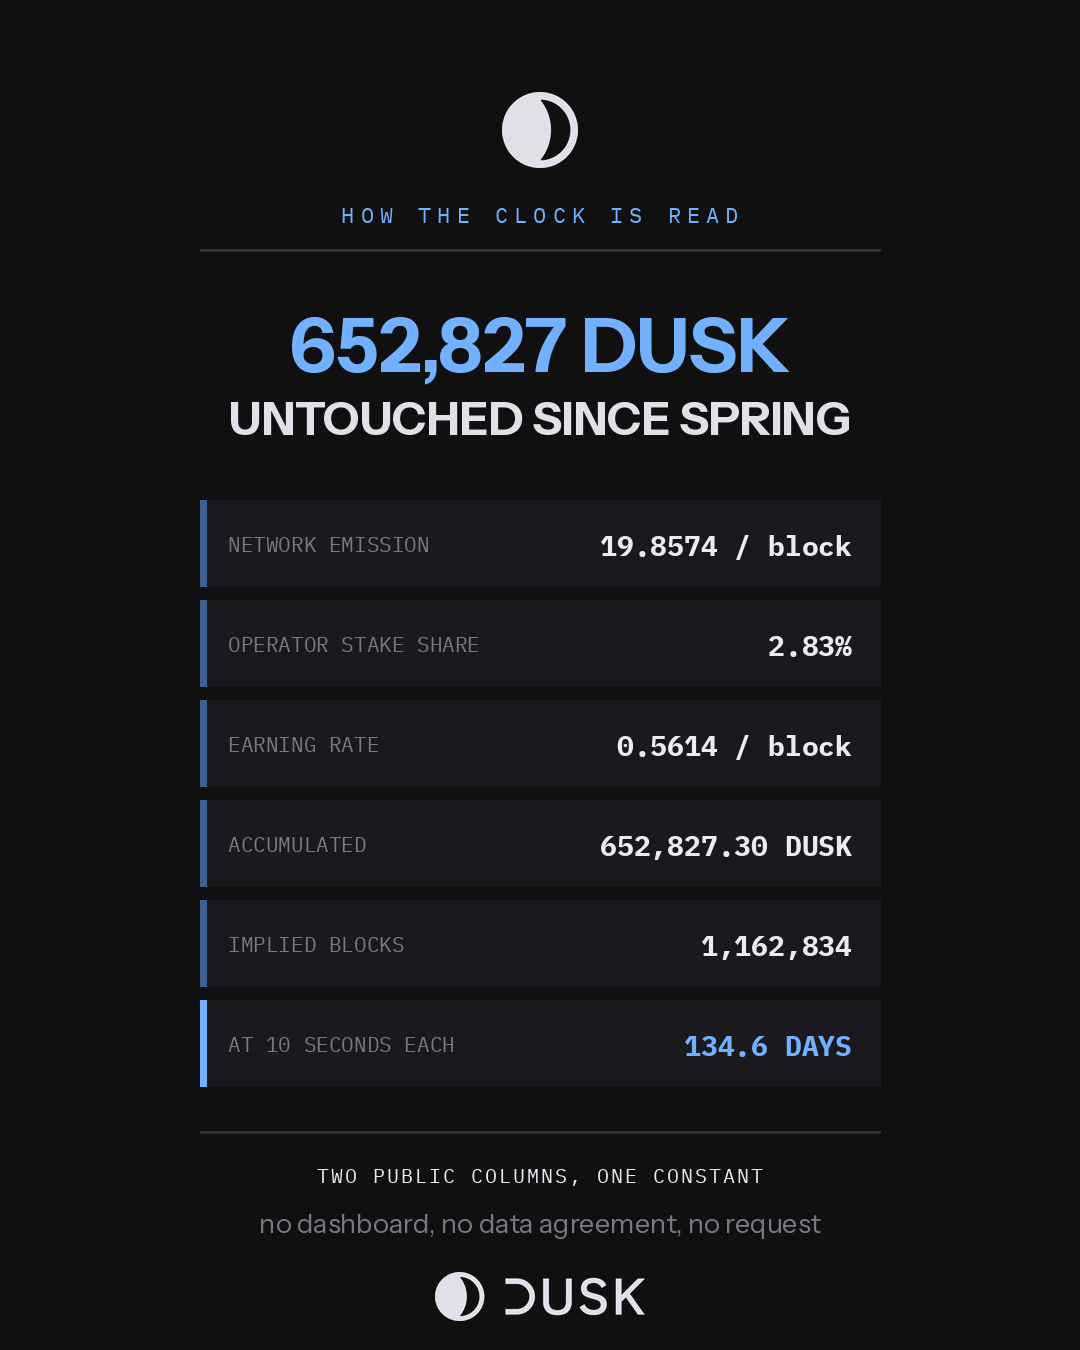
Список provisioner’ов имеет колонку, мимо которой я проходил в прошлый раз: накопленное вознаграждение. Читалось как шум. Один оператор сидит на 652,827 DUSK, другой — на 50.08, оба закрепляют одну и ту же цепочку в один и тот же момент. И тогда до меня дошло: эта колонка — часы, и я могу их прочитать.
Эмиссия на Dusk фиксирована. 19.8574 DUSK за блок, блок каждые десять секунд, распределяется пропорционально весу стейка. Значит, ставка заработка оператора — не вопрос удачи или стратегии, а арифметика. Нода, которая держит 2.83% из 213.57M застейканных средств, получает 0.5614 DUSK за блок — всегда. Разделите накопленный баланс на эту ставку, и вы узнаете, сколько времени прошло с момента последнего “сметания”.
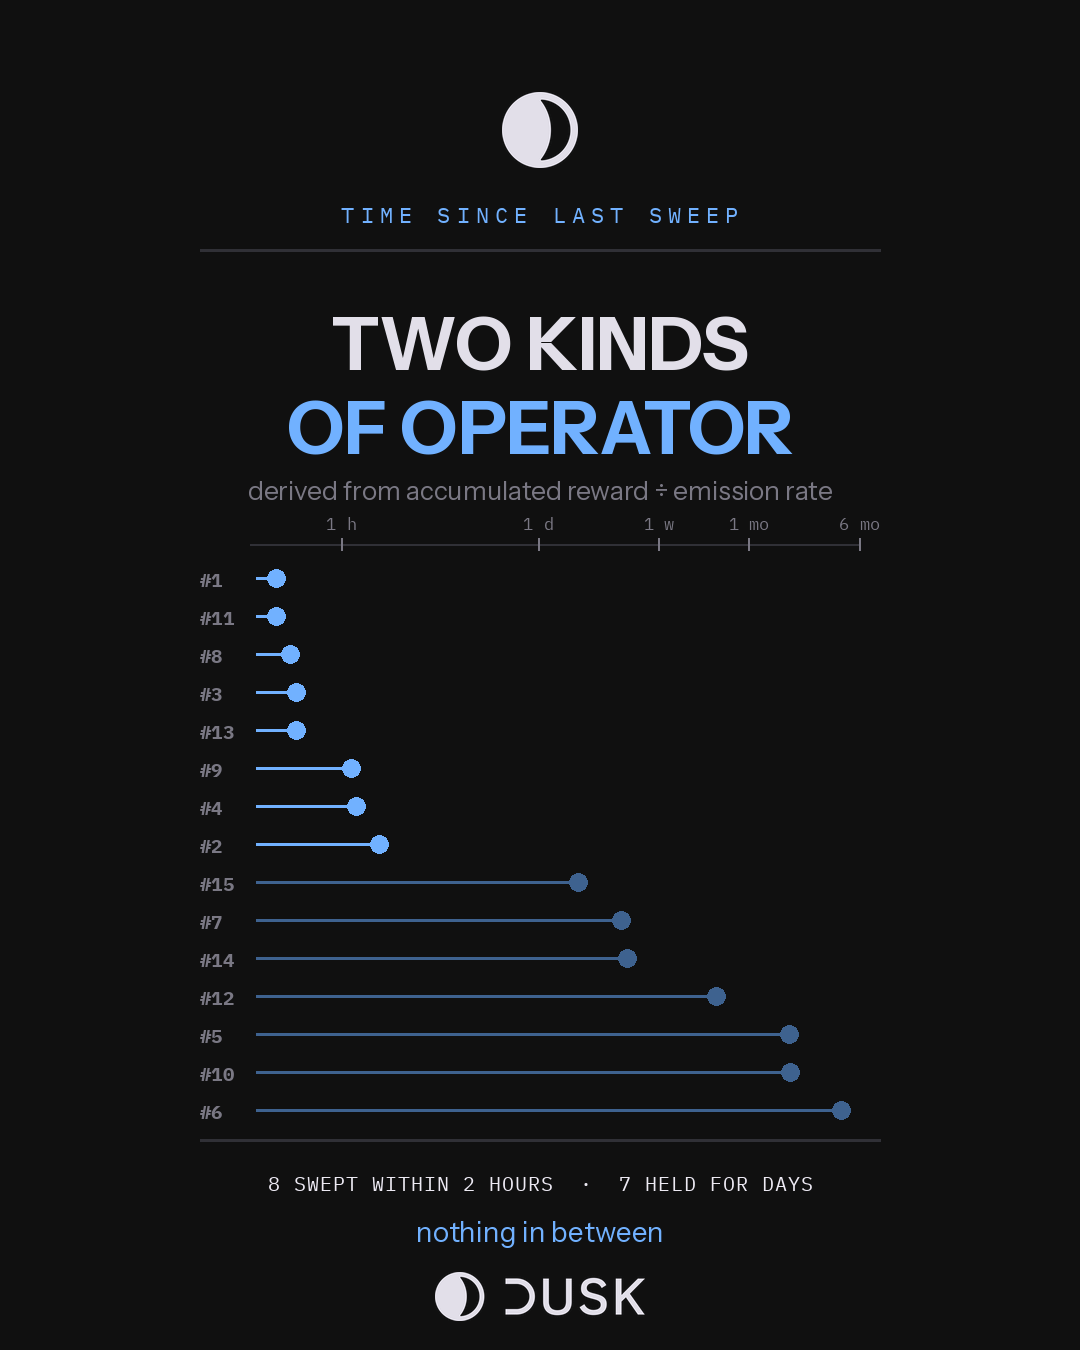
Прогнав это по топ-15, я получил две группы — между ними ничего не было. Восемь “сметнули” в пределах предыдущих двух часов: крупнейший provisioner в сети, 7.20% всех стейков, собрал всё за 21 минуту до того, как я загрузил страницу. Остальные семь просто оставляли как есть: 1.9 дня, 3.8, 4.2, 17.7, 57.4, 58.6, и один — на 134.6 дней, держа 652,827 DUSK, и не трогая это с весны.
Никто это не публиковал. Я вывел это из двух публичных колонок и одной константы протокола. Вот что действительно стоит того, чтобы задержаться на этом. Институции, которая сверяет то, что заработали её валидаторы, не нужно спрашивать их, доверять дашборду или подписывать соглашение о данных. Леджер уже отвечает — по каждому адресу — для всех, кому захочется просто посчитать.
Честный предел: это предполагает, что каждый удерживаемый стейк оставался неизменным в течение всего окна. За 134 дня почти наверняка так не было, так что долгие интервалы — это оценки с реальными “полосами погрешности”, а не счета-фактуры. Короткие, измеренные в минутах, — устойчивые.
Это и есть более тихая половина того, что Dusk строит. Балансы можно сделать конфиденциальными. А вот запись о том, кто закреплял цепочку, и сколько ему за это заплатили, остаётся читаемой для любого, у кого есть калькулятор.
Если бы вы управляли регулируемой площадкой, вы бы предпочли аудировать своих валидаторов по запросу или по арифметике?
#dusk @Dusk $DUSK
Список provisioner’ов имеет колонку, мимо которой я проходил в прошлый раз: накопленное вознаграждение. Читалось как шум. Один оператор сидит на 652,827 DUSK, другой — на 50.08, оба закрепляют одну и ту же цепочку в один и тот же момент. И тогда до меня дошло: эта колонка — часы, и я могу их прочитать.
Эмиссия на Dusk фиксирована. 19.8574 DUSK за блок, блок каждые десять секунд, распределяется пропорционально весу стейка. Значит, ставка заработка оператора — не вопрос удачи или стратегии, а арифметика. Нода, которая держит 2.83% из 213.57M застейканных средств, получает 0.5614 DUSK за блок — всегда. Разделите накопленный баланс на эту ставку, и вы узнаете, сколько времени прошло с момента последнего “сметания”.
Прогнав это по топ-15, я получил две группы — между ними ничего не было. Восемь “сметнули” в пределах предыдущих двух часов: крупнейший provisioner в сети, 7.20% всех стейков, собрал всё за 21 минуту до того, как я загрузил страницу. Остальные семь просто оставляли как есть: 1.9 дня, 3.8, 4.2, 17.7, 57.4, 58.6, и один — на 134.6 дней, держа 652,827 DUSK, и не трогая это с весны.
Никто это не публиковал. Я вывел это из двух публичных колонок и одной константы протокола. Вот что действительно стоит того, чтобы задержаться на этом. Институции, которая сверяет то, что заработали её валидаторы, не нужно спрашивать их, доверять дашборду или подписывать соглашение о данных. Леджер уже отвечает — по каждому адресу — для всех, кому захочется просто посчитать.
Честный предел: это предполагает, что каждый удерживаемый стейк оставался неизменным в течение всего окна. За 134 дня почти наверняка так не было, так что долгие интервалы — это оценки с реальными “полосами погрешности”, а не счета-фактуры. Короткие, измеренные в минутах, — устойчивые.
Это и есть более тихая половина того, что Dusk строит. Балансы можно сделать конфиденциальными. А вот запись о том, кто закреплял цепочку, и сколько ему за это заплатили, остаётся читаемой для любого, у кого есть калькулятор.
Если бы вы управляли регулируемой площадкой, вы бы предпочли аудировать своих валидаторов по запросу или по арифметике?
Список provisioner’ов имеет колонку, мимо которой я проходил в прошлый раз: накопленное вознаграждение. Читалось как шум. Один оператор сидит на 652,827 DUSK, другой — на 50.08, оба закрепляют одну и ту же цепочку в один и тот же момент. И тогда до меня дошло: эта колонка — часы, и я могу их прочитать.
Эмиссия на Dusk фиксирована. 19.8574 DUSK за блок, блок каждые десять секунд, распределяется пропорционально весу стейка. Значит, ставка заработка оператора — не вопрос удачи или стратегии, а арифметика. Нода, которая держит 2.83% из 213.57M застейканных средств, получает 0.5614 DUSK за блок — всегда. Разделите накопленный баланс на эту ставку, и вы узнаете, сколько времени прошло с момента последнего “сметания”.
Прогнав это по топ-15, я получил две группы — между ними ничего не было. Восемь “сметнули” в пределах предыдущих двух часов: крупнейший provisioner в сети, 7.20% всех стейков, собрал всё за 21 минуту до того, как я загрузил страницу. Остальные семь просто оставляли как есть: 1.9 дня, 3.8, 4.2, 17.7, 57.4, 58.6, и один — на 134.6 дней, держа 652,827 DUSK, и не трогая это с весны.
Никто это не публиковал. Я вывел это из двух публичных колонок и одной константы протокола. Вот что действительно стоит того, чтобы задержаться на этом. Институции, которая сверяет то, что заработали её валидаторы, не нужно спрашивать их, доверять дашборду или подписывать соглашение о данных. Леджер уже отвечает — по каждому адресу — для всех, кому захочется просто посчитать.
Честный предел: это предполагает, что каждый удерживаемый стейк оставался неизменным в течение всего окна. За 134 дня почти наверняка так не было, так что долгие интервалы — это оценки с реальными “полосами погрешности”, а не счета-фактуры. Короткие, измеренные в минутах, — устойчивые.
Это и есть более тихая половина того, что Dusk строит. Балансы можно сделать конфиденциальными. А вот запись о том, кто закреплял цепочку, и сколько ему за это заплатили, остаётся читаемой для любого, у кого есть калькулятор.
Если бы вы управляли регулируемой площадкой, вы бы предпочли аудировать своих валидаторов по запросу или по арифметике?
103
·
--
#dusk @Dusk_Foundation $DUSK
Площадка для расчетов не может относиться к своему набору валидаторов как к абстракции. Если Dusk Trade собирается работать в качестве регулируемой MTF, в конечном счете кто-то должен отвечать за операторов, чьи машины делают сделки окончательными. Поэтому я открыл список provisioner и прочитал его начало.
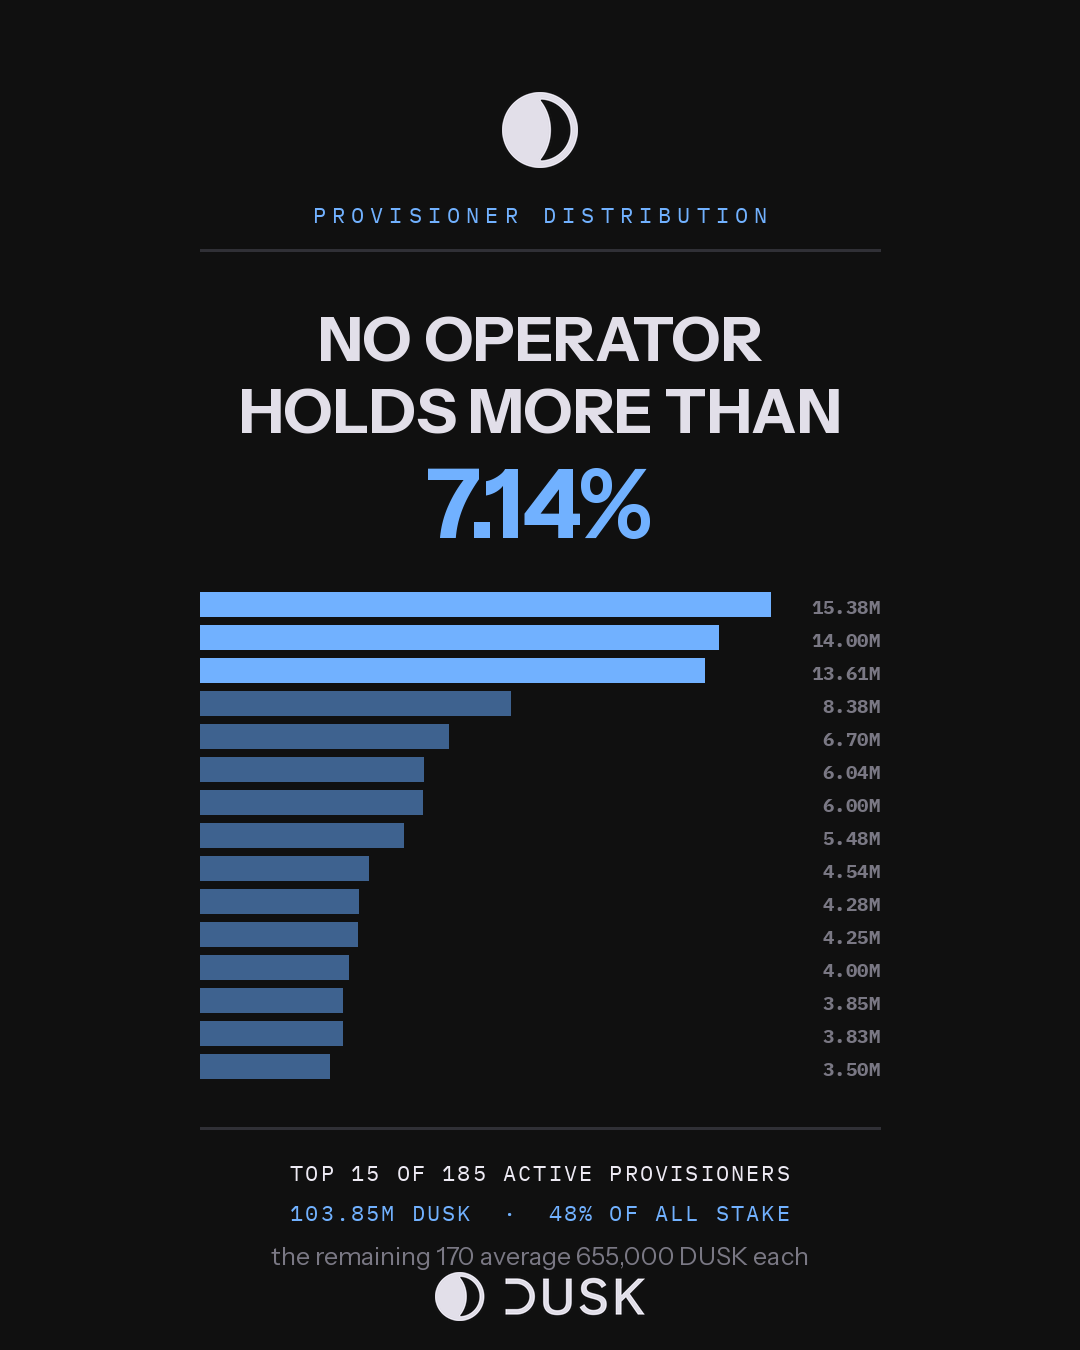
Пять крупнейших ставок в mainnet, в DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Если продолжить до топ-15, получится 103.85M — чуть меньше половины всего размещенного залога, удерживаемого 15 из 185 активных provisioner’ов. Наибольший оператор несет 7.14% от общей суммы ставок. Остальные 170 узлов в среднем — примерно по 655,000 DUSK каждый, так что «хвост» не является декорацией.
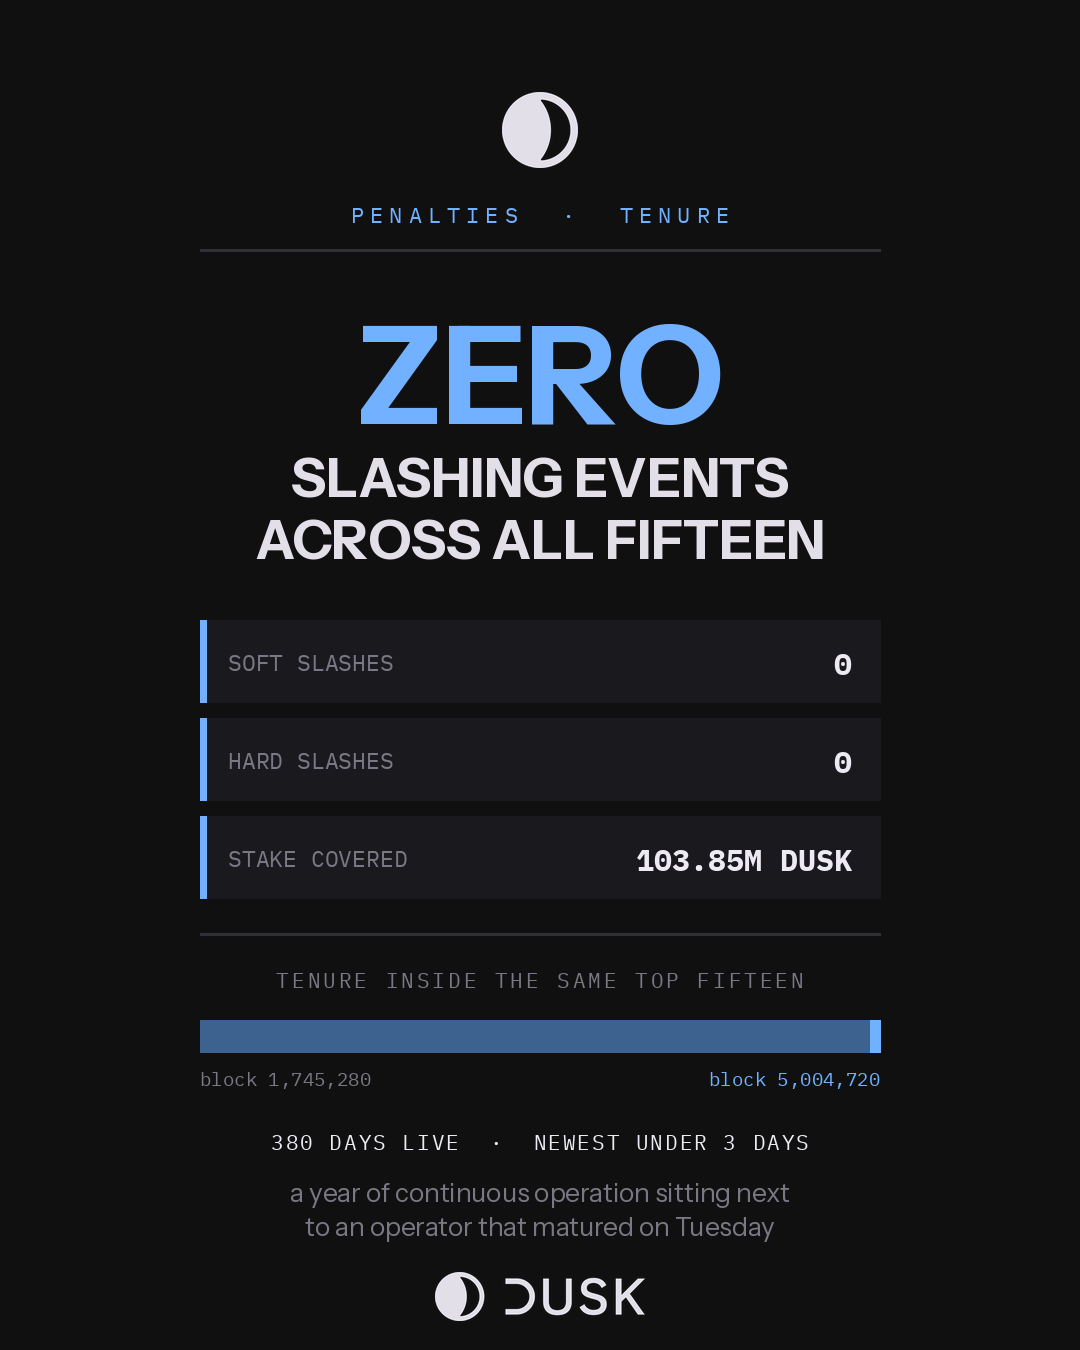
Затем колонка, которой я не ожидал тишины. Пропуски для каждого из этих пятнадцати: Soft 0, Hard 0. Ни одного штрафного события среди операторов, обеспечивающих половину цепочки.
Потом — блоки зрелости, где набор перестает выглядеть статичным. Самая старая запись в топ-15 достигла зрелости на блоке 1,745,280. На фоне того, что цепочка сейчас уже далеко за 5,030,000 при времени блока в десять секунд, этот оператор работает примерно 380 дней. Самая новая зрелость — на блоке 5,004,720, то есть меньше чем три дня назад. Та же страница, тот же список. Больше года непрерывной работы рядом с участником, пришедшим во вторник.
Стоит назвать, что это не говорит вам. Вес ставки — это не тождество. Эксплорер дает мне адреса, а не юридические лица, и площадке, которая проходит онбординг контрагентов по правилам ЕС, нужен именно второй тип. А то, что он мне дает — это часть, которую большинство сетей оставляют подразумеваемой: само распределение, по адресам, опубликованное и пересчитываемое на каждом блоке.
Это непритязательная половина программируемой приватности. Балансы можно скрыть. Залог, который обеспечивает их, скрыть нельзя.
Если бы вы оценивали окончательность расчетов, что вы захотели бы в первую очередь — имена операторов или числа, стоящие за ними?
#dusk @Dusk $DUSK
Площадка для расчетов не может относиться к своему набору валидаторов как к абстракции. Если Dusk Trade собирается работать в качестве регулируемой MTF, в конечном счете кто-то должен отвечать за операторов, чьи машины делают сделки окончательными. Поэтому я открыл список provisioner и прочитал его начало.
Пять крупнейших ставок в mainnet, в DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Если продолжить до топ-15, получится 103.85M — чуть меньше половины всего размещенного залога, удерживаемого 15 из 185 активных provisioner’ов. Наибольший оператор несет 7.14% от общей суммы ставок. Остальные 170 узлов в среднем — примерно по 655,000 DUSK каждый, так что «хвост» не является декорацией.
Затем колонка, которой я не ожидал тишины. Пропуски для каждого из этих пятнадцати: Soft 0, Hard 0. Ни одного штрафного события среди операторов, обеспечивающих половину цепочки.
Потом — блоки зрелости, где набор перестает выглядеть статичным. Самая старая запись в топ-15 достигла зрелости на блоке 1,745,280. На фоне того, что цепочка сейчас уже далеко за 5,030,000 при времени блока в десять секунд, этот оператор работает примерно 380 дней. Самая новая зрелость — на блоке 5,004,720, то есть меньше чем три дня назад. Та же страница, тот же список. Больше года непрерывной работы рядом с участником, пришедшим во вторник.
Стоит назвать, что это не говорит вам. Вес ставки — это не тождество. Эксплорер дает мне адреса, а не юридические лица, и площадке, которая проходит онбординг контрагентов по правилам ЕС, нужен именно второй тип. А то, что он мне дает — это часть, которую большинство сетей оставляют подразумеваемой: само распределение, по адресам, опубликованное и пересчитываемое на каждом блоке.
Это непритязательная половина программируемой приватности. Балансы можно скрыть. Залог, который обеспечивает их, скрыть нельзя.
Если бы вы оценивали окончательность расчетов, что вы захотели бы в первую очередь — имена операторов или числа, стоящие за ними?
Площадка для расчетов не может относиться к своему набору валидаторов как к абстракции. Если Dusk Trade собирается работать в качестве регулируемой MTF, в конечном счете кто-то должен отвечать за операторов, чьи машины делают сделки окончательными. Поэтому я открыл список provisioner и прочитал его начало.
Пять крупнейших ставок в mainnet, в DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Если продолжить до топ-15, получится 103.85M — чуть меньше половины всего размещенного залога, удерживаемого 15 из 185 активных provisioner’ов. Наибольший оператор несет 7.14% от общей суммы ставок. Остальные 170 узлов в среднем — примерно по 655,000 DUSK каждый, так что «хвост» не является декорацией.
Затем колонка, которой я не ожидал тишины. Пропуски для каждого из этих пятнадцати: Soft 0, Hard 0. Ни одного штрафного события среди операторов, обеспечивающих половину цепочки.
Потом — блоки зрелости, где набор перестает выглядеть статичным. Самая старая запись в топ-15 достигла зрелости на блоке 1,745,280. На фоне того, что цепочка сейчас уже далеко за 5,030,000 при времени блока в десять секунд, этот оператор работает примерно 380 дней. Самая новая зрелость — на блоке 5,004,720, то есть меньше чем три дня назад. Та же страница, тот же список. Больше года непрерывной работы рядом с участником, пришедшим во вторник.
Стоит назвать, что это не говорит вам. Вес ставки — это не тождество. Эксплорер дает мне адреса, а не юридические лица, и площадке, которая проходит онбординг контрагентов по правилам ЕС, нужен именно второй тип. А то, что он мне дает — это часть, которую большинство сетей оставляют подразумеваемой: само распределение, по адресам, опубликованное и пересчитываемое на каждом блоке.
Это непритязательная половина программируемой приватности. Балансы можно скрыть. Залог, который обеспечивает их, скрыть нельзя.
Если бы вы оценивали окончательность расчетов, что вы захотели бы в первую очередь — имена операторов или числа, стоящие за ними?
1
97
·
--
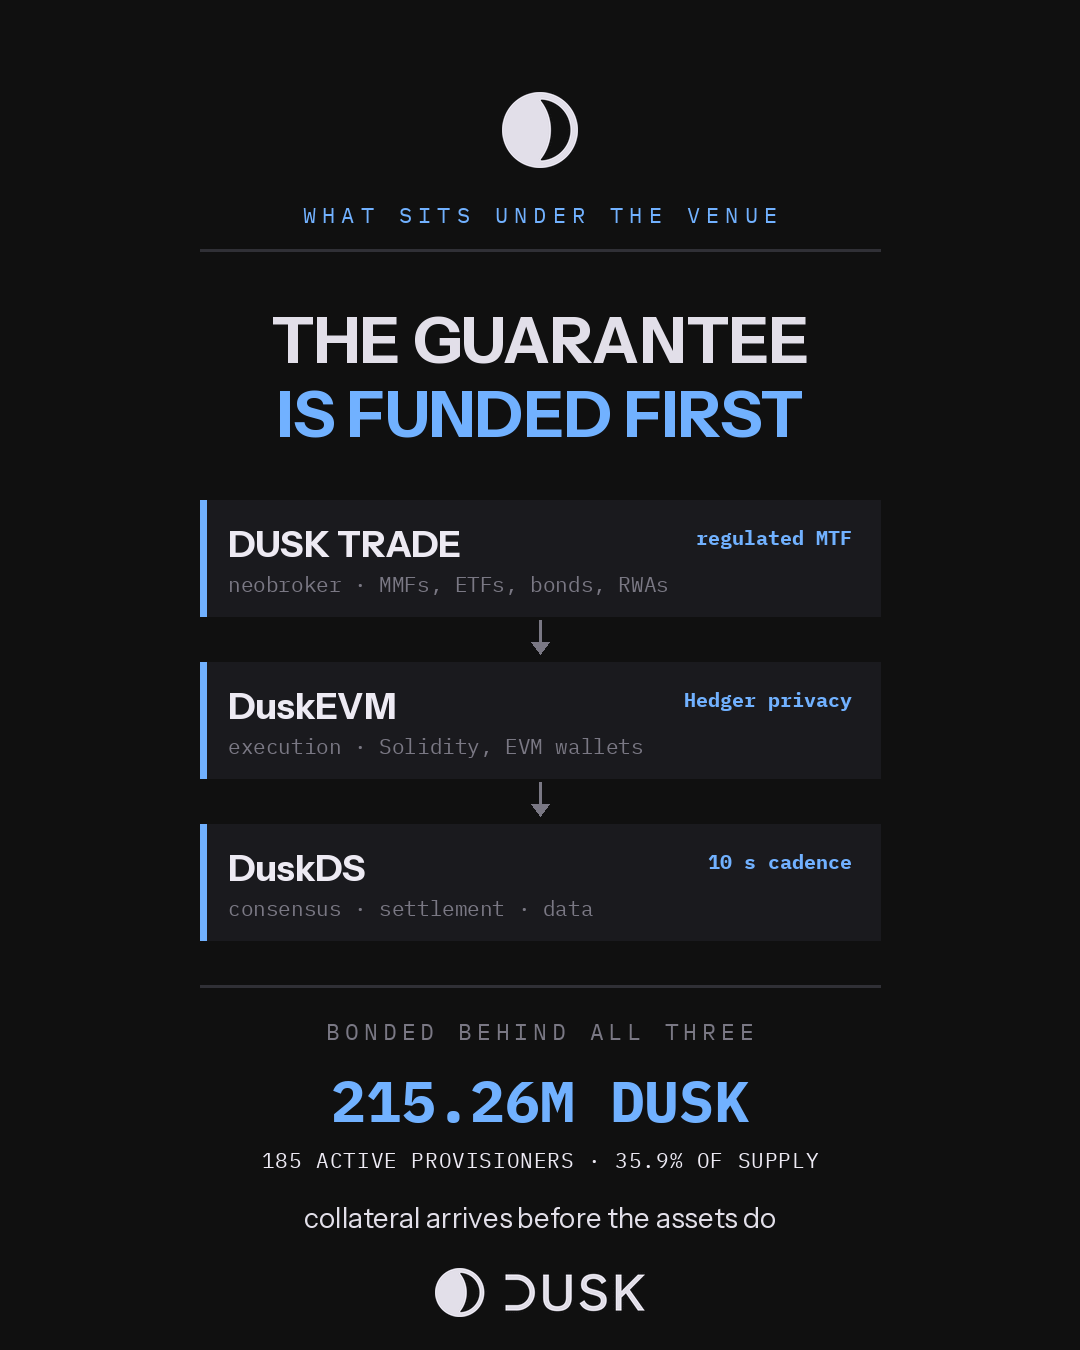
Dusk Trade задумана как необрокер: MMF, ETF, облигации и RWA, которые находятся в форме реального владения, выстроены так, чтобы работать как регулируемая MTF. Прежде чем судить о таком уровне приложения, я хочу понять, что стоит внизу. Поэтому я измерил залог.
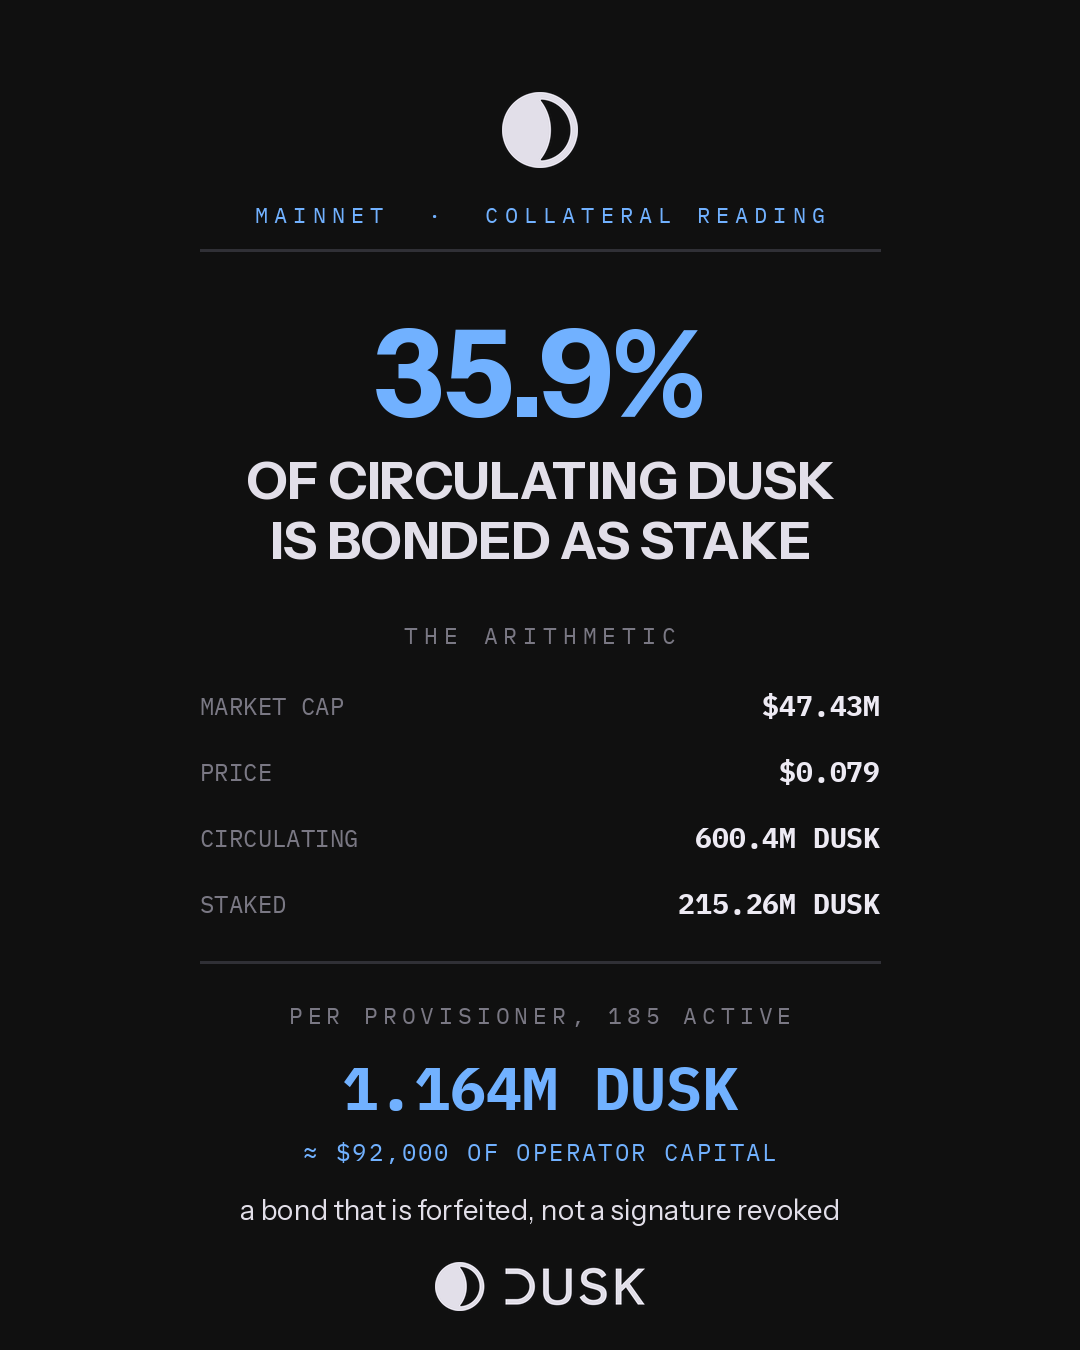
Блок-эксплорер Mainnet: 215,26 млн DUSK в залоге, распределённые среди 185 активных провиженеров. Рыночная капитализация — 47,43 млн при цене 0,079, что означает обращающееся предложение около 600,4 млн. Это значит, что прямо сейчас примерно 35,9% каждого циркулирующего DUSK заблокированы в виде стейка.
Разделите это. В среднем выходит 1,164 млн DUSK на провиженера — и это примерно $92 000 собственного капитала оператора, стоящего за каждым узлом. Это не подпись, которую можно отозвать. Это залог, который может быть конфискован.
А теперь — часть, с которой стоит иметь дело. Весь этот залог приносит 19,8574 DUSK за блок, по одному блоку каждые десять секунд — независимо от того, завершает ли блок сделку по облигации или вообще ничего не происходит. За последние сутки я насчитал несколько сотен транзакций по всей сети. Если измерять это как стоимость одной транзакции, это абсурдный способ запускать цепочку.
Но если измерять как предварительное условие — это единственный путь. Необрокер не может сказать клиенту, что расчёт становится окончательным после того, как достаточно других людей начнут торговать. Площадка должна открываться уже с гарантией, которая заранее профинансирована. Dusk покупает «бюджет на безопасность» впереди объёма, который система создана нести, и 35,9% показывают, что операторы, запускающие эти узлы, приняли этот счёт заранее.
Это также честный предел этой цифры. Стейк говорит вам, во сколько стоило бы атаковать реестр. Он не говорит ничего о том, приедут ли на него активы. NPEX планирует вывести на чейн 300M+ EUR через Dusk; пока это не произойдёт, это мощность, ожидающая спроса.
Если бы вы согласовывали хранение токенизированной облигации — что вы хотели бы увидеть в первую очередь: лицензию площадки или залог, стоящий за тем реестром, на котором происходят расчёты?
#dusk @Dusk_Foundation $DUSK
Dusk Trade задумана как необрокер: MMF, ETF, облигации и RWA, которые находятся в форме реального владения, выстроены так, чтобы работать как регулируемая MTF. Прежде чем судить о таком уровне приложения, я хочу понять, что стоит внизу. Поэтому я измерил залог.
Блок-эксплорер Mainnet: 215,26 млн DUSK в залоге, распределённые среди 185 активных провиженеров. Рыночная капитализация — 47,43 млн при цене 0,079, что означает обращающееся предложение около 600,4 млн. Это значит, что прямо сейчас примерно 35,9% каждого циркулирующего DUSK заблокированы в виде стейка.
Разделите это. В среднем выходит 1,164 млн DUSK на провиженера — и это примерно $92 000 собственного капитала оператора, стоящего за каждым узлом. Это не подпись, которую можно отозвать. Это залог, который может быть конфискован.
А теперь — часть, с которой стоит иметь дело. Весь этот залог приносит 19,8574 DUSK за блок, по одному блоку каждые десять секунд — независимо от того, завершает ли блок сделку по облигации или вообще ничего не происходит. За последние сутки я насчитал несколько сотен транзакций по всей сети. Если измерять это как стоимость одной транзакции, это абсурдный способ запускать цепочку.
Но если измерять как предварительное условие — это единственный путь. Необрокер не может сказать клиенту, что расчёт становится окончательным после того, как достаточно других людей начнут торговать. Площадка должна открываться уже с гарантией, которая заранее профинансирована. Dusk покупает «бюджет на безопасность» впереди объёма, который система создана нести, и 35,9% показывают, что операторы, запускающие эти узлы, приняли этот счёт заранее.
Это также честный предел этой цифры. Стейк говорит вам, во сколько стоило бы атаковать реестр. Он не говорит ничего о том, приедут ли на него активы. NPEX планирует вывести на чейн 300M+ EUR через Dusk; пока это не произойдёт, это мощность, ожидающая спроса.
Если бы вы согласовывали хранение токенизированной облигации — что вы хотели бы увидеть в первую очередь: лицензию площадки или залог, стоящий за тем реестром, на котором происходят расчёты?
#dusk @Dusk $DUSK
Блок-эксплорер Mainnet: 215,26 млн DUSK в залоге, распределённые среди 185 активных провиженеров. Рыночная капитализация — 47,43 млн при цене 0,079, что означает обращающееся предложение около 600,4 млн. Это значит, что прямо сейчас примерно 35,9% каждого циркулирующего DUSK заблокированы в виде стейка.
Разделите это. В среднем выходит 1,164 млн DUSK на провиженера — и это примерно $92 000 собственного капитала оператора, стоящего за каждым узлом. Это не подпись, которую можно отозвать. Это залог, который может быть конфискован.
А теперь — часть, с которой стоит иметь дело. Весь этот залог приносит 19,8574 DUSK за блок, по одному блоку каждые десять секунд — независимо от того, завершает ли блок сделку по облигации или вообще ничего не происходит. За последние сутки я насчитал несколько сотен транзакций по всей сети. Если измерять это как стоимость одной транзакции, это абсурдный способ запускать цепочку.
Но если измерять как предварительное условие — это единственный путь. Необрокер не может сказать клиенту, что расчёт становится окончательным после того, как достаточно других людей начнут торговать. Площадка должна открываться уже с гарантией, которая заранее профинансирована. Dusk покупает «бюджет на безопасность» впереди объёма, который система создана нести, и 35,9% показывают, что операторы, запускающие эти узлы, приняли этот счёт заранее.
Это также честный предел этой цифры. Стейк говорит вам, во сколько стоило бы атаковать реестр. Он не говорит ничего о том, приедут ли на него активы. NPEX планирует вывести на чейн 300M+ EUR через Dusk; пока это не произойдёт, это мощность, ожидающая спроса.
Если бы вы согласовывали хранение токенизированной облигации — что вы хотели бы увидеть в первую очередь: лицензию площадки или залог, стоящий за тем реестром, на котором происходят расчёты?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
Я ожидал, что комиссии Dusk сдвинутся. В каждой цепочке, которую я измерял, цены исполнения сопоставлялись со спросом, поэтому я открыл обозреватель мейннета и записал, что именно заплатили за последовательные транзакции.
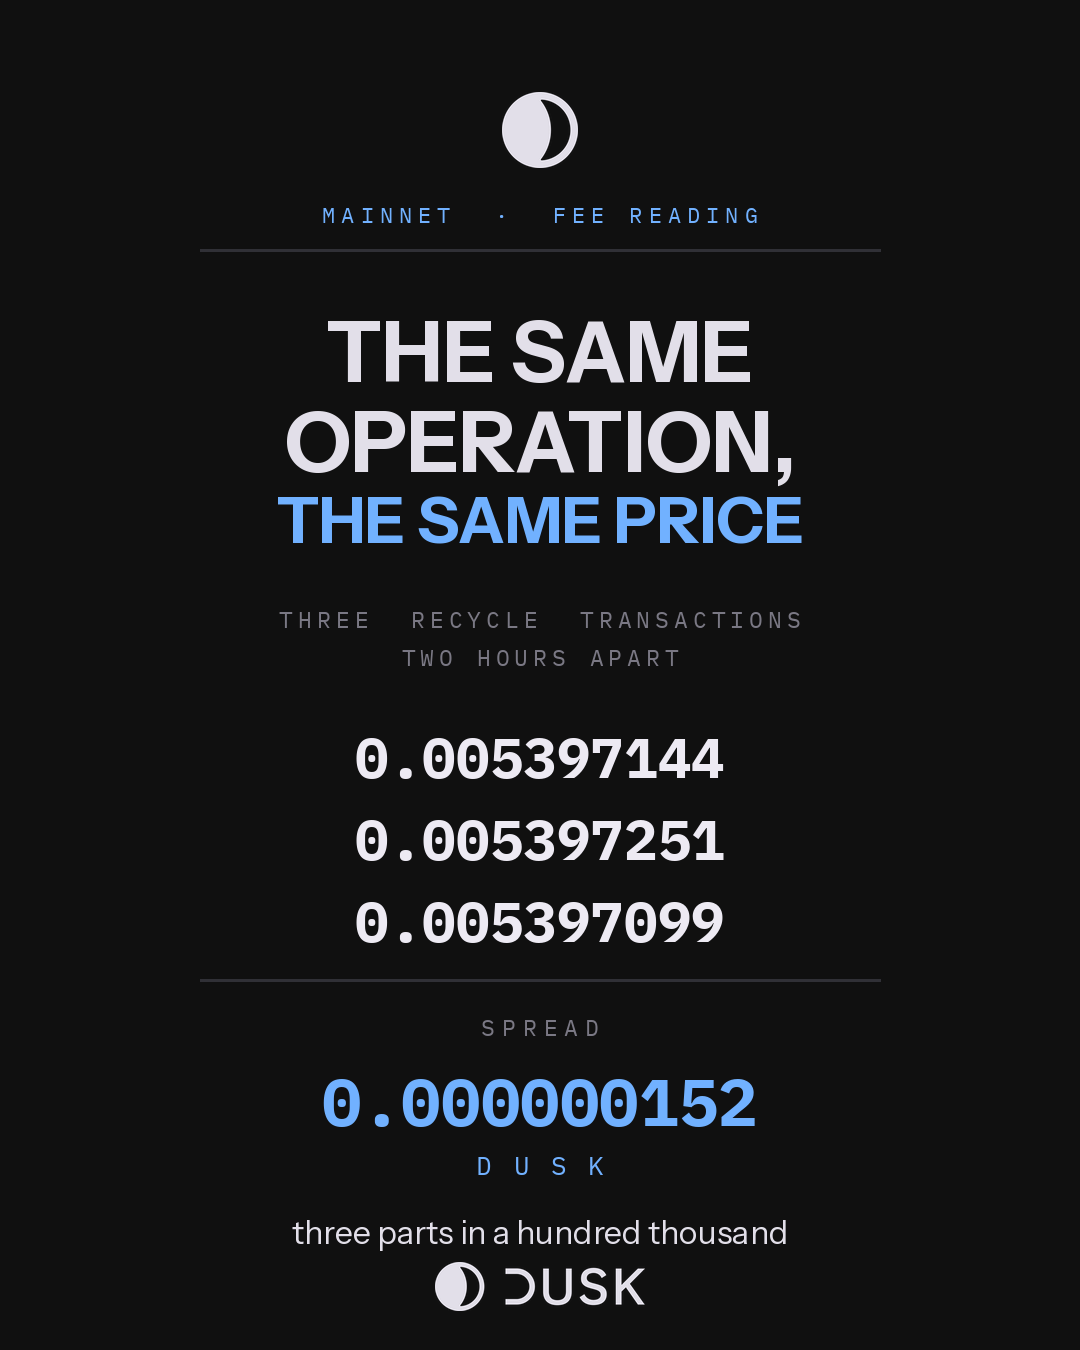
Три операции RECYCLE, распределённые по двум часам: 0.005397144, 0.005397251, 0.005397099 DUSK. Разница между самой дорогой и самой дешёвой — 0.000000152 DUSK. Три части из ста тысяч.
Две операции STAKE, тоже с интервалом в два часа: 0.031224718 и 0.031225406. Та же картина, разрыв 0.000000688. Три операции STAKE_ACTIVATE по 0.006239518 каждая, идентичны последней цифре.
Список блоков объясняет почему. Блок 5,030,015 и каждый блок ниже него показывает AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Нет fee auction, за которую нужно бороться. Стоимость привязана к операции, которую вы выполняете, а не к тому, сколько людей делает что-то рядом с вами.
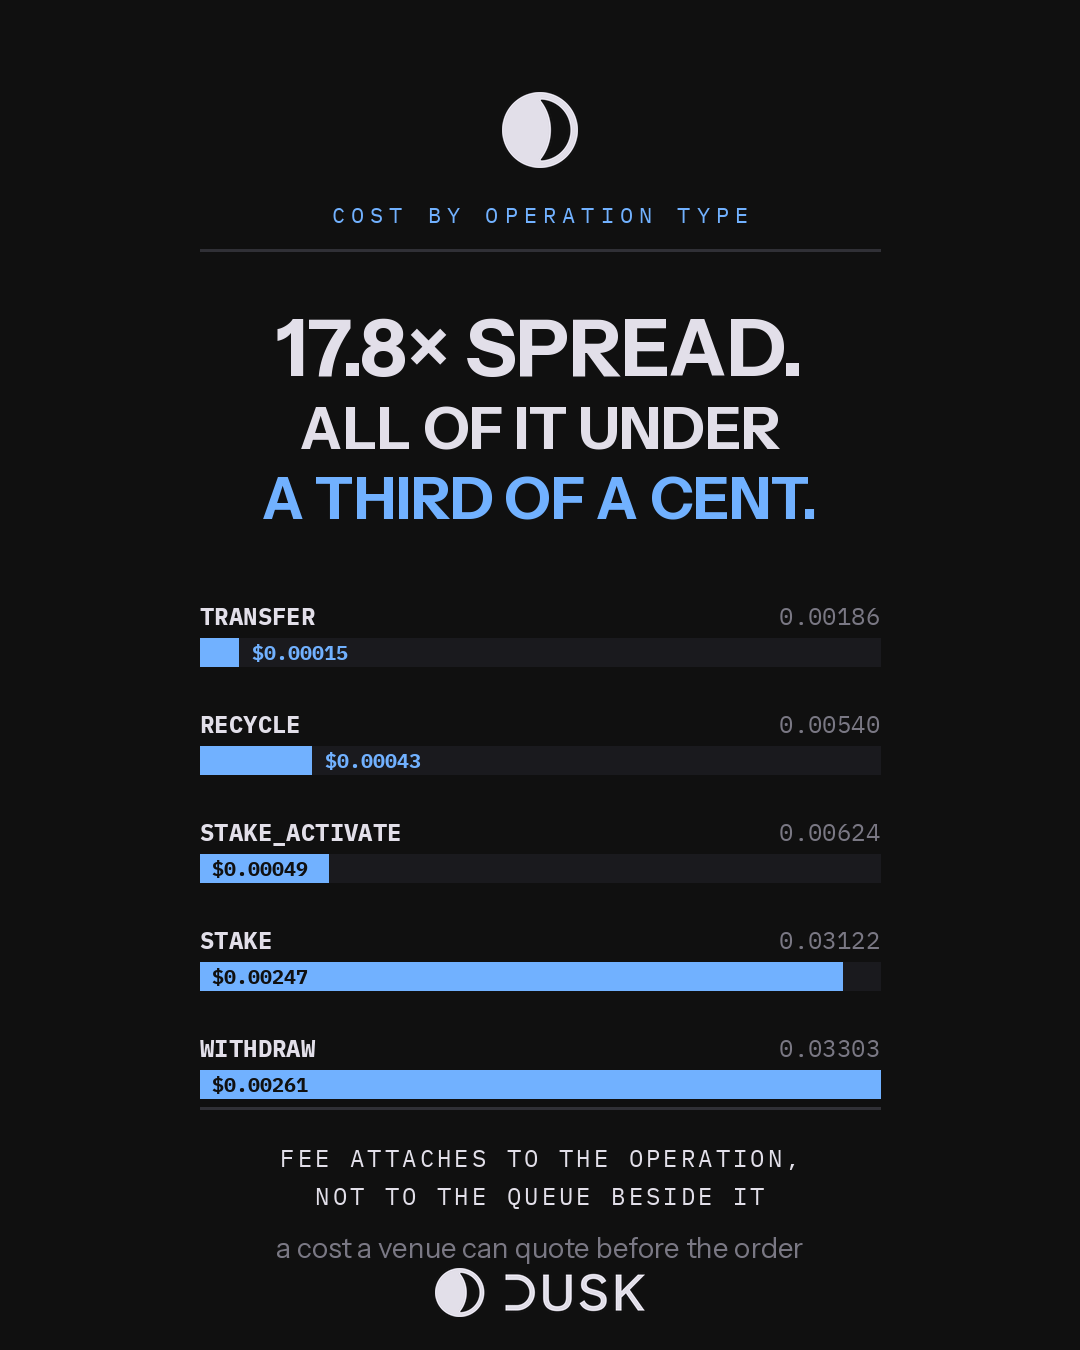
Разброс по типам операций — реальный. WITHDRAW на 0.03303245 против TRANSFER, который я измерил раньше на 0.00186, — это коэффициент 17.8. Но по сегодняшней цене весь этот диапазон лежит между $0.00015 и $0.0026. Дорогой конец этой цепочки — четверть цента.
Стоит назвать, во что обходится дизайн. Fee market вознаграждает валидаторов максимально точно, когда цепочка загружена сильнее всего. Dusk это отдаёт: 19.8574 DUSK за блок, 8,826 блоков с момента моего последнего просмотра, выпущено 175,262 DUSK за 24.5 часа — независимо от того, несли ли блоки транзакции. Безопасность здесь покупается по расписанию, а не по спросу.
Та сделка имеет смысл только если вы знаете, кто ваш пользователь. Площадка, которая даёт котировку клиенту, должна назвать стоимость до оформления заказа, а не обнаружить её потом. Число, которое держится с пятью знаками после запятой на протяжении часов, — это число, которое можно поместить в документ и на которое можно опереться.
Активные провайдеры 184–185, ожидающие 11–10, текущий стейк 215.26M.
Что вы бы предпочли — пусть он регулирует облигацию: комиссия, которая находит рыночную цену, или такую, которую можно напечатать заранее?
#dusk @Dusk $DUSK
Я ожидал, что комиссии Dusk сдвинутся. В каждой цепочке, которую я измерял, цены исполнения сопоставлялись со спросом, поэтому я открыл обозреватель мейннета и записал, что именно заплатили за последовательные транзакции.
Три операции RECYCLE, распределённые по двум часам: 0.005397144, 0.005397251, 0.005397099 DUSK. Разница между самой дорогой и самой дешёвой — 0.000000152 DUSK. Три части из ста тысяч.
Две операции STAKE, тоже с интервалом в два часа: 0.031224718 и 0.031225406. Та же картина, разрыв 0.000000688. Три операции STAKE_ACTIVATE по 0.006239518 каждая, идентичны последней цифре.
Список блоков объясняет почему. Блок 5,030,015 и каждый блок ниже него показывает AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Нет fee auction, за которую нужно бороться. Стоимость привязана к операции, которую вы выполняете, а не к тому, сколько людей делает что-то рядом с вами.
Разброс по типам операций — реальный. WITHDRAW на 0.03303245 против TRANSFER, который я измерил раньше на 0.00186, — это коэффициент 17.8. Но по сегодняшней цене весь этот диапазон лежит между $0.00015 и $0.0026. Дорогой конец этой цепочки — четверть цента.
Стоит назвать, во что обходится дизайн. Fee market вознаграждает валидаторов максимально точно, когда цепочка загружена сильнее всего. Dusk это отдаёт: 19.8574 DUSK за блок, 8,826 блоков с момента моего последнего просмотра, выпущено 175,262 DUSK за 24.5 часа — независимо от того, несли ли блоки транзакции. Безопасность здесь покупается по расписанию, а не по спросу.
Та сделка имеет смысл только если вы знаете, кто ваш пользователь. Площадка, которая даёт котировку клиенту, должна назвать стоимость до оформления заказа, а не обнаружить её потом. Число, которое держится с пятью знаками после запятой на протяжении часов, — это число, которое можно поместить в документ и на которое можно опереться.
Активные провайдеры 184–185, ожидающие 11–10, текущий стейк 215.26M.
Что вы бы предпочли — пусть он регулирует облигацию: комиссия, которая находит рыночную цену, или такую, которую можно напечатать заранее?
Я ожидал, что комиссии Dusk сдвинутся. В каждой цепочке, которую я измерял, цены исполнения сопоставлялись со спросом, поэтому я открыл обозреватель мейннета и записал, что именно заплатили за последовательные транзакции.
Три операции RECYCLE, распределённые по двум часам: 0.005397144, 0.005397251, 0.005397099 DUSK. Разница между самой дорогой и самой дешёвой — 0.000000152 DUSK. Три части из ста тысяч.
Две операции STAKE, тоже с интервалом в два часа: 0.031224718 и 0.031225406. Та же картина, разрыв 0.000000688. Три операции STAKE_ACTIVATE по 0.006239518 каждая, идентичны последней цифре.
Список блоков объясняет почему. Блок 5,030,015 и каждый блок ниже него показывает AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Нет fee auction, за которую нужно бороться. Стоимость привязана к операции, которую вы выполняете, а не к тому, сколько людей делает что-то рядом с вами.
Разброс по типам операций — реальный. WITHDRAW на 0.03303245 против TRANSFER, который я измерил раньше на 0.00186, — это коэффициент 17.8. Но по сегодняшней цене весь этот диапазон лежит между $0.00015 и $0.0026. Дорогой конец этой цепочки — четверть цента.
Стоит назвать, во что обходится дизайн. Fee market вознаграждает валидаторов максимально точно, когда цепочка загружена сильнее всего. Dusk это отдаёт: 19.8574 DUSK за блок, 8,826 блоков с момента моего последнего просмотра, выпущено 175,262 DUSK за 24.5 часа — независимо от того, несли ли блоки транзакции. Безопасность здесь покупается по расписанию, а не по спросу.
Та сделка имеет смысл только если вы знаете, кто ваш пользователь. Площадка, которая даёт котировку клиенту, должна назвать стоимость до оформления заказа, а не обнаружить её потом. Число, которое держится с пятью знаками после запятой на протяжении часов, — это число, которое можно поместить в документ и на которое можно опереться.
Активные провайдеры 184–185, ожидающие 11–10, текущий стейк 215.26M.
Что вы бы предпочли — пусть он регулирует облигацию: комиссия, которая находит рыночную цену, или такую, которую можно напечатать заранее?
2
3
78
·
--
Частичная правда
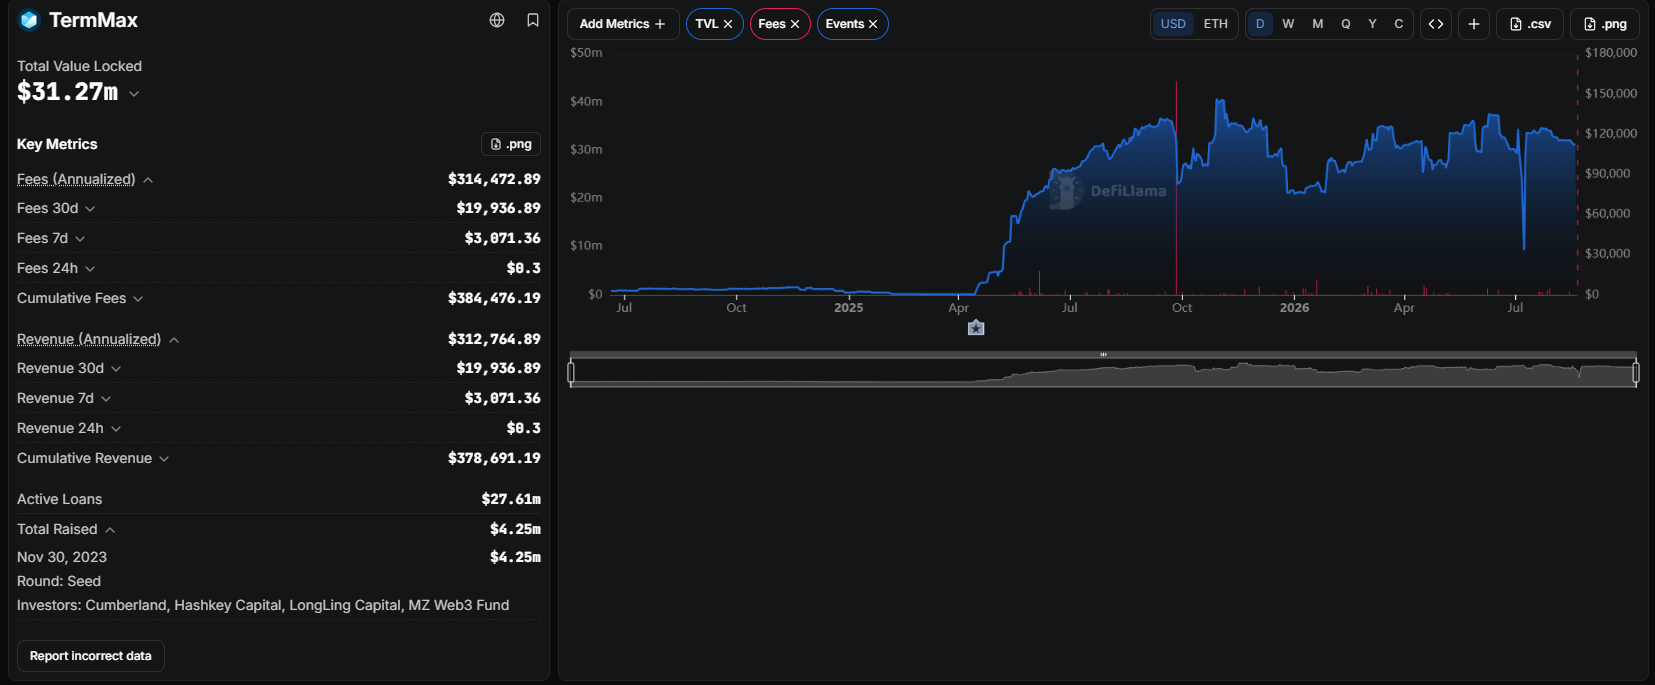
Лучший квартал TermMax — $186,94K заработка. Из них только $23,75K пришло от кредитования.
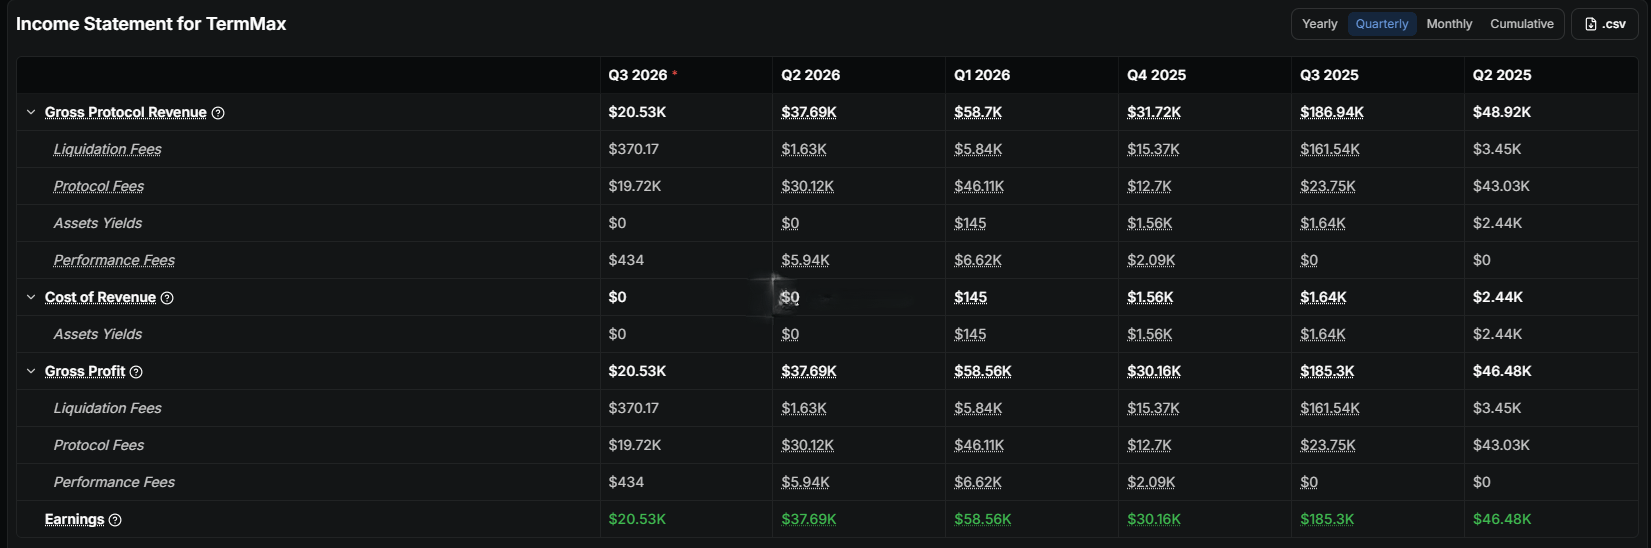
Я перестал читать заголовок с цифрой комиссии и вместо этого открыл отчет о доходах.
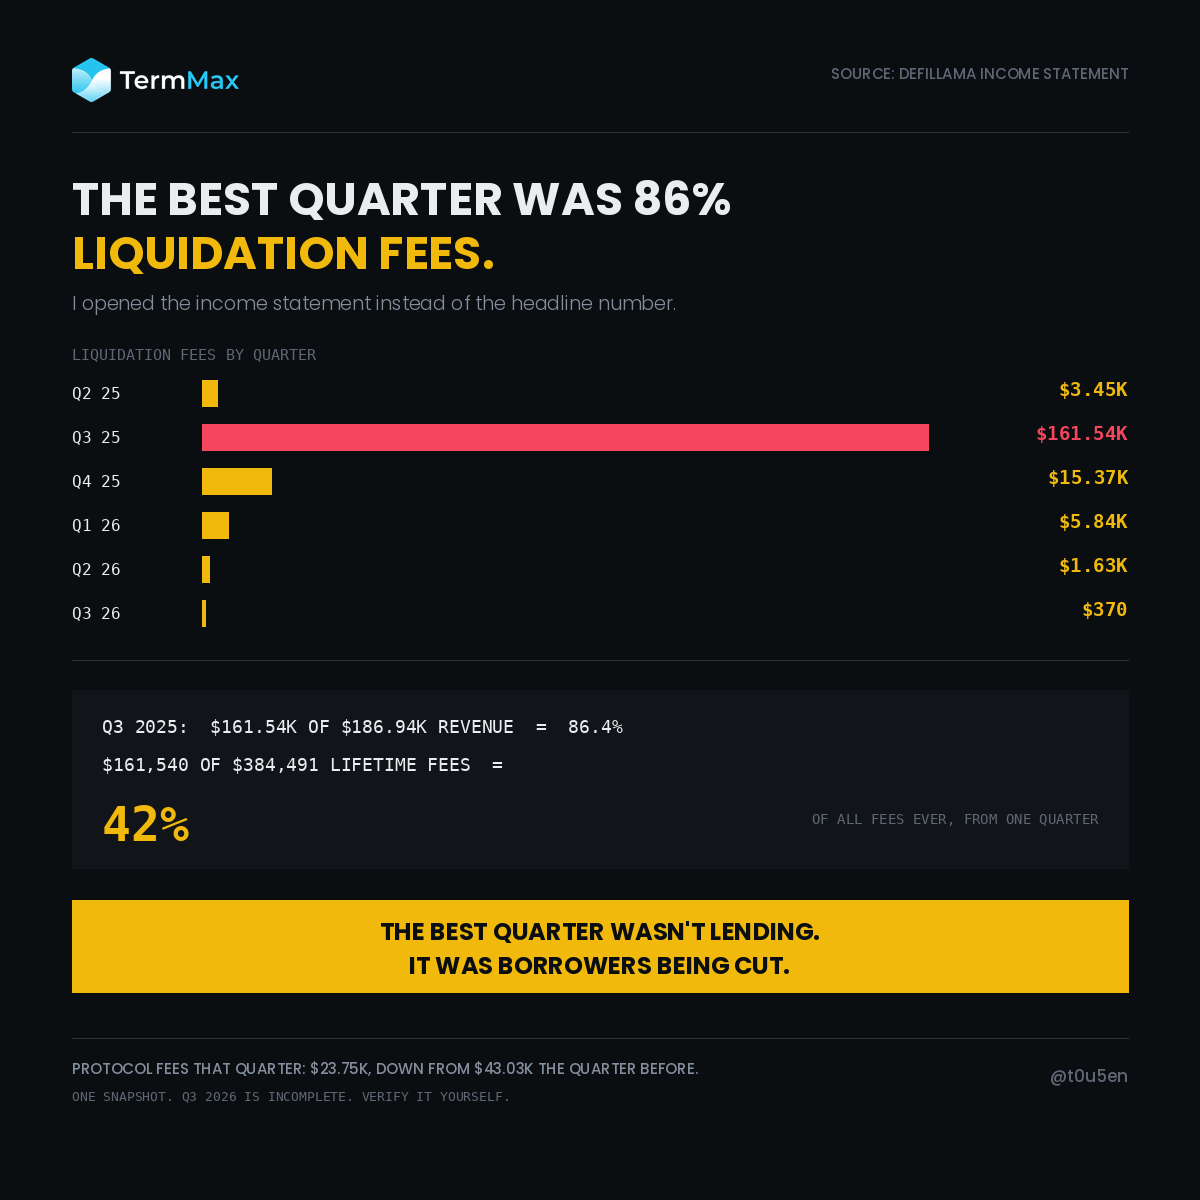
Q3 2025, валовой доход протокола: $186,94K. Комиссии за ликвидации внутри него: $161,54K.
161.54 / 186.94 = 86,4%
Квартал, который выглядит как пик эффективности, почти полностью сформирован тем, что заемщиков «отрезали».
А комиссии протокола в том квартале были $23,75K — меньше, чем $43,03K в предыдущем квартале. Активность по кредитованию упала, пока выручка утроилась.
А затем ликвидации прекратились.
Q3 2025: $161,54K
Q4 2025: $15,37K
Q1 2026: $5,84K
Q2 2026: $1,63K
Q3 2026: $370,17
Это падение в 436 раз от пика до сегодняшнего дня.
Еще одно деление. Совокупные комиссии за всю жизнь протокола: $384,491.41. Из них $161,540 — только за один квартал ликвидаций.
42% всех комиссий, когда-либо собранных этим протоколом, пришлись на один трехмесячный отрезок, когда позиции взрывались.
Вот где я ошибся — и это мой собственный пост со вчерашнего дня.
Я оценил, что восемь не-Ethereum цепочек держат около $0,50m, исходя из процента. Наконец я открыл реальную разбивку.
Реальная цифра: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 и BSquared держат ровно $0.
Пересчитал: 424,802 / 8 = $53,100 в среднем. 30,820,000 / 53,100 = 580x, а не 492x, которые я публиковал. Две из девяти цепочек — пустые строки.
Ограничения: Q3 2026 — неполный квартал, поэтому его цифры будут расти. Доход от ликвидаций по природе своей «рваный», и один жесткий квартал не определяет протокол. Падение комиссий за ликвидации может означать более здоровые позиции, а не меньше пользователей — и я не могу различить это по этой странице.
Но это означает, что история комиссий — не тренд бизнеса. Это одно событие с тихими кварталами вокруг него.
Какую цифру вам было бы интереснее, чтобы lending-протокол заработал?
@termmax #TermMax
Лучший квартал TermMax — $186,94K заработка. Из них только $23,75K пришло от кредитования.
Я перестал читать заголовок с цифрой комиссии и вместо этого открыл отчет о доходах.
Q3 2025, валовой доход протокола: $186,94K. Комиссии за ликвидации внутри него: $161,54K.
161.54 / 186.94 = 86,4%
Квартал, который выглядит как пик эффективности, почти полностью сформирован тем, что заемщиков «отрезали».
А комиссии протокола в том квартале были $23,75K — меньше, чем $43,03K в предыдущем квартале. Активность по кредитованию упала, пока выручка утроилась.
А затем ликвидации прекратились.
Q3 2025: $161,54K
Q4 2025: $15,37K
Q1 2026: $5,84K
Q2 2026: $1,63K
Q3 2026: $370,17
Это падение в 436 раз от пика до сегодняшнего дня.
Еще одно деление. Совокупные комиссии за всю жизнь протокола: $384,491.41. Из них $161,540 — только за один квартал ликвидаций.
42% всех комиссий, когда-либо собранных этим протоколом, пришлись на один трехмесячный отрезок, когда позиции взрывались.
Вот где я ошибся — и это мой собственный пост со вчерашнего дня.
Я оценил, что восемь не-Ethereum цепочек держат около $0,50m, исходя из процента. Наконец я открыл реальную разбивку.
Реальная цифра: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 и BSquared держат ровно $0.
Пересчитал: 424,802 / 8 = $53,100 в среднем. 30,820,000 / 53,100 = 580x, а не 492x, которые я публиковал. Две из девяти цепочек — пустые строки.
Ограничения: Q3 2026 — неполный квартал, поэтому его цифры будут расти. Доход от ликвидаций по природе своей «рваный», и один жесткий квартал не определяет протокол. Падение комиссий за ликвидации может означать более здоровые позиции, а не меньше пользователей — и я не могу различить это по этой странице.
Но это означает, что история комиссий — не тренд бизнеса. Это одно событие с тихими кварталами вокруг него.
Какую цифру вам было бы интереснее, чтобы lending-протокол заработал?
@TermMax #TermMax
Я перестал читать заголовок с цифрой комиссии и вместо этого открыл отчет о доходах.
Q3 2025, валовой доход протокола: $186,94K. Комиссии за ликвидации внутри него: $161,54K.
161.54 / 186.94 = 86,4%
Квартал, который выглядит как пик эффективности, почти полностью сформирован тем, что заемщиков «отрезали».
А комиссии протокола в том квартале были $23,75K — меньше, чем $43,03K в предыдущем квартале. Активность по кредитованию упала, пока выручка утроилась.
А затем ликвидации прекратились.
Q3 2025: $161,54K
Q4 2025: $15,37K
Q1 2026: $5,84K
Q2 2026: $1,63K
Q3 2026: $370,17
Это падение в 436 раз от пика до сегодняшнего дня.
Еще одно деление. Совокупные комиссии за всю жизнь протокола: $384,491.41. Из них $161,540 — только за один квартал ликвидаций.
42% всех комиссий, когда-либо собранных этим протоколом, пришлись на один трехмесячный отрезок, когда позиции взрывались.
Вот где я ошибся — и это мой собственный пост со вчерашнего дня.
Я оценил, что восемь не-Ethereum цепочек держат около $0,50m, исходя из процента. Наконец я открыл реальную разбивку.
Реальная цифра: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 и BSquared держат ровно $0.
Пересчитал: 424,802 / 8 = $53,100 в среднем. 30,820,000 / 53,100 = 580x, а не 492x, которые я публиковал. Две из девяти цепочек — пустые строки.
Ограничения: Q3 2026 — неполный квартал, поэтому его цифры будут расти. Доход от ликвидаций по природе своей «рваный», и один жесткий квартал не определяет протокол. Падение комиссий за ликвидации может означать более здоровые позиции, а не меньше пользователей — и я не могу различить это по этой странице.
Но это означает, что история комиссий — не тренд бизнеса. Это одно событие с тихими кварталами вокруг него.
Какую цифру вам было бы интереснее, чтобы lending-протокол заработал?
@TermMax #TermMax
2
2
111
·
--
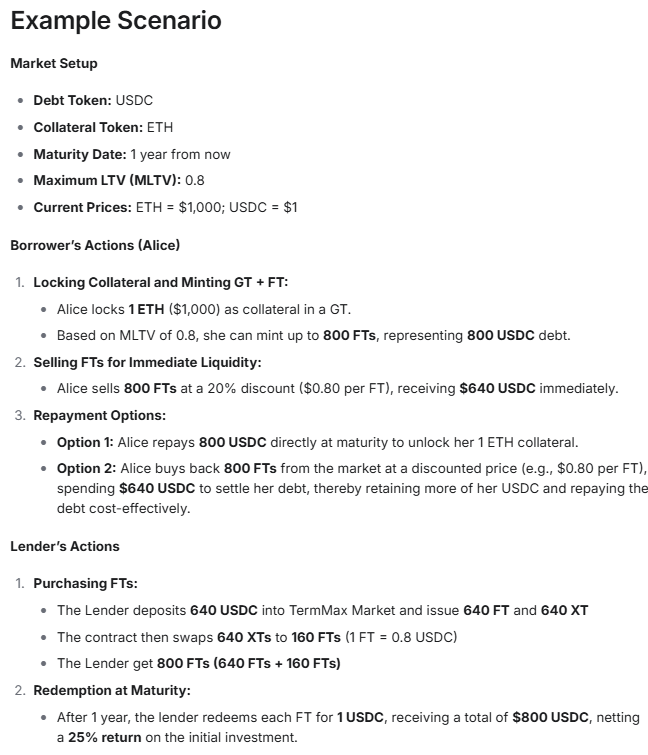
Я перечитал пример погашения TermMax три раза. На одной странице кредитор зарабатывает $160, а заемщик ничего не платит.
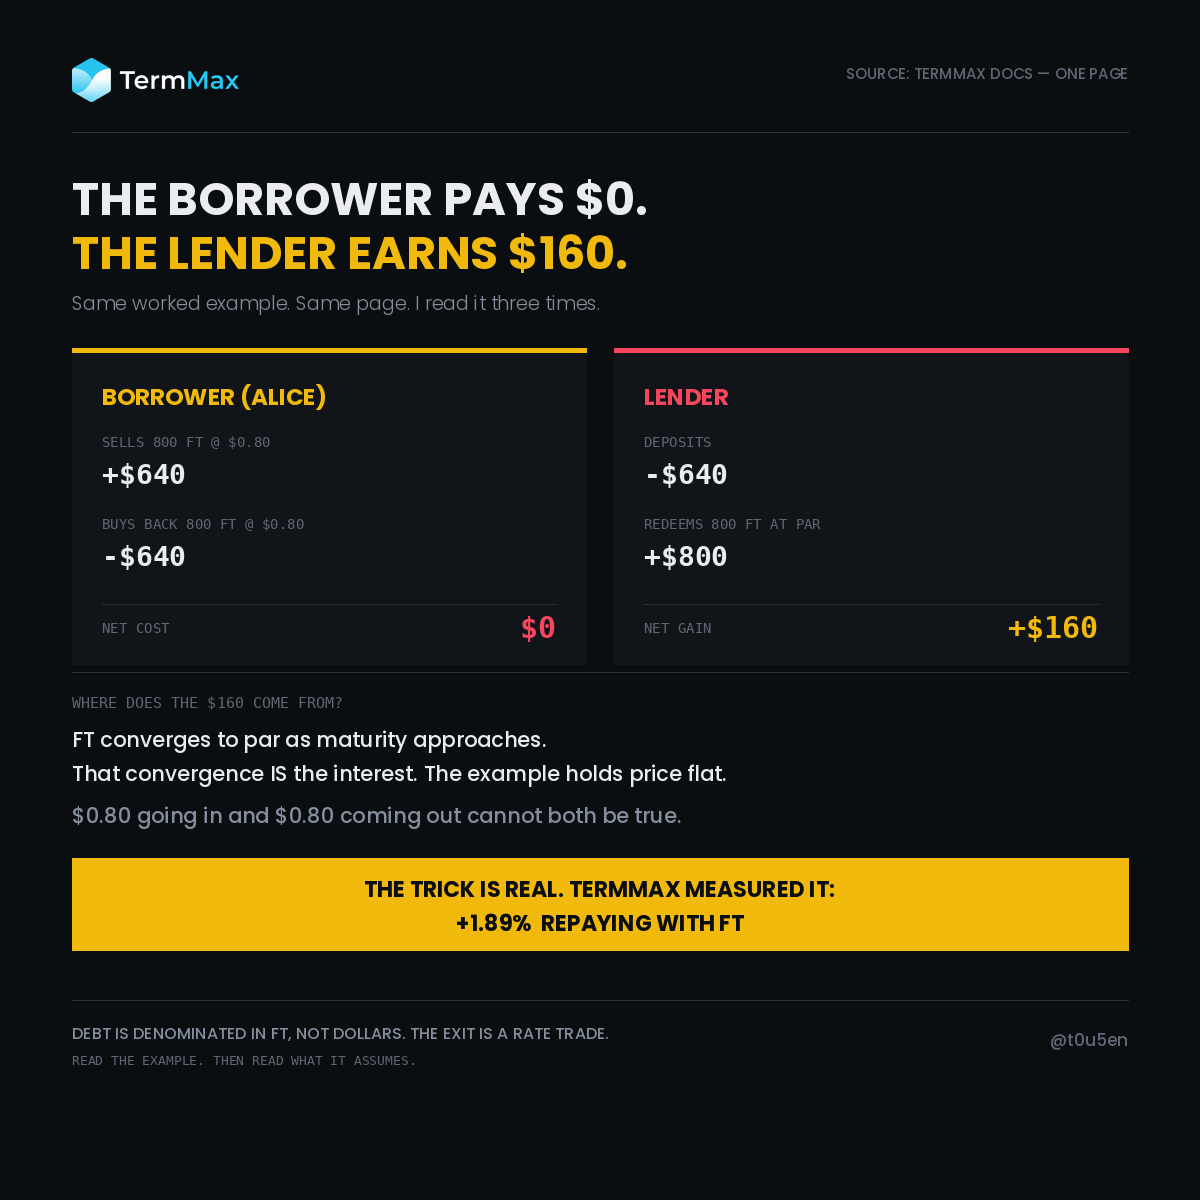
Алиса блокирует 1 ETH стоимостью $1,000. При MLTV 0.8 она минтит 800 FT, продаёт их по $0.80 и получает $640.
Вариант 2 на момент погашения: выкупить 800 FT по $0.80 и рассчитаться на $640.
Взял $640. Вернул $640. Стоимость заимствования: ноль.
А теперь кредитор, та же страница. Депонирует 640 USDC, в итоге держит 800 FT, выкупает их обратно за 800 USDC. Возврат 25%. Плюс $160.
Одна сторона ничего не платит. Другая зарабатывает $160. У этих $160 нет источника.
Вот где я ошибался. Я предположил, что неправильно понял механизм. Нет. Я не ошибался. Я неверно прочитал пример.
FT — это бескупонная облигация. Она торгуется ниже номинала именно потому, что не созрела, и сходится к $1.00 по мере приближения срока погашения. Это СХОДЕНИЕ и есть проценты.
В документах приводятся $0.80 «на входе» и $0.80 «на выходе». Две цены, которые не могут одновременно быть истинными по обе стороны одного и того же срока. Фиксированная цена делает арифметику читаемой. И она же устраняет стоимость займа.
Но главный трюк реален, и именно его стоит знать.
Поскольку здесь долг номинирован в FT, а не в долларах, заемщик может рассчитаться, купив FT на рынке вместо выплаты по номиналу. Если ставки выросли после того, как вы заняли, FT торгуется дешевле, и вашему долгу проще «закрыться».
TermMax измерил это сам. Ручное закрытие с возвратом через FT: 19.953206 USDC против закрытия через интерфейс. Разница +1.89%. На позиции $1m это примерно $18,900.
Большинство протоколов наказывают за досрочный выход проскальзыванием. Здесь же выход — это trade по ставке, и заемщик оказывается по правильную сторону ровно тогда, когда ставки движутся против кредитора.
Ограничения: я читаю доки и один тест, опубликованный проектом, не запускаю позиции. Считайте +1.89% демонстрацией, а не ожидаемой доходностью. Также нужно, чтобы существовала ликвидность для FT.
Прочитайте пример. Затем прочитайте то, что он тихо предполагает.
На какую сторону сделки с FT вы бы предпочли встать?
@termmax #TermMax
Я перечитал пример погашения TermMax три раза. На одной странице кредитор зарабатывает $160, а заемщик ничего не платит.
Алиса блокирует 1 ETH стоимостью $1,000. При MLTV 0.8 она минтит 800 FT, продаёт их по $0.80 и получает $640.
Вариант 2 на момент погашения: выкупить 800 FT по $0.80 и рассчитаться на $640.
Взял $640. Вернул $640. Стоимость заимствования: ноль.
А теперь кредитор, та же страница. Депонирует 640 USDC, в итоге держит 800 FT, выкупает их обратно за 800 USDC. Возврат 25%. Плюс $160.
Одна сторона ничего не платит. Другая зарабатывает $160. У этих $160 нет источника.
Вот где я ошибался. Я предположил, что неправильно понял механизм. Нет. Я не ошибался. Я неверно прочитал пример.
FT — это бескупонная облигация. Она торгуется ниже номинала именно потому, что не созрела, и сходится к $1.00 по мере приближения срока погашения. Это СХОДЕНИЕ и есть проценты.
В документах приводятся $0.80 «на входе» и $0.80 «на выходе». Две цены, которые не могут одновременно быть истинными по обе стороны одного и того же срока. Фиксированная цена делает арифметику читаемой. И она же устраняет стоимость займа.
Но главный трюк реален, и именно его стоит знать.
Поскольку здесь долг номинирован в FT, а не в долларах, заемщик может рассчитаться, купив FT на рынке вместо выплаты по номиналу. Если ставки выросли после того, как вы заняли, FT торгуется дешевле, и вашему долгу проще «закрыться».
TermMax измерил это сам. Ручное закрытие с возвратом через FT: 19.953206 USDC против закрытия через интерфейс. Разница +1.89%. На позиции $1m это примерно $18,900.
Большинство протоколов наказывают за досрочный выход проскальзыванием. Здесь же выход — это trade по ставке, и заемщик оказывается по правильную сторону ровно тогда, когда ставки движутся против кредитора.
Ограничения: я читаю доки и один тест, опубликованный проектом, не запускаю позиции. Считайте +1.89% демонстрацией, а не ожидаемой доходностью. Также нужно, чтобы существовала ликвидность для FT.
Прочитайте пример. Затем прочитайте то, что он тихо предполагает.
На какую сторону сделки с FT вы бы предпочли встать?
@TermMax #TermMax
Алиса блокирует 1 ETH стоимостью $1,000. При MLTV 0.8 она минтит 800 FT, продаёт их по $0.80 и получает $640.
Вариант 2 на момент погашения: выкупить 800 FT по $0.80 и рассчитаться на $640.
Взял $640. Вернул $640. Стоимость заимствования: ноль.
А теперь кредитор, та же страница. Депонирует 640 USDC, в итоге держит 800 FT, выкупает их обратно за 800 USDC. Возврат 25%. Плюс $160.
Одна сторона ничего не платит. Другая зарабатывает $160. У этих $160 нет источника.
Вот где я ошибался. Я предположил, что неправильно понял механизм. Нет. Я не ошибался. Я неверно прочитал пример.
FT — это бескупонная облигация. Она торгуется ниже номинала именно потому, что не созрела, и сходится к $1.00 по мере приближения срока погашения. Это СХОДЕНИЕ и есть проценты.
В документах приводятся $0.80 «на входе» и $0.80 «на выходе». Две цены, которые не могут одновременно быть истинными по обе стороны одного и того же срока. Фиксированная цена делает арифметику читаемой. И она же устраняет стоимость займа.
Но главный трюк реален, и именно его стоит знать.
Поскольку здесь долг номинирован в FT, а не в долларах, заемщик может рассчитаться, купив FT на рынке вместо выплаты по номиналу. Если ставки выросли после того, как вы заняли, FT торгуется дешевле, и вашему долгу проще «закрыться».
TermMax измерил это сам. Ручное закрытие с возвратом через FT: 19.953206 USDC против закрытия через интерфейс. Разница +1.89%. На позиции $1m это примерно $18,900.
Большинство протоколов наказывают за досрочный выход проскальзыванием. Здесь же выход — это trade по ставке, и заемщик оказывается по правильную сторону ровно тогда, когда ставки движутся против кредитора.
Ограничения: я читаю доки и один тест, опубликованный проектом, не запускаю позиции. Считайте +1.89% демонстрацией, а не ожидаемой доходностью. Также нужно, чтобы существовала ликвидность для FT.
Прочитайте пример. Затем прочитайте то, что он тихо предполагает.
На какую сторону сделки с FT вы бы предпочли встать?
@TermMax #TermMax
2
6
92
·
--
Проверено
#dusk @Dusk_Foundation $DUSK
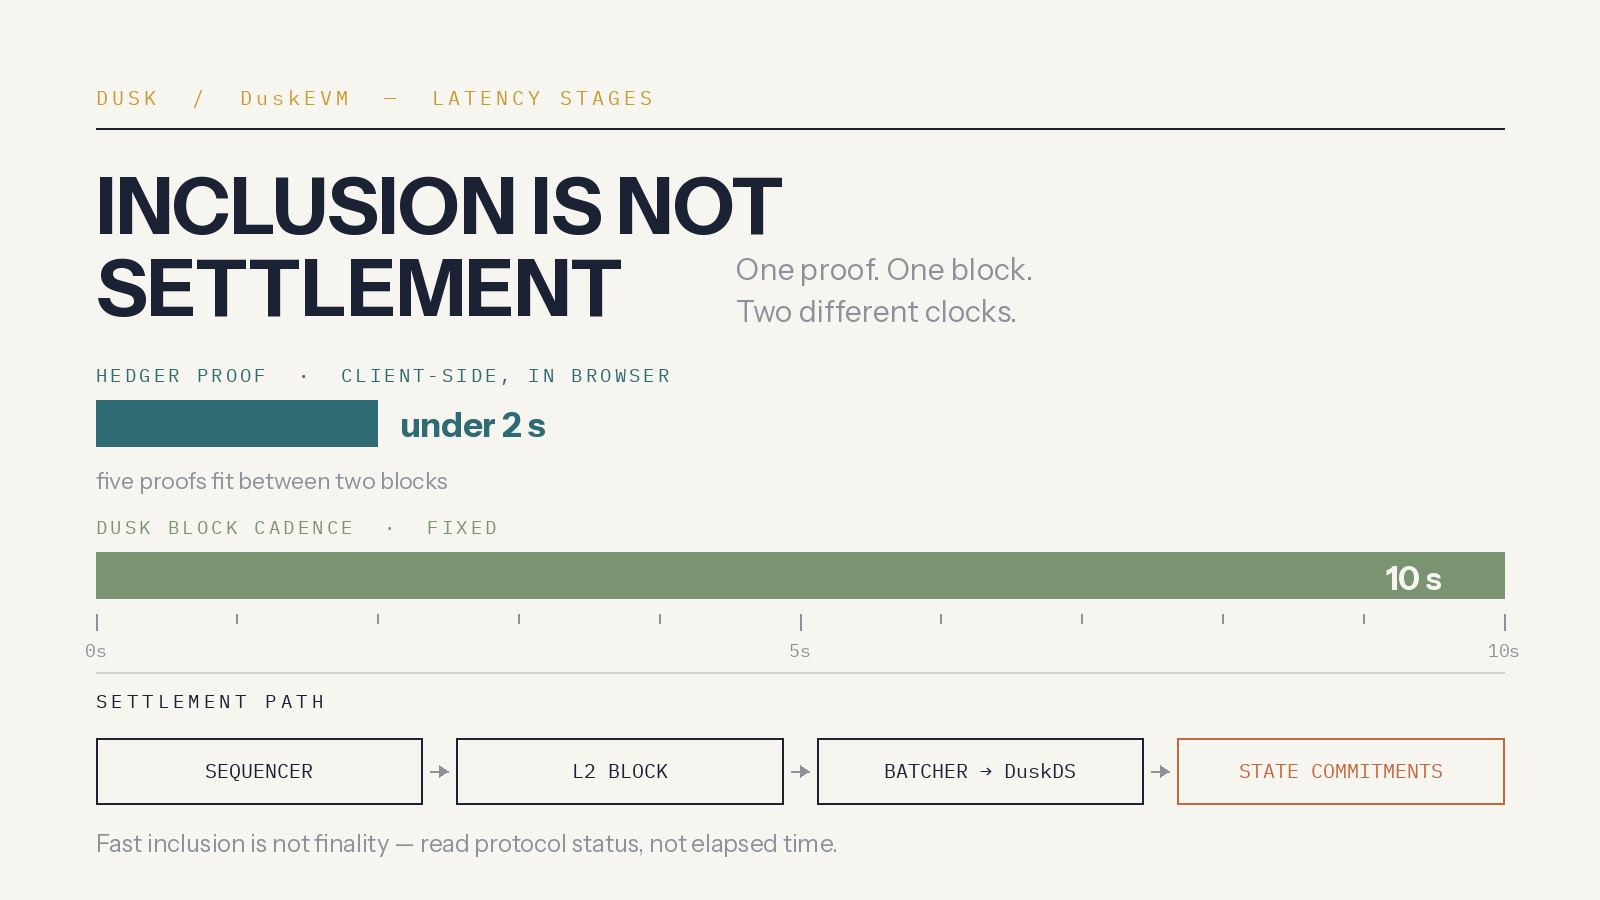
Я ожидал, что доказательство окажется самой медленной частью. Hedger генерирует конфиденциальное доказательство транзакции на стороне клиента, в браузере, менее чем за две секунды — ElGamal поверх ECC для зашифрованных значений, ZK-доказательства для корректности. Две секунды звучали как ожидание, поэтому я пошёл в обозреватель, чтобы понять, чего стоит эти две секунды в этой цепочке.
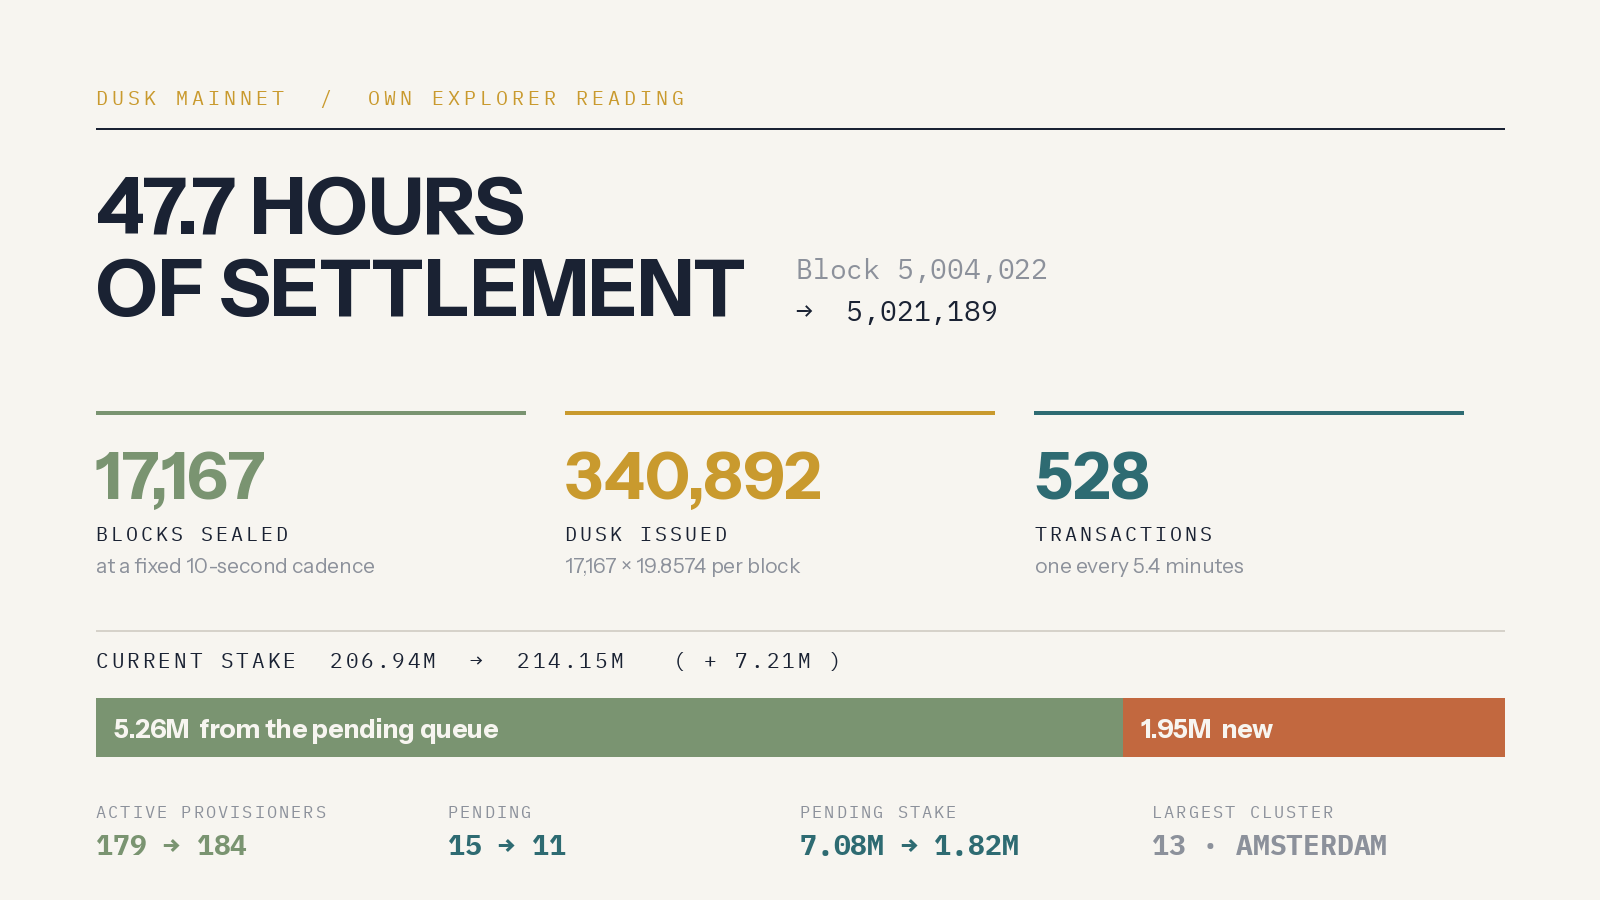
Mainnet, блок 5,021,189. Мои предыдущие чтения были 5,004,022. Это 17,167 блоков при фиксированном десятисекундном интервале: 171,670 секунд, 47,7 часа. Каждому из них было выплачено 19.8574 DUSK — 340,892 DUSK, выпущенных менее чем за два дня; большая часть уходила в блоки, несущие нулевые транзакции.
Так что арифметика Hedger такая: доказательство укладывается в под 2 секунды при блоке в 10 секунд. Пять доказательств помещаются между двумя блоками. Криптография на стороне пользователя — не очередь. Блок — это очередь.
Чего я не ожидал, так это того, что об этом говорится в документации прямо. Транзакция DuskEVM запускает секвенсор, затем L2-блок, затем батчер публикует данные в DuskDS, затем коммиты состояний и fault proofs закрепляют это за сеттлментом. И документация прямо утверждает, что включение происходит быстро, но включение и сеттлмент — это разные стадии, и приложения должны читать протокольный статус, а не выводить финальность по прошедшему времени. Проект, оптимизирующийся под демо, с радостью позволит «менее чем за две секунды» означать end-to-end. Здесь же правка записана в собственную документацию.
Под капотом слой сеттлмента за эти же 47,7 часа стал тяжелее. Текущая ставка: 206.94M → 214.15M, плюс 7.21M. Ожидающая ставка упала на 7.08M до 1.82M, так что 5.26M из этого прироста — это очередь, конвертирующаяся в активную безопасность, а примерно 1.95M — это действительно новое.
Активные провайдеры: 179 → 184, ожидающие: 15 → 11.
Быстрое доказательство улучшает пользовательский опыт. Детерминированный сеттлмент — то, что реально подписывает регулируемая площадка. Это две разные задачи, и интересное в том, что их поставили как один стек.
Если бы вы были офицером по комплаенсу на той площадке, какой номер вы бы попросили в первую очередь — время для доказательства или стадию сеттлмента?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Я ожидал, что доказательство окажется самой медленной частью. Hedger генерирует конфиденциальное доказательство транзакции на стороне клиента, в браузере, менее чем за две секунды — ElGamal поверх ECC для зашифрованных значений, ZK-доказательства для корректности. Две секунды звучали как ожидание, поэтому я пошёл в обозреватель, чтобы понять, чего стоит эти две секунды в этой цепочке.
Mainnet, блок 5,021,189. Мои предыдущие чтения были 5,004,022. Это 17,167 блоков при фиксированном десятисекундном интервале: 171,670 секунд, 47,7 часа. Каждому из них было выплачено 19.8574 DUSK — 340,892 DUSK, выпущенных менее чем за два дня; большая часть уходила в блоки, несущие нулевые транзакции.
Так что арифметика Hedger такая: доказательство укладывается в под 2 секунды при блоке в 10 секунд. Пять доказательств помещаются между двумя блоками. Криптография на стороне пользователя — не очередь. Блок — это очередь.
Чего я не ожидал, так это того, что об этом говорится в документации прямо. Транзакция DuskEVM запускает секвенсор, затем L2-блок, затем батчер публикует данные в DuskDS, затем коммиты состояний и fault proofs закрепляют это за сеттлментом. И документация прямо утверждает, что включение происходит быстро, но включение и сеттлмент — это разные стадии, и приложения должны читать протокольный статус, а не выводить финальность по прошедшему времени. Проект, оптимизирующийся под демо, с радостью позволит «менее чем за две секунды» означать end-to-end. Здесь же правка записана в собственную документацию.
Под капотом слой сеттлмента за эти же 47,7 часа стал тяжелее. Текущая ставка: 206.94M → 214.15M, плюс 7.21M. Ожидающая ставка упала на 7.08M до 1.82M, так что 5.26M из этого прироста — это очередь, конвертирующаяся в активную безопасность, а примерно 1.95M — это действительно новое.
Активные провайдеры: 179 → 184, ожидающие: 15 → 11.
Быстрое доказательство улучшает пользовательский опыт. Детерминированный сеттлмент — то, что реально подписывает регулируемая площадка. Это две разные задачи, и интересное в том, что их поставили как один стек.
Если бы вы были офицером по комплаенсу на той площадке, какой номер вы бы попросили в первую очередь — время для доказательства или стадию сеттлмента?
Я ожидал, что доказательство окажется самой медленной частью. Hedger генерирует конфиденциальное доказательство транзакции на стороне клиента, в браузере, менее чем за две секунды — ElGamal поверх ECC для зашифрованных значений, ZK-доказательства для корректности. Две секунды звучали как ожидание, поэтому я пошёл в обозреватель, чтобы понять, чего стоит эти две секунды в этой цепочке.
Mainnet, блок 5,021,189. Мои предыдущие чтения были 5,004,022. Это 17,167 блоков при фиксированном десятисекундном интервале: 171,670 секунд, 47,7 часа. Каждому из них было выплачено 19.8574 DUSK — 340,892 DUSK, выпущенных менее чем за два дня; большая часть уходила в блоки, несущие нулевые транзакции.
Так что арифметика Hedger такая: доказательство укладывается в под 2 секунды при блоке в 10 секунд. Пять доказательств помещаются между двумя блоками. Криптография на стороне пользователя — не очередь. Блок — это очередь.
Чего я не ожидал, так это того, что об этом говорится в документации прямо. Транзакция DuskEVM запускает секвенсор, затем L2-блок, затем батчер публикует данные в DuskDS, затем коммиты состояний и fault proofs закрепляют это за сеттлментом. И документация прямо утверждает, что включение происходит быстро, но включение и сеттлмент — это разные стадии, и приложения должны читать протокольный статус, а не выводить финальность по прошедшему времени. Проект, оптимизирующийся под демо, с радостью позволит «менее чем за две секунды» означать end-to-end. Здесь же правка записана в собственную документацию.
Под капотом слой сеттлмента за эти же 47,7 часа стал тяжелее. Текущая ставка: 206.94M → 214.15M, плюс 7.21M. Ожидающая ставка упала на 7.08M до 1.82M, так что 5.26M из этого прироста — это очередь, конвертирующаяся в активную безопасность, а примерно 1.95M — это действительно новое.
Активные провайдеры: 179 → 184, ожидающие: 15 → 11.
Быстрое доказательство улучшает пользовательский опыт. Детерминированный сеттлмент — то, что реально подписывает регулируемая площадка. Это две разные задачи, и интересное в том, что их поставили как один стек.
Если бы вы были офицером по комплаенсу на той площадке, какой номер вы бы попросили в первую очередь — время для доказательства или стадию сеттлмента?
2
87
·
--
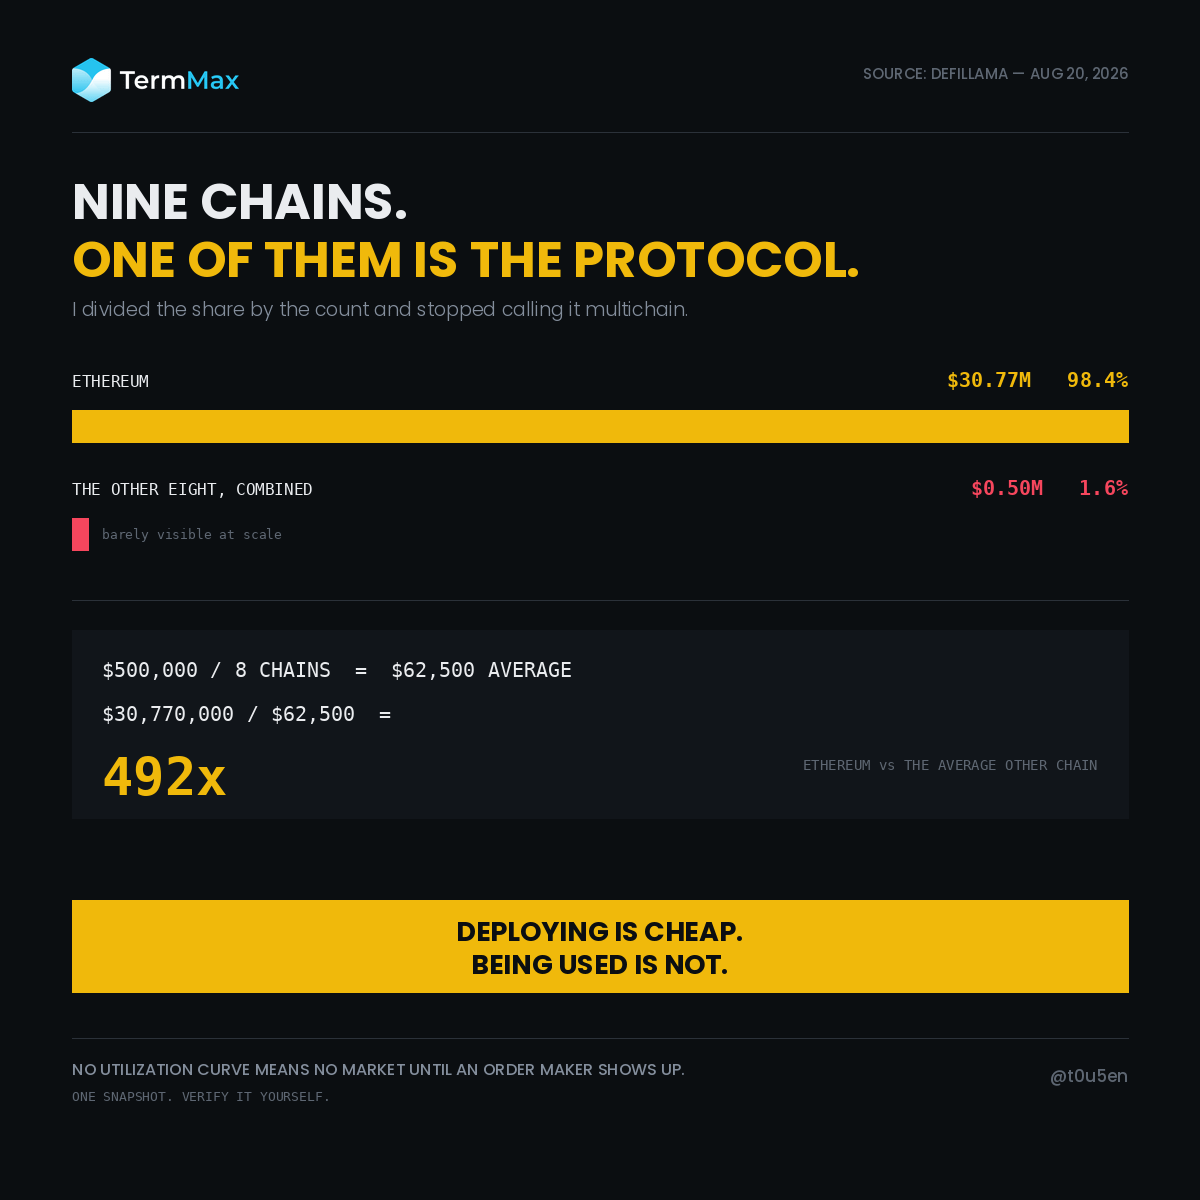
TermMax работает на девяти сетях. Восемь из них вместе удерживают полмиллиона долларов.
Я открыл страницу DefiLlama, чтобы проверить распределение по цепочкам, и в итоге сделал одно деление.
TVL: $31.27m
Доля Ethereum: 98.4%
31.27 x 0.984 = $30.77m на Ethereum.
Все остальное, вместе восемь цепочек: около $0.50m.
Разделим это на восемь: 500,000 / 8 = $62,500 в среднем на цепочку.
30,770,000 / 62,500 = 492
Ethereum несет примерно в 492 раза больше среднего значения остальных восьми.
Вот где я ошибся. Я прочитал «девять цепочек» как «reaches». Я решил, что мультичейн-протокол — это протокол с пользователями в девяти местах.
Это не так. Это один протокол с восемью адресами.
И когда я подумал о том, как TermMax на самом деле работает, это перестало выглядеть как провал.
Здесь нет кривой использования. Пуловый кредитор может развернуть на новой сети, подсев немного ликвидности, — и кривая автоматически выставит цены. Рынок появляется в тот момент, когда развернуты контракты.
Маркет-мейкеры TermMax устроены иначе. Ликвидность приходит от мейкеров, которые выставляют ордера в заданных диапазонах по тем ставкам, которые они выбирают. Если на конкретной сети никто не появляется, то ставки нет. Нет тонкого рынка. Нет ничего.
Поэтому развертывание и принятие здесь полностью независимы. Отправка контрактов на девятую сеть стоит развертывающей транзакции. Чтобы на ней появился рынок, нужно убедить профессионала оценить там риск.
Это более сложная задача, чем многие слайды про количество сетей допускают.
Ограничения: один снимок, DefiLlama, сегодня. Доли цепочек меняются. $0.50m выведены из остатка 1.6%, а не рассчитаны по каждой цепочке отдельно, так что это приближение. И сеть, которая сегодня близка к нулю, может быть просто новой, а не мертвой. Я не могу различить это по данной странице.
Девять логотипов на слайде. Один из них — это протокол.
Откройте ту же страницу, разделите те же два числа и скажите, получите ли вы что-то другое.
Почему восемь сетей находятся почти у нуля?
@termmax #TermMax
TermMax работает на девяти сетях. Восемь из них вместе удерживают полмиллиона долларов.
Я открыл страницу DefiLlama, чтобы проверить распределение по цепочкам, и в итоге сделал одно деление.
TVL: $31.27m
Доля Ethereum: 98.4%
31.27 x 0.984 = $30.77m на Ethereum.
Все остальное, вместе восемь цепочек: около $0.50m.
Разделим это на восемь: 500,000 / 8 = $62,500 в среднем на цепочку.
30,770,000 / 62,500 = 492
Ethereum несет примерно в 492 раза больше среднего значения остальных восьми.
Вот где я ошибся. Я прочитал «девять цепочек» как «reaches». Я решил, что мультичейн-протокол — это протокол с пользователями в девяти местах.
Это не так. Это один протокол с восемью адресами.
И когда я подумал о том, как TermMax на самом деле работает, это перестало выглядеть как провал.
Здесь нет кривой использования. Пуловый кредитор может развернуть на новой сети, подсев немного ликвидности, — и кривая автоматически выставит цены. Рынок появляется в тот момент, когда развернуты контракты.
Маркет-мейкеры TermMax устроены иначе. Ликвидность приходит от мейкеров, которые выставляют ордера в заданных диапазонах по тем ставкам, которые они выбирают. Если на конкретной сети никто не появляется, то ставки нет. Нет тонкого рынка. Нет ничего.
Поэтому развертывание и принятие здесь полностью независимы. Отправка контрактов на девятую сеть стоит развертывающей транзакции. Чтобы на ней появился рынок, нужно убедить профессионала оценить там риск.
Это более сложная задача, чем многие слайды про количество сетей допускают.
Ограничения: один снимок, DefiLlama, сегодня. Доли цепочек меняются. $0.50m выведены из остатка 1.6%, а не рассчитаны по каждой цепочке отдельно, так что это приближение. И сеть, которая сегодня близка к нулю, может быть просто новой, а не мертвой. Я не могу различить это по данной странице.
Девять логотипов на слайде. Один из них — это протокол.
Откройте ту же страницу, разделите те же два числа и скажите, получите ли вы что-то другое.
Почему восемь сетей находятся почти у нуля?
@TermMax #TermMax
Я открыл страницу DefiLlama, чтобы проверить распределение по цепочкам, и в итоге сделал одно деление.
TVL: $31.27m
Доля Ethereum: 98.4%
31.27 x 0.984 = $30.77m на Ethereum.
Все остальное, вместе восемь цепочек: около $0.50m.
Разделим это на восемь: 500,000 / 8 = $62,500 в среднем на цепочку.
30,770,000 / 62,500 = 492
Ethereum несет примерно в 492 раза больше среднего значения остальных восьми.
Вот где я ошибся. Я прочитал «девять цепочек» как «reaches». Я решил, что мультичейн-протокол — это протокол с пользователями в девяти местах.
Это не так. Это один протокол с восемью адресами.
И когда я подумал о том, как TermMax на самом деле работает, это перестало выглядеть как провал.
Здесь нет кривой использования. Пуловый кредитор может развернуть на новой сети, подсев немного ликвидности, — и кривая автоматически выставит цены. Рынок появляется в тот момент, когда развернуты контракты.
Маркет-мейкеры TermMax устроены иначе. Ликвидность приходит от мейкеров, которые выставляют ордера в заданных диапазонах по тем ставкам, которые они выбирают. Если на конкретной сети никто не появляется, то ставки нет. Нет тонкого рынка. Нет ничего.
Поэтому развертывание и принятие здесь полностью независимы. Отправка контрактов на девятую сеть стоит развертывающей транзакции. Чтобы на ней появился рынок, нужно убедить профессионала оценить там риск.
Это более сложная задача, чем многие слайды про количество сетей допускают.
Ограничения: один снимок, DefiLlama, сегодня. Доли цепочек меняются. $0.50m выведены из остатка 1.6%, а не рассчитаны по каждой цепочке отдельно, так что это приближение. И сеть, которая сегодня близка к нулю, может быть просто новой, а не мертвой. Я не могу различить это по данной странице.
Девять логотипов на слайде. Один из них — это протокол.
Откройте ту же страницу, разделите те же два числа и скажите, получите ли вы что-то другое.
Почему восемь сетей находятся почти у нуля?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 проголосовали • Голосование закрыто
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Две вещи я неправильно понял в правилах токенизации ЕС. Вторая изменила то, как я читаю любую дорожную карту RWA.
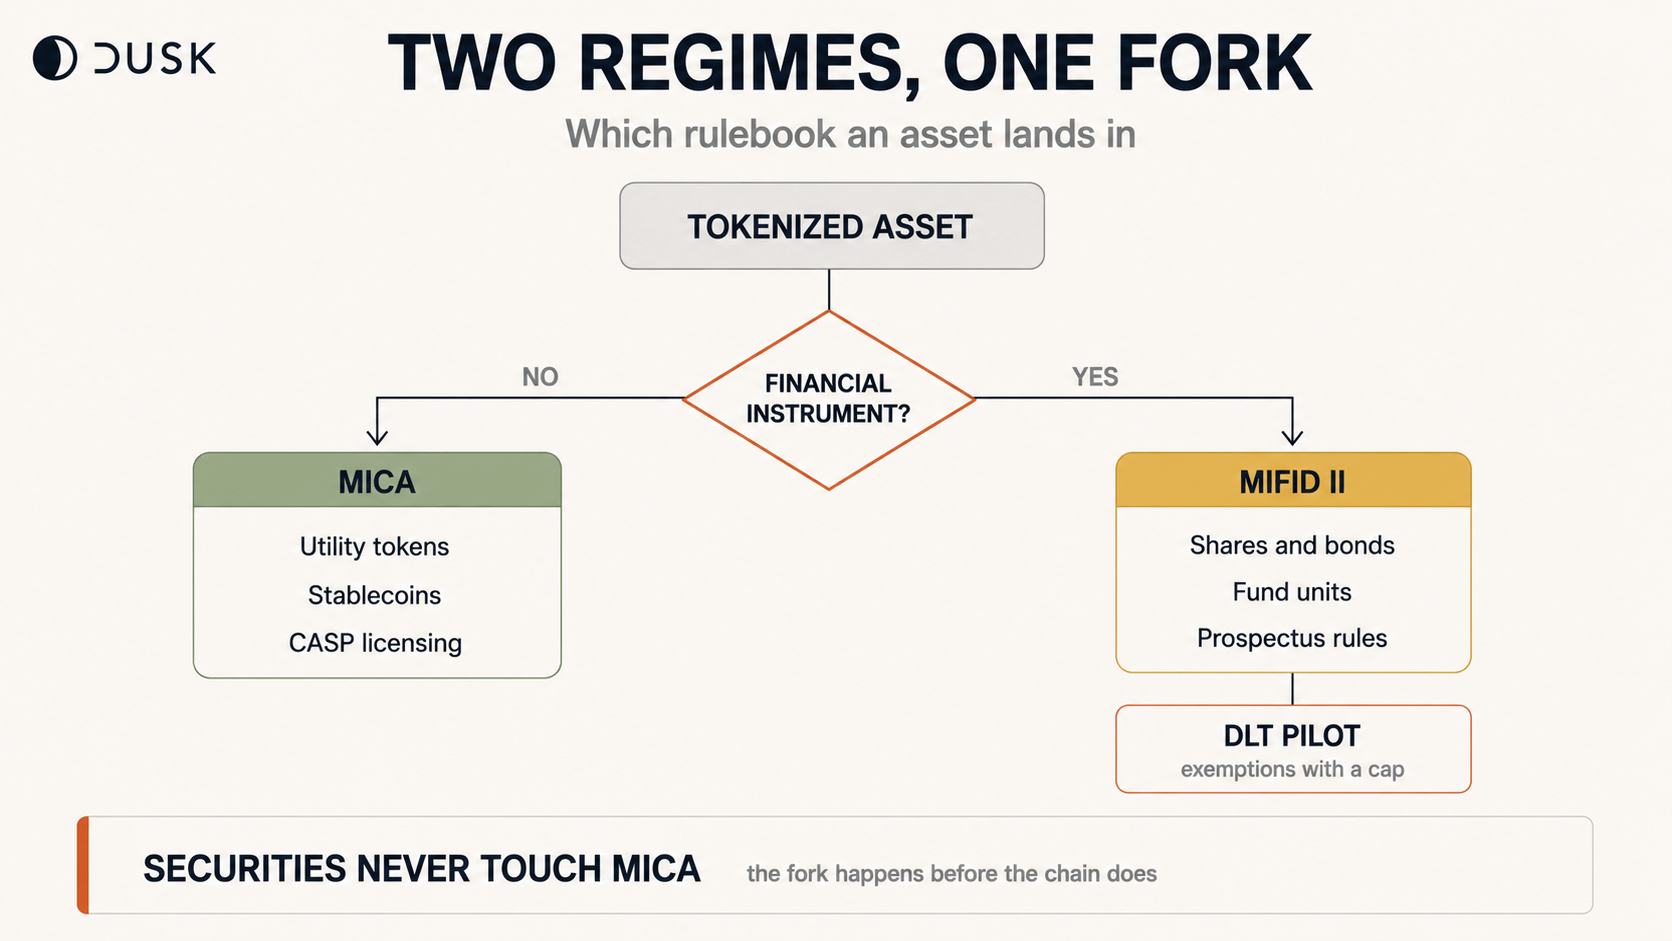
Во-первых: MiCA не охватывает токенизированные ценные бумаги. Статья 2(4) исключает всё, что подпадает под определение финансового инструмента. Токенизированные акции, облигации, паи фондов — всё это находится в рамках MiFID II, той же системы, которая регулирует бумажную облигацию 1990 года. «Соответствующий MiCA» — это термин для платёжного токена. Для ценной бумаги это категориальная ошибка.
Во-вторых, и это остановило меня.
Ценные бумаги на DLT работают по отдельному режиму: Регламент 2022/858, пилот DLT. Он предоставляет исключения из CSDR и MiFIR, чтобы площадки могли проводить расчёты on-chain. В Германии 21X работает по нему.
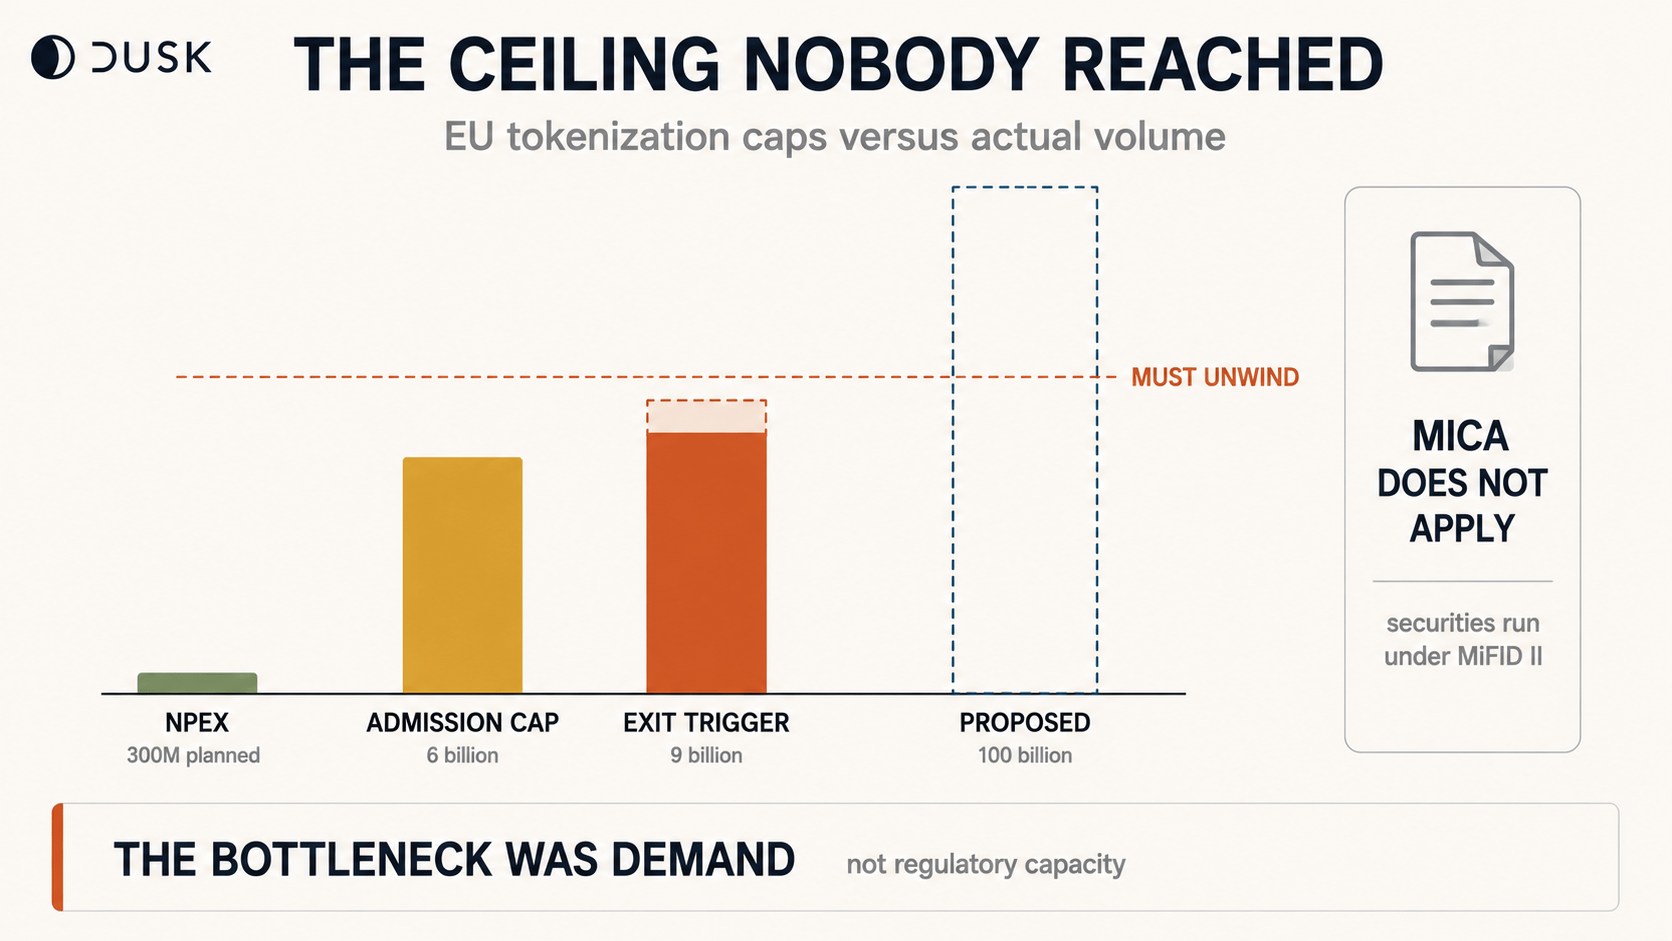
У него также есть ограничение. Совокупная рыночная стоимость всех DLT-финансовых инструментов на одной инфраструктуре при допуске не может превышать 6 млрд евро.
А при 9 млрд евро оператор обязан внедрить план перехода обратно на традиционную инфраструктуру.
Режим построен так, что успешное прохождение порога обязывает вас «развернуть» обратно.
Я понимаю логику. Песочницы содержат риски, ограничивая масштаб. Но это создаёт странный стимул: построить расчёты достаточно качественными, чтобы привлечь объём, а наградой станет план миграции.
Комиссия это заметила. В декабрьском предложении она убирает лимиты по инструментам и поднимает совокупный порог до 100 млрд евро. По состоянию на июнь 2026 года это всё ещё предложение, проходящее законодательный процесс, а не закон.
Так где же фактически находится Dusk. NPEX планирует 300 млн+ EUR on-chain. Против порога 9 млрд это примерно 3%. Огромный запас по объёму.
Именно в этом смысл. Все существующие сегодня площадки токенизации в ЕС достаточно малы, поэтому ограничение не включается. Комиссия поднимает лимит, до которого никто ещё не был близок.
Это говорит о том, что узкое место никогда не было в регуляторной пропускной способности. Это было спросом.
Вопрос инфраструктуры решён «на бумаге». Ограничение 6 млрд евро никогда не тестировалось, потому что ни одной площадке в этом не было необходимости.
Что вы бы предпочли увидеть в первую очередь — повышение лимита или площадку, которая действительно приближается к нему?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Две вещи я неправильно понял в правилах токенизации ЕС. Вторая изменила то, как я читаю любую дорожную карту RWA.
Во-первых: MiCA не охватывает токенизированные ценные бумаги. Статья 2(4) исключает всё, что подпадает под определение финансового инструмента. Токенизированные акции, облигации, паи фондов — всё это находится в рамках MiFID II, той же системы, которая регулирует бумажную облигацию 1990 года. «Соответствующий MiCA» — это термин для платёжного токена. Для ценной бумаги это категориальная ошибка.
Во-вторых, и это остановило меня.
Ценные бумаги на DLT работают по отдельному режиму: Регламент 2022/858, пилот DLT. Он предоставляет исключения из CSDR и MiFIR, чтобы площадки могли проводить расчёты on-chain. В Германии 21X работает по нему.
У него также есть ограничение. Совокупная рыночная стоимость всех DLT-финансовых инструментов на одной инфраструктуре при допуске не может превышать 6 млрд евро.
А при 9 млрд евро оператор обязан внедрить план перехода обратно на традиционную инфраструктуру.
Режим построен так, что успешное прохождение порога обязывает вас «развернуть» обратно.
Я понимаю логику. Песочницы содержат риски, ограничивая масштаб. Но это создаёт странный стимул: построить расчёты достаточно качественными, чтобы привлечь объём, а наградой станет план миграции.
Комиссия это заметила. В декабрьском предложении она убирает лимиты по инструментам и поднимает совокупный порог до 100 млрд евро. По состоянию на июнь 2026 года это всё ещё предложение, проходящее законодательный процесс, а не закон.
Так где же фактически находится Dusk. NPEX планирует 300 млн+ EUR on-chain. Против порога 9 млрд это примерно 3%. Огромный запас по объёму.
Именно в этом смысл. Все существующие сегодня площадки токенизации в ЕС достаточно малы, поэтому ограничение не включается. Комиссия поднимает лимит, до которого никто ещё не был близок.
Это говорит о том, что узкое место никогда не было в регуляторной пропускной способности. Это было спросом.
Вопрос инфраструктуры решён «на бумаге». Ограничение 6 млрд евро никогда не тестировалось, потому что ни одной площадке в этом не было необходимости.
Что вы бы предпочли увидеть в первую очередь — повышение лимита или площадку, которая действительно приближается к нему?
Две вещи я неправильно понял в правилах токенизации ЕС. Вторая изменила то, как я читаю любую дорожную карту RWA.
Во-первых: MiCA не охватывает токенизированные ценные бумаги. Статья 2(4) исключает всё, что подпадает под определение финансового инструмента. Токенизированные акции, облигации, паи фондов — всё это находится в рамках MiFID II, той же системы, которая регулирует бумажную облигацию 1990 года. «Соответствующий MiCA» — это термин для платёжного токена. Для ценной бумаги это категориальная ошибка.
Во-вторых, и это остановило меня.
Ценные бумаги на DLT работают по отдельному режиму: Регламент 2022/858, пилот DLT. Он предоставляет исключения из CSDR и MiFIR, чтобы площадки могли проводить расчёты on-chain. В Германии 21X работает по нему.
У него также есть ограничение. Совокупная рыночная стоимость всех DLT-финансовых инструментов на одной инфраструктуре при допуске не может превышать 6 млрд евро.
А при 9 млрд евро оператор обязан внедрить план перехода обратно на традиционную инфраструктуру.
Режим построен так, что успешное прохождение порога обязывает вас «развернуть» обратно.
Я понимаю логику. Песочницы содержат риски, ограничивая масштаб. Но это создаёт странный стимул: построить расчёты достаточно качественными, чтобы привлечь объём, а наградой станет план миграции.
Комиссия это заметила. В декабрьском предложении она убирает лимиты по инструментам и поднимает совокупный порог до 100 млрд евро. По состоянию на июнь 2026 года это всё ещё предложение, проходящее законодательный процесс, а не закон.
Так где же фактически находится Dusk. NPEX планирует 300 млн+ EUR on-chain. Против порога 9 млрд это примерно 3%. Огромный запас по объёму.
Именно в этом смысл. Все существующие сегодня площадки токенизации в ЕС достаточно малы, поэтому ограничение не включается. Комиссия поднимает лимит, до которого никто ещё не был близок.
Это говорит о том, что узкое место никогда не было в регуляторной пропускной способности. Это было спросом.
Вопрос инфраструктуры решён «на бумаге». Ограничение 6 млрд евро никогда не тестировалось, потому что ни одной площадке в этом не было необходимости.
Что вы бы предпочли увидеть в первую очередь — повышение лимита или площадку, которая действительно приближается к нему?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 проголосовали • Голосование закрыто
1
2
5
·
--
Каждое описание TermMax Alpha повторяет одну и ту же фразу: «хеджирование без ликвидаций». Хочу задать вопрос, который эта фраза обходит.
Если никого не ликвидируют, кто съедает убыток?
Документация отвечает прямо. Long — это покупка колл-опциона. Short — это покупка пут-опциона. Max Cost — это авансовая премия и одновременно максимально возможный убыток. А Dual Investment определяется как «контрагент, предоставляющий ликвидность для опционов Long/Short; по сути — продавец опциона».
Вот и всё. Риск никуда не исчез. Он просто был продан кому-то.
Давайте обозначу цифрами. Это мои иллюстративные примеры, не «живые» котировки — показываю форму, а не сделку.
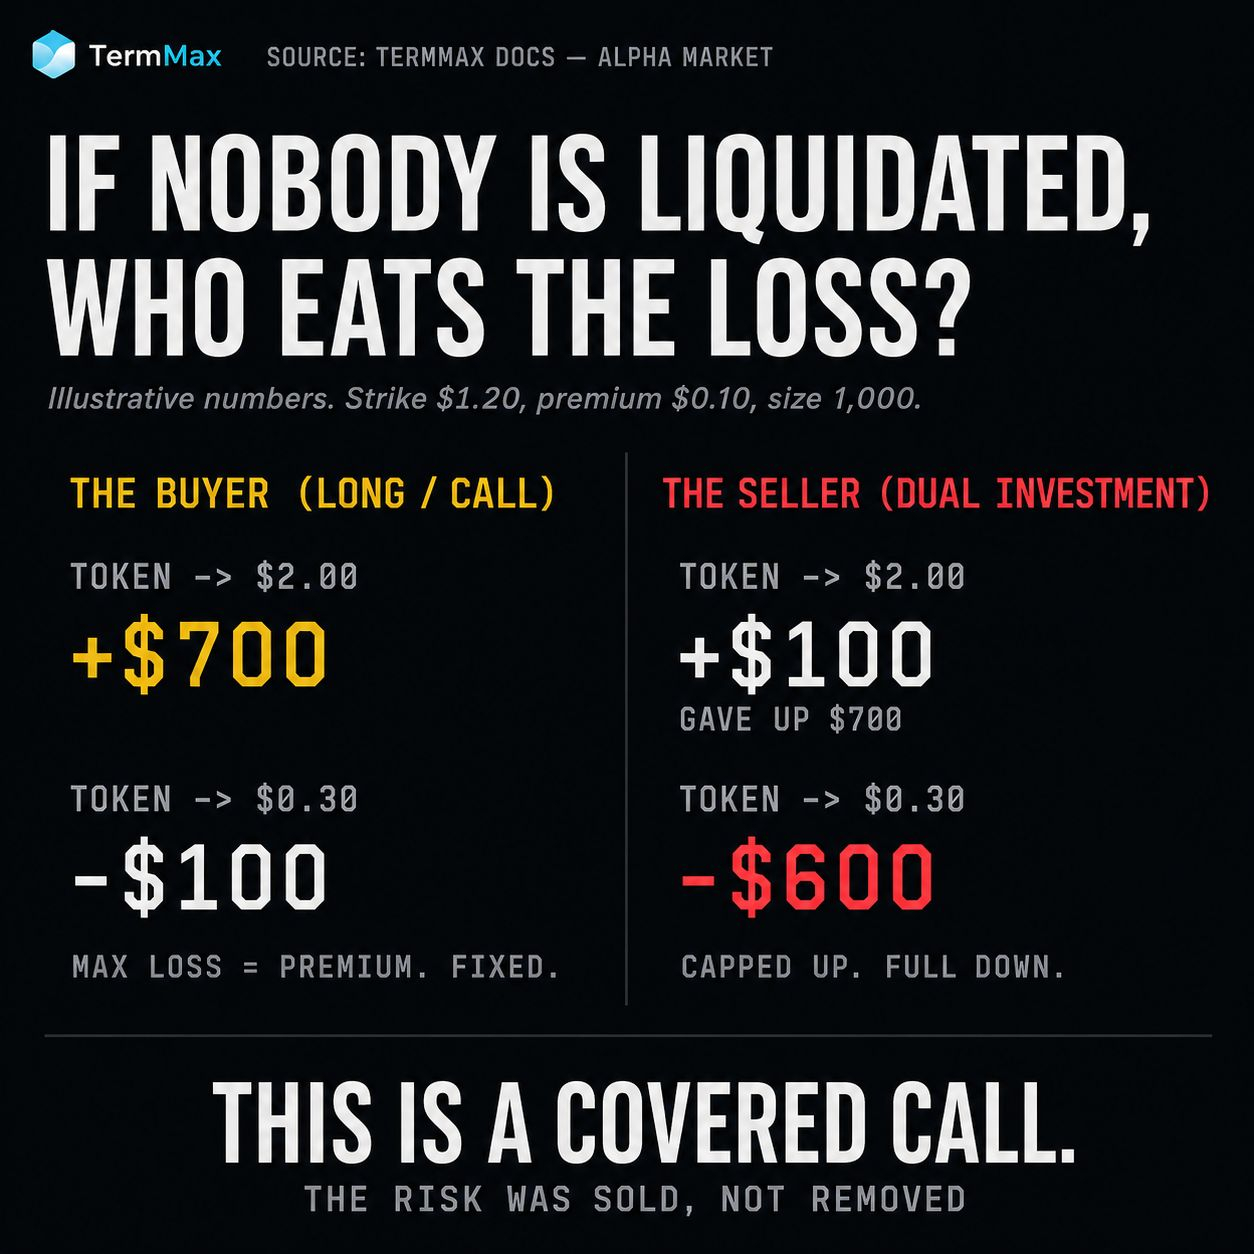
Допустим, Alpha-токен стоит $1.00. Трейдер идет в Long, страйк $1.20, премия $0.10, размер 1,000 токенов. Max Cost = $100.
Токен растет до $2.00:
(2.00 - 1.20) x 1,000 = $800
минус премия $100 = $700 нетто при риске $100.
Токен падает до $0.30:
Убыток = $100. Не по позиции. Не маржин-колл в 3:00 утра. $100.
Это правда хорошо для трейдера. А теперь поменяем местами.
Депозитарий Dual Investment внес 1,000 токенов на этом страйке и получил $100 авансом, гарантированно — что бы ни случилось дальше.
Токен на $2.00: их токены конвертируются по $1.20 = $1,200 + $100 = $1,300. Если бы они просто держали, было бы $2,000. Они отдали $700 — ровно то, что заработал трейдер.
Токен на $0.30: они всё еще держат 1,000 токенов стоимостью $300, плюс $100. Они «съели» всё падение целиком.
Ограниченный рост, неограниченное падение, премия за риск. Это covered call. Он так называется и существует уже сорок лет.
Так что двузначная APY на этих вальтах — это не «доходность» в том смысле, как ее обычно понимают люди. Это компенсация за то, что ты стоишь по другую сторону чьей-то завышенной ставки (leveraged bet) на только что запущенный токен.
Здесь ничего не сломано. Структура честная, если дочитать за заголовком. Но «zero liquidation» описывает одно место за столом, а страница APY для вальта — это где сидит второе место.
Если вы вносите депозит, вы являетесь продавцом. Оценивайте это так.
@termmax #TermMax
Каждое описание TermMax Alpha повторяет одну и ту же фразу: «хеджирование без ликвидаций». Хочу задать вопрос, который эта фраза обходит.
Если никого не ликвидируют, кто съедает убыток?
Документация отвечает прямо. Long — это покупка колл-опциона. Short — это покупка пут-опциона. Max Cost — это авансовая премия и одновременно максимально возможный убыток. А Dual Investment определяется как «контрагент, предоставляющий ликвидность для опционов Long/Short; по сути — продавец опциона».
Вот и всё. Риск никуда не исчез. Он просто был продан кому-то.
Давайте обозначу цифрами. Это мои иллюстративные примеры, не «живые» котировки — показываю форму, а не сделку.
Допустим, Alpha-токен стоит $1.00. Трейдер идет в Long, страйк $1.20, премия $0.10, размер 1,000 токенов. Max Cost = $100.
Токен растет до $2.00:
(2.00 - 1.20) x 1,000 = $800
минус премия $100 = $700 нетто при риске $100.
Токен падает до $0.30:
Убыток = $100. Не по позиции. Не маржин-колл в 3:00 утра. $100.
Это правда хорошо для трейдера. А теперь поменяем местами.
Депозитарий Dual Investment внес 1,000 токенов на этом страйке и получил $100 авансом, гарантированно — что бы ни случилось дальше.
Токен на $2.00: их токены конвертируются по $1.20 = $1,200 + $100 = $1,300. Если бы они просто держали, было бы $2,000. Они отдали $700 — ровно то, что заработал трейдер.
Токен на $0.30: они всё еще держат 1,000 токенов стоимостью $300, плюс $100. Они «съели» всё падение целиком.
Ограниченный рост, неограниченное падение, премия за риск. Это covered call. Он так называется и существует уже сорок лет.
Так что двузначная APY на этих вальтах — это не «доходность» в том смысле, как ее обычно понимают люди. Это компенсация за то, что ты стоишь по другую сторону чьей-то завышенной ставки (leveraged bet) на только что запущенный токен.
Здесь ничего не сломано. Структура честная, если дочитать за заголовком. Но «zero liquidation» описывает одно место за столом, а страница APY для вальта — это где сидит второе место.
Если вы вносите депозит, вы являетесь продавцом. Оценивайте это так.
@TermMax #TermMax
Если никого не ликвидируют, кто съедает убыток?
Документация отвечает прямо. Long — это покупка колл-опциона. Short — это покупка пут-опциона. Max Cost — это авансовая премия и одновременно максимально возможный убыток. А Dual Investment определяется как «контрагент, предоставляющий ликвидность для опционов Long/Short; по сути — продавец опциона».
Вот и всё. Риск никуда не исчез. Он просто был продан кому-то.
Давайте обозначу цифрами. Это мои иллюстративные примеры, не «живые» котировки — показываю форму, а не сделку.
Допустим, Alpha-токен стоит $1.00. Трейдер идет в Long, страйк $1.20, премия $0.10, размер 1,000 токенов. Max Cost = $100.
Токен растет до $2.00:
(2.00 - 1.20) x 1,000 = $800
минус премия $100 = $700 нетто при риске $100.
Токен падает до $0.30:
Убыток = $100. Не по позиции. Не маржин-колл в 3:00 утра. $100.
Это правда хорошо для трейдера. А теперь поменяем местами.
Депозитарий Dual Investment внес 1,000 токенов на этом страйке и получил $100 авансом, гарантированно — что бы ни случилось дальше.
Токен на $2.00: их токены конвертируются по $1.20 = $1,200 + $100 = $1,300. Если бы они просто держали, было бы $2,000. Они отдали $700 — ровно то, что заработал трейдер.
Токен на $0.30: они всё еще держат 1,000 токенов стоимостью $300, плюс $100. Они «съели» всё падение целиком.
Ограниченный рост, неограниченное падение, премия за риск. Это covered call. Он так называется и существует уже сорок лет.
Так что двузначная APY на этих вальтах — это не «доходность» в том смысле, как ее обычно понимают люди. Это компенсация за то, что ты стоишь по другую сторону чьей-то завышенной ставки (leveraged bet) на только что запущенный токен.
Здесь ничего не сломано. Структура честная, если дочитать за заголовком. Но «zero liquidation» описывает одно место за столом, а страница APY для вальта — это где сидит второе место.
Если вы вносите депозит, вы являетесь продавцом. Оценивайте это так.
@TermMax #TermMax
11
4
103
·
--
Проверено
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Шесть недель назад ЕС закрыл дверь для бизнес-модели, на которой держалась индустрия необрокеров.
Статья 39a MiFIR — общеевропейский запрет на оплату за поток ордеров — вступила в силу 1 июля 2026 года. Фирмы больше не могут принимать какие-либо комиссии или выгоды за маршрутизацию клиентских ордеров на определённую площадку. Германия отменила переходное освобождение, чтобы соответствовать требованиям.
Dusk Trade создаётся как необрокер для токенизированных активов — ММФ, ETF, облигаций, RWА на DuskEVM, с тем чтобы работать как регулируемая MTF в рамках правил ЕС.
А значит, он выходит на рынок, где стандартный «движок» доходов необрокера оказывается незаконным с первого дня.
Три способа финансировать площадку без платежей за поток ордеров.
Явная комиссия — честно и убивает «воронку» бесплатной торговли.
Собственное исполнение. BaFin разъяснил, что исполнение клиентских ордеров из собственной книги обычно выходит за рамки PFOF, при условии, что соблюдается наилучшее исполнение. Но MTF-оператор, который берёт на себя другую сторону клиентского потока, — это ровно тот конфликт, для управления которым и существует лицензирование MTF.
Или комиссионные со стороны эмитента. Размещение, выпуск, расчёты — платит тот, кто приносит актив, а не тот, кто торгует им.
Я предположил, что третий вариант — чистый ответ. Затем я прочитал, за чем следят регуляторы.
Они прямо отслеживают попытки «переименовать» PFOF в завышенные внутригрупповые комиссионные за расчёты.
Это означает, что площадка, владеющая собственной расчётной инфраструктурой — то самое, что делает биржа, «родная» для цепочки, — находится ровно в той зоне, на которую супервизоры смотрят особенно пристально.
Я проверил обе сети, пока писал это. Mainnet: 68 167 транзакций с момента genesis, и каждая недавняя — операция стейкинга; две из них не прошли. Testnet: 218 709 — объём в три раза больше, с типами транзакций, которых нет в mainnet. Тестовая среда более загружена, чем живая.
Вертикальная интеграция — это тезис для токенизированных рынков: выпуск, торговля и расчёты в одной среде. Также это структура, которую регуляторам сложнее всего оценить по стоимости.
Владеть всем стеком — это и есть продукт. И именно это — риск.
Кто-нибудь видел опубликованную модель комиссий для Dusk Trade?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Шесть недель назад ЕС закрыл дверь для бизнес-модели, на которой держалась индустрия необрокеров.
Статья 39a MiFIR — общеевропейский запрет на оплату за поток ордеров — вступила в силу 1 июля 2026 года. Фирмы больше не могут принимать какие-либо комиссии или выгоды за маршрутизацию клиентских ордеров на определённую площадку. Германия отменила переходное освобождение, чтобы соответствовать требованиям.
Dusk Trade создаётся как необрокер для токенизированных активов — ММФ, ETF, облигаций, RWА на DuskEVM, с тем чтобы работать как регулируемая MTF в рамках правил ЕС.
А значит, он выходит на рынок, где стандартный «движок» доходов необрокера оказывается незаконным с первого дня.
Три способа финансировать площадку без платежей за поток ордеров.
Явная комиссия — честно и убивает «воронку» бесплатной торговли.
Собственное исполнение. BaFin разъяснил, что исполнение клиентских ордеров из собственной книги обычно выходит за рамки PFOF, при условии, что соблюдается наилучшее исполнение. Но MTF-оператор, который берёт на себя другую сторону клиентского потока, — это ровно тот конфликт, для управления которым и существует лицензирование MTF.
Или комиссионные со стороны эмитента. Размещение, выпуск, расчёты — платит тот, кто приносит актив, а не тот, кто торгует им.
Я предположил, что третий вариант — чистый ответ. Затем я прочитал, за чем следят регуляторы.
Они прямо отслеживают попытки «переименовать» PFOF в завышенные внутригрупповые комиссионные за расчёты.
Это означает, что площадка, владеющая собственной расчётной инфраструктурой — то самое, что делает биржа, «родная» для цепочки, — находится ровно в той зоне, на которую супервизоры смотрят особенно пристально.
Я проверил обе сети, пока писал это. Mainnet: 68 167 транзакций с момента genesis, и каждая недавняя — операция стейкинга; две из них не прошли. Testnet: 218 709 — объём в три раза больше, с типами транзакций, которых нет в mainnet. Тестовая среда более загружена, чем живая.
Вертикальная интеграция — это тезис для токенизированных рынков: выпуск, торговля и расчёты в одной среде. Также это структура, которую регуляторам сложнее всего оценить по стоимости.
Владеть всем стеком — это и есть продукт. И именно это — риск.
Кто-нибудь видел опубликованную модель комиссий для Dusk Trade?
Шесть недель назад ЕС закрыл дверь для бизнес-модели, на которой держалась индустрия необрокеров.
Статья 39a MiFIR — общеевропейский запрет на оплату за поток ордеров — вступила в силу 1 июля 2026 года. Фирмы больше не могут принимать какие-либо комиссии или выгоды за маршрутизацию клиентских ордеров на определённую площадку. Германия отменила переходное освобождение, чтобы соответствовать требованиям.
Dusk Trade создаётся как необрокер для токенизированных активов — ММФ, ETF, облигаций, RWА на DuskEVM, с тем чтобы работать как регулируемая MTF в рамках правил ЕС.
А значит, он выходит на рынок, где стандартный «движок» доходов необрокера оказывается незаконным с первого дня.
Три способа финансировать площадку без платежей за поток ордеров.
Явная комиссия — честно и убивает «воронку» бесплатной торговли.
Собственное исполнение. BaFin разъяснил, что исполнение клиентских ордеров из собственной книги обычно выходит за рамки PFOF, при условии, что соблюдается наилучшее исполнение. Но MTF-оператор, который берёт на себя другую сторону клиентского потока, — это ровно тот конфликт, для управления которым и существует лицензирование MTF.
Или комиссионные со стороны эмитента. Размещение, выпуск, расчёты — платит тот, кто приносит актив, а не тот, кто торгует им.
Я предположил, что третий вариант — чистый ответ. Затем я прочитал, за чем следят регуляторы.
Они прямо отслеживают попытки «переименовать» PFOF в завышенные внутригрупповые комиссионные за расчёты.
Это означает, что площадка, владеющая собственной расчётной инфраструктурой — то самое, что делает биржа, «родная» для цепочки, — находится ровно в той зоне, на которую супервизоры смотрят особенно пристально.
Я проверил обе сети, пока писал это. Mainnet: 68 167 транзакций с момента genesis, и каждая недавняя — операция стейкинга; две из них не прошли. Testnet: 218 709 — объём в три раза больше, с типами транзакций, которых нет в mainnet. Тестовая среда более загружена, чем живая.
Вертикальная интеграция — это тезис для токенизированных рынков: выпуск, торговля и расчёты в одной среде. Также это структура, которую регуляторам сложнее всего оценить по стоимости.
Владеть всем стеком — это и есть продукт. И именно это — риск.
Кто-нибудь видел опубликованную модель комиссий для Dusk Trade?
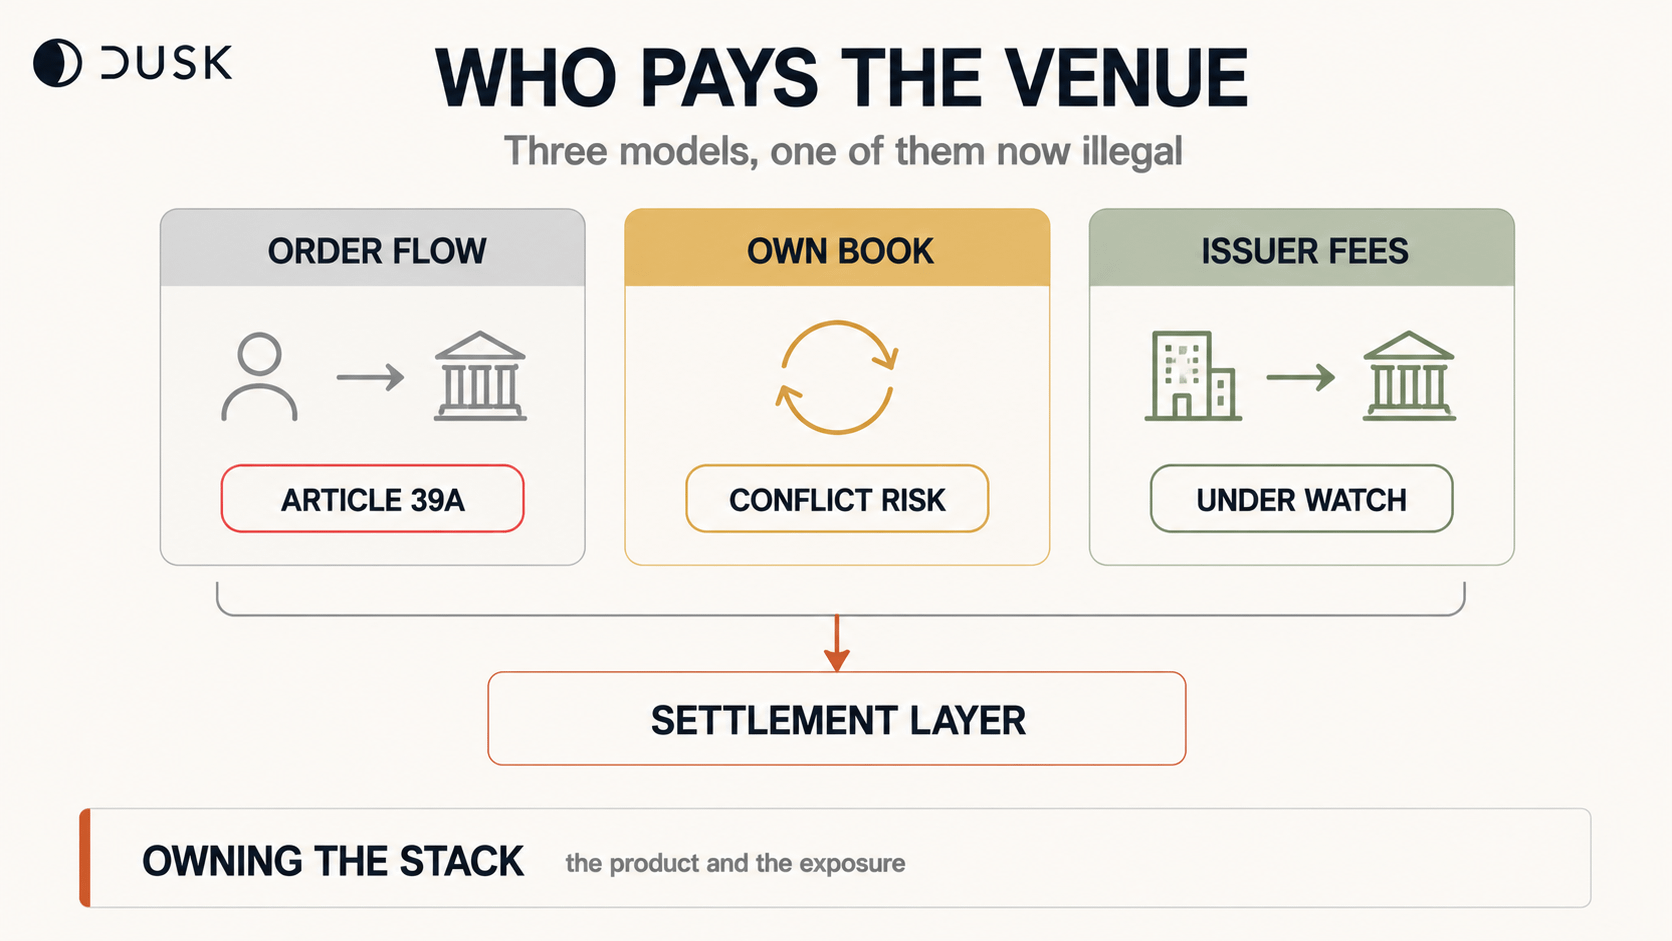
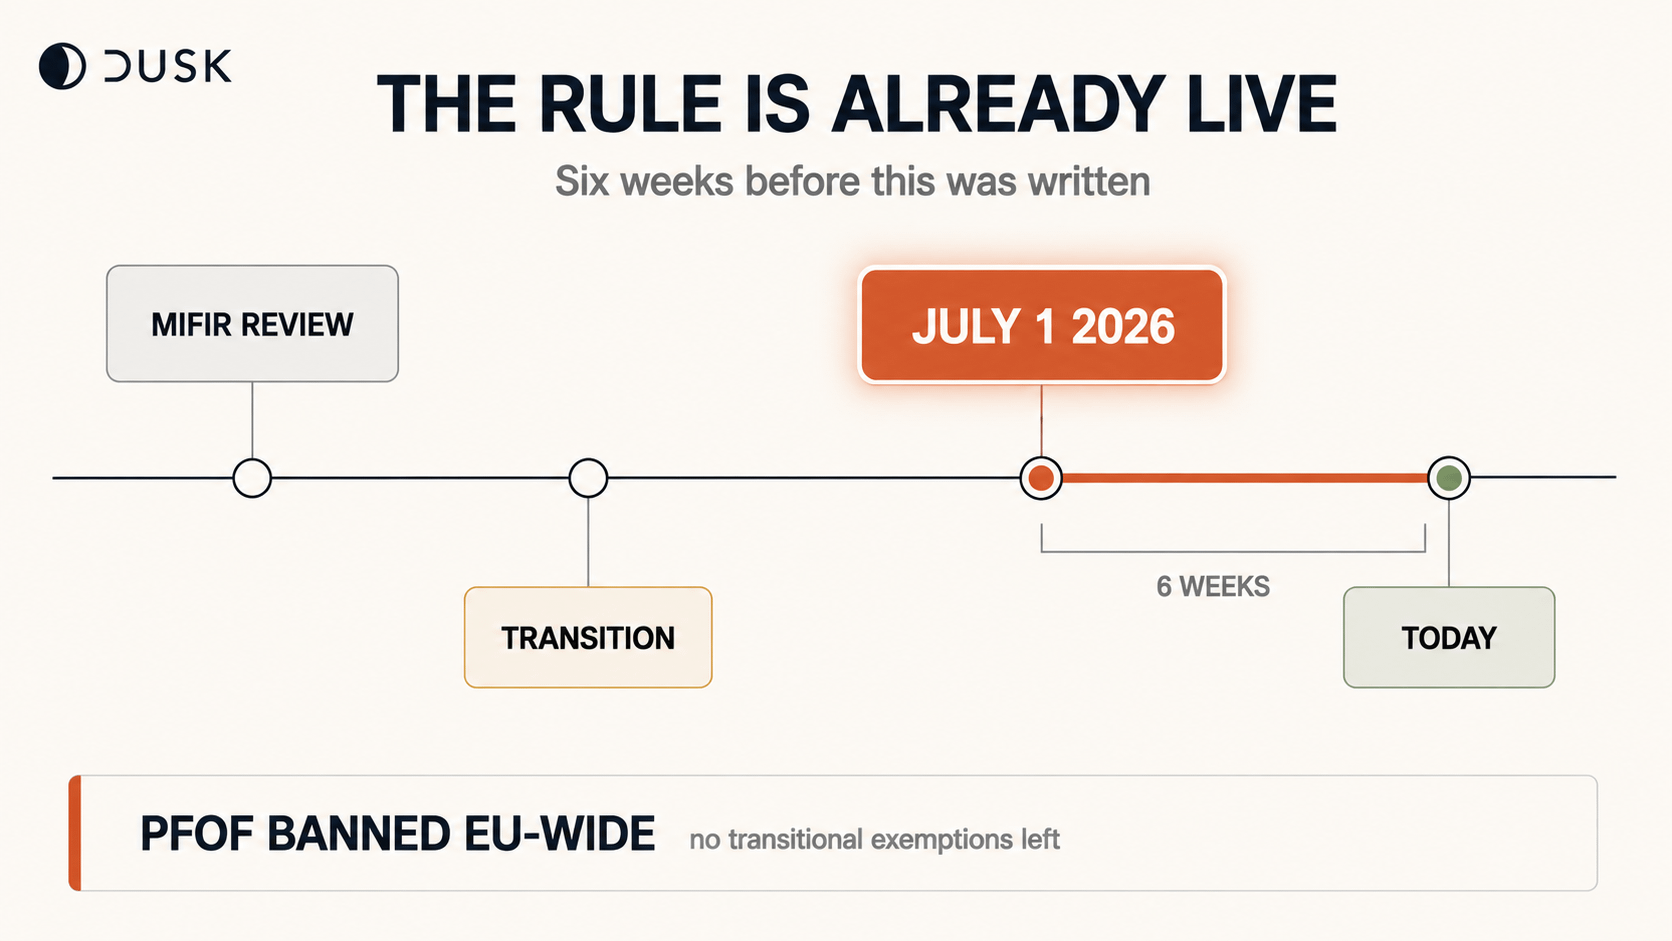
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 проголосовали • Голосование закрыто
9
·
--
Рост
Под книгой ордеров есть полоска B/S. Я считал её подсказкой о направлении. Проверил на четырех тикерах и правило сломалось.
Полоска показывает долю заявок на покупку против продаж в видимой книге. Логика: больше покупателей — цена вверх.
Снял четыре bStocks в 14:50, один момент.
$ALABB : B 25,05% - изменение -9,57%
SOXSB: B 52,09% - изменение +10,11%
SNXXB: B 55,21% - изменение -2,04%
$MSTRB : B 74,30% - изменение +2,87%
На краях правило работает. Меньше всего покупателей у ALABB — и он упал глубже всего. Больше всего в MSTRB — и он в плюсе.
Теперь середина.
SOXSB и SNXXB почти одинаковые: 52,09% против 55,21%, разница 3 пункта.
Изменение за сутки: +10,11% против -2,04%. Разница 12 пунктов.
Три пункта в книге и двенадцать в цене. Правило здесь не объясняет ничего.
Корреляция по четырем точкам r = 0,63. Похоже, связь есть, но на такой выборке это ничего не доказывает.
Вот где я ошибался. Полоска показывает книгу сейчас, в эту секунду. Изменение за 24 часа показывает то, что уже произошло. Я сравнивал текущий срез с прошлым днём и ждал, что одно объяснит другое.
Практически: читать полоску как состояние очереди в эту минуту, а не как прогноз.
Ограничения: четыре тикера, один срез. Для вывода нужны десятки замеров в разные дни.
Книга говорит, кто стоит сейчас. Не говорит, кто придёт.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Под книгой ордеров есть полоска B/S. Я считал её подсказкой о направлении. Проверил на четырех тикерах и правило сломалось.
Полоска показывает долю заявок на покупку против продаж в видимой книге. Логика: больше покупателей — цена вверх.
Снял четыре bStocks в 14:50, один момент.
$ALABB : B 25,05% - изменение -9,57%
SOXSB: B 52,09% - изменение +10,11%
SNXXB: B 55,21% - изменение -2,04%
$MSTRB : B 74,30% - изменение +2,87%
На краях правило работает. Меньше всего покупателей у ALABB — и он упал глубже всего. Больше всего в MSTRB — и он в плюсе.
Теперь середина.
SOXSB и SNXXB почти одинаковые: 52,09% против 55,21%, разница 3 пункта.
Изменение за сутки: +10,11% против -2,04%. Разница 12 пунктов.
Три пункта в книге и двенадцать в цене. Правило здесь не объясняет ничего.
Корреляция по четырем точкам r = 0,63. Похоже, связь есть, но на такой выборке это ничего не доказывает.
Вот где я ошибался. Полоска показывает книгу сейчас, в эту секунду. Изменение за 24 часа показывает то, что уже произошло. Я сравнивал текущий срез с прошлым днём и ждал, что одно объяснит другое.
Практически: читать полоску как состояние очереди в эту минуту, а не как прогноз.
Ограничения: четыре тикера, один срез. Для вывода нужны десятки замеров в разные дни.
Книга говорит, кто стоит сейчас. Не говорит, кто придёт.
@BinanceCIS #bStocksCIS
Полоска показывает долю заявок на покупку против продаж в видимой книге. Логика: больше покупателей — цена вверх.
Снял четыре bStocks в 14:50, один момент.
$ALABB : B 25,05% - изменение -9,57%
SOXSB: B 52,09% - изменение +10,11%
SNXXB: B 55,21% - изменение -2,04%
$MSTRB : B 74,30% - изменение +2,87%
На краях правило работает. Меньше всего покупателей у ALABB — и он упал глубже всего. Больше всего в MSTRB — и он в плюсе.
Теперь середина.
SOXSB и SNXXB почти одинаковые: 52,09% против 55,21%, разница 3 пункта.
Изменение за сутки: +10,11% против -2,04%. Разница 12 пунктов.
Три пункта в книге и двенадцать в цене. Правило здесь не объясняет ничего.
Корреляция по четырем точкам r = 0,63. Похоже, связь есть, но на такой выборке это ничего не доказывает.
Вот где я ошибался. Полоска показывает книгу сейчас, в эту секунду. Изменение за 24 часа показывает то, что уже произошло. Я сравнивал текущий срез с прошлым днём и ждал, что одно объяснит другое.
Практически: читать полоску как состояние очереди в эту минуту, а не как прогноз.
Ограничения: четыре тикера, один срез. Для вывода нужны десятки замеров в разные дни.
Книга говорит, кто стоит сейчас. Не говорит, кто придёт.
@BinanceCIS #bStocksCIS
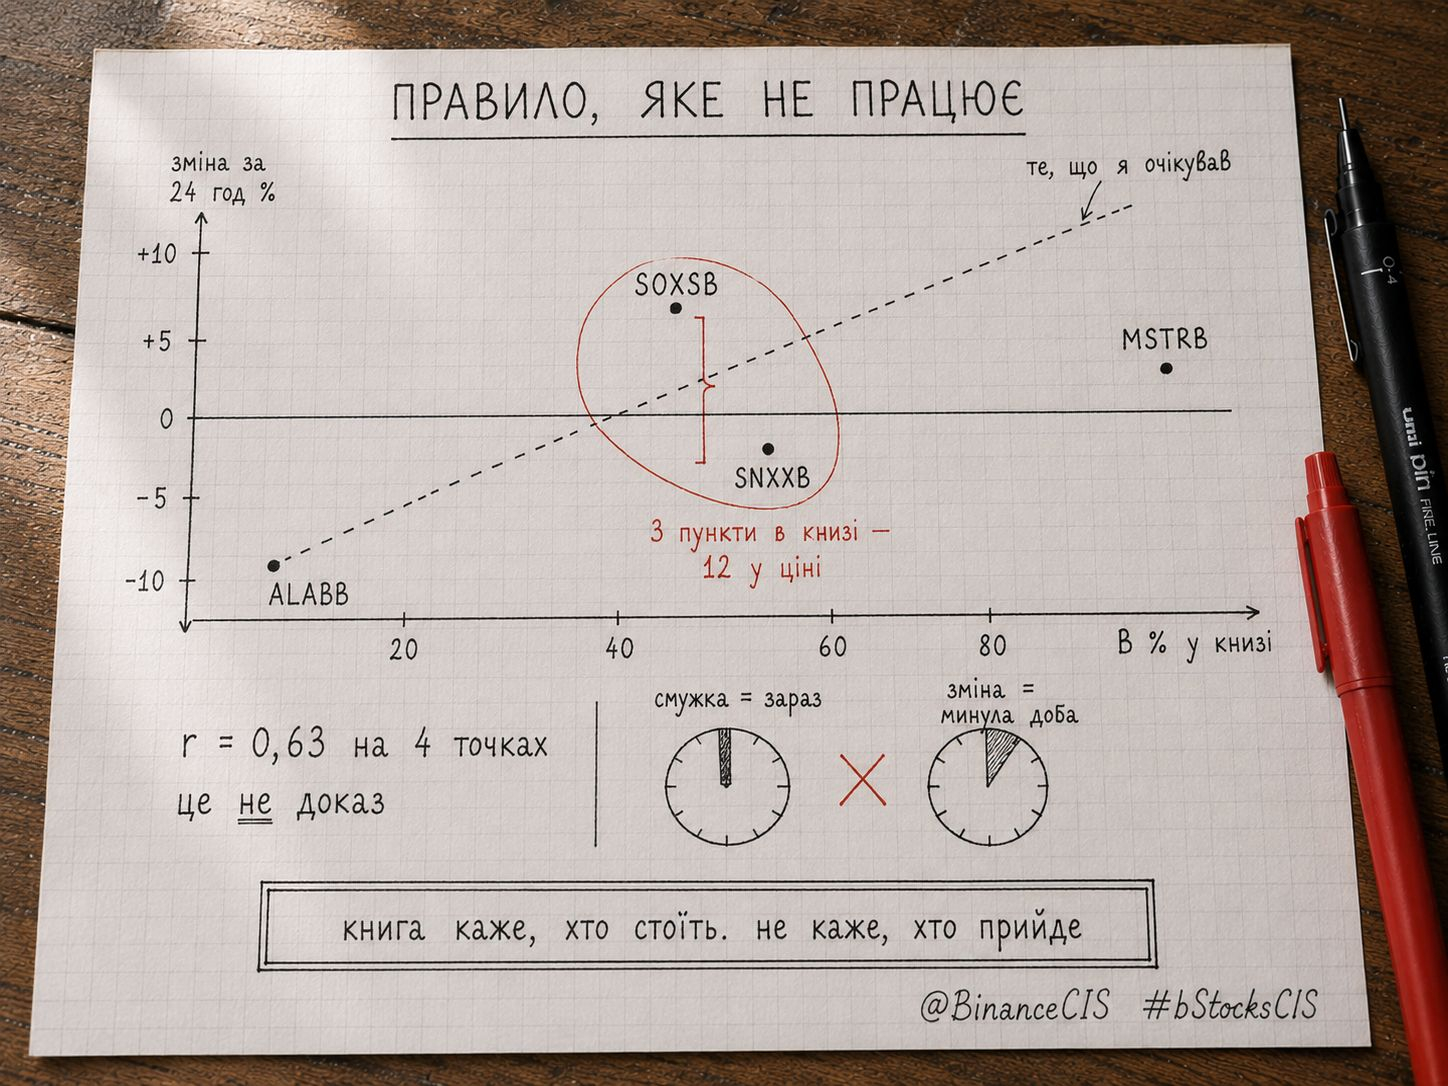
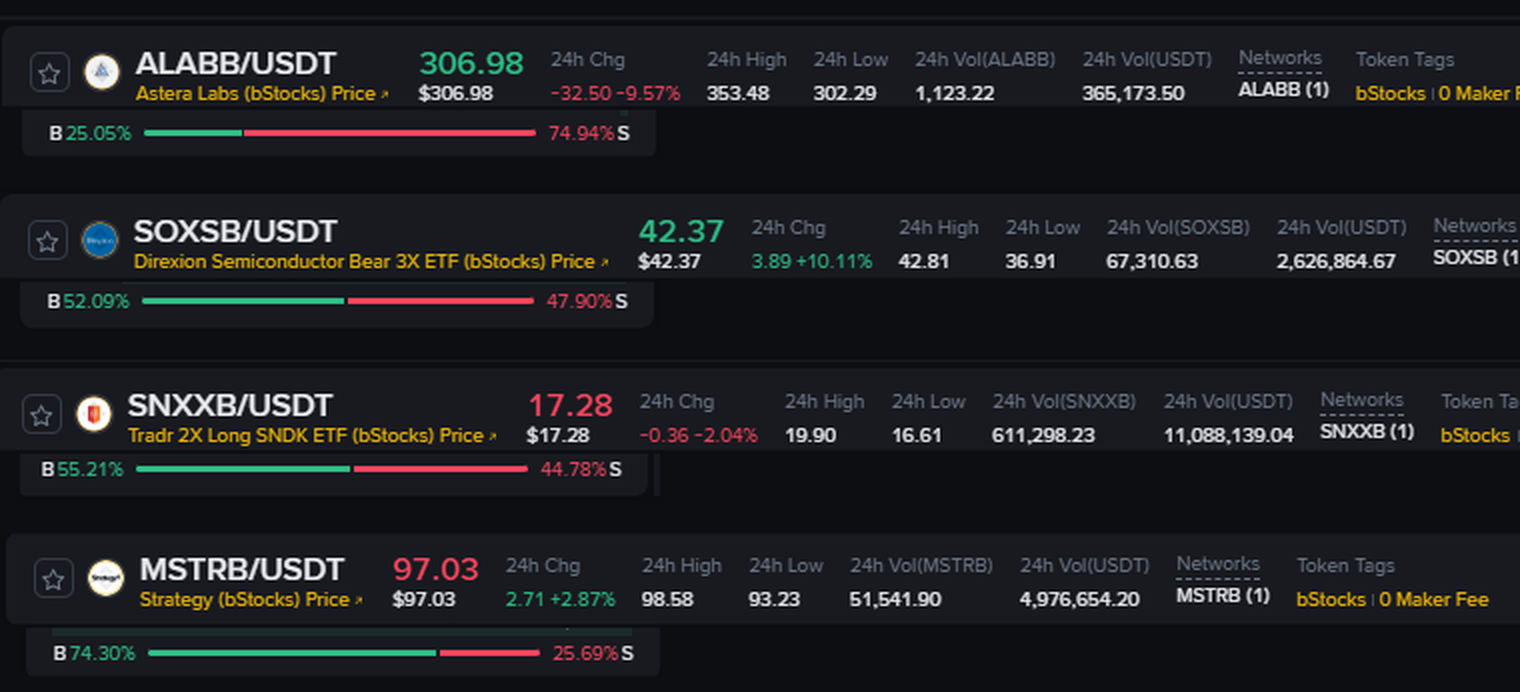
6
4
104
·
--
Частичная правда
Я предположил, что TermMax — это ещё один форк Pendle. Затем я разделил два числа на его странице в DefiLlama и получил результат, которого не ожидал.
Активные займы: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% утилизации.
Это высоко. Рынки стейблкоиновых монет Aave обычно находятся где-то в диапазоне 50–70%. Моя первая мысль была: возможно, я неверно прочитал метрику — 87% в протоколе, о котором большинство людей даже не слышали, казалось неправильным.
Поэтому я перепроверил, что именно такое TermMax, и число перестало выглядеть странным.
Здесь нет кривой утилизации. Каждый рынок чеканит FT (бездисконтную облигацию с нулевым купоном: 1 FT погашается за 1 debt-токен в момент зрелости) и XT, где FT + XT всегда равно 1. Заёмщик чеканит FT под залог, а затем продаёт его с дисконтом — этот дисконт и есть фиксированная ставка. Капитал не простаивает, ожидая кривую, которая оценит его. Его подбирают маркет-мейкеры, выставляющие диапазонные кривые, либо его вообще там нет.
Затем я заметил ещё кое-что на той же странице.
Годовые комиссии: $315,653.62
Годовая выручка: $313,945.62
Это разрыв на $1,708. 99.46% комиссий напрямую конвертируются в выручку протокола. Методология DefiLlama говорит, что эти комиссии поступают из трёх источников: протокольные комиссии по FT, дисконтированные к базовому активу, ликвидационные комиссии по залогу GT и performance fees.
Теперь часть, которую я не собираюсь приукрашивать. Документы оценивают 40M $TMX pre-mine по $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
Это крайне дорогой мультипликатор при очень небольшой базе комиссий. Высокая утилизация на $31m всё равно это только $31m.
Одновременно верны две вещи: механизм действительно отличается от пула кредитования, а выручка крошечная. Я публикую и то, и другое.
Скриншот — DefiLlama, 17 августа 2026. Проверьте сами.
@termmax #TermMax
Я предположил, что TermMax — это ещё один форк Pendle. Затем я разделил два числа на его странице в DefiLlama и получил результат, которого не ожидал.
Активные займы: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% утилизации.
Это высоко. Рынки стейблкоиновых монет Aave обычно находятся где-то в диапазоне 50–70%. Моя первая мысль была: возможно, я неверно прочитал метрику — 87% в протоколе, о котором большинство людей даже не слышали, казалось неправильным.
Поэтому я перепроверил, что именно такое TermMax, и число перестало выглядеть странным.
Здесь нет кривой утилизации. Каждый рынок чеканит FT (бездисконтную облигацию с нулевым купоном: 1 FT погашается за 1 debt-токен в момент зрелости) и XT, где FT + XT всегда равно 1. Заёмщик чеканит FT под залог, а затем продаёт его с дисконтом — этот дисконт и есть фиксированная ставка. Капитал не простаивает, ожидая кривую, которая оценит его. Его подбирают маркет-мейкеры, выставляющие диапазонные кривые, либо его вообще там нет.
Затем я заметил ещё кое-что на той же странице.
Годовые комиссии: $315,653.62
Годовая выручка: $313,945.62
Это разрыв на $1,708. 99.46% комиссий напрямую конвертируются в выручку протокола. Методология DefiLlama говорит, что эти комиссии поступают из трёх источников: протокольные комиссии по FT, дисконтированные к базовому активу, ликвидационные комиссии по залогу GT и performance fees.
Теперь часть, которую я не собираюсь приукрашивать. Документы оценивают 40M $TMX pre-mine по $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
Это крайне дорогой мультипликатор при очень небольшой базе комиссий. Высокая утилизация на $31m всё равно это только $31m.
Одновременно верны две вещи: механизм действительно отличается от пула кредитования, а выручка крошечная. Я публикую и то, и другое.
Скриншот — DefiLlama, 17 августа 2026. Проверьте сами.
@TermMax #TermMax
Активные займы: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% утилизации.
Это высоко. Рынки стейблкоиновых монет Aave обычно находятся где-то в диапазоне 50–70%. Моя первая мысль была: возможно, я неверно прочитал метрику — 87% в протоколе, о котором большинство людей даже не слышали, казалось неправильным.
Поэтому я перепроверил, что именно такое TermMax, и число перестало выглядеть странным.
Здесь нет кривой утилизации. Каждый рынок чеканит FT (бездисконтную облигацию с нулевым купоном: 1 FT погашается за 1 debt-токен в момент зрелости) и XT, где FT + XT всегда равно 1. Заёмщик чеканит FT под залог, а затем продаёт его с дисконтом — этот дисконт и есть фиксированная ставка. Капитал не простаивает, ожидая кривую, которая оценит его. Его подбирают маркет-мейкеры, выставляющие диапазонные кривые, либо его вообще там нет.
Затем я заметил ещё кое-что на той же странице.
Годовые комиссии: $315,653.62
Годовая выручка: $313,945.62
Это разрыв на $1,708. 99.46% комиссий напрямую конвертируются в выручку протокола. Методология DefiLlama говорит, что эти комиссии поступают из трёх источников: протокольные комиссии по FT, дисконтированные к базовому активу, ликвидационные комиссии по залогу GT и performance fees.
Теперь часть, которую я не собираюсь приукрашивать. Документы оценивают 40M $TMX pre-mine по $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
Это крайне дорогой мультипликатор при очень небольшой базе комиссий. Высокая утилизация на $31m всё равно это только $31m.
Одновременно верны две вещи: механизм действительно отличается от пула кредитования, а выручка крошечная. Я публикую и то, и другое.
Скриншот — DefiLlama, 17 августа 2026. Проверьте сами.
@TermMax #TermMax
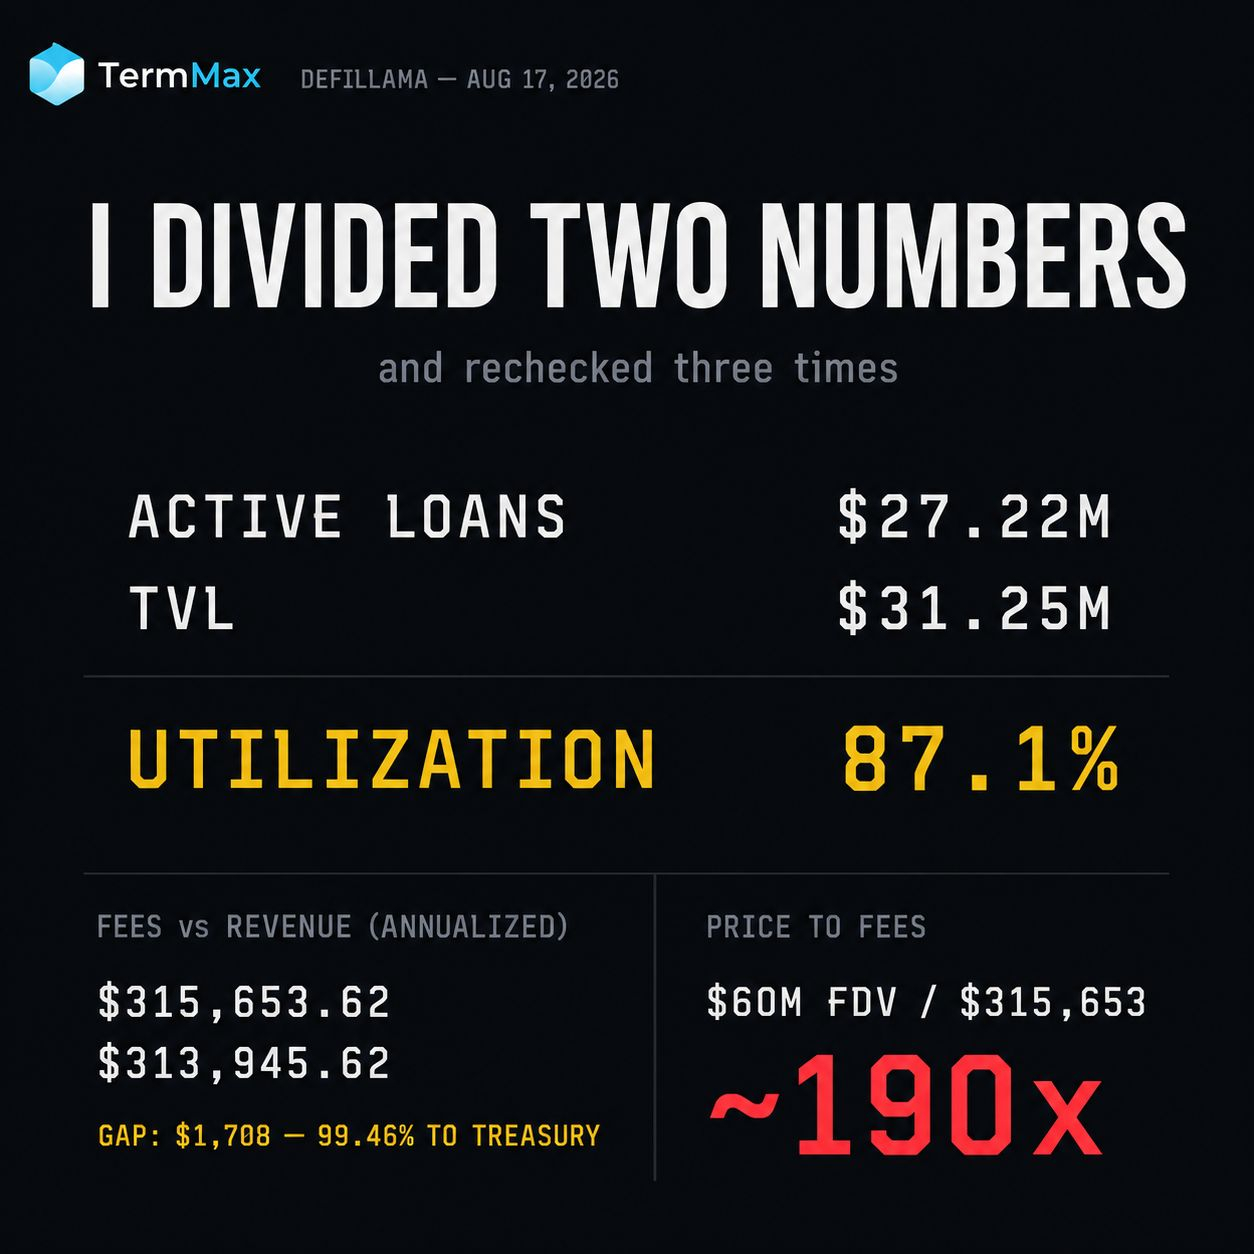
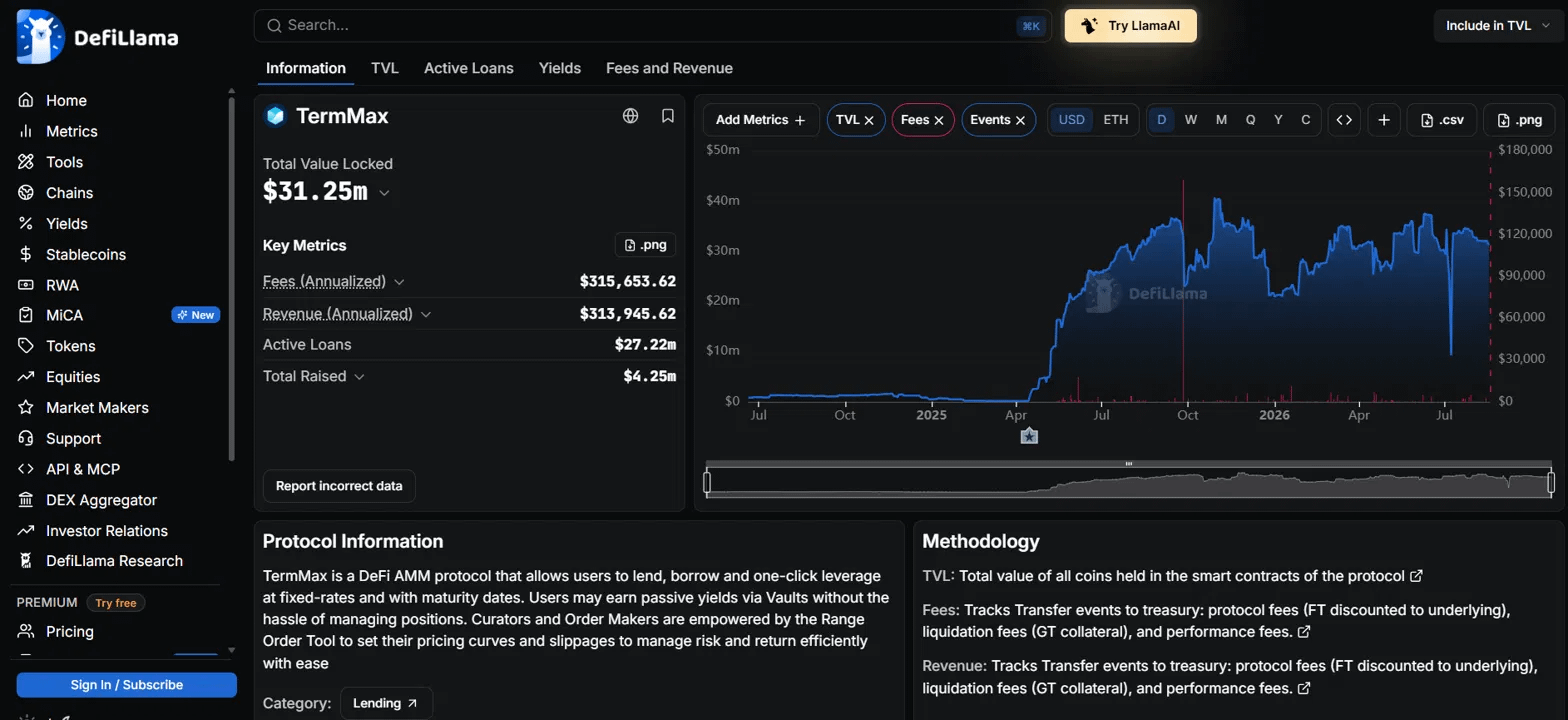
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Все делают скриншоты Dusk Explorer. Почти никто не перечитывает его второй раз.
Я проверил одну и ту же страницу с разницей в 39 часов, и одна пара чисел тихо сдвинулась.
Активные провайдеры: 170 → 175
Ожидающие провайдеры: 26 → 20
Шестеро покинули очередь. Пятеро стали активными. Вот так происходит жизненный цикл стейкинга прямо перед вами — и это первое на этой цепочке, что выглядит так, будто оператор принимает решение, а не протокол сам себя поддерживает.
Dusk не активирует стейк сразу. Новый стейк ждёт границы эпохи, прежде чем начнёт учитываться в консенсусе. Между моими двумя просмотрами прошло примерно 6,6 эпох, и очередь сократилась на шесть.
А потом число, которое повело себя иначе.
Ожидающий стейк вырос за то же окно — с 11,39M до 11,97M. Шестеро провайдеров вышли из очереди, но очередь всё равно увеличилась. Новые капиталы приходили быстрее, чем их успевали обработать.
Сменилась и структура. Средний стейк на одного ожидающего провайдера поднялся с 0,438M до 0,599M DUSK. Средний стейк на одного активного провайдера снизился с 1,151M до 1,127M.
Сложите это вместе — и получите: меньшие операторы активируются, а более крупные всё ещё ждут. Активный набор расширяется, но его средний вес становится тоньше.
Для цепочки, которая продаёт детерминированную финальность регулируемым площадкам, это более интересный показатель, чем TPS. Общий стейк сейчас 197,14M против примерно 603M в обращении — около 33% заблокировано. В среднем активный провайдер держит ~1,13M DUSK — больше чем в тысячу раз, чем минимальные 1.000 DUSK.
Транзакции за то же окно: 521 за 14,291 блоков. 3,65% блоков содержали одну — выше, чем 3,2%, которые я измерял несколько дней назад. Типы: STAKE, UNSTAKE, WITHDRAW. Всё ещё нет переводов.
Так что сеть не простаивает — просто всё движение происходит там, где люди решают, запускать ли это.
Что я не могу понять из Explorer: активировал ли тот шестой ожидающий провайдер и сразу же сделал unstake, или вообще не активировался? Это разные истории, а UI их не различает.
Куда делся шестой ожидающий провайдер?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Все делают скриншоты Dusk Explorer. Почти никто не перечитывает его второй раз.
Я проверил одну и ту же страницу с разницей в 39 часов, и одна пара чисел тихо сдвинулась.
Активные провайдеры: 170 → 175
Ожидающие провайдеры: 26 → 20
Шестеро покинули очередь. Пятеро стали активными. Вот так происходит жизненный цикл стейкинга прямо перед вами — и это первое на этой цепочке, что выглядит так, будто оператор принимает решение, а не протокол сам себя поддерживает.
Dusk не активирует стейк сразу. Новый стейк ждёт границы эпохи, прежде чем начнёт учитываться в консенсусе. Между моими двумя просмотрами прошло примерно 6,6 эпох, и очередь сократилась на шесть.
А потом число, которое повело себя иначе.
Ожидающий стейк вырос за то же окно — с 11,39M до 11,97M. Шестеро провайдеров вышли из очереди, но очередь всё равно увеличилась. Новые капиталы приходили быстрее, чем их успевали обработать.
Сменилась и структура. Средний стейк на одного ожидающего провайдера поднялся с 0,438M до 0,599M DUSK. Средний стейк на одного активного провайдера снизился с 1,151M до 1,127M.
Сложите это вместе — и получите: меньшие операторы активируются, а более крупные всё ещё ждут. Активный набор расширяется, но его средний вес становится тоньше.
Для цепочки, которая продаёт детерминированную финальность регулируемым площадкам, это более интересный показатель, чем TPS. Общий стейк сейчас 197,14M против примерно 603M в обращении — около 33% заблокировано. В среднем активный провайдер держит ~1,13M DUSK — больше чем в тысячу раз, чем минимальные 1.000 DUSK.
Транзакции за то же окно: 521 за 14,291 блоков. 3,65% блоков содержали одну — выше, чем 3,2%, которые я измерял несколько дней назад. Типы: STAKE, UNSTAKE, WITHDRAW. Всё ещё нет переводов.
Так что сеть не простаивает — просто всё движение происходит там, где люди решают, запускать ли это.
Что я не могу понять из Explorer: активировал ли тот шестой ожидающий провайдер и сразу же сделал unstake, или вообще не активировался? Это разные истории, а UI их не различает.
Куда делся шестой ожидающий провайдер?
Все делают скриншоты Dusk Explorer. Почти никто не перечитывает его второй раз.
Я проверил одну и ту же страницу с разницей в 39 часов, и одна пара чисел тихо сдвинулась.
Активные провайдеры: 170 → 175
Ожидающие провайдеры: 26 → 20
Шестеро покинули очередь. Пятеро стали активными. Вот так происходит жизненный цикл стейкинга прямо перед вами — и это первое на этой цепочке, что выглядит так, будто оператор принимает решение, а не протокол сам себя поддерживает.
Dusk не активирует стейк сразу. Новый стейк ждёт границы эпохи, прежде чем начнёт учитываться в консенсусе. Между моими двумя просмотрами прошло примерно 6,6 эпох, и очередь сократилась на шесть.
А потом число, которое повело себя иначе.
Ожидающий стейк вырос за то же окно — с 11,39M до 11,97M. Шестеро провайдеров вышли из очереди, но очередь всё равно увеличилась. Новые капиталы приходили быстрее, чем их успевали обработать.
Сменилась и структура. Средний стейк на одного ожидающего провайдера поднялся с 0,438M до 0,599M DUSK. Средний стейк на одного активного провайдера снизился с 1,151M до 1,127M.
Сложите это вместе — и получите: меньшие операторы активируются, а более крупные всё ещё ждут. Активный набор расширяется, но его средний вес становится тоньше.
Для цепочки, которая продаёт детерминированную финальность регулируемым площадкам, это более интересный показатель, чем TPS. Общий стейк сейчас 197,14M против примерно 603M в обращении — около 33% заблокировано. В среднем активный провайдер держит ~1,13M DUSK — больше чем в тысячу раз, чем минимальные 1.000 DUSK.
Транзакции за то же окно: 521 за 14,291 блоков. 3,65% блоков содержали одну — выше, чем 3,2%, которые я измерял несколько дней назад. Типы: STAKE, UNSTAKE, WITHDRAW. Всё ещё нет переводов.
Так что сеть не простаивает — просто всё движение происходит там, где люди решают, запускать ли это.
Что я не могу понять из Explorer: активировал ли тот шестой ожидающий провайдер и сразу же сделал unstake, или вообще не активировался? Это разные истории, а UI их не различает.
Куда делся шестой ожидающий провайдер?
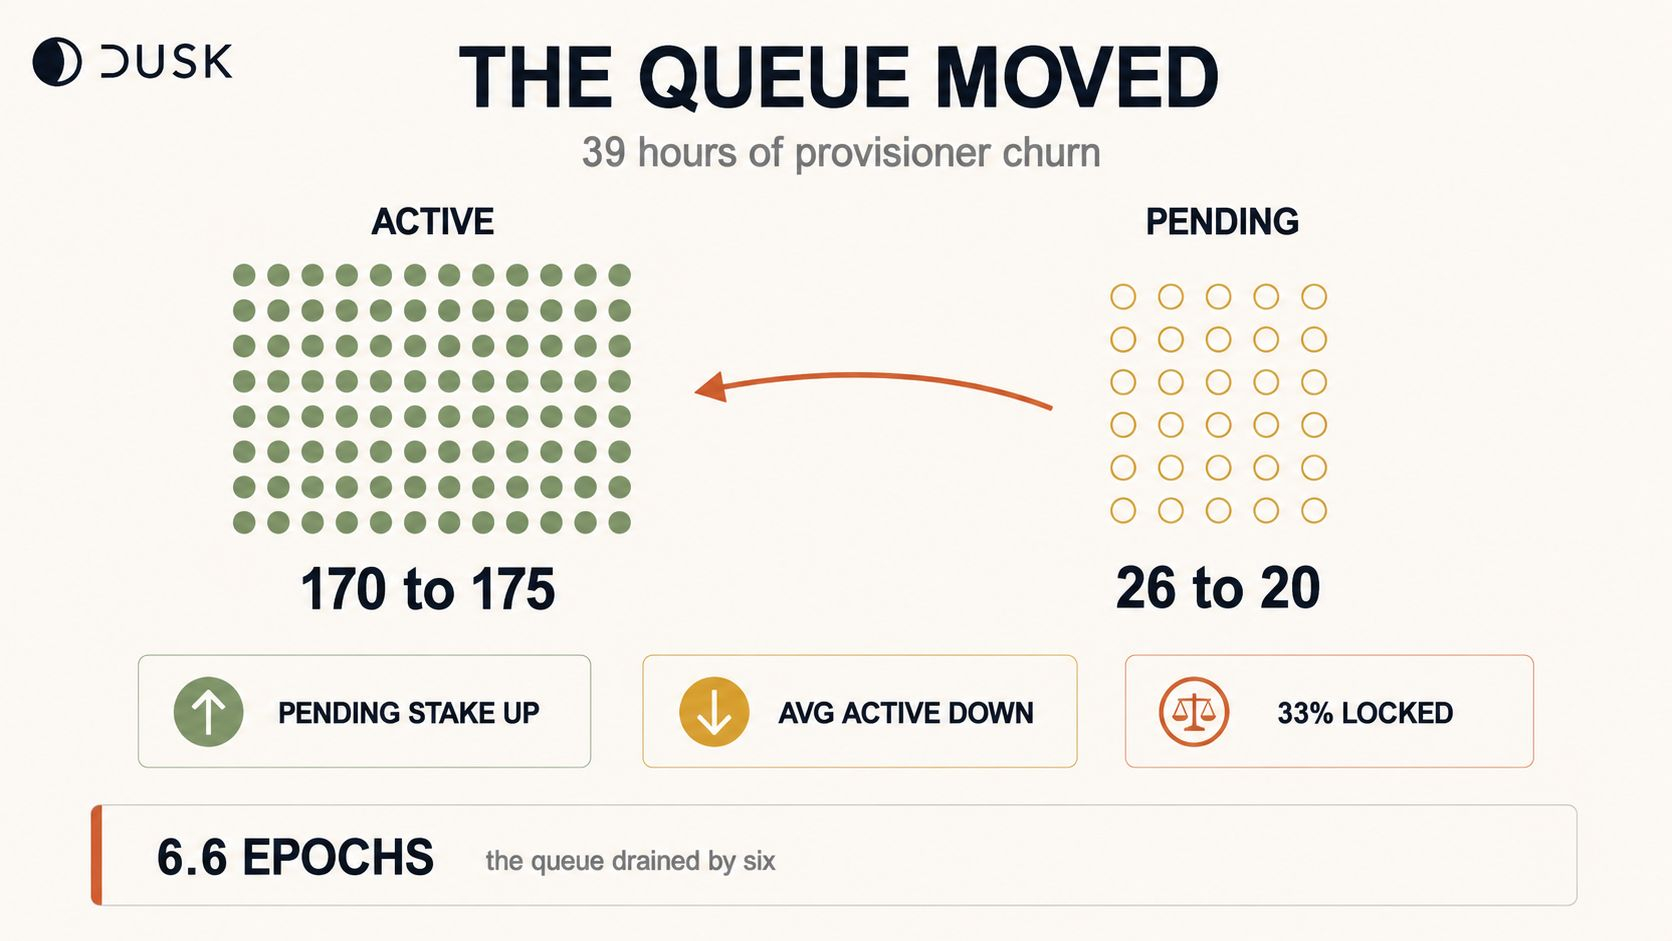
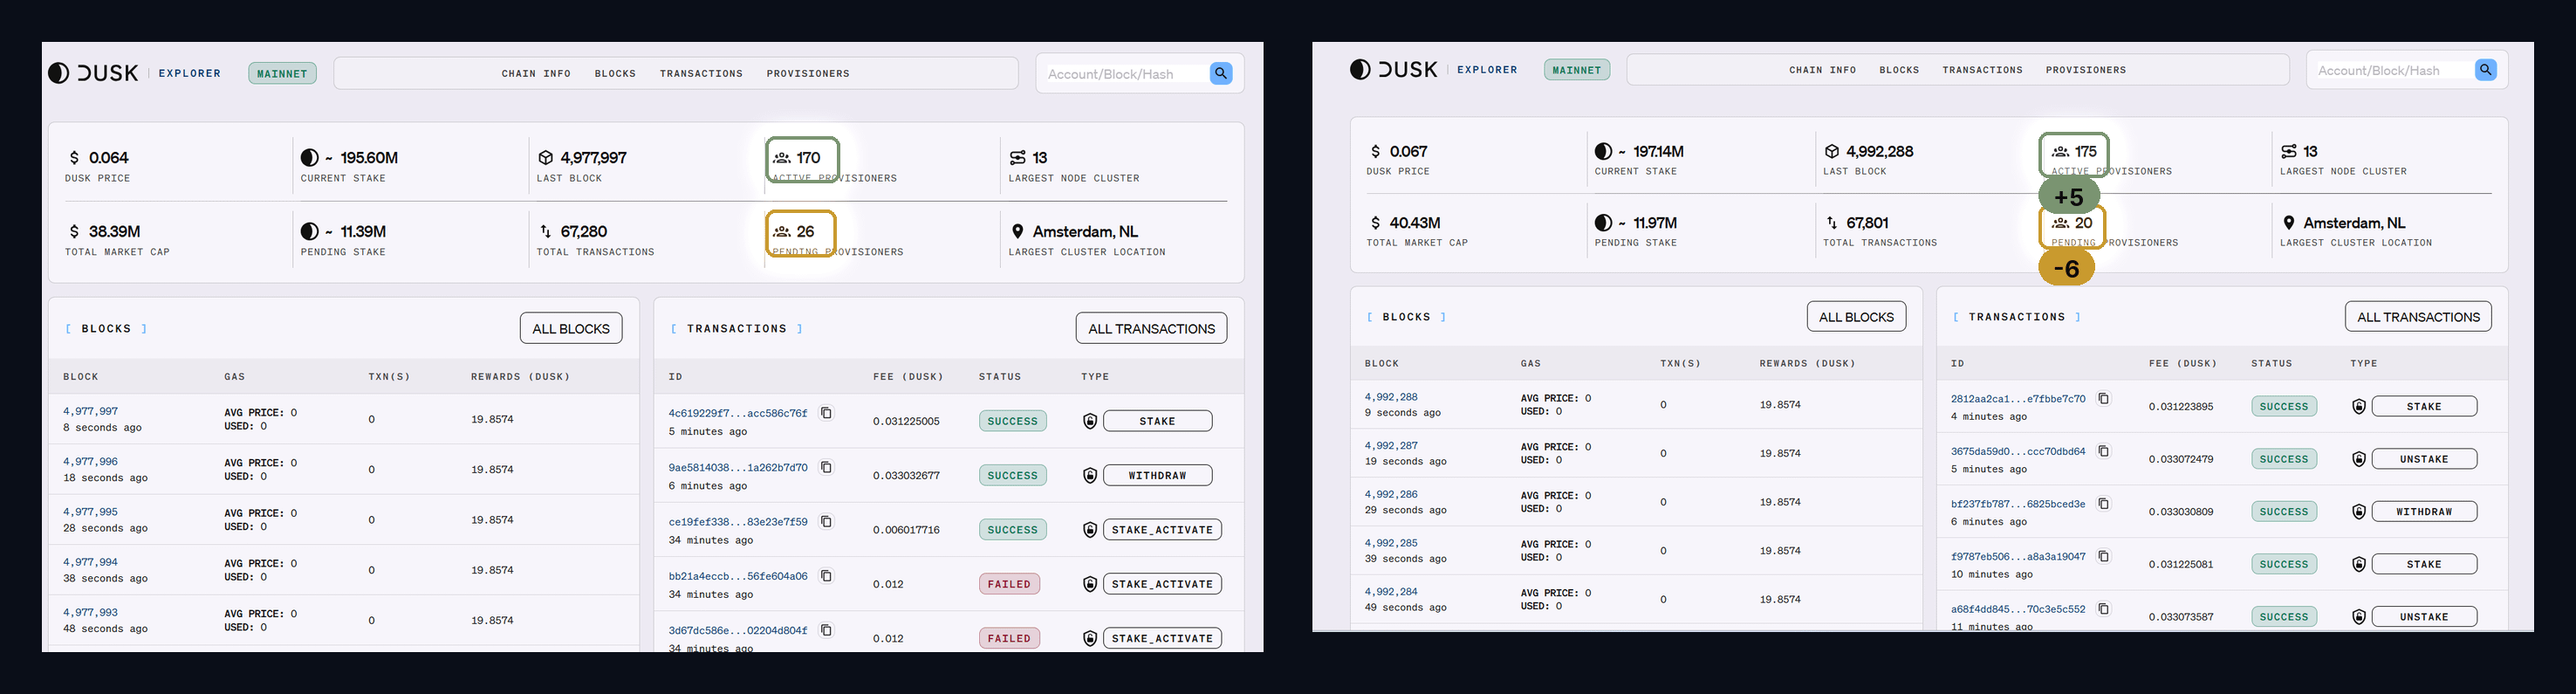
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 проголосовали • Голосование закрыто
86
·
--
Индекс сегодня сказал, что ничего не произошло. Внутри него был целый день.
Отсортировал всю вкладку bStocks по изменению за 24 часа и выписал каждый тикер.
Получилось 66 штук: 20 в минусе, 46 в плюсе.
Сначала посмотрел на $SPYB , токенизированный индекс широкого рынка.
+0,03%
Ноль. День, в котором ничего не произошло.
Затем — страны из списка.
SOXSB: -3,97%
ALABB: +6,05%
Размах:
6,05 + 3,97 = 10,02 пункта.
10,02 ÷ 0,03 = 334
Разброс внутри списка в 334 раза больше, чем движение самого индекса.
Вот где я ошибался. Открывал индекс, чтобы понять настроение рынка. Но индекс — это среднее, и оно врет о том, что на самом деле случилось.
И еще одна деталь, которая убедила, что это не шум. В списке есть пара $SOXLB и $SOXSB — противоположные инструменты на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Зеркало с разницей 0,03. Цены внутри списка держат связь друг с другом, а не гуляют хаотично.
Практически: теперь смотрю не на индекс, а на страны отсортированного списка.
Ограничения: один срез, список выписывал вручную и мог что-то пропустить сверху. 66 — это нижняя граница.
Индекс показывает среднее. Среднее не показывает день.
@BinanceCIS #bStocksCIS
Индекс сегодня сказал, что ничего не произошло. Внутри него был целый день.
Отсортировал всю вкладку bStocks по изменению за 24 часа и выписал каждый тикер.
Получилось 66 штук: 20 в минусе, 46 в плюсе.
Сначала посмотрел на $SPYB , токенизированный индекс широкого рынка.
+0,03%
Ноль. День, в котором ничего не произошло.
Затем — страны из списка.
SOXSB: -3,97%
ALABB: +6,05%
Размах:
6,05 + 3,97 = 10,02 пункта.
10,02 ÷ 0,03 = 334
Разброс внутри списка в 334 раза больше, чем движение самого индекса.
Вот где я ошибался. Открывал индекс, чтобы понять настроение рынка. Но индекс — это среднее, и оно врет о том, что на самом деле случилось.
И еще одна деталь, которая убедила, что это не шум. В списке есть пара $SOXLB и $SOXSB — противоположные инструменты на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Зеркало с разницей 0,03. Цены внутри списка держат связь друг с другом, а не гуляют хаотично.
Практически: теперь смотрю не на индекс, а на страны отсортированного списка.
Ограничения: один срез, список выписывал вручную и мог что-то пропустить сверху. 66 — это нижняя граница.
Индекс показывает среднее. Среднее не показывает день.
@BinanceCIS #bStocksCIS
Отсортировал всю вкладку bStocks по изменению за 24 часа и выписал каждый тикер.
Получилось 66 штук: 20 в минусе, 46 в плюсе.
Сначала посмотрел на $SPYB , токенизированный индекс широкого рынка.
+0,03%
Ноль. День, в котором ничего не произошло.
Затем — страны из списка.
SOXSB: -3,97%
ALABB: +6,05%
Размах:
6,05 + 3,97 = 10,02 пункта.
10,02 ÷ 0,03 = 334
Разброс внутри списка в 334 раза больше, чем движение самого индекса.
Вот где я ошибался. Открывал индекс, чтобы понять настроение рынка. Но индекс — это среднее, и оно врет о том, что на самом деле случилось.
И еще одна деталь, которая убедила, что это не шум. В списке есть пара $SOXLB и $SOXSB — противоположные инструменты на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Зеркало с разницей 0,03. Цены внутри списка держат связь друг с другом, а не гуляют хаотично.
Практически: теперь смотрю не на индекс, а на страны отсортированного списка.
Ограничения: один срез, список выписывал вручную и мог что-то пропустить сверху. 66 — это нижняя граница.
Индекс показывает среднее. Среднее не показывает день.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
«Приватность с соблюдением требований» — это фраза, которую использует каждая RWA-цепочка. Мне стало интересно, во что она разлагается, поэтому я провёл один вечер, читая о том, как Dusk на самом деле структурирует видимость.
Моё исходное предположение: приватность — это переключатель. Включено или выключено. Защищено или публично.
Это неверно, и именно то, как оно неверно, — самое интересное.
Одна транзакция не имеет одного состояния видимости. У неё есть другое — для каждого наблюдателя.
Публичность видит, что произошла валидная транзакция и что сеть её приняла. Не кто, не сколько.
Контрагент видит то, что нужно, чтобы выполнить свою часть. Сумму, актив, статус расчёта.
Оператор площадки видит то, что необходимо, чтобы вести книгу и выполнять собственные обязательства. Позиции, лимиты, экспозицию.
Уполномоченный рецензент видит то, что охватывает его мандат, и только это. Не весь реестр. Не всё навсегда.
Четыре наблюдателя. Одна транзакция. Четыре разных набора данных.
Как только я увидел это так, ограничение дизайна стало очевидным. Полностью прозрачная цепочка даёт всем четырём одинаковое представление, то есть ваши позиции утекут конкурентам. Полностью непрозрачная цепочка даёт всем четырём ничего, то есть ни одна лицензированная организация не сможет работать с ней.
Стек Dusk пытается сделать границу программируемой, а не бинарной — Phoenix для защищённых переводов, Moonlight для сценариев, похожих на публичные аккаунтные потоки, Hedger в DuskEVM, объединяющий гомоморфное шифрование с доказательствами с нулевым разглашением, чтобы площадка могла считать значения, которые она не может прочитать.
Где я действительно не уверен: насколько детально на практике устроен взгляд рецензента. На уровне транзакции? На уровне аккаунта? С временными ограничениями? Материалы описывают возможностmь, а не операционный дефолт — это разные вещи.
Если кто-то уже читал реализацию viewing key (ключа просмотра) в подробностях, то это тот пробел, который я хотел бы закрыть.
Мой вопрос для зала: какой из четырёх взглядов сложнее всего реализовать правильно? Я бы предположил оператора площадки — потому что ему нужно больше всего данных при этом он является наименее доверенной стороной по сравнению с остальными тремя.
#dusk $DUSK @Dusk $BNB $SOL
«Приватность с соблюдением требований» — это фраза, которую использует каждая RWA-цепочка. Мне стало интересно, во что она разлагается, поэтому я провёл один вечер, читая о том, как Dusk на самом деле структурирует видимость.
Моё исходное предположение: приватность — это переключатель. Включено или выключено. Защищено или публично.
Это неверно, и именно то, как оно неверно, — самое интересное.
Одна транзакция не имеет одного состояния видимости. У неё есть другое — для каждого наблюдателя.
Публичность видит, что произошла валидная транзакция и что сеть её приняла. Не кто, не сколько.
Контрагент видит то, что нужно, чтобы выполнить свою часть. Сумму, актив, статус расчёта.
Оператор площадки видит то, что необходимо, чтобы вести книгу и выполнять собственные обязательства. Позиции, лимиты, экспозицию.
Уполномоченный рецензент видит то, что охватывает его мандат, и только это. Не весь реестр. Не всё навсегда.
Четыре наблюдателя. Одна транзакция. Четыре разных набора данных.
Как только я увидел это так, ограничение дизайна стало очевидным. Полностью прозрачная цепочка даёт всем четырём одинаковое представление, то есть ваши позиции утекут конкурентам. Полностью непрозрачная цепочка даёт всем четырём ничего, то есть ни одна лицензированная организация не сможет работать с ней.
Стек Dusk пытается сделать границу программируемой, а не бинарной — Phoenix для защищённых переводов, Moonlight для сценариев, похожих на публичные аккаунтные потоки, Hedger в DuskEVM, объединяющий гомоморфное шифрование с доказательствами с нулевым разглашением, чтобы площадка могла считать значения, которые она не может прочитать.
Где я действительно не уверен: насколько детально на практике устроен взгляд рецензента. На уровне транзакции? На уровне аккаунта? С временными ограничениями? Материалы описывают возможностmь, а не операционный дефолт — это разные вещи.
Если кто-то уже читал реализацию viewing key (ключа просмотра) в подробностях, то это тот пробел, который я хотел бы закрыть.
Мой вопрос для зала: какой из четырёх взглядов сложнее всего реализовать правильно? Я бы предположил оператора площадки — потому что ему нужно больше всего данных при этом он является наименее доверенной стороной по сравнению с остальными тремя.
«Приватность с соблюдением требований» — это фраза, которую использует каждая RWA-цепочка. Мне стало интересно, во что она разлагается, поэтому я провёл один вечер, читая о том, как Dusk на самом деле структурирует видимость.
Моё исходное предположение: приватность — это переключатель. Включено или выключено. Защищено или публично.
Это неверно, и именно то, как оно неверно, — самое интересное.
Одна транзакция не имеет одного состояния видимости. У неё есть другое — для каждого наблюдателя.
Публичность видит, что произошла валидная транзакция и что сеть её приняла. Не кто, не сколько.
Контрагент видит то, что нужно, чтобы выполнить свою часть. Сумму, актив, статус расчёта.
Оператор площадки видит то, что необходимо, чтобы вести книгу и выполнять собственные обязательства. Позиции, лимиты, экспозицию.
Уполномоченный рецензент видит то, что охватывает его мандат, и только это. Не весь реестр. Не всё навсегда.
Четыре наблюдателя. Одна транзакция. Четыре разных набора данных.
Как только я увидел это так, ограничение дизайна стало очевидным. Полностью прозрачная цепочка даёт всем четырём одинаковое представление, то есть ваши позиции утекут конкурентам. Полностью непрозрачная цепочка даёт всем четырём ничего, то есть ни одна лицензированная организация не сможет работать с ней.
Стек Dusk пытается сделать границу программируемой, а не бинарной — Phoenix для защищённых переводов, Moonlight для сценариев, похожих на публичные аккаунтные потоки, Hedger в DuskEVM, объединяющий гомоморфное шифрование с доказательствами с нулевым разглашением, чтобы площадка могла считать значения, которые она не может прочитать.
Где я действительно не уверен: насколько детально на практике устроен взгляд рецензента. На уровне транзакции? На уровне аккаунта? С временными ограничениями? Материалы описывают возможностmь, а не операционный дефолт — это разные вещи.
Если кто-то уже читал реализацию viewing key (ключа просмотра) в подробностях, то это тот пробел, который я хотел бы закрыть.
Мой вопрос для зала: какой из четырёх взглядов сложнее всего реализовать правильно? Я бы предположил оператора площадки — потому что ему нужно больше всего данных при этом он является наименее доверенной стороной по сравнению с остальными тремя.
1
80
·
--
Два bStocks за сутки прошли одинаковое расстояние. Но вход в один стоит в 18 раз дороже.
Открыл $SPCXB и $DELLB в один момент, 17:45.
Диапазон за сутки:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Практически одинаково. Дальше форма ордера.
SPCXB: покупка 139,87, продажа 139,86. Спред 0,01.
DELLB: покупка 491,68, продажа 490,96. Спред 0,72.
В процентах:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Спред шире в 20,5 раза.
Теперь главное. Деллю спред на диапазон, то есть сколько дневного движения съедает сам вход:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Разница в 18 раз.
Ответ в шапке. Объем за сутки:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
В 140 раз меньше.
И еще деталь. В 17:45 последняя сделка в ленте DELLB была в 17:15:40. Полчаса без единой сделки. В SPCXB за то же время сделки шли каждые ~13 секунд.
Вот где я ошибался. Думал, что тонкий рынок это просто меньше участников. На самом деле это налог на вход: на DELLB цене нужно пройти 14,5% дневного размаха, чтобы я только вернулся в ноль.
Ограничения: один срез в 17:45. Спред на тонких парах гуляет, при открытом Nasdaq может быть уже.
Одинаковое расстояние. Разная цена участия.
Теперь перед входом делю спред на диапазон. Три цифры с экрана, одно деление.
Посчитайте свое число по своему тикеру и скиньте.
@BinanceCIS #bStocksCIS
Два bStocks за сутки прошли одинаковое расстояние. Но вход в один стоит в 18 раз дороже.
Открыл $SPCXB и $DELLB в один момент, 17:45.
Диапазон за сутки:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Практически одинаково. Дальше форма ордера.
SPCXB: покупка 139,87, продажа 139,86. Спред 0,01.
DELLB: покупка 491,68, продажа 490,96. Спред 0,72.
В процентах:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Спред шире в 20,5 раза.
Теперь главное. Деллю спред на диапазон, то есть сколько дневного движения съедает сам вход:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Разница в 18 раз.
Ответ в шапке. Объем за сутки:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
В 140 раз меньше.
И еще деталь. В 17:45 последняя сделка в ленте DELLB была в 17:15:40. Полчаса без единой сделки. В SPCXB за то же время сделки шли каждые ~13 секунд.
Вот где я ошибался. Думал, что тонкий рынок это просто меньше участников. На самом деле это налог на вход: на DELLB цене нужно пройти 14,5% дневного размаха, чтобы я только вернулся в ноль.
Ограничения: один срез в 17:45. Спред на тонких парах гуляет, при открытом Nasdaq может быть уже.
Одинаковое расстояние. Разная цена участия.
Теперь перед входом делю спред на диапазон. Три цифры с экрана, одно деление.
Посчитайте свое число по своему тикеру и скиньте.
@BinanceCIS #bStocksCIS
Открыл $SPCXB и $DELLB в один момент, 17:45.
Диапазон за сутки:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Практически одинаково. Дальше форма ордера.
SPCXB: покупка 139,87, продажа 139,86. Спред 0,01.
DELLB: покупка 491,68, продажа 490,96. Спред 0,72.
В процентах:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Спред шире в 20,5 раза.
Теперь главное. Деллю спред на диапазон, то есть сколько дневного движения съедает сам вход:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Разница в 18 раз.
Ответ в шапке. Объем за сутки:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
В 140 раз меньше.
И еще деталь. В 17:45 последняя сделка в ленте DELLB была в 17:15:40. Полчаса без единой сделки. В SPCXB за то же время сделки шли каждые ~13 секунд.
Вот где я ошибался. Думал, что тонкий рынок это просто меньше участников. На самом деле это налог на вход: на DELLB цене нужно пройти 14,5% дневного размаха, чтобы я только вернулся в ноль.
Ограничения: один срез в 17:45. Спред на тонких парах гуляет, при открытом Nasdaq может быть уже.
Одинаковое расстояние. Разная цена участия.
Теперь перед входом делю спред на диапазон. Три цифры с экрана, одно деление.
Посчитайте свое число по своему тикеру и скиньте.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
Сегодня я дважды проверил обозреватель Dusk, примерно с разницей в пять часов. Хотел получить дельту, а не снимок — средние значения за всё время скрывают то, что происходит прямо сейчас.
Первое чтение: блок 4 976 167, всего транзакций 67 221.
Второе чтение: блок 4 977 997, всего транзакций 67 280.
Итак, за это окно цепочка произвела 1 830 блоков и обработала 59 транзакций.
Это 3,2% блоков, несущих хоть что-то. Больше, чем показатель за всё время — 1,35%, что меня действительно удивило: активность растёт, просто с очень низкой базы. Примерно 12 транзакций в час.
Эмиссия за то же окно: 1 830 × 19,8574 = 36 339 DUSK.
Разделите на 59 — и получится около 616 DUSK, выпущенных на каждую обработанную транзакцию. Платежи, которые я наблюдал при подтверждении, были 0,006; 0,012; 0,012; 0,031; 0,033.
Но деталь, которая по-настоящему остановила меня, — это типы транзакций. STAKE. WITHDRAW. STAKE_ACTIVATE — три из них, и два из них не прошли.
Ни одной передачи. Ни одного вызова контракта.
Всё, что сейчас движется в Dusk, — это сеть, поддерживающая сама себя.
Ожидающий стейк вырос с 10,97 млн до 11,39 млн за те же пять часов, так что капитал по-прежнему закоммитен. Это реальный сигнал, и я не хочу отмахиваться от него.
Честные оговорки: пять часов — узкое окно, и вполне могло попасть на нерабочее время. А стейкинговый трафик — это реальное использование: набор валидаторов, обеспечивающий безопасность цепочки, — это не «ничего».
Тем не менее, для инфраструктуры, созданной специально для переноса регулируемых ценных бумаг, наблюдаемая нагрузка сегодня — это набор валидаторов, который поддерживает работоспособность сам себя.
Что изменило бы моё впечатление: первый блок, который я открою, и в котором будет передача, сделанная кем-то, потому что он хотел переместить стоимость, а не потому, что он управлял стейком.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Сегодня я дважды проверил обозреватель Dusk, примерно с разницей в пять часов. Хотел получить дельту, а не снимок — средние значения за всё время скрывают то, что происходит прямо сейчас.
Первое чтение: блок 4 976 167, всего транзакций 67 221.
Второе чтение: блок 4 977 997, всего транзакций 67 280.
Итак, за это окно цепочка произвела 1 830 блоков и обработала 59 транзакций.
Это 3,2% блоков, несущих хоть что-то. Больше, чем показатель за всё время — 1,35%, что меня действительно удивило: активность растёт, просто с очень низкой базы. Примерно 12 транзакций в час.
Эмиссия за то же окно: 1 830 × 19,8574 = 36 339 DUSK.
Разделите на 59 — и получится около 616 DUSK, выпущенных на каждую обработанную транзакцию. Платежи, которые я наблюдал при подтверждении, были 0,006; 0,012; 0,012; 0,031; 0,033.
Но деталь, которая по-настоящему остановила меня, — это типы транзакций. STAKE. WITHDRAW. STAKE_ACTIVATE — три из них, и два из них не прошли.
Ни одной передачи. Ни одного вызова контракта.
Всё, что сейчас движется в Dusk, — это сеть, поддерживающая сама себя.
Ожидающий стейк вырос с 10,97 млн до 11,39 млн за те же пять часов, так что капитал по-прежнему закоммитен. Это реальный сигнал, и я не хочу отмахиваться от него.
Честные оговорки: пять часов — узкое окно, и вполне могло попасть на нерабочее время. А стейкинговый трафик — это реальное использование: набор валидаторов, обеспечивающий безопасность цепочки, — это не «ничего».
Тем не менее, для инфраструктуры, созданной специально для переноса регулируемых ценных бумаг, наблюдаемая нагрузка сегодня — это набор валидаторов, который поддерживает работоспособность сам себя.
Что изменило бы моё впечатление: первый блок, который я открою, и в котором будет передача, сделанная кем-то, потому что он хотел переместить стоимость, а не потому, что он управлял стейком.
Сегодня я дважды проверил обозреватель Dusk, примерно с разницей в пять часов. Хотел получить дельту, а не снимок — средние значения за всё время скрывают то, что происходит прямо сейчас.
Первое чтение: блок 4 976 167, всего транзакций 67 221.
Второе чтение: блок 4 977 997, всего транзакций 67 280.
Итак, за это окно цепочка произвела 1 830 блоков и обработала 59 транзакций.
Это 3,2% блоков, несущих хоть что-то. Больше, чем показатель за всё время — 1,35%, что меня действительно удивило: активность растёт, просто с очень низкой базы. Примерно 12 транзакций в час.
Эмиссия за то же окно: 1 830 × 19,8574 = 36 339 DUSK.
Разделите на 59 — и получится около 616 DUSK, выпущенных на каждую обработанную транзакцию. Платежи, которые я наблюдал при подтверждении, были 0,006; 0,012; 0,012; 0,031; 0,033.
Но деталь, которая по-настоящему остановила меня, — это типы транзакций. STAKE. WITHDRAW. STAKE_ACTIVATE — три из них, и два из них не прошли.
Ни одной передачи. Ни одного вызова контракта.
Всё, что сейчас движется в Dusk, — это сеть, поддерживающая сама себя.
Ожидающий стейк вырос с 10,97 млн до 11,39 млн за те же пять часов, так что капитал по-прежнему закоммитен. Это реальный сигнал, и я не хочу отмахиваться от него.
Честные оговорки: пять часов — узкое окно, и вполне могло попасть на нерабочее время. А стейкинговый трафик — это реальное использование: набор валидаторов, обеспечивающий безопасность цепочки, — это не «ничего».
Тем не менее, для инфраструктуры, созданной специально для переноса регулируемых ценных бумаг, наблюдаемая нагрузка сегодня — это набор валидаторов, который поддерживает работоспособность сам себя.
Что изменило бы моё впечатление: первый блок, который я открою, и в котором будет передача, сделанная кем-то, потому что он хотел переместить стоимость, а не потому, что он управлял стейком.
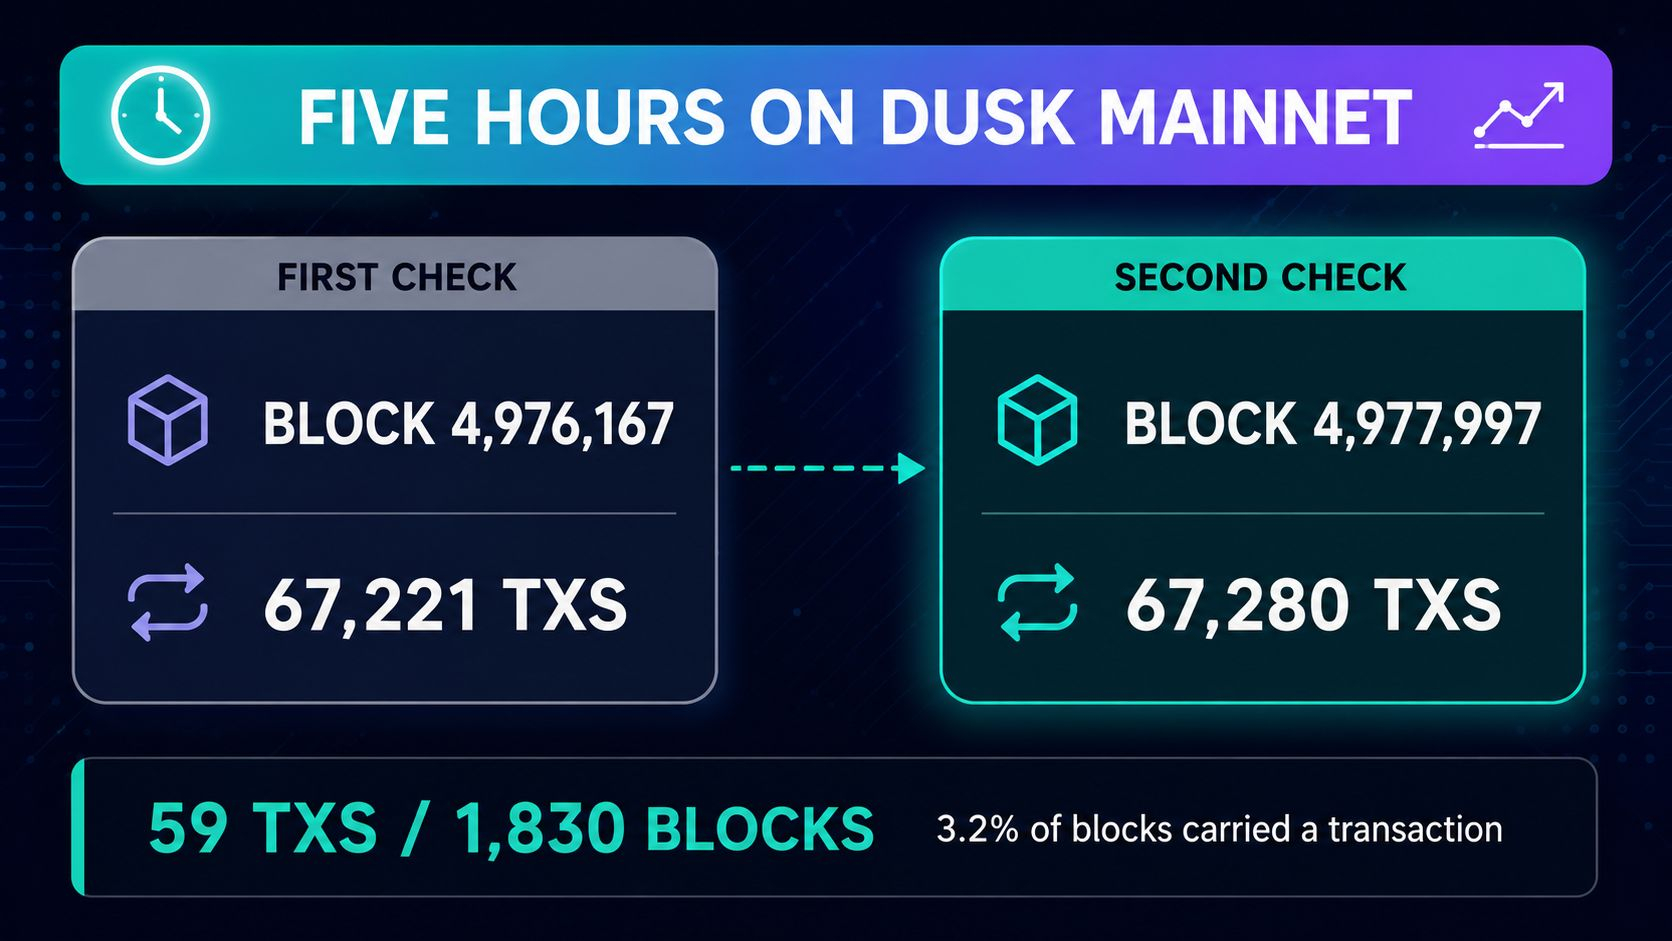
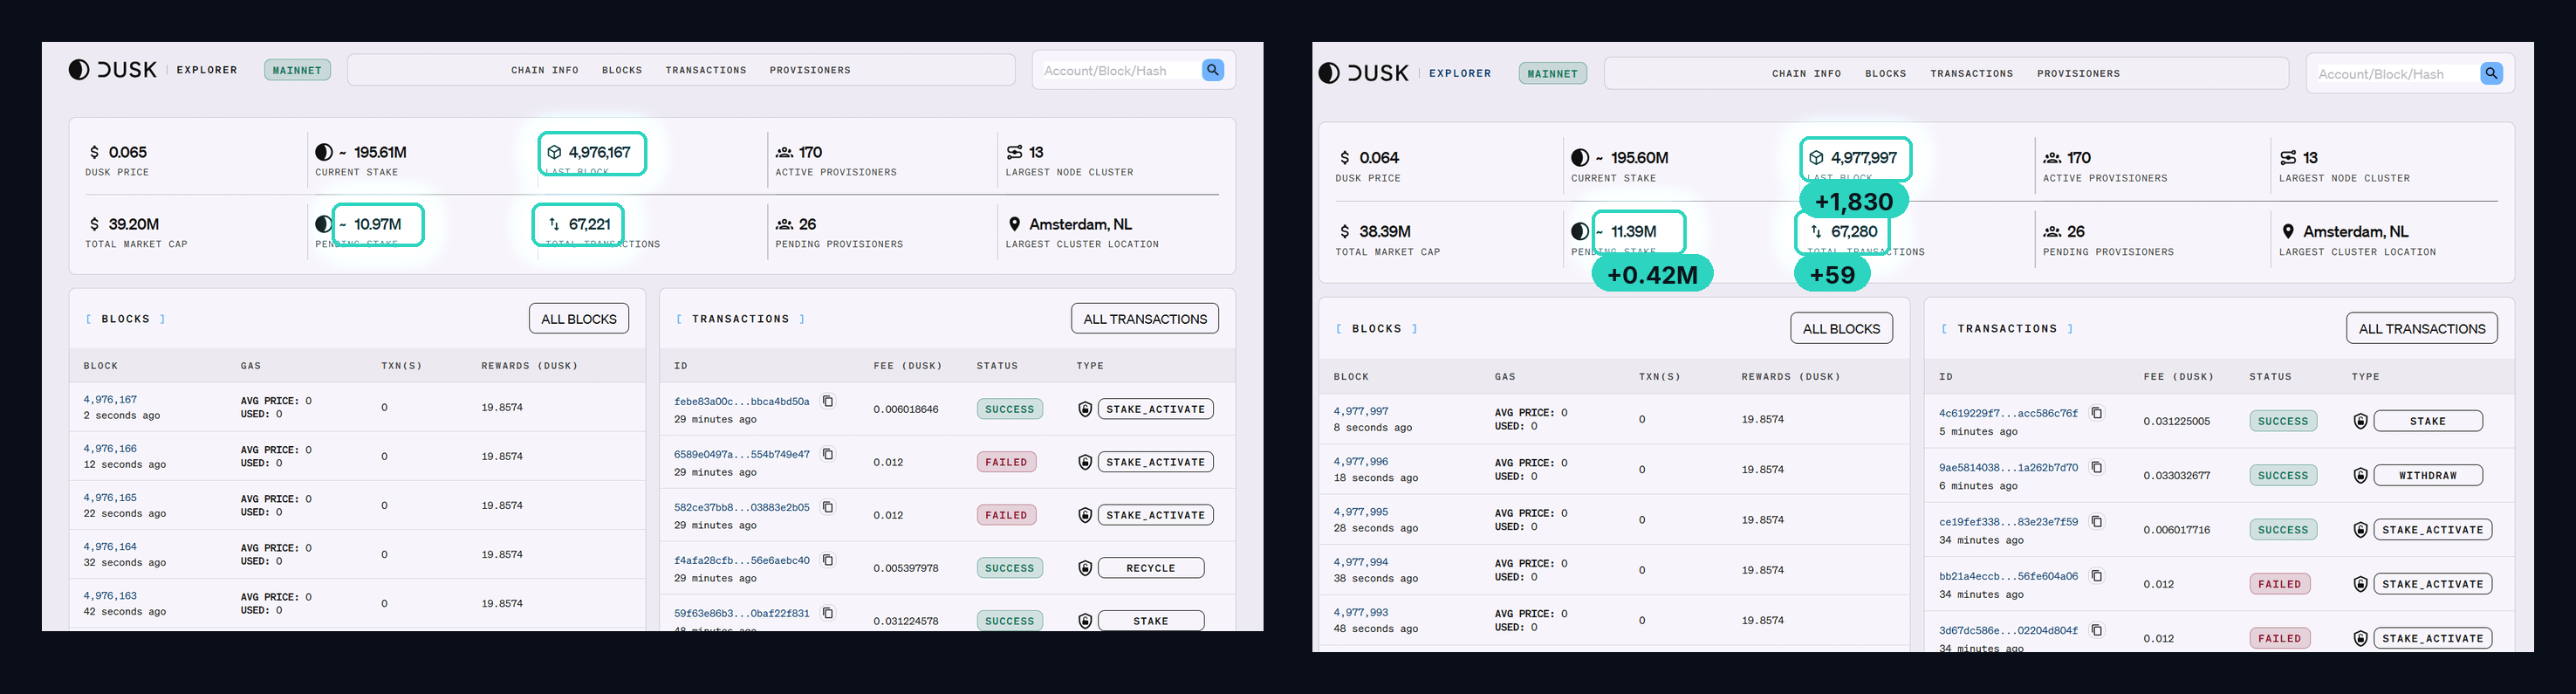
2
2
98
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 29,998
304 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 111
ПротоколFOMC
Просмотров: 24,987
98 обсуждают
BTCBreaks80K
Просмотров: 59,000
1,375 обсуждают