
漂亮定乾坤
213 Публикации

漂亮定乾坤
Отправить жалобу
Заблокировать пользователя
黄金美股数据专家
29 подписок(и/а)
79 подписчиков(а)
578 понравилось
Посты
Все
Цитирования
·
--
$XAU 【Голдман Сакс: ожидает, что ФРС снова повысит ставку в октябре】Джинтин Дата 17 сентября. После того как в среду ФРС подала более «ястребиный» сигнал, в Goldман Сакс теперь ожидают, что ФРС вновь повысит ставку в октябре на 25 базисных пунктов, став одним из первых крупных банков Уолл-стрит, прогнозирующих, что ФРС будет повышать ставки подряд. Этот прогноз меняет прежнюю позицию Goldман Сакс. Ранее в Goldман Сакс считали, что после повышения ставки на 25 базисных пунктов в сентябре текущий цикл ужесточения уже завершился. Goldман Сакс отмечает, что обновленные прогнозы по ставкам, опубликованные ФРС, показывают: подавляющее большинство участников решений ожидают как минимум еще одно повышение ставки в этом году, что подразумевает базовый сценарий «два повышения ставок» в 2026 году. Goldман Сакс также указывает, что наиболее вероятным временем для следующего повышения является октябрь, поскольку решения будут дальше описывать меры по дальнейшему ужесточению политики как способствующие тому, чтобы инфляция «более своевременно вернулась» к целевому уровню ФРС в 2%. Goldман Сакс заявляет, что сигнал, который был выдан на этой встрече, оказался более «ястребиным», чем ожидалось, включая такие причины, как прогнозы по ставкам со стороны представителей ФРС, повышение оценки нейтральной ставки, а также то, что Вошда неоднократно описывал это действие как «всего лишь изъятие некоторой части послаблений». Bank of America Global Research — еще одна крупная структура, которая ожидает более агрессивный путь ужесточения: она прогнозирует, что ФРС повысит ставку в октябре и в декабре соответственно.
$XAU 【Голдман Сакс: ожидает, что ФРС снова повысит ставку в октябре】Джинтин Дата 17 сентября. После того как в среду ФРС подала более «ястребиный» сигнал, в Goldман Сакс теперь ожидают, что ФРС вновь повысит ставку в октябре на 25 базисных пунктов, став одним из первых крупных банков Уолл-стрит, прогнозирующих, что ФРС будет повышать ставки подряд. Этот прогноз меняет прежнюю позицию Goldман Сакс. Ранее в Goldман Сакс считали, что после повышения ставки на 25 базисных пунктов в сентябре текущий цикл ужесточения уже завершился. Goldман Сакс отмечает, что обновленные прогнозы по ставкам, опубликованные ФРС, показывают: подавляющее большинство участников решений ожидают как минимум еще одно повышение ставки в этом году, что подразумевает базовый сценарий «два повышения ставок» в 2026 году. Goldман Сакс также указывает, что наиболее вероятным временем для следующего повышения является октябрь, поскольку решения будут дальше описывать меры по дальнейшему ужесточению политики как способствующие тому, чтобы инфляция «более своевременно вернулась» к целевому уровню ФРС в 2%. Goldман Сакс заявляет, что сигнал, который был выдан на этой встрече, оказался более «ястребиным», чем ожидалось, включая такие причины, как прогнозы по ставкам со стороны представителей ФРС, повышение оценки нейтральной ставки, а также то, что Вошда неоднократно описывал это действие как «всего лишь изъятие некоторой части послаблений». Bank of America Global Research — еще одна крупная структура, которая ожидает более агрессивный путь ужесточения: она прогнозирует, что ФРС повысит ставку в октябре и в декабре соответственно.
2
199
·
--
Вы видите эту аналогию с «повышением ставки ФРС, больше похожим на действия 1997 года» — ее суть в том, что в обоих случаях это превентивные, небольшие и хорошо ожидаемые «страховые» повышения ставки. Их цель — остудить перегретую экономику, а не реагировать на вышедшую из-под контроля инфляцию.
📜 Фон повышения ставки в 1997 году: «страховая» тонкая настройка
25 марта 1997 года ФРС повысила ставку по федеральным фондам на 25 базисных пунктов до 5,5%. Тогда экономика США была сильной, безработица опустилась до 5,3%. Этот шаг был превентивной мерой: ФРС опасалась, что сильный спрос вызовет инфляцию, и рассчитывала продлить период экономического подъема. Гринспен назвал это «формой страхования».
🔍 Общие черты с текущим моментом
Нынешняя обстановка во многом напоминает 1997 год — прежде всего в следующем:
· У экономики есть устойчивость: рынок труда здоровый, рецессии нет — как и в 1997 году.
· Инфляция не вышла из-под контроля: она хоть и ускорилась, но далеко ниже пика 2022 года — находится в управляемых пределах.
· Технологический цикл поддерживает: текущий бум инвестиций в AI аналогичен интернет-волне конца 1990-х — он поддерживает рост и частично компенсирует влияние высоких ставок.
· Ожидания по повышению уже учтены: рынок заранее переварил ожидания ужесточения, и при реализации может возникнуть эффект «плохие новости уже отыграны».
⚠️ Ключевые различия и риски
История не повторится механически — важно учитывать следующие отличия:
· Разделение внутри экономики: сейчас у экономики США просматривается «K-образное» расслоение, и традиционный спрос уже ограничен высокими ставками.
· Высокая стартовая точка политики: ставки и так находятся на высоком уровне, а потенциал дальнейших повышений ограничен.
· Внешняя среда сложнее: сейчас на фоне стоят торговые войны и слабость глобального роста — по сравнению с 1997 годом ситуация более комплексная, чем тогда, когда ключевым потрясением была лишь азиатская финансовая кризисная волна.
📈 Что можно взять как ориентир по влиянию на рынок
Результаты после повышения ставок в 1997 году дают ориентир:
· Краткосрочное давление: вокруг моментов повышения ставки американские акции обычно испытывают давление; так, в 1997 году S&P 500 снизился примерно на 10%.
· Среднесрочная сила: как только рынок подтвердил, что цикл ужесточения завершен, фондовый рынок часто быстро отскакивает. Через год после повышения ставки в 1997 году S&P 500 суммарно вырос на 42%.
· Доходности по гособлигациям США с пиком: после реализации повышения доходность 10-летних U.S. Treasuries обычно выходит на пик и затем идет вниз.
В целом аналогия «1997 года» — это обобщение характера нынешнего превентивного, небольшого повышения, а не простое предсказание динамики рынка.
Вы видите эту аналогию с «повышением ставки ФРС, больше похожим на действия 1997 года» — ее суть в том, что в обоих случаях это превентивные, небольшие и хорошо ожидаемые «страховые» повышения ставки. Их цель — остудить перегретую экономику, а не реагировать на вышедшую из-под контроля инфляцию.
📜 Фон повышения ставки в 1997 году: «страховая» тонкая настройка
25 марта 1997 года ФРС повысила ставку по федеральным фондам на 25 базисных пунктов до 5,5%. Тогда экономика США была сильной, безработица опустилась до 5,3%. Этот шаг был превентивной мерой: ФРС опасалась, что сильный спрос вызовет инфляцию, и рассчитывала продлить период экономического подъема. Гринспен назвал это «формой страхования».
🔍 Общие черты с текущим моментом
Нынешняя обстановка во многом напоминает 1997 год — прежде всего в следующем:
· У экономики есть устойчивость: рынок труда здоровый, рецессии нет — как и в 1997 году.
· Инфляция не вышла из-под контроля: она хоть и ускорилась, но далеко ниже пика 2022 года — находится в управляемых пределах.
· Технологический цикл поддерживает: текущий бум инвестиций в AI аналогичен интернет-волне конца 1990-х — он поддерживает рост и частично компенсирует влияние высоких ставок.
· Ожидания по повышению уже учтены: рынок заранее переварил ожидания ужесточения, и при реализации может возникнуть эффект «плохие новости уже отыграны».
⚠️ Ключевые различия и риски
История не повторится механически — важно учитывать следующие отличия:
· Разделение внутри экономики: сейчас у экономики США просматривается «K-образное» расслоение, и традиционный спрос уже ограничен высокими ставками.
· Высокая стартовая точка политики: ставки и так находятся на высоком уровне, а потенциал дальнейших повышений ограничен.
· Внешняя среда сложнее: сейчас на фоне стоят торговые войны и слабость глобального роста — по сравнению с 1997 годом ситуация более комплексная, чем тогда, когда ключевым потрясением была лишь азиатская финансовая кризисная волна.
📈 Что можно взять как ориентир по влиянию на рынок
Результаты после повышения ставок в 1997 году дают ориентир:
· Краткосрочное давление: вокруг моментов повышения ставки американские акции обычно испытывают давление; так, в 1997 году S&P 500 снизился примерно на 10%.
· Среднесрочная сила: как только рынок подтвердил, что цикл ужесточения завершен, фондовый рынок часто быстро отскакивает. Через год после повышения ставки в 1997 году S&P 500 суммарно вырос на 42%.
· Доходности по гособлигациям США с пиком: после реализации повышения доходность 10-летних U.S. Treasuries обычно выходит на пик и затем идет вниз.
В целом аналогия «1997 года» — это обобщение характера нынешнего превентивного, небольшого повышения, а не простое предсказание динамики рынка.
📜 Фон повышения ставки в 1997 году: «страховая» тонкая настройка
25 марта 1997 года ФРС повысила ставку по федеральным фондам на 25 базисных пунктов до 5,5%. Тогда экономика США была сильной, безработица опустилась до 5,3%. Этот шаг был превентивной мерой: ФРС опасалась, что сильный спрос вызовет инфляцию, и рассчитывала продлить период экономического подъема. Гринспен назвал это «формой страхования».
🔍 Общие черты с текущим моментом
Нынешняя обстановка во многом напоминает 1997 год — прежде всего в следующем:
· У экономики есть устойчивость: рынок труда здоровый, рецессии нет — как и в 1997 году.
· Инфляция не вышла из-под контроля: она хоть и ускорилась, но далеко ниже пика 2022 года — находится в управляемых пределах.
· Технологический цикл поддерживает: текущий бум инвестиций в AI аналогичен интернет-волне конца 1990-х — он поддерживает рост и частично компенсирует влияние высоких ставок.
· Ожидания по повышению уже учтены: рынок заранее переварил ожидания ужесточения, и при реализации может возникнуть эффект «плохие новости уже отыграны».
⚠️ Ключевые различия и риски
История не повторится механически — важно учитывать следующие отличия:
· Разделение внутри экономики: сейчас у экономики США просматривается «K-образное» расслоение, и традиционный спрос уже ограничен высокими ставками.
· Высокая стартовая точка политики: ставки и так находятся на высоком уровне, а потенциал дальнейших повышений ограничен.
· Внешняя среда сложнее: сейчас на фоне стоят торговые войны и слабость глобального роста — по сравнению с 1997 годом ситуация более комплексная, чем тогда, когда ключевым потрясением была лишь азиатская финансовая кризисная волна.
📈 Что можно взять как ориентир по влиянию на рынок
Результаты после повышения ставок в 1997 году дают ориентир:
· Краткосрочное давление: вокруг моментов повышения ставки американские акции обычно испытывают давление; так, в 1997 году S&P 500 снизился примерно на 10%.
· Среднесрочная сила: как только рынок подтвердил, что цикл ужесточения завершен, фондовый рынок часто быстро отскакивает. Через год после повышения ставки в 1997 году S&P 500 суммарно вырос на 42%.
· Доходности по гособлигациям США с пиком: после реализации повышения доходность 10-летних U.S. Treasuries обычно выходит на пик и затем идет вниз.
В целом аналогия «1997 года» — это обобщение характера нынешнего превентивного, небольшого повышения, а не простое предсказание динамики рынка.
1
303
·
--
Статья
Повышение ставки — это не вопрос выбора, а вопрос доверия: с точки зрения УолшаРынок практически уже принял решение за Уолша. К вечеру накануне решения, по данным CME «FedWatch», вероятность повышения ставки на 25 базисных пунктов в сентябре составляет 92,5%, а вероятность сохранения ставок неизменными — лишь 7,5%. Целевой диапазон ставки по федеральным фондам будет повышен с текущих 3,50%–3,75% до 3,75%–4,00%.
Но рынок на самом деле ждет не эти 25 базисных пунктов. Истинное влияние на следующий этап глобального рынка облигаций, валютного рынка и риск-активов зависит от того, сможет ли Уолш в ответ на это решение дать три сигнала: ценовой шок по нефти — это краткосрочное возмущение или он распространится на зарплаты, цены на услуги и долгосрочные инфляционные ожидания? Это разовая корректировка или начало нового цикла повышения ставок? И насколько сильную степень экономического и рыночного давления Уолш готов принять ради сдерживания инфляции?
Повышение ставки — это не вопрос выбора, а вопрос доверия: с точки зрения Уолша
Рынок практически уже принял решение за Уолша. К вечеру накануне решения, по данным CME «FedWatch», вероятность повышения ставки на 25 базисных пунктов в сентябре составляет 92,5%, а вероятность сохранения ставок неизменными — лишь 7,5%. Целевой диапазон ставки по федеральным фондам будет повышен с текущих 3,50%–3,75% до 3,75%–4,00%.
Но рынок на самом деле ждет не эти 25 базисных пунктов. Истинное влияние на следующий этап глобального рынка облигаций, валютного рынка и риск-активов зависит от того, сможет ли Уолш в ответ на это решение дать три сигнала: ценовой шок по нефти — это краткосрочное возмущение или он распространится на зарплаты, цены на услуги и долгосрочные инфляционные ожидания? Это разовая корректировка или начало нового цикла повышения ставок? И насколько сильную степень экономического и рыночного давления Уолш готов принять ради сдерживания инфляции?
Но рынок на самом деле ждет не эти 25 базисных пунктов. Истинное влияние на следующий этап глобального рынка облигаций, валютного рынка и риск-активов зависит от того, сможет ли Уолш в ответ на это решение дать три сигнала: ценовой шок по нефти — это краткосрочное возмущение или он распространится на зарплаты, цены на услуги и долгосрочные инфляционные ожидания? Это разовая корректировка или начало нового цикла повышения ставок? И насколько сильную степень экономического и рыночного давления Уолш готов принять ради сдерживания инфляции?
1
101
·
--
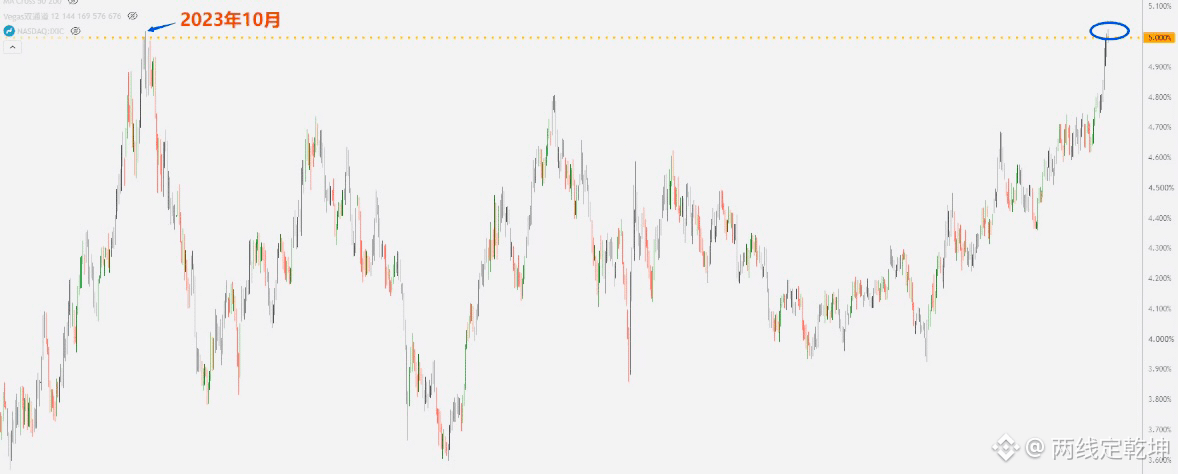
В целом текущая ключевая проблема на мировом рынке заключается в ожесточённой борьбе между «ожиданиями по цене» и «реальными мерами политики»: решение ФРС о повышении ставки в сентябре и ястребиные формулировки Уолша, их эффект во многом зависит от степени доверия рынка к репутации ФРС. При этом прорыв доходности 10-летних гособлигаций США выше 5% уже является реальностью, и у текущего раунда есть принципиальное отличие от октября 2023 года — инфляция более упрямая, фискальная нагрузка выше, а спрос на «покупку на падении» слабее. Долгосрочная доходность в большей степени определяется структурными факторами, такими как дефицит бюджета и премия за срок. Если доходности быстро выйдут из-под контроля вверх, это может привести к падению акций США и даже финансовому кризису. Что касается биткоина, то его «молниеносное падение» до 59500-72500), при отсутствии экстремальных катализаторов, затрудняет достижение подобных уровней. В целом, резкие колебания различных активов по своей сути — это переоценка рынка на фоне ограниченного пространства политики ФРС, накапливающихся фискальных рисков и давления геоинфляции. А окончательная траектория зависит от скорости роста доходностей, сможет ли ФРС найти баланс между контролем инфляции и поддержанием финансовой стабильности, а также сохранится ли доверие рынка к политической репутации.
В целом текущая ключевая проблема на мировом рынке заключается в ожесточённой борьбе между «ожиданиями по цене» и «реальными мерами политики»: решение ФРС о повышении ставки в сентябре и ястребиные формулировки Уолша, их эффект во многом зависит от степени доверия рынка к репутации ФРС. При этом прорыв доходности 10-летних гособлигаций США выше 5% уже является реальностью, и у текущего раунда есть принципиальное отличие от октября 2023 года — инфляция более упрямая, фискальная нагрузка выше, а спрос на «покупку на падении» слабее. Долгосрочная доходность в большей степени определяется структурными факторами, такими как дефицит бюджета и премия за срок. Если доходности быстро выйдут из-под контроля вверх, это может привести к падению акций США и даже финансовому кризису. Что касается биткоина, то его «молниеносное падение» до 59500-72500), при отсутствии экстремальных катализаторов, затрудняет достижение подобных уровней. В целом, резкие колебания различных активов по своей сути — это переоценка рынка на фоне ограниченного пространства политики ФРС, накапливающихся фискальных рисков и давления геоинфляции. А окончательная траектория зависит от скорости роста доходностей, сможет ли ФРС найти баланс между контролем инфляции и поддержанием финансовой стабильности, а также сохранится ли доверие рынка к политической репутации.
1
185
·
--
Статья
Одна решающая позиция Пауэлла: FOMC 6 к 6, ставка без изменений17 сентября 2026 года Федеральный комитет по операциям на открытом рынке (FOMC) завершил заседание со счетом 6–6: вопрос о повышении ставки был отложен из‑за невозможности достичь консенсуса. Диапазон ставки по федеральным фондам сохранен без изменений на уровне 3,50%–3,75%. Это впервые с 1936 года, когда FOMC столкнулся с ничьей по результатам голосования. За этим стоит редкое противостояние двух лагерей — «ястребов» и «голубей», где силы оказались примерно равны.
---
Разделенный комитет: как сформировалась ничья 6–6?
Главное противоречие на этом заседании — противостояние между инфляционным давлением и замедлением занятости. На июльском заседании по ставке трое руководителей — председатель ФРБ Кливленда Хамак, председатель ФРБ Миннеаполиса Кашкари и председатель ФРБ Далласа Логан — единогласно проголосовали против повышения, выступив за повышение на 25 базисных пунктов. Это первый случай за последние девять лет, когда сразу три голоса отразили одну и ту же позицию против. Член Совета Барр также в начале сентября недвусмысленно заявил: если инфляция не будет снижаться к 2% с убедительной скоростью, он готов поддержать повышение ставки.
Одна решающая позиция Пауэлла: FOMC 6 к 6, ставка без изменений
17 сентября 2026 года Федеральный комитет по операциям на открытом рынке (FOMC) завершил заседание со счетом 6–6: вопрос о повышении ставки был отложен из‑за невозможности достичь консенсуса. Диапазон ставки по федеральным фондам сохранен без изменений на уровне 3,50%–3,75%. Это впервые с 1936 года, когда FOMC столкнулся с ничьей по результатам голосования. За этим стоит редкое противостояние двух лагерей — «ястребов» и «голубей», где силы оказались примерно равны.
---
Разделенный комитет: как сформировалась ничья 6–6?
Главное противоречие на этом заседании — противостояние между инфляционным давлением и замедлением занятости. На июльском заседании по ставке трое руководителей — председатель ФРБ Кливленда Хамак, председатель ФРБ Миннеаполиса Кашкари и председатель ФРБ Далласа Логан — единогласно проголосовали против повышения, выступив за повышение на 25 базисных пунктов. Это первый случай за последние девять лет, когда сразу три голоса отразили одну и ту же позицию против. Член Совета Барр также в начале сентября недвусмысленно заявил: если инфляция не будет снижаться к 2% с убедительной скоростью, он готов поддержать повышение ставки.
---
Разделенный комитет: как сформировалась ничья 6–6?
Главное противоречие на этом заседании — противостояние между инфляционным давлением и замедлением занятости. На июльском заседании по ставке трое руководителей — председатель ФРБ Кливленда Хамак, председатель ФРБ Миннеаполиса Кашкари и председатель ФРБ Далласа Логан — единогласно проголосовали против повышения, выступив за повышение на 25 базисных пунктов. Это первый случай за последние девять лет, когда сразу три голоса отразили одну и ту же позицию против. Член Совета Барр также в начале сентября недвусмысленно заявил: если инфляция не будет снижаться к 2% с убедительной скоростью, он готов поддержать повышение ставки.
1
2
33
·
--
Проверено
$UNITREE УШУ Тек: 60 — дно или 83,6 — отскок? Ключевые уровни для оценки лидера рынка человекоподобных роботов
Недавно компания Unitree Technology выпустила world model UnifoLM-X2-1.0: впервые в мире достигнут полностью автономный бой человекоподобных роботов — на всём протяжении без пульта или заранее заданных скриптов, что означает ключевой скачок в способности «мозга» принимать решения. Также DeepSeek стратегически инвестировал в компанию, расширяя пространство для синергии AI и робототехники. По фундаментальным показателям: выручка за первую половину 2026 года — 1,152 млрд юаней, рост +48,54%, однако скорректированная чистая прибыль (без учета разовых факторов) снизилась на 19,34%. Поставки — около 5900 машин, доля на глобальном рынке — примерно 31%; налицо сочетание высоких темпов роста и давления на прибыль.
Технический анализ показывает: цель падения 70 уже реализована; давление на отскок приходится на уровень 83,6, следующая цель — 66,66. В контексте биржевого цикла идеи Unitree: район около 60 — потенциальная зона для наблюдения за формированием дна. Если сначала будет отскок, то около 80 находится водораздел между «быками» и «медведями»; для подтверждения восстановления нужно, чтобы объемы поддержали выход и закрепление выше, иначе возможна повторная просадка к 60. Стратегически: долгосрочная логика по человекоподобным роботам не изменилась — Unitree является ключевым активом, но в краткосрочной перспективе стоит дождаться сигналов стабилизации; более предпочтительным выглядит поэтапное наращивание позиций, чем погоня за ростом.
$UNITREE УШУ Тек: 60 — дно или 83,6 — отскок? Ключевые уровни для оценки лидера рынка человекоподобных роботов
Недавно компания Unitree Technology выпустила world model UnifoLM-X2-1.0: впервые в мире достигнут полностью автономный бой человекоподобных роботов — на всём протяжении без пульта или заранее заданных скриптов, что означает ключевой скачок в способности «мозга» принимать решения. Также DeepSeek стратегически инвестировал в компанию, расширяя пространство для синергии AI и робототехники. По фундаментальным показателям: выручка за первую половину 2026 года — 1,152 млрд юаней, рост +48,54%, однако скорректированная чистая прибыль (без учета разовых факторов) снизилась на 19,34%. Поставки — около 5900 машин, доля на глобальном рынке — примерно 31%; налицо сочетание высоких темпов роста и давления на прибыль.
Технический анализ показывает: цель падения 70 уже реализована; давление на отскок приходится на уровень 83,6, следующая цель — 66,66. В контексте биржевого цикла идеи Unitree: район около 60 — потенциальная зона для наблюдения за формированием дна. Если сначала будет отскок, то около 80 находится водораздел между «быками» и «медведями»; для подтверждения восстановления нужно, чтобы объемы поддержали выход и закрепление выше, иначе возможна повторная просадка к 60. Стратегически: долгосрочная логика по человекоподобным роботам не изменилась — Unitree является ключевым активом, но в краткосрочной перспективе стоит дождаться сигналов стабилизации; более предпочтительным выглядит поэтапное наращивание позиций, чем погоня за ростом.
Недавно компания Unitree Technology выпустила world model UnifoLM-X2-1.0: впервые в мире достигнут полностью автономный бой человекоподобных роботов — на всём протяжении без пульта или заранее заданных скриптов, что означает ключевой скачок в способности «мозга» принимать решения. Также DeepSeek стратегически инвестировал в компанию, расширяя пространство для синергии AI и робототехники. По фундаментальным показателям: выручка за первую половину 2026 года — 1,152 млрд юаней, рост +48,54%, однако скорректированная чистая прибыль (без учета разовых факторов) снизилась на 19,34%. Поставки — около 5900 машин, доля на глобальном рынке — примерно 31%; налицо сочетание высоких темпов роста и давления на прибыль.
Технический анализ показывает: цель падения 70 уже реализована; давление на отскок приходится на уровень 83,6, следующая цель — 66,66. В контексте биржевого цикла идеи Unitree: район около 60 — потенциальная зона для наблюдения за формированием дна. Если сначала будет отскок, то около 80 находится водораздел между «быками» и «медведями»; для подтверждения восстановления нужно, чтобы объемы поддержали выход и закрепление выше, иначе возможна повторная просадка к 60. Стратегически: долгосрочная логика по человекоподобным роботам не изменилась — Unitree является ключевым активом, но в краткосрочной перспективе стоит дождаться сигналов стабилизации; более предпочтительным выглядит поэтапное наращивание позиций, чем погоня за ростом.
2
1.1k
·
--
Статья
Глубокий исследовательский отчет по LITE: цикл замены подводных кабелей × монопольная позиция лазеров1. Инвестиционный обзор
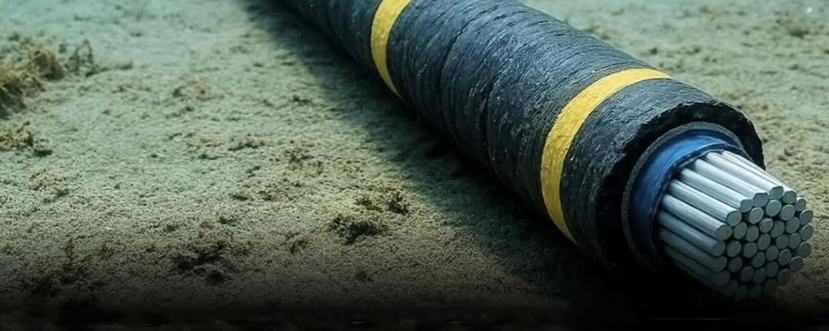
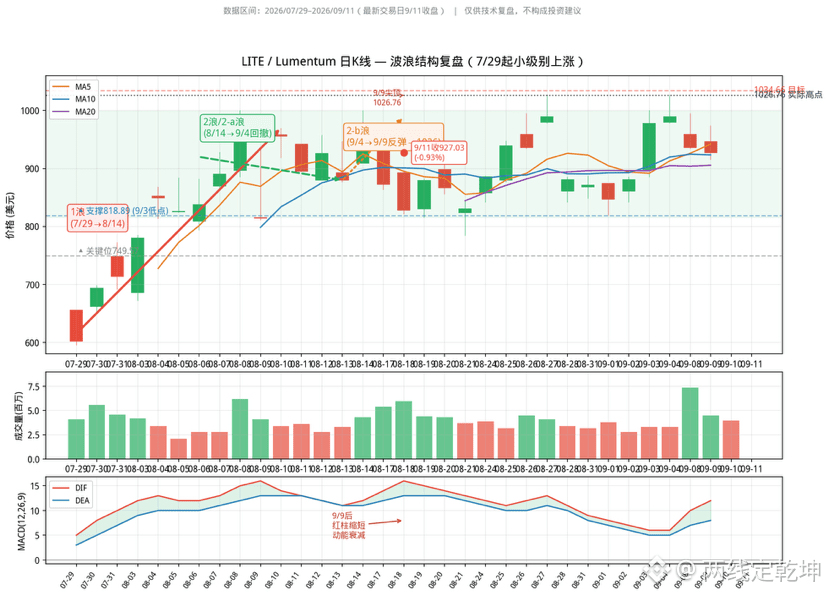
Инвестиционное предложение: сохранять позитивный интерес к LITE. Компания находится в центре двойного спроса: глобального цикла замены подводных кабелей и обновления ИИ-оптических взаимосвязей. Благодаря монопольной позиции в InP-лазерных накачивающих (pump) лазерах и когерентных оптических чипах 200G EML, видимость портфеля заказов простирается до 2028 года, а мощности находятся в состоянии распроданности. На основе волновой структуры, начиная с 29 июля, цель 1-й волны $1034.66 соответствует фактическому локальному максимуму $1026.76 с высокой точностью; после отката возобновление восходящей волны ориентировано на первый целевой диапазон около $1600.
Ключевая логика: в 2026–2030 гг. около 470 тыс. км (146 кабелей) старых подводных кабелей будут сосредоточенно выведены из эксплуатации. Узкое место — в маршрутах внутри Азии, а также в ключевых трассах Европа—Северная Америка и др.; доля «световой ёмкости» (亮容量) превышает 50%, формируя структурный дефицит пропускной способности. Модернизация существующей инфраструктуры требует замены когерентных терминалов и усилителей; ключевым элементом усилителей являются InP-лазеры LITE, поэтому спрос носит структурный характер и дефицит сохраняется.
Глубокий исследовательский отчет по LITE: цикл замены подводных кабелей × монопольная позиция лазеров
1. Инвестиционный обзор
Инвестиционное предложение: сохранять позитивный интерес к LITE. Компания находится в центре двойного спроса: глобального цикла замены подводных кабелей и обновления ИИ-оптических взаимосвязей. Благодаря монопольной позиции в InP-лазерных накачивающих (pump) лазерах и когерентных оптических чипах 200G EML, видимость портфеля заказов простирается до 2028 года, а мощности находятся в состоянии распроданности. На основе волновой структуры, начиная с 29 июля, цель 1-й волны $1034.66 соответствует фактическому локальному максимуму $1026.76 с высокой точностью; после отката возобновление восходящей волны ориентировано на первый целевой диапазон около $1600.
Ключевая логика: в 2026–2030 гг. около 470 тыс. км (146 кабелей) старых подводных кабелей будут сосредоточенно выведены из эксплуатации. Узкое место — в маршрутах внутри Азии, а также в ключевых трассах Европа—Северная Америка и др.; доля «световой ёмкости» (亮容量) превышает 50%, формируя структурный дефицит пропускной способности. Модернизация существующей инфраструктуры требует замены когерентных терминалов и усилителей; ключевым элементом усилителей являются InP-лазеры LITE, поэтому спрос носит структурный характер и дефицит сохраняется.
Инвестиционное предложение: сохранять позитивный интерес к LITE. Компания находится в центре двойного спроса: глобального цикла замены подводных кабелей и обновления ИИ-оптических взаимосвязей. Благодаря монопольной позиции в InP-лазерных накачивающих (pump) лазерах и когерентных оптических чипах 200G EML, видимость портфеля заказов простирается до 2028 года, а мощности находятся в состоянии распроданности. На основе волновой структуры, начиная с 29 июля, цель 1-й волны $1034.66 соответствует фактическому локальному максимуму $1026.76 с высокой точностью; после отката возобновление восходящей волны ориентировано на первый целевой диапазон около $1600.
Ключевая логика: в 2026–2030 гг. около 470 тыс. км (146 кабелей) старых подводных кабелей будут сосредоточенно выведены из эксплуатации. Узкое место — в маршрутах внутри Азии, а также в ключевых трассах Европа—Северная Америка и др.; доля «световой ёмкости» (亮容量) превышает 50%, формируя структурный дефицит пропускной способности. Модернизация существующей инфраструктуры требует замены когерентных терминалов и усилителей; ключевым элементом усилителей являются InP-лазеры LITE, поэтому спрос носит структурный характер и дефицит сохраняется.
7
2
75
·
--
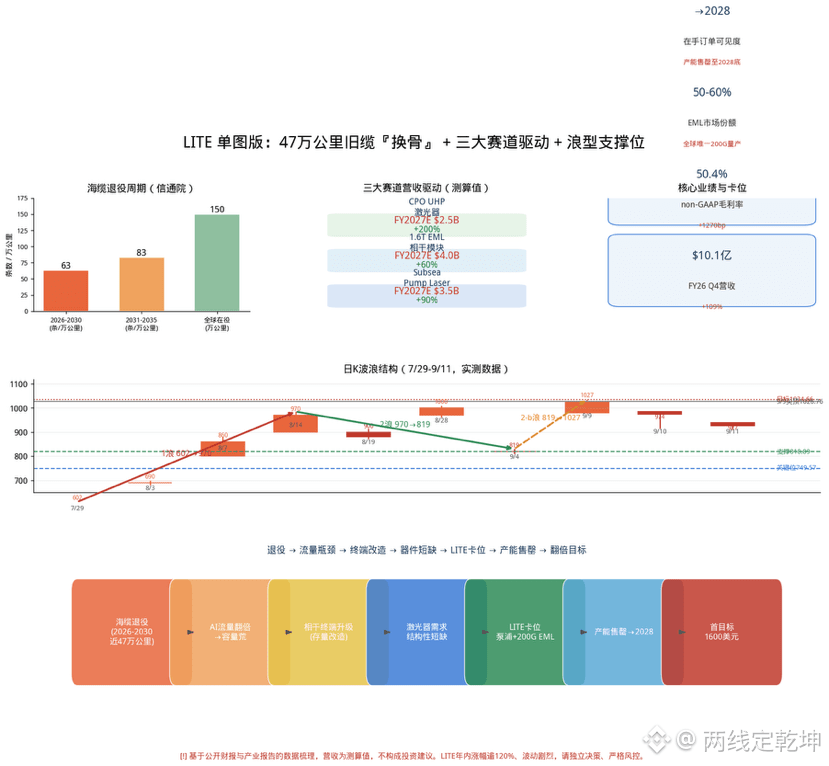
$LITE 47万公里旧缆开始"перерождаться":лазерный хирургический нож LITE режет 800 млрд
• Основание: в 2026–2030 годах будет централизованно выведено из эксплуатации почти 470000 км подводных кабелей; они упираются в ключевых магистральных маршрутизаторах, доступная пропускная способность свыше 50%, структурный «дефицит ёмкости»;
• Место: пока другие прокладывают кабели, LITE продаёт «сердце» — InP-помповый лазерный диод + 200G EML, монополия; в видимых на руках заказах — до 2028 года, производственные мощности распроданы;
• Технически: волна 1 цель 1034≈факт 1026, 9/9 «пиковая» вершина с сокращением объёма — откат к уровню, откат выполнен, перезапуск волны с первой целью
$LITE 47万公里旧缆开始"перерождаться":лазерный хирургический нож LITE режет 800 млрд
• Основание: в 2026–2030 годах будет централизованно выведено из эксплуатации почти 470000 км подводных кабелей; они упираются в ключевых магистральных маршрутизаторах, доступная пропускная способность свыше 50%, структурный «дефицит ёмкости»;
• Место: пока другие прокладывают кабели, LITE продаёт «сердце» — InP-помповый лазерный диод + 200G EML, монополия; в видимых на руках заказах — до 2028 года, производственные мощности распроданы;
• Технически: волна 1 цель 1034≈факт 1026, 9/9 «пиковая» вершина с сокращением объёма — откат к уровню, откат выполнен, перезапуск волны с первой целью
• Основание: в 2026–2030 годах будет централизованно выведено из эксплуатации почти 470000 км подводных кабелей; они упираются в ключевых магистральных маршрутизаторах, доступная пропускная способность свыше 50%, структурный «дефицит ёмкости»;
• Место: пока другие прокладывают кабели, LITE продаёт «сердце» — InP-помповый лазерный диод + 200G EML, монополия; в видимых на руках заказах — до 2028 года, производственные мощности распроданы;
• Технически: волна 1 цель 1034≈факт 1026, 9/9 «пиковая» вершина с сокращением объёма — откат к уровню, откат выполнен, перезапуск волны с первой целью
4
1
345
·
--
Рост
$XAU Цена золота глубоко скорректировалась на тысячу пунктов: это крах пузыря или повторение "золотой ямы"?
Недавно золото резко откатилось более чем на 1000 долларов от максимума, и такие резкие колебания, безусловно, вызывают беспокойство на рынке. Однако эта волна распродаж не является крахом основных факторов, а скорее выглядит как процесс "раздувания пузыря", вызванный коррекцией позиций и принудительным закрытием позиций. Традиционные факторы, такие как доходность облигаций и доллар, могут объяснить лишь около 200 долларов падения, что означает, что остальная часть снижения больше связана с ликвидными распродажами под давлением рынка — такая модель "продажи золота для пополнения запасов" не редкость в исторической перспективе.
В настоящее время рынок, возможно, переоценивает вероятность агрессивного повышения ставок. Столкнувшись с инфляцией, в значительной степени вызванной предложением, политики могут склоняться к выжидательной позиции, а не к агрессивной ужесточающей политике за счет роста, и такая макроэкономическая среда в конечном итоге поддержит цену золота. Между тем, геополитические риски на начальных этапах часто вызывают падение цен на золото, за которым следует рост; по мере продолжения неопределенности его защитная ценность снова станет очевидной.
Таким образом, эта коррекция создает крайне привлекательную точку входа. Устойчивые основные факторы означают, что цена золота в настоящее время выглядит "дешевой", и для выжидателей это именно тот момент, которого они долго ждали. Основная модель показывает, что к концу года цена золота может достичь 5020 долларов, тогда как восходящие риски могут подтолкнуть ее к уровню 6000 долларов.
С более широкой точки зрения на распределение активов, сырьевые товары входят в выгодный цикл. Рекомендуется выделить 15%-20% сырьевых товаров в традиционном портфеле, из которых около 20% направить на драгоценные металлы. Текущая глубокая коррекция золота может стать стратегическим окном для инвесторов, которое не следует упускать.
$XAU Цена золота глубоко скорректировалась на тысячу пунктов: это крах пузыря или повторение "золотой ямы"?
Недавно золото резко откатилось более чем на 1000 долларов от максимума, и такие резкие колебания, безусловно, вызывают беспокойство на рынке. Однако эта волна распродаж не является крахом основных факторов, а скорее выглядит как процесс "раздувания пузыря", вызванный коррекцией позиций и принудительным закрытием позиций. Традиционные факторы, такие как доходность облигаций и доллар, могут объяснить лишь около 200 долларов падения, что означает, что остальная часть снижения больше связана с ликвидными распродажами под давлением рынка — такая модель "продажи золота для пополнения запасов" не редкость в исторической перспективе.
В настоящее время рынок, возможно, переоценивает вероятность агрессивного повышения ставок. Столкнувшись с инфляцией, в значительной степени вызванной предложением, политики могут склоняться к выжидательной позиции, а не к агрессивной ужесточающей политике за счет роста, и такая макроэкономическая среда в конечном итоге поддержит цену золота. Между тем, геополитические риски на начальных этапах часто вызывают падение цен на золото, за которым следует рост; по мере продолжения неопределенности его защитная ценность снова станет очевидной.
Таким образом, эта коррекция создает крайне привлекательную точку входа. Устойчивые основные факторы означают, что цена золота в настоящее время выглядит "дешевой", и для выжидателей это именно тот момент, которого они долго ждали. Основная модель показывает, что к концу года цена золота может достичь 5020 долларов, тогда как восходящие риски могут подтолкнуть ее к уровню 6000 долларов.
С более широкой точки зрения на распределение активов, сырьевые товары входят в выгодный цикл. Рекомендуется выделить 15%-20% сырьевых товаров в традиционном портфеле, из которых около 20% направить на драгоценные металлы. Текущая глубокая коррекция золота может стать стратегическим окном для инвесторов, которое не следует упускать.
Недавно золото резко откатилось более чем на 1000 долларов от максимума, и такие резкие колебания, безусловно, вызывают беспокойство на рынке. Однако эта волна распродаж не является крахом основных факторов, а скорее выглядит как процесс "раздувания пузыря", вызванный коррекцией позиций и принудительным закрытием позиций. Традиционные факторы, такие как доходность облигаций и доллар, могут объяснить лишь около 200 долларов падения, что означает, что остальная часть снижения больше связана с ликвидными распродажами под давлением рынка — такая модель "продажи золота для пополнения запасов" не редкость в исторической перспективе.
В настоящее время рынок, возможно, переоценивает вероятность агрессивного повышения ставок. Столкнувшись с инфляцией, в значительной степени вызванной предложением, политики могут склоняться к выжидательной позиции, а не к агрессивной ужесточающей политике за счет роста, и такая макроэкономическая среда в конечном итоге поддержит цену золота. Между тем, геополитические риски на начальных этапах часто вызывают падение цен на золото, за которым следует рост; по мере продолжения неопределенности его защитная ценность снова станет очевидной.
Таким образом, эта коррекция создает крайне привлекательную точку входа. Устойчивые основные факторы означают, что цена золота в настоящее время выглядит "дешевой", и для выжидателей это именно тот момент, которого они долго ждали. Основная модель показывает, что к концу года цена золота может достичь 5020 долларов, тогда как восходящие риски могут подтолкнуть ее к уровню 6000 долларов.
С более широкой точки зрения на распределение активов, сырьевые товары входят в выгодный цикл. Рекомендуется выделить 15%-20% сырьевых товаров в традиционном портфеле, из которых около 20% направить на драгоценные металлы. Текущая глубокая коррекция золота может стать стратегическим окном для инвесторов, которое не следует упускать.
1
361
·
--
Смотрите, как зубной врач сегодня ночью добивается успеха
Смотрите, как зубной врач сегодня ночью добивается успеха
拾荒弟
·
--
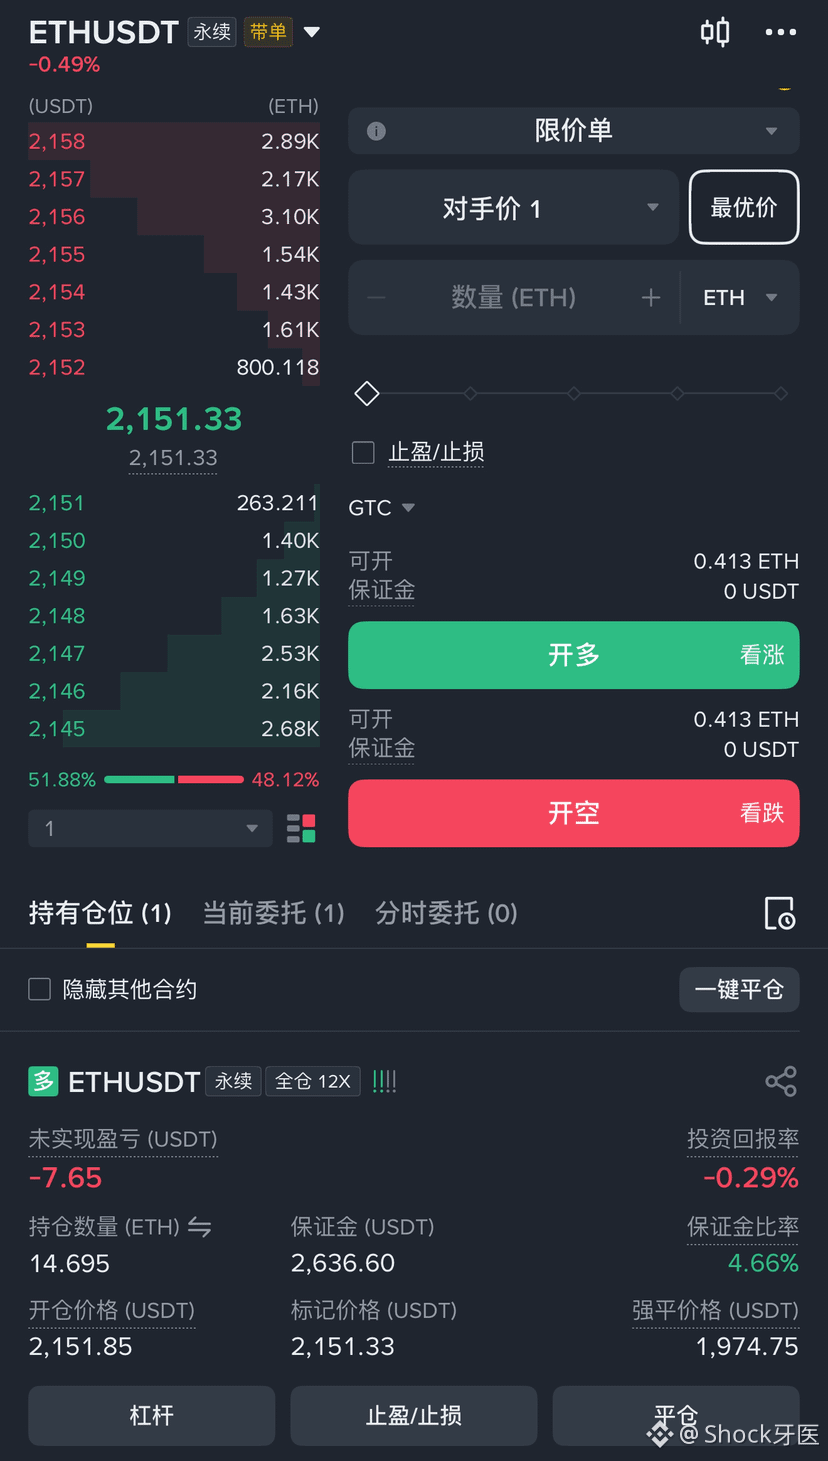
РостБратья, уже всё проиграли в лонг
Есть ли ещё надежда? 1974 ликвидационная цена может взорвать 100WU капитала
Себестоимость 2151
Есть ли ещё надежда? 1974 ликвидационная цена может взорвать 100WU капитала
Себестоимость 2151
1
·
--
Геополитическая «ядерная бомба» спровоцировала резкий скачок цен на золото! Апрельская битва опционов, с 3600 до 10 000 юаней, неизбежна. Смогут ли маркет-мейкеры вытеснить продавцов на коротких позициях и спастись?Конфликт между США и Ираном в апреле из-за островов стал переломным моментом для текущего движения цен на золото. Геополитический конфликт спровоцировал распродажу ликвидности, в результате чего цены на золото достигли минимума на фоне паники. Впоследствии, с назначением Уорша новым председателем Федеральной резервной системы, ожидания рынка относительно снижения процентных ставок резко возросли. В сочетании с продолжающейся эскалацией ситуации на Ближнем Востоке золото начало свой восходящий путь от минимума к отметке в 10 000 долларов. Поскольку апрельские опционы приближаются к истечению срока действия, вопрос о том, смогут ли маркет-мейкеры успешно привлечь средства на уровне 3600 долларов для спасения своих позиций, стал предметом пристального внимания рынка.
1. Обзор рынка: Сохраняется геополитическая напряженность, цены на золото резко растут, а затем снижаются.
Геополитическая «ядерная бомба» спровоцировала резкий скачок цен на золото! Апрельская битва опционов, с 3600 до 10 000 юаней, неизбежна. Смогут ли маркет-мейкеры вытеснить продавцов на коротких позициях и спастись?
Конфликт между США и Ираном в апреле из-за островов стал переломным моментом для текущего движения цен на золото. Геополитический конфликт спровоцировал распродажу ликвидности, в результате чего цены на золото достигли минимума на фоне паники. Впоследствии, с назначением Уорша новым председателем Федеральной резервной системы, ожидания рынка относительно снижения процентных ставок резко возросли. В сочетании с продолжающейся эскалацией ситуации на Ближнем Востоке золото начало свой восходящий путь от минимума к отметке в 10 000 долларов. Поскольку апрельские опционы приближаются к истечению срока действия, вопрос о том, смогут ли маркет-мейкеры успешно привлечь средства на уровне 3600 долларов для спасения своих позиций, стал предметом пристального внимания рынка.
1. Обзор рынка: Сохраняется геополитическая напряженность, цены на золото резко растут, а затем снижаются.
1. Обзор рынка: Сохраняется геополитическая напряженность, цены на золото резко растут, а затем снижаются.
2
131
·
--
Как только пушка прозвучит, миллион людей потеряют свое имущество, вернувшись в 1975 год
Как только пушка прозвучит, миллион людей потеряют свое имущество, вернувшись в 1975 год
2
4
161
·
--
Статья
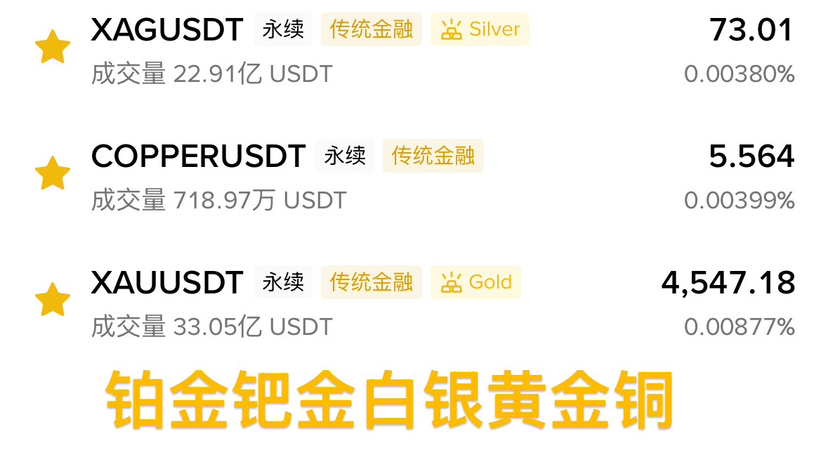
Уош снижает процентные ставки, серебро взлетает: лидер в потоке ликвидности$XAG Самые темные моменты на рынке часто порождают самые яркие развороты.
Когда Кевин Уош — этот опытный чиновник, который когда-то занимал должность члена Совета управляющих Федеральной резервной системы и прекрасно разбирается в монетарной политике — был ожидаемым лидером, который должен был привести Федеральную резервную систему к смягчению, началась глубокая реконструкция цен активов. Для серебра это не просто начало нового цикла политики, но и начало эпической обратной трансформации от "исчерпания ликвидности" к "избытку ликвидности".
Всего несколько дней назад рынок драгоценных металлов всё ещё погружался в пессимистическую волну распродаж. Как отметил аналитик по сырьевым товарам банка Saxo Ole Hansen в своем исследовании от 25 марта, международные спотовые цены на золото и серебро испытывают значительное давление. Это давление не связано с коренным изменением долгосрочной стратегической логики, а является следствием более краткосрочной и жестокой реальности: потребности в ликвидности.
Уош снижает процентные ставки, серебро взлетает: лидер в потоке ликвидности
$XAG Самые темные моменты на рынке часто порождают самые яркие развороты.
Когда Кевин Уош — этот опытный чиновник, который когда-то занимал должность члена Совета управляющих Федеральной резервной системы и прекрасно разбирается в монетарной политике — был ожидаемым лидером, который должен был привести Федеральную резервную систему к смягчению, началась глубокая реконструкция цен активов. Для серебра это не просто начало нового цикла политики, но и начало эпической обратной трансформации от "исчерпания ликвидности" к "избытку ликвидности".
Всего несколько дней назад рынок драгоценных металлов всё ещё погружался в пессимистическую волну распродаж. Как отметил аналитик по сырьевым товарам банка Saxo Ole Hansen в своем исследовании от 25 марта, международные спотовые цены на золото и серебро испытывают значительное давление. Это давление не связано с коренным изменением долгосрочной стратегической логики, а является следствием более краткосрочной и жестокой реальности: потребности в ликвидности.
Когда Кевин Уош — этот опытный чиновник, который когда-то занимал должность члена Совета управляющих Федеральной резервной системы и прекрасно разбирается в монетарной политике — был ожидаемым лидером, который должен был привести Федеральную резервную систему к смягчению, началась глубокая реконструкция цен активов. Для серебра это не просто начало нового цикла политики, но и начало эпической обратной трансформации от "исчерпания ликвидности" к "избытку ликвидности".
Всего несколько дней назад рынок драгоценных металлов всё ещё погружался в пессимистическую волну распродаж. Как отметил аналитик по сырьевым товарам банка Saxo Ole Hansen в своем исследовании от 25 марта, международные спотовые цены на золото и серебро испытывают значительное давление. Это давление не связано с коренным изменением долгосрочной стратегической логики, а является следствием более краткосрочной и жестокой реальности: потребности в ликвидности.
1
342
·
--
Вашингтон сначала снизит процентные ставки, затем сократит объемы, после завершения войны будет резкое увеличение, затем после промежуточных выборов в США снова сокращение на фоне высокой инфляции.Момент Volvo затеняет золото, после резкого падения может превратиться в долгосрочную коррекцию
Международная спот-золото в понедельник резко упало до 4100 долларов, установив самый низкий уровень с конца 2025 года, за всего 5 торговых дней общая потеря превысила 17%, став одним из самых резких краткосрочных падений за более чем сорок лет. Несмотря на сообщения о готовности США к переговорам, которые способствовали значительному восстановлению цен на золото от внутридневного минимума, предшествующее падение четко очерчивает коренную измену в рыночном нарративе: ожидания ужесточения монетарной политики снова становятся доминирующими, в то время как долгосрочные темы, такие как долларизация, финансовые риски и торговая неопределенность, которые ранее поддерживали цены на золото, временно отодвигаются на второй план.
Вашингтон сначала снизит процентные ставки, затем сократит объемы, после завершения войны будет резкое увеличение, затем после промежуточных выборов в США снова сокращение на фоне высокой инфляции.
Момент Volvo затеняет золото, после резкого падения может превратиться в долгосрочную коррекцию
Международная спот-золото в понедельник резко упало до 4100 долларов, установив самый низкий уровень с конца 2025 года, за всего 5 торговых дней общая потеря превысила 17%, став одним из самых резких краткосрочных падений за более чем сорок лет. Несмотря на сообщения о готовности США к переговорам, которые способствовали значительному восстановлению цен на золото от внутридневного минимума, предшествующее падение четко очерчивает коренную измену в рыночном нарративе: ожидания ужесточения монетарной политики снова становятся доминирующими, в то время как долгосрочные темы, такие как долларизация, финансовые риски и торговая неопределенность, которые ранее поддерживали цены на золото, временно отодвигаются на второй план.
Международная спот-золото в понедельник резко упало до 4100 долларов, установив самый низкий уровень с конца 2025 года, за всего 5 торговых дней общая потеря превысила 17%, став одним из самых резких краткосрочных падений за более чем сорок лет. Несмотря на сообщения о готовности США к переговорам, которые способствовали значительному восстановлению цен на золото от внутридневного минимума, предшествующее падение четко очерчивает коренную измену в рыночном нарративе: ожидания ужесточения монетарной политики снова становятся доминирующими, в то время как долгосрочные темы, такие как долларизация, финансовые риски и торговая неопределенность, которые ранее поддерживали цены на золото, временно отодвигаются на второй план.
112
·
--
$XAU Золото краткосрочно под давлением, традиционные факторы поддержки снова вернутся
С точки зрения реакции золота, текущий рынок быстро ожидает, что центральный банк будет придавать приоритет контролю инфляции, а не поддержке экономического роста, что приводит к тому, что траектория движения золота находится между нефтяным кризисом 70-х годов и эпохой Волькера. Рост цен на энергоносители не только вызывает опасения по поводу инфляции, но и порождает риск стагфляции. Ожидания по снижению процентных ставок, которые были на уровне двух с половиной снижений в феврале, быстро изменились на текущую вероятность повышения ставок до конца года. Повышение номинальной доходности облигаций и укрепление доллара вместе создают типичную неблагоприятную среду в краткосрочной перспективе. В то же время, сокращение позиций инвесторов усугубляет падение цен — в марте биржевые инвестиционные фонды сократили свою долю на примерно 62 тонны золота, что почти полностью нивелировало рост с начала года. Кроме того, каналы физического спроса, представленные регионом Ближнего Востока, также подверглись ударам из-за региональных конфликтов, что привнесло дополнительные давления на рынке.
Тем не менее, инвесторы должны различать краткосрочные препятствия и долгосрочную логику. Золото показывает лучшие результаты в те периоды, когда ожидания роста падают и центральный банк переходит к снижению ставок, что приводит к снижению реальной доходности — этот сценарий часто наблюдается на второй стадии кризиса. Текущие вызовы, вызванные энергетическим шоком, заключаются в том, что замедление роста и продолжающаяся инфляция сосуществуют, ограничивая пространство для текущей политической смягчающей стратегии. Поскольку рынок постепенно адаптируется к ожиданиям более высоких процентных ставок и сильного доллара, типичная роль золота как хеджирующего инструмента на ранних стадиях цикла сталкивается с давлением, но это не означает утрату его функции защиты, а скорее задержку. Когда рост еще больше замедлится, а ограничения политики будут вынуждены снижаться, традиционные факторы поддержки золота — снижение реальной доходности, увеличение ликвидности и рост неопределенности — снова вернутся.
Поэтому текущее падение не следует просто интерпретировать как потерю стоимости, а следует рассматривать как период коррекции в долгосрочной восходящей траектории золота. Краткосрочные препятствия существуют, но их природа временная. Поскольку глобальный экономический рост может замедлиться под давлением текущих факторов, некоторые из факторов, оказывающих давление на золото, также могут обратить своё направление. С этой точки зрения, долговременное значение золота как инструмента хеджирования и важного средства диверсификации инвестиционного портфеля не изменилось, а текущий уровень цен может представлять собой привлекательную возможность для тех инвесторов, у кого есть долгосрочная перспектива. Мы ожидаем, что к началу 2027 года цена золота достигнет 6500 долларов за унцию.
$XAU Золото краткосрочно под давлением, традиционные факторы поддержки снова вернутся
С точки зрения реакции золота, текущий рынок быстро ожидает, что центральный банк будет придавать приоритет контролю инфляции, а не поддержке экономического роста, что приводит к тому, что траектория движения золота находится между нефтяным кризисом 70-х годов и эпохой Волькера. Рост цен на энергоносители не только вызывает опасения по поводу инфляции, но и порождает риск стагфляции. Ожидания по снижению процентных ставок, которые были на уровне двух с половиной снижений в феврале, быстро изменились на текущую вероятность повышения ставок до конца года. Повышение номинальной доходности облигаций и укрепление доллара вместе создают типичную неблагоприятную среду в краткосрочной перспективе. В то же время, сокращение позиций инвесторов усугубляет падение цен — в марте биржевые инвестиционные фонды сократили свою долю на примерно 62 тонны золота, что почти полностью нивелировало рост с начала года. Кроме того, каналы физического спроса, представленные регионом Ближнего Востока, также подверглись ударам из-за региональных конфликтов, что привнесло дополнительные давления на рынке.
Тем не менее, инвесторы должны различать краткосрочные препятствия и долгосрочную логику. Золото показывает лучшие результаты в те периоды, когда ожидания роста падают и центральный банк переходит к снижению ставок, что приводит к снижению реальной доходности — этот сценарий часто наблюдается на второй стадии кризиса. Текущие вызовы, вызванные энергетическим шоком, заключаются в том, что замедление роста и продолжающаяся инфляция сосуществуют, ограничивая пространство для текущей политической смягчающей стратегии. Поскольку рынок постепенно адаптируется к ожиданиям более высоких процентных ставок и сильного доллара, типичная роль золота как хеджирующего инструмента на ранних стадиях цикла сталкивается с давлением, но это не означает утрату его функции защиты, а скорее задержку. Когда рост еще больше замедлится, а ограничения политики будут вынуждены снижаться, традиционные факторы поддержки золота — снижение реальной доходности, увеличение ликвидности и рост неопределенности — снова вернутся.
Поэтому текущее падение не следует просто интерпретировать как потерю стоимости, а следует рассматривать как период коррекции в долгосрочной восходящей траектории золота. Краткосрочные препятствия существуют, но их природа временная. Поскольку глобальный экономический рост может замедлиться под давлением текущих факторов, некоторые из факторов, оказывающих давление на золото, также могут обратить своё направление. С этой точки зрения, долговременное значение золота как инструмента хеджирования и важного средства диверсификации инвестиционного портфеля не изменилось, а текущий уровень цен может представлять собой привлекательную возможность для тех инвесторов, у кого есть долгосрочная перспектива. Мы ожидаем, что к началу 2027 года цена золота достигнет 6500 долларов за унцию.
С точки зрения реакции золота, текущий рынок быстро ожидает, что центральный банк будет придавать приоритет контролю инфляции, а не поддержке экономического роста, что приводит к тому, что траектория движения золота находится между нефтяным кризисом 70-х годов и эпохой Волькера. Рост цен на энергоносители не только вызывает опасения по поводу инфляции, но и порождает риск стагфляции. Ожидания по снижению процентных ставок, которые были на уровне двух с половиной снижений в феврале, быстро изменились на текущую вероятность повышения ставок до конца года. Повышение номинальной доходности облигаций и укрепление доллара вместе создают типичную неблагоприятную среду в краткосрочной перспективе. В то же время, сокращение позиций инвесторов усугубляет падение цен — в марте биржевые инвестиционные фонды сократили свою долю на примерно 62 тонны золота, что почти полностью нивелировало рост с начала года. Кроме того, каналы физического спроса, представленные регионом Ближнего Востока, также подверглись ударам из-за региональных конфликтов, что привнесло дополнительные давления на рынке.
Тем не менее, инвесторы должны различать краткосрочные препятствия и долгосрочную логику. Золото показывает лучшие результаты в те периоды, когда ожидания роста падают и центральный банк переходит к снижению ставок, что приводит к снижению реальной доходности — этот сценарий часто наблюдается на второй стадии кризиса. Текущие вызовы, вызванные энергетическим шоком, заключаются в том, что замедление роста и продолжающаяся инфляция сосуществуют, ограничивая пространство для текущей политической смягчающей стратегии. Поскольку рынок постепенно адаптируется к ожиданиям более высоких процентных ставок и сильного доллара, типичная роль золота как хеджирующего инструмента на ранних стадиях цикла сталкивается с давлением, но это не означает утрату его функции защиты, а скорее задержку. Когда рост еще больше замедлится, а ограничения политики будут вынуждены снижаться, традиционные факторы поддержки золота — снижение реальной доходности, увеличение ликвидности и рост неопределенности — снова вернутся.
Поэтому текущее падение не следует просто интерпретировать как потерю стоимости, а следует рассматривать как период коррекции в долгосрочной восходящей траектории золота. Краткосрочные препятствия существуют, но их природа временная. Поскольку глобальный экономический рост может замедлиться под давлением текущих факторов, некоторые из факторов, оказывающих давление на золото, также могут обратить своё направление. С этой точки зрения, долговременное значение золота как инструмента хеджирования и важного средства диверсификации инвестиционного портфеля не изменилось, а текущий уровень цен может представлять собой привлекательную возможность для тех инвесторов, у кого есть долгосрочная перспектива. Мы ожидаем, что к началу 2027 года цена золота достигнет 6500 долларов за унцию.
1
352
·
--
Если через пять дней начнется война за остров, рынок серебра будет продолжать сильно колебаться, выполнение этого условия может способствовать быстрому росту цены серебра$XAG Во вторник рынок серебра показал небольшое снижение, на протяжении дня он однажды упал ниже 70 долларов, но затем быстро получил поддержку покупателей, что демонстрирует активные торги между быками и медведями вблизи этой отметки. Стоит отметить, что на понедельник график K-линий показал довольно впечатляющую форму молота, что обычно предвещает технический сигнал поддержки на дне и привлекло широкое внимание участников рынка. Что касается вторничной динамики, рынок по крайней мере демонстрирует попытку повторить движение вниз и вверх, как это было в предыдущий день. С технической точки зрения, если удастся успешно преодолеть верхнюю границу 70 долларов, цена серебра может стремиться к следующему ключевому уровню сопротивления около 80 долларов.
Если через пять дней начнется война за остров, рынок серебра будет продолжать сильно колебаться, выполнение этого условия может способствовать быстрому росту цены серебра
$XAG Во вторник рынок серебра показал небольшое снижение, на протяжении дня он однажды упал ниже 70 долларов, но затем быстро получил поддержку покупателей, что демонстрирует активные торги между быками и медведями вблизи этой отметки. Стоит отметить, что на понедельник график K-линий показал довольно впечатляющую форму молота, что обычно предвещает технический сигнал поддержки на дне и привлекло широкое внимание участников рынка. Что касается вторничной динамики, рынок по крайней мере демонстрирует попытку повторить движение вниз и вверх, как это было в предыдущий день. С технической точки зрения, если удастся успешно преодолеть верхнюю границу 70 долларов, цена серебра может стремиться к следующему ключевому уровню сопротивления около 80 долларов.
305
·
--
После окончания войны между США и Ираном ожидается, что драгоценные металлы сначала пройдут через приседания, а затем начнут расти, золото в будущем может быстро отскочить на уровне 3500 долларовНедавние изменения в международной геополитической ситуации приобрели драматический оборот. С существенным изменением внешнеполитического курса правительства США напряженность с Ираном начинает ослабевать, и опасения по поводу крупномасштабного конфликта временно отступают. Тем не менее, для инвесторов в драгоценные металлы настоящая буря может исходить не из самой геополитики, а скрываться в темных потоках внутри глобальной финансовой системы. Мы считаем, что краткосрочное восстановление международной спотовой цены на золото может быть лишь временной иллюзией, и прежде чем начнется новый этап бычьего рынка, рынку необходимо пройти через жесткую «приседание» ликвидацию.
После окончания войны между США и Ираном ожидается, что драгоценные металлы сначала пройдут через приседания, а затем начнут расти, золото в будущем может быстро отскочить на уровне 3500 долларов
Недавние изменения в международной геополитической ситуации приобрели драматический оборот. С существенным изменением внешнеполитического курса правительства США напряженность с Ираном начинает ослабевать, и опасения по поводу крупномасштабного конфликта временно отступают. Тем не менее, для инвесторов в драгоценные металлы настоящая буря может исходить не из самой геополитики, а скрываться в темных потоках внутри глобальной финансовой системы. Мы считаем, что краткосрочное восстановление международной спотовой цены на золото может быть лишь временной иллюзией, и прежде чем начнется новый этап бычьего рынка, рынку необходимо пройти через жесткую «приседание» ликвидацию.
336
·
--
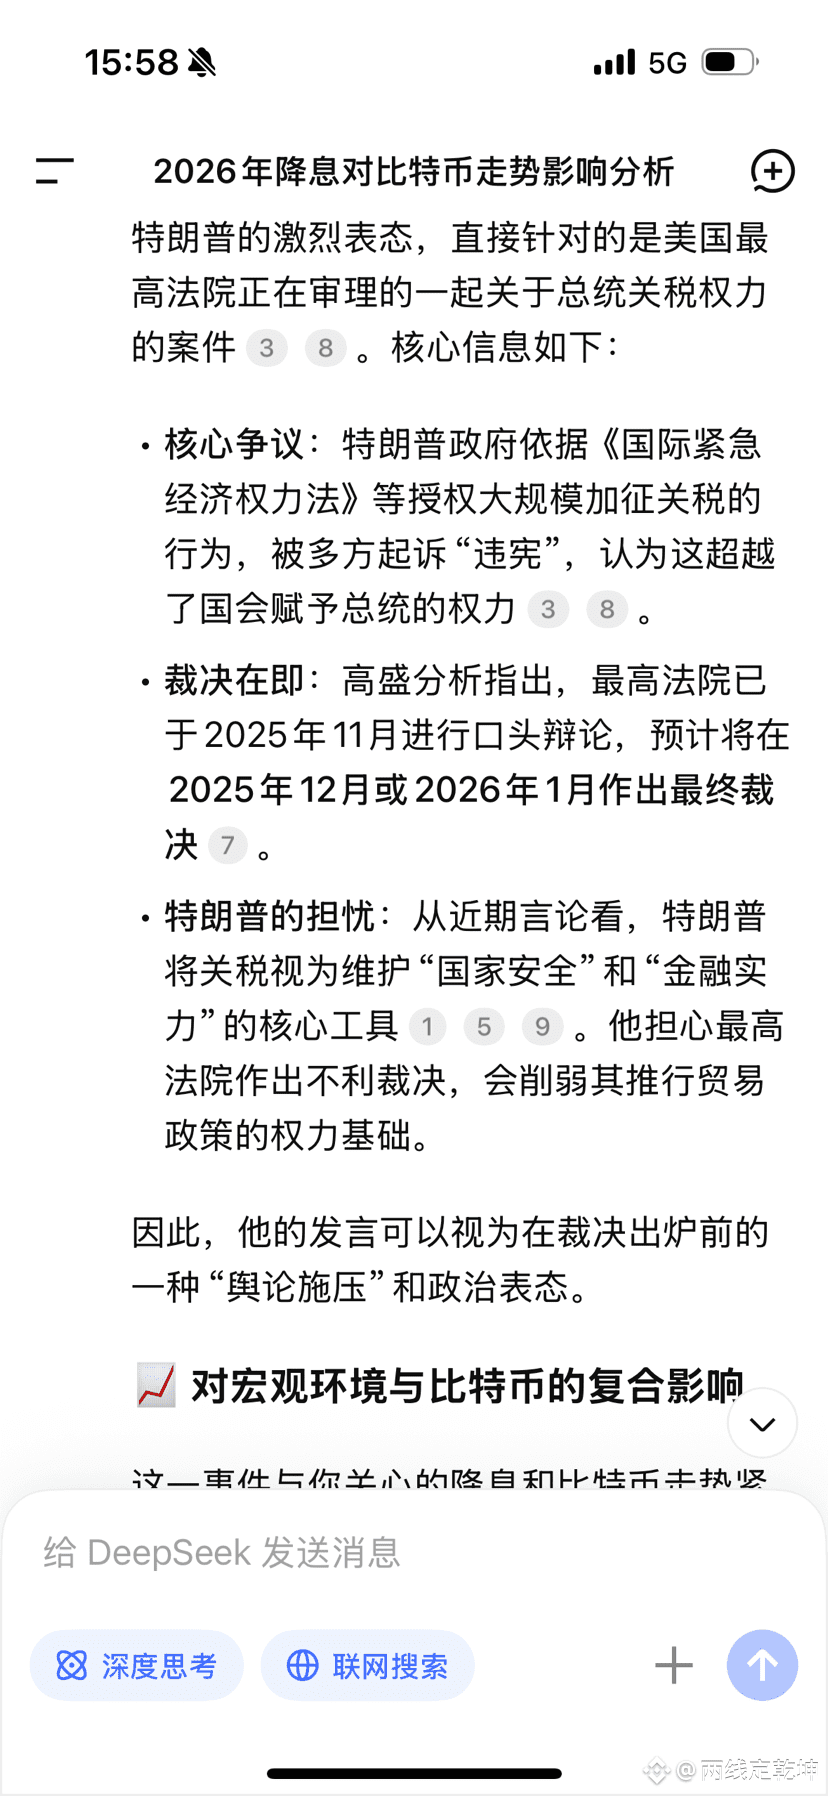
Если будет признано незаконным, рискованные активы, такие как большие пироги, взлетят, а золото упадет.
Предполагается, что сейчас цитируемые положения являются незаконными, поэтому они будут отменены. Затем будут снова цитироваться другие положения, и налоги продолжат взиматься. ~Опять➡️это двойное убийство.
Если будет признано незаконным, рискованные активы, такие как большие пироги, взлетят, а золото упадет.
Предполагается, что сейчас цитируемые положения являются незаконными, поэтому они будут отменены. Затем будут снова цитироваться другие положения, и налоги продолжат взиматься. ~Опять➡️это двойное убийство.
Предполагается, что сейчас цитируемые положения являются незаконными, поэтому они будут отменены. Затем будут снова цитироваться другие положения, и налоги продолжат взиматься. ~Опять➡️это двойное убийство.
2
319
·
--
【США до 10 декабря решение Федеральной резервной системы по процентной ставке (максимум)】
Предыдущее значение: 4.00% Ожидаемое: 3.75% Опубликованное значение: не опубликовано
Оценка важности данных Jin10: ★★★★★
Время публикации данных: 11 декабря 2025 года 03:00
【США до 10 декабря решение Федеральной резервной системы по процентной ставке (максимум)】
Предыдущее значение: 4.00% Ожидаемое: 3.75% Опубликованное значение: не опубликовано
Оценка важности данных Jin10: ★★★★★
Время публикации данных: 11 декабря 2025 года 03:00
Предыдущее значение: 4.00% Ожидаемое: 3.75% Опубликованное значение: не опубликовано
Оценка важности данных Jin10: ★★★★★
Время публикации данных: 11 декабря 2025 года 03:00
混沌科技
·
--
Рост$ALLO 依旧看好新币,0.17都可以做多,这个节点很多山寨蠢蠢欲动,一个不小心可能就卖飞,错过了!但机会是留给有准备的人,跟上市场节奏不掉队才是主旋律!目标不要太低,0.205附近就可以出清了!
3
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 26,140
101 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 124
fomcотслеживание
Просмотров: 30,925
308 обсуждают
BOJRaisesRatesTo31YearHigh
Просмотров: 116,533
1,823 обсуждают