
1. Инвестиционный обзор
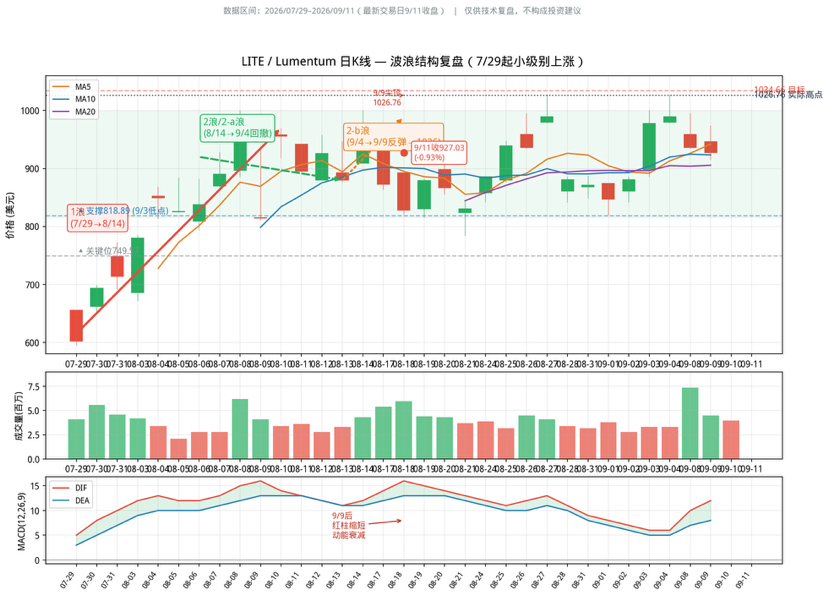
Инвестиционное предложение: сохранять позитивный интерес к LITE. Компания находится в центре двойного спроса: глобального цикла замены подводных кабелей и обновления ИИ-оптических взаимосвязей. Благодаря монопольной позиции в InP-лазерных накачивающих (pump) лазерах и когерентных оптических чипах 200G EML, видимость портфеля заказов простирается до 2028 года, а мощности находятся в состоянии распроданности. На основе волновой структуры, начиная с 29 июля, цель 1-й волны $1034.66 соответствует фактическому локальному максимуму $1026.76 с высокой точностью; после отката возобновление восходящей волны ориентировано на первый целевой диапазон около $1600.
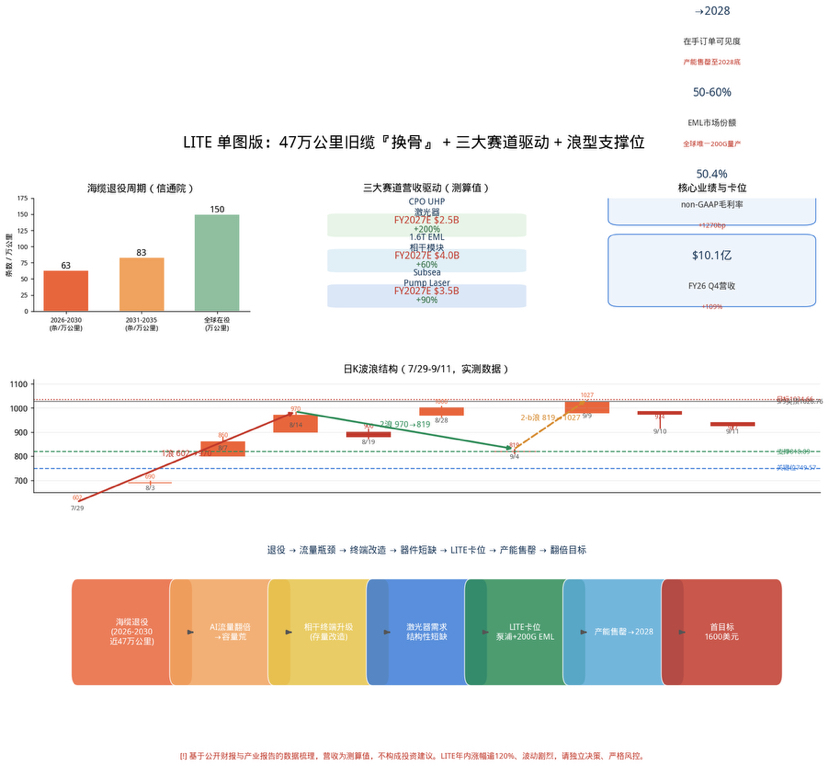
Ключевая логика: в 2026–2030 гг. около 470 тыс. км (146 кабелей) старых подводных кабелей будут сосредоточенно выведены из эксплуатации. Узкое место — в маршрутах внутри Азии, а также в ключевых трассах Европа—Северная Америка и др.; доля «световой ёмкости» (亮容量) превышает 50%, формируя структурный дефицит пропускной способности. Модернизация существующей инфраструктуры требует замены когерентных терминалов и усилителей; ключевым элементом усилителей являются InP-лазеры LITE, поэтому спрос носит структурный характер и дефицит сохраняется.
Подсказка по оценке: текущая цена акции находится в диапазоне исторических максимумов; рост за год превышает 120%, дневная амплитуда может достигать более 10%, волатильность высокая; риск «погони» за ростом существенно повышен.
Второе. Отраслевая логика: волна замены «под ключ» для трети глобального рынка кабелей
Срок службы подводных оптоволоконных кабелей составляет 25 лет. Часть кабелей, проложенных в 1990-е годы, сейчас массово входит в период вывода из эксплуатации. Ниже приведены темпы списания, указанные China Academy of Information and Communications Technology (глобальный отчет о развитии индустрии подводных оптоволоконных кабелей, 2026):
цикл
Списание морских кабелей
общая протяженность
2026–2030 годы
63
около 270 тыс. км
2031–2035 годы
83
около 200 тыс. км
итого
146
около 470 тыс. км
В ближайшие 10 лет около трети старых кабелей нужно будет выводить из эксплуатации. По состоянию на конец 2025 года в мире было только 592 подводных кабеля общей протяженностью более 1,5 млн км; это четко дополняет объем списания около 470 тыс. км, указанный выше, создавая пространство для замещения «запасом». И главное: эта партия старых кабелей застряла на самых загруженных магистральных маршрутах — доля емкости на морских кабелях с ключевыми направлениями внутри Азии и по маршруту Европа–Северная Америка уже превысила 50%, что заметно выше порога 30% по предупреждению о расширении. Появляется структурный дефицит емкости. Инвесторы уже подтвердили это деньгами: в 2026–2029 годах в новые проекты будет вложено более 16 млрд долларов.
Технически морские кабели делятся на мокрый конец (оптоволоконный кабель на морском дне, ретрансляторы, разветвительные узлы; срок службы 25 лет+) и сухой конец (терминальное оборудование на берегу, SLTE; обычно требуется обновление через 5–7 лет). Заменив когерентные терминалы coherent, можно увеличить емкость старых кабелей вдвое и даже в несколько раз, при этом стоимость — лишь небольшая часть цены новой прокладки кабеля. Именно этот маршрут апгрейда имеющихся мощностей является ключевым полем сражения LITE.
Третий. Занять позицию: другие прокладывают кабели, а она продает «сердце»
Большинство кабельных компаний чаще остаются в роли исполнителей строительства, тогда как Lumentum находится на самом верху цепочки — на стороне источников оптического сигнала в оптической связи. Бизнес Subsea Pump Laser (подводные насосные лазеры) растет год-к-году более чем на 90%. Заключено уже несколько долгосрочных контрактов: компания ожидает, что в ближайшие несколько кварталов отгрузки продолжат увеличиваться вчетверо. Причина в том, что при замене морского кабеля нужно одновременно менять усилители; а в усилителях самый дефицитный компонент — именно InP-лазер LITE.
2 марта 2026 года NVIDIA вложила 2 млрд долларов, чтобы зарезервировать мощности лазерных чипов для EML на 200G/lane до конца 2027 года, а также приложила многолетние обязательства по закупкам. Благодаря этому LITE стала единственным в мире производителем, который смог масштабно производить лазеры со скоростью 200G lane; на рынке EML премиум-класса доля компании составляет 50–60%.
3,1 Ключевые результаты и позиционирование
показатель
FY2026 Q4
год-к-году / пояснение
Чистая выручка
$10,1 млн
+109%
non-GAAP валовая маржа
50,4%
По сравнению с прошлым финансовым годом +1270 базисных пунктов
non-GAAP операционная маржа
36,6%
—
Видимость портфеля заказов
продолжение до 2028 года
мощности распроданы до конца 2028 года
Источник данных: публичные раскрытия Lumentum за IV квартал финансового 2026 года (на 27 июня 2026). Руководство: прогноз FY2027 Q1 по выручке 12,25–12,75 млрд долларов; медианная величина в прогнозе по выручке была достигнута на квартал раньше ранее заданной целевой модели.
3,2 Доходы от трех основных направлений как драйвер (оценка)
сегмент/ниша
Выручка за FY2027E
год-к-году темпы роста / занять нишу
Subsea Pump Laser
$3,5B
+90% / монополия InP-насосных (Subsea) лазеров
модуль когерентного оптического модулятора EML на 1,6T
$4,0B
+60% / доля EML на 200G 50–60%
CPO UHP-лазеры
$2,5B
+200% / единственная серийная (UHP) производственная мощность
Вклад в выручку — расчет на основе текущих заказов, прогнозов по мощностям и отраслевой конъюнктуры; это не официальные ориентиры компании, а лишь демонстрация логики отрасли.
Четыре. Разбор технической картины: волновая структура и целевые расчеты
Если посмотреть на дневной график LITE (29 июля 2026 — 11 сентября): рост небольшого масштаба, стартовавший 29 июля (602→1027), возник благодаря совпадению трех факторов: обновление морских кабелей, наращивание объема 1,6T и поставки CPO. Целевое значение 1034,66 доллара практически полностью совпало с фактическим максимумом 1026,76. 9 сентября 1026,76 был дневным «пиком». 10 и 11 сентября последовала последовательная коррекция до 927: красные столбики MACD непрерывно сокращались, импульс ослабевал — это откат в конце 2-b волны.
Уровни поддержки: 818,89 снизу (минимум 3 сентября, в графике отмечен как ключевая поддержка 2-й волны) и 749,57 (нижняя граница диапазона консолидации 3 сентября; пока уровень не пробит вниз, не считаем вершину крупного масштаба). Это две линии поддержки; дополнительно, 1,6T DR8 TRO OSFP уже входит в стадию серийного наращивания, а доля EML на 200G к середине 2027 года достигнет 50% и более. Дефицит предложения 25–30% в краткосрочной перспективе не может быть устранен. По расчетам по целевым уровням волновой теории после того как откат «дойдет до цели», первый целевой диапазон для возобновления импульса вверх находится примерно в районе 1600 долларов — это согласуется с пространством, которое подтверждается фундаментальными данными.
Ключевые уровни: 1-я волна 602→970 | 2-я волна 970→819 | 2-b волна 819→1027 | Цель 1034,66 | Поддержка 818,89 / ключевой уровень 749,57 | первая цель 1600 долларов.
Пять. Риски
1. Риск оценки: текущая цена акции находится в диапазоне исторических максимумов; рост за год превышает 120%, дневная амплитуда зачастую 10%+, риск «погони» за ростом существенно высок.
2. Риск конкуренции: Cisco (Acacia + Silicon One) ускоряет «занятие позиций» в архитектуре ИИ-сетей, а собственная сетeвая экосистема NVIDIA может сузить пространство для компаний среднего звена.
3. Риск по темпам/ритму: CPO пока на ранней стадии; нужно постоянно подтверждать, сможет ли компания вовремя нарастить объемы. Неопределенность также связана с темпами вывода морских кабелей из эксплуатации и подтверждением заказов со стороны NVIDIA.
4. Риск по бухгалтерским правилам: в FY2026 Q4 зафиксирован чистый убыток по GAAP в размере 7,2 млрд долларов — фактически это разовый неденежный убыток, связанный с досрочным погашением конвертируемых облигаций; оценивать прибыльность следует по non-GAAP (EPS 3,23 доллара).
Шесть. Вывод
Логическая цепочка ясна: списание морских кабелей накладывается на удвоение трафика в связи с ИИ, что ведет к модернизации когерентных терминалов и, как следствие, формирует структурный дефицит спроса на лазеры. LITE благодаря монопольному положению в InP/EML удерживает предложение; видимость заказов простирается до 2028 года, а валовая маржа уже превысила 50%. Это редкий сегмент с дефицитным предложением и немногими конкурентами. Однако с технической точки зрения цена акции уже в значительной мере отразила оптимистичные ожидания; выводы следует сверять с официальными раскрытиями компании. Принимайте решения независимо и строго управляйте рисками.
Дисклеймер:
Настоящий отчет подготовлен на основе публичных годовых/квартальных отчетов компании и общедоступных отраслевых данных. Вклад в выручку — это оценочные значения; волновые целевые уровни — результат технического прогнозирования формы. Это не является инвестиционной рекомендацией или предложением о покупке/продаже. Пожалуйста, самостоятельно оценивайте риски и неопределенность на вторичном рынке.