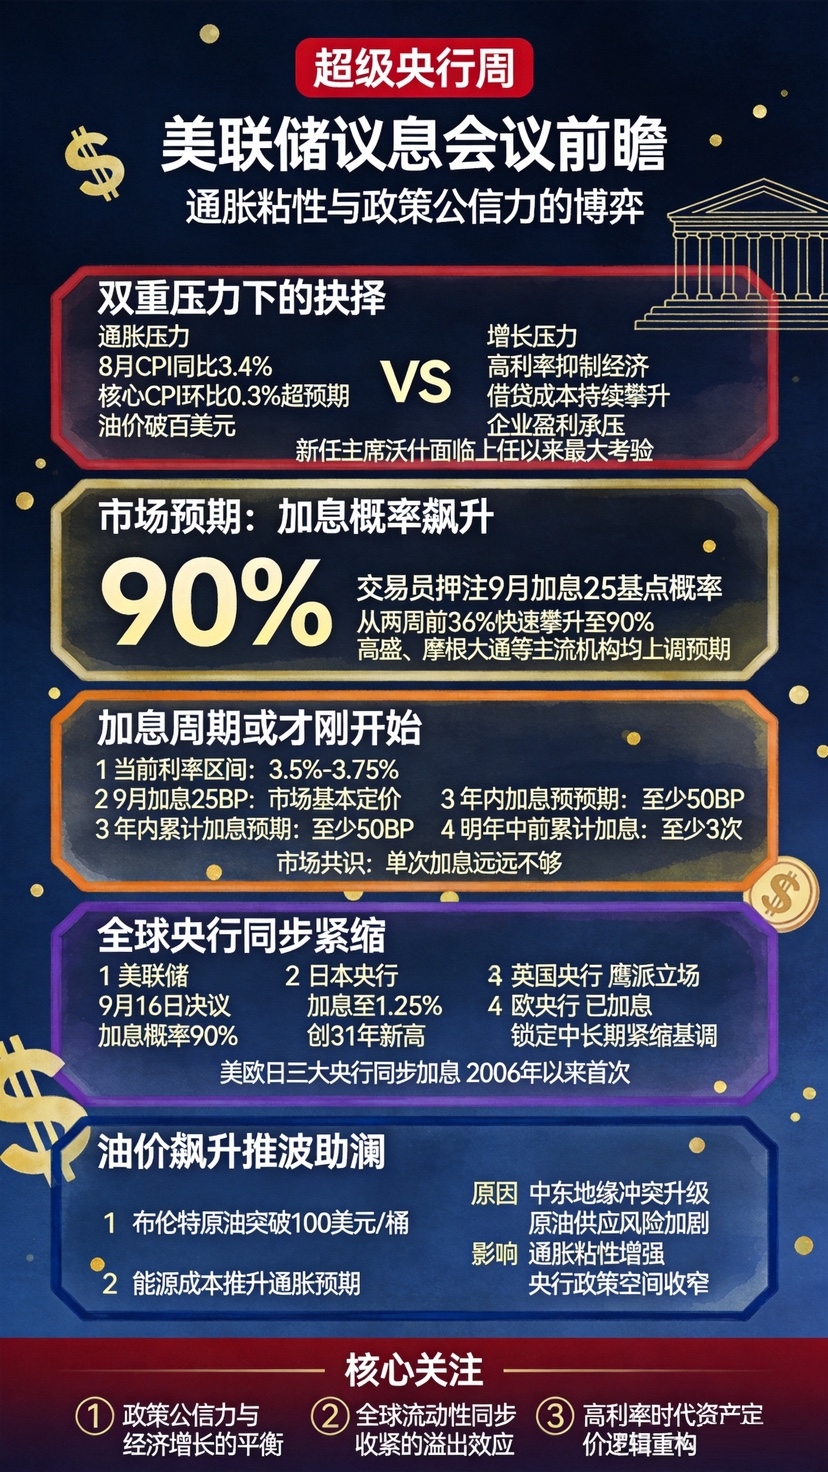

Рынок практически уже принял решение за Уолша. К вечеру накануне решения, по данным CME «FedWatch», вероятность повышения ставки на 25 базисных пунктов в сентябре составляет 92,5%, а вероятность сохранения ставок неизменными — лишь 7,5%. Целевой диапазон ставки по федеральным фондам будет повышен с текущих 3,50%–3,75% до 3,75%–4,00%.
Но рынок на самом деле ждет не эти 25 базисных пунктов. Истинное влияние на следующий этап глобального рынка облигаций, валютного рынка и риск-активов зависит от того, сможет ли Уолш в ответ на это решение дать три сигнала: ценовой шок по нефти — это краткосрочное возмущение или он распространится на зарплаты, цены на услуги и долгосрочные инфляционные ожидания? Это разовая корректировка или начало нового цикла повышения ставок? И насколько сильную степень экономического и рыночного давления Уолш готов принять ради сдерживания инфляции?
Сегодня по-настоящему важно не «будет ли повышение», а сможет ли ФРС снова стабилизировать рыночные ожидания.
Первое. Логика рынка уже развернулась: повышение ставки не является главным негативом — негативнее как раз не повышать ставку
В последние годы рынок привык к простой логике: экономика слабеет — ФРС снижает ставки — ликвидность вновь становится более щедрой — риск-активы получают поддержку.
Теперь эта логика сталкивается с новой переменной.
Цены на нефть превысили 100 долларов — инфляция снова пошла вверх; доходность по UST пробила 5% — стоимость финансирования продолжает расти; а глобальный долг снова находится на исторически высоком уровне. Если экономика ослабнет, ФРС не обязательно сможет сразу начать снижать ставки. Если инфляция продолжит разогреваться, ей придется даже повышать ставки.
Вот это и есть то изменение, к которому глобальный рынок заново приспосабливается.
在 этом фоне традиционная логика «не повышать ставку — значит поддерживать облигации» уже перестала работать. Рынок уже заложил повышение ставки во все цены активов с вероятностью 92,5%. Если Уолш решит ничего не менять, ставки на длинном конце могут, напротив, вырасти — но более хаотично, более беспорядочно, чем даже при повышении ставки ФРС. «Новому королю облигаций» Гонлакуц прямо сказал: если ФРС, вопреки ожиданиям рынка, сохранит ставки неизменными, это, вероятно, усилит историческую волну распродаж американских гособлигаций. Одна из структур предупреждает: доходность 30-летних казначейских облигаций США может быстро подскочить до 5,75%.
Урок конца июля все еще жжет. Тогда рынок в день решения заложил 38% вероятности повышения, но ФРС в итоге удержалась и не повысила ставку. После заседания Уолш не смог дать ясного объяснения тому, почему ставки сохраняются неизменными, и доходность длинных облигаций тут же подскочила; затем последовал шквал критики со стороны рынка и экономистов. Цена того решения — дисконт к доверию, а дисконт к доверию напрямую отражается в доходности на длинном конце.
Иными словами: если не повышать ставку, тогда длинные облигации фактически сами начнут повышать ставки ФРС — причем более резко, более беспорядочно и менее контролируемо. Это логика «разворота» текущего рынка: в условиях, когда рынок особенно чувствителен к инфляционной репутации, само бездействие является сигналом ужесточения, просто ужесточение происходит в хаотичной форме.
Второе. Три сигнала, на которые Уолш обязан ответить
Сигнал первый: шок по нефти — это краткосрочное возмущение или он распространится?
Данные по CPI за август уже достигли порога для повышения ставок ФРС. Общий CPI год к году — 3,4%, без изменений по сравнению с предыдущим значением и ожиданиями, но базовый CPI в помесячном выражении — 0,3%, что выше ожиданий рынка 0,2% и является самым большим месячным ростом с апреля этого года. Невключая арендную плату базовые услуги в месячном выражении выросли на 0,5% — снова проявилась «липкость» инфляции по услугам.
Но ключевое — нефть. Конфликт на Ближнем Востоке подтолкнул Brent впервые с июля выше 100 долларов за баррель, а рост WTI в сентябре к августу уже приближается к 13,5%. На фоне высоких цен на нефть и низкой базы номинальный CPI с сентября начнет испытывать давление на отскок.
Уолш должен оценить: это временный ценовой шок на энергоносители или он распространится через зарплаты, цены на услуги и долгосрочные инфляционные ожидания в более устойчивое инфляционное давление? Ранее на Джексон-Хоул он обозначил пороги для действий, заявив, что недавние данные по инфляции «не подтверждают, что базовые инфляционные тенденции уже улучшились», и добавил: если в краткосрочной перспективе не будет признаков улучшения, «у нас еще будет много работы».
Данные уже подошли к порогу для повышения ставок со стороны ФРС. Переход от «ожидания» к «действию» — не результат того, что Уолш сам выбрал этот путь, а неизбежное следствие того, что данные вынудили к нему.
Сигнал второй: это корректировка или начало нового цикла повышения ставок?
Само заявление по итогам решения может не принести слишком много неожиданностей. Истинные сигналы — в dot-plot (диаграмме точек) и на пресс-конференции Уолша.
Ожидается, что медианная ставка на конец 2026 года в dot-plot будет повышена примерно до 4,1%. Deutsche Bank прогнозирует, что медиана в dot-plot покажет еще одно повышение ставки в этом году, а часть чиновников может ожидать еще более агрессивную траекторию. HSBC ожидает по 25 базисных пунктов повышения в сентябре и декабре, а Goldman также прогнозирует повышение в сентябре и декабре и переносит момент снижения ставок в 2027 году на более поздний срок.
Но сам Уолш в прошлом постоянно отказывался давать форвардное руководство. На прошлом прогнозном докладе в июне он даже не участвовал в dot-plot. На этот раз рынку нужен не его личный прогноз, а его качественная формулировка: это разовое повышение или старт нового цикла.
Если Уолш на пресс-конференции сможет четко донести мысль «нынешнее повышение — чтобы закрепить инфляционные ожидания, а дальнейшая траектория зависит от данных, а не от заранее заданного направления», то рынок получит ценозадаваемую рамку. Иначе, если он продолжит избегать оценок состояния экономики, доходность на длинном конце может снова расти из‑за неопределенности — это как раз урок июльского заседания.
Сигнал третий: какую степень давления Уолш готов выдержать?
Уолшу нужно найти баланс между давлением Белого дома и ростом доходности по американским бумагам до 5%.
Позиция Трампа уже учтена в ожиданиях. В прошлые выходные он вновь заявил, что «США должны платить самые низкие в мире ставки», а когда его спросили, будет ли ФРС повышать ставку, ответил: «Я не знаю». Также председатель совета при Белом доме по национальной экономике Хассет отметил, что ФРС «не должна повышать ставки в преддверии промежуточных выборов».
Но Уолшу не стоит удивляться этому. Когда Трамп выдвигал Уолша, он обещал: «Делай свое дело». Сейчас это обещание проходит проверку. Старший научный сотрудник Института Петерсона по международной экономике и бывший главный экономист МВФ Обстфельд отметил, что Уолш не хотел бы оставить в истории оценку вроде «в ключевой момент, когда миссия ФРС подверглась испытанию, председатель ФРС прогнулась под давление со стороны правительства».
Для Уолша недовольство Трампа — это известная и поддающаяся ценообразованию политическая цена. Непереносимая цена — это отказаться от повышения ставки, пока инфляция еще не взята под контроль, из-за чего рынок длинных облигаций потеряет доверие и вслед за этим вырастет стоимость финансирования для всего общества. Из двух зол повышение ставки несет меньший политический риск.
Более того, хотя 25 базисных пунктов не кажутся большим шагом, реальное влияние на следующий этап рынка зависит от того, сможет ли Уолш убедить инвесторов: у ФРС по‑прежнему есть возможность удерживать инфляцию, не расколов финансовую систему с высокими долгами. Весь мир ждет именно этот сигнал.
Третье. Темп повышения ставок: после одного повышения — пауза и наблюдение за данными
С точки зрения Уолша формулировка нынешнего повышения ставки должна быть однозначной: это «санация доверия» через повышение, а не старт нового цикла ужесточения.
Сценарий темпа выглядит следующим образом:
После завершения в сентябре повышения на 25 базисных пунктов и сохранения ставок неизменными на октябрьском заседании ФРС рынок получает «окно на переваривание». Если затем инфляционные данные больше не будут ухудшаться — базовый CPI в месячном выражении опустится ниже 0,2%, а цены на нефть стабилизируются, — то до конца года дополнительные повышения не понадобятся. Настоящий цикл сводится к закрытию единственным повышением ставки.
Этот темп в целом совпадает с ожиданиями основных институтов, но путь Уолша может быть более сдержанным, чем эти прогнозы. Его ключевая цель — не само повышение ставки, а убедить рынок, что при необходимости ФРС все же повысит ставку. Как только этот сигнал будет эффективно передан, доходность на длинном конце может даже пойти вниз — благодаря закреплению инфляционных ожиданий. Это и есть логическая замкнутая цепочка: «повышением закрепить доверие, а доверием опустить доходности на длинном конце».
И наоборот: если на этот раз повышение ставки не будет реализовано, дальше возникнет крайне пассивная ситуация. Заседание в октябре окажется последним «окном» по времени перед промежуточными выборами, политическое давление будет только расти; а если к тому моменту инфляционные данные продолжат ухудшаться из‑за передачи эффекта от цен на нефть, ФРС окажется вынуждена действовать уже накануне выборов — и одновременно усиливаются и потеря доверия, и политические риски.
Четвертое, вывод: сигналы, которые ждет весь мир.
На месте Уолша сентябрьское повышение ставки — это не вопрос «делать или не делать», а вопрос «а возможно ли не делать». Рынок уже с вероятностью 92,5% вернул полномочия принятия решения ФРС, но получить эти полномочия единственным способом — значит реализовать их.
Повышение ставки — негатив. Неповышение ставки — гораздо больший негатив. Первое — упорядоченное действие в рамках политики, второе — беспорядочное рыночное наказание. Выбор Уолша по сути означает выбор между двумя видами негатива того, который можно контролировать, ценить и направлять.
Глобальный мир стоит на пороге всестороннего разгона «злокачественной» инфляции. Уолшу нужно в условиях растущего инфляционного давления превратить то, что уже было заложено рынком как повышение ставки, в политику, которую продвигает ФРС. Сегодня по-настоящему важно не «будет ли повышение», а сможет ли ФРС снова стабилизировать рыночные ожидания — сможет ли она заставить инвесторов поверить, что у нее по‑прежнему есть способность удерживать инфляцию, не разорвав на трещины финансовую систему с высокими долгами.
Весь мир ждет именно этот сигнал.