17 сентября 2026 года Федеральный комитет по операциям на открытом рынке (FOMC) завершил заседание со счетом 6–6: вопрос о повышении ставки был отложен из‑за невозможности достичь консенсуса. Диапазон ставки по федеральным фондам сохранен без изменений на уровне 3,50%–3,75%. Это впервые с 1936 года, когда FOMC столкнулся с ничьей по результатам голосования. За этим стоит редкое противостояние двух лагерей — «ястребов» и «голубей», где силы оказались примерно равны.
---
Разделенный комитет: как сформировалась ничья 6–6?
Главное противоречие на этом заседании — противостояние между инфляционным давлением и замедлением занятости. На июльском заседании по ставке трое руководителей — председатель ФРБ Кливленда Хамак, председатель ФРБ Миннеаполиса Кашкари и председатель ФРБ Далласа Логан — единогласно проголосовали против повышения, выступив за повышение на 25 базисных пунктов. Это первый случай за последние девять лет, когда сразу три голоса отразили одну и ту же позицию против. Член Совета Барр также в начале сентября недвусмысленно заявил: если инфляция не будет снижаться к 2% с убедительной скоростью, он готов поддержать повышение ставки.
Сторонники сохранения процентной ставки без изменений оформились благодаря смене позиции члена Совета Уоллера. На январском заседании он поддерживал снижение ставок, однако по мере того как базовая инфляция продолжала устойчиво расти, его тон явно изменился: публично он заявил, что при появлении вновь слишком высоких данных по инфляции это «следует рассматривать как сигнал политики, а не как шум». Его смена курса позволила лагерю сторонников сохранения ставок временно лидировать в преддверии заседания — 6 голосов против 5. А решающим стал последний голос — голос покинувшего пост председателя и назначенного членом Совета Пауэлла, который и вывел баланс.
С момента майской пресс-конференции Пауэлл больше не выступал публично — он сознательно сохраняет низкий профиль. В условиях продолжающегося давления Трампа на ФРС такая тишина, напротив, создает огромную неопределенность: если он проголосует за повышение ставок, получится ничья 6:6; если он присоединится к лагерю сторонников сохранения ставок, то этот лагерь победит 7:5. Основатель Bianco Research Джим Биэнко прямо заявил накануне заседания: «Наблюдать за ФРС сейчас — это считать голоса», при этом вероятность повышения ставок фактически уже была 50/50.
В итоге Пауэлл отдал голос за повышение ставок. Итог зафиксировался как 6 голосов за сохранение ставки и 6 — за повышение.
Юридический смысл ничьей 6:6: тупик без прецедентов
(Закон о Федеральной резервной системе) не предусматривает никаких четких правил для случая, когда голосование FOMC заканчивается ничьей. С 1936 года ФРС никогда не сталкивалась с ничьей; ближе всего были варианты 6–5 в 1963, 1964 и 1973 годах. Бывший директор исследовательского отдела Федерального резервного банка Атланты Роберт Айзенбайс ранее говорил, что если произойдет ничья, то ставка по федеральным фондам останется без изменений.
Это означает, что решение от 17 сентября в юридическом смысле дает эффект формулы «никакого соглашения — значит, сохраняется текущий статус-кво»: никто не получил простого большинства, ставка остается без изменений, а решение о повышении ставок автоматически считается провалившимся. Теоретически комитет может провести второй или третий раунд голосования, пока не удастся сломать ничью, но на этот раз заседание не запустило эту процедуру. Председатель ФРС Уоерш не имеет дополнительных полномочий, позволяющих разорвать ничью: как и у всех членов, у него есть ровно один голос.
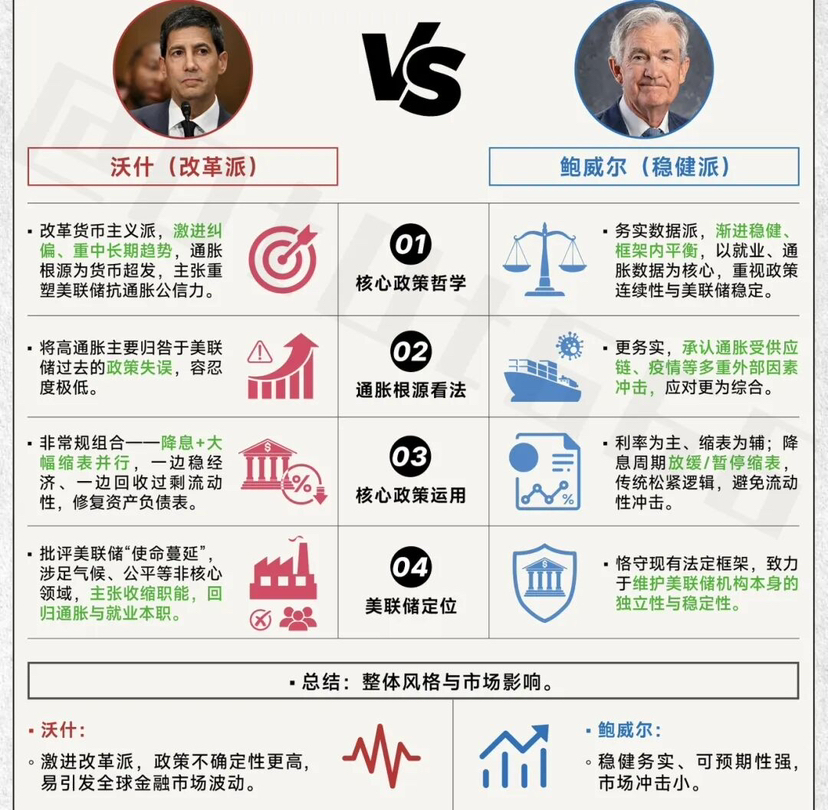
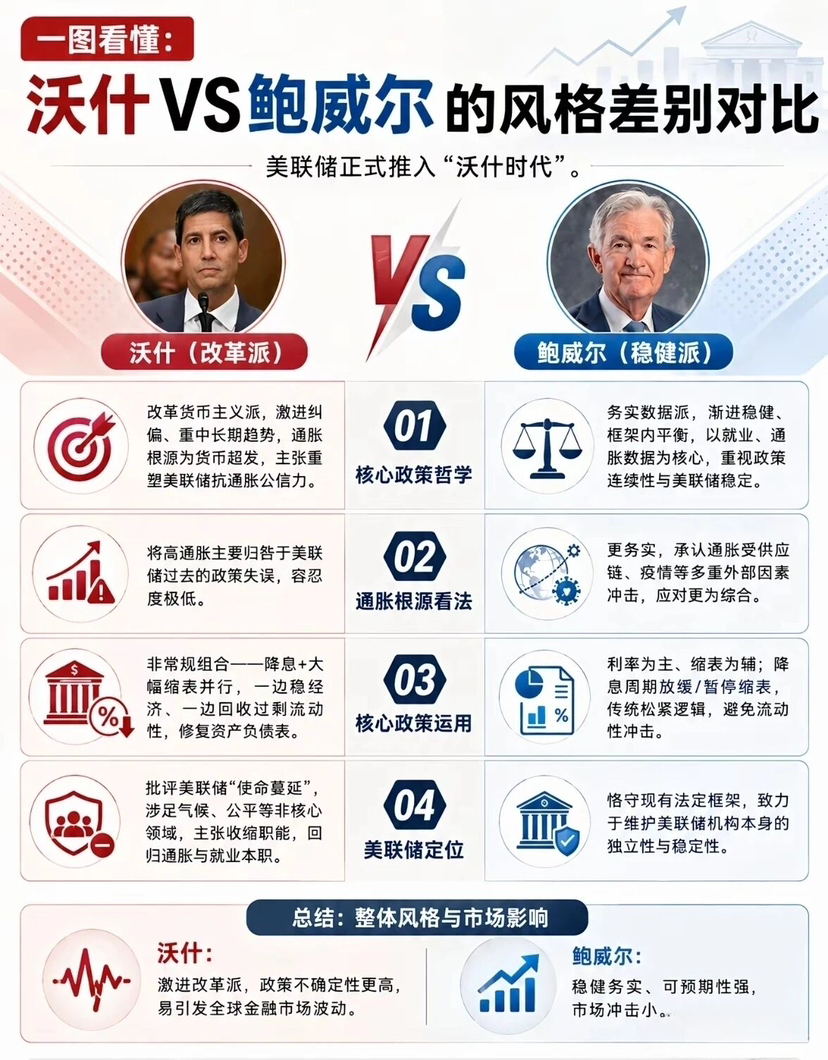
Стоит отметить, что это не тот результат, который хотел видеть Уоерш. На первой майской встрече по вопросам денежно-кредитной политики он выступил в «ястребиной» манере, четко задав в качестве ключевого приоритета формулировку «стабильность цен», и подчеркнул, что ФРС вот уже пять лет не смогла достичь целевого уровня инфляции 2%. Ряд аналитиков еще до заседания указывали: повышение ставок на следующей неделе может помочь повысить доверие к антинфляционным заявлениям Уоерша. Однако при раскладе 6:6 даже председатель не может силой протолкнуть повышение ставок.
Реакции сторон и влияние на рынок
Со стороны Белого дома Трамп длительное время давил на ФРС с требованием снизить ставки. Счет 6:6 означает, что повышение ставок не состоялось, и в краткосрочной перспективе удалось избежать дальнейшего прямого конфликта с Белым домом. Но сама ничья также обнажила отсутствие единого мнения внутри ФРС по направлению политики, что может быть истолковано как низкая эффективность принятия решений.
Лагерь «ястребов» выразил разочарование результатом. Трое — Хаммарк, Логан и Кашкари — с апреля последовательно выступали за повышение ставок; их ключевая логика звучит так: «время, когда инфляция была выше цели, уже достаточно, ожидание само по себе — риск». Член Совета Барр также считает, что нужно действовать решительно, а не продолжать ждать. Ничья означает, что их требования были отложены.
Лагерь «голубей» и центристы выдохнули. Член Совета Милиан (назначен Трампом) ранее неоднократно выступал за продолжение снижения ставок, ставя во главу угла защиту рынка труда. Смена позиции Уоллера также отражает обеспокоенность части членов Совета рисками ухудшения на рынке труда. Сохранение ставки без изменений по крайней мере позволило избежать дальнейшего ужесточения политики в момент, когда рынок труда начал слабеть.
Реакция финансовых рынков на результат ничьей, как ожидается, будет скорее осторожной. Ранее сразу несколько международных банков изменили прогноз и стали ожидать повышения ставок в сентябре: UBS, Barclays и Societe Generale впервые перенесли сценарий повышения ставок на сентябрь, а данные CME показывали, что вероятность повышения ставок доходила до 60,4%. Ничья означает, что эти ожидания не оправдались: индекс доллара и доходности по американским гособлигациям могут в краткосрочной перспективе пойти вниз, тогда как золото и акции США могут получить кратковременную поддержку. Но сама ничья передает и сигнал «внутренней высокой расколотости» ФРС: неопределенность в политике не исчезла, она просто перенеслась на следующее заседание.
Историческое значение и перспективы
Ничья 6:6 стала первой со времен 1936 года голосовательной блокировкой в ФРС. Значение этого результата выходит далеко за рамки одного решения по ставке: он показывает, что разногласия внутри ФРС по направлению политики достигли исторического уровня. На фоне того, что инфляция годами держится выше цели, а на рынке труда наметились признаки замедления, и при продолжающемся давлении со стороны Белого дома 12 голосующих членов не смогли сформировать хоть какое-то большинство по вопросу направления политики.
Перспективы на заседания в октябре и декабре: такая расколотая конфигурация в краткосрочной перспективе вряд ли будет уврачевана. Чтобы протолкнуть повышение ставок в течение года, Уоершу нужно убедить хотя бы одного члена из лагеря сторонников сохранения ставок перейти на другую сторону, либо дождаться, пока данные по инфляции еще сильнее ухудшатся и изменят позицию центристов. А если рынок труда продолжит слабеть, аргументы «ястребов» в пользу повышения ставок тоже будут ослаблены. Счет 6:6 — это не финальная точка, а момент, который явно высвечивает политику ФРС в условиях тупика: пока сохраняются двусторонние риски для инфляции и занятости, этот тупик может повторяться снова и снова.