
慢即是快i
247 Публикации

慢即是快i
Отправить жалобу
Заблокировать пользователя
45 подписок(и/а)
1.0K+ подписчиков(а)
413 понравилось
Посты
Все
Цитирования
Активно
·
--
A. Золото на этой неделе заметно скорректировалось, активы-убежища дали слабину
Причина: золото издавна считается «тихой гаванью» в периоды кризисов, а столь явная коррекция на этой неделе показывает, что склонность рынка к риску незаметно меняется. Ослабление позиций активов-убежищ обычно не является изолированным сигналом — оно отражает, что капитал заново оценивает ситуацию: либо риск-события на время смягчаются, либо меняются ожидания по ликвидности. Наблюдение за этой точкой перелома помогает заранее уловить ритм смены настроений на рынке и дает редкое окно для суждения о дальнейшем направлении распределения активов; ценность этой информации нельзя недооценивать.#安友周一观察团
A. Золото на этой неделе заметно скорректировалось, активы-убежища дали слабину
Причина: золото издавна считается «тихой гаванью» в периоды кризисов, а столь явная коррекция на этой неделе показывает, что склонность рынка к риску незаметно меняется. Ослабление позиций активов-убежищ обычно не является изолированным сигналом — оно отражает, что капитал заново оценивает ситуацию: либо риск-события на время смягчаются, либо меняются ожидания по ликвидности. Наблюдение за этой точкой перелома помогает заранее уловить ритм смены настроений на рынке и дает редкое окно для суждения о дальнейшем направлении распределения активов; ценность этой информации нельзя недооценивать.#安友周一观察团
Причина: золото издавна считается «тихой гаванью» в периоды кризисов, а столь явная коррекция на этой неделе показывает, что склонность рынка к риску незаметно меняется. Ослабление позиций активов-убежищ обычно не является изолированным сигналом — оно отражает, что капитал заново оценивает ситуацию: либо риск-события на время смягчаются, либо меняются ожидания по ликвидности. Наблюдение за этой точкой перелома помогает заранее уловить ритм смены настроений на рынке и дает редкое окно для суждения о дальнейшем направлении распределения активов; ценность этой информации нельзя недооценивать.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 已就位,本周热点一键查收!
Прошедшая неделя была насыщенной событиями — что из этого тебя больше всего интересует 👀?
🗳️ Участвуй в голосовании и оставляй комментарии с причинами, RT или поделись другими темами. Мы разыграем 5 участников, каждый получит по 30U!
A. На этой неделе золото заметно откатывается, и статус «убежищных» активов пошатнулся
B. Binance выпустила Agent OS — торговля с ИИ входит в новую фазу
C. Вьетнам запустил пилот в крипторынке: регулирование в Азии продвинулось ещё дальше
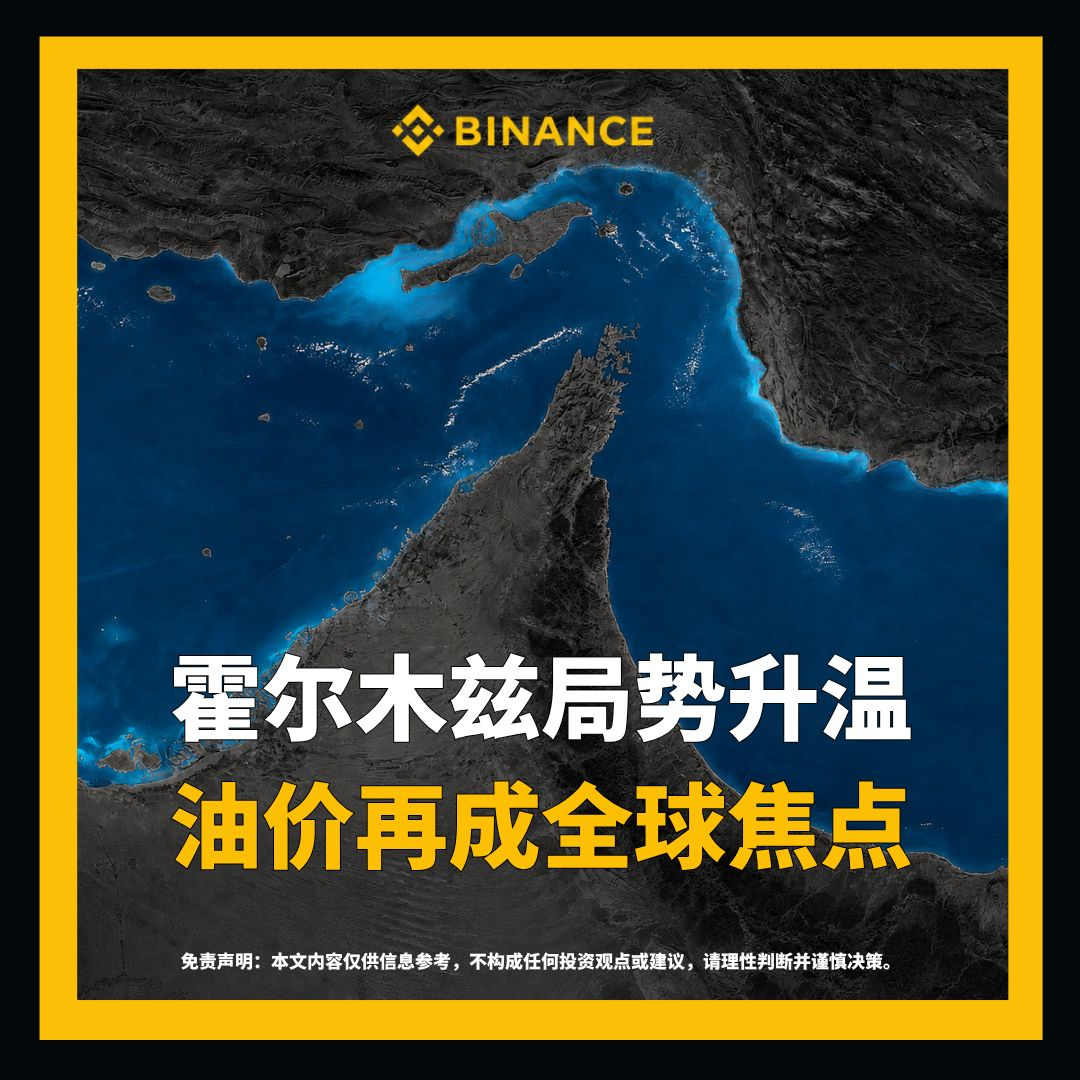
D. Обстановка вокруг Ормузского пролива накаляется — цены на нефть снова в центре внимания всего мира
Прошедшая неделя была насыщенной событиями — что из этого тебя больше всего интересует 👀?
🗳️ Участвуй в голосовании и оставляй комментарии с причинами, RT или поделись другими темами. Мы разыграем 5 участников, каждый получит по 30U!
A. На этой неделе золото заметно откатывается, и статус «убежищных» активов пошатнулся
B. Binance выпустила Agent OS — торговля с ИИ входит в новую фазу
C. Вьетнам запустил пилот в крипторынке: регулирование в Азии продвинулось ещё дальше
D. Обстановка вокруг Ормузского пролива накаляется — цены на нефть снова в центре внимания всего мира
95
·
--
Приходи поиграть
Приходи поиграть
币安Binance华语
·
--
«Не смейся, и ты не найдёшь 4-й 😨»
🪤 Говорят, это самое сложное в истории испытание на #币安安全星期四 : сможете ли вы за самое короткое время найти все ловушки?
👉 点击参与实景陷阱追踪挑战 — борьба за попадание в список 🏆
Первые 10 мест в рейтинге получают по 100U награды детектива, а первые 3 дополнительно — подарочные боксы с мерчем!
Сделайте репост и в комментариях покажите скрин с прохождением, затем разыграют 15 человек, которым достанется по 44U 🧧
🪤 Говорят, это самое сложное в истории испытание на #币安安全星期四 : сможете ли вы за самое короткое время найти все ловушки?
👉 点击参与实景陷阱追踪挑战 — борьба за попадание в список 🏆
Первые 10 мест в рейтинге получают по 100U награды детектива, а первые 3 дополнительно — подарочные боксы с мерчем!
Сделайте репост и в комментариях покажите скрин с прохождением, затем разыграют 15 человек, которым достанется по 44U 🧧
40
·
--
Выберите C. Micron инвестирует десятки миллиардов долларов в НИОКР, наращивая ставки на AI-чипы
Причина: эти инвестиции в размере десятков миллиардов долларов приходятся на ключевой момент перед взрывным ростом вычислительных мощностей ИИ. Чипы памяти — это незаменимый «зернохранилище» AI-серверов; Micron, заранее расширяя производство и обновляя технологии, фактически закрепляет преимущество в мощностях до того, как спрос взлетит, а долгосрочная логика роста ясна — это направление инвестиций с высокой определённостью в цепочке поставок.#安友周一观察团
Выберите C. Micron инвестирует десятки миллиардов долларов в НИОКР, наращивая ставки на AI-чипы
Причина: эти инвестиции в размере десятков миллиардов долларов приходятся на ключевой момент перед взрывным ростом вычислительных мощностей ИИ. Чипы памяти — это незаменимый «зернохранилище» AI-серверов; Micron, заранее расширяя производство и обновляя технологии, фактически закрепляет преимущество в мощностях до того, как спрос взлетит, а долгосрочная логика роста ясна — это направление инвестиций с высокой определённостью в цепочке поставок.#安友周一观察团
Причина: эти инвестиции в размере десятков миллиардов долларов приходятся на ключевой момент перед взрывным ростом вычислительных мощностей ИИ. Чипы памяти — это незаменимый «зернохранилище» AI-серверов; Micron, заранее расширяя производство и обновляя технологии, фактически закрепляет преимущество в мощностях до того, как спрос взлетит, а долгосрочная логика роста ясна — это направление инвестиций с высокой определённостью в цепочке поставок.#安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 — вовремя собрались! Самые горячие новости этой недели уже доставлены!
На этой неделе столько информации, что не успеваешь — какое событие действительно стоит нажать и заострить внимание 🧐?
💬 Проголосуй и напиши в комментариях, почему ты так считаешь. RT или поделись другими хайп-темами, на которые ты обращаешь внимание — выберем пятерых и подарим 30U!
A. Binance: однодневные удержания SNDK превысили 700 млн, рыночная глубина — в лидерах
B. BTC вернулся к 700 000 долларов, рыночные настроения улучшились
C. Micron инвестирует 10 млрд долларов в разработку и усиливает ставку на AI-чипы
D. Доходность японских гособлигаций установила новый максимум — глобальный рынок облигаций под давлением
На этой неделе столько информации, что не успеваешь — какое событие действительно стоит нажать и заострить внимание 🧐?
💬 Проголосуй и напиши в комментариях, почему ты так считаешь. RT или поделись другими хайп-темами, на которые ты обращаешь внимание — выберем пятерых и подарим 30U!
A. Binance: однодневные удержания SNDK превысили 700 млн, рыночная глубина — в лидерах
B. BTC вернулся к 700 000 долларов, рыночные настроения улучшились
C. Micron инвестирует 10 млрд долларов в разработку и усиливает ставку на AI-чипы
D. Доходность японских гособлигаций установила новый максимум — глобальный рынок облигаций под давлением
73
·
--
Выбирайте C
Сначала считайте эти 500U импульсом, который удалось удержать. Чем идеальнее история, тем больше она похожа на сценарий: мало мест, личное приглашение от основателя, можно проверить личность — всё это ступеньки, чтобы вы клюнули на приманку. Но у частного размещения правило всегда одно: официальный контракт, официальный канал. Если не сходится — это не стоит ни гроша. Всё перепроверьте перед переводом, лучше упустить шанс, чем отправить деньги не туда.
#币安安全星期四
Выбирайте C
Сначала считайте эти 500U импульсом, который удалось удержать. Чем идеальнее история, тем больше она похожа на сценарий: мало мест, личное приглашение от основателя, можно проверить личность — всё это ступеньки, чтобы вы клюнули на приманку. Но у частного размещения правило всегда одно: официальный контракт, официальный канал. Если не сходится — это не стоит ни гроша. Всё перепроверьте перед переводом, лучше упустить шанс, чем отправить деньги не туда.
#币安安全星期四
Сначала считайте эти 500U импульсом, который удалось удержать. Чем идеальнее история, тем больше она похожа на сценарий: мало мест, личное приглашение от основателя, можно проверить личность — всё это ступеньки, чтобы вы клюнули на приманку. Но у частного размещения правило всегда одно: официальный контракт, официальный канал. Если не сходится — это не стоит ни гроша. Всё перепроверьте перед переводом, лучше упустить шанс, чем отправить деньги не туда.
#币安安全星期四
币安Binance华语
·
--
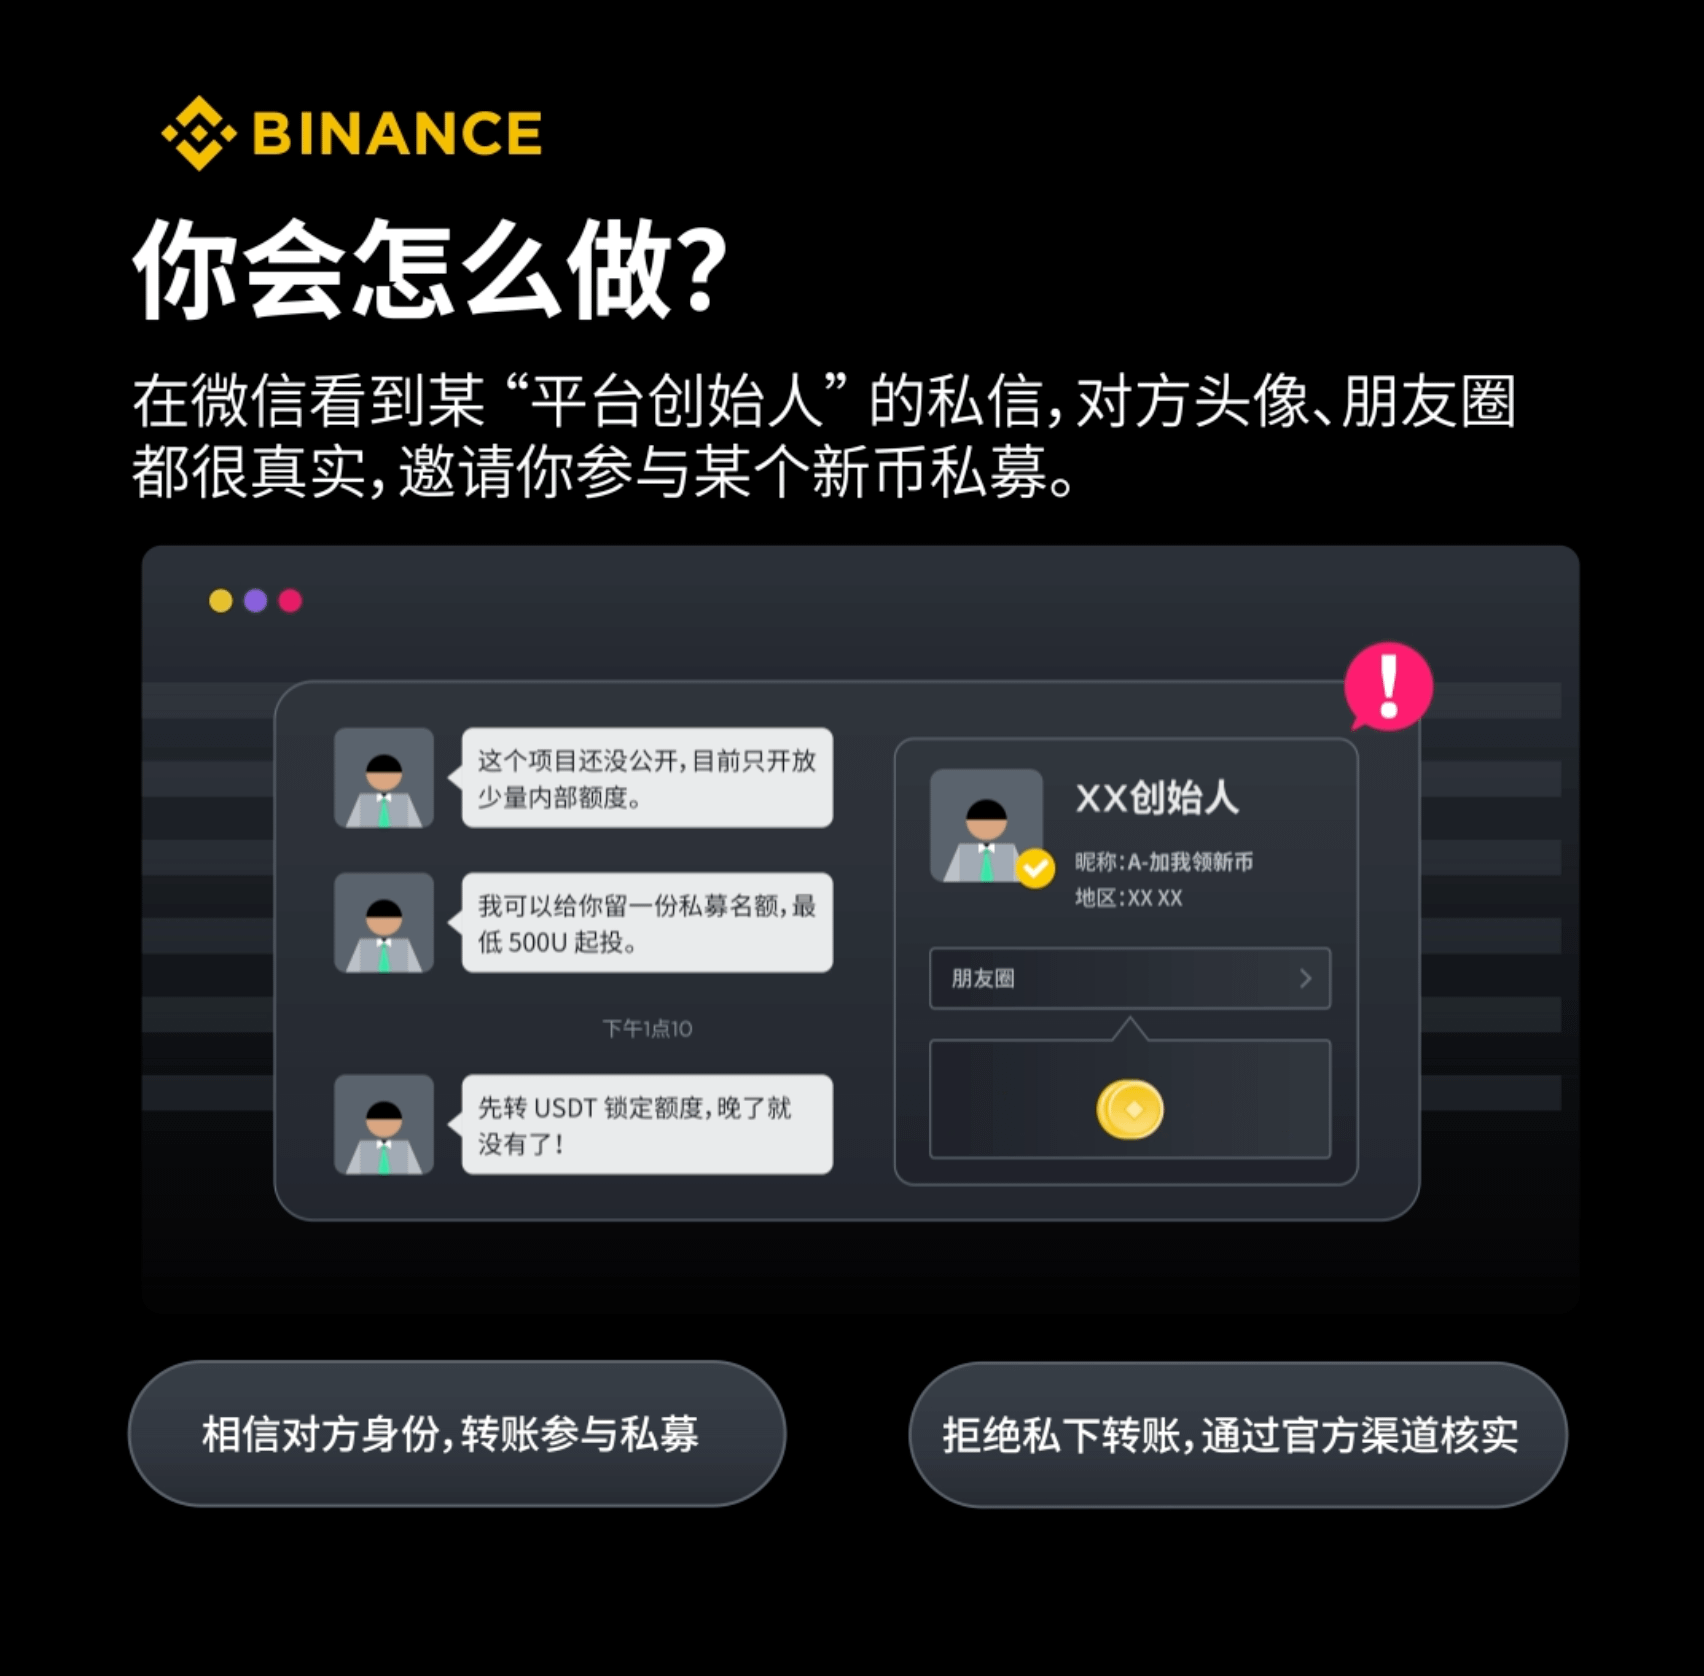
😈“Я основатель платформы. Последнее место в приватной продаже новых монет — 500U, заезжай!”
Что бы ты сделал(а)❓
A. Наконец-то сказочные деньги достались мне — быстро закину 🤑
B. Всё совпадает в кругу общения, пакет подтверждения личности действительно 😎
C. Такая удача мне не нужна! Не перевожу деньги — сначала проверю на официальном сайте 🔍
⬇️ Сделай RT и оставь вариант и причину. Разыграем 3 победителя — каждому по 40U #币安安全星期四
Что бы ты сделал(а)❓
A. Наконец-то сказочные деньги достались мне — быстро закину 🤑
B. Всё совпадает в кругу общения, пакет подтверждения личности действительно 😎
C. Такая удача мне не нужна! Не перевожу деньги — сначала проверю на официальном сайте 🔍
⬇️ Сделай RT и оставь вариант и причину. Разыграем 3 победителя — каждому по 40U #币安安全星期四
79
·
--
🎙️ Сохраняйте спокойствие во время роста, оглянитесь на свой прежний путь. BNB
Завершено
02 ч 24 мин 20 сек
8k
18
20
·
--
🎙️ Поддерживать экологический баланс и строить Площадь Бинанс
Завершено
03 ч 36 мин 31 сек
6.6k
31
88
·
--
🎙️ Обустроим площадку Binance, фиксируем покупку BNB|в среду BTC всё ещё не смог закрепиться выше 80 тыс., как, по-вашему, дальше будет развиваться рынок? Давайте обсудим~
Завершено
05 ч 21 мин 38 сек
9.4k
41
38
·
--
D. Продление законопроекта об шифровании, надзорный процесс снова замедляется ⏳
Законопроект снова и снова откладывают, что указывает на то, что согласование между надзором и отраслью занимает больше времени, чем ожидалось. В краткосрочной перспективе на рынке шифрования не хватает четких правил игры, поэтому средства будут вести себя осторожнее, а колебания цен неизбежно усилятся; но с другой стороны, само по себе продление не обязательно плохо. Отрасли наоборот дается период буфера для самопроверки и корректировок, и когда рамки наконец будут реально внедрены, они окажутся более согласованными с практикой. Для тех, кто планирует долгосрочно, сейчас это скорее окно для наблюдения: как только правила прояснятся, рынок пересчитает цену, и тогда возможности естественным образом проявятся.#安友周一观察团
D. Продление законопроекта об шифровании, надзорный процесс снова замедляется ⏳
Законопроект снова и снова откладывают, что указывает на то, что согласование между надзором и отраслью занимает больше времени, чем ожидалось. В краткосрочной перспективе на рынке шифрования не хватает четких правил игры, поэтому средства будут вести себя осторожнее, а колебания цен неизбежно усилятся; но с другой стороны, само по себе продление не обязательно плохо. Отрасли наоборот дается период буфера для самопроверки и корректировок, и когда рамки наконец будут реально внедрены, они окажутся более согласованными с практикой. Для тех, кто планирует долгосрочно, сейчас это скорее окно для наблюдения: как только правила прояснятся, рынок пересчитает цену, и тогда возможности естественным образом проявятся.#安友周一观察团
Законопроект снова и снова откладывают, что указывает на то, что согласование между надзором и отраслью занимает больше времени, чем ожидалось. В краткосрочной перспективе на рынке шифрования не хватает четких правил игры, поэтому средства будут вести себя осторожнее, а колебания цен неизбежно усилятся; но с другой стороны, само по себе продление не обязательно плохо. Отрасли наоборот дается период буфера для самопроверки и корректировок, и когда рамки наконец будут реально внедрены, они окажутся более согласованными с практикой. Для тех, кто планирует долгосрочно, сейчас это скорее окно для наблюдения: как только правила прояснятся, рынок пересчитает цену, и тогда возможности естественным образом проявятся.#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 Большая подборка событий 📡
В последнее время произошло немало важных событий — какое из них привлекло твоё внимание? 👀
✅ Проголосуй и в комментариях оставь причины своего выбора: RT или поделись другими актуальными темами — выберем 5 человек и подарим 30U, награда за обсуждение!
A. bStocks открывает вход для расширения активов — конвертация 1:1 становится гибче
B. Данные по CPI продолжают снижаться, рыночный настрой вновь улучшается
C. S&P 500 снова обновляет исторический максимум — технологический сектор продолжает расти
D. Законопроект о криптовалюте CLARITY откладывают — процесс регулирования снова замедляется
В последнее время произошло немало важных событий — какое из них привлекло твоё внимание? 👀
✅ Проголосуй и в комментариях оставь причины своего выбора: RT или поделись другими актуальными темами — выберем 5 человек и подарим 30U, награда за обсуждение!
A. bStocks открывает вход для расширения активов — конвертация 1:1 становится гибче
B. Данные по CPI продолжают снижаться, рыночный настрой вновь улучшается
C. S&P 500 снова обновляет исторический максимум — технологический сектор продолжает расти
D. Законопроект о криптовалюте CLARITY откладывают — процесс регулирования снова замедляется
133
·
--
Традиционный клиринг попадает в смертельную петлю, всем знакомую: залог падает, договор спешно продают, цена бьют вниз, больше позиций срабатывают на принудительную ликвидацию — и продолжают продавать. Толкотня происходит именно на этапе клиринга. @termmax Обходится это через поставку в натуре: не нужно срочно искать «преемника», а просто передать залоговые активы кредитору. Держатели FT по правилам получают заложенный актив и базовые активы — и не приходится гадать, как пройдет рыночный матчинг. Главная умность этого дизайна в том, что он признаёт одну вещь: в экстремальной рыночной ситуации само по себе «продавать» может быть неверным действием.
Но если остановиться и подумать глубже, становится ясно: толкотня не исчезла — она просто переехала. Раньше она случалась внутри клирингового пула: протокол в окне обязан конвертировать активы в деньги, и все сжимаются в одну общую продажу. Теперь «кандидат» на место толкотни — после поставки: часть кредиторов одновременно получает один и тот же тип залогового актива. Если рынок продолжит ухудшаться и эти люди тоже захотят продать, они станут новой группой продавцов — при этом у них нет маркетмейкерских обязанностей и нет мотива «быть покупателями», они просто держатели активов, которые не хотят их удерживать. Поставка в натуре лишь перекладывает вынужденные продажи с протокола на плечи кредиторов: давление продаж не поглощается — меняется только тот, кто держит активы. $ONG
Есть и более тонкий риск: в традиционном клиринге у протокола хотя бы есть единое решение — как продавать и когда продавать, это централизованное действие. Поставка в натуре же дробит распоряжения: «каждый решает сам за себя». По сути, темп коллективной толкотни отдается сотням держателей, которые между собой не связаны. В момент, когда все одновременно хотят побыстрее выйти, эффективность толкотни может оказаться даже выше, чем при точечной распродаже самим протоколом. Механизм превращает клиринг из институциональной паники в паническую реакцию розницы. Паника не меняется — меняется способ организации.
Поэтому моё оценочное суждение о поставке в натуре такое: она действительно обходит главный «самый жесткий» болевой момент — ситуацию, когда в экстремальные периоды активы не удается продать. Благодаря этому активы с плохой ликвидностью (особенно RWA) не обязаны уходить в бесценок. Но цена в том, что время толкотни переносится из этапа клиринга в период после поставки и распределяется по держателям. Красивый механизм не означает красивое стресс‑тестирование. На следующей реальной проверке наблюдать нужно не то, насколько гладко прошла поставка, а то, не захотят ли после поставки те держатели активов в одно и то же время побежать. #termmax
Традиционный клиринг попадает в смертельную петлю, всем знакомую: залог падает, договор спешно продают, цена бьют вниз, больше позиций срабатывают на принудительную ликвидацию — и продолжают продавать. Толкотня происходит именно на этапе клиринга. @TermMax Обходится это через поставку в натуре: не нужно срочно искать «преемника», а просто передать залоговые активы кредитору. Держатели FT по правилам получают заложенный актив и базовые активы — и не приходится гадать, как пройдет рыночный матчинг. Главная умность этого дизайна в том, что он признаёт одну вещь: в экстремальной рыночной ситуации само по себе «продавать» может быть неверным действием.
Но если остановиться и подумать глубже, становится ясно: толкотня не исчезла — она просто переехала. Раньше она случалась внутри клирингового пула: протокол в окне обязан конвертировать активы в деньги, и все сжимаются в одну общую продажу. Теперь «кандидат» на место толкотни — после поставки: часть кредиторов одновременно получает один и тот же тип залогового актива. Если рынок продолжит ухудшаться и эти люди тоже захотят продать, они станут новой группой продавцов — при этом у них нет маркетмейкерских обязанностей и нет мотива «быть покупателями», они просто держатели активов, которые не хотят их удерживать. Поставка в натуре лишь перекладывает вынужденные продажи с протокола на плечи кредиторов: давление продаж не поглощается — меняется только тот, кто держит активы. $ONG
Есть и более тонкий риск: в традиционном клиринге у протокола хотя бы есть единое решение — как продавать и когда продавать, это централизованное действие. Поставка в натуре же дробит распоряжения: «каждый решает сам за себя». По сути, темп коллективной толкотни отдается сотням держателей, которые между собой не связаны. В момент, когда все одновременно хотят побыстрее выйти, эффективность толкотни может оказаться даже выше, чем при точечной распродаже самим протоколом. Механизм превращает клиринг из институциональной паники в паническую реакцию розницы. Паника не меняется — меняется способ организации.
Поэтому моё оценочное суждение о поставке в натуре такое: она действительно обходит главный «самый жесткий» болевой момент — ситуацию, когда в экстремальные периоды активы не удается продать. Благодаря этому активы с плохой ликвидностью (особенно RWA) не обязаны уходить в бесценок. Но цена в том, что время толкотни переносится из этапа клиринга в период после поставки и распределяется по держателям. Красивый механизм не означает красивое стресс‑тестирование. На следующей реальной проверке наблюдать нужно не то, насколько гладко прошла поставка, а то, не захотят ли после поставки те держатели активов в одно и то же время побежать. #termmax
Но если остановиться и подумать глубже, становится ясно: толкотня не исчезла — она просто переехала. Раньше она случалась внутри клирингового пула: протокол в окне обязан конвертировать активы в деньги, и все сжимаются в одну общую продажу. Теперь «кандидат» на место толкотни — после поставки: часть кредиторов одновременно получает один и тот же тип залогового актива. Если рынок продолжит ухудшаться и эти люди тоже захотят продать, они станут новой группой продавцов — при этом у них нет маркетмейкерских обязанностей и нет мотива «быть покупателями», они просто держатели активов, которые не хотят их удерживать. Поставка в натуре лишь перекладывает вынужденные продажи с протокола на плечи кредиторов: давление продаж не поглощается — меняется только тот, кто держит активы. $ONG
Есть и более тонкий риск: в традиционном клиринге у протокола хотя бы есть единое решение — как продавать и когда продавать, это централизованное действие. Поставка в натуре же дробит распоряжения: «каждый решает сам за себя». По сути, темп коллективной толкотни отдается сотням держателей, которые между собой не связаны. В момент, когда все одновременно хотят побыстрее выйти, эффективность толкотни может оказаться даже выше, чем при точечной распродаже самим протоколом. Механизм превращает клиринг из институциональной паники в паническую реакцию розницы. Паника не меняется — меняется способ организации.
Поэтому моё оценочное суждение о поставке в натуре такое: она действительно обходит главный «самый жесткий» болевой момент — ситуацию, когда в экстремальные периоды активы не удается продать. Благодаря этому активы с плохой ликвидностью (особенно RWA) не обязаны уходить в бесценок. Но цена в том, что время толкотни переносится из этапа клиринга в период после поставки и распределяется по держателям. Красивый механизм не означает красивое стресс‑тестирование. На следующей реальной проверке наблюдать нужно не то, насколько гладко прошла поставка, а то, не захотят ли после поставки те держатели активов в одно и то же время побежать. #termmax
225
·
--
При чтении белой книги «Перевод @termmax » я записал одну фразу из той части про GT: «Одной сделкой чеканки формируется кредитное плечо, заметно снижается gas». В отдельности звучит безупречно, но только после того, как ты реально прошёл весь цикл GT — открыть позицию, удерживать, закрыть, выполнить расчёты, — становится ясно, какую именно «сэкономленную» операцию она имеет в виду, и какие операции она не упоминает.
В момент чеканки действительно всё быстро: одна сделка — один gas — и позиция с плечом уже у тебя. Но если пройти весь цикл целиком, то эта «одна чеканка» — лишь первая операция в длинном путешествии плеча. Открыть можно одной сделкой, а вот закрыть — уже не так просто. Чтобы развернуть плечо в GT, тебе сначала нужно продать залог, погасить долг, а затем выкупить позицию обратно; каждое звено — это отдельная ончейн-операция. Сэкономленный gas именно на чеканке, если положить его на цепные издержки полного цикла, по сути и не заметен.$RE
Ещё больше сбивает с толку система погрешности при ликвидации. В белой книге описание GT сосредоточено на обёртке и затратах, а вот сколько-то серьёзного «буфера» по здоровью плечевых позиций при экстремальной рыночной волатильности там почти нет. На практике я слежу за уровнем здоровья очень внимательно: как только начинается сильное колебание, меня начинает раскачивать у самой линии ликвидации, а окно для ручного докупания залога узкое. Контроль рисков у протокола устойчив, но как пользователь плеча — пространство для ошибки реально небольшое.$SKYAI
Следующий шаг — закрытие — тоже упёрся в проблему ликвидности. Выход из плечевой позиции зависит от продажи залога и выкупа долга, и оба этих действия проходят на рынке фьючерсов. На коротком конце ещё терпимо, но как только уходишь в длинный конец, ордера тонкие, спреды большие — и стоимость закрытия становится наглядно выше. В белой книге GT будто объясняют так, как будто плечо «упаковано в коробку», но на практике выясняется, что внутри этой коробки — всё тот же рынок и глубина.
Подводя итог после этой практической серии: механика GT действительно сделана довольно оперативно — чеканка беззаботная, учёт прозрачный, с этим не поспоришь. Но когда белая книга описывает ценность GT через «одну чеканку», звучит как немного слишком удобная формулировка: экономия — это первая операция, а дорого обходится каждая следующая. Если хочешь работать с плечом в GT, не смотри только на удобство «одной чеканки»: сначала посчитай ончейн-стоимость полного цикла, проверь буфер на ликвидацию и глубину для закрытия — и только потом решай, какой объём брать. Моя текущая позиция такая: пусть всё спокойно смотрится в списке для отслеживания по мере времени; с плечом стоит связываться только тогда, когда и пространство для ошибки, и глубина будут достаточно «толстыми».#termmax
При чтении белой книги «Перевод @TermMax » я записал одну фразу из той части про GT: «Одной сделкой чеканки формируется кредитное плечо, заметно снижается gas». В отдельности звучит безупречно, но только после того, как ты реально прошёл весь цикл GT — открыть позицию, удерживать, закрыть, выполнить расчёты, — становится ясно, какую именно «сэкономленную» операцию она имеет в виду, и какие операции она не упоминает.
В момент чеканки действительно всё быстро: одна сделка — один gas — и позиция с плечом уже у тебя. Но если пройти весь цикл целиком, то эта «одна чеканка» — лишь первая операция в длинном путешествии плеча. Открыть можно одной сделкой, а вот закрыть — уже не так просто. Чтобы развернуть плечо в GT, тебе сначала нужно продать залог, погасить долг, а затем выкупить позицию обратно; каждое звено — это отдельная ончейн-операция. Сэкономленный gas именно на чеканке, если положить его на цепные издержки полного цикла, по сути и не заметен.$RE
Ещё больше сбивает с толку система погрешности при ликвидации. В белой книге описание GT сосредоточено на обёртке и затратах, а вот сколько-то серьёзного «буфера» по здоровью плечевых позиций при экстремальной рыночной волатильности там почти нет. На практике я слежу за уровнем здоровья очень внимательно: как только начинается сильное колебание, меня начинает раскачивать у самой линии ликвидации, а окно для ручного докупания залога узкое. Контроль рисков у протокола устойчив, но как пользователь плеча — пространство для ошибки реально небольшое.$SKYAI
Следующий шаг — закрытие — тоже упёрся в проблему ликвидности. Выход из плечевой позиции зависит от продажи залога и выкупа долга, и оба этих действия проходят на рынке фьючерсов. На коротком конце ещё терпимо, но как только уходишь в длинный конец, ордера тонкие, спреды большие — и стоимость закрытия становится наглядно выше. В белой книге GT будто объясняют так, как будто плечо «упаковано в коробку», но на практике выясняется, что внутри этой коробки — всё тот же рынок и глубина.
Подводя итог после этой практической серии: механика GT действительно сделана довольно оперативно — чеканка беззаботная, учёт прозрачный, с этим не поспоришь. Но когда белая книга описывает ценность GT через «одну чеканку», звучит как немного слишком удобная формулировка: экономия — это первая операция, а дорого обходится каждая следующая. Если хочешь работать с плечом в GT, не смотри только на удобство «одной чеканки»: сначала посчитай ончейн-стоимость полного цикла, проверь буфер на ликвидацию и глубину для закрытия — и только потом решай, какой объём брать. Моя текущая позиция такая: пусть всё спокойно смотрится в списке для отслеживания по мере времени; с плечом стоит связываться только тогда, когда и пространство для ошибки, и глубина будут достаточно «толстыми».#termmax
В момент чеканки действительно всё быстро: одна сделка — один gas — и позиция с плечом уже у тебя. Но если пройти весь цикл целиком, то эта «одна чеканка» — лишь первая операция в длинном путешествии плеча. Открыть можно одной сделкой, а вот закрыть — уже не так просто. Чтобы развернуть плечо в GT, тебе сначала нужно продать залог, погасить долг, а затем выкупить позицию обратно; каждое звено — это отдельная ончейн-операция. Сэкономленный gas именно на чеканке, если положить его на цепные издержки полного цикла, по сути и не заметен.$RE
Ещё больше сбивает с толку система погрешности при ликвидации. В белой книге описание GT сосредоточено на обёртке и затратах, а вот сколько-то серьёзного «буфера» по здоровью плечевых позиций при экстремальной рыночной волатильности там почти нет. На практике я слежу за уровнем здоровья очень внимательно: как только начинается сильное колебание, меня начинает раскачивать у самой линии ликвидации, а окно для ручного докупания залога узкое. Контроль рисков у протокола устойчив, но как пользователь плеча — пространство для ошибки реально небольшое.$SKYAI
Следующий шаг — закрытие — тоже упёрся в проблему ликвидности. Выход из плечевой позиции зависит от продажи залога и выкупа долга, и оба этих действия проходят на рынке фьючерсов. На коротком конце ещё терпимо, но как только уходишь в длинный конец, ордера тонкие, спреды большие — и стоимость закрытия становится наглядно выше. В белой книге GT будто объясняют так, как будто плечо «упаковано в коробку», но на практике выясняется, что внутри этой коробки — всё тот же рынок и глубина.
Подводя итог после этой практической серии: механика GT действительно сделана довольно оперативно — чеканка беззаботная, учёт прозрачный, с этим не поспоришь. Но когда белая книга описывает ценность GT через «одну чеканку», звучит как немного слишком удобная формулировка: экономия — это первая операция, а дорого обходится каждая следующая. Если хочешь работать с плечом в GT, не смотри только на удобство «одной чеканки»: сначала посчитай ончейн-стоимость полного цикла, проверь буфер на ликвидацию и глубину для закрытия — и только потом решай, какой объём брать. Моя текущая позиция такая: пусть всё спокойно смотрится в списке для отслеживания по мере времени; с плечом стоит связываться только тогда, когда и пространство для ошибки, и глубина будут достаточно «толстыми».#termmax
2
167
·
--
На аукционе @termmax самая контринтуитивная рекомендация такова: не просчитывайте — сразу назовите вашу настоящую минимальную цену, ту, что действительно у вас в голове.
Сначала я тоже не верил. Все рынки учат: «оставляйте запас, сначала смотрите, как назначают другие», и на аукционе тоже нужно быть осторожнее. Итог: в первый раз я попал в просак. Захотел заработать больше — поднял свою ставку выше того, что я психологически считаю приемлемым. Прошел один цикл, а сделка так и не состоялась: желаемая ставка оказалась слишком высокой, рынок ее не дает. Деньги просто простаивают — а это и есть убыток.$ACE
Если разобрать механизм, становится понятно. TermMax — это аукцион с единой клиринговой ценой; в итоге цена сделки не следует вашей ставке напрямую, а определяется точкой пересечения всех заявок. Насколько бы высоко вы ни поставили, цена сделки не станет выше; если вы окажетесь слишком далеко от точки пересечения, вас просто выведут из сделки. Верно и обратное: если вы слишком занизите нижнюю границу, и клиринговая цена окажется ровно между вашей ставкой и этой нижней границей, вы заключите сделку по процентной ставке, с которой вы изначально не хотели бы соглашаться.$BTW
Поэтому в рамках этого дизайна реальная нижняя граница — это единственно правильная ставка: если сделка заключена, вы получаете клиринговую цену — вы не теряете; если сделки нет, значит рынок не может дать то число, которое вы хотели, и сэкономленные средства можно направить в другое место. А вот всякие «давай чуть больше» или «давай еще сильнее прижмем» мелкие маневры — как раз чаще всего приводят к тому, что деньги простаивают, либо к вынужденной сделке по неверной процентной ставке.
Перед тем как делать ставку, по-настоящему нужно думать не о том, как именно ее назначить, а о трех вещах: где находится ближайшая клиринговая цена на рынке, как долго ваши средства способны бездействовать, и какова ваша реальная нижняя граница. Продумайте эти три пункта — и число, которое вы назовете, будет не попыткой сыграть, а ответом.
Такая механика «торг» из процесса кредитования устраняет. Обычные рынки выдают цену через перетягивание каната — здесь же все говорят правду одновременно. Готовы ли вы говорить правду — вот где проходит граница между тем, получите ли вы хорошую ставку.#termmax
На аукционе @TermMax самая контринтуитивная рекомендация такова: не просчитывайте — сразу назовите вашу настоящую минимальную цену, ту, что действительно у вас в голове.
Сначала я тоже не верил. Все рынки учат: «оставляйте запас, сначала смотрите, как назначают другие», и на аукционе тоже нужно быть осторожнее. Итог: в первый раз я попал в просак. Захотел заработать больше — поднял свою ставку выше того, что я психологически считаю приемлемым. Прошел один цикл, а сделка так и не состоялась: желаемая ставка оказалась слишком высокой, рынок ее не дает. Деньги просто простаивают — а это и есть убыток.$ACE
Если разобрать механизм, становится понятно. TermMax — это аукцион с единой клиринговой ценой; в итоге цена сделки не следует вашей ставке напрямую, а определяется точкой пересечения всех заявок. Насколько бы высоко вы ни поставили, цена сделки не станет выше; если вы окажетесь слишком далеко от точки пересечения, вас просто выведут из сделки. Верно и обратное: если вы слишком занизите нижнюю границу, и клиринговая цена окажется ровно между вашей ставкой и этой нижней границей, вы заключите сделку по процентной ставке, с которой вы изначально не хотели бы соглашаться.$BTW
Поэтому в рамках этого дизайна реальная нижняя граница — это единственно правильная ставка: если сделка заключена, вы получаете клиринговую цену — вы не теряете; если сделки нет, значит рынок не может дать то число, которое вы хотели, и сэкономленные средства можно направить в другое место. А вот всякие «давай чуть больше» или «давай еще сильнее прижмем» мелкие маневры — как раз чаще всего приводят к тому, что деньги простаивают, либо к вынужденной сделке по неверной процентной ставке.
Перед тем как делать ставку, по-настоящему нужно думать не о том, как именно ее назначить, а о трех вещах: где находится ближайшая клиринговая цена на рынке, как долго ваши средства способны бездействовать, и какова ваша реальная нижняя граница. Продумайте эти три пункта — и число, которое вы назовете, будет не попыткой сыграть, а ответом.
Такая механика «торг» из процесса кредитования устраняет. Обычные рынки выдают цену через перетягивание каната — здесь же все говорят правду одновременно. Готовы ли вы говорить правду — вот где проходит граница между тем, получите ли вы хорошую ставку.#termmax
Сначала я тоже не верил. Все рынки учат: «оставляйте запас, сначала смотрите, как назначают другие», и на аукционе тоже нужно быть осторожнее. Итог: в первый раз я попал в просак. Захотел заработать больше — поднял свою ставку выше того, что я психологически считаю приемлемым. Прошел один цикл, а сделка так и не состоялась: желаемая ставка оказалась слишком высокой, рынок ее не дает. Деньги просто простаивают — а это и есть убыток.$ACE
Если разобрать механизм, становится понятно. TermMax — это аукцион с единой клиринговой ценой; в итоге цена сделки не следует вашей ставке напрямую, а определяется точкой пересечения всех заявок. Насколько бы высоко вы ни поставили, цена сделки не станет выше; если вы окажетесь слишком далеко от точки пересечения, вас просто выведут из сделки. Верно и обратное: если вы слишком занизите нижнюю границу, и клиринговая цена окажется ровно между вашей ставкой и этой нижней границей, вы заключите сделку по процентной ставке, с которой вы изначально не хотели бы соглашаться.$BTW
Поэтому в рамках этого дизайна реальная нижняя граница — это единственно правильная ставка: если сделка заключена, вы получаете клиринговую цену — вы не теряете; если сделки нет, значит рынок не может дать то число, которое вы хотели, и сэкономленные средства можно направить в другое место. А вот всякие «давай чуть больше» или «давай еще сильнее прижмем» мелкие маневры — как раз чаще всего приводят к тому, что деньги простаивают, либо к вынужденной сделке по неверной процентной ставке.
Перед тем как делать ставку, по-настоящему нужно думать не о том, как именно ее назначить, а о трех вещах: где находится ближайшая клиринговая цена на рынке, как долго ваши средства способны бездействовать, и какова ваша реальная нижняя граница. Продумайте эти три пункта — и число, которое вы назовете, будет не попыткой сыграть, а ответом.
Такая механика «торг» из процесса кредитования устраняет. Обычные рынки выдают цену через перетягивание каната — здесь же все говорят правду одновременно. Готовы ли вы говорить правду — вот где проходит граница между тем, получите ли вы хорошую ставку.#termmax
7
349
·
--
Похоже, onchain-кредитование — это «разбизнес» (разрознённая) отрасль: разные протоколы, разные виды залога, разные рынки, будто каждый сам по себе. Но если посмотреть на риски вместе, это может быть самый «сконцентрированный» бизнес в DeFi: все средства завязаны на одном и том же типе залога, используется одна и та же система ликвидаций и существует общий самый уязвимый момент. Если рынок развернётся в неблагоприятную сторону, у всех проблемы в один и тот же день — и по одной и той же причине.$1000RATS
Традиционные финансы борются с такой «концентрацией» с помощью времени. Институты не держат все деньги в одном сроке: кто-то размещает на три месяца, кто-то — на год, кто-то — на десять лет. Активы с разными датами погашения естественно расходятся по времени, и момент, когда может «полететь», тоже размазывается. Такой подход — распределять риск по времени — в ончейне почти отсутствует: у всех есть только ставка «здесь и сейчас», но нет договорённости о «будущем определённом дне».$CLO
@termmax Переосмыслить это меня заставила именно структура сроков. Один фиксированный доход с разными датами погашения по своей сути является «механизмом разведения риска» — деньги, которые погашаются через три месяца, и деньги, которые погашаются через год, не окажутся в один и тот же день для погашения и в один и тот же день для клиринга. Даже если в целом на рынке плохо, при рассинхронизации сроков не случается, что все одновременно оказываются «в пустоте».
Только когда я это понял, стало ясно, насколько на ончейне дефицитен такой измеримый параметр, как «срок». Это не просто делает ставки более определёнными — это добавляет ончейн-активам то, что в традиционных финансах давно есть: риск размазывается во времени, а не все риски сбиваются в одну точку.
Но, конечно, диверсификация по срокам — не бесплатна. Чем больше сроков, тем более «фрагментирован» рынок и тем меньше глубина по каждому отдельному сроку; а ещё ближе к погашению, тем выше давление — и на концентрацию погашений, и на концентрацию расчётов. В тот день нагрузка по средствам, наоборот, усиливается. Рассинхронизация — это хорошо, но сам момент рассинхронизации и есть новое испытание.
Поэтому я буду особенно смотреть на три вещи: действительно ли активы с разными сроками в экстремальном сценарии «разъезжаются» по проблемам; не происходит ли чрезмерная концентрация дат погашения в какие-то несколько дней; и сможет ли рынок спокойно переварить платёжное давление при приближении к погашению. Поняв эти три пункта, я смогу поверить, что TermMax — это не только «фиксирует ставки», но реально «размазывает риск».
#termmax
Похоже, onchain-кредитование — это «разбизнес» (разрознённая) отрасль: разные протоколы, разные виды залога, разные рынки, будто каждый сам по себе. Но если посмотреть на риски вместе, это может быть самый «сконцентрированный» бизнес в DeFi: все средства завязаны на одном и том же типе залога, используется одна и та же система ликвидаций и существует общий самый уязвимый момент. Если рынок развернётся в неблагоприятную сторону, у всех проблемы в один и тот же день — и по одной и той же причине.$1000RATS
Традиционные финансы борются с такой «концентрацией» с помощью времени. Институты не держат все деньги в одном сроке: кто-то размещает на три месяца, кто-то — на год, кто-то — на десять лет. Активы с разными датами погашения естественно расходятся по времени, и момент, когда может «полететь», тоже размазывается. Такой подход — распределять риск по времени — в ончейне почти отсутствует: у всех есть только ставка «здесь и сейчас», но нет договорённости о «будущем определённом дне».$CLO
@TermMax Переосмыслить это меня заставила именно структура сроков. Один фиксированный доход с разными датами погашения по своей сути является «механизмом разведения риска» — деньги, которые погашаются через три месяца, и деньги, которые погашаются через год, не окажутся в один и тот же день для погашения и в один и тот же день для клиринга. Даже если в целом на рынке плохо, при рассинхронизации сроков не случается, что все одновременно оказываются «в пустоте».
Только когда я это понял, стало ясно, насколько на ончейне дефицитен такой измеримый параметр, как «срок». Это не просто делает ставки более определёнными — это добавляет ончейн-активам то, что в традиционных финансах давно есть: риск размазывается во времени, а не все риски сбиваются в одну точку.
Но, конечно, диверсификация по срокам — не бесплатна. Чем больше сроков, тем более «фрагментирован» рынок и тем меньше глубина по каждому отдельному сроку; а ещё ближе к погашению, тем выше давление — и на концентрацию погашений, и на концентрацию расчётов. В тот день нагрузка по средствам, наоборот, усиливается. Рассинхронизация — это хорошо, но сам момент рассинхронизации и есть новое испытание.
Поэтому я буду особенно смотреть на три вещи: действительно ли активы с разными сроками в экстремальном сценарии «разъезжаются» по проблемам; не происходит ли чрезмерная концентрация дат погашения в какие-то несколько дней; и сможет ли рынок спокойно переварить платёжное давление при приближении к погашению. Поняв эти три пункта, я смогу поверить, что TermMax — это не только «фиксирует ставки», но реально «размазывает риск».
#termmax
Традиционные финансы борются с такой «концентрацией» с помощью времени. Институты не держат все деньги в одном сроке: кто-то размещает на три месяца, кто-то — на год, кто-то — на десять лет. Активы с разными датами погашения естественно расходятся по времени, и момент, когда может «полететь», тоже размазывается. Такой подход — распределять риск по времени — в ончейне почти отсутствует: у всех есть только ставка «здесь и сейчас», но нет договорённости о «будущем определённом дне».$CLO
@TermMax Переосмыслить это меня заставила именно структура сроков. Один фиксированный доход с разными датами погашения по своей сути является «механизмом разведения риска» — деньги, которые погашаются через три месяца, и деньги, которые погашаются через год, не окажутся в один и тот же день для погашения и в один и тот же день для клиринга. Даже если в целом на рынке плохо, при рассинхронизации сроков не случается, что все одновременно оказываются «в пустоте».
Только когда я это понял, стало ясно, насколько на ончейне дефицитен такой измеримый параметр, как «срок». Это не просто делает ставки более определёнными — это добавляет ончейн-активам то, что в традиционных финансах давно есть: риск размазывается во времени, а не все риски сбиваются в одну точку.
Но, конечно, диверсификация по срокам — не бесплатна. Чем больше сроков, тем более «фрагментирован» рынок и тем меньше глубина по каждому отдельному сроку; а ещё ближе к погашению, тем выше давление — и на концентрацию погашений, и на концентрацию расчётов. В тот день нагрузка по средствам, наоборот, усиливается. Рассинхронизация — это хорошо, но сам момент рассинхронизации и есть новое испытание.
Поэтому я буду особенно смотреть на три вещи: действительно ли активы с разными сроками в экстремальном сценарии «разъезжаются» по проблемам; не происходит ли чрезмерная концентрация дат погашения в какие-то несколько дней; и сможет ли рынок спокойно переварить платёжное давление при приближении к погашению. Поняв эти три пункта, я смогу поверить, что TermMax — это не только «фиксирует ставки», но реально «размазывает риск».
#termmax
6
239
·
--
Проверено
В реальном мире большинство заимствований — с фиксированной процентной ставкой. Ипотека «заперта», корпоративные облигации «заперты», потому что для любого, кто составляет бюджет, «предсказуемость» часто важнее, чем «дешевизна».
А вот в ончейне — наоборот. В таких протоколах, как Aave и Compound, ставка прыгает вместе с коэффициентом использования пула — сегодня 5%, завтра 8%, послезавтра снова 3%. Тот, кто берет в долг, не знает своей реальной стоимости, тот, кто выдает средства, не знает своей отдачи — и денежные потоки вообще невозможно спланировать.$GPS
@termmax закрывает эту брешь. Делает это несложно: превращает «будущий период, какую-то фиксированную ставку» в то, что можно зафиксировать. Тогда заемщик знает стоимость, кредитор — доход, и все остается неизменным до даты погашения.$ACE
Эту ценность часто перекрывает вопрос «высокая ли доходность». У фиксированной ставки настоящий аргумент — не в более высокой цифре, а в определенности. Определенность означает возможность планировать бюджет, сопоставлять сроки и превращать разовые спекулятивные решения в повторяемые операционные действия. Держать плавающую ставку — это ставка на направление; фиксировать фиксированную ставку — это вести операционный денежный поток, а это на самом деле разные типы людей.
Но это не значит, что фиксированная ставка «выше по уровню». Она просто «маркирует цену» неопределенности. То, что вы платите за определенность, — это разница между фиксированной и плавающей ставкой. Когда ставки идут вниз, те, кто зафиксировал высокую доходность, чувствуют себя в проигрыше; когда ставки идут вверх, те, кто не зафиксировал, будут сожалеть. Стоимость определенности зависит от того, что у вас на руках — «свободные деньги» или «деньги, которые надо возвращать».
Поэтому, оценивая, хорош ли фиксированный процентный протокол, я смотрю не на то, насколько высокую годовую ставку он выставляет, а на то, может ли он стабильно и последовательно предлагать варианты фиксации для разных сроков. Фиксированная ставка считается по-настоящему реализованной только тогда, когда в любой момент один человек может найти «тот срок, который ему нужен», а не просто еще один вход, заточенный под импульсивную покупку по доходности.#termmax
В реальном мире большинство заимствований — с фиксированной процентной ставкой. Ипотека «заперта», корпоративные облигации «заперты», потому что для любого, кто составляет бюджет, «предсказуемость» часто важнее, чем «дешевизна».
А вот в ончейне — наоборот. В таких протоколах, как Aave и Compound, ставка прыгает вместе с коэффициентом использования пула — сегодня 5%, завтра 8%, послезавтра снова 3%. Тот, кто берет в долг, не знает своей реальной стоимости, тот, кто выдает средства, не знает своей отдачи — и денежные потоки вообще невозможно спланировать.$GPS
@TermMax закрывает эту брешь. Делает это несложно: превращает «будущий период, какую-то фиксированную ставку» в то, что можно зафиксировать. Тогда заемщик знает стоимость, кредитор — доход, и все остается неизменным до даты погашения.$ACE
Эту ценность часто перекрывает вопрос «высокая ли доходность». У фиксированной ставки настоящий аргумент — не в более высокой цифре, а в определенности. Определенность означает возможность планировать бюджет, сопоставлять сроки и превращать разовые спекулятивные решения в повторяемые операционные действия. Держать плавающую ставку — это ставка на направление; фиксировать фиксированную ставку — это вести операционный денежный поток, а это на самом деле разные типы людей.
Но это не значит, что фиксированная ставка «выше по уровню». Она просто «маркирует цену» неопределенности. То, что вы платите за определенность, — это разница между фиксированной и плавающей ставкой. Когда ставки идут вниз, те, кто зафиксировал высокую доходность, чувствуют себя в проигрыше; когда ставки идут вверх, те, кто не зафиксировал, будут сожалеть. Стоимость определенности зависит от того, что у вас на руках — «свободные деньги» или «деньги, которые надо возвращать».
Поэтому, оценивая, хорош ли фиксированный процентный протокол, я смотрю не на то, насколько высокую годовую ставку он выставляет, а на то, может ли он стабильно и последовательно предлагать варианты фиксации для разных сроков. Фиксированная ставка считается по-настоящему реализованной только тогда, когда в любой момент один человек может найти «тот срок, который ему нужен», а не просто еще один вход, заточенный под импульсивную покупку по доходности.#termmax
А вот в ончейне — наоборот. В таких протоколах, как Aave и Compound, ставка прыгает вместе с коэффициентом использования пула — сегодня 5%, завтра 8%, послезавтра снова 3%. Тот, кто берет в долг, не знает своей реальной стоимости, тот, кто выдает средства, не знает своей отдачи — и денежные потоки вообще невозможно спланировать.$GPS
@TermMax закрывает эту брешь. Делает это несложно: превращает «будущий период, какую-то фиксированную ставку» в то, что можно зафиксировать. Тогда заемщик знает стоимость, кредитор — доход, и все остается неизменным до даты погашения.$ACE
Эту ценность часто перекрывает вопрос «высокая ли доходность». У фиксированной ставки настоящий аргумент — не в более высокой цифре, а в определенности. Определенность означает возможность планировать бюджет, сопоставлять сроки и превращать разовые спекулятивные решения в повторяемые операционные действия. Держать плавающую ставку — это ставка на направление; фиксировать фиксированную ставку — это вести операционный денежный поток, а это на самом деле разные типы людей.
Но это не значит, что фиксированная ставка «выше по уровню». Она просто «маркирует цену» неопределенности. То, что вы платите за определенность, — это разница между фиксированной и плавающей ставкой. Когда ставки идут вниз, те, кто зафиксировал высокую доходность, чувствуют себя в проигрыше; когда ставки идут вверх, те, кто не зафиксировал, будут сожалеть. Стоимость определенности зависит от того, что у вас на руках — «свободные деньги» или «деньги, которые надо возвращать».
Поэтому, оценивая, хорош ли фиксированный процентный протокол, я смотрю не на то, насколько высокую годовую ставку он выставляет, а на то, может ли он стабильно и последовательно предлагать варианты фиксации для разных сроков. Фиксированная ставка считается по-настоящему реализованной только тогда, когда в любой момент один человек может найти «тот срок, который ему нужен», а не просто еще один вход, заточенный под импульсивную покупку по доходности.#termmax
8
783
·
--
🎙️ Поговорим о трейдинге и DCA (плановых покупках) BNB спот!

Завершено
03 ч 15 мин 50 сек
16.4k
30
45
·
--
🎙️ Американские акции снова сошли с ума — как, по-вашему, откроются торги?

Завершено
02 ч 35 мин 59 сек
10.8k
20
27
·
--
最近盯 @Dusk_Foundation 的盘,有个别扭的地方越来越明显:项目一直在往前走,可"消息出来之后,链上到底有没有东西接得住",好像没人在认真算。
8 月 DuskEVM Testnet 上线,开发者熟悉的工具链直接能用,利好是真的。但我看项目从来不看消息够不够唬人,我更在意的是:消息出来以后,链上有没有真实活动跟着长。测试网热闹不等于主网有业务——官网上主网 Chain ID、RPC、浏览器地址都列了,可文档里给的地址一度访问 404,产品列表挂的还是 Testnet。这不是说项目没干事,参数可以提前占位;但"架构上打算这么接"和"公众能稳定使用"是两回事,前者回答规划,后者才回答有没有人用。$AIO
数据面上我反而更留意链上。活跃地址在慢慢积累,双向桥上线后链上活动有增加,这些是真的;但质押率看着不低,细看主要靠节点方在撑。如果再过一年,真正把核心业务跑在加密通道上的应用还是空白,这个盘的定价就会滑向"带了个隐私外壳的 EVM 链"——那样的叙事,离现在的定位就塌了一半。
真正要验的是承接能力。哪天第一批机构资产上来,订单同时涌进,链上执行和交易端扛不扛得住——Hedger 的机密执行在真实负载下撑不撑得住、结算端能不能成批处理、撤单重挂顺不顺,这些才决定一次利好能不能变成真的资金流,而不是转一圈就走的热度
所以我对 $DUSK 最大的疑问已经不是"故事讲得好不好",而是"故事落地的时候,链上到底接不接得住"。消息可以造势,但真实需求只认两样东西——链上跑得动、钱进得去出得来。这两样没被数据验证之前,再多的利好,也只是递给投机者的请柬。#dusk
最近盯 @Dusk 的盘,有个别扭的地方越来越明显:项目一直在往前走,可"消息出来之后,链上到底有没有东西接得住",好像没人在认真算。
8 月 DuskEVM Testnet 上线,开发者熟悉的工具链直接能用,利好是真的。但我看项目从来不看消息够不够唬人,我更在意的是:消息出来以后,链上有没有真实活动跟着长。测试网热闹不等于主网有业务——官网上主网 Chain ID、RPC、浏览器地址都列了,可文档里给的地址一度访问 404,产品列表挂的还是 Testnet。这不是说项目没干事,参数可以提前占位;但"架构上打算这么接"和"公众能稳定使用"是两回事,前者回答规划,后者才回答有没有人用。$AIO
数据面上我反而更留意链上。活跃地址在慢慢积累,双向桥上线后链上活动有增加,这些是真的;但质押率看着不低,细看主要靠节点方在撑。如果再过一年,真正把核心业务跑在加密通道上的应用还是空白,这个盘的定价就会滑向"带了个隐私外壳的 EVM 链"——那样的叙事,离现在的定位就塌了一半。
真正要验的是承接能力。哪天第一批机构资产上来,订单同时涌进,链上执行和交易端扛不扛得住——Hedger 的机密执行在真实负载下撑不撑得住、结算端能不能成批处理、撤单重挂顺不顺,这些才决定一次利好能不能变成真的资金流,而不是转一圈就走的热度
所以我对 $DUSK 最大的疑问已经不是"故事讲得好不好",而是"故事落地的时候,链上到底接不接得住"。消息可以造势,但真实需求只认两样东西——链上跑得动、钱进得去出得来。这两样没被数据验证之前,再多的利好,也只是递给投机者的请柬。#dusk
8 月 DuskEVM Testnet 上线,开发者熟悉的工具链直接能用,利好是真的。但我看项目从来不看消息够不够唬人,我更在意的是:消息出来以后,链上有没有真实活动跟着长。测试网热闹不等于主网有业务——官网上主网 Chain ID、RPC、浏览器地址都列了,可文档里给的地址一度访问 404,产品列表挂的还是 Testnet。这不是说项目没干事,参数可以提前占位;但"架构上打算这么接"和"公众能稳定使用"是两回事,前者回答规划,后者才回答有没有人用。$AIO
数据面上我反而更留意链上。活跃地址在慢慢积累,双向桥上线后链上活动有增加,这些是真的;但质押率看着不低,细看主要靠节点方在撑。如果再过一年,真正把核心业务跑在加密通道上的应用还是空白,这个盘的定价就会滑向"带了个隐私外壳的 EVM 链"——那样的叙事,离现在的定位就塌了一半。
真正要验的是承接能力。哪天第一批机构资产上来,订单同时涌进,链上执行和交易端扛不扛得住——Hedger 的机密执行在真实负载下撑不撑得住、结算端能不能成批处理、撤单重挂顺不顺,这些才决定一次利好能不能变成真的资金流,而不是转一圈就走的热度
所以我对 $DUSK 最大的疑问已经不是"故事讲得好不好",而是"故事落地的时候,链上到底接不接得住"。消息可以造势,但真实需求只认两样东西——链上跑得动、钱进得去出得来。这两样没被数据验证之前,再多的利好,也只是递给投机者的请柬。#dusk
8
580
·
--
Я рекомендую скрытого умного трейдера для пампа—<李非与>, это настоящий игрок в стиле «путь к простоте — высшая истина»: стоит ему выйти — и сразу бросается в глаза. В графе предпочтений по активам всё чисто и безупречно — BTC 100%, все позиции только в одном инструменте: крупная лепёшка. Такая предельная концентрация, на фоне бесконечной пестроты и «шума» токенов на экране, выглядит особенно спокойно, уверенно и профессионально. Другие пытаются схватить всё подряд, а он глубоко работает лишь с самым ключевым направлением и зарабатывает самыми простыми способами — на самых надёжных деньгах. Эта выдержка сама по себе — редкое качество топ-трейдера.
За последние 30 дней доходность +37.24%, просадка под контролем — 8.24%. И за весь месяц он открыл всего 4 сделки, а его win rate — 75%: три из трёх победные. Это значит, что каждое его действие — продуманная «ударная» серия, а не попытка поймать удачу наугад: лучше меньше, но в точку, и он никогда не тратит ни одного шанса впустую. Такая предельная сдержанность — ровно то, чего больше всего не хватает большинству розничных трейдеров. Следуя за ним, вы учитесь не только зарабатывать, но и целой торговой философии: «меньше сделок — больше вероятности выигрыша».
И посмотрите, как он ставит на кон всё своё состояние: гарантийный депозит для ведения — 57,628 долларов США. Это почти полностью соответствует его собственной стратегии: в случае победы он получает свою долю 10% от прибыли; если проигрывает — вначале теряет он сам. Это честная ответственность «настоящими деньгами» внушает максимальное доверие. Достаточно 10 USDT, чтобы присоединиться — без порога, без усложнений: каждый может вместе с этим BTC-ориентированным игроком выстраивать позиции на каждую рыночную ситуацию по «крупной лепёшке».
Если вы так же убеждены, что BTC — это именно тот актив на рынке, который стоит долго и глубоко развивать, и хотите переложить сложные сделки на профессионалов, Ли Фейю — это именно тот выбор, созданный для вас. #币安聪明钱跟单
Я рекомендую скрытого умного трейдера для пампа—<李非与>, это настоящий игрок в стиле «путь к простоте — высшая истина»: стоит ему выйти — и сразу бросается в глаза. В графе предпочтений по активам всё чисто и безупречно — BTC 100%, все позиции только в одном инструменте: крупная лепёшка. Такая предельная концентрация, на фоне бесконечной пестроты и «шума» токенов на экране, выглядит особенно спокойно, уверенно и профессионально. Другие пытаются схватить всё подряд, а он глубоко работает лишь с самым ключевым направлением и зарабатывает самыми простыми способами — на самых надёжных деньгах. Эта выдержка сама по себе — редкое качество топ-трейдера.
За последние 30 дней доходность +37.24%, просадка под контролем — 8.24%. И за весь месяц он открыл всего 4 сделки, а его win rate — 75%: три из трёх победные. Это значит, что каждое его действие — продуманная «ударная» серия, а не попытка поймать удачу наугад: лучше меньше, но в точку, и он никогда не тратит ни одного шанса впустую. Такая предельная сдержанность — ровно то, чего больше всего не хватает большинству розничных трейдеров. Следуя за ним, вы учитесь не только зарабатывать, но и целой торговой философии: «меньше сделок — больше вероятности выигрыша».
И посмотрите, как он ставит на кон всё своё состояние: гарантийный депозит для ведения — 57,628 долларов США. Это почти полностью соответствует его собственной стратегии: в случае победы он получает свою долю 10% от прибыли; если проигрывает — вначале теряет он сам. Это честная ответственность «настоящими деньгами» внушает максимальное доверие. Достаточно 10 USDT, чтобы присоединиться — без порога, без усложнений: каждый может вместе с этим BTC-ориентированным игроком выстраивать позиции на каждую рыночную ситуацию по «крупной лепёшке».
Если вы так же убеждены, что BTC — это именно тот актив на рынке, который стоит долго и глубоко развивать, и хотите переложить сложные сделки на профессионалов, Ли Фейю — это именно тот выбор, созданный для вас. #币安聪明钱跟单
За последние 30 дней доходность +37.24%, просадка под контролем — 8.24%. И за весь месяц он открыл всего 4 сделки, а его win rate — 75%: три из трёх победные. Это значит, что каждое его действие — продуманная «ударная» серия, а не попытка поймать удачу наугад: лучше меньше, но в точку, и он никогда не тратит ни одного шанса впустую. Такая предельная сдержанность — ровно то, чего больше всего не хватает большинству розничных трейдеров. Следуя за ним, вы учитесь не только зарабатывать, но и целой торговой философии: «меньше сделок — больше вероятности выигрыша».
И посмотрите, как он ставит на кон всё своё состояние: гарантийный депозит для ведения — 57,628 долларов США. Это почти полностью соответствует его собственной стратегии: в случае победы он получает свою долю 10% от прибыли; если проигрывает — вначале теряет он сам. Это честная ответственность «настоящими деньгами» внушает максимальное доверие. Достаточно 10 USDT, чтобы присоединиться — без порога, без усложнений: каждый может вместе с этим BTC-ориентированным игроком выстраивать позиции на каждую рыночную ситуацию по «крупной лепёшке».
Если вы так же убеждены, что BTC — это именно тот актив на рынке, который стоит долго и глубоко развивать, и хотите переложить сложные сделки на профессионалов, Ли Фейю — это именно тот выбор, созданный для вас. #币安聪明钱跟单
币安Binance华语
·
--
👀 Весь интернет ищет: кто твой тайно припрятанный «сокровищный» умный money-сигнальщик (ведущий по трейдам)?
Умный money на Binance «сигнальное копирование» уже запущен: можно смотреть результаты трейдера и выполнять автоматическое копирование.
Скопируй RT и порекомендуй «сокровищного» умного money-трейдера Binance по тегу #BinanceУмныеДеньги, или поделись своим опытом копирования/ведения по контракту — и ты участвуешь в акции! Также приветствуется самоподача трейдеров👏
🎁 20 качественных ответов-размещений можно разделить 1000 USDT
Достойные трейдеры заслуживают, чтобы их увидели — ждем твоего поста😎
Умный money на Binance «сигнальное копирование» уже запущен: можно смотреть результаты трейдера и выполнять автоматическое копирование.
Скопируй RT и порекомендуй «сокровищного» умного money-трейдера Binance по тегу #BinanceУмныеДеньги, или поделись своим опытом копирования/ведения по контракту — и ты участвуешь в акции! Также приветствуется самоподача трейдеров👏
🎁 20 качественных ответов-размещений можно разделить 1000 USDT
Достойные трейдеры заслуживают, чтобы их увидели — ждем твоего поста😎
61
·
--
DUSK в выборе, связанном с кроссчейном, проявляет сдержанность, характерную для меньшинства RWA-проектов. Компания не пыталась стать «универсальным кроссчейновым мостом», а сместила фокус на выпуск и расчёты активов в рамках собственной цепочки; кроссчейновую совместимость она передала на обработку Chainlink через CCIP — для стыковки с основными экосистемами вроде Ethereum, BSC и Polygon. Сценарий за этим вполне практичный: облигация, выпущенная в DUSK в рамках комплаенса, может быть отображена на Ethereum через CCIP, чтобы находящиеся там DeFi-протоколы могли использовать эти активы как залог или для торговли.$COW
Но после кроссчейна есть проблему, которую нельзя обойти: удастся ли сохранить комплаенс-статус? Облигация, выпущенная в DUSK по правилам, оказавшись на Ethereum, может быть использована в качестве залогового актива неким протоколом без регулирования — и тогда будет ли размыта комплаенс-ответственность первоначального эмитента? Решение DUSK таково: в процессе кроссчейна смарт-контракт принудительно проверяет, соответствует ли целевая цепочка требованиям комплаенса; если нет — запрос сразу отклоняется. По логике это работает, но для реальной реализации нужно развернуть на каждой целевой цепочке свой набор валидаторов комплаенса, а правила при этом должны постоянно обновляться — стоимость сопровождения окажется не маленькой.
Ещё один вопрос, который заслуживает внимания: почему @Dusk_Foundation не построил собственную экосистему и не развивает её сам, а вместо этого полагается на других? Моё понимание такое: это как раз разумный ход. RWA-активы по своей природе обладают слабой ликвидностью. Если вращать их только внутри собственной цепочки DUSK, они превратятся в закрытую «внутрикорпоративную систему» — туда никто не войдёт и оттуда никто не выйдет. А кроссчейн — это возможность задействовать уже готовые стейблкоины и DeFi-пользователей на Ethereum, чтобы эти активы действительно начали обращаться. Конечно, цена тоже очевидна — безопасность кроссчейна. Исторически мосты не раз взламывали; сколь бы ни была громким имя CCIP, это не означает абсолютной безопасности.
Мне нравится этот подход «занять чужую силу», но держать крупную позицию я не буду: безопасность кроссчейна всегда остаётся мечом над головой. Сейчас мой план такой: участвовать в кроссчейновом опыте тестнета DUSK с небольшой позицией, наблюдая за плавностью переводов и комиссиями; и если после официального запуска основной сети задержка и стоимость кроссчейна окажутся под контролем, тогда уже рассмотреть увеличение объёма.#dusk $DUSK
DUSK в выборе, связанном с кроссчейном, проявляет сдержанность, характерную для меньшинства RWA-проектов. Компания не пыталась стать «универсальным кроссчейновым мостом», а сместила фокус на выпуск и расчёты активов в рамках собственной цепочки; кроссчейновую совместимость она передала на обработку Chainlink через CCIP — для стыковки с основными экосистемами вроде Ethereum, BSC и Polygon. Сценарий за этим вполне практичный: облигация, выпущенная в DUSK в рамках комплаенса, может быть отображена на Ethereum через CCIP, чтобы находящиеся там DeFi-протоколы могли использовать эти активы как залог или для торговли.$COW
Но после кроссчейна есть проблему, которую нельзя обойти: удастся ли сохранить комплаенс-статус? Облигация, выпущенная в DUSK по правилам, оказавшись на Ethereum, может быть использована в качестве залогового актива неким протоколом без регулирования — и тогда будет ли размыта комплаенс-ответственность первоначального эмитента? Решение DUSK таково: в процессе кроссчейна смарт-контракт принудительно проверяет, соответствует ли целевая цепочка требованиям комплаенса; если нет — запрос сразу отклоняется. По логике это работает, но для реальной реализации нужно развернуть на каждой целевой цепочке свой набор валидаторов комплаенса, а правила при этом должны постоянно обновляться — стоимость сопровождения окажется не маленькой.
Ещё один вопрос, который заслуживает внимания: почему @Dusk не построил собственную экосистему и не развивает её сам, а вместо этого полагается на других? Моё понимание такое: это как раз разумный ход. RWA-активы по своей природе обладают слабой ликвидностью. Если вращать их только внутри собственной цепочки DUSK, они превратятся в закрытую «внутрикорпоративную систему» — туда никто не войдёт и оттуда никто не выйдет. А кроссчейн — это возможность задействовать уже готовые стейблкоины и DeFi-пользователей на Ethereum, чтобы эти активы действительно начали обращаться. Конечно, цена тоже очевидна — безопасность кроссчейна. Исторически мосты не раз взламывали; сколь бы ни была громким имя CCIP, это не означает абсолютной безопасности.
Мне нравится этот подход «занять чужую силу», но держать крупную позицию я не буду: безопасность кроссчейна всегда остаётся мечом над головой. Сейчас мой план такой: участвовать в кроссчейновом опыте тестнета DUSK с небольшой позицией, наблюдая за плавностью переводов и комиссиями; и если после официального запуска основной сети задержка и стоимость кроссчейна окажутся под контролем, тогда уже рассмотреть увеличение объёма.#dusk $DUSK
Но после кроссчейна есть проблему, которую нельзя обойти: удастся ли сохранить комплаенс-статус? Облигация, выпущенная в DUSK по правилам, оказавшись на Ethereum, может быть использована в качестве залогового актива неким протоколом без регулирования — и тогда будет ли размыта комплаенс-ответственность первоначального эмитента? Решение DUSK таково: в процессе кроссчейна смарт-контракт принудительно проверяет, соответствует ли целевая цепочка требованиям комплаенса; если нет — запрос сразу отклоняется. По логике это работает, но для реальной реализации нужно развернуть на каждой целевой цепочке свой набор валидаторов комплаенса, а правила при этом должны постоянно обновляться — стоимость сопровождения окажется не маленькой.
Ещё один вопрос, который заслуживает внимания: почему @Dusk не построил собственную экосистему и не развивает её сам, а вместо этого полагается на других? Моё понимание такое: это как раз разумный ход. RWA-активы по своей природе обладают слабой ликвидностью. Если вращать их только внутри собственной цепочки DUSK, они превратятся в закрытую «внутрикорпоративную систему» — туда никто не войдёт и оттуда никто не выйдет. А кроссчейн — это возможность задействовать уже готовые стейблкоины и DeFi-пользователей на Ethereum, чтобы эти активы действительно начали обращаться. Конечно, цена тоже очевидна — безопасность кроссчейна. Исторически мосты не раз взламывали; сколь бы ни была громким имя CCIP, это не означает абсолютной безопасности.
Мне нравится этот подход «занять чужую силу», но держать крупную позицию я не буду: безопасность кроссчейна всегда остаётся мечом над головой. Сейчас мой план такой: участвовать в кроссчейновом опыте тестнета DUSK с небольшой позицией, наблюдая за плавностью переводов и комиссиями; и если после официального запуска основной сети задержка и стоимость кроссчейна окажутся под контролем, тогда уже рассмотреть увеличение объёма.#dusk $DUSK
2
219
·
--
Выбирайте B. Не используйте «осторожность» для тревоги после перевода — применяйте её в те несколько секунд перед переводом. Адреса с поддельными «клон»-значениями обычно меняют только в одном месте: например, заменяют 0 на O, 1 на l или меняют одну цифру в середине, при этом начало и конец оставляют как есть, чтобы при проверке по первым и последним символам было легко пропустить ошибку. На блокчейне нет кнопки отмены — если деньги отправили не на тот адрес, они становятся навсегда частью записи в цепочке. Поэтому способ проверки должен быть «полным текстом», а не «беглым взглядом»: посимвольно сравнивать хэш полного адреса, адрес должен быть из официального приложения/сайта, а не из ссылки или скриншота, присланных собеседником, и дополнительно через другой канал подтверждать реальную личность отправителя. Пока не выполнены эти три шага — перевод не делать. #币安安全星期四
Выбирайте B. Не используйте «осторожность» для тревоги после перевода — применяйте её в те несколько секунд перед переводом. Адреса с поддельными «клон»-значениями обычно меняют только в одном месте: например, заменяют 0 на O, 1 на l или меняют одну цифру в середине, при этом начало и конец оставляют как есть, чтобы при проверке по первым и последним символам было легко пропустить ошибку. На блокчейне нет кнопки отмены — если деньги отправили не на тот адрес, они становятся навсегда частью записи в цепочке. Поэтому способ проверки должен быть «полным текстом», а не «беглым взглядом»: посимвольно сравнивать хэш полного адреса, адрес должен быть из официального приложения/сайта, а не из ссылки или скриншота, присланных собеседником, и дополнительно через другой канал подтверждать реальную личность отправителя. Пока не выполнены эти три шага — перевод не делать. #币安安全星期四
币安Binance华语
·
--
👀 «Этот адрес мне знаком, точно проблем не будет». И тому подобное. Осторожно: «фейковые номера/копии» 😈
Что бы ты сделал(а)? ❓
A. Похоже — и сразу копировать и переводить деньги
B. Перепроверить полный адрес и ключевые поля 🔍
C. Сначала сделать небольшой тестовый перевод, а потом — основной, чтобы подстраховаться 🫡
⬇️ RT и оставь свой вариант и причины. Разыграем 3 победителя, которые получат безопасное вознаграждение 40U #币安安全星期四
Что бы ты сделал(а)? ❓
A. Похоже — и сразу копировать и переводить деньги
B. Перепроверить полный адрес и ключевые поля 🔍
C. Сначала сделать небольшой тестовый перевод, а потом — основной, чтобы подстраховаться 🫡
⬇️ RT и оставь свой вариант и причины. Разыграем 3 победителя, которые получат безопасное вознаграждение 40U #币安安全星期四
64
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 17,017
273 обсуждают
🚨 FOMC может снова встряхнуть крипторынок
#FOMC
ФРС пока держит ставку на уровне 3,50–3,75%, но самое интересное — рынок уже пытается понять, что будет дальше.
Почему криптоинвесторам стоит следить за FOMC?
💰 Ставки влияют на ликвидность.
📈 Ликвидность влияет на аппетит к риску.
₿ А Bitcoin часто одним из первых реагирует на изменение настроений.
Следующее заседание ФРС — 15–16 сентября.
И главный вопрос сейчас:
ФРС даст рынку надежду на смягчение или снова заставит инвесторов нервничать?
#fomcотслеживание
SmartHolder
·Лайков: 1
·Просмотров: 248
ПротоколFOMC
Просмотров: 11,331
72 обсуждают
USBankCompletesCrossBorderPaymentPilotOnStellar
Просмотров: 7,827
270 обсуждают