

nullstate
58 Публикации
nullstate
 Square Verified
Отправить жалобу
Заблокировать пользователя

Macro KOL

Владелец AAVE
Трейдер с частыми сделками
5.7 г
6 подписок(и/а)
1.0K+ подписчиков(а)
695 понравилось
1 Значки
Посты
Все
Цитирования
Видео
PINNED
·
--
$AAVE: где скопились ликвидации 🔥
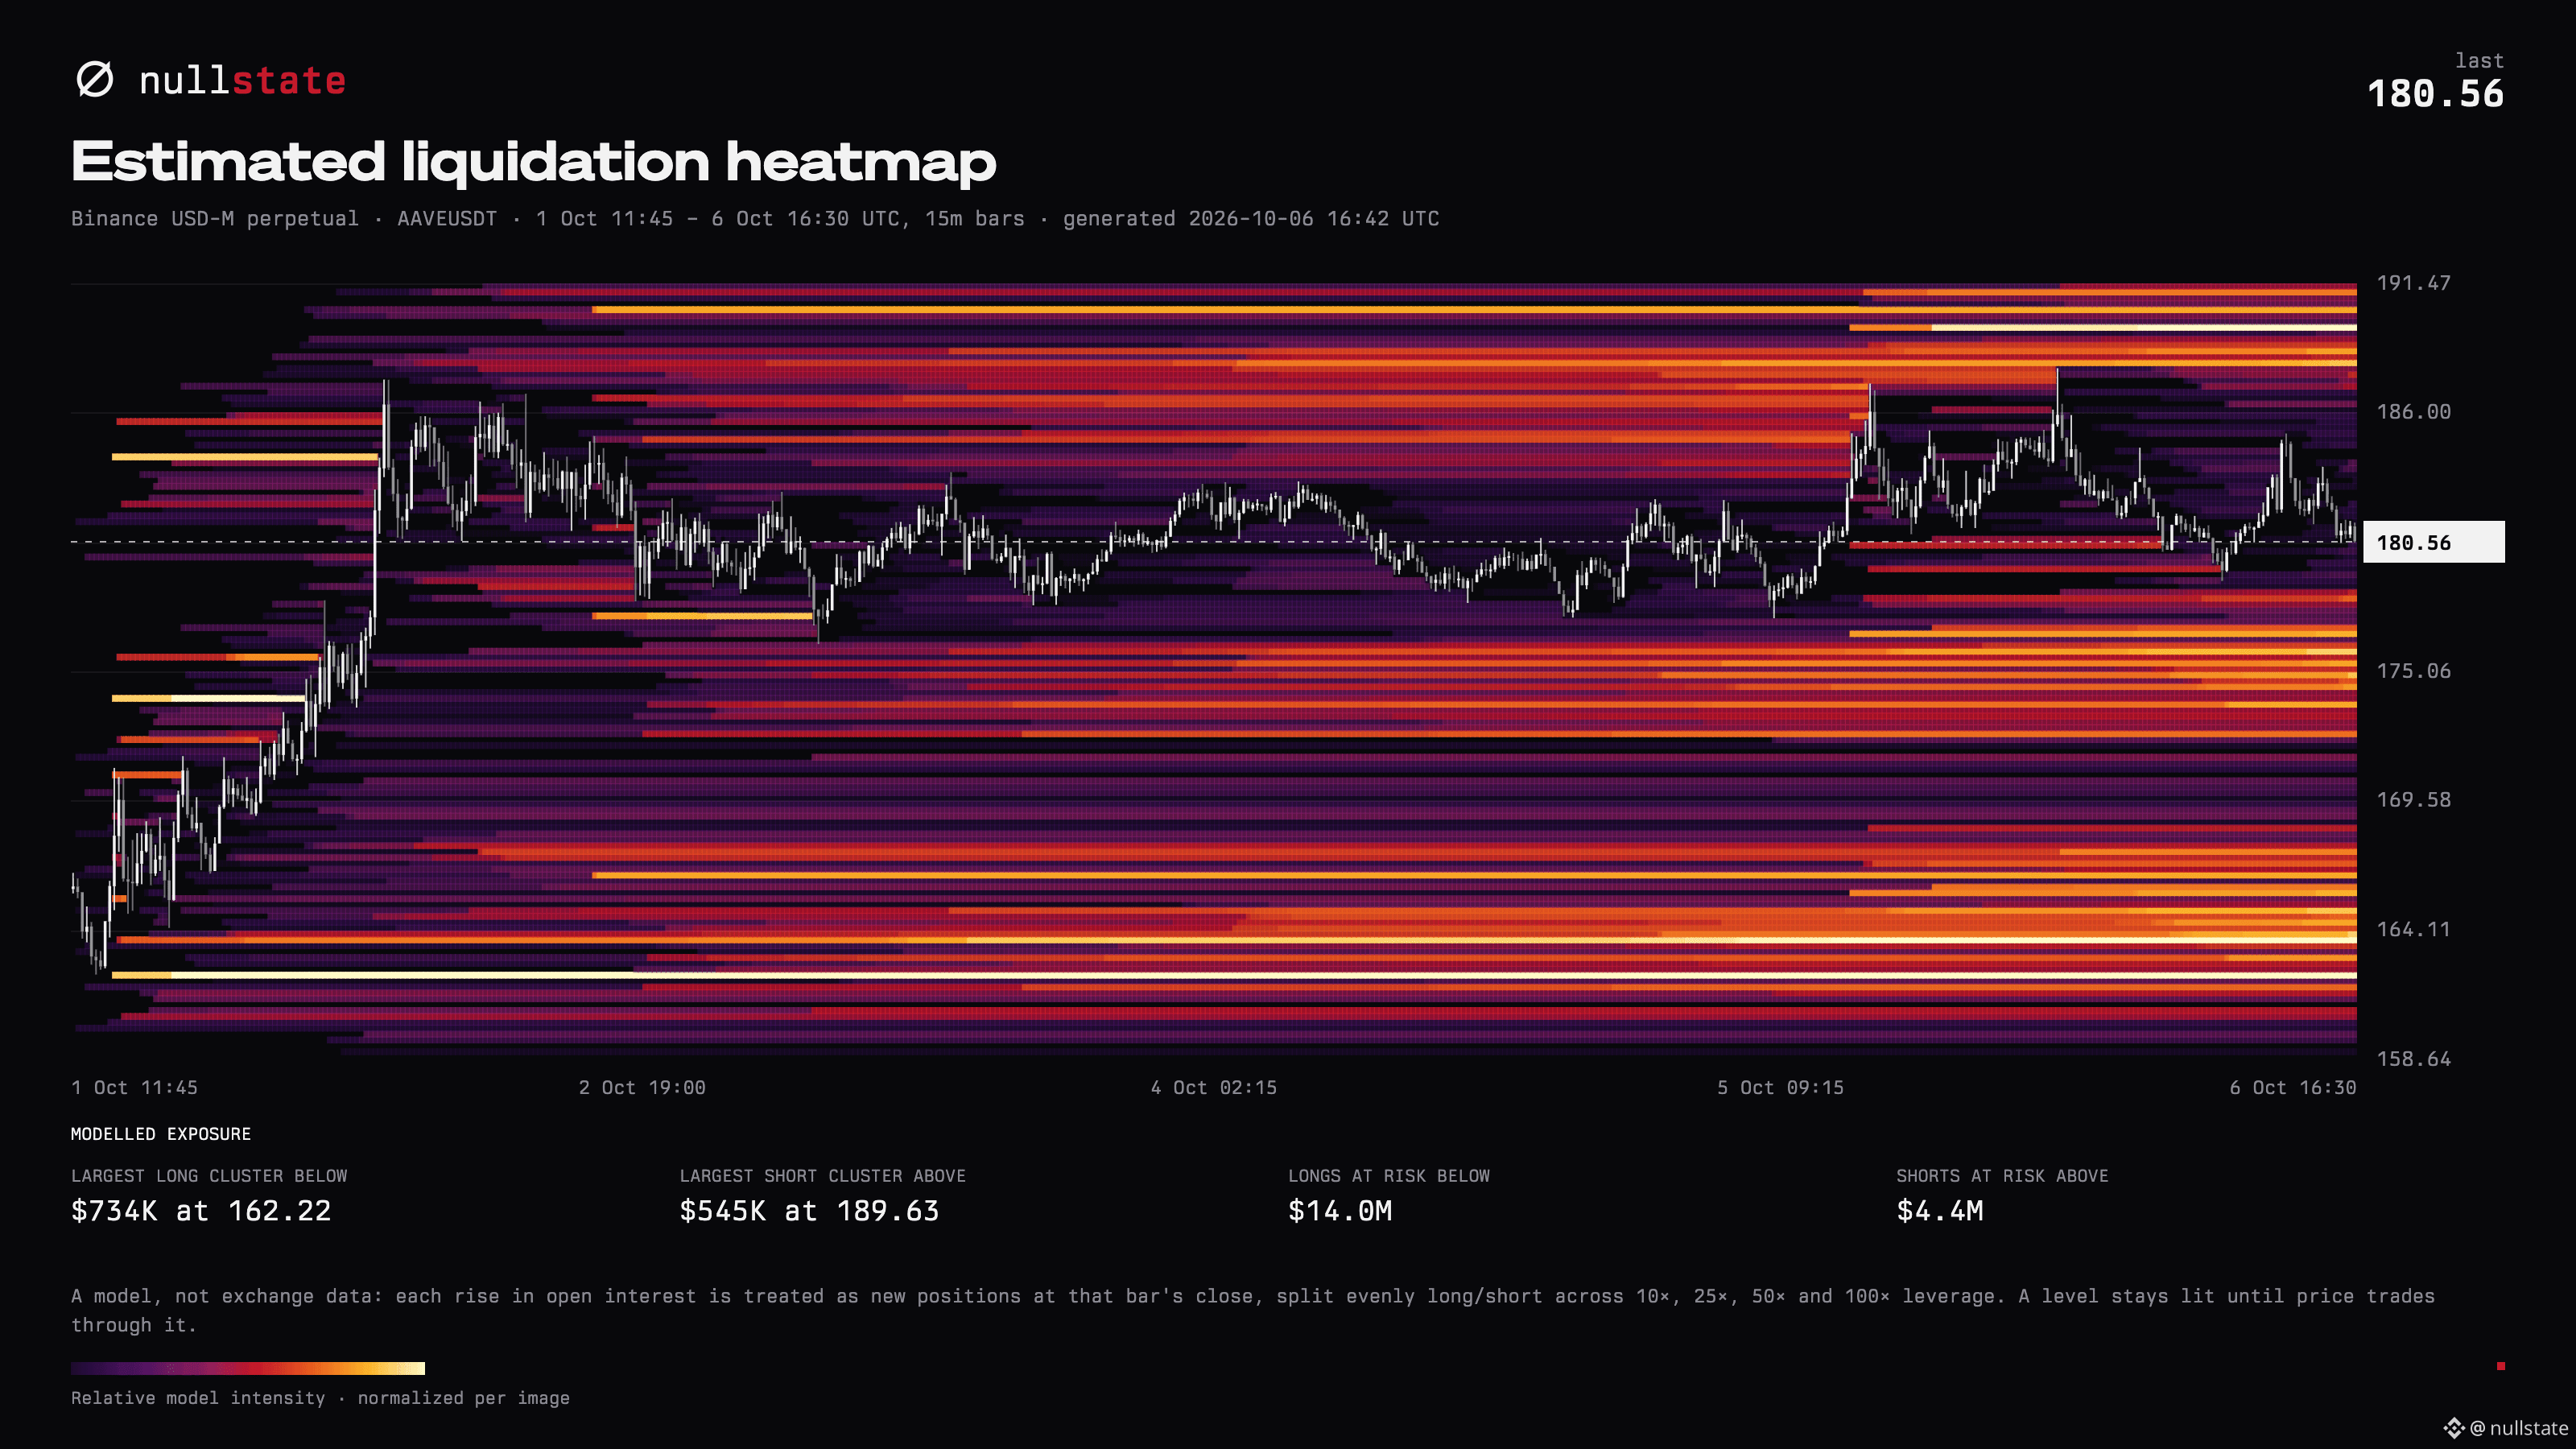
Я составил примерную тепловую карту ликвидаций для $AAVE за последние пять дней (1–6 октября, 15-минутные свечи). Чем ярче полоса, тем больше позиций с кредитным плечом будет принудительно закрыто, если цена достигнет этого уровня.
Что показывает график (цена $180.56):
📉 Ниже цены: в основном лонги
• Около $14.0M в лонг-позициях находятся ниже текущей цены
• Самый крупный кластер — ~$734K на уровне $162.22, примерно на 10% ниже
• В районе $175–177 проходит широкая полоса, всего в 2–3% от текущей цены
📈 Выше цены: в основном шорты
• Около $4.4M в шорт-позициях находятся выше
• Самый крупный кластер — ~$545K на уровне $189.63, примерно на 5% выше
• В районе $187–190 есть и другие полосы
Проще говоря: ниже скопилось примерно в 3 раза больше позиций с плечом, чем выше. Уже четыре дня AAVE колеблется в диапазоне примерно $177–187, а ликвидность по обе стороны продолжает накапливаться. Цена часто тяготеет к этим пулам. Падение ниже $175 может запустить цепную реакцию ликвидаций лонгов. Рост выше $187 сначала приведёт к шорт-сквизу, но этот пул меньше.
#AAVE #Liquidations #Heatmap
$AAVE : где скопились ликвидации 🔥
Я составил примерную тепловую карту ликвидаций для $AAVE за последние пять дней (1–6 октября, 15-минутные свечи). Чем ярче полоса, тем больше позиций с кредитным плечом будет принудительно закрыто, если цена достигнет этого уровня.
Что показывает график (цена $180.56):
📉 Ниже цены: в основном лонги
• Около $14.0M в лонг-позициях находятся ниже текущей цены
• Самый крупный кластер — ~$734K на уровне $162.22, примерно на 10% ниже
• В районе $175–177 проходит широкая полоса, всего в 2–3% от текущей цены
📈 Выше цены: в основном шорты
• Около $4.4M в шорт-позициях находятся выше
• Самый крупный кластер — ~$545K на уровне $189.63, примерно на 5% выше
• В районе $187–190 есть и другие полосы
Проще говоря: ниже скопилось примерно в 3 раза больше позиций с плечом, чем выше. Уже четыре дня AAVE колеблется в диапазоне примерно $177–187, а ликвидность по обе стороны продолжает накапливаться. Цена часто тяготеет к этим пулам. Падение ниже $175 может запустить цепную реакцию ликвидаций лонгов. Рост выше $187 сначала приведёт к шорт-сквизу, но этот пул меньше.
#AAVE #Liquidations #Heatmap

Share for more!
От nullstate
Все получено
219
2
67
868
·
--
Рост
Вот полезный совет: на основных рынках сейчас боковой тренд. Если вы ещё не пробовали торговых ботов, сейчас самое время поэкспериментировать.
Найдите рынок с ежедневными колебаниями в пределах 1–3% и установите диапазон чуть ниже и чуть выше этих значений.
Если боитесь потерять деньги, используйте спотовую сетку, а не фьючерсную.
Со временем можно заработать, если у вас хватит терпения и вы не можете найти актив с сильным ростом.
[My spot grid for AAVE](https://app.binance.com/uni-qr/spotgrid?at=spotGrid&symbol=AAVEUSDC&ref=NULLS&opt=cz1BQVZFVVNEQyZndD1hcml0aCZnYz0xNSZscD0xNzQuNDgmdXA9MTg3LjUmY3BzPXRydWUmY3NpPTEwMTM5OTYw)
Наслаждайтесь красным конвертом и делитесь богатством. Скоро будет ещё много 🎁 — следите за новостями.
Вот полезный совет: на основных рынках сейчас боковой тренд. Если вы ещё не пробовали торговых ботов, сейчас самое время поэкспериментировать.
Найдите рынок с ежедневными колебаниями в пределах 1–3% и установите диапазон чуть ниже и чуть выше этих значений.
Если боитесь потерять деньги, используйте спотовую сетку, а не фьючерсную.
Со временем можно заработать, если у вас хватит терпения и вы не можете найти актив с сильным ростом.
My spot grid for AAVE
Наслаждайтесь красным конвертом и делитесь богатством. Скоро будет ещё много 🎁 — следите за новостями.
Best Wishes!
От nullstate
Все получено
40
2
69
250
·
--
Рост
Пока держу. Если цена упадет, еще докуплю, но прибыль уже фиксировал дважды. $AAVE
Пока держу. Если цена упадет, еще докуплю, но прибыль уже фиксировал дважды. $AAVE
1
1
308
·
--
Рост
Я захожу по-крупному в лонг по AAVE вплоть до 250. #AAVE
Я захожу по-крупному в лонг по AAVE вплоть до 250. #AAVE
24
1
2
135
·
--
Если подумать, сейчас BTC находится в просадке. Он должен стоить 1 миллион долларов.
Если подумать, сейчас BTC находится в просадке. Он должен стоить 1 миллион долларов.
58
·
--
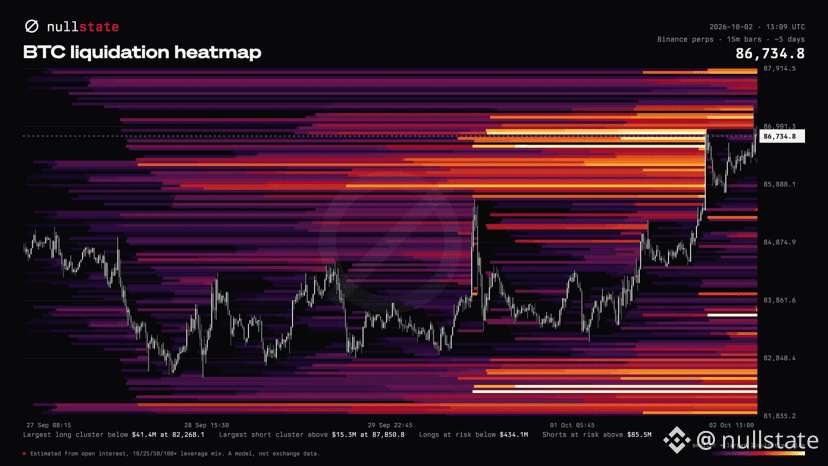
$BTC liquidation heatmap. Каждый яркий участок — это цена, на которой кого-то, кто занимал, чтобы делать ставки, вынуждают выйти из сделки. Чем ярче, тем больше денег «застряло» там, и полоса гаснет, как только цена проходит через неё.
Вес указан снизу. Примерно $434 млн плечевых лонгов между отсюда и 82K, против примерно $86 млн шортов выше 86,7K. Самая крупная отдельная куча — $41 млн лонгов на 82 268.
Самая большая на стороне шортов — $15 млн на 87 851.
Леверидж имеет тенденцию собираться (погашаться). Сейчас большая часть ожидает ниже.
2
110
·
--
Статья
Aave делает кое-что удивительно обычное: он выдает займы$AAVE находится примерно на уровне $185, с рыночной капитализацией около $2,7 млрд. Его исторический максимум был $662 в мае 2021 года. Токен всё ещё примерно на три четверти ниже этой цены, хотя рынок, который он обслуживает, больше, а продукт намного лучше.
Объяснение, почему криптовалюта может быть стоящей покупки, обычно требует диаграммы, нескольких придуманных слов и просьбы перестать спрашивать, откуда берутся деньги.
Aave объяснить проще. Люди используют его, чтобы занимать деньги. Они платят проценты. Aave оставляет себе часть этих процентов.
Aave делает кое-что удивительно обычное: он выдает займы
$AAVE находится примерно на уровне $185, с рыночной капитализацией около $2,7 млрд. Его исторический максимум был $662 в мае 2021 года. Токен всё ещё примерно на три четверти ниже этой цены, хотя рынок, который он обслуживает, больше, а продукт намного лучше.
Объяснение, почему криптовалюта может быть стоящей покупки, обычно требует диаграммы, нескольких придуманных слов и просьбы перестать спрашивать, откуда берутся деньги.
Aave объяснить проще. Люди используют его, чтобы занимать деньги. Они платят проценты. Aave оставляет себе часть этих процентов.
Объяснение, почему криптовалюта может быть стоящей покупки, обычно требует диаграммы, нескольких придуманных слов и просьбы перестать спрашивать, откуда берутся деньги.
Aave объяснить проще. Люди используют его, чтобы занимать деньги. Они платят проценты. Aave оставляет себе часть этих процентов.
1
122
·
--
$AAVE зажигается. Это как минимум $250. Говорю сейчас.
$AAVE зажигается. Это как минимум $250. Говорю сейчас.
1
130
·
--
Рост
Я же говорил.$AAVE
Я же говорил.$AAVE
nullstate
·
--
РостЯ еду $AAVE от начала до самого верха. Присоединяйся ко мне.
14
·
--
Рост
Я еду $AAVE от начала до самого верха. Присоединяйся ко мне.
Я еду $AAVE от начала до самого верха. Присоединяйся ко мне.
1
2
136
·
--
Рост
$AAVE to $250. Давайте. Блин. Давай.
{spot}(AAVEUSDT)
$AAVE to $250. Давайте. Блин. Давай.
1
85
·
--
Рост
Федеральная резервная система продвигается вперед с правилами для стейблкоинов в рамках закона GENIUS, включая надзор за программами доходности.
В четверг ФРС предложила два правила для стейблкоинов в рамках GENIUS. Одно касается капитала, резервов и разрешенных видов деятельности. Другое описывает, как банки, регулируемые ФРС, могут подать заявку на выпуск собственных стейблкоинов.
Оба предложения доступны для 60 дней публичных комментариев. Регуляторы уже пропустили установленный законом срок — июль 2026 года, и окончательные правила все еще могут занять месяцы или дольше.
Сложным моментом остаются вознаграждения. GENIUS запрещает эмитентам выплачивать проценты или доход только за то, что держат стейблкоины. Предложение ФРС будет исходить из того, что и некоторые договоренности с третьими сторонами также нарушают этот запрет, хотя, похоже, существует узкая возможность для вознаграждений, похожих на бонусы по кредитным картам. Поскольку предложенные изменения в закон Clarity Act не увенчались успехом, GENIUS по-прежнему остается основным законом, регулирующим эти вознаграждения.
Мое мнение: я настроен оптимистично. То, что банкам задают понятный процесс для выпуска стейблкоинов, — это значимый шаг к более широкому внедрению. Это дает институтам что-то конкретное, вокруг чего можно планировать, даже если мы по-прежнему ждем окончательных правил.
Я бы хотел видеть больше свободы в вопросе вознаграждений. Платформам должна быть возможность конкурировать за пользователей, и именно эта часть предложения заслуживает более пристального внимания. Но требования к резервам и надежное погашение (redeemability) кажутся мне обоснованными. Если мы ожидаем, что люди будут использовать стейблкоины в масштабе, им нужно доверять тому, что они смогут получить свои деньги обратно, когда на рынке станет по-настоящему плохо.
Задержки раздражают. Тем не менее более понятный путь для банков по выпуску и использованию стейблкоинов делает меня увереннее в том, куда все это движется.
1
69
·
--
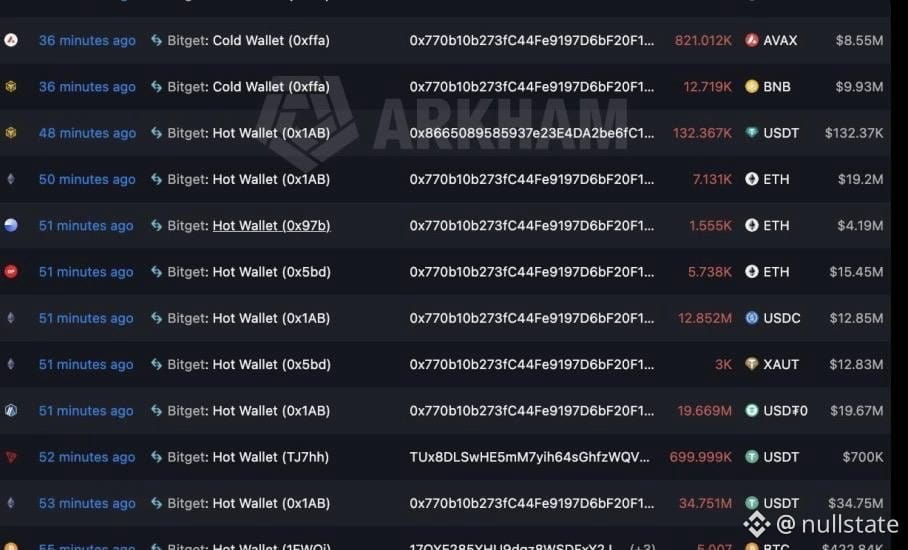
Bitget только что взломали. Украдено более $170 миллионов, и это продолжается.
Bitget только что взломали. Украдено более $170 миллионов, и это продолжается.
130
·
--
$HYPE опустился с $BTC но кровоточит не так сильно. Похоже, это неплохой вход. Поставь узкий SL.
$HYPE опустился с $BTC но кровоточит не так сильно. Похоже, это неплохой вход. Поставь узкий SL.
267
·
--
С тоской от сюда. Давайте посмотрим, вернётся ли $BTC вверх или продолжит падать. Поставьте жесткий стоп-лосс.
С тоской от сюда. Давайте посмотрим, вернётся ли $BTC вверх или продолжит падать. Поставьте жесткий стоп-лосс.
96
·
--
Я давно в позиции по $AAPL
Я давно в позиции по $AAPL
nullstate
·
--
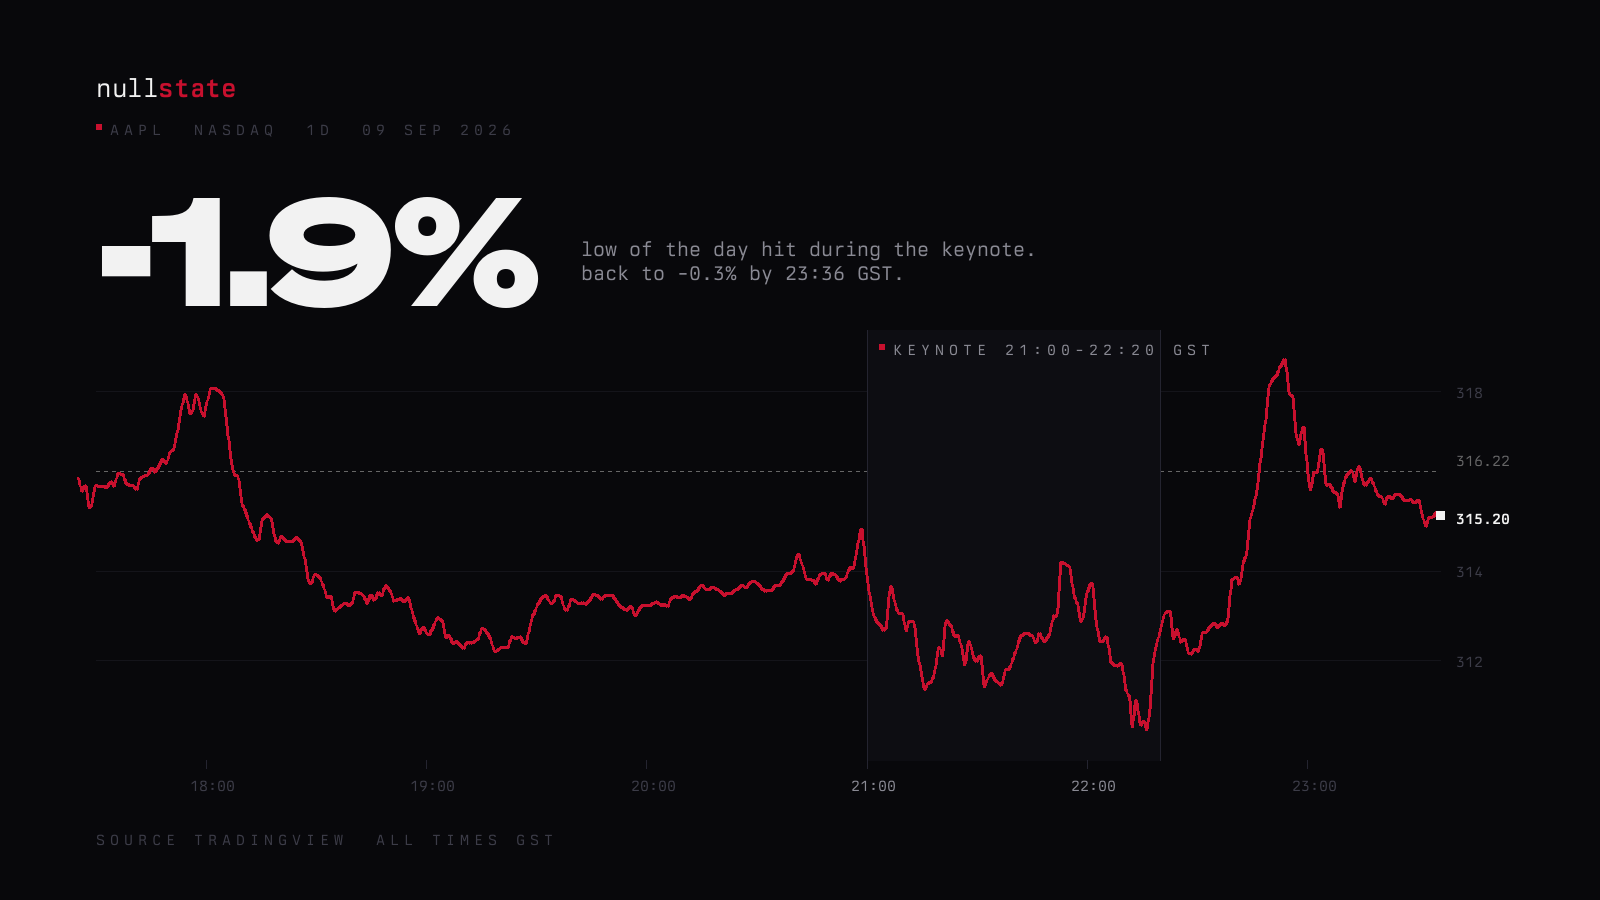
$AAPL почти на 2% снизилась сегодня во время Apple-ивента и провела почти весь 80-минутный кэйноутинг в «красной зоне». Падение начало отыгрываться сразу, как только Тернус сошёл со сцены.
Пояжение — типичная реакция «продавай новости». iPhone Duo оценили в $1,999 — это ниже, чем ожидала большая часть Уолл-стрит, а 18 Pro и Pro Max выросли всего на $100. Трейдеры по опционам уже сегодня днём делали бычьи ставки на Apple, и Вами Мохан из Bank of America заранее, до начала мероприятия, отметил, что акции отскочили и показали новый рост в течение 60 дней после анонса iPhone — это в большинстве случаев. Предзаказы откроются 16 октября.
Пояжение — типичная реакция «продавай новости». iPhone Duo оценили в $1,999 — это ниже, чем ожидала большая часть Уолл-стрит, а 18 Pro и Pro Max выросли всего на $100. Трейдеры по опционам уже сегодня днём делали бычьи ставки на Apple, и Вами Мохан из Bank of America заранее, до начала мероприятия, отметил, что акции отскочили и показали новый рост в течение 60 дней после анонса iPhone — это в большинстве случаев. Предзаказы откроются 16 октября.
129
·
--
Проверено
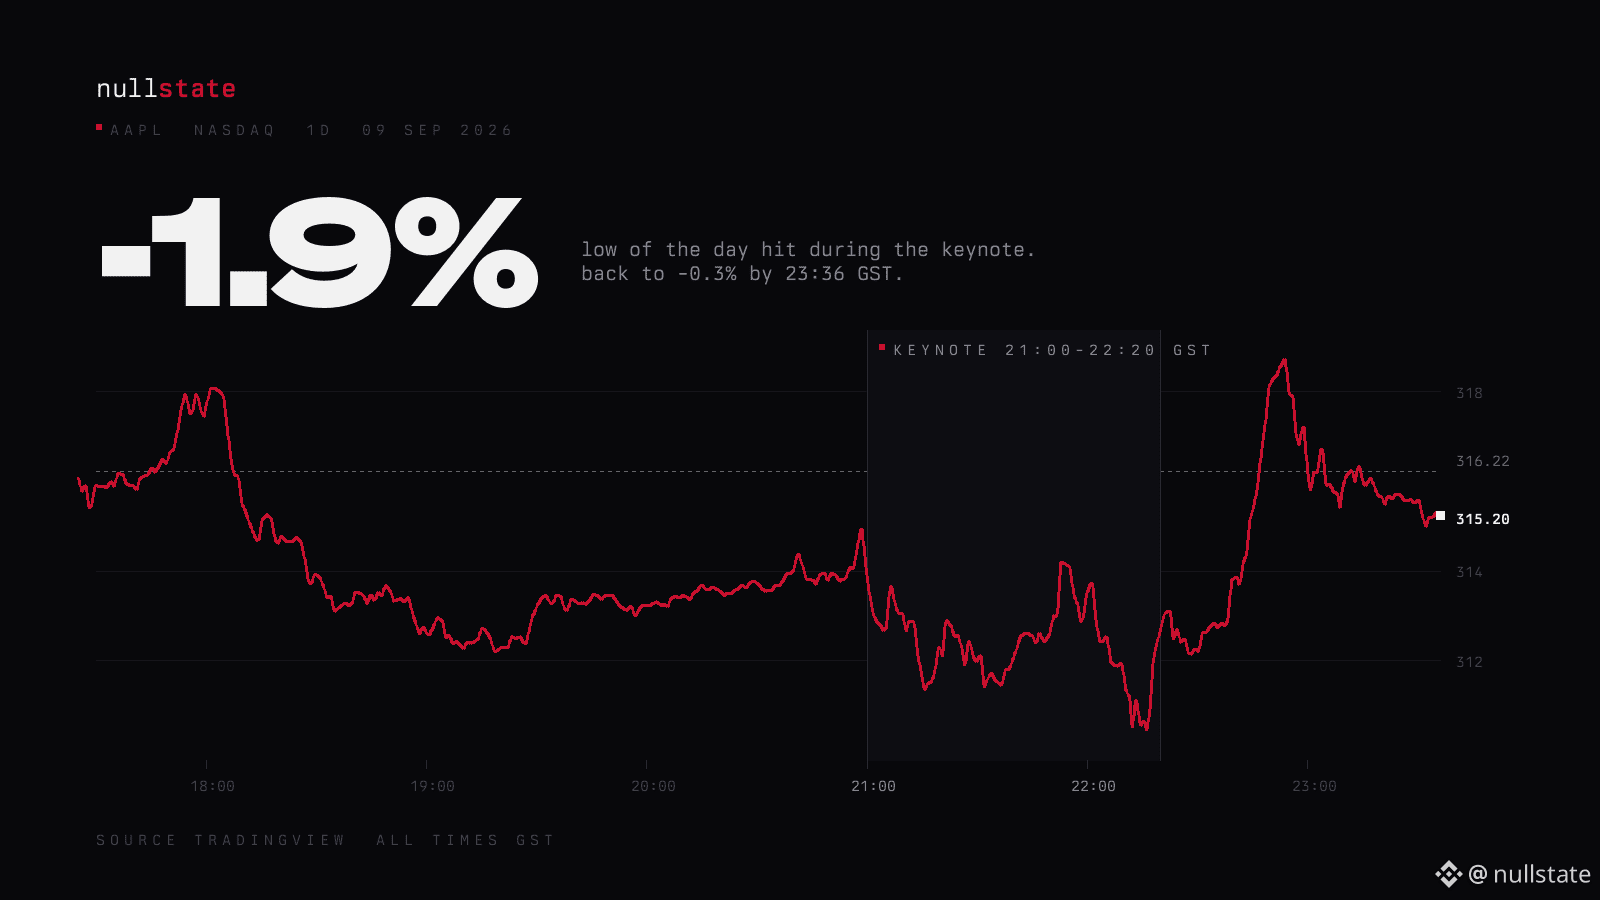
$AAPL почти на 2% снизилась сегодня во время Apple-ивента и провела почти весь 80-минутный кэйноутинг в «красной зоне». Падение начало отыгрываться сразу, как только Тернус сошёл со сцены.
Пояжение — типичная реакция «продавай новости». iPhone Duo оценили в $1,999 — это ниже, чем ожидала большая часть Уолл-стрит, а 18 Pro и Pro Max выросли всего на $100. Трейдеры по опционам уже сегодня днём делали бычьи ставки на Apple, и Вами Мохан из Bank of America заранее, до начала мероприятия, отметил, что акции отскочили и показали новый рост в течение 60 дней после анонса iPhone — это в большинстве случаев. Предзаказы откроются 16 октября.
Пояжение — типичная реакция «продавай новости». iPhone Duo оценили в $1,999 — это ниже, чем ожидала большая часть Уолл-стрит, а 18 Pro и Pro Max выросли всего на $100. Трейдеры по опционам уже сегодня днём делали бычьи ставки на Apple, и Вами Мохан из Bank of America заранее, до начала мероприятия, отметил, что акции отскочили и показали новый рост в течение 60 дней после анонса iPhone — это в большинстве случаев. Предзаказы откроются 16 октября.
1
2
588
·
--
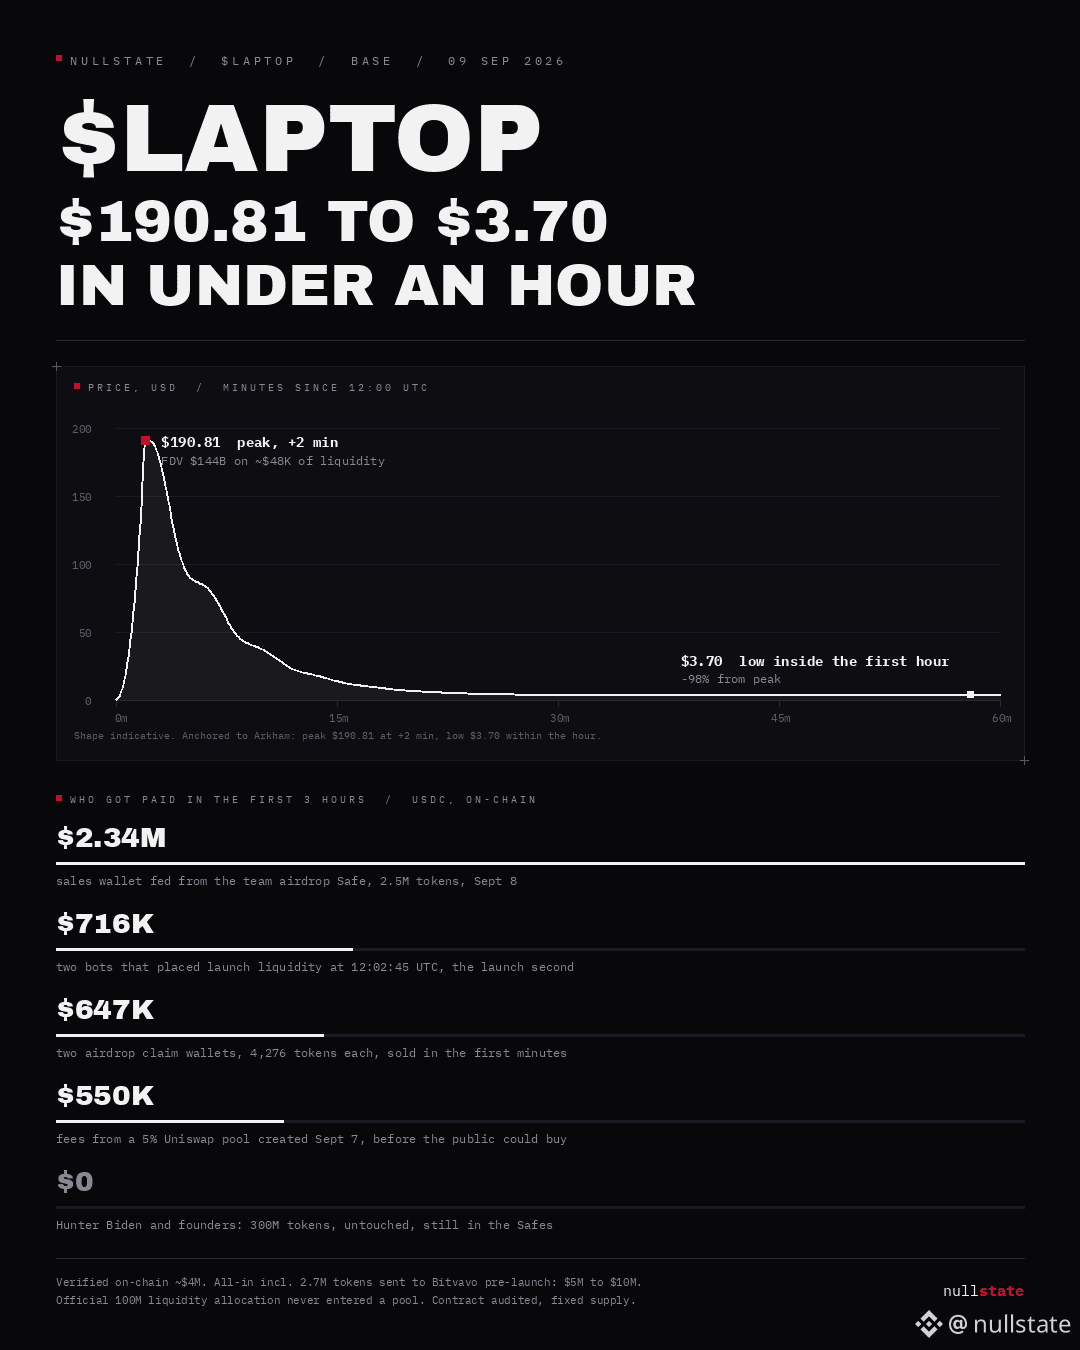
Ноутбук $LAPTOP Хантера Байдена упал с $190.81 до $3.70 менее чем за час этим утром. Пиковая FDV $144B при примерно $48K ликвидности.
Основатели 300M токенов не сдвинули с места. Около $4M, которые вышли в первые три часа, ушли на кошельки, получившие свои токены от командных Safes до того, как публичные покупатели смогли приобрести, плюс 5% комиссионный пул, который был активирован на два дня раньше. Официальная раздача ликвидности 100M так и не поступила в пул.
Контракт чистый. Вопрос в том, кто контролирует кошельки, которые продавали. Цепочка пока этого не отвечает, и пока не ответит, «locked and vesting» — это заявление, а не факт.
1
103
·
--
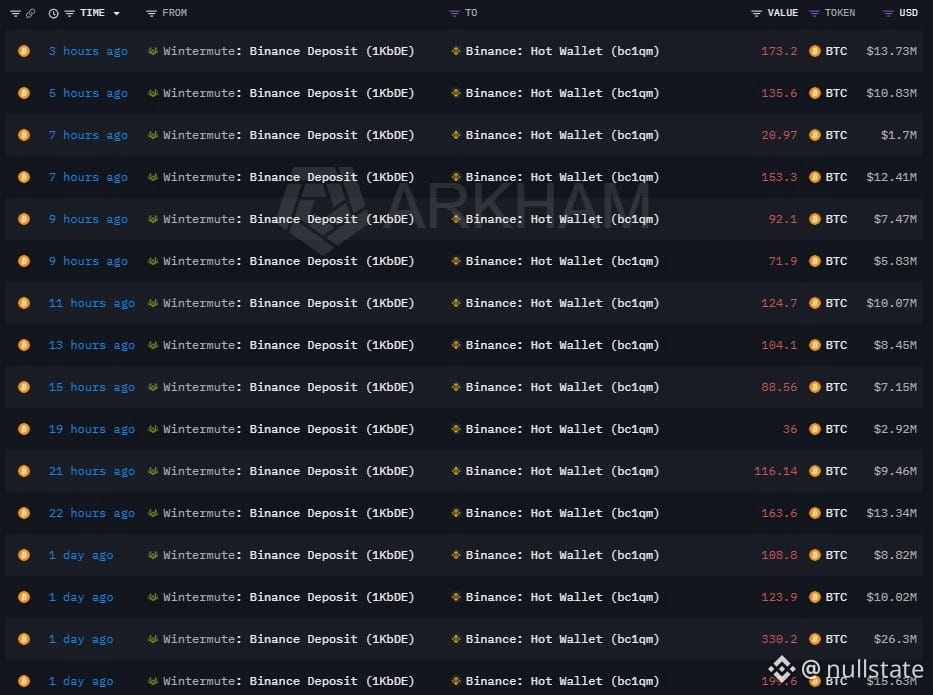
Wintermute только что внесла $164.13 миллиона на $BTC на Binance. Ого. Приготовьтесь.
Wintermute только что внесла $164.13 миллиона на $BTC на Binance. Ого. Приготовьтесь.
1
152
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 48,118
409 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 716
ПротоколFOMC
Просмотров: 36,148
176 обсуждают
BinanceLaunchesBinanceIntelligence
Просмотров: 443,638
3,206 обсуждают