
MacroMicro
46 Публикации
MacroMicro
Отправить жалобу
Заблокировать пользователя
Global Data and AI Decision Platform. Over 100 million data points and years of research to help you make smarter decisions: https://en.macromicro.me
0 подписок(и/а)
369 подписчиков(а)
91 понравилось
Посты
PINNED
·
--
👋🏻 Встречайте MacroMicro — глобальная платформа данных & принятия решений с ИИ
Основанная в 2015 году, мы начали с одной убежденности: экономические данные не должны принадлежать избранным — они должны быть интуитивными, наглядными и доступными каждому.
То, что начиналось как платформа макроэкономических данных, выросло в универсальную экосистему финансовых решений — теперь ее поддерживает ИИ, который связывает экономические основы с отраслевыми трендами и финансовыми показателями компаний.
📊 100M+ точек данных, 900K+ интерактивных графиков
🌍 600K+ пользователей по всему миру, 9.5M+ ежемесячных посещений
🤝 Доверяют 150+ компаниям по всему миру, включая TSMC, moomoo и Yahoo Finance.
Мы помогаем вам выйти за рамки ценовых графиков — понять, почему рынки движутся, а не просто то, что они двигались. От политики центральных банков до цикла ИИ-капзатрат и глобальных цепочек поставок — мы связываем воедино макроэкономические основы, отрасли и данные компаний.
🔗 Откройте MacroMicro: https://en.macromicro.me/
#MacroMicro #Макроэкономика #AI #DataDriven #ГлобальныеРынки
👋🏻 Встречайте MacroMicro — глобальная платформа данных & принятия решений с ИИ
Основанная в 2015 году, мы начали с одной убежденности: экономические данные не должны принадлежать избранным — они должны быть интуитивными, наглядными и доступными каждому.
То, что начиналось как платформа макроэкономических данных, выросло в универсальную экосистему финансовых решений — теперь ее поддерживает ИИ, который связывает экономические основы с отраслевыми трендами и финансовыми показателями компаний.
📊 100M+ точек данных, 900K+ интерактивных графиков
🌍 600K+ пользователей по всему миру, 9.5M+ ежемесячных посещений
🤝 Доверяют 150+ компаниям по всему миру, включая TSMC, moomoo и Yahoo Finance.
Мы помогаем вам выйти за рамки ценовых графиков — понять, почему рынки движутся, а не просто то, что они двигались. От политики центральных банков до цикла ИИ-капзатрат и глобальных цепочек поставок — мы связываем воедино макроэкономические основы, отрасли и данные компаний.
🔗 Откройте MacroMicro: https://en.macromicro.me/
#MacroMicro #Макроэкономика #AI #DataDriven #ГлобальныеРынки
Основанная в 2015 году, мы начали с одной убежденности: экономические данные не должны принадлежать избранным — они должны быть интуитивными, наглядными и доступными каждому.
То, что начиналось как платформа макроэкономических данных, выросло в универсальную экосистему финансовых решений — теперь ее поддерживает ИИ, который связывает экономические основы с отраслевыми трендами и финансовыми показателями компаний.
📊 100M+ точек данных, 900K+ интерактивных графиков
🌍 600K+ пользователей по всему миру, 9.5M+ ежемесячных посещений
🤝 Доверяют 150+ компаниям по всему миру, включая TSMC, moomoo и Yahoo Finance.
Мы помогаем вам выйти за рамки ценовых графиков — понять, почему рынки движутся, а не просто то, что они двигались. От политики центральных банков до цикла ИИ-капзатрат и глобальных цепочек поставок — мы связываем воедино макроэкономические основы, отрасли и данные компаний.
🔗 Откройте MacroMicro: https://en.macromicro.me/
#MacroMicro #Макроэкономика #AI #DataDriven #ГлобальныеРынки
1
5
6.3k
·
--
Проверено
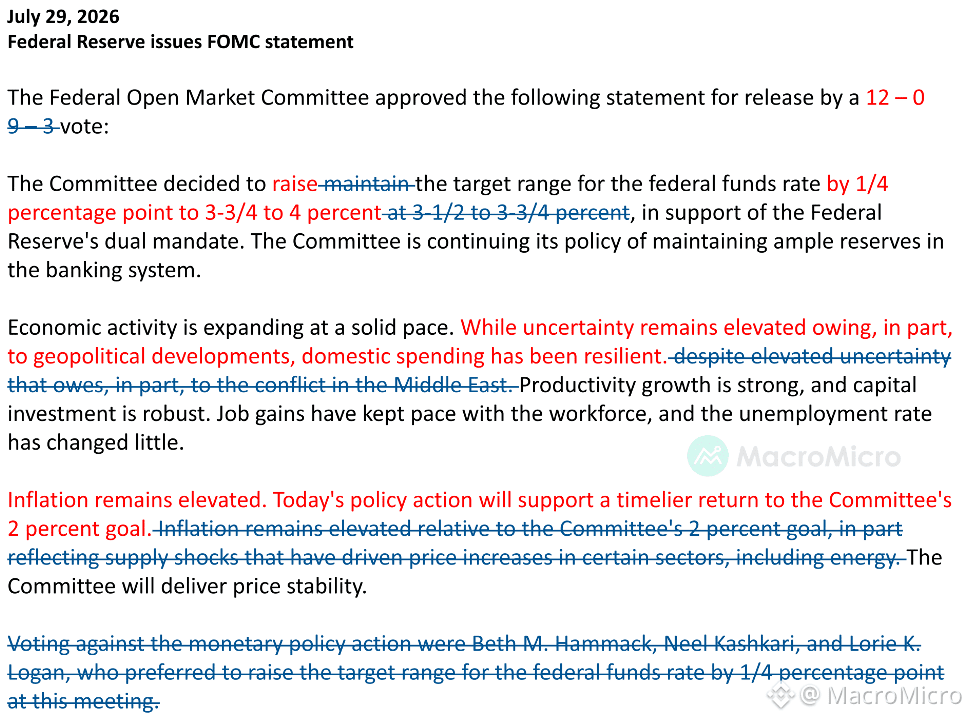
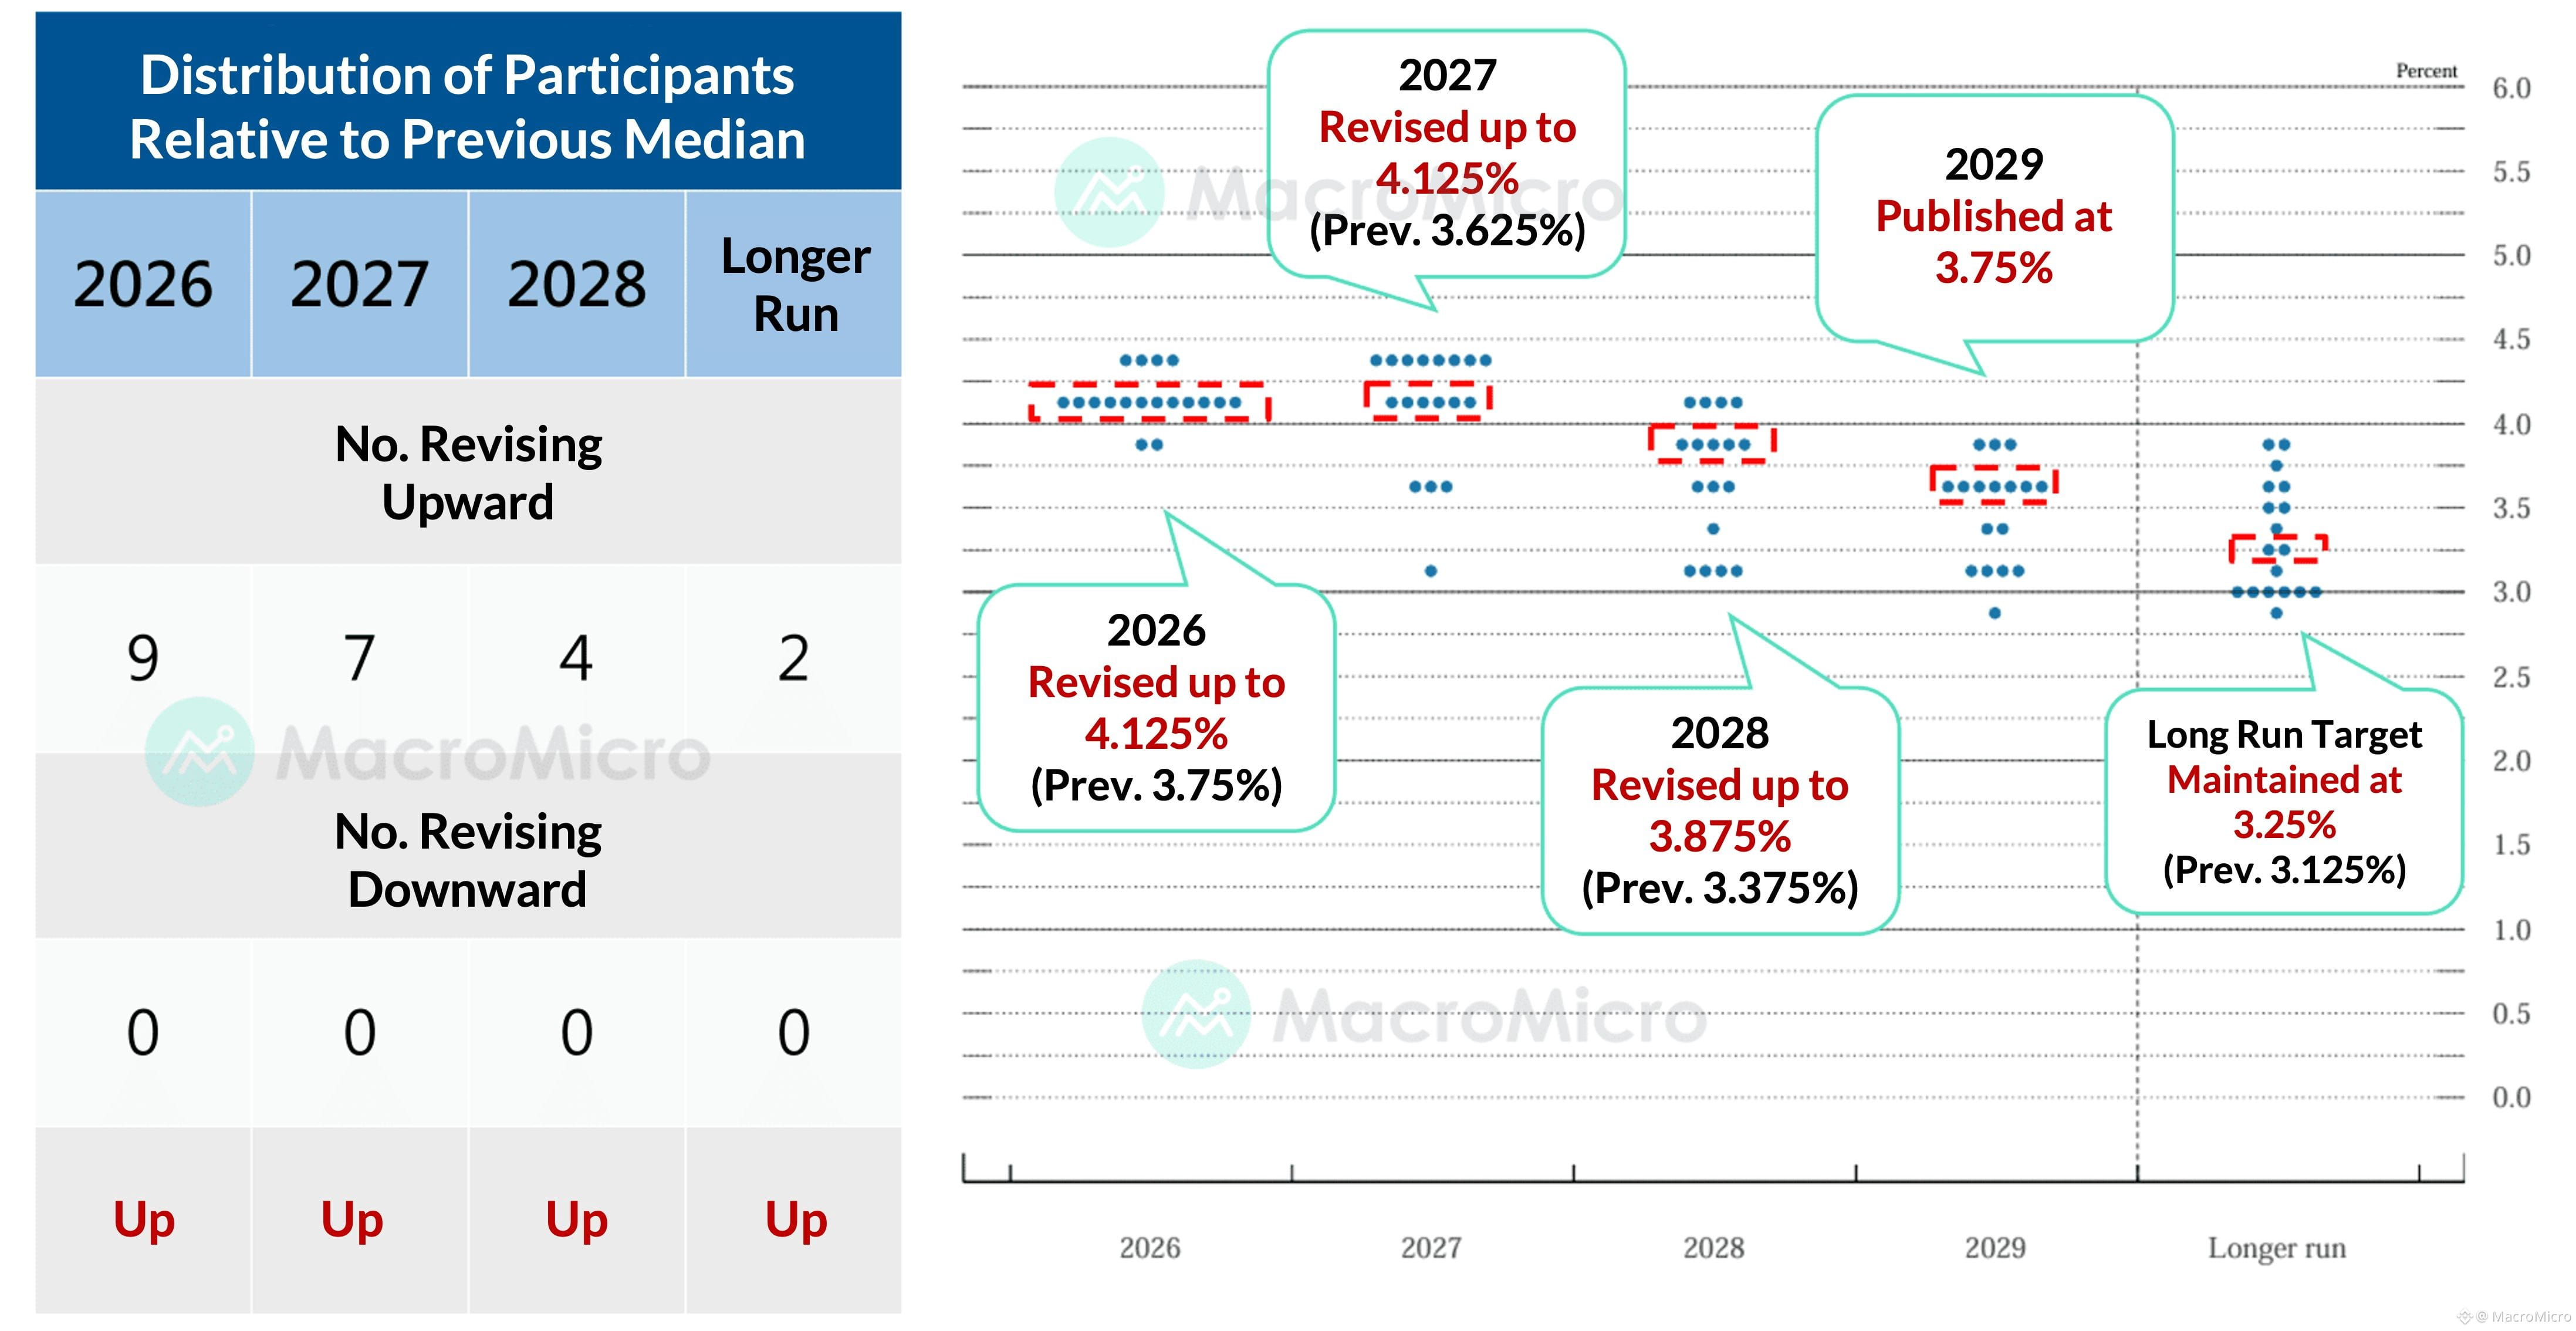
🔥 Заседание FOMC в сентябре 2026: ключевые выводы 🔎
📌 ФРС повысила ставку на 25 б.п. до 3,75%–4,00%, единогласно (12–0), сославшись на устойчивый экономический рост и стремление ускорить прогресс к 2%-ной цели по инфляции.
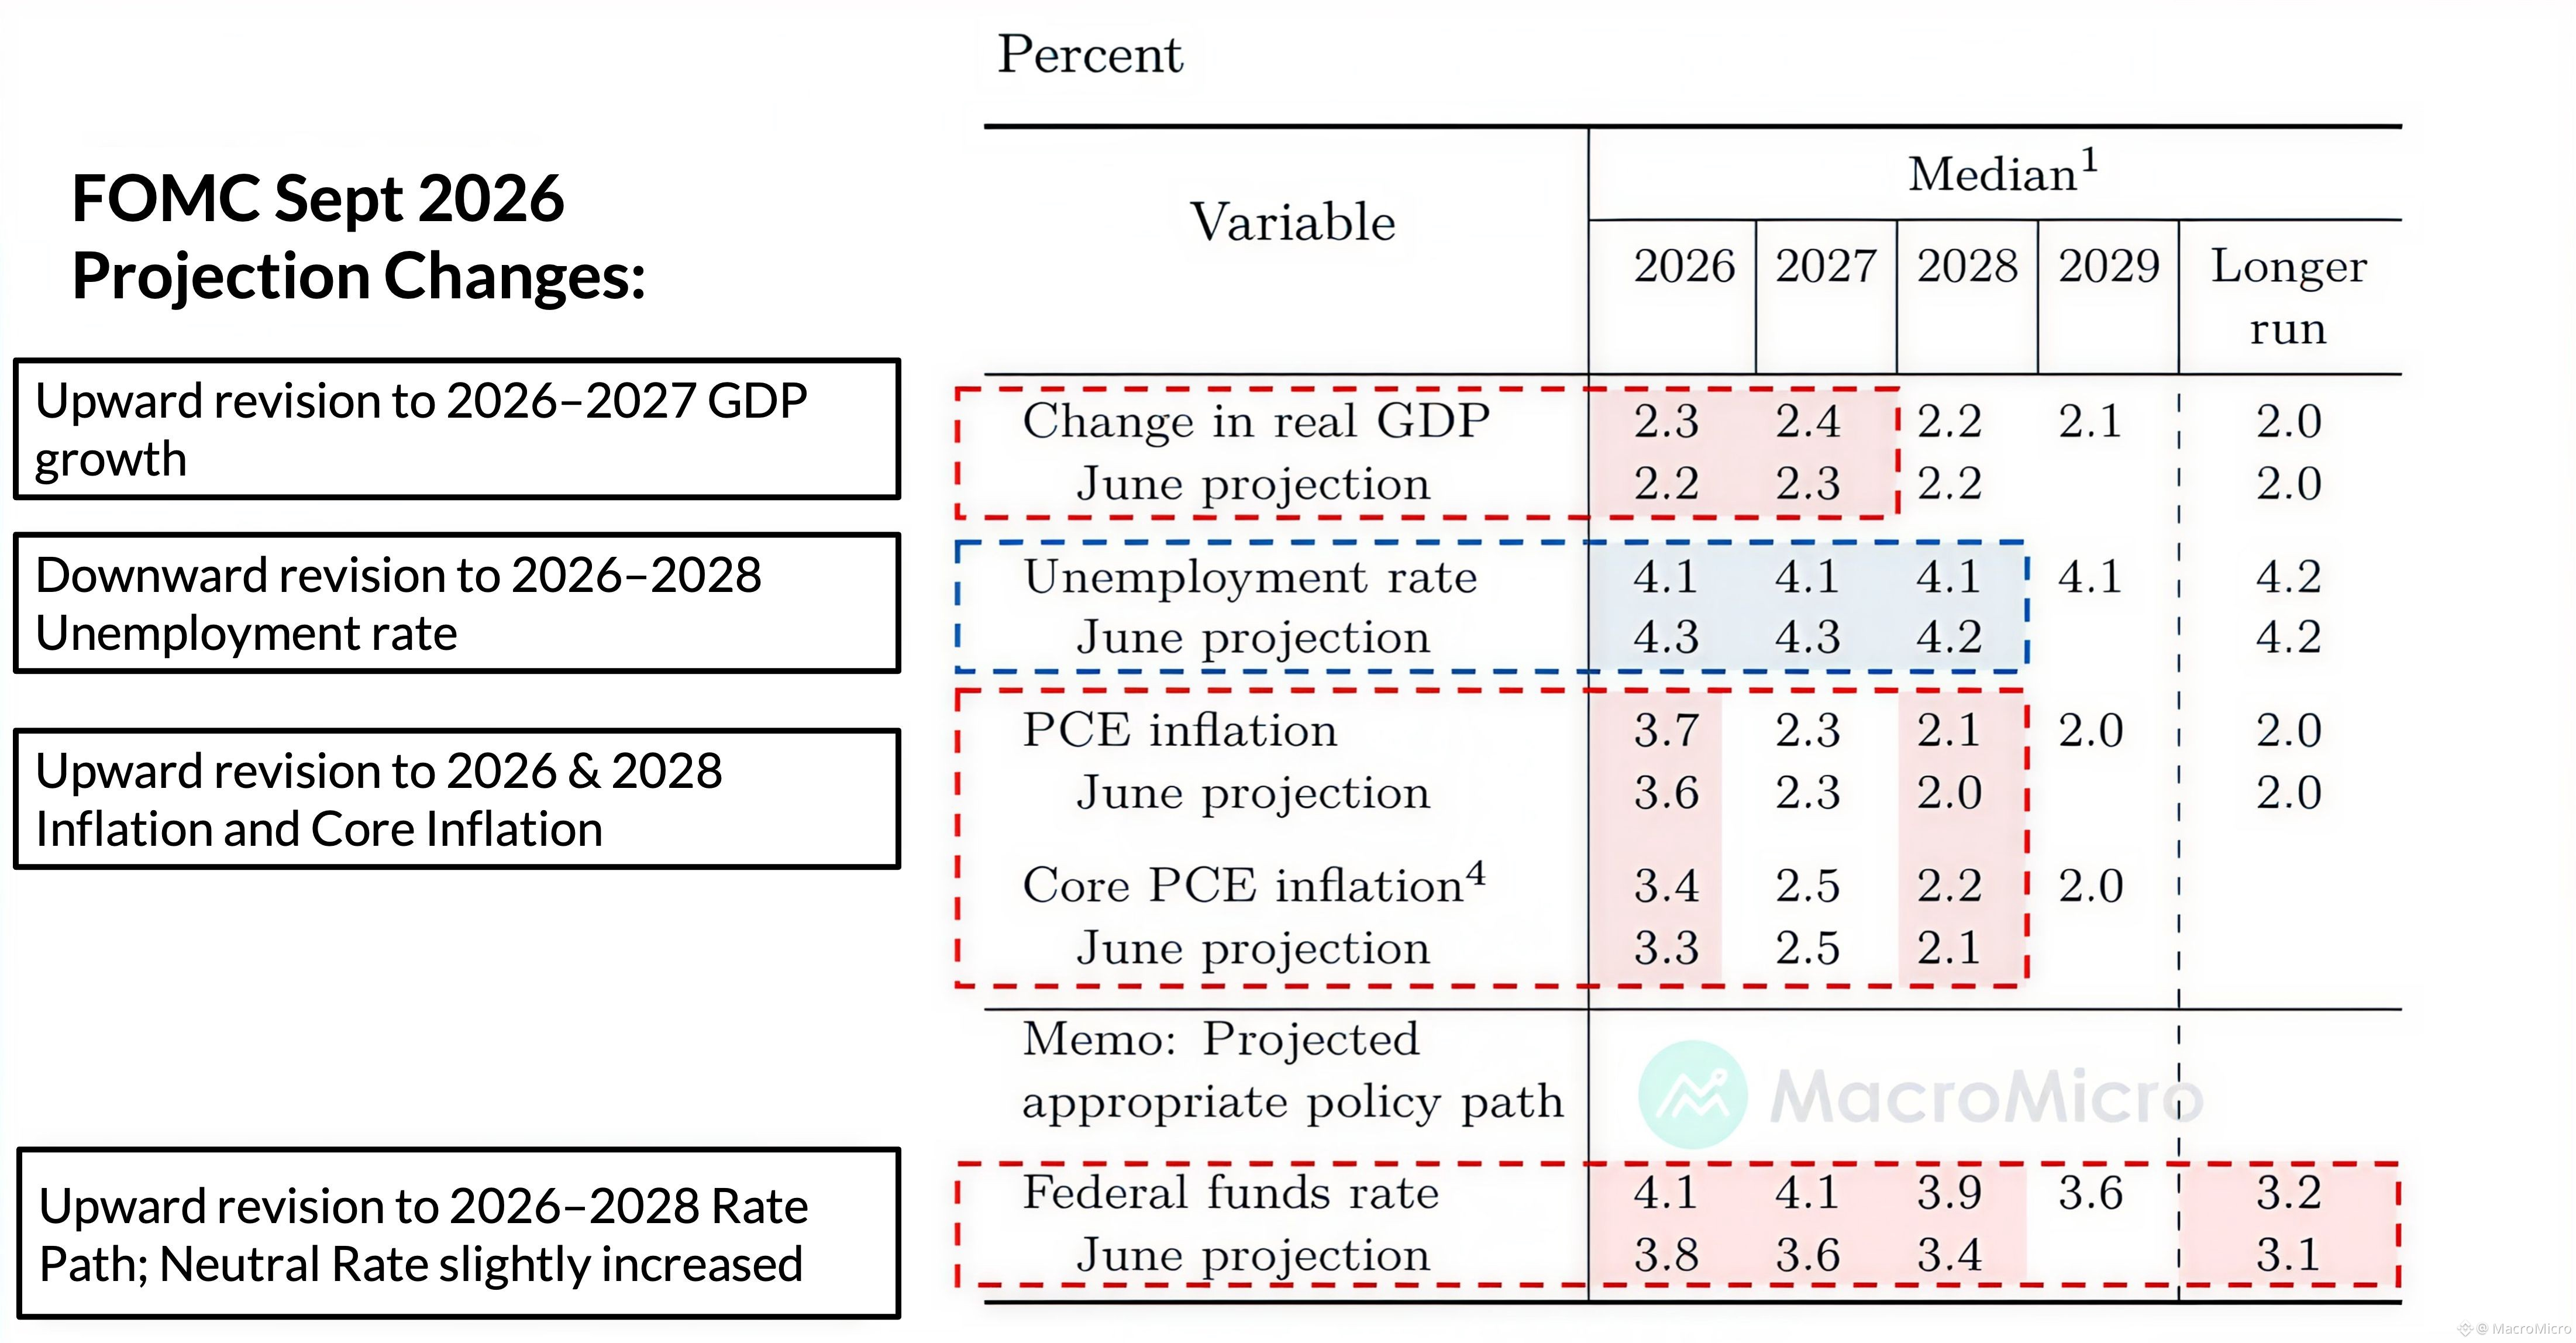
📌 Диаграмма dot plot резко сместилась в сторону «ястребиной» риторики: медианные прогнозы по ставке на 2026–2027 годы выросли до 4,00%–4,25%. За дальнейшее повышение соответственно проголосировали 16 и 14 членов, что означает возможность еще 1–2 повышений в этом году и в следующем, прежде чем траектория ставки снова пойдет вниз и в конечном итоге будет двигаться к более высокой долгосрочной ставке 3,25%.
📌 Прогнозы SEP показывают, что ФРС становится более «ястребиной» по всем направлениям: ВВП на 2026–2027 годы повышен до 2,3% и 2,4%, безработица снижена до 4,1% (с 4,3%, ниже долгосрочного среднего). При этом инфляция и базовая инфляция пересмотрены вверх до 3,7% и 3,4% (с 3,6% и 3,3%).
📌 Уорш сказал, что экономика находится в состоянии полной занятости и между целями двойного мандата ФРС нет противоречий. Он отметил, что сложно описать текущие финансовые условия как «ограничительные», и назвал три причины повышения: устойчивые данные по рынку труда, неурегулированные тенденции базовой инфляции и рост геополитического риска.
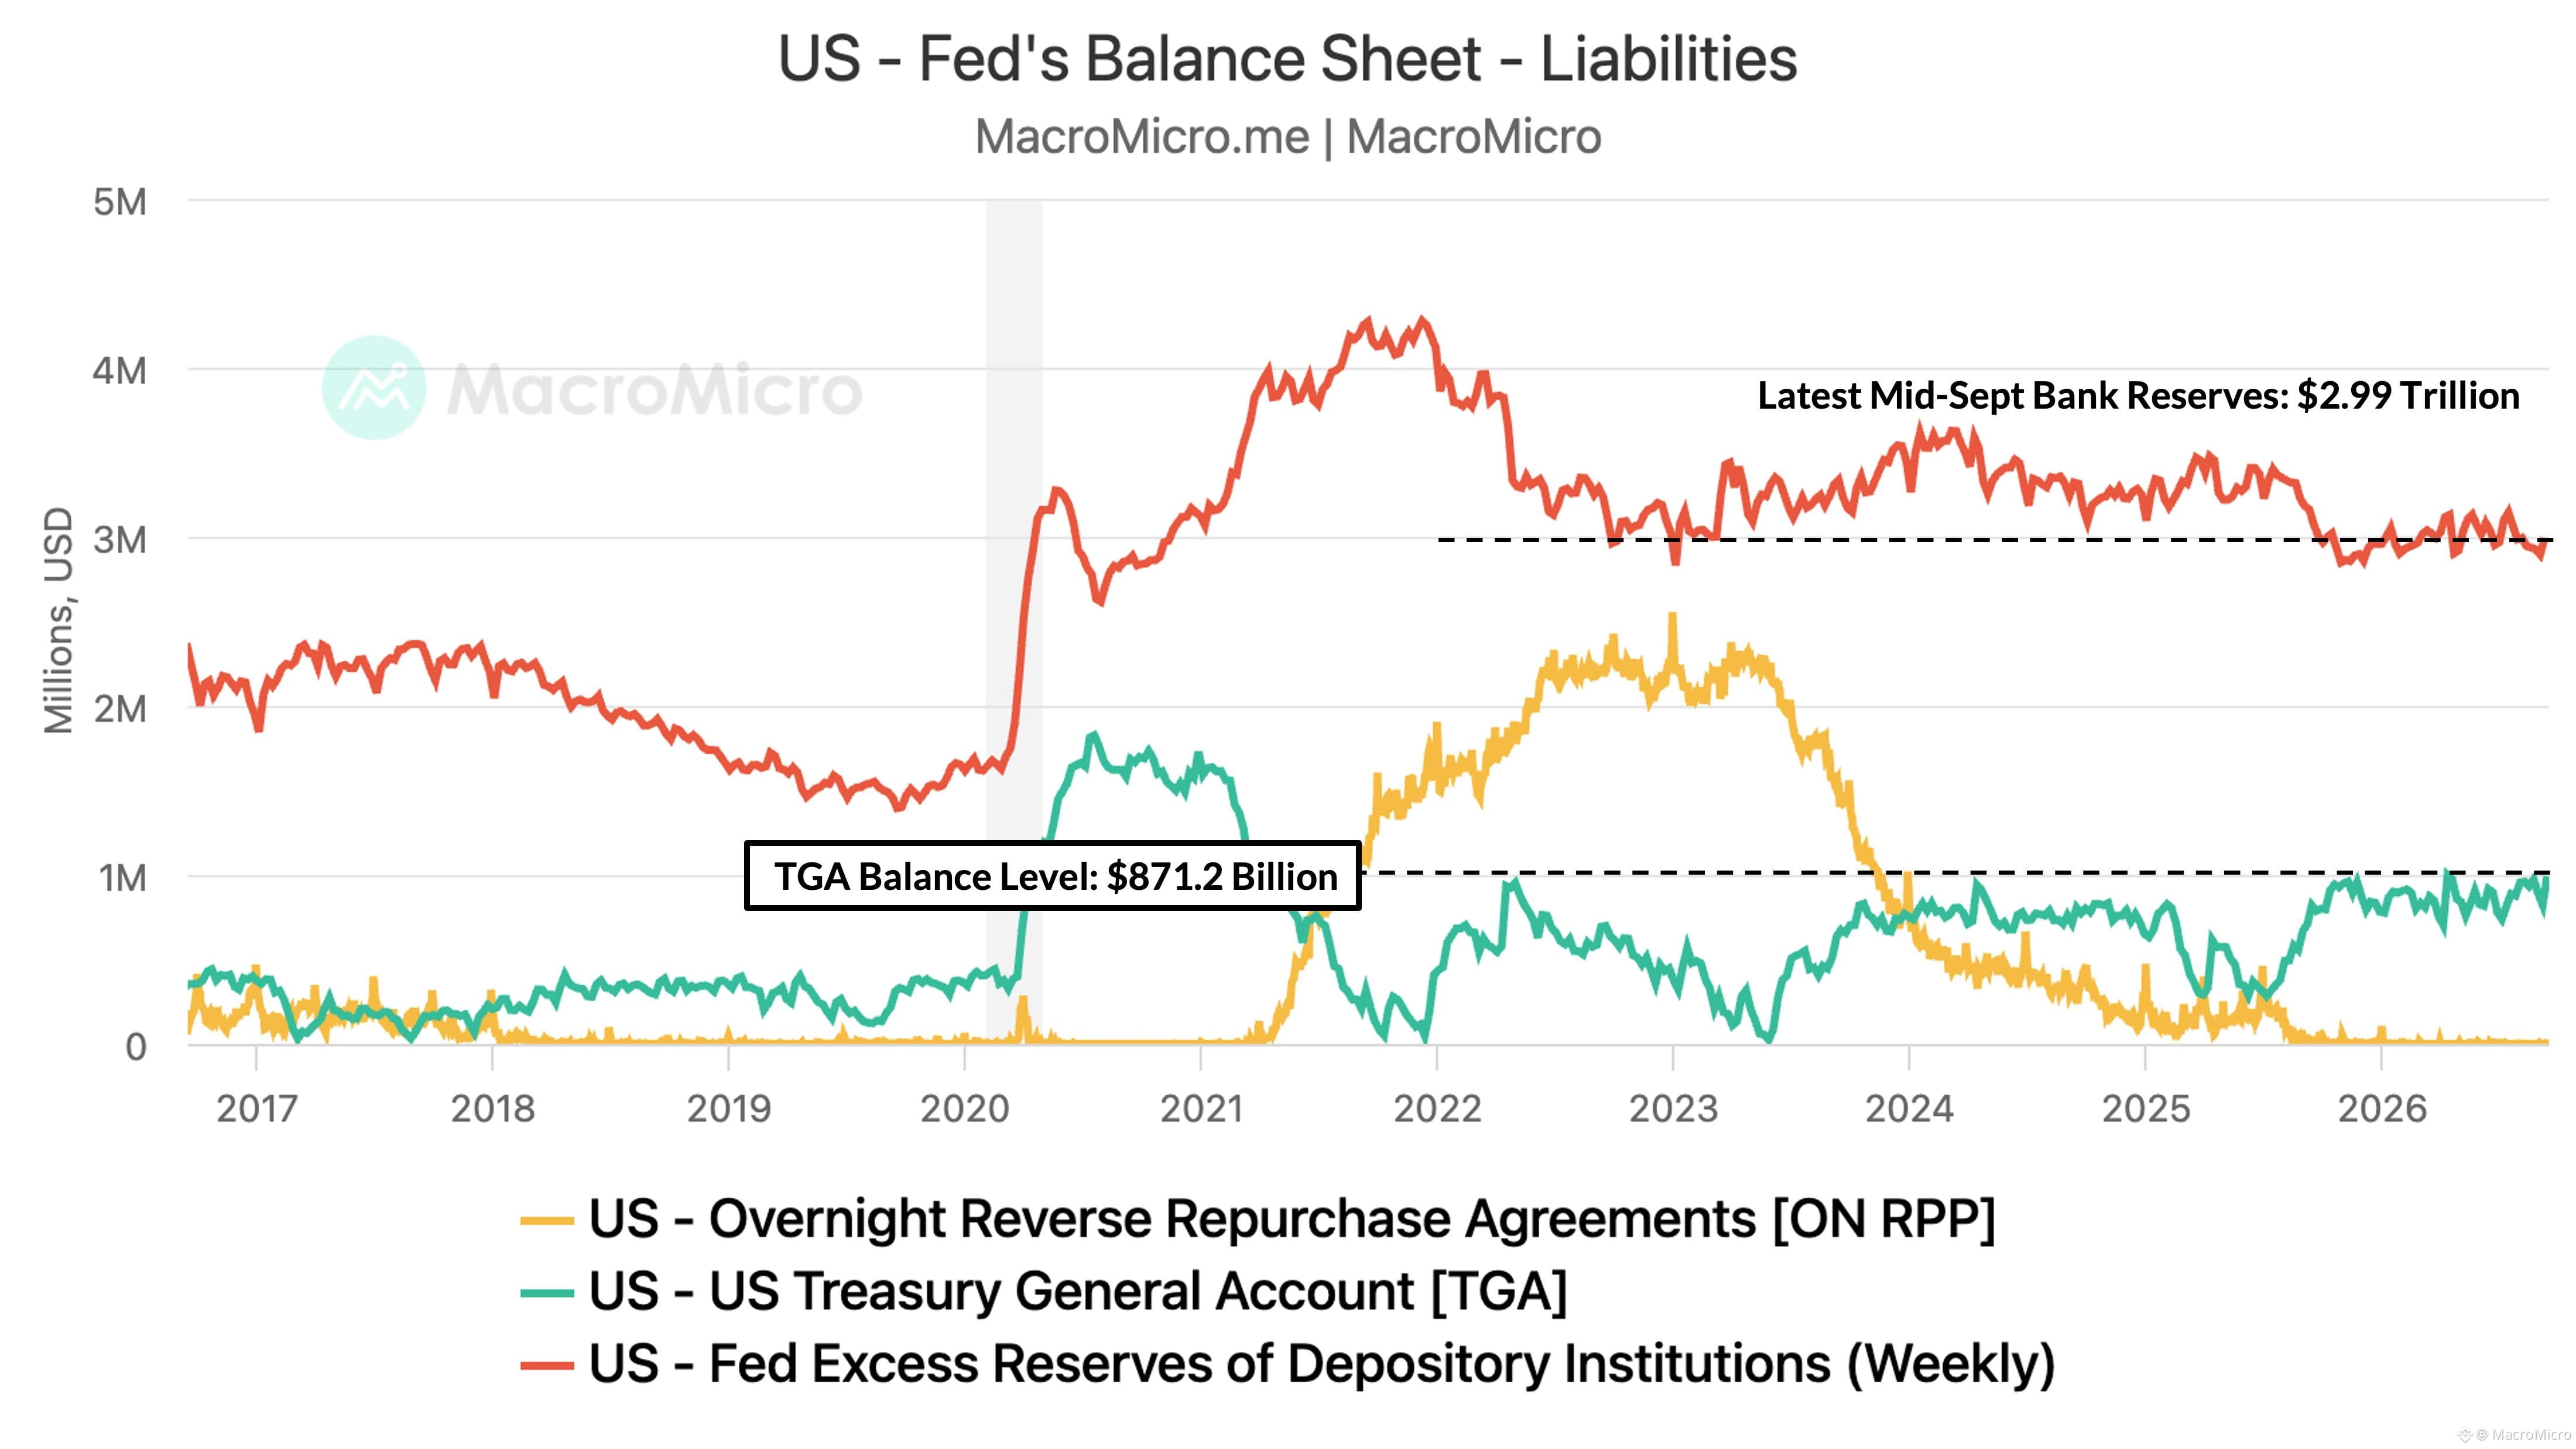
📌 ФРС подтвердила свою политику «достаточных резервов» после завершения покупок краткосрочных векселей в августе. Банковские резервы удерживаются около $2,99 трлн. Ожидается, что TGA приблизится к $1 трлн к сентябрю–октябрю на фоне поступлений по корпоративному налогу при годовой целевой отметке $850 млрд, что подразумевает высвобождение ликвидности в размере $100–200 млрд для поддержки резервов.
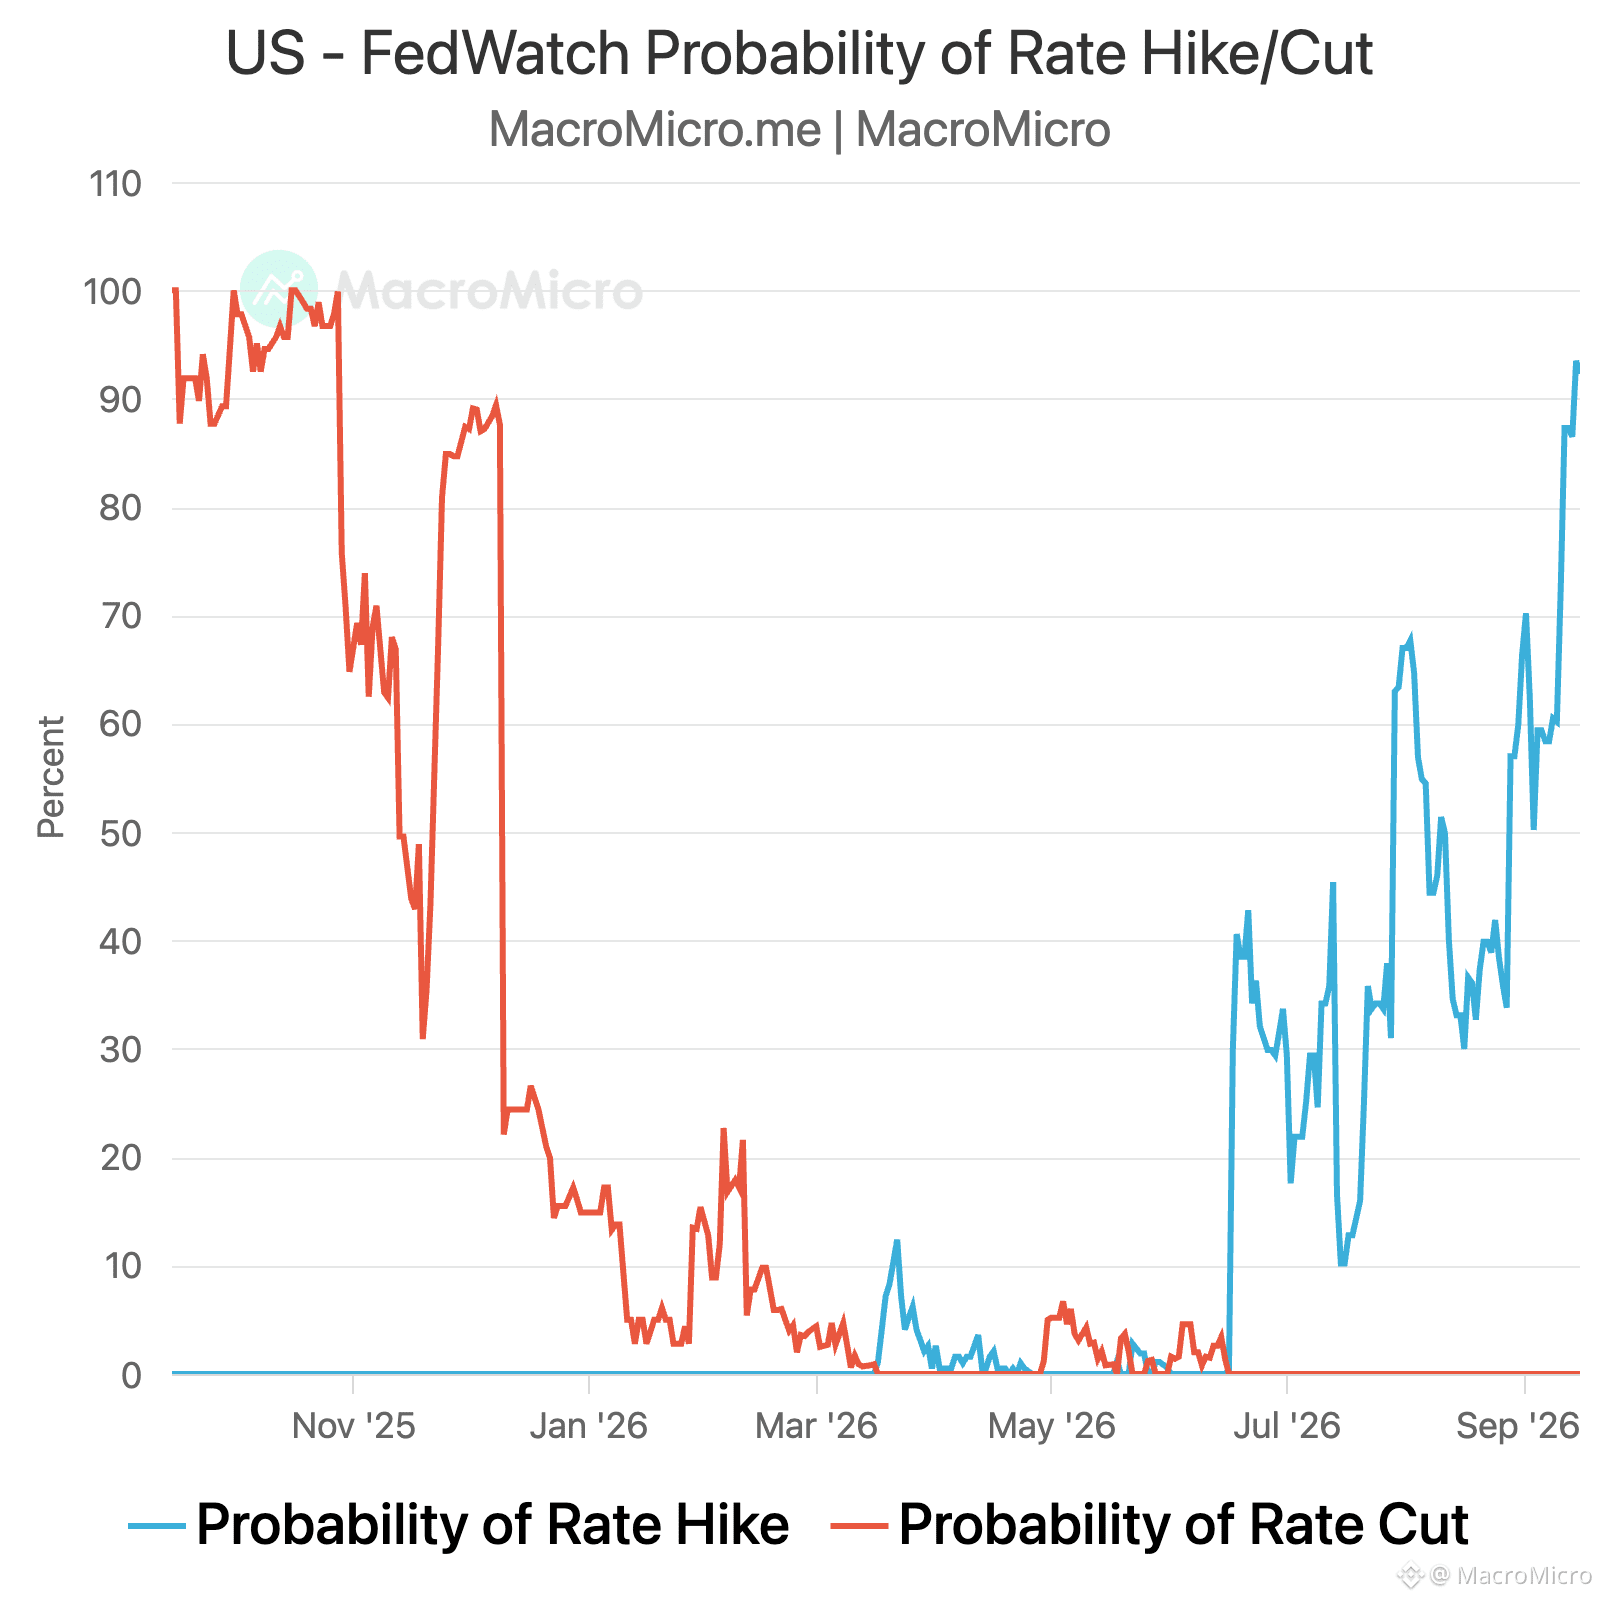
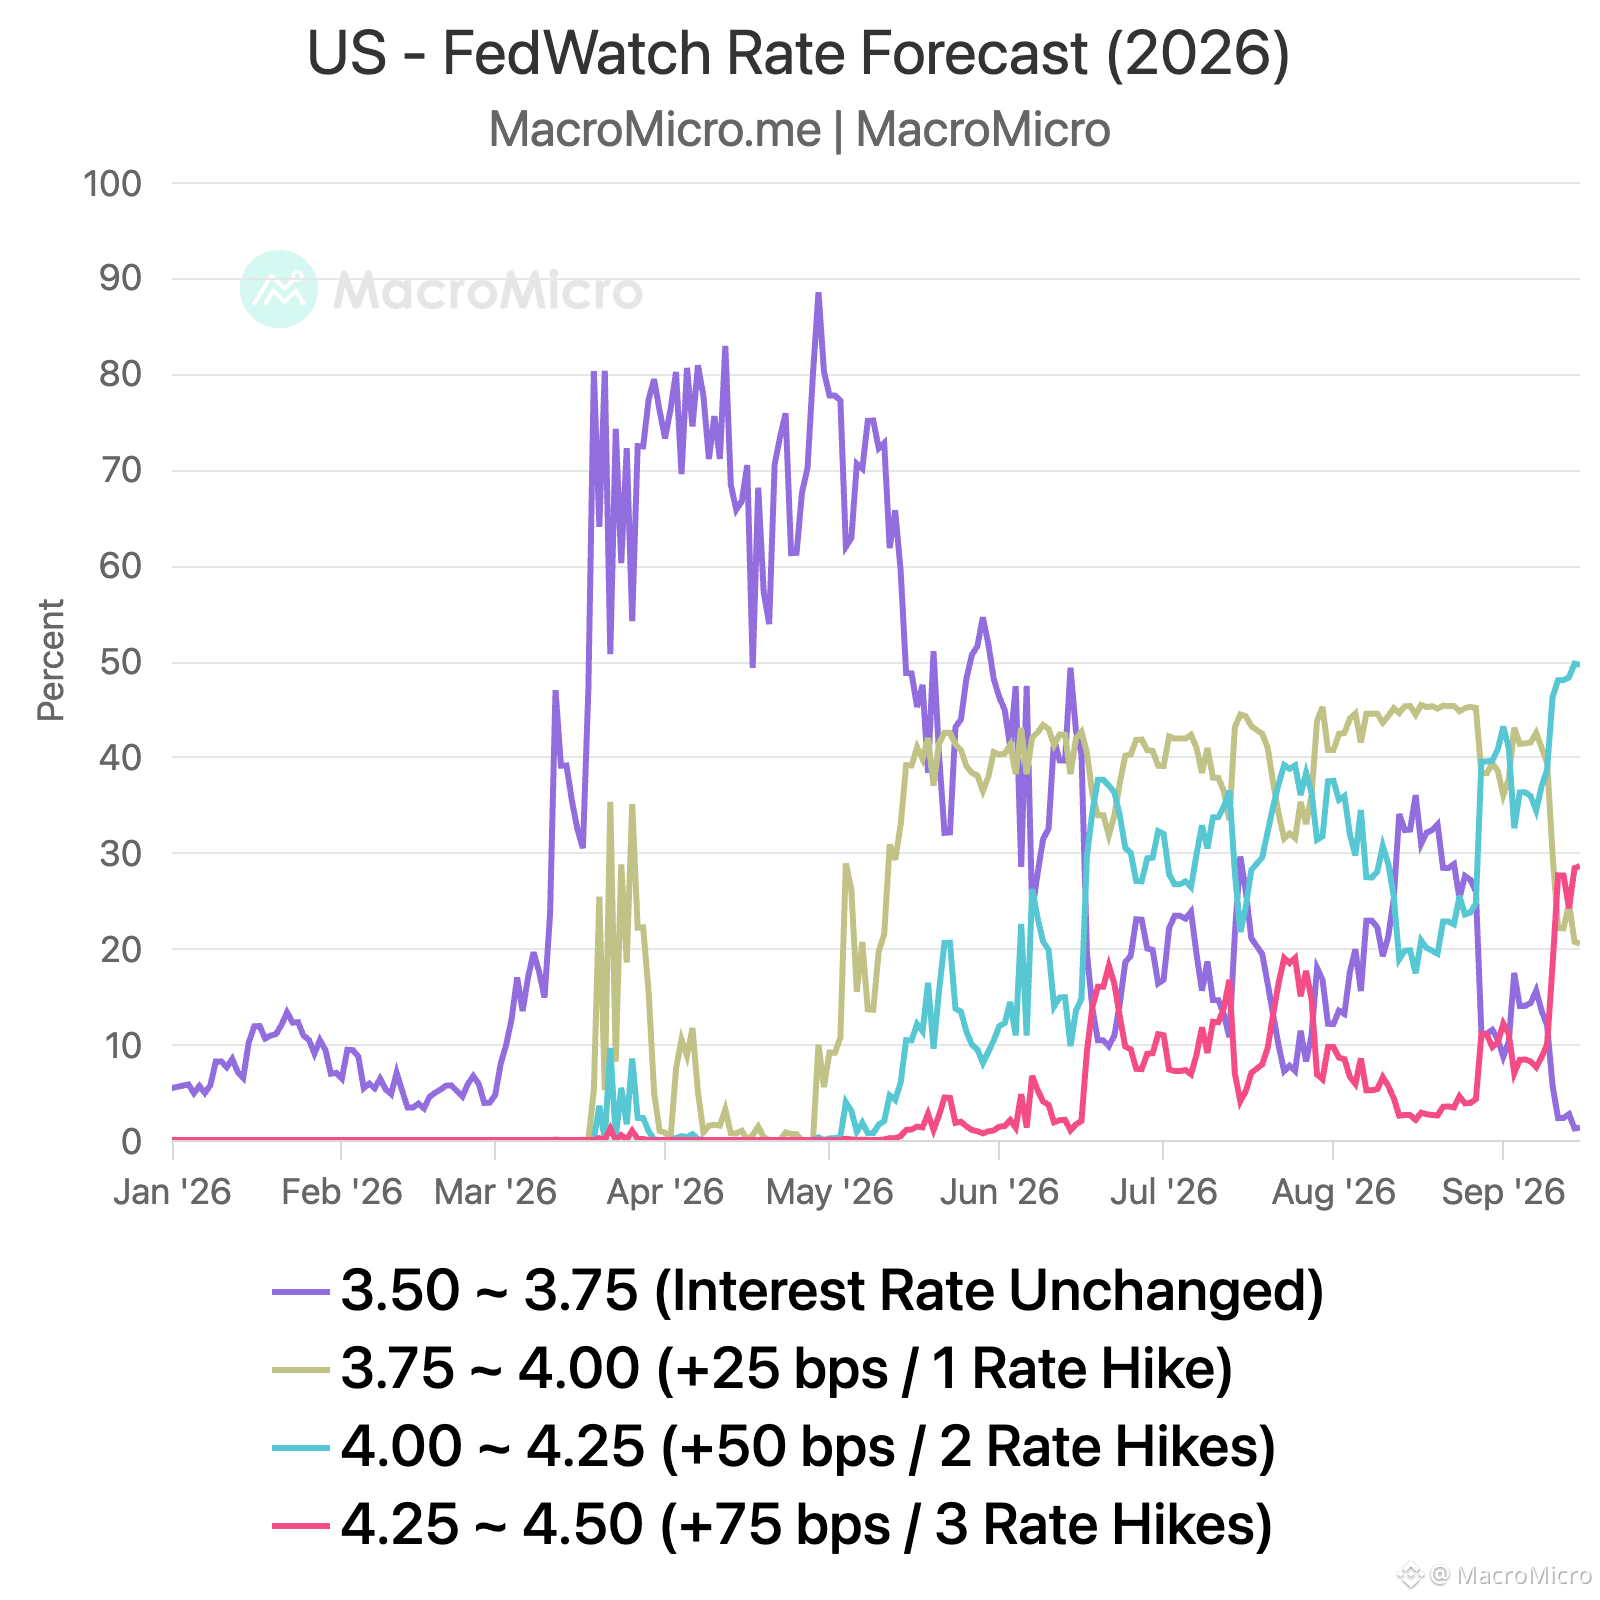
📌 Рынки интерпретировали это как «ястребиный» сигнал: вероятность повышения в октябре выросла с 41% до 51%, а шансы на три повышения в 2026 году поднялись с 28% до 39% по FedWatch. Доходность 10-летних облигаций поднялась выше 4,74%, а 30-летних удержалась на уровне 5,36% — это максимумы с июля 2007 года.
#FedRateWatch
🔥 Заседание FOMC в сентябре 2026: ключевые выводы 🔎
📌 ФРС повысила ставку на 25 б.п. до 3,75%–4,00%, единогласно (12–0), сославшись на устойчивый экономический рост и стремление ускорить прогресс к 2%-ной цели по инфляции.
📌 Диаграмма dot plot резко сместилась в сторону «ястребиной» риторики: медианные прогнозы по ставке на 2026–2027 годы выросли до 4,00%–4,25%. За дальнейшее повышение соответственно проголосировали 16 и 14 членов, что означает возможность еще 1–2 повышений в этом году и в следующем, прежде чем траектория ставки снова пойдет вниз и в конечном итоге будет двигаться к более высокой долгосрочной ставке 3,25%.
📌 Прогнозы SEP показывают, что ФРС становится более «ястребиной» по всем направлениям: ВВП на 2026–2027 годы повышен до 2,3% и 2,4%, безработица снижена до 4,1% (с 4,3%, ниже долгосрочного среднего). При этом инфляция и базовая инфляция пересмотрены вверх до 3,7% и 3,4% (с 3,6% и 3,3%).
📌 Уорш сказал, что экономика находится в состоянии полной занятости и между целями двойного мандата ФРС нет противоречий. Он отметил, что сложно описать текущие финансовые условия как «ограничительные», и назвал три причины повышения: устойчивые данные по рынку труда, неурегулированные тенденции базовой инфляции и рост геополитического риска.
📌 ФРС подтвердила свою политику «достаточных резервов» после завершения покупок краткосрочных векселей в августе. Банковские резервы удерживаются около $2,99 трлн. Ожидается, что TGA приблизится к $1 трлн к сентябрю–октябрю на фоне поступлений по корпоративному налогу при годовой целевой отметке $850 млрд, что подразумевает высвобождение ликвидности в размере $100–200 млрд для поддержки резервов.
📌 Рынки интерпретировали это как «ястребиный» сигнал: вероятность повышения в октябре выросла с 41% до 51%, а шансы на три повышения в 2026 году поднялись с 28% до 39% по FedWatch. Доходность 10-летних облигаций поднялась выше 4,74%, а 30-летних удержалась на уровне 5,36% — это максимумы с июля 2007 года.
#FedRateWatch
📌 ФРС повысила ставку на 25 б.п. до 3,75%–4,00%, единогласно (12–0), сославшись на устойчивый экономический рост и стремление ускорить прогресс к 2%-ной цели по инфляции.
📌 Диаграмма dot plot резко сместилась в сторону «ястребиной» риторики: медианные прогнозы по ставке на 2026–2027 годы выросли до 4,00%–4,25%. За дальнейшее повышение соответственно проголосировали 16 и 14 членов, что означает возможность еще 1–2 повышений в этом году и в следующем, прежде чем траектория ставки снова пойдет вниз и в конечном итоге будет двигаться к более высокой долгосрочной ставке 3,25%.
📌 Прогнозы SEP показывают, что ФРС становится более «ястребиной» по всем направлениям: ВВП на 2026–2027 годы повышен до 2,3% и 2,4%, безработица снижена до 4,1% (с 4,3%, ниже долгосрочного среднего). При этом инфляция и базовая инфляция пересмотрены вверх до 3,7% и 3,4% (с 3,6% и 3,3%).
📌 Уорш сказал, что экономика находится в состоянии полной занятости и между целями двойного мандата ФРС нет противоречий. Он отметил, что сложно описать текущие финансовые условия как «ограничительные», и назвал три причины повышения: устойчивые данные по рынку труда, неурегулированные тенденции базовой инфляции и рост геополитического риска.
📌 ФРС подтвердила свою политику «достаточных резервов» после завершения покупок краткосрочных векселей в августе. Банковские резервы удерживаются около $2,99 трлн. Ожидается, что TGA приблизится к $1 трлн к сентябрю–октябрю на фоне поступлений по корпоративному налогу при годовой целевой отметке $850 млрд, что подразумевает высвобождение ликвидности в размере $100–200 млрд для поддержки резервов.
📌 Рынки интерпретировали это как «ястребиный» сигнал: вероятность повышения в октябре выросла с 41% до 51%, а шансы на три повышения в 2026 году поднялись с 28% до 39% по FedWatch. Доходность 10-летних облигаций поднялась выше 4,74%, а 30-летних удержалась на уровне 5,36% — это максимумы с июля 2007 года.
#FedRateWatch
1
1
2.3k
·
--
Проверено
Решение ФРС по итогам сентябрьского заседания будет объявлено уже через считанные часы: рынки почти повсеместно ожидают повышения ставки после данных по инфляции на прошлой неделе, а фьючерсы на нефть торгуются выше $100.
Ключевой вопрос — как изменится «dot plot» (диаграмма точек) вместе с решением.
Мы рассматриваем три возможных сценария:
📌 Голубиный (dovish): ставки остаются без изменений, при этом медианная точка поднимается, сигнализируя о повышении ставки в этом году.
📌 Нейтральный: ставки растут на 25 б.п., а медианная точка также указывает на одно повышение ставки в этом году, что подразумевает отсутствие дальнейших повышений после сентября.
📌 Ястребиный (hawkish): ставки растут на 25 б.п., а медианная точка сигнализирует о двух повышениях ставки в этом году, оставляя пространство для еще одного повышения после сентября.
До публикаций CPI и PPI на прошлой неделе мы рассматривали голубиный сценарий как базовый. Но из‑за того, что инфляция выходит выше ожиданий, а цены на нефть поднялись выше $100, вероятность сентябрьского повышения существенно возросла.
При этом само повышение не обязательно означает, что ФРС переходит в уверенно ястребиную позицию. Базовая инфляция не демонстрирует широкого повторного ускорения, поэтому даже если ФРС возобновит ужесточение, шаг может означать одно или два предупредительных повышения, а не начало устойчивого цикла повышения ставок.
Эта разница будет важна для рынков. При нейтральном сценарии сентябрьское повышение может выглядеть как «плохие новости, которые уже учтены»: после того как повышение будет объявлено, неопределенность относительно траектории ставок в этом году снизится, что потенциально позволит долгосрочным доходностям казначейских облигаций достигнуть пика и развернуться вниз.
SEP даст еще один важный сигнал. Если экономические прогнозы будут сохранены или повышены, при этом прогнозы по инфляции останутся без изменений, это подкрепит мнение, что любое смещение в сторону повышения ставок носит предупредительный характер, а вероятность последовательных повышений невысока.
Решение будет известно уже через несколько часов. Повышение ставки важно, но именно «dot plot» подскажет, что будет дальше.
#FedRateWatch
Решение ФРС по итогам сентябрьского заседания будет объявлено уже через считанные часы: рынки почти повсеместно ожидают повышения ставки после данных по инфляции на прошлой неделе, а фьючерсы на нефть торгуются выше $100.
Ключевой вопрос — как изменится «dot plot» (диаграмма точек) вместе с решением.
Мы рассматриваем три возможных сценария:
📌 Голубиный (dovish): ставки остаются без изменений, при этом медианная точка поднимается, сигнализируя о повышении ставки в этом году.
📌 Нейтральный: ставки растут на 25 б.п., а медианная точка также указывает на одно повышение ставки в этом году, что подразумевает отсутствие дальнейших повышений после сентября.
📌 Ястребиный (hawkish): ставки растут на 25 б.п., а медианная точка сигнализирует о двух повышениях ставки в этом году, оставляя пространство для еще одного повышения после сентября.
До публикаций CPI и PPI на прошлой неделе мы рассматривали голубиный сценарий как базовый. Но из‑за того, что инфляция выходит выше ожиданий, а цены на нефть поднялись выше $100, вероятность сентябрьского повышения существенно возросла.
При этом само повышение не обязательно означает, что ФРС переходит в уверенно ястребиную позицию. Базовая инфляция не демонстрирует широкого повторного ускорения, поэтому даже если ФРС возобновит ужесточение, шаг может означать одно или два предупредительных повышения, а не начало устойчивого цикла повышения ставок.
Эта разница будет важна для рынков. При нейтральном сценарии сентябрьское повышение может выглядеть как «плохие новости, которые уже учтены»: после того как повышение будет объявлено, неопределенность относительно траектории ставок в этом году снизится, что потенциально позволит долгосрочным доходностям казначейских облигаций достигнуть пика и развернуться вниз.
SEP даст еще один важный сигнал. Если экономические прогнозы будут сохранены или повышены, при этом прогнозы по инфляции останутся без изменений, это подкрепит мнение, что любое смещение в сторону повышения ставок носит предупредительный характер, а вероятность последовательных повышений невысока.
Решение будет известно уже через несколько часов. Повышение ставки важно, но именно «dot plot» подскажет, что будет дальше.
#FedRateWatch
Ключевой вопрос — как изменится «dot plot» (диаграмма точек) вместе с решением.
Мы рассматриваем три возможных сценария:
📌 Голубиный (dovish): ставки остаются без изменений, при этом медианная точка поднимается, сигнализируя о повышении ставки в этом году.
📌 Нейтральный: ставки растут на 25 б.п., а медианная точка также указывает на одно повышение ставки в этом году, что подразумевает отсутствие дальнейших повышений после сентября.
📌 Ястребиный (hawkish): ставки растут на 25 б.п., а медианная точка сигнализирует о двух повышениях ставки в этом году, оставляя пространство для еще одного повышения после сентября.
До публикаций CPI и PPI на прошлой неделе мы рассматривали голубиный сценарий как базовый. Но из‑за того, что инфляция выходит выше ожиданий, а цены на нефть поднялись выше $100, вероятность сентябрьского повышения существенно возросла.
При этом само повышение не обязательно означает, что ФРС переходит в уверенно ястребиную позицию. Базовая инфляция не демонстрирует широкого повторного ускорения, поэтому даже если ФРС возобновит ужесточение, шаг может означать одно или два предупредительных повышения, а не начало устойчивого цикла повышения ставок.
Эта разница будет важна для рынков. При нейтральном сценарии сентябрьское повышение может выглядеть как «плохие новости, которые уже учтены»: после того как повышение будет объявлено, неопределенность относительно траектории ставок в этом году снизится, что потенциально позволит долгосрочным доходностям казначейских облигаций достигнуть пика и развернуться вниз.
SEP даст еще один важный сигнал. Если экономические прогнозы будут сохранены или повышены, при этом прогнозы по инфляции останутся без изменений, это подкрепит мнение, что любое смещение в сторону повышения ставок носит предупредительный характер, а вероятность последовательных повышений невысока.
Решение будет известно уже через несколько часов. Повышение ставки важно, но именно «dot plot» подскажет, что будет дальше.
#FedRateWatch
3
1
1.8k
·
--
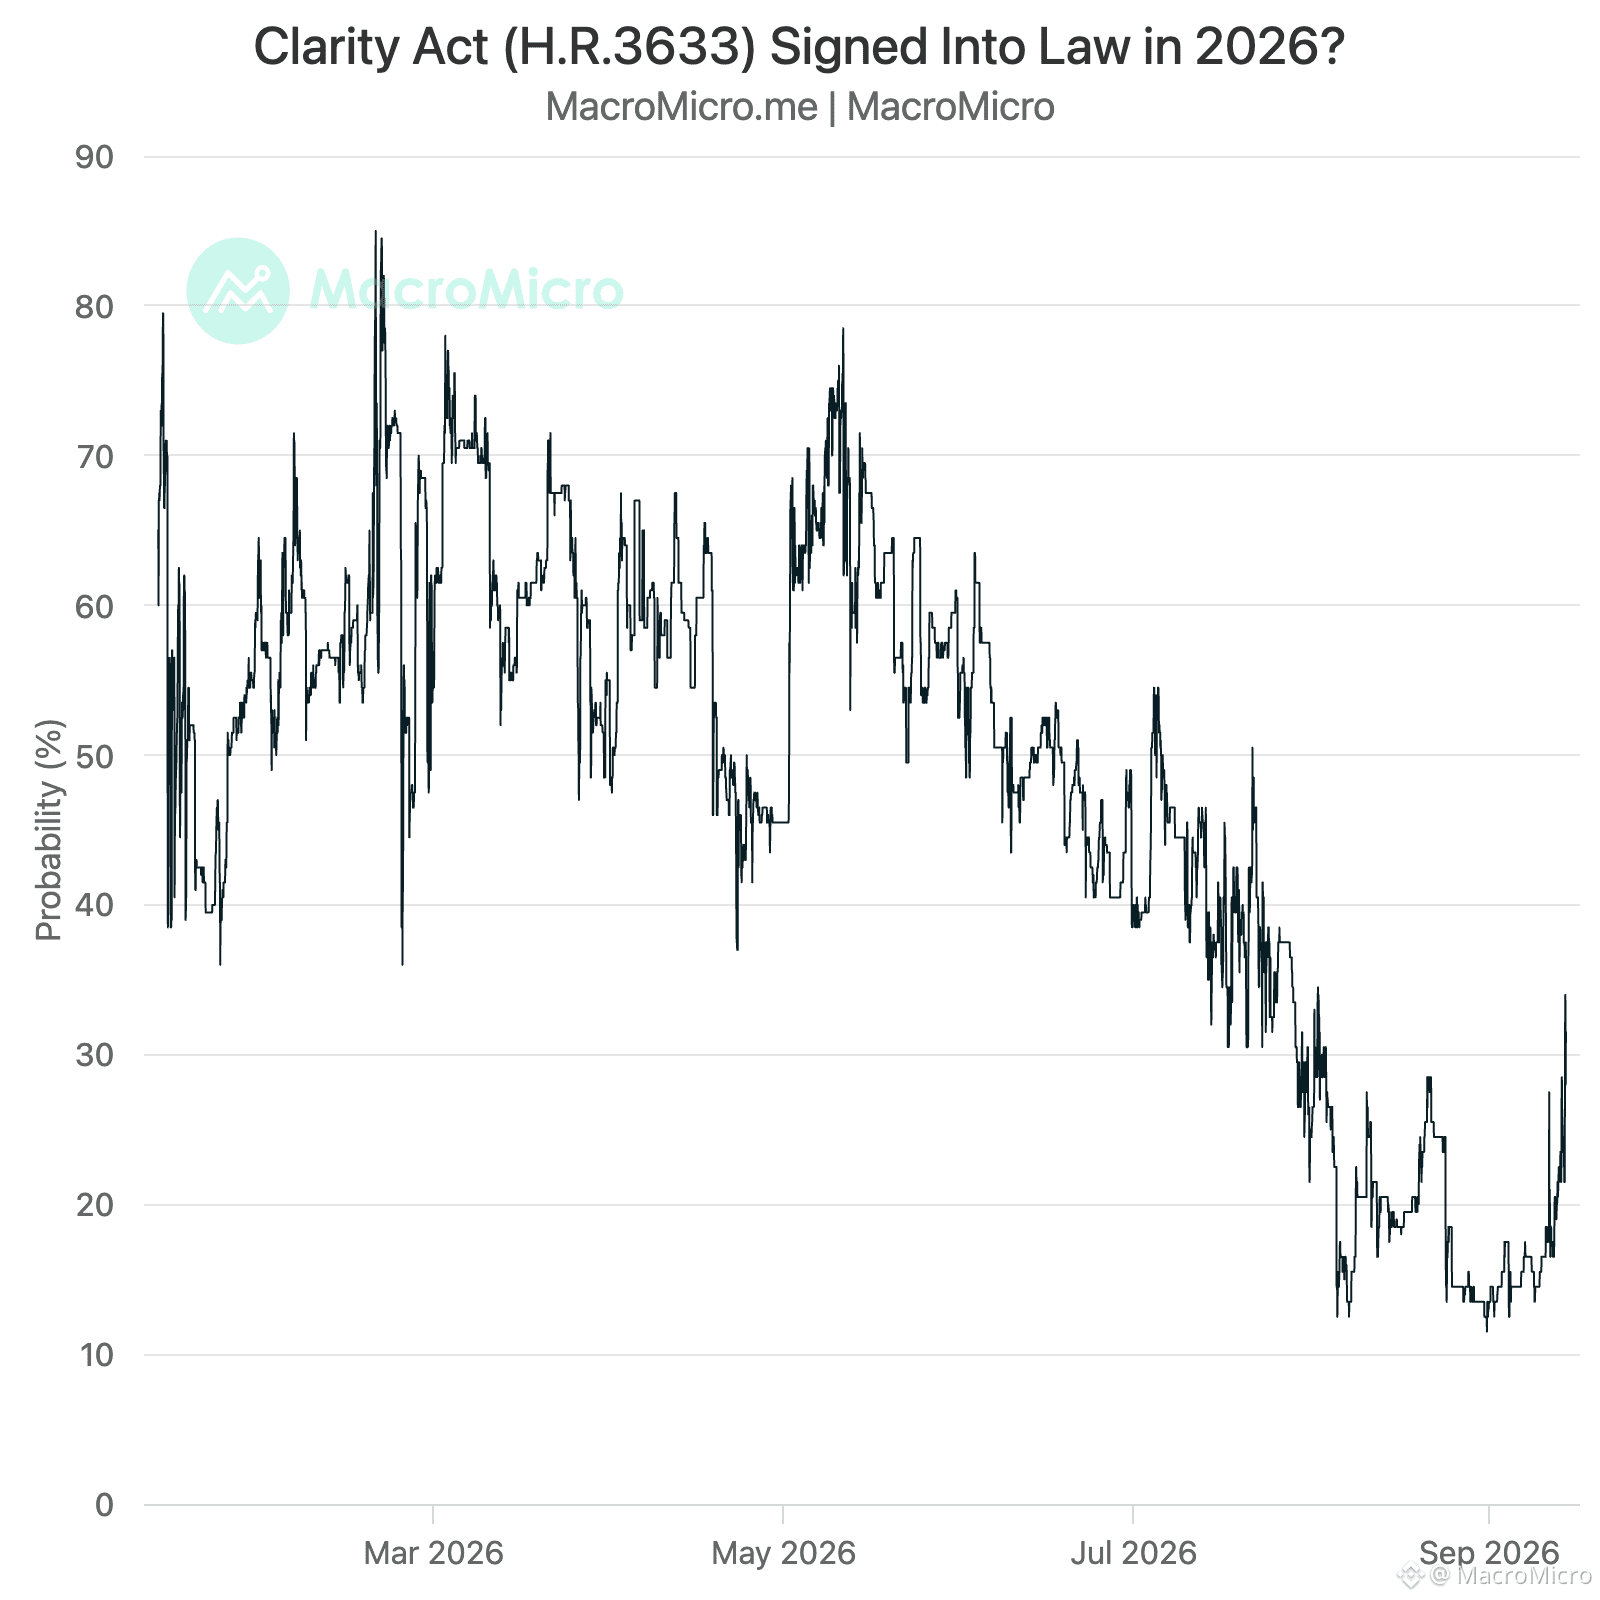
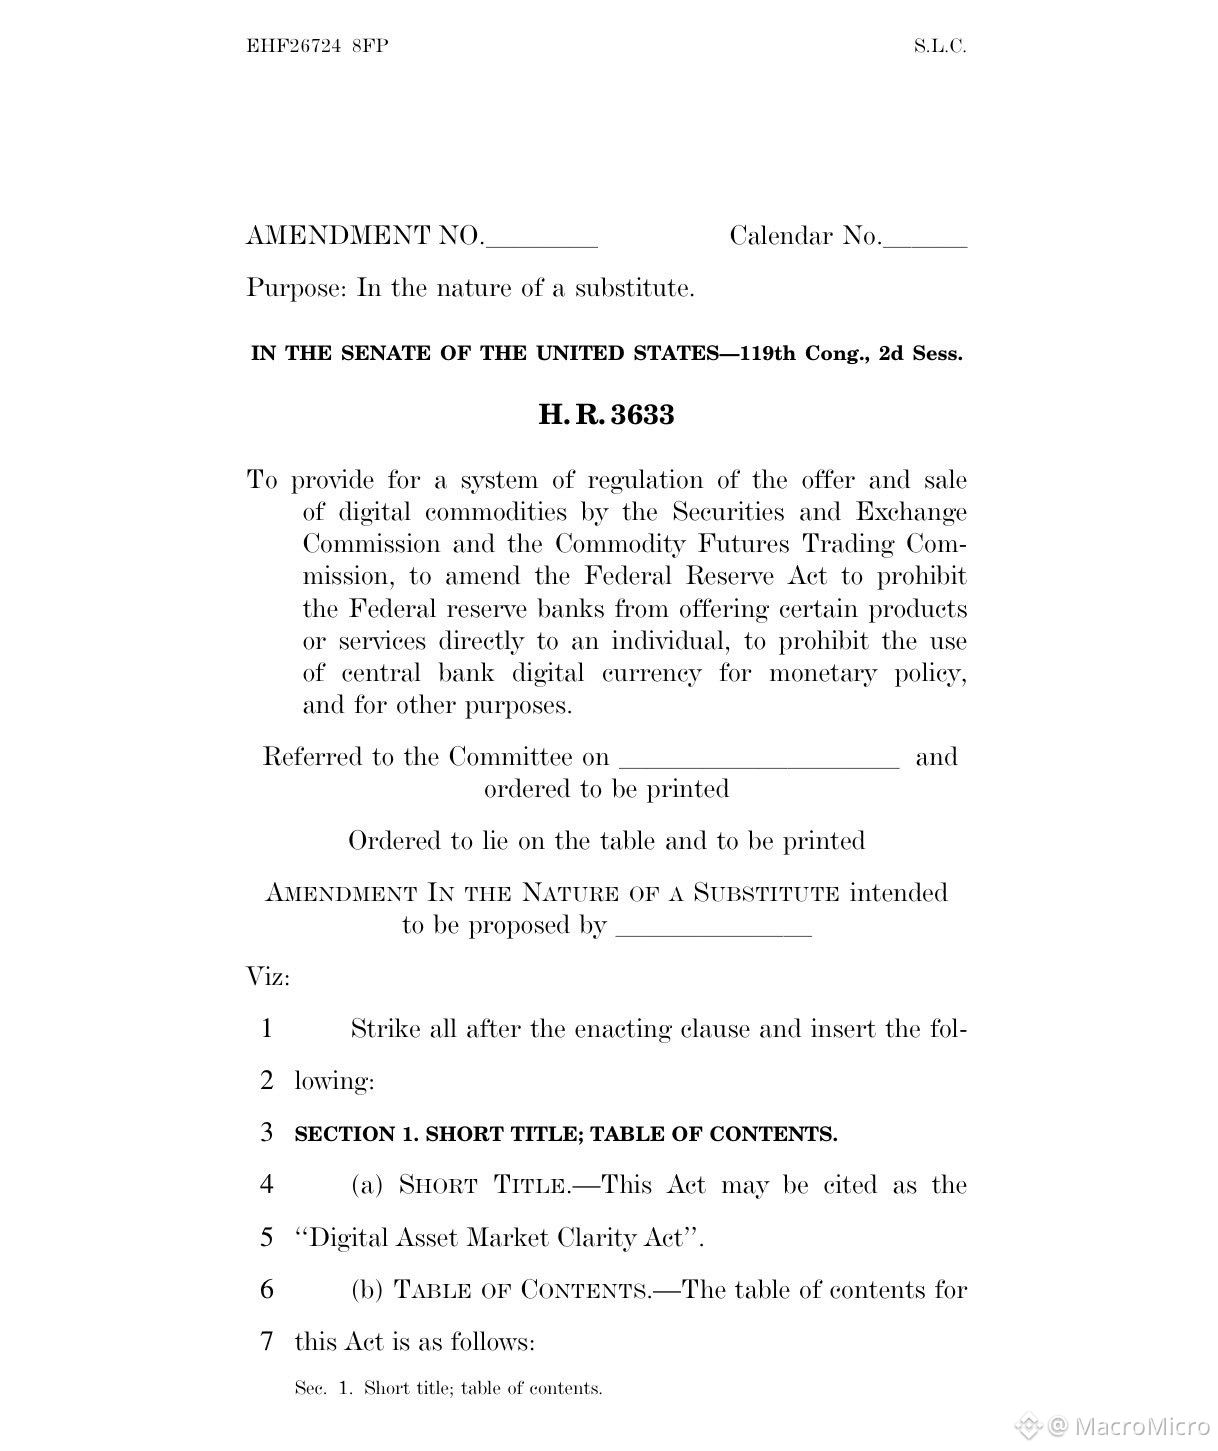
🚨 СРОЧНО: 🇺🇸 республиканцы в Сенате обнародовали очередную пересмотренную 635-страничную Законом о ПРОЗРАЧНОСТИ (CLARITY), назвав ее своим «последним, наилучшим и окончательным» предложением перед критическим голосованием по cloture во вторник.
Пересмотренный законопроект включает крупные изменения:
📌 Поддержанные Трампом правила этики запретят президенту и другим федеральным должностным лицам выпускать или спонсировать цифровые активы.
📌 Правила для стейблкоинов добавляют «аварийный тормоз» (circuit breaker), позволяющий федеральному вмешательству, если общественные банки столкнутся с массовым оттоком депозитов в стейблкоины.
📌 Защита BRCA была сужена: удален текст, который прямо распространял некоторые гарантии на уголовные дела.
📌 Новые правила о конфликте интересов нацелены на аффилированную торговлю, связанную с цифровыми биржами товаров, брокерами и дилерами.
Белый дом согласился с положениями об этике в последнюю минуту, чтобы заручиться достаточной поддержкой законопроекта.
Теперь законодательная инициатива направляется на голосование в Сенате во вторник, где для продвижения ей потребуется 60 голосов.
Это может стать последней попыткой республиканцев разорвать тупик и продвинуть давно ожидаемый законопроект о рыночной структуре в сфере криптовалют. Вероятности на предсказательных рынках для принятия в 2026 году подскочили до 32% 🚀
🚨 СРОЧНО: 🇺🇸 республиканцы в Сенате обнародовали очередную пересмотренную 635-страничную Законом о ПРОЗРАЧНОСТИ (CLARITY), назвав ее своим «последним, наилучшим и окончательным» предложением перед критическим голосованием по cloture во вторник.
Пересмотренный законопроект включает крупные изменения:
📌 Поддержанные Трампом правила этики запретят президенту и другим федеральным должностным лицам выпускать или спонсировать цифровые активы.
📌 Правила для стейблкоинов добавляют «аварийный тормоз» (circuit breaker), позволяющий федеральному вмешательству, если общественные банки столкнутся с массовым оттоком депозитов в стейблкоины.
📌 Защита BRCA была сужена: удален текст, который прямо распространял некоторые гарантии на уголовные дела.
📌 Новые правила о конфликте интересов нацелены на аффилированную торговлю, связанную с цифровыми биржами товаров, брокерами и дилерами.
Белый дом согласился с положениями об этике в последнюю минуту, чтобы заручиться достаточной поддержкой законопроекта.
Теперь законодательная инициатива направляется на голосование в Сенате во вторник, где для продвижения ей потребуется 60 голосов.
Это может стать последней попыткой республиканцев разорвать тупик и продвинуть давно ожидаемый законопроект о рыночной структуре в сфере криптовалют. Вероятности на предсказательных рынках для принятия в 2026 году подскочили до 32% 🚀
Пересмотренный законопроект включает крупные изменения:
📌 Поддержанные Трампом правила этики запретят президенту и другим федеральным должностным лицам выпускать или спонсировать цифровые активы.
📌 Правила для стейблкоинов добавляют «аварийный тормоз» (circuit breaker), позволяющий федеральному вмешательству, если общественные банки столкнутся с массовым оттоком депозитов в стейблкоины.
📌 Защита BRCA была сужена: удален текст, который прямо распространял некоторые гарантии на уголовные дела.
📌 Новые правила о конфликте интересов нацелены на аффилированную торговлю, связанную с цифровыми биржами товаров, брокерами и дилерами.
Белый дом согласился с положениями об этике в последнюю минуту, чтобы заручиться достаточной поддержкой законопроекта.
Теперь законодательная инициатива направляется на голосование в Сенате во вторник, где для продвижения ей потребуется 60 голосов.
Это может стать последней попыткой республиканцев разорвать тупик и продвинуть давно ожидаемый законопроект о рыночной структуре в сфере криптовалют. Вероятности на предсказательных рынках для принятия в 2026 году подскочили до 32% 🚀
8
1
7
9.5k
·
--
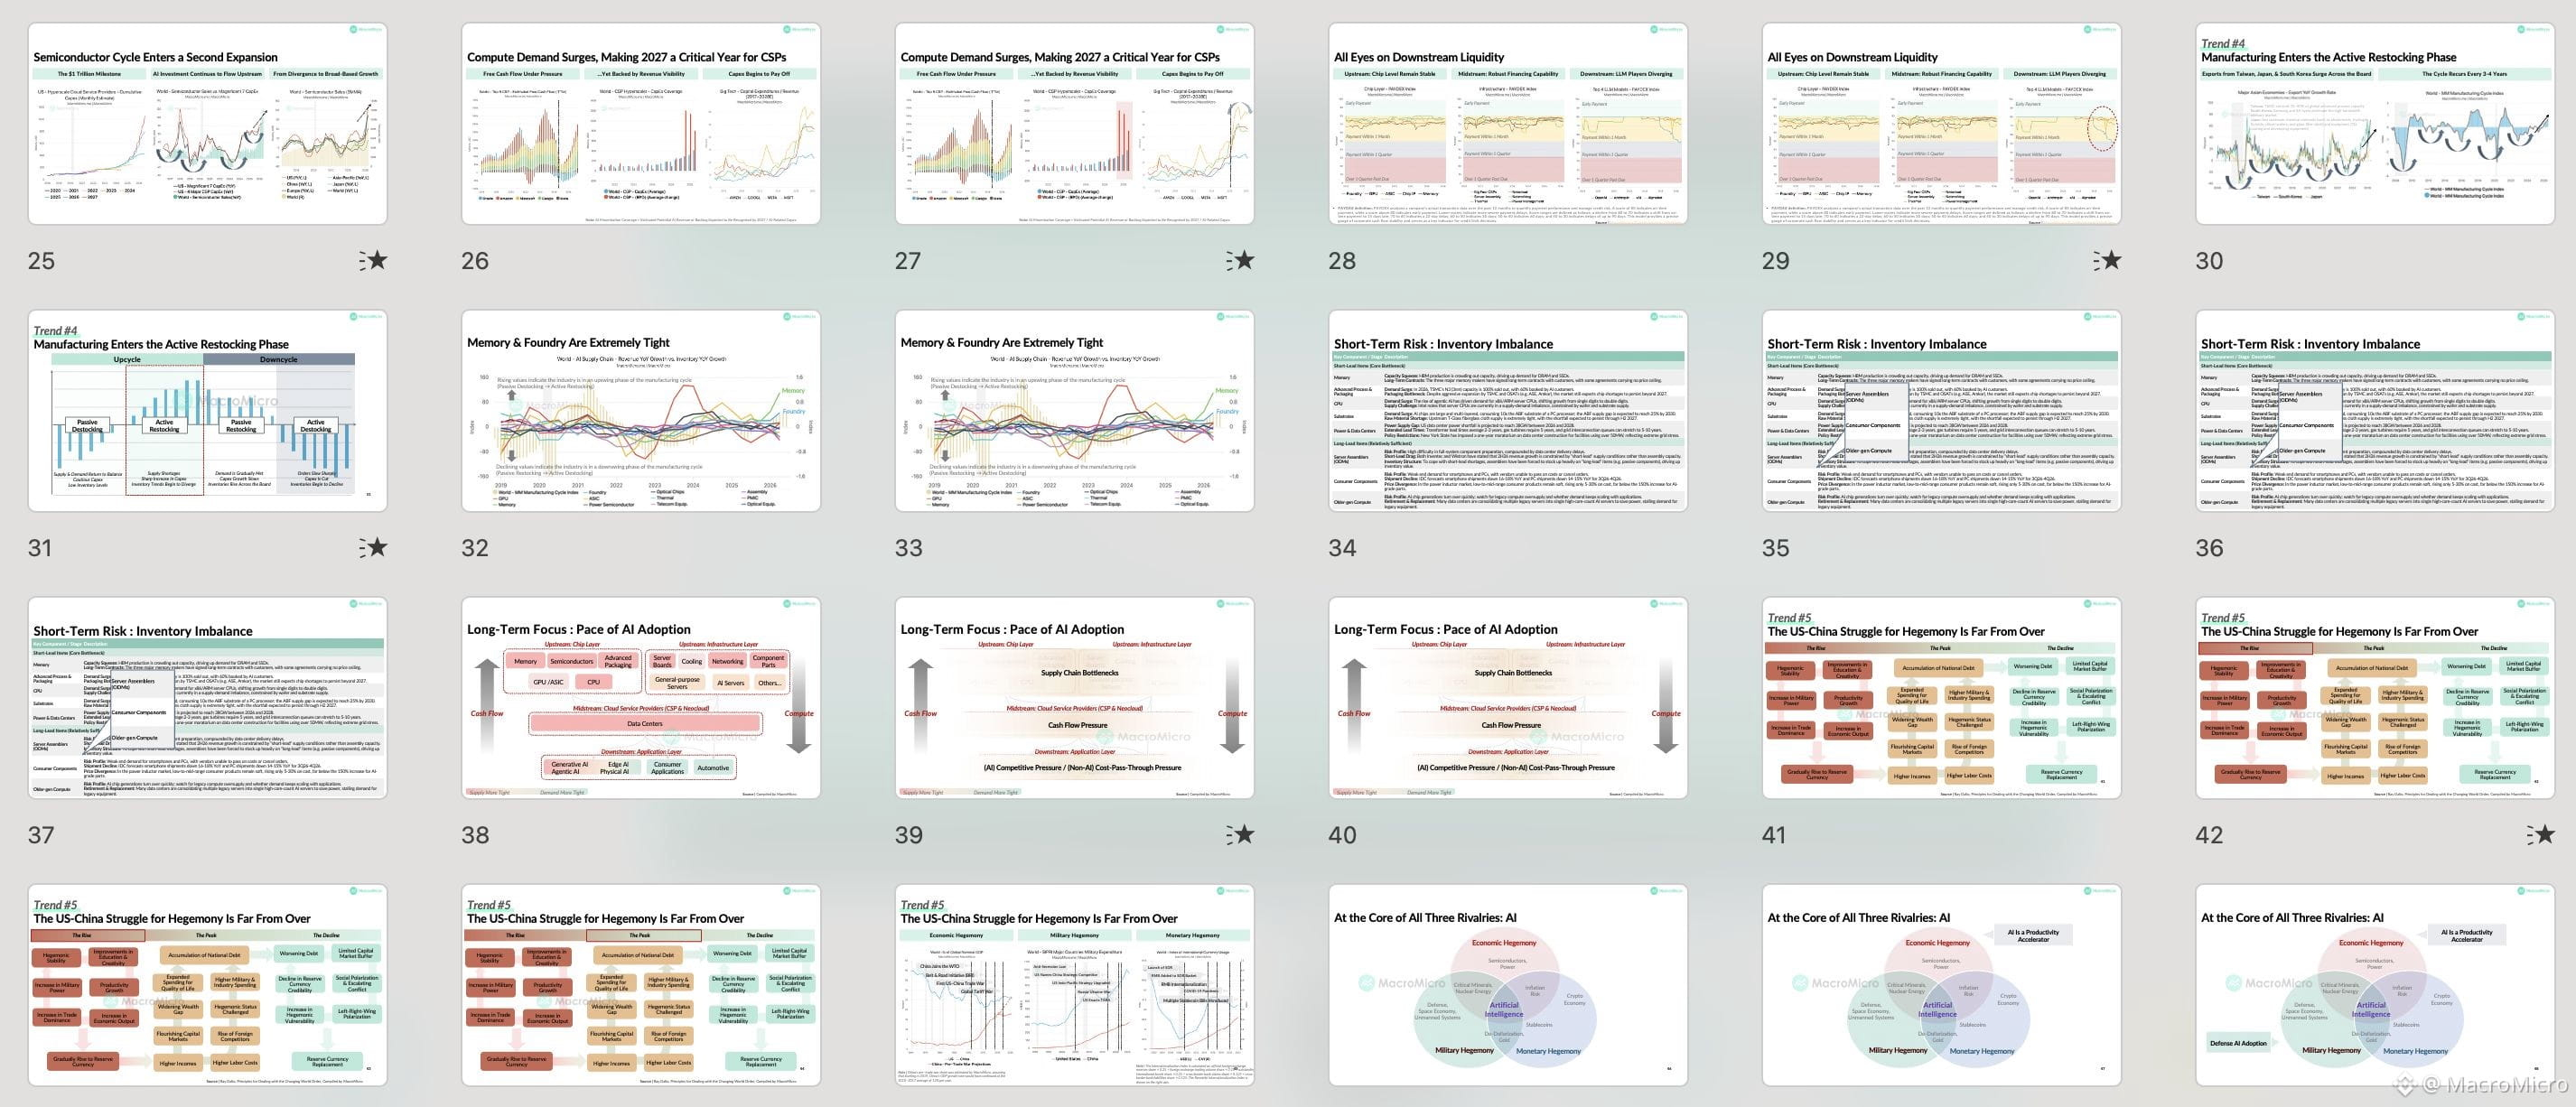
Мы только что выпустили превью THE $1T MEGATRENDS: Money, Margin, & Macro — где мы рассматриваем веху $1 трлн CapEx, почему память и литейное производство (foundry) сейчас крайне ограничены, и где накапливаются риски в краткосрочной перспективе.
Хотите полный разбор? Он уже в эфире — бесплатно с Max AI Annual, плюс 1 год доступа к AI Supply Chain Intelligence Hub.
Смотреть превью: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Мы только что выпустили превью THE $1T MEGATRENDS: Money, Margin, & Macro — где мы рассматриваем веху $1 трлн CapEx, почему память и литейное производство (foundry) сейчас крайне ограничены, и где накапливаются риски в краткосрочной перспективе.
Хотите полный разбор? Он уже в эфире — бесплатно с Max AI Annual, плюс 1 год доступа к AI Supply Chain Intelligence Hub.
Смотреть превью: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Хотите полный разбор? Он уже в эфире — бесплатно с Max AI Annual, плюс 1 год доступа к AI Supply Chain Intelligence Hub.
Смотреть превью: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
416
·
--
🚨 Сенатские республиканцы выпустили обновлённый текст Закона CLARITY после переговоров по итогам августовских каникул. Было учтено 114+ запросов демократов, но две секции, по которым демократы больше всего спорили (этика, доходность стейблкоинов), остались без изменений.
Последняя версия текста, похоже, ужесточает регуляторный контур вокруг DeFi, одновременно прокладывая более ясный путь для участия в криптовалютной сфере регулируемых финансовых институтов.
Ключевые изменения:
📌 Нецентрализованный DeFi входит в регуляторный контур ещё глубже. Протоколы с идентифицируемыми сторонами, которые могут контролировать или существенно изменять функциональность, работающие вне прозрачных правил, основанных на коде, либо ограничивающие пользователей, столкнутся с требованиями регистрации в CFTC и связанными с этим обязанностями в части поведения, раскрытия информации, ведения записей и надзора.
📌 Положения о DeFi сужены до сделок спот/за наличные с цифровыми товарами. Это, судя по всему, сделано частично для того, чтобы учесть опасения вокруг блокчейн-ориентированных рынков прогнозов, ограничивая то, насколько широко фреймворк DeFi может охватывать деятельности, не являющиеся обычными спот-рынками товаров.
📌 Полномочия кредитных союзов уточнены явно. Федеральные кредитные союзы смогут использовать цифровые активы и DLT для осуществления операций, которые им и так разрешены законом, обеспечивая большую сопоставимость с более широкими банковскими положениями законопроекта.
Без изменений остаются положения об этике, при этом положения BRCA и о доходности стейблкоинов сохраняются в неприкосновенности.
Итог: поправки, похоже, откалиброваны, чтобы привлечь 60 голосов, при этом сохранив ключевую структуру законопроекта. Вопрос теперь в том, считают ли демократы 114 положений существенными уступками или же попыткой представить ограниченные изменения как более масштабные, чем они есть.
#CLARITYAct
🚨 Сенатские республиканцы выпустили обновлённый текст Закона CLARITY после переговоров по итогам августовских каникул. Было учтено 114+ запросов демократов, но две секции, по которым демократы больше всего спорили (этика, доходность стейблкоинов), остались без изменений.
Последняя версия текста, похоже, ужесточает регуляторный контур вокруг DeFi, одновременно прокладывая более ясный путь для участия в криптовалютной сфере регулируемых финансовых институтов.
Ключевые изменения:
📌 Нецентрализованный DeFi входит в регуляторный контур ещё глубже. Протоколы с идентифицируемыми сторонами, которые могут контролировать или существенно изменять функциональность, работающие вне прозрачных правил, основанных на коде, либо ограничивающие пользователей, столкнутся с требованиями регистрации в CFTC и связанными с этим обязанностями в части поведения, раскрытия информации, ведения записей и надзора.
📌 Положения о DeFi сужены до сделок спот/за наличные с цифровыми товарами. Это, судя по всему, сделано частично для того, чтобы учесть опасения вокруг блокчейн-ориентированных рынков прогнозов, ограничивая то, насколько широко фреймворк DeFi может охватывать деятельности, не являющиеся обычными спот-рынками товаров.
📌 Полномочия кредитных союзов уточнены явно. Федеральные кредитные союзы смогут использовать цифровые активы и DLT для осуществления операций, которые им и так разрешены законом, обеспечивая большую сопоставимость с более широкими банковскими положениями законопроекта.
Без изменений остаются положения об этике, при этом положения BRCA и о доходности стейблкоинов сохраняются в неприкосновенности.
Итог: поправки, похоже, откалиброваны, чтобы привлечь 60 голосов, при этом сохранив ключевую структуру законопроекта. Вопрос теперь в том, считают ли демократы 114 положений существенными уступками или же попыткой представить ограниченные изменения как более масштабные, чем они есть.
#CLARITYAct
Последняя версия текста, похоже, ужесточает регуляторный контур вокруг DeFi, одновременно прокладывая более ясный путь для участия в криптовалютной сфере регулируемых финансовых институтов.
Ключевые изменения:
📌 Нецентрализованный DeFi входит в регуляторный контур ещё глубже. Протоколы с идентифицируемыми сторонами, которые могут контролировать или существенно изменять функциональность, работающие вне прозрачных правил, основанных на коде, либо ограничивающие пользователей, столкнутся с требованиями регистрации в CFTC и связанными с этим обязанностями в части поведения, раскрытия информации, ведения записей и надзора.
📌 Положения о DeFi сужены до сделок спот/за наличные с цифровыми товарами. Это, судя по всему, сделано частично для того, чтобы учесть опасения вокруг блокчейн-ориентированных рынков прогнозов, ограничивая то, насколько широко фреймворк DeFi может охватывать деятельности, не являющиеся обычными спот-рынками товаров.
📌 Полномочия кредитных союзов уточнены явно. Федеральные кредитные союзы смогут использовать цифровые активы и DLT для осуществления операций, которые им и так разрешены законом, обеспечивая большую сопоставимость с более широкими банковскими положениями законопроекта.
Без изменений остаются положения об этике, при этом положения BRCA и о доходности стейблкоинов сохраняются в неприкосновенности.
Итог: поправки, похоже, откалиброваны, чтобы привлечь 60 голосов, при этом сохранив ключевую структуру законопроекта. Вопрос теперь в том, считают ли демократы 114 положений существенными уступками или же попыткой представить ограниченные изменения как более масштабные, чем они есть.
#CLARITYAct

3
10
9.4k
·
--
Рост
Проверено
🇺🇸 Августовский CPI выйдет через пару часов, и учитывая, что он выходит неделей позже публикации данных по nonfarm payrolls, которые оказались сильнее ожиданий, это важный тест того, передаются ли более высокие цены на энергоносители в базовую инфляцию.
Глава ФРС Уорш говорил, что решение сводится к этому релизу: показатель по core в целом соответствует ожиданиям — поддерживает паузу, а сюрприз в сторону повышения открывает дверь для повышения ставки в сентябре. Уоллер сказал примерно то же самое и добавил, что если исключить компонент вменённых нерыночных услуг, то базовая инфляция уже выглядит лучше, чем предполагает core: энергия и тарифы пока не проявляются как устойчивый источник давления.
Ожидается, что core будет около 0,2% м/м, что снижает годовой показатель до 2,4% с 2,5%. Мы не видим, чтобы нефть, несмотря на возобновившуюся напряжённость вокруг Ирана и повышенные цены, просачивалась в core по товарам или услугам. Мы склоняемся к решению «удержать».
В прогнозном рынке наше implied-ожидание: августовский headline CPI — 3,34% г/г, а core CPI — 2,33% г/г.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
🇺🇸 Августовский CPI выйдет через пару часов, и учитывая, что он выходит неделей позже публикации данных по nonfarm payrolls, которые оказались сильнее ожиданий, это важный тест того, передаются ли более высокие цены на энергоносители в базовую инфляцию.
Глава ФРС Уорш говорил, что решение сводится к этому релизу: показатель по core в целом соответствует ожиданиям — поддерживает паузу, а сюрприз в сторону повышения открывает дверь для повышения ставки в сентябре. Уоллер сказал примерно то же самое и добавил, что если исключить компонент вменённых нерыночных услуг, то базовая инфляция уже выглядит лучше, чем предполагает core: энергия и тарифы пока не проявляются как устойчивый источник давления.
Ожидается, что core будет около 0,2% м/м, что снижает годовой показатель до 2,4% с 2,5%. Мы не видим, чтобы нефть, несмотря на возобновившуюся напряжённость вокруг Ирана и повышенные цены, просачивалась в core по товарам или услугам. Мы склоняемся к решению «удержать».
В прогнозном рынке наше implied-ожидание: августовский headline CPI — 3,34% г/г, а core CPI — 2,33% г/г.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
Глава ФРС Уорш говорил, что решение сводится к этому релизу: показатель по core в целом соответствует ожиданиям — поддерживает паузу, а сюрприз в сторону повышения открывает дверь для повышения ставки в сентябре. Уоллер сказал примерно то же самое и добавил, что если исключить компонент вменённых нерыночных услуг, то базовая инфляция уже выглядит лучше, чем предполагает core: энергия и тарифы пока не проявляются как устойчивый источник давления.
Ожидается, что core будет около 0,2% м/м, что снижает годовой показатель до 2,4% с 2,5%. Мы не видим, чтобы нефть, несмотря на возобновившуюся напряжённость вокруг Ирана и повышенные цены, просачивалась в core по товарам или услугам. Мы склоняемся к решению «удержать».
В прогнозном рынке наше implied-ожидание: августовский headline CPI — 3,34% г/г, а core CPI — 2,33% г/г.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast

1
2
1.8k
·
--
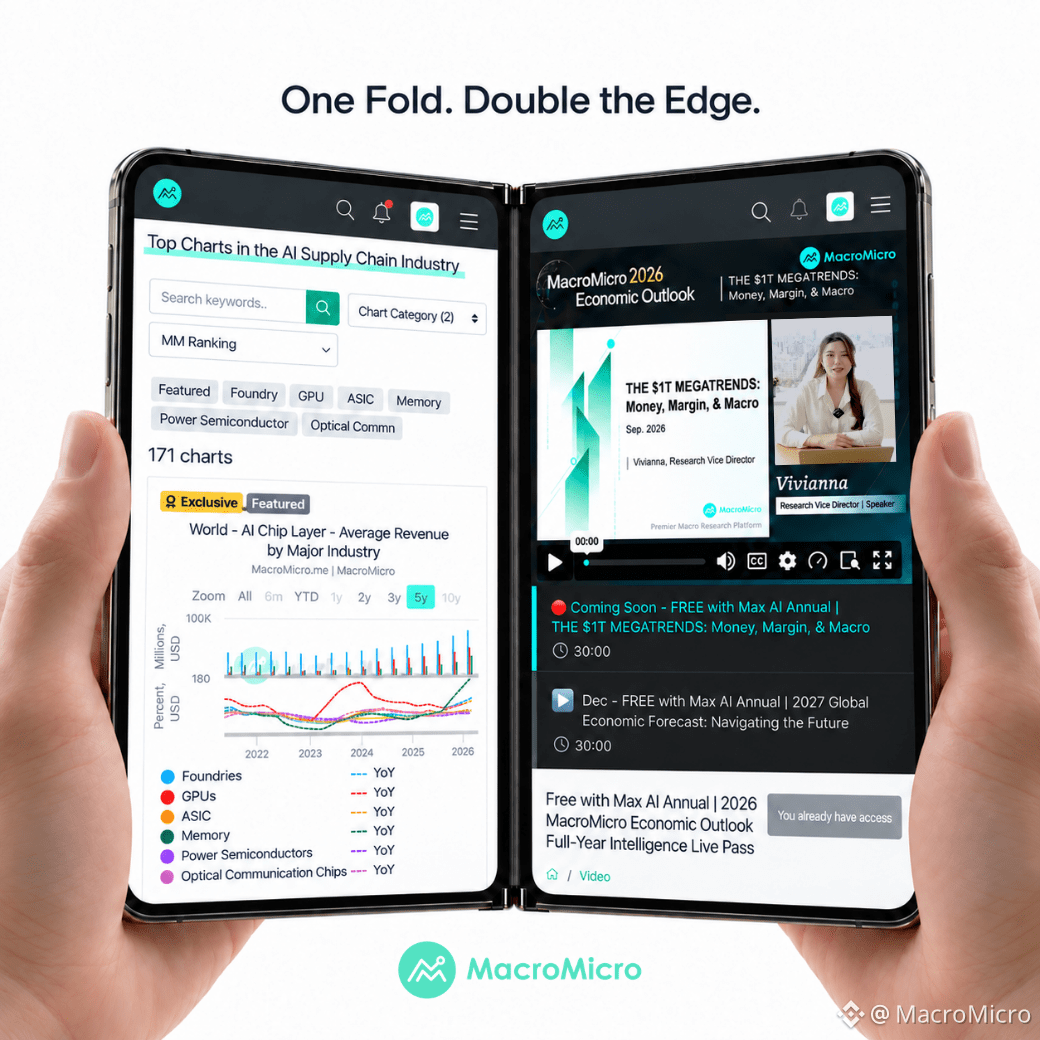
Новый iPhone складывается, открывая два экрана.
Наш Max AI Annual Plan тоже складывается — открывая две привилегии.
Случайность? Мы так не думаем...
Прежде чем iPhone Duo поступит в продажу, возьмите это в первую очередь — наше предложение заканчивается совсем скоро, и когда оно уйдёт, его уже не будет.
Ссылка в этом посте👇🏻
Новый iPhone складывается, открывая два экрана.
Наш Max AI Annual Plan тоже складывается — открывая две привилегии.
Случайность? Мы так не думаем...
Прежде чем iPhone Duo поступит в продажу, возьмите это в первую очередь — наше предложение заканчивается совсем скоро, и когда оно уйдёт, его уже не будет.
Ссылка в этом посте👇🏻
Наш Max AI Annual Plan тоже складывается — открывая две привилегии.
Случайность? Мы так не думаем...
Прежде чем iPhone Duo поступит в продажу, возьмите это в первую очередь — наше предложение заканчивается совсем скоро, и когда оно уйдёт, его уже не будет.
Ссылка в этом посте👇🏻
3
2
1.5k
·
--
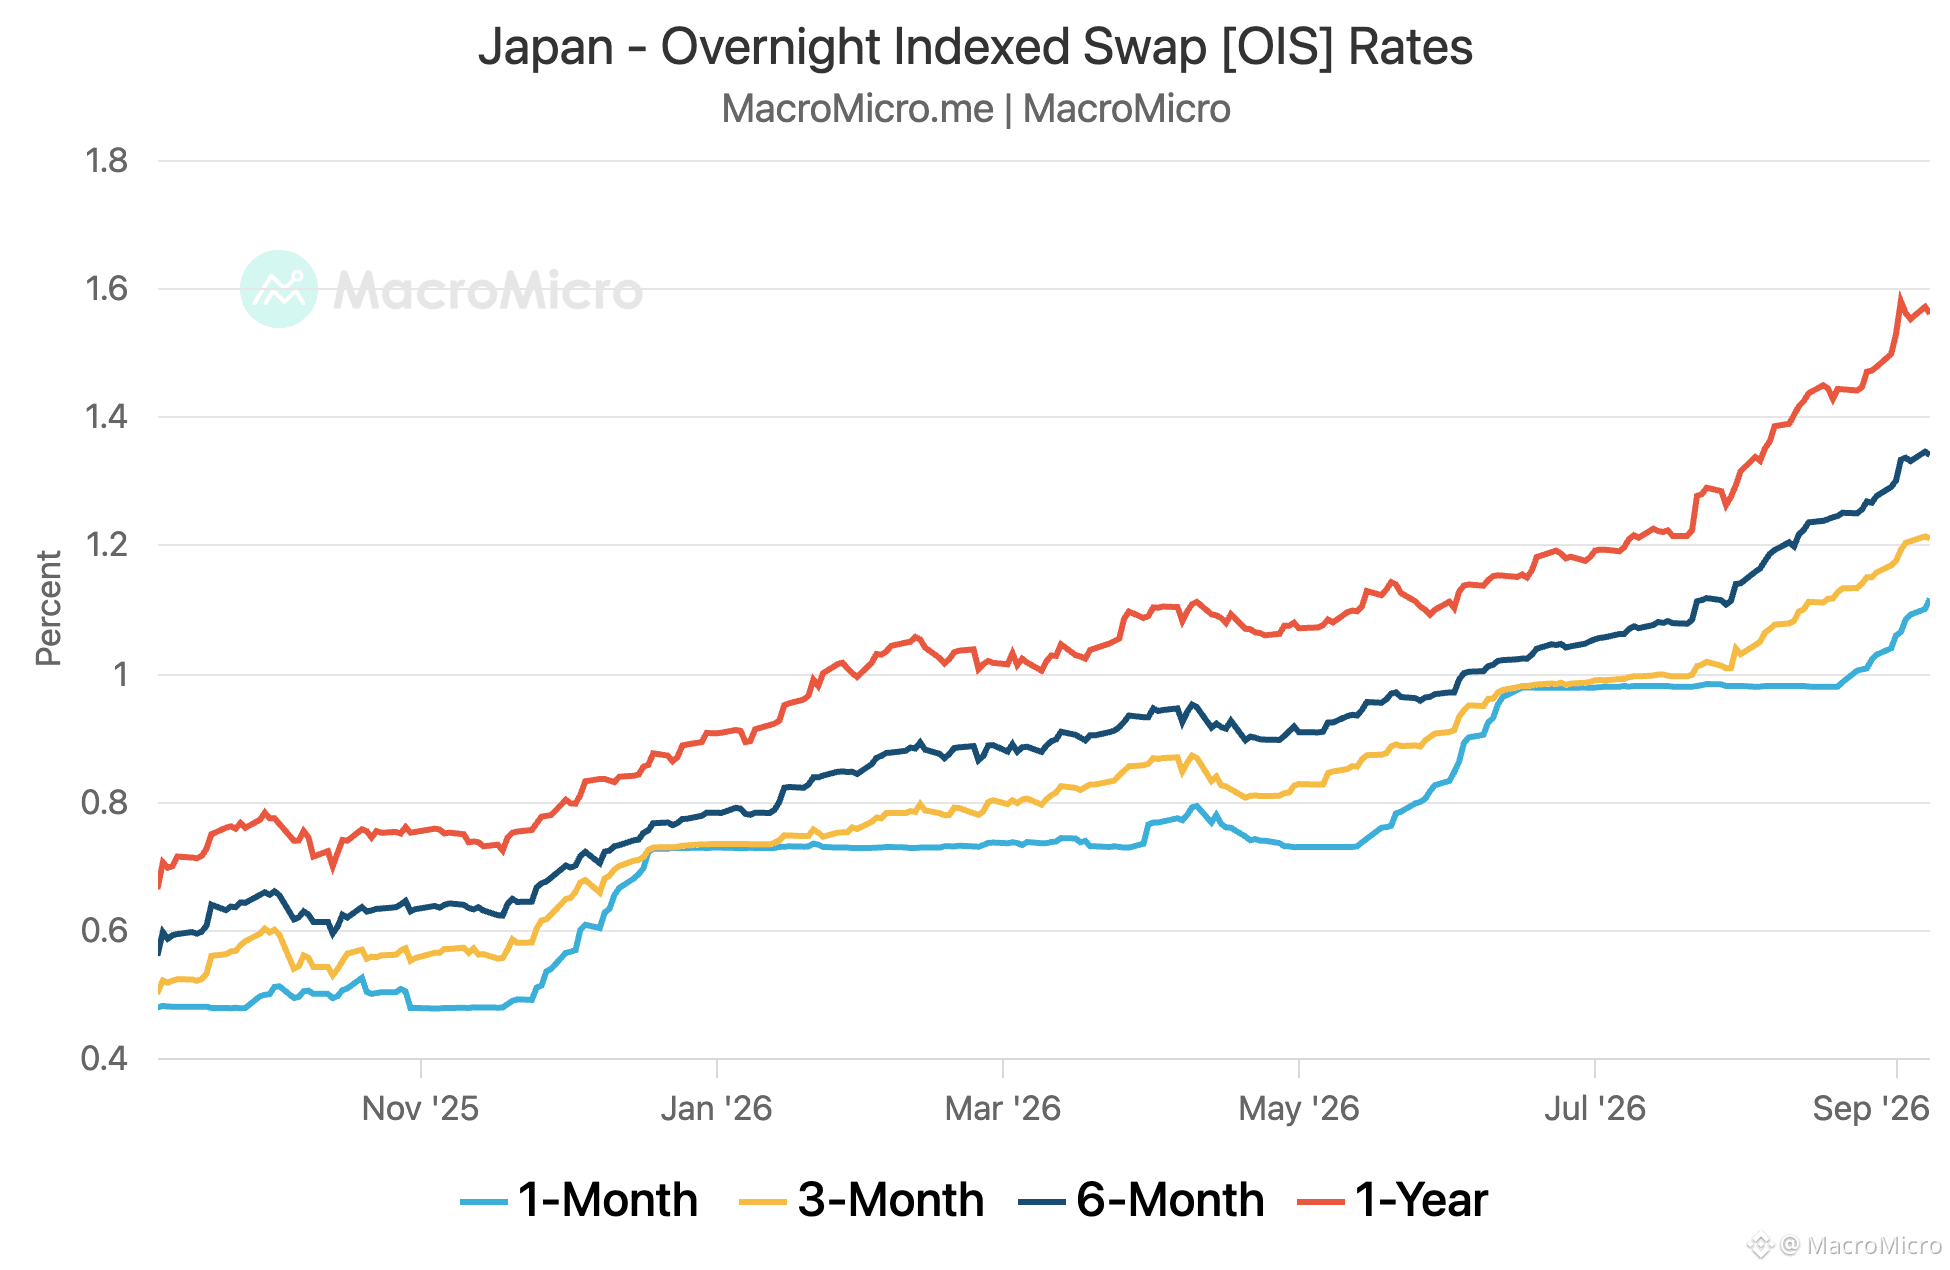
🔴 ВАЖНО: USD/JPY пробивает 153, иена сильнейшая с февраля!
Сразу три фактора совпали:
▸ ВВП за 2К пересмотрен вверх до 1,4% в годовом выражении против 1,1% в предварительной оценке
▸ Денежные доходы за август +4,7% г/г — лучше ожиданий 3,9%, самый быстрый темп с 1997 года
▸ OIS на 1 месяц на уровне 1,12%, полностью закладывает повышение ставки на 25 б.п. на следующей неделе
🔴 ВАЖНО: USD/JPY пробивает 153, иена сильнейшая с февраля!
Сразу три фактора совпали:
▸ ВВП за 2К пересмотрен вверх до 1,4% в годовом выражении против 1,1% в предварительной оценке
▸ Денежные доходы за август +4,7% г/г — лучше ожиданий 3,9%, самый быстрый темп с 1997 года
▸ OIS на 1 месяц на уровне 1,12%, полностью закладывает повышение ставки на 25 б.п. на следующей неделе
Сразу три фактора совпали:
▸ ВВП за 2К пересмотрен вверх до 1,4% в годовом выражении против 1,1% в предварительной оценке
▸ Денежные доходы за август +4,7% г/г — лучше ожиданий 3,9%, самый быстрый темп с 1997 года
▸ OIS на 1 месяц на уровне 1,12%, полностью закладывает повышение ставки на 25 б.п. на следующей неделе
1
324
·
--
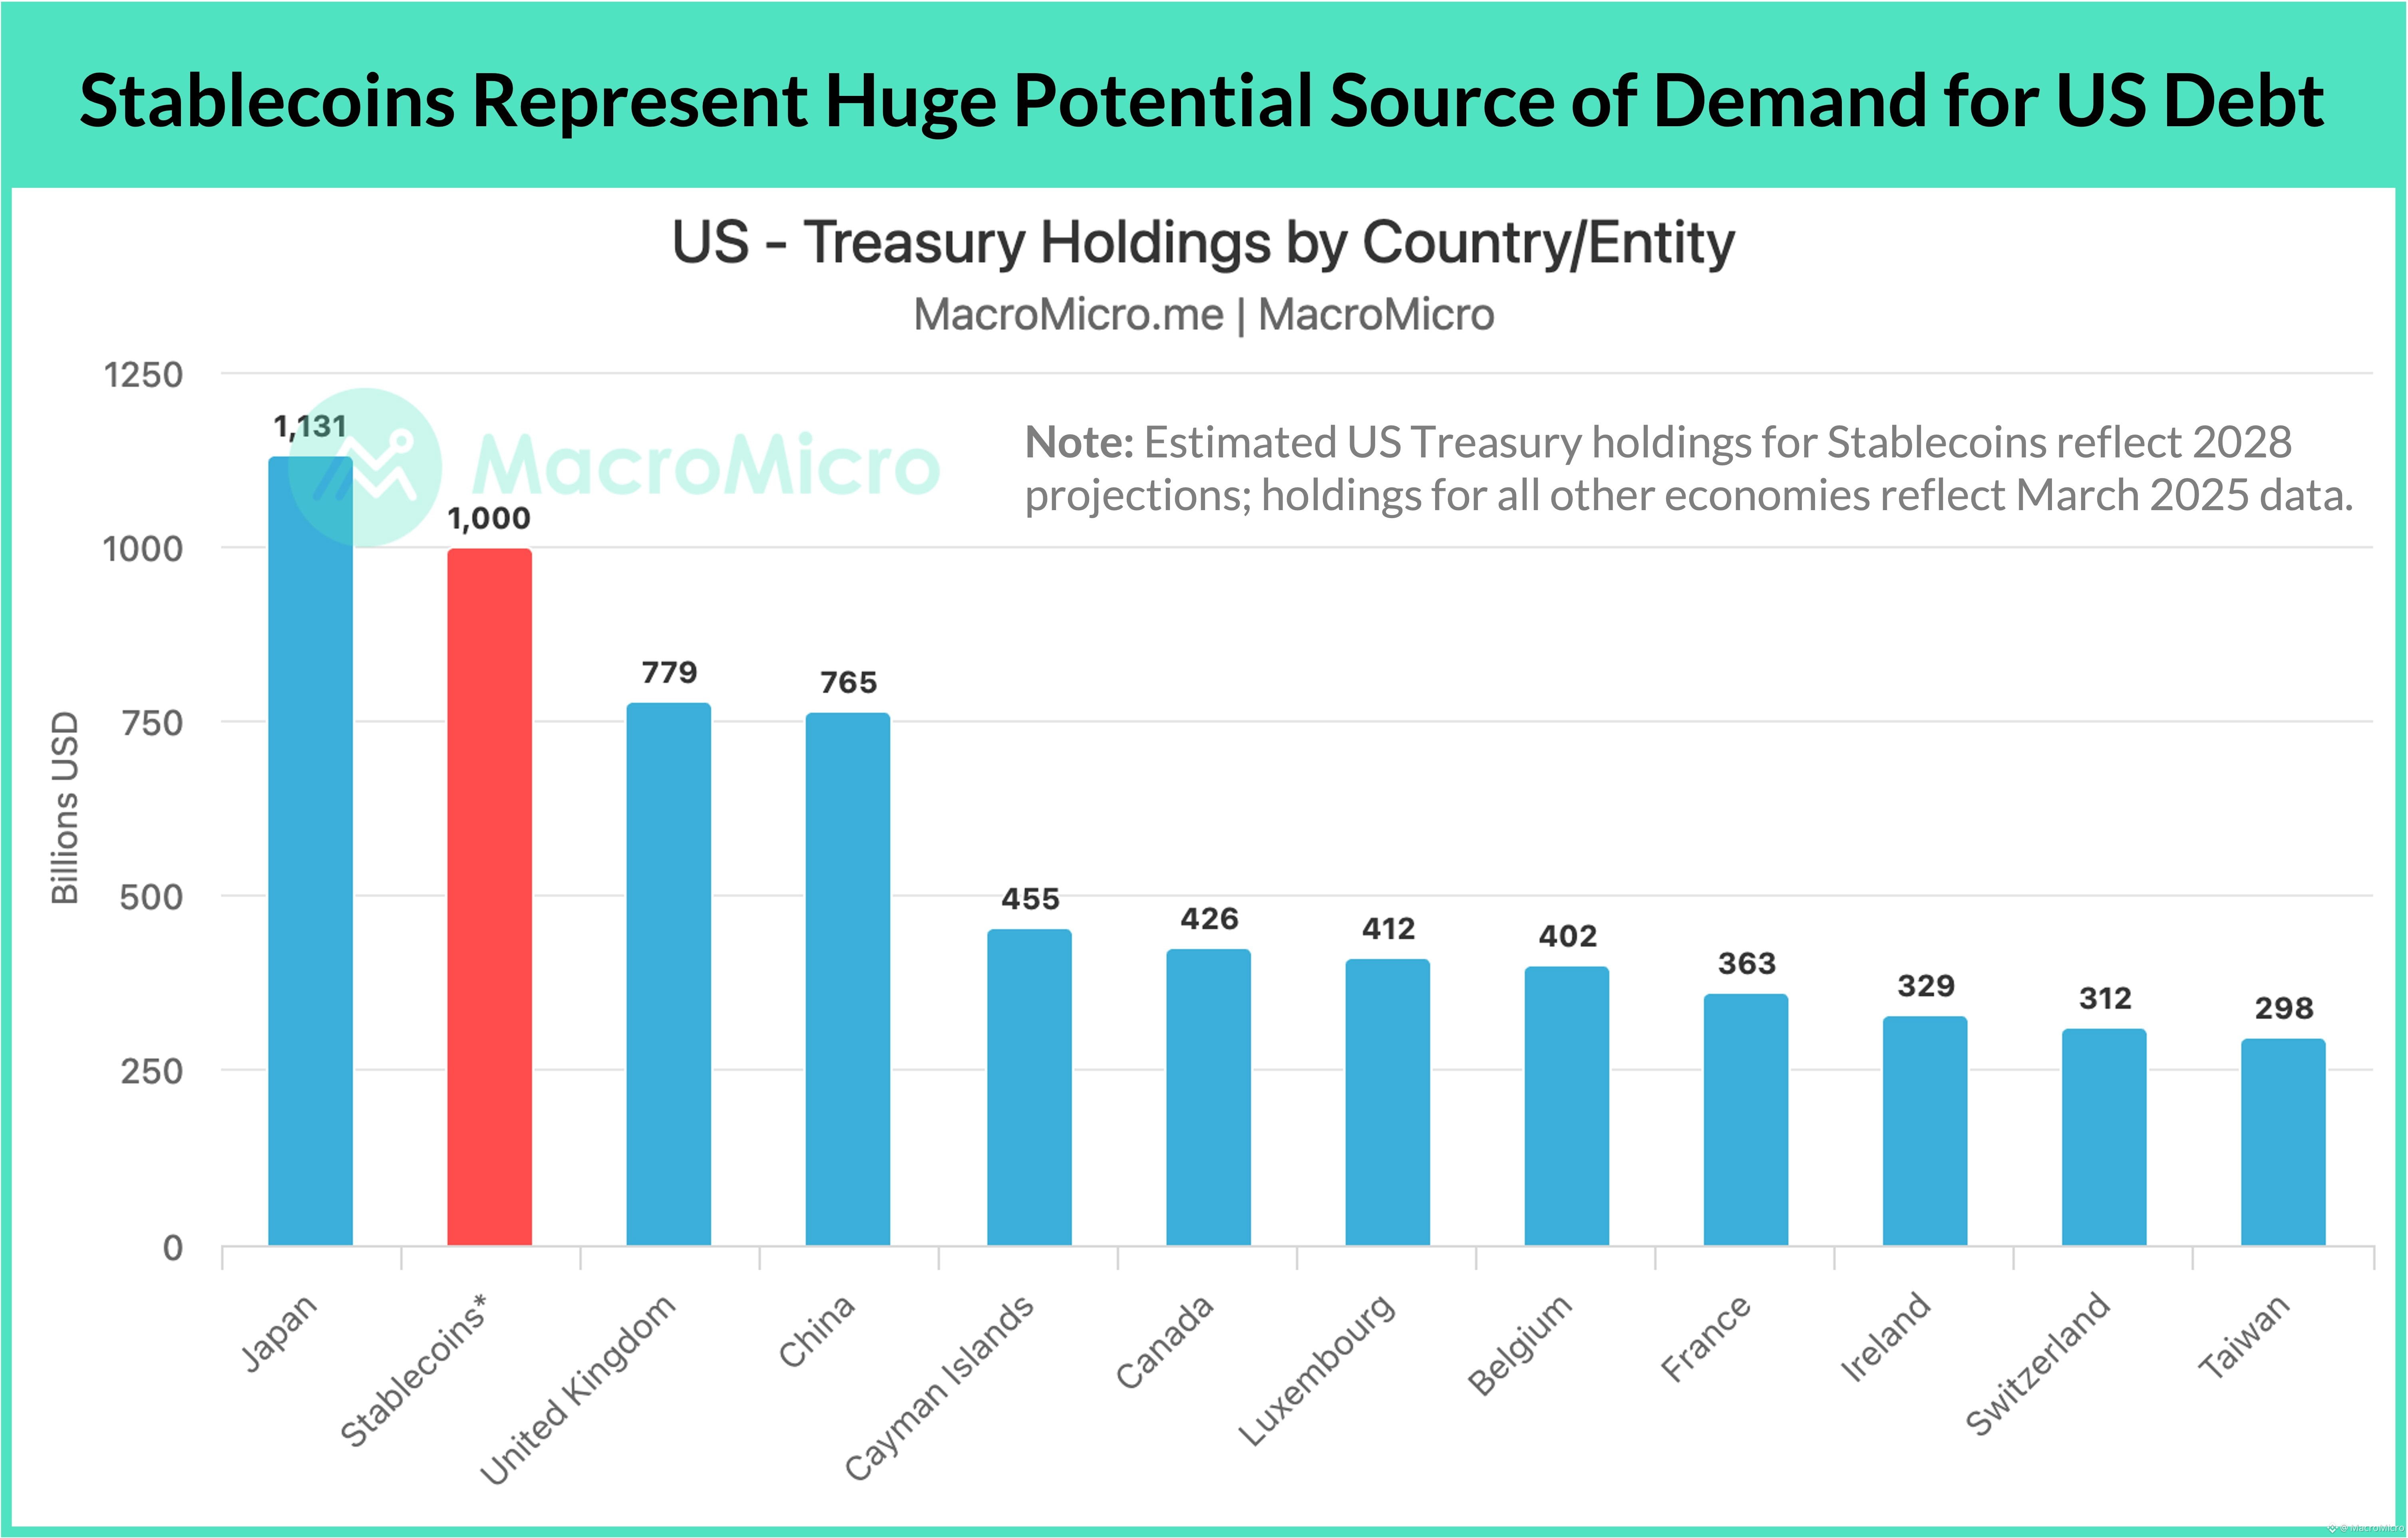
Самый значимый сдвиг в стейблкоинах — это не рост объема платежей, а их появление как крупного покупателя гособлигаций США.
Согласно оценкам Комитета по консультациям по заимствованиям Казначейства (TBAC), к 2028 году рынок стейблкоинов может достигнуть 2 трлн долларов. Чтобы обеспечить такое расширение, потребуется порядка 1 трлн долларов в краткосрочных казначейских векселях (T-bills) — по сравнению примерно с 120 млрд долларов сегодня. Такой масштаб резервов поставил бы эмитентов стейблкоинов примерно на один уровень с Японией (1,1 трлн долларов) как крупнейшим держателем долга США.
Этот спрос приходит как раз в момент, когда Казначейство меняет стратегию управления долгом. В своем августовском квартальном заявлении о рефинансировании Казначейство изменило руководство по размерам аукционов купонов: с оценки «увеличений» на оценку «изменений». Сдвиг указывает на рост эмиссии векселей и проведение меньшего числа долгосрочных аукционов, чтобы сдерживать премию по срокам (term premium) по долгосрочным доходностям. Векселя T-bills уже составляют 22% от находящихся в обращении рыночных казначейских бумаг — по сравнению с 15% до пандемии.
На фоне того, что фонды денежного рынка держатся около 8 трлн долларов, а Федеральная резервная система направляет погашаемую основную сумму по MBS в T-bills, стейблкоины обеспечивают растущую базу покупателей, менее чувствительных к ценам. Для Вашингтона цифровые доллары тихо стали инструментом, позволяющим поглощать краткосрочное бюджетное финансирование дефицита.
🔗 Подробнее: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
Самый значимый сдвиг в стейблкоинах — это не рост объема платежей, а их появление как крупного покупателя гособлигаций США.
Согласно оценкам Комитета по консультациям по заимствованиям Казначейства (TBAC), к 2028 году рынок стейблкоинов может достигнуть 2 трлн долларов. Чтобы обеспечить такое расширение, потребуется порядка 1 трлн долларов в краткосрочных казначейских векселях (T-bills) — по сравнению примерно с 120 млрд долларов сегодня. Такой масштаб резервов поставил бы эмитентов стейблкоинов примерно на один уровень с Японией (1,1 трлн долларов) как крупнейшим держателем долга США.
Этот спрос приходит как раз в момент, когда Казначейство меняет стратегию управления долгом. В своем августовском квартальном заявлении о рефинансировании Казначейство изменило руководство по размерам аукционов купонов: с оценки «увеличений» на оценку «изменений». Сдвиг указывает на рост эмиссии векселей и проведение меньшего числа долгосрочных аукционов, чтобы сдерживать премию по срокам (term premium) по долгосрочным доходностям. Векселя T-bills уже составляют 22% от находящихся в обращении рыночных казначейских бумаг — по сравнению с 15% до пандемии.
На фоне того, что фонды денежного рынка держатся около 8 трлн долларов, а Федеральная резервная система направляет погашаемую основную сумму по MBS в T-bills, стейблкоины обеспечивают растущую базу покупателей, менее чувствительных к ценам. Для Вашингтона цифровые доллары тихо стали инструментом, позволяющим поглощать краткосрочное бюджетное финансирование дефицита.
🔗 Подробнее: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
Согласно оценкам Комитета по консультациям по заимствованиям Казначейства (TBAC), к 2028 году рынок стейблкоинов может достигнуть 2 трлн долларов. Чтобы обеспечить такое расширение, потребуется порядка 1 трлн долларов в краткосрочных казначейских векселях (T-bills) — по сравнению примерно с 120 млрд долларов сегодня. Такой масштаб резервов поставил бы эмитентов стейблкоинов примерно на один уровень с Японией (1,1 трлн долларов) как крупнейшим держателем долга США.
Этот спрос приходит как раз в момент, когда Казначейство меняет стратегию управления долгом. В своем августовском квартальном заявлении о рефинансировании Казначейство изменило руководство по размерам аукционов купонов: с оценки «увеличений» на оценку «изменений». Сдвиг указывает на рост эмиссии векселей и проведение меньшего числа долгосрочных аукционов, чтобы сдерживать премию по срокам (term premium) по долгосрочным доходностям. Векселя T-bills уже составляют 22% от находящихся в обращении рыночных казначейских бумаг — по сравнению с 15% до пандемии.
На фоне того, что фонды денежного рынка держатся около 8 трлн долларов, а Федеральная резервная система направляет погашаемую основную сумму по MBS в T-bills, стейблкоины обеспечивают растущую базу покупателей, менее чувствительных к ценам. Для Вашингтона цифровые доллары тихо стали инструментом, позволяющим поглощать краткосрочное бюджетное финансирование дефицита.
🔗 Подробнее: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
434
·
--
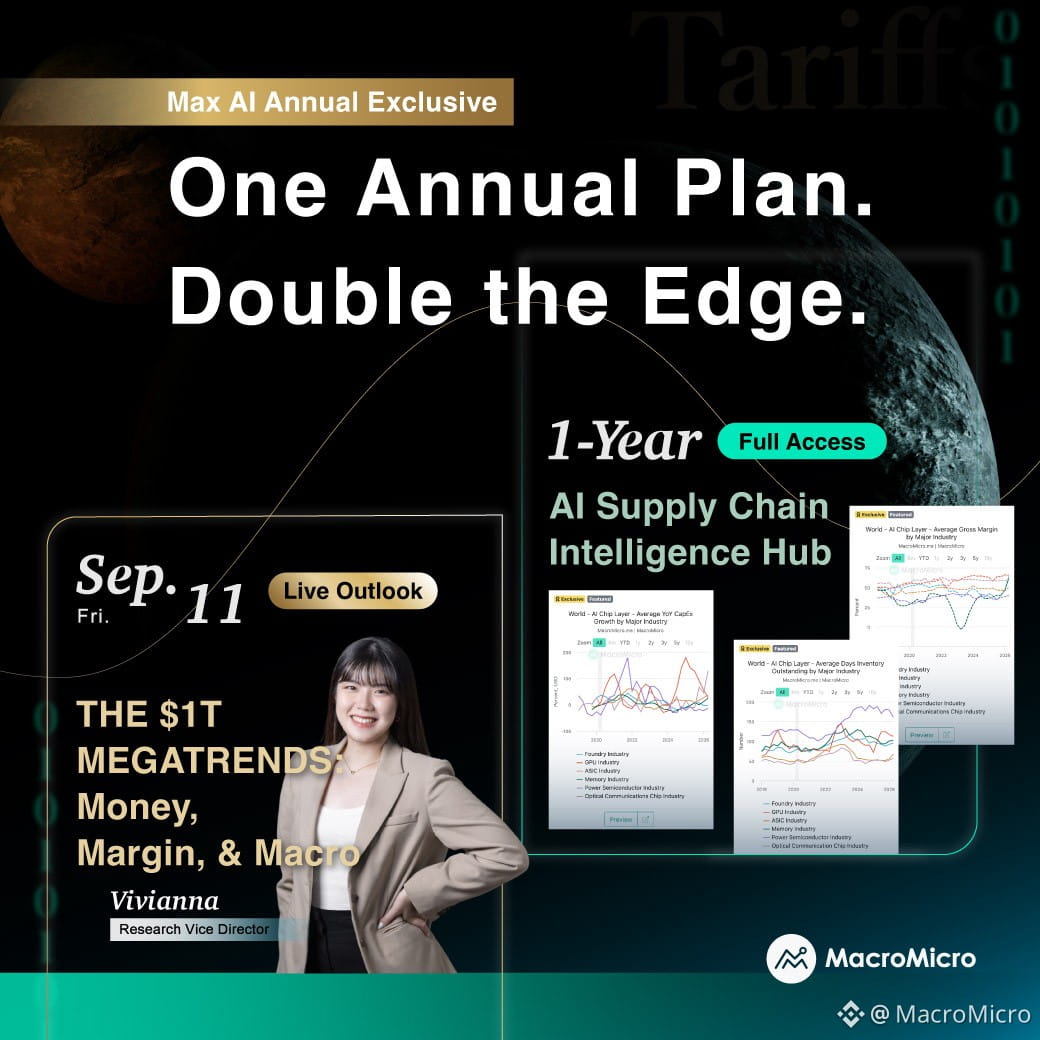
📈 Капвложения в ИИ идут по плану и могут превысить $1 трлн к 2027 году, а цепочка поставок уже показывает напряжение. Мощности по памяти и литейному производству исчерпаны, цены на оборудование снова поднялись выше пиков 2021 года, а ценовая сила смещается вверх по цепочке — от приложений, которыми пользуются и которые все сейчас трейдят.
В этом сентябре мы разбираем всё сразу: в одном плане, где разблокировано две вещи:
📌 Live Outlook (11 сентября) — наш VP по исследованиям в прямом эфире расскажет о мегатрендах ИИ на $1 трлн
📌 Полный доступ к AI Supply Chain Hub на 1 год — 18 эксклюзивных графиков по чипам, инфраструктуре и вычислениям
Будет ли этот «узкий» момент сохраняться или сломается — зависит от реального спроса, а не только от дефицита предложения.
Именно для этого оба формата и созданы — чтобы вы могли это отслеживать.
Отслеживайте это до того, как рынок заложит в цены. До 30 сентября.
🔗 https://mmgo.me/xxv4q3
📈 Капвложения в ИИ идут по плану и могут превысить $1 трлн к 2027 году, а цепочка поставок уже показывает напряжение. Мощности по памяти и литейному производству исчерпаны, цены на оборудование снова поднялись выше пиков 2021 года, а ценовая сила смещается вверх по цепочке — от приложений, которыми пользуются и которые все сейчас трейдят.
В этом сентябре мы разбираем всё сразу: в одном плане, где разблокировано две вещи:
📌 Live Outlook (11 сентября) — наш VP по исследованиям в прямом эфире расскажет о мегатрендах ИИ на $1 трлн
📌 Полный доступ к AI Supply Chain Hub на 1 год — 18 эксклюзивных графиков по чипам, инфраструктуре и вычислениям
Будет ли этот «узкий» момент сохраняться или сломается — зависит от реального спроса, а не только от дефицита предложения.
Именно для этого оба формата и созданы — чтобы вы могли это отслеживать.
Отслеживайте это до того, как рынок заложит в цены. До 30 сентября.
🔗 https://mmgo.me/xxv4q3
В этом сентябре мы разбираем всё сразу: в одном плане, где разблокировано две вещи:
📌 Live Outlook (11 сентября) — наш VP по исследованиям в прямом эфире расскажет о мегатрендах ИИ на $1 трлн
📌 Полный доступ к AI Supply Chain Hub на 1 год — 18 эксклюзивных графиков по чипам, инфраструктуре и вычислениям
Будет ли этот «узкий» момент сохраняться или сломается — зависит от реального спроса, а не только от дефицита предложения.
Именно для этого оба формата и созданы — чтобы вы могли это отслеживать.
Отслеживайте это до того, как рынок заложит в цены. До 30 сентября.
🔗 https://mmgo.me/xxv4q3
421
·
--
Проверено
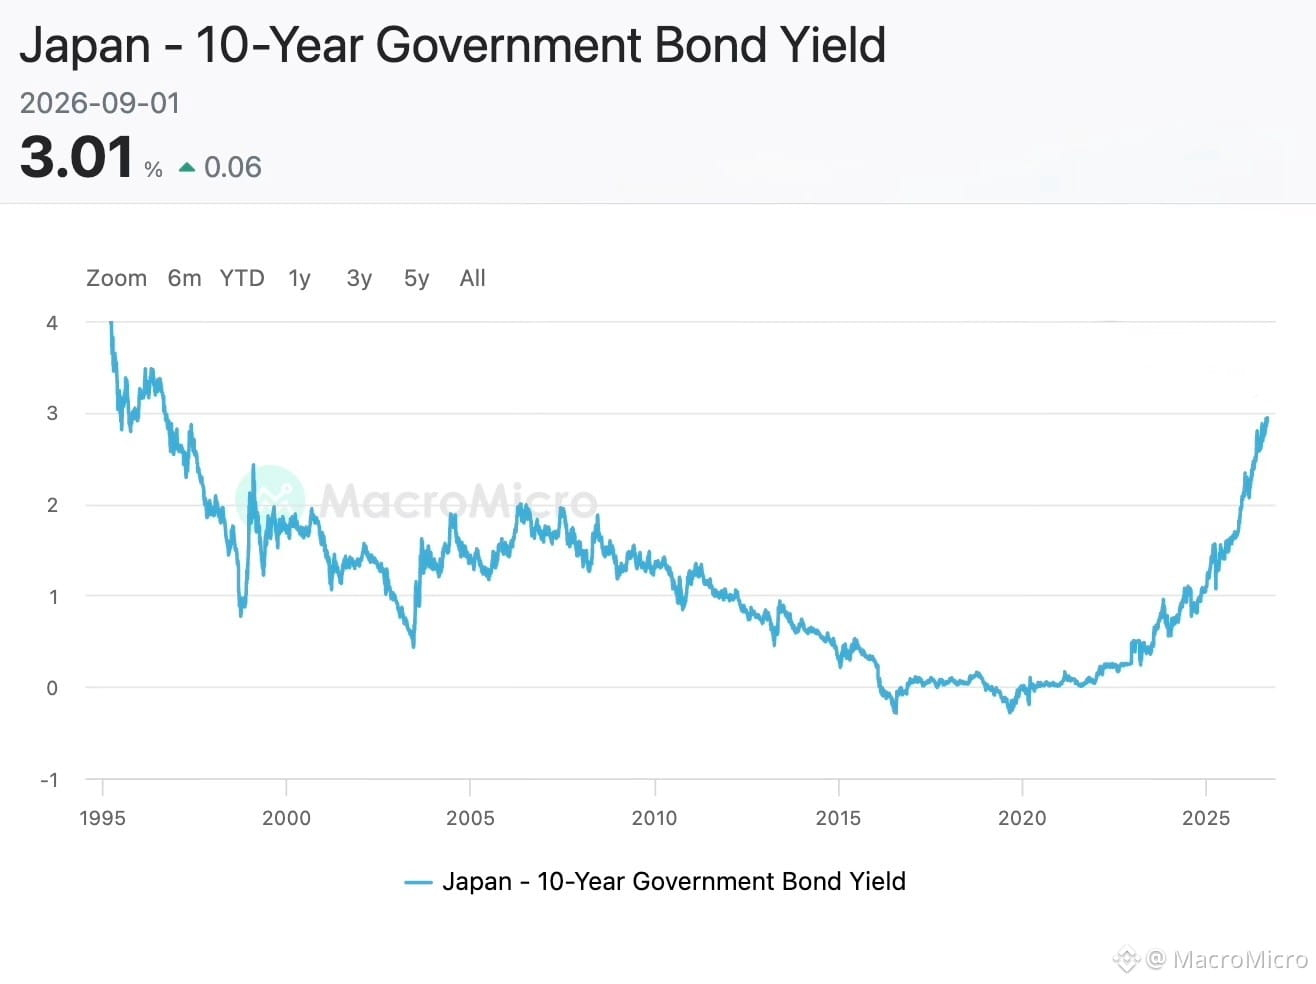
🔴 НОВОСТЬ: доходность 10-летних гособлигаций Японии выросла до 3,00%, максимума с сентября 1996 года.
$EWJ
🔴 НОВОСТЬ: доходность 10-летних гособлигаций Японии выросла до 3,00%, максимума с сентября 1996 года.
$EWJ
$EWJ
1
717
·
--
🔴 65 месяцев выше целевого уровня: инфляция доминирует в речи Джексона Хоула Уорша
«Предпочтительный ФРС показатель инфляции — 12-месячное изменение индекса цен PCE — составляет 3,7 процента, а шестимесячное изменение — 4,1 процента».
«С точки зрения соблюдения части нашего мандата, связанной с ценовой стабильностью, цифры вызывают больше беспокойства».
«Поэтому прямо сейчас основное внимание ФРС должно быть направлено на цены».
«И хотя показатели PCE и CPI за это лето оказались лучше ожиданий, они не говорят мне о том, что лежащие в основе тенденции существенно улучшились».
«За последние 12 месяцев 54 процента товаров и услуг в корзине PCE демонстрировали рост цен выше 3 процентов. Это заметно ниже постпандемийных пиков примерно в 77 процентов, но при этом существенно выше уровня 32 процента за два десятилетия, предшествовавших пандемии».
«Ответственность за 65 месяцев устойчивой, повышенной инфляции лежит прямо на центральном банке. И именно там она должна быть».
«Ценовая стабильность сама по себе не обеспечивается автоматически, и инфляция не обязательно возвращается к среднему».
«Мы должны быть уверены, что лежащая в основе инфляция движется к нашей цели — ясно и с достаточной скоростью. Иначе нам предстоит еще работа».
«Но инфляция оставалась слишком высокой».
«Сопоставимые показатели индекса потребительских цен (CPI) также остаются повышенными, как и базовые показатели инфляции PCE и CPI».
«Ни один из этих показателей не является идеальным, но все они рассказывают одну и ту же историю: инфляция идет выше нашего целевого уровня 2 процента».
«За недавним ростом цен на основные сырьевые товары тоже стоит внимательно следить».
«Определенные секторы — например, жилье и сельское хозяйство — испытывают напряжение. Но в целом я бы с трудом мог описать широкие финансовые условия как ограничительные».
«Задача ФРС — следить за тем, чтобы инфляционные ожидания не стали “расякоренными”».
«И имеет значение также то, впитались ли данные об инфляции за последние пять с лишним лет в ожидания».
$SHY.ETF
🔴 65 месяцев выше целевого уровня: инфляция доминирует в речи Джексона Хоула Уорша
«Предпочтительный ФРС показатель инфляции — 12-месячное изменение индекса цен PCE — составляет 3,7 процента, а шестимесячное изменение — 4,1 процента».
«С точки зрения соблюдения части нашего мандата, связанной с ценовой стабильностью, цифры вызывают больше беспокойства».
«Поэтому прямо сейчас основное внимание ФРС должно быть направлено на цены».
«И хотя показатели PCE и CPI за это лето оказались лучше ожиданий, они не говорят мне о том, что лежащие в основе тенденции существенно улучшились».
«За последние 12 месяцев 54 процента товаров и услуг в корзине PCE демонстрировали рост цен выше 3 процентов. Это заметно ниже постпандемийных пиков примерно в 77 процентов, но при этом существенно выше уровня 32 процента за два десятилетия, предшествовавших пандемии».
«Ответственность за 65 месяцев устойчивой, повышенной инфляции лежит прямо на центральном банке. И именно там она должна быть».
«Ценовая стабильность сама по себе не обеспечивается автоматически, и инфляция не обязательно возвращается к среднему».
«Мы должны быть уверены, что лежащая в основе инфляция движется к нашей цели — ясно и с достаточной скоростью. Иначе нам предстоит еще работа».
«Но инфляция оставалась слишком высокой».
«Сопоставимые показатели индекса потребительских цен (CPI) также остаются повышенными, как и базовые показатели инфляции PCE и CPI».
«Ни один из этих показателей не является идеальным, но все они рассказывают одну и ту же историю: инфляция идет выше нашего целевого уровня 2 процента».
«За недавним ростом цен на основные сырьевые товары тоже стоит внимательно следить».
«Определенные секторы — например, жилье и сельское хозяйство — испытывают напряжение. Но в целом я бы с трудом мог описать широкие финансовые условия как ограничительные».
«Задача ФРС — следить за тем, чтобы инфляционные ожидания не стали “расякоренными”».
«И имеет значение также то, впитались ли данные об инфляции за последние пять с лишним лет в ожидания».
$SHY.ETF
«Предпочтительный ФРС показатель инфляции — 12-месячное изменение индекса цен PCE — составляет 3,7 процента, а шестимесячное изменение — 4,1 процента».
«С точки зрения соблюдения части нашего мандата, связанной с ценовой стабильностью, цифры вызывают больше беспокойства».
«Поэтому прямо сейчас основное внимание ФРС должно быть направлено на цены».
«И хотя показатели PCE и CPI за это лето оказались лучше ожиданий, они не говорят мне о том, что лежащие в основе тенденции существенно улучшились».
«За последние 12 месяцев 54 процента товаров и услуг в корзине PCE демонстрировали рост цен выше 3 процентов. Это заметно ниже постпандемийных пиков примерно в 77 процентов, но при этом существенно выше уровня 32 процента за два десятилетия, предшествовавших пандемии».
«Ответственность за 65 месяцев устойчивой, повышенной инфляции лежит прямо на центральном банке. И именно там она должна быть».
«Ценовая стабильность сама по себе не обеспечивается автоматически, и инфляция не обязательно возвращается к среднему».
«Мы должны быть уверены, что лежащая в основе инфляция движется к нашей цели — ясно и с достаточной скоростью. Иначе нам предстоит еще работа».
«Но инфляция оставалась слишком высокой».
«Сопоставимые показатели индекса потребительских цен (CPI) также остаются повышенными, как и базовые показатели инфляции PCE и CPI».
«Ни один из этих показателей не является идеальным, но все они рассказывают одну и ту же историю: инфляция идет выше нашего целевого уровня 2 процента».
«За недавним ростом цен на основные сырьевые товары тоже стоит внимательно следить».
«Определенные секторы — например, жилье и сельское хозяйство — испытывают напряжение. Но в целом я бы с трудом мог описать широкие финансовые условия как ограничительные».
«Задача ФРС — следить за тем, чтобы инфляционные ожидания не стали “расякоренными”».
«И имеет значение также то, впитались ли данные об инфляции за последние пять с лишним лет в ожидания».
$SHY.ETF
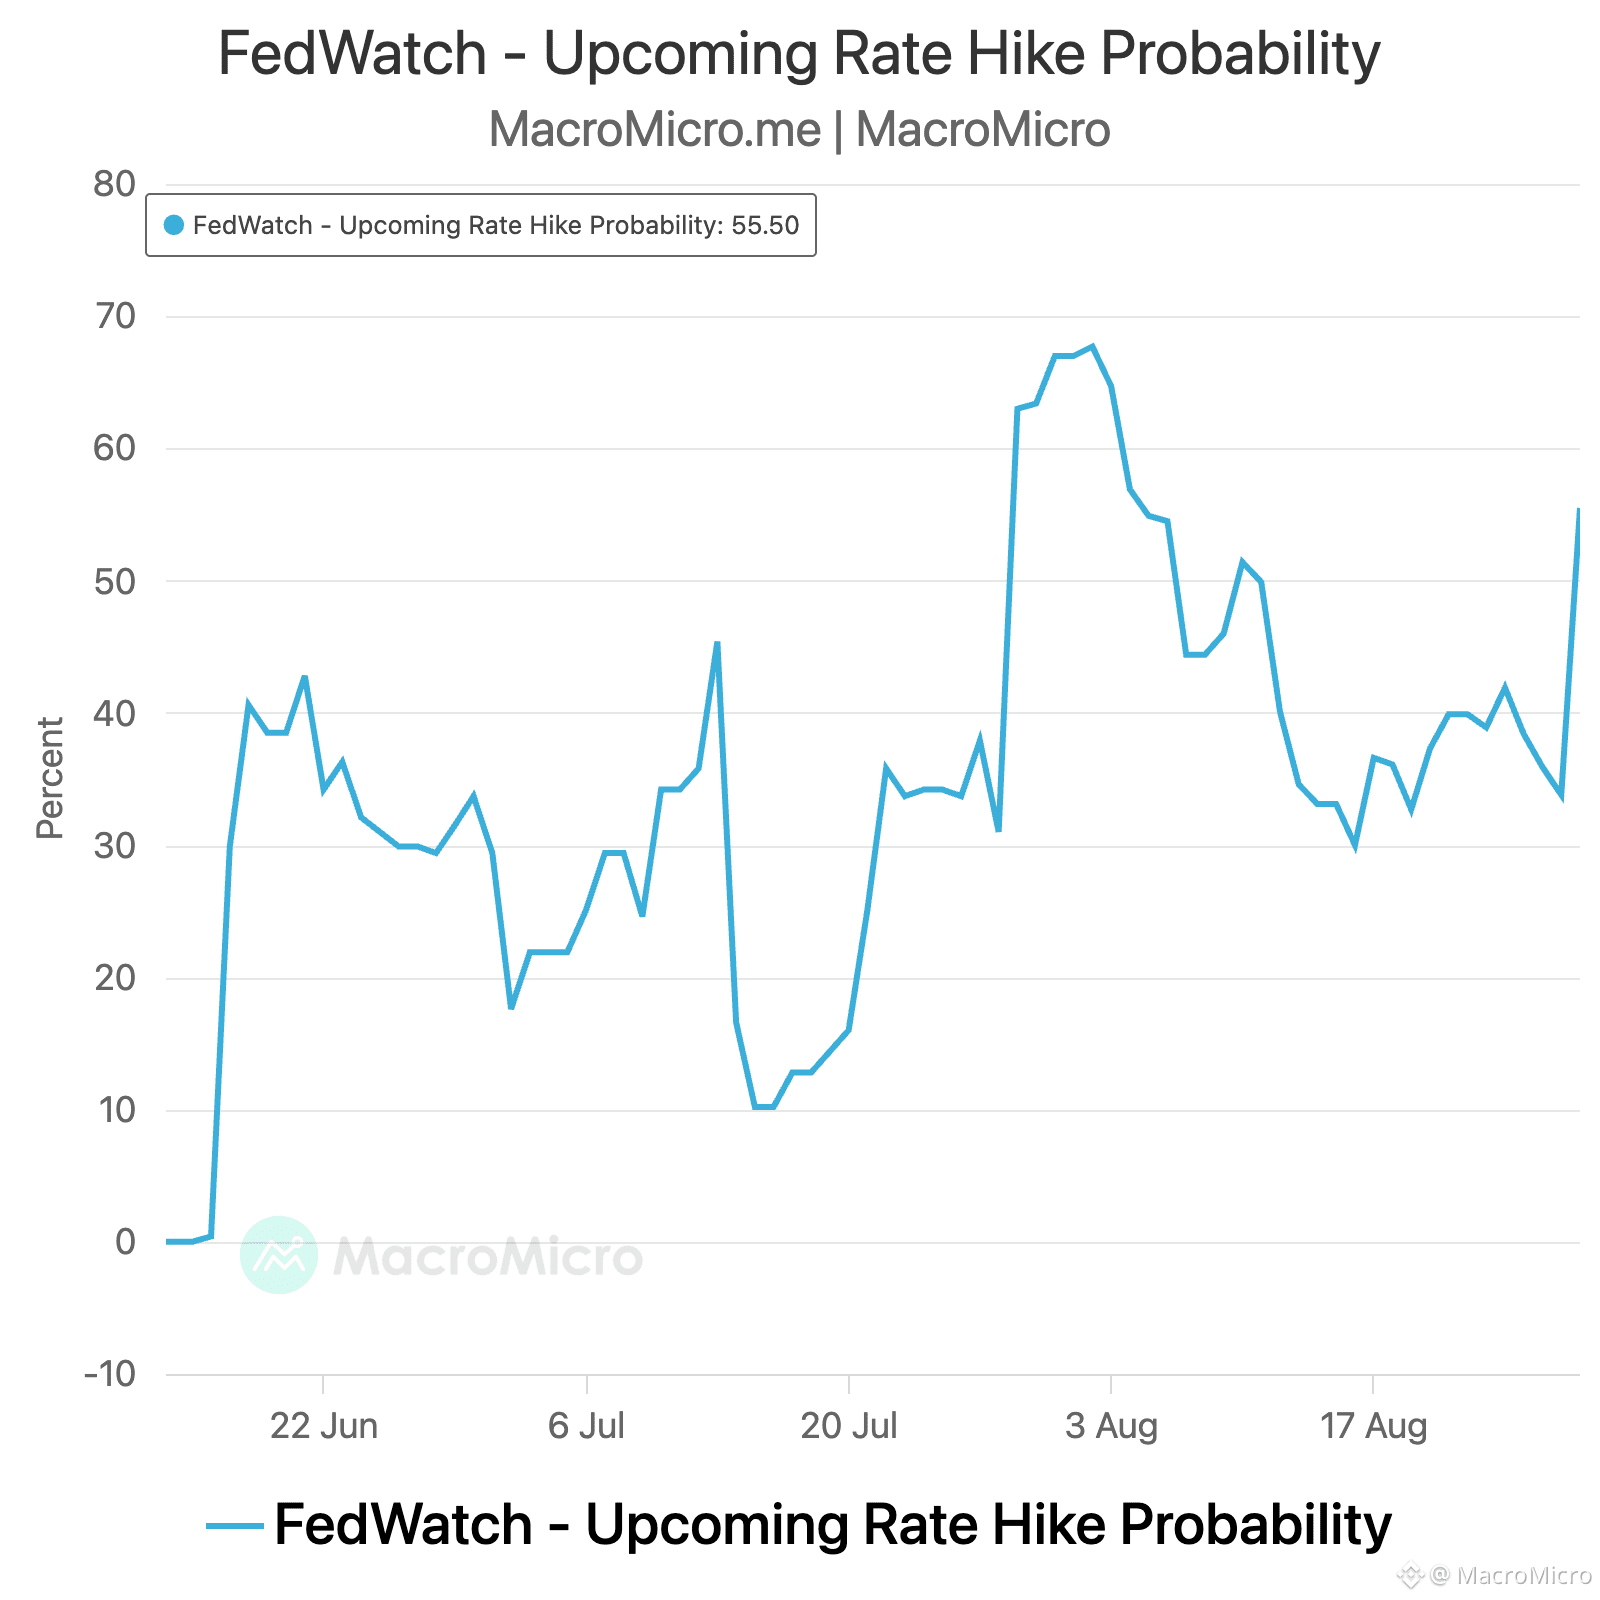
SHYETF+0,04%
1
493
·
--
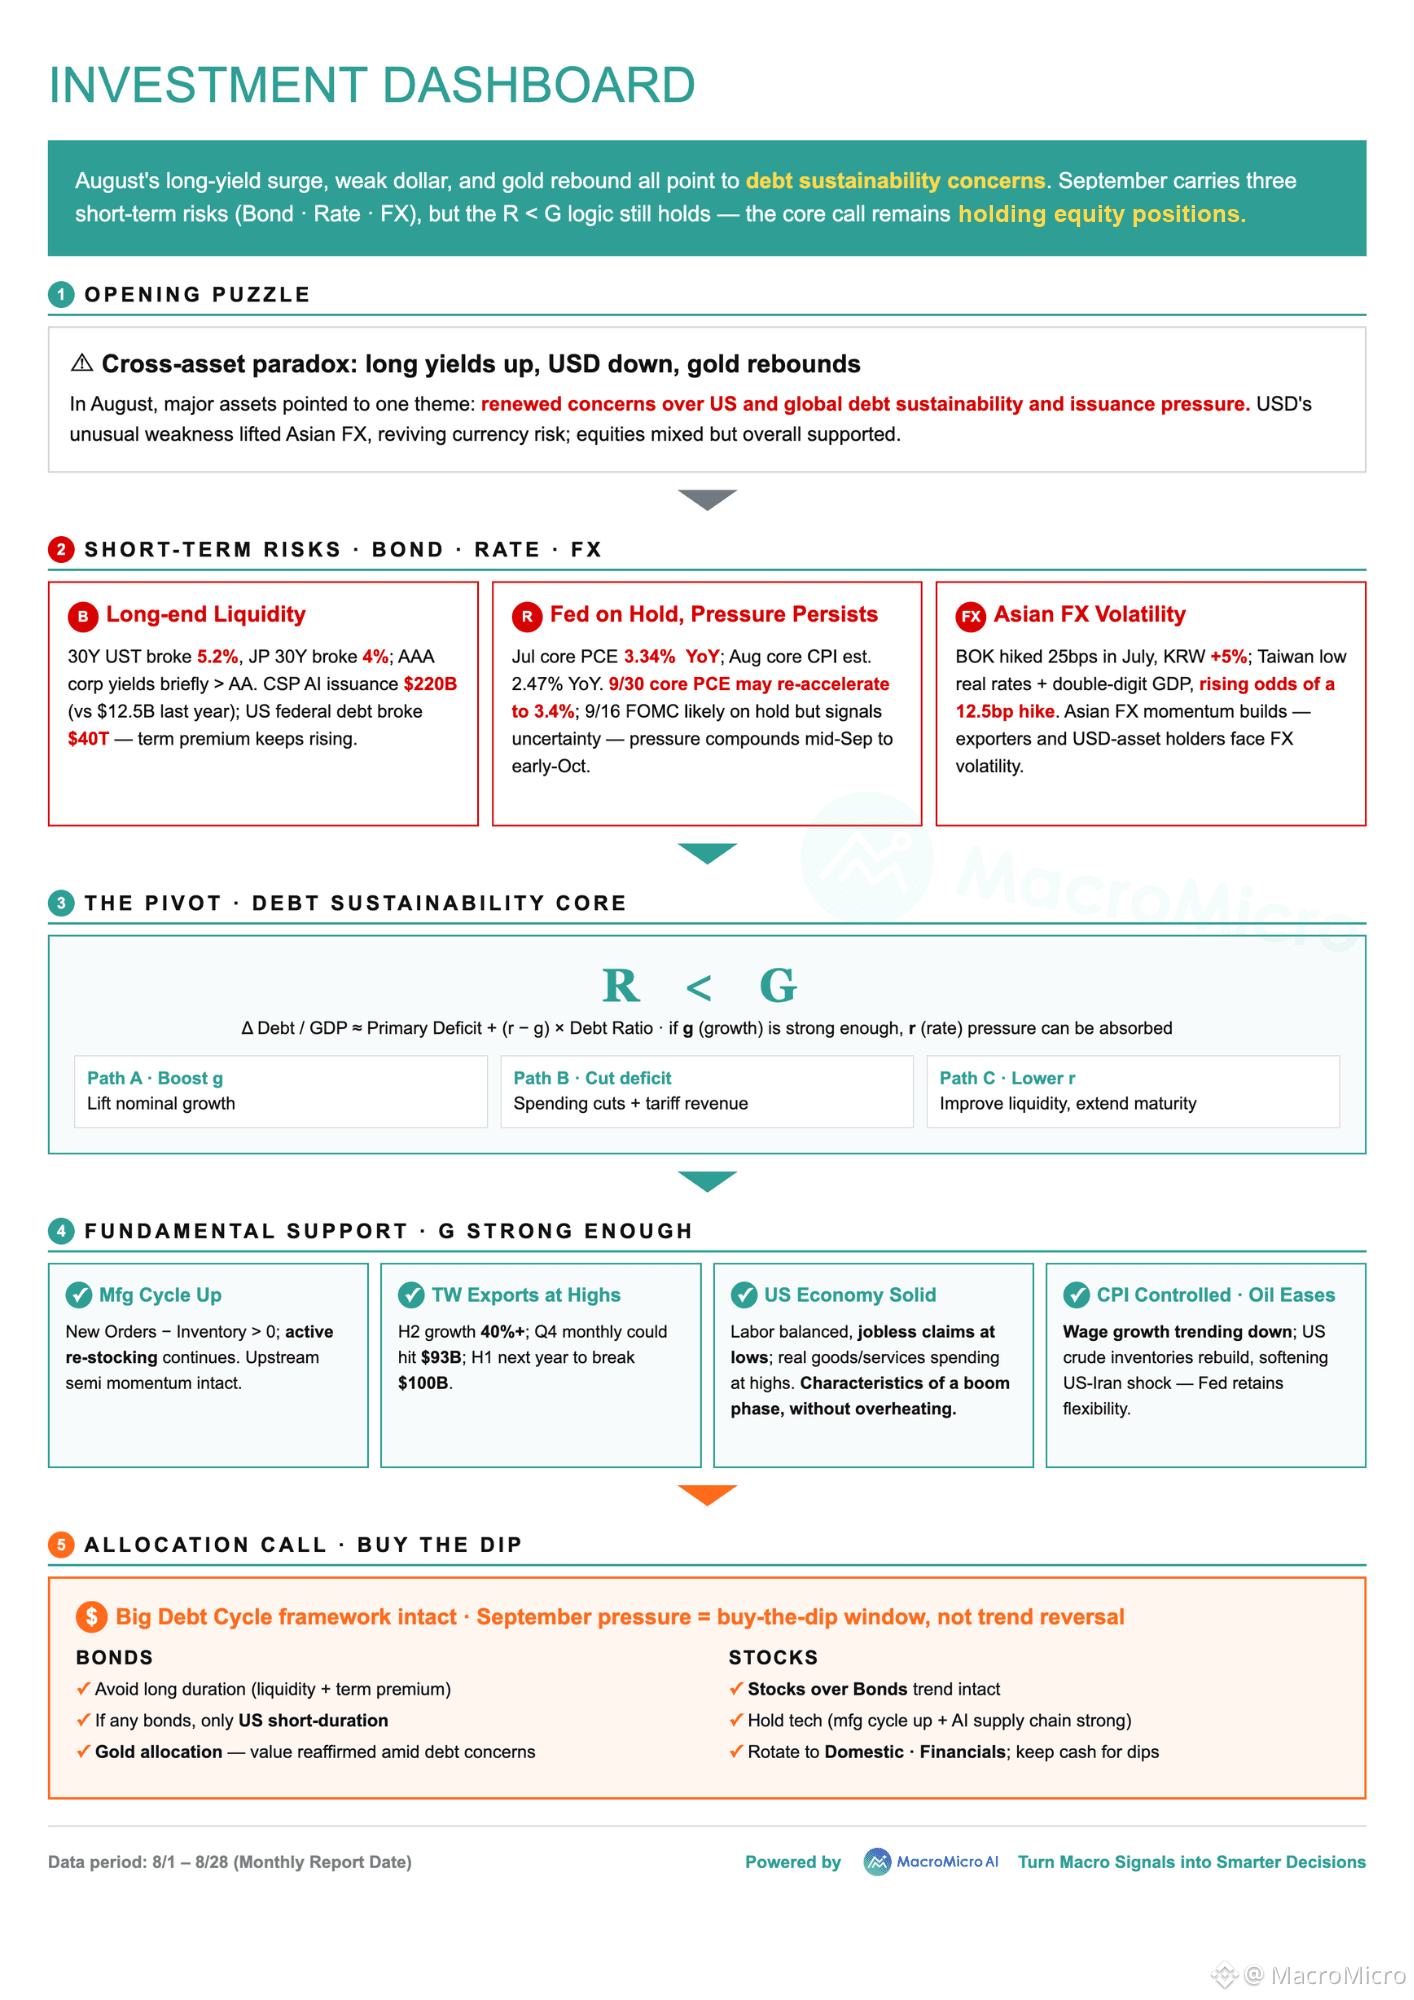
📊 Новая инвестиционная панель уже вышла!
Не стесняйтесь сохранить ее, поделиться — это тот случай, когда она должна быть под рукой.
Активы августа двигались в одном направлении: доходности по долгим бумагам резко выросли, доллар просел, а золото отскочило — три отдельных сигнала, одна общая тема: опасения по поводу устойчивости долга снова в центре внимания.
Переходя к сентябрю, главный вопрос не в том, ослабнет ли это давление. В том, хватит ли силы роста (G), чтобы обогнать его.
Мы разложили это на 3 темы — полный обзор в панели ниже.
👋🏻Можете поделиться или сделать репост. Подпишитесь на MacroMicro, чтобы быть на шаг впереди рыночных рисков перед следующим движением: https://mmgo.me/y6cugk
📊 Новая инвестиционная панель уже вышла!
Не стесняйтесь сохранить ее, поделиться — это тот случай, когда она должна быть под рукой.
Активы августа двигались в одном направлении: доходности по долгим бумагам резко выросли, доллар просел, а золото отскочило — три отдельных сигнала, одна общая тема: опасения по поводу устойчивости долга снова в центре внимания.
Переходя к сентябрю, главный вопрос не в том, ослабнет ли это давление. В том, хватит ли силы роста (G), чтобы обогнать его.
Мы разложили это на 3 темы — полный обзор в панели ниже.
👋🏻Можете поделиться или сделать репост. Подпишитесь на MacroMicro, чтобы быть на шаг впереди рыночных рисков перед следующим движением: https://mmgo.me/y6cugk
Не стесняйтесь сохранить ее, поделиться — это тот случай, когда она должна быть под рукой.
Активы августа двигались в одном направлении: доходности по долгим бумагам резко выросли, доллар просел, а золото отскочило — три отдельных сигнала, одна общая тема: опасения по поводу устойчивости долга снова в центре внимания.
Переходя к сентябрю, главный вопрос не в том, ослабнет ли это давление. В том, хватит ли силы роста (G), чтобы обогнать его.
Мы разложили это на 3 темы — полный обзор в панели ниже.
👋🏻Можете поделиться или сделать репост. Подпишитесь на MacroMicro, чтобы быть на шаг впереди рыночных рисков перед следующим движением: https://mmgo.me/y6cugk
623
·
--
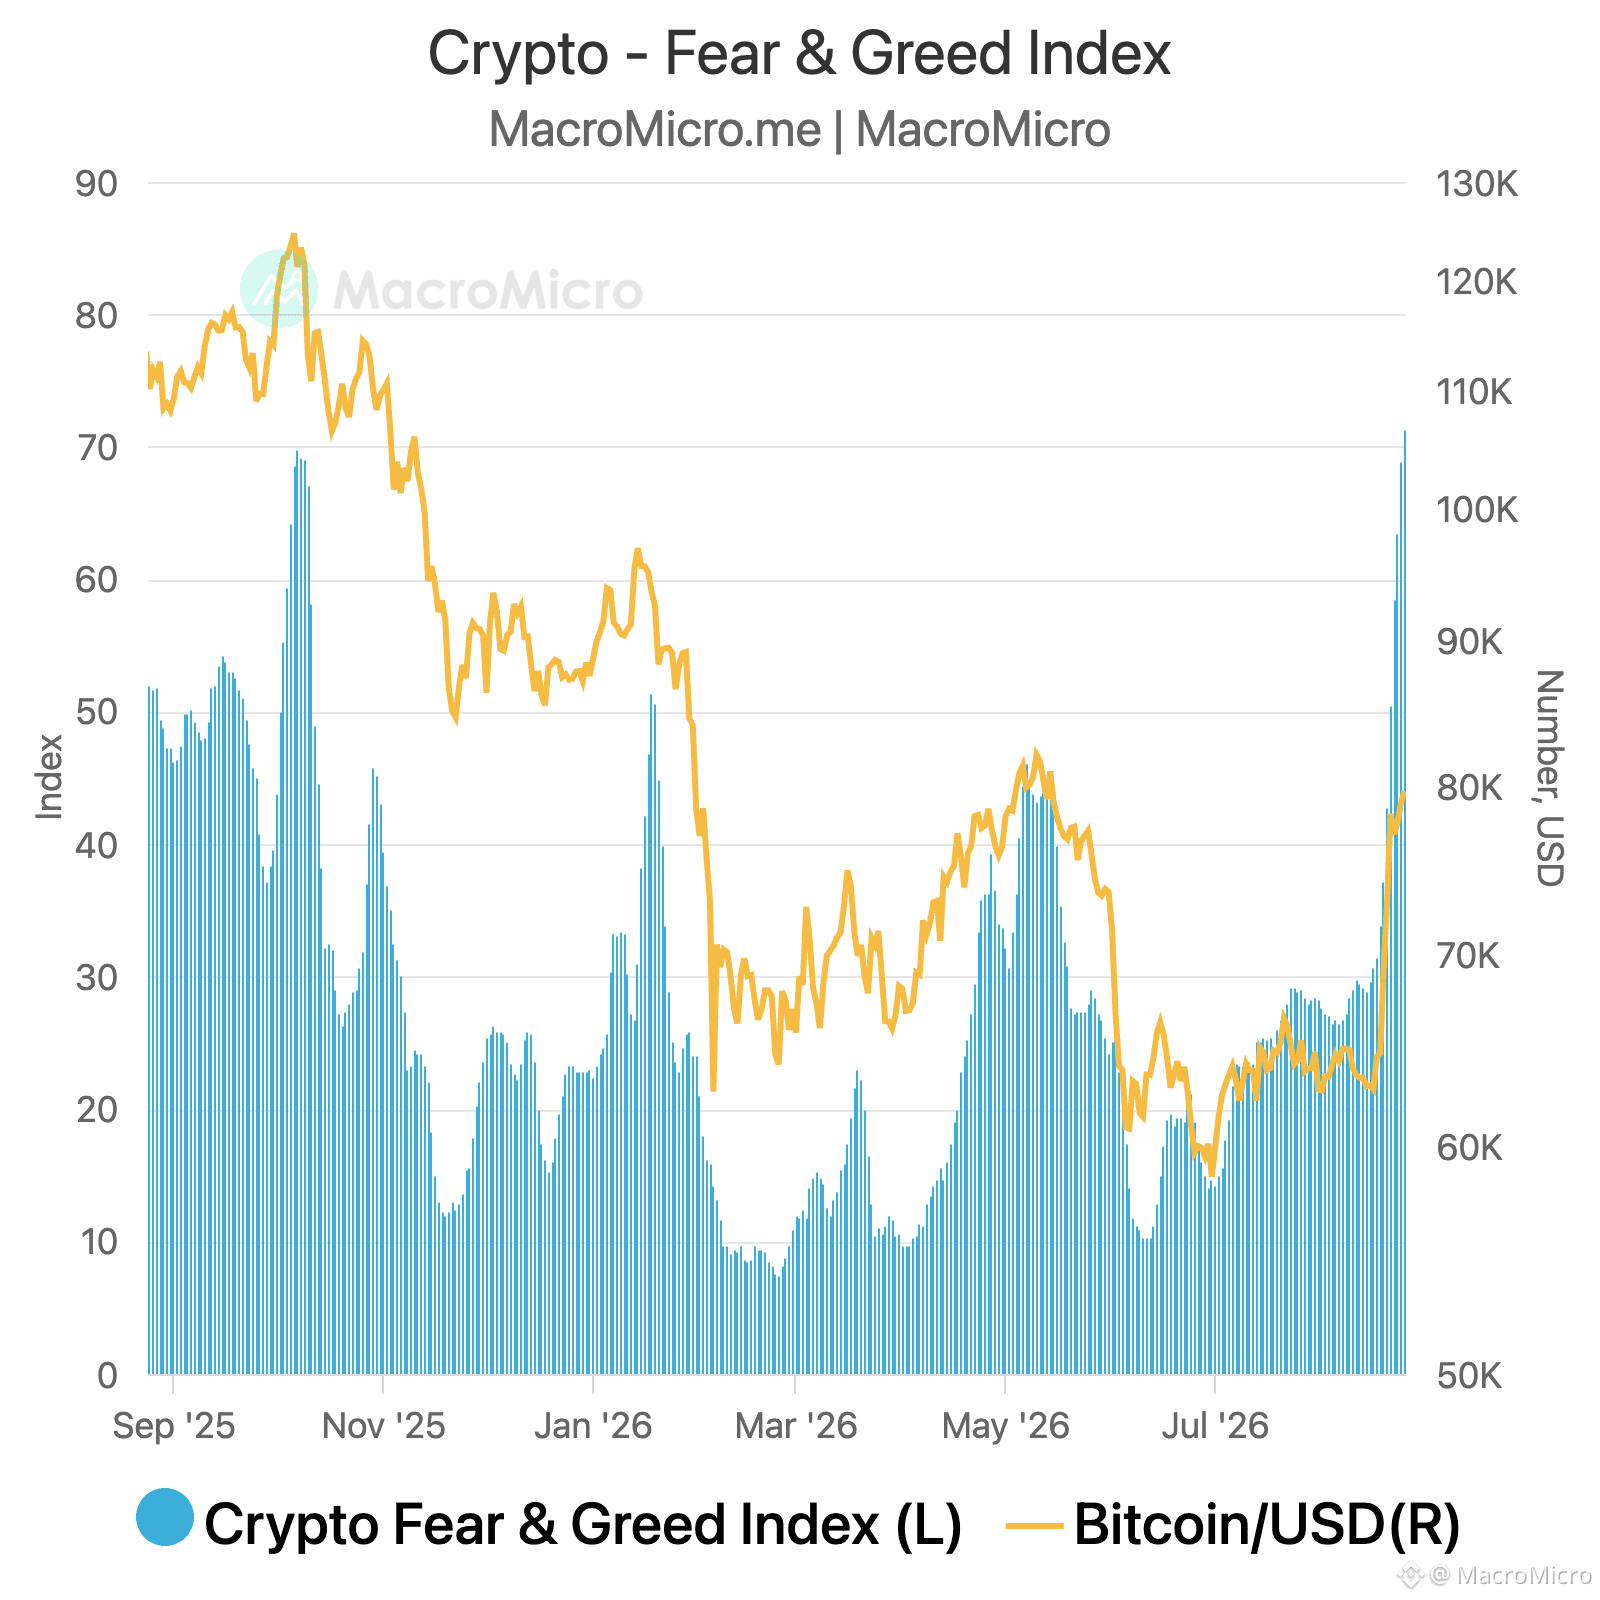
📈 Биткоин впервые с мая 2026 года достиг $80 000. Золото делает то же самое.
ФРС прекратила добавлять покупки казначейских векселей, а Казначейство расширяет возможности выкупа в долгосрочном сегменте. Вместе эти шаги снижают давление на рынки краткосрочного фондирования — те же репо-каналы, которые стоят за TGCR, BGCR и SOFR.
Показатели по занятости вне сельского хозяйства и CPI уже убрали с повестки любые повышение в ближайшей перспективе. Рынки закладывают это улучшение уже сейчас, до того как ожидаемая ясность из обсуждений предстоящих сентябрьских заседаний FOMC и встреч в Джексон-Хоул.
$BTC
{spot}(BTCUSDT)
📈 Биткоин впервые с мая 2026 года достиг $80 000. Золото делает то же самое.
ФРС прекратила добавлять покупки казначейских векселей, а Казначейство расширяет возможности выкупа в долгосрочном сегменте. Вместе эти шаги снижают давление на рынки краткосрочного фондирования — те же репо-каналы, которые стоят за TGCR, BGCR и SOFR.
Показатели по занятости вне сельского хозяйства и CPI уже убрали с повестки любые повышение в ближайшей перспективе. Рынки закладывают это улучшение уже сейчас, до того как ожидаемая ясность из обсуждений предстоящих сентябрьских заседаний FOMC и встреч в Джексон-Хоул.
$BTC
ФРС прекратила добавлять покупки казначейских векселей, а Казначейство расширяет возможности выкупа в долгосрочном сегменте. Вместе эти шаги снижают давление на рынки краткосрочного фондирования — те же репо-каналы, которые стоят за TGCR, BGCR и SOFR.
Показатели по занятости вне сельского хозяйства и CPI уже убрали с повестки любые повышение в ближайшей перспективе. Рынки закладывают это улучшение уже сейчас, до того как ожидаемая ясность из обсуждений предстоящих сентябрьских заседаний FOMC и встреч в Джексон-Хоул.
$BTC
2
16
19.5k
·
--
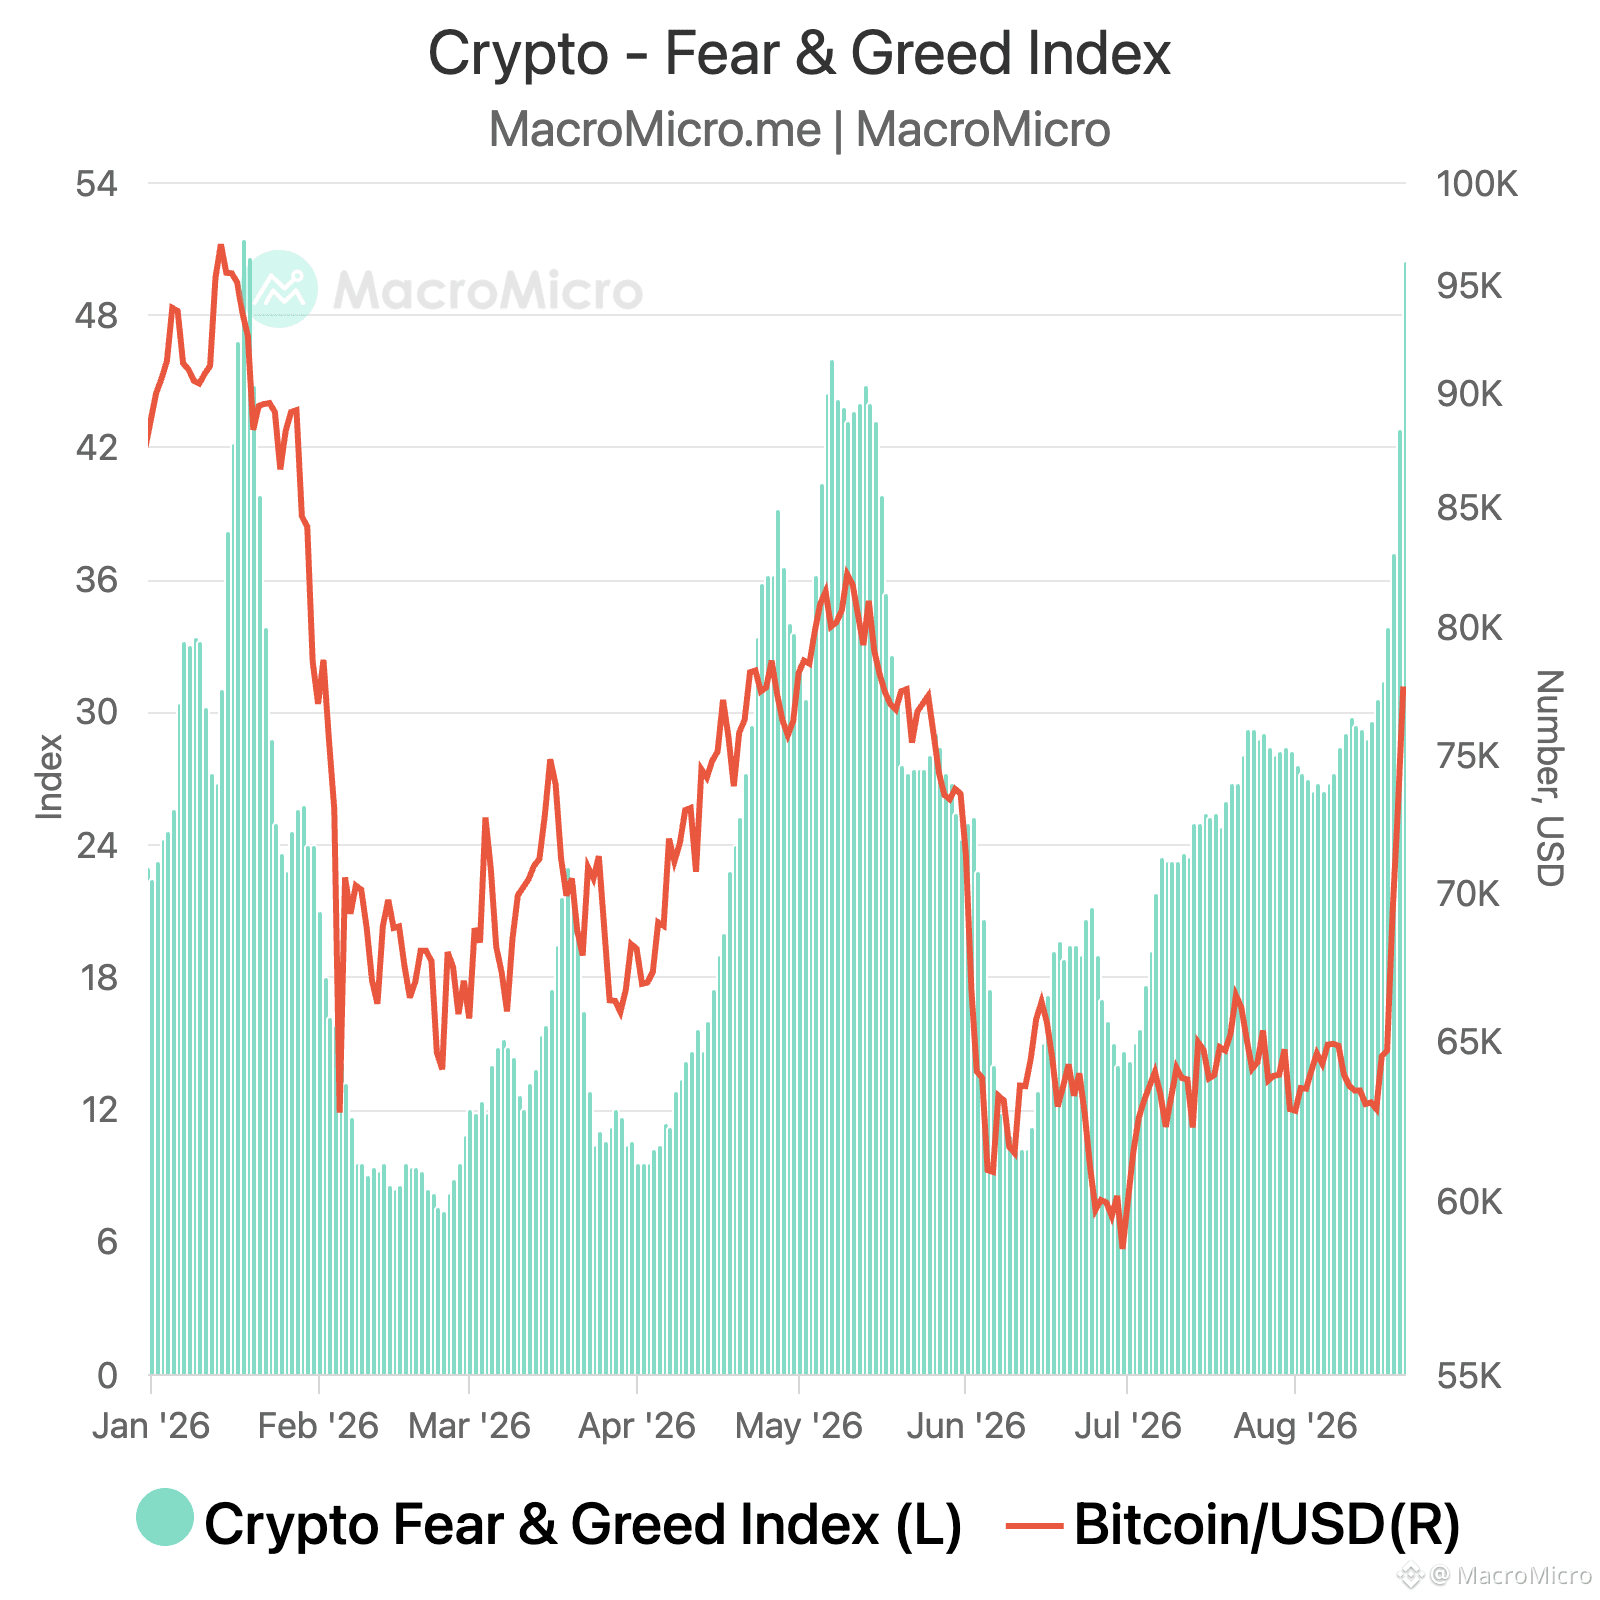
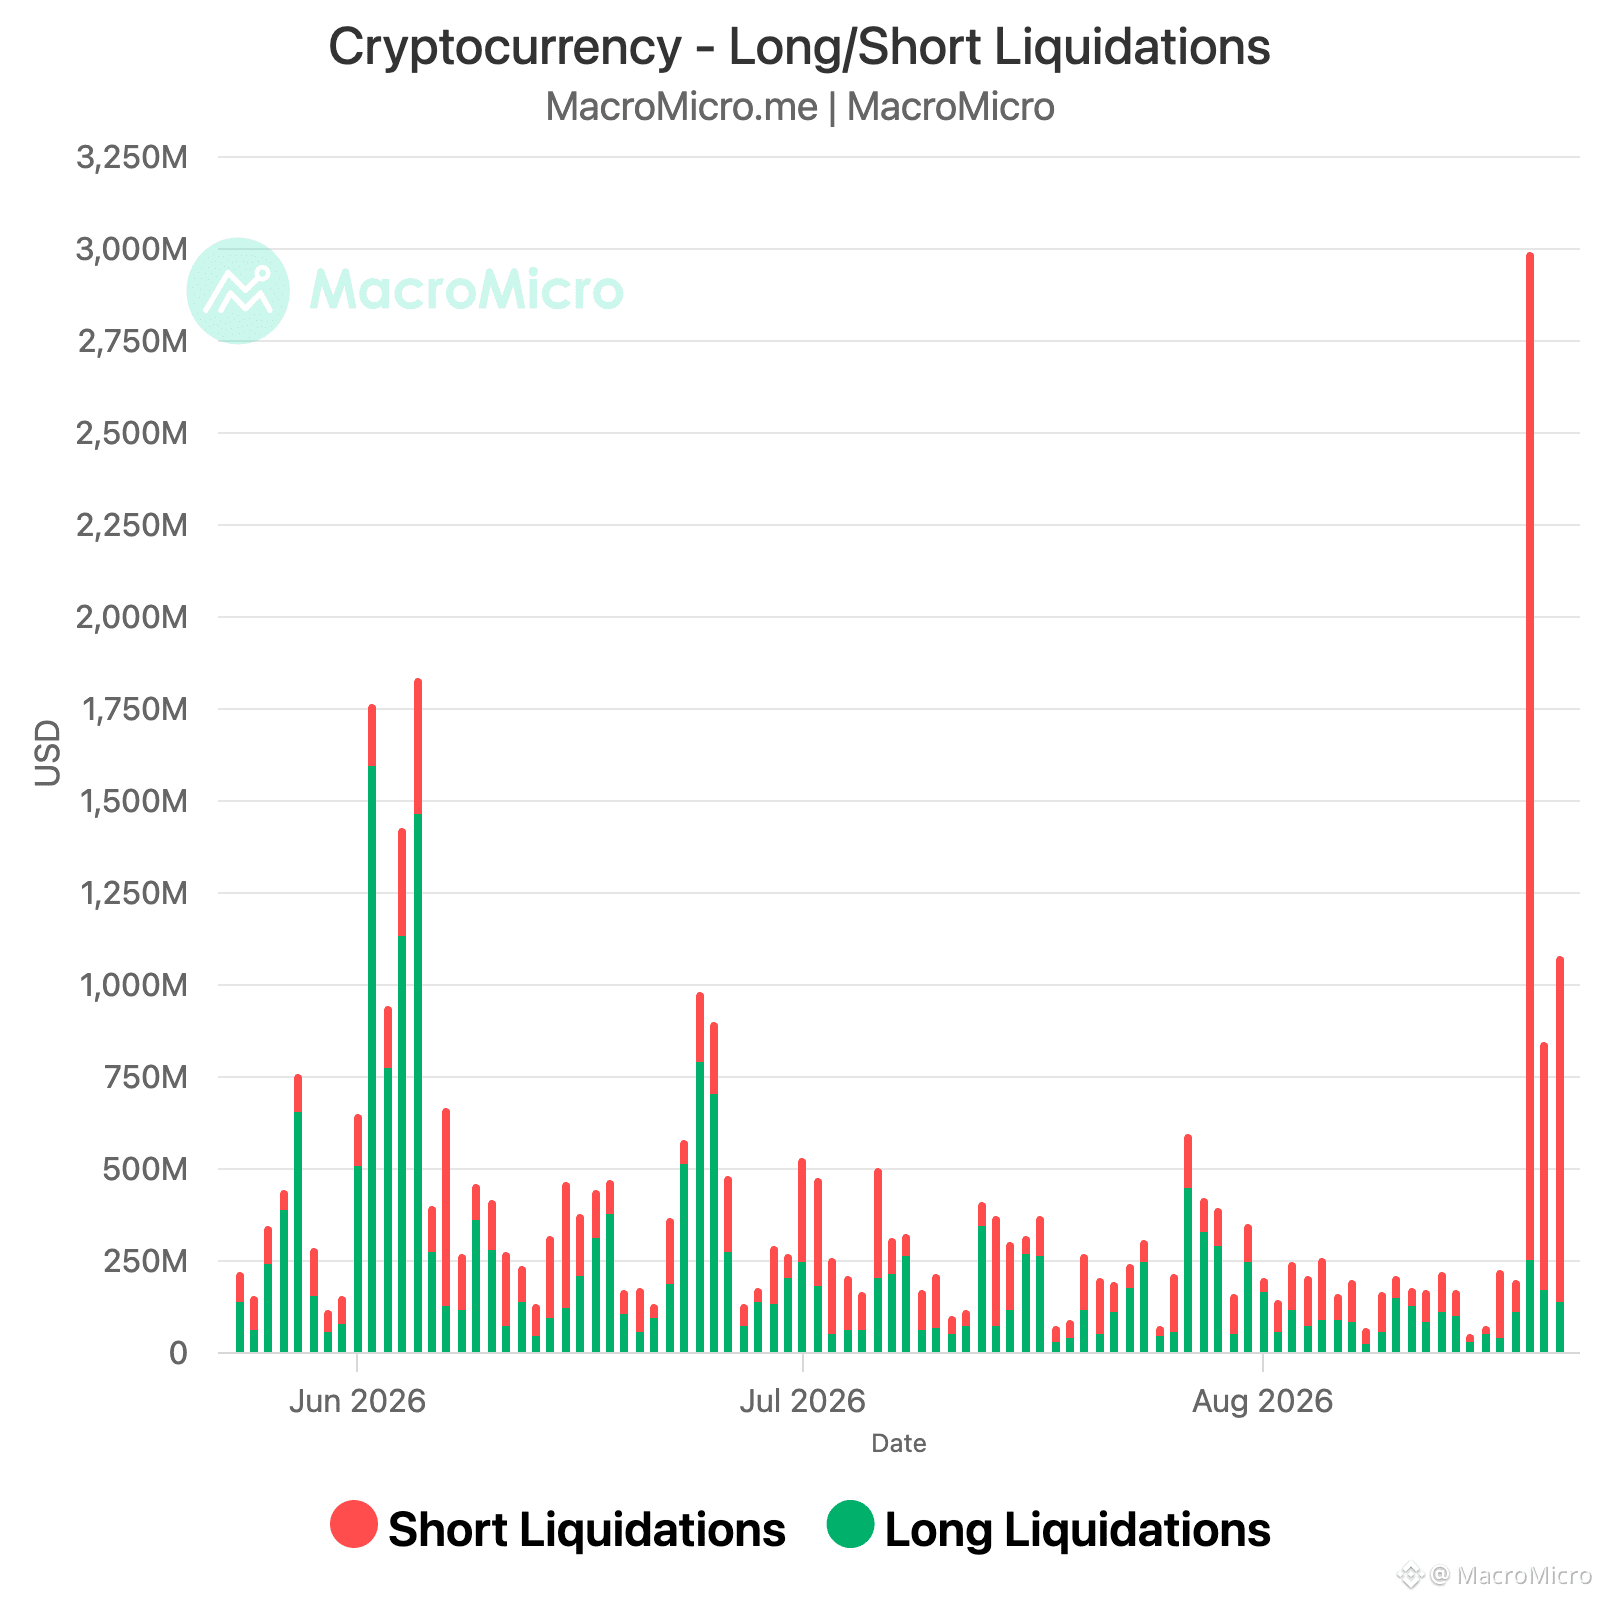
🚨 Биткоин выше $78 000, рост более чем на 30% за четыре дня. Рыночная капитализация криптовалют добавила $450 миллиардов с понедельника.
На рынке криптовалют за последние 24 часа ликвидировано позиций на сумму $1,24 млрд!
$BTC
{spot}(BTCUSDT)
🚨 Биткоин выше $78 000, рост более чем на 30% за четыре дня. Рыночная капитализация криптовалют добавила $450 миллиардов с понедельника.
На рынке криптовалют за последние 24 часа ликвидировано позиций на сумму $1,24 млрд!
$BTC
На рынке криптовалют за последние 24 часа ликвидировано позиций на сумму $1,24 млрд!
$BTC
3
5.5k
·
--
Проверено
🇰🇷Сейчас в эфире! Макромонитор по Корее — бычий рынок подкреплён фундаментальными факторами?
Сегодня — доказательство: KOSPI отскочил обратно на +5,9% до 6 852,58, запустив покупательский сайдкар — 49-й в этом году. Samsung +9%, SK Hynix +12%. Отскок поддержали объявление о выкупе акций на $29 млрд от SK Hynix и снижение доходностей гособлигаций США.
Корея только что развернулась обратно — фундаментальные факторы ещё не догнали:
Ралли на кредитном плече → Резкая коррекция → Возврат в бычью зону.
Почему это важно: Samsung + SK Hynix обеспечивают большую часть мировой HBM/DRAM — чипов памяти, лежащих в основе запуска ИИ. Экспортные данные Кореи опережают такие компании, как Micron, и более широкий цикл по памяти.
Пять графиков по фундаментальным показателям Кореи + циклу памяти:
1. Восстановление реально? Индикаторы делового цикла
2. Сохраняется ли импульс экспорта? Общий объём экспорта за первые 20 дней
3. Индикатор цикла памяти? Индекс экспортных цен — Память (YoY)
4. Реальный спрос или просто повышение цен? Инвентарные запасы к отгрузкам по полупроводникам и компонентам
5. Есть ли за ралли ликвидность? — Инвесторские депозиты
👇Ссылки на графики — в комментариях
🇰🇷Сейчас в эфире! Макромонитор по Корее — бычий рынок подкреплён фундаментальными факторами?
Сегодня — доказательство: KOSPI отскочил обратно на +5,9% до 6 852,58, запустив покупательский сайдкар — 49-й в этом году. Samsung +9%, SK Hynix +12%. Отскок поддержали объявление о выкупе акций на $29 млрд от SK Hynix и снижение доходностей гособлигаций США.
Корея только что развернулась обратно — фундаментальные факторы ещё не догнали:
Ралли на кредитном плече → Резкая коррекция → Возврат в бычью зону.
Почему это важно: Samsung + SK Hynix обеспечивают большую часть мировой HBM/DRAM — чипов памяти, лежащих в основе запуска ИИ. Экспортные данные Кореи опережают такие компании, как Micron, и более широкий цикл по памяти.
Пять графиков по фундаментальным показателям Кореи + циклу памяти:
1. Восстановление реально? Индикаторы делового цикла
2. Сохраняется ли импульс экспорта? Общий объём экспорта за первые 20 дней
3. Индикатор цикла памяти? Индекс экспортных цен — Память (YoY)
4. Реальный спрос или просто повышение цен? Инвентарные запасы к отгрузкам по полупроводникам и компонентам
5. Есть ли за ралли ликвидность? — Инвесторские депозиты
👇Ссылки на графики — в комментариях
Сегодня — доказательство: KOSPI отскочил обратно на +5,9% до 6 852,58, запустив покупательский сайдкар — 49-й в этом году. Samsung +9%, SK Hynix +12%. Отскок поддержали объявление о выкупе акций на $29 млрд от SK Hynix и снижение доходностей гособлигаций США.
Корея только что развернулась обратно — фундаментальные факторы ещё не догнали:
Ралли на кредитном плече → Резкая коррекция → Возврат в бычью зону.
Почему это важно: Samsung + SK Hynix обеспечивают большую часть мировой HBM/DRAM — чипов памяти, лежащих в основе запуска ИИ. Экспортные данные Кореи опережают такие компании, как Micron, и более широкий цикл по памяти.
Пять графиков по фундаментальным показателям Кореи + циклу памяти:
1. Восстановление реально? Индикаторы делового цикла
2. Сохраняется ли импульс экспорта? Общий объём экспорта за первые 20 дней
3. Индикатор цикла памяти? Индекс экспортных цен — Память (YoY)
4. Реальный спрос или просто повышение цен? Инвентарные запасы к отгрузкам по полупроводникам и компонентам
5. Есть ли за ралли ликвидность? — Инвесторские депозиты
👇Ссылки на графики — в комментариях
1
1.2k
·
--
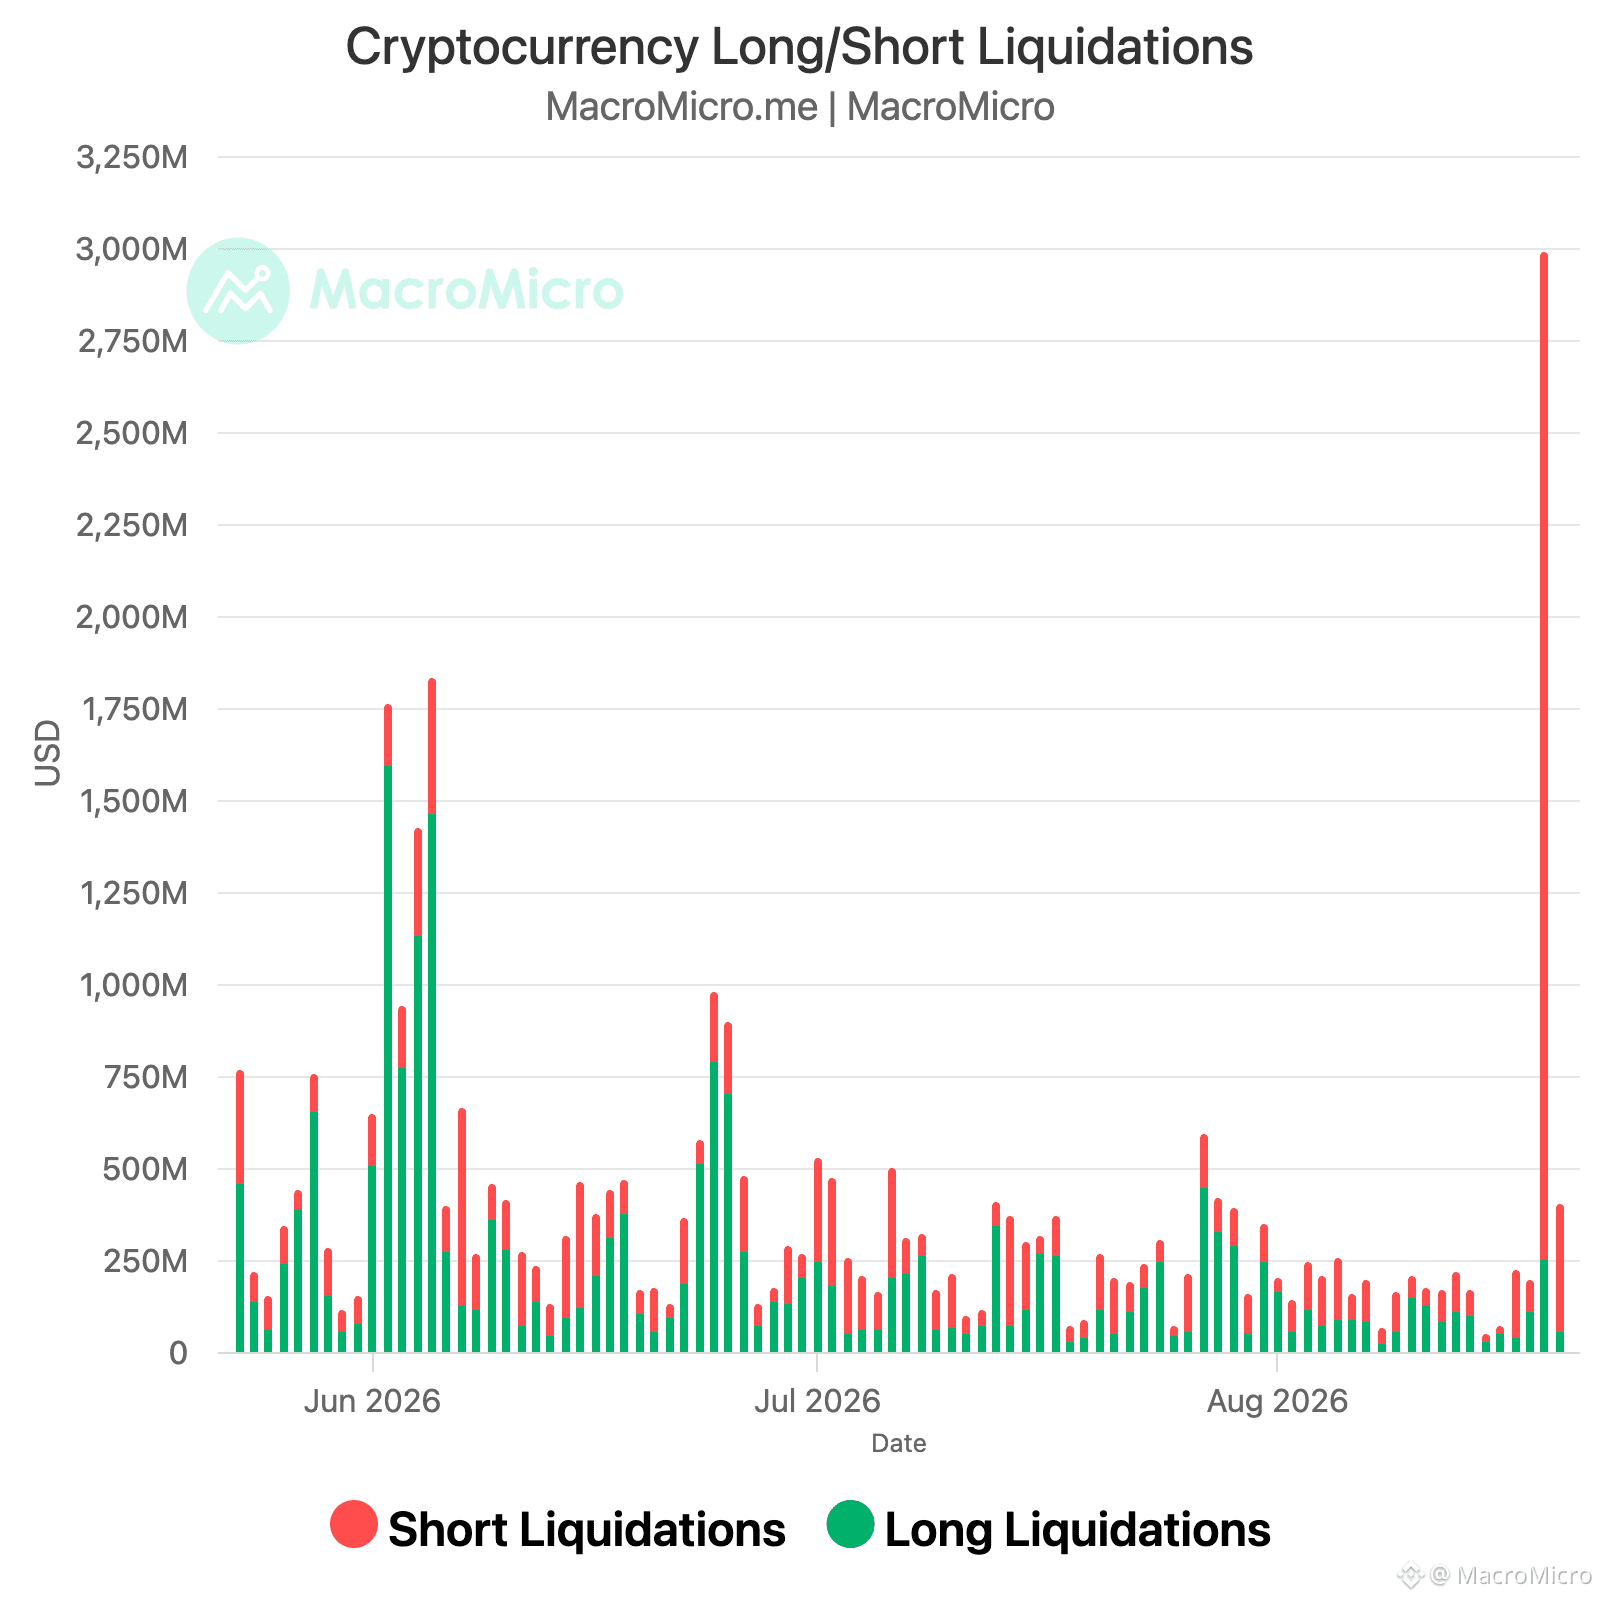
📈 Биткоин поднялся с $65 400 до $69 700 меньше чем за час: $746 млн шортов были ликвидированы в одной минутной свече, поскольку движение загнало в ловушку продавцов с кредитным плечом. Общие ликвидации по криптовалютам достигли $3 млрд за 24 часа.
Движение уходит корнями в рынок облигаций. Казначейство удвоило лимит долгосрочных выкупов со $2 млрд до $4 млрд за операцию, нацелившись на 10–30-летние долги в период с 9 сентября по 4 ноября. Объявление последовало на день после того, как доходность 30-летних бумаг достигла 5,337% — максимума с 2007 года. Доходность 10-летних снизилась на 6 б.п. до 4,647%, а 30-летних — на 9 б.п. до 5,196%.
Это не QE. ФРС не расширяла свой баланс. Казначейство выкупило собственный уже существующий долг, чтобы сгладить ликвидность на дальнем конце кривой — в объёмах, которые всё ещё малы по сравнению с рынком в $32 трлн. Но снижение долгосрочных доходностей в точности в тот момент, когда шорты с плечом были позиционированы против Биткоина, снизило ставку дисконтирования для риск-активов — и этого оказалось достаточно, чтобы запустить squeeze.
$BTC
{spot}(BTCUSDT)
📈 Биткоин поднялся с $65 400 до $69 700 меньше чем за час: $746 млн шортов были ликвидированы в одной минутной свече, поскольку движение загнало в ловушку продавцов с кредитным плечом. Общие ликвидации по криптовалютам достигли $3 млрд за 24 часа.
Движение уходит корнями в рынок облигаций. Казначейство удвоило лимит долгосрочных выкупов со $2 млрд до $4 млрд за операцию, нацелившись на 10–30-летние долги в период с 9 сентября по 4 ноября. Объявление последовало на день после того, как доходность 30-летних бумаг достигла 5,337% — максимума с 2007 года. Доходность 10-летних снизилась на 6 б.п. до 4,647%, а 30-летних — на 9 б.п. до 5,196%.
Это не QE. ФРС не расширяла свой баланс. Казначейство выкупило собственный уже существующий долг, чтобы сгладить ликвидность на дальнем конце кривой — в объёмах, которые всё ещё малы по сравнению с рынком в $32 трлн. Но снижение долгосрочных доходностей в точности в тот момент, когда шорты с плечом были позиционированы против Биткоина, снизило ставку дисконтирования для риск-активов — и этого оказалось достаточно, чтобы запустить squeeze.
$BTC
Движение уходит корнями в рынок облигаций. Казначейство удвоило лимит долгосрочных выкупов со $2 млрд до $4 млрд за операцию, нацелившись на 10–30-летние долги в период с 9 сентября по 4 ноября. Объявление последовало на день после того, как доходность 30-летних бумаг достигла 5,337% — максимума с 2007 года. Доходность 10-летних снизилась на 6 б.п. до 4,647%, а 30-летних — на 9 б.п. до 5,196%.
Это не QE. ФРС не расширяла свой баланс. Казначейство выкупило собственный уже существующий долг, чтобы сгладить ликвидность на дальнем конце кривой — в объёмах, которые всё ещё малы по сравнению с рынком в $32 трлн. Но снижение долгосрочных доходностей в точности в тот момент, когда шорты с плечом были позиционированы против Биткоина, снизило ставку дисконтирования для риск-активов — и этого оказалось достаточно, чтобы запустить squeeze.
$BTC
8
11
26.7k
·
--
Проверено
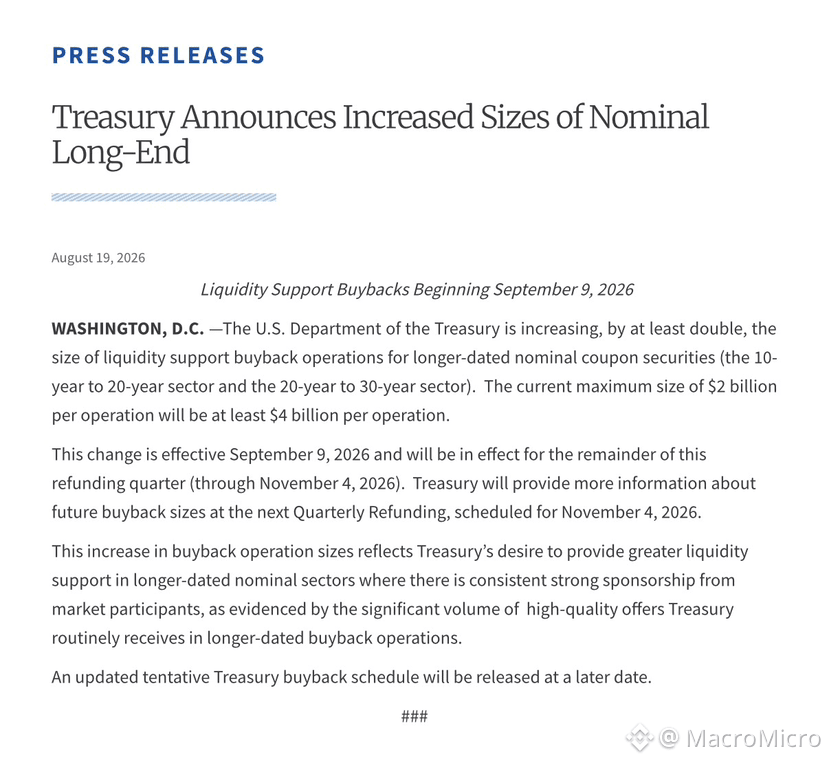
🔴BREAKING: Казначейство США увеличивает размер операций по поддержке ликвидности через выкуп более долгосрочных номинальных купонных ценных бумаг.
Казначейство удваивает объем выкупов для ценных бумаг со сроком 10–30 лет — до не менее $4 млрд за операцию.
Сроки: новые лимиты действуют с 9 сентября по 4 ноября 2026 года.
Цель: изменения направлены на повышение рыночной ликвидности в этих секторах с более длительными сроками.
🔴BREAKING: Казначейство США увеличивает размер операций по поддержке ликвидности через выкуп более долгосрочных номинальных купонных ценных бумаг.
Казначейство удваивает объем выкупов для ценных бумаг со сроком 10–30 лет — до не менее $4 млрд за операцию.
Сроки: новые лимиты действуют с 9 сентября по 4 ноября 2026 года.
Цель: изменения направлены на повышение рыночной ликвидности в этих секторах с более длительными сроками.
Казначейство удваивает объем выкупов для ценных бумаг со сроком 10–30 лет — до не менее $4 млрд за операцию.
Сроки: новые лимиты действуют с 9 сентября по 4 ноября 2026 года.
Цель: изменения направлены на повышение рыночной ликвидности в этих секторах с более длительными сроками.
901
·
--
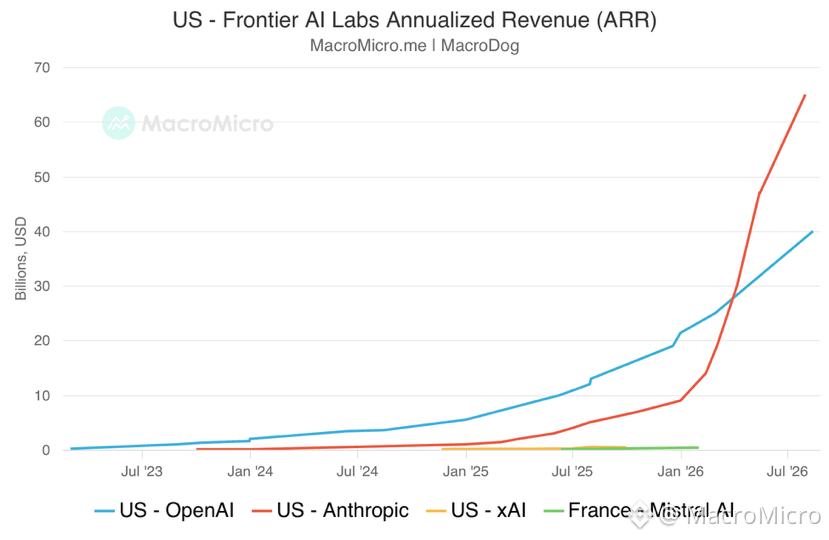
Годовой показатель выручки Anthropic по ускоренному темпу превысил $65 млрд к концу июля — по сравнению всего лишь примерно с $9 млрд на конец года.
Но динамика замедлилась: рост составил примерно $18 млрд с начала мая по июль, тогда как примерно $17 млрд — всего за один месяц с апреля по май.
Ожидания рынка были гораздо выше: некоторые сторонние оценки ранее находились около $80 млрд.
Годовой показатель выручки Anthropic по ускоренному темпу превысил $65 млрд к концу июля — по сравнению всего лишь примерно с $9 млрд на конец года.
Но динамика замедлилась: рост составил примерно $18 млрд с начала мая по июль, тогда как примерно $17 млрд — всего за один месяц с апреля по май.
Ожидания рынка были гораздо выше: некоторые сторонние оценки ранее находились около $80 млрд.
Но динамика замедлилась: рост составил примерно $18 млрд с начала мая по июль, тогда как примерно $17 млрд — всего за один месяц с апреля по май.
Ожидания рынка были гораздо выше: некоторые сторонние оценки ранее находились около $80 млрд.
2.5k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона