
定投30年
119 Публикации

定投30年
Отправить жалобу
Заблокировать пользователя
一个普通程序员,坚持定投比特币,记录财富增长的全过程
Открытая сделка
Трейдер с регулярными сделками
6.3 мес.
5 подписок(и/а)
3 подписчиков(а)
1 понравилось
Посты
Портфель
Все
Видео
·
--
См. перевод
$SUI 这轮相对抗跌,但合约仓位在撤。
币安数据截至22:57(北京时间):$SUI 现货约 0.872 USDT,24h -1.25%;同段 $BTC 约 75,394,-3.63%。SUI 从日内高点 0.885 回撤约 1.5%,从低点 0.830 反弹约 5.0%;BTC 从高点回撤约 3.7%,从低点几乎没弹。
合约侧:SUIUSDT 永续持仓量(按币数)过去约 24 小时从约 1.025 亿枚降到约 9721 万枚,约 -5.1%;持仓名义价值约 -10%。全球多空账户比仍约 2.00,多头账户约占 66.6%。最近一小时主动买卖比约 1.00,资金费率约 0.0087%。
现货比 BTC 抗打,杠杆仓位却在缩,账户端还偏多。抗跌不等于有人在加仓。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$SUI $BTC
$SUI 这轮相对抗跌,但合约仓位在撤。
币安数据截至22:57(北京时间):$SUI 现货约 0.872 USDT,24h -1.25%;同段 $BTC 约 75,394,-3.63%。SUI 从日内高点 0.885 回撤约 1.5%,从低点 0.830 反弹约 5.0%;BTC 从高点回撤约 3.7%,从低点几乎没弹。
合约侧:SUIUSDT 永续持仓量(按币数)过去约 24 小时从约 1.025 亿枚降到约 9721 万枚,约 -5.1%;持仓名义价值约 -10%。全球多空账户比仍约 2.00,多头账户约占 66.6%。最近一小时主动买卖比约 1.00,资金费率约 0.0087%。
现货比 BTC 抗打,杠杆仓位却在缩,账户端还偏多。抗跌不等于有人在加仓。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$SUI $BTC
币安数据截至22:57(北京时间):$SUI 现货约 0.872 USDT,24h -1.25%;同段 $BTC 约 75,394,-3.63%。SUI 从日内高点 0.885 回撤约 1.5%,从低点 0.830 反弹约 5.0%;BTC 从高点回撤约 3.7%,从低点几乎没弹。
合约侧:SUIUSDT 永续持仓量(按币数)过去约 24 小时从约 1.025 亿枚降到约 9721 万枚,约 -5.1%;持仓名义价值约 -10%。全球多空账户比仍约 2.00,多头账户约占 66.6%。最近一小时主动买卖比约 1.00,资金费率约 0.0087%。
现货比 BTC 抗打,杠杆仓位却在缩,账户端还偏多。抗跌不等于有人在加仓。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$SUI $BTC
264
·
--
См. перевод
$INJ 今天几乎没怎么跟跌。
币安数据截至22:24(北京时间):$INJ 现货约 8.287 USDT,24h +0.12%;同段 $BTC 约 75,724,-4.62%。INJ 从日内低点 7.778 反弹了约 6.5%,离高点 8.448 只差约 1.9%。BTC 从高点回撤约 4.9%,从低点只弹了约 0.7%。
合约侧:INJUSDT 永续持仓量(按币数)过去约 7 小时从约 371 万枚到约 373 万枚,变动不到 1%。资金费率 0.01%。21 点那一小时主动卖约 50.7 万枚、主动买约 42.3 万枚,买卖比 0.84。
同一段下行里,现货相对强弱差得很开,合约仓位却没明显加厚。看相对表现可以,别把「抗跌」直接当成杠杆方向。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$INJ $BTC
$INJ 今天几乎没怎么跟跌。
币安数据截至22:24(北京时间):$INJ 现货约 8.287 USDT,24h +0.12%;同段 $BTC 约 75,724,-4.62%。INJ 从日内低点 7.778 反弹了约 6.5%,离高点 8.448 只差约 1.9%。BTC 从高点回撤约 4.9%,从低点只弹了约 0.7%。
合约侧:INJUSDT 永续持仓量(按币数)过去约 7 小时从约 371 万枚到约 373 万枚,变动不到 1%。资金费率 0.01%。21 点那一小时主动卖约 50.7 万枚、主动买约 42.3 万枚,买卖比 0.84。
同一段下行里,现货相对强弱差得很开,合约仓位却没明显加厚。看相对表现可以,别把「抗跌」直接当成杠杆方向。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$INJ $BTC
币安数据截至22:24(北京时间):$INJ 现货约 8.287 USDT,24h +0.12%;同段 $BTC 约 75,724,-4.62%。INJ 从日内低点 7.778 反弹了约 6.5%,离高点 8.448 只差约 1.9%。BTC 从高点回撤约 4.9%,从低点只弹了约 0.7%。
合约侧:INJUSDT 永续持仓量(按币数)过去约 7 小时从约 371 万枚到约 373 万枚,变动不到 1%。资金费率 0.01%。21 点那一小时主动卖约 50.7 万枚、主动买约 42.3 万枚,买卖比 0.84。
同一段下行里,现货相对强弱差得很开,合约仓位却没明显加厚。看相对表现可以,别把「抗跌」直接当成杠杆方向。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$INJ $BTC
282
·
--
См. перевод
$ARB 今天是少数飘绿的主流币之一。
币安数据截至22:04(北京时间):$ARB 现货约 0.1686 USDT,24h +3.56%;同段 $BTC 约 75,719,-4.91%。ARB 从日内低点 0.1501 反弹了约 12.3%,已经贴近高点 0.1699。
合约侧更值得看一眼:ARBUSDT 永续持仓量(按币数)从 17 点的约 2.26 亿枚升到 22 点的约 2.44 亿枚,五个小时多了约 8%。资金费率 0.01%,按默认水平在走。可最近几小时主动买卖比都低于 1,21 点那一小时主动卖约 1209 万枚、主动买约 860 万枚。
价格往上、仓位变厚,但吃单方向仍偏卖,说明这波上涨里有人在加仓,也有人在用主动卖单兑现。现货看相对强弱就够了;合约别把「逆势绿」当成单边信号。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$ARB $BTC
$ARB 今天是少数飘绿的主流币之一。
币安数据截至22:04(北京时间):$ARB 现货约 0.1686 USDT,24h +3.56%;同段 $BTC 约 75,719,-4.91%。ARB 从日内低点 0.1501 反弹了约 12.3%,已经贴近高点 0.1699。
合约侧更值得看一眼:ARBUSDT 永续持仓量(按币数)从 17 点的约 2.26 亿枚升到 22 点的约 2.44 亿枚,五个小时多了约 8%。资金费率 0.01%,按默认水平在走。可最近几小时主动买卖比都低于 1,21 点那一小时主动卖约 1209 万枚、主动买约 860 万枚。
价格往上、仓位变厚,但吃单方向仍偏卖,说明这波上涨里有人在加仓,也有人在用主动卖单兑现。现货看相对强弱就够了;合约别把「逆势绿」当成单边信号。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$ARB $BTC
币安数据截至22:04(北京时间):$ARB 现货约 0.1686 USDT,24h +3.56%;同段 $BTC 约 75,719,-4.91%。ARB 从日内低点 0.1501 反弹了约 12.3%,已经贴近高点 0.1699。
合约侧更值得看一眼:ARBUSDT 永续持仓量(按币数)从 17 点的约 2.26 亿枚升到 22 点的约 2.44 亿枚,五个小时多了约 8%。资金费率 0.01%,按默认水平在走。可最近几小时主动买卖比都低于 1,21 点那一小时主动卖约 1209 万枚、主动买约 860 万枚。
价格往上、仓位变厚,但吃单方向仍偏卖,说明这波上涨里有人在加仓,也有人在用主动卖单兑现。现货看相对强弱就够了;合约别把「逆势绿」当成单边信号。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$ARB $BTC
4
·
--
См. перевод
$ARB 今天涨了将近 4%,$BTC 却跌了 5%。
币安数据截至21:57(北京时间):$ARB 现货约 0.1689 USDT,24h +3.75%,日内从 0.1501 拉到接近高点 0.1699;同一时段 $BTC 约 75682,24h -5.02%。ARBUSDT 永续持仓量(按币数)从 16:00 的约 2.24 亿枚升到 21:00 的约 2.40 亿枚,五个小时多了约 7%。资金费率 0.01%,正常水平。但最近三个小时主动买卖比分别是 0.87、0.67、0.80,主动卖一直压着主动买。
价格往上、持仓往上,主动成交却偏卖,说明这波涨主要靠挂单承接,吃单的人还在往外卖。多空账户比约 1.29,没有一边倒。
拿现货的别只因为逆势就追高,先看 0.17 上方有没有量跟上;做合约的注意,持仓涨这么快,一旦回落,两边杠杆都可能被扫。
数据仅作观察,不构成投资建议。
$ARB 今天涨了将近 4%,$BTC 却跌了 5%。
币安数据截至21:57(北京时间):$ARB 现货约 0.1689 USDT,24h +3.75%,日内从 0.1501 拉到接近高点 0.1699;同一时段 $BTC 约 75682,24h -5.02%。ARBUSDT 永续持仓量(按币数)从 16:00 的约 2.24 亿枚升到 21:00 的约 2.40 亿枚,五个小时多了约 7%。资金费率 0.01%,正常水平。但最近三个小时主动买卖比分别是 0.87、0.67、0.80,主动卖一直压着主动买。
价格往上、持仓往上,主动成交却偏卖,说明这波涨主要靠挂单承接,吃单的人还在往外卖。多空账户比约 1.29,没有一边倒。
拿现货的别只因为逆势就追高,先看 0.17 上方有没有量跟上;做合约的注意,持仓涨这么快,一旦回落,两边杠杆都可能被扫。
数据仅作观察,不构成投资建议。
币安数据截至21:57(北京时间):$ARB 现货约 0.1689 USDT,24h +3.75%,日内从 0.1501 拉到接近高点 0.1699;同一时段 $BTC 约 75682,24h -5.02%。ARBUSDT 永续持仓量(按币数)从 16:00 的约 2.24 亿枚升到 21:00 的约 2.40 亿枚,五个小时多了约 7%。资金费率 0.01%,正常水平。但最近三个小时主动买卖比分别是 0.87、0.67、0.80,主动卖一直压着主动买。
价格往上、持仓往上,主动成交却偏卖,说明这波涨主要靠挂单承接,吃单的人还在往外卖。多空账户比约 1.29,没有一边倒。
拿现货的别只因为逆势就追高,先看 0.17 上方有没有量跟上;做合约的注意,持仓涨这么快,一旦回落,两边杠杆都可能被扫。
数据仅作观察,不构成投资建议。
320
·
--
См. перевод
$LINK 跌了 4% 多,合约里的仓位却几乎没动。
币安数据截至21:29(北京时间):$LINK 现货约 10.93 USDT,24h -4.36%,区间 10.51–11.46,已经从日内低点反弹了约 4%。LINKUSDT 永续最近五个小时的持仓量(按币数)在 778 万到 782 万枚之间来回,最新约 781 万枚,比五小时前还多了约 0.3%。资金费率约 0.009%,接近默认水平。
价格下跌时持仓不降,说明这波跌不是多头集中止损平仓砸出来的,更多是现货端的卖压;同时也意味着场内的杠杆仓位一个没少,后面如果再跌破 10.5,这批仓位才是真正要处理的。
拿现货的可以把 10.5 当作观察线,不用因为一根反弹就追;做合约的别只看价格,持仓量开始明显下降,往往才是这轮调整被消化的信号。
数据仅作观察,不构成投资建议。
$LINK 跌了 4% 多,合约里的仓位却几乎没动。
币安数据截至21:29(北京时间):$LINK 现货约 10.93 USDT,24h -4.36%,区间 10.51–11.46,已经从日内低点反弹了约 4%。LINKUSDT 永续最近五个小时的持仓量(按币数)在 778 万到 782 万枚之间来回,最新约 781 万枚,比五小时前还多了约 0.3%。资金费率约 0.009%,接近默认水平。
价格下跌时持仓不降,说明这波跌不是多头集中止损平仓砸出来的,更多是现货端的卖压;同时也意味着场内的杠杆仓位一个没少,后面如果再跌破 10.5,这批仓位才是真正要处理的。
拿现货的可以把 10.5 当作观察线,不用因为一根反弹就追;做合约的别只看价格,持仓量开始明显下降,往往才是这轮调整被消化的信号。
数据仅作观察,不构成投资建议。
币安数据截至21:29(北京时间):$LINK 现货约 10.93 USDT,24h -4.36%,区间 10.51–11.46,已经从日内低点反弹了约 4%。LINKUSDT 永续最近五个小时的持仓量(按币数)在 778 万到 782 万枚之间来回,最新约 781 万枚,比五小时前还多了约 0.3%。资金费率约 0.009%,接近默认水平。
价格下跌时持仓不降,说明这波跌不是多头集中止损平仓砸出来的,更多是现货端的卖压;同时也意味着场内的杠杆仓位一个没少,后面如果再跌破 10.5,这批仓位才是真正要处理的。
拿现货的可以把 10.5 当作观察线,不用因为一根反弹就追;做合约的别只看价格,持仓量开始明显下降,往往才是这轮调整被消化的信号。
数据仅作观察,不构成投资建议。
73
·
--
См. перевод
$DOGE 这一天跌得不算猛,但主动卖的人一直比主动买的多。
币安数据截至21:16(北京时间):$DOGE 现货约 0.0722 USDT,24h -4.97%,区间 0.0702–0.0761,现在离日内低点不到 3%。DOGEUSDT 永续最近四个小时的主动买卖比依次是 1.01、0.72、1.00、0.79,最近一小时主动卖出约 8582 万枚,主动买入约 6756 万枚。资金费率约 0.006%,基本中性。
主动买卖比看的是吃单方向:低于 1 就是市价砸盘的量更大。四个小时里两次明显偏卖,另外两次只是打平,买盘一直没有占上风的时候。
拿现货的不用急着接,先看 0.070 附近有没有人愿意主动买;做合约的注意,费率不高说明空头还没拥挤,这种慢慢磨的行情最容易让人重仓抄底被套。
数据仅作观察,不构成投资建议。
$DOGE 这一天跌得不算猛,但主动卖的人一直比主动买的多。
币安数据截至21:16(北京时间):$DOGE 现货约 0.0722 USDT,24h -4.97%,区间 0.0702–0.0761,现在离日内低点不到 3%。DOGEUSDT 永续最近四个小时的主动买卖比依次是 1.01、0.72、1.00、0.79,最近一小时主动卖出约 8582 万枚,主动买入约 6756 万枚。资金费率约 0.006%,基本中性。
主动买卖比看的是吃单方向:低于 1 就是市价砸盘的量更大。四个小时里两次明显偏卖,另外两次只是打平,买盘一直没有占上风的时候。
拿现货的不用急着接,先看 0.070 附近有没有人愿意主动买;做合约的注意,费率不高说明空头还没拥挤,这种慢慢磨的行情最容易让人重仓抄底被套。
数据仅作观察,不构成投资建议。
币安数据截至21:16(北京时间):$DOGE 现货约 0.0722 USDT,24h -4.97%,区间 0.0702–0.0761,现在离日内低点不到 3%。DOGEUSDT 永续最近四个小时的主动买卖比依次是 1.01、0.72、1.00、0.79,最近一小时主动卖出约 8582 万枚,主动买入约 6756 万枚。资金费率约 0.006%,基本中性。
主动买卖比看的是吃单方向:低于 1 就是市价砸盘的量更大。四个小时里两次明显偏卖,另外两次只是打平,买盘一直没有占上风的时候。
拿现货的不用急着接,先看 0.070 附近有没有人愿意主动买;做合约的注意,费率不高说明空头还没拥挤,这种慢慢磨的行情最容易让人重仓抄底被套。
数据仅作观察,不构成投资建议。
83
·
--
См. перевод
$XRP 一天跌了 9%,合约账户里四个人有三个还在做多。
币安数据截至21:09(北京时间):$XRP 现货约 1.186 USDT,24h -9.28%,从 1.311 一路下来,日内最低 1.178,24h 成交约 1.6 亿 USDT。XRPUSDT 永续的多空账户比约 3.05,做多账户占 75.3%,近三个小时几乎没变。最近一期资金费率 0.01%,属于常规水平。
这个比例只按账户数算,不按仓位大小算。大量小账户在下跌中抄底做多,大资金未必站在同一边。价格跌了快一成,多头账户占比却纹丝不动,说明还没出现明显的投降式平仓。
拿现货的可以先看 1.18 一带有没有承接;做合约的要想清楚,多头这么集中,再往下破位时被动平仓可能叠加抛压。
数据仅作观察,不构成投资建议。
$XRP 一天跌了 9%,合约账户里四个人有三个还在做多。
币安数据截至21:09(北京时间):$XRP 现货约 1.186 USDT,24h -9.28%,从 1.311 一路下来,日内最低 1.178,24h 成交约 1.6 亿 USDT。XRPUSDT 永续的多空账户比约 3.05,做多账户占 75.3%,近三个小时几乎没变。最近一期资金费率 0.01%,属于常规水平。
这个比例只按账户数算,不按仓位大小算。大量小账户在下跌中抄底做多,大资金未必站在同一边。价格跌了快一成,多头账户占比却纹丝不动,说明还没出现明显的投降式平仓。
拿现货的可以先看 1.18 一带有没有承接;做合约的要想清楚,多头这么集中,再往下破位时被动平仓可能叠加抛压。
数据仅作观察,不构成投资建议。
币安数据截至21:09(北京时间):$XRP 现货约 1.186 USDT,24h -9.28%,从 1.311 一路下来,日内最低 1.178,24h 成交约 1.6 亿 USDT。XRPUSDT 永续的多空账户比约 3.05,做多账户占 75.3%,近三个小时几乎没变。最近一期资金费率 0.01%,属于常规水平。
这个比例只按账户数算,不按仓位大小算。大量小账户在下跌中抄底做多,大资金未必站在同一边。价格跌了快一成,多头账户占比却纹丝不动,说明还没出现明显的投降式平仓。
拿现货的可以先看 1.18 一带有没有承接;做合约的要想清楚,多头这么集中,再往下破位时被动平仓可能叠加抛压。
数据仅作观察,不构成投资建议。
17
·
--
См. перевод
$SOL 跌了,合约里的仓位反而变多了。
币安数据截至21:04(北京时间):$SOL 现货约 90.19 USDT,24h -5.57%,日内最低 88.30。同期 SOLUSDT 永续持仓量从约 916 万枚升到约 930 万枚,涨了约 1.5%,按币数算不是在去杠杆。最近一期资金费率约 0.003%,接近中性。
价格往下、持仓往上,说明有人在这段下跌里新开了仓,可能是追空,也可能是抄底的多单,单看这两个数分不出方向。但费率不高,至少多头没有挤成一边。
现货玩家可以先看 88 附近能不能守住;做合约的注意,持仓越堆越多时,任何一边被打穿都容易放大波动,仓位和止损先定好。
数据仅作观察,不构成投资建议。
$SOL 跌了,合约里的仓位反而变多了。
币安数据截至21:04(北京时间):$SOL 现货约 90.19 USDT,24h -5.57%,日内最低 88.30。同期 SOLUSDT 永续持仓量从约 916 万枚升到约 930 万枚,涨了约 1.5%,按币数算不是在去杠杆。最近一期资金费率约 0.003%,接近中性。
价格往下、持仓往上,说明有人在这段下跌里新开了仓,可能是追空,也可能是抄底的多单,单看这两个数分不出方向。但费率不高,至少多头没有挤成一边。
现货玩家可以先看 88 附近能不能守住;做合约的注意,持仓越堆越多时,任何一边被打穿都容易放大波动,仓位和止损先定好。
数据仅作观察,不构成投资建议。
币安数据截至21:04(北京时间):$SOL 现货约 90.19 USDT,24h -5.57%,日内最低 88.30。同期 SOLUSDT 永续持仓量从约 916 万枚升到约 930 万枚,涨了约 1.5%,按币数算不是在去杠杆。最近一期资金费率约 0.003%,接近中性。
价格往下、持仓往上,说明有人在这段下跌里新开了仓,可能是追空,也可能是抄底的多单,单看这两个数分不出方向。但费率不高,至少多头没有挤成一边。
现货玩家可以先看 88 附近能不能守住;做合约的注意,持仓越堆越多时,任何一边被打穿都容易放大波动,仓位和止损先定好。
数据仅作观察,不构成投资建议。
154
·
--
См. перевод
$BNB 今天这一跌,比大盘轻不少。
币安现货截至20:57(北京时间),$BNB 约 695.6 USDT,24h -2.13%;同段时间 $BTC 约 76,031,-4.56%。振幅也更窄:BNB 高低相对开盘约 4.0%,BTC 约 5.8%。
现货仓位如果两边都有,今天亏在 BTC 的一侧会更显眼。合约同杠杆下,BNB 的日内波动压力也小一截。这只是相对强弱记录,不是说平台币一定更抗跌。
数据来自币安现货 24hr ticker。非投资建议。
$BNB $BTC
$BNB 今天这一跌,比大盘轻不少。
币安现货截至20:57(北京时间),$BNB 约 695.6 USDT,24h -2.13%;同段时间 $BTC 约 76,031,-4.56%。振幅也更窄:BNB 高低相对开盘约 4.0%,BTC 约 5.8%。
现货仓位如果两边都有,今天亏在 BTC 的一侧会更显眼。合约同杠杆下,BNB 的日内波动压力也小一截。这只是相对强弱记录,不是说平台币一定更抗跌。
数据来自币安现货 24hr ticker。非投资建议。
$BNB $BTC
币安现货截至20:57(北京时间),$BNB 约 695.6 USDT,24h -2.13%;同段时间 $BTC 约 76,031,-4.56%。振幅也更窄:BNB 高低相对开盘约 4.0%,BTC 约 5.8%。
现货仓位如果两边都有,今天亏在 BTC 的一侧会更显眼。合约同杠杆下,BNB 的日内波动压力也小一截。这只是相对强弱记录,不是说平台币一定更抗跌。
数据来自币安现货 24hr ticker。非投资建议。
$BNB $BTC
100
·
--
См. перевод
同一段下跌里,$ETH 比 $BTC 更弱一点。
截至20:43(北京时间),币安现货 $BTC 约 76,211 USDT,24小时跌约 4.50%;$ETH 约 2,244 USDT,跌约 6.40%。相对强弱差大约 1.9 个百分点。ETH/BTC 约 0.02944,较当日开盘比值回落约 2.0%。
当天 ETH 高低价差相对开盘约 8.4%,BTC 约 5.8%。现货做轮动的,可以先记下这组相对强弱;合约侧如果两边杠杆差不多,ETH 这一侧回撤通常更扎眼。原因先别急着下,ticker 只够描述现象。
数据:币安现货 24hr ticker,20:43 快照。仅作行情记录,不构成投资建议。
同一段下跌里,$ETH 比 $BTC 更弱一点。
截至20:43(北京时间),币安现货 $BTC 约 76,211 USDT,24小时跌约 4.50%;$ETH 约 2,244 USDT,跌约 6.40%。相对强弱差大约 1.9 个百分点。ETH/BTC 约 0.02944,较当日开盘比值回落约 2.0%。
当天 ETH 高低价差相对开盘约 8.4%,BTC 约 5.8%。现货做轮动的,可以先记下这组相对强弱;合约侧如果两边杠杆差不多,ETH 这一侧回撤通常更扎眼。原因先别急着下,ticker 只够描述现象。
数据:币安现货 24hr ticker,20:43 快照。仅作行情记录,不构成投资建议。
截至20:43(北京时间),币安现货 $BTC 约 76,211 USDT,24小时跌约 4.50%;$ETH 约 2,244 USDT,跌约 6.40%。相对强弱差大约 1.9 个百分点。ETH/BTC 约 0.02944,较当日开盘比值回落约 2.0%。
当天 ETH 高低价差相对开盘约 8.4%,BTC 约 5.8%。现货做轮动的,可以先记下这组相对强弱;合约侧如果两边杠杆差不多,ETH 这一侧回撤通常更扎眼。原因先别急着下,ticker 只够描述现象。
数据:币安现货 24hr ticker,20:43 快照。仅作行情记录,不构成投资建议。
1
·
--
См. перевод
合约里看资金费率,别把它当成多空方向灯。
截至20:30(北京时间),币安 $BTC 永续最近一期资金费率约 0.0070%(约 0.70 个基点),折成年化大约 7.7% 量级。费率偏正,多头在付给空头。
同期现货现价约 76,331 USDT,24小时跌约 4.7%。费率还在付、现货仍在跌,更常见的是杠杆多头还没走干净,不等于马上见底。
费率很小的时候,对短线成本的影响往往比「情绪信号」更实在。现货按节奏就行,合约先把持仓资金成本算进账。
数据:币安 futures premiumIndex + 现货 ticker,20:30 快照。仅作行情记录,不构成投资建议。
合约里看资金费率,别把它当成多空方向灯。
截至20:30(北京时间),币安 $BTC 永续最近一期资金费率约 0.0070%(约 0.70 个基点),折成年化大约 7.7% 量级。费率偏正,多头在付给空头。
同期现货现价约 76,331 USDT,24小时跌约 4.7%。费率还在付、现货仍在跌,更常见的是杠杆多头还没走干净,不等于马上见底。
费率很小的时候,对短线成本的影响往往比「情绪信号」更实在。现货按节奏就行,合约先把持仓资金成本算进账。
数据:币安 futures premiumIndex + 现货 ticker,20:30 快照。仅作行情记录,不构成投资建议。
截至20:30(北京时间),币安 $BTC 永续最近一期资金费率约 0.0070%(约 0.70 个基点),折成年化大约 7.7% 量级。费率偏正,多头在付给空头。
同期现货现价约 76,331 USDT,24小时跌约 4.7%。费率还在付、现货仍在跌,更常见的是杠杆多头还没走干净,不等于马上见底。
费率很小的时候,对短线成本的影响往往比「情绪信号」更实在。现货按节奏就行,合约先把持仓资金成本算进账。
数据:币安 futures premiumIndex + 现货 ticker,20:30 快照。仅作行情记录,不构成投资建议。
74
·
--
См. перевод
看 $BTC,别只盯一个涨跌数字。
截至20:21(北京时间),币安现价为76,211.74 USDT,24小时跌约4.9%;但从15时的75,615.55反弹到当前,幅度约0.79%。
下跌趋势里的一段反弹,和趋势反转是两回事。
现货可以按自己的节奏分批,合约要先算强平距离。当前报价离24小时高点80,180.01仍有约5.16%。
行情来源:币安公开现货与1小时K线,20:21快照。仅作行情记录,不构成投资建议。
看 $BTC ,别只盯一个涨跌数字。
截至20:21(北京时间),币安现价为76,211.74 USDT,24小时跌约4.9%;但从15时的75,615.55反弹到当前,幅度约0.79%。
下跌趋势里的一段反弹,和趋势反转是两回事。
现货可以按自己的节奏分批,合约要先算强平距离。当前报价离24小时高点80,180.01仍有约5.16%。
行情来源:币安公开现货与1小时K线,20:21快照。仅作行情记录,不构成投资建议。
截至20:21(北京时间),币安现价为76,211.74 USDT,24小时跌约4.9%;但从15时的75,615.55反弹到当前,幅度约0.79%。
下跌趋势里的一段反弹,和趋势反转是两回事。
现货可以按自己的节奏分批,合约要先算强平距离。当前报价离24小时高点80,180.01仍有约5.16%。
行情来源:币安公开现货与1小时K线,20:21快照。仅作行情记录,不构成投资建议。
93
·
--
См. перевод
我复盘了自己最容易犯的毛病:钱存了,只敢拿一半去定投。
同样每年存1万美元,1996到2025(标普500含分红)。
每年全额定投的人:
本金 30万
2005年末 → 13.7万
2015年末 → 45.2万
2025年末 → 204.0万
每年一半定投、一半留现金的人:
本金也是 30万
2005年末 → 11.9万
2015年末 → 32.6万
2025年末 → 117.0万
现金那15万躺了30年,利息0。
最后少了87万。
我以前就是后一种,还觉得自己稳健。
数据:slickcharts 标普500年度总回报,每年初投入,现金按0利息,未计税费、汇率、通胀。历史不代表未来,不构成投资建议。
我复盘了自己最容易犯的毛病:钱存了,只敢拿一半去定投。
同样每年存1万美元,1996到2025(标普500含分红)。
每年全额定投的人:
本金 30万
2005年末 → 13.7万
2015年末 → 45.2万
2025年末 → 204.0万
每年一半定投、一半留现金的人:
本金也是 30万
2005年末 → 11.9万
2015年末 → 32.6万
2025年末 → 117.0万
现金那15万躺了30年,利息0。
最后少了87万。
我以前就是后一种,还觉得自己稳健。
数据:slickcharts 标普500年度总回报,每年初投入,现金按0利息,未计税费、汇率、通胀。历史不代表未来,不构成投资建议。
同样每年存1万美元,1996到2025(标普500含分红)。
每年全额定投的人:
本金 30万
2005年末 → 13.7万
2015年末 → 45.2万
2025年末 → 204.0万
每年一半定投、一半留现金的人:
本金也是 30万
2005年末 → 11.9万
2015年末 → 32.6万
2025年末 → 117.0万
现金那15万躺了30年,利息0。
最后少了87万。
我以前就是后一种,还觉得自己稳健。
数据:slickcharts 标普500年度总回报,每年初投入,现金按0利息,未计税费、汇率、通胀。历史不代表未来,不构成投资建议。
28
·
--
Вкладывая по 10 000 долларов в год в индекс S&P 500 на протяжении 30 лет, вы получите разный результат только из-за комиссии за управление.
Инвестиции в начале каждого года с 1996-го по конец 2025-го (с учётом дивидендов).
Индексный фонд с комиссией 0,03%:
Вложено: 300 000 долларов
На конец 2005 года → 137 000 долларов
На конец 2015 года → 451 000 долларов
На конец 2025 года → 2 027 000 долларов
Фонд с комиссией 1,5%:
Вложено: 300 000 долларов
На конец 2005 года → 125 000 долларов
На конец 2015 года → 377 000 долларов
На конец 2025 года → 1 508 000 долларов
Разница в комиссии — всего 1,47% в год, но за 30 лет вы потеряете 519 000 долларов.
Потерянная сумма намного превышает первоначальные вложения.
Эти деньги ушли управляющей компании фонда.
Данные: годовая общая доходность индекса S&P 500 по данным Slickcharts; комиссия списывается ежегодно. Налоги, валютный курс и инфляция не учитываются. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
Вкладывая по 10 000 долларов в год в индекс S&P 500 на протяжении 30 лет, вы получите разный результат только из-за комиссии за управление.
Инвестиции в начале каждого года с 1996-го по конец 2025-го (с учётом дивидендов).
Индексный фонд с комиссией 0,03%:
Вложено: 300 000 долларов
На конец 2005 года → 137 000 долларов
На конец 2015 года → 451 000 долларов
На конец 2025 года → 2 027 000 долларов
Фонд с комиссией 1,5%:
Вложено: 300 000 долларов
На конец 2005 года → 125 000 долларов
На конец 2015 года → 377 000 долларов
На конец 2025 года → 1 508 000 долларов
Разница в комиссии — всего 1,47% в год, но за 30 лет вы потеряете 519 000 долларов.
Потерянная сумма намного превышает первоначальные вложения.
Эти деньги ушли управляющей компании фонда.
Данные: годовая общая доходность индекса S&P 500 по данным Slickcharts; комиссия списывается ежегодно. Налоги, валютный курс и инфляция не учитываются. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
Инвестиции в начале каждого года с 1996-го по конец 2025-го (с учётом дивидендов).
Индексный фонд с комиссией 0,03%:
Вложено: 300 000 долларов
На конец 2005 года → 137 000 долларов
На конец 2015 года → 451 000 долларов
На конец 2025 года → 2 027 000 долларов
Фонд с комиссией 1,5%:
Вложено: 300 000 долларов
На конец 2005 года → 125 000 долларов
На конец 2015 года → 377 000 долларов
На конец 2025 года → 1 508 000 долларов
Разница в комиссии — всего 1,47% в год, но за 30 лет вы потеряете 519 000 долларов.
Потерянная сумма намного превышает первоначальные вложения.
Эти деньги ушли управляющей компании фонда.
Данные: годовая общая доходность индекса S&P 500 по данным Slickcharts; комиссия списывается ежегодно. Налоги, валютный курс и инфляция не учитываются. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
24
·
--
Начать инвестировать на 10 лет раньше, вложить деньги за 10 лет и остановиться — или начать на 10 лет позже и продолжать до сегодняшнего дня: у кого будет больше денег?
В начале каждого года вкладываем 10 000 долларов в S&P 500 (с учётом дивидендов), расчёт — на конец 2025 года.
Те, кто начал в 1995 году, инвестировал 10 лет и больше не вложил ни цента:
Вложено: 100 тыс. долларов
На конец 2004 года → 152 тыс.
На конец 2008 года → 123 тыс.
На конец 2019 года → 554 тыс.
На конец 2025 года → 1,288 млн
Те, кто начал в 2005 году и инвестировал без перерыва все 21 год:
Вложено: 210 тыс. долларов
На конец 2008 года → 29 тыс. (вложено 40 тыс.)
На конец 2013 года → 151 тыс.
На конец 2019 года → 393 тыс.
На конец 2025 года → 1,016 млн
Вложили вдвое больше, а в итоге получили на 272 тыс. меньше.
21 год упорных инвестиций не догнал тех, кто начал на 10 лет раньше.
Большинство не сможет продержаться даже 21 год.
Данные: годовая совокупная доходность S&P 500 по данным Slickcharts; инвестиции в начале каждого года. Без учёта налогов, комиссий, валютных курсов и инфляции. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #акцииСША
Начать инвестировать на 10 лет раньше, вложить деньги за 10 лет и остановиться — или начать на 10 лет позже и продолжать до сегодняшнего дня: у кого будет больше денег?
В начале каждого года вкладываем 10 000 долларов в S&P 500 (с учётом дивидендов), расчёт — на конец 2025 года.
Те, кто начал в 1995 году, инвестировал 10 лет и больше не вложил ни цента:
Вложено: 100 тыс. долларов
На конец 2004 года → 152 тыс.
На конец 2008 года → 123 тыс.
На конец 2019 года → 554 тыс.
На конец 2025 года → 1,288 млн
Те, кто начал в 2005 году и инвестировал без перерыва все 21 год:
Вложено: 210 тыс. долларов
На конец 2008 года → 29 тыс. (вложено 40 тыс.)
На конец 2013 года → 151 тыс.
На конец 2019 года → 393 тыс.
На конец 2025 года → 1,016 млн
Вложили вдвое больше, а в итоге получили на 272 тыс. меньше.
21 год упорных инвестиций не догнал тех, кто начал на 10 лет раньше.
Большинство не сможет продержаться даже 21 год.
Данные: годовая совокупная доходность S&P 500 по данным Slickcharts; инвестиции в начале каждого года. Без учёта налогов, комиссий, валютных курсов и инфляции. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #акцииСША
В начале каждого года вкладываем 10 000 долларов в S&P 500 (с учётом дивидендов), расчёт — на конец 2025 года.
Те, кто начал в 1995 году, инвестировал 10 лет и больше не вложил ни цента:
Вложено: 100 тыс. долларов
На конец 2004 года → 152 тыс.
На конец 2008 года → 123 тыс.
На конец 2019 года → 554 тыс.
На конец 2025 года → 1,288 млн
Те, кто начал в 2005 году и инвестировал без перерыва все 21 год:
Вложено: 210 тыс. долларов
На конец 2008 года → 29 тыс. (вложено 40 тыс.)
На конец 2013 года → 151 тыс.
На конец 2019 года → 393 тыс.
На конец 2025 года → 1,016 млн
Вложили вдвое больше, а в итоге получили на 272 тыс. меньше.
21 год упорных инвестиций не догнал тех, кто начал на 10 лет раньше.
Большинство не сможет продержаться даже 21 год.
Данные: годовая совокупная доходность S&P 500 по данным Slickcharts; инвестиции в начале каждого года. Без учёта налогов, комиссий, валютных курсов и инфляции. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #акцииСША
18
·
--
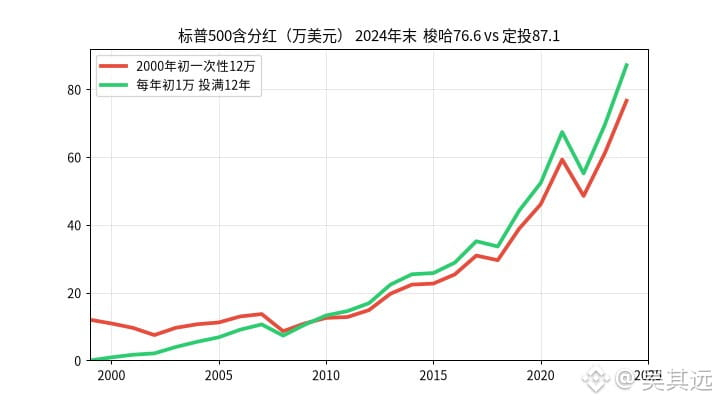
Регулярные инвестиции нужны не для того, чтобы заработать больше, а чтобы, когда рынок на вершине, у вас ещё оставались патроны.
В начале 2000 года вложили одинаковые 120 тыс. долларов в S&P 500 (с учётом дивидендов).
Те, кто вложил всё сразу:
конец 2000 года → 109 тыс.
конец 2002 года → 75 тыс.
конец 2005 года → 112 тыс.
конец 2008 года → 86 тыс.
конец 2011 года → 128 тыс.
Те, кто вкладывал по 10 тыс. в начале каждого года в течение 12 лет:
конец 2000 года: вложено 10 тыс. → 9 тыс.
конец 2002 года: вложено 30 тыс. → 21 тыс.
конец 2005 года: вложено 60 тыс. → 68 тыс.
конец 2008 года: вложено 90 тыс. → 73 тыс.
конец 2011 года: вложено 120 тыс. → 146 тыс.
конец 2024 года → 871 тыс.
(У того, кто вложил всё сразу, к концу 2024 года было 766 тыс.)
К концу 2009 года у вложившего всё сразу всё ещё был убыток (стоимость портфеля — 109 тыс.).
Того, кто инвестировал регулярно, тоже сильно ударило в 2008 году, но уже в 2010-м он вышел вперёд.
При одинаковом первоначальном капитале в 120 тыс. разница составила 105 тыс.
Данные: годовая общая доходность S&P 500 по данным Slickcharts; вложения в начале каждого года, без учёта налогов, комиссий и влияния валютного курса. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
Регулярные инвестиции нужны не для того, чтобы заработать больше, а чтобы, когда рынок на вершине, у вас ещё оставались патроны.
В начале 2000 года вложили одинаковые 120 тыс. долларов в S&P 500 (с учётом дивидендов).
Те, кто вложил всё сразу:
конец 2000 года → 109 тыс.
конец 2002 года → 75 тыс.
конец 2005 года → 112 тыс.
конец 2008 года → 86 тыс.
конец 2011 года → 128 тыс.
Те, кто вкладывал по 10 тыс. в начале каждого года в течение 12 лет:
конец 2000 года: вложено 10 тыс. → 9 тыс.
конец 2002 года: вложено 30 тыс. → 21 тыс.
конец 2005 года: вложено 60 тыс. → 68 тыс.
конец 2008 года: вложено 90 тыс. → 73 тыс.
конец 2011 года: вложено 120 тыс. → 146 тыс.
конец 2024 года → 871 тыс.
(У того, кто вложил всё сразу, к концу 2024 года было 766 тыс.)
К концу 2009 года у вложившего всё сразу всё ещё был убыток (стоимость портфеля — 109 тыс.).
Того, кто инвестировал регулярно, тоже сильно ударило в 2008 году, но уже в 2010-м он вышел вперёд.
При одинаковом первоначальном капитале в 120 тыс. разница составила 105 тыс.
Данные: годовая общая доходность S&P 500 по данным Slickcharts; вложения в начале каждого года, без учёта налогов, комиссий и влияния валютного курса. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
В начале 2000 года вложили одинаковые 120 тыс. долларов в S&P 500 (с учётом дивидендов).
Те, кто вложил всё сразу:
конец 2000 года → 109 тыс.
конец 2002 года → 75 тыс.
конец 2005 года → 112 тыс.
конец 2008 года → 86 тыс.
конец 2011 года → 128 тыс.
Те, кто вкладывал по 10 тыс. в начале каждого года в течение 12 лет:
конец 2000 года: вложено 10 тыс. → 9 тыс.
конец 2002 года: вложено 30 тыс. → 21 тыс.
конец 2005 года: вложено 60 тыс. → 68 тыс.
конец 2008 года: вложено 90 тыс. → 73 тыс.
конец 2011 года: вложено 120 тыс. → 146 тыс.
конец 2024 года → 871 тыс.
(У того, кто вложил всё сразу, к концу 2024 года было 766 тыс.)
К концу 2009 года у вложившего всё сразу всё ещё был убыток (стоимость портфеля — 109 тыс.).
Того, кто инвестировал регулярно, тоже сильно ударило в 2008 году, но уже в 2010-м он вышел вперёд.
При одинаковом первоначальном капитале в 120 тыс. разница составила 105 тыс.
Данные: годовая общая доходность S&P 500 по данным Slickcharts; вложения в начале каждого года, без учёта налогов, комиссий и влияния валютного курса. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
21
·
--
Начиная с 2007 года, в начале каждого года инвестировали по 10 000 долларов в индекс S&P 500 (с учетом дивидендов).
В 2008 году рынок упал на 37%: из 20 000 на счете осталось 13 000.
С этого года пути двух людей разошлись.
Тот, кто прекратил регулярные инвестиции и стал откладывать деньги наличными:
Конец 2009 года: вложено 30 000 → 26 000
Конец 2012 года: вложено 60 000 → 62 000
Конец 2016 года: вложено 100 000 → 118 000
Конец 2020 года: вложено 140 000 → 189 000
Конец 2024 года: вложено 180 000 → 275 000
Тот, кто, стиснув зубы, продолжал регулярно инвестировать:
Конец 2009 года: вложено 30 000 → 29 000
Конец 2012 года: вложено 60 000 → 77 000
Конец 2016 года: вложено 100 000 → 183 000
Конец 2020 года: вложено 140 000 → 393 000
Конец 2024 года: вложено 180 000 → 712 000
Оба вложили по 180 000, а разница составила 437 000.
Переломный момент — начало 2009 года, когда один из них не остановился.
Расчеты основаны на годовой доходности S&P 500 с учетом дивидендов при вложении средств в начале каждого года; для наличных принята нулевая доходность. Налоги и валютные курсы не учитывались. Прошлые результаты не гарантируют будущих и это не инвестиционная рекомендация.
#定投 #标普500 #акцииСША
Начиная с 2007 года, в начале каждого года инвестировали по 10 000 долларов в индекс S&P 500 (с учетом дивидендов).
В 2008 году рынок упал на 37%: из 20 000 на счете осталось 13 000.
С этого года пути двух людей разошлись.
Тот, кто прекратил регулярные инвестиции и стал откладывать деньги наличными:
Конец 2009 года: вложено 30 000 → 26 000
Конец 2012 года: вложено 60 000 → 62 000
Конец 2016 года: вложено 100 000 → 118 000
Конец 2020 года: вложено 140 000 → 189 000
Конец 2024 года: вложено 180 000 → 275 000
Тот, кто, стиснув зубы, продолжал регулярно инвестировать:
Конец 2009 года: вложено 30 000 → 29 000
Конец 2012 года: вложено 60 000 → 77 000
Конец 2016 года: вложено 100 000 → 183 000
Конец 2020 года: вложено 140 000 → 393 000
Конец 2024 года: вложено 180 000 → 712 000
Оба вложили по 180 000, а разница составила 437 000.
Переломный момент — начало 2009 года, когда один из них не остановился.
Расчеты основаны на годовой доходности S&P 500 с учетом дивидендов при вложении средств в начале каждого года; для наличных принята нулевая доходность. Налоги и валютные курсы не учитывались. Прошлые результаты не гарантируют будущих и это не инвестиционная рекомендация.
#定投 #标普500 #акцииСША
В 2008 году рынок упал на 37%: из 20 000 на счете осталось 13 000.
С этого года пути двух людей разошлись.
Тот, кто прекратил регулярные инвестиции и стал откладывать деньги наличными:
Конец 2009 года: вложено 30 000 → 26 000
Конец 2012 года: вложено 60 000 → 62 000
Конец 2016 года: вложено 100 000 → 118 000
Конец 2020 года: вложено 140 000 → 189 000
Конец 2024 года: вложено 180 000 → 275 000
Тот, кто, стиснув зубы, продолжал регулярно инвестировать:
Конец 2009 года: вложено 30 000 → 29 000
Конец 2012 года: вложено 60 000 → 77 000
Конец 2016 года: вложено 100 000 → 183 000
Конец 2020 года: вложено 140 000 → 393 000
Конец 2024 года: вложено 180 000 → 712 000
Оба вложили по 180 000, а разница составила 437 000.
Переломный момент — начало 2009 года, когда один из них не остановился.
Расчеты основаны на годовой доходности S&P 500 с учетом дивидендов при вложении средств в начале каждого года; для наличных принята нулевая доходность. Налоги и валютные курсы не учитывались. Прошлые результаты не гарантируют будущих и это не инвестиционная рекомендация.
#定投 #标普500 #акцииСША
14
·
--
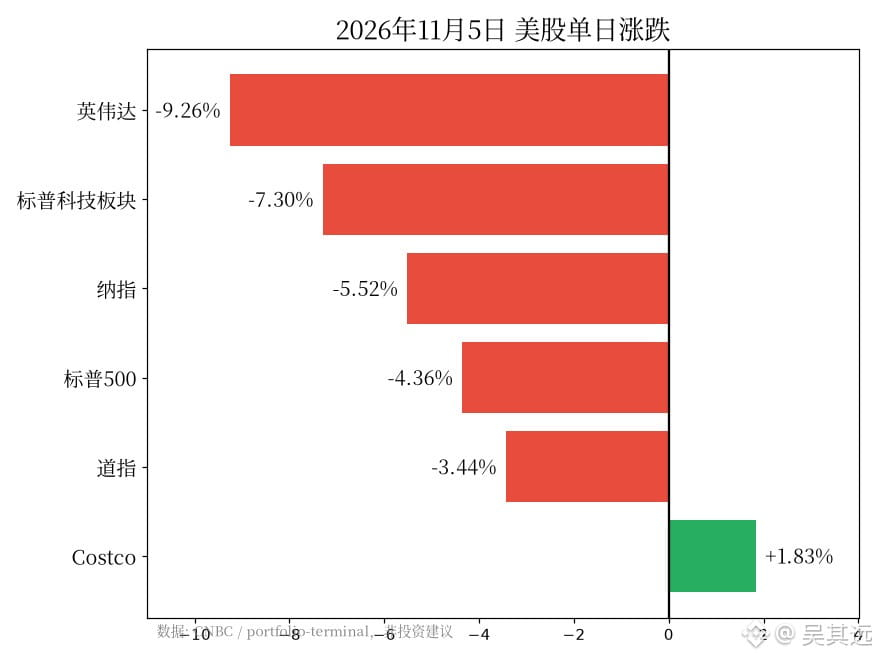
Четверг, 5 ноября. Один день на американском рынке:
Nasdaq −5,52%
S&P 500 −4,36%
Dow Jones −3,44%
Nvidia −9,26%
Технологический сектор S&P 500 −7,30% — худший день с марта 2020 года
Рыночная капитализация «Великолепной семёрки» за день сократилась более чем на 1 трлн долларов
А в это же время на другом конце рынка:
Costco +1,83%
На NYSE 416 акций выросли, 2344 упали
Nvidia ушла в минус с начала года: −2,6%
S&P закрылся на отметке 7353,73 — всего на 5,95% ниже рекордного максимума от 6 октября
Nasdaq опустился более чем на 10% ниже максимума от 6 октября и вошёл в зону коррекции
Технологический сектор показал сильнейшее падение с марта 2020 года, а S&P оказался всего на 6% ниже максимума.
Паниковать стоит тем, кто вложился на полную в погоню за ИИ. А те, кто каждый месяц инвестирует в S&P, в этом месяце покупают примерно по цене закрытия — самой низкой с 29 июля.
Данные: CNBC, статистика закрытия торгов 5 ноября от portfolio-terminal. Не является инвестиционной рекомендацией.
#美股 #英伟达 #Nasdaq
Четверг, 5 ноября. Один день на американском рынке:
Nasdaq −5,52%
S&P 500 −4,36%
Dow Jones −3,44%
Nvidia −9,26%
Технологический сектор S&P 500 −7,30% — худший день с марта 2020 года
Рыночная капитализация «Великолепной семёрки» за день сократилась более чем на 1 трлн долларов
А в это же время на другом конце рынка:
Costco +1,83%
На NYSE 416 акций выросли, 2344 упали
Nvidia ушла в минус с начала года: −2,6%
S&P закрылся на отметке 7353,73 — всего на 5,95% ниже рекордного максимума от 6 октября
Nasdaq опустился более чем на 10% ниже максимума от 6 октября и вошёл в зону коррекции
Технологический сектор показал сильнейшее падение с марта 2020 года, а S&P оказался всего на 6% ниже максимума.
Паниковать стоит тем, кто вложился на полную в погоню за ИИ. А те, кто каждый месяц инвестирует в S&P, в этом месяце покупают примерно по цене закрытия — самой низкой с 29 июля.
Данные: CNBC, статистика закрытия торгов 5 ноября от portfolio-terminal. Не является инвестиционной рекомендацией.
#美股 #英伟达 #Nasdaq
Nasdaq −5,52%
S&P 500 −4,36%
Dow Jones −3,44%
Nvidia −9,26%
Технологический сектор S&P 500 −7,30% — худший день с марта 2020 года
Рыночная капитализация «Великолепной семёрки» за день сократилась более чем на 1 трлн долларов
А в это же время на другом конце рынка:
Costco +1,83%
На NYSE 416 акций выросли, 2344 упали
Nvidia ушла в минус с начала года: −2,6%
S&P закрылся на отметке 7353,73 — всего на 5,95% ниже рекордного максимума от 6 октября
Nasdaq опустился более чем на 10% ниже максимума от 6 октября и вошёл в зону коррекции
Технологический сектор показал сильнейшее падение с марта 2020 года, а S&P оказался всего на 6% ниже максимума.
Паниковать стоит тем, кто вложился на полную в погоню за ИИ. А те, кто каждый месяц инвестирует в S&P, в этом месяце покупают примерно по цене закрытия — самой низкой с 29 июля.
Данные: CNBC, статистика закрытия торгов 5 ноября от portfolio-terminal. Не является инвестиционной рекомендацией.
#美股 #英伟达 #Nasdaq
59
·
--
Те, кто в начале 2000 года вложил все 120 тыс. в S&P 500:
Конец 2000 года: 109 тыс.
Конец 2001 года: 96 тыс.
Конец 2002 года: 75 тыс.
Конец 2006 года: 130 тыс.
Конец 2008 года: 86 тыс.
Конец 2010 года: 126 тыс.
Конец 2013 года: 197 тыс.
Те, кто вложил те же 120 тыс. частями — по 10 тыс. в начале каждого года:
Конец 2000 года: 9 тыс. (вложено 10 тыс.)
Конец 2002 года: 21 тыс. (вложено 30 тыс.)
Конец 2006 года: 91 тыс. (вложено 70 тыс.)
Конец 2008 года: 73 тыс. (вложено 90 тыс.)
Конец 2010 года: 133 тыс. (вложено 110 тыс.)
Конец 2013 года: 224 тыс. (вложены все 120 тыс.)
В 2010 году стратегия с регулярными взносами вышла вперёд и с тех пор не уступала лидерство.
Но для сравнения выбрана одна из худших точек входа. По статистике Vanguard, за 1976–2022 годы вероятность того, что единовременное вложение окажется выгоднее инвестирования частями, составляла около 68%.
Регулярные вложения выигрывают благодаря тому, что их легче выдержать психологически, а не благодаря математике.
Данные: годовая общая доходность S&P 500 по slickcharts (с учётом дивидендов), расчёты с начислением сложного процента на конец года. Не является инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
Те, кто в начале 2000 года вложил все 120 тыс. в S&P 500:
Конец 2000 года: 109 тыс.
Конец 2001 года: 96 тыс.
Конец 2002 года: 75 тыс.
Конец 2006 года: 130 тыс.
Конец 2008 года: 86 тыс.
Конец 2010 года: 126 тыс.
Конец 2013 года: 197 тыс.
Те, кто вложил те же 120 тыс. частями — по 10 тыс. в начале каждого года:
Конец 2000 года: 9 тыс. (вложено 10 тыс.)
Конец 2002 года: 21 тыс. (вложено 30 тыс.)
Конец 2006 года: 91 тыс. (вложено 70 тыс.)
Конец 2008 года: 73 тыс. (вложено 90 тыс.)
Конец 2010 года: 133 тыс. (вложено 110 тыс.)
Конец 2013 года: 224 тыс. (вложены все 120 тыс.)
В 2010 году стратегия с регулярными взносами вышла вперёд и с тех пор не уступала лидерство.
Но для сравнения выбрана одна из худших точек входа. По статистике Vanguard, за 1976–2022 годы вероятность того, что единовременное вложение окажется выгоднее инвестирования частями, составляла около 68%.
Регулярные вложения выигрывают благодаря тому, что их легче выдержать психологически, а не благодаря математике.
Данные: годовая общая доходность S&P 500 по slickcharts (с учётом дивидендов), расчёты с начислением сложного процента на конец года. Не является инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
Конец 2000 года: 109 тыс.
Конец 2001 года: 96 тыс.
Конец 2002 года: 75 тыс.
Конец 2006 года: 130 тыс.
Конец 2008 года: 86 тыс.
Конец 2010 года: 126 тыс.
Конец 2013 года: 197 тыс.
Те, кто вложил те же 120 тыс. частями — по 10 тыс. в начале каждого года:
Конец 2000 года: 9 тыс. (вложено 10 тыс.)
Конец 2002 года: 21 тыс. (вложено 30 тыс.)
Конец 2006 года: 91 тыс. (вложено 70 тыс.)
Конец 2008 года: 73 тыс. (вложено 90 тыс.)
Конец 2010 года: 133 тыс. (вложено 110 тыс.)
Конец 2013 года: 224 тыс. (вложены все 120 тыс.)
В 2010 году стратегия с регулярными взносами вышла вперёд и с тех пор не уступала лидерство.
Но для сравнения выбрана одна из худших точек входа. По статистике Vanguard, за 1976–2022 годы вероятность того, что единовременное вложение окажется выгоднее инвестирования частями, составляла около 68%.
Регулярные вложения выигрывают благодаря тому, что их легче выдержать психологически, а не благодаря математике.
Данные: годовая общая доходность S&P 500 по slickcharts (с учётом дивидендов), расчёты с начислением сложного процента на конец года. Не является инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
36
·
--
За столом всегда найдётся кто-нибудь, кто пожалуется: «За десять лет стоимость этой акции фонда выросла больше чем вдвое. Я столько лет в него вкладываю — почему же заработал так мало?»
Фонд не обманывал. Доходность по стоимости пая рассчитывается так, будто ты вложил одну сумму и забыл о ней на десять лет. А доходность твоего счёта учитывает каждое движение твоих рук.
Покупаешь на росте, продаёшь на падении, а между делом ещё пару раз переключаешься на популярные направления — и один и тот же фонд приносит совершенно разную доходность.
Брат, реальная доходность твоего счёта обогнала доходность фонда, который ты купил?
Продолжу. В исследовании Mind the Gap за 2025 год Morningstar проанализировала более 25 тысяч американских фондов и ETF. За десять лет до конца 2024 года средняя годовая доходность самих фондов составила 8,2%, а доходность инвесторов, рассчитанная с учётом реальных денежных потоков, — 7,0%. Разница — 1,2 процентного пункта в год, что съедает примерно 15% общей доходности фондов.
По категориям всё ещё обиднее. Самый большой разрыв — у отраслевых тематических фондов. А инвесторы в смешанные фонды акций и облигаций получили почти 97% доходности. Чем больше острых ощущений, тем труднее людям удержаться.
Но важно понимать и ограничения. В Morningstar уточняют: даже обычные действия вроде регулярного инвестирования с каждой зарплаты и периодической ребалансировки тоже создают разрыв. Нельзя списывать всё на «глупость неопытных инвесторов».
Так что при регулярных инвестициях сохраняй спокойствие, не поддавайся внезапному желанию покупать и продавать, не прекращай вкладывать во время падения и не наращивай вложения, гонясь за ростом. Это не инвестиционная рекомендация.
#定投 #基金 #АмериканскийФондовыйРынок
За столом всегда найдётся кто-нибудь, кто пожалуется: «За десять лет стоимость этой акции фонда выросла больше чем вдвое. Я столько лет в него вкладываю — почему же заработал так мало?»
Фонд не обманывал. Доходность по стоимости пая рассчитывается так, будто ты вложил одну сумму и забыл о ней на десять лет. А доходность твоего счёта учитывает каждое движение твоих рук.
Покупаешь на росте, продаёшь на падении, а между делом ещё пару раз переключаешься на популярные направления — и один и тот же фонд приносит совершенно разную доходность.
Брат, реальная доходность твоего счёта обогнала доходность фонда, который ты купил?
Продолжу. В исследовании Mind the Gap за 2025 год Morningstar проанализировала более 25 тысяч американских фондов и ETF. За десять лет до конца 2024 года средняя годовая доходность самих фондов составила 8,2%, а доходность инвесторов, рассчитанная с учётом реальных денежных потоков, — 7,0%. Разница — 1,2 процентного пункта в год, что съедает примерно 15% общей доходности фондов.
По категориям всё ещё обиднее. Самый большой разрыв — у отраслевых тематических фондов. А инвесторы в смешанные фонды акций и облигаций получили почти 97% доходности. Чем больше острых ощущений, тем труднее людям удержаться.
Но важно понимать и ограничения. В Morningstar уточняют: даже обычные действия вроде регулярного инвестирования с каждой зарплаты и периодической ребалансировки тоже создают разрыв. Нельзя списывать всё на «глупость неопытных инвесторов».
Так что при регулярных инвестициях сохраняй спокойствие, не поддавайся внезапному желанию покупать и продавать, не прекращай вкладывать во время падения и не наращивай вложения, гонясь за ростом. Это не инвестиционная рекомендация.
#定投 #基金 #АмериканскийФондовыйРынок
Фонд не обманывал. Доходность по стоимости пая рассчитывается так, будто ты вложил одну сумму и забыл о ней на десять лет. А доходность твоего счёта учитывает каждое движение твоих рук.
Покупаешь на росте, продаёшь на падении, а между делом ещё пару раз переключаешься на популярные направления — и один и тот же фонд приносит совершенно разную доходность.
Брат, реальная доходность твоего счёта обогнала доходность фонда, который ты купил?
Продолжу. В исследовании Mind the Gap за 2025 год Morningstar проанализировала более 25 тысяч американских фондов и ETF. За десять лет до конца 2024 года средняя годовая доходность самих фондов составила 8,2%, а доходность инвесторов, рассчитанная с учётом реальных денежных потоков, — 7,0%. Разница — 1,2 процентного пункта в год, что съедает примерно 15% общей доходности фондов.
По категориям всё ещё обиднее. Самый большой разрыв — у отраслевых тематических фондов. А инвесторы в смешанные фонды акций и облигаций получили почти 97% доходности. Чем больше острых ощущений, тем труднее людям удержаться.
Но важно понимать и ограничения. В Morningstar уточняют: даже обычные действия вроде регулярного инвестирования с каждой зарплаты и периодической ребалансировки тоже создают разрыв. Нельзя списывать всё на «глупость неопытных инвесторов».
Так что при регулярных инвестициях сохраняй спокойствие, не поддавайся внезапному желанию покупать и продавать, не прекращай вкладывать во время падения и не наращивай вложения, гонясь за ростом. Это не инвестиционная рекомендация.
#定投 #基金 #АмериканскийФондовыйРынок
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона