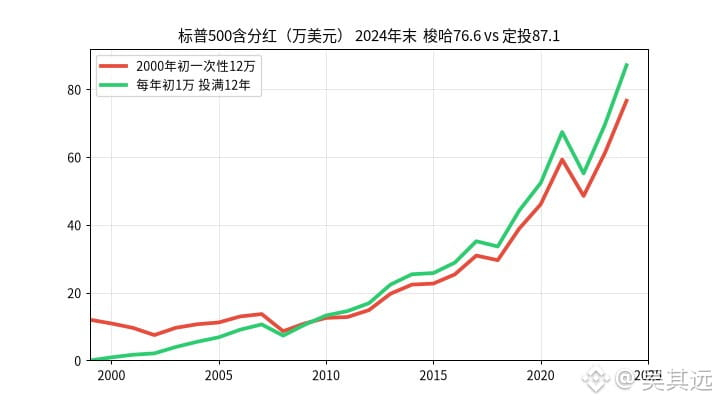
Регулярные инвестиции нужны не для того, чтобы заработать больше, а чтобы, когда рынок на вершине, у вас ещё оставались патроны.
В начале 2000 года вложили одинаковые 120 тыс. долларов в S&P 500 (с учётом дивидендов).
Те, кто вложил всё сразу:
конец 2000 года → 109 тыс.
конец 2002 года → 75 тыс.
конец 2005 года → 112 тыс.
конец 2008 года → 86 тыс.
конец 2011 года → 128 тыс.
Те, кто вкладывал по 10 тыс. в начале каждого года в течение 12 лет:
конец 2000 года: вложено 10 тыс. → 9 тыс.
конец 2002 года: вложено 30 тыс. → 21 тыс.
конец 2005 года: вложено 60 тыс. → 68 тыс.
конец 2008 года: вложено 90 тыс. → 73 тыс.
конец 2011 года: вложено 120 тыс. → 146 тыс.
конец 2024 года → 871 тыс.
(У того, кто вложил всё сразу, к концу 2024 года было 766 тыс.)
К концу 2009 года у вложившего всё сразу всё ещё был убыток (стоимость портфеля — 109 тыс.).
Того, кто инвестировал регулярно, тоже сильно ударило в 2008 году, но уже в 2010-м он вышел вперёд.
При одинаковом первоначальном капитале в 120 тыс. разница составила 105 тыс.
Данные: годовая общая доходность S&P 500 по данным Slickcharts; вложения в начале каждого года, без учёта налогов, комиссий и влияния валютного курса. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША
В начале 2000 года вложили одинаковые 120 тыс. долларов в S&P 500 (с учётом дивидендов).
Те, кто вложил всё сразу:
конец 2000 года → 109 тыс.
конец 2002 года → 75 тыс.
конец 2005 года → 112 тыс.
конец 2008 года → 86 тыс.
конец 2011 года → 128 тыс.
Те, кто вкладывал по 10 тыс. в начале каждого года в течение 12 лет:
конец 2000 года: вложено 10 тыс. → 9 тыс.
конец 2002 года: вложено 30 тыс. → 21 тыс.
конец 2005 года: вложено 60 тыс. → 68 тыс.
конец 2008 года: вложено 90 тыс. → 73 тыс.
конец 2011 года: вложено 120 тыс. → 146 тыс.
конец 2024 года → 871 тыс.
(У того, кто вложил всё сразу, к концу 2024 года было 766 тыс.)
К концу 2009 года у вложившего всё сразу всё ещё был убыток (стоимость портфеля — 109 тыс.).
Того, кто инвестировал регулярно, тоже сильно ударило в 2008 году, но уже в 2010-м он вышел вперёд.
При одинаковом первоначальном капитале в 120 тыс. разница составила 105 тыс.
Данные: годовая общая доходность S&P 500 по данным Slickcharts; вложения в начале каждого года, без учёта налогов, комиссий и влияния валютного курса. Прошлые результаты не гарантируют будущих и не являются инвестиционной рекомендацией.
#定投 #标普500 #АкцииСША