
#stakingeconomics
stakingeconomics
Просмотров: 232
9 обсуждают
Популярные
Новые

·
--
Статья
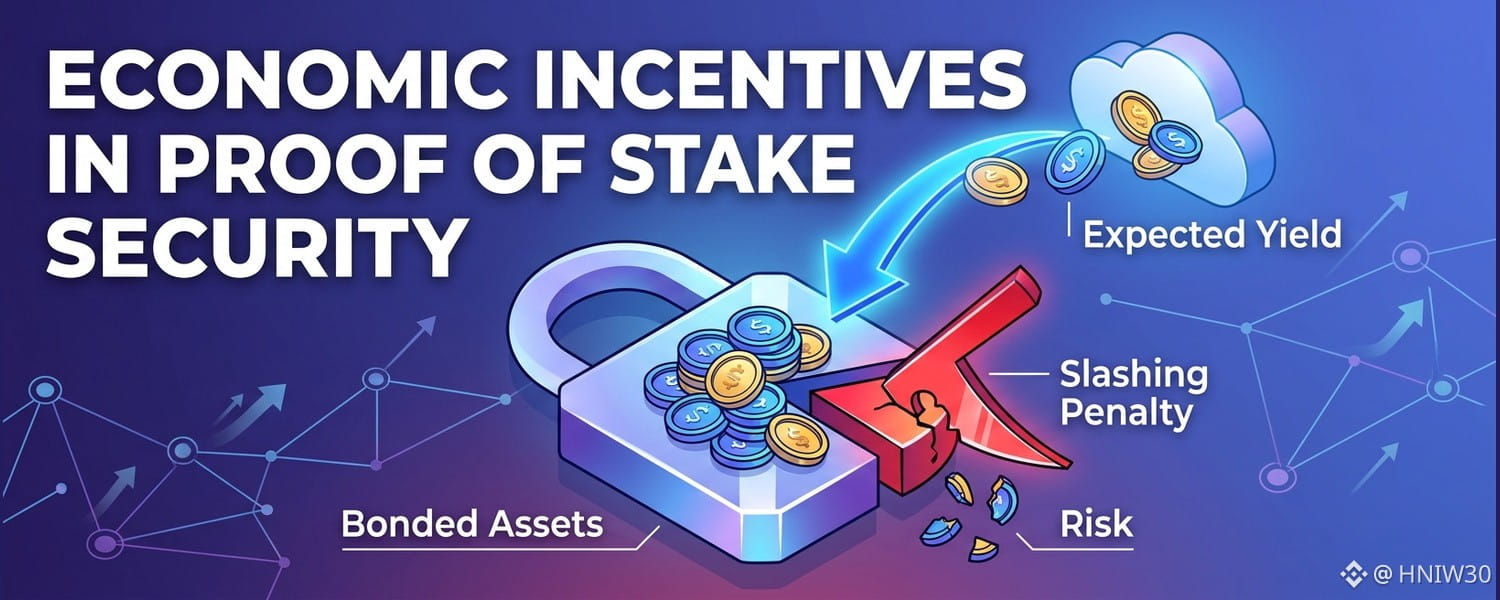
Экономические стимулы в обеспечении безопасности систем с доказательством доли владенияАрхитектуры стейкинга преобразуют безопасность консенсуса: вместо затрат ресурсов требуется блокировка капитала. В системах с доказательством доли владения права на подтверждение блоков и распределение эмиссии напрямую зависят от заблокированных активов. В результате формируется эндогенная структура затрат, при которой защита сети опирается на стоимость залога, а не на операционные расходы. Участникам рынка необходимо оценить, компенсирует ли ожидаемая доходность ограничение ликвидности.
Базовая структура стимулов действует за счёт программных графиков эмиссии, уравновешенных операционными штрафами. Валидаторы блокируют капитал в смарт-контрактах или счетах нативного реестра и получают базовую доходность за счёт программной инфляции и комиссий за обработку транзакций. Когда валидаторы корректно выполняют переходы состояния транзакций, сеть распределяет вновь выпущенные токены согласно заранее заданным математическим кривым, соотнося вознаграждения с уровнем участия в системе.
Экономические стимулы в обеспечении безопасности систем с доказательством доли владения
Архитектуры стейкинга преобразуют безопасность консенсуса: вместо затрат ресурсов требуется блокировка капитала. В системах с доказательством доли владения права на подтверждение блоков и распределение эмиссии напрямую зависят от заблокированных активов. В результате формируется эндогенная структура затрат, при которой защита сети опирается на стоимость залога, а не на операционные расходы. Участникам рынка необходимо оценить, компенсирует ли ожидаемая доходность ограничение ликвидности.
Базовая структура стимулов действует за счёт программных графиков эмиссии, уравновешенных операционными штрафами. Валидаторы блокируют капитал в смарт-контрактах или счетах нативного реестра и получают базовую доходность за счёт программной инфляции и комиссий за обработку транзакций. Когда валидаторы корректно выполняют переходы состояния транзакций, сеть распределяет вновь выпущенные токены согласно заранее заданным математическим кривым, соотнося вознаграждения с уровнем участия в системе.
Базовая структура стимулов действует за счёт программных графиков эмиссии, уравновешенных операционными штрафами. Валидаторы блокируют капитал в смарт-контрактах или счетах нативного реестра и получают базовую доходность за счёт программной инфляции и комиссий за обработку транзакций. Когда валидаторы корректно выполняют переходы состояния транзакций, сеть распределяет вновь выпущенные токены согласно заранее заданным математическим кривым, соотнося вознаграждения с уровнем участия в системе.
117
·
--
🚨 Предложенный Lido маршрут стейкинга ETH требует вступительного залога, более чем в 13 раз превышающего стандарт.
Это может снизить размер обеспечения на 1 ETH при полной загрузке, влияя на эффективность комиссий.
«Умные деньги» могут предпочесть операторов с более сильным профилем финансирования, чтобы захватывать выгоду.
Рыночный вывод: более высокие барьеры могут сконцентрировать власть среди хорошо капитализированных валидаторов.
Изменит ли это динамику стейкинга в сторону доминирования институтов?
#StakingEconomics
$ETH #TradingSignal #CryptoAnalysis
🚨 Предложенный Lido маршрут стейкинга ETH требует вступительного залога, более чем в 13 раз превышающего стандарт.
Это может снизить размер обеспечения на 1 ETH при полной загрузке, влияя на эффективность комиссий.
«Умные деньги» могут предпочесть операторов с более сильным профилем финансирования, чтобы захватывать выгоду.
Рыночный вывод: более высокие барьеры могут сконцентрировать власть среди хорошо капитализированных валидаторов.
Изменит ли это динамику стейкинга в сторону доминирования институтов?
#StakingEconomics
$ETH #TradingSignal #CryptoAnalysis
Это может снизить размер обеспечения на 1 ETH при полной загрузке, влияя на эффективность комиссий.
«Умные деньги» могут предпочесть операторов с более сильным профилем финансирования, чтобы захватывать выгоду.
Рыночный вывод: более высокие барьеры могут сконцентрировать власть среди хорошо капитализированных валидаторов.
Изменит ли это динамику стейкинга в сторону доминирования институтов?
#StakingEconomics
$ETH #TradingSignal #CryptoAnalysis
22

·
--
У сетей Proof-of-Stake есть проблема с бюджетом безопасности — и большинство людей её игнорируют.
В PoW майнеры продают монеты, чтобы покрыть расходы на электроэнергию. Это создаёт давление со стороны продавцов, но также задаёт чёткий нижний предел безопасности: стоимость атаки = стоимость электроэнергии. В PoS валидаторы получают вознаграждения за стейкинг (за счёт новой эмиссии) и комиссии за транзакции. Главный вопрос в долгосрочной перспективе: что произойдёт, когда эмиссия сократится и основную нагрузку придётся нести комиссиям?
$ETH уже проходит эту проверку на прочность. После перехода на PoS эмиссия невелика, но доход от комиссий за blob-данные в L2-сетях стал значимой частью доходов валидаторов. Модель безопасности ETH незаметно меняется: вместо финансирования за счёт инфляции — финансирование за счёт комиссий. Это более здоровый, но и более рискованный переход.
$SOL использует иной подход: фиксированная годовая инфляция в 1,5%, постепенно снижающаяся со временем, компенсируется ростом доходов валидаторов от комиссий по мере увеличения активности сети. Ставка делается на то, что рост использования сети будет опережать сокращение эмиссии.
$ADA сталкивается с похожей ситуацией в эпоху Voltaire. Казначейство Cardano и вознаграждения за стейкинг по-прежнему в значительной степени зависят от эмиссии. Тезис о долгосрочной устойчивости предполагает, что объём комиссий вырастет до того, как иссякнет резерв. На это могут уйти десятилетия, и риск неудачной реализации вполне реален.
Каждому инвестору стоит задать себе вопрос: есть ли у этой сети убедительный план перехода к финансированию безопасности за счёт комиссий до того, как закончится её запас инфляционного финансирования?
Бюджет безопасности — скрытая проблема следующего цикла. Сети, которые незаметно её решат, останутся на плаву и после его завершения.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #КриптоИнвестирование
У сетей Proof-of-Stake есть проблема с бюджетом безопасности — и большинство людей её игнорируют.
В PoW майнеры продают монеты, чтобы покрыть расходы на электроэнергию. Это создаёт давление со стороны продавцов, но также задаёт чёткий нижний предел безопасности: стоимость атаки = стоимость электроэнергии. В PoS валидаторы получают вознаграждения за стейкинг (за счёт новой эмиссии) и комиссии за транзакции. Главный вопрос в долгосрочной перспективе: что произойдёт, когда эмиссия сократится и основную нагрузку придётся нести комиссиям?
$ETH уже проходит эту проверку на прочность. После перехода на PoS эмиссия невелика, но доход от комиссий за blob-данные в L2-сетях стал значимой частью доходов валидаторов. Модель безопасности ETH незаметно меняется: вместо финансирования за счёт инфляции — финансирование за счёт комиссий. Это более здоровый, но и более рискованный переход.
$SOL использует иной подход: фиксированная годовая инфляция в 1,5%, постепенно снижающаяся со временем, компенсируется ростом доходов валидаторов от комиссий по мере увеличения активности сети. Ставка делается на то, что рост использования сети будет опережать сокращение эмиссии.
$ADA сталкивается с похожей ситуацией в эпоху Voltaire. Казначейство Cardano и вознаграждения за стейкинг по-прежнему в значительной степени зависят от эмиссии. Тезис о долгосрочной устойчивости предполагает, что объём комиссий вырастет до того, как иссякнет резерв. На это могут уйти десятилетия, и риск неудачной реализации вполне реален.
Каждому инвестору стоит задать себе вопрос: есть ли у этой сети убедительный план перехода к финансированию безопасности за счёт комиссий до того, как закончится её запас инфляционного финансирования?
Бюджет безопасности — скрытая проблема следующего цикла. Сети, которые незаметно её решат, останутся на плаву и после его завершения.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #КриптоИнвестирование
В PoW майнеры продают монеты, чтобы покрыть расходы на электроэнергию. Это создаёт давление со стороны продавцов, но также задаёт чёткий нижний предел безопасности: стоимость атаки = стоимость электроэнергии. В PoS валидаторы получают вознаграждения за стейкинг (за счёт новой эмиссии) и комиссии за транзакции. Главный вопрос в долгосрочной перспективе: что произойдёт, когда эмиссия сократится и основную нагрузку придётся нести комиссиям?
$ETH уже проходит эту проверку на прочность. После перехода на PoS эмиссия невелика, но доход от комиссий за blob-данные в L2-сетях стал значимой частью доходов валидаторов. Модель безопасности ETH незаметно меняется: вместо финансирования за счёт инфляции — финансирование за счёт комиссий. Это более здоровый, но и более рискованный переход.
$SOL использует иной подход: фиксированная годовая инфляция в 1,5%, постепенно снижающаяся со временем, компенсируется ростом доходов валидаторов от комиссий по мере увеличения активности сети. Ставка делается на то, что рост использования сети будет опережать сокращение эмиссии.
$ADA сталкивается с похожей ситуацией в эпоху Voltaire. Казначейство Cardano и вознаграждения за стейкинг по-прежнему в значительной степени зависят от эмиссии. Тезис о долгосрочной устойчивости предполагает, что объём комиссий вырастет до того, как иссякнет резерв. На это могут уйти десятилетия, и риск неудачной реализации вполне реален.
Каждому инвестору стоит задать себе вопрос: есть ли у этой сети убедительный план перехода к финансированию безопасности за счёт комиссий до того, как закончится её запас инфляционного финансирования?
Бюджет безопасности — скрытая проблема следующего цикла. Сети, которые незаметно её решат, останутся на плаву и после его завершения.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #КриптоИнвестирование
89
·
--
Важнейшее число в любой сети proof-of-stake — это не её TPS. Это коэффициент Накамото.
Коэффициент Накамото показывает, сколько валидаторов нужно, чтобы сговорились и скомпрометировали сеть. Сеть с 10 000 валидаторов, но где 60% доли сосредоточены в 5 организациях, имеет коэффициент Накамото, равный 5. Это не децентрализация — это заседание совета директоров.
Почему это важно?
Во‑первых, риск регуляторного захвата. Небольшой набор валидаторов означает небольшой список юридических целей. Одиночное скоординированное действие регуляторов в нескольких юрисдикциях может вынудить цензуру на уровне консенсуса — а не на уровне приложения.
Во‑вторых, гарантии живучести. Институциональные операторы делят дата‑центры, облачные провайдеры и графики обновлений. Коррелированная ошибка выводит из строя больший процент доли, чем предполагает «сырое» количество валидаторов.
В‑третьих, целостность управления. Низкие коэффициенты Накамото означают, что меньше организаций принимают решения о модернизации протокола. Это не «код‑закон» — это олигархия с хорошим PR.
Хорошая новость: наборы валидаторов с ZK‑доказательствами, лёгкие клиенты нод и распределённые протоколы стейкинга активно двигают эти показатели вверх. Разнообразие клиентов улучшается. Доверенный стейкинг децентрализуется за пределы кастодианов бирж.
Прежде чем оценивать любой L1, посмотрите его коэффициент Накамото. Всё остальное — маркетинг.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
Важнейшее число в любой сети proof-of-stake — это не её TPS. Это коэффициент Накамото.
Коэффициент Накамото показывает, сколько валидаторов нужно, чтобы сговорились и скомпрометировали сеть. Сеть с 10 000 валидаторов, но где 60% доли сосредоточены в 5 организациях, имеет коэффициент Накамото, равный 5. Это не децентрализация — это заседание совета директоров.
Почему это важно?
Во‑первых, риск регуляторного захвата. Небольшой набор валидаторов означает небольшой список юридических целей. Одиночное скоординированное действие регуляторов в нескольких юрисдикциях может вынудить цензуру на уровне консенсуса — а не на уровне приложения.
Во‑вторых, гарантии живучести. Институциональные операторы делят дата‑центры, облачные провайдеры и графики обновлений. Коррелированная ошибка выводит из строя больший процент доли, чем предполагает «сырое» количество валидаторов.
В‑третьих, целостность управления. Низкие коэффициенты Накамото означают, что меньше организаций принимают решения о модернизации протокола. Это не «код‑закон» — это олигархия с хорошим PR.
Хорошая новость: наборы валидаторов с ZK‑доказательствами, лёгкие клиенты нод и распределённые протоколы стейкинга активно двигают эти показатели вверх. Разнообразие клиентов улучшается. Доверенный стейкинг децентрализуется за пределы кастодианов бирж.
Прежде чем оценивать любой L1, посмотрите его коэффициент Накамото. Всё остальное — маркетинг.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
Коэффициент Накамото показывает, сколько валидаторов нужно, чтобы сговорились и скомпрометировали сеть. Сеть с 10 000 валидаторов, но где 60% доли сосредоточены в 5 организациях, имеет коэффициент Накамото, равный 5. Это не децентрализация — это заседание совета директоров.
Почему это важно?
Во‑первых, риск регуляторного захвата. Небольшой набор валидаторов означает небольшой список юридических целей. Одиночное скоординированное действие регуляторов в нескольких юрисдикциях может вынудить цензуру на уровне консенсуса — а не на уровне приложения.
Во‑вторых, гарантии живучести. Институциональные операторы делят дата‑центры, облачные провайдеры и графики обновлений. Коррелированная ошибка выводит из строя больший процент доли, чем предполагает «сырое» количество валидаторов.
В‑третьих, целостность управления. Низкие коэффициенты Накамото означают, что меньше организаций принимают решения о модернизации протокола. Это не «код‑закон» — это олигархия с хорошим PR.
Хорошая новость: наборы валидаторов с ZK‑доказательствами, лёгкие клиенты нод и распределённые протоколы стейкинга активно двигают эти показатели вверх. Разнообразие клиентов улучшается. Доверенный стейкинг децентрализуется за пределы кастодианов бирж.
Прежде чем оценивать любой L1, посмотрите его коэффициент Накамото. Всё остальное — маркетинг.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
57
·
--
В механизме стейкинга Polkadot есть особенность, которую упускает большинство сравнений L1: идеальная доля токенов в стейкинге задана протоколом, а инфляция динамически корректируется вокруг этого значения.
Вот как это работает. Целевой показатель DOT — примерно 50% от общего предложения в стейкинге. Когда фактическая доля участников ниже целевого уровня, инфляция растёт — валидаторы и номинаторы получают более щедрое вознаграждение, чтобы привлечь больше капитала в стейкинг. Когда доля участников превышает целевой уровень, инфляция снижается, уменьшая доходность на каждую единицу в стейкинге и естественным образом побуждая направлять избыточный капитал на другие цели — например, в ликвидность, управление и Coretime.
Так формируется самокорректирующийся бюджет безопасности. Сеть всегда платит рыночную цену за собственную защиту — не больше и не меньше.
Сравните это с блокчейнами с фиксированной эмиссией, где вознаграждения валидаторов не меняются, даже если в сети слишком мало или слишком много токенов в стейкинге. В периоды затишья вы переплачиваете за безопасность, а в периоды нагрузки — недоплачиваете.
Для инвесторов доля DOT в стейкинге — важный показатель. Значение заметно ниже 50% означает, что доступна более высокая годовая доходность, но также может свидетельствовать о снижении вовлечённости. Значение существенно выше 50% означает, что капитал заблокирован и конкурирует за снижающуюся доходность — зачастую это признак того, что в данный момент вложения в Coretime, управление или ликвидность менее привлекательны.
Регулирование инфляции как инструмента стимулирования — это денежно-кредитная политика, встроенная непосредственно в протокол, а не оставленная на усмотрение голосования по вопросам управления. Это принципиально иная модель экономики безопасности.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
В механизме стейкинга Polkadot есть особенность, которую упускает большинство сравнений L1: идеальная доля токенов в стейкинге задана протоколом, а инфляция динамически корректируется вокруг этого значения.
Вот как это работает. Целевой показатель DOT — примерно 50% от общего предложения в стейкинге. Когда фактическая доля участников ниже целевого уровня, инфляция растёт — валидаторы и номинаторы получают более щедрое вознаграждение, чтобы привлечь больше капитала в стейкинг. Когда доля участников превышает целевой уровень, инфляция снижается, уменьшая доходность на каждую единицу в стейкинге и естественным образом побуждая направлять избыточный капитал на другие цели — например, в ликвидность, управление и Coretime.
Так формируется самокорректирующийся бюджет безопасности. Сеть всегда платит рыночную цену за собственную защиту — не больше и не меньше.
Сравните это с блокчейнами с фиксированной эмиссией, где вознаграждения валидаторов не меняются, даже если в сети слишком мало или слишком много токенов в стейкинге. В периоды затишья вы переплачиваете за безопасность, а в периоды нагрузки — недоплачиваете.
Для инвесторов доля DOT в стейкинге — важный показатель. Значение заметно ниже 50% означает, что доступна более высокая годовая доходность, но также может свидетельствовать о снижении вовлечённости. Значение существенно выше 50% означает, что капитал заблокирован и конкурирует за снижающуюся доходность — зачастую это признак того, что в данный момент вложения в Coretime, управление или ликвидность менее привлекательны.
Регулирование инфляции как инструмента стимулирования — это денежно-кредитная политика, встроенная непосредственно в протокол, а не оставленная на усмотрение голосования по вопросам управления. Это принципиально иная модель экономики безопасности.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
Вот как это работает. Целевой показатель DOT — примерно 50% от общего предложения в стейкинге. Когда фактическая доля участников ниже целевого уровня, инфляция растёт — валидаторы и номинаторы получают более щедрое вознаграждение, чтобы привлечь больше капитала в стейкинг. Когда доля участников превышает целевой уровень, инфляция снижается, уменьшая доходность на каждую единицу в стейкинге и естественным образом побуждая направлять избыточный капитал на другие цели — например, в ликвидность, управление и Coretime.
Так формируется самокорректирующийся бюджет безопасности. Сеть всегда платит рыночную цену за собственную защиту — не больше и не меньше.
Сравните это с блокчейнами с фиксированной эмиссией, где вознаграждения валидаторов не меняются, даже если в сети слишком мало или слишком много токенов в стейкинге. В периоды затишья вы переплачиваете за безопасность, а в периоды нагрузки — недоплачиваете.
Для инвесторов доля DOT в стейкинге — важный показатель. Значение заметно ниже 50% означает, что доступна более высокая годовая доходность, но также может свидетельствовать о снижении вовлечённости. Значение существенно выше 50% означает, что капитал заблокирован и конкурирует за снижающуюся доходность — зачастую это признак того, что в данный момент вложения в Coretime, управление или ликвидность менее привлекательны.
Регулирование инфляции как инструмента стимулирования — это денежно-кредитная политика, встроенная непосредственно в протокол, а не оставленная на усмотрение голосования по вопросам управления. Это принципиально иная модель экономики безопасности.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
93
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 122,262
600 обсуждают
2
#ПротоколFOMC
Просмотров: 146,888
349 обсуждают
3
#CanBTCReboundAfterFallingBelow60K?
Просмотров: 0
139 обсуждают
4
#GlobalStocksFaceLongestLosingStreakSince2023
Просмотров: 0
275 обсуждают
5
#AnthropicPlungesTowardIPOPriceonDay2
Просмотров: 0
47 обсуждают
6
#GaoTengBitcoinETFListsOnHKEX
Просмотров: 0
265 обсуждают
7
#TradFiForBeginners
Просмотров: 946,825
5,542 обсуждают
8
#NvidiaBoardReportedlySplitOverHuang’sReturn
Просмотров: 258,674
2,417 обсуждают
9
#TetherBurns8BillionUSDTInPast20Days
Просмотров: 0
103 обсуждают
10
#BitcoinWalletSignatureFlawExploitableWithinSeconds
Просмотров: 0
45 обсуждают