
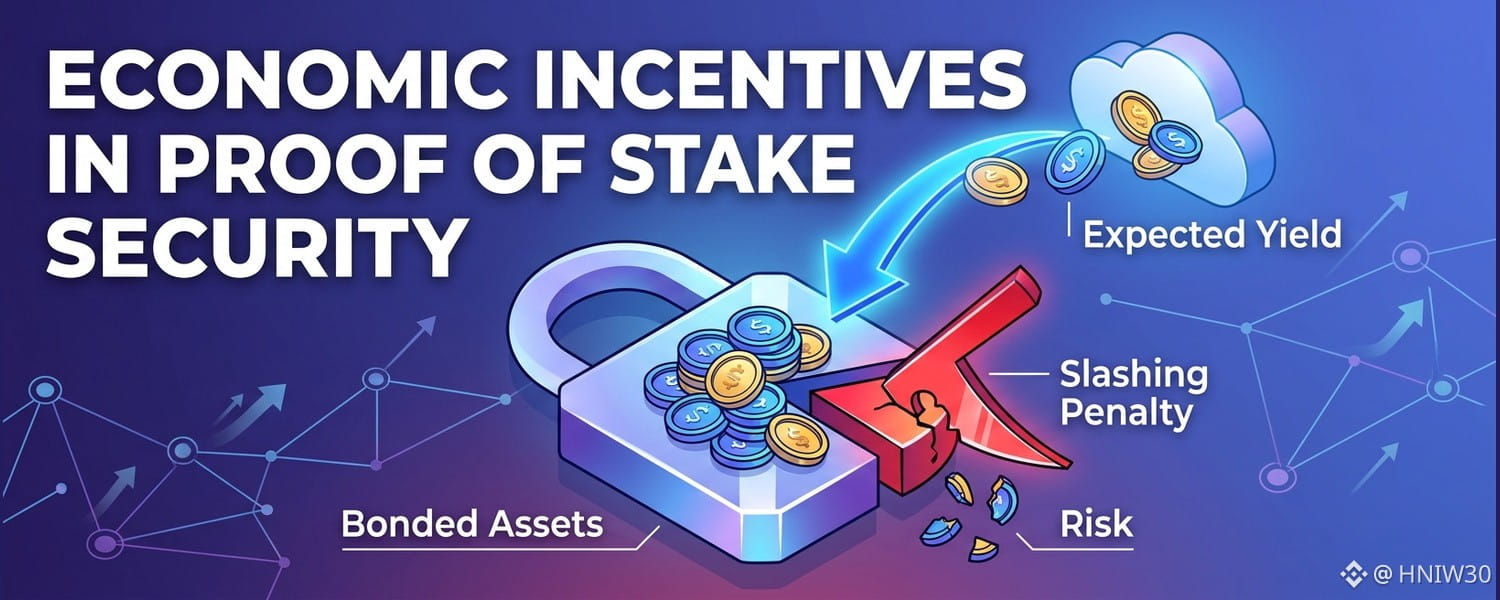

Архитектуры стейкинга преобразуют безопасность консенсуса: вместо затрат ресурсов требуется блокировка капитала. В системах с доказательством доли владения права на подтверждение блоков и распределение эмиссии напрямую зависят от заблокированных активов. В результате формируется эндогенная структура затрат, при которой защита сети опирается на стоимость залога, а не на операционные расходы. Участникам рынка необходимо оценить, компенсирует ли ожидаемая доходность ограничение ликвидности.
Базовая структура стимулов действует за счёт программных графиков эмиссии, уравновешенных операционными штрафами. Валидаторы блокируют капитал в смарт-контрактах или счетах нативного реестра и получают базовую доходность за счёт программной инфляции и комиссий за обработку транзакций. Когда валидаторы корректно выполняют переходы состояния транзакций, сеть распределяет вновь выпущенные токены согласно заранее заданным математическим кривым, соотнося вознаграждения с уровнем участия в системе.
Механизмы слэшинга служат критически важным противовесом номинальной доходности протокола. Злонамеренные действия, включая двойную подпись или противоречивое поведение в протоколе, запускают автоматическое сокращение внесённого капитала. Эта динамика создаёт асимметричные риски убытков для недобросовестных валидаторов. Экономические модели показывают, что для рациональных участников потенциальная выгода от реорганизации цепочки должна превышать совокупную рыночную стоимость всего капитала, подвергнутого слэшинг-штрафам, что устанавливает детерминированные пороги безопасности.
Период вывода средств создаёт неявную премию за ликвидность в экономике валидаторов. Пока капитал остаётся заблокированным в течение этого периода, участники рынка несут альтернативные издержки, связанные с его размещением в других инструментах или хеджированием на вторичном рынке. При ускорении волатильности нативного актива неликвидный капитал в стейкинге создаёт трения при управлении портфелем. Поэтому рациональные делегаторы требуют, чтобы между валовой доходностью стейкинга и действующей безрисковой пороговой ставкой доходности цифровых активов существовал экономический спред.
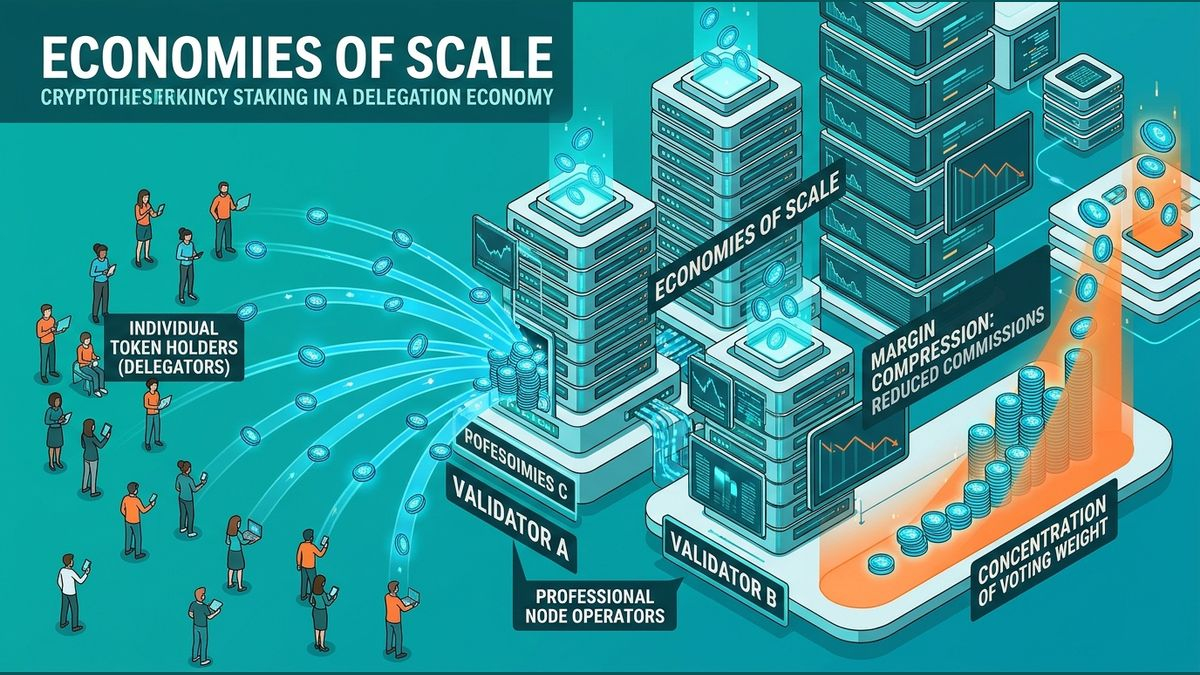
Экономика делегирования меняет структуру рынка валидаторов благодаря эффекту масштаба. Владельцы отдельных токенов, не располагающие необходимой инфраструктурой, делегируют стейк профессиональным операторам узлов в обмен на долю комиссионных. Разделение владения капиталом и инфраструктуры валидации способствует сжатию конкурентной маржи. Операторы узлов снижают комиссии за управление, чтобы привлечь совокупный вес голосов, что может непреднамеренно повысить риск концентрации в основных кластерах валидации.
Ликвидные деривативы стейкинга становятся эндогенной рыночной реакцией на системные ограничения ликвидности. Выпуская синтетические квитанции под заблокированное обеспечение, протоколы позволяют участникам получать доход от валидации и одновременно использовать капитал на вторичных денежных рынках. Однако такая структура создаёт дополнительные риски компонуемости и вероятность потери привязки. Если рыночная стоимость дериватива отклоняется от стоимости базовых резервов, позиции с кредитным плечом могут столкнуться с быстрыми каскадными ликвидациями.
Долгосрочная стабильность экономики стейкинга в конечном счёте зависит от устойчивой генерации комиссионных доходов, а не от бесконечной инфляции токенов. По мере созревания кривых эмиссии и снижения размывания долей в протоколе доходы валидаторов должны всё больше формироваться за счёт реальной транзакционной активности. Сетям, неспособным обеспечить значительный оборот комиссионных доходов, грозит снижение безопасности: сокращение реальной доходности стимулирует отток капитала в более продуктивные доходные инструменты на более широком рынке цифровых активов.