
#stablecoins
stablecoins
Просмотров: 7.4M
26,781 обсуждают
Популярные
Новые

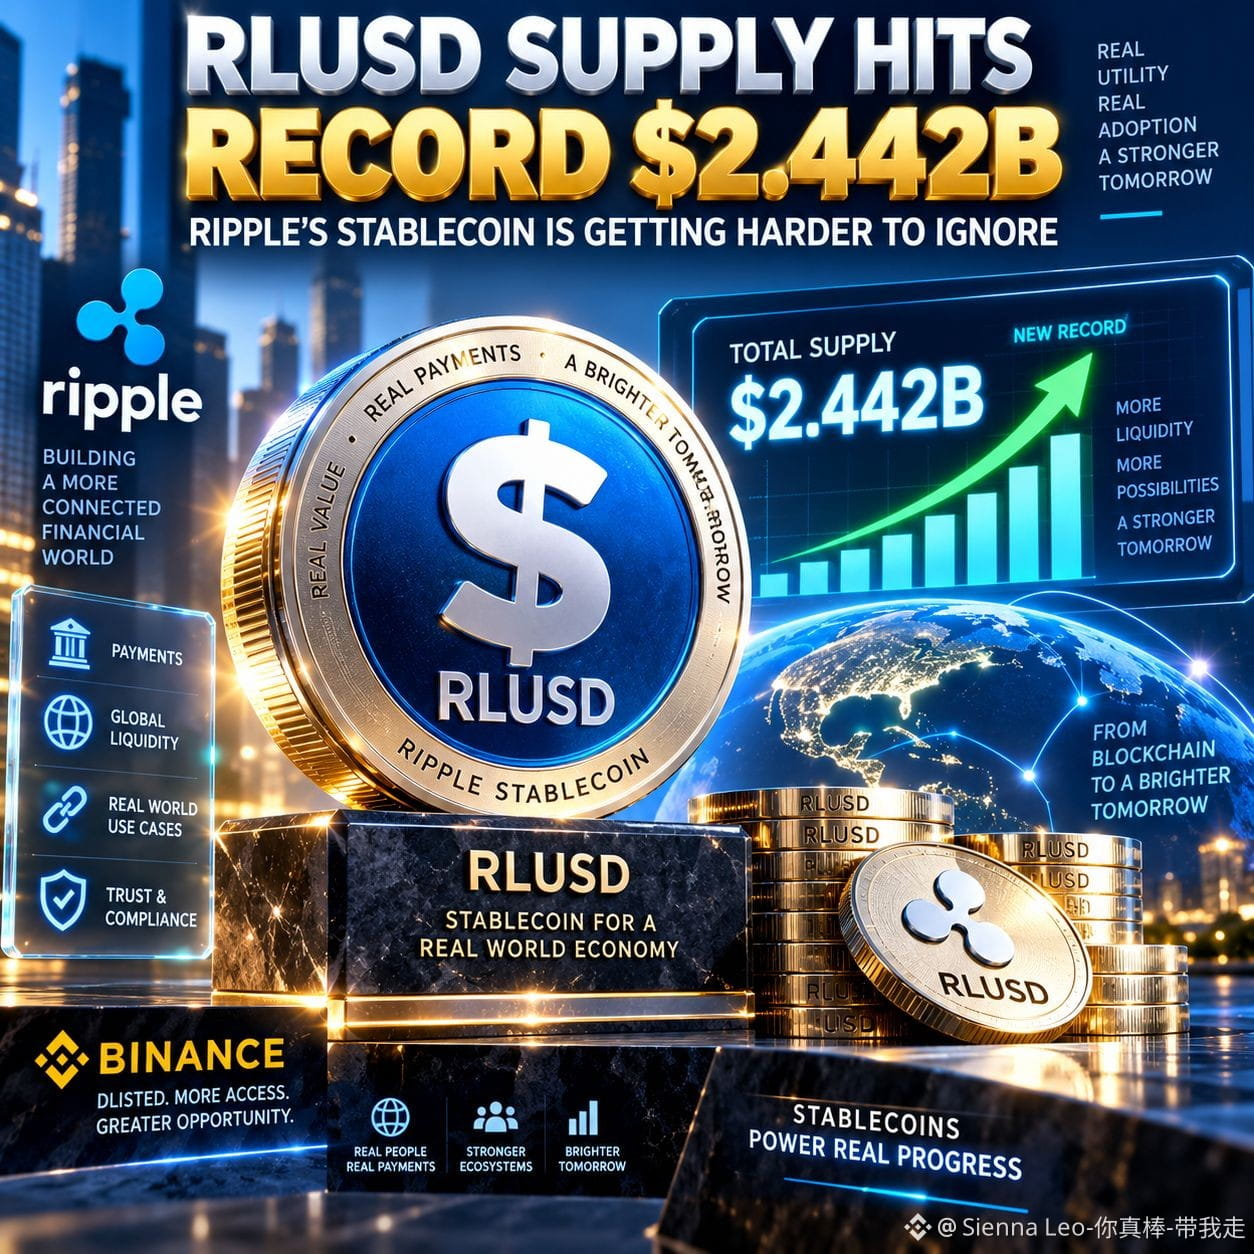
#RLUSDSupplyHitsRecord$2.442B
💵 $RLUSD Поставки достигли рекорда $2.442B: стейблкоин Ripple становится все сложнее игнорировать 💵
Представьте, что вы наблюдаете, как тихий цифровой доллар движется по финансовой системе, и почти никто не обращает внимания. А затем его предложение внезапно достигает уровня, из‑за которого весь рынок начинает выглядеть по‑другому.
Сейчас RLUSD достиг рекордных $2.442 млрд по объему в обращении — это еще одно заметное расширение стейблкоина Ripple, обеспеченного долларом. Данные также показывают, что его циркуляция резко выросла за последний месяц.
Но самая интересная деталь — где происходит этот рост. В настоящее время Ethereum удерживает больше RLUSD, чем XRP Ledger, что указывает на то, что спрос на этот стейблкоин выходит за пределы родной экосистемы Ripple.
Это важно, потому что рост стейблкоинов все чаще связан с инфраструктурой, а не со спекуляциями. Большее предложение может отражать расширение ликвидности, платежей, торговой активности, институционального использования или просто увеличение капитала, выбирающего конкретную «долларовую» цифровую магистраль.
Мое мнение: веха $2.442B менее интересна как заголовок и куда важнее как доказательство того, что RLUSD укрепляет более заметную роль в цифровых финансах.
При этом растущее предложение не следует автоматически трактовать как бычий сигнал для каждого актива, связанного с Ripple. Принятие стейблкоинов и динамика цены токена связаны лишь косвенно.
Binance уже добавила спотовые рынки RLUSD, а недавние кампании Binance также продвигали RLUSD через продукты Earn, давая стейблкоину дополнительную узнаваемость внутри крупной биржевой экосистемы.
Главный вопрос теперь не в том, растут ли стейблкоины. В том — какие из них способны превратить рост в устойчивую финансовую практическую пользу.
❓ Может ли RLUSD стать одним из ведущих институциональных стейблкоинов этого цикла?
Отказ от ответственности: это образовательный материал, а не финансовый совет.
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
{spot}(RLUSDUSDT)
#RLUSDSupplyHitsRecord$2.442B
💵 $RLUSD Поставки достигли рекорда $2.442B: стейблкоин Ripple становится все сложнее игнорировать 💵
Представьте, что вы наблюдаете, как тихий цифровой доллар движется по финансовой системе, и почти никто не обращает внимания. А затем его предложение внезапно достигает уровня, из‑за которого весь рынок начинает выглядеть по‑другому.
Сейчас RLUSD достиг рекордных $2.442 млрд по объему в обращении — это еще одно заметное расширение стейблкоина Ripple, обеспеченного долларом. Данные также показывают, что его циркуляция резко выросла за последний месяц.
Но самая интересная деталь — где происходит этот рост. В настоящее время Ethereum удерживает больше RLUSD, чем XRP Ledger, что указывает на то, что спрос на этот стейблкоин выходит за пределы родной экосистемы Ripple.
Это важно, потому что рост стейблкоинов все чаще связан с инфраструктурой, а не со спекуляциями. Большее предложение может отражать расширение ликвидности, платежей, торговой активности, институционального использования или просто увеличение капитала, выбирающего конкретную «долларовую» цифровую магистраль.
Мое мнение: веха $2.442B менее интересна как заголовок и куда важнее как доказательство того, что RLUSD укрепляет более заметную роль в цифровых финансах.
При этом растущее предложение не следует автоматически трактовать как бычий сигнал для каждого актива, связанного с Ripple. Принятие стейблкоинов и динамика цены токена связаны лишь косвенно.
Binance уже добавила спотовые рынки RLUSD, а недавние кампании Binance также продвигали RLUSD через продукты Earn, давая стейблкоину дополнительную узнаваемость внутри крупной биржевой экосистемы.
Главный вопрос теперь не в том, растут ли стейблкоины. В том — какие из них способны превратить рост в устойчивую финансовую практическую пользу.
❓ Может ли RLUSD стать одним из ведущих институциональных стейблкоинов этого цикла?
Отказ от ответственности: это образовательный материал, а не финансовый совет.
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
💵 $RLUSD Поставки достигли рекорда $2.442B: стейблкоин Ripple становится все сложнее игнорировать 💵
Представьте, что вы наблюдаете, как тихий цифровой доллар движется по финансовой системе, и почти никто не обращает внимания. А затем его предложение внезапно достигает уровня, из‑за которого весь рынок начинает выглядеть по‑другому.
Сейчас RLUSD достиг рекордных $2.442 млрд по объему в обращении — это еще одно заметное расширение стейблкоина Ripple, обеспеченного долларом. Данные также показывают, что его циркуляция резко выросла за последний месяц.
Но самая интересная деталь — где происходит этот рост. В настоящее время Ethereum удерживает больше RLUSD, чем XRP Ledger, что указывает на то, что спрос на этот стейблкоин выходит за пределы родной экосистемы Ripple.
Это важно, потому что рост стейблкоинов все чаще связан с инфраструктурой, а не со спекуляциями. Большее предложение может отражать расширение ликвидности, платежей, торговой активности, институционального использования или просто увеличение капитала, выбирающего конкретную «долларовую» цифровую магистраль.
Мое мнение: веха $2.442B менее интересна как заголовок и куда важнее как доказательство того, что RLUSD укрепляет более заметную роль в цифровых финансах.
При этом растущее предложение не следует автоматически трактовать как бычий сигнал для каждого актива, связанного с Ripple. Принятие стейблкоинов и динамика цены токена связаны лишь косвенно.
Binance уже добавила спотовые рынки RLUSD, а недавние кампании Binance также продвигали RLUSD через продукты Earn, давая стейблкоину дополнительную узнаваемость внутри крупной биржевой экосистемы.
Главный вопрос теперь не в том, растут ли стейблкоины. В том — какие из них способны превратить рост в устойчивую финансовую практическую пользу.
❓ Может ли RLUSD стать одним из ведущих институциональных стейблкоинов этого цикла?
Отказ от ответственности: это образовательный материал, а не финансовый совет.
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
ABO3ZAM:
تضخم السيولة وتمركز الزخم في العملات المستقرة يعكسان استعدادات مؤسسية كبرى لدخول السوق. أنصح دائما بإدارة المخاطر بحذر شديد، وتأمين الأرباح عند مناطق الرفض السعري لضمان حماية رأس المال وعدم الانجراف خلف الأخبار اللحظية.
7
2
339
⚠️ Стейблкоины vs долг США: следующий цунами для Чили?
Ты, кто следит за ценой BTC, рост на 1,9% сегодня не случаен. Пока индекс Fear & Greed (Страх & Жадность) держится на уровне 57, настоящая бомба — на пересечении стейблкоинов и государственного долга США, который уже превышает $31 трлн. Рынок стейблкоинов больше $150 млрд, а Чили наблюдает инвестиции на $4 млн в локальные проекты. Если CMF не начнет регулировать этот поток, мы можем увидеть отток капитала, который заставит дрожать песо. Я думаю, это сигнал тревоги: крипто-бум идет рука об руку с суверенным риском. Ты закроешься с $USDC или предпочитаешь продолжать плыть по волне $BTC?
#Stablecoins #DeudaEEUU #Chile #RegulacionCMF #CryptoChile
⚠️ Стейблкоины vs долг США: следующий цунами для Чили?
Ты, кто следит за ценой BTC, рост на 1,9% сегодня не случаен. Пока индекс Fear & Greed (Страх & Жадность) держится на уровне 57, настоящая бомба — на пересечении стейблкоинов и государственного долга США, который уже превышает $31 трлн. Рынок стейблкоинов больше $150 млрд, а Чили наблюдает инвестиции на $4 млн в локальные проекты. Если CMF не начнет регулировать этот поток, мы можем увидеть отток капитала, который заставит дрожать песо. Я думаю, это сигнал тревоги: крипто-бум идет рука об руку с суверенным риском. Ты закроешься с $USDC или предпочитаешь продолжать плыть по волне $BTC ?
#Stablecoins #DeudaEEUU #Chile #RegulacionCMF #CryptoChile
Ты, кто следит за ценой BTC, рост на 1,9% сегодня не случаен. Пока индекс Fear & Greed (Страх & Жадность) держится на уровне 57, настоящая бомба — на пересечении стейблкоинов и государственного долга США, который уже превышает $31 трлн. Рынок стейблкоинов больше $150 млрд, а Чили наблюдает инвестиции на $4 млн в локальные проекты. Если CMF не начнет регулировать этот поток, мы можем увидеть отток капитала, который заставит дрожать песо. Я думаю, это сигнал тревоги: крипто-бум идет рука об руку с суверенным риском. Ты закроешься с $USDC или предпочитаешь продолжать плыть по волне $BTC ?
#Stablecoins #DeudaEEUU #Chile #RegulacionCMF #CryptoChile
137
·
--
Рост
#USDCOnChainVolumeTops$100Trillion
🚨 ОБЪЕМ USDC В ON-CHAIN ПЕРЕШЁЛ $100 ТРИЛЛИОНОВ! 💰
Это огромная веха для рынка стейблкоинов. 👀
Теперь общий объём on-chain транзакций USDC превысил $100 трлн — это показывает, сколько капитала проходит через экосистему стейблкоинов.
Почему это важно? 👇
💵 Больше активности со стейблкоинами
🌐 Растущая вовлечённость в криптовалюты
⚡ Больше ликвидности движется on-chain
📈 Более сильная инфраструктура для крипторынка
Это не значит, что $100T сегодня заходит в крипто — речь о совокупном (накопленном) on-chain объёме.
🔥 $USDC — принятие продолжает расти. Это бычий сигнал для всего крипторынка?
#USDC #crypto #Stablecoins
#USDCOnChainVolumeTops$100Trillion
🚨 ОБЪЕМ USDC В ON-CHAIN ПЕРЕШЁЛ $100 ТРИЛЛИОНОВ! 💰
Это огромная веха для рынка стейблкоинов. 👀
Теперь общий объём on-chain транзакций USDC превысил $100 трлн — это показывает, сколько капитала проходит через экосистему стейблкоинов.
Почему это важно? 👇
💵 Больше активности со стейблкоинами
🌐 Растущая вовлечённость в криптовалюты
⚡ Больше ликвидности движется on-chain
📈 Более сильная инфраструктура для крипторынка
Это не значит, что $100T сегодня заходит в крипто — речь о совокупном (накопленном) on-chain объёме.
🔥 $USDC — принятие продолжает расти. Это бычий сигнал для всего крипторынка?
#USDC #crypto #Stablecoins
🚨 ОБЪЕМ USDC В ON-CHAIN ПЕРЕШЁЛ $100 ТРИЛЛИОНОВ! 💰
Это огромная веха для рынка стейблкоинов. 👀
Теперь общий объём on-chain транзакций USDC превысил $100 трлн — это показывает, сколько капитала проходит через экосистему стейблкоинов.
Почему это важно? 👇
💵 Больше активности со стейблкоинами
🌐 Растущая вовлечённость в криптовалюты
⚡ Больше ликвидности движется on-chain
📈 Более сильная инфраструктура для крипторынка
Это не значит, что $100T сегодня заходит в крипто — речь о совокупном (накопленном) on-chain объёме.
🔥 $USDC — принятие продолжает расти. Это бычий сигнал для всего крипторынка?
#USDC #crypto #Stablecoins
1
10
См. перевод
🚨 瑞波前CTO施瓦茨承认稳定币缺陷 🧠
📊 | $BTC | $ETH | $BNB |
-欢迎关注、点赞并留言,共同探讨行业动态。 📈
-瑞波首席技术官荣誉退休的David Schwartz坦承早期区块链项目存在错误。
-他指出,2026年稳定币支付体系仍然存在根本性缺陷,难以实现可靠结算。
- Schwartz强调,当前稳定币缺乏足够的资产抵押透明度,导致信任危机。
-此番表态引发市场对稳定币监管和技术改进的关注。 🔥
-若监管进一步收紧,稳定币使用量可能下降,导致短期交易活跃度预计趋于平稳。
-或将出现大额鲸鱼转移至法币或其他数字资产,以规避潜在风险。
-市场情绪若转为观望,短线价格波动或将受限,整体走势预计维持横盘。
-若技术改进提升透明度,稳定币需求可能回暖,带动相关代币短期内出现反弹。
-您认为监管措施能否根本解决稳定币的信任问题?
-请继续关注我们的深度分析,欢迎在下方留言分享观点。
-#Crypto #Stablecoins #Ripple #Whales #Market
🚨 瑞波前CTO施瓦茨承认稳定币缺陷 🧠
📊 | $BTC | $ETH | $BNB |
-欢迎关注、点赞并留言,共同探讨行业动态。 📈
-瑞波首席技术官荣誉退休的David Schwartz坦承早期区块链项目存在错误。
-他指出,2026年稳定币支付体系仍然存在根本性缺陷,难以实现可靠结算。
- Schwartz强调,当前稳定币缺乏足够的资产抵押透明度,导致信任危机。
-此番表态引发市场对稳定币监管和技术改进的关注。 🔥
-若监管进一步收紧,稳定币使用量可能下降,导致短期交易活跃度预计趋于平稳。
-或将出现大额鲸鱼转移至法币或其他数字资产,以规避潜在风险。
-市场情绪若转为观望,短线价格波动或将受限,整体走势预计维持横盘。
-若技术改进提升透明度,稳定币需求可能回暖,带动相关代币短期内出现反弹。
-您认为监管措施能否根本解决稳定币的信任问题?
-请继续关注我们的深度分析,欢迎在下方留言分享观点。
-#Crypto #Stablecoins #Ripple #Whales #Market
📊 | $BTC | $ETH | $BNB |
-欢迎关注、点赞并留言,共同探讨行业动态。 📈
-瑞波首席技术官荣誉退休的David Schwartz坦承早期区块链项目存在错误。
-他指出,2026年稳定币支付体系仍然存在根本性缺陷,难以实现可靠结算。
- Schwartz强调,当前稳定币缺乏足够的资产抵押透明度,导致信任危机。
-此番表态引发市场对稳定币监管和技术改进的关注。 🔥
-若监管进一步收紧,稳定币使用量可能下降,导致短期交易活跃度预计趋于平稳。
-或将出现大额鲸鱼转移至法币或其他数字资产,以规避潜在风险。
-市场情绪若转为观望,短线价格波动或将受限,整体走势预计维持横盘。
-若技术改进提升透明度,稳定币需求可能回暖,带动相关代币短期内出现反弹。
-您认为监管措施能否根本解决稳定币的信任问题?
-请继续关注我们的深度分析,欢迎在下方留言分享观点。
-#Crypto #Stablecoins #Ripple #Whales #Market
172

·
--
См. перевод
中文版:
你的1美元保住了,但取钱要等一周!新稳定币规则虽然保证了价值,但会大大降低流动性。这可能是$DAI等去中心化稳定币的机会,中心化$USDC或受冲击。短期市场流动性承压,长期看更健康的稳定币生态。#稳定币 #DeFi
English version:
Your $1 is safe, but cashing out takes a week! New stablecoin rules protect value but kill liquidity. $DAI and decentralized stablecoins could gain edge over $USDC. Short-term liquidity crunch, long-term healthier ecosystem. #Stablecoins #DeFi
中文版:
你的1美元保住了,但取钱要等一周!新稳定币规则虽然保证了价值,但会大大降低流动性。这可能是$DAI等去中心化稳定币的机会,中心化$USDC 或受冲击。短期市场流动性承压,长期看更健康的稳定币生态。#稳定币 #DeFi
English version:
Your $1 is safe, but cashing out takes a week! New stablecoin rules protect value but kill liquidity. $DAI and decentralized stablecoins could gain edge over $USDC . Short-term liquidity crunch, long-term healthier ecosystem. #Stablecoins #DeFi
你的1美元保住了,但取钱要等一周!新稳定币规则虽然保证了价值,但会大大降低流动性。这可能是$DAI等去中心化稳定币的机会,中心化$USDC 或受冲击。短期市场流动性承压,长期看更健康的稳定币生态。#稳定币 #DeFi
English version:
Your $1 is safe, but cashing out takes a week! New stablecoin rules protect value but kill liquidity. $DAI and decentralized stablecoins could gain edge over $USDC . Short-term liquidity crunch, long-term healthier ecosystem. #Stablecoins #DeFi
1

·
--
Стейблкоины тихо стали самым используемым продуктом блокчейна из всех существующих. Не благодаря хайп-циклам или безумным мем-фанатам — а благодаря простому практическому применению: перемещать ценность через границы быстрее и дешевле, чем любые традиционные каналы.
Цифры рассказывают историю. Объемы расчетов в стейблкоинах сегодня на ежегодной основе соперничают с крупными платежными сетями. Один только USDT обрабатывает триллионы в квартальной стоимости переводов. И разрыв продолжает увеличиваться: развивающиеся рынки принимают стейблкоины не для спекуляций, а для сбережений и торговли.
Что меняется в 2026 году — это зрелость инфраструктуры. Слой-2 решения снизили стоимость переводов до долей цента. Межсетевые мосты делают совместимость стейблкоинов бесшовной. А регулируемые рамки в ЕС, Сингапуре и ОАЭ дают институтам уверенность в создании реальных платежных продуктов поверх публичных цепочек.
Следствие для инвесторов: токены, которые обеспечивают самые дешевые и надежные уровни расчетов, получат непропорционально большую долю выгоды от этой тенденции. Дело не в том, у какой цепочки больше хайпа — важно, какая цепочка может проводить расчеты по миллиону микроплатежей в секунду, не ломаясь.
Внимательно следите за нарративом платежного канала. Следующая волна принятия криптовалют придет не из новой токеновой истории. Она придет из вашей чашки кофе.
$BTC $ETH $BNB
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3
Стейблкоины тихо стали самым используемым продуктом блокчейна из всех существующих. Не благодаря хайп-циклам или безумным мем-фанатам — а благодаря простому практическому применению: перемещать ценность через границы быстрее и дешевле, чем любые традиционные каналы.
Цифры рассказывают историю. Объемы расчетов в стейблкоинах сегодня на ежегодной основе соперничают с крупными платежными сетями. Один только USDT обрабатывает триллионы в квартальной стоимости переводов. И разрыв продолжает увеличиваться: развивающиеся рынки принимают стейблкоины не для спекуляций, а для сбережений и торговли.
Что меняется в 2026 году — это зрелость инфраструктуры. Слой-2 решения снизили стоимость переводов до долей цента. Межсетевые мосты делают совместимость стейблкоинов бесшовной. А регулируемые рамки в ЕС, Сингапуре и ОАЭ дают институтам уверенность в создании реальных платежных продуктов поверх публичных цепочек.
Следствие для инвесторов: токены, которые обеспечивают самые дешевые и надежные уровни расчетов, получат непропорционально большую долю выгоды от этой тенденции. Дело не в том, у какой цепочки больше хайпа — важно, какая цепочка может проводить расчеты по миллиону микроплатежей в секунду, не ломаясь.
Внимательно следите за нарративом платежного канала. Следующая волна принятия криптовалют придет не из новой токеновой истории. Она придет из вашей чашки кофе.
$BTC $ETH $BNB
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3
Цифры рассказывают историю. Объемы расчетов в стейблкоинах сегодня на ежегодной основе соперничают с крупными платежными сетями. Один только USDT обрабатывает триллионы в квартальной стоимости переводов. И разрыв продолжает увеличиваться: развивающиеся рынки принимают стейблкоины не для спекуляций, а для сбережений и торговли.
Что меняется в 2026 году — это зрелость инфраструктуры. Слой-2 решения снизили стоимость переводов до долей цента. Межсетевые мосты делают совместимость стейблкоинов бесшовной. А регулируемые рамки в ЕС, Сингапуре и ОАЭ дают институтам уверенность в создании реальных платежных продуктов поверх публичных цепочек.
Следствие для инвесторов: токены, которые обеспечивают самые дешевые и надежные уровни расчетов, получат непропорционально большую долю выгоды от этой тенденции. Дело не в том, у какой цепочки больше хайпа — важно, какая цепочка может проводить расчеты по миллиону микроплатежей в секунду, не ломаясь.
Внимательно следите за нарративом платежного канала. Следующая волна принятия криптовалют придет не из новой токеновой истории. Она придет из вашей чашки кофе.
$BTC $ETH $BNB
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3
116
Частичная правда
🚨 4 млн долларов от гиганта stablecoin в Чили: Благословение или ловушка?
BTC растёт до $78,401 (+1.8%), а индекс Fear & Greed находится на уровне 57/100 — это сигнал о том, что тяга к риску снова включается. Крупнейшая в мире компания по стейблкоинам только что влила $4 млн в чилийский стартап — ход, который как будто говорит, что Чили становится новым латинским песочником. Или это ловушка, чтобы чилийский песо оказался заперт в пузыре цифровых долларов без чёткой регулировки? CMF пока не выпустила жёстких руководящих указаний, и местные инвесторы находятся на грани. Ты присоединяешься к эксперименту или предпочитаешь цифровое золото?
#Stablecoins #InversionChile #RegulacionCMF #CryptoLatam #FinTechChile
🚨 4 млн долларов от гиганта stablecoin в Чили: Благословение или ловушка?
BTC растёт до $78,401 (+1.8%), а индекс Fear & Greed находится на уровне 57/100 — это сигнал о том, что тяга к риску снова включается. Крупнейшая в мире компания по стейблкоинам только что влила $4 млн в чилийский стартап — ход, который как будто говорит, что Чили становится новым латинским песочником. Или это ловушка, чтобы чилийский песо оказался заперт в пузыре цифровых долларов без чёткой регулировки? CMF пока не выпустила жёстких руководящих указаний, и местные инвесторы находятся на грани. Ты присоединяешься к эксперименту или предпочитаешь цифровое золото?
#Stablecoins #InversionChile #RegulacionCMF #CryptoLatam #FinTechChile
BTC растёт до $78,401 (+1.8%), а индекс Fear & Greed находится на уровне 57/100 — это сигнал о том, что тяга к риску снова включается. Крупнейшая в мире компания по стейблкоинам только что влила $4 млн в чилийский стартап — ход, который как будто говорит, что Чили становится новым латинским песочником. Или это ловушка, чтобы чилийский песо оказался заперт в пузыре цифровых долларов без чёткой регулировки? CMF пока не выпустила жёстких руководящих указаний, и местные инвесторы находятся на грани. Ты присоединяешься к эксперименту или предпочитаешь цифровое золото?
#Stablecoins #InversionChile #RegulacionCMF #CryptoLatam #FinTechChile
287

·
--
Статья
Банки опасаются, что «проценты» по стейблкоинам могут обескровить депозиты; торговые объединения предупреждаютБанки опасаются, что «проценты» по стейблкоинам могут обескровить депозиты; торговые объединения предупреждают
Задумывались ли вы, почему банки вдруг начали сильнее ужесточать контроль над стейблкоинами? Восемь крупных отраслевых ассоциаций бьют тревогу: они утверждают, что разрешение вознаграждений, похожих на проценты, по стейблкоинам может перекачать депозиты из традиционных банков и «удушить» само кредитование, которое поддерживает работу экономик.
Концепция: Стейблкоины — цифровые доллары криптомира — созданы, чтобы оставаться привязанными к фиатной валюте, обычно к доллару США. Благодаря своей стабильности их часто используют для быстрых и относительно низкорисковых операций. Но некоторые платформы теперь позволяют пользователям получать вознаграждения — например, проценты — за хранение или стейкинг этих монет. Представьте это как сберегательный счет, который выплачивает вам бонус за то, что вы держите деньги на нем. Торговые объединения опасаются, что если люди начнут зарабатывать на стейблкоинах больше, чем по банковским депозитам, они начнут забирать свои деньги из банков, сокращая средства, которые банки могут выдавать бизнесу и потребителям в виде кредитов.
Банки опасаются, что «проценты» по стейблкоинам могут обескровить депозиты; торговые объединения предупреждают
Банки опасаются, что «проценты» по стейблкоинам могут обескровить депозиты; торговые объединения предупреждают
Задумывались ли вы, почему банки вдруг начали сильнее ужесточать контроль над стейблкоинами? Восемь крупных отраслевых ассоциаций бьют тревогу: они утверждают, что разрешение вознаграждений, похожих на проценты, по стейблкоинам может перекачать депозиты из традиционных банков и «удушить» само кредитование, которое поддерживает работу экономик.
Концепция: Стейблкоины — цифровые доллары криптомира — созданы, чтобы оставаться привязанными к фиатной валюте, обычно к доллару США. Благодаря своей стабильности их часто используют для быстрых и относительно низкорисковых операций. Но некоторые платформы теперь позволяют пользователям получать вознаграждения — например, проценты — за хранение или стейкинг этих монет. Представьте это как сберегательный счет, который выплачивает вам бонус за то, что вы держите деньги на нем. Торговые объединения опасаются, что если люди начнут зарабатывать на стейблкоинах больше, чем по банковским депозитам, они начнут забирать свои деньги из банков, сокращая средства, которые банки могут выдавать бизнесу и потребителям в виде кредитов.
Задумывались ли вы, почему банки вдруг начали сильнее ужесточать контроль над стейблкоинами? Восемь крупных отраслевых ассоциаций бьют тревогу: они утверждают, что разрешение вознаграждений, похожих на проценты, по стейблкоинам может перекачать депозиты из традиционных банков и «удушить» само кредитование, которое поддерживает работу экономик.
Концепция: Стейблкоины — цифровые доллары криптомира — созданы, чтобы оставаться привязанными к фиатной валюте, обычно к доллару США. Благодаря своей стабильности их часто используют для быстрых и относительно низкорисковых операций. Но некоторые платформы теперь позволяют пользователям получать вознаграждения — например, проценты — за хранение или стейкинг этих монет. Представьте это как сберегательный счет, который выплачивает вам бонус за то, что вы держите деньги на нем. Торговые объединения опасаются, что если люди начнут зарабатывать на стейблкоинах больше, чем по банковским депозитам, они начнут забирать свои деньги из банков, сокращая средства, которые банки могут выдавать бизнесу и потребителям в виде кредитов.
·
--
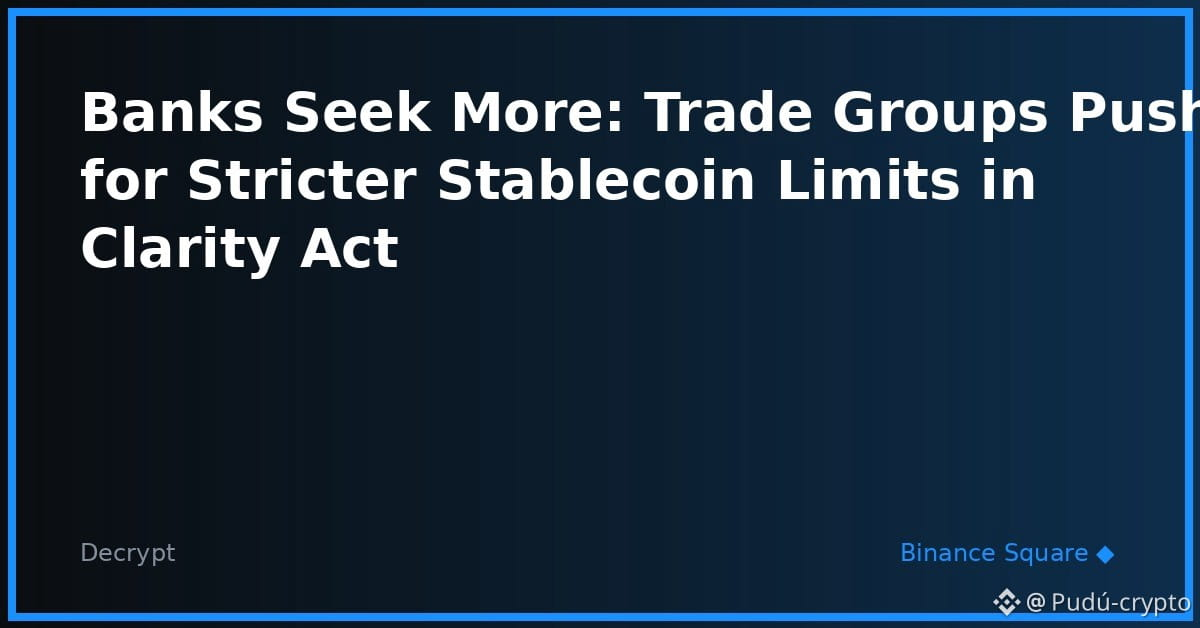
Банки поднимают голос против стейблкоинов.
Восемь торговых ассоциаций просят ввести более строгие ограничения в законе о ясности.
Проблема проста.
Они опасаются, что процентные бонусы будут привлекать депозиты вне традиционной банковской системы.
Если люди переведут свои деньги в эти варианты, доступный кредит может сократиться.
Это борьба за то, где мы храним наши цифровые доллары.
Что ты думаешь об этом требовании банков?
$BTC $USDT $USDC
#Stablecoins #Banca #Cripto
Банки поднимают голос против стейблкоинов.
Восемь торговых ассоциаций просят ввести более строгие ограничения в законе о ясности.
Проблема проста.
Они опасаются, что процентные бонусы будут привлекать депозиты вне традиционной банковской системы.
Если люди переведут свои деньги в эти варианты, доступный кредит может сократиться.
Это борьба за то, где мы храним наши цифровые доллары.
Что ты думаешь об этом требовании банков?
$BTC $USDT $USDC
#Stablecoins #Banca #Cripto
Восемь торговых ассоциаций просят ввести более строгие ограничения в законе о ясности.
Проблема проста.
Они опасаются, что процентные бонусы будут привлекать депозиты вне традиционной банковской системы.
Если люди переведут свои деньги в эти варианты, доступный кредит может сократиться.
Это борьба за то, где мы храним наши цифровые доллары.
Что ты думаешь об этом требовании банков?
$BTC $USDT $USDC
#Stablecoins #Banca #Cripto
22

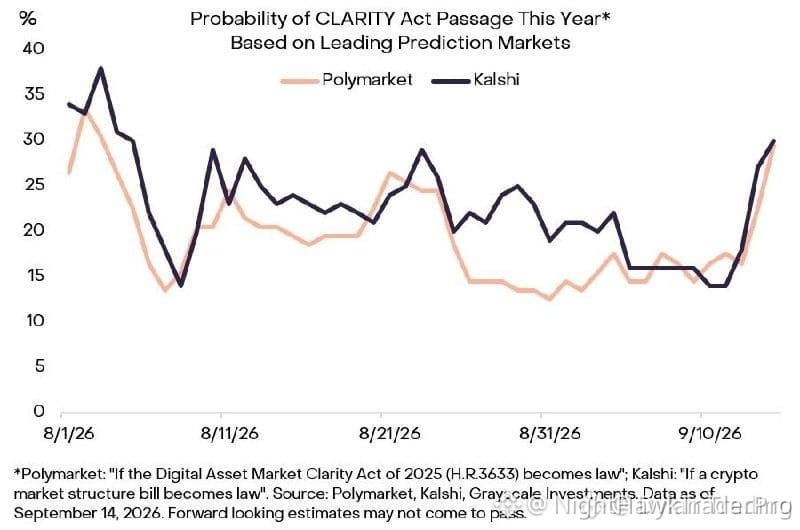
🚨 БЕЛЫЙ ДОМ ПОДДЕРЖИВАЕТ ОГРАНИЧЕНИЯ НА ДОХОДНОСТЬ STABLECOIN, ПОКА НАСТУПАЕТ РЕГУЛЯТОРНАЯ ЖАРА ДЛЯ $ARK ! 📊
Вашингтон движется к установлению ограничений на структуры вознаграждений в стейблкоинах в рамках Раздела 404 Закона CLARITY, предоставляя регуляторам прямой контроль над «аварийными тормозами» для ликвидности цифровых активов. 📜 Это законодательное сжатие нацелено на механики доходности, вынуждая «умные деньги» пересчитывать профили рисков по всей доске.
🛡️ Хотя чиновники Казначейства подают это как щит для традиционного банкинга, институциональные подразделения уже закладывают более жесткие параметры ликвидности. Следите внимательно за протоколами вроде $ARK and $MTL , поскольку капитал уходит от пассивных пулов доходности к активному импульсу на споте. 🔍
💬 Ограничения по доходности вытолкнут ликвидность в высокобета-альткоины или вызовут оборонительный откат рынка? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #ARK #CryptoNews #Stablecoins #Regulation #Altcoins
⚡ 👁️
🚨 БЕЛЫЙ ДОМ ПОДДЕРЖИВАЕТ ОГРАНИЧЕНИЯ НА ДОХОДНОСТЬ STABLECOIN, ПОКА НАСТУПАЕТ РЕГУЛЯТОРНАЯ ЖАРА ДЛЯ $ARK ! 📊
Вашингтон движется к установлению ограничений на структуры вознаграждений в стейблкоинах в рамках Раздела 404 Закона CLARITY, предоставляя регуляторам прямой контроль над «аварийными тормозами» для ликвидности цифровых активов. 📜 Это законодательное сжатие нацелено на механики доходности, вынуждая «умные деньги» пересчитывать профили рисков по всей доске.
🛡️ Хотя чиновники Казначейства подают это как щит для традиционного банкинга, институциональные подразделения уже закладывают более жесткие параметры ликвидности. Следите внимательно за протоколами вроде $ARK and $MTL , поскольку капитал уходит от пассивных пулов доходности к активному импульсу на споте. 🔍
💬 Ограничения по доходности вытолкнут ликвидность в высокобета-альткоины или вызовут оборонительный откат рынка? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #ARK #CryptoNews #Stablecoins #Regulation #Altcoins
⚡ 👁️
Вашингтон движется к установлению ограничений на структуры вознаграждений в стейблкоинах в рамках Раздела 404 Закона CLARITY, предоставляя регуляторам прямой контроль над «аварийными тормозами» для ликвидности цифровых активов. 📜 Это законодательное сжатие нацелено на механики доходности, вынуждая «умные деньги» пересчитывать профили рисков по всей доске.
🛡️ Хотя чиновники Казначейства подают это как щит для традиционного банкинга, институциональные подразделения уже закладывают более жесткие параметры ликвидности. Следите внимательно за протоколами вроде $ARK and $MTL , поскольку капитал уходит от пассивных пулов доходности к активному импульсу на споте. 🔍
💬 Ограничения по доходности вытолкнут ликвидность в высокобета-альткоины или вызовут оборонительный откат рынка? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте своим риском. 🛡️
🏷️ #ARK #CryptoNews #Stablecoins #Regulation #Altcoins
⚡ 👁️
105

·
--
🚨 ИНСТИТУЦИОНАЛЬНОЕ ТРЕНИЕ НАКАЛЯЕТСЯ: БАНКИНГОВЫЙ ЛОББИ НАЦЕЛИВАЕТСЯ НА ЗАКОН CLARITY ACT, КОТОРЫЙ ВЛИЯЕТ НА $MTL ⚖️
Группы институционального банкинга и 18 генеральных прокуроров штатов усиливают давление перед голосованием в Сенате 15 сентября по Закону CLARITY Act. Эта структурная оппозиция сосредоточена на механике доходности стейблкоинов и потенциальном оттоке ликвидности с традиционных банковских депозитов. 🔍
Пока законодательная динамика буксует, ожидайте повышенную волатильность по стейблкоин-каналам и платежной архитектуре вроде $ARK и $AIN . «Умные деньги» внимательно следят за потоком заявок в контексте порядка принятия решений, поскольку регуляторное трение часто вызывает институциональный переоценочный пересмотр в доходных протоколах. 📊
Институциональный капитал редко ждет, пока появятся подписи под законопроектом — позиционирование происходит в условиях неопределенности. 💬 Как вы управляете своей экспозицией к доходности стейблкоинов перед дебатами на площадке Сената? 👇
⚠️ Это не финансовый совет. Всегда управляйте своим риском. 🛡️
🏷️ #MTL #Stablecoins #CryptoRegulation #ARK #AIN
⚖️ 👁️
🚨 ИНСТИТУЦИОНАЛЬНОЕ ТРЕНИЕ НАКАЛЯЕТСЯ: БАНКИНГОВЫЙ ЛОББИ НАЦЕЛИВАЕТСЯ НА ЗАКОН CLARITY ACT, КОТОРЫЙ ВЛИЯЕТ НА $MTL ⚖️
Группы институционального банкинга и 18 генеральных прокуроров штатов усиливают давление перед голосованием в Сенате 15 сентября по Закону CLARITY Act. Эта структурная оппозиция сосредоточена на механике доходности стейблкоинов и потенциальном оттоке ликвидности с традиционных банковских депозитов. 🔍
Пока законодательная динамика буксует, ожидайте повышенную волатильность по стейблкоин-каналам и платежной архитектуре вроде $ARK и $AIN . «Умные деньги» внимательно следят за потоком заявок в контексте порядка принятия решений, поскольку регуляторное трение часто вызывает институциональный переоценочный пересмотр в доходных протоколах. 📊
Институциональный капитал редко ждет, пока появятся подписи под законопроектом — позиционирование происходит в условиях неопределенности. 💬 Как вы управляете своей экспозицией к доходности стейблкоинов перед дебатами на площадке Сената? 👇
⚠️ Это не финансовый совет. Всегда управляйте своим риском. 🛡️
🏷️ #MTL #Stablecoins #CryptoRegulation #ARK #AIN
⚖️ 👁️
Группы институционального банкинга и 18 генеральных прокуроров штатов усиливают давление перед голосованием в Сенате 15 сентября по Закону CLARITY Act. Эта структурная оппозиция сосредоточена на механике доходности стейблкоинов и потенциальном оттоке ликвидности с традиционных банковских депозитов. 🔍
Пока законодательная динамика буксует, ожидайте повышенную волатильность по стейблкоин-каналам и платежной архитектуре вроде $ARK и $AIN . «Умные деньги» внимательно следят за потоком заявок в контексте порядка принятия решений, поскольку регуляторное трение часто вызывает институциональный переоценочный пересмотр в доходных протоколах. 📊
Институциональный капитал редко ждет, пока появятся подписи под законопроектом — позиционирование происходит в условиях неопределенности. 💬 Как вы управляете своей экспозицией к доходности стейблкоинов перед дебатами на площадке Сената? 👇
⚠️ Это не финансовый совет. Всегда управляйте своим риском. 🛡️
🏷️ #MTL #Stablecoins #CryptoRegulation #ARK #AIN
⚖️ 👁️
147

#RLUSDSupplyHitsRecord
#RLUSDSupplyHitsRecord$2.442B
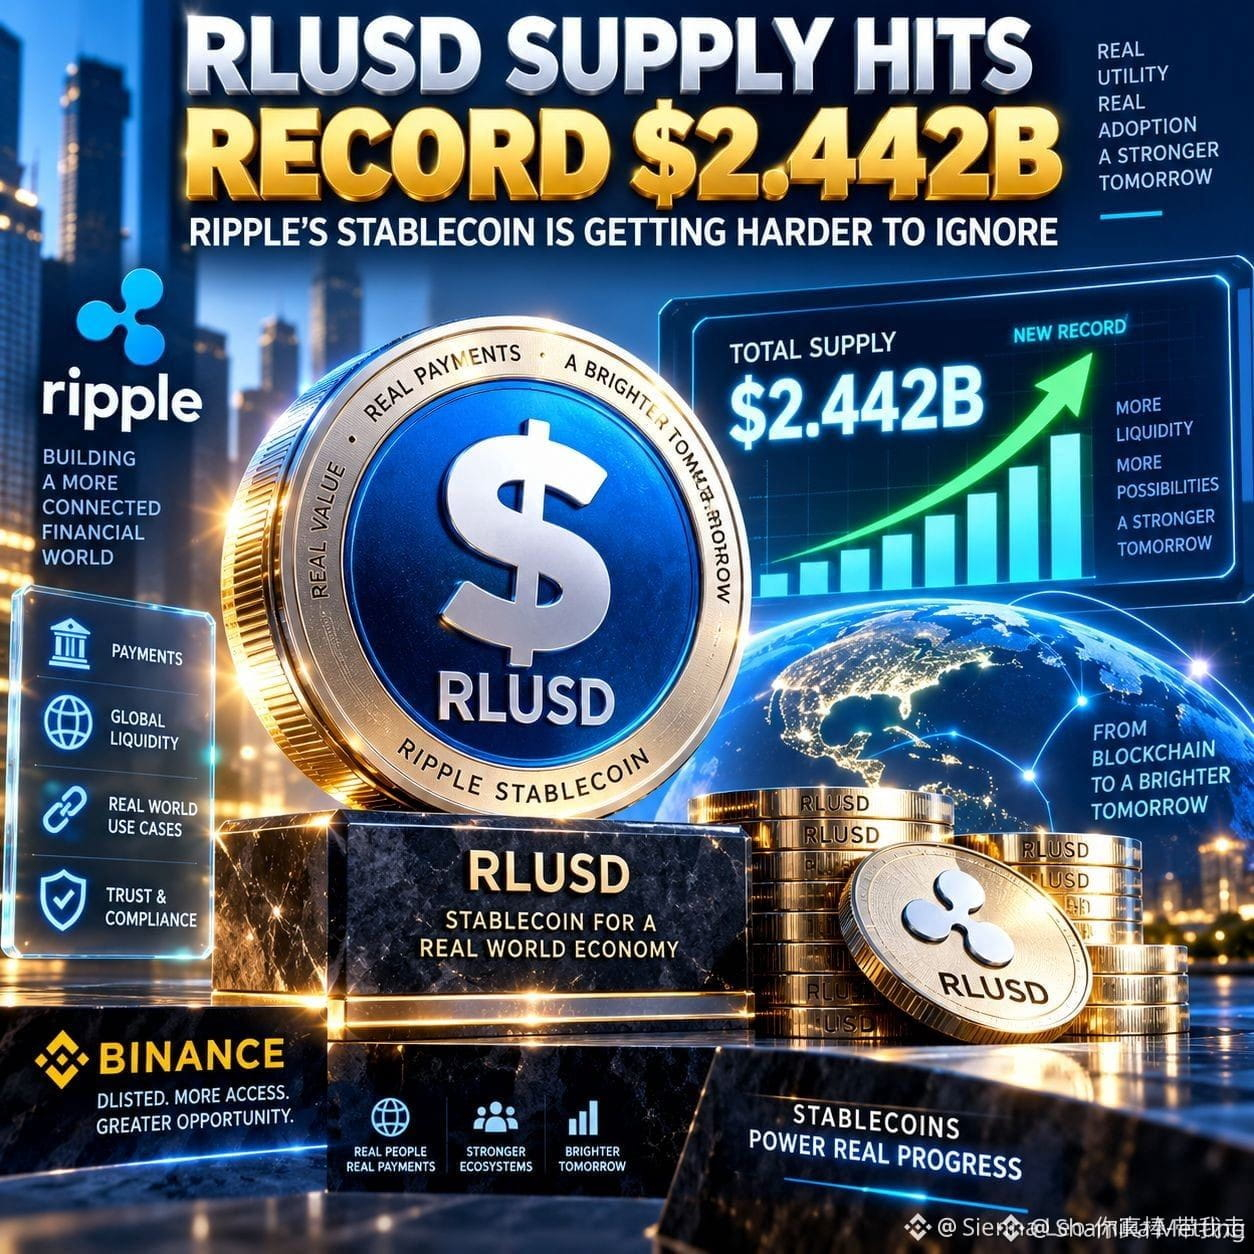
💵 $RLUSD ضربила новый рекорд продаж на 2,442 миллиарда долларов: стейблкоин Ripple стало сложнее игнорировать 💵
Представьте спокойный цифровой доллар, который движется внутри финансовой системы, но его замечают лишь немногие. И вдруг предложение достигает уровня, из‑за которого на него начинают смотреть дважды.
RLUSD теперь достигла рекордного значения: 2,442 миллиарда долларов в обращении, зафиксировав еще одно заметное расширение долларового стейблкоина Ripple. А свежие данные показывают, что его торги резко выросли за последний месяц.
Но самые интересные детали — в том, где именно происходит этот рост. Сейчас сеть Ethereum держит больше RLUSD, чем XRP Ledger, что говорит о том, что спрос на этот стейблкоин не ограничивается исходной экосистемой Ripple.
Это важно, потому что рост стейблкоинов все больше связан с инфраструктурой, а не со спекуляциями. Дополнительное предложение может отражать расширение ликвидности и платежей, увеличение торговой активности, институциональное использование или просто выбор большего капитала именно для маршрута «цифрового доллара».
Мое мнение: порог в 2,442 миллиарда долларов интересен не столько как заголовок, сколько как доказательство того, что RLUSD укрепляет свою роль в цифровом финансировании.
Отказ от ответственности: это образовательный материал, а не финансовый совет.
Продолжайте, пожалуйста
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
#RLUSDSupplyHitsRecord
#RLUSDSupplyHitsRecord$2.442B
💵 $RLUSD ضربила новый рекорд продаж на 2,442 миллиарда долларов: стейблкоин Ripple стало сложнее игнорировать 💵
Представьте спокойный цифровой доллар, который движется внутри финансовой системы, но его замечают лишь немногие. И вдруг предложение достигает уровня, из‑за которого на него начинают смотреть дважды.
RLUSD теперь достигла рекордного значения: 2,442 миллиарда долларов в обращении, зафиксировав еще одно заметное расширение долларового стейблкоина Ripple. А свежие данные показывают, что его торги резко выросли за последний месяц.
Но самые интересные детали — в том, где именно происходит этот рост. Сейчас сеть Ethereum держит больше RLUSD, чем XRP Ledger, что говорит о том, что спрос на этот стейблкоин не ограничивается исходной экосистемой Ripple.
Это важно, потому что рост стейблкоинов все больше связан с инфраструктурой, а не со спекуляциями. Дополнительное предложение может отражать расширение ликвидности и платежей, увеличение торговой активности, институциональное использование или просто выбор большего капитала именно для маршрута «цифрового доллара».
Мое мнение: порог в 2,442 миллиарда долларов интересен не столько как заголовок, сколько как доказательство того, что RLUSD укрепляет свою роль в цифровом финансировании.
Отказ от ответственности: это образовательный материал, а не финансовый совет.
Продолжайте, пожалуйста
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
#RLUSDSupplyHitsRecord$2.442B
💵 $RLUSD ضربила новый рекорд продаж на 2,442 миллиарда долларов: стейблкоин Ripple стало сложнее игнорировать 💵
Представьте спокойный цифровой доллар, который движется внутри финансовой системы, но его замечают лишь немногие. И вдруг предложение достигает уровня, из‑за которого на него начинают смотреть дважды.
RLUSD теперь достигла рекордного значения: 2,442 миллиарда долларов в обращении, зафиксировав еще одно заметное расширение долларового стейблкоина Ripple. А свежие данные показывают, что его торги резко выросли за последний месяц.
Но самые интересные детали — в том, где именно происходит этот рост. Сейчас сеть Ethereum держит больше RLUSD, чем XRP Ledger, что говорит о том, что спрос на этот стейблкоин не ограничивается исходной экосистемой Ripple.
Это важно, потому что рост стейблкоинов все больше связан с инфраструктурой, а не со спекуляциями. Дополнительное предложение может отражать расширение ликвидности и платежей, увеличение торговой активности, институциональное использование или просто выбор большего капитала именно для маршрута «цифрового доллара».
Мое мнение: порог в 2,442 миллиарда долларов интересен не столько как заголовок, сколько как доказательство того, что RLUSD укрепляет свою роль в цифровом финансировании.
Отказ от ответственности: это образовательный материал, а не финансовый совет.
Продолжайте, пожалуйста
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
1
88
·
--
То, что в последнее время больше всего заставляет меня думать о стейблкоинах, — это не их рыночная капитализация.
Это поведение банков.
В США банковская отрасль все больше обеспокоена тем, что стейблкоины могут напрямую конкурировать с банковскими депозитами. Разговор уже не только о регулировании или о том, безопасна ли криптовалюта.
Это превращается в вопрос о том, где будет храниться деньги.
Поэтому даже доходности и вознаграждения, предлагаемые держателям стейблкоинов, стали частью серьезной дискуссии.
Но в то же время происходит и другое.
Группа из 21 крупнейшего финансового учреждения, включая Bank of America, Citi, Goldman Sachs и Deutsche Bank, готовится запустить собственное решение по долларовым стейблкоинам в первой половине 2027 года.
Я вижу здесь интересное противоречие.
С одной стороны, у нас банковская система, обеспокоенная тем, что стейблкоины конкурируют с депозитами. С другой — некоторые из крупнейших игроков в той же системе сами готовятся войти в инфраструктуру стейблкоинов.
Возможно, оценивать значимость стейблкоинов в финансах только по числу долларов в обращении — значит упускать нечто более масштабное.
Я слежу за другим.
Начала ли существующая система менять собственное поведение?
Потому что реальная конкуренция не всегда начинается тогда, когда новый продукт заменяет старую систему.
Иногда она начинается в тот момент, когда старая система начинает менять свою позицию из-за нового.
Так что в ближайший период я буду наблюдать не только за тем, насколько растет рынок стейблкоинов.
Я также буду следить за дистанцией между тем, что банки говорят о стейблкоинах, и тем, что они строят для своих собственных клиентов.
Потому что именно там может быть главный сигнал.
Иногда самый ясный признак того, насколько сильным стало влияние финансовых инноваций, — это не то, кто в них инвестирует, а то, кого ими вынуждают менять свое поведение.
#Stablecoins #Crypto #Binance #TufanSalur
То, что в последнее время больше всего заставляет меня думать о стейблкоинах, — это не их рыночная капитализация.
Это поведение банков.
В США банковская отрасль все больше обеспокоена тем, что стейблкоины могут напрямую конкурировать с банковскими депозитами. Разговор уже не только о регулировании или о том, безопасна ли криптовалюта.
Это превращается в вопрос о том, где будет храниться деньги.
Поэтому даже доходности и вознаграждения, предлагаемые держателям стейблкоинов, стали частью серьезной дискуссии.
Но в то же время происходит и другое.
Группа из 21 крупнейшего финансового учреждения, включая Bank of America, Citi, Goldman Sachs и Deutsche Bank, готовится запустить собственное решение по долларовым стейблкоинам в первой половине 2027 года.
Я вижу здесь интересное противоречие.
С одной стороны, у нас банковская система, обеспокоенная тем, что стейблкоины конкурируют с депозитами. С другой — некоторые из крупнейших игроков в той же системе сами готовятся войти в инфраструктуру стейблкоинов.
Возможно, оценивать значимость стейблкоинов в финансах только по числу долларов в обращении — значит упускать нечто более масштабное.
Я слежу за другим.
Начала ли существующая система менять собственное поведение?
Потому что реальная конкуренция не всегда начинается тогда, когда новый продукт заменяет старую систему.
Иногда она начинается в тот момент, когда старая система начинает менять свою позицию из-за нового.
Так что в ближайший период я буду наблюдать не только за тем, насколько растет рынок стейблкоинов.
Я также буду следить за дистанцией между тем, что банки говорят о стейблкоинах, и тем, что они строят для своих собственных клиентов.
Потому что именно там может быть главный сигнал.
Иногда самый ясный признак того, насколько сильным стало влияние финансовых инноваций, — это не то, кто в них инвестирует, а то, кого ими вынуждают менять свое поведение.
#Stablecoins #Crypto #Binance #TufanSalur
Это поведение банков.
В США банковская отрасль все больше обеспокоена тем, что стейблкоины могут напрямую конкурировать с банковскими депозитами. Разговор уже не только о регулировании или о том, безопасна ли криптовалюта.
Это превращается в вопрос о том, где будет храниться деньги.
Поэтому даже доходности и вознаграждения, предлагаемые держателям стейблкоинов, стали частью серьезной дискуссии.
Но в то же время происходит и другое.
Группа из 21 крупнейшего финансового учреждения, включая Bank of America, Citi, Goldman Sachs и Deutsche Bank, готовится запустить собственное решение по долларовым стейблкоинам в первой половине 2027 года.
Я вижу здесь интересное противоречие.
С одной стороны, у нас банковская система, обеспокоенная тем, что стейблкоины конкурируют с депозитами. С другой — некоторые из крупнейших игроков в той же системе сами готовятся войти в инфраструктуру стейблкоинов.
Возможно, оценивать значимость стейблкоинов в финансах только по числу долларов в обращении — значит упускать нечто более масштабное.
Я слежу за другим.
Начала ли существующая система менять собственное поведение?
Потому что реальная конкуренция не всегда начинается тогда, когда новый продукт заменяет старую систему.
Иногда она начинается в тот момент, когда старая система начинает менять свою позицию из-за нового.
Так что в ближайший период я буду наблюдать не только за тем, насколько растет рынок стейблкоинов.
Я также буду следить за дистанцией между тем, что банки говорят о стейблкоинах, и тем, что они строят для своих собственных клиентов.
Потому что именно там может быть главный сигнал.
Иногда самый ясный признак того, насколько сильным стало влияние финансовых инноваций, — это не то, кто в них инвестирует, а то, кого ими вынуждают менять свое поведение.
#Stablecoins #Crypto #Binance #TufanSalur
ФЕДАТ - цифровая экосистема спорта:
Самый сильный индикатор успеха любой инновации — это не ее собственный рост, а то, как она заставляет «динозавров» эволюционировать. Банки боятся не самой технологии, а оттока депозитов и потери монополии на движение денег. Их собственный проект к 2027 году — это лучшее и самое громкое признание того, что крипто-инфраструктура уже выиграла эту битву на фундаментальном уровне. 📉📈🤝👍
2
2
152

·
--
Закон о прозрачности движется к ключевому голосованию. Что должно произойти, чтобы он был принят?
Запоздалое уступление Трампа, возможно, открыло путь к одобрению спорного законопроекта о цифровых активах.
Закон о прозрачности направляется к решающему процедурному голосованию 15 сентября, но споры о вознаграждениях за стейблкоины и о том, достаточно ли далеко зашли последние этические уступки президента США Дональда Трампа, по-прежнему угрожают шансу этого знакового законопроекта стать законом в этом году.
Голосование в Сенате США по применению процедуры cloture в отношении предложения перейти к рассмотрению инициативы проходит после усилий Белого дома и республиканских сенаторов, предпринятых в выходные, чтобы заручиться голосами, необходимыми для продвижения законодательства, в то время как банковские организации продолжают добиваться более строгих ограничений на вознаграждения за стейблкоины.
THE BANKER
#Stablecoins
#BTC☀
Закон о прозрачности движется к ключевому голосованию. Что должно произойти, чтобы он был принят?
Запоздалое уступление Трампа, возможно, открыло путь к одобрению спорного законопроекта о цифровых активах.
Закон о прозрачности направляется к решающему процедурному голосованию 15 сентября, но споры о вознаграждениях за стейблкоины и о том, достаточно ли далеко зашли последние этические уступки президента США Дональда Трампа, по-прежнему угрожают шансу этого знакового законопроекта стать законом в этом году.
Голосование в Сенате США по применению процедуры cloture в отношении предложения перейти к рассмотрению инициативы проходит после усилий Белого дома и республиканских сенаторов, предпринятых в выходные, чтобы заручиться голосами, необходимыми для продвижения законодательства, в то время как банковские организации продолжают добиваться более строгих ограничений на вознаграждения за стейблкоины.
THE BANKER
#Stablecoins
#BTC☀
Запоздалое уступление Трампа, возможно, открыло путь к одобрению спорного законопроекта о цифровых активах.
Закон о прозрачности направляется к решающему процедурному голосованию 15 сентября, но споры о вознаграждениях за стейблкоины и о том, достаточно ли далеко зашли последние этические уступки президента США Дональда Трампа, по-прежнему угрожают шансу этого знакового законопроекта стать законом в этом году.
Голосование в Сенате США по применению процедуры cloture в отношении предложения перейти к рассмотрению инициативы проходит после усилий Белого дома и республиканских сенаторов, предпринятых в выходные, чтобы заручиться голосами, необходимыми для продвижения законодательства, в то время как банковские организации продолжают добиваться более строгих ограничений на вознаграждения за стейблкоины.
THE BANKER
#Stablecoins
#BTC☀
1
47
🚨 **Регуляторная фрагментация сдерживает стейблкоины в глобальной торговле: предупреждение ВТО**
Несмотря на их потенциал снижать затраты на трансграничные переводы, отсутствие единообразных правил держит цифровые доллары вне большой повестки международной торговли.
📌 **Ключевые моменты:**
• **Всего лишь 3% глобальных платежей:** Согласно Всемирной торговой организации (ВТО), стейблкоины едва составляют незначительную долю международного финансового оборота из‑за несовместимых между собой национальных законодательств.
• **Трение в торговом финансировании:** Хотя они сокращают комиссии и обеспечивают расчёты за минуты, компании избегают их широкого применения из‑за неопределённости в вопросах нормативного соответствия, налогов и юридического статуса эмитентов в разных юрисдикциях.
• **Давление на стандартизацию:** В отчёте подчёркивается срочность скоординированных многосторонних рамок, чтобы не допустить, чтобы коридоры ликвидности попадали в ловушку традиционных банковских монополий или закрытых «силосов».
💡 **Влияние на рынок:**
Стейблкоины ($USDT , $USDC ,$FDUSD ) — это основа ликвидности криптоэкосистемы. Пока не появится единая унифицированная глобальная регуляторная директива, институциональный капитал продолжит использовать их как мост для клиринга и спекулятивного трейдинга, откладывая «высадку» триллионов долларов традиционной внешней торговли на рельсы блокчейна.
Как думаешь, скоординированное глобальное регулирование ускорит массовое внедрение стейблкоинов или в итоге уничтожит их эффективность и нейтральность? Жду твоего мнения в комментариях. 👇
#Stablecoins #WTO #Regulation
🚨 **Регуляторная фрагментация сдерживает стейблкоины в глобальной торговле: предупреждение ВТО**
Несмотря на их потенциал снижать затраты на трансграничные переводы, отсутствие единообразных правил держит цифровые доллары вне большой повестки международной торговли.
📌 **Ключевые моменты:**
• **Всего лишь 3% глобальных платежей:** Согласно Всемирной торговой организации (ВТО), стейблкоины едва составляют незначительную долю международного финансового оборота из‑за несовместимых между собой национальных законодательств.
• **Трение в торговом финансировании:** Хотя они сокращают комиссии и обеспечивают расчёты за минуты, компании избегают их широкого применения из‑за неопределённости в вопросах нормативного соответствия, налогов и юридического статуса эмитентов в разных юрисдикциях.
• **Давление на стандартизацию:** В отчёте подчёркивается срочность скоординированных многосторонних рамок, чтобы не допустить, чтобы коридоры ликвидности попадали в ловушку традиционных банковских монополий или закрытых «силосов».
💡 **Влияние на рынок:**
Стейблкоины ($USDT , $USDC ,$FDUSD ) — это основа ликвидности криптоэкосистемы. Пока не появится единая унифицированная глобальная регуляторная директива, институциональный капитал продолжит использовать их как мост для клиринга и спекулятивного трейдинга, откладывая «высадку» триллионов долларов традиционной внешней торговли на рельсы блокчейна.
Как думаешь, скоординированное глобальное регулирование ускорит массовое внедрение стейблкоинов или в итоге уничтожит их эффективность и нейтральность? Жду твоего мнения в комментариях. 👇
#Stablecoins #WTO #Regulation
Несмотря на их потенциал снижать затраты на трансграничные переводы, отсутствие единообразных правил держит цифровые доллары вне большой повестки международной торговли.
📌 **Ключевые моменты:**
• **Всего лишь 3% глобальных платежей:** Согласно Всемирной торговой организации (ВТО), стейблкоины едва составляют незначительную долю международного финансового оборота из‑за несовместимых между собой национальных законодательств.
• **Трение в торговом финансировании:** Хотя они сокращают комиссии и обеспечивают расчёты за минуты, компании избегают их широкого применения из‑за неопределённости в вопросах нормативного соответствия, налогов и юридического статуса эмитентов в разных юрисдикциях.
• **Давление на стандартизацию:** В отчёте подчёркивается срочность скоординированных многосторонних рамок, чтобы не допустить, чтобы коридоры ликвидности попадали в ловушку традиционных банковских монополий или закрытых «силосов».
💡 **Влияние на рынок:**
Стейблкоины ($USDT , $USDC ,$FDUSD ) — это основа ликвидности криптоэкосистемы. Пока не появится единая унифицированная глобальная регуляторная директива, институциональный капитал продолжит использовать их как мост для клиринга и спекулятивного трейдинга, откладывая «высадку» триллионов долларов традиционной внешней торговли на рельсы блокчейна.
Как думаешь, скоординированное глобальное регулирование ускорит массовое внедрение стейблкоинов или в итоге уничтожит их эффективность и нейтральность? Жду твоего мнения в комментариях. 👇
#Stablecoins #WTO #Regulation
1
36
·
--
🚨 Новости | чеканка 250 млн USDC на сети Solana
По данным Whale Alert, USDC Treasury отчеканила 250 млн новых USDC на сети Solana.
💰 Объём выпуска: 250 млн долларов
📌 Cipher Vault: Вливание значительного объёма новых USDC на рынок может повысить доступную ликвидность для торговли, но сама по себе операция чеканки не обязательно означает, что средства напрямую поступают на рынок криптовалют.
#USDC #Solana #Crypto #Stablecoins #Bitcoin
🚨 Новости | чеканка 250 млн USDC на сети Solana
По данным Whale Alert, USDC Treasury отчеканила 250 млн новых USDC на сети Solana.
💰 Объём выпуска: 250 млн долларов
📌 Cipher Vault: Вливание значительного объёма новых USDC на рынок может повысить доступную ликвидность для торговли, но сама по себе операция чеканки не обязательно означает, что средства напрямую поступают на рынок криптовалют.
#USDC #Solana #Crypto #Stablecoins #Bitcoin
По данным Whale Alert, USDC Treasury отчеканила 250 млн новых USDC на сети Solana.
💰 Объём выпуска: 250 млн долларов
📌 Cipher Vault: Вливание значительного объёма новых USDC на рынок может повысить доступную ликвидность для торговли, но сама по себе операция чеканки не обязательно означает, что средства напрямую поступают на рынок криптовалют.
#USDC #Solana #Crypto #Stablecoins #Bitcoin
1
32
·
--
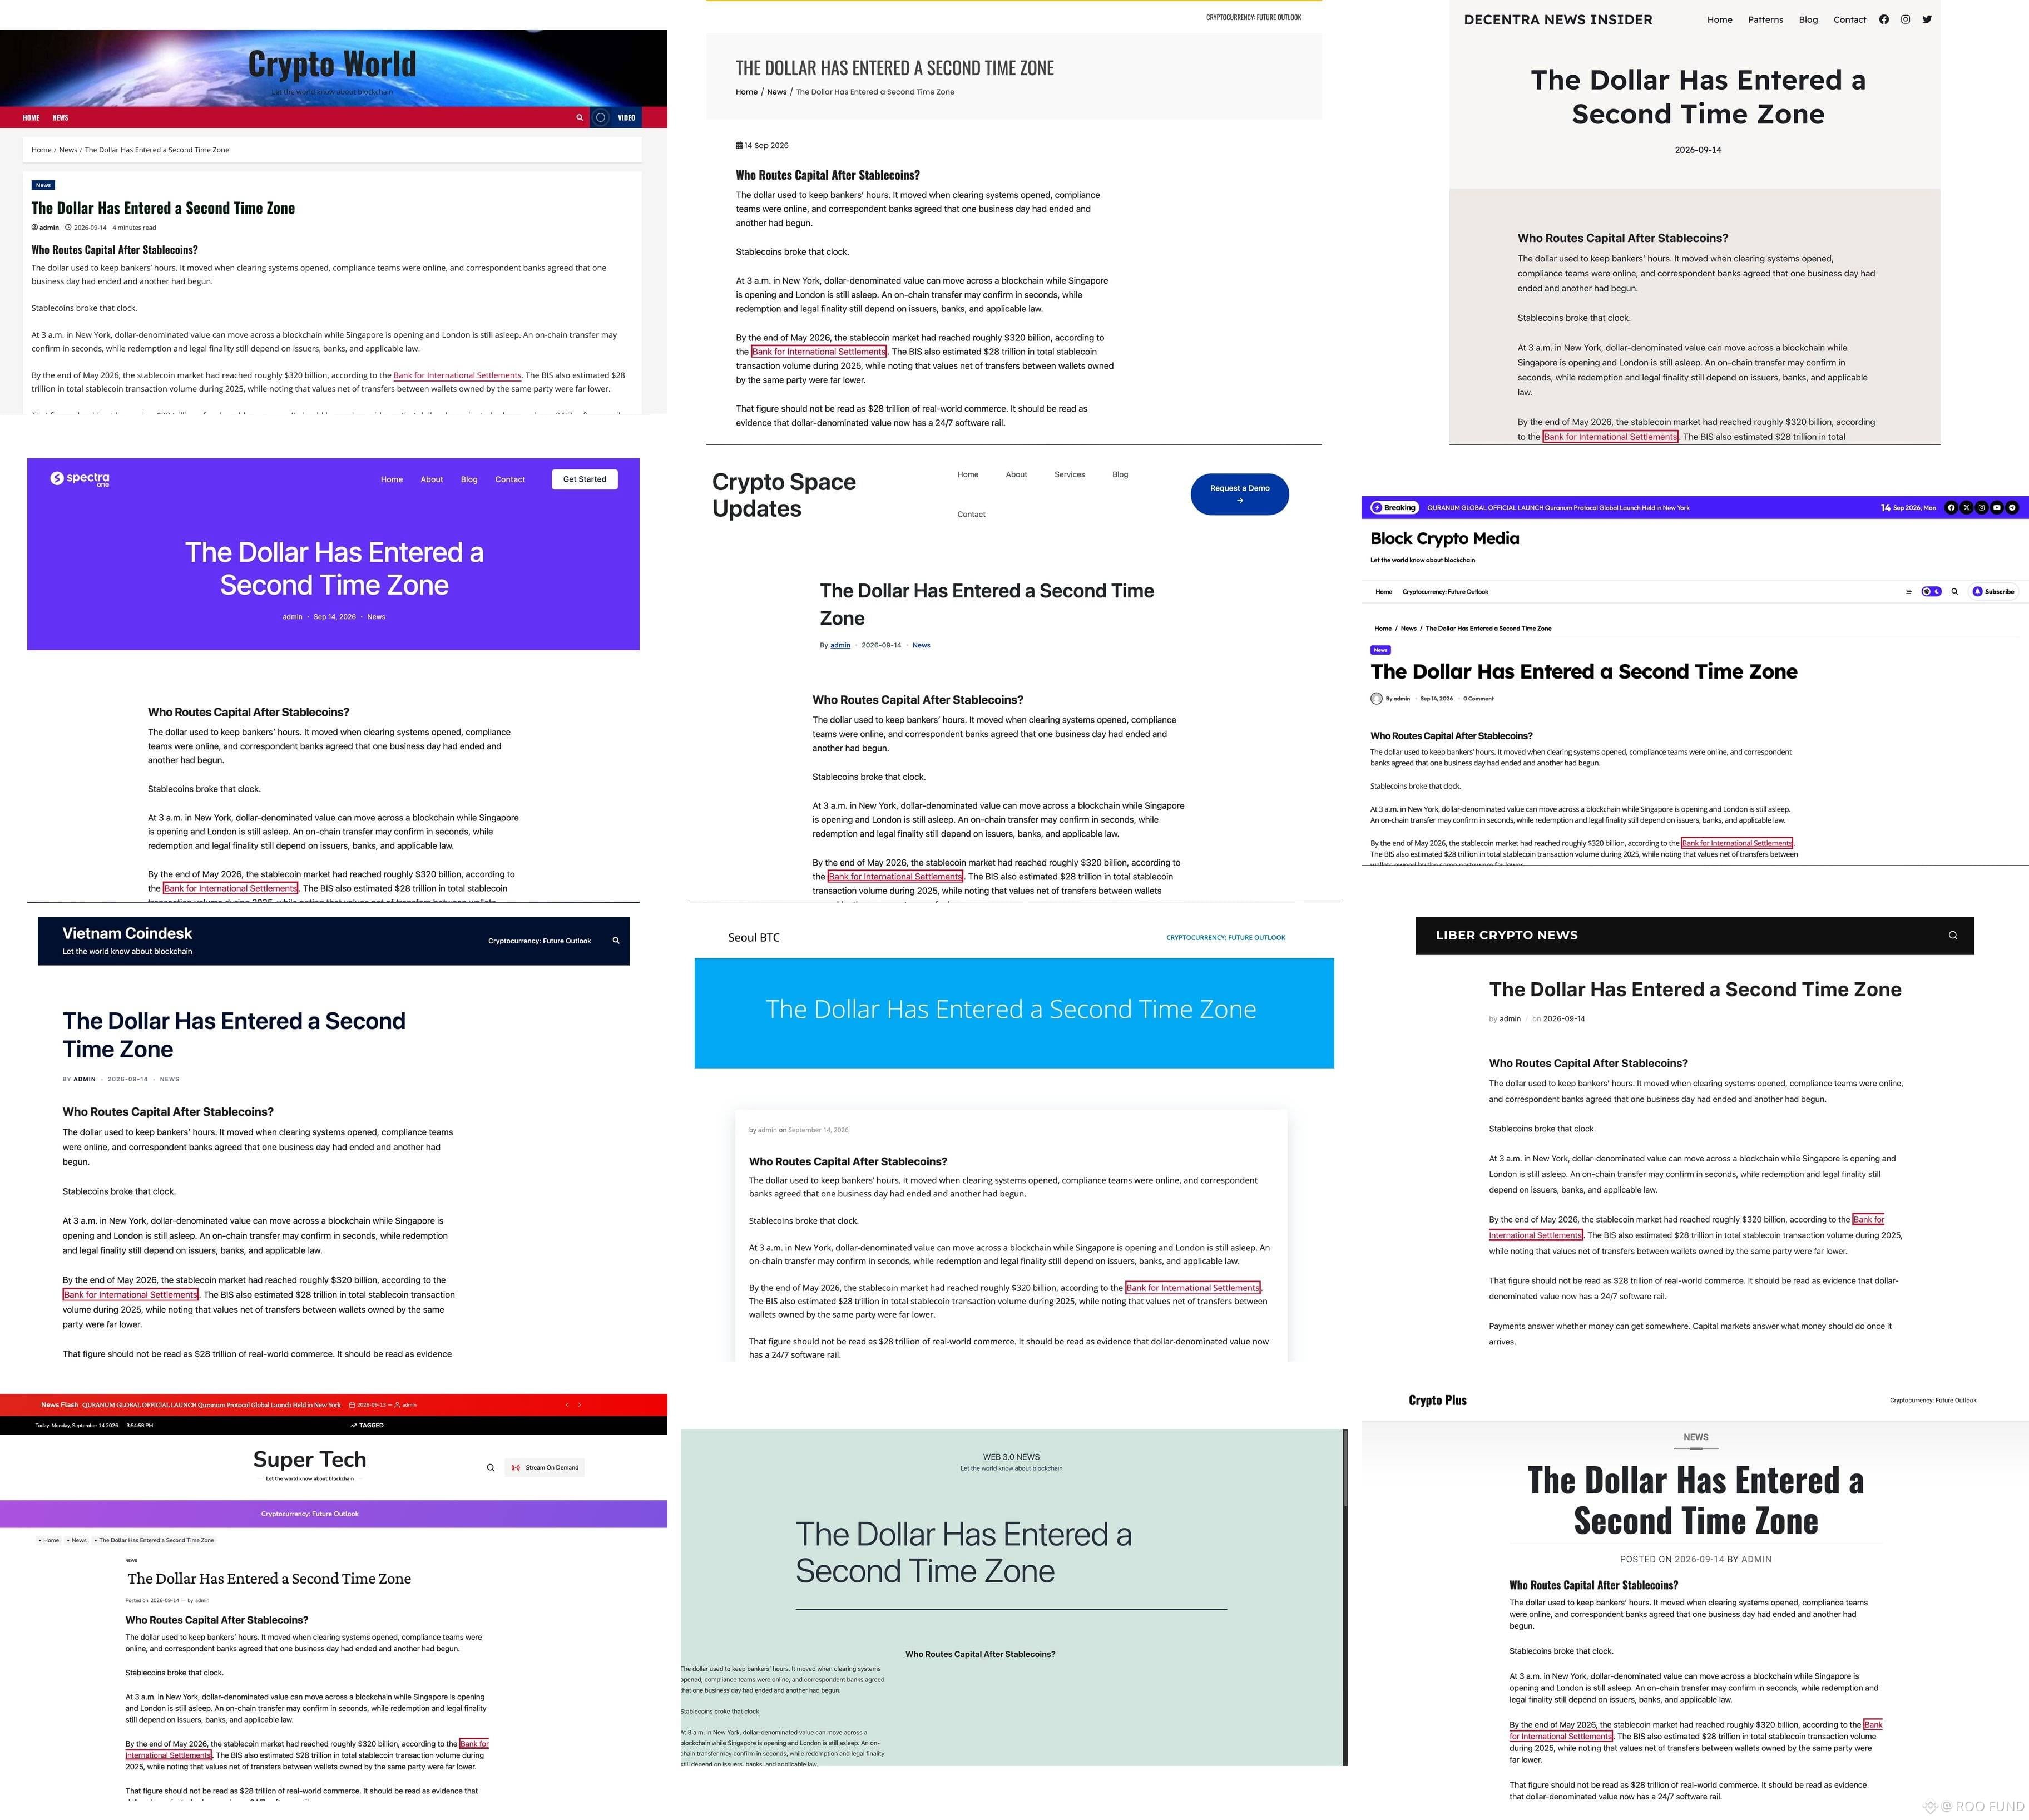
🐓 Несколько популярных СМИ — Crypto World, Super Tech и другие — освещают мнение ROO.FUND о стейблкоинах и маршрутизации капитала.
Доллар движется 24/7. Но после того, как токены поступают, куда должен пойти капитал? Скорость двигает деньги. Решение направляет их.
👇 Стоит прочитать:
https://cryptocnworld.top/the-dollar-has-entered-a-second-time-zone/
#ROOFUND #Stablecoins #DeFOF #Web3
🐓 Несколько популярных СМИ — Crypto World, Super Tech и другие — освещают мнение ROO.FUND о стейблкоинах и маршрутизации капитала.
Доллар движется 24/7. Но после того, как токены поступают, куда должен пойти капитал? Скорость двигает деньги. Решение направляет их.
👇 Стоит прочитать:
https://cryptocnworld.top/the-dollar-has-entered-a-second-time-zone/
#ROOFUND #Stablecoins #DeFOF #Web3
Доллар движется 24/7. Но после того, как токены поступают, куда должен пойти капитал? Скорость двигает деньги. Решение направляет их.
👇 Стоит прочитать:
https://cryptocnworld.top/the-dollar-has-entered-a-second-time-zone/
#ROOFUND #Stablecoins #DeFOF #Web3
1
214
Стейблкоины улучшают трансграничные переводы, но настоящее испытание — последняя миля: конвертация в наличные или фиат на месте. Для реального внедрения криптовалют необходимы более удобные способы вывода средств (off-ramps), чтобы получатели могли действительно тратить то, что получили. $USDT $USDC #Stablecoins #CryptoAdoption #DeFi
Стейблкоины улучшают трансграничные переводы, но настоящее испытание — последняя миля: конвертация в наличные или фиат на месте. Для реального внедрения криптовалют необходимы более удобные способы вывода средств (off-ramps), чтобы получатели могли действительно тратить то, что получили. $USDT $USDC #Stablecoins #CryptoAdoption #DeFi
Ripple's RLUSD нацелена на огромный рынок корпоративных казначейств на $13T, одновременно готовясь к соблюдению европейских требований MiCA. Если стейблкоины захватят даже часть этой ликвидности, институциональное внедрение может расти стремительно. $XRP #Ripple #Stablecoins #CryptoNews
Ripple's RLUSD нацелена на огромный рынок корпоративных казначейств на $13T, одновременно готовясь к соблюдению европейских требований MiCA. Если стейблкоины захватят даже часть этой ликвидности, институциональное внедрение может расти стремительно. $XRP #Ripple #Stablecoins #CryptoNews
55
·
--
Рост
Проверено
🔥⌗✔️ UNISWAP СОЗДАЁТ SWAP БЕЗ НАЛОГА ДЛЯ STABLECOINS ⋙✎𓂃 НО ЕСТЬ ОДНА ДЕТАЛЬ🤔
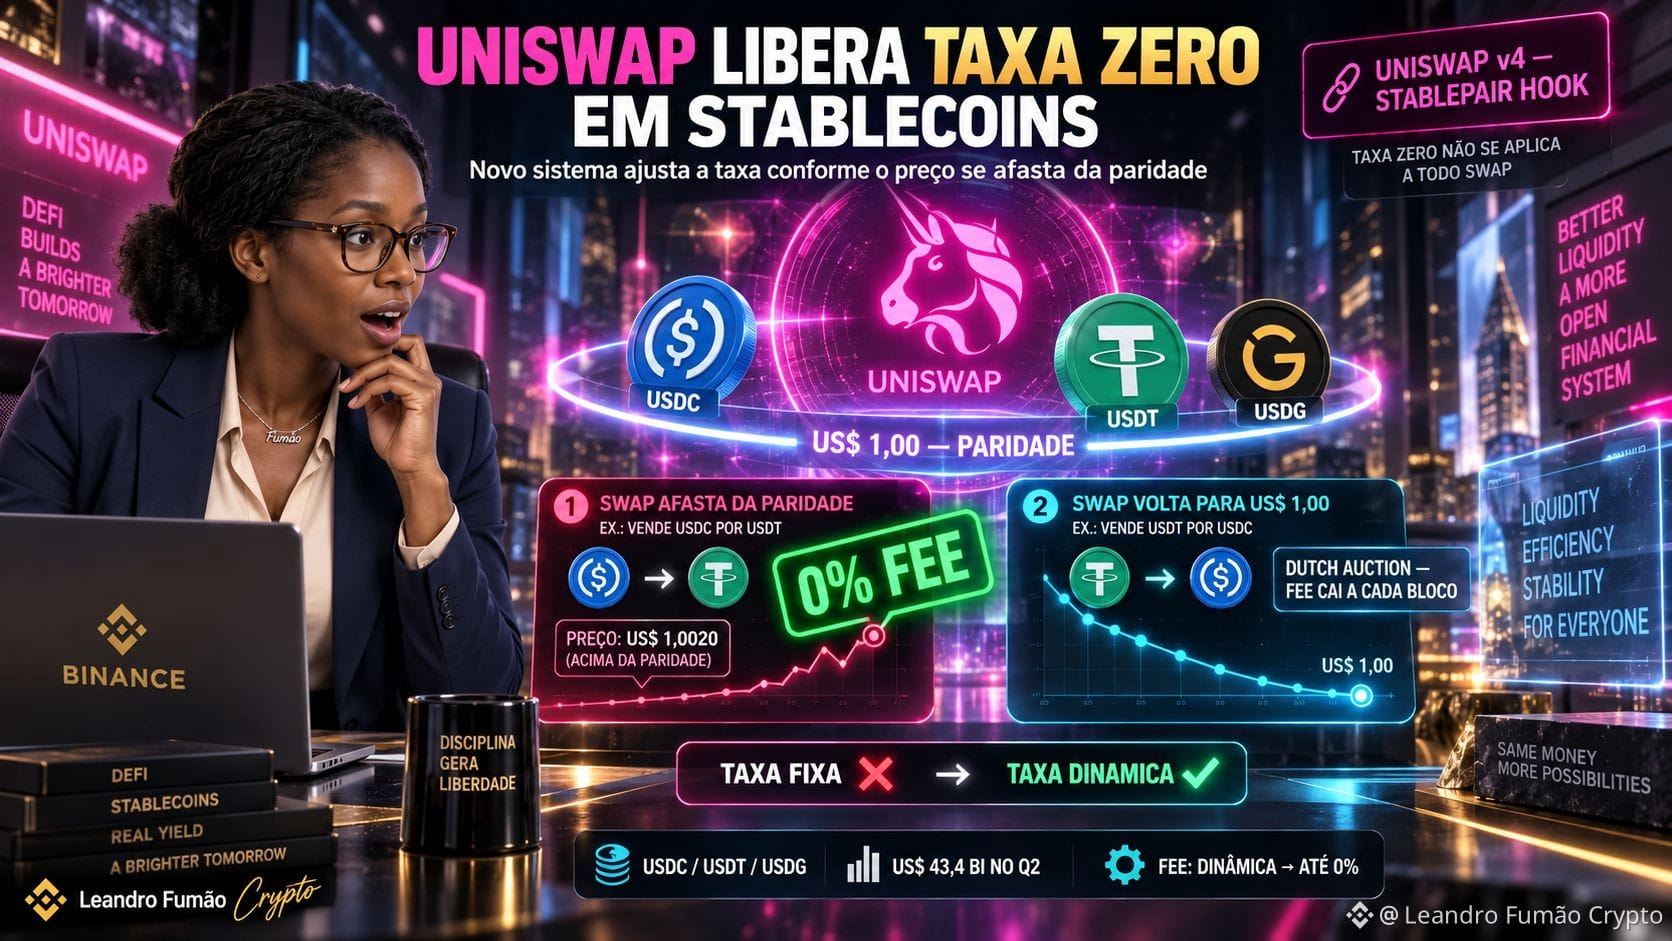
Uniswap Labs запустила в сеть StablePair Hook — новый механизм Uniswap v4▸ $UNI ▸, который отказывается от традиционной логики фиксированной комиссии для стейбл-пар.
Система вышла 10 сентября в Ethereum, сначала в пулы:
$USDC / USDT
USDC / USDG
🔥 Самая заметная новинка?
При определённых условиях своп может платить:
0% КОМИССИИ.
Но это не значит, что любой обмен между стейблкоинами будет бесплатным.
Хук постоянно отслеживает расстояние между ценой в пуле и ожидаемой паритетной ценой. Если операция ещё больше уводит цену от паритета, она может получить нулевую комиссию, потому что отдаёт пулу более выгодную ценовую позицию.
А когда кто-то пытается вернуть цену к равновесию, происходит другое: запускается голландский аукцион.
Комиссия стартует выше и уменьшается с каждым блоком, пока не появится тот, кто готов выполнить операцию. Более крупная часть этой суммы остаётся у провайдеров ликвидности — вместо того чтобы просто уходить в карманы ботам арбитража.
👀 И денег в этой игре действительно много.
Только во 2-м квартале 2026 года свопы между стейблкоинами переместили в Uniswap▸ $UNI ▸ 43,4 млрд долларов — больше, чем следующие три крупнейшие ончейн-платформы вместе, по данным самой Uniswap Labs.
Ещё один важный момент: логика и параметры StablePair Hook могут меняться через governance Uniswap, не требуя, чтобы вся ликвидность мигрировала в новые контракты.
🔥 Это может перевернуть одну из самых конкурентных войн DeFi:
кто предлагает лучшую цену, чтобы обменять 1 цифровой доллар на другой 1 цифровой доллар?
👇💭 Динамические комиссии могут вывести Uniswap вперёд в гонке за стейблкоинами?
{spot}(UNIUSDT)
#uniswap #Stablecoins #UNI📈
🔥⌗✔️ UNISWAP СОЗДАЁТ SWAP БЕЗ НАЛОГА ДЛЯ STABLECOINS ⋙✎𓂃 НО ЕСТЬ ОДНА ДЕТАЛЬ🤔
Uniswap Labs запустила в сеть StablePair Hook — новый механизм Uniswap v4▸ $UNI ▸, который отказывается от традиционной логики фиксированной комиссии для стейбл-пар.
Система вышла 10 сентября в Ethereum, сначала в пулы:
$USDC / USDT
USDC / USDG
🔥 Самая заметная новинка?
При определённых условиях своп может платить:
0% КОМИССИИ.
Но это не значит, что любой обмен между стейблкоинами будет бесплатным.
Хук постоянно отслеживает расстояние между ценой в пуле и ожидаемой паритетной ценой. Если операция ещё больше уводит цену от паритета, она может получить нулевую комиссию, потому что отдаёт пулу более выгодную ценовую позицию.
А когда кто-то пытается вернуть цену к равновесию, происходит другое: запускается голландский аукцион.
Комиссия стартует выше и уменьшается с каждым блоком, пока не появится тот, кто готов выполнить операцию. Более крупная часть этой суммы остаётся у провайдеров ликвидности — вместо того чтобы просто уходить в карманы ботам арбитража.
👀 И денег в этой игре действительно много.
Только во 2-м квартале 2026 года свопы между стейблкоинами переместили в Uniswap▸ $UNI ▸ 43,4 млрд долларов — больше, чем следующие три крупнейшие ончейн-платформы вместе, по данным самой Uniswap Labs.
Ещё один важный момент: логика и параметры StablePair Hook могут меняться через governance Uniswap, не требуя, чтобы вся ликвидность мигрировала в новые контракты.
🔥 Это может перевернуть одну из самых конкурентных войн DeFi:
кто предлагает лучшую цену, чтобы обменять 1 цифровой доллар на другой 1 цифровой доллар?
👇💭 Динамические комиссии могут вывести Uniswap вперёд в гонке за стейблкоинами?
#uniswap #Stablecoins #UNI📈
Uniswap Labs запустила в сеть StablePair Hook — новый механизм Uniswap v4▸ $UNI ▸, который отказывается от традиционной логики фиксированной комиссии для стейбл-пар.
Система вышла 10 сентября в Ethereum, сначала в пулы:
$USDC / USDT
USDC / USDG
🔥 Самая заметная новинка?
При определённых условиях своп может платить:
0% КОМИССИИ.
Но это не значит, что любой обмен между стейблкоинами будет бесплатным.
Хук постоянно отслеживает расстояние между ценой в пуле и ожидаемой паритетной ценой. Если операция ещё больше уводит цену от паритета, она может получить нулевую комиссию, потому что отдаёт пулу более выгодную ценовую позицию.
А когда кто-то пытается вернуть цену к равновесию, происходит другое: запускается голландский аукцион.
Комиссия стартует выше и уменьшается с каждым блоком, пока не появится тот, кто готов выполнить операцию. Более крупная часть этой суммы остаётся у провайдеров ликвидности — вместо того чтобы просто уходить в карманы ботам арбитража.
👀 И денег в этой игре действительно много.
Только во 2-м квартале 2026 года свопы между стейблкоинами переместили в Uniswap▸ $UNI ▸ 43,4 млрд долларов — больше, чем следующие три крупнейшие ончейн-платформы вместе, по данным самой Uniswap Labs.
Ещё один важный момент: логика и параметры StablePair Hook могут меняться через governance Uniswap, не требуя, чтобы вся ликвидность мигрировала в новые контракты.
🔥 Это может перевернуть одну из самых конкурентных войн DeFi:
кто предлагает лучшую цену, чтобы обменять 1 цифровой доллар на другой 1 цифровой доллар?
👇💭 Динамические комиссии могут вывести Uniswap вперёд в гонке за стейблкоинами?
#uniswap #Stablecoins #UNI📈
3
680
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedRateWatch
Просмотров: 11,592
67 обсуждают
2
#ПротоколFOMC
Просмотров: 12,471
85 обсуждают
3
#fomcотслеживание
Просмотров: 18,394
289 обсуждают
4
#BitcoinReboundsTo$79K
Просмотров: 33,882
270 обсуждают
5
#BessentEndorsesFinalClarityActDraft
Просмотров: 928
83 обсуждают
6
#ZamaOpens16ConfidentialMorphoVaults
Просмотров: 708
53 обсуждают
7
#USDCOnChainVolumeTops$100Trillion
Просмотров: 281
19 обсуждают
8
#BitcoinSpotETFsNetInflow$160M
Просмотров: 1,313
67 обсуждают
9
#SouthKoreaCryptoTaxDelayPetitionTops50000
Просмотров: 25,499
737 обсуждают
10
#SolanaTransactionV1GoesLiveOnMainnet
Просмотров: 18,060
486 обсуждают