
#robotaxi
robotaxi
Просмотров: 139,749
612 обсуждают
Популярные
Новые
·
--
Вечером, когда CPI оказался выше ожиданий, а Nasdaq упал на 0,74%, акции Tesla вопреки всему закрылись в плюсе.
Во вторник Tesla (TSLA) закрылась на отметке 379,78 доллара, прибавив 0,46%. В начале торгов акции падали на 1,69%, но к закрытию всё же вышли в плюс и опередили Nasdaq примерно на 1,2 процентного пункта. В понедельник они уже выросли на 5,54%, так что за два дня прибавили около 6%.
Движущей силой этого отскока стал Robotaxi. В понедельник Tesla объявила, что на этой неделе сервис беспилотного такси появится в Сан-Антонио — это будет второй город после Остина. Cybercab уже запущен в производство в этом году, с сентября в Остине на нём начали возить пассажиров за плату, а к концу октября в Техасе было зарегистрировано 463 таких автомобиля. Руководство говорило на конференции по итогам третьего квартала 21 октября, что к 2027 году Robotaxi станет важной частью выручки и прибыли. Каждый новый город приближает реализацию этого прогноза.
Но наряду с хорошими новостями есть и плохие. 9 ноября Маск признал, что накопившихся заказов на Cybertruck гораздо больше, чем завод мог бы выпустить до остановки производства, и многим покупателям придётся вернуть предоплату. Незадолго до этого, 5 ноября, он объявил, что завод в Техасе прекратит выпуск Cybertruck примерно к середине 2027 года, а мощности переориентируют на Cybercab. В 2025 году в США продали всего 20 237 Cybertruck — на 48% меньше, чем годом ранее. Эта модель и так продаётся плохо, поэтому остановка производства не стала сюрпризом; неизвестен лишь масштаб возврата предоплат.
Для сравнения: акции Rivian (RIVN) из того же сектора во вторник упали на 2,21% и закрылись на отметке 13,70 доллара. Это говорит о том, что рост Tesla во вторник был заслугой не сектора электромобилей, а собственной истории Robotaxi.
Есть ещё две новые переменные. Во вторник Маск назвал слияние со SpaceX «хорошей идеей»; обе компании создали специальный комитет для обсуждения этой возможности. Кроме того, свободный денежный поток Tesla за третий квартал составил 1,53 млрд долларов — намного лучше рыночных ожиданий, предполагавших отрицательное значение в 4,92 млрд долларов. Впрочем, отчёт был опубликован 21 октября, и часть позитивного эффекта уже учтена в цене.
Мой взгляд: в краткосрочной перспективе первым сопротивлением станет отметка 382,20 доллара (максимум понедельника); лишь её пробой позволит рассчитывать на круглый уровень в 400 долларов. Снизу сначала стоит следить за 370,40 доллара (минимум вторника), а затем за 358,22 доллара (цена закрытия прошлой пятницы). В средне- и долгосрочной перспективе единственным ориентиром для оценки компании остаётся скорость выхода Robotaxi в новые города. Но риски тоже велики: P/E составляет около 440, поэтому пространство для ошибок крайне мало; бета равна 1,80, и при усилении ожиданий повышения ставок волатильность может вырасти; октябрьские продажи в Китае опустились до минимума за четыре года, а базовый бизнес продолжает слабеть; масштабы возврата предоплат за Cybertruck и возможное слияние со SpaceX по-прежнему остаются неизвестными.
Как думаете, запуск Robotaxi во втором городе поможет Tesla вернуться выше 400 долларов?
$TSLA $RIVN
#特斯拉 #美股 #自动驾驶 #Robotaxi
Личное исследование, не является инвестиционной рекомендацией.
Вечером, когда CPI оказался выше ожиданий, а Nasdaq упал на 0,74%, акции Tesla вопреки всему закрылись в плюсе.
Во вторник Tesla (TSLA) закрылась на отметке 379,78 доллара, прибавив 0,46%. В начале торгов акции падали на 1,69%, но к закрытию всё же вышли в плюс и опередили Nasdaq примерно на 1,2 процентного пункта. В понедельник они уже выросли на 5,54%, так что за два дня прибавили около 6%.
Движущей силой этого отскока стал Robotaxi. В понедельник Tesla объявила, что на этой неделе сервис беспилотного такси появится в Сан-Антонио — это будет второй город после Остина. Cybercab уже запущен в производство в этом году, с сентября в Остине на нём начали возить пассажиров за плату, а к концу октября в Техасе было зарегистрировано 463 таких автомобиля. Руководство говорило на конференции по итогам третьего квартала 21 октября, что к 2027 году Robotaxi станет важной частью выручки и прибыли. Каждый новый город приближает реализацию этого прогноза.
Но наряду с хорошими новостями есть и плохие. 9 ноября Маск признал, что накопившихся заказов на Cybertruck гораздо больше, чем завод мог бы выпустить до остановки производства, и многим покупателям придётся вернуть предоплату. Незадолго до этого, 5 ноября, он объявил, что завод в Техасе прекратит выпуск Cybertruck примерно к середине 2027 года, а мощности переориентируют на Cybercab. В 2025 году в США продали всего 20 237 Cybertruck — на 48% меньше, чем годом ранее. Эта модель и так продаётся плохо, поэтому остановка производства не стала сюрпризом; неизвестен лишь масштаб возврата предоплат.
Для сравнения: акции Rivian (RIVN) из того же сектора во вторник упали на 2,21% и закрылись на отметке 13,70 доллара. Это говорит о том, что рост Tesla во вторник был заслугой не сектора электромобилей, а собственной истории Robotaxi.
Есть ещё две новые переменные. Во вторник Маск назвал слияние со SpaceX «хорошей идеей»; обе компании создали специальный комитет для обсуждения этой возможности. Кроме того, свободный денежный поток Tesla за третий квартал составил 1,53 млрд долларов — намного лучше рыночных ожиданий, предполагавших отрицательное значение в 4,92 млрд долларов. Впрочем, отчёт был опубликован 21 октября, и часть позитивного эффекта уже учтена в цене.
Мой взгляд: в краткосрочной перспективе первым сопротивлением станет отметка 382,20 доллара (максимум понедельника); лишь её пробой позволит рассчитывать на круглый уровень в 400 долларов. Снизу сначала стоит следить за 370,40 доллара (минимум вторника), а затем за 358,22 доллара (цена закрытия прошлой пятницы). В средне- и долгосрочной перспективе единственным ориентиром для оценки компании остаётся скорость выхода Robotaxi в новые города. Но риски тоже велики: P/E составляет около 440, поэтому пространство для ошибок крайне мало; бета равна 1,80, и при усилении ожиданий повышения ставок волатильность может вырасти; октябрьские продажи в Китае опустились до минимума за четыре года, а базовый бизнес продолжает слабеть; масштабы возврата предоплат за Cybertruck и возможное слияние со SpaceX по-прежнему остаются неизвестными.
Как думаете, запуск Robotaxi во втором городе поможет Tesla вернуться выше 400 долларов?
$TSLA $RIVN
#特斯拉 #美股 #自动驾驶 #Robotaxi
Личное исследование, не является инвестиционной рекомендацией.
Во вторник Tesla (TSLA) закрылась на отметке 379,78 доллара, прибавив 0,46%. В начале торгов акции падали на 1,69%, но к закрытию всё же вышли в плюс и опередили Nasdaq примерно на 1,2 процентного пункта. В понедельник они уже выросли на 5,54%, так что за два дня прибавили около 6%.
Движущей силой этого отскока стал Robotaxi. В понедельник Tesla объявила, что на этой неделе сервис беспилотного такси появится в Сан-Антонио — это будет второй город после Остина. Cybercab уже запущен в производство в этом году, с сентября в Остине на нём начали возить пассажиров за плату, а к концу октября в Техасе было зарегистрировано 463 таких автомобиля. Руководство говорило на конференции по итогам третьего квартала 21 октября, что к 2027 году Robotaxi станет важной частью выручки и прибыли. Каждый новый город приближает реализацию этого прогноза.
Но наряду с хорошими новостями есть и плохие. 9 ноября Маск признал, что накопившихся заказов на Cybertruck гораздо больше, чем завод мог бы выпустить до остановки производства, и многим покупателям придётся вернуть предоплату. Незадолго до этого, 5 ноября, он объявил, что завод в Техасе прекратит выпуск Cybertruck примерно к середине 2027 года, а мощности переориентируют на Cybercab. В 2025 году в США продали всего 20 237 Cybertruck — на 48% меньше, чем годом ранее. Эта модель и так продаётся плохо, поэтому остановка производства не стала сюрпризом; неизвестен лишь масштаб возврата предоплат.
Для сравнения: акции Rivian (RIVN) из того же сектора во вторник упали на 2,21% и закрылись на отметке 13,70 доллара. Это говорит о том, что рост Tesla во вторник был заслугой не сектора электромобилей, а собственной истории Robotaxi.
Есть ещё две новые переменные. Во вторник Маск назвал слияние со SpaceX «хорошей идеей»; обе компании создали специальный комитет для обсуждения этой возможности. Кроме того, свободный денежный поток Tesla за третий квартал составил 1,53 млрд долларов — намного лучше рыночных ожиданий, предполагавших отрицательное значение в 4,92 млрд долларов. Впрочем, отчёт был опубликован 21 октября, и часть позитивного эффекта уже учтена в цене.
Мой взгляд: в краткосрочной перспективе первым сопротивлением станет отметка 382,20 доллара (максимум понедельника); лишь её пробой позволит рассчитывать на круглый уровень в 400 долларов. Снизу сначала стоит следить за 370,40 доллара (минимум вторника), а затем за 358,22 доллара (цена закрытия прошлой пятницы). В средне- и долгосрочной перспективе единственным ориентиром для оценки компании остаётся скорость выхода Robotaxi в новые города. Но риски тоже велики: P/E составляет около 440, поэтому пространство для ошибок крайне мало; бета равна 1,80, и при усилении ожиданий повышения ставок волатильность может вырасти; октябрьские продажи в Китае опустились до минимума за четыре года, а базовый бизнес продолжает слабеть; масштабы возврата предоплат за Cybertruck и возможное слияние со SpaceX по-прежнему остаются неизвестными.
Как думаете, запуск Robotaxi во втором городе поможет Tesla вернуться выше 400 долларов?
$TSLA $RIVN
#特斯拉 #美股 #自动驾驶 #Robotaxi
Личное исследование, не является инвестиционной рекомендацией.
163
·
--
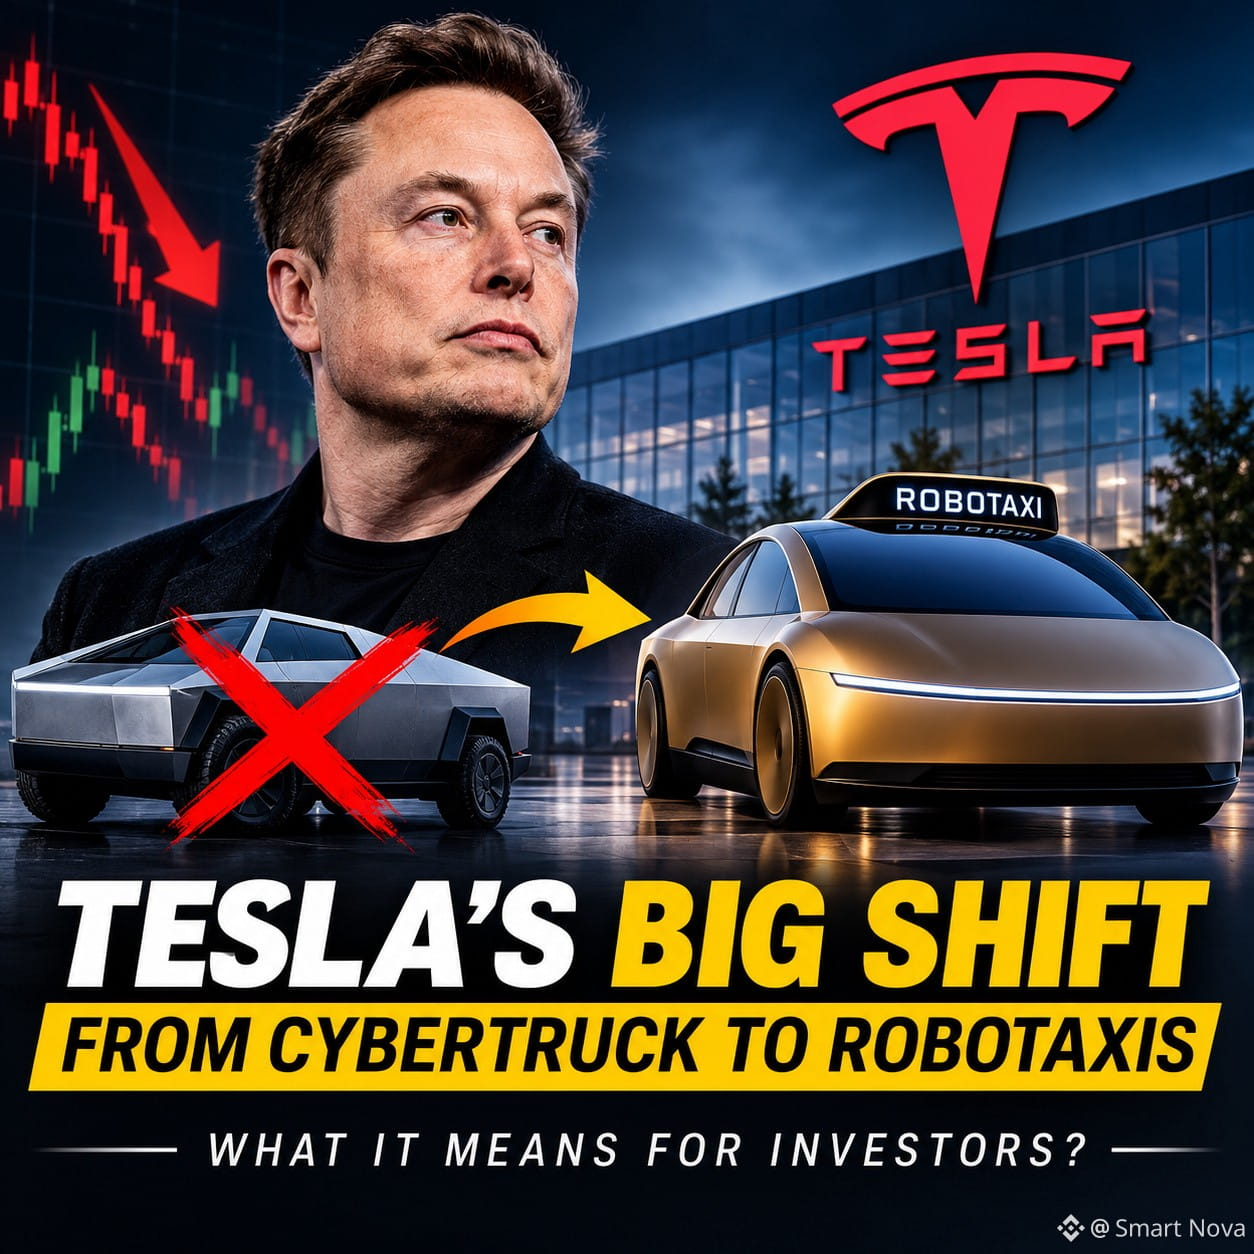
🔥 ИЛОН МАСК СТАВИТ БУДУЩЕЕ TESLA НА РОБОТАКСИ — НО ЧТО НАСЧЁТ CYBERTRUCK?
Tesla ($TSLA ) готовится примерно в июне–июле 2027 года свернуть производство Cybertruck и перенаправить мощности на роботакси Cybercab.
Вот что нужно знать инвесторам:
📉 Проблема Cybertruck: продажи в США упали с почти 39 000 в 2024 году примерно до 20 000 в 2025 году. Это значительно ниже первоначальной цели Маска — 250 000 продаж в год.
🤖 Более масштабная возможность: Tesla хочет выйти за рамки продажи электромобилей и создать масштабируемый бизнес в сфере автономных перевозок.
Почему это важно для инвесторов:
Оптимистичный сценарий: успешный запуск роботакси может обеспечить регулярный доход и стать новым двигателем роста.
Пессимистичный сценарий: низкий спрос на Cybertruck указывает на трудности с реализацией планов, а разработка роботакси требует значительных инвестиций.
Ключевой риск: важнейшими препятствиями остаются получение разрешений регулирующих органов, безопасность автономного вождения и коммерческая рентабельность.
4 момента, за которыми стоит следить:
Сроки производства и запуска Cybercab.
Выручка Tesla от автомобильного бизнеса и рентабельность.
Расширение сервиса роботакси и получение разрешений регулирующих органов.
Смогут ли автономные сервисы приносить существенный регулярный доход.
МОЁ МНЕНИЕ: долгосрочная оценка Tesla всё больше зависит от того, сможет ли компания превратить свои амбиции в сфере ИИ и автономного вождения в прибыльный бизнес.
Перспективная идея — ещё не доказанная способность получать прибыль.
👀 Вы бы оценивали $TSLA как компанию по производству электромобилей или как компанию в сфере ИИ и робототехники?
#Robotaxi #AI #StockMarket #Investing
🔥 ИЛОН МАСК СТАВИТ БУДУЩЕЕ TESLA НА РОБОТАКСИ — НО ЧТО НАСЧЁТ CYBERTRUCK?
Tesla ($TSLA ) готовится примерно в июне–июле 2027 года свернуть производство Cybertruck и перенаправить мощности на роботакси Cybercab.
Вот что нужно знать инвесторам:
📉 Проблема Cybertruck: продажи в США упали с почти 39 000 в 2024 году примерно до 20 000 в 2025 году. Это значительно ниже первоначальной цели Маска — 250 000 продаж в год.
🤖 Более масштабная возможность: Tesla хочет выйти за рамки продажи электромобилей и создать масштабируемый бизнес в сфере автономных перевозок.
Почему это важно для инвесторов:
Оптимистичный сценарий: успешный запуск роботакси может обеспечить регулярный доход и стать новым двигателем роста.
Пессимистичный сценарий: низкий спрос на Cybertruck указывает на трудности с реализацией планов, а разработка роботакси требует значительных инвестиций.
Ключевой риск: важнейшими препятствиями остаются получение разрешений регулирующих органов, безопасность автономного вождения и коммерческая рентабельность.
4 момента, за которыми стоит следить:
Сроки производства и запуска Cybercab.
Выручка Tesla от автомобильного бизнеса и рентабельность.
Расширение сервиса роботакси и получение разрешений регулирующих органов.
Смогут ли автономные сервисы приносить существенный регулярный доход.
МОЁ МНЕНИЕ: долгосрочная оценка Tesla всё больше зависит от того, сможет ли компания превратить свои амбиции в сфере ИИ и автономного вождения в прибыльный бизнес.
Перспективная идея — ещё не доказанная способность получать прибыль.
👀 Вы бы оценивали $TSLA как компанию по производству электромобилей или как компанию в сфере ИИ и робототехники?
#Robotaxi #AI #StockMarket #Investing
Tesla ($TSLA ) готовится примерно в июне–июле 2027 года свернуть производство Cybertruck и перенаправить мощности на роботакси Cybercab.
Вот что нужно знать инвесторам:
📉 Проблема Cybertruck: продажи в США упали с почти 39 000 в 2024 году примерно до 20 000 в 2025 году. Это значительно ниже первоначальной цели Маска — 250 000 продаж в год.
🤖 Более масштабная возможность: Tesla хочет выйти за рамки продажи электромобилей и создать масштабируемый бизнес в сфере автономных перевозок.
Почему это важно для инвесторов:
Оптимистичный сценарий: успешный запуск роботакси может обеспечить регулярный доход и стать новым двигателем роста.
Пессимистичный сценарий: низкий спрос на Cybertruck указывает на трудности с реализацией планов, а разработка роботакси требует значительных инвестиций.
Ключевой риск: важнейшими препятствиями остаются получение разрешений регулирующих органов, безопасность автономного вождения и коммерческая рентабельность.
4 момента, за которыми стоит следить:
Сроки производства и запуска Cybercab.
Выручка Tesla от автомобильного бизнеса и рентабельность.
Расширение сервиса роботакси и получение разрешений регулирующих органов.
Смогут ли автономные сервисы приносить существенный регулярный доход.
МОЁ МНЕНИЕ: долгосрочная оценка Tesla всё больше зависит от того, сможет ли компания превратить свои амбиции в сфере ИИ и автономного вождения в прибыльный бизнес.
Перспективная идея — ещё не доказанная способность получать прибыль.
👀 Вы бы оценивали $TSLA как компанию по производству электромобилей или как компанию в сфере ИИ и робототехники?
#Robotaxi #AI #StockMarket #Investing
51

·
--
🦈 РОТАЦИЯ ИНСТИТУЦИОНАЛЬНОГО КАПИТАЛА: $TSLA ПЕРЕХОД ОТ CYBERTRUCK К ROBOTAXI ⚡
Опытные инвесторы следят за масштабным перераспределением капитала: институциональные портфели учитывают, что Tesla сворачивает производство Cybertruck, чтобы к середине 2027 года профинансировать автономную инфраструктуру Cybercab. 🦈
Снижение показателей поставок указывает на трудности со спросом в ближайшей перспективе, но именно реализация планов по созданию потоков дохода от автономных технологий определит, станет ли этот поворот высокоуверенной стратегией роста или ловушкой для маржи. 📊
💬 Вы уже готовитесь к переходу на автономную инфраструктуру или ждёте подтверждённой генерации денежного потока? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TSLA #Robotaxi #StockMarket #Investing
🦈 📊
🦈 РОТАЦИЯ ИНСТИТУЦИОНАЛЬНОГО КАПИТАЛА: $TSLA ПЕРЕХОД ОТ CYBERTRUCK К ROBOTAXI ⚡
Опытные инвесторы следят за масштабным перераспределением капитала: институциональные портфели учитывают, что Tesla сворачивает производство Cybertruck, чтобы к середине 2027 года профинансировать автономную инфраструктуру Cybercab. 🦈
Снижение показателей поставок указывает на трудности со спросом в ближайшей перспективе, но именно реализация планов по созданию потоков дохода от автономных технологий определит, станет ли этот поворот высокоуверенной стратегией роста или ловушкой для маржи. 📊
💬 Вы уже готовитесь к переходу на автономную инфраструктуру или ждёте подтверждённой генерации денежного потока? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TSLA #Robotaxi #StockMarket #Investing
🦈 📊
Опытные инвесторы следят за масштабным перераспределением капитала: институциональные портфели учитывают, что Tesla сворачивает производство Cybertruck, чтобы к середине 2027 года профинансировать автономную инфраструктуру Cybercab. 🦈
Снижение показателей поставок указывает на трудности со спросом в ближайшей перспективе, но именно реализация планов по созданию потоков дохода от автономных технологий определит, станет ли этот поворот высокоуверенной стратегией роста или ловушкой для маржи. 📊
💬 Вы уже готовитесь к переходу на автономную инфраструктуру или ждёте подтверждённой генерации денежного потока? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TSLA #Robotaxi #StockMarket #Investing
🦈 📊
3
·
--
🔥 БОЛЬШАЯ СТАВКА ИЛОНА МАСКА НА TESLA: CYBERTRUCK УХОДИТ, ROBOTAXI ПРИХОДИТ!
Tesla ($TSLA) готовится свернуть производство Cybertruck примерно к середине 2027 года и перенаправить мощности заводов на развитие роботакси Cybercab.
Но это ещё не всё.
Почему инвесторам стоит обратить на это внимание:
Проблемы со спросом: продажи Cybertruck идут непросто — в прошлом году в США они упали на 48%, до 20 237 автомобилей.
Стратегический разворот: Tesla делает ставку на автономное вождение и роботакси, а не на расширение производства Cybertruck.
Возможность для роста: если Cybercab выйдет на коммерческий уровень, он может стать новым крупным источником дохода.
Риски реализации: рентабельность роботакси, получение разрешений регулирующих органов и производственные затраты остаются серьёзными факторами неопределённости.
За чем стоит следить трейдерам?
За производством Cybercab и запуском коммерческих услуг.
За рентабельностью автомобильного бизнеса Tesla и денежным потоком.
За изменениями в регулировании роботакси.
За тем, удастся ли Tesla превратить свои амбиции в сфере ИИ в реальный доход.
Мой взгляд на рынок:
Это долгосрочная стратегическая ставка, а не автоматический сигнал к покупке.
Оптимистичный сценарий: Cybercab становится масштабируемым и прибыльным бизнесом.
Пессимистичный сценарий: Tesla жертвует спросом на автомобили, не получая достаточного дохода от автономного вождения.
👀 Вы бы купили $TSLA в расчёте на будущее роботакси или дождались бы более убедительных результатов?
#ElonMusk #Robotaxi #StockMarket #Investing
🔥 БОЛЬШАЯ СТАВКА ИЛОНА МАСКА НА TESLA: CYBERTRUCK УХОДИТ, ROBOTAXI ПРИХОДИТ!
Tesla ($TSLA) готовится свернуть производство Cybertruck примерно к середине 2027 года и перенаправить мощности заводов на развитие роботакси Cybercab.
Но это ещё не всё.
Почему инвесторам стоит обратить на это внимание:
Проблемы со спросом: продажи Cybertruck идут непросто — в прошлом году в США они упали на 48%, до 20 237 автомобилей.
Стратегический разворот: Tesla делает ставку на автономное вождение и роботакси, а не на расширение производства Cybertruck.
Возможность для роста: если Cybercab выйдет на коммерческий уровень, он может стать новым крупным источником дохода.
Риски реализации: рентабельность роботакси, получение разрешений регулирующих органов и производственные затраты остаются серьёзными факторами неопределённости.
За чем стоит следить трейдерам?
За производством Cybercab и запуском коммерческих услуг.
За рентабельностью автомобильного бизнеса Tesla и денежным потоком.
За изменениями в регулировании роботакси.
За тем, удастся ли Tesla превратить свои амбиции в сфере ИИ в реальный доход.
Мой взгляд на рынок:
Это долгосрочная стратегическая ставка, а не автоматический сигнал к покупке.
Оптимистичный сценарий: Cybercab становится масштабируемым и прибыльным бизнесом.
Пессимистичный сценарий: Tesla жертвует спросом на автомобили, не получая достаточного дохода от автономного вождения.
👀 Вы бы купили $TSLA в расчёте на будущее роботакси или дождались бы более убедительных результатов?
#ElonMusk #Robotaxi #StockMarket #Investing
Tesla ($TSLA) готовится свернуть производство Cybertruck примерно к середине 2027 года и перенаправить мощности заводов на развитие роботакси Cybercab.
Но это ещё не всё.
Почему инвесторам стоит обратить на это внимание:
Проблемы со спросом: продажи Cybertruck идут непросто — в прошлом году в США они упали на 48%, до 20 237 автомобилей.
Стратегический разворот: Tesla делает ставку на автономное вождение и роботакси, а не на расширение производства Cybertruck.
Возможность для роста: если Cybercab выйдет на коммерческий уровень, он может стать новым крупным источником дохода.
Риски реализации: рентабельность роботакси, получение разрешений регулирующих органов и производственные затраты остаются серьёзными факторами неопределённости.
За чем стоит следить трейдерам?
За производством Cybercab и запуском коммерческих услуг.
За рентабельностью автомобильного бизнеса Tesla и денежным потоком.
За изменениями в регулировании роботакси.
За тем, удастся ли Tesla превратить свои амбиции в сфере ИИ в реальный доход.
Мой взгляд на рынок:
Это долгосрочная стратегическая ставка, а не автоматический сигнал к покупке.
Оптимистичный сценарий: Cybercab становится масштабируемым и прибыльным бизнесом.
Пессимистичный сценарий: Tesla жертвует спросом на автомобили, не получая достаточного дохода от автономного вождения.
👀 Вы бы купили $TSLA в расчёте на будущее роботакси или дождались бы более убедительных результатов?
#ElonMusk #Robotaxi #StockMarket #Investing
58

·
--
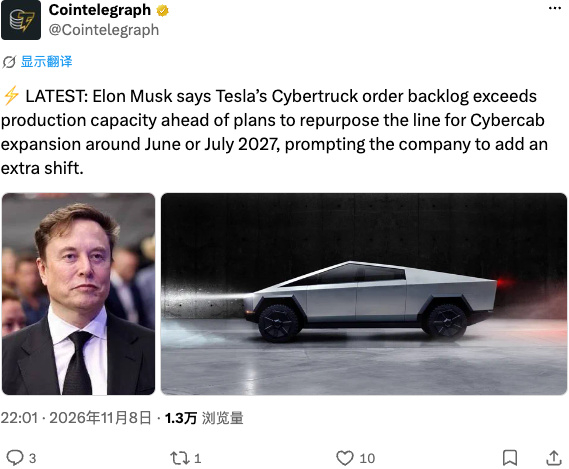
Cybertruck бьёт рекорды заказов, но это лишь трамплин: Маск хочет оставить производственную линию для Cybercab 2027 года. Robotaxi — вот настоящая машина для печатания денег, и сейчас всё внимание сосредоточено на автономном вождении на базе ИИ.🤖
$TSLA #Robotaxi #AI
Cybertruck бьёт рекорды заказов, но это лишь трамплин: Маск хочет оставить производственную линию для Cybercab 2027 года. Robotaxi — вот настоящая машина для печатания денег, и сейчас всё внимание сосредоточено на автономном вождении на базе ИИ.🤖
$TSLA #Robotaxi #AI
$TSLA #Robotaxi #AI
6
Акции Tesla (TSLA) стоят около $404.22: сегодня они снизились на 1.4%, но за эту неделю всё ещё выросли примерно на 5.3%.
История Tesla меняется: компания переходит от продажи автомобилей к управлению сетью мобильности. Robotaxi и Cybercab могут открыть новый источник дохода, но чистая прибыль в третьем квартале снизилась по сравнению с прошлым годом, поэтому теперь важнее не обещания, а их реализация.
Мой настрой — осторожно оптимистичный, пока развивается Robotaxi, но следующий важный показатель — сможет ли сервис поездок стать прибыльным бизнесом.
Вы бы оценивали Tesla как автопроизводителя или как будущую транспортную платформу?
#TSLA #ROBOTAXI #CyberCab #AIStocks
Акции Tesla (TSLA) стоят около $404.22: сегодня они снизились на 1.4%, но за эту неделю всё ещё выросли примерно на 5.3%.
История Tesla меняется: компания переходит от продажи автомобилей к управлению сетью мобильности. Robotaxi и Cybercab могут открыть новый источник дохода, но чистая прибыль в третьем квартале снизилась по сравнению с прошлым годом, поэтому теперь важнее не обещания, а их реализация.
Мой настрой — осторожно оптимистичный, пока развивается Robotaxi, но следующий важный показатель — сможет ли сервис поездок стать прибыльным бизнесом.
Вы бы оценивали Tesla как автопроизводителя или как будущую транспортную платформу?
#TSLA #ROBOTAXI #CyberCab #AIStocks
История Tesla меняется: компания переходит от продажи автомобилей к управлению сетью мобильности. Robotaxi и Cybercab могут открыть новый источник дохода, но чистая прибыль в третьем квартале снизилась по сравнению с прошлым годом, поэтому теперь важнее не обещания, а их реализация.
Мой настрой — осторожно оптимистичный, пока развивается Robotaxi, но следующий важный показатель — сможет ли сервис поездок стать прибыльным бизнесом.
Вы бы оценивали Tesla как автопроизводителя или как будущую транспортную платформу?
#TSLA #ROBOTAXI #CyberCab #AIStocks
70
·
--
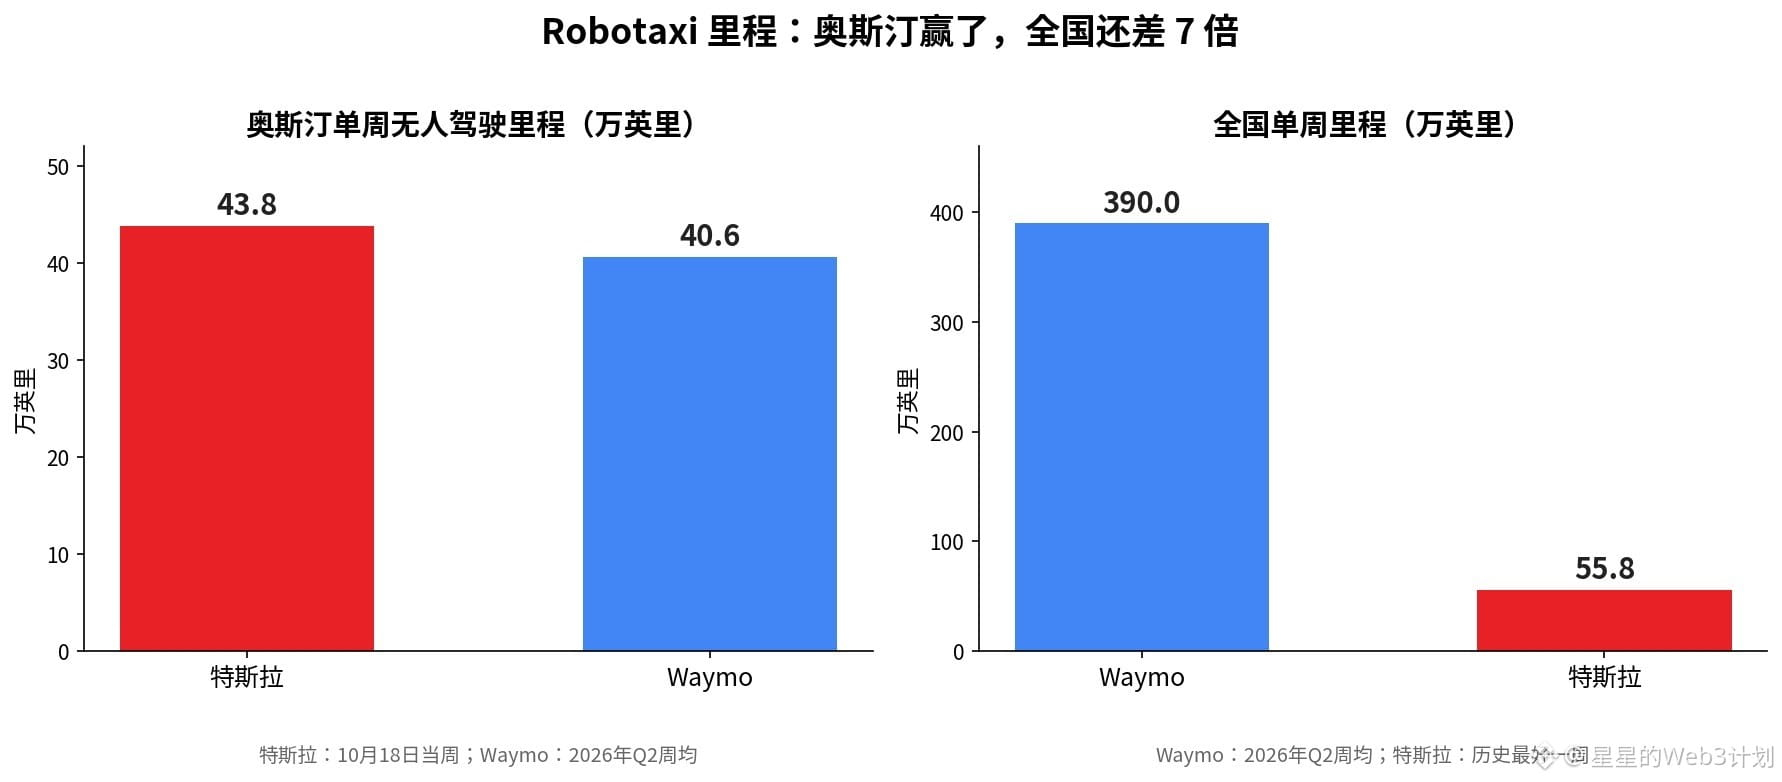
438 тысяч миль — Tesla впервые обошла Waymo в Остине.
Но если сравнить показатели по всей стране, у Waymo — 3,9 миллиона миль в неделю, а лучший результат Tesla — всего 558 тысяч. Разница ровно в 7 раз.
Победа в Остине — это лучший результат Tesla за неделю против среднего показателя Waymo за несколько месяцев до этого.
Во вторник акции TSLA выросли на 4%, до 407,46 доллара. В октябре компания показала лучший результат среди «Великолепной семёрки».
В Техасе у компании 1051 автомобиль, из них 544 Cybercab — впервые больше половины. В начале месяца их было всего 319.
Мне кажется, история Robotaxi уже перешла от вопроса «сможет ли работать?» к вопросу «сможет ли масштабироваться?». Победа в одном городе не означает победу в этой битве. Сигнал к пересмотру сценария — если недельный пробег в городах за пределами Остина не будет расти или поставки Cybercab снова задержатся.
На что вы ставите: Tesla первой развернёт Robotaxi по всей стране или Waymo удержит семикратное преимущество?
$TSLA $GOOGL
#特斯拉 #Robotaxi
Всё вышесказанное не является инвестиционной рекомендацией. DYOR. Торговля сопряжена с риском.
438 тысяч миль — Tesla впервые обошла Waymo в Остине.
Но если сравнить показатели по всей стране, у Waymo — 3,9 миллиона миль в неделю, а лучший результат Tesla — всего 558 тысяч. Разница ровно в 7 раз.
Победа в Остине — это лучший результат Tesla за неделю против среднего показателя Waymo за несколько месяцев до этого.
Во вторник акции TSLA выросли на 4%, до 407,46 доллара. В октябре компания показала лучший результат среди «Великолепной семёрки».
В Техасе у компании 1051 автомобиль, из них 544 Cybercab — впервые больше половины. В начале месяца их было всего 319.
Мне кажется, история Robotaxi уже перешла от вопроса «сможет ли работать?» к вопросу «сможет ли масштабироваться?». Победа в одном городе не означает победу в этой битве. Сигнал к пересмотру сценария — если недельный пробег в городах за пределами Остина не будет расти или поставки Cybercab снова задержатся.
На что вы ставите: Tesla первой развернёт Robotaxi по всей стране или Waymo удержит семикратное преимущество?
$TSLA $GOOGL
#特斯拉 #Robotaxi
Всё вышесказанное не является инвестиционной рекомендацией. DYOR. Торговля сопряжена с риском.
Но если сравнить показатели по всей стране, у Waymo — 3,9 миллиона миль в неделю, а лучший результат Tesla — всего 558 тысяч. Разница ровно в 7 раз.
Победа в Остине — это лучший результат Tesla за неделю против среднего показателя Waymo за несколько месяцев до этого.
Во вторник акции TSLA выросли на 4%, до 407,46 доллара. В октябре компания показала лучший результат среди «Великолепной семёрки».
В Техасе у компании 1051 автомобиль, из них 544 Cybercab — впервые больше половины. В начале месяца их было всего 319.
Мне кажется, история Robotaxi уже перешла от вопроса «сможет ли работать?» к вопросу «сможет ли масштабироваться?». Победа в одном городе не означает победу в этой битве. Сигнал к пересмотру сценария — если недельный пробег в городах за пределами Остина не будет расти или поставки Cybercab снова задержатся.
На что вы ставите: Tesla первой развернёт Robotaxi по всей стране или Waymo удержит семикратное преимущество?
$TSLA $GOOGL
#特斯拉 #Robotaxi
Всё вышесказанное не является инвестиционной рекомендацией. DYOR. Торговля сопряжена с риском.
124
·
--
Tesla TSLA: вы покупаете не машину, а её ещё не реализованное будущее
Сначала о торгах (закрытие американского рынка в прошлую пятницу, 23 октября; последняя цена закрытия перед сегодняшним открытием рынка по пекинскому времени):
TSLA закрылась на отметке 372,22 доллара, снизившись на 2,36 доллара (−0,63%); предыдущее закрытие — 374,58 доллара. Диапазон за 52 недели — 297,38–498,83 доллара, до максимума нынешней цене ещё около 25%. Рыночная капитализация — примерно 1,48 трлн долларов. За последние 5 дней акции выросли на 4,93%, но с начала года всё ещё теряют 17,23% и остаются слабейшими среди «Великолепной семёрки» — продажи автомобилей посредственные, зато масштаб обещаний всё больше.
Сначала отчётность — и ушат холодной воды: чистая прибыль за третий квартал составила 787 млн долларов, снизившись на 43% год к году; выручка — 28,05 млрд долларов, практически без изменений; операционная прибыль упала на 56%, до 718 млн долларов; поставки сократились примерно на 2%. При этом расходы на исследования и разработки выросли на 69%, до 2,76 млрд долларов, а капитальные затраты более чем удвоились — до 4,73 млрд долларов. Куда уходят деньги? Ответ прост: Optimus и Cybercab.
Именно в этом главная тема статьи. На телеконференции по итогам квартала 21 октября Tesla подтвердила, что на заводе во Фримонте началось производство первых серийных роботов Optimus; поставки клиентам ожидаются к концу 2027 года. Маск также озвучил цель — выпускать по 20 тысяч роботов в неделю к концу 2027 года. Даже если скорректировать ожидания, направление уже меняется: от «продажи автомобилей» к «продаже мощностей по производству роботов». Тем временем продажи Cybercab клиентам должны начаться до конца 2026 года, сначала небольшими партиями; текущий выпуск будет направлен на собственный автопарк компании. За 30 дней после запуска автопарка в Остине его масштаб вырос в 8 раз. Версию FSD без контроля водителя планируют выпустить во втором квартале следующего года.
Вот почему мнения так сильно расходятся. 19 октября ARK обновила свою модель и представила базовый сценарий в 4400 долларов за акцию к 2031 году (3300 долларов в медвежьем сценарии и 5000 — в бычьем); на Robotaxi приходится около 80% стоимости бизнеса. А оценка Seeking Alpha от 26 октября даёт всего 375 долларов: 285 долларов за автомобильный и энергетический бизнес и 90 долларов за ставку на ИИ. Вывод — «справедливая стоимость, потенциал роста невелик». 22 октября Bank of America подтвердила рекомендацию «покупать» и целевую цену 460 долларов. Одна и та же акция — три разных взгляда на будущее.
Технический ориентир: текущая цена выше 50-дневной скользящей средней — 364,01 доллара. В краткосрочной перспективе именно эта отметка станет рубежом между быками и медведями: если удержаться не удастся, рост на 4,93% за 5 дней может быстро сойти на нет.
О рисках — прямо. Во-первых, NHTSA расследует процедуру сертификации Cybercab: действующие федеральные стандарты не рассчитаны на автомобиль без руля и педалей, и от результатов расследования зависит, сможет ли он законно ездить по дорогам и продаваться. Во-вторых, наращивание массового производства Optimus и качество сборки кистей рук — серьёзные проблемы; поставки к концу 2027 года всё ещё могут задержаться. В-третьих, выпуск версии FSD без контроля водителя уже неоднократно переносили. В-четвёртых, оценка по-прежнему основана на ожиданиях будущего, поэтому волатильность значительно выше, чем у рынка в целом; особенно резкие колебания вероятны до и после публикации отчётности.
Моё мнение: сейчас TSLA — это «опцион на будущее». Автомобильный бизнес задаёт нижнюю границу, а Robotaxi и Optimus — верхнюю. Покупка по текущей цене означает, что вы считаете сценарий ARK хотя бы частично реализуемым. Для тех, кто в него не верит, справедливая оценка около 375 долларов становится потолком. Разумнее наблюдать и покупать частями, добавляя позицию после поставок Cybercab к концу года и запуска FSD без контроля водителя, чем вкладывать всё сразу.
$TSLA #特斯拉 #Robotaxi #人形机器人 #АмериканскийРынок
Личное исследование, не является инвестиционной рекомендацией.
Tesla TSLA: вы покупаете не машину, а её ещё не реализованное будущее
Сначала о торгах (закрытие американского рынка в прошлую пятницу, 23 октября; последняя цена закрытия перед сегодняшним открытием рынка по пекинскому времени):
TSLA закрылась на отметке 372,22 доллара, снизившись на 2,36 доллара (−0,63%); предыдущее закрытие — 374,58 доллара. Диапазон за 52 недели — 297,38–498,83 доллара, до максимума нынешней цене ещё около 25%. Рыночная капитализация — примерно 1,48 трлн долларов. За последние 5 дней акции выросли на 4,93%, но с начала года всё ещё теряют 17,23% и остаются слабейшими среди «Великолепной семёрки» — продажи автомобилей посредственные, зато масштаб обещаний всё больше.
Сначала отчётность — и ушат холодной воды: чистая прибыль за третий квартал составила 787 млн долларов, снизившись на 43% год к году; выручка — 28,05 млрд долларов, практически без изменений; операционная прибыль упала на 56%, до 718 млн долларов; поставки сократились примерно на 2%. При этом расходы на исследования и разработки выросли на 69%, до 2,76 млрд долларов, а капитальные затраты более чем удвоились — до 4,73 млрд долларов. Куда уходят деньги? Ответ прост: Optimus и Cybercab.
Именно в этом главная тема статьи. На телеконференции по итогам квартала 21 октября Tesla подтвердила, что на заводе во Фримонте началось производство первых серийных роботов Optimus; поставки клиентам ожидаются к концу 2027 года. Маск также озвучил цель — выпускать по 20 тысяч роботов в неделю к концу 2027 года. Даже если скорректировать ожидания, направление уже меняется: от «продажи автомобилей» к «продаже мощностей по производству роботов». Тем временем продажи Cybercab клиентам должны начаться до конца 2026 года, сначала небольшими партиями; текущий выпуск будет направлен на собственный автопарк компании. За 30 дней после запуска автопарка в Остине его масштаб вырос в 8 раз. Версию FSD без контроля водителя планируют выпустить во втором квартале следующего года.
Вот почему мнения так сильно расходятся. 19 октября ARK обновила свою модель и представила базовый сценарий в 4400 долларов за акцию к 2031 году (3300 долларов в медвежьем сценарии и 5000 — в бычьем); на Robotaxi приходится около 80% стоимости бизнеса. А оценка Seeking Alpha от 26 октября даёт всего 375 долларов: 285 долларов за автомобильный и энергетический бизнес и 90 долларов за ставку на ИИ. Вывод — «справедливая стоимость, потенциал роста невелик». 22 октября Bank of America подтвердила рекомендацию «покупать» и целевую цену 460 долларов. Одна и та же акция — три разных взгляда на будущее.
Технический ориентир: текущая цена выше 50-дневной скользящей средней — 364,01 доллара. В краткосрочной перспективе именно эта отметка станет рубежом между быками и медведями: если удержаться не удастся, рост на 4,93% за 5 дней может быстро сойти на нет.
О рисках — прямо. Во-первых, NHTSA расследует процедуру сертификации Cybercab: действующие федеральные стандарты не рассчитаны на автомобиль без руля и педалей, и от результатов расследования зависит, сможет ли он законно ездить по дорогам и продаваться. Во-вторых, наращивание массового производства Optimus и качество сборки кистей рук — серьёзные проблемы; поставки к концу 2027 года всё ещё могут задержаться. В-третьих, выпуск версии FSD без контроля водителя уже неоднократно переносили. В-четвёртых, оценка по-прежнему основана на ожиданиях будущего, поэтому волатильность значительно выше, чем у рынка в целом; особенно резкие колебания вероятны до и после публикации отчётности.
Моё мнение: сейчас TSLA — это «опцион на будущее». Автомобильный бизнес задаёт нижнюю границу, а Robotaxi и Optimus — верхнюю. Покупка по текущей цене означает, что вы считаете сценарий ARK хотя бы частично реализуемым. Для тех, кто в него не верит, справедливая оценка около 375 долларов становится потолком. Разумнее наблюдать и покупать частями, добавляя позицию после поставок Cybercab к концу года и запуска FSD без контроля водителя, чем вкладывать всё сразу.
$TSLA #特斯拉 #Robotaxi #人形机器人 #АмериканскийРынок
Личное исследование, не является инвестиционной рекомендацией.
Сначала о торгах (закрытие американского рынка в прошлую пятницу, 23 октября; последняя цена закрытия перед сегодняшним открытием рынка по пекинскому времени):
TSLA закрылась на отметке 372,22 доллара, снизившись на 2,36 доллара (−0,63%); предыдущее закрытие — 374,58 доллара. Диапазон за 52 недели — 297,38–498,83 доллара, до максимума нынешней цене ещё около 25%. Рыночная капитализация — примерно 1,48 трлн долларов. За последние 5 дней акции выросли на 4,93%, но с начала года всё ещё теряют 17,23% и остаются слабейшими среди «Великолепной семёрки» — продажи автомобилей посредственные, зато масштаб обещаний всё больше.
Сначала отчётность — и ушат холодной воды: чистая прибыль за третий квартал составила 787 млн долларов, снизившись на 43% год к году; выручка — 28,05 млрд долларов, практически без изменений; операционная прибыль упала на 56%, до 718 млн долларов; поставки сократились примерно на 2%. При этом расходы на исследования и разработки выросли на 69%, до 2,76 млрд долларов, а капитальные затраты более чем удвоились — до 4,73 млрд долларов. Куда уходят деньги? Ответ прост: Optimus и Cybercab.
Именно в этом главная тема статьи. На телеконференции по итогам квартала 21 октября Tesla подтвердила, что на заводе во Фримонте началось производство первых серийных роботов Optimus; поставки клиентам ожидаются к концу 2027 года. Маск также озвучил цель — выпускать по 20 тысяч роботов в неделю к концу 2027 года. Даже если скорректировать ожидания, направление уже меняется: от «продажи автомобилей» к «продаже мощностей по производству роботов». Тем временем продажи Cybercab клиентам должны начаться до конца 2026 года, сначала небольшими партиями; текущий выпуск будет направлен на собственный автопарк компании. За 30 дней после запуска автопарка в Остине его масштаб вырос в 8 раз. Версию FSD без контроля водителя планируют выпустить во втором квартале следующего года.
Вот почему мнения так сильно расходятся. 19 октября ARK обновила свою модель и представила базовый сценарий в 4400 долларов за акцию к 2031 году (3300 долларов в медвежьем сценарии и 5000 — в бычьем); на Robotaxi приходится около 80% стоимости бизнеса. А оценка Seeking Alpha от 26 октября даёт всего 375 долларов: 285 долларов за автомобильный и энергетический бизнес и 90 долларов за ставку на ИИ. Вывод — «справедливая стоимость, потенциал роста невелик». 22 октября Bank of America подтвердила рекомендацию «покупать» и целевую цену 460 долларов. Одна и та же акция — три разных взгляда на будущее.
Технический ориентир: текущая цена выше 50-дневной скользящей средней — 364,01 доллара. В краткосрочной перспективе именно эта отметка станет рубежом между быками и медведями: если удержаться не удастся, рост на 4,93% за 5 дней может быстро сойти на нет.
О рисках — прямо. Во-первых, NHTSA расследует процедуру сертификации Cybercab: действующие федеральные стандарты не рассчитаны на автомобиль без руля и педалей, и от результатов расследования зависит, сможет ли он законно ездить по дорогам и продаваться. Во-вторых, наращивание массового производства Optimus и качество сборки кистей рук — серьёзные проблемы; поставки к концу 2027 года всё ещё могут задержаться. В-третьих, выпуск версии FSD без контроля водителя уже неоднократно переносили. В-четвёртых, оценка по-прежнему основана на ожиданиях будущего, поэтому волатильность значительно выше, чем у рынка в целом; особенно резкие колебания вероятны до и после публикации отчётности.
Моё мнение: сейчас TSLA — это «опцион на будущее». Автомобильный бизнес задаёт нижнюю границу, а Robotaxi и Optimus — верхнюю. Покупка по текущей цене означает, что вы считаете сценарий ARK хотя бы частично реализуемым. Для тех, кто в него не верит, справедливая оценка около 375 долларов становится потолком. Разумнее наблюдать и покупать частями, добавляя позицию после поставок Cybercab к концу года и запуска FSD без контроля водителя, чем вкладывать всё сразу.
$TSLA #特斯拉 #Robotaxi #人形机器人 #АмериканскийРынок
Личное исследование, не является инвестиционной рекомендацией.
146
·
--
Статья
Tesla поставила Cybercab всего за две неделиСудя по сообщениям о запуске, Tesla выполнила обещание о выпуске Cybercab примерно за две недели.
Скорость важнее самого автомобиля. Выход на нужные темпы всего за две недели говорит о том, что производство и поставки специализированной платформы для роботакси разворачиваются быстрее, чем при предыдущих запусках Tesla.
Открытым остается вопрос автономности. Специально созданный двухместный автомобиль без руля будет полезен только в том случае, если лежащее в его основе программное обеспечение готово к поездкам по дорогам общего пользования без постоянного контроля со стороны человека.
Главная ставка Tesla заключается в том, что автономный транспорт — это бизнес на основе автопарка, а не автомобилей, — и Cybercab стал первым продуктом, целиком созданным вокруг этой идеи.
Tesla поставила Cybercab всего за две недели
Судя по сообщениям о запуске, Tesla выполнила обещание о выпуске Cybercab примерно за две недели.
Скорость важнее самого автомобиля. Выход на нужные темпы всего за две недели говорит о том, что производство и поставки специализированной платформы для роботакси разворачиваются быстрее, чем при предыдущих запусках Tesla.
Открытым остается вопрос автономности. Специально созданный двухместный автомобиль без руля будет полезен только в том случае, если лежащее в его основе программное обеспечение готово к поездкам по дорогам общего пользования без постоянного контроля со стороны человека.
Главная ставка Tesla заключается в том, что автономный транспорт — это бизнес на основе автопарка, а не автомобилей, — и Cybercab стал первым продуктом, целиком созданным вокруг этой идеи.
Скорость важнее самого автомобиля. Выход на нужные темпы всего за две недели говорит о том, что производство и поставки специализированной платформы для роботакси разворачиваются быстрее, чем при предыдущих запусках Tesla.
Открытым остается вопрос автономности. Специально созданный двухместный автомобиль без руля будет полезен только в том случае, если лежащее в его основе программное обеспечение готово к поездкам по дорогам общего пользования без постоянного контроля со стороны человека.
Главная ставка Tesla заключается в том, что автономный транспорт — это бизнес на основе автопарка, а не автомобилей, — и Cybercab стал первым продуктом, целиком созданным вокруг этой идеи.
75

·
--
Статья
АКЦИИ | Waymo получила одобрение на расширение сервиса роботакси на 18 округов КалифорнииWaymo получила одобрение от Комиссии по коммунальным предприятиям Калифорнии (California Public Utilities Commission) на расширение своего сервиса роботакси на 18 округов в Калифорнии. Это разрешение стало важным шагом для компании, занимающейся автономным вождением, позволяя ей работать в значительно более крупной географической зоне в пределах штата.
По данным Sina Finance, Waymo заявила, что расширение будет проводиться постепенно и будет осуществляться в рамках комплексной системы обеспечения безопасности. Компания подчеркнула, что безопасность по-прежнему остается ее главным приоритетом по мере увеличения присутствия сервиса, чтобы гарантировать, что операции соответствуют требованиям регулирования и ожиданиям клиентов.
АКЦИИ | Waymo получила одобрение на расширение сервиса роботакси на 18 округов Калифорнии
Waymo получила одобрение от Комиссии по коммунальным предприятиям Калифорнии (California Public Utilities Commission) на расширение своего сервиса роботакси на 18 округов в Калифорнии. Это разрешение стало важным шагом для компании, занимающейся автономным вождением, позволяя ей работать в значительно более крупной географической зоне в пределах штата.
По данным Sina Finance, Waymo заявила, что расширение будет проводиться постепенно и будет осуществляться в рамках комплексной системы обеспечения безопасности. Компания подчеркнула, что безопасность по-прежнему остается ее главным приоритетом по мере увеличения присутствия сервиса, чтобы гарантировать, что операции соответствуют требованиям регулирования и ожиданиям клиентов.
По данным Sina Finance, Waymo заявила, что расширение будет проводиться постепенно и будет осуществляться в рамках комплексной системы обеспечения безопасности. Компания подчеркнула, что безопасность по-прежнему остается ее главным приоритетом по мере увеличения присутствия сервиса, чтобы гарантировать, что операции соответствуют требованиям регулирования и ожиданиям клиентов.
52
·
--
Если в машине нет ни руля, ни педалей, вы бы решились сесть в неё?
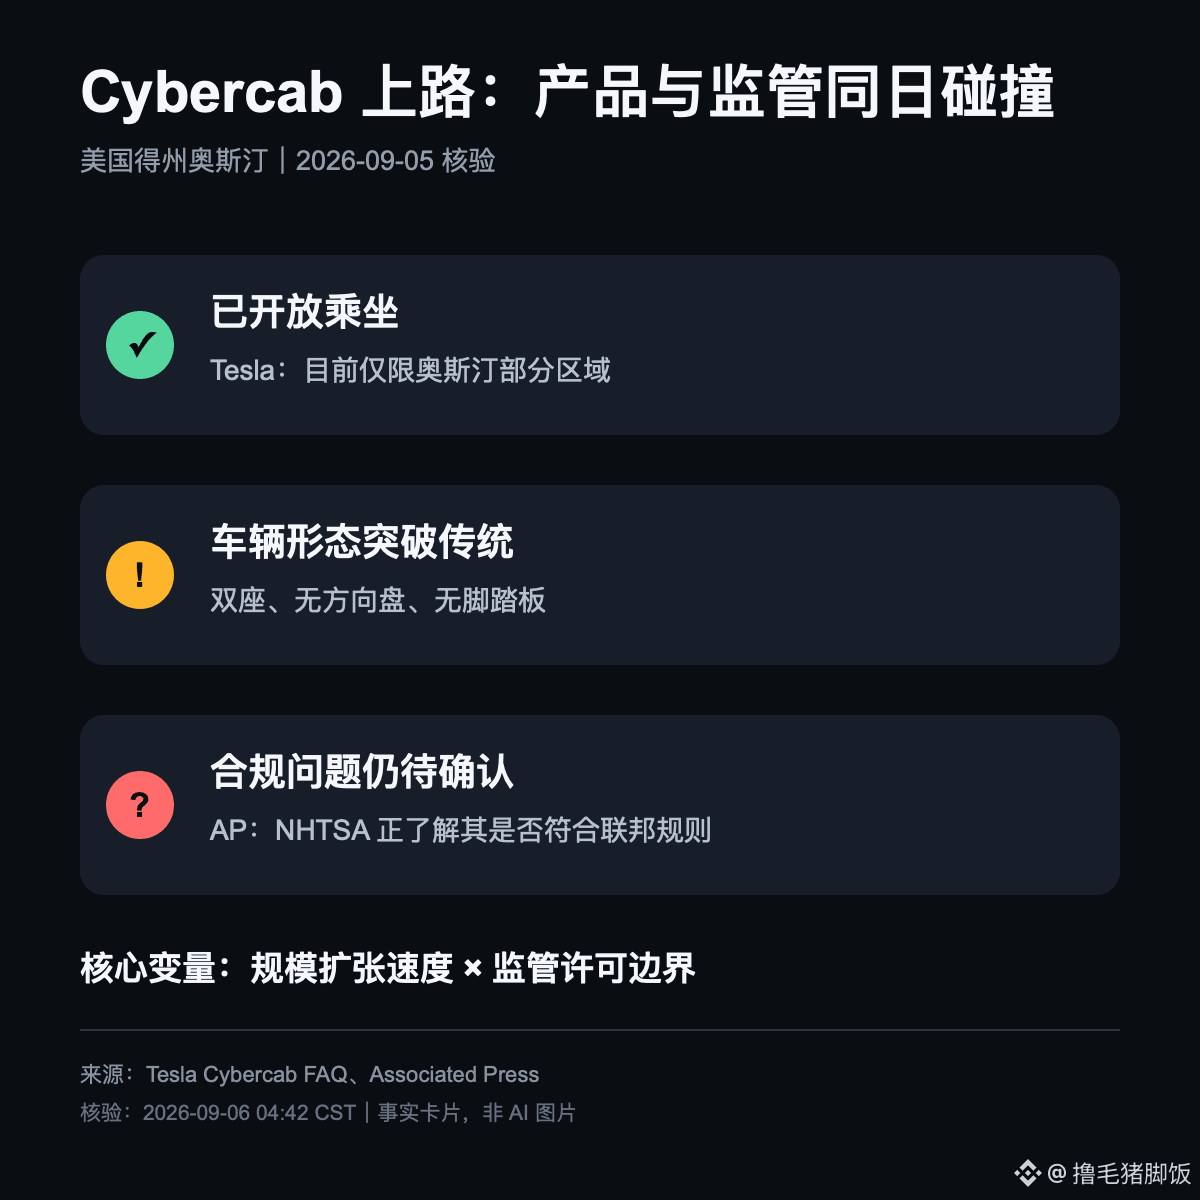
Это уже не концепт-арт. Tesla Cybercab уже доступен для поездок в ограниченной зоне Остина, но в тот же день на первый план вышли и вопросы регулирования.
Я сверил два источника:
• Официальный FAQ Tesla по Cybercab: текущая зона доступности по-прежнему ограничена частью Остина
• Associated Press: Национальное управление по безопасности дорожного движения США (NHTSA) выясняет, полностью ли такие автомобили без руля, зеркал и педали тормоза соответствуют федеральным правилам
Так что главный смысл этой новости — не в том, что «автономное вождение наконец-то пришло», а в том, что скорость вывода продукта на рынок начинает напрямую сталкиваться с границами регуляторного разрешения.
Для Tesla ценность Cybercab — не только в новой машине, а в том, сможет ли компания превратить автономное вождение из демонстрации в операционную сеть, которая может многократно взимать плату и масштабироваться между городами.
Дальше я буду смотреть на следующее:
1️⃣ Сможет ли зона обслуживания в Остине и объём заказов продолжать расширяться
2️⃣ Предложит ли NHTSA корректирующие меры, освобождение от требований или другие чёткие указания
3️⃣ Можно ли будет перенести работу без оператора безопасности в большее число городов
Если регуляторный путь будет чётким, а эксплуатационные данные — стабильными, это повысит доверие к бизнес-модели Robotaxi; наоборот, если появятся приостановка, отзыв или ужесточение лицензирования, темпы расширения могут быть пересмотрены рынком.
Источник: официальная страница поддержки Tesla, Associated Press
Время проверки: 2026-09-06 04:42 CST
Не является инвестиционной рекомендацией.
#Tesla #TSLA #Robotaxi #美股
Если в машине нет ни руля, ни педалей, вы бы решились сесть в неё?
Это уже не концепт-арт. Tesla Cybercab уже доступен для поездок в ограниченной зоне Остина, но в тот же день на первый план вышли и вопросы регулирования.
Я сверил два источника:
• Официальный FAQ Tesla по Cybercab: текущая зона доступности по-прежнему ограничена частью Остина
• Associated Press: Национальное управление по безопасности дорожного движения США (NHTSA) выясняет, полностью ли такие автомобили без руля, зеркал и педали тормоза соответствуют федеральным правилам
Так что главный смысл этой новости — не в том, что «автономное вождение наконец-то пришло», а в том, что скорость вывода продукта на рынок начинает напрямую сталкиваться с границами регуляторного разрешения.
Для Tesla ценность Cybercab — не только в новой машине, а в том, сможет ли компания превратить автономное вождение из демонстрации в операционную сеть, которая может многократно взимать плату и масштабироваться между городами.
Дальше я буду смотреть на следующее:
1️⃣ Сможет ли зона обслуживания в Остине и объём заказов продолжать расширяться
2️⃣ Предложит ли NHTSA корректирующие меры, освобождение от требований или другие чёткие указания
3️⃣ Можно ли будет перенести работу без оператора безопасности в большее число городов
Если регуляторный путь будет чётким, а эксплуатационные данные — стабильными, это повысит доверие к бизнес-модели Robotaxi; наоборот, если появятся приостановка, отзыв или ужесточение лицензирования, темпы расширения могут быть пересмотрены рынком.
Источник: официальная страница поддержки Tesla, Associated Press
Время проверки: 2026-09-06 04:42 CST
Не является инвестиционной рекомендацией.
#Tesla #TSLA #Robotaxi #美股
Это уже не концепт-арт. Tesla Cybercab уже доступен для поездок в ограниченной зоне Остина, но в тот же день на первый план вышли и вопросы регулирования.
Я сверил два источника:
• Официальный FAQ Tesla по Cybercab: текущая зона доступности по-прежнему ограничена частью Остина
• Associated Press: Национальное управление по безопасности дорожного движения США (NHTSA) выясняет, полностью ли такие автомобили без руля, зеркал и педали тормоза соответствуют федеральным правилам
Так что главный смысл этой новости — не в том, что «автономное вождение наконец-то пришло», а в том, что скорость вывода продукта на рынок начинает напрямую сталкиваться с границами регуляторного разрешения.
Для Tesla ценность Cybercab — не только в новой машине, а в том, сможет ли компания превратить автономное вождение из демонстрации в операционную сеть, которая может многократно взимать плату и масштабироваться между городами.
Дальше я буду смотреть на следующее:
1️⃣ Сможет ли зона обслуживания в Остине и объём заказов продолжать расширяться
2️⃣ Предложит ли NHTSA корректирующие меры, освобождение от требований или другие чёткие указания
3️⃣ Можно ли будет перенести работу без оператора безопасности в большее число городов
Если регуляторный путь будет чётким, а эксплуатационные данные — стабильными, это повысит доверие к бизнес-модели Robotaxi; наоборот, если появятся приостановка, отзыв или ужесточение лицензирования, темпы расширения могут быть пересмотрены рынком.
Источник: официальная страница поддержки Tesla, Associated Press
Время проверки: 2026-09-06 04:42 CST
Не является инвестиционной рекомендацией.
#Tesla #TSLA #Robotaxi #美股
98

Tesla Robotaxi выходит на рынок Майами: акции за один день взлетели на 5,5%, и воображение рынка снова зажглось вокруг коммерциализации автономного вождения.
С точки зрения нарратива, на этот раз речь не только о «очередном городском пилоте» — городская структура Майами, сложность погодных условий, а также сравнение с пилотом в Остине станут ключевыми тестовыми образцами, по которым будут оценивать реальную способность Robotaxi. Если темпы расширения оправдают ожидания, оценочная логика $TSLA постепенно сместится с «автопроизводителя» к «транспортной сети».
Уроки для крипторынка тоже довольно прямые: как только история про AI + автономное вождение вновь разогревается, связанные с настроением сектора DePIN, AI Agent и RWA, связанные с данными про поездки, обычно начинают следовать за «эмоциональным» оттоком. Стоит присмотреться к тому, направлены ли средства снова к нарративу «реальные денежные потоки из реального мира», а не просто к оборотам чисто Meme.
В краткосрочной перспективе не стоит гнаться за ростом: лучше следить за графиком раскрытия данных по операционной эффективности Robotaxi на одну машину — именно это будет якорем, определяющим, как далеко сможет зайти эта волна настроений.
#Tesla #Robotaxi #AI-нарратив
Tesla Robotaxi выходит на рынок Майами: акции за один день взлетели на 5,5%, и воображение рынка снова зажглось вокруг коммерциализации автономного вождения.
С точки зрения нарратива, на этот раз речь не только о «очередном городском пилоте» — городская структура Майами, сложность погодных условий, а также сравнение с пилотом в Остине станут ключевыми тестовыми образцами, по которым будут оценивать реальную способность Robotaxi. Если темпы расширения оправдают ожидания, оценочная логика $TSLA постепенно сместится с «автопроизводителя» к «транспортной сети».
Уроки для крипторынка тоже довольно прямые: как только история про AI + автономное вождение вновь разогревается, связанные с настроением сектора DePIN, AI Agent и RWA, связанные с данными про поездки, обычно начинают следовать за «эмоциональным» оттоком. Стоит присмотреться к тому, направлены ли средства снова к нарративу «реальные денежные потоки из реального мира», а не просто к оборотам чисто Meme.
В краткосрочной перспективе не стоит гнаться за ростом: лучше следить за графиком раскрытия данных по операционной эффективности Robotaxi на одну машину — именно это будет якорем, определяющим, как далеко сможет зайти эта волна настроений.
#Tesla #Robotaxi #AI-нарратив
С точки зрения нарратива, на этот раз речь не только о «очередном городском пилоте» — городская структура Майами, сложность погодных условий, а также сравнение с пилотом в Остине станут ключевыми тестовыми образцами, по которым будут оценивать реальную способность Robotaxi. Если темпы расширения оправдают ожидания, оценочная логика $TSLA постепенно сместится с «автопроизводителя» к «транспортной сети».
Уроки для крипторынка тоже довольно прямые: как только история про AI + автономное вождение вновь разогревается, связанные с настроением сектора DePIN, AI Agent и RWA, связанные с данными про поездки, обычно начинают следовать за «эмоциональным» оттоком. Стоит присмотреться к тому, направлены ли средства снова к нарративу «реальные денежные потоки из реального мира», а не просто к оборотам чисто Meme.
В краткосрочной перспективе не стоит гнаться за ростом: лучше следить за графиком раскрытия данных по операционной эффективности Robotaxi на одну машину — именно это будет якорем, определяющим, как далеко сможет зайти эта волна настроений.
#Tesla #Robotaxi #AI-нарратив
TSLA-0,14%
TSLAUS-1,42%
56
Частичная правда
$TSLA и роботакси — вот где начинается самое интересное 👀🔥
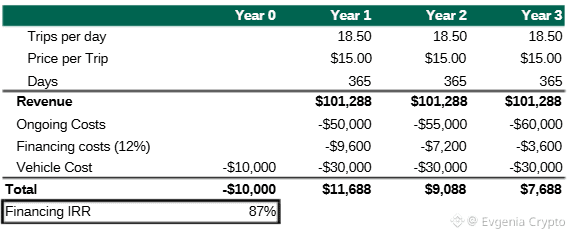
Citizens Bank считает, что даже при стоимости около $100K за один автомобиль роботакси Tesla могут приносить примерно 87% годовых.
Главная фишка в том, что отсутствие водителя способно снизить стоимость поездки более чем вдвое.
А значит, Tesla получает пространство, чтобы тратить больше на сенсоры и вычислительные мощности, но при этом всё ещё сохранять очень высокую доходность.
Если эти расчёты хотя бы близки к реальности, экономика роботакси выглядит очень мощно. 🤖
{future}(TSLAUSDT)
#TSLA #Tesla #Robotaxi
$TSLA и роботакси — вот где начинается самое интересное 👀🔥
Citizens Bank считает, что даже при стоимости около $100K за один автомобиль роботакси Tesla могут приносить примерно 87% годовых.
Главная фишка в том, что отсутствие водителя способно снизить стоимость поездки более чем вдвое.
А значит, Tesla получает пространство, чтобы тратить больше на сенсоры и вычислительные мощности, но при этом всё ещё сохранять очень высокую доходность.
Если эти расчёты хотя бы близки к реальности, экономика роботакси выглядит очень мощно. 🤖
#TSLA #Tesla #Robotaxi
Citizens Bank считает, что даже при стоимости около $100K за один автомобиль роботакси Tesla могут приносить примерно 87% годовых.
Главная фишка в том, что отсутствие водителя способно снизить стоимость поездки более чем вдвое.
А значит, Tesla получает пространство, чтобы тратить больше на сенсоры и вычислительные мощности, но при этом всё ещё сохранять очень высокую доходность.
Если эти расчёты хотя бы близки к реальности, экономика роботакси выглядит очень мощно. 🤖
#TSLA #Tesla #Robotaxi
1
1.2k
🚨 $TESL.ETF НОВОСТИ — CYBERCAB ПРИНИМАЕТ ГЛАВНУЮ РОЛЬ! 🤖🚕
Новый бесперуриьльный Cybercab Tesla, у которого нет рулевого колеса, снова ставит в центр внимания его роботакси и стратегию в области ИИ.
Но есть подвох 👀 — регуляторы США начали расследование того, соответствует ли эта необычная машина федеральным стандартам безопасности.
Для TSLA автономное вождение может стать следующей большой историей роста — но регулирование остается ключевым риском.
📈 Быки следят.
⚠️ Волатильность может оставаться высокой.
#Tesla
{etf_us}(TESL.ETF)
#TSLA #Cybercab #Robotaxi #AI
🚨 $TESL.ETF НОВОСТИ — CYBERCAB ПРИНИМАЕТ ГЛАВНУЮ РОЛЬ! 🤖🚕
Новый бесперуриьльный Cybercab Tesla, у которого нет рулевого колеса, снова ставит в центр внимания его роботакси и стратегию в области ИИ.
Но есть подвох 👀 — регуляторы США начали расследование того, соответствует ли эта необычная машина федеральным стандартам безопасности.
Для TSLA автономное вождение может стать следующей большой историей роста — но регулирование остается ключевым риском.
📈 Быки следят.
⚠️ Волатильность может оставаться высокой.
#Tesla
#TSLA #Cybercab #Robotaxi #AI
Новый бесперуриьльный Cybercab Tesla, у которого нет рулевого колеса, снова ставит в центр внимания его роботакси и стратегию в области ИИ.
Но есть подвох 👀 — регуляторы США начали расследование того, соответствует ли эта необычная машина федеральным стандартам безопасности.
Для TSLA автономное вождение может стать следующей большой историей роста — но регулирование остается ключевым риском.
📈 Быки следят.
⚠️ Волатильность может оставаться высокой.
#Tesla
#TSLA #Cybercab #Robotaxi #AI
TSLAB-0,07%
TESLETF0,00%
65
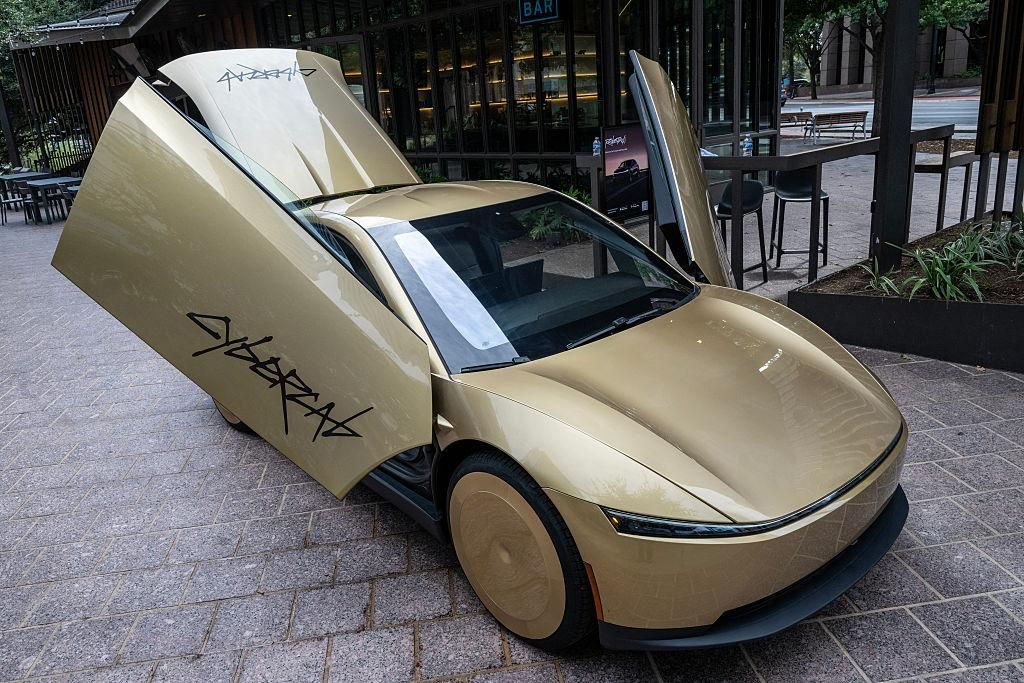
TESLA ИСПЫТЫВАЕТ, НАСКОЛЬКО ДАЛЕКО МОЖНО ЗАЙТИ, НАРУШАЯ ПРАВИЛА
Tesla недавно запустила Cybercab в сервисе роботакси в Остине, но всего через несколько часов после презентации NHTSA начала проверку примерно 1 000 Cybercab, чтобы понять, на каком основании Tesla считает, что эта модель соответствует федеральным стандартам безопасности.
Проблема кроется в самой конструкции Cybercab: нет руля, нет педалей, нет зеркал заднего вида, при этом большая часть американских стандартов безопасности создавалась исходя из автомобилей с водителем.
Tesla опирается на механизм self-certification в США, но прецедент Zoox показывает, что этот путь совсем не прост. Если NHTSA и Tesla не придут к соглашению, дело может даже затянуться до судебной тяжбы.
Мой взгляд: Cybercab — это не только тест для FSD, но и тест для самой правовой системы США. Tesla хочет вывести на дороги целые парки автономных автомобилей быстрее, чем законы успеют адаптироваться.
Если Tesla победит, это может стать огромным прецедентом для роботакси. Если победит NHTSA, планы по расширению Cybercab могут значительно замедлиться.
Создает ли Tesla будущее — или заставляет регуляторов догонять?
Как вы думаете, Tesla победит в борьбе с NHTSA, или Cybercab натолкнется на regulatory roadblock?
NHTSA — это аббревиатура от National Highway Traffic Safety Administration
#Tesla #CyberCab #ROBOTAXI $TSLA
{future}(TSLAUSDT)
TESLA ИСПЫТЫВАЕТ, НАСКОЛЬКО ДАЛЕКО МОЖНО ЗАЙТИ, НАРУШАЯ ПРАВИЛА
Tesla недавно запустила Cybercab в сервисе роботакси в Остине, но всего через несколько часов после презентации NHTSA начала проверку примерно 1 000 Cybercab, чтобы понять, на каком основании Tesla считает, что эта модель соответствует федеральным стандартам безопасности.
Проблема кроется в самой конструкции Cybercab: нет руля, нет педалей, нет зеркал заднего вида, при этом большая часть американских стандартов безопасности создавалась исходя из автомобилей с водителем.
Tesla опирается на механизм self-certification в США, но прецедент Zoox показывает, что этот путь совсем не прост. Если NHTSA и Tesla не придут к соглашению, дело может даже затянуться до судебной тяжбы.
Мой взгляд: Cybercab — это не только тест для FSD, но и тест для самой правовой системы США. Tesla хочет вывести на дороги целые парки автономных автомобилей быстрее, чем законы успеют адаптироваться.
Если Tesla победит, это может стать огромным прецедентом для роботакси. Если победит NHTSA, планы по расширению Cybercab могут значительно замедлиться.
Создает ли Tesla будущее — или заставляет регуляторов догонять?
Как вы думаете, Tesla победит в борьбе с NHTSA, или Cybercab натолкнется на regulatory roadblock?
NHTSA — это аббревиатура от National Highway Traffic Safety Administration
#Tesla #CyberCab #ROBOTAXI $TSLA
Tesla недавно запустила Cybercab в сервисе роботакси в Остине, но всего через несколько часов после презентации NHTSA начала проверку примерно 1 000 Cybercab, чтобы понять, на каком основании Tesla считает, что эта модель соответствует федеральным стандартам безопасности.
Проблема кроется в самой конструкции Cybercab: нет руля, нет педалей, нет зеркал заднего вида, при этом большая часть американских стандартов безопасности создавалась исходя из автомобилей с водителем.
Tesla опирается на механизм self-certification в США, но прецедент Zoox показывает, что этот путь совсем не прост. Если NHTSA и Tesla не придут к соглашению, дело может даже затянуться до судебной тяжбы.
Мой взгляд: Cybercab — это не только тест для FSD, но и тест для самой правовой системы США. Tesla хочет вывести на дороги целые парки автономных автомобилей быстрее, чем законы успеют адаптироваться.
Если Tesla победит, это может стать огромным прецедентом для роботакси. Если победит NHTSA, планы по расширению Cybercab могут значительно замедлиться.
Создает ли Tesla будущее — или заставляет регуляторов догонять?
Как вы думаете, Tesla победит в борьбе с NHTSA, или Cybercab натолкнется на regulatory roadblock?
NHTSA — это аббревиатура от National Highway Traffic Safety Administration
#Tesla #CyberCab #ROBOTAXI $TSLA
2
3.4k

·
--
Robotaxi получил штраф! 75 долларов за парковку прямо в операционные расходы Tesla 😂 Десятилетняя тренировка ИИ привела к тому, что он стал королем нарушения парковки, тут уже не сдержаться.
У кого-то ИИ всё ещё паркуется без прав - штраф 1, платите, штраф 2
Подписывайтесь на меня, дальше будут ещё более сумасшедшие операции #特斯拉 #Robotaxi
Robotaxi получил штраф! 75 долларов за парковку прямо в операционные расходы Tesla 😂 Десятилетняя тренировка ИИ привела к тому, что он стал королем нарушения парковки, тут уже не сдержаться.
У кого-то ИИ всё ещё паркуется без прав - штраф 1, платите, штраф 2
Подписывайтесь на меня, дальше будут ещё более сумасшедшие операции #特斯拉 #Robotaxi
У кого-то ИИ всё ещё паркуется без прав - штраф 1, платите, штраф 2
Подписывайтесь на меня, дальше будут ещё более сумасшедшие операции #特斯拉 #Robotaxi
61
Внутридневной рост Tesla на 5,5% — а поводом стал официальный запуск сервиса Robotaxi в Майами.
Рыночные настроения предельно прямолинейны: ставят не на выручку сегодняшнего дня, а на то, сможет ли эта линия «сети беспилотного вождения» сработать. Майами — второй город для развертывания после Остина; темпы экспансии быстрее ожидаемых — именно это и стало ключевым триггером реакции цены акций.
Несколько моментов, за которыми стоит следить:
Во‑первых, зона эксплуатации и состав инструкторов/безопасников: сейчас это все еще этап, где есть человек-контроль; реальная переоценка будет ждать, пока система полностью перейдет к беспилотному режиму.
Во‑вторых, стратегия Tesla отличается от подхода Waymo: ставка делается на чисто визуальный путь и обобщение FSD. Как только это начнет устойчиво работать, предельные издержки будут заметно ниже.
В‑третьих, подобные нарративы про «AI‑воплощения» (physical/entity AI) часто «выплескиваются» на крипторынок: у DePIN, AI Agent и RWA‑связанных секторов в истории отмечались эффекты взаимосвязи.
В краткосрочной перспективе Robotaxi остается историей, движимой ожиданиями. Три жестких индикатора, которые нужно отслеживать дальше: количество городов, где уже запущено, объем заказов и уровень инцидентов/аварий. Не смотрите только на K‑линию — смотрите на данные.
#Tesla #Robotaxi #AI
Внутридневной рост Tesla на 5,5% — а поводом стал официальный запуск сервиса Robotaxi в Майами.
Рыночные настроения предельно прямолинейны: ставят не на выручку сегодняшнего дня, а на то, сможет ли эта линия «сети беспилотного вождения» сработать. Майами — второй город для развертывания после Остина; темпы экспансии быстрее ожидаемых — именно это и стало ключевым триггером реакции цены акций.
Несколько моментов, за которыми стоит следить:
Во‑первых, зона эксплуатации и состав инструкторов/безопасников: сейчас это все еще этап, где есть человек-контроль; реальная переоценка будет ждать, пока система полностью перейдет к беспилотному режиму.
Во‑вторых, стратегия Tesla отличается от подхода Waymo: ставка делается на чисто визуальный путь и обобщение FSD. Как только это начнет устойчиво работать, предельные издержки будут заметно ниже.
В‑третьих, подобные нарративы про «AI‑воплощения» (physical/entity AI) часто «выплескиваются» на крипторынок: у DePIN, AI Agent и RWA‑связанных секторов в истории отмечались эффекты взаимосвязи.
В краткосрочной перспективе Robotaxi остается историей, движимой ожиданиями. Три жестких индикатора, которые нужно отслеживать дальше: количество городов, где уже запущено, объем заказов и уровень инцидентов/аварий. Не смотрите только на K‑линию — смотрите на данные.
#Tesla #Robotaxi #AI
Рыночные настроения предельно прямолинейны: ставят не на выручку сегодняшнего дня, а на то, сможет ли эта линия «сети беспилотного вождения» сработать. Майами — второй город для развертывания после Остина; темпы экспансии быстрее ожидаемых — именно это и стало ключевым триггером реакции цены акций.
Несколько моментов, за которыми стоит следить:
Во‑первых, зона эксплуатации и состав инструкторов/безопасников: сейчас это все еще этап, где есть человек-контроль; реальная переоценка будет ждать, пока система полностью перейдет к беспилотному режиму.
Во‑вторых, стратегия Tesla отличается от подхода Waymo: ставка делается на чисто визуальный путь и обобщение FSD. Как только это начнет устойчиво работать, предельные издержки будут заметно ниже.
В‑третьих, подобные нарративы про «AI‑воплощения» (physical/entity AI) часто «выплескиваются» на крипторынок: у DePIN, AI Agent и RWA‑связанных секторов в истории отмечались эффекты взаимосвязи.
В краткосрочной перспективе Robotaxi остается историей, движимой ожиданиями. Три жестких индикатора, которые нужно отслеживать дальше: количество городов, где уже запущено, объем заказов и уровень инцидентов/аварий. Не смотрите только на K‑линию — смотрите на данные.
#Tesla #Robotaxi #AI
TSLA-0,14%
TSLAUS-1,42%
63

·
--
Тесла Robotaxi официально вышел на рынок Майами, акции сразу взлетели на 5,5%, и рыночные настроения явно воспламенились.
Главная интрига этой волны автопилотного нарратива — не только обещания Маска, а реальная коммерческая масштабируемая реализация: от пилотного проекта в Остине — к расширению на Майами, темп оказался быстрее, чем ожидало большинство.
Моё личное мнение:
- В краткосрочной перспективе это в первую очередь эмоциональный катализатор: реакция акций опережает фундаментальные показатели
- В среднесрочной перспективе стоит следить за операционными данными: среднее число заказов в день на одно авто, уровень аварийности, модель unit-экономики
- В долгосрочной перспективе настоящий ров — в замкнутом контуре данных FSD: у Waymo маршрут более «тяжёлый», у Tesla — более «лёгкий», но при этом Tesla всё сильнее нуждается в согласовании и одобрении со стороны регуляторов
Стоит также обратить внимание на параллели с крипторынком — нарративы по линии AI+DePIN и роботизированной экономики часто разогреваются снова и снова вслед за каждым очередным прогрессом Tesla. Соответствующие сектора на блокчейне можно заодно посмотреть по направлению движения средств.
Настоящий вопрос не в том, «может ли это ездить», а в том, «получится ли масштабно прибыльно». Как только этот рубеж будет пройден, логика оценки будет полностью переписана.
#Tesla #Robotaxi #AI
Тесла Robotaxi официально вышел на рынок Майами, акции сразу взлетели на 5,5%, и рыночные настроения явно воспламенились.
Главная интрига этой волны автопилотного нарратива — не только обещания Маска, а реальная коммерческая масштабируемая реализация: от пилотного проекта в Остине — к расширению на Майами, темп оказался быстрее, чем ожидало большинство.
Моё личное мнение:
- В краткосрочной перспективе это в первую очередь эмоциональный катализатор: реакция акций опережает фундаментальные показатели
- В среднесрочной перспективе стоит следить за операционными данными: среднее число заказов в день на одно авто, уровень аварийности, модель unit-экономики
- В долгосрочной перспективе настоящий ров — в замкнутом контуре данных FSD: у Waymo маршрут более «тяжёлый», у Tesla — более «лёгкий», но при этом Tesla всё сильнее нуждается в согласовании и одобрении со стороны регуляторов
Стоит также обратить внимание на параллели с крипторынком — нарративы по линии AI+DePIN и роботизированной экономики часто разогреваются снова и снова вслед за каждым очередным прогрессом Tesla. Соответствующие сектора на блокчейне можно заодно посмотреть по направлению движения средств.
Настоящий вопрос не в том, «может ли это ездить», а в том, «получится ли масштабно прибыльно». Как только этот рубеж будет пройден, логика оценки будет полностью переписана.
#Tesla #Robotaxi #AI
Главная интрига этой волны автопилотного нарратива — не только обещания Маска, а реальная коммерческая масштабируемая реализация: от пилотного проекта в Остине — к расширению на Майами, темп оказался быстрее, чем ожидало большинство.
Моё личное мнение:
- В краткосрочной перспективе это в первую очередь эмоциональный катализатор: реакция акций опережает фундаментальные показатели
- В среднесрочной перспективе стоит следить за операционными данными: среднее число заказов в день на одно авто, уровень аварийности, модель unit-экономики
- В долгосрочной перспективе настоящий ров — в замкнутом контуре данных FSD: у Waymo маршрут более «тяжёлый», у Tesla — более «лёгкий», но при этом Tesla всё сильнее нуждается в согласовании и одобрении со стороны регуляторов
Стоит также обратить внимание на параллели с крипторынком — нарративы по линии AI+DePIN и роботизированной экономики часто разогреваются снова и снова вслед за каждым очередным прогрессом Tesla. Соответствующие сектора на блокчейне можно заодно посмотреть по направлению движения средств.
Настоящий вопрос не в том, «может ли это ездить», а в том, «получится ли масштабно прибыльно». Как только этот рубеж будет пройден, логика оценки будет полностью переписана.
#Tesla #Robotaxi #AI
TSLA-0,14%
TSLAUS-1,42%
32
·
--
🚕 История Tesla Cybercab становится всё интереснее.
Если заявленный запуск в августе действительно состоится, Tesla может сделать ещё один шаг к превращению полностью автономных роботакси, без руля, в реальный коммерческий сервис.
Это станет важной вехой для $TSLA и более широкого нарратива о FSD.
Но ключ — в исполнении: официальное подтверждение, прогресс в регулировании, безопасность и реальные оплачиваемые поездки важнее любых предположений.
👀 Внимательно следите за следующими объявлениями Tesla.
$TSLA #Tesla #Cybercab #Robotaxi #FSD
🚕 История Tesla Cybercab становится всё интереснее.
Если заявленный запуск в августе действительно состоится, Tesla может сделать ещё один шаг к превращению полностью автономных роботакси, без руля, в реальный коммерческий сервис.
Это станет важной вехой для $TSLA и более широкого нарратива о FSD.
Но ключ — в исполнении: официальное подтверждение, прогресс в регулировании, безопасность и реальные оплачиваемые поездки важнее любых предположений.
👀 Внимательно следите за следующими объявлениями Tesla.
$TSLA #Tesla #Cybercab #Robotaxi #FSD
Если заявленный запуск в августе действительно состоится, Tesla может сделать ещё один шаг к превращению полностью автономных роботакси, без руля, в реальный коммерческий сервис.
Это станет важной вехой для $TSLA и более широкого нарратива о FSD.
Но ключ — в исполнении: официальное подтверждение, прогресс в регулировании, безопасность и реальные оплачиваемые поездки важнее любых предположений.
👀 Внимательно следите за следующими объявлениями Tesla.
$TSLA #Tesla #Cybercab #Robotaxi #FSD
134
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 117,828
571 обсуждают
2
#ПротоколFOMC
Просмотров: 141,149
319 обсуждают
3
#HuangRisksOusterOverReportedAffairWithSubordinate
Просмотров: 13,439
241 обсуждают
4
#AnthropicRejectsIPODelayValuationinQuestion
Просмотров: 444,354
3,742 обсуждают
5
#CoreWeaveJumps10%On168%RevenueGrowth
Просмотров: 53,685
747 обсуждают
6
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
Просмотров: 28,191
143 обсуждают
7
#CanNvidiaEarningsEaseMarketConcerns?
Просмотров: 158,006
1,687 обсуждают
8
#SolanaCompanyReports$3.4MQ3Revenue
Просмотров: 381
8 обсуждают
9
#StrategyMetaplanetLoseMSCIIndexMembership
Просмотров: 4,182
68 обсуждают
10
#tZEROWinsCFTCApprovalForRegulatedDerivativesExchange
Просмотров: 467
9 обсуждают