
#paymentrails
paymentrails
Просмотров: 1,540
40 обсуждают
Популярные
Новые

·
--
ПАРТНЁРСТВО ZELLE И SOLANA ВЫЗЫВАЕТ МОЩНЫЕ ВОЛНЫ ЛИКВИДНОСТИ ВО ВСЕЙ ИНФРАСТРУКТУРЕ $HUMA ! ⚡ 🌊
Институциональные расчётные системы меняются прямо на наших глазах: гиганты традиционных финансов подключаются к высокоскоростным блокчейн-сетям. 💡 Объединение устаревших систем и цифровых активов создаёт беспрецедентную скорость потока ордеров для токенов экосистемы. 📊
Несмотря на серьёзные регуляторные препятствия, участники рынка не могут игнорировать огромный потенциал интеграции трансграничных платежей. 🌊
💬 Вы уже занимаете позицию в ожидании перемен в этом платёжном коридоре или ждёте, пока уляжется регуляторная пыль? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте рисками. 🛡️
🏷️ #HUMA #RARE #BLESS #PaymentRails #Crypto
🔥 💎
ПАРТНЁРСТВО ZELLE И SOLANA ВЫЗЫВАЕТ МОЩНЫЕ ВОЛНЫ ЛИКВИДНОСТИ ВО ВСЕЙ ИНФРАСТРУКТУРЕ $HUMA ! ⚡ 🌊
Институциональные расчётные системы меняются прямо на наших глазах: гиганты традиционных финансов подключаются к высокоскоростным блокчейн-сетям. 💡 Объединение устаревших систем и цифровых активов создаёт беспрецедентную скорость потока ордеров для токенов экосистемы. 📊
Несмотря на серьёзные регуляторные препятствия, участники рынка не могут игнорировать огромный потенциал интеграции трансграничных платежей. 🌊
💬 Вы уже занимаете позицию в ожидании перемен в этом платёжном коридоре или ждёте, пока уляжется регуляторная пыль? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте рисками. 🛡️
🏷️ #HUMA #RARE #BLESS #PaymentRails #Crypto
🔥 💎
Институциональные расчётные системы меняются прямо на наших глазах: гиганты традиционных финансов подключаются к высокоскоростным блокчейн-сетям. 💡 Объединение устаревших систем и цифровых активов создаёт беспрецедентную скорость потока ордеров для токенов экосистемы. 📊
Несмотря на серьёзные регуляторные препятствия, участники рынка не могут игнорировать огромный потенциал интеграции трансграничных платежей. 🌊
💬 Вы уже занимаете позицию в ожидании перемен в этом платёжном коридоре или ждёте, пока уляжется регуляторная пыль? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте рисками. 🛡️
🏷️ #HUMA #RARE #BLESS #PaymentRails #Crypto
🔥 💎
24

·
--
Крупный новый стейблкоин потрясает позиции лидеров
Новый открытый стейблкоин, обеспеченный платежными гигантами Visa, Mastercard и Google, бросает вызов доминированию USDC и USDT. Проект нацелен на то, чтобы привнести институциональный уровень стабильности в цифровые платежи благодаря прозрачным резервам и глобальным расчетным рельсам.
Игроки инфраструктуры платежей все чаще рассматривают стейблкоины как критически важный «мидлвэр» между традиционными финансами и криптоэкономиками. При совокупной мощности обработки, эквивалентной сотням миллиардов транзакций в год, бэкеры демонстрируют серьезные намерения — конкурировать с существующими гигантами. Этот шаг отражает растущее признание на Уолл-стрит того, что программируемые деньги — это не мимолетный тренд, а базовая инфраструктура.
Отраслевые наблюдатели отмечают, что запуск происходит на фоне изменений в регулировании в Соединенных Штатах, где законодательство о стейблкоинах получило поддержку по обеим партиям. Вход технологических и платежных «столпов» может ускорить принятие стейблкоинов торговцами, одновременно заставляя действующих эмитентов активнее внедрять инновации в доходность, совместимость и функции соответствия требованиям. Рыночная динамика может сместиться от конкуренции, основанной на дефиците, к дифференциации, опирающейся на полезность.
Сможет ли коалиция действующих игроков нарушить дуополию стейблкоинов, или сетевые эффекты поддержат уже закрепившихся эмитентов? Станет ли соблюдение регуляторных требований главным фактором различия? Напишите ваше мнение ниже. 👇
#StablecoinInnovation #PaymentRails #CryptoAdoption
Крупный новый стейблкоин потрясает позиции лидеров
Новый открытый стейблкоин, обеспеченный платежными гигантами Visa, Mastercard и Google, бросает вызов доминированию USDC и USDT. Проект нацелен на то, чтобы привнести институциональный уровень стабильности в цифровые платежи благодаря прозрачным резервам и глобальным расчетным рельсам.
Игроки инфраструктуры платежей все чаще рассматривают стейблкоины как критически важный «мидлвэр» между традиционными финансами и криптоэкономиками. При совокупной мощности обработки, эквивалентной сотням миллиардов транзакций в год, бэкеры демонстрируют серьезные намерения — конкурировать с существующими гигантами. Этот шаг отражает растущее признание на Уолл-стрит того, что программируемые деньги — это не мимолетный тренд, а базовая инфраструктура.
Отраслевые наблюдатели отмечают, что запуск происходит на фоне изменений в регулировании в Соединенных Штатах, где законодательство о стейблкоинах получило поддержку по обеим партиям. Вход технологических и платежных «столпов» может ускорить принятие стейблкоинов торговцами, одновременно заставляя действующих эмитентов активнее внедрять инновации в доходность, совместимость и функции соответствия требованиям. Рыночная динамика может сместиться от конкуренции, основанной на дефиците, к дифференциации, опирающейся на полезность.
Сможет ли коалиция действующих игроков нарушить дуополию стейблкоинов, или сетевые эффекты поддержат уже закрепившихся эмитентов? Станет ли соблюдение регуляторных требований главным фактором различия? Напишите ваше мнение ниже. 👇
#StablecoinInnovation #PaymentRails #CryptoAdoption
Новый открытый стейблкоин, обеспеченный платежными гигантами Visa, Mastercard и Google, бросает вызов доминированию USDC и USDT. Проект нацелен на то, чтобы привнести институциональный уровень стабильности в цифровые платежи благодаря прозрачным резервам и глобальным расчетным рельсам.
Игроки инфраструктуры платежей все чаще рассматривают стейблкоины как критически важный «мидлвэр» между традиционными финансами и криптоэкономиками. При совокупной мощности обработки, эквивалентной сотням миллиардов транзакций в год, бэкеры демонстрируют серьезные намерения — конкурировать с существующими гигантами. Этот шаг отражает растущее признание на Уолл-стрит того, что программируемые деньги — это не мимолетный тренд, а базовая инфраструктура.
Отраслевые наблюдатели отмечают, что запуск происходит на фоне изменений в регулировании в Соединенных Штатах, где законодательство о стейблкоинах получило поддержку по обеим партиям. Вход технологических и платежных «столпов» может ускорить принятие стейблкоинов торговцами, одновременно заставляя действующих эмитентов активнее внедрять инновации в доходность, совместимость и функции соответствия требованиям. Рыночная динамика может сместиться от конкуренции, основанной на дефиците, к дифференциации, опирающейся на полезность.
Сможет ли коалиция действующих игроков нарушить дуополию стейблкоинов, или сетевые эффекты поддержат уже закрепившихся эмитентов? Станет ли соблюдение регуляторных требований главным фактором различия? Напишите ваше мнение ниже. 👇
#StablecoinInnovation #PaymentRails #CryptoAdoption
56

🦈 $STABLE INFRA JUST GOT $20M FUEL — CROSS-BORDER SETTLEMENT IS THE REAL BREAKOUT
Fin.com выходит из режима скрытности с $20M — это не просто заголовок о финансировании, это ставка на «подкапотный» слой, который позволяет стейблкоинам, USD-счетам, Swift и локальным расчетным каналам наконец работать как единая машина. 📊
Когда платежная инфраструктура начинает управляться как единый механизм, растут объемы. Это означает больше спроса на ончейн-расчеты, больше обращений стейблкоинов и больше причин для того, чтобы капитал относился к крипто-расчетным рельсам как к серьезным глобальным финансам. 💡 Рынок часто опережает развитие полезности, прежде чем за ней успевает токеновый цикл.
Вы следите за инфраструктурой стейблкоинов как за следующим крупным нарративом или ждете, пока розница проснется? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте рисками. 🛡️
🏷️ #STABLE #Stablecoins #PaymentRails #Crypto
⚡
🦈 $STABLE INFRA JUST GOT $20M FUEL — CROSS-BORDER SETTLEMENT IS THE REAL BREAKOUT
Fin.com выходит из режима скрытности с $20M — это не просто заголовок о финансировании, это ставка на «подкапотный» слой, который позволяет стейблкоинам, USD-счетам, Swift и локальным расчетным каналам наконец работать как единая машина. 📊
Когда платежная инфраструктура начинает управляться как единый механизм, растут объемы. Это означает больше спроса на ончейн-расчеты, больше обращений стейблкоинов и больше причин для того, чтобы капитал относился к крипто-расчетным рельсам как к серьезным глобальным финансам. 💡 Рынок часто опережает развитие полезности, прежде чем за ней успевает токеновый цикл.
Вы следите за инфраструктурой стейблкоинов как за следующим крупным нарративом или ждете, пока розница проснется? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте рисками. 🛡️
🏷️ #STABLE #Stablecoins #PaymentRails #Crypto
⚡
Fin.com выходит из режима скрытности с $20M — это не просто заголовок о финансировании, это ставка на «подкапотный» слой, который позволяет стейблкоинам, USD-счетам, Swift и локальным расчетным каналам наконец работать как единая машина. 📊
Когда платежная инфраструктура начинает управляться как единый механизм, растут объемы. Это означает больше спроса на ончейн-расчеты, больше обращений стейблкоинов и больше причин для того, чтобы капитал относился к крипто-расчетным рельсам как к серьезным глобальным финансам. 💡 Рынок часто опережает развитие полезности, прежде чем за ней успевает токеновый цикл.
Вы следите за инфраструктурой стейблкоинов как за следующим крупным нарративом или ждете, пока розница проснется? 👇
⚠️ Не является финансовой рекомендацией. Всегда управляйте рисками. 🛡️
🏷️ #STABLE #Stablecoins #PaymentRails #Crypto
⚡
50

·
--
Следующая глобальная инфраструктура резервов не будет банком — она будет работать on-chain.
Большинство трансграничных платежных маршрутов по-прежнему проходят через коридоры SWIFT, созданные в 1970-х. Расчеты занимают дни. Комиссии «съедают» 3–7% переводов. Корреспондентский банкинг блокирует доступ для миллиардов.
Вот в чем проблема, которую крипто и было призвано решить — и 2026 год, когда элементы наконец складываются:
→ Закон GENIUS (GENIUS Act) дал стейблкоинам в США правовую базу
→ 37 европейских банков присоединились к единому консорциуму по евро-стейблкоинам
→ Токенизированные казначейские облигации пересекли $15B on-chain — JPMorgan, BlackRock и DTCC строят ON на этих маршрутах
→ $BTC holds как нейтральное резервное обеспечение, которым не управляет ни одно правительство
→ $ETH обеспечивает программируемые уровни расчетов, где доходность, комплаенс и логика «встроены»
→ $XRP XRPL обработала свое первое институциональное трансграничное токенизированное расчетное урегулирование казначейских облигаций с JPMorgan
Саудовская Аравия токенизирует суверенные активы. Гонка за глобальным коридором расчетов уже идет.
Это не сюжет «из будущего». Трубы укладываются прямо сейчас. Вопрос не в том, станет ли крипто глобальным платежным уровнем — вопрос в том, какие сети перехватят поток.
Там, где движется капитал, создается ценность. Инфраструктурный момент настал.
#Crypto #Stablecoins #RWA #PaymentRails
Следующая глобальная инфраструктура резервов не будет банком — она будет работать on-chain.
Большинство трансграничных платежных маршрутов по-прежнему проходят через коридоры SWIFT, созданные в 1970-х. Расчеты занимают дни. Комиссии «съедают» 3–7% переводов. Корреспондентский банкинг блокирует доступ для миллиардов.
Вот в чем проблема, которую крипто и было призвано решить — и 2026 год, когда элементы наконец складываются:
→ Закон GENIUS (GENIUS Act) дал стейблкоинам в США правовую базу
→ 37 европейских банков присоединились к единому консорциуму по евро-стейблкоинам
→ Токенизированные казначейские облигации пересекли $15B on-chain — JPMorgan, BlackRock и DTCC строят ON на этих маршрутах
→ $BTC holds как нейтральное резервное обеспечение, которым не управляет ни одно правительство
→ $ETH обеспечивает программируемые уровни расчетов, где доходность, комплаенс и логика «встроены»
→ $XRP XRPL обработала свое первое институциональное трансграничное токенизированное расчетное урегулирование казначейских облигаций с JPMorgan
Саудовская Аравия токенизирует суверенные активы. Гонка за глобальным коридором расчетов уже идет.
Это не сюжет «из будущего». Трубы укладываются прямо сейчас. Вопрос не в том, станет ли крипто глобальным платежным уровнем — вопрос в том, какие сети перехватят поток.
Там, где движется капитал, создается ценность. Инфраструктурный момент настал.
#Crypto #Stablecoins #RWA #PaymentRails
Большинство трансграничных платежных маршрутов по-прежнему проходят через коридоры SWIFT, созданные в 1970-х. Расчеты занимают дни. Комиссии «съедают» 3–7% переводов. Корреспондентский банкинг блокирует доступ для миллиардов.
Вот в чем проблема, которую крипто и было призвано решить — и 2026 год, когда элементы наконец складываются:
→ Закон GENIUS (GENIUS Act) дал стейблкоинам в США правовую базу
→ 37 европейских банков присоединились к единому консорциуму по евро-стейблкоинам
→ Токенизированные казначейские облигации пересекли $15B on-chain — JPMorgan, BlackRock и DTCC строят ON на этих маршрутах
→ $BTC holds как нейтральное резервное обеспечение, которым не управляет ни одно правительство
→ $ETH обеспечивает программируемые уровни расчетов, где доходность, комплаенс и логика «встроены»
→ $XRP XRPL обработала свое первое институциональное трансграничное токенизированное расчетное урегулирование казначейских облигаций с JPMorgan
Саудовская Аравия токенизирует суверенные активы. Гонка за глобальным коридором расчетов уже идет.
Это не сюжет «из будущего». Трубы укладываются прямо сейчас. Вопрос не в том, станет ли крипто глобальным платежным уровнем — вопрос в том, какие сети перехватят поток.
Там, где движется капитал, создается ценность. Инфраструктурный момент настал.
#Crypto #Stablecoins #RWA #PaymentRails
157
·
--
Платёжные рельсы для стейблкоинов больше не эксперимент — это уже работающая инфраструктура.
В 2026 году вопрос не в том, заменят ли стейблкоины части SWIFT. Вопрос в том, какие сети будут нести объём, когда наступит точка перелома. Кросс‑бордерные переводы стейблкоинов завершаются за секунды, обходясь в доли цента, тогда как традиционные маршруты корреспондентского банкинга всё ещё занимают 1–3 рабочих дня и стоят $25–50 за транзакцию.
Большинство людей упускает компаунд‑эффект. Каждая новая интеграция мерчанта, каждый финтех, который подключает стейблкоин‑рельсы к своему процессу оплаты, и каждый провайдер зарплат, который переходит на расчёты on-chain, добавляют постоянный объём, который уже не откатывается назад. Это не нарратив. Это односторонняя «трещотка» — неумолимый рычаг.
$ETH и $BNB размещают львиную долю инфраструктуры смарт‑контрактов для стейблкоинов. $XRP активно конкурирует за коридоры кросс‑бордерных расчётов, имея реальную корпоративную тягу.
Цикл будет вращаться, а цены — двигаться, но базовое инфраструктурное строительство не приостанавливается в ходе медвежьих рынков. Если говорить точнее, именно в тихие периоды рельсы и строят.
Трейдеры, которые понимают кривые внедрения платёжных рельсов — а не только ценовые графики — займут позиции одними из первых в следующей волне.
#Stablecoins #PaymentRails #CryptoInfrastructure #Web3
Платёжные рельсы для стейблкоинов больше не эксперимент — это уже работающая инфраструктура.
В 2026 году вопрос не в том, заменят ли стейблкоины части SWIFT. Вопрос в том, какие сети будут нести объём, когда наступит точка перелома. Кросс‑бордерные переводы стейблкоинов завершаются за секунды, обходясь в доли цента, тогда как традиционные маршруты корреспондентского банкинга всё ещё занимают 1–3 рабочих дня и стоят $25–50 за транзакцию.
Большинство людей упускает компаунд‑эффект. Каждая новая интеграция мерчанта, каждый финтех, который подключает стейблкоин‑рельсы к своему процессу оплаты, и каждый провайдер зарплат, который переходит на расчёты on-chain, добавляют постоянный объём, который уже не откатывается назад. Это не нарратив. Это односторонняя «трещотка» — неумолимый рычаг.
$ETH и $BNB размещают львиную долю инфраструктуры смарт‑контрактов для стейблкоинов. $XRP активно конкурирует за коридоры кросс‑бордерных расчётов, имея реальную корпоративную тягу.
Цикл будет вращаться, а цены — двигаться, но базовое инфраструктурное строительство не приостанавливается в ходе медвежьих рынков. Если говорить точнее, именно в тихие периоды рельсы и строят.
Трейдеры, которые понимают кривые внедрения платёжных рельсов — а не только ценовые графики — займут позиции одними из первых в следующей волне.
#Stablecoins #PaymentRails #CryptoInfrastructure #Web3
В 2026 году вопрос не в том, заменят ли стейблкоины части SWIFT. Вопрос в том, какие сети будут нести объём, когда наступит точка перелома. Кросс‑бордерные переводы стейблкоинов завершаются за секунды, обходясь в доли цента, тогда как традиционные маршруты корреспондентского банкинга всё ещё занимают 1–3 рабочих дня и стоят $25–50 за транзакцию.
Большинство людей упускает компаунд‑эффект. Каждая новая интеграция мерчанта, каждый финтех, который подключает стейблкоин‑рельсы к своему процессу оплаты, и каждый провайдер зарплат, который переходит на расчёты on-chain, добавляют постоянный объём, который уже не откатывается назад. Это не нарратив. Это односторонняя «трещотка» — неумолимый рычаг.
$ETH и $BNB размещают львиную долю инфраструктуры смарт‑контрактов для стейблкоинов. $XRP активно конкурирует за коридоры кросс‑бордерных расчётов, имея реальную корпоративную тягу.
Цикл будет вращаться, а цены — двигаться, но базовое инфраструктурное строительство не приостанавливается в ходе медвежьих рынков. Если говорить точнее, именно в тихие периоды рельсы и строят.
Трейдеры, которые понимают кривые внедрения платёжных рельсов — а не только ценовые графики — займут позиции одними из первых в следующей волне.
#Stablecoins #PaymentRails #CryptoInfrastructure #Web3
141
·
--
XRP и сетевой эффект платежных коридоров
В большинстве разговоров о криптовалютах всё внимание сосредоточено на динамике цен. Но для $XRP важнее другой показатель — активность коридоров: сколько действующих каналов платежей между финансовыми организациями работает в RippleNet.
Вот почему это важно: платежные сети масштабируются нелинейно. Каждый новый коридор не просто обслуживает один маршрут — он создаёт двустороннюю полезность, снижает издержки для соседних коридоров и увеличивает объёмы расчётов. По такой же логике SWIFT заняла прочное положение: не благодаря превосходству технологий, а благодаря сети корреспондентских отношений, которая стала самоподдерживающейся.
Ripple формирует такую же прочную основу на развивающихся рынках. В Юго-Восточной Азии, Латинской Америке и странах Африки к югу от Сахары огромны объёмы денежных переводов, а комиссии и связанные с ними издержки высоки. Расчёт за 20 секунд практически без затрат — это не просто небольшое улучшение, а качественный скачок для семей, зависящих от трансграничных переводов.
$BTC обеспечивает резервный уровень активов. $ETH даёт возможность для компонуемости DeFi. А $XRP занимает особую нишу: институциональную платёжную инфраструктуру, где скорость окончательного расчёта и предсказуемость затрат важнее программируемости.
Чтобы отслеживать реальное распространение, следите за числом коридоров и объёмом ODL (ликвидности по запросу), а не только за ценой токена.
Инфраструктурные достижения приходят медленно, а потом внезапно.
#XRP #CrossBorderPayments #RippleNet #CryptoAdoption #ПлатёжныеРельсы
XRP и сетевой эффект платежных коридоров
В большинстве разговоров о криптовалютах всё внимание сосредоточено на динамике цен. Но для $XRP важнее другой показатель — активность коридоров: сколько действующих каналов платежей между финансовыми организациями работает в RippleNet.
Вот почему это важно: платежные сети масштабируются нелинейно. Каждый новый коридор не просто обслуживает один маршрут — он создаёт двустороннюю полезность, снижает издержки для соседних коридоров и увеличивает объёмы расчётов. По такой же логике SWIFT заняла прочное положение: не благодаря превосходству технологий, а благодаря сети корреспондентских отношений, которая стала самоподдерживающейся.
Ripple формирует такую же прочную основу на развивающихся рынках. В Юго-Восточной Азии, Латинской Америке и странах Африки к югу от Сахары огромны объёмы денежных переводов, а комиссии и связанные с ними издержки высоки. Расчёт за 20 секунд практически без затрат — это не просто небольшое улучшение, а качественный скачок для семей, зависящих от трансграничных переводов.
$BTC обеспечивает резервный уровень активов. $ETH даёт возможность для компонуемости DeFi. А $XRP занимает особую нишу: институциональную платёжную инфраструктуру, где скорость окончательного расчёта и предсказуемость затрат важнее программируемости.
Чтобы отслеживать реальное распространение, следите за числом коридоров и объёмом ODL (ликвидности по запросу), а не только за ценой токена.
Инфраструктурные достижения приходят медленно, а потом внезапно.
#XRP #CrossBorderPayments #RippleNet #CryptoAdoption #ПлатёжныеРельсы
В большинстве разговоров о криптовалютах всё внимание сосредоточено на динамике цен. Но для $XRP важнее другой показатель — активность коридоров: сколько действующих каналов платежей между финансовыми организациями работает в RippleNet.
Вот почему это важно: платежные сети масштабируются нелинейно. Каждый новый коридор не просто обслуживает один маршрут — он создаёт двустороннюю полезность, снижает издержки для соседних коридоров и увеличивает объёмы расчётов. По такой же логике SWIFT заняла прочное положение: не благодаря превосходству технологий, а благодаря сети корреспондентских отношений, которая стала самоподдерживающейся.
Ripple формирует такую же прочную основу на развивающихся рынках. В Юго-Восточной Азии, Латинской Америке и странах Африки к югу от Сахары огромны объёмы денежных переводов, а комиссии и связанные с ними издержки высоки. Расчёт за 20 секунд практически без затрат — это не просто небольшое улучшение, а качественный скачок для семей, зависящих от трансграничных переводов.
$BTC обеспечивает резервный уровень активов. $ETH даёт возможность для компонуемости DeFi. А $XRP занимает особую нишу: институциональную платёжную инфраструктуру, где скорость окончательного расчёта и предсказуемость затрат важнее программируемости.
Чтобы отслеживать реальное распространение, следите за числом коридоров и объёмом ODL (ликвидности по запросу), а не только за ценой токена.
Инфраструктурные достижения приходят медленно, а потом внезапно.
#XRP #CrossBorderPayments #RippleNet #CryptoAdoption #ПлатёжныеРельсы
155
·
--
Гонка за принятием законов о стейблкоинах незаметно меняет карту глобальной платёжной инфраструктуры и расстановку сил.
Годами стейблкоины существовали в серых зонах регулирования. Теперь всё быстро меняется. Американский закон GENIUS Act, режим MiCA для токенов электронных денег и поправки к Закону Сингапура о платёжных услугах ведут к одному результату: требования к резервам, лицензирование эмитентов и гарантии погашения становятся новым стандартом.
Вот неочевидное следствие: регулирование не сжимает рынок стейблкоинов — оно разделяет его на два сегмента.
Соответствующие требованиям эмитенты получают доступ к партнёрствам с банками, институциональным расчётным площадкам и государственным системам закупок. Именно там сосредоточены реальные объёмы. Один только сегмент B2B — трансграничные счета, выплаты подрядчикам и хеджирование валютных рисков — намного превосходит розничные спекуляции.
Блокчейны, привлекающие соответствующих требованиям эмитентов стейблкоинов, получают структурный объём транзакций. Это не история о криптовалютах. Это ставка на финансовую инфраструктуру.
Следите за тем, какие блокчейны привлекают лицензированных эмитентов, а не за тем, на каких из них размещено больше всего токенов. Эмитент выбирает расчётный слой. Расчётный слой получает поток транзакций.
Регулирование — это не барьер. Это фильтр, отделяющий инфраструктуру от спекуляций.
$ETH $BNB $XRP
#Stablecoins #CryptoRegulation #PaymentRails #DeFi #Крипто
Гонка за принятием законов о стейблкоинах незаметно меняет карту глобальной платёжной инфраструктуры и расстановку сил.
Годами стейблкоины существовали в серых зонах регулирования. Теперь всё быстро меняется. Американский закон GENIUS Act, режим MiCA для токенов электронных денег и поправки к Закону Сингапура о платёжных услугах ведут к одному результату: требования к резервам, лицензирование эмитентов и гарантии погашения становятся новым стандартом.
Вот неочевидное следствие: регулирование не сжимает рынок стейблкоинов — оно разделяет его на два сегмента.
Соответствующие требованиям эмитенты получают доступ к партнёрствам с банками, институциональным расчётным площадкам и государственным системам закупок. Именно там сосредоточены реальные объёмы. Один только сегмент B2B — трансграничные счета, выплаты подрядчикам и хеджирование валютных рисков — намного превосходит розничные спекуляции.
Блокчейны, привлекающие соответствующих требованиям эмитентов стейблкоинов, получают структурный объём транзакций. Это не история о криптовалютах. Это ставка на финансовую инфраструктуру.
Следите за тем, какие блокчейны привлекают лицензированных эмитентов, а не за тем, на каких из них размещено больше всего токенов. Эмитент выбирает расчётный слой. Расчётный слой получает поток транзакций.
Регулирование — это не барьер. Это фильтр, отделяющий инфраструктуру от спекуляций.
$ETH $BNB $XRP
#Stablecoins #CryptoRegulation #PaymentRails #DeFi #Крипто
Годами стейблкоины существовали в серых зонах регулирования. Теперь всё быстро меняется. Американский закон GENIUS Act, режим MiCA для токенов электронных денег и поправки к Закону Сингапура о платёжных услугах ведут к одному результату: требования к резервам, лицензирование эмитентов и гарантии погашения становятся новым стандартом.
Вот неочевидное следствие: регулирование не сжимает рынок стейблкоинов — оно разделяет его на два сегмента.
Соответствующие требованиям эмитенты получают доступ к партнёрствам с банками, институциональным расчётным площадкам и государственным системам закупок. Именно там сосредоточены реальные объёмы. Один только сегмент B2B — трансграничные счета, выплаты подрядчикам и хеджирование валютных рисков — намного превосходит розничные спекуляции.
Блокчейны, привлекающие соответствующих требованиям эмитентов стейблкоинов, получают структурный объём транзакций. Это не история о криптовалютах. Это ставка на финансовую инфраструктуру.
Следите за тем, какие блокчейны привлекают лицензированных эмитентов, а не за тем, на каких из них размещено больше всего токенов. Эмитент выбирает расчётный слой. Расчётный слой получает поток транзакций.
Регулирование — это не барьер. Это фильтр, отделяющий инфраструктуру от спекуляций.
$ETH $BNB $XRP
#Stablecoins #CryptoRegulation #PaymentRails #DeFi #Крипто
100
АЛЕРТ: $XRP по $1.45, и история FedNow неправильно интерпретируется
FedNow обрабатывает мгновенные внутренние платежи в США.
$XRP создан для ликвидности за границей.
Разные проблемы. Разные рельсы. Это важно.
Настоящий сигнал: взаимосвязь. Будущие платежные сети не будут изолированными. Внутренние рельсы соединяются с международными расчетными слоями. $XRP позиционируется как этот трансграничный слой.
На сегодня нет подтвержденной интеграции FedNow+XRP. Но структурный аргумент ясен: когда внутренние платежные системы нуждаются в трансграничном охвате, XRP является позиционированным решением.
Игра не в сегодняшней интеграции. Она в завтрашней инфраструктуре.
#XRP #Ripple #PaymentRails #CrossBorder #Crypto
АЛЕРТ: $XRP по $1.45, и история FedNow неправильно интерпретируется
FedNow обрабатывает мгновенные внутренние платежи в США.
$XRP создан для ликвидности за границей.
Разные проблемы. Разные рельсы. Это важно.
Настоящий сигнал: взаимосвязь. Будущие платежные сети не будут изолированными. Внутренние рельсы соединяются с международными расчетными слоями. $XRP позиционируется как этот трансграничный слой.
На сегодня нет подтвержденной интеграции FedNow+XRP. Но структурный аргумент ясен: когда внутренние платежные системы нуждаются в трансграничном охвате, XRP является позиционированным решением.
Игра не в сегодняшней интеграции. Она в завтрашней инфраструктуре.
#XRP #Ripple #PaymentRails #CrossBorder #Crypto
FedNow обрабатывает мгновенные внутренние платежи в США.
$XRP создан для ликвидности за границей.
Разные проблемы. Разные рельсы. Это важно.
Настоящий сигнал: взаимосвязь. Будущие платежные сети не будут изолированными. Внутренние рельсы соединяются с международными расчетными слоями. $XRP позиционируется как этот трансграничный слой.
На сегодня нет подтвержденной интеграции FedNow+XRP. Но структурный аргумент ясен: когда внутренние платежные системы нуждаются в трансграничном охвате, XRP является позиционированным решением.
Игра не в сегодняшней интеграции. Она в завтрашней инфраструктуре.
#XRP #Ripple #PaymentRails #CrossBorder #Crypto
1
68
·
--
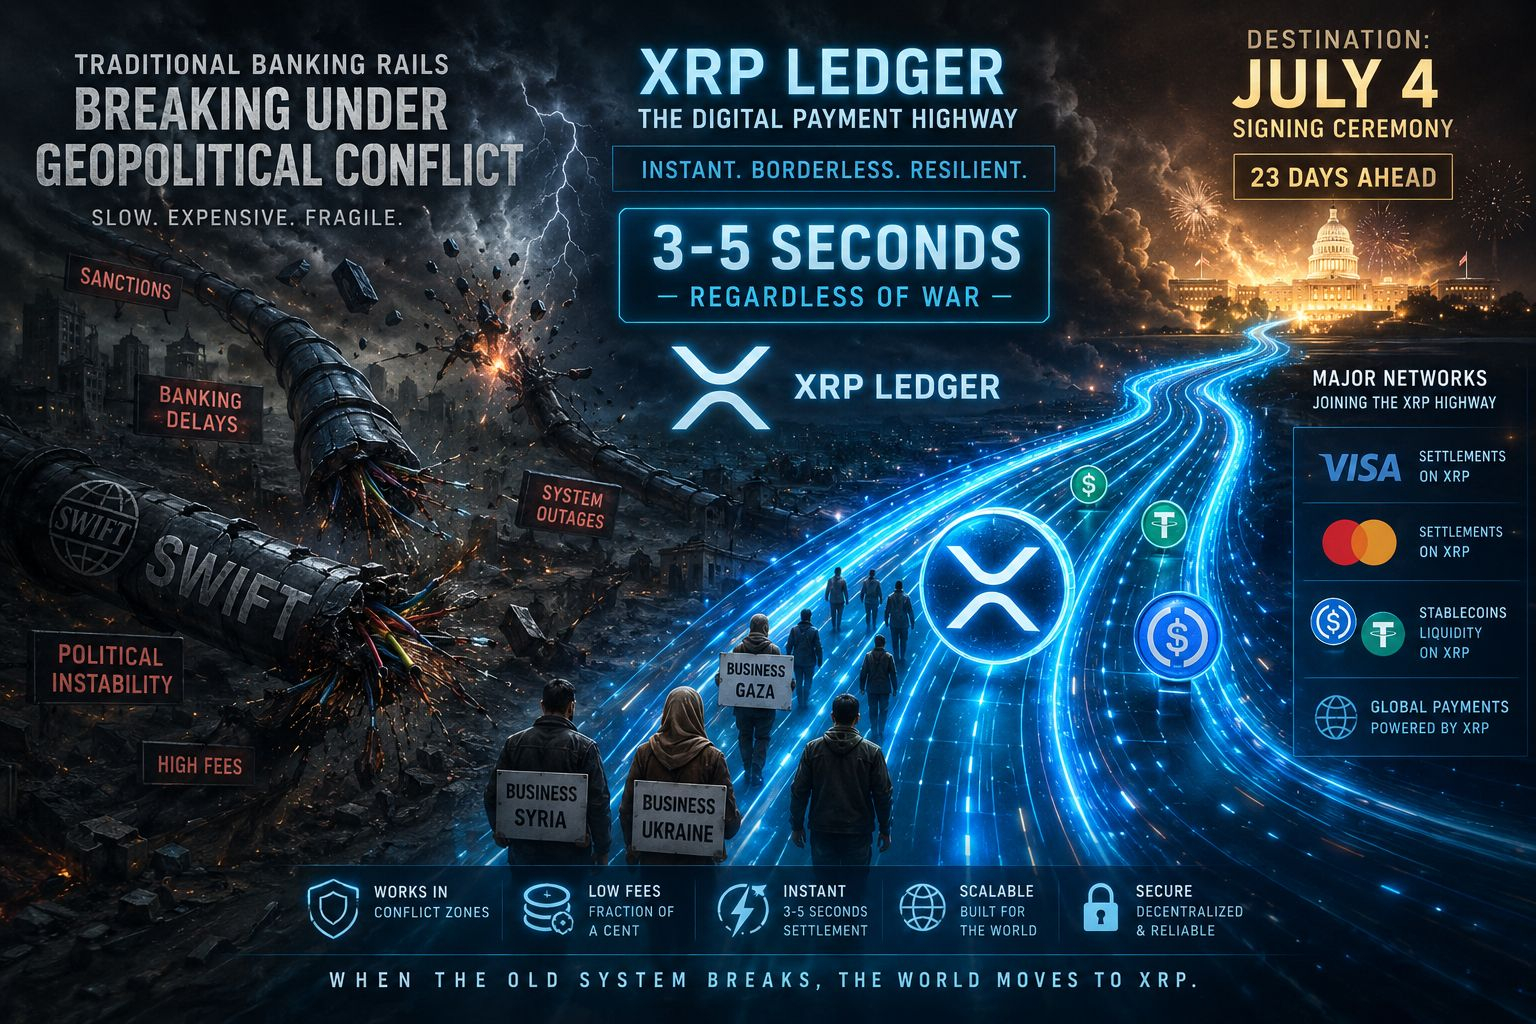
Хезболла отвергла предложение о прекращении огня. На Ближнем Востоке продолжается конфликт. $XRP упала до $1.11. И XRP не нужна пауза, чтобы побеждать.
XRP сейчас на уровне $1.11, снизившись на 4.71% — продолжая свою коррекцию на фоне обострения напряженности на Ближнем Востоке после того, как Хезболла отвергла предложение о прекращении огня от Израиля.
Сегодня я хочу изменить нарратив.
Все ждут окончания войны, чтобы чувствовать себя комфортно с криптой. Но вот правда: фундаментальное применение XRP становится СИЛЬНЕЕ во времена геополитической нестабильности — а не слабее.
Когда трансакции между странами становятся ненадежными:
✅ Бизнесу нужны платежные системы, которые не зависят от SWIFT
✅ Компании в зонах конфликта нуждаются в мгновенных расчетах ✅ Традиционное корреспондентское банковское дело терпит крах → XRP процветает
И институциональное развитие продолжается, несмотря на все:
🏦 JPMorgan XRPL расчет: доказано
🏦 Три банка США токенизировали сеть: строится
🏦 RLUSD: $1B+ — растет
🏦 Стейблкоины Visa + Mastercard: нужны кросс-цепочные рельсы → XRP
🏦 4 июля: 23 дня → подписание Закона о ясности
Отказ от прекращения огня временно толкнул XRP вниз. Но базовый спрос на платежные системы, устойчивые к цензуре? Только вырос.
📊 XRP сегодня:
— Цена: $1.11 — геополитическое давление
— Спрос на трансакции между странами: УВЕЛИЧИВАЕТСЯ с нестабильностью ✅
— 4 июля: 23 дня ✅
— Стейблкоины Visa + Mastercard: нужны рельсы XRP ✅
— Поддержка: $1.05-$1.10
Война делает XRP более необходимым. Не менее.
#XRP #Ripple #Geopolitical #PaymentRails #JapanPassesCryptoFinancialProductsBill
Хезболла отвергла предложение о прекращении огня. На Ближнем Востоке продолжается конфликт. $XRP упала до $1.11. И XRP не нужна пауза, чтобы побеждать.
XRP сейчас на уровне $1.11, снизившись на 4.71% — продолжая свою коррекцию на фоне обострения напряженности на Ближнем Востоке после того, как Хезболла отвергла предложение о прекращении огня от Израиля.
Сегодня я хочу изменить нарратив.
Все ждут окончания войны, чтобы чувствовать себя комфортно с криптой. Но вот правда: фундаментальное применение XRP становится СИЛЬНЕЕ во времена геополитической нестабильности — а не слабее.
Когда трансакции между странами становятся ненадежными:
✅ Бизнесу нужны платежные системы, которые не зависят от SWIFT
✅ Компании в зонах конфликта нуждаются в мгновенных расчетах ✅ Традиционное корреспондентское банковское дело терпит крах → XRP процветает
И институциональное развитие продолжается, несмотря на все:
🏦 JPMorgan XRPL расчет: доказано
🏦 Три банка США токенизировали сеть: строится
🏦 RLUSD: $1B+ — растет
🏦 Стейблкоины Visa + Mastercard: нужны кросс-цепочные рельсы → XRP
🏦 4 июля: 23 дня → подписание Закона о ясности
Отказ от прекращения огня временно толкнул XRP вниз. Но базовый спрос на платежные системы, устойчивые к цензуре? Только вырос.
📊 XRP сегодня:
— Цена: $1.11 — геополитическое давление
— Спрос на трансакции между странами: УВЕЛИЧИВАЕТСЯ с нестабильностью ✅
— 4 июля: 23 дня ✅
— Стейблкоины Visa + Mastercard: нужны рельсы XRP ✅
— Поддержка: $1.05-$1.10
Война делает XRP более необходимым. Не менее.
#XRP #Ripple #Geopolitical #PaymentRails #JapanPassesCryptoFinancialProductsBill
XRP сейчас на уровне $1.11, снизившись на 4.71% — продолжая свою коррекцию на фоне обострения напряженности на Ближнем Востоке после того, как Хезболла отвергла предложение о прекращении огня от Израиля.
Сегодня я хочу изменить нарратив.
Все ждут окончания войны, чтобы чувствовать себя комфортно с криптой. Но вот правда: фундаментальное применение XRP становится СИЛЬНЕЕ во времена геополитической нестабильности — а не слабее.
Когда трансакции между странами становятся ненадежными:
✅ Бизнесу нужны платежные системы, которые не зависят от SWIFT
✅ Компании в зонах конфликта нуждаются в мгновенных расчетах ✅ Традиционное корреспондентское банковское дело терпит крах → XRP процветает
И институциональное развитие продолжается, несмотря на все:
🏦 JPMorgan XRPL расчет: доказано
🏦 Три банка США токенизировали сеть: строится
🏦 RLUSD: $1B+ — растет
🏦 Стейблкоины Visa + Mastercard: нужны кросс-цепочные рельсы → XRP
🏦 4 июля: 23 дня → подписание Закона о ясности
Отказ от прекращения огня временно толкнул XRP вниз. Но базовый спрос на платежные системы, устойчивые к цензуре? Только вырос.
📊 XRP сегодня:
— Цена: $1.11 — геополитическое давление
— Спрос на трансакции между странами: УВЕЛИЧИВАЕТСЯ с нестабильностью ✅
— 4 июля: 23 дня ✅
— Стейблкоины Visa + Mastercard: нужны рельсы XRP ✅
— Поддержка: $1.05-$1.10
Война делает XRP более необходимым. Не менее.
#XRP #Ripple #Geopolitical #PaymentRails #JapanPassesCryptoFinancialProductsBill
450
·
--
Цифровые валюты центральных банков (CBDC) против частных стейблкоинов: битва за платежи на $10 трлн
Сейчас более 130 стран изучают или тестируют цифровые валюты центральных банков. На первый взгляд это похоже на конкуренцию со стейблкоинами для криптовалют. Но на практике может быть наоборот.
Ключевое различие таково: CBDC — это программируемые деньги государства: удобные для наблюдения, ограниченные юрисдикцией и подверженные политическому контролю. Частные стейблкоины вроде USDC и USDT — это безразрешительные инструмент(ы) на предъявителя, работающие в публичных блокчейнах. Они движутся со скоростью интернета, позволяют проводить расчеты за секунды и не требуют посредника в лице банка-корреспондента.
Рынок уже сделал свой выбор. Объем стейблкоинов незаметно пересек $160 млрд. Ежедневные объемы расчетов сейчас регулярно превышают масштабы крупнейших сетей платежных карт. Пользователи из развивающихся рынков в Аргентине, Турции и Нигерии держат стейблкоины как долларовые прокси — не потому, что это одобрили регуляторы, а потому что им это нужно.
Настоящим победителем в гонке за CBDC может стать $ETH, $BNB и $SOL — расчетные магистрали, на которых работают частные стейблкоины. Каждый доллар объема стейблкоинов — это также спрос на комиссии за газ, доход валидаторов и сетевые полезные нагрузки, накапливающиеся на этих базовых уровнях.
CBDC вырежут себе пространство для внутренних розничных сценариев использования. Но трансграничная торговля, ликвидность в DeFi и программируемые финансы будут проходить через безразрешительные стейблкоины. Эти две системы не соперники — это параллельные траектории, обслуживающие разные уровни склонности к риску.
Вопрос не в том, кто победит. Вопрос в том, какую долю глобальных платежей обе системы заберут себе вместе.
#Stablecoins #CBDC #PaymentRails #CryptoAdoption #DeFi
Цифровые валюты центральных банков (CBDC) против частных стейблкоинов: битва за платежи на $10 трлн
Сейчас более 130 стран изучают или тестируют цифровые валюты центральных банков. На первый взгляд это похоже на конкуренцию со стейблкоинами для криптовалют. Но на практике может быть наоборот.
Ключевое различие таково: CBDC — это программируемые деньги государства: удобные для наблюдения, ограниченные юрисдикцией и подверженные политическому контролю. Частные стейблкоины вроде USDC и USDT — это безразрешительные инструмент(ы) на предъявителя, работающие в публичных блокчейнах. Они движутся со скоростью интернета, позволяют проводить расчеты за секунды и не требуют посредника в лице банка-корреспондента.
Рынок уже сделал свой выбор. Объем стейблкоинов незаметно пересек $160 млрд. Ежедневные объемы расчетов сейчас регулярно превышают масштабы крупнейших сетей платежных карт. Пользователи из развивающихся рынков в Аргентине, Турции и Нигерии держат стейблкоины как долларовые прокси — не потому, что это одобрили регуляторы, а потому что им это нужно.
Настоящим победителем в гонке за CBDC может стать $ETH , $BNB и $SOL — расчетные магистрали, на которых работают частные стейблкоины. Каждый доллар объема стейблкоинов — это также спрос на комиссии за газ, доход валидаторов и сетевые полезные нагрузки, накапливающиеся на этих базовых уровнях.
CBDC вырежут себе пространство для внутренних розничных сценариев использования. Но трансграничная торговля, ликвидность в DeFi и программируемые финансы будут проходить через безразрешительные стейблкоины. Эти две системы не соперники — это параллельные траектории, обслуживающие разные уровни склонности к риску.
Вопрос не в том, кто победит. Вопрос в том, какую долю глобальных платежей обе системы заберут себе вместе.
#Stablecoins #CBDC #PaymentRails #CryptoAdoption #DeFi
Сейчас более 130 стран изучают или тестируют цифровые валюты центральных банков. На первый взгляд это похоже на конкуренцию со стейблкоинами для криптовалют. Но на практике может быть наоборот.
Ключевое различие таково: CBDC — это программируемые деньги государства: удобные для наблюдения, ограниченные юрисдикцией и подверженные политическому контролю. Частные стейблкоины вроде USDC и USDT — это безразрешительные инструмент(ы) на предъявителя, работающие в публичных блокчейнах. Они движутся со скоростью интернета, позволяют проводить расчеты за секунды и не требуют посредника в лице банка-корреспондента.
Рынок уже сделал свой выбор. Объем стейблкоинов незаметно пересек $160 млрд. Ежедневные объемы расчетов сейчас регулярно превышают масштабы крупнейших сетей платежных карт. Пользователи из развивающихся рынков в Аргентине, Турции и Нигерии держат стейблкоины как долларовые прокси — не потому, что это одобрили регуляторы, а потому что им это нужно.
Настоящим победителем в гонке за CBDC может стать $ETH , $BNB и $SOL — расчетные магистрали, на которых работают частные стейблкоины. Каждый доллар объема стейблкоинов — это также спрос на комиссии за газ, доход валидаторов и сетевые полезные нагрузки, накапливающиеся на этих базовых уровнях.
CBDC вырежут себе пространство для внутренних розничных сценариев использования. Но трансграничная торговля, ликвидность в DeFi и программируемые финансы будут проходить через безразрешительные стейблкоины. Эти две системы не соперники — это параллельные траектории, обслуживающие разные уровни склонности к риску.
Вопрос не в том, кто победит. Вопрос в том, какую долю глобальных платежей обе системы заберут себе вместе.
#Stablecoins #CBDC #PaymentRails #CryptoAdoption #DeFi
60
·
--
Стейблкоины тихо становятся самым важным платежным инфраструктурным решением, построенным на криптовалютных рельсах — и рынок почти не заложил это в оценку.
Пока основное внимание сосредоточено на динамике цены, объемы расчетов в стейблкоинах идут темпами, сопоставимыми с многотриллионными годовыми показателями. USDT и USDC вместе обрабатывают больший объем ежедневных переводов, чем многие традиционные платежные сети. В чем разница? Расчеты происходят почти мгновенно, доступны 24/7 и пересекают границы без задержек, связанных с корреспондентским банкингом.
Для компаний, работающих на развивающихся рынках, это не спекулятивная ставка — это операционная необходимость. Небольшой экспортер в Юго-Восточной Азии, который закрывает инвойс за две минуты с помощью стейблкоин-решений вместо ожидания пяти рабочих дней для банковского перевода, получает вполне конкретный выигрыш в производительности, а не просто «тезис».
Регуляторный попутный ветер ускоряет этот процесс. MiCA в Европе, предложенная в США рамка для стейблкоинов и режим лицензирования Singapore MAS движутся в одном направлении: рассматривать стейблкоины как регулируемые платежные инструменты, а не как нерегулируемые криптоактивы. Этот сдвиг открывает дорогу институциональным эмитентам, обеспеченным банками стейблкоинам и внедрению в корпоративные казначейства.
Те сети, которые выигрывают гонку за расчетами в стейблкоинах — низкие комиссии, быстрая окончательность, инструменты, удобные с точки зрения комплаенса, — выстраивают устойчивые «полы» спроса из реальной экономики под фундаментом своих экосистем.
$BNB $XRP
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #BinanceSquare
Стейблкоины тихо становятся самым важным платежным инфраструктурным решением, построенным на криптовалютных рельсах — и рынок почти не заложил это в оценку.
Пока основное внимание сосредоточено на динамике цены, объемы расчетов в стейблкоинах идут темпами, сопоставимыми с многотриллионными годовыми показателями. USDT и USDC вместе обрабатывают больший объем ежедневных переводов, чем многие традиционные платежные сети. В чем разница? Расчеты происходят почти мгновенно, доступны 24/7 и пересекают границы без задержек, связанных с корреспондентским банкингом.
Для компаний, работающих на развивающихся рынках, это не спекулятивная ставка — это операционная необходимость. Небольшой экспортер в Юго-Восточной Азии, который закрывает инвойс за две минуты с помощью стейблкоин-решений вместо ожидания пяти рабочих дней для банковского перевода, получает вполне конкретный выигрыш в производительности, а не просто «тезис».
Регуляторный попутный ветер ускоряет этот процесс. MiCA в Европе, предложенная в США рамка для стейблкоинов и режим лицензирования Singapore MAS движутся в одном направлении: рассматривать стейблкоины как регулируемые платежные инструменты, а не как нерегулируемые криптоактивы. Этот сдвиг открывает дорогу институциональным эмитентам, обеспеченным банками стейблкоинам и внедрению в корпоративные казначейства.
Те сети, которые выигрывают гонку за расчетами в стейблкоинах — низкие комиссии, быстрая окончательность, инструменты, удобные с точки зрения комплаенса, — выстраивают устойчивые «полы» спроса из реальной экономики под фундаментом своих экосистем.
$BNB $XRP
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #BinanceSquare
Пока основное внимание сосредоточено на динамике цены, объемы расчетов в стейблкоинах идут темпами, сопоставимыми с многотриллионными годовыми показателями. USDT и USDC вместе обрабатывают больший объем ежедневных переводов, чем многие традиционные платежные сети. В чем разница? Расчеты происходят почти мгновенно, доступны 24/7 и пересекают границы без задержек, связанных с корреспондентским банкингом.
Для компаний, работающих на развивающихся рынках, это не спекулятивная ставка — это операционная необходимость. Небольшой экспортер в Юго-Восточной Азии, который закрывает инвойс за две минуты с помощью стейблкоин-решений вместо ожидания пяти рабочих дней для банковского перевода, получает вполне конкретный выигрыш в производительности, а не просто «тезис».
Регуляторный попутный ветер ускоряет этот процесс. MiCA в Европе, предложенная в США рамка для стейблкоинов и режим лицензирования Singapore MAS движутся в одном направлении: рассматривать стейблкоины как регулируемые платежные инструменты, а не как нерегулируемые криптоактивы. Этот сдвиг открывает дорогу институциональным эмитентам, обеспеченным банками стейблкоинам и внедрению в корпоративные казначейства.
Те сети, которые выигрывают гонку за расчетами в стейблкоинах — низкие комиссии, быстрая окончательность, инструменты, удобные с точки зрения комплаенса, — выстраивают устойчивые «полы» спроса из реальной экономики под фундаментом своих экосистем.
$BNB $XRP
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #BinanceSquare
93
·
--
Законодательство о стейблкоинах — важнейшая регуляторная битва этого цикла
Пока криптосообщество зациклено на потоках средств в спотовые ETF и сезоне альткоинов, менее заметная законодательная борьба меняет всю отрасль: регулирование стейблкоинов.
Стейблкоины стали кровеносной системой крипторынка. Ежедневный объём расчётов в USDT и USDC регулярно превышает показатели Visa. Они обеспечивают ликвидность DeFi на $ETH и $BNB, служат резервом для межсетевых платёжных коридоров и выступают основным расчётным активом на институциональных внебиржевых площадках, где торгуют $BTC.
Вот о чём на самом деле идёт борьба вокруг законопроекта:
→ Требования к резервам: Полное обеспечение краткосрочными казначейскими облигациями за одну ночь превратит эмитентов стейблкоинов в одних из крупнейших держателей государственного долга США.
→ Уровни лицензирования: Федеральная система лицензирования вытеснит эмитентов с недостаточным капиталом и консолидирует долю рынка — что может не распределить, а, наоборот, сконцентрировать системный риск.
→ Запрет алгоритмических стейблкоинов: После краха UST законодатели хотят запретить стейблкоины, основанные исключительно на алгоритмах. Но граница между «алгоритмическими» и «обеспеченными криптоактивами» остаётся настолько размытой, что это может сдерживать инновации.
Макроэкономический тезис: регулируемые стейблкоины создают мост между платёжной инфраструктурой TradFi и расчётами в DeFi. За этим законопроектом следят казначейские отделы всех компаний из списка Fortune 500, все международные платёжные провайдеры и все необанки. Ясность правил — необходимое условие для внедрения в институциональном масштабе.
Строители, которые уже сейчас сделают ставку на соответствующую требованиям инфраструктуру, будут владеть платёжными рельсами следующего десятилетия.
$BTC $ETH $BNB
#Stablecoins #CryptoRegulation #DeFi #PaymentRails #Web3
Законодательство о стейблкоинах — важнейшая регуляторная битва этого цикла
Пока криптосообщество зациклено на потоках средств в спотовые ETF и сезоне альткоинов, менее заметная законодательная борьба меняет всю отрасль: регулирование стейблкоинов.
Стейблкоины стали кровеносной системой крипторынка. Ежедневный объём расчётов в USDT и USDC регулярно превышает показатели Visa. Они обеспечивают ликвидность DeFi на $ETH и $BNB , служат резервом для межсетевых платёжных коридоров и выступают основным расчётным активом на институциональных внебиржевых площадках, где торгуют $BTC .
Вот о чём на самом деле идёт борьба вокруг законопроекта:
→ Требования к резервам: Полное обеспечение краткосрочными казначейскими облигациями за одну ночь превратит эмитентов стейблкоинов в одних из крупнейших держателей государственного долга США.
→ Уровни лицензирования: Федеральная система лицензирования вытеснит эмитентов с недостаточным капиталом и консолидирует долю рынка — что может не распределить, а, наоборот, сконцентрировать системный риск.
→ Запрет алгоритмических стейблкоинов: После краха UST законодатели хотят запретить стейблкоины, основанные исключительно на алгоритмах. Но граница между «алгоритмическими» и «обеспеченными криптоактивами» остаётся настолько размытой, что это может сдерживать инновации.
Макроэкономический тезис: регулируемые стейблкоины создают мост между платёжной инфраструктурой TradFi и расчётами в DeFi. За этим законопроектом следят казначейские отделы всех компаний из списка Fortune 500, все международные платёжные провайдеры и все необанки. Ясность правил — необходимое условие для внедрения в институциональном масштабе.
Строители, которые уже сейчас сделают ставку на соответствующую требованиям инфраструктуру, будут владеть платёжными рельсами следующего десятилетия.
$BTC $ETH $BNB
#Stablecoins #CryptoRegulation #DeFi #PaymentRails #Web3
Пока криптосообщество зациклено на потоках средств в спотовые ETF и сезоне альткоинов, менее заметная законодательная борьба меняет всю отрасль: регулирование стейблкоинов.
Стейблкоины стали кровеносной системой крипторынка. Ежедневный объём расчётов в USDT и USDC регулярно превышает показатели Visa. Они обеспечивают ликвидность DeFi на $ETH и $BNB , служат резервом для межсетевых платёжных коридоров и выступают основным расчётным активом на институциональных внебиржевых площадках, где торгуют $BTC .
Вот о чём на самом деле идёт борьба вокруг законопроекта:
→ Требования к резервам: Полное обеспечение краткосрочными казначейскими облигациями за одну ночь превратит эмитентов стейблкоинов в одних из крупнейших держателей государственного долга США.
→ Уровни лицензирования: Федеральная система лицензирования вытеснит эмитентов с недостаточным капиталом и консолидирует долю рынка — что может не распределить, а, наоборот, сконцентрировать системный риск.
→ Запрет алгоритмических стейблкоинов: После краха UST законодатели хотят запретить стейблкоины, основанные исключительно на алгоритмах. Но граница между «алгоритмическими» и «обеспеченными криптоактивами» остаётся настолько размытой, что это может сдерживать инновации.
Макроэкономический тезис: регулируемые стейблкоины создают мост между платёжной инфраструктурой TradFi и расчётами в DeFi. За этим законопроектом следят казначейские отделы всех компаний из списка Fortune 500, все международные платёжные провайдеры и все необанки. Ясность правил — необходимое условие для внедрения в институциональном масштабе.
Строители, которые уже сейчас сделают ставку на соответствующую требованиям инфраструктуру, будут владеть платёжными рельсами следующего десятилетия.
$BTC $ETH $BNB
#Stablecoins #CryptoRegulation #DeFi #PaymentRails #Web3
43
·
--
Стейблкоины — это точка входа для следующих миллиардов пользователей, которые действительно в них нуждаются
Большинство нарративов о входе в криптовалюту сосредоточены на спекуляциях. Но реальная история массового внедрения может быть куда менее гламурной: люди используют стейблкоины, чтобы платить за аренду, отправлять деньги домой и уходить от обесценивания валюты.
В странах с волатильными местными валютами стейблкоины — не инвестиционный тезис. Это инструмент выживания. Этот сценарий растет быстрее, чем успевают зафиксировать многие метрики on-chain, потому что значительная часть происходит напрямую между пользователями — вне централизованных каналов.
Вот что это означает структурно:
Спрос на стейблкоины не связан с бычьими рынками. Он связан с нестабильностью денежной системы — а для многих экономик она постоянна.
$BNB Chain перехватывает непропорционально большую долю объема транзакций в стейблкоинах благодаря низким комиссиям и быстрой окончательности — то есть практичным требованиям для повседневных платежей.
$XRP Модель ODL напрямую атакует рынок ежегодных комиссий за переводы объемом 150 миллиардов долларов: маршрутизирует ценность быстрее и дешевле, чем любой банковский wire.
$ADA создает инфраструктуру для стейблкоинов с регуляторным соответствием на уровне протокола. Это медленнее, зато потенциально более устойчиво для институциональных каналов.
Спекулятивный слой получает заголовки. Платежный слой получает пользователей. Оба важны, но только один из них масштабируется независимо от цены.
Стейблкоины — это интерфейс между криптоинфраструктурой и реальной экономической потребностью. Те, кто это понимает, захватят следующую волну.
#Stablecoins #CryptoAdoption #PaymentRails #DeFi #Web3
Стейблкоины — это точка входа для следующих миллиардов пользователей, которые действительно в них нуждаются
Большинство нарративов о входе в криптовалюту сосредоточены на спекуляциях. Но реальная история массового внедрения может быть куда менее гламурной: люди используют стейблкоины, чтобы платить за аренду, отправлять деньги домой и уходить от обесценивания валюты.
В странах с волатильными местными валютами стейблкоины — не инвестиционный тезис. Это инструмент выживания. Этот сценарий растет быстрее, чем успевают зафиксировать многие метрики on-chain, потому что значительная часть происходит напрямую между пользователями — вне централизованных каналов.
Вот что это означает структурно:
Спрос на стейблкоины не связан с бычьими рынками. Он связан с нестабильностью денежной системы — а для многих экономик она постоянна.
$BNB Chain перехватывает непропорционально большую долю объема транзакций в стейблкоинах благодаря низким комиссиям и быстрой окончательности — то есть практичным требованиям для повседневных платежей.
$XRP Модель ODL напрямую атакует рынок ежегодных комиссий за переводы объемом 150 миллиардов долларов: маршрутизирует ценность быстрее и дешевле, чем любой банковский wire.
$ADA создает инфраструктуру для стейблкоинов с регуляторным соответствием на уровне протокола. Это медленнее, зато потенциально более устойчиво для институциональных каналов.
Спекулятивный слой получает заголовки. Платежный слой получает пользователей. Оба важны, но только один из них масштабируется независимо от цены.
Стейблкоины — это интерфейс между криптоинфраструктурой и реальной экономической потребностью. Те, кто это понимает, захватят следующую волну.
#Stablecoins #CryptoAdoption #PaymentRails #DeFi #Web3
Большинство нарративов о входе в криптовалюту сосредоточены на спекуляциях. Но реальная история массового внедрения может быть куда менее гламурной: люди используют стейблкоины, чтобы платить за аренду, отправлять деньги домой и уходить от обесценивания валюты.
В странах с волатильными местными валютами стейблкоины — не инвестиционный тезис. Это инструмент выживания. Этот сценарий растет быстрее, чем успевают зафиксировать многие метрики on-chain, потому что значительная часть происходит напрямую между пользователями — вне централизованных каналов.
Вот что это означает структурно:
Спрос на стейблкоины не связан с бычьими рынками. Он связан с нестабильностью денежной системы — а для многих экономик она постоянна.
$BNB Chain перехватывает непропорционально большую долю объема транзакций в стейблкоинах благодаря низким комиссиям и быстрой окончательности — то есть практичным требованиям для повседневных платежей.
$XRP Модель ODL напрямую атакует рынок ежегодных комиссий за переводы объемом 150 миллиардов долларов: маршрутизирует ценность быстрее и дешевле, чем любой банковский wire.
$ADA создает инфраструктуру для стейблкоинов с регуляторным соответствием на уровне протокола. Это медленнее, зато потенциально более устойчиво для институциональных каналов.
Спекулятивный слой получает заголовки. Платежный слой получает пользователей. Оба важны, но только один из них масштабируется независимо от цены.
Стейблкоины — это интерфейс между криптоинфраструктурой и реальной экономической потребностью. Те, кто это понимает, захватят следующую волну.
#Stablecoins #CryptoAdoption #PaymentRails #DeFi #Web3
128
·
--
Стейблкоины строят платежные рельсы, которых миру, возможно, не хватало
Следующая волна внедрения криптовалюты не придет из спекуляций — она придет через расчеты.
В 2024 году на блокчейне переместилось более 10 триллионов долларов в объеме стейблкоинов. Этот показатель не поддерживают трейдеры. Его формируют ремитентные коридоры, операции казначейств на развивающихся рынках, трансграничные выплаты и B2B-потоки расчетов, которые SWIFT обрабатывает медленно и дорого. Стейблкоины незаметно откусывают у этого рынка долю.
Вот структурное преимущество: стейблкоин-«рельсы» сочетают финальность блокчейна с привычной для пользователей стоимостью, выраженной в долларах. Нет рисков валютной волатильности. Нет окон расчетов на 3 дня. Нет комиссий банков-корреспондентов, наслаивающихся через несколько посредников.
$BNB and BNB Chain несут несоразмерно большую долю этой активности в Азии и на развивающихся рынках — низкие комиссии и быстрая финальность делают их практически подходящими для высокочастотных платежей небольших сумм. $ETH anchors закрепляет институциональный уровень стейблкоинов через инфраструктуру, нативную для Ethereum, и компонуемость ERC-20. $XRP's XRPL продолжает ориентироваться на трансграничные коридоры, где скорость и юридическая определенность важны больше всего.
Вывод: внедрение платежных рельсов — долговечно. Оно накапливается. Отправитель ремиттанса, который один раз переводит деньги через стейблкоины и экономит 5% на комиссиях, становится постоянным пользователем. Именно эта «липкость» создает базовый спрос, который не исчезает, когда меняются настроения.
Недооцененный тезис — стейблкоины это не просто инструмент для трейдеров. Это мост, благодаря которому становится важным всё остальное.
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Blockchain
Стейблкоины строят платежные рельсы, которых миру, возможно, не хватало
Следующая волна внедрения криптовалюты не придет из спекуляций — она придет через расчеты.
В 2024 году на блокчейне переместилось более 10 триллионов долларов в объеме стейблкоинов. Этот показатель не поддерживают трейдеры. Его формируют ремитентные коридоры, операции казначейств на развивающихся рынках, трансграничные выплаты и B2B-потоки расчетов, которые SWIFT обрабатывает медленно и дорого. Стейблкоины незаметно откусывают у этого рынка долю.
Вот структурное преимущество: стейблкоин-«рельсы» сочетают финальность блокчейна с привычной для пользователей стоимостью, выраженной в долларах. Нет рисков валютной волатильности. Нет окон расчетов на 3 дня. Нет комиссий банков-корреспондентов, наслаивающихся через несколько посредников.
$BNB and BNB Chain несут несоразмерно большую долю этой активности в Азии и на развивающихся рынках — низкие комиссии и быстрая финальность делают их практически подходящими для высокочастотных платежей небольших сумм. $ETH anchors закрепляет институциональный уровень стейблкоинов через инфраструктуру, нативную для Ethereum, и компонуемость ERC-20. $XRP 's XRPL продолжает ориентироваться на трансграничные коридоры, где скорость и юридическая определенность важны больше всего.
Вывод: внедрение платежных рельсов — долговечно. Оно накапливается. Отправитель ремиттанса, который один раз переводит деньги через стейблкоины и экономит 5% на комиссиях, становится постоянным пользователем. Именно эта «липкость» создает базовый спрос, который не исчезает, когда меняются настроения.
Недооцененный тезис — стейблкоины это не просто инструмент для трейдеров. Это мост, благодаря которому становится важным всё остальное.
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Blockchain
Следующая волна внедрения криптовалюты не придет из спекуляций — она придет через расчеты.
В 2024 году на блокчейне переместилось более 10 триллионов долларов в объеме стейблкоинов. Этот показатель не поддерживают трейдеры. Его формируют ремитентные коридоры, операции казначейств на развивающихся рынках, трансграничные выплаты и B2B-потоки расчетов, которые SWIFT обрабатывает медленно и дорого. Стейблкоины незаметно откусывают у этого рынка долю.
Вот структурное преимущество: стейблкоин-«рельсы» сочетают финальность блокчейна с привычной для пользователей стоимостью, выраженной в долларах. Нет рисков валютной волатильности. Нет окон расчетов на 3 дня. Нет комиссий банков-корреспондентов, наслаивающихся через несколько посредников.
$BNB and BNB Chain несут несоразмерно большую долю этой активности в Азии и на развивающихся рынках — низкие комиссии и быстрая финальность делают их практически подходящими для высокочастотных платежей небольших сумм. $ETH anchors закрепляет институциональный уровень стейблкоинов через инфраструктуру, нативную для Ethereum, и компонуемость ERC-20. $XRP 's XRPL продолжает ориентироваться на трансграничные коридоры, где скорость и юридическая определенность важны больше всего.
Вывод: внедрение платежных рельсов — долговечно. Оно накапливается. Отправитель ремиттанса, который один раз переводит деньги через стейблкоины и экономит 5% на комиссиях, становится постоянным пользователем. Именно эта «липкость» создает базовый спрос, который не исчезает, когда меняются настроения.
Недооцененный тезис — стейблкоины это не просто инструмент для трейдеров. Это мост, благодаря которому становится важным всё остальное.
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Blockchain
105
·
--
Стейблкоины незаметно становятся важнейшей инфраструктурой мировых финансов — а большинство людей всё ещё не осознаёт этого.
Традиционный банковский перевод занимает 1–5 дней, обходится в $25–50 комиссий, а при конвертации валют деньги ощутимо теряются на спредах. Перевод USDC в высокопроизводительном блокчейне проходит за секунды и стоит доли цента — в любой точке мира и в любое время, без необходимости в банках-корреспондентах.
Это не гипотеза. Годовой объём платежей в стейблкоинах незаметно превысил триллионы долларов и уже сопоставим по пропускной способности с банковскими переводами. Платёжные коридоры — Латинская Америка, Юго-Восточная Азия, Африка к югу от Сахары — прямо сейчас перестраиваются. Работники, отправляющие деньги домой, полностью отказываются от услуг Western Union.
Вот в чём суть структурного сдвига: стейблкоины не просто делают криптовалюты удобными — они превращают доллар в программируемую валюту. Каждый протокол DeFi, каждый зарплатный контракт, каждый международный счёт, номинированный в USDC, доказывает, что фиатная стоимость может перемещаться со скоростью интернета без участия банка-посредника.
$ETH по совокупной заблокированной стоимости (TVL) остаётся крупнейшей сетью стейблкоинов, но экосистема $BNB на BEP-20 и реестр $XRP активно борются за контроль над уровнем расчётов. Выпуск стейблкоинов сразу в нескольких блокчейнах уже дробит преимущество ETH.
Блокчейн, который завоюет наибольший объём платежей в стейблкоинах, победит не только в DeFi — он возглавит новую эру мировой торговли.
#Stablecoins #PaymentRails #DeFi #CryptoPayments #BinanceSquare
Стейблкоины незаметно становятся важнейшей инфраструктурой мировых финансов — а большинство людей всё ещё не осознаёт этого.
Традиционный банковский перевод занимает 1–5 дней, обходится в $25–50 комиссий, а при конвертации валют деньги ощутимо теряются на спредах. Перевод USDC в высокопроизводительном блокчейне проходит за секунды и стоит доли цента — в любой точке мира и в любое время, без необходимости в банках-корреспондентах.
Это не гипотеза. Годовой объём платежей в стейблкоинах незаметно превысил триллионы долларов и уже сопоставим по пропускной способности с банковскими переводами. Платёжные коридоры — Латинская Америка, Юго-Восточная Азия, Африка к югу от Сахары — прямо сейчас перестраиваются. Работники, отправляющие деньги домой, полностью отказываются от услуг Western Union.
Вот в чём суть структурного сдвига: стейблкоины не просто делают криптовалюты удобными — они превращают доллар в программируемую валюту. Каждый протокол DeFi, каждый зарплатный контракт, каждый международный счёт, номинированный в USDC, доказывает, что фиатная стоимость может перемещаться со скоростью интернета без участия банка-посредника.
$ETH по совокупной заблокированной стоимости (TVL) остаётся крупнейшей сетью стейблкоинов, но экосистема $BNB на BEP-20 и реестр $XRP активно борются за контроль над уровнем расчётов. Выпуск стейблкоинов сразу в нескольких блокчейнах уже дробит преимущество ETH.
Блокчейн, который завоюет наибольший объём платежей в стейблкоинах, победит не только в DeFi — он возглавит новую эру мировой торговли.
#Stablecoins #PaymentRails #DeFi #CryptoPayments #BinanceSquare
Традиционный банковский перевод занимает 1–5 дней, обходится в $25–50 комиссий, а при конвертации валют деньги ощутимо теряются на спредах. Перевод USDC в высокопроизводительном блокчейне проходит за секунды и стоит доли цента — в любой точке мира и в любое время, без необходимости в банках-корреспондентах.
Это не гипотеза. Годовой объём платежей в стейблкоинах незаметно превысил триллионы долларов и уже сопоставим по пропускной способности с банковскими переводами. Платёжные коридоры — Латинская Америка, Юго-Восточная Азия, Африка к югу от Сахары — прямо сейчас перестраиваются. Работники, отправляющие деньги домой, полностью отказываются от услуг Western Union.
Вот в чём суть структурного сдвига: стейблкоины не просто делают криптовалюты удобными — они превращают доллар в программируемую валюту. Каждый протокол DeFi, каждый зарплатный контракт, каждый международный счёт, номинированный в USDC, доказывает, что фиатная стоимость может перемещаться со скоростью интернета без участия банка-посредника.
$ETH по совокупной заблокированной стоимости (TVL) остаётся крупнейшей сетью стейблкоинов, но экосистема $BNB на BEP-20 и реестр $XRP активно борются за контроль над уровнем расчётов. Выпуск стейблкоинов сразу в нескольких блокчейнах уже дробит преимущество ETH.
Блокчейн, который завоюет наибольший объём платежей в стейблкоинах, победит не только в DeFi — он возглавит новую эру мировой торговли.
#Stablecoins #PaymentRails #DeFi #CryptoPayments #BinanceSquare
48
·
--
Дебаты о расчетах по стейблкоинам $XRP vs $SOL упускают главное.
Обе цепочки выигрывают — просто в разных «полосах».
Трансграничные расчеты B2B — одно из самых неэффектных, недооцененных применений криптовалют. Триллионы долларов ежегодно проходят через корреспондентский банкинг: окна расчетов 2–5 дней, комиссии за FX 3–6% и непрозрачность, заложенная на каждом уровне.
Стейблкоины на программируемых сетях тихо демонтируют эту модель. Вот что происходит на самом деле:
→ $XRP Ledger обрабатывает коридоры CBDC и межбанковские каналы там, где регуляторные отношения важны сильнее всего. Его продукт on-demand ликвидности уже работает в 40+ странах.
→ $SOL обрабатывает высокоскоростные потоки пользовательских и финтех-стейблкоинов — пилоты Visa, интеграции со Stripe и расчеты для мерчантов там, где важнее всего скорость и стоимость транзакции.
→ $BNB Chain захватывает зарождающиеся коридоры денежных переводов на развивающихся рынках через BNB Pay, прежде всего в Юго-Восточной Азии и Латинской Америке.
Вывод: стейблкоин-платежные рельсы — не модель «победитель забирает всё». Это многосетевой расчетный стек, где каждая цепочка берет на себя свою часть годового трансграничного потока платежей на $150T+.
Те, кому принадлежат рельсы, владеют и «плавающими» средствами. А «плавающие» средства накапливаются.
Это сейчас самое недооцененное структурное убеждение (тезис) в крипто.
#Stablecoins #CrossBorder #PaymentRails #CryptoAdoption #DeFi
Дебаты о расчетах по стейблкоинам $XRP vs $SOL упускают главное.
Обе цепочки выигрывают — просто в разных «полосах».
Трансграничные расчеты B2B — одно из самых неэффектных, недооцененных применений криптовалют. Триллионы долларов ежегодно проходят через корреспондентский банкинг: окна расчетов 2–5 дней, комиссии за FX 3–6% и непрозрачность, заложенная на каждом уровне.
Стейблкоины на программируемых сетях тихо демонтируют эту модель. Вот что происходит на самом деле:
→ $XRP Ledger обрабатывает коридоры CBDC и межбанковские каналы там, где регуляторные отношения важны сильнее всего. Его продукт on-demand ликвидности уже работает в 40+ странах.
→ $SOL обрабатывает высокоскоростные потоки пользовательских и финтех-стейблкоинов — пилоты Visa, интеграции со Stripe и расчеты для мерчантов там, где важнее всего скорость и стоимость транзакции.
→ $BNB Chain захватывает зарождающиеся коридоры денежных переводов на развивающихся рынках через BNB Pay, прежде всего в Юго-Восточной Азии и Латинской Америке.
Вывод: стейблкоин-платежные рельсы — не модель «победитель забирает всё». Это многосетевой расчетный стек, где каждая цепочка берет на себя свою часть годового трансграничного потока платежей на $150T+.
Те, кому принадлежат рельсы, владеют и «плавающими» средствами. А «плавающие» средства накапливаются.
Это сейчас самое недооцененное структурное убеждение (тезис) в крипто.
#Stablecoins #CrossBorder #PaymentRails #CryptoAdoption #DeFi
Обе цепочки выигрывают — просто в разных «полосах».
Трансграничные расчеты B2B — одно из самых неэффектных, недооцененных применений криптовалют. Триллионы долларов ежегодно проходят через корреспондентский банкинг: окна расчетов 2–5 дней, комиссии за FX 3–6% и непрозрачность, заложенная на каждом уровне.
Стейблкоины на программируемых сетях тихо демонтируют эту модель. Вот что происходит на самом деле:
→ $XRP Ledger обрабатывает коридоры CBDC и межбанковские каналы там, где регуляторные отношения важны сильнее всего. Его продукт on-demand ликвидности уже работает в 40+ странах.
→ $SOL обрабатывает высокоскоростные потоки пользовательских и финтех-стейблкоинов — пилоты Visa, интеграции со Stripe и расчеты для мерчантов там, где важнее всего скорость и стоимость транзакции.
→ $BNB Chain захватывает зарождающиеся коридоры денежных переводов на развивающихся рынках через BNB Pay, прежде всего в Юго-Восточной Азии и Латинской Америке.
Вывод: стейблкоин-платежные рельсы — не модель «победитель забирает всё». Это многосетевой расчетный стек, где каждая цепочка берет на себя свою часть годового трансграничного потока платежей на $150T+.
Те, кому принадлежат рельсы, владеют и «плавающими» средствами. А «плавающие» средства накапливаются.
Это сейчас самое недооцененное структурное убеждение (тезис) в крипто.
#Stablecoins #CrossBorder #PaymentRails #CryptoAdoption #DeFi
137
·
--
У XRP Ledger есть встроенная DEX с 2012 года — и никто о ней не говорит
Пока криптомир спорил о том, какая L1-сеть станет домом для DeFi, XRP Ledger незаметно поддерживал DEX с книгой лимитных ордеров (CLOB) на уровне протокола более десяти лет.
Никаких пулов AMM. Никаких непостоянных потерь. Никакой абстракции смарт-контрактов. Только встроенное сопоставление ордеров в блокчейне, заложенное в сам механизм консенсуса реестра.
Вот почему архитектуру XRPL стоит изучить:
Платёжные каналы обеспечивают обработку платежей вне блокчейна с окончательным расчётом в блокчейне — этот архитектурный подход появился ещё до того, как большинство задумалось о L2. Автоматическая маршрутизация через мост направляет ордера через $XRP в качестве встроенного посредника, создавая органичную глубину ликвидности без раздробленных пулов. Окончательное подтверждение за 3–5 секунд и комиссии меньше цента делают эту сеть одной из немногих, где платёжные сценарии уже сегодня экономически оправданы.
Большая часть дискуссий о DeFi сосредоточена на экосистемах $ETH и $BNB — и это справедливо, учитывая их масштаб. Но разнообразие архитектур тоже важно. XRPL показывает, что не все дороги в DeFi ведут к AMM.
По мере того как $XRP расширяет присутствие в институциональной среде благодаря обсуждению ETF и интеграции трансграничных платежей, десятилетний эксперимент с CLOB в основе реестра заслуживает нового внимания серьёзных исследователей блокчейна.
Иногда самая старая архитектура оказывается самой поучительной.
#XRP #DeFi #OnChain #PaymentRails #Криптоисследования
У XRP Ledger есть встроенная DEX с 2012 года — и никто о ней не говорит
Пока криптомир спорил о том, какая L1-сеть станет домом для DeFi, XRP Ledger незаметно поддерживал DEX с книгой лимитных ордеров (CLOB) на уровне протокола более десяти лет.
Никаких пулов AMM. Никаких непостоянных потерь. Никакой абстракции смарт-контрактов. Только встроенное сопоставление ордеров в блокчейне, заложенное в сам механизм консенсуса реестра.
Вот почему архитектуру XRPL стоит изучить:
Платёжные каналы обеспечивают обработку платежей вне блокчейна с окончательным расчётом в блокчейне — этот архитектурный подход появился ещё до того, как большинство задумалось о L2. Автоматическая маршрутизация через мост направляет ордера через $XRP в качестве встроенного посредника, создавая органичную глубину ликвидности без раздробленных пулов. Окончательное подтверждение за 3–5 секунд и комиссии меньше цента делают эту сеть одной из немногих, где платёжные сценарии уже сегодня экономически оправданы.
Большая часть дискуссий о DeFi сосредоточена на экосистемах $ETH и $BNB — и это справедливо, учитывая их масштаб. Но разнообразие архитектур тоже важно. XRPL показывает, что не все дороги в DeFi ведут к AMM.
По мере того как $XRP расширяет присутствие в институциональной среде благодаря обсуждению ETF и интеграции трансграничных платежей, десятилетний эксперимент с CLOB в основе реестра заслуживает нового внимания серьёзных исследователей блокчейна.
Иногда самая старая архитектура оказывается самой поучительной.
#XRP #DeFi #OnChain #PaymentRails #Криптоисследования
Пока криптомир спорил о том, какая L1-сеть станет домом для DeFi, XRP Ledger незаметно поддерживал DEX с книгой лимитных ордеров (CLOB) на уровне протокола более десяти лет.
Никаких пулов AMM. Никаких непостоянных потерь. Никакой абстракции смарт-контрактов. Только встроенное сопоставление ордеров в блокчейне, заложенное в сам механизм консенсуса реестра.
Вот почему архитектуру XRPL стоит изучить:
Платёжные каналы обеспечивают обработку платежей вне блокчейна с окончательным расчётом в блокчейне — этот архитектурный подход появился ещё до того, как большинство задумалось о L2. Автоматическая маршрутизация через мост направляет ордера через $XRP в качестве встроенного посредника, создавая органичную глубину ликвидности без раздробленных пулов. Окончательное подтверждение за 3–5 секунд и комиссии меньше цента делают эту сеть одной из немногих, где платёжные сценарии уже сегодня экономически оправданы.
Большая часть дискуссий о DeFi сосредоточена на экосистемах $ETH и $BNB — и это справедливо, учитывая их масштаб. Но разнообразие архитектур тоже важно. XRPL показывает, что не все дороги в DeFi ведут к AMM.
По мере того как $XRP расширяет присутствие в институциональной среде благодаря обсуждению ETF и интеграции трансграничных платежей, десятилетний эксперимент с CLOB в основе реестра заслуживает нового внимания серьёзных исследователей блокчейна.
Иногда самая старая архитектура оказывается самой поучительной.
#XRP #DeFi #OnChain #PaymentRails #Криптоисследования
1
93
·
--
Стейблкоины уже выигрывают войну за платежи — большинство просто этого не заметило
Мировая платежная индустрия ежегодно проводит около 150 триллионов долларов через корреспондентские банковские сети — систему, построенную на сообщениях SWIFT, предварительно пополненных счетах ностро и многодневных сроках расчетов. Каждая трансграничная транзакция теряет часть стоимости из-за комиссий посредников, спредов на валютном рынке и затрат на средства в пути.
Расчеты в стейблкоинах позволяют обойти большую часть этой системы. Перевод USDC в сети Solana завершается менее чем за секунду и стоит доли цента. Такой же перевод через агрегатор DEX в BNB Chain стоит менее $0.10 и получает окончательное подтверждение в рамках одного блока. То, на что раньше уходило 3 рабочих дня, теперь занимает 3 секунды.
Вот почему это важно с точки зрения устройства системы:
— Развивающиеся рынки внедряют платежные сети на основе стейблкоинов для денежных переводов еще до модернизации банковских систем
— Казначейские потоки между транснациональными компаниями незаметно тестируют расчеты в блокчейне, чтобы сократить затраты на оборотный капитал
— Объем предложения стейблкоинов, превысивший $200B, свидетельствует о реальном спросе, а не о спекуляциях
— Программируемые денежные инструменты (эскроу, условный выпуск средств, потоковые платежи) невозможны в традиционных платежных сетях
Конкурентное преимущество не принадлежит какой-то одной сети. Оно у сетей с самыми низкими комиссиями, высокой пропускной способностью и развитой экосистемой ликвидности. $SOL, $BNB и $AVAX жестко конкурируют за этот сегмент.
Победителей здесь не будут прославлять как платежные сети. Они просто незаметно станут инфраструктурой, которой пользуются все.
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3Payments
Стейблкоины уже выигрывают войну за платежи — большинство просто этого не заметило
Мировая платежная индустрия ежегодно проводит около 150 триллионов долларов через корреспондентские банковские сети — систему, построенную на сообщениях SWIFT, предварительно пополненных счетах ностро и многодневных сроках расчетов. Каждая трансграничная транзакция теряет часть стоимости из-за комиссий посредников, спредов на валютном рынке и затрат на средства в пути.
Расчеты в стейблкоинах позволяют обойти большую часть этой системы. Перевод USDC в сети Solana завершается менее чем за секунду и стоит доли цента. Такой же перевод через агрегатор DEX в BNB Chain стоит менее $0.10 и получает окончательное подтверждение в рамках одного блока. То, на что раньше уходило 3 рабочих дня, теперь занимает 3 секунды.
Вот почему это важно с точки зрения устройства системы:
— Развивающиеся рынки внедряют платежные сети на основе стейблкоинов для денежных переводов еще до модернизации банковских систем
— Казначейские потоки между транснациональными компаниями незаметно тестируют расчеты в блокчейне, чтобы сократить затраты на оборотный капитал
— Объем предложения стейблкоинов, превысивший $200B, свидетельствует о реальном спросе, а не о спекуляциях
— Программируемые денежные инструменты (эскроу, условный выпуск средств, потоковые платежи) невозможны в традиционных платежных сетях
Конкурентное преимущество не принадлежит какой-то одной сети. Оно у сетей с самыми низкими комиссиями, высокой пропускной способностью и развитой экосистемой ликвидности. $SOL , $BNB и $AVAX жестко конкурируют за этот сегмент.
Победителей здесь не будут прославлять как платежные сети. Они просто незаметно станут инфраструктурой, которой пользуются все.
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3Payments
Мировая платежная индустрия ежегодно проводит около 150 триллионов долларов через корреспондентские банковские сети — систему, построенную на сообщениях SWIFT, предварительно пополненных счетах ностро и многодневных сроках расчетов. Каждая трансграничная транзакция теряет часть стоимости из-за комиссий посредников, спредов на валютном рынке и затрат на средства в пути.
Расчеты в стейблкоинах позволяют обойти большую часть этой системы. Перевод USDC в сети Solana завершается менее чем за секунду и стоит доли цента. Такой же перевод через агрегатор DEX в BNB Chain стоит менее $0.10 и получает окончательное подтверждение в рамках одного блока. То, на что раньше уходило 3 рабочих дня, теперь занимает 3 секунды.
Вот почему это важно с точки зрения устройства системы:
— Развивающиеся рынки внедряют платежные сети на основе стейблкоинов для денежных переводов еще до модернизации банковских систем
— Казначейские потоки между транснациональными компаниями незаметно тестируют расчеты в блокчейне, чтобы сократить затраты на оборотный капитал
— Объем предложения стейблкоинов, превысивший $200B, свидетельствует о реальном спросе, а не о спекуляциях
— Программируемые денежные инструменты (эскроу, условный выпуск средств, потоковые платежи) невозможны в традиционных платежных сетях
Конкурентное преимущество не принадлежит какой-то одной сети. Оно у сетей с самыми низкими комиссиями, высокой пропускной способностью и развитой экосистемой ликвидности. $SOL , $BNB и $AVAX жестко конкурируют за этот сегмент.
Победителей здесь не будут прославлять как платежные сети. Они просто незаметно станут инфраструктурой, которой пользуются все.
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3Payments
85
·
--
Stripe только что запустил USDsui — долларовый стейблкоин — нативно на $SUI
Высокодоходные долларовые счета. Токенизированные реальные активы. Международные платежи.
Все на Sui. Прямо сейчас.
Stripe обрабатывает более $1 ТРИЛЛИОНА в платежах ежегодно.
Они выбрали Sui для своего стейблкоина.
Не Ethereum. Не только Solana. Sui.
Вот почему USDsui от Stripe важнее, чем большинство людей осознаёт:
🔥 Stripe обслуживает миллионы бизнесов в 120+ странах
🔥 USDsui предоставляет мгновенные высокодоходные долларовые счета для этих бизнесов
🔥 Международные платежи — мгновенные, дешёвые, на блокчейне
🔥 Токенизированные реальные активы доступны через сеть мерчантов Stripe
🔥 Конфиденциальные транзакции приходят на Sui в этом году — корпоративная конфиденциальность решена
А институциональная инфраструктура продолжает накапливаться:
✅ Фьючерсы CME: в работе с 5 мая
✅ Sui Group на Nasdaq: $108.7M стейкнуто — 2.7% предложения убрано
✅ 21Shares TSUI ETF: в работе на Nasdaq
✅ USDsui Stripe стейблкоин: в работе на основной сети СЕЙЧАС
📊 SUI сегодня:
— Цена: $1.26 — держится после 24% за неделю
— Stripe USDsui: в работе на основной сети SUI ✅
— Фьючерсы CME + Nasdaq ETF + Stripe: три столпа ✅
— Конфиденциальные транзакции: приходят в 2026 ✅
— Поддержка: $1.10
— Следующая цель: $1.50
Stripe только что подключил $1 триллион ежегодного объёма платежей к Sui.
Цена всё ещё $1.26.
#Sui #Stripe #USDsui #PaymentRails #VitalikMovesETHviaPrivacyPools
Stripe только что запустил USDsui — долларовый стейблкоин — нативно на $SUI
Высокодоходные долларовые счета. Токенизированные реальные активы. Международные платежи.
Все на Sui. Прямо сейчас.
Stripe обрабатывает более $1 ТРИЛЛИОНА в платежах ежегодно.
Они выбрали Sui для своего стейблкоина.
Не Ethereum. Не только Solana. Sui.
Вот почему USDsui от Stripe важнее, чем большинство людей осознаёт:
🔥 Stripe обслуживает миллионы бизнесов в 120+ странах
🔥 USDsui предоставляет мгновенные высокодоходные долларовые счета для этих бизнесов
🔥 Международные платежи — мгновенные, дешёвые, на блокчейне
🔥 Токенизированные реальные активы доступны через сеть мерчантов Stripe
🔥 Конфиденциальные транзакции приходят на Sui в этом году — корпоративная конфиденциальность решена
А институциональная инфраструктура продолжает накапливаться:
✅ Фьючерсы CME: в работе с 5 мая
✅ Sui Group на Nasdaq: $108.7M стейкнуто — 2.7% предложения убрано
✅ 21Shares TSUI ETF: в работе на Nasdaq
✅ USDsui Stripe стейблкоин: в работе на основной сети СЕЙЧАС
📊 SUI сегодня:
— Цена: $1.26 — держится после 24% за неделю
— Stripe USDsui: в работе на основной сети SUI ✅
— Фьючерсы CME + Nasdaq ETF + Stripe: три столпа ✅
— Конфиденциальные транзакции: приходят в 2026 ✅
— Поддержка: $1.10
— Следующая цель: $1.50
Stripe только что подключил $1 триллион ежегодного объёма платежей к Sui.
Цена всё ещё $1.26.
#Sui #Stripe #USDsui #PaymentRails #VitalikMovesETHviaPrivacyPools
Высокодоходные долларовые счета. Токенизированные реальные активы. Международные платежи.
Все на Sui. Прямо сейчас.
Stripe обрабатывает более $1 ТРИЛЛИОНА в платежах ежегодно.
Они выбрали Sui для своего стейблкоина.
Не Ethereum. Не только Solana. Sui.
Вот почему USDsui от Stripe важнее, чем большинство людей осознаёт:
🔥 Stripe обслуживает миллионы бизнесов в 120+ странах
🔥 USDsui предоставляет мгновенные высокодоходные долларовые счета для этих бизнесов
🔥 Международные платежи — мгновенные, дешёвые, на блокчейне
🔥 Токенизированные реальные активы доступны через сеть мерчантов Stripe
🔥 Конфиденциальные транзакции приходят на Sui в этом году — корпоративная конфиденциальность решена
А институциональная инфраструктура продолжает накапливаться:
✅ Фьючерсы CME: в работе с 5 мая
✅ Sui Group на Nasdaq: $108.7M стейкнуто — 2.7% предложения убрано
✅ 21Shares TSUI ETF: в работе на Nasdaq
✅ USDsui Stripe стейблкоин: в работе на основной сети СЕЙЧАС
📊 SUI сегодня:
— Цена: $1.26 — держится после 24% за неделю
— Stripe USDsui: в работе на основной сети SUI ✅
— Фьючерсы CME + Nasdaq ETF + Stripe: три столпа ✅
— Конфиденциальные транзакции: приходят в 2026 ✅
— Поддержка: $1.10
— Следующая цель: $1.50
Stripe только что подключил $1 триллион ежегодного объёма платежей к Sui.
Цена всё ещё $1.26.
#Sui #Stripe #USDsui #PaymentRails #VitalikMovesETHviaPrivacyPools
109
·
--
Стейблкоины нашли product-market fit прежде всего остального в криптоиндустрии. Это уже не спорная позиция — объём переводов стейблкоинов тихо, но уверенно намного превосходит объёмы ончейн DEX на протяжении кварталов. Но интересный вопрос не в том, победили ли стейблкоины как платёжный рельс. Важно, что они позволяют сделать дальше.
Первый этап был очевиден: токенизировать доллары, перемещать их по миру и проводить расчёты за минуты, а не за дни. Этого одного было достаточно, чтобы сформировать рынок на сотни миллиардов. Но вот второй этап — где всё становится по-настоящему интересно.
Стейблкоины превращаются в слой расчётов для вещей, у которых никогда не было такого слоя. Трансграничные B2B-платежи, зарплаты для распределённых команд, ончейн-управление казначейством для DAO, обеспечение для кредитных рынков, расчётная валюта для целых экономик DeFi. Во всех этих сценариях стейблкоин воспринимают не как мостовой актив, а как нативную единицу счёта.
Это различие имеет значение. Когда люди деноминируют свою экономическую активность в стейблкоине, а не просто держат его временно, появляется «липкая» ликвидность. А липкая ликвидность — это то, что превращает платёжный рельс в финансовую инфраструктуру.
Следующее потрясение — не более быстрые платежи: SWIFT по сравнению с этим уже выглядит медленным. Следующее — программируемые деньги. Счета, которые автоматически погашаются при подтверждении доставки. Эскроу, который разблокируется по условиям, срабатывающим через оракулы. Политики казначейства, исполняемые смарт-контрактами, а не командами комплаенса.
Те сети, где размещена самая значимая экономическая активность, деноминированная в стейблкоинах, будут забирать наибольшую ценность. Не те сети, у которых максимальная пропускная способность, не самые «шустрые» DeFi-приложения и не самые громкие сообщества. Ориентируйтесь на объём деноминации.
$ETH $BNB $SOL
#Stablecoins #CryptoAdoption #PaymentRails #DeFi #OnChain
Стейблкоины нашли product-market fit прежде всего остального в криптоиндустрии. Это уже не спорная позиция — объём переводов стейблкоинов тихо, но уверенно намного превосходит объёмы ончейн DEX на протяжении кварталов. Но интересный вопрос не в том, победили ли стейблкоины как платёжный рельс. Важно, что они позволяют сделать дальше.
Первый этап был очевиден: токенизировать доллары, перемещать их по миру и проводить расчёты за минуты, а не за дни. Этого одного было достаточно, чтобы сформировать рынок на сотни миллиардов. Но вот второй этап — где всё становится по-настоящему интересно.
Стейблкоины превращаются в слой расчётов для вещей, у которых никогда не было такого слоя. Трансграничные B2B-платежи, зарплаты для распределённых команд, ончейн-управление казначейством для DAO, обеспечение для кредитных рынков, расчётная валюта для целых экономик DeFi. Во всех этих сценариях стейблкоин воспринимают не как мостовой актив, а как нативную единицу счёта.
Это различие имеет значение. Когда люди деноминируют свою экономическую активность в стейблкоине, а не просто держат его временно, появляется «липкая» ликвидность. А липкая ликвидность — это то, что превращает платёжный рельс в финансовую инфраструктуру.
Следующее потрясение — не более быстрые платежи: SWIFT по сравнению с этим уже выглядит медленным. Следующее — программируемые деньги. Счета, которые автоматически погашаются при подтверждении доставки. Эскроу, который разблокируется по условиям, срабатывающим через оракулы. Политики казначейства, исполняемые смарт-контрактами, а не командами комплаенса.
Те сети, где размещена самая значимая экономическая активность, деноминированная в стейблкоинах, будут забирать наибольшую ценность. Не те сети, у которых максимальная пропускная способность, не самые «шустрые» DeFi-приложения и не самые громкие сообщества. Ориентируйтесь на объём деноминации.
$ETH $BNB $SOL
#Stablecoins #CryptoAdoption #PaymentRails #DeFi #OnChain
Первый этап был очевиден: токенизировать доллары, перемещать их по миру и проводить расчёты за минуты, а не за дни. Этого одного было достаточно, чтобы сформировать рынок на сотни миллиардов. Но вот второй этап — где всё становится по-настоящему интересно.
Стейблкоины превращаются в слой расчётов для вещей, у которых никогда не было такого слоя. Трансграничные B2B-платежи, зарплаты для распределённых команд, ончейн-управление казначейством для DAO, обеспечение для кредитных рынков, расчётная валюта для целых экономик DeFi. Во всех этих сценариях стейблкоин воспринимают не как мостовой актив, а как нативную единицу счёта.
Это различие имеет значение. Когда люди деноминируют свою экономическую активность в стейблкоине, а не просто держат его временно, появляется «липкая» ликвидность. А липкая ликвидность — это то, что превращает платёжный рельс в финансовую инфраструктуру.
Следующее потрясение — не более быстрые платежи: SWIFT по сравнению с этим уже выглядит медленным. Следующее — программируемые деньги. Счета, которые автоматически погашаются при подтверждении доставки. Эскроу, который разблокируется по условиям, срабатывающим через оракулы. Политики казначейства, исполняемые смарт-контрактами, а не командами комплаенса.
Те сети, где размещена самая значимая экономическая активность, деноминированная в стейблкоинах, будут забирать наибольшую ценность. Не те сети, у которых максимальная пропускная способность, не самые «шустрые» DeFi-приложения и не самые громкие сообщества. Ориентируйтесь на объём деноминации.
$ETH $BNB $SOL
#Stablecoins #CryptoAdoption #PaymentRails #DeFi #OnChain
83
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 122,247
598 обсуждают
2
#ПротоколFOMC
Просмотров: 146,877
348 обсуждают
3
#IsAnthropic’s$1.5TMarketCapJustified?
Просмотров: 60,489
299 обсуждают
4
#BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
Просмотров: 17,542
108 обсуждают
5
#NvidiaBoardReportedlySplitOverHuang’sReturn
Просмотров: 251,080
1,979 обсуждают
6
#CanGTA6'sLaunchLiftTTWOShares?
Просмотров: 202,082
1,415 обсуждают
7
#HongKongProposesSFCLicensingForFourVirtualAssetServices
Просмотров: 345
9 обсуждают
8
#BlackRockBitcoinETFRecordsLargestDailyOutflow
Просмотров: 14,556
159 обсуждают
9
#LedgerProbesTamperedWalletsInBerlinAndDubai
Просмотров: 24,646
311 обсуждают
10
#13FInstitutionsBitcoinSpotETPHoldingsHitRecord
Просмотров: 40,772
365 обсуждают