

#crossborderpayments
crossborderpayments
Просмотров: 75,415
385 обсуждают
Популярные
Новые

·
--
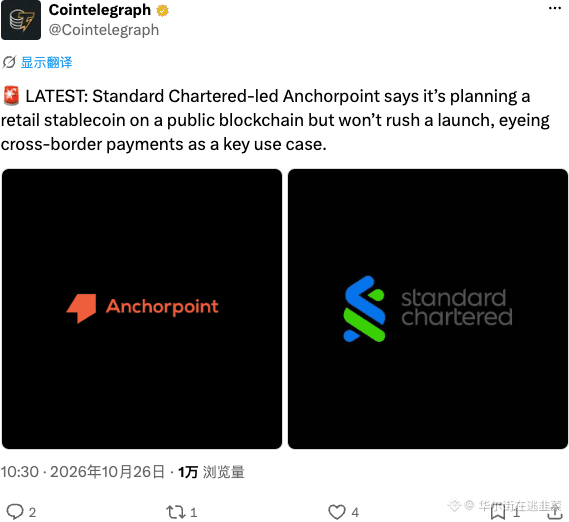
Standard Chartered возглавляет работу над розничным стейблкоином — масштабная игра по обеспечению соответствия требованиям в публичных блокчейнах только начинается. То, что запуск не торопят, говорит о подготовке крупного проекта, нацеленного на самый большой потенциал роста — трансграничные платежи. Институциональные игроки приходят и выстраивают долгосрочные планы. Неважно, что всё движется медленно: главное — верно расставить фигуры.
#Stablecoin #CrossBorderPayments
#Stablecoin #CrossBorderPayments
55

·
--
Денежно-кредитное управление Сингапура (MAS) 23 октября сообщило, что Национальный банк Малайзии и Банк Таиланда официально присоединились к инициативе BLOOM в сфере цифровых валют. Проект нацелен на стандартизацию и интеграцию инфраструктуры трансграничных платежей при участии таких крупных финансовых организаций, как Mastercard, Visa, Ripple и Всемирный банк.
Этот шаг знаменует собой важный прогресс в институционализации цифровых валют в Юго-Восточной Азии. Вместо разрозненной работы три ведущие экономики региона создают общую систему управления рисками и подтверждения личности, чтобы оптимизировать потоки международных платежей.
Такая интеграция значительно сокращает посреднические издержки и время обработки торговых операций между странами. В долгосрочной перспективе межправительственная цифровая платёжная инфраструктура укрепит доверие к высокотехнологичным финансовым решениям и будет способствовать движению капитала в регионе.
Для крипторынка прямое участие крупных организаций, таких как Ripple ($XRP), в инфраструктуре центральных банков служит позитивным сигналом практической применимости этих технологий. Потоки цифровых трансграничных платежей откроют путь к более широкому принятию стандартизированных блокчейн-решений.
#CBDC #CrossBorderPayments #Fintech
Денежно-кредитное управление Сингапура (MAS) 23 октября сообщило, что Национальный банк Малайзии и Банк Таиланда официально присоединились к инициативе BLOOM в сфере цифровых валют. Проект нацелен на стандартизацию и интеграцию инфраструктуры трансграничных платежей при участии таких крупных финансовых организаций, как Mastercard, Visa, Ripple и Всемирный банк.
Этот шаг знаменует собой важный прогресс в институционализации цифровых валют в Юго-Восточной Азии. Вместо разрозненной работы три ведущие экономики региона создают общую систему управления рисками и подтверждения личности, чтобы оптимизировать потоки международных платежей.
Такая интеграция значительно сокращает посреднические издержки и время обработки торговых операций между странами. В долгосрочной перспективе межправительственная цифровая платёжная инфраструктура укрепит доверие к высокотехнологичным финансовым решениям и будет способствовать движению капитала в регионе.
Для крипторынка прямое участие крупных организаций, таких как Ripple ($XRP ), в инфраструктуре центральных банков служит позитивным сигналом практической применимости этих технологий. Потоки цифровых трансграничных платежей откроют путь к более широкому принятию стандартизированных блокчейн-решений.
#CBDC #CrossBorderPayments #Fintech
170

Денежно-кредитное управление Сингапура объявило 23-го числа, что Центральный банк Малайзии и Банк Таиланда присоединились к проекту BLOOM. Эта трёхсторонняя инициатива направлена на развитие трансграничных расчётов в цифровых валютах совместно с такими партнёрами, как Mastercard, Visa, Ripple и Группа Всемирного банка.
Это сотрудничество стало важной вехой для региональной финансовой инфраструктуры. Основное внимание уделяется приёму цифровых валют центральных банков (CBDC), совместимости систем и соблюдению требований по управлению рисками. Участие ведущих традиционных платёжных компаний и блокчейн-фирм свидетельствует о решительном переходе к внедрению технологии распределённых реестров институциональными участниками.
Упрощение региональных денежных переводов и расчётов по валютным операциям создаёт прочную нормативную основу для трансграничного движения капитала в Юго-Восточной Азии.
Для корпоративных криптовалютных сетей, таких как Ripple ($XRP), этот пилотный проект подтверждает практическую применимость технологии в суверенных расчётных системах и способствует её внедрению институциональными участниками. #CBDC #CrossBorderPayments #ЦифровыеАктивы
Денежно-кредитное управление Сингапура объявило 23-го числа, что Центральный банк Малайзии и Банк Таиланда присоединились к проекту BLOOM. Эта трёхсторонняя инициатива направлена на развитие трансграничных расчётов в цифровых валютах совместно с такими партнёрами, как Mastercard, Visa, Ripple и Группа Всемирного банка.
Это сотрудничество стало важной вехой для региональной финансовой инфраструктуры. Основное внимание уделяется приёму цифровых валют центральных банков (CBDC), совместимости систем и соблюдению требований по управлению рисками. Участие ведущих традиционных платёжных компаний и блокчейн-фирм свидетельствует о решительном переходе к внедрению технологии распределённых реестров институциональными участниками.
Упрощение региональных денежных переводов и расчётов по валютным операциям создаёт прочную нормативную основу для трансграничного движения капитала в Юго-Восточной Азии.
Для корпоративных криптовалютных сетей, таких как Ripple ($XRP ), этот пилотный проект подтверждает практическую применимость технологии в суверенных расчётных системах и способствует её внедрению институциональными участниками. #CBDC #CrossBorderPayments #ЦифровыеАктивы
69
·
--
Статья
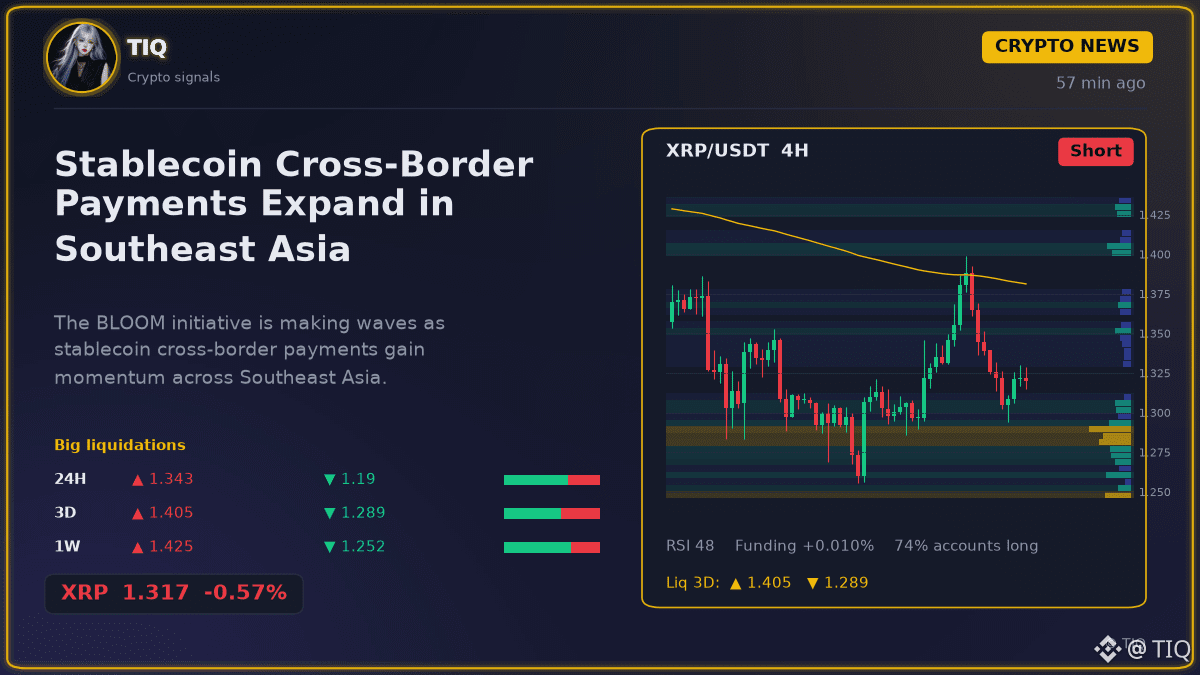
Трансграничные платежи в стейблкоинах распространяются в Юго-Восточной АзииИнициатива BLOOM привлекает всё больше внимания на фоне набирающих популярность трансграничных платежей в стейблкоинах в Юго-Восточной Азии.
Похоже, финансовая система Азии ждёт серьёзное обновление. Сначала центральный банк Сингапура запустил инициативу BLOOM, чтобы проверить, как стейблкоины и токенизированные депозиты могут ускорить и упростить трансграничные расчёты. Теперь к проекту официально присоединились центральные банки Малайзии и Таиланда, чтобы расширить эти эксперименты с цифровыми платежами.
Это не просто небольшой локальный эксперимент. В инициативе участвуют такие крупные игроки, как Ripple, Visa и Mastercard, которые совместно работают над совершенствованием технической инфраструктуры для этих транзакций. Привлекая всё больше региональных участников, проект стремится упростить трансграничные денежные переводы.
Трансграничные платежи в стейблкоинах распространяются в Юго-Восточной Азии
Инициатива BLOOM привлекает всё больше внимания на фоне набирающих популярность трансграничных платежей в стейблкоинах в Юго-Восточной Азии.
Похоже, финансовая система Азии ждёт серьёзное обновление. Сначала центральный банк Сингапура запустил инициативу BLOOM, чтобы проверить, как стейблкоины и токенизированные депозиты могут ускорить и упростить трансграничные расчёты. Теперь к проекту официально присоединились центральные банки Малайзии и Таиланда, чтобы расширить эти эксперименты с цифровыми платежами.
Это не просто небольшой локальный эксперимент. В инициативе участвуют такие крупные игроки, как Ripple, Visa и Mastercard, которые совместно работают над совершенствованием технической инфраструктуры для этих транзакций. Привлекая всё больше региональных участников, проект стремится упростить трансграничные денежные переводы.
259

·
--
Крупный финансовый шаг между Южной Кореей и Японией! Shinhan Bank и SBI совместно тестируют использование стейблкоина, привязанного к иене, для туристических расходов. Это может изменить правила игры в сфере трансграничных платежей! Представьте, как туристы из Южной Кореи и Японии беспрепятственно расплачиваются стейблкоинами, эффективность торговых расчётов удваивается, а финансовое сотрудничество делает реальный шаг вперёд.
$JPY #跨境支付 #Стейблкоины
Shinhan и SBI меняют финансовое сотрудничество между Японией и Южной Кореей! Они тестируют стейблкоины, привязанные к иене, для туристических расходов — представьте удобные платежи во время поездок и ускорение торговых расчётов между двумя экономиками. Это может стать прорывом в сфере трансграничных финансов!
$JPY #CrossBorderPayments #Стейблкоины
6
·
--
🚨 ТРАНСГРАНИЧНЫЕ ПОТОКИ КАПИТАЛА: КАК УСТРОЕН МЕХАНИЗМ ДЕНЕЖНЫХ ПЕРЕВОДОВ НА $250 МЛРД 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Главные цифры: более $250 млрд ежегодных трансграничных денежных переводов из США — это один из важнейших структурных платёжных коридоров в мире.
Для развивающихся экономик, включая Мексику, Колумбию, Филиппины, Индию и Китай, эти личные денежные потоки служат жизненно важной поддержкой платёжного баланса: они помогают финансировать здравоохранение домохозяйств, продовольственную безопасность, доступ к образованию и местные капитальные проекты.
$XRP 🌐
Ripple ($XRP) находится в самом центре концепции трансграничной ликвидности благодаря сетям On-Demand Liquidity (ODL). Использование цифровых активов в качестве промежуточного актива позволяет отказаться от предварительного пополнения банковских счетов в странах-получателях. Следите за показателями объёма крупных институциональных коридоров и горизонтальными уровнями поддержки в поиске структурных сигналов.
$PHA ⚙️
Phala Network ($PHA) ориентирована на конфиденциальные вычисления и уровни исполнения с защитой приватности для архитектур Web3. В эпоху усиления мониторинга трансграничных транзакций децентрализованные решения для защиты конфиденциальности данных остаются важным технологическим направлением.
$PUMP ⚡
Pump.fun ($PUMP) отражает спекулятивную ликвидность мем-токенов, запускаемых на платформе Solana. В отличие от активов трансграничной инфраструктуры, динамика $PUMP зависит исключительно от импульса розничных объёмов и показателей создания токенов — строго контролируйте капитал, ориентируясь на локальные уровни поддержки на младших таймфреймах.
🛑 Предупреждение о торговых рисках:
Торговля на новостях макроэкономики и токенами платёжной инфраструктуры в периоды высокой волатильности сопряжена с повышенными рисками исполнения ордеров, проскальзывания и ликвидации! Защитите свой торговый портфель: задавайте строгие параметры стоп-лосса (SL), консервативно ограничивайте плечо по бессрочным контрактам (максимум 2x–5x) и дисциплинированно управляйте рисками! 🛡️⚡
💬 Как вы считаете, перейдут ли в этом цикле трансграничные платежи быстро на рельсы стейблкоинов и промежуточных активов или традиционные операторы денежных переводов сохранят свою долю рынка? Делитесь своими торговыми идеями ниже! 👇
#Binance #Remittances #PUMP
#ТрансграничныеПлатежи
🚨 ТРАНСГРАНИЧНЫЕ ПОТОКИ КАПИТАЛА: КАК УСТРОЕН МЕХАНИЗМ ДЕНЕЖНЫХ ПЕРЕВОДОВ НА $250 МЛРД 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Главные цифры: более $250 млрд ежегодных трансграничных денежных переводов из США — это один из важнейших структурных платёжных коридоров в мире.
Для развивающихся экономик, включая Мексику, Колумбию, Филиппины, Индию и Китай, эти личные денежные потоки служат жизненно важной поддержкой платёжного баланса: они помогают финансировать здравоохранение домохозяйств, продовольственную безопасность, доступ к образованию и местные капитальные проекты.
$XRP 🌐
Ripple ($XRP ) находится в самом центре концепции трансграничной ликвидности благодаря сетям On-Demand Liquidity (ODL). Использование цифровых активов в качестве промежуточного актива позволяет отказаться от предварительного пополнения банковских счетов в странах-получателях. Следите за показателями объёма крупных институциональных коридоров и горизонтальными уровнями поддержки в поиске структурных сигналов.
$PHA ⚙️
Phala Network ($PHA ) ориентирована на конфиденциальные вычисления и уровни исполнения с защитой приватности для архитектур Web3. В эпоху усиления мониторинга трансграничных транзакций децентрализованные решения для защиты конфиденциальности данных остаются важным технологическим направлением.
$PUMP ⚡
Pump.fun ($PUMP ) отражает спекулятивную ликвидность мем-токенов, запускаемых на платформе Solana. В отличие от активов трансграничной инфраструктуры, динамика $PUMP зависит исключительно от импульса розничных объёмов и показателей создания токенов — строго контролируйте капитал, ориентируясь на локальные уровни поддержки на младших таймфреймах.
🛑 Предупреждение о торговых рисках:
Торговля на новостях макроэкономики и токенами платёжной инфраструктуры в периоды высокой волатильности сопряжена с повышенными рисками исполнения ордеров, проскальзывания и ликвидации! Защитите свой торговый портфель: задавайте строгие параметры стоп-лосса (SL), консервативно ограничивайте плечо по бессрочным контрактам (максимум 2x–5x) и дисциплинированно управляйте рисками! 🛡️⚡
💬 Как вы считаете, перейдут ли в этом цикле трансграничные платежи быстро на рельсы стейблкоинов и промежуточных активов или традиционные операторы денежных переводов сохранят свою долю рынка? Делитесь своими торговыми идеями ниже! 👇
#Binance #Remittances #PUMP
#ТрансграничныеПлатежи
1
387

·
--
🚨 РАСКРЫТЫ ЗАДЕРЖКИ В ТРАДИЦИОННОЙ БАНКОВСКОЙ СИСТЕМЕ: $XRP ПРЕВРАЩАЕТ ДНИ В СЕКУНДЫ! ⚡
Когда центральным банкам требуются дни для расчётов по сделкам с физическим золотом, традиционная финансовая система демонстрирует свои структурные барьеры. $XRP стремится переосмыслить глобальную инфраструктуру ликвидности, пока центральные институты спешат обеспечить мгновенную эффективность трансграничных операций. 🦈
Сокращение сроков расчётов с дней до секунд — это не просто небольшое улучшение, а настоящий прорыв для международного потока ордеров. Несмотря на сохраняющиеся регуляторные препятствия, сети для быстрых расчётов, такие как $XRP , и инструменты обеспечения ликвидности, такие как $SOLV , привлекают огромное внимание макроэкономического сообщества. 📊
💬 Как вы думаете, уступят ли центральные банки в этом году скорости публичных блокчейнов или попытаются создать закрытые частные системы? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #XRP #CrossBorderPayments #Crypto #Fintech
⚡ 💎
63
·
--
Статья
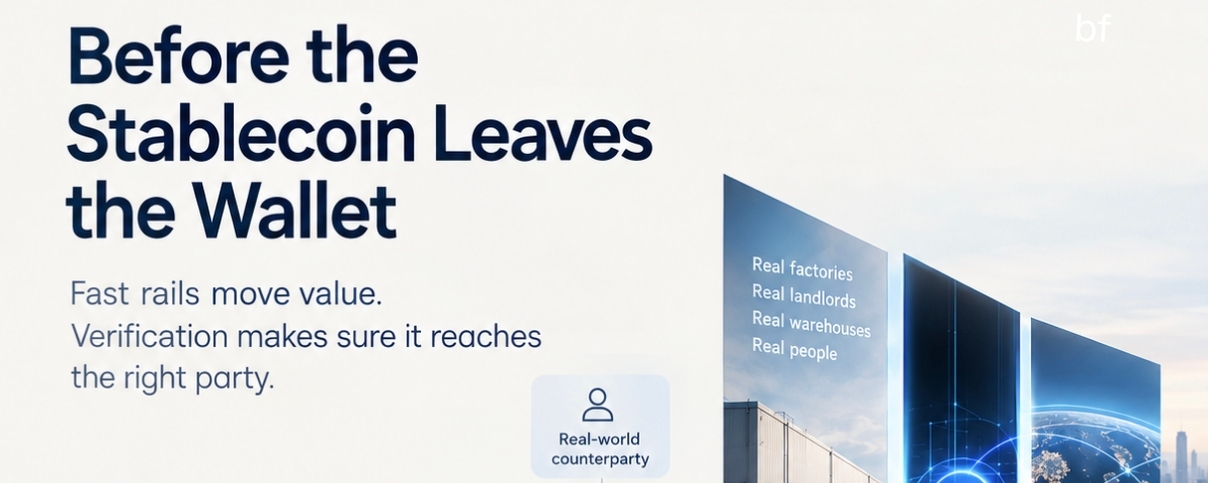
Прежде чем стейблкоин покинет кошелёкСтейблкоины решили реальную проблему: теперь можно перемещать средства через границы за минуты, а не дни, за малую часть прежней стоимости и с публичной записью каждого шага.
Но они не ответили на вопрос, который возникает непосредственно перед переводом: действительно ли существует сторона, которой вы отправляете средства?
Ончейн-переводы необратимы. Если покупатель отправляет деньги поставщику, которого в итоге не существует, скорость платёжного канала лишь ускоряет потерю средств. Поэтому мы считаем, что трансграничные расчёты состоят из двух уровней, а большая часть индустрии создала только один.
Прежде чем стейблкоин покинет кошелёк
Стейблкоины решили реальную проблему: теперь можно перемещать средства через границы за минуты, а не дни, за малую часть прежней стоимости и с публичной записью каждого шага.
Но они не ответили на вопрос, который возникает непосредственно перед переводом: действительно ли существует сторона, которой вы отправляете средства?
Ончейн-переводы необратимы. Если покупатель отправляет деньги поставщику, которого в итоге не существует, скорость платёжного канала лишь ускоряет потерю средств. Поэтому мы считаем, что трансграничные расчёты состоят из двух уровней, а большая часть индустрии создала только один.
98

·
--
Согласно отчёту Borderless.xyz, отправка денежного перевода на сумму 200 долларов через инфраструктуру стейблкоинов обходится в среднем в 1%, или 2 доллара, по сравнению с 6,36%, или 12,72 доллара, при традиционном переводе. Таким образом, переводы в стейблкоинах примерно на 84% дешевле. В странах Африки к югу от Сахары перевод в стейблкоинах обходится в 2,9% против 8,46% при традиционных способах; в Латинской Америке — в 1,25% против 5,64%. Перевод 10 000 долларов в стейблкоинах в еврозону может стоить всего 26 долларов у самого дешёвого провайдера и 52 доллара у провайдера со средними тарифами, тогда как банковский перевод той же суммы стоит от 135 до 150 долларов. Переводы по таким сетям, как бразильская PIX (медианное время — две минуты), мексиканская SPEI (три минуты) и колумбийская PSE (две минуты), занимают считаные минуты, однако доля успешно завершённых переводов различается: 98,6% для SPEI, 97,8% для PIX, 79% для PSE и 73% для коста-риканской SINPE. Традиционные переводы SWIFT обычно поступают на следующий рабочий день, а для 10% самых медленных переводов срок составляет три дня.
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
46

·
--
Долгосрочная уверенность возникает не из-за движения цены — она основана на понимании того, какую проблему на самом деле решает сеть.
Рассмотрим трансграничные расчёты. Традиционная система корреспондентских банков ежегодно перемещает через границы около $150 триллионов, но работает медленно, непрозрачно и изобилует комиссиями посредников. Средства проходят через несколько банков-корреспондентов, каждый из которых добавляет 1–3 рабочих дня и взимает небольшую плату. Для малого или среднего предприятия в Юго-Восточной Азии, которое платит поставщику в Европе, эти задержки и издержки ощутимы.
Именно здесь криптовалютные платёжные рельсы становятся по-настоящему интересны с точки зрения фундаментальных принципов. Блокчейн с окончательным подтверждением транзакций за 3–5 секунд, комиссиями меньше цента и возможностью обеспечивать ликвидность 24/7 обладает реальными структурными преимуществами перед моделью SWIFT. Ему не нужен спекулятивный спрос, чтобы оправдать своё существование: сценарий использования уже есть, и он уже масштабен.
$XRP был создан специально для этого: он обеспечивает ликвидность по запросу в валютных коридорах, устраняя необходимость заранее пополнять ностро-счета. $BTC всё чаще используется как нейтральный уровень расчётов между юрисдикциями, которым не хватает двустороннего доверия. $DOT создаёт стандарт совместимости, позволяющий разным финансовым системам взаимодействовать без центральных посредников.
Вопрос не в том, «заменит ли блокчейн SWIFT?», а в том, «какой коридор станет первым?»
Уверенность строится на реальной пользе в масштабах всего мира. Следите за движением платежей.
#CrossBorderPayments #CryptoSettlement #LongTermConviction #DeFi #BinanceSquare
1
107
Стейблкоины всё чаще оценивают по тому, где ими можно пользоваться, а не только по тому, удерживают ли они привязку к курсу.
Генеральный директор Circle Джереми Аллэр сообщил Reuters, что компания стремится выйти примерно на 40 развивающихся рынков, сославшись на растущий органический спрос в Юго-Восточной Азии, Латинской Америке, Африке и на Ближнем Востоке.
Важное уточнение: речь идёт о планах расширения, а не о том, что запуск уже состоялся во всех 40 странах; в интервью не назвали сроки выхода на рынки каждой страны. За чем стоит следить в контексте распространения: приведёт ли более широкая доступность к регулярному использованию для платежей. Что убедило бы вас в том, что стейблкоины становятся повседневным платёжным инструментом?
Источник: Reuters — https://www.reuters.com/technology/stablecoin-issuer-circle-push-into-40-new-markets-ceo-says-2026-10-16/
Вывод: речь идёт о распространении и практической пользе, а не о краткосрочном ценовом сигнале.
$USDC
Официальный график спотовой торговли Binance: https://www.binance.com/en/trade/USDC_USDT?type=spot
Проверьте график самостоятельно, проведите собственное исследование и торгуйте ответственно.
#USDC #Stablecoins #CrossBorderPayments #CryptoAdoption
53
·
--
XRP и тезис о трансграничных расчётах: почему это важно сейчас
Долгие годы $XRP считали монетой для банков — слишком централизованной, слишком корпоративной и слишком скучной. Но по мере изменения макроэкономической ситуации тезис о трансграничных расчётах выглядит всё убедительнее.
Глобальная система корреспондентского банкинга по своей природе неэффективна. Трансграничный банковский перевод может проходить через 3–5 банков-посредников, каждый из которых на несколько дней замораживает средства на счетах ностро/востро. По оценкам, во всём мире объём такой заблокированной ликвидности исчисляется сотнями миллиардов. Ценность XRP проста: сократить расчёты с дней до секунд и высвободить эти средства.
Что изменилось в последнее время:
1. Появляется ясность в регулировании. Длительная правовая неопределённость, мешавшая институциональному внедрению, постепенно разрешается — теперь команды по комплаенсу могут обсуждать этот вопрос.
2. Инфраструктура для взаимодействия CBDC. Несколько центральных банков изучали возможность использовать XRP Ledger как нейтральный промежуточный актив между двумя CBDC, для которых нет прямого канала взаимодействия. Полезность нейтрального связующего актива имеет структурно устойчивый характер.
3. Конкуренция со стейблкоинами чётче очерчивает область применения. По мере того как экосистема ETH развивает инфраструктуру для стейблкоинов, XRP должен занять нишу связующего звена для валютных операций, а не просто платежей в целом. Такая специализация — скорее плюс.
Риски реальны: внедрение требует времени, конкуренция ожесточённая, а $BTC забирает на себя большую часть внимания институциональных игроков. Но в качестве хеджа в портфеле на случай реализации тезиса о переходе традиционных финансовых систем на блокчейн XRP заслуживает второго взгляда.
Медленные расчёты — это неэффективность стоимостью в триллион долларов. Кто её устранит, тот и победит.
$XRP $BTC $BNB
#CrossBorderPayments #XRP #CryptoAdoption #BlockchainFinance #Binance
1
89
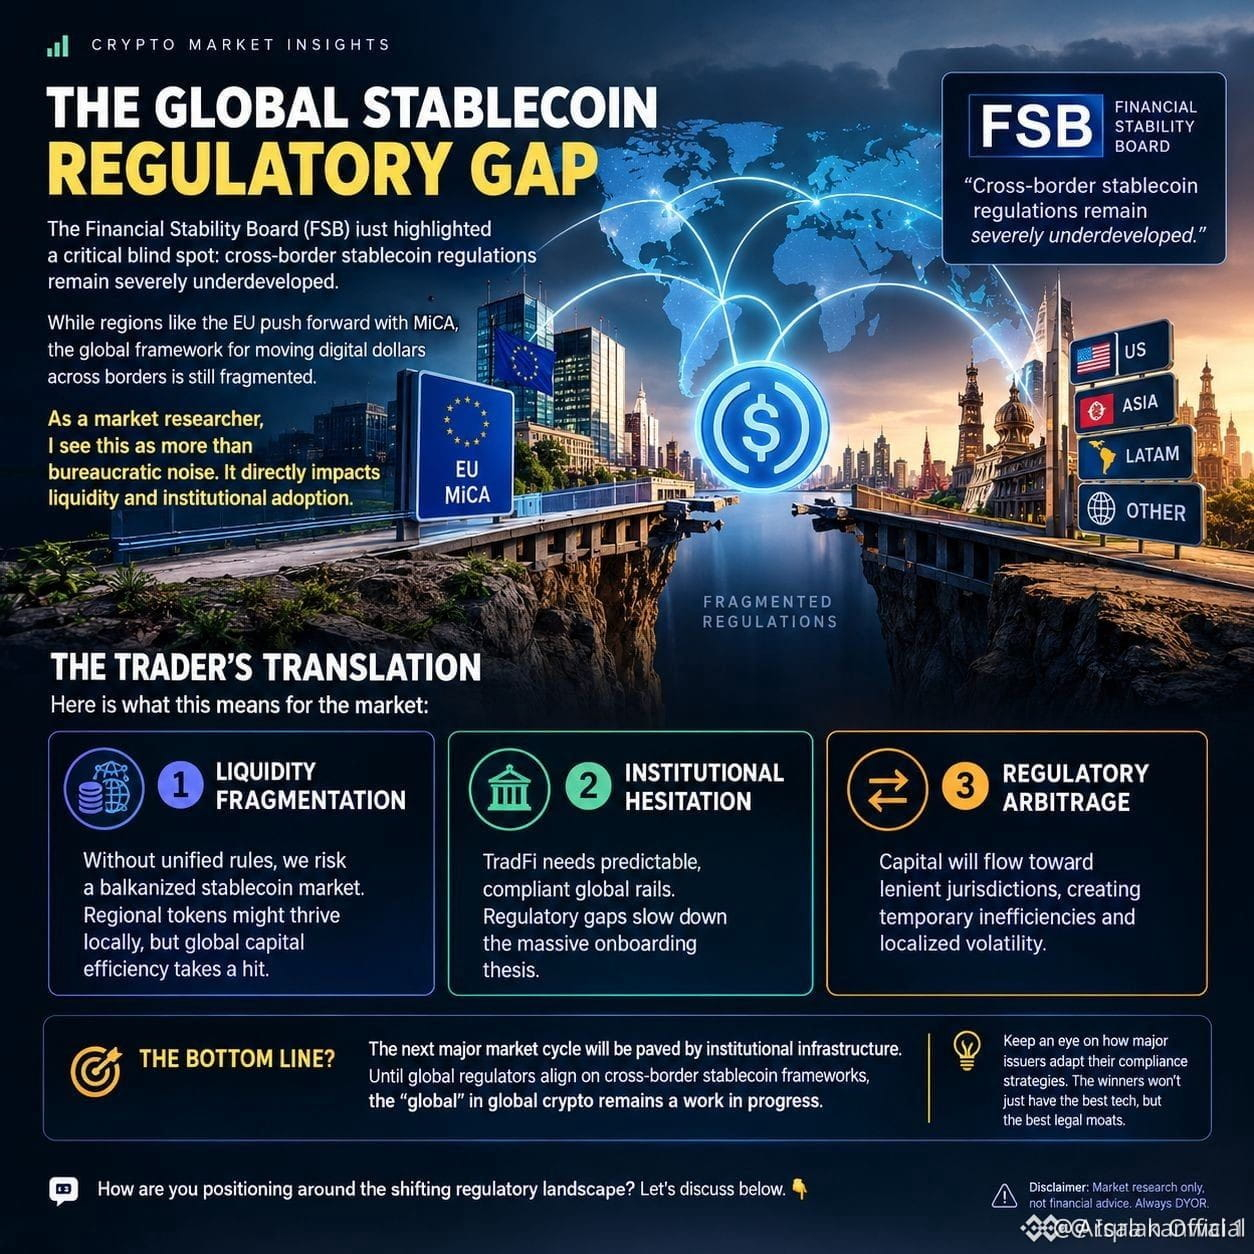
#FSBWarnsCrossBorderStablecoinRules Остаются недостаточно развитыми. Совет по финансовой стабильности (FSB) предупреждает, что регулирование трансграничных стейблкоинов всё ещё недостаточно развито, указывая на пробелы в международной координации и надзоре. 🌍💵 По мере распространения стейблкоинов на мировых рынках единые правила могут становиться всё важнее для прозрачности, финансовой стабильности и защиты потребителей. Направление регулирования может определить будущее цифровых платежей во всём мире. 📊
Хэштеги
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Токены
$USDT · $USDC · $DAIO.US
Хэштеги
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Токены
$USDT · $USDC · $DAIO.US
USDC-0,01%
DAIOUS-1,00%
1
69
·
--
Корреспондентский банкинг — одна из самых дорогих и медленных систем в мировой финансовой сфере, — однако он ежедневно перемещает триллионы долларов.
Международный банковский перевод может занимать 3–5 рабочих дней, стоить 25–45 USD комиссий и проходить через несколько банков-посредников. Настоящая скрытая стоимость при этом еще выше: заранее профинансированные ностро-счета, простаивающие в десятках валют, лишь чтобы держать «рельсы» в рабочем состоянии. МВФ оценивает, что в ностро-капитале по всему миру в каждый момент времени «заперто» 27 триллионов USD. Это огромная неэффективность, которую уже пора устранить.
Именно для решения этой конкретной проблемы $XRP и сеть Ripple была создана. Вместо того чтобы «замораживать» капитал в ностро-счетах, финансовое учреждение может получать ликвидность по требованию, провести перевод через мост за секунды и выполнить расчеты — без необходимости заранее размещать капитал.
То, что институциональное внедрение сейчас стало реалистичным, обусловлено юридической определенностью. Юридическое урегулирование Ripple с SEC убрало главный регуляторный стоп-фактор, из-за которого банки оставались в стороне. Пост-урегулировочная среда структурно отличается от ситуации двухлетней давности.
$BTC доказала, что безграничная передача стоимости работает. $ETH доказала, что расчеты по смарт-контрактам можно программировать. Тезис $XRP более узкий: сделать действующую инфраструктуру корреспондентского банкинга на 60–80% дешевле в эксплуатации.
Более узкие институциональные тезисы с понятными контрагентами обычно закрываются быстрее, чем широкие ставки на платформу. Смотрите на фактические объемы по коридорам, а не только на объявления о партнерствах.
#CrossBorderPayments #CryptoAdoption #RippleEffect #Blockchain
125
Почему никто не говорит о том, как традиционные банковские гиганты тихо строят реальные крипто-транспортные сети, пока розничные инвесторы продолжают гоняться за «виталками»?
Большинство участников рынка теряет капитал, увлекаясь бесконечными сменами нарративов и пампами мемкоинов, полностью упуская из виду реальные институциональные инфраструктурные сдвиги, происходящие прямо у них перед глазами. Пока в мейнстримных заголовках всё ещё проповедуют осторожность для розницы, реальный капитал уже выстраивает операционные сети расчетов.
Посмотрите на Россию прямо сейчас. Пока Банк России проектирует строгий потолок по рисковому воздействию в 1%, чтобы защитить кредиторов, Сбербанк уже запустил в реальном времени крипто-основанные трансграничные расчеты для корпоративных клиентов. Крупные финансовые институты не ждут глобальной регуляторной ясности, чтобы передавать стоимость через сети вроде $BTC и расчетные активы вроде $USDT. Они хеджируют трения устаревших платежей ончейн ликвидностью, потому что глобальная торговля требует скорости, которую больше не могут обеспечить традиционные банковские переводы.
Когда банковские лидеры, поддерживаемые государством, встраивают расчеты с цифровыми активами прямо в коммерческую торговлю, макро-график внедрения ускоряется быстрее, чем большинство успевает осознать.
Как вы думаете, куда дальше пойдут корпоративные трансграничные расчеты?
#CryptoAdoption #CrossBorderPayments #Banking
30
·
--
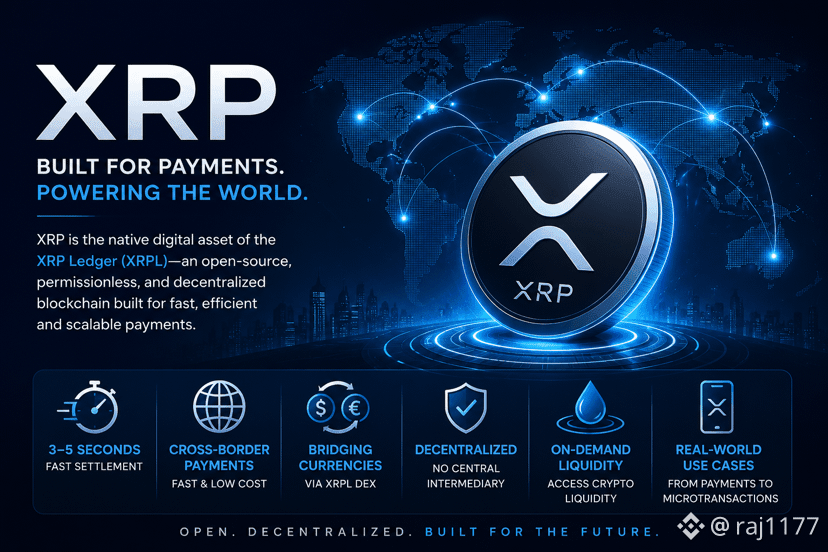
$XRP Быстро, эффективно и создано для глобальных платежей
XRP — нативный цифровой актив XRP Ledger (XRPL), открытой, безразрешительной и децентрализованной блокчейн-платформы, предназначенной для платежей.
⚡ Транзакции завершаются всего за 3–5 секунд
🌍 Обеспечивает быстрые и недорогие трансграничные платежи
🔄 Связывает разные валюты через нативную DEX-сеть XRPL
🏦 Не требуется центральный посредник
💧 Обеспечивает криптоликвидность по запросу для глобальных переводов
С 2012 года XRP помогает поддерживать реальные финансовые сценарии — от международных платежей до микротранзакций — чтобы стоимость перемещалась так же легко, как и информация.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
{spot}(XRPUSDT)
$XRP Быстро, эффективно и создано для глобальных платежей
XRP — нативный цифровой актив XRP Ledger (XRPL), открытой, безразрешительной и децентрализованной блокчейн-платформы, предназначенной для платежей.
⚡ Транзакции завершаются всего за 3–5 секунд
🌍 Обеспечивает быстрые и недорогие трансграничные платежи
🔄 Связывает разные валюты через нативную DEX-сеть XRPL
🏦 Не требуется центральный посредник
💧 Обеспечивает криптоликвидность по запросу для глобальных переводов
С 2012 года XRP помогает поддерживать реальные финансовые сценарии — от международных платежей до микротранзакций — чтобы стоимость перемещалась так же легко, как и информация.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
69
·
--
Ripple только что совершил один из самых значительных шагов в этом цикле — а большинство людей все еще обсуждают FOMC.
Ripple инвестировал в Flutterwave, оценив его в $3,2 млрд, и напрямую подключает $XRP Ledger + RLUSD к трансакциям через границы по всей Африке. Мы говорим о континенте с более чем 600 млн незабанкованных взрослых, фрагментированными валютными коридорами и одними из самых высоких сборов за переводы на планете.
Это не белая книга. Это живое развертывание.
Пока $ETH захватывает токенизацию RWA и $BNB сжигания продолжают накапливаться — $XRP тихо становится институциональным трансакционным слоем для рынков, которые действительно в этом нуждаются. Коридоры расчетов на развивающихся рынках не интересуются драмой с регулированием в США. Их волнует скорость и стоимость окончательных расчетов.
Закон о ясности, закон GENIUS и теперь Ripple-Flutterwave все указывают на одно и то же: гонка за реальной утилитой уже в разгаре. Победители не будут самыми громкими нарративами — это будут рельсы, которые люди действительно используют.
Обратите внимание на то, где строится объем, а не только на то, куда движется цена.
#XRP #CrossBorderPayments #CryptoAdoption #Web3
88
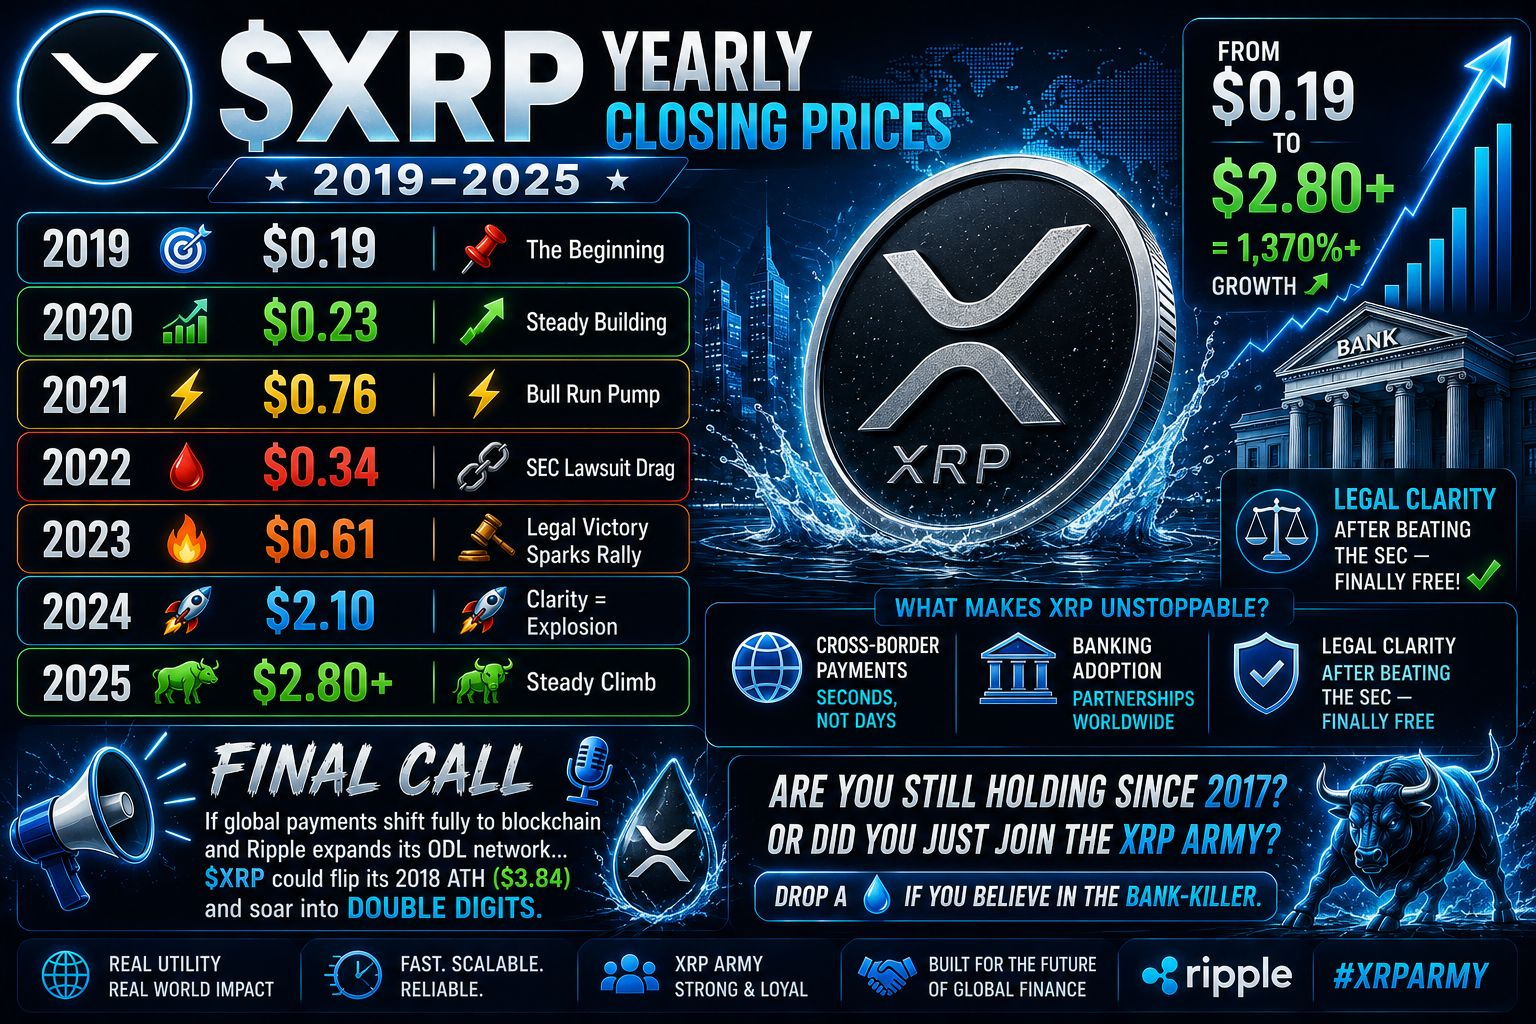
💧 $XRP ГОДОВЫЕ ЗАКРЫТИЯ ЦЕН (2019–2025)
2019 — $0.19 📍
2020 — $0.23 📈
2021 — $0.76 ⚡ (бычий заскок)
2022 — $0.34 🩸 (судебное дело SEC тянет)
2023 — $0.61 🔥 (победа в суде вызывает ралли)
2024 — $2.10 🚀 (ясность = взрыв)
2025 — $2.80+ 🐂 (постепенный рост)
⚖️ С $0.19 → $2.80+ = 1,370%+ рост 📈
⚙️ Что делает XRP неудержимым?
🌍 Международные платежи (секунды, а не дни)
🏦 Принятие банками (партнерства по всему миру)
⚖️ Юридическая ясность после победы над SEC — наконец-то свободны
ПОСЛЕДНИЙ ЗВОНОК 🎙️
Если глобальные платежи полностью перейдут на блокчейн и Ripple расширит свою ODL сеть…
$XRP может перепрыгнуть свой ATH 2018 года ($3.84) и взлететь в двузначные числа. 💧💣
Вы все еще держите с 2017 года? Или только что присоединились к армии XRP? 👇
Скиньте 💧, если верите в убийцу банков.
#xrp #CrossBorderPayments
84
·
--
Согласно последнему исследованию Visa, если стейблкоины будут иметь мошенническую защиту уровня банков и страхование депозитов, то у пользователей из США желание использовать стейблкоины для трансграничных переводов значительно вырастет с 36% до 56%! Похоже, дело не в том, что всем не нравятся стейблкоины, а в том, что всем нужно больше чувства безопасности. #稳定币 #跨境支付 $USDT $USDC
Visa study shows US willingness to use stablecoins for cross-border transfers jumps from 36% to 56% when paired with bank-level fraud protection and deposit insurance. Это не о том, хотят ли люди стейблкоины; это о «страховочном парашюте»! #Stablecoins #CrossBorderPayments $USDT $USDC
Visa study shows US willingness to use stablecoins for cross-border transfers jumps from 36% to 56% when paired with bank-level fraud protection and deposit insurance. Это не о том, хотят ли люди стейблкоины; это о «страховочном парашюте»! #Stablecoins #CrossBorderPayments $USDT $USDC
48

·
--
"Это не потому, что Swift не мог справиться с децентрализованным мемпулом, но эта штука с блокчейн-реестром — реально огонь. Swift только что запустил блокчейн-реестр для 17 банков, чтобы в рамках пилота проводить круглосуточные трансграничные платежи с использованием токенизированных депозитов. По сути, это означает, что банки становятся частью команды блокчейна и могут делать трансграничные платежи менее кринжовыми #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
Альфа-новость в том, что это большая история, ребята. Она показывает, что банки наконец начинают следовать нашему совету «децентрализуйся и выживи». Ключевой вывод? Централизованные силы постепенно перенимают децентрализованную идеологию — и это, знаете ли, прям мем.
Так что вы как думаете? Это начало того, что банки наконец врубаются в блокчейн-время, или они просто пытаются оставаться актуальными?"
40
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#CanMicrosoftDeliverOnAI
Просмотров: 574,736
3,760 обсуждают
2
#CanGoogleDefindItsCore
Просмотров: 351,419
2,657 обсуждают
3
#ПротоколFOMC
Просмотров: 63,531
252 обсуждают
4
#fomcотслеживание
Просмотров: 53,993
506 обсуждают
5
#EarningsSeason
Просмотров: 6.1M
30,022 обсуждают
6
#BitcoinCoreIdentifiesThreeVulnerabilities
Просмотров: 5,473
130 обсуждают
7
#RippleExpects$900MAnnualizedProductRevenueRunRate
Просмотров: 260
3 обсуждают
8
#GoogleToPreviewCryptoCustodySecuritySystem
Просмотров: 987
50 обсуждают
9
#FedToBeginShrinkingRateSettingCalendarIn2027
Просмотров: 1,836
31 обсуждают
10
#StrategyShareholdersApproveDailyDividends
Просмотров: 2,277
60 обсуждают