
#coinbase
coinbase
Просмотров: 2.5M
8,893 обсуждают
Популярные
Новые
·
--
Статья
См. перевод
Crypto Companies Are Earning Less and Less from Crypto TradingIf you work at a bank, a brokerage or a payments company and you are weighing a crypto business, you probably picture it as a trading business: users buy and sell, the platform takes a fee, good markets pay more and bad markets pay less.
The third-quarter 2026 filings tell a different story.
In Robinhood’s 10-Q, crypto transaction revenue fell from $268M a year earlier to $120M, down 55%, and its share of total net revenue dropped from 21% to 8%. In the same table, prediction markets (event contracts) rose from $27M to $173M. A year ago crypto trading brought in a fifth of this broker’s revenue; in Q3 it earned more from prediction markets than from crypto trading.
Coinbase reported Q3 net income of $718.7M, which looks like a good quarter. Read further down the income statement and it includes $715.0M (pre-tax) of “gains on crypto assets held for investment”, meaning the coins on its own balance sheet went up. For the first nine months combined, Coinbase lost money (−$34.9M).
Both numbers point the same way: the place where crypto companies actually make money is moving away from trading.
This piece started from 16 issues of Delphi Digital’s newsletter over the past three months. In early November Delphi ran a table of Q3 results and concluded, in short, that strong reported profits did not necessarily reflect stronger operating performance. What the table did not answer is where the profit comes from if not from trading, and what keeps each of those sources going.
The trading layer: half of it gone in a year
Coinbase’s Q3 transaction revenue was $590.2M, against $1,046.3M a year earlier, down 44%. The company’s own explanation is plain: total market spot volume fell 6% quarter over quarter, derivatives volume fell 11%, and crypto asset volatility dropped 15% to multi-year lows.
Volatility is an exchange’s raw material. When prices swing, people trade; when prices drift sideways, they stay away. There is only so much a platform can do here; this layer of revenue mostly follows the market. BTC rose about 40% in Q3, and Coinbase’s transaction revenue was still down 44% year over year: prices were rising while volatility sat at multi-year lows, and retail attention was being pulled elsewhere.
Pulled where? Delphi spent most of the past three months writing about it: memecoin launchpads on Pump.fun and Robinhood Chain, perpetuals on Hyperliquid, and the prediction markets that Robinhood and Coinbase both now run. Coinbase also said its prediction markets business has passed a $200M annualized revenue run rate.
The trading layer has two problems: it is highly cyclical, and the traffic is moving. The same user is still trading, just not on your spot order book.
Animation 1: Same year, two layers, very different outcomes
The balance layer: rates fell, and it only lost single digits
The Fed hiked in September, and the 10-year Treasury yield touched 5.37%, its highest since 2002. Seeing those two facts, it is easy to assume crypto companies’ interest income rose this year. The catch is that the long end and the short end are different things.
Crypto companies’ interest income sits mostly at the short end: stablecoin reserves are held in T-bills and reverse repos, and customer cash sits in overnight and short-term products. Short-term rates are lower than a year ago. The Fed cut three times in 2025, reaching 3.50%–3.75% in December, and only hiked back to 3.75%–4.00% in September 2026. Circle’s 10-Q says it plainly: the average yield on its reserve assets fell 61 basis points year over year in Q3.
Rates fell, and balance-layer revenue barely moved:
Coinbase stablecoin revenue: $306.9M, down 5.4% year over year;Circle reserve income: down 7.5% year over year;Robinhood net interest revenues: $415M, down 9% year over year;Tether: $1.5B of Q3 net operating profit, flat with Q2, mainly from U.S. Treasuries and reverse repos (BDO attestation).
Rates down 0.6 percentage points, this layer down 5% to 9%; the trading layer down 44% to 55% over the same period.
Coinbase’s revenue makes the point most clearly when split apart. I added stablecoin revenue, interest and finance fee income, and corporate interest and other income together as “balance-type revenue”. A year ago that was $495.1M, and transaction revenue was 2.1 times it. Now balance-type revenue is $430.6M and transaction revenue is only 1.4 times it. Another 30% drop in transaction revenue and the two would be level.
Animation 2: Coinbase: trading revenue shrinking, balance revenue barely moving
Why does the balance layer hold up against falling rates? Because balances are growing. Coinbase’s 10-Q splits the change in stablecoin revenue in two: lower average rates cost it $52.8M, and higher average USDC balances in Coinbase products added $84.6M. Circle uses the same split: lower yields cost $106.5M, and an 8% rise in average USDC in circulation added $52.8M.
Under the same rate cuts, Circle’s balance growth offset only half the damage, while balance growth on Coinbase’s platform offset more than all of it. Circle is the issuer of USDC and holds the reserves, but it pays a large share of reserve income to distributors. Coinbase is the largest of them, and how much it receives depends on how much USDC sits on Coinbase’s platform.
The issuer holds the reserves; the interest is split according to where the balances sit.
A post-mortem: Hyperliquid turned an exchange into a balance business
Hyperliquid applies this rule most directly.
It was the project Delphi wrote about most over these three months. It started as a classic trading-layer company: an onchain perpetuals exchange that uses its fees to buy back its own token, HYPE. More volume, more buybacks; less volume, fewer.
In August 2026 it made USDC the platform’s “Aligned Quote Asset”. In exchange, about 90% of the eligible net yield on the USDC reserves backing balances on the platform goes to Hyperliquid. The yield started accruing on August 26, and the first payment of $14.58M, covering about 30 days, arrived in early October and went straight into the Assistance Fund to buy back HYPE.
$14.58M is not a lot. Fee-funded buybacks in September were estimated at about $55.67M, so the balance share is roughly a quarter of that. But it is a different kind of money: fee-funded buybacks follow volume, while the balance share follows how much USDC sits on the platform and where rates are. When volume cools, the money keeps coming as long as the USDC stays.
What changed is who gets a seat at the negotiating table. For eight years, the interest on USDC reserves went largely to the issuer and its largest distribution partner. Hyperliquid has not issued any stablecoin. It has one thing: a large amount of USDC parked on its platform. On that alone, it took about nine tenths of the yield from the issuer.
Whoever holds the balances gets a seat at the table. This is what a distributor’s “channel tax” on an issuer looks like in stablecoins.
Animation 3: How a dollar of reserve interest gets divided
Figure 1: The interest belongs to the reserves; the split follows the balances
The rent layer: mines becoming data centers
The third layer is the furthest from crypto, yet one of Delphi’s mid-August newsletters was titled after it: AI Wants Bitcoin’s Megawatts.
In August Riot signed a data center lease: 191MW of critical IT capacity at its Rockdale campus in Texas for a frontier AI lab, with an initial term of 20 years running to June 2048 and about $9.1B of contract revenue. The company expects an average annual NOI contribution of $365M to $411M. Over the same period, Riot’s cost to mine had reached 69.6% of production value, up from 49.6% a year earlier.
The same megawatt, used to compute hashes, earns according to bitcoin’s price and network hashrate; leased to an AI lab, its revenue is written into a 20-year contract.
Galaxy’s Q3 segment data lays out the contrast: the Data Centers segment posted $68.7M of adjusted EBITDA, while the Digital Assets segment posted −$9.0M. A company built on crypto trading and investment banking made its operating money in Q3 from data centers.
This layer is the most stable and the heaviest: you have to build, wire up power and borrow. Galaxy’s Data Centers segment carried $75.4M of notes interest in Q3 alone, so on a net income basis the segment still lost a little. Rent is a good business, but it is an infrastructure company’s business, valued in a completely different way from an exchange.
The fourth layer is not a business: mark-to-market
One more layer has to be taken out of the profit, because it is the easiest to misread.
Coinbase’s Q3 net income of $718.7M includes $715.0M (pre-tax) of gains on crypto it holds. Customers did not pay a cent of it. Adjusted EBITDA, a better read on operations, was $332.9M, against $800.7M a year earlier, down almost 60%.
Strategy is more extreme: Q3 net income of $19.53B, almost all of it from a $20.91B gain on digital assets; for the first nine months combined it lost $1.23B. Its quarterly profit is driven mainly by how much BTC moved in the quarter. BTC was around $85,000 at the end of Q3, and Delphi’s November 9 newsletter had it at about $73,700. If it ends Q4 near there, Q4 will carry a large mark-to-market loss.
Valuation gains are not meaningless, but they are different in kind from the first three layers: the first three are what customers pay, this one is what the market prices. Counting them toward “crypto companies are very profitable” amounts to using the coin price to prove the coin price.
Figure 2: Reading a crypto company’s results: three layers of revenue, one layer of marks
How a professional reader would push back
Objection one: the balance layer lives on rates, so a cutting cycle makes it more fragile than trading.
The risk is real. Circle’s 61-basis-point drop in yield cost it $106.5M of reserve income directly. If the Fed returns to cutting, the balance layer takes a hit every quarter.
But Q3 shows two things. First, balance growth can offset much of a rate cut; on Coinbase’s platform, revenue from higher balances exceeded what lower rates took away. Second, trading and balances often react to rates in opposite directions: hikes tend to dampen risk appetite and hurt trading while lifting interest income. Coinbase’s Q4 outlook has exactly that shape: transaction revenue through October 25 was only about $165M, while subscription and services revenue is guided at $550M to $630M, partly on higher average rates. One quarter’s guidance does not prove a long-run pattern, but it shows the two layers can cushion each other inside the same company.
Objection two: the balance layer’s revenue split is set by regulators and contracts, and can change at any time.
This one is more worrying. U.S. banks have long opposed stablecoins passing yield to holders, and it has been one of the points of contention in the CLARITY Act negotiations. According to Delphi’s November 9 newsletter, Democrats won both chambers of Congress in the midterms, raising the odds of tighter rules. In Europe, MiCA requires stablecoin issuers to keep a large share of reserves in bank deposits, which directly lowers reserve yields, and Circle is lobbying against it. Hyperliquid’s 90% and Coinbase’s on-platform share are, at bottom, contract terms, and contracts can be renegotiated.
What the balance layer can hold on to is the balances themselves; the split is in the hands of issuers, regulators and counterparties.
If you are building one, or analyzing one
When you pick up a crypto company’s results, do three things first:
Split revenue into the four layers. Trading, balances, rent and marks: how big each one is and what it follows, whether volatility, balances times rates, contracts or coin prices. The bigger the trading share, the harder next quarter is to predict.Look at where the balances sit. Within balance-layer revenue, how much comes from balances the platform keeps itself, and how much is someone else’s balances shared with you. The first gives you bargaining power; the second depends on how much others are willing to share. Coinbase discloses the average USDC held in its products every quarter, and it is the line most worth reading in its report.Take valuation gains out of net income. What remains is what the company earned as a business.
If you are designing a crypto business rather than investing in one: trading is how you acquire users, balances are how you keep them and make money. A user who trades once pays you one fee; a user who leaves money with you pays you every day.
Conclusion
Animation 4: Four layers of revenue, and the shock each one fears
Trading is traffic, balances are profit, rent is the foundation, marks are noise.
In Q3 results, the trading layer lost half its revenue in a year, the balance layer slipped only single digits despite rate cuts, and the rent layer signed 20-year contracts. Crypto companies’ profits depend less and less on crypto trading, and more on where users leave their money.
What is worth watching next quarter is whether more platforms follow Hyperliquid: no token sale for the purpose, no stablecoin of their own, just the balances in hand, used to negotiate a share from the issuer.
Sources
Coinbase Q3 2026 10-Q (filed 2026-10-29): transaction revenue, stablecoin revenue and its change breakdown, net income, gains on crypto held for investment, adjusted EBITDA, nine-month net loss. Q4 outlook and volatility description from its Q3 earnings materials (as reported by Investing).Robinhood Q3 2026 10-Q (filed 2026-10-28): crypto and event contract revenue, shares of revenue, net interest revenues, Cash Sweep impact from short-term rates.Circle Q3 2026 10-Q (filed 2026-11-04): reserve income change and its split into rate and circulation effects, change in distribution costs paid to Coinbase.Galaxy Q3 2026 10-Q (filed 2026-11-09): segment adjusted EBITDA, Data Centers notes interest.Strategy Q3 2026 10-Q (filed 2026-11-02): quarterly net income, digital asset gains, nine-month net loss.Riot Q2 2026 results release, August 10, 2026 (8-K Exhibit 99.1): 191MW lease terms and NOI estimate; cost-to-mine ratio from Yahoo Finance reporting (original not checked).Tether Q3 BDO attestation: per multiple media reports, original not read.Hyperliquid’s first $14.58M USDC reserve yield payment and ~90% share: FinanceFeeds and Cryptonomist, October 2026; September fee-funded buybacks of ~$55.67M are a FinanceFeeds estimate, not official.Fed rate path: hike to 3.75%–4.00% on September 16, 2026, hold on October 28 (CNBC, U.S. Bank).Market and industry background, midterm results: Delphi Digital newsletters, August 10 to November 9, 2026 (not independently verified).
#Stablecoins #Coinbase
Crypto Companies Are Earning Less and Less from Crypto Trading
If you work at a bank, a brokerage or a payments company and you are weighing a crypto business, you probably picture it as a trading business: users buy and sell, the platform takes a fee, good markets pay more and bad markets pay less.
The third-quarter 2026 filings tell a different story.
In Robinhood’s 10-Q, crypto transaction revenue fell from $268M a year earlier to $120M, down 55%, and its share of total net revenue dropped from 21% to 8%. In the same table, prediction markets (event contracts) rose from $27M to $173M. A year ago crypto trading brought in a fifth of this broker’s revenue; in Q3 it earned more from prediction markets than from crypto trading.
Coinbase reported Q3 net income of $718.7M, which looks like a good quarter. Read further down the income statement and it includes $715.0M (pre-tax) of “gains on crypto assets held for investment”, meaning the coins on its own balance sheet went up. For the first nine months combined, Coinbase lost money (−$34.9M).
Both numbers point the same way: the place where crypto companies actually make money is moving away from trading.
This piece started from 16 issues of Delphi Digital’s newsletter over the past three months. In early November Delphi ran a table of Q3 results and concluded, in short, that strong reported profits did not necessarily reflect stronger operating performance. What the table did not answer is where the profit comes from if not from trading, and what keeps each of those sources going.
The trading layer: half of it gone in a year
Coinbase’s Q3 transaction revenue was $590.2M, against $1,046.3M a year earlier, down 44%. The company’s own explanation is plain: total market spot volume fell 6% quarter over quarter, derivatives volume fell 11%, and crypto asset volatility dropped 15% to multi-year lows.
Volatility is an exchange’s raw material. When prices swing, people trade; when prices drift sideways, they stay away. There is only so much a platform can do here; this layer of revenue mostly follows the market. BTC rose about 40% in Q3, and Coinbase’s transaction revenue was still down 44% year over year: prices were rising while volatility sat at multi-year lows, and retail attention was being pulled elsewhere.
Pulled where? Delphi spent most of the past three months writing about it: memecoin launchpads on Pump.fun and Robinhood Chain, perpetuals on Hyperliquid, and the prediction markets that Robinhood and Coinbase both now run. Coinbase also said its prediction markets business has passed a $200M annualized revenue run rate.
The trading layer has two problems: it is highly cyclical, and the traffic is moving. The same user is still trading, just not on your spot order book.
Animation 1: Same year, two layers, very different outcomes
The balance layer: rates fell, and it only lost single digits
The Fed hiked in September, and the 10-year Treasury yield touched 5.37%, its highest since 2002. Seeing those two facts, it is easy to assume crypto companies’ interest income rose this year. The catch is that the long end and the short end are different things.
Crypto companies’ interest income sits mostly at the short end: stablecoin reserves are held in T-bills and reverse repos, and customer cash sits in overnight and short-term products. Short-term rates are lower than a year ago. The Fed cut three times in 2025, reaching 3.50%–3.75% in December, and only hiked back to 3.75%–4.00% in September 2026. Circle’s 10-Q says it plainly: the average yield on its reserve assets fell 61 basis points year over year in Q3.
Rates fell, and balance-layer revenue barely moved:
Coinbase stablecoin revenue: $306.9M, down 5.4% year over year;Circle reserve income: down 7.5% year over year;Robinhood net interest revenues: $415M, down 9% year over year;Tether: $1.5B of Q3 net operating profit, flat with Q2, mainly from U.S. Treasuries and reverse repos (BDO attestation).
Rates down 0.6 percentage points, this layer down 5% to 9%; the trading layer down 44% to 55% over the same period.
Coinbase’s revenue makes the point most clearly when split apart. I added stablecoin revenue, interest and finance fee income, and corporate interest and other income together as “balance-type revenue”. A year ago that was $495.1M, and transaction revenue was 2.1 times it. Now balance-type revenue is $430.6M and transaction revenue is only 1.4 times it. Another 30% drop in transaction revenue and the two would be level.
Animation 2: Coinbase: trading revenue shrinking, balance revenue barely moving
Why does the balance layer hold up against falling rates? Because balances are growing. Coinbase’s 10-Q splits the change in stablecoin revenue in two: lower average rates cost it $52.8M, and higher average USDC balances in Coinbase products added $84.6M. Circle uses the same split: lower yields cost $106.5M, and an 8% rise in average USDC in circulation added $52.8M.
Under the same rate cuts, Circle’s balance growth offset only half the damage, while balance growth on Coinbase’s platform offset more than all of it. Circle is the issuer of USDC and holds the reserves, but it pays a large share of reserve income to distributors. Coinbase is the largest of them, and how much it receives depends on how much USDC sits on Coinbase’s platform.
The issuer holds the reserves; the interest is split according to where the balances sit.
A post-mortem: Hyperliquid turned an exchange into a balance business
Hyperliquid applies this rule most directly.
It was the project Delphi wrote about most over these three months. It started as a classic trading-layer company: an onchain perpetuals exchange that uses its fees to buy back its own token, HYPE. More volume, more buybacks; less volume, fewer.
In August 2026 it made USDC the platform’s “Aligned Quote Asset”. In exchange, about 90% of the eligible net yield on the USDC reserves backing balances on the platform goes to Hyperliquid. The yield started accruing on August 26, and the first payment of $14.58M, covering about 30 days, arrived in early October and went straight into the Assistance Fund to buy back HYPE.
$14.58M is not a lot. Fee-funded buybacks in September were estimated at about $55.67M, so the balance share is roughly a quarter of that. But it is a different kind of money: fee-funded buybacks follow volume, while the balance share follows how much USDC sits on the platform and where rates are. When volume cools, the money keeps coming as long as the USDC stays.
What changed is who gets a seat at the negotiating table. For eight years, the interest on USDC reserves went largely to the issuer and its largest distribution partner. Hyperliquid has not issued any stablecoin. It has one thing: a large amount of USDC parked on its platform. On that alone, it took about nine tenths of the yield from the issuer.
Whoever holds the balances gets a seat at the table. This is what a distributor’s “channel tax” on an issuer looks like in stablecoins.
Animation 3: How a dollar of reserve interest gets divided
Figure 1: The interest belongs to the reserves; the split follows the balances
The rent layer: mines becoming data centers
The third layer is the furthest from crypto, yet one of Delphi’s mid-August newsletters was titled after it: AI Wants Bitcoin’s Megawatts.
In August Riot signed a data center lease: 191MW of critical IT capacity at its Rockdale campus in Texas for a frontier AI lab, with an initial term of 20 years running to June 2048 and about $9.1B of contract revenue. The company expects an average annual NOI contribution of $365M to $411M. Over the same period, Riot’s cost to mine had reached 69.6% of production value, up from 49.6% a year earlier.
The same megawatt, used to compute hashes, earns according to bitcoin’s price and network hashrate; leased to an AI lab, its revenue is written into a 20-year contract.
Galaxy’s Q3 segment data lays out the contrast: the Data Centers segment posted $68.7M of adjusted EBITDA, while the Digital Assets segment posted −$9.0M. A company built on crypto trading and investment banking made its operating money in Q3 from data centers.
This layer is the most stable and the heaviest: you have to build, wire up power and borrow. Galaxy’s Data Centers segment carried $75.4M of notes interest in Q3 alone, so on a net income basis the segment still lost a little. Rent is a good business, but it is an infrastructure company’s business, valued in a completely different way from an exchange.
The fourth layer is not a business: mark-to-market
One more layer has to be taken out of the profit, because it is the easiest to misread.
Coinbase’s Q3 net income of $718.7M includes $715.0M (pre-tax) of gains on crypto it holds. Customers did not pay a cent of it. Adjusted EBITDA, a better read on operations, was $332.9M, against $800.7M a year earlier, down almost 60%.
Strategy is more extreme: Q3 net income of $19.53B, almost all of it from a $20.91B gain on digital assets; for the first nine months combined it lost $1.23B. Its quarterly profit is driven mainly by how much BTC moved in the quarter. BTC was around $85,000 at the end of Q3, and Delphi’s November 9 newsletter had it at about $73,700. If it ends Q4 near there, Q4 will carry a large mark-to-market loss.
Valuation gains are not meaningless, but they are different in kind from the first three layers: the first three are what customers pay, this one is what the market prices. Counting them toward “crypto companies are very profitable” amounts to using the coin price to prove the coin price.
Figure 2: Reading a crypto company’s results: three layers of revenue, one layer of marks
How a professional reader would push back
Objection one: the balance layer lives on rates, so a cutting cycle makes it more fragile than trading.
The risk is real. Circle’s 61-basis-point drop in yield cost it $106.5M of reserve income directly. If the Fed returns to cutting, the balance layer takes a hit every quarter.
But Q3 shows two things. First, balance growth can offset much of a rate cut; on Coinbase’s platform, revenue from higher balances exceeded what lower rates took away. Second, trading and balances often react to rates in opposite directions: hikes tend to dampen risk appetite and hurt trading while lifting interest income. Coinbase’s Q4 outlook has exactly that shape: transaction revenue through October 25 was only about $165M, while subscription and services revenue is guided at $550M to $630M, partly on higher average rates. One quarter’s guidance does not prove a long-run pattern, but it shows the two layers can cushion each other inside the same company.
Objection two: the balance layer’s revenue split is set by regulators and contracts, and can change at any time.
This one is more worrying. U.S. banks have long opposed stablecoins passing yield to holders, and it has been one of the points of contention in the CLARITY Act negotiations. According to Delphi’s November 9 newsletter, Democrats won both chambers of Congress in the midterms, raising the odds of tighter rules. In Europe, MiCA requires stablecoin issuers to keep a large share of reserves in bank deposits, which directly lowers reserve yields, and Circle is lobbying against it. Hyperliquid’s 90% and Coinbase’s on-platform share are, at bottom, contract terms, and contracts can be renegotiated.
What the balance layer can hold on to is the balances themselves; the split is in the hands of issuers, regulators and counterparties.
If you are building one, or analyzing one
When you pick up a crypto company’s results, do three things first:
Split revenue into the four layers. Trading, balances, rent and marks: how big each one is and what it follows, whether volatility, balances times rates, contracts or coin prices. The bigger the trading share, the harder next quarter is to predict.Look at where the balances sit. Within balance-layer revenue, how much comes from balances the platform keeps itself, and how much is someone else’s balances shared with you. The first gives you bargaining power; the second depends on how much others are willing to share. Coinbase discloses the average USDC held in its products every quarter, and it is the line most worth reading in its report.Take valuation gains out of net income. What remains is what the company earned as a business.
If you are designing a crypto business rather than investing in one: trading is how you acquire users, balances are how you keep them and make money. A user who trades once pays you one fee; a user who leaves money with you pays you every day.
Conclusion
Animation 4: Four layers of revenue, and the shock each one fears
Trading is traffic, balances are profit, rent is the foundation, marks are noise.
In Q3 results, the trading layer lost half its revenue in a year, the balance layer slipped only single digits despite rate cuts, and the rent layer signed 20-year contracts. Crypto companies’ profits depend less and less on crypto trading, and more on where users leave their money.
What is worth watching next quarter is whether more platforms follow Hyperliquid: no token sale for the purpose, no stablecoin of their own, just the balances in hand, used to negotiate a share from the issuer.
Sources
Coinbase Q3 2026 10-Q (filed 2026-10-29): transaction revenue, stablecoin revenue and its change breakdown, net income, gains on crypto held for investment, adjusted EBITDA, nine-month net loss. Q4 outlook and volatility description from its Q3 earnings materials (as reported by Investing).Robinhood Q3 2026 10-Q (filed 2026-10-28): crypto and event contract revenue, shares of revenue, net interest revenues, Cash Sweep impact from short-term rates.Circle Q3 2026 10-Q (filed 2026-11-04): reserve income change and its split into rate and circulation effects, change in distribution costs paid to Coinbase.Galaxy Q3 2026 10-Q (filed 2026-11-09): segment adjusted EBITDA, Data Centers notes interest.Strategy Q3 2026 10-Q (filed 2026-11-02): quarterly net income, digital asset gains, nine-month net loss.Riot Q2 2026 results release, August 10, 2026 (8-K Exhibit 99.1): 191MW lease terms and NOI estimate; cost-to-mine ratio from Yahoo Finance reporting (original not checked).Tether Q3 BDO attestation: per multiple media reports, original not read.Hyperliquid’s first $14.58M USDC reserve yield payment and ~90% share: FinanceFeeds and Cryptonomist, October 2026; September fee-funded buybacks of ~$55.67M are a FinanceFeeds estimate, not official.Fed rate path: hike to 3.75%–4.00% on September 16, 2026, hold on October 28 (CNBC, U.S. Bank).Market and industry background, midterm results: Delphi Digital newsletters, August 10 to November 9, 2026 (not independently verified).
#Stablecoins #Coinbase
The third-quarter 2026 filings tell a different story.
In Robinhood’s 10-Q, crypto transaction revenue fell from $268M a year earlier to $120M, down 55%, and its share of total net revenue dropped from 21% to 8%. In the same table, prediction markets (event contracts) rose from $27M to $173M. A year ago crypto trading brought in a fifth of this broker’s revenue; in Q3 it earned more from prediction markets than from crypto trading.
Coinbase reported Q3 net income of $718.7M, which looks like a good quarter. Read further down the income statement and it includes $715.0M (pre-tax) of “gains on crypto assets held for investment”, meaning the coins on its own balance sheet went up. For the first nine months combined, Coinbase lost money (−$34.9M).
Both numbers point the same way: the place where crypto companies actually make money is moving away from trading.
This piece started from 16 issues of Delphi Digital’s newsletter over the past three months. In early November Delphi ran a table of Q3 results and concluded, in short, that strong reported profits did not necessarily reflect stronger operating performance. What the table did not answer is where the profit comes from if not from trading, and what keeps each of those sources going.
The trading layer: half of it gone in a year
Coinbase’s Q3 transaction revenue was $590.2M, against $1,046.3M a year earlier, down 44%. The company’s own explanation is plain: total market spot volume fell 6% quarter over quarter, derivatives volume fell 11%, and crypto asset volatility dropped 15% to multi-year lows.
Volatility is an exchange’s raw material. When prices swing, people trade; when prices drift sideways, they stay away. There is only so much a platform can do here; this layer of revenue mostly follows the market. BTC rose about 40% in Q3, and Coinbase’s transaction revenue was still down 44% year over year: prices were rising while volatility sat at multi-year lows, and retail attention was being pulled elsewhere.
Pulled where? Delphi spent most of the past three months writing about it: memecoin launchpads on Pump.fun and Robinhood Chain, perpetuals on Hyperliquid, and the prediction markets that Robinhood and Coinbase both now run. Coinbase also said its prediction markets business has passed a $200M annualized revenue run rate.
The trading layer has two problems: it is highly cyclical, and the traffic is moving. The same user is still trading, just not on your spot order book.
Animation 1: Same year, two layers, very different outcomes
The balance layer: rates fell, and it only lost single digits
The Fed hiked in September, and the 10-year Treasury yield touched 5.37%, its highest since 2002. Seeing those two facts, it is easy to assume crypto companies’ interest income rose this year. The catch is that the long end and the short end are different things.
Crypto companies’ interest income sits mostly at the short end: stablecoin reserves are held in T-bills and reverse repos, and customer cash sits in overnight and short-term products. Short-term rates are lower than a year ago. The Fed cut three times in 2025, reaching 3.50%–3.75% in December, and only hiked back to 3.75%–4.00% in September 2026. Circle’s 10-Q says it plainly: the average yield on its reserve assets fell 61 basis points year over year in Q3.
Rates fell, and balance-layer revenue barely moved:
Coinbase stablecoin revenue: $306.9M, down 5.4% year over year;Circle reserve income: down 7.5% year over year;Robinhood net interest revenues: $415M, down 9% year over year;Tether: $1.5B of Q3 net operating profit, flat with Q2, mainly from U.S. Treasuries and reverse repos (BDO attestation).
Rates down 0.6 percentage points, this layer down 5% to 9%; the trading layer down 44% to 55% over the same period.
Coinbase’s revenue makes the point most clearly when split apart. I added stablecoin revenue, interest and finance fee income, and corporate interest and other income together as “balance-type revenue”. A year ago that was $495.1M, and transaction revenue was 2.1 times it. Now balance-type revenue is $430.6M and transaction revenue is only 1.4 times it. Another 30% drop in transaction revenue and the two would be level.
Animation 2: Coinbase: trading revenue shrinking, balance revenue barely moving
Why does the balance layer hold up against falling rates? Because balances are growing. Coinbase’s 10-Q splits the change in stablecoin revenue in two: lower average rates cost it $52.8M, and higher average USDC balances in Coinbase products added $84.6M. Circle uses the same split: lower yields cost $106.5M, and an 8% rise in average USDC in circulation added $52.8M.
Under the same rate cuts, Circle’s balance growth offset only half the damage, while balance growth on Coinbase’s platform offset more than all of it. Circle is the issuer of USDC and holds the reserves, but it pays a large share of reserve income to distributors. Coinbase is the largest of them, and how much it receives depends on how much USDC sits on Coinbase’s platform.
The issuer holds the reserves; the interest is split according to where the balances sit.
A post-mortem: Hyperliquid turned an exchange into a balance business
Hyperliquid applies this rule most directly.
It was the project Delphi wrote about most over these three months. It started as a classic trading-layer company: an onchain perpetuals exchange that uses its fees to buy back its own token, HYPE. More volume, more buybacks; less volume, fewer.
In August 2026 it made USDC the platform’s “Aligned Quote Asset”. In exchange, about 90% of the eligible net yield on the USDC reserves backing balances on the platform goes to Hyperliquid. The yield started accruing on August 26, and the first payment of $14.58M, covering about 30 days, arrived in early October and went straight into the Assistance Fund to buy back HYPE.
$14.58M is not a lot. Fee-funded buybacks in September were estimated at about $55.67M, so the balance share is roughly a quarter of that. But it is a different kind of money: fee-funded buybacks follow volume, while the balance share follows how much USDC sits on the platform and where rates are. When volume cools, the money keeps coming as long as the USDC stays.
What changed is who gets a seat at the negotiating table. For eight years, the interest on USDC reserves went largely to the issuer and its largest distribution partner. Hyperliquid has not issued any stablecoin. It has one thing: a large amount of USDC parked on its platform. On that alone, it took about nine tenths of the yield from the issuer.
Whoever holds the balances gets a seat at the table. This is what a distributor’s “channel tax” on an issuer looks like in stablecoins.
Animation 3: How a dollar of reserve interest gets divided
Figure 1: The interest belongs to the reserves; the split follows the balances
The rent layer: mines becoming data centers
The third layer is the furthest from crypto, yet one of Delphi’s mid-August newsletters was titled after it: AI Wants Bitcoin’s Megawatts.
In August Riot signed a data center lease: 191MW of critical IT capacity at its Rockdale campus in Texas for a frontier AI lab, with an initial term of 20 years running to June 2048 and about $9.1B of contract revenue. The company expects an average annual NOI contribution of $365M to $411M. Over the same period, Riot’s cost to mine had reached 69.6% of production value, up from 49.6% a year earlier.
The same megawatt, used to compute hashes, earns according to bitcoin’s price and network hashrate; leased to an AI lab, its revenue is written into a 20-year contract.
Galaxy’s Q3 segment data lays out the contrast: the Data Centers segment posted $68.7M of adjusted EBITDA, while the Digital Assets segment posted −$9.0M. A company built on crypto trading and investment banking made its operating money in Q3 from data centers.
This layer is the most stable and the heaviest: you have to build, wire up power and borrow. Galaxy’s Data Centers segment carried $75.4M of notes interest in Q3 alone, so on a net income basis the segment still lost a little. Rent is a good business, but it is an infrastructure company’s business, valued in a completely different way from an exchange.
The fourth layer is not a business: mark-to-market
One more layer has to be taken out of the profit, because it is the easiest to misread.
Coinbase’s Q3 net income of $718.7M includes $715.0M (pre-tax) of gains on crypto it holds. Customers did not pay a cent of it. Adjusted EBITDA, a better read on operations, was $332.9M, against $800.7M a year earlier, down almost 60%.
Strategy is more extreme: Q3 net income of $19.53B, almost all of it from a $20.91B gain on digital assets; for the first nine months combined it lost $1.23B. Its quarterly profit is driven mainly by how much BTC moved in the quarter. BTC was around $85,000 at the end of Q3, and Delphi’s November 9 newsletter had it at about $73,700. If it ends Q4 near there, Q4 will carry a large mark-to-market loss.
Valuation gains are not meaningless, but they are different in kind from the first three layers: the first three are what customers pay, this one is what the market prices. Counting them toward “crypto companies are very profitable” amounts to using the coin price to prove the coin price.
Figure 2: Reading a crypto company’s results: three layers of revenue, one layer of marks
How a professional reader would push back
Objection one: the balance layer lives on rates, so a cutting cycle makes it more fragile than trading.
The risk is real. Circle’s 61-basis-point drop in yield cost it $106.5M of reserve income directly. If the Fed returns to cutting, the balance layer takes a hit every quarter.
But Q3 shows two things. First, balance growth can offset much of a rate cut; on Coinbase’s platform, revenue from higher balances exceeded what lower rates took away. Second, trading and balances often react to rates in opposite directions: hikes tend to dampen risk appetite and hurt trading while lifting interest income. Coinbase’s Q4 outlook has exactly that shape: transaction revenue through October 25 was only about $165M, while subscription and services revenue is guided at $550M to $630M, partly on higher average rates. One quarter’s guidance does not prove a long-run pattern, but it shows the two layers can cushion each other inside the same company.
Objection two: the balance layer’s revenue split is set by regulators and contracts, and can change at any time.
This one is more worrying. U.S. banks have long opposed stablecoins passing yield to holders, and it has been one of the points of contention in the CLARITY Act negotiations. According to Delphi’s November 9 newsletter, Democrats won both chambers of Congress in the midterms, raising the odds of tighter rules. In Europe, MiCA requires stablecoin issuers to keep a large share of reserves in bank deposits, which directly lowers reserve yields, and Circle is lobbying against it. Hyperliquid’s 90% and Coinbase’s on-platform share are, at bottom, contract terms, and contracts can be renegotiated.
What the balance layer can hold on to is the balances themselves; the split is in the hands of issuers, regulators and counterparties.
If you are building one, or analyzing one
When you pick up a crypto company’s results, do three things first:
Split revenue into the four layers. Trading, balances, rent and marks: how big each one is and what it follows, whether volatility, balances times rates, contracts or coin prices. The bigger the trading share, the harder next quarter is to predict.Look at where the balances sit. Within balance-layer revenue, how much comes from balances the platform keeps itself, and how much is someone else’s balances shared with you. The first gives you bargaining power; the second depends on how much others are willing to share. Coinbase discloses the average USDC held in its products every quarter, and it is the line most worth reading in its report.Take valuation gains out of net income. What remains is what the company earned as a business.
If you are designing a crypto business rather than investing in one: trading is how you acquire users, balances are how you keep them and make money. A user who trades once pays you one fee; a user who leaves money with you pays you every day.
Conclusion
Animation 4: Four layers of revenue, and the shock each one fears
Trading is traffic, balances are profit, rent is the foundation, marks are noise.
In Q3 results, the trading layer lost half its revenue in a year, the balance layer slipped only single digits despite rate cuts, and the rent layer signed 20-year contracts. Crypto companies’ profits depend less and less on crypto trading, and more on where users leave their money.
What is worth watching next quarter is whether more platforms follow Hyperliquid: no token sale for the purpose, no stablecoin of their own, just the balances in hand, used to negotiate a share from the issuer.
Sources
Coinbase Q3 2026 10-Q (filed 2026-10-29): transaction revenue, stablecoin revenue and its change breakdown, net income, gains on crypto held for investment, adjusted EBITDA, nine-month net loss. Q4 outlook and volatility description from its Q3 earnings materials (as reported by Investing).Robinhood Q3 2026 10-Q (filed 2026-10-28): crypto and event contract revenue, shares of revenue, net interest revenues, Cash Sweep impact from short-term rates.Circle Q3 2026 10-Q (filed 2026-11-04): reserve income change and its split into rate and circulation effects, change in distribution costs paid to Coinbase.Galaxy Q3 2026 10-Q (filed 2026-11-09): segment adjusted EBITDA, Data Centers notes interest.Strategy Q3 2026 10-Q (filed 2026-11-02): quarterly net income, digital asset gains, nine-month net loss.Riot Q2 2026 results release, August 10, 2026 (8-K Exhibit 99.1): 191MW lease terms and NOI estimate; cost-to-mine ratio from Yahoo Finance reporting (original not checked).Tether Q3 BDO attestation: per multiple media reports, original not read.Hyperliquid’s first $14.58M USDC reserve yield payment and ~90% share: FinanceFeeds and Cryptonomist, October 2026; September fee-funded buybacks of ~$55.67M are a FinanceFeeds estimate, not official.Fed rate path: hike to 3.75%–4.00% on September 16, 2026, hold on October 28 (CNBC, U.S. Bank).Market and industry background, midterm results: Delphi Digital newsletters, August 10 to November 9, 2026 (not independently verified).
#Stablecoins #Coinbase
12
Ночью глянул на график: $BTC всё ещё колеблется около 69 000, премия Coinbase уже 51 день подряд в минусе, последнее значение — -0,1%.
Одни говорят, что американцы совсем перестали покупать, другие копнули глубже и выяснили: за эти 51 день в 94% случаев виновато само обесценивание USDT, а после поправки на курс реальный дисконт составляет всего 1,4 базисного пункта.
Так американский капитал действительно ушёл или этот показатель — просто иллюзия?
A Премия 51 день подряд в минусе — значит, покупателей нет, уровень 68 000 не удержится, лучше выйти заранее
B Показатель искажён, около 68 000 стоит покупать
$BTC $ETH
#比特币 #Coinbase #премия
Ночью глянул на график: $BTC всё ещё колеблется около 69 000, премия Coinbase уже 51 день подряд в минусе, последнее значение — -0,1%.
Одни говорят, что американцы совсем перестали покупать, другие копнули глубже и выяснили: за эти 51 день в 94% случаев виновато само обесценивание USDT, а после поправки на курс реальный дисконт составляет всего 1,4 базисного пункта.
Так американский капитал действительно ушёл или этот показатель — просто иллюзия?
A Премия 51 день подряд в минусе — значит, покупателей нет, уровень 68 000 не удержится, лучше выйти заранее
B Показатель искажён, около 68 000 стоит покупать
$BTC $ETH
#比特币 #Coinbase #премия
Одни говорят, что американцы совсем перестали покупать, другие копнули глубже и выяснили: за эти 51 день в 94% случаев виновато само обесценивание USDT, а после поправки на курс реальный дисконт составляет всего 1,4 базисного пункта.
Так американский капитал действительно ушёл или этот показатель — просто иллюзия?
A Премия 51 день подряд в минусе — значит, покупателей нет, уровень 68 000 не удержится, лучше выйти заранее
B Показатель искажён, около 68 000 стоит покупать
$BTC $ETH
#比特币 #Coinbase #премия
3
·
--
См. перевод
Coinbase CEO Brian Armstrong 在 X 上预告 Coinbase Pro 即将上线,没给时间。他说公司多年推动股票永续合约在美合规落地,这类产品目前只在美国境外交易。
产品还没上线,合规先喊在前面。Coinbase Pro 到底补哪块功能,上线那天才知道。
#Coinbase #股票永续合约
Coinbase CEO Brian Armstrong 在 X 上预告 Coinbase Pro 即将上线,没给时间。他说公司多年推动股票永续合约在美合规落地,这类产品目前只在美国境外交易。
产品还没上线,合规先喊在前面。Coinbase Pro 到底补哪块功能,上线那天才知道。
#Coinbase #股票永续合约
产品还没上线,合规先喊在前面。Coinbase Pro 到底补哪块功能,上线那天才知道。
#Coinbase #股票永续合约
11
Артур Хейс похвалил Coinbase за поддержку бессрочных фьючерсов на акции
Сооснователь BitMEX Артур Хейс выразил удовлетворение тем, что Coinbase выступила перед CFTC в защиту предложения бессрочных фьючерсов на акции в США. Судебный спор, инициированный Capital Markets Alliance, направлен на то, чтобы эти контракты классифицировали как свопы на ценные бумаги, что повлекло бы за собой более строгие ограничения. SEC также вмешалась в ситуацию, пересматривая применимые нормы, а федеральный судья отклонил ходатайство о временном запрете на заключение этих контрактов.
$BTC
#Coinbase #PerpetualFutures #CFTC
Артур Хейс похвалил Coinbase за поддержку бессрочных фьючерсов на акции
Сооснователь BitMEX Артур Хейс выразил удовлетворение тем, что Coinbase выступила перед CFTC в защиту предложения бессрочных фьючерсов на акции в США. Судебный спор, инициированный Capital Markets Alliance, направлен на то, чтобы эти контракты классифицировали как свопы на ценные бумаги, что повлекло бы за собой более строгие ограничения. SEC также вмешалась в ситуацию, пересматривая применимые нормы, а федеральный судья отклонил ходатайство о временном запрете на заключение этих контрактов.
$BTC
#Coinbase #PerpetualFutures #CFTC
Сооснователь BitMEX Артур Хейс выразил удовлетворение тем, что Coinbase выступила перед CFTC в защиту предложения бессрочных фьючерсов на акции в США. Судебный спор, инициированный Capital Markets Alliance, направлен на то, чтобы эти контракты классифицировали как свопы на ценные бумаги, что повлекло бы за собой более строгие ограничения. SEC также вмешалась в ситуацию, пересматривая применимые нормы, а федеральный судья отклонил ходатайство о временном запрете на заключение этих контрактов.
$BTC
#Coinbase #PerpetualFutures #CFTC
34

🏦 Coinbase уже получает половину доходов не от торговли?
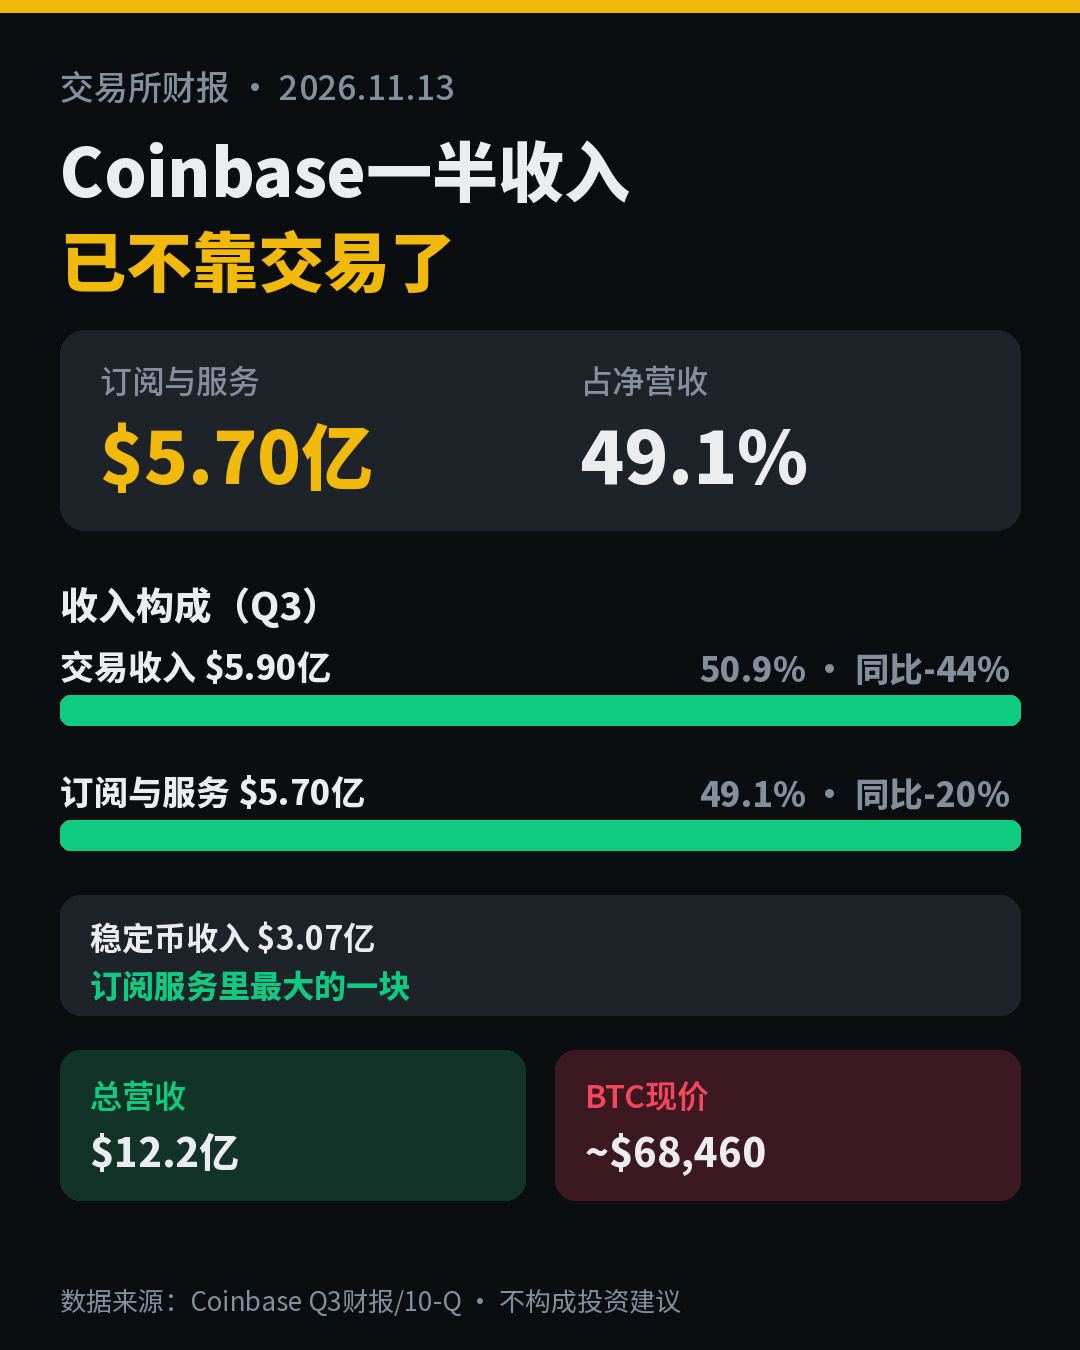
29 октября Coinbase опубликовала отчет за третий квартал: общая выручка составила 1,216 млрд долларов — почти столько же, сколько во втором квартале; чистая выручка — 1,160 млрд долларов, из них 570 млн долларов пришлось на подписки и услуги (49,1% против 40,6% за аналогичный период прошлого года).
📊 Из чего складывается выручка?
• Торговая выручка: 590 млн долларов (50,9%), на 44% меньше год к году
• Подписки и услуги: 570 млн долларов, на 20% меньше год к году и на 3% больше квартал к кварталу
• Доход от стейблкоинов — 307 млн долларов, крупнейшая часть выручки от подписок и услуг
• Вознаграждения за блокчейн (стейкинг и прочее) — 85,74 млн долларов; проценты и расходы на финансирование — 68,56 млн долларов
• По словам руководства, на прогнозные рынки и деривативы приходится около 25% торговой выручки
🔍 Как это понимать?
• Торговая выручка почти сравнялась с доходами от подписок и услуг — платформа больше не зависит только от рыночной активности
• Но рост доли отчасти объясняется тем, что торговая выручка сильнее сократилась; доходы от подписок и услуг тоже снизились год к году
• Значительная доля выручки от стейблкоинов означает повышенную чувствительность к процентным ставкам и объему USDC
📉 На рынке: BTC за последние 24 часа подешевел примерно на 7%, текущая цена — около $68,460. Минимум дня в районе $68,307 — первая поддержка, а $71,500 и $73,700 — ближайшие уровни сопротивления. В периоды повышенной волатильности стоит следить за изменениями в структуре доходов бирж.
Что, по-вашему, перспективнее: восстановление торговой выручки или дальнейший рост доходов от подписок и услуг? Обсудим в комментариях 👇
👉 Торговать BTC: https://www.binance.com/zh-CN/trade/BTC_USDT
#ГидДляНовичков: знакомство с TradFi с нуля #Coinbase #BTC #Стейблкоины
⚠️ Это не является инвестиционной рекомендацией. Помните о рисках.
🏦 Coinbase уже получает половину доходов не от торговли?
29 октября Coinbase опубликовала отчет за третий квартал: общая выручка составила 1,216 млрд долларов — почти столько же, сколько во втором квартале; чистая выручка — 1,160 млрд долларов, из них 570 млн долларов пришлось на подписки и услуги (49,1% против 40,6% за аналогичный период прошлого года).
📊 Из чего складывается выручка?
• Торговая выручка: 590 млн долларов (50,9%), на 44% меньше год к году
• Подписки и услуги: 570 млн долларов, на 20% меньше год к году и на 3% больше квартал к кварталу
• Доход от стейблкоинов — 307 млн долларов, крупнейшая часть выручки от подписок и услуг
• Вознаграждения за блокчейн (стейкинг и прочее) — 85,74 млн долларов; проценты и расходы на финансирование — 68,56 млн долларов
• По словам руководства, на прогнозные рынки и деривативы приходится около 25% торговой выручки
🔍 Как это понимать?
• Торговая выручка почти сравнялась с доходами от подписок и услуг — платформа больше не зависит только от рыночной активности
• Но рост доли отчасти объясняется тем, что торговая выручка сильнее сократилась; доходы от подписок и услуг тоже снизились год к году
• Значительная доля выручки от стейблкоинов означает повышенную чувствительность к процентным ставкам и объему USDC
📉 На рынке: BTC за последние 24 часа подешевел примерно на 7%, текущая цена — около $68,460. Минимум дня в районе $68,307 — первая поддержка, а $71,500 и $73,700 — ближайшие уровни сопротивления. В периоды повышенной волатильности стоит следить за изменениями в структуре доходов бирж.
Что, по-вашему, перспективнее: восстановление торговой выручки или дальнейший рост доходов от подписок и услуг? Обсудим в комментариях 👇
👉 Торговать BTC: https://www.binance.com/zh-CN/trade/BTC_USDT
#ГидДляНовичков: знакомство с TradFi с нуля #Coinbase #BTC #Стейблкоины
⚠️ Это не является инвестиционной рекомендацией. Помните о рисках.
29 октября Coinbase опубликовала отчет за третий квартал: общая выручка составила 1,216 млрд долларов — почти столько же, сколько во втором квартале; чистая выручка — 1,160 млрд долларов, из них 570 млн долларов пришлось на подписки и услуги (49,1% против 40,6% за аналогичный период прошлого года).
📊 Из чего складывается выручка?
• Торговая выручка: 590 млн долларов (50,9%), на 44% меньше год к году
• Подписки и услуги: 570 млн долларов, на 20% меньше год к году и на 3% больше квартал к кварталу
• Доход от стейблкоинов — 307 млн долларов, крупнейшая часть выручки от подписок и услуг
• Вознаграждения за блокчейн (стейкинг и прочее) — 85,74 млн долларов; проценты и расходы на финансирование — 68,56 млн долларов
• По словам руководства, на прогнозные рынки и деривативы приходится около 25% торговой выручки
🔍 Как это понимать?
• Торговая выручка почти сравнялась с доходами от подписок и услуг — платформа больше не зависит только от рыночной активности
• Но рост доли отчасти объясняется тем, что торговая выручка сильнее сократилась; доходы от подписок и услуг тоже снизились год к году
• Значительная доля выручки от стейблкоинов означает повышенную чувствительность к процентным ставкам и объему USDC
📉 На рынке: BTC за последние 24 часа подешевел примерно на 7%, текущая цена — около $68,460. Минимум дня в районе $68,307 — первая поддержка, а $71,500 и $73,700 — ближайшие уровни сопротивления. В периоды повышенной волатильности стоит следить за изменениями в структуре доходов бирж.
Что, по-вашему, перспективнее: восстановление торговой выручки или дальнейший рост доходов от подписок и услуг? Обсудим в комментариях 👇
👉 Торговать BTC: https://www.binance.com/zh-CN/trade/BTC_USDT
#ГидДляНовичков: знакомство с TradFi с нуля #Coinbase #BTC #Стейблкоины
⚠️ Это не является инвестиционной рекомендацией. Помните о рисках.
304
·
--
Этот удар, похоже, многих разбудил. Coinbase за день упала на 3,77%, цена фьючерса на OKX — 129,59, до минимума за 24 часа в 129,05 осталось совсем немного.
Крипторынок и так последние пару дней шёл вниз, и лидеры среди бирж падают вместе с ним. Тех, кто держит акции, больше всего тревожит не то, насколько сильно они просели, а другое: это просто откат вслед за рынком или сигнал, что капитал уходит.
На месте держателя я бы пока ничего не делал. Не потому, что уверен в прогнозе, а потому, что 129,05 прямо под ногами: если цена пробьёт этот уровень, будет новый минимум, и я не готов ставить на направление рынка в такой точке. Но если цена удержится выше 129,05 и отскочит, я тут же передумаю: значит, это был всего лишь откат вслед за общей тенденцией.
Если уровень 129,05 не устоит, как думаете, насколько ещё может упасть цена?
$COIN
#美股 #Coinbase
Этот удар, похоже, многих разбудил. Coinbase за день упала на 3,77%, цена фьючерса на OKX — 129,59, до минимума за 24 часа в 129,05 осталось совсем немного.
Крипторынок и так последние пару дней шёл вниз, и лидеры среди бирж падают вместе с ним. Тех, кто держит акции, больше всего тревожит не то, насколько сильно они просели, а другое: это просто откат вслед за рынком или сигнал, что капитал уходит.
На месте держателя я бы пока ничего не делал. Не потому, что уверен в прогнозе, а потому, что 129,05 прямо под ногами: если цена пробьёт этот уровень, будет новый минимум, и я не готов ставить на направление рынка в такой точке. Но если цена удержится выше 129,05 и отскочит, я тут же передумаю: значит, это был всего лишь откат вслед за общей тенденцией.
Если уровень 129,05 не устоит, как думаете, насколько ещё может упасть цена?
$COIN
#美股 #Coinbase
Крипторынок и так последние пару дней шёл вниз, и лидеры среди бирж падают вместе с ним. Тех, кто держит акции, больше всего тревожит не то, насколько сильно они просели, а другое: это просто откат вслед за рынком или сигнал, что капитал уходит.
На месте держателя я бы пока ничего не делал. Не потому, что уверен в прогнозе, а потому, что 129,05 прямо под ногами: если цена пробьёт этот уровень, будет новый минимум, и я не готов ставить на направление рынка в такой точке. Но если цена удержится выше 129,05 и отскочит, я тут же передумаю: значит, это был всего лишь откат вслед за общей тенденцией.
Если уровень 129,05 не устоит, как думаете, насколько ещё может упасть цена?
$COIN
#美股 #Coinbase
1
·
--
📰 Книга ордеров Coinbase по Bitcoin (BTC) показывает преимущество продавцов на $8,62 млн
Объём видимых заявок на продажу на Coinbase составил $30,26 млн, превысив показатели спотового рынка Binance, бессрочных фьючерсов OKX и Hyperliquid; на каждом из этих рынков заявок на продажу было больше, чем заявок на покупку.
Источник : Econotimes
Время : 2026-11-12 10:26:21
Автор : miriam hart
#coinbase #cryptocurrency_markets #digital_currency_revolution #order_books #bitcoin
$BTC
Поделитесь своим мнением в комментариях ниже
📰 Книга ордеров Coinbase по Bitcoin (BTC) показывает преимущество продавцов на $8,62 млн
Объём видимых заявок на продажу на Coinbase составил $30,26 млн, превысив показатели спотового рынка Binance, бессрочных фьючерсов OKX и Hyperliquid; на каждом из этих рынков заявок на продажу было больше, чем заявок на покупку.
Источник : Econotimes
Время : 2026-11-12 10:26:21
Автор : miriam hart
#coinbase #cryptocurrency_markets #digital_currency_revolution #order_books #bitcoin
$BTC
Поделитесь своим мнением в комментариях ниже
Объём видимых заявок на продажу на Coinbase составил $30,26 млн, превысив показатели спотового рынка Binance, бессрочных фьючерсов OKX и Hyperliquid; на каждом из этих рынков заявок на продажу было больше, чем заявок на покупку.
Источник : Econotimes
Время : 2026-11-12 10:26:21
Автор : miriam hart
#coinbase #cryptocurrency_markets #digital_currency_revolution #order_books #bitcoin
$BTC
Поделитесь своим мнением в комментариях ниже
1
1
·
--
📰 Книга ордеров Bitcoin (BTC) на Coinbase показывает преимущество продавцов в $8,62 млн
Объём видимых заявок на продажу на Coinbase составил $30,26 млн — больше, чем на спотовом рынке Binance, бессрочных фьючерсах OKX и Hyperliquid; на каждом из этих рынков заявок на продажу также было больше, чем заявок на покупку.
Источник : Econotimes
Время : 2026-11-12 10:26:21
Автор : miriam hart
#coinbase #cryptocurrency_markets #digital_currency_revolution #order_books #bitcoin
$BTC
Поделитесь своим мнением в комментариях ниже
📰 Книга ордеров Bitcoin (BTC) на Coinbase показывает преимущество продавцов в $8,62 млн
Объём видимых заявок на продажу на Coinbase составил $30,26 млн — больше, чем на спотовом рынке Binance, бессрочных фьючерсах OKX и Hyperliquid; на каждом из этих рынков заявок на продажу также было больше, чем заявок на покупку.
Источник : Econotimes
Время : 2026-11-12 10:26:21
Автор : miriam hart
#coinbase #cryptocurrency_markets #digital_currency_revolution #order_books #bitcoin
$BTC
Поделитесь своим мнением в комментариях ниже
Объём видимых заявок на продажу на Coinbase составил $30,26 млн — больше, чем на спотовом рынке Binance, бессрочных фьючерсах OKX и Hyperliquid; на каждом из этих рынков заявок на продажу также было больше, чем заявок на покупку.
Источник : Econotimes
Время : 2026-11-12 10:26:21
Автор : miriam hart
#coinbase #cryptocurrency_markets #digital_currency_revolution #order_books #bitcoin
$BTC
Поделитесь своим мнением в комментариях ниже
1
·
--
ОТ AIRBNB ДО ОСНОВАНИЯ COINBASE: ИСТОРИЯ БРАЙАНА АРМСТРОНГА 🚀
Посмотрите на историю этого человека: в 2012 году Брайан Армстронг работал инженером в Airbnb и понял, как сложно отправлять деньги в другие страны. Он оставил работу, присоединился к акселератору Y Combinator с 150 000 долларов и вместе с Фредом Эрсамом, с которым познакомился благодаря посту в интернете, основал Coinbase, чтобы любой мог без лишних сложностей купить $BTC . В апреле 2021 года Coinbase начала торговаться на Nasdaq и стала первой крупной криптовалютной компанией, вышедшей на биржу.
Для меня самое впечатляющее здесь — не заработанные им деньги, а упорство: годы работы над чем-то, во что поначалу почти никто не верил.
Как вы думаете, чтобы добиться такого, нужно начинать с большим капиталом или достаточно хорошей идеи и упорства?
#Coinbase
ОТ AIRBNB ДО ОСНОВАНИЯ COINBASE: ИСТОРИЯ БРАЙАНА АРМСТРОНГА 🚀
Посмотрите на историю этого человека: в 2012 году Брайан Армстронг работал инженером в Airbnb и понял, как сложно отправлять деньги в другие страны. Он оставил работу, присоединился к акселератору Y Combinator с 150 000 долларов и вместе с Фредом Эрсамом, с которым познакомился благодаря посту в интернете, основал Coinbase, чтобы любой мог без лишних сложностей купить $BTC . В апреле 2021 года Coinbase начала торговаться на Nasdaq и стала первой крупной криптовалютной компанией, вышедшей на биржу.
Для меня самое впечатляющее здесь — не заработанные им деньги, а упорство: годы работы над чем-то, во что поначалу почти никто не верил.
Как вы думаете, чтобы добиться такого, нужно начинать с большим капиталом или достаточно хорошей идеи и упорства?
#Coinbase
Посмотрите на историю этого человека: в 2012 году Брайан Армстронг работал инженером в Airbnb и понял, как сложно отправлять деньги в другие страны. Он оставил работу, присоединился к акселератору Y Combinator с 150 000 долларов и вместе с Фредом Эрсамом, с которым познакомился благодаря посту в интернете, основал Coinbase, чтобы любой мог без лишних сложностей купить $BTC . В апреле 2021 года Coinbase начала торговаться на Nasdaq и стала первой крупной криптовалютной компанией, вышедшей на биржу.
Для меня самое впечатляющее здесь — не заработанные им деньги, а упорство: годы работы над чем-то, во что поначалу почти никто не верил.
Как вы думаете, чтобы добиться такого, нужно начинать с большим капиталом или достаточно хорошей идеи и упорства?
#Coinbase
41

·
--
Частичная правда
Сегодня утром увидел объявление Coinbase Assets.
С пятницы, с 20:00 по пекинскому времени,
запустят бессрочные фьючерсы на GRAM, GRASS, QNT и ZRO,
в некоторых регионах ими можно будет торговать.
Новость одна и та же, а рынок отреагировал по-разному.
$GRAM спотовая цена — около 1,24, за день примерно +3,7%,
фьючерсы — около +5,2%, объём торгов — примерно 78 млн.
Открытый интерес почти не вырос, номинальный объём — около 21,4 млн U,
доля счетов в лонге — примерно 62%.
$QNT спотовая цена — около 164, за день примерно -8,4%,
минимум опускался до 163, объём торгов фьючерсами — около 61,4 млн,
открытый интерес немного вырос, счета уже склоняются к шорту.
Новость на виду, а деньги — по разные стороны.
Сначала посмотрю на открытие завтра.
$GRAM $QNT #Coinbase #Фьючерсы
Это лишь моё личное мнение, не является инвестиционной рекомендацией
Сегодня утром увидел объявление Coinbase Assets.
С пятницы, с 20:00 по пекинскому времени,
запустят бессрочные фьючерсы на GRAM, GRASS, QNT и ZRO,
в некоторых регионах ими можно будет торговать.
Новость одна и та же, а рынок отреагировал по-разному.
$GRAM спотовая цена — около 1,24, за день примерно +3,7%,
фьючерсы — около +5,2%, объём торгов — примерно 78 млн.
Открытый интерес почти не вырос, номинальный объём — около 21,4 млн U,
доля счетов в лонге — примерно 62%.
$QNT спотовая цена — около 164, за день примерно -8,4%,
минимум опускался до 163, объём торгов фьючерсами — около 61,4 млн,
открытый интерес немного вырос, счета уже склоняются к шорту.
Новость на виду, а деньги — по разные стороны.
Сначала посмотрю на открытие завтра.
$GRAM $QNT #Coinbase #Фьючерсы
Это лишь моё личное мнение, не является инвестиционной рекомендацией
С пятницы, с 20:00 по пекинскому времени,
запустят бессрочные фьючерсы на GRAM, GRASS, QNT и ZRO,
в некоторых регионах ими можно будет торговать.
Новость одна и та же, а рынок отреагировал по-разному.
$GRAM спотовая цена — около 1,24, за день примерно +3,7%,
фьючерсы — около +5,2%, объём торгов — примерно 78 млн.
Открытый интерес почти не вырос, номинальный объём — около 21,4 млн U,
доля счетов в лонге — примерно 62%.
$QNT спотовая цена — около 164, за день примерно -8,4%,
минимум опускался до 163, объём торгов фьючерсами — около 61,4 млн,
открытый интерес немного вырос, счета уже склоняются к шорту.
Новость на виду, а деньги — по разные стороны.
Сначала посмотрю на открытие завтра.
$GRAM $QNT #Coinbase #Фьючерсы
Это лишь моё личное мнение, не является инвестиционной рекомендацией
509

·
--
В криптоиндустрии любят заголовки из трёх слов: **одобрено, добавлено в листинг, запущено.**
Но эти слова не означают одно и то же.
Coinbase объявила о создании Coinbase National Trust Company, описав её как трастовую компанию с федеральной лицензией и одобрением OCC.
Это важное институциональное событие. Оно заслуживает внимания.
Но также требует точности.
Лицензия определяет правовую и надзорную основу. Она не даёт автоматического ответа на вопросы о том, какие продукты доступны клиентам сегодня, какие именно виды деятельности разрешены и как будет развиваться внедрение.
Есть соблазн представить регуляторный рубеж как полную победу.
Но я бы лучше задал следующий вопрос: **Что именно может делать эта структура и какими услугами клиенты действительно будут пользоваться?**
Эти детали — не сноски. Это продолжение истории после объявления.
Прогресс в сфере регулирования — это настоящий прогресс. Но в криптоиндустрии легко неверно оценить рынок, если путать разрешение с результатами.
Вы считаете объявление о лицензии финишной чертой — или стартовой?
#Coinbase #CryptoRegulation #OCC
*Основано на упомянутом объявлении; конкретные разрешённые виды деятельности требуют отдельной проверки.*
В криптоиндустрии любят заголовки из трёх слов: **одобрено, добавлено в листинг, запущено.**
Но эти слова не означают одно и то же.
Coinbase объявила о создании Coinbase National Trust Company, описав её как трастовую компанию с федеральной лицензией и одобрением OCC.
Это важное институциональное событие. Оно заслуживает внимания.
Но также требует точности.
Лицензия определяет правовую и надзорную основу. Она не даёт автоматического ответа на вопросы о том, какие продукты доступны клиентам сегодня, какие именно виды деятельности разрешены и как будет развиваться внедрение.
Есть соблазн представить регуляторный рубеж как полную победу.
Но я бы лучше задал следующий вопрос: **Что именно может делать эта структура и какими услугами клиенты действительно будут пользоваться?**
Эти детали — не сноски. Это продолжение истории после объявления.
Прогресс в сфере регулирования — это настоящий прогресс. Но в криптоиндустрии легко неверно оценить рынок, если путать разрешение с результатами.
Вы считаете объявление о лицензии финишной чертой — или стартовой?
#Coinbase #CryptoRegulation #OCC
*Основано на упомянутом объявлении; конкретные разрешённые виды деятельности требуют отдельной проверки.*
Но эти слова не означают одно и то же.
Coinbase объявила о создании Coinbase National Trust Company, описав её как трастовую компанию с федеральной лицензией и одобрением OCC.
Это важное институциональное событие. Оно заслуживает внимания.
Но также требует точности.
Лицензия определяет правовую и надзорную основу. Она не даёт автоматического ответа на вопросы о том, какие продукты доступны клиентам сегодня, какие именно виды деятельности разрешены и как будет развиваться внедрение.
Есть соблазн представить регуляторный рубеж как полную победу.
Но я бы лучше задал следующий вопрос: **Что именно может делать эта структура и какими услугами клиенты действительно будут пользоваться?**
Эти детали — не сноски. Это продолжение истории после объявления.
Прогресс в сфере регулирования — это настоящий прогресс. Но в криптоиндустрии легко неверно оценить рынок, если путать разрешение с результатами.
Вы считаете объявление о лицензии финишной чертой — или стартовой?
#Coinbase #CryptoRegulation #OCC
*Основано на упомянутом объявлении; конкретные разрешённые виды деятельности требуют отдельной проверки.*
79

Coinbase вновь расширила список бессрочных фьючерсов, одновременно добавив четыре актива: GRAM, GRASS, QNT и ZRO, соответствующие Gram (ранее Toncoin), Grass, Quant и LayerZero.
Сначала уточним важный момент, который легко истолковать неверно: речь идёт о запуске бессрочных фьючерсов (perpetual), а не о листинге на спотовом рынке. Сами токены не появятся на спотовой торговой площадке Coinbase. Скорее, это дополнительные инструменты с кредитным плечом для торговли в лонг и шорт, обычно доступные пользователям из определённых регионов.
С точки зрения позиционирования у каждого из четырёх проектов свой акцент: Gram опирается на трафик и пользовательскую базу экосистемы TON, Grass — популярный проект в сегменте DePIN с пропускной способностью сети, Quant специализируется на корпоративной совместимости между блокчейнами, а LayerZero позиционируется как инфраструктура для межсетевого обмена сообщениями. Включая их в рынок фьючерсов, биржа рассчитывает на активность в блокчейне и интерес сообществ. Это также косвенно указывает на то, что спрос на деривативы на альткоины с небольшой и средней капитализацией продолжает расти.
Однако для обычных пользователей запуск фьючерсов нередко усиливает волатильность в краткосрочной перспективе. Следует учитывать ставки финансирования, изменение открытого интереса и риск резких ценовых шпилек; не стоит покупать на пике, основываясь лишь на одной новости. Гораздо важнее следить за тем, сохранится ли объём торгов после запуска и появятся ли дальнейшие шаги на спотовом рынке.
#Coinbase #永续合约 #альткоины
Coinbase вновь расширила список бессрочных фьючерсов, одновременно добавив четыре актива: GRAM, GRASS, QNT и ZRO, соответствующие Gram (ранее Toncoin), Grass, Quant и LayerZero.
Сначала уточним важный момент, который легко истолковать неверно: речь идёт о запуске бессрочных фьючерсов (perpetual), а не о листинге на спотовом рынке. Сами токены не появятся на спотовой торговой площадке Coinbase. Скорее, это дополнительные инструменты с кредитным плечом для торговли в лонг и шорт, обычно доступные пользователям из определённых регионов.
С точки зрения позиционирования у каждого из четырёх проектов свой акцент: Gram опирается на трафик и пользовательскую базу экосистемы TON, Grass — популярный проект в сегменте DePIN с пропускной способностью сети, Quant специализируется на корпоративной совместимости между блокчейнами, а LayerZero позиционируется как инфраструктура для межсетевого обмена сообщениями. Включая их в рынок фьючерсов, биржа рассчитывает на активность в блокчейне и интерес сообществ. Это также косвенно указывает на то, что спрос на деривативы на альткоины с небольшой и средней капитализацией продолжает расти.
Однако для обычных пользователей запуск фьючерсов нередко усиливает волатильность в краткосрочной перспективе. Следует учитывать ставки финансирования, изменение открытого интереса и риск резких ценовых шпилек; не стоит покупать на пике, основываясь лишь на одной новости. Гораздо важнее следить за тем, сохранится ли объём торгов после запуска и появятся ли дальнейшие шаги на спотовом рынке.
#Coinbase #永续合约 #альткоины
Сначала уточним важный момент, который легко истолковать неверно: речь идёт о запуске бессрочных фьючерсов (perpetual), а не о листинге на спотовом рынке. Сами токены не появятся на спотовой торговой площадке Coinbase. Скорее, это дополнительные инструменты с кредитным плечом для торговли в лонг и шорт, обычно доступные пользователям из определённых регионов.
С точки зрения позиционирования у каждого из четырёх проектов свой акцент: Gram опирается на трафик и пользовательскую базу экосистемы TON, Grass — популярный проект в сегменте DePIN с пропускной способностью сети, Quant специализируется на корпоративной совместимости между блокчейнами, а LayerZero позиционируется как инфраструктура для межсетевого обмена сообщениями. Включая их в рынок фьючерсов, биржа рассчитывает на активность в блокчейне и интерес сообществ. Это также косвенно указывает на то, что спрос на деривативы на альткоины с небольшой и средней капитализацией продолжает расти.
Однако для обычных пользователей запуск фьючерсов нередко усиливает волатильность в краткосрочной перспективе. Следует учитывать ставки финансирования, изменение открытого интереса и риск резких ценовых шпилек; не стоит покупать на пике, основываясь лишь на одной новости. Гораздо важнее следить за тем, сохранится ли объём торгов после запуска и появятся ли дальнейшие шаги на спотовом рынке.
#Coinbase #永续合约 #альткоины
54

Линейка бессрочных контрактов Coinbase расширяется: одновременно добавлены четыре актива — GRAM, GRASS, QNT и ZRO.
Этот список не случаен: GRAM (ранее Toncoin) отражает смену бренда в экосистеме TON, GRASS представляет сектор DePIN-пропускной способности, QNT (Quant) давно развивает межсетевую совместимость, а ZRO воплощает концепцию взаимодействия всех сетей LayerZero. Инфраструктура, DePIN, ликвидность между сетями — одна волна листингов охватывает сразу несколько самых активных направлений нынешнего цикла альткоинов.
Стоит отметить, что готовность биржи запустить бессрочные контракты обычно говорит о том, что уже сформировались достаточная глубина спотового рынка и спрос на хеджирование. Но сами контракты — палка о двух концах: у новых активов велики спреды и высокая волатильность. Новость о листинге — не сигнал к покупке, а при неконтролируемом кредитном плече даже самая убедительная история может привести к ликвидации.
Какое из этих четырёх направлений вы изучили бы в первую очередь?
#Coinbase #山寨币 #БессрочныеКонтракты
Линейка бессрочных контрактов Coinbase расширяется: одновременно добавлены четыре актива — GRAM, GRASS, QNT и ZRO.
Этот список не случаен: GRAM (ранее Toncoin) отражает смену бренда в экосистеме TON, GRASS представляет сектор DePIN-пропускной способности, QNT (Quant) давно развивает межсетевую совместимость, а ZRO воплощает концепцию взаимодействия всех сетей LayerZero. Инфраструктура, DePIN, ликвидность между сетями — одна волна листингов охватывает сразу несколько самых активных направлений нынешнего цикла альткоинов.
Стоит отметить, что готовность биржи запустить бессрочные контракты обычно говорит о том, что уже сформировались достаточная глубина спотового рынка и спрос на хеджирование. Но сами контракты — палка о двух концах: у новых активов велики спреды и высокая волатильность. Новость о листинге — не сигнал к покупке, а при неконтролируемом кредитном плече даже самая убедительная история может привести к ликвидации.
Какое из этих четырёх направлений вы изучили бы в первую очередь?
#Coinbase #山寨币 #БессрочныеКонтракты
Этот список не случаен: GRAM (ранее Toncoin) отражает смену бренда в экосистеме TON, GRASS представляет сектор DePIN-пропускной способности, QNT (Quant) давно развивает межсетевую совместимость, а ZRO воплощает концепцию взаимодействия всех сетей LayerZero. Инфраструктура, DePIN, ликвидность между сетями — одна волна листингов охватывает сразу несколько самых активных направлений нынешнего цикла альткоинов.
Стоит отметить, что готовность биржи запустить бессрочные контракты обычно говорит о том, что уже сформировались достаточная глубина спотового рынка и спрос на хеджирование. Но сами контракты — палка о двух концах: у новых активов велики спреды и высокая волатильность. Новость о листинге — не сигнал к покупке, а при неконтролируемом кредитном плече даже самая убедительная история может привести к ликвидации.
Какое из этих четырёх направлений вы изучили бы в первую очередь?
#Coinbase #山寨币 #БессрочныеКонтракты
40
·
--
Coinbase расширяет линейку бессрочных контрактов: одновременно запускаются четыре актива — GRAM, GRASS, QNT и ZRO. Темпы появления новых инструментов на рынке деривативов заметно ускоряются.
Эти проекты представляют разные нарративы: GRAM подхватывает огромную пользовательскую экосистему Telegram, GRASS — заметный игрок в сфере DePIN на базе пропускной способности, $QNT делает ставку на корпоративную кроссчейн-взаимосовместимость, а ZRO воплощает идею LayerZero о коммуникации между всеми блокчейнами. Когда крупнейшие биржи одновременно открывают торговлю бессрочными контрактами, это обычно означает, что ликвидность на рынке деривативов концентрируется в таких активах, а краткосрочные колебания цен и борьба быков с медведями заметно усиливаются.
Но важно сохранять трезвость: запуск бессрочных контрактов — это прежде всего решение на уровне торговли, а не знак одобрения актива на спотовом рынке. Обычным пользователям стоит следить за ставками финансирования, изменением открытого интереса и плотностью ликвидаций — это важнее, чем просто радоваться «позитивной новости о листинге». Прежде чем использовать плечо, продумайте стоп-лосс и только потом думайте о прибыли.
#Coinbase #永续合约 #альткоины
Coinbase расширяет линейку бессрочных контрактов: одновременно запускаются четыре актива — GRAM, GRASS, QNT и ZRO. Темпы появления новых инструментов на рынке деривативов заметно ускоряются.
Эти проекты представляют разные нарративы: GRAM подхватывает огромную пользовательскую экосистему Telegram, GRASS — заметный игрок в сфере DePIN на базе пропускной способности, $QNT делает ставку на корпоративную кроссчейн-взаимосовместимость, а ZRO воплощает идею LayerZero о коммуникации между всеми блокчейнами. Когда крупнейшие биржи одновременно открывают торговлю бессрочными контрактами, это обычно означает, что ликвидность на рынке деривативов концентрируется в таких активах, а краткосрочные колебания цен и борьба быков с медведями заметно усиливаются.
Но важно сохранять трезвость: запуск бессрочных контрактов — это прежде всего решение на уровне торговли, а не знак одобрения актива на спотовом рынке. Обычным пользователям стоит следить за ставками финансирования, изменением открытого интереса и плотностью ликвидаций — это важнее, чем просто радоваться «позитивной новости о листинге». Прежде чем использовать плечо, продумайте стоп-лосс и только потом думайте о прибыли.
#Coinbase #永续合约 #альткоины
Эти проекты представляют разные нарративы: GRAM подхватывает огромную пользовательскую экосистему Telegram, GRASS — заметный игрок в сфере DePIN на базе пропускной способности, $QNT делает ставку на корпоративную кроссчейн-взаимосовместимость, а ZRO воплощает идею LayerZero о коммуникации между всеми блокчейнами. Когда крупнейшие биржи одновременно открывают торговлю бессрочными контрактами, это обычно означает, что ликвидность на рынке деривативов концентрируется в таких активах, а краткосрочные колебания цен и борьба быков с медведями заметно усиливаются.
Но важно сохранять трезвость: запуск бессрочных контрактов — это прежде всего решение на уровне торговли, а не знак одобрения актива на спотовом рынке. Обычным пользователям стоит следить за ставками финансирования, изменением открытого интереса и плотностью ликвидаций — это важнее, чем просто радоваться «позитивной новости о листинге». Прежде чем использовать плечо, продумайте стоп-лосс и только потом думайте о прибыли.
#Coinbase #永续合约 #альткоины
41
·
--
Линейка бессрочных контрактов Coinbase расширяется: одновременно запущена бессрочная торговля четырьмя токенами — GRAM (ранее Toncoin), GRASS, QNT и ZRO.
Важно не только само «листинг», но и два сигнала, стоящих за ним:
Во-первых, регулируемые биржи ускоряют борьбу за рынок деривативов. На фоне постоянного давления на комиссии за спотовую торговлю бессрочные контракты стали ключевым полем битвы платформ за объёмы торгов и удержание пользователей, а пространство для выживания небольших бирж будет ещё сильнее сжиматься.
Во-вторых, для этих четырёх проектов доступ к глубокой ликвидности Coinbase означает, что спреды между ценами покупки и продажи могут сократиться, а порог входа для институциональных участников — снизиться. Но высокое кредитное плечо в бессрочных контрактах также усиливает краткосрочную волатильность: резкие ценовые шпильки и массовые ликвидации как длинных, так и коротких позиций в начале торгов — не редкость. К погоне за ростом цены стоит относиться с особой осторожностью.
С точки зрения секторов, у направления интероперабельности, в котором находится $QNT , межсетевой инфраструктуры, которую представляет ZRO, и нарратива DePIN у GRASS — своя логика. GRAM же опирается на обширную пользовательскую базу экосистемы TON. Удастся ли после новостного катализатора добиться устойчивого роста, в конечном счёте зависит от фундаментальных показателей и реальных пользовательских данных.
Расширение рынка деривативов на регулируемых площадках — долгосрочный тренд, но появление большего числа инструментов не означает повышения шансов на успех. Управление размером позиции всегда на первом месте.
#Coinbase #永续合约 #криптовалюта
Линейка бессрочных контрактов Coinbase расширяется: одновременно запущена бессрочная торговля четырьмя токенами — GRAM (ранее Toncoin), GRASS, QNT и ZRO.
Важно не только само «листинг», но и два сигнала, стоящих за ним:
Во-первых, регулируемые биржи ускоряют борьбу за рынок деривативов. На фоне постоянного давления на комиссии за спотовую торговлю бессрочные контракты стали ключевым полем битвы платформ за объёмы торгов и удержание пользователей, а пространство для выживания небольших бирж будет ещё сильнее сжиматься.
Во-вторых, для этих четырёх проектов доступ к глубокой ликвидности Coinbase означает, что спреды между ценами покупки и продажи могут сократиться, а порог входа для институциональных участников — снизиться. Но высокое кредитное плечо в бессрочных контрактах также усиливает краткосрочную волатильность: резкие ценовые шпильки и массовые ликвидации как длинных, так и коротких позиций в начале торгов — не редкость. К погоне за ростом цены стоит относиться с особой осторожностью.
С точки зрения секторов, у направления интероперабельности, в котором находится $QNT , межсетевой инфраструктуры, которую представляет ZRO, и нарратива DePIN у GRASS — своя логика. GRAM же опирается на обширную пользовательскую базу экосистемы TON. Удастся ли после новостного катализатора добиться устойчивого роста, в конечном счёте зависит от фундаментальных показателей и реальных пользовательских данных.
Расширение рынка деривативов на регулируемых площадках — долгосрочный тренд, но появление большего числа инструментов не означает повышения шансов на успех. Управление размером позиции всегда на первом месте.
#Coinbase #永续合约 #криптовалюта
Важно не только само «листинг», но и два сигнала, стоящих за ним:
Во-первых, регулируемые биржи ускоряют борьбу за рынок деривативов. На фоне постоянного давления на комиссии за спотовую торговлю бессрочные контракты стали ключевым полем битвы платформ за объёмы торгов и удержание пользователей, а пространство для выживания небольших бирж будет ещё сильнее сжиматься.
Во-вторых, для этих четырёх проектов доступ к глубокой ликвидности Coinbase означает, что спреды между ценами покупки и продажи могут сократиться, а порог входа для институциональных участников — снизиться. Но высокое кредитное плечо в бессрочных контрактах также усиливает краткосрочную волатильность: резкие ценовые шпильки и массовые ликвидации как длинных, так и коротких позиций в начале торгов — не редкость. К погоне за ростом цены стоит относиться с особой осторожностью.
С точки зрения секторов, у направления интероперабельности, в котором находится $QNT , межсетевой инфраструктуры, которую представляет ZRO, и нарратива DePIN у GRASS — своя логика. GRAM же опирается на обширную пользовательскую базу экосистемы TON. Удастся ли после новостного катализатора добиться устойчивого роста, в конечном счёте зависит от фундаментальных показателей и реальных пользовательских данных.
Расширение рынка деривативов на регулируемых площадках — долгосрочный тренд, но появление большего числа инструментов не означает повышения шансов на успех. Управление размером позиции всегда на первом месте.
#Coinbase #永续合约 #криптовалюта
32
·
--
Заголовок: Coinbase получила лицензию национального трастового банка в США
**Главное**
Лицензия Coinbase на деятельность национального трастового банка в США официально вступила в силу.
**Ключевые факты**
* Coinbase планирует расширить услуги по хранению криптовалют для институциональных клиентов.
* Компания также изучает возможности создания продуктов для платежей цифровыми активами.
**Контекст**
Этот шаг позволит Coinbase расширить свою деятельность в сфере цифровых активов, уделяя особое внимание институциональным клиентам и разработке новых платёжных решений.
#Coinbase #NgânHàng #Crypto
Источник: Cointelegraph
Заголовок: Coinbase получила лицензию национального трастового банка в США
**Главное**
Лицензия Coinbase на деятельность национального трастового банка в США официально вступила в силу.
**Ключевые факты**
* Coinbase планирует расширить услуги по хранению криптовалют для институциональных клиентов.
* Компания также изучает возможности создания продуктов для платежей цифровыми активами.
**Контекст**
Этот шаг позволит Coinbase расширить свою деятельность в сфере цифровых активов, уделяя особое внимание институциональным клиентам и разработке новых платёжных решений.
#Coinbase #NgânHàng #Crypto
Источник: Cointelegraph
**Главное**
Лицензия Coinbase на деятельность национального трастового банка в США официально вступила в силу.
**Ключевые факты**
* Coinbase планирует расширить услуги по хранению криптовалют для институциональных клиентов.
* Компания также изучает возможности создания продуктов для платежей цифровыми активами.
**Контекст**
Этот шаг позволит Coinbase расширить свою деятельность в сфере цифровых активов, уделяя особое внимание институциональным клиентам и разработке новых платёжных решений.
#Coinbase #NgânHàng #Crypto
Источник: Cointelegraph
64
Coinbase снова расширяет линейку бессрочных контрактов: одновременно запускаются контракты на GRAM, GRASS, QNT и ZRO. Логику отбора активов стоит рассмотреть подробнее.
Для начала — структура активов: GRAM — это обновлённый бренд прежнего Toncoin, хорошо известного актива из числа старых публичных блокчейнов; GRASS представляет сектор DePIN и пропускной способности сети; QNT специализируется на межсетевом взаимодействии корпоративного уровня; за ZRO стоит LayerZero, охватывающий уровень обмена сообщениями между блокчейнами. Эти четыре проекта относятся к разным нарративам, но попали в листинг одновременно. Это показывает, что биржа системно наращивает ликвидность деривативов в отдельных нишевых секторах, а не просто хаотично гонится за хайпом.
Для рынка листинг бессрочного контракта обычно имеет два последствия. Во-первых, растут глубина рынка и объём доступных для торговли средств, что часто усиливает краткосрочную волатильность: в начале торгов легко возникают резкие скачки цены. Во-вторых, когда доступны инструменты и для быков, и для медведей, устойчивость одностороннего роста проверяется давлением продавцов. История знает немало случаев, когда после запуска фьючерсов монеты корректировались по принципу «покупай на слухах, продавай на фактах», поэтому бездумная погоня за ростом сопряжена с немалым риском.
$QNT и ZRO относятся к одному сектору межсетевого взаимодействия, но ориентированы соответственно на институциональный рынок и экосистему блокчейнов. За дальнейшим расхождением внутри сектора стоит внимательно следить.
В более широком контексте ведущие регулируемые биржи продолжают расширять ассортимент деривативов, а активы с небольшой капитализацией и новыми нарративами быстро включаются в основные торговые системы. Возможностей становится больше, но одновременно растут и риски. Контроль размера позиции, понимание графика разблокировок и потенциального давления продаж куда важнее, чем погоня за резким движением цены в момент листинга.
#山寨币 #永续合约 #Coinbase
Coinbase снова расширяет линейку бессрочных контрактов: одновременно запускаются контракты на GRAM, GRASS, QNT и ZRO. Логику отбора активов стоит рассмотреть подробнее.
Для начала — структура активов: GRAM — это обновлённый бренд прежнего Toncoin, хорошо известного актива из числа старых публичных блокчейнов; GRASS представляет сектор DePIN и пропускной способности сети; QNT специализируется на межсетевом взаимодействии корпоративного уровня; за ZRO стоит LayerZero, охватывающий уровень обмена сообщениями между блокчейнами. Эти четыре проекта относятся к разным нарративам, но попали в листинг одновременно. Это показывает, что биржа системно наращивает ликвидность деривативов в отдельных нишевых секторах, а не просто хаотично гонится за хайпом.
Для рынка листинг бессрочного контракта обычно имеет два последствия. Во-первых, растут глубина рынка и объём доступных для торговли средств, что часто усиливает краткосрочную волатильность: в начале торгов легко возникают резкие скачки цены. Во-вторых, когда доступны инструменты и для быков, и для медведей, устойчивость одностороннего роста проверяется давлением продавцов. История знает немало случаев, когда после запуска фьючерсов монеты корректировались по принципу «покупай на слухах, продавай на фактах», поэтому бездумная погоня за ростом сопряжена с немалым риском.
$QNT и ZRO относятся к одному сектору межсетевого взаимодействия, но ориентированы соответственно на институциональный рынок и экосистему блокчейнов. За дальнейшим расхождением внутри сектора стоит внимательно следить.
В более широком контексте ведущие регулируемые биржи продолжают расширять ассортимент деривативов, а активы с небольшой капитализацией и новыми нарративами быстро включаются в основные торговые системы. Возможностей становится больше, но одновременно растут и риски. Контроль размера позиции, понимание графика разблокировок и потенциального давления продаж куда важнее, чем погоня за резким движением цены в момент листинга.
#山寨币 #永续合约 #Coinbase
Для начала — структура активов: GRAM — это обновлённый бренд прежнего Toncoin, хорошо известного актива из числа старых публичных блокчейнов; GRASS представляет сектор DePIN и пропускной способности сети; QNT специализируется на межсетевом взаимодействии корпоративного уровня; за ZRO стоит LayerZero, охватывающий уровень обмена сообщениями между блокчейнами. Эти четыре проекта относятся к разным нарративам, но попали в листинг одновременно. Это показывает, что биржа системно наращивает ликвидность деривативов в отдельных нишевых секторах, а не просто хаотично гонится за хайпом.
Для рынка листинг бессрочного контракта обычно имеет два последствия. Во-первых, растут глубина рынка и объём доступных для торговли средств, что часто усиливает краткосрочную волатильность: в начале торгов легко возникают резкие скачки цены. Во-вторых, когда доступны инструменты и для быков, и для медведей, устойчивость одностороннего роста проверяется давлением продавцов. История знает немало случаев, когда после запуска фьючерсов монеты корректировались по принципу «покупай на слухах, продавай на фактах», поэтому бездумная погоня за ростом сопряжена с немалым риском.
$QNT и ZRO относятся к одному сектору межсетевого взаимодействия, но ориентированы соответственно на институциональный рынок и экосистему блокчейнов. За дальнейшим расхождением внутри сектора стоит внимательно следить.
В более широком контексте ведущие регулируемые биржи продолжают расширять ассортимент деривативов, а активы с небольшой капитализацией и новыми нарративами быстро включаются в основные торговые системы. Возможностей становится больше, но одновременно растут и риски. Контроль размера позиции, понимание графика разблокировок и потенциального давления продаж куда важнее, чем погоня за резким движением цены в момент листинга.
#山寨币 #永续合约 #Coinbase
8
Coinbase разом добавила в листинг бессрочные фьючерсы на GRAM, GRASS, QNT и ZRO — этот шаг заслуживает внимания.
Для начала посмотрим на состав: GRAM — это переименованный Toncoin, за которым стоит огромная аудитория Telegram; GRASS — заметный проект в сегменте DePIN, посвящённый совместному использованию пропускной способности; QNT специализируется на корпоративной межсетевой совместимости; ZRO — токен протокола межсетевых сообщений LayerZero. Три из четырёх проектов относятся к инфраструктуре, а оставшийся располагает прямым доступом к аудитории. Предпочтения Coinbase при отборе активов вполне очевидны.
Для трейдеров появление бессрочных фьючерсов на крупной бирже обычно означает три вещи: улучшение ликвидности, рост краткосрочной волатильности и переоценку внимания рынка. Однако листинг фьючерсов не равнозначен позитивным изменениям фундаментальных показателей: в первое время после запуска ставки финансирования и спреды нередко сильно колеблются, поэтому слепая погоня за ростом сопряжена с немалым риском.
Есть и более глубокий сигнал: крупные регулируемые биржи продолжают расширять предложение бессрочных фьючерсов на альткоины, а значит, спрос на деривативы распространяется на активы с малой и средней капитализацией. Какое из четырёх направлений вам кажется наиболее перспективным: DePIN, межсетевые решения, совместимость или социальный трафик?
#Coinbase #山寨币 #БессрочныеКонтракты
Coinbase разом добавила в листинг бессрочные фьючерсы на GRAM, GRASS, QNT и ZRO — этот шаг заслуживает внимания.
Для начала посмотрим на состав: GRAM — это переименованный Toncoin, за которым стоит огромная аудитория Telegram; GRASS — заметный проект в сегменте DePIN, посвящённый совместному использованию пропускной способности; QNT специализируется на корпоративной межсетевой совместимости; ZRO — токен протокола межсетевых сообщений LayerZero. Три из четырёх проектов относятся к инфраструктуре, а оставшийся располагает прямым доступом к аудитории. Предпочтения Coinbase при отборе активов вполне очевидны.
Для трейдеров появление бессрочных фьючерсов на крупной бирже обычно означает три вещи: улучшение ликвидности, рост краткосрочной волатильности и переоценку внимания рынка. Однако листинг фьючерсов не равнозначен позитивным изменениям фундаментальных показателей: в первое время после запуска ставки финансирования и спреды нередко сильно колеблются, поэтому слепая погоня за ростом сопряжена с немалым риском.
Есть и более глубокий сигнал: крупные регулируемые биржи продолжают расширять предложение бессрочных фьючерсов на альткоины, а значит, спрос на деривативы распространяется на активы с малой и средней капитализацией. Какое из четырёх направлений вам кажется наиболее перспективным: DePIN, межсетевые решения, совместимость или социальный трафик?
#Coinbase #山寨币 #БессрочныеКонтракты
Для начала посмотрим на состав: GRAM — это переименованный Toncoin, за которым стоит огромная аудитория Telegram; GRASS — заметный проект в сегменте DePIN, посвящённый совместному использованию пропускной способности; QNT специализируется на корпоративной межсетевой совместимости; ZRO — токен протокола межсетевых сообщений LayerZero. Три из четырёх проектов относятся к инфраструктуре, а оставшийся располагает прямым доступом к аудитории. Предпочтения Coinbase при отборе активов вполне очевидны.
Для трейдеров появление бессрочных фьючерсов на крупной бирже обычно означает три вещи: улучшение ликвидности, рост краткосрочной волатильности и переоценку внимания рынка. Однако листинг фьючерсов не равнозначен позитивным изменениям фундаментальных показателей: в первое время после запуска ставки финансирования и спреды нередко сильно колеблются, поэтому слепая погоня за ростом сопряжена с немалым риском.
Есть и более глубокий сигнал: крупные регулируемые биржи продолжают расширять предложение бессрочных фьючерсов на альткоины, а значит, спрос на деривативы распространяется на активы с малой и средней капитализацией. Какое из четырёх направлений вам кажется наиболее перспективным: DePIN, межсетевые решения, совместимость или социальный трафик?
#Coinbase #山寨币 #БессрочныеКонтракты
7
·
--
Линейка бессрочных контрактов Coinbase снова расширилась: одновременно добавлены четыре актива — GRAM (ранее Toncoin), GRASS, QNT и ZRO. Они охватывают экосистемы публичных блокчейнов, DePIN и межсетевую совместимость.
Три наблюдения:
Во-первых, ведущие биржи ускоряют расширение линейки бессрочных контрактов на альткоины. При листинге на спотовом рынке важна регуляторная повестка, а листинг бессрочных контрактов напрямую отражает спрос на торговлю и ожидания по ликвидности. В краткосрочной перспективе он обычно усиливает волатильность актива, а более точными индикаторами служат ставки финансирования и открытый интерес.
Во-вторых, у всех четырёх проектов чётко обозначена специализация: GRAM — ребрендинг после смены названия в экосистеме TON, GRASS — представитель DePIN-сектора пропускной способности, QNT делает ставку на корпоративную совместимость, а за ZRO стоит межсетевая инфраструктура LayerZero. Их объединяет наличие внятной истории для среднесрочной перспективы, а не только эмоциональный ажиотаж.
В-третьих, запуск бессрочного контракта не означает бычьего сигнала. На начальном этапе торгов спреды могут быть широкими, а ставки — резко колебаться. После реализации ожиданий возможна коррекция, поэтому при покупке на пике важно контролировать размер позиции и строго устанавливать стоп-лоссы.
Далее важно следить за тем, сможет ли объём торгов сохраняться на высоком уровне. Независимый рост возможен лишь у проектов, способных удерживать капитал.
#Coinbase #永续合约 #Альткоины
Линейка бессрочных контрактов Coinbase снова расширилась: одновременно добавлены четыре актива — GRAM (ранее Toncoin), GRASS, QNT и ZRO. Они охватывают экосистемы публичных блокчейнов, DePIN и межсетевую совместимость.
Три наблюдения:
Во-первых, ведущие биржи ускоряют расширение линейки бессрочных контрактов на альткоины. При листинге на спотовом рынке важна регуляторная повестка, а листинг бессрочных контрактов напрямую отражает спрос на торговлю и ожидания по ликвидности. В краткосрочной перспективе он обычно усиливает волатильность актива, а более точными индикаторами служат ставки финансирования и открытый интерес.
Во-вторых, у всех четырёх проектов чётко обозначена специализация: GRAM — ребрендинг после смены названия в экосистеме TON, GRASS — представитель DePIN-сектора пропускной способности, QNT делает ставку на корпоративную совместимость, а за ZRO стоит межсетевая инфраструктура LayerZero. Их объединяет наличие внятной истории для среднесрочной перспективы, а не только эмоциональный ажиотаж.
В-третьих, запуск бессрочного контракта не означает бычьего сигнала. На начальном этапе торгов спреды могут быть широкими, а ставки — резко колебаться. После реализации ожиданий возможна коррекция, поэтому при покупке на пике важно контролировать размер позиции и строго устанавливать стоп-лоссы.
Далее важно следить за тем, сможет ли объём торгов сохраняться на высоком уровне. Независимый рост возможен лишь у проектов, способных удерживать капитал.
#Coinbase #永续合约 #Альткоины
Три наблюдения:
Во-первых, ведущие биржи ускоряют расширение линейки бессрочных контрактов на альткоины. При листинге на спотовом рынке важна регуляторная повестка, а листинг бессрочных контрактов напрямую отражает спрос на торговлю и ожидания по ликвидности. В краткосрочной перспективе он обычно усиливает волатильность актива, а более точными индикаторами служат ставки финансирования и открытый интерес.
Во-вторых, у всех четырёх проектов чётко обозначена специализация: GRAM — ребрендинг после смены названия в экосистеме TON, GRASS — представитель DePIN-сектора пропускной способности, QNT делает ставку на корпоративную совместимость, а за ZRO стоит межсетевая инфраструктура LayerZero. Их объединяет наличие внятной истории для среднесрочной перспективы, а не только эмоциональный ажиотаж.
В-третьих, запуск бессрочного контракта не означает бычьего сигнала. На начальном этапе торгов спреды могут быть широкими, а ставки — резко колебаться. После реализации ожиданий возможна коррекция, поэтому при покупке на пике важно контролировать размер позиции и строго устанавливать стоп-лоссы.
Далее важно следить за тем, сможет ли объём торгов сохраняться на высоком уровне. Независимый рост возможен лишь у проектов, способных удерживать капитал.
#Coinbase #永续合约 #Альткоины
6

·
--
Coinbase снова расширяет линейку бессрочных контрактов: одновременно добавлены четыре актива — GRAM, GRASS, QNT и ZRO, охватывающие направления публичных блокчейнов, DePIN, межсетевого взаимодействия и инфраструктуры.
Несколько наблюдений:
1/ GRAM — торговый символ Toncoin после переименования. Листинг бессрочного контракта на крупной регулируемой бирже означает, что доступ к деривативам экосистемы TON становится шире для массовой аудитории.
2/ Одновременный запуск контрактов на все четыре актива больше похож на концентрированную реакцию биржи на интерес рынка и спрос на ликвидность, чем на четыре независимых позитивных фактора. На старте торгов волатильность контрактов обычно усиливается — обязательно следите за ставкой финансирования и уровнем маржи.
3/ Запуск бессрочных контрактов раньше спотовой торговли часто сигнализирует о приоритете привлечения трафика, однако листинг контракта не означает перелома в фундаментальных показателях. При покупке на пике управление рисками должно оставаться на первом месте.
Регулируемые биржи продолжают расширять линейку бессрочных контрактов на альткоины, и конкуренция в сегменте деривативов усиливается. Какой из этих четырёх активов вам интереснее всего?
#Coinbase #永续合约 #альткоины
Coinbase снова расширяет линейку бессрочных контрактов: одновременно добавлены четыре актива — GRAM, GRASS, QNT и ZRO, охватывающие направления публичных блокчейнов, DePIN, межсетевого взаимодействия и инфраструктуры.
Несколько наблюдений:
1/ GRAM — торговый символ Toncoin после переименования. Листинг бессрочного контракта на крупной регулируемой бирже означает, что доступ к деривативам экосистемы TON становится шире для массовой аудитории.
2/ Одновременный запуск контрактов на все четыре актива больше похож на концентрированную реакцию биржи на интерес рынка и спрос на ликвидность, чем на четыре независимых позитивных фактора. На старте торгов волатильность контрактов обычно усиливается — обязательно следите за ставкой финансирования и уровнем маржи.
3/ Запуск бессрочных контрактов раньше спотовой торговли часто сигнализирует о приоритете привлечения трафика, однако листинг контракта не означает перелома в фундаментальных показателях. При покупке на пике управление рисками должно оставаться на первом месте.
Регулируемые биржи продолжают расширять линейку бессрочных контрактов на альткоины, и конкуренция в сегменте деривативов усиливается. Какой из этих четырёх активов вам интереснее всего?
#Coinbase #永续合约 #альткоины
Несколько наблюдений:
1/ GRAM — торговый символ Toncoin после переименования. Листинг бессрочного контракта на крупной регулируемой бирже означает, что доступ к деривативам экосистемы TON становится шире для массовой аудитории.
2/ Одновременный запуск контрактов на все четыре актива больше похож на концентрированную реакцию биржи на интерес рынка и спрос на ликвидность, чем на четыре независимых позитивных фактора. На старте торгов волатильность контрактов обычно усиливается — обязательно следите за ставкой финансирования и уровнем маржи.
3/ Запуск бессрочных контрактов раньше спотовой торговли часто сигнализирует о приоритете привлечения трафика, однако листинг контракта не означает перелома в фундаментальных показателях. При покупке на пике управление рисками должно оставаться на первом месте.
Регулируемые биржи продолжают расширять линейку бессрочных контрактов на альткоины, и конкуренция в сегменте деривативов усиливается. Какой из этих четырёх активов вам интереснее всего?
#Coinbase #永续合约 #альткоины
6
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 120,033
588 обсуждают
2
#ПротоколFOMC
Просмотров: 144,752
327 обсуждают
3
#USPPIMissMayEaseBTCPressure
Просмотров: 43,524
745 обсуждают
4
#BitcoinCoreDisclosesTorTrafficVulnerability
Просмотров: 17,062
389 обсуждают
5
#WhatWillDriveCryptoandStocks’NextRebound?
Просмотров: 155,602
1,612 обсуждают
6
#BitcoinBreaksBelow200WeekMovingAverage
Просмотров: 51,332
502 обсуждают
7
#SpaceXTeslaMergerTalksWouldCombine30220BTC
Просмотров: 16,796
272 обсуждают
8
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
Просмотров: 53,378
727 обсуждают
9
#USCryptoETFsLose$1.48BInFiveDays
Просмотров: 2,702
51 обсуждают
10
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
Просмотров: 3,748
23 обсуждают