

#web3finance
web3finance
Просмотров: 138,611
978 обсуждают
Популярные
Новые
·
--
#SECPreparesTokenizedStockFramework
Слияние традиционных фондовых рынков и децентрализованных сетей делает исторический шаг вперед, поскольку сообщения указывают на то, что SEC активно готовит комплексную регуляторную структуру для токенизированных акций. Этот прогрессивный шаг нацелен на соединение институциональной ликвидности с эффективностью блокчейна, позволяя круглосуточное дробное владение основными корпоративными акциями через безопасные протоколы бухгалтерского учета. Для более широкой экосистемы Web3 это официальное структурное подтверждение дает огромный импульс нарративу токенизации реальных активов, позиционируя технологии блокчейн как будущее основное звено глобальной финансовой инфраструктуры. Понимание этих возникающих руководящих принципов по соблюдению будет крайне важно для навигации в предстоящих многоактивных торговых средах. Как вы думаете, токенизированные акции полностью изменят платформы розничных инвестиций в этом десятилетии? ⚖️🏛️ #SECPreparesTokenizedStockFramework #RWA #Web3Finance
{spot}(BNBUSDT)
{future}(BNBUSDT)
{alpha}(560x9c8b5ca345247396bdfac0395638ca9045c6586e)
#SECPreparesTokenizedStockFramework
Слияние традиционных фондовых рынков и децентрализованных сетей делает исторический шаг вперед, поскольку сообщения указывают на то, что SEC активно готовит комплексную регуляторную структуру для токенизированных акций. Этот прогрессивный шаг нацелен на соединение институциональной ликвидности с эффективностью блокчейна, позволяя круглосуточное дробное владение основными корпоративными акциями через безопасные протоколы бухгалтерского учета. Для более широкой экосистемы Web3 это официальное структурное подтверждение дает огромный импульс нарративу токенизации реальных активов, позиционируя технологии блокчейн как будущее основное звено глобальной финансовой инфраструктуры. Понимание этих возникающих руководящих принципов по соблюдению будет крайне важно для навигации в предстоящих многоактивных торговых средах. Как вы думаете, токенизированные акции полностью изменят платформы розничных инвестиций в этом десятилетии? ⚖️🏛️ #SECPreparesTokenizedStockFramework #RWA #Web3Finance
Слияние традиционных фондовых рынков и децентрализованных сетей делает исторический шаг вперед, поскольку сообщения указывают на то, что SEC активно готовит комплексную регуляторную структуру для токенизированных акций. Этот прогрессивный шаг нацелен на соединение институциональной ликвидности с эффективностью блокчейна, позволяя круглосуточное дробное владение основными корпоративными акциями через безопасные протоколы бухгалтерского учета. Для более широкой экосистемы Web3 это официальное структурное подтверждение дает огромный импульс нарративу токенизации реальных активов, позиционируя технологии блокчейн как будущее основное звено глобальной финансовой инфраструктуры. Понимание этих возникающих руководящих принципов по соблюдению будет крайне важно для навигации в предстоящих многоактивных торговых средах. Как вы думаете, токенизированные акции полностью изменят платформы розничных инвестиций в этом десятилетии? ⚖️🏛️ #SECPreparesTokenizedStockFramework #RWA #Web3Finance
106
Фокус на реальных активах (RWA) (для продвинутых инвесторов)
Подпись:
Реальные активы (RWA) привносят на блокчейн триллионы долларов традиционных финансов. Но где лучше всего их торговать? 🌍💼
Знакомьтесь: @grvt_io — гибридная биржа, созданная не только для криптовалют, но и для эффективной торговли токенизированными реальными активами.
Объединяя молниеносную скорость традиционных книг ордеров с прозрачной безопасностью ончейн-расчетов, GRVT устраняет разрыв между финансами Web2 и инновациями Web3. И всё это происходит с одного, единого баланса.
Хотите в этом году диверсифицировать свой портфель с помощью RWA? Давайте обсудим в комментариях! 👇
#grvt #CreatorPad #RWA #Tokenization #Web3Finance
94

·
--
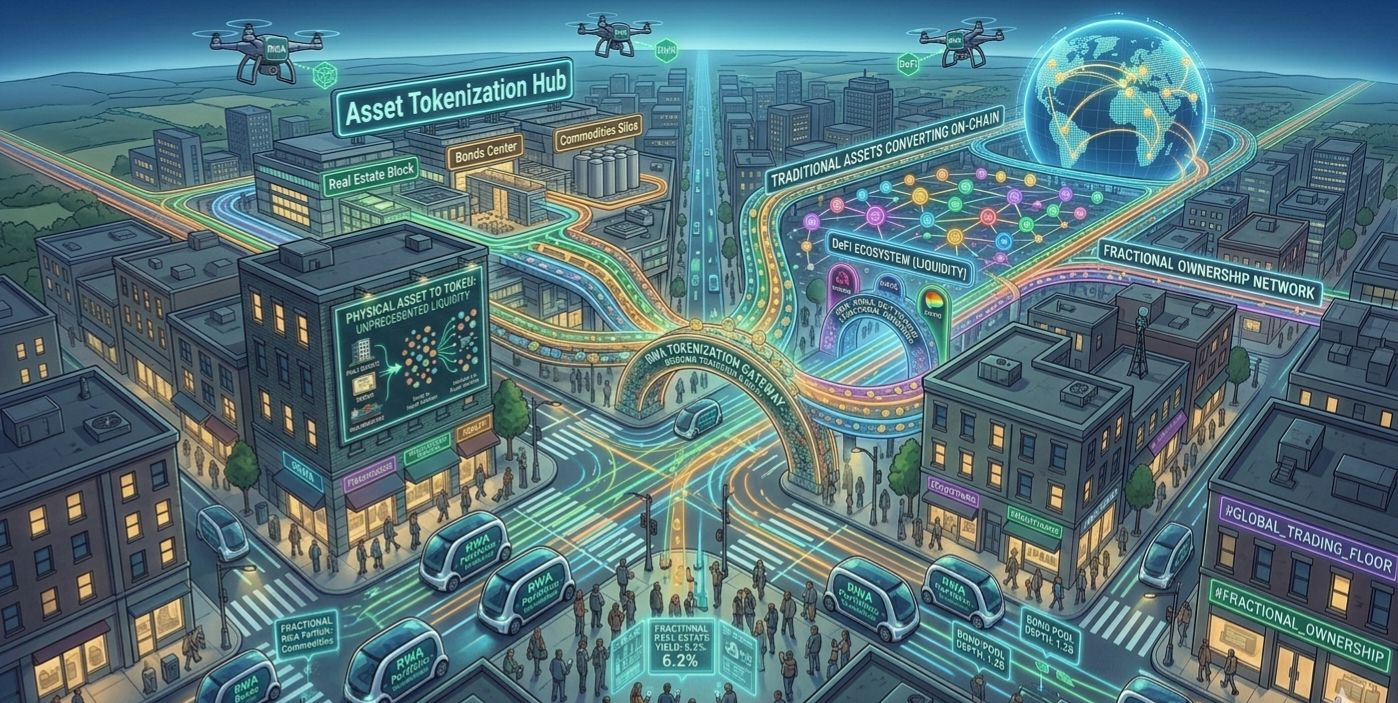
Финансовый ландшафт меняется, так как токенизация активов реального мира (RWA) набирает огромные обороты. Институциональные гиганты вводят триллионы долларов традиционных активов — таких как недвижимость, облигации и товары — в блокчейн.
Преобразуя физические активы в цифровые токены, технологии блокчейн вводят беспрецедентную ликвидность, долевое владение и 24/7 торговлю на исторически неликвидных рынках. Этот мост между традиционными финансами (FiFi) и DeFi быстро становится основой текущего бычьего рынка криптовалют.
#RWA #Tokenization #DeFi #CryptoTrends #Web3Finance
2
225

·
--
Остерегайтесь безмолвного убийцы в вашем криптопортфеле — вы упускаете скрытую жемчужину Solana?
Вы знали, что «секретный соус» Solana (SOL) — это не просто молниеносная скорость транзакций, а скорее её процветающая экосистема децентрализованных финансов (DeFi)? Solstice (SLX), протокол доходного фермерства на Solana, возможно, и есть та самая скрытая жемчужина, которая выведет ваш криптопортфель на следующий уровень.
#SolanaYieldProtocol #Web3Finance
Вот в чём дело: solstice резко ворвалась на корейские биржи, достигла $0.47, а затем отдала большую часть прибыли — но реальная общая заблокированная стоимость в протоколе показывает, что это не разовый всплеск. Медвежий сценарий говорит, что это просто очередная мем-монета, но бычий сценарий указывает на реальное внедрение и стабильный рост.
#SolanaEcosystem
Вывод: не списывайте такие протоколы, как solstice, не проведя собственное исследование. Какие ещё DeFi-жемчужины могут скрываться в тени и ждать, чтобы удивить вас?
Какова ваша стратегия поиска следующей большой возможности в крипто? Вы в первую очередь полагаетесь на исследования или следуете внутренним ощущениям? Поделитесь своими мыслями!
121
·
--
Институциональная конвергенция между инновациями в аэрокосмической отрасли и децентрализованными финансами достигла беспрецедентного масштаба, вызванного официальным IPO SpaceX с огромной экспозицией в $1.2 миллиарда в биткойнах. Эта структурная валидация открывает элитные возможности для традиционных инвесторов в акции участвовать косвенно в долгосрочном росте экономики цифровых активов. Поскольку корпоративные балансы становятся все более прозрачными благодаря публичным отчетам, нарратив о том, что биткойн выступает в роли основного макро-хеджа, продолжает укрепляться на глобальном уровне. Этот исторический финансовый листинг может стать мощным катализатором, побуждая другие компании из списка Fortune 500 оценить аналогичные казначейские распределения. Как вы видите влияние этого технологического прорыва на предстоящие циклы альткойнов? 🌌📊 #SpaceXIPODebut12BillionBitcoinExposure #InstitutionalCrypto #Web3Finance
Институциональная конвергенция между инновациями в аэрокосмической отрасли и децентрализованными финансами достигла беспрецедентного масштаба, вызванного официальным IPO SpaceX с огромной экспозицией в $1.2 миллиарда в биткойнах. Эта структурная валидация открывает элитные возможности для традиционных инвесторов в акции участвовать косвенно в долгосрочном росте экономики цифровых активов. Поскольку корпоративные балансы становятся все более прозрачными благодаря публичным отчетам, нарратив о том, что биткойн выступает в роли основного макро-хеджа, продолжает укрепляться на глобальном уровне. Этот исторический финансовый листинг может стать мощным катализатором, побуждая другие компании из списка Fortune 500 оценить аналогичные казначейские распределения. Как вы видите влияние этого технологического прорыва на предстоящие циклы альткойнов? 🌌📊 #SpaceXIPODebut12BillionBitcoinExposure #InstitutionalCrypto #Web3Finance
90
·
--
Падение
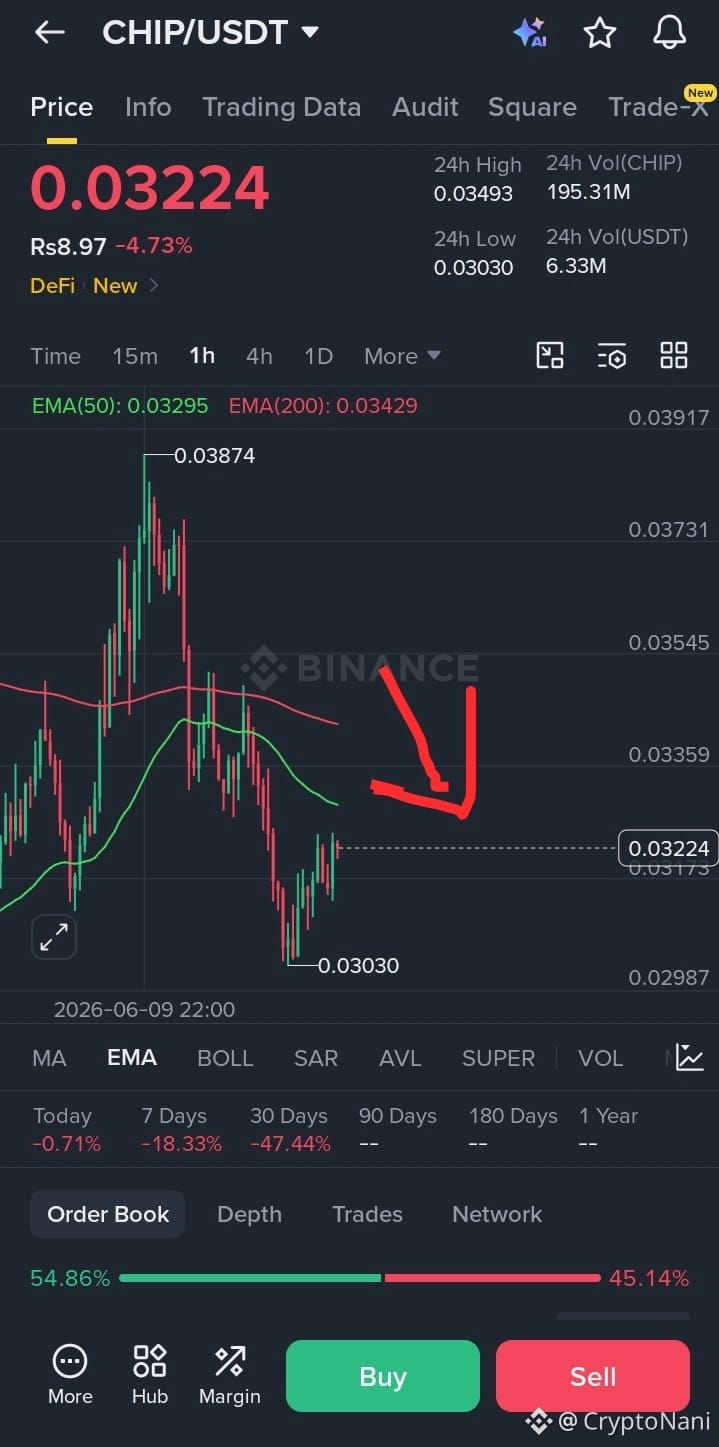
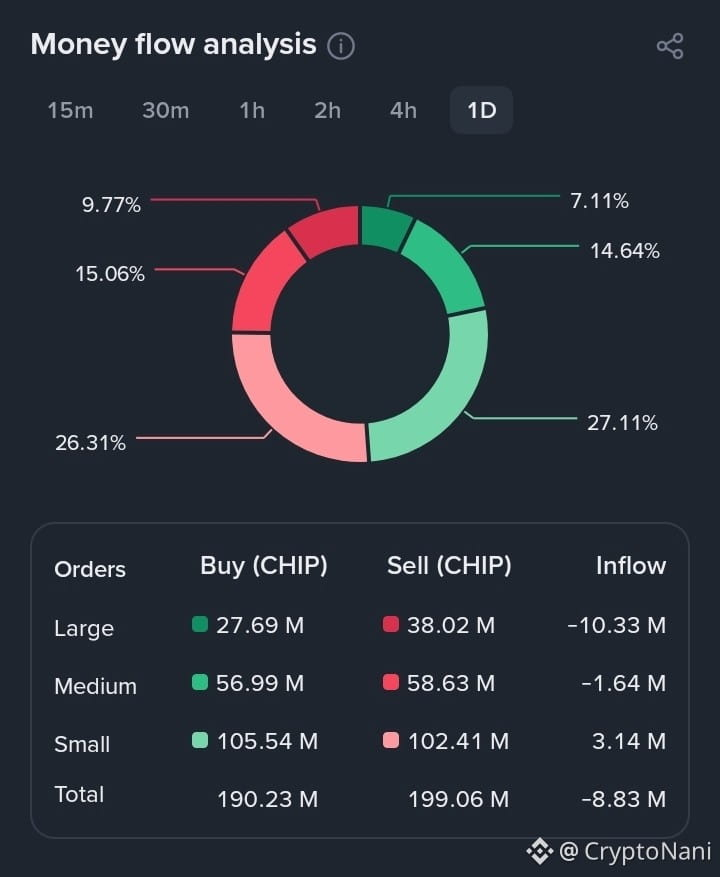
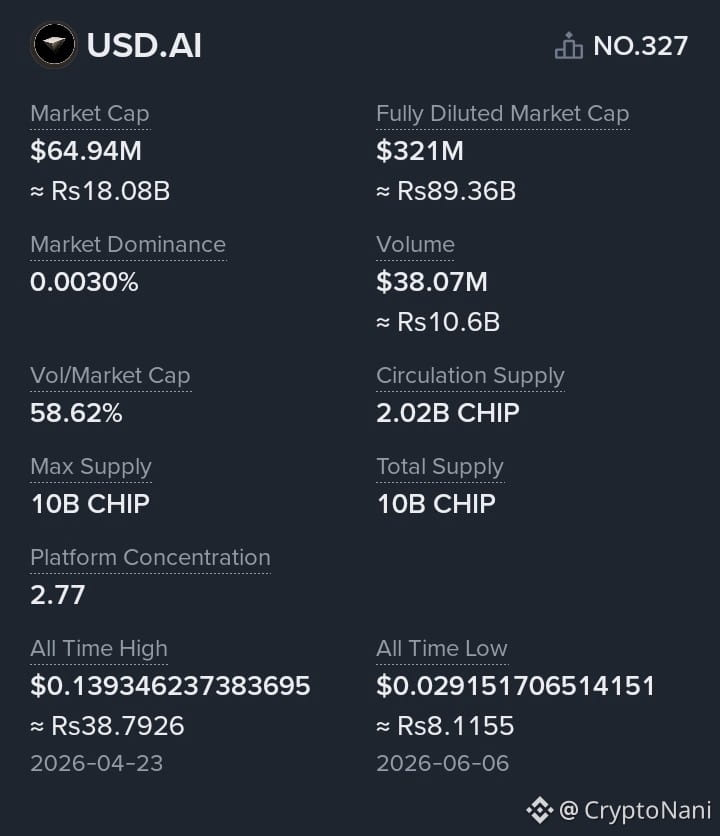
💸 Процентная ставка ИИ здесь: реальный актив мета только что обновился 🧠🤖
Традиционные банки требуют до года на оформление кредитов для технологической инфраструктуры, полностью блокируя рост искусственного интеллекта. Тем временем компании ИИ испытывают дефицит дорогой вычислительной мощности GPU.
USD.AI только что закрыл этот огромный ликвидный разрыв, построив децентрализованный кредитный мощный центр, поддерживаемый физическим оборудованием ИИ.
Вот как этот протокол реальных активов нарушает институциональные финансы и подогревает бум ИИ:
🔹 Мощный токен CHIP: Как основной управляющий актив экосистемы, CHIP выполняет основную работу. Держатели управляют сетью, голосуя по важным параметрам протокола, определяют условия кредитования и решают, какие модели GPU могут выступать в качестве залога.
🔹 Залог на основе физических активов: Операторы ИИ могут токенизировать свои физические флоты GPU в безрецензионные кредиты в цепочке менее чем за 30 дней. Если заемщик не выполняет обязательства, протокол имеет юридическую силу изымать и ликвидировать физическое оборудование, обеспечивая всю экосистему.
🔹 Двигатель двойного токена: Пользователи могут вносить капитал для создания USDai, синтетического доллара, обеспеченного казначейскими облигациями США и наличными. Стекинг превращает его в sUSDai, актив с доходностью, который автоматически накапливает доходы напрямую от реальных процентов по кредитам GPU.
При поддержке таких тяжеловесов, как Framework Ventures и Dragonfly, эта инфраструктура превращает сырую вычислительную мощность в ликвидный кредитный рынок.
Исследуйте документацию, чтобы увидеть, как реальная вычислительная мощность превращается в децентрализованную доходность.
👉 Изучите структуру здесь: https://docs.usd.ai/
#CHIP #RealWorldAssets #CryptoAI #DeFiDominance #Binance #Web3Finance
$CHIP
{spot}(CHIPUSDT)
💸 Процентная ставка ИИ здесь: реальный актив мета только что обновился 🧠🤖
Традиционные банки требуют до года на оформление кредитов для технологической инфраструктуры, полностью блокируя рост искусственного интеллекта. Тем временем компании ИИ испытывают дефицит дорогой вычислительной мощности GPU.
USD.AI только что закрыл этот огромный ликвидный разрыв, построив децентрализованный кредитный мощный центр, поддерживаемый физическим оборудованием ИИ.
Вот как этот протокол реальных активов нарушает институциональные финансы и подогревает бум ИИ:
🔹 Мощный токен CHIP: Как основной управляющий актив экосистемы, CHIP выполняет основную работу. Держатели управляют сетью, голосуя по важным параметрам протокола, определяют условия кредитования и решают, какие модели GPU могут выступать в качестве залога.
🔹 Залог на основе физических активов: Операторы ИИ могут токенизировать свои физические флоты GPU в безрецензионные кредиты в цепочке менее чем за 30 дней. Если заемщик не выполняет обязательства, протокол имеет юридическую силу изымать и ликвидировать физическое оборудование, обеспечивая всю экосистему.
🔹 Двигатель двойного токена: Пользователи могут вносить капитал для создания USDai, синтетического доллара, обеспеченного казначейскими облигациями США и наличными. Стекинг превращает его в sUSDai, актив с доходностью, который автоматически накапливает доходы напрямую от реальных процентов по кредитам GPU.
При поддержке таких тяжеловесов, как Framework Ventures и Dragonfly, эта инфраструктура превращает сырую вычислительную мощность в ликвидный кредитный рынок.
Исследуйте документацию, чтобы увидеть, как реальная вычислительная мощность превращается в децентрализованную доходность.
👉 Изучите структуру здесь: https://docs.usd.ai/
#CHIP #RealWorldAssets #CryptoAI #DeFiDominance #Binance #Web3Finance
$CHIP
1
299
·
--
Большинство трейдеров по-прежнему сосредоточены на дневных свечах Bitcoin. Умные деньги? Они следят за стратегическими шагами Visa.
Visa только что сообщила о сильном Q3, но реальная история — в их продолжающемся расширении на несколько монет и несколько блокчейнов. Они делают ставку на OpenUSD, токенизированные депозиты и AI-коммерцию. Это не просто про обработку платежей; это про то, чтобы вплести криптоиндустрию глубже в глобальную финансовую ткань. Подумайте об этом — платежный гигант вроде Visa, делающий такие инфраструктурные ставки, сигнализирует о масштабном взрослении сектора цифровых активов. Это не мода; это интеграция. #CryptoAdoption #Visa #Web3Finance
Что это значит для цены? Это означает продолжительное институциональное принятие и практическую полезность цифровых активов. Когда такие гиганты, как Visa, строят на этих «рельсах», спрос на лежащие в основе токены и на инфраструктуру, поддерживающую их, должен вырасти. Это усиливает тезис о том, что крипто движется дальше спекуляций и переходит к реальному применению.
Следите за темпами разработки и внедрения OpenUSD. Этот кроссчейн-стандарт может стать ключевым катализатором для совместимости и более широкого использования криптовалют. #OpenUSD
Мы наконец-то видим, как «убойное приложение» выходит из числа гигантов TradFi?
69

Статья
Что такое $LSK : #TokenStudyИстория цифровой инфраструктуры часто требует смелых поворотов, когда устоявшиеся архитектуры уступают место новым горизонтам прикладной ценности для бизнеса. Познакомьтесь с Lisk и его токеном LSK — долгосрочным проектом, который начал ключевую трансформацию: от наследия в виде независимого уровня Layer 1 и Ethereum Layer 2 к современной, единой платформе денежных операций, созданной для международных финансовых команд.
В основе LSK проходит фундаментальная структурная эволюция. Сеть инициировала масштабное сжигание токенов в объёме 100 миллионов LSK, чтобы перестроить базовую токеномику и сократить общее предложение с 400 миллионов до 300 миллионов. При запланированном завершении работы отдельной Lisk Chain, намеченном на 31 октября 2026 года, и наличии маршрута миграции вместе с экосистемами вроде Celo, прежняя модель стейкинга сменилась на полностью гибкую настройку — держатели получают свободу полной ликвидности по мере того, как управляющие смарт-контракты завершают свои последние операционные главы.
Что такое $LSK : #TokenStudy
История цифровой инфраструктуры часто требует смелых поворотов, когда устоявшиеся архитектуры уступают место новым горизонтам прикладной ценности для бизнеса. Познакомьтесь с Lisk и его токеном LSK — долгосрочным проектом, который начал ключевую трансформацию: от наследия в виде независимого уровня Layer 1 и Ethereum Layer 2 к современной, единой платформе денежных операций, созданной для международных финансовых команд.
В основе LSK проходит фундаментальная структурная эволюция. Сеть инициировала масштабное сжигание токенов в объёме 100 миллионов LSK, чтобы перестроить базовую токеномику и сократить общее предложение с 400 миллионов до 300 миллионов. При запланированном завершении работы отдельной Lisk Chain, намеченном на 31 октября 2026 года, и наличии маршрута миграции вместе с экосистемами вроде Celo, прежняя модель стейкинга сменилась на полностью гибкую настройку — держатели получают свободу полной ликвидности по мере того, как управляющие смарт-контракты завершают свои последние операционные главы.
В основе LSK проходит фундаментальная структурная эволюция. Сеть инициировала масштабное сжигание токенов в объёме 100 миллионов LSK, чтобы перестроить базовую токеномику и сократить общее предложение с 400 миллионов до 300 миллионов. При запланированном завершении работы отдельной Lisk Chain, намеченном на 31 октября 2026 года, и наличии маршрута миграции вместе с экосистемами вроде Celo, прежняя модель стейкинга сменилась на полностью гибкую настройку — держатели получают свободу полной ликвидности по мере того, как управляющие смарт-контракты завершают свои последние операционные главы.
183
·
--
Рост
Даже крупнейшие игроки в криптоиндустрии наконец-то просыпаются в отношении #RWA 🌍⛓️
Топовый глобальный медиахолдинг Coin Bureau только что предупредил рынок: «Никто не обращает на это внимания. „МАССОВАЯ ТОКЕНИЗАЦИЯ“ уже приходит, и большинство людей не понимают, что нас ждет».
Эпоха погонь за спекулятивными, пустыми токенами стремительно подходит к концу. Умные деньги полностью смещаются в сторону инфраструктуры реальных активов. Mirex Network только что официально подчеркнула это точное макродвижение, доказав, что их поэтапная экосистема идеально соответствует тому, куда движится вся отрасль. 📊
Пока случайные трейдеры игнорируют сигналы, я только что официально пропустил 858+ LUM-токенов на своей персональной панели! Наша глобальная команда майнинга уже расширилась до 29 участников.
Инфраструктура создается прямо сейчас, и занять позицию заранее до того, как начнется массовое внедрение, — это лучший ход.
👇 Проверьте самый первый комментарий ниже, чтобы сразу активировать вашу сессию с помощью кода нашей команды! 👇
#RWA #CryptoMining #BinanceSquare #Web3Finance
2
55

·
--
Стейблкоины незаметно вытесняют традиционную платежную инфраструктуру
Большинство разговоров о стейблкоинах сводится к залогам в DeFi или торговым парам. Но более важная и долгосрочная тенденция гораздо проще: стейблкоины становятся стандартным уровнем расчетов для трансграничных платежей, а традиционные игроки к этому не готовы.
В 2024 году объем расчетов в стейблкоинах превысил показатели крупнейших карточных сетей по номинальной стоимости проведенных платежей. Причина — в самой структуре системы. Перевод USDC из Сингапура в Бразилию занимает меньше минуты, стоит доли цента и не требует цепочки банков-корреспондентов. Традиционные банковские переводы занимают от 1 до 5 рабочих дней, а комиссии на каждом этапе составляют 3–7%.
Сети, обеспечивающие такие переводы, конкурируют по пропускной способности, скорости окончательного подтверждения транзакций и минимальным комиссиям. $SOL обрабатывает десятки тысяч транзакций со стейблкоинами в секунду при стоимости ниже цента. BNB Chain на базе $BNB обеспечивает наибольшее среди EVM-сетей число переводов стейблкоинов. $XRP платежных коридоров запускаются по всей Юго-Восточной Азии и Латинской Америке по мере роста объемов ODL.
Главный прорыв произойдет, когда стейблкоиновые рельсы станут стандартом для трансграничных счетов малого и среднего бизнеса, денежных переводов и выплаты зарплат. Тогда объем транзакций превзойдет всё, чего DeFi достигла до сих пор.
Платежная инфраструктура кажется скучной — пока это не меняется. Этот момент настал.
#Stablecoins #CryptoPayments #Web3Finance #DeFi #Blockchain
53
·
--
DeFi перестроил кредитование, торговлю и получение доходности — но страхование остаётся наименее развитым финансовым примитивом.
В традиционных финансах страховые рынки огромны. Они оценивают хвостовые риски и распределяют их между контрагентами, позволяя остальной системе работать с уверенностью. В DeFi этот уровень практически отсутствует.
Когда эксплуатируют уязвимости смарт-контрактов, срабатывают уязвимости мостов или сбои оракулов запускают цепную реакцию ликвидаций, все убытки ложатся на пользователей. Механизма передачи рисков нет. Нет пула рисков. Нет актуарной оценки хвостовых событий в блокчейне.
Все необходимые компоненты уже есть: параметрические триггеры на основе смарт-контрактов, децентрализованный арбитраж страховых требований через управление протоколом, объединение рисков за счёт принадлежащего протоколам капитала и прозрачные актуарные данные из открытой истории блокчейна. И всё же распространённость таких решений остаётся низкой.
Почему? Три причины: страховые взносы кажутся дорогими, пока страховой случай не наступит; андеррайтерам трудно оценивать риски новых протоколов; а капитал неохотно простаивает на рынке, где есть множество альтернатив с доходностью.
Токенизация RWA меняет расчёты. Поскольку токенизированные казначейские облигации обеспечивают доходность капитала, используемого для андеррайтинга, альтернативные издержки размещения средств в пуле рисков снижаются. Оракулы обеспечивают более точные триггеры для выявления эксплойтов. ZK-доказательства позволяют проверять страховые требования с сохранением конфиденциальности.
Протокол, который сумеет масштабировать страхование в блокчейне, создаст то, что TradFi не сможет повторить: программируемую, прозрачную и не требующую разрешений передачу рисков с расчётами за минуты, а не месяцы.
Страхование не выглядит гламурно. Это несущая стена, на которую опирается всё остальное.
$ETH $BNB $SOL
#DeFi #CryptoInsurance #RiskManagement #Web3Finance #Binance
97
·
--
Реальная доходность в DeFi и инфляционная доходность: узнайте, что именно вы зарабатываете
Большинство розничных участников упускают из виду одно из важнейших различий в DeFi: разницу между реальной и инфляционной доходностью.
Инфляционная доходность обеспечивается эмиссией. Протоколы выпускают собственные токены и распределяют их в виде APR. Цифра выглядит привлекательно — иногда 50%, 100% и даже выше, — но такая доходность постоянно размывает долю существующих держателей. Вы не зарабатываете на доходах протокола — вы получаете вновь выпущенные токены. С учётом обесценивания токена чистая доходность часто стремится к нулю или становится отрицательной.
Реальная доходность — это другое. Она поступает от фактических доходов протокола: торговых комиссий, средств от ликвидаций, процентной маржи, маржи по кредитованию — и распределяется между стейкерами или поставщиками ликвидности в устоявшихся активах. Это устойчивый источник дохода. Протокол действительно генерирует денежный поток.
Как отличить одно от другого:
→ Проверьте, откуда берётся доходность: из эмиссии токенов или комиссионных доходов?
→ Изучайте панели с доходами протокола, а не только показатели APR
→ Сопоставьте уровень инфляции токена с APR: если инфляция выше APR, вы теряете реальную стоимость
→ Отдавайте предпочтение протоколам, где рост TVL соответствует росту доходов
Экосистемы $ETH L2 генерируют значительные комиссионные доходы. Протоколы DeFi $BNB строят устойчивые модели доходности. DEX на базе $SOL совершенствуют свой сегмент реальной доходности. Следующий медвежий цикл переживут те протоколы, где доходность зарабатывают, а не печатают.
Стремитесь к реальной доходности. Не обращайте внимания на инфляционный шум.
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
25
·
--
🚀 За пределами книги ордеров: как Binance незаметно создаёт невидимую экономику Web3
Годами история Binance была простой: крупнейшая в мире криптовалютная биржа по объёму торгов. Но если вы смотрите на Binance только через свечные графики, книги ордеров и спотовые пары, то упускаете главное.
Binance — уже не просто площадка для торговли токенами. Она превратилась в ключевую инфраструктуру для децентрализованного интернета.
🌐 От торговли к повседневным сервисам
Пока большинство платформ сосредоточено исключительно на спекуляциях, Binance создаёт инфраструктуру для интеграции с реальным миром:
Ликвидность реального мира: объединение глобальных каналов фиатных платежей с мгновенными криптовалютными расчётами с минимальными издержками.
Удобная платёжная инфраструктура: возможность мгновенно переводить средства между пользователями (P2P) и оплачивать покупки у продавцов в разных странах без лишних сложностей.
Развитие экосистемы: поддержка проектов на ранних стадиях в сферах Web3, ИИ и DeFi через Binance Labs — задолго до того, как о них узнаёт широкая аудитория.
Глубокая институциональная ликвидность: создание базовой глубины рынка, которая помогает сохранять стабильность глобальной ликвидности крипторынка даже при экстремальной волатильности.
🎯 Преимущество современного трейдера
В криптовалютном мире важны эффективное использование капитала и управление рисками. Чтобы удержаться на рынке, недостаточно гнаться за каждым изменением цены на 1% — нужно использовать инструменты экосистемы, которые дают вам структурное преимущество:
Глубокая ликвидность: защита от проскальзывания при исполнении крупных рыночных ордеров.
Залог в нескольких активах: возможность фармить доходность, размещать активы в стейкинге и торговать с маржой на одной платформе.
Институциональная архитектура безопасности: передовые механизмы подтверждения резервов и фонд защиты пользователей SAFU, которые оберегают цифровые активы.
#Binance #CryptoStrategy #Web3Finance #CryptoTradingTips #BNB
6
·
--
Стратегия управления корпоративными резервами незаметно становится одним из самых недооценённых сигналов внедрения криптовалют.
Когда в 2020 году MicroStrategy начала конвертировать денежные резервы в $BTC , большинство сочло это безрассудством. Сегодня десятки публичных компаний держат биткоин на балансе — и эта тенденция набирает обороты.
Вот логика этого структурного сдвига:
1. В условиях высокой инфляции денежные средства приносят отрицательную реальную доходность. Казначеи хорошо понимают, как на горизонте нескольких лет снижается покупательная способность.
2. Объём предложения биткоина ограничен и не может быть изменён решениями денежно-кредитной политики. Для финансового директора, планирующего распределение капитала на 5–10 лет, такая предсказуемость действительно ценна.
3. $ETH и $BNB всё чаще обсуждаются в контексте корпоративных резервов — не только как спекулятивные активы, но и как продуктивный капитал, способный приносить доход за счёт стейкинга.
4. Меняется порядок бухгалтерского учёта. По мере того как оценка цифровых активов по справедливой стоимости становится стандартом, барьер для их внедрения публичными компаниями значительно снижается.
Эта стратегия больше не считается маргинальной. Когда будут опубликованы следующие корпоративные отчёты о резервах, масштабы институционального накопления, вероятно, удивят большинство розничных инвесторов.
Следите за отчётностью по резервам, а не только за графиками цен.
#CryptoTreasury #InstitutionalAdoption #BitcoinStrategy #CryptoMarkets #Web3Finance
68
·
--
Доходные стейблкоины: тихая революция в эффективности использования капитала в DeFi
В большинстве разговоров о криптовалютах всё внимание сосредоточено на цене — но самые масштабные перемены происходят прямо сейчас в самой конструкции стейблкоинов.
Стейблкоины первого поколения были инертными: они сохраняли стоимость, но не приносили дохода. Капитал просто лежал без дела в блокчейне. Затем протоколы начали нативно распределять доход — и правила игры изменились навсегда.
Доходные стейблкоины (обёртки для токенизированных казначейских векселей, стейблкоины, обеспеченные LST, и нативные для протоколов доходные токены) теперь позволяют капиталу оставаться в экосистеме DeFi и приносить доход с учётом риска. Последствия огромны:
→ Залоговые активы становятся продуктивными по умолчанию
→ Протоколы денежного рынка конкурируют за реальную доходность, а не просто раздувают стимулы
→ Позиции поставщиков ликвидности накапливают доход, а не теряют его из-за упущенной выгоды
→ Институциональные команды могут обосновать размещение капитала в блокчейне, не жертвуя доходностью
Это незаметно меняет капитальный слой DeFi на базе $ETH. В сети $BNB доходные стейблкоины всё шире интегрируются, повышая компонуемость DeFi. $SOL также демонстрирует схожий рост по мере развития базовых примитивов протоколов.
Ставка на долгосрочную перспективу: доходные стейблкоины станут основным средством обеспечения ликвидности — вместо обычных стейблкоинов. Бездействующий капитал в блокчейне будет выглядеть так же странно, как банковский счёт, на который не начисляют проценты.
Мы только в начале пути. Инфраструктура формируется прямо сейчас.
#DeFi #Stablecoins #CryptoYield #BinanceSquare #ФинансыWeb3
Доходные стейблкоины: тихая революция в эффективности использования капитала в DeFi
В большинстве разговоров о криптовалютах всё внимание сосредоточено на цене — но самые масштабные перемены происходят прямо сейчас в самой конструкции стейблкоинов.
Стейблкоины первого поколения были инертными: они сохраняли стоимость, но не приносили дохода. Капитал просто лежал без дела в блокчейне. Затем протоколы начали нативно распределять доход — и правила игры изменились навсегда.
Доходные стейблкоины (обёртки для токенизированных казначейских векселей, стейблкоины, обеспеченные LST, и нативные для протоколов доходные токены) теперь позволяют капиталу оставаться в экосистеме DeFi и приносить доход с учётом риска. Последствия огромны:
→ Залоговые активы становятся продуктивными по умолчанию
→ Протоколы денежного рынка конкурируют за реальную доходность, а не просто раздувают стимулы
→ Позиции поставщиков ликвидности накапливают доход, а не теряют его из-за упущенной выгоды
→ Институциональные команды могут обосновать размещение капитала в блокчейне, не жертвуя доходностью
Это незаметно меняет капитальный слой DeFi на базе $ETH . В сети $BNB доходные стейблкоины всё шире интегрируются, повышая компонуемость DeFi. $SOL также демонстрирует схожий рост по мере развития базовых примитивов протоколов.
Ставка на долгосрочную перспективу: доходные стейблкоины станут основным средством обеспечения ликвидности — вместо обычных стейблкоинов. Бездействующий капитал в блокчейне будет выглядеть так же странно, как банковский счёт, на который не начисляют проценты.
Мы только в начале пути. Инфраструктура формируется прямо сейчас.
#DeFi #Stablecoins #CryptoYield #BinanceSquare #ФинансыWeb3
56
·
--
Корпоративные казначейства открыли для себя биткоин. Теперь они задаются следующим вопросом: что ещё?
Казначейская стратегия $BTC задала образец: держать актив на спотовом рынке, занимать под его залог и отчитываться о нём как о стратегическом активе. Но по мере развития институциональных систем управления рисками обсуждение расширяется.
Вот что меняется:
Появляется стратегия диверсификации криптовалютных резервов. Финансовые директора, одобрившие вложения в BTC, теперь рассматривают внутренние предложения об инвестициях в ETH и SOL. Обоснование здесь иное — речь не только о дефицитности, но и о доходности, получаемой за счёт использования активов, комиссиях и ставках на рост экосистем. Позиция в застейканном ETH приносит доход в нативном токене. Вложения в SOL — это ставка на самую активную экосистему разработчиков за пределами Ethereum.
Изменился и подход к оценке рисков. Первые участники рынка рассматривали криптовалютные активы в казначействе как выбор из двух вариантов — держать или не держать. Теперь опытные подразделения оценивают их как мультиактивный портфель с учётом корреляций, уровней ликвидности и инструментов хеджирования.
BNB всё чаще обсуждают в контексте казначейских резервов в регионах, где распространение локальных блокчейнов создаёт естественную стратегическую взаимосвязь: не как спекулятивную ставку, а как вложение в инфраструктуру.
Эпоха корпоративных казначейств теперь не сводится к накоплению биткоина. Она превращается в структурированную многоуровневую стратегию управления криптовалютным капиталом.
Первые участники рынка в 2024–2025 годах задали образец. Те, кто последует за ними в 2026–2027 годах, будут его совершенствовать.
#CryptoTreasury #InstitutionalCrypto #BitcoinAdoption #CryptoStrategy #Web3Finance
71
·
--
У DeFi есть неприятная правда: 80% ликвидности почти не участвует в работе.
В большинстве пулов AMM в экосистемах $ETH и $BNB эффективность капитала определяется распределением Парето. Большая часть капитала LP находится за пределами активного торгового диапазона — формально она задействована, но фактически простаивает и приносит лишь малую долю дохода, который получают позиции с концентрированной ликвидностью.
Концентрированная ликвидность изменила расклад. Опытные LP, которые активно управляют диапазоном, могут получать в 5–15 раз больше комиссионного дохода, чем пассивные поставщики ликвидности, работающие во всём диапазоне. Но за это приходится платить: непостоянные потери усиливаются, а позиции вне диапазона не приносят ничего.
Так возникает двухуровневая экосистема LP:
• Профессиональные LP с автоматизированным управлением диапазонами, которые активно наращивают доход
• Пассивные LP, которые субсидируют пул, не получая пропорциональной отдачи
Это важно и для DEX на базе $SOL: протоколы, которые упрощают управление диапазонами — автокомпаундеры, дельта-нейтральные хранилища и ребалансировщики на базе ИИ, — получают наибольшую долю стимулов для LP.
Для инвесторов это указывает, где будет создаваться ценность в следующей волне DeFi: не в токенах управления базовых AMM, а на инфраструктурном уровне, который делает концентрированную ликвидность доступной для пользователей без технических знаний.
Эффективность капитала — новое конкурентное преимущество в DeFi. Протоколы, которые решат проблему сложности для LP, будут владеть слоем ликвидности.
#DeFi #LiquidityMining #CryptoAlpha #Web3Finance #Альткоины
У DeFi есть неприятная правда: 80% ликвидности почти не участвует в работе.
В большинстве пулов AMM в экосистемах $ETH и $BNB эффективность капитала определяется распределением Парето. Большая часть капитала LP находится за пределами активного торгового диапазона — формально она задействована, но фактически простаивает и приносит лишь малую долю дохода, который получают позиции с концентрированной ликвидностью.
Концентрированная ликвидность изменила расклад. Опытные LP, которые активно управляют диапазоном, могут получать в 5–15 раз больше комиссионного дохода, чем пассивные поставщики ликвидности, работающие во всём диапазоне. Но за это приходится платить: непостоянные потери усиливаются, а позиции вне диапазона не приносят ничего.
Так возникает двухуровневая экосистема LP:
• Профессиональные LP с автоматизированным управлением диапазонами, которые активно наращивают доход
• Пассивные LP, которые субсидируют пул, не получая пропорциональной отдачи
Это важно и для DEX на базе $SOL : протоколы, которые упрощают управление диапазонами — автокомпаундеры, дельта-нейтральные хранилища и ребалансировщики на базе ИИ, — получают наибольшую долю стимулов для LP.
Для инвесторов это указывает, где будет создаваться ценность в следующей волне DeFi: не в токенах управления базовых AMM, а на инфраструктурном уровне, который делает концентрированную ликвидность доступной для пользователей без технических знаний.
Эффективность капитала — новое конкурентное преимущество в DeFi. Протоколы, которые решат проблему сложности для LP, будут владеть слоем ликвидности.
#DeFi #LiquidityMining #CryptoAlpha #Web3Finance #Альткоины
65
·
--
Асимметричные ставки — основа философии криптоинвестирования, но большинство неправильно рассчитывает их размер.
В традиционных финансах формирование портфеля опирается главным образом на матрицы корреляций и коэффициенты Шарпа. В крипте всё иначе: вы вкладываетесь в активы, которые могут вырасти в 10 раз, но также могут обесцениться до нуля. Это в корне меняет подход к определению размера позиций.
Критерий Келли даёт отправную точку: размер ставки зависит от вашего преимущества и коэффициента выплат. На практике большинство опытных инвесторов в криптоактивы используют подход «дробного Келли» — берут 25–50% от суммы, которую рекомендовал бы полный критерий Келли. Почему? Потому что оценка вашего преимущества почти всегда ошибочна, а чрезмерно крупная ставка разорит вас ещё до того, как инвестиционная гипотеза сыграет.
Практическая схема: считайте $BTC и $ETH «базовым слоем» (40–60% криптоэкспозиции). Они снижают волатильность просадки, не лишая вас существенного потенциала роста. Позиции со средней степенью уверенности — с более высокой бетой, но подкреплённые реальными фундаментальными факторами — занимают 25–35%. Оставьте 10–15% на небольшие активы с высокой асимметрией, где вы действительно можете потерять всё.
Вся дисциплина — в ребалансировке: когда позиция удваивается, сократите её до целевого веса. Это не признание поражения — так вы систематически фиксируете прибыль от асимметрии.
У большинства криптопортфелей, потерпевших крах, есть общая черта: полное отсутствие системы определения размера позиций. Преимущество редко заключается в самой торговой идее. Почти всегда дело в том, сколько вы вложили в $BNB и остальное.
#CryptoStrategy #RiskManagement #PortfolioConstruction #CryptoInvesting #Web3Finance
49
·
--
Реальные активы вот-вот изменят ликвидность DeFi
В прошлом цикле ликвидность DeFi почти полностью замыкалась на самой себе: криптоактивы служили залогом по криптозаймам и приносили доходность в криптовалюте. Такая модель работает, но создаёт замкнутый круг, усиливает волатильность и ограничивает потенциальный рынок.
Токенизация RWA разрывает этот круг.
Когда токенизированные казначейские векселя, недвижимость, частные кредиты и торговое финансирование переходят в блокчейн, протоколы кредитования DeFi получают доступ к залогу, не коррелирующему с крипторынком. Кредитный пул, обеспеченный краткосрочными казначейскими векселями, не подвергается ликвидации во время внезапного обвала крипторынка. Такая стабильность открывает доступ к новому классу капитала — казначействам институциональных инвесторов и консервативным управляющим активами, которым раньше были недоступны стратегии доходности, основанные исключительно на криптоактивах.
Цифры уже говорят сами за себя. Активная стоимость рынков RWA в блокчейне превысила $10 млрд; лидируют токенизированные государственные долговые обязательства. Протоколы в сетях $ETH и $BNB интегрируют эти активы в качестве залога первого уровня. Подсети $AVAX создаются специально для выпуска институциональных RWA — с наборами валидаторов, изначально соответствующими требованиям регулирования.
Более глубокий смысл в том, что RWA переносят кривые доходности TradFi в DeFi. Когда на макрорынках растут безрисковые ставки, доходность токенизированных казначейских векселей в блокчейне тоже увеличивается — создавая для стейблкоинов экосистемы реальный минимальный уровень доходности, не зависящий от инфляционной эмиссии токенов.
Это не шумиха. Это инфраструктура. Протоколы, которые уже сейчас создают инфраструктуру залога, изначально ориентированную на RWA, будут контролировать следующий уровень ликвидности DeFi.
#RWA #DeFi #Tokenization #CryptoInvesting #ФинансыWeb3
89
·
--
Кредитование DeFi готово перерасти свои «учебные колёса»
Первое поколение кредитования DeFi строилось на одном ключевом принципе: никому не доверять. Нужен заём? Внеси залог в размере 150%. Каждый протокол — Aave, Compound, Morpho — работает на основе сверхобеспечения, потому что блокчейн не может знать, кто вы и вернёте ли вы долг.
Эта модель работает. Но она оставляет за бортом большую часть реального спроса на кредиты.
Следующий этап уже формируется:
• Уровни идентификации в блокчейне (ENS, проверяемые учётные данные, доказательство уникальности личности) создают базовые инструменты репутации, необходимые для кредитования
• Появляются кредитные пулы, где условия зависят от репутации. Пока это ранняя стадия, но направление верное
• Институциональное кредитование с недостаточным обеспечением через Maple, Clearpool и Goldfinch уже прошло первое испытание на прочность, а выжившие проекты перестроились, внедрив более надёжные модели оценки рисков
• Криптографические доказательства с нулевым разглашением позволяют заёмщикам подтвердить свою финансовую историю вне блокчейна, не раскрывая свою личность. Это ключ к прорыву, о котором никто не говорит
$ETH размещает большую часть этой инфраструктуры. $BNB создаёт параллельные кредитные экосистемы с более быстрой финализацией транзакций и низкими комиссиями. Формальная верификация $ADA добавляет возможность аудита, которая действительно важна для институциональных кредиторов.
Кредитование со сверхобеспечением доказало, что криптоиндустрия может работать без доверия. Кредитование с недостаточным обеспечением — это шаг к тому, чтобы научиться это доверие создавать.
Кредитный рынок — это возможность объёмом 15 триллионов долларов в год. DeFi едва коснулся его.
#DeFi #CryptoLending #Web3Finance #Blockchain #КриптоИнсайты
131
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinancePick
Просмотров: 2.6M
139,074 обсуждают
2
#EarningsSeason
Просмотров: 5M
24,045 обсуждают
3
#StrategyMSTRSurpassesNasdaqInMarketCap
Просмотров: 0
0 обсуждают
4
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
Просмотров: 0
0 обсуждают
5
#ElectrumWalletBugLetRogueServersStealFunds
Просмотров: 4,332
172 обсуждают
6
#ArgentineCourtDismissesLIBRACaseAgainstMilei
Просмотров: 12,320
245 обсуждают
7
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
Просмотров: 2,453
41 обсуждают
8
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
Просмотров: 1,442
32 обсуждают
9
#USQ3GDPAndSeptemberPCEDueNextWeek
Просмотров: 86,923
1,055 обсуждают
10
#SouthKoreaDelaysCryptoIncomeTax
Просмотров: 159,234
1,102 обсуждают