
#cftc
cftc
Просмотров: 2M
4,999 обсуждают
Популярные
Новые
·
--
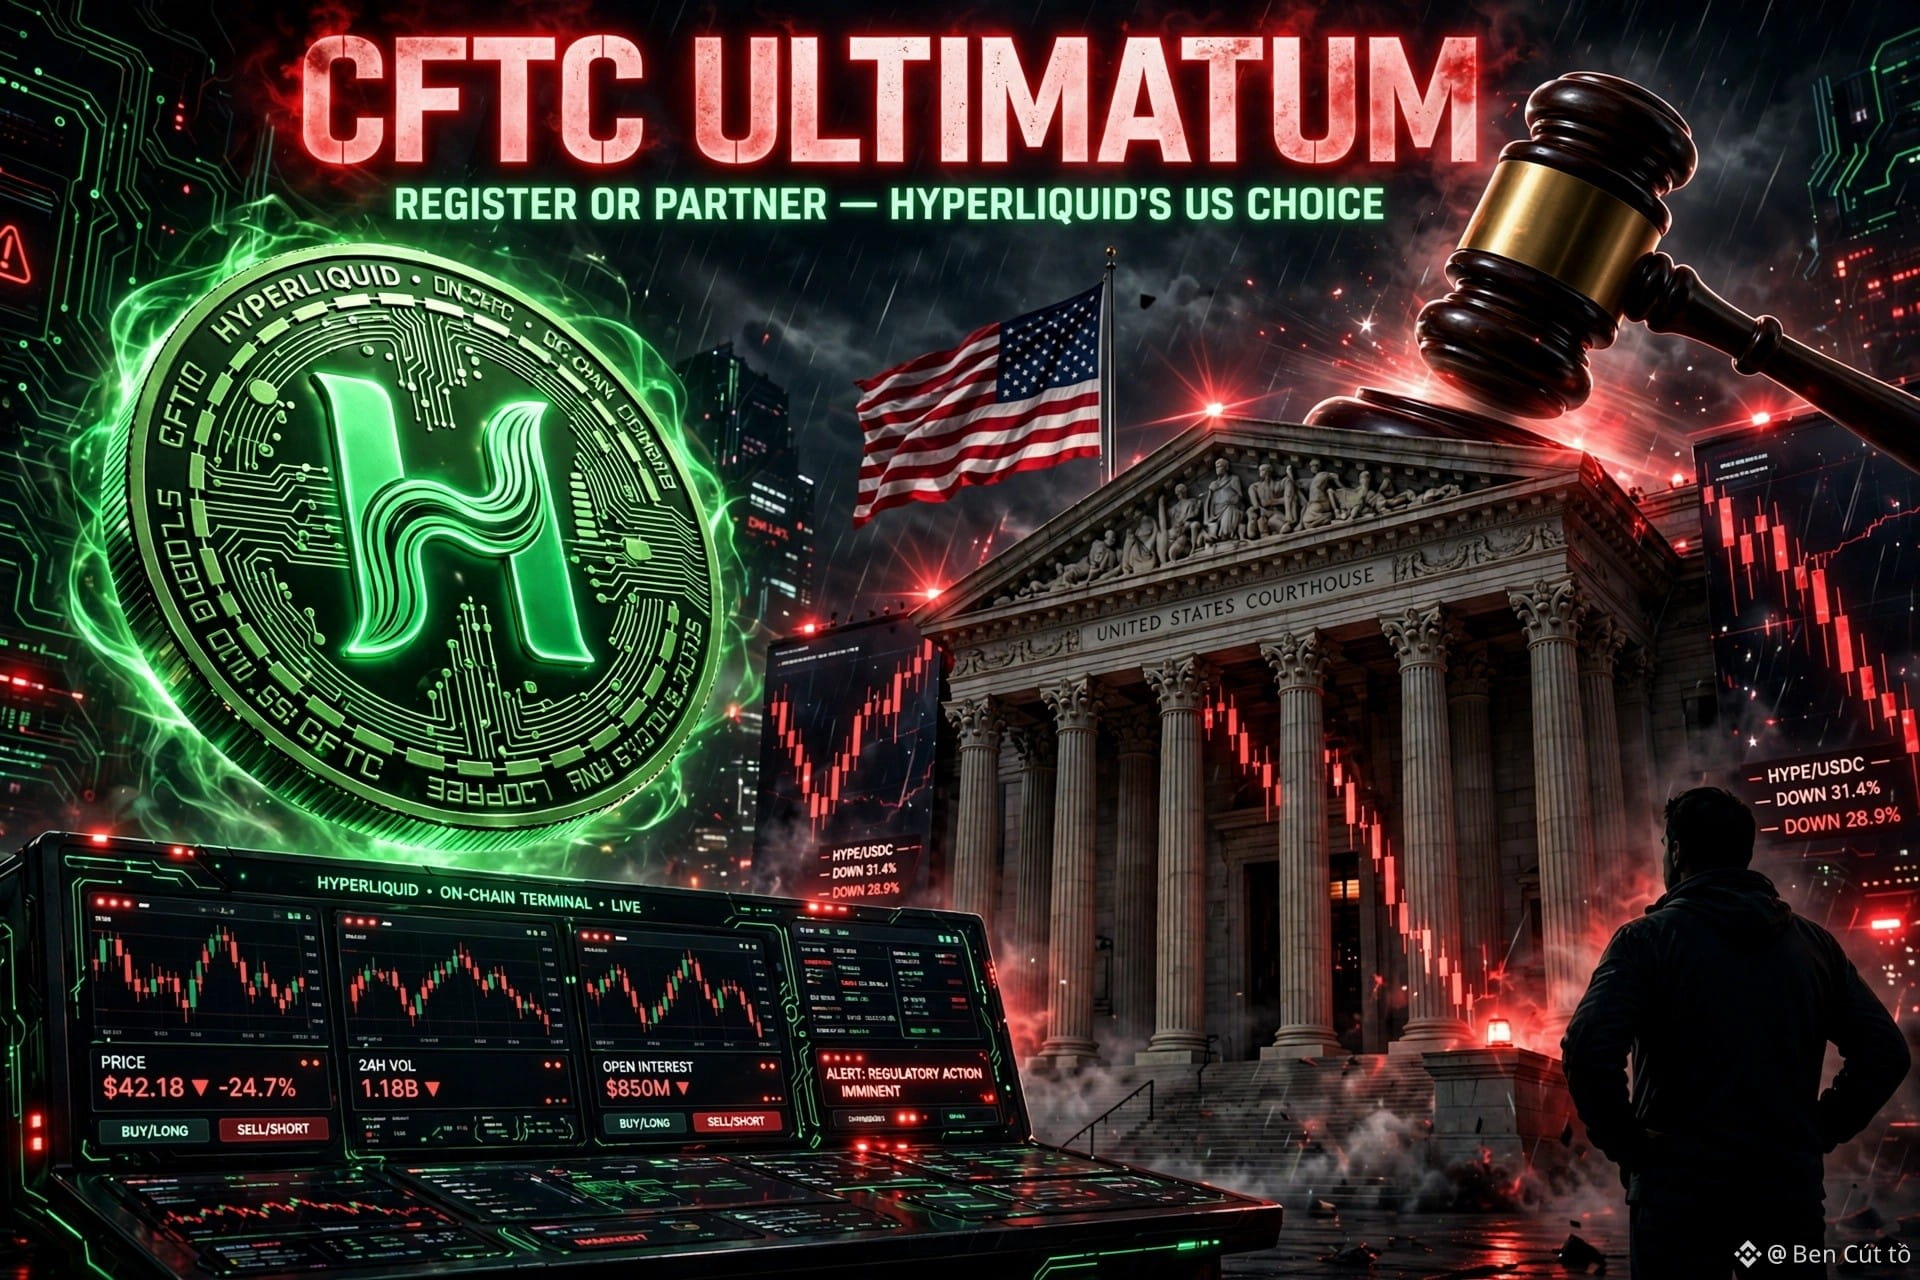
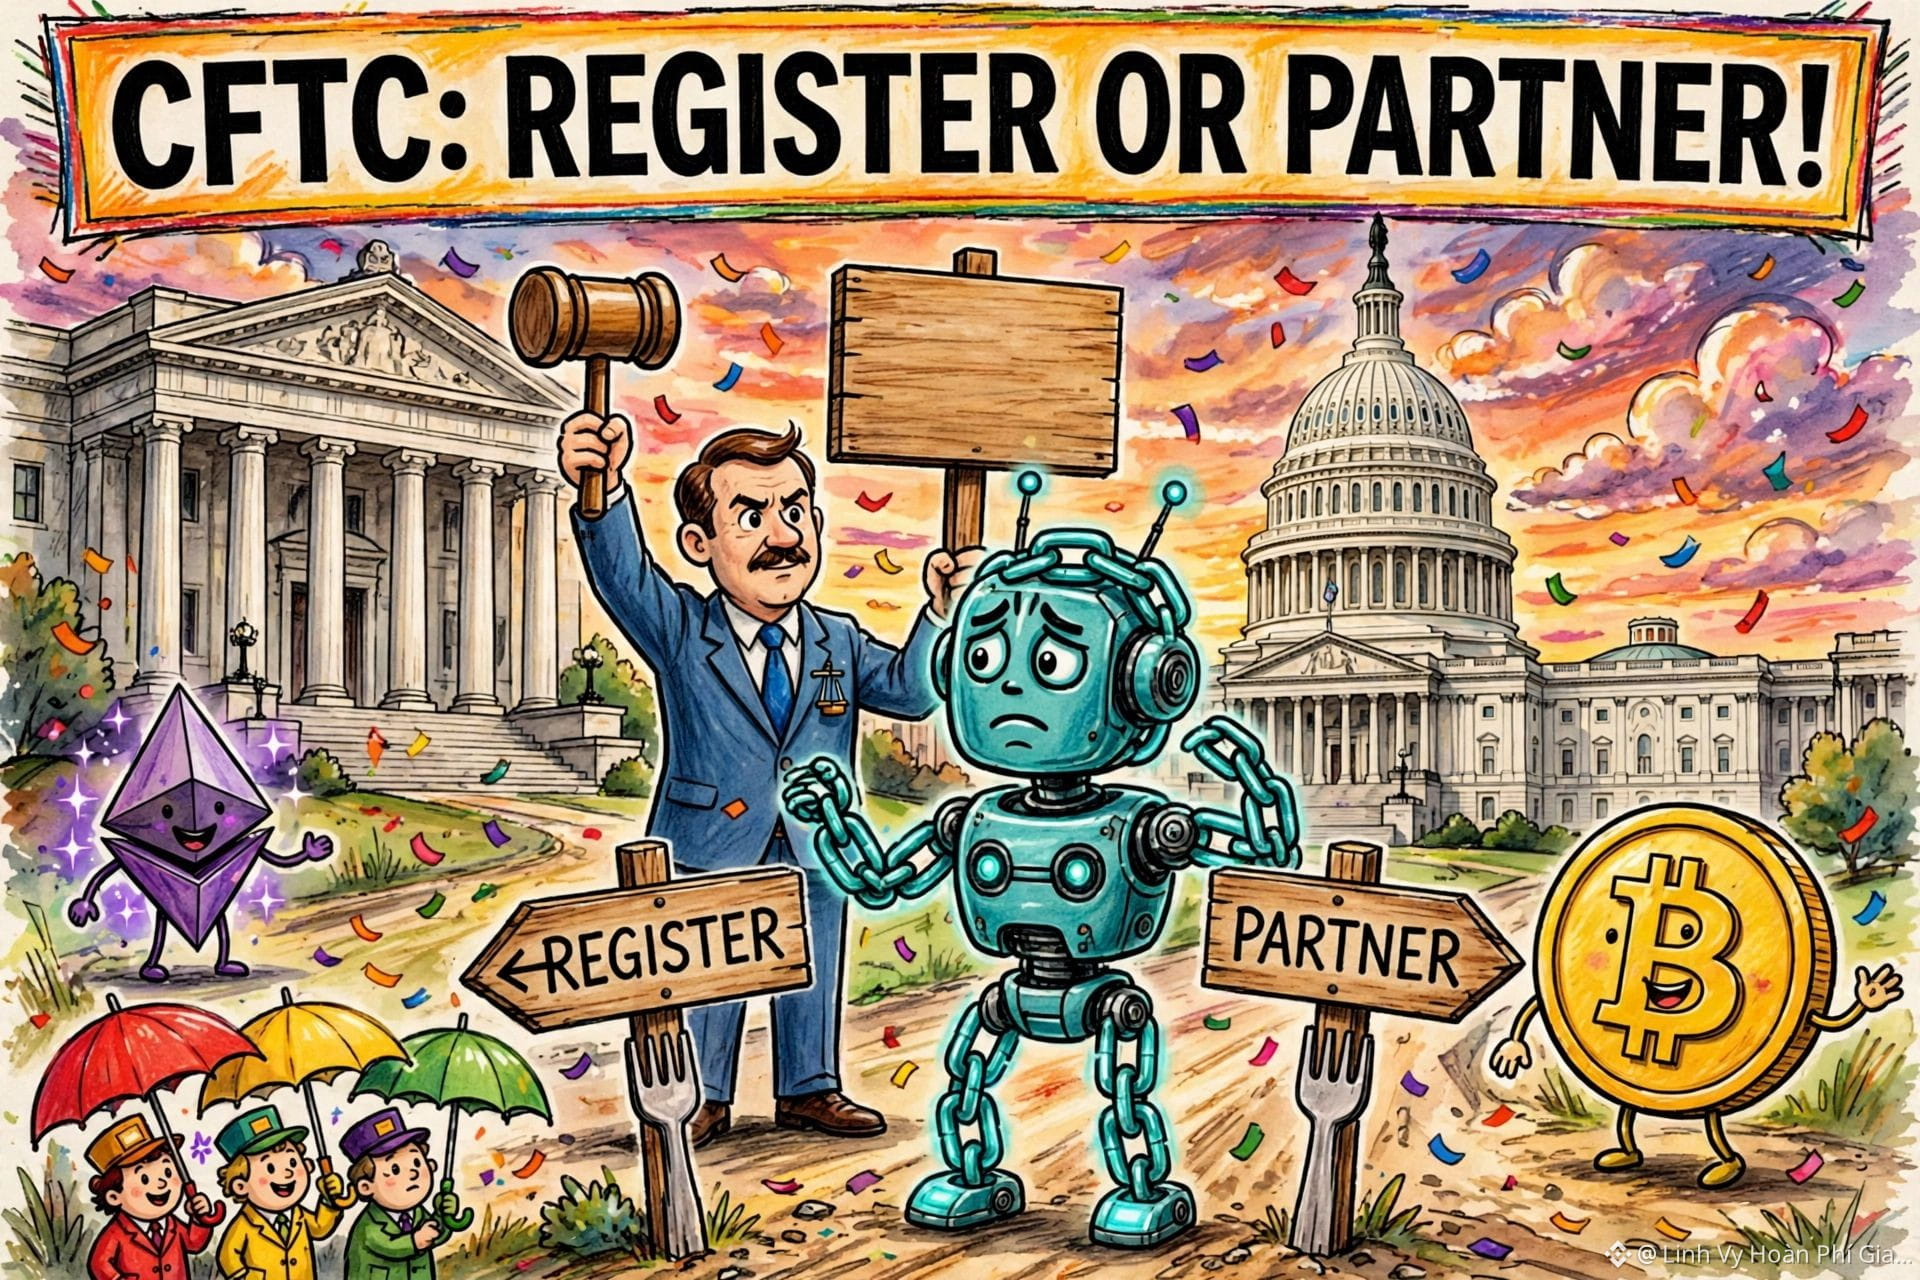
🚨 СРОЧНАЯ НОВОСТЬ: США выдвинули ультиматум Hyperliquid!
19 ноября председатель CFTC Майкл Селиг заявил: у ончейн-платформы, которая хочет обслуживать американских трейдеров, есть всего два пути — зарегистрироваться как биржа или сотрудничать с уже лицензированной биржей. Блокчейн можно оставить без изменений, но правила должны быть точно такими же, как у традиционных бирж.
Вот неожиданный поворот: Hyperliquid по-прежнему блокирует пользователей из США, но при этом является крупнейшей ончейн-биржей бессрочных контрактов с объёмом торгов за 7 дней в 75,72 млрд долларов. Backpack всего за неделю получила все три лицензии, подав пример всей отрасли. А Гонконг пошёл в противоположном направлении, включив Hyperliquid в список подозрительных платформ.
$HYPE сейчас торгуется около 65,5 доллара, снизившись на 3,5% за 24 часа, и всё ещё на 33% ниже максимума в 97,96 доллара.
Доступ к рынку США открывается, но за это придётся заплатить снижением децентрализации. Следите за мной — я публикую здесь первым.
#Hyperliquid #CFTC
🚨 СРОЧНАЯ НОВОСТЬ: США выдвинули ультиматум Hyperliquid!
19 ноября председатель CFTC Майкл Селиг заявил: у ончейн-платформы, которая хочет обслуживать американских трейдеров, есть всего два пути — зарегистрироваться как биржа или сотрудничать с уже лицензированной биржей. Блокчейн можно оставить без изменений, но правила должны быть точно такими же, как у традиционных бирж.
Вот неожиданный поворот: Hyperliquid по-прежнему блокирует пользователей из США, но при этом является крупнейшей ончейн-биржей бессрочных контрактов с объёмом торгов за 7 дней в 75,72 млрд долларов. Backpack всего за неделю получила все три лицензии, подав пример всей отрасли. А Гонконг пошёл в противоположном направлении, включив Hyperliquid в список подозрительных платформ.
$HYPE сейчас торгуется около 65,5 доллара, снизившись на 3,5% за 24 часа, и всё ещё на 33% ниже максимума в 97,96 доллара.
Доступ к рынку США открывается, но за это придётся заплатить снижением децентрализации. Следите за мной — я публикую здесь первым.
#Hyperliquid #CFTC
19 ноября председатель CFTC Майкл Селиг заявил: у ончейн-платформы, которая хочет обслуживать американских трейдеров, есть всего два пути — зарегистрироваться как биржа или сотрудничать с уже лицензированной биржей. Блокчейн можно оставить без изменений, но правила должны быть точно такими же, как у традиционных бирж.
Вот неожиданный поворот: Hyperliquid по-прежнему блокирует пользователей из США, но при этом является крупнейшей ончейн-биржей бессрочных контрактов с объёмом торгов за 7 дней в 75,72 млрд долларов. Backpack всего за неделю получила все три лицензии, подав пример всей отрасли. А Гонконг пошёл в противоположном направлении, включив Hyperliquid в список подозрительных платформ.
$HYPE сейчас торгуется около 65,5 доллара, снизившись на 3,5% за 24 часа, и всё ещё на 33% ниже максимума в 97,96 доллара.
Доступ к рынку США открывается, но за это придётся заплатить снижением децентрализации. Следите за мной — я публикую здесь первым.
#Hyperliquid #CFTC
Euna Varnedore EF02:
Nóng mẹ j tầm này nữa, chán chả muốn nhìn luôn
2
5
11.4k

·
--
🚨 $HYPE УДИВИТЕЛЬНО: CFTC ОТКРЫВАЕТ ДВЕРЬ В США, НО ПО СВОИМ ПРАВИЛАМ
Председатель CFTC Майкл Селиг в этот четверг в Вашингтоне ясно дал понять: Hyperliquid и ончейн-платформы, которые хотят предлагать розничным клиентам в США бессрочные фьючерсы, должны зарегистрироваться в качестве биржи или объединиться с уже зарегистрированной. На мой взгляд, дверь действительно открывается, но ключ остаётся у регулятора: больше никаких обходных путей под предлогом «децентрализации».
Обратите внимание на деталь, которую все упускают:
→ 19 ноября на Capitol Crypto Forum Селиг обозначил два возможных пути: самостоятельная регистрация или партнёрство с зарегистрированной биржей; «мы не будем относиться к вам иначе только потому, что вы работаете ончейн», никаких особых исключений ни для кого.
→ Backpack всего за 5 дней получила все необходимые разрешения: клиринговую палату — 13 ноября, биржу — 16 ноября и статус брокера FCM — 18 ноября. Именно эту модель Селиг привёл в пример. Это первая криптонативная компания с тремя лицензиями, позволяющими предлагать кредитное плечо при торговле бессрочными фьючерсами в США.
→ Тем временем 18 ноября Гонконг включил Hyperliquid в список подозрительных платформ за работу без лицензии, а сама платформа по-прежнему недоступна для клиентов из США. В мае CME и ICE уже призвали расследовать её деятельность из-за возможных манипуляций и нарушения санкций.
Как думаете, удастся ли Hyperliquid выйти на рынок США в 2027 году или ей придётся остаться за бортом? 👇
$HYPE
#Hyperliquid #CFTC #Регулирование
🚨 $HYPE УДИВИТЕЛЬНО: CFTC ОТКРЫВАЕТ ДВЕРЬ В США, НО ПО СВОИМ ПРАВИЛАМ
Председатель CFTC Майкл Селиг в этот четверг в Вашингтоне ясно дал понять: Hyperliquid и ончейн-платформы, которые хотят предлагать розничным клиентам в США бессрочные фьючерсы, должны зарегистрироваться в качестве биржи или объединиться с уже зарегистрированной. На мой взгляд, дверь действительно открывается, но ключ остаётся у регулятора: больше никаких обходных путей под предлогом «децентрализации».
Обратите внимание на деталь, которую все упускают:
→ 19 ноября на Capitol Crypto Forum Селиг обозначил два возможных пути: самостоятельная регистрация или партнёрство с зарегистрированной биржей; «мы не будем относиться к вам иначе только потому, что вы работаете ончейн», никаких особых исключений ни для кого.
→ Backpack всего за 5 дней получила все необходимые разрешения: клиринговую палату — 13 ноября, биржу — 16 ноября и статус брокера FCM — 18 ноября. Именно эту модель Селиг привёл в пример. Это первая криптонативная компания с тремя лицензиями, позволяющими предлагать кредитное плечо при торговле бессрочными фьючерсами в США.
→ Тем временем 18 ноября Гонконг включил Hyperliquid в список подозрительных платформ за работу без лицензии, а сама платформа по-прежнему недоступна для клиентов из США. В мае CME и ICE уже призвали расследовать её деятельность из-за возможных манипуляций и нарушения санкций.
Как думаете, удастся ли Hyperliquid выйти на рынок США в 2027 году или ей придётся остаться за бортом? 👇
$HYPE
#Hyperliquid #CFTC #Регулирование
Председатель CFTC Майкл Селиг в этот четверг в Вашингтоне ясно дал понять: Hyperliquid и ончейн-платформы, которые хотят предлагать розничным клиентам в США бессрочные фьючерсы, должны зарегистрироваться в качестве биржи или объединиться с уже зарегистрированной. На мой взгляд, дверь действительно открывается, но ключ остаётся у регулятора: больше никаких обходных путей под предлогом «децентрализации».
Обратите внимание на деталь, которую все упускают:
→ 19 ноября на Capitol Crypto Forum Селиг обозначил два возможных пути: самостоятельная регистрация или партнёрство с зарегистрированной биржей; «мы не будем относиться к вам иначе только потому, что вы работаете ончейн», никаких особых исключений ни для кого.
→ Backpack всего за 5 дней получила все необходимые разрешения: клиринговую палату — 13 ноября, биржу — 16 ноября и статус брокера FCM — 18 ноября. Именно эту модель Селиг привёл в пример. Это первая криптонативная компания с тремя лицензиями, позволяющими предлагать кредитное плечо при торговле бессрочными фьючерсами в США.
→ Тем временем 18 ноября Гонконг включил Hyperliquid в список подозрительных платформ за работу без лицензии, а сама платформа по-прежнему недоступна для клиентов из США. В мае CME и ICE уже призвали расследовать её деятельность из-за возможных манипуляций и нарушения санкций.
Как думаете, удастся ли Hyperliquid выйти на рынок США в 2027 году или ей придётся остаться за бортом? 👇
$HYPE
#Hyperliquid #CFTC #Регулирование
1.1k

Фразу «CFTC одобрила бессрочный CRO» пока не переводите в лоб — в исходном документе написано не так.
В документе от 19.11 речь о бессрочном CRO-USD с денежным расчетом, который North American Derivatives Exchange (то есть Nadex, приобретенная Crypto.com в 2022 году и теперь работающая под брендом OG.com Markets) самостоятельно сертифицировала по правилу CFTC 40.2(a); запуск планируется с 23.11. 40.2(a) означает, что биржа сама заявляет о соответствии, подает уведомление в реестр, а CFTC не дает предварительного одобрения. Субъектом "certified" является биржа, а не то, что CFTC поставила свою печать.
По-настоящему заслуживает внимания вот эта цепочка:
биржа принадлежит Crypto.com; базовый актив CRO — монета экосистемы Crypto.com; для расчета используется CF Cronos-Dollar Spot Rate, который берет данные только с трех площадок — Coinbase, Kraken и Crypto.com (это указано в составе CF Benchmarks); а индексный провайдер CF Benchmarks, как прямо написано в документе, является дочерней компанией Kraken, Payward, находящейся в полной собственности.
Если говорить честно, защитные меры есть: индекс исключает стаканы, сильно отклоняющиеся от медианы, и ограничивает глубину одного ордера; кроме того, лицам, имеющим доступ к непубличному потоку ордеров на биржах-участниках, запрещено торговать этим контрактом. Но в списке запретов отдельно не названы ни эмитент CRO, ни команда Cronos — защита строится лишь на общих положениях о внутренней информации. Среди трех источников котировок один — индекс по мелкой монете от аффилированной стороны; сравнивать его устойчивость к манипуляциям с индексами вроде BTC, опирающимися на множество площадок с глубокими стаканами, некорректно.
Розничным инвесторам еще важнее считать funding fee. Формула устроена так же, как у бессрочных контрактов в USDT на Binance: процентная ставка 0.01% каждые 8 часов, а если премия находится в пределах ±0.05%, взимается 0.01%; лонги платят шортам. Если цена вообще не отходит от индекса, лонг за год заплатит примерно 11% (0.01%×3×365=10.95%), при этом максимум за 8 часов — 2%.
Поэтому формулировка «наконец-то у американских держателей монет появился регулируемый канал» звучит не очень убедительно. Держателям монет нужен спот, а бессрочный контракт на самом деле добавляет регулируемый инструмент для шорта/хеджа; выигрывают в первую очередь те, у кого есть крупная позиция и кому нужен хедж, а не розничные инвесторы, пытающиеся купить на просадке.
Еще одна придирка: порог ответственности по позициям — 5 млн долларов, что при текущей цене CRO около 0.0396 соответствует примерно 126 млн монет; порог отчета указан как 25 контрактов, по 1 CRO в каждом, всего около 1 доллара — похоже на шаблон, который не до конца отредактировали.
#CRO #CFTC
Фразу «CFTC одобрила бессрочный CRO» пока не переводите в лоб — в исходном документе написано не так.
В документе от 19.11 речь о бессрочном CRO-USD с денежным расчетом, который North American Derivatives Exchange (то есть Nadex, приобретенная Crypto.com в 2022 году и теперь работающая под брендом OG.com Markets) самостоятельно сертифицировала по правилу CFTC 40.2(a); запуск планируется с 23.11. 40.2(a) означает, что биржа сама заявляет о соответствии, подает уведомление в реестр, а CFTC не дает предварительного одобрения. Субъектом "certified" является биржа, а не то, что CFTC поставила свою печать.
По-настоящему заслуживает внимания вот эта цепочка:
биржа принадлежит Crypto.com; базовый актив CRO — монета экосистемы Crypto.com; для расчета используется CF Cronos-Dollar Spot Rate, который берет данные только с трех площадок — Coinbase, Kraken и Crypto.com (это указано в составе CF Benchmarks); а индексный провайдер CF Benchmarks, как прямо написано в документе, является дочерней компанией Kraken, Payward, находящейся в полной собственности.
Если говорить честно, защитные меры есть: индекс исключает стаканы, сильно отклоняющиеся от медианы, и ограничивает глубину одного ордера; кроме того, лицам, имеющим доступ к непубличному потоку ордеров на биржах-участниках, запрещено торговать этим контрактом. Но в списке запретов отдельно не названы ни эмитент CRO, ни команда Cronos — защита строится лишь на общих положениях о внутренней информации. Среди трех источников котировок один — индекс по мелкой монете от аффилированной стороны; сравнивать его устойчивость к манипуляциям с индексами вроде BTC, опирающимися на множество площадок с глубокими стаканами, некорректно.
Розничным инвесторам еще важнее считать funding fee. Формула устроена так же, как у бессрочных контрактов в USDT на Binance: процентная ставка 0.01% каждые 8 часов, а если премия находится в пределах ±0.05%, взимается 0.01%; лонги платят шортам. Если цена вообще не отходит от индекса, лонг за год заплатит примерно 11% (0.01%×3×365=10.95%), при этом максимум за 8 часов — 2%.
Поэтому формулировка «наконец-то у американских держателей монет появился регулируемый канал» звучит не очень убедительно. Держателям монет нужен спот, а бессрочный контракт на самом деле добавляет регулируемый инструмент для шорта/хеджа; выигрывают в первую очередь те, у кого есть крупная позиция и кому нужен хедж, а не розничные инвесторы, пытающиеся купить на просадке.
Еще одна придирка: порог ответственности по позициям — 5 млн долларов, что при текущей цене CRO около 0.0396 соответствует примерно 126 млн монет; порог отчета указан как 25 контрактов, по 1 CRO в каждом, всего около 1 доллара — похоже на шаблон, который не до конца отредактировали.
#CRO #CFTC
В документе от 19.11 речь о бессрочном CRO-USD с денежным расчетом, который North American Derivatives Exchange (то есть Nadex, приобретенная Crypto.com в 2022 году и теперь работающая под брендом OG.com Markets) самостоятельно сертифицировала по правилу CFTC 40.2(a); запуск планируется с 23.11. 40.2(a) означает, что биржа сама заявляет о соответствии, подает уведомление в реестр, а CFTC не дает предварительного одобрения. Субъектом "certified" является биржа, а не то, что CFTC поставила свою печать.
По-настоящему заслуживает внимания вот эта цепочка:
биржа принадлежит Crypto.com; базовый актив CRO — монета экосистемы Crypto.com; для расчета используется CF Cronos-Dollar Spot Rate, который берет данные только с трех площадок — Coinbase, Kraken и Crypto.com (это указано в составе CF Benchmarks); а индексный провайдер CF Benchmarks, как прямо написано в документе, является дочерней компанией Kraken, Payward, находящейся в полной собственности.
Если говорить честно, защитные меры есть: индекс исключает стаканы, сильно отклоняющиеся от медианы, и ограничивает глубину одного ордера; кроме того, лицам, имеющим доступ к непубличному потоку ордеров на биржах-участниках, запрещено торговать этим контрактом. Но в списке запретов отдельно не названы ни эмитент CRO, ни команда Cronos — защита строится лишь на общих положениях о внутренней информации. Среди трех источников котировок один — индекс по мелкой монете от аффилированной стороны; сравнивать его устойчивость к манипуляциям с индексами вроде BTC, опирающимися на множество площадок с глубокими стаканами, некорректно.
Розничным инвесторам еще важнее считать funding fee. Формула устроена так же, как у бессрочных контрактов в USDT на Binance: процентная ставка 0.01% каждые 8 часов, а если премия находится в пределах ±0.05%, взимается 0.01%; лонги платят шортам. Если цена вообще не отходит от индекса, лонг за год заплатит примерно 11% (0.01%×3×365=10.95%), при этом максимум за 8 часов — 2%.
Поэтому формулировка «наконец-то у американских держателей монет появился регулируемый канал» звучит не очень убедительно. Держателям монет нужен спот, а бессрочный контракт на самом деле добавляет регулируемый инструмент для шорта/хеджа; выигрывают в первую очередь те, у кого есть крупная позиция и кому нужен хедж, а не розничные инвесторы, пытающиеся купить на просадке.
Еще одна придирка: порог ответственности по позициям — 5 млн долларов, что при текущей цене CRO около 0.0396 соответствует примерно 126 млн монет; порог отчета указан как 25 контрактов, по 1 CRO в каждом, всего около 1 доллара — похоже на шаблон, который не до конца отредактировали.
#CRO #CFTC
44
·
--
Статья
См. перевод
Chủ tịch CFTC tiết lộ điều kiện để các sàn crypto cung cấp dịch vụ phái sinh tại MỹChủ tịch Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) Michael Selig đã làm rõ các điều kiện để những sàn giao dịch tiền mã hóa, bao gồm các nền tảng DeFi như Hyperliquid, được phép cung cấp dịch vụ phái sinh cho khách hàng tại Mỹ.
Theo ông Selig, các nền tảng muốn tham gia thị trường này có hai lựa chọn: tự đăng ký giấy phép với CFTC hoặc hợp tác với một đơn vị đã được cấp phép.
Hai con đường pháp lý
Thứ nhất, các sàn có thể tự đăng ký và xin những giấy phép cần thiết để hoạt động hợp pháp trong lĩnh vực phái sinh. Các giấy phép quan trọng bao gồm:
FCM: Giấy phép môi giới giao dịch hợp đồng tương lai.DCM: Giấy phép vận hành sàn giao dịch phái sinh.DCO: Đăng ký tổ chức thanh toán bù trừ phái sinh.
Ông Selig lấy Backpack làm ví dụ về doanh nghiệp đã đạt được ba loại giấy phép này.
Thứ hai, các nền tảng crypto có thể hợp tác với những tổ chức đã đăng ký và được CFTC cấp phép, thay vì tự xây dựng toàn bộ hạ tầng pháp lý và giao dịch.
Đây được xem là hướng đi tiềm năng cho các nền tảng như Hyperliquid khi muốn tiếp cận thị trường Mỹ.
DeFi không nằm ngoài phạm vi quản lý
Một điểm đáng chú ý là các nền tảng hoạt động trên blockchain vẫn phải tuân thủ những quy định tương tự sàn phái sinh truyền thống.
Việc sử dụng công nghệ phi tập trung hoặc hợp đồng thông minh không giúp doanh nghiệp được miễn trừ nghĩa vụ pháp lý. Các yêu cầu bao gồm chống rửa tiền, bảo vệ tài sản khách hàng, giám sát giao dịch, ngăn chặn thao túng thị trường và quản trị rủi ro.
Tác động đến thị trường crypto
Những hướng dẫn của CFTC có thể mở ra cơ hội để các sàn giao dịch phái sinh on-chain tiếp cận thị trường Mỹ thông qua cơ chế cấp phép hoặc hợp tác với tổ chức được quản lý.
Đối với Hyperliquid và các dự án DeFi, đây vừa là cơ hội mở rộng hoạt động, vừa đặt ra yêu cầu tuân thủ nghiêm ngặt hơn.
Thông điệp của CFTC là Mỹ không loại trừ các nền tảng giao dịch phi tập trung khỏi thị trường phái sinh. Tuy nhiên, muốn phục vụ khách hàng Mỹ, các nền tảng phải hoạt động trong khuôn khổ pháp lý, bất kể công nghệ giao dịch được xây dựng trên blockchain hay hệ thống truyền thống.
#TinFed #CFTC
Chủ tịch CFTC tiết lộ điều kiện để các sàn crypto cung cấp dịch vụ phái sinh tại Mỹ
Chủ tịch Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) Michael Selig đã làm rõ các điều kiện để những sàn giao dịch tiền mã hóa, bao gồm các nền tảng DeFi như Hyperliquid, được phép cung cấp dịch vụ phái sinh cho khách hàng tại Mỹ.
Theo ông Selig, các nền tảng muốn tham gia thị trường này có hai lựa chọn: tự đăng ký giấy phép với CFTC hoặc hợp tác với một đơn vị đã được cấp phép.
Hai con đường pháp lý
Thứ nhất, các sàn có thể tự đăng ký và xin những giấy phép cần thiết để hoạt động hợp pháp trong lĩnh vực phái sinh. Các giấy phép quan trọng bao gồm:
FCM: Giấy phép môi giới giao dịch hợp đồng tương lai.DCM: Giấy phép vận hành sàn giao dịch phái sinh.DCO: Đăng ký tổ chức thanh toán bù trừ phái sinh.
Ông Selig lấy Backpack làm ví dụ về doanh nghiệp đã đạt được ba loại giấy phép này.
Thứ hai, các nền tảng crypto có thể hợp tác với những tổ chức đã đăng ký và được CFTC cấp phép, thay vì tự xây dựng toàn bộ hạ tầng pháp lý và giao dịch.
Đây được xem là hướng đi tiềm năng cho các nền tảng như Hyperliquid khi muốn tiếp cận thị trường Mỹ.
DeFi không nằm ngoài phạm vi quản lý
Một điểm đáng chú ý là các nền tảng hoạt động trên blockchain vẫn phải tuân thủ những quy định tương tự sàn phái sinh truyền thống.
Việc sử dụng công nghệ phi tập trung hoặc hợp đồng thông minh không giúp doanh nghiệp được miễn trừ nghĩa vụ pháp lý. Các yêu cầu bao gồm chống rửa tiền, bảo vệ tài sản khách hàng, giám sát giao dịch, ngăn chặn thao túng thị trường và quản trị rủi ro.
Tác động đến thị trường crypto
Những hướng dẫn của CFTC có thể mở ra cơ hội để các sàn giao dịch phái sinh on-chain tiếp cận thị trường Mỹ thông qua cơ chế cấp phép hoặc hợp tác với tổ chức được quản lý.
Đối với Hyperliquid và các dự án DeFi, đây vừa là cơ hội mở rộng hoạt động, vừa đặt ra yêu cầu tuân thủ nghiêm ngặt hơn.
Thông điệp của CFTC là Mỹ không loại trừ các nền tảng giao dịch phi tập trung khỏi thị trường phái sinh. Tuy nhiên, muốn phục vụ khách hàng Mỹ, các nền tảng phải hoạt động trong khuôn khổ pháp lý, bất kể công nghệ giao dịch được xây dựng trên blockchain hay hệ thống truyền thống.
#TinFed #CFTC
Theo ông Selig, các nền tảng muốn tham gia thị trường này có hai lựa chọn: tự đăng ký giấy phép với CFTC hoặc hợp tác với một đơn vị đã được cấp phép.
Hai con đường pháp lý
Thứ nhất, các sàn có thể tự đăng ký và xin những giấy phép cần thiết để hoạt động hợp pháp trong lĩnh vực phái sinh. Các giấy phép quan trọng bao gồm:
FCM: Giấy phép môi giới giao dịch hợp đồng tương lai.DCM: Giấy phép vận hành sàn giao dịch phái sinh.DCO: Đăng ký tổ chức thanh toán bù trừ phái sinh.
Ông Selig lấy Backpack làm ví dụ về doanh nghiệp đã đạt được ba loại giấy phép này.
Thứ hai, các nền tảng crypto có thể hợp tác với những tổ chức đã đăng ký và được CFTC cấp phép, thay vì tự xây dựng toàn bộ hạ tầng pháp lý và giao dịch.
Đây được xem là hướng đi tiềm năng cho các nền tảng như Hyperliquid khi muốn tiếp cận thị trường Mỹ.
DeFi không nằm ngoài phạm vi quản lý
Một điểm đáng chú ý là các nền tảng hoạt động trên blockchain vẫn phải tuân thủ những quy định tương tự sàn phái sinh truyền thống.
Việc sử dụng công nghệ phi tập trung hoặc hợp đồng thông minh không giúp doanh nghiệp được miễn trừ nghĩa vụ pháp lý. Các yêu cầu bao gồm chống rửa tiền, bảo vệ tài sản khách hàng, giám sát giao dịch, ngăn chặn thao túng thị trường và quản trị rủi ro.
Tác động đến thị trường crypto
Những hướng dẫn của CFTC có thể mở ra cơ hội để các sàn giao dịch phái sinh on-chain tiếp cận thị trường Mỹ thông qua cơ chế cấp phép hoặc hợp tác với tổ chức được quản lý.
Đối với Hyperliquid và các dự án DeFi, đây vừa là cơ hội mở rộng hoạt động, vừa đặt ra yêu cầu tuân thủ nghiêm ngặt hơn.
Thông điệp của CFTC là Mỹ không loại trừ các nền tảng giao dịch phi tập trung khỏi thị trường phái sinh. Tuy nhiên, muốn phục vụ khách hàng Mỹ, các nền tảng phải hoạt động trong khuôn khổ pháp lý, bất kể công nghệ giao dịch được xây dựng trên blockchain hay hệ thống truyền thống.
#TinFed #CFTC
1
7
·
--
Председатель CFTC Майкл Селиг заявил, что ончейн-биржи, такие как Hyperliquid, не получают особых условий в США: они могут предлагать бессрочные фьючерсы розничным трейдерам из США только с одобрения регулирующих органов или через лицензированную биржу. «Мы не собираемся относиться к вам иначе и говорить, что из-за того, что вы работаете ончейн, к вам применяются другие требования». Он упомянул Backpack, которая только что получила одобрение на создание американской биржи деривативов и клиринговой палаты. #Hyperliquid #CFTC #DeFi #Крипто
Председатель CFTC Майкл Селиг заявил, что ончейн-биржи, такие как Hyperliquid, не получают особых условий в США: они могут предлагать бессрочные фьючерсы розничным трейдерам из США только с одобрения регулирующих органов или через лицензированную биржу. «Мы не собираемся относиться к вам иначе и говорить, что из-за того, что вы работаете ончейн, к вам применяются другие требования». Он упомянул Backpack, которая только что получила одобрение на создание американской биржи деривативов и клиринговой палаты. #Hyperliquid #CFTC #DeFi #Крипто
302
·
--
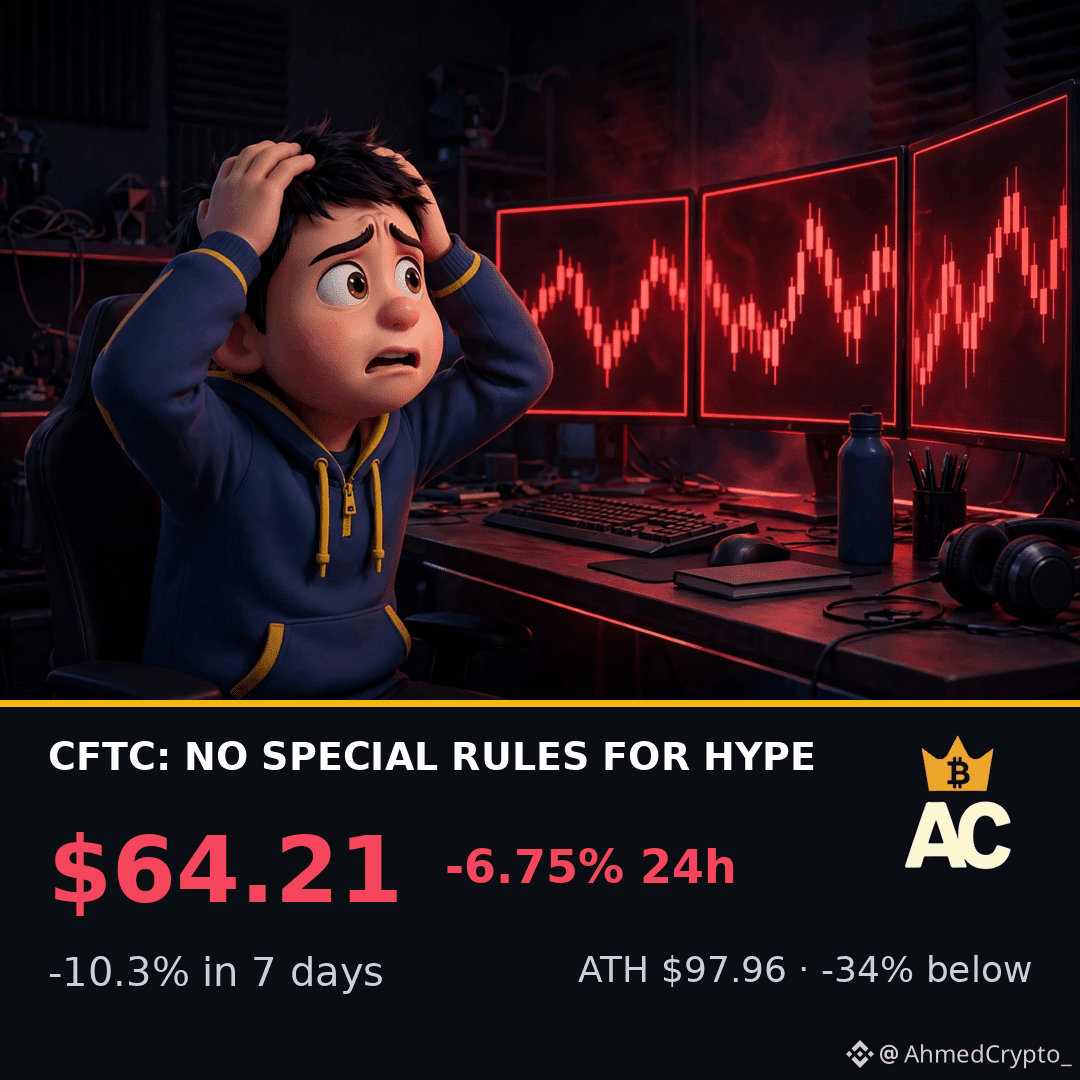
⚠️ CFTC — HYPERLIQUID: НИКАКИХ ОСОБЫХ ПРАВИЛ — РЕГИСТРИРУЙТЕСЬ ИЛИ НАЙДИТЕ ПАРТНЁРА
Председатель CFTC Майкл Селиг только что обозначил позицию: платформы ончейн-бессрочных контрактов не получат исключения, позволяющего обслуживать розничных клиентов в США. Зарегистрируйтесь как биржа или сотрудничайте с уже зарегистрированной. Backpack уже это сделала — на этой неделе она получила 3 лицензии в США.
• $HYPE $64.21 (-6.75% за 24 ч)
• -10.3% за 7 дней, примерно на 34% ниже исторического максимума $97.96
• На этой неделе Комиссия по ценным бумагам и фьючерсам Гонконга (SFC) назвала Hyperliquid подозрительной платформой
• Планы Kraken/Bitnomial и заявка HypeStrat на регистрацию в качестве FCM всё ещё рассматриваются
Регулирование добирается до бессрочных контрактов — конец вседозволенности или начало легализации Hyperliquid?
#Hyperliquid #CFTC #CryptoRegulation $HYPE
⚠️ CFTC — HYPERLIQUID: НИКАКИХ ОСОБЫХ ПРАВИЛ — РЕГИСТРИРУЙТЕСЬ ИЛИ НАЙДИТЕ ПАРТНЁРА
Председатель CFTC Майкл Селиг только что обозначил позицию: платформы ончейн-бессрочных контрактов не получат исключения, позволяющего обслуживать розничных клиентов в США. Зарегистрируйтесь как биржа или сотрудничайте с уже зарегистрированной. Backpack уже это сделала — на этой неделе она получила 3 лицензии в США.
• $HYPE $64.21 (-6.75% за 24 ч)
• -10.3% за 7 дней, примерно на 34% ниже исторического максимума $97.96
• На этой неделе Комиссия по ценным бумагам и фьючерсам Гонконга (SFC) назвала Hyperliquid подозрительной платформой
• Планы Kraken/Bitnomial и заявка HypeStrat на регистрацию в качестве FCM всё ещё рассматриваются
Регулирование добирается до бессрочных контрактов — конец вседозволенности или начало легализации Hyperliquid?
#Hyperliquid #CFTC #CryptoRegulation $HYPE
Председатель CFTC Майкл Селиг только что обозначил позицию: платформы ончейн-бессрочных контрактов не получат исключения, позволяющего обслуживать розничных клиентов в США. Зарегистрируйтесь как биржа или сотрудничайте с уже зарегистрированной. Backpack уже это сделала — на этой неделе она получила 3 лицензии в США.
• $HYPE $64.21 (-6.75% за 24 ч)
• -10.3% за 7 дней, примерно на 34% ниже исторического максимума $97.96
• На этой неделе Комиссия по ценным бумагам и фьючерсам Гонконга (SFC) назвала Hyperliquid подозрительной платформой
• Планы Kraken/Bitnomial и заявка HypeStrat на регистрацию в качестве FCM всё ещё рассматриваются
Регулирование добирается до бессрочных контрактов — конец вседозволенности или начало легализации Hyperliquid?
#Hyperliquid #CFTC #CryptoRegulation $HYPE
236
·
--
19 ноября Сенат США принял закон DEATH BETS Act голосованием без поименного учета. Он запретит биржам, зарегистрированным в CFTC, размещать контракты на прогнозы, связанные с терроризмом, убийствами, войной, военными операциями США или смертью человека. Теперь законопроект направляется в Палату представителей, где аналогичный законопроект все еще находится на рассмотрении комитета. Четкая граница для рынков прогнозов по мере их дальнейшего роста. #PredictionMarkets #CFTC #Крипто
19 ноября Сенат США принял закон DEATH BETS Act голосованием без поименного учета. Он запретит биржам, зарегистрированным в CFTC, размещать контракты на прогнозы, связанные с терроризмом, убийствами, войной, военными операциями США или смертью человека. Теперь законопроект направляется в Палату представителей, где аналогичный законопроект все еще находится на рассмотрении комитета. Четкая граница для рынков прогнозов по мере их дальнейшего роста. #PredictionMarkets #CFTC #Крипто
📉 Обновление рынка 20/11: Bitcoin около 61 700 USD, снижается третий день подряд после того, как ненадолго опускался почти до 61 200 USD. Настроения по-прежнему крайне тревожные: индекс Fear & Greed составляет всего 12/100, а общая капитализация рынка упала примерно до 2 210 млрд USD.
Последние новости: председатель CFTC Майкл Селиг заявил, что ончейн-платформы, такие как Hyperliquid, должны зарегистрироваться в качестве биржи или сотрудничать с лицензированной биржей, если хотят обслуживать розничных инвесторов в США, — исключений для торговли на блокчейне не будет. В качестве примера он привёл Backpack, которая на этой неделе получила все три лицензии CFTC. Тем временем Гонконг включил Hyperliquid в список подозрительных платформ.
Отток средств продолжается: 19/11 из американских спотовых Bitcoin ETF вывели в общей сложности 582,3 млн USD; рекордный отток из BlackRock IBIT составил 541,1 млн USD. За 24 часа ликвидации на всём рынке достигли 718,6 млн USD, 86% из них пришлось на позиции на покупку.
Сегодняшний лидер падения: $PEPE снизился на 11,26% — примерно до 0,00000353 USD; капитализация составляет около 1,5 млрд USD. Это происходит на фоне значительного оттока средств с бирж и повторного тестирования ценой зоны поддержки.
Как вы думаете, чёткие правила в США вернут ончейн-торговлю в страну или вытеснят её за рубеж? Напишите в комментариях!
#CryptoNews #Bitcoin #CFTC #PEPE
Информация о рынке, не инвестиционная рекомендация.
📉 Обновление рынка 20/11: Bitcoin около 61 700 USD, снижается третий день подряд после того, как ненадолго опускался почти до 61 200 USD. Настроения по-прежнему крайне тревожные: индекс Fear & Greed составляет всего 12/100, а общая капитализация рынка упала примерно до 2 210 млрд USD.
Последние новости: председатель CFTC Майкл Селиг заявил, что ончейн-платформы, такие как Hyperliquid, должны зарегистрироваться в качестве биржи или сотрудничать с лицензированной биржей, если хотят обслуживать розничных инвесторов в США, — исключений для торговли на блокчейне не будет. В качестве примера он привёл Backpack, которая на этой неделе получила все три лицензии CFTC. Тем временем Гонконг включил Hyperliquid в список подозрительных платформ.
Отток средств продолжается: 19/11 из американских спотовых Bitcoin ETF вывели в общей сложности 582,3 млн USD; рекордный отток из BlackRock IBIT составил 541,1 млн USD. За 24 часа ликвидации на всём рынке достигли 718,6 млн USD, 86% из них пришлось на позиции на покупку.
Сегодняшний лидер падения: $PEPE снизился на 11,26% — примерно до 0,00000353 USD; капитализация составляет около 1,5 млрд USD. Это происходит на фоне значительного оттока средств с бирж и повторного тестирования ценой зоны поддержки.
Как вы думаете, чёткие правила в США вернут ончейн-торговлю в страну или вытеснят её за рубеж? Напишите в комментариях!
#CryptoNews #Bitcoin #CFTC #PEPE
Информация о рынке, не инвестиционная рекомендация.
Последние новости: председатель CFTC Майкл Селиг заявил, что ончейн-платформы, такие как Hyperliquid, должны зарегистрироваться в качестве биржи или сотрудничать с лицензированной биржей, если хотят обслуживать розничных инвесторов в США, — исключений для торговли на блокчейне не будет. В качестве примера он привёл Backpack, которая на этой неделе получила все три лицензии CFTC. Тем временем Гонконг включил Hyperliquid в список подозрительных платформ.
Отток средств продолжается: 19/11 из американских спотовых Bitcoin ETF вывели в общей сложности 582,3 млн USD; рекордный отток из BlackRock IBIT составил 541,1 млн USD. За 24 часа ликвидации на всём рынке достигли 718,6 млн USD, 86% из них пришлось на позиции на покупку.
Сегодняшний лидер падения: $PEPE снизился на 11,26% — примерно до 0,00000353 USD; капитализация составляет около 1,5 млрд USD. Это происходит на фоне значительного оттока средств с бирж и повторного тестирования ценой зоны поддержки.
Как вы думаете, чёткие правила в США вернут ончейн-торговлю в страну или вытеснят её за рубеж? Напишите в комментариях!
#CryptoNews #Bitcoin #CFTC #PEPE
Информация о рынке, не инвестиционная рекомендация.
376
·
--
🏛️🇺🇸 РЕГУЛИРОВАНИЕ США: председатель CFTC открывает легальный путь для Hyperliquid и ончейн-деривативов! 📊⚡
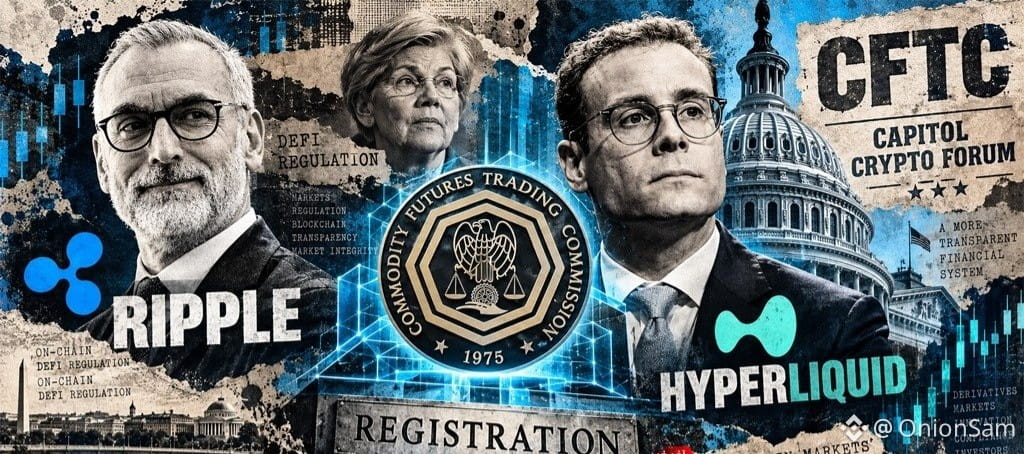
🗣️ Выступая на форуме Capitol Crypto Forum в Вашингтоне, председатель CFTC Майкл Селиг подтвердил, что ончейн-бессрочные DEX-платформы, такие как @HyperliquidX, могут на законных основаниях обслуживать трейдеров из США — при условии, что они зарегистрируются в качестве назначенных бирж или будут сотрудничать с уже лицензированными посредниками.
📊 Факты и контекст регулирования:
🔗 Модели доступа с соблюдением требований:
Селиг привел недавнее одобрение Backpack со стороны CFTC/NFA как доказательство того, что платформы на базе блокчейна могут интегрироваться в нормативную систему США. Это соответствует текущим усилиям по обеспечению доступа в США через Bitnomial (совместно с Kraken/Payward) и HypeStrat Markets.
⚖️ Ripple о Конгрессе и Уоррен:
Главный юрисконсульт Ripple Стюарт Олдероти заявил на том же мероприятии, что сенатор Элизабет Уоррен, которая, как ожидается, возглавит банковский комитет Сената в январе 2027 года, не будет определять криптополитку США, хотя, вероятно, активизирует надзорные слушания.
📜 Нормотворчество вместо законодательства:
Олдероти отметил, что застопорившийся законопроект CLARITY Act вряд ли будет принят следующим составом Конгресса. Это означает, что реальные правила для крипторынка будут устанавливаться непосредственно CFTC и SEC в рамках нормотворчества ведомств, а не новыми законами.
💡 Что это значит для трейдеров:
Это важный сигнал регуляторов в пользу соответствующих требованиям деривативов DeFi, но не мгновенный запуск Hyperliquid в США. Геоблокировка сохраняется, пока не будут оформлены лицензии посредников — следите за официальными документами CFTC, а не за шумихой! 🧠🎯
#CFTC #Hyperliquid #CryptoRegulation #defi #Ripple #PerpDEX #КриптоНовости
$HYPE
{spot}(HYPEUSDT)
$XRP
$DYDX
{spot}(DYDXUSDT)
$GMX
{spot}(GMXUSDT)
$SNX
🏛️🇺🇸 РЕГУЛИРОВАНИЕ США: председатель CFTC открывает легальный путь для Hyperliquid и ончейн-деривативов! 📊⚡
🗣️ Выступая на форуме Capitol Crypto Forum в Вашингтоне, председатель CFTC Майкл Селиг подтвердил, что ончейн-бессрочные DEX-платформы, такие как @HyperliquidX, могут на законных основаниях обслуживать трейдеров из США — при условии, что они зарегистрируются в качестве назначенных бирж или будут сотрудничать с уже лицензированными посредниками.
📊 Факты и контекст регулирования:
🔗 Модели доступа с соблюдением требований:
Селиг привел недавнее одобрение Backpack со стороны CFTC/NFA как доказательство того, что платформы на базе блокчейна могут интегрироваться в нормативную систему США. Это соответствует текущим усилиям по обеспечению доступа в США через Bitnomial (совместно с Kraken/Payward) и HypeStrat Markets.
⚖️ Ripple о Конгрессе и Уоррен:
Главный юрисконсульт Ripple Стюарт Олдероти заявил на том же мероприятии, что сенатор Элизабет Уоррен, которая, как ожидается, возглавит банковский комитет Сената в январе 2027 года, не будет определять криптополитку США, хотя, вероятно, активизирует надзорные слушания.
📜 Нормотворчество вместо законодательства:
Олдероти отметил, что застопорившийся законопроект CLARITY Act вряд ли будет принят следующим составом Конгресса. Это означает, что реальные правила для крипторынка будут устанавливаться непосредственно CFTC и SEC в рамках нормотворчества ведомств, а не новыми законами.
💡 Что это значит для трейдеров:
Это важный сигнал регуляторов в пользу соответствующих требованиям деривативов DeFi, но не мгновенный запуск Hyperliquid в США. Геоблокировка сохраняется, пока не будут оформлены лицензии посредников — следите за официальными документами CFTC, а не за шумихой! 🧠🎯
#CFTC #Hyperliquid #CryptoRegulation #defi #Ripple #PerpDEX #КриптоНовости
$HYPE
$XRP
$DYDX
$GMX
$SNX
🗣️ Выступая на форуме Capitol Crypto Forum в Вашингтоне, председатель CFTC Майкл Селиг подтвердил, что ончейн-бессрочные DEX-платформы, такие как @HyperliquidX, могут на законных основаниях обслуживать трейдеров из США — при условии, что они зарегистрируются в качестве назначенных бирж или будут сотрудничать с уже лицензированными посредниками.
📊 Факты и контекст регулирования:
🔗 Модели доступа с соблюдением требований:
Селиг привел недавнее одобрение Backpack со стороны CFTC/NFA как доказательство того, что платформы на базе блокчейна могут интегрироваться в нормативную систему США. Это соответствует текущим усилиям по обеспечению доступа в США через Bitnomial (совместно с Kraken/Payward) и HypeStrat Markets.
⚖️ Ripple о Конгрессе и Уоррен:
Главный юрисконсульт Ripple Стюарт Олдероти заявил на том же мероприятии, что сенатор Элизабет Уоррен, которая, как ожидается, возглавит банковский комитет Сената в январе 2027 года, не будет определять криптополитку США, хотя, вероятно, активизирует надзорные слушания.
📜 Нормотворчество вместо законодательства:
Олдероти отметил, что застопорившийся законопроект CLARITY Act вряд ли будет принят следующим составом Конгресса. Это означает, что реальные правила для крипторынка будут устанавливаться непосредственно CFTC и SEC в рамках нормотворчества ведомств, а не новыми законами.
💡 Что это значит для трейдеров:
Это важный сигнал регуляторов в пользу соответствующих требованиям деривативов DeFi, но не мгновенный запуск Hyperliquid в США. Геоблокировка сохраняется, пока не будут оформлены лицензии посредников — следите за официальными документами CFTC, а не за шумихой! 🧠🎯
#CFTC #Hyperliquid #CryptoRegulation #defi #Ripple #PerpDEX #КриптоНовости
$HYPE
$XRP
$DYDX
$GMX
$SNX

ETH 4U 🍀
От OnionSam
Все получено
343
·
--
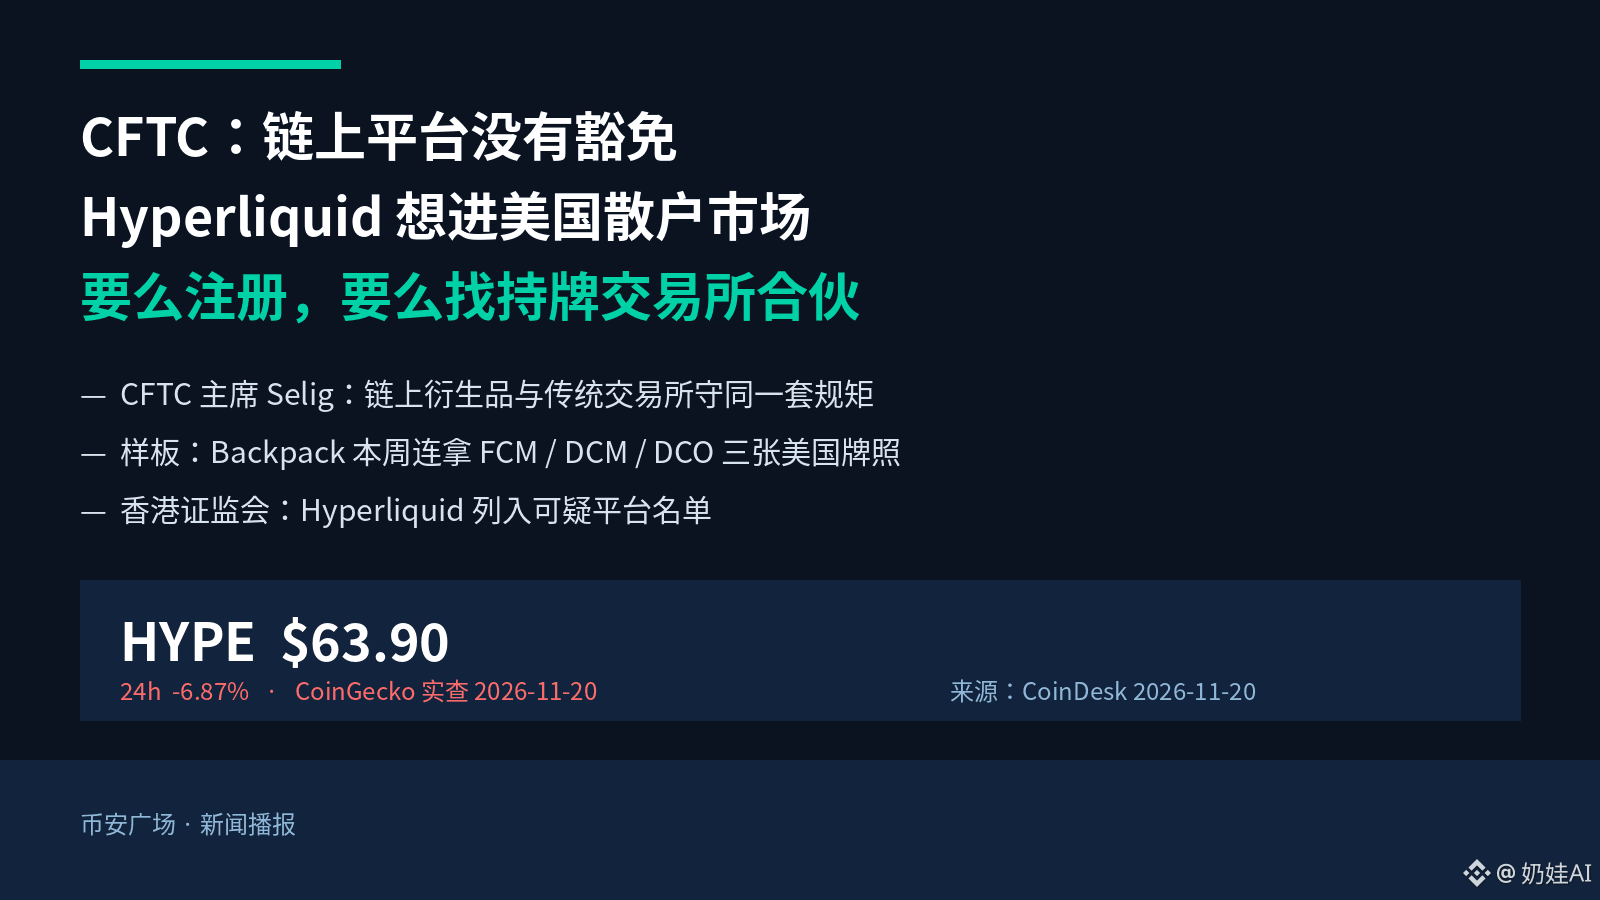
Одной фразой председатель CFTC разрушил мечту ончейн-бирж о «территории вне закона».
Чтобы выйти на американский розничный рынок, нужно либо зарегистрироваться, либо опереться на лицензированную биржу. Третьего пути нет.
В четверг на криптофоруме на Капитолийском холме председатель CFTC Селиг прямо упомянул Hyperliquid: чтобы предлагать американским розничным инвесторам бессрочные контракты на блокчейне, нужно соблюдать те же правила, что и традиционным биржам деривативов. «Никто не будет делать для вас исключение только потому, что вы работаете на блокчейне».
Он также привёл готовый пример: в этот понедельник Backpack разом получила три американские лицензии — FCM, DCM и DCO. Значит, путь через регистрацию вполне реален.
Материнская компания Kraken начала действовать ещё в сентябре: регулируемая CFTC платформа Bitnomial использует ончейн-технологию Hyperliquid для предоставления бессрочных контрактов. Сейчас заявка всё ещё на рассмотрении.
Тем временем в среду Комиссия по ценным бумагам и фьючерсам Гонконга внесла Hyperliquid в список подозрительных платформ, заявив, что у неё нет лицензии и что она, предположительно, продвигает свои услуги среди гонконгских инвесторов.
По-моему, самое интересное в этой истории — давление с двух сторон: США говорят: «Входить можно, но сначала надень форму», а Гонконг — «Ты ещё даже не вошёл, так что не шуми».
Ончейн-биржи годами обходили препятствие в виде регулирования, но в конце концов им всё равно придётся встретиться с ним лицом к лицу.
HYPE сейчас стоит 63,90 доллара, за 24 часа подешевел на 6,87% (данные проверены по CoinGecko, источник: CoinDesk, 2026-11-20).
Регулирование прокладывает Hyperliquid дорогу или надевает на неё кандалы?
$HYPE $BTC
#CFTC #Hyperliquid
Одной фразой председатель CFTC разрушил мечту ончейн-бирж о «территории вне закона».
Чтобы выйти на американский розничный рынок, нужно либо зарегистрироваться, либо опереться на лицензированную биржу. Третьего пути нет.
В четверг на криптофоруме на Капитолийском холме председатель CFTC Селиг прямо упомянул Hyperliquid: чтобы предлагать американским розничным инвесторам бессрочные контракты на блокчейне, нужно соблюдать те же правила, что и традиционным биржам деривативов. «Никто не будет делать для вас исключение только потому, что вы работаете на блокчейне».
Он также привёл готовый пример: в этот понедельник Backpack разом получила три американские лицензии — FCM, DCM и DCO. Значит, путь через регистрацию вполне реален.
Материнская компания Kraken начала действовать ещё в сентябре: регулируемая CFTC платформа Bitnomial использует ончейн-технологию Hyperliquid для предоставления бессрочных контрактов. Сейчас заявка всё ещё на рассмотрении.
Тем временем в среду Комиссия по ценным бумагам и фьючерсам Гонконга внесла Hyperliquid в список подозрительных платформ, заявив, что у неё нет лицензии и что она, предположительно, продвигает свои услуги среди гонконгских инвесторов.
По-моему, самое интересное в этой истории — давление с двух сторон: США говорят: «Входить можно, но сначала надень форму», а Гонконг — «Ты ещё даже не вошёл, так что не шуми».
Ончейн-биржи годами обходили препятствие в виде регулирования, но в конце концов им всё равно придётся встретиться с ним лицом к лицу.
HYPE сейчас стоит 63,90 доллара, за 24 часа подешевел на 6,87% (данные проверены по CoinGecko, источник: CoinDesk, 2026-11-20).
Регулирование прокладывает Hyperliquid дорогу или надевает на неё кандалы?
$HYPE $BTC
#CFTC #Hyperliquid
Чтобы выйти на американский розничный рынок, нужно либо зарегистрироваться, либо опереться на лицензированную биржу. Третьего пути нет.
В четверг на криптофоруме на Капитолийском холме председатель CFTC Селиг прямо упомянул Hyperliquid: чтобы предлагать американским розничным инвесторам бессрочные контракты на блокчейне, нужно соблюдать те же правила, что и традиционным биржам деривативов. «Никто не будет делать для вас исключение только потому, что вы работаете на блокчейне».
Он также привёл готовый пример: в этот понедельник Backpack разом получила три американские лицензии — FCM, DCM и DCO. Значит, путь через регистрацию вполне реален.
Материнская компания Kraken начала действовать ещё в сентябре: регулируемая CFTC платформа Bitnomial использует ончейн-технологию Hyperliquid для предоставления бессрочных контрактов. Сейчас заявка всё ещё на рассмотрении.
Тем временем в среду Комиссия по ценным бумагам и фьючерсам Гонконга внесла Hyperliquid в список подозрительных платформ, заявив, что у неё нет лицензии и что она, предположительно, продвигает свои услуги среди гонконгских инвесторов.
По-моему, самое интересное в этой истории — давление с двух сторон: США говорят: «Входить можно, но сначала надень форму», а Гонконг — «Ты ещё даже не вошёл, так что не шуми».
Ончейн-биржи годами обходили препятствие в виде регулирования, но в конце концов им всё равно придётся встретиться с ним лицом к лицу.
HYPE сейчас стоит 63,90 доллара, за 24 часа подешевел на 6,87% (данные проверены по CoinGecko, источник: CoinDesk, 2026-11-20).
Регулирование прокладывает Hyperliquid дорогу или надевает на неё кандалы?
$HYPE $BTC
#CFTC #Hyperliquid
239

CFTC дала понять, что не будет вводить специальные нормативные рамки для ончейн-торговых платформ, таких как Hyperliquid, что внесёт существенную ясность в регулирование децентрализованного рынка деривативов.
#CFTC #Hyperliquid
CFTC дала понять, что не будет вводить специальные нормативные рамки для ончейн-торговых платформ, таких как Hyperliquid, что внесёт существенную ясность в регулирование децентрализованного рынка деривативов.
#CFTC #Hyperliquid
#CFTC #Hyperliquid
51

CFTC разрешила Hyperliquid и ончейн-биржам предлагать деривативы трейдерам из США при наличии лицензии
- CFTC разрешила Hyperliquid и ончейн-биржам предлагать деривативы трейдерам из США.
- Требование: необходимо иметь лицензию или сотрудничать с зарегистрированной биржей.
- Председатель CFTC объявил об этом.
#BinanceSquare #CryptoNews #CFTC #Derivatives #Hyperliquid Ончейн
$btc $eth
vlikevn Titanbot
Источник: CoinDesk
CFTC разрешила Hyperliquid и ончейн-биржам предлагать деривативы трейдерам из США при наличии лицензии
- CFTC разрешила Hyperliquid и ончейн-биржам предлагать деривативы трейдерам из США.
- Требование: необходимо иметь лицензию или сотрудничать с зарегистрированной биржей.
- Председатель CFTC объявил об этом.
#BinanceSquare #CryptoNews #CFTC #Derivatives #Hyperliquid Ончейн
$btc $eth
vlikevn Titanbot
Источник: CoinDesk
- CFTC разрешила Hyperliquid и ончейн-биржам предлагать деривативы трейдерам из США.
- Требование: необходимо иметь лицензию или сотрудничать с зарегистрированной биржей.
- Председатель CFTC объявил об этом.
#BinanceSquare #CryptoNews #CFTC #Derivatives #Hyperliquid Ончейн
$btc $eth
vlikevn Titanbot
Источник: CoinDesk
55

Председатель CFTC Селиг вчера на форуме в Конгрессе сказал всё прямо: у таких ончейн-платформ бессрочных контрактов, как Hyperliquid, есть только два пути на американский рынок для розничных инвесторов — зарегистрироваться в качестве биржи или сотрудничать с лицензированной биржей. Технологии можно оставить ончейн, но правила должны быть такими же, как у традиционных бирж: требования по борьбе с отмыванием денег и KYC обязательны.
Пример уже есть: на этой неделе Backpack получила сразу три лицензии — 13 ноября клиринговой организации (DCO), 16 ноября биржи (DCM), 18 ноября брокера — члена Национальной фьючерсной ассоциации США (FCM). Полный комплект — биржа, клиринг и брокерские услуги — сделал её первой криптонативной биржей с полным набором американских лицензий для торговли бессрочными контрактами с плечом.
Но не заблуждайтесь: Hyperliquid сама ничего не подавала на регистрацию и не объявляла о каких-либо партнёрствах; её сайт по-прежнему блокирует пользователей из США. План сотрудничества, объявленный ICE и Trade[XYZ] 29 октября, тоже всё ещё ожидает одобрения. В тот же день Комиссия по ценным бумагам и фьючерсам Гонконга внесла Hyperliquid в список подозрительных платформ.
Селиг также предупредил: если власти штатов снова подадут в суд на платформы, зарегистрированные на федеральном уровне, CFTC вместе с Министерством юстиции даст отпор. Суть этой истории проста: децентрализация не означает беззаконие. Хотите заработать на американских розничных инвесторах — сначала обзаведитесь лицензиями.#CFTC #Hyperliquid
Председатель CFTC Селиг вчера на форуме в Конгрессе сказал всё прямо: у таких ончейн-платформ бессрочных контрактов, как Hyperliquid, есть только два пути на американский рынок для розничных инвесторов — зарегистрироваться в качестве биржи или сотрудничать с лицензированной биржей. Технологии можно оставить ончейн, но правила должны быть такими же, как у традиционных бирж: требования по борьбе с отмыванием денег и KYC обязательны.
Пример уже есть: на этой неделе Backpack получила сразу три лицензии — 13 ноября клиринговой организации (DCO), 16 ноября биржи (DCM), 18 ноября брокера — члена Национальной фьючерсной ассоциации США (FCM). Полный комплект — биржа, клиринг и брокерские услуги — сделал её первой криптонативной биржей с полным набором американских лицензий для торговли бессрочными контрактами с плечом.
Но не заблуждайтесь: Hyperliquid сама ничего не подавала на регистрацию и не объявляла о каких-либо партнёрствах; её сайт по-прежнему блокирует пользователей из США. План сотрудничества, объявленный ICE и Trade[XYZ] 29 октября, тоже всё ещё ожидает одобрения. В тот же день Комиссия по ценным бумагам и фьючерсам Гонконга внесла Hyperliquid в список подозрительных платформ.
Селиг также предупредил: если власти штатов снова подадут в суд на платформы, зарегистрированные на федеральном уровне, CFTC вместе с Министерством юстиции даст отпор. Суть этой истории проста: децентрализация не означает беззаконие. Хотите заработать на американских розничных инвесторах — сначала обзаведитесь лицензиями.#CFTC #Hyperliquid
Пример уже есть: на этой неделе Backpack получила сразу три лицензии — 13 ноября клиринговой организации (DCO), 16 ноября биржи (DCM), 18 ноября брокера — члена Национальной фьючерсной ассоциации США (FCM). Полный комплект — биржа, клиринг и брокерские услуги — сделал её первой криптонативной биржей с полным набором американских лицензий для торговли бессрочными контрактами с плечом.
Но не заблуждайтесь: Hyperliquid сама ничего не подавала на регистрацию и не объявляла о каких-либо партнёрствах; её сайт по-прежнему блокирует пользователей из США. План сотрудничества, объявленный ICE и Trade[XYZ] 29 октября, тоже всё ещё ожидает одобрения. В тот же день Комиссия по ценным бумагам и фьючерсам Гонконга внесла Hyperliquid в список подозрительных платформ.
Селиг также предупредил: если власти штатов снова подадут в суд на платформы, зарегистрированные на федеральном уровне, CFTC вместе с Министерством юстиции даст отпор. Суть этой истории проста: децентрализация не означает беззаконие. Хотите заработать на американских розничных инвесторах — сначала обзаведитесь лицензиями.#CFTC #Hyperliquid
50

·
--
Председатель CFTC назвал Hyperliquid: у ончейн-платформ деривативов есть два пути выхода на рынок США
19 ноября председатель Комиссии по торговле товарными фьючерсами США (CFTC) Майкл Селиг заявил на форуме Capitol Crypto Forum, что у ончейн-платформ, желающих предоставлять американским розничным клиентам торговлю деривативами, есть два пути: зарегистрироваться в качестве биржи или сотрудничать с уже лицензированной биржей.
В качестве примера он назвал Hyperliquid — сейчас эта платформа не обслуживает пользователей из США. Прецеденты соблюдения требований уже есть: в этом месяце Backpack последовательно получила три лицензии — клиринговой организации (DCO, 13 ноября), биржи (DCM, 16 ноября) и фьючерсного брокера (FCM).
Селиг подчеркнул, что ончейн-технологии можно сохранить, но необходимо соблюдать те же правила, что и традиционным биржам, включая требования по противодействию отмыванию денег и обособлению клиентских средств. Обслуживание клиентов должно осуществляться через лицензированных брокеров.
Важно отметить: это лишь обозначенный регулятором курс; Hyperliquid пока не подавала заявку на регистрацию и не объявляла о сотрудничестве.
Только информационный материал, не является инвестиционной рекомендацией
$HYPE #CFTC #Регулирование
Председатель CFTC назвал Hyperliquid: у ончейн-платформ деривативов есть два пути выхода на рынок США
19 ноября председатель Комиссии по торговле товарными фьючерсами США (CFTC) Майкл Селиг заявил на форуме Capitol Crypto Forum, что у ончейн-платформ, желающих предоставлять американским розничным клиентам торговлю деривативами, есть два пути: зарегистрироваться в качестве биржи или сотрудничать с уже лицензированной биржей.
В качестве примера он назвал Hyperliquid — сейчас эта платформа не обслуживает пользователей из США. Прецеденты соблюдения требований уже есть: в этом месяце Backpack последовательно получила три лицензии — клиринговой организации (DCO, 13 ноября), биржи (DCM, 16 ноября) и фьючерсного брокера (FCM).
Селиг подчеркнул, что ончейн-технологии можно сохранить, но необходимо соблюдать те же правила, что и традиционным биржам, включая требования по противодействию отмыванию денег и обособлению клиентских средств. Обслуживание клиентов должно осуществляться через лицензированных брокеров.
Важно отметить: это лишь обозначенный регулятором курс; Hyperliquid пока не подавала заявку на регистрацию и не объявляла о сотрудничестве.
Только информационный материал, не является инвестиционной рекомендацией
$HYPE #CFTC #Регулирование
19 ноября председатель Комиссии по торговле товарными фьючерсами США (CFTC) Майкл Селиг заявил на форуме Capitol Crypto Forum, что у ончейн-платформ, желающих предоставлять американским розничным клиентам торговлю деривативами, есть два пути: зарегистрироваться в качестве биржи или сотрудничать с уже лицензированной биржей.
В качестве примера он назвал Hyperliquid — сейчас эта платформа не обслуживает пользователей из США. Прецеденты соблюдения требований уже есть: в этом месяце Backpack последовательно получила три лицензии — клиринговой организации (DCO, 13 ноября), биржи (DCM, 16 ноября) и фьючерсного брокера (FCM).
Селиг подчеркнул, что ончейн-технологии можно сохранить, но необходимо соблюдать те же правила, что и традиционным биржам, включая требования по противодействию отмыванию денег и обособлению клиентских средств. Обслуживание клиентов должно осуществляться через лицензированных брокеров.
Важно отметить: это лишь обозначенный регулятором курс; Hyperliquid пока не подавала заявку на регистрацию и не объявляла о сотрудничестве.
Только информационный материал, не является инвестиционной рекомендацией
$HYPE #CFTC #Регулирование
113
#CFTCУстанавливаетПравилаДляHyperliquid
🚨 CFTC ОТКРЫВАЕТ HYPERLIQUID ПУТЬ НА РЫНОК США: ЗАРЕГИСТРИРОВАТЬСЯ ИЛИ СОТРУДНИЧАТЬ С ЛИЦЕНЗИРОВАННОЙ БИРЖЕЙ
Председатель CFTC Майкл Селиг заявил прямо: у ончейн-бирж деривативов, желающих обслуживать розничных инвесторов в США, есть всего два пути — самостоятельно зарегистрироваться в качестве биржи или сотрудничать с уже лицензированной площадкой. Ончейн-технологии можно сохранить, но правила игры должны быть в точности такими же, как на традиционных биржах. В качестве наглядного примера он привёл Backpack: на этой неделе компания получила все 3 лицензии, тогда как Hyperliquid по-прежнему блокирует пользователей из США, а CME и ICE оказывают давление, требуя от этой биржи зарегистрироваться. И это как раз произошло после того, как вчера Гонконг включил Hyperliquid в список подозрительных платформ, а Bitcoin после обвала колеблется около 61.398 доллара. $HYPE Perpetual — около 65,12 доллара.
Самое сильное движение Perpetual сегодня: $ZEC 848 доллара, $ZRO 1,26 доллара
#CFTC #Hyperliquid #HYPE
#CFTCУстанавливаетПравилаДляHyperliquid
🚨 CFTC ОТКРЫВАЕТ HYPERLIQUID ПУТЬ НА РЫНОК США: ЗАРЕГИСТРИРОВАТЬСЯ ИЛИ СОТРУДНИЧАТЬ С ЛИЦЕНЗИРОВАННОЙ БИРЖЕЙ
Председатель CFTC Майкл Селиг заявил прямо: у ончейн-бирж деривативов, желающих обслуживать розничных инвесторов в США, есть всего два пути — самостоятельно зарегистрироваться в качестве биржи или сотрудничать с уже лицензированной площадкой. Ончейн-технологии можно сохранить, но правила игры должны быть в точности такими же, как на традиционных биржах. В качестве наглядного примера он привёл Backpack: на этой неделе компания получила все 3 лицензии, тогда как Hyperliquid по-прежнему блокирует пользователей из США, а CME и ICE оказывают давление, требуя от этой биржи зарегистрироваться. И это как раз произошло после того, как вчера Гонконг включил Hyperliquid в список подозрительных платформ, а Bitcoin после обвала колеблется около 61.398 доллара. $HYPE Perpetual — около 65,12 доллара.
Самое сильное движение Perpetual сегодня: $ZEC 848 доллара, $ZRO 1,26 доллара
#CFTC #Hyperliquid #HYPE
🚨 CFTC ОТКРЫВАЕТ HYPERLIQUID ПУТЬ НА РЫНОК США: ЗАРЕГИСТРИРОВАТЬСЯ ИЛИ СОТРУДНИЧАТЬ С ЛИЦЕНЗИРОВАННОЙ БИРЖЕЙ
Председатель CFTC Майкл Селиг заявил прямо: у ончейн-бирж деривативов, желающих обслуживать розничных инвесторов в США, есть всего два пути — самостоятельно зарегистрироваться в качестве биржи или сотрудничать с уже лицензированной площадкой. Ончейн-технологии можно сохранить, но правила игры должны быть в точности такими же, как на традиционных биржах. В качестве наглядного примера он привёл Backpack: на этой неделе компания получила все 3 лицензии, тогда как Hyperliquid по-прежнему блокирует пользователей из США, а CME и ICE оказывают давление, требуя от этой биржи зарегистрироваться. И это как раз произошло после того, как вчера Гонконг включил Hyperliquid в список подозрительных платформ, а Bitcoin после обвала колеблется около 61.398 доллара. $HYPE Perpetual — около 65,12 доллара.
Самое сильное движение Perpetual сегодня: $ZEC 848 доллара, $ZRO 1,26 доллара
#CFTC #Hyperliquid #HYPE
85
См. перевод
美国监管昨天给 Hyperliquid 出了道二选一:想做美国散户的生意,要么自己考牌照,要么找个持牌的搭伙。CFTC 主席 Selig 说得很直白:链上技术可以留着,规矩得跟别人一样。
同一天,香港证监会反手把 Hyperliquid 挂上了可疑平台名单。一边谈进门条件,一边上可疑名单,DEX 这碗饭越来越不好端了。
示范生已经出现了:Backpack 这周把 FCM、DCM、DCO 三张牌一次拿齐;ICE 拉上 Trade[XYZ],拿 Hyperliquid 的 HIP-3 技术建合规永续所。10 月 29 日消息一出,$HYPE 从 78 刀冲到 94 刀。
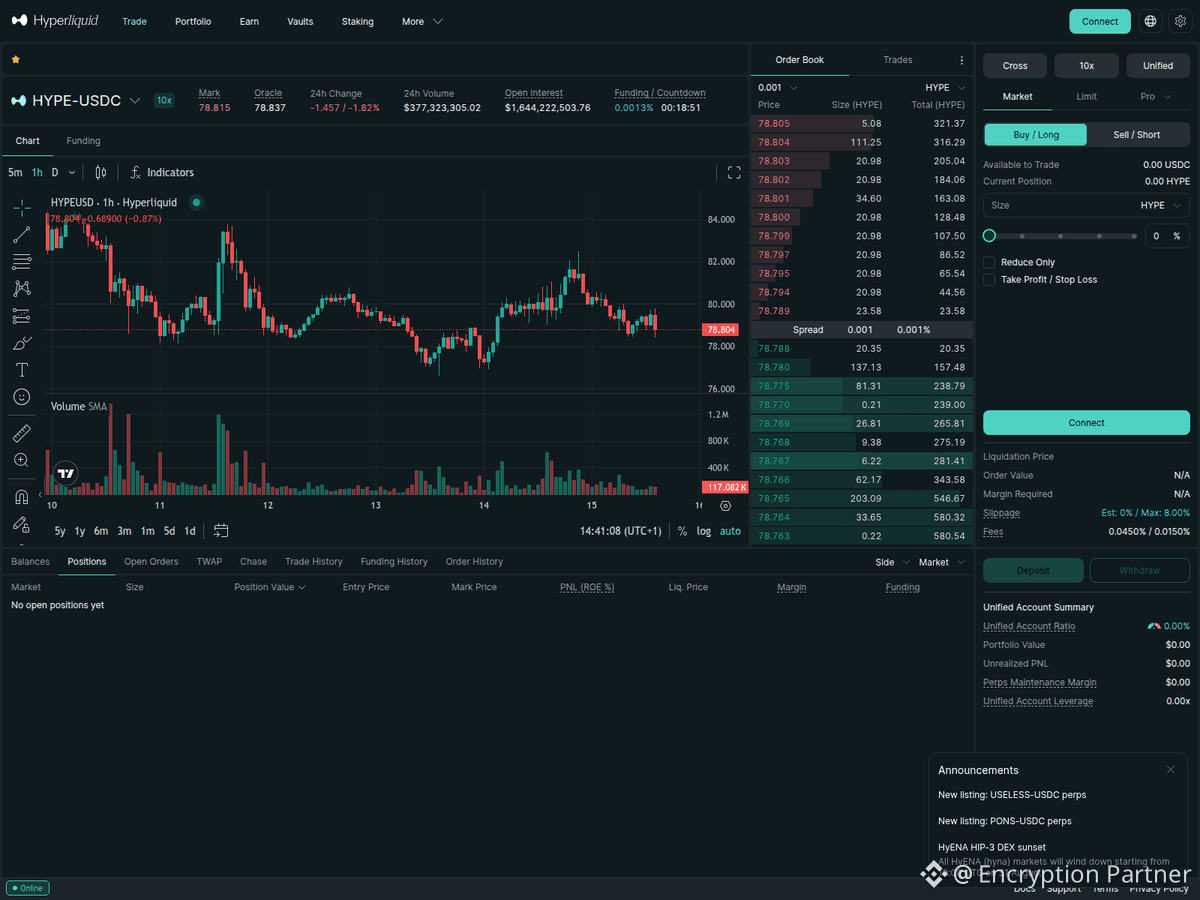
现在 $HYPE 回到 65 刀上下,24 小时跌约 2%,离 9 月高点 98 刀还差三分之一。
这道题你们怎么选?A:合规是大利好,美国散户的钱一进来,65 刀就是地板;B:去中心化招牌一摘,跟普通交易所没区别,65 还得往下探。
$HYPE $BTC
#Hyperliquid #CFTC
美国监管昨天给 Hyperliquid 出了道二选一:想做美国散户的生意,要么自己考牌照,要么找个持牌的搭伙。CFTC 主席 Selig 说得很直白:链上技术可以留着,规矩得跟别人一样。
同一天,香港证监会反手把 Hyperliquid 挂上了可疑平台名单。一边谈进门条件,一边上可疑名单,DEX 这碗饭越来越不好端了。
示范生已经出现了:Backpack 这周把 FCM、DCM、DCO 三张牌一次拿齐;ICE 拉上 Trade[XYZ],拿 Hyperliquid 的 HIP-3 技术建合规永续所。10 月 29 日消息一出,$HYPE 从 78 刀冲到 94 刀。
现在 $HYPE 回到 65 刀上下,24 小时跌约 2%,离 9 月高点 98 刀还差三分之一。
这道题你们怎么选?A:合规是大利好,美国散户的钱一进来,65 刀就是地板;B:去中心化招牌一摘,跟普通交易所没区别,65 还得往下探。
$HYPE $BTC
#Hyperliquid #CFTC
同一天,香港证监会反手把 Hyperliquid 挂上了可疑平台名单。一边谈进门条件,一边上可疑名单,DEX 这碗饭越来越不好端了。
示范生已经出现了:Backpack 这周把 FCM、DCM、DCO 三张牌一次拿齐;ICE 拉上 Trade[XYZ],拿 Hyperliquid 的 HIP-3 技术建合规永续所。10 月 29 日消息一出,$HYPE 从 78 刀冲到 94 刀。
现在 $HYPE 回到 65 刀上下,24 小时跌约 2%,离 9 月高点 98 刀还差三分之一。
这道题你们怎么选?A:合规是大利好,美国散户的钱一进来,65 刀就是地板;B:去中心化招牌一摘,跟普通交易所没区别,65 还得往下探。
$HYPE $BTC
#Hyperliquid #CFTC
2
См. перевод
Coinbase ủng hộ CFTC tách hợp đồng dự đoán khỏi cờ bạc
- Coinbase công khai ủng hộ đề xuất của CFTC nhằm phân biệt rõ hợp đồng dự đoán (event contracts) với hoạt động cờ bạc.
- Coinbase lập luận: event contracts đã đủ điều kiện được xem là swap theo Đạo luật Trao đổi Hàng hóa (CEA).
- Việc đưa nội dung này vào quy định một cách rõ ràng sẽ tạo thêm sự chắc chắn về mặt pháp lý cho thị trường.
- Nguồn RSS chưa cung cấp thêm chi tiết về thời gian, số liệu hay bước tiếp theo của CFTC.
#BinanceSquare #CryptoNews #CFTC #Coinbase #CryptoRegulation PredictionMarket
$btc $eth
vlikevn Titanbot
Nguồn: The Block
Coinbase ủng hộ CFTC tách hợp đồng dự đoán khỏi cờ bạc
- Coinbase công khai ủng hộ đề xuất của CFTC nhằm phân biệt rõ hợp đồng dự đoán (event contracts) với hoạt động cờ bạc.
- Coinbase lập luận: event contracts đã đủ điều kiện được xem là swap theo Đạo luật Trao đổi Hàng hóa (CEA).
- Việc đưa nội dung này vào quy định một cách rõ ràng sẽ tạo thêm sự chắc chắn về mặt pháp lý cho thị trường.
- Nguồn RSS chưa cung cấp thêm chi tiết về thời gian, số liệu hay bước tiếp theo của CFTC.
#BinanceSquare #CryptoNews #CFTC #Coinbase #CryptoRegulation PredictionMarket
$btc $eth
vlikevn Titanbot
Nguồn: The Block
- Coinbase công khai ủng hộ đề xuất của CFTC nhằm phân biệt rõ hợp đồng dự đoán (event contracts) với hoạt động cờ bạc.
- Coinbase lập luận: event contracts đã đủ điều kiện được xem là swap theo Đạo luật Trao đổi Hàng hóa (CEA).
- Việc đưa nội dung này vào quy định một cách rõ ràng sẽ tạo thêm sự chắc chắn về mặt pháp lý cho thị trường.
- Nguồn RSS chưa cung cấp thêm chi tiết về thời gian, số liệu hay bước tiếp theo của CFTC.
#BinanceSquare #CryptoNews #CFTC #Coinbase #CryptoRegulation PredictionMarket
$btc $eth
vlikevn Titanbot
Nguồn: The Block
2

·
--
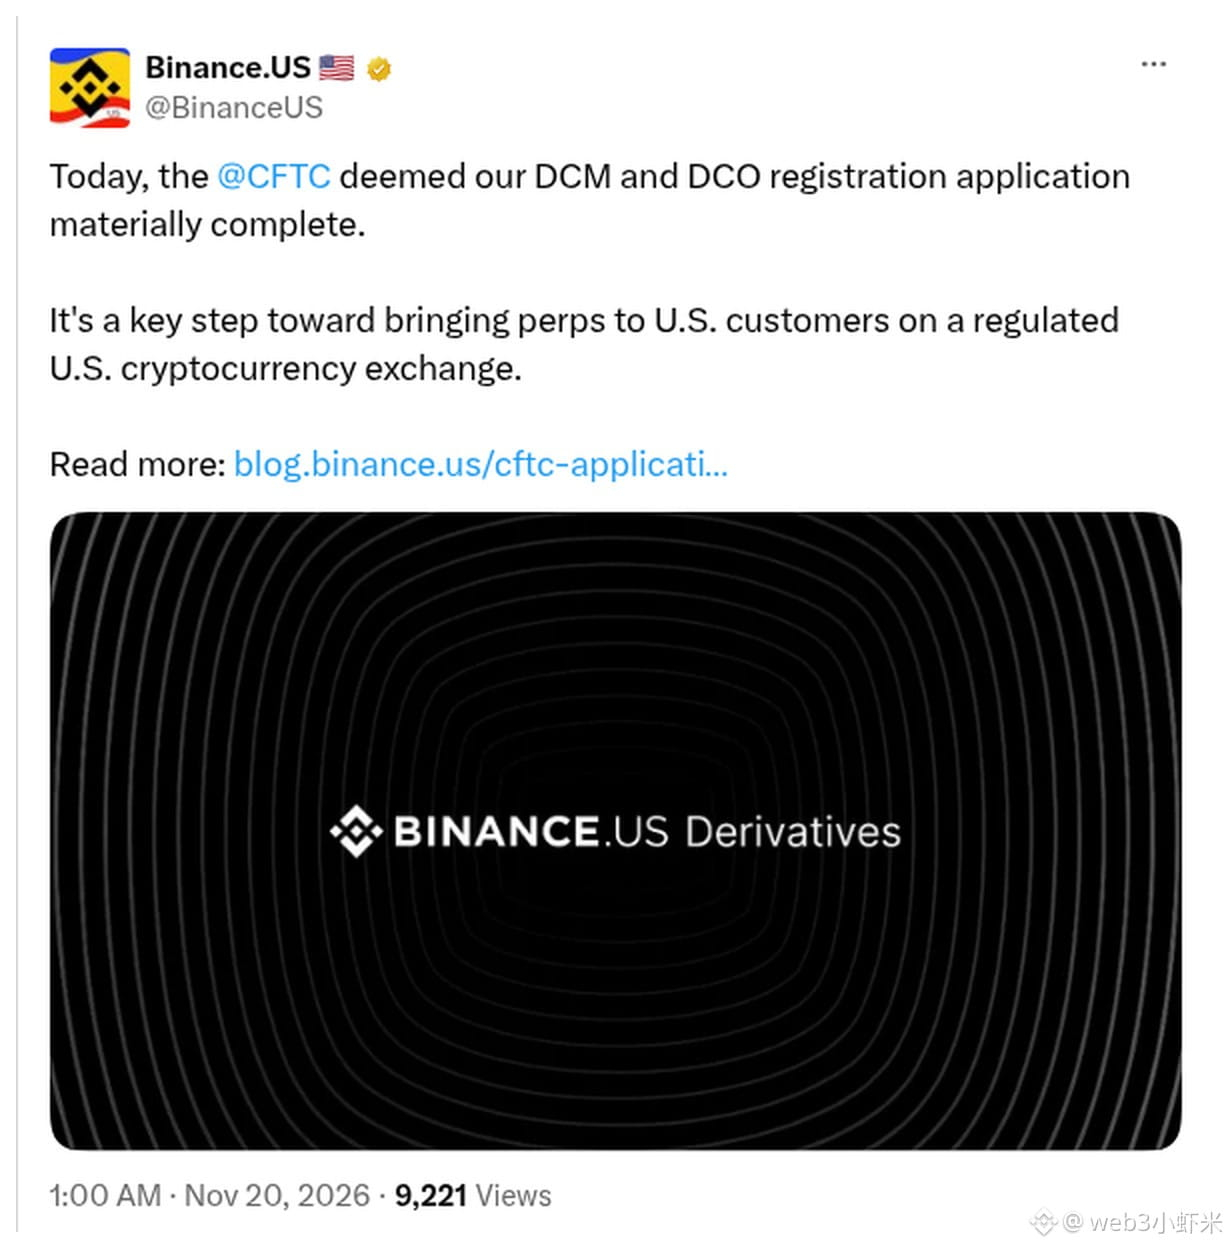
Официальный представитель Binance US сообщил, что CFTC США признала материалы их заявок на регистрацию в качестве DCM и DCO в основном полными и приступила к их рассмотрению по существу.
В официальном сообщении также ясно сказано: это ещё не одобрение. Пока компания не получила лицензию, она не может предлагать деривативы и не будет предоставлять такие продукты пользователям из США. В перспективе компания планирует предлагать деривативы, например бессрочные контракты, на регулируемой бирже в США.
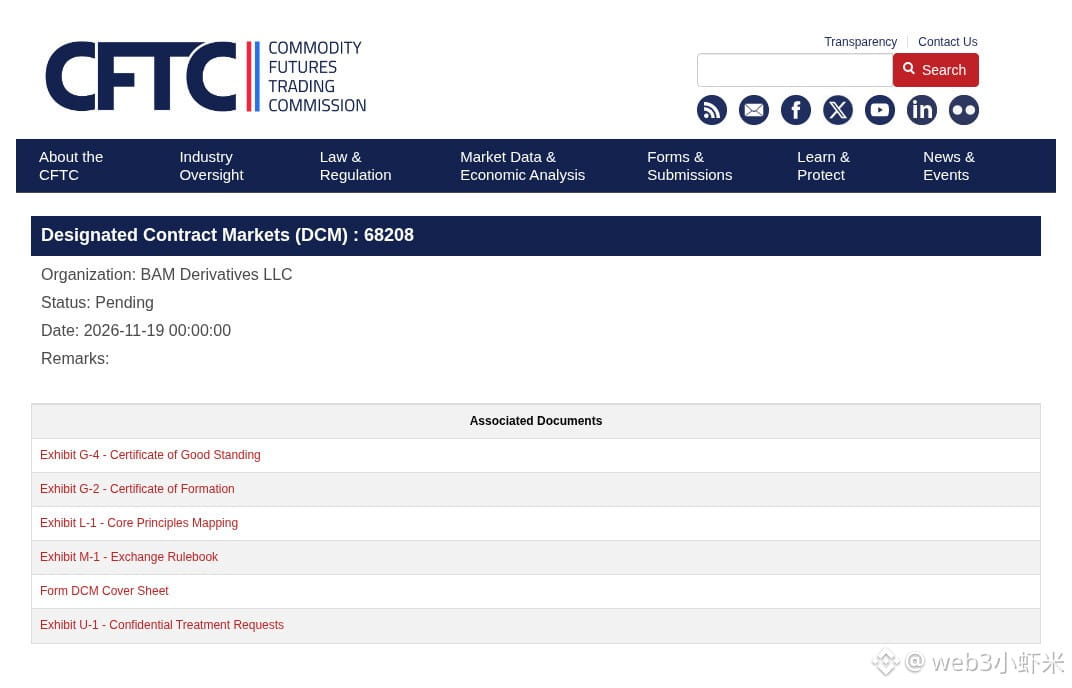
На сайте CFTC также можно найти соответствующую заявку на регистрацию в качестве DCM. Заявитель — BAM Derivatives LLC, статус — «На рассмотрении».
#CFTC #регулирование
Официальный представитель Binance US сообщил, что CFTC США признала материалы их заявок на регистрацию в качестве DCM и DCO в основном полными и приступила к их рассмотрению по существу.
В официальном сообщении также ясно сказано: это ещё не одобрение. Пока компания не получила лицензию, она не может предлагать деривативы и не будет предоставлять такие продукты пользователям из США. В перспективе компания планирует предлагать деривативы, например бессрочные контракты, на регулируемой бирже в США.
На сайте CFTC также можно найти соответствующую заявку на регистрацию в качестве DCM. Заявитель — BAM Derivatives LLC, статус — «На рассмотрении».
#CFTC #регулирование
В официальном сообщении также ясно сказано: это ещё не одобрение. Пока компания не получила лицензию, она не может предлагать деривативы и не будет предоставлять такие продукты пользователям из США. В перспективе компания планирует предлагать деривативы, например бессрочные контракты, на регулируемой бирже в США.
На сайте CFTC также можно найти соответствующую заявку на регистрацию в качестве DCM. Заявитель — BAM Derivatives LLC, статус — «На рассмотрении».
#CFTC #регулирование
25
Заявка Binance US на бессрочные фьючерсы появилась 19 ноября… что это означает?Деталь, которая ускользает от внимания большинства: заявку Binance US подала компания BAM Derivatives LLC. Она появилась в открытом реестре 19 ноября и сейчас имеет статус «на рассмотрении». Это напрямую касается $BTC и ETH.
Некоторые могут прочитать фразу «в основном завершена» как одобрение. Однако в регулировании деривативов она означает, что досье соответствует формальным требованиям и перешло к рассмотрению по существу.
Заявка Binance US на бессрочные фьючерсы появилась 19 ноября… что это означает?
Деталь, которая ускользает от внимания большинства: заявку Binance US подала компания BAM Derivatives LLC. Она появилась в открытом реестре 19 ноября и сейчас имеет статус «на рассмотрении». Это напрямую касается $BTC и ETH.
Некоторые могут прочитать фразу «в основном завершена» как одобрение. Однако в регулировании деривативов она означает, что досье соответствует формальным требованиям и перешло к рассмотрению по существу.
Некоторые могут прочитать фразу «в основном завершена» как одобрение. Однако в регулировании деривативов она означает, что досье соответствует формальным требованиям и перешло к рассмотрению по существу.
128
#BinanceUSПреодолелБарьерCFTCПоБессрочнымКонтрактам
🚀 BINANCE.US ПРЕОДОЛЕЛА БАРЬЕР CFTC — БЕССРОЧНЫЕ КОНТРАКТЫ В США СКОРО СТАНУТ ДОСТУПНЫ АМЕРИКАНЦАМ
Друзья, Binance.US только что преодолела важный этап: Комиссия по торговле товарными фьючерсами США подтвердила, что заявки биржи на регистрацию в качестве торговой площадки и клиринговой организации для деривативов заполнены полностью. Это открывает путь к запуску бессрочных контрактов для клиентов из США. Но не спешите радоваться: это лишь этап рассмотрения заявок, а не одобрение. У ведомства есть до 180 дней на рассмотрение, поэтому результаты появятся не раньше начала 2027 года. Тем временем биткоин колеблется около 61.792 доллара после падения до минимума за четыре месяца — 61.449 доллара.
Сегодняшние крупнейшие движения по бессрочным контрактам: $ZEC 891 долларов, $ICP 2,18 долларов, $ZRO 1,31 доллара
#Bitcoin #Binance #CFTC
#BinanceUSПреодолелБарьерCFTCПоБессрочнымКонтрактам
🚀 BINANCE.US ПРЕОДОЛЕЛА БАРЬЕР CFTC — БЕССРОЧНЫЕ КОНТРАКТЫ В США СКОРО СТАНУТ ДОСТУПНЫ АМЕРИКАНЦАМ
Друзья, Binance.US только что преодолела важный этап: Комиссия по торговле товарными фьючерсами США подтвердила, что заявки биржи на регистрацию в качестве торговой площадки и клиринговой организации для деривативов заполнены полностью. Это открывает путь к запуску бессрочных контрактов для клиентов из США. Но не спешите радоваться: это лишь этап рассмотрения заявок, а не одобрение. У ведомства есть до 180 дней на рассмотрение, поэтому результаты появятся не раньше начала 2027 года. Тем временем биткоин колеблется около 61.792 доллара после падения до минимума за четыре месяца — 61.449 доллара.
Сегодняшние крупнейшие движения по бессрочным контрактам: $ZEC 891 долларов, $ICP 2,18 долларов, $ZRO 1,31 доллара
#Bitcoin #Binance #CFTC
🚀 BINANCE.US ПРЕОДОЛЕЛА БАРЬЕР CFTC — БЕССРОЧНЫЕ КОНТРАКТЫ В США СКОРО СТАНУТ ДОСТУПНЫ АМЕРИКАНЦАМ
Друзья, Binance.US только что преодолела важный этап: Комиссия по торговле товарными фьючерсами США подтвердила, что заявки биржи на регистрацию в качестве торговой площадки и клиринговой организации для деривативов заполнены полностью. Это открывает путь к запуску бессрочных контрактов для клиентов из США. Но не спешите радоваться: это лишь этап рассмотрения заявок, а не одобрение. У ведомства есть до 180 дней на рассмотрение, поэтому результаты появятся не раньше начала 2027 года. Тем временем биткоин колеблется около 61.792 доллара после падения до минимума за четыре месяца — 61.449 доллара.
Сегодняшние крупнейшие движения по бессрочным контрактам: $ZEC 891 долларов, $ICP 2,18 долларов, $ZRO 1,31 доллара
#Bitcoin #Binance #CFTC
46
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#CanBTCReboundAfterFallingBelow60K?
Просмотров: 199,048
903 обсуждают
2
#GlobalStocksFaceLongestLosingStreakSince2023
Просмотров: 75,544
725 обсуждают
3
#AnthropicPlungesTowardIPOPriceonDay2
Просмотров: 34,150
356 обсуждают
4
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
Просмотров: 0
0 обсуждают
5
#CFTCStaffInvestigatedTrumpMemeCoinThenBackedOff
Просмотров: 437
24 обсуждают
6
#BNBDropsBelow540USDTWith8.46%DailyDecline
Просмотров: 10,020
101 обсуждают
7
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
Просмотров: 132
7 обсуждают
8
#BitMineFaces$10.1BUnrealizedETHLoss
Просмотров: 454
11 обсуждают
9
#StrategyReports$35BNetReserves
Просмотров: 336
10 обсуждают
10
#MorganStanleyEndsAnthropicStockSupportAfterOneDay
Просмотров: 4,576
69 обсуждают