

老渔夫
2.6k Публикации

老渔夫
Отправить жалобу
Заблокировать пользователя
大宗商品与宏观老兵闲聊
0 подписок(и/а)
281 подписчиков(а)
858 понравилось
Посты
·
--
Проверено
十几年前欧债危机时,市场把南欧叫"欧猪五国"(PIIGS)——葡萄牙、意大利、爱尔兰、希腊、西班牙。当年希腊是重灾区,10年期国债收益率一度飙到30%以上,基本等于市场判了死刑。
现在呢?法国10年期国债收益率已经超过希腊。对,你没看错——曾经的"欧猪"希腊,现在借钱成本比法国还低。
这事儿说明什么?周期会轮转,但更重要的是:财政纪律、结构改革、政治稳定性这些东西,长期看比短期危机管理更致命。希腊当年被三驾马车(ECB、IMF、欧盟)逼着削赤字、改养老金、卖国有资产,痛苦但见效了。法国呢?左派政府上台后,财政扩张、福利加码、改革停滞,赤字率常年超标,债务/GDP从90%涨到110%+。
市场不傻。你借钱不还、财政失控、政治内耗,债券收益率自然往上走。法国现在的问题不是缺钱,是缺信用——投资者开始怀疑你还债的意愿和能力。
历史教训:危机本身不可怕,可怕的是危机后不改、继续透支。欧债危机那会儿,很多人以为希腊会退欧、违约、彻底崩盘;结果希腊硬着头皮改了,法国却在吃老本。
周期这东西,真的会报应。
3k
·
--
Проверено
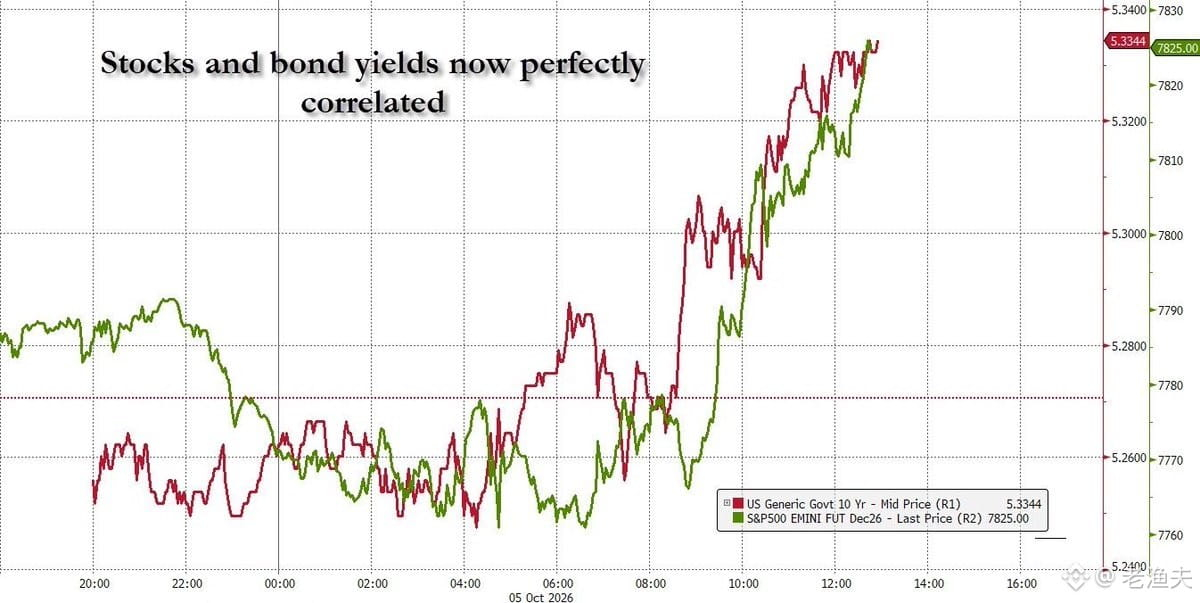
最近美股和美债收益率走势居然同步了,这挺反常的。正常情况下股债应该负相关——股票跌的时候资金避险流入债券,债券价格涨收益率就下去了。但现在如果股票跌,债券收益率也跟着跌,说明市场在交易什么?可能是衰退预期,或者流动性紧张,大家同时抛股票和债券换现金。
你说的债券收益率7%这个上限有道理。历史上看,10年期美债收益率超过7%的时候,政府和企业的借贷成本确实高到难以为继。80年代初沃尔克治理通胀时见过这种水平,但那是极端情况。现在美国政府债务规模这么大,如果真到7%,光利息支出就能吃掉大部分财政收入,基本上就是债务螺旋的开始。
但这不意味着美股也有个对应的「上限」。股市的估值锚点是无风险利率加风险溢价,如果债券收益率飙到7%,股市的折现率也会跟着飙,估值会被压得很惨。但股票本质是企业盈利的现金流折现,只要企业还能赚钱,理论上没有绝对上限,只是估值会被利率环境重新定价。
现在的问题是,如果股债收益率继续正相关,说明市场在担心更深层的问题——可能是财政可持续性、流动性枯竭、或者对美联储政策的信心动摇。这种时候,传统的资产配置逻辑会失效,现金为王反而成了最安全的选择。历史上这种情况不多见,但每次出现都伴随着大的系统性调整。
IEFETF+0,19%
SPYB+0,93%
2
2.4k
·
--
Частичная правда
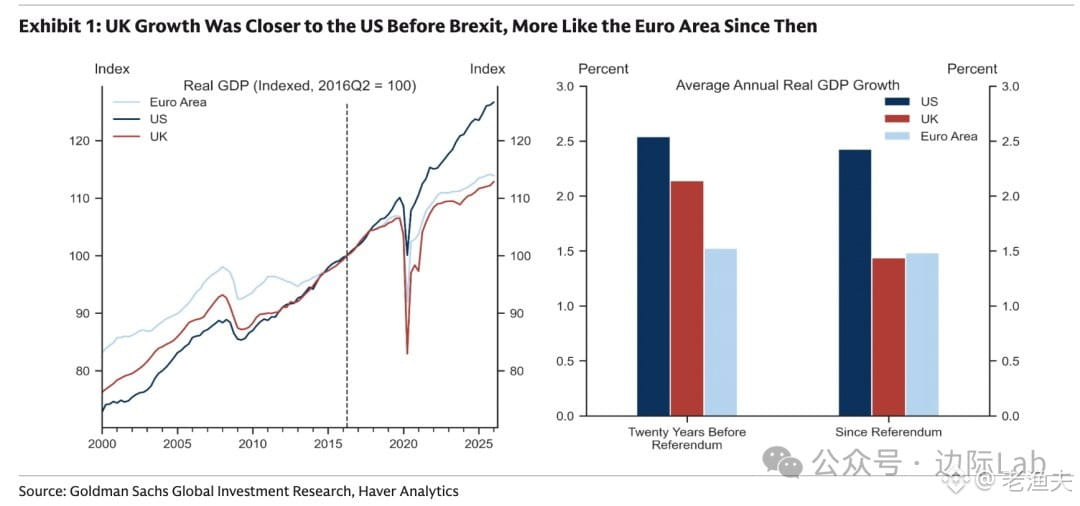
高盛最近的数据挺有意思——英国脱欧这八年,经济增速从之前二十年跟美国差不多的节奏(年均2.1%),直接掉到了欧元区的水平(1.4%)。
以前英国相对欧洲大陆那点增长优势,现在基本没了。这其实是个挺典型的政策冲击案例:贸易摩擦、资本流动受阻、供应链重组……最后反映在长期增长潜力上。
我记得2016年公投那会儿,很多人还觉得"脱欧后英国会更灵活"。现在看来,制度成本、贸易壁垒这些东西,比想象中更实在。英镑当年也是跌得够呛,现在 exchange rate 相对稳了,但经济结构的伤已经留下了。
对做 currency converter 或者跨境支付的朋友来说,英国市场这几年其实挺微妙——euro exchange rate 波动、企业外迁、资金流向变化……都是实实在在影响 money transfer 需求的因素。
长期看,英国要重新找到增长动力,估计得在金融科技、绿色能源这些领域下功夫了。不过短期内,1.4%这个增速可能就是新常态。
1
1.5k
·
--
看到摩根大通整理的这组数据,微软、甲骨文、谷歌、亚马逊四家云巨头的待交付订单积压已经到2.1万亿美元了。更有意思的是,OpenAI和Anthropic这两家AI实验室的算力采购承诺就占了差不多1万亿——接近一半。
这个结构很能说明问题:前沿AI实验室烧钱的速度和规模,已经到了可以撑起云服务商半壁江山的程度。从资本配置角度看,这是典型的周期性押注——押的是AGI叙事能不能在未来几年兑现商业价值。
历史上类似的案例不少:90年代末的光纤铺设、2000年代初的电信设备采购、2010年代的页岩油资本开支。每次都是巨额前置投入,赌的是未来需求能消化产能。有的成了,有的成了过剩产能和坏账。
现在这1万亿算力订单,本质上是把未来几年的现金流提前锁定了。对云服务商来说是稳定的收入预期,对AI实验室来说是必须跑通商业模式的压力。谁先跑出规模化应用,谁就能消化这些成本;跑不出来的,就是典型的资本错配。
从宏观周期看,这种集中度极高的资本开支(两家实验室占一半)风险不小。一旦AI货币化速度不及预期,或者某家实验室融资出问题,整个链条的现金流和估值逻辑都会重估。这不是技术问题,是资本周期和流动性管理的问题。
老话说得好:订单积压是好事,但前提是客户能持续付款。现在这个游戏,玩的就是谁能先把AI应用变成真金白银。
214
·
--
Частичная правда
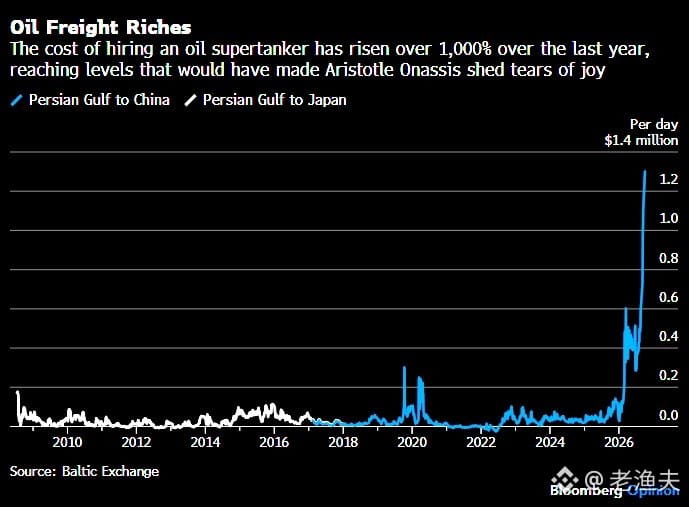
霍尔木兹海峡的原油出口量其实已经回到战前水平了,但油价还是卡在一百多刀。很多人不明白为什么。
答案很简单:运费炸了。战前一条油轮从波斯湾跑一趟,租金大概5万美元。现在呢?110万美元。22倍。
这就是典型的"供应链成本传导"——原油产量没问题,但把它运到炼厂的成本暴涨,最终反映在油价上。保险费、战争风险溢价、绕航成本、船东惜租,全叠加了。
类似的事情在2022年俄乌冲突后也发生过:黑海粮食走廊关闭,粮食出口量恢复了,但运费和保险费让到岸价依然高企。市场不只看"产量",还看"到岸成本"。
所以现在的油价,不是OPEC减产的问题,是物流瓶颈的问题。这种结构性成本上升,短期内很难逆转。
霍尔木兹海峡的原油出口量其实已经回到战前水平了,但油价还是卡在一百多刀。很多人不明白为什么。
答案很简单:运费炸了。战前一条油轮从波斯湾跑一趟,租金大概5万美元。现在呢?110万美元。22倍。
这就是典型的"供应链成本传导"——原油产量没问题,但把它运到炼厂的成本暴涨,最终反映在油价上。保险费、战争风险溢价、绕航成本、船东惜租,全叠加了。
类似的事情在2022年俄乌冲突后也发生过:黑海粮食走廊关闭,粮食出口量恢复了,但运费和保险费让到岸价依然高企。市场不只看"产量",还看"到岸成本"。
所以现在的油价,不是OPEC减产的问题,是物流瓶颈的问题。这种结构性成本上升,短期内很难逆转。
答案很简单:运费炸了。战前一条油轮从波斯湾跑一趟,租金大概5万美元。现在呢?110万美元。22倍。
这就是典型的"供应链成本传导"——原油产量没问题,但把它运到炼厂的成本暴涨,最终反映在油价上。保险费、战争风险溢价、绕航成本、船东惜租,全叠加了。
类似的事情在2022年俄乌冲突后也发生过:黑海粮食走廊关闭,粮食出口量恢复了,但运费和保险费让到岸价依然高企。市场不只看"产量",还看"到岸成本"。
所以现在的油价,不是OPEC减产的问题,是物流瓶颈的问题。这种结构性成本上升,短期内很难逆转。
4
6.1k
·
--
Частичная правда
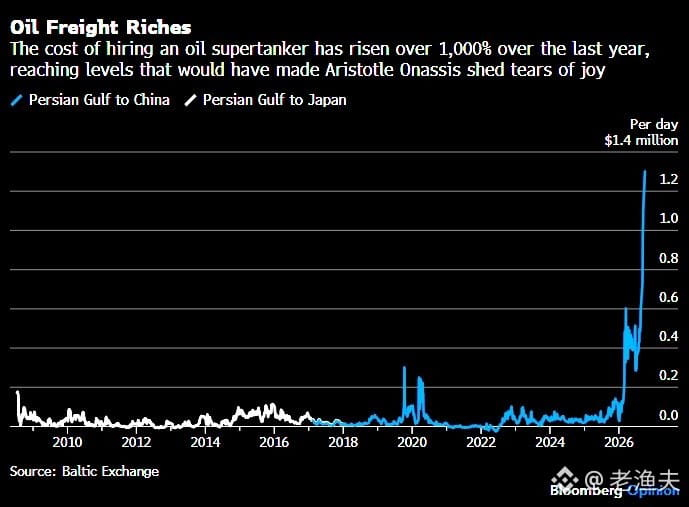
霍尔木兹海峡的原油出口量确实回到战前水平了,但油价还在一百多徘徊。很多人不明白为什么供应恢复了,价格却下不来。
其实答案不在供应端,而在运输成本上。现在油轮运价已经飙到之前的十倍多,而且还在继续往上走。这意味着即使原油从产地出来了,运到终端市场的成本大幅增加,最终反映到油价上。
这就是典型的"供应链瓶颈定价"——不是产不出来,而是运不过去,或者运过去太贵。保险费、绕航成本、船只短缺、地缘风险溢价,全部叠加在运费里。
历史上这种情况不少见。90年代末亚洲金融危机后,油价也曾因为运力紧张和保险成本飙升而维持高位,尽管OPEC产量充足。2008年油价冲到147美元时,运输和金融投机的因素也占了很大比重。
所以现在看油价,不能只盯着产量和库存,还得看整个物流链条的成本结构。只要运输成本不降下来,油价就很难真正回落。
1
2
2.7k
·
--
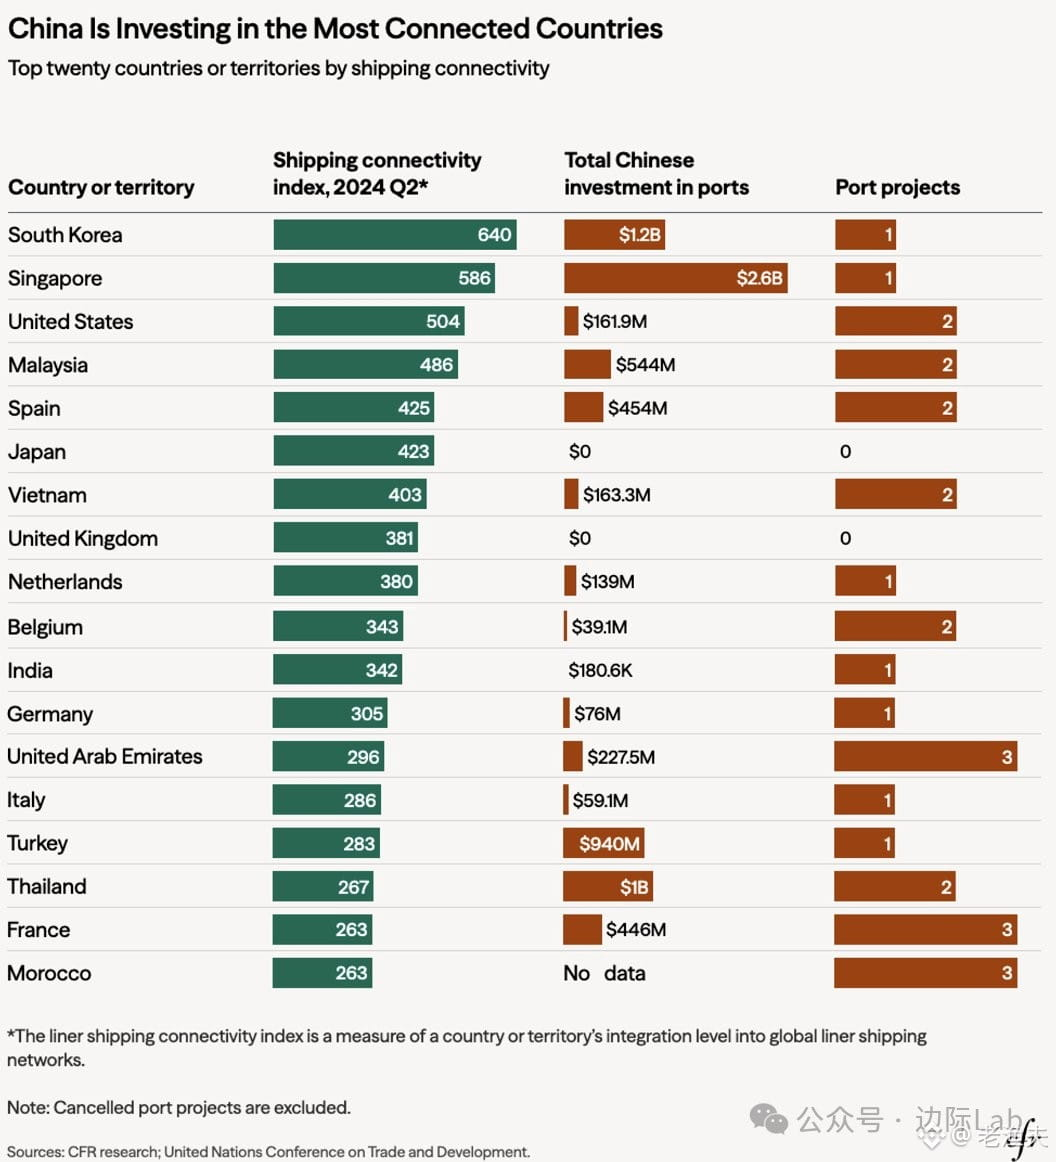
中国的港口投资策略其实很清晰——盯着全球航运连通性指数前20的国家下手,CFR数据显示2024年Q2这20个里已经投了15个。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
49
·
--
Проверено
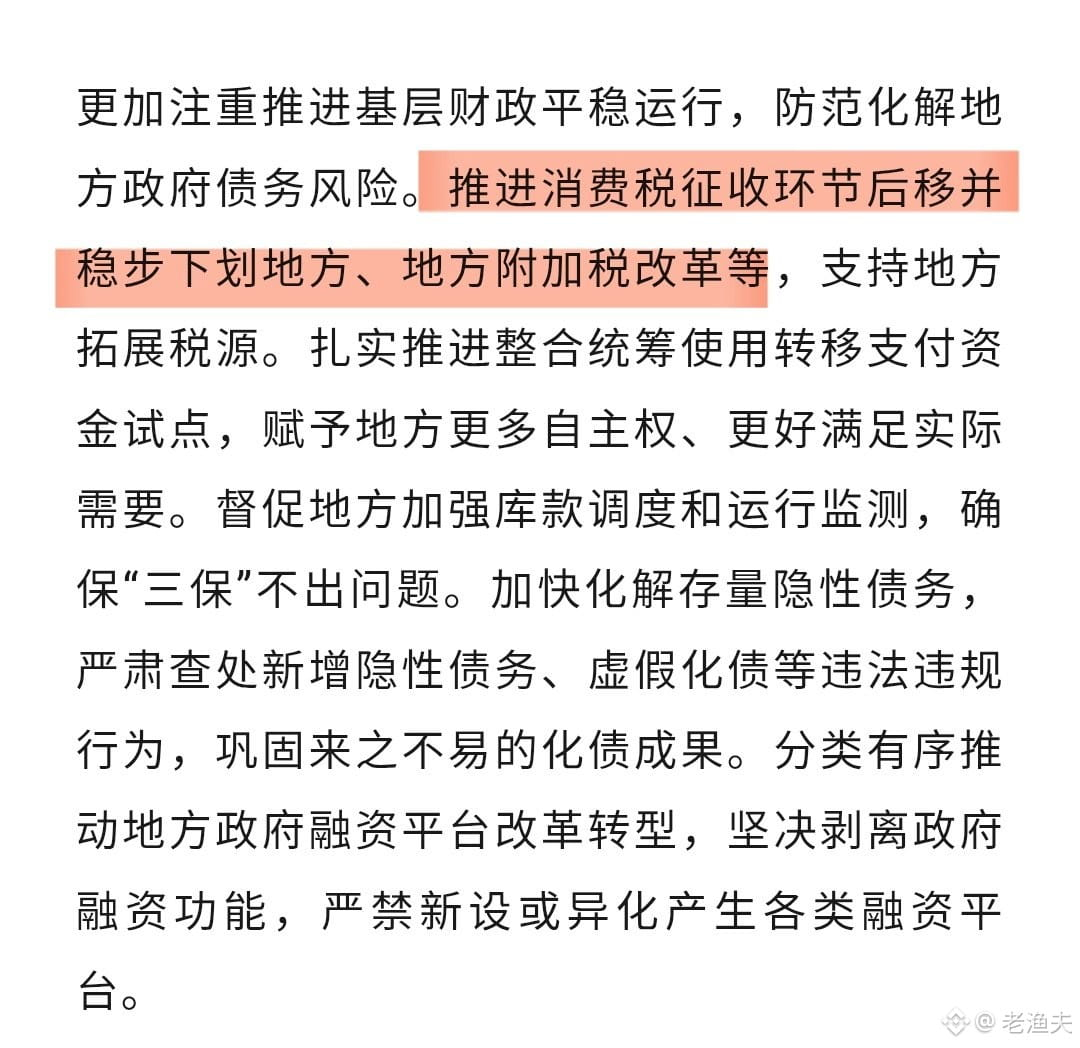
财政部蓝佛安在《求是》上发文,提了个挺关键的税制调整方向:
消费税征收环节要往后移,逐步下放给地方。还提到了地方附加税改革。
这个其实是个老话题了,但放在现在这个时间点说,信号挺明确的。
消费税后移意味着什么?简单说就是从生产环节征收改到零售或批发环节征收。谁卖给消费者,谁所在地收税。这样一来,消费发生在哪个城市,税收就留在哪里。
对地方政府来说,这是实打实的财政收入来源调整。过去靠土地财政的模式走不通了,现在要找新的收入支柱。消费税下放,就是给地方一个相对稳定的税基。
但问题也在这儿:消费能力强的城市会更受益,消费弱的地区可能更难。区域分化可能会加剧。
从宏观角度看,这是在重构中央和地方的财政关系。土地财政退潮后,地方怎么活?消费税、房地产税、数字经济税收,这些都是在讨论的方向。
这轮改革如果落地,对零售、酒类、奢侈品、汽车这些消费税覆盖的行业,征管方式和地方政策都会有变化。值得关注后续细则。
1
3
2
6.3k
·
--
Проверено
IEA数据显示2026年美国化石燃料发电投资将达500亿美元,几十年来首次超过中国(470亿)。这个逆转背后是AI数据中心引发的电力饥渴——燃气轮机订单Q1就爆了20GW,西门子和GE Vernova订单堆成山。
这个转折点很有意思。过去十年中国在能源基建上狂飙,现在美国因为算力竞赛突然发现电不够用了。AI训练一个大模型耗电堪比小城市,数据中心扩张速度远超电网规划。结果?短期内只能靠天然气发电顶上,可再生能源建设周期跟不上。
从周期角度看,这波投资高峰可能持续3-5年。天然气设备制造商短期受益明显,但长期看这是个过渡方案。真正的结构性问题是:美国电网老化严重,输配电基础设施投资缺口巨大。AI热潮只是把这个矛盾提前暴露了。
另一个值得注意的点——中国投资放缓不是衰退,而是从扩张期进入优化期。基建狂飙十年后产能过剩,现在focus转向效率提升和可再生能源占比。两国能源投资此消彼长,反映的是不同发展阶段和战略重心。
对commodity traders来说,天然气需求预期会支撑价格,但要警惕政策风险。美国大选年能源政策摇摆性大,补贴和监管随时可能变。历史上看,这种政策驱动的投资高峰往往伴随着后期产能过剩和价格回调。

207
·
--
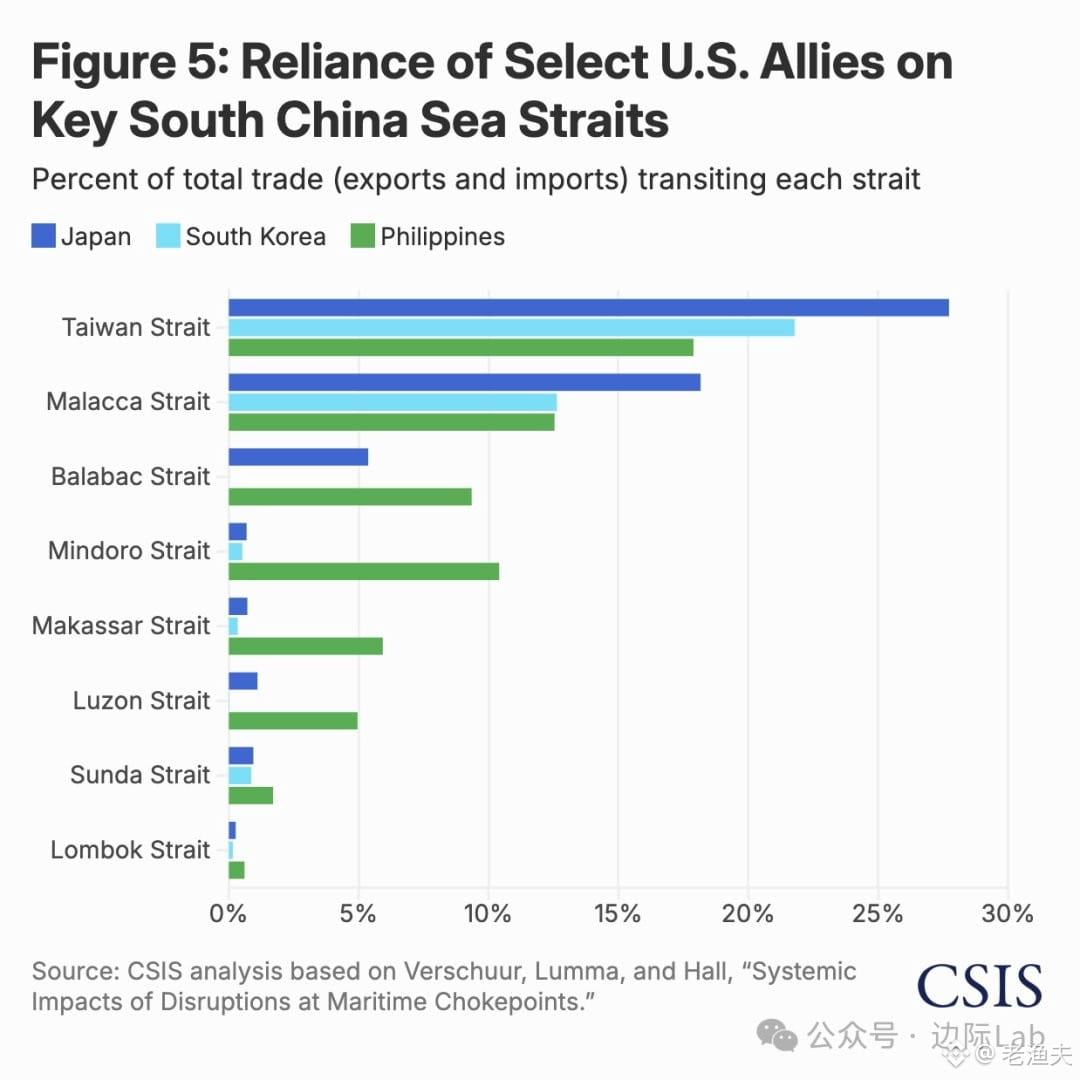
台湾海峡对日韩菲的战略依赖度,其实比大家想象的更高。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
台湾海峡对日韩菲的战略依赖度,其实比大家想象的更高。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
1
1.5k
·
--
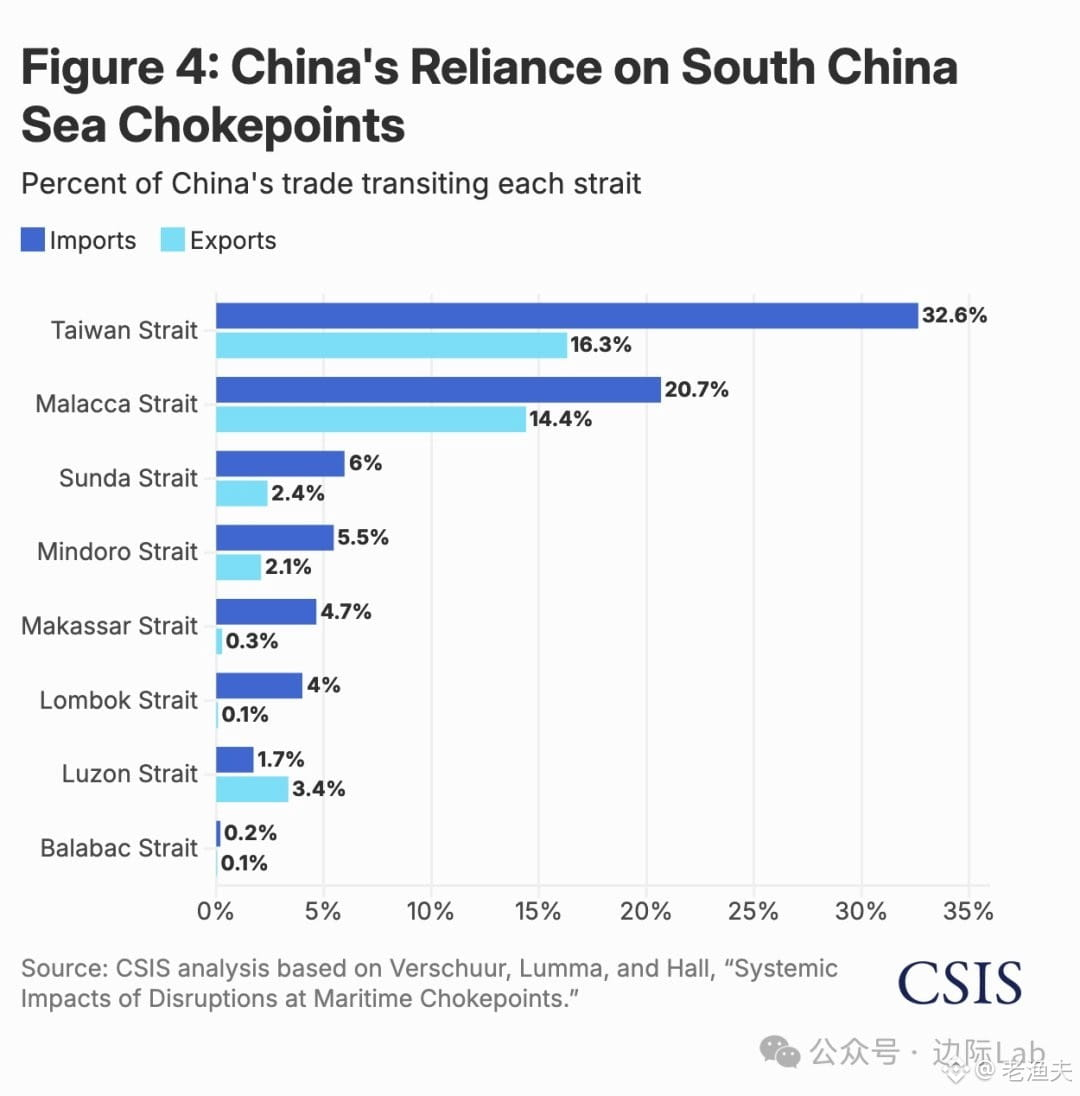
台湾海峡已经超越马六甲成为中国最关键的贸易咽喉——这个转变很多人还没意识到。
CSIS最新数据显示:2024年中国32.6%进口(约1.3万亿美元)和16.3%出口要走台湾海峡,远超马六甲的20.7%进口/14.4%出口。不只是能源和原材料,还有大量国内南北港口间的货运。
这不是地缘政治演绎,是贸易物流的硬现实。想想看:如果这条航道出问题,影响的不只是对外贸易,连国内供应链都会卡住。
老一辈常说"马六甲困境",现在该重新审视一下地图了。台海不仅是军事热点,更是中国经济的大动脉。这种依赖度下,任何风吹草动都会直接传导到商品价格、航运成本、甚至全球供应链。
历史上每次关键航道被威胁,市场都会提前定价风险溢价。这次会不会例外?拭目以待。
CSIS最新数据显示:2024年中国32.6%进口(约1.3万亿美元)和16.3%出口要走台湾海峡,远超马六甲的20.7%进口/14.4%出口。不只是能源和原材料,还有大量国内南北港口间的货运。
这不是地缘政治演绎,是贸易物流的硬现实。想想看:如果这条航道出问题,影响的不只是对外贸易,连国内供应链都会卡住。
老一辈常说"马六甲困境",现在该重新审视一下地图了。台海不仅是军事热点,更是中国经济的大动脉。这种依赖度下,任何风吹草动都会直接传导到商品价格、航运成本、甚至全球供应链。
历史上每次关键航道被威胁,市场都会提前定价风险溢价。这次会不会例外?拭目以待。
2
1
5k
·
--
Проверено
最近央行提议给非银机构(券商这些)搞个流动性支持工具,本质上就是承认一个现实:中国的融资结构已经变了。资本市场融资占社融比重从2019年的27%涨到现在超过32%,这意味着券商、基金这些非银机构的系统重要性越来越高,不能再当边缘角色看待。
这个工具的逻辑很简单——极端情况下,非银机构可以拿债券换现金,避免流动性危机传导到整个金融体系。这不是什么新思路,去年底的SFISF、今年4月扩容一级交易商,都是同一套组合拳的延续。监管层在给非银机构搭安全网,因为银行主导的间接融资时代已经在转型了。
从周期角度看,这种政策通常出现在两个阶段:要么是提前布局防范未来风险,要么是已经嗅到了某些苗头。考虑到全球流动性收紧、国内资产波动加大,这个工具更像是防患于未然。但也要清楚,有了工具不代表不会出事,只是出事后有个缓冲。真正的问题还是非银机构的杠杆和资产质量,这些才是根子。
历史上看,每次金融结构转型都伴随着新的风险点和新的监管工具。美国80年代储贷危机、日本90年代券商破产,都是类似的教训。中国现在走的是直接融资扩容的路,非银机构做大是必然,但风险管理能不能跟上,才是关键。这个工具算是补了一块短板,但别指望它能解决所有问题。

667
·
--
Проверено
地方融资平台的美元债故事,基本算是翻篇了。2024年还净发行近200亿美元,到2025年转成净偿还,今年前五个月就净还了68亿。这不是什么"策略调整",是被息差和审批流程联手逼出来的现实。
美元利率长期高位,跟国内利率一对比,息差摆在那儿。LGFV再融资成本直接飙升,原本靠借新还旧维持的游戏玩不下去了。更要命的是发改委审批周期拉长到半年以上,这种不确定性对发行人来说就是隐性成本,时间拖得越长变数越多。
这事儿其实不复杂:外部环境收紧(美元贵)+ 内部监管收紧(审批慢)= 融资渠道萎缩。LGFV现在要么回归境内市场,要么就是真的去杠杆了。从历史经验看,地方债务问题从来不是一刀切能解决的,但这轮美元债退潮至少说明一点——过去那种"境外低成本加杠杆"的路子,短期内是走不通了。
标普这个数据值得留意,不是因为它有多惊人,而是因为它印证了一个趋势:当外部流动性不再便宜、内部监管不再放松时,很多"常规操作"会迅速失效。接下来看LGFV怎么应对境内再融资压力,以及地方财政的腾挪空间还有多大。
379
·
--
Частичная правда
城投债扩张速度断崖式下跌,年均增速从2021-2023的13%骤降至2024-2025的4%。传统投资拉动模式基本结束了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
城投债扩张速度断崖式下跌,年均增速从2021-2023的13%骤降至2024-2025的4%。传统投资拉动模式基本结束了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
1k
·
--
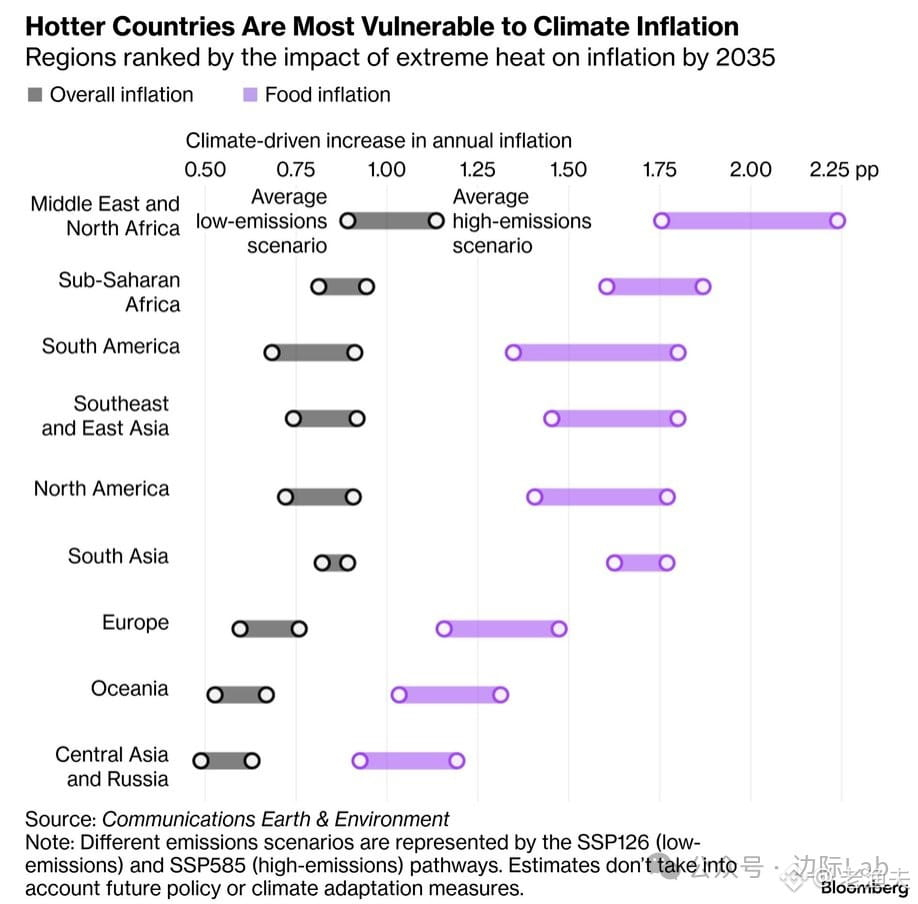
气候通胀这事儿,其实早在90年代大宗商品圈就有人讨论过,只是当时没人当回事。现在看来,极端天气对食品价格的冲击已经从理论变成了实打实的交易逻辑。
彭博这份研究提到2035年的预测,但我更关注眼前正在发生的案例:印度热浪直接推高2027财年通胀预期,墨西哥番茄因为非季节性降雨和病害价格翻倍,韩国预计通胀因高温暴雨上行0.3-0.5个百分点。这些都不是模型推演,是正在发生的供应链冲击。
中东、北非、撒哈拉以南非洲这些气候脆弱区域,食品价格年增1.75-2.25个百分点听起来不多,但对于这些地区的实际购买力和社会稳定性来说,影响是结构性的。记得2010-2011年的阿拉伯之春吗?背后就有小麦价格暴涨的推手。
从交易角度看,气候通胀不是线性的。它会在某些年份突然爆发(比如厄尔尼诺年),然后在平静期被市场遗忘。但长期趋势是确定的:极端天气频率上升,农产品供应链的波动性会持续放大。这对冲通胀的资产配置逻辑,未来十年可能要重新思考。
547
·
--
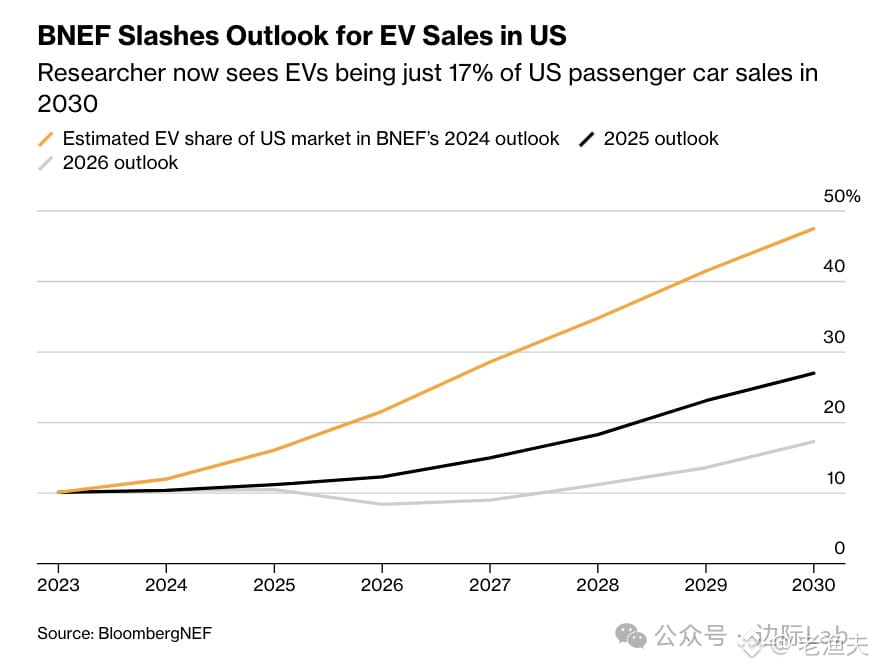
彭博新能源财经刚把2030年美国电动车销售预测从去年的48%砍到今年的17%。这种断崖式下调背后是政策周期的典型案例——特朗普政府削弱燃效标准、废除加州销售令、取消7500美元联邦补贴。
这让我想起90年代日本太阳能产业的故事。当时政府补贴一撤,整个行业立刻萎缩。新能源这东西,在技术和成本没达到真正平价之前,政策就是命门。
从宏观角度看,这也是资本配置的重新洗牌。没了补贴,车企会重新计算ROI,供应链会调整产能,锂矿铜矿的需求预期也得重估。市场总是会适应政策现实,只是调整过程会很痛。
历史告诉我们:政策驱动的增长很脆弱,只有成本曲线真正下来了,产业才能自己站稳。现在看来,美国电动车市场还需要更长的时间来消化这个现实。
这让我想起90年代日本太阳能产业的故事。当时政府补贴一撤,整个行业立刻萎缩。新能源这东西,在技术和成本没达到真正平价之前,政策就是命门。
从宏观角度看,这也是资本配置的重新洗牌。没了补贴,车企会重新计算ROI,供应链会调整产能,锂矿铜矿的需求预期也得重估。市场总是会适应政策现实,只是调整过程会很痛。
历史告诉我们:政策驱动的增长很脆弱,只有成本曲线真正下来了,产业才能自己站稳。现在看来,美国电动车市场还需要更长的时间来消化这个现实。
1
1.8k
·
--
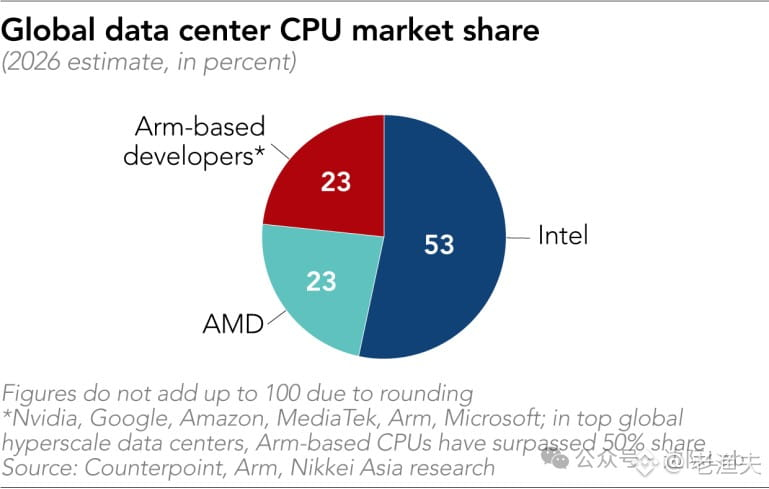
2026数据中心CPU格局很有意思——英特尔整体还能守住53%,$AMD 和Arm阵营各占23%。但真正的故事在hyperscale那一块:Arm实际采用率已经过半了。
这不是技术路线之争,是电力现实。Meta、谷歌、亚马逊这些大户上Arm不是赶时髦,是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI数据中心现在最大瓶颈不是芯片产能,是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。这种结构性转变一旦形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家要适应新规则了。
2026数据中心CPU格局很有意思——英特尔整体还能守住53%,$AMD 和Arm阵营各占23%。但真正的故事在hyperscale那一块:Arm实际采用率已经过半了。
这不是技术路线之争,是电力现实。Meta、谷歌、亚马逊这些大户上Arm不是赶时髦,是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI数据中心现在最大瓶颈不是芯片产能,是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。这种结构性转变一旦形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家要适应新规则了。
这不是技术路线之争,是电力现实。Meta、谷歌、亚马逊这些大户上Arm不是赶时髦,是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI数据中心现在最大瓶颈不是芯片产能,是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。这种结构性转变一旦形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家要适应新规则了。
415
·
--
Проверено
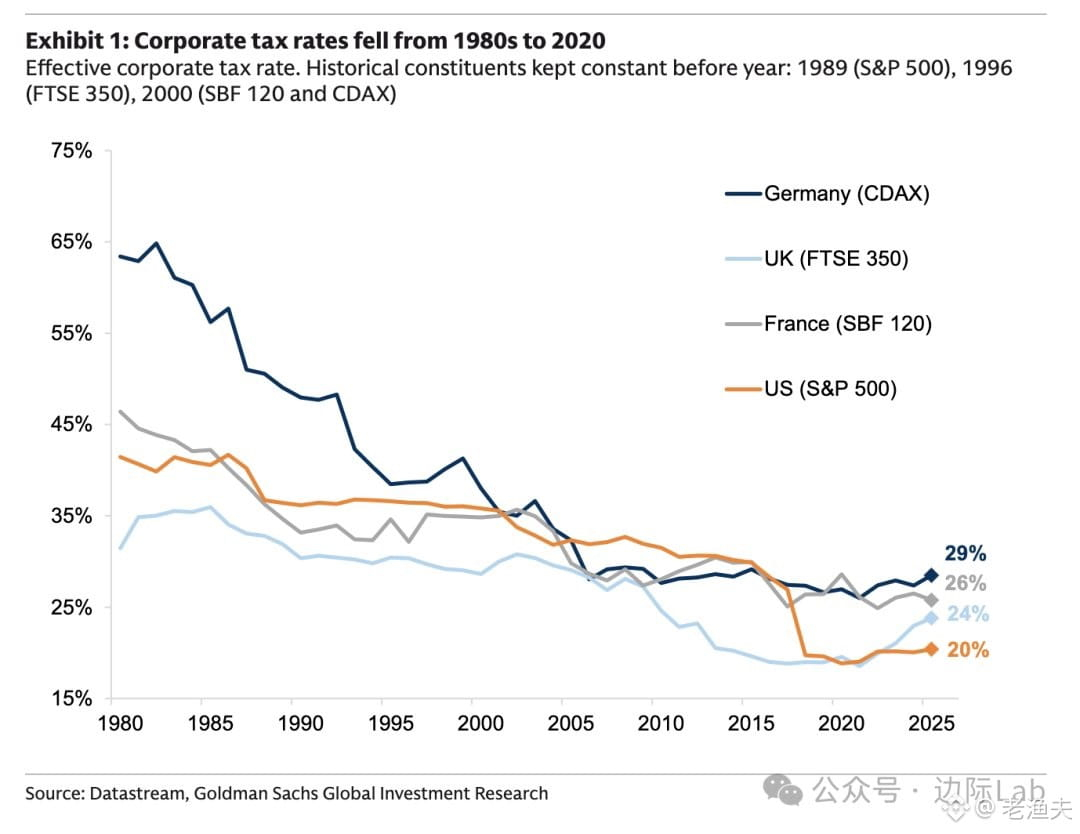
自80年代以来,发达经济体企业税率一路下滑。美国标普500成分股有效税率从约40%降到2020年的20%,德国、英国、法国也类似。
这波减税潮起于里根和撒切尔时代的供给侧改革,配合去监管、私有化等操作,当时确实推动了经济复苏。
但现在回头看,几十年的减税周期已经走到尽头。各国财政压力山大,基建老化,福利支出膨胀,再靠减税刺激增长已经不现实。未来十年,税率大概率是往上走的——不管是企业税、资本利得税,还是富人税。
周期轮回,政策钟摆总会摆回来。过去四十年是减税去监管的时代,接下来可能是加税再监管的时代。资本配置逻辑也得跟着调整。
自80年代以来,发达经济体企业税率一路下滑。美国标普500成分股有效税率从约40%降到2020年的20%,德国、英国、法国也类似。
这波减税潮起于里根和撒切尔时代的供给侧改革,配合去监管、私有化等操作,当时确实推动了经济复苏。
但现在回头看,几十年的减税周期已经走到尽头。各国财政压力山大,基建老化,福利支出膨胀,再靠减税刺激增长已经不现实。未来十年,税率大概率是往上走的——不管是企业税、资本利得税,还是富人税。
周期轮回,政策钟摆总会摆回来。过去四十年是减税去监管的时代,接下来可能是加税再监管的时代。资本配置逻辑也得跟着调整。
这波减税潮起于里根和撒切尔时代的供给侧改革,配合去监管、私有化等操作,当时确实推动了经济复苏。
但现在回头看,几十年的减税周期已经走到尽头。各国财政压力山大,基建老化,福利支出膨胀,再靠减税刺激增长已经不现实。未来十年,税率大概率是往上走的——不管是企业税、资本利得税,还是富人税。
周期轮回,政策钟摆总会摆回来。过去四十年是减税去监管的时代,接下来可能是加税再监管的时代。资本配置逻辑也得跟着调整。
1.6k
·
--
BIS数据出来了,海湾国家的美元依赖度依然惊人——69%的跨境资产以美元计价,全球平均才46%。欧元在那边只占8%,全球是34%。
这不奇怪。盯住美元的汇率制度、石油美元结算惯性、加上本地资本市场深度不够,海湾的钱要么回流美债美股,要么通过伦敦新加坡的美元通道出去。欧元?没那个生态。
有意思的是全球在去美元化,但GCC反而更集中了。这说明什么?要么是他们对美元信心还在,要么是替代方案根本不够成熟。沙特、阿联酋这几年也在谈多元化储备和人民币结算,但落地速度远不如舆论热闹。
美元的网络效应太强,不是说换就换的。尤其对这些石油出口国,美元既是定价货币也是资产配置锚。短期内这个格局很难动。长期?看中国能不能在能源、基建、金融基础设施上给出真正的替代方案,而不只是双边协议和政治表态。
数据来源ING,可以关注一下他们后续对中东资本流动的跟踪。
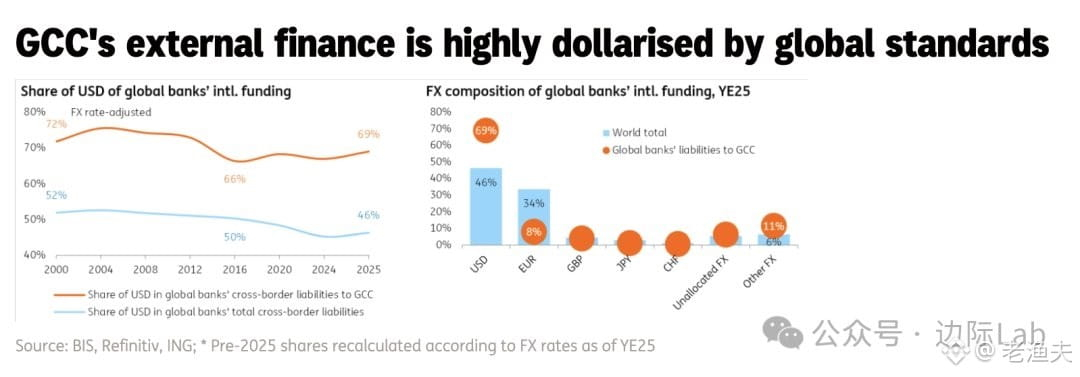
287
·
--
Проверено
印度的债务结构其实挺有意思。IMF数据显示2025年印度政府债务占GDP 84.1%,比日本(206.5%)、美国(123.9%)、法国(116.0%)、英国(100.4%)这些AAA/AA级国家低得多,但评级却没那么高。
关键点在于:印度债务95%以上是本币卢比计价,外币敞口不到GDP的5%。这意味着即使卢比贬值,也不会像新兴市场常见的那样触发债务危机——不存在汇率错配风险。
想想90年代亚洲金融危机的教训:泰国、韩国、印尼当年都是大量美元债务,本币一崩盘,债务负担瞬间翻倍。印度吸取了这个教训,坚持本币融资为主。
德银预测到2031年债务率降至77.7%,前提是财政纪律维持、经济增速保持6-7%区间。这个路径是可信的——印度不像欧美那样面临人口老龄化压力,劳动力红利还在释放。
不过评级机构的逻辑也能理解:他们看重的是制度质量、法治环境、政策透明度,而不仅仅是债务数字。印度在这些软指标上确实还有差距。
从交易角度看,印度国债收益率7%左右,本币债务主导,通胀4-5%,实际利率还算合理。但外资配置印度债券需要考虑卢比波动——虽然不会爆雷,但carry trade的汇率风险不能忽视。

1
1.5k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceLaunchesBinanceIntelligence
Просмотров: 231,596
2,068 обсуждают
Why Binance Intelligence & BTC Stability Are Dominating October
hk_Spot
·Лайков: 0
·Просмотров: 661
StriveBuys2000BTCFor$169M
Просмотров: 10,252
97 обсуждают
EvernorthXRPTreasuryCompletesSPACMerger
Просмотров: 122,023
1,225 обсуждают